
#amat
amat
Просмотров: 25,485
634 обсуждают
Популярные
Новые
·
--
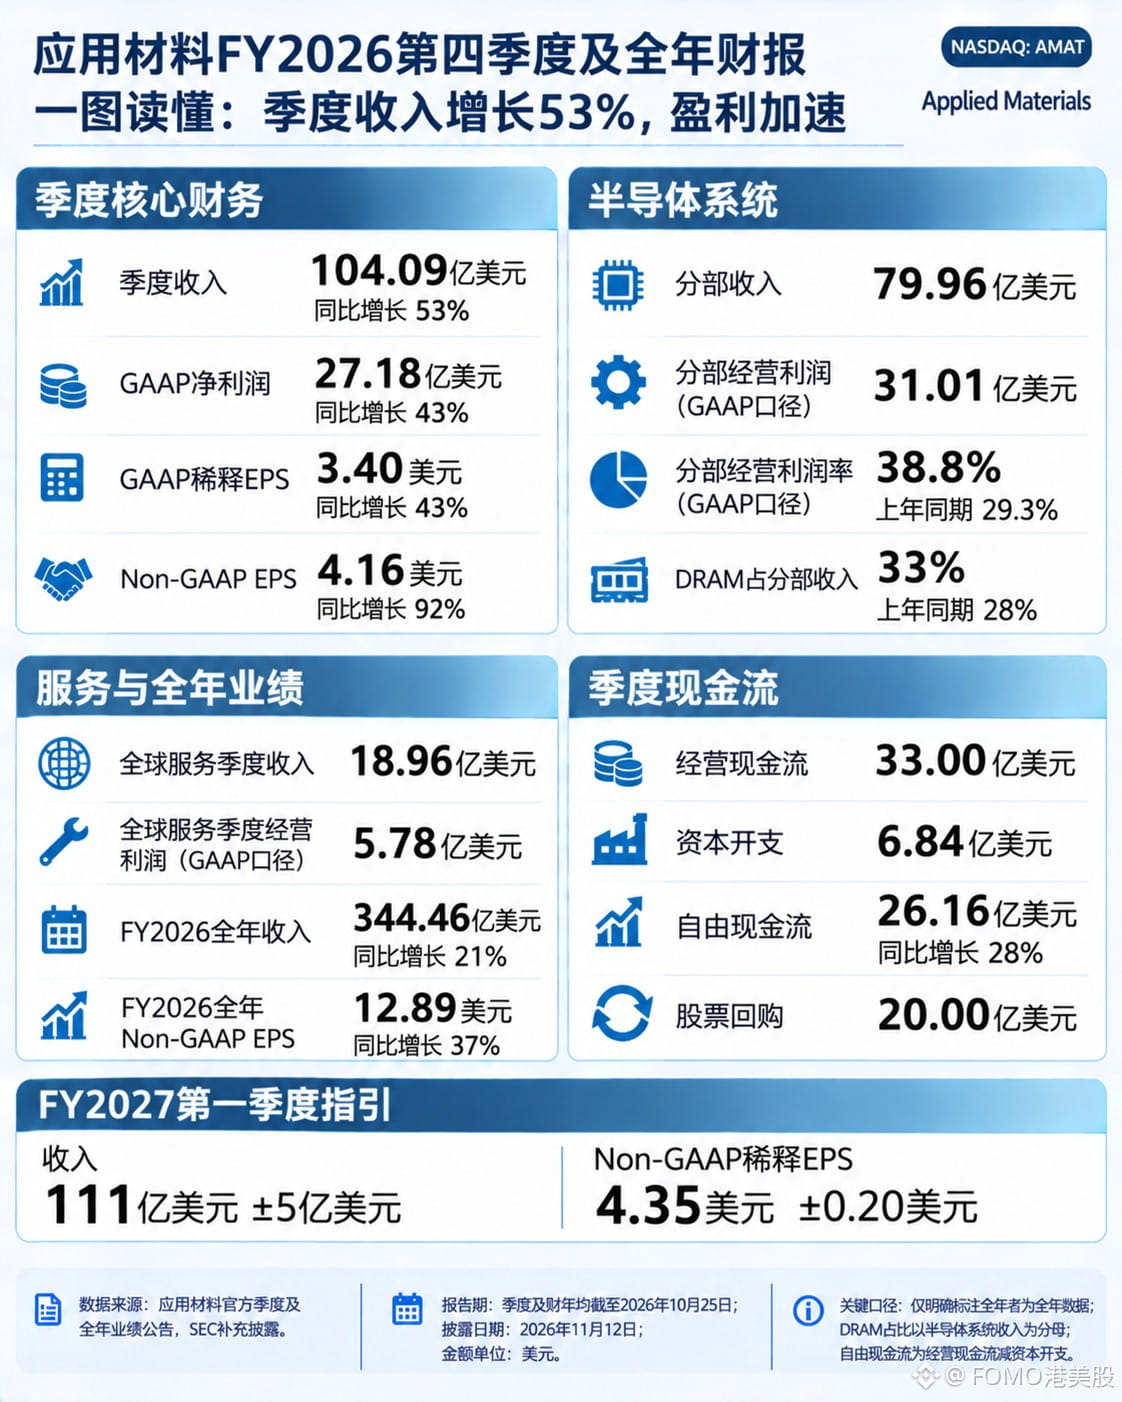
В IV квартале 2026 финансового года Applied Materials $AMATB получила выручку в размере 10,409 млрд долларов — на 53% больше год к году. Скорректированная по Non-GAAP прибыль на акцию составила 4,16 доллара, увеличившись на 92%.
Почти весь прирост обеспечил сегмент оборудования. Выручка подразделения полупроводниковых систем составила 7,996 млрд долларов против 4,879 млрд годом ранее, а операционная маржа сегмента выросла с 29,3% до 38,8%. В его выручке на литографию для контрактного производства и логических чипов пришлось 58%, на DRAM — 33%, на флеш-память — 9%; годом ранее доли DRAM и флеш-памяти составляли 28% и 6%.
Разница между темпами роста объясняется одной статьёй вне основной деятельности.
Чистая прибыль по GAAP составила 2,718 млрд долларов, увеличившись лишь на 43%, и оказалась на 603 млн ниже скорректированной прибыли. Причина — нереализованный убыток от стратегических инвестиций в размере 653 млн долларов в этом квартале против прибыли в 467 млн за тот же период прошлого года. Разница составила 1,12 млрд — больше, чем квартальная прибыль сервисного сегмента, равная 578 млн долларов.
Почти всю денежную отдачу компания направила акционерам: свободный денежный поток составил 2,616 млрд долларов, а выкуп акций на 2 млрд и дивиденды в размере 421 млн поглотили 92,5% этой суммы. Прогноз на I квартал — 11,1 млрд долларов ± 500 млн; середина диапазона всего на 6,6% выше результата этого квартала. В дальнейшем первая важная проверка — сможет ли выручка следующего квартала достичь верхней границы прогноза в 11,1 млрд. Не стоит выдавать нижнюю границу диапазона за достижение.
Ключевая переменная — сервисный сегмент. Его маржа в 30,5% на 8 процентных пунктов ниже, чем у оборудования, а рост на 26% не дотягивает до 64% в сегменте оборудования. Только если этот сегмент сохранит устойчивость, можно будет говорить о циклическом подъёме.
{spot}(AMATBUSDT)
#AMAT #BStocks #半导体
В IV квартале 2026 финансового года Applied Materials $AMATB получила выручку в размере 10,409 млрд долларов — на 53% больше год к году. Скорректированная по Non-GAAP прибыль на акцию составила 4,16 доллара, увеличившись на 92%.
Почти весь прирост обеспечил сегмент оборудования. Выручка подразделения полупроводниковых систем составила 7,996 млрд долларов против 4,879 млрд годом ранее, а операционная маржа сегмента выросла с 29,3% до 38,8%. В его выручке на литографию для контрактного производства и логических чипов пришлось 58%, на DRAM — 33%, на флеш-память — 9%; годом ранее доли DRAM и флеш-памяти составляли 28% и 6%.
Разница между темпами роста объясняется одной статьёй вне основной деятельности.
Чистая прибыль по GAAP составила 2,718 млрд долларов, увеличившись лишь на 43%, и оказалась на 603 млн ниже скорректированной прибыли. Причина — нереализованный убыток от стратегических инвестиций в размере 653 млн долларов в этом квартале против прибыли в 467 млн за тот же период прошлого года. Разница составила 1,12 млрд — больше, чем квартальная прибыль сервисного сегмента, равная 578 млн долларов.
Почти всю денежную отдачу компания направила акционерам: свободный денежный поток составил 2,616 млрд долларов, а выкуп акций на 2 млрд и дивиденды в размере 421 млн поглотили 92,5% этой суммы. Прогноз на I квартал — 11,1 млрд долларов ± 500 млн; середина диапазона всего на 6,6% выше результата этого квартала. В дальнейшем первая важная проверка — сможет ли выручка следующего квартала достичь верхней границы прогноза в 11,1 млрд. Не стоит выдавать нижнюю границу диапазона за достижение.
Ключевая переменная — сервисный сегмент. Его маржа в 30,5% на 8 процентных пунктов ниже, чем у оборудования, а рост на 26% не дотягивает до 64% в сегменте оборудования. Только если этот сегмент сохранит устойчивость, можно будет говорить о циклическом подъёме.
#AMAT #BStocks #半导体
Почти весь прирост обеспечил сегмент оборудования. Выручка подразделения полупроводниковых систем составила 7,996 млрд долларов против 4,879 млрд годом ранее, а операционная маржа сегмента выросла с 29,3% до 38,8%. В его выручке на литографию для контрактного производства и логических чипов пришлось 58%, на DRAM — 33%, на флеш-память — 9%; годом ранее доли DRAM и флеш-памяти составляли 28% и 6%.
Разница между темпами роста объясняется одной статьёй вне основной деятельности.
Чистая прибыль по GAAP составила 2,718 млрд долларов, увеличившись лишь на 43%, и оказалась на 603 млн ниже скорректированной прибыли. Причина — нереализованный убыток от стратегических инвестиций в размере 653 млн долларов в этом квартале против прибыли в 467 млн за тот же период прошлого года. Разница составила 1,12 млрд — больше, чем квартальная прибыль сервисного сегмента, равная 578 млн долларов.
Почти всю денежную отдачу компания направила акционерам: свободный денежный поток составил 2,616 млрд долларов, а выкуп акций на 2 млрд и дивиденды в размере 421 млн поглотили 92,5% этой суммы. Прогноз на I квартал — 11,1 млрд долларов ± 500 млн; середина диапазона всего на 6,6% выше результата этого квартала. В дальнейшем первая важная проверка — сможет ли выручка следующего квартала достичь верхней границы прогноза в 11,1 млрд. Не стоит выдавать нижнюю границу диапазона за достижение.
Ключевая переменная — сервисный сегмент. Его маржа в 30,5% на 8 процентных пунктов ниже, чем у оборудования, а рост на 26% не дотягивает до 64% в сегменте оборудования. Только если этот сегмент сохранит устойчивость, можно будет говорить о циклическом подъёме.
#AMAT #BStocks #半导体
408

·
--
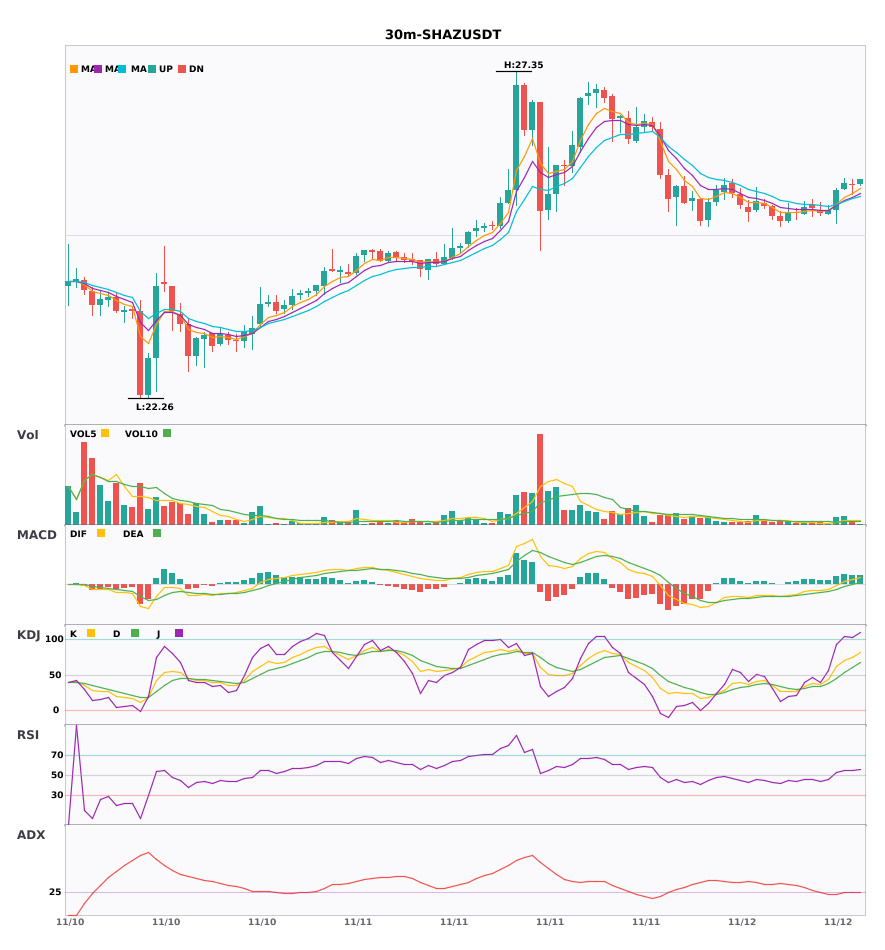
$RKLB / $AMAT / $SHAZ : подтверждён восходящий тренд на 4-часовом таймфрейме, сигнал на покупку на 30-минутном 🔥
════════════════════
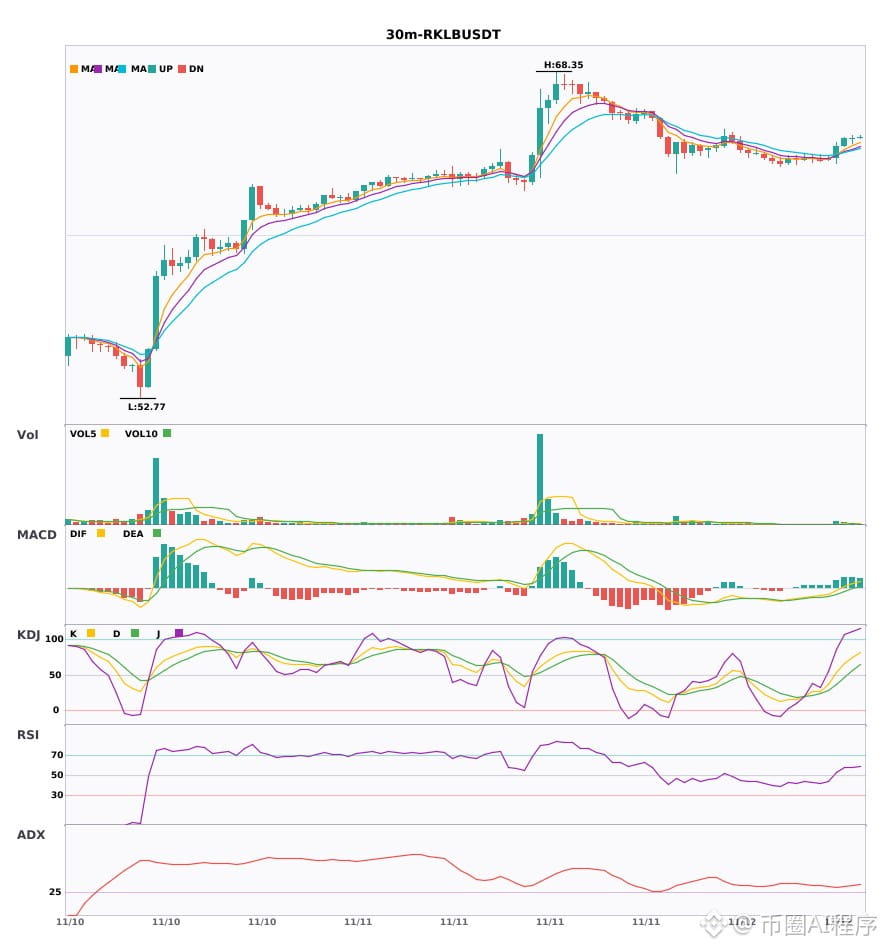
🔴 $RKLB — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | Всплеск объёма (в 4,4 раза)
════════════════════
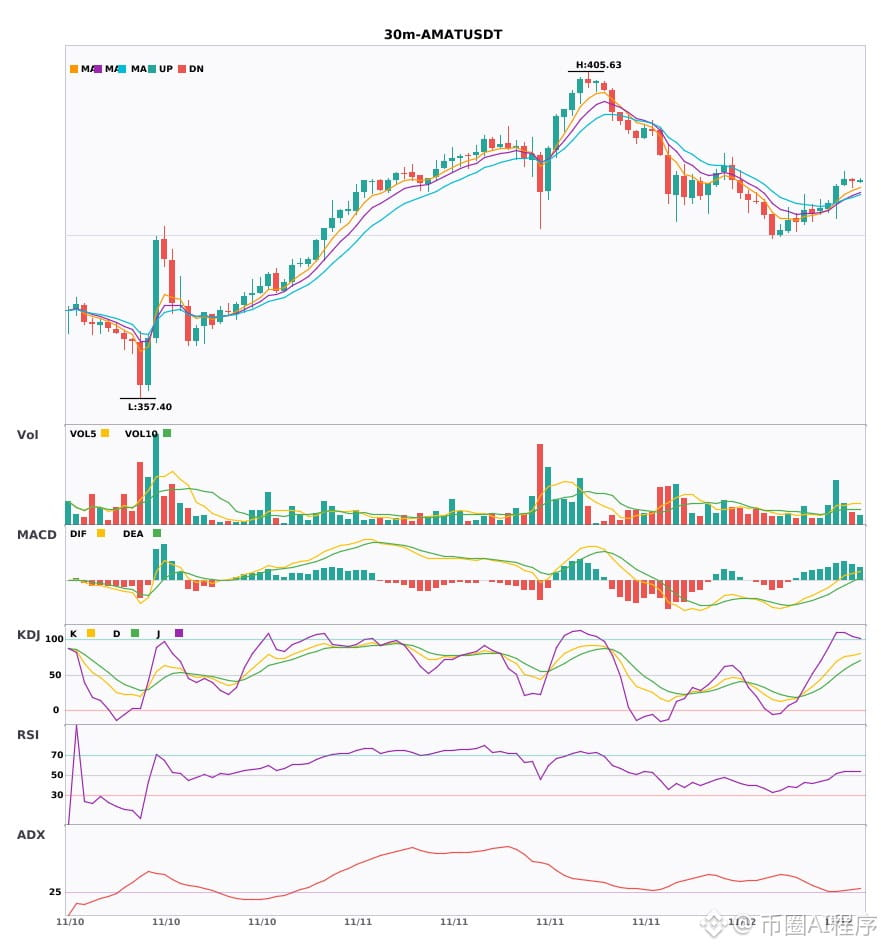
🔴 $AMAT — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ демонстрирует сильную динамику, покупатели преобладают (K = 75.4, D = 58.3) | Всплеск объёма (в 3,2 раза)
════════════════════
🔴 $SHAZ — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ демонстрирует сильную динамику, покупатели преобладают (K = 70.4, D = 53.9) | Всплеск объёма (в 2,7 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми получать информацию о движениях рынка 🔔
#多周期共振 #RKLB #AMAT #SHAZ
📌 При торговле обращайте внимание на соответствие свечного паттерна
$RKLB / $AMAT / $SHAZ : подтверждён восходящий тренд на 4-часовом таймфрейме, сигнал на покупку на 30-минутном 🔥
════════════════════
🔴 $RKLB — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | Всплеск объёма (в 4,4 раза)
════════════════════
🔴 $AMAT — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ демонстрирует сильную динамику, покупатели преобладают (K = 75.4, D = 58.3) | Всплеск объёма (в 3,2 раза)
════════════════════
🔴 $SHAZ — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ демонстрирует сильную динамику, покупатели преобладают (K = 70.4, D = 53.9) | Всплеск объёма (в 2,7 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми получать информацию о движениях рынка 🔔
#多周期共振 #RKLB #AMAT #SHAZ
📌 При торговле обращайте внимание на соответствие свечного паттерна
════════════════════
🔴 $RKLB — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | Всплеск объёма (в 4,4 раза)
════════════════════
🔴 $AMAT — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ демонстрирует сильную динамику, покупатели преобладают (K = 75.4, D = 58.3) | Всплеск объёма (в 3,2 раза)
════════════════════
🔴 $SHAZ — сигнал на покупку на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий сигнал на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: MACD DIF пересёк нулевую линию, тренд сменился на восходящий | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ демонстрирует сильную динамику, покупатели преобладают (K = 70.4, D = 53.9) | Всплеск объёма (в 2,7 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми получать информацию о движениях рынка 🔔
#多周期共振 #RKLB #AMAT #SHAZ
📌 При торговле обращайте внимание на соответствие свечного паттерна
1

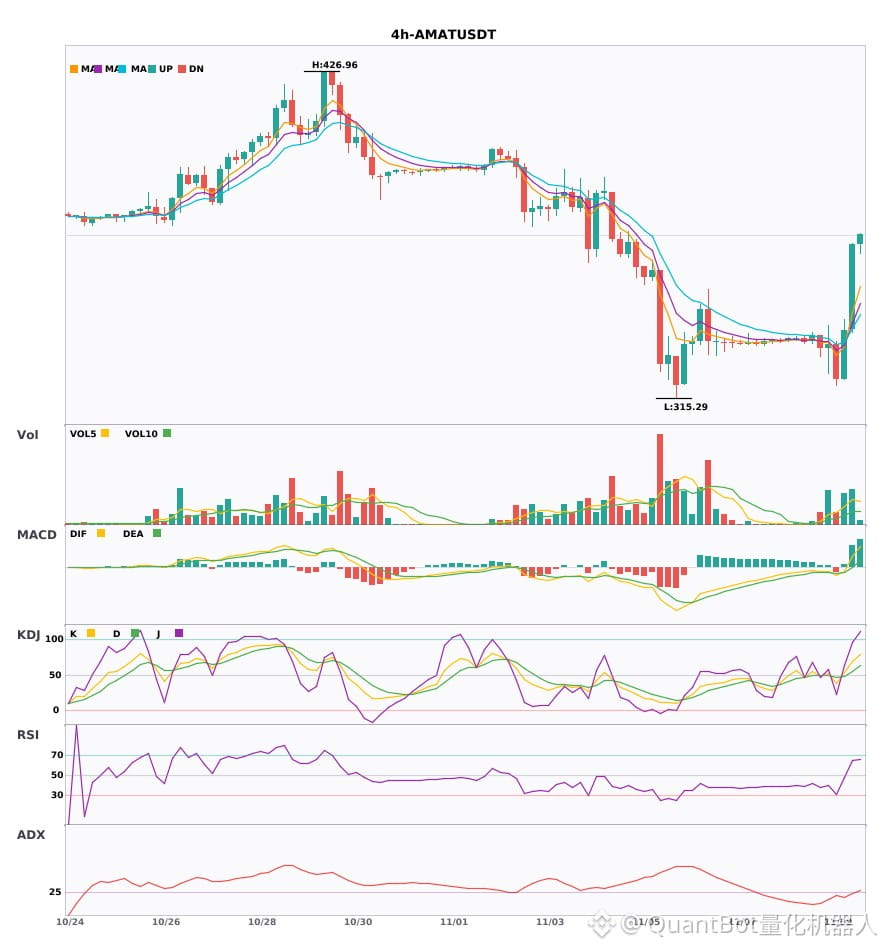
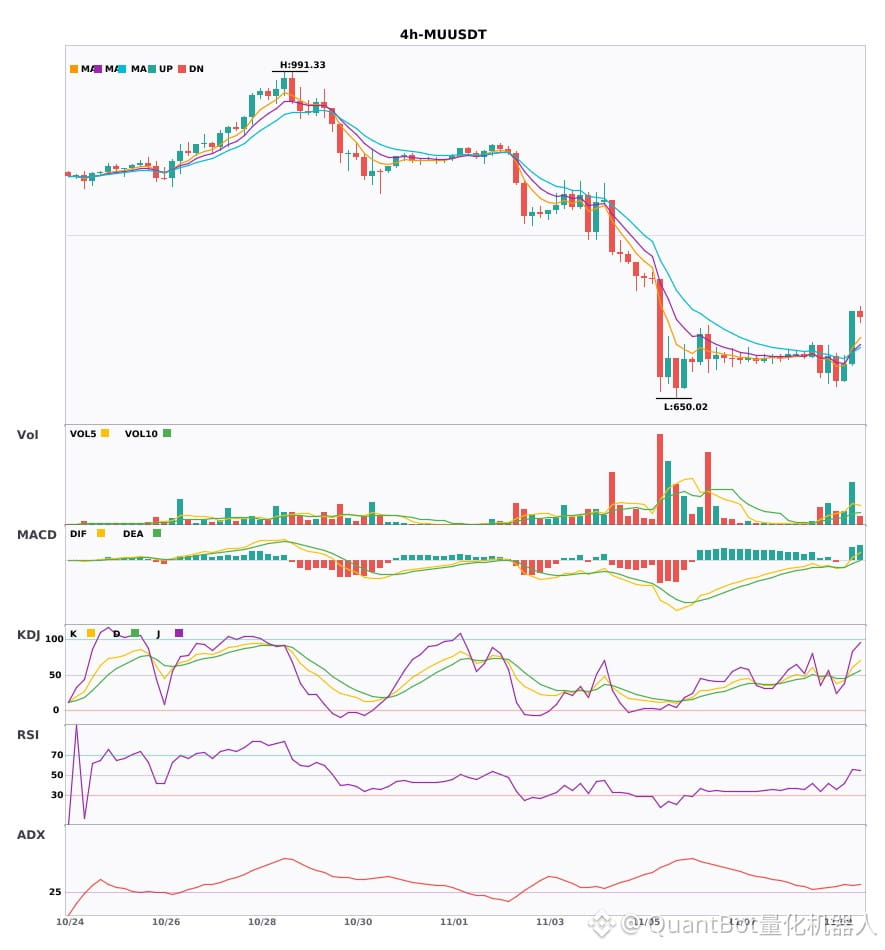
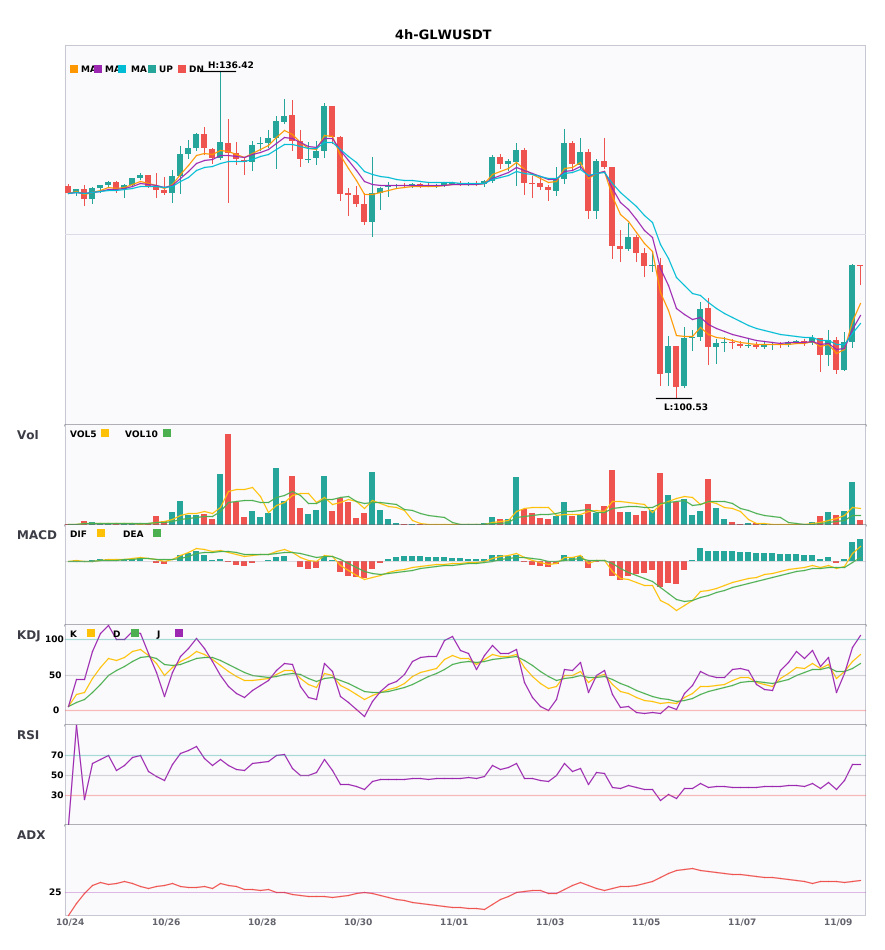
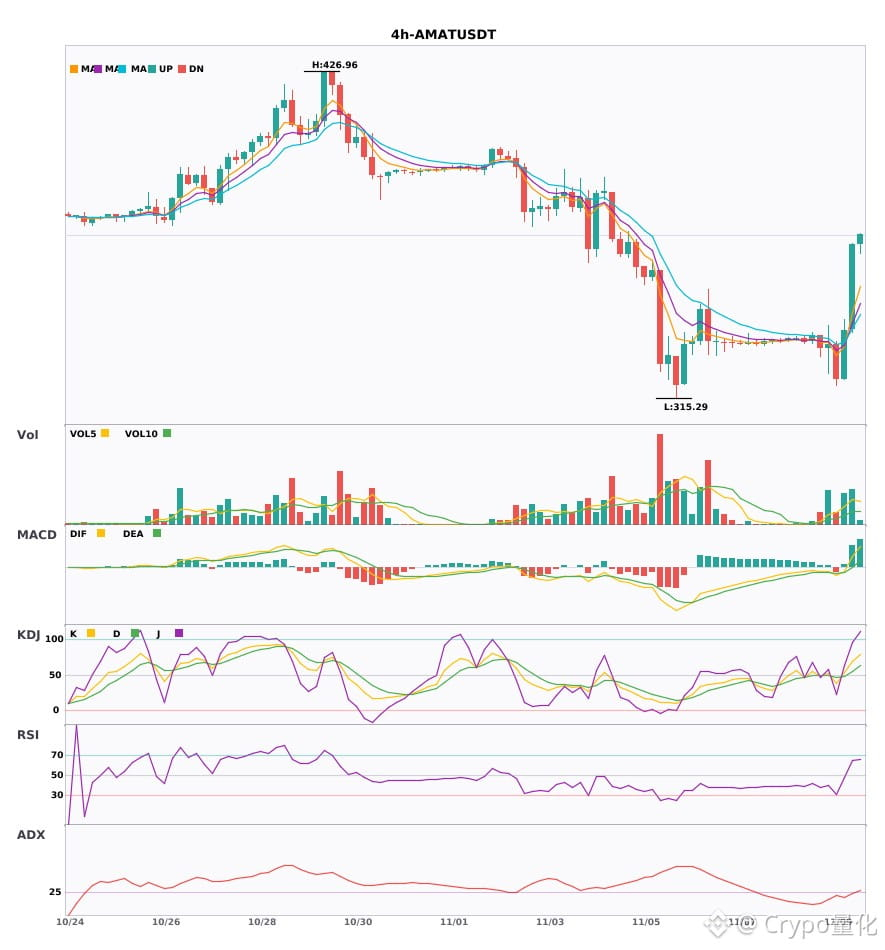
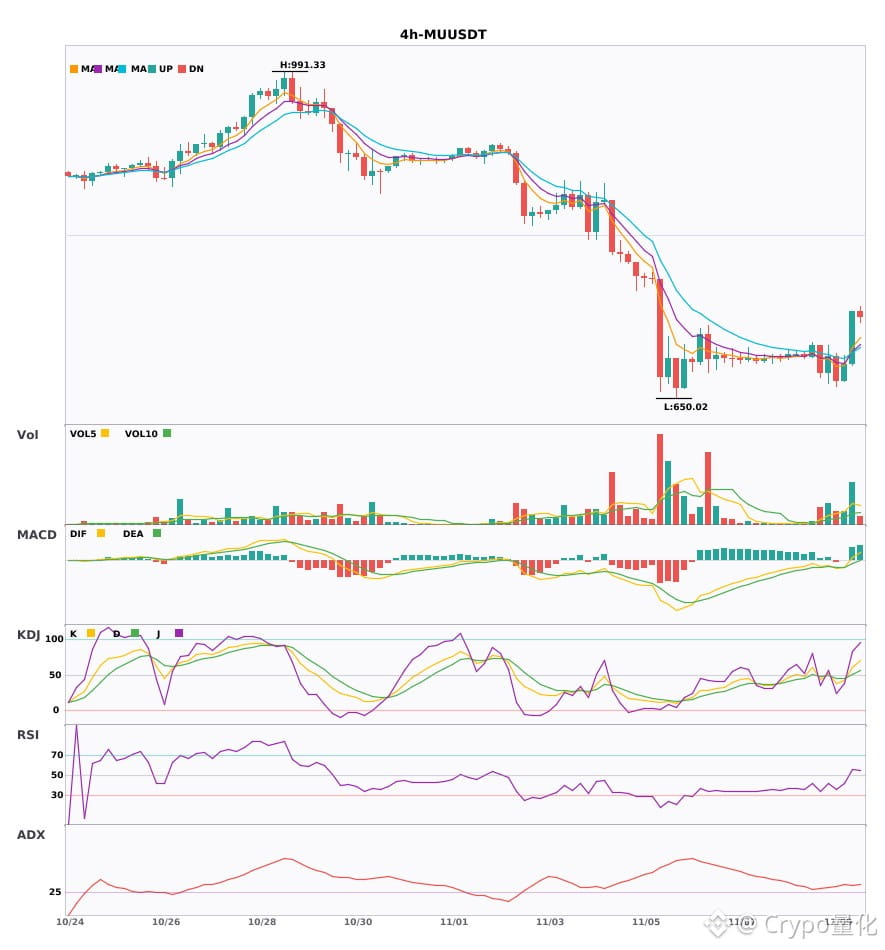
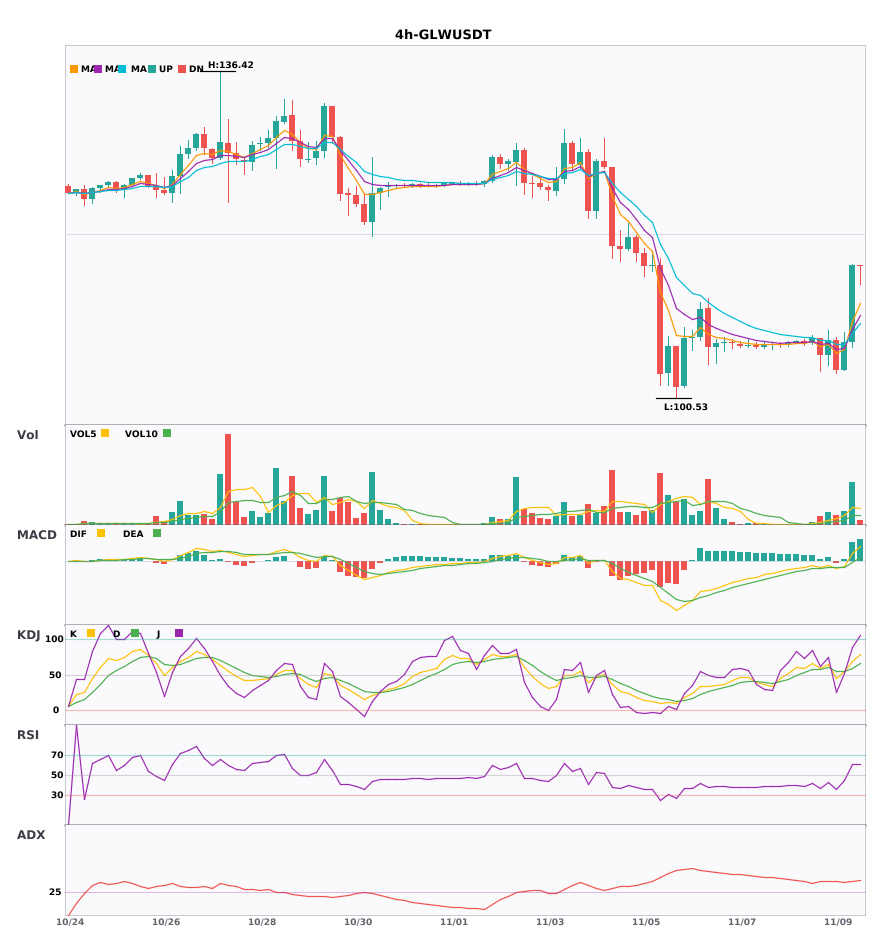
$AMAT / $MU / $GLW 4-часовой таймфрейм — преобладают бычьи сигналы, возможность краткосрочного синхронного движения
📈 $AMAT | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(27) — формируется тренд, можно входить в рынок | MACD: DIF пересёк нулевую линию вверх, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ показывает сильное движение, преимущество у покупателей (K — 68.9, D — 55.3) | Всплеск объёма торгов (в 3.2 раза)
Изменение цены: 8.7000%
📈 $MU | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(33) — выраженный тренд | MACD: золотое пересечение выше нуля, бычий импульс усиливается | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ: золотое пересечение, краткосрочный прогноз — рост (K — 61.1, D — 50.0) | Всплеск объёма торгов (в 3.6 раза)
Изменение цены: 8.0700%
📌 Новости рынка: Binance поддержит выплату денежных дивидендов Micron Technology (MU) через bStocks
📈 $GLW | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(36) — выраженный тренд | MACD: DIF пересёк нулевую линию вверх, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ: золотое пересечение, краткосрочный прогноз — рост (K — 69.3, D — 59.7) | Всплеск объёма торгов (в 4.6 раза)
Изменение цены: 7.8900%
📌 Новости рынка: Binance поддержит выплату денежных дивидендов International Business Machines Corporation (IBM), Apple Inc. (AAPL), Corning Incorporated (GLW) и Eli Lilly and Company (LLY) через bStocks
━━━━━━━━━━━━━━━━━━
#技术分析 #AMAT #MU #GLW
📌 Вышеприведённая информация предоставлена исключительно для справки и не является инвестиционной рекомендацией
$AMAT / $MU / $GLW 4-часовой таймфрейм — преобладают бычьи сигналы, возможность краткосрочного синхронного движения
📈 $AMAT | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(27) — формируется тренд, можно входить в рынок | MACD: DIF пересёк нулевую линию вверх, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ показывает сильное движение, преимущество у покупателей (K — 68.9, D — 55.3) | Всплеск объёма торгов (в 3.2 раза)
Изменение цены: 8.7000%
📈 $MU | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(33) — выраженный тренд | MACD: золотое пересечение выше нуля, бычий импульс усиливается | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ: золотое пересечение, краткосрочный прогноз — рост (K — 61.1, D — 50.0) | Всплеск объёма торгов (в 3.6 раза)
Изменение цены: 8.0700%
📌 Новости рынка: Binance поддержит выплату денежных дивидендов Micron Technology (MU) через bStocks
📈 $GLW | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(36) — выраженный тренд | MACD: DIF пересёк нулевую линию вверх, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ: золотое пересечение, краткосрочный прогноз — рост (K — 69.3, D — 59.7) | Всплеск объёма торгов (в 4.6 раза)
Изменение цены: 7.8900%
📌 Новости рынка: Binance поддержит выплату денежных дивидендов International Business Machines Corporation (IBM), Apple Inc. (AAPL), Corning Incorporated (GLW) и Eli Lilly and Company (LLY) через bStocks
━━━━━━━━━━━━━━━━━━
#技术分析 #AMAT #MU #GLW
📌 Вышеприведённая информация предоставлена исключительно для справки и не является инвестиционной рекомендацией
📈 $AMAT | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(27) — формируется тренд, можно входить в рынок | MACD: DIF пересёк нулевую линию вверх, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ показывает сильное движение, преимущество у покупателей (K — 68.9, D — 55.3) | Всплеск объёма торгов (в 3.2 раза)
Изменение цены: 8.7000%
📈 $MU | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(33) — выраженный тренд | MACD: золотое пересечение выше нуля, бычий импульс усиливается | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ: золотое пересечение, краткосрочный прогноз — рост (K — 61.1, D — 50.0) | Всплеск объёма торгов (в 3.6 раза)
Изменение цены: 8.0700%
📌 Новости рынка: Binance поддержит выплату денежных дивидендов Micron Technology (MU) через bStocks
📈 $GLW | 4 часа: бычий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(36) — выраженный тренд | MACD: DIF пересёк нулевую линию вверх, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный сигнал на рост | KDJ: золотое пересечение, краткосрочный прогноз — рост (K — 69.3, D — 59.7) | Всплеск объёма торгов (в 4.6 раза)
Изменение цены: 7.8900%
📌 Новости рынка: Binance поддержит выплату денежных дивидендов International Business Machines Corporation (IBM), Apple Inc. (AAPL), Corning Incorporated (GLW) и Eli Lilly and Company (LLY) через bStocks
━━━━━━━━━━━━━━━━━━
#技术分析 #AMAT #MU #GLW
📌 Вышеприведённая информация предоставлена исключительно для справки и не является инвестиционной рекомендацией
24

·
--
Одновременно появились 3 бычьих сигнала на 4-часовом таймфрейме: $AMAT / $MU / $GLW🔥
════════════════════
🔴 Бычий сигнал для $AMAT на 4-часовом таймфрейме
⚠️Технический анализ: ADX(27) — тренд формируется, можно входить | MACD DIF пробил нулевую линию, тренд стал бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | KDJ показывает сильное движение, преимущество у покупателей (K — 68.9, D — 55.3) | Всплеск объёма (в 3.2 раза)
════════════════════
🔴 Бычий сигнал для $MU на 4-часовом таймфрейме
⚠️Технический анализ: ADX(33) — выраженный тренд | Золотое пересечение MACD выше нулевой линии, бычий импульс усиливается | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | Золотое пересечение KDJ, краткосрочный прогноз бычий (K — 61.1, D — 50.0) | Всплеск объёма (в 3.6 раза)
📢Новости рынка: Binance поддержит выплату денежных дивидендов Micron Technology (MU) через bStocks
════════════════════
🔴 Бычий сигнал для $GLW на 4-часовом таймфрейме
⚠️Технический анализ: ADX(36) — выраженный тренд | MACD DIF пробил нулевую линию, тренд стал бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | Золотое пересечение KDJ, краткосрочный прогноз бычий (K — 69.3, D — 59.7) | Всплеск объёма (в 4.6 раза)
📢Новости рынка: Binance поддержит выплату денежных дивидендов International Business Machines Corporation (IBM), Apple Inc. (AAPL), Corning Incorporated (GLW) и Eli Lilly and Company (LLY) через bStocks
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о рыночных изменениях 🔔
#技术分析 #AMAT #MU #GLW
📌 Перед торговлей проверяйте, соответствует ли форма свечей
Одновременно появились 3 бычьих сигнала на 4-часовом таймфрейме: $AMAT / $MU / $GLW 🔥
════════════════════
🔴 Бычий сигнал для $AMAT на 4-часовом таймфрейме
⚠️Технический анализ: ADX(27) — тренд формируется, можно входить | MACD DIF пробил нулевую линию, тренд стал бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | KDJ показывает сильное движение, преимущество у покупателей (K — 68.9, D — 55.3) | Всплеск объёма (в 3.2 раза)
════════════════════
🔴 Бычий сигнал для $MU на 4-часовом таймфрейме
⚠️Технический анализ: ADX(33) — выраженный тренд | Золотое пересечение MACD выше нулевой линии, бычий импульс усиливается | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | Золотое пересечение KDJ, краткосрочный прогноз бычий (K — 61.1, D — 50.0) | Всплеск объёма (в 3.6 раза)
📢Новости рынка: Binance поддержит выплату денежных дивидендов Micron Technology (MU) через bStocks
════════════════════
🔴 Бычий сигнал для $GLW на 4-часовом таймфрейме
⚠️Технический анализ: ADX(36) — выраженный тренд | MACD DIF пробил нулевую линию, тренд стал бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | Золотое пересечение KDJ, краткосрочный прогноз бычий (K — 69.3, D — 59.7) | Всплеск объёма (в 4.6 раза)
📢Новости рынка: Binance поддержит выплату денежных дивидендов International Business Machines Corporation (IBM), Apple Inc. (AAPL), Corning Incorporated (GLW) и Eli Lilly and Company (LLY) через bStocks
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о рыночных изменениях 🔔
#技术分析 #AMAT #MU #GLW
📌 Перед торговлей проверяйте, соответствует ли форма свечей
════════════════════
🔴 Бычий сигнал для $AMAT на 4-часовом таймфрейме
⚠️Технический анализ: ADX(27) — тренд формируется, можно входить | MACD DIF пробил нулевую линию, тренд стал бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | KDJ показывает сильное движение, преимущество у покупателей (K — 68.9, D — 55.3) | Всплеск объёма (в 3.2 раза)
════════════════════
🔴 Бычий сигнал для $MU на 4-часовом таймфрейме
⚠️Технический анализ: ADX(33) — выраженный тренд | Золотое пересечение MACD выше нулевой линии, бычий импульс усиливается | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | Золотое пересечение KDJ, краткосрочный прогноз бычий (K — 61.1, D — 50.0) | Всплеск объёма (в 3.6 раза)
📢Новости рынка: Binance поддержит выплату денежных дивидендов Micron Technology (MU) через bStocks
════════════════════
🔴 Бычий сигнал для $GLW на 4-часовом таймфрейме
⚠️Технический анализ: ADX(36) — выраженный тренд | MACD DIF пробил нулевую линию, тренд стал бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд стал бычьим | Золотое пересечение KDJ, краткосрочный прогноз бычий (K — 69.3, D — 59.7) | Всплеск объёма (в 4.6 раза)
📢Новости рынка: Binance поддержит выплату денежных дивидендов International Business Machines Corporation (IBM), Apple Inc. (AAPL), Corning Incorporated (GLW) и Eli Lilly and Company (LLY) через bStocks
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о рыночных изменениях 🔔
#技术分析 #AMAT #MU #GLW
📌 Перед торговлей проверяйте, соответствует ли форма свечей
10
·
--
Рост
3 лучшие акции, которые я покупаю сейчас…………….🚀🚀🚀
$CEG $KKR.US $AMAT
Но почему я покупаю эти акции 🤔 Давайте
объясню…..
#CEG ; Электроэнергетика и чистая энергия.
Растущий спрос на электроэнергию со стороны центров обработки данных для ИИ.
#KKR ; Частный капитал и управление активами. Рост инвестиций в активы и возможное восстановление финансовых рынков.
#AMAT ; Оборудование для производства полупроводников. Спрос на чипы для ИИ и расширение полупроводниковой отрасли.
{stock_us}(CEG.US)
{stock_us}(KKR.US)
{stock_us}(AMAT.US)
3 лучшие акции, которые я покупаю сейчас…………….🚀🚀🚀
$CEG $KKR.US $AMAT
Но почему я покупаю эти акции 🤔 Давайте
объясню…..
#CEG ; Электроэнергетика и чистая энергия.
Растущий спрос на электроэнергию со стороны центров обработки данных для ИИ.
#KKR ; Частный капитал и управление активами. Рост инвестиций в активы и возможное восстановление финансовых рынков.
#AMAT ; Оборудование для производства полупроводников. Спрос на чипы для ИИ и расширение полупроводниковой отрасли.
$CEG $KKR.US $AMAT
Но почему я покупаю эти акции 🤔 Давайте
объясню…..
#CEG ; Электроэнергетика и чистая энергия.
Растущий спрос на электроэнергию со стороны центров обработки данных для ИИ.
#KKR ; Частный капитал и управление активами. Рост инвестиций в активы и возможное восстановление финансовых рынков.
#AMAT ; Оборудование для производства полупроводников. Спрос на чипы для ИИ и расширение полупроводниковой отрасли.
166
·
--
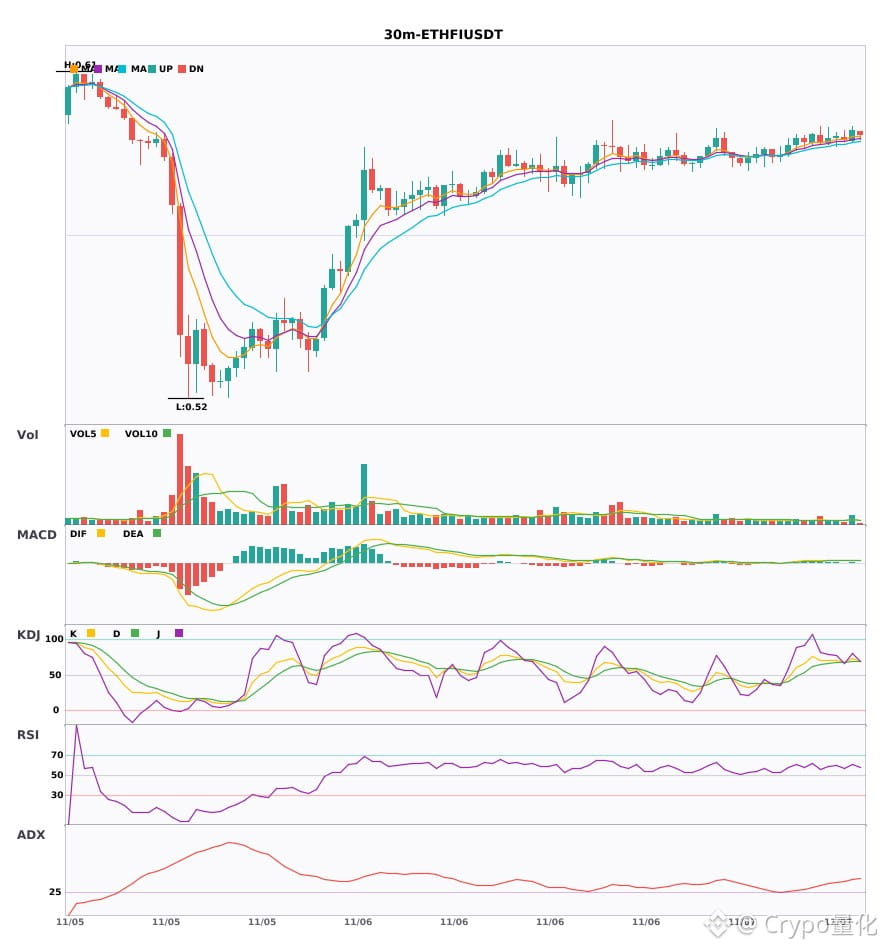
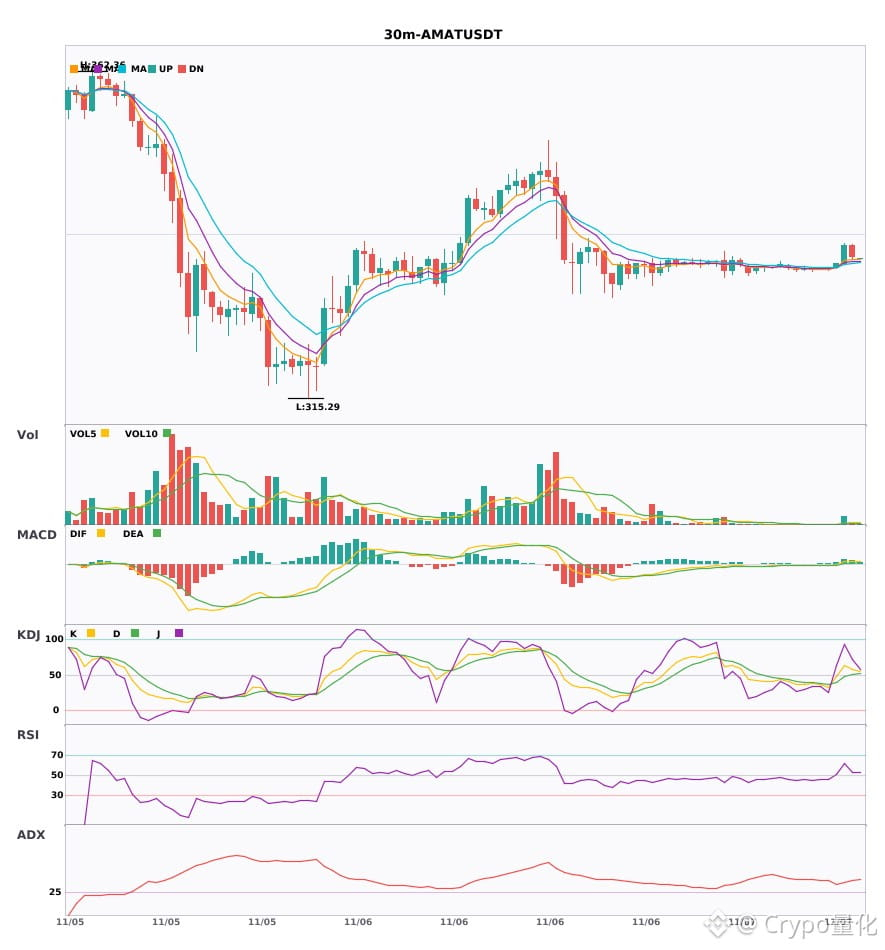
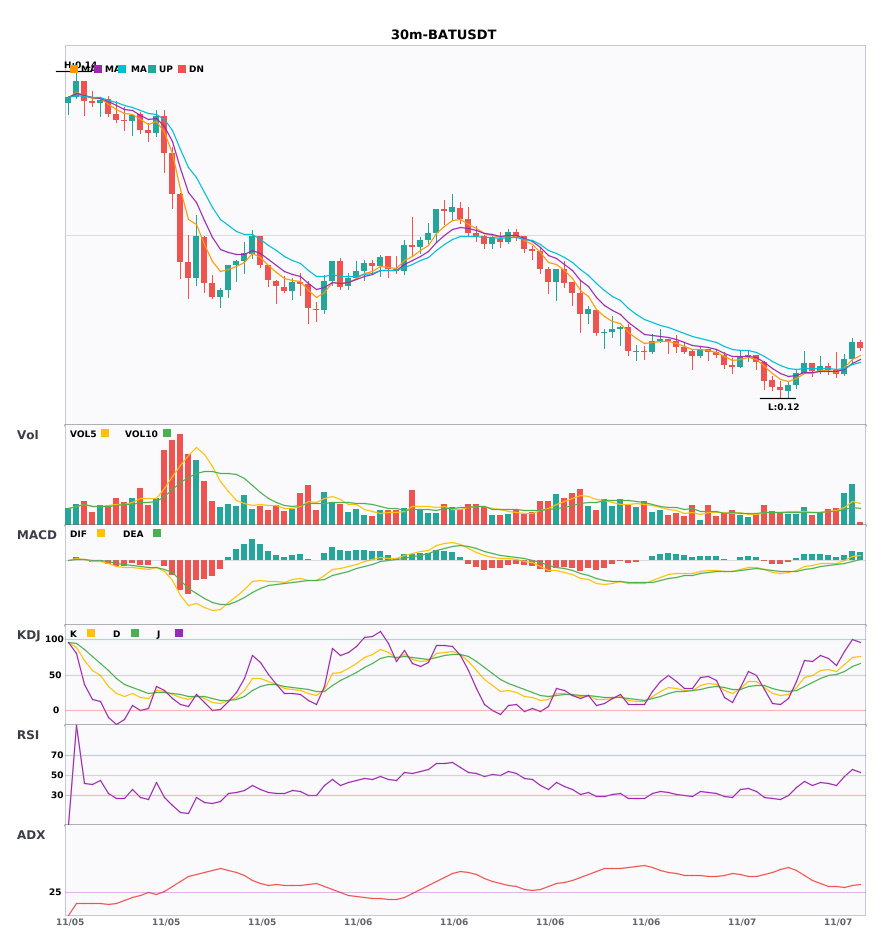
Одновременно появились 3 бычьих сигнала на 30-минутном таймфрейме: $ETHFI / $AMAT / $BAT🔥
════════════════════
🔴 Бычий сигнал для $ETHFI на 30-минутном таймфрейме
⚠️Технический анализ: ADX(41) — выраженный тренд | MACD: бычье пересечение выше нулевой линии, усиливается импульс покупателей | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ: бычье пересечение, краткосрочный прогноз позитивный (K — 73.2, D — 69.4) | Объём торгов увеличился (в 1.9 раза)
════════════════════
🔴 Бычий сигнал для $AMAT на 30-минутном таймфрейме
⚠️Технический анализ: ADX(39) — выраженный тренд | MACD DIF пробил нулевую линию вверх, тренд становится бычьим | EMA5 > EMA8 > EMA13 — бычье расположение | Взрывной рост объёма (в 6.9 раза)
════════════════════
🔴 Бычий сигнал для $BAT на 30-минутном таймфрейме
⚠️Технический анализ: ADX(36) — выраженный тренд | MACD DIF пробил нулевую линию вверх, тренд становится бычьим | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ движется в сильной зоне, преимущество у покупателей (K — 74.2, D — 61.8) | Объём торгов увеличился (в 2.3 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях рынка 🔔
#技术分析 #ETHFI #AMAT #BAT
📌 При торговле следите, соответствует ли форма свечей
Одновременно появились 3 бычьих сигнала на 30-минутном таймфрейме: $ETHFI / $AMAT / $BAT 🔥
════════════════════
🔴 Бычий сигнал для $ETHFI на 30-минутном таймфрейме
⚠️Технический анализ: ADX(41) — выраженный тренд | MACD: бычье пересечение выше нулевой линии, усиливается импульс покупателей | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ: бычье пересечение, краткосрочный прогноз позитивный (K — 73.2, D — 69.4) | Объём торгов увеличился (в 1.9 раза)
════════════════════
🔴 Бычий сигнал для $AMAT на 30-минутном таймфрейме
⚠️Технический анализ: ADX(39) — выраженный тренд | MACD DIF пробил нулевую линию вверх, тренд становится бычьим | EMA5 > EMA8 > EMA13 — бычье расположение | Взрывной рост объёма (в 6.9 раза)
════════════════════
🔴 Бычий сигнал для $BAT на 30-минутном таймфрейме
⚠️Технический анализ: ADX(36) — выраженный тренд | MACD DIF пробил нулевую линию вверх, тренд становится бычьим | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ движется в сильной зоне, преимущество у покупателей (K — 74.2, D — 61.8) | Объём торгов увеличился (в 2.3 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях рынка 🔔
#技术分析 #ETHFI #AMAT #BAT
📌 При торговле следите, соответствует ли форма свечей
════════════════════
🔴 Бычий сигнал для $ETHFI на 30-минутном таймфрейме
⚠️Технический анализ: ADX(41) — выраженный тренд | MACD: бычье пересечение выше нулевой линии, усиливается импульс покупателей | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ: бычье пересечение, краткосрочный прогноз позитивный (K — 73.2, D — 69.4) | Объём торгов увеличился (в 1.9 раза)
════════════════════
🔴 Бычий сигнал для $AMAT на 30-минутном таймфрейме
⚠️Технический анализ: ADX(39) — выраженный тренд | MACD DIF пробил нулевую линию вверх, тренд становится бычьим | EMA5 > EMA8 > EMA13 — бычье расположение | Взрывной рост объёма (в 6.9 раза)
════════════════════
🔴 Бычий сигнал для $BAT на 30-минутном таймфрейме
⚠️Технический анализ: ADX(36) — выраженный тренд | MACD DIF пробил нулевую линию вверх, тренд становится бычьим | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ движется в сильной зоне, преимущество у покупателей (K — 74.2, D — 61.8) | Объём торгов увеличился (в 2.3 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях рынка 🔔
#技术分析 #ETHFI #AMAT #BAT
📌 При торговле следите, соответствует ли форма свечей
16
·
--
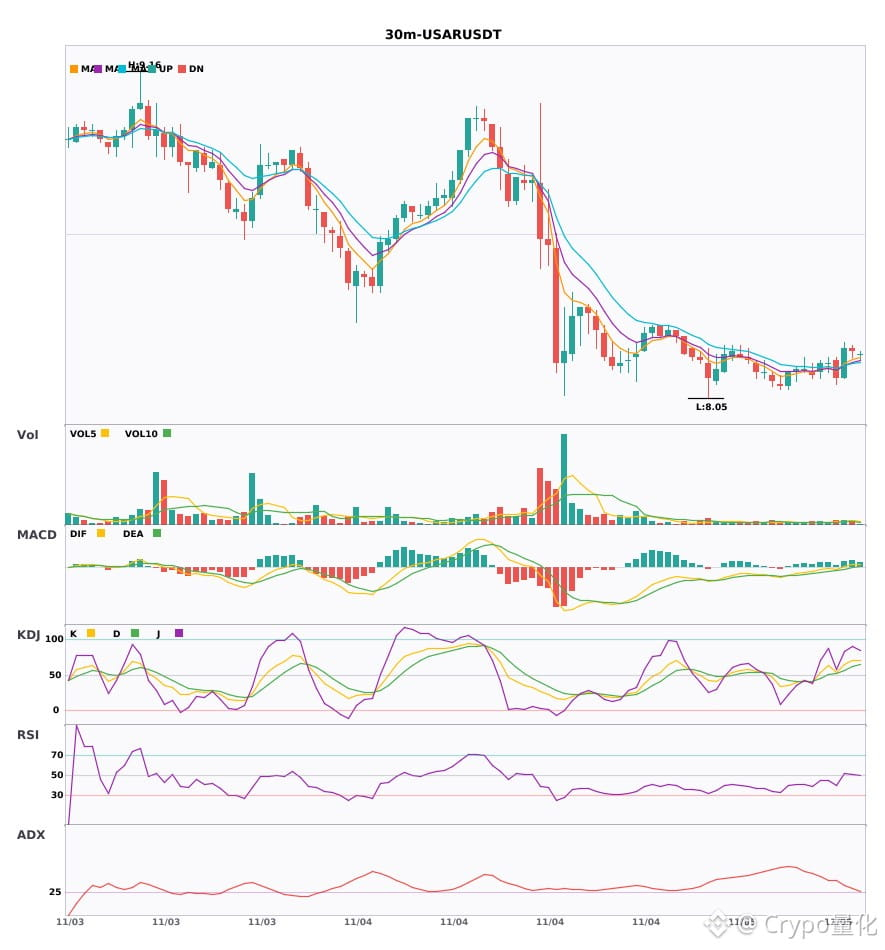
Одновременно появились три бычьих сигнала на 30-минутном таймфрейме: $USAR / $AMAT / $DELL🔥
════════════════════
🔴 $USAR 30-минутный бычий сигнал
⚠️Технический анализ: ADX(31) — выраженный тренд | MACD DIF пробил нулевую отметку, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд становится бычьим | KDJ показывает сильное движение, преимущество у покупателей (K — 65.3, D — 56.5) | Объём вырос (в 1.6 раза)
════════════════════
🔴 $AMAT 30-минутный бычий сигнал
⚠️Технический анализ: ADX(30) — формируется тренд, можно входить | MACD DIF пробил нулевую отметку, тренд становится бычьим | Скользящие средние сближаются, накапливая импульс; скоро выберут направление | KDJ показывает сильное движение, преимущество у покупателей (K — 71.2, D — 56.4) | Объём вырос (в 2.4 раза)
════════════════════
🔴 $DELL 30-минутный бычий сигнал
⚠️Технический анализ: ADX(28) — формируется тренд, можно входить | MACD DIF пробил нулевую отметку, тренд становится бычьим | Скользящие средние сближаются, накапливая импульс; скоро выберут направление | Всплеск объёма (в 3.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#技术分析 #USAR #AMAT #DELL
📌 При торговле обращайте внимание, соответствует ли форма свечей
Одновременно появились три бычьих сигнала на 30-минутном таймфрейме: $USAR / $AMAT / $DELL 🔥
════════════════════
🔴 $USAR 30-минутный бычий сигнал
⚠️Технический анализ: ADX(31) — выраженный тренд | MACD DIF пробил нулевую отметку, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд становится бычьим | KDJ показывает сильное движение, преимущество у покупателей (K — 65.3, D — 56.5) | Объём вырос (в 1.6 раза)
════════════════════
🔴 $AMAT 30-минутный бычий сигнал
⚠️Технический анализ: ADX(30) — формируется тренд, можно входить | MACD DIF пробил нулевую отметку, тренд становится бычьим | Скользящие средние сближаются, накапливая импульс; скоро выберут направление | KDJ показывает сильное движение, преимущество у покупателей (K — 71.2, D — 56.4) | Объём вырос (в 2.4 раза)
════════════════════
🔴 $DELL 30-минутный бычий сигнал
⚠️Технический анализ: ADX(28) — формируется тренд, можно входить | MACD DIF пробил нулевую отметку, тренд становится бычьим | Скользящие средние сближаются, накапливая импульс; скоро выберут направление | Всплеск объёма (в 3.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#技术分析 #USAR #AMAT #DELL
📌 При торговле обращайте внимание, соответствует ли форма свечей
════════════════════
🔴 $USAR 30-минутный бычий сигнал
⚠️Технический анализ: ADX(31) — выраженный тренд | MACD DIF пробил нулевую отметку, тренд становится бычьим | EMA5 пересекла EMA8 снизу вверх, краткосрочный тренд становится бычьим | KDJ показывает сильное движение, преимущество у покупателей (K — 65.3, D — 56.5) | Объём вырос (в 1.6 раза)
════════════════════
🔴 $AMAT 30-минутный бычий сигнал
⚠️Технический анализ: ADX(30) — формируется тренд, можно входить | MACD DIF пробил нулевую отметку, тренд становится бычьим | Скользящие средние сближаются, накапливая импульс; скоро выберут направление | KDJ показывает сильное движение, преимущество у покупателей (K — 71.2, D — 56.4) | Объём вырос (в 2.4 раза)
════════════════════
🔴 $DELL 30-минутный бычий сигнал
⚠️Технический анализ: ADX(28) — формируется тренд, можно входить | MACD DIF пробил нулевую отметку, тренд становится бычьим | Скользящие средние сближаются, накапливая импульс; скоро выберут направление | Всплеск объёма (в 3.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#技术分析 #USAR #AMAT #DELL
📌 При торговле обращайте внимание, соответствует ли форма свечей
10
·
--
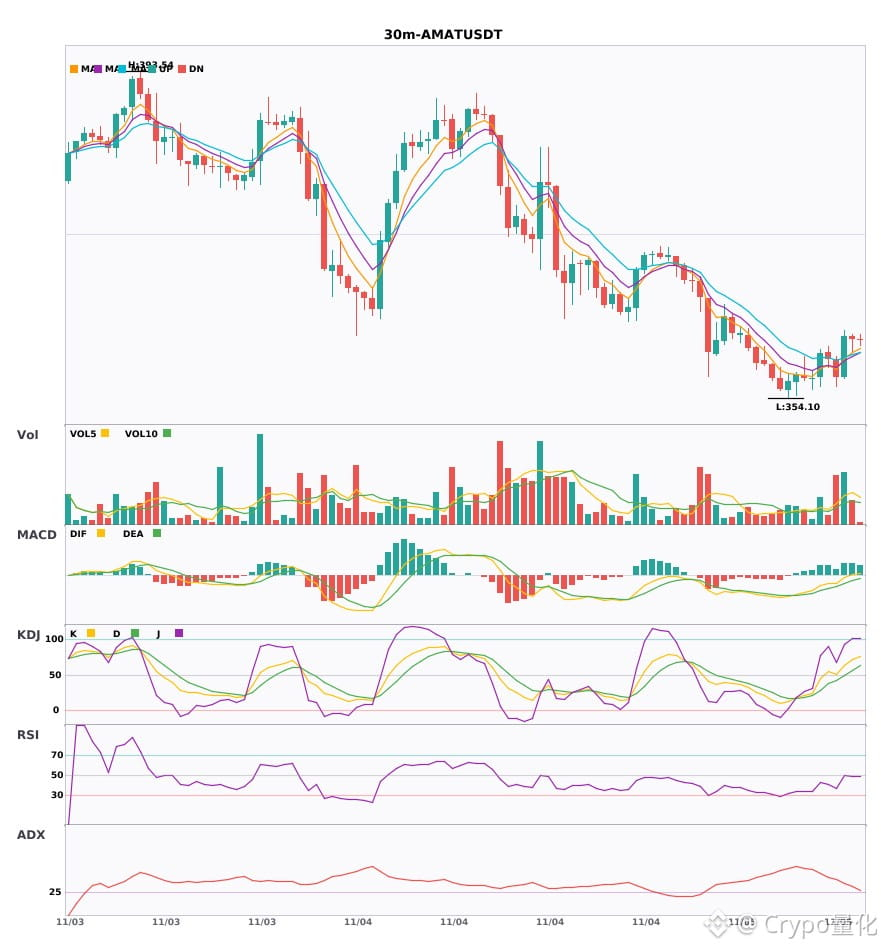
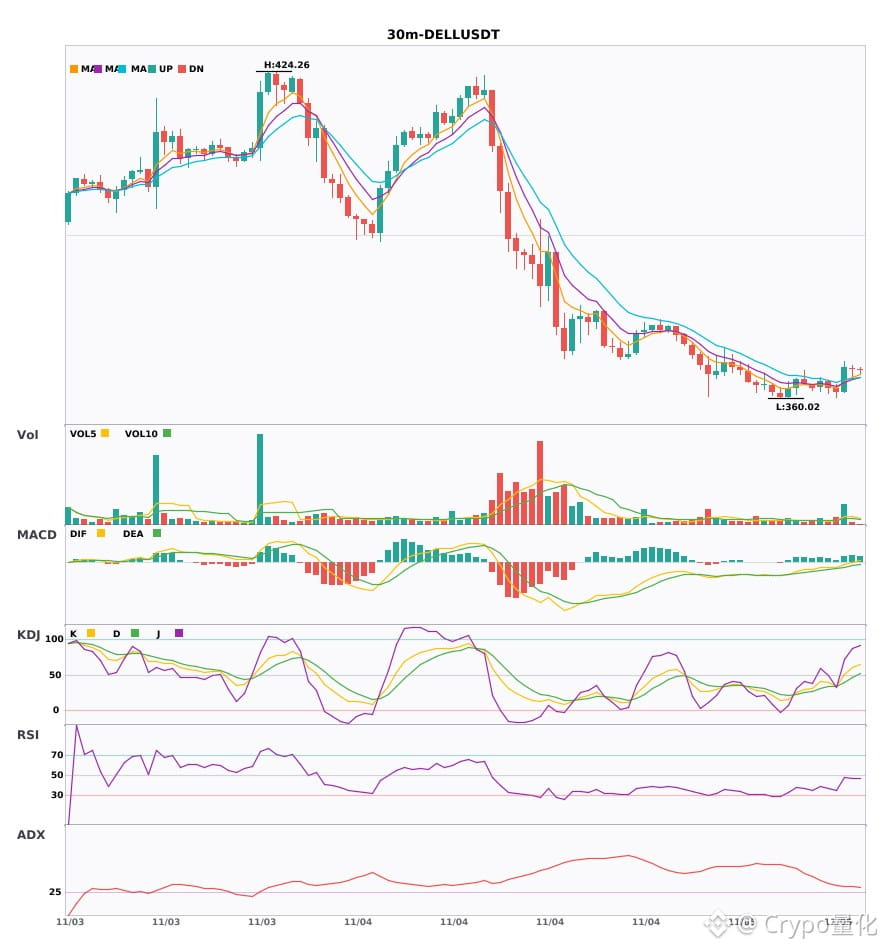
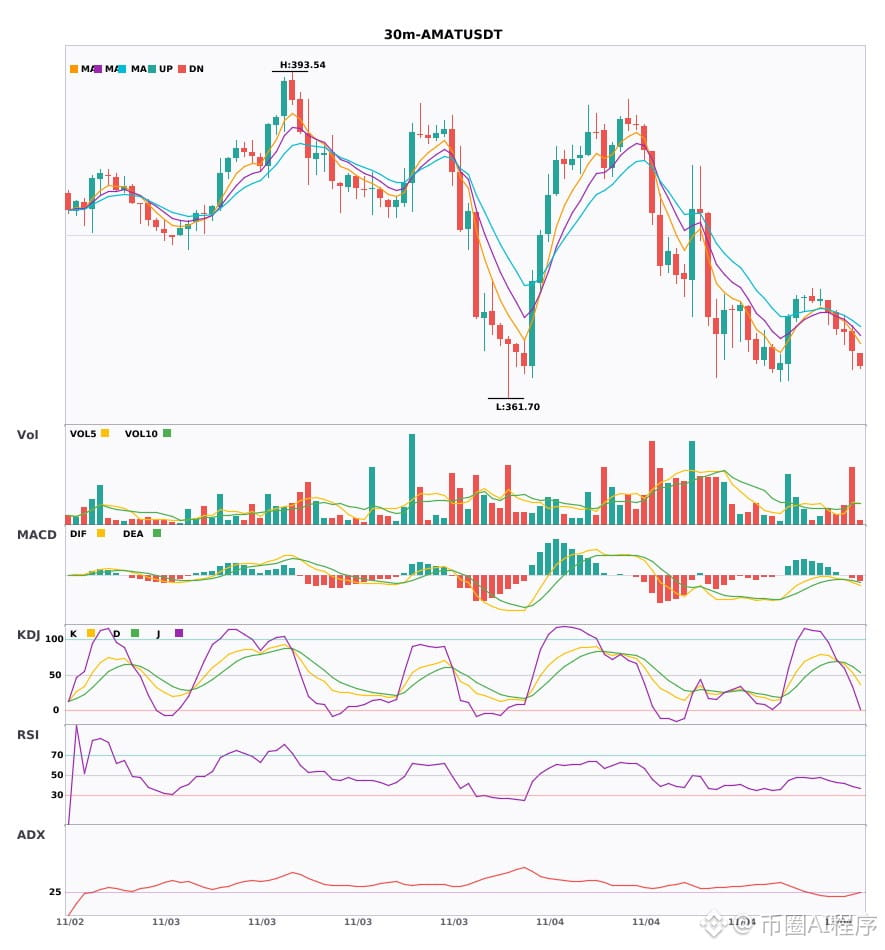
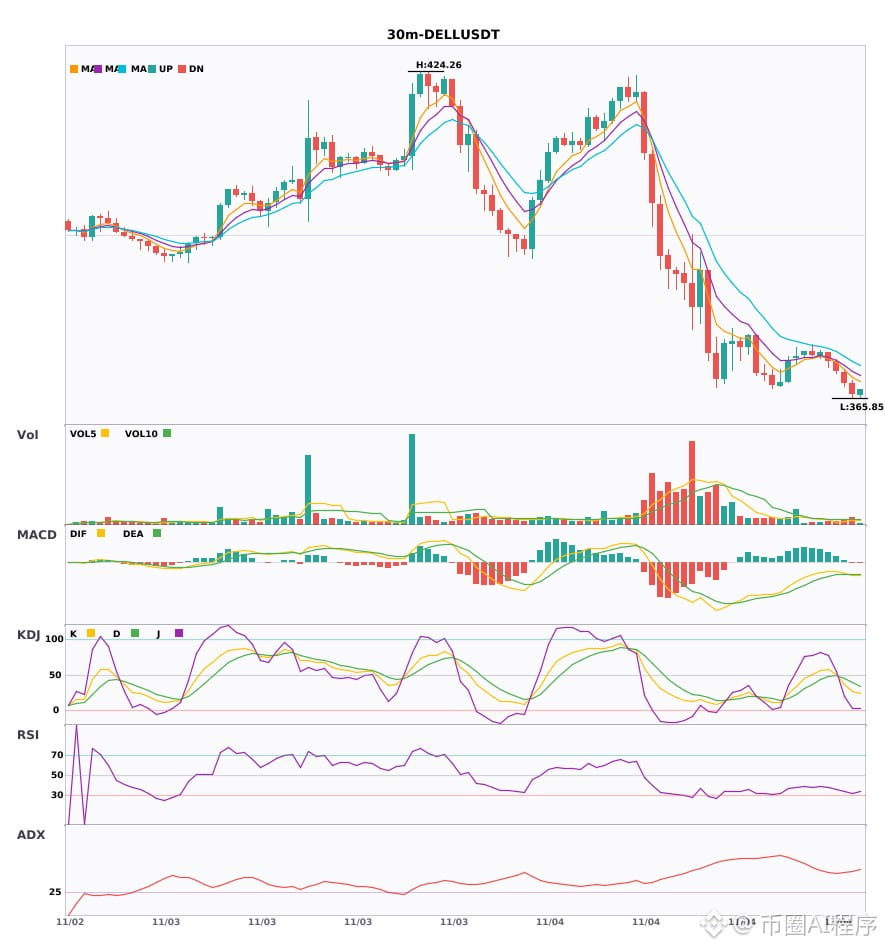
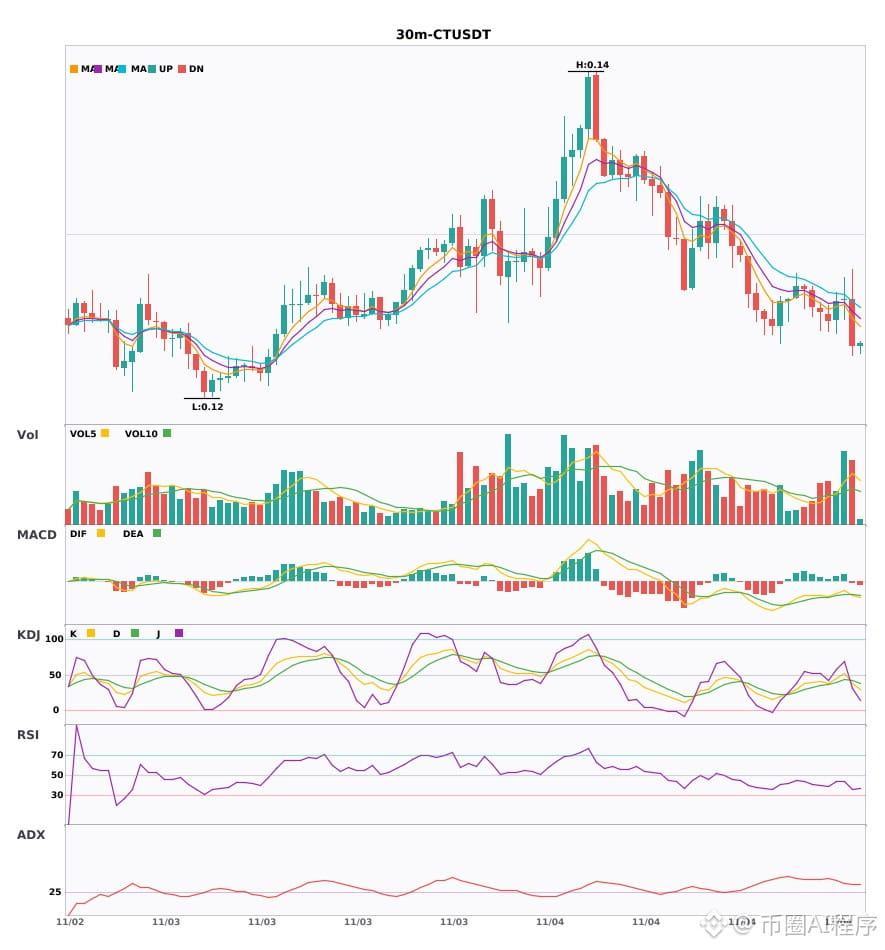
Мультитаймфреймовый резонанс: $AMAT / $DELL / $CT — ослабление на 30-минутном графике, нисходящий тренд на 4-часовом подтверждён 🔥
════════════════════
🟢 $AMAT — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется уверенно, преобладают быки (K = 53.2, D = 62.5) | Всплеск объёма (в 2.7 раза)
════════════════════
🟢 $DELL — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется слабо, преобладают медведи (K = 27.2, D = 39.1) | Обычный объём (в 1.3 раза)
════════════════════
🟢 $CT — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | Медвежье пересечение KDJ, краткосрочно ожидается снижение (K = 38.0, D = 41.7) | Увеличение объёма (в 2.2 раза)
════════════════════
🔔 Следите за обновлениями, чтобы первыми узнавать о движении рынка 🔔
#多周期共振 #AMAT #DELL #CT
📌 При торговле обращайте внимание на то, соответствует ли форма свечей
Мультитаймфреймовый резонанс: $AMAT / $DELL / $CT — ослабление на 30-минутном графике, нисходящий тренд на 4-часовом подтверждён 🔥
════════════════════
🟢 $AMAT — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется уверенно, преобладают быки (K = 53.2, D = 62.5) | Всплеск объёма (в 2.7 раза)
════════════════════
🟢 $DELL — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется слабо, преобладают медведи (K = 27.2, D = 39.1) | Обычный объём (в 1.3 раза)
════════════════════
🟢 $CT — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | Медвежье пересечение KDJ, краткосрочно ожидается снижение (K = 38.0, D = 41.7) | Увеличение объёма (в 2.2 раза)
════════════════════
🔔 Следите за обновлениями, чтобы первыми узнавать о движении рынка 🔔
#多周期共振 #AMAT #DELL #CT
📌 При торговле обращайте внимание на то, соответствует ли форма свечей
════════════════════
🟢 $AMAT — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется уверенно, преобладают быки (K = 53.2, D = 62.5) | Всплеск объёма (в 2.7 раза)
════════════════════
🟢 $DELL — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется слабо, преобладают медведи (K = 27.2, D = 39.1) | Обычный объём (в 1.3 раза)
════════════════════
🟢 $CT — медвежий сигнал на 30-минутном графике
⚠️Техническая картина: медвежий резонанс на 4-часовом графике подтверждён | Вход на 30-минутном графике: пересечение MACD вниз ниже нулевой линии, усиление медвежьего импульса | EMA5 < EMA8 < EMA13 — медвежье расположение | Медвежье пересечение KDJ, краткосрочно ожидается снижение (K = 38.0, D = 41.7) | Увеличение объёма (в 2.2 раза)
════════════════════
🔔 Следите за обновлениями, чтобы первыми узнавать о движении рынка 🔔
#多周期共振 #AMAT #DELL #CT
📌 При торговле обращайте внимание на то, соответствует ли форма свечей
32
·
--
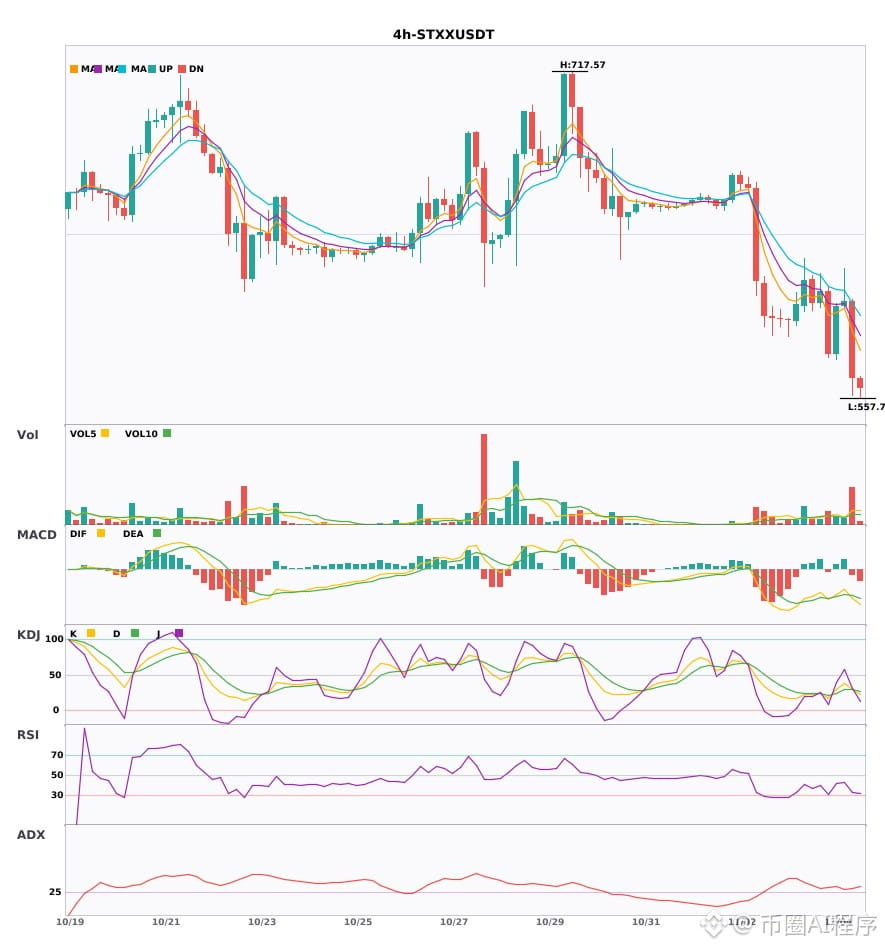
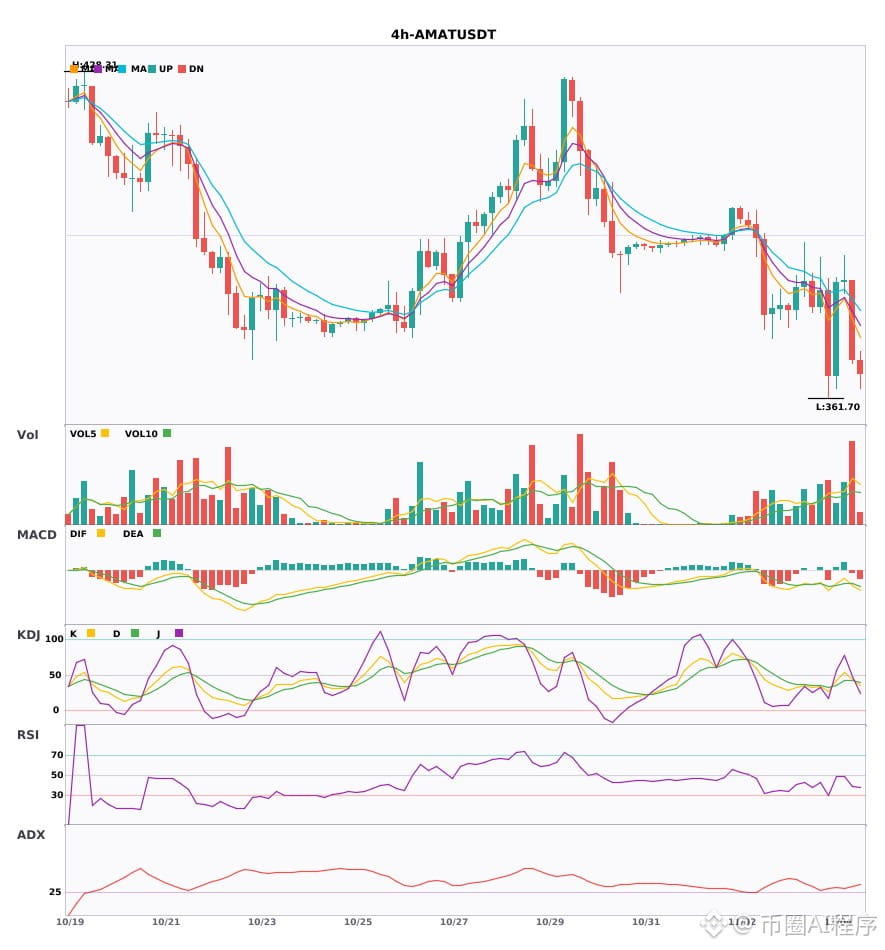
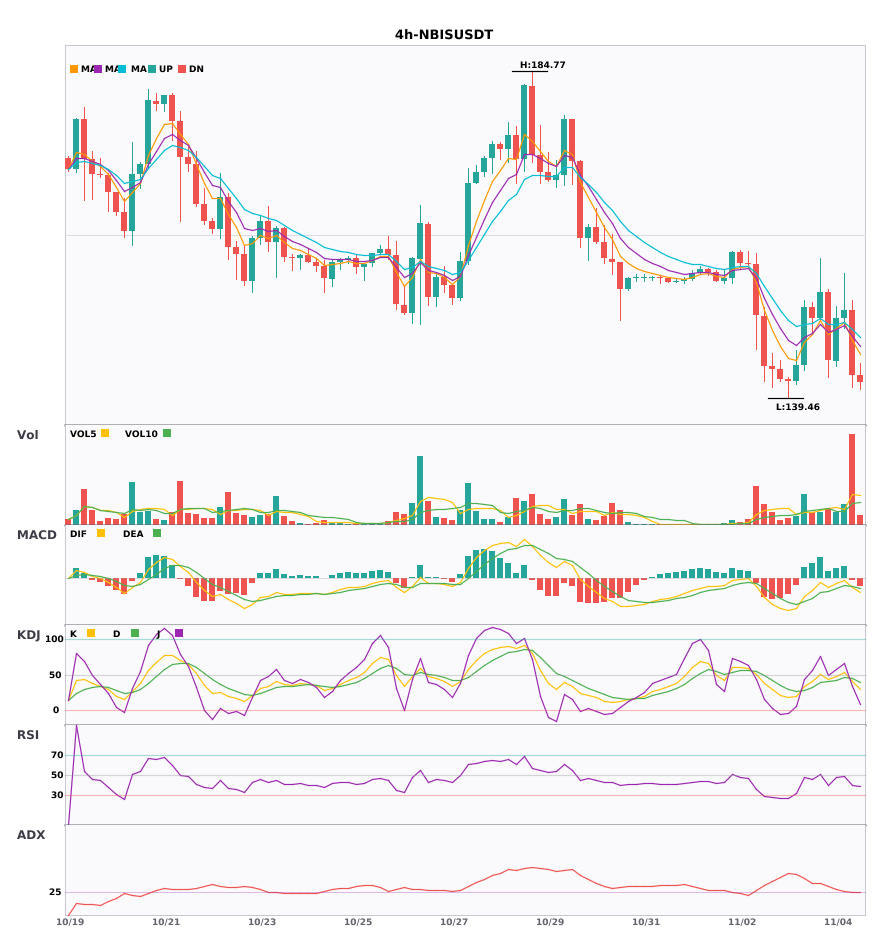
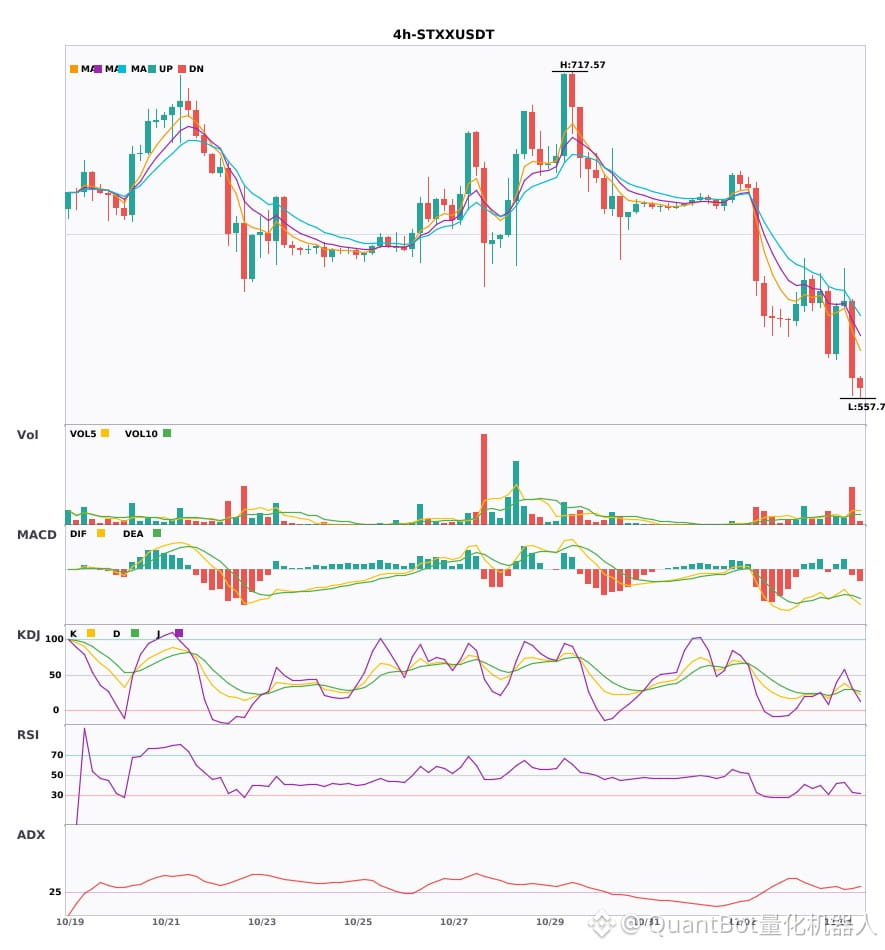
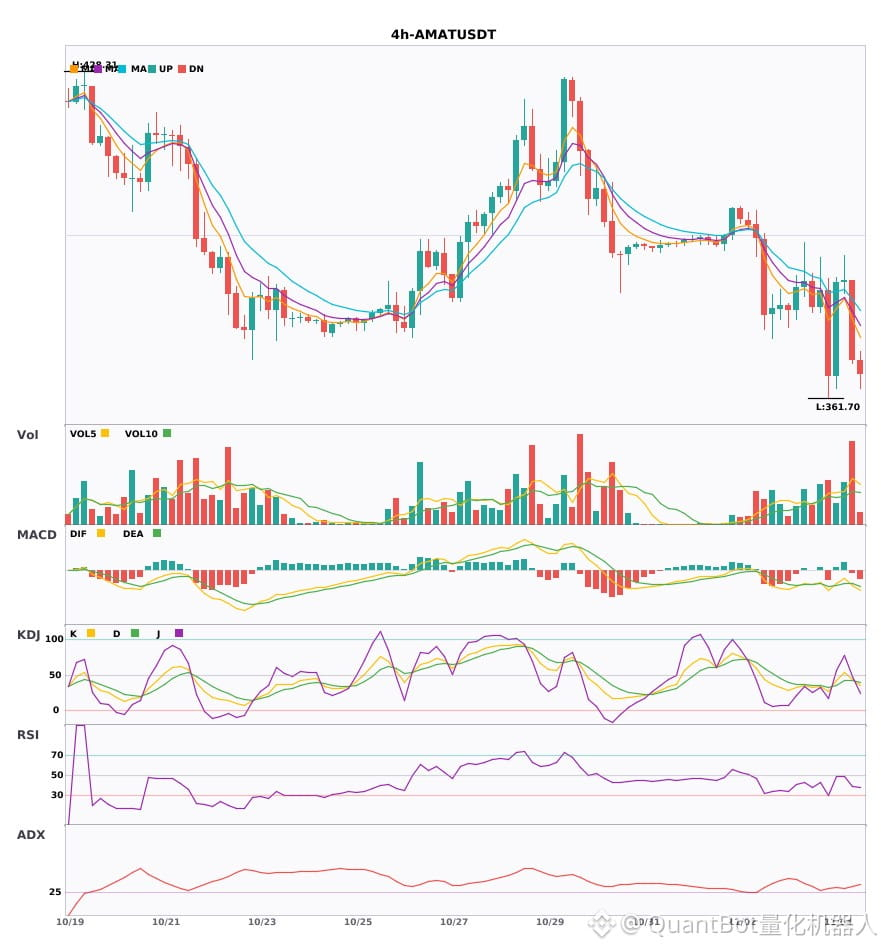
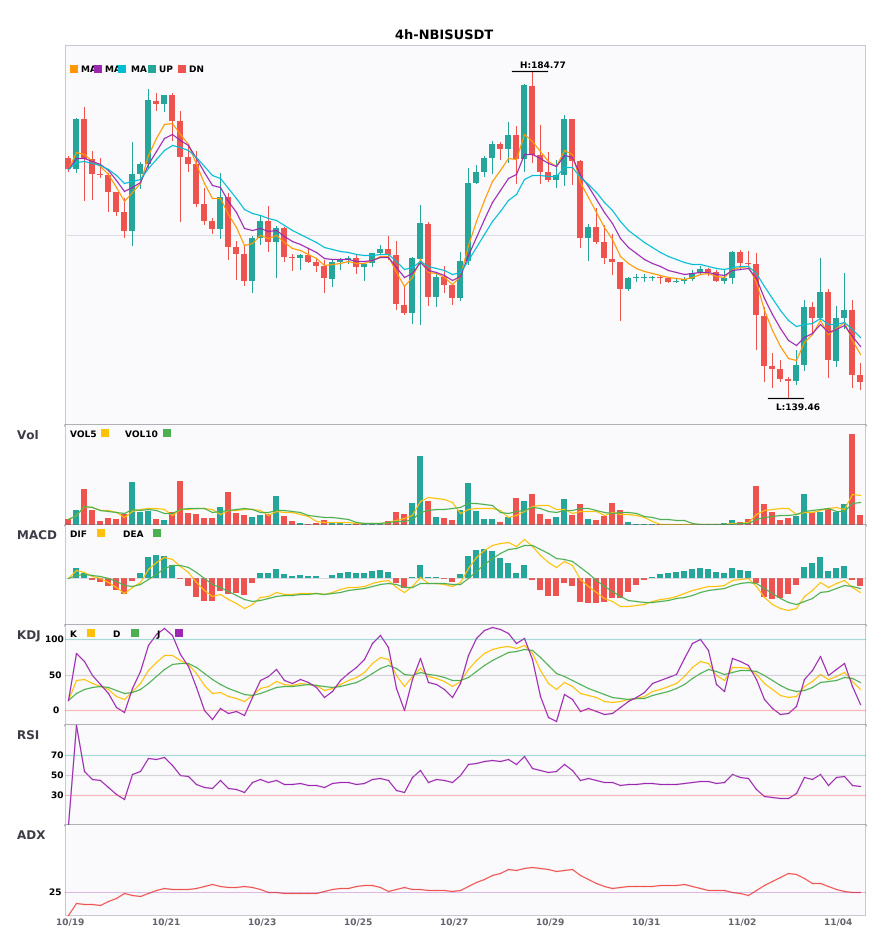
Мультитаймфреймовый резонанс: $STXX / $AMAT / $NBIS — ослабление на 4-часовом графике, подтверждён медвежий тренд на дневном графике 🔥
════════════════════
🟢 $STXX — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K = 29.9, D = 29.4) | Всплеск объёма торгов (в 3.5 раза)
════════════════════
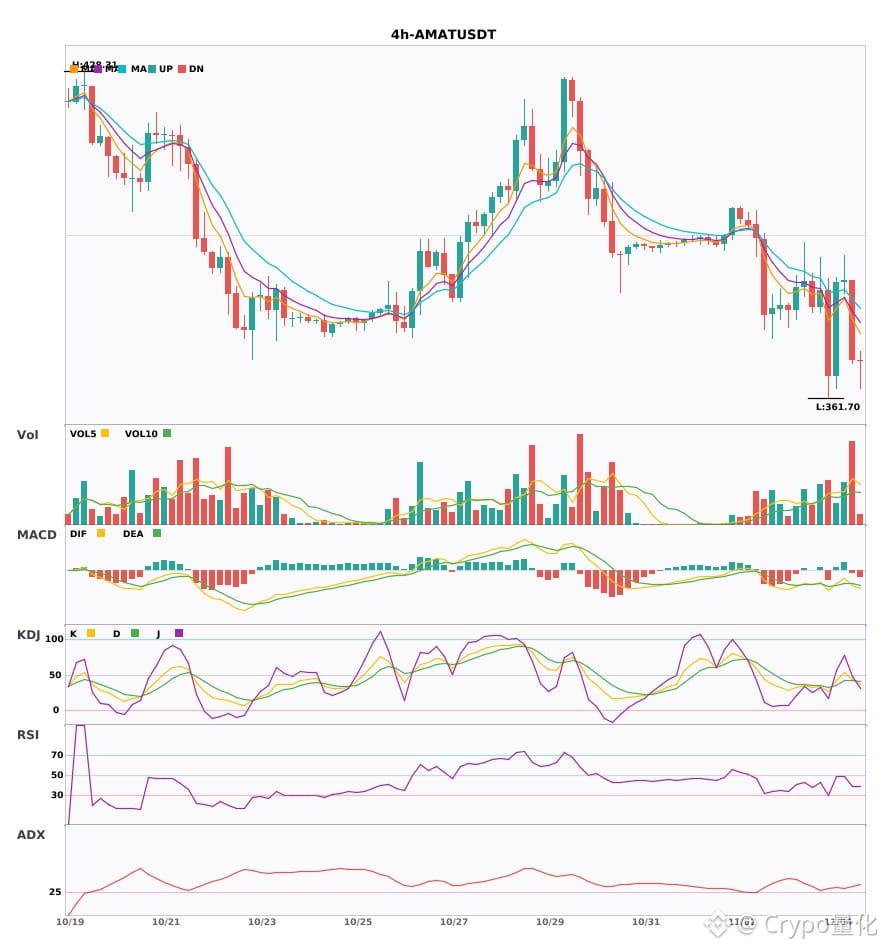
🟢 $AMAT — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K = 44.1, D = 42.5) | Рост объёма торгов (в 2.5 раза)
════════════════════
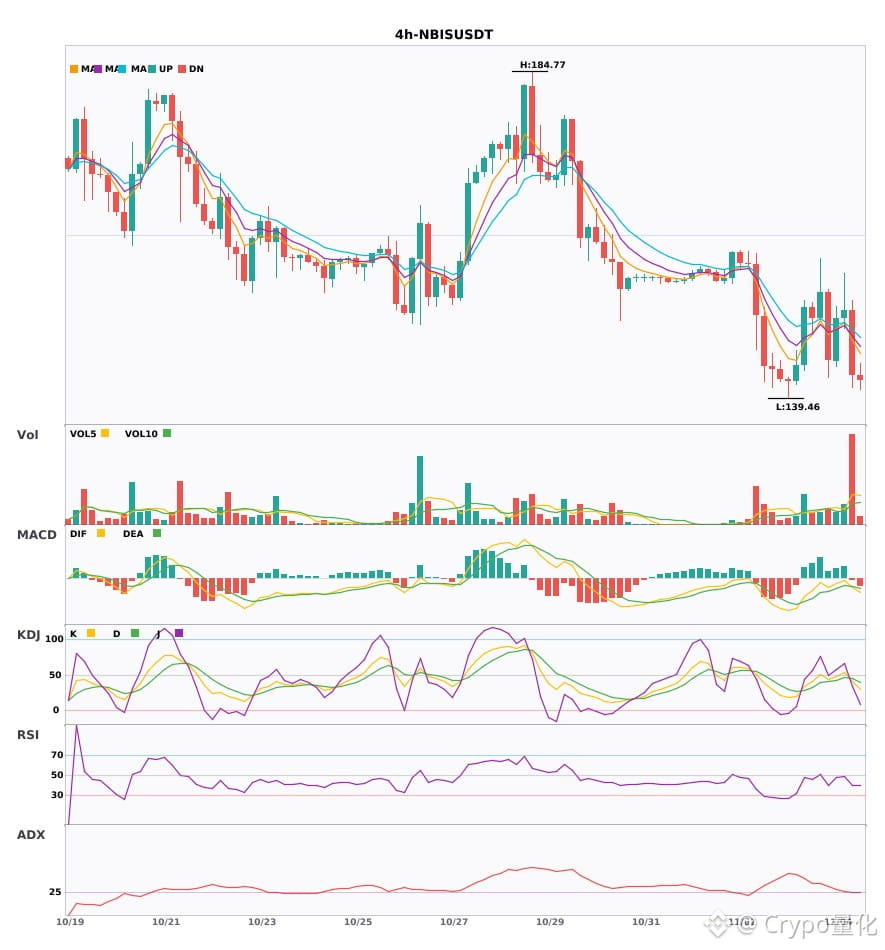
🟢 $NBIS — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 пересекла EMA8 сверху вниз — краткосрочный разворот вниз | Медвежье пересечение KDJ, краткосрочный прогноз негативный (K = 41.0, D = 44.5) | Всплеск объёма торгов (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#多周期共振 #STXX #AMAT #NBIS
📌 Во время торговли следите, соответствует ли форма свечей
Мультитаймфреймовый резонанс: $STXX / $AMAT / $NBIS — ослабление на 4-часовом графике, подтверждён медвежий тренд на дневном графике 🔥
════════════════════
🟢 $STXX — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K = 29.9, D = 29.4) | Всплеск объёма торгов (в 3.5 раза)
════════════════════
🟢 $AMAT — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K = 44.1, D = 42.5) | Рост объёма торгов (в 2.5 раза)
════════════════════
🟢 $NBIS — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 пересекла EMA8 сверху вниз — краткосрочный разворот вниз | Медвежье пересечение KDJ, краткосрочный прогноз негативный (K = 41.0, D = 44.5) | Всплеск объёма торгов (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#多周期共振 #STXX #AMAT #NBIS
📌 Во время торговли следите, соответствует ли форма свечей
════════════════════
🟢 $STXX — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K = 29.9, D = 29.4) | Всплеск объёма торгов (в 3.5 раза)
════════════════════
🟢 $AMAT — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K = 44.1, D = 42.5) | Рост объёма торгов (в 2.5 раза)
════════════════════
🟢 $NBIS — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: подтверждён медвежий резонанс на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, медвежий импульс усиливается | EMA5 пересекла EMA8 сверху вниз — краткосрочный разворот вниз | Медвежье пересечение KDJ, краткосрочный прогноз негативный (K = 41.0, D = 44.5) | Всплеск объёма торгов (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#多周期共振 #STXX #AMAT #NBIS
📌 Во время торговли следите, соответствует ли форма свечей
10
$STXX / $AMAT / $NBIS 4-часовая техническая картина одновременно ухудшается, будьте осторожны
📉 $STXX | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(30) Тренд формируется, можно входить | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K — 29.9, D — 29.4) | Всплеск объёма (в 3.5 раза)
Изменение цены: -6.2300%
📉 $AMAT | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(33) Ярко выраженное трендовое движение | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K — 44.1, D — 42.5) | Рост объёма (в 2.5 раза)
Изменение цены: -4.2100%
📉 $NBIS | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(26) Тренд формируется, можно входить | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 пересекла EMA8 сверху вниз, краткосрочный сигнал стал медвежьим | KDJ сформировал крест вниз, краткосрочный прогноз медвежий (K — 41.0, D — 44.5) | Всплеск объёма (в 4.2 раза)
Изменение цены: -5.8800%
━━━━━━━━━━━━━━━━━━
#技术分析 #STXX #AMAT #NBIS
📌 Информация выше предоставлена только для справки и не является инвестиционной рекомендацией
$STXX / $AMAT / $NBIS 4-часовая техническая картина одновременно ухудшается, будьте осторожны
📉 $STXX | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(30) Тренд формируется, можно входить | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K — 29.9, D — 29.4) | Всплеск объёма (в 3.5 раза)
Изменение цены: -6.2300%
📉 $AMAT | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(33) Ярко выраженное трендовое движение | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K — 44.1, D — 42.5) | Рост объёма (в 2.5 раза)
Изменение цены: -4.2100%
📉 $NBIS | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(26) Тренд формируется, можно входить | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 пересекла EMA8 сверху вниз, краткосрочный сигнал стал медвежьим | KDJ сформировал крест вниз, краткосрочный прогноз медвежий (K — 41.0, D — 44.5) | Всплеск объёма (в 4.2 раза)
Изменение цены: -5.8800%
━━━━━━━━━━━━━━━━━━
#技术分析 #STXX #AMAT #NBIS
📌 Информация выше предоставлена только для справки и не является инвестиционной рекомендацией
📉 $STXX | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(30) Тренд формируется, можно входить | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K — 29.9, D — 29.4) | Всплеск объёма (в 3.5 раза)
Изменение цены: -6.2300%
📉 $AMAT | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(33) Ярко выраженное трендовое движение | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у медведей (K — 44.1, D — 42.5) | Рост объёма (в 2.5 раза)
Изменение цены: -4.2100%
📉 $NBIS | 4-часовой медвежий сигнал
━━━━━━━━━━━━━━━━━━
Технический анализ: ADX(26) Тренд формируется, можно входить | MACD пересёк сигнальную линию вниз ниже нуля, медвежий импульс усиливается | EMA5 пересекла EMA8 сверху вниз, краткосрочный сигнал стал медвежьим | KDJ сформировал крест вниз, краткосрочный прогноз медвежий (K — 41.0, D — 44.5) | Всплеск объёма (в 4.2 раза)
Изменение цены: -5.8800%
━━━━━━━━━━━━━━━━━━
#技术分析 #STXX #AMAT #NBIS
📌 Информация выше предоставлена только для справки и не является инвестиционной рекомендацией
8
·
--
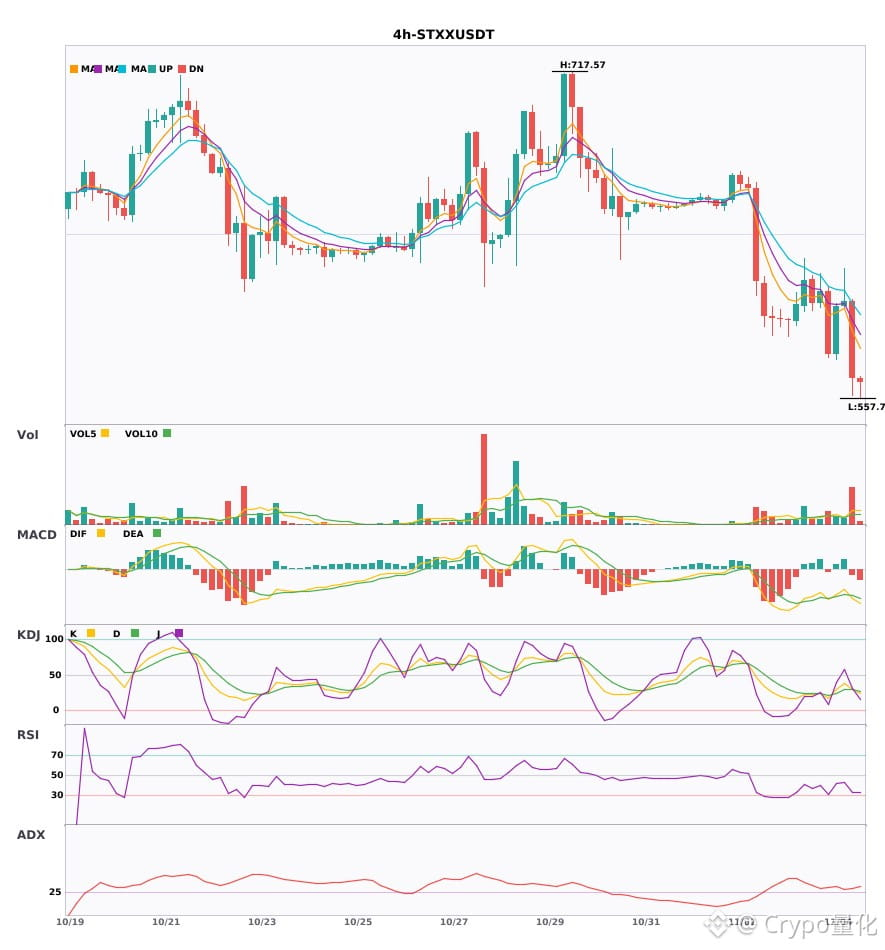
$STXX / $AMAT / $NBIS : на 4-часовом таймфрейме одновременно возникли медвежьи сигналы🔥
════════════════════
🟢 $STXX 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(30): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 < EMA8 < EMA13: медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K = 29.9, D = 29.4) | всплеск объёма (в 3.5 раза)
════════════════════
🟢 $AMAT 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(33): выраженный тренд | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 < EMA8 < EMA13: медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K = 44.1, D = 42.5) | увеличение объёма (в 2.5 раза)
════════════════════
🟢 $NBIS 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(26): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 пересекла EMA8 сверху вниз, краткосрочный разворот вниз | KDJ: медвежье пересечение, краткосрочный прогноз — снижение (K = 41.0, D = 44.5) | всплеск объёма (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #STXX #AMAT #NBIS
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
$STXX / $AMAT / $NBIS : на 4-часовом таймфрейме одновременно возникли медвежьи сигналы🔥
════════════════════
🟢 $STXX 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(30): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 < EMA8 < EMA13: медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K = 29.9, D = 29.4) | всплеск объёма (в 3.5 раза)
════════════════════
🟢 $AMAT 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(33): выраженный тренд | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 < EMA8 < EMA13: медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K = 44.1, D = 42.5) | увеличение объёма (в 2.5 раза)
════════════════════
🟢 $NBIS 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(26): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 пересекла EMA8 сверху вниз, краткосрочный разворот вниз | KDJ: медвежье пересечение, краткосрочный прогноз — снижение (K = 41.0, D = 44.5) | всплеск объёма (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #STXX #AMAT #NBIS
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
════════════════════
🟢 $STXX 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(30): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 < EMA8 < EMA13: медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K = 29.9, D = 29.4) | всплеск объёма (в 3.5 раза)
════════════════════
🟢 $AMAT 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(33): выраженный тренд | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 < EMA8 < EMA13: медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K = 44.1, D = 42.5) | увеличение объёма (в 2.5 раза)
════════════════════
🟢 $NBIS 4-часовой медвежий сигнал
⚠️Технический анализ: ADX(26): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, ускорение снижения | EMA5 пересекла EMA8 сверху вниз, краткосрочный разворот вниз | KDJ: медвежье пересечение, краткосрочный прогноз — снижение (K = 41.0, D = 44.5) | всплеск объёма (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #STXX #AMAT #NBIS
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
9
·
--
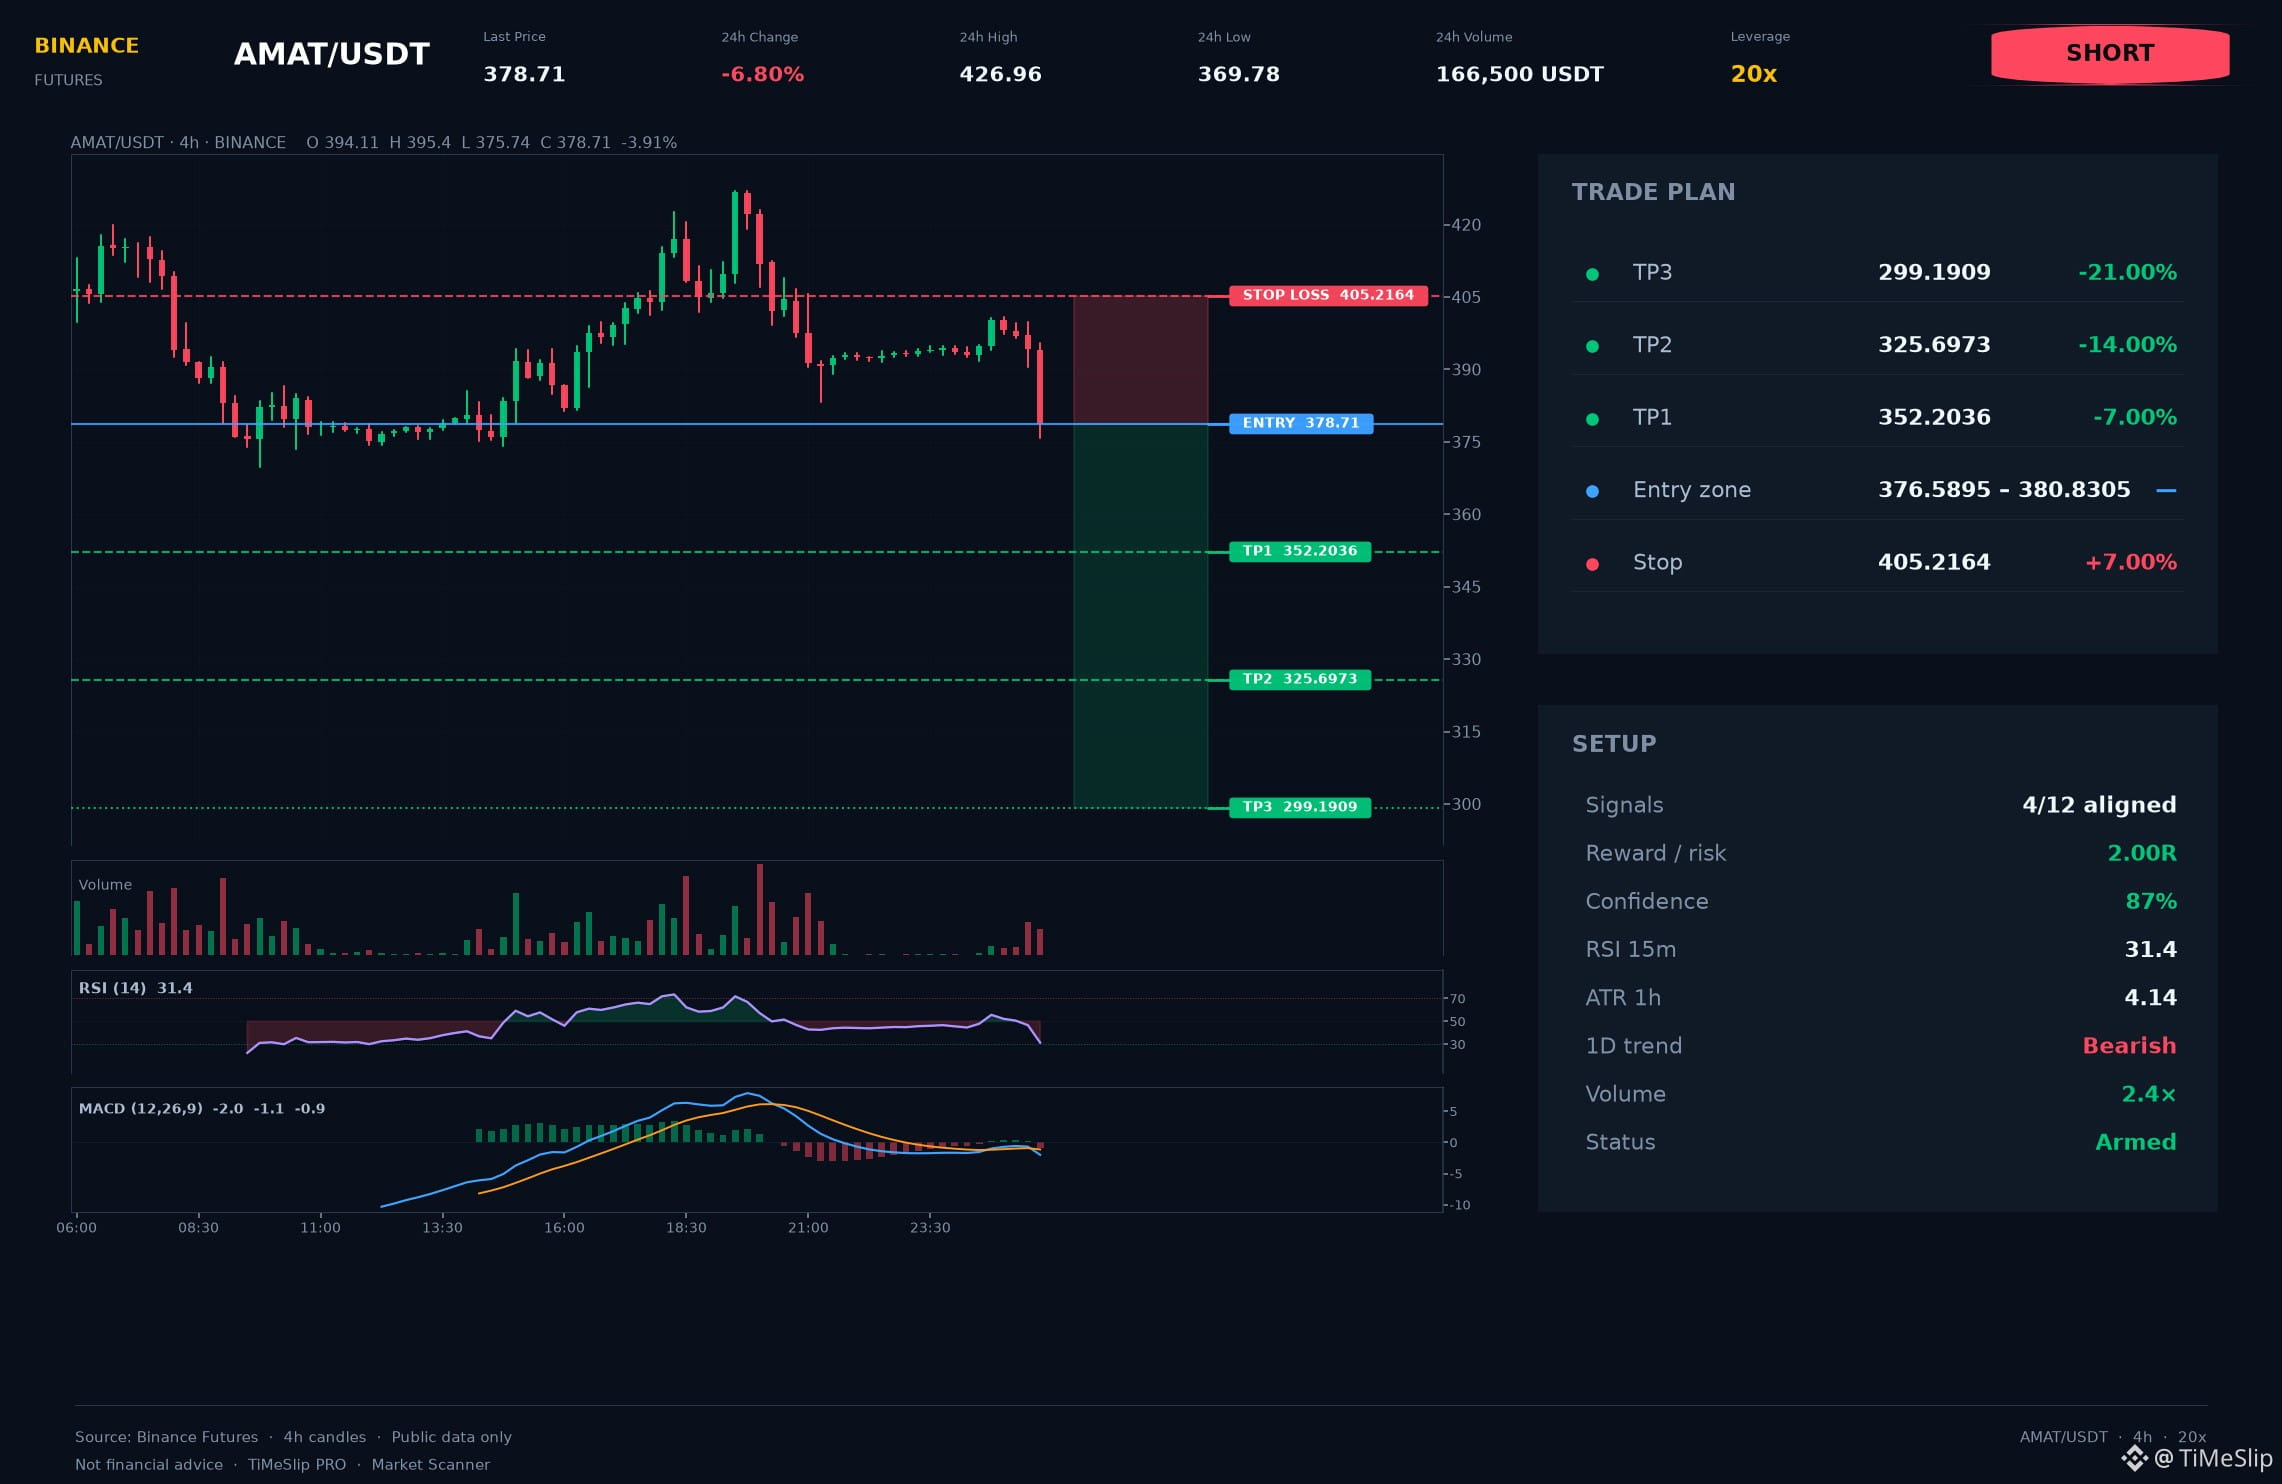
$AMAT 🔴 (Продажа)
Вход: 378.710
Стоп: 405.216
• TP1: 352.204
• TP2: 325.697
• TP3: 299.191
🛡️ Контроль риска: после TP1 перенесите стоп на уровень входа.
Продавцы AMAT получили техническую возможность. Оценивайте ситуацию по удержанию уровня, а не по первой реакции.
Структура нарушена: пробой уровня 393.216 подтверждён ретестом. Риск по стопу — 7.00%. Таймфреймы: 8h, 12h, 1d, 1w. ATR(14): 4.1400.
🔥 Явный всплеск объёма (в 2.4 раза выше среднего).
📚 Поток ордеров: дисбаланс книги ордеров +51.6%; агрессивные покупки — 35.4%. В целом поток смешанный, чёткого направления нет.
Сила сетапа — 87/100. Статистика указывает на вероятность, но управление рисками — прежде всего. ⚠️ Риск до стопа высок (7.00%): уменьшите размер позиции.
📈 Подпишитесь, чтобы не пропустить важные уровни входа и сценарии!
В торговле криптовалютами высок риск потери капитала. Всегда используйте защитный стоп-лосс.
#AMAT #AMATNews $AMAT 👈 Нажмите, чтобы торговать
$AMAT 🔴 (Продажа)
Вход: 378.710
Стоп: 405.216
• TP1: 352.204
• TP2: 325.697
• TP3: 299.191
🛡️ Контроль риска: после TP1 перенесите стоп на уровень входа.
Продавцы AMAT получили техническую возможность. Оценивайте ситуацию по удержанию уровня, а не по первой реакции.
Структура нарушена: пробой уровня 393.216 подтверждён ретестом. Риск по стопу — 7.00%. Таймфреймы: 8h, 12h, 1d, 1w. ATR(14): 4.1400.
🔥 Явный всплеск объёма (в 2.4 раза выше среднего).
📚 Поток ордеров: дисбаланс книги ордеров +51.6%; агрессивные покупки — 35.4%. В целом поток смешанный, чёткого направления нет.
Сила сетапа — 87/100. Статистика указывает на вероятность, но управление рисками — прежде всего. ⚠️ Риск до стопа высок (7.00%): уменьшите размер позиции.
📈 Подпишитесь, чтобы не пропустить важные уровни входа и сценарии!
В торговле криптовалютами высок риск потери капитала. Всегда используйте защитный стоп-лосс.
#AMAT #AMATNews $AMAT 👈 Нажмите, чтобы торговать
Вход: 378.710
Стоп: 405.216
• TP1: 352.204
• TP2: 325.697
• TP3: 299.191
🛡️ Контроль риска: после TP1 перенесите стоп на уровень входа.
Продавцы AMAT получили техническую возможность. Оценивайте ситуацию по удержанию уровня, а не по первой реакции.
Структура нарушена: пробой уровня 393.216 подтверждён ретестом. Риск по стопу — 7.00%. Таймфреймы: 8h, 12h, 1d, 1w. ATR(14): 4.1400.
🔥 Явный всплеск объёма (в 2.4 раза выше среднего).
📚 Поток ордеров: дисбаланс книги ордеров +51.6%; агрессивные покупки — 35.4%. В целом поток смешанный, чёткого направления нет.
Сила сетапа — 87/100. Статистика указывает на вероятность, но управление рисками — прежде всего. ⚠️ Риск до стопа высок (7.00%): уменьшите размер позиции.
📈 Подпишитесь, чтобы не пропустить важные уровни входа и сценарии!
В торговле криптовалютами высок риск потери капитала. Всегда используйте защитный стоп-лосс.
#AMAT #AMATNews $AMAT 👈 Нажмите, чтобы торговать
24
·
--
$RLC / $AMAT / $ORCL : на 4-часовом графике синхронный разворот вниз, одновременно появились медвежьи сигналы🔥
════════════════════
🟢 $RLC — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(28): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, давление продавцов усиливается | EMA5 пересекла EMA8 сверху вниз — краткосрочный сигнал к снижению | KDJ: медвежье пересечение, краткосрочно ожидается снижение (K — 51.4, D — 54.8) | Объём вырос (в 2.1 раза)
════════════════════
🟢 $AMAT — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(33): выраженный тренд | MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 17.8, D — 34.9) | Объём вырос (в 1.7 раза)
════════════════════
🟢 $ORCL — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(30): тренд формируется, можно входить | MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 20.1, D — 34.6) | Объём вырос (в 1.9 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#技术分析 #RLC #AMAT #ORCL
📌 При торговле обращайте внимание на соответствие свечного паттерна
$RLC / $AMAT / $ORCL : на 4-часовом графике синхронный разворот вниз, одновременно появились медвежьи сигналы🔥
════════════════════
🟢 $RLC — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(28): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, давление продавцов усиливается | EMA5 пересекла EMA8 сверху вниз — краткосрочный сигнал к снижению | KDJ: медвежье пересечение, краткосрочно ожидается снижение (K — 51.4, D — 54.8) | Объём вырос (в 2.1 раза)
════════════════════
🟢 $AMAT — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(33): выраженный тренд | MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 17.8, D — 34.9) | Объём вырос (в 1.7 раза)
════════════════════
🟢 $ORCL — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(30): тренд формируется, можно входить | MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 20.1, D — 34.6) | Объём вырос (в 1.9 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#技术分析 #RLC #AMAT #ORCL
📌 При торговле обращайте внимание на соответствие свечного паттерна
════════════════════
🟢 $RLC — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(28): тренд формируется, можно входить | MACD: медвежье пересечение ниже нуля, давление продавцов усиливается | EMA5 пересекла EMA8 сверху вниз — краткосрочный сигнал к снижению | KDJ: медвежье пересечение, краткосрочно ожидается снижение (K — 51.4, D — 54.8) | Объём вырос (в 2.1 раза)
════════════════════
🟢 $AMAT — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(33): выраженный тренд | MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 17.8, D — 34.9) | Объём вырос (в 1.7 раза)
════════════════════
🟢 $ORCL — медвежий сигнал на 4-часовом графике
⚠️Технический анализ: ADX(30): тренд формируется, можно входить | MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 20.1, D — 34.6) | Объём вырос (в 1.9 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#技术分析 #RLC #AMAT #ORCL
📌 При торговле обращайте внимание на соответствие свечного паттерна


7
·
--
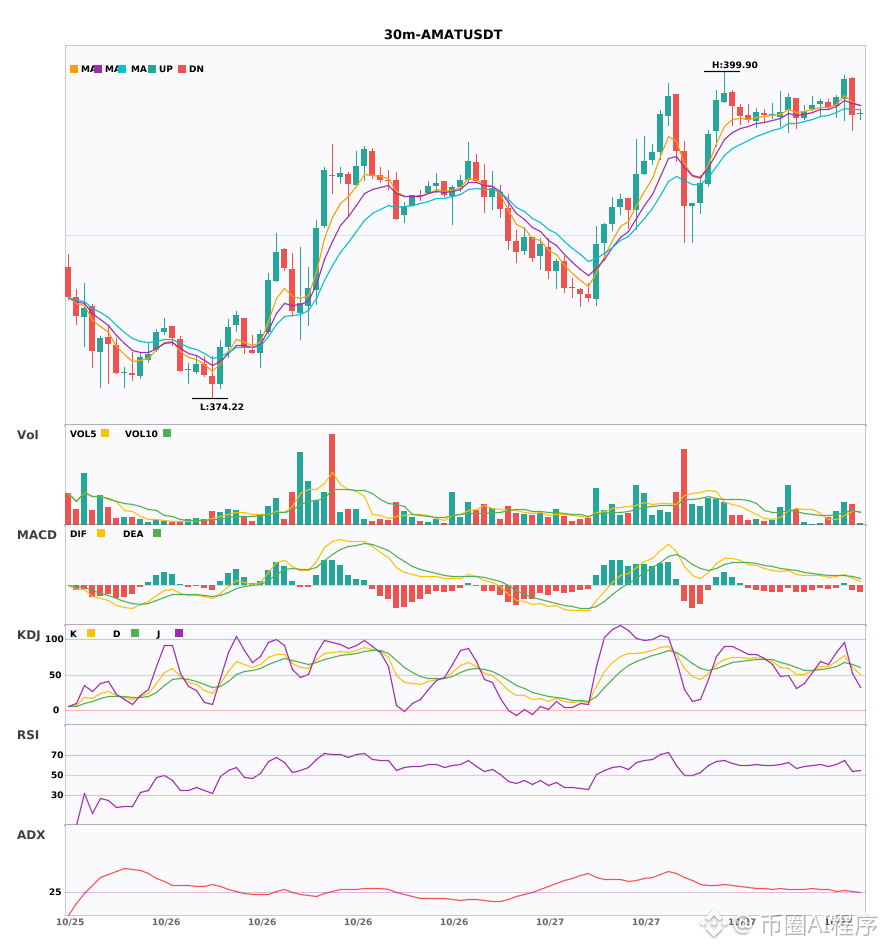
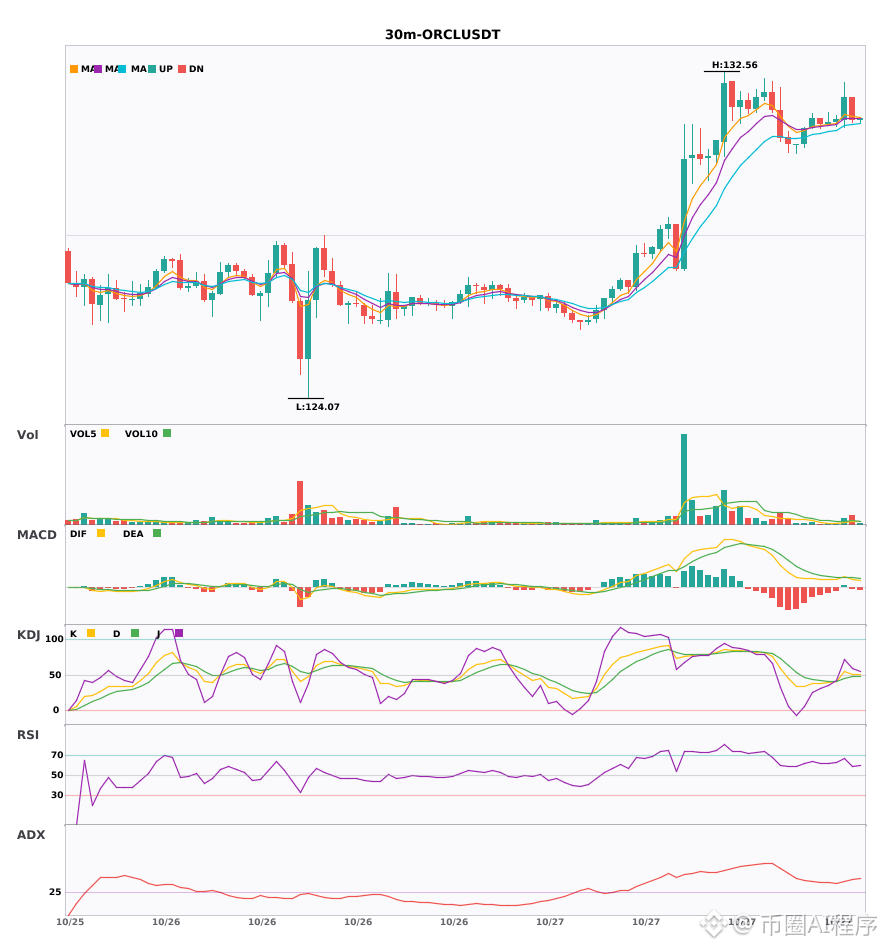
Мультипериодный резонанс: $AMAT / $ORCL усиливаются на 30-минутном таймфрейме, бычий тренд на 4-часовом подтверждён🔥
════════════════════
🔴 Бычий сигнал по $AMAT на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий резонанс на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: золотое пересечение MACD выше нулевой линии, высвобождение бычьего импульса | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ движется уверенно, преимущество у быков (K = 76,7, D = 67,2) | Объём торгов вырос (в 1,8 раза)
════════════════════
🔴 Бычий сигнал по $ORCL на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий резонанс на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: золотое пересечение MACD выше нулевой линии, высвобождение бычьего импульса | EMA5 > EMA8 > EMA13 — бычье расположение | Объём торгов вырос (в 1,7 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях на рынке 🔔
#多周期共振 #AMAT #ORCL
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
Мультипериодный резонанс: $AMAT / $ORCL усиливаются на 30-минутном таймфрейме, бычий тренд на 4-часовом подтверждён🔥
════════════════════
🔴 Бычий сигнал по $AMAT на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий резонанс на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: золотое пересечение MACD выше нулевой линии, высвобождение бычьего импульса | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ движется уверенно, преимущество у быков (K = 76,7, D = 67,2) | Объём торгов вырос (в 1,8 раза)
════════════════════
🔴 Бычий сигнал по $ORCL на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий резонанс на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: золотое пересечение MACD выше нулевой линии, высвобождение бычьего импульса | EMA5 > EMA8 > EMA13 — бычье расположение | Объём торгов вырос (в 1,7 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях на рынке 🔔
#多周期共振 #AMAT #ORCL
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
════════════════════
🔴 Бычий сигнал по $AMAT на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий резонанс на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: золотое пересечение MACD выше нулевой линии, высвобождение бычьего импульса | EMA5 > EMA8 > EMA13 — бычье расположение | KDJ движется уверенно, преимущество у быков (K = 76,7, D = 67,2) | Объём торгов вырос (в 1,8 раза)
════════════════════
🔴 Бычий сигнал по $ORCL на 30-минутном таймфрейме
⚠️Технический анализ: подтверждён бычий резонанс на 4-часовом таймфрейме | Вход на 30-минутном таймфрейме: золотое пересечение MACD выше нулевой линии, высвобождение бычьего импульса | EMA5 > EMA8 > EMA13 — бычье расположение | Объём торгов вырос (в 1,7 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях на рынке 🔔
#多周期共振 #AMAT #ORCL
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
63
·
--
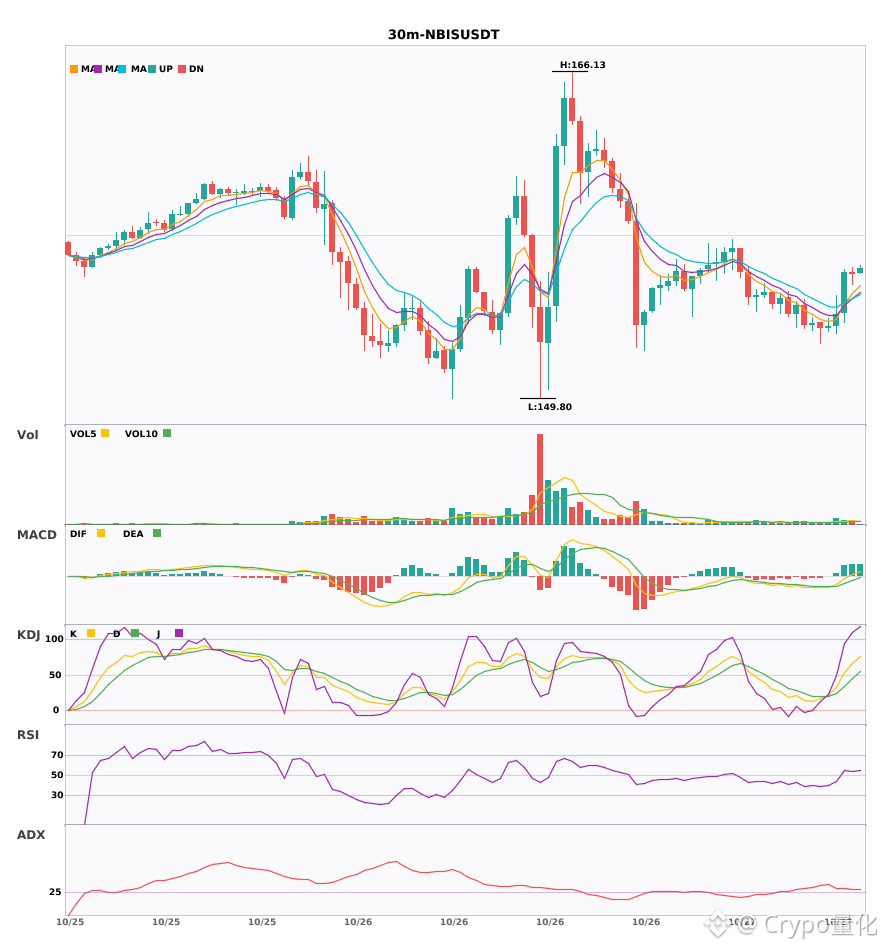
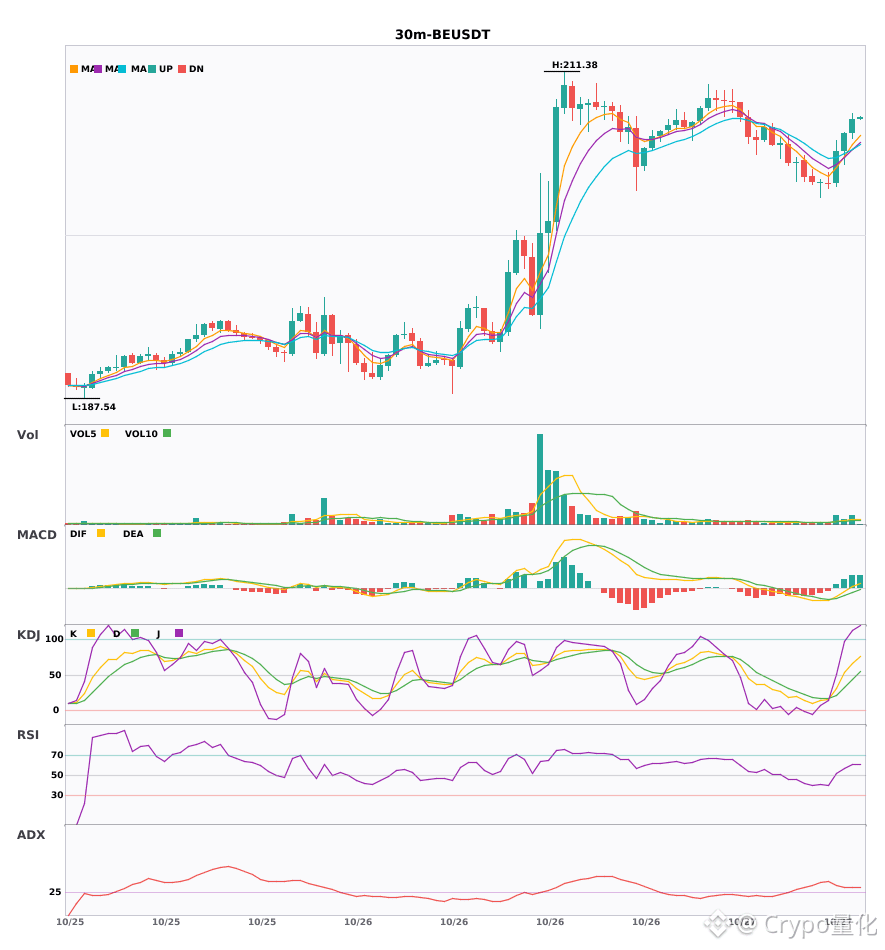
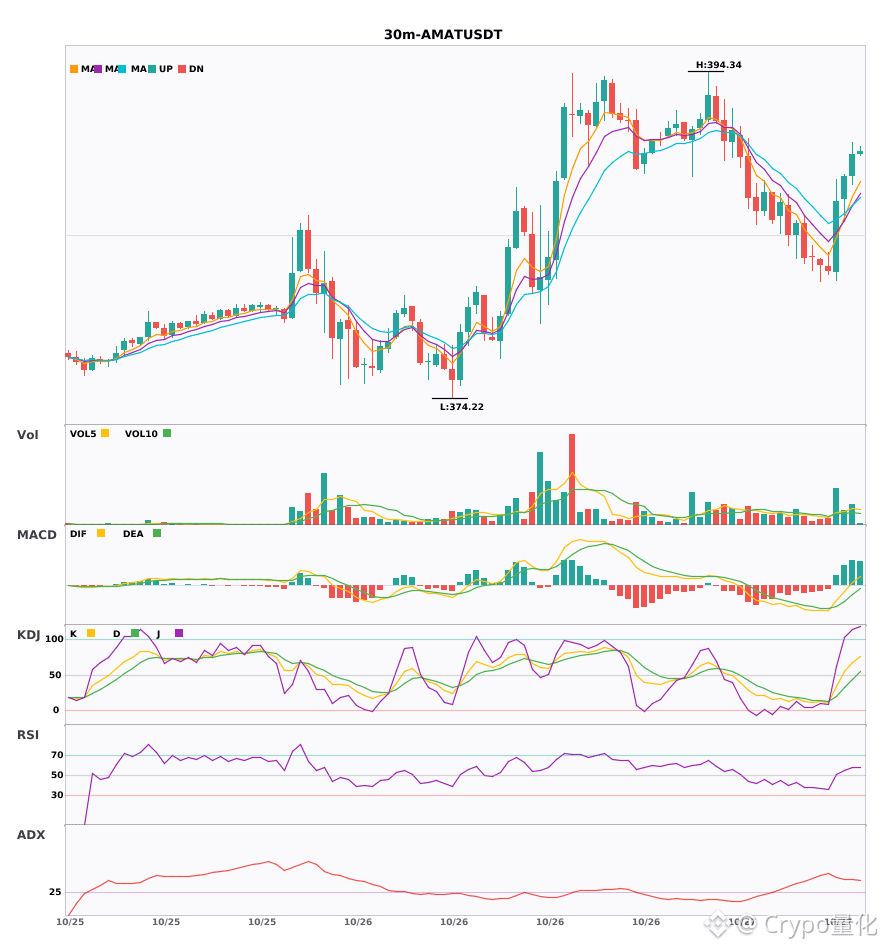
$NBIS / $BE / $AMAT на 30-минутном графике технические показатели одновременно усиливаются. У кого больше потенциал для резкого роста? 🔥
════════════════════
🔴 $NBIS : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(31) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 1,6 раза)
════════════════════
🔴 $BE : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(35) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 2,2 раза)
════════════════════
🔴 $AMAT : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(45) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 1,6 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #NBIS #BE #AMAT
📌 При торговле обращайте внимание на то, соответствует ли ситуация форме свечей
$NBIS / $BE / $AMAT на 30-минутном графике технические показатели одновременно усиливаются. У кого больше потенциал для резкого роста? 🔥
════════════════════
🔴 $NBIS : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(31) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 1,6 раза)
════════════════════
🔴 $BE : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(35) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 2,2 раза)
════════════════════
🔴 $AMAT : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(45) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 1,6 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #NBIS #BE #AMAT
📌 При торговле обращайте внимание на то, соответствует ли ситуация форме свечей
════════════════════
🔴 $NBIS : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(31) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 1,6 раза)
════════════════════
🔴 $BE : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(35) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 2,2 раза)
════════════════════
🔴 $AMAT : бычий сигнал на 30-минутном графике
⚠️Технический анализ: ADX(45) — выраженный тренд | MACD DIF пересёк нулевую линию вверх, тренд становится бычьим | Скользящие средние сближаются и набирают силу, скоро выберут направление | Объём вырос (в 1,6 раза)
════════════════════
🔔 Подпишитесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #NBIS #BE #AMAT
📌 При торговле обращайте внимание на то, соответствует ли ситуация форме свечей
7
·
--
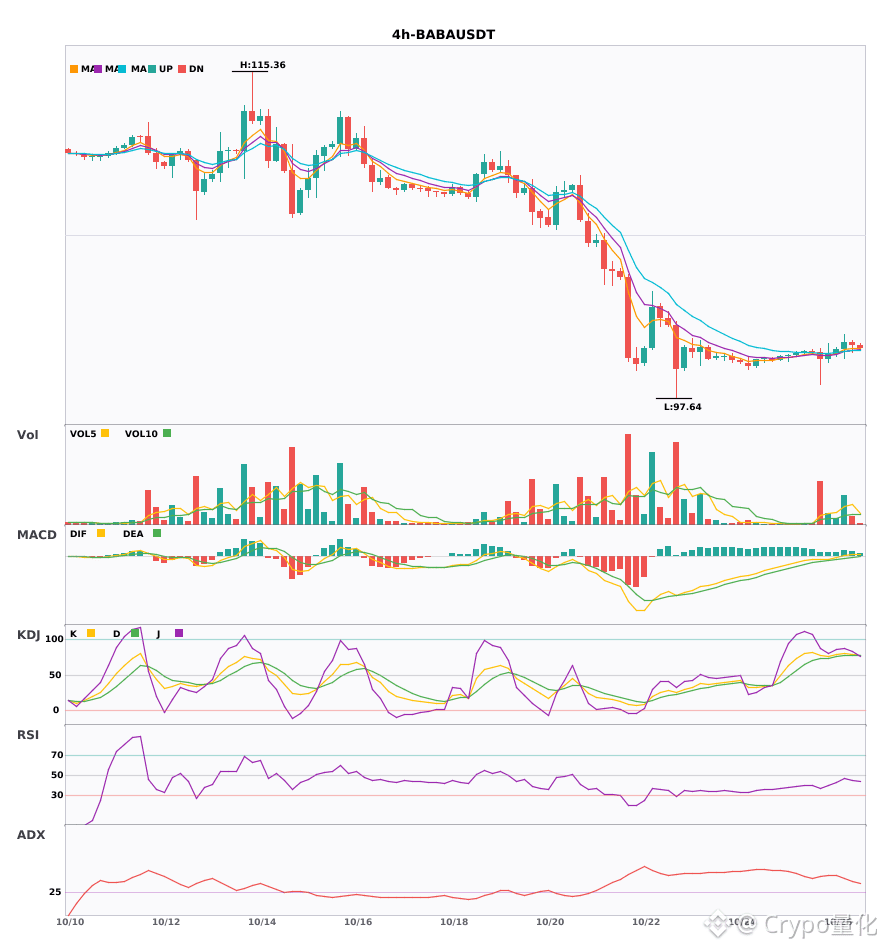
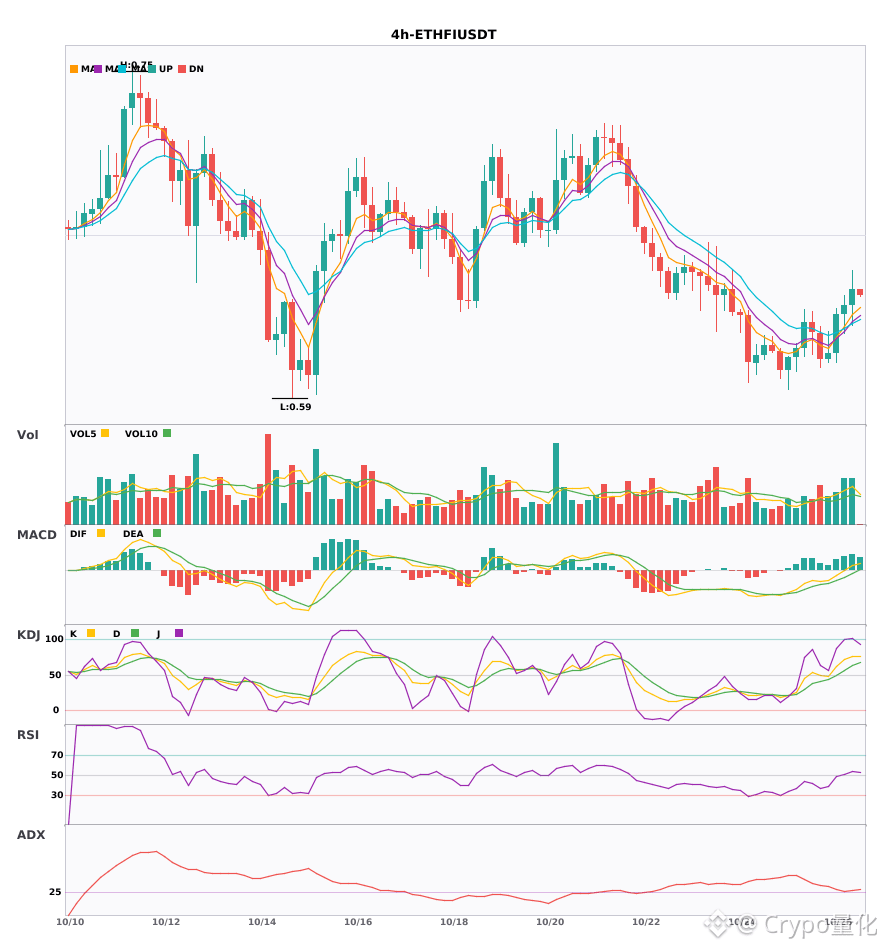
$BABA / $ETHFI / $AMAT 4-часовой таймфрейм: преимущественно бычий настрой, возможность краткосрочного совпадения сигналов 🔥
════════════════════
🔴 $BABA 4-часовой бычий сигнал
⚠️Технический анализ: ADX(33) — выраженный тренд | MACD в бычьей зоне, тренд сильный, импульс ослабевает | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 79.4, D — 77.8) | Всплеск объёма (в 3.0 раза)
════════════════════
🔴 $ETHFI 4-часовой бычий сигнал
⚠️Технический анализ: ADX(28) — тренд формируется, можно входить | MACD в бычьей зоне, тренд сильный, импульс усиливается | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 75.7, D — 63.2) | Рост объёма (в 1.7 раза)
════════════════════
🔴 $AMAT 4-часовой бычий сигнал
⚠️Технический анализ: ADX(33) — выраженный тренд | MACD в бычьей зоне, тренд сильный, импульс усиливается | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 65.1, D — 57.1) | Всплеск объёма (в 4.6 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #BABA #ETHFI #AMAT
📌 При торговле обращайте внимание на соответствие формы свечей
$BABA / $ETHFI / $AMAT 4-часовой таймфрейм: преимущественно бычий настрой, возможность краткосрочного совпадения сигналов 🔥
════════════════════
🔴 $BABA 4-часовой бычий сигнал
⚠️Технический анализ: ADX(33) — выраженный тренд | MACD в бычьей зоне, тренд сильный, импульс ослабевает | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 79.4, D — 77.8) | Всплеск объёма (в 3.0 раза)
════════════════════
🔴 $ETHFI 4-часовой бычий сигнал
⚠️Технический анализ: ADX(28) — тренд формируется, можно входить | MACD в бычьей зоне, тренд сильный, импульс усиливается | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 75.7, D — 63.2) | Рост объёма (в 1.7 раза)
════════════════════
🔴 $AMAT 4-часовой бычий сигнал
⚠️Технический анализ: ADX(33) — выраженный тренд | MACD в бычьей зоне, тренд сильный, импульс усиливается | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 65.1, D — 57.1) | Всплеск объёма (в 4.6 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #BABA #ETHFI #AMAT
📌 При торговле обращайте внимание на соответствие формы свечей
════════════════════
🔴 $BABA 4-часовой бычий сигнал
⚠️Технический анализ: ADX(33) — выраженный тренд | MACD в бычьей зоне, тренд сильный, импульс ослабевает | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 79.4, D — 77.8) | Всплеск объёма (в 3.0 раза)
════════════════════
🔴 $ETHFI 4-часовой бычий сигнал
⚠️Технический анализ: ADX(28) — тренд формируется, можно входить | MACD в бычьей зоне, тренд сильный, импульс усиливается | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 75.7, D — 63.2) | Рост объёма (в 1.7 раза)
════════════════════
🔴 $AMAT 4-часовой бычий сигнал
⚠️Технический анализ: ADX(33) — выраженный тренд | MACD в бычьей зоне, тренд сильный, импульс усиливается | EMA5 выше EMA8, EMA8 выше EMA13 — бычье расположение | KDJ показывает сильное движение, преимущество у покупателей (K — 65.1, D — 57.1) | Всплеск объёма (в 4.6 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#技术分析 #BABA #ETHFI #AMAT
📌 При торговле обращайте внимание на соответствие формы свечей
7

·
--
Рост
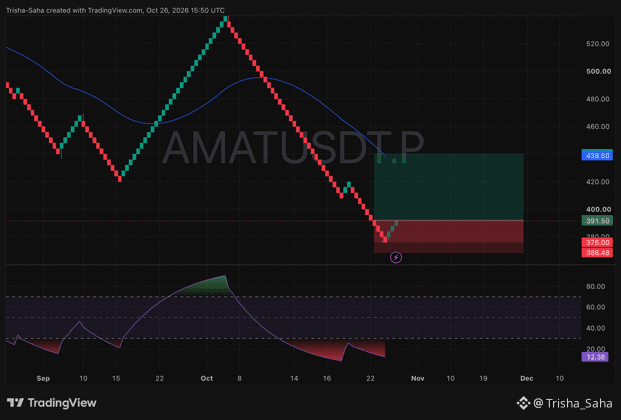
💎 $AMAT ПОДАЁТ МОЩНЫЙ СИГНАЛ РАЗВОРОТА! 🎯⚡
Продавцы полностью выдохлись, а быки уверенно взяли ситуацию под контроль на минимумах. Этот уверенный отскок открывает путь к мощному росту! 🚀🔥
📍 Параметры сделки:
• Зона входа: $385.00 – $391.50
• Стоп-лосс: $368.48
• Цель: $438.80
📌 Анализ графика:
• Цена сняла ликвидность у локальных минимумов и резко отреагировала ростом прямо от ключевого уровня поддержки.
• Нисходящий импульс полностью иссяк, а покупатели активно накапливают позиции.
• График готов к быстрому снятию ликвидности по направлению к нашей верхней цели.
🛡️ Управление рисками:
Защитите свой капитал: перенесите стоп-лосс в безубыток, как только прибыль по этой сделке достигнет +3%–+4%!
Я уже открыл позицию. Присоединитесь к этому пробою или будете наблюдать со стороны? Поставьте 🔥 ниже! 👇
#AMAT #AMATUSDT #CryptoGems #TradingCommunity
{future}(AMATUSDT)
💎 $AMAT ПОДАЁТ МОЩНЫЙ СИГНАЛ РАЗВОРОТА! 🎯⚡
Продавцы полностью выдохлись, а быки уверенно взяли ситуацию под контроль на минимумах. Этот уверенный отскок открывает путь к мощному росту! 🚀🔥
📍 Параметры сделки:
• Зона входа: $385.00 – $391.50
• Стоп-лосс: $368.48
• Цель: $438.80
📌 Анализ графика:
• Цена сняла ликвидность у локальных минимумов и резко отреагировала ростом прямо от ключевого уровня поддержки.
• Нисходящий импульс полностью иссяк, а покупатели активно накапливают позиции.
• График готов к быстрому снятию ликвидности по направлению к нашей верхней цели.
🛡️ Управление рисками:
Защитите свой капитал: перенесите стоп-лосс в безубыток, как только прибыль по этой сделке достигнет +3%–+4%!
Я уже открыл позицию. Присоединитесь к этому пробою или будете наблюдать со стороны? Поставьте 🔥 ниже! 👇
#AMAT #AMATUSDT #CryptoGems #TradingCommunity
Продавцы полностью выдохлись, а быки уверенно взяли ситуацию под контроль на минимумах. Этот уверенный отскок открывает путь к мощному росту! 🚀🔥
📍 Параметры сделки:
• Зона входа: $385.00 – $391.50
• Стоп-лосс: $368.48
• Цель: $438.80
📌 Анализ графика:
• Цена сняла ликвидность у локальных минимумов и резко отреагировала ростом прямо от ключевого уровня поддержки.
• Нисходящий импульс полностью иссяк, а покупатели активно накапливают позиции.
• График готов к быстрому снятию ликвидности по направлению к нашей верхней цели.
🛡️ Управление рисками:
Защитите свой капитал: перенесите стоп-лосс в безубыток, как только прибыль по этой сделке достигнет +3%–+4%!
Я уже открыл позицию. Присоединитесь к этому пробою или будете наблюдать со стороны? Поставьте 🔥 ниже! 👇
#AMAT #AMATUSDT #CryptoGems #TradingCommunity
136
·
--
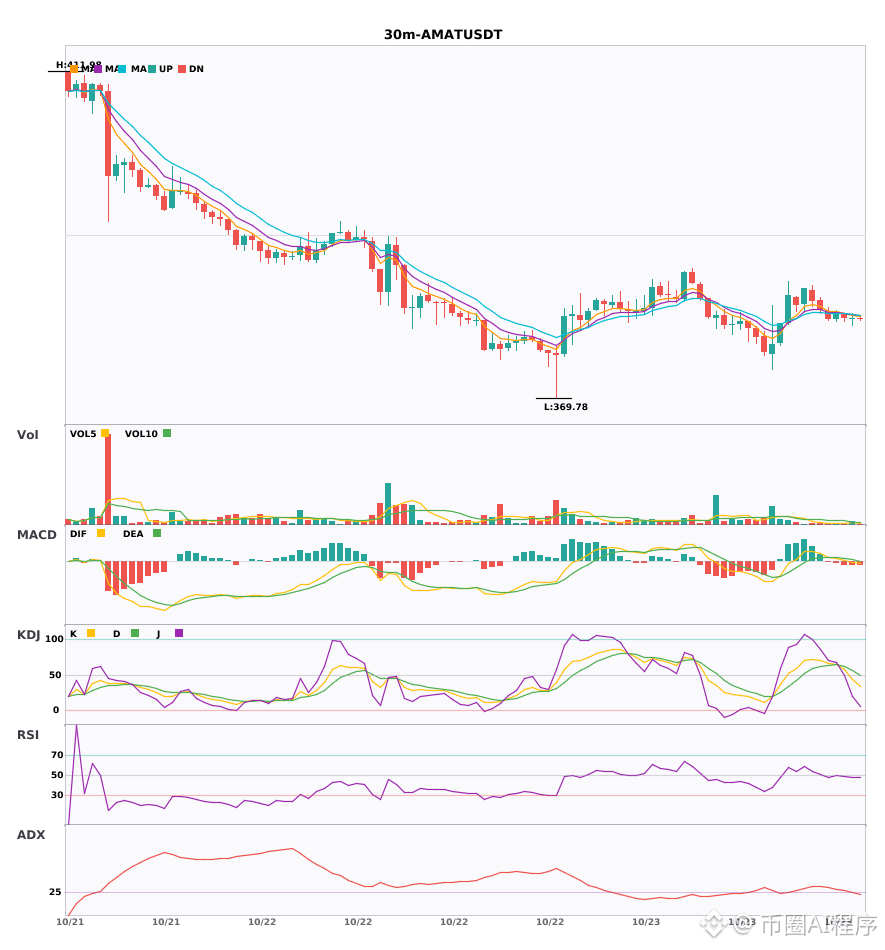
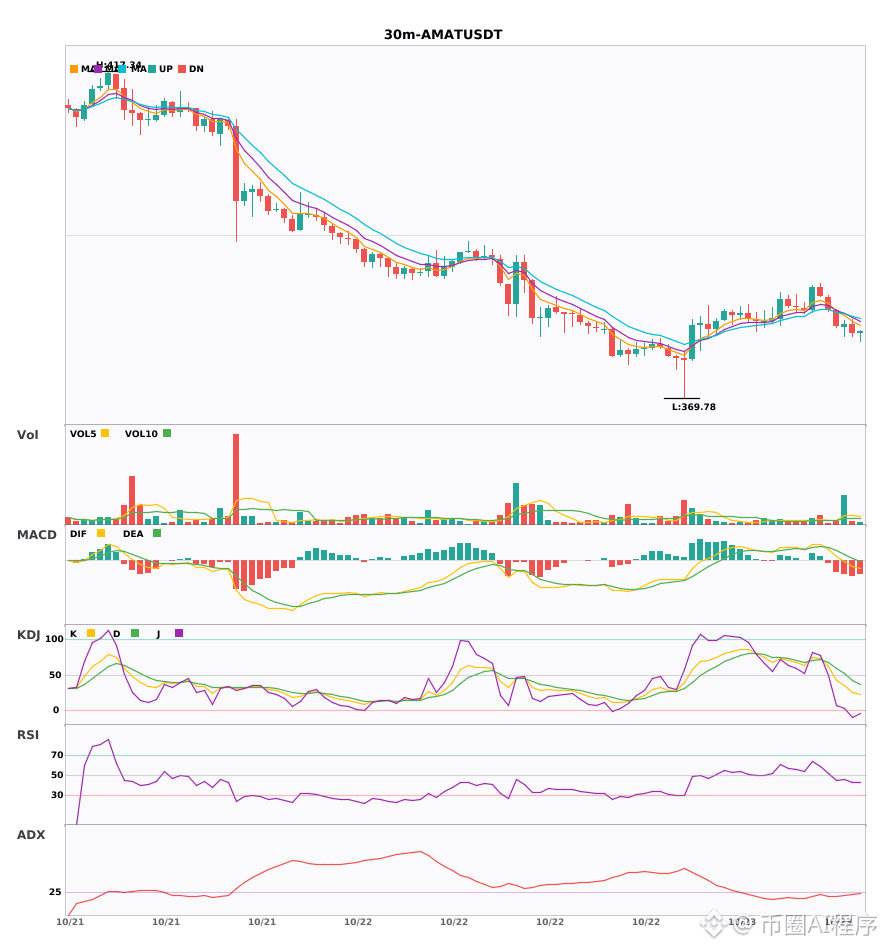
$AMAT 30 минут: подтверждён медвежий резонанс на 4-часовом графике. Предупреждение о медвежьем тренде — будьте осторожны! 🔥
════════════════════
🟢 $AMAT 30 минут: медвежий сигнал
⚠️ Технический анализ: подтверждён медвежий резонанс на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой отметки, тренд стал медвежьим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | Объём в норме (1.5x)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#多周期共振 #AMAT
📌 При торговле обращайте внимание, соответствует ли форма свечей условиям
$AMAT 30 минут: подтверждён медвежий резонанс на 4-часовом графике. Предупреждение о медвежьем тренде — будьте осторожны! 🔥
════════════════════
🟢 $AMAT 30 минут: медвежий сигнал
⚠️ Технический анализ: подтверждён медвежий резонанс на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой отметки, тренд стал медвежьим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | Объём в норме (1.5x)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#多周期共振 #AMAT
📌 При торговле обращайте внимание, соответствует ли форма свечей условиям
════════════════════
🟢 $AMAT 30 минут: медвежий сигнал
⚠️ Технический анализ: подтверждён медвежий резонанс на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой отметки, тренд стал медвежьим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | Объём в норме (1.5x)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать о движениях рынка 🔔
#多周期共振 #AMAT
📌 При торговле обращайте внимание, соответствует ли форма свечей условиям
10
·
--
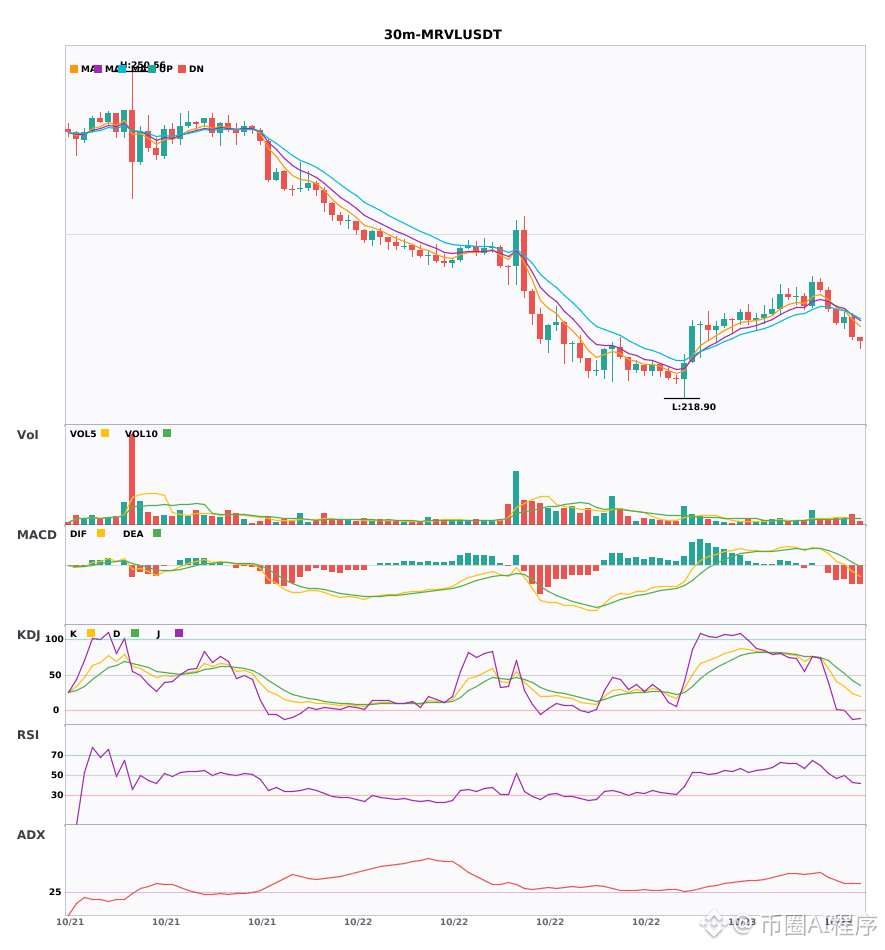
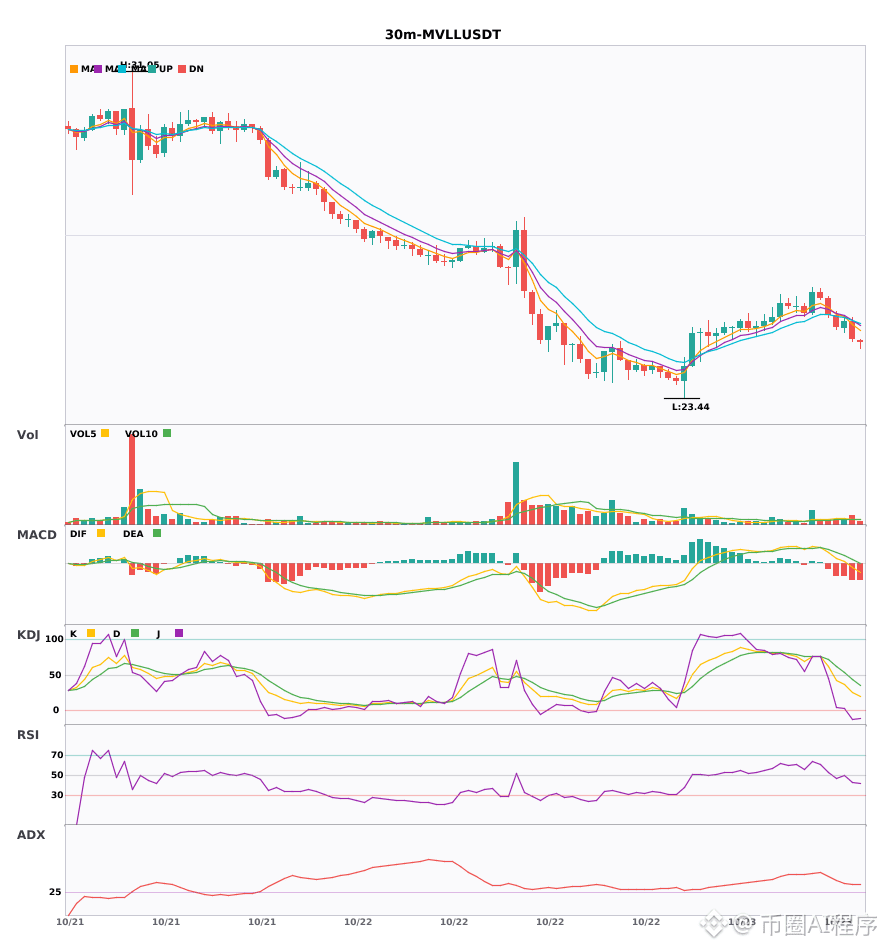
$MRVL / $MVLL / $AMAT — сигнал на продажу на 30 минутах, подтверждение нисходящего тренда на 4 часах 🔥
════════════════════
🟢 $MRVL — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой линии, тренд развернулся вниз | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 24.5, D — 42.6) | Рост объёма (в 1.6 раза)
════════════════════
🟢 $MVLL — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой линии, тренд развернулся вниз | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 25.2, D — 43.9) | Рост объёма (в 1.7 раза)
════════════════════
🟢 $AMAT — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | На 30-минутном графике MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 25.5, D — 42.8) | Резкий всплеск объёма (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми получать информацию о рыночных движениях 🔔
#多周期共振 #MRVL #MVLL #AMAT
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
$MRVL / $MVLL / $AMAT — сигнал на продажу на 30 минутах, подтверждение нисходящего тренда на 4 часах 🔥
════════════════════
🟢 $MRVL — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой линии, тренд развернулся вниз | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 24.5, D — 42.6) | Рост объёма (в 1.6 раза)
════════════════════
🟢 $MVLL — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой линии, тренд развернулся вниз | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 25.2, D — 43.9) | Рост объёма (в 1.7 раза)
════════════════════
🟢 $AMAT — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | На 30-минутном графике MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 25.5, D — 42.8) | Резкий всплеск объёма (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми получать информацию о рыночных движениях 🔔
#多周期共振 #MRVL #MVLL #AMAT
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
════════════════════
🟢 $MRVL — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой линии, тренд развернулся вниз | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 24.5, D — 42.6) | Рост объёма (в 1.6 раза)
════════════════════
🟢 $MVLL — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | Вход на 30-минутном графике: MACD DIF опустился ниже нулевой линии, тренд развернулся вниз | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 25.2, D — 43.9) | Рост объёма (в 1.7 раза)
════════════════════
🟢 $AMAT — сигнал на продажу на 30 минутах
⚠️Технический анализ: подтверждён общий нисходящий тренд на 4-часовом графике | На 30-минутном графике MACD движется в медвежьей зоне, тренд слабый, импульс усиливается | EMA5 < EMA8 < EMA13 — медвежье расположение | KDJ движется в слабой зоне, преимущество у продавцов (K — 25.5, D — 42.8) | Резкий всплеск объёма (в 4.2 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми получать информацию о рыночных движениях 🔔
#多周期共振 #MRVL #MVLL #AMAT
📌 При торговле обращайте внимание, соответствует ли форма свечей сигналу
18
·
--
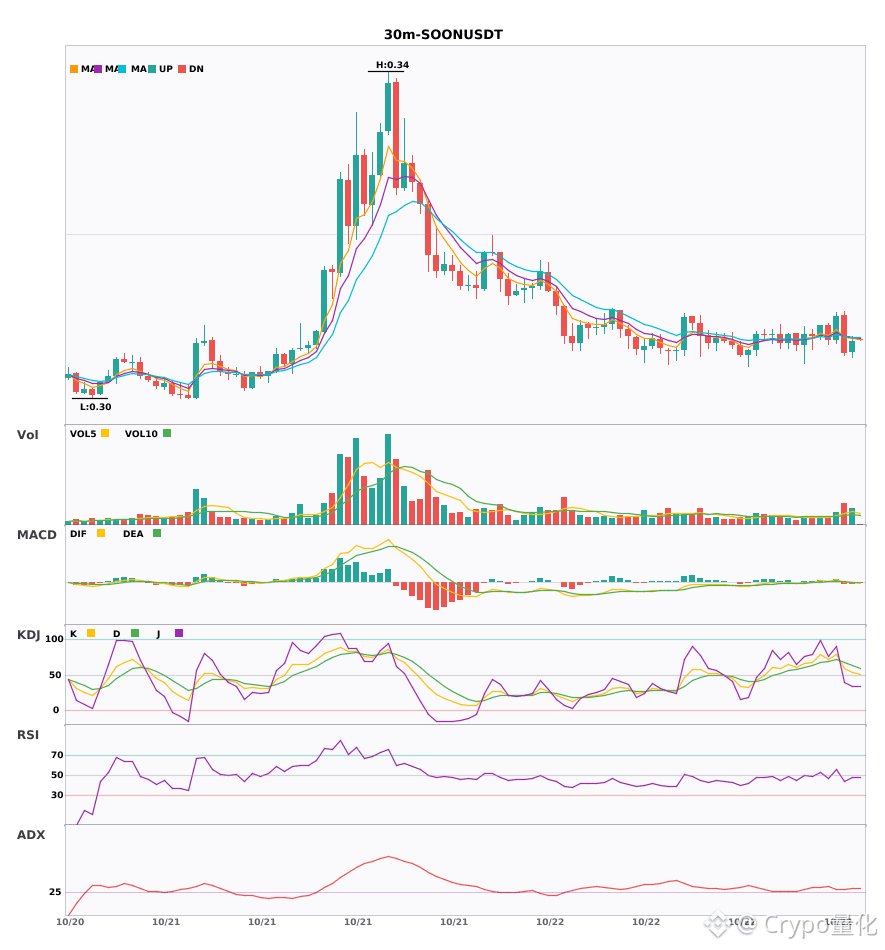
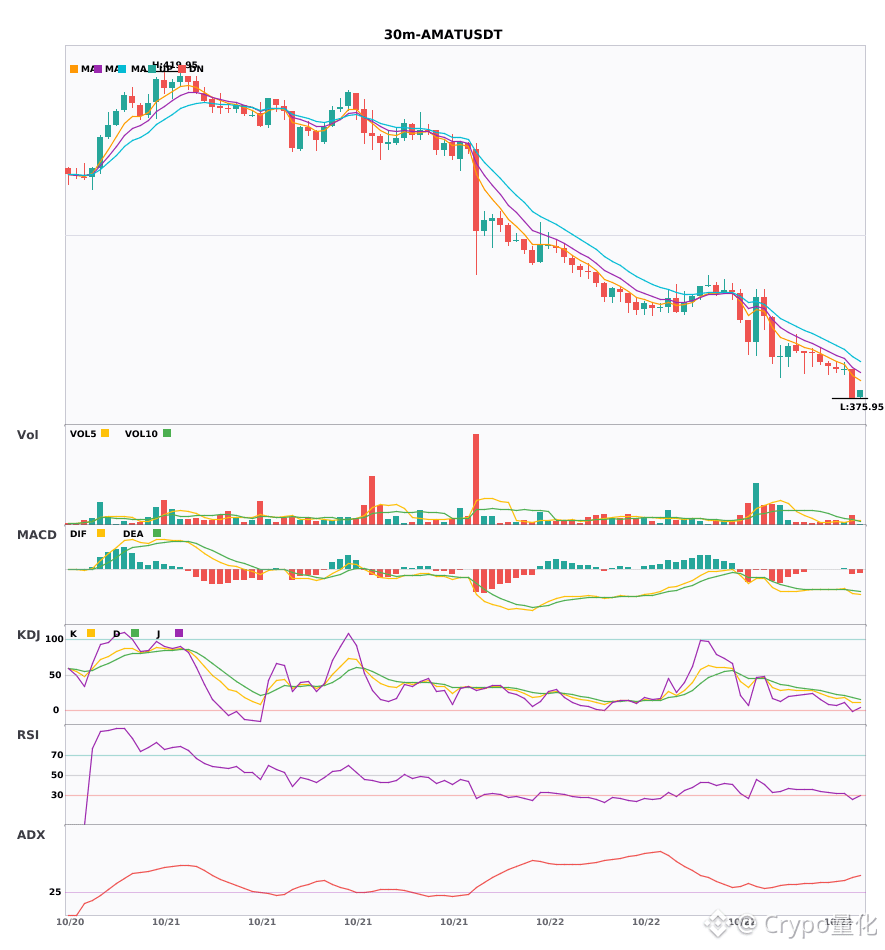
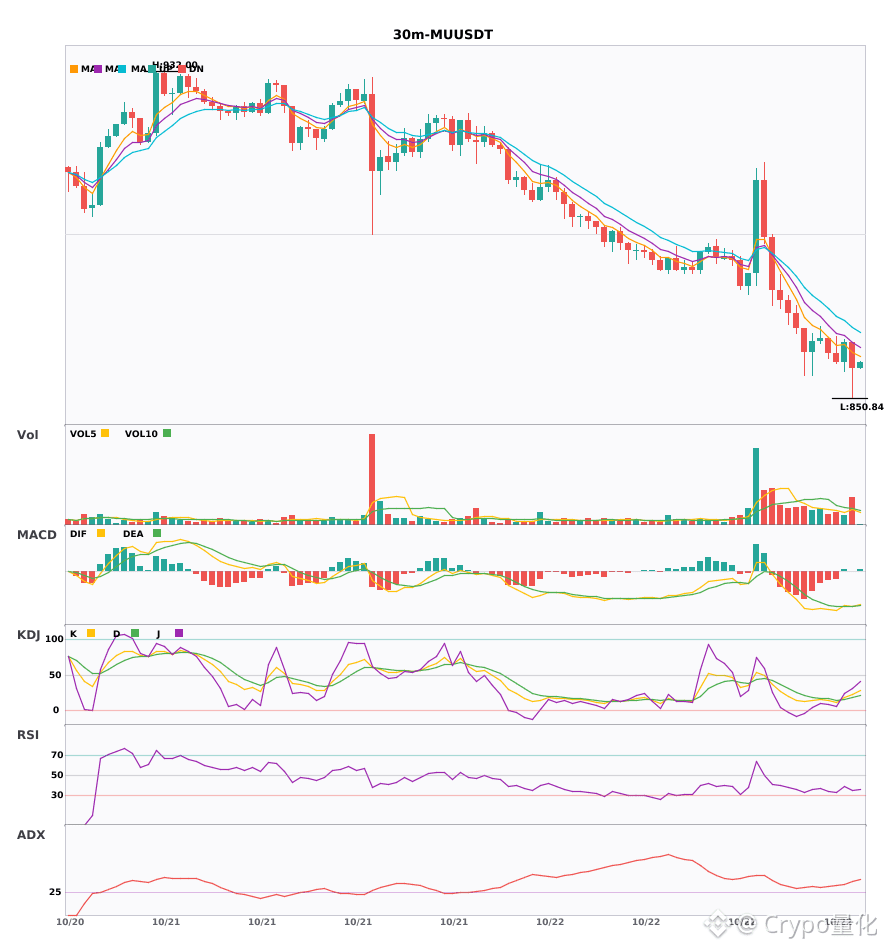
$SOON / $AMAT / $MU 30-минутный таймфрейм: преобладают медвежьи настроения, краткосрочное давление🔥
════════════════════
🟢 $SOON 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(29) — тренд формируется, можно входить | MACD движется вниз, тренд слабый, импульс ослабевает | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ показывает сильное движение, преимущество у быков (K = 53.4, D = 62.8) | Объём вырос (в 2.2 раза)
════════════════════
🟢 $AMAT 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(43) — выраженный тренд | MACD пересёк сигнальную линию вниз ниже нулевого уровня, медвежье движение ускоряется | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ в зоне перепроданности, следите за возможностью отскока (K = 11.9, D = 18.1) | Объём вырос (в 1.8 раза)
════════════════════
🟢 $MU 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(39) — выраженный тренд | MACD пересёк сигнальную линию вниз ниже нулевого уровня, медвежье движение ускоряется | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ показывает слабое движение, преимущество у медведей (K = 22.4, D = 18.4) | Объём вырос (в 1.7 раза)
📢Динамика рынка: Binance Will Support Micron Technology (MU) Cash Dividend Distribution via bStocks
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях рынка 🔔
#技术分析 #SOON #AMAT #MU
📌 При торговле обращайте внимание, соответствует ли ситуация на графике свечному паттерну
$SOON / $AMAT / $MU 30-минутный таймфрейм: преобладают медвежьи настроения, краткосрочное давление🔥
════════════════════
🟢 $SOON 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(29) — тренд формируется, можно входить | MACD движется вниз, тренд слабый, импульс ослабевает | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ показывает сильное движение, преимущество у быков (K = 53.4, D = 62.8) | Объём вырос (в 2.2 раза)
════════════════════
🟢 $AMAT 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(43) — выраженный тренд | MACD пересёк сигнальную линию вниз ниже нулевого уровня, медвежье движение ускоряется | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ в зоне перепроданности, следите за возможностью отскока (K = 11.9, D = 18.1) | Объём вырос (в 1.8 раза)
════════════════════
🟢 $MU 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(39) — выраженный тренд | MACD пересёк сигнальную линию вниз ниже нулевого уровня, медвежье движение ускоряется | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ показывает слабое движение, преимущество у медведей (K = 22.4, D = 18.4) | Объём вырос (в 1.7 раза)
📢Динамика рынка: Binance Will Support Micron Technology (MU) Cash Dividend Distribution via bStocks
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях рынка 🔔
#技术分析 #SOON #AMAT #MU
📌 При торговле обращайте внимание, соответствует ли ситуация на графике свечному паттерну
════════════════════
🟢 $SOON 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(29) — тренд формируется, можно входить | MACD движется вниз, тренд слабый, импульс ослабевает | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ показывает сильное движение, преимущество у быков (K = 53.4, D = 62.8) | Объём вырос (в 2.2 раза)
════════════════════
🟢 $AMAT 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(43) — выраженный тренд | MACD пересёк сигнальную линию вниз ниже нулевого уровня, медвежье движение ускоряется | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ в зоне перепроданности, следите за возможностью отскока (K = 11.9, D = 18.1) | Объём вырос (в 1.8 раза)
════════════════════
🟢 $MU 30-минутный медвежий сигнал
⚠️Технический анализ: ADX(39) — выраженный тренд | MACD пересёк сигнальную линию вниз ниже нулевого уровня, медвежье движение ускоряется | EMA5 меньше EMA8, а EMA8 меньше EMA13 — медвежье расположение | KDJ показывает слабое движение, преимущество у медведей (K = 22.4, D = 18.4) | Объём вырос (в 1.7 раза)
📢Динамика рынка: Binance Will Support Micron Technology (MU) Cash Dividend Distribution via bStocks
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях рынка 🔔
#技术分析 #SOON #AMAT #MU
📌 При торговле обращайте внимание, соответствует ли ситуация на графике свечному паттерну
15
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 119,934
587 обсуждают
2
#ПротоколFOMC
Просмотров: 144,618
327 обсуждают
3
#USPPIMissMayEaseBTCPressure
Просмотров: 18,407
478 обсуждают
4
#BitcoinCoreDisclosesTorTrafficVulnerability
Просмотров: 5,225
208 обсуждают
5
#WhatWillDriveCryptoandStocks’NextRebound?
Просмотров: 116,971
1,411 обсуждают
6
#BitcoinBreaksBelow200WeekMovingAverage
Просмотров: 30,399
380 обсуждают
7
#SpaceXTeslaMergerTalksWouldCombine30220BTC
Просмотров: 10,369
202 обсуждают
8
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
Просмотров: 38,641
639 обсуждают
9
#USCryptoETFsLose$1.48BInFiveDays
Просмотров: 1,869
39 обсуждают
10
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
Просмотров: 3,396
20 обсуждают