

FOMO港美股
408 Публикации
FOMO港美股
Отправить жалобу
Заблокировать пользователя
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 подписок(и/а)
375 подписчиков(а)
572 понравилось
Посты
Все
Цитирования
Видео
PINNED
·
--
Проверено
【Отчётность американских компаний · Google】
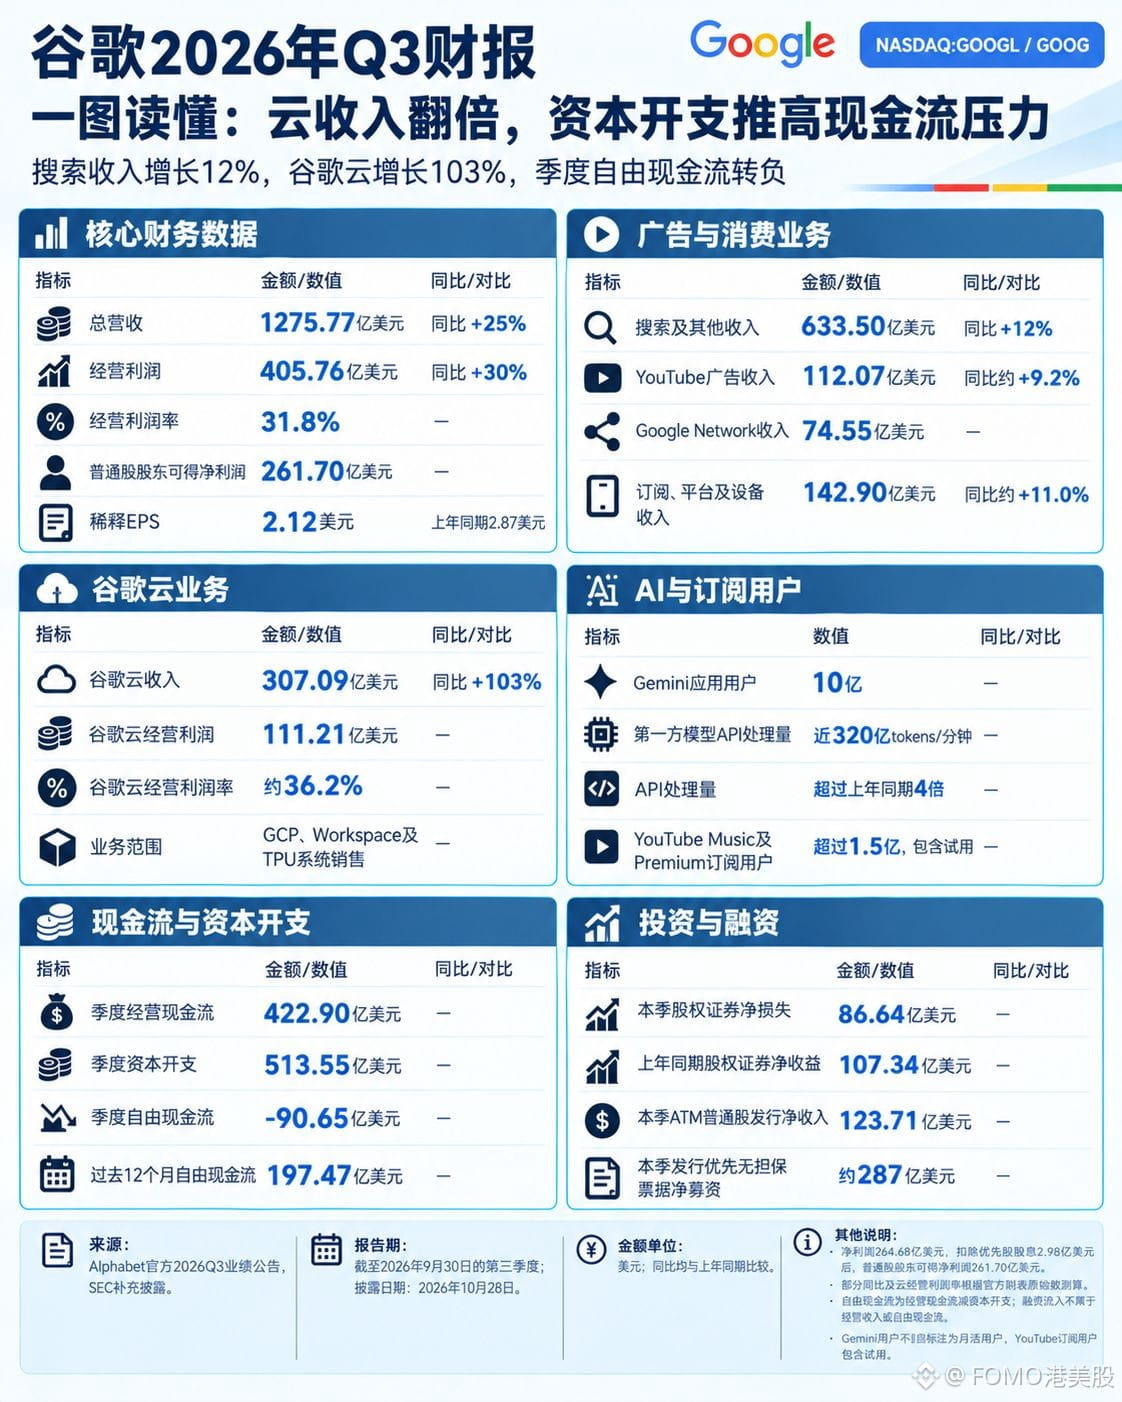
Alphabet $GOOGLB : выручка в III квартале — 127,577 млрд долларов, рост год к году на 25%; операционная прибыль — 40,576 млрд, рост на 30%, операционная маржа — 31,8%. А чистая прибыль составила всего 26,468 млрд, снизившись на 24,3% год к году.
Операционная прибыль выросла на 9,364 млрд по сравнению с прошлым годом, а чистая прибыль, напротив, сократилась на 8,511 млрд. Разница — во внеоперационных статьях: в этом квартале убыток от инвестиций в долевые ценные бумаги составил 8,664 млрд, тогда как годом ранее они принесли прибыль в 10,734 млрд. Размах колебания — 19,398 млрд. Если исключить этот фактор, чистая прибыль от основного бизнеса была бы около 42,6 млрд.
Облачный бизнес действительно силён: выручка — 30,709 млрд, рост на 103% год к году; операционная прибыль — 11,121 млрд, маржа — 36,2%. На него уже приходится 27,4% операционной прибыли группы.
Денежный поток уже не выдерживает нагрузки. Капитальные затраты за квартал составили 51,355 млрд — это 40,3% выручки и в 1,67 раза больше выручки облачного бизнеса. Операционного денежного потока в размере 42,290 млрд не хватило, чтобы покрыть эти расходы: свободный денежный поток составил −9,065 млрд. За тот же период компания выпустила новых акций на 12,371 млрд и облигаций на 28,7 млрд.
Облачный бизнес принёс 11,1 млрд, а на capex ушло 51,3 млрд. За вычислительные мощности сначала платят, а получают доход позже. После закрытия торгов акции упали почти на 10%: $GOOGL .
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Отчётность американских компаний · Google】
Alphabet $GOOGLB : выручка в III квартале — 127,577 млрд долларов, рост год к году на 25%; операционная прибыль — 40,576 млрд, рост на 30%, операционная маржа — 31,8%. А чистая прибыль составила всего 26,468 млрд, снизившись на 24,3% год к году.
Операционная прибыль выросла на 9,364 млрд по сравнению с прошлым годом, а чистая прибыль, напротив, сократилась на 8,511 млрд. Разница — во внеоперационных статьях: в этом квартале убыток от инвестиций в долевые ценные бумаги составил 8,664 млрд, тогда как годом ранее они принесли прибыль в 10,734 млрд. Размах колебания — 19,398 млрд. Если исключить этот фактор, чистая прибыль от основного бизнеса была бы около 42,6 млрд.
Облачный бизнес действительно силён: выручка — 30,709 млрд, рост на 103% год к году; операционная прибыль — 11,121 млрд, маржа — 36,2%. На него уже приходится 27,4% операционной прибыли группы.
Денежный поток уже не выдерживает нагрузки. Капитальные затраты за квартал составили 51,355 млрд — это 40,3% выручки и в 1,67 раза больше выручки облачного бизнеса. Операционного денежного потока в размере 42,290 млрд не хватило, чтобы покрыть эти расходы: свободный денежный поток составил −9,065 млрд. За тот же период компания выпустила новых акций на 12,371 млрд и облигаций на 28,7 млрд.
Облачный бизнес принёс 11,1 млрд, а на capex ушло 51,3 млрд. За вычислительные мощности сначала платят, а получают доход позже. После закрытия торгов акции упали почти на 10%: $GOOGL .
#谷歌财报能否守住基本盘 #BStocks #股票财报季
Alphabet $GOOGLB : выручка в III квартале — 127,577 млрд долларов, рост год к году на 25%; операционная прибыль — 40,576 млрд, рост на 30%, операционная маржа — 31,8%. А чистая прибыль составила всего 26,468 млрд, снизившись на 24,3% год к году.
Операционная прибыль выросла на 9,364 млрд по сравнению с прошлым годом, а чистая прибыль, напротив, сократилась на 8,511 млрд. Разница — во внеоперационных статьях: в этом квартале убыток от инвестиций в долевые ценные бумаги составил 8,664 млрд, тогда как годом ранее они принесли прибыль в 10,734 млрд. Размах колебания — 19,398 млрд. Если исключить этот фактор, чистая прибыль от основного бизнеса была бы около 42,6 млрд.
Облачный бизнес действительно силён: выручка — 30,709 млрд, рост на 103% год к году; операционная прибыль — 11,121 млрд, маржа — 36,2%. На него уже приходится 27,4% операционной прибыли группы.
Денежный поток уже не выдерживает нагрузки. Капитальные затраты за квартал составили 51,355 млрд — это 40,3% выручки и в 1,67 раза больше выручки облачного бизнеса. Операционного денежного потока в размере 42,290 млрд не хватило, чтобы покрыть эти расходы: свободный денежный поток составил −9,065 млрд. За тот же период компания выпустила новых акций на 12,371 млрд и облигаций на 28,7 млрд.
Облачный бизнес принёс 11,1 млрд, а на capex ушло 51,3 млрд. За вычислительные мощности сначала платят, а получают доход позже. После закрытия торгов акции упали почти на 10%: $GOOGL .
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
7
19.1k
PINNED
·
--
Закреплено|FOMO: основные обновления по гонконгским и американским акциям
Это FOMO по Гонконгу и США.
Этот аккаунт в основном следит за отчетами по американским акциям, гонконгским акциям и технологическим компаниям, а также за взаимосвязью между BTC, макроликвидностью и традиционными рынками.
Буду постоянно обновлять несколько типов контента:
I. Разбор популярных корпоративных отчетов и ключевых данных
II. Основные направления в американских технологических компаниях, полупроводниках, AI и т.д.
III. Рыночные горячие темы, ETF-акции с наибольшими долями и изменения в институциональных позициях
IV. Наблюдения за рынком по BTC и американским акциям, ставкам, доллару, золоту и т.п.
V. Отслеживание контента по BStock и связанных с акциями рынках
Я постараюсь использовать более короткие тексты и таблицы, чтобы ясно обозначить две вещи:
I. Что рынок сейчас оценивает/торгует
II. Какие данные или события дальше нужно будет проверить/подтвердить
Если вам тоже интересны американские акции, техсектор, BTC и рыночные горячие темы — добро пожаловать, будем отслеживать вместе.
Приглашение на Binance: [FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
Торговля сопряжена с рисками; принимайте решения в соответствии со своими обстоятельствами.
Закреплено|FOMO: основные обновления по гонконгским и американским акциям
Это FOMO по Гонконгу и США.
Этот аккаунт в основном следит за отчетами по американским акциям, гонконгским акциям и технологическим компаниям, а также за взаимосвязью между BTC, макроликвидностью и традиционными рынками.
Буду постоянно обновлять несколько типов контента:
I. Разбор популярных корпоративных отчетов и ключевых данных
II. Основные направления в американских технологических компаниях, полупроводниках, AI и т.д.
III. Рыночные горячие темы, ETF-акции с наибольшими долями и изменения в институциональных позициях
IV. Наблюдения за рынком по BTC и американским акциям, ставкам, доллару, золоту и т.п.
V. Отслеживание контента по BStock и связанных с акциями рынках
Я постараюсь использовать более короткие тексты и таблицы, чтобы ясно обозначить две вещи:
I. Что рынок сейчас оценивает/торгует
II. Какие данные или события дальше нужно будет проверить/подтвердить
Если вам тоже интересны американские акции, техсектор, BTC и рыночные горячие темы — добро пожаловать, будем отслеживать вместе.
Приглашение на Binance: FOMOBSTOCK
Торговля сопряжена с рисками; принимайте решения в соответствии со своими обстоятельствами.
Это FOMO по Гонконгу и США.
Этот аккаунт в основном следит за отчетами по американским акциям, гонконгским акциям и технологическим компаниям, а также за взаимосвязью между BTC, макроликвидностью и традиционными рынками.
Буду постоянно обновлять несколько типов контента:
I. Разбор популярных корпоративных отчетов и ключевых данных
II. Основные направления в американских технологических компаниях, полупроводниках, AI и т.д.
III. Рыночные горячие темы, ETF-акции с наибольшими долями и изменения в институциональных позициях
IV. Наблюдения за рынком по BTC и американским акциям, ставкам, доллару, золоту и т.п.
V. Отслеживание контента по BStock и связанных с акциями рынках
Я постараюсь использовать более короткие тексты и таблицы, чтобы ясно обозначить две вещи:
I. Что рынок сейчас оценивает/торгует
II. Какие данные или события дальше нужно будет проверить/подтвердить
Если вам тоже интересны американские акции, техсектор, BTC и рыночные горячие темы — добро пожаловать, будем отслеживать вместе.
Приглашение на Binance: FOMOBSTOCK
Торговля сопряжена с рисками; принимайте решения в соответствии со своими обстоятельствами.
1
401
·
--
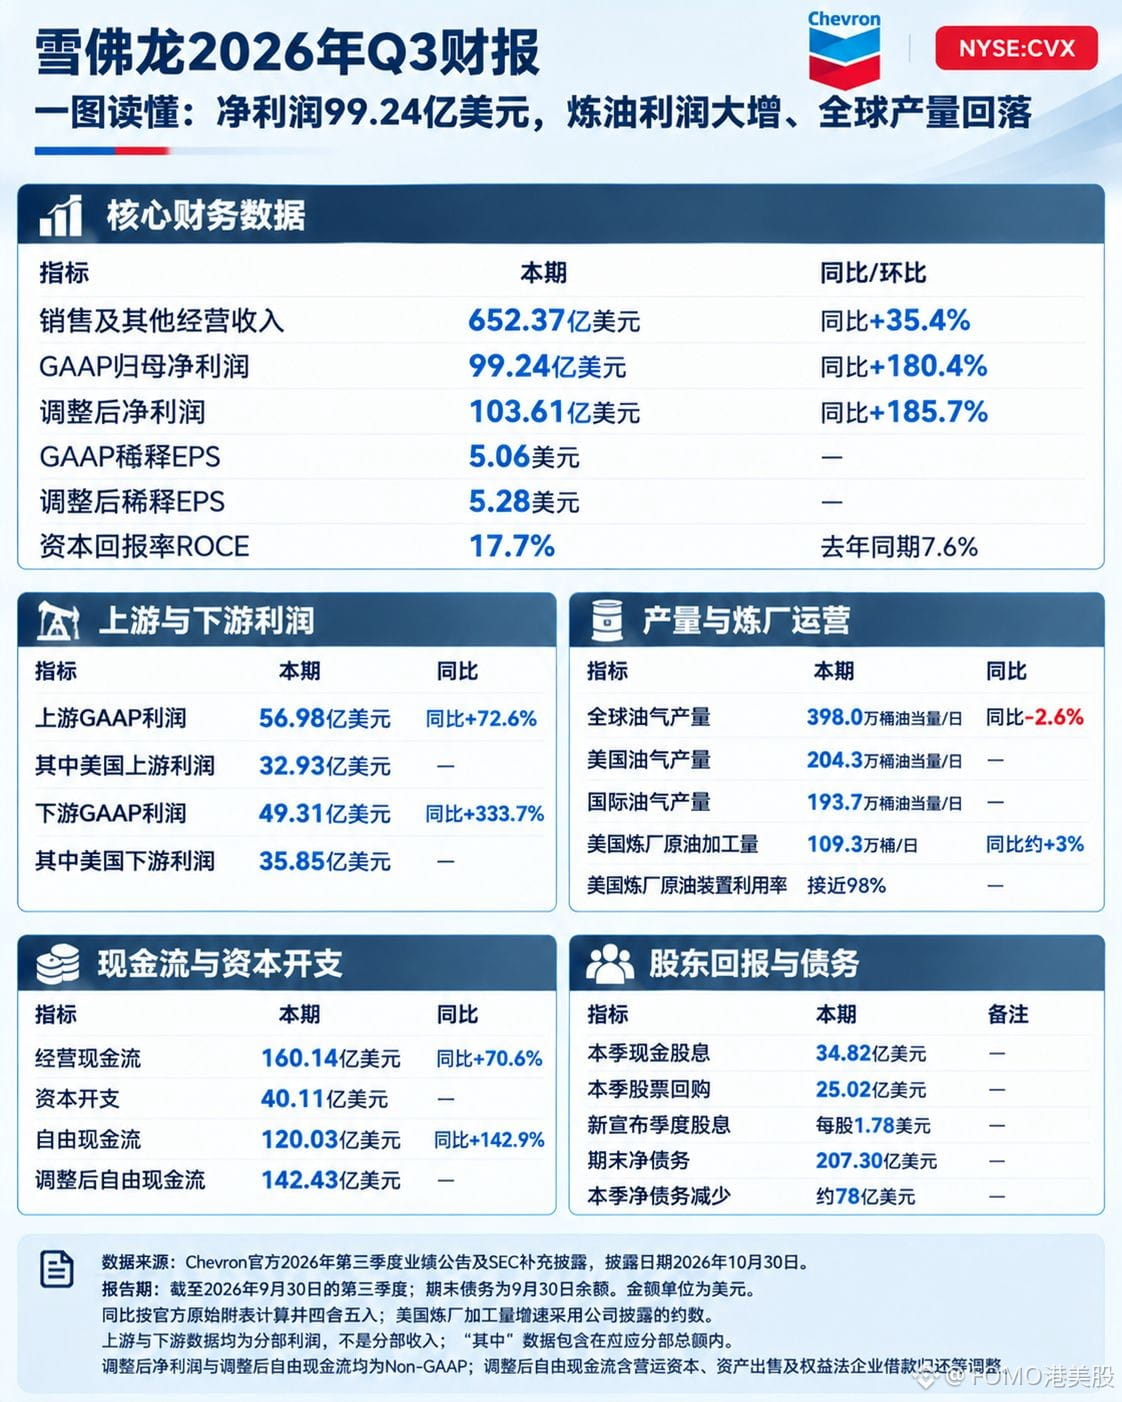
【Отчётность американских компаний · Chevron】
Выручка Chevron $CVX за Q3 составила 65,237 млрд долларов, рост на 35,4% год к году; чистая прибыль, относящаяся к акционерам материнской компании, — 9,924 млрд, рост на 180,4%; EPS — 5,06. Скорректированная чистая прибыль — 10,361 млрд, рост на 185,7%. Но по сравнению с предыдущим кварталом показатель снизился на 17,8%: тогда он составлял 12,072 млрд.
Добыча сокращается: в мире — на 2,6%, за пределами США — на 5,3%, в США не изменилась.
Рост цен компенсирует снижение добычи: нефть Brent стоила 97 долларов против 69 годом ранее — рост на 40,6%. Главный двигатель — переработка в США: прибыль американского сегмента переработки и сбыта выросла с 638 млн до 3,585 млрд долларов, увеличившись в 4,6 раза. На неё пришлось 77,7% всего прироста в сегменте переработки и сбыта. Доля этого сегмента в сумме сегментов разведки и добычи и переработки и сбыта выросла с 25,6% до 46,4% — почти до половины.
С денежными потоками всё в порядке: свободный денежный поток — 12,003 млрд, рост на 142,9% год к году; чистый долг сократился до 20,730 млрд — примерно на 7,8 млрд за квартал. Это всего 0,43 годового свободного денежного потока. Ключевой фактор — маржа нефтепереработки: в Q4 планируется увеличить объём ремонтных работ, а эту маржу удержать сложнее всего, поскольку она определяется отраслевой конъюнктурой.
{spot}(CVXUSDT)
#雪佛龙 #BStocks #股票财报季
【Отчётность американских компаний · Chevron】
Выручка Chevron $CVX за Q3 составила 65,237 млрд долларов, рост на 35,4% год к году; чистая прибыль, относящаяся к акционерам материнской компании, — 9,924 млрд, рост на 180,4%; EPS — 5,06. Скорректированная чистая прибыль — 10,361 млрд, рост на 185,7%. Но по сравнению с предыдущим кварталом показатель снизился на 17,8%: тогда он составлял 12,072 млрд.
Добыча сокращается: в мире — на 2,6%, за пределами США — на 5,3%, в США не изменилась.
Рост цен компенсирует снижение добычи: нефть Brent стоила 97 долларов против 69 годом ранее — рост на 40,6%. Главный двигатель — переработка в США: прибыль американского сегмента переработки и сбыта выросла с 638 млн до 3,585 млрд долларов, увеличившись в 4,6 раза. На неё пришлось 77,7% всего прироста в сегменте переработки и сбыта. Доля этого сегмента в сумме сегментов разведки и добычи и переработки и сбыта выросла с 25,6% до 46,4% — почти до половины.
С денежными потоками всё в порядке: свободный денежный поток — 12,003 млрд, рост на 142,9% год к году; чистый долг сократился до 20,730 млрд — примерно на 7,8 млрд за квартал. Это всего 0,43 годового свободного денежного потока. Ключевой фактор — маржа нефтепереработки: в Q4 планируется увеличить объём ремонтных работ, а эту маржу удержать сложнее всего, поскольку она определяется отраслевой конъюнктурой.
#雪佛龙 #BStocks #股票财报季
Выручка Chevron $CVX за Q3 составила 65,237 млрд долларов, рост на 35,4% год к году; чистая прибыль, относящаяся к акционерам материнской компании, — 9,924 млрд, рост на 180,4%; EPS — 5,06. Скорректированная чистая прибыль — 10,361 млрд, рост на 185,7%. Но по сравнению с предыдущим кварталом показатель снизился на 17,8%: тогда он составлял 12,072 млрд.
Добыча сокращается: в мире — на 2,6%, за пределами США — на 5,3%, в США не изменилась.
Рост цен компенсирует снижение добычи: нефть Brent стоила 97 долларов против 69 годом ранее — рост на 40,6%. Главный двигатель — переработка в США: прибыль американского сегмента переработки и сбыта выросла с 638 млн до 3,585 млрд долларов, увеличившись в 4,6 раза. На неё пришлось 77,7% всего прироста в сегменте переработки и сбыта. Доля этого сегмента в сумме сегментов разведки и добычи и переработки и сбыта выросла с 25,6% до 46,4% — почти до половины.
С денежными потоками всё в порядке: свободный денежный поток — 12,003 млрд, рост на 142,9% год к году; чистый долг сократился до 20,730 млрд — примерно на 7,8 млрд за квартал. Это всего 0,43 годового свободного денежного потока. Ключевой фактор — маржа нефтепереработки: в Q4 планируется увеличить объём ремонтных работ, а эту маржу удержать сложнее всего, поскольку она определяется отраслевой конъюнктурой.
#雪佛龙 #BStocks #股票财报季
158
·
--
Проверено
【Отчётность гонконгских компаний · Pop Mart】
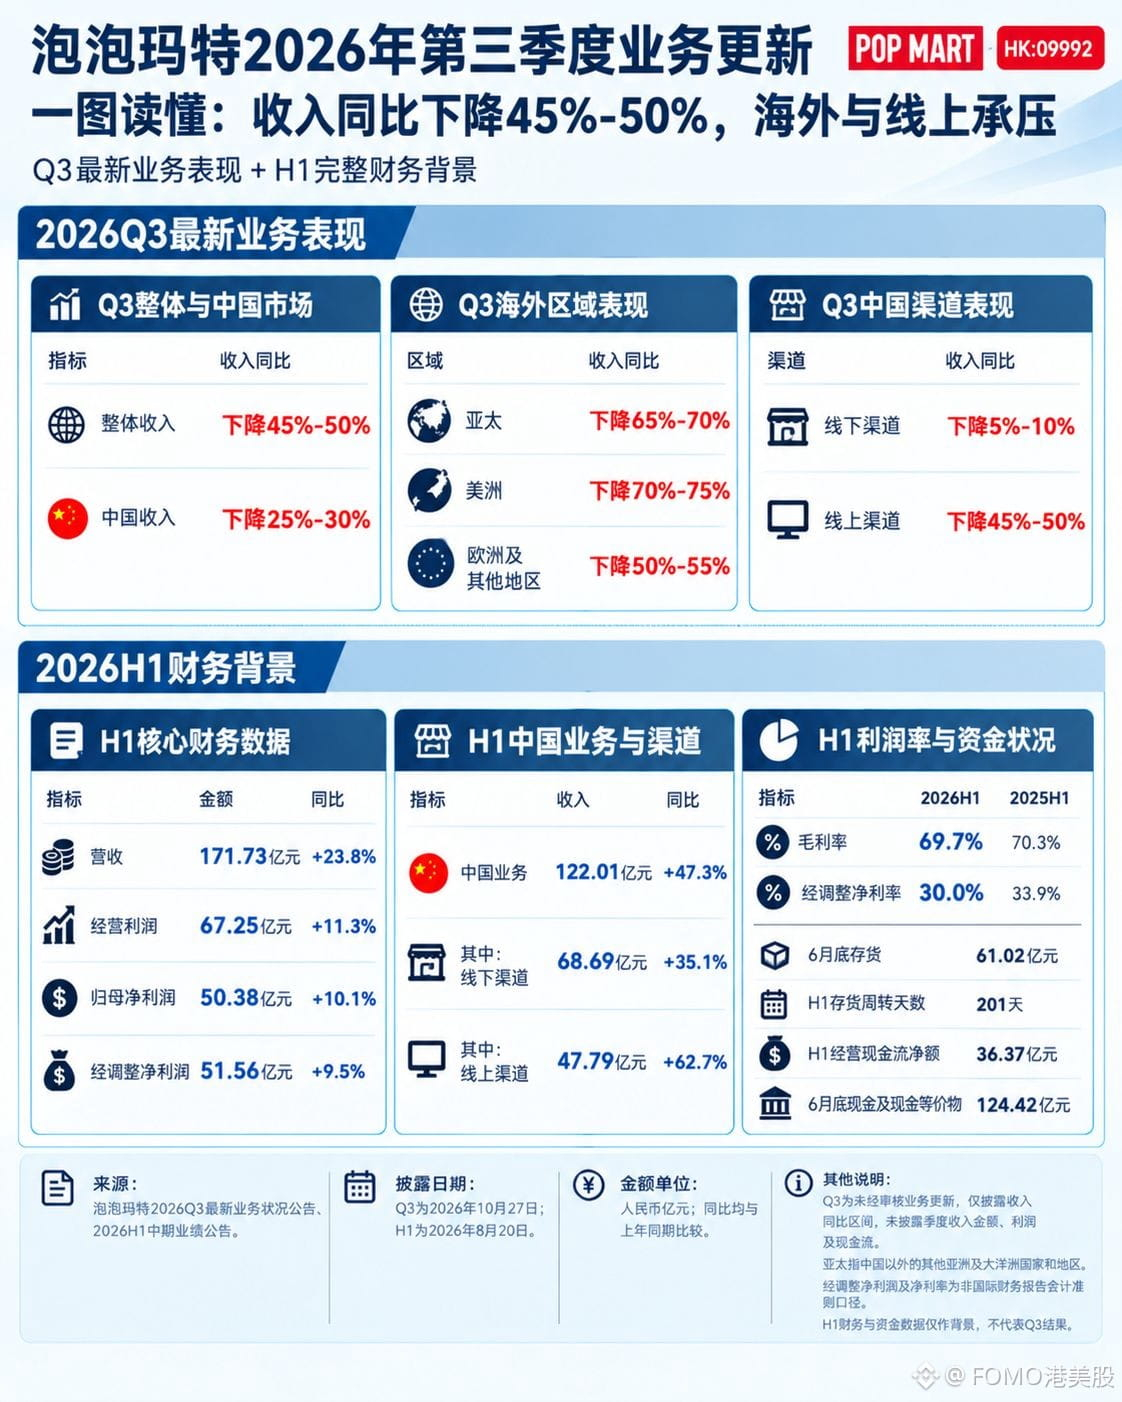
Pop Mart $POPMART : в III квартале выручка снизилась на 45–50% год к году: в Китае — на 25–30%, в Азиатско-Тихоокеанском регионе — на 65–70%, в Америке — на 70–75%, в Европе — на 50–55%. Опубликовано обновление по бизнесу, отчёта о прибылях и убытках нет.
Выручка за рубежом начала падать не в этом квартале. В первом полугодии совокупная выручка составила 17,173 млрд юаней, увеличившись на 23,8% год к году; в Китае — 12,201 млрд юаней, рост на 47,3%. Темпы роста в Китае были на 23,5 процентного пункта выше, чем в целом. Если исходить из этого, выручка за пределами Китая в первом полугодии составила около 4,97 млрд юаней против примерно 5,59 млрд за аналогичный период прошлого года, то есть снизилась на 11% год к году. В III квартале падение просто усилилось до 70%.
Главное, на что стоит обратить внимание, — прибыль, но в сообщении о ней не сказано ни слова. В первом полугодии выручка выросла на 23,8%, а чистая прибыль, относящаяся к акционерам материнской компании, — лишь на 10,1%. Валовая маржа снизилась с 70,3% до 69,7%, скорректированная чистая рентабельность — с 33,9% до 30,0%. Выручка сократилась вдвое, а расходы на аренду, персонал и лицензирование интеллектуальной собственности не снизятся вместе с ней — значит, чистая рентабельность продолжит падать.
Запасы составили 6,102 млрд юаней — на 11,5% больше, чем на конец прошлого года. Оборачиваемость — 201 день против 123 дней за весь прошлый год. Компания объясняет запасы подготовкой к зарубежной экспансии, но за рубежом продажи падают.
{future}(POPMARTUSDT)
#泡泡玛特 #港股财报 #港股
【Отчётность гонконгских компаний · Pop Mart】
Pop Mart $POPMART : в III квартале выручка снизилась на 45–50% год к году: в Китае — на 25–30%, в Азиатско-Тихоокеанском регионе — на 65–70%, в Америке — на 70–75%, в Европе — на 50–55%. Опубликовано обновление по бизнесу, отчёта о прибылях и убытках нет.
Выручка за рубежом начала падать не в этом квартале. В первом полугодии совокупная выручка составила 17,173 млрд юаней, увеличившись на 23,8% год к году; в Китае — 12,201 млрд юаней, рост на 47,3%. Темпы роста в Китае были на 23,5 процентного пункта выше, чем в целом. Если исходить из этого, выручка за пределами Китая в первом полугодии составила около 4,97 млрд юаней против примерно 5,59 млрд за аналогичный период прошлого года, то есть снизилась на 11% год к году. В III квартале падение просто усилилось до 70%.
Главное, на что стоит обратить внимание, — прибыль, но в сообщении о ней не сказано ни слова. В первом полугодии выручка выросла на 23,8%, а чистая прибыль, относящаяся к акционерам материнской компании, — лишь на 10,1%. Валовая маржа снизилась с 70,3% до 69,7%, скорректированная чистая рентабельность — с 33,9% до 30,0%. Выручка сократилась вдвое, а расходы на аренду, персонал и лицензирование интеллектуальной собственности не снизятся вместе с ней — значит, чистая рентабельность продолжит падать.
Запасы составили 6,102 млрд юаней — на 11,5% больше, чем на конец прошлого года. Оборачиваемость — 201 день против 123 дней за весь прошлый год. Компания объясняет запасы подготовкой к зарубежной экспансии, но за рубежом продажи падают.
#泡泡玛特 #港股财报 #港股
Pop Mart $POPMART : в III квартале выручка снизилась на 45–50% год к году: в Китае — на 25–30%, в Азиатско-Тихоокеанском регионе — на 65–70%, в Америке — на 70–75%, в Европе — на 50–55%. Опубликовано обновление по бизнесу, отчёта о прибылях и убытках нет.
Выручка за рубежом начала падать не в этом квартале. В первом полугодии совокупная выручка составила 17,173 млрд юаней, увеличившись на 23,8% год к году; в Китае — 12,201 млрд юаней, рост на 47,3%. Темпы роста в Китае были на 23,5 процентного пункта выше, чем в целом. Если исходить из этого, выручка за пределами Китая в первом полугодии составила около 4,97 млрд юаней против примерно 5,59 млрд за аналогичный период прошлого года, то есть снизилась на 11% год к году. В III квартале падение просто усилилось до 70%.
Главное, на что стоит обратить внимание, — прибыль, но в сообщении о ней не сказано ни слова. В первом полугодии выручка выросла на 23,8%, а чистая прибыль, относящаяся к акционерам материнской компании, — лишь на 10,1%. Валовая маржа снизилась с 70,3% до 69,7%, скорректированная чистая рентабельность — с 33,9% до 30,0%. Выручка сократилась вдвое, а расходы на аренду, персонал и лицензирование интеллектуальной собственности не снизятся вместе с ней — значит, чистая рентабельность продолжит падать.
Запасы составили 6,102 млрд юаней — на 11,5% больше, чем на конец прошлого года. Оборачиваемость — 201 день против 123 дней за весь прошлый год. Компания объясняет запасы подготовкой к зарубежной экспансии, но за рубежом продажи падают.
#泡泡玛特 #港股财报 #港股
1
3.8k
·
--
OpenAI $OPENAI сократила цель нового раунда финансирования с 30 до 20 млрд долларов, а оценку стоимости — с 1,4 до 1,25 трлн. Ещё в прошлом месяце компания предлагала привлечь 30 млрд при оценке в 1,4 трлн. Инвесторам это преподносили как «последний шанс запрыгнуть в поезд до IPO». В тот же день сначала просели такие индексные активы, как $QQQB , а Nasdaq 100 упал на 3,5%.
Объём раунда сократили, цену — нет. Финансирование урезали на треть, а оценку снизили всего на одну десятую. В ходе первого закрытия поступило меньше 20 млрд, и некоторые инвесторы сами уменьшили сумму подписки.
Изменился состав инвесторов. Крупнейший вклад в этот раунд вносит консорциум из ОАЭ, в который входит государственный технологический фонд MGX. У сделки есть условие: OpenAI сможет арендовать вычислительные мощности в новом дата-центре в регионе. Также участвуют Sequoia, a16z, Founders Fund и SoftBank. По словам осведомлённых источников, прежние акционеры участвовали во всех раундах и уже испытывают нечто вроде «несварения». Месяц назад Morgan Stanley предлагал клиентам своего подразделения private banking инвестировать, исходя из оценки компании до привлечения средств в 1,4 трлн, но желающих не нашлось.
Всё зависит от двух факторов: удастся ли привлечь оставшиеся средства от состоятельных частных инвесторов и какую цену предложит этой же группе Anthropic в ходе IPO в середине ноября. Если не удастся, 1,25 трлн останутся лишь ценником.
Обзор основан исключительно на общедоступной информации и не является инвестиционной рекомендацией.
{future}(OPENAIUSDT)
#OpenAI下调融资目标100亿美元 #BStocks #人工智能
OpenAI $OPENAI сократила цель нового раунда финансирования с 30 до 20 млрд долларов, а оценку стоимости — с 1,4 до 1,25 трлн. Ещё в прошлом месяце компания предлагала привлечь 30 млрд при оценке в 1,4 трлн. Инвесторам это преподносили как «последний шанс запрыгнуть в поезд до IPO». В тот же день сначала просели такие индексные активы, как $QQQB , а Nasdaq 100 упал на 3,5%.
Объём раунда сократили, цену — нет. Финансирование урезали на треть, а оценку снизили всего на одну десятую. В ходе первого закрытия поступило меньше 20 млрд, и некоторые инвесторы сами уменьшили сумму подписки.
Изменился состав инвесторов. Крупнейший вклад в этот раунд вносит консорциум из ОАЭ, в который входит государственный технологический фонд MGX. У сделки есть условие: OpenAI сможет арендовать вычислительные мощности в новом дата-центре в регионе. Также участвуют Sequoia, a16z, Founders Fund и SoftBank. По словам осведомлённых источников, прежние акционеры участвовали во всех раундах и уже испытывают нечто вроде «несварения». Месяц назад Morgan Stanley предлагал клиентам своего подразделения private banking инвестировать, исходя из оценки компании до привлечения средств в 1,4 трлн, но желающих не нашлось.
Всё зависит от двух факторов: удастся ли привлечь оставшиеся средства от состоятельных частных инвесторов и какую цену предложит этой же группе Anthropic в ходе IPO в середине ноября. Если не удастся, 1,25 трлн останутся лишь ценником.
Обзор основан исключительно на общедоступной информации и не является инвестиционной рекомендацией.
#OpenAI下调融资目标100亿美元 #BStocks #人工智能
Объём раунда сократили, цену — нет. Финансирование урезали на треть, а оценку снизили всего на одну десятую. В ходе первого закрытия поступило меньше 20 млрд, и некоторые инвесторы сами уменьшили сумму подписки.
Изменился состав инвесторов. Крупнейший вклад в этот раунд вносит консорциум из ОАЭ, в который входит государственный технологический фонд MGX. У сделки есть условие: OpenAI сможет арендовать вычислительные мощности в новом дата-центре в регионе. Также участвуют Sequoia, a16z, Founders Fund и SoftBank. По словам осведомлённых источников, прежние акционеры участвовали во всех раундах и уже испытывают нечто вроде «несварения». Месяц назад Morgan Stanley предлагал клиентам своего подразделения private banking инвестировать, исходя из оценки компании до привлечения средств в 1,4 трлн, но желающих не нашлось.
Всё зависит от двух факторов: удастся ли привлечь оставшиеся средства от состоятельных частных инвесторов и какую цену предложит этой же группе Anthropic в ходе IPO в середине ноября. Если не удастся, 1,25 трлн останутся лишь ценником.
Обзор основан исключительно на общедоступной информации и не является инвестиционной рекомендацией.
#OpenAI下调融资目标100亿美元 #BStocks #人工智能
546
·
--
【Отчётность американских компаний · ExxonMobil】
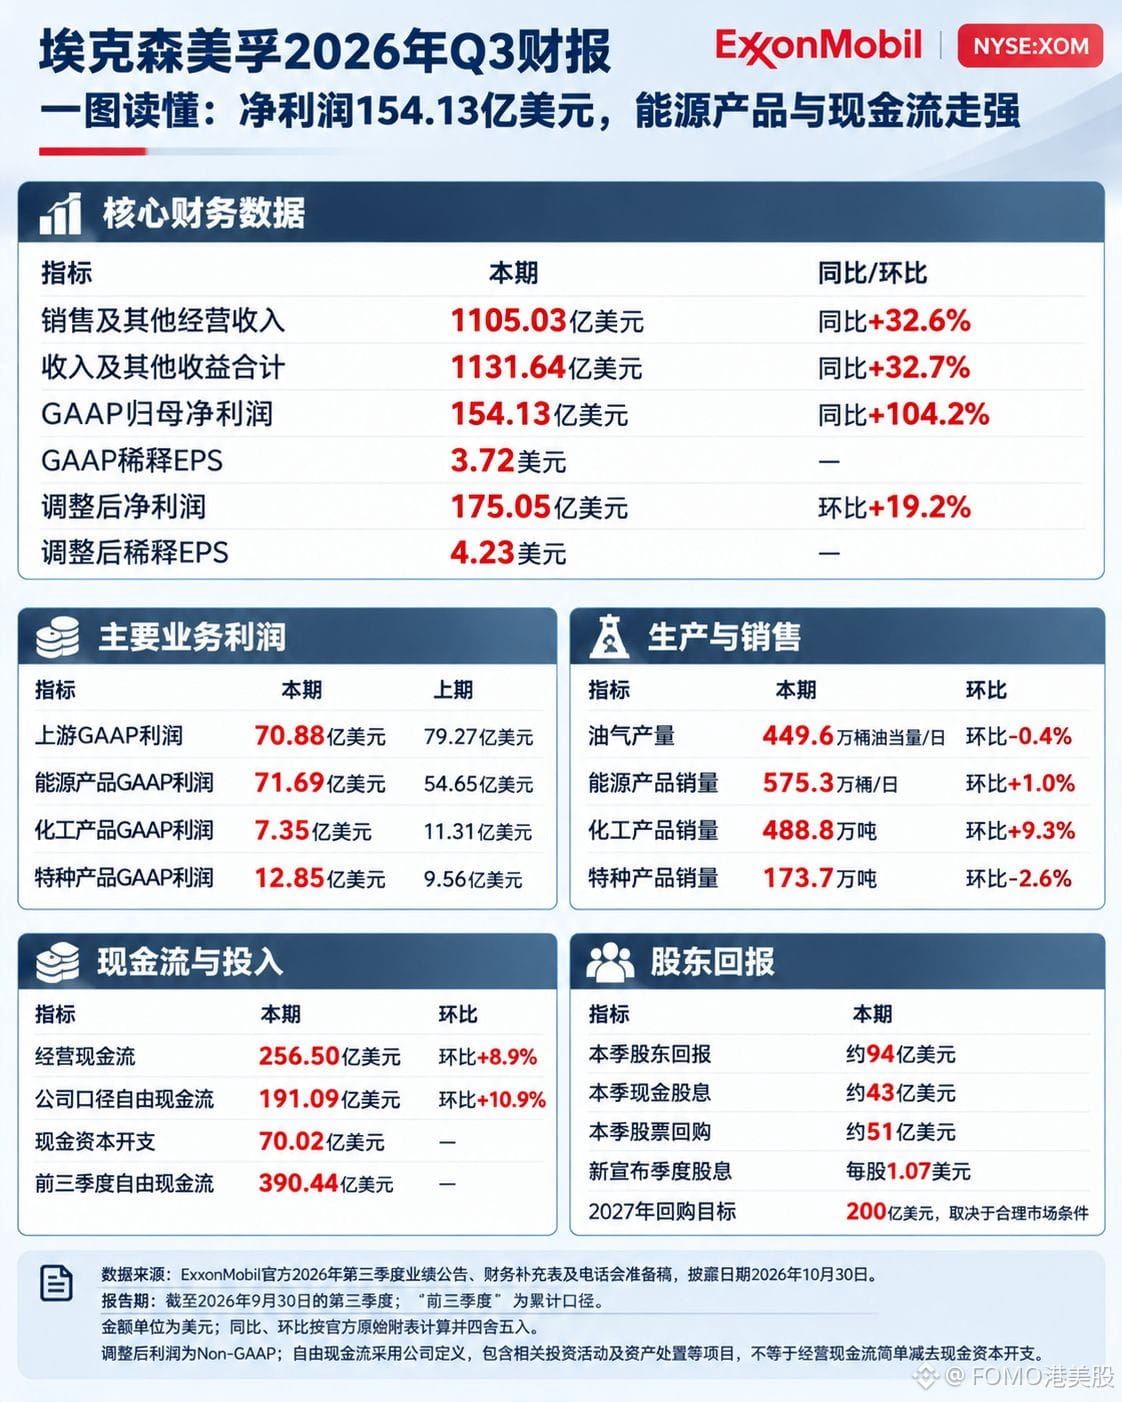
Выручка ExxonMobil $XOM Q3 составила 110,503 млрд долларов, рост на 32,6% год к году; чистая прибыль, относящаяся к акционерам материнской компании, — 15,413 млрд, рост на 104,2%; EPS — 3,72. Чистая прибыль удвоилась, но рост обеспечил уже не тот же сегмент бизнеса.
В этом квартале больше всего заработала переработка нефти. Прибыль сегмента «Энергетические продукты» составила 7,169 млрд, увеличившись на 31,2% по сравнению с предыдущим кварталом; в этом квартале она превысила прибыль добывающего сегмента, равную 7,088 млрд. В добывающем сегменте прибыль снизилась на 10,6%, в химическом — на 35,0%, до 735 млн. У компании, известной добычей нефти, самой прибыльной статьёй теперь стала переработка нефти в дизельное топливо.
В химическом сегменте ситуация ещё хуже: объём продаж вырос на 9,3%, а прибыль на тонну упала с 253 до 150 долларов.
Денежный поток — самая сильная сторона этого квартала. Свободный денежный поток составил 19,109 млрд, а за первые три квартала — 39,044 млрд: на один квартал пришлось 48,9% этой суммы. Целевой объём обратного выкупа акций на 2027 год — 20 млрд, или по 5 млрд в квартал. В этом квартале компания уже выкупила акций на 5,1 млрд — фактически заложив нынешний темп в бюджет. Главный вопрос — как долго удастся удерживать маржу переработки.
#埃克森美孚 #BStocks #股票财报季
{future}(XOMUSDT)
【Отчётность американских компаний · ExxonMobil】
Выручка ExxonMobil $XOM Q3 составила 110,503 млрд долларов, рост на 32,6% год к году; чистая прибыль, относящаяся к акционерам материнской компании, — 15,413 млрд, рост на 104,2%; EPS — 3,72. Чистая прибыль удвоилась, но рост обеспечил уже не тот же сегмент бизнеса.
В этом квартале больше всего заработала переработка нефти. Прибыль сегмента «Энергетические продукты» составила 7,169 млрд, увеличившись на 31,2% по сравнению с предыдущим кварталом; в этом квартале она превысила прибыль добывающего сегмента, равную 7,088 млрд. В добывающем сегменте прибыль снизилась на 10,6%, в химическом — на 35,0%, до 735 млн. У компании, известной добычей нефти, самой прибыльной статьёй теперь стала переработка нефти в дизельное топливо.
В химическом сегменте ситуация ещё хуже: объём продаж вырос на 9,3%, а прибыль на тонну упала с 253 до 150 долларов.
Денежный поток — самая сильная сторона этого квартала. Свободный денежный поток составил 19,109 млрд, а за первые три квартала — 39,044 млрд: на один квартал пришлось 48,9% этой суммы. Целевой объём обратного выкупа акций на 2027 год — 20 млрд, или по 5 млрд в квартал. В этом квартале компания уже выкупила акций на 5,1 млрд — фактически заложив нынешний темп в бюджет. Главный вопрос — как долго удастся удерживать маржу переработки.
#埃克森美孚 #BStocks #股票财报季
Выручка ExxonMobil $XOM Q3 составила 110,503 млрд долларов, рост на 32,6% год к году; чистая прибыль, относящаяся к акционерам материнской компании, — 15,413 млрд, рост на 104,2%; EPS — 3,72. Чистая прибыль удвоилась, но рост обеспечил уже не тот же сегмент бизнеса.
В этом квартале больше всего заработала переработка нефти. Прибыль сегмента «Энергетические продукты» составила 7,169 млрд, увеличившись на 31,2% по сравнению с предыдущим кварталом; в этом квартале она превысила прибыль добывающего сегмента, равную 7,088 млрд. В добывающем сегменте прибыль снизилась на 10,6%, в химическом — на 35,0%, до 735 млн. У компании, известной добычей нефти, самой прибыльной статьёй теперь стала переработка нефти в дизельное топливо.
В химическом сегменте ситуация ещё хуже: объём продаж вырос на 9,3%, а прибыль на тонну упала с 253 до 150 долларов.
Денежный поток — самая сильная сторона этого квартала. Свободный денежный поток составил 19,109 млрд, а за первые три квартала — 39,044 млрд: на один квартал пришлось 48,9% этой суммы. Целевой объём обратного выкупа акций на 2027 год — 20 млрд, или по 5 млрд в квартал. В этом квартале компания уже выкупила акций на 5,1 млрд — фактически заложив нынешний темп в бюджет. Главный вопрос — как долго удастся удерживать маржу переработки.
#埃克森美孚 #BStocks #股票财报季
386
·
--
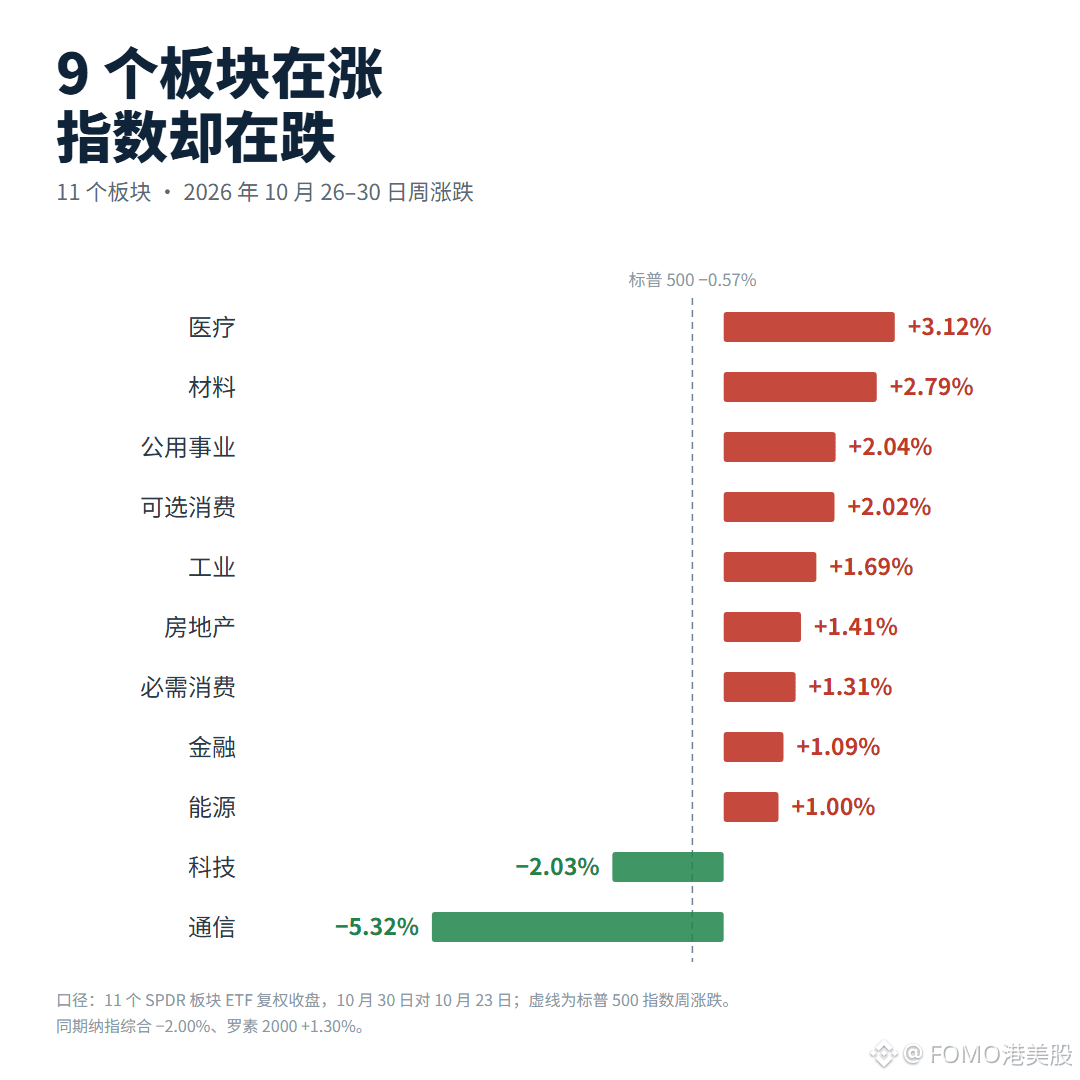
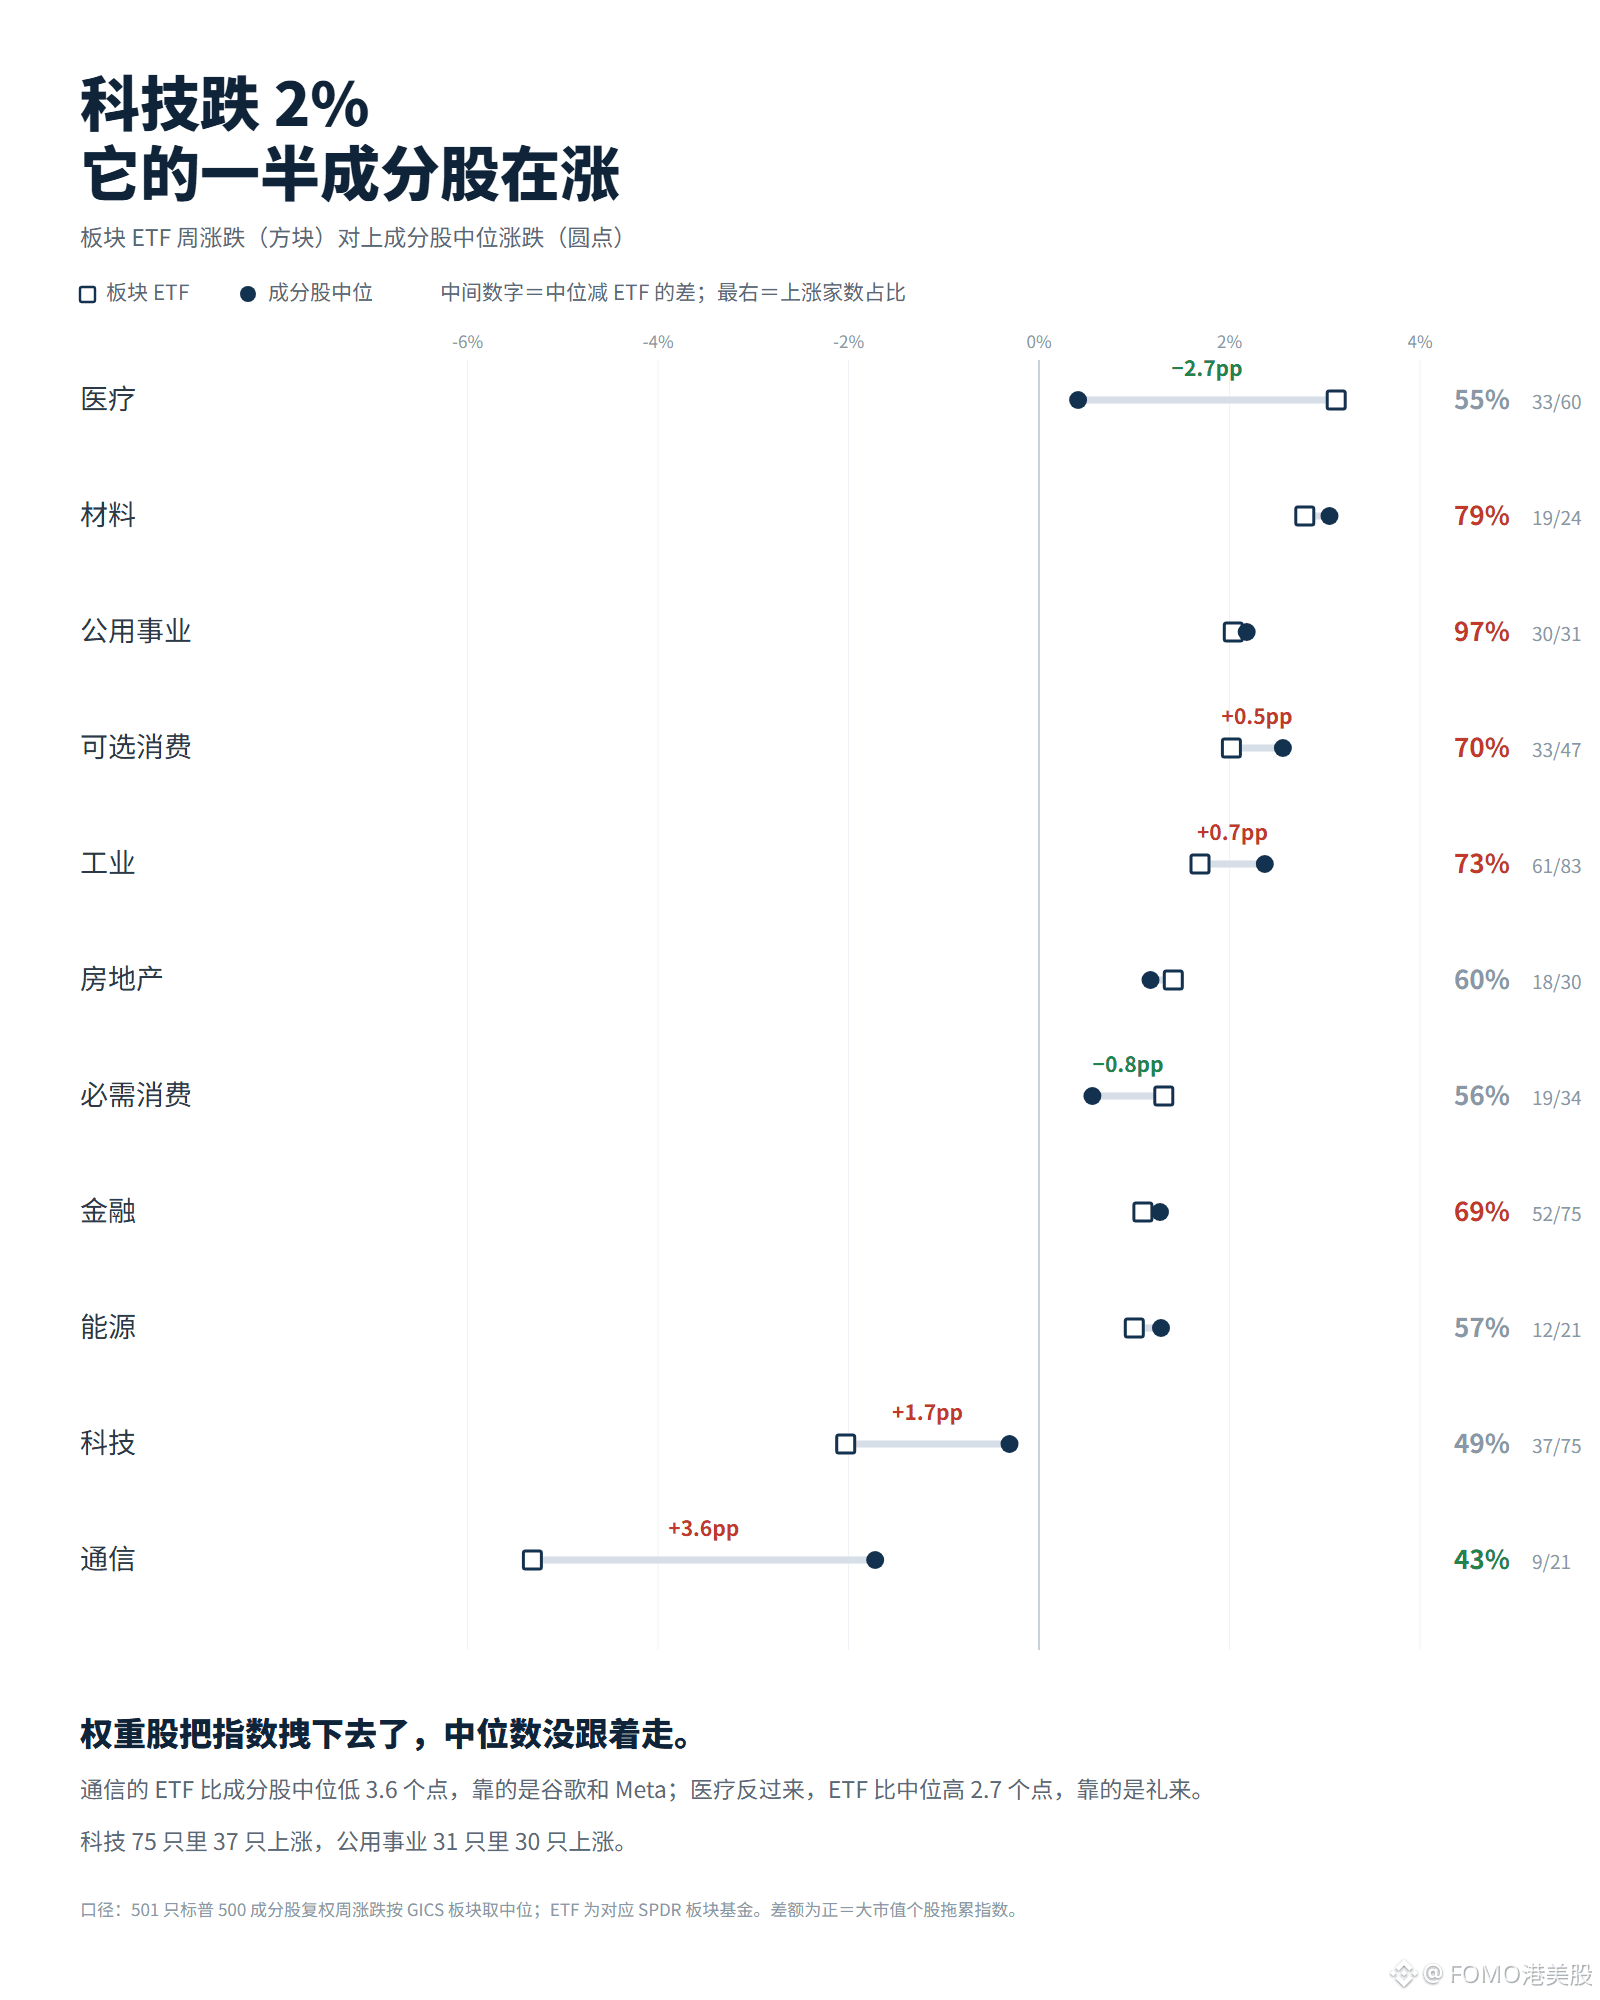
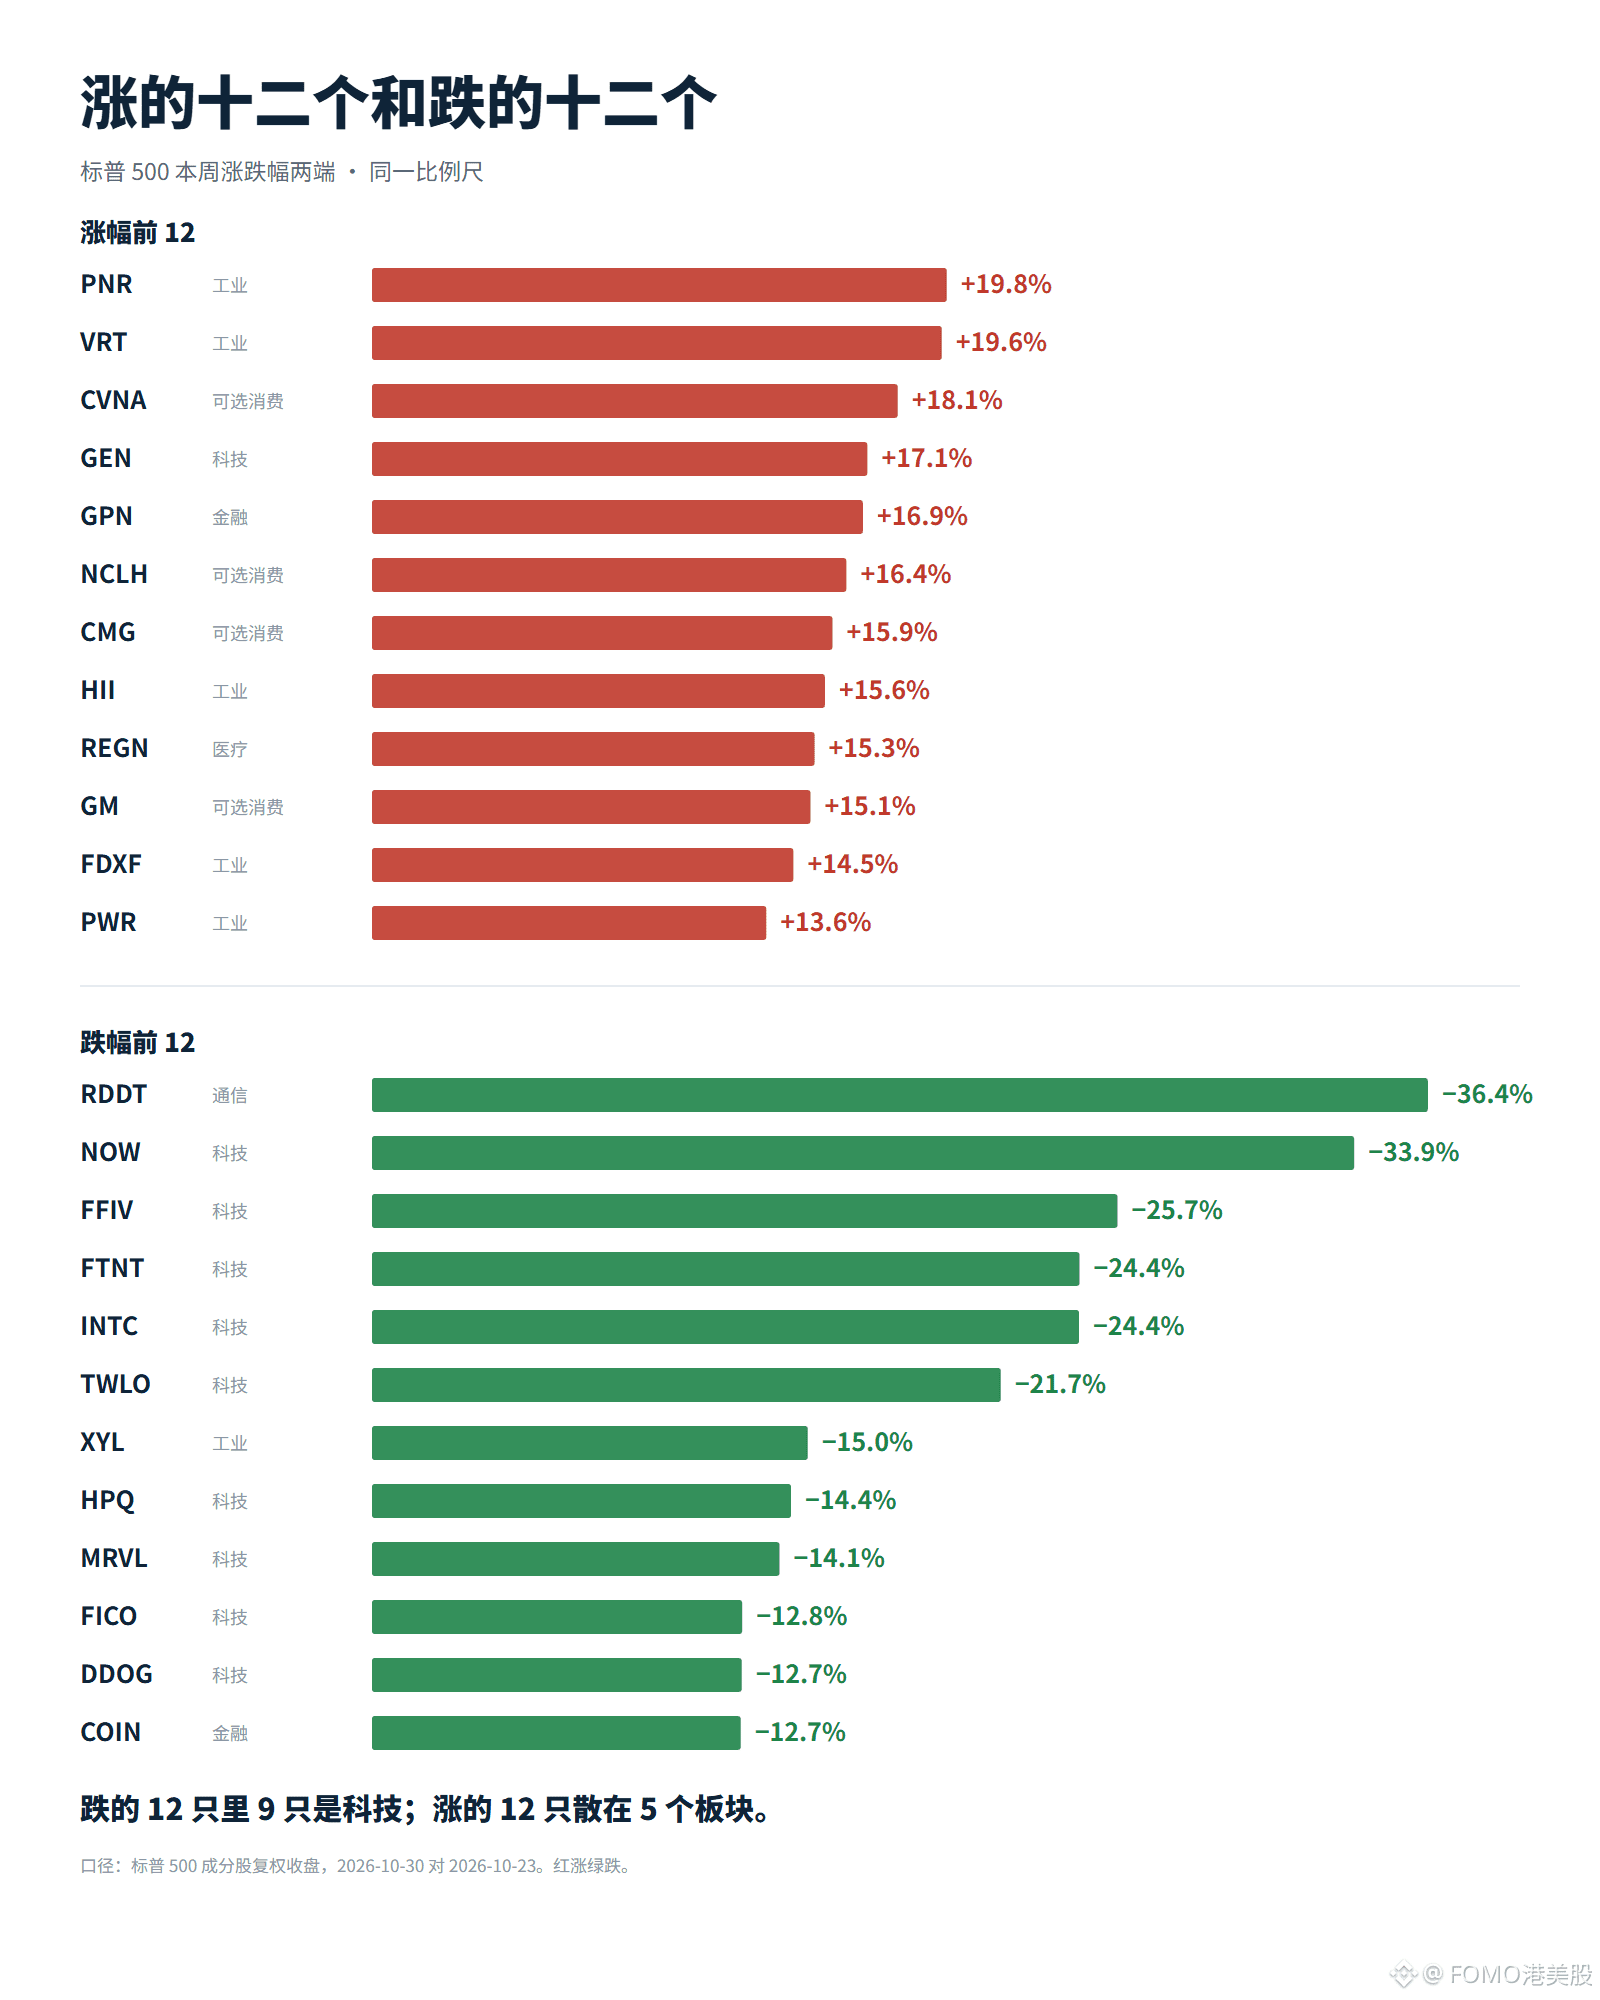
Nasdaq за неделю упал на 2.00%, S&P 500 — на 0.57%: кажется, будто технологии потянули за собой весь рынок. Но 323 из 501 акции индекса выросли — это 64.5%; медианный рост составил +1.35%. То есть случайно выбранная акция, скорее всего, принесла бы прибыль. Из 11 секторов 9 закрылись в плюсе.
Рост был широким: материалы +2.79%, коммунальные услуги +2.04%, потребительские товары не первой необходимости +2.02%, промышленность +1.69%. В минусе оказались только технологии (−2.03%) и коммуникационные услуги (−5.32%): ETF коммуникационного сектора отстал от медианного результата его составляющих ещё на 3.6 процентного пункта — всё из-за Google и Meta.
Контраст между отдельными акциями ещё нагляднее. Выросли $VRT +19.6%, PNR +19.8%, CVNA +18.1%; упали RDDT −36.4%, NOW −33.9%, INTC −24.4%, GOOGL −12.6%. Среди 12 акций с самым сильным падением 9 — технологические.
Выросли не защитные активы, а компании на периферии ИИ. Заказы VRT в третьем квартале удвоились год к году, а прогноз повысили на 650 млн долларов; проблемы $RDDTB связаны с тем, что ИИ Google отбирает поисковый трафик. Те же деньги перетекли от контент-платформ к производителям оборудования. А $INTCB в пятницу упала на 28.6%; полупроводниковый индекс Филадельфийской биржи за день снизился на 7.2%, а за всю неделю — всего на 0.84%: весь рост за четыре дня был отыгран за один.
{future}(VRTUSDT)
{spot}(RDDTBUSDT)
{spot}(INTCBUSDT)
#美股超话 #标普 #科技
Nasdaq за неделю упал на 2.00%, S&P 500 — на 0.57%: кажется, будто технологии потянули за собой весь рынок. Но 323 из 501 акции индекса выросли — это 64.5%; медианный рост составил +1.35%. То есть случайно выбранная акция, скорее всего, принесла бы прибыль. Из 11 секторов 9 закрылись в плюсе.
Рост был широким: материалы +2.79%, коммунальные услуги +2.04%, потребительские товары не первой необходимости +2.02%, промышленность +1.69%. В минусе оказались только технологии (−2.03%) и коммуникационные услуги (−5.32%): ETF коммуникационного сектора отстал от медианного результата его составляющих ещё на 3.6 процентного пункта — всё из-за Google и Meta.
Контраст между отдельными акциями ещё нагляднее. Выросли $VRT +19.6%, PNR +19.8%, CVNA +18.1%; упали RDDT −36.4%, NOW −33.9%, INTC −24.4%, GOOGL −12.6%. Среди 12 акций с самым сильным падением 9 — технологические.
Выросли не защитные активы, а компании на периферии ИИ. Заказы VRT в третьем квартале удвоились год к году, а прогноз повысили на 650 млн долларов; проблемы $RDDTB связаны с тем, что ИИ Google отбирает поисковый трафик. Те же деньги перетекли от контент-платформ к производителям оборудования. А $INTCB в пятницу упала на 28.6%; полупроводниковый индекс Филадельфийской биржи за день снизился на 7.2%, а за всю неделю — всего на 0.84%: весь рост за четыре дня был отыгран за один.
#美股超话 #标普 #科技
Рост был широким: материалы +2.79%, коммунальные услуги +2.04%, потребительские товары не первой необходимости +2.02%, промышленность +1.69%. В минусе оказались только технологии (−2.03%) и коммуникационные услуги (−5.32%): ETF коммуникационного сектора отстал от медианного результата его составляющих ещё на 3.6 процентного пункта — всё из-за Google и Meta.
Контраст между отдельными акциями ещё нагляднее. Выросли $VRT +19.6%, PNR +19.8%, CVNA +18.1%; упали RDDT −36.4%, NOW −33.9%, INTC −24.4%, GOOGL −12.6%. Среди 12 акций с самым сильным падением 9 — технологические.
Выросли не защитные активы, а компании на периферии ИИ. Заказы VRT в третьем квартале удвоились год к году, а прогноз повысили на 650 млн долларов; проблемы $RDDTB связаны с тем, что ИИ Google отбирает поисковый трафик. Те же деньги перетекли от контент-платформ к производителям оборудования. А $INTCB в пятницу упала на 28.6%; полупроводниковый индекс Филадельфийской биржи за день снизился на 7.2%, а за всю неделю — всего на 0.84%: весь рост за четыре дня был отыгран за один.
#美股超话 #标普 #科技
427
·
--
【Отчётность американской компании · Eli Lilly】
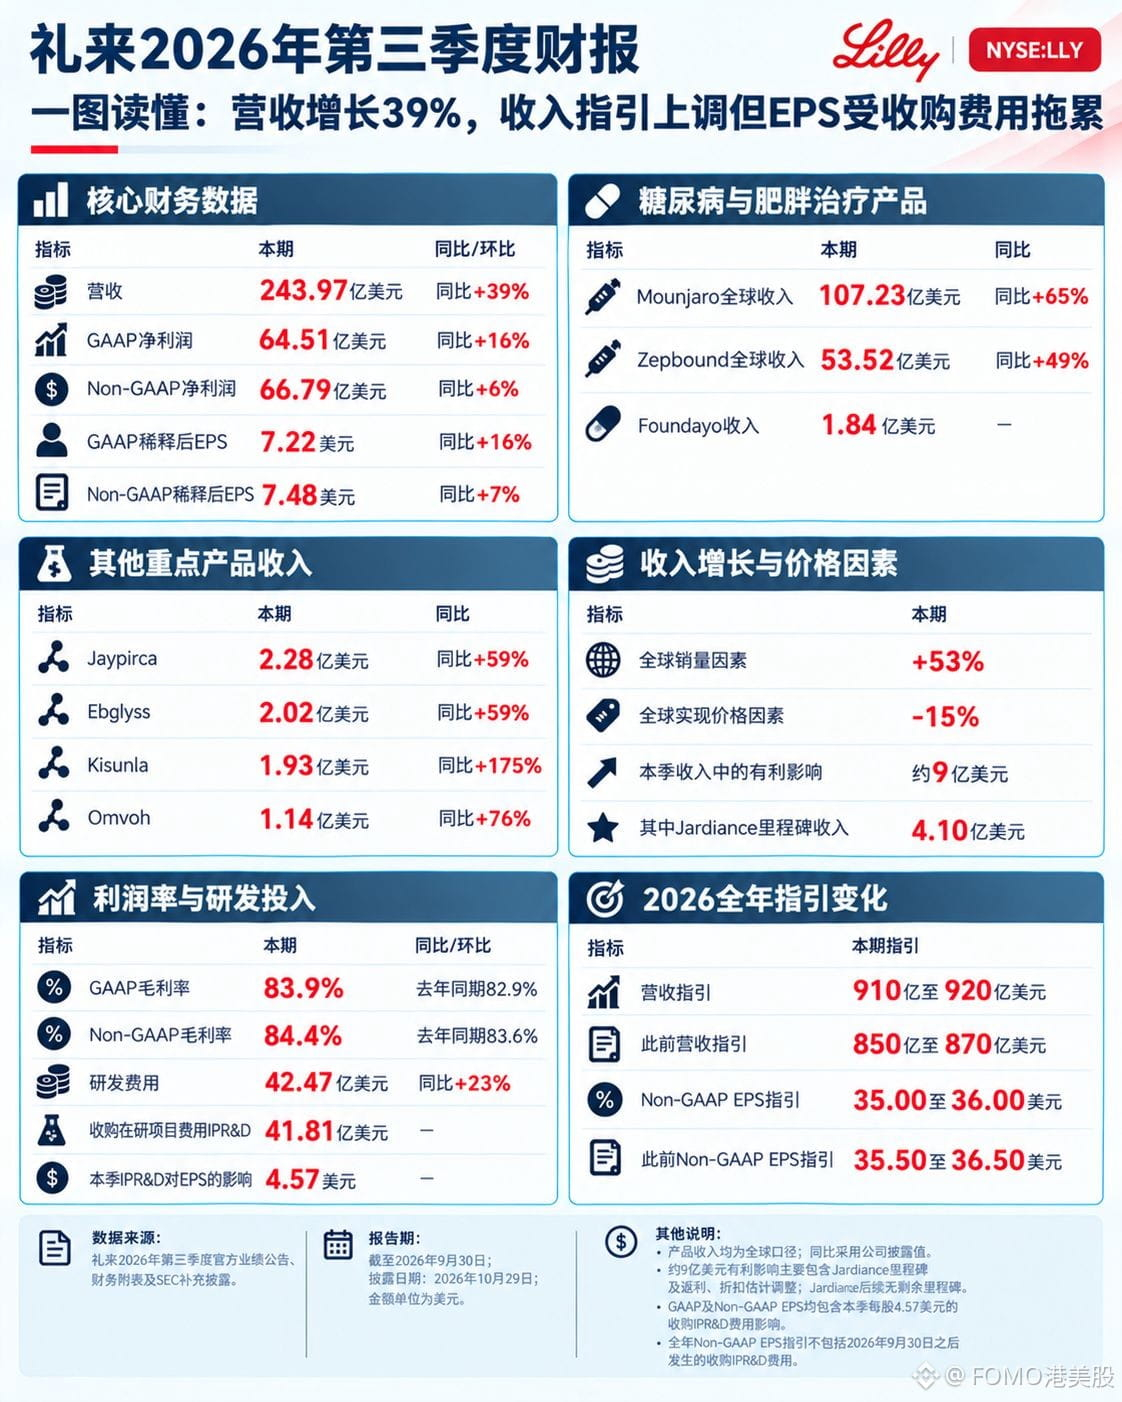
Eli Lilly $LLYB : выручка в Q3 — 24,397 млрд долларов, рост год к году на 39%; операционная прибыль — 8,608 млрд, рост на 17%; чистая прибыль по Non-GAAP — 6,679 млрд, рост на 6%; EPS — 7,48. Выручка выросла на 40%, а прибыль на акцию — всего на семь процентов.
Разница объясняется двумя статьями. В этом квартале расходы на приобретение проектов на стадии разработки составили 4,181 млрд — это 17,1% выручки и 61% EPS по Non-GAAP. Ставка налога по Non-GAAP выросла с 17,7% до 24,0%, что добавило 554 млн долларов налоговых отчислений. Научные исследования и разработки не стали тормозом: 4,247 млрд, или 17,4% выручки против 19,7% годом ранее.
Если добавить эти расходы обратно, операционная маржа составит 52,4% против 41,9% годом ранее.
Поэтому прогнозы на год сдвинулись в противоположных направлениях: выручка повышена с 85–87 млрд до 91–92 млрд долларов, середина диапазона выросла на 6,4%; прогноз EPS по Non-GAAP снижен с 35,50–36,50 до 35,00–36,00. Рынок сосредоточен на втором показателе, а компания говорит, что первый лучше отражает операционные результаты. Главная неопределённость — будут ли в Q4 ещё расходы на это приобретение.
{spot}(LLYBUSDT)
#礼来 #BStocks #股票财报季
【Отчётность американской компании · Eli Lilly】
Eli Lilly $LLYB : выручка в Q3 — 24,397 млрд долларов, рост год к году на 39%; операционная прибыль — 8,608 млрд, рост на 17%; чистая прибыль по Non-GAAP — 6,679 млрд, рост на 6%; EPS — 7,48. Выручка выросла на 40%, а прибыль на акцию — всего на семь процентов.
Разница объясняется двумя статьями. В этом квартале расходы на приобретение проектов на стадии разработки составили 4,181 млрд — это 17,1% выручки и 61% EPS по Non-GAAP. Ставка налога по Non-GAAP выросла с 17,7% до 24,0%, что добавило 554 млн долларов налоговых отчислений. Научные исследования и разработки не стали тормозом: 4,247 млрд, или 17,4% выручки против 19,7% годом ранее.
Если добавить эти расходы обратно, операционная маржа составит 52,4% против 41,9% годом ранее.
Поэтому прогнозы на год сдвинулись в противоположных направлениях: выручка повышена с 85–87 млрд до 91–92 млрд долларов, середина диапазона выросла на 6,4%; прогноз EPS по Non-GAAP снижен с 35,50–36,50 до 35,00–36,00. Рынок сосредоточен на втором показателе, а компания говорит, что первый лучше отражает операционные результаты. Главная неопределённость — будут ли в Q4 ещё расходы на это приобретение.
#礼来 #BStocks #股票财报季
Eli Lilly $LLYB : выручка в Q3 — 24,397 млрд долларов, рост год к году на 39%; операционная прибыль — 8,608 млрд, рост на 17%; чистая прибыль по Non-GAAP — 6,679 млрд, рост на 6%; EPS — 7,48. Выручка выросла на 40%, а прибыль на акцию — всего на семь процентов.
Разница объясняется двумя статьями. В этом квартале расходы на приобретение проектов на стадии разработки составили 4,181 млрд — это 17,1% выручки и 61% EPS по Non-GAAP. Ставка налога по Non-GAAP выросла с 17,7% до 24,0%, что добавило 554 млн долларов налоговых отчислений. Научные исследования и разработки не стали тормозом: 4,247 млрд, или 17,4% выручки против 19,7% годом ранее.
Если добавить эти расходы обратно, операционная маржа составит 52,4% против 41,9% годом ранее.
Поэтому прогнозы на год сдвинулись в противоположных направлениях: выручка повышена с 85–87 млрд до 91–92 млрд долларов, середина диапазона выросла на 6,4%; прогноз EPS по Non-GAAP снижен с 35,50–36,50 до 35,00–36,00. Рынок сосредоточен на втором показателе, а компания говорит, что первый лучше отражает операционные результаты. Главная неопределённость — будут ли в Q4 ещё расходы на это приобретение.
#礼来 #BStocks #股票财报季
345
·
--
【Макроэкономика · промежуточные выборы в США】
Голосование 3 ноября: переизбираются все 435 мест в Палате представителей, 35 мест в Сенате и губернаторы в 36 штатах. Прогнозные рынки оценивают вероятность того, что демократы получат большинство в Палате представителей, в 91%, в Сенате — в 64%, а в обеих палатах — в 62%. Первые результаты начнут поступать утром 4 ноября по пекинскому времени.
Коэффициенты уже учитывают всё. Делать ставку на это бессмысленно.
То, что ещё не учтено рынком, — ситуация на уровне штатов. В 36 штатах переизбирают губернаторов; примерно в 40 штатах губернаторы назначают членов комиссий по коммунальным услугам, а ещё в 9 штатах членов комиссий избирают напрямую. Именно на этом уровне определяются цены на электроэнергию для центров обработки данных и выдача разрешений на подключение к сети, а не в Вашингтоне. Здесь кроется электоральный риск для сделок вокруг ИИ, а не в налоговых ставках.
Не стоит чрезмерно полагаться на исторические закономерности: за 12 месяцев после последних девяти промежуточных выборов индекс S&P 500 каждый раз рос, в среднем на 15,9%, но при этом не приносил сверхдоходности — это лишь долгосрочный восходящий тренд американского фондового рынка. Для криптовалют ключевой фактор — декабрьское заседание по ставке, а не 3 ноября.
#美国中期选举倒计时,美股博弈窗口已开启?
【Макроэкономика · промежуточные выборы в США】
Голосование 3 ноября: переизбираются все 435 мест в Палате представителей, 35 мест в Сенате и губернаторы в 36 штатах. Прогнозные рынки оценивают вероятность того, что демократы получат большинство в Палате представителей, в 91%, в Сенате — в 64%, а в обеих палатах — в 62%. Первые результаты начнут поступать утром 4 ноября по пекинскому времени.
Коэффициенты уже учитывают всё. Делать ставку на это бессмысленно.
То, что ещё не учтено рынком, — ситуация на уровне штатов. В 36 штатах переизбирают губернаторов; примерно в 40 штатах губернаторы назначают членов комиссий по коммунальным услугам, а ещё в 9 штатах членов комиссий избирают напрямую. Именно на этом уровне определяются цены на электроэнергию для центров обработки данных и выдача разрешений на подключение к сети, а не в Вашингтоне. Здесь кроется электоральный риск для сделок вокруг ИИ, а не в налоговых ставках.
Не стоит чрезмерно полагаться на исторические закономерности: за 12 месяцев после последних девяти промежуточных выборов индекс S&P 500 каждый раз рос, в среднем на 15,9%, но при этом не приносил сверхдоходности — это лишь долгосрочный восходящий тренд американского фондового рынка. Для криптовалют ключевой фактор — декабрьское заседание по ставке, а не 3 ноября.
#美国中期选举倒计时,美股博弈窗口已开启?
Голосование 3 ноября: переизбираются все 435 мест в Палате представителей, 35 мест в Сенате и губернаторы в 36 штатах. Прогнозные рынки оценивают вероятность того, что демократы получат большинство в Палате представителей, в 91%, в Сенате — в 64%, а в обеих палатах — в 62%. Первые результаты начнут поступать утром 4 ноября по пекинскому времени.
Коэффициенты уже учитывают всё. Делать ставку на это бессмысленно.
То, что ещё не учтено рынком, — ситуация на уровне штатов. В 36 штатах переизбирают губернаторов; примерно в 40 штатах губернаторы назначают членов комиссий по коммунальным услугам, а ещё в 9 штатах членов комиссий избирают напрямую. Именно на этом уровне определяются цены на электроэнергию для центров обработки данных и выдача разрешений на подключение к сети, а не в Вашингтоне. Здесь кроется электоральный риск для сделок вокруг ИИ, а не в налоговых ставках.
Не стоит чрезмерно полагаться на исторические закономерности: за 12 месяцев после последних девяти промежуточных выборов индекс S&P 500 каждый раз рос, в среднем на 15,9%, но при этом не приносил сверхдоходности — это лишь долгосрочный восходящий тренд американского фондового рынка. Для криптовалют ключевой фактор — декабрьское заседание по ставке, а не 3 ноября.
#美国中期选举倒计时,美股博弈窗口已开启?
1.1k
·
--
Проверено
【Отчётность американской компании · AXT】
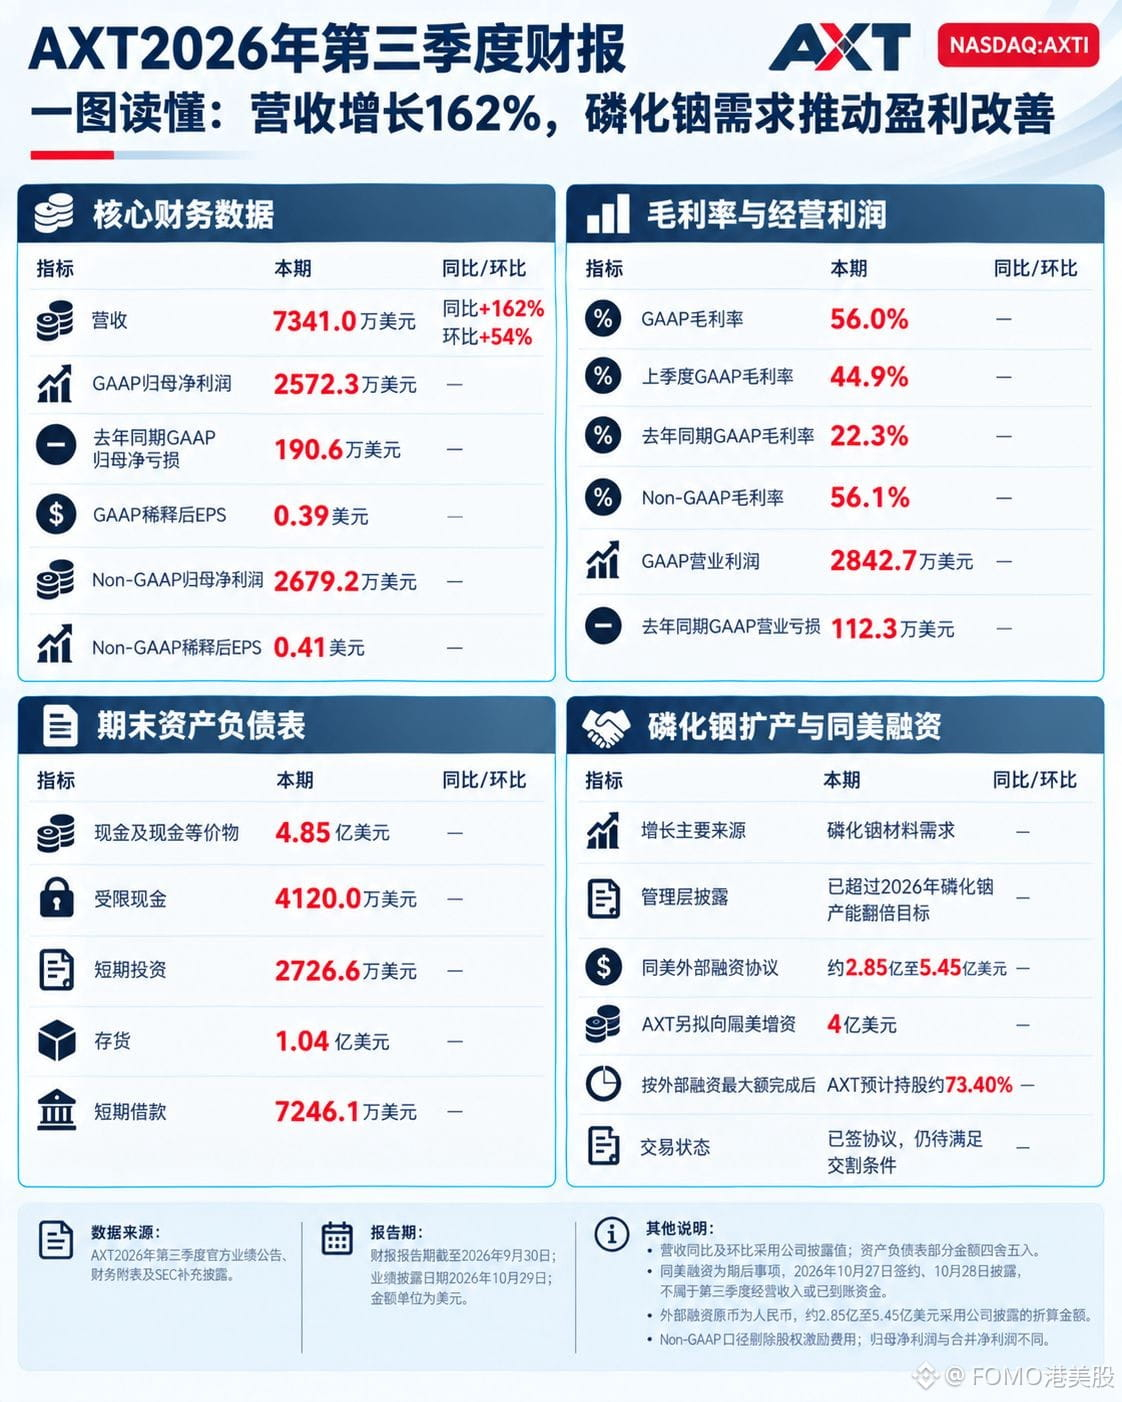
AXT $AXTIB : выручка за Q3 — 73,41 млн долларов, рост на 162% год к году и на 54% квартал к кварталу; чистая прибыль по GAAP, приходящаяся на акционеров материнской компании, — 25,723 млн долларов против убытка в 1,906 млн долларов за аналогичный период прошлого года; EPS — 0,39. Валовая маржа — 56,0% против 22,3% годом ранее.
Улучшение показателей связано с основным бизнесом. Операционная прибыль по GAAP составила 28,427 млн долларов против убытка в 1,123 млн долларов годом ранее — изменение на 29,55 млн. Главной причиной стал спрос на фосфид индия: компания заявила, что уже превысила цель по удвоению мощностей, поставленную в начале года. Однако в отчёте выручка от фосфида индия не выделена отдельно, поэтому нельзя приписывать весь рост доходам от ИИ.
Настоящий вопрос — деньги. В этом квартале компания заработала 25,72 млн долларов, но собирается вложить ещё 400 млн долларов в Tongmei — это в 15,6 раза больше чистой прибыли и составляет 82,5% имеющихся денежных средств. В тот же период внешние инвесторы намерены вложить от 285 до 545 млн долларов; верхняя граница в 21 раз превышает чистую прибыль за этот квартал.
Прибыль уже подтверждена результатами этого квартала, а эффект от расширения мощностей станет заметен лишь через несколько кварталов. Главная переменная — закрытие сделки: пока все условия не выполнены, считать деньги полученными нельзя.
{spot}(AXTIBUSDT)
#AXT #BStocks #股票财报季
【Отчётность американской компании · AXT】
AXT $AXTIB : выручка за Q3 — 73,41 млн долларов, рост на 162% год к году и на 54% квартал к кварталу; чистая прибыль по GAAP, приходящаяся на акционеров материнской компании, — 25,723 млн долларов против убытка в 1,906 млн долларов за аналогичный период прошлого года; EPS — 0,39. Валовая маржа — 56,0% против 22,3% годом ранее.
Улучшение показателей связано с основным бизнесом. Операционная прибыль по GAAP составила 28,427 млн долларов против убытка в 1,123 млн долларов годом ранее — изменение на 29,55 млн. Главной причиной стал спрос на фосфид индия: компания заявила, что уже превысила цель по удвоению мощностей, поставленную в начале года. Однако в отчёте выручка от фосфида индия не выделена отдельно, поэтому нельзя приписывать весь рост доходам от ИИ.
Настоящий вопрос — деньги. В этом квартале компания заработала 25,72 млн долларов, но собирается вложить ещё 400 млн долларов в Tongmei — это в 15,6 раза больше чистой прибыли и составляет 82,5% имеющихся денежных средств. В тот же период внешние инвесторы намерены вложить от 285 до 545 млн долларов; верхняя граница в 21 раз превышает чистую прибыль за этот квартал.
Прибыль уже подтверждена результатами этого квартала, а эффект от расширения мощностей станет заметен лишь через несколько кварталов. Главная переменная — закрытие сделки: пока все условия не выполнены, считать деньги полученными нельзя.
#AXT #BStocks #股票财报季
AXT $AXTIB : выручка за Q3 — 73,41 млн долларов, рост на 162% год к году и на 54% квартал к кварталу; чистая прибыль по GAAP, приходящаяся на акционеров материнской компании, — 25,723 млн долларов против убытка в 1,906 млн долларов за аналогичный период прошлого года; EPS — 0,39. Валовая маржа — 56,0% против 22,3% годом ранее.
Улучшение показателей связано с основным бизнесом. Операционная прибыль по GAAP составила 28,427 млн долларов против убытка в 1,123 млн долларов годом ранее — изменение на 29,55 млн. Главной причиной стал спрос на фосфид индия: компания заявила, что уже превысила цель по удвоению мощностей, поставленную в начале года. Однако в отчёте выручка от фосфида индия не выделена отдельно, поэтому нельзя приписывать весь рост доходам от ИИ.
Настоящий вопрос — деньги. В этом квартале компания заработала 25,72 млн долларов, но собирается вложить ещё 400 млн долларов в Tongmei — это в 15,6 раза больше чистой прибыли и составляет 82,5% имеющихся денежных средств. В тот же период внешние инвесторы намерены вложить от 285 до 545 млн долларов; верхняя граница в 21 раз превышает чистую прибыль за этот квартал.
Прибыль уже подтверждена результатами этого квартала, а эффект от расширения мощностей станет заметен лишь через несколько кварталов. Главная переменная — закрытие сделки: пока все условия не выполнены, считать деньги полученными нельзя.
#AXT #BStocks #股票财报季
1
2.1k
·
--
Проверено
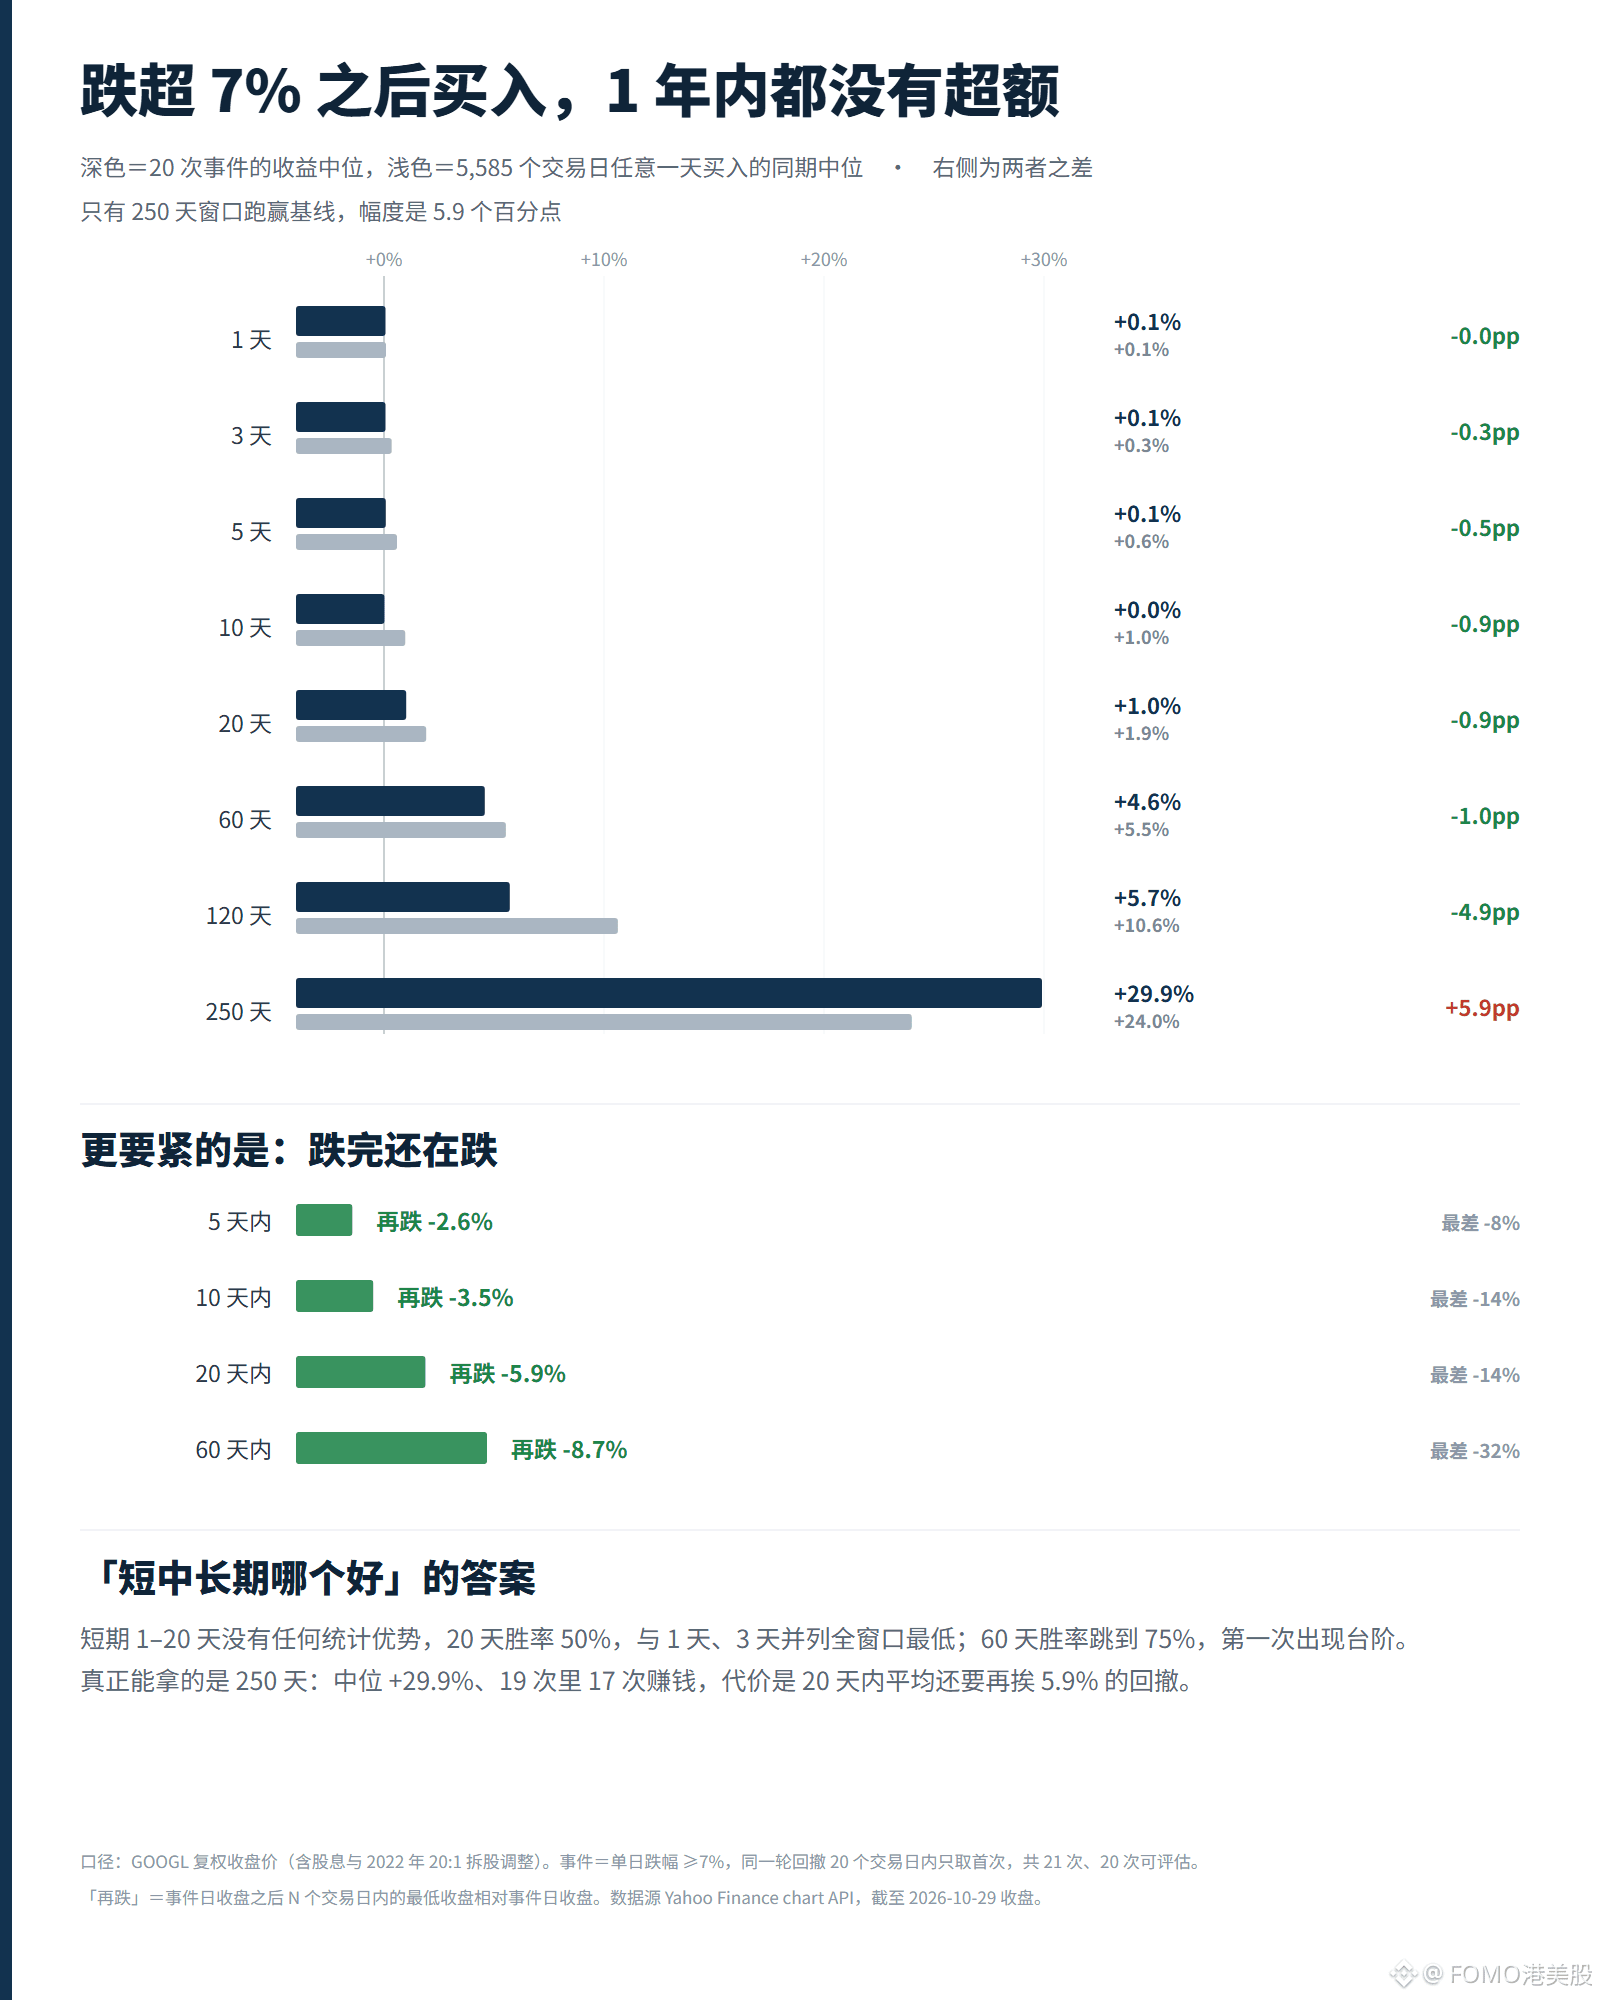
Акции Google $GOOGLB вчера вечером упали на 12.64% и закрылись на отметке 283.82 доллара. Это крупнейшее однодневное падение с момента выхода компании на биржу в 2004 году — сильнее, чем во время остановки торгов в марте 2020 года и после краха Lehman в 2008 году.
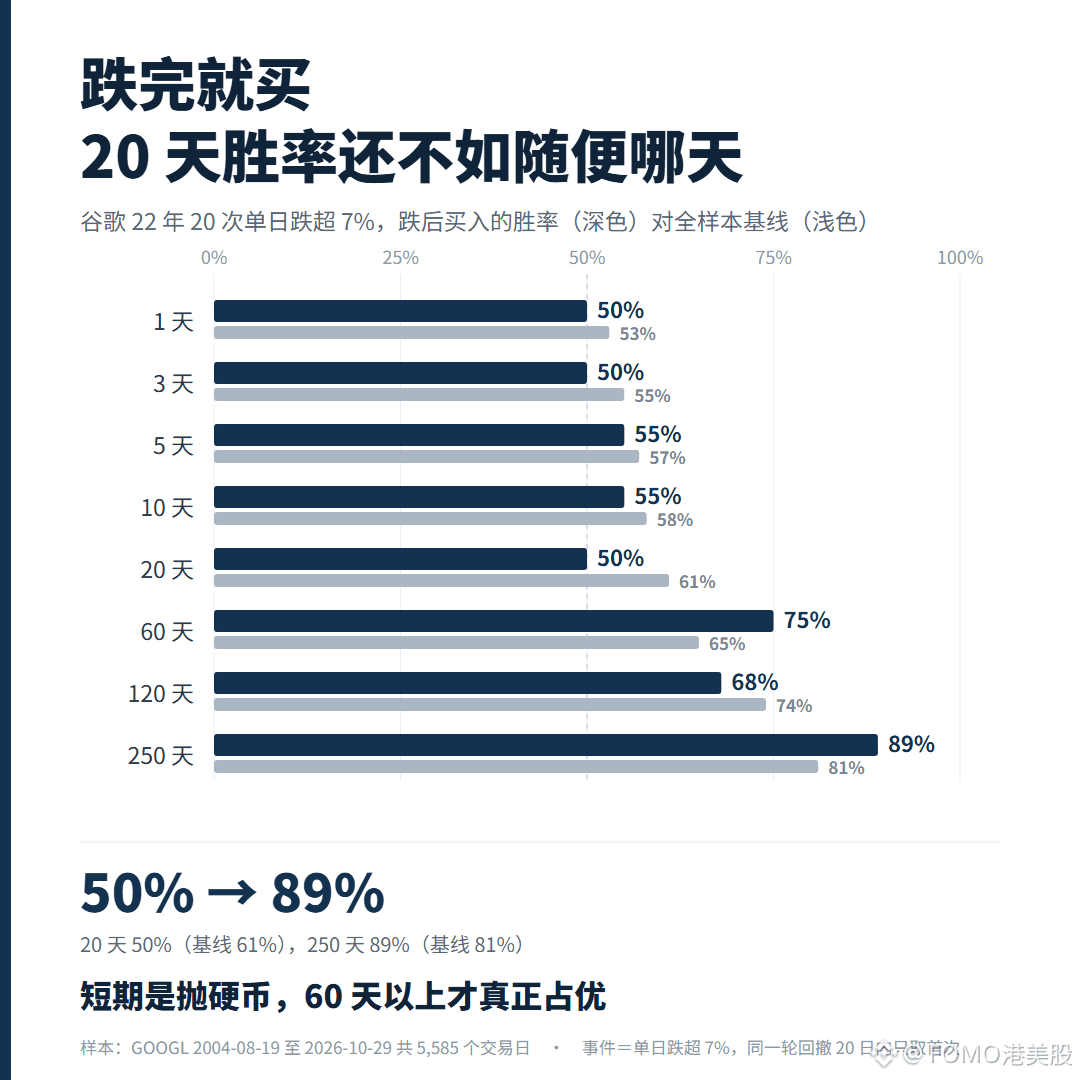
За 22 года и 5 585 торговых дней падение более чем на 10% случалось лишь 3 раза — выборка слишком мала. Если снизить порог до 7%, получаем 21 случай, из которых можно оценить 20. Медианная доходность за 1–20 дней после падения — +0.1%, доля прибыльных случаев — 50%; при покупке в случайный день она составляет 53–61%. На горизонте 20 дней доля прибыльных случаев — 50%, это минимум за весь период. Покупать сразу после падения — всё равно что подбрасывать монету.
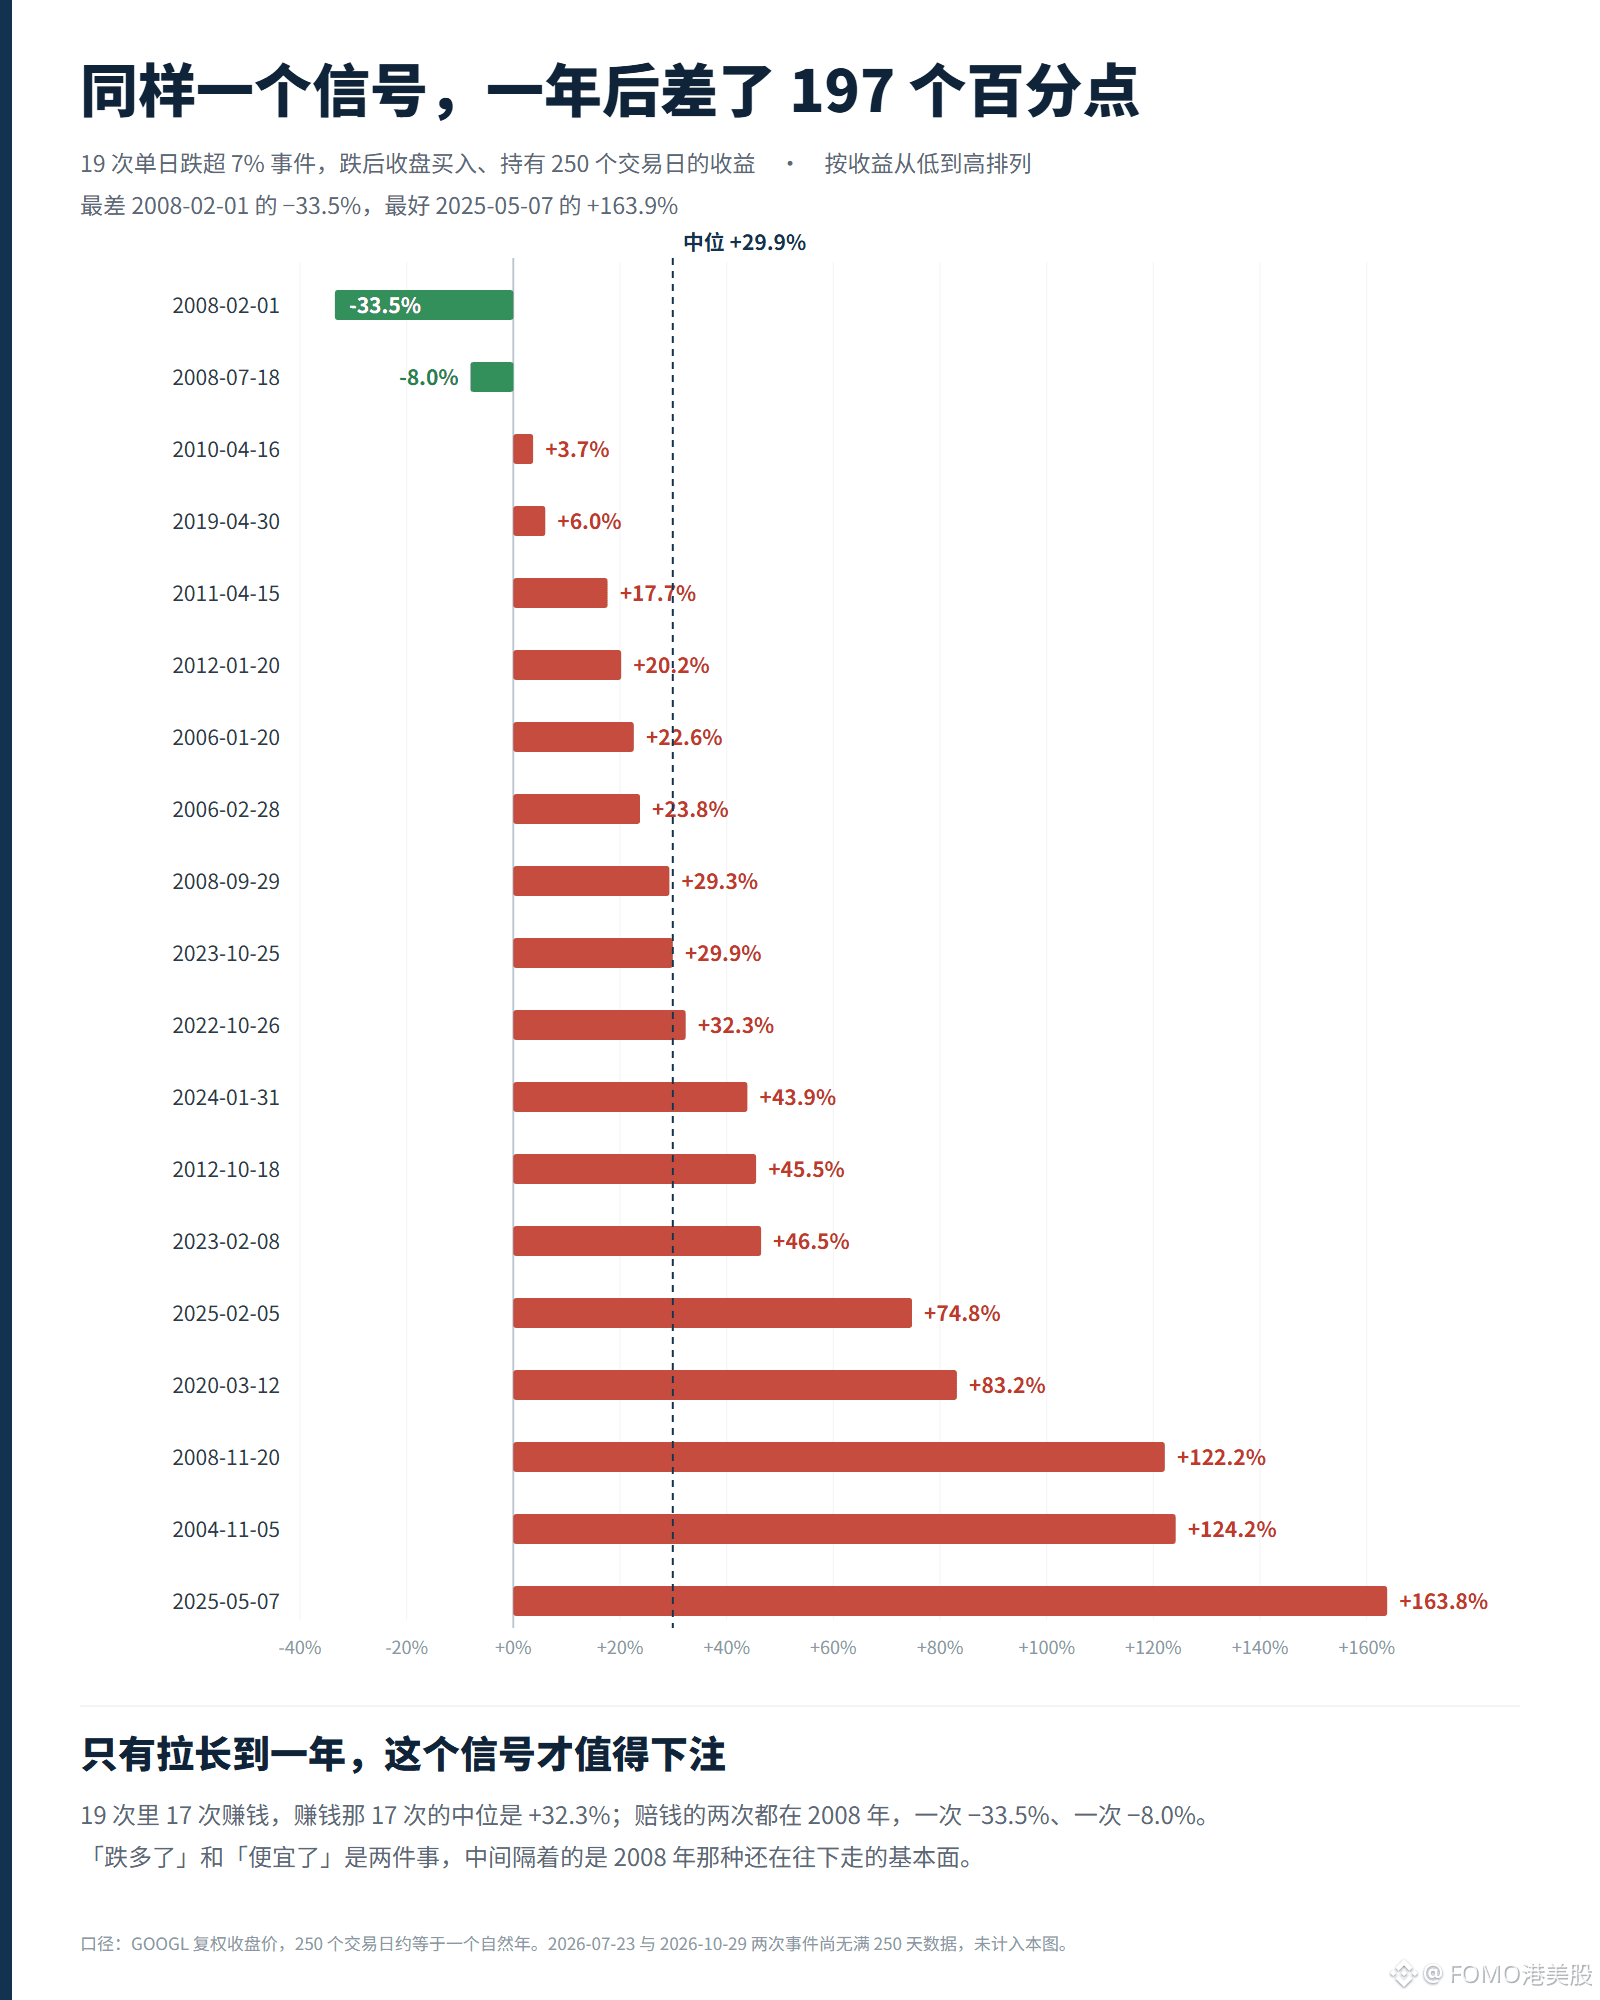
Перелом наступает на горизонте 60 дней: доля прибыльных случаев — 75%; на горизонте 250 дней — 89%, медианная доходность — +29.9%, прибыль принесли 17 из 19 случаев. Но за это приходится платить: в течение 20 дней средняя дополнительная просадка составляет 5.9%, а в 18 из 20 случаев цена закрытия опускалась ещё ниже.
Ключевая переменная — не размер падения, а то, сможет ли стабилизироваться монетизация поисковой рекламы. В третьем квартале доходы от поиска выросли на 12% — на 1.5 млрд долларов меньше ожиданий; руководство признало, что монетизация в режиме ИИ ниже. Одновременно капитальные расходы составили 51.36 млрд, а в 2027 году превысят 300 млрд. В исторических данных нет разницы между падением на 7% и на 13%; разница в том, куда движутся эти два показателя.
#谷歌 #BStocks #币安神算子
Акции Google $GOOGLB вчера вечером упали на 12.64% и закрылись на отметке 283.82 доллара. Это крупнейшее однодневное падение с момента выхода компании на биржу в 2004 году — сильнее, чем во время остановки торгов в марте 2020 года и после краха Lehman в 2008 году.
За 22 года и 5 585 торговых дней падение более чем на 10% случалось лишь 3 раза — выборка слишком мала. Если снизить порог до 7%, получаем 21 случай, из которых можно оценить 20. Медианная доходность за 1–20 дней после падения — +0.1%, доля прибыльных случаев — 50%; при покупке в случайный день она составляет 53–61%. На горизонте 20 дней доля прибыльных случаев — 50%, это минимум за весь период. Покупать сразу после падения — всё равно что подбрасывать монету.
Перелом наступает на горизонте 60 дней: доля прибыльных случаев — 75%; на горизонте 250 дней — 89%, медианная доходность — +29.9%, прибыль принесли 17 из 19 случаев. Но за это приходится платить: в течение 20 дней средняя дополнительная просадка составляет 5.9%, а в 18 из 20 случаев цена закрытия опускалась ещё ниже.
Ключевая переменная — не размер падения, а то, сможет ли стабилизироваться монетизация поисковой рекламы. В третьем квартале доходы от поиска выросли на 12% — на 1.5 млрд долларов меньше ожиданий; руководство признало, что монетизация в режиме ИИ ниже. Одновременно капитальные расходы составили 51.36 млрд, а в 2027 году превысят 300 млрд. В исторических данных нет разницы между падением на 7% и на 13%; разница в том, куда движутся эти два показателя.
#谷歌 #BStocks #币安神算子
За 22 года и 5 585 торговых дней падение более чем на 10% случалось лишь 3 раза — выборка слишком мала. Если снизить порог до 7%, получаем 21 случай, из которых можно оценить 20. Медианная доходность за 1–20 дней после падения — +0.1%, доля прибыльных случаев — 50%; при покупке в случайный день она составляет 53–61%. На горизонте 20 дней доля прибыльных случаев — 50%, это минимум за весь период. Покупать сразу после падения — всё равно что подбрасывать монету.
Перелом наступает на горизонте 60 дней: доля прибыльных случаев — 75%; на горизонте 250 дней — 89%, медианная доходность — +29.9%, прибыль принесли 17 из 19 случаев. Но за это приходится платить: в течение 20 дней средняя дополнительная просадка составляет 5.9%, а в 18 из 20 случаев цена закрытия опускалась ещё ниже.
Ключевая переменная — не размер падения, а то, сможет ли стабилизироваться монетизация поисковой рекламы. В третьем квартале доходы от поиска выросли на 12% — на 1.5 млрд долларов меньше ожиданий; руководство признало, что монетизация в режиме ИИ ниже. Одновременно капитальные расходы составили 51.36 млрд, а в 2027 году превысят 300 млрд. В исторических данных нет разницы между падением на 7% и на 13%; разница в том, куда движутся эти два показателя.
#谷歌 #BStocks #币安神算子
2
1
2.5k
·
--
Проверено
【Отчётность американских компаний · SanDisk】
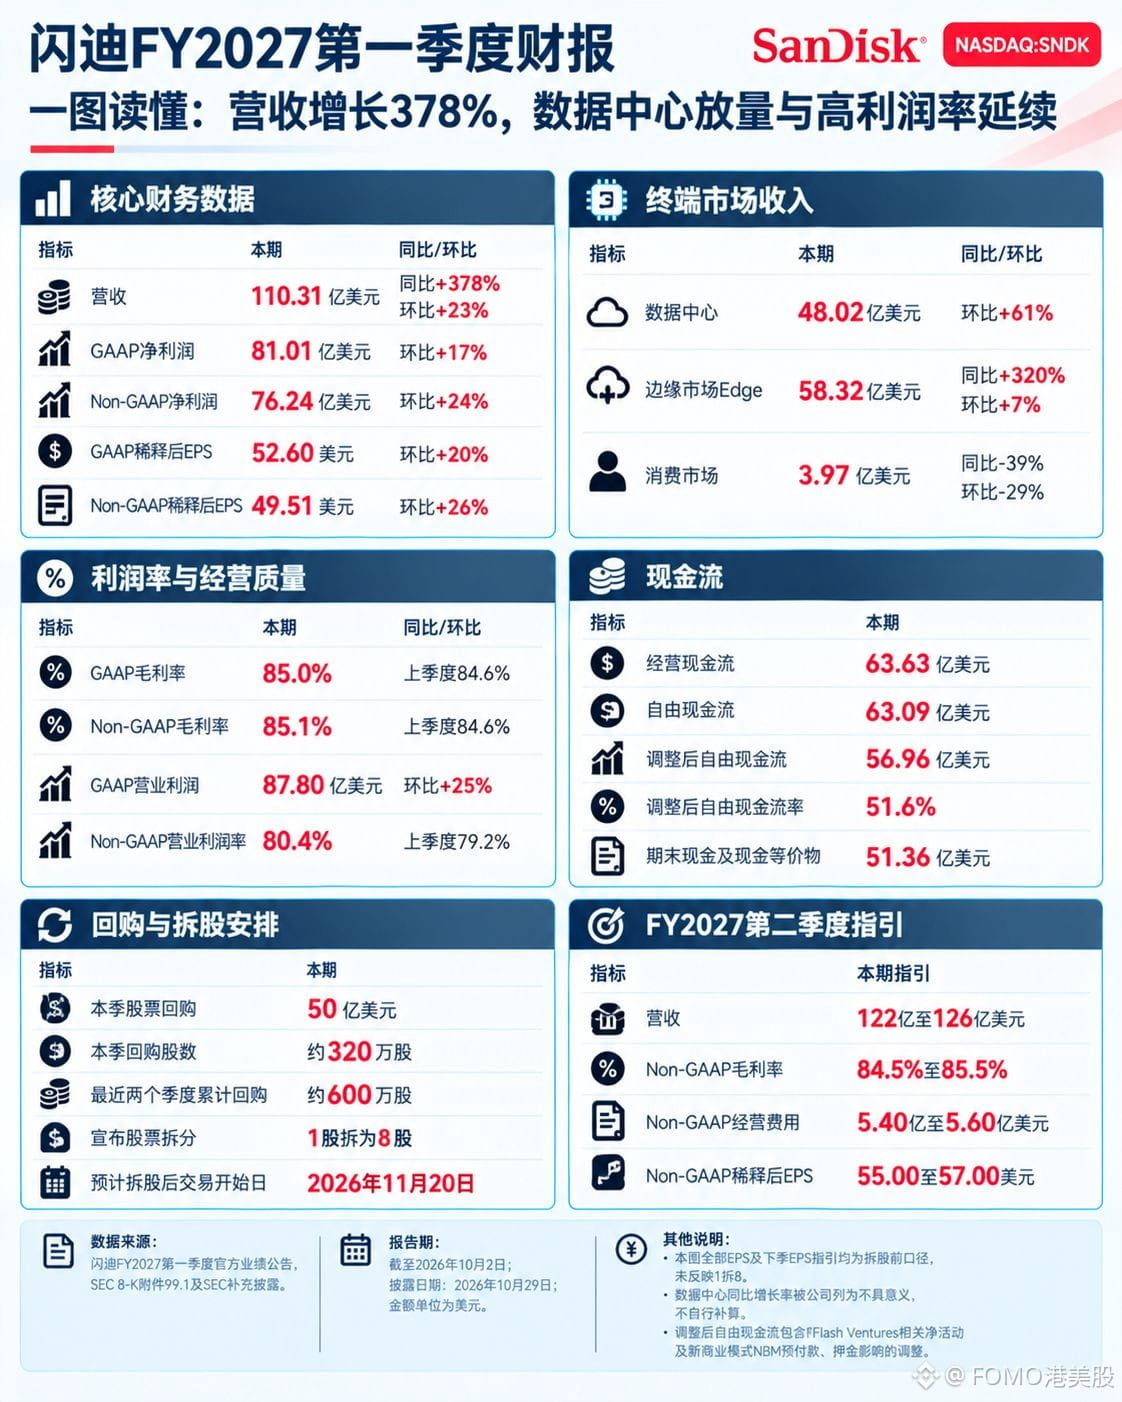
SanDisk $SNDKB : выручка за Q1 2027 финансового года — 110.31 млрд долларов, рост на 378% год к году; чистая прибыль по GAAP — 81.01 млрд, чистая маржа — 73.4%, валовая маржа — 85.0%. Расходы составили лишь 4.7 процентного пункта.
Если смотреть только на прирост: выручка от центров обработки данных — 48.02 млрд, рост на 61% за квартал, доля в выручке — 43.5% против 33.3% в прошлом квартале. Edge — 58.32 млрд, рост на 320% год к году, но всего на 7% за квартал; потребительский сегмент — 3.97 млрд, снижение на 39% год к году. Совокупная квартальная выручка трёх сегментов выросла на 20.39 млрд, на центры обработки данных пришлось 89% прироста.
Однако прогноз указывает на достижение пика. Валовая маржа больше не растёт: среднее значение прогноза на следующий квартал — 85.0, практически без изменений.
Прогноз выручки — от 122 до 126 млрд, рост на 12.4% за квартал: объём продаж ещё может расти, а цены уже не растут.
В этом квартале компания выкупила акций на 5 млрд долларов — около 3.2 млн акций, по средней цене 1562 доллара, или 195 после сплита. Два показателя денежного потока разошлись: обычный FCF составил 63.09 млрд, снизившись на 10.9% за квартал; скорректированный — 56.96 млрд, рост на 13.1%. EPS и прогноз приведены до сплита; с 20 ноября акции торгуются с учётом сплита 1 к 8.
#闪迪 #BStocks #股票财报季
【Отчётность американских компаний · SanDisk】
SanDisk $SNDKB : выручка за Q1 2027 финансового года — 110.31 млрд долларов, рост на 378% год к году; чистая прибыль по GAAP — 81.01 млрд, чистая маржа — 73.4%, валовая маржа — 85.0%. Расходы составили лишь 4.7 процентного пункта.
Если смотреть только на прирост: выручка от центров обработки данных — 48.02 млрд, рост на 61% за квартал, доля в выручке — 43.5% против 33.3% в прошлом квартале. Edge — 58.32 млрд, рост на 320% год к году, но всего на 7% за квартал; потребительский сегмент — 3.97 млрд, снижение на 39% год к году. Совокупная квартальная выручка трёх сегментов выросла на 20.39 млрд, на центры обработки данных пришлось 89% прироста.
Однако прогноз указывает на достижение пика. Валовая маржа больше не растёт: среднее значение прогноза на следующий квартал — 85.0, практически без изменений.
Прогноз выручки — от 122 до 126 млрд, рост на 12.4% за квартал: объём продаж ещё может расти, а цены уже не растут.
В этом квартале компания выкупила акций на 5 млрд долларов — около 3.2 млн акций, по средней цене 1562 доллара, или 195 после сплита. Два показателя денежного потока разошлись: обычный FCF составил 63.09 млрд, снизившись на 10.9% за квартал; скорректированный — 56.96 млрд, рост на 13.1%. EPS и прогноз приведены до сплита; с 20 ноября акции торгуются с учётом сплита 1 к 8.
#闪迪 #BStocks #股票财报季
SanDisk $SNDKB : выручка за Q1 2027 финансового года — 110.31 млрд долларов, рост на 378% год к году; чистая прибыль по GAAP — 81.01 млрд, чистая маржа — 73.4%, валовая маржа — 85.0%. Расходы составили лишь 4.7 процентного пункта.
Если смотреть только на прирост: выручка от центров обработки данных — 48.02 млрд, рост на 61% за квартал, доля в выручке — 43.5% против 33.3% в прошлом квартале. Edge — 58.32 млрд, рост на 320% год к году, но всего на 7% за квартал; потребительский сегмент — 3.97 млрд, снижение на 39% год к году. Совокупная квартальная выручка трёх сегментов выросла на 20.39 млрд, на центры обработки данных пришлось 89% прироста.
Однако прогноз указывает на достижение пика. Валовая маржа больше не растёт: среднее значение прогноза на следующий квартал — 85.0, практически без изменений.
Прогноз выручки — от 122 до 126 млрд, рост на 12.4% за квартал: объём продаж ещё может расти, а цены уже не растут.
В этом квартале компания выкупила акций на 5 млрд долларов — около 3.2 млн акций, по средней цене 1562 доллара, или 195 после сплита. Два показателя денежного потока разошлись: обычный FCF составил 63.09 млрд, снизившись на 10.9% за квартал; скорректированный — 56.96 млрд, рост на 13.1%. EPS и прогноз приведены до сплита; с 20 ноября акции торгуются с учётом сплита 1 к 8.
#闪迪 #BStocks #股票财报季
1
1.2k
·
--
【Отчётность американских компаний · Amazon】
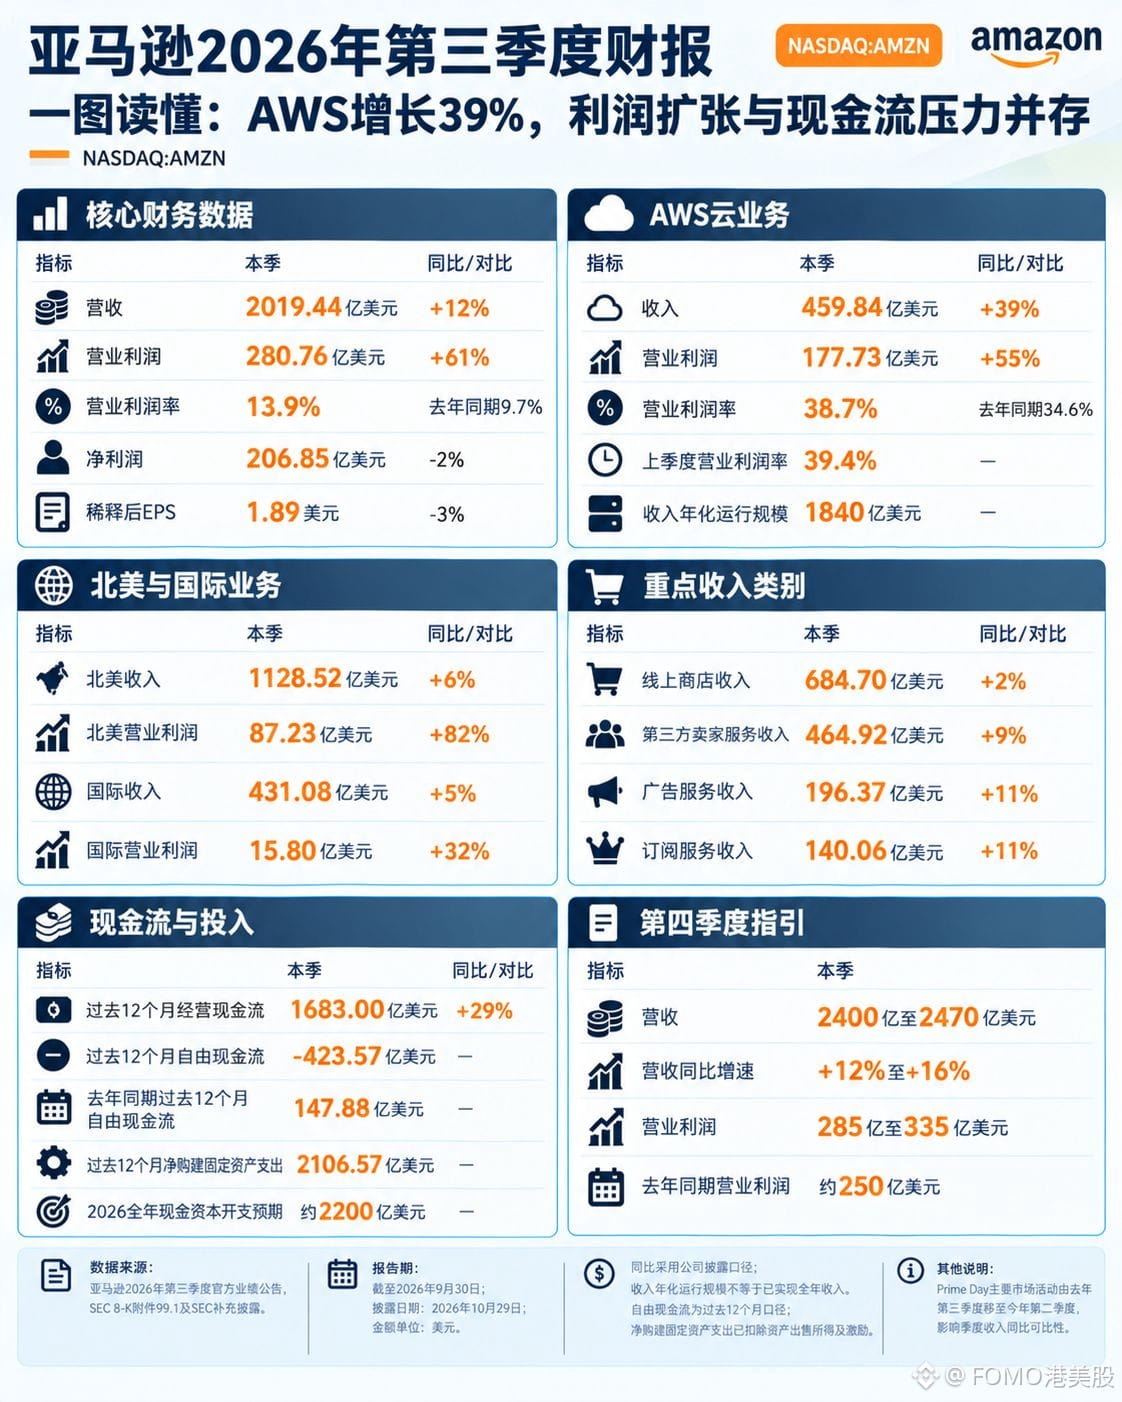
Amazon $AMZNB : выручка за Q3 — 201,944 млрд долларов, рост год к году на 12%; операционная прибыль — 28,076 млрд, рост на 61%; рентабельность — 13,9% против 9,7% годом ранее, исторический максимум.
Чистая прибыль — 20,685 млрд, снижение на 2%: в результате за тот же период прошлого года в неё вошла доналоговая прибыль Anthropic в размере 9,5 млрд.
Выручка AWS — 45,984 млрд, рост год к году на 39%; операционная прибыль — 17,773 млрд, или 63,3% от общей прибыли компании. Однако рентабельность составила 38,7%, снизившись за квартал на 0,7 п. п. Розничный бизнес догоняет: операционная прибыль в Северной Америке — 8,723 млрд, рост на 82%; на международных рынках — 1,580 млрд, рост на 32%. Вместе на них приходится 36,7%.
Денег не хватает. Капитальные затраты в 1,25 раза превышают операционный денежный поток.
За последние 12 месяцев операционный денежный поток составил 168,3 млрд, рост на 29%; чистые затраты на приобретение основных средств — 210,657 млрд; свободный денежный поток — −42,357 млрд. За тот же период годом ранее был чистый приток в размере 14,788 млрд. Прогноз на Q4: выручка 240–247 млрд, операционная прибыль 28,5–33,5 млрд. Среднее значение — 31 млрд, что соответствует росту год к году на 24%, заметному замедлению по сравнению с ростом на 61% в текущем квартале: начинает учитываться амортизация, а база сравнения за прошлый четвёртый квартал также высока.
$AMZN акции после закрытия торгов тоже упали более чем на 10%. Капитальные затраты стали самым тревожным пунктом в отчётности технологических гигантов.
{spot}(AMZNBUSDT)
#亚马逊 #BStocks #股票财报季
【Отчётность американских компаний · Amazon】
Amazon $AMZNB : выручка за Q3 — 201,944 млрд долларов, рост год к году на 12%; операционная прибыль — 28,076 млрд, рост на 61%; рентабельность — 13,9% против 9,7% годом ранее, исторический максимум.
Чистая прибыль — 20,685 млрд, снижение на 2%: в результате за тот же период прошлого года в неё вошла доналоговая прибыль Anthropic в размере 9,5 млрд.
Выручка AWS — 45,984 млрд, рост год к году на 39%; операционная прибыль — 17,773 млрд, или 63,3% от общей прибыли компании. Однако рентабельность составила 38,7%, снизившись за квартал на 0,7 п. п. Розничный бизнес догоняет: операционная прибыль в Северной Америке — 8,723 млрд, рост на 82%; на международных рынках — 1,580 млрд, рост на 32%. Вместе на них приходится 36,7%.
Денег не хватает. Капитальные затраты в 1,25 раза превышают операционный денежный поток.
За последние 12 месяцев операционный денежный поток составил 168,3 млрд, рост на 29%; чистые затраты на приобретение основных средств — 210,657 млрд; свободный денежный поток — −42,357 млрд. За тот же период годом ранее был чистый приток в размере 14,788 млрд. Прогноз на Q4: выручка 240–247 млрд, операционная прибыль 28,5–33,5 млрд. Среднее значение — 31 млрд, что соответствует росту год к году на 24%, заметному замедлению по сравнению с ростом на 61% в текущем квартале: начинает учитываться амортизация, а база сравнения за прошлый четвёртый квартал также высока.
$AMZN акции после закрытия торгов тоже упали более чем на 10%. Капитальные затраты стали самым тревожным пунктом в отчётности технологических гигантов.
#亚马逊 #BStocks #股票财报季
Amazon $AMZNB : выручка за Q3 — 201,944 млрд долларов, рост год к году на 12%; операционная прибыль — 28,076 млрд, рост на 61%; рентабельность — 13,9% против 9,7% годом ранее, исторический максимум.
Чистая прибыль — 20,685 млрд, снижение на 2%: в результате за тот же период прошлого года в неё вошла доналоговая прибыль Anthropic в размере 9,5 млрд.
Выручка AWS — 45,984 млрд, рост год к году на 39%; операционная прибыль — 17,773 млрд, или 63,3% от общей прибыли компании. Однако рентабельность составила 38,7%, снизившись за квартал на 0,7 п. п. Розничный бизнес догоняет: операционная прибыль в Северной Америке — 8,723 млрд, рост на 82%; на международных рынках — 1,580 млрд, рост на 32%. Вместе на них приходится 36,7%.
Денег не хватает. Капитальные затраты в 1,25 раза превышают операционный денежный поток.
За последние 12 месяцев операционный денежный поток составил 168,3 млрд, рост на 29%; чистые затраты на приобретение основных средств — 210,657 млрд; свободный денежный поток — −42,357 млрд. За тот же период годом ранее был чистый приток в размере 14,788 млрд. Прогноз на Q4: выручка 240–247 млрд, операционная прибыль 28,5–33,5 млрд. Среднее значение — 31 млрд, что соответствует росту год к году на 24%, заметному замедлению по сравнению с ростом на 61% в текущем квартале: начинает учитываться амортизация, а база сравнения за прошлый четвёртый квартал также высока.
$AMZN акции после закрытия торгов тоже упали более чем на 10%. Капитальные затраты стали самым тревожным пунктом в отчётности технологических гигантов.
#亚马逊 #BStocks #股票财报季
358
·
--
Проверено
【Отчётность американских компаний · Intel】
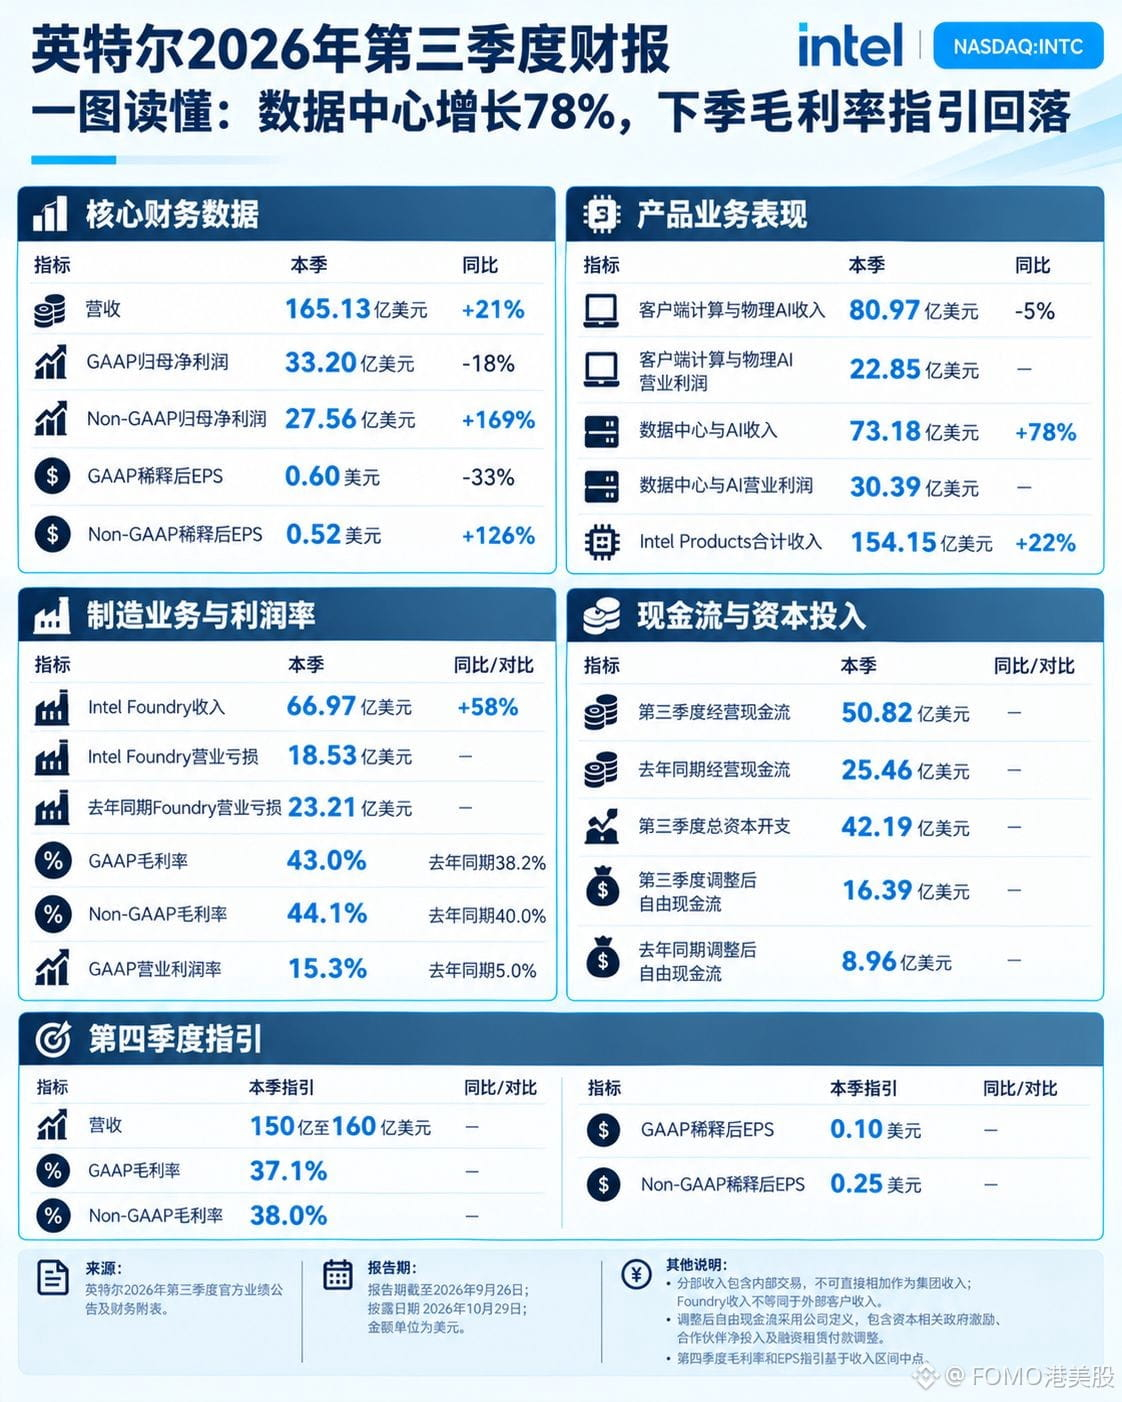
Intel $INTCB : выручка за Q3 составила 16,513 млрд долларов, рост на 21% год к году; операционная прибыль по GAAP — 2,522 млрд против 683 млн за тот же период прошлого года. Но чистая прибыль по GAAP составила 3,320 млрд, снизившись на 18%; EPS — 0.60, снижение на 33%.
Результаты поддержал сегмент центров обработки данных. Выручка подразделения DC и AI составила 7,318 млрд, рост на 78% год к году; операционная прибыль — 3,039 млрд, что даже выше, чем 2,522 млрд у компании в целом. Выручка клиентского подразделения составила 8,097 млрд, снижение на 5% год к году; операционная прибыль — 2,285 млрд. Подразделение контрактного производства принесло убыток в 1,853 млрд. Клиентское подразделение и контрактное производство вместе оказывают чистое негативное влияние.
Эту маржу нельзя считать устойчивой. Прогноз на Q4: выручка 15–16 млрд, снижение на 6.1% по сравнению с предыдущим кварталом; валовая маржа по GAAP — 37.1%, на 5.9 п.п. ниже, чем 43.0% в этом квартале; прогноз EPS — 0.10 доллара. Руководство не рассчитывает на сохранение нынешнего уровня.
И ещё один неожиданный факт: чистая прибыль по GAAP оказалась на 564 млн выше, чем по Non-GAAP.
$INTC После закрытия торгов акции упали более чем на 20%.
{spot}(INTCBUSDT)
#英特尔 #BStocks #半导体
【Отчётность американских компаний · Intel】
Intel $INTCB : выручка за Q3 составила 16,513 млрд долларов, рост на 21% год к году; операционная прибыль по GAAP — 2,522 млрд против 683 млн за тот же период прошлого года. Но чистая прибыль по GAAP составила 3,320 млрд, снизившись на 18%; EPS — 0.60, снижение на 33%.
Результаты поддержал сегмент центров обработки данных. Выручка подразделения DC и AI составила 7,318 млрд, рост на 78% год к году; операционная прибыль — 3,039 млрд, что даже выше, чем 2,522 млрд у компании в целом. Выручка клиентского подразделения составила 8,097 млрд, снижение на 5% год к году; операционная прибыль — 2,285 млрд. Подразделение контрактного производства принесло убыток в 1,853 млрд. Клиентское подразделение и контрактное производство вместе оказывают чистое негативное влияние.
Эту маржу нельзя считать устойчивой. Прогноз на Q4: выручка 15–16 млрд, снижение на 6.1% по сравнению с предыдущим кварталом; валовая маржа по GAAP — 37.1%, на 5.9 п.п. ниже, чем 43.0% в этом квартале; прогноз EPS — 0.10 доллара. Руководство не рассчитывает на сохранение нынешнего уровня.
И ещё один неожиданный факт: чистая прибыль по GAAP оказалась на 564 млн выше, чем по Non-GAAP.
$INTC После закрытия торгов акции упали более чем на 20%.
#英特尔 #BStocks #半导体
Intel $INTCB : выручка за Q3 составила 16,513 млрд долларов, рост на 21% год к году; операционная прибыль по GAAP — 2,522 млрд против 683 млн за тот же период прошлого года. Но чистая прибыль по GAAP составила 3,320 млрд, снизившись на 18%; EPS — 0.60, снижение на 33%.
Результаты поддержал сегмент центров обработки данных. Выручка подразделения DC и AI составила 7,318 млрд, рост на 78% год к году; операционная прибыль — 3,039 млрд, что даже выше, чем 2,522 млрд у компании в целом. Выручка клиентского подразделения составила 8,097 млрд, снижение на 5% год к году; операционная прибыль — 2,285 млрд. Подразделение контрактного производства принесло убыток в 1,853 млрд. Клиентское подразделение и контрактное производство вместе оказывают чистое негативное влияние.
Эту маржу нельзя считать устойчивой. Прогноз на Q4: выручка 15–16 млрд, снижение на 6.1% по сравнению с предыдущим кварталом; валовая маржа по GAAP — 37.1%, на 5.9 п.п. ниже, чем 43.0% в этом квартале; прогноз EPS — 0.10 доллара. Руководство не рассчитывает на сохранение нынешнего уровня.
И ещё один неожиданный факт: чистая прибыль по GAAP оказалась на 564 млн выше, чем по Non-GAAP.
$INTC После закрытия торгов акции упали более чем на 20%.
#英特尔 #BStocks #半导体
566
·
--
Проверено
【Отчётность по США · ServiceNow】
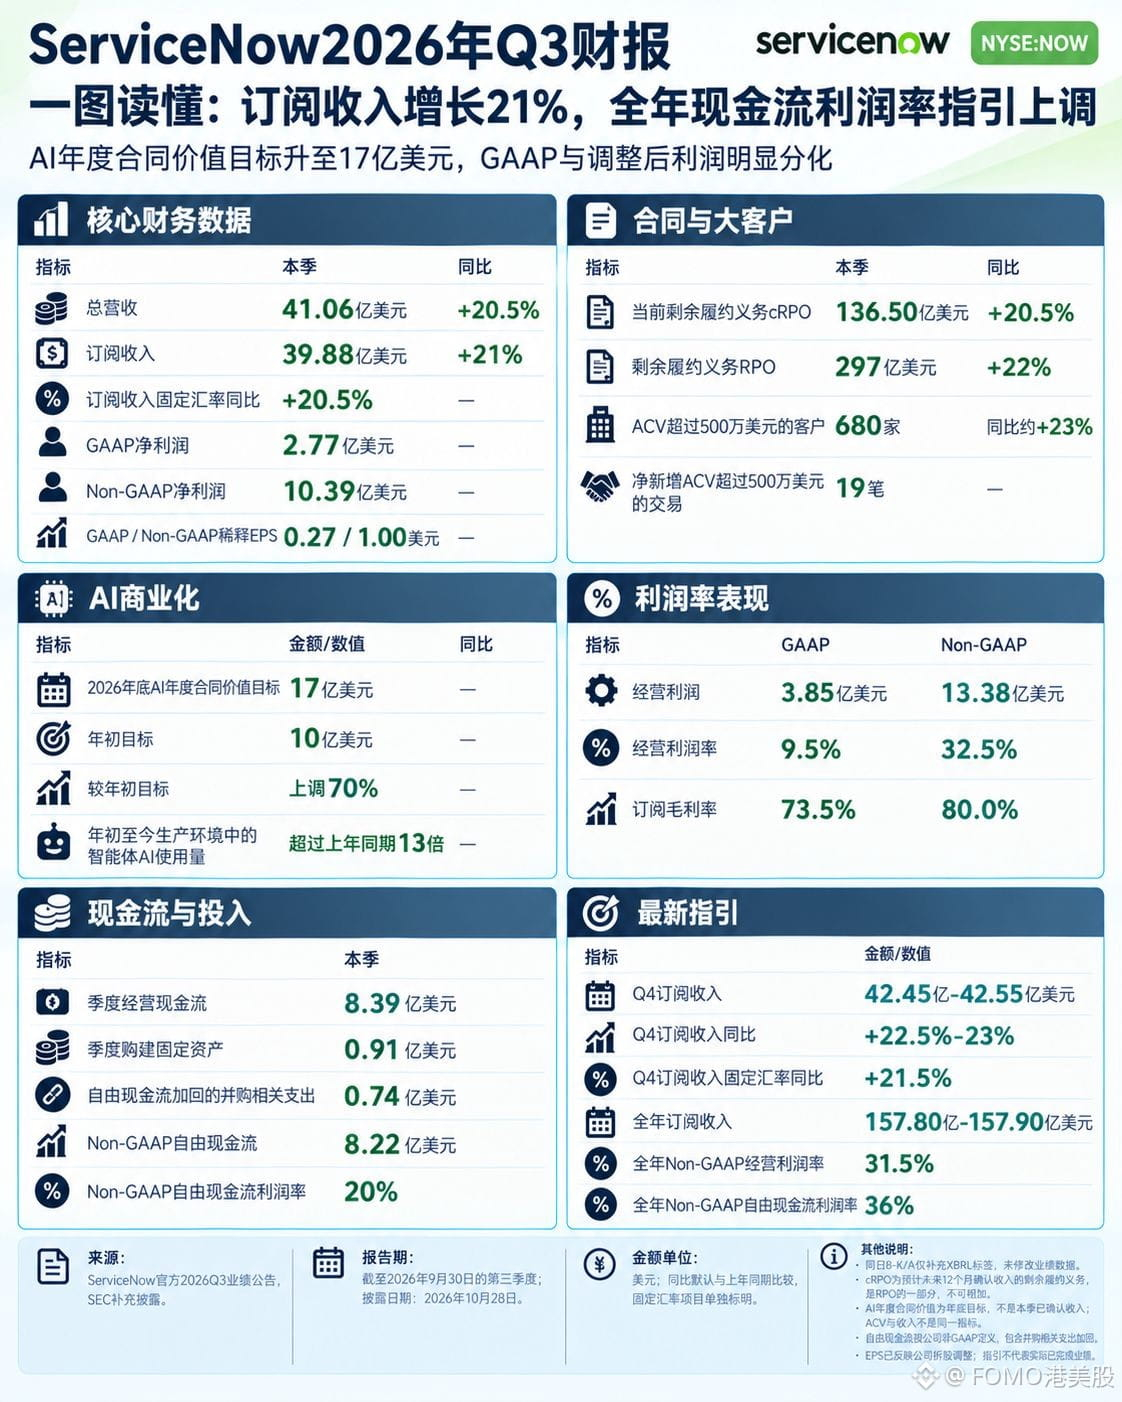
ServiceNow $NOW Q3 выручка 4,106 млрд долларов США, рост в годовом выражении 20,5%, подписки — 3,988 млрд, рост 21%. В том же квартале чистая прибыль по GAAP составила лишь 277 млн, снизившись на 44,8%, тогда как non-GAAP — 1,039 млрд, рост 4,7%.
Разница — в корректировках. Операционная прибыль по GAAP — 385 млн, non-GAAP — 1,338 млрд; промежуток в 953 млн равен 23,2% выручки, в основном из-за компенсации акциями. Валовая маржа подписок тоже снижается: GAAP 73,5%, non-GAAP 80,0%, обе ниже, чем год назад.
Цель по AI-контрактам подняли с 1 млрд до 1,7 млрд; 1,7 млрд — это лишь 10,8% годовой выручки от подписок.
Со стороны контрактов всё ещё неплохо: cRPO — 13,65 млрд, рост 20,5%; общий RPO — 29,7 млрд, рост 22%; клиентов с чеком выше 5 млн долларов — 680, рост 23%.
С денежным потоком не сходится. Свободный денежный поток за квартал — 822 млн, маржа 20%; годовая цель — 36% — значит, 16 процентных пунктов нужно будет добрать в Q4 разом.
В ходе торгов $NOW упала более чем на 25%.
{future}(NOWUSDT)
#ServiceNow #BStocks #股票财报季
【Отчётность по США · ServiceNow】
ServiceNow $NOW Q3 выручка 4,106 млрд долларов США, рост в годовом выражении 20,5%, подписки — 3,988 млрд, рост 21%. В том же квартале чистая прибыль по GAAP составила лишь 277 млн, снизившись на 44,8%, тогда как non-GAAP — 1,039 млрд, рост 4,7%.
Разница — в корректировках. Операционная прибыль по GAAP — 385 млн, non-GAAP — 1,338 млрд; промежуток в 953 млн равен 23,2% выручки, в основном из-за компенсации акциями. Валовая маржа подписок тоже снижается: GAAP 73,5%, non-GAAP 80,0%, обе ниже, чем год назад.
Цель по AI-контрактам подняли с 1 млрд до 1,7 млрд; 1,7 млрд — это лишь 10,8% годовой выручки от подписок.
Со стороны контрактов всё ещё неплохо: cRPO — 13,65 млрд, рост 20,5%; общий RPO — 29,7 млрд, рост 22%; клиентов с чеком выше 5 млн долларов — 680, рост 23%.
С денежным потоком не сходится. Свободный денежный поток за квартал — 822 млн, маржа 20%; годовая цель — 36% — значит, 16 процентных пунктов нужно будет добрать в Q4 разом.
В ходе торгов $NOW упала более чем на 25%.
#ServiceNow #BStocks #股票财报季
ServiceNow $NOW Q3 выручка 4,106 млрд долларов США, рост в годовом выражении 20,5%, подписки — 3,988 млрд, рост 21%. В том же квартале чистая прибыль по GAAP составила лишь 277 млн, снизившись на 44,8%, тогда как non-GAAP — 1,039 млрд, рост 4,7%.
Разница — в корректировках. Операционная прибыль по GAAP — 385 млн, non-GAAP — 1,338 млрд; промежуток в 953 млн равен 23,2% выручки, в основном из-за компенсации акциями. Валовая маржа подписок тоже снижается: GAAP 73,5%, non-GAAP 80,0%, обе ниже, чем год назад.
Цель по AI-контрактам подняли с 1 млрд до 1,7 млрд; 1,7 млрд — это лишь 10,8% годовой выручки от подписок.
Со стороны контрактов всё ещё неплохо: cRPO — 13,65 млрд, рост 20,5%; общий RPO — 29,7 млрд, рост 22%; клиентов с чеком выше 5 млн долларов — 680, рост 23%.
С денежным потоком не сходится. Свободный денежный поток за квартал — 822 млн, маржа 20%; годовая цель — 36% — значит, 16 процентных пунктов нужно будет добрать в Q4 разом.
В ходе торгов $NOW упала более чем на 25%.
#ServiceNow #BStocks #股票财报季
847
·
--
Можно добавить данные и графики K-линии по недавно вышедшим токенам Alpha, чтобы подтвердить ранее опубликованные графики.
1. $AXIS — листинг состоялся 21 октября. Максимальная цена была достигнута 24-го числа — 0,39 u. В день листинга токен продавался в диапазоне 0,27–0,33 u. Текущая цена — 0,14 u, что более чем на 50% ниже стабильного ценового диапазона на момент открытия торгов.
2. $DNA — листинг состоялся 16 октября. Максимальная цена была достигнута 17-го числа — 0,32 u. В день листинга токен продавался в диапазоне 0,2–0,3 u. Текущая цена — 0,17 u, почти на 50% ниже максимума и ниже диапазона продажи токенов, полученных в аирдропе, в первый день листинга.
3. $CT — листинг состоялся 30 сентября. Максимальная цена была достигнута 2 октября — 0,63 u. В день листинга токен продавался в диапазоне 0,25–0,45 u. Текущая цена — 0,13 u, что также намного ниже диапазона первого дня.
В целом токены Alpha, полученные в аирдропе, можно удерживать недолго — до 3 дней, оценивая проект (структуру распределения токенов, уровень развития проекта, популярность и т. д.). Но при более длительном удержании результат хуже, чем при продаже в первый день после листинга.
#币安Alpha #山寨币
Можно добавить данные и графики K-линии по недавно вышедшим токенам Alpha, чтобы подтвердить ранее опубликованные графики.
1. $AXIS — листинг состоялся 21 октября. Максимальная цена была достигнута 24-го числа — 0,39 u. В день листинга токен продавался в диапазоне 0,27–0,33 u. Текущая цена — 0,14 u, что более чем на 50% ниже стабильного ценового диапазона на момент открытия торгов.
2. $DNA — листинг состоялся 16 октября. Максимальная цена была достигнута 17-го числа — 0,32 u. В день листинга токен продавался в диапазоне 0,2–0,3 u. Текущая цена — 0,17 u, почти на 50% ниже максимума и ниже диапазона продажи токенов, полученных в аирдропе, в первый день листинга.
3. $CT — листинг состоялся 30 сентября. Максимальная цена была достигнута 2 октября — 0,63 u. В день листинга токен продавался в диапазоне 0,25–0,45 u. Текущая цена — 0,13 u, что также намного ниже диапазона первого дня.
В целом токены Alpha, полученные в аирдропе, можно удерживать недолго — до 3 дней, оценивая проект (структуру распределения токенов, уровень развития проекта, популярность и т. д.). Но при более длительном удержании результат хуже, чем при продаже в первый день после листинга.
#币安Alpha #山寨币
1. $AXIS — листинг состоялся 21 октября. Максимальная цена была достигнута 24-го числа — 0,39 u. В день листинга токен продавался в диапазоне 0,27–0,33 u. Текущая цена — 0,14 u, что более чем на 50% ниже стабильного ценового диапазона на момент открытия торгов.
2. $DNA — листинг состоялся 16 октября. Максимальная цена была достигнута 17-го числа — 0,32 u. В день листинга токен продавался в диапазоне 0,2–0,3 u. Текущая цена — 0,17 u, почти на 50% ниже максимума и ниже диапазона продажи токенов, полученных в аирдропе, в первый день листинга.
3. $CT — листинг состоялся 30 сентября. Максимальная цена была достигнута 2 октября — 0,63 u. В день листинга токен продавался в диапазоне 0,25–0,45 u. Текущая цена — 0,13 u, что также намного ниже диапазона первого дня.
В целом токены Alpha, полученные в аирдропе, можно удерживать недолго — до 3 дней, оценивая проект (структуру распределения токенов, уровень развития проекта, популярность и т. д.). Но при более длительном удержании результат хуже, чем при продаже в первый день после листинга.
#币安Alpha #山寨币
FOMO港美股
·
--
После получения аирдропа пик наступает в среднем уже через 10 минут
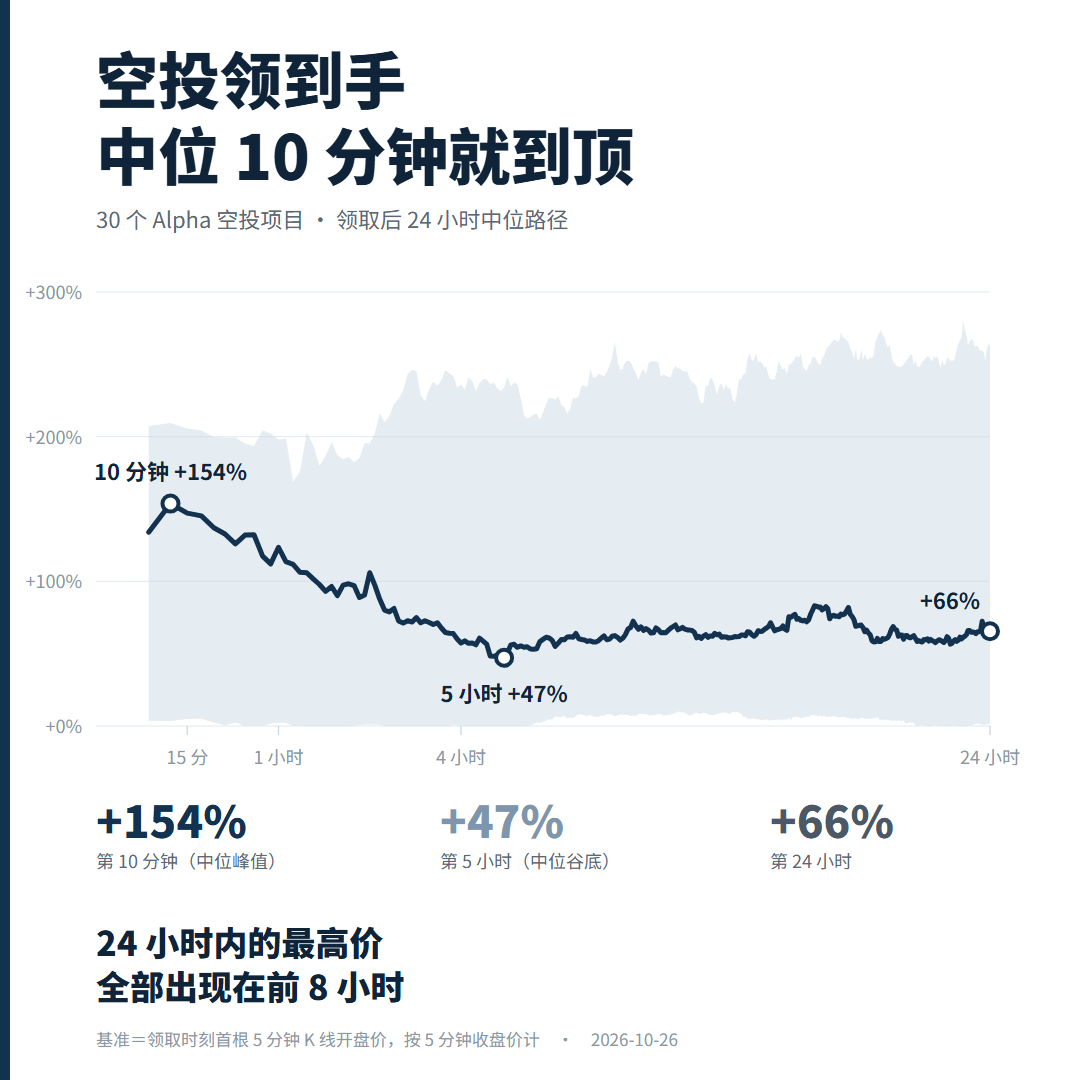
В предыдущем материале о токенах Binance Alpha с аирдропом мы сравнивали цены через 1 час, 24 часа и 7 дней. На этот раз выборка выросла с 18 до 30 токенов, а период наблюдения — до полугода. Мы выгрузили все 5-минутные свечи, чтобы проследить динамику. Из 47 новых токенов Alpha 30 раздавались через аирдроп. Если считать от цены открытия первой 5-минутной свечи в момент получения токена, то медианный пик наступал на 10-й минуте и составлял +154%. К 5-му часу рост сокращался до +47%, а через 24 часа снова достигал +66%.
Пик наступает быстрее, чем можно подумать. У 12 токенов он пришёлся на первые 5 минут, а 17 не продержались даже до конца первого часа. Все 30 токенов достигли максимальной цены за первые 8 часов; после этого ни один из них не обновил максимум.
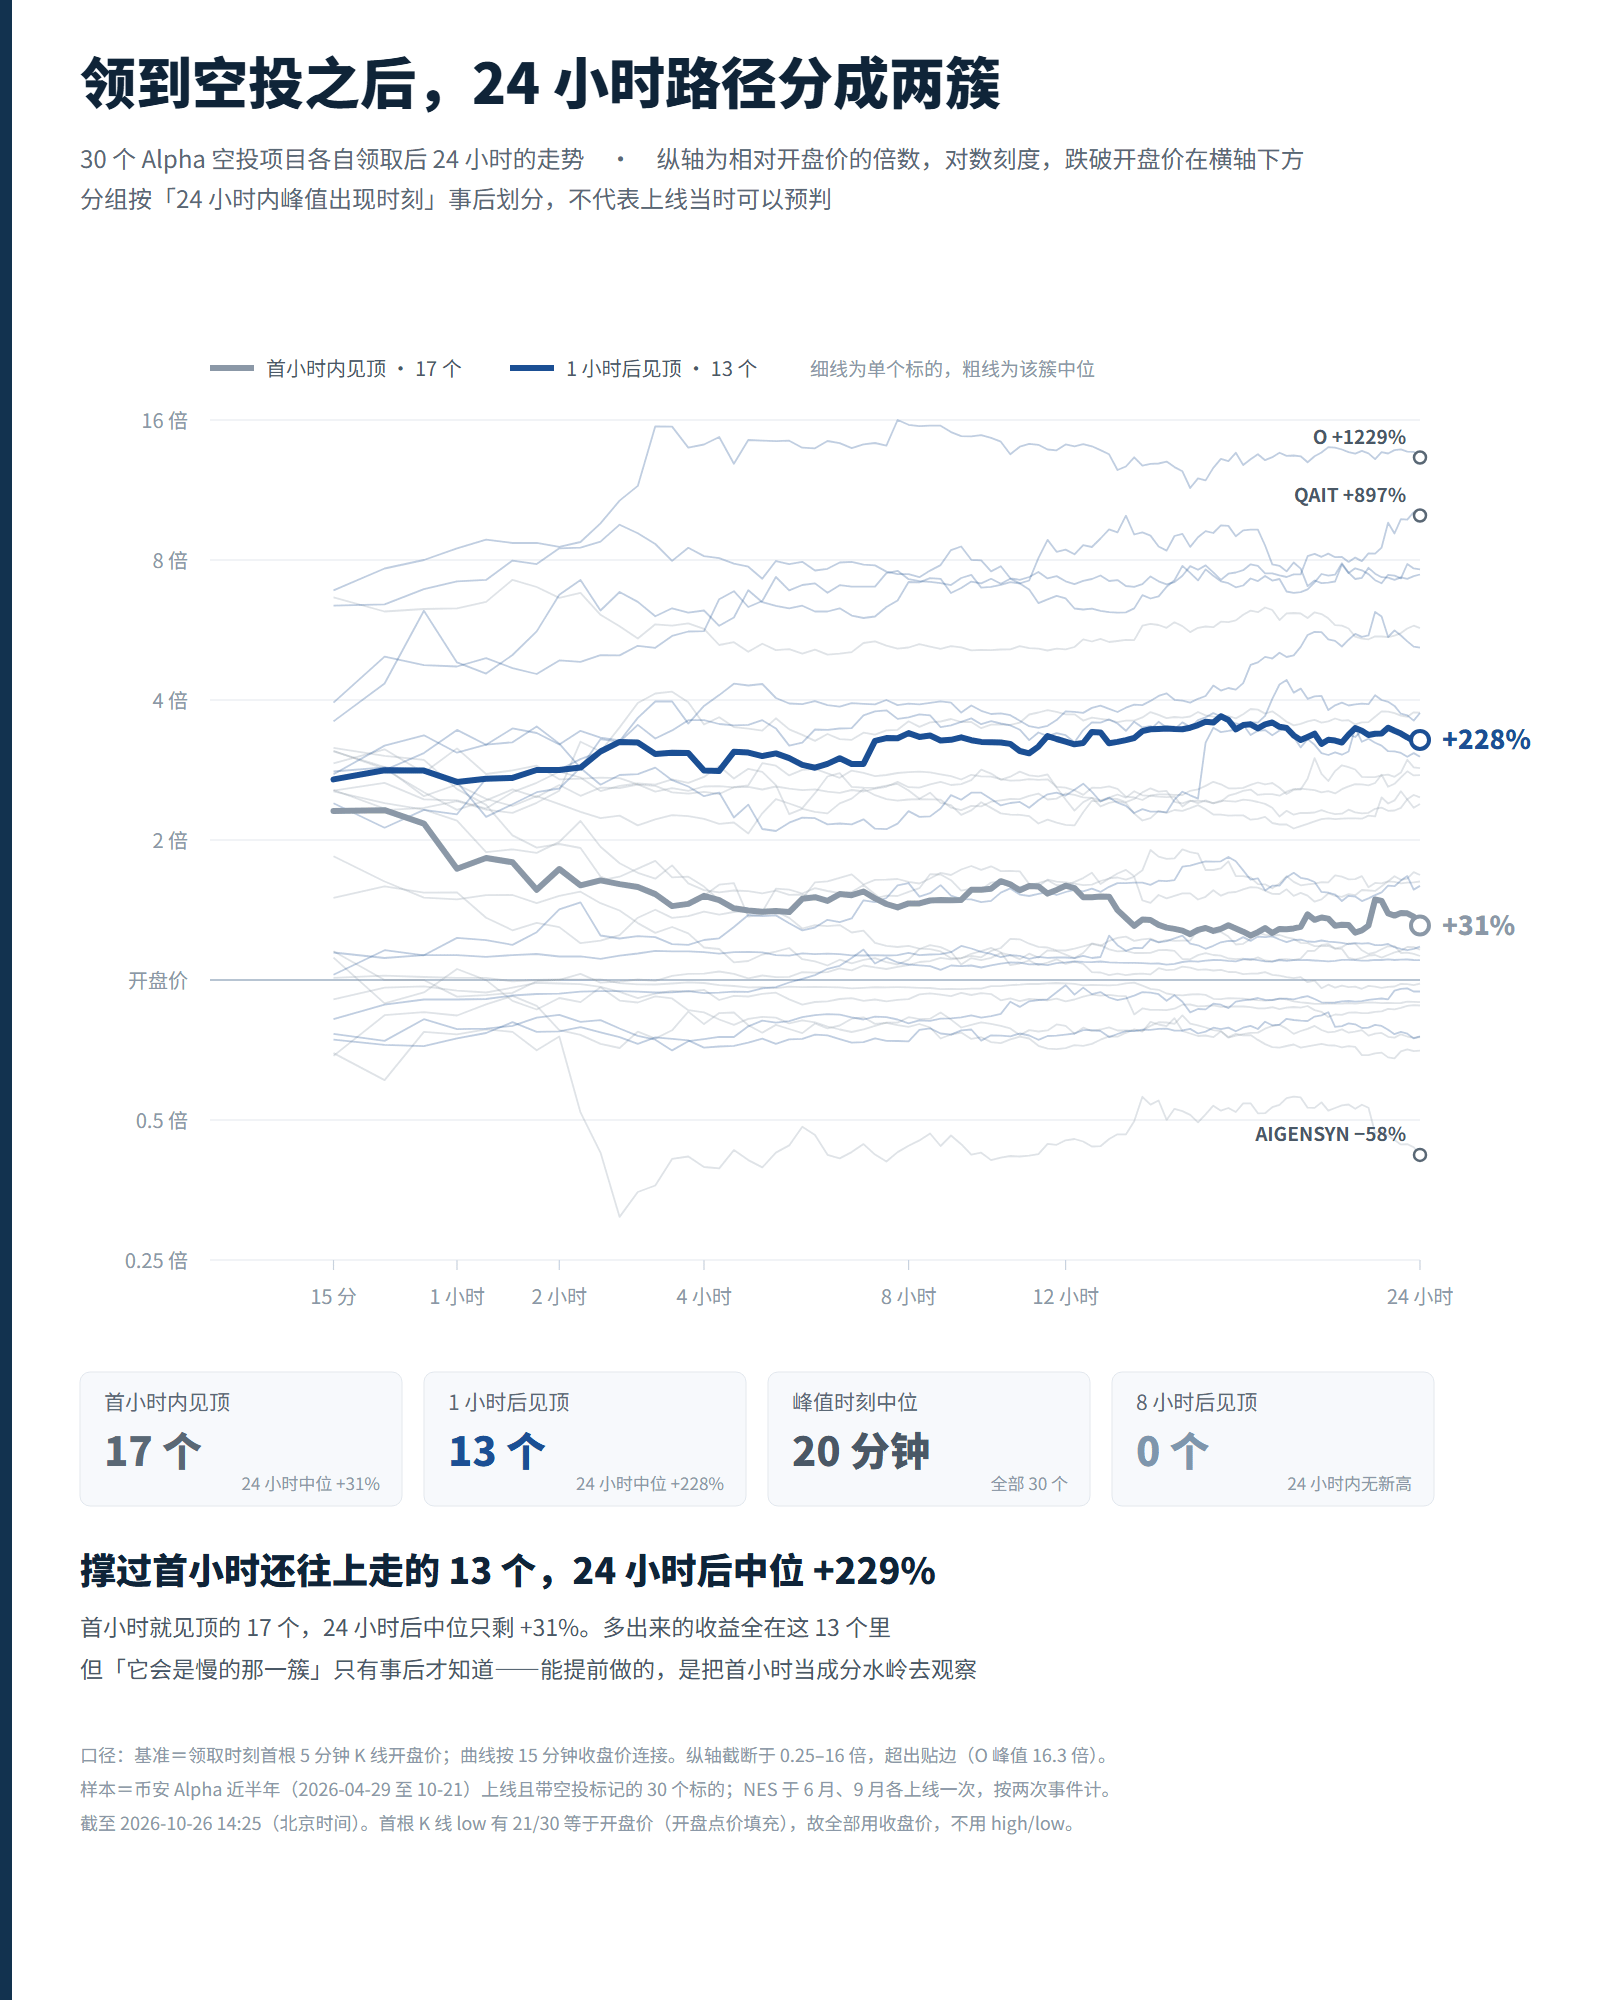
А сильнее всего выросли, как ни странно, токены с медленным стартом. $AXIS вышел 21 октября: за первый час он вырос на +530%, а через 24 часа — на +471%. $DNA достиг пика в +687% на 4-м часу и через 24 часа всё ещё показывал +644%. $QAIT вырос на +897% за 24 часа. Для сравнения: AIGENSYN упал на 58%, а SHARE и NES сразу ушли ниже цены открытия.
У 17 токенов, достигших пика в первый час, через 24 часа медианный рост составлял всего +31%. У 13 токенов, которые удержались после первого часа и продолжили расти, медианный показатель был +229%. Но заранее определить, какие токены попадут во вторую группу, можно только задним числом.
#币安Alpha #山寨币 #币安
В предыдущем материале о токенах Binance Alpha с аирдропом мы сравнивали цены через 1 час, 24 часа и 7 дней. На этот раз выборка выросла с 18 до 30 токенов, а период наблюдения — до полугода. Мы выгрузили все 5-минутные свечи, чтобы проследить динамику. Из 47 новых токенов Alpha 30 раздавались через аирдроп. Если считать от цены открытия первой 5-минутной свечи в момент получения токена, то медианный пик наступал на 10-й минуте и составлял +154%. К 5-му часу рост сокращался до +47%, а через 24 часа снова достигал +66%.
Пик наступает быстрее, чем можно подумать. У 12 токенов он пришёлся на первые 5 минут, а 17 не продержались даже до конца первого часа. Все 30 токенов достигли максимальной цены за первые 8 часов; после этого ни один из них не обновил максимум.
А сильнее всего выросли, как ни странно, токены с медленным стартом. $AXIS вышел 21 октября: за первый час он вырос на +530%, а через 24 часа — на +471%. $DNA достиг пика в +687% на 4-м часу и через 24 часа всё ещё показывал +644%. $QAIT вырос на +897% за 24 часа. Для сравнения: AIGENSYN упал на 58%, а SHARE и NES сразу ушли ниже цены открытия.
У 17 токенов, достигших пика в первый час, через 24 часа медианный рост составлял всего +31%. У 13 токенов, которые удержались после первого часа и продолжили расти, медианный показатель был +229%. Но заранее определить, какие токены попадут во вторую группу, можно только задним числом.
#币安Alpha #山寨币 #币安
3
1.2k
·
--
Проверено
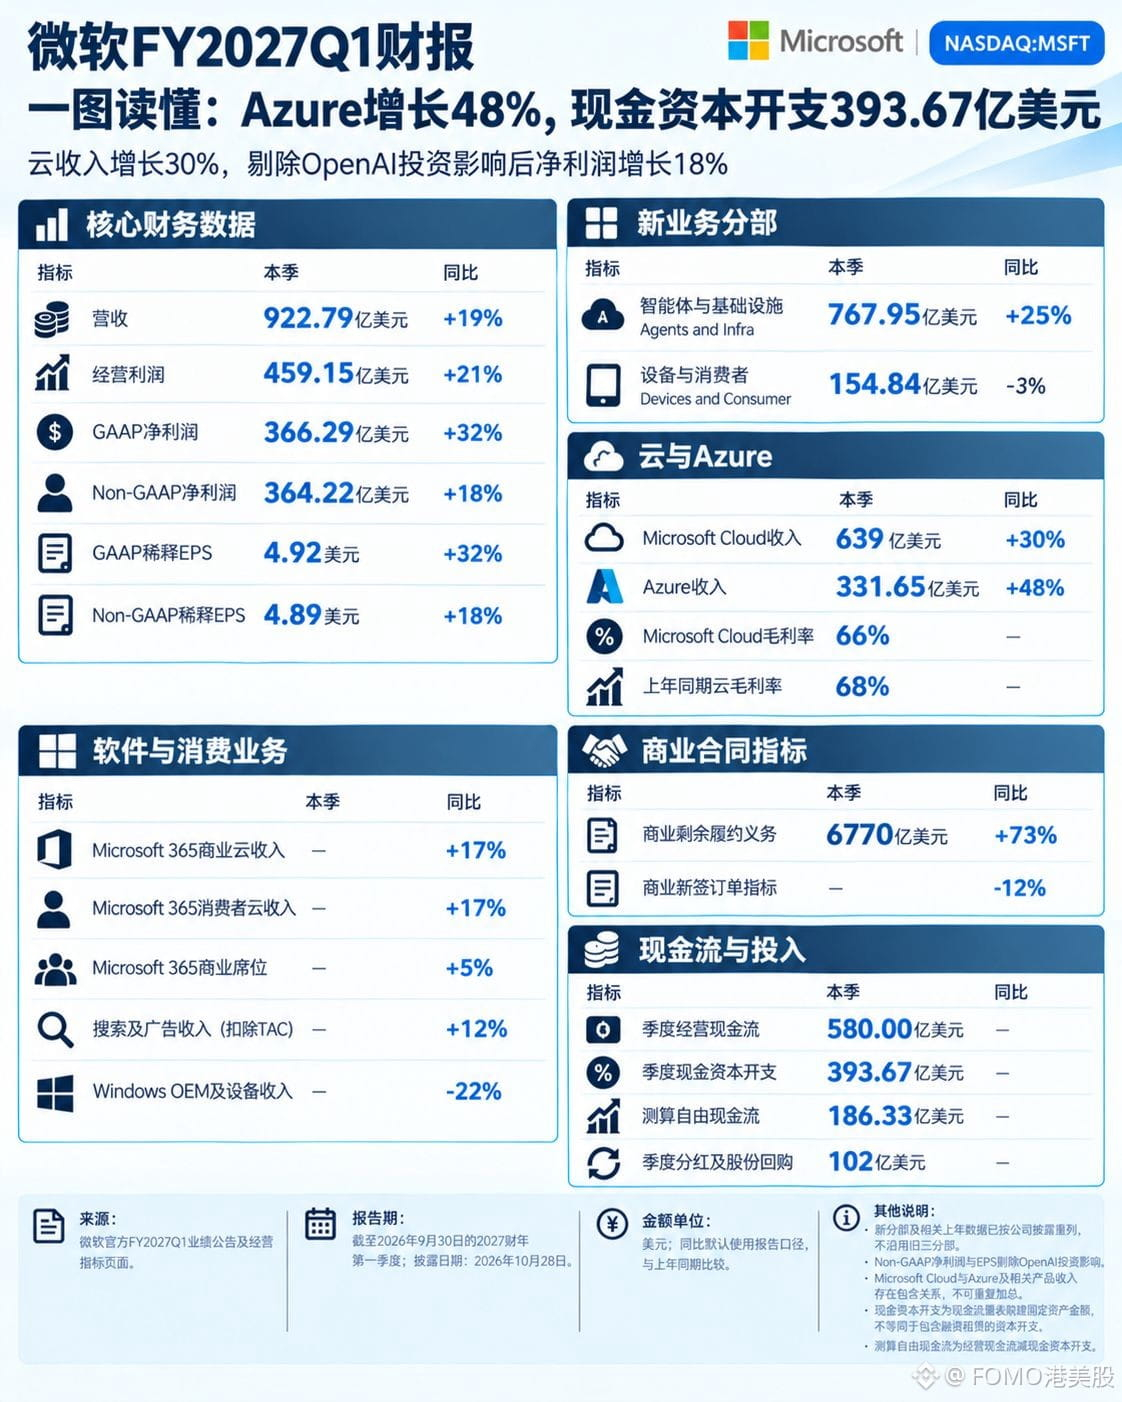
【Отчетность по акциям США · Microsoft】
Microsoft $MSFTB , выручка за 1-й квартал 2027 финансового года составила 92,279 млрд долларов, рост в годовом выражении — 19%, операционная прибыль — 45,915 млрд, рост — 21%.
Чистая прибыль по GAAP — 36,629 млрд, рост — 32%; выглядит наиболее красиво — но это объясняется инвестициями в OpenAI. Чистая прибыль по GAAP увеличилась на 8,880 млрд, а по Non-GAAP — лишь на 5,556 млрд. В этом квартале инвестиции в OpenAI дали 207 млн чистой прибыли, тогда как год назад был чистый убыток 3,086 млрд; в сумме разница составляет 3,293 млрд. Реальный темп роста — 18%.
Azure — 33,165 млрд, рост — 48%, годовой показатель — 132,66 млрд. Но валовая маржа облачного бизнеса снизилась до 66% с 68% годом ранее.
Еще важнее смотреть на направление: остаточные обязательства по коммерческим контрактам — 677 млрд, рост — 73%, но новые подписанные заказы — минус 12%. Накопленный объем растет, новые заказы сокращаются. Капитальные затраты — 39,367 млрд, это 67,9% от операционного денежного потока в 58 млрд; свободный денежный поток — 18,633 млрд, или 20,2% от выручки.
Чем быстрее бежит Azure, тем позже доходит амортизация.
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【Отчетность по акциям США · Microsoft】
Microsoft $MSFTB , выручка за 1-й квартал 2027 финансового года составила 92,279 млрд долларов, рост в годовом выражении — 19%, операционная прибыль — 45,915 млрд, рост — 21%.
Чистая прибыль по GAAP — 36,629 млрд, рост — 32%; выглядит наиболее красиво — но это объясняется инвестициями в OpenAI. Чистая прибыль по GAAP увеличилась на 8,880 млрд, а по Non-GAAP — лишь на 5,556 млрд. В этом квартале инвестиции в OpenAI дали 207 млн чистой прибыли, тогда как год назад был чистый убыток 3,086 млрд; в сумме разница составляет 3,293 млрд. Реальный темп роста — 18%.
Azure — 33,165 млрд, рост — 48%, годовой показатель — 132,66 млрд. Но валовая маржа облачного бизнеса снизилась до 66% с 68% годом ранее.
Еще важнее смотреть на направление: остаточные обязательства по коммерческим контрактам — 677 млрд, рост — 73%, но новые подписанные заказы — минус 12%. Накопленный объем растет, новые заказы сокращаются. Капитальные затраты — 39,367 млрд, это 67,9% от операционного денежного потока в 58 млрд; свободный денежный поток — 18,633 млрд, или 20,2% от выручки.
Чем быстрее бежит Azure, тем позже доходит амортизация.
#微软财报能否兑现ai红利 #BStocks #股票财报季
Microsoft $MSFTB , выручка за 1-й квартал 2027 финансового года составила 92,279 млрд долларов, рост в годовом выражении — 19%, операционная прибыль — 45,915 млрд, рост — 21%.
Чистая прибыль по GAAP — 36,629 млрд, рост — 32%; выглядит наиболее красиво — но это объясняется инвестициями в OpenAI. Чистая прибыль по GAAP увеличилась на 8,880 млрд, а по Non-GAAP — лишь на 5,556 млрд. В этом квартале инвестиции в OpenAI дали 207 млн чистой прибыли, тогда как год назад был чистый убыток 3,086 млрд; в сумме разница составляет 3,293 млрд. Реальный темп роста — 18%.
Azure — 33,165 млрд, рост — 48%, годовой показатель — 132,66 млрд. Но валовая маржа облачного бизнеса снизилась до 66% с 68% годом ранее.
Еще важнее смотреть на направление: остаточные обязательства по коммерческим контрактам — 677 млрд, рост — 73%, но новые подписанные заказы — минус 12%. Накопленный объем растет, новые заказы сокращаются. Капитальные затраты — 39,367 млрд, это 67,9% от операционного денежного потока в 58 млрд; свободный денежный поток — 18,633 млрд, или 20,2% от выручки.
Чем быстрее бежит Azure, тем позже доходит амортизация.
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
8.1k
·
--
Проверено
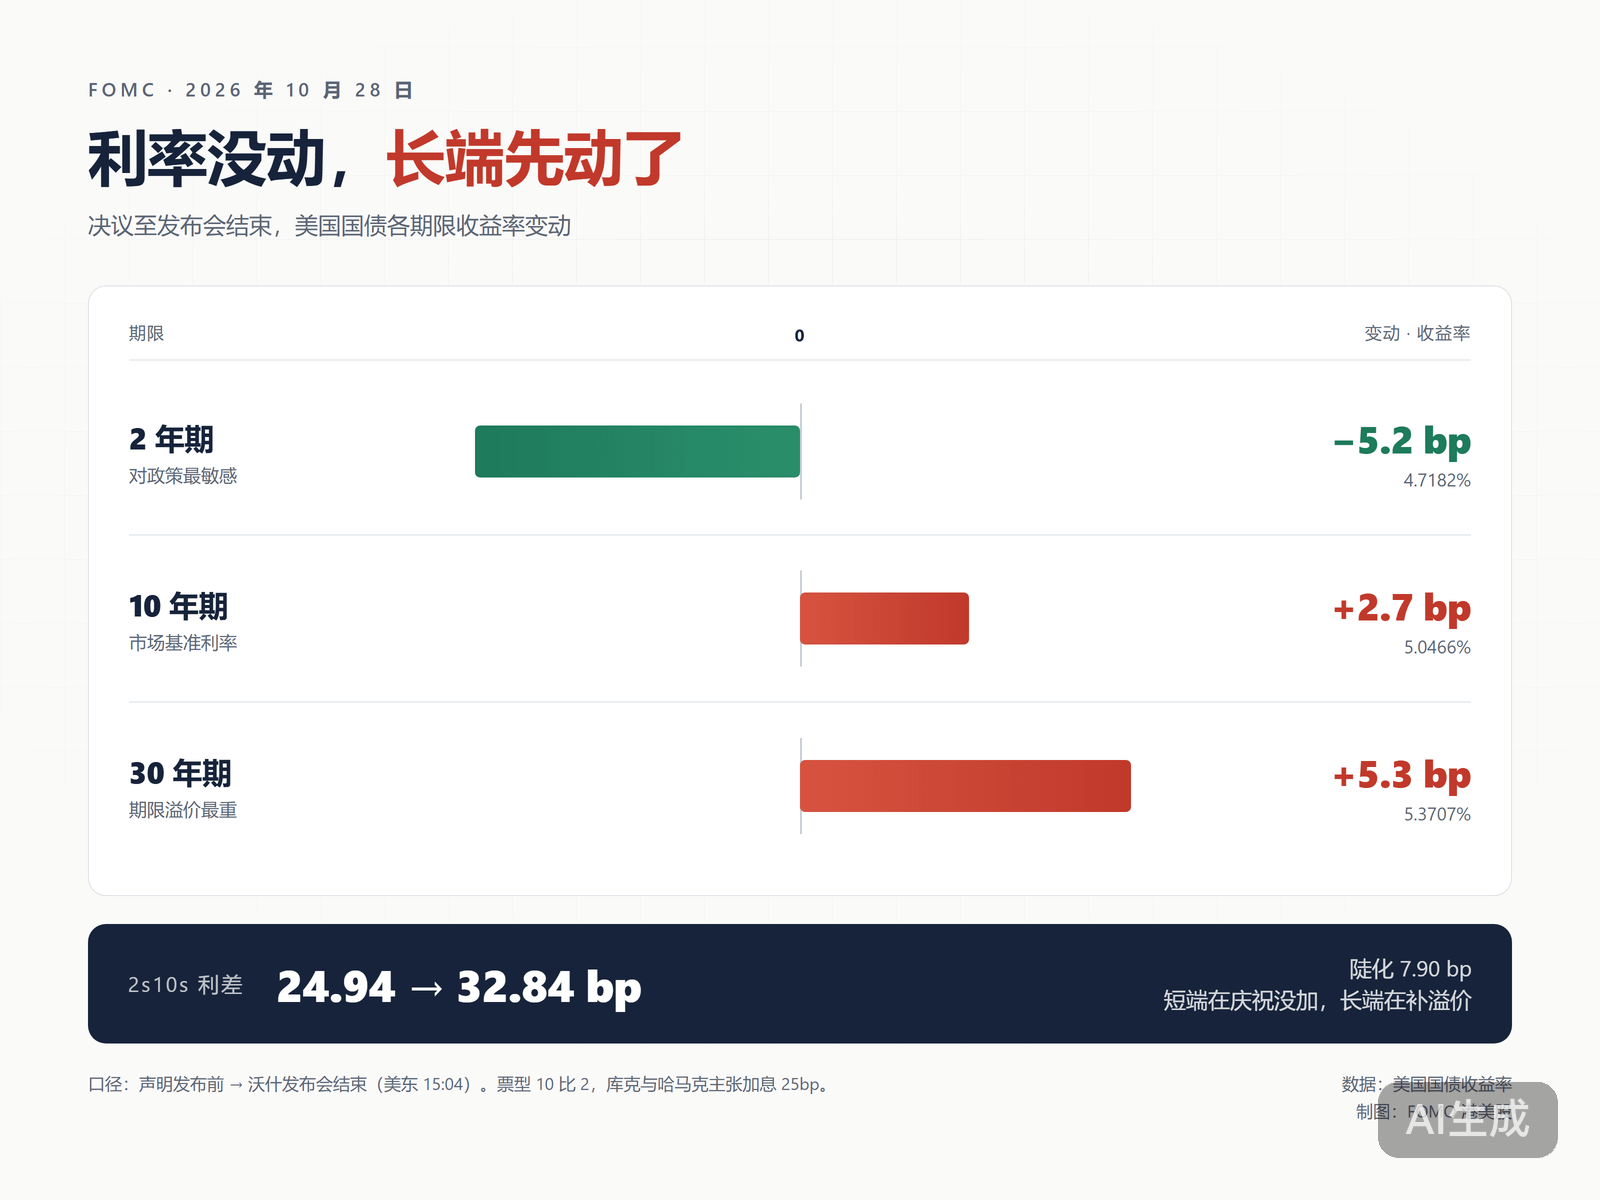
【Макро · FOMC】
28 октября ФРС сохранила ставку на уровне 3,75%–4,00%, при голосовании 10 против 2. Против проголосовали член Совета управляющих Кук и президент ФРБ Кливленда Хаммак; обе хотели ещё поднять ставку на 25 базисных пунктов. В сентябре решение было принято единогласно, 12 против 0, с повышением ставки.
Никто не хотел снижать ставку — кому-то показалось, что политика недостаточно жёсткая.
Реакция рынка была обратной. После решения доллар снизился ко всем основным валютам, доходность 2-летних казначейских облигаций США упала с 4,7702% до 4,7182%, то есть на 5,2 базисного пункта; зато 10-летние выросли на 2,7 базисного пункта, 30-летние — на 5,3 базисного пункта, а кривая 2s10s стала круче на 7,9 базисного пункта. Краткий конец обрадовался отсутствию повышения, а длинный конец компенсировал премию за срок. Nasdaq в тот день тоже закрылся ростом на 0,19%.
Ваш говорил очень технично: цены на энергию и связанные с ними товары в последние недели снова выросли, «задача — не допустить, чтобы изменения относительных цен в отдельных секторах распространились на всю экономику». В декабре смотреть будут на базовый PCE. В августе он был 3,0%, в сентябре базовый CPI — 2,6%. После заседания рынок оценивал вероятность повышения ставки в декабре в 82%.
Попутно изменили график: в 2027 году вместо 8 заседаний с правом голоса было только 7, а оставшееся — лишь обсуждение стратегии; в 2028 году их число сократили до 6. Давать меньше сигналов — это само по себе сигнал.
#美联储将于2027年起缩减议息会议 #FOMC会议
【Макро · FOMC】
28 октября ФРС сохранила ставку на уровне 3,75%–4,00%, при голосовании 10 против 2. Против проголосовали член Совета управляющих Кук и президент ФРБ Кливленда Хаммак; обе хотели ещё поднять ставку на 25 базисных пунктов. В сентябре решение было принято единогласно, 12 против 0, с повышением ставки.
Никто не хотел снижать ставку — кому-то показалось, что политика недостаточно жёсткая.
Реакция рынка была обратной. После решения доллар снизился ко всем основным валютам, доходность 2-летних казначейских облигаций США упала с 4,7702% до 4,7182%, то есть на 5,2 базисного пункта; зато 10-летние выросли на 2,7 базисного пункта, 30-летние — на 5,3 базисного пункта, а кривая 2s10s стала круче на 7,9 базисного пункта. Краткий конец обрадовался отсутствию повышения, а длинный конец компенсировал премию за срок. Nasdaq в тот день тоже закрылся ростом на 0,19%.
Ваш говорил очень технично: цены на энергию и связанные с ними товары в последние недели снова выросли, «задача — не допустить, чтобы изменения относительных цен в отдельных секторах распространились на всю экономику». В декабре смотреть будут на базовый PCE. В августе он был 3,0%, в сентябре базовый CPI — 2,6%. После заседания рынок оценивал вероятность повышения ставки в декабре в 82%.
Попутно изменили график: в 2027 году вместо 8 заседаний с правом голоса было только 7, а оставшееся — лишь обсуждение стратегии; в 2028 году их число сократили до 6. Давать меньше сигналов — это само по себе сигнал.
#美联储将于2027年起缩减议息会议 #FOMC会议
28 октября ФРС сохранила ставку на уровне 3,75%–4,00%, при голосовании 10 против 2. Против проголосовали член Совета управляющих Кук и президент ФРБ Кливленда Хаммак; обе хотели ещё поднять ставку на 25 базисных пунктов. В сентябре решение было принято единогласно, 12 против 0, с повышением ставки.
Никто не хотел снижать ставку — кому-то показалось, что политика недостаточно жёсткая.
Реакция рынка была обратной. После решения доллар снизился ко всем основным валютам, доходность 2-летних казначейских облигаций США упала с 4,7702% до 4,7182%, то есть на 5,2 базисного пункта; зато 10-летние выросли на 2,7 базисного пункта, 30-летние — на 5,3 базисного пункта, а кривая 2s10s стала круче на 7,9 базисного пункта. Краткий конец обрадовался отсутствию повышения, а длинный конец компенсировал премию за срок. Nasdaq в тот день тоже закрылся ростом на 0,19%.
Ваш говорил очень технично: цены на энергию и связанные с ними товары в последние недели снова выросли, «задача — не допустить, чтобы изменения относительных цен в отдельных секторах распространились на всю экономику». В декабре смотреть будут на базовый PCE. В августе он был 3,0%, в сентябре базовый CPI — 2,6%. После заседания рынок оценивал вероятность повышения ставки в декабре в 82%.
Попутно изменили график: в 2027 году вместо 8 заседаний с правом голоса было только 7, а оставшееся — лишь обсуждение стратегии; в 2028 году их число сократили до 6. Давать меньше сигналов — это само по себе сигнал.
#美联储将于2027年起缩减议息会议 #FOMC会议
544
·
--
Проверено
Выручка Seagate Technology за Q1 $STXB 2027 финансового года составила $4,233 млрд, увеличившись на 61% год к году. Чистая прибыль по GAAP — $1,761 млрд, рост на 221%; валовая маржа — 57,3% против 39,4% годом ранее. Это финансовый квартал, завершившийся 2 октября, а не первый квартал календарного года.
Маржа выросла быстрее выручки: операционная маржа составила 48,8% против 26,4% годом ранее — ту же производственную мощность удалось продать дороже.
Рост прибыли в этом квартале обеспечен не инвестициями. Капитальные затраты составили всего $211 млн, или 5,0% выручки, против 4,0% годом ранее — мощности были построены заранее. Свободный денежный поток составил $1,479 млрд, или 35% выручки; средства направили на погашение долга и обратный выкуп акций. На конец квартала долг составлял $2,4 млрд, после квартала погасили ещё $750 млн. С учётом денежных средств в размере $1,258 млрд чистый долг сократился до $340 млн.
Прогноз на следующий квартал: выручка $4,8 млрд и скорректированная прибыль на акцию $9,20 — на 13% и 20% выше, чем в этом квартале. Спрос на накопители большой ёмкости реален, но валовая маржа в 58% обусловлена ценами, которые диктует текущая фаза цикла, а не преимуществом в издержках. Переменная только одна: когда цены на жёсткие диски перестанут расти.
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
Выручка Seagate Technology за Q1 $STXB 2027 финансового года составила $4,233 млрд, увеличившись на 61% год к году. Чистая прибыль по GAAP — $1,761 млрд, рост на 221%; валовая маржа — 57,3% против 39,4% годом ранее. Это финансовый квартал, завершившийся 2 октября, а не первый квартал календарного года.
Маржа выросла быстрее выручки: операционная маржа составила 48,8% против 26,4% годом ранее — ту же производственную мощность удалось продать дороже.
Рост прибыли в этом квартале обеспечен не инвестициями. Капитальные затраты составили всего $211 млн, или 5,0% выручки, против 4,0% годом ранее — мощности были построены заранее. Свободный денежный поток составил $1,479 млрд, или 35% выручки; средства направили на погашение долга и обратный выкуп акций. На конец квартала долг составлял $2,4 млрд, после квартала погасили ещё $750 млн. С учётом денежных средств в размере $1,258 млрд чистый долг сократился до $340 млн.
Прогноз на следующий квартал: выручка $4,8 млрд и скорректированная прибыль на акцию $9,20 — на 13% и 20% выше, чем в этом квартале. Спрос на накопители большой ёмкости реален, но валовая маржа в 58% обусловлена ценами, которые диктует текущая фаза цикла, а не преимуществом в издержках. Переменная только одна: когда цены на жёсткие диски перестанут расти.
#希捷科技 #BStocks #股票财报季
Маржа выросла быстрее выручки: операционная маржа составила 48,8% против 26,4% годом ранее — ту же производственную мощность удалось продать дороже.
Рост прибыли в этом квартале обеспечен не инвестициями. Капитальные затраты составили всего $211 млн, или 5,0% выручки, против 4,0% годом ранее — мощности были построены заранее. Свободный денежный поток составил $1,479 млрд, или 35% выручки; средства направили на погашение долга и обратный выкуп акций. На конец квартала долг составлял $2,4 млрд, после квартала погасили ещё $750 млн. С учётом денежных средств в размере $1,258 млрд чистый долг сократился до $340 млн.
Прогноз на следующий квартал: выручка $4,8 млрд и скорректированная прибыль на акцию $9,20 — на 13% и 20% выше, чем в этом квартале. Спрос на накопители большой ёмкости реален, но валовая маржа в 58% обусловлена ценами, которые диктует текущая фаза цикла, а не преимуществом в издержках. Переменная только одна: когда цены на жёсткие диски перестанут расти.
#希捷科技 #BStocks #股票财报季
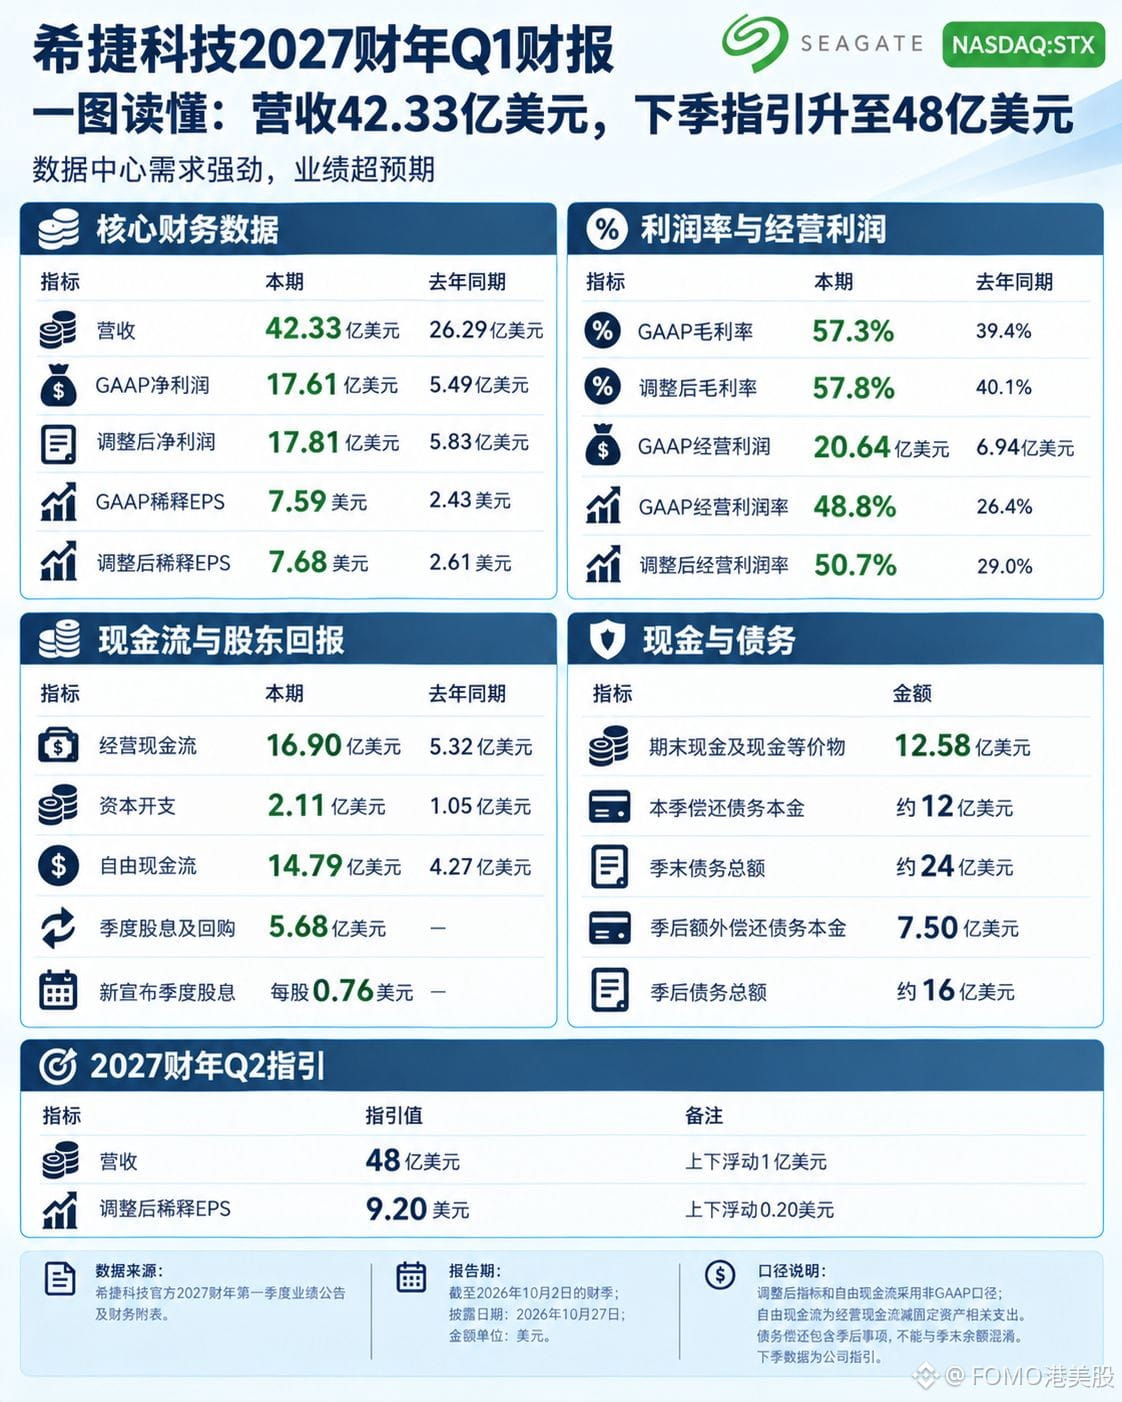
1.3k
·
--
【Отчётность американских компаний · Boeing】
Boeing $BA.US Q3: выручка составила 24,188 млрд долларов, на 4% больше год к году; операционная прибыль — 354 млн долларов против убытка в 4,781 млрд долларов годом ранее. Общая картина уже изменилась к лучшему.
В коммерческой авиации улучшений нет. Поставлено 161 самолёт — всего на 1% больше; выручка, напротив, снизилась на 3%, до 10,720 млрд долларов. Операционный убыток составил 697 млн долларов, рентабельность — −6,5%. При выручке 10,720 млрд долларов за 161 самолёт средняя цена составила 66,58 млн долларов за борт. Годом ранее было поставлено 159 самолётов на 11,052 млрд долларов, то есть по 69,34 млн за каждый, — за год показатель снизился на 4%. Производство 737 постепенно наращивают до 47 самолётов в месяц, а 787 выпускают всего по 8. В продажах преобладают более компактные самолёты, поэтому средняя цена закономерно снижается.
Показатели оборонного подразделения стоит скорректировать. Выручка составила 7,935 млрд долларов, +15%; операционная прибыль — 492 млн, рентабельность — 6,2%. В эту сумму включены 252 млн долларов от продажи лаборатории HRL. Без этой суммы остаётся 240 млн, или 3,0%, — менее половины от объявленного показателя. Зато есть надежда на улучшение денежного потока: свободный денежный поток за первые три квартала составил −359 млн долларов. Если в четвёртом квартале удастся получить 359 млн, по итогам года он станет положительным. А 464 млн долларов в третьем квартале — это результат уже после выплаты 700 млн по мировому соглашению.
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【Отчётность американских компаний · Boeing】
Boeing $BA.US Q3: выручка составила 24,188 млрд долларов, на 4% больше год к году; операционная прибыль — 354 млн долларов против убытка в 4,781 млрд долларов годом ранее. Общая картина уже изменилась к лучшему.
В коммерческой авиации улучшений нет. Поставлено 161 самолёт — всего на 1% больше; выручка, напротив, снизилась на 3%, до 10,720 млрд долларов. Операционный убыток составил 697 млн долларов, рентабельность — −6,5%. При выручке 10,720 млрд долларов за 161 самолёт средняя цена составила 66,58 млн долларов за борт. Годом ранее было поставлено 159 самолётов на 11,052 млрд долларов, то есть по 69,34 млн за каждый, — за год показатель снизился на 4%. Производство 737 постепенно наращивают до 47 самолётов в месяц, а 787 выпускают всего по 8. В продажах преобладают более компактные самолёты, поэтому средняя цена закономерно снижается.
Показатели оборонного подразделения стоит скорректировать. Выручка составила 7,935 млрд долларов, +15%; операционная прибыль — 492 млн, рентабельность — 6,2%. В эту сумму включены 252 млн долларов от продажи лаборатории HRL. Без этой суммы остаётся 240 млн, или 3,0%, — менее половины от объявленного показателя. Зато есть надежда на улучшение денежного потока: свободный денежный поток за первые три квартала составил −359 млн долларов. Если в четвёртом квартале удастся получить 359 млн, по итогам года он станет положительным. А 464 млн долларов в третьем квартале — это результат уже после выплаты 700 млн по мировому соглашению.
#波音 #BStocks #美股财报季来袭
Boeing $BA.US Q3: выручка составила 24,188 млрд долларов, на 4% больше год к году; операционная прибыль — 354 млн долларов против убытка в 4,781 млрд долларов годом ранее. Общая картина уже изменилась к лучшему.
В коммерческой авиации улучшений нет. Поставлено 161 самолёт — всего на 1% больше; выручка, напротив, снизилась на 3%, до 10,720 млрд долларов. Операционный убыток составил 697 млн долларов, рентабельность — −6,5%. При выручке 10,720 млрд долларов за 161 самолёт средняя цена составила 66,58 млн долларов за борт. Годом ранее было поставлено 159 самолётов на 11,052 млрд долларов, то есть по 69,34 млн за каждый, — за год показатель снизился на 4%. Производство 737 постепенно наращивают до 47 самолётов в месяц, а 787 выпускают всего по 8. В продажах преобладают более компактные самолёты, поэтому средняя цена закономерно снижается.
Показатели оборонного подразделения стоит скорректировать. Выручка составила 7,935 млрд долларов, +15%; операционная прибыль — 492 млн, рентабельность — 6,2%. В эту сумму включены 252 млн долларов от продажи лаборатории HRL. Без этой суммы остаётся 240 млн, или 3,0%, — менее половины от объявленного показателя. Зато есть надежда на улучшение денежного потока: свободный денежный поток за первые три квартала составил −359 млн долларов. Если в четвёртом квартале удастся получить 359 млн, по итогам года он станет положительным. А 464 млн долларов в третьем квартале — это результат уже после выплаты 700 млн по мировому соглашению.
#波音 #BStocks #美股财报季来袭
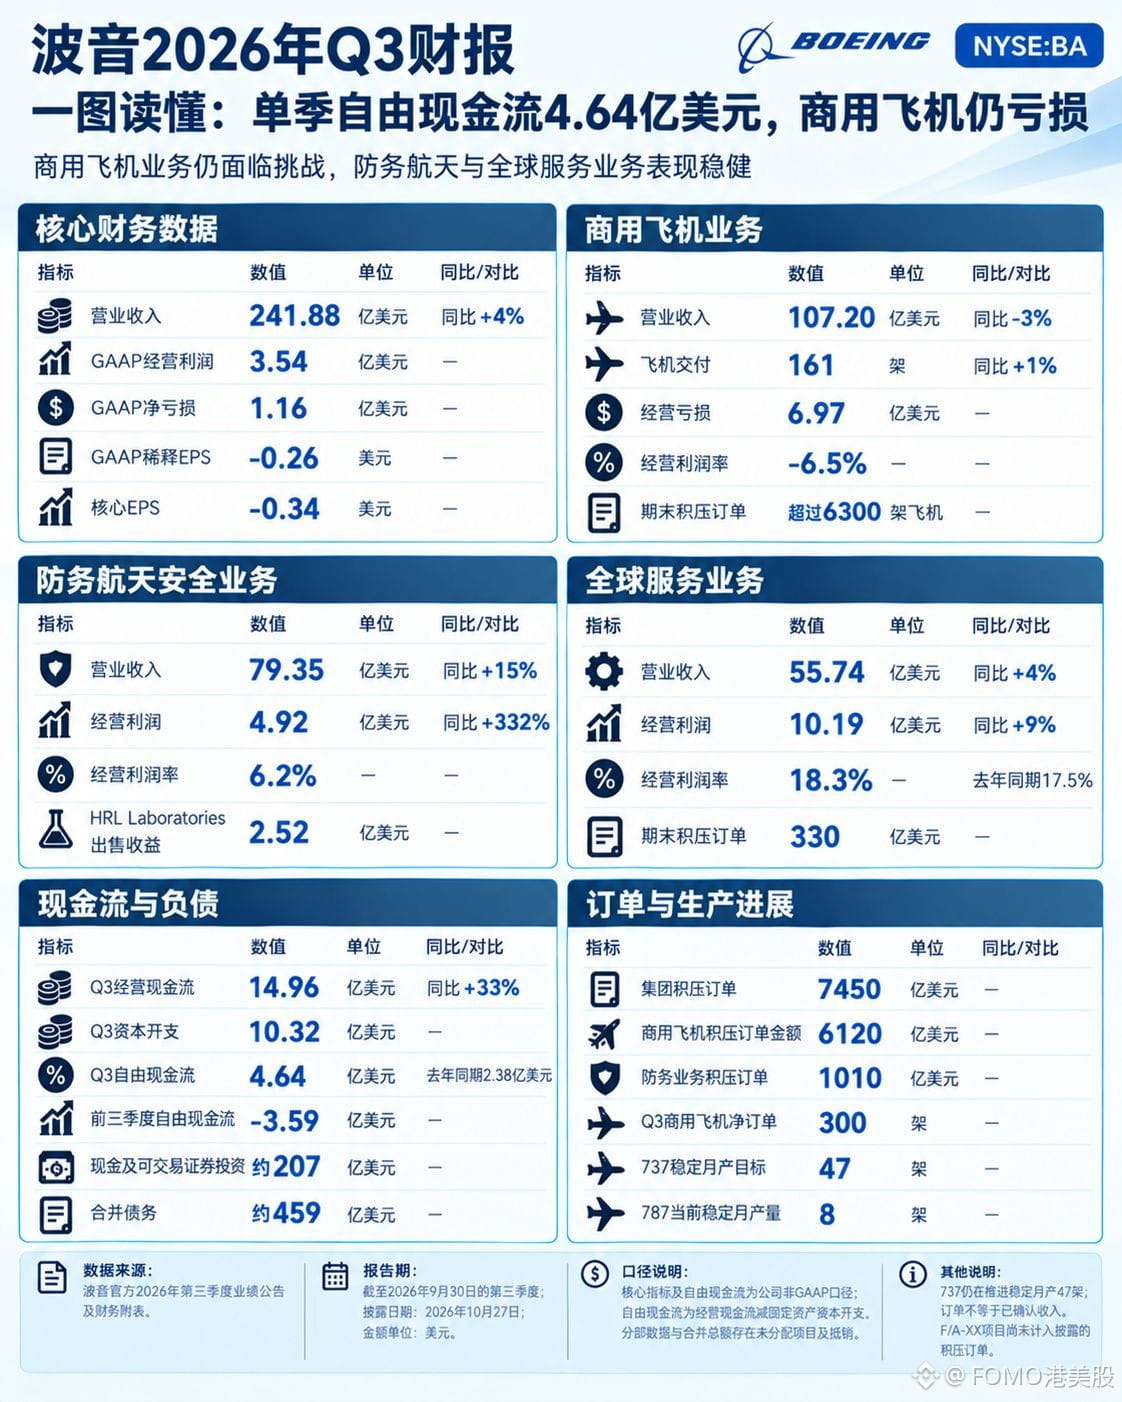
BAUS-0,28%
434
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона