
huyền09
169 Publicações

huyền09
Denunciar
Bloquear Utilizador
14 A seguir
36 Seguidores
243 Gostaram
Publicações
·
--
💛 Um novo dia, novas oportunidades para testar suas previsões! #BinancePick torna a exploração dos mercados de previsão ainda mais envolvente, com desafios empolgantes e atividades diárias. Mantenha-se informado, confie na sua pesquisa, acumule pontos e aproveite a jornada com a Binance! 🚀🎯
💛 Um novo dia, novas oportunidades para testar suas previsões! #BinancePick torna a exploração dos mercados de previsão ainda mais envolvente, com desafios empolgantes e atividades diárias. Mantenha-se informado, confie na sua pesquisa, acumule pontos e aproveite a jornada com a Binance! 🚀🎯
65
·
--
🚀 Torne todos os dias mais emocionantes com #BinancePick ! Descubra mercados de previsão, teste seus conhecimentos, acompanhe as tendências do mercado e ganhe pontos por meio de atividades diárias. Mantenha a curiosidade, continue participando e aproveite cada novo desafio com a Binance! 🎯💛
🚀 Torne todos os dias mais emocionantes com #BinancePick ! Descubra mercados de previsão, teste seus conhecimentos, acompanhe as tendências do mercado e ganhe pontos por meio de atividades diárias. Mantenha a curiosidade, continue participando e aproveite cada novo desafio com a Binance! 🎯💛
69
·
--
🎯 Cada previsão é uma oportunidade de desafiar a si mesmo! Com #BinancePick , explore os mercados de previsão, complete missões diárias e ganhe pontos enquanto aprimora sua percepção do mercado. Continue aprendendo, mantenha a consistência e aproveite a experiência com a Binance! 🚀💛
🎯 Cada previsão é uma oportunidade de desafiar a si mesmo! Com #BinancePick , explore os mercados de previsão, complete missões diárias e ganhe pontos enquanto aprimora sua percepção do mercado. Continue aprendendo, mantenha a consistência e aproveite a experiência com a Binance! 🚀💛
71
·
--
🔥 Procurando novas maneiras de testar seus conhecimentos sobre o mercado? #BinancePick reúne mercados de previsão e desafios diários em uma experiência emocionante. Faça previsões bem pensadas, complete missões e acumule pontos enquanto aprende. Mantenha-se ativo e continue explorando! 🚀🎯
🔥 Procurando novas maneiras de testar seus conhecimentos sobre o mercado? #BinancePick reúne mercados de previsão e desafios diários em uma experiência emocionante. Faça previsões bem pensadas, complete missões e acumule pontos enquanto aprende. Mantenha-se ativo e continue explorando! 🚀🎯
74
·
--
🚀 Transforme sua curiosidade em um desafio diário com #BinancePick ! Explore mercados de previsão, compartilhe suas opiniões e acumule pontos ao concluir tarefas. Mantenha a consistência, aprenda com cada experiência e descubra novas oportunidades pelo caminho! 🎯💛
🚀 Transforme sua curiosidade em um desafio diário com #BinancePick ! Explore mercados de previsão, compartilhe suas opiniões e acumule pontos ao concluir tarefas. Mantenha a consistência, aprenda com cada experiência e descubra novas oportunidades pelo caminho! 🎯💛
62
·
--
🔥 Pronto para mais um desafio emocionante de previsões? #BinancePick oferece uma forma divertida de explorar os mercados de previsões, testar seus conhecimentos e acumular pontos com atividades diárias. Continue participando, aprendendo e faça cada previsão valer! 🚀🎯
🔥 Pronto para mais um desafio emocionante de previsões? #BinancePick oferece uma forma divertida de explorar os mercados de previsões, testar seus conhecimentos e acumular pontos com atividades diárias. Continue participando, aprendendo e faça cada previsão valer! 🚀🎯
34
·
--
🚀 Descubra novas oportunidades com #BinancePick Explore os mercados de previsão, desafie seus conhecimentos sobre o mercado e ganhe pontos ao concluir tarefas diárias. Mantenha a constância, faça previsões ponderadas e continue aprendendo todos os dias. Cada passo conta! 🎯💛
🚀 Descubra novas oportunidades com #BinancePick Explore os mercados de previsão, desafie seus conhecimentos sobre o mercado e ganhe pontos ao concluir tarefas diárias. Mantenha a constância, faça previsões ponderadas e continue aprendendo todos os dias. Cada passo conta! 🎯💛
78
·
--
🎯 Cada dia traz uma nova oportunidade para testar seus conhecimentos sobre o mercado! Com #BinancePick , explore os mercados de previsão, conclua missões diárias e acumule pontos pelo caminho. Mantenha-se ativo, pense estrategicamente e aproveite a jornada com a Binance! 🚀💛
🎯 Cada dia traz uma nova oportunidade para testar seus conhecimentos sobre o mercado! Com #BinancePick , explore os mercados de previsão, conclua missões diárias e acumule pontos pelo caminho. Mantenha-se ativo, pense estrategicamente e aproveite a jornada com a Binance! 🚀💛
70
·
--
💛 Pequenos passos podem trazer novas oportunidades! Com #BinancePick , posso explorar mercados de previsão, testar minhas análises de mercado e ganhar pontos ao concluir tarefas diárias. Mantenha a curiosidade, faça previsões bem fundamentadas e continue acumulando recompensas todos os dias! 🚀🎯
💛 Pequenos passos podem trazer novas oportunidades! Com #BinancePick , posso explorar mercados de previsão, testar minhas análises de mercado e ganhar pontos ao concluir tarefas diárias. Mantenha a curiosidade, faça previsões bem fundamentadas e continue acumulando recompensas todos os dias! 🚀🎯
76
·
--
🚀 Procurando uma maneira divertida de explorar os mercados de previsão? #BinancePick vale a pena conferir! Faça previsões, conclua tarefas diárias e acumule pontos ao longo do caminho. Mantenha a consistência, aprimore suas habilidades e aproveite cada oportunidade! 🎯💛
🚀 Procurando uma maneira divertida de explorar os mercados de previsão? #BinancePick vale a pena conferir! Faça previsões, conclua tarefas diárias e acumule pontos ao longo do caminho. Mantenha a consistência, aprimore suas habilidades e aproveite cada oportunidade! 🎯💛
82
·
--
🎯 Cada previsão é uma nova oportunidade para explorar o mercado! Estou me juntando a #BinancePick para descobrir os mercados de previsão, concluir missões diárias e ganhar pontos de recompensa. Mantenha-se ativo, continue aprendendo e aproveite a experiência com a Binance! 🚀💛
🎯 Cada previsão é uma nova oportunidade para explorar o mercado! Estou me juntando a #BinancePick para descobrir os mercados de previsão, concluir missões diárias e ganhar pontos de recompensa. Mantenha-se ativo, continue aprendendo e aproveite a experiência com a Binance! 🚀💛
58
·
--
Pronto para testar suas habilidades de previsão? 🔥 Junte-se ao Binance Pick, explore os mercados de previsão, conclua tarefas e acumule pontos todos os dias. Mantenha-se ativo, faça previsões inteligentes e aproveite a jornada! 🚀💛 #BinancePick
Pronto para testar suas habilidades de previsão? 🔥 Junte-se ao Binance Pick, explore os mercados de previsão, conclua tarefas e acumule pontos todos os dias. Mantenha-se ativo, faça previsões inteligentes e aproveite a jornada! 🚀💛 #BinancePick
54
·
--
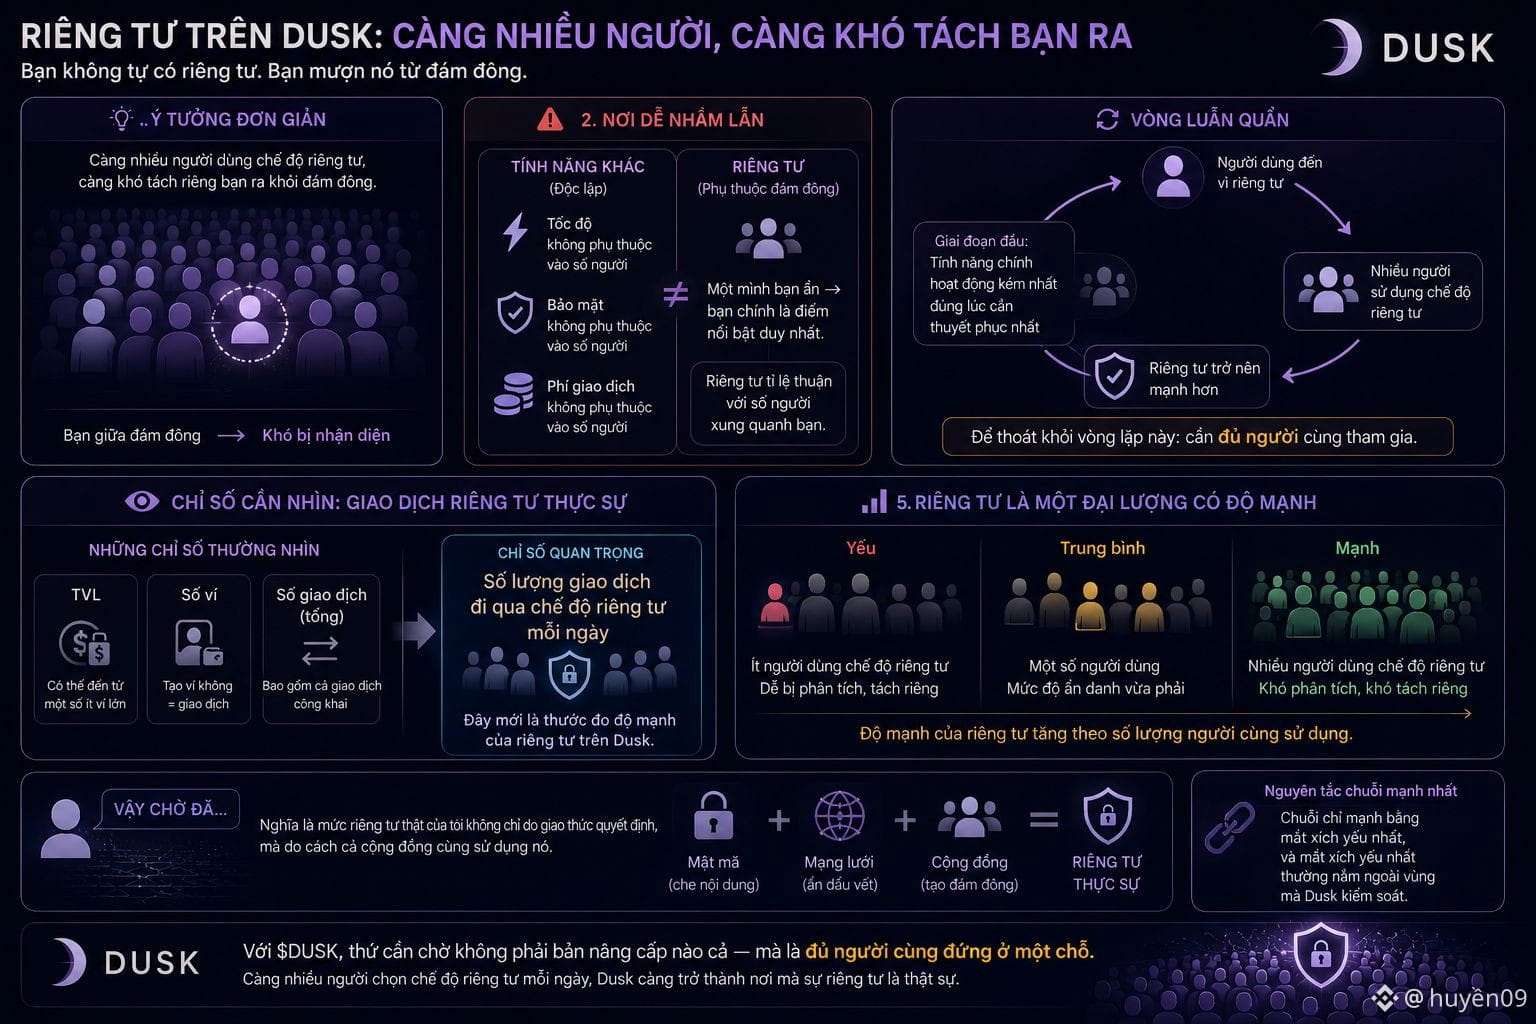
Eu ficava pensando se, quando @Dusk_Foundation já tivesse conseguido ocultar minha transação no meio da multidão, isso já não seria suficiente. Porque a ideia era simples.
Quanto mais pessoas usam o modo privado ao mesmo tempo, mais difícil fica distinguir alguém. Então por que o número de usuários importa tanto para um recurso técnico?
Acho que é porque privacidade não é algo que você possui por conta própria. É algo que você pega emprestado dos outros. E, sim, é aí que eu continuava misturando duas coisas diferentes. Todo o resto de uma chain funciona de forma independente. A velocidade não depende de quantas pessoas estão usando ao mesmo tempo — se depender de algo, é no sentido inverso. Mas a privacidade é proporcional ao número de pessoas ao seu redor. Se só você está oculto, você é o único ponto que se destaca. É aí que o problema se torna real. Isso cria um círculo vicioso.
Os usuários chegam por causa da privacidade, mas a privacidade só é realmente boa quando já há muita gente usando. A fase inicial sempre é a fase em que o recurso principal funciona pior — justamente quando mais precisa convencer.
Então, espera… quer dizer que a métrica que devemos observar não é o TVL nem o número de carteiras, mas quantas transações realmente passam pela parte protegida todos os dias.
No fim, eu estava tratando a privacidade como um recurso que ou existe ou não existe.
Na verdade, é uma grandeza com intensidade, e essa intensidade é determinada pela comunidade, não pela equipe de desenvolvimento.
Com $DUSK , o que precisa ser aguardado não é nenhuma atualização — é gente suficiente ficando no mesmo lugar.
#dusk $BTC $ETH
Eu ficava pensando se, quando @Dusk já tivesse conseguido ocultar minha transação no meio da multidão, isso já não seria suficiente. Porque a ideia era simples.
Quanto mais pessoas usam o modo privado ao mesmo tempo, mais difícil fica distinguir alguém. Então por que o número de usuários importa tanto para um recurso técnico?
Acho que é porque privacidade não é algo que você possui por conta própria. É algo que você pega emprestado dos outros. E, sim, é aí que eu continuava misturando duas coisas diferentes. Todo o resto de uma chain funciona de forma independente. A velocidade não depende de quantas pessoas estão usando ao mesmo tempo — se depender de algo, é no sentido inverso. Mas a privacidade é proporcional ao número de pessoas ao seu redor. Se só você está oculto, você é o único ponto que se destaca. É aí que o problema se torna real. Isso cria um círculo vicioso.
Os usuários chegam por causa da privacidade, mas a privacidade só é realmente boa quando já há muita gente usando. A fase inicial sempre é a fase em que o recurso principal funciona pior — justamente quando mais precisa convencer.
Então, espera… quer dizer que a métrica que devemos observar não é o TVL nem o número de carteiras, mas quantas transações realmente passam pela parte protegida todos os dias.
No fim, eu estava tratando a privacidade como um recurso que ou existe ou não existe.
Na verdade, é uma grandeza com intensidade, e essa intensidade é determinada pela comunidade, não pela equipe de desenvolvimento.
Com $DUSK , o que precisa ser aguardado não é nenhuma atualização — é gente suficiente ficando no mesmo lugar.
#dusk $BTC $ETH
Quanto mais pessoas usam o modo privado ao mesmo tempo, mais difícil fica distinguir alguém. Então por que o número de usuários importa tanto para um recurso técnico?
Acho que é porque privacidade não é algo que você possui por conta própria. É algo que você pega emprestado dos outros. E, sim, é aí que eu continuava misturando duas coisas diferentes. Todo o resto de uma chain funciona de forma independente. A velocidade não depende de quantas pessoas estão usando ao mesmo tempo — se depender de algo, é no sentido inverso. Mas a privacidade é proporcional ao número de pessoas ao seu redor. Se só você está oculto, você é o único ponto que se destaca. É aí que o problema se torna real. Isso cria um círculo vicioso.
Os usuários chegam por causa da privacidade, mas a privacidade só é realmente boa quando já há muita gente usando. A fase inicial sempre é a fase em que o recurso principal funciona pior — justamente quando mais precisa convencer.
Então, espera… quer dizer que a métrica que devemos observar não é o TVL nem o número de carteiras, mas quantas transações realmente passam pela parte protegida todos os dias.
No fim, eu estava tratando a privacidade como um recurso que ou existe ou não existe.
Na verdade, é uma grandeza com intensidade, e essa intensidade é determinada pela comunidade, não pela equipe de desenvolvimento.
Com $DUSK , o que precisa ser aguardado não é nenhuma atualização — é gente suficiente ficando no mesmo lugar.
#dusk $BTC $ETH
222
·
--
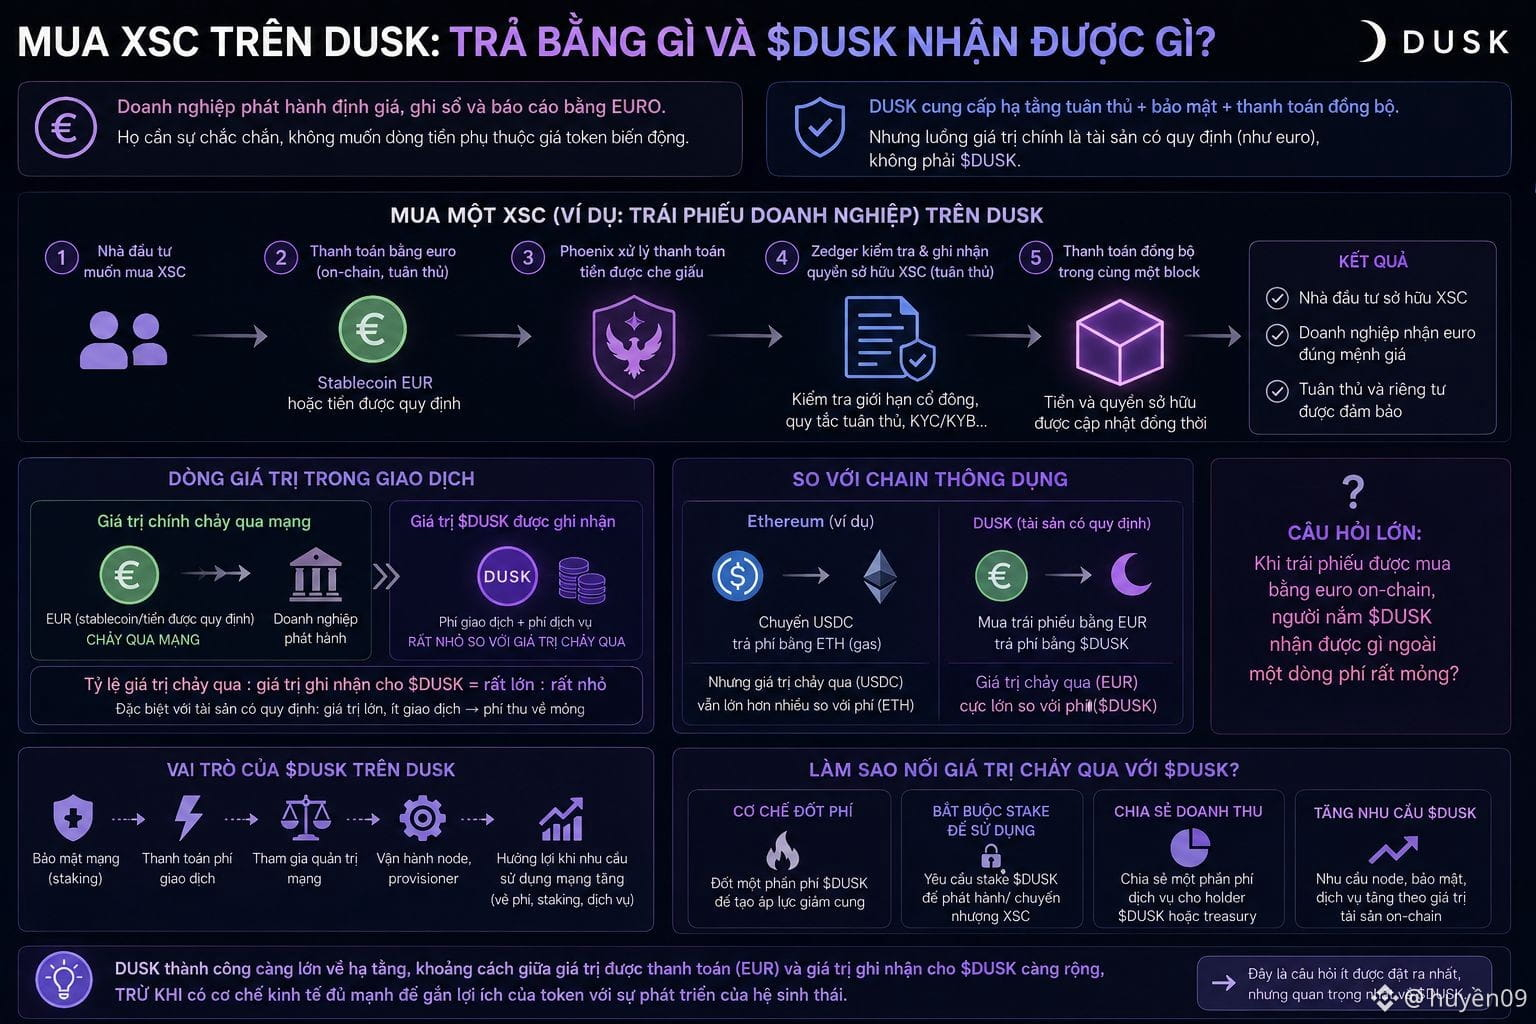
Eu ficava pensando se, ao comprar um XSC em @Dusk_Foundation , eu seria obrigado a pagar em DUSK. Como um ativo, uma moeda de pagamento, pronto. Mas, exceto no caso da empresa emissora, não se pensa dessa forma.
Eles o precificam em euros.
Eles o registram em euros.
Um título corporativo tem um valor nominal fixo, e nenhuma entidade emissora quer que o montante captado oscile conforme o preço de um token. É aí que meu cérebro fica tentando achar uma brecha.
Porque, se o lado do pagamento tiver de ser uma stablecoin em euro ou algum tipo de dinheiro regulado, então o token nativo da rede não fica no fluxo principal de valor. Ele só fica à margem, servindo para taxas e segurança. O que realmente circula pelo sistema é o ativo de outra pessoa.
Então, espere.
Esse é o modelo de quase toda chain — a Ethereum não cobra ETH quando você transfere USDC, ela cobra só gas. Mas, numa rede especializada, a proporção entre o valor que circula e as taxas arrecadadas seria muito desigual, porque ativos regulados costumam ser grandes e pouco negociados.
É justamente essa a parte estranha.
Quanto mais bem-sucedida a infraestrutura se torna, maior fica a distância entre o valor liquidado e o valor reconhecido para o token, a menos que exista algum mecanismo que una as duas coisas. No fundo, eu estava assumindo que o token da rede se beneficiaria automaticamente de tudo que rodasse nela.
E acho que essa é a pergunta menos feita sobre $DUSK : quando os títulos são comprados com euro on-chain, o que o detentor do token recebe além de um fluxo de taxas muito pequeno.
#dusk $BTC $ETH
Eu ficava pensando se, ao comprar um XSC em @Dusk , eu seria obrigado a pagar em DUSK. Como um ativo, uma moeda de pagamento, pronto. Mas, exceto no caso da empresa emissora, não se pensa dessa forma.
Eles o precificam em euros.
Eles o registram em euros.
Um título corporativo tem um valor nominal fixo, e nenhuma entidade emissora quer que o montante captado oscile conforme o preço de um token. É aí que meu cérebro fica tentando achar uma brecha.
Porque, se o lado do pagamento tiver de ser uma stablecoin em euro ou algum tipo de dinheiro regulado, então o token nativo da rede não fica no fluxo principal de valor. Ele só fica à margem, servindo para taxas e segurança. O que realmente circula pelo sistema é o ativo de outra pessoa.
Então, espere.
Esse é o modelo de quase toda chain — a Ethereum não cobra ETH quando você transfere USDC, ela cobra só gas. Mas, numa rede especializada, a proporção entre o valor que circula e as taxas arrecadadas seria muito desigual, porque ativos regulados costumam ser grandes e pouco negociados.
É justamente essa a parte estranha.
Quanto mais bem-sucedida a infraestrutura se torna, maior fica a distância entre o valor liquidado e o valor reconhecido para o token, a menos que exista algum mecanismo que una as duas coisas. No fundo, eu estava assumindo que o token da rede se beneficiaria automaticamente de tudo que rodasse nela.
E acho que essa é a pergunta menos feita sobre $DUSK : quando os títulos são comprados com euro on-chain, o que o detentor do token recebe além de um fluxo de taxas muito pequeno.
#dusk $BTC $ETH
Eles o precificam em euros.
Eles o registram em euros.
Um título corporativo tem um valor nominal fixo, e nenhuma entidade emissora quer que o montante captado oscile conforme o preço de um token. É aí que meu cérebro fica tentando achar uma brecha.
Porque, se o lado do pagamento tiver de ser uma stablecoin em euro ou algum tipo de dinheiro regulado, então o token nativo da rede não fica no fluxo principal de valor. Ele só fica à margem, servindo para taxas e segurança. O que realmente circula pelo sistema é o ativo de outra pessoa.
Então, espere.
Esse é o modelo de quase toda chain — a Ethereum não cobra ETH quando você transfere USDC, ela cobra só gas. Mas, numa rede especializada, a proporção entre o valor que circula e as taxas arrecadadas seria muito desigual, porque ativos regulados costumam ser grandes e pouco negociados.
É justamente essa a parte estranha.
Quanto mais bem-sucedida a infraestrutura se torna, maior fica a distância entre o valor liquidado e o valor reconhecido para o token, a menos que exista algum mecanismo que una as duas coisas. No fundo, eu estava assumindo que o token da rede se beneficiaria automaticamente de tudo que rodasse nela.
E acho que essa é a pergunta menos feita sobre $DUSK : quando os títulos são comprados com euro on-chain, o que o detentor do token recebe além de um fluxo de taxas muito pequeno.
#dusk $BTC $ETH
171
·
--
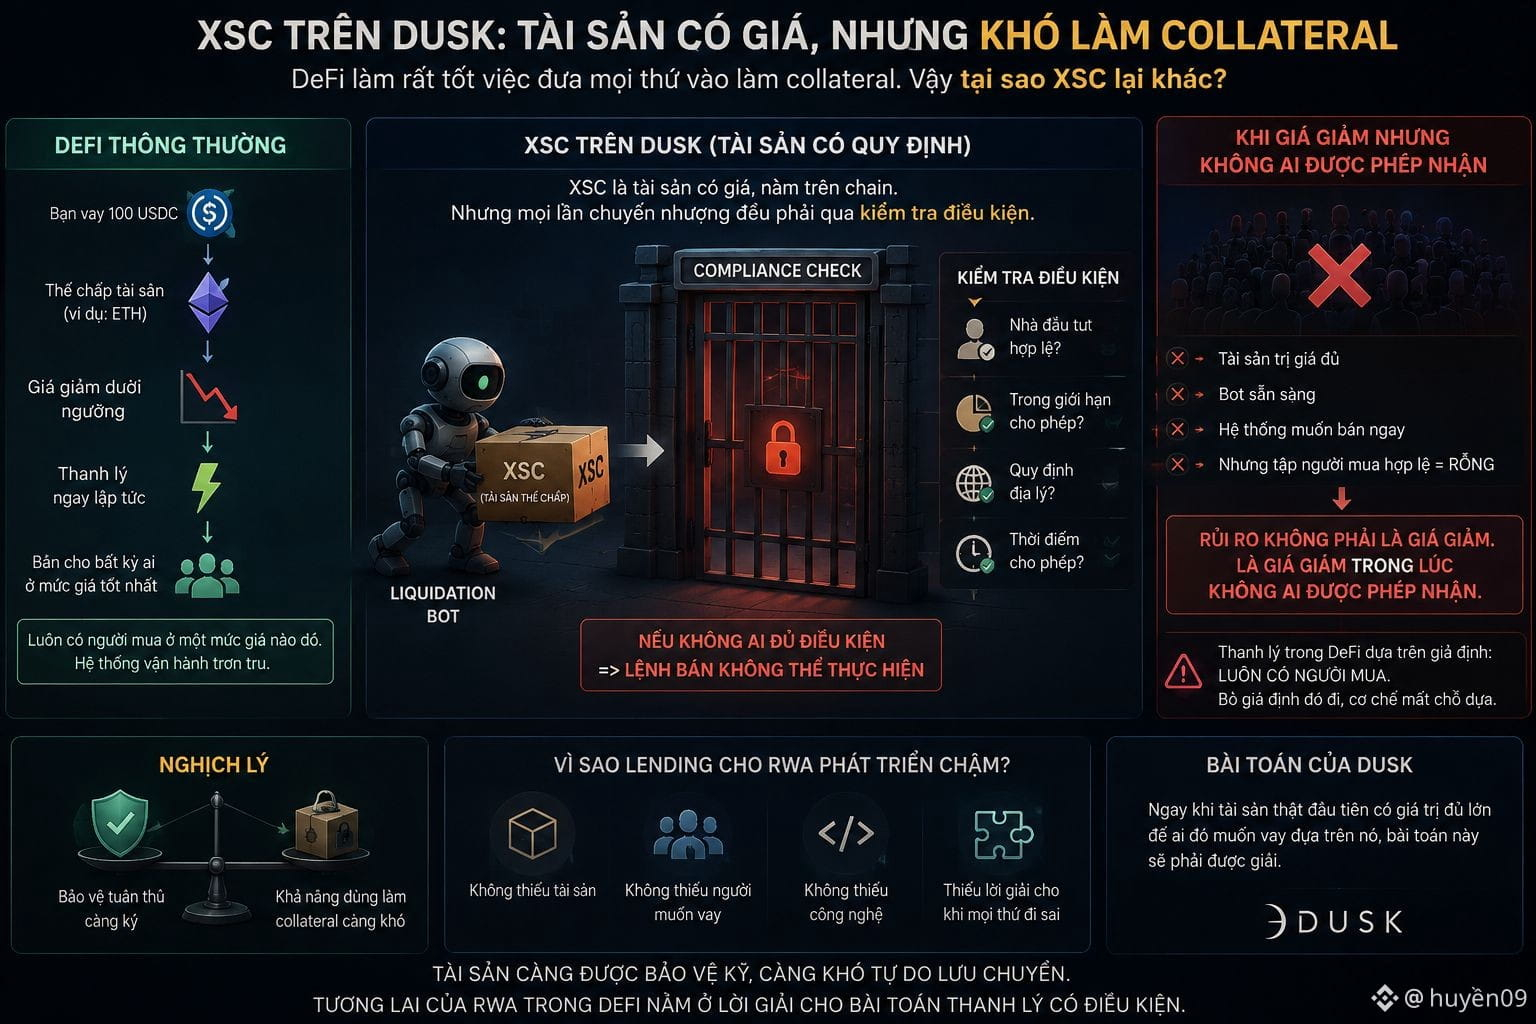
Eu ficava pensando se um XSC em @Dusk_Foundation poderia ser usado como garantia. À primeira vista, parece óbvio que sim. É um ativo, tem valor, está na chain.
É justamente nisso que a DeFi é melhor — trazer tudo para colateral. Então por que isso é difícil? No fim, porque liquidação é uma transferência.
E toda transferência de um ativo regulamentado precisa passar por verificação de elegibilidade. Ou seja, quando o preço cai e o sistema precisa vender seu ativo imediatamente, ele não pode vender para qualquer um — só para um comprador elegível, dentro dos limites permitidos, naquele momento. E é aí que eu sempre esbarro. A liquidação em DeFi funciona porque se assume que sempre existe um comprador a algum preço. Tire essa suposição e todo o mecanismo perde o chão.
Você pode ter ativo de valor suficiente, bots prontos, e ainda assim não conseguir executar a ordem de venda porque o conjunto de compradores elegíveis está vazio. Então o risco aqui não é o preço cair. É o preço cair enquanto ninguém está autorizado a receber. Isso explica por que o lending para RWA cresceu muito mais devagar do que o esperado.
Não é falta de ativos, nem de pessoas querendo tomar empréstimo, nem de tecnologia. É porque a parte que lida com o que acontece quando tudo dá errado ainda não tem uma solução limpa. Essa parte ainda parece contraintuitiva. Quanto mais protegido um ativo é do ponto de vista regulatório, mais difícil ele fica de usar como collateral.
Acho que esse é o problema que $DUSK vai ter de enfrentar, assim que o primeiro ativo real com valor suficiente para alguém querer tomar empréstimo com base nele surgir.
#dusk $BTC $ETH
Eu ficava pensando se um XSC em @Dusk poderia ser usado como garantia. À primeira vista, parece óbvio que sim. É um ativo, tem valor, está na chain.
É justamente nisso que a DeFi é melhor — trazer tudo para colateral. Então por que isso é difícil? No fim, porque liquidação é uma transferência.
E toda transferência de um ativo regulamentado precisa passar por verificação de elegibilidade. Ou seja, quando o preço cai e o sistema precisa vender seu ativo imediatamente, ele não pode vender para qualquer um — só para um comprador elegível, dentro dos limites permitidos, naquele momento. E é aí que eu sempre esbarro. A liquidação em DeFi funciona porque se assume que sempre existe um comprador a algum preço. Tire essa suposição e todo o mecanismo perde o chão.
Você pode ter ativo de valor suficiente, bots prontos, e ainda assim não conseguir executar a ordem de venda porque o conjunto de compradores elegíveis está vazio. Então o risco aqui não é o preço cair. É o preço cair enquanto ninguém está autorizado a receber. Isso explica por que o lending para RWA cresceu muito mais devagar do que o esperado.
Não é falta de ativos, nem de pessoas querendo tomar empréstimo, nem de tecnologia. É porque a parte que lida com o que acontece quando tudo dá errado ainda não tem uma solução limpa. Essa parte ainda parece contraintuitiva. Quanto mais protegido um ativo é do ponto de vista regulatório, mais difícil ele fica de usar como collateral.
Acho que esse é o problema que $DUSK vai ter de enfrentar, assim que o primeiro ativo real com valor suficiente para alguém querer tomar empréstimo com base nele surgir.
#dusk $BTC $ETH
É justamente nisso que a DeFi é melhor — trazer tudo para colateral. Então por que isso é difícil? No fim, porque liquidação é uma transferência.
E toda transferência de um ativo regulamentado precisa passar por verificação de elegibilidade. Ou seja, quando o preço cai e o sistema precisa vender seu ativo imediatamente, ele não pode vender para qualquer um — só para um comprador elegível, dentro dos limites permitidos, naquele momento. E é aí que eu sempre esbarro. A liquidação em DeFi funciona porque se assume que sempre existe um comprador a algum preço. Tire essa suposição e todo o mecanismo perde o chão.
Você pode ter ativo de valor suficiente, bots prontos, e ainda assim não conseguir executar a ordem de venda porque o conjunto de compradores elegíveis está vazio. Então o risco aqui não é o preço cair. É o preço cair enquanto ninguém está autorizado a receber. Isso explica por que o lending para RWA cresceu muito mais devagar do que o esperado.
Não é falta de ativos, nem de pessoas querendo tomar empréstimo, nem de tecnologia. É porque a parte que lida com o que acontece quando tudo dá errado ainda não tem uma solução limpa. Essa parte ainda parece contraintuitiva. Quanto mais protegido um ativo é do ponto de vista regulatório, mais difícil ele fica de usar como collateral.
Acho que esse é o problema que $DUSK vai ter de enfrentar, assim que o primeiro ativo real com valor suficiente para alguém querer tomar empréstimo com base nele surgir.
#dusk $BTC $ETH
1
201
·
--
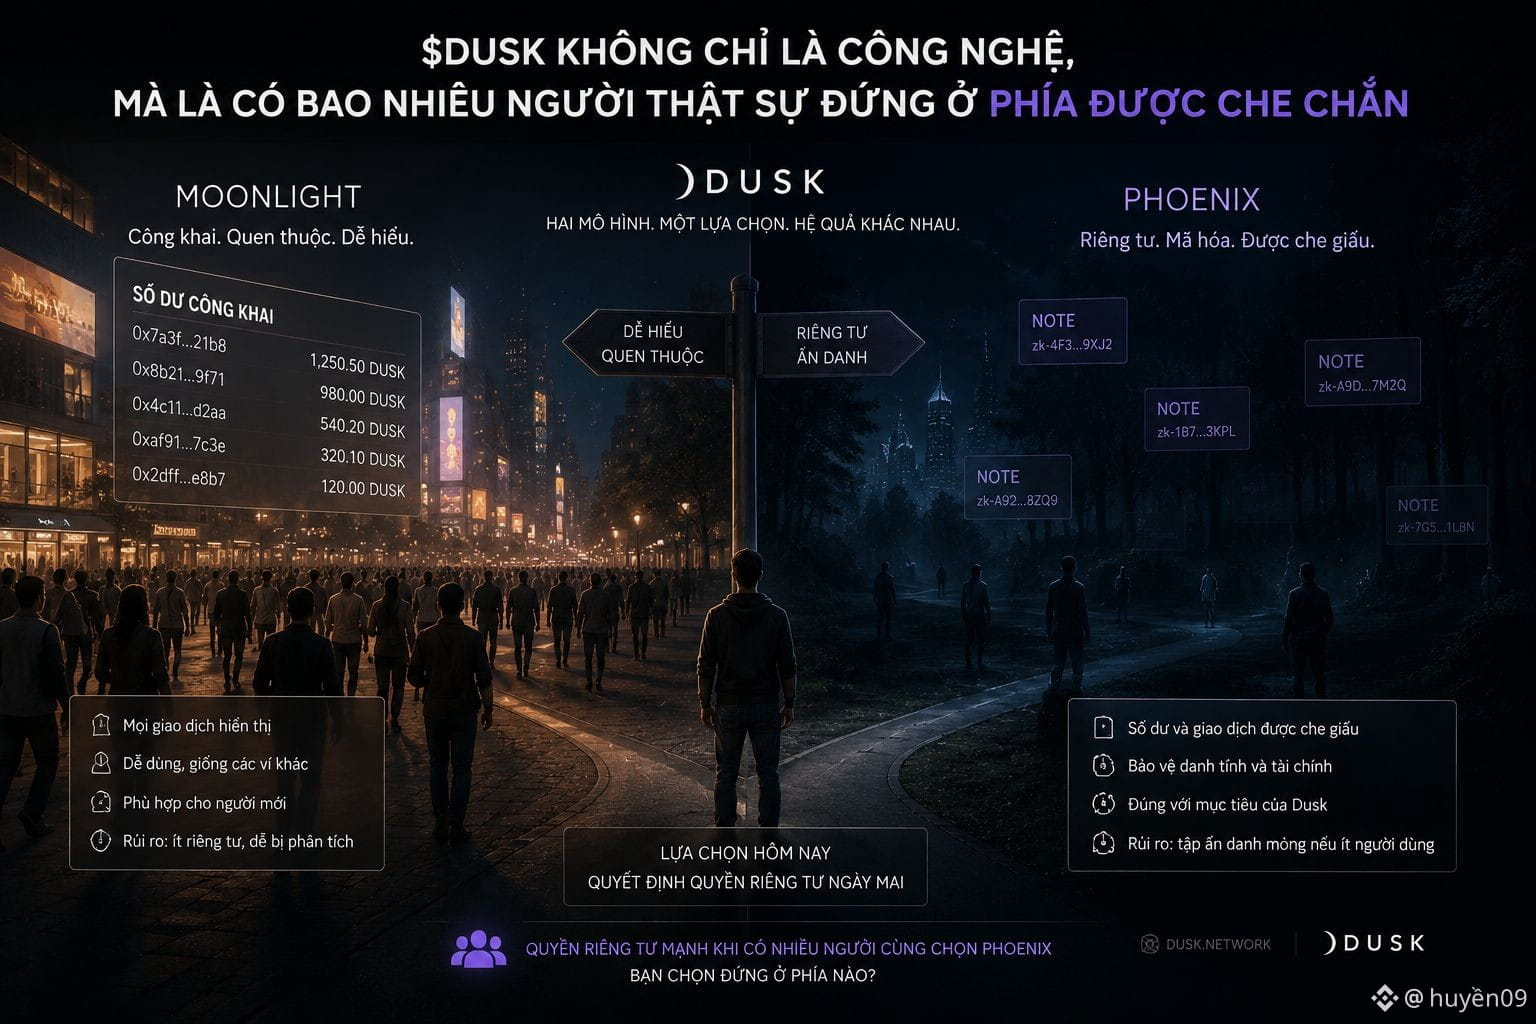
Eu fiquei pensando o tempo todo que, se @Dusk_Foundation tiver dois modelos em paralelo, então certamente um dos dois deve ser considerado o padrão. O Moonlight está lá com um saldo público; a sensação é familiar, como todo “ví” que eu já usei. O Phoenix também está lá, com anotações codificadas; a saída fica ocultada — algo para o qual toda essa arquitetura foi criada.
Então qual é o original? É a parte que eu vivo misturando. Porque, se o Phoenix for o padrão, então o Moonlight é apenas uma compatibilidade para quem ainda não está acostumado — uma porta de entrada, não um lugar para ficar. Já se o Moonlight for o padrão, a privacidade vira uma opção, e todas as opções na história de software acabam compartilhando o mesmo destino: quase ninguém as ativa.
Acontece que o design não responde a essa pergunta. Ele deixa em aberto, e deixa para o usuário escolher. Parece extremamente respeitoso. Mas escolhas sem orientação, na prática, sempre pendem mais para o lado do que é familiar. Parece que não faz sentido, porque eu queria que uma cadeia de privacidade, já como padrão, colocasse a privacidade na posição padrão. Mas parece que isso é algo que eu mesmo coloquei na cabeça.
E aqui é onde eu vejo o risco de verdade: se a maioria dos usuários fica do lado público porque é o mais fácil de entender, então o lado anônimo fica mais fino.
E privacidade mais fina quase não é privacidade — você se oculta entre uma multidão de algumas centenas de pessoas, então quanto de ocultação de fato dá para conseguir? A pergunta verdadeira para $DUSK , portanto, não é se a tecnologia é boa, e sim quantas pessoas realmente ficam do lado protegido.
#dusk $BTC $ETH
Eu fiquei pensando o tempo todo que, se @Dusk tiver dois modelos em paralelo, então certamente um dos dois deve ser considerado o padrão. O Moonlight está lá com um saldo público; a sensação é familiar, como todo “ví” que eu já usei. O Phoenix também está lá, com anotações codificadas; a saída fica ocultada — algo para o qual toda essa arquitetura foi criada.
Então qual é o original? É a parte que eu vivo misturando. Porque, se o Phoenix for o padrão, então o Moonlight é apenas uma compatibilidade para quem ainda não está acostumado — uma porta de entrada, não um lugar para ficar. Já se o Moonlight for o padrão, a privacidade vira uma opção, e todas as opções na história de software acabam compartilhando o mesmo destino: quase ninguém as ativa.
Acontece que o design não responde a essa pergunta. Ele deixa em aberto, e deixa para o usuário escolher. Parece extremamente respeitoso. Mas escolhas sem orientação, na prática, sempre pendem mais para o lado do que é familiar. Parece que não faz sentido, porque eu queria que uma cadeia de privacidade, já como padrão, colocasse a privacidade na posição padrão. Mas parece que isso é algo que eu mesmo coloquei na cabeça.
E aqui é onde eu vejo o risco de verdade: se a maioria dos usuários fica do lado público porque é o mais fácil de entender, então o lado anônimo fica mais fino.
E privacidade mais fina quase não é privacidade — você se oculta entre uma multidão de algumas centenas de pessoas, então quanto de ocultação de fato dá para conseguir? A pergunta verdadeira para $DUSK , portanto, não é se a tecnologia é boa, e sim quantas pessoas realmente ficam do lado protegido.
#dusk $BTC $ETH
Então qual é o original? É a parte que eu vivo misturando. Porque, se o Phoenix for o padrão, então o Moonlight é apenas uma compatibilidade para quem ainda não está acostumado — uma porta de entrada, não um lugar para ficar. Já se o Moonlight for o padrão, a privacidade vira uma opção, e todas as opções na história de software acabam compartilhando o mesmo destino: quase ninguém as ativa.
Acontece que o design não responde a essa pergunta. Ele deixa em aberto, e deixa para o usuário escolher. Parece extremamente respeitoso. Mas escolhas sem orientação, na prática, sempre pendem mais para o lado do que é familiar. Parece que não faz sentido, porque eu queria que uma cadeia de privacidade, já como padrão, colocasse a privacidade na posição padrão. Mas parece que isso é algo que eu mesmo coloquei na cabeça.
E aqui é onde eu vejo o risco de verdade: se a maioria dos usuários fica do lado público porque é o mais fácil de entender, então o lado anônimo fica mais fino.
E privacidade mais fina quase não é privacidade — você se oculta entre uma multidão de algumas centenas de pessoas, então quanto de ocultação de fato dá para conseguir? A pergunta verdadeira para $DUSK , portanto, não é se a tecnologia é boa, e sim quantas pessoas realmente ficam do lado protegido.
#dusk $BTC $ETH
1
239
·
--
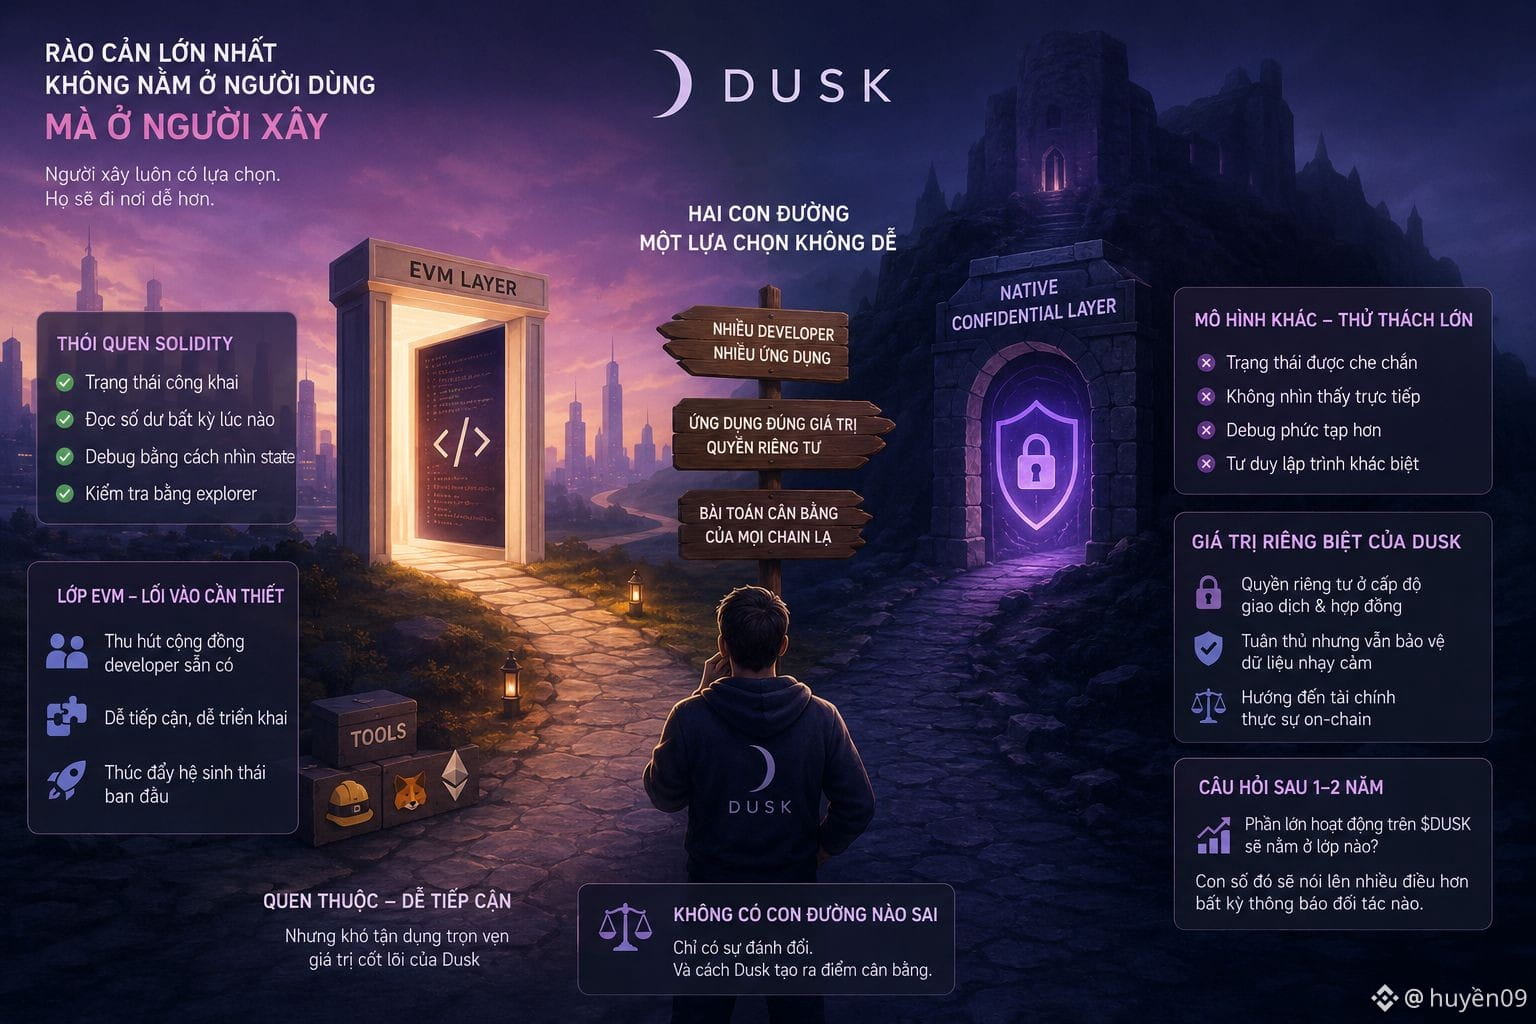
Sentado cumprindo missão no creatorpad, eu revirei as ferramentas voltadas para desenvolvedores que a @Dusk_Foundation v oferece — e o que sobrou foi algo bem cotidiano: escrever aplicações nesta chain é, sem exagero, muito mais difícil. Não porque a documentação seja ruim. Mas porque o modelo é diferente.
Quem já trabalha com Solidity já está acostumado com um estado publicamente visível — você lê o saldo de qualquer conta a qualquer momento, faz debug olhando o state e confirma depois no explorer. Num ambiente com partes ocultadas, essas reações não funcionam. Você não vê aquilo com que está lidando. Espere… quer dizer, a maior barreira aqui não está no usuário final. Ela está em quem constrói.
E quem constrói tem escolhas — sempre pode ir trabalhar em outro lugar, onde é mais fácil. É também por isso que a camada EVM existe, e visto por esse ângulo ela não é um recurso “extra”. É a porta de entrada para todo o grupo de desenvolvedores que já existe lá fora. Uma chain com uma arquitetura incrível, se ninguém escreve aplicações nela, ainda assim só vira um belo livro-razão.
Mas em compensação, é claro, tem o preço: o que roda sobre a camada EVM dificilmente consegue aproveitar exatamente aquilo que faz a chain original valer tanto. Você pode ter muitos desenvolvedores, ou ter muitas aplicações reais que usam de fato a privacidade — puxando forte para um lado, o outro fica fino. Não é crítica. Toda chain que traz um modelo diferente cai nesse mesmo problema, e a maior parte das soluções resolve exatamente igual.
Daqui a um ou dois anos, curioso pra ver como vai estar olhando pra trás: a maior parte das atividades na $DUSK vai estar na camada familiar ou na camada específica. Esse número diz muito mais do que qualquer comunicado de parceria.
#dusk $BTC $ETH
Sentado cumprindo missão no creatorpad, eu revirei as ferramentas voltadas para desenvolvedores que a @Dusk v oferece — e o que sobrou foi algo bem cotidiano: escrever aplicações nesta chain é, sem exagero, muito mais difícil. Não porque a documentação seja ruim. Mas porque o modelo é diferente.
Quem já trabalha com Solidity já está acostumado com um estado publicamente visível — você lê o saldo de qualquer conta a qualquer momento, faz debug olhando o state e confirma depois no explorer. Num ambiente com partes ocultadas, essas reações não funcionam. Você não vê aquilo com que está lidando. Espere… quer dizer, a maior barreira aqui não está no usuário final. Ela está em quem constrói.
E quem constrói tem escolhas — sempre pode ir trabalhar em outro lugar, onde é mais fácil. É também por isso que a camada EVM existe, e visto por esse ângulo ela não é um recurso “extra”. É a porta de entrada para todo o grupo de desenvolvedores que já existe lá fora. Uma chain com uma arquitetura incrível, se ninguém escreve aplicações nela, ainda assim só vira um belo livro-razão.
Mas em compensação, é claro, tem o preço: o que roda sobre a camada EVM dificilmente consegue aproveitar exatamente aquilo que faz a chain original valer tanto. Você pode ter muitos desenvolvedores, ou ter muitas aplicações reais que usam de fato a privacidade — puxando forte para um lado, o outro fica fino. Não é crítica. Toda chain que traz um modelo diferente cai nesse mesmo problema, e a maior parte das soluções resolve exatamente igual.
Daqui a um ou dois anos, curioso pra ver como vai estar olhando pra trás: a maior parte das atividades na $DUSK vai estar na camada familiar ou na camada específica. Esse número diz muito mais do que qualquer comunicado de parceria.
#dusk $BTC $ETH
Quem já trabalha com Solidity já está acostumado com um estado publicamente visível — você lê o saldo de qualquer conta a qualquer momento, faz debug olhando o state e confirma depois no explorer. Num ambiente com partes ocultadas, essas reações não funcionam. Você não vê aquilo com que está lidando. Espere… quer dizer, a maior barreira aqui não está no usuário final. Ela está em quem constrói.
E quem constrói tem escolhas — sempre pode ir trabalhar em outro lugar, onde é mais fácil. É também por isso que a camada EVM existe, e visto por esse ângulo ela não é um recurso “extra”. É a porta de entrada para todo o grupo de desenvolvedores que já existe lá fora. Uma chain com uma arquitetura incrível, se ninguém escreve aplicações nela, ainda assim só vira um belo livro-razão.
Mas em compensação, é claro, tem o preço: o que roda sobre a camada EVM dificilmente consegue aproveitar exatamente aquilo que faz a chain original valer tanto. Você pode ter muitos desenvolvedores, ou ter muitas aplicações reais que usam de fato a privacidade — puxando forte para um lado, o outro fica fino. Não é crítica. Toda chain que traz um modelo diferente cai nesse mesmo problema, e a maior parte das soluções resolve exatamente igual.
Daqui a um ou dois anos, curioso pra ver como vai estar olhando pra trás: a maior parte das atividades na $DUSK vai estar na camada familiar ou na camada específica. Esse número diz muito mais do que qualquer comunicado de parceria.
#dusk $BTC $ETH
275
·
--
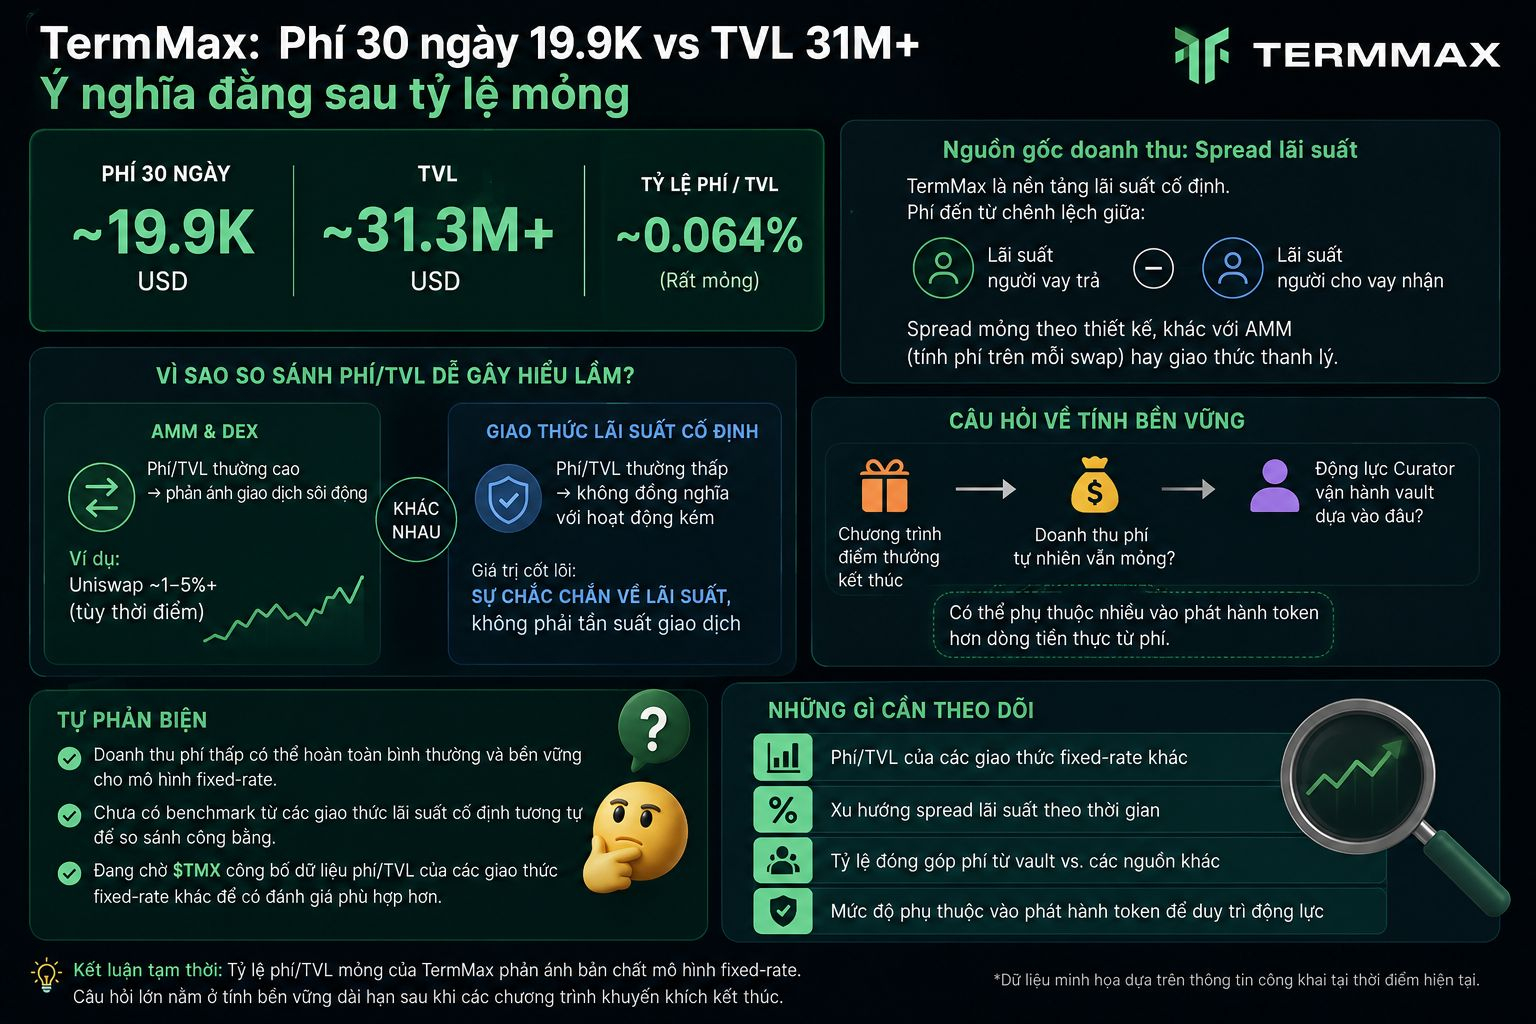
Eu percebi uma coisa ao testar uma taxa de 30 dias — cerca de 19.9K — em comparação com o TVL de mais de 31 milhões da TermMax, em vez de olhar apenas cada número isoladamente.
A taxa em relação ao TVL é relativamente baixa, mas o interessante não é o valor pequeno em si, e sim o que isso sugere sobre a origem real da receita. Em uma plataforma de taxa de juros fixa, as taxas vêm principalmente da diferença entre o juro pago pelo tomador e o juro recebido pelo credor — um spread estreito por design, bem diferente de um protocolo que cobra por swap ou liquidação.
É isso que faz comparar a TermMax com outros protocolos DeFi apenas pelo indicador taxa/TVL ser algo facilmente enganoso sem o contexto certo. Um AMM com taxa/TVL alta geralmente reflete atividade de negociação intensa. Mas, em um protocolo de taxa fixa, uma taxa/TVL baixa não significa necessariamente pouca atividade — pode simplesmente refletir a natureza do modelo, em que o valor está na previsibilidade da taxa, e não na frequência das transações.
Mas isso levanta uma questão sobre a sustentabilidade de @termmax depois que o programa de recompensas terminar — se a receita orgânica de taxas continuar baixa, o incentivo para que o Curator continue operando o vault pode depender mais da emissão de tokens do que do fluxo real de taxas.
Autocrítica: talvez eu esteja usando o enquadramento de avaliação errado — uma receita de taxas baixa pode ser perfeitamente normal e sustentável para um modelo de taxa fixa; eu ainda não tenho um benchmark de protocolos semelhantes para comparar de forma justa.
Estou aguardando para ver se a TMX divulgará dados de taxa/TVL de outros protocolos de taxa fixa para uma comparação mais adequada, em vez de me basear no padrão dos AMMs, cujo modelo de receita é bem diferente.
#termmax $BTC $ETH
Eu percebi uma coisa ao testar uma taxa de 30 dias — cerca de 19.9K — em comparação com o TVL de mais de 31 milhões da TermMax, em vez de olhar apenas cada número isoladamente.
A taxa em relação ao TVL é relativamente baixa, mas o interessante não é o valor pequeno em si, e sim o que isso sugere sobre a origem real da receita. Em uma plataforma de taxa de juros fixa, as taxas vêm principalmente da diferença entre o juro pago pelo tomador e o juro recebido pelo credor — um spread estreito por design, bem diferente de um protocolo que cobra por swap ou liquidação.
É isso que faz comparar a TermMax com outros protocolos DeFi apenas pelo indicador taxa/TVL ser algo facilmente enganoso sem o contexto certo. Um AMM com taxa/TVL alta geralmente reflete atividade de negociação intensa. Mas, em um protocolo de taxa fixa, uma taxa/TVL baixa não significa necessariamente pouca atividade — pode simplesmente refletir a natureza do modelo, em que o valor está na previsibilidade da taxa, e não na frequência das transações.
Mas isso levanta uma questão sobre a sustentabilidade de @TermMax depois que o programa de recompensas terminar — se a receita orgânica de taxas continuar baixa, o incentivo para que o Curator continue operando o vault pode depender mais da emissão de tokens do que do fluxo real de taxas.
Autocrítica: talvez eu esteja usando o enquadramento de avaliação errado — uma receita de taxas baixa pode ser perfeitamente normal e sustentável para um modelo de taxa fixa; eu ainda não tenho um benchmark de protocolos semelhantes para comparar de forma justa.
Estou aguardando para ver se a TMX divulgará dados de taxa/TVL de outros protocolos de taxa fixa para uma comparação mais adequada, em vez de me basear no padrão dos AMMs, cujo modelo de receita é bem diferente.
#termmax $BTC $ETH
A taxa em relação ao TVL é relativamente baixa, mas o interessante não é o valor pequeno em si, e sim o que isso sugere sobre a origem real da receita. Em uma plataforma de taxa de juros fixa, as taxas vêm principalmente da diferença entre o juro pago pelo tomador e o juro recebido pelo credor — um spread estreito por design, bem diferente de um protocolo que cobra por swap ou liquidação.
É isso que faz comparar a TermMax com outros protocolos DeFi apenas pelo indicador taxa/TVL ser algo facilmente enganoso sem o contexto certo. Um AMM com taxa/TVL alta geralmente reflete atividade de negociação intensa. Mas, em um protocolo de taxa fixa, uma taxa/TVL baixa não significa necessariamente pouca atividade — pode simplesmente refletir a natureza do modelo, em que o valor está na previsibilidade da taxa, e não na frequência das transações.
Mas isso levanta uma questão sobre a sustentabilidade de @TermMax depois que o programa de recompensas terminar — se a receita orgânica de taxas continuar baixa, o incentivo para que o Curator continue operando o vault pode depender mais da emissão de tokens do que do fluxo real de taxas.
Autocrítica: talvez eu esteja usando o enquadramento de avaliação errado — uma receita de taxas baixa pode ser perfeitamente normal e sustentável para um modelo de taxa fixa; eu ainda não tenho um benchmark de protocolos semelhantes para comparar de forma justa.
Estou aguardando para ver se a TMX divulgará dados de taxa/TVL de outros protocolos de taxa fixa para uma comparação mais adequada, em vez de me basear no padrão dos AMMs, cujo modelo de receita é bem diferente.
#termmax $BTC $ETH
243
·
--
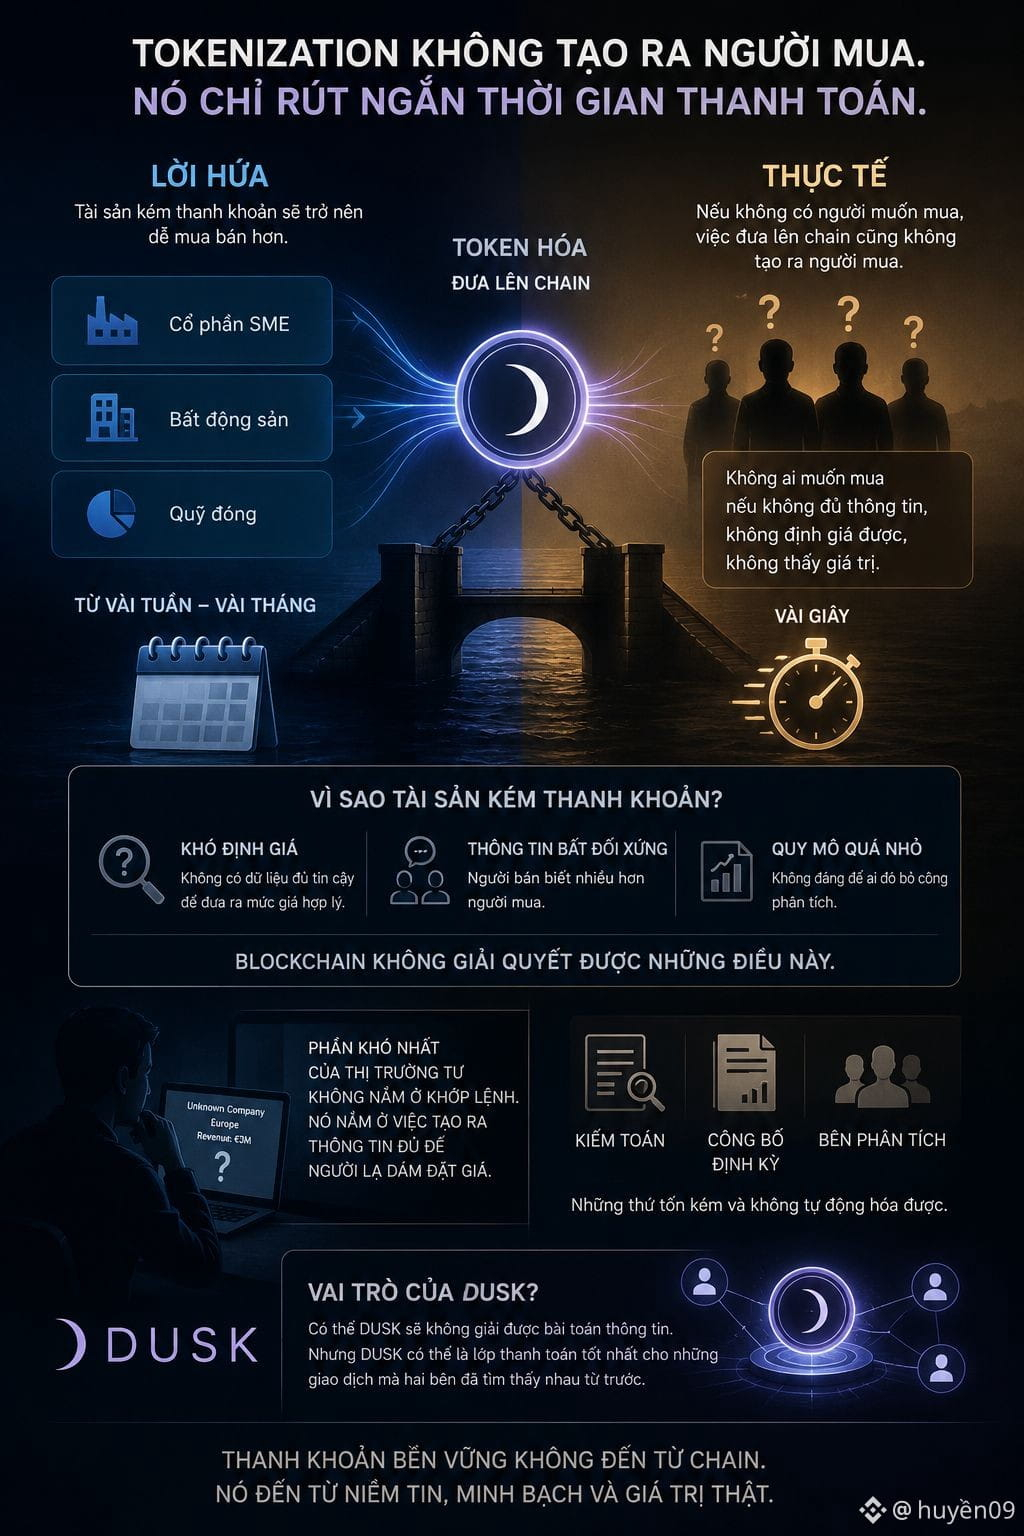
Esta semana, analisei a parte de liquidez secundária de @Dusk_Foundation e houve um detalhe que me fez parar. Toda a promessa da tokenização se apoia numa frase: ativos ilíquidos vão se tornar mais fáceis de comprar e vender. Participações em PME, imóveis, fundos fechados — coisas que, por natureza, podiam levar meses para encontrar um comprador, agora podem ser negociadas em segundos.
Mas a tokenização não cria compradores. Ela apenas encurta o tempo de liquidação. Se uma pequena empresa na Holanda não tiver ninguém disposto a comprar as ações, o facto de essas ações estarem na blockchain não faz aparecer comprador nenhum.
O que me fez parar… a razão pela qual esses ativos sempre foram ilíquidos nunca foi principalmente a lentidão da infraestrutura. Foi a dificuldade de avaliá-los, a assimetria de informação e o tamanho tão pequeno que não vale o esforço de alguém fazer a análise. Nada disso é resolvido por blockchain.
Uma coisa pequena: tentei pensar em como eu avaliaria as ações de uma empresa europeia com receitas de alguns milhões de euros e de cujo nome eu nunca tinha ouvido falar. Hm… não tenho maneira nenhuma. E se eu não consigo avaliá-las, então não sou comprador, por mais rápida que seja a transação.
Portanto, a parte mais difícil do mercado privado não está na execução das ordens. Está em criar informação suficiente para que desconhecidos se sintam confortáveis em dar um preço. Isso é trabalho de auditoria, de divulgação periódica, de analistas — coisas caras e que não se automatizam.
Estou curioso para saber como $DUSK vai resolver este problema, ou se vai aceitar um papel mais modesto: ser uma boa camada de liquidação para transações em que ambas as partes já se encontraram antes.
#dusk $BTC $ETH
Esta semana, analisei a parte de liquidez secundária de @Dusk e houve um detalhe que me fez parar. Toda a promessa da tokenização se apoia numa frase: ativos ilíquidos vão se tornar mais fáceis de comprar e vender. Participações em PME, imóveis, fundos fechados — coisas que, por natureza, podiam levar meses para encontrar um comprador, agora podem ser negociadas em segundos.
Mas a tokenização não cria compradores. Ela apenas encurta o tempo de liquidação. Se uma pequena empresa na Holanda não tiver ninguém disposto a comprar as ações, o facto de essas ações estarem na blockchain não faz aparecer comprador nenhum.
O que me fez parar… a razão pela qual esses ativos sempre foram ilíquidos nunca foi principalmente a lentidão da infraestrutura. Foi a dificuldade de avaliá-los, a assimetria de informação e o tamanho tão pequeno que não vale o esforço de alguém fazer a análise. Nada disso é resolvido por blockchain.
Uma coisa pequena: tentei pensar em como eu avaliaria as ações de uma empresa europeia com receitas de alguns milhões de euros e de cujo nome eu nunca tinha ouvido falar. Hm… não tenho maneira nenhuma. E se eu não consigo avaliá-las, então não sou comprador, por mais rápida que seja a transação.
Portanto, a parte mais difícil do mercado privado não está na execução das ordens. Está em criar informação suficiente para que desconhecidos se sintam confortáveis em dar um preço. Isso é trabalho de auditoria, de divulgação periódica, de analistas — coisas caras e que não se automatizam.
Estou curioso para saber como $DUSK vai resolver este problema, ou se vai aceitar um papel mais modesto: ser uma boa camada de liquidação para transações em que ambas as partes já se encontraram antes.
#dusk $BTC $ETH
Mas a tokenização não cria compradores. Ela apenas encurta o tempo de liquidação. Se uma pequena empresa na Holanda não tiver ninguém disposto a comprar as ações, o facto de essas ações estarem na blockchain não faz aparecer comprador nenhum.
O que me fez parar… a razão pela qual esses ativos sempre foram ilíquidos nunca foi principalmente a lentidão da infraestrutura. Foi a dificuldade de avaliá-los, a assimetria de informação e o tamanho tão pequeno que não vale o esforço de alguém fazer a análise. Nada disso é resolvido por blockchain.
Uma coisa pequena: tentei pensar em como eu avaliaria as ações de uma empresa europeia com receitas de alguns milhões de euros e de cujo nome eu nunca tinha ouvido falar. Hm… não tenho maneira nenhuma. E se eu não consigo avaliá-las, então não sou comprador, por mais rápida que seja a transação.
Portanto, a parte mais difícil do mercado privado não está na execução das ordens. Está em criar informação suficiente para que desconhecidos se sintam confortáveis em dar um preço. Isso é trabalho de auditoria, de divulgação periódica, de analistas — coisas caras e que não se automatizam.
Estou curioso para saber como $DUSK vai resolver este problema, ou se vai aceitar um papel mais modesto: ser uma boa camada de liquidação para transações em que ambas as partes já se encontraram antes.
#dusk $BTC $ETH
199
·
--
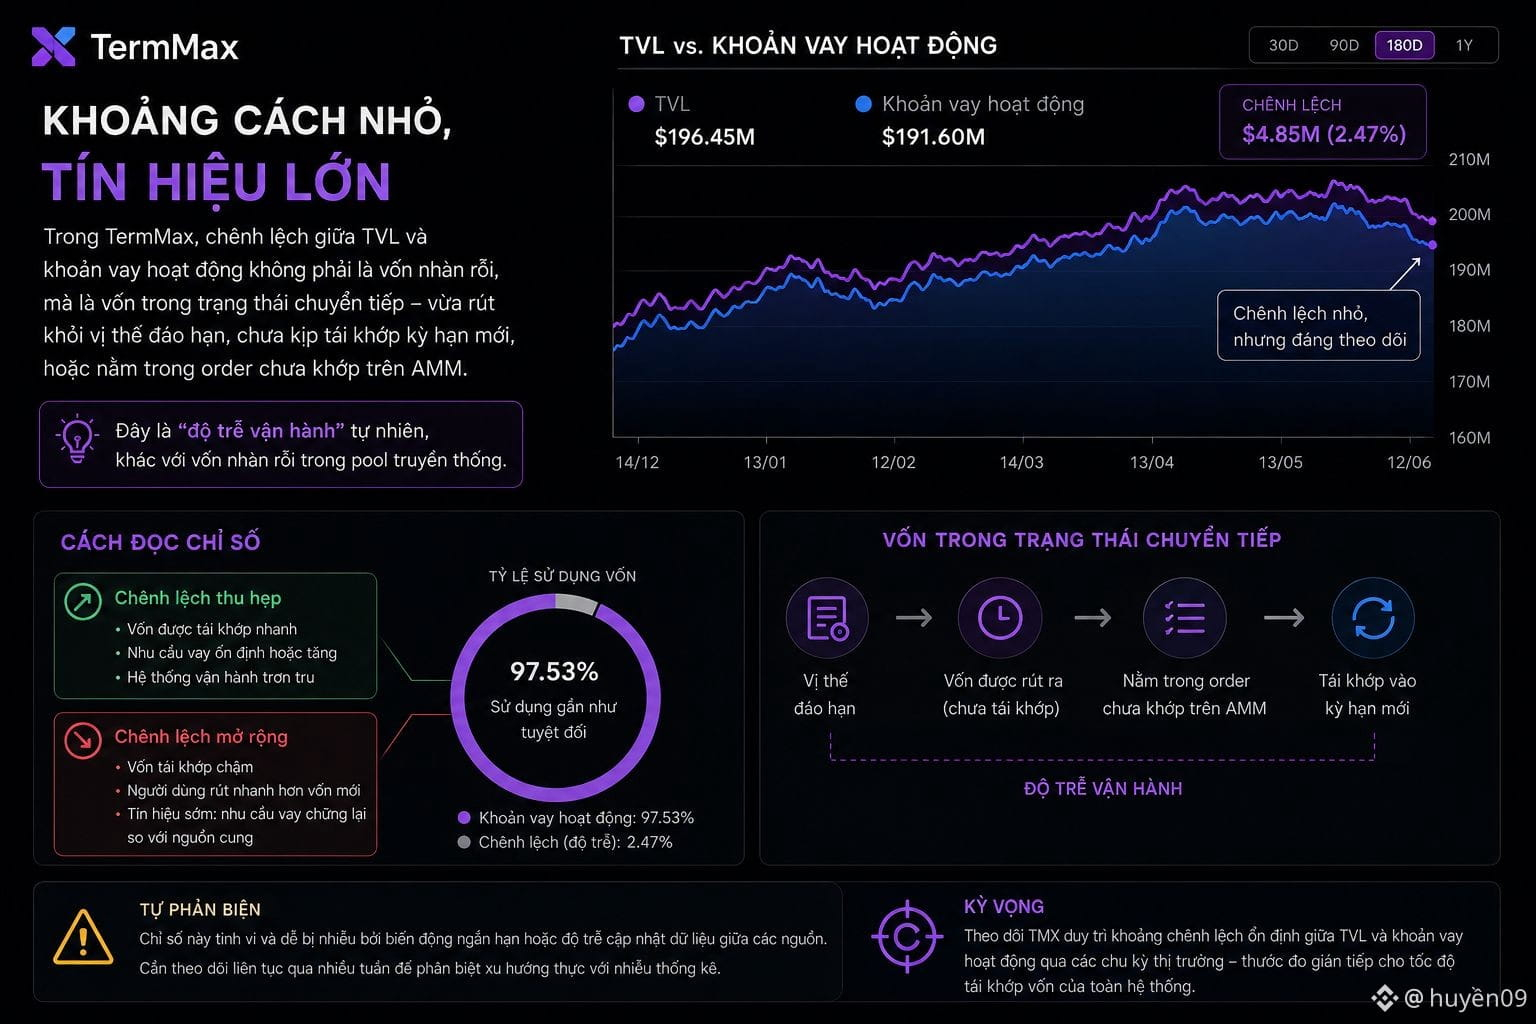
Notei algo interessante ao comparar o nível de utilização de capital quase absoluto de @termmax com uma métrica pouco observada: a diferença entre o TVL e os empréstimos ativos, embora pequena, ainda pode valer mais a pena ser analisada com cuidado do que ser descartada como um erro insignificante.
Essa pequena diferença não é necessariamente capital “ocioso” no sentido tradicional, porque o modelo TermMax não foi projetado para esse conceito. Muito provavelmente, trata-se de capital em estado de transição — recém-saído de uma posição vencida, ainda sem ter sido rematchado para um novo prazo, ou parado em uma ordem ainda não executada no AMM. Este é um “atraso operacional” natural, bem diferente do capital ocioso intencional em pools tradicionais.
Isso sugere outra forma de ler a saúde do protocolo: em vez de olhar apenas para a taxa absoluta de utilização de capital como um ponto forte fixo, vale acompanhar se essa diferença aumenta ou diminui ao longo do tempo. Se a diferença crescer gradualmente, pode ser um sinal de que o rematch do capital está mais lento — os usuários estão sacando mais rápido do que a velocidade com que novo capital entra ou o capital antigo é realocado, um sinal precoce de que a demanda por empréstimos está desacelerando em relação à oferta.
Autocrítica: este é um indicador bastante sutil, facilmente afetado por volatilidade de curto prazo ou pela latência na atualização de dados entre fontes — é preciso monitoramento contínuo por várias semanas para distinguir uma tendência real do ruído estatístico comum.
Estou esperando para ver se a TMX consegue manter uma diferença estável entre o TVL e os empréstimos ativos ao longo de diferentes ciclos de mercado, como uma medida indireta da velocidade de rematch de capital de todo o sistema.
#termmax $BTC $ETH
Notei algo interessante ao comparar o nível de utilização de capital quase absoluto de @TermMax com uma métrica pouco observada: a diferença entre o TVL e os empréstimos ativos, embora pequena, ainda pode valer mais a pena ser analisada com cuidado do que ser descartada como um erro insignificante.
Essa pequena diferença não é necessariamente capital “ocioso” no sentido tradicional, porque o modelo TermMax não foi projetado para esse conceito. Muito provavelmente, trata-se de capital em estado de transição — recém-saído de uma posição vencida, ainda sem ter sido rematchado para um novo prazo, ou parado em uma ordem ainda não executada no AMM. Este é um “atraso operacional” natural, bem diferente do capital ocioso intencional em pools tradicionais.
Isso sugere outra forma de ler a saúde do protocolo: em vez de olhar apenas para a taxa absoluta de utilização de capital como um ponto forte fixo, vale acompanhar se essa diferença aumenta ou diminui ao longo do tempo. Se a diferença crescer gradualmente, pode ser um sinal de que o rematch do capital está mais lento — os usuários estão sacando mais rápido do que a velocidade com que novo capital entra ou o capital antigo é realocado, um sinal precoce de que a demanda por empréstimos está desacelerando em relação à oferta.
Autocrítica: este é um indicador bastante sutil, facilmente afetado por volatilidade de curto prazo ou pela latência na atualização de dados entre fontes — é preciso monitoramento contínuo por várias semanas para distinguir uma tendência real do ruído estatístico comum.
Estou esperando para ver se a TMX consegue manter uma diferença estável entre o TVL e os empréstimos ativos ao longo de diferentes ciclos de mercado, como uma medida indireta da velocidade de rematch de capital de todo o sistema.
#termmax $BTC $ETH
Essa pequena diferença não é necessariamente capital “ocioso” no sentido tradicional, porque o modelo TermMax não foi projetado para esse conceito. Muito provavelmente, trata-se de capital em estado de transição — recém-saído de uma posição vencida, ainda sem ter sido rematchado para um novo prazo, ou parado em uma ordem ainda não executada no AMM. Este é um “atraso operacional” natural, bem diferente do capital ocioso intencional em pools tradicionais.
Isso sugere outra forma de ler a saúde do protocolo: em vez de olhar apenas para a taxa absoluta de utilização de capital como um ponto forte fixo, vale acompanhar se essa diferença aumenta ou diminui ao longo do tempo. Se a diferença crescer gradualmente, pode ser um sinal de que o rematch do capital está mais lento — os usuários estão sacando mais rápido do que a velocidade com que novo capital entra ou o capital antigo é realocado, um sinal precoce de que a demanda por empréstimos está desacelerando em relação à oferta.
Autocrítica: este é um indicador bastante sutil, facilmente afetado por volatilidade de curto prazo ou pela latência na atualização de dados entre fontes — é preciso monitoramento contínuo por várias semanas para distinguir uma tendência real do ruído estatístico comum.
Estou esperando para ver se a TMX consegue manter uma diferença estável entre o TVL e os empréstimos ativos ao longo de diferentes ciclos de mercado, como uma medida indireta da velocidade de rematch de capital de todo o sistema.
#termmax $BTC $ETH
4
3
323
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCRebounds80K
8,763 visualizações
368 a discutir
#btcrebounds80k O Bitcoin teve uma forte recuperação, subindo mais de 4% e voltando a ultrapassar a marca de US$ 80.000. Essa alta ocorreu logo após uma queda temporária para menos de US$ 76.000. A redução dos preços do petróleo bruto e as grandes apostas no mercado de opções ajudaram a impulsionar a recuperação do mercado de criptomoedas. Mais de US$ 370 milhões em posições vendidas foram liquidados em uma enorme onda de liquidações durante a alta. Agora, os traders estão atentos para ver se o Bitcoin consegue se manter acima de US$ 80.000 e continuar avançando em direção a metas mais altas.
$BTC $SOL $ETH
Jojo_1122
·0 gostos
·4.5k visualizações
Binance98PercentReplenished
11,531 visualizações
380 a discutir
USMidterms-WhatAreMarketsExpecting?
251,783 visualizações
1,852 a discutir