Esta semana, analisei a parte de liquidez secundária de @Dusk e houve um detalhe que me fez parar. Toda a promessa da tokenização se apoia numa frase: ativos ilíquidos vão se tornar mais fáceis de comprar e vender. Participações em PME, imóveis, fundos fechados — coisas que, por natureza, podiam levar meses para encontrar um comprador, agora podem ser negociadas em segundos.
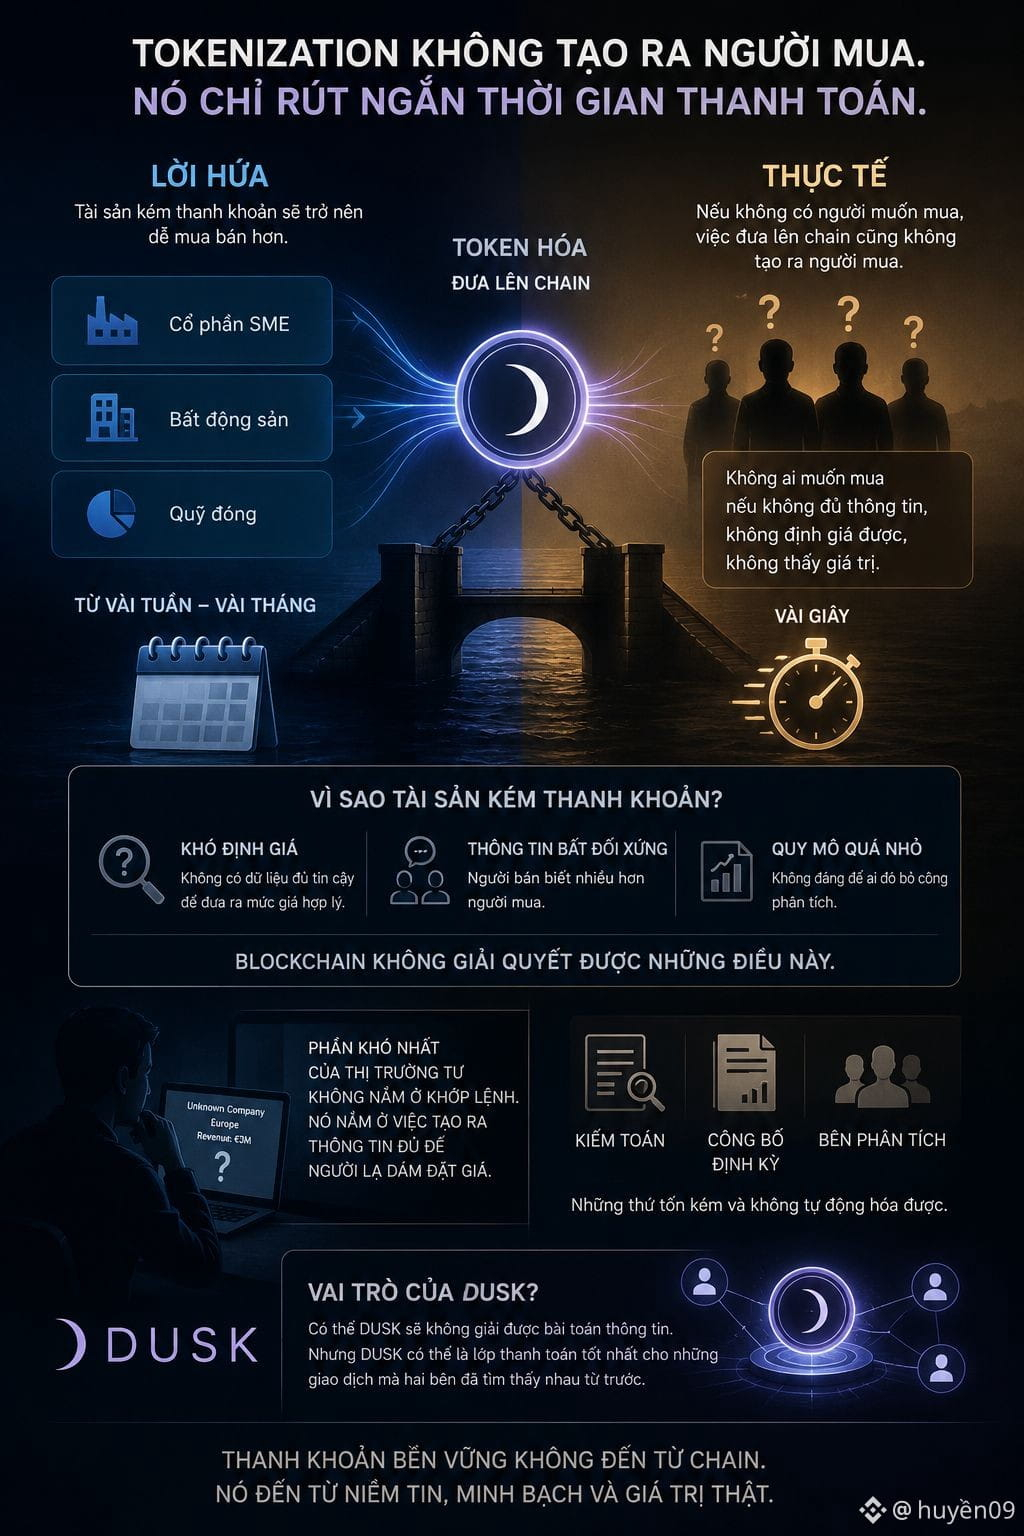
Mas a tokenização não cria compradores. Ela apenas encurta o tempo de liquidação. Se uma pequena empresa na Holanda não tiver ninguém disposto a comprar as ações, o facto de essas ações estarem na blockchain não faz aparecer comprador nenhum.
O que me fez parar… a razão pela qual esses ativos sempre foram ilíquidos nunca foi principalmente a lentidão da infraestrutura. Foi a dificuldade de avaliá-los, a assimetria de informação e o tamanho tão pequeno que não vale o esforço de alguém fazer a análise. Nada disso é resolvido por blockchain.
Uma coisa pequena: tentei pensar em como eu avaliaria as ações de uma empresa europeia com receitas de alguns milhões de euros e de cujo nome eu nunca tinha ouvido falar. Hm… não tenho maneira nenhuma. E se eu não consigo avaliá-las, então não sou comprador, por mais rápida que seja a transação.
Portanto, a parte mais difícil do mercado privado não está na execução das ordens. Está em criar informação suficiente para que desconhecidos se sintam confortáveis em dar um preço. Isso é trabalho de auditoria, de divulgação periódica, de analistas — coisas caras e que não se automatizam.
Estou curioso para saber como $DUSK vai resolver este problema, ou se vai aceitar um papel mais modesto: ser uma boa camada de liquidação para transações em que ambas as partes já se encontraram antes.
#dusk $BTC $ETH
Mas a tokenização não cria compradores. Ela apenas encurta o tempo de liquidação. Se uma pequena empresa na Holanda não tiver ninguém disposto a comprar as ações, o facto de essas ações estarem na blockchain não faz aparecer comprador nenhum.
O que me fez parar… a razão pela qual esses ativos sempre foram ilíquidos nunca foi principalmente a lentidão da infraestrutura. Foi a dificuldade de avaliá-los, a assimetria de informação e o tamanho tão pequeno que não vale o esforço de alguém fazer a análise. Nada disso é resolvido por blockchain.
Uma coisa pequena: tentei pensar em como eu avaliaria as ações de uma empresa europeia com receitas de alguns milhões de euros e de cujo nome eu nunca tinha ouvido falar. Hm… não tenho maneira nenhuma. E se eu não consigo avaliá-las, então não sou comprador, por mais rápida que seja a transação.
Portanto, a parte mais difícil do mercado privado não está na execução das ordens. Está em criar informação suficiente para que desconhecidos se sintam confortáveis em dar um preço. Isso é trabalho de auditoria, de divulgação periódica, de analistas — coisas caras e que não se automatizam.
Estou curioso para saber como $DUSK vai resolver este problema, ou se vai aceitar um papel mais modesto: ser uma boa camada de liquidação para transações em que ambas as partes já se encontraram antes.
#dusk $BTC $ETH