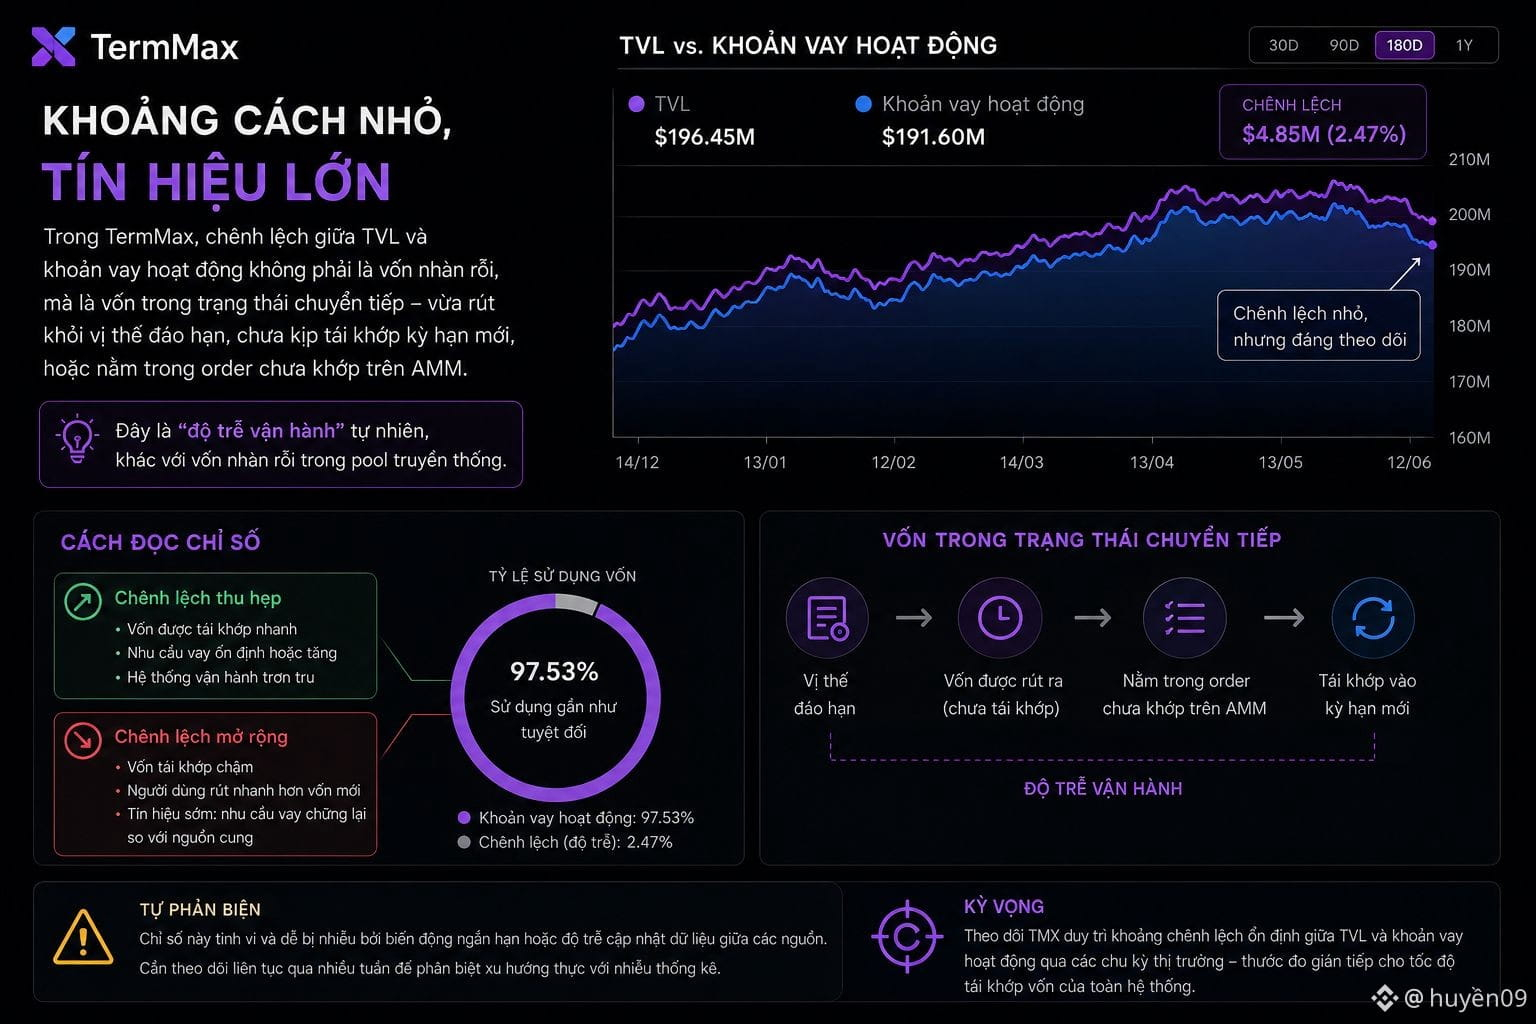
Notei algo interessante ao comparar o nível de utilização de capital quase absoluto de @TermMax com uma métrica pouco observada: a diferença entre o TVL e os empréstimos ativos, embora pequena, ainda pode valer mais a pena ser analisada com cuidado do que ser descartada como um erro insignificante.
Essa pequena diferença não é necessariamente capital “ocioso” no sentido tradicional, porque o modelo TermMax não foi projetado para esse conceito. Muito provavelmente, trata-se de capital em estado de transição — recém-saído de uma posição vencida, ainda sem ter sido rematchado para um novo prazo, ou parado em uma ordem ainda não executada no AMM. Este é um “atraso operacional” natural, bem diferente do capital ocioso intencional em pools tradicionais.
Isso sugere outra forma de ler a saúde do protocolo: em vez de olhar apenas para a taxa absoluta de utilização de capital como um ponto forte fixo, vale acompanhar se essa diferença aumenta ou diminui ao longo do tempo. Se a diferença crescer gradualmente, pode ser um sinal de que o rematch do capital está mais lento — os usuários estão sacando mais rápido do que a velocidade com que novo capital entra ou o capital antigo é realocado, um sinal precoce de que a demanda por empréstimos está desacelerando em relação à oferta.
Autocrítica: este é um indicador bastante sutil, facilmente afetado por volatilidade de curto prazo ou pela latência na atualização de dados entre fontes — é preciso monitoramento contínuo por várias semanas para distinguir uma tendência real do ruído estatístico comum.
Estou esperando para ver se a TMX consegue manter uma diferença estável entre o TVL e os empréstimos ativos ao longo de diferentes ciclos de mercado, como uma medida indireta da velocidade de rematch de capital de todo o sistema.
#termmax $BTC $ETH
Essa pequena diferença não é necessariamente capital “ocioso” no sentido tradicional, porque o modelo TermMax não foi projetado para esse conceito. Muito provavelmente, trata-se de capital em estado de transição — recém-saído de uma posição vencida, ainda sem ter sido rematchado para um novo prazo, ou parado em uma ordem ainda não executada no AMM. Este é um “atraso operacional” natural, bem diferente do capital ocioso intencional em pools tradicionais.
Isso sugere outra forma de ler a saúde do protocolo: em vez de olhar apenas para a taxa absoluta de utilização de capital como um ponto forte fixo, vale acompanhar se essa diferença aumenta ou diminui ao longo do tempo. Se a diferença crescer gradualmente, pode ser um sinal de que o rematch do capital está mais lento — os usuários estão sacando mais rápido do que a velocidade com que novo capital entra ou o capital antigo é realocado, um sinal precoce de que a demanda por empréstimos está desacelerando em relação à oferta.
Autocrítica: este é um indicador bastante sutil, facilmente afetado por volatilidade de curto prazo ou pela latência na atualização de dados entre fontes — é preciso monitoramento contínuo por várias semanas para distinguir uma tendência real do ruído estatístico comum.
Estou esperando para ver se a TMX consegue manter uma diferença estável entre o TVL e os empréstimos ativos ao longo de diferentes ciclos de mercado, como uma medida indireta da velocidade de rematch de capital de todo o sistema.
#termmax $BTC $ETH