

nill11
117 Publicações

nill11
Denunciar
Bloquear Utilizador
BP-DE999F142D09
236 A seguir
379 Seguidores
18 Gostaram
Publicações
Tudo
Cotações
·
--
Ver tradução
市场里最容易被高估的是热度,最容易被低估的是留存。
很多项目在刚被关注时,都能快速聚集讨论和流量,但真正难的是:当最初的新鲜感过去以后,用户为什么还愿意继续留下?
我看 $CASH 时,更在意的也是这个问题。
短期价格可以因为情绪发生很大变化,社区讨论也可能因为活动迅速升温,但这些都只是“第一阶段”。后面真正决定一个项目质量的,是关注能不能变成持续参与,参与能不能再变成稳定的社区基础。
所以我不会只用某一天的涨跌去判断 $CASH。
对我来说,更值得观察的是接下来有没有越来越多的人愿意持续讨论、持续参与,以及项目本身能不能不断给用户新的理由留下来。
一个项目如果只能吸引第一次点击,那只是流量;如果能让用户第二次、第三次回来,那才开始真正形成自己的价值。
SR-603FE49EEE43A168BE52EC35
73
·
--
Hoje eu quero colocar @termmax em uma pergunta de múltipla escolha de alocação de fundos bem realista.
Suponha que eu tenha um determinado ativo nas minhas mãos. Agora, existem três ideias:
Primeiro, eu avalio que depois vai subir, mas não quero entregar todo o risco a uma posição com alta alavancagem;
Segundo, por enquanto eu não tenho uma direção clara, só quero aumentar a eficiência do uso do capital;
Terceiro, eu preciso tomar emprestado, e espero que o custo no futuro por um período não mude de repente.
Essas três situações, na verdade, correspondem a três necessidades totalmente diferentes.
Call / Put resolve “como eu vejo a direção”;
A ponta do rendimento resolve “o que fazer com um ativo parado”;
Empréstimo com taxa fixa resolve “como planejar o custo do capital com antecedência”.
Acho que o que é interessante no TermMax é que ele não tenta responder a todas as questões com um único produto; em vez disso, ele permite que usuários em diferentes estados façam escolhas diferentes.
Fazer uma operação hoje não significa que amanhã também precisa operar;
Aceitar o risco de direção agora não quer dizer que no futuro não seja possível mudar para uma alocação de capital mais certa.
Para mim, as ferramentas financeiras on-chain realmente úteis devem permitir que a estratégia mude conforme o mercado e as necessidades pessoais mudem, e não prender o usuário em apenas uma forma de jogar.
Por isso, continuo acompanhando o foco do #TermMax : ele consegue deixar essa “escolha de capital com possibilidade de alternar” cada vez mais natural?
Hoje eu quero colocar @TermMax em uma pergunta de múltipla escolha de alocação de fundos bem realista.
Suponha que eu tenha um determinado ativo nas minhas mãos. Agora, existem três ideias:
Primeiro, eu avalio que depois vai subir, mas não quero entregar todo o risco a uma posição com alta alavancagem;
Segundo, por enquanto eu não tenho uma direção clara, só quero aumentar a eficiência do uso do capital;
Terceiro, eu preciso tomar emprestado, e espero que o custo no futuro por um período não mude de repente.
Essas três situações, na verdade, correspondem a três necessidades totalmente diferentes.
Call / Put resolve “como eu vejo a direção”;
A ponta do rendimento resolve “o que fazer com um ativo parado”;
Empréstimo com taxa fixa resolve “como planejar o custo do capital com antecedência”.
Acho que o que é interessante no TermMax é que ele não tenta responder a todas as questões com um único produto; em vez disso, ele permite que usuários em diferentes estados façam escolhas diferentes.
Fazer uma operação hoje não significa que amanhã também precisa operar;
Aceitar o risco de direção agora não quer dizer que no futuro não seja possível mudar para uma alocação de capital mais certa.
Para mim, as ferramentas financeiras on-chain realmente úteis devem permitir que a estratégia mude conforme o mercado e as necessidades pessoais mudem, e não prender o usuário em apenas uma forma de jogar.
Por isso, continuo acompanhando o foco do #TermMax : ele consegue deixar essa “escolha de capital com possibilidade de alternar” cada vez mais natural?
82
·
--
Hoje eu tenho uma compreensão um tanto contraintuitiva do @termmax :
O valor real dele talvez não esteja em “ajudar os usuários a obter retornos maiores”, mas sim em dar aos usuários a oportunidade de fazer menos escolhas forçadas.
Por exemplo, ao fazer um empréstimo, não é preciso ficar o tempo todo preocupado com uma mudança súbita nas taxas de juros do mercado — você pode planejar o custo com antecedência usando taxa fixa. Ao apostar que um ativo vai subir ou cair, você nem sempre precisa depender apenas de posições tradicionais com alta alavancagem; você também pode expressar a direção usando Call / Put. Para quem já detém um ativo, é possível escolher ficar do lado dos ganhos, em vez de ficar acompanhando o preço todos os dias para decidir se vende ou não.
Depois de juntar essas funcionalidades, eu acho que o TermMax está, na verdade, fazendo algo bem básico: permitir que pessoas com objetivos de capital diferentes não precisem usar a mesma estratégia.
Há quem busque determinismo, há quem busque retornos orientados à direção e há quem só queira melhorar a eficiência de utilização dos ativos.
Para o DeFi, essa “quantidade maior de escolhas” não é apenas um aumento no número de funções; é também que o risco pode ser decomposto de forma mais clara.
Acredito que, se um protocolo conseguir permitir que os usuários escolham como participar de acordo com a própria tolerância a risco, em vez de empurrar todo mundo para uma alavancagem mais alta, a lógica desse produto tende a existir com mais facilidade a longo prazo.
#TermMax
Hoje eu tenho uma compreensão um tanto contraintuitiva do @TermMax :
O valor real dele talvez não esteja em “ajudar os usuários a obter retornos maiores”, mas sim em dar aos usuários a oportunidade de fazer menos escolhas forçadas.
Por exemplo, ao fazer um empréstimo, não é preciso ficar o tempo todo preocupado com uma mudança súbita nas taxas de juros do mercado — você pode planejar o custo com antecedência usando taxa fixa. Ao apostar que um ativo vai subir ou cair, você nem sempre precisa depender apenas de posições tradicionais com alta alavancagem; você também pode expressar a direção usando Call / Put. Para quem já detém um ativo, é possível escolher ficar do lado dos ganhos, em vez de ficar acompanhando o preço todos os dias para decidir se vende ou não.
Depois de juntar essas funcionalidades, eu acho que o TermMax está, na verdade, fazendo algo bem básico: permitir que pessoas com objetivos de capital diferentes não precisem usar a mesma estratégia.
Há quem busque determinismo, há quem busque retornos orientados à direção e há quem só queira melhorar a eficiência de utilização dos ativos.
Para o DeFi, essa “quantidade maior de escolhas” não é apenas um aumento no número de funções; é também que o risco pode ser decomposto de forma mais clara.
Acredito que, se um protocolo conseguir permitir que os usuários escolham como participar de acordo com a própria tolerância a risco, em vez de empurrar todo mundo para uma alavancagem mais alta, a lógica desse produto tende a existir com mais facilidade a longo prazo.
#TermMax
1
72
·
--
Muitas pessoas, quando fazem trading on-chain, primeiro perguntam “quanto dá para ganhar”, mas eu acho que deveria perguntar antes: se eu estiver errado no meu julgamento, como eu posso perder?
Essa também é a razão de eu ter começado a acompanhar o @termmax recentemente.
Para ativos de alta volatilidade, o mais difícil de lidar geralmente não é a direção, e sim o caminho. Você pode até acertar no fim e ver uma alta, mas uma retração brusca no meio do caminho já pode encerrar antecipadamente uma posição com alavancagem alta. A abordagem de Call / Put é diferente: ela enfatiza primeiro deixar claro o custo de participação e os limites de risco, para só então decidir se vale a pena expressar essa visão.
Eu acredito que essa ordem seja muito importante.
Primeiro entender quanto risco você está disposto a assumir, depois discutir o potencial de ganhos;
primeiro esclarecer os custos, depois decidir a posição (tamanho);
primeiro aceitar o pior cenário, só então participar do mercado.
E o empréstimo a taxa fixa da TermMax segue uma lógica semelhante: não é esperar terminar de pegar o empréstimo para só então se preocupar com como a taxa pode mudar; é, na medida do possível, determinar com antecedência o custo de uso do capital.
Então, a minha compreensão de hoje sobre o #TermMax pode ser resumida em uma frase:
Em vez de ampliar continuamente o desconhecido, é melhor primeiro definir as partes que podem ser definidas.
No mercado on-chain de alta volatilidade, essa ideia de produto — “definir o risco antes de procurar oportunidades” — eu considero mais valiosa para acompanhar a longo prazo do que apenas buscar uma alavancagem maior.
Muitas pessoas, quando fazem trading on-chain, primeiro perguntam “quanto dá para ganhar”, mas eu acho que deveria perguntar antes: se eu estiver errado no meu julgamento, como eu posso perder?
Essa também é a razão de eu ter começado a acompanhar o @TermMax recentemente.
Para ativos de alta volatilidade, o mais difícil de lidar geralmente não é a direção, e sim o caminho. Você pode até acertar no fim e ver uma alta, mas uma retração brusca no meio do caminho já pode encerrar antecipadamente uma posição com alavancagem alta. A abordagem de Call / Put é diferente: ela enfatiza primeiro deixar claro o custo de participação e os limites de risco, para só então decidir se vale a pena expressar essa visão.
Eu acredito que essa ordem seja muito importante.
Primeiro entender quanto risco você está disposto a assumir, depois discutir o potencial de ganhos;
primeiro esclarecer os custos, depois decidir a posição (tamanho);
primeiro aceitar o pior cenário, só então participar do mercado.
E o empréstimo a taxa fixa da TermMax segue uma lógica semelhante: não é esperar terminar de pegar o empréstimo para só então se preocupar com como a taxa pode mudar; é, na medida do possível, determinar com antecedência o custo de uso do capital.
Então, a minha compreensão de hoje sobre o #TermMax pode ser resumida em uma frase:
Em vez de ampliar continuamente o desconhecido, é melhor primeiro definir as partes que podem ser definidas.
No mercado on-chain de alta volatilidade, essa ideia de produto — “definir o risco antes de procurar oportunidades” — eu considero mais valiosa para acompanhar a longo prazo do que apenas buscar uma alavancagem maior.
75
·
--
Separe @termmax para analisar: acho que o mais interessante não é alguma função específica, e sim um fluxo de capital completo.
Há quem detenha ativos, mas não queira fazer negociações com frequência;
há quem tenha uma convicção clara de alta ou de baixa e esteja disposto a pagar por esse posicionamento;
e há ainda quem precise tomar capital emprestado, querendo travar antecipadamente o custo do seu financiamento.
Essas três necessidades poderiam, originalmente, estar distribuídas em protocolos diferentes. O TermMax tenta colocá-las dentro de um mesmo sistema: empréstimos a taxa fixa lidam com a incerteza do custo do capital, o Call / Put atende às necessidades de negociação na direção, e os provedores de ativos ficam do outro lado para obter rendimento.
Gosto dessa proposta porque ela não cria “mais uma função” apenas por criar, mas responde a uma pergunta mais fundamental:
**Além de comprar, vender e apenas esperar a alta, de que outras formas um ativo on-chain pode ser usado?**
Se um ativo consegue gerar, ao mesmo tempo, necessidades de empréstimo, de negociação por direção e de obtenção de rendimento, sua estrutura de mercado tende a ser naturalmente mais rica do que a de uma simples negociação à vista.
Por isso, quando observo #TermMax , estou mais preocupado em ver se ele realmente consegue conectar essas diferentes demandas. Em comparação com o APY de curto prazo, acho que os casos de uso que permanecem continuamente existentes merecem mais atenção.
Separe @TermMax para analisar: acho que o mais interessante não é alguma função específica, e sim um fluxo de capital completo.
Há quem detenha ativos, mas não queira fazer negociações com frequência;
há quem tenha uma convicção clara de alta ou de baixa e esteja disposto a pagar por esse posicionamento;
e há ainda quem precise tomar capital emprestado, querendo travar antecipadamente o custo do seu financiamento.
Essas três necessidades poderiam, originalmente, estar distribuídas em protocolos diferentes. O TermMax tenta colocá-las dentro de um mesmo sistema: empréstimos a taxa fixa lidam com a incerteza do custo do capital, o Call / Put atende às necessidades de negociação na direção, e os provedores de ativos ficam do outro lado para obter rendimento.
Gosto dessa proposta porque ela não cria “mais uma função” apenas por criar, mas responde a uma pergunta mais fundamental:
**Além de comprar, vender e apenas esperar a alta, de que outras formas um ativo on-chain pode ser usado?**
Se um ativo consegue gerar, ao mesmo tempo, necessidades de empréstimo, de negociação por direção e de obtenção de rendimento, sua estrutura de mercado tende a ser naturalmente mais rica do que a de uma simples negociação à vista.
Por isso, quando observo #TermMax , estou mais preocupado em ver se ele realmente consegue conectar essas diferentes demandas. Em comparação com o APY de curto prazo, acho que os casos de uso que permanecem continuamente existentes merecem mais atenção.
72
·
--
Muita gente ao ver “sem liquidação” no DeFi tem a primeira reação de achar que é apenas uma frase de marketing; mas, quando colocamos isso no mecanismo de Call/Put do @termmax , eu acho que ele corresponde, na verdade, a uma forma totalmente diferente de gestão de risco.
O ponto mais problemático do trading tradicional com alavancagem é que a posição pode ser encerrada antecipadamente por causa da volatilidade de curto prazo; já a forma de participação via opções dá ainda mais ênfase em confirmar, antes mesmo de começar a negociação, o custo que a pessoa está disposta a pagar e a perda máxima que consegue suportar. Para ativos com alta volatilidade, essa diferença é extremamente importante.
Por outro lado, o TermMax também não atende apenas quem gosta de fazer trades direcionais. Para usuários mais inclinados a manter posições e buscar rendimento, os ativos ainda podem contribuir oferecendo liquidez ou participando de mercados de rendimento.
Por isso, eu prefiro enxergar o TermMax como uma tentativa de “escalonar o risco”: pessoas mais agressivas podem expressar uma direção; pessoas mais conservadoras podem buscar rendimento. Não é necessário que usuários diferentes se espremam em um único tipo de玩法.
Isso se parece muito mais com a estrutura que um mercado completo deveria ter do que simplesmente aumentar o multiplicador de alavancagem.
@termmax #TermMax
Muita gente ao ver “sem liquidação” no DeFi tem a primeira reação de achar que é apenas uma frase de marketing; mas, quando colocamos isso no mecanismo de Call/Put do @TermMax , eu acho que ele corresponde, na verdade, a uma forma totalmente diferente de gestão de risco.
O ponto mais problemático do trading tradicional com alavancagem é que a posição pode ser encerrada antecipadamente por causa da volatilidade de curto prazo; já a forma de participação via opções dá ainda mais ênfase em confirmar, antes mesmo de começar a negociação, o custo que a pessoa está disposta a pagar e a perda máxima que consegue suportar. Para ativos com alta volatilidade, essa diferença é extremamente importante.
Por outro lado, o TermMax também não atende apenas quem gosta de fazer trades direcionais. Para usuários mais inclinados a manter posições e buscar rendimento, os ativos ainda podem contribuir oferecendo liquidez ou participando de mercados de rendimento.
Por isso, eu prefiro enxergar o TermMax como uma tentativa de “escalonar o risco”: pessoas mais agressivas podem expressar uma direção; pessoas mais conservadoras podem buscar rendimento. Não é necessário que usuários diferentes se espremam em um único tipo de玩法.
Isso se parece muito mais com a estrutura que um mercado completo deveria ter do que simplesmente aumentar o multiplicador de alavancagem.
@TermMax #TermMax
37
·
--
Uma autorização no momento da assinatura é completamente razoável e não significa que deva ser válida para sempre.$BABY
Depois que o usuário acessa o app BTCFi, ele pode não voltar a verificar as permissões por alguns meses. Nesse período, a versão do protocolo, o objeto de chamada ou o propósito de uso podem ter mudado, mas as autorizações antigas continuam retidas em segundo plano. O fato de os ativos não terem sido transferidos imediatamente não significa que o risco não exista; apenas que ele não foi acionado temporariamente.
Por isso, ao considerar designs relacionados ao TBV, presto atenção especial ao ciclo de vida da autorização: se a permissão tem um prazo de validade, se ela expira automaticamente após um longo período sem uso, se é necessário confirmar novamente quando o escopo da chamada é ampliado e se o usuário consegue visualizar e revogar a qualquer momento as autorizações que já não precisa.#baby
Isso são dois problemas diferentes: se a chave privada é segura. A chave privada não vazou; isso só significa que outras pessoas não conseguem se passar pelo usuário. Se as permissões expiradas continuarem existindo, então o sistema pode continuar executando por muito tempo decisões que o usuário tomou muito tempo atrás.
Um bom design de permissões não deve apenas registrar “quem já concordou”, mas também responder “essa concordância ainda é válida agora?”. Para sistemas que carregam BTC, é importante que a autorização possa ser verificada; também é importante que a autorização possa ser encerrada em tempo hábil.
O verdadeiro controle não é apenas ter a capacidade de dizer “concordo”, mas também ter como dizer claramente “é por aqui”.@BabylonLabs_io
60
·
--
Ao ver as três palavras “verificável”, antes eu costumava pensar automaticamente que todo o fluxo de ativos já era suficientemente transparente. Depois percebi que provar a existência não significa que todas as questões foram respondidas. #baby
Uma prova pode apenas indicar que um determinado estado é válido em um dado momento, mas talvez não diga ao usuário: de onde os dados são gerados, quais etapas a prova cobre, quanto tempo é necessário para atualizar após a mudança de estado e se pessoas comuns conseguem verificar isso de forma independente.
Por isso, quando observo TBV, não considero apenas se o sistema usa provas criptográficas; continuo perguntando pelos limites da prova. Ela valida apenas o estado de bloqueio do BTC, ou também inclui as condições das operações posteriores? Como identificar após a expiração da prova? Os resultados obtidos por diferentes participantes conseguem permanecer consistentes?
Essas perguntas parecem técnicas, mas afetam diretamente a avaliação do risco pelo usuário. Afinal, o que o usuário vê não é o código em si, e sim o estado do ativo que o sistema fornece com base na prova. Se o alcance da prova for mal interpretado, até o resultado mais preciso pode levar a um julgamento incorreto. $BABY
“Sem necessidade de confiança” não deve ser apenas um rótulo simples. O mais importante é que signifique: cada conclusão crítica tem uma fonte clara, um escopo válido e um método de verificação.
Para o BTCFi, o essencial não é apenas conseguir gerar uma prova, mas também fazer as pessoas entenderem exatamente o que essa prova comprova — e o que ela não comprova. @BabylonLabs_io
3
230
·
--
@babylonlabs_io Ao estudar BTCFi recentemente, um conceito que me marcou foi:
“Trustless” não significa que não seja preciso confiar em nada.
Muitas pessoas, ao verem esse termo pela primeira vez, entendem que o blockchain quer eliminar completamente todas as relações de confiança.
Mas acredito que a interpretação mais correta seja:
ele tenta transformar a dependência de uma pessoa ou instituição em verificação de regras públicas.
Nas finanças tradicionais, os usuários normalmente precisam confiar que uma plataforma vai processar corretamente os ativos.
Já no ambiente do blockchain, o desenho do sistema busca permitir que mais processos possam ser verificados publicamente.
Esse também é um dos motivos importantes para o Bitcoin construir um consenso de valor ao longo do tempo.
Ele não depende de um único administrador para manter o funcionamento; em vez disso, mantém a estabilidade por meio de código, participantes da rede e mecanismos de consenso.
Quando o BTC entra em mais cenários de aplicações financeiras, essa ideia continua sendo muito importante.
Um ponto que me chamou atenção nos TBVs (Trustless Bitcoin Vaults) é que eles tentam explorar como permitir que o BTC participe de novas aplicações, mantendo ao mesmo tempo a necessidade dos usuários de controle transparente dos ativos e de regras claras.$BABY
Acredito que, no futuro, a competição entre infraestruturas financeiras não será apenas sobre quem tem mais funcionalidades.
O mais importante é:
se os usuários conseguem entender como o sistema funciona;
se as regras podem ser verificadas;
se os participantes têm direitos de controle claros.
A verdadeira mudança trazida pelo blockchain não é apenas que o modo de fazer transações muda, e sim que “por que podemos confiar em um sistema” é redefinido.
O Bitcoin prova que uma rede descentralizada pode operar por muito tempo.
E o BTCFi está explorando como fazer esse novo modelo de confiança se aplicar a mais cenários.
De confiar em uma entidade, para verificar regras públicas.
Isso pode ser uma das mudanças mais importantes do sistema financeiro aberto. #baby
@BabylonLabs_io Ao estudar BTCFi recentemente, um conceito que me marcou foi:
“Trustless” não significa que não seja preciso confiar em nada.
Muitas pessoas, ao verem esse termo pela primeira vez, entendem que o blockchain quer eliminar completamente todas as relações de confiança.
Mas acredito que a interpretação mais correta seja:
ele tenta transformar a dependência de uma pessoa ou instituição em verificação de regras públicas.
Nas finanças tradicionais, os usuários normalmente precisam confiar que uma plataforma vai processar corretamente os ativos.
Já no ambiente do blockchain, o desenho do sistema busca permitir que mais processos possam ser verificados publicamente.
Esse também é um dos motivos importantes para o Bitcoin construir um consenso de valor ao longo do tempo.
Ele não depende de um único administrador para manter o funcionamento; em vez disso, mantém a estabilidade por meio de código, participantes da rede e mecanismos de consenso.
Quando o BTC entra em mais cenários de aplicações financeiras, essa ideia continua sendo muito importante.
Um ponto que me chamou atenção nos TBVs (Trustless Bitcoin Vaults) é que eles tentam explorar como permitir que o BTC participe de novas aplicações, mantendo ao mesmo tempo a necessidade dos usuários de controle transparente dos ativos e de regras claras.$BABY
Acredito que, no futuro, a competição entre infraestruturas financeiras não será apenas sobre quem tem mais funcionalidades.
O mais importante é:
se os usuários conseguem entender como o sistema funciona;
se as regras podem ser verificadas;
se os participantes têm direitos de controle claros.
A verdadeira mudança trazida pelo blockchain não é apenas que o modo de fazer transações muda, e sim que “por que podemos confiar em um sistema” é redefinido.
O Bitcoin prova que uma rede descentralizada pode operar por muito tempo.
E o BTCFi está explorando como fazer esse novo modelo de confiança se aplicar a mais cenários.
De confiar em uma entidade, para verificar regras públicas.
Isso pode ser uma das mudanças mais importantes do sistema financeiro aberto. #baby
92
·
--
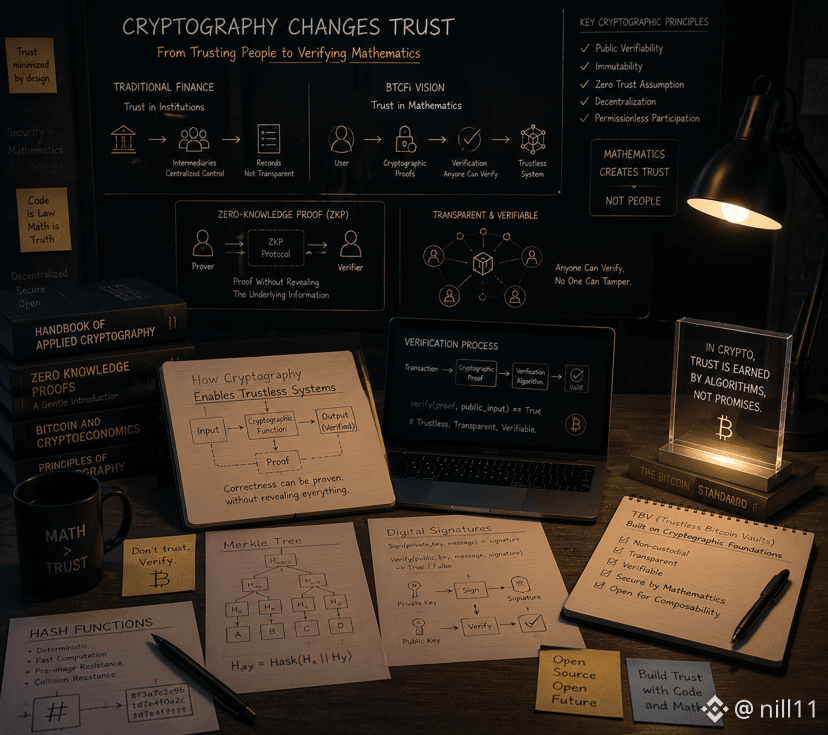
Na antiga estrutura financeira, a confiança geralmente vinha de instituições terceirizadas.@babylonlabs_io
Saldos nos registros bancários;
Confirmação das transações pela instituição;
A plataforma define as regras.
Esse modelo funcionou por muito tempo, mas também significa que os usuários precisam depender de sistemas centralizados.
A grande mudança trazida pela blockchain é a tentativa de transformar a confiança de “acreditar em alguma entidade” para “verificar se as regras estão corretas”.
E a criptografia é justamente a tecnologia central para realizar essa mudança.
Por meio de provas matemáticas, algoritmos de criptografia e mecanismos de verificação pública, o sistema consegue executar confiâvelmente sem depender de uma única instituição.
O desenvolvimento do BTCFi também se baseia nesse mesmo conceito.
A direção explorada pela TBV (Trustless Bitcoin Vaults) é usar um design que não exige confiança, conectando o BTC a mais aplicações financeiras mantendo a segurança.
O núcleo desse modelo não é criar um novo objeto de confiança, e sim reduzir a dependência desses objetos.
O usuário não precisa acreditar que algum intermediário garante a segurança dos ativos; em vez disso, ele verifica o funcionamento do sistema por meio de regras públicas.
As futuras infraestruturas financeiras precisam de mais do que apenas maior velocidade de transação; precisam também de:
Segurança verificável;
Processo de execução transparente;
Limites claros das regras;
Formas de participação sem necessidade de permissão.
O maior valor da criptografia não é tornar a tecnologia mais complexa, e sim permitir que sistemas complexos tenham uma confiança que possa ser verificada.
O Bitcoin provou que redes descentralizadas conseguem funcionar.
O BTCFi está explorando como ampliar essa capacidade de confiança para mais cenários financeiros.
Quando a confiança deixa de ser promessa humana e passa a ser prova matemática, o sistema financeiro também abrirá novas possibilidades.#BABY $BABY
Na antiga estrutura financeira, a confiança geralmente vinha de instituições terceirizadas.@BabylonLabs_io
Saldos nos registros bancários;
Confirmação das transações pela instituição;
A plataforma define as regras.
Esse modelo funcionou por muito tempo, mas também significa que os usuários precisam depender de sistemas centralizados.
A grande mudança trazida pela blockchain é a tentativa de transformar a confiança de “acreditar em alguma entidade” para “verificar se as regras estão corretas”.
E a criptografia é justamente a tecnologia central para realizar essa mudança.
Por meio de provas matemáticas, algoritmos de criptografia e mecanismos de verificação pública, o sistema consegue executar confiâvelmente sem depender de uma única instituição.
O desenvolvimento do BTCFi também se baseia nesse mesmo conceito.
A direção explorada pela TBV (Trustless Bitcoin Vaults) é usar um design que não exige confiança, conectando o BTC a mais aplicações financeiras mantendo a segurança.
O núcleo desse modelo não é criar um novo objeto de confiança, e sim reduzir a dependência desses objetos.
O usuário não precisa acreditar que algum intermediário garante a segurança dos ativos; em vez disso, ele verifica o funcionamento do sistema por meio de regras públicas.
As futuras infraestruturas financeiras precisam de mais do que apenas maior velocidade de transação; precisam também de:
Segurança verificável;
Processo de execução transparente;
Limites claros das regras;
Formas de participação sem necessidade de permissão.
O maior valor da criptografia não é tornar a tecnologia mais complexa, e sim permitir que sistemas complexos tenham uma confiança que possa ser verificada.
O Bitcoin provou que redes descentralizadas conseguem funcionar.
O BTCFi está explorando como ampliar essa capacidade de confiança para mais cenários financeiros.
Quando a confiança deixa de ser promessa humana e passa a ser prova matemática, o sistema financeiro também abrirá novas possibilidades.#BABY $BABY
108
·
--
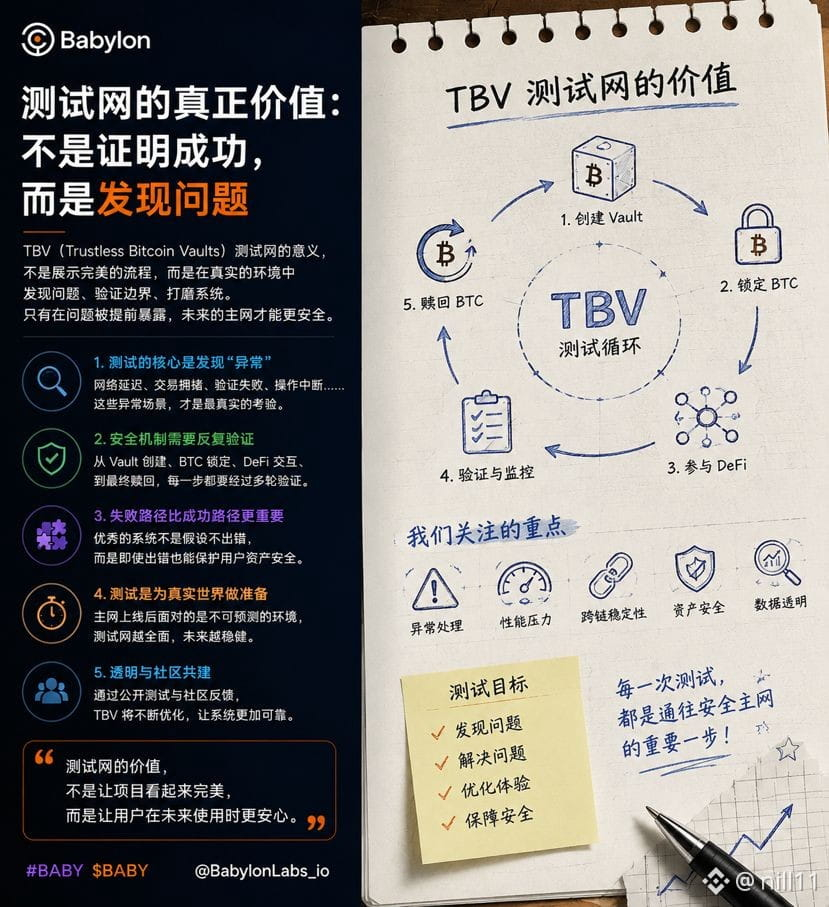
Pesquisando TBV (Trustless Bitcoin Vaults) até o Dia 7, acho que a verdadeira dificuldade da tecnologia de cross-chain não é fazer com que os ativos se movam de uma cadeia para outra.
O problema mais importante é:
Por que uma outra cadeia deveria confiar que este estado é real?
No passado, muitas soluções de cross-chain dependiam principalmente de nós verificadores, comitês de assinaturas ou serviços intermediários para realizar a transmissão das informações.
Esse tipo de abordagem melhora a eficiência, mas também adiciona um novo custo de confiança.
Antes, o usuário só precisava confiar na rede Bitcoin; mas depois do cross-chain, ele também precisa confiar em participantes adicionais:
A verificação é precisa?
Os nós são honestos?
O estado dos ativos é real?
É exatamente por isso que a direção de cross-chain “sem confiança” é tão importante.
O cerne da exploração do TBV não é apenas dizer a outras redes “há BTC aqui”, e sim tentar permitir que diferentes sistemas verifiquem o estado dos ativos por meio de validações criptográficas, time locks e regras públicas.
Essa mudança significa:
De confiar no resultado fornecido por alguém, para verificar se as regras foram executadas corretamente.
Claro, nenhum protocolo consegue eliminar todos os riscos.
O código, o modelo de segurança, o design de parâmetros e o ambiente de execução real ainda precisam ser continuamente verificados.
Mas o verdadeiro valor de uma blockchain é justamente transformar a confiança, de promessas feitas por pessoas, em regras públicas e transparentes.
No futuro, quando o BTC entrar em mais aplicações financeiras, não será apenas necessário uma ponte mais rápida, mas sim uma forma de conexão mais confiável.
O significado da exploração do TBV talvez esteja em:
Manter as propriedades de segurança do Bitcoin e, ao mesmo tempo, criar uma conexão com um mundo financeiro aberto e mais amplo.
O destino do cross-chain não é apenas a movimentação de ativos, mas a transmissão livre de estados confiáveis.
#BABY $BABY @BabylonLabs_io
72
·
--
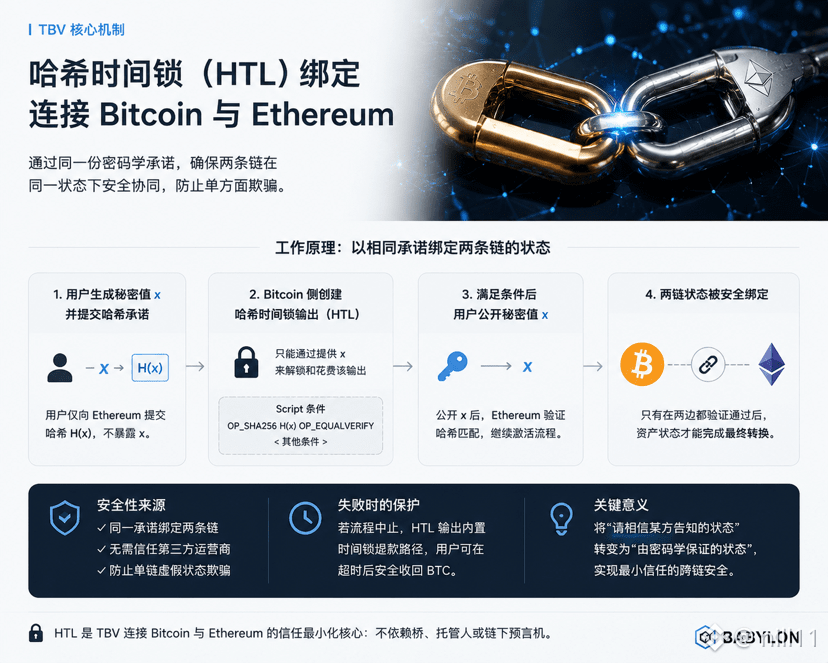
A TBV faz a ponte entre Bitcoin e Ethereum, mas não é simplesmente dizer ao Ethereum: “confie em mim, o BTC já está travado”.
Ao criar um Vault, o usuário primeiro gera um valor secreto que só ele conhece e envia o respectivo hash para o Ethereum. A saída do Pre-PegIn do lado do Bitcoin também fica vinculada à mesma condição de hash. Quando a transação do Bitcoin e as assinaturas relacionadas estiverem prontas, o usuário publica publicamente o valor secreto no Ethereum; então o protocolo usa essas informações para concluir as transações subsequentes do lado do Bitcoin.
Entendo que o foco desse desenho é amarrar os estados dos dois lados pela mesma condição criptográfica. Sem o valor secreto correto, o fluxo não consegue avançar livremente; e o usuário não precisa confiar que algum operador de ponte intercadeias sincronize corretamente o banco de dados nos bastidores.
Esse método ainda não é “cross-chain atômico” no sentido tradicional de uma única transação, porque o Bitcoin e o Ethereum têm seus próprios ritmos de emissão de blocos e de confirmação. Mas ele busca garantir que as ações-chave em ambas as cadeias ocorram em torno de uma mesma condição pública e verificável.
Se a coordenação fora da cadeia falhar, a saída temporária no Bitcoin ainda mantém um caminho de reembolso com time-lock; o usuário não perde permanentemente o BTC apenas porque o lado do Ethereum não ativou com sucesso.
Acho que o que mais assusta na segurança de pontes intercadeias não é a lentidão, e sim as duas cadeias mostrarem resultados diferentes por conta própria, enquanto o usuário só consegue esperar que algum administrador corrija manualmente. A ideia da TBV é projetar falhas antecipadamente, permitindo que tanto o sucesso quanto o fracasso terminem de acordo com regras públicas.
Um sistema realmente confiável de ponte intercadeias não apenas explica ao usuário como entrar, mas também deixa claro como voltar com segurança ao ponto de origem quando a entrada não é concluída. #baby $BABY @BabylonLabs_io
117
·
--
Ao ver, no TBV, funções como Vault Provider, Application Vault Keeper e Universal Challenger, eu também fiquei inicialmente com dúvidas: se o sistema ainda precisa de tantos operadores, por que ainda é chamado de não custodial?
Depois de continuar pesquisando, acho que o ponto-chave não é se há pessoas envolvidas no sistema, e sim quais poderes essas pessoas realmente têm.
O Vault Provider é responsável por promover o depósito e o resgate, gerar provas e transmitir transações do Bitcoin; o Application Vault Keeper participa das configurações do lado da aplicação e, na integração com o Aave, pode até atuar em liquidações e acertos; o Universal Challenger monitora continuamente as provas de saque e impede saques inválidos.
Essas funções conseguem influenciar se o processo ocorre a tempo, mas não conseguem criar, de forma temporária, um novo caminho de saída de Bitcoin. Para onde o BTC pode ir já é definido, quando o Vault é criado, nos scripts e na estrutura de pré-assinaturas. Mesmo que o Provider pare de prestar serviço, ele não consegue transferir o BTC do usuário para o próprio endereço; o usuário ainda pode contar com os materiais salvos para acionar o saque por conta própria.
Isso me fez reentender “descentralização sem confiança”: não significa que o sistema não precise totalmente de operadores, e sim que os operadores deixam de ser controladores de ativos e passam a ser prestadores de serviços de execução.
Um bom protocolo não deve presumir que todos os provedores de serviço ficarão sempre online e honestos; ele deve assumir, por padrão, que uma parte deles pode ficar offline, errar ou até agir de má-fé — e então limitar o pior resultado que eles poderiam causar.
Por isso, quando analiso a estrutura dos participantes do TBV, não me concentro tanto na quantidade de papéis, mas no que cada papel pode e não pode fazer, e em se o usuário consegue substituí-lo quando falhar. Poder tem limites — e isso é mais importante do que apenas reduzir o número de nós. #baby $BABY @BabylonLabs_io
33
·
--
“Trustless” é fácil de ser interpretado como se um sistema não exigisse confiar em nada, mas, ao continuar a decompor as premissas de segurança do TBV, acho que a formulação mais correta deveria ser: ele não elimina a confiança, e sim tenta transferir a confiança do crédito de uma determinada entidade para regras públicas, criptografia e validação via blockchain.
Ao usar custódia ou pontes entre cadeias, o usuário precisa confiar que a parte que guarda o BTC tem ativos suficientes, que as chaves não serão roubadas e que não haverá congelamento arbitrário ou desvio de fundos. No TBV, o BTC continua bloqueado no script Taproot do Bitcoin; as aplicações externas usam esse colateral por meio de um estado verificável, e não dependem de alguém afirmar: “o BTC correspondente realmente existe”.
Mas o usuário ainda precisa aceitar outros riscos: se as redes do Bitcoin e do Ethereum conseguem operar normalmente, se a criptografia do protocolo foi implementada sem erros, se os contratos, oráculos e parâmetros de risco na camada de aplicação são confiáveis. Esses riscos não desaparecem automaticamente apenas por causa da palavra “Trustless”.
Acho essa diferença muito importante. Uma boa proposta de desconfiança não é declarar que não há nenhum risco, e sim permitir que o usuário saiba claramente: quais resultados são impostos pelo código, quais etapas ainda exigem governança e serviços externos e, no pior cenário, quais opções de saída ainda permanecem sob seu controle.
O que o TBV realmente reduz é a necessidade de “depositar toda a segurança do BTC em um intermediário”, e não é apagar, de uma vez só, os riscos financeiros e tecnológicos. Explicitar essa fronteira com clareza, na verdade, torna mais fácil conquistar confiança de longo prazo do que apenas enfatizar segurança. #baby $BABY @BabylonLabs_io
1
·
--
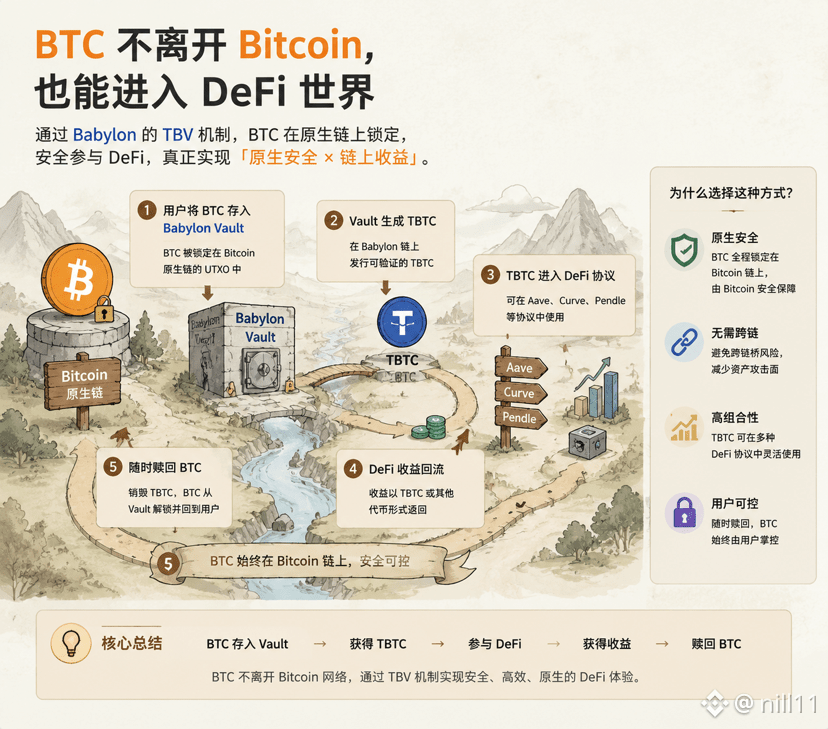
Quando vi pela primeira vez a frase “BTC como garantia DeFi do Ethereum”, eu, sem pensar muito, achei que o processo ainda era do jeito antigo: primeiro transferir o BTC e, depois, gerar na outra rede um ativo correspondente. Só depois que alinhei de ponta a ponta o processo de depósito e resgate do TBV é que percebi que a maior fonte de confusão aqui é justamente para onde o BTC vai.
Quando o usuário cria um Vault, o BTC é bloqueado em uma saída Taproot na rede Bitcoin; ao mesmo tempo, o lado do Ethereum registra um Vault correspondente. O que as aplicações externas leem é se esse BTC ainda está bloqueado sob as condições estabelecidas e se pode continuar sendo usado como garantia, e não o recebimento de um novo BTC que possa ser transferido livremente. A emissão de empréstimos, a devolução e a gestão da garantia acontecem no lado da aplicação; o BTC de verdade permanece sempre no Bitcoin.
A diferença parece um pouco abstrata, mas na prática corresponde a duas lógicas de confiança completamente diferentes. O empacotamento do BTC depende de quem emite garantir que “há mesmo moedas por trás do token on-chain”; a ponte entre cadeias depende de operadores ou validadores manterem corretamente o estado dos dois lados; o objetivo do TBV é permitir que a aplicação valide o próprio Vault, em vez de confiar no balanço patrimonial de alguma instituição.
Acho que essa também é a etapa mais crucial para usuários comuns entenderem o TBV: ele não “leva” o BTC para o DeFi, e sim fornece ao DeFi o estado de garantia do BTC que pode ser verificado.
Claro que o fato de o BTC não atravessar a cadeia não significa automaticamente que a experiência fique mais simples. O usuário ainda precisa lidar com confirmações do Bitcoin, interação com o Ethereum, saúde do empréstimo e o tempo de espera para o resgate. No nível mais baixo, falta uma camada de confiança terceirizada; já no nível de aplicação, aumenta a complexidade operacional. Se o futuro do TBV vai alcançar mais usuários, no fim depende de o projeto conseguir tornar esse fluxo de duas cadeias suficientemente claro—para que a pessoa saiba a qualquer momento onde estão as moedas, qual é o valor da dívida e em que condições é possível resgatar. #baby $BABY @BabylonLabs_io
5
·
--
Entendi o processo de uso do Babylon TBV em cinco etapas:
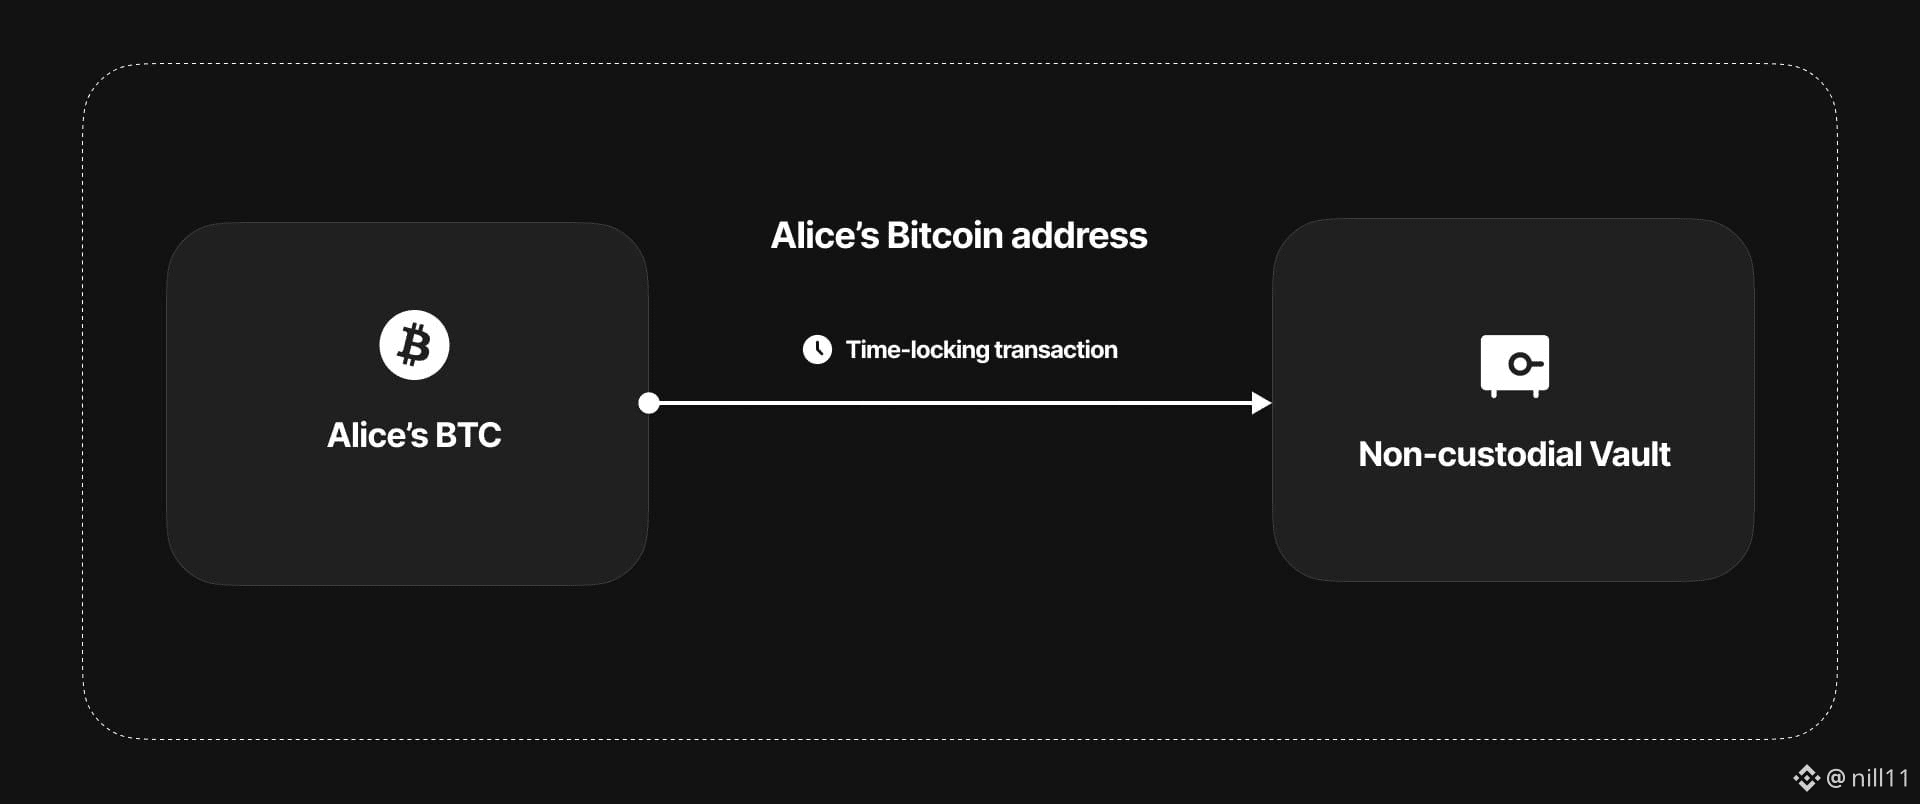
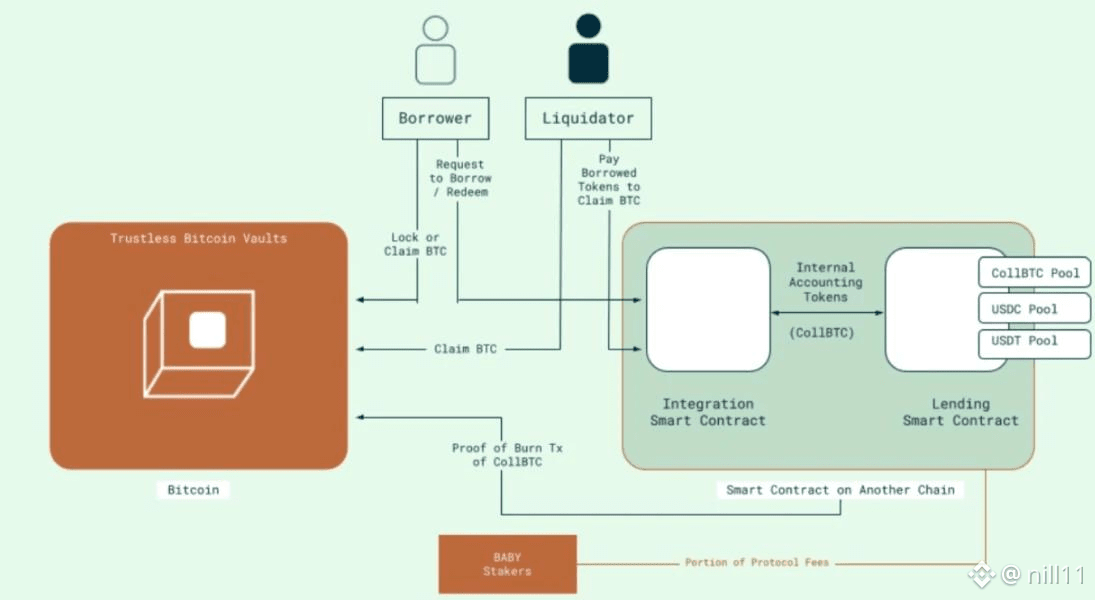
Primeiro, criar um Vault no Bitcoin e travar BTC;
Em seguida, ativar no lado Ethereum o status de garantia correspondente;
Depois, por meio do mercado Aave v4 conectado, emprestar ativos de teste;
Então, após pagar a dívida, solicitar a saída;
Por fim, passar pelo processo de resgate para liberar o BTC para o endereço Bitcoin especificado.
O ponto mais fácil de ser mal interpretado nesse fluxo é achar que o BTC “foi transferido para o Ethereum”. Na verdade, o lado Ethereum apenas registra o estado do Vault e a relação de garantia; o BTC permanece na rede do Bitcoin durante todo o ciclo de vida.
Para usuários comuns, por mais avançada que seja a estrutura técnica, no fim tudo precisa ser definido em algumas perguntas simples: onde estão os ativos, quanto é a dívida, quando eles podem ser liquidados e quanto tempo leva para retirar após o pagamento. Se o TBV conseguirá se popularizar no futuro depende em grande parte de conseguir transformar um processo complexo que atravessa duas redes em um produto fácil de entender para pessoas comuns. #baby $BABY @BabylonLabs_io
2
118
·
--
Muitas pessoas têm BTC, mas nem sempre estão dispostas a vendê-lo.
A razão é bem simples:
Vender o BTC pode significar perder a oportunidade de um possível aumento futuro;
deixar o BTC em uma plataforma centralizada exige que você confie na segurança da plataforma.
É também por isso que eu acompanho o Babylon TBV.
Ele explora uma forma diferente: permitir que o BTC continue permanecendo na rede do Bitcoin e, ao mesmo tempo, por meio do mecanismo de Vault, possibilitar que aplicações financeiras de outras cadeias utilizem o valor do BTC como garantia.
Do ponto de vista do usuário comum, a maior importância não é “ter mais uma ferramenta para ganhar dinheiro”, e sim o fato de que, no futuro, o BTC pode ter mais cenários de uso.
É claro que qualquer produto financeiro envolve riscos. Em empréstimos, é preciso considerar a taxa de garantia; a volatilidade do mercado pode levar a liquidações; e as soluções técnicas também precisam ser validadas por um longo período.
Mas, se no futuro o BTC puder manter suas características nativas enquanto ganha mais espaço para aplicações financeiras, isso pode ser uma conquista importante para todo o ecossistema de BTC.
No passado, o Bitcoin foi visto principalmente como uma reserva de valor. Se no futuro ele se tornar uma infraestrutura financeira ainda maior, vale a pena acompanhar continuamente. #baby $BABY @BabylonLabs_io
104
·
--
#BinancePickAndWin A cada quatro anos, o mundo vive uma bela pausa, só para o mesmo sonho. A Copa do Mundo é pombas da paz na fumaça da guerra, é rabisco nos muros, é uma festa em que se entrelaçam capital e sentimentos. Quando os jogadores entram em campo, bilhões de olhares se voltam para eles, e vitória e derrota se congelam naquele instante. Ela nos permite, mesmo na frieza da realidade, ainda derramar lágrimas quentes por um conto de fadas idealista e distante. Aqui não há personagens menores: apenas lendas esperando para serem escritas. #FIFAWorldCup #世界杯
#BinancePickAndWin A cada quatro anos, o mundo vive uma bela pausa, só para o mesmo sonho. A Copa do Mundo é pombas da paz na fumaça da guerra, é rabisco nos muros, é uma festa em que se entrelaçam capital e sentimentos. Quando os jogadores entram em campo, bilhões de olhares se voltam para eles, e vitória e derrota se congelam naquele instante. Ela nos permite, mesmo na frieza da realidade, ainda derramar lágrimas quentes por um conto de fadas idealista e distante. Aqui não há personagens menores: apenas lendas esperando para serem escritas. #FIFAWorldCup #世界杯
·
--
#BinancePickAndWin Copa do Mundo, um carnaval de quatro em quatro anos para todo o planeta. Ela faz com que cada canto da Aldeia Global prenda a respiração. Quando o apito corta o céu, das favelas do Rio de Janeiro à Avenida Champs-Élysées, em Paris, das ruas de Shibuya, em Tóquio, aos cafés do Cairo, centenas de bilhões de corações acompanham a pulsação de uma única bola. Aqui há a última despedida de veteranos, a coroação de um novo rei, a reviravolta improvável de um azarão e a queda de gigantes. Não é apenas um esporte — é uma epopeia sobre sonhos, glória, lágrimas e risos. Ela nos faz acreditar que, naquele momento, o mundo é plano e os sonhos não têm limites. #CopaDoMundo #FIFAWorldCup
#BinancePickAndWin Copa do Mundo, um carnaval de quatro em quatro anos para todo o planeta. Ela faz com que cada canto da Aldeia Global prenda a respiração. Quando o apito corta o céu, das favelas do Rio de Janeiro à Avenida Champs-Élysées, em Paris, das ruas de Shibuya, em Tóquio, aos cafés do Cairo, centenas de bilhões de corações acompanham a pulsação de uma única bola. Aqui há a última despedida de veteranos, a coroação de um novo rei, a reviravolta improvável de um azarão e a queda de gigantes. Não é apenas um esporte — é uma epopeia sobre sonhos, glória, lágrimas e risos. Ela nos faz acreditar que, naquele momento, o mundo é plano e os sonhos não têm limites. #CopaDoMundo #FIFAWorldCup
83
·
--
#BinancePickAndWin A cada quatro anos, o mundo atravessa uma pausa bela, só para o mesmo sonho. A Copa do Mundo é um pombo-correio da paz no meio da fumaça da batalha; é uma pichação nos muros; é uma celebração desenfreada onde se entrelaçam capital e paixão. Quando os jogadores entram em campo, bilhões de olhos os encaram—e vitória e derrota são congeladas neste instante. Ela nos faz, ainda no frio da realidade, encher os olhos de lágrimas por um idealismo distante, como um conto de fadas. Aqui não existem personagens menores—apenas lendas esperando para serem escritas. #FIFAWorldCup #世界杯
#BinancePickAndWin A cada quatro anos, o mundo atravessa uma pausa bela, só para o mesmo sonho. A Copa do Mundo é um pombo-correio da paz no meio da fumaça da batalha; é uma pichação nos muros; é uma celebração desenfreada onde se entrelaçam capital e paixão. Quando os jogadores entram em campo, bilhões de olhos os encaram—e vitória e derrota são congeladas neste instante. Ela nos faz, ainda no frio da realidade, encher os olhos de lágrimas por um idealismo distante, como um conto de fadas. Aqui não existem personagens menores—apenas lendas esperando para serem escritas. #FIFAWorldCup #世界杯
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NFPWatch
10.5M visualizações
17,448 a discutir
Notícias de Cripto | Bitcoin se Aproxima de US$ 85 mil à medida que os Rendimento dos Treasuries Caem antes do Relatório NFP dos EUA
Binance News
·25 gostos
·31.3k visualizações
BitcoinSurpasses$86KUp2.99%
6 visualizações
4 a discutir
ZcashFalls21%FromSeptemberPeak
3,126 visualizações
77 a discutir