
Irha 民宿
907 Publicações
Irha 民宿
Denunciar
Bloquear Utilizador
131 A seguir
3.9K+ Seguidores
1.1K+ Gostaram
Publicações
Tudo
Cotações
PINNED
·
--
@GoKiteAI $KITE #KiteBBW
Ao rastrear o fluxo de pagamentos da Kite, notei uma lacuna frustrante: a KiteScan pode mostrar liquidações, mas não se um agente recebeu algo pelo qual valha a pena pagar.
As carteiras ativas diariamente não são identidades Passport ativas diariamente — muito menos agentes pagantes autenticados. Um milhão de atualizações de canal assinadas poderia resultar em apenas 20.000 liquidações on-chain. Por outro lado, um milhão de transferências de stablecoins poderia ser, em sua maioria, movimentação de fundos entre carteiras do tesouro. Atividade não é demanda.
Eu gostaria de ver recibos identificados por comerciante antes de chamar qualquer coisa disso de comércio. O volume bruto de pagamentos não é receita dos comerciantes, as taxas dos facilitadores não são necessariamente receita da rede, e alguns poucos provedores poderiam dominar os totais. Mais revelador: os agentes voltam a pagar após 1, 7 e 30 dias, especialmente quando os subsídios acabam?
A mainnet da Kite (ID da cadeia 2366) pode, pelo menos, ser testada. A KiteScan mostra blocos e transações; compare TPS confirmado, utilização, intervalos entre blocos e latência de confirmação. Consulte os RPCs globais, da Virgínia, de Tóquio e da Irlanda para medir p50/p95/p99. Separe reversões de contratos, saldos insuficientes, autorizações expiradas, falhas de rede e novas tentativas de liquidação.
Mas a atualização do Passport de 8 de julho introduziu roteamento entre cadeias e liquidação na Base. Um pagamento com a marca Kite não é necessariamente um pagamento na L1 da Kite.
O que eu consideraria confiável seria um painel que conciliasse liquidações, recibos de comerciantes, serviços prestados e pontos cegos claramente identificados.
10 milhões de pagamentos assinados e 20.000 liquidações demonstrariam menos adoção do que um milhão de transferências comuns?
@KITE AI 中文 $KITE #KiteBBW
Ao rastrear o fluxo de pagamentos da Kite, notei uma lacuna frustrante: a KiteScan pode mostrar liquidações, mas não se um agente recebeu algo pelo qual valha a pena pagar.
As carteiras ativas diariamente não são identidades Passport ativas diariamente — muito menos agentes pagantes autenticados. Um milhão de atualizações de canal assinadas poderia resultar em apenas 20.000 liquidações on-chain. Por outro lado, um milhão de transferências de stablecoins poderia ser, em sua maioria, movimentação de fundos entre carteiras do tesouro. Atividade não é demanda.
Eu gostaria de ver recibos identificados por comerciante antes de chamar qualquer coisa disso de comércio. O volume bruto de pagamentos não é receita dos comerciantes, as taxas dos facilitadores não são necessariamente receita da rede, e alguns poucos provedores poderiam dominar os totais. Mais revelador: os agentes voltam a pagar após 1, 7 e 30 dias, especialmente quando os subsídios acabam?
A mainnet da Kite (ID da cadeia 2366) pode, pelo menos, ser testada. A KiteScan mostra blocos e transações; compare TPS confirmado, utilização, intervalos entre blocos e latência de confirmação. Consulte os RPCs globais, da Virgínia, de Tóquio e da Irlanda para medir p50/p95/p99. Separe reversões de contratos, saldos insuficientes, autorizações expiradas, falhas de rede e novas tentativas de liquidação.
Mas a atualização do Passport de 8 de julho introduziu roteamento entre cadeias e liquidação na Base. Um pagamento com a marca Kite não é necessariamente um pagamento na L1 da Kite.
O que eu consideraria confiável seria um painel que conciliasse liquidações, recibos de comerciantes, serviços prestados e pontos cegos claramente identificados.
10 milhões de pagamentos assinados e 20.000 liquidações demonstrariam menos adoção do que um milhão de transferências comuns?
Ao rastrear o fluxo de pagamentos da Kite, notei uma lacuna frustrante: a KiteScan pode mostrar liquidações, mas não se um agente recebeu algo pelo qual valha a pena pagar.
As carteiras ativas diariamente não são identidades Passport ativas diariamente — muito menos agentes pagantes autenticados. Um milhão de atualizações de canal assinadas poderia resultar em apenas 20.000 liquidações on-chain. Por outro lado, um milhão de transferências de stablecoins poderia ser, em sua maioria, movimentação de fundos entre carteiras do tesouro. Atividade não é demanda.
Eu gostaria de ver recibos identificados por comerciante antes de chamar qualquer coisa disso de comércio. O volume bruto de pagamentos não é receita dos comerciantes, as taxas dos facilitadores não são necessariamente receita da rede, e alguns poucos provedores poderiam dominar os totais. Mais revelador: os agentes voltam a pagar após 1, 7 e 30 dias, especialmente quando os subsídios acabam?
A mainnet da Kite (ID da cadeia 2366) pode, pelo menos, ser testada. A KiteScan mostra blocos e transações; compare TPS confirmado, utilização, intervalos entre blocos e latência de confirmação. Consulte os RPCs globais, da Virgínia, de Tóquio e da Irlanda para medir p50/p95/p99. Separe reversões de contratos, saldos insuficientes, autorizações expiradas, falhas de rede e novas tentativas de liquidação.
Mas a atualização do Passport de 8 de julho introduziu roteamento entre cadeias e liquidação na Base. Um pagamento com a marca Kite não é necessariamente um pagamento na L1 da Kite.
O que eu consideraria confiável seria um painel que conciliasse liquidações, recibos de comerciantes, serviços prestados e pontos cegos claramente identificados.
10 milhões de pagamentos assinados e 20.000 liquidações demonstrariam menos adoção do que um milhão de transferências comuns?
2
119
·
--
Tahir_泰希尔
·
--
#Givewaytime
CURTA, COMENTE, REPUBLIQUE E RESGATE #BNB #DOGE #ETH
CURTA, COMENTE, REPUBLIQUE E RESGATE #BNB #DOGE #ETH
1
25
·
--
Tahir_泰希尔
·
--
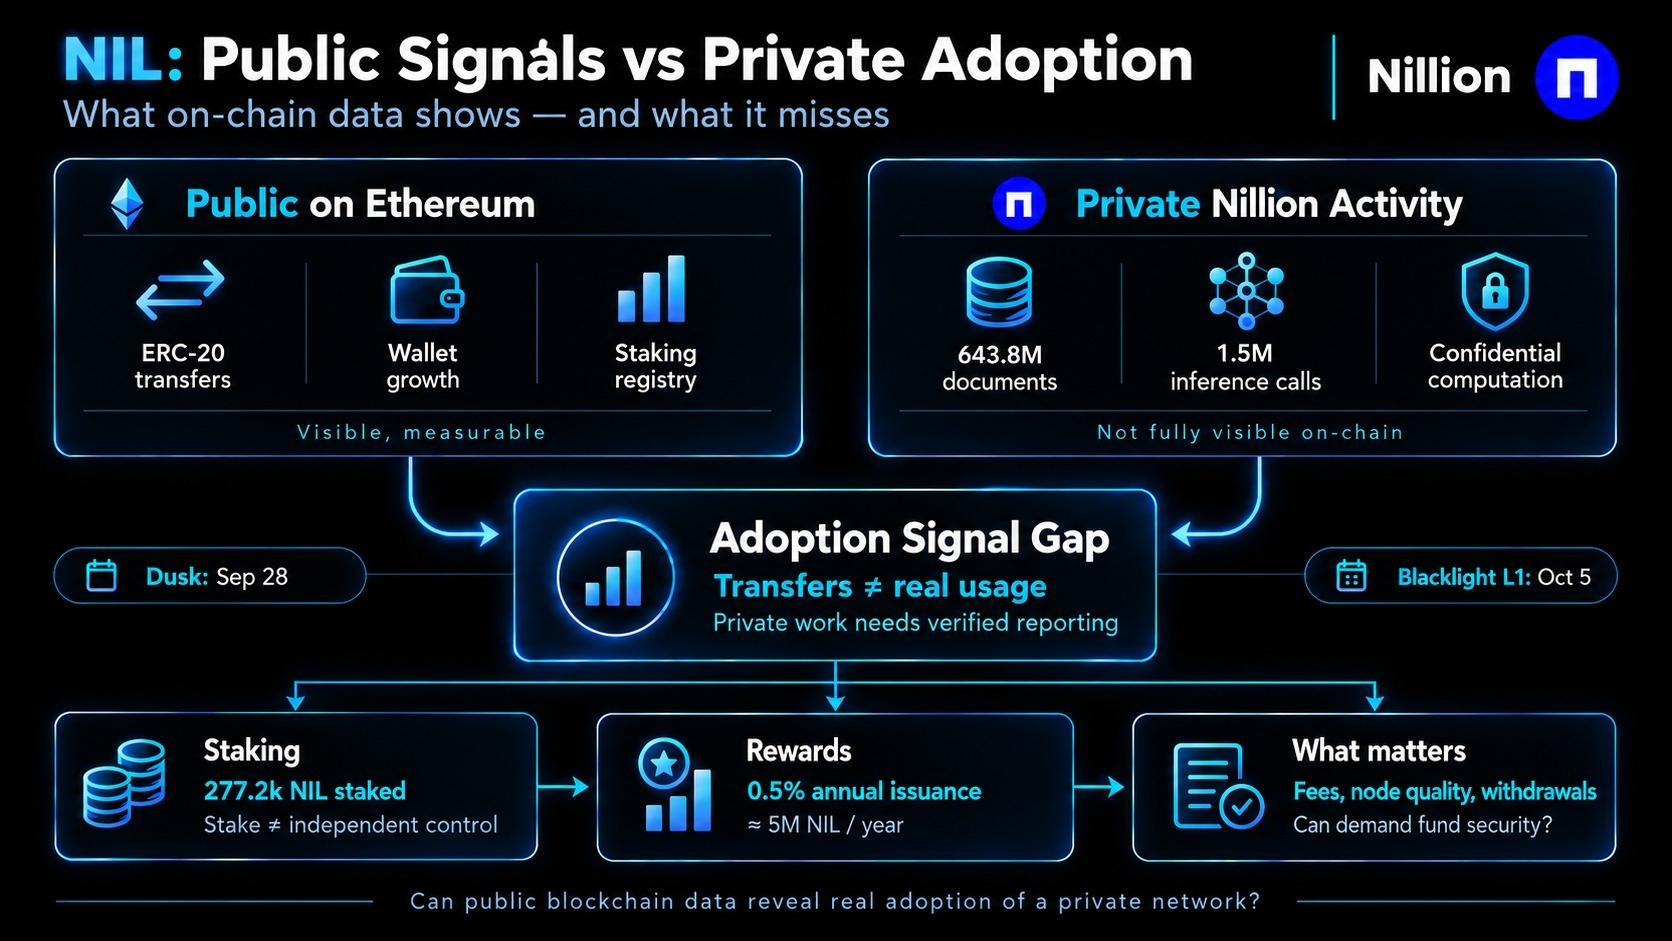
Eu estava verificando $NIL transferências na Ethereum e, depois, abri o painel da Nillion. É estranho: aqueles números descreviam diferentes camadas da mesma rede.
As transferências ERC-20 mostram movimentação, não trabalho privado. O painel informa 643.8 milhões de documentos e 1.5 milhão de chamadas de inferência, ambos valores acumulados. Não é possível comparar honestamente nenhum dos dois com a atividade de transferências dos últimos 30 dias sem dados de uso referentes ao mesmo período.
O marco da DUSK na Ethereum, em 28 de setembro, antecedeu o lançamento da L1 Blacklight, em 5 de outubro. Em 16 de outubro, a Nillion mostrou 277,200 Nillon em staking e três nós Blacklight ativos. Mas os endereços de staking não provam que os operadores sejam independentes. Mesmo numa rede maior, cinco operadores detendo metade do stake elegível ainda concentrariam o controle.
E agora vem a parte incômoda: uma inflação anual de recompensas de 0.5% significa cerca de 5 milhões de Nillon, considerando uma base de um bilhão de tokens, além das taxas de acionamento. Um aumento no stake pode indicar busca por recompensas, não demanda produtiva.
Eu compararia as transferências dos últimos 30 dias com Covenants concluídos, taxas, registros, saques e confiabilidade dos nós. A computação privada também precisa de relatórios de uso verificáveis.
O roteiro da Moonshine para dezembro de 2027 a fevereiro de 2028 prevê uma revisão das emissões quando as taxas se aproximarem das recompensas básicas. Isso é condicional, não inevitável.
A atividade pública na blockchain pode realmente nos dizer quando essa rede começa a se sustentar?
#NIL $NIL @Nillion
As transferências ERC-20 mostram movimentação, não trabalho privado. O painel informa 643.8 milhões de documentos e 1.5 milhão de chamadas de inferência, ambos valores acumulados. Não é possível comparar honestamente nenhum dos dois com a atividade de transferências dos últimos 30 dias sem dados de uso referentes ao mesmo período.
O marco da DUSK na Ethereum, em 28 de setembro, antecedeu o lançamento da L1 Blacklight, em 5 de outubro. Em 16 de outubro, a Nillion mostrou 277,200 Nillon em staking e três nós Blacklight ativos. Mas os endereços de staking não provam que os operadores sejam independentes. Mesmo numa rede maior, cinco operadores detendo metade do stake elegível ainda concentrariam o controle.
E agora vem a parte incômoda: uma inflação anual de recompensas de 0.5% significa cerca de 5 milhões de Nillon, considerando uma base de um bilhão de tokens, além das taxas de acionamento. Um aumento no stake pode indicar busca por recompensas, não demanda produtiva.
Eu compararia as transferências dos últimos 30 dias com Covenants concluídos, taxas, registros, saques e confiabilidade dos nós. A computação privada também precisa de relatórios de uso verificáveis.
O roteiro da Moonshine para dezembro de 2027 a fevereiro de 2028 prevê uma revisão das emissões quando as taxas se aproximarem das recompensas básicas. Isso é condicional, não inevitável.
A atividade pública na blockchain pode realmente nos dizer quando essa rede começa a se sustentar?
#NIL $NIL @Nillion
2
84
·
--
#FedRateWatch Setembro FOMC: Quanto já está precificado?
Eu pendo para um aumento de 25 pb após o CPI básico de agosto subir 0,3% mês contra mês. Mas estou menos convencido de que isso resolva os próximos seis meses de política.
A inflação pode continuar teimosa enquanto a contratação desacelera. Isso daria ao Fed decisões difíceis. Projeções são fáceis até a próxima divulgação de dados chegar.
Para BTC e altcoins, eu observaria se os compradores conseguem sustentar uma recuperação após qualquer queda. Um salto rápido sozinho não me convenceria.
Ações, especialmente de tecnologia, poderiam sofrer se a mensagem for mais dura do que o esperado. O dólar americano pode se fortalecer, e os juros em alta podem pressionar para baixo os preços dos títulos prefixados.
O ouro tem pressões concorrentes: maiores juros reais podem prejudicar, enquanto a incerteza econômica pode atrair compradores. O petróleo pode enfraquecer por preocupações com demanda, embora interrupções na oferta possam mudar esse cenário.
Minha preferência seria esperar até o fim da coletiva de imprensa, então buscar um rompimento de faixa e uma retest que segure. Se esse nível falhar, a tese de alta perde a validade. Um stop mais amplo significa uma posição menor.
Uma perspectiva de política mais branda do que a esperada ainda poderia impulsionar os mercados após um aumento. É por isso que eu manteria minha visão flexível.
Qual mercado chama sua atenção primeiro?
$BTC $XAU
#FedRateWatch Setembro FOMC: Quanto já está precificado?
Eu pendo para um aumento de 25 pb após o CPI básico de agosto subir 0,3% mês contra mês. Mas estou menos convencido de que isso resolva os próximos seis meses de política.
A inflação pode continuar teimosa enquanto a contratação desacelera. Isso daria ao Fed decisões difíceis. Projeções são fáceis até a próxima divulgação de dados chegar.
Para BTC e altcoins, eu observaria se os compradores conseguem sustentar uma recuperação após qualquer queda. Um salto rápido sozinho não me convenceria.
Ações, especialmente de tecnologia, poderiam sofrer se a mensagem for mais dura do que o esperado. O dólar americano pode se fortalecer, e os juros em alta podem pressionar para baixo os preços dos títulos prefixados.
O ouro tem pressões concorrentes: maiores juros reais podem prejudicar, enquanto a incerteza econômica pode atrair compradores. O petróleo pode enfraquecer por preocupações com demanda, embora interrupções na oferta possam mudar esse cenário.
Minha preferência seria esperar até o fim da coletiva de imprensa, então buscar um rompimento de faixa e uma retest que segure. Se esse nível falhar, a tese de alta perde a validade. Um stop mais amplo significa uma posição menor.
Uma perspectiva de política mais branda do que a esperada ainda poderia impulsionar os mercados após um aumento. É por isso que eu manteria minha visão flexível.
Qual mercado chama sua atenção primeiro?
$BTC $XAU
Eu pendo para um aumento de 25 pb após o CPI básico de agosto subir 0,3% mês contra mês. Mas estou menos convencido de que isso resolva os próximos seis meses de política.
A inflação pode continuar teimosa enquanto a contratação desacelera. Isso daria ao Fed decisões difíceis. Projeções são fáceis até a próxima divulgação de dados chegar.
Para BTC e altcoins, eu observaria se os compradores conseguem sustentar uma recuperação após qualquer queda. Um salto rápido sozinho não me convenceria.
Ações, especialmente de tecnologia, poderiam sofrer se a mensagem for mais dura do que o esperado. O dólar americano pode se fortalecer, e os juros em alta podem pressionar para baixo os preços dos títulos prefixados.
O ouro tem pressões concorrentes: maiores juros reais podem prejudicar, enquanto a incerteza econômica pode atrair compradores. O petróleo pode enfraquecer por preocupações com demanda, embora interrupções na oferta possam mudar esse cenário.
Minha preferência seria esperar até o fim da coletiva de imprensa, então buscar um rompimento de faixa e uma retest que segure. Se esse nível falhar, a tese de alta perde a validade. Um stop mais amplo significa uma posição menor.
Uma perspectiva de política mais branda do que a esperada ainda poderia impulsionar os mercados após um aumento. É por isso que eu manteria minha visão flexível.
Qual mercado chama sua atenção primeiro?
$BTC $XAU
3
7
2.1k
·
--
Em Alta
Verificado
#CPIWatch Por que o CPI importa para o mercado de ouro? Eu não acho que esse CPI dê muita tranquilidade ao Fed.
A inflação de agosto veio em 0,4% MoM e 3,4% YoY, com o CPI core ainda subindo 0,3% no mês. Isso não é o tipo de dado que grita “missão cumprida”. Some a isso um mercado de trabalho que ainda se sustenta, e meu cenário-base é um aumento de 25 pb, em vez de uma manutenção.
Para o ouro, porém, a história não é tão simples.
Taxas mais altas geralmente significam maiores rendimentos, um dólar mais firme e mais pressão sobre o XAU. Mas a inflação persistente também mantém vivo o argumento dos ativos “hard”, especialmente quando os investidores começam a questionar por quanto tempo o poder de compra pode continuar sendo espremido.
Por enquanto, ainda vejo mais potencial de alta para o ouro na próxima semana ou duas.
Minha posição reflete essa visão: estou mantendo um pequeno long e observando a região de US$ 4.400 de perto, em vez de correr atrás de cada movimento.
O que faria eu mudar de ideia? Um rompimento limpo do dólar, rendimentos reais subindo e o XAU perdendo a zona de suporte recente em torno de US$ 4.350.
Até lá, vejo o Fed ficando mais hawkish, mas não vejo o ouro caindo com facilidade.
Do seu lado: força no ouro ou esgotamento do ouro?
#CPIWatch #Gold
#CPIWatch Por que o CPI importa para o mercado de ouro? Eu não acho que esse CPI dê muita tranquilidade ao Fed.
A inflação de agosto veio em 0,4% MoM e 3,4% YoY, com o CPI core ainda subindo 0,3% no mês. Isso não é o tipo de dado que grita “missão cumprida”. Some a isso um mercado de trabalho que ainda se sustenta, e meu cenário-base é um aumento de 25 pb, em vez de uma manutenção.
Para o ouro, porém, a história não é tão simples.
Taxas mais altas geralmente significam maiores rendimentos, um dólar mais firme e mais pressão sobre o XAU. Mas a inflação persistente também mantém vivo o argumento dos ativos “hard”, especialmente quando os investidores começam a questionar por quanto tempo o poder de compra pode continuar sendo espremido.
Por enquanto, ainda vejo mais potencial de alta para o ouro na próxima semana ou duas.
Minha posição reflete essa visão: estou mantendo um pequeno long e observando a região de US$ 4.400 de perto, em vez de correr atrás de cada movimento.
O que faria eu mudar de ideia? Um rompimento limpo do dólar, rendimentos reais subindo e o XAU perdendo a zona de suporte recente em torno de US$ 4.350.
Até lá, vejo o Fed ficando mais hawkish, mas não vejo o ouro caindo com facilidade.
Do seu lado: força no ouro ou esgotamento do ouro?
#CPIWatch #Gold
A inflação de agosto veio em 0,4% MoM e 3,4% YoY, com o CPI core ainda subindo 0,3% no mês. Isso não é o tipo de dado que grita “missão cumprida”. Some a isso um mercado de trabalho que ainda se sustenta, e meu cenário-base é um aumento de 25 pb, em vez de uma manutenção.
Para o ouro, porém, a história não é tão simples.
Taxas mais altas geralmente significam maiores rendimentos, um dólar mais firme e mais pressão sobre o XAU. Mas a inflação persistente também mantém vivo o argumento dos ativos “hard”, especialmente quando os investidores começam a questionar por quanto tempo o poder de compra pode continuar sendo espremido.
Por enquanto, ainda vejo mais potencial de alta para o ouro na próxima semana ou duas.
Minha posição reflete essa visão: estou mantendo um pequeno long e observando a região de US$ 4.400 de perto, em vez de correr atrás de cada movimento.
O que faria eu mudar de ideia? Um rompimento limpo do dólar, rendimentos reais subindo e o XAU perdendo a zona de suporte recente em torno de US$ 4.350.
Até lá, vejo o Fed ficando mais hawkish, mas não vejo o ouro caindo com facilidade.
Do seu lado: força no ouro ou esgotamento do ouro?
#CPIWatch #Gold

2
9
5.9k
·
--
Parcialmente verdadeiro
#dusk $DUSK @Dusk_Foundation
Eu tinha dois registros de ativação do DUSK abertos lado a lado, e a lacuna parecia quase um erro de digitação: Nocturne às 10:53 UTC, mainnet às 11:06 — treze minutos.
Isso é curto demais para um ensaio real. Pode confirmar que nós atualizados atravessam a fronteira do fork, aceitam PLONK V3 e continuam gerando blocos. Não consegue revelar várias horas de churn de validadores, falhas na cauda de transações, outliers de gás ou comportamento de usuários sob risco de capital. Não em treze minutos, de verdade.
O Rusk 1.6.0 havia ficado público por cerca de 91h 53m antes da ativação no mainnet; então o teste mais profundo provavelmente envolveu coordenação entre operadores antes do fork, e não um experimento de última hora depois que o testnet o ultrapassou.
Para o DUSK, essa distinção importa. Sucesso no testnet mostra compatibilidade de protocolo; resiliência no mainnet mostra se o software compatível sobrevive à economia real, à prontidão desigual dos nós e a incentivos adversariais. O mesmo código, mas pressões bem diferentes.
A maioria das pessoas confunde ativação com validação. A métrica importante não é apenas se o fork no testnet veio primeiro, mas quantos nós do DUSK foram atualizados antes do bloco 2,773,727, o que falhou nos blocos seguintes e se esses sinais chegaram aos operadores do mainnet antes do bloco 3,590,904.
Ainda estou observando uma pergunta desconfortável: se o DUSK tivesse detectado uma falha sutil após o fork às 10:58, treze minutos teriam sido suficientes para parar qualquer coisa?
#dusk $DUSK @Dusk
Eu tinha dois registros de ativação do DUSK abertos lado a lado, e a lacuna parecia quase um erro de digitação: Nocturne às 10:53 UTC, mainnet às 11:06 — treze minutos.
Isso é curto demais para um ensaio real. Pode confirmar que nós atualizados atravessam a fronteira do fork, aceitam PLONK V3 e continuam gerando blocos. Não consegue revelar várias horas de churn de validadores, falhas na cauda de transações, outliers de gás ou comportamento de usuários sob risco de capital. Não em treze minutos, de verdade.
O Rusk 1.6.0 havia ficado público por cerca de 91h 53m antes da ativação no mainnet; então o teste mais profundo provavelmente envolveu coordenação entre operadores antes do fork, e não um experimento de última hora depois que o testnet o ultrapassou.
Para o DUSK, essa distinção importa. Sucesso no testnet mostra compatibilidade de protocolo; resiliência no mainnet mostra se o software compatível sobrevive à economia real, à prontidão desigual dos nós e a incentivos adversariais. O mesmo código, mas pressões bem diferentes.
A maioria das pessoas confunde ativação com validação. A métrica importante não é apenas se o fork no testnet veio primeiro, mas quantos nós do DUSK foram atualizados antes do bloco 2,773,727, o que falhou nos blocos seguintes e se esses sinais chegaram aos operadores do mainnet antes do bloco 3,590,904.
Ainda estou observando uma pergunta desconfortável: se o DUSK tivesse detectado uma falha sutil após o fork às 10:58, treze minutos teriam sido suficientes para parar qualquer coisa?
Eu tinha dois registros de ativação do DUSK abertos lado a lado, e a lacuna parecia quase um erro de digitação: Nocturne às 10:53 UTC, mainnet às 11:06 — treze minutos.
Isso é curto demais para um ensaio real. Pode confirmar que nós atualizados atravessam a fronteira do fork, aceitam PLONK V3 e continuam gerando blocos. Não consegue revelar várias horas de churn de validadores, falhas na cauda de transações, outliers de gás ou comportamento de usuários sob risco de capital. Não em treze minutos, de verdade.
O Rusk 1.6.0 havia ficado público por cerca de 91h 53m antes da ativação no mainnet; então o teste mais profundo provavelmente envolveu coordenação entre operadores antes do fork, e não um experimento de última hora depois que o testnet o ultrapassou.
Para o DUSK, essa distinção importa. Sucesso no testnet mostra compatibilidade de protocolo; resiliência no mainnet mostra se o software compatível sobrevive à economia real, à prontidão desigual dos nós e a incentivos adversariais. O mesmo código, mas pressões bem diferentes.
A maioria das pessoas confunde ativação com validação. A métrica importante não é apenas se o fork no testnet veio primeiro, mas quantos nós do DUSK foram atualizados antes do bloco 2,773,727, o que falhou nos blocos seguintes e se esses sinais chegaram aos operadores do mainnet antes do bloco 3,590,904.
Ainda estou observando uma pergunta desconfortável: se o DUSK tivesse detectado uma falha sutil após o fork às 10:58, treze minutos teriam sido suficientes para parar qualquer coisa?
7
12
6.1k
·
--
Verificado
#dusk $DUSK @Dusk_Foundation
Comecei a contar rotas independentes para o DuskEVM e, bem, a lista ficou curta rápido. A documentação do DUSK aponta usuários para um único RPC, um único explorador, um único fluxo de ponte do Web Wallet e o sequenciador no singular.
O DuskDS ainda pode liquidar lotes por meio de consenso descentralizado. Mas se um único sequenciador ordena transações, um único endpoint padrão recebe envios e uma única interface oficial informa aos usuários quando os saques da ponte estão prontos, existe uma camada de coordenação acima do consenso. Ela talvez não reescreva o estado final. Ainda assim, pode atrasar, filtrar ou desaparecer.
Isso importa para o DUSK porque a demanda por gás e a liquidez da ponte dependem de os usuários chegarem à execução, e não de os provedores continuarem a finalizar por baixo. O design distribui a liquidação; o caminho prático pode concentrar o acesso por meio da infraestrutura oficial. Coisa diferente.
A maioria das pessoas confunde liquidação verificada com acesso neutro. Não são iguais. O mesmo teste deveria cobrir clusters de pares, emissores de credenciais do Citadel e a regra de top-up 90/10: os dez provedores hospedados juntos não são dez domínios independentes de falha.
Minha preocupação silenciosa é a falta de dados. Não consigo encontrar compartilhamentos de tráfego de RPC público, contagens medianas de pares, detalhes de failover do sequenciador ou limiares de controle da ponte. Até o DUSK expor isso, descentralização descreve a camada de liquidação com mais confiança do que toda a jornada do usuário.
#dusk $DUSK @Dusk
Comecei a contar rotas independentes para o DuskEVM e, bem, a lista ficou curta rápido. A documentação do DUSK aponta usuários para um único RPC, um único explorador, um único fluxo de ponte do Web Wallet e o sequenciador no singular.
O DuskDS ainda pode liquidar lotes por meio de consenso descentralizado. Mas se um único sequenciador ordena transações, um único endpoint padrão recebe envios e uma única interface oficial informa aos usuários quando os saques da ponte estão prontos, existe uma camada de coordenação acima do consenso. Ela talvez não reescreva o estado final. Ainda assim, pode atrasar, filtrar ou desaparecer.
Isso importa para o DUSK porque a demanda por gás e a liquidez da ponte dependem de os usuários chegarem à execução, e não de os provedores continuarem a finalizar por baixo. O design distribui a liquidação; o caminho prático pode concentrar o acesso por meio da infraestrutura oficial. Coisa diferente.
A maioria das pessoas confunde liquidação verificada com acesso neutro. Não são iguais. O mesmo teste deveria cobrir clusters de pares, emissores de credenciais do Citadel e a regra de top-up 90/10: os dez provedores hospedados juntos não são dez domínios independentes de falha.
Minha preocupação silenciosa é a falta de dados. Não consigo encontrar compartilhamentos de tráfego de RPC público, contagens medianas de pares, detalhes de failover do sequenciador ou limiares de controle da ponte. Até o DUSK expor isso, descentralização descreve a camada de liquidação com mais confiança do que toda a jornada do usuário.
Comecei a contar rotas independentes para o DuskEVM e, bem, a lista ficou curta rápido. A documentação do DUSK aponta usuários para um único RPC, um único explorador, um único fluxo de ponte do Web Wallet e o sequenciador no singular.
O DuskDS ainda pode liquidar lotes por meio de consenso descentralizado. Mas se um único sequenciador ordena transações, um único endpoint padrão recebe envios e uma única interface oficial informa aos usuários quando os saques da ponte estão prontos, existe uma camada de coordenação acima do consenso. Ela talvez não reescreva o estado final. Ainda assim, pode atrasar, filtrar ou desaparecer.
Isso importa para o DUSK porque a demanda por gás e a liquidez da ponte dependem de os usuários chegarem à execução, e não de os provedores continuarem a finalizar por baixo. O design distribui a liquidação; o caminho prático pode concentrar o acesso por meio da infraestrutura oficial. Coisa diferente.
A maioria das pessoas confunde liquidação verificada com acesso neutro. Não são iguais. O mesmo teste deveria cobrir clusters de pares, emissores de credenciais do Citadel e a regra de top-up 90/10: os dez provedores hospedados juntos não são dez domínios independentes de falha.
Minha preocupação silenciosa é a falta de dados. Não consigo encontrar compartilhamentos de tráfego de RPC público, contagens medianas de pares, detalhes de failover do sequenciador ou limiares de controle da ponte. Até o DUSK expor isso, descentralização descreve a camada de liquidação com mais confiança do que toda a jornada do usuário.
1
8
9.8k
·
--
#dusk $DUSK @Dusk_Foundation
Na noite passada, ao comparar as taxas de transação da DUSK recebidas com os recibos de sucesso, notei que a taxa média quase não fazia sentido sem ver quem a pagava.
Se o top 1% das transações fornece uma grande parcela de todas as taxas, a DUSK pode parecer mais “ativa” economicamente do que realmente é. Algumas chamadas de contrato caras, deploys ou transações de substituição podem carregar a receita, enquanto transferências comuns contribuem muito pouco.
Por isso, eu separaria as taxas por tipo de transação, aplicação e percentil. Quero comparar a taxa mediana versus a taxa do top-1%, a participação das chamadas de contrato versus a participação das transferências, e a receita de taxas por 1.000 transações bem-sucedidas. A taxa de substituição também importa: se os usuários reenviam repetidamente com preços de gás mais altos, parte dessa aparente pressão de taxas pode refletir atrito de execução, não uma demanda genuína.
A comparação mais difícil é entre atividade e sustentabilidade. Os prêmios da DUSK podem subir em termos absolutos, enquanto as taxas ainda representam apenas uma fração bem pequena da DUSK emitida recentemente.
Eu calcularia quantas transações bem-sucedidas geram 1 DUSK em taxas e, então, estimaria o volume diário necessário para que as taxas se igualem a 1%, 5% e 10% das emissões.
Fica uma dúvida. Se um pequeno conjunto de aplicações paga a maior parte das taxas, a rede está descobrindo utilidade duradoura ou apenas dependendo de alguns fluxos de trabalho incomumente caros?
#dusk $DUSK @Dusk
Na noite passada, ao comparar as taxas de transação da DUSK recebidas com os recibos de sucesso, notei que a taxa média quase não fazia sentido sem ver quem a pagava.
Se o top 1% das transações fornece uma grande parcela de todas as taxas, a DUSK pode parecer mais “ativa” economicamente do que realmente é. Algumas chamadas de contrato caras, deploys ou transações de substituição podem carregar a receita, enquanto transferências comuns contribuem muito pouco.
Por isso, eu separaria as taxas por tipo de transação, aplicação e percentil. Quero comparar a taxa mediana versus a taxa do top-1%, a participação das chamadas de contrato versus a participação das transferências, e a receita de taxas por 1.000 transações bem-sucedidas. A taxa de substituição também importa: se os usuários reenviam repetidamente com preços de gás mais altos, parte dessa aparente pressão de taxas pode refletir atrito de execução, não uma demanda genuína.
A comparação mais difícil é entre atividade e sustentabilidade. Os prêmios da DUSK podem subir em termos absolutos, enquanto as taxas ainda representam apenas uma fração bem pequena da DUSK emitida recentemente.
Eu calcularia quantas transações bem-sucedidas geram 1 DUSK em taxas e, então, estimaria o volume diário necessário para que as taxas se igualem a 1%, 5% e 10% das emissões.
Fica uma dúvida. Se um pequeno conjunto de aplicações paga a maior parte das taxas, a rede está descobrindo utilidade duradoura ou apenas dependendo de alguns fluxos de trabalho incomumente caros?
Na noite passada, ao comparar as taxas de transação da DUSK recebidas com os recibos de sucesso, notei que a taxa média quase não fazia sentido sem ver quem a pagava.
Se o top 1% das transações fornece uma grande parcela de todas as taxas, a DUSK pode parecer mais “ativa” economicamente do que realmente é. Algumas chamadas de contrato caras, deploys ou transações de substituição podem carregar a receita, enquanto transferências comuns contribuem muito pouco.
Por isso, eu separaria as taxas por tipo de transação, aplicação e percentil. Quero comparar a taxa mediana versus a taxa do top-1%, a participação das chamadas de contrato versus a participação das transferências, e a receita de taxas por 1.000 transações bem-sucedidas. A taxa de substituição também importa: se os usuários reenviam repetidamente com preços de gás mais altos, parte dessa aparente pressão de taxas pode refletir atrito de execução, não uma demanda genuína.
A comparação mais difícil é entre atividade e sustentabilidade. Os prêmios da DUSK podem subir em termos absolutos, enquanto as taxas ainda representam apenas uma fração bem pequena da DUSK emitida recentemente.
Eu calcularia quantas transações bem-sucedidas geram 1 DUSK em taxas e, então, estimaria o volume diário necessário para que as taxas se igualem a 1%, 5% e 10% das emissões.
Fica uma dúvida. Se um pequeno conjunto de aplicações paga a maior parte das taxas, a rede está descobrindo utilidade duradoura ou apenas dependendo de alguns fluxos de trabalho incomumente caros?
5
12
10.6k
·
--
#dusk $DUSK @Dusk_Foundation
Ao verificar como o DUSK aborda transações privadas, percebi que eu estava julgando a coisa errada: a velocidade da rede parecia estar boa, mas o usuário ainda precisa gerar uma prova em algum lugar.
Esse “em algum lugar” importa mais do que parece.
Se um celular topo de linha produz uma prova privada rapidamente enquanto um Android mais antigo precisa de bem mais tempo, o DUSK pode ser criptograficamente equivalente, mas operacionalmente desigual. O protocolo pode proteger todo mundo da mesma forma “no papel”, ainda assim a experiência real depende de bateria, memória, CPU e calor.
Essa é a comparação para a qual eu continuo voltando: contagem de provedores vs diversidade de provedores.
Mil dispositivos de baixa categoria e cinquenta máquinas poderosas podem fornecer uma capacidade total semelhante, mas não criam a mesma descentralização. Uma contagem bruta de provedores pode ocultar a concentração. Um HHI de prover ZK, ou uma métrica estilo Nakamoto de quantos operadores controlam metade da capacidade de prova, me diria mais.
O DUSK poderia tornar a privacidade sem necessidade de confiança, ainda permitindo que hardware caro domine a camada prática.
Continuo observando um ponto desconfortável: se pagamentos privados rápidos exigem silenciosamente dispositivos premium, o DUSK resolveu a privacidade para o mercado de massa, ou apenas moveu o gargalo da rede para o bolso do usuário?
#dusk $DUSK @Dusk
Ao verificar como o DUSK aborda transações privadas, percebi que eu estava julgando a coisa errada: a velocidade da rede parecia estar boa, mas o usuário ainda precisa gerar uma prova em algum lugar.
Esse “em algum lugar” importa mais do que parece.
Se um celular topo de linha produz uma prova privada rapidamente enquanto um Android mais antigo precisa de bem mais tempo, o DUSK pode ser criptograficamente equivalente, mas operacionalmente desigual. O protocolo pode proteger todo mundo da mesma forma “no papel”, ainda assim a experiência real depende de bateria, memória, CPU e calor.
Essa é a comparação para a qual eu continuo voltando: contagem de provedores vs diversidade de provedores.
Mil dispositivos de baixa categoria e cinquenta máquinas poderosas podem fornecer uma capacidade total semelhante, mas não criam a mesma descentralização. Uma contagem bruta de provedores pode ocultar a concentração. Um HHI de prover ZK, ou uma métrica estilo Nakamoto de quantos operadores controlam metade da capacidade de prova, me diria mais.
O DUSK poderia tornar a privacidade sem necessidade de confiança, ainda permitindo que hardware caro domine a camada prática.
Continuo observando um ponto desconfortável: se pagamentos privados rápidos exigem silenciosamente dispositivos premium, o DUSK resolveu a privacidade para o mercado de massa, ou apenas moveu o gargalo da rede para o bolso do usuário?
Ao verificar como o DUSK aborda transações privadas, percebi que eu estava julgando a coisa errada: a velocidade da rede parecia estar boa, mas o usuário ainda precisa gerar uma prova em algum lugar.
Esse “em algum lugar” importa mais do que parece.
Se um celular topo de linha produz uma prova privada rapidamente enquanto um Android mais antigo precisa de bem mais tempo, o DUSK pode ser criptograficamente equivalente, mas operacionalmente desigual. O protocolo pode proteger todo mundo da mesma forma “no papel”, ainda assim a experiência real depende de bateria, memória, CPU e calor.
Essa é a comparação para a qual eu continuo voltando: contagem de provedores vs diversidade de provedores.
Mil dispositivos de baixa categoria e cinquenta máquinas poderosas podem fornecer uma capacidade total semelhante, mas não criam a mesma descentralização. Uma contagem bruta de provedores pode ocultar a concentração. Um HHI de prover ZK, ou uma métrica estilo Nakamoto de quantos operadores controlam metade da capacidade de prova, me diria mais.
O DUSK poderia tornar a privacidade sem necessidade de confiança, ainda permitindo que hardware caro domine a camada prática.
Continuo observando um ponto desconfortável: se pagamentos privados rápidos exigem silenciosamente dispositivos premium, o DUSK resolveu a privacidade para o mercado de massa, ou apenas moveu o gargalo da rede para o bolso do usuário?
9
14
6.1k
·
--
#dusk $DUSK @Dusk_Foundation
Ao examinar como um security DUSK se move da emissão até a liquidação, percebi que o ledger era a parte mais fácil. O antigo registrador, a engine de impostos, o desk de recuperação e a lógica de horários de mercado ainda estavam fora dele.
Esse é o teste mais profundo para o DUSK. Colocar estado de propriedade ou de transferência on-chain só importa se a conciliação legada, registros duplicados e controles manuais realmente desaparecerem depois.
A maioria das pessoas confunde automação com substituição. Um dividendo pode ser executado por contrato, mas o tratamento tributário de 20.000 investidores ainda pode depender de jurisdição, status de identidade e regras de reporte. Um ativo tokenizado pode negociar 24/7, mas o preço de referência pode se tornar frágil quando o mercado subjacente está fechado. Votação privada pode verificar validade, mas a governança ainda precisa comprovar o resultado sem expor poder de voto sensível.
Por isso, continuo comparando capacidade on-chain com remoção operacional.
Para o DUSK, o indicador mais forte talvez não sejam os ativos emitidos. Pode ser sistemas aposentados, eventos de reconciliação eliminados, exceções de liquidação reduzidas e etapas manuais de conformidade removidas.
É onde ainda tenho dúvidas. Se o DUSK acrescenta um ledger mais limpo, mas as instituições mantêm todos os controles antigos ao redor dele, o sistema realmente ficou mais simples ou apenas mais em camadas?
#dusk $DUSK @Dusk
Ao examinar como um security DUSK se move da emissão até a liquidação, percebi que o ledger era a parte mais fácil. O antigo registrador, a engine de impostos, o desk de recuperação e a lógica de horários de mercado ainda estavam fora dele.
Esse é o teste mais profundo para o DUSK. Colocar estado de propriedade ou de transferência on-chain só importa se a conciliação legada, registros duplicados e controles manuais realmente desaparecerem depois.
A maioria das pessoas confunde automação com substituição. Um dividendo pode ser executado por contrato, mas o tratamento tributário de 20.000 investidores ainda pode depender de jurisdição, status de identidade e regras de reporte. Um ativo tokenizado pode negociar 24/7, mas o preço de referência pode se tornar frágil quando o mercado subjacente está fechado. Votação privada pode verificar validade, mas a governança ainda precisa comprovar o resultado sem expor poder de voto sensível.
Por isso, continuo comparando capacidade on-chain com remoção operacional.
Para o DUSK, o indicador mais forte talvez não sejam os ativos emitidos. Pode ser sistemas aposentados, eventos de reconciliação eliminados, exceções de liquidação reduzidas e etapas manuais de conformidade removidas.
É onde ainda tenho dúvidas. Se o DUSK acrescenta um ledger mais limpo, mas as instituições mantêm todos os controles antigos ao redor dele, o sistema realmente ficou mais simples ou apenas mais em camadas?
Ao examinar como um security DUSK se move da emissão até a liquidação, percebi que o ledger era a parte mais fácil. O antigo registrador, a engine de impostos, o desk de recuperação e a lógica de horários de mercado ainda estavam fora dele.
Esse é o teste mais profundo para o DUSK. Colocar estado de propriedade ou de transferência on-chain só importa se a conciliação legada, registros duplicados e controles manuais realmente desaparecerem depois.
A maioria das pessoas confunde automação com substituição. Um dividendo pode ser executado por contrato, mas o tratamento tributário de 20.000 investidores ainda pode depender de jurisdição, status de identidade e regras de reporte. Um ativo tokenizado pode negociar 24/7, mas o preço de referência pode se tornar frágil quando o mercado subjacente está fechado. Votação privada pode verificar validade, mas a governança ainda precisa comprovar o resultado sem expor poder de voto sensível.
Por isso, continuo comparando capacidade on-chain com remoção operacional.
Para o DUSK, o indicador mais forte talvez não sejam os ativos emitidos. Pode ser sistemas aposentados, eventos de reconciliação eliminados, exceções de liquidação reduzidas e etapas manuais de conformidade removidas.
É onde ainda tenho dúvidas. Se o DUSK acrescenta um ledger mais limpo, mas as instituições mantêm todos os controles antigos ao redor dele, o sistema realmente ficou mais simples ou apenas mais em camadas?
11
15
4.3k
·
--
Verificado
Continuo comparando as contas do airdrop da TermMax com seu modelo de empréstimo de taxa fixa, e o mesmo problema continuou aparecendo: termos previsíveis não significam resultados previsíveis.
Um detentor de ETH pode tomar USDC emprestado por 30, 90 ou 180 dias a um custo fixo, mas o próprio ETH continua se movendo. A despesa com juros é conhecida. O risco de colateral não. Manter o ETH em vez de vendê-lo preserva o upside e a opcionalidade futura, sim, mas a liquidez definitivamente não é gratuita.
Isso me torna a distância até liquidação mais útil do que a capacidade máxima de empréstimo. Tomar 70% do que uma posição permite pode parecer eficiente em capital, enquanto deixa muito pouco espaço para a volatilidade.
A distribuição da TMX tem um problema contábil semelhante. “15% para a comunidade” soa grande até que a oferta em circulação, a taxa de reivindicação e a quantidade de vendedores sejam incluídas. Em um FDV hipotético de US$ 180M, a TMX implica cerca de US$ 0,18 por token; então 200 TMX representam apenas cerca de US$ 36.
Mas 50.000 pequenas reivindicações ainda podem criar mais vendedores individuais do que 5.000 solicitações maiores.
Aqui, atividade versus qualidade importa. A participação em campanhas da Binance pode aumentar rapidamente os detentores de TMX. Ainda estou observando se isso cria de fato tomadores com taxa fixa, ou principalmente uma fila de reivindicações muito maior.
#termmax @termmax
Continuo comparando as contas do airdrop da TermMax com seu modelo de empréstimo de taxa fixa, e o mesmo problema continuou aparecendo: termos previsíveis não significam resultados previsíveis.
Um detentor de ETH pode tomar USDC emprestado por 30, 90 ou 180 dias a um custo fixo, mas o próprio ETH continua se movendo. A despesa com juros é conhecida. O risco de colateral não. Manter o ETH em vez de vendê-lo preserva o upside e a opcionalidade futura, sim, mas a liquidez definitivamente não é gratuita.
Isso me torna a distância até liquidação mais útil do que a capacidade máxima de empréstimo. Tomar 70% do que uma posição permite pode parecer eficiente em capital, enquanto deixa muito pouco espaço para a volatilidade.
A distribuição da TMX tem um problema contábil semelhante. “15% para a comunidade” soa grande até que a oferta em circulação, a taxa de reivindicação e a quantidade de vendedores sejam incluídas. Em um FDV hipotético de US$ 180M, a TMX implica cerca de US$ 0,18 por token; então 200 TMX representam apenas cerca de US$ 36.
Mas 50.000 pequenas reivindicações ainda podem criar mais vendedores individuais do que 5.000 solicitações maiores.
Aqui, atividade versus qualidade importa. A participação em campanhas da Binance pode aumentar rapidamente os detentores de TMX. Ainda estou observando se isso cria de fato tomadores com taxa fixa, ou principalmente uma fila de reivindicações muito maior.
#termmax @TermMax
Um detentor de ETH pode tomar USDC emprestado por 30, 90 ou 180 dias a um custo fixo, mas o próprio ETH continua se movendo. A despesa com juros é conhecida. O risco de colateral não. Manter o ETH em vez de vendê-lo preserva o upside e a opcionalidade futura, sim, mas a liquidez definitivamente não é gratuita.
Isso me torna a distância até liquidação mais útil do que a capacidade máxima de empréstimo. Tomar 70% do que uma posição permite pode parecer eficiente em capital, enquanto deixa muito pouco espaço para a volatilidade.
A distribuição da TMX tem um problema contábil semelhante. “15% para a comunidade” soa grande até que a oferta em circulação, a taxa de reivindicação e a quantidade de vendedores sejam incluídas. Em um FDV hipotético de US$ 180M, a TMX implica cerca de US$ 0,18 por token; então 200 TMX representam apenas cerca de US$ 36.
Mas 50.000 pequenas reivindicações ainda podem criar mais vendedores individuais do que 5.000 solicitações maiores.
Aqui, atividade versus qualidade importa. A participação em campanhas da Binance pode aumentar rapidamente os detentores de TMX. Ainda estou observando se isso cria de fato tomadores com taxa fixa, ou principalmente uma fila de reivindicações muito maior.
#termmax @TermMax


6
7
8.7k
·
--
Eu estava olhando a história de RWA da DUSK e notei que eu ficava contando a coisa errada: ativos emitidos, não ativos que de fato estão se movendo.
Essa diferença importa. A Dusk Trade não é apenas uma camada de emissão. A parte mais difícil fica por baixo: onboarding, configuração de carteira, elegibilidade, transferência controlada, coordenação de pagamentos e, então, liquidação. Com a NPEX no quadro, esse fluxo fica muito mais interessante do que mais uma manchete sobre valor tokenizado.
O que eu quero saber agora é simples: quantos ativos vinculados à DUSK negociam depois do lançamento e com que frequência?
Um ativo emitido é um demo. Cem ativos parados ainda são, em grande parte, um demo. Dez ativos com liquidação diária, compradores recorrentes e vendedores que retornam podem nos dizer bem mais sobre se um mercado real está se formando.
Então eu preferiria acompanhar a taxa de ativos ativos, a taxa de trader recorrente em 30 dias, negociações por investidor ativo e ativos dormentes após 30, 90 ou 180 dias.
Cadastros vs uso recorrente. Emissão vs fluxo real de mercado.
É aí que a DUSK é testada, eu acho. A infraestrutura pode parecer completa no papel, mas a DUSK consegue transformar uma emissão regulada em atividade secundária persistente, ou o pipeline para depois do onboarding?
#dusk $DUSK @Dusk_Foundation
Eu estava olhando a história de RWA da DUSK e notei que eu ficava contando a coisa errada: ativos emitidos, não ativos que de fato estão se movendo.
Essa diferença importa. A Dusk Trade não é apenas uma camada de emissão. A parte mais difícil fica por baixo: onboarding, configuração de carteira, elegibilidade, transferência controlada, coordenação de pagamentos e, então, liquidação. Com a NPEX no quadro, esse fluxo fica muito mais interessante do que mais uma manchete sobre valor tokenizado.
O que eu quero saber agora é simples: quantos ativos vinculados à DUSK negociam depois do lançamento e com que frequência?
Um ativo emitido é um demo. Cem ativos parados ainda são, em grande parte, um demo. Dez ativos com liquidação diária, compradores recorrentes e vendedores que retornam podem nos dizer bem mais sobre se um mercado real está se formando.
Então eu preferiria acompanhar a taxa de ativos ativos, a taxa de trader recorrente em 30 dias, negociações por investidor ativo e ativos dormentes após 30, 90 ou 180 dias.
Cadastros vs uso recorrente. Emissão vs fluxo real de mercado.
É aí que a DUSK é testada, eu acho. A infraestrutura pode parecer completa no papel, mas a DUSK consegue transformar uma emissão regulada em atividade secundária persistente, ou o pipeline para depois do onboarding?
#dusk $DUSK @Dusk
Essa diferença importa. A Dusk Trade não é apenas uma camada de emissão. A parte mais difícil fica por baixo: onboarding, configuração de carteira, elegibilidade, transferência controlada, coordenação de pagamentos e, então, liquidação. Com a NPEX no quadro, esse fluxo fica muito mais interessante do que mais uma manchete sobre valor tokenizado.
O que eu quero saber agora é simples: quantos ativos vinculados à DUSK negociam depois do lançamento e com que frequência?
Um ativo emitido é um demo. Cem ativos parados ainda são, em grande parte, um demo. Dez ativos com liquidação diária, compradores recorrentes e vendedores que retornam podem nos dizer bem mais sobre se um mercado real está se formando.
Então eu preferiria acompanhar a taxa de ativos ativos, a taxa de trader recorrente em 30 dias, negociações por investidor ativo e ativos dormentes após 30, 90 ou 180 dias.
Cadastros vs uso recorrente. Emissão vs fluxo real de mercado.
É aí que a DUSK é testada, eu acho. A infraestrutura pode parecer completa no papel, mas a DUSK consegue transformar uma emissão regulada em atividade secundária persistente, ou o pipeline para depois do onboarding?
#dusk $DUSK @Dusk


19
17
238
·
--
O número que me incomodou no TermMax não era 5%. Era 0,15%.
Essa é a parcela da taxa vinculada a uma taxa de 5% antes do ajuste de escala até o vencimento. Pequeno o bastante para ignorar. Exceto que não é o custo inteiro. A componente de cunhagem do GT fica ao lado disso; então o vencimento altera o valor efetivamente pago.
Portanto, empréstimo fixo e custo total fixo são coisas diferentes.
O TermMax pode travar a taxa. Ele não consegue travar gás, slippage, profundidade de execução, custo de alavancagem, ou quantas transações uma liquidação exige. A liquidação parcial pode reduzir o impacto no mercado e ainda deixar o usuário em pior situação por meio de custos de execução repetidos.
O empréstimo tem a mesma ilusão contábil. Uma taxa de empréstimo de 2% não significa perder 2% do principal. Em uma taxa de 10% ao ano por um ano, a taxa efetiva é de 0,20%. Duplicou o APR, a taxa também dobra.
Por isso, acho que a TMX eventualmente precisa de um benchmark mais severo: APR de destaque versus custo total real.
Ainda melhor: medir qual porcentagem do retorno bruto sobrevive após taxa, taxas do protocolo, alavancagem e execução.
O TermMax vende certeza.
Estou mais interessado no preço que os usuários pagam em silêncio.
#termmax @termmax
O número que me incomodou no TermMax não era 5%. Era 0,15%.
Essa é a parcela da taxa vinculada a uma taxa de 5% antes do ajuste de escala até o vencimento. Pequeno o bastante para ignorar. Exceto que não é o custo inteiro. A componente de cunhagem do GT fica ao lado disso; então o vencimento altera o valor efetivamente pago.
Portanto, empréstimo fixo e custo total fixo são coisas diferentes.
O TermMax pode travar a taxa. Ele não consegue travar gás, slippage, profundidade de execução, custo de alavancagem, ou quantas transações uma liquidação exige. A liquidação parcial pode reduzir o impacto no mercado e ainda deixar o usuário em pior situação por meio de custos de execução repetidos.
O empréstimo tem a mesma ilusão contábil. Uma taxa de empréstimo de 2% não significa perder 2% do principal. Em uma taxa de 10% ao ano por um ano, a taxa efetiva é de 0,20%. Duplicou o APR, a taxa também dobra.
Por isso, acho que a TMX eventualmente precisa de um benchmark mais severo: APR de destaque versus custo total real.
Ainda melhor: medir qual porcentagem do retorno bruto sobrevive após taxa, taxas do protocolo, alavancagem e execução.
O TermMax vende certeza.
Estou mais interessado no preço que os usuários pagam em silêncio.
#termmax @TermMax
Essa é a parcela da taxa vinculada a uma taxa de 5% antes do ajuste de escala até o vencimento. Pequeno o bastante para ignorar. Exceto que não é o custo inteiro. A componente de cunhagem do GT fica ao lado disso; então o vencimento altera o valor efetivamente pago.
Portanto, empréstimo fixo e custo total fixo são coisas diferentes.
O TermMax pode travar a taxa. Ele não consegue travar gás, slippage, profundidade de execução, custo de alavancagem, ou quantas transações uma liquidação exige. A liquidação parcial pode reduzir o impacto no mercado e ainda deixar o usuário em pior situação por meio de custos de execução repetidos.
O empréstimo tem a mesma ilusão contábil. Uma taxa de empréstimo de 2% não significa perder 2% do principal. Em uma taxa de 10% ao ano por um ano, a taxa efetiva é de 0,20%. Duplicou o APR, a taxa também dobra.
Por isso, acho que a TMX eventualmente precisa de um benchmark mais severo: APR de destaque versus custo total real.
Ainda melhor: medir qual porcentagem do retorno bruto sobrevive após taxa, taxas do protocolo, alavancagem e execução.
O TermMax vende certeza.
Estou mais interessado no preço que os usuários pagam em silêncio.
#termmax @TermMax


19
21
3.7k
·
--
Parcialmente verdadeiro
Eu estava verificando os requisitos do prover DUSK e notei que o número ausente não era velocidade. Era localização.
Uma rede pode mostrar 100 provedores e ainda ter baixa disponibilidade de privacidade se a maior parte da capacidade de prova estiver concentrada em uma única região. Europa, Ásia e América do Norte não importam como rótulos; o que importa é quantas provas cada região consegue realmente produzir quando a demanda dispara.
Isso muda a forma como eu enxergo o DUSK. Contagem de provedores é atividade. Capacidade regional de prova é resiliência.
A geração de provas ZK é single-threaded por worker, então um desempenho forte em single-core importa e mais workers aumentam a capacidade paralela. Tudo bem. Mas isso torna a concentração de hardware ainda mais importante, não menos.
Se 70% do throughput de provas vem de 10 máquinas em um único data center, 100 provedores é um número reconfortante com muito pouco significado operacional. Uma indisponibilidade regional pode remover 30% da capacidade de provagem enquanto mal toca o stake.
E apenas latência pode induzir ao erro. Uma prova de 500 ms consome 5% de um fluxo de trabalho de 10 segundos; uma de 2 segundos consome 20%. Eu quero P95, P99 e provas por CPU core por minuto sob carga.
O DUSK pode ter provagem rápida. Eu ainda estou observando se essa velocidade é sobreviver geograficamente.
#dusk $DUSK @Dusk_Foundation
Eu estava verificando os requisitos do prover DUSK e notei que o número ausente não era velocidade. Era localização.
Uma rede pode mostrar 100 provedores e ainda ter baixa disponibilidade de privacidade se a maior parte da capacidade de prova estiver concentrada em uma única região. Europa, Ásia e América do Norte não importam como rótulos; o que importa é quantas provas cada região consegue realmente produzir quando a demanda dispara.
Isso muda a forma como eu enxergo o DUSK. Contagem de provedores é atividade. Capacidade regional de prova é resiliência.
A geração de provas ZK é single-threaded por worker, então um desempenho forte em single-core importa e mais workers aumentam a capacidade paralela. Tudo bem. Mas isso torna a concentração de hardware ainda mais importante, não menos.
Se 70% do throughput de provas vem de 10 máquinas em um único data center, 100 provedores é um número reconfortante com muito pouco significado operacional. Uma indisponibilidade regional pode remover 30% da capacidade de provagem enquanto mal toca o stake.
E apenas latência pode induzir ao erro. Uma prova de 500 ms consome 5% de um fluxo de trabalho de 10 segundos; uma de 2 segundos consome 20%. Eu quero P95, P99 e provas por CPU core por minuto sob carga.
O DUSK pode ter provagem rápida. Eu ainda estou observando se essa velocidade é sobreviver geograficamente.
#dusk $DUSK @Dusk
Uma rede pode mostrar 100 provedores e ainda ter baixa disponibilidade de privacidade se a maior parte da capacidade de prova estiver concentrada em uma única região. Europa, Ásia e América do Norte não importam como rótulos; o que importa é quantas provas cada região consegue realmente produzir quando a demanda dispara.
Isso muda a forma como eu enxergo o DUSK. Contagem de provedores é atividade. Capacidade regional de prova é resiliência.
A geração de provas ZK é single-threaded por worker, então um desempenho forte em single-core importa e mais workers aumentam a capacidade paralela. Tudo bem. Mas isso torna a concentração de hardware ainda mais importante, não menos.
Se 70% do throughput de provas vem de 10 máquinas em um único data center, 100 provedores é um número reconfortante com muito pouco significado operacional. Uma indisponibilidade regional pode remover 30% da capacidade de provagem enquanto mal toca o stake.
E apenas latência pode induzir ao erro. Uma prova de 500 ms consome 5% de um fluxo de trabalho de 10 segundos; uma de 2 segundos consome 20%. Eu quero P95, P99 e provas por CPU core por minuto sob carga.
O DUSK pode ter provagem rápida. Eu ainda estou observando se essa velocidade é sobreviver geograficamente.
#dusk $DUSK @Dusk


36
34
6.2k
·
--
Eu estava encarando uma linha do tempo simples de conformidade e um número me incomodou mais do que o resto: KYC liberado em T0, tentativa de transferência 180 dias depois. A carteira ainda pode parecer elegível on-chain, mas o que exatamente essa elegibilidade está provando?
É aí que a DUSK se torna mais interessante e, ao mesmo tempo, mais desconfortável. Sistemas off-chain criam o estado de identidade. A lógica on-chain apenas impõe o estado que recebe. Assim, 100.000 carteiras elegíveis podem parecer limpas, enquanto 5.000 registros por trás delas estão desatualizados.
A comparação que importa não é privacidade versus transparência. É qualidade de aplicação versus qualidade dos dados.
A DUSK pode executar uma restrição perfeitamente e, ainda assim, executar perfeitamente a restrição errada. Uma lista de sanções muda às 12:00, a camada de restrição é atualizada às 12:05… essa lacuna de cinco minutos não é um problema de smart contract, mas ainda é um problema de conformidade.
O mesmo vale para a privacidade. A DUSK pode reduzir o que fica exposto on-chain, enquanto a divulgação continua sendo copiada e se espalha entre custododiantes, corretoras, bancos, agentes fiscais. Menos visível nem sempre significa menos duplicado.
E a liquidação de cupons pode ser determinística, enquanto o tratamento tributário permanece específico do investidor em sistemas off-chain.
Então eu volto sempre à mesma pergunta: quão atual é a verdade de conformidade que a DUSK está aplicando?
#dusk $DUSK @Dusk_Foundation
Eu estava encarando uma linha do tempo simples de conformidade e um número me incomodou mais do que o resto: KYC liberado em T0, tentativa de transferência 180 dias depois. A carteira ainda pode parecer elegível on-chain, mas o que exatamente essa elegibilidade está provando?
É aí que a DUSK se torna mais interessante e, ao mesmo tempo, mais desconfortável. Sistemas off-chain criam o estado de identidade. A lógica on-chain apenas impõe o estado que recebe. Assim, 100.000 carteiras elegíveis podem parecer limpas, enquanto 5.000 registros por trás delas estão desatualizados.
A comparação que importa não é privacidade versus transparência. É qualidade de aplicação versus qualidade dos dados.
A DUSK pode executar uma restrição perfeitamente e, ainda assim, executar perfeitamente a restrição errada. Uma lista de sanções muda às 12:00, a camada de restrição é atualizada às 12:05… essa lacuna de cinco minutos não é um problema de smart contract, mas ainda é um problema de conformidade.
O mesmo vale para a privacidade. A DUSK pode reduzir o que fica exposto on-chain, enquanto a divulgação continua sendo copiada e se espalha entre custododiantes, corretoras, bancos, agentes fiscais. Menos visível nem sempre significa menos duplicado.
E a liquidação de cupons pode ser determinística, enquanto o tratamento tributário permanece específico do investidor em sistemas off-chain.
Então eu volto sempre à mesma pergunta: quão atual é a verdade de conformidade que a DUSK está aplicando?
#dusk $DUSK @Dusk
É aí que a DUSK se torna mais interessante e, ao mesmo tempo, mais desconfortável. Sistemas off-chain criam o estado de identidade. A lógica on-chain apenas impõe o estado que recebe. Assim, 100.000 carteiras elegíveis podem parecer limpas, enquanto 5.000 registros por trás delas estão desatualizados.
A comparação que importa não é privacidade versus transparência. É qualidade de aplicação versus qualidade dos dados.
A DUSK pode executar uma restrição perfeitamente e, ainda assim, executar perfeitamente a restrição errada. Uma lista de sanções muda às 12:00, a camada de restrição é atualizada às 12:05… essa lacuna de cinco minutos não é um problema de smart contract, mas ainda é um problema de conformidade.
O mesmo vale para a privacidade. A DUSK pode reduzir o que fica exposto on-chain, enquanto a divulgação continua sendo copiada e se espalha entre custododiantes, corretoras, bancos, agentes fiscais. Menos visível nem sempre significa menos duplicado.
E a liquidação de cupons pode ser determinística, enquanto o tratamento tributário permanece específico do investidor em sistemas off-chain.
Então eu volto sempre à mesma pergunta: quão atual é a verdade de conformidade que a DUSK está aplicando?
#dusk $DUSK @Dusk


31
21
3.3k
·
--
Verificado
Em um teste de estresse lado a lado das telas de taxa fixa da TermMax com empréstimos de taxa flutuante em outros lugares, notei que a menor APR não era o número ao qual eu continuava voltando. O número útil era o que não poderia, de repente, se voltar contra mim.
Essa é a vantagem mais profunda que a TermMax tenta vender: certeza. FT e XT separam o principal da parcela de juros, e vender XT pode transformar um custo futuro de empréstimo em liquidez agora. É menos sobre encontrar a menor taxa hoje, mais sobre saber o custo antes que a demanda dispare amanhã.
Para o TMX, essa diferença importa porque a qualidade do uso deve pesar mais do que a atenção no lançamento. Um TGE planejado para 25 de agosto pode atrair uma grande coorte, mas 1,5M de carteiras significa muito menos se apenas uma pequena parte concluir uma maturidade completa de taxa fixa e retornar.
A comparação que me interessa é a relação entre cadastros e usuários recorrentes de taxa fixa. Atividade de campanha é fácil de criar. Capital recorrente após 30, 90 e 180 dias é mais difícil.
Minha dúvida silenciosa é se usuários do TGE se comportam como tomadores pré-TGE quando os incentivos diminuem. Se o TMX não conseguir converter atenção em ciclos recorrentes de maturidade, a história de taxa fixa continua interessante, mas a adoção parece mais fina do que sugere a contagem de carteiras em destaque.
#termmax @termmax
Em um teste de estresse lado a lado das telas de taxa fixa da TermMax com empréstimos de taxa flutuante em outros lugares, notei que a menor APR não era o número ao qual eu continuava voltando. O número útil era o que não poderia, de repente, se voltar contra mim.
Essa é a vantagem mais profunda que a TermMax tenta vender: certeza. FT e XT separam o principal da parcela de juros, e vender XT pode transformar um custo futuro de empréstimo em liquidez agora. É menos sobre encontrar a menor taxa hoje, mais sobre saber o custo antes que a demanda dispare amanhã.
Para o TMX, essa diferença importa porque a qualidade do uso deve pesar mais do que a atenção no lançamento. Um TGE planejado para 25 de agosto pode atrair uma grande coorte, mas 1,5M de carteiras significa muito menos se apenas uma pequena parte concluir uma maturidade completa de taxa fixa e retornar.
A comparação que me interessa é a relação entre cadastros e usuários recorrentes de taxa fixa. Atividade de campanha é fácil de criar. Capital recorrente após 30, 90 e 180 dias é mais difícil.
Minha dúvida silenciosa é se usuários do TGE se comportam como tomadores pré-TGE quando os incentivos diminuem. Se o TMX não conseguir converter atenção em ciclos recorrentes de maturidade, a história de taxa fixa continua interessante, mas a adoção parece mais fina do que sugere a contagem de carteiras em destaque.
#termmax @TermMax
Essa é a vantagem mais profunda que a TermMax tenta vender: certeza. FT e XT separam o principal da parcela de juros, e vender XT pode transformar um custo futuro de empréstimo em liquidez agora. É menos sobre encontrar a menor taxa hoje, mais sobre saber o custo antes que a demanda dispare amanhã.
Para o TMX, essa diferença importa porque a qualidade do uso deve pesar mais do que a atenção no lançamento. Um TGE planejado para 25 de agosto pode atrair uma grande coorte, mas 1,5M de carteiras significa muito menos se apenas uma pequena parte concluir uma maturidade completa de taxa fixa e retornar.
A comparação que me interessa é a relação entre cadastros e usuários recorrentes de taxa fixa. Atividade de campanha é fácil de criar. Capital recorrente após 30, 90 e 180 dias é mais difícil.
Minha dúvida silenciosa é se usuários do TGE se comportam como tomadores pré-TGE quando os incentivos diminuem. Se o TMX não conseguir converter atenção em ciclos recorrentes de maturidade, a história de taxa fixa continua interessante, mas a adoção parece mais fina do que sugere a contagem de carteiras em destaque.
#termmax @TermMax


20
18
3.3k
·
--
Eu estava comparando recompensas do DUSK em alguns períodos (epochs) e a coisa que mais me incomodava era como a razão de queima (burn ratio) parecia diferente dependendo da janela que eu usava. Sete dias pareciam ruidosos, 30 dias ficaram mais limpos, e 90 dias quase escondiam o movimento.
Isso importa porque o cronograma de emissão do DUSK pode ser fixo, enquanto o crescimento realizado da oferta ainda se move por baixo dele.
Uma recompensa de bloco de 19.8574 DUSK está agendada como emissão. Ela não é automaticamente 19.8574 de nova oferta líquida se parte desse valor desaparecer por meio de queimas via créditos, queimas de hard-slashing ou outras atividades de queima.
Então eu não acompanharia apenas o total de recompensas. Eu acompanharia a razão burn/reward por uma epoch de 2.160 blocos e, então, compararia a média com a mediana. Se um período queima 5% e outro 20%, a pergunta não é qual número parece melhor. É o que mudou no comportamento da rede, nas taxas (fees), nas penalidades ou na pressão de uso.
É aqui que a maioria das pessoas confunde emissão com inflação. Elas são relacionadas, mas não idênticas.
Minha dúvida é sobre persistência. Se uma alta intensidade de queima durar vários períodos, isso diz algo diferente de uma única semana extrema.
Para o DUSK, a curva de 36 anos pode ser previsível. O caminho monetário realizado, talvez, não tanto.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Eu estava comparando recompensas do DUSK em alguns períodos (epochs) e a coisa que mais me incomodava era como a razão de queima (burn ratio) parecia diferente dependendo da janela que eu usava. Sete dias pareciam ruidosos, 30 dias ficaram mais limpos, e 90 dias quase escondiam o movimento.
Isso importa porque o cronograma de emissão do DUSK pode ser fixo, enquanto o crescimento realizado da oferta ainda se move por baixo dele.
Uma recompensa de bloco de 19.8574 DUSK está agendada como emissão. Ela não é automaticamente 19.8574 de nova oferta líquida se parte desse valor desaparecer por meio de queimas via créditos, queimas de hard-slashing ou outras atividades de queima.
Então eu não acompanharia apenas o total de recompensas. Eu acompanharia a razão burn/reward por uma epoch de 2.160 blocos e, então, compararia a média com a mediana. Se um período queima 5% e outro 20%, a pergunta não é qual número parece melhor. É o que mudou no comportamento da rede, nas taxas (fees), nas penalidades ou na pressão de uso.
É aqui que a maioria das pessoas confunde emissão com inflação. Elas são relacionadas, mas não idênticas.
Minha dúvida é sobre persistência. Se uma alta intensidade de queima durar vários períodos, isso diz algo diferente de uma única semana extrema.
Para o DUSK, a curva de 36 anos pode ser previsível. O caminho monetário realizado, talvez, não tanto.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Isso importa porque o cronograma de emissão do DUSK pode ser fixo, enquanto o crescimento realizado da oferta ainda se move por baixo dele.
Uma recompensa de bloco de 19.8574 DUSK está agendada como emissão. Ela não é automaticamente 19.8574 de nova oferta líquida se parte desse valor desaparecer por meio de queimas via créditos, queimas de hard-slashing ou outras atividades de queima.
Então eu não acompanharia apenas o total de recompensas. Eu acompanharia a razão burn/reward por uma epoch de 2.160 blocos e, então, compararia a média com a mediana. Se um período queima 5% e outro 20%, a pergunta não é qual número parece melhor. É o que mudou no comportamento da rede, nas taxas (fees), nas penalidades ou na pressão de uso.
É aqui que a maioria das pessoas confunde emissão com inflação. Elas são relacionadas, mas não idênticas.
Minha dúvida é sobre persistência. Se uma alta intensidade de queima durar vários períodos, isso diz algo diferente de uma única semana extrema.
Para o DUSK, a curva de 36 anos pode ser previsível. O caminho monetário realizado, talvez, não tanto.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


49
35
335
·
--
Mantive-me focado em uma única métrica de TermMax ao analisar o dashboard — cerca de US$ 27,27M em empréstimos ativos contra aproximadamente US$ 31,21M em TVL. Isso está perto de 87% de utilização, e me diz mais do que apenas o título do TVL.
O TVL diz que o capital chegou. A utilização pergunta se esse capital está de fato sendo usado.
Essa diferença importa para o Token TMX porque a escala histórica pode parecer mais forte do que a profundidade econômica atual. O TermMax já ultrapassou US$ 64M+ em TVL histórica, mas o TVL atual fica perto de US$ 31M. A adoção de pico e o capital retido não são a mesma coisa, de verdade.
Os números de usuários precisam do mesmo tratamento. 837K carteiras registradas soa enorme, enquanto 170K usuários diários no pico parece ativo. Mas eu prefiro ver usuários de mediana em 30 dias, carteiras recorrentes e usuários ativos diários divididos pelas registradas. Ativação versus acumulação.
As taxas deixam o quadro mais nítido. Aproximadamente US$ 19,93K em taxas de 30 dias sobre US$ 31,21M de TVL sugere que a pergunta real não é só quanto capital o TermMax mantém, mas o quão eficientemente esse capital gera receita para o protocolo.
Para o Token TMX, isso importa mais do que crescimento “vaidoso”.
Ainda estou observando um ponto desconfortável: se a utilização continuar alta enquanto o capital retido cai, isso é eficiência saudável ou pressão de uma base de liquidez mais fina?
#termmax @termmax
Mantive-me focado em uma única métrica de TermMax ao analisar o dashboard — cerca de US$ 27,27M em empréstimos ativos contra aproximadamente US$ 31,21M em TVL. Isso está perto de 87% de utilização, e me diz mais do que apenas o título do TVL.
O TVL diz que o capital chegou. A utilização pergunta se esse capital está de fato sendo usado.
Essa diferença importa para o Token TMX porque a escala histórica pode parecer mais forte do que a profundidade econômica atual. O TermMax já ultrapassou US$ 64M+ em TVL histórica, mas o TVL atual fica perto de US$ 31M. A adoção de pico e o capital retido não são a mesma coisa, de verdade.
Os números de usuários precisam do mesmo tratamento. 837K carteiras registradas soa enorme, enquanto 170K usuários diários no pico parece ativo. Mas eu prefiro ver usuários de mediana em 30 dias, carteiras recorrentes e usuários ativos diários divididos pelas registradas. Ativação versus acumulação.
As taxas deixam o quadro mais nítido. Aproximadamente US$ 19,93K em taxas de 30 dias sobre US$ 31,21M de TVL sugere que a pergunta real não é só quanto capital o TermMax mantém, mas o quão eficientemente esse capital gera receita para o protocolo.
Para o Token TMX, isso importa mais do que crescimento “vaidoso”.
Ainda estou observando um ponto desconfortável: se a utilização continuar alta enquanto o capital retido cai, isso é eficiência saudável ou pressão de uma base de liquidez mais fina?
#termmax @TermMax
O TVL diz que o capital chegou. A utilização pergunta se esse capital está de fato sendo usado.
Essa diferença importa para o Token TMX porque a escala histórica pode parecer mais forte do que a profundidade econômica atual. O TermMax já ultrapassou US$ 64M+ em TVL histórica, mas o TVL atual fica perto de US$ 31M. A adoção de pico e o capital retido não são a mesma coisa, de verdade.
Os números de usuários precisam do mesmo tratamento. 837K carteiras registradas soa enorme, enquanto 170K usuários diários no pico parece ativo. Mas eu prefiro ver usuários de mediana em 30 dias, carteiras recorrentes e usuários ativos diários divididos pelas registradas. Ativação versus acumulação.
As taxas deixam o quadro mais nítido. Aproximadamente US$ 19,93K em taxas de 30 dias sobre US$ 31,21M de TVL sugere que a pergunta real não é só quanto capital o TermMax mantém, mas o quão eficientemente esse capital gera receita para o protocolo.
Para o Token TMX, isso importa mais do que crescimento “vaidoso”.
Ainda estou observando um ponto desconfortável: se a utilização continuar alta enquanto o capital retido cai, isso é eficiência saudável ou pressão de uma base de liquidez mais fina?
#termmax @TermMax


38
25
3.9k
·
--
Notei algo estranho ao comparar transações pendentes entre os nós do DUSK: um endpoint parecia tranquilo, enquanto outro estava fortemente acumulado. Mesma rede, sinais de pressão bem diferentes.
Por isso, acho que o tamanho do mempool público é um fraco indicador de adoção do DUSK por si só. Um único nó de explorador pode refletir a qualidade local dos pares, atraso de propagação, carga de RPC, filtragem ou problemas temporários de conectividade antes de algo estar realmente errado com a cadeia.
Se 20 nós reportarem em qualquer lugar de 50 a 500 transações pendentes, a média pode ser puxada para cima por alguns nós congestionados. O P50, a variação nó a nó e o coeficiente de variação provavelmente dizem mais sobre a pressão real da rede.
Isso importa além da análise de gás. O DUSK mantém fluxos de trabalho importantes próximos a um pequeno conjunto de contratos nativos; assim, a concentração pode melhorar a simplicidade arquitetural, mas também aumentar o raio de impacto operacional. Uma atualização de protocolo pode ficar perfeitamente finalizada e ainda assim quebrar o caminho de API de uma instituição para o contrato de transferência.
A maioria das pessoas compara atividade com atividade. Acho que a comparação mais difícil é entre congestionamento local e demanda em toda a rede.
Ainda estou observando uma coisa quando a divergência entre nós aumenta: o DUSK está vendo pressão real ou apenas uma infraestrutura desigual?
@Dusk_Foundation #dusk #dusk $DUSK @Dusk_Foundation
Notei algo estranho ao comparar transações pendentes entre os nós do DUSK: um endpoint parecia tranquilo, enquanto outro estava fortemente acumulado. Mesma rede, sinais de pressão bem diferentes.
Por isso, acho que o tamanho do mempool público é um fraco indicador de adoção do DUSK por si só. Um único nó de explorador pode refletir a qualidade local dos pares, atraso de propagação, carga de RPC, filtragem ou problemas temporários de conectividade antes de algo estar realmente errado com a cadeia.
Se 20 nós reportarem em qualquer lugar de 50 a 500 transações pendentes, a média pode ser puxada para cima por alguns nós congestionados. O P50, a variação nó a nó e o coeficiente de variação provavelmente dizem mais sobre a pressão real da rede.
Isso importa além da análise de gás. O DUSK mantém fluxos de trabalho importantes próximos a um pequeno conjunto de contratos nativos; assim, a concentração pode melhorar a simplicidade arquitetural, mas também aumentar o raio de impacto operacional. Uma atualização de protocolo pode ficar perfeitamente finalizada e ainda assim quebrar o caminho de API de uma instituição para o contrato de transferência.
A maioria das pessoas compara atividade com atividade. Acho que a comparação mais difícil é entre congestionamento local e demanda em toda a rede.
Ainda estou observando uma coisa quando a divergência entre nós aumenta: o DUSK está vendo pressão real ou apenas uma infraestrutura desigual?
@Dusk #dusk #dusk $DUSK @Dusk
Por isso, acho que o tamanho do mempool público é um fraco indicador de adoção do DUSK por si só. Um único nó de explorador pode refletir a qualidade local dos pares, atraso de propagação, carga de RPC, filtragem ou problemas temporários de conectividade antes de algo estar realmente errado com a cadeia.
Se 20 nós reportarem em qualquer lugar de 50 a 500 transações pendentes, a média pode ser puxada para cima por alguns nós congestionados. O P50, a variação nó a nó e o coeficiente de variação provavelmente dizem mais sobre a pressão real da rede.
Isso importa além da análise de gás. O DUSK mantém fluxos de trabalho importantes próximos a um pequeno conjunto de contratos nativos; assim, a concentração pode melhorar a simplicidade arquitetural, mas também aumentar o raio de impacto operacional. Uma atualização de protocolo pode ficar perfeitamente finalizada e ainda assim quebrar o caminho de API de uma instituição para o contrato de transferência.
A maioria das pessoas compara atividade com atividade. Acho que a comparação mais difícil é entre congestionamento local e demanda em toda a rede.
Ainda estou observando uma coisa quando a divergência entre nós aumenta: o DUSK está vendo pressão real ou apenas uma infraestrutura desigual?
@Dusk #dusk #dusk $DUSK @Dusk


27
25
5.1k
·
--
Eu estava comparando o alcance do CCIP da DUSK com a pergunta real que um emissor faria, e um número continuava me incomodando: 65+ cadeias alcançáveis soa enorme, mas alcance não é demanda.
Se os ativos regulados na DuskEVM puderem tecnicamente se mover por dezenas de redes, a métrica mais difícil é quanto valor de fato sai do mercado de origem. Se apenas 5 cadeias geram uma demanda significativa por ativos, então a conectividade de 65 cadeias é infraestrutura, não adoção.
Para a DUSK, eu observaria o volume cross-chain dividido pelo volume total de ativos regulados. Uma razão de 3% conta uma história muito diferente de 30%, mesmo que o mesmo número de cadeias seja suportado.
Há outra tensão aqui. Taxas e limites do CCIP podem limitar quanto valor se move por uma rota ao longo do tempo, o que dá aos emissores uma camada útil de controle de risco. Mas, em mercados sob estresse, esse mesmo controle pode virar uma fila. Picos de demanda, esvaziamento de capacidade e usuários esperando o balde encher novamente.
É aí que a DUSK fica interessante, mas também mais difícil de avaliar. Interoperabilidade versus distribuição.
A maioria das pessoas conta cadeias alcançáveis. Eu prefiro contar cadeias com fluxo recorrente de ativos regulados.
Minha pergunta é se a DUSK pode expandir a liquidez externa sem enfraquecer os controles que tornam esses ativos institucionalmente utilizáveis.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Eu estava comparando o alcance do CCIP da DUSK com a pergunta real que um emissor faria, e um número continuava me incomodando: 65+ cadeias alcançáveis soa enorme, mas alcance não é demanda.
Se os ativos regulados na DuskEVM puderem tecnicamente se mover por dezenas de redes, a métrica mais difícil é quanto valor de fato sai do mercado de origem. Se apenas 5 cadeias geram uma demanda significativa por ativos, então a conectividade de 65 cadeias é infraestrutura, não adoção.
Para a DUSK, eu observaria o volume cross-chain dividido pelo volume total de ativos regulados. Uma razão de 3% conta uma história muito diferente de 30%, mesmo que o mesmo número de cadeias seja suportado.
Há outra tensão aqui. Taxas e limites do CCIP podem limitar quanto valor se move por uma rota ao longo do tempo, o que dá aos emissores uma camada útil de controle de risco. Mas, em mercados sob estresse, esse mesmo controle pode virar uma fila. Picos de demanda, esvaziamento de capacidade e usuários esperando o balde encher novamente.
É aí que a DUSK fica interessante, mas também mais difícil de avaliar. Interoperabilidade versus distribuição.
A maioria das pessoas conta cadeias alcançáveis. Eu prefiro contar cadeias com fluxo recorrente de ativos regulados.
Minha pergunta é se a DUSK pode expandir a liquidez externa sem enfraquecer os controles que tornam esses ativos institucionalmente utilizáveis.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Se os ativos regulados na DuskEVM puderem tecnicamente se mover por dezenas de redes, a métrica mais difícil é quanto valor de fato sai do mercado de origem. Se apenas 5 cadeias geram uma demanda significativa por ativos, então a conectividade de 65 cadeias é infraestrutura, não adoção.
Para a DUSK, eu observaria o volume cross-chain dividido pelo volume total de ativos regulados. Uma razão de 3% conta uma história muito diferente de 30%, mesmo que o mesmo número de cadeias seja suportado.
Há outra tensão aqui. Taxas e limites do CCIP podem limitar quanto valor se move por uma rota ao longo do tempo, o que dá aos emissores uma camada útil de controle de risco. Mas, em mercados sob estresse, esse mesmo controle pode virar uma fila. Picos de demanda, esvaziamento de capacidade e usuários esperando o balde encher novamente.
É aí que a DUSK fica interessante, mas também mais difícil de avaliar. Interoperabilidade versus distribuição.
A maioria das pessoas conta cadeias alcançáveis. Eu prefiro contar cadeias com fluxo recorrente de ativos regulados.
Minha pergunta é se a DUSK pode expandir a liquidez externa sem enfraquecer os controles que tornam esses ativos institucionalmente utilizáveis.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


43
25
12.6k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
HotCPIDecemberHikePriced
7,338 visualizações
348 a discutir
Acompanhamento do mercado do IPC | IPC dos EUA sobe 0,4% em outubro, acima da previsão de 0,3%
Binance News
·13 gostos
·17.5k visualizações
AnthropicRejectsIPODelayValuationinQuestion
137,969 visualizações
1,334 a discutir
NvidiaInvestigatesAfterHuang’sAffairApology
385,545 visualizações
2,807 a discutir