

玲姐AL
12.1k Publicações
玲姐AL
Denunciar
Bloquear Utilizador
每日更新行业新闻、热门事件,撸毛活动与圈内八卦,一手热点,实操攻略,圈内瓜料全都有带你轻松看懂Web3,玩赚加密市场。
Aberto ao trading

Detentor de USD1
Trader Frequente
1.2 ano(s)
1.3K+ A seguir
10.5K+ Seguidores
9.8K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
PINNED
·
--
Em Alta
Estou disposto a dar 100 dólares a um Agent de IA para que ele consulte cotações, compre dados e acione modelos, mas não me sinto seguro para lhe entregar acesso a toda a minha carteira. O fato de a IA poder trabalhar por mim não significa que sempre vá fazer tudo certo. Se ela se enganar ou acionar um serviço que não deveria, e o dinheiro já tiver sido pago, quem será responsabilizado?
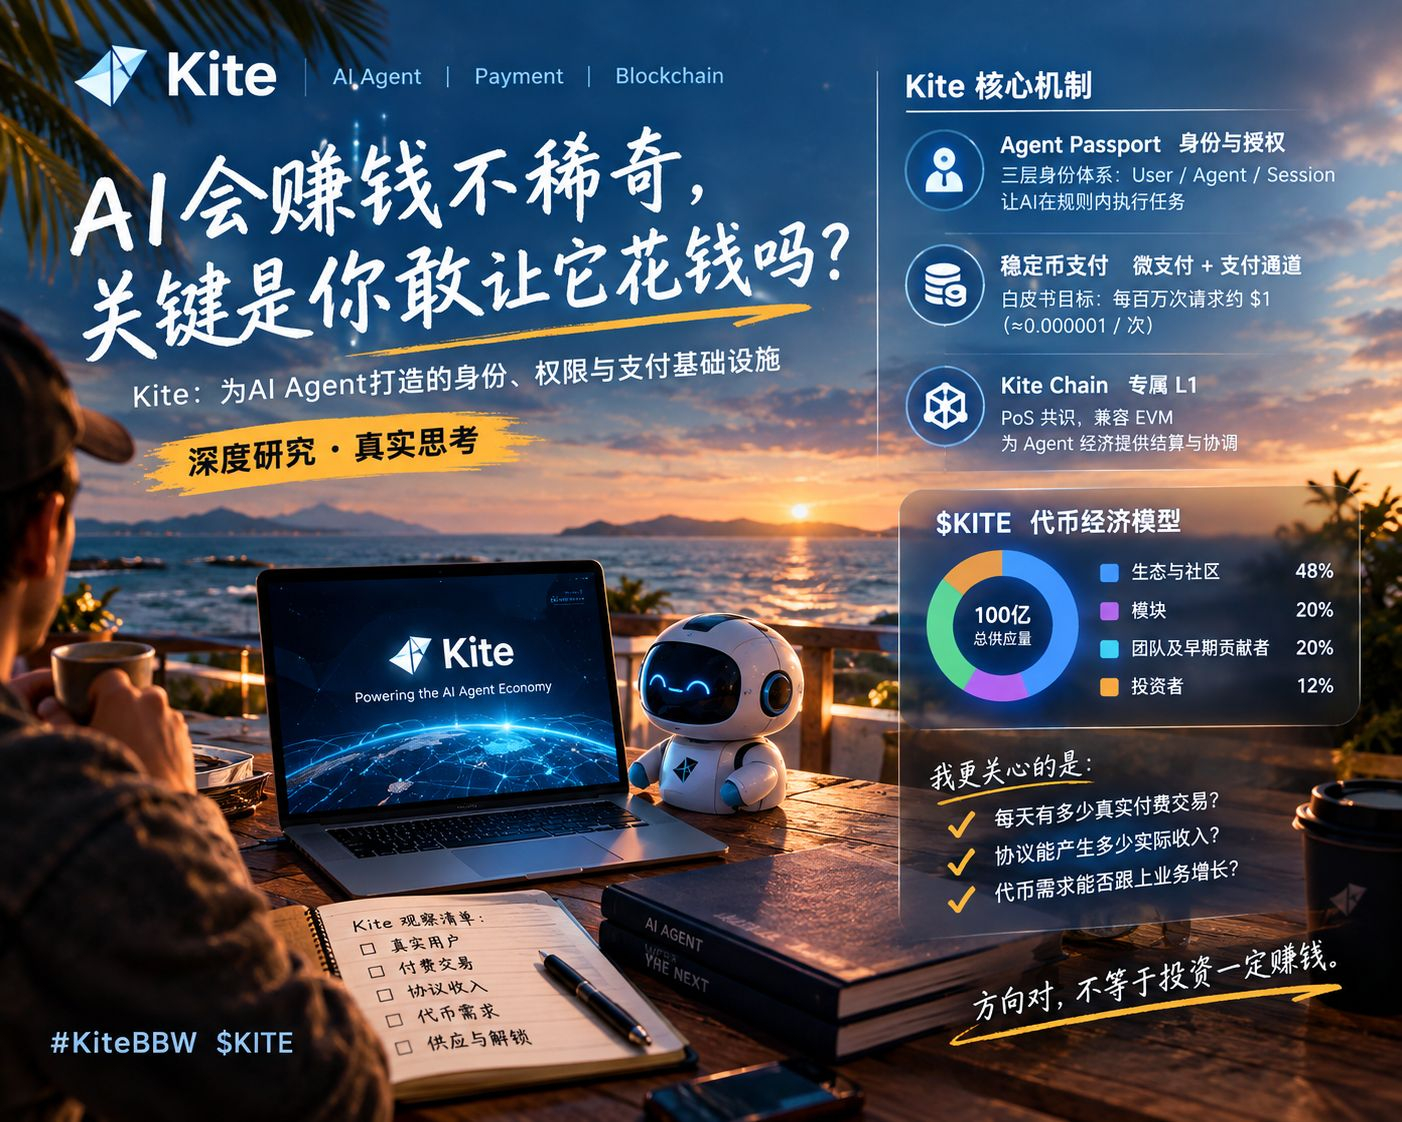
Esse também é o aspecto que mais me chamou a atenção na minha pesquisa sobre a Kite.
O Agent Passport da Kite não se limita a configurar uma carteira para a IA: ele reúne identidade, autorização e limites de pagamento. O usuário pode definir antecipadamente o limite por transação, o orçamento total, o período de validade e os ativos permitidos. O Agent só pode agir dentro do escopo autorizado. Por exemplo, se eu permitir que ele gaste apenas 100 dólares na compra de serviços de dados, não há necessidade de também lhe entregar o controle dos meus outros fundos.
A rede principal da Kite foi lançada em abril de 2026, tem Chain ID 2366, é compatível com EVM e oferece suporte a liquidações em stablecoins. A equipe também divulgou alguns dados da testnet: mais de 1,9 bilhão de interações de Agents acumuladas e um pico diário de 30 milhões de chamadas. Os números parecem impressionantes, mas são dados da fase de testnet e não significam que a rede principal já tenha o mesmo volume de negócios pagos reais.
Também analisei a tokenomics de $KITE . O fornecimento total máximo é de 10 bilhões de tokens: 48% destinados ao ecossistema e à comunidade, 20% aos módulos, 20% à equipe e aos primeiros colaboradores e 12% aos investidores. O mecanismo de captura de valor concebido pela equipe prevê cobrar comissões pelas transações de serviços de IA e converter parte da receita em KITE para financiar o desenvolvimento dos módulos e da rede.
Ainda é preciso ver se esse mecanismo consegue realmente sustentar o valor do token. Se os Agents acionarem muitos serviços todos os dias, mas poucos usuários estiverem dispostos a pagar continuamente, mesmo um grande volume de interações pode não gerar receita estável. Por outro lado, se as empresas estiverem dispostas a pagar regularmente por dados, modelos e serviços de automação, a Kite terá a oportunidade de transformar sua infraestrutura em um negócio.
Daqui para a frente, vou acompanhar de perto três indicadores: o crescimento das transações na rede principal, o valor real das liquidações e a receita efetiva do protocolo. A evolução conjunta dos três é mais relevante do que simplesmente observar o número de endereços ou o nível de atividade.
Os Agents de IA podem se tornar um mercado enorme, mas não vou presumir que $KITE tenha valor só porque esse setor tem potencial. Mesmo a melhor infraestrutura de pagamentos dificilmente conseguirá, sozinha, sustentar a demanda pelo token
#KiteBBW $KITE
6
3
279
·
--
O grande vidente da Binance. Há uma nova atividade; quem tiver tempo pode participar. Há recompensas para aproveitar: #币安神算子
O grande vidente da Binance. Há uma nova atividade; quem tiver tempo pode participar. Há recompensas para aproveitar: #币安神算子
159
·
--
Verificado
Ver tradução
最近我开始认真研究 @Nillion。说实话,相比每天盯着 $NIL 的涨跌,我更想弄明白一件事:隐私计算究竟能不能解决 Web3 和 AI 发展过程中,敏感数据无法安全使用的问题?
我已经买入了一些 $NIL,但我不想因为持仓就盲目看好一个项目。对我来说,真正值得研究的是技术能不能落地,以及代币能不能随着生态发展产生实际需求。
📊 先看 nil的代币经济
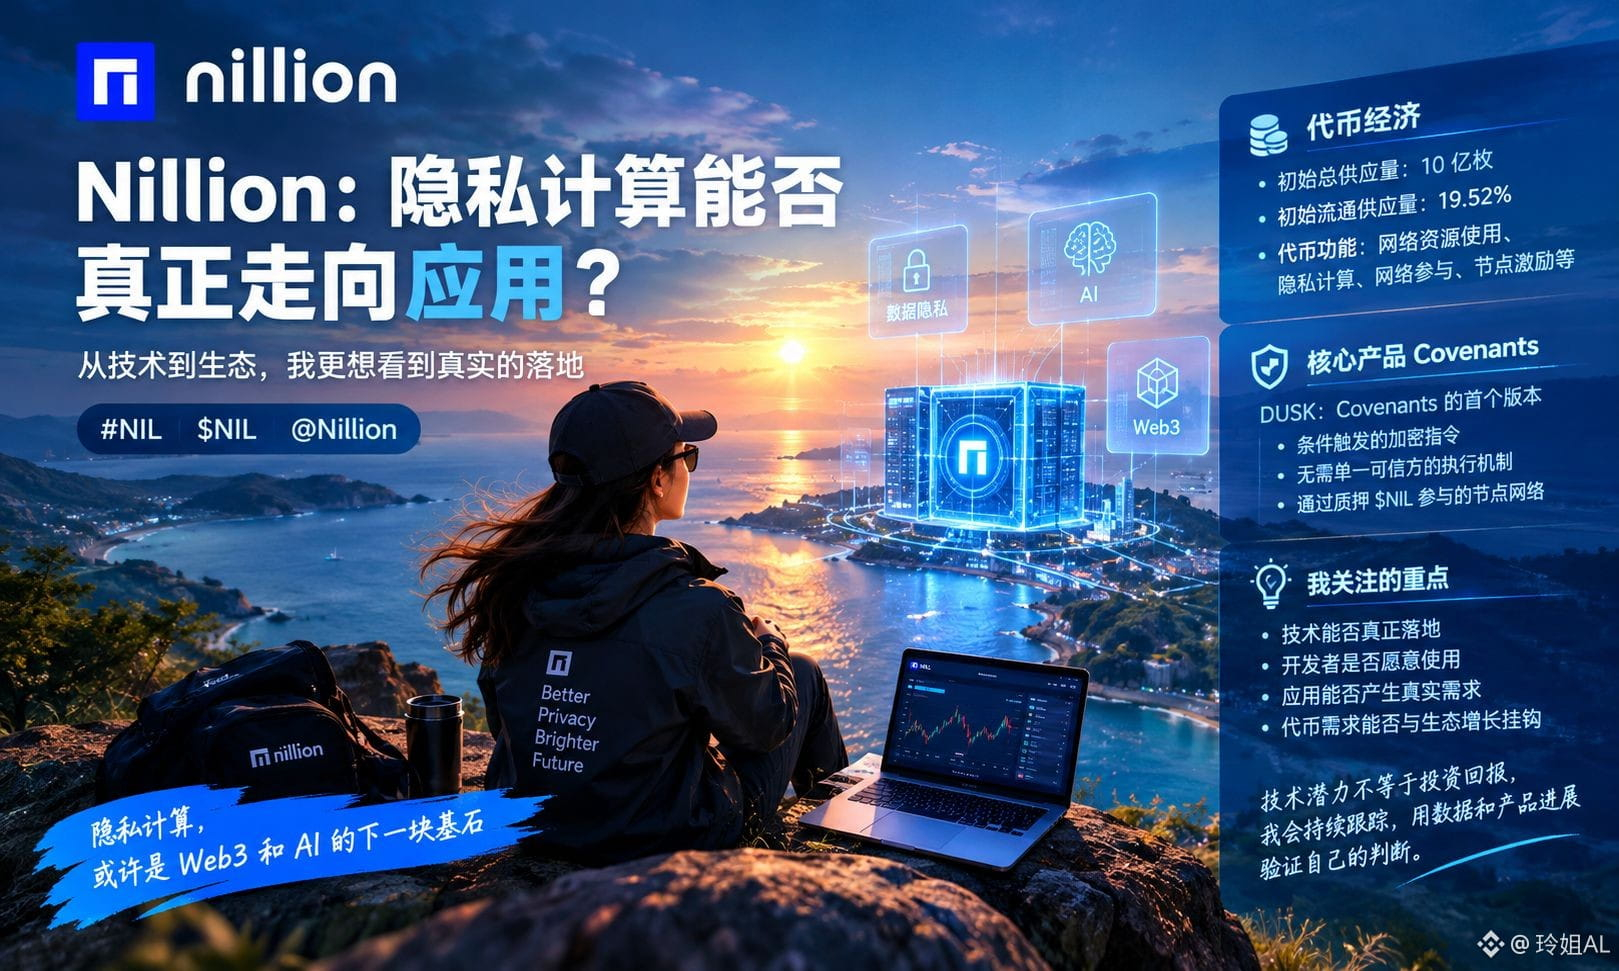
根据项目公布的代币资料。初始总供应量为 10 亿枚,初始流通量约占 19.52%。这意味着,研究这个项目不能只看当前价格,还要关注后续解锁、流通量变化,以及生态增长能否承接新增供应。
从功能上看与网络资源使用、隐私计算和节点激励等机制有关。但这里有个关键问题:网络使用量增长,是否真的会转化为持续的代币需求?这需要结合实际产品使用情况和代币机制进一步验证。
我比较看重的是它在隐私计算方向上的探索。过去我们谈 Web3,更多关注资产能不能安全转移;但随着 AI 和数据应用发展。
Nillion 的 Covenants 是我近期重点关注的产品方向。其中,DUSK 被定位为 Covenants 的首个阶段,涉及条件触发的加密指令、执行机制,以及通过质押 参与网络的节点体系。
如果这些机制能够逐步落地,未来就有机会探索更注重隐私的数据协作与应用场景。不过,技术设计是一回事,开发者是否愿意使用、应用能否持续运行,又是另一回事。
我认为,判断 Nillion 不能只听项目讲了什么,还要持续观察 Covenants 的实际进展、开发者参与情况、网络使用数据,以及这些活动与 代币需求之间的联系。
目前我已经持有部分 ,后续也会继续跟踪这个项目。持仓不代表结论,技术潜力更不等于投资回报。我更愿意边研究、边观察,用真实进展验证自己的判断。
#nil $NIL @nillionnetwork
最近我开始认真研究 @Nillion。说实话,相比每天盯着 $NIL 的涨跌,我更想弄明白一件事:隐私计算究竟能不能解决 Web3 和 AI 发展过程中,敏感数据无法安全使用的问题?
我已经买入了一些 $NIL ,但我不想因为持仓就盲目看好一个项目。对我来说,真正值得研究的是技术能不能落地,以及代币能不能随着生态发展产生实际需求。
📊 先看 nil的代币经济
根据项目公布的代币资料。初始总供应量为 10 亿枚,初始流通量约占 19.52%。这意味着,研究这个项目不能只看当前价格,还要关注后续解锁、流通量变化,以及生态增长能否承接新增供应。
从功能上看与网络资源使用、隐私计算和节点激励等机制有关。但这里有个关键问题:网络使用量增长,是否真的会转化为持续的代币需求?这需要结合实际产品使用情况和代币机制进一步验证。
我比较看重的是它在隐私计算方向上的探索。过去我们谈 Web3,更多关注资产能不能安全转移;但随着 AI 和数据应用发展。
Nillion 的 Covenants 是我近期重点关注的产品方向。其中,DUSK 被定位为 Covenants 的首个阶段,涉及条件触发的加密指令、执行机制,以及通过质押 参与网络的节点体系。
如果这些机制能够逐步落地,未来就有机会探索更注重隐私的数据协作与应用场景。不过,技术设计是一回事,开发者是否愿意使用、应用能否持续运行,又是另一回事。
我认为,判断 Nillion 不能只听项目讲了什么,还要持续观察 Covenants 的实际进展、开发者参与情况、网络使用数据,以及这些活动与 代币需求之间的联系。
目前我已经持有部分 ,后续也会继续跟踪这个项目。持仓不代表结论,技术潜力更不等于投资回报。我更愿意边研究、边观察,用真实进展验证自己的判断。
#nil $NIL @Nillion
2
3
491
·
--
Resgate seu envelope vermelho
Resgate seu envelope vermelho
玲姐AL
·
--
Os envelopes vermelhos estão prontos 🧧 Mostrem sua agilidade!
Preparamos 100u em envelopes vermelhos. Boas férias de verão a todos!
Que todos recebam bênçãos e lucros, e que o mercado siga em alta 📈
Preparamos 100u em envelopes vermelhos. Boas férias de verão a todos!
Que todos recebam bênçãos e lucros, e que o mercado siga em alta 📈
143
·
--
Os envelopes vermelhos estão prontos 🧧 Mostrem sua agilidade!
Preparamos 100u em envelopes vermelhos. Boas férias de verão a todos!
Que todos recebam bênçãos e lucros, e que o mercado siga em alta 📈
Os envelopes vermelhos estão prontos 🧧 Mostrem sua agilidade!
Preparamos 100u em envelopes vermelhos. Boas férias de verão a todos!
Que todos recebam bênçãos e lucros, e que o mercado siga em alta 📈
Preparamos 100u em envelopes vermelhos. Boas férias de verão a todos!
Que todos recebam bênçãos e lucros, e que o mercado siga em alta 📈
44
1
3
192
·
--
Olá, pessoal! As tarefas para criadores estão indisponíveis há quase dois meses. @heyi , mana, ainda dá para organizar?
As tarefas de que participei há alguns dias renderam cerca de 300 USDT!
Acabei contribuindo com tudo para $ZEC ! Estou arrasado, de coração partido.
Olá, pessoal! As tarefas para criadores estão indisponíveis há quase dois meses. @Yi He , mana, ainda dá para organizar?
As tarefas de que participei há alguns dias renderam cerca de 300 USDT!
Acabei contribuindo com tudo para $ZEC ! Estou arrasado, de coração partido.
As tarefas de que participei há alguns dias renderam cerca de 300 USDT!
Acabei contribuindo com tudo para $ZEC ! Estou arrasado, de coração partido.
2
334
·
--
Os envelopes vermelhos já estão prontos 🧧 Junte a velocidade!
Preparamos 100 u em envelopes vermelhos, desejamos a todos um ótimo período de férias de verão
Boa sorte e ganhos chegam às suas mãos ao mesmo tempo; desejamos a todos um mercado em constante alta 📈
Os envelopes vermelhos já estão prontos 🧧 Junte a velocidade!
Preparamos 100 u em envelopes vermelhos, desejamos a todos um ótimo período de férias de verão
Boa sorte e ganhos chegam às suas mãos ao mesmo tempo; desejamos a todos um mercado em constante alta 📈
Preparamos 100 u em envelopes vermelhos, desejamos a todos um ótimo período de férias de verão
Boa sorte e ganhos chegam às suas mãos ao mesmo tempo; desejamos a todos um mercado em constante alta 📈
3.3k
8
172
3.3k
·
--
Em Alta
Parcialmente verdadeiro
#termmax @termmax
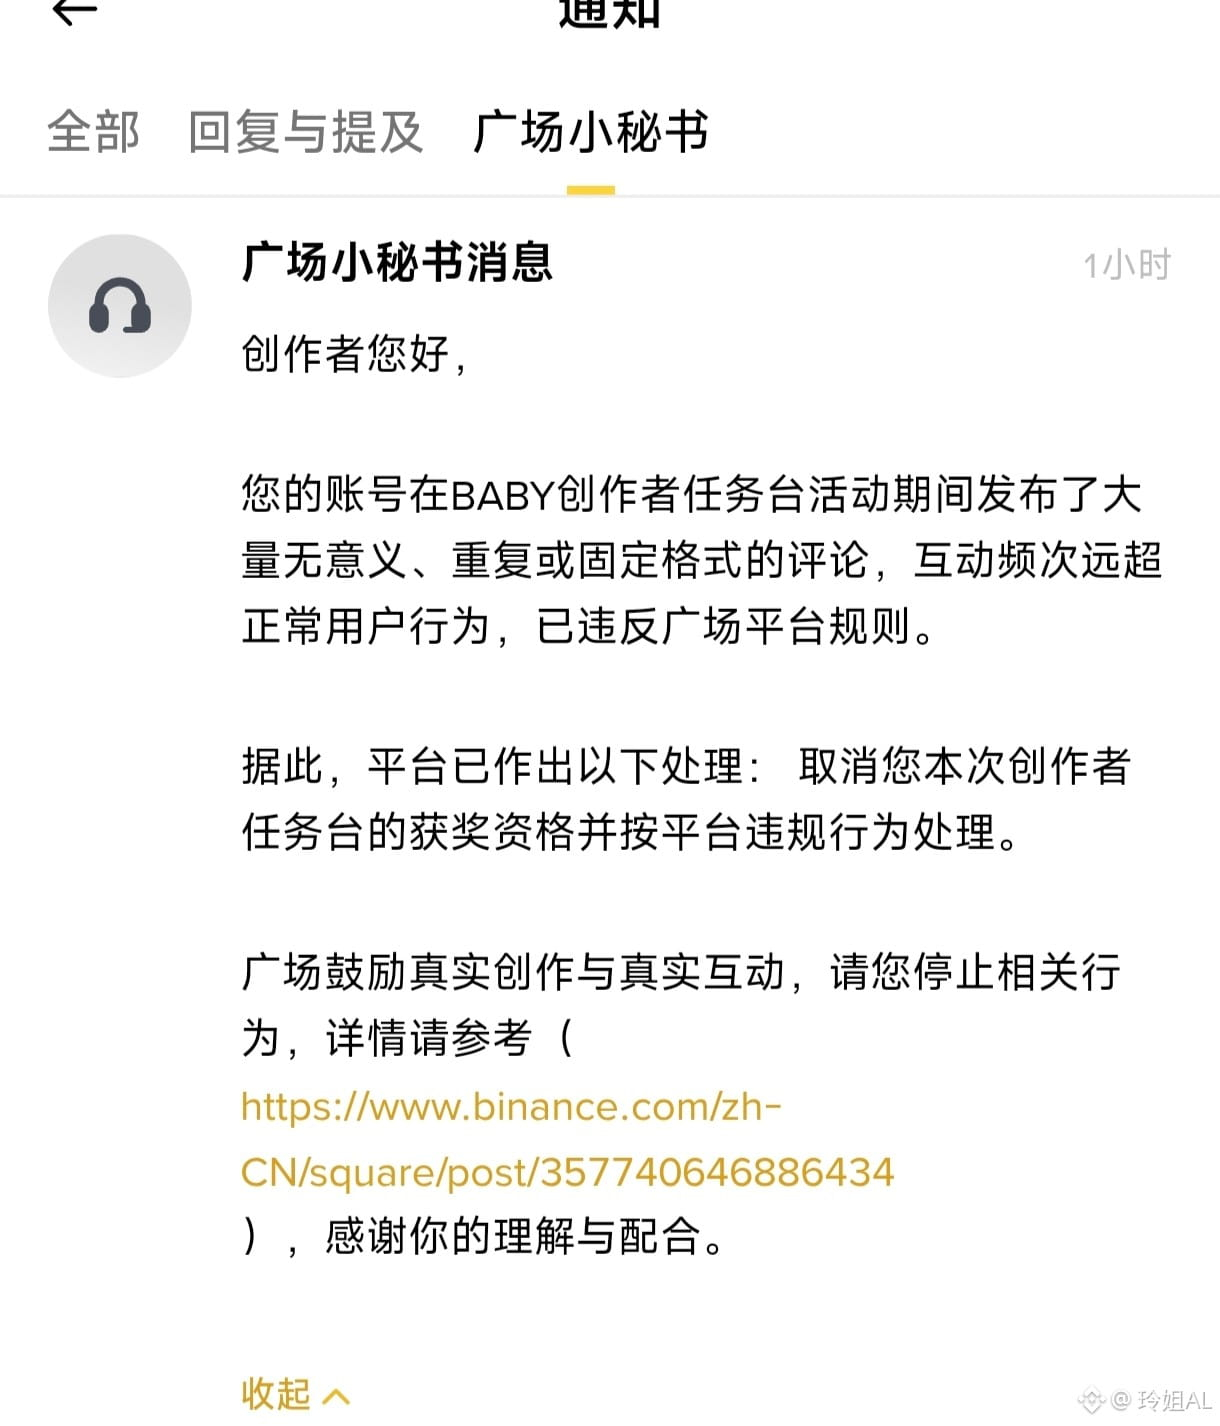
Irmãos! Acabei de receber uma mensagem da secretária: $BABY , o 2º lugar foi cancelado. Não é possível ver os outros indo bem. Ele denunciou. Fica difícil ser bem colocado nas primeiras posições. Tem muitas setas frias por baixo!
#ALPHA A situação do mercado também não está boa; todos os meses é sempre baixo, “guardando e sobrevivendo”. Estou bem desconfortável!
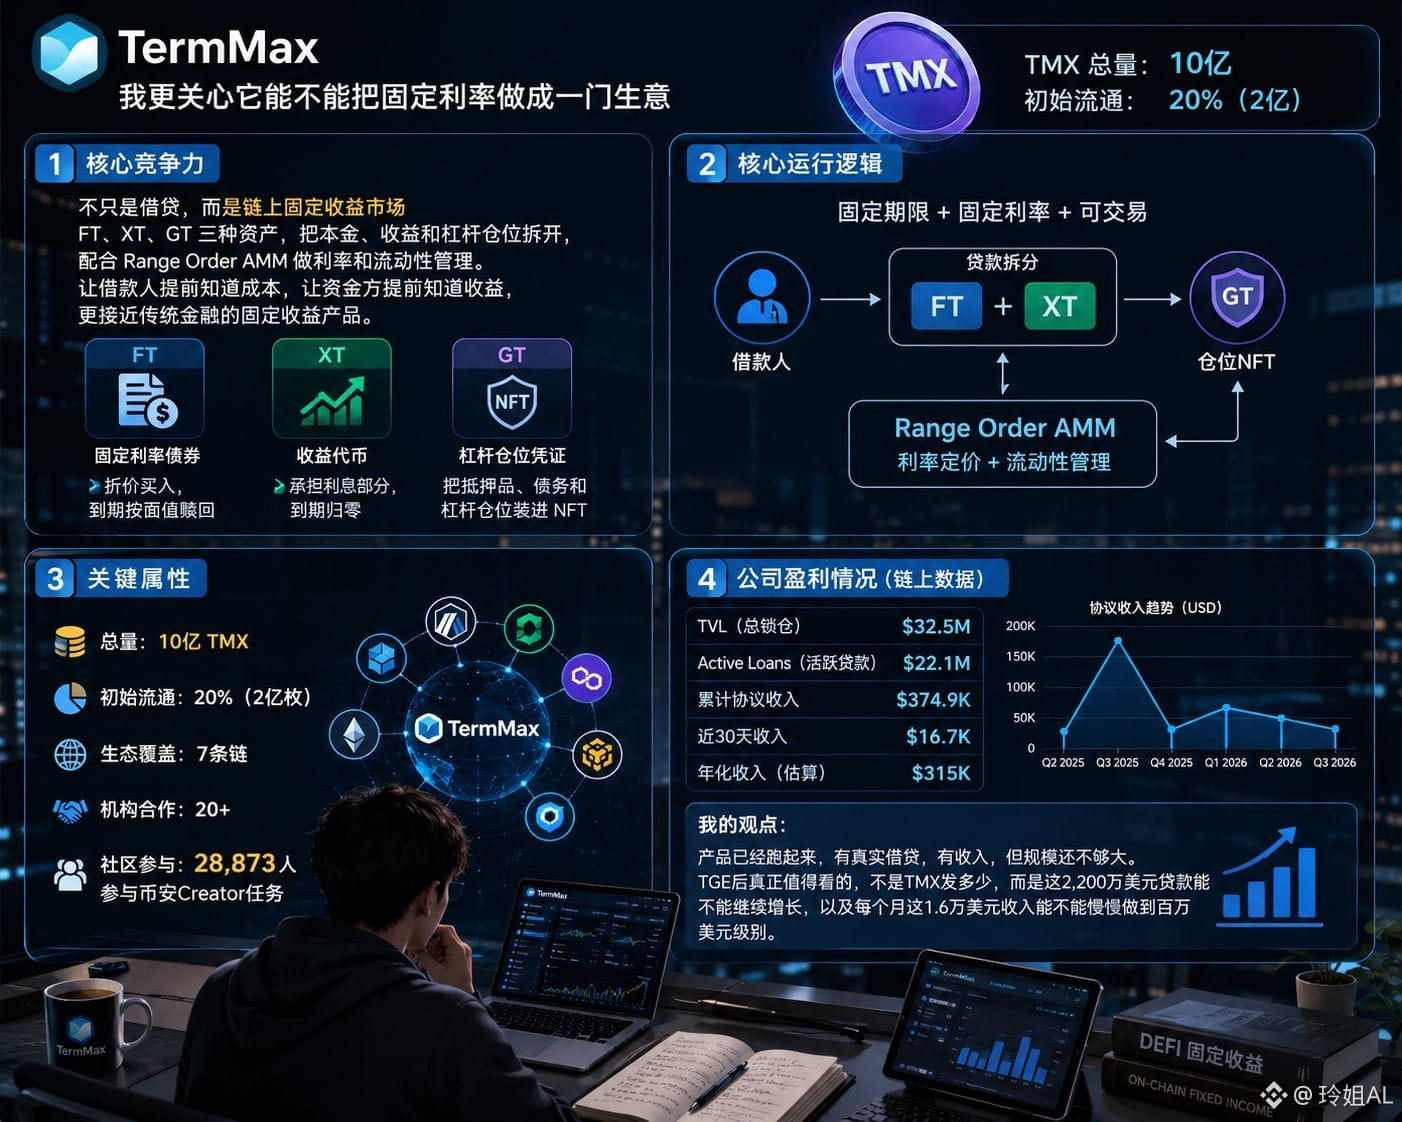
Recentemente estudei o TermMax e, em vez disso, não dei tanta atenção aos prêmios de 300 mil TMX. O que realmente me interessa é se ele tem capacidade de transformar “taxa fixa” em um negócio de longo prazo. Separei minha análise em quatro pontos.
1. Competitividade central:
Acho que a maior diferença entre o TermMax e os acordos comuns de empréstimo é que ele não é apenas pegar dinheiro emprestado; ele está construindo um mercado on-chain de renda fixa. Os três tipos de ativos (FT, XT e GT) separam principal, rendimentos e posições de alavancagem. Depois, combinam isso com o Range Order AMM para gerenciar taxas e liquidez. Em outras palavras, é fazer com que o tomador do empréstimo saiba antecipadamente o custo, e o provedor de fundos saiba antecipadamente o rendimento — algo que se parece muito mais com produtos tradicionais de renda fixa.
2. Lógica central de funcionamento:
Depois que um empréstimo entra no protocolo, ele é dividido em FT e XT. O GT fica responsável por colocar o colateral, a dívida e a posição de alavancagem dentro de um NFT. Assim, prazo fixo e taxa fixa podem ser negociados na cadeia. Penso que o “difícil” não está no “empréstimo” em si, e sim na liquidez e na precificação que vêm depois.
3. Atributos-chave:
Atualmente, o total é de 1 bilhão de TMX, com circulação inicial de cerca de 20%. O projeto já saiu da fase de testes para expansão multi-chain e fase de TGE. A divulgação oficial cobre 7 cadeias e mais de 20 parcerias institucionais. Agora, na missão para Creators em chinês, já há 28.873 pessoas participando, e o interesse da comunidade realmente começou a subir.
4. Lucro da empresa:
Aqui, eu sou mais cauteloso. A Term Structure Labs não divulgou relatórios anuais completos no sentido tradicional, então não dá para dizer diretamente “quanto a empresa ganha por ano”. Os dados on-chain mostram que o TermMax TVL é de cerca de US$ 32,5 milhões, os Active Loans cerca de US$ 22,1 milhões, a receita acumulada de acordos aproximadamente US$ 375 mil, e nos últimos 30 dias cerca de US$ 16,7 mil.
Então, na minha visão, o TermMax não está sem receita agora — já existe um ciclo comercial em funcionamento, mas ainda não tem escala suficiente. Depois do TGE, o que realmente vale a pena observar não é quanto o TMX vai emitir, e sim se esses empréstimos de US$ 22,1 milhões conseguem continuar crescendo e se essa receita mensal de US$ 16,7 mil consegue aos poucos chegar ao patamar de milhões de dólares.
#termmax @TermMax
Irmãos! Acabei de receber uma mensagem da secretária: $BABY , o 2º lugar foi cancelado. Não é possível ver os outros indo bem. Ele denunciou. Fica difícil ser bem colocado nas primeiras posições. Tem muitas setas frias por baixo!
#ALPHA A situação do mercado também não está boa; todos os meses é sempre baixo, “guardando e sobrevivendo”. Estou bem desconfortável!
Recentemente estudei o TermMax e, em vez disso, não dei tanta atenção aos prêmios de 300 mil TMX. O que realmente me interessa é se ele tem capacidade de transformar “taxa fixa” em um negócio de longo prazo. Separei minha análise em quatro pontos.
1. Competitividade central:
Acho que a maior diferença entre o TermMax e os acordos comuns de empréstimo é que ele não é apenas pegar dinheiro emprestado; ele está construindo um mercado on-chain de renda fixa. Os três tipos de ativos (FT, XT e GT) separam principal, rendimentos e posições de alavancagem. Depois, combinam isso com o Range Order AMM para gerenciar taxas e liquidez. Em outras palavras, é fazer com que o tomador do empréstimo saiba antecipadamente o custo, e o provedor de fundos saiba antecipadamente o rendimento — algo que se parece muito mais com produtos tradicionais de renda fixa.
2. Lógica central de funcionamento:
Depois que um empréstimo entra no protocolo, ele é dividido em FT e XT. O GT fica responsável por colocar o colateral, a dívida e a posição de alavancagem dentro de um NFT. Assim, prazo fixo e taxa fixa podem ser negociados na cadeia. Penso que o “difícil” não está no “empréstimo” em si, e sim na liquidez e na precificação que vêm depois.
3. Atributos-chave:
Atualmente, o total é de 1 bilhão de TMX, com circulação inicial de cerca de 20%. O projeto já saiu da fase de testes para expansão multi-chain e fase de TGE. A divulgação oficial cobre 7 cadeias e mais de 20 parcerias institucionais. Agora, na missão para Creators em chinês, já há 28.873 pessoas participando, e o interesse da comunidade realmente começou a subir.
4. Lucro da empresa:
Aqui, eu sou mais cauteloso. A Term Structure Labs não divulgou relatórios anuais completos no sentido tradicional, então não dá para dizer diretamente “quanto a empresa ganha por ano”. Os dados on-chain mostram que o TermMax TVL é de cerca de US$ 32,5 milhões, os Active Loans cerca de US$ 22,1 milhões, a receita acumulada de acordos aproximadamente US$ 375 mil, e nos últimos 30 dias cerca de US$ 16,7 mil.
Então, na minha visão, o TermMax não está sem receita agora — já existe um ciclo comercial em funcionamento, mas ainda não tem escala suficiente. Depois do TGE, o que realmente vale a pena observar não é quanto o TMX vai emitir, e sim se esses empréstimos de US$ 22,1 milhões conseguem continuar crescendo e se essa receita mensal de US$ 16,7 mil consegue aos poucos chegar ao patamar de milhões de dólares.
9
10
824
·
--
Em Alta
Verificado
#dusk $DUSK @Dusk_Foundation
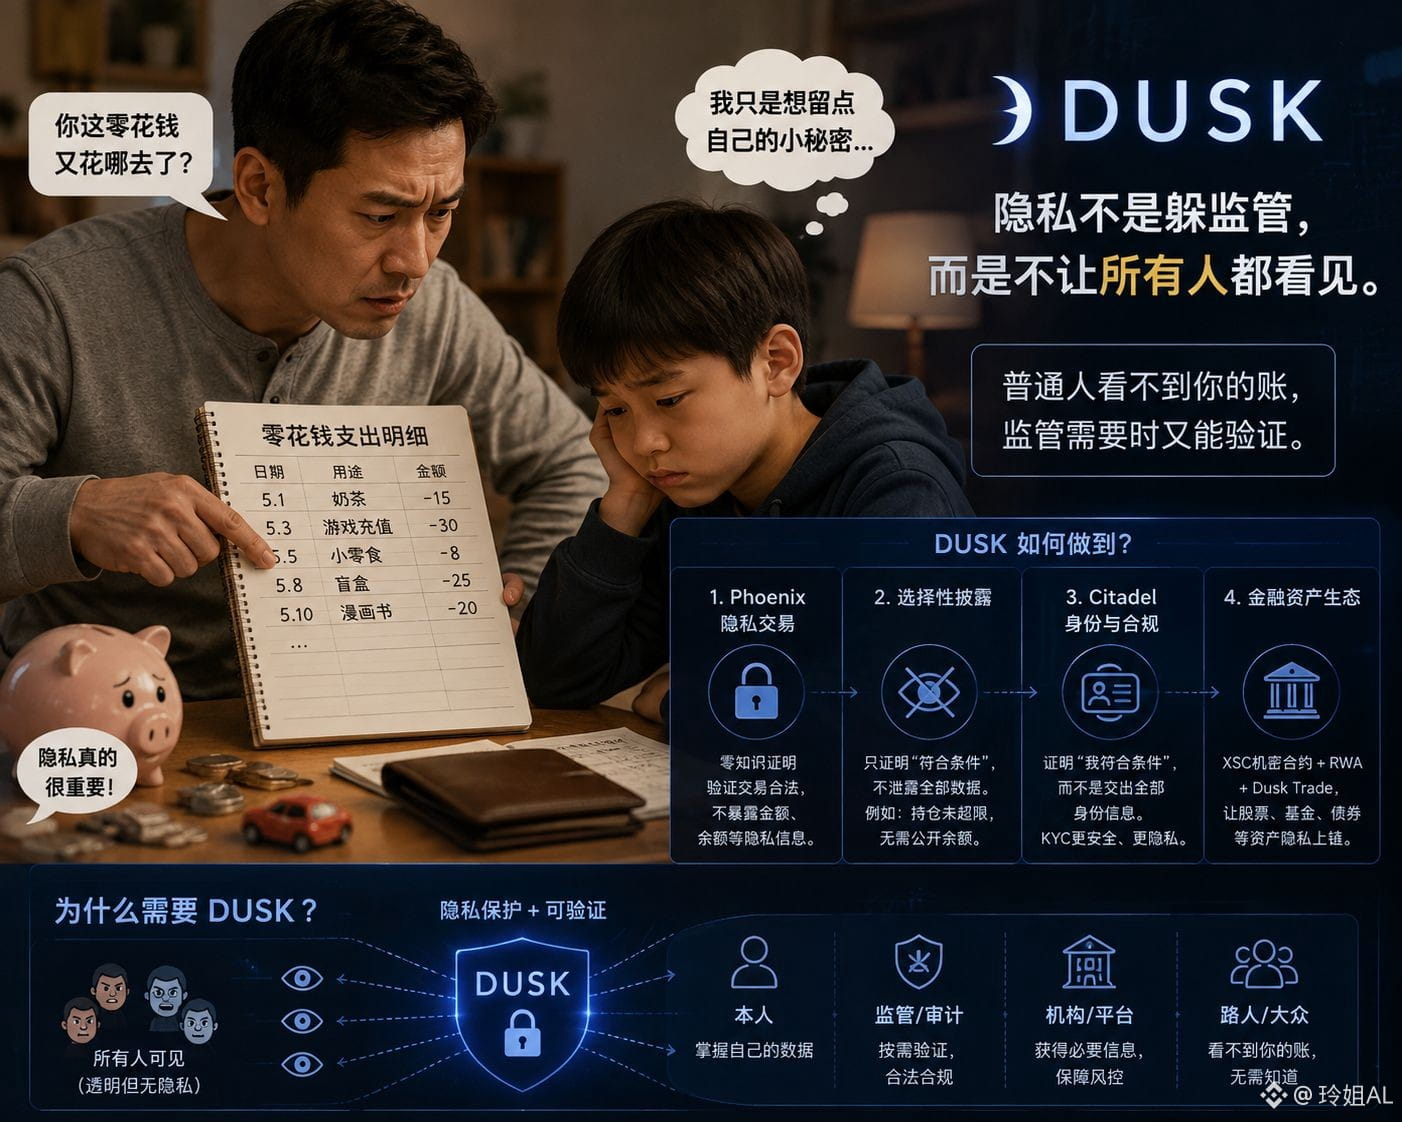
Irmãos, o dinheiro de bolso de vocês já foi descoberto?
Acontece que a gente junta um pouco, com esforço, e aí quando a família pergunta: “Por que você está gastando tanto ultimamente?”
Foi naquele momento que percebi que privacidade é realmente importante.
Antes eu também achava a blockchain assim: a transparência na cadeia é boa, qualquer um pode consultar, parece mais justo.
Mas pensando melhor: e se no futuro ações, fundos, títulos e RWA forem todos para a blockchain? Quanto você comprou, quanto tem na conta e com quem você transaciona—tudo fica público para todo mundo ver.
As instituições realmente se sentiriam seguras para colocar grandes quantias lá dentro?
Foi por isso que, depois que eu voltei a pesquisar o DUSK recentemente, achei interessante.
O que eu mais observo não são apenas as duas palavras “privacidade”, mas como ela consegue*
manter a privacidade ao mesmo tempo em que permite comprovar.
Primeiro, o Phoenix.
O DUSK, usando UTXO e provas de conhecimento zero, faz com que informações sensíveis como valores de transação e saldos não fiquem diretamente publicadas, mas a rede ainda consegue validar que aquela transação é legítima e que não houve gasto duplo.
Segundo, divulgação seletiva.
Por exemplo, uma auditoria pergunta: “Suas posições passam de 1 milhão?” No modo tradicional, talvez eles simplesmente peçam que você entregue todo o extrato da conta.
O que o DUSK quer fazer é provar apenas “que não excede”, em vez de abrir todos os dados financeiros para terceiros verem.
Terceiro, o Citadel.
KYC também não precisa significar entregar seu documento de identidade e endereço para todo mundo.
Ele enfatiza mais provar “que eu cumpro uma certa condição”, reduzindo a exposição desnecessária de informações de identidade.
Quarto, ativos financeiros.
O Phoenix cuida da privacidade das transações, o Citadel cuida da identidade, o XSC cuida de contratos secretos de títulos; e acima disso, conectam RWA e Dusk Trade.
Então agora eu acho que a história real do DUSK não é “eu quero escapar da fiscalização”.
Pelo contrário: é que pessoas comuns não precisam ver suas contas, mas quando a fiscalização precisar, ela consegue verificar.
É isso que eu acho mais especial no DUSK.
Porque, afinal, à medida que os ativos forem sendo cada vez mais movidos para a blockchain, o que pode ficar realmente escasso não é a transparência—e sim: quem tem direito de ver o quê.
#dusk $DUSK @Dusk
Irmãos, o dinheiro de bolso de vocês já foi descoberto?
Acontece que a gente junta um pouco, com esforço, e aí quando a família pergunta: “Por que você está gastando tanto ultimamente?”
Foi naquele momento que percebi que privacidade é realmente importante.
Antes eu também achava a blockchain assim: a transparência na cadeia é boa, qualquer um pode consultar, parece mais justo.
Mas pensando melhor: e se no futuro ações, fundos, títulos e RWA forem todos para a blockchain? Quanto você comprou, quanto tem na conta e com quem você transaciona—tudo fica público para todo mundo ver.
As instituições realmente se sentiriam seguras para colocar grandes quantias lá dentro?
Foi por isso que, depois que eu voltei a pesquisar o DUSK recentemente, achei interessante.
O que eu mais observo não são apenas as duas palavras “privacidade”, mas como ela consegue*
manter a privacidade ao mesmo tempo em que permite comprovar.
Primeiro, o Phoenix.
O DUSK, usando UTXO e provas de conhecimento zero, faz com que informações sensíveis como valores de transação e saldos não fiquem diretamente publicadas, mas a rede ainda consegue validar que aquela transação é legítima e que não houve gasto duplo.
Segundo, divulgação seletiva.
Por exemplo, uma auditoria pergunta: “Suas posições passam de 1 milhão?” No modo tradicional, talvez eles simplesmente peçam que você entregue todo o extrato da conta.
O que o DUSK quer fazer é provar apenas “que não excede”, em vez de abrir todos os dados financeiros para terceiros verem.
Terceiro, o Citadel.
KYC também não precisa significar entregar seu documento de identidade e endereço para todo mundo.
Ele enfatiza mais provar “que eu cumpro uma certa condição”, reduzindo a exposição desnecessária de informações de identidade.
Quarto, ativos financeiros.
O Phoenix cuida da privacidade das transações, o Citadel cuida da identidade, o XSC cuida de contratos secretos de títulos; e acima disso, conectam RWA e Dusk Trade.
Então agora eu acho que a história real do DUSK não é “eu quero escapar da fiscalização”.
Pelo contrário: é que pessoas comuns não precisam ver suas contas, mas quando a fiscalização precisar, ela consegue verificar.
É isso que eu acho mais especial no DUSK.
Porque, afinal, à medida que os ativos forem sendo cada vez mais movidos para a blockchain, o que pode ficar realmente escasso não é a transparência—e sim: quem tem direito de ver o quê.
13
12
885
·
--
Em Alta
Verificado
#termmax @termmax
Recentemente eu reli o TermMax e, curiosamente, passei a achar que o mais valioso deste projeto não são aquelas palavras “empréstimo com taxa fixa”, e sim o fato de que ele está deixando essa taxa fixa cada vez mais parecida com um ecossistema completo de mercado financeiro on-chain.
Na whitepaper, o mais central são três coisas:
FT, XT e GT.
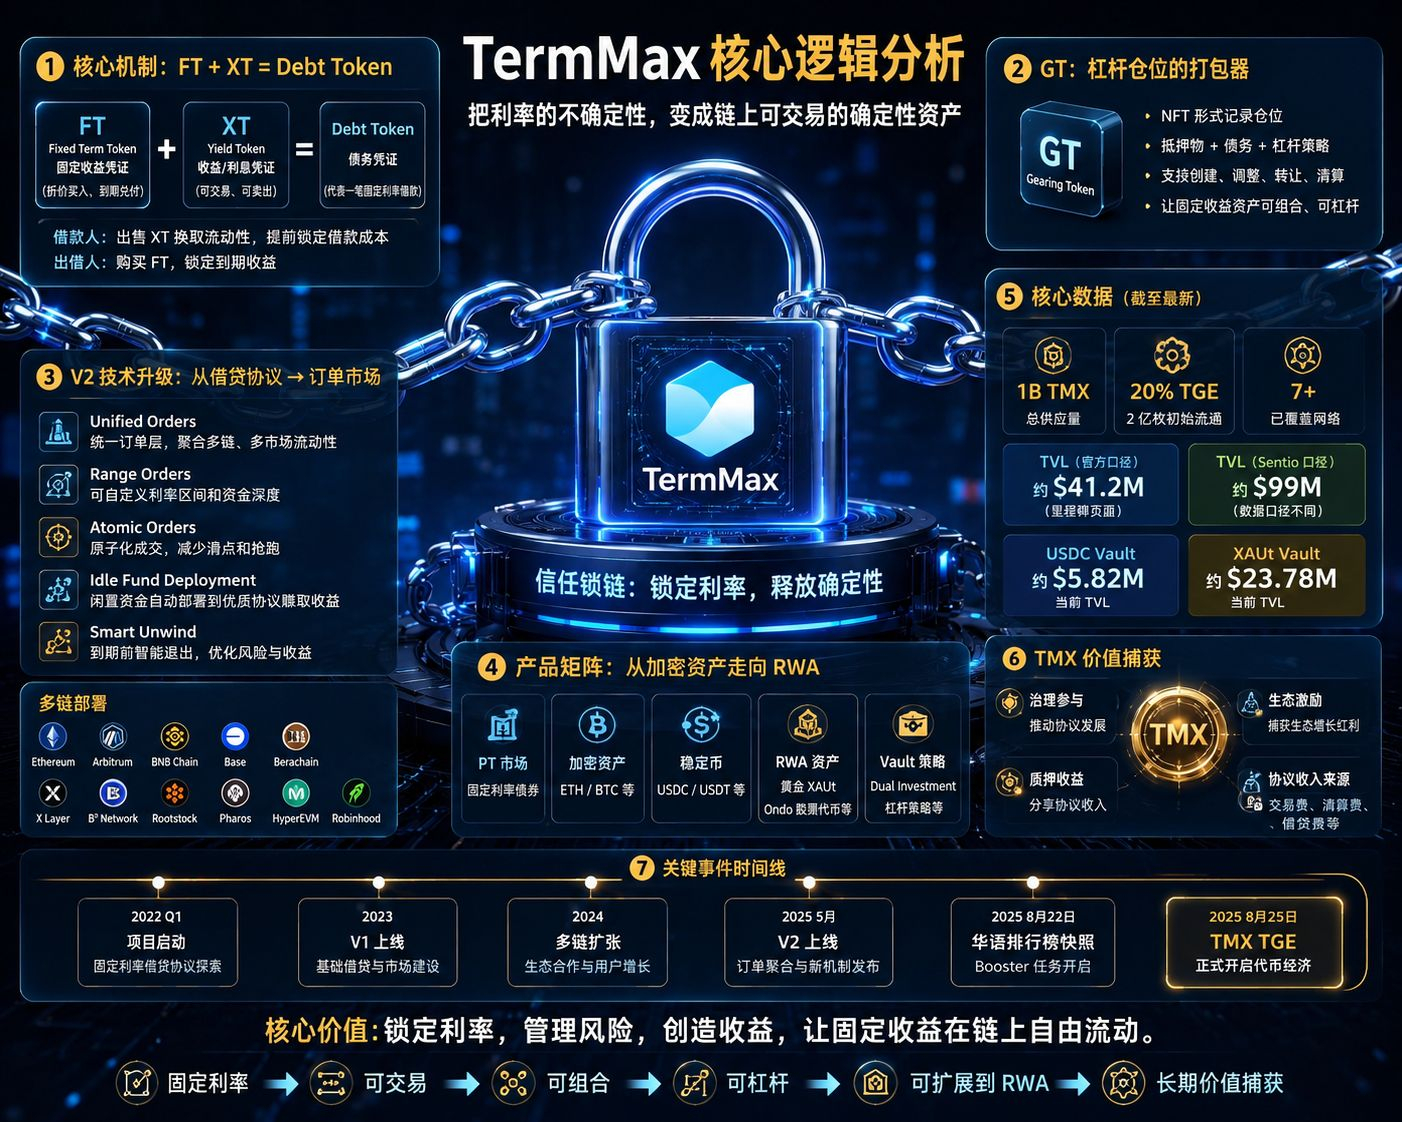
Explicando de forma simples: FT é como um título de cupom zero com vencimento (zero-coupon) para receber no vencimento pelo valor nominal — você compra abaixo do valor nominal e, quando chega o vencimento, recebe pelo valor nominal. XT fica responsável por separar o principal e os juros. Já o GT coloca o colateral, a dívida e a posição de alavancagem dentro de um NFT. O ponto mais importante é:
1 FT + 1 XT = 1 Debt Token.
Com isso, os custos do tomador e o rendimento do credor podem ser travados diretamente no momento da negociação, sem precisar ficar monitorando o juro flutuante o tempo todo.
Mas o que eu tenho sentido que mudou de verdade é a V2.
O TermMax já não se limita a “criar uma pool de empréstimos com taxa fixa”; agora está avançando em direção a agregação de ordens, Range Order, Atomic Orders, Idle Fund Deployment e Smart Unwind**.
Agora, em vez de simplesmente te dar um APR como uma curva fixa, ele permite que o Curator configure os intervalos de taxa e a profundidade do capital, e depois agregue diferentes ordens. O dinheiro que não for emprestado também pode ser colocado temporariamente no Aave, Morpho ou Venus para render juros variáveis; quando as ordens forem executadas, o capital é realocado de volta.
A página mais recente do produto já colocou PT, ETH, BTC, Stable e RWA em um mercado unificado, e também já entrou em operação com cenários de empréstimos relacionados a tokens de ações da Ondo.
Até o ouro XAUt já entrou no Vault: o vault atual mostra um TVL de cerca de US$ 23,78 milhões; o USDC Vault tem cerca de US$ 5,82 milhões.
Então, quando eu olho para o TermMax agora, a maior diferença de entendimento não é “se ele consegue ou não travar taxa fixa”.
Essa parte do funcionamento já está explicada.
O que realmente vale observar é:
se ele consegue transformar taxa fixa em uma infraestrutura que possa ser negociada, combinada, alavancada e, no fim, também suporte ativos de RWA.
E como o TMX TGE de 25 de agosto já foi confirmado, isso só me deixa ainda mais interessado em ver dados — não em ver apenas divulgação.
Depois do TGE, o que realmente precisa ser validado é:
- o volume de negociação aumentou?
- existe demanda real por um mercado de taxa fixa?
- o capital nos vaults está crescendo de forma contínua?
- as taxas do protocolo conseguem crescer junto com o tamanho dos ativos?
#termmax @TermMax
Recentemente eu reli o TermMax e, curiosamente, passei a achar que o mais valioso deste projeto não são aquelas palavras “empréstimo com taxa fixa”, e sim o fato de que ele está deixando essa taxa fixa cada vez mais parecida com um ecossistema completo de mercado financeiro on-chain.
Na whitepaper, o mais central são três coisas:
FT, XT e GT.
Explicando de forma simples: FT é como um título de cupom zero com vencimento (zero-coupon) para receber no vencimento pelo valor nominal — você compra abaixo do valor nominal e, quando chega o vencimento, recebe pelo valor nominal. XT fica responsável por separar o principal e os juros. Já o GT coloca o colateral, a dívida e a posição de alavancagem dentro de um NFT. O ponto mais importante é:
1 FT + 1 XT = 1 Debt Token.
Com isso, os custos do tomador e o rendimento do credor podem ser travados diretamente no momento da negociação, sem precisar ficar monitorando o juro flutuante o tempo todo.
Mas o que eu tenho sentido que mudou de verdade é a V2.
O TermMax já não se limita a “criar uma pool de empréstimos com taxa fixa”; agora está avançando em direção a agregação de ordens, Range Order, Atomic Orders, Idle Fund Deployment e Smart Unwind**.
Agora, em vez de simplesmente te dar um APR como uma curva fixa, ele permite que o Curator configure os intervalos de taxa e a profundidade do capital, e depois agregue diferentes ordens. O dinheiro que não for emprestado também pode ser colocado temporariamente no Aave, Morpho ou Venus para render juros variáveis; quando as ordens forem executadas, o capital é realocado de volta.
A página mais recente do produto já colocou PT, ETH, BTC, Stable e RWA em um mercado unificado, e também já entrou em operação com cenários de empréstimos relacionados a tokens de ações da Ondo.
Até o ouro XAUt já entrou no Vault: o vault atual mostra um TVL de cerca de US$ 23,78 milhões; o USDC Vault tem cerca de US$ 5,82 milhões.
Então, quando eu olho para o TermMax agora, a maior diferença de entendimento não é “se ele consegue ou não travar taxa fixa”.
Essa parte do funcionamento já está explicada.
O que realmente vale observar é:
se ele consegue transformar taxa fixa em uma infraestrutura que possa ser negociada, combinada, alavancada e, no fim, também suporte ativos de RWA.
E como o TMX TGE de 25 de agosto já foi confirmado, isso só me deixa ainda mais interessado em ver dados — não em ver apenas divulgação.
Depois do TGE, o que realmente precisa ser validado é:
- o volume de negociação aumentou?
- existe demanda real por um mercado de taxa fixa?
- o capital nos vaults está crescendo de forma contínua?
- as taxas do protocolo conseguem crescer junto com o tamanho dos ativos?
40
34
1.1k
·
--
Em Alta
Verificado
#dusk $DUSK @Dusk_Foundation
Irmãos!
Nesses dias em que estou acompanhando de forma contínua o DUSK, quanto mais eu vejo lá na frente, mais sinto que as duas palavras “privacidade” não são tão importantes assim.
Antes, quando falamos de Phoenix, eu entendi assim: como esconder as transações.
Depois, olhando para Zedger e XSC, a solução é: como emitir, transferir e operar ativos financeiros em um estado de privacidade.
Mas o problema aparece.
Se os dados estiverem totalmente escondidos, como é que as outras pessoas vão acreditar em você? Essa é a verdadeira barreira que uma instituição financeira não consegue contornar.
A lógica das moedas comuns de privacidade é bem simples: “eu não te deixo ver”. Mas o mercado financeiro não pode funcionar desse jeito.
A carteira de investimentos pode ser escondida, o valor das transações pode ser escondido, o relacionamento com clientes pode ser escondido—mas a supervisão ainda precisa verificar, a auditoria ainda precisa verificar, e a contraparte também precisa confirmar que você atende às regras.
Então o que realmente é interessante na arquitetura do DUSK é que ela transforma a pergunta de: “como esconder os dados?”
Para: “depois de esconder os dados, como provar que o resultado é verdadeiro?”
É aqui que o mecanismo ZK do Phoenix fica crucial.
Ele não esconde a verificação junto. Em vez disso, faz a rede verificar uma prova: você pode não me contar todos os dados originais, mas precisa provar que essa transação segue as regras, não há gasto duplicado e a origem dos ativos é válida.
E quando chegamos ao DuskEVM lá na frente, o Hedger leva essa ideia para o cálculo em contratos inteligentes: começa a explorar o uso de dados criptografados no processo de computação e, em seguida, usa ZK para validar o resultado.
É nessa altura que toda a lógica se conecta:
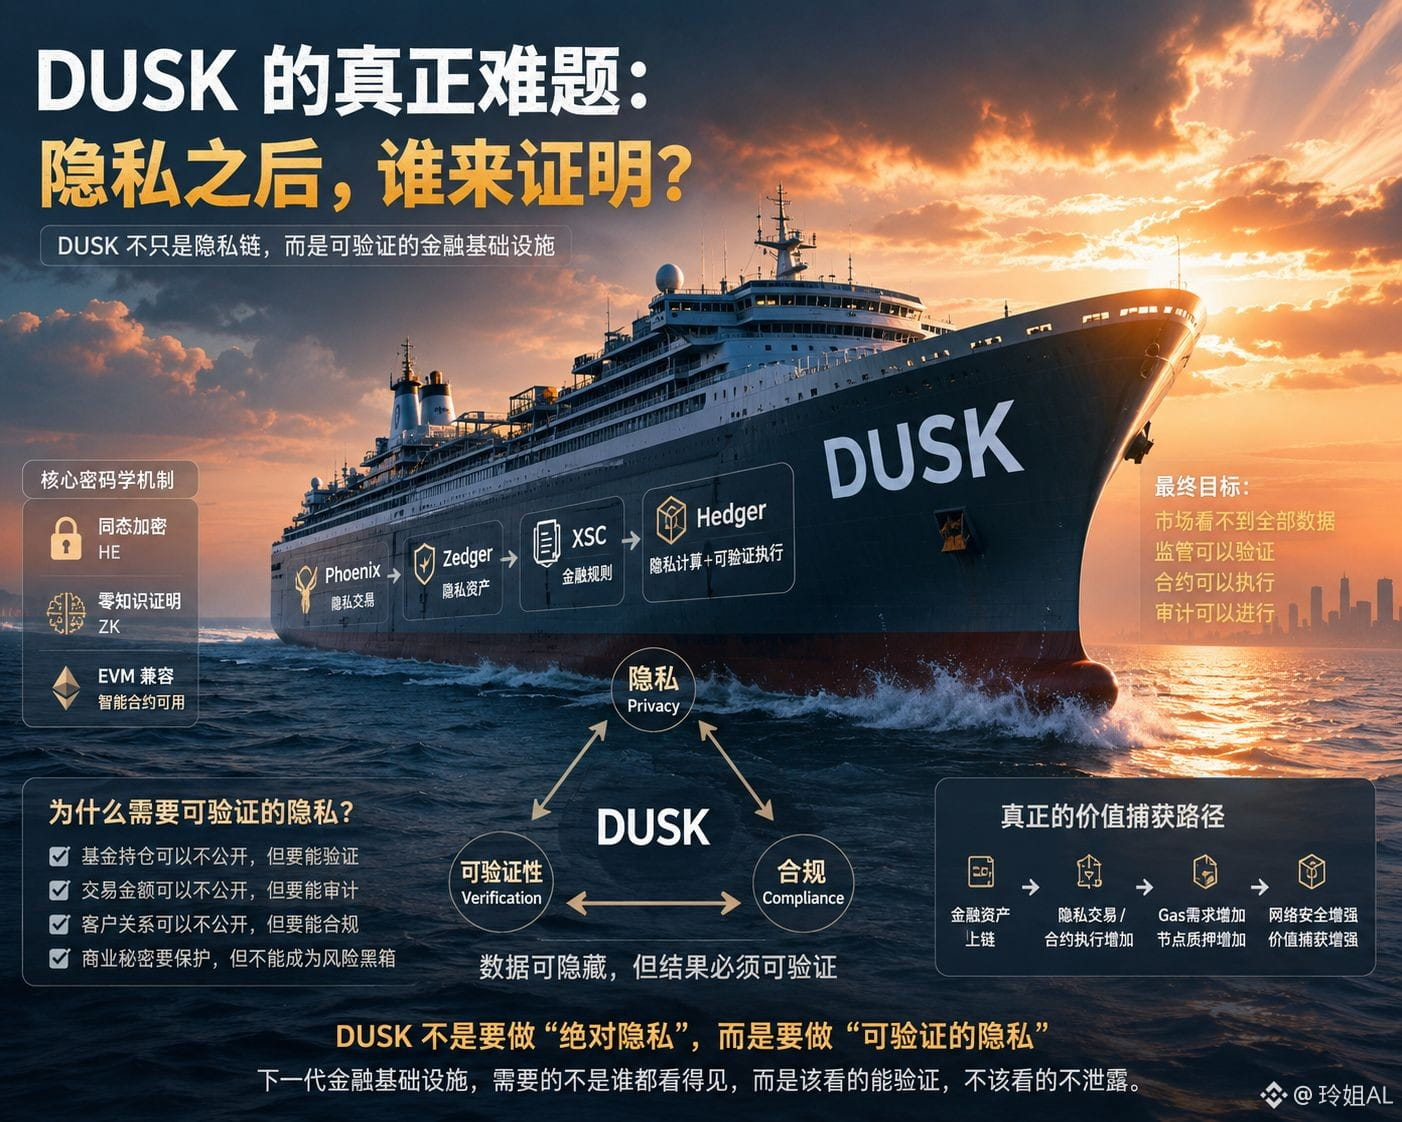
Phoenix: transações privadas ↓ Zedger: ativos privados ↓ XSC: regras financeiras ↓ Hedger: computação privada + execução verificável
Essa é a maior diferença de entendimento que eu tenho ao olhar para o DUSK agora.
O que ele realmente quer resolver não é “fazer com que ninguém veja nada”.
Mas criar um estado que instituições financeiras talvez realmente precisem:
O mercado não consegue ver todos os dados, a supervisão pode verificar, os contratos podem ser executados e a auditoria pode ser realizada.
Por isso, acho que o verdadeiro triângulo do DUSK é:
Privacidade × Verificação × Conformidade
Privacidade é forte demais e, ao mesmo tempo, não dá para ser regulada.
Só quando for possível “esconder os dados, mas o resultado precisa ser verificável”, é que essa cadeia tem chance de sair do caminho da privacidade e entrar de vez na infraestrutura financeira de verdade.
#dusk $DUSK @Dusk
Irmãos!
Nesses dias em que estou acompanhando de forma contínua o DUSK, quanto mais eu vejo lá na frente, mais sinto que as duas palavras “privacidade” não são tão importantes assim.
Antes, quando falamos de Phoenix, eu entendi assim: como esconder as transações.
Depois, olhando para Zedger e XSC, a solução é: como emitir, transferir e operar ativos financeiros em um estado de privacidade.
Mas o problema aparece.
Se os dados estiverem totalmente escondidos, como é que as outras pessoas vão acreditar em você? Essa é a verdadeira barreira que uma instituição financeira não consegue contornar.
A lógica das moedas comuns de privacidade é bem simples: “eu não te deixo ver”. Mas o mercado financeiro não pode funcionar desse jeito.
A carteira de investimentos pode ser escondida, o valor das transações pode ser escondido, o relacionamento com clientes pode ser escondido—mas a supervisão ainda precisa verificar, a auditoria ainda precisa verificar, e a contraparte também precisa confirmar que você atende às regras.
Então o que realmente é interessante na arquitetura do DUSK é que ela transforma a pergunta de: “como esconder os dados?”
Para: “depois de esconder os dados, como provar que o resultado é verdadeiro?”
É aqui que o mecanismo ZK do Phoenix fica crucial.
Ele não esconde a verificação junto. Em vez disso, faz a rede verificar uma prova: você pode não me contar todos os dados originais, mas precisa provar que essa transação segue as regras, não há gasto duplicado e a origem dos ativos é válida.
E quando chegamos ao DuskEVM lá na frente, o Hedger leva essa ideia para o cálculo em contratos inteligentes: começa a explorar o uso de dados criptografados no processo de computação e, em seguida, usa ZK para validar o resultado.
É nessa altura que toda a lógica se conecta:
Phoenix: transações privadas ↓ Zedger: ativos privados ↓ XSC: regras financeiras ↓ Hedger: computação privada + execução verificável
Essa é a maior diferença de entendimento que eu tenho ao olhar para o DUSK agora.
O que ele realmente quer resolver não é “fazer com que ninguém veja nada”.
Mas criar um estado que instituições financeiras talvez realmente precisem:
O mercado não consegue ver todos os dados, a supervisão pode verificar, os contratos podem ser executados e a auditoria pode ser realizada.
Por isso, acho que o verdadeiro triângulo do DUSK é:
Privacidade × Verificação × Conformidade
Privacidade é forte demais e, ao mesmo tempo, não dá para ser regulada.
Só quando for possível “esconder os dados, mas o resultado precisa ser verificável”, é que essa cadeia tem chance de sair do caminho da privacidade e entrar de vez na infraestrutura financeira de verdade.
36
26
1k
·
--
Em Alta
Verificado
#termmax @termmax
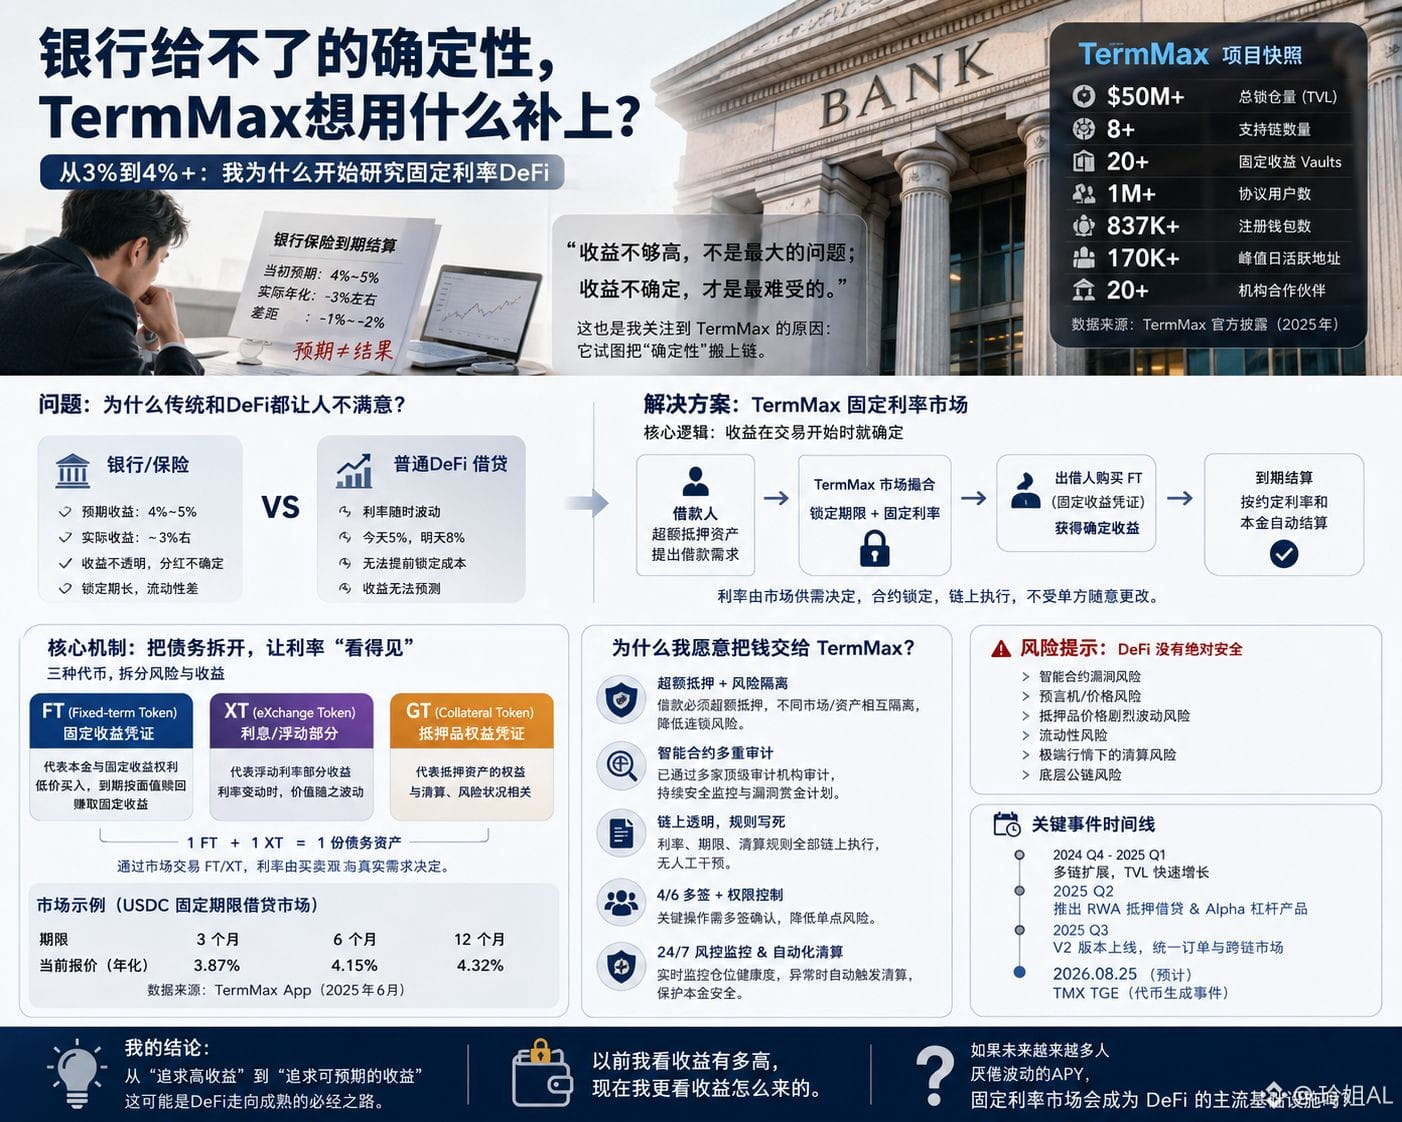
Nos últimos dias, acabei esbarrando em uma situação bem frustrante. Assisti a um filme e, depois de sair, $牛来 , descobri que o seguro bancário que eu tinha comprado tinha vencido. Na época eu tinha visto “taxa fixa de 2,8% + participação nos lucros”, e pensei que, em condições normais, eu conseguiria algo entre 4% e 5%. Só que, quando fui calcular de verdade, a taxa anual ficou em torno de 3%.
Não que o dinheiro tenha diminuído, mas a sensação é que “o rendimento que eu via na hora” e “o dinheiro que eu realmente recebo no final” não são a mesma coisa. Isso realmente incomoda.
Foi por esses dias que, ao ver o TermMax no feed, eu parei e olhei com mais atenção. O que mais me atraiu nele, na verdade, não foi o APY alto que divulgam, e sim estas quatro palavras: “calcule primeiro o rendimento”.
Um dos maiores problemas do DeFi tradicional é que a taxa de juros fica variando o tempo todo.
Hoje é 5%, amanhã pode ser 8%. Quando o mercado fica apertado, o custo do empréstimo sobe direto. Você simplesmente não sabe quanto vai conseguir receber daqui a alguns meses.
A abordagem do TermMax é diferente.
Ele transforma o empréstimo em um mercado com prazo fixo e taxa de juros fixa.
Os tomadores pegam dinheiro emprestando usando ativos dados como garantia em excesso; o prazo e a taxa são definidos já no início da negociação.
Já os investidores/creditores obtêm o rendimento correspondente por meio do mercado de prazo fixo. Hoje em dia, a equipe oficial já espalhou esse modelo para várias redes, como Ethereum, Arbitrum, BNB Chain, Base e outras; no site deles, o TVL já passa de 50 milhões de dólares.
Eu continuei cavando o whitepaper e a mecânica, e só aí percebi o que realmente é interessante. O TermMax não é aquele tipo de projeto que aparece para dizer:
“Pode confiar, eu garanto 5% ao ano”. Não é essa a lógica.
Ele pega uma dívida com prazo fixo e a separa em diferentes Tokens, e então define a taxa de juros por meio dos preços do mercado.
Em outras palavras: o principal e os rendimentos futuros são separados para serem negociados.
Então os 4%, 5% que você vê não são um slogan — são uma precificação que o mercado recalcula de acordo com o prazo, o ativo, a oferta/procura e o risco.
Agora, inclusive já dá para ver mercados específicos on-chain: por exemplo, em alguns mercados fixos de USDC, as cotações atuais ficam em torno de 4%; também há ativos relacionados a RWA como colateral.
Mas o que, de verdade, me deixa mais tranquilo é que ele não considera apenas “como elevar o rendimento”. Para tomar empréstimo, é necessário dar colateral em excesso; o Vault também tem limite de capacidade; e mercados diferentes são isolados entre si. O time oficial também divulgou auditorias de contrato inteligente e monitoramento contínuo de segurança. $BR $GRVT
#termmax @TermMax
Nos últimos dias, acabei esbarrando em uma situação bem frustrante. Assisti a um filme e, depois de sair, $牛来 , descobri que o seguro bancário que eu tinha comprado tinha vencido. Na época eu tinha visto “taxa fixa de 2,8% + participação nos lucros”, e pensei que, em condições normais, eu conseguiria algo entre 4% e 5%. Só que, quando fui calcular de verdade, a taxa anual ficou em torno de 3%.
Não que o dinheiro tenha diminuído, mas a sensação é que “o rendimento que eu via na hora” e “o dinheiro que eu realmente recebo no final” não são a mesma coisa. Isso realmente incomoda.
Foi por esses dias que, ao ver o TermMax no feed, eu parei e olhei com mais atenção. O que mais me atraiu nele, na verdade, não foi o APY alto que divulgam, e sim estas quatro palavras: “calcule primeiro o rendimento”.
Um dos maiores problemas do DeFi tradicional é que a taxa de juros fica variando o tempo todo.
Hoje é 5%, amanhã pode ser 8%. Quando o mercado fica apertado, o custo do empréstimo sobe direto. Você simplesmente não sabe quanto vai conseguir receber daqui a alguns meses.
A abordagem do TermMax é diferente.
Ele transforma o empréstimo em um mercado com prazo fixo e taxa de juros fixa.
Os tomadores pegam dinheiro emprestando usando ativos dados como garantia em excesso; o prazo e a taxa são definidos já no início da negociação.
Já os investidores/creditores obtêm o rendimento correspondente por meio do mercado de prazo fixo. Hoje em dia, a equipe oficial já espalhou esse modelo para várias redes, como Ethereum, Arbitrum, BNB Chain, Base e outras; no site deles, o TVL já passa de 50 milhões de dólares.
Eu continuei cavando o whitepaper e a mecânica, e só aí percebi o que realmente é interessante. O TermMax não é aquele tipo de projeto que aparece para dizer:
“Pode confiar, eu garanto 5% ao ano”. Não é essa a lógica.
Ele pega uma dívida com prazo fixo e a separa em diferentes Tokens, e então define a taxa de juros por meio dos preços do mercado.
Em outras palavras: o principal e os rendimentos futuros são separados para serem negociados.
Então os 4%, 5% que você vê não são um slogan — são uma precificação que o mercado recalcula de acordo com o prazo, o ativo, a oferta/procura e o risco.
Agora, inclusive já dá para ver mercados específicos on-chain: por exemplo, em alguns mercados fixos de USDC, as cotações atuais ficam em torno de 4%; também há ativos relacionados a RWA como colateral.
Mas o que, de verdade, me deixa mais tranquilo é que ele não considera apenas “como elevar o rendimento”. Para tomar empréstimo, é necessário dar colateral em excesso; o Vault também tem limite de capacidade; e mercados diferentes são isolados entre si. O time oficial também divulgou auditorias de contrato inteligente e monitoramento contínuo de segurança. $BR $GRVT
36
35
733
·
--
Em Baixa
Verificado
#dusk $DUSK @Dusk_Foundation
Por volta de três da manhã, eu só estava deitado rolando o Twitter. Mas ultimamente, entre a enxurrada de airdrops e todo tipo de projetos, acabei ficando um pouco anestesiado.
Um dia AI, no outro RWA, e depois mais um tal de “protocolo revolucionário de privacidade”. Visto demais, fica fácil só passar os olhos.
Acontece que, quando eu estava rolando, vi o DUSK—e eu realmente parei.
Para ser sincero, na primeira impressão não achei “explosivo” assim. Não tinha aquela sensação de tela inteira dizendo “mudar as finanças”, “redefinir a blockchain”. Pelo contrário, o tempo todo falavam de privacidade, conformidade e ativos financeiros—coisas bem tradicionais.
Mas quanto mais eu olhava, mais eu sentia que isso talvez não seja para contar histórias para investidores de varejo.
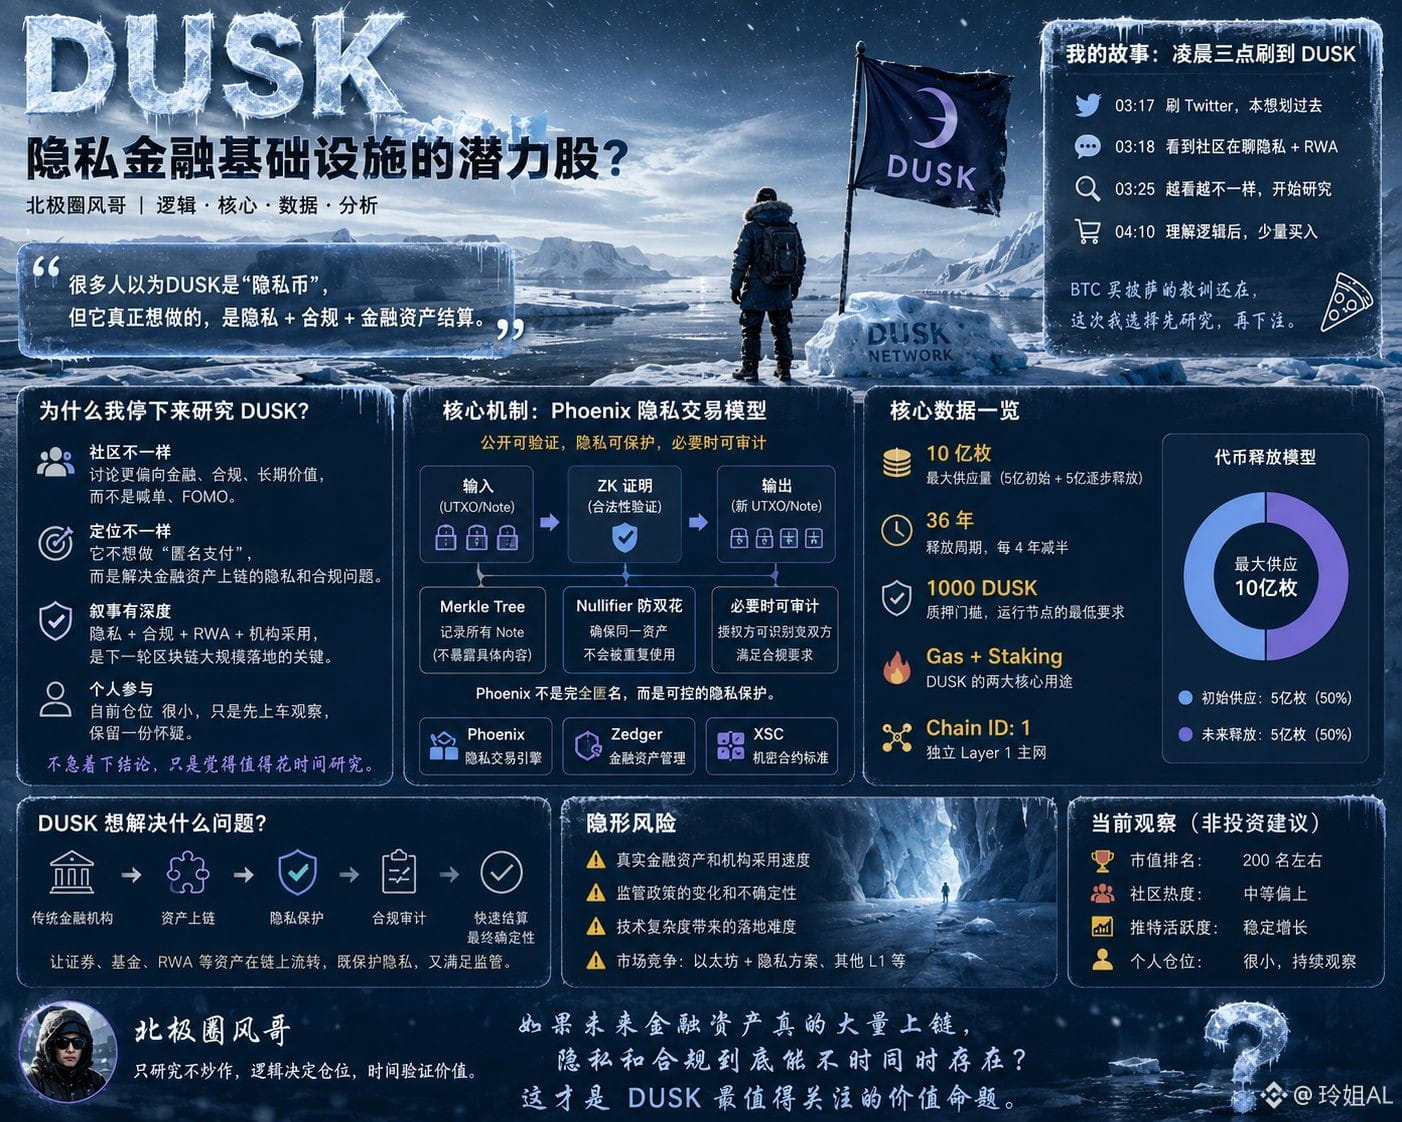
O DUSK é, por si só, uma Layer 1 independente.
E o que ele tenta resolver não é simplesmente “anônimizar transferências”. O foco real é outro problema bem incômodo quando ativos como valores mobiliários, fundos e RWA são colocados on-chain:
Os ativos podem ser verificáveis publicamente, mas a privacidade não pode ficar completamente exposta.
Isso é interessante.
A lógica das blockchains comuns é simples: quanto mais transparente, mais fácil verificar.
Só que instituições financeiras são diferentes.
Se você exige que elas publiquem holdings, partes envolvidas nas transações e saldos de ativos, talvez nem queiram colocar on-chain; mas esconder tudo também não é algo que a regulação aceitaria.
O que o DUSK faz é justamente procurar espaço nessa “fenda”.
Phoenix cuida das transações com privacidade, Zedger se aproxima do lado de ativos financeiros, e XSC tenta colocar regras de privacidade e conformidade dentro de contratos inteligentes.
Agora, sinceramente, eu não estou com pressa para adicionar posição.
Depois de tantos anos no cripto, eu já ouvi de mais histórias sobre “infraestrutura financeira da próxima geração”.
Se a tecnologia roda, é uma coisa. Mas outra é se valores mobiliários, fundos e RWA—de verdade—vão querer migrar os ativos.
Por isso, neste momento, eu vejo o DUSK mais como quem observa um experimento.
Se no futuro ativos financeiros realmente forem massivamente para a blockchain, privacidade e conformidade poderão coexistir ao mesmo tempo?
Essa pergunta talvez seja ainda mais importante do que saber se o DUSK vai ou não subir.
Eu já estou vendido em dusk; vamos ver se ele vai puxar o preço!
#dusk $DUSK @Dusk
Por volta de três da manhã, eu só estava deitado rolando o Twitter. Mas ultimamente, entre a enxurrada de airdrops e todo tipo de projetos, acabei ficando um pouco anestesiado.
Um dia AI, no outro RWA, e depois mais um tal de “protocolo revolucionário de privacidade”. Visto demais, fica fácil só passar os olhos.
Acontece que, quando eu estava rolando, vi o DUSK—e eu realmente parei.
Para ser sincero, na primeira impressão não achei “explosivo” assim. Não tinha aquela sensação de tela inteira dizendo “mudar as finanças”, “redefinir a blockchain”. Pelo contrário, o tempo todo falavam de privacidade, conformidade e ativos financeiros—coisas bem tradicionais.
Mas quanto mais eu olhava, mais eu sentia que isso talvez não seja para contar histórias para investidores de varejo.
O DUSK é, por si só, uma Layer 1 independente.
E o que ele tenta resolver não é simplesmente “anônimizar transferências”. O foco real é outro problema bem incômodo quando ativos como valores mobiliários, fundos e RWA são colocados on-chain:
Os ativos podem ser verificáveis publicamente, mas a privacidade não pode ficar completamente exposta.
Isso é interessante.
A lógica das blockchains comuns é simples: quanto mais transparente, mais fácil verificar.
Só que instituições financeiras são diferentes.
Se você exige que elas publiquem holdings, partes envolvidas nas transações e saldos de ativos, talvez nem queiram colocar on-chain; mas esconder tudo também não é algo que a regulação aceitaria.
O que o DUSK faz é justamente procurar espaço nessa “fenda”.
Phoenix cuida das transações com privacidade, Zedger se aproxima do lado de ativos financeiros, e XSC tenta colocar regras de privacidade e conformidade dentro de contratos inteligentes.
Agora, sinceramente, eu não estou com pressa para adicionar posição.
Depois de tantos anos no cripto, eu já ouvi de mais histórias sobre “infraestrutura financeira da próxima geração”.
Se a tecnologia roda, é uma coisa. Mas outra é se valores mobiliários, fundos e RWA—de verdade—vão querer migrar os ativos.
Por isso, neste momento, eu vejo o DUSK mais como quem observa um experimento.
Se no futuro ativos financeiros realmente forem massivamente para a blockchain, privacidade e conformidade poderão coexistir ao mesmo tempo?
Essa pergunta talvez seja ainda mais importante do que saber se o DUSK vai ou não subir.
Eu já estou vendido em dusk; vamos ver se ele vai puxar o preço!
55
36
946
·
--
Em Alta
Os envelopes vermelhos já estão prontos 🧧! Vamos acelerar as mãos!
Preparei 100 u de envelopes vermelhos, desejo a todos um ótimo verão.
Que boa sorte e ganhos cheguem juntos às suas mãos—desejo que sua tendência siga em alta sem parar 📈
Os envelopes vermelhos já estão prontos 🧧! Vamos acelerar as mãos!
Preparei 100 u de envelopes vermelhos, desejo a todos um ótimo verão.
Que boa sorte e ganhos cheguem juntos às suas mãos—desejo que sua tendência siga em alta sem parar 📈
Preparei 100 u de envelopes vermelhos, desejo a todos um ótimo verão.
Que boa sorte e ganhos cheguem juntos às suas mãos—desejo que sua tendência siga em alta sem parar 📈
3.9k
11
223
3.9k
·
--
Em Alta
Parcialmente verdadeiro
TermMax, eu só quero entender 3 coisas agora
Revisitando o TermMax recentemente,
na verdade, há apenas 3 questões que valem a pena.
A primeira: que problema ele realmente resolve?
Na prática, é permitir que o dinheiro na cadeia também consiga “negociar o rendimento antecipadamente”.
Hoje em muitos empréstimos DeFi, as taxas acompanham o mercado de forma instável. Você pode pegar dinheiro emprestado a 5% hoje; com a volatilidade do mercado, alguns dias depois pode subir para 10%, e o custo do empréstimo não dá para calcular com antecedência.
A abordagem do TermMax é simples: por quanto tempo, quanto dinheiro e qual a taxa de juros—tudo é travado com antecedência.
Quem empresta sabe quanto vai ganhar, e quem toma sabe quanto terá que devolver no vencimento.
Por isso, não é apenas “mais um Aave”. A ideia é tornar os empréstimos na cadeia mais parecidos com depósitos a prazo + títulos + mercado de crédito do setor tradicional. O cerne do whitepaper oficial também envolve taxa fixa e prazo fixo, e então usar FT, XT e AMM para decompor e negociar esse sistema separadamente.
A segunda: existe realmente capital sendo usado por este produto?
Aqui não dá para olhar apenas a divulgação do projeto.
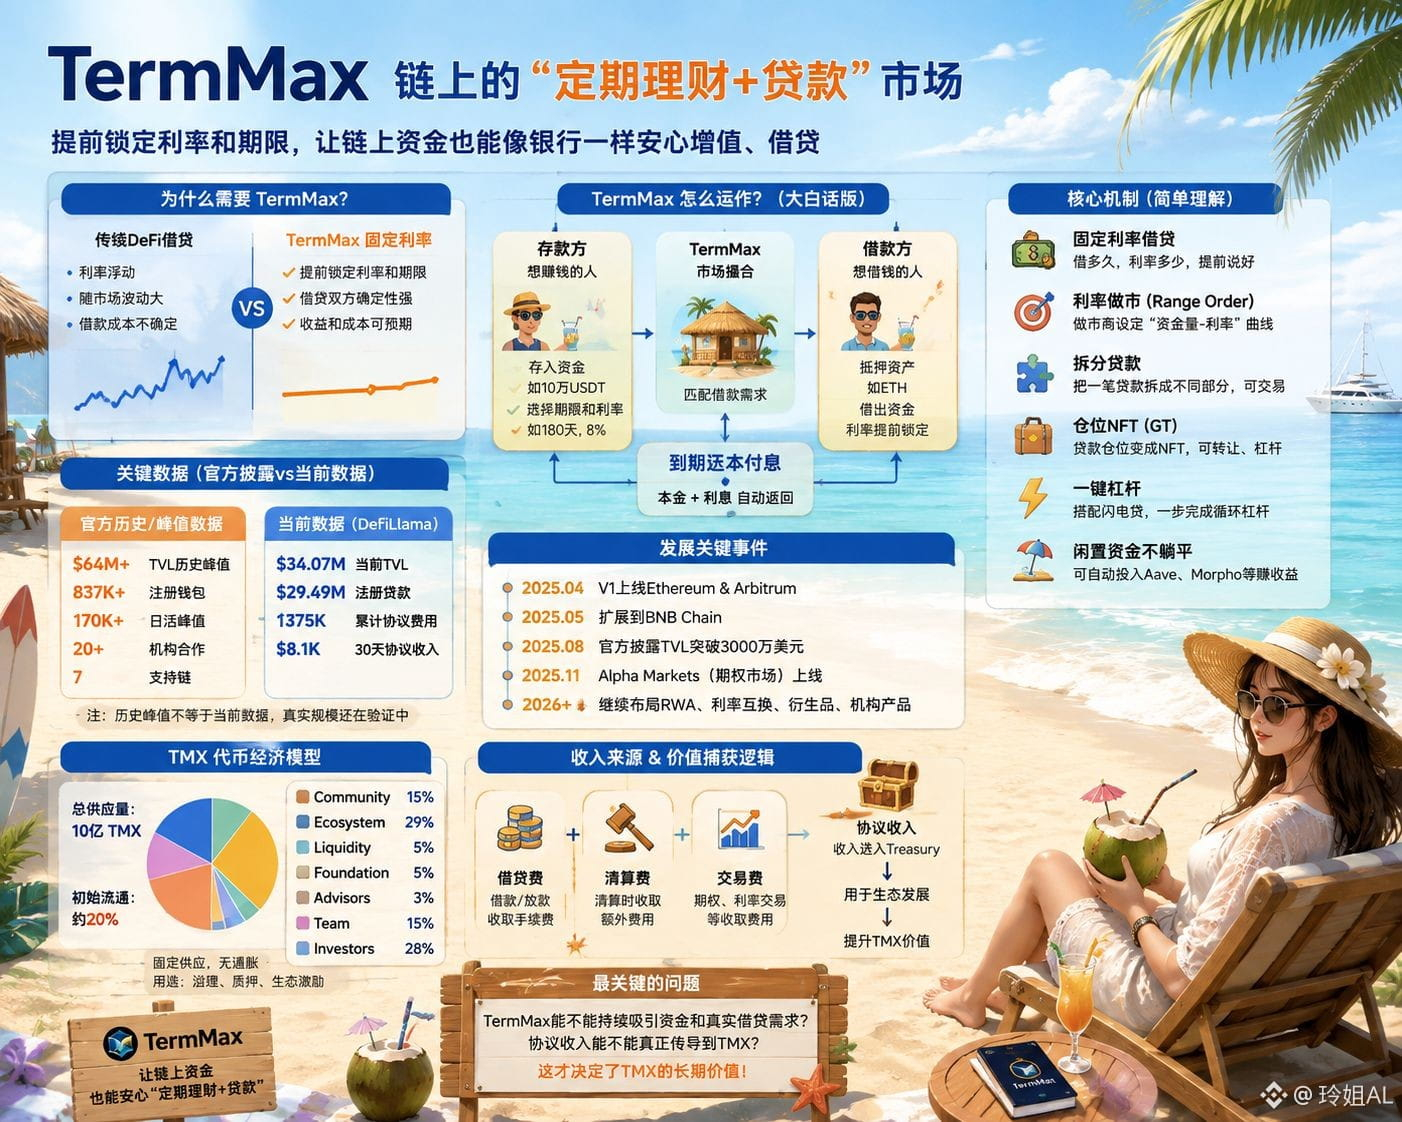
O TermMax, no passado, de fato apresentou bons dados históricos, e o whitepaper oficial divulgou TVL acima de 64 milhões de dólares, 837 mil carteiras registradas e pico de 170 mil usuários ativos diários.
Mas esses são picos históricos; não dá para usar como se fossem os números de hoje.
Agora, segundo o DeFiLlama, o TVL do TermMax é de cerca de 31,25 milhões de dólares, os empréstimos ativos são cerca de 27,2 milhões, a receita do protocolo nos últimos 30 dias foi de aproximadamente 199 mil dólares, e a receita acumulada chega a cerca de 379 mil dólares. Além disso, o TVL dos últimos 30 dias caiu cerca de 7,1%.
A terceira: depois que o TermMax crescer, quanto o TMX de fato vai conseguir captar?
Esta é a que mais me interessa agora.
O TermMax já não se contenta em apenas fazer empréstimos.
A linha do tempo é bem clara: em abril de 2025, o V1 foi lançado na Ethereum e no Arbitrum; em maio, expandiu para BNB; em agosto, o TVL ultrapassou 30 milhões; e em novembro, lançou o Alpha Markets. Em 2026, a rota continua rumo a RWA, swaps de taxas, opções, derivativos e produtos estruturados para instituições.
Ou seja, o mercado que ele imagina fica cada vez maior.
Mas o volume total de TMX é apenas de 1 bilhão de tokens, com oferta fixa, e a circulação inicial no TGE é de cerca de 20%. No desenho do whitepaper, a receita do Treasury vem principalmente de taxas de negociação de FT/XT, taxas do protocolo de empréstimos, taxas de liquidação etc.; já o TMX assume funções de governança, staking e incentivos do ecossistema, e parte dos recursos do Treasury também pode ser usada para recompensas de staking.
Se esses três pontos conseguirem funcionar de verdade, a história do TermMax finalmente se sustenta.
#termmax @termmax
TermMax, eu só quero entender 3 coisas agora
Revisitando o TermMax recentemente,
na verdade, há apenas 3 questões que valem a pena.
A primeira: que problema ele realmente resolve?
Na prática, é permitir que o dinheiro na cadeia também consiga “negociar o rendimento antecipadamente”.
Hoje em muitos empréstimos DeFi, as taxas acompanham o mercado de forma instável. Você pode pegar dinheiro emprestado a 5% hoje; com a volatilidade do mercado, alguns dias depois pode subir para 10%, e o custo do empréstimo não dá para calcular com antecedência.
A abordagem do TermMax é simples: por quanto tempo, quanto dinheiro e qual a taxa de juros—tudo é travado com antecedência.
Quem empresta sabe quanto vai ganhar, e quem toma sabe quanto terá que devolver no vencimento.
Por isso, não é apenas “mais um Aave”. A ideia é tornar os empréstimos na cadeia mais parecidos com depósitos a prazo + títulos + mercado de crédito do setor tradicional. O cerne do whitepaper oficial também envolve taxa fixa e prazo fixo, e então usar FT, XT e AMM para decompor e negociar esse sistema separadamente.
A segunda: existe realmente capital sendo usado por este produto?
Aqui não dá para olhar apenas a divulgação do projeto.
O TermMax, no passado, de fato apresentou bons dados históricos, e o whitepaper oficial divulgou TVL acima de 64 milhões de dólares, 837 mil carteiras registradas e pico de 170 mil usuários ativos diários.
Mas esses são picos históricos; não dá para usar como se fossem os números de hoje.
Agora, segundo o DeFiLlama, o TVL do TermMax é de cerca de 31,25 milhões de dólares, os empréstimos ativos são cerca de 27,2 milhões, a receita do protocolo nos últimos 30 dias foi de aproximadamente 199 mil dólares, e a receita acumulada chega a cerca de 379 mil dólares. Além disso, o TVL dos últimos 30 dias caiu cerca de 7,1%.
A terceira: depois que o TermMax crescer, quanto o TMX de fato vai conseguir captar?
Esta é a que mais me interessa agora.
O TermMax já não se contenta em apenas fazer empréstimos.
A linha do tempo é bem clara: em abril de 2025, o V1 foi lançado na Ethereum e no Arbitrum; em maio, expandiu para BNB; em agosto, o TVL ultrapassou 30 milhões; e em novembro, lançou o Alpha Markets. Em 2026, a rota continua rumo a RWA, swaps de taxas, opções, derivativos e produtos estruturados para instituições.
Ou seja, o mercado que ele imagina fica cada vez maior.
Mas o volume total de TMX é apenas de 1 bilhão de tokens, com oferta fixa, e a circulação inicial no TGE é de cerca de 20%. No desenho do whitepaper, a receita do Treasury vem principalmente de taxas de negociação de FT/XT, taxas do protocolo de empréstimos, taxas de liquidação etc.; já o TMX assume funções de governança, staking e incentivos do ecossistema, e parte dos recursos do Treasury também pode ser usada para recompensas de staking.
Se esses três pontos conseguirem funcionar de verdade, a história do TermMax finalmente se sustenta.
#termmax @TermMax
42
33
666
·
--
Em Baixa
Verificado
Irmãos! Contem direitinho a parte do dia 25: #tge para o airdrop, deem mais alguns pulls. Pode ser um grande “maluco de pelos” (big毛). Todo mundo não pode perder.
As ordens de hedge já foram puxadas de volta (rebalanceadas). Pessoal, vocês acham que devemos cortar prejuízo!
Nesses dias, eu repliquei/revi várias vezes o whitepaper da DUSK. No começo, eu também tratei como um projeto comum de privacidade.
Mas quanto mais eu desmontava, mais eu achava que esse projeto é meio interessante — e meio constrangedor.
Agora, a capitalização de mercado da DUSK é de apenas alguns dezenas de milhões de dólares.
Tem 1 bilhão de moedas emitidas: metade da oferta inicial, e a outra metade planejada para ser liberada ao longo de 36 anos. A DUSK não é apenas um Token de governança; ela também assume Gas + Staking, e se torna Provisioner com um mínimo de 1000 DUSK de colateral.
Um token com capitalização de alguns dezenas de milhões de dólares… que valor real ele carrega?
Continuando a cavar o whitepaper, eu descobri que o núcleo da DUSK não é “anonimato”, e sim privacidade financeira.
Phoenix usa Shielded UTXO + ZK Proof. Os validadores conseguem confirmar que a transação é válida, mas não precisam ver as informações completas da transação. E, em conjunto com Selective Disclosure, quando necessário, consegue provar identidade e relação entre ativos.
Aí fica interessante.
Porque o que instituições financeiras realmente precisam nunca foi “que ninguém veja”. O que elas precisam é: pessoas sem relação não vejam, mas quando regulação e partes autorizadas precisarem, elas conseguem ver.
Indo mais fundo, a Zedger parece mais um Privacy Asset Ledger. E a XSC, ou seja, Confidential Security Contract, coloca atributos de valores mobiliários como lista de permissões, limites de holdings, regras de transferência, dividendos e votação dentro de contratos inteligentes.
Foi aí que eu percebi: o que a DUSK realmente quer fazer não é um “coin de privacidade”, e sim Regulated Asset + Privacy Settlement.
Mas exatamente aqui está a minha maior dúvida.
A DUSK tem seu próprio Consensus, Staking e Execution Layer, podendo governar as regras na cadeia.
Só que, no mundo real, existe outra camada chamada Jurisdiction (jurisdição).
Se a regulamentação exigir divulgação, congelamento, ou até exigir que ativos específicos executem limites de conformidade, até onde a governança on-chain consegue decidir?
Então, agora que eu olho para a DUSK, eu já não me importo tanto se ela ainda consegue falar sobre “privacidade”.
Eu quero saber outra coisa:
A privacidade protegida pela Phoenix consegue, no fim, virar um Settlement Premium que instituições realmente se dispõem a pagar?
Se conseguir, talvez uma capitalização de alguns milhões de dólares realmente não seja cara.
Se não conseguir, esses mecanismos criptográficos bonitos — no fim — talvez sejam só ativos técnicos dentro do whitepaper.
#dusk $DUSK @Dusk_Foundation
Irmãos! Contem direitinho a parte do dia 25: #tge para o airdrop, deem mais alguns pulls. Pode ser um grande “maluco de pelos” (big毛). Todo mundo não pode perder.
As ordens de hedge já foram puxadas de volta (rebalanceadas). Pessoal, vocês acham que devemos cortar prejuízo!
Nesses dias, eu repliquei/revi várias vezes o whitepaper da DUSK. No começo, eu também tratei como um projeto comum de privacidade.
Mas quanto mais eu desmontava, mais eu achava que esse projeto é meio interessante — e meio constrangedor.
Agora, a capitalização de mercado da DUSK é de apenas alguns dezenas de milhões de dólares.
Tem 1 bilhão de moedas emitidas: metade da oferta inicial, e a outra metade planejada para ser liberada ao longo de 36 anos. A DUSK não é apenas um Token de governança; ela também assume Gas + Staking, e se torna Provisioner com um mínimo de 1000 DUSK de colateral.
Um token com capitalização de alguns dezenas de milhões de dólares… que valor real ele carrega?
Continuando a cavar o whitepaper, eu descobri que o núcleo da DUSK não é “anonimato”, e sim privacidade financeira.
Phoenix usa Shielded UTXO + ZK Proof. Os validadores conseguem confirmar que a transação é válida, mas não precisam ver as informações completas da transação. E, em conjunto com Selective Disclosure, quando necessário, consegue provar identidade e relação entre ativos.
Aí fica interessante.
Porque o que instituições financeiras realmente precisam nunca foi “que ninguém veja”. O que elas precisam é: pessoas sem relação não vejam, mas quando regulação e partes autorizadas precisarem, elas conseguem ver.
Indo mais fundo, a Zedger parece mais um Privacy Asset Ledger. E a XSC, ou seja, Confidential Security Contract, coloca atributos de valores mobiliários como lista de permissões, limites de holdings, regras de transferência, dividendos e votação dentro de contratos inteligentes.
Foi aí que eu percebi: o que a DUSK realmente quer fazer não é um “coin de privacidade”, e sim Regulated Asset + Privacy Settlement.
Mas exatamente aqui está a minha maior dúvida.
A DUSK tem seu próprio Consensus, Staking e Execution Layer, podendo governar as regras na cadeia.
Só que, no mundo real, existe outra camada chamada Jurisdiction (jurisdição).
Se a regulamentação exigir divulgação, congelamento, ou até exigir que ativos específicos executem limites de conformidade, até onde a governança on-chain consegue decidir?
Então, agora que eu olho para a DUSK, eu já não me importo tanto se ela ainda consegue falar sobre “privacidade”.
Eu quero saber outra coisa:
A privacidade protegida pela Phoenix consegue, no fim, virar um Settlement Premium que instituições realmente se dispõem a pagar?
Se conseguir, talvez uma capitalização de alguns milhões de dólares realmente não seja cara.
Se não conseguir, esses mecanismos criptográficos bonitos — no fim — talvez sejam só ativos técnicos dentro do whitepaper.
#dusk $DUSK @Dusk
50
32
665
·
--
Em Alta
Verificado
完犊子了!兄弟们,提前套保的$DUSK 被反撸了现在,有点害怕啊!不知道会不会拉爆啊!
前两天抢的#ALPHA 空投$KII 格局失败了!只有15u了现在!
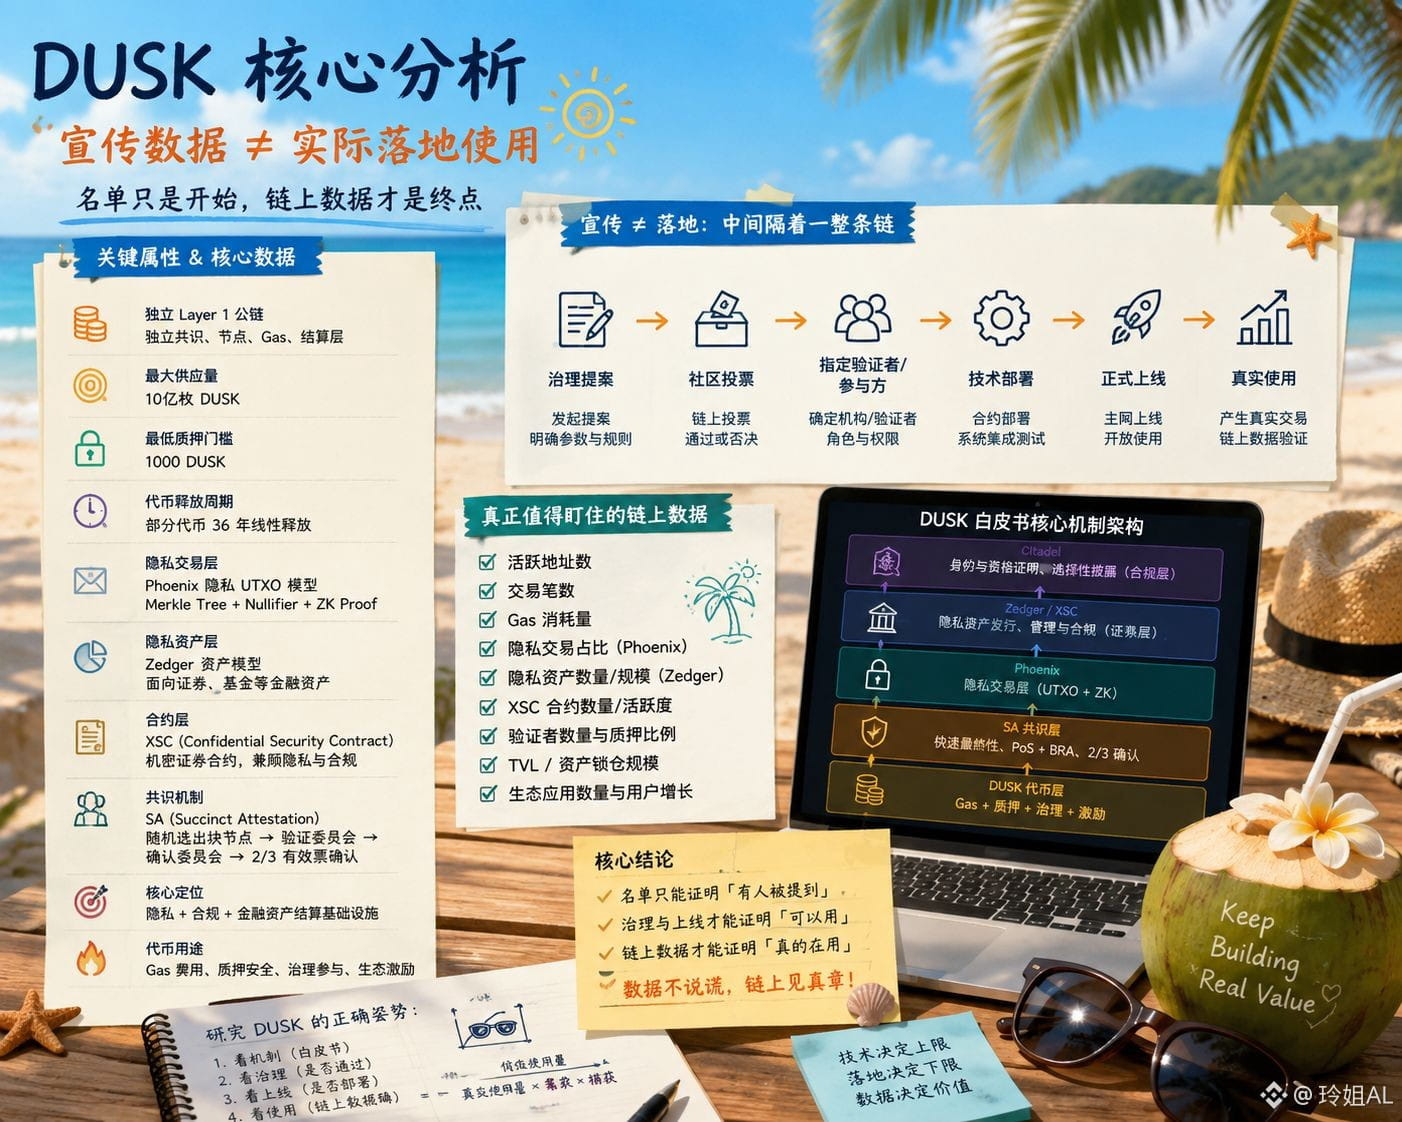
最近重新扒DUSK,我觉得这个项目最容易被市场看错的地方,不是“有没有隐私技术”,而是白皮书里的技术,和宣传里的落地,到底是不是一回事。
先看硬数据:DUSK是独立Layer 1,最大供应量10亿枚,最低质押门槛1000 DUSK,部分代币释放周期长达36年。
技术上也确实有东西。
白皮书的核心不是简单匿名,而是Phoenix + Zedger + XSC。
Phoenix用隐私UTXO、Merkle Tree、Nullifier和零知识证明,把交易金额、资产归属等敏感信息隐藏起来,同时证明“这笔资产真实存在、没有重复花费”。
Zedger则进一步往金融资产走,把证券类资产的发行、转移、赎回等逻辑放进隐私模型里。
XSC解决的则是更现实的问题:证券资产上链以后,怎么同时满足隐私和监管。
所以DUSK真正想做的,其实不是另一个ZEC,而是一套隐私金融结算基础设施。
但这里恰恰出现最大的认知差。
技术能做到 ≠ 金融业务已经落地。
项目宣传的机构、资产、合作名单,我不会直接当成真实使用量。
真正落地还要继续往下走:
治理提案 → 社区投票 → 指定验证者/参与方 → 技术部署 正式上线 真实交易。
甚至上线都还不够。
最后还得看链上有没有活跃地址、交易笔数、Gas消耗、资产规模、验证者参与度。
这就是我现在看DUSK最在意的地方。
白皮书解决的是“能不能做”,治理解决的是“能不能上线”,链上数据解决的才是“到底有没有人在用”。
所以名单≠使用,合作≠收入,技术完成也≠商业闭环。
如果未来Phoenix、Zedger、XSC真的被金融资产大量使用,DUSK的Gas和质押需求才可能形成真正的价值捕获。
到那个时候,它才不是一个“隐私概念币”。
#dusk @Dusk_Foundation
完犊子了!兄弟们,提前套保的$DUSK 被反撸了现在,有点害怕啊!不知道会不会拉爆啊!
前两天抢的#ALPHA 空投$KII 格局失败了!只有15u了现在!
最近重新扒DUSK,我觉得这个项目最容易被市场看错的地方,不是“有没有隐私技术”,而是白皮书里的技术,和宣传里的落地,到底是不是一回事。
先看硬数据:DUSK是独立Layer 1,最大供应量10亿枚,最低质押门槛1000 DUSK,部分代币释放周期长达36年。
技术上也确实有东西。
白皮书的核心不是简单匿名,而是Phoenix + Zedger + XSC。
Phoenix用隐私UTXO、Merkle Tree、Nullifier和零知识证明,把交易金额、资产归属等敏感信息隐藏起来,同时证明“这笔资产真实存在、没有重复花费”。
Zedger则进一步往金融资产走,把证券类资产的发行、转移、赎回等逻辑放进隐私模型里。
XSC解决的则是更现实的问题:证券资产上链以后,怎么同时满足隐私和监管。
所以DUSK真正想做的,其实不是另一个ZEC,而是一套隐私金融结算基础设施。
但这里恰恰出现最大的认知差。
技术能做到 ≠ 金融业务已经落地。
项目宣传的机构、资产、合作名单,我不会直接当成真实使用量。
真正落地还要继续往下走:
治理提案 → 社区投票 → 指定验证者/参与方 → 技术部署 正式上线 真实交易。
甚至上线都还不够。
最后还得看链上有没有活跃地址、交易笔数、Gas消耗、资产规模、验证者参与度。
这就是我现在看DUSK最在意的地方。
白皮书解决的是“能不能做”,治理解决的是“能不能上线”,链上数据解决的才是“到底有没有人在用”。
所以名单≠使用,合作≠收入,技术完成也≠商业闭环。
如果未来Phoenix、Zedger、XSC真的被金融资产大量使用,DUSK的Gas和质押需求才可能形成真正的价值捕获。
到那个时候,它才不是一个“隐私概念币”。
#dusk @Dusk
100
70
1.9k
·
--
Em Alta
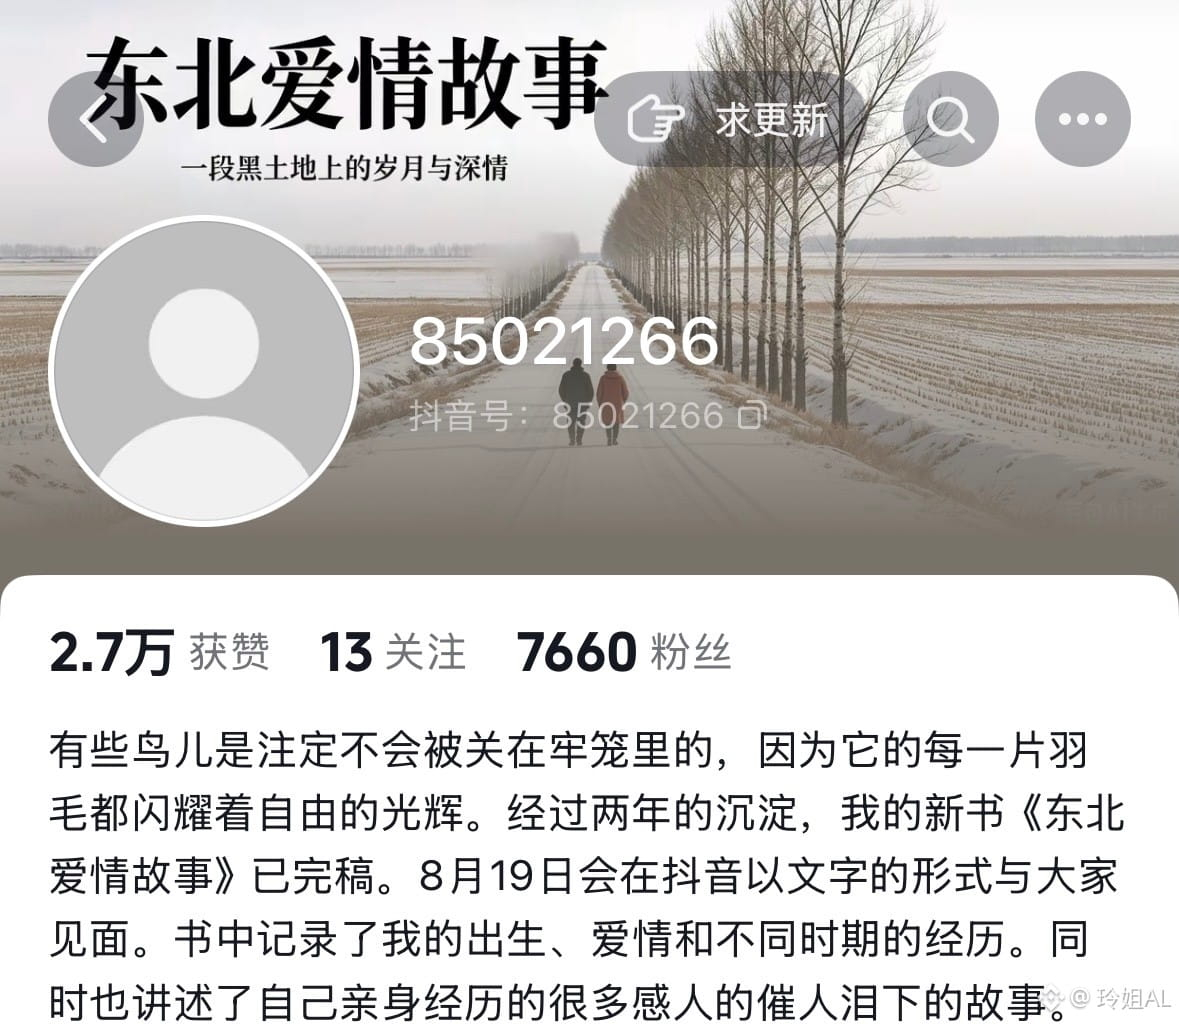
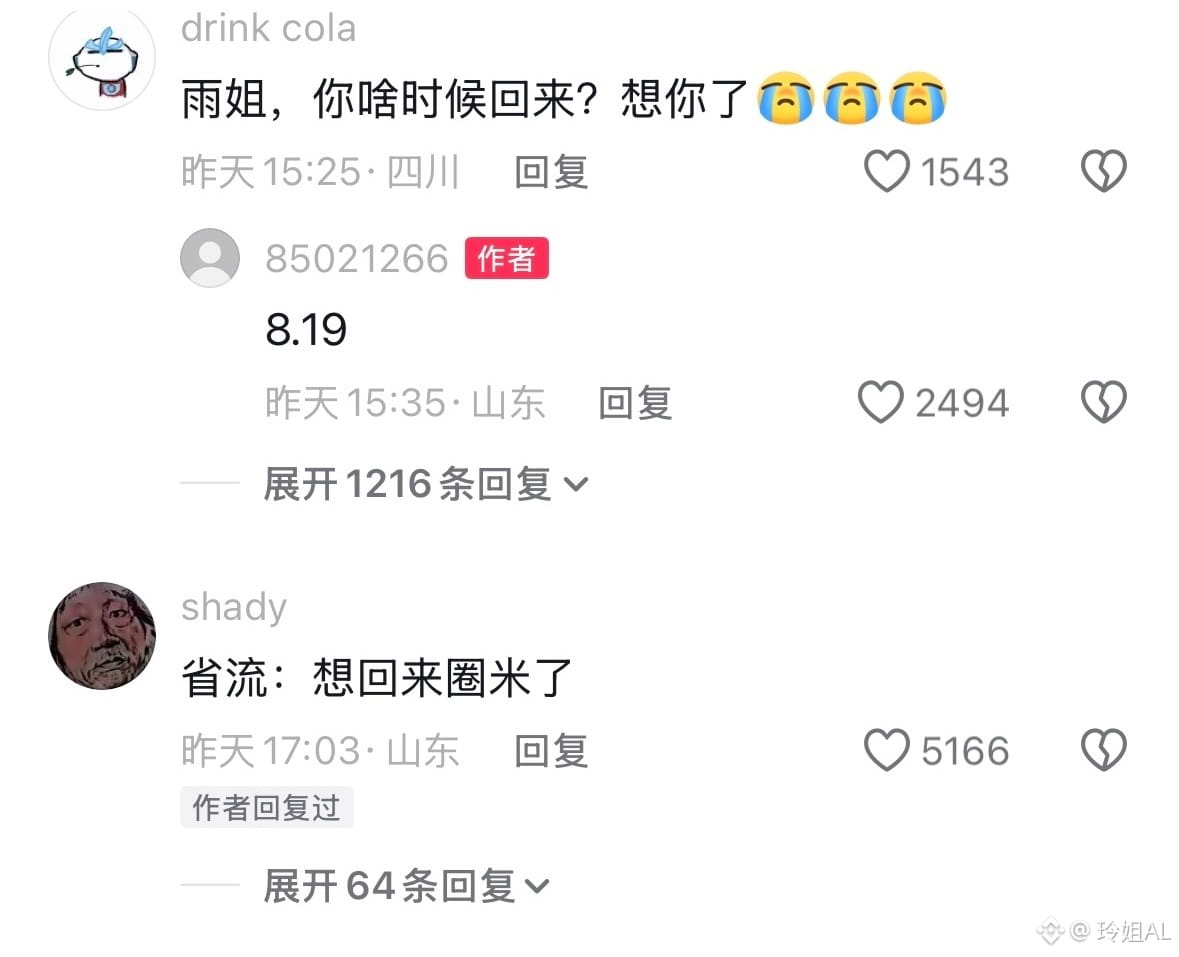
Afinal, a irmã Yu está indo muito bem, né!
A irmã Yu do Nordeste foi completamente banida permanentemente.
Ontem, a própria irmã Yu, levando seu novo livro “História de Amor do Nordeste”, voltou às redes sociais com o nome do novo livro; resultado: em menos de 48 horas, mais uma vez todas as plataformas a bloquearam durante a noite.$BTC $ETH $SOL
1
6
457
·
--
Em Alta
Costumava sempre passar uma imagem de homem bondoso e honesto; por baixo dos panos, porém, ele é tão imponente… Não esperava mesmo a... #COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
Costumava sempre passar uma imagem de homem bondoso e honesto; por baixo dos panos, porém, ele é tão imponente… Não esperava mesmo a... #COW24小时上涨55.77% #BNB链将激活Pasteur硬分叉 #沙特PIF披露持有1.541亿股SpaceX $BTC $ETH $SOL
1
2
370
·
--
Em Alta
Irmãos! A bagunça foi feita ontem: #ALPHA roubaram; $KII 40 facas não escaparam, agora só sobraram 25 facas. A visão falhou, pessoal!
Irmãos, ainda existe esperança? A cobertura (hedge) da dusk também foi desfeita pelo contrafluxo, fiquei um pouco com medo!
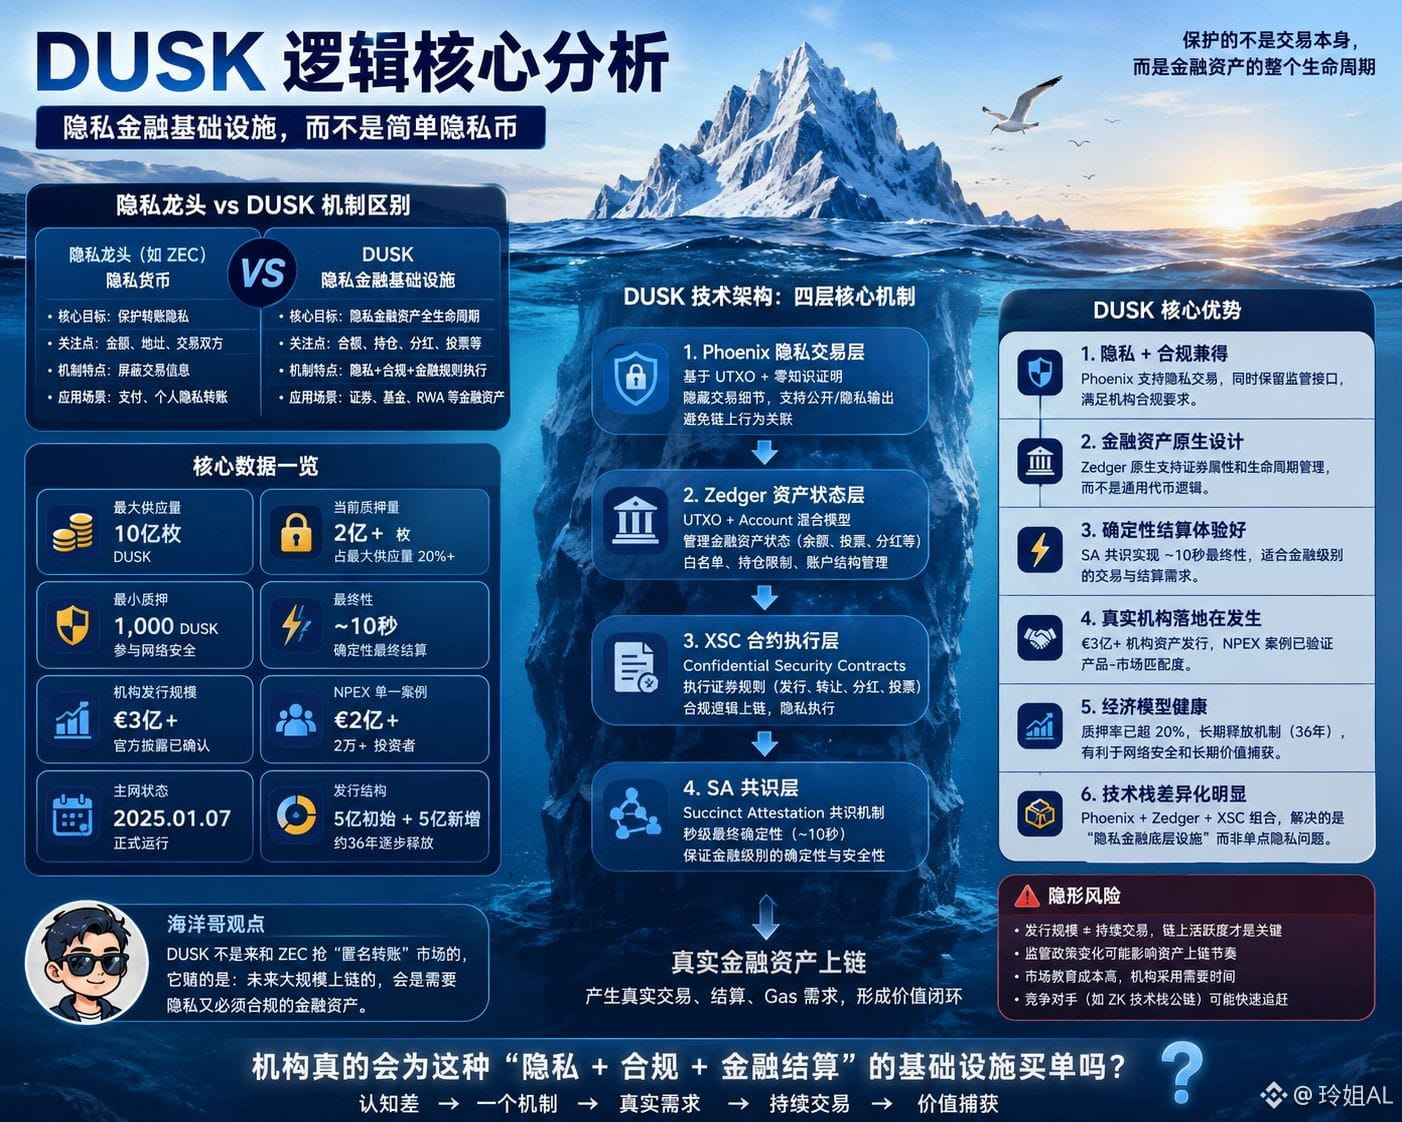
Recentemente voltei a analisar o DUSK e descobri um ponto que é bem fácil de o mercado desviar: assim que alguém vê Phoenix e prova de conhecimento zero (zero-knowledge proof), já compara diretamente com ZEC e outras “carnes” grandes de privacidade.
Mas eu acho que essa comparação só acerta pela metade.
O valor central do ZEC é “moeda de privacidade”; o foco é resolver como esconder, durante transferências do usuário, informações de transação como valor e endereço. O DUSK, por outro lado, claramente pende mais para “infraestrutura financeira de privacidade”: ele quer resolver como, depois que ações, fundos e RWA forem tokenizados/registrados on-chain, é possível fazer transações privadas ao mesmo tempo em que executa regras financeiras como lista de permissões, limites de posição, distribuição de dividendos e votação.
Esse é o maior diferencial de mecanismo.
O DUSK não é simplesmente “esconder” as transações; ele usa o Phoenix para processar transações privadas, depois usa o Zedger para gerenciar o estado dos ativos financeiros e, por fim, entrega ao XSC a execução das regras de valores mobiliários. Em outras palavras: o ZEC é mais como proteger a “privacidade do dinheiro”; o DUSK protege a “privacidade de todo o ciclo de vida do ativo financeiro”.
E os dados também são bem interessantes.
A oferta máxima do DUSK é de 1 bilhão de moedas; atualmente já há mais de 200 milhões de DUSK participando de staking, cerca de mais de 20% da oferta máxima. A escala de emissão de ativos institucionais divulgada oficialmente já ultrapassou 300 milhões de euros; um caso único na NPEX ultrapassa 200 milhões de euros; e há mais de 20 mil investidores.
Então, na minha visão, a verdadeira vantagem do DUSK não é “ser mais anônimo do que o principal de privacidade”. É que ele coloca privacidade, conformidade, emissão de valores mobiliários e liquidação on-chain dentro de um conjunto de mecanismos de base.
Claro, o risco também é bem claro: 300 milhões de euros em escala de emissão não soa pouco, mas “emissão” ≠ “transações contínuas”, muito menos significa que traga ao DUSK uma receita de Gas equivalente em mesma escala.
Por isso, olhando para o DUSK agora, eu me importo menos com saber se ele consegue se tornar o próximo ZEC.
O que eu realmente quero saber é: quando esses ativos financeiros reais conseguirão, de fato, formar transações on-chain contínuas e gerar taxas de forma sustentável?
Se essa etapa funcionar, a história do DUSK realmente começa.
#dusk $DUSK @Dusk_Foundation
Irmãos! A bagunça foi feita ontem: #ALPHA roubaram; $KII 40 facas não escaparam, agora só sobraram 25 facas. A visão falhou, pessoal!
Irmãos, ainda existe esperança? A cobertura (hedge) da dusk também foi desfeita pelo contrafluxo, fiquei um pouco com medo!
Recentemente voltei a analisar o DUSK e descobri um ponto que é bem fácil de o mercado desviar: assim que alguém vê Phoenix e prova de conhecimento zero (zero-knowledge proof), já compara diretamente com ZEC e outras “carnes” grandes de privacidade.
Mas eu acho que essa comparação só acerta pela metade.
O valor central do ZEC é “moeda de privacidade”; o foco é resolver como esconder, durante transferências do usuário, informações de transação como valor e endereço. O DUSK, por outro lado, claramente pende mais para “infraestrutura financeira de privacidade”: ele quer resolver como, depois que ações, fundos e RWA forem tokenizados/registrados on-chain, é possível fazer transações privadas ao mesmo tempo em que executa regras financeiras como lista de permissões, limites de posição, distribuição de dividendos e votação.
Esse é o maior diferencial de mecanismo.
O DUSK não é simplesmente “esconder” as transações; ele usa o Phoenix para processar transações privadas, depois usa o Zedger para gerenciar o estado dos ativos financeiros e, por fim, entrega ao XSC a execução das regras de valores mobiliários. Em outras palavras: o ZEC é mais como proteger a “privacidade do dinheiro”; o DUSK protege a “privacidade de todo o ciclo de vida do ativo financeiro”.
E os dados também são bem interessantes.
A oferta máxima do DUSK é de 1 bilhão de moedas; atualmente já há mais de 200 milhões de DUSK participando de staking, cerca de mais de 20% da oferta máxima. A escala de emissão de ativos institucionais divulgada oficialmente já ultrapassou 300 milhões de euros; um caso único na NPEX ultrapassa 200 milhões de euros; e há mais de 20 mil investidores.
Então, na minha visão, a verdadeira vantagem do DUSK não é “ser mais anônimo do que o principal de privacidade”. É que ele coloca privacidade, conformidade, emissão de valores mobiliários e liquidação on-chain dentro de um conjunto de mecanismos de base.
Claro, o risco também é bem claro: 300 milhões de euros em escala de emissão não soa pouco, mas “emissão” ≠ “transações contínuas”, muito menos significa que traga ao DUSK uma receita de Gas equivalente em mesma escala.
Por isso, olhando para o DUSK agora, eu me importo menos com saber se ele consegue se tornar o próximo ZEC.
O que eu realmente quero saber é: quando esses ativos financeiros reais conseguirão, de fato, formar transações on-chain contínuas e gerar taxas de forma sustentável?
Se essa etapa funcionar, a história do DUSK realmente começa.
#dusk $DUSK @Dusk
83
54
688
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
1,959 visualizações
52 a discutir
Strategy deixa de comprar Bitcoin e gasta US$ 205 milhões em recompras de STRC: o que mudou? 👀
Gourav-S
·1 gostos
·283 visualizações
BitmineAdds10452ETH
19,048 visualizações
371 a discutir
SouthKoreaConsidersEducationTaxOnCryptoExchanges
13,968 visualizações
317 a discutir