#termmax @TermMax
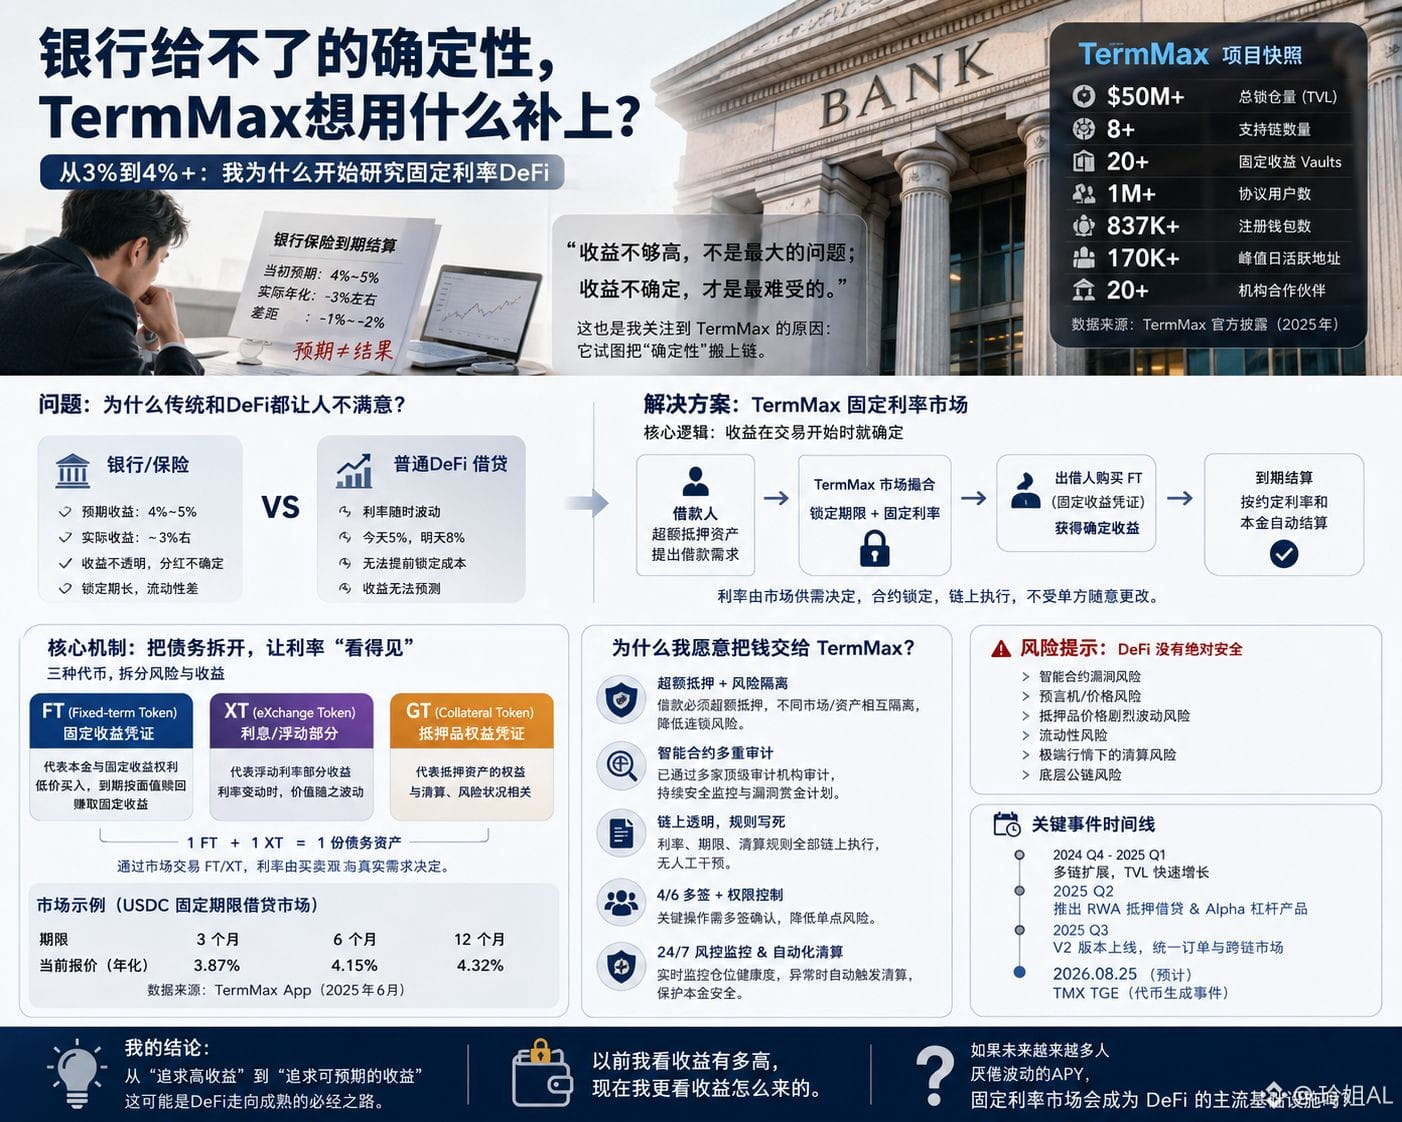
Nos últimos dias, acabei esbarrando em uma situação bem frustrante. Assisti a um filme e, depois de sair, $牛来 , descobri que o seguro bancário que eu tinha comprado tinha vencido. Na época eu tinha visto “taxa fixa de 2,8% + participação nos lucros”, e pensei que, em condições normais, eu conseguiria algo entre 4% e 5%. Só que, quando fui calcular de verdade, a taxa anual ficou em torno de 3%.
Não que o dinheiro tenha diminuído, mas a sensação é que “o rendimento que eu via na hora” e “o dinheiro que eu realmente recebo no final” não são a mesma coisa. Isso realmente incomoda.
Foi por esses dias que, ao ver o TermMax no feed, eu parei e olhei com mais atenção. O que mais me atraiu nele, na verdade, não foi o APY alto que divulgam, e sim estas quatro palavras: “calcule primeiro o rendimento”.
Um dos maiores problemas do DeFi tradicional é que a taxa de juros fica variando o tempo todo.
Hoje é 5%, amanhã pode ser 8%. Quando o mercado fica apertado, o custo do empréstimo sobe direto. Você simplesmente não sabe quanto vai conseguir receber daqui a alguns meses.
A abordagem do TermMax é diferente.
Ele transforma o empréstimo em um mercado com prazo fixo e taxa de juros fixa.
Os tomadores pegam dinheiro emprestando usando ativos dados como garantia em excesso; o prazo e a taxa são definidos já no início da negociação.
Já os investidores/creditores obtêm o rendimento correspondente por meio do mercado de prazo fixo. Hoje em dia, a equipe oficial já espalhou esse modelo para várias redes, como Ethereum, Arbitrum, BNB Chain, Base e outras; no site deles, o TVL já passa de 50 milhões de dólares.
Eu continuei cavando o whitepaper e a mecânica, e só aí percebi o que realmente é interessante. O TermMax não é aquele tipo de projeto que aparece para dizer:
“Pode confiar, eu garanto 5% ao ano”. Não é essa a lógica.
Ele pega uma dívida com prazo fixo e a separa em diferentes Tokens, e então define a taxa de juros por meio dos preços do mercado.
Em outras palavras: o principal e os rendimentos futuros são separados para serem negociados.
Então os 4%, 5% que você vê não são um slogan — são uma precificação que o mercado recalcula de acordo com o prazo, o ativo, a oferta/procura e o risco.
Agora, inclusive já dá para ver mercados específicos on-chain: por exemplo, em alguns mercados fixos de USDC, as cotações atuais ficam em torno de 4%; também há ativos relacionados a RWA como colateral.
Mas o que, de verdade, me deixa mais tranquilo é que ele não considera apenas “como elevar o rendimento”. Para tomar empréstimo, é necessário dar colateral em excesso; o Vault também tem limite de capacidade; e mercados diferentes são isolados entre si. O time oficial também divulgou auditorias de contrato inteligente e monitoramento contínuo de segurança. $BR $GRVT
Nos últimos dias, acabei esbarrando em uma situação bem frustrante. Assisti a um filme e, depois de sair, $牛来 , descobri que o seguro bancário que eu tinha comprado tinha vencido. Na época eu tinha visto “taxa fixa de 2,8% + participação nos lucros”, e pensei que, em condições normais, eu conseguiria algo entre 4% e 5%. Só que, quando fui calcular de verdade, a taxa anual ficou em torno de 3%.
Não que o dinheiro tenha diminuído, mas a sensação é que “o rendimento que eu via na hora” e “o dinheiro que eu realmente recebo no final” não são a mesma coisa. Isso realmente incomoda.
Foi por esses dias que, ao ver o TermMax no feed, eu parei e olhei com mais atenção. O que mais me atraiu nele, na verdade, não foi o APY alto que divulgam, e sim estas quatro palavras: “calcule primeiro o rendimento”.
Um dos maiores problemas do DeFi tradicional é que a taxa de juros fica variando o tempo todo.
Hoje é 5%, amanhã pode ser 8%. Quando o mercado fica apertado, o custo do empréstimo sobe direto. Você simplesmente não sabe quanto vai conseguir receber daqui a alguns meses.
A abordagem do TermMax é diferente.
Ele transforma o empréstimo em um mercado com prazo fixo e taxa de juros fixa.
Os tomadores pegam dinheiro emprestando usando ativos dados como garantia em excesso; o prazo e a taxa são definidos já no início da negociação.
Já os investidores/creditores obtêm o rendimento correspondente por meio do mercado de prazo fixo. Hoje em dia, a equipe oficial já espalhou esse modelo para várias redes, como Ethereum, Arbitrum, BNB Chain, Base e outras; no site deles, o TVL já passa de 50 milhões de dólares.
Eu continuei cavando o whitepaper e a mecânica, e só aí percebi o que realmente é interessante. O TermMax não é aquele tipo de projeto que aparece para dizer:
“Pode confiar, eu garanto 5% ao ano”. Não é essa a lógica.
Ele pega uma dívida com prazo fixo e a separa em diferentes Tokens, e então define a taxa de juros por meio dos preços do mercado.
Em outras palavras: o principal e os rendimentos futuros são separados para serem negociados.
Então os 4%, 5% que você vê não são um slogan — são uma precificação que o mercado recalcula de acordo com o prazo, o ativo, a oferta/procura e o risco.
Agora, inclusive já dá para ver mercados específicos on-chain: por exemplo, em alguns mercados fixos de USDC, as cotações atuais ficam em torno de 4%; também há ativos relacionados a RWA como colateral.
Mas o que, de verdade, me deixa mais tranquilo é que ele não considera apenas “como elevar o rendimento”. Para tomar empréstimo, é necessário dar colateral em excesso; o Vault também tem limite de capacidade; e mercados diferentes são isolados entre si. O time oficial também divulgou auditorias de contrato inteligente e monitoramento contínuo de segurança. $BR $GRVT