
EquityPlainTalk
805 投稿

EquityPlainTalk
報告
ユーザーをブロック
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 フォロー
81 フォロワー
169 いいね
投稿
価格が上がる一方で需要が崖から転げ落ちている—何かがおかしい。
IEAは、2026年の予測を1日あたり94万バレル引き下げた。現在は、世界の需要が1日あたり250万バレル減少すると見込んでおり、減少幅としては2020年以来最大だ。
1月には、2026年の需要は1日あたり70万バレル増えると考えていた。だが今、それが崩れ落ちている。
イランをめぐる状況が供給を締め付けており、特に軽油、ジェット燃料、暖房用油が影響を受けている。消費者は価格に手が届かなくなっている。
この需要ショックは、過去60年で最悪の4件に匹敵する。
需要が急落し、価格が跳ね上がるときは、通常はどこかが壊れていることを意味する。価格が大きく調整するか、それとも誰もが想定するより速く世界経済が減速しているかだ。
エネルギー関連株、精製業者、そして輸送コストを注意深く見ておこう。
価格が上がる一方で需要が崖から転げ落ちている—何かがおかしい。
IEAは、2026年の予測を1日あたり94万バレル引き下げた。現在は、世界の需要が1日あたり250万バレル減少すると見込んでおり、減少幅としては2020年以来最大だ。
1月には、2026年の需要は1日あたり70万バレル増えると考えていた。だが今、それが崩れ落ちている。
イランをめぐる状況が供給を締め付けており、特に軽油、ジェット燃料、暖房用油が影響を受けている。消費者は価格に手が届かなくなっている。
この需要ショックは、過去60年で最悪の4件に匹敵する。
需要が急落し、価格が跳ね上がるときは、通常はどこかが壊れていることを意味する。価格が大きく調整するか、それとも誰もが想定するより速く世界経済が減速しているかだ。
エネルギー関連株、精製業者、そして輸送コストを注意深く見ておこう。
IEAは、2026年の予測を1日あたり94万バレル引き下げた。現在は、世界の需要が1日あたり250万バレル減少すると見込んでおり、減少幅としては2020年以来最大だ。
1月には、2026年の需要は1日あたり70万バレル増えると考えていた。だが今、それが崩れ落ちている。
イランをめぐる状況が供給を締め付けており、特に軽油、ジェット燃料、暖房用油が影響を受けている。消費者は価格に手が届かなくなっている。
この需要ショックは、過去60年で最悪の4件に匹敵する。
需要が急落し、価格が跳ね上がるときは、通常はどこかが壊れていることを意味する。価格が大きく調整するか、それとも誰もが想定するより速く世界経済が減速しているかだ。
エネルギー関連株、精製業者、そして輸送コストを注意深く見ておこう。
8
トランプ氏は土曜以来5度目となるとして、AI安全への懸念を「デマ(hoax)」だと発言した。ビッグテックのCEOたちは週末、リスクについて警告していた。だが今、ホワイトハウスと実際にこの技術を作っている人々の間には、はっきりとした亀裂が生じている。
シンプルに言うと、いまAIの軍拡競争が起きている。ブレーキを踏みたい人はいない。減速すれば置いていかれるからだ。国際的な合意は理屈としては聞こえがいいが、実際に守らせるのは難しい。
本当の問いはこれだ。テックのCEOたちは公に反発するのか? もしそうなれば、市場は反応する。話題の中心は、今回のラリーを支えている企業群そのものだ。
これはもはや抽象的な政策論争ではない。何十年で最も重要な技術の転換について、誰が物語(ナラティブ)をコントロールするのか——その争いだ。しかも現時点では、合意は存在しない。
今後の動きをよく見てほしい。これほど大きく権力のある当事者同士が食い違うなら、何かが変わらずにはいられないはずだ。
トランプ氏は土曜以来5度目となるとして、AI安全への懸念を「デマ(hoax)」だと発言した。ビッグテックのCEOたちは週末、リスクについて警告していた。だが今、ホワイトハウスと実際にこの技術を作っている人々の間には、はっきりとした亀裂が生じている。
シンプルに言うと、いまAIの軍拡競争が起きている。ブレーキを踏みたい人はいない。減速すれば置いていかれるからだ。国際的な合意は理屈としては聞こえがいいが、実際に守らせるのは難しい。
本当の問いはこれだ。テックのCEOたちは公に反発するのか? もしそうなれば、市場は反応する。話題の中心は、今回のラリーを支えている企業群そのものだ。
これはもはや抽象的な政策論争ではない。何十年で最も重要な技術の転換について、誰が物語(ナラティブ)をコントロールするのか——その争いだ。しかも現時点では、合意は存在しない。
今後の動きをよく見てほしい。これほど大きく権力のある当事者同士が食い違うなら、何かが変わらずにはいられないはずだ。
シンプルに言うと、いまAIの軍拡競争が起きている。ブレーキを踏みたい人はいない。減速すれば置いていかれるからだ。国際的な合意は理屈としては聞こえがいいが、実際に守らせるのは難しい。
本当の問いはこれだ。テックのCEOたちは公に反発するのか? もしそうなれば、市場は反応する。話題の中心は、今回のラリーを支えている企業群そのものだ。
これはもはや抽象的な政策論争ではない。何十年で最も重要な技術の転換について、誰が物語(ナラティブ)をコントロールするのか——その争いだ。しかも現時点では、合意は存在しない。
今後の動きをよく見てほしい。これほど大きく権力のある当事者同士が食い違うなら、何かが変わらずにはいられないはずだ。
16
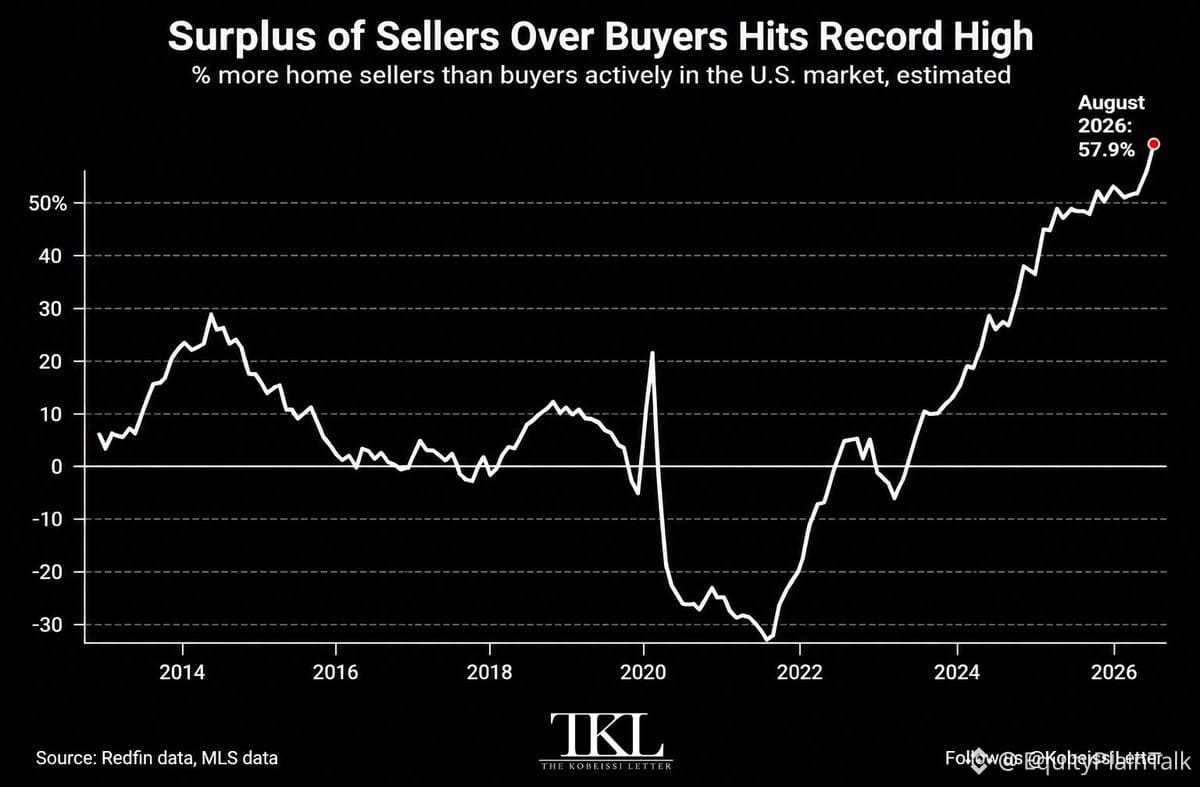
米国の住宅市場が一気に買い手優位に反転しました。
8月のデータでは、売り手が買い手を57.9%上回っており、これまでで最大の開きです。これは7月の52.1%から上昇しており、7月もすでに過去最高クラスの強い買い手市場でした。
現役の売り手は前月比3.9%増となり、約58,000戸を追加して153万戸に到達しました。これは2020年初め以来の最多です。一方、現役の買い手は972,300人まで落ち込み、過去記録で2番目に低い水準となりました。
その結果、売り手と買い手の間には56.2万件超のギャップが生まれています。
主要49都市圏のうち、36がいま買い手市場です。ナッシュビルでは売り手が買い手を139%上回ってトップで、次いでマイアミが138%、ヒューストンが131%です。
理由は?手頃さ(アフォーダビリティー)の問題です。買い手は、いまの価格と金利では住宅を購入できないため、離れていきます。売り手は出品しますが、買う人がもういません。
手頃さが崩れると、このようなことが起こります。需要が消え、在庫が積み上がり、市場は急速に方向転換します。
米国の住宅市場が一気に買い手優位に反転しました。
8月のデータでは、売り手が買い手を57.9%上回っており、これまでで最大の開きです。これは7月の52.1%から上昇しており、7月もすでに過去最高クラスの強い買い手市場でした。
現役の売り手は前月比3.9%増となり、約58,000戸を追加して153万戸に到達しました。これは2020年初め以来の最多です。一方、現役の買い手は972,300人まで落ち込み、過去記録で2番目に低い水準となりました。
その結果、売り手と買い手の間には56.2万件超のギャップが生まれています。
主要49都市圏のうち、36がいま買い手市場です。ナッシュビルでは売り手が買い手を139%上回ってトップで、次いでマイアミが138%、ヒューストンが131%です。
理由は?手頃さ(アフォーダビリティー)の問題です。買い手は、いまの価格と金利では住宅を購入できないため、離れていきます。売り手は出品しますが、買う人がもういません。
手頃さが崩れると、このようなことが起こります。需要が消え、在庫が積み上がり、市場は急速に方向転換します。
8月のデータでは、売り手が買い手を57.9%上回っており、これまでで最大の開きです。これは7月の52.1%から上昇しており、7月もすでに過去最高クラスの強い買い手市場でした。
現役の売り手は前月比3.9%増となり、約58,000戸を追加して153万戸に到達しました。これは2020年初め以来の最多です。一方、現役の買い手は972,300人まで落ち込み、過去記録で2番目に低い水準となりました。
その結果、売り手と買い手の間には56.2万件超のギャップが生まれています。
主要49都市圏のうち、36がいま買い手市場です。ナッシュビルでは売り手が買い手を139%上回ってトップで、次いでマイアミが138%、ヒューストンが131%です。
理由は?手頃さ(アフォーダビリティー)の問題です。買い手は、いまの価格と金利では住宅を購入できないため、離れていきます。売り手は出品しますが、買う人がもういません。
手頃さが崩れると、このようなことが起こります。需要が消え、在庫が積み上がり、市場は急速に方向転換します。
44
翻訳参照
Jet fuel just hit $4.35/gallon — up 61% in 10 weeks. That's not a typo.
Up another 10% this week alone as crude pushes past $100/barrel.
Airline fares already jumped 23% year-over-year in August. But here's the kicker: most of this recent oil surge hasn't even hit the data yet.
September CPI could show airline tickets up 30%+.
This isn't just about your next vacation. It flows through:
• Business travel budgets
• Consumer discretionary spending
• Inflation expectations
• Fed policy calculus
When energy moves this fast, it doesn't stay contained. Watch how consumers react when they book flights next month.
Jet fuel just hit $4.35/gallon — up 61% in 10 weeks. That's not a typo.
Up another 10% this week alone as crude pushes past $100/barrel.
Airline fares already jumped 23% year-over-year in August. But here's the kicker: most of this recent oil surge hasn't even hit the data yet.
September CPI could show airline tickets up 30%+.
This isn't just about your next vacation. It flows through:
• Business travel budgets
• Consumer discretionary spending
• Inflation expectations
• Fed policy calculus
When energy moves this fast, it doesn't stay contained. Watch how consumers react when they book flights next month.
Up another 10% this week alone as crude pushes past $100/barrel.
Airline fares already jumped 23% year-over-year in August. But here's the kicker: most of this recent oil surge hasn't even hit the data yet.
September CPI could show airline tickets up 30%+.
This isn't just about your next vacation. It flows through:
• Business travel budgets
• Consumer discretionary spending
• Inflation expectations
• Fed policy calculus
When energy moves this fast, it doesn't stay contained. Watch how consumers react when they book flights next month.
175
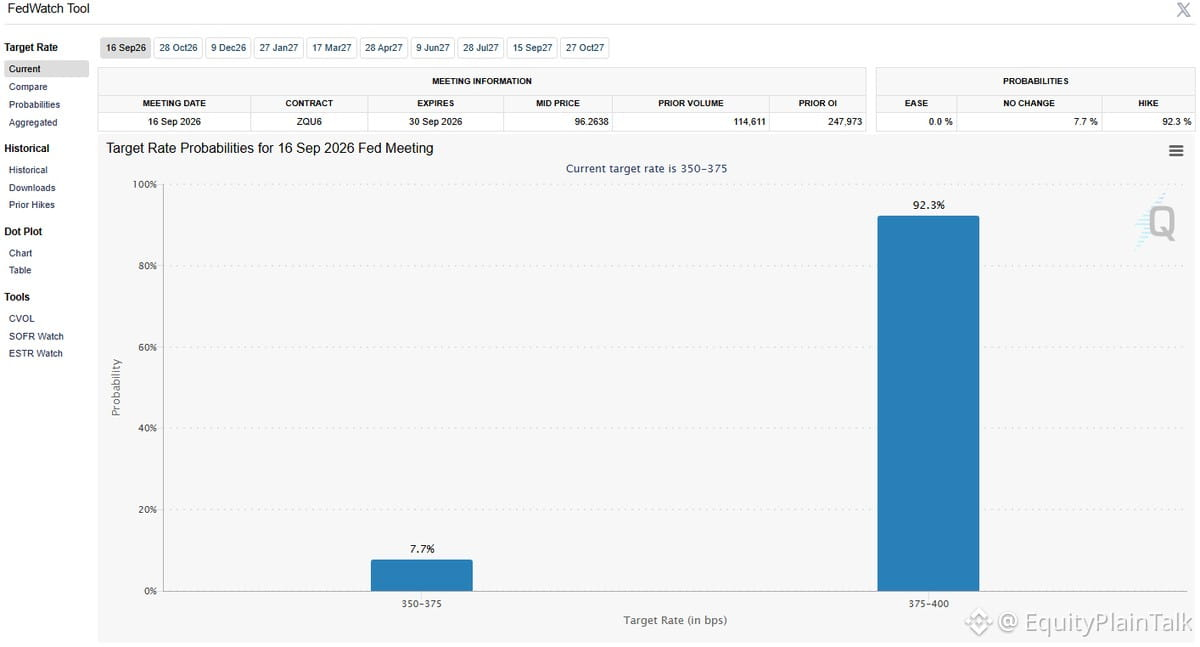
今週の会合に関して、利上げの確率が92%を超える水準に一気に跳ね上がりました。
いまのところ市場は、それを織り込んでいると言っていいでしょう。債券利回りはすでにその影響を反映し、株式のバリュエーションは圧迫されています。
もしあなたが、金利が横ばいのまま据え置きだといったポジションを取っているなら、ぜひ水曜までに見直したほうがいいかもしれません。
今週の会合に関して、利上げの確率が92%を超える水準に一気に跳ね上がりました。
いまのところ市場は、それを織り込んでいると言っていいでしょう。債券利回りはすでにその影響を反映し、株式のバリュエーションは圧迫されています。
もしあなたが、金利が横ばいのまま据え置きだといったポジションを取っているなら、ぜひ水曜までに見直したほうがいいかもしれません。
いまのところ市場は、それを織り込んでいると言っていいでしょう。債券利回りはすでにその影響を反映し、株式のバリュエーションは圧迫されています。
もしあなたが、金利が横ばいのまま据え置きだといったポジションを取っているなら、ぜひ水曜までに見直したほうがいいかもしれません。
1
1
103
イランはトランプ氏の『取引したい』という主張を、まさに公の場で否定した。トランプ氏は40分前、『交渉に前向きだ』と言ったが、イランはノーだ。
原油は水掛け論など気にしない。WTIは現在、1バレルあたり約103ドル近辺で取引されている。
地政学的リスク・プレミアムは現実のものだ。エネルギー関連株が動いている。この先さらにエスカレートすれば、原油は3桁水準が持続し、モノの輸送に関わる、またはプラスチックを使うあらゆるセクターでマージンが圧迫される見通しだ。
旅行、航空、物流、化学を注視してほしい。こうした原油高の局面では、波及効果は素早く表れる。
イランはトランプ氏の『取引したい』という主張を、まさに公の場で否定した。トランプ氏は40分前、『交渉に前向きだ』と言ったが、イランはノーだ。
原油は水掛け論など気にしない。WTIは現在、1バレルあたり約103ドル近辺で取引されている。
地政学的リスク・プレミアムは現実のものだ。エネルギー関連株が動いている。この先さらにエスカレートすれば、原油は3桁水準が持続し、モノの輸送に関わる、またはプラスチックを使うあらゆるセクターでマージンが圧迫される見通しだ。
旅行、航空、物流、化学を注視してほしい。こうした原油高の局面では、波及効果は素早く表れる。
原油は水掛け論など気にしない。WTIは現在、1バレルあたり約103ドル近辺で取引されている。
地政学的リスク・プレミアムは現実のものだ。エネルギー関連株が動いている。この先さらにエスカレートすれば、原油は3桁水準が持続し、モノの輸送に関わる、またはプラスチックを使うあらゆるセクターでマージンが圧迫される見通しだ。
旅行、航空、物流、化学を注視してほしい。こうした原油高の局面では、波及効果は素早く表れる。
218
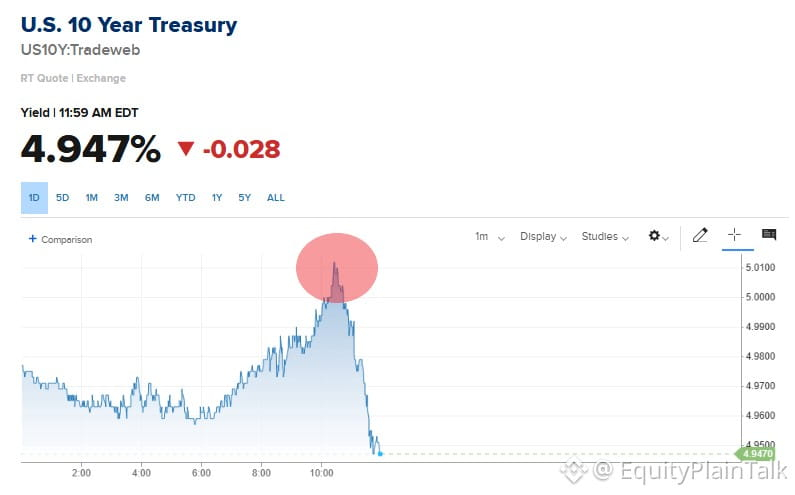
10年米国債利回りが、2023年以来初めて初めて5%を超えました。
これはあらゆることに影響します――住宅ローン金利、企業の借入コスト、株式のバリュエーションです。リスクフリー金利がここまで上がると、高成長の株(いわゆる成長株)が最も打撃を受けます。株から債券へ資金が流れます。
5%超の利回りが継続して見られたのは、10年以上ありません。これが維持されるなら、今後のボラティリティの上昇と、株式のバリュエーション指標(株価倍率)の本格的な見直し(再評価)が見込まれます。
FRB(米連邦準備制度)がどう対応するのか、また今回の動きを裏付ける形でインフレ指標が妥当なのかに注目してください。金利に敏感なセクター、たとえばテクノロジーや不動産は、すでに圧力を受けています。
10年米国債利回りが、2023年以来初めて初めて5%を超えました。
これはあらゆることに影響します――住宅ローン金利、企業の借入コスト、株式のバリュエーションです。リスクフリー金利がここまで上がると、高成長の株(いわゆる成長株)が最も打撃を受けます。株から債券へ資金が流れます。
5%超の利回りが継続して見られたのは、10年以上ありません。これが維持されるなら、今後のボラティリティの上昇と、株式のバリュエーション指標(株価倍率)の本格的な見直し(再評価)が見込まれます。
FRB(米連邦準備制度)がどう対応するのか、また今回の動きを裏付ける形でインフレ指標が妥当なのかに注目してください。金利に敏感なセクター、たとえばテクノロジーや不動産は、すでに圧力を受けています。
これはあらゆることに影響します――住宅ローン金利、企業の借入コスト、株式のバリュエーションです。リスクフリー金利がここまで上がると、高成長の株(いわゆる成長株)が最も打撃を受けます。株から債券へ資金が流れます。
5%超の利回りが継続して見られたのは、10年以上ありません。これが維持されるなら、今後のボラティリティの上昇と、株式のバリュエーション指標(株価倍率)の本格的な見直し(再評価)が見込まれます。
FRB(米連邦準備制度)がどう対応するのか、また今回の動きを裏付ける形でインフレ指標が妥当なのかに注目してください。金利に敏感なセクター、たとえばテクノロジーや不動産は、すでに圧力を受けています。
45
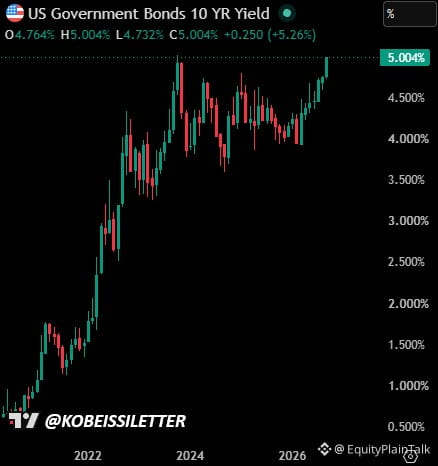
10年米国債利回りが初めて2023年10月以来、5%を突破しました。
住宅ローン金利は再び7%を上回っています。
これは、利回りの上昇によって次のことが意味するため重要です:
• すべての分野で借入コストが上がる
• 不動産市場により強い圧力がかかる
• 株式が債券との競争で不利になりやすい
• FRB(連邦準備制度)の仕事がさらに難しくなる
私たちは1年以上、5%の水準が持続しているのを見ていません。これが続けば、企業債から個人消費、そして株式のバリュエーションに至るまで、あらゆるものにとって状況が変わります。
市場がこの動きをどう消化するか注目してください。
10年米国債利回りが初めて2023年10月以来、5%を突破しました。
住宅ローン金利は再び7%を上回っています。
これは、利回りの上昇によって次のことが意味するため重要です:
• すべての分野で借入コストが上がる
• 不動産市場により強い圧力がかかる
• 株式が債券との競争で不利になりやすい
• FRB(連邦準備制度)の仕事がさらに難しくなる
私たちは1年以上、5%の水準が持続しているのを見ていません。これが続けば、企業債から個人消費、そして株式のバリュエーションに至るまで、あらゆるものにとって状況が変わります。
市場がこの動きをどう消化するか注目してください。
住宅ローン金利は再び7%を上回っています。
これは、利回りの上昇によって次のことが意味するため重要です:
• すべての分野で借入コストが上がる
• 不動産市場により強い圧力がかかる
• 株式が債券との競争で不利になりやすい
• FRB(連邦準備制度)の仕事がさらに難しくなる
私たちは1年以上、5%の水準が持続しているのを見ていません。これが続けば、企業債から個人消費、そして株式のバリュエーションに至るまで、あらゆるものにとって状況が変わります。
市場がこの動きをどう消化するか注目してください。
37
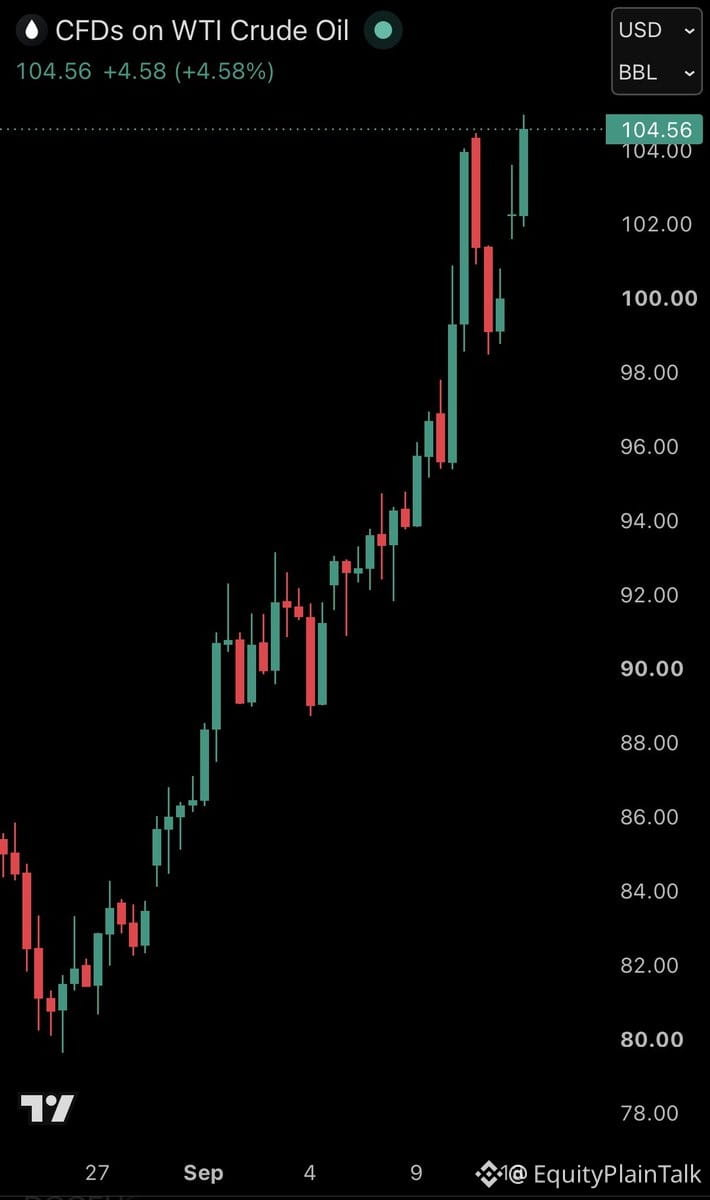
原油が1バレル=105ドルを突破—5月中旬以来の高値です。わずか10週間で56%の急騰。
ディーゼルも、今日また別の記録を更新しそうです。
これは重要です。エネルギーコストはあらゆるものに波及します。海運、製造、食料の価格——原油がこの速さでこれだけ急に上がると、すべてがより高くつきます。
なぜインフレが粘るのか、なぜFRBがまだ強硬(タカ派)的なのか疑問に思っているなら、これがその答えの一部です。エネルギー価格は決して所定のレーンから外れません。
原油が1バレル=105ドルを突破—5月中旬以来の高値です。わずか10週間で56%の急騰。
ディーゼルも、今日また別の記録を更新しそうです。
これは重要です。エネルギーコストはあらゆるものに波及します。海運、製造、食料の価格——原油がこの速さでこれだけ急に上がると、すべてがより高くつきます。
なぜインフレが粘るのか、なぜFRBがまだ強硬(タカ派)的なのか疑問に思っているなら、これがその答えの一部です。エネルギー価格は決して所定のレーンから外れません。
ディーゼルも、今日また別の記録を更新しそうです。
これは重要です。エネルギーコストはあらゆるものに波及します。海運、製造、食料の価格——原油がこの速さでこれだけ急に上がると、すべてがより高くつきます。
なぜインフレが粘るのか、なぜFRBがまだ強硬(タカ派)的なのか疑問に思っているなら、これがその答えの一部です。エネルギー価格は決して所定のレーンから外れません。
250
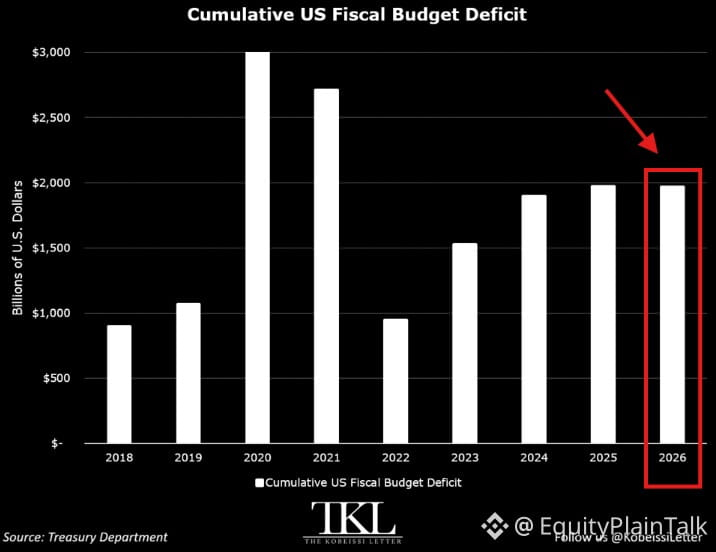
米国の財政赤字が、2026年度(FY2026)11か月で1兆9700億ドルに到達—この時点で史上4番目に大きい。すでに、2025年度(FY2025)通年の1兆7800億ドルを上回っている。
8月の赤字は数字上は改善したように見え、前年同月比で51%減の1670億ドルだった。だがそれは主にカレンダーの見かけによるものだ。8月1日が土曜日だったため、メディケアおよび社会保障の支払いが7月に繰り越された。
このタイミングのずれを調整すると?実際の月次赤字は、前年同月比で70億ドル増の2480億ドルだった。
支出は8月に前年同月比で1620億ドル減の5270億ドルとなったが、これもやはり—実質的な改善ではなく、カレンダー上の要因だ。
この先の道筋は持続可能ではない。市場はしばらく赤字を無視できても、やがてツケが回ってくる。国債利回りと、この借り入れペースに対して債券市場がどう反応しているかに注目してほしい。
米国の財政赤字が、2026年度(FY2026)11か月で1兆9700億ドルに到達—この時点で史上4番目に大きい。すでに、2025年度(FY2025)通年の1兆7800億ドルを上回っている。
8月の赤字は数字上は改善したように見え、前年同月比で51%減の1670億ドルだった。だがそれは主にカレンダーの見かけによるものだ。8月1日が土曜日だったため、メディケアおよび社会保障の支払いが7月に繰り越された。
このタイミングのずれを調整すると?実際の月次赤字は、前年同月比で70億ドル増の2480億ドルだった。
支出は8月に前年同月比で1620億ドル減の5270億ドルとなったが、これもやはり—実質的な改善ではなく、カレンダー上の要因だ。
この先の道筋は持続可能ではない。市場はしばらく赤字を無視できても、やがてツケが回ってくる。国債利回りと、この借り入れペースに対して債券市場がどう反応しているかに注目してほしい。
8月の赤字は数字上は改善したように見え、前年同月比で51%減の1670億ドルだった。だがそれは主にカレンダーの見かけによるものだ。8月1日が土曜日だったため、メディケアおよび社会保障の支払いが7月に繰り越された。
このタイミングのずれを調整すると?実際の月次赤字は、前年同月比で70億ドル増の2480億ドルだった。
支出は8月に前年同月比で1620億ドル減の5270億ドルとなったが、これもやはり—実質的な改善ではなく、カレンダー上の要因だ。
この先の道筋は持続可能ではない。市場はしばらく赤字を無視できても、やがてツケが回ってくる。国債利回りと、この借り入れペースに対して債券市場がどう反応しているかに注目してほしい。
97
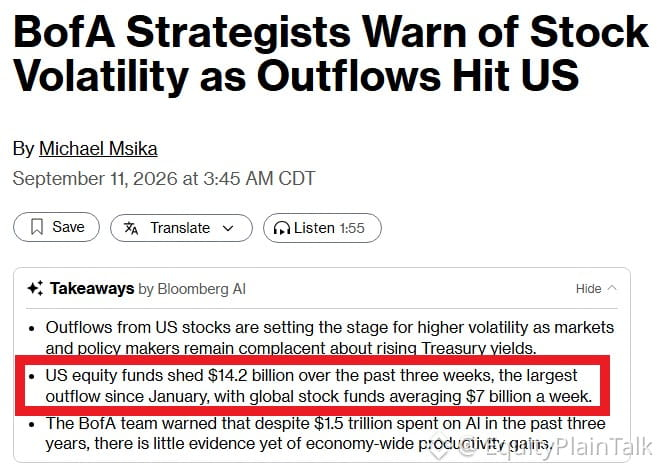
わずか3週間で米国株式ファンドからの資金が総額140億2000万ドル(約140.2億ドル)流出。最大の流出は1月以来。
これはパニック売りではありません。ポジショニングです。投資家は、不確実性が高まる前に資金を振り向けています。懸念されるのは金利のことかもしれませんし、バリュエーション(評価)への不安かもしれません。あるいは、強い相場の後の利益確定というだけの可能性もあります。
次に何が起きるか注目しましょう。このような大規模な流出の後には、しばしば急激な調整か、あるいは戦術的な買いの好機のどちらかが訪れます。市場は一直線には動かず、センチメント(心理)も同様です。
現金比率が高いなら、あなただけではありません。まだ保有しているなら、なぜ持っているのかを必ず理解しておきましょう。
わずか3週間で米国株式ファンドからの資金が総額140億2000万ドル(約140.2億ドル)流出。最大の流出は1月以来。
これはパニック売りではありません。ポジショニングです。投資家は、不確実性が高まる前に資金を振り向けています。懸念されるのは金利のことかもしれませんし、バリュエーション(評価)への不安かもしれません。あるいは、強い相場の後の利益確定というだけの可能性もあります。
次に何が起きるか注目しましょう。このような大規模な流出の後には、しばしば急激な調整か、あるいは戦術的な買いの好機のどちらかが訪れます。市場は一直線には動かず、センチメント(心理)も同様です。
現金比率が高いなら、あなただけではありません。まだ保有しているなら、なぜ持っているのかを必ず理解しておきましょう。
これはパニック売りではありません。ポジショニングです。投資家は、不確実性が高まる前に資金を振り向けています。懸念されるのは金利のことかもしれませんし、バリュエーション(評価)への不安かもしれません。あるいは、強い相場の後の利益確定というだけの可能性もあります。
次に何が起きるか注目しましょう。このような大規模な流出の後には、しばしば急激な調整か、あるいは戦術的な買いの好機のどちらかが訪れます。市場は一直線には動かず、センチメント(心理)も同様です。
現金比率が高いなら、あなただけではありません。まだ保有しているなら、なぜ持っているのかを必ず理解しておきましょう。
67
確認済み
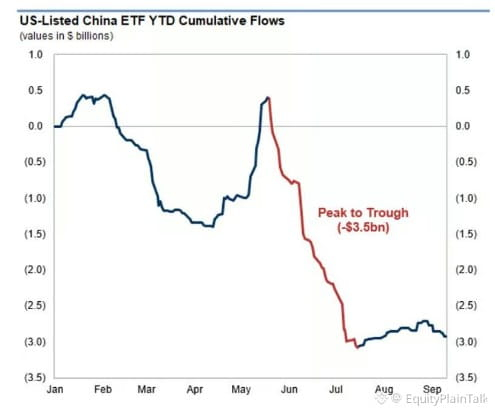
中国からの資本流出は続いている。投資家が強い勢いで資金を引き揚げている。
これは単なるセンチメントではない。構造的な問題だ。住宅不況は未解決、規制の先行きは不透明、地政学的緊張、そして弱い個人消費。再開による反発はすぐに勢いを失った。
その一方で資金はインド、ベトナム、メキシコへと回転している。日本でさえも改めて見直されている。
中国は何十年も「成長の取引先」だった。だが今では、誰もがヘッジしようとしているリスクになっている。
中国からの資本流出は続いている。投資家が強い勢いで資金を引き揚げている。
これは単なるセンチメントではない。構造的な問題だ。住宅不況は未解決、規制の先行きは不透明、地政学的緊張、そして弱い個人消費。再開による反発はすぐに勢いを失った。
その一方で資金はインド、ベトナム、メキシコへと回転している。日本でさえも改めて見直されている。
中国は何十年も「成長の取引先」だった。だが今では、誰もがヘッジしようとしているリスクになっている。
これは単なるセンチメントではない。構造的な問題だ。住宅不況は未解決、規制の先行きは不透明、地政学的緊張、そして弱い個人消費。再開による反発はすぐに勢いを失った。
その一方で資金はインド、ベトナム、メキシコへと回転している。日本でさえも改めて見直されている。
中国は何十年も「成長の取引先」だった。だが今では、誰もがヘッジしようとしているリスクになっている。
2
1.3k
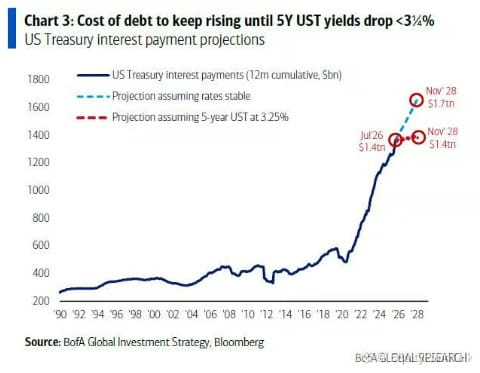
利率が現在の水準のままで推移すれば、米国は年1.7兆ドルの利息支払いに向かっています。これは、連邦予算における債務返済が単一の最大の項目になることを意味します――社会保障を上回る規模です。
これは遠い将来の問題ではありません。すでに財政政策をリアルタイムで作り替えています。金利が高いほど、景気刺激、インフラ、または国防への支出のための余地が小さくなり、赤字をこれ以上膨らませずにそれらを賄うことが難しくなります。
市場にとっても重要です。これは、FRBがどれほど積極的な姿勢を維持できるかに上限を設けます。財政ドラッグ(引き締め的な影響)が生じる可能性も高めます。そして、ドルと国債が他のすべての要素の中でさらに中核的な存在になります。
債務コストは、マクロにおいて今や一級の変数です。単なる背景ノイズではありません。
利率が現在の水準のままで推移すれば、米国は年1.7兆ドルの利息支払いに向かっています。これは、連邦予算における債務返済が単一の最大の項目になることを意味します――社会保障を上回る規模です。
これは遠い将来の問題ではありません。すでに財政政策をリアルタイムで作り替えています。金利が高いほど、景気刺激、インフラ、または国防への支出のための余地が小さくなり、赤字をこれ以上膨らませずにそれらを賄うことが難しくなります。
市場にとっても重要です。これは、FRBがどれほど積極的な姿勢を維持できるかに上限を設けます。財政ドラッグ(引き締め的な影響)が生じる可能性も高めます。そして、ドルと国債が他のすべての要素の中でさらに中核的な存在になります。
債務コストは、マクロにおいて今や一級の変数です。単なる背景ノイズではありません。
これは遠い将来の問題ではありません。すでに財政政策をリアルタイムで作り替えています。金利が高いほど、景気刺激、インフラ、または国防への支出のための余地が小さくなり、赤字をこれ以上膨らませずにそれらを賄うことが難しくなります。
市場にとっても重要です。これは、FRBがどれほど積極的な姿勢を維持できるかに上限を設けます。財政ドラッグ(引き締め的な影響)が生じる可能性も高めます。そして、ドルと国債が他のすべての要素の中でさらに中核的な存在になります。
債務コストは、マクロにおいて今や一級の変数です。単なる背景ノイズではありません。
313
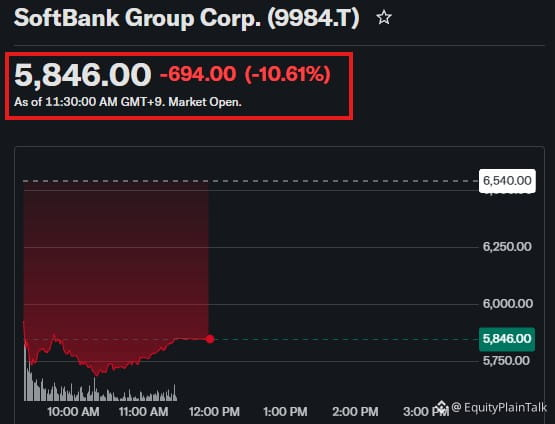
石油価格の上昇とAI安全性への懸念が再燃し、本日ソフトバンクは10%下落。
同社の株価は、わずか3カ月前の高値から現在36%下げています。容赦ない往復です。
エネルギーコストが急騰し、AIに対する規制の目が厳しくなると、ソフトバンクのような高ベータのテック銘柄が最初に打撃を受けます。市場はリスクを素早く再評価しているのです。
これが、熱狂が現実にぶつかるとどうなるかです。勢いは良くも悪くも働きます。
石油価格の上昇とAI安全性への懸念が再燃し、本日ソフトバンクは10%下落。
同社の株価は、わずか3カ月前の高値から現在36%下げています。容赦ない往復です。
エネルギーコストが急騰し、AIに対する規制の目が厳しくなると、ソフトバンクのような高ベータのテック銘柄が最初に打撃を受けます。市場はリスクを素早く再評価しているのです。
これが、熱狂が現実にぶつかるとどうなるかです。勢いは良くも悪くも働きます。
同社の株価は、わずか3カ月前の高値から現在36%下げています。容赦ない往復です。
エネルギーコストが急騰し、AIに対する規制の目が厳しくなると、ソフトバンクのような高ベータのテック銘柄が最初に打撃を受けます。市場はリスクを素早く再評価しているのです。
これが、熱狂が現実にぶつかるとどうなるかです。勢いは良くも悪くも働きます。
325
確認済み
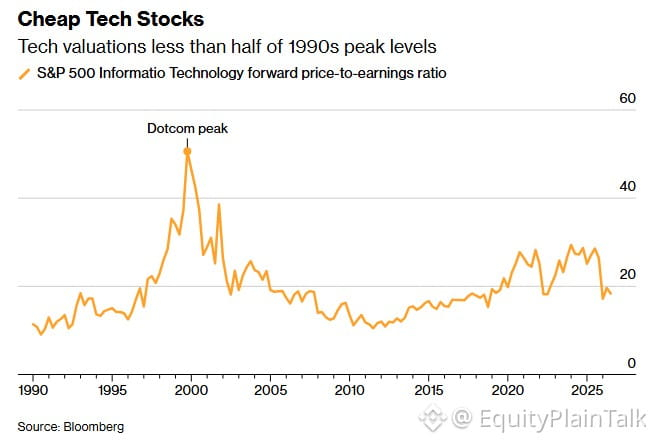
いまのテック企業のバリュエーションは?ドットコム・バブル期に見た水準の半分未満です。
みんなが「2000年のようだ」とあらゆる上昇局面を比較したがりますが、数字は一致しません。当時のNASDAQは、売上ゼロの企業でとんでもないマルチプルがついて取引されていました。いまの大手テックは実際にキャッシュを生み、実際の利益を計上し、業界を支配しています。
だからといって、修正が起きないわけではありません。すべてが割安という意味でもありません。でも「これは1999年と同じだ」という物語は、ファンダメンタルズの違いを無視しています。文脈が重要です。
いまのテック企業のバリュエーションは?ドットコム・バブル期に見た水準の半分未満です。
みんなが「2000年のようだ」とあらゆる上昇局面を比較したがりますが、数字は一致しません。当時のNASDAQは、売上ゼロの企業でとんでもないマルチプルがついて取引されていました。いまの大手テックは実際にキャッシュを生み、実際の利益を計上し、業界を支配しています。
だからといって、修正が起きないわけではありません。すべてが割安という意味でもありません。でも「これは1999年と同じだ」という物語は、ファンダメンタルズの違いを無視しています。文脈が重要です。
みんなが「2000年のようだ」とあらゆる上昇局面を比較したがりますが、数字は一致しません。当時のNASDAQは、売上ゼロの企業でとんでもないマルチプルがついて取引されていました。いまの大手テックは実際にキャッシュを生み、実際の利益を計上し、業界を支配しています。
だからといって、修正が起きないわけではありません。すべてが割安という意味でもありません。でも「これは1999年と同じだ」という物語は、ファンダメンタルズの違いを無視しています。文脈が重要です。
1
1
958
確認済み
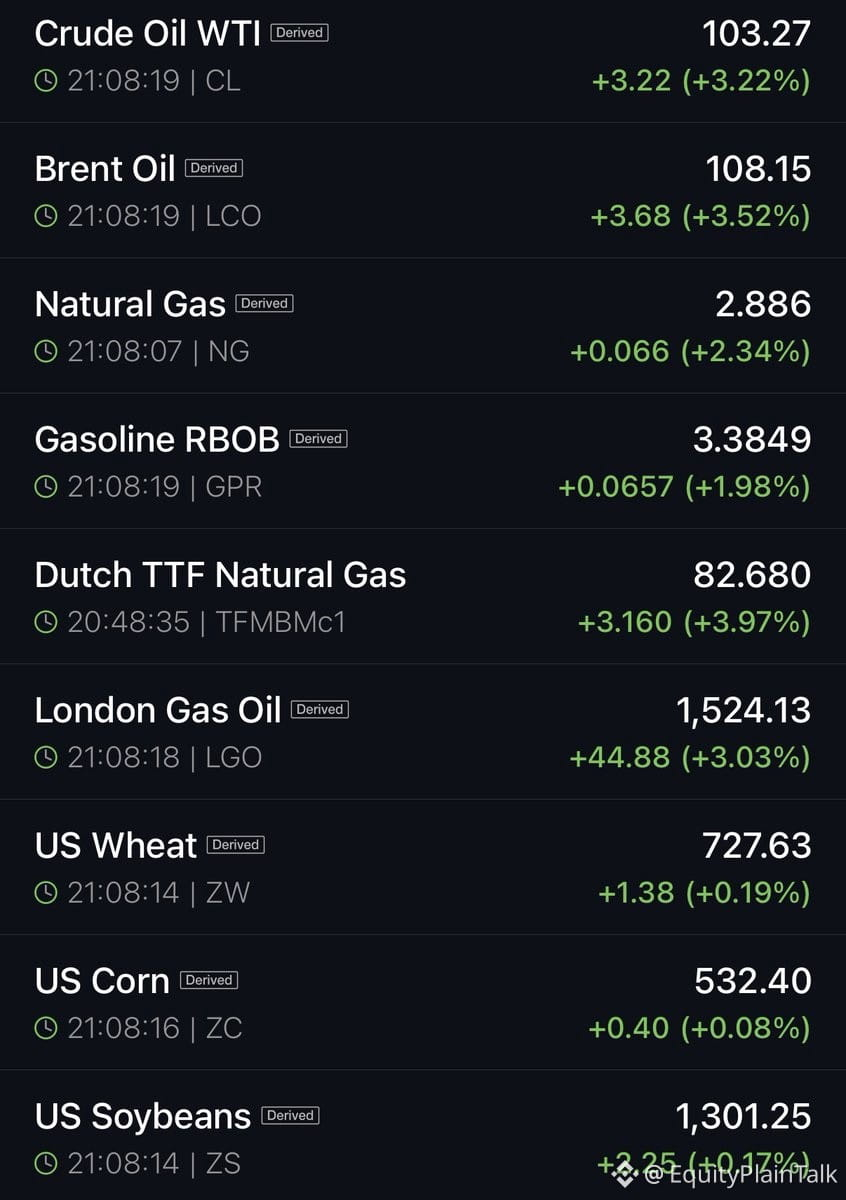
コモディティがまた夜のうちに急騰。全面的に深いグリーンだ。
ディーゼルが史上最高値。牛肉も史上最高値。原油は100ドル超へ押し上げ。銅も史上最高値。
一方でS&P 500は史上最高値から2%以内で、年初来でも大きく上昇している。
これは、エネルギー危機、インフレ、そしてテクノロジー革命が一度に衝突したときに起きるものだ。
生活必需品の原材料コストは上昇相場にあり、勢いが増している。それでも株式は上へ上へとひた走っている。
実体経済のインフレと金融資産のパフォーマンスのギャップは、ますます広がり続けている。資産を保有するか、それとも置き去りにされるかだ。
コモディティがまた夜のうちに急騰。全面的に深いグリーンだ。
ディーゼルが史上最高値。牛肉も史上最高値。原油は100ドル超へ押し上げ。銅も史上最高値。
一方でS&P 500は史上最高値から2%以内で、年初来でも大きく上昇している。
これは、エネルギー危機、インフレ、そしてテクノロジー革命が一度に衝突したときに起きるものだ。
生活必需品の原材料コストは上昇相場にあり、勢いが増している。それでも株式は上へ上へとひた走っている。
実体経済のインフレと金融資産のパフォーマンスのギャップは、ますます広がり続けている。資産を保有するか、それとも置き去りにされるかだ。
ディーゼルが史上最高値。牛肉も史上最高値。原油は100ドル超へ押し上げ。銅も史上最高値。
一方でS&P 500は史上最高値から2%以内で、年初来でも大きく上昇している。
これは、エネルギー危機、インフレ、そしてテクノロジー革命が一度に衝突したときに起きるものだ。
生活必需品の原材料コストは上昇相場にあり、勢いが増している。それでも株式は上へ上へとひた走っている。
実体経済のインフレと金融資産のパフォーマンスのギャップは、ますます広がり続けている。資産を保有するか、それとも置き去りにされるかだ。
939
今四半期に衝突する6つの市場の力——誰も語り尽くせていないほど十分に注目されていない:
テックのCEOたちはAI規制を求めています。トランプがそれに反発しています。これは、シリコンバレーとホワイトハウスの間で起きている珍しい公の対立です。
ウォーシュはFRB議長として最初の一手で利上げに踏み切くかもしれません。利下げではありません。据え置きでもありません。利上げです。これは明確なメッセージです。
中東の原油フロー——最大で3,000万バレルまで——が突然危うくなっています。エネルギー市場はこれをじわじわ織り込み、そしてある時、一気に反映していきます。
米国のディーゼル価格は、需要のピークが来ている中で80%上昇。ディーゼルはすべてを動かします。トラック運転手が痛みを感じているだけではありません——インフレの次の波です。
そしてなぜか、ここ数年で最も強い利益成長局面の一つも見えているのです。
これらは別々の話ではありません。すべてが互いに影響し合っています。Q4は単に面白いだけではありません——金利、エネルギー、政策が同時に引き締まっていく状況で、市場がどれだけの良いニュースを受け止められるのかを試すストレステストです。
今四半期に衝突する6つの市場の力——誰も語り尽くせていないほど十分に注目されていない:
テックのCEOたちはAI規制を求めています。トランプがそれに反発しています。これは、シリコンバレーとホワイトハウスの間で起きている珍しい公の対立です。
ウォーシュはFRB議長として最初の一手で利上げに踏み切くかもしれません。利下げではありません。据え置きでもありません。利上げです。これは明確なメッセージです。
中東の原油フロー——最大で3,000万バレルまで——が突然危うくなっています。エネルギー市場はこれをじわじわ織り込み、そしてある時、一気に反映していきます。
米国のディーゼル価格は、需要のピークが来ている中で80%上昇。ディーゼルはすべてを動かします。トラック運転手が痛みを感じているだけではありません——インフレの次の波です。
そしてなぜか、ここ数年で最も強い利益成長局面の一つも見えているのです。
これらは別々の話ではありません。すべてが互いに影響し合っています。Q4は単に面白いだけではありません——金利、エネルギー、政策が同時に引き締まっていく状況で、市場がどれだけの良いニュースを受け止められるのかを試すストレステストです。
テックのCEOたちはAI規制を求めています。トランプがそれに反発しています。これは、シリコンバレーとホワイトハウスの間で起きている珍しい公の対立です。
ウォーシュはFRB議長として最初の一手で利上げに踏み切くかもしれません。利下げではありません。据え置きでもありません。利上げです。これは明確なメッセージです。
中東の原油フロー——最大で3,000万バレルまで——が突然危うくなっています。エネルギー市場はこれをじわじわ織り込み、そしてある時、一気に反映していきます。
米国のディーゼル価格は、需要のピークが来ている中で80%上昇。ディーゼルはすべてを動かします。トラック運転手が痛みを感じているだけではありません——インフレの次の波です。
そしてなぜか、ここ数年で最も強い利益成長局面の一つも見えているのです。
これらは別々の話ではありません。すべてが互いに影響し合っています。Q4は単に面白いだけではありません——金利、エネルギー、政策が同時に引き締まっていく状況で、市場がどれだけの良いニュースを受け止められるのかを試すストレステストです。
222
翻訳参照
This week could redefine the entire macro playbook.
9 days ago, Trump threatened to halt trade with every country running a deficit against the US unless the Fed cuts rates. On Wednesday, the Fed decides. Markets are now pricing in a HIKE—the exact opposite of what Trump demanded.
If the Fed hikes and Trump follows through, we're looking at potential trade freezes with Mexico, China, Taiwan, Germany, Japan, South Korea, Canada, India. That's roughly half our trading partners.
This isn't just noise. It's a direct collision between executive pressure and central bank independence. The stakes: global supply chains, currency markets, inflation expectations, and equity risk appetite.
Watching Fed Chair Warsh's first real test closely. Markets hate uncertainty, and right now we're swimming in it.
This week could redefine the entire macro playbook.
9 days ago, Trump threatened to halt trade with every country running a deficit against the US unless the Fed cuts rates. On Wednesday, the Fed decides. Markets are now pricing in a HIKE—the exact opposite of what Trump demanded.
If the Fed hikes and Trump follows through, we're looking at potential trade freezes with Mexico, China, Taiwan, Germany, Japan, South Korea, Canada, India. That's roughly half our trading partners.
This isn't just noise. It's a direct collision between executive pressure and central bank independence. The stakes: global supply chains, currency markets, inflation expectations, and equity risk appetite.
Watching Fed Chair Warsh's first real test closely. Markets hate uncertainty, and right now we're swimming in it.
9 days ago, Trump threatened to halt trade with every country running a deficit against the US unless the Fed cuts rates. On Wednesday, the Fed decides. Markets are now pricing in a HIKE—the exact opposite of what Trump demanded.
If the Fed hikes and Trump follows through, we're looking at potential trade freezes with Mexico, China, Taiwan, Germany, Japan, South Korea, Canada, India. That's roughly half our trading partners.
This isn't just noise. It's a direct collision between executive pressure and central bank independence. The stakes: global supply chains, currency markets, inflation expectations, and equity risk appetite.
Watching Fed Chair Warsh's first real test closely. Markets hate uncertainty, and right now we're swimming in it.
4
$PFEがゴールデンクロスを出しました—2025年10月以来初めて。
前回こうなったのはいつ?次の6か月で株価は16%上昇しました。
ゴールデンクロス=50日移動平均が200日移動平均を上抜けること。勢いが変わりつつあることを示す定番のテクニカルシグナルです。
何かが確実に起こるわけではありませんが、注目する価値はあります。製薬株は売られすぎの状態にあり、ヘルスケアへの資金シフトが起きれば、上昇が続く可能性があります。
チェックしておいてください。
$PFEがゴールデンクロスを出しました—2025年10月以来初めて。
前回こうなったのはいつ?次の6か月で株価は16%上昇しました。
ゴールデンクロス=50日移動平均が200日移動平均を上抜けること。勢いが変わりつつあることを示す定番のテクニカルシグナルです。
何かが確実に起こるわけではありませんが、注目する価値はあります。製薬株は売られすぎの状態にあり、ヘルスケアへの資金シフトが起きれば、上昇が続く可能性があります。
チェックしておいてください。
前回こうなったのはいつ?次の6か月で株価は16%上昇しました。
ゴールデンクロス=50日移動平均が200日移動平均を上抜けること。勢いが変わりつつあることを示す定番のテクニカルシグナルです。
何かが確実に起こるわけではありませんが、注目する価値はあります。製薬株は売られすぎの状態にあり、ヘルスケアへの資金シフトが起きれば、上昇が続く可能性があります。
チェックしておいてください。
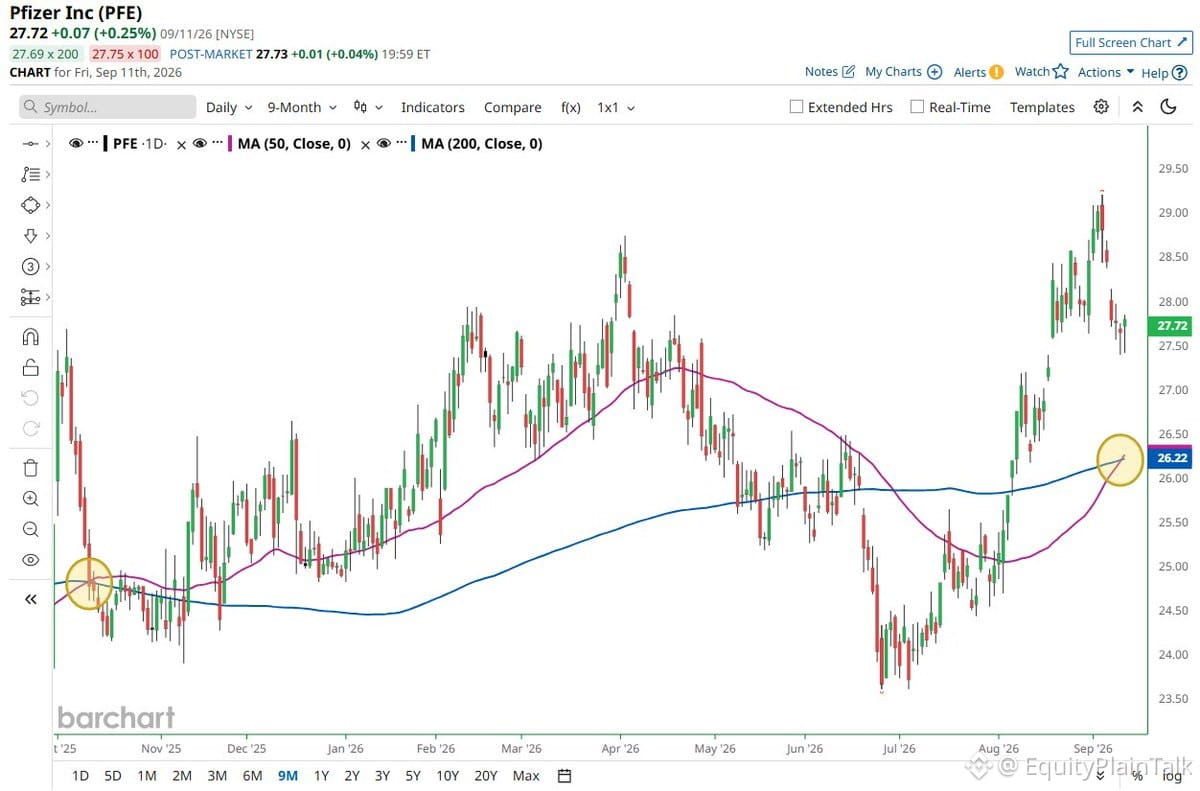
33
ディーゼルが全米でいきなり1ガロン当たり6.20ドルに到達——史上最高値で、過去9か月で78%上昇しました。カリフォルニアは平均で8.14ドルで、9ドルに迫るスポットもあります。
これは、ほとんどの人が思っている以上に重要です。ディーゼルはすべてを動かします。トラック、鉄道、農業機械、建設機材。ディーゼルが跳ね上がると、インフレが後からついてくるのは、輸送コストがあらゆる商品の価格に織り込まれるからです。
私たちはいま、需要期のど真ん中です(収穫、年末の出荷需要の立ち上がり)。一方で供給は、ここ数年での低水準にとどまっています。製油所が追いついておらず、世界のディーゼル在庫もタイトです。
市場の観点では、投入コストの上昇が利益率を圧迫します。特に、製造業(インダストリアル)、物流、生活必需品の分野です。消費者の観点では、食料品、商品、そしてサービスにかかる価格への圧力が続くことを見込んでください。
インフレ期待はすでにまた上がり始めています。ディーゼルが第4四半期まで高止まりするなら、FRB(連邦準備制度理事会)の仕事はより難しくなり、業績見通しの見直しが必要になるかもしれません。
トラック関連株、製油所関連銘柄、そして重い物流へのエクスポージャーを持つ企業に注目してください。
ディーゼルが全米でいきなり1ガロン当たり6.20ドルに到達——史上最高値で、過去9か月で78%上昇しました。カリフォルニアは平均で8.14ドルで、9ドルに迫るスポットもあります。
これは、ほとんどの人が思っている以上に重要です。ディーゼルはすべてを動かします。トラック、鉄道、農業機械、建設機材。ディーゼルが跳ね上がると、インフレが後からついてくるのは、輸送コストがあらゆる商品の価格に織り込まれるからです。
私たちはいま、需要期のど真ん中です(収穫、年末の出荷需要の立ち上がり)。一方で供給は、ここ数年での低水準にとどまっています。製油所が追いついておらず、世界のディーゼル在庫もタイトです。
市場の観点では、投入コストの上昇が利益率を圧迫します。特に、製造業(インダストリアル)、物流、生活必需品の分野です。消費者の観点では、食料品、商品、そしてサービスにかかる価格への圧力が続くことを見込んでください。
インフレ期待はすでにまた上がり始めています。ディーゼルが第4四半期まで高止まりするなら、FRB(連邦準備制度理事会)の仕事はより難しくなり、業績見通しの見直しが必要になるかもしれません。
トラック関連株、製油所関連銘柄、そして重い物流へのエクスポージャーを持つ企業に注目してください。
これは、ほとんどの人が思っている以上に重要です。ディーゼルはすべてを動かします。トラック、鉄道、農業機械、建設機材。ディーゼルが跳ね上がると、インフレが後からついてくるのは、輸送コストがあらゆる商品の価格に織り込まれるからです。
私たちはいま、需要期のど真ん中です(収穫、年末の出荷需要の立ち上がり)。一方で供給は、ここ数年での低水準にとどまっています。製油所が追いついておらず、世界のディーゼル在庫もタイトです。
市場の観点では、投入コストの上昇が利益率を圧迫します。特に、製造業(インダストリアル)、物流、生活必需品の分野です。消費者の観点では、食料品、商品、そしてサービスにかかる価格への圧力が続くことを見込んでください。
インフレ期待はすでにまた上がり始めています。ディーゼルが第4四半期まで高止まりするなら、FRB(連邦準備制度理事会)の仕事はより難しくなり、業績見通しの見直しが必要になるかもしれません。
トラック関連株、製油所関連銘柄、そして重い物流へのエクスポージャーを持つ企業に注目してください。
22
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BitcoinReboundsTo$79K
閲覧回数 3,495
62人が討論中
🚨 $BTC はさらに上昇しようとしています。
ビットコインは約 $78,804 で取引されており、先ほど $78K の水準を回復したことでおよそ 1.9% 上昇しています。次に注目すべきは、日中の高値である約 $78,905 です。
その水準を明確に上抜けると、$79K〜$80K へ向かう道が開ける可能性があります。もしBTCが跳ね返される場合、サポートは $78,300 あたりにあり、その次は $77,975 です。
強気筋には勢いがありますが、BTC は $78K を上回って維持する必要があります。
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·いいね:5件
·閲覧回数 4.2k
FedHikeOddsRiseTo89%
閲覧回数 58,955
921人が討論中
RLUSDSupplyHitsRecord$2.442B
閲覧回数 3,033
52人が討論中