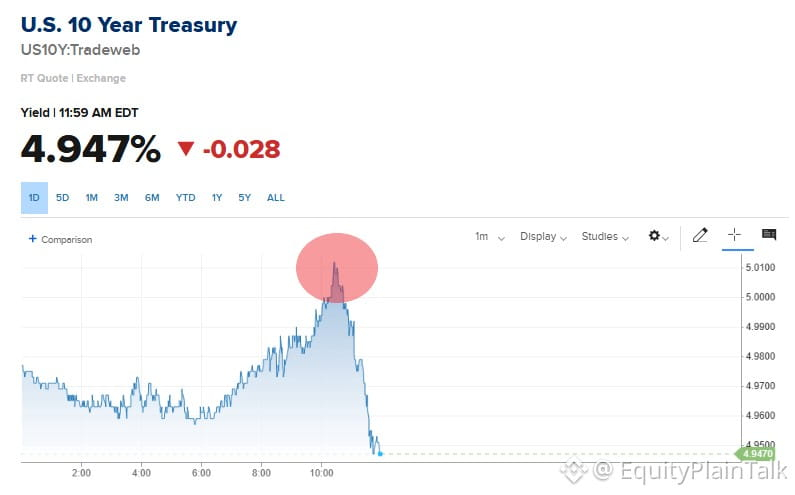
10年米国債利回りが、2023年以来初めて初めて5%を超えました。
これはあらゆることに影響します――住宅ローン金利、企業の借入コスト、株式のバリュエーションです。リスクフリー金利がここまで上がると、高成長の株(いわゆる成長株)が最も打撃を受けます。株から債券へ資金が流れます。
5%超の利回りが継続して見られたのは、10年以上ありません。これが維持されるなら、今後のボラティリティの上昇と、株式のバリュエーション指標(株価倍率)の本格的な見直し(再評価)が見込まれます。
FRB(米連邦準備制度)がどう対応するのか、また今回の動きを裏付ける形でインフレ指標が妥当なのかに注目してください。金利に敏感なセクター、たとえばテクノロジーや不動産は、すでに圧力を受けています。
これはあらゆることに影響します――住宅ローン金利、企業の借入コスト、株式のバリュエーションです。リスクフリー金利がここまで上がると、高成長の株(いわゆる成長株)が最も打撃を受けます。株から債券へ資金が流れます。
5%超の利回りが継続して見られたのは、10年以上ありません。これが維持されるなら、今後のボラティリティの上昇と、株式のバリュエーション指標(株価倍率)の本格的な見直し(再評価)が見込まれます。
FRB(米連邦準備制度)がどう対応するのか、また今回の動きを裏付ける形でインフレ指標が妥当なのかに注目してください。金利に敏感なセクター、たとえばテクノロジーや不動産は、すでに圧力を受けています。