

#yieldcurve
yieldcurve
閲覧回数 5,126
95人が討論中
注目
最新

·
--
TradFiの投資家はイールドカーブに慣れている——短期のTビルが長期の社債より利回りが低く、デュレーション・リスクが透明に織り込まれる。暗号にはこれまでそれがなかった。今までは。
DeFiは静かに独自のイールドカーブを構築しており、それはウォール街がこれまで作ってきたどんなものよりも透明だ。
短い側では、主要プロトコル上のステーブルコイン融資が3〜8%の利回りを生む——暗号版のマネー・マーケット・ファンド。デュレーションのはしごを上がると、ETHステーキングの利回りはベースで3〜4%で、リステーキングがさらに2〜5%上乗せし、長期ロックのAVS導入が複合利回りを8〜12%へ押し上げる。さらに最もリスクの高い側では、ETHおよびBNBのDEX上での集中LPポジションが対象で、アクティブ運用により15〜40%を稼げる一方、インパーマネント・ロスがそれをすべて帳消しにしてしまうこともある。
ポイントは?これらの利回りはすべてオンチェーンで、リアルタイムで監査可能であり、単一のカウンターパーティの署名なしに決済される。格付け会社は不要。四半期報告書も不要。スマートコントラクトが利回りを実行し、ブロックチェーンがそれを検証する。
これは機関投資家の採用にとって重要だ。年金基金や財務部門は、暗号を「面白く」する必要はない——それが判読可能である必要がある。デュレーション・リスクを明確に層別化した透明なイールドカーブこそが、TradFiの資本とDeFiのインフラをつなぐ架け橋になる。
私たちは、機関投資家向けの固定金利運用の実務が、パブリック・ブロックチェーン上で、1ブロックずつ作り直されていくのを見守っている。
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
商品が一斉に暴落。
原油、金、銀、銅が一緒に下落: 10年国債利回りがその理由を説明
原油、金、銀、銅の価格が同時に下落することは、より広い市場のシフトを示しており、これはおそらく上昇する利回りによって引き起こされています。この動きは、金と銀を押し上げるべきだった地政学的プレミアムの解消に逆らっています。トレーダーはさらなる洞察のために10年国債利回りを注視すべきです。
#Commodities #Inflation #YieldCurve #Crypto
商品が一斉に暴落。
原油、金、銀、銅が一緒に下落: 10年国債利回りがその理由を説明
原油、金、銀、銅の価格が同時に下落することは、より広い市場のシフトを示しており、これはおそらく上昇する利回りによって引き起こされています。この動きは、金と銀を押し上げるべきだった地政学的プレミアムの解消に逆らっています。トレーダーはさらなる洞察のために10年国債利回りを注視すべきです。
#Commodities #Inflation #YieldCurve #Crypto
原油、金、銀、銅が一緒に下落: 10年国債利回りがその理由を説明
原油、金、銀、銅の価格が同時に下落することは、より広い市場のシフトを示しており、これはおそらく上昇する利回りによって引き起こされています。この動きは、金と銀を押し上げるべきだった地政学的プレミアムの解消に逆らっています。トレーダーはさらなる洞察のために10年国債利回りを注視すべきです。
#Commodities #Inflation #YieldCurve #Crypto
215
*独立アナリストのコメント – 100語*
FRBのハト派なドットプロットは、長期金利が高止まりするシグナルを出しており、短期金利が長期金利よりも早く上昇しています。これがカーブをフラットにしています。市場は2026年の利下げを少なく見積もっており、銀行やグロース株にリスクの再評価を強いています。
ナイジェリアにとって、アメリカのフラットなカーブは2つの意味があります:1) ドル資金がタイトなままで、CBNがFXと金利に対して警戒を続けること。2) ホットマネーが新興市場の株式からアメリカのTビルに回転する可能性があり、NGXの流動性に短期的な圧力をかけること。
しかし、フラット化は長期金利が固定されている場合、リセッションの可能性を減少させます。投資を続ける兵士たち:デュレーションリスクを避け、質の高いブルーチップ、銀行、MTNN/Seplatのようなドル収入を持つ企業を好むべきです。カーブが再び急勾配になるまで。
*#FRB #ハト派 #ドットプロット #YieldCurve
$NVDAB $BTC $SPCXB
112

·
--
多くのトレーダーがビットコインの最新の価格変動に夢中になっている間に、賢いお金は静かに進行中の国家債務危機に注目しています。これが新たな物語を生み出しているのです:ビットコインはマクロヘッジとしての役割を果たす。
最近、Bitwiseが発表したレポートでは、国家債務の急激な増加が世界中の債券市場を圧迫し、結果としてビットコインが安全資産としての立場を強化する事例を強調しています。
#BitcoinMacroHedge #DebtCrisis #マクロモメンタム
債券市場が崩れると、ビットコインは輝きを放つ傾向があります。今まさにそれを目の当たりにしています。債務レベルの上昇に投資家がますます不安を感じる中で、ビットコインの価値の保存手段として、またインフレに対するヘッジとしての魅力が大いに高まっています。
ビットコインの利回り曲線との相関関係に注意を払い、従来の債券との相関関係から乖離し始めるタイミングを見逃さないでください #利回り曲線。
債務危機が深刻化するにつれて、ビットコインのマクロな物語はさらに traction を得るのでしょうか?
78

·
--
米国のインフレ連動債(TIPS)10年物利回りが2.622%の節目に到達し、2008年以来の最高水準を記録した。これと同時に、イラン国営放送(IRIB)によれば、イエメン外務省が、過去5日間で300回の空爆が行われたことを受け、サウジアラビアへの報復を警告するなど、中東での緊張が激化している。
実質利回り(real yields)は16年ぶりの高値を付け、資本コストの実態が厳しく締め付けられていることを反映している。さらに、湾岸地域の地政学的リスクが世界の原油供給網に直撃する恐れがあり、長期のインフレ圧力は鎮静化しにくい。
この動きは、金融市場全体に慎重な心理を引き起こした。過去最高の実質利回りが記録されることで米ドルは強い地位を維持し、利回りのない資産である金などへの価格下落圧力を直接的に高め、成長株グループのバリュエーションを押し下げる。
暗号資産市場に関しては、流動性環境が引き締まり、資金の機会費用が高まることで、投機資金の$BTC c混じりアルトコインへの流入が抑制される。投資家は、短期的に大きな変動が起き得ることに備え、流動性リスクの管理を優先すべきだ。
#YieldCurve #Inflation #Geopolitics
58

火曜日の日本国債利回りは上昇基調を示している。三井住友信託アセットマネジメントのシニア・ストラテジストであるKatsutoshi Inadome氏は東京で、食料の減税や家計への給付策に関する協議が進むにつれ、政府の財政資金の不足に対する市場の懸念が大きく高まっていると指摘した。日本政府は減税と給付の方針を決定したものの、資金の具体的な調達元を明確にするのが遅れており、さらに内閣改造でGPIF(年金積立金管理運用独立行政法人)を所管する厚生労働大臣の人事が入れ替わったことも、国内機関による資産配分の変更に対し市場が強い警戒を示す要因になっている。
この動きが特に警戒に値するのは、日本が長年にわたり積み上げてきた巨額のソブリン債務と、財政における硬直的な支出との間のずれが、いっそう厳しさを増しているためだ。市場では、日本銀行が「金融の正常化」への道のりで歩みを進めるにあたっては困難が伴うとの見方が広がっている。一方、政府が安定した財源の裏付けが乏しいまま財政刺激をさらに拡大することは、国債の供給圧力を直接的に強めることにほかならない。GPIFなどの国家的な資金が大規模に受け皿となれなければ、日本の長期的なソブリン債務の持続可能性は再び厳しい試練に直面するだろう。
従来の金融市場の観点からは、日債利回りの上昇は、必ずや世界の資金が日本本国へ回帰する流れを後押しし、世界の無リスク金利の下限をさらに押し上げるとともに、円キャリートレード(Carry Trade)の潜在的な強制清算リスクを高める可能性がある。主権信用リスク・プレミアムが再評価されることで、世界の長期国債利回りには受動的な引き上げ圧力がかかりやすくなり、為替市場のボラティリティ(変動率)も大幅に増大するだろう。こうした結果、マクロ環境は、高バリュエーションのリスク資産にとって極めて不利になる。
暗号資産市場に関しては、$BTC と主要なリスク資産が、流動性の引き締めとリスク回避のムードの高まりという二つの試練に直面することになる。日債利回りの上昇が引き起こす世界的な流動性の巻き戻しは、異なる市場間のレバレッジ資金による受動的なデレバレッジ(手仕舞い)を誘発しやすい。マクロ政策の思惑と地政学リスクが交錯する局面では、投資家は流動性が波及することで生じる下方向のボラティリティに対し、より一層警戒が必要だ。短期的には防御的な姿勢を保つことが、より合理的な選択といえる。
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
🚨 $JPYを巡るマクロ流動性の変化を背景に、日本のイールドカーブが1996年以来の高水準へ急変!📊
財政への不安と、日本銀行による利上げ観測の高まりを受け、世界の資本市場で構造的な価格の見直しが進んでいます。🦈 機関投資家の資金が日本国債から流出し、10年債利回りは5.5ベーシスポイント上昇して2.93%に到達。1996年以来となる数十年ぶりの高水準を記録し、30年債利回りも4.06%まで急上昇しています。
この急激なイールドカーブの上昇は、大規模な流動性の巻き戻しを示唆しており、ハイベータのリスク資産にも直接波及する可能性があります。💡 キャリートレードを取り巻く環境に構造的な圧力がかかるなか、賢明な投資家は世界の注文フロー全体に広がるボラティリティに備えています。💬 世界的に中央銀行の流動性が引き締まるなか、あなたはポートフォリオをどう運用していますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

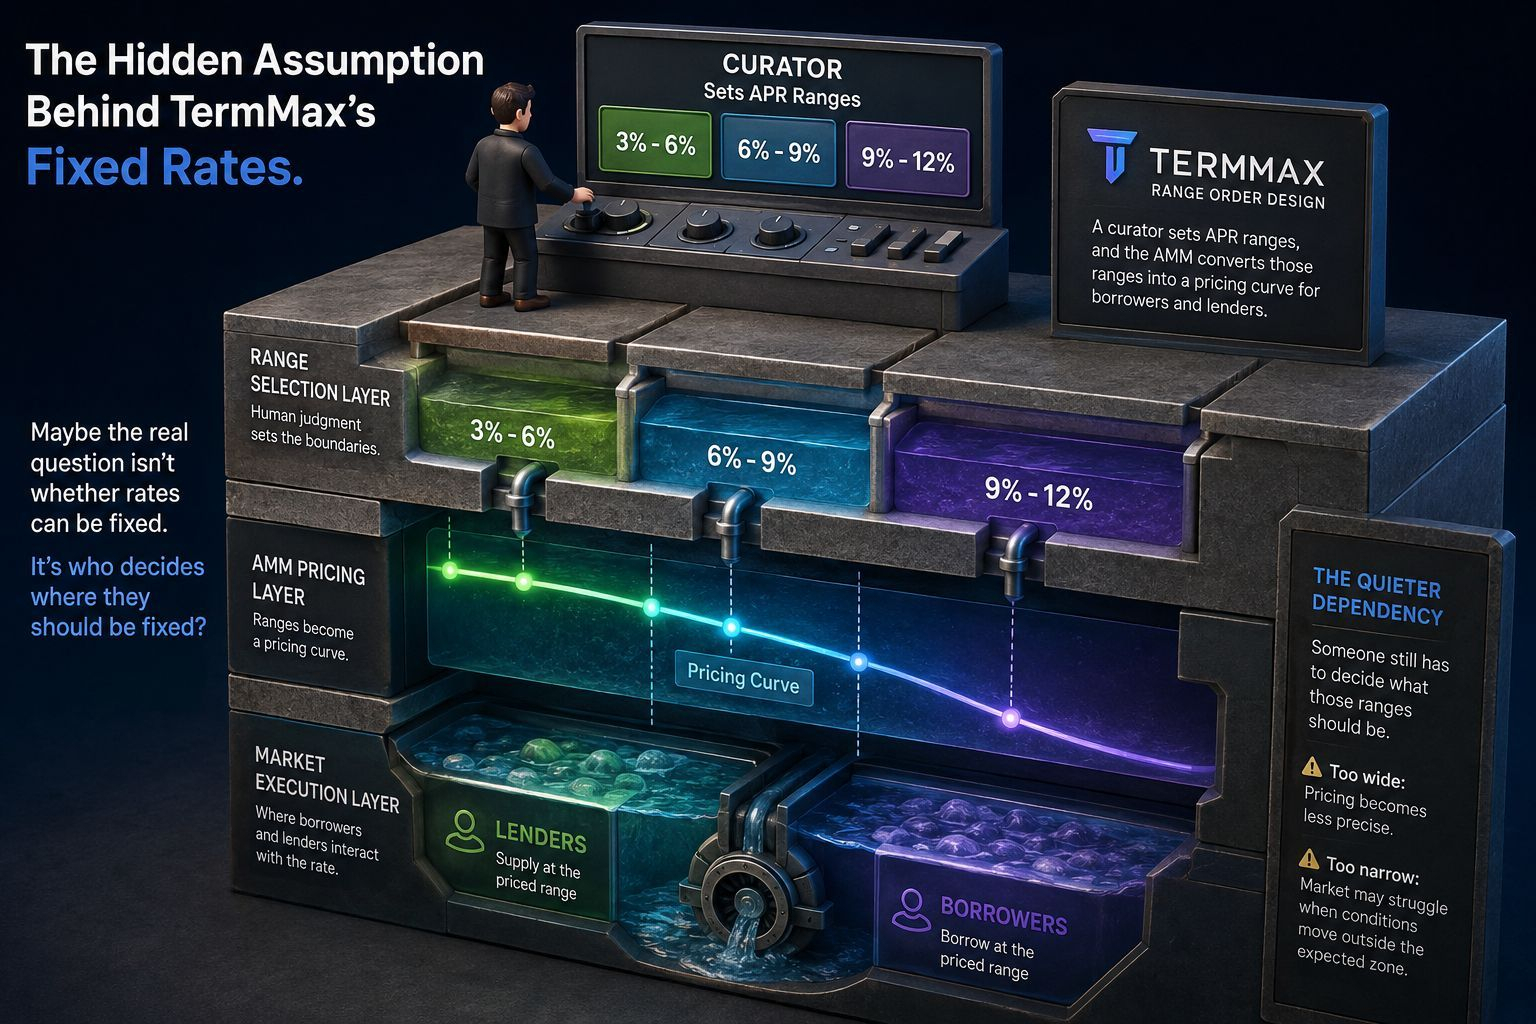
🔍 内部構造を読み解く:$TERMMAXはDeFiの流動性を再定義するのか、それとも利回りのコントロールを委ねるのか? 🦈
💡 機関投資家向けの固定金利DeFiは、純粋なアルゴリズム型AMMから、流動性の範囲をキュレーターが設定する仕組みへと移行しています。TermMaxのレンジ注文設計では、市場参加者向けに利回りの範囲を設定するキュレーターが、価格決定権を担います。 🔍
🔒 これにより資本効率は最適化されますが、執行の成否はパラメーターをどれだけ正確に管理できるかにかかっています。APRの範囲を広く設定しすぎると価格精度が低下し、狭く設定しすぎると急激なボラティリティによって流動性が範囲外へ押し出されます。 📊
🤔 機関投資家の資金が利回りを構造化した商品へ流入するなか、キュレーター主導のレンジ設定は固定金利取引の標準となるのでしょうか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
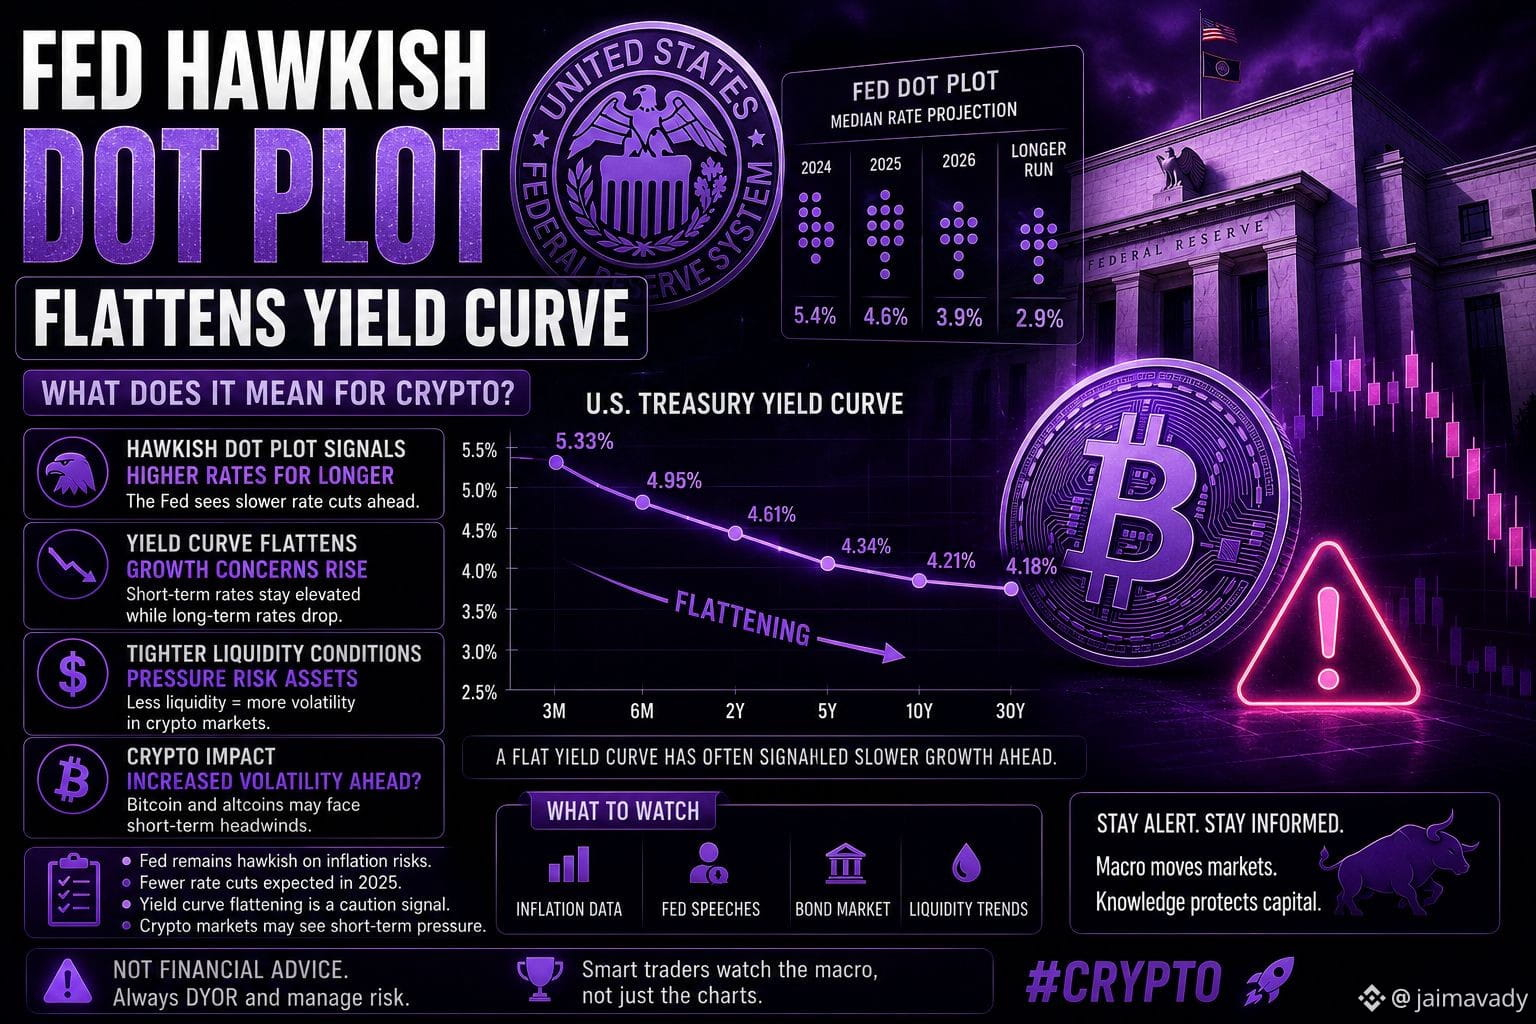
#fedhawkishdotplotflattensyieldcurve
🚨 フェデラル・リザーブのタカ派ドットプロットがイールドカーブをフラット化 — クリプトへの警告信号? 📉🔥
フェデラル・リザーブがタカ派のドットプロットを発表し、市場はイールドカーブが再びフラット化し始めると急速に反応しています 👀📊
マクロトレーダーにとって、これは通常、フェドが将来の金利引き下げに慎重であることを示しています…リスク資産であるクリプトは特に注意を払っています 🌍💰
💥 これがクリプト市場にとって重要な理由は?
✅ タカ派のフェドは流動性条件を引き締めることを意味します ⚠️
✅ イールドカーブのフラット化は、経済成長の鈍化を示すことが多いです 📉
✅ 投資家はリスクエクスポージャーを一時的に削減するかもしれません
✅ ビットコインBTCやアルトコインは、長期的に高金利政策に対して否定的に反応することが多いです
✅ 短期的なボラティリティはクリプト市場全体で増加する可能性があります 🚀📊
流動性が引き締まると、投機的な資産は通常最初に圧力にさらされます…クリプトトレーダーはマクロ政策がセンチメントを非常に迅速に変えることを知っています 👀💎
しかし、市場は現在、1つの重要な質問を解決しようとしています:
これはフェドからの一時的な慎重さに過ぎないのか…それとも次のラリーが遅れる兆候なのか? 🔥
スマートマネーはマクロ指標、債券市場、フェドの言葉を注視しています — 価格チャートだけではありません ⚡
今の大きな質問は…
🌙 クリプトは圧力を吸収してさらに上昇するのか…それともタカ派のフェド政策が再度の修正を引き起こすのか? 📈📉
⚠️ これは投資アドバイスではありません。常に自分で調べてリスクを管理してください。
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 フェデラル・リザーブのタカ派ドットプロットがイールドカーブをフラット化 — クリプトへの警告信号? 📉🔥
フェデラル・リザーブがタカ派のドットプロットを発表し、市場はイールドカーブが再びフラット化し始めると急速に反応しています 👀📊
マクロトレーダーにとって、これは通常、フェドが将来の金利引き下げに慎重であることを示しています…リスク資産であるクリプトは特に注意を払っています 🌍💰
💥 これがクリプト市場にとって重要な理由は?
✅ タカ派のフェドは流動性条件を引き締めることを意味します ⚠️
✅ イールドカーブのフラット化は、経済成長の鈍化を示すことが多いです 📉
✅ 投資家はリスクエクスポージャーを一時的に削減するかもしれません
✅ ビットコインBTCやアルトコインは、長期的に高金利政策に対して否定的に反応することが多いです
✅ 短期的なボラティリティはクリプト市場全体で増加する可能性があります 🚀📊
流動性が引き締まると、投機的な資産は通常最初に圧力にさらされます…クリプトトレーダーはマクロ政策がセンチメントを非常に迅速に変えることを知っています 👀💎
しかし、市場は現在、1つの重要な質問を解決しようとしています:
これはフェドからの一時的な慎重さに過ぎないのか…それとも次のラリーが遅れる兆候なのか? 🔥
スマートマネーはマクロ指標、債券市場、フェドの言葉を注視しています — 価格チャートだけではありません ⚡
今の大きな質問は…
🌙 クリプトは圧力を吸収してさらに上昇するのか…それともタカ派のフェド政策が再度の修正を引き起こすのか? 📈📉
⚠️ これは投資アドバイスではありません。常に自分で調べてリスクを管理してください。
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--
日本の債券利回りの急上昇が地域銀行株の格差を深める 📈
日本の上昇する債券利回りは、地域の金融機関の株のパフォーマンスの格差を広げると予想されています。アナリストは、投資ポートフォリオが弱い銀行はネガティブな影響を受ける一方で、強いホールディングを持つ銀行はよりレジリエントになると予測しています。このパフォーマンスの乖離は、地域銀行が変化する金利環境を乗り越える能力の違いによって引き起こされるでしょう。債券利回りが引き続き上昇するにつれて、投資家は地域銀行のパフォーマンスを注意深く観察し、市場のボラティリティが高まる可能性があります。広範な金融市場への影響は重要であり、グローバル経済への波及効果が期待されます。
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
🚨 米国財務省の買い戻しが利回り曲線をフラット化、$BTC が流動性ローテーションに備える ⚡
米国財務省の買い戻し発表をきっかけに、イールドカーブ全体で急激なフラット化が起き、機関投資家による資本の再配分が示唆されました。 🌊 スマートマネーは、この構造的な変化をマクロの流動性セーフティネット(下支え)として読み取り、短期金利を圧縮し、乏しいリスク資産へと組織的なオーダーフローを再び向かわせています。 📊
国債のダイナミクスが再調整される中、機関投資家は次のボラティリティ拡大の前に、$BTC に関連する重要なマクロ上の非効率性に注目しています。 💡 主権債のボラティリティが安定すると、通常は高ベータの流動性プールにおける利回りと、非対称的な上昇余地(アップサイド)を求めて資本が流れます。 🔍
あなたは、このマクロの利回り曲線フラット化に先回りしてポジションを取り直しますか?それとも、二次的な構造的な確認を待ちますか? 👇
⚠️ これは投資助言ではありません。常にリスク管理をしてください。 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
すべての伝統的なポートフォリオは、リスクフリー金利から始まります。国庫短期証券(T-Bills)、レポ、インターバンク貸出――これらの指標が、他のあらゆる投資判断の土台になります。しかしクリプトには、そのような指標がありませんでした。今までは。
ステーブルコインの貸付市場は、最初の透明でリアルタイム、かつ世界中からアクセス可能なドルの利回りカーブを静かに構築しつつあります。Aave、Compound、Morpho、そして数十にのぼる専門的なクレジット・プロトコルが、毎時間何百万ものデータポイントを生成――満期、担保タイプ、リスク階層にわたるUSDCとUSDTの借入金利を記録しています。アナリストの電話会議は不要。金曜の午後のFRB声明も不要。必要なのは、ドル流動性コストに関するオンチェーンの継続的な価格発見だけです。
これが重要な理由は3つあります。
第一に、ポートフォリオ構築です。クリプト投資家がDeFiの貸付でステーブルコイン預金から5〜12%を得られるようになると、それは他のあらゆるポジションの機会費用になります。問いが「BTCを保有すべきか」から、「そのBTCポジションは、ステーブルコイン配分で放棄している利回りに見合っているのか」へと変わります。これは、本質的にまったく別の枠組みです。
第二に、金融政策の伝達です。ステーブルコインの利回りは、FRBの判断ではなく、クリプトネイティブの供給と需要に反応します。DeFiの借入需要が急増すれば、金利は即座に跳ね上がります――ラグなし、仲介による遅延なし。これはインターネットの速度で機能する、並行した金融政策の伝達メカニズムを生み出します。
第三に、機関投資家の資本配分です。利回りカーブは、ストラクチャード商品、固定利付の投資手段、リスク調整後のリターン指標を組み立てるための前提条件です。ステーブルコインの利回りカーブが成熟するにつれ、機関投資家は、伝統的な固定利付と比較可能な、デュレーション調整型のクリプト・ポートフォリオを構築するためのツールを手に入れます。
最も深いステーブルコイン貸付市場をホストするチェーン――matureなDeFiスタックを備えた $ETH 、低コストの決済インフラを持つ $BNB 、そして貸付のTVLが成長している $SOL ――これらは、クリプトの金融インフラとして最も重要なピースを、静かに組み立てています。つまり資本コストのベンチマークです。
リスクフリー金利は、3年前のクリプトには存在しませんでした。ですが今では、ブロックごとに更新されます。
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--
記事
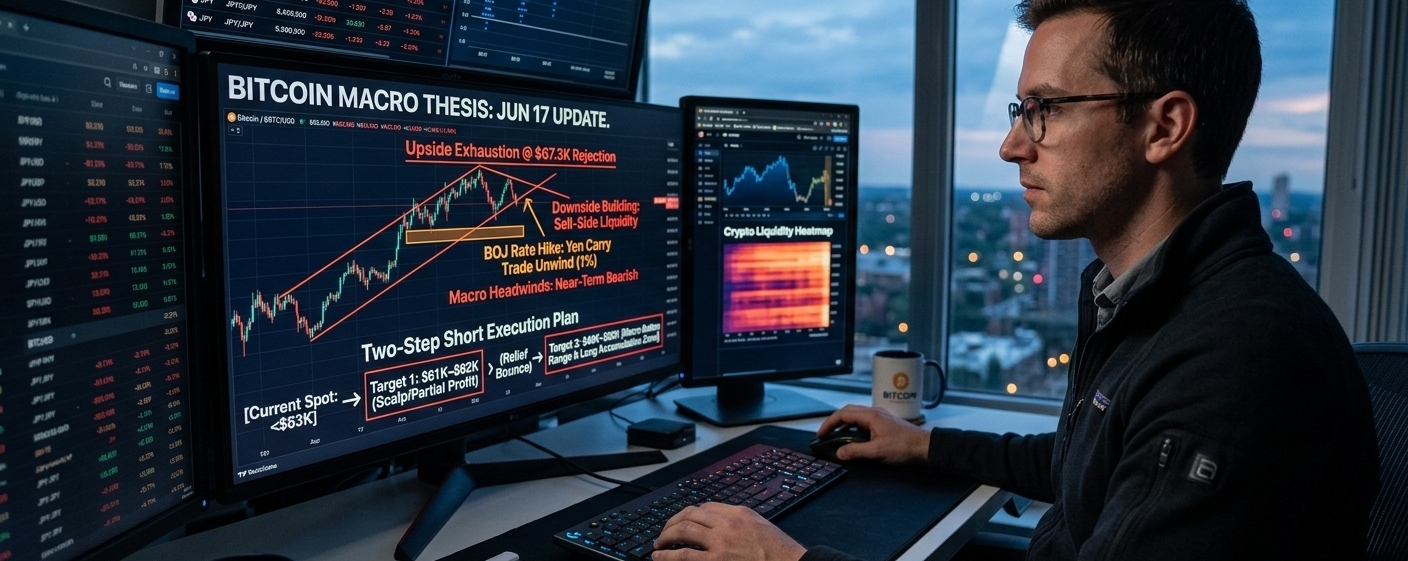
## 📊 $BTC マーケットアウトルック: マクロの引き締めが流動性のフラッシュと出会う私のコアマーケットシーシスは全く変わっていません。予想通り、価格アクションは量的緩和のナラティブを先取りし、6月16日から17日のタイミングウィンドウは精密に展開されました。
## 🔍 現在のマーケット構造と流動性スナップショット
* 上昇の疲労: $67.3Kの抵抗レベルからの明確な拒否は、買いの流動性がほとんど掃き取られたことを確認しています。
* 下落の構築: 売り側の流動性プールが現在のレベルの下に重く積み上がり続けています。
* マクロの逆風: 6月16日の日本銀行(BOJ)の1%の利上げは、円キャリートレードのスローバーンの解消を引き起こしました。このマクロ圧力は短期的なベアリッシュな軌道を強化します。
## 📊 $BTC マーケットアウトルック: マクロの引き締めが流動性のフラッシュと出会う
私のコアマーケットシーシスは全く変わっていません。予想通り、価格アクションは量的緩和のナラティブを先取りし、6月16日から17日のタイミングウィンドウは精密に展開されました。
## 🔍 現在のマーケット構造と流動性スナップショット
* 上昇の疲労: $67.3Kの抵抗レベルからの明確な拒否は、買いの流動性がほとんど掃き取られたことを確認しています。
* 下落の構築: 売り側の流動性プールが現在のレベルの下に重く積み上がり続けています。
* マクロの逆風: 6月16日の日本銀行(BOJ)の1%の利上げは、円キャリートレードのスローバーンの解消を引き起こしました。このマクロ圧力は短期的なベアリッシュな軌道を強化します。
## 🔍 現在のマーケット構造と流動性スナップショット
* 上昇の疲労: $67.3Kの抵抗レベルからの明確な拒否は、買いの流動性がほとんど掃き取られたことを確認しています。
* 下落の構築: 売り側の流動性プールが現在のレベルの下に重く積み上がり続けています。
* マクロの逆風: 6月16日の日本銀行(BOJ)の1%の利上げは、円キャリートレードのスローバーンの解消を引き起こしました。このマクロ圧力は短期的なベアリッシュな軌道を強化します。
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
連邦準備制度の最新のドットプロットはタカ派的なメッセージを発信し、長期にわたる高金利の期待を押し上げました。その結果、イールドカーブがフラット化し、金融条件が厳しく、慎重な市場感情を反映しています。
🔹 高金利が長く続く見通し
🔹 債券市場が連邦準備制度の予測に調整
🔹 投資家はインフレと成長を注意深く観察
🔹 暗号資産やリスク資産は短期的な圧力に直面する可能性
📊 次の重要なカタリストは、今後の経済データと連邦準備制度のコメントです。
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Markets #Trading #BinanceSquare #Investing #Finance
31

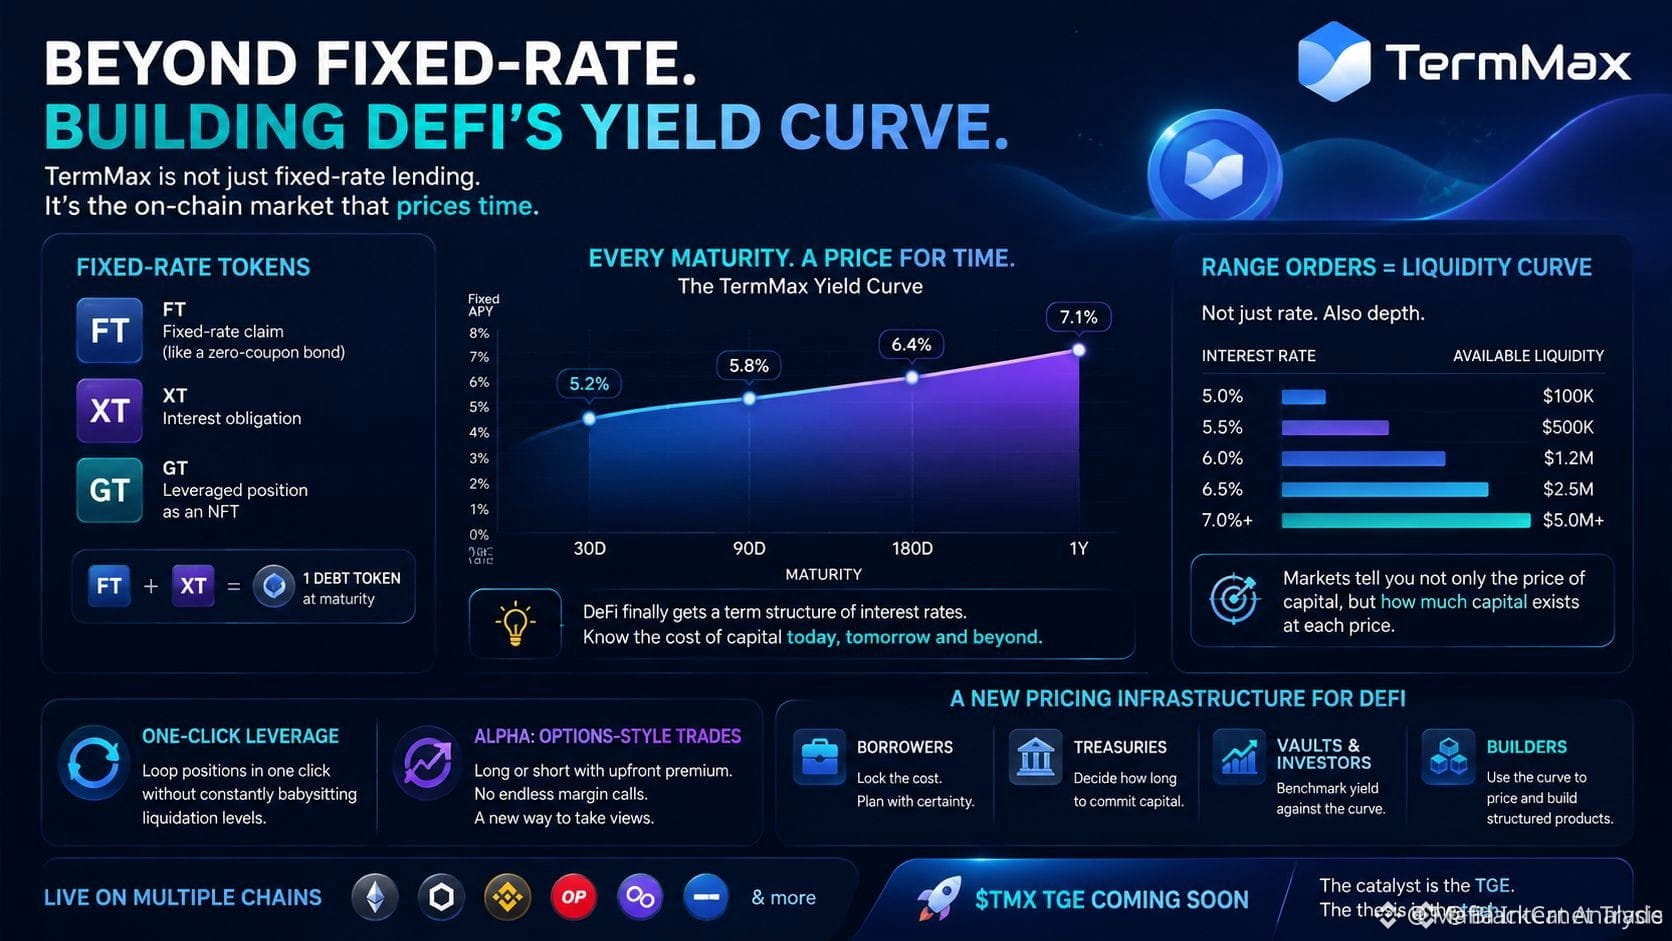
⚡ $TERMMAX は DeFi における「時間」を価格付けするための不足したイールド・カーブを構築中!📊
多くのトレーダーはイールドを単一の固定 APY として扱いますが、賢い資金は本当の期間構造を必要とします。30日〜1年の満期にわたって、オーダーブックの深さを使って資本を価格付けすることで、$TERMMAX は DeFi 最大の盲点である「時間の正確な価格付け」を解決します。📊
国債、バース、そしてストラクチャード・プロダクトが、真のイールド・カーブに基づいて資本効率をベンチマークできるようになれば、流動性フローは即座に再評価されます。💡 生の APY を追いかける段階から、機関投資家向けの満期カーブへ進化すること——そこに本当の構造的アルファがあります。🌊
🤔 オンチェーンのイールド・カーブは、次の波の機関投資家資本を DeFi へ動かすきっかけになるのでしょうか?👇
⚠️ 投資助言ではありません。常にリスクを管理してください。🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
翻訳参照
Crypto never had a yield curve. TradFi has priced time for centuries — 3-month vs 10-year, term premium, inversions as recession warnings. DeFi only had floating rates repricing every block.
That's changing. Fixed-rate protocols now tokenize future yield into tradeable instruments, and a real term structure is emerging on-chain.
Why it matters: a yield curve is a market's opinion about the future. When short-end stablecoin rates spike far above longer-dated fixed rates, leverage demand is desperate — traders paying anything for immediate capital. That's the on-chain analog of an inverted curve, and historically it precedes deleveraging cascades.
When the curve normalizes — fixed above floating — the market expects rates to fall: leverage cooling, collateral abundant.
Institutions think in term structure. A pension fund cannot underwrite a floating APY that changes hourly. Fixed rates, forward curves and standardized tenors are the plumbing that lets traditional capital size on-chain positions. A functioning curve may matter more than another TVL print.
The signal to watch: the spread between 3-month fixed yields and floating money-market rates. It compresses when the market is confident. It blows out when the market is terrified.
Time, it turns out, is the last primitive crypto hadn't priced.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
75
·
--
DeFiは独自の利回り曲線を構築している
長年、DeFiの貸付市場は単一の金利を提供してきました。つまり、変動型・浮動型で、反応的なものです。ところが、それが変わろうとしています。
固定金利のプロトコルや期間(ターム)レンディングが、TradFiが当然のものとしている「利回り曲線」を静かに組み上げています。そしてそれは、多くの人が思う以上に重要です。
利回り曲線とは、金利の期間構造——借り入れ/貸し出しの期間と、支払う、または得る利率の関係性です。TradFiでは、すべての信用判断、すべての住宅ローン、すべての社債の根幹を担っています。一方でオンチェーンでは、最近までほとんど存在していませんでした。
いま、固定金利の貸付プロトコル、利回りトークン化、そして変動利回りを固定+変動の構成要素に分けるレート市場が見られるようになっています。これは単なるプロダクトの多様化ではありません。時間そのものの価格発見です。
なぜ重要なのか:
1. リスク移転:固定金利なら、貸し手は利回りをロックし、借り手はコストをロックできます。双方が計画を立てられます。
2. 期間プレミアム:オンチェーンの利回り曲線が右肩上がり(正の傾き)であれば、資本に対する健全な需要があることを示します。逆に、反転している(逆イールド)場合は、ストレスを示唆します——TradFiと同じです。
3. オンチェーンのベンチマーク:ネイティブなDeFiの利回り曲線は、T-bill(国庫短期証券)の利回りやTradFiの参照金利への依存を低減します。DeFiは独自のディスカウントレートを手に入れます。
4. 資本効率:期間構造は、デュレーション(満期までの平均的な期間)に合わせた設計、ヘッジ、そしてストラクチャード・プロダクトを可能にします。成熟した市場を形作るための土台です。
このインフラを構築しているプロトコルは、派手ではありません。しかしDeFiの利回り曲線は、オンチェーンの信用市場が投機的な段階から構造的な段階へ成長するための前提条件です。
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70
·
--
ブリッシュ
#FedHawkishDotPlotFlattensYieldCurve
🚨 大きなマクロシフト: 長期的な高金利がやってくる! 📉🔥
FRBがタカ派の爆弾を投下した!金利は3.5%-3.75%に据え置かれたが、ドットプロットはかなり攻撃的になった — 2026年の中央値の金利予測が3.4%から3.8%に急上昇し、9人の役人が今年中に少なくとも1回の金利引き上げを見込んでいる。
結果は?アメリカのイールドカーブのクラシックなベアフラットニング — 短期金利が急上昇し、長期金利は維持され、引き締め政策と粘着的なインフレ懸念を示している。
これがあなたにとって意味すること:
近い将来に強いUSD
リスク資産(株式 + 暗号)の圧力が「長期的に高い」というナラティブが戻ってくる
しかし...市場に対するより良い規律を強いるかもしれない、長期的には
ボラティリティに注意 — マクロが安定すれば、ディップは買いの機会かもしれない
これは賢いお金と群衆を分けるようなサプライズだ。長期的な高金利?それとも一時的なタカ派のトーン?
暗号トレーダーの皆さん: $BTC & $ETH をどうポジショニングしていますか?短期的な痛みか、ディップを拾うか?あなたの考えや予測を下にドロップしてください 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 大きなマクロシフト: 長期的な高金利がやってくる! 📉🔥
FRBがタカ派の爆弾を投下した!金利は3.5%-3.75%に据え置かれたが、ドットプロットはかなり攻撃的になった — 2026年の中央値の金利予測が3.4%から3.8%に急上昇し、9人の役人が今年中に少なくとも1回の金利引き上げを見込んでいる。
結果は?アメリカのイールドカーブのクラシックなベアフラットニング — 短期金利が急上昇し、長期金利は維持され、引き締め政策と粘着的なインフレ懸念を示している。
これがあなたにとって意味すること:
近い将来に強いUSD
リスク資産(株式 + 暗号)の圧力が「長期的に高い」というナラティブが戻ってくる
しかし...市場に対するより良い規律を強いるかもしれない、長期的には
ボラティリティに注意 — マクロが安定すれば、ディップは買いの機会かもしれない
これは賢いお金と群衆を分けるようなサプライズだ。長期的な高金利?それとも一時的なタカ派のトーン?
暗号トレーダーの皆さん: $BTC & $ETH をどうポジショニングしていますか?短期的な痛みか、ディップを拾うか?あなたの考えや予測を下にドロップしてください 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

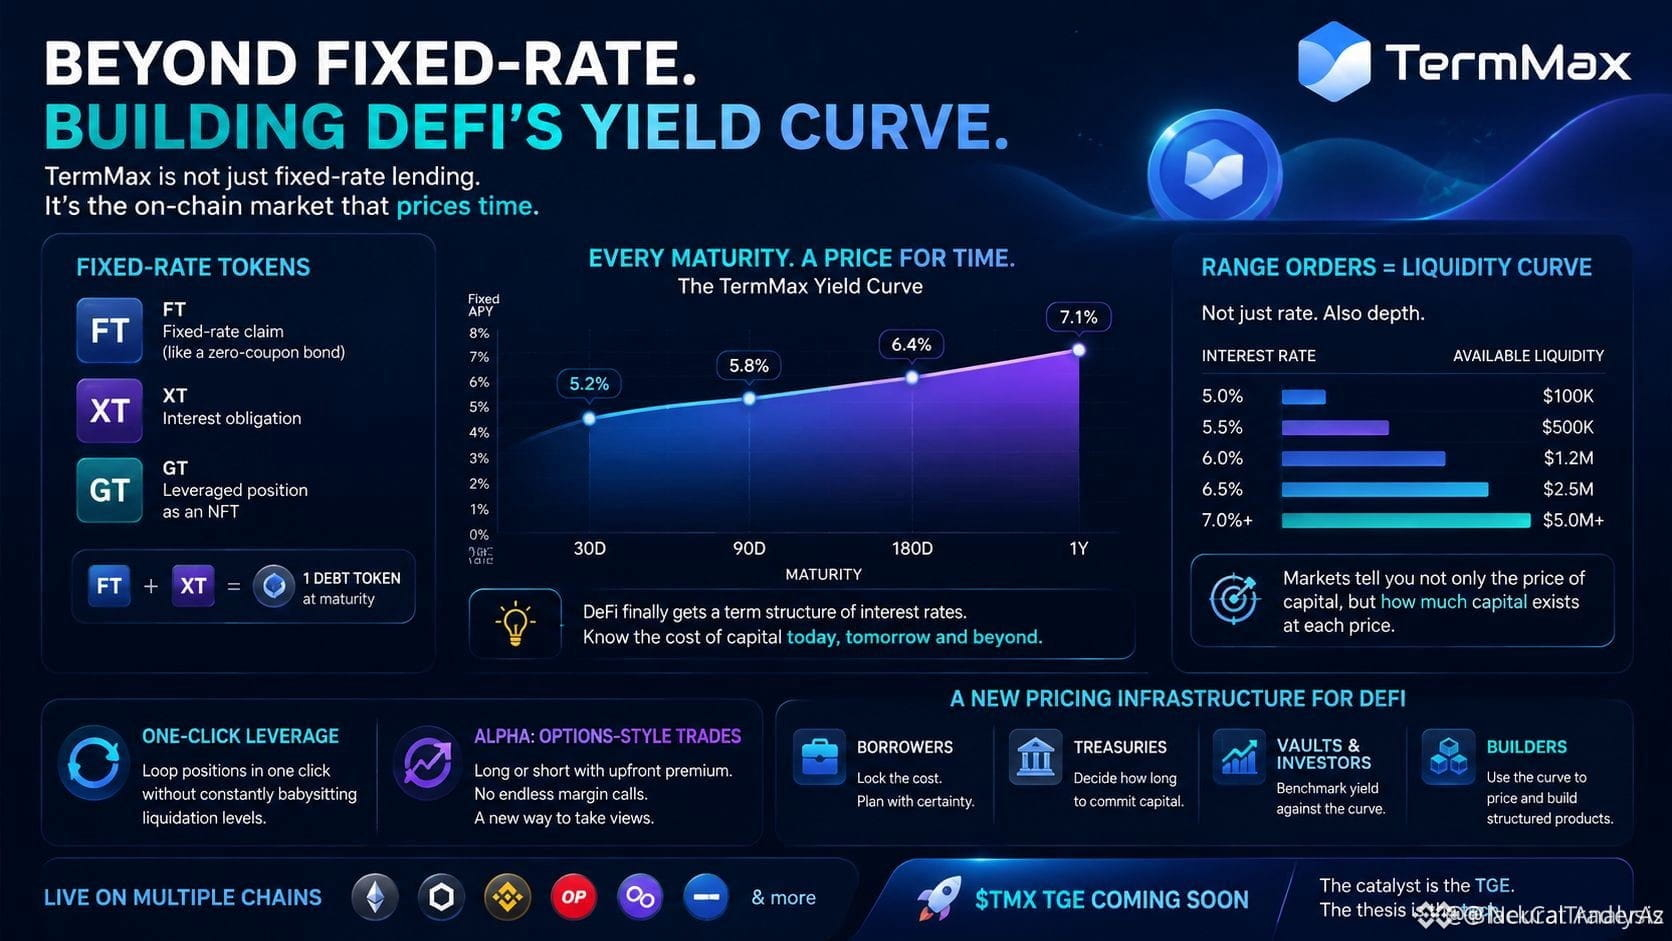
🚨 IS $TERMMAX は DeFi 史上初の、真の機関投資家向けのオンチェーン イールドカーブを構築しているのか?💡
多くのプロトコルの流動性は、利回りを固定のスポット指標として扱い、デュレーション(期間)を価格に反映できていません。定められた満期ごとに固定期間のマーケットを確立することで、$TERMMAX は機関が資本を価格付けするために必要とする、本物の期間構造(ターム・ストラクチャー)に基づく金利体系を導入します。📊
レンジ・オーダーにより、離散的な金利ティアに沿って深さをマッピングすることで、スマートキャピタルはついに、市場の流動性の深さを時間的価値と並べて評価できるようになります。🔍 これにより、オンチェーンのマネーマーケットは、単なる APY 追求から、DAO のトレジャリーやバルを対象とした洗練された期間構造のバリュエーションへと移行します。💡
💬 オンチェーンのイールドカーブは、DeFi 全体におけるデュレーション・リスクの価格付けの主要ベンチマークになるのでしょうか?👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
🚨 パウエルのタカ派的な再評価が利回り曲線のフラット化を促し、さらに$BTC が加速中 💥
債券市場はまさに、短期の利回りがハト派ではなくタカ派寄りのFRB(連邦準備制度)発言を受けて5ベーシスポイント上昇し4.28%に達するという、典型的な機関投資家によるリプライシングを披露しました。📊 賢い資金は、政策当局が2%目標へ向けた容赦ない推進を再確認することで、長期にわたる金融引き締めを織り込んでいます。
この利回り曲線の圧縮は、リスク資産全体でのマクロ流動性の即時なリバランスを示唆しています。🔍 引き締め期待の中で資本が動くなか、機関投資家の注文フローは、方向性の明確なモメンタムが確立される前に、潜在的な流動性の“空隙(ポケット)”を積極的に探りにいきます。
💬 マクロの利回り圧力はリスク資産を一掃しに来るのでしょうか?それとも流動性が売りを吸収するのでしょうか?👇
⚠️ 金融助言ではありません。常にリスク管理を行ってください。🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceProcesses$4.65BWithdrawals
閲覧回数 8,567
75人が討論中
2
#WithdrawalsBack: 15 networks live
閲覧回数 5,297
110人が討論中
3
#BinanceUpdatesProofofReservesAddresses
閲覧回数 94,489
1,367人が討論中
4
#BinanceToResumePhaseOneOfWithdrawals
閲覧回数 133,785
1,488人が討論中
5
#BinanceHadAlreadyCovered$6BofHackLoss
閲覧回数 9,085
130人が討論中
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
閲覧回数 45,244
141人が討論中
7
#CZDismissesClaimsBinanceHackWasPredicted
閲覧回数 65,866
673人が討論中
8
#B14gReportsUnauthorizedTransferOfAbout97MCORE
閲覧回数 21,605
330人が討論中
9
#USSpotETHETFsPost23StraightDaysOfNetOutflows
閲覧回数 25,147
306人が討論中
10
#IntelHasItsWorstDaySince1974
閲覧回数 116,429
922人が討論中