債券市場はワシントンに最後通告を突きつけた。
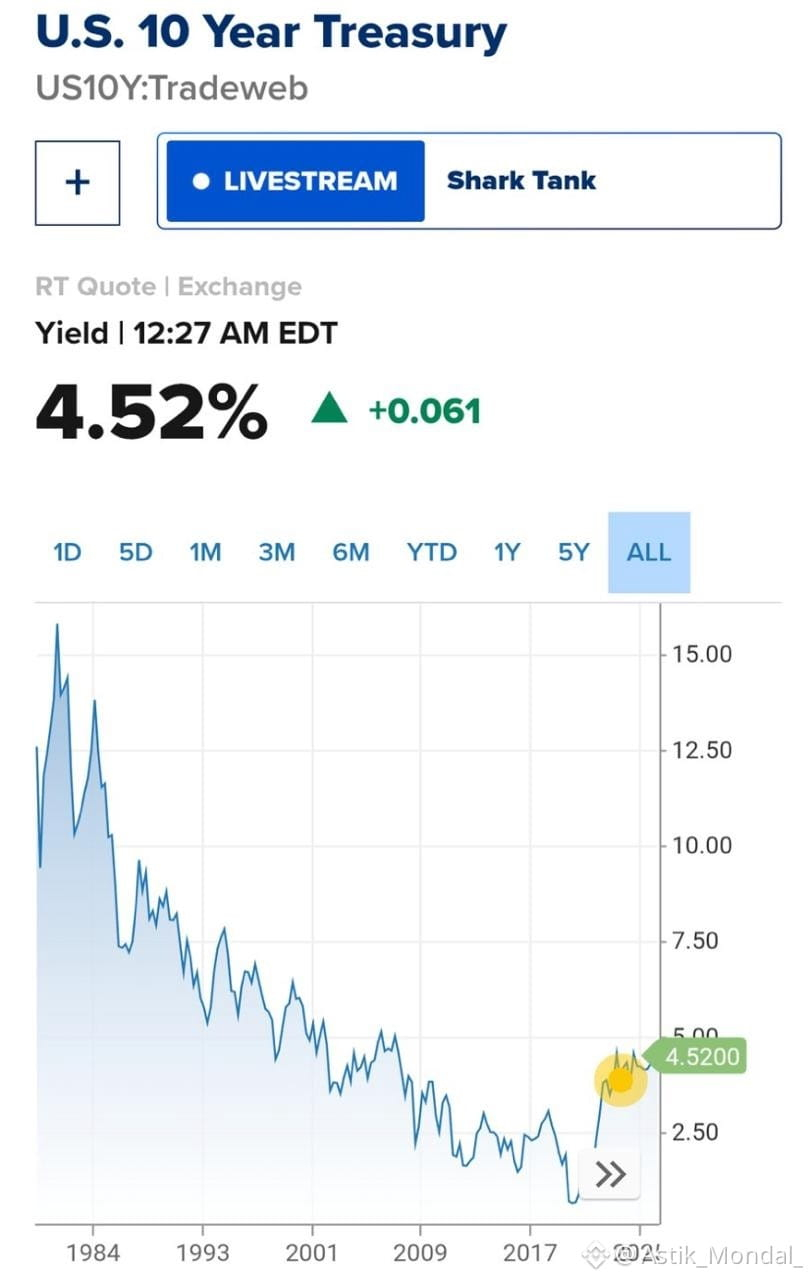
10年物が4.52%。
2025年6月以来の初めて。
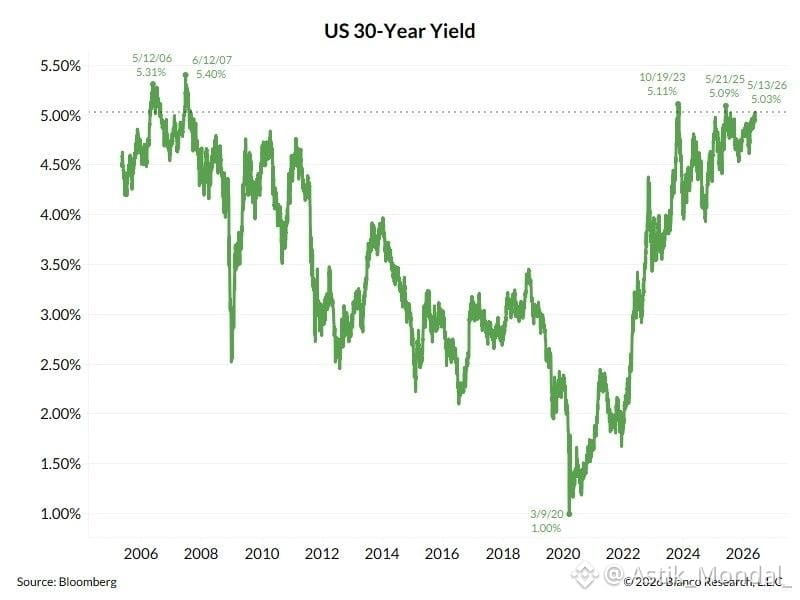
30年物の利回りは?5.00%。
30年の住宅ローン?7%に近づいてきている。
インフレ?3年ぶりの高値。
昨年4月、この10Yのレベルがトランプの関税一時停止を強制した。
今、それが戻ってきた。
今回は市場はお願いしているのではない。
伝えている。
↓
10Yが4.50%に達した最後の時、政権は目をそらした。
関税は数日以内に撤回された。
今日の状況は悪化している:
→ 高いインフレ
→ 長期利回りの上昇
→ フェデラル・リザーブのピボットが見えない中での金融条件の引き締まり
債券はフェデの仕事を代わりにやっている。
↓
次に何が壊れるか:
住宅ローン需要はすでに7%近くで崩壊している。
地域銀行は長期の国債とMBSを保有しており、未実現損失が戻ってきている。
そして財務省は、限られたマージナルバイヤーのいる市場に供給を流し続けている。
何かが変わらなければならない。
↓
政権が再び政策を変更するか — 関税、支出、またはその両方 — さもなくば利回りは上昇し続け、信用条件がひび割れるまで。
10Yが4.50%になるのは、境界線ではない。
それはトリップワイヤーだ。
前回は一時停止を引き起こした。
今回は?
完全な逆転があるかもしれない。
↓
次の48時間を見守れ。
もし利回りがここで保持されるか、さらに上がるなら、圧力は口先から行動に移る。
債券のバイジランテスが戻ってきた。
そして彼らは選挙サイクルを気にしない。
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve
10年物が4.52%。
2025年6月以来の初めて。
30年物の利回りは?5.00%。
30年の住宅ローン?7%に近づいてきている。
インフレ?3年ぶりの高値。
昨年4月、この10Yのレベルがトランプの関税一時停止を強制した。
今、それが戻ってきた。
今回は市場はお願いしているのではない。
伝えている。
↓
10Yが4.50%に達した最後の時、政権は目をそらした。
関税は数日以内に撤回された。
今日の状況は悪化している:
→ 高いインフレ
→ 長期利回りの上昇
→ フェデラル・リザーブのピボットが見えない中での金融条件の引き締まり
債券はフェデの仕事を代わりにやっている。
↓
次に何が壊れるか:
住宅ローン需要はすでに7%近くで崩壊している。
地域銀行は長期の国債とMBSを保有しており、未実現損失が戻ってきている。
そして財務省は、限られたマージナルバイヤーのいる市場に供給を流し続けている。
何かが変わらなければならない。
↓
政権が再び政策を変更するか — 関税、支出、またはその両方 — さもなくば利回りは上昇し続け、信用条件がひび割れるまで。
10Yが4.50%になるのは、境界線ではない。
それはトリップワイヤーだ。
前回は一時停止を引き起こした。
今回は?
完全な逆転があるかもしれない。
↓
次の48時間を見守れ。
もし利回りがここで保持されるか、さらに上がるなら、圧力は口先から行動に移る。
債券のバイジランテスが戻ってきた。
そして彼らは選挙サイクルを気にしない。
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve