
伊泽99131
75 Posting

伊泽99131
Laporkan
Blokir Pengguna
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Perdagangan Terbuka

Pemilik BTC
Pedagang Rutin
5.6 Tahun
10 Mengikuti
222 Pengikut
149 Disukai
Posting
Portofolio
Semua
Video
·
--
Terverifikasi
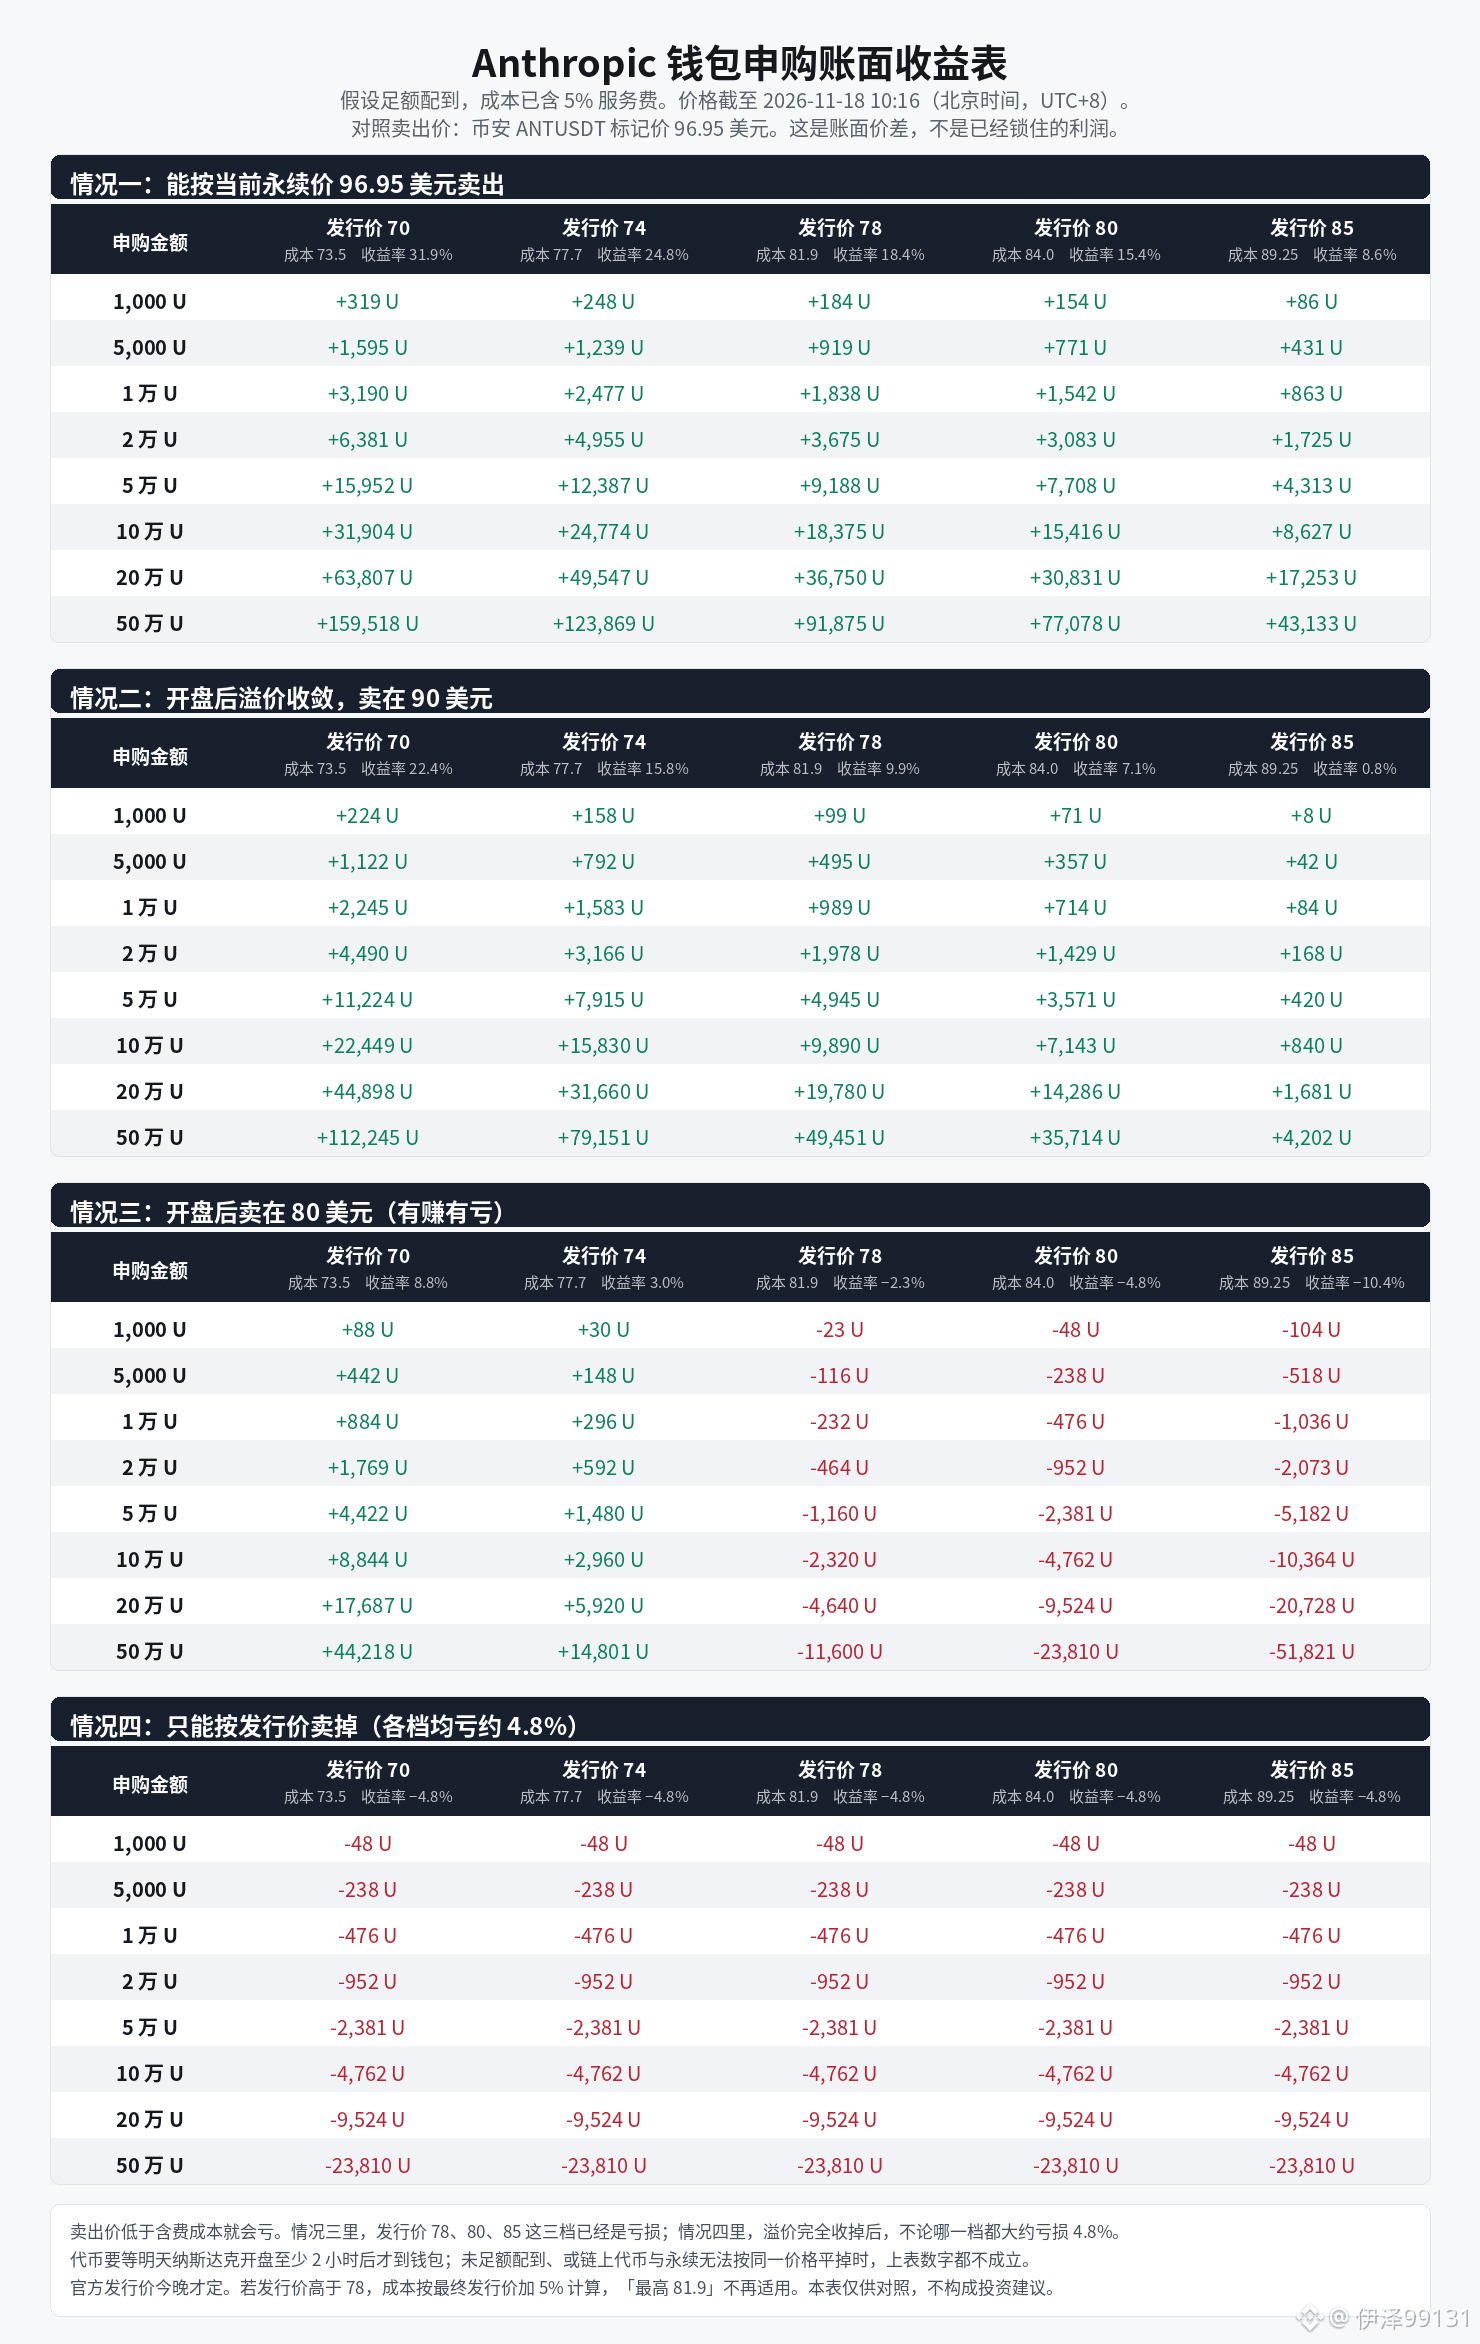
Jika berinvestasi 10 ribu U dalam IPO Anthropic, berapa keuntungan yang bisa diperoleh?
Dengan asumsi alokasi penuh untuk 10 ribu U (10000 USDC), potensi keuntungan diperkirakan sekitar 1800–3200 USDC (sekitar 18%–32%), bergantung pada harga penerbitan akhir dan harga pasar.
Parameter utama Harga indikatif: 70–78 USDC/token (belum termasuk biaya)
Biaya layanan xStocks: 5% Biaya termasuk biaya: sekitar 73.5–81.9 USDC/token
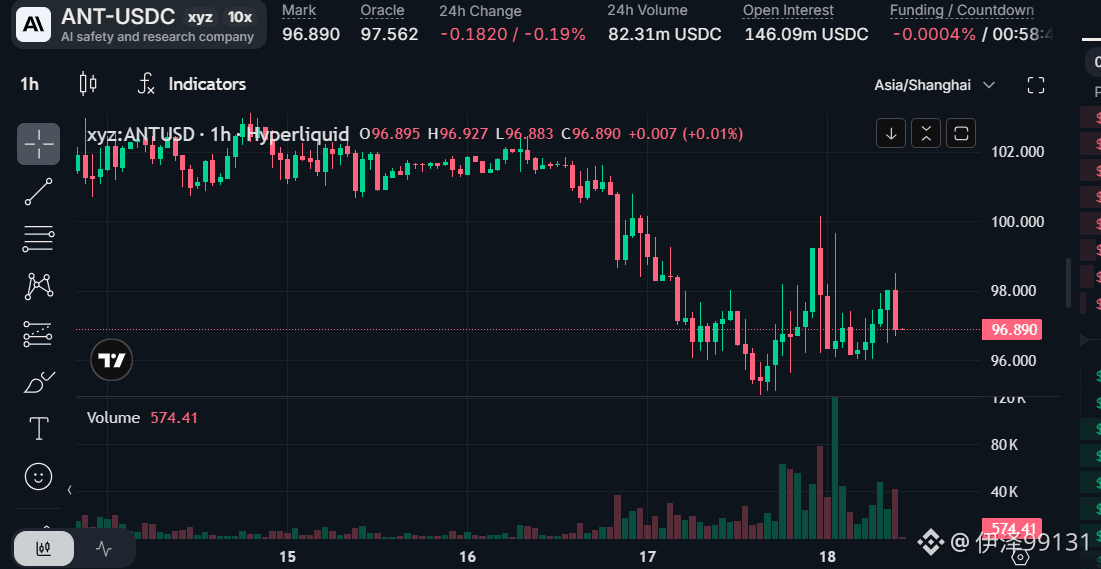
Harga acuan prapasar (seperti Hyperliquid): sekitar 97 dolar AS, sekitar 23% lebih tinggi dari batas atas kisaran harga penerbitanCryptobriefing Estimasi alokasi penuh untuk 10 ribu U (berdasarkan harga prapasar saat ini sekitar 97)
Harga penerbitan Biaya Jumlah token Nilai pasar kira-kira Keuntungan Tingkat pengembalian 70 73.5 sekitar 136 token sekitar 13200 sekitar 3200 sekitar 32%
74 77.7 sekitar 129 token sekitar 12500 sekitar 2500 sekitar 25%
78 81.9 sekitar 122 token sekitar 11800 sekitar 1800 sekitar 18% #AnthropicIPO
Jika berinvestasi 10 ribu U dalam IPO Anthropic, berapa keuntungan yang bisa diperoleh?
Dengan asumsi alokasi penuh untuk 10 ribu U (10000 USDC), potensi keuntungan diperkirakan sekitar 1800–3200 USDC (sekitar 18%–32%), bergantung pada harga penerbitan akhir dan harga pasar.
Parameter utama Harga indikatif: 70–78 USDC/token (belum termasuk biaya)
Biaya layanan xStocks: 5% Biaya termasuk biaya: sekitar 73.5–81.9 USDC/token
Harga acuan prapasar (seperti Hyperliquid): sekitar 97 dolar AS, sekitar 23% lebih tinggi dari batas atas kisaran harga penerbitanCryptobriefing Estimasi alokasi penuh untuk 10 ribu U (berdasarkan harga prapasar saat ini sekitar 97)
Harga penerbitan Biaya Jumlah token Nilai pasar kira-kira Keuntungan Tingkat pengembalian 70 73.5 sekitar 136 token sekitar 13200 sekitar 3200 sekitar 32%
74 77.7 sekitar 129 token sekitar 12500 sekitar 2500 sekitar 25%
78 81.9 sekitar 122 token sekitar 11800 sekitar 1800 sekitar 18% #AnthropicIPO
Dengan asumsi alokasi penuh untuk 10 ribu U (10000 USDC), potensi keuntungan diperkirakan sekitar 1800–3200 USDC (sekitar 18%–32%), bergantung pada harga penerbitan akhir dan harga pasar.
Parameter utama Harga indikatif: 70–78 USDC/token (belum termasuk biaya)
Biaya layanan xStocks: 5% Biaya termasuk biaya: sekitar 73.5–81.9 USDC/token
Harga acuan prapasar (seperti Hyperliquid): sekitar 97 dolar AS, sekitar 23% lebih tinggi dari batas atas kisaran harga penerbitanCryptobriefing Estimasi alokasi penuh untuk 10 ribu U (berdasarkan harga prapasar saat ini sekitar 97)
Harga penerbitan Biaya Jumlah token Nilai pasar kira-kira Keuntungan Tingkat pengembalian 70 73.5 sekitar 136 token sekitar 13200 sekitar 3200 sekitar 32%
74 77.7 sekitar 129 token sekitar 12500 sekitar 2500 sekitar 25%
78 81.9 sekitar 122 token sekitar 11800 sekitar 1800 sekitar 18% #AnthropicIPO
3
1
2k
·
--
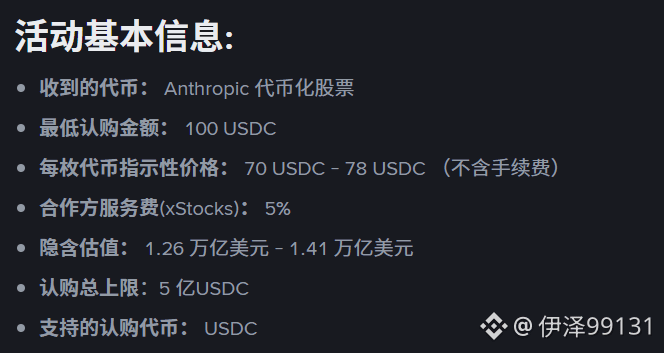
Binance Wallet menghadirkan acara langganan awal saham Anthropic, perusahaan induk Claude yang terdaftar di bursa AS
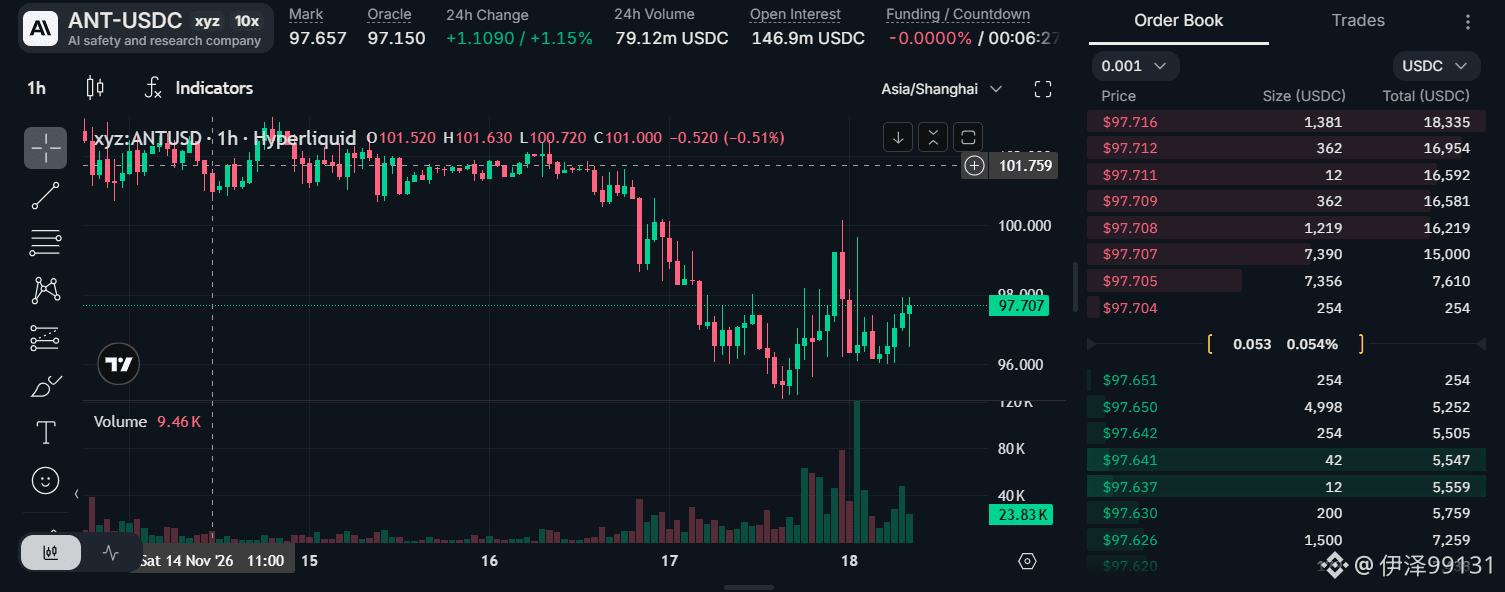
Harga on-chain sudah mencapai US$98. Jika berhasil mendapatkan alokasi, Anda langsung untung
Gunakan USDC untuk berlangganan. Sekuritas tokenisasi Anthropic akan langsung dikirim ke Binance Wallet Anda.
⏰ Periode acara: 18 November 2026 pukul 14.00 (UTC+8)–18 November 2026 pukul 22.00 (UTC+8), selama 8 jam
📷 Jaringan: BNB Smart Chain
Batas total langganan: 500 juta USDC. Untuk berpartisipasi, Anda harus memiliki poin Alpha. Jangan lewatkan kesempatan ini】 💰
Kuota langganan:
Langganan ini menggunakan mekanisme kuota bertingkat berdasarkan poin Alpha Binance Wallet. Kuota langganan maksimum setiap pengguna ditentukan oleh saldo poin Alpha mereka:
Poin Alpha > 0: kuota 20.000 USDC
Poin Alpha > 40: kuota 100.000 USDC
Poin Alpha > 100: kuota 200.000 USDC
Poin AAlpha > 200: kuota 500.000 USDC
Selain itu, pengguna yang memiliki lencana An Xiaojang akan memperoleh tambahan kuota 50.000 USDC di atas kuota sesuai tingkat poin Alpha mereka.
Detail proyek: Saham Anthropic yang ditokenisasi dalam IPO
Binance Wallet menghadirkan acara langganan awal saham Anthropic, perusahaan induk Claude yang terdaftar di bursa AS
Harga on-chain sudah mencapai US$98. Jika berhasil mendapatkan alokasi, Anda langsung untung
Gunakan USDC untuk berlangganan. Sekuritas tokenisasi Anthropic akan langsung dikirim ke Binance Wallet Anda.
⏰ Periode acara: 18 November 2026 pukul 14.00 (UTC+8)–18 November 2026 pukul 22.00 (UTC+8), selama 8 jam
📷 Jaringan: BNB Smart Chain
Batas total langganan: 500 juta USDC. Untuk berpartisipasi, Anda harus memiliki poin Alpha. Jangan lewatkan kesempatan ini】 💰
Kuota langganan:
Langganan ini menggunakan mekanisme kuota bertingkat berdasarkan poin Alpha Binance Wallet. Kuota langganan maksimum setiap pengguna ditentukan oleh saldo poin Alpha mereka:
Poin Alpha > 0: kuota 20.000 USDC
Poin Alpha > 40: kuota 100.000 USDC
Poin Alpha > 100: kuota 200.000 USDC
Poin AAlpha > 200: kuota 500.000 USDC
Selain itu, pengguna yang memiliki lencana An Xiaojang akan memperoleh tambahan kuota 50.000 USDC di atas kuota sesuai tingkat poin Alpha mereka.
Detail proyek: Saham Anthropic yang ditokenisasi dalam IPO
Harga on-chain sudah mencapai US$98. Jika berhasil mendapatkan alokasi, Anda langsung untung
Gunakan USDC untuk berlangganan. Sekuritas tokenisasi Anthropic akan langsung dikirim ke Binance Wallet Anda.
⏰ Periode acara: 18 November 2026 pukul 14.00 (UTC+8)–18 November 2026 pukul 22.00 (UTC+8), selama 8 jam
📷 Jaringan: BNB Smart Chain
Batas total langganan: 500 juta USDC. Untuk berpartisipasi, Anda harus memiliki poin Alpha. Jangan lewatkan kesempatan ini】 💰
Kuota langganan:
Langganan ini menggunakan mekanisme kuota bertingkat berdasarkan poin Alpha Binance Wallet. Kuota langganan maksimum setiap pengguna ditentukan oleh saldo poin Alpha mereka:
Poin Alpha > 0: kuota 20.000 USDC
Poin Alpha > 40: kuota 100.000 USDC
Poin Alpha > 100: kuota 200.000 USDC
Poin AAlpha > 200: kuota 500.000 USDC
Selain itu, pengguna yang memiliki lencana An Xiaojang akan memperoleh tambahan kuota 50.000 USDC di atas kuota sesuai tingkat poin Alpha mereka.
Detail proyek: Saham Anthropic yang ditokenisasi dalam IPO
1
780
·
--
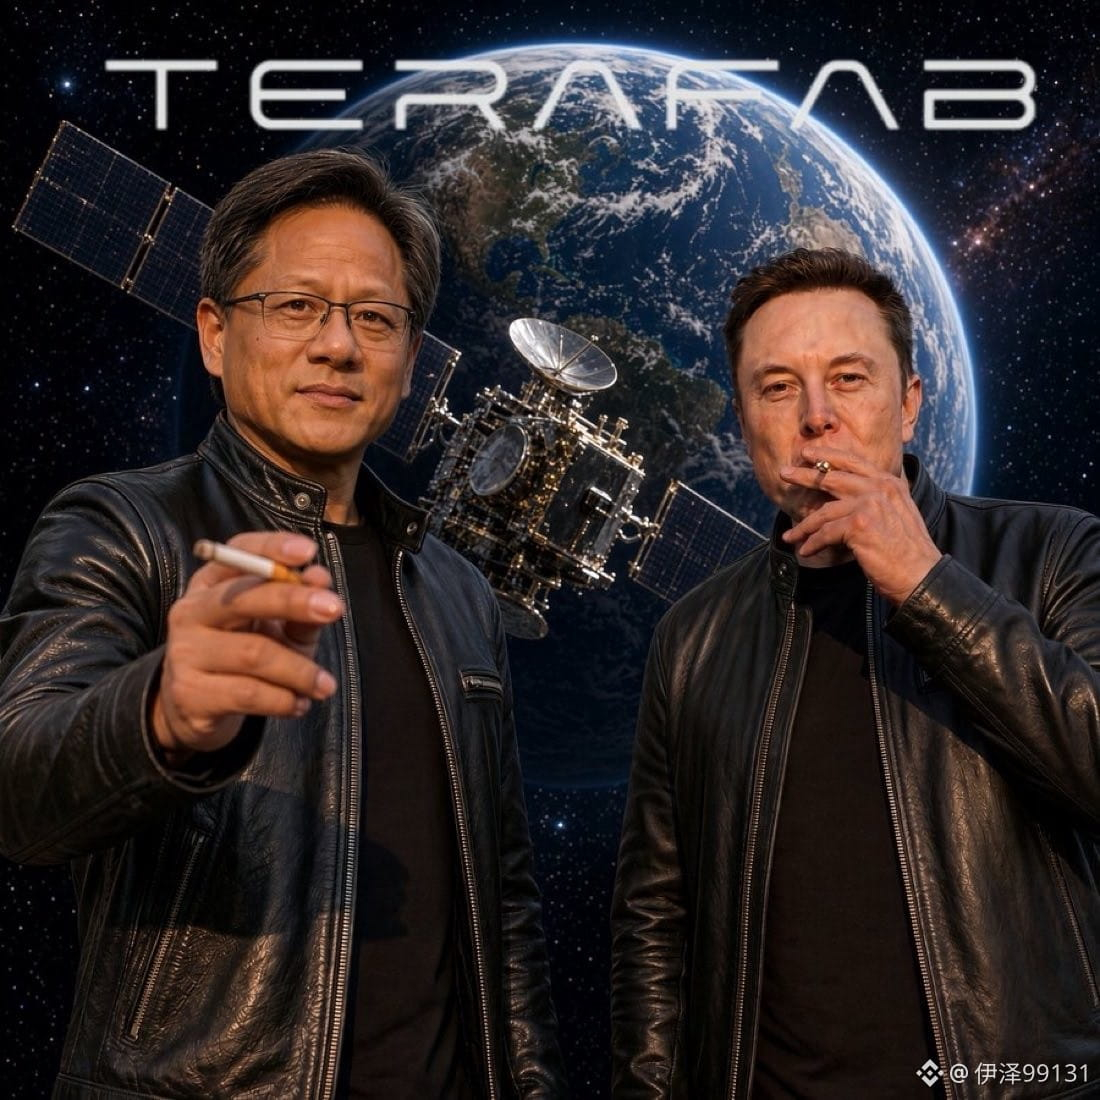
Pada akhirnya, Jensen Huang juga tidak melakukan sesuatu yang keji.
Hasil perkembangan AI saat ini saja sudah membawa manfaat bagi begitu banyak orang yang tidak memahami coding maupun penyuntingan, sekaligus mengurangi kesenjangan informasi secara signifikan.
Bisa dibilang, tanpa tiga puluh tahun kerja kerasnya, perkembangan teknologi dan revolusi industri baru umat manusia tidak akan mengalami perubahan sebesar ini.
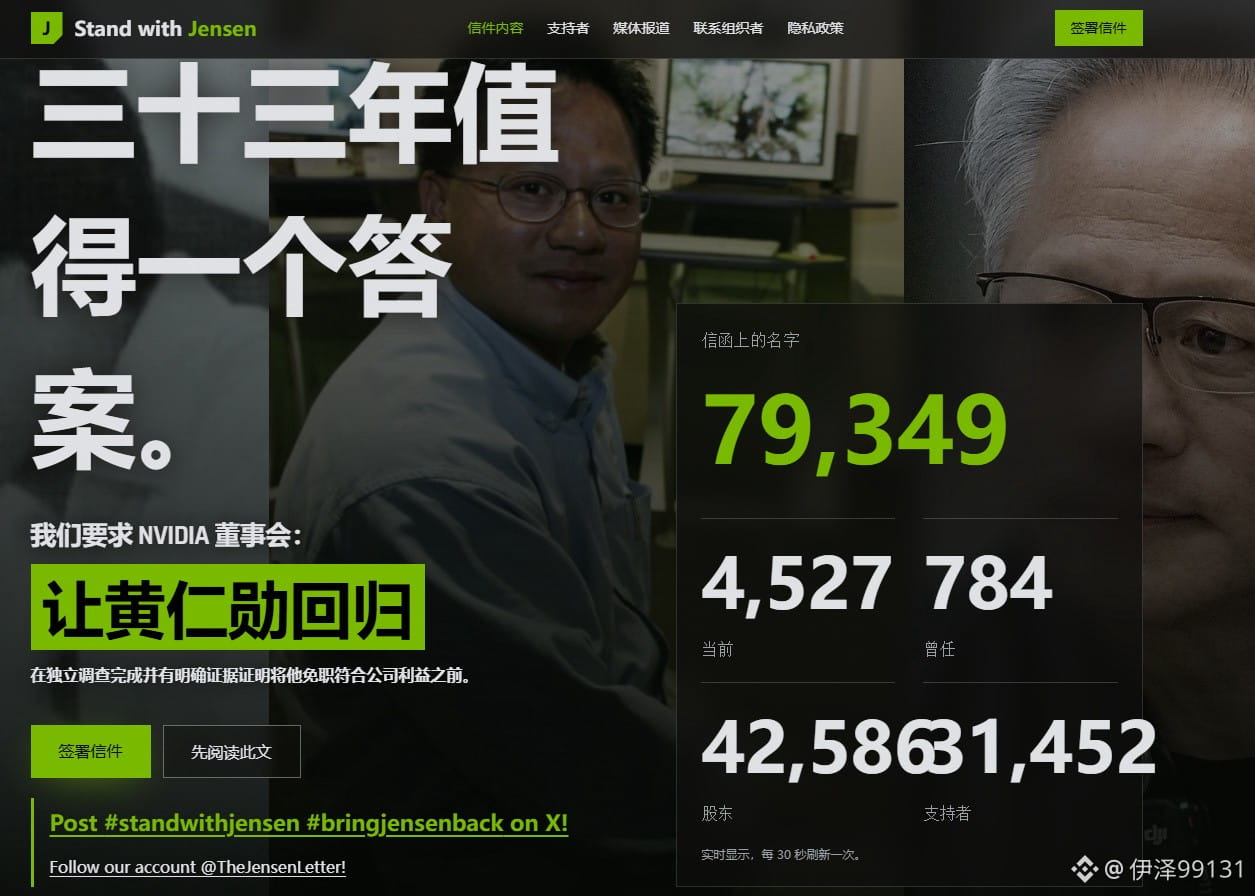
Jumlah orang yang mendukung kembalinya Jensen Huang di situs tersebut terus meningkat pesat, dan mereka semua adalah pengusaha serta tokoh terkenal.
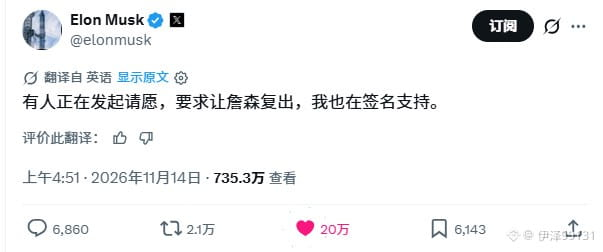
Elon Musk dan CEO Binance, Yi Jie, juga telah menandatangani dukungan untuk kembalinya Jensen Huang. Mereka berharap ia dapat kembali memimpin era AI dan memainkan peran yang tak tergantikan.
Tautan: standwithjensen dot com
Pada akhirnya, Jensen Huang juga tidak melakukan sesuatu yang keji.
Hasil perkembangan AI saat ini saja sudah membawa manfaat bagi begitu banyak orang yang tidak memahami coding maupun penyuntingan, sekaligus mengurangi kesenjangan informasi secara signifikan.
Bisa dibilang, tanpa tiga puluh tahun kerja kerasnya, perkembangan teknologi dan revolusi industri baru umat manusia tidak akan mengalami perubahan sebesar ini.
Jumlah orang yang mendukung kembalinya Jensen Huang di situs tersebut terus meningkat pesat, dan mereka semua adalah pengusaha serta tokoh terkenal.
Elon Musk dan CEO Binance, Yi Jie, juga telah menandatangani dukungan untuk kembalinya Jensen Huang. Mereka berharap ia dapat kembali memimpin era AI dan memainkan peran yang tak tergantikan.
Tautan: standwithjensen dot com
Hasil perkembangan AI saat ini saja sudah membawa manfaat bagi begitu banyak orang yang tidak memahami coding maupun penyuntingan, sekaligus mengurangi kesenjangan informasi secara signifikan.
Bisa dibilang, tanpa tiga puluh tahun kerja kerasnya, perkembangan teknologi dan revolusi industri baru umat manusia tidak akan mengalami perubahan sebesar ini.
Jumlah orang yang mendukung kembalinya Jensen Huang di situs tersebut terus meningkat pesat, dan mereka semua adalah pengusaha serta tokoh terkenal.
Elon Musk dan CEO Binance, Yi Jie, juga telah menandatangani dukungan untuk kembalinya Jensen Huang. Mereka berharap ia dapat kembali memimpin era AI dan memainkan peran yang tak tergantikan.
Tautan: standwithjensen dot com
2
2k
·
--
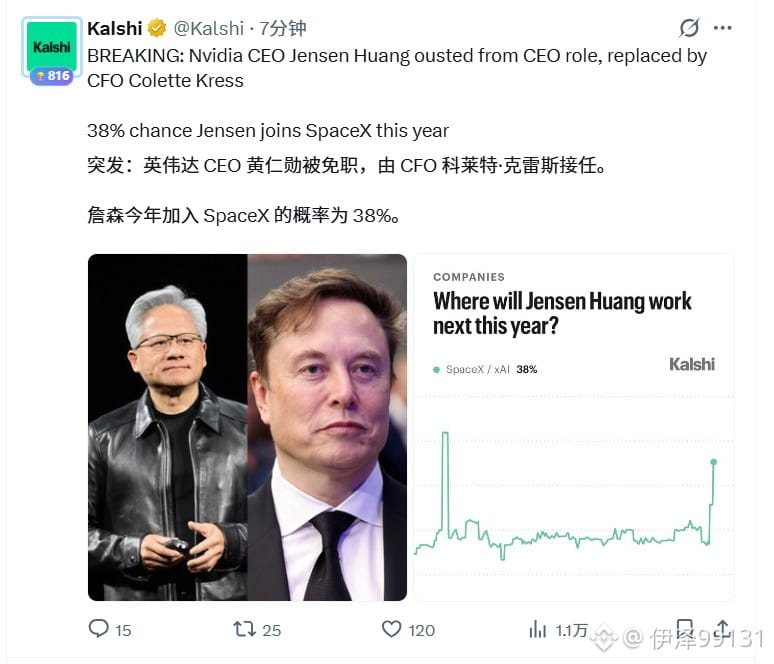
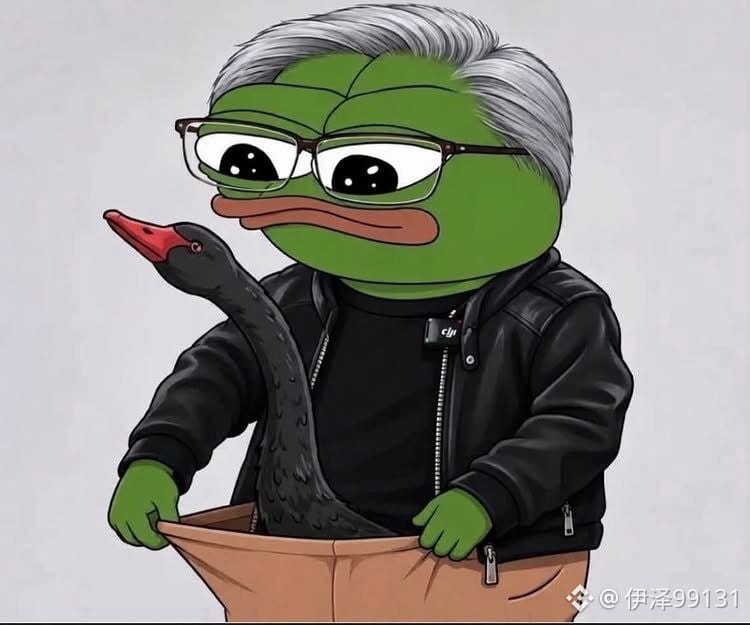
Benar-benar menyaksikan sejarah, peristiwa angsa hitam ternyata bisa terjadi di dalam celana dalam
😅
Kalau begini, setelah mengundurkan diri, Pak Huang pasti perlu waktu untuk menyesuaikan diri
Ada tiga kemungkinan yang terbentang di hadapannya
1. Perusahaan Musk kebetulan juga mengembangkan chip. Kalau Huang Renxun bergabung, mereka akan menjadi kombinasi yang hebat, bahkan mungkin kelak muncul perusahaan yang mampu menyaingi NVIDIA
2. Menunggu dengan tenang selama dua tahun, sambil melihat apakah Partai Republik kembali menang pada 2028. Presiden yang baru bisa mengangkatnya kembali ke posisi semula
3. Mundur ke belakang layar dan membantu putrinya, menjadi komandan dari balik layar seperti CZ
Benar-benar menyaksikan sejarah, peristiwa angsa hitam ternyata bisa terjadi di dalam celana dalam
😅
Kalau begini, setelah mengundurkan diri, Pak Huang pasti perlu waktu untuk menyesuaikan diri
Ada tiga kemungkinan yang terbentang di hadapannya
1. Perusahaan Musk kebetulan juga mengembangkan chip. Kalau Huang Renxun bergabung, mereka akan menjadi kombinasi yang hebat, bahkan mungkin kelak muncul perusahaan yang mampu menyaingi NVIDIA
2. Menunggu dengan tenang selama dua tahun, sambil melihat apakah Partai Republik kembali menang pada 2028. Presiden yang baru bisa mengangkatnya kembali ke posisi semula
3. Mundur ke belakang layar dan membantu putrinya, menjadi komandan dari balik layar seperti CZ
😅
Kalau begini, setelah mengundurkan diri, Pak Huang pasti perlu waktu untuk menyesuaikan diri
Ada tiga kemungkinan yang terbentang di hadapannya
1. Perusahaan Musk kebetulan juga mengembangkan chip. Kalau Huang Renxun bergabung, mereka akan menjadi kombinasi yang hebat, bahkan mungkin kelak muncul perusahaan yang mampu menyaingi NVIDIA
2. Menunggu dengan tenang selama dua tahun, sambil melihat apakah Partai Republik kembali menang pada 2028. Presiden yang baru bisa mengangkatnya kembali ke posisi semula
3. Mundur ke belakang layar dan membantu putrinya, menjadi komandan dari balik layar seperti CZ
5
2.8k
·
--
Terverifikasi
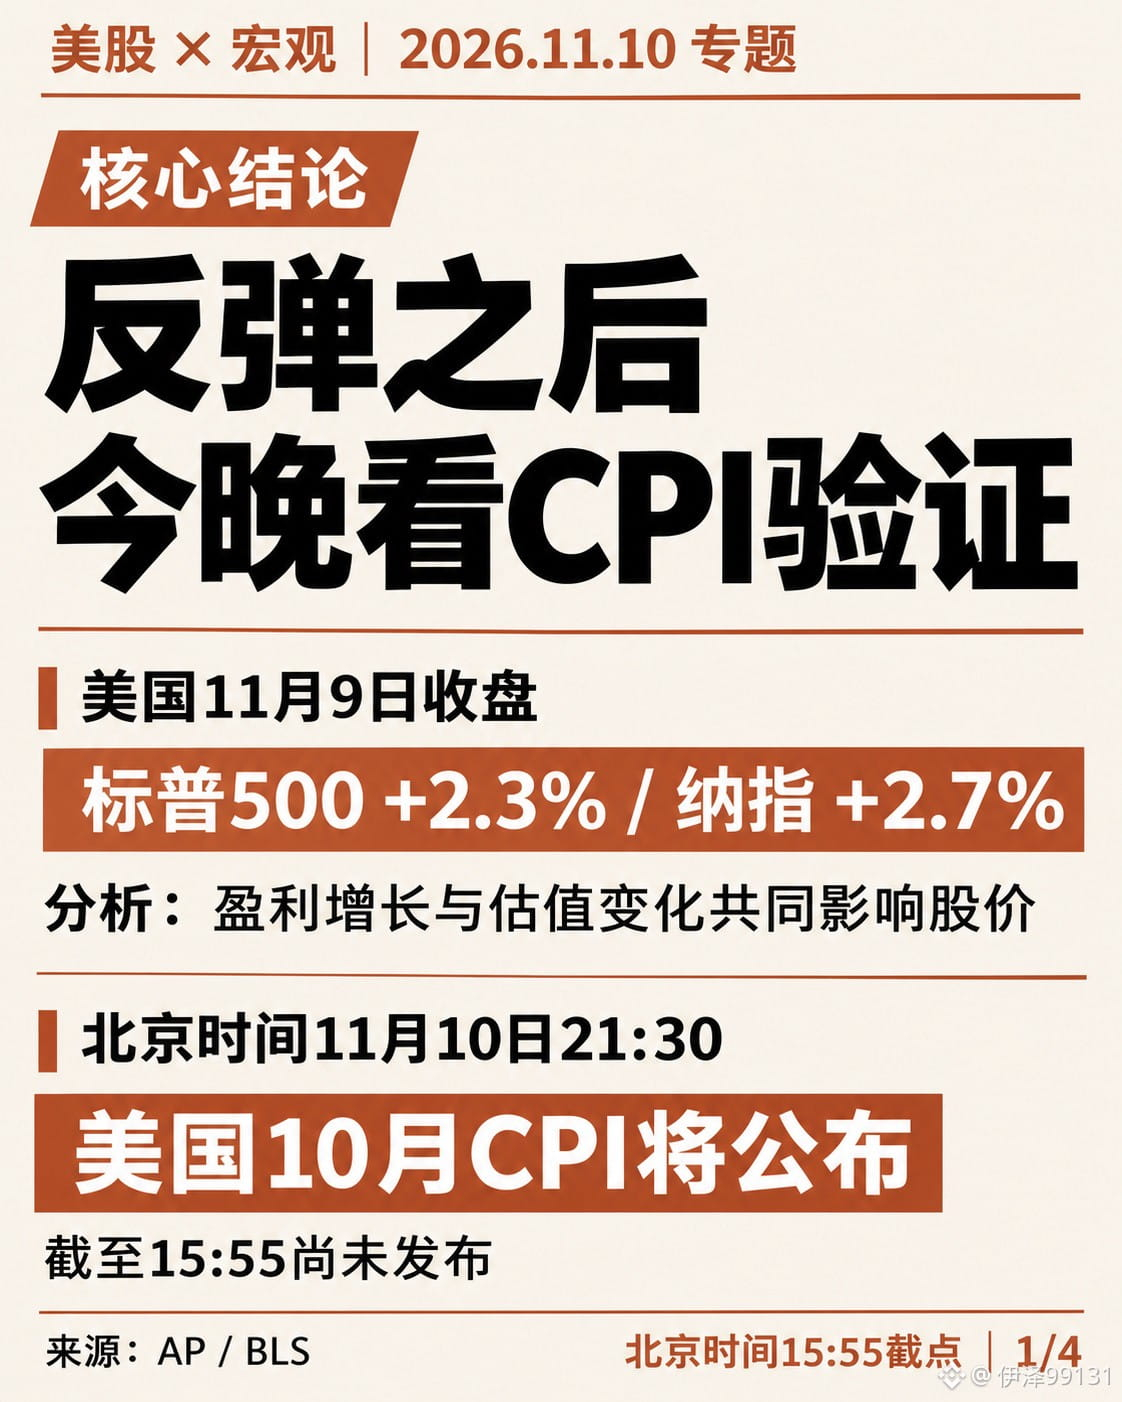
Setelah rebound saham AS, bisakah CPI malam ini mendukung pemulihan valuasi?
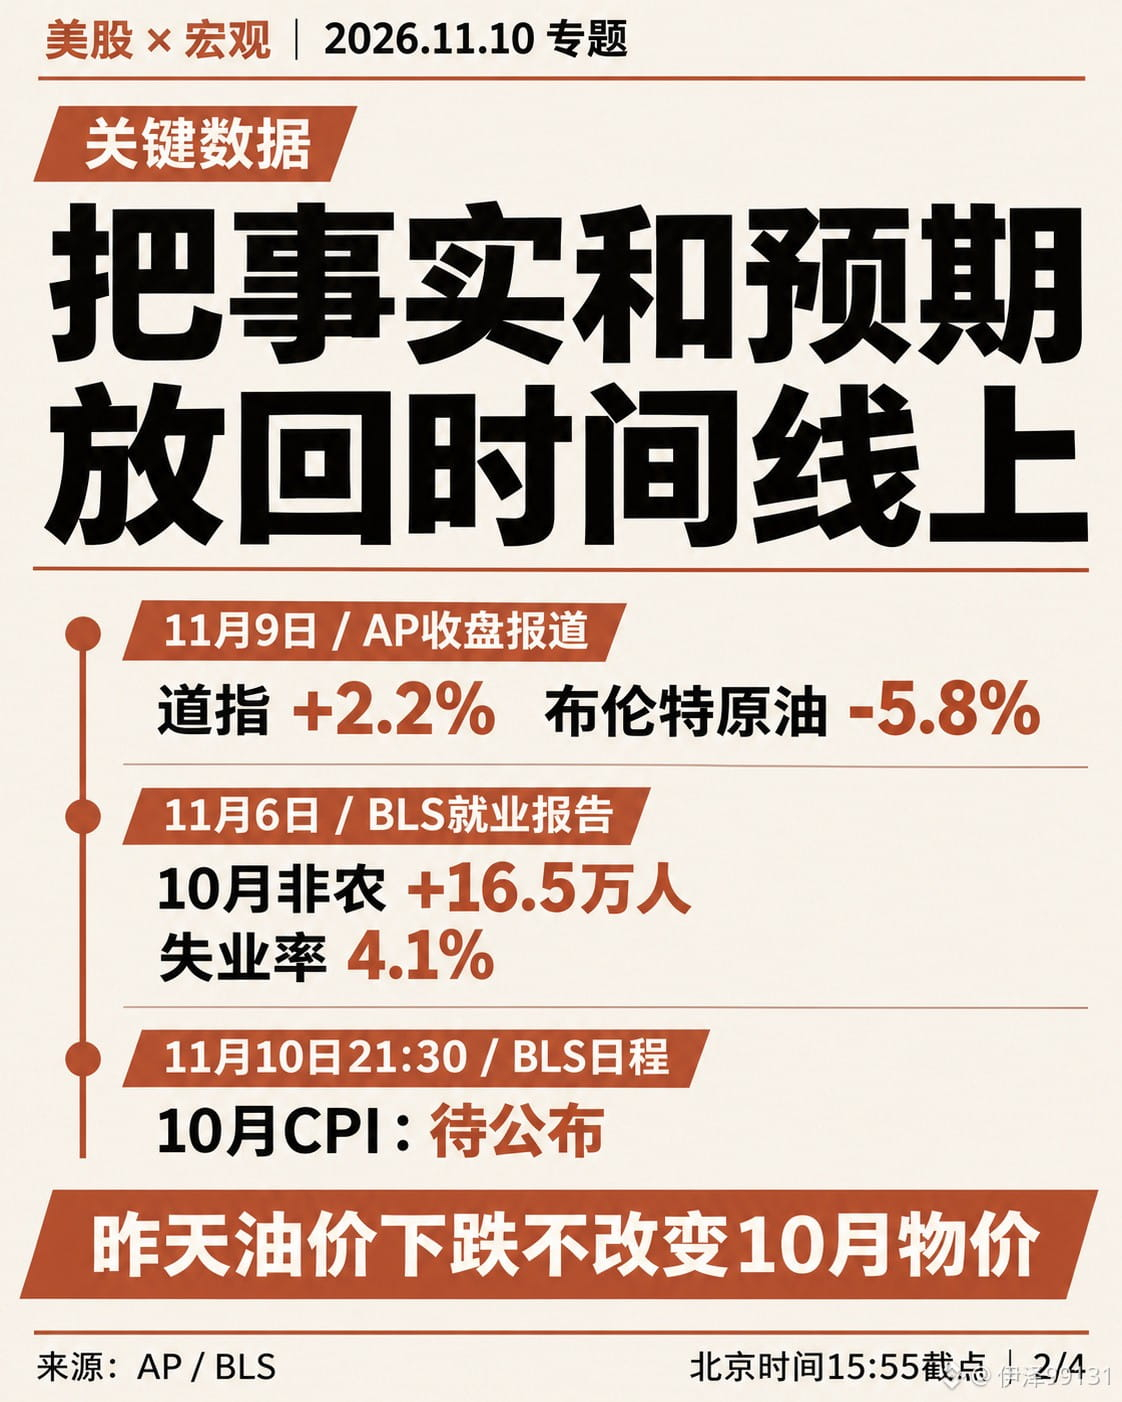
Saham AS rebound cukup jelas tadi malam, tetapi yang lebih saya perhatikan adalah: bisakah pemulihan kali ini bertahan setelah diuji oleh data inflasi malam ini?
S&P 500 naik 2,3%, Dow Jones naik 2,2%, Nasdaq naik 2,7%; minyak mentah Brent turun 5,8% pada hari itu.
Selanjutnya, kita perlu mencermati dua hal sekaligus: berapa banyak laba yang bisa dihasilkan perusahaan, dan berapa valuasi yang bersedia diberikan pasar untuk laba tersebut.
Pertama, soal makro. Penurunan harga minyak membantu meredakan tekanan harga energi ke depan, tetapi perubahan harga minyak pada 9 November tidak dapat mengubah harga-harga yang sudah terjadi pada Oktober. CPI AS bulan Oktober yang dirilis malam ini mengukur inflasi selama bulan sebelumnya. Menganggap penurunan harga minyak kemarin sebagai bukti bahwa CPI malam ini pasti turun berarti mencampuradukkan urutan waktu.
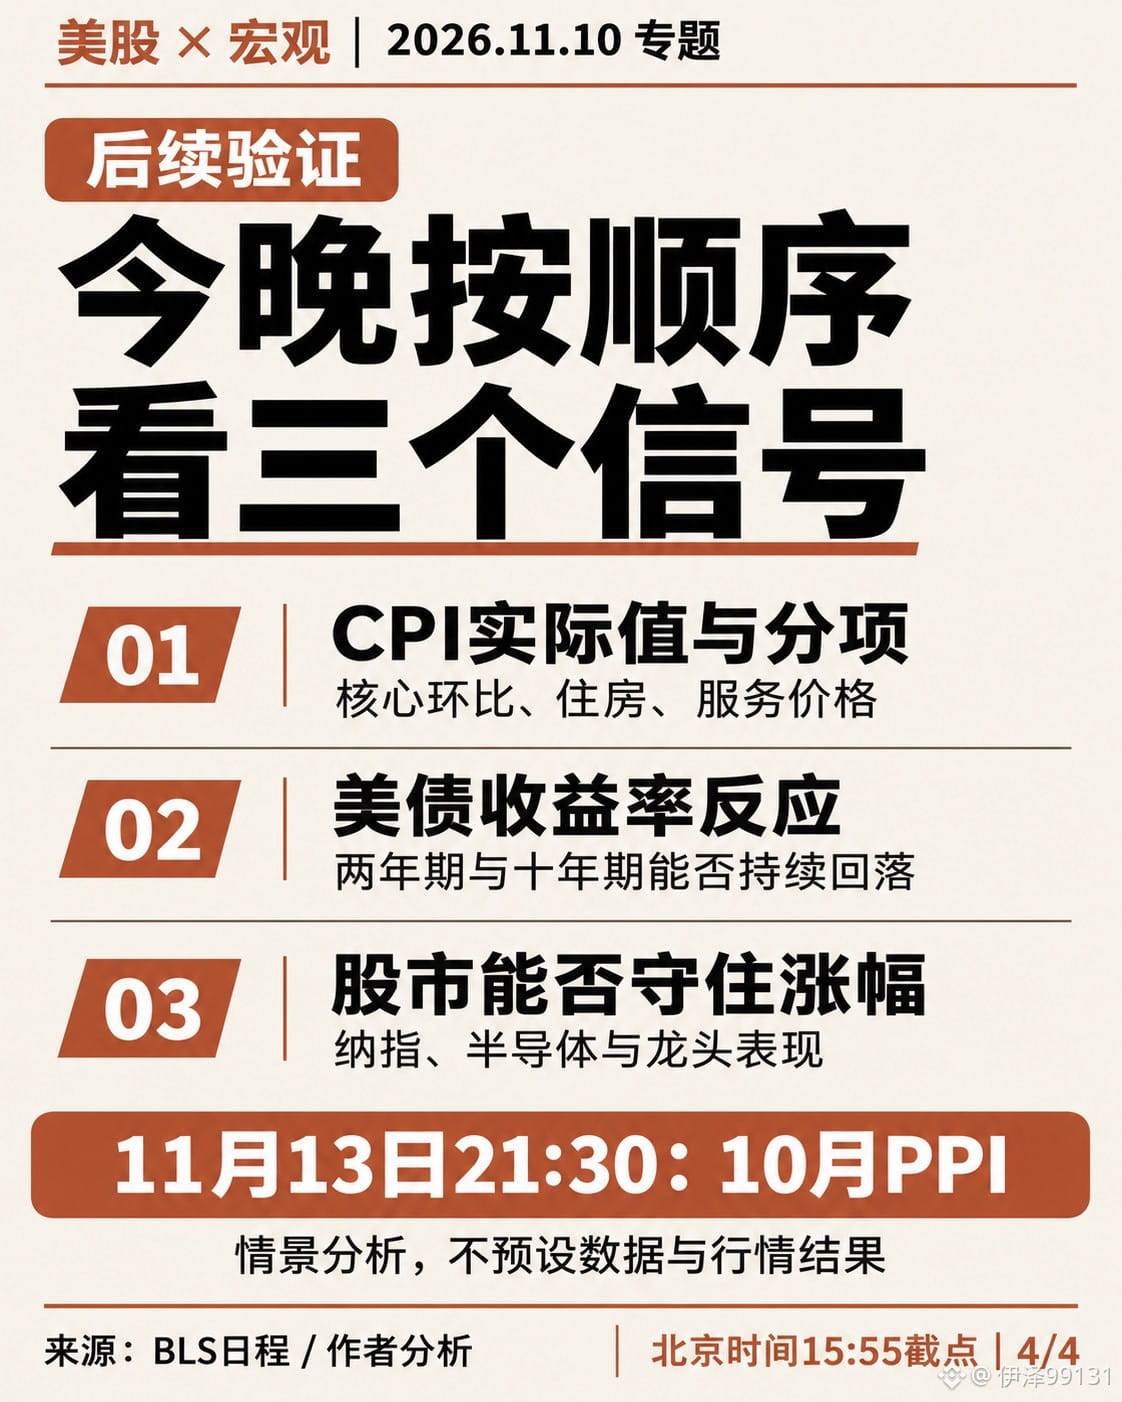
Cermati dulu perubahan bulanan CPI inti, lalu perubahan harga perumahan dan jasa. Jika inflasi umum hanya turun karena energi, sementara komponen inti masih kuat, ekspektasi suku bunga belum tentu terus melonggar. Sebaliknya, jika tekanan harga mereda di lebih banyak sektor dan aktivitas ekonomi tetap tangguh, kondisi valuasi saham akan lebih menguntungkan.
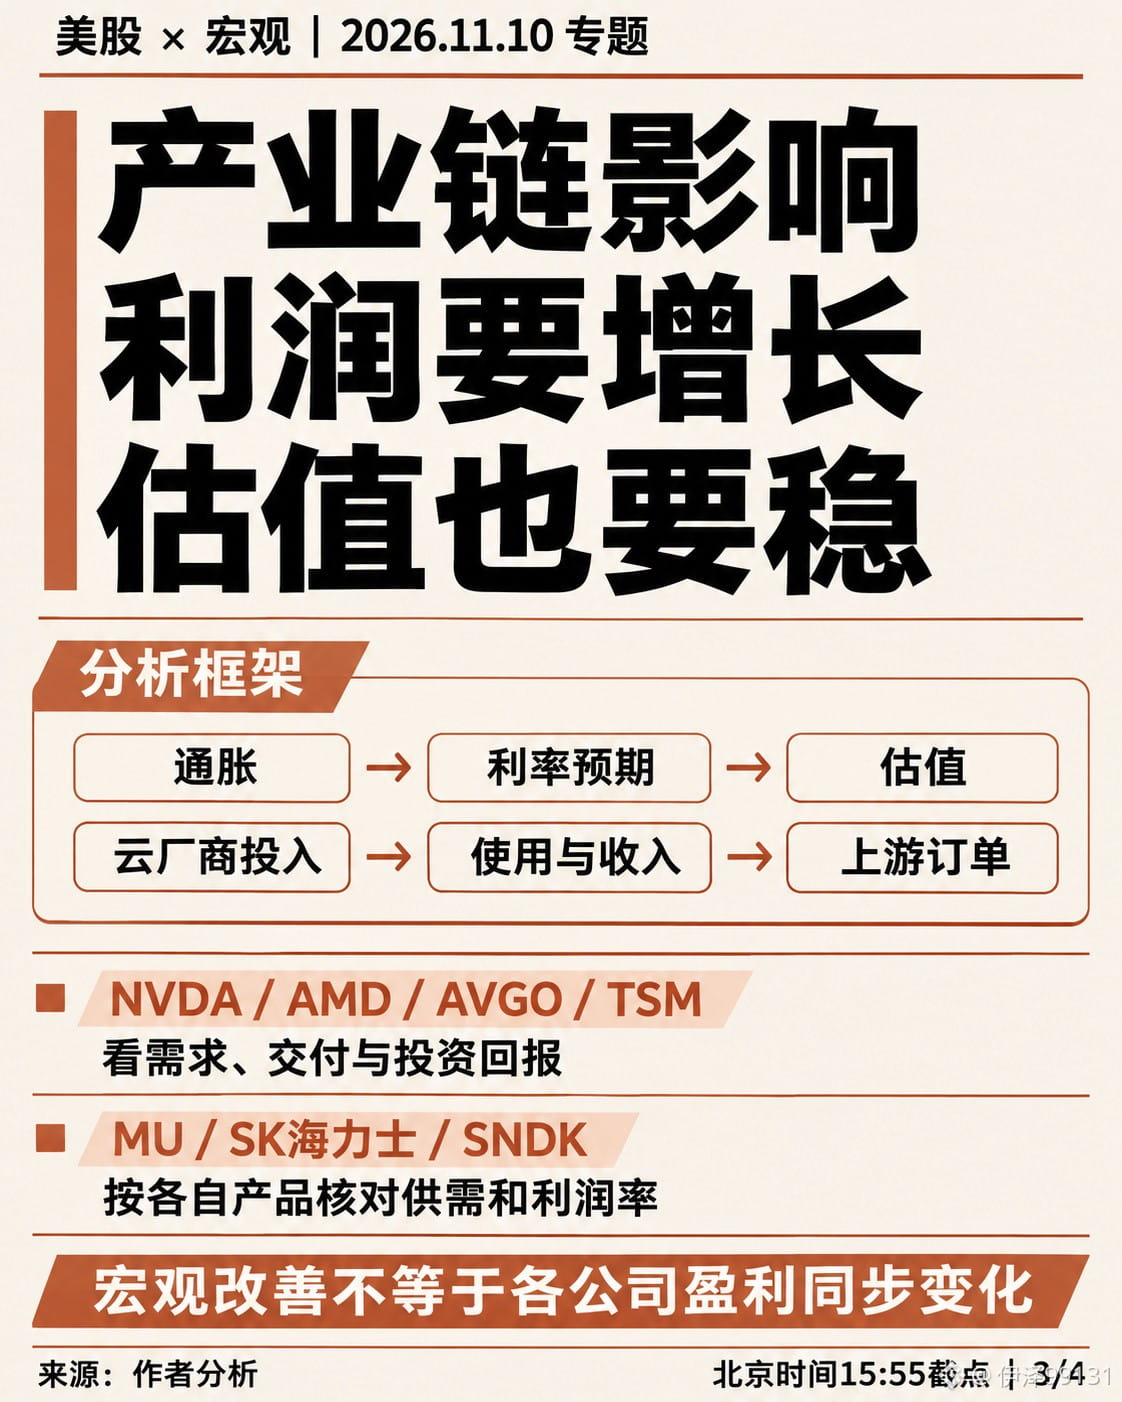
Saat ini, saham teknologi menghadapi kombinasi berikut: pertumbuhan laba dapat menopang harga saham, tetapi tekanan suku bunga dapat menekan valuasi. Sebagai contoh hipotetis, laba per saham perusahaan tumbuh 20%, tetapi rasio P/E turun dari 30 kali menjadi 25 kali. Hasil perkalian keduanya membuat harga saham secara kasar tidak berubah. Pertumbuhan yang dicatat perusahaan belum tentu menghasilkan tingkat imbal hasil yang sama bagi pemegang saham, karena perubahan valuasi berada di antaranya.
Untuk Nvidia, AMD, dan Broadcom, perhatikan permintaan dan pengiriman; untuk TSMC, perhatikan proses manufaktur canggih dan pesanan pelanggan; sedangkan untuk MU, SK Hynix, dan SNDK, periksa keseimbangan pasokan-permintaan serta margin laba masing-masing produk. Perusahaan-perusahaan ini berada di tahapan yang berbeda, sehingga kita tidak bisa menggunakan satu berita makro yang sama untuk menyimpulkan bahwa laba mereka akan berubah serempak.
Penghubung yang lebih penting tetaplah penyedia layanan cloud. Jika belanja modal terus meningkat dan penggunaan serta pendapatan aktual juga mampu mengikutinya, dukungan terhadap pesanan perusahaan di hulu akan lebih kuat. Jika investasi tumbuh lebih cepat daripada hasilnya, sementara biaya pendanaan tetap tinggi, pasar akan menuntut masa pengembalian investasi yang lebih singkat. Pertimbangkan besarnya belanja modal dan efisiensi investasi secara bersamaan.
Penilaian malam ini:
Cermati angka aktual CPI dan komponen-komponennya, lalu lihat reaksi imbal hasil obligasi pemerintah AS bertenor dua dan sepuluh tahun.
Jika tekanan inflasi mereda, imbal hasil obligasi pemerintah AS turun, dan ekspektasi laba perusahaan tetap stabil, kondisi untuk pemulihan akan membaik.
Setelah rebound saham AS, bisakah CPI malam ini mendukung pemulihan valuasi?
Saham AS rebound cukup jelas tadi malam, tetapi yang lebih saya perhatikan adalah: bisakah pemulihan kali ini bertahan setelah diuji oleh data inflasi malam ini?
S&P 500 naik 2,3%, Dow Jones naik 2,2%, Nasdaq naik 2,7%; minyak mentah Brent turun 5,8% pada hari itu.
Selanjutnya, kita perlu mencermati dua hal sekaligus: berapa banyak laba yang bisa dihasilkan perusahaan, dan berapa valuasi yang bersedia diberikan pasar untuk laba tersebut.
Pertama, soal makro. Penurunan harga minyak membantu meredakan tekanan harga energi ke depan, tetapi perubahan harga minyak pada 9 November tidak dapat mengubah harga-harga yang sudah terjadi pada Oktober. CPI AS bulan Oktober yang dirilis malam ini mengukur inflasi selama bulan sebelumnya. Menganggap penurunan harga minyak kemarin sebagai bukti bahwa CPI malam ini pasti turun berarti mencampuradukkan urutan waktu.
Cermati dulu perubahan bulanan CPI inti, lalu perubahan harga perumahan dan jasa. Jika inflasi umum hanya turun karena energi, sementara komponen inti masih kuat, ekspektasi suku bunga belum tentu terus melonggar. Sebaliknya, jika tekanan harga mereda di lebih banyak sektor dan aktivitas ekonomi tetap tangguh, kondisi valuasi saham akan lebih menguntungkan.
Saat ini, saham teknologi menghadapi kombinasi berikut: pertumbuhan laba dapat menopang harga saham, tetapi tekanan suku bunga dapat menekan valuasi. Sebagai contoh hipotetis, laba per saham perusahaan tumbuh 20%, tetapi rasio P/E turun dari 30 kali menjadi 25 kali. Hasil perkalian keduanya membuat harga saham secara kasar tidak berubah. Pertumbuhan yang dicatat perusahaan belum tentu menghasilkan tingkat imbal hasil yang sama bagi pemegang saham, karena perubahan valuasi berada di antaranya.
Untuk Nvidia, AMD, dan Broadcom, perhatikan permintaan dan pengiriman; untuk TSMC, perhatikan proses manufaktur canggih dan pesanan pelanggan; sedangkan untuk MU, SK Hynix, dan SNDK, periksa keseimbangan pasokan-permintaan serta margin laba masing-masing produk. Perusahaan-perusahaan ini berada di tahapan yang berbeda, sehingga kita tidak bisa menggunakan satu berita makro yang sama untuk menyimpulkan bahwa laba mereka akan berubah serempak.
Penghubung yang lebih penting tetaplah penyedia layanan cloud. Jika belanja modal terus meningkat dan penggunaan serta pendapatan aktual juga mampu mengikutinya, dukungan terhadap pesanan perusahaan di hulu akan lebih kuat. Jika investasi tumbuh lebih cepat daripada hasilnya, sementara biaya pendanaan tetap tinggi, pasar akan menuntut masa pengembalian investasi yang lebih singkat. Pertimbangkan besarnya belanja modal dan efisiensi investasi secara bersamaan.
Penilaian malam ini:
Cermati angka aktual CPI dan komponen-komponennya, lalu lihat reaksi imbal hasil obligasi pemerintah AS bertenor dua dan sepuluh tahun.
Jika tekanan inflasi mereda, imbal hasil obligasi pemerintah AS turun, dan ekspektasi laba perusahaan tetap stabil, kondisi untuk pemulihan akan membaik.
Saham AS rebound cukup jelas tadi malam, tetapi yang lebih saya perhatikan adalah: bisakah pemulihan kali ini bertahan setelah diuji oleh data inflasi malam ini?
S&P 500 naik 2,3%, Dow Jones naik 2,2%, Nasdaq naik 2,7%; minyak mentah Brent turun 5,8% pada hari itu.
Selanjutnya, kita perlu mencermati dua hal sekaligus: berapa banyak laba yang bisa dihasilkan perusahaan, dan berapa valuasi yang bersedia diberikan pasar untuk laba tersebut.
Pertama, soal makro. Penurunan harga minyak membantu meredakan tekanan harga energi ke depan, tetapi perubahan harga minyak pada 9 November tidak dapat mengubah harga-harga yang sudah terjadi pada Oktober. CPI AS bulan Oktober yang dirilis malam ini mengukur inflasi selama bulan sebelumnya. Menganggap penurunan harga minyak kemarin sebagai bukti bahwa CPI malam ini pasti turun berarti mencampuradukkan urutan waktu.
Cermati dulu perubahan bulanan CPI inti, lalu perubahan harga perumahan dan jasa. Jika inflasi umum hanya turun karena energi, sementara komponen inti masih kuat, ekspektasi suku bunga belum tentu terus melonggar. Sebaliknya, jika tekanan harga mereda di lebih banyak sektor dan aktivitas ekonomi tetap tangguh, kondisi valuasi saham akan lebih menguntungkan.
Saat ini, saham teknologi menghadapi kombinasi berikut: pertumbuhan laba dapat menopang harga saham, tetapi tekanan suku bunga dapat menekan valuasi. Sebagai contoh hipotetis, laba per saham perusahaan tumbuh 20%, tetapi rasio P/E turun dari 30 kali menjadi 25 kali. Hasil perkalian keduanya membuat harga saham secara kasar tidak berubah. Pertumbuhan yang dicatat perusahaan belum tentu menghasilkan tingkat imbal hasil yang sama bagi pemegang saham, karena perubahan valuasi berada di antaranya.
Untuk Nvidia, AMD, dan Broadcom, perhatikan permintaan dan pengiriman; untuk TSMC, perhatikan proses manufaktur canggih dan pesanan pelanggan; sedangkan untuk MU, SK Hynix, dan SNDK, periksa keseimbangan pasokan-permintaan serta margin laba masing-masing produk. Perusahaan-perusahaan ini berada di tahapan yang berbeda, sehingga kita tidak bisa menggunakan satu berita makro yang sama untuk menyimpulkan bahwa laba mereka akan berubah serempak.
Penghubung yang lebih penting tetaplah penyedia layanan cloud. Jika belanja modal terus meningkat dan penggunaan serta pendapatan aktual juga mampu mengikutinya, dukungan terhadap pesanan perusahaan di hulu akan lebih kuat. Jika investasi tumbuh lebih cepat daripada hasilnya, sementara biaya pendanaan tetap tinggi, pasar akan menuntut masa pengembalian investasi yang lebih singkat. Pertimbangkan besarnya belanja modal dan efisiensi investasi secara bersamaan.
Penilaian malam ini:
Cermati angka aktual CPI dan komponen-komponennya, lalu lihat reaksi imbal hasil obligasi pemerintah AS bertenor dua dan sepuluh tahun.
Jika tekanan inflasi mereda, imbal hasil obligasi pemerintah AS turun, dan ekspektasi laba perusahaan tetap stabil, kondisi untuk pemulihan akan membaik.
1
809
·
--
Terverifikasi
Sorotan utama saham AS: $MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE !
Hari ini Marvell akhirnya resmi mengumumkan akuisisi Lumentum.
Skala transaksi ini memang melampaui ekspektasi banyak orang.
$MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE, tetapi harga sahamnya terus anjlok. Menurut saya, transaksi ini tidak sesederhana itu.
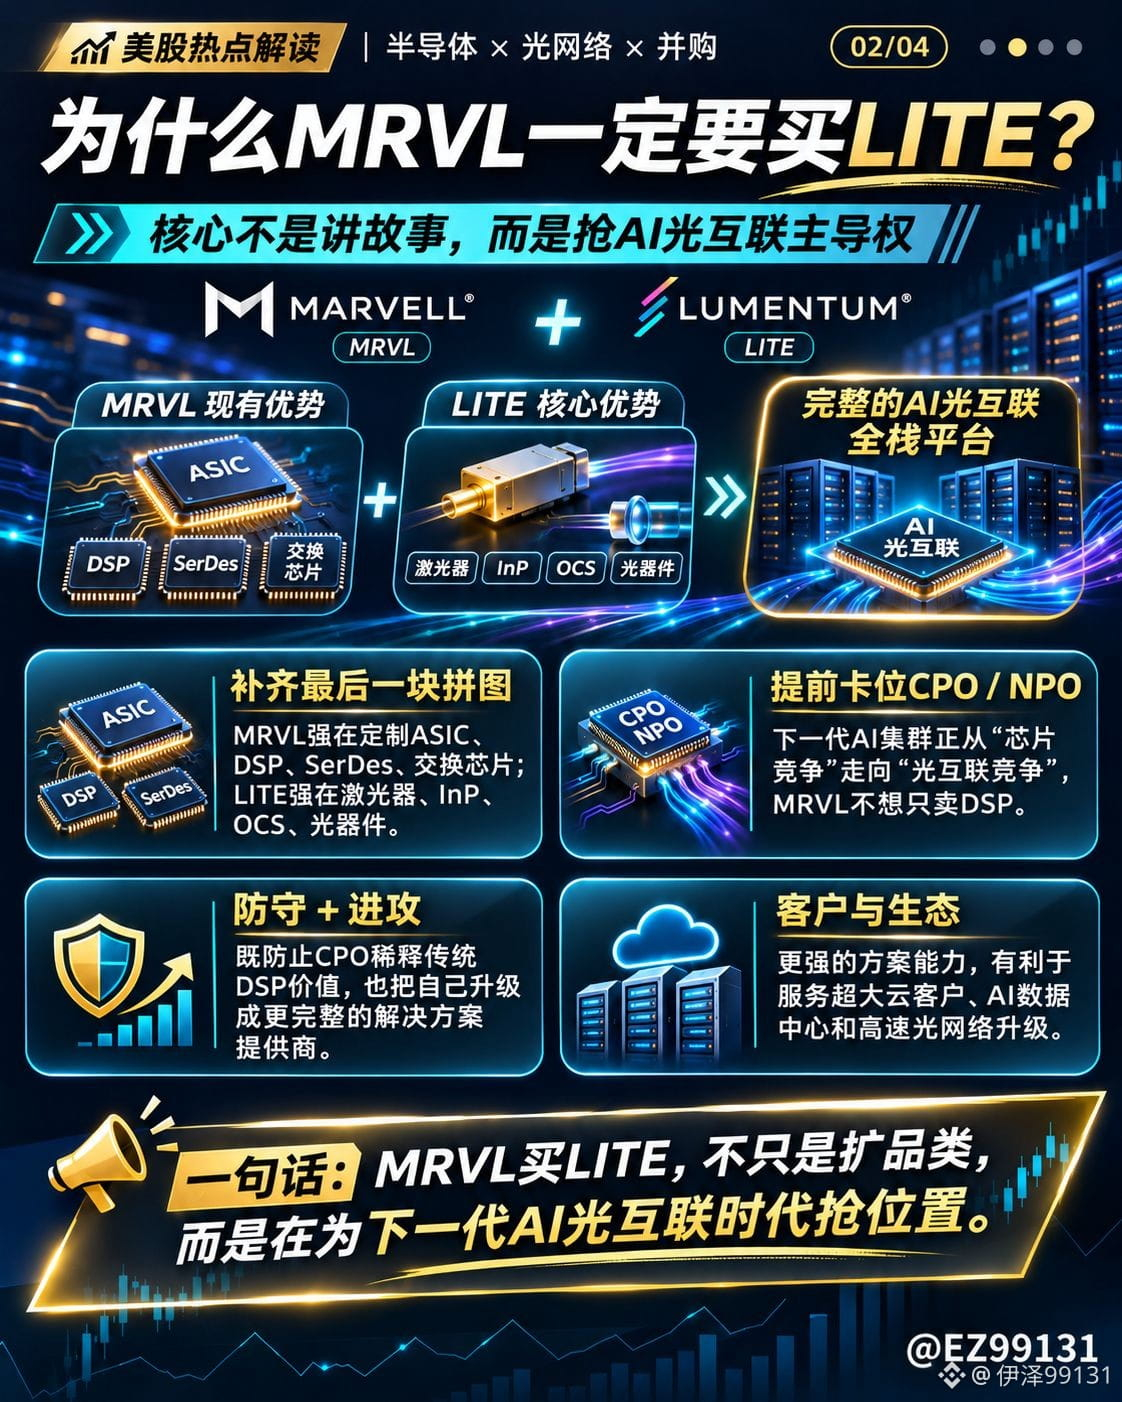
Yang benar-benar ingin dibeli Marvell bukan hanya pendapatan Lumentum, melainkan laser indium fosfida (InP), perangkat optik, dan kapasitas produksinya.
Keunggulan MRVL sendiri ada pada ASIC, DSP, SerDes, dan chip jaringan berkecepatan tinggi. Namun, seiring makin besarnya klaster AI, fokus persaingan di masa depan mulai bergeser dari komputasi ke interkoneksi optik.
Terutama dengan perkembangan teknologi CPO, nilai sebagian DSP tradisional mungkin akan berkurang. Dengan mengakuisisi LITE sekarang, MRVL tidak hanya melengkapi kekurangan teknologinya, tetapi juga lebih awal mempersiapkan diri untuk pusat data AI generasi berikutnya.
Namun, apakah akuisisi ini benar-benar sepadan?
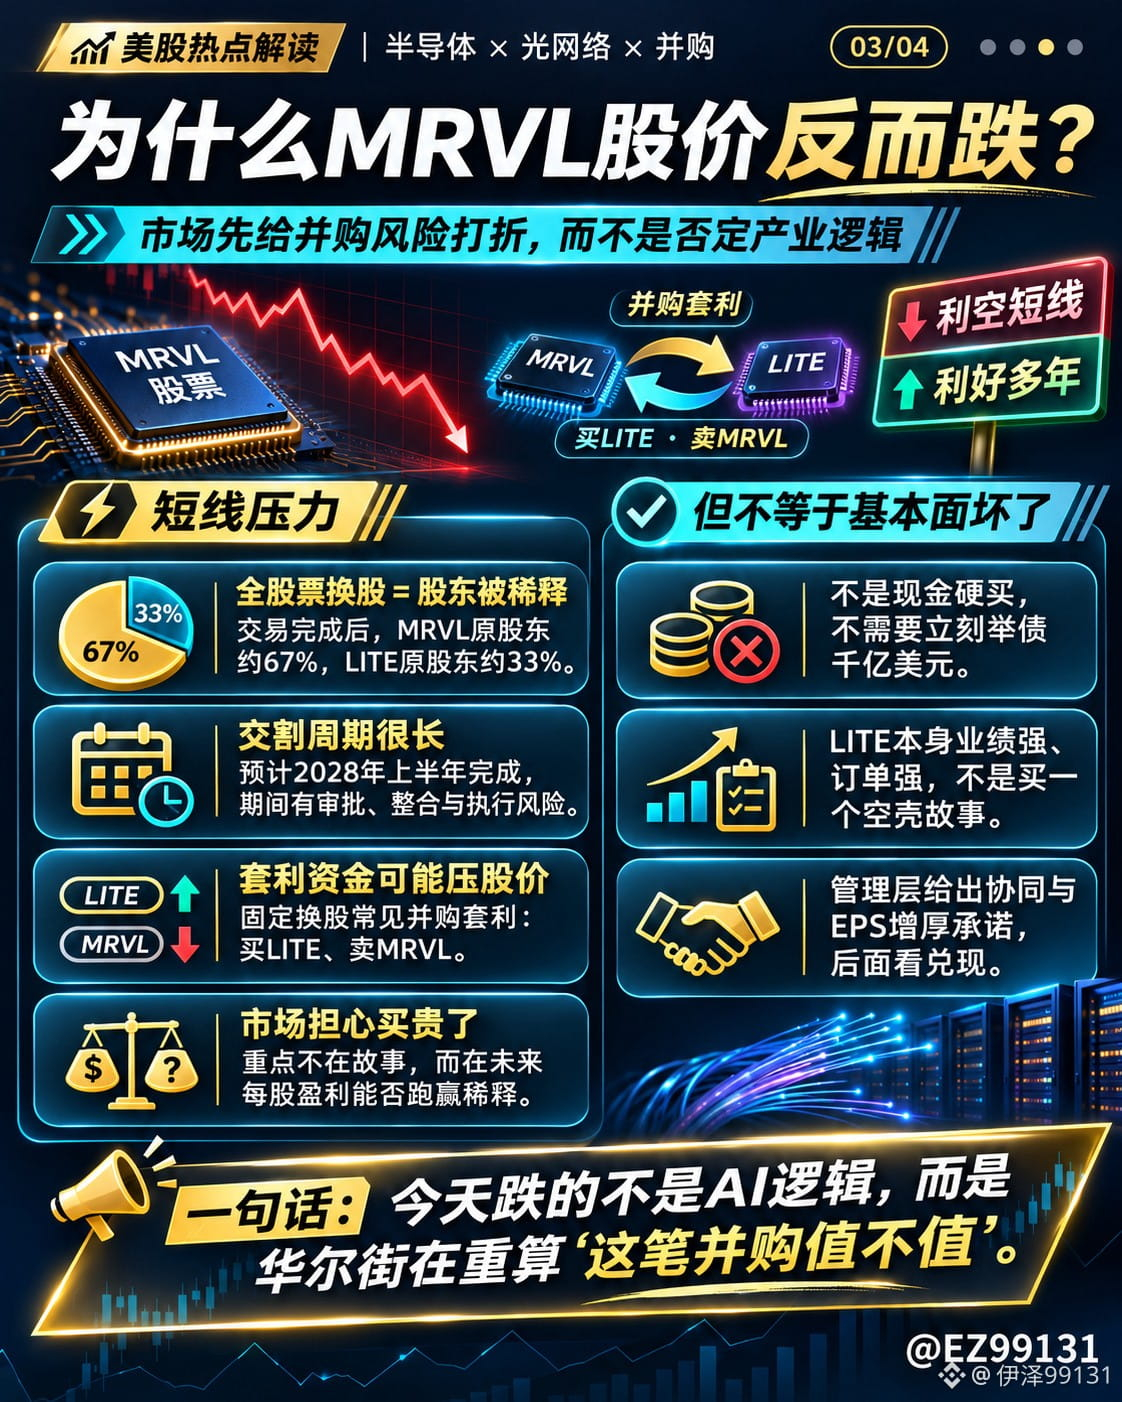
Nilai perusahaan tersirat dalam transaksi ini sekitar 115 miliar dolar AS. Transaksi dilakukan sepenuhnya melalui pertukaran saham: 1 saham LITE ditukar dengan 4,5 saham MRVL, dan diperkirakan rampung pada paruh pertama 2028.
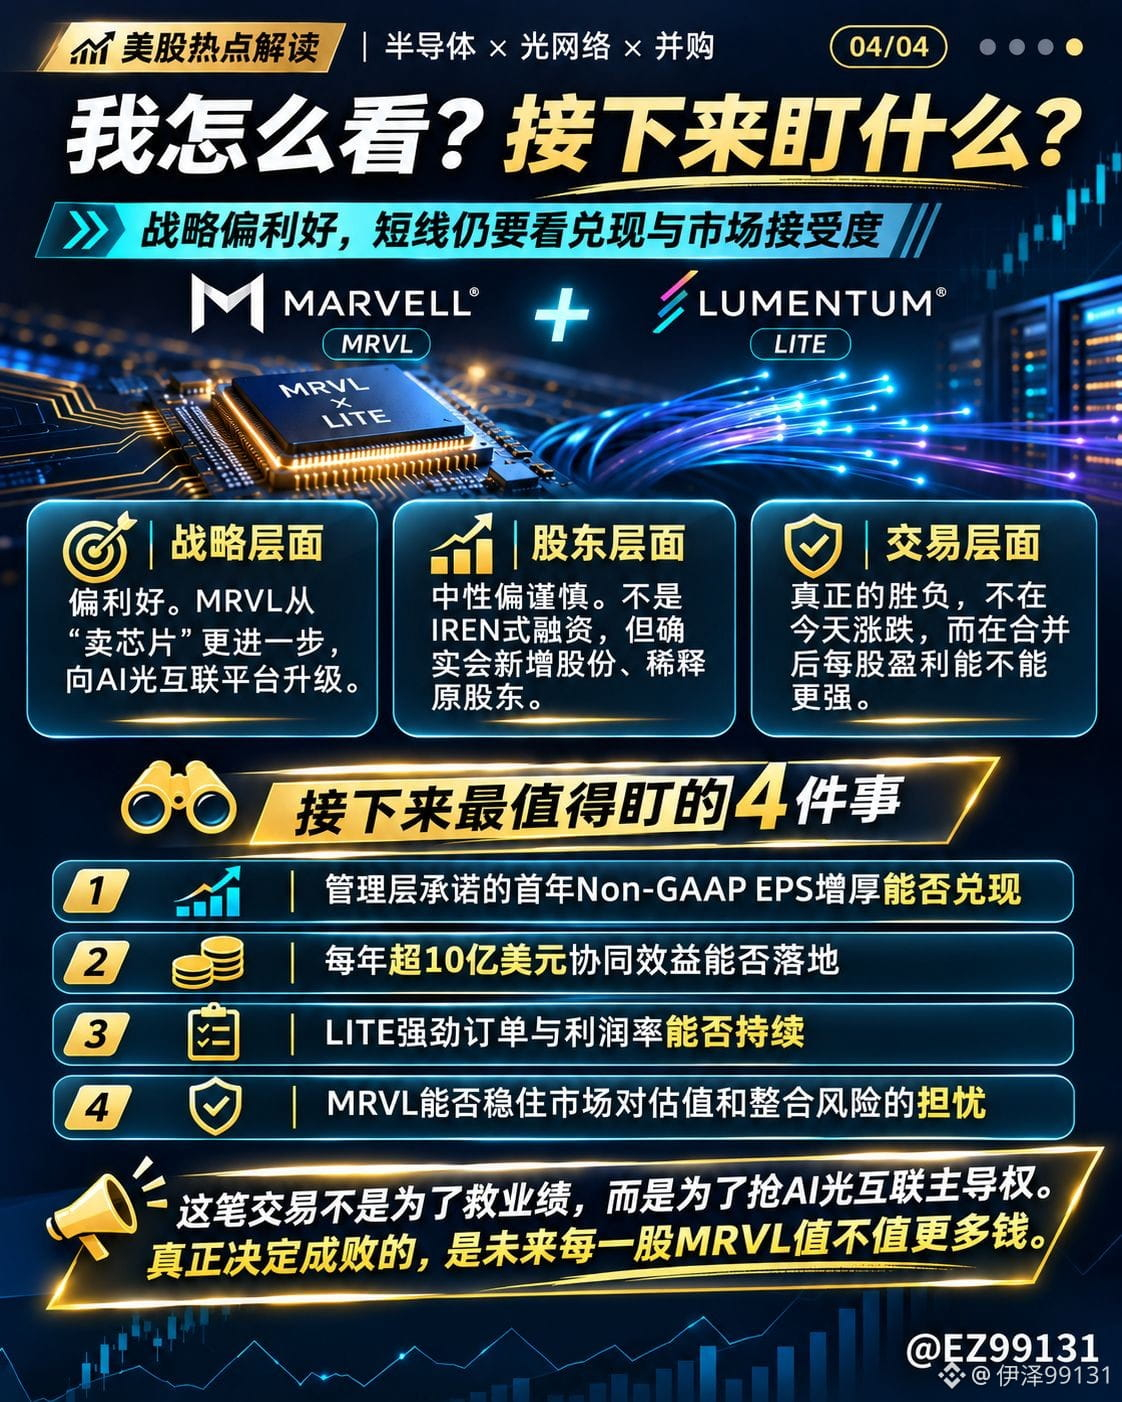
Ini bukan penggalangan dana hingga ratusan miliar dolar AS dari pasar demi melakukan akuisisi, tetapi tetap ada dilusi saham. Setelah transaksi rampung, pemegang saham lama MRVL diperkirakan hanya akan memiliki 67% dari perusahaan gabungan.
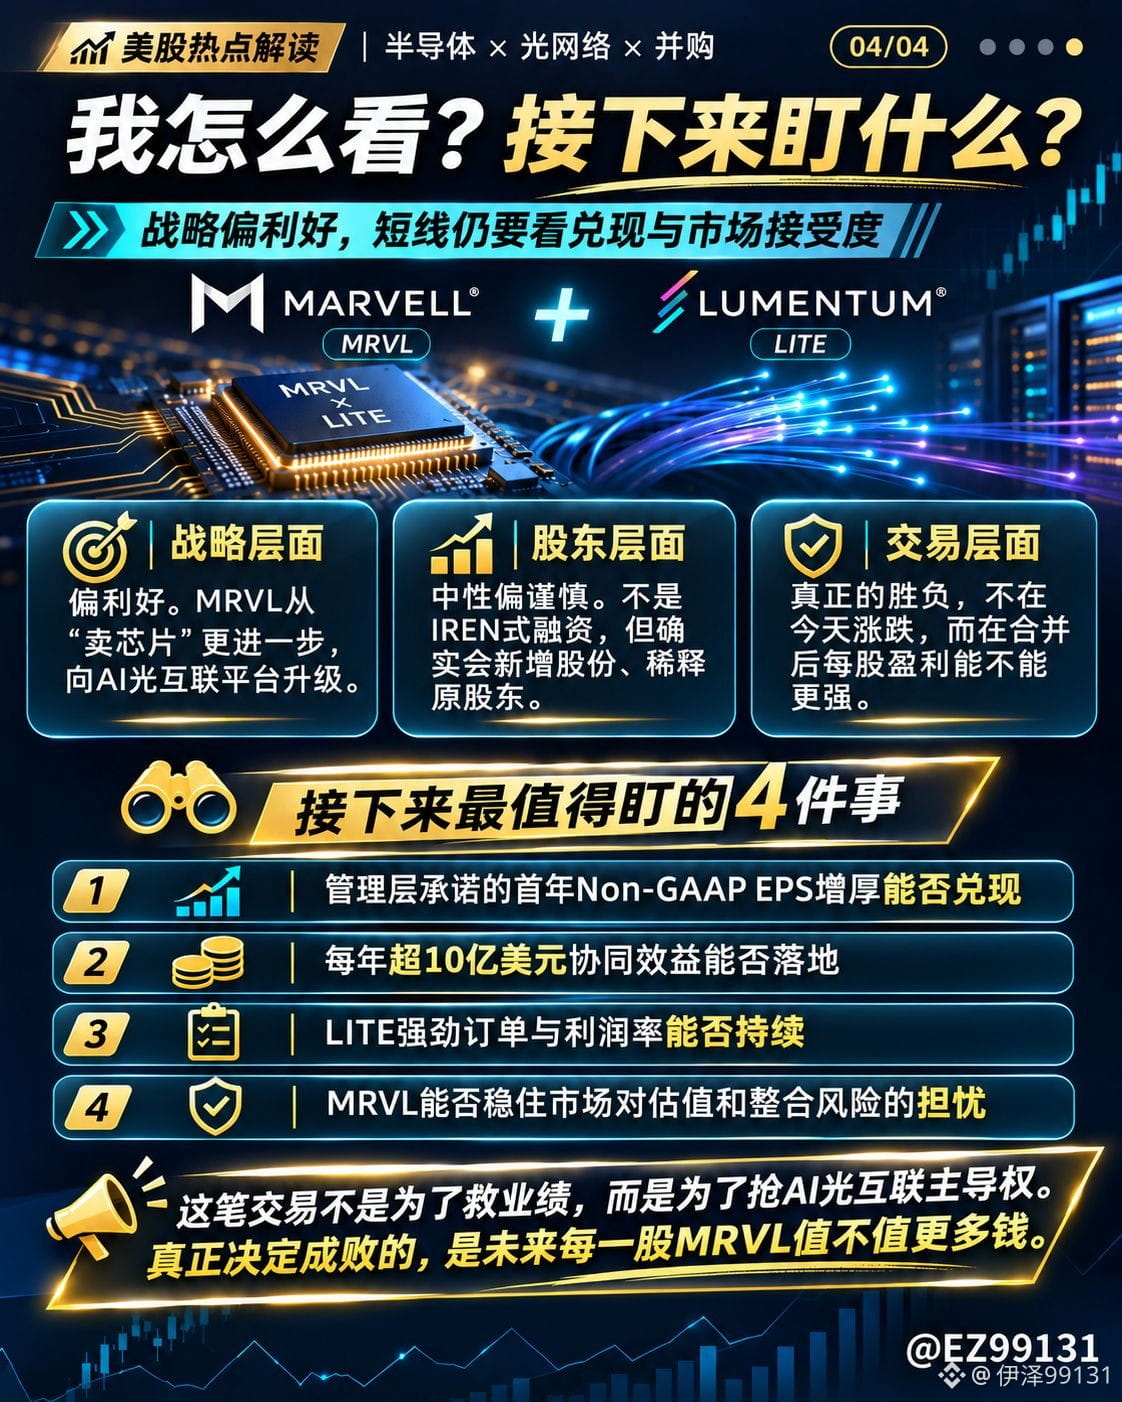
Manajemen menjanjikan manfaat sinergi lebih dari 1 miliar dolar AS per tahun dan memperkirakan EPS yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Jika semua ini terwujud, prospek jangka panjangnya memang cukup menjanjikan.
Menurut saya, arah strategis MRVL sudah tepat, tetapi aset bagus bukan berarti layak dibeli dengan harga berapa pun.
Yang dikhawatirkan Wall Street bukanlah masa depan interkoneksi optik untuk AI, melainkan apakah Marvell akan membayar terlalu mahal demi merebut pasar ini.
Pada akhirnya, apakah transaksi ini akan berdampak positif atau negatif tidak ditentukan oleh naik turunnya harga saham hari ini, melainkan oleh kemampuan laba per saham di masa depan untuk benar-benar melampaui biaya yang timbul akibat dilusi.
Peluang interkoneksi optik untuk AI sangat besar, tetapi apakah pemegang saham pada akhirnya akan untung tetap bergantung pada tingkat pengembalian modal.
Sorotan utama saham AS: $MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE !
Hari ini Marvell akhirnya resmi mengumumkan akuisisi Lumentum.
Skala transaksi ini memang melampaui ekspektasi banyak orang.
$MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE , tetapi harga sahamnya terus anjlok. Menurut saya, transaksi ini tidak sesederhana itu.
Yang benar-benar ingin dibeli Marvell bukan hanya pendapatan Lumentum, melainkan laser indium fosfida (InP), perangkat optik, dan kapasitas produksinya.
Keunggulan MRVL sendiri ada pada ASIC, DSP, SerDes, dan chip jaringan berkecepatan tinggi. Namun, seiring makin besarnya klaster AI, fokus persaingan di masa depan mulai bergeser dari komputasi ke interkoneksi optik.
Terutama dengan perkembangan teknologi CPO, nilai sebagian DSP tradisional mungkin akan berkurang. Dengan mengakuisisi LITE sekarang, MRVL tidak hanya melengkapi kekurangan teknologinya, tetapi juga lebih awal mempersiapkan diri untuk pusat data AI generasi berikutnya.
Namun, apakah akuisisi ini benar-benar sepadan?
Nilai perusahaan tersirat dalam transaksi ini sekitar 115 miliar dolar AS. Transaksi dilakukan sepenuhnya melalui pertukaran saham: 1 saham LITE ditukar dengan 4,5 saham MRVL, dan diperkirakan rampung pada paruh pertama 2028.
Ini bukan penggalangan dana hingga ratusan miliar dolar AS dari pasar demi melakukan akuisisi, tetapi tetap ada dilusi saham. Setelah transaksi rampung, pemegang saham lama MRVL diperkirakan hanya akan memiliki 67% dari perusahaan gabungan.
Manajemen menjanjikan manfaat sinergi lebih dari 1 miliar dolar AS per tahun dan memperkirakan EPS yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Jika semua ini terwujud, prospek jangka panjangnya memang cukup menjanjikan.
Menurut saya, arah strategis MRVL sudah tepat, tetapi aset bagus bukan berarti layak dibeli dengan harga berapa pun.
Yang dikhawatirkan Wall Street bukanlah masa depan interkoneksi optik untuk AI, melainkan apakah Marvell akan membayar terlalu mahal demi merebut pasar ini.
Pada akhirnya, apakah transaksi ini akan berdampak positif atau negatif tidak ditentukan oleh naik turunnya harga saham hari ini, melainkan oleh kemampuan laba per saham di masa depan untuk benar-benar melampaui biaya yang timbul akibat dilusi.
Peluang interkoneksi optik untuk AI sangat besar, tetapi apakah pemegang saham pada akhirnya akan untung tetap bergantung pada tingkat pengembalian modal.
Hari ini Marvell akhirnya resmi mengumumkan akuisisi Lumentum.
Skala transaksi ini memang melampaui ekspektasi banyak orang.
$MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE , tetapi harga sahamnya terus anjlok. Menurut saya, transaksi ini tidak sesederhana itu.
Yang benar-benar ingin dibeli Marvell bukan hanya pendapatan Lumentum, melainkan laser indium fosfida (InP), perangkat optik, dan kapasitas produksinya.
Keunggulan MRVL sendiri ada pada ASIC, DSP, SerDes, dan chip jaringan berkecepatan tinggi. Namun, seiring makin besarnya klaster AI, fokus persaingan di masa depan mulai bergeser dari komputasi ke interkoneksi optik.
Terutama dengan perkembangan teknologi CPO, nilai sebagian DSP tradisional mungkin akan berkurang. Dengan mengakuisisi LITE sekarang, MRVL tidak hanya melengkapi kekurangan teknologinya, tetapi juga lebih awal mempersiapkan diri untuk pusat data AI generasi berikutnya.
Namun, apakah akuisisi ini benar-benar sepadan?
Nilai perusahaan tersirat dalam transaksi ini sekitar 115 miliar dolar AS. Transaksi dilakukan sepenuhnya melalui pertukaran saham: 1 saham LITE ditukar dengan 4,5 saham MRVL, dan diperkirakan rampung pada paruh pertama 2028.
Ini bukan penggalangan dana hingga ratusan miliar dolar AS dari pasar demi melakukan akuisisi, tetapi tetap ada dilusi saham. Setelah transaksi rampung, pemegang saham lama MRVL diperkirakan hanya akan memiliki 67% dari perusahaan gabungan.
Manajemen menjanjikan manfaat sinergi lebih dari 1 miliar dolar AS per tahun dan memperkirakan EPS yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Jika semua ini terwujud, prospek jangka panjangnya memang cukup menjanjikan.
Menurut saya, arah strategis MRVL sudah tepat, tetapi aset bagus bukan berarti layak dibeli dengan harga berapa pun.
Yang dikhawatirkan Wall Street bukanlah masa depan interkoneksi optik untuk AI, melainkan apakah Marvell akan membayar terlalu mahal demi merebut pasar ini.
Pada akhirnya, apakah transaksi ini akan berdampak positif atau negatif tidak ditentukan oleh naik turunnya harga saham hari ini, melainkan oleh kemampuan laba per saham di masa depan untuk benar-benar melampaui biaya yang timbul akibat dilusi.
Peluang interkoneksi optik untuk AI sangat besar, tetapi apakah pemegang saham pada akhirnya akan untung tetap bergantung pada tingkat pengembalian modal.
1
4
4.6k
·
--
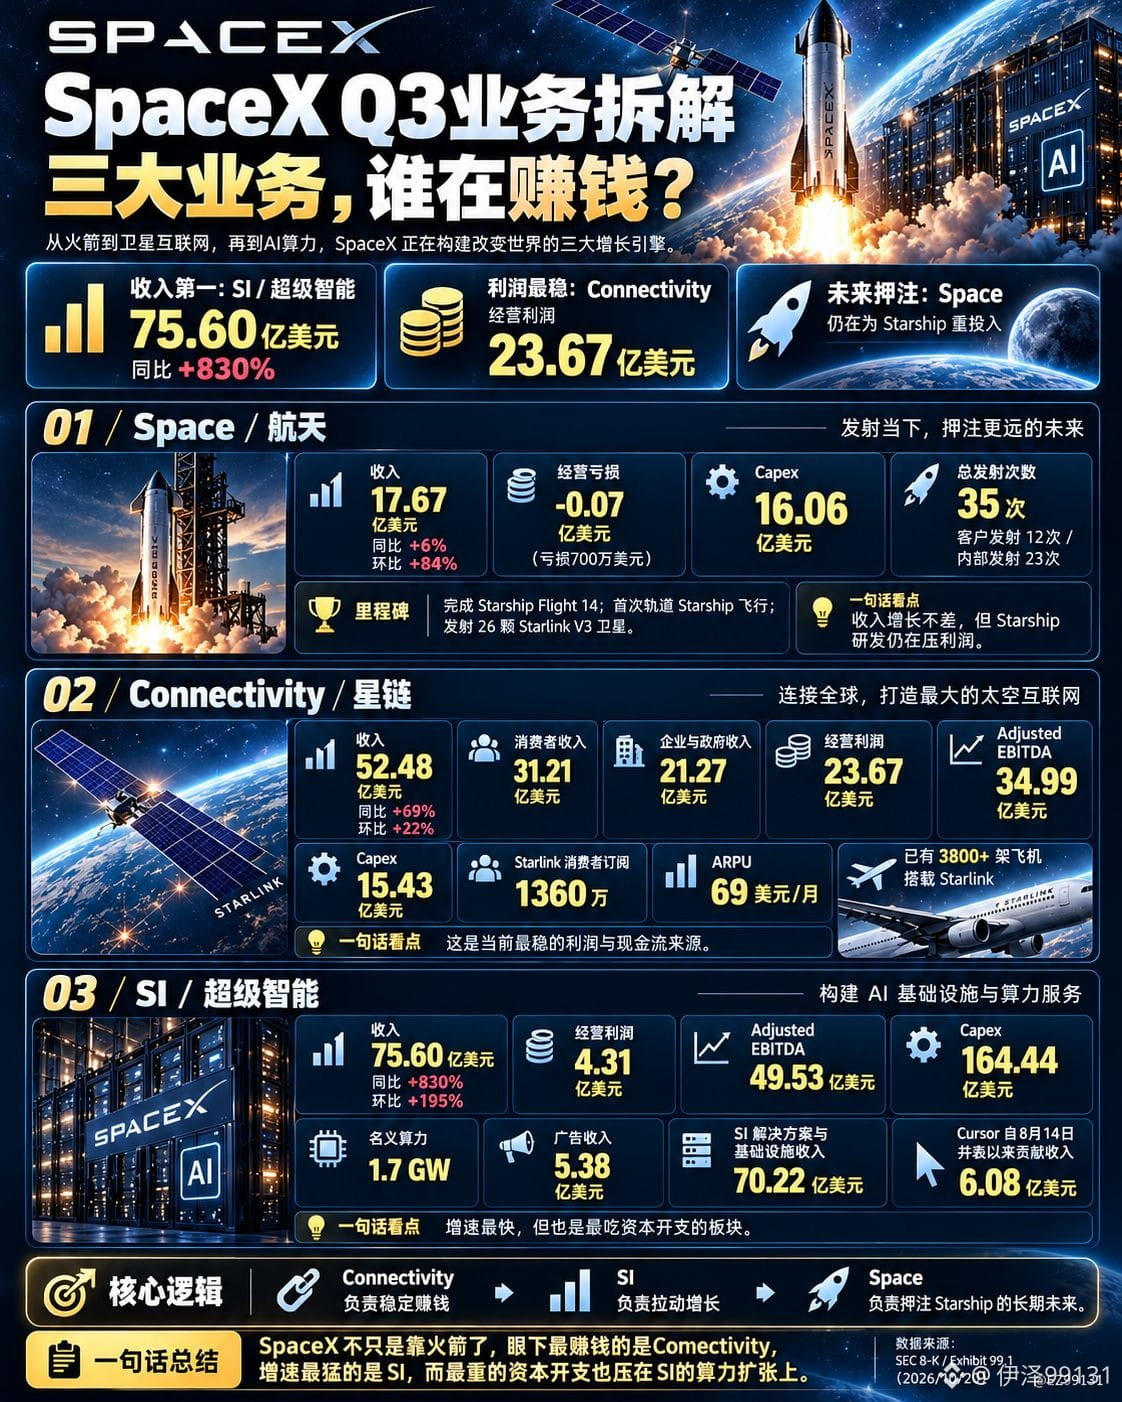
Laporan keuangan SpaceX bikin heboh! Pendapatan AI melonjak 830%, tapi ternyata AI bukan bisnis yang paling menguntungkan
Laporan keuangan Q3 $SPCX yang dirilis tadi malam memang luar biasa.
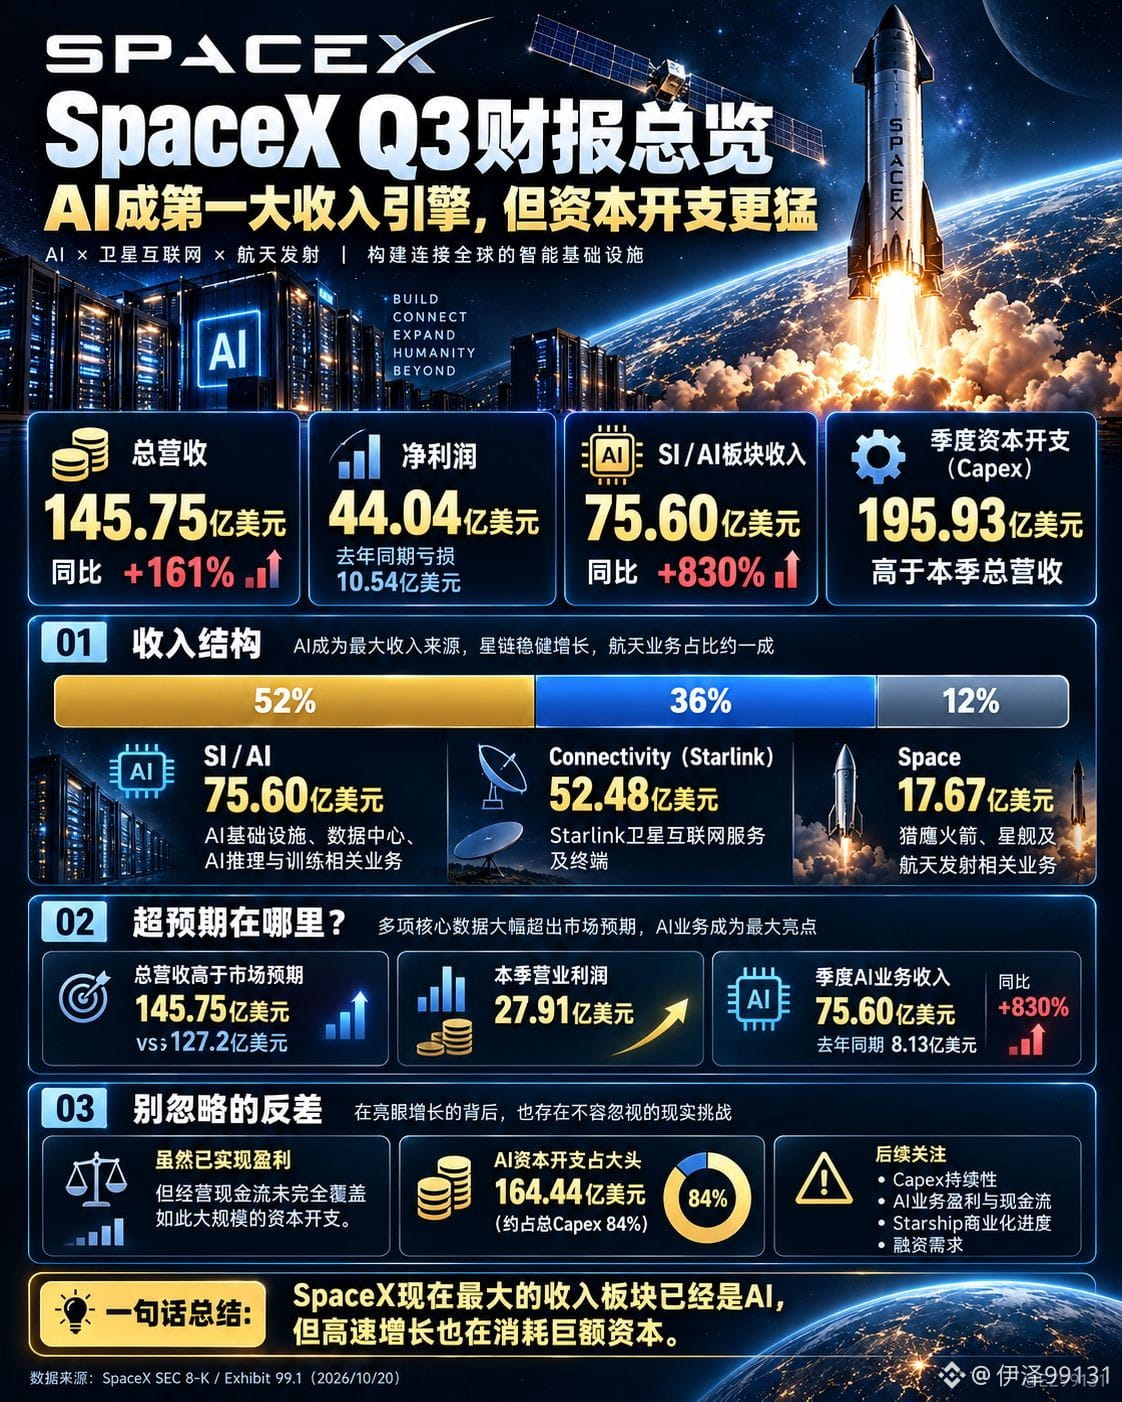
Total pendapatan mencapai 14,575 miliar dolar AS, naik 161% dibandingkan tahun lalu.
Laba bersih sebesar 4,404 miliar dolar AS, padahal pada periode yang sama tahun lalu perusahaan merugi 1,054 miliar dolar AS.
Yang paling mencengangkan adalah bisnis AI. Pendapatannya mencapai 7,560 miliar dolar AS dalam satu kuartal, naik 830% dibandingkan tahun lalu, dan kini menyumbang 52% dari total pendapatan SpaceX.
Artinya, SpaceX yang selama ini dikenal sebagai perusahaan pembuat roket dan satelit, kini justru mendapatkan sebagian besar pendapatannya dari AI.
Namun, setelah membaca laporan keuangannya dengan saksama, saya justru merasa ada dua kelompok angka lain yang lebih layak diperhatikan.
Pertama, laba.
Pendapatan bisnis AI mencapai 7,560 miliar dolar AS, tetapi laba operasionalnya hanya 431 juta dolar AS.
Sebaliknya, bisnis konektivitas, yang mencakup Starlink, membukukan pendapatan 5,248 miliar dolar AS dan menghasilkan laba operasional sebesar 2,367 miliar dolar AS.
Bisnis SpaceX yang tumbuh paling cepat saat ini adalah AI, tetapi Starlink-lah yang masih memberikan kontribusi laba yang stabil.
Kedua, belanja modal.
Pada kuartal ini, total belanja modal SpaceX mencapai 19,593 miliar dolar AS. Sebanyak 16,444 miliar dolar AS di antaranya dialokasikan untuk AI, atau hampir 84% dari totalnya.
Ini hanya dalam satu kuartal!
Dana yang dibelanjakan untuk AI sudah melebihi pendapatan seluruh perusahaan dalam satu kuartal.
Meskipun SpaceX telah membukukan laba bersih sebesar 4,4 miliar dolar AS, laba akuntansi tidak sama dengan arus kas bebas. Kita masih perlu melihat seberapa besar imbal hasil tunai yang bisa dihasilkan dari investasi besar-besaran pada pusat data dan komputasi ini.
Inilah persoalan yang sedang dihadapi seluruh rantai industri AI di pasar saham AS.
Mulai dari $NVDA, $AVGO, $MRVL hingga $MSFT, $META, $AMZN, dan $GOOGL, semuanya menggelontorkan belanja modal dalam jumlah besar untuk AI.
Pesanan chip terus membesar, kebutuhan komputasi semakin kuat, dan pendapatan memang terus tumbuh.
Struktur bisnis SpaceX kini semakin jelas.
Saya tetap optimistis terhadap potensi pertumbuhan infrastruktur AI dalam beberapa tahun ke depan, tetapi saya tidak beranggapan bahwa semakin cepat pertumbuhan pendapatan, semakin layak pula sahamnya untuk dikejar.
Yang benar-benar menentukan imbal hasil jangka panjang tetaplah margin laba, efisiensi modal, dan arus kas.
Laporan keuangan ini menunjukkan salah satu sisi paling menarik dari super siklus AI:
Pertumbuhannya nyata, permintaannya juga nyata, tetapi pembakaran uangnya pun nyata.
Ke depannya, hal yang paling menarik untuk dikaji mungkin bukan lagi siapa yang pendapatan AI-nya tumbuh paling cepat, melainkan siapa yang benar-benar bisa mengubah komputasi menjadi arus kas bebas yang berkelanjutan dan signifikan.
#SpaceX #SPCX #NVDA #SahamAS #KecerdasanBuatan
Laporan keuangan SpaceX bikin heboh! Pendapatan AI melonjak 830%, tapi ternyata AI bukan bisnis yang paling menguntungkan
Laporan keuangan Q3 $SPCX yang dirilis tadi malam memang luar biasa.
Total pendapatan mencapai 14,575 miliar dolar AS, naik 161% dibandingkan tahun lalu.
Laba bersih sebesar 4,404 miliar dolar AS, padahal pada periode yang sama tahun lalu perusahaan merugi 1,054 miliar dolar AS.
Yang paling mencengangkan adalah bisnis AI. Pendapatannya mencapai 7,560 miliar dolar AS dalam satu kuartal, naik 830% dibandingkan tahun lalu, dan kini menyumbang 52% dari total pendapatan SpaceX.
Artinya, SpaceX yang selama ini dikenal sebagai perusahaan pembuat roket dan satelit, kini justru mendapatkan sebagian besar pendapatannya dari AI.
Namun, setelah membaca laporan keuangannya dengan saksama, saya justru merasa ada dua kelompok angka lain yang lebih layak diperhatikan.
Pertama, laba.
Pendapatan bisnis AI mencapai 7,560 miliar dolar AS, tetapi laba operasionalnya hanya 431 juta dolar AS.
Sebaliknya, bisnis konektivitas, yang mencakup Starlink, membukukan pendapatan 5,248 miliar dolar AS dan menghasilkan laba operasional sebesar 2,367 miliar dolar AS.
Bisnis SpaceX yang tumbuh paling cepat saat ini adalah AI, tetapi Starlink-lah yang masih memberikan kontribusi laba yang stabil.
Kedua, belanja modal.
Pada kuartal ini, total belanja modal SpaceX mencapai 19,593 miliar dolar AS. Sebanyak 16,444 miliar dolar AS di antaranya dialokasikan untuk AI, atau hampir 84% dari totalnya.
Ini hanya dalam satu kuartal!
Dana yang dibelanjakan untuk AI sudah melebihi pendapatan seluruh perusahaan dalam satu kuartal.
Meskipun SpaceX telah membukukan laba bersih sebesar 4,4 miliar dolar AS, laba akuntansi tidak sama dengan arus kas bebas. Kita masih perlu melihat seberapa besar imbal hasil tunai yang bisa dihasilkan dari investasi besar-besaran pada pusat data dan komputasi ini.
Inilah persoalan yang sedang dihadapi seluruh rantai industri AI di pasar saham AS.
Mulai dari $NVDA, $AVGO, $MRVL hingga $MSFT, $META, $AMZN, dan $GOOGL, semuanya menggelontorkan belanja modal dalam jumlah besar untuk AI.
Pesanan chip terus membesar, kebutuhan komputasi semakin kuat, dan pendapatan memang terus tumbuh.
Struktur bisnis SpaceX kini semakin jelas.
Saya tetap optimistis terhadap potensi pertumbuhan infrastruktur AI dalam beberapa tahun ke depan, tetapi saya tidak beranggapan bahwa semakin cepat pertumbuhan pendapatan, semakin layak pula sahamnya untuk dikejar.
Yang benar-benar menentukan imbal hasil jangka panjang tetaplah margin laba, efisiensi modal, dan arus kas.
Laporan keuangan ini menunjukkan salah satu sisi paling menarik dari super siklus AI:
Pertumbuhannya nyata, permintaannya juga nyata, tetapi pembakaran uangnya pun nyata.
Ke depannya, hal yang paling menarik untuk dikaji mungkin bukan lagi siapa yang pendapatan AI-nya tumbuh paling cepat, melainkan siapa yang benar-benar bisa mengubah komputasi menjadi arus kas bebas yang berkelanjutan dan signifikan.
#SpaceX #SPCX #NVDA #SahamAS #KecerdasanBuatan
Laporan keuangan Q3 $SPCX yang dirilis tadi malam memang luar biasa.
Total pendapatan mencapai 14,575 miliar dolar AS, naik 161% dibandingkan tahun lalu.
Laba bersih sebesar 4,404 miliar dolar AS, padahal pada periode yang sama tahun lalu perusahaan merugi 1,054 miliar dolar AS.
Yang paling mencengangkan adalah bisnis AI. Pendapatannya mencapai 7,560 miliar dolar AS dalam satu kuartal, naik 830% dibandingkan tahun lalu, dan kini menyumbang 52% dari total pendapatan SpaceX.
Artinya, SpaceX yang selama ini dikenal sebagai perusahaan pembuat roket dan satelit, kini justru mendapatkan sebagian besar pendapatannya dari AI.
Namun, setelah membaca laporan keuangannya dengan saksama, saya justru merasa ada dua kelompok angka lain yang lebih layak diperhatikan.
Pertama, laba.
Pendapatan bisnis AI mencapai 7,560 miliar dolar AS, tetapi laba operasionalnya hanya 431 juta dolar AS.
Sebaliknya, bisnis konektivitas, yang mencakup Starlink, membukukan pendapatan 5,248 miliar dolar AS dan menghasilkan laba operasional sebesar 2,367 miliar dolar AS.
Bisnis SpaceX yang tumbuh paling cepat saat ini adalah AI, tetapi Starlink-lah yang masih memberikan kontribusi laba yang stabil.
Kedua, belanja modal.
Pada kuartal ini, total belanja modal SpaceX mencapai 19,593 miliar dolar AS. Sebanyak 16,444 miliar dolar AS di antaranya dialokasikan untuk AI, atau hampir 84% dari totalnya.
Ini hanya dalam satu kuartal!
Dana yang dibelanjakan untuk AI sudah melebihi pendapatan seluruh perusahaan dalam satu kuartal.
Meskipun SpaceX telah membukukan laba bersih sebesar 4,4 miliar dolar AS, laba akuntansi tidak sama dengan arus kas bebas. Kita masih perlu melihat seberapa besar imbal hasil tunai yang bisa dihasilkan dari investasi besar-besaran pada pusat data dan komputasi ini.
Inilah persoalan yang sedang dihadapi seluruh rantai industri AI di pasar saham AS.
Mulai dari $NVDA, $AVGO, $MRVL hingga $MSFT, $META, $AMZN, dan $GOOGL, semuanya menggelontorkan belanja modal dalam jumlah besar untuk AI.
Pesanan chip terus membesar, kebutuhan komputasi semakin kuat, dan pendapatan memang terus tumbuh.
Struktur bisnis SpaceX kini semakin jelas.
Saya tetap optimistis terhadap potensi pertumbuhan infrastruktur AI dalam beberapa tahun ke depan, tetapi saya tidak beranggapan bahwa semakin cepat pertumbuhan pendapatan, semakin layak pula sahamnya untuk dikejar.
Yang benar-benar menentukan imbal hasil jangka panjang tetaplah margin laba, efisiensi modal, dan arus kas.
Laporan keuangan ini menunjukkan salah satu sisi paling menarik dari super siklus AI:
Pertumbuhannya nyata, permintaannya juga nyata, tetapi pembakaran uangnya pun nyata.
Ke depannya, hal yang paling menarik untuk dikaji mungkin bukan lagi siapa yang pendapatan AI-nya tumbuh paling cepat, melainkan siapa yang benar-benar bisa mengubah komputasi menjadi arus kas bebas yang berkelanjutan dan signifikan.
#SpaceX #SPCX #NVDA #SahamAS #KecerdasanBuatan
1
167
·
--
Terverifikasi
Artikel
Server AI $NVDA tiba-tiba harus naik harga lebih dari 15%, pemenang sebenarnya mungkin adalah $MUServer NVIDIA naik lebih dari 15%.
① Berita paling penting
1. Server $NVDA dikabarkan naik lebih dari 15%; pihak yang benar-benar diuntungkan kemungkinan tidak hanya NVIDIA
Bloomberg pada hari Sabtu melaporkan bahwa sebagian pelanggan terbesar NVIDIA telah diberi pemberitahuan, bahwa dalam banyak kasus, harga server yang dilengkapi chip AI akan naik lebih dari 15%.
Kenaikan harga terutama akan memengaruhi sistem yang mulai dikirim pada awal 2027, termasuk:
Vera Rubin
Grace Blackwell
Dan kali ini, alasan utama kenaikan harga adalah:
Harga chip memori melonjak tajam.
Reuters telah mengonfirmasi laporan Bloomberg tersebut.
Pasar selama beberapa bulan terakhir terus membahas:
Server AI $NVDA tiba-tiba harus naik harga lebih dari 15%, pemenang sebenarnya mungkin adalah $MU
Server NVIDIA naik lebih dari 15%.
① Berita paling penting
1. Server $NVDA dikabarkan naik lebih dari 15%; pihak yang benar-benar diuntungkan kemungkinan tidak hanya NVIDIA
Bloomberg pada hari Sabtu melaporkan bahwa sebagian pelanggan terbesar NVIDIA telah diberi pemberitahuan, bahwa dalam banyak kasus, harga server yang dilengkapi chip AI akan naik lebih dari 15%.
Kenaikan harga terutama akan memengaruhi sistem yang mulai dikirim pada awal 2027, termasuk:
Vera Rubin
Grace Blackwell
Dan kali ini, alasan utama kenaikan harga adalah:
Harga chip memori melonjak tajam.
Reuters telah mengonfirmasi laporan Bloomberg tersebut.
Pasar selama beberapa bulan terakhir terus membahas:
① Berita paling penting
1. Server $NVDA dikabarkan naik lebih dari 15%; pihak yang benar-benar diuntungkan kemungkinan tidak hanya NVIDIA
Bloomberg pada hari Sabtu melaporkan bahwa sebagian pelanggan terbesar NVIDIA telah diberi pemberitahuan, bahwa dalam banyak kasus, harga server yang dilengkapi chip AI akan naik lebih dari 15%.
Kenaikan harga terutama akan memengaruhi sistem yang mulai dikirim pada awal 2027, termasuk:
Vera Rubin
Grace Blackwell
Dan kali ini, alasan utama kenaikan harga adalah:
Harga chip memori melonjak tajam.
Reuters telah mengonfirmasi laporan Bloomberg tersebut.
Pasar selama beberapa bulan terakhir terus membahas:
1
806
·
--
Artikel
Kementerian Keuangan baru saja “menyelamatkan” obligasi kemarin, hari ini 30Y kembali ke 5,26%—jadi apakah AS benar-benar mulai YCC?#sahamAS #AI #semikonduktor
Permintaan AI tidak hancur; pasar sedang beralih dari “beli AI” menjadi “beli kepastian”
Semalam, saham AS masih melanjutkan koreksi.
Dow turun -1,32%, S&P 500 turun -0,87%, Nasdaq turun -1,00%.
Namun di dalam sektor semikonduktor, polanya sama sekali tidak demikian:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA turun tipis
Pasar saat ini sebenarnya sangat menarik
Indeks bergerak di antara imbal hasil surat utang AS dan harga minyak, tetapi dana mulai mencari perusahaan-perusahaan di bidang AI yang benar-benar punya pesanan dan arus kas.
① Kabar baik yang paling penting
Kabar baik yang sesungguhnya bukan kenaikan 4% pada $MU, melainkan Hynix dan Samsung mulai mengembalikan uang yang mereka hasilkan dari AI kepada para pemegang saham.
Kementerian Keuangan baru saja “menyelamatkan” obligasi kemarin, hari ini 30Y kembali ke 5,26%—jadi apakah AS benar-benar mulai YCC?
#sahamAS #AI #semikonduktor
Permintaan AI tidak hancur; pasar sedang beralih dari “beli AI” menjadi “beli kepastian”
Semalam, saham AS masih melanjutkan koreksi.
Dow turun -1,32%, S&P 500 turun -0,87%, Nasdaq turun -1,00%.
Namun di dalam sektor semikonduktor, polanya sama sekali tidak demikian:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA turun tipis
Pasar saat ini sebenarnya sangat menarik
Indeks bergerak di antara imbal hasil surat utang AS dan harga minyak, tetapi dana mulai mencari perusahaan-perusahaan di bidang AI yang benar-benar punya pesanan dan arus kas.
① Kabar baik yang paling penting
Kabar baik yang sesungguhnya bukan kenaikan 4% pada $MU, melainkan Hynix dan Samsung mulai mengembalikan uang yang mereka hasilkan dari AI kepada para pemegang saham.
Permintaan AI tidak hancur; pasar sedang beralih dari “beli AI” menjadi “beli kepastian”
Semalam, saham AS masih melanjutkan koreksi.
Dow turun -1,32%, S&P 500 turun -0,87%, Nasdaq turun -1,00%.
Namun di dalam sektor semikonduktor, polanya sama sekali tidak demikian:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA turun tipis
Pasar saat ini sebenarnya sangat menarik
Indeks bergerak di antara imbal hasil surat utang AS dan harga minyak, tetapi dana mulai mencari perusahaan-perusahaan di bidang AI yang benar-benar punya pesanan dan arus kas.
① Kabar baik yang paling penting
Kabar baik yang sesungguhnya bukan kenaikan 4% pada $MU, melainkan Hynix dan Samsung mulai mengembalikan uang yang mereka hasilkan dari AI kepada para pemegang saham.
1
723
·
--
Artikel
Google bukan sekadar investasi $MRVL sebesar 12,1 miliar dolar; yang sebenarnya bernilai adalah jalur pendapatan 120 miliar dolar di baliknyaSemalam, tiga indeks utama saham AS ditutup menguat tipis. Namun, di sektor semikonduktor terjadi perbedaan yang jelas: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Di saat yang sama, Departemen Keuangan AS tiba-tiba meningkatkan pembelian kembali obligasi jangka panjang, sehingga menekan imbal hasil (yield) obligasi tenor panjang; tetapi risalah rapat The Fed justru terlihat lebih condong hawkish. Akibatnya, harga Brent masih bertahan di atas 91 dolar. Jadi ini adalah kondisi pasar dengan “penopang sementara dari makro, sementara di internal AI tetap terjadi divergensi.”
① Kabar baik yang paling penting
1. Google × Marvell: ini bukan sekadar kerja sama biasa, melainkan peningkatan logika valuasi MRVL
Inilah berita paling penting semalam untuk seluruh semikonduktor AI.
Google bukan sekadar investasi $MRVL sebesar 12,1 miliar dolar; yang sebenarnya bernilai adalah jalur pendapatan 120 miliar dolar di baliknya
Semalam, tiga indeks utama saham AS ditutup menguat tipis. Namun, di sektor semikonduktor terjadi perbedaan yang jelas: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Di saat yang sama, Departemen Keuangan AS tiba-tiba meningkatkan pembelian kembali obligasi jangka panjang, sehingga menekan imbal hasil (yield) obligasi tenor panjang; tetapi risalah rapat The Fed justru terlihat lebih condong hawkish. Akibatnya, harga Brent masih bertahan di atas 91 dolar. Jadi ini adalah kondisi pasar dengan “penopang sementara dari makro, sementara di internal AI tetap terjadi divergensi.”
① Kabar baik yang paling penting
1. Google × Marvell: ini bukan sekadar kerja sama biasa, melainkan peningkatan logika valuasi MRVL
Inilah berita paling penting semalam untuk seluruh semikonduktor AI.
① Kabar baik yang paling penting
1. Google × Marvell: ini bukan sekadar kerja sama biasa, melainkan peningkatan logika valuasi MRVL
Inilah berita paling penting semalam untuk seluruh semikonduktor AI.
1
614
·
--
Terverifikasi
China melonggarkan pembatasan chip Nvidia H200, ByteDance dan Tongxin masing-masing memperoleh 10.000 unit
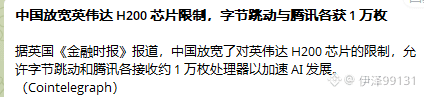
Menurut laporan Financial Times, China telah melonggarkan pembatasan terhadap <a>$NVDAB </a> chip Nvidia H200, sehingga ByteDance dan Tencent masing-masing dapat menerima sekitar 10.000 prosesor untuk mempercepat pengembangan AI.
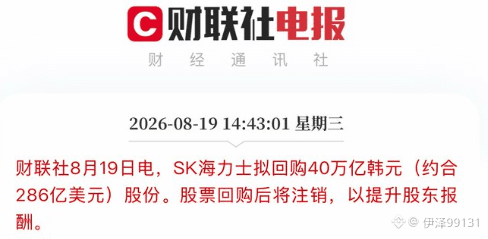
$SKHY
Akan membeli kembali saham senilai 400 triliun won Korea, dengan saham hasil pembelian kembali digunakan untuk pembatalan dan mengembalikan nilai kepada pemegang saham. (Nilai 28,6 miliar dolar AS)
Buih AI belum benar-benar sampai—hanya saja pasar obligasi belakangan ini lesu. Tinggal lihat bagaimana The Fed pada 8.28 nanti memberikan skema kebijakan.
China melonggarkan pembatasan chip Nvidia H200, ByteDance dan Tongxin masing-masing memperoleh 10.000 unit
Menurut laporan Financial Times, China telah melonggarkan pembatasan terhadap <a>$NVDAB </a> chip Nvidia H200, sehingga ByteDance dan Tencent masing-masing dapat menerima sekitar 10.000 prosesor untuk mempercepat pengembangan AI.
$SKHY
Akan membeli kembali saham senilai 400 triliun won Korea, dengan saham hasil pembelian kembali digunakan untuk pembatalan dan mengembalikan nilai kepada pemegang saham. (Nilai 28,6 miliar dolar AS)
Buih AI belum benar-benar sampai—hanya saja pasar obligasi belakangan ini lesu. Tinggal lihat bagaimana The Fed pada 8.28 nanti memberikan skema kebijakan.
Menurut laporan Financial Times, China telah melonggarkan pembatasan terhadap <a>$NVDAB </a> chip Nvidia H200, sehingga ByteDance dan Tencent masing-masing dapat menerima sekitar 10.000 prosesor untuk mempercepat pengembangan AI.
$SKHY
Akan membeli kembali saham senilai 400 triliun won Korea, dengan saham hasil pembelian kembali digunakan untuk pembatalan dan mengembalikan nilai kepada pemegang saham. (Nilai 28,6 miliar dolar AS)
Buih AI belum benar-benar sampai—hanya saja pasar obligasi belakangan ini lesu. Tinggal lihat bagaimana The Fed pada 8.28 nanti memberikan skema kebijakan.
3
3
9.7k
·
--
Terverifikasi
Artikel
Agar Nokia bisa terus naik pada 23 Juli, harus membuktikan tiga hal: pesanan AI/cloud tidak melambat, pertumbuhan Optical/IP bisa terus direvisi naik, marjin laba tidak habis oleh aset berat dan biaya integrasi; serta poin-poin risiko kabar baik menjelang laporan keuanganSaham AS $NOK Nokia telah mengonfirmasi akan merilis kinerja Q2 dan paruh pertama tahun ini pada 23 Juli 2026. Corporation | Nokia
Sebelum laporan keuangan, fokus inti Nokia saat ini
Sekarang Nokia bukan lagi sekadar “saham perangkat komunikasi tradisional”. Pasar sedang menilainya kembali berdasarkan tiga jalur infrastruktur AI:
Poin pertama: Optical Networks / AI DCI. Ekspansi pusat data AI mendorong kebutuhan konektivitas antardata center. Nokia memperkuat kemampuan coherent optik dan sistem transmisi optik melalui Infinera.
Di Q1: pertumbuhan Optical Networks 20%, pertumbuhan Network Infrastructure 6%. Perusahaan juga menaikkan target pertumbuhan Network Infrastructure untuk 2026 menjadi 12%–14%, dan mengasumsikan pertumbuhan gabungan IP + Optical Networks sebesar 18%–20%.
Agar Nokia bisa terus naik pada 23 Juli, harus membuktikan tiga hal: pesanan AI/cloud tidak melambat, pertumbuhan Optical/IP bisa terus direvisi naik, marjin laba tidak habis oleh aset berat dan biaya integrasi; serta poin-poin risiko kabar baik menjelang laporan keuangan
Saham AS $NOK Nokia telah mengonfirmasi akan merilis kinerja Q2 dan paruh pertama tahun ini pada 23 Juli 2026. Corporation | Nokia
Sebelum laporan keuangan, fokus inti Nokia saat ini
Sekarang Nokia bukan lagi sekadar “saham perangkat komunikasi tradisional”. Pasar sedang menilainya kembali berdasarkan tiga jalur infrastruktur AI:
Poin pertama: Optical Networks / AI DCI. Ekspansi pusat data AI mendorong kebutuhan konektivitas antardata center. Nokia memperkuat kemampuan coherent optik dan sistem transmisi optik melalui Infinera.
Di Q1: pertumbuhan Optical Networks 20%, pertumbuhan Network Infrastructure 6%. Perusahaan juga menaikkan target pertumbuhan Network Infrastructure untuk 2026 menjadi 12%–14%, dan mengasumsikan pertumbuhan gabungan IP + Optical Networks sebesar 18%–20%.
Sebelum laporan keuangan, fokus inti Nokia saat ini
Sekarang Nokia bukan lagi sekadar “saham perangkat komunikasi tradisional”. Pasar sedang menilainya kembali berdasarkan tiga jalur infrastruktur AI:
Poin pertama: Optical Networks / AI DCI. Ekspansi pusat data AI mendorong kebutuhan konektivitas antardata center. Nokia memperkuat kemampuan coherent optik dan sistem transmisi optik melalui Infinera.
Di Q1: pertumbuhan Optical Networks 20%, pertumbuhan Network Infrastructure 6%. Perusahaan juga menaikkan target pertumbuhan Network Infrastructure untuk 2026 menjadi 12%–14%, dan mengasumsikan pertumbuhan gabungan IP + Optical Networks sebesar 18%–20%.
2
4.3k
·
--
Bos Meta memang pantas dimaki—tidak keluar klarifikasi saja!
Sebenarnya masalahnya modelnya masih kurang bagus, tidak bisa mengejar OpenAI dan Claude.
Pendapatan hanya bisa belajar dari Elon Musk: menyewakan kapasitas komputasi yang berlebih agar jadi pemasukan tambahan.
Yang dikhawatirkan pasar adalah:
Meta menggelontorkan lebih dari seribu miliar dolar untuk infrastruktur AI, tetapi ROI akhirnya tidak jelas.
Sekarang jika Meta bisa menyewakan kapasitas komputasi yang menganggur atau yang berlebih secara periodik ke pihak luar, itu sama saja mengubah sebagian “tekanan belanja modal” menjadi “aset yang bisa menghasilkan uang”.
Hal ini bisa meredakan kekhawatiran investor terhadap tingkat pengembalian belanja AI capex.
Logikanya terutama ada tiga lapis:
Pertama, menjelaskan bahwa kebutuhan eksternal terhadap komputasi AI memang ada.
Jika perusahaan bersedia membeli akses ke model Meta atau membeli komputasi GPU mentah dari Meta, itu menunjukkan pasar sebenarnya tidak kekurangan permintaan—bahkan komputasi masih langka.
Reuters juga menyebut bahwa ini mungkin membantu Meta ikut serta memenuhi kebutuhan layanan AI untuk perusahaan, serta menurunkan ketergantungan pada bisnis iklan.
Kedua, menjelaskan bahwa AI capex Meta tidak harus sepenuhnya murni biaya.
Di Q1 resmi, Meta sudah menaikkan panduan capex 2026 menjadi 1250–1450 miliar dolar. Sebelumnya, pasar menafsirkannya sebagai tekanan arus kas. Sekarang jika sebagian kapasitas bisa disewakan, pasar akan memikirkan ulang apakah pusat data dan GPU juga bisa menghasilkan pendapatan.
Ketiga, saat ini belum ada bukti bahwa Meta akan mengurangi investasi AI.
Meta resmi juga mengatakan bahwa mereka memperkirakan laba operasi 2026 lebih tinggi dibanding 2025, dan tidak ada sinyal “penyusutan besar-besaran belanja AI”.
Jadi, Wells Fargo bilang “pasar salah paham terhadap komentar Meta tentang excess compute”
Bos Meta memang pantas dimaki—tidak keluar klarifikasi saja!
Sebenarnya masalahnya modelnya masih kurang bagus, tidak bisa mengejar OpenAI dan Claude.
Pendapatan hanya bisa belajar dari Elon Musk: menyewakan kapasitas komputasi yang berlebih agar jadi pemasukan tambahan.
Yang dikhawatirkan pasar adalah:
Meta menggelontorkan lebih dari seribu miliar dolar untuk infrastruktur AI, tetapi ROI akhirnya tidak jelas.
Sekarang jika Meta bisa menyewakan kapasitas komputasi yang menganggur atau yang berlebih secara periodik ke pihak luar, itu sama saja mengubah sebagian “tekanan belanja modal” menjadi “aset yang bisa menghasilkan uang”.
Hal ini bisa meredakan kekhawatiran investor terhadap tingkat pengembalian belanja AI capex.
Logikanya terutama ada tiga lapis:
Pertama, menjelaskan bahwa kebutuhan eksternal terhadap komputasi AI memang ada.
Jika perusahaan bersedia membeli akses ke model Meta atau membeli komputasi GPU mentah dari Meta, itu menunjukkan pasar sebenarnya tidak kekurangan permintaan—bahkan komputasi masih langka.
Reuters juga menyebut bahwa ini mungkin membantu Meta ikut serta memenuhi kebutuhan layanan AI untuk perusahaan, serta menurunkan ketergantungan pada bisnis iklan.
Kedua, menjelaskan bahwa AI capex Meta tidak harus sepenuhnya murni biaya.
Di Q1 resmi, Meta sudah menaikkan panduan capex 2026 menjadi 1250–1450 miliar dolar. Sebelumnya, pasar menafsirkannya sebagai tekanan arus kas. Sekarang jika sebagian kapasitas bisa disewakan, pasar akan memikirkan ulang apakah pusat data dan GPU juga bisa menghasilkan pendapatan.
Ketiga, saat ini belum ada bukti bahwa Meta akan mengurangi investasi AI.
Meta resmi juga mengatakan bahwa mereka memperkirakan laba operasi 2026 lebih tinggi dibanding 2025, dan tidak ada sinyal “penyusutan besar-besaran belanja AI”.
Jadi, Wells Fargo bilang “pasar salah paham terhadap komentar Meta tentang excess compute”
Sebenarnya masalahnya modelnya masih kurang bagus, tidak bisa mengejar OpenAI dan Claude.
Pendapatan hanya bisa belajar dari Elon Musk: menyewakan kapasitas komputasi yang berlebih agar jadi pemasukan tambahan.
Yang dikhawatirkan pasar adalah:
Meta menggelontorkan lebih dari seribu miliar dolar untuk infrastruktur AI, tetapi ROI akhirnya tidak jelas.
Sekarang jika Meta bisa menyewakan kapasitas komputasi yang menganggur atau yang berlebih secara periodik ke pihak luar, itu sama saja mengubah sebagian “tekanan belanja modal” menjadi “aset yang bisa menghasilkan uang”.
Hal ini bisa meredakan kekhawatiran investor terhadap tingkat pengembalian belanja AI capex.
Logikanya terutama ada tiga lapis:
Pertama, menjelaskan bahwa kebutuhan eksternal terhadap komputasi AI memang ada.
Jika perusahaan bersedia membeli akses ke model Meta atau membeli komputasi GPU mentah dari Meta, itu menunjukkan pasar sebenarnya tidak kekurangan permintaan—bahkan komputasi masih langka.
Reuters juga menyebut bahwa ini mungkin membantu Meta ikut serta memenuhi kebutuhan layanan AI untuk perusahaan, serta menurunkan ketergantungan pada bisnis iklan.
Kedua, menjelaskan bahwa AI capex Meta tidak harus sepenuhnya murni biaya.
Di Q1 resmi, Meta sudah menaikkan panduan capex 2026 menjadi 1250–1450 miliar dolar. Sebelumnya, pasar menafsirkannya sebagai tekanan arus kas. Sekarang jika sebagian kapasitas bisa disewakan, pasar akan memikirkan ulang apakah pusat data dan GPU juga bisa menghasilkan pendapatan.
Ketiga, saat ini belum ada bukti bahwa Meta akan mengurangi investasi AI.
Meta resmi juga mengatakan bahwa mereka memperkirakan laba operasi 2026 lebih tinggi dibanding 2025, dan tidak ada sinyal “penyusutan besar-besaran belanja AI”.
Jadi, Wells Fargo bilang “pasar salah paham terhadap komentar Meta tentang excess compute”

2
11
4.6k
·
--
Artikel
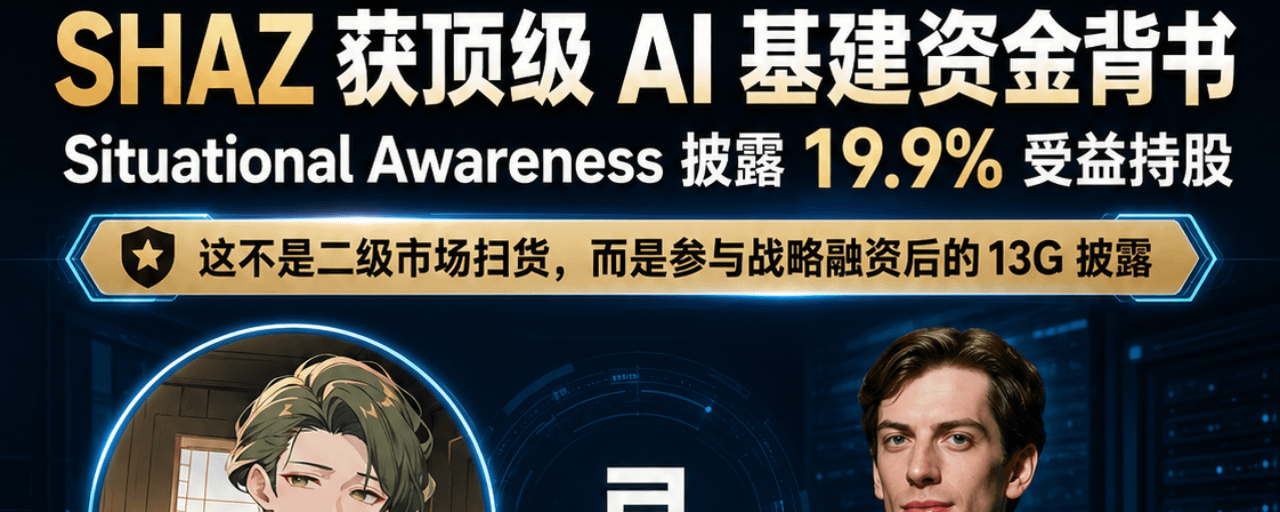
$SHAZ mulai berubah dari “saham kecil AI cloud berisiko tinggi” menjadi “platform AI Factory APAC yang tervalidasi oleh dana infrastruktur AI kelas atas”.Benar saja! Benar—membangun posisi $SHAZ dua minggu lalu!
$NBIS $CRWV sudah naik banyak sekali; SHAZ baru saja mulai!
Berdasarkan perkiraan dari ketentuan private placement, biaya setara untuk paket posisi $SHAZ dari Situational Awareness kira-kira berada di sekitar $68,73/saham. Harga ini bisa dijadikan garis biaya inti untuk masuknya strategi Leopold kali ini.
Pengungkapan dari Situational Awareness di balik Leopold Aschenbrenner mengungkap kepemilikan beneficial ownership atas Sharon AI sebesar 19,9%.
Perhatikan, ini bukan sekadar “seruan beli dari influencer ritel”.
Ini adalah dana inti yang benar-benar bertaruh pada fondasi AI—menempatkan SHAZ ke dalam sistem posisi beratnya sendiri.
$SHAZ mulai berubah dari “saham kecil AI cloud berisiko tinggi” menjadi “platform AI Factory APAC yang tervalidasi oleh dana infrastruktur AI kelas atas”.
Benar saja! Benar—membangun posisi $SHAZ dua minggu lalu!
$NBIS $CRWV sudah naik banyak sekali; SHAZ baru saja mulai!
Berdasarkan perkiraan dari ketentuan private placement, biaya setara untuk paket posisi $SHAZ dari Situational Awareness kira-kira berada di sekitar $68,73/saham. Harga ini bisa dijadikan garis biaya inti untuk masuknya strategi Leopold kali ini.
Pengungkapan dari Situational Awareness di balik Leopold Aschenbrenner mengungkap kepemilikan beneficial ownership atas Sharon AI sebesar 19,9%.
Perhatikan, ini bukan sekadar “seruan beli dari influencer ritel”.
Ini adalah dana inti yang benar-benar bertaruh pada fondasi AI—menempatkan SHAZ ke dalam sistem posisi beratnya sendiri.
$NBIS $CRWV sudah naik banyak sekali; SHAZ baru saja mulai!
Berdasarkan perkiraan dari ketentuan private placement, biaya setara untuk paket posisi $SHAZ dari Situational Awareness kira-kira berada di sekitar $68,73/saham. Harga ini bisa dijadikan garis biaya inti untuk masuknya strategi Leopold kali ini.
Pengungkapan dari Situational Awareness di balik Leopold Aschenbrenner mengungkap kepemilikan beneficial ownership atas Sharon AI sebesar 19,9%.
Perhatikan, ini bukan sekadar “seruan beli dari influencer ritel”.
Ini adalah dana inti yang benar-benar bertaruh pada fondasi AI—menempatkan SHAZ ke dalam sistem posisi beratnya sendiri.
CRWVUS+6,02%
SHAZUS+5,56%
NBISUS+7,90%
11
5.9k
·
--
Artikel
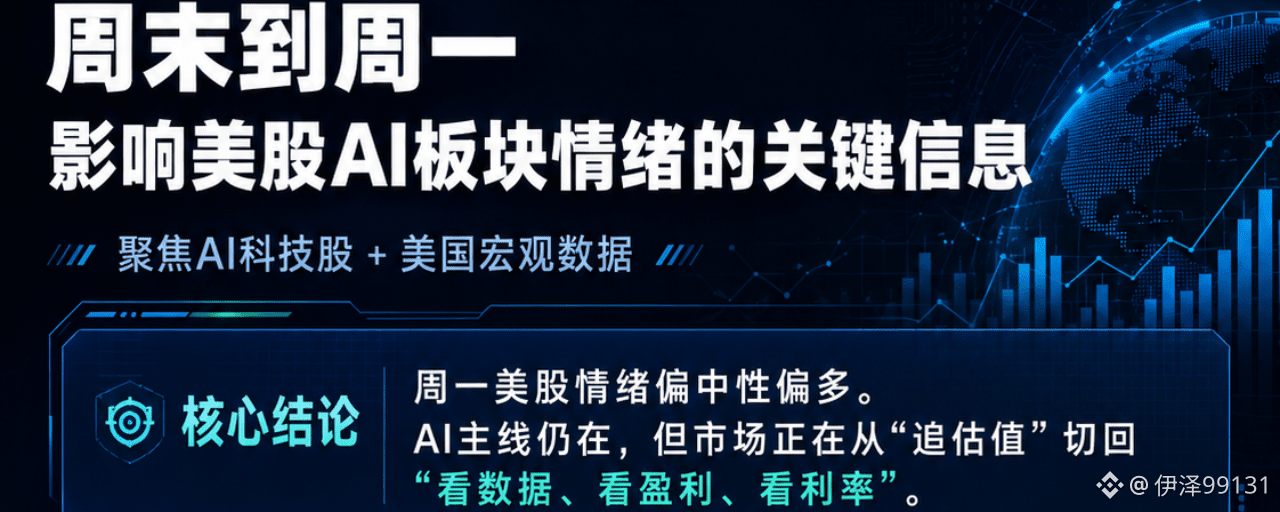
Sorotan berita makro terbaru sepekan untuk pergerakan saham AS, faktor yang menguntungkan dan yang merugikan, terus menyajikan analisis berkualitas tinggiRingkasan Pasar AS Akhir Pekan → Senin
🟢 Perkembangan yang bullish
Ketegangan di Timur Tengah mereda, mendukung aset berisiko
Pengungkit makro terbesar menuju hari Senin adalah laporan penurunan eskalasi antara AS dan Iran setelah pertukaran militer akhir pekan. Pasar menafsirkan perkembangan terbaru ini sebagai pengurangan kemungkinan terjadinya gangguan berkepanjangan pada pengiriman minyak. Futuressaham AS, terutama futures Nasdaq, bergerak lebih tinggi sebelum pembukaan karena investor berputar kembali ke aset-aset pertumbuhan. (Reuters)
Paling positif untuk
Sorotan berita makro terbaru sepekan untuk pergerakan saham AS, faktor yang menguntungkan dan yang merugikan, terus menyajikan analisis berkualitas tinggi
Ringkasan Pasar AS Akhir Pekan → Senin
🟢 Perkembangan yang bullish
Ketegangan di Timur Tengah mereda, mendukung aset berisiko
Pengungkit makro terbesar menuju hari Senin adalah laporan penurunan eskalasi antara AS dan Iran setelah pertukaran militer akhir pekan. Pasar menafsirkan perkembangan terbaru ini sebagai pengurangan kemungkinan terjadinya gangguan berkepanjangan pada pengiriman minyak. Futuressaham AS, terutama futures Nasdaq, bergerak lebih tinggi sebelum pembukaan karena investor berputar kembali ke aset-aset pertumbuhan. (Reuters)
Paling positif untuk
🟢 Perkembangan yang bullish
Ketegangan di Timur Tengah mereda, mendukung aset berisiko
Pengungkit makro terbesar menuju hari Senin adalah laporan penurunan eskalasi antara AS dan Iran setelah pertukaran militer akhir pekan. Pasar menafsirkan perkembangan terbaru ini sebagai pengurangan kemungkinan terjadinya gangguan berkepanjangan pada pengiriman minyak. Futuressaham AS, terutama futures Nasdaq, bergerak lebih tinggi sebelum pembukaan karena investor berputar kembali ke aset-aset pertumbuhan. (Reuters)
Paling positif untuk
1
2.9k
·
--
Artikel
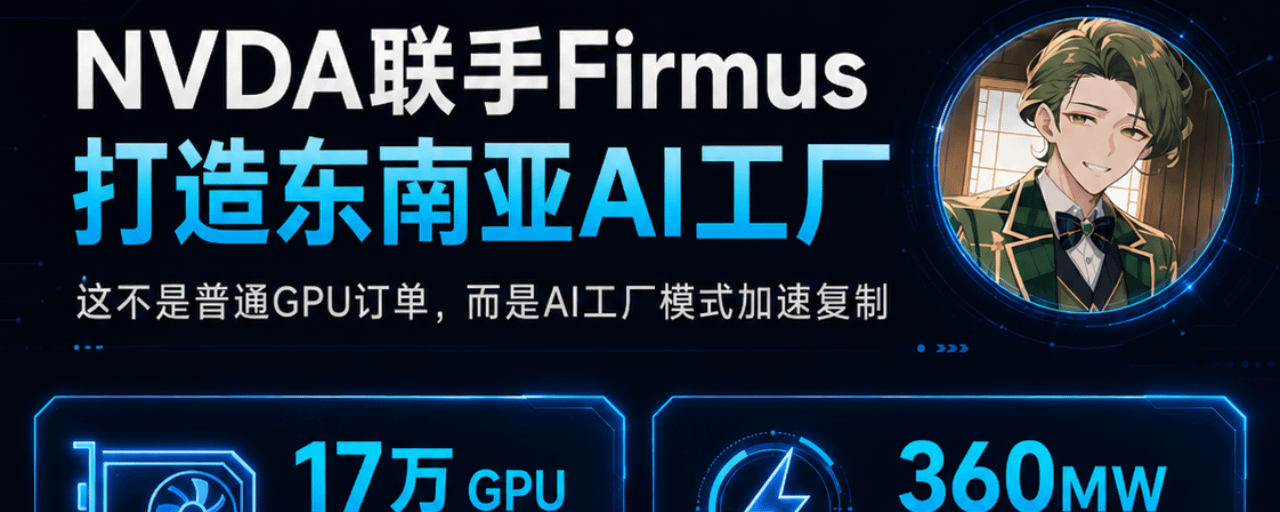
Perusahaan infrastruktur kecerdasan buatan Australia Firmus Technologies pada hari Senin menyatakan telah menandatangani perjanjian kerja sama strategis dengan perusahaan Nvidia (NVDA.O)Firmus akan membangun pabrik AI NVIDIA DSX 360MW di Pulau Batam, Indonesia, dengan cakupan perjanjian hingga 170 ribu akselerator AI NVIDIA, termasuk platform Grace Blackwell, Vera Rubin, Vera, dan sejenisnya, dengan waktu pengiriman yang terkonsentrasi pada 2027 hingga 2028.
Firmus memperkirakan, berdasarkan komitmen pembelian pelanggan yang sudah ada, dalam 6 tahun pertama bisa menghasilkan pendapatan 25 hingga 30 miliar dolar AS.
Kekuatan komputasi AI sedang beralih dari “pembangunan internal oleh para raksasa” menuju model “pabrik AI regional” yang mempraktikkan grosir dan eceran.
Dulu, hanya raksasa seperti Microsoft, Meta, Google, dan Amazon yang bisa mendapatkan GPU dan infrastruktur kelas atas dengan biaya terendah.
Perusahaan infrastruktur kecerdasan buatan Australia Firmus Technologies pada hari Senin menyatakan telah menandatangani perjanjian kerja sama strategis dengan perusahaan Nvidia (NVDA.O)
Firmus akan membangun pabrik AI NVIDIA DSX 360MW di Pulau Batam, Indonesia, dengan cakupan perjanjian hingga 170 ribu akselerator AI NVIDIA, termasuk platform Grace Blackwell, Vera Rubin, Vera, dan sejenisnya, dengan waktu pengiriman yang terkonsentrasi pada 2027 hingga 2028.
Firmus memperkirakan, berdasarkan komitmen pembelian pelanggan yang sudah ada, dalam 6 tahun pertama bisa menghasilkan pendapatan 25 hingga 30 miliar dolar AS.
Kekuatan komputasi AI sedang beralih dari “pembangunan internal oleh para raksasa” menuju model “pabrik AI regional” yang mempraktikkan grosir dan eceran.
Dulu, hanya raksasa seperti Microsoft, Meta, Google, dan Amazon yang bisa mendapatkan GPU dan infrastruktur kelas atas dengan biaya terendah.
Firmus memperkirakan, berdasarkan komitmen pembelian pelanggan yang sudah ada, dalam 6 tahun pertama bisa menghasilkan pendapatan 25 hingga 30 miliar dolar AS.
Kekuatan komputasi AI sedang beralih dari “pembangunan internal oleh para raksasa” menuju model “pabrik AI regional” yang mempraktikkan grosir dan eceran.
Dulu, hanya raksasa seperti Microsoft, Meta, Google, dan Amazon yang bisa mendapatkan GPU dan infrastruktur kelas atas dengan biaya terendah.
4
5.8k
·
--
Artikel
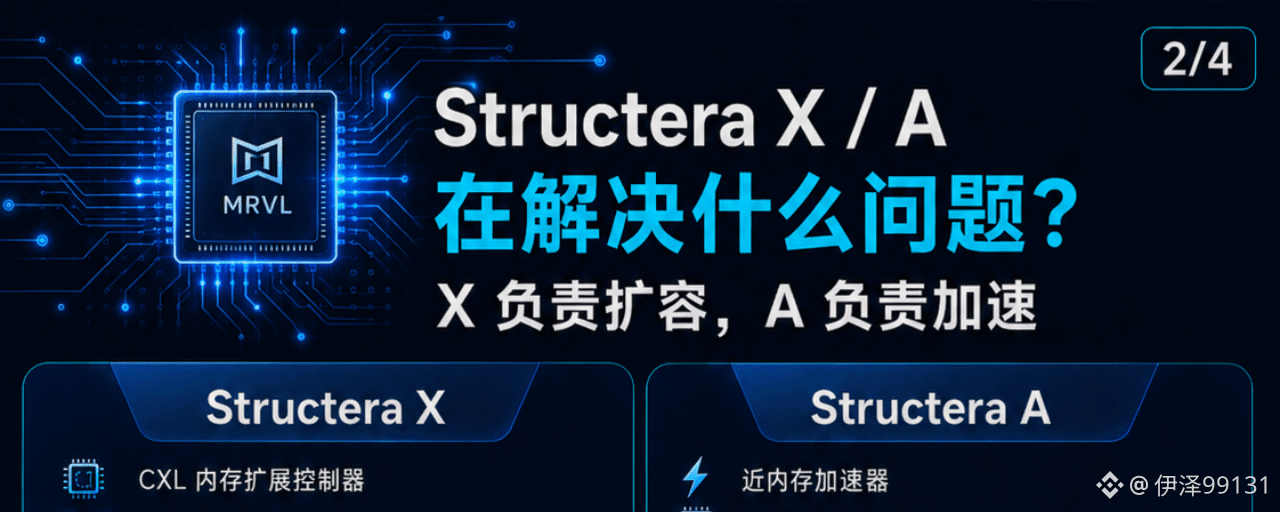
Di era AI, tembok memori sedang berubah menjadi hambatan infrastruktur yang sama pentingnya dengan optical interconnect! Dan #Marvell sedang menata kedua “tembok” itu secara bersamaanDulu orang-orang melihat Marvell, reaksi pertama adalah AI ASIC, optical interconnect, SerDes, DSP, fotonik silikon, DCI.
Namun kali ini, fokus Structera X dan Structera A adalah membawa MRVL ke dalam jalur utama bottleneck “kemacetan memori” AI.
Sekarang, hal paling mahal di pusat data AI bukan hanya GPU.
Harga memori juga semakin mahal.
Konteks panjang, multi-agen, layanan inferensi, database vektor, database in-memory, model rekomendasi—semua skenario ini sedang gila-gilaan menghabiskan DRAM.
GPU bertanggung jawab untuk komputasi.
Memori bertanggung jawab untuk penyimpanan/ingatan.
Optical interconnect bertanggung jawab untuk pemindahan data.
Jika memori tidak cukup, seberapa pun GPU-nya kuat tetap akan tersendat.
Di era AI, tembok memori sedang berubah menjadi hambatan infrastruktur yang sama pentingnya dengan optical interconnect! Dan #Marvell sedang menata kedua “tembok” itu secara bersamaan
Dulu orang-orang melihat Marvell, reaksi pertama adalah AI ASIC, optical interconnect, SerDes, DSP, fotonik silikon, DCI.
Namun kali ini, fokus Structera X dan Structera A adalah membawa MRVL ke dalam jalur utama bottleneck “kemacetan memori” AI.
Sekarang, hal paling mahal di pusat data AI bukan hanya GPU.
Harga memori juga semakin mahal.
Konteks panjang, multi-agen, layanan inferensi, database vektor, database in-memory, model rekomendasi—semua skenario ini sedang gila-gilaan menghabiskan DRAM.
GPU bertanggung jawab untuk komputasi.
Memori bertanggung jawab untuk penyimpanan/ingatan.
Optical interconnect bertanggung jawab untuk pemindahan data.
Jika memori tidak cukup, seberapa pun GPU-nya kuat tetap akan tersendat.
Namun kali ini, fokus Structera X dan Structera A adalah membawa MRVL ke dalam jalur utama bottleneck “kemacetan memori” AI.
Sekarang, hal paling mahal di pusat data AI bukan hanya GPU.
Harga memori juga semakin mahal.
Konteks panjang, multi-agen, layanan inferensi, database vektor, database in-memory, model rekomendasi—semua skenario ini sedang gila-gilaan menghabiskan DRAM.
GPU bertanggung jawab untuk komputasi.
Memori bertanggung jawab untuk penyimpanan/ingatan.
Optical interconnect bertanggung jawab untuk pemindahan data.
Jika memori tidak cukup, seberapa pun GPU-nya kuat tetap akan tersendat.
3
3.9k
·
--
Artikel
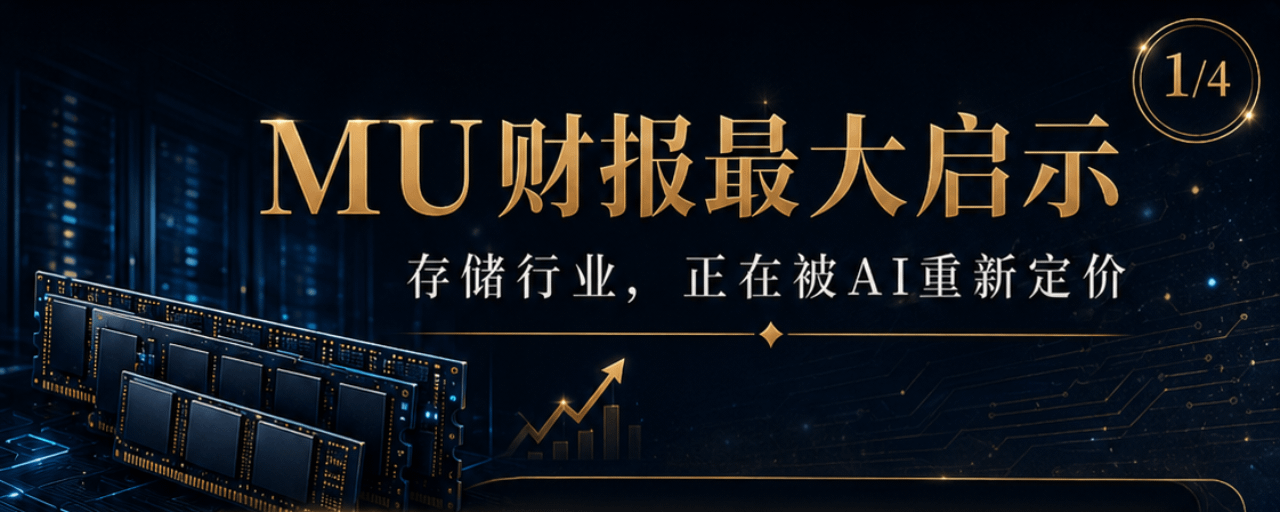
Di era AI, memori menjadi sama pentingnya dengan daya komputasi. Jika GPU adalah daya komputasi otak, maka memori adalah daya ingat otak. Tanpa memori, bahkan AI yang paling canggih pun tidak akan bisa berbuat banyak.Kapasitas penyimpanan adalah yang terpenting! Performa Micron semalam hampir sempurna!
$MU Laporan keuangan ini mendefinisikan ulang industri penyimpanan.
Di era AI, penyimpanan bukan lagi sekadar komponen pendukung, melainkan sumber daya inti dari sistem komputasi.
Angka Q3 sudah cukup dilebih-lebihkan.
Pendapatan mencapai 41,46 miliar dolar AS.
EPS Non-GAAP: $25,11.
Margin laba kotor mendekati 85%.
Q4 memberikan panduan yang lebih kuat lagi.
Proyeksi pendapatan berkisar antara $49 miliar hingga $51 miliar.
Panduan laba per saham (EPS) non-GAAP adalah $30 hingga $32.
Target margin kotor adalah sekitar 86%.
Ini bukan lagi sekadar sedikit melebihi ekspektasi; ini telah mendorong model Wall Street naik secara signifikan.
Di era AI, memori menjadi sama pentingnya dengan daya komputasi. Jika GPU adalah daya komputasi otak, maka memori adalah daya ingat otak. Tanpa memori, bahkan AI yang paling canggih pun tidak akan bisa berbuat banyak.
Kapasitas penyimpanan adalah yang terpenting! Performa Micron semalam hampir sempurna!
$MU Laporan keuangan ini mendefinisikan ulang industri penyimpanan.
Di era AI, penyimpanan bukan lagi sekadar komponen pendukung, melainkan sumber daya inti dari sistem komputasi.
Angka Q3 sudah cukup dilebih-lebihkan.
Pendapatan mencapai 41,46 miliar dolar AS.
EPS Non-GAAP: $25,11.
Margin laba kotor mendekati 85%.
Q4 memberikan panduan yang lebih kuat lagi.
Proyeksi pendapatan berkisar antara $49 miliar hingga $51 miliar.
Panduan laba per saham (EPS) non-GAAP adalah $30 hingga $32.
Target margin kotor adalah sekitar 86%.
Ini bukan lagi sekadar sedikit melebihi ekspektasi; ini telah mendorong model Wall Street naik secara signifikan.
$MU Laporan keuangan ini mendefinisikan ulang industri penyimpanan.
Di era AI, penyimpanan bukan lagi sekadar komponen pendukung, melainkan sumber daya inti dari sistem komputasi.
Angka Q3 sudah cukup dilebih-lebihkan.
Pendapatan mencapai 41,46 miliar dolar AS.
EPS Non-GAAP: $25,11.
Margin laba kotor mendekati 85%.
Q4 memberikan panduan yang lebih kuat lagi.
Proyeksi pendapatan berkisar antara $49 miliar hingga $51 miliar.
Panduan laba per saham (EPS) non-GAAP adalah $30 hingga $32.
Target margin kotor adalah sekitar 86%.
Ini bukan lagi sekadar sedikit melebihi ekspektasi; ini telah mendorong model Wall Street naik secara signifikan.
3k
·
--
Artikel
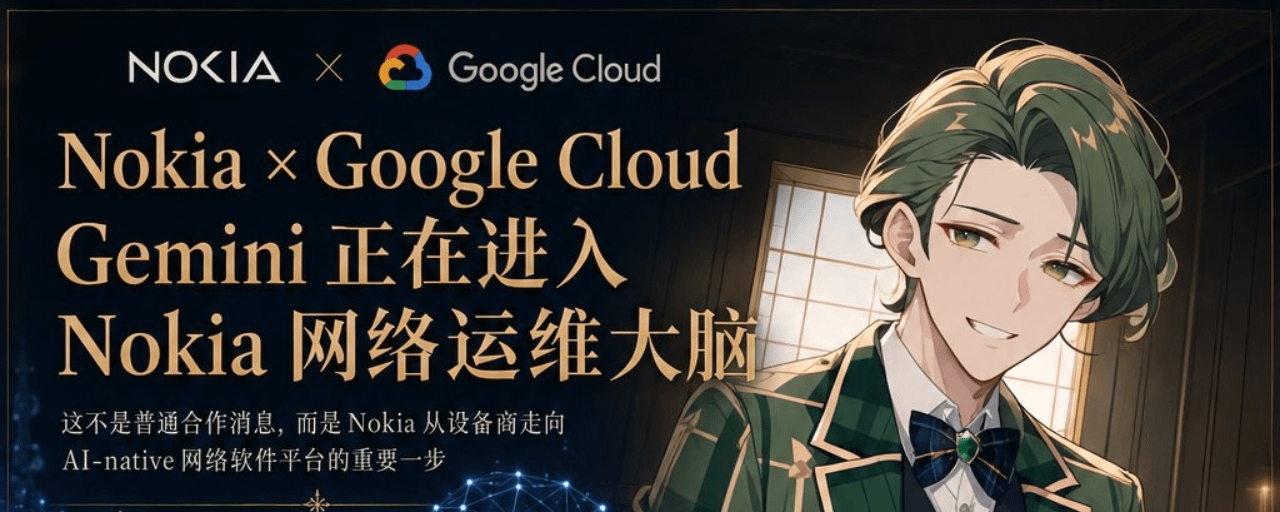
Narasi AI Nokia sedang berkembang dari lapisan perangkat keras ke lapisan perangkat lunak. Jaringan optik adalah pembuluh darah, AI-RAN adalah saraf, dan Assurance Center + Gemini lebih seperti otak untuk operasi jaringanKabar baik lagi sebelum saham Nokia dibuka!
$NOK Menurut saya, kerja sama Google Cloud ini kemungkinan dianggap terlalu rendah maknanya oleh pasar.
Google Cloud mengumumkan kerja sama dengan Nokia, mengintegrasikan model Gemini ke dalam Nokia Assurance Center.
Ini bukan sekadar berita “AI berlabel” yang sederhana.
Nokia Assurance Center pada dasarnya adalah platform jaminan AIOps untuk jaringan operator, digunakan untuk pemantauan jaringan, identifikasi gangguan, analisis performa, serta jaminan kualitas layanan.
Dulu, ketika jaringan operator mengalami masalah, banyak prosesnya adalah:
Muncul peringatan
Insinyur melakukan penelusuran
Cari akar penyebab
Buat tiket pekerjaan
Perbaiki
Narasi AI Nokia sedang berkembang dari lapisan perangkat keras ke lapisan perangkat lunak. Jaringan optik adalah pembuluh darah, AI-RAN adalah saraf, dan Assurance Center + Gemini lebih seperti otak untuk operasi jaringan
Kabar baik lagi sebelum saham Nokia dibuka!
$NOK Menurut saya, kerja sama Google Cloud ini kemungkinan dianggap terlalu rendah maknanya oleh pasar.
Google Cloud mengumumkan kerja sama dengan Nokia, mengintegrasikan model Gemini ke dalam Nokia Assurance Center.
Ini bukan sekadar berita “AI berlabel” yang sederhana.
Nokia Assurance Center pada dasarnya adalah platform jaminan AIOps untuk jaringan operator, digunakan untuk pemantauan jaringan, identifikasi gangguan, analisis performa, serta jaminan kualitas layanan.
Dulu, ketika jaringan operator mengalami masalah, banyak prosesnya adalah:
Muncul peringatan
Insinyur melakukan penelusuran
Cari akar penyebab
Buat tiket pekerjaan
Perbaiki
$NOK Menurut saya, kerja sama Google Cloud ini kemungkinan dianggap terlalu rendah maknanya oleh pasar.
Google Cloud mengumumkan kerja sama dengan Nokia, mengintegrasikan model Gemini ke dalam Nokia Assurance Center.
Ini bukan sekadar berita “AI berlabel” yang sederhana.
Nokia Assurance Center pada dasarnya adalah platform jaminan AIOps untuk jaringan operator, digunakan untuk pemantauan jaringan, identifikasi gangguan, analisis performa, serta jaminan kualitas layanan.
Dulu, ketika jaringan operator mengalami masalah, banyak prosesnya adalah:
Muncul peringatan
Insinyur melakukan penelusuran
Cari akar penyebab
Buat tiket pekerjaan
Perbaiki
1
2
3.5k
·
--
Artikel
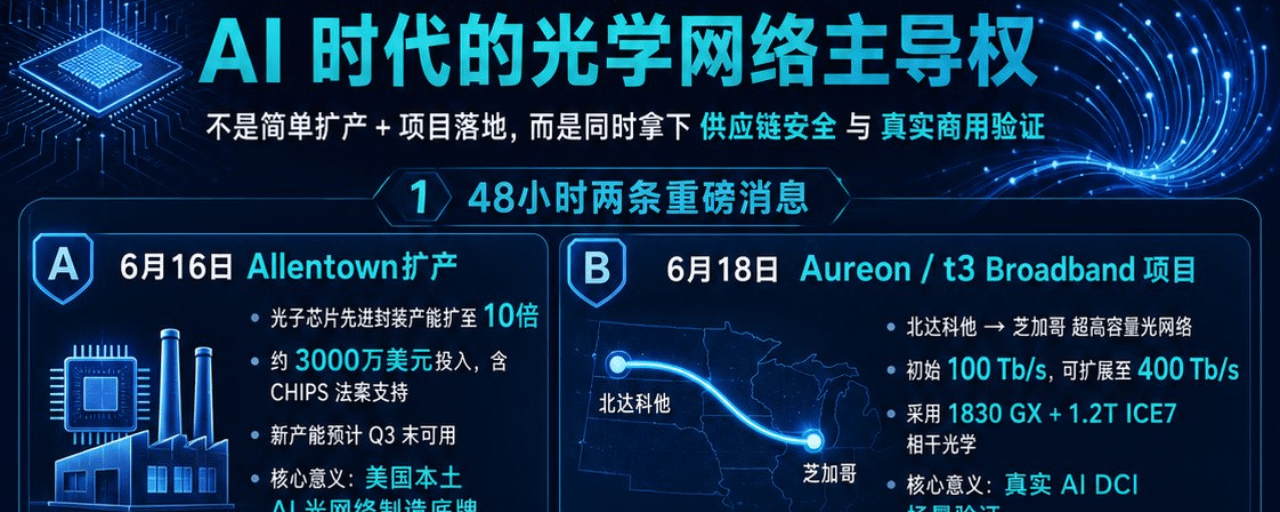
Kapasitas pengemasan canggih chip fotonik Anllentown milik Nokia telah meningkat sepuluh kali lipat. Bekerja sama dengan t3 Broadband dan Aureon, jaringan transportasi optik yang siap untuk AI telah dikerahkan antara North Dakota dan Chicago.Aksi jual saham Nokia ($NOK) baru-baru ini sangat agresif!
Hari sihir Rabu lalu adalah contoh lain dari penggunaan opsi untuk melanjutkan manipulasi!
Nokia merilis dua berita penting selama akhir pekan.
Pertama, kapasitas pengemasan canggih Allentown untuk chip fotonik telah meningkat sepuluh kali lipat.
Inisiatif kedua melibatkan kolaborasi dengan t3 Broadband dan Aureon untuk membangun jaringan transmisi optik yang siap untuk AI antara North Dakota dan Chicago, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s di masa mendatang.
Secara terpisah, kedua berita ini tidaklah terlalu rumit.
Salah satu caranya adalah dengan memperluas produksi.
Salah satunya adalah implementasi proyek.
Namun, ketika Anda menggabungkannya, rasanya berbeda.
Kapasitas pengemasan canggih chip fotonik Anllentown milik Nokia telah meningkat sepuluh kali lipat. Bekerja sama dengan t3 Broadband dan Aureon, jaringan transportasi optik yang siap untuk AI telah dikerahkan antara North Dakota dan Chicago.
Aksi jual saham Nokia ($NOK) baru-baru ini sangat agresif!
Hari sihir Rabu lalu adalah contoh lain dari penggunaan opsi untuk melanjutkan manipulasi!
Nokia merilis dua berita penting selama akhir pekan.
Pertama, kapasitas pengemasan canggih Allentown untuk chip fotonik telah meningkat sepuluh kali lipat.
Inisiatif kedua melibatkan kolaborasi dengan t3 Broadband dan Aureon untuk membangun jaringan transmisi optik yang siap untuk AI antara North Dakota dan Chicago, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s di masa mendatang.
Secara terpisah, kedua berita ini tidaklah terlalu rumit.
Salah satu caranya adalah dengan memperluas produksi.
Salah satunya adalah implementasi proyek.
Namun, ketika Anda menggabungkannya, rasanya berbeda.
Hari sihir Rabu lalu adalah contoh lain dari penggunaan opsi untuk melanjutkan manipulasi!
Nokia merilis dua berita penting selama akhir pekan.
Pertama, kapasitas pengemasan canggih Allentown untuk chip fotonik telah meningkat sepuluh kali lipat.
Inisiatif kedua melibatkan kolaborasi dengan t3 Broadband dan Aureon untuk membangun jaringan transmisi optik yang siap untuk AI antara North Dakota dan Chicago, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s di masa mendatang.
Secara terpisah, kedua berita ini tidaklah terlalu rumit.
Salah satu caranya adalah dengan memperluas produksi.
Salah satunya adalah implementasi proyek.
Namun, ketika Anda menggabungkannya, rasanya berbeda.
1
4.4k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NvidiaBeatsEstimatesWith$130BQ4Outlook
7,265 penayangan
118 Berdiskusi
Nvidia Lampaui Perkiraan dengan Pendapatan $115,8 Miliar, Memproyeksikan $130 Miliar dan Menambah Pembelian Kembali Saham Senilai $150 Miliar
Binance News
·Disukai 38 Kali
·38k penayangan
AnthropicIPOPriceCouldExceed$80
13,361 penayangan
116 Berdiskusi
CanNvidia’sDataCenterGrowthContinue?
38,444 penayangan
547 Berdiskusi