Sorotan utama saham AS: $MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE !
Hari ini Marvell akhirnya resmi mengumumkan akuisisi Lumentum.
Skala transaksi ini memang melampaui ekspektasi banyak orang.
$MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE , tetapi harga sahamnya terus anjlok. Menurut saya, transaksi ini tidak sesederhana itu.
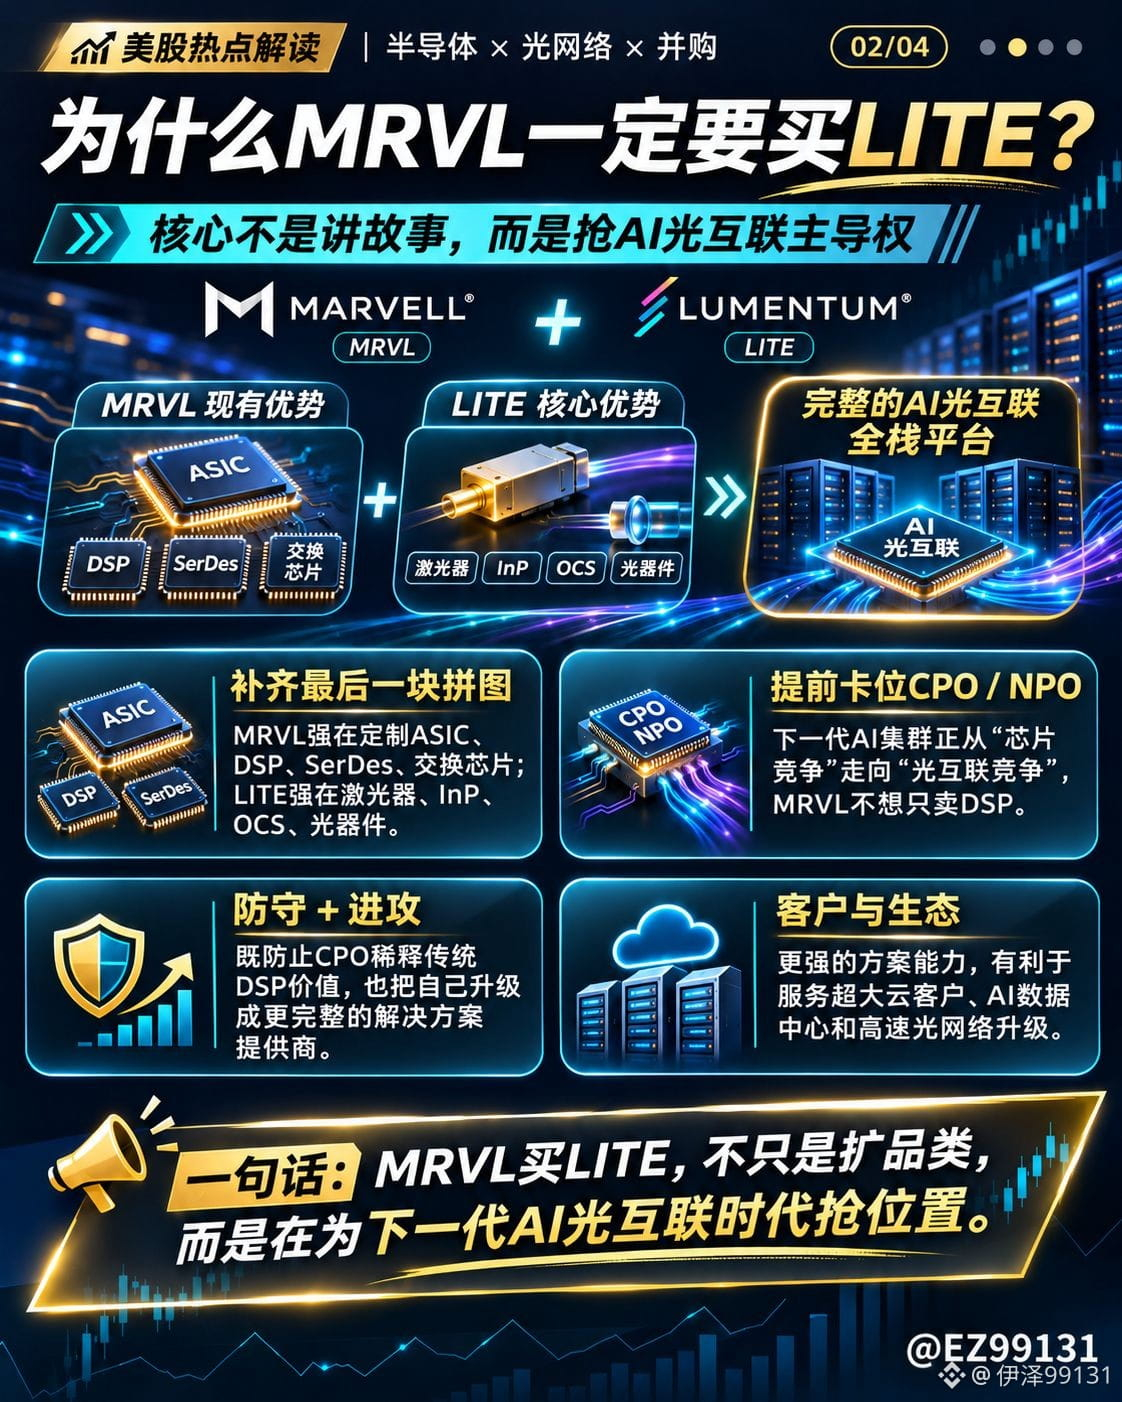
Yang benar-benar ingin dibeli Marvell bukan hanya pendapatan Lumentum, melainkan laser indium fosfida (InP), perangkat optik, dan kapasitas produksinya.
Keunggulan MRVL sendiri ada pada ASIC, DSP, SerDes, dan chip jaringan berkecepatan tinggi. Namun, seiring makin besarnya klaster AI, fokus persaingan di masa depan mulai bergeser dari komputasi ke interkoneksi optik.
Terutama dengan perkembangan teknologi CPO, nilai sebagian DSP tradisional mungkin akan berkurang. Dengan mengakuisisi LITE sekarang, MRVL tidak hanya melengkapi kekurangan teknologinya, tetapi juga lebih awal mempersiapkan diri untuk pusat data AI generasi berikutnya.
Namun, apakah akuisisi ini benar-benar sepadan?
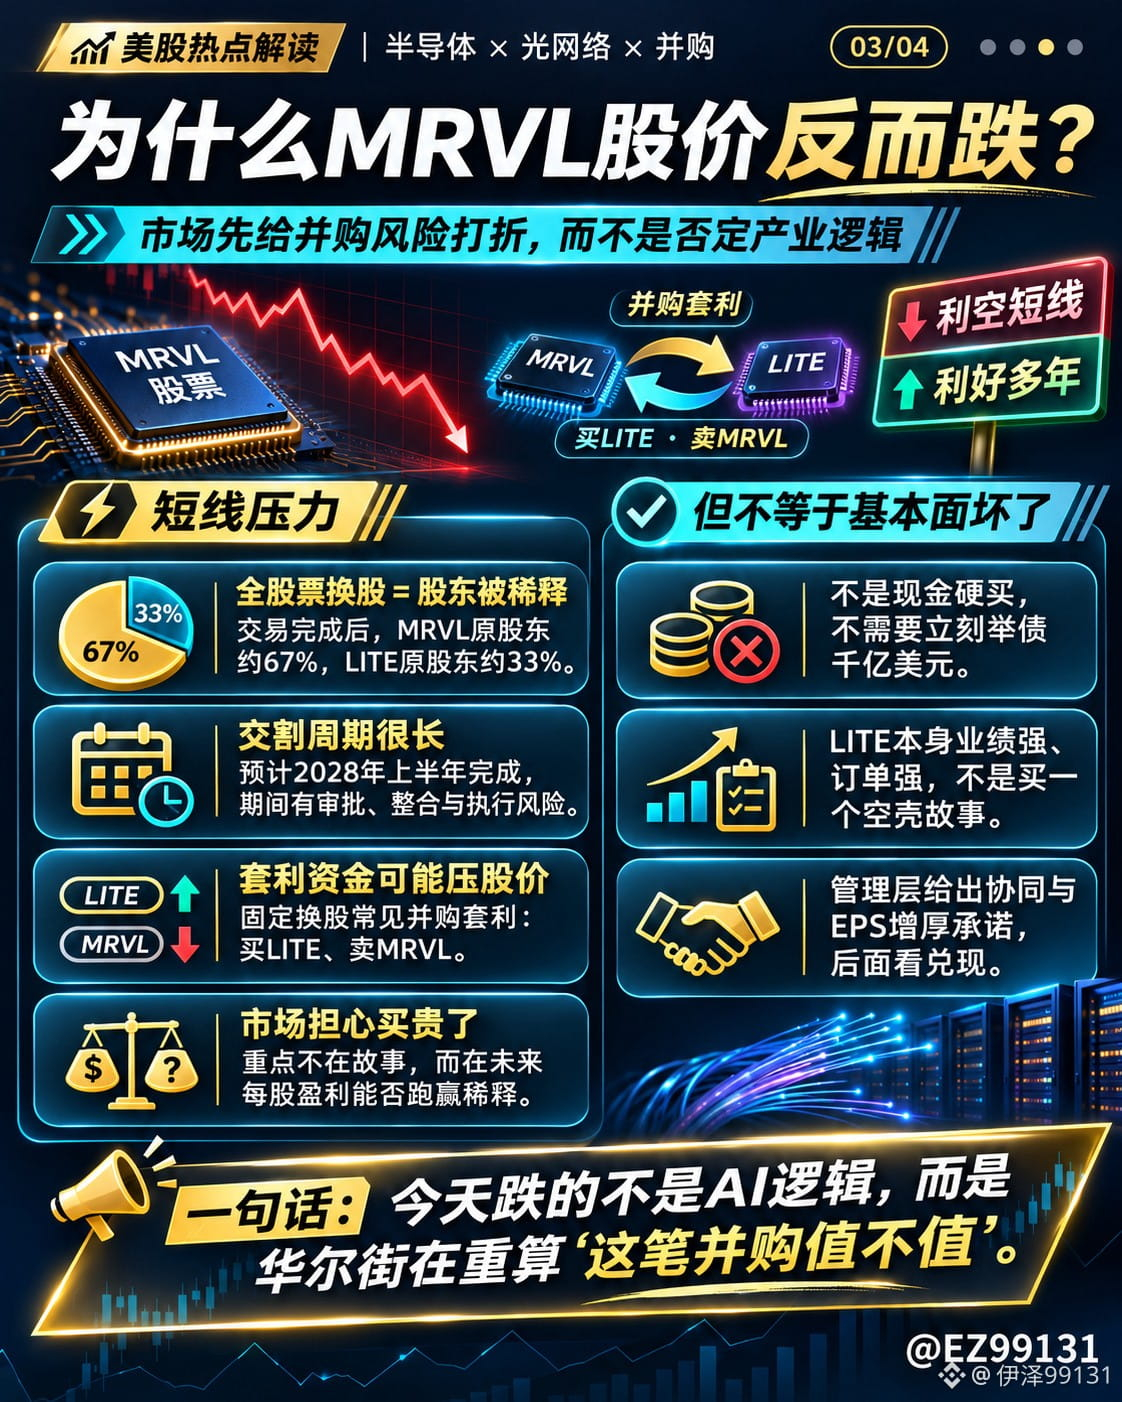
Nilai perusahaan tersirat dalam transaksi ini sekitar 115 miliar dolar AS. Transaksi dilakukan sepenuhnya melalui pertukaran saham: 1 saham LITE ditukar dengan 4,5 saham MRVL, dan diperkirakan rampung pada paruh pertama 2028.
Ini bukan penggalangan dana hingga ratusan miliar dolar AS dari pasar demi melakukan akuisisi, tetapi tetap ada dilusi saham. Setelah transaksi rampung, pemegang saham lama MRVL diperkirakan hanya akan memiliki 67% dari perusahaan gabungan.
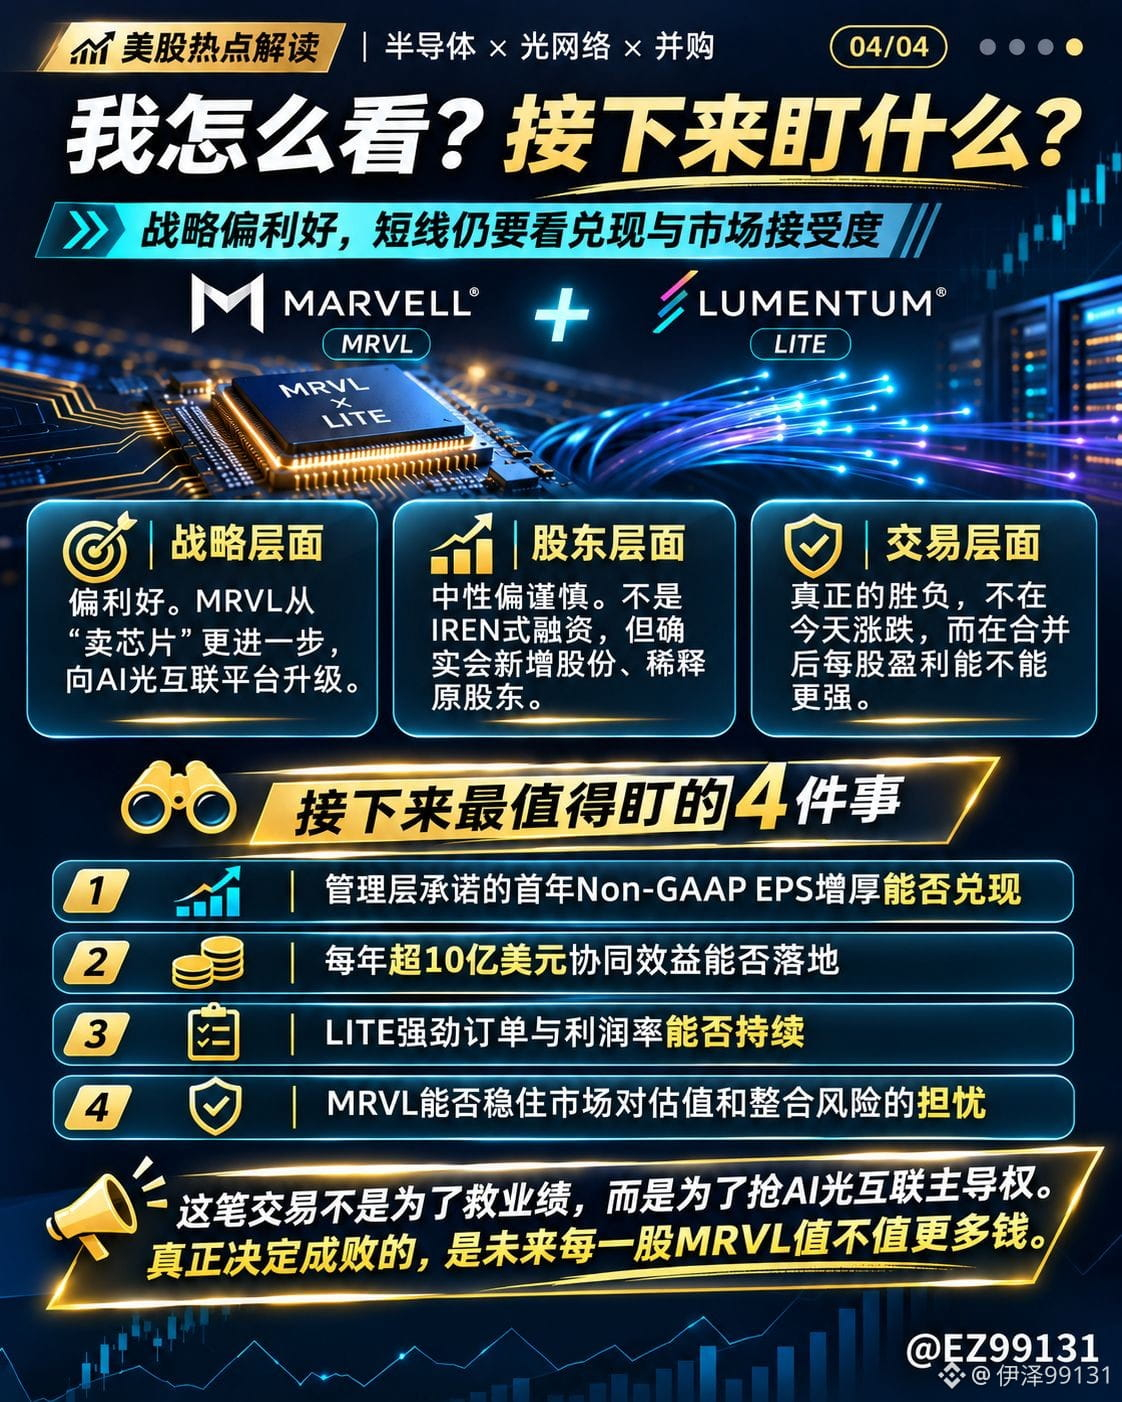
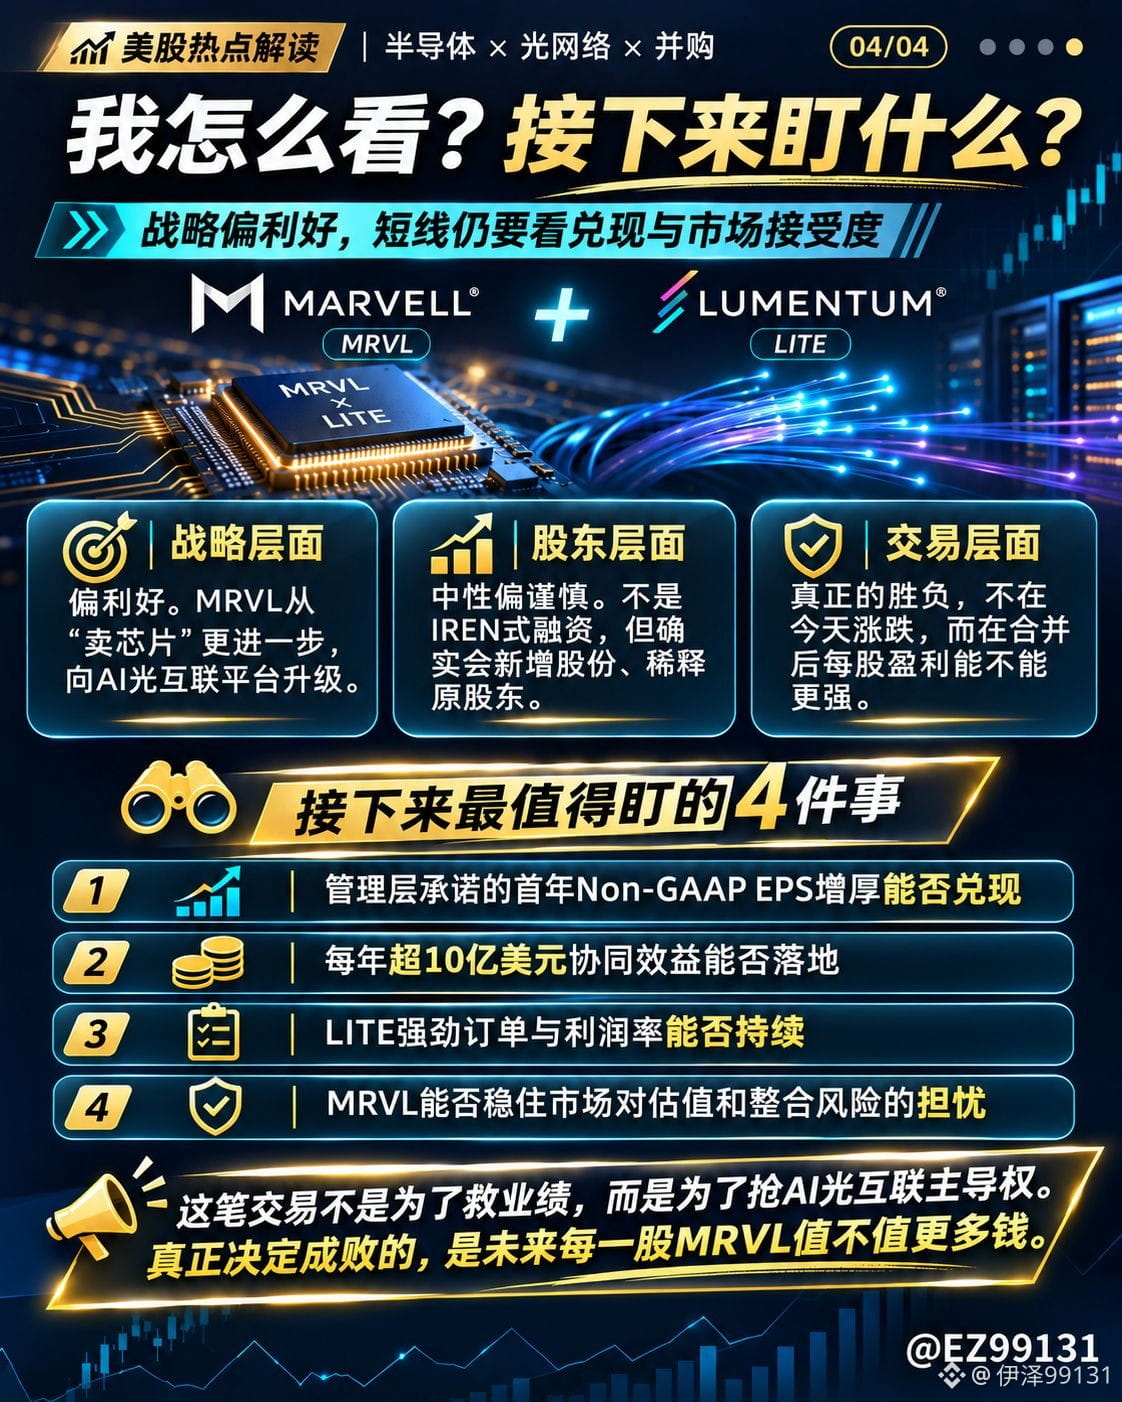
Manajemen menjanjikan manfaat sinergi lebih dari 1 miliar dolar AS per tahun dan memperkirakan EPS yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Jika semua ini terwujud, prospek jangka panjangnya memang cukup menjanjikan.
Menurut saya, arah strategis MRVL sudah tepat, tetapi aset bagus bukan berarti layak dibeli dengan harga berapa pun.
Yang dikhawatirkan Wall Street bukanlah masa depan interkoneksi optik untuk AI, melainkan apakah Marvell akan membayar terlalu mahal demi merebut pasar ini.
Pada akhirnya, apakah transaksi ini akan berdampak positif atau negatif tidak ditentukan oleh naik turunnya harga saham hari ini, melainkan oleh kemampuan laba per saham di masa depan untuk benar-benar melampaui biaya yang timbul akibat dilusi.
Peluang interkoneksi optik untuk AI sangat besar, tetapi apakah pemegang saham pada akhirnya akan untung tetap bergantung pada tingkat pengembalian modal.
Hari ini Marvell akhirnya resmi mengumumkan akuisisi Lumentum.
Skala transaksi ini memang melampaui ekspektasi banyak orang.
$MRVL menggelontorkan 115 miliar dolar AS untuk mengakuisisi $LITE , tetapi harga sahamnya terus anjlok. Menurut saya, transaksi ini tidak sesederhana itu.
Yang benar-benar ingin dibeli Marvell bukan hanya pendapatan Lumentum, melainkan laser indium fosfida (InP), perangkat optik, dan kapasitas produksinya.
Keunggulan MRVL sendiri ada pada ASIC, DSP, SerDes, dan chip jaringan berkecepatan tinggi. Namun, seiring makin besarnya klaster AI, fokus persaingan di masa depan mulai bergeser dari komputasi ke interkoneksi optik.
Terutama dengan perkembangan teknologi CPO, nilai sebagian DSP tradisional mungkin akan berkurang. Dengan mengakuisisi LITE sekarang, MRVL tidak hanya melengkapi kekurangan teknologinya, tetapi juga lebih awal mempersiapkan diri untuk pusat data AI generasi berikutnya.
Namun, apakah akuisisi ini benar-benar sepadan?
Nilai perusahaan tersirat dalam transaksi ini sekitar 115 miliar dolar AS. Transaksi dilakukan sepenuhnya melalui pertukaran saham: 1 saham LITE ditukar dengan 4,5 saham MRVL, dan diperkirakan rampung pada paruh pertama 2028.
Ini bukan penggalangan dana hingga ratusan miliar dolar AS dari pasar demi melakukan akuisisi, tetapi tetap ada dilusi saham. Setelah transaksi rampung, pemegang saham lama MRVL diperkirakan hanya akan memiliki 67% dari perusahaan gabungan.
Manajemen menjanjikan manfaat sinergi lebih dari 1 miliar dolar AS per tahun dan memperkirakan EPS yang disesuaikan akan meningkat pada tahun pertama setelah transaksi ditutup.
Jika semua ini terwujud, prospek jangka panjangnya memang cukup menjanjikan.
Menurut saya, arah strategis MRVL sudah tepat, tetapi aset bagus bukan berarti layak dibeli dengan harga berapa pun.
Yang dikhawatirkan Wall Street bukanlah masa depan interkoneksi optik untuk AI, melainkan apakah Marvell akan membayar terlalu mahal demi merebut pasar ini.
Pada akhirnya, apakah transaksi ini akan berdampak positif atau negatif tidak ditentukan oleh naik turunnya harga saham hari ini, melainkan oleh kemampuan laba per saham di masa depan untuk benar-benar melampaui biaya yang timbul akibat dilusi.
Peluang interkoneksi optik untuk AI sangat besar, tetapi apakah pemegang saham pada akhirnya akan untung tetap bergantung pada tingkat pengembalian modal.