

Aksi jual saham Nokia ($NOK) baru-baru ini sangat agresif!
Hari sihir Rabu lalu adalah contoh lain dari penggunaan opsi untuk melanjutkan manipulasi!
Nokia merilis dua berita penting selama akhir pekan.
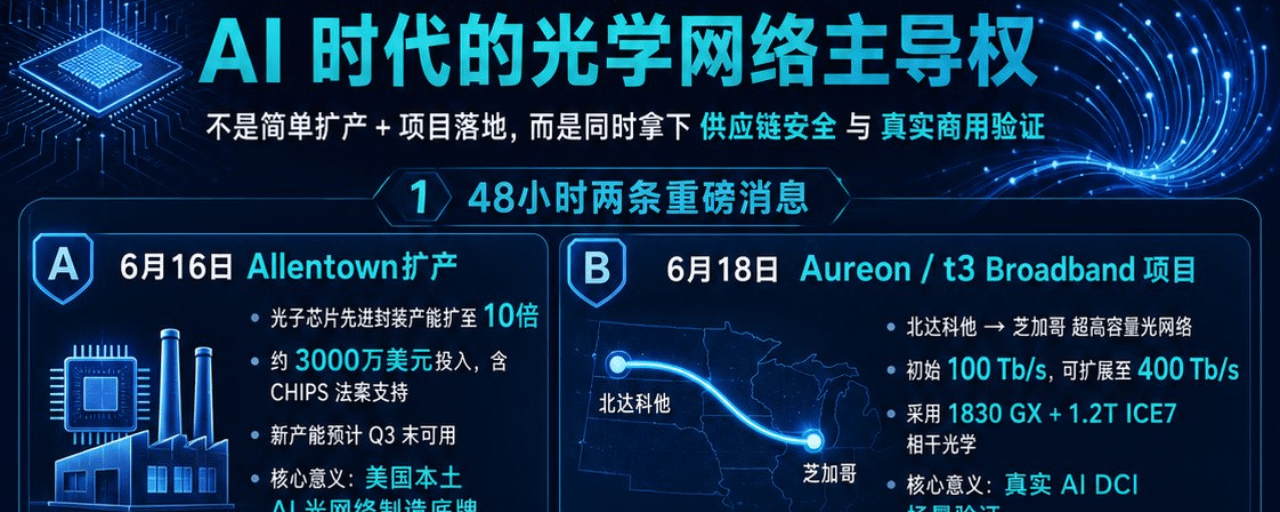
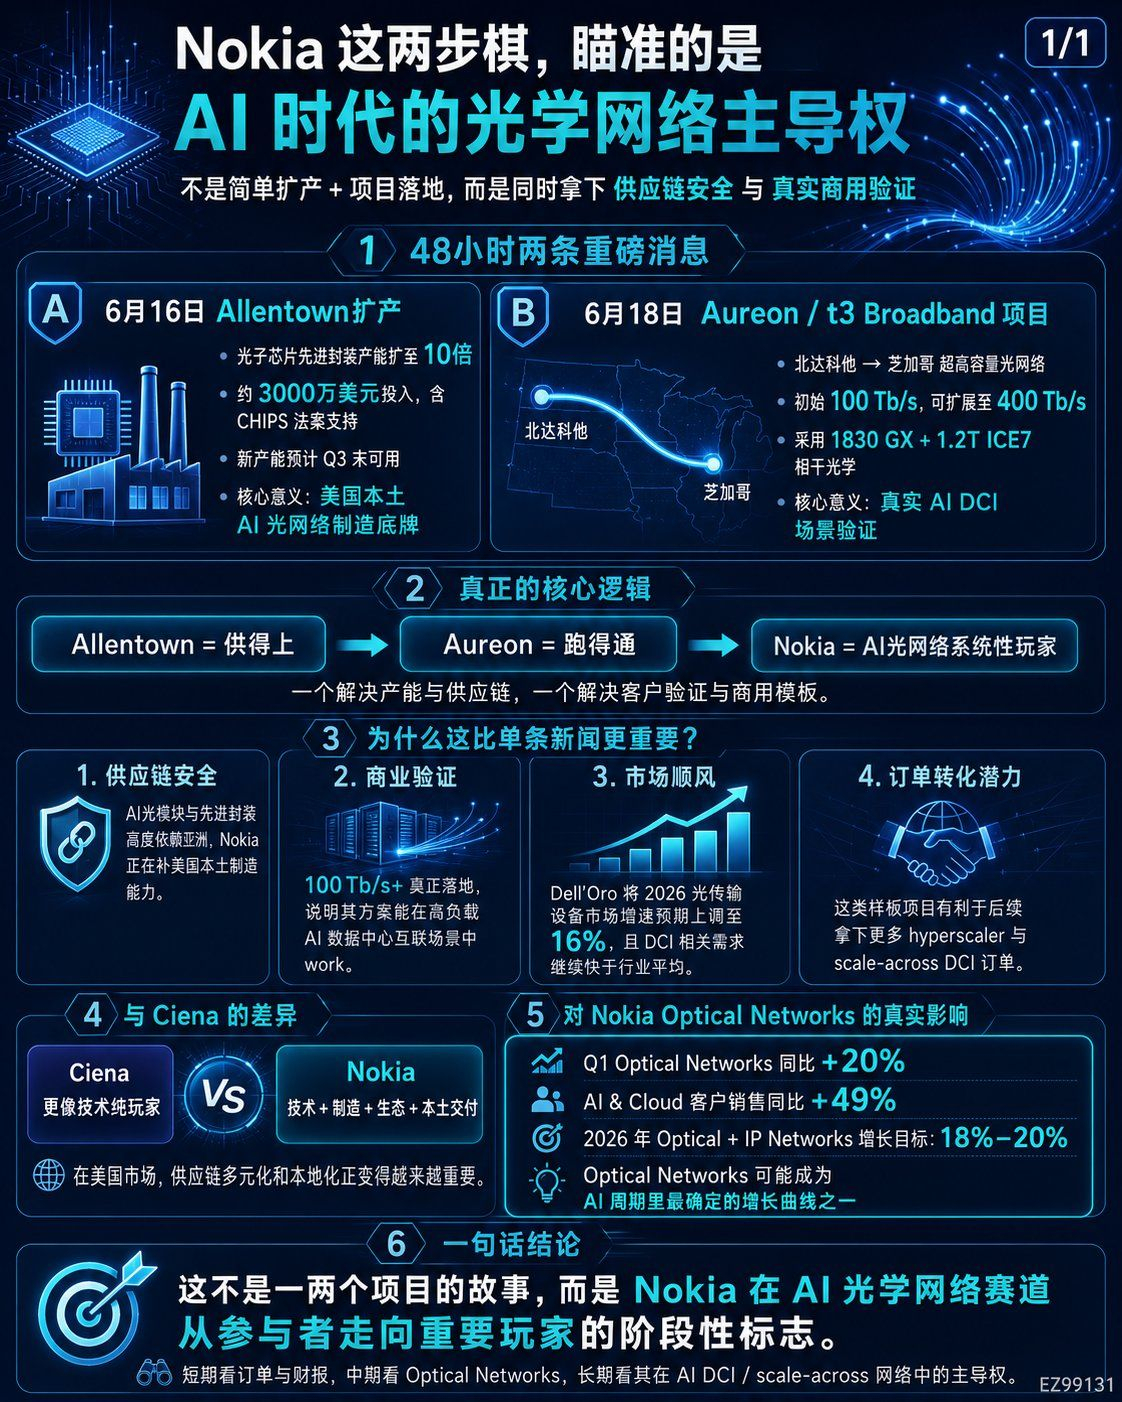
Pertama, kapasitas pengemasan canggih Allentown untuk chip fotonik telah meningkat sepuluh kali lipat.
Inisiatif kedua melibatkan kolaborasi dengan t3 Broadband dan Aureon untuk membangun jaringan transmisi optik yang siap untuk AI antara North Dakota dan Chicago, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s di masa mendatang.
Secara terpisah, kedua berita ini tidaklah terlalu rumit.
Salah satu caranya adalah dengan memperluas produksi.
Salah satunya adalah implementasi proyek.
Namun, ketika Anda menggabungkannya, rasanya berbeda.
Saya rasa tujuan sebenarnya Nokia dengan kedua langkah ini bukanlah untuk mengamankan lebih banyak pesanan dalam jangka pendek, tetapi untuk mendapatkan dominasi dalam jaringan optik di era AI.
Masalah terbesar bagi pusat data AI saat ini bukan hanya kekurangan GPU, dan listrik pun bukan sekadar variabel.
Masalah yang lebih besar adalah bagaimana memindahkan data tersebut.
Seiring bertambahnya ukuran klaster GPU dan model, pelatihan dan inferensi membutuhkan sejumlah besar data yang mengalir antar server, rak, kampus, dan pusat data.
Oleh karena itu, jaringan optik bertransformasi dari "infrastruktur komunikasi" menjadi "sistem pembuluh darah" pabrik AI.
Itulah mengapa saya pikir langkah Nokia kali ini sangat penting.
Allentown mengatasi masalah pasokan tersebut.
Aureon memecahkan masalah verifikasi.
Pertanyaannya adalah, jika pasar AS benar-benar membutuhkan sejumlah besar perangkat jaringan optik AI di masa mendatang, apakah Anda mampu memasoknya?
Pertanyaan lainnya adalah apakah teknologi Anda dapat berjalan dalam skenario interkoneksi pusat data AI di dunia nyata.
Fakta bahwa kedua peristiwa ini terjadi secara bersamaan memiliki signifikansi yang jauh lebih besar daripada sekadar satu berita tunggal.
Mari kita mulai dari Allentown.
Ekspansi Nokia kali ini mengacu pada kemampuan pengujian dan pengemasan canggihnya di Amerika Serikat.
Intinya bukanlah berapa banyak uang yang dihabiskan, tetapi peningkatan kapasitas produksi hingga sepuluh kali lipat di salah satu dari sedikit tempat di Amerika Serikat di mana chip fotonik dapat dikemas ke dalam modul optik.
Masalah ini sangat sensitif dalam konteks saat ini.
Permintaan akan modul optik, optik koheren, dan transmisi daya rendah meningkat pesat di pusat data AI, tetapi rantai pasokan pengemasan dan perangkat optik global tetap sangat bergantung pada Asia.
Jika perusahaan hyperscaler AS terus membangun pusat data AI dalam skala besar, mereka tidak dapat sepenuhnya mengabaikan isu-isu seperti keamanan rantai pasokan, manufaktur dalam negeri, tarif, dan risiko geopolitik.
Peningkatan investasi Nokia di Allentown pada dasarnya menyediakan fondasi lokal untuk jaringan optik AI AS.
Ini bukan sekadar tentang memperluas produksi.
Ini memberitahu pelanggan:
Saya tidak hanya dapat menyediakan teknologi, tetapi saya juga dapat mengirimkan komponen optik utama di dalam Amerika Serikat.
Hal ini kemungkinan akan menjadi semakin penting di masa depan untuk menarik minat perusahaan penyedia layanan cloud skala besar (hyperscalers), operator telekomunikasi, pemerintah, dan pelanggan dengan kebutuhan keamanan yang tinggi.
Sekarang mari kita lihat jalur Aureon.
Dari North Dakota ke Chicago, kecepatan awalnya adalah 100 Tb/s, yang akan ditingkatkan menjadi 400 Tb/s di masa mendatang.
Perangkat ini menggunakan platform Nokia 1830 GX, sistem sirkuit optik Super C/L-band, dan optik koheren ICE7 1.2T.
Nilai dari proyek ini bukan hanya terletak pada kapasitasnya yang besar.
Yang benar-benar penting adalah hal ini telah menempatkan solusi transmisi optik generasi terbaru Nokia ke dalam skenario dunia nyata interkoneksi pusat data AI.
Di era AI, DCI (Integrasi Digital) bukan lagi sekadar memasang lebih banyak kabel serat optik di wilayah metropolitan.
Di masa depan, akan semakin banyak tuntutan yang muncul, yaitu:
Lebih jauh lagi.
Kapasitas serat tunggal yang lebih tinggi.
Konsumsi daya lebih rendah.
Untuk menghubungkan pusat data regional dengan node cloud inti secara lebih baik.
Rute seperti dari North Dakota ke Chicago adalah contoh kecil dari tren ini.
Banyak orang yang melihat infrastruktur AI hanya fokus pada GPU, HBM, ASIC, dan modul optik.
Namun, jika pabrik AI mulai berkembang secara terdistribusi, interkoneksi pusat data lintas wilayah pasti akan menjadi suatu kebutuhan.
Di sinilah Nokia Optical Networks benar-benar unggul.
Yang lebih menarik lagi adalah data industri juga mendukung logika ini.
Sebelumnya, Dell’Oro menyatakan bahwa pasar peralatan transmisi optik global akan tumbuh sebesar 10% hingga mencapai sekitar $16 miliar pada tahun 2025, dengan pendapatan pengadaan langsung dari sistem WDM terkait DCI diperkirakan akan tumbuh hampir 40%.
Versi prediksi terbaru bahkan lebih mengkhawatirkan.
Mereka menaikkan perkiraan pertumbuhan pasar peralatan transmisi optik untuk tahun 2026 dari 10% menjadi 16%, dengan proyeksi pendapatan pasar melebihi $18 miliar.
Alasannya sangat sederhana:
Pusat data AI mendorong permintaan akan DCI (Integrasi Pusat Data), dan banyak pemasok sudah mengalami penundaan pesanan dan waktu pengiriman yang lebih lama.
Kalimat ini sebenarnya sangat penting.
Hal ini menunjukkan bahwa jaringan optik bukanlah komponen yang tidak dikenal, melainkan rantai pasokan yang semakin erat dalam infrastruktur AI.
Permintaan tersebut bukannya tidak ada.
Pertanyaan sebenarnya sekarang adalah, siapa yang mampu mewujudkannya?
Hal ini membawa kita kembali ke strategi dua langkah Nokia.
Allentown mewakili kapasitas produksi.
Aureon adalah templatnya.
Pihak pertama meyakinkan pelanggan bahwa mereka dapat memasok barang tersebut.
Yang terakhir meyakinkan pelanggan bahwa itu akan berhasil.
Dengan menggabungkan kedua faktor tersebut, Nokia tidak hanya mengatakan "kami juga memiliki produk jaringan optik," tetapi juga membangun siklus bisnis yang lebih lengkap.
Dibandingkan dengan Ciena, Nokia bukanlah pemain yang paling berdedikasi di bidang DCI sebelumnya.
Ciena telah lama menjadi perusahaan dominan dalam transmisi optik, dan WaveLogic juga memiliki kehadiran yang kuat di kalangan perusahaan penyedia layanan cloud berskala besar (hyperscaler).
Namun, keadaan berubah setelah Nokia mengakuisisi Infinera.
Ini melengkapi mesin koheren, sistem transmisi optik, dan kemampuan integrasi vertikal.
Kini, dengan tambahan perluasan kapasitas ATP di AS dan peluncuran proyek AI DCI nyata di Amerika Utara, posisi Nokia menjadi lebih lengkap.
Ciena lebih mirip seorang penggemar teknologi optik yang sangat fokus.
Nokia kini menerapkan strategi yang berbeda:
Teknologi optik.
Jaringan IP.
Dibuat di Tiongkok.
Pengiriman sistem.
Hubungan dengan operator.
Peluang cloud hyperscaler dan AI.
Ini bukanlah terobosan tunggal, melainkan kombinasi dari berbagai serangan.
Dalam jangka pendek, Ciena tidak akan mudah melepaskan pangsa pasarnya.
Bahkan di banyak proyek hyperscaler, Ciena masih memiliki keunggulan tradisional.
Namun, jika melihat rentang waktu dari tahun 2026 hingga 2028, pelanggan mungkin akan memperhatikan lebih banyak hal.
Ini bukan hanya tentang performa.
Selain itu, terdapat juga diversifikasi rantai pasokan.
Kemampuan pengiriman lokal.
Kepastian kapasitas produksi.
Solusi tingkat sistem.
Dalam dimensi ini, Nokia mengisi celah yang paling penting.
Itulah mengapa saya pikir Nokia tidak bisa lagi dipandang hanya sebagai "saham peralatan telekomunikasi lama".
Data untuk kuartal pertama sudah mulai mencerminkan perubahan tersebut.
Penjualan pelanggan AI & Cloud tumbuh sebesar 49%.
Jaringan optik tumbuh sebesar 20%.
Perusahaan telah menaikkan target pertumbuhan tahun 2026 untuk Jaringan Optik + IP menjadi 18% hingga 20%.
Hal ini menunjukkan bahwa jaringan optik bukan lagi proyek sampingan dalam kisah Nokia, melainkan kurva pertumbuhan yang paling representatif dari siklus AI dalam Infrastruktur Jaringan.
Perluasan di Allentown mengatasi masalah kapasitas pasokan.
Proyek Aureon membahas apakah orang-orang bersedia membeli atau tidak.
Data pesanan dan pertumbuhan kuartal pertama menjawab apakah lini produk ini sudah mulai memberikan hasil.
Ketiga hal ini secara bersama-sama membuat saya tertarik pada Nokia lagi.
Tentu saja, risiko-risikonya juga harus dibahas.
Pertama, persaingannya sangat ketat.
Ciena, Huawei, ZTE, Cisco Acacia, dan Marvell semuanya bersaing memperebutkan tempat di pasar jaringan optik pada tingkatan yang berbeda.
Kedua, Hyperscaler akan terus mempromosikan modul optik yang dapat dipasang dan IPoDWDM, dan sebagian nilai mungkin akan bergeser dari peralatan sistem ke modul dan chip.
Ketiga, Nokia perlu membuktikan bahwa integrasi Infinera benar-benar akan meningkatkan margin laba kotor dan efisiensi pengiriman.
Keempat, jika harga saham jangka pendek telah mencerminkan ekspektasi terhadap jaringan optik AI, maka verifikasi laporan keuangan akan menjadi lebih penting.
Oleh karena itu, saya tidak akan menggambarkan Nokia sebagai saham blue-chip yang bebas risiko dan undervalued.
Lebih tepatnya, ini adalah perusahaan infrastruktur mapan yang sedang mengalami penyesuaian harga dalam siklus jaringan optik AI.
Fleksibilitasnya mungkin tidak sebaik target interkoneksi optik yang lebih canggih seperti $MRVL, $LITE, dan $COHR.
Namun, keunggulannya adalah lokasi yang lebih sistematis, valuasi yang lebih rendah, dan narasi yang bergeser dari "peralatan telekomunikasi" menjadi "infrastruktur interkoneksi pusat data AI".
Pemahaman saya tentang dua langkah Nokia adalah:
Allentown adalah merek rantai pasokan.
Aureon adalah lencana verifikasi pelanggan.
Q1: Pertumbuhan jaringan optik adalah pendorong utamanya.
Jika Nokia dapat terus meniru proyek DCI serupa di Amerika Utara dan memanfaatkan sepenuhnya kemampuan Infinera, maka Jaringan Optik bisa menjadi pendorong pertumbuhan terpentingnya dalam dua hingga tiga tahun ke depan.
Ini bukan kisah tentang satu proyek saja.
Ini bukan sekadar soal memperluas kapasitas produksi.
Ini adalah upaya Nokia untuk memposisikan ulang dirinya di era AI.
Di masa lalu, orang-orang mengingat Nokia karena telepon selulernya.
Kemudian, orang-orang memandangnya sebagai produsen peralatan 5G.
Namun kini, teknologi ini mungkin menjadi pemain kunci dalam "jalur optik tak terlihat" antara pusat data AI.
Penilaian saya saat ini terhadap Nokia sangat sederhana:
Dalam jangka pendek, perhatikan pesanan dan laporan keuangan.
Dalam jangka menengah, kita perlu melihat apakah Optical Networks dapat terus melampaui rata-rata kelompok dalam hal pertumbuhan.
Dalam jangka panjang, masih perlu dilihat apakah ia dapat berkembang dari peserta menjadi salah satu pemasok inti dalam AI DCI dan melakukan ekspansi di berbagai jaringan.
Jika jalan ini membuahkan hasil, maka peningkatan nilai Nokia mungkin baru saja dimulai.
Saya telah menulis ulang artikel tersebut menjadi analisis yang lebih panjang dan lebih personal. Saya segera memeriksa fakta-faktanya: Ekspansi Allentown diumumkan oleh Nokia pada tanggal 16 Juni, dengan inti berupa potensi peningkatan kapasitas ATP hingga 10 kali lipat di AS. Kapasitas baru ini diharapkan tersedia secara komersial pada akhir kuartal ketiga, dan merupakan bagian dari rencana investasi multi-tahun Nokia senilai $4 miliar untuk konektivitas jaringan AI AS. (markets.businessinsider.com) Proyek Aureon diumumkan oleh Nokia pada tanggal 18 Juni, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s. Rute tersebut menghubungkan pusat data North Dakota ke Chicago, menggunakan 1830 GX, Super C/L-band, dan 1.2T ICE7. (Nokia Corporation | Nokia) Dari sisi pasar, Dell’Oro baru-baru ini menaikkan perkiraan pertumbuhan tahun 2026 untuk pasar peralatan transmisi optik dari 10% menjadi 16%, dan meyakini bahwa pendapatan pengadaan langsung DCI akan terus tumbuh sekitar 40% pada kuartal pertama. (Dell'Oro Group) Hasil kuartal pertama Nokia juga menunjukkan peningkatan penjualan sebesar 49% kepada pelanggan AI & Cloud dan peningkatan 20% pada Jaringan Optik, dan menaikkan target pertumbuhan tahun 2026 untuk Jaringan Optik + IP menjadi 18%–20%. (Nokia Corporation | Nokia)
Melihat perkembangan Nokia belakangan ini, saya semakin merasa bahwa ini bukan sekadar kisah pemulihan biasa untuk saham perusahaan peralatan telekomunikasi.
Lebih tepatnya, ini seperti sedang mengintegrasikan kembali dirinya secara diam-diam ke dalam rantai inti infrastruktur AI.
Pada pertengahan Juni, Nokia merilis dua pengumuman.
Pertama, kapasitas pengemasan canggih Allentown untuk chip fotonik telah meningkat sepuluh kali lipat.
Inisiatif kedua melibatkan kolaborasi dengan t3 Broadband dan Aureon untuk membangun jaringan transmisi optik yang siap untuk AI antara North Dakota dan Chicago, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s di masa mendatang.
Secara terpisah, kedua berita ini tidaklah terlalu rumit.
Salah satu caranya adalah dengan memperluas produksi.
Salah satunya adalah implementasi proyek.
Namun, ketika Anda menggabungkannya, rasanya berbeda.
Saya rasa tujuan sebenarnya Nokia dengan kedua langkah ini bukanlah untuk mengamankan lebih banyak pesanan dalam jangka pendek, tetapi untuk mendapatkan dominasi dalam jaringan optik di era AI.
Masalah terbesar bagi pusat data AI saat ini bukan hanya kekurangan GPU, dan listrik pun bukan sekadar variabel.
Masalah yang lebih besar adalah bagaimana memindahkan data tersebut.
Seiring bertambahnya ukuran klaster GPU dan model, pelatihan dan inferensi membutuhkan sejumlah besar data yang mengalir antar server, rak, kampus, dan pusat data.
Oleh karena itu, jaringan optik bertransformasi dari "infrastruktur komunikasi" menjadi "sistem pembuluh darah" pabrik AI.
Itulah mengapa saya pikir langkah Nokia kali ini sangat penting.
Allentown mengatasi masalah pasokan tersebut.
Aureon memecahkan masalah verifikasi.
Pertanyaannya adalah, jika pasar AS benar-benar membutuhkan sejumlah besar perangkat jaringan optik AI di masa mendatang, apakah Anda mampu memasoknya?
Pertanyaan lainnya adalah apakah teknologi Anda dapat berjalan dalam skenario interkoneksi pusat data AI di dunia nyata.
Fakta bahwa kedua peristiwa ini terjadi secara bersamaan memiliki signifikansi yang jauh lebih besar daripada sekadar satu berita tunggal.
Mari kita mulai dari Allentown.
Ekspansi Nokia kali ini mengacu pada kemampuan pengujian dan pengemasan canggihnya di Amerika Serikat.
Intinya bukanlah berapa banyak uang yang dihabiskan, tetapi peningkatan kapasitas produksi hingga sepuluh kali lipat di salah satu dari sedikit tempat di Amerika Serikat di mana chip fotonik dapat dikemas ke dalam modul optik.
Masalah ini sangat sensitif dalam konteks saat ini.
Permintaan akan modul optik, optik koheren, dan transmisi daya rendah meningkat pesat di pusat data AI, tetapi rantai pasokan pengemasan dan perangkat optik global tetap sangat bergantung pada Asia.
Jika perusahaan hyperscaler AS terus membangun pusat data AI dalam skala besar, mereka tidak dapat sepenuhnya mengabaikan isu-isu seperti keamanan rantai pasokan, manufaktur dalam negeri, tarif, dan risiko geopolitik.
Peningkatan investasi Nokia di Allentown pada dasarnya menyediakan fondasi lokal untuk jaringan optik AI AS.
Ini bukan sekadar tentang memperluas produksi.
Ini memberitahu pelanggan:
Saya tidak hanya dapat menyediakan teknologi, tetapi saya juga dapat mengirimkan komponen optik utama di dalam Amerika Serikat.
Hal ini kemungkinan akan menjadi semakin penting di masa depan untuk menarik minat perusahaan penyedia layanan cloud skala besar (hyperscalers), operator telekomunikasi, pemerintah, dan pelanggan dengan kebutuhan keamanan yang tinggi.
Sekarang mari kita lihat jalur Aureon.
Dari North Dakota ke Chicago, kecepatan awalnya adalah 100 Tb/s, yang akan ditingkatkan menjadi 400 Tb/s di masa mendatang.
Perangkat ini menggunakan platform Nokia 1830 GX, sistem sirkuit optik Super C/L-band, dan optik koheren ICE7 1.2T.
Nilai dari proyek ini bukan hanya terletak pada kapasitasnya yang besar.
Yang benar-benar penting adalah hal ini telah menempatkan solusi transmisi optik generasi terbaru Nokia ke dalam skenario dunia nyata interkoneksi pusat data AI.
Di era AI, DCI (Integrasi Digital) bukan lagi sekadar memasang lebih banyak kabel serat optik di wilayah metropolitan.
Di masa depan, akan semakin banyak tuntutan yang muncul, yaitu:
Lebih jauh lagi.
Kapasitas serat tunggal yang lebih tinggi.
Konsumsi daya lebih rendah.
Untuk menghubungkan pusat data regional dengan node cloud inti secara lebih baik.
Rute seperti dari North Dakota ke Chicago adalah contoh kecil dari tren ini.
Banyak orang yang melihat infrastruktur AI hanya fokus pada GPU, HBM, ASIC, dan modul optik.
Namun, jika pabrik AI mulai berkembang secara terdistribusi, interkoneksi pusat data lintas wilayah pasti akan menjadi suatu kebutuhan.
Di sinilah Nokia Optical Networks benar-benar unggul.
Yang lebih menarik lagi adalah data industri juga mendukung logika ini.
Sebelumnya, Dell’Oro menyatakan bahwa pasar peralatan transmisi optik global akan tumbuh sebesar 10% hingga mencapai sekitar $16 miliar pada tahun 2025, dengan pendapatan pengadaan langsung dari sistem WDM terkait DCI diperkirakan akan tumbuh hampir 40%.
Versi prediksi terbaru bahkan lebih mengkhawatirkan.
Mereka menaikkan perkiraan pertumbuhan pasar peralatan transmisi optik untuk tahun 2026 dari 10% menjadi 16%, dengan proyeksi pendapatan pasar melebihi $18 miliar.
Alasannya sangat sederhana:
Pusat data AI mendorong permintaan akan DCI (Integrasi Pusat Data), dan banyak pemasok sudah mengalami penundaan pesanan dan waktu pengiriman yang lebih lama.
Kalimat ini sebenarnya sangat penting.
Hal ini menunjukkan bahwa jaringan optik bukanlah komponen yang tidak dikenal, melainkan rantai pasokan yang semakin erat dalam infrastruktur AI.
Permintaan tersebut bukannya tidak ada.
Pertanyaan sebenarnya sekarang adalah, siapa yang mampu mewujudkannya?
Hal ini membawa kita kembali ke strategi dua langkah Nokia.
Allentown mewakili kapasitas produksi.
Aureon adalah templatnya.
Pihak pertama meyakinkan pelanggan bahwa mereka dapat memasok barang tersebut.
Yang terakhir meyakinkan pelanggan bahwa itu akan berhasil.
Dengan menggabungkan kedua faktor tersebut, Nokia tidak hanya mengatakan "kami juga memiliki produk jaringan optik," tetapi juga membangun siklus bisnis yang lebih lengkap.
Dibandingkan dengan Ciena, Nokia bukanlah pemain yang paling berdedikasi di bidang DCI sebelumnya.
Ciena telah lama menjadi perusahaan dominan dalam transmisi optik, dan WaveLogic juga memiliki kehadiran yang kuat di kalangan perusahaan penyedia layanan cloud berskala besar (hyperscaler).
Namun, keadaan berubah setelah Nokia mengakuisisi Infinera.
Ini melengkapi mesin koheren, sistem transmisi optik, dan kemampuan integrasi vertikal.
Kini, dengan tambahan perluasan kapasitas ATP di AS dan peluncuran proyek AI DCI nyata di Amerika Utara, posisi Nokia menjadi lebih lengkap.
Ciena lebih mirip seorang penggemar teknologi optik yang sangat fokus.
Nokia kini menerapkan strategi yang berbeda:
Teknologi optik.
Jaringan IP.
Dibuat di Tiongkok.
Pengiriman sistem.
Hubungan dengan operator.
Peluang cloud hyperscaler dan AI.
Ini bukanlah terobosan tunggal, melainkan kombinasi dari berbagai serangan.
Dalam jangka pendek, Ciena tidak akan mudah melepaskan pangsa pasarnya.
Bahkan di banyak proyek hyperscaler, Ciena masih memiliki keunggulan tradisional.
Namun, jika melihat rentang waktu dari tahun 2026 hingga 2028, pelanggan mungkin akan memperhatikan lebih banyak hal.
Ini bukan hanya tentang performa.
Selain itu, terdapat juga diversifikasi rantai pasokan.
Kemampuan pengiriman lokal.
Kepastian kapasitas produksi.
Solusi tingkat sistem.
Dalam dimensi ini, Nokia mengisi celah yang paling penting.
Itulah mengapa saya pikir Nokia tidak bisa lagi dipandang hanya sebagai "saham peralatan telekomunikasi lama".
Data untuk kuartal pertama sudah mulai mencerminkan perubahan tersebut.
Penjualan pelanggan AI & Cloud tumbuh sebesar 49%.
Jaringan optik tumbuh sebesar 20%.
Perusahaan telah menaikkan target pertumbuhan tahun 2026 untuk Jaringan Optik + IP menjadi 18% hingga 20%.
Hal ini menunjukkan bahwa jaringan optik bukan lagi proyek sampingan dalam kisah Nokia, melainkan kurva pertumbuhan yang paling representatif dari siklus AI dalam Infrastruktur Jaringan.
Perluasan di Allentown mengatasi masalah kapasitas pasokan.
Proyek Aureon membahas apakah orang-orang bersedia membeli atau tidak.
Data pesanan dan pertumbuhan kuartal pertama menjawab apakah lini produk ini sudah mulai memberikan hasil.
Ketiga hal ini secara bersama-sama membuat saya tertarik pada Nokia lagi.
Tentu saja, risiko-risikonya juga harus dibahas.
Pertama, persaingannya sangat ketat.
Ciena, Huawei, ZTE, Cisco Acacia, dan Marvell semuanya bersaing memperebutkan tempat di pasar jaringan optik pada tingkatan yang berbeda.
Kedua, Hyperscaler akan terus mempromosikan modul optik yang dapat dipasang dan IPoDWDM, dan sebagian nilai mungkin akan bergeser dari peralatan sistem ke modul dan chip.
Ketiga, Nokia perlu membuktikan bahwa integrasi Infinera benar-benar akan meningkatkan margin laba kotor dan efisiensi pengiriman.
Keempat, jika harga saham jangka pendek telah mencerminkan ekspektasi terhadap jaringan optik AI, maka verifikasi laporan keuangan akan menjadi lebih penting.
Oleh karena itu, saya tidak akan menggambarkan Nokia sebagai saham blue-chip yang bebas risiko dan undervalued.
Lebih tepatnya, ini adalah perusahaan infrastruktur mapan yang sedang mengalami penyesuaian harga dalam siklus jaringan optik AI.
Fleksibilitasnya mungkin tidak sebaik target interkoneksi optik yang lebih canggih seperti MRVL, LITE, dan COHR.
Namun, keunggulannya adalah lokasi yang lebih sistematis, valuasi yang lebih rendah, dan narasi yang bergeser dari "peralatan telekomunikasi" menjadi "infrastruktur interkoneksi pusat data AI".
Pemahaman saya tentang dua langkah Nokia adalah:
Allentown adalah merek rantai pasokan.
Aureon adalah lencana verifikasi pelanggan.
Q1: Pertumbuhan jaringan optik adalah pendorong utamanya.
Jika Nokia dapat terus meniru proyek DCI serupa di Amerika Utara dan memanfaatkan sepenuhnya kemampuan Infinera, maka Jaringan Optik bisa menjadi pendorong pertumbuhan terpentingnya dalam dua hingga tiga tahun ke depan.
Ini bukan kisah tentang satu proyek saja.
Ini bukan sekadar soal memperluas kapasitas produksi.
Ini adalah upaya Nokia untuk memposisikan ulang dirinya di era AI.
Di masa lalu, orang-orang mengingat Nokia karena telepon selulernya.
Kemudian, orang-orang memandangnya sebagai produsen peralatan 5G.
Namun kini, teknologi ini mungkin menjadi pemain kunci dalam "jalur optik tak terlihat" antara pusat data AI.
Penilaian saya saat ini terhadap Nokia sangat sederhana:
Dalam jangka pendek, perhatikan pesanan dan laporan keuangan.
Dalam jangka menengah, masih perlu dilihat apakah Optical Networks dapat terus melampaui rata-rata grup dalam hal pertumbuhan.
Dalam jangka panjang, masih perlu dilihat apakah ia dapat berkembang dari peserta menjadi salah satu pemasok inti dalam AI DCI dan melakukan ekspansi di berbagai jaringan.
Jika jalan ini membuahkan hasil, maka peningkatan nilai Nokia mungkin baru saja dimulai.
Saya telah menulis ulang artikel tersebut menjadi analisis yang lebih panjang dan lebih personal. Saya segera memeriksa fakta-faktanya: Ekspansi Allentown diumumkan oleh Nokia pada tanggal 16 Juni, dengan inti berupa potensi peningkatan kapasitas ATP hingga 10 kali lipat di AS. Kapasitas baru ini diharapkan tersedia secara komersial pada akhir kuartal ketiga, dan merupakan bagian dari rencana investasi multi-tahun Nokia senilai $4 miliar untuk konektivitas jaringan AI AS. (markets.businessinsider.com) Proyek Aureon diumumkan oleh Nokia pada tanggal 18 Juni, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s. Rute tersebut menghubungkan pusat data North Dakota ke Chicago, menggunakan 1830 GX, Super C/L-band, dan 1.2T ICE7. (Nokia Corporation | Nokia) Dari sisi pasar, Dell’Oro baru-baru ini menaikkan perkiraan pertumbuhan tahun 2026 untuk pasar peralatan transmisi optik dari 10% menjadi 16%, dan meyakini bahwa pendapatan pengadaan langsung DCI akan terus tumbuh sekitar 40% pada kuartal pertama. (Dell'Oro Group) Hasil kuartal pertama Nokia juga menunjukkan peningkatan penjualan sebesar 49% kepada pelanggan AI & Cloud dan peningkatan 20% pada Jaringan Optik, dan menaikkan target pertumbuhan tahun 2026 untuk Jaringan Optik + IP menjadi 18%–20%. (Nokia Corporation | Nokia)
Melihat perkembangan Nokia belakangan ini, saya semakin merasa bahwa ini bukanlah kisah pemulihan tipikal dari saham perusahaan peralatan telekomunikasi.
Lebih tepatnya, ini seperti sedang mengintegrasikan kembali dirinya secara diam-diam ke dalam rantai inti infrastruktur AI.
Pada pertengahan Juni, Nokia merilis dua pengumuman.
Pertama, kapasitas pengemasan canggih Allentown untuk chip fotonik telah meningkat sepuluh kali lipat.
Inisiatif kedua melibatkan kolaborasi dengan t3 Broadband dan Aureon untuk membangun jaringan transmisi optik yang siap untuk AI antara North Dakota dan Chicago, dengan kapasitas awal 100 Tb/s, yang dapat diperluas hingga 400 Tb/s di masa mendatang.
Secara terpisah, kedua berita ini tidaklah terlalu rumit.
Salah satu caranya adalah dengan memperluas produksi.
Salah satunya adalah implementasi proyek.
Namun, ketika Anda menggabungkannya, rasanya berbeda.
Saya rasa tujuan sebenarnya Nokia dengan kedua langkah ini bukanlah untuk mengamankan lebih banyak pesanan dalam jangka pendek, tetapi untuk mendapatkan dominasi dalam jaringan optik di era AI.
Masalah terbesar bagi pusat data AI saat ini bukan hanya kekurangan GPU, dan listrik pun bukan sekadar variabel.
Masalah yang lebih besar adalah bagaimana memindahkan data tersebut.
Seiring bertambahnya ukuran klaster GPU dan model, pelatihan dan inferensi membutuhkan sejumlah besar data yang mengalir antar server, rak, kampus, dan pusat data.
Oleh karena itu, jaringan optik bertransformasi dari "infrastruktur komunikasi" menjadi "sistem pembuluh darah" pabrik AI.
Itulah mengapa saya pikir langkah Nokia kali ini sangat penting.
Allentown mengatasi masalah pasokan tersebut.
Aureon memecahkan masalah verifikasi.
Pertanyaannya adalah, jika pasar AS benar-benar membutuhkan sejumlah besar perangkat jaringan optik AI di masa mendatang, apakah Anda mampu memasoknya?
Pertanyaan lainnya adalah apakah teknologi Anda dapat berjalan dalam skenario interkoneksi pusat data AI di dunia nyata.
Fakta bahwa kedua peristiwa ini terjadi secara bersamaan memiliki signifikansi yang jauh lebih besar daripada sekadar satu berita tunggal.
Mari kita mulai dari Allentown.
Ekspansi Nokia kali ini mengacu pada kemampuan pengujian dan pengemasan canggihnya di Amerika Serikat.
Intinya bukanlah berapa banyak uang yang dihabiskan, tetapi peningkatan kapasitas produksi hingga sepuluh kali lipat di salah satu dari sedikit tempat di Amerika Serikat di mana chip fotonik dapat dikemas ke dalam modul optik.
Masalah ini sangat sensitif dalam konteks saat ini.
Permintaan akan modul optik, optik koheren, dan transmisi daya rendah meningkat pesat di pusat data AI, tetapi rantai pasokan pengemasan dan perangkat optik global tetap sangat bergantung pada Asia.
Jika perusahaan hyperscaler AS terus membangun pusat data AI dalam skala besar, mereka tidak dapat sepenuhnya mengabaikan isu-isu seperti keamanan rantai pasokan, manufaktur dalam negeri, tarif, dan risiko geopolitik.
Peningkatan investasi Nokia di Allentown pada dasarnya menyediakan fondasi lokal untuk jaringan optik AI AS.
Ini bukan sekadar tentang memperluas produksi.
Ini memberitahu pelanggan:
Saya tidak hanya dapat menyediakan teknologi, tetapi saya juga dapat mengirimkan komponen optik utama di dalam Amerika Serikat.
Hal ini kemungkinan akan menjadi semakin penting di masa depan untuk menarik minat perusahaan penyedia layanan cloud skala besar (hyperscalers), operator telekomunikasi, pemerintah, dan pelanggan dengan kebutuhan keamanan yang tinggi.
Sekarang mari kita lihat jalur Aureon.
Dari North Dakota ke Chicago, kecepatan awalnya adalah 100 Tb/s, yang akan ditingkatkan menjadi 400 Tb/s di masa mendatang.
Perangkat ini menggunakan platform Nokia 1830 GX, sistem sirkuit optik Super C/L-band, dan optik koheren ICE7 1.2T.
Nilai dari proyek ini bukan hanya terletak pada kapasitasnya yang besar.
Yang benar-benar penting adalah hal ini telah menempatkan solusi transmisi optik generasi terbaru Nokia ke dalam skenario dunia nyata interkoneksi pusat data AI.
Di era AI, DCI (Integrasi Digital) bukan lagi sekadar memasang lebih banyak kabel serat optik di wilayah metropolitan.
Di masa depan, akan semakin banyak tuntutan yang muncul, yaitu:
Lebih jauh lagi.
Kapasitas serat tunggal yang lebih tinggi.
Konsumsi daya lebih rendah.
Untuk menghubungkan pusat data regional dengan node cloud inti secara lebih baik.
Rute seperti dari North Dakota ke Chicago adalah contoh kecil dari tren ini.
Banyak orang yang melihat infrastruktur AI hanya fokus pada GPU, HBM, ASIC, dan modul optik.
Namun, jika pabrik AI mulai berkembang secara terdistribusi, interkoneksi pusat data lintas wilayah pasti akan menjadi suatu kebutuhan.
Di sinilah Nokia Optical Networks benar-benar unggul.
Yang lebih menarik lagi adalah data industri juga mendukung logika ini.
Sebelumnya, Dell’Oro menyatakan bahwa pasar peralatan transmisi optik global akan tumbuh sebesar 10% hingga mencapai sekitar $16 miliar pada tahun 2025, dengan pendapatan pengadaan langsung dari sistem WDM terkait DCI diperkirakan akan tumbuh hampir 40%.
Versi prediksi terbaru bahkan lebih mengkhawatirkan.
Mereka menaikkan perkiraan pertumbuhan pasar peralatan transmisi optik untuk tahun 2026 dari 10% menjadi 16%, dengan proyeksi pendapatan pasar melebihi $18 miliar.
Alasannya sangat sederhana:
Pusat data AI mendorong permintaan akan DCI (Integrasi Pusat Data), dan banyak pemasok sudah mengalami penundaan pesanan dan waktu pengiriman yang lebih lama.
Kalimat ini sebenarnya sangat penting.
Hal ini menunjukkan bahwa jaringan optik bukanlah komponen yang tidak dikenal, melainkan rantai pasokan yang semakin erat dalam infrastruktur AI.
Permintaan tersebut bukannya tidak ada.
Pertanyaan sebenarnya sekarang adalah, siapa yang mampu mewujudkannya?
Hal ini membawa kita kembali ke strategi dua langkah Nokia.
Allentown mewakili kapasitas produksi.
Aureon adalah templatnya.
Pihak pertama meyakinkan pelanggan bahwa mereka dapat memasok barang tersebut.
Yang terakhir meyakinkan pelanggan bahwa itu akan berhasil.
Dengan menggabungkan kedua faktor tersebut, Nokia tidak hanya mengatakan "kami juga memiliki produk jaringan optik," tetapi juga membangun siklus bisnis yang lebih lengkap.
Dibandingkan dengan Ciena, Nokia bukanlah pemain yang paling berdedikasi di bidang DCI sebelumnya.
Ciena telah lama menjadi perusahaan dominan dalam transmisi optik, dan WaveLogic juga memiliki kehadiran yang kuat di kalangan perusahaan penyedia layanan cloud berskala besar (hyperscaler).
Namun, keadaan berubah setelah Nokia mengakuisisi Infinera.
Ini melengkapi mesin koheren, sistem transmisi optik, dan kemampuan integrasi vertikal.
Kini, dengan tambahan perluasan kapasitas ATP di AS dan peluncuran proyek AI DCI nyata di Amerika Utara, posisi Nokia menjadi lebih lengkap.
Ciena lebih mirip seorang penggemar teknologi optik yang sangat fokus.
Nokia kini menerapkan strategi yang berbeda:
Teknologi optik.
Jaringan IP.
Dibuat di Tiongkok.
Pengiriman sistem.
Hubungan dengan operator.
Peluang cloud hyperscaler dan AI.
Ini bukanlah terobosan tunggal, melainkan kombinasi dari berbagai serangan.
Dalam jangka pendek, Ciena tidak akan mudah melepaskan pangsa pasarnya.
Bahkan di banyak proyek hyperscaler, Ciena masih memiliki keunggulan tradisional.
Namun, jika melihat rentang waktu dari tahun 2026 hingga 2028, pelanggan mungkin akan memperhatikan lebih banyak hal.
Ini bukan hanya tentang performa.
Selain itu, terdapat juga diversifikasi rantai pasokan.
Kemampuan pengiriman lokal.
Kepastian kapasitas produksi.
Solusi tingkat sistem.
Dalam dimensi ini, Nokia mengisi celah yang paling penting.
Itulah mengapa saya pikir Nokia tidak bisa lagi dipandang hanya sebagai "saham peralatan telekomunikasi lama".
Data untuk kuartal pertama sudah mulai mencerminkan perubahan tersebut.
Penjualan pelanggan AI & Cloud tumbuh sebesar 49%.
Jaringan optik tumbuh sebesar 20%.
Perusahaan telah menaikkan target pertumbuhan tahun 2026 untuk Jaringan Optik + IP menjadi 18% hingga 20%.
Hal ini menunjukkan bahwa jaringan optik bukan lagi proyek sampingan dalam kisah Nokia, melainkan kurva pertumbuhan yang paling representatif dari siklus AI dalam Infrastruktur Jaringan.
Perluasan di Allentown mengatasi masalah kapasitas pasokan.
Proyek Aureon membahas apakah orang-orang bersedia membeli atau tidak.
Data pesanan dan pertumbuhan kuartal pertama menjawab apakah lini produk ini sudah mulai memberikan hasil.
Ketiga hal ini secara bersama-sama membuat saya tertarik pada Nokia lagi.
Tentu saja, risiko-risikonya juga harus dibahas.
Pertama, persaingannya sangat ketat.
Ciena, Huawei, ZTE, Cisco Acacia, dan Marvell semuanya bersaing memperebutkan tempat di pasar jaringan optik pada tingkatan yang berbeda.
Kedua, perusahaan penyedia layanan cloud skala besar (hyperscaler) akan terus mempromosikan modul optik yang dapat dipasang (pluggable optical modules) dan IPoDWDM, dan sebagian nilai mungkin akan bergeser dari peralatan sistem ke modul dan chip.
Ketiga, Nokia perlu membuktikan bahwa integrasi Infinera benar-benar akan meningkatkan margin laba kotor dan efisiensi pengiriman.
Keempat, jika harga saham jangka pendek telah mencerminkan ekspektasi terhadap jaringan optik AI, maka verifikasi laporan keuangan akan menjadi lebih penting.
Oleh karena itu, saya tidak akan menggambarkan Nokia sebagai saham blue-chip yang bebas risiko dan undervalued.
Lebih tepatnya, ini adalah perusahaan infrastruktur mapan yang sedang mengalami penyesuaian harga dalam siklus jaringan optik AI.
Fleksibilitasnya mungkin tidak sebaik target interkoneksi optik yang lebih canggih seperti MRVL, LITE, dan COHR.
Namun, keunggulannya adalah lokasi yang lebih sistematis, valuasi yang lebih rendah, dan narasi yang bergeser dari "peralatan telekomunikasi" menjadi "infrastruktur interkoneksi pusat data AI".
Pemahaman saya tentang dua langkah Nokia adalah:
Allentown adalah merek rantai pasokan.
Aureon adalah lencana verifikasi pelanggan.
Q1: Pertumbuhan jaringan optik adalah pendorong utamanya.
Jika Nokia dapat terus meniru proyek DCI serupa di Amerika Utara dan memanfaatkan sepenuhnya kemampuan Infinera, maka Jaringan Optik bisa menjadi pendorong pertumbuhan terpentingnya dalam dua hingga tiga tahun ke depan.
Ini bukan kisah tentang satu proyek saja.
Ini bukan sekadar soal memperluas kapasitas produksi.
Ini adalah upaya Nokia untuk memposisikan ulang dirinya di era AI.
Di masa lalu, orang-orang mengingat Nokia karena telepon selulernya.
Kemudian, orang-orang memandangnya sebagai produsen peralatan 5G.
Namun kini, teknologi ini mungkin menjadi pemain kunci dalam "jalur optik tak terlihat" antara pusat data AI.
Penilaian saya saat ini terhadap Nokia sangat sederhana:
Dalam jangka pendek, perhatikan pesanan dan laporan keuangan.
Dalam jangka menengah, kita perlu melihat apakah Optical Networks dapat terus melampaui rata-rata kelompok dalam hal pertumbuhan.
Dalam jangka panjang, masih perlu dilihat apakah ia dapat berkembang dari peserta menjadi salah satu pemasok inti dalam AI DCI dan melakukan ekspansi di berbagai jaringan.
Jika jalan ini membuahkan hasil, maka peningkatan nilai Nokia mungkin baru saja dimulai.