Setelah rebound saham AS, bisakah CPI malam ini mendukung pemulihan valuasi?
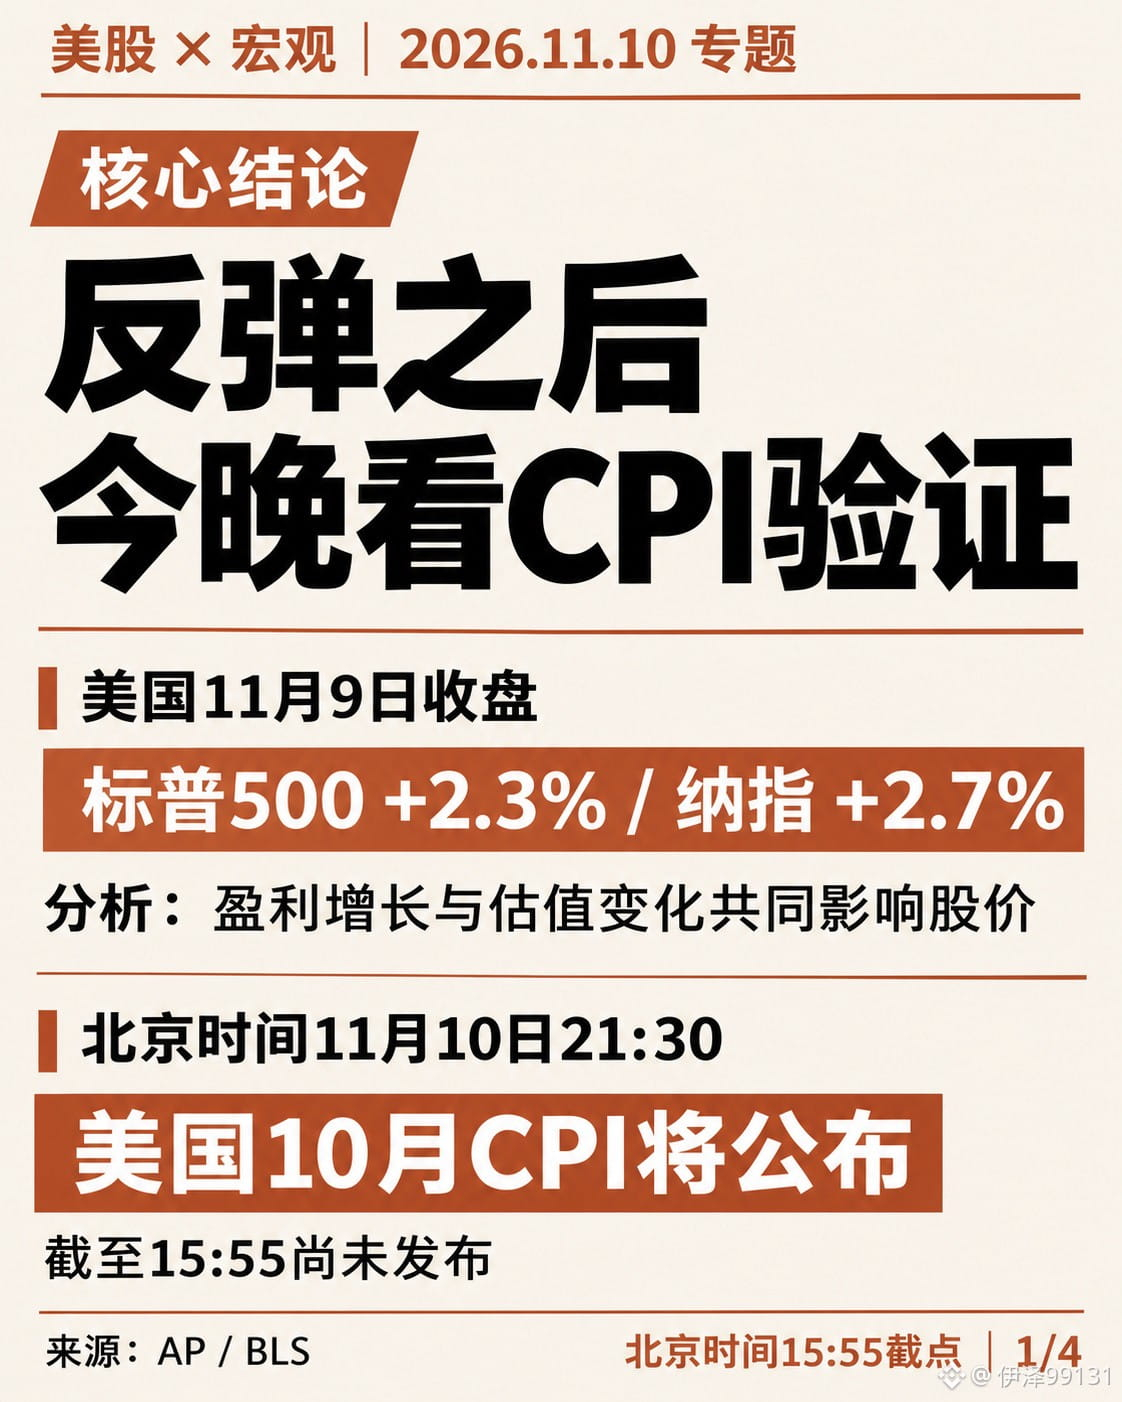
Saham AS rebound cukup jelas tadi malam, tetapi yang lebih saya perhatikan adalah: bisakah pemulihan kali ini bertahan setelah diuji oleh data inflasi malam ini?
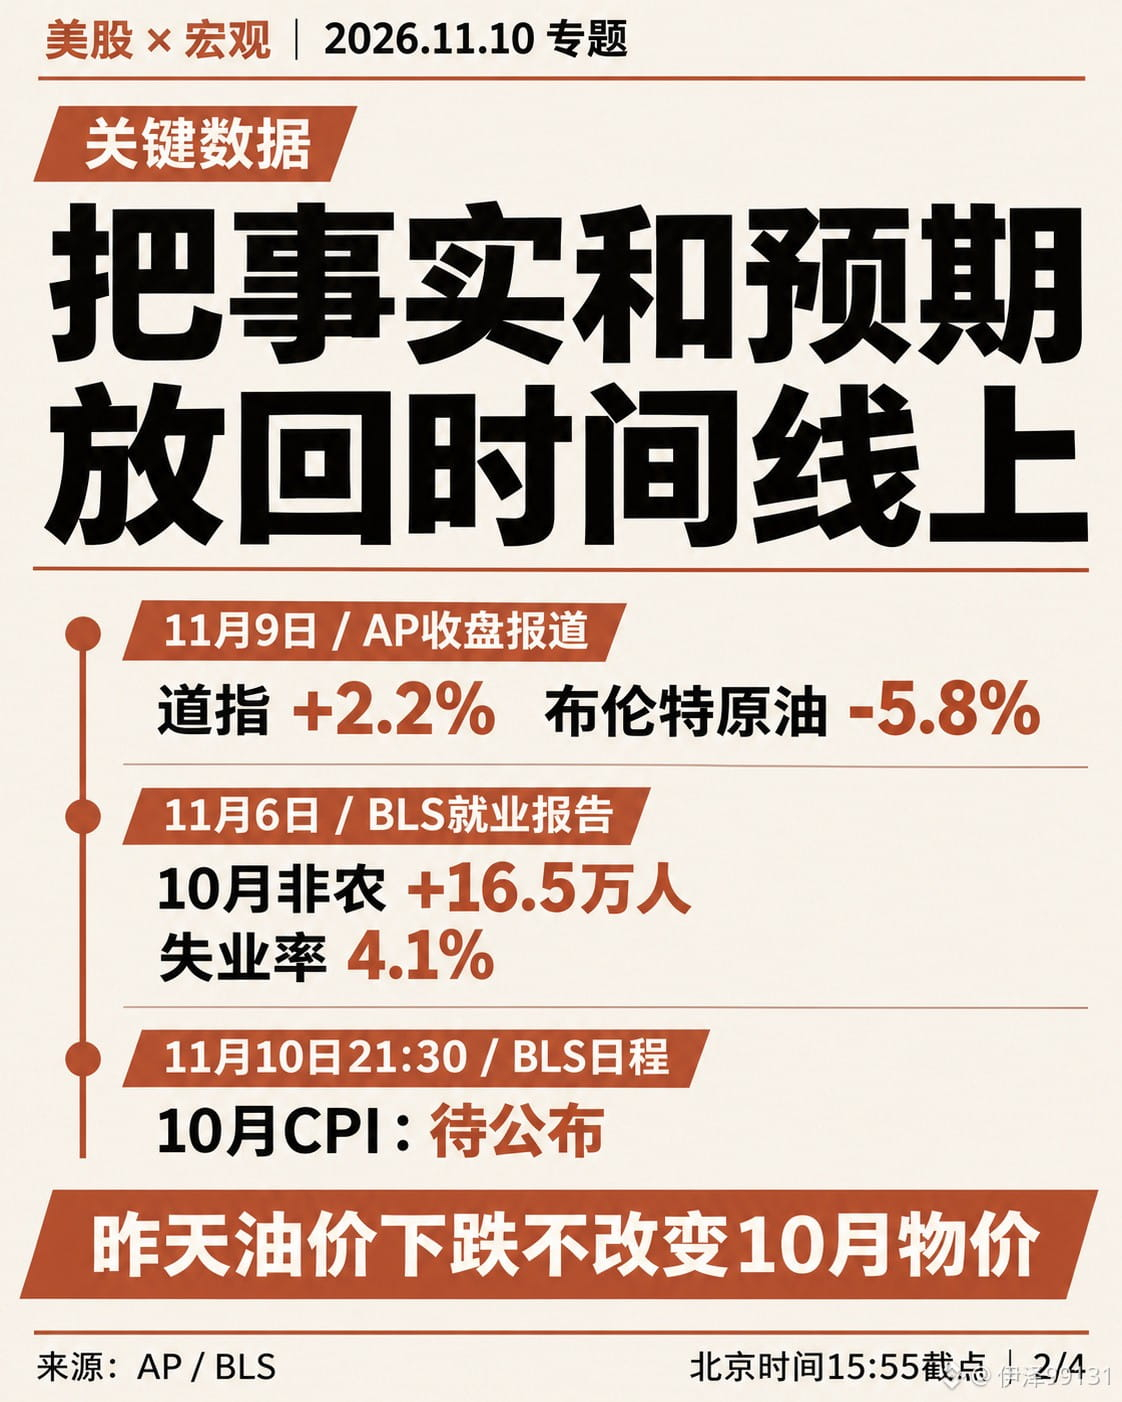
S&P 500 naik 2,3%, Dow Jones naik 2,2%, Nasdaq naik 2,7%; minyak mentah Brent turun 5,8% pada hari itu.
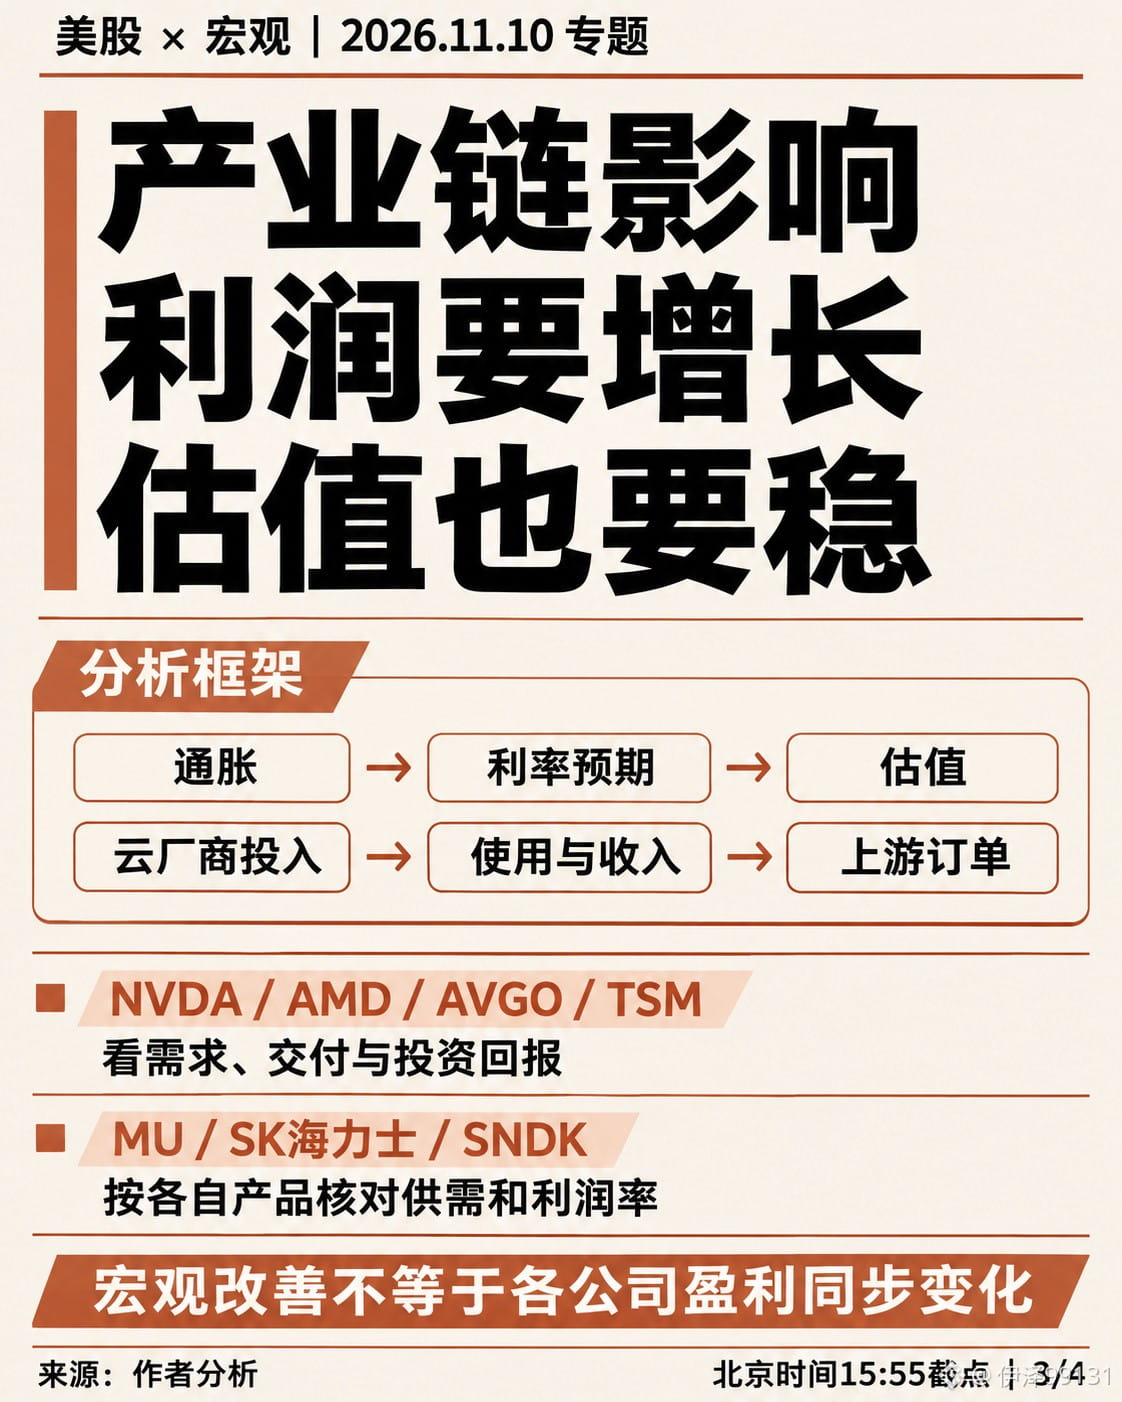
Selanjutnya, kita perlu mencermati dua hal sekaligus: berapa banyak laba yang bisa dihasilkan perusahaan, dan berapa valuasi yang bersedia diberikan pasar untuk laba tersebut.
Pertama, soal makro. Penurunan harga minyak membantu meredakan tekanan harga energi ke depan, tetapi perubahan harga minyak pada 9 November tidak dapat mengubah harga-harga yang sudah terjadi pada Oktober. CPI AS bulan Oktober yang dirilis malam ini mengukur inflasi selama bulan sebelumnya. Menganggap penurunan harga minyak kemarin sebagai bukti bahwa CPI malam ini pasti turun berarti mencampuradukkan urutan waktu.
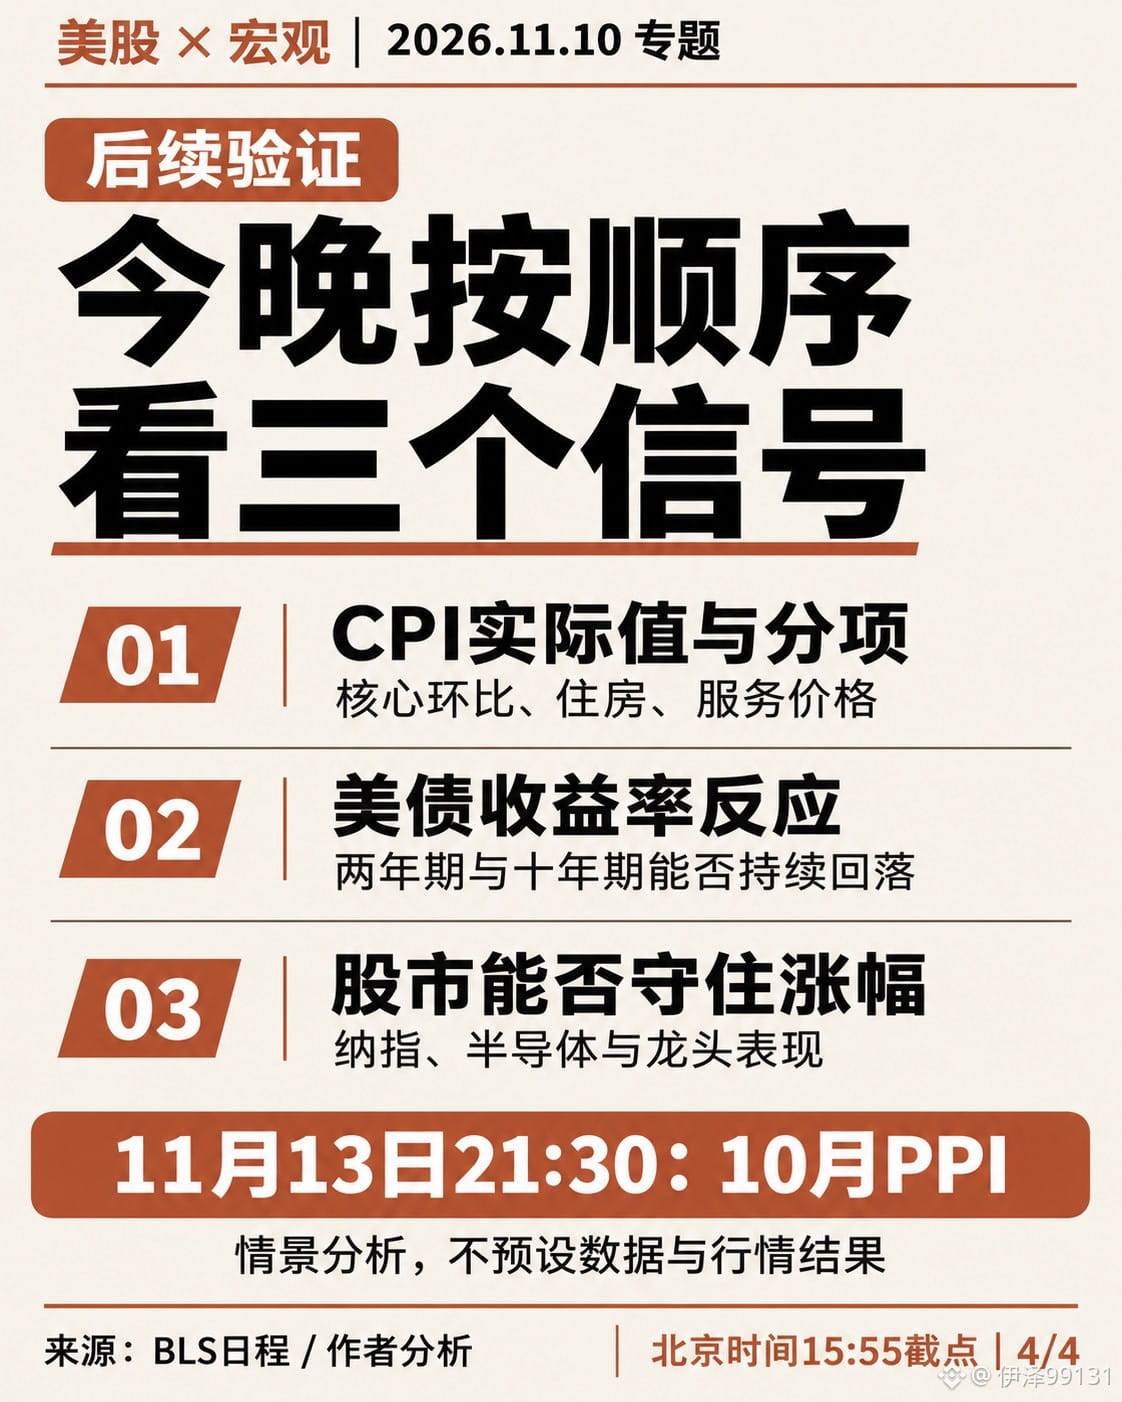
Cermati dulu perubahan bulanan CPI inti, lalu perubahan harga perumahan dan jasa. Jika inflasi umum hanya turun karena energi, sementara komponen inti masih kuat, ekspektasi suku bunga belum tentu terus melonggar. Sebaliknya, jika tekanan harga mereda di lebih banyak sektor dan aktivitas ekonomi tetap tangguh, kondisi valuasi saham akan lebih menguntungkan.
Saat ini, saham teknologi menghadapi kombinasi berikut: pertumbuhan laba dapat menopang harga saham, tetapi tekanan suku bunga dapat menekan valuasi. Sebagai contoh hipotetis, laba per saham perusahaan tumbuh 20%, tetapi rasio P/E turun dari 30 kali menjadi 25 kali. Hasil perkalian keduanya membuat harga saham secara kasar tidak berubah. Pertumbuhan yang dicatat perusahaan belum tentu menghasilkan tingkat imbal hasil yang sama bagi pemegang saham, karena perubahan valuasi berada di antaranya.
Untuk Nvidia, AMD, dan Broadcom, perhatikan permintaan dan pengiriman; untuk TSMC, perhatikan proses manufaktur canggih dan pesanan pelanggan; sedangkan untuk MU, SK Hynix, dan SNDK, periksa keseimbangan pasokan-permintaan serta margin laba masing-masing produk. Perusahaan-perusahaan ini berada di tahapan yang berbeda, sehingga kita tidak bisa menggunakan satu berita makro yang sama untuk menyimpulkan bahwa laba mereka akan berubah serempak.
Penghubung yang lebih penting tetaplah penyedia layanan cloud. Jika belanja modal terus meningkat dan penggunaan serta pendapatan aktual juga mampu mengikutinya, dukungan terhadap pesanan perusahaan di hulu akan lebih kuat. Jika investasi tumbuh lebih cepat daripada hasilnya, sementara biaya pendanaan tetap tinggi, pasar akan menuntut masa pengembalian investasi yang lebih singkat. Pertimbangkan besarnya belanja modal dan efisiensi investasi secara bersamaan.
Penilaian malam ini:
Cermati angka aktual CPI dan komponen-komponennya, lalu lihat reaksi imbal hasil obligasi pemerintah AS bertenor dua dan sepuluh tahun.
Jika tekanan inflasi mereda, imbal hasil obligasi pemerintah AS turun, dan ekspektasi laba perusahaan tetap stabil, kondisi untuk pemulihan akan membaik.
Saham AS rebound cukup jelas tadi malam, tetapi yang lebih saya perhatikan adalah: bisakah pemulihan kali ini bertahan setelah diuji oleh data inflasi malam ini?
S&P 500 naik 2,3%, Dow Jones naik 2,2%, Nasdaq naik 2,7%; minyak mentah Brent turun 5,8% pada hari itu.
Selanjutnya, kita perlu mencermati dua hal sekaligus: berapa banyak laba yang bisa dihasilkan perusahaan, dan berapa valuasi yang bersedia diberikan pasar untuk laba tersebut.
Pertama, soal makro. Penurunan harga minyak membantu meredakan tekanan harga energi ke depan, tetapi perubahan harga minyak pada 9 November tidak dapat mengubah harga-harga yang sudah terjadi pada Oktober. CPI AS bulan Oktober yang dirilis malam ini mengukur inflasi selama bulan sebelumnya. Menganggap penurunan harga minyak kemarin sebagai bukti bahwa CPI malam ini pasti turun berarti mencampuradukkan urutan waktu.
Cermati dulu perubahan bulanan CPI inti, lalu perubahan harga perumahan dan jasa. Jika inflasi umum hanya turun karena energi, sementara komponen inti masih kuat, ekspektasi suku bunga belum tentu terus melonggar. Sebaliknya, jika tekanan harga mereda di lebih banyak sektor dan aktivitas ekonomi tetap tangguh, kondisi valuasi saham akan lebih menguntungkan.
Saat ini, saham teknologi menghadapi kombinasi berikut: pertumbuhan laba dapat menopang harga saham, tetapi tekanan suku bunga dapat menekan valuasi. Sebagai contoh hipotetis, laba per saham perusahaan tumbuh 20%, tetapi rasio P/E turun dari 30 kali menjadi 25 kali. Hasil perkalian keduanya membuat harga saham secara kasar tidak berubah. Pertumbuhan yang dicatat perusahaan belum tentu menghasilkan tingkat imbal hasil yang sama bagi pemegang saham, karena perubahan valuasi berada di antaranya.
Untuk Nvidia, AMD, dan Broadcom, perhatikan permintaan dan pengiriman; untuk TSMC, perhatikan proses manufaktur canggih dan pesanan pelanggan; sedangkan untuk MU, SK Hynix, dan SNDK, periksa keseimbangan pasokan-permintaan serta margin laba masing-masing produk. Perusahaan-perusahaan ini berada di tahapan yang berbeda, sehingga kita tidak bisa menggunakan satu berita makro yang sama untuk menyimpulkan bahwa laba mereka akan berubah serempak.
Penghubung yang lebih penting tetaplah penyedia layanan cloud. Jika belanja modal terus meningkat dan penggunaan serta pendapatan aktual juga mampu mengikutinya, dukungan terhadap pesanan perusahaan di hulu akan lebih kuat. Jika investasi tumbuh lebih cepat daripada hasilnya, sementara biaya pendanaan tetap tinggi, pasar akan menuntut masa pengembalian investasi yang lebih singkat. Pertimbangkan besarnya belanja modal dan efisiensi investasi secara bersamaan.
Penilaian malam ini:
Cermati angka aktual CPI dan komponen-komponennya, lalu lihat reaksi imbal hasil obligasi pemerintah AS bertenor dua dan sepuluh tahun.
Jika tekanan inflasi mereda, imbal hasil obligasi pemerintah AS turun, dan ekspektasi laba perusahaan tetap stabil, kondisi untuk pemulihan akan membaik.