Laporan keuangan SpaceX bikin heboh! Pendapatan AI melonjak 830%, tapi ternyata AI bukan bisnis yang paling menguntungkan
Laporan keuangan Q3 $SPCX yang dirilis tadi malam memang luar biasa.
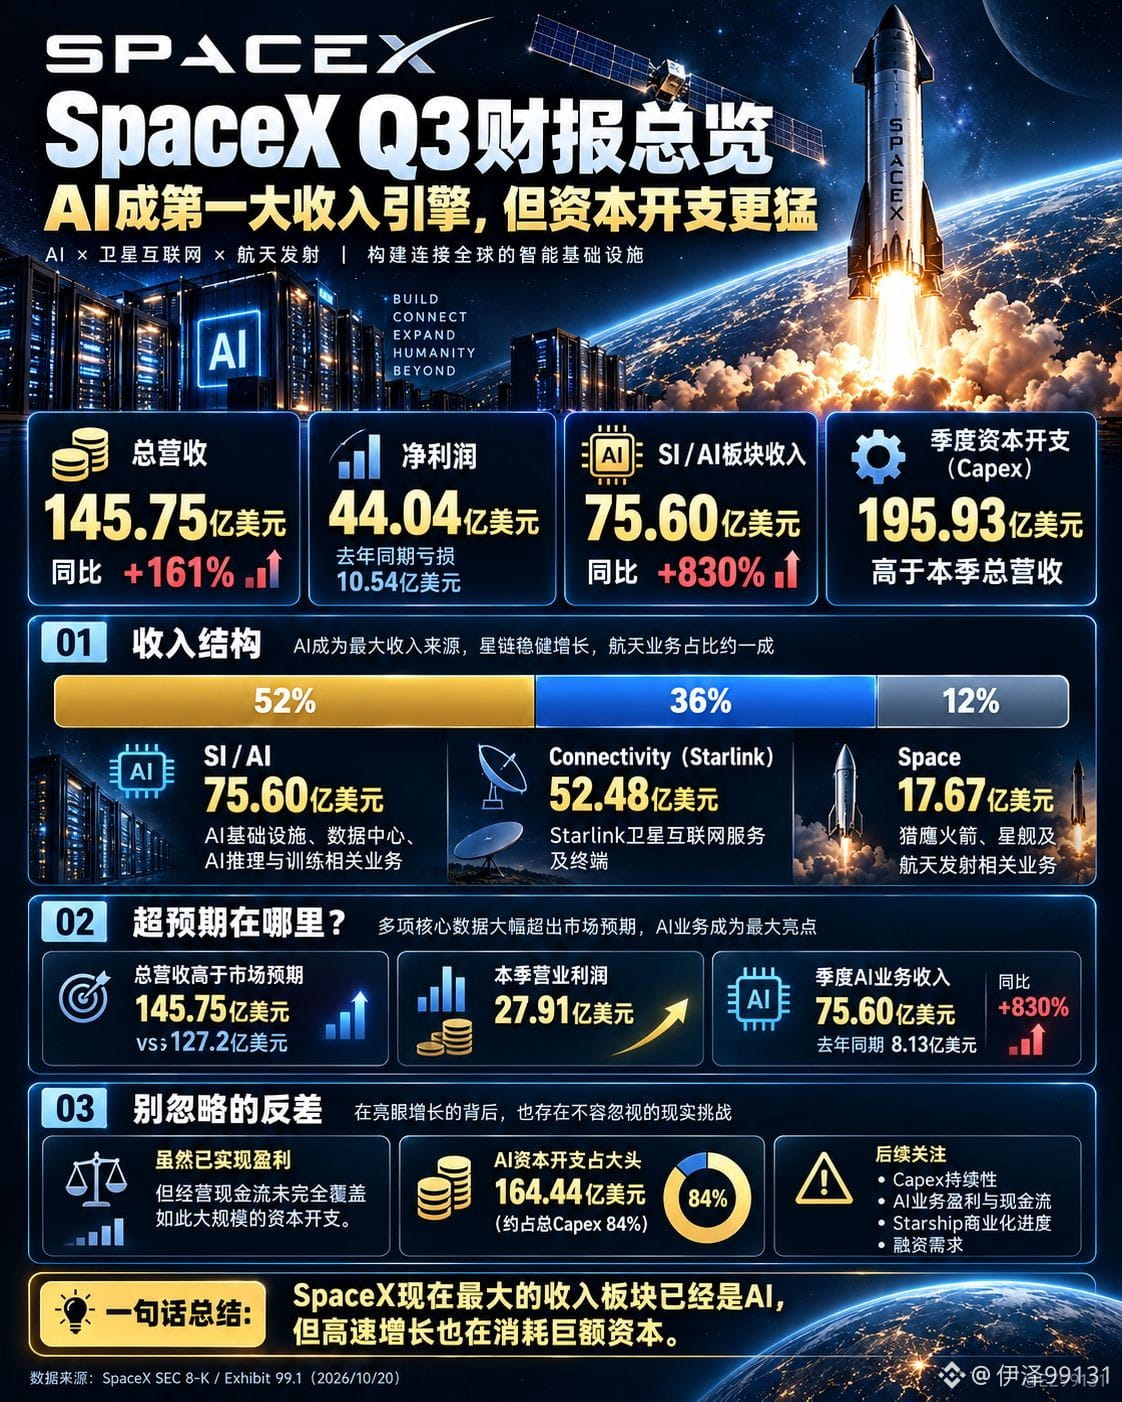
Total pendapatan mencapai 14,575 miliar dolar AS, naik 161% dibandingkan tahun lalu.
Laba bersih sebesar 4,404 miliar dolar AS, padahal pada periode yang sama tahun lalu perusahaan merugi 1,054 miliar dolar AS.
Yang paling mencengangkan adalah bisnis AI. Pendapatannya mencapai 7,560 miliar dolar AS dalam satu kuartal, naik 830% dibandingkan tahun lalu, dan kini menyumbang 52% dari total pendapatan SpaceX.
Artinya, SpaceX yang selama ini dikenal sebagai perusahaan pembuat roket dan satelit, kini justru mendapatkan sebagian besar pendapatannya dari AI.
Namun, setelah membaca laporan keuangannya dengan saksama, saya justru merasa ada dua kelompok angka lain yang lebih layak diperhatikan.
Pertama, laba.
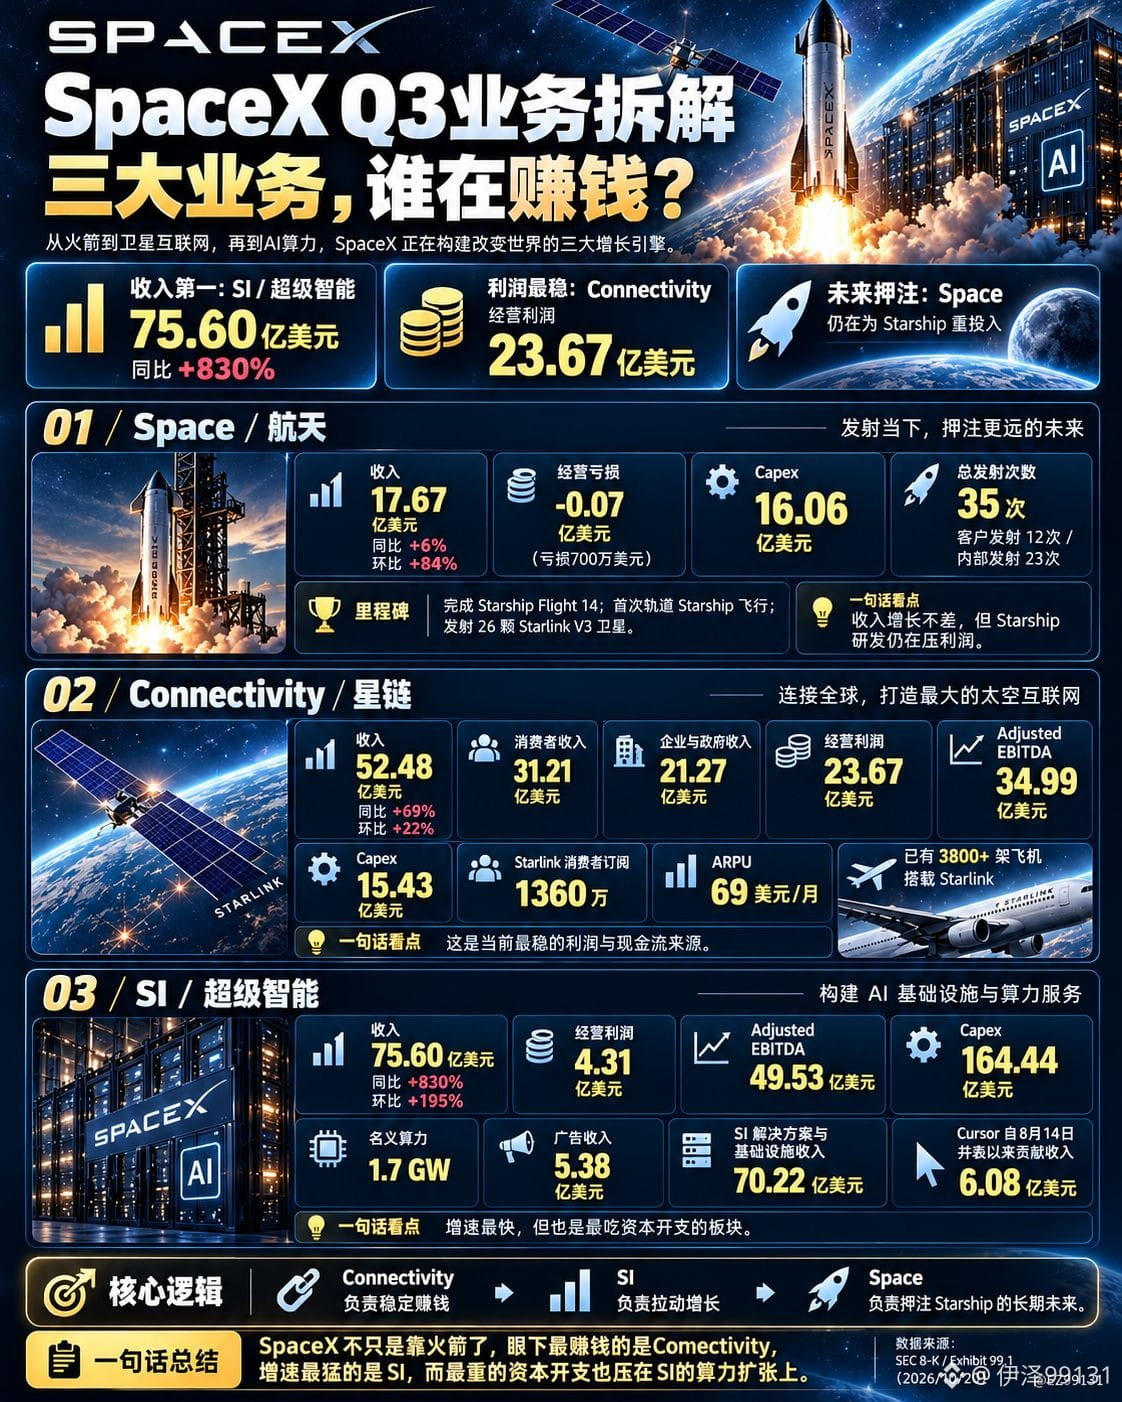
Pendapatan bisnis AI mencapai 7,560 miliar dolar AS, tetapi laba operasionalnya hanya 431 juta dolar AS.
Sebaliknya, bisnis konektivitas, yang mencakup Starlink, membukukan pendapatan 5,248 miliar dolar AS dan menghasilkan laba operasional sebesar 2,367 miliar dolar AS.
Bisnis SpaceX yang tumbuh paling cepat saat ini adalah AI, tetapi Starlink-lah yang masih memberikan kontribusi laba yang stabil.
Kedua, belanja modal.
Pada kuartal ini, total belanja modal SpaceX mencapai 19,593 miliar dolar AS. Sebanyak 16,444 miliar dolar AS di antaranya dialokasikan untuk AI, atau hampir 84% dari totalnya.
Ini hanya dalam satu kuartal!
Dana yang dibelanjakan untuk AI sudah melebihi pendapatan seluruh perusahaan dalam satu kuartal.
Meskipun SpaceX telah membukukan laba bersih sebesar 4,4 miliar dolar AS, laba akuntansi tidak sama dengan arus kas bebas. Kita masih perlu melihat seberapa besar imbal hasil tunai yang bisa dihasilkan dari investasi besar-besaran pada pusat data dan komputasi ini.
Inilah persoalan yang sedang dihadapi seluruh rantai industri AI di pasar saham AS.
Mulai dari $NVDA, $AVGO, $MRVL hingga $MSFT, $META, $AMZN, dan $GOOGL, semuanya menggelontorkan belanja modal dalam jumlah besar untuk AI.
Pesanan chip terus membesar, kebutuhan komputasi semakin kuat, dan pendapatan memang terus tumbuh.
Struktur bisnis SpaceX kini semakin jelas.
Saya tetap optimistis terhadap potensi pertumbuhan infrastruktur AI dalam beberapa tahun ke depan, tetapi saya tidak beranggapan bahwa semakin cepat pertumbuhan pendapatan, semakin layak pula sahamnya untuk dikejar.
Yang benar-benar menentukan imbal hasil jangka panjang tetaplah margin laba, efisiensi modal, dan arus kas.
Laporan keuangan ini menunjukkan salah satu sisi paling menarik dari super siklus AI:
Pertumbuhannya nyata, permintaannya juga nyata, tetapi pembakaran uangnya pun nyata.
Ke depannya, hal yang paling menarik untuk dikaji mungkin bukan lagi siapa yang pendapatan AI-nya tumbuh paling cepat, melainkan siapa yang benar-benar bisa mengubah komputasi menjadi arus kas bebas yang berkelanjutan dan signifikan.
#SpaceX #SPCX #NVDA #SahamAS #KecerdasanBuatan
Laporan keuangan Q3 $SPCX yang dirilis tadi malam memang luar biasa.
Total pendapatan mencapai 14,575 miliar dolar AS, naik 161% dibandingkan tahun lalu.
Laba bersih sebesar 4,404 miliar dolar AS, padahal pada periode yang sama tahun lalu perusahaan merugi 1,054 miliar dolar AS.
Yang paling mencengangkan adalah bisnis AI. Pendapatannya mencapai 7,560 miliar dolar AS dalam satu kuartal, naik 830% dibandingkan tahun lalu, dan kini menyumbang 52% dari total pendapatan SpaceX.
Artinya, SpaceX yang selama ini dikenal sebagai perusahaan pembuat roket dan satelit, kini justru mendapatkan sebagian besar pendapatannya dari AI.
Namun, setelah membaca laporan keuangannya dengan saksama, saya justru merasa ada dua kelompok angka lain yang lebih layak diperhatikan.
Pertama, laba.
Pendapatan bisnis AI mencapai 7,560 miliar dolar AS, tetapi laba operasionalnya hanya 431 juta dolar AS.
Sebaliknya, bisnis konektivitas, yang mencakup Starlink, membukukan pendapatan 5,248 miliar dolar AS dan menghasilkan laba operasional sebesar 2,367 miliar dolar AS.
Bisnis SpaceX yang tumbuh paling cepat saat ini adalah AI, tetapi Starlink-lah yang masih memberikan kontribusi laba yang stabil.
Kedua, belanja modal.
Pada kuartal ini, total belanja modal SpaceX mencapai 19,593 miliar dolar AS. Sebanyak 16,444 miliar dolar AS di antaranya dialokasikan untuk AI, atau hampir 84% dari totalnya.
Ini hanya dalam satu kuartal!
Dana yang dibelanjakan untuk AI sudah melebihi pendapatan seluruh perusahaan dalam satu kuartal.
Meskipun SpaceX telah membukukan laba bersih sebesar 4,4 miliar dolar AS, laba akuntansi tidak sama dengan arus kas bebas. Kita masih perlu melihat seberapa besar imbal hasil tunai yang bisa dihasilkan dari investasi besar-besaran pada pusat data dan komputasi ini.
Inilah persoalan yang sedang dihadapi seluruh rantai industri AI di pasar saham AS.
Mulai dari $NVDA, $AVGO, $MRVL hingga $MSFT, $META, $AMZN, dan $GOOGL, semuanya menggelontorkan belanja modal dalam jumlah besar untuk AI.
Pesanan chip terus membesar, kebutuhan komputasi semakin kuat, dan pendapatan memang terus tumbuh.
Struktur bisnis SpaceX kini semakin jelas.
Saya tetap optimistis terhadap potensi pertumbuhan infrastruktur AI dalam beberapa tahun ke depan, tetapi saya tidak beranggapan bahwa semakin cepat pertumbuhan pendapatan, semakin layak pula sahamnya untuk dikejar.
Yang benar-benar menentukan imbal hasil jangka panjang tetaplah margin laba, efisiensi modal, dan arus kas.
Laporan keuangan ini menunjukkan salah satu sisi paling menarik dari super siklus AI:
Pertumbuhannya nyata, permintaannya juga nyata, tetapi pembakaran uangnya pun nyata.
Ke depannya, hal yang paling menarik untuk dikaji mungkin bukan lagi siapa yang pendapatan AI-nya tumbuh paling cepat, melainkan siapa yang benar-benar bisa mengubah komputasi menjadi arus kas bebas yang berkelanjutan dan signifikan.
#SpaceX #SPCX #NVDA #SahamAS #KecerdasanBuatan