

Saham AS $NOK Nokia telah mengonfirmasi akan merilis kinerja Q2 dan paruh pertama tahun ini pada 23 Juli 2026. Corporation | Nokia
Sebelum laporan keuangan, fokus inti Nokia saat ini
Sekarang Nokia bukan lagi sekadar “saham perangkat komunikasi tradisional”. Pasar sedang menilainya kembali berdasarkan tiga jalur infrastruktur AI:
Poin pertama: Optical Networks / AI DCI. Ekspansi pusat data AI mendorong kebutuhan konektivitas antardata center. Nokia memperkuat kemampuan coherent optik dan sistem transmisi optik melalui Infinera.
Di Q1: pertumbuhan Optical Networks 20%, pertumbuhan Network Infrastructure 6%. Perusahaan juga menaikkan target pertumbuhan Network Infrastructure untuk 2026 menjadi 12%–14%, dan mengasumsikan pertumbuhan gabungan IP + Optical Networks sebesar 18%–20%.
Poin kedua: rantai pasok jaringan optik AI di Amerika Serikat.
Pada 16 Juni, Nokia mengumumkan perluasan kapasitas advanced test and packaging untuk chip fotonik di Allentown. Kapasitas ditargetkan meningkat hingga 10 kali dari level saat ini, dan kapasitas baru diperkirakan siap untuk penggunaan komersial pada akhir Q3. Proyek ini juga bagian dari rencana investasi multi-tahun senilai 4 miliar dolar AS Nokia untuk jaringan konektivitas yang siap untuk AI di AS.
条款三:AI 网络软件化。
Pada akhir Juni, Nokia dan Google Cloud mengumumkan bahwa model Gemini dibuat menjadi AI agents, diintegrasikan ke Nokia Assurance Center untuk membantu operator dalam penentuan lokasi gangguan, penyaringan alarm, perbaikan otomatis, dan manajemen jaringan mandiri. Nokia juga pada saat bersamaan meningkatkan portofolio produk autonomous networks, dengan penekanan pada agentic AI, otomatisasi jaringan IP/fixed/optical, serta otomatisasi RAN.
Jika ketiga hal ini digabungkan, cerita Nokia berubah dari “menjual perangkat” menjadi: AI data center membutuhkan jaringan optik. Jaringan optik AI membutuhkan rantai pasok lokal. Jaringan yang kompleks membutuhkan software otomatisasi AI.
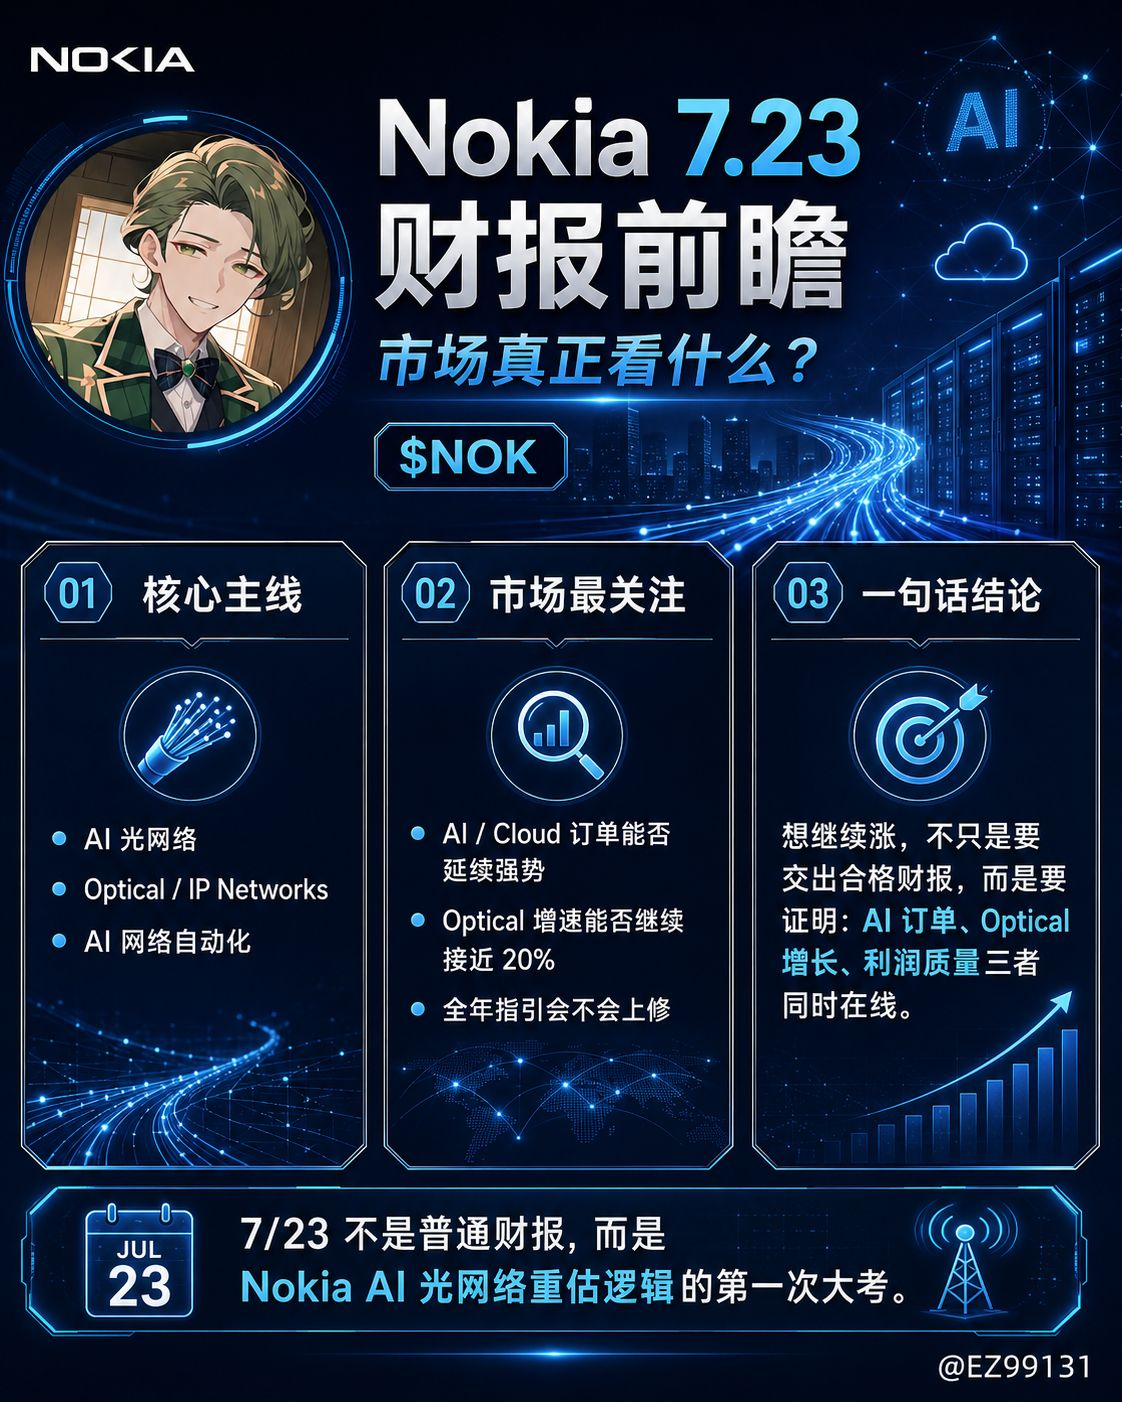
Laporan keuangan 23 Juli berpotensi menjadi katalis kenaikan dari beberapa poin: Katalis satu: pesanan AI/cloud terus kuat, idealnya mendekati lagi atau bahkan melampaui 1 miliar euro pada Q1.
Sorotan terbesar Q1 bukan total pendapatan, melainkan penjualan pelanggan AI/cloud yang naik +49% dan order sekitar 1 miliar euro. Ini langsung membuat pasar percaya Nokia benar-benar sedang menangkap kebutuhan jaringan optik pusat data AI.
Jika Q2 terus mengungkapkan: pesanan AI/cloud masih kuat, book-to-bill masih jauh di atas 1; pesanan dari pelanggan hyperscaler/cloud meluas; pluggables dan line systems terus mendapatkan design wins. Itu adalah kabar baik yang kuat.
Terutama lihat apakah manajemen berkata seperti:
“AI/cloud demand accelerated in Q2” “Order intake remained strong” “Book-to-bill remained well above one”. Jika pesanan Q2 jelas lebih lemah daripada Q1, pasar mungkin khawatir Q1 hanyalah puncak order yang bersifat sekali waktu.
Kabar baik dua: Optical Networks terus tumbuh sekitar 20%, atau target untuk setahun penuh direvisi naik lagi
Pertumbuhan Q1 untuk Optical Networks sebesar 20%, ini sudah menjadi jalur AI paling penting Nokia. Saat ini, asumsi pertumbuhan Nokia untuk IP + Optical Networks pada 2026 adalah 18%–20%.
Jika di Q2 Optical terus tumbuh dengan laju tinggi, pasar akan menganggap:
Permintaan AI DCI bukan sekadar sentimen jangka pendek—ia sedang berubah menjadi pendapatan.
Kondisi yang lebih kuat adalah jika perusahaan terus merevisi naik 18%–20%, atau memberi sinyal bahwa visibilitas order untuk paruh kedua tahun ini lebih tinggi. Itu akan menjadi katalis penting untuk mendorong harga saham terus naik.
Tapi jika pertumbuhan Optical melambat, atau pesanan kuat namun pengakuan pendapatan lambat, harga saham bisa mengalami tekanan dalam jangka pendek.
Kabar baik tiga: pendapatan dan laba Q2 berada pada ujung tinggi panduan. Nokia di laporan Q1 memberi asumsi musiman untuk Q2: penjualan bersih Q2 diproyeksikan tumbuh 5%–9% secara kuartal ke kuartal (QoQ). Laba operasional sebanding (comparable operating profit) Q2 setara 12%–16% dari total laba operasional sebanding setahun penuh. Target kisaran laba operasional sebanding setahun penuh adalah 2,0–2,5 miliar euro.
Kalau dikonversi, pasar kira-kira akan melihatnya seperti ini:
Indikator cenderung mengarah ke kabar baik: kinerja; penjualan bersih Q2 mendekati atau melebihi kuartal sebelumnya (+9% QoQ); laba operasional yang sebanding (comparable operating profit) Q2 mendekati 16% dari total laba setahun penuh yang sebanding; panduan laba setahun penuh tetap di level tinggi, bahkan dinaikkan; Network Infrastructure terus mengungguli grup; Optical/IP terus lebih kuat daripada bisnis komunikasi tradisional.
Jika pendapatan hanya di tengah, tetapi marjin laba melebihi ekspektasi, itu juga bisa menjadi kabar baik. Karena pasar sekarang lebih peduli apakah Nokia bisa mengubah order jaringan optik AI menjadi laba berkualitas tinggi, bukan sekadar membuat skala.
Kabar baik empat: proyek jaringan optik AI Aureon 100–400Tb/s ditekankan manajemen sebagai “template yang bisa direplikasi”.
Pada 18 Juni, Nokia, t3 Broadband, dan Aureon mengumumkan penerapan AI-ready optical network. Pada awalnya bisa menyediakan 100Tb/s, dan di masa depan dapat diperluas hingga 400Tb/s. Konektivitas menghubungkan pusat data di North Dakota dan Chicago, dengan menggunakan Nokia 1830 GX, Super C/L-band, serta coherent optik 1,2T ICE7.
Arti proyek ini bagi laporan keuangan bukan pada nominalnya semata, melainkan pada bukti bahwa solusi AI DCI Nokia sudah diterapkan di skenario dunia nyata.
Jika pada conference call manajemen mengatakan:
Pipeline proyek serupa seperti Aureon sedang bertambah. Operator regional dan hyperscale AI data center mulai menyalin arsitektur ini: permintaan ICE7 1,2T dan 1830 GX kuat.
Ini akan membantu revaluasi Optical Networks di jangka menengah.
Kabar baik lima: ekspansi Allentown dipahami pasar sebagai penguncian posisi rantai pasok jaringan optik AI di AS
Ekspansi Allentown adalah kabar baik untuk jangka menengah-panjang. Nokia menyatakan pabrik ini adalah salah satu fasilitas di AS yang bisa membuat photonic chips menjadi ATP dan kemudian dikemas menjadi optical modules. Setelah ekspansi, kapasitas ditargetkan meningkat hingga 10 kali. Diperkirakan bisa digunakan pada akhir Q3. (Nokia Corporation | Nokia)
Jika pada conference call Q2 manajemen mengonfirmasi lebih lanjut:
Permintaan dari hyperscaler AS terhadap rantai pasok jaringan optik yang dilokalkan kuat. Ekspansi Allentown mencerminkan kebutuhan pelanggan yang nyata. Ekspansi tidak akan secara signifikan menekan marjin laba. Infinera + Allentown membawa keunggulan rantai pasok.
Hal itu akan memperkuat keterkaitan Nokia dengan rantai infrastruktur optik AI seperti Ciena, Lumentum, Coherent, Marvell, dan lainnya.
Kabar baik enam: softwareisasi jaringan AI dan kerja sama dengan Google Gemini dianggap pasar sebagai poin tambahan untuk “valuasi software”.
Fokus Google Cloud + Nokia Assurance Center adalah: Nokia sedang memasukkan AI agent ke dalam operasi pemeliharaan jaringan operator untuk melakukan diagnosis gangguan, analisis KPI, inferensi anomali, dan perbaikan otomatis.
Ini tidak langsung mendatangkan ledakan pendapatan, tetapi akan membuat pasar melihat jalur pertumbuhan lain Nokia:
Bukan hanya menjual perangkat keras, melainkan menjual software jaringan AI, otomatisasi, dan alat penurunan biaya serta peningkatan efisiensi bagi operator.
Jika manajemen mengungkapkan misalnya SaaSifikasi, Google Cloud Marketplace, jumlah pilot operator, order perangkat lunak, atau pipeline autonomous network, maka logika valuasinya akan terasa lebih nyaman.
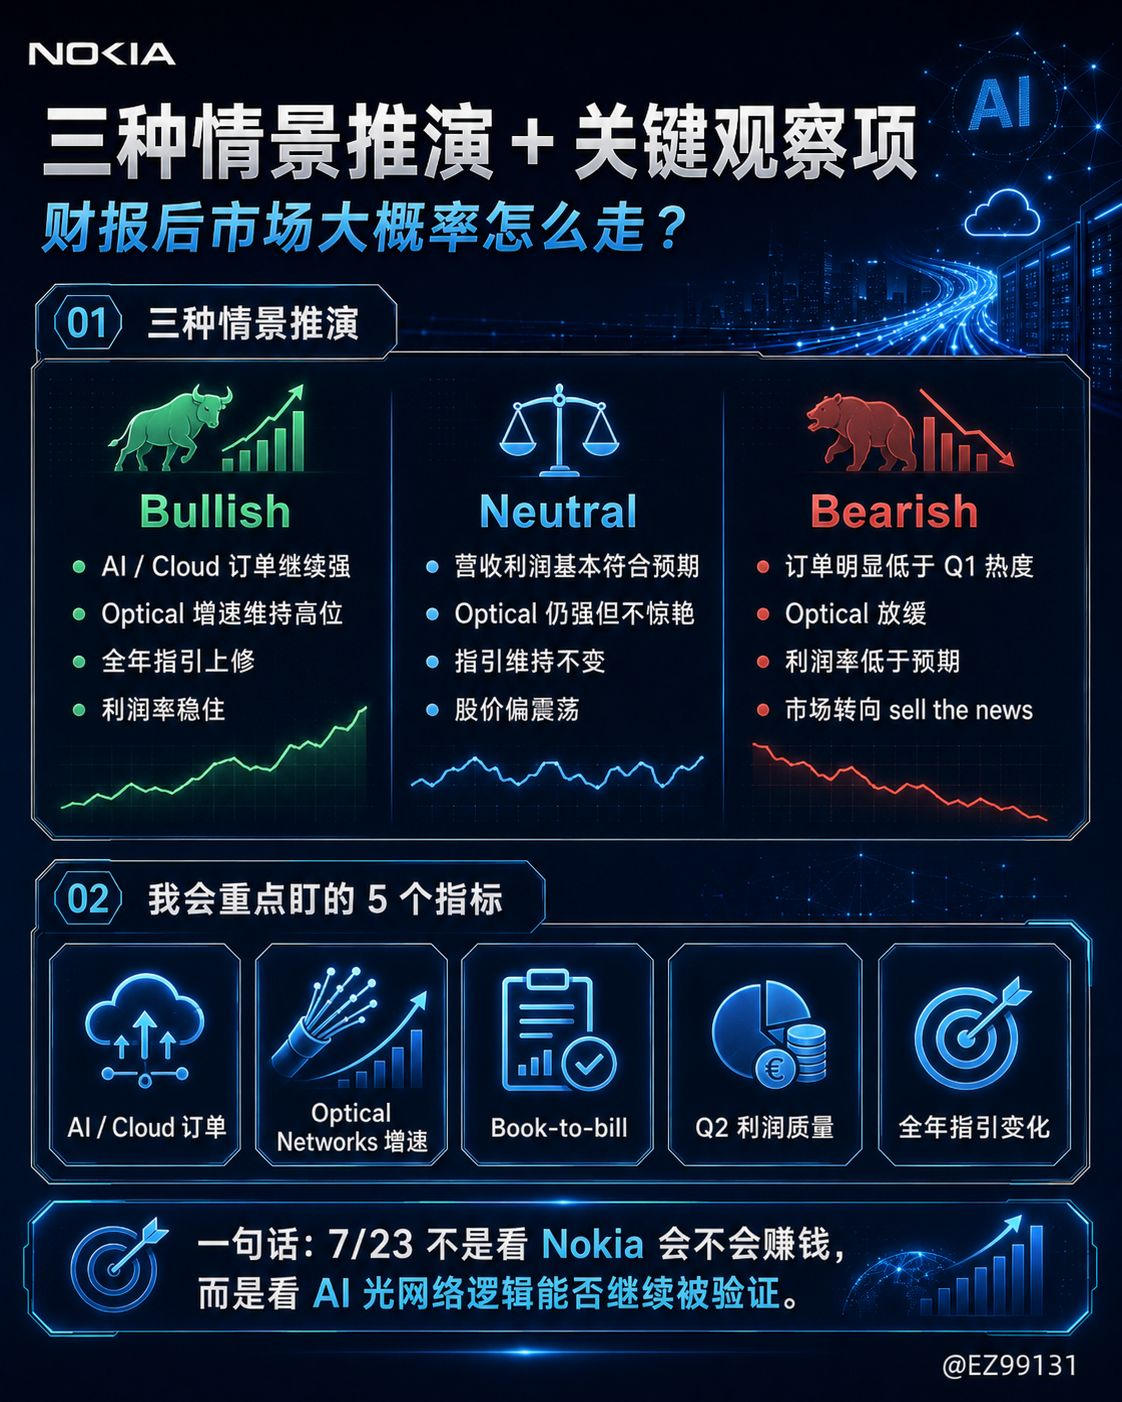
Poin risiko yang paling perlu diwaspadai dalam laporan keuangan
Risiko satu: pesanan AI kuat, tetapi pengakuan pendapatan lambat. Nokia yang paling takut bukan “tidak ada cerita”, melainkan “ceritanya banyak, tapi angka Q2 tidak mengikuti”.
Jika pesanan AI/cloud Q2 masih cukup baik, tetapi pendapatan Optical/IP tidak menunjukkan percepatan yang jelas, pasar mungkin mengatakan: pesanan masih ada di backlog, realisasi jangka pendek tidak cukup.
Ini mudah menyebabkan sell the news pada saham yang sudah naik lebih dulu.
Risiko dua: marjin laba belum cukup bagus
Dalam panduan Nokia untuk Q2, proporsi laba terhadap total tahun hanya 12%–16%. Ini berarti Q2 mungkin memang bukan kuartal laba paling kuat untuk setahun penuh.
Jika terjadi: pertumbuhan pendapatan tetapi marjin laba tertekan, biaya integrasi Infinera tinggi, biaya rantai pasok modul optik/coherent optik naik, marjin laba pesanan jaringan optik AI di bawah ekspektasi—maka pasar mungkin khawatir bahwa Nokia adalah “pertumbuhan pendapatan tapi kualitas laba biasa saja”.
Ini sangat penting. Jika jaringan optik AI hanya menghasilkan pertumbuhan marjin laba kotor yang rendah, maka penilaian tidak akan terus dilakukan re-pricing.
Risiko tiga: Fixed Networks dan Mobile Infrastructure menjadi ganjalan
Fixed Networks: penjualan bersih turun 13% di Q1. Mobile Infrastructure memang membaik, tetapi siklus belanja modal (capex) operator tradisional belum pulih sepenuhnya.
Jika bisnis komunikasi tradisional terus lemah di Q2, dan AI/Optical tidak cukup untuk sepenuhnya mengimbangi, pasar akan menarik Nokia kembali ke kerangka valuasi “saham lama peralatan telekomunikasi”.
Inilah perbedaan terbesar Nokia dengan $MRVL, $LITE, $COHR:
Nokia punya elastisitas pada jaringan optik AI, tetapi tetap memiliki beban dari bisnis komunikasi tradisional.
Risiko empat: integrasi Infinera di bawah ekspektasi
Salah satu alasan pasar menyukai Nokia adalah setelah akuisisi Infinera, Nokia memperkuat kemampuan optical transport dan coherent optik. Reuters juga menyebutkan bahwa setelah akuisisi Infinera, Nokia telah menjadi pemasok penting untuk sistem optical transport.
Namun integrasi adalah pedang bermata dua. Yang perlu dilihat di laporan keuangan:
Apakah efek sinergi terealisasi sesuai rencana; apakah integrasi produk berjalan lancar; apakah pelanggan menerima skema kombinasi baru; apakah biaya dan persediaan membebani marjin laba.
Jika Infinera hanya membawa pendapatan, sementara laba belum menyusul, pasar akan mendiskon.
Risiko lima: harga saham sudah memperhitungkan sebagian ekspektasi optimistis AI lebih dulu.
ADR Nokia saat ini sekitar $12,07, dengan kapitalisasi pasar sekitar $66,66 miliar. Halaman kutipan Eropa MarketScreener menunjukkan bahwa kenaikan Nokia sejak awal tahun sudah sangat besar, dan opini analis baru-baru ini terbelah:
Pada awal Juli ada pandangan berbeda: BofA menaikkan target karena ekspektasi pesanan AI Q2 yang kuat, sementara UBS bersikap netral dan Barclays menjual, dan seterusnya.
Ini menandakan pasar sudah tidak lagi melihat Nokia sebagai saham murah yang sepi peminat.
Jadi ambang batas untuk laporan keuangan Q2 menjadi lebih tinggi:
Memenuhi panduan saja mungkin belum cukup. Dibutuhkan setidaknya satu dari berikut yang jelas melampaui ekspektasi: pesanan, laba, atau panduan.
Risiko enam: perubahan sentimen AI CapEx
Saat ini Nokia masuk dalam rantai infrastruktur AI menurut pasar, sehingga juga akan terdampak sentimen CapEx AI.
Jika sebelum Juli pasar mulai meragukan belanja AI hyperscaler, tekanan depresiasi Neocloud, dan ROI investasi GPU, maka meskipun fundamental Nokia tidak memburuk, saham tetap bisa turun mengikuti koreksi sektor infrastruktur AI.
Jenis risiko ini bukan risiko yang unik bagi perusahaan, melainkan risiko valuasi sektor.
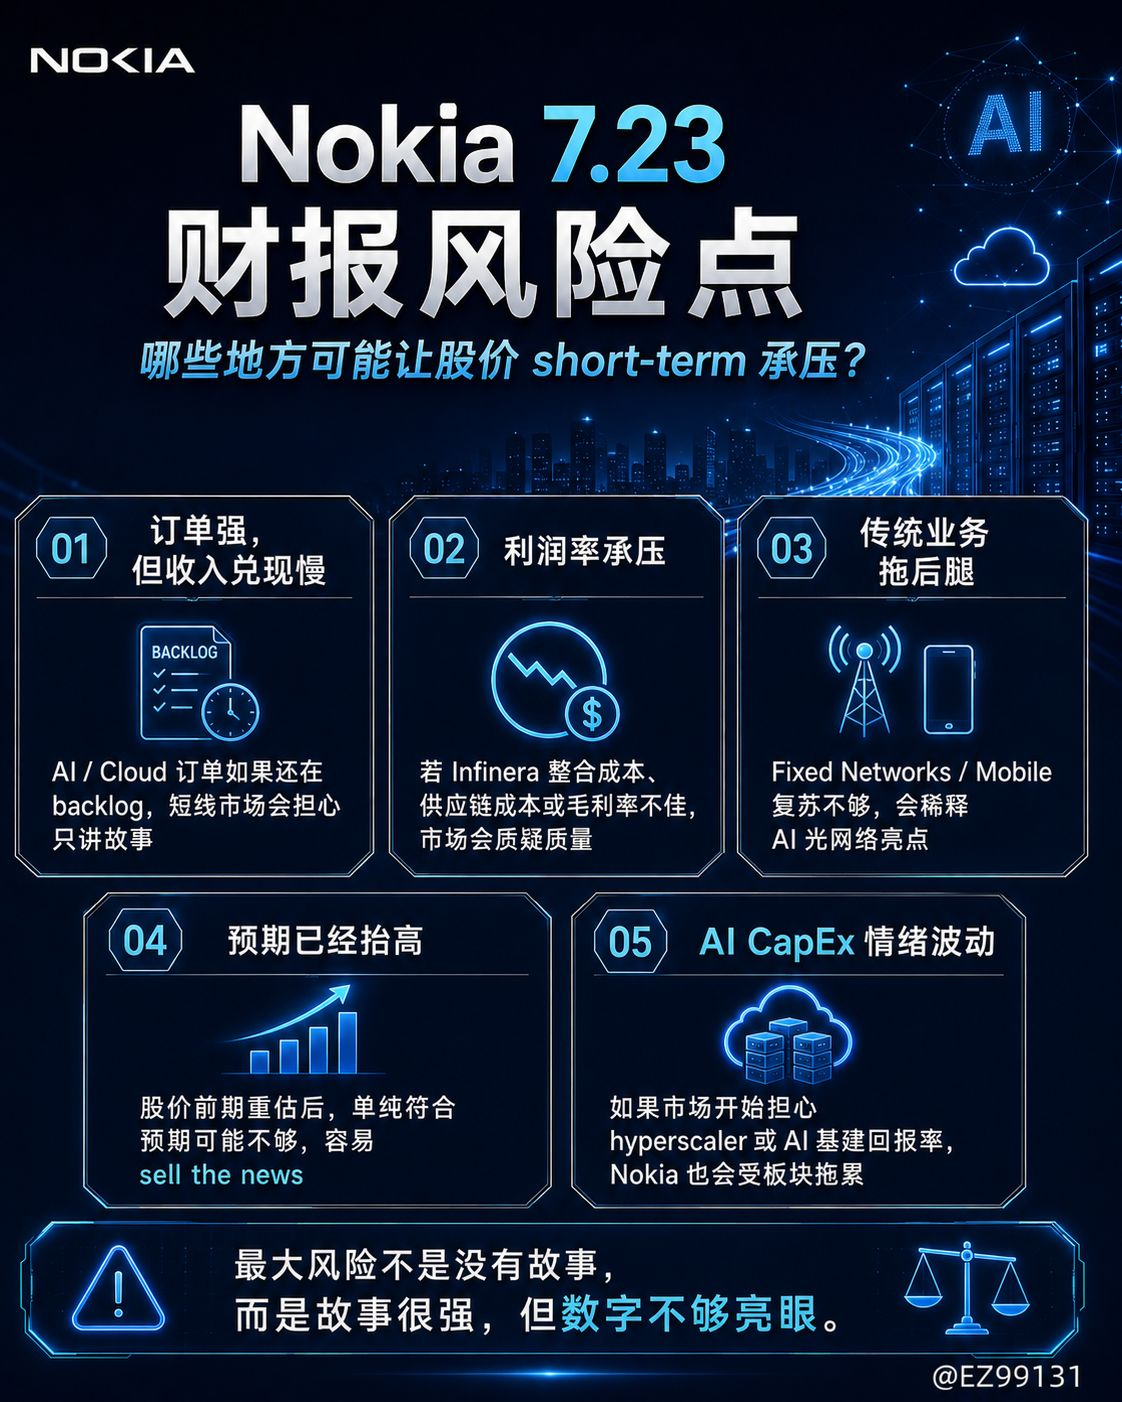
Tiga skenario proyeksi laporan keuangan
Skenario Bullish: harga saham terus naik
Jika di Q2 muncul kombinasi berikut, NOK kemungkinan besar akan terus naik:
Pesanan AI/cloud terus kuat, Optical Networks terus tumbuh 20%+, IP Networks melaju jelas lebih cepat. Panduan Network Infrastructure / Optical+IP untuk setahun penuh terus direvisi. Marjin laba tidak tertekan oleh Infinera dan biaya rantai pasok. Manajemen menekankan pipeline AI DCI paruh kedua tahun ini yang kuat.
Dalam kondisi seperti ini, pasar akan terus melakukan re-pricing Nokia dari saham perangkat telekomunikasi ke saham platform jaringan optik AI.
Skenario Netral: fluktuasi jangka pendek
Jika hasilnya adalah:
Pendapatan sesuai panduan perusahaan; laba cukup “standar” (tidak mengejutkan). Optical kuat, tetapi tidak ada kenaikan lanjutan pada panduan pesanan AI/cloud. Pesanan AI/cloud bagus, namun tidak mengagumkan.
Harga saham bisa berfluktuasi (sideways) karena pasar sudah mengantisipasi banyak ekspektasi sejak awal.
Dalam kondisi seperti ini, NOK tidak harus jatuh besar, tetapi dalam jangka pendek mungkin kehilangan momentum untuk terus menanjak.
Skenario Bearish: jual berita
Jika terjadi:
Pesanan AI/cloud jauh di bawah Q1; pertumbuhan Optical jelas melambat; laba Q2 mendekati ujung bawah panduan; bisnis tradisional tertinggal jelas; biaya integrasi Infinera di luar ekspektasi; panduan setahun penuh tetap atau bahkan nada berhati-hati.
maka pasar bisa menganggap: cerita AI masih ada, tetapi realisasi jangka pendek kurang.
Dalam kondisi seperti ini, NOK mudah dianggap sebagai saham yang mengalami koreksi karena revaluasi AI di awal terlalu cepat.
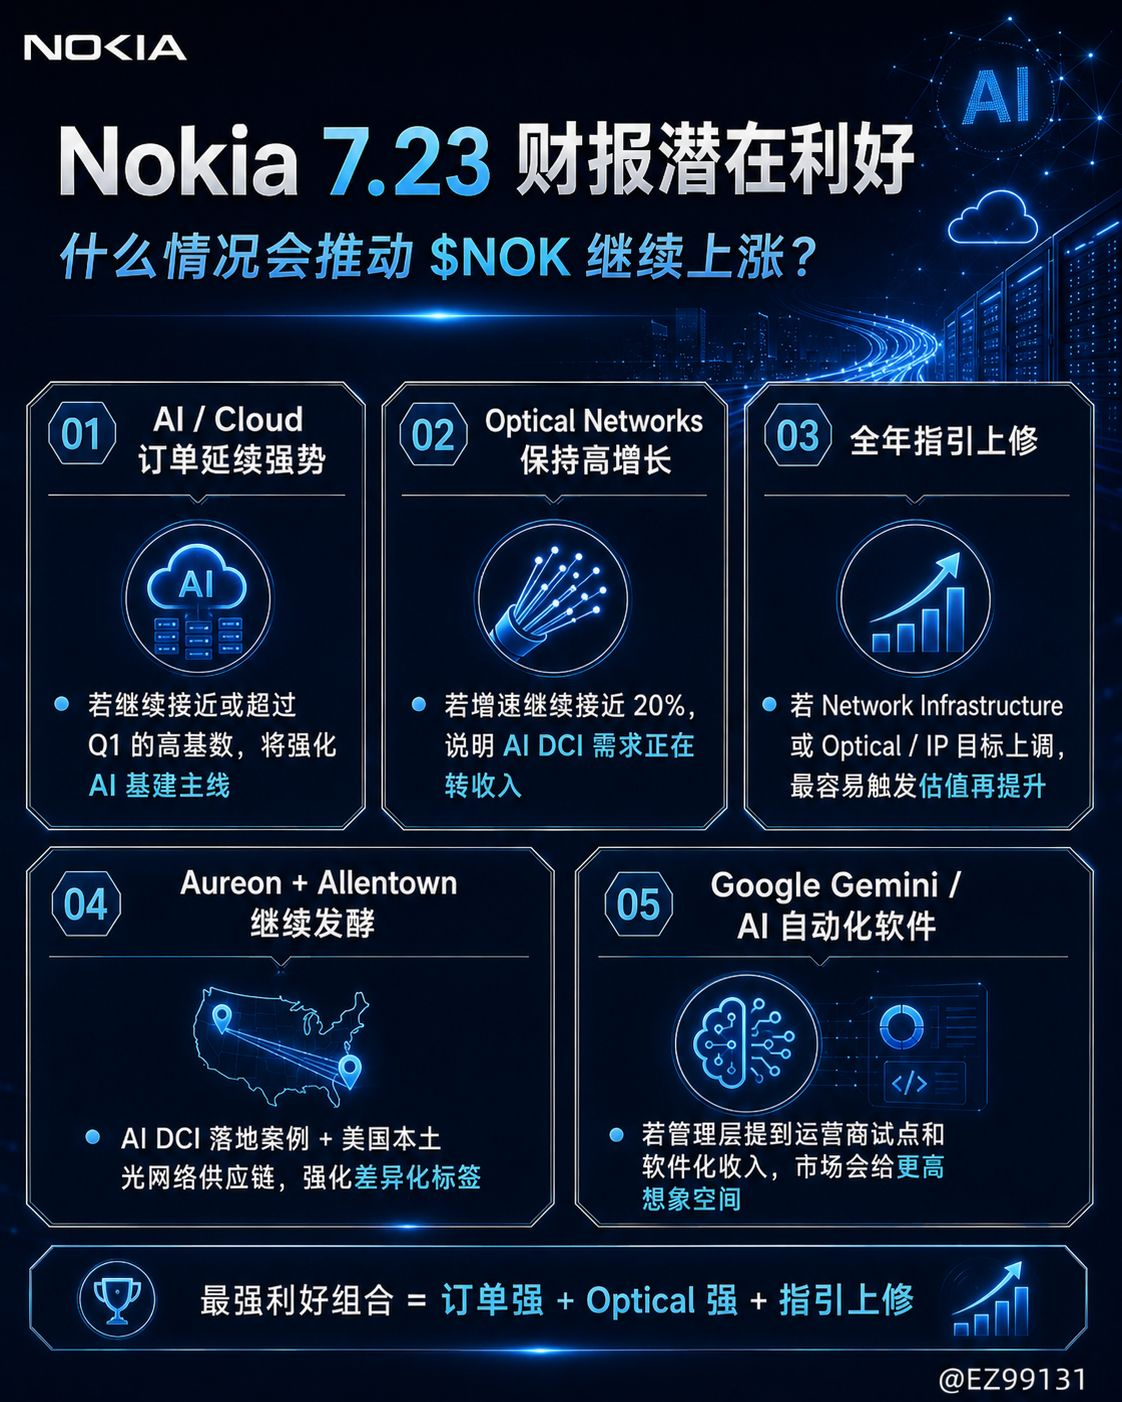
Saya pikir inti dari laporan keuangan Nokia pada 23 Juli bukan soal “apakah akan untung atau tidak”, melainkan:
Apakah order jaringan optik AI dapat terus dikonversi menjadi pendapatan dan laba.
Saat ini, logika menengah Nokia masih cenderung positif: Optical Networks adalah kurva pertumbuhan terkuat; kebutuhan pelanggan AI/cloud sudah terbukti pada Q1; proyek Aureon memberi template bisnis komersial untuk AI DCI; ekspansi Allentown meningkatkan nilai rantai pasok domestik AS; kerja sama Google Gemini memberi Nokia jalur tambahan menuju “softwareisasi jaringan AI”.
Namun risiko jangka pendek juga nyata:
Harga saham sudah direvaluasi secara jelas. Ekspektasi pasar untuk Q2 sangat tinggi. Bisnis komunikasi tradisional masih jadi beban. Integrasi Infinera dan marjin laba kotor perlu dibuktikan. Jika hanya ada cerita tanpa peningkatan panduan, mudah terjadi sell the news.
Untuk Nokia agar terus naik setelah 23 Juli, harus membuktikan tiga hal: pesanan AI/cloud tidak melambat, pertumbuhan Optical/IP bisa terus direvisi naik, dan marjin laba tidak habis oleh aset berat serta biaya integrasi.