

Kapasitas penyimpanan adalah yang terpenting! Performa Micron semalam hampir sempurna!
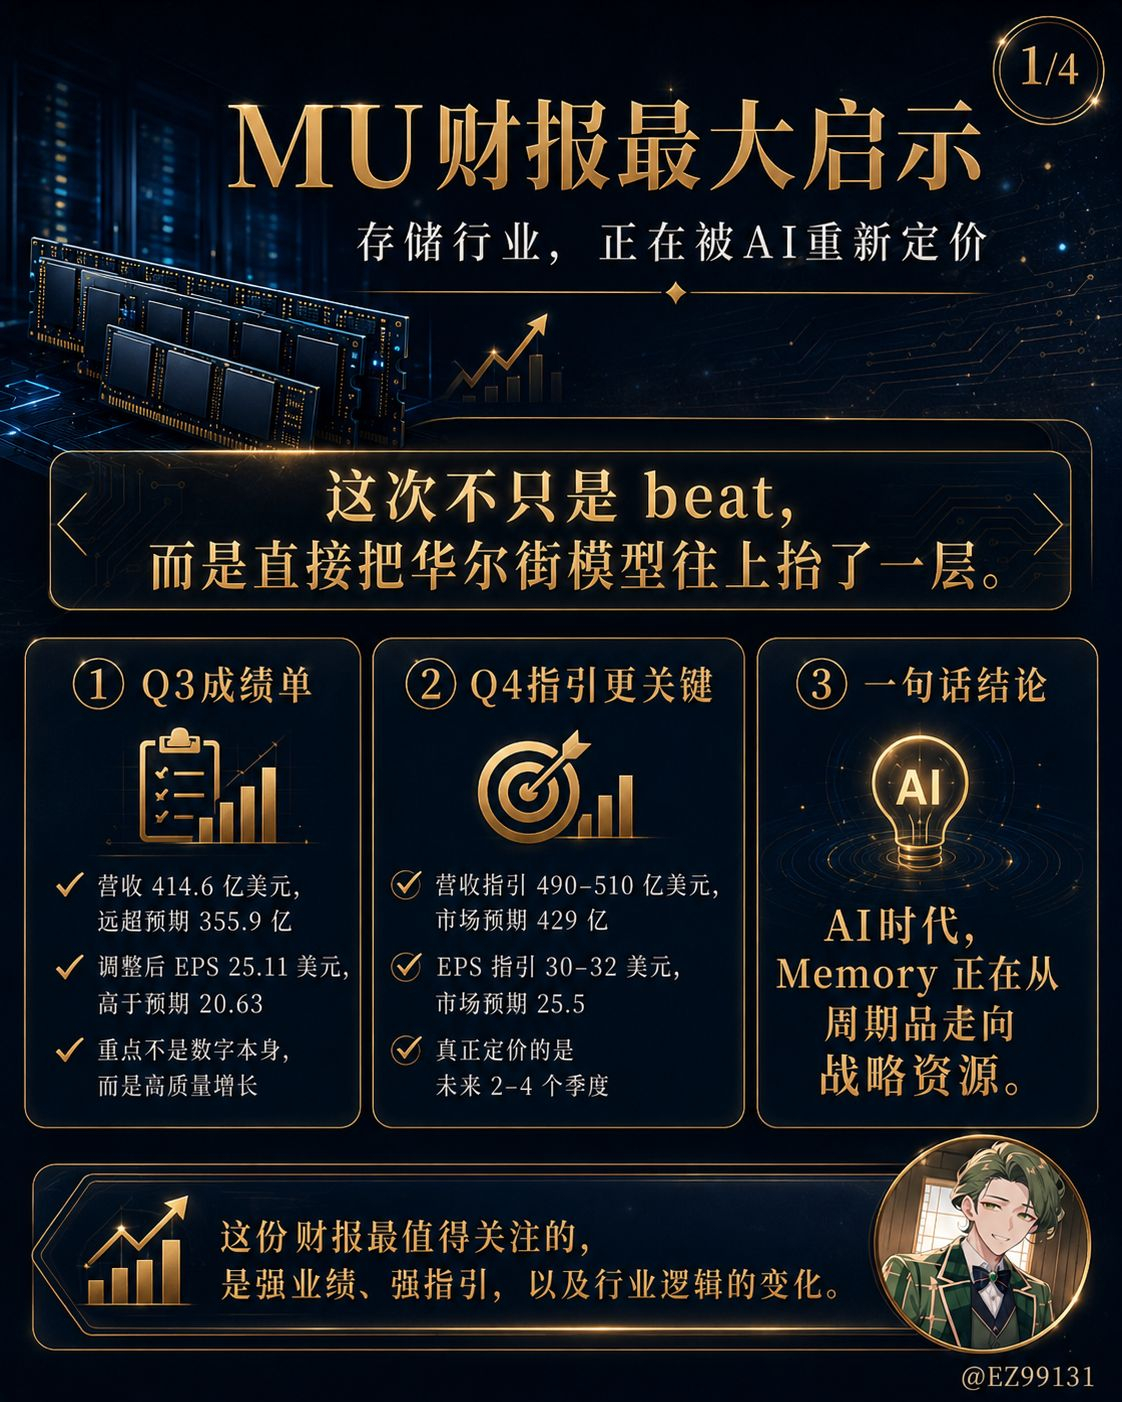
$MU Laporan keuangan ini mendefinisikan ulang industri penyimpanan.
Di era AI, penyimpanan bukan lagi sekadar komponen pendukung, melainkan sumber daya inti dari sistem komputasi.
Angka Q3 sudah cukup dilebih-lebihkan.
Pendapatan mencapai 41,46 miliar dolar AS.
EPS Non-GAAP: $25,11.
Margin laba kotor mendekati 85%.
Q4 memberikan panduan yang lebih kuat lagi.
Proyeksi pendapatan berkisar antara $49 miliar hingga $51 miliar.
Panduan laba per saham (EPS) non-GAAP adalah $30 hingga $32.
Target margin kotor adalah sekitar 86%.
Ini bukan lagi sekadar sedikit melebihi ekspektasi; ini telah mendorong model Wall Street naik secara signifikan.
Aspek terpenting dari laporan keuangan ini bukanlah angka-angkanya sendiri, melainkan perubahan industri yang terjadi di baliknya.
Pertama, penyimpanan data berubah dari komoditas siklik menjadi sumber daya langka untuk infrastruktur AI.
Dahulu, pasar berfokus pada DRAM dan NAND, dan logikanya sangat sederhana.
Siklus kenaikan harga telah tiba, dan keuntungan meroket.
Ekspansi yang berlebihan telah menyebabkan harga-harga anjlok.
Lalu tunggu siklus berikutnya.
Tapi kali ini berbeda.
AI telah mengubah struktur kebutuhan penyimpanan.
Sebelumnya, orang-orang mengira bahwa bagian terpenting dari infrastruktur AI adalah GPU.
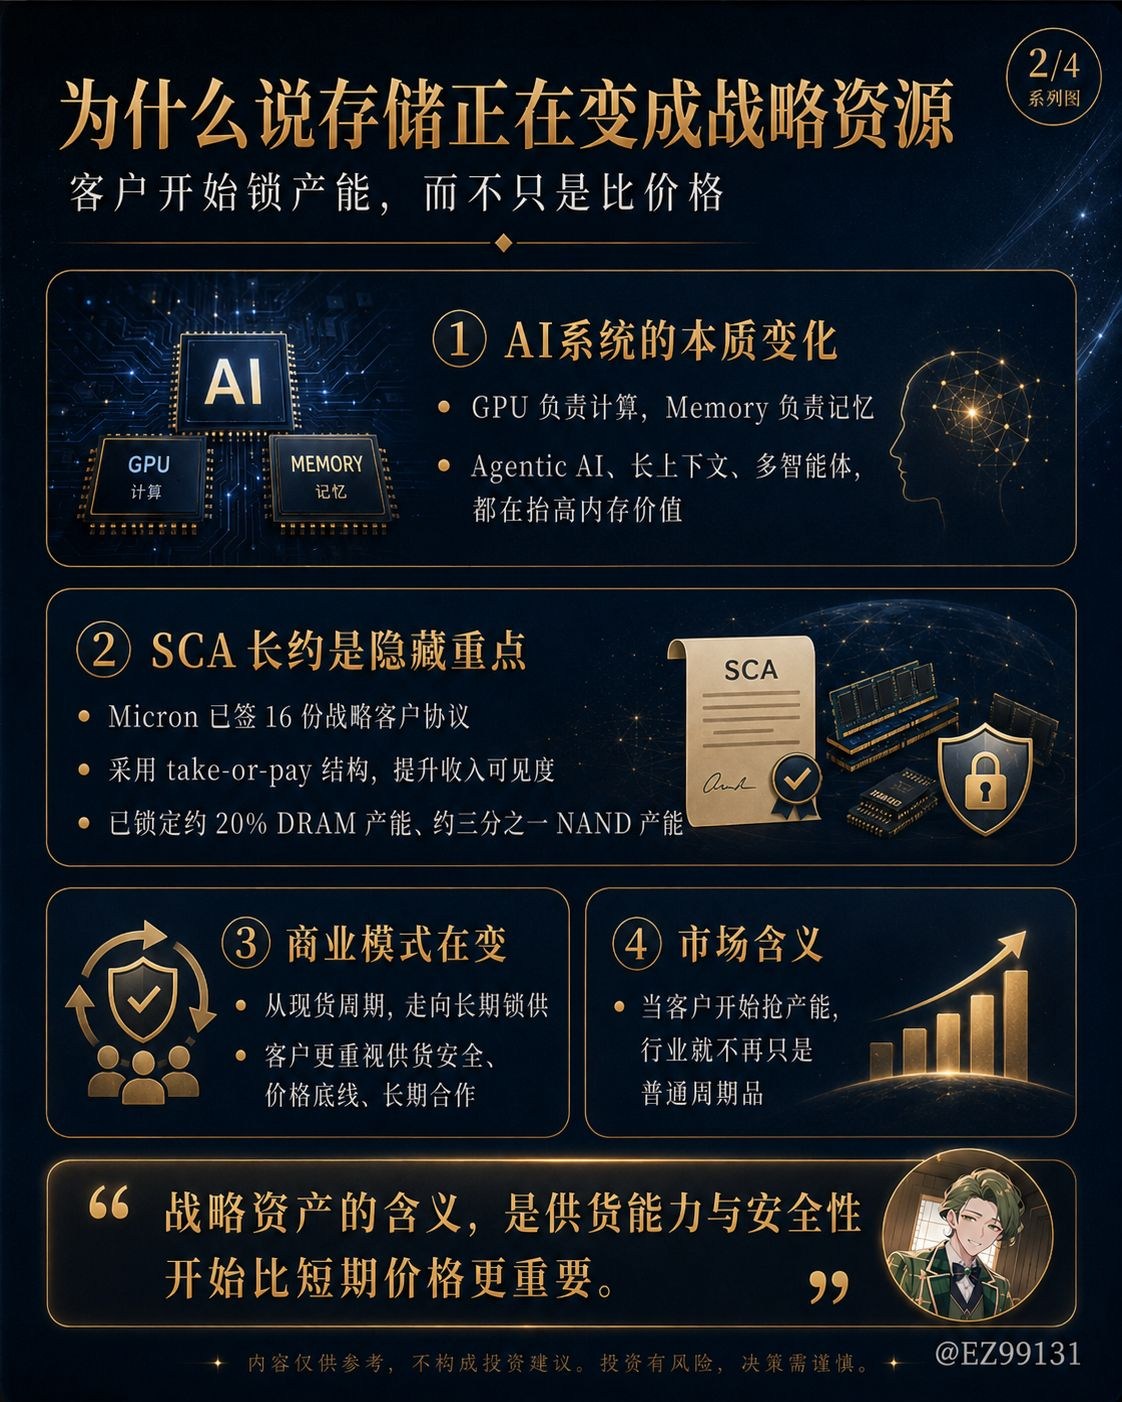
Semakin jelas bahwa GPU hanyalah inti komputasi, sementara memori dan penyimpanan menentukan apakah sistem tersebut benar-benar dapat berjalan.
AI berbasis agen, sistem multi-agen, konteks panjang, beban inferensi, caching data, basis data vektor, dan layanan model semuanya akan terus-menerus mengonsumsi memori dan penyimpanan.
AI tidak hanya meningkatkan permintaan akan HBM.
AI juga meningkatkan permintaan akan DRAM pusat data, SSD perusahaan, NAND, LPDRAM, memori CXL, dan modul memori server.
Inilah mengapa manajemen Micron berulang kali menekankan:
Memori telah menjadi aset strategis di era AI.
Pernyataan ini sangat penting.
Aset strategis berbeda dari komoditas biasa.
Untuk barang-barang biasa, perhatikan harganya.
Aset strategis didefinisikan oleh keamanan pasokan, kerja sama jangka panjang, pengamanan kapasitas, dan hubungan pelanggan.
Kedua, pelanggan mulai menggunakan kontrak jangka panjang untuk mengamankan pasokan.
Aspek yang paling mudah diremehkan kali ini adalah Perjanjian Pelanggan Strategis Micron.
Perusahaan tersebut mengungkapkan bahwa mereka telah menandatangani 16 SCA (Supply Chain Agreement), yang mencakup pasar seperti pusat data, elektronik konsumen, dan otomotif.
Perjanjian-perjanjian ini bukanlah surat pernyataan niat biasa.
Mereka memiliki struktur "ambil atau bayar".
Sederhananya, ini berarti pelanggan mengamankan pasokan dan tetap menanggung kewajiban yang sesuai meskipun mereka tidak membeli.
Yang lebih penting lagi, perjanjian-perjanjian ini juga mencakup deposit tunai, harga minimum, dan pengaturan pasokan jangka panjang.
Kelemahan terbesar industri penyimpanan di masa lalu adalah pelanggan terlalu fleksibel dan harga terlalu fluktuatif.
Ketika permintaan tinggi, semua orang bergegas untuk membeli.
Ketika permintaan rendah, pelanggan akan segera membatalkan pesanan.
Namun, setelah munculnya SCA, model bisnis Micron mulai berubah.
Visibilitas pendapatan lebih tinggi.
Perlindungan harga yang lebih kuat.
Hubungan pelanggan yang lebih mendalam.
Pemanfaatan kapasitas lebih stabil.
Ini bukan sekadar soal mendapatkan beberapa kontrak tambahan.
Hal ini menunjukkan pergeseran bertahap industri penyimpanan dari perdagangan spot siklus pendek ke model pasokan infrastruktur jangka panjang.
Jika tren ini berlanjut, cara pasar menilai MU juga akan berubah.
Sebelumnya, itu adalah rasio PE siklik.
Di masa depan, penetapan harga mungkin akan disesuaikan kembali dengan pemasok inti infrastruktur AI.
Ketiga, sisi penawaran tidak dapat diperluas sesuka hati.
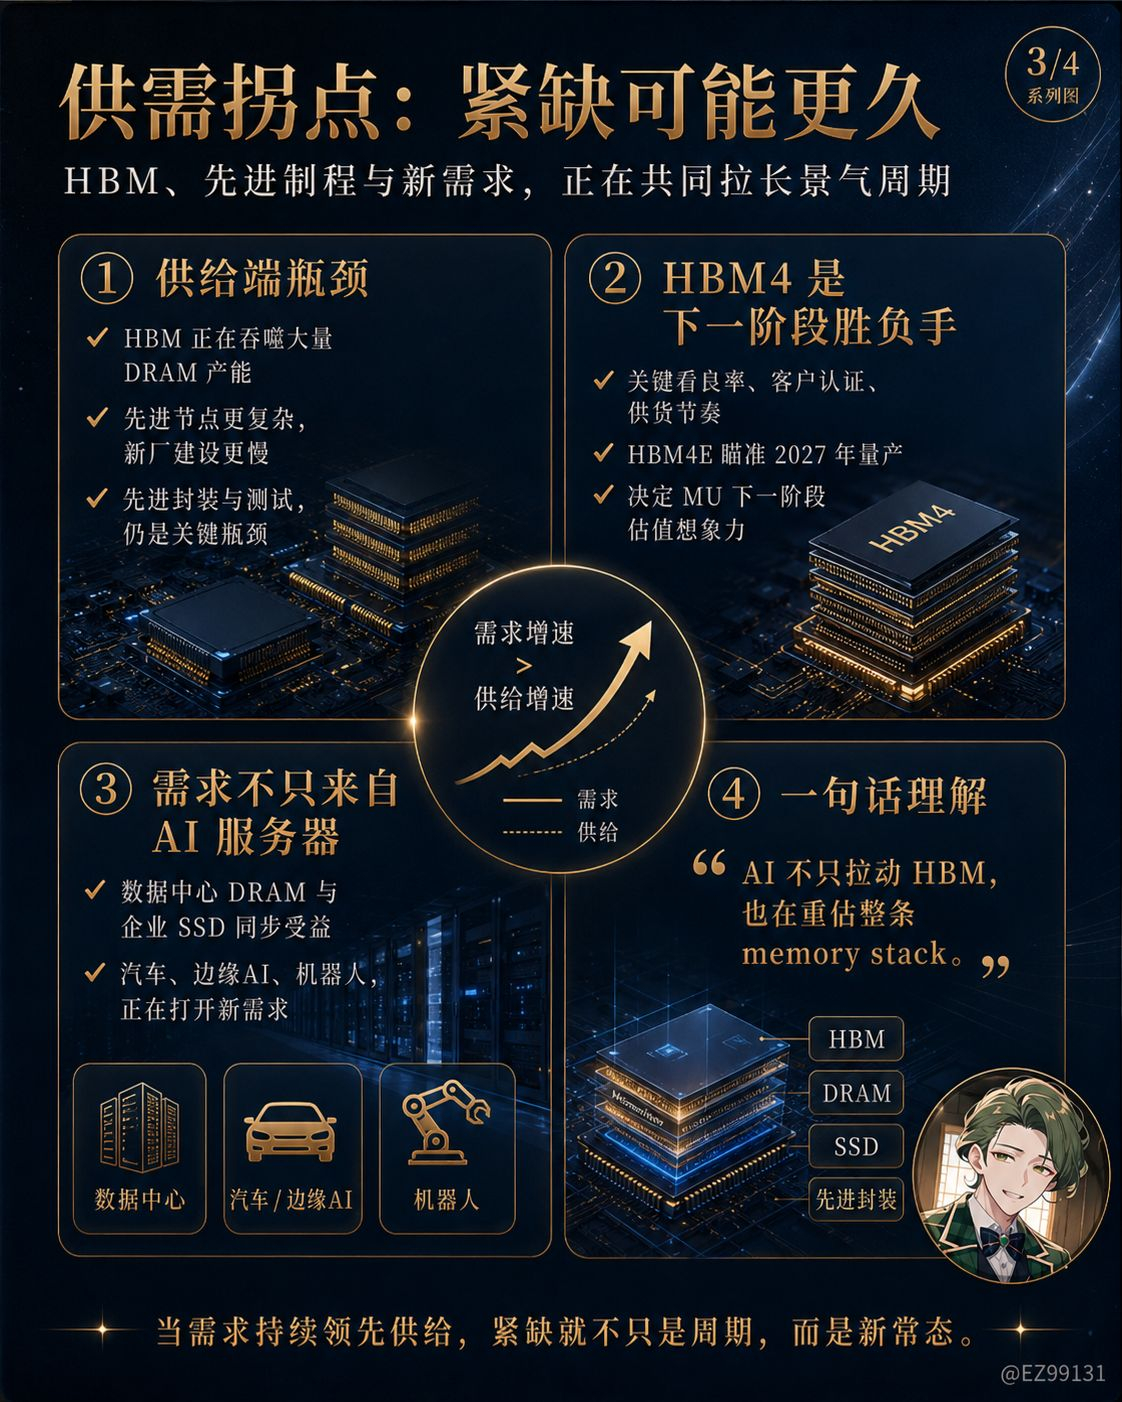
Pendukung utama tren bullish ini bukan hanya permintaan yang kuat, tetapi juga karena pasokan tidak mampu mengimbanginya.
HBM akan mengonsumsi sejumlah besar kapasitas wafer DRAM.
Node DRAM canggih semakin sulit dicapai.
Masa pembangunan pabrik baru itu sangat panjang.
Pengemasan dan pengujian tingkat lanjut tidak dapat dikuasai dalam semalam.
Hal yang sama berlaku untuk NAND. Industri ini telah dilanda harga rendah terlalu lama dalam beberapa tahun terakhir, dan produsen tidak dapat langsung memperluas produksi dengan kecepatan yang sangat tinggi.
Beberapa sumber daya NAND bahkan dapat dialokasikan kembali ke DRAM.
Itulah mengapa manajemen mengatakan mereka tidak melihat kapan pasokan akan mampu memenuhi permintaan.
Ini bukan berarti kekurangan jangka pendek, melainkan kekurangan struktural.
Jika kekurangan pasokan memang berlanjut hingga setelah tahun 2027, kekuatan penetapan harga dan margin keuntungan MU mungkin akan lebih berkelanjutan daripada yang diperkirakan pasar.
Keempat, HBM4 akan menjadi kunci kemenangan di etape selanjutnya.
Informasi mengenai HBM4 dalam laporan keuangan ini sangat penting.
Micron menyatakan bahwa HBM4 sudah dikirim dalam jumlah besar ke platform pelanggan utama dan juga telah mengirimkan sampel sertifikasi ke beberapa pelanggan akhir.
HBM4E juga sedang dalam pengembangan dan diperkirakan akan memasuki produksi massal pada tahun 2027.
Ini menunjukkan bahwa MU tidak hanya mengandalkan HBM3E untuk satu boom saja; mereka sudah beralih ke produk generasi berikutnya.
Ini sangat penting.
HBM merupakan inti dari penilaian perdagangan memori AI.
Jika MU terus mempertahankan keunggulannya dalam sertifikasi pelanggan, kecepatan rantai pasokan, dan hasil produksi pada generasi HBM4, pasar akan terus menganggapnya sebagai perusahaan inti dalam rantai AI, bukan sekadar perusahaan DRAM biasa.
Sebaliknya, jika laju HBM4 tidak mulus, valuasi akan kembali tertekan ke saham-saham siklikal.
Oleh karena itu, yang seharusnya kita fokuskan lebih utama nanti bukanlah frasa "permintaan yang kuat," melainkan:
Hasil HBM4.
Kemajuan sertifikasi pelanggan.
Visibilitas pesanan tahun 2027.
Waktu produksi massal HBM4E.
Kedalaman kemitraannya dengan #NVIDIA, pelanggan #ASIC, dan penyedia layanan cloud.
Kelima, bisnis non-HBM juga didorong oleh AI.
Banyak orang hanya melihat HBM, tetapi perubahan yang lebih besar kali ini adalah:
DRAM dan NAND reguler juga mulai mendapatkan manfaatnya.
Pusat data membutuhkan lebih dari sekadar node GPU; mereka juga membutuhkan server CPU, server penyimpanan, lapisan caching, basis data, SSD kelas perusahaan, dan sistem bertingkat untuk data dingin dan panas.
Seiring dengan semakin seringnya inferensi AI, tekanan memori tidak lagi terbatas pada klaster pelatihan.
Inferensi tepi, AI privat perusahaan, robotika, kendaraan otonom, PC AI, dan model seluler besar semuanya akan menghadirkan kebutuhan penyimpanan baru.
Bagian otomotif juga layak untuk dilihat.
Model L2+ membutuhkan lebih banyak#DRAMdan #NAND.
Robotaxi membutuhkan keandalan dan kapasitas yang lebih tinggi.
Jika robot diproduksi secara massal di masa depan, permintaan penyimpanan mungkin akan lebih besar daripada yang diperkirakan di pasar saat ini.
Itulah mengapa saya pikir kisah MU bukan hanya tentang HBM, tetapi tentang seluruh tumpukan memori yang harganya diubah oleh AI.
Keenam, belanja modal (CapEx) adalah poin perselisihan terbesar.
Para investor yang optimistis melihat adanya kekurangan pasokan.
Para penjual saham jangka pendek melihat peningkatan dalam pengeluaran modal.
Belanja modal Micron pada kuartal ketiga telah melampaui 7 miliar dolar AS, dan diperkirakan akan terus meningkat pada kuartal keempat. Pada tahun 2027, belanja modal per kuartal mungkin akan lebih tinggi lagi dibandingkan kuartal keempat.
Inilah poin perselisihan terbesar di masa depan.
Jika uang ini terutama diinvestasikan dalam HBM, DRAM canggih, pengemasan canggih, ruang bersih, dan pengamanan kapasitas dengan pelanggan bernilai tinggi, pasar akan menafsirkannya sebagai investasi dengan pengembalian tinggi.
Namun, jika semua pemain di industri ini mulai memperluas produksi, industri ini mungkin masih akan menghadapi kelebihan pasokan lagi dalam beberapa tahun ke depan.
Oleh karena itu, risiko terbesar bagi MU bukanlah hilangnya permintaan secara tiba-tiba besok, melainkan terganggunya disiplin pasokan akibat godaan keuntungan yang tinggi.
Itulah mengapa saya tidak akan mengatakan bahwa industri penyimpanan data tidak akan lagi mengalami siklus.
Lebih tepatnya:
Siklus itu masih ada, tetapi bentuknya telah berubah.
Sebelumnya, siklus harga merupakan faktor dominan.
Di masa depan, siklus tersebut kemungkinan besar akan ditentukan bersama oleh kontrak jangka panjang AI, proses manufaktur canggih, kapasitas HBM, loyalitas pelanggan, dan disiplin pengeluaran modal.
Ketujuh, laporan keuangan ini juga menawarkan wawasan bagi seluruh rantai industri AI.
Jika klaim MU benar, maka logika di balik investasi AI perlu ditata ulang.
Dahulu, orang terbiasa membagi rantai AI menjadi:
GPU Pertama
Internet berada di urutan kedua.
Aplikasi 3
Namun sekarang mungkin perlu diubah menjadi:
Daya komputasi dan memori secara bersama-sama membentuk lapisan pertama.
Interkoneksi dan jaringan optik merupakan lapisan kedua.
Lapisan ketiga terdiri dari catu daya, pembuangan panas, enkapsulasi, dan material.
Permohonan diajukan belakangan.
Kendala utama sebenarnya pada sistem AI bukanlah daya komputasi pada satu titik, melainkan pada kapasitas pemrosesan data di seluruh sistem.
Sekuat apa pun GPU-nya, jika HBM, DRAM, dan SSD tidak mencukupi, data tidak dapat dipindahkan, dan efisiensi seluruh sistem akan menurun.
Oleh karena itu, saya sekarang cenderung memandang infrastruktur AI sebagai sebuah sistem:
Perhitungan bertanggung jawab atas penalaran.
Memori bertanggung jawab atas konteksnya.
Simpan data yang bertanggung jawab.
Interkoneksi optik bertanggung jawab untuk mentransfer data.
Catu daya dan pembuangan panas bertanggung jawab untuk menanggung beban.
Kekurangan apa pun pada mata rantai mana pun dapat menjadi ladang keuntungan.
Itulah signifikansi dari laporan keuangan MU.
Hal ini membuktikan bahwa penyimpanan data sedang bertransformasi dari peran pendukung dalam AI menjadi salah satu komponen utama infrastruktur AI.
Laporan keuangan ini bukanlah laporan biasa.
Ini lebih seperti pembalikan peran bagi industri penyimpanan data.
Dari komoditas siklikal hingga sumber daya strategis.
Mulai dari fluktuasi pasar spot hingga penguncian pasokan berbasis kontrak jangka panjang.
Mulai dari sekadar menaikkan harga hingga mengatasi kekurangan struktural yang dipicu oleh permintaan AI.
Dari perusahaan DRAM biasa menjadi perusahaan infrastruktur memori berbasis AI.
Tentu saja, risikonya juga jelas.
Pertama, harga saham sudah naik secara signifikan, dan ekspektasi sangat tinggi.
Kedua, margin laba kotor sudah sangat tinggi, dan setiap langkah selanjutnya harus terus menunjukkan keberlanjutannya.
Ketiga, pertumbuhan belanja modal (CapEx) akan meningkatkan kekhawatiran pasar tentang gelombang kelebihan pasokan berikutnya.
Keempat, begitu permintaan pelanggan melambat atau pasokan berkurang, kekuatan penetapan harga akan menjadi hal pertama yang dipertanyakan.
Namun setidaknya kali ini, respons MU sangat kuat.
Performa yang kuat
Bimbingan yang kuat
Laba Kotor yang Kuat
Kemajuan HBM4 yang kuat
Kontrak jangka panjang yang kuat dengan pelanggan.
Narasi kekurangan pasokan dan permintaan yang kuat
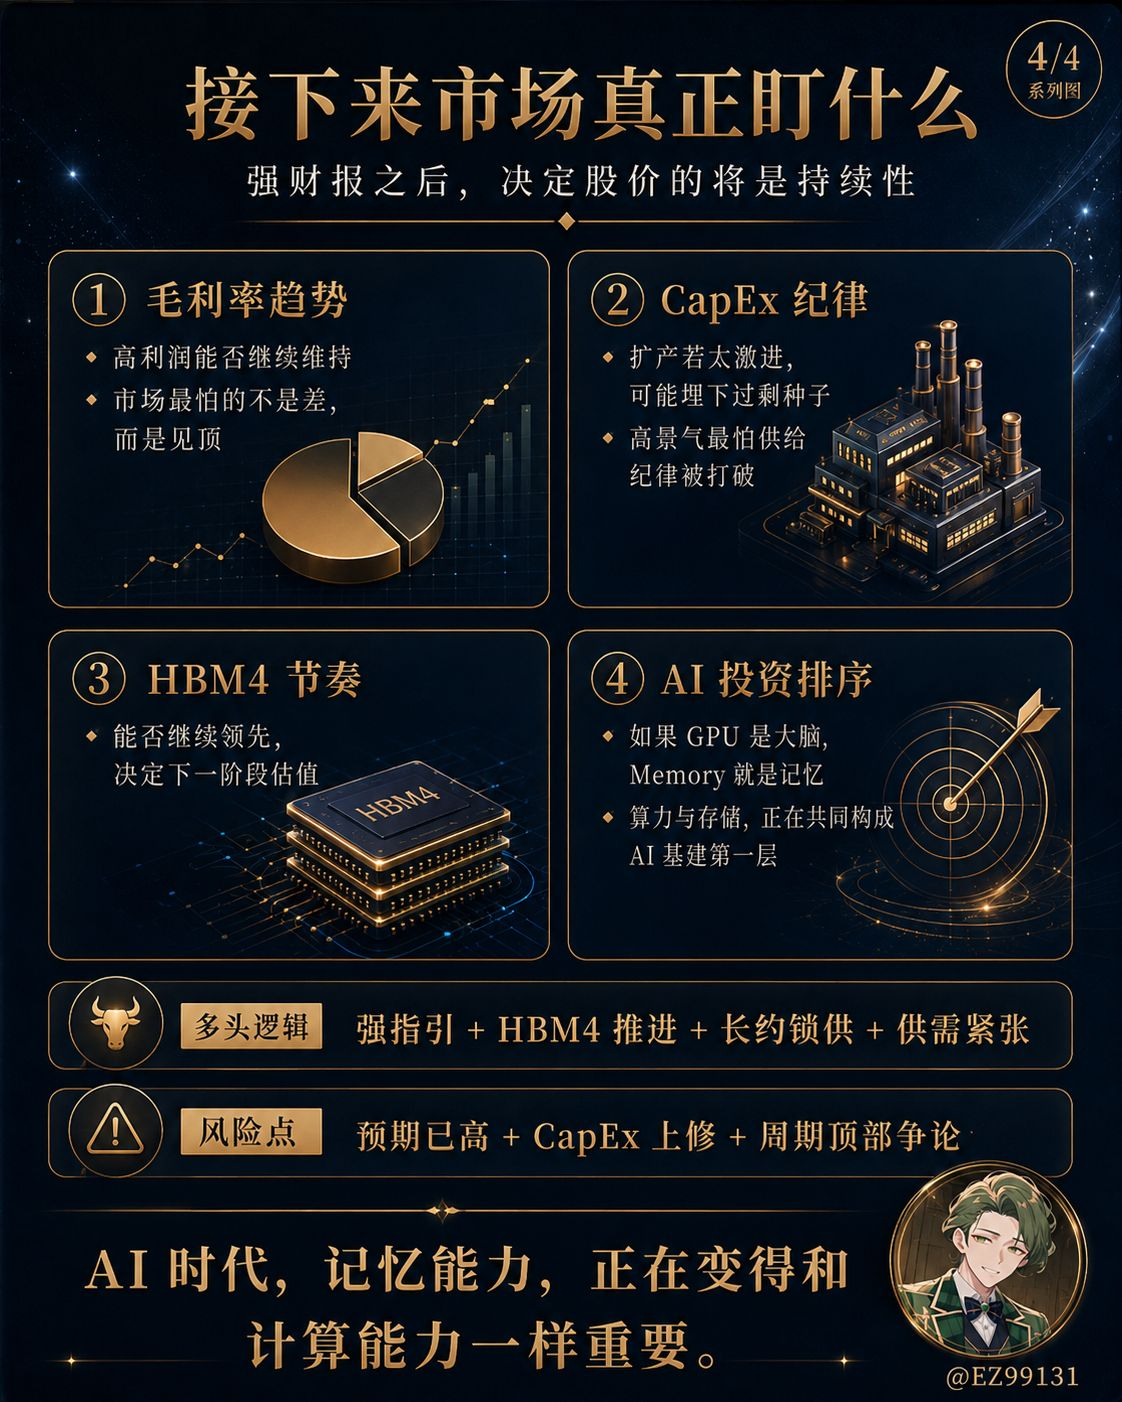
Di era AI, memori menjadi sama pentingnya dengan daya komputasi.
Jika GPU adalah daya komputasi otak, maka memori adalah kemampuan otak untuk mengingat.
Tanpa memori, bahkan AI terkuat sekalipun tidak akan bisa berbuat banyak.