

MASAB ⁰⁰⁷-国王
4k Posting

MASAB ⁰⁰⁷-国王
 Square Terverifikasi+
Laporkan
Blokir Pengguna
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
Perdagangan Terbuka
Pedagang Rutin
2.8 Tahun
1.6K+ Mengikuti
30.3K+ Pengikut
9.9K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Live
·
--
Terverifikasi
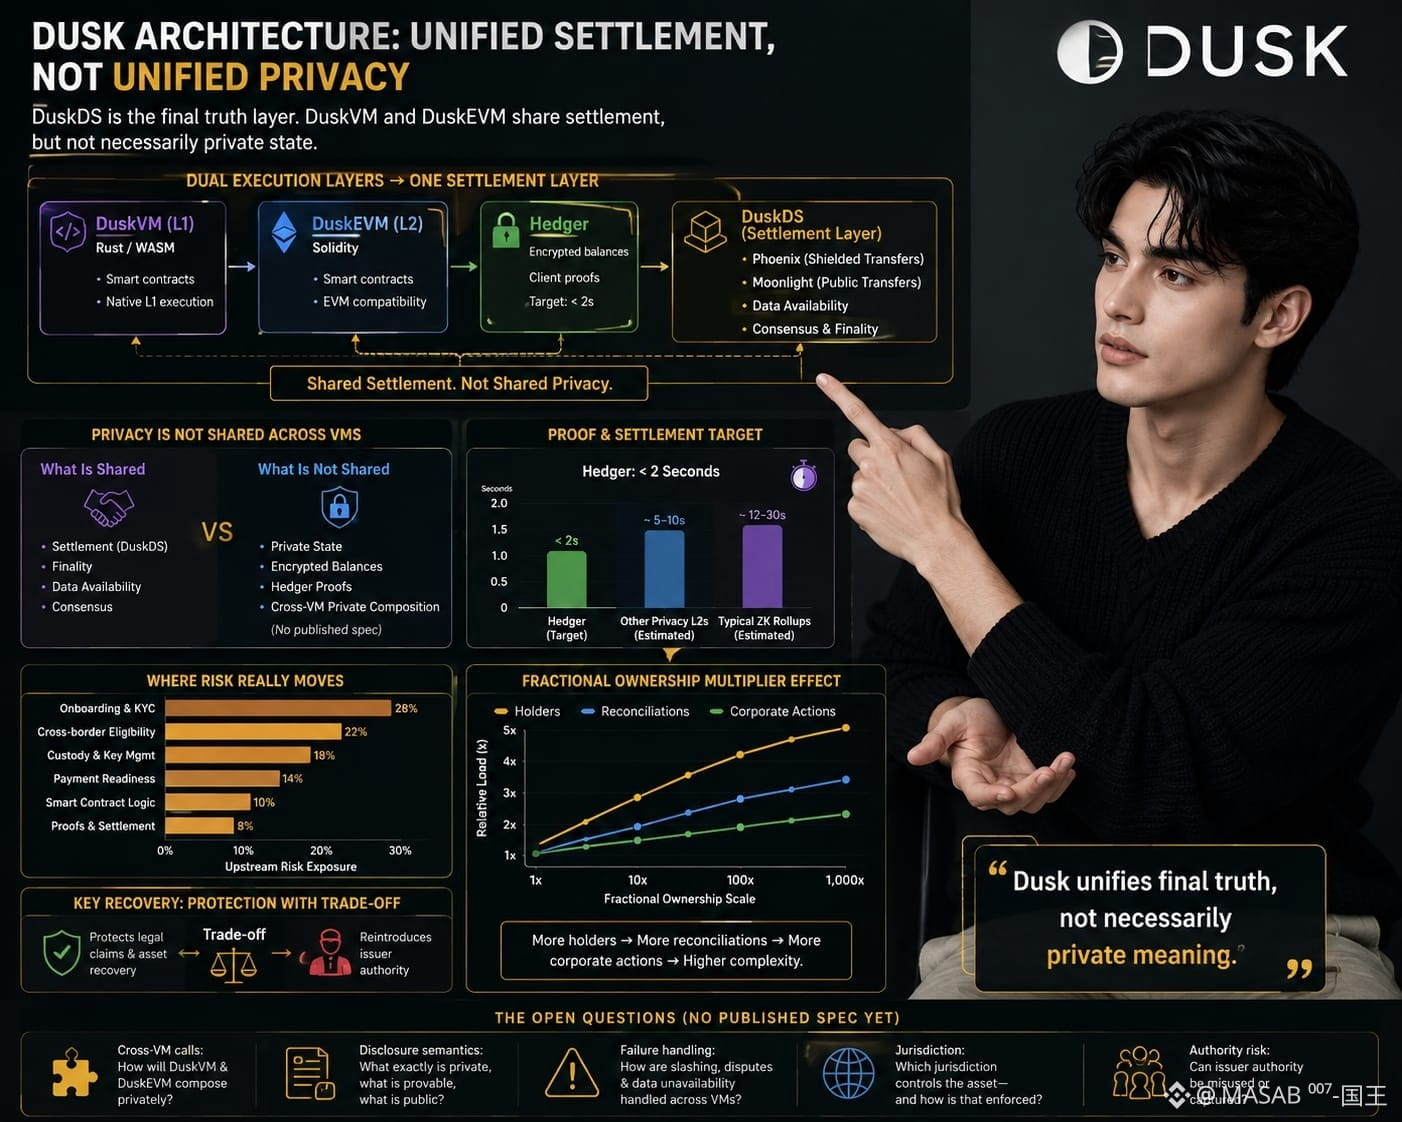
Grafik tetap datar, jadi saya membuka kembali catatan arsitektur Dusk. Saya terus melihat “privasi” seolah DuskDS, DuskVM, dan DuskEVM berbagi satu keadaan rahasia yang sama.
DuskVM menjalankan Rust/WASM di L1; DuskEVM menjalankan Solidity, dengan Hedger menambahkan saldo terenkripsi dan bukti klien yang ditargetkan di bawah dua detik. Keduanya diselesaikan melalui DuskDS—Phoenix menyediakan transfer terlindung, Moonlight transfer publik—bersamaan dengan ketersediaan data, konsensus, dan finalitas. Namun penyelesaian bersama bukan berarti privasi bersama: saya tidak menemukan spesifikasi yang dipublikasikan yang menunjukkan kontrak DuskVM mengomposisikan secara privat dengan status Hedger.
Dusk menyatukan kebenaran final, bukan berarti secara otomatis makna yang privat.
Untuk RWA, institusi perlu posisi yang rahasia dan kepemilikan yang dapat diverifikasi; menyembunyikan saldo ritel bukanlah menyembunyikan alur kerja bisnis. Bukti yang lebih cepat dan penyelesaian bisa memindahkan risiko ke hulu ke proses onboarding, kelayakan lintas negara, kustodi, dan kesiapan pembayaran. Pengembang tetap harus merekonsiliasi Solidity, status rahasia, dan logika kepatuhan.
Kepemilikan pecahan melipatgandakan pemegang, rekonsiliasi, dan aksi korporasi. Pemulihan kunci yang hilang memberi perlindungan atas klaim hukum, tetapi juga menghidupkan kembali otoritas penerbit. Kriptografi tidak dapat menentukan yurisdiksi mana yang mengontrol aset—atau apakah otoritas itu bertindak dengan bijak.
Ini bukan hal yang unik untuk Dusk. Sampai panggilan lintas-VM, semantik pengungkapan, dan penanganan kegagalan terdokumentasi, “privasi terpadu” melampaui jaminan yang dipublikasikan. Grafik tetap datar; frasanya tidak.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Grafik tetap datar, jadi saya membuka kembali catatan arsitektur Dusk. Saya terus melihat “privasi” seolah DuskDS, DuskVM, dan DuskEVM berbagi satu keadaan rahasia yang sama.
DuskVM menjalankan Rust/WASM di L1; DuskEVM menjalankan Solidity, dengan Hedger menambahkan saldo terenkripsi dan bukti klien yang ditargetkan di bawah dua detik. Keduanya diselesaikan melalui DuskDS—Phoenix menyediakan transfer terlindung, Moonlight transfer publik—bersamaan dengan ketersediaan data, konsensus, dan finalitas. Namun penyelesaian bersama bukan berarti privasi bersama: saya tidak menemukan spesifikasi yang dipublikasikan yang menunjukkan kontrak DuskVM mengomposisikan secara privat dengan status Hedger.
Dusk menyatukan kebenaran final, bukan berarti secara otomatis makna yang privat.
Untuk RWA, institusi perlu posisi yang rahasia dan kepemilikan yang dapat diverifikasi; menyembunyikan saldo ritel bukanlah menyembunyikan alur kerja bisnis. Bukti yang lebih cepat dan penyelesaian bisa memindahkan risiko ke hulu ke proses onboarding, kelayakan lintas negara, kustodi, dan kesiapan pembayaran. Pengembang tetap harus merekonsiliasi Solidity, status rahasia, dan logika kepatuhan.
Kepemilikan pecahan melipatgandakan pemegang, rekonsiliasi, dan aksi korporasi. Pemulihan kunci yang hilang memberi perlindungan atas klaim hukum, tetapi juga menghidupkan kembali otoritas penerbit. Kriptografi tidak dapat menentukan yurisdiksi mana yang mengontrol aset—atau apakah otoritas itu bertindak dengan bijak.
Ini bukan hal yang unik untuk Dusk. Sampai panggilan lintas-VM, semantik pengungkapan, dan penanganan kegagalan terdokumentasi, “privasi terpadu” melampaui jaminan yang dipublikasikan. Grafik tetap datar; frasanya tidak.
@Dusk $DUSK #dusk
6
10
30.2k
·
--
Terverifikasi
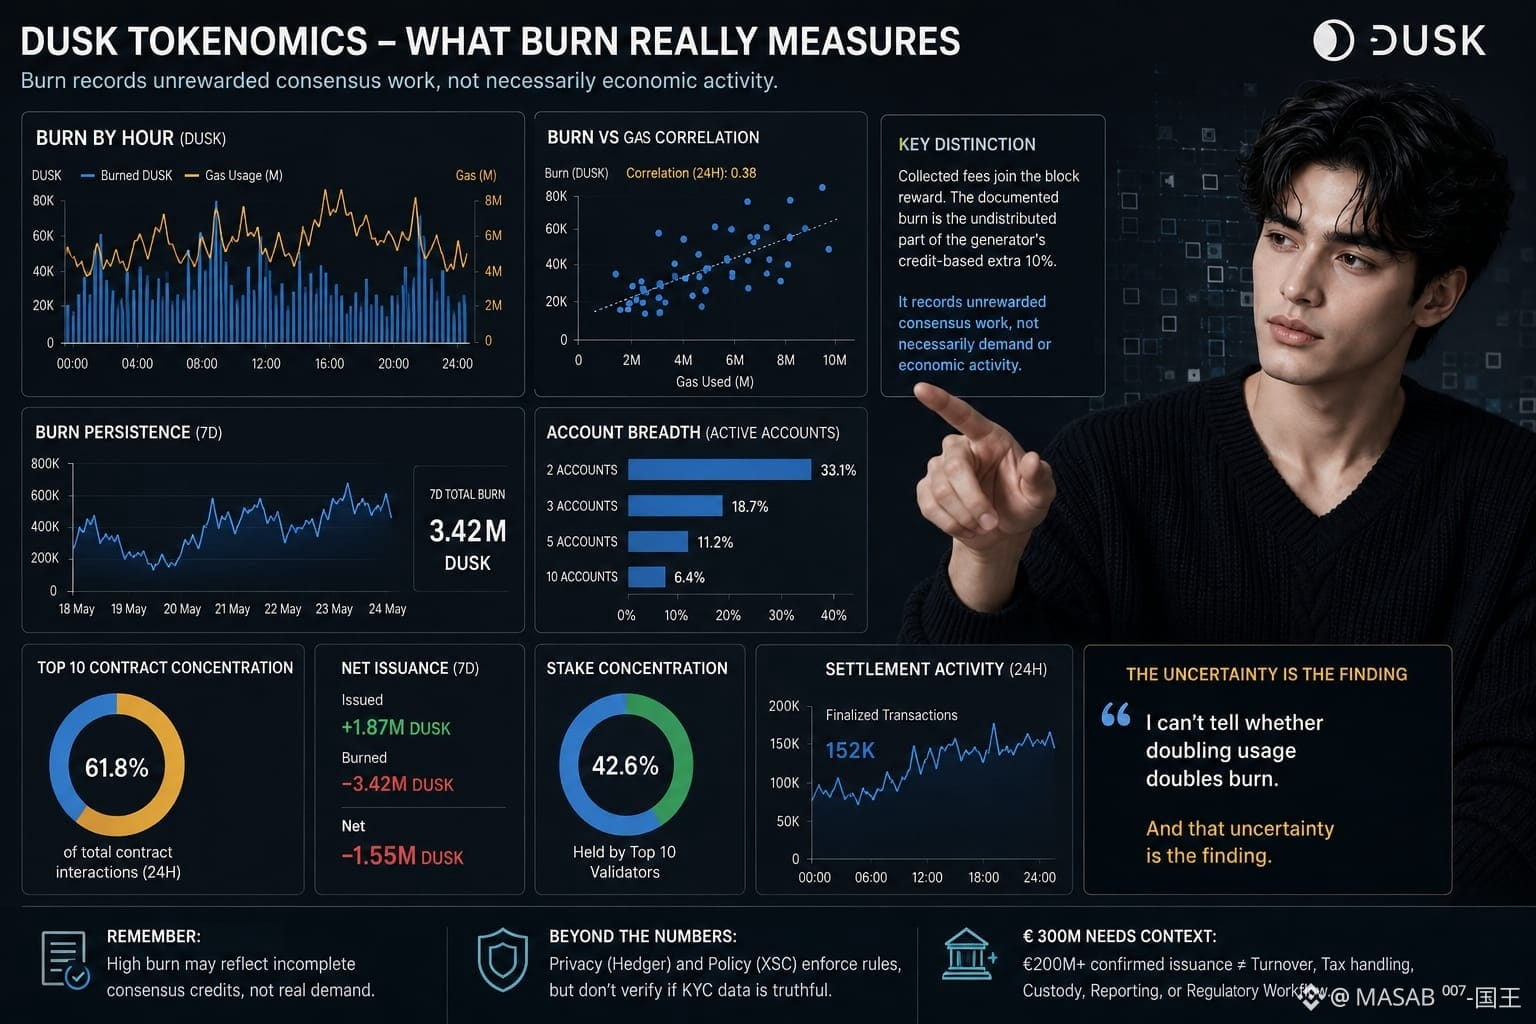
Grafik terlihat datar, jadi saya membuka halaman tokenomics Dusk untuk memetakan burn per jam. Saya mengasumsikan bahwa blok yang sibuk, gas yang tinggi, dan lebih banyak pengguna berarti lebih banyak DUSK yang terbakar. Tapi ada sesuatu yang tidak cocok.
Biaya dibayar dalam DUSK, tetapi biaya yang terkumpul bergabung dengan block reward. Burn yang terdokumentasi adalah bagian yang tidak terdistribusi dari tambahan 10% berbasis kredit dari generator. Burn per block, per epoch, per kontrak, atau per juta gas tidak bisa otomatis mengukur permintaan; burn yang tinggi bisa mencerminkan kredit konsensus yang belum lengkap.
Itu mencatat pekerjaan konsensus yang tidak diberi imbalan, bukan berarti aktivitas ekonomi.
Perbedaan itu terus mengikuti saya. 210M+ yang di-stake bisa melindungi konsensus, bukan akurasi kredensial atau logika aplikasi. Hedger dapat menyembunyikan nilai sambil membuktikan komputasi, dan XSC dapat menegakkan kebijakan transfer, tetapi tidak satu pun membuktikan bahwa data KYC itu benar. Penolakan masih mungkin membocorkan petunjuk kelayakan.
Bahkan €300M pun perlu diberi label: Dusk mengutip AUM NPEX sebesar €300M pada 2025; situs mereka saat ini menunjukkan penerbitan terkonfirmasi €200M+. Tak satu pun yang mengukur perputaran, konversi dompet, penanganan pajak, kustodi, pelaporan, rekonsiliasi, atau apakah empat fungsi regulasi bekerja sebagai satu alur kerja.
Dashboard saya sekarang butuh persistensi burn, korelasi gas/fee, keluasan akun 2/3/5/10-kontrak, konsentrasi top-ten, net issuance, konsentrasi stake, serta aktivitas penyelesaian. Grafik masih terbuka. Saya tidak bisa memastikan apakah peningkatan dua kali lipat penggunaan akan membuat burn ikut dua kali lipat—dan ketidakpastian itu adalah temuan saya.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Grafik terlihat datar, jadi saya membuka halaman tokenomics Dusk untuk memetakan burn per jam. Saya mengasumsikan bahwa blok yang sibuk, gas yang tinggi, dan lebih banyak pengguna berarti lebih banyak DUSK yang terbakar. Tapi ada sesuatu yang tidak cocok.
Biaya dibayar dalam DUSK, tetapi biaya yang terkumpul bergabung dengan block reward. Burn yang terdokumentasi adalah bagian yang tidak terdistribusi dari tambahan 10% berbasis kredit dari generator. Burn per block, per epoch, per kontrak, atau per juta gas tidak bisa otomatis mengukur permintaan; burn yang tinggi bisa mencerminkan kredit konsensus yang belum lengkap.
Itu mencatat pekerjaan konsensus yang tidak diberi imbalan, bukan berarti aktivitas ekonomi.
Perbedaan itu terus mengikuti saya. 210M+ yang di-stake bisa melindungi konsensus, bukan akurasi kredensial atau logika aplikasi. Hedger dapat menyembunyikan nilai sambil membuktikan komputasi, dan XSC dapat menegakkan kebijakan transfer, tetapi tidak satu pun membuktikan bahwa data KYC itu benar. Penolakan masih mungkin membocorkan petunjuk kelayakan.
Bahkan €300M pun perlu diberi label: Dusk mengutip AUM NPEX sebesar €300M pada 2025; situs mereka saat ini menunjukkan penerbitan terkonfirmasi €200M+. Tak satu pun yang mengukur perputaran, konversi dompet, penanganan pajak, kustodi, pelaporan, rekonsiliasi, atau apakah empat fungsi regulasi bekerja sebagai satu alur kerja.
Dashboard saya sekarang butuh persistensi burn, korelasi gas/fee, keluasan akun 2/3/5/10-kontrak, konsentrasi top-ten, net issuance, konsentrasi stake, serta aktivitas penyelesaian. Grafik masih terbuka. Saya tidak bisa memastikan apakah peningkatan dua kali lipat penggunaan akan membuat burn ikut dua kali lipat—dan ketidakpastian itu adalah temuan saya.
@Dusk $DUSK #dusk
8
14
11.6k
·
--
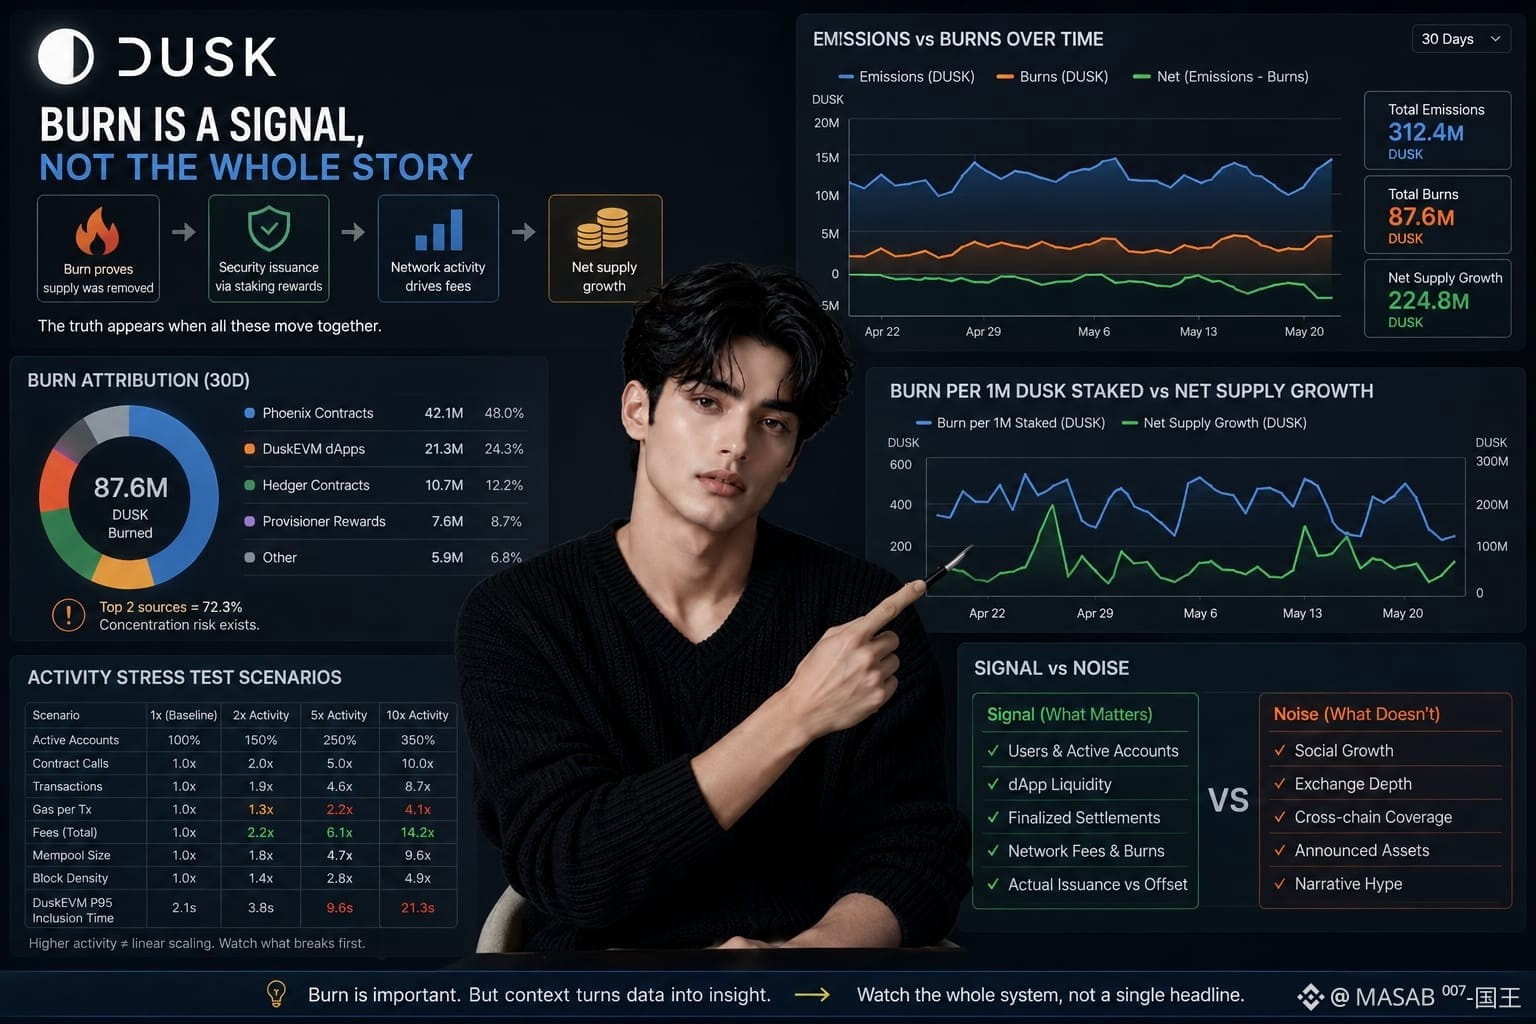
Kemarin, saat pasar datar, saya terus melihat DUSK yang terbakar diperlakukan sebagai bukti deflasi. Saya duduk dengan klaim itu. Ada sesuatu yang tidak cocok.
Dasbor Dusk harus membandingkan emisi harian, mingguan, dan bulanan dengan pembakaran, lalu mengatribusikan pembakaran berdasarkan wallet, aplikasi, epoch, dan blok. Jika satu kontrak atau beberapa blok mendominasi, totalnya berarti sesuatu yang berbeda dari permintaan yang luas.
Pembakaran membuktikan bahwa pasokan telah dihapus, bukan bahwa permintaan didistribusikan atau bersifat tahan lama.
Nilainya tampak berdampingan dengan imbal hasil staking, active stake, provisioner rewards, epoch fee density, dan activity acceleration, burn per 1 juta DUSK yang distak, serta pertumbuhan net supply. Bersama-sama, ini menunjukkan apakah penerbitan keamanan diimbangi oleh aktivitas dan apakah staking yang lebih tinggi menciptakan tekanan pasokan yang lebih besar atau lebih kecil.
Namun mekanismenya masih perlu uji stres. Jika akun aktif naik 50% atau panggilan kontrak menjadi dua kali lipat, apakah transaksi dan gas ikut menjadi dua kali lipat? Pada aktivitas 2×, 5×, dan 10×, mana yang bergerak lebih dulu: gas per transaksi, biaya, ukuran mempool, kepadatan blok, atau waktu inklusi P95 DuskEVM?
Saya akan memisahkan pertumbuhan sosial, kedalaman bursa, cakupan lintas-chain, dan aset yang diumumkan dari pengguna, likuiditas aplikasi, penyelesaian yang telah final, dan penerbitan aktual.
Pasar tetap datar. Judul pembakaran itu tampak belum lengkap.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Kemarin, saat pasar datar, saya terus melihat DUSK yang terbakar diperlakukan sebagai bukti deflasi. Saya duduk dengan klaim itu. Ada sesuatu yang tidak cocok.
Dasbor Dusk harus membandingkan emisi harian, mingguan, dan bulanan dengan pembakaran, lalu mengatribusikan pembakaran berdasarkan wallet, aplikasi, epoch, dan blok. Jika satu kontrak atau beberapa blok mendominasi, totalnya berarti sesuatu yang berbeda dari permintaan yang luas.
Pembakaran membuktikan bahwa pasokan telah dihapus, bukan bahwa permintaan didistribusikan atau bersifat tahan lama.
Nilainya tampak berdampingan dengan imbal hasil staking, active stake, provisioner rewards, epoch fee density, dan activity acceleration, burn per 1 juta DUSK yang distak, serta pertumbuhan net supply. Bersama-sama, ini menunjukkan apakah penerbitan keamanan diimbangi oleh aktivitas dan apakah staking yang lebih tinggi menciptakan tekanan pasokan yang lebih besar atau lebih kecil.
Namun mekanismenya masih perlu uji stres. Jika akun aktif naik 50% atau panggilan kontrak menjadi dua kali lipat, apakah transaksi dan gas ikut menjadi dua kali lipat? Pada aktivitas 2×, 5×, dan 10×, mana yang bergerak lebih dulu: gas per transaksi, biaya, ukuran mempool, kepadatan blok, atau waktu inklusi P95 DuskEVM?
Saya akan memisahkan pertumbuhan sosial, kedalaman bursa, cakupan lintas-chain, dan aset yang diumumkan dari pengguna, likuiditas aplikasi, penyelesaian yang telah final, dan penerbitan aktual.
Pasar tetap datar. Judul pembakaran itu tampak belum lengkap.
@Dusk $DUSK #dusk
15
20
10.3k
·
--
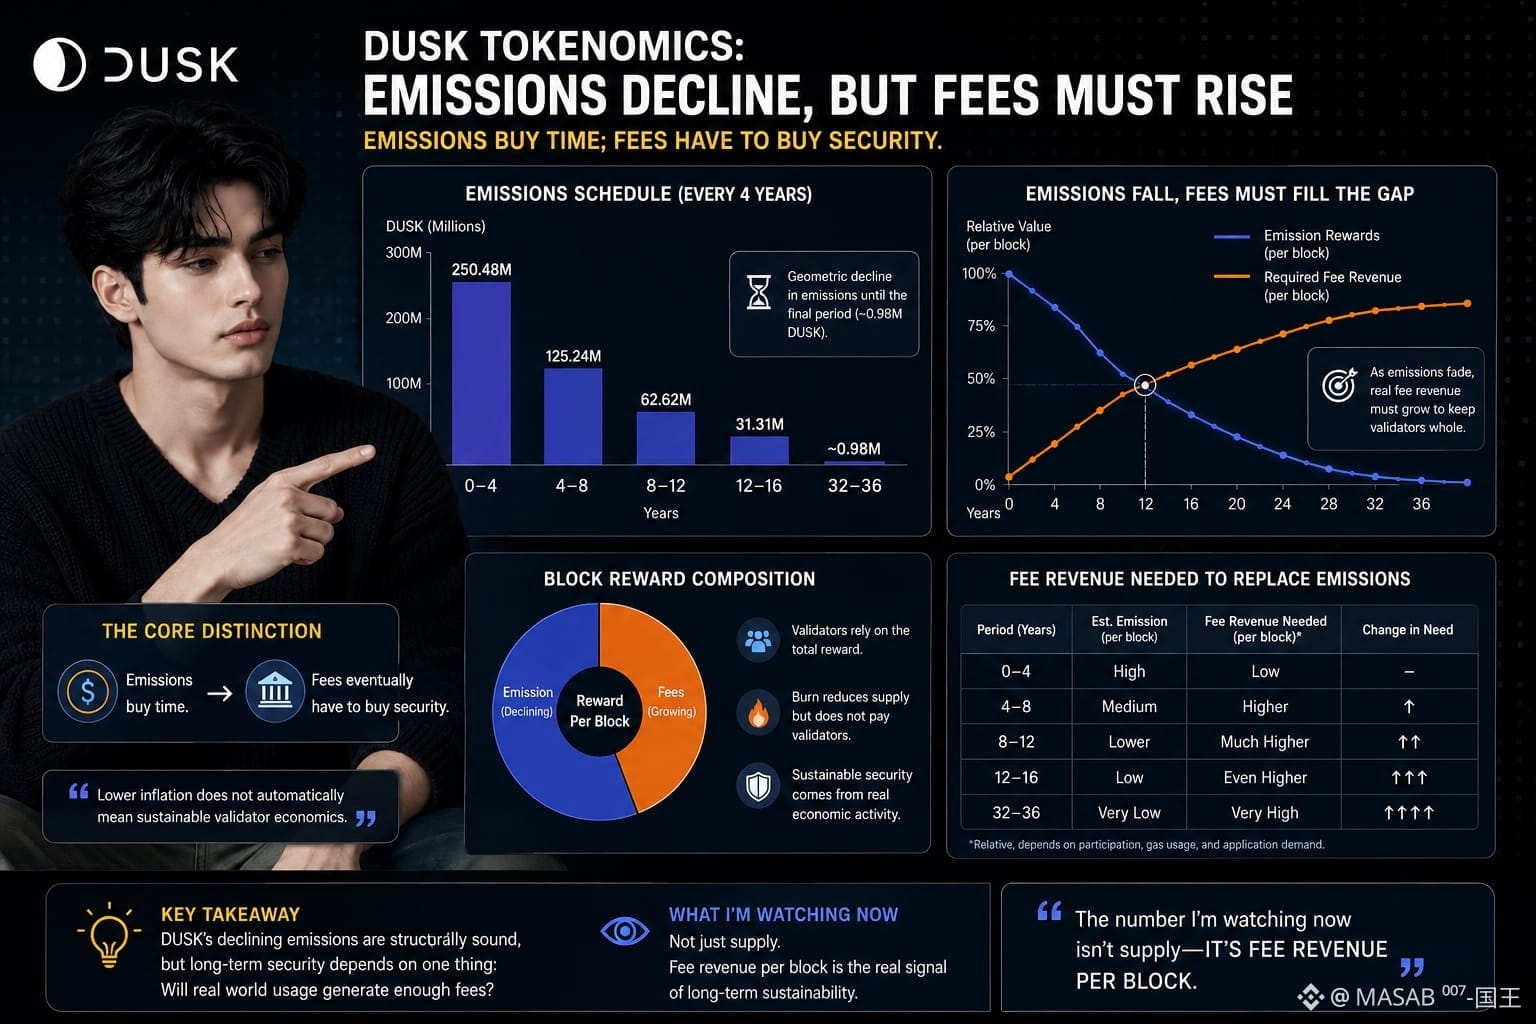
Saat meninjau kembali dokumen tokenomics Dusk malam ini, satu angka terus menarik perhatian saya: 250,48M DUSK dijadwalkan untuk empat tahun pertama, lalu 125,24M, 62,62M, 31,31M, hingga periode empat tahun terakhir turun menjadi kira-kira 0,98M.
Interpretasi utama-nya mudah: emisi menurun,......inflasi turun, kelangkaan membaik.
Tapi itu bukan pertanyaan keamanan.
Imbalan blok Dusk menggabungkan DUSK yang baru diterbitkan dengan biaya transaksi.....Jadi ketika penerbitan secara geometris memudar, jaringan semakin membutuhkan aktivitas nyata yang membayar biaya untuk menggantikan subsidi yang hilang dari validator.
Emisi membeli waktu; pada akhirnya biaya yang harus membeli keamanan.
Pembedaan ini penting karena inflasi yang lebih rendah tidak otomatis berarti ekonomi validator yang berkelanjutan. Kolam imbalan yang lebih kecil hanya terasa nyaman jika aktivitas gas, penyelesaian, dan aplikasi tumbuh cukup untuk mengimbangi. Pembakaran makin memperumit gambaran: membakar imbalan yang tidak terdistribusi dapat mengurangi pasokan, tetapi tidak membiayai operator yang mengamankan konsensus.
Saya tidak mengatakan jadwal Dusk itu salah. Subsidi yang menurun secara struktural dapat dipahami. Saya hanya belum bisa memastikan apakah penggunaan institusional di masa depan akan menghasilkan biaya yang cukup ketika emisi menjadi sangat kecil.
Tab tokenomics masih terbuka. Angka yang saya pantau sekarang bukan pasokan—melainkan pendapatan biaya per blok.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Saat meninjau kembali dokumen tokenomics Dusk malam ini, satu angka terus menarik perhatian saya: 250,48M DUSK dijadwalkan untuk empat tahun pertama, lalu 125,24M, 62,62M, 31,31M, hingga periode empat tahun terakhir turun menjadi kira-kira 0,98M.
Interpretasi utama-nya mudah: emisi menurun,......inflasi turun, kelangkaan membaik.
Tapi itu bukan pertanyaan keamanan.
Imbalan blok Dusk menggabungkan DUSK yang baru diterbitkan dengan biaya transaksi.....Jadi ketika penerbitan secara geometris memudar, jaringan semakin membutuhkan aktivitas nyata yang membayar biaya untuk menggantikan subsidi yang hilang dari validator.
Emisi membeli waktu; pada akhirnya biaya yang harus membeli keamanan.
Pembedaan ini penting karena inflasi yang lebih rendah tidak otomatis berarti ekonomi validator yang berkelanjutan. Kolam imbalan yang lebih kecil hanya terasa nyaman jika aktivitas gas, penyelesaian, dan aplikasi tumbuh cukup untuk mengimbangi. Pembakaran makin memperumit gambaran: membakar imbalan yang tidak terdistribusi dapat mengurangi pasokan, tetapi tidak membiayai operator yang mengamankan konsensus.
Saya tidak mengatakan jadwal Dusk itu salah. Subsidi yang menurun secara struktural dapat dipahami. Saya hanya belum bisa memastikan apakah penggunaan institusional di masa depan akan menghasilkan biaya yang cukup ketika emisi menjadi sangat kecil.
Tab tokenomics masih terbuka. Angka yang saya pantau sekarang bukan pasokan—melainkan pendapatan biaya per blok.
@Dusk $DUSK #dusk
15
17
13.7k
·
--
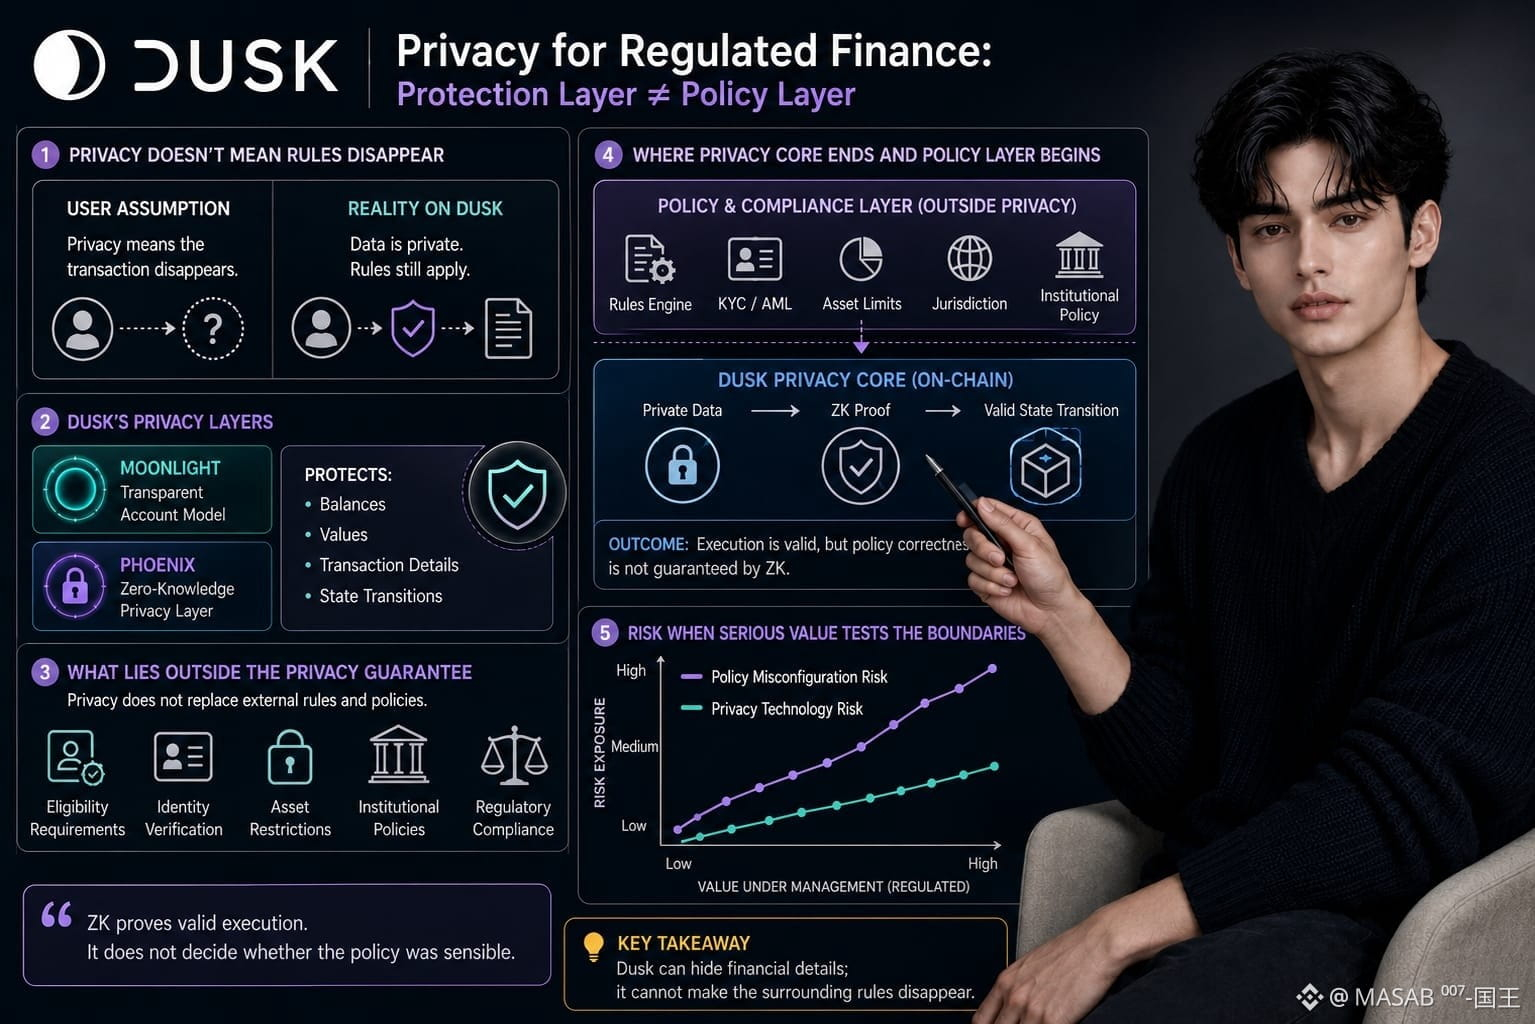
Perdagangan hari ini tenang, jadi saya membuka kembali dokumentasi Dusk.... Saya terus melihat frasa “privasi untuk keuangan yang teregulasi,” dan ada sesuatu tentang itu yang membuat saya menatap lebih dekat.
Awalnya, saya mengira privasi berarti transaksi itu sendiri begitu saja menghilang dari pandangan publik.
Tapi Dusk lebih berlapis dari itu.
Moonlight menyediakan model akun yang transparan, sementara Phoenix menggunakan teknologi zero-knowledge untuk menjaga nilai transaksi dan saldo tetap rahasia..... Poin pentingnya adalah privasi tidak otomatis menghapus setiap aturan kepatuhan yang mengelilingi transaksi.
Dusk bisa menyembunyikan detail keuangan; ia tidak bisa membuat aturan-aturan di sekitarnya lenyap.
Perbedaan itu pada awalnya terasa hampir semantik. Bukan.
Lapisan kriptografi bisa melindungi data transaksi yang bersifat rahasia dan memverifikasi transisi keadaan yang valid. Namun, kelayakan, persyaratan identitas, pembatasan aset, dan kebijakan institusional mungkin masih bergantung pada aturan yang didefinisikan di luar jaminan privasi itu.
Bayangkan seorang investor yang berwenang memenuhi setiap persyaratan teknis, tetapi beroperasi di bawah kebijakan yang dikonfigurasi dengan buruk. Bukti ZK bisa mengonfirmasi eksekusi yang valid. Bukti itu tidak bisa memutuskan apakah kebijakan itu sendiri masuk akal.
Itu bukan masalah unik milik Dusk.
Pertanyaan yang lebih sulit adalah apa yang terjadi ketika nilai yang benar-benar teregulasi mulai menguji batas-batas itu.
Tab dokumentasi saya masih terbuka. “Privasi” sekarang terasa seperti kata yang jauh lebih sempit daripada yang saya rasakan pagi ini.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Perdagangan hari ini tenang, jadi saya membuka kembali dokumentasi Dusk.... Saya terus melihat frasa “privasi untuk keuangan yang teregulasi,” dan ada sesuatu tentang itu yang membuat saya menatap lebih dekat.
Awalnya, saya mengira privasi berarti transaksi itu sendiri begitu saja menghilang dari pandangan publik.
Tapi Dusk lebih berlapis dari itu.
Moonlight menyediakan model akun yang transparan, sementara Phoenix menggunakan teknologi zero-knowledge untuk menjaga nilai transaksi dan saldo tetap rahasia..... Poin pentingnya adalah privasi tidak otomatis menghapus setiap aturan kepatuhan yang mengelilingi transaksi.
Dusk bisa menyembunyikan detail keuangan; ia tidak bisa membuat aturan-aturan di sekitarnya lenyap.
Perbedaan itu pada awalnya terasa hampir semantik. Bukan.
Lapisan kriptografi bisa melindungi data transaksi yang bersifat rahasia dan memverifikasi transisi keadaan yang valid. Namun, kelayakan, persyaratan identitas, pembatasan aset, dan kebijakan institusional mungkin masih bergantung pada aturan yang didefinisikan di luar jaminan privasi itu.
Bayangkan seorang investor yang berwenang memenuhi setiap persyaratan teknis, tetapi beroperasi di bawah kebijakan yang dikonfigurasi dengan buruk. Bukti ZK bisa mengonfirmasi eksekusi yang valid. Bukti itu tidak bisa memutuskan apakah kebijakan itu sendiri masuk akal.
Itu bukan masalah unik milik Dusk.
Pertanyaan yang lebih sulit adalah apa yang terjadi ketika nilai yang benar-benar teregulasi mulai menguji batas-batas itu.
Tab dokumentasi saya masih terbuka. “Privasi” sekarang terasa seperti kata yang jauh lebih sempit daripada yang saya rasakan pagi ini.
@Dusk $DUSK #dusk
26
28
13.1k
·
--
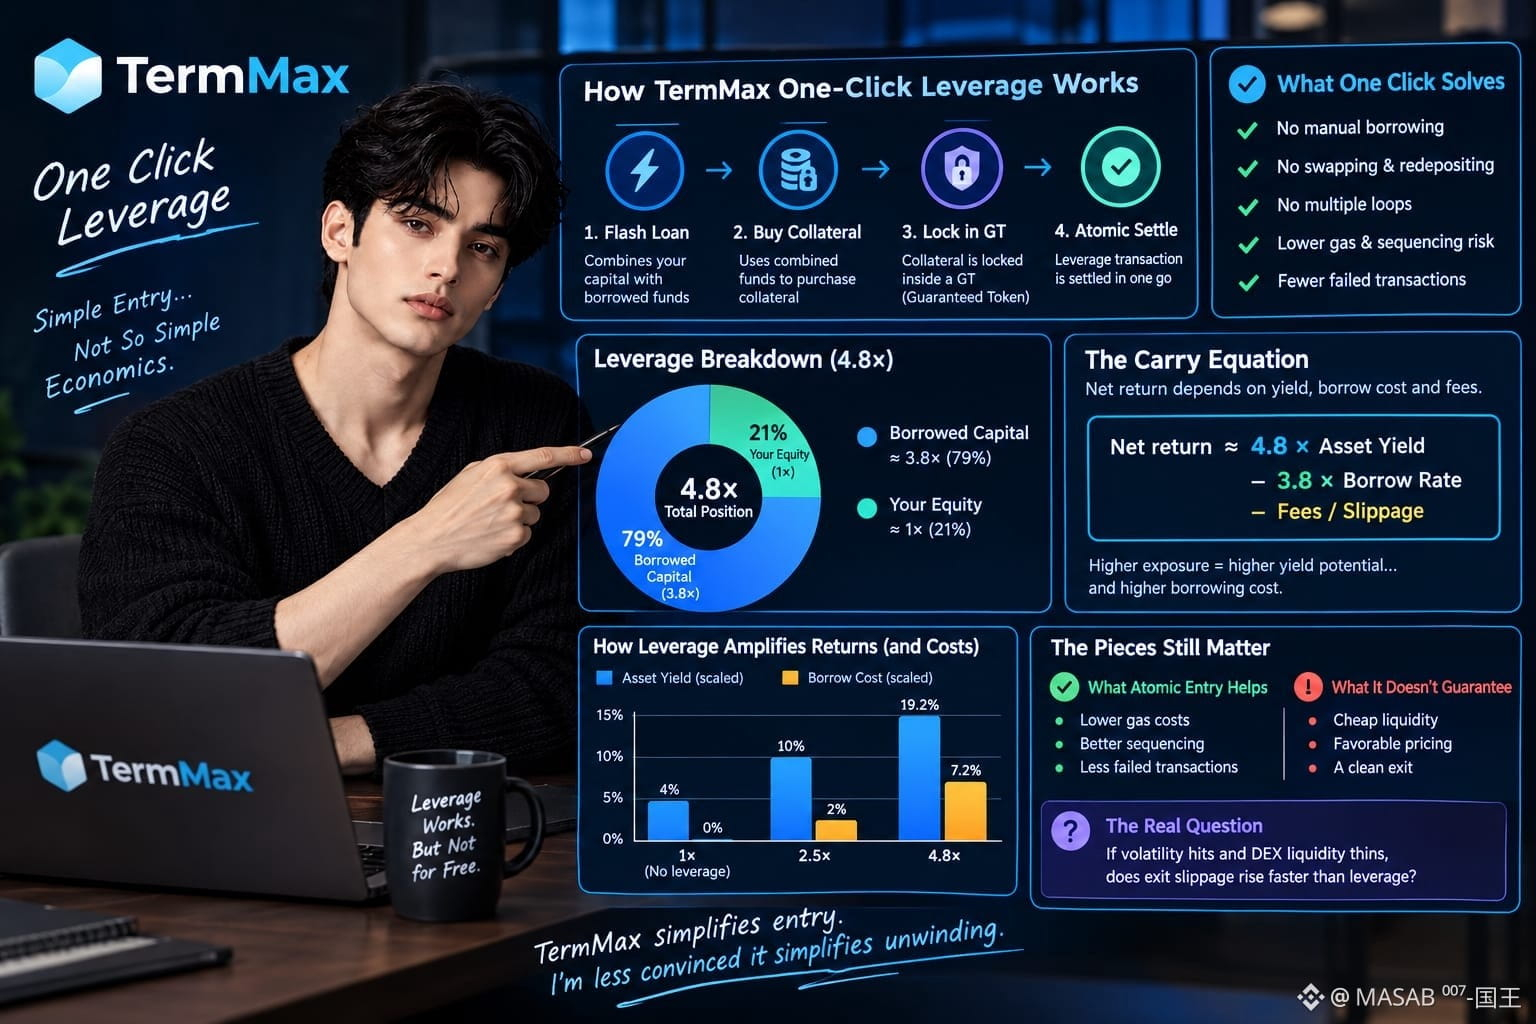
Saya tadi malam memeriksa pasar leverage TermMax dan terus kembali ke frasa “leverage satu klik.” Kedengarannya seperti masalah yang sulit sudah dihilangkan.
Jadi, saya benar-benar mengikuti arusnya.
TermMax menggunakan flash loan untuk menggabungkan modal saya dengan dana pinjaman, membeli jaminan, menguncinya di GT, lalu menyelesaikan transaksi leverage secara atomik. Ini lebih bersih daripada meminjam secara manual, melakukan swap, menyetor ulang, dan mengulang beberapa kali.
Namun, kesederhanaan eksekusi bukanlah kesederhanaan ekonomi.
Pada leverage 4,8×, kira-kira 3,8× dari ekuitas saya adalah modal pinjaman. Sekitar 79% dari posisi kotor didanai utang.... Jika saya melakukan leverage pada aset yang memberi yield atau Principal Token, yield aset akan meningkat seiring eksposur—tetapi biaya pinjaman yang tetap juga ikut bertambah.
Persamaan carry kasarnya adalah:
Imbal hasil bersih ≈ 4,8 × imbal hasil aset − 3,8 × tingkat bunga pinjaman − biaya/slippage.
Di sinilah “satu klik” berhenti membantu.
Entri atomik bisa mengurangi gas, risiko penjadwalan (sequencing), dan transaksi yang gagal.... Tapi itu tidak dapat menjamin likuiditas yang murah, harga yang menguntungkan, atau keluarnya yang sama bersihnya. Peminjam mendapat eksekusi yang lebih tersederhanakan; pemberi pinjaman tetap menyediakan kisaran likuiditas di bawahnya.
Jika volatilitas meningkat dan likuiditas DEX menipis, apakah slippage saat keluar naik lebih cepat daripada leverage?
TermMax menyederhanakan masuk. Saya kurang yakin bahwa itu menyederhanakan pembongkaran.
#termmax @termmax
Saya tadi malam memeriksa pasar leverage TermMax dan terus kembali ke frasa “leverage satu klik.” Kedengarannya seperti masalah yang sulit sudah dihilangkan.
Jadi, saya benar-benar mengikuti arusnya.
TermMax menggunakan flash loan untuk menggabungkan modal saya dengan dana pinjaman, membeli jaminan, menguncinya di GT, lalu menyelesaikan transaksi leverage secara atomik. Ini lebih bersih daripada meminjam secara manual, melakukan swap, menyetor ulang, dan mengulang beberapa kali.
Namun, kesederhanaan eksekusi bukanlah kesederhanaan ekonomi.
Pada leverage 4,8×, kira-kira 3,8× dari ekuitas saya adalah modal pinjaman. Sekitar 79% dari posisi kotor didanai utang.... Jika saya melakukan leverage pada aset yang memberi yield atau Principal Token, yield aset akan meningkat seiring eksposur—tetapi biaya pinjaman yang tetap juga ikut bertambah.
Persamaan carry kasarnya adalah:
Imbal hasil bersih ≈ 4,8 × imbal hasil aset − 3,8 × tingkat bunga pinjaman − biaya/slippage.
Di sinilah “satu klik” berhenti membantu.
Entri atomik bisa mengurangi gas, risiko penjadwalan (sequencing), dan transaksi yang gagal.... Tapi itu tidak dapat menjamin likuiditas yang murah, harga yang menguntungkan, atau keluarnya yang sama bersihnya. Peminjam mendapat eksekusi yang lebih tersederhanakan; pemberi pinjaman tetap menyediakan kisaran likuiditas di bawahnya.
Jika volatilitas meningkat dan likuiditas DEX menipis, apakah slippage saat keluar naik lebih cepat daripada leverage?
TermMax menyederhanakan masuk. Saya kurang yakin bahwa itu menyederhanakan pembongkaran.
#termmax @TermMax
8
11
11.6k
·
--
Sebagian Benar
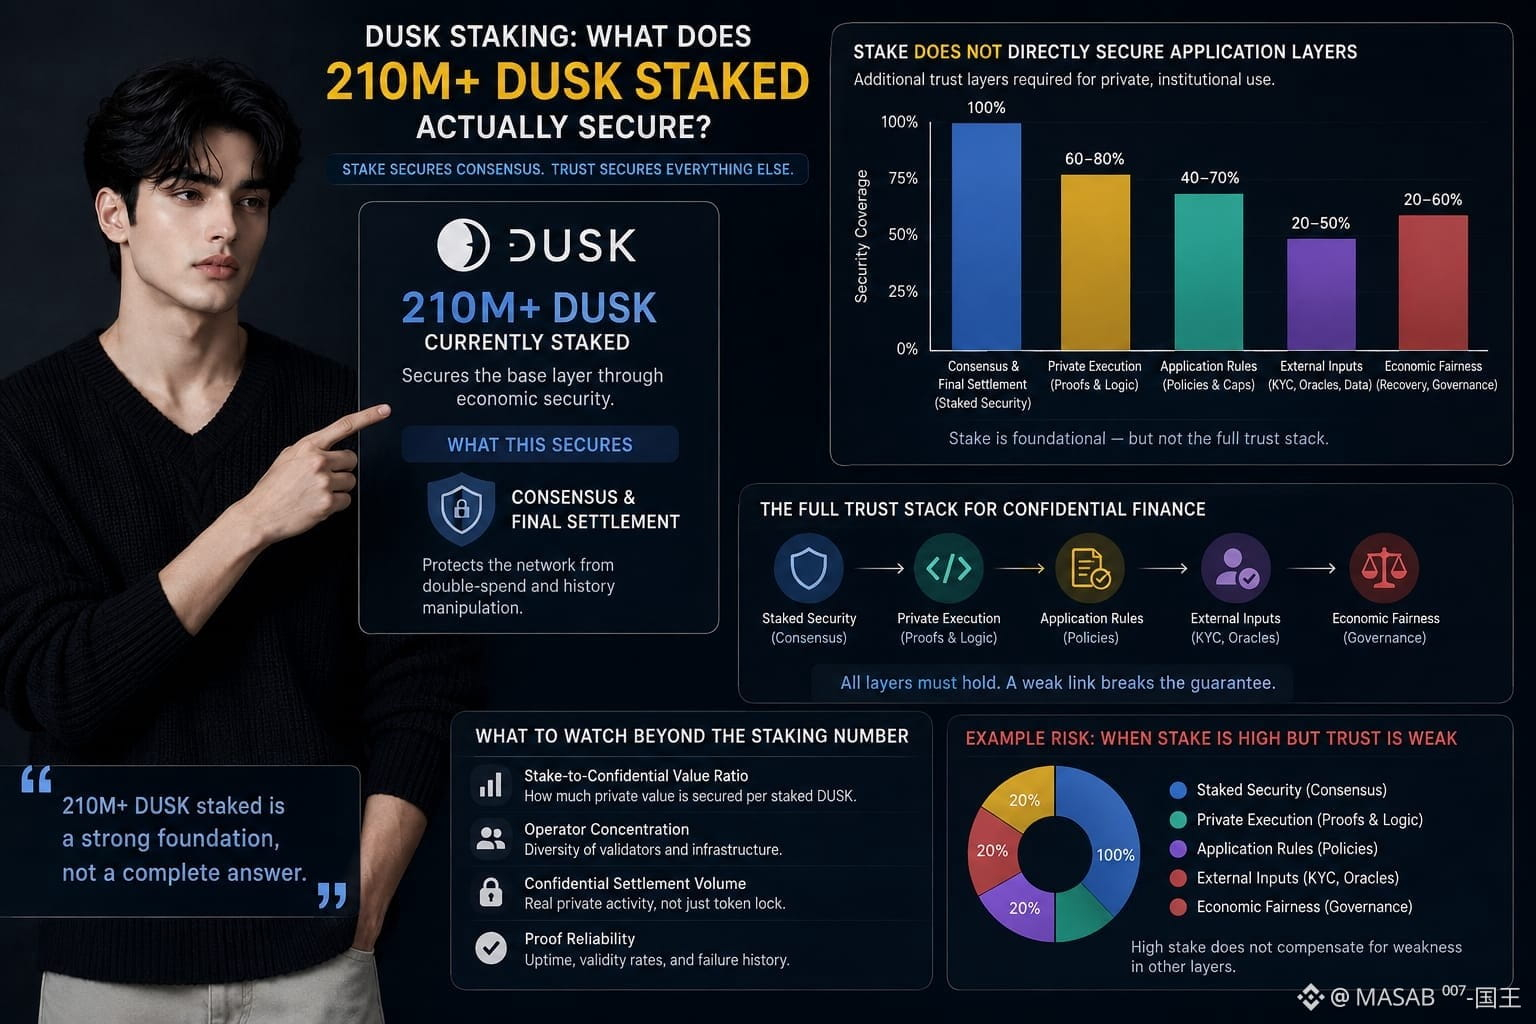
Saya sedang meninjau kembali angka staking Dusk saat pasar tenang, dan 210M+ DUSK yang distaking terasa meyakinkan. Lalu saya bertanya, apa sebenarnya yang diamankan oleh angka itu.
Pembacaan intuitifnya sederhana: semakin banyak stake berarti aplikasi keuangan yang rahasia menjadi lebih aman. Namun jaminannya lebih sempit. Active stake melindungi konsensus dan penyelesaian (final settlement) di lapisan dasar. Kontrak privat tetap bergantung pada logika pembuktian yang benar, aturan aplikasi yang solid, dan untuk aset yang teregulasi, masukan eksternal yang tepercaya seperti data kelayakan.
Perbedaan itu penting.
Dusk dapat membuat status privat dapat diverifikasi tanpa mempublikasikan posisi yang mendasarinya. Ini benar-benar bermanfaat. Tapi sebuah pembuktian yang valid tidak bisa memberi tahu apakah penyedia KYC memasukkan data yang buruk, apakah kebijakan mengodekan batas kepemilikan yang salah, atau apakah tindakan pemulihan yang diotorisasi secara ekonomi sudah adil.
Jadi, 210M staked mengukur satu lapisan keamanan, bukan seluruh tumpukan kepercayaan institusional.
Awalnya saya menganggap itu terlalu cerewet. Ternyata tidak. Jika aplikasi privat mengamankan nilai nyata yang serius, saya lebih memilih melihat stake dibanding nilai penyelesaian yang rahasia, konsentrasi operator, dan keandalan pembuktian.
Tab staking masih terbuka. Angkanya kini terasa lebih seperti awal dari sebuah jawaban—bukan jawaban itu sendiri.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Saya sedang meninjau kembali angka staking Dusk saat pasar tenang, dan 210M+ DUSK yang distaking terasa meyakinkan. Lalu saya bertanya, apa sebenarnya yang diamankan oleh angka itu.
Pembacaan intuitifnya sederhana: semakin banyak stake berarti aplikasi keuangan yang rahasia menjadi lebih aman. Namun jaminannya lebih sempit. Active stake melindungi konsensus dan penyelesaian (final settlement) di lapisan dasar. Kontrak privat tetap bergantung pada logika pembuktian yang benar, aturan aplikasi yang solid, dan untuk aset yang teregulasi, masukan eksternal yang tepercaya seperti data kelayakan.
Perbedaan itu penting.
Dusk dapat membuat status privat dapat diverifikasi tanpa mempublikasikan posisi yang mendasarinya. Ini benar-benar bermanfaat. Tapi sebuah pembuktian yang valid tidak bisa memberi tahu apakah penyedia KYC memasukkan data yang buruk, apakah kebijakan mengodekan batas kepemilikan yang salah, atau apakah tindakan pemulihan yang diotorisasi secara ekonomi sudah adil.
Jadi, 210M staked mengukur satu lapisan keamanan, bukan seluruh tumpukan kepercayaan institusional.
Awalnya saya menganggap itu terlalu cerewet. Ternyata tidak. Jika aplikasi privat mengamankan nilai nyata yang serius, saya lebih memilih melihat stake dibanding nilai penyelesaian yang rahasia, konsentrasi operator, dan keandalan pembuktian.
Tab staking masih terbuka. Angkanya kini terasa lebih seperti awal dari sebuah jawaban—bukan jawaban itu sendiri.
@Dusk $DUSK #dusk
30
22
32k
·
--
Terverifikasi
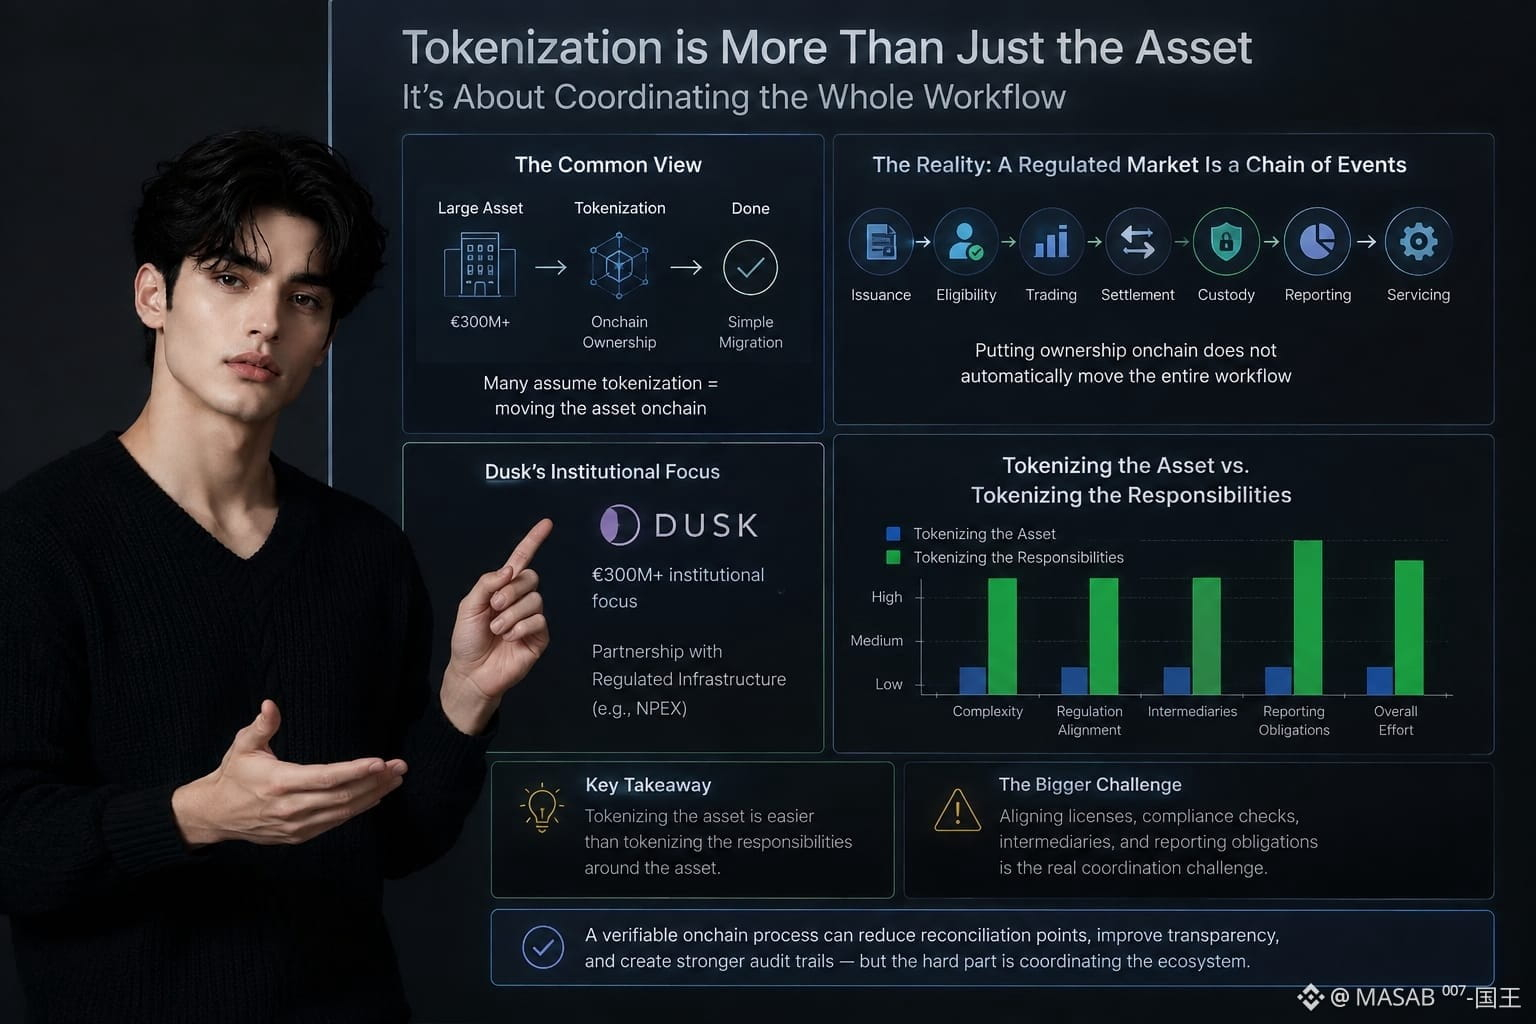
Malam tadi aku sedang menggulir diskusi-diskusi tokenisasi dan terus melihat gagasan yang sama: memindahkan aset besar ke onchain pada dasarnya adalah masalah migrasi teknis. Kedengarannya masuk akal, tapi ketika aku menelusuri lebih dalam fokus institusional Dusk yang bernilai €300 juta+, ada sesuatu yang tidak cocok.
Aset itu sendiri hanya satu bagian. Pasar teregulasi adalah rangkaian peristiwa: penerbitan, kelayakan, perdagangan, penyelesaian, kustodi, pelaporan, dan layanan. Menaruh catatan kepemilikan di onchain tidak otomatis memindahkan seluruh alur kerja.
Pembaca biasa mungkin mengira tokenisasi berarti mengganti sistem lama dengan transaksi blockchain. Namun keterkaitan Dusk dengan infrastruktur teregulasi seperti NPEX menyoroti tantangan yang berbeda: mengoordinasikan fungsi-fungsi di sekitar aset.
Perbedaan yang terus kupikirkan adalah ini:
“Mem-tokenisasi aset lebih mudah daripada mem-tokenisasi tanggung jawab di sekitar aset.”
Itu tidak mengurangi nilai Dusk. Proses onchain yang dapat diverifikasi bisa mengurangi titik rekonsiliasi, meningkatkan transparansi, dan membangun jejak audit yang lebih kuat.
Tapi aku jadi bertanya-tanya apakah bagian tersulitnya sebenarnya ada di lapisan blockchain. Mungkin tantangan yang lebih besar adalah menyelaraskan lisensi, pengecekan kepatuhan, perantara, dan kewajiban pelaporan.
Aku belum yakin pasar sudah sepenuhnya mengukur masalah koordinasi itu. Tab dokumentasi masih terbuka di layar aku, dan sekarang aku melihat “aset onchain” dengan cara yang sedikit berbeda.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Malam tadi aku sedang menggulir diskusi-diskusi tokenisasi dan terus melihat gagasan yang sama: memindahkan aset besar ke onchain pada dasarnya adalah masalah migrasi teknis. Kedengarannya masuk akal, tapi ketika aku menelusuri lebih dalam fokus institusional Dusk yang bernilai €300 juta+, ada sesuatu yang tidak cocok.
Aset itu sendiri hanya satu bagian. Pasar teregulasi adalah rangkaian peristiwa: penerbitan, kelayakan, perdagangan, penyelesaian, kustodi, pelaporan, dan layanan. Menaruh catatan kepemilikan di onchain tidak otomatis memindahkan seluruh alur kerja.
Pembaca biasa mungkin mengira tokenisasi berarti mengganti sistem lama dengan transaksi blockchain. Namun keterkaitan Dusk dengan infrastruktur teregulasi seperti NPEX menyoroti tantangan yang berbeda: mengoordinasikan fungsi-fungsi di sekitar aset.
Perbedaan yang terus kupikirkan adalah ini:
“Mem-tokenisasi aset lebih mudah daripada mem-tokenisasi tanggung jawab di sekitar aset.”
Itu tidak mengurangi nilai Dusk. Proses onchain yang dapat diverifikasi bisa mengurangi titik rekonsiliasi, meningkatkan transparansi, dan membangun jejak audit yang lebih kuat.
Tapi aku jadi bertanya-tanya apakah bagian tersulitnya sebenarnya ada di lapisan blockchain. Mungkin tantangan yang lebih besar adalah menyelaraskan lisensi, pengecekan kepatuhan, perantara, dan kewajiban pelaporan.
Aku belum yakin pasar sudah sepenuhnya mengukur masalah koordinasi itu. Tab dokumentasi masih terbuka di layar aku, dan sekarang aku melihat “aset onchain” dengan cara yang sedikit berbeda.
@Dusk $DUSK #dusk
19
16
24.4k
·
--
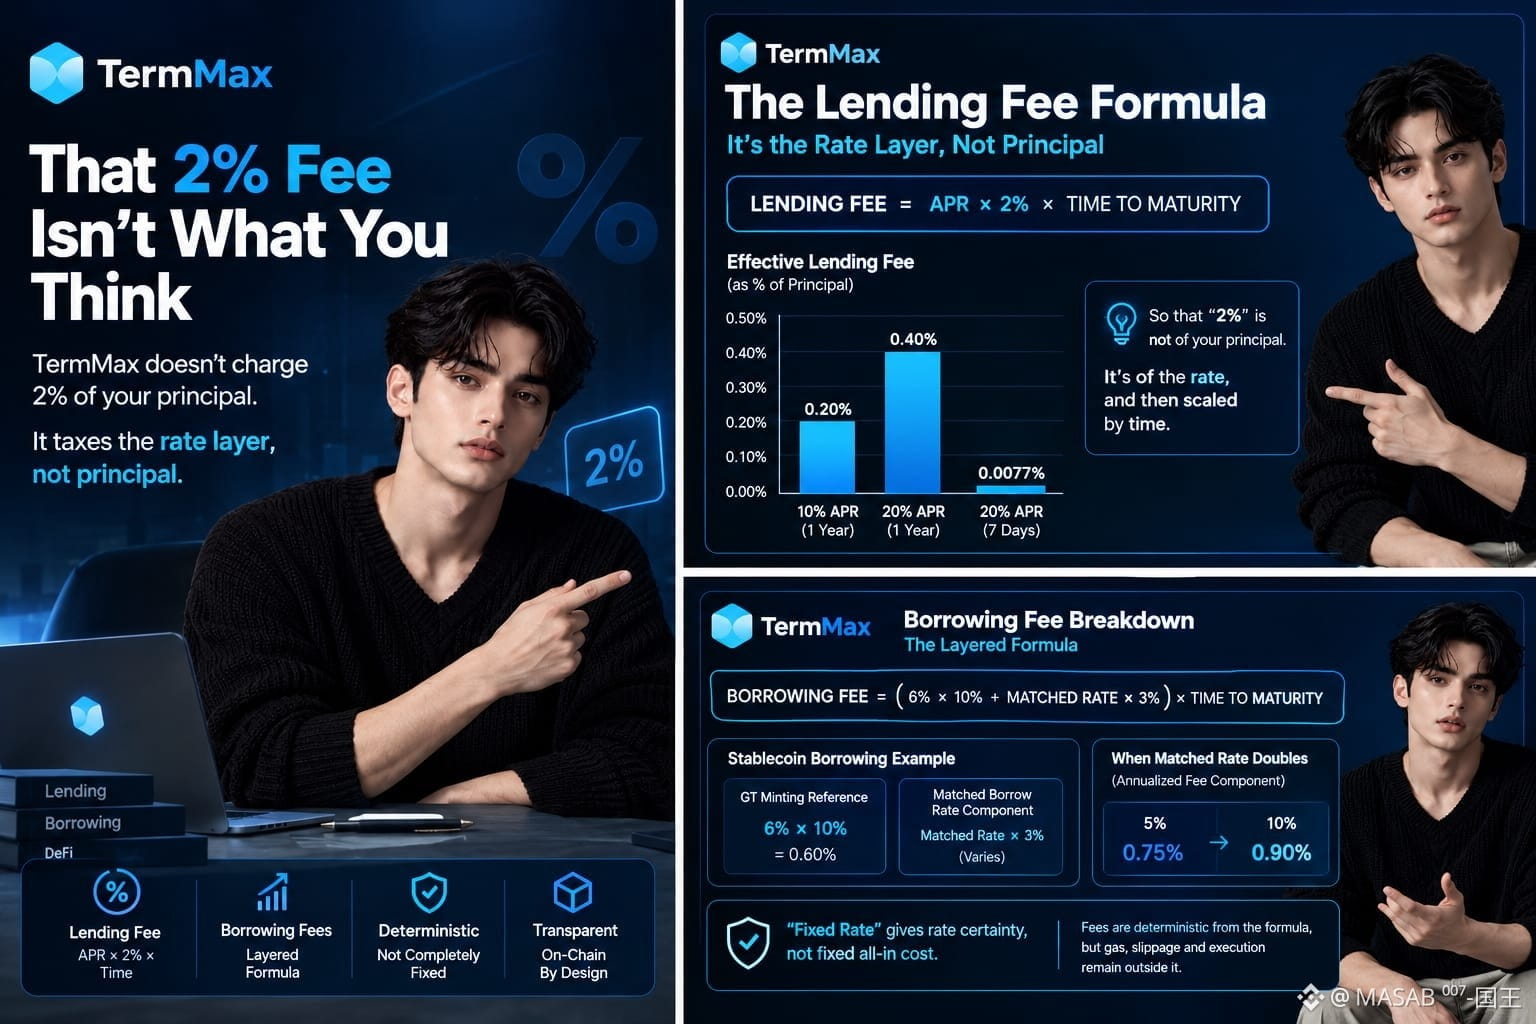
Saya sedang meninjau ulang halaman biaya TermMax saat pasar sedang tenang, dan satu baris terus menarik perhatian saya: biaya pinjaman 2%. Reaksi pertama saya sederhana—2% dari pokok terdengar mahal.
Jadi saya benar-benar melihat rumusnya. Ternyata itu bukan yang dikenakan TermMax.
Tingkat biaya pinjaman adalah APR × 2% × waktu hingga jatuh tempo. Pada APR 10% untuk jangka waktu satu tahun, biaya efektifnya adalah 0,20% dari jumlah pinjaman. Pada APR 20%, menjadi 0,40%. Untuk pinjaman tujuh hari pada APR 20%, hanya sekitar 0,0077% dari pokok.
Perbedaan itu penting.
TermMax mengenakan lapisan biaya pada tingkatnya, bukan pada pokok sebesar persentase yang ditampilkan.
Pinjaman lebih berlapis. Untuk stablecoin, rumus yang didokumentasikan menggabungkan reference rate minting GT 6% × 10% dengan matched borrow rate × 3%, lalu keduanya diskalakan berdasarkan jatuh tempo. Jika matched rate naik dua kali dari 5% ke 10%, komponen biaya tahunan naik dari 0,75% menjadi 0,90% sebelum diskalakan menurut waktu.
Jadi “fixed rate” memberi kepastian untuk tingkatnya, bukan biaya total yang benar-benar tetap. Biaya bersifat deterministik dari rumusnya, tetapi gas, slippage, dan eksekusi tetap berada di luar perhitungan tersebut.
Tab-nya masih terbuka. Sekarang 2% itu terlihat sangat berbeda.
#termmax @termmax
Saya sedang meninjau ulang halaman biaya TermMax saat pasar sedang tenang, dan satu baris terus menarik perhatian saya: biaya pinjaman 2%. Reaksi pertama saya sederhana—2% dari pokok terdengar mahal.
Jadi saya benar-benar melihat rumusnya. Ternyata itu bukan yang dikenakan TermMax.
Tingkat biaya pinjaman adalah APR × 2% × waktu hingga jatuh tempo. Pada APR 10% untuk jangka waktu satu tahun, biaya efektifnya adalah 0,20% dari jumlah pinjaman. Pada APR 20%, menjadi 0,40%. Untuk pinjaman tujuh hari pada APR 20%, hanya sekitar 0,0077% dari pokok.
Perbedaan itu penting.
TermMax mengenakan lapisan biaya pada tingkatnya, bukan pada pokok sebesar persentase yang ditampilkan.
Pinjaman lebih berlapis. Untuk stablecoin, rumus yang didokumentasikan menggabungkan reference rate minting GT 6% × 10% dengan matched borrow rate × 3%, lalu keduanya diskalakan berdasarkan jatuh tempo. Jika matched rate naik dua kali dari 5% ke 10%, komponen biaya tahunan naik dari 0,75% menjadi 0,90% sebelum diskalakan menurut waktu.
Jadi “fixed rate” memberi kepastian untuk tingkatnya, bukan biaya total yang benar-benar tetap. Biaya bersifat deterministik dari rumusnya, tetapi gas, slippage, dan eksekusi tetap berada di luar perhitungan tersebut.
Tab-nya masih terbuka. Sekarang 2% itu terlihat sangat berbeda.
#termmax @TermMax
1
8
9.4k
·
--
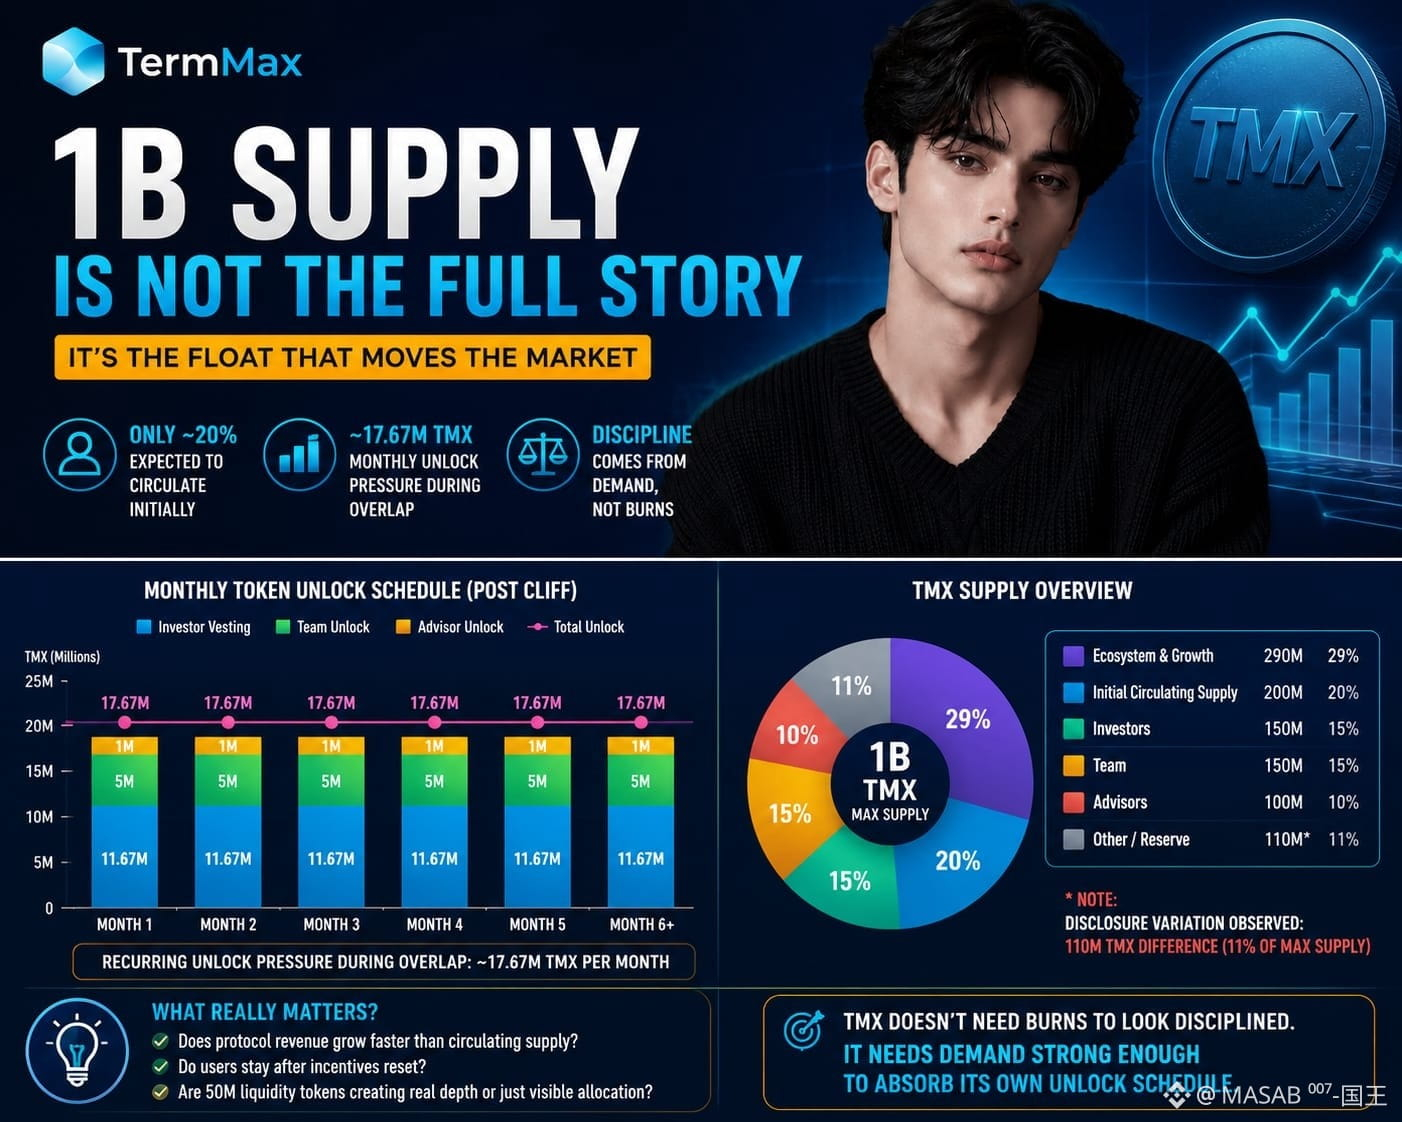
Saya sepenuhnya menolak suplai tetap 1B TMX begitu saya menyadari hanya sekitar 20% yang diperkirakan akan beredar pada awalnya.
Total supply maksimum adalah angka yang bersih. Float adalah yang bersifat perilaku.
Yang penting berikutnya adalah seberapa cepat float itu berkembang. Vesting investor saja bisa menambah kira-kira 11,67M TMX per bulan setelah cliff-nya. Unlock tim menambah lagi 5M, advisor menambah 1M. Saat tumpang tindih (overlap), itu sekitar 17,67M TMX dari arus bulanan yang berulang.
Ini tidak otomatis berarti bearish. Vesting itu normal. Distribusi ekosistem juga normal.
Tapi distribusi bukanlah sirkulasi, dan alokasi ekosistem 29% memberi saya pemahaman yang kurang tentang seberapa efisien token-token itu menciptakan pengguna yang bertahan lama, volume yang cocok, dan kedalaman likuiditas.
Di sinilah saya merasa TermMax diuji.
Apakah pendapatan protokol tumbuh lebih cepat daripada suplai yang beredar? Apakah pengguna yang banyak insentif tetap tinggal setelah musim berganti (season reset)? Apakah 50M token likuiditas benar-benar menciptakan kedalaman pasar, atau lebih banyak hanya terlihat sebagai alokasi?
Saya juga terus memantau perubahan dokumen. Perbedaan pengungkapan 110M-TMX itu adalah 11% dari total suplai maksimum. Ini bukan sekadar noise format.
TMX tidak perlu token burn agar terlihat disiplin.
Yang dibutuhkan adalah pertumbuhan demand yang cukup kuat untuk menyerap jadwal unlock-nya sendiri.
#termmax @termmax
Saya sepenuhnya menolak suplai tetap 1B TMX begitu saya menyadari hanya sekitar 20% yang diperkirakan akan beredar pada awalnya.
Total supply maksimum adalah angka yang bersih. Float adalah yang bersifat perilaku.
Yang penting berikutnya adalah seberapa cepat float itu berkembang. Vesting investor saja bisa menambah kira-kira 11,67M TMX per bulan setelah cliff-nya. Unlock tim menambah lagi 5M, advisor menambah 1M. Saat tumpang tindih (overlap), itu sekitar 17,67M TMX dari arus bulanan yang berulang.
Ini tidak otomatis berarti bearish. Vesting itu normal. Distribusi ekosistem juga normal.
Tapi distribusi bukanlah sirkulasi, dan alokasi ekosistem 29% memberi saya pemahaman yang kurang tentang seberapa efisien token-token itu menciptakan pengguna yang bertahan lama, volume yang cocok, dan kedalaman likuiditas.
Di sinilah saya merasa TermMax diuji.
Apakah pendapatan protokol tumbuh lebih cepat daripada suplai yang beredar? Apakah pengguna yang banyak insentif tetap tinggal setelah musim berganti (season reset)? Apakah 50M token likuiditas benar-benar menciptakan kedalaman pasar, atau lebih banyak hanya terlihat sebagai alokasi?
Saya juga terus memantau perubahan dokumen. Perbedaan pengungkapan 110M-TMX itu adalah 11% dari total suplai maksimum. Ini bukan sekadar noise format.
TMX tidak perlu token burn agar terlihat disiplin.
Yang dibutuhkan adalah pertumbuhan demand yang cukup kuat untuk menyerap jadwal unlock-nya sendiri.
#termmax @TermMax
18
20
7.9k
·
--
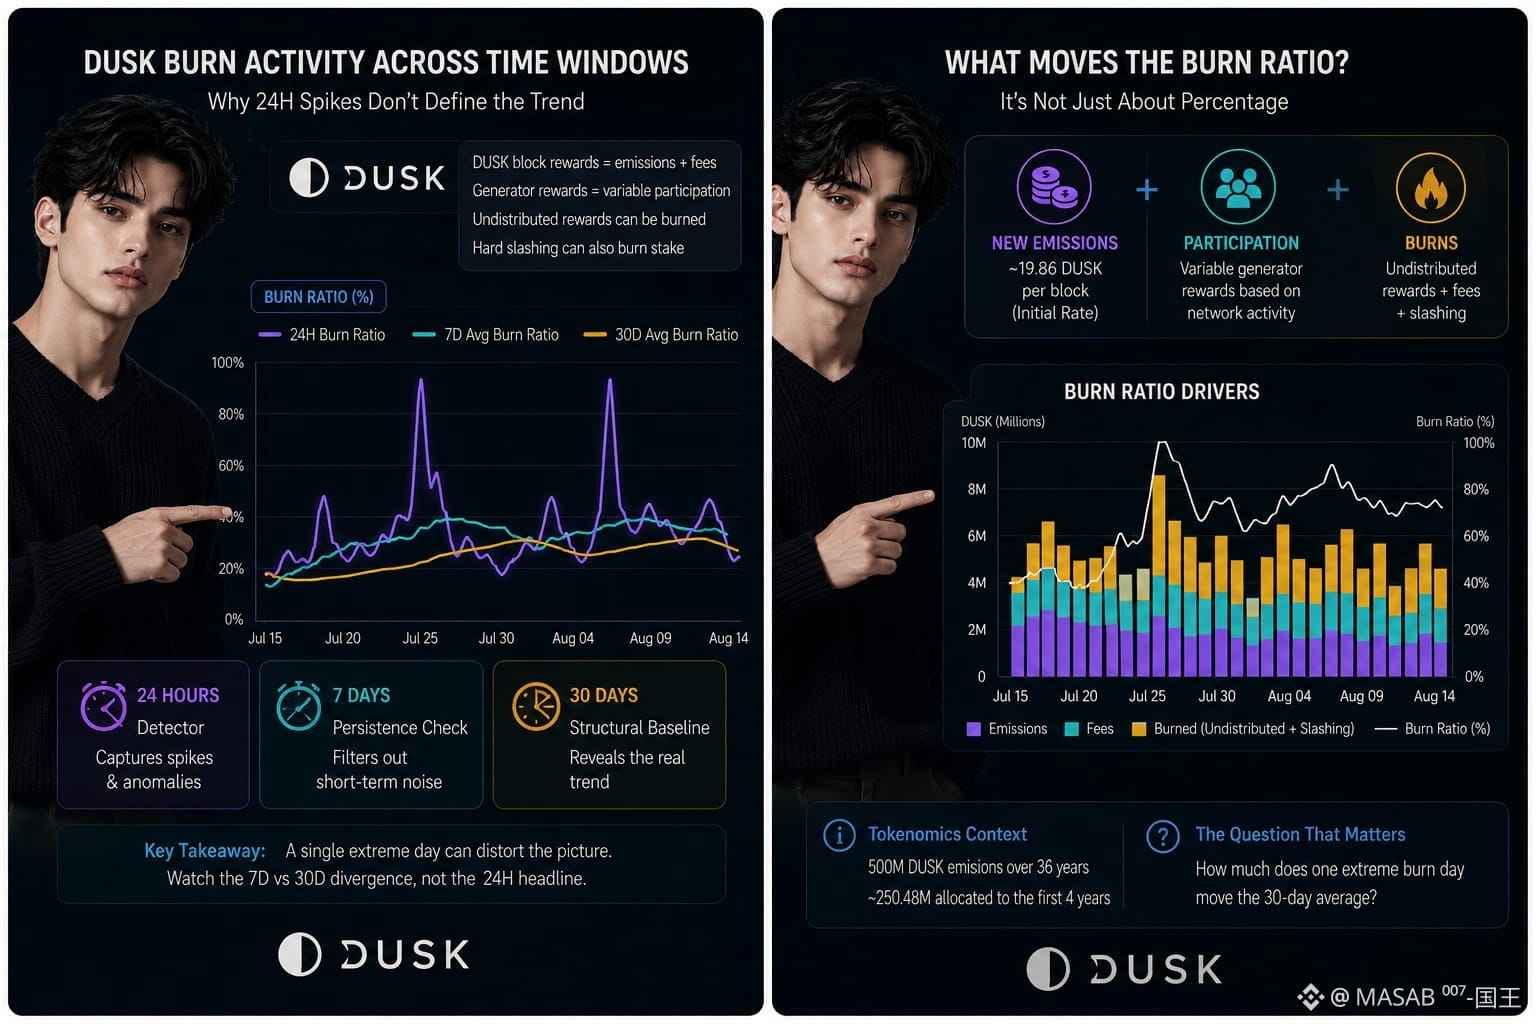
Saya membandingkan bagaimana aktivitas burn DUSK terlihat di berbagai jendela waktu, dan satu hal terus mengganggu saya: rasio burn 24 jam yang dramatis bisa berarti sangat sedikit tentang ekonomi token yang mendasarinya.
Alasannya mekanis.... Imbalan block DUSK menggabungkan token yang baru dipancarkan dengan biaya transaksi, sedangkan imbalan generator mencakup komponen partisipasi yang bersifat bervariasi. Bagian yang tidak didistribusikan dapat dibakar. Slashing yang keras juga bisa membakar stake.
Itu membuat angka harian sebagian merupakan ukuran perilaku jaringan, bukan sekadar “deflasi.” .....Jika partisipasi berubah tajam dalam beberapa jam, rasio burn dapat melonjak tanpa benar-benar mencerminkan tren yang bertahan.
Skalanya juga berpengaruh. Target tokenomics saat ini adalah emisi 500 juta DUSK selama 36 tahun, dengan sekitar 250,48 juta dialokasikan untuk empat tahun pertama. Laju emisi awal kira-kira 19,86 DUSK per block.
Jadi saya akan memperlakukan 24 jam sebagai pendeteksi, 7 hari sebagai uji ketahanan, dan 30 hari sebagai baseline struktural.
Namun persentase saja menyembunyikan apakah perubahan itu berasal dari lebih sedikit imbalan, lebih banyak burn, atau keduanya.
Pertanyaan yang tidak nyaman adalah: seberapa besar satu hari burn yang ekstrem menggerakkan rata-rata 30 hari?
Perbedaan antara 7 hari dan 30 hari itulah angka yang akan saya pantau selanjutnya.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Saya membandingkan bagaimana aktivitas burn DUSK terlihat di berbagai jendela waktu, dan satu hal terus mengganggu saya: rasio burn 24 jam yang dramatis bisa berarti sangat sedikit tentang ekonomi token yang mendasarinya.
Alasannya mekanis.... Imbalan block DUSK menggabungkan token yang baru dipancarkan dengan biaya transaksi, sedangkan imbalan generator mencakup komponen partisipasi yang bersifat bervariasi. Bagian yang tidak didistribusikan dapat dibakar. Slashing yang keras juga bisa membakar stake.
Itu membuat angka harian sebagian merupakan ukuran perilaku jaringan, bukan sekadar “deflasi.” .....Jika partisipasi berubah tajam dalam beberapa jam, rasio burn dapat melonjak tanpa benar-benar mencerminkan tren yang bertahan.
Skalanya juga berpengaruh. Target tokenomics saat ini adalah emisi 500 juta DUSK selama 36 tahun, dengan sekitar 250,48 juta dialokasikan untuk empat tahun pertama. Laju emisi awal kira-kira 19,86 DUSK per block.
Jadi saya akan memperlakukan 24 jam sebagai pendeteksi, 7 hari sebagai uji ketahanan, dan 30 hari sebagai baseline struktural.
Namun persentase saja menyembunyikan apakah perubahan itu berasal dari lebih sedikit imbalan, lebih banyak burn, atau keduanya.
Pertanyaan yang tidak nyaman adalah: seberapa besar satu hari burn yang ekstrem menggerakkan rata-rata 30 hari?
Perbedaan antara 7 hari dan 30 hari itulah angka yang akan saya pantau selanjutnya.
@Dusk $DUSK #dusk
31
21
21.8k
·
--
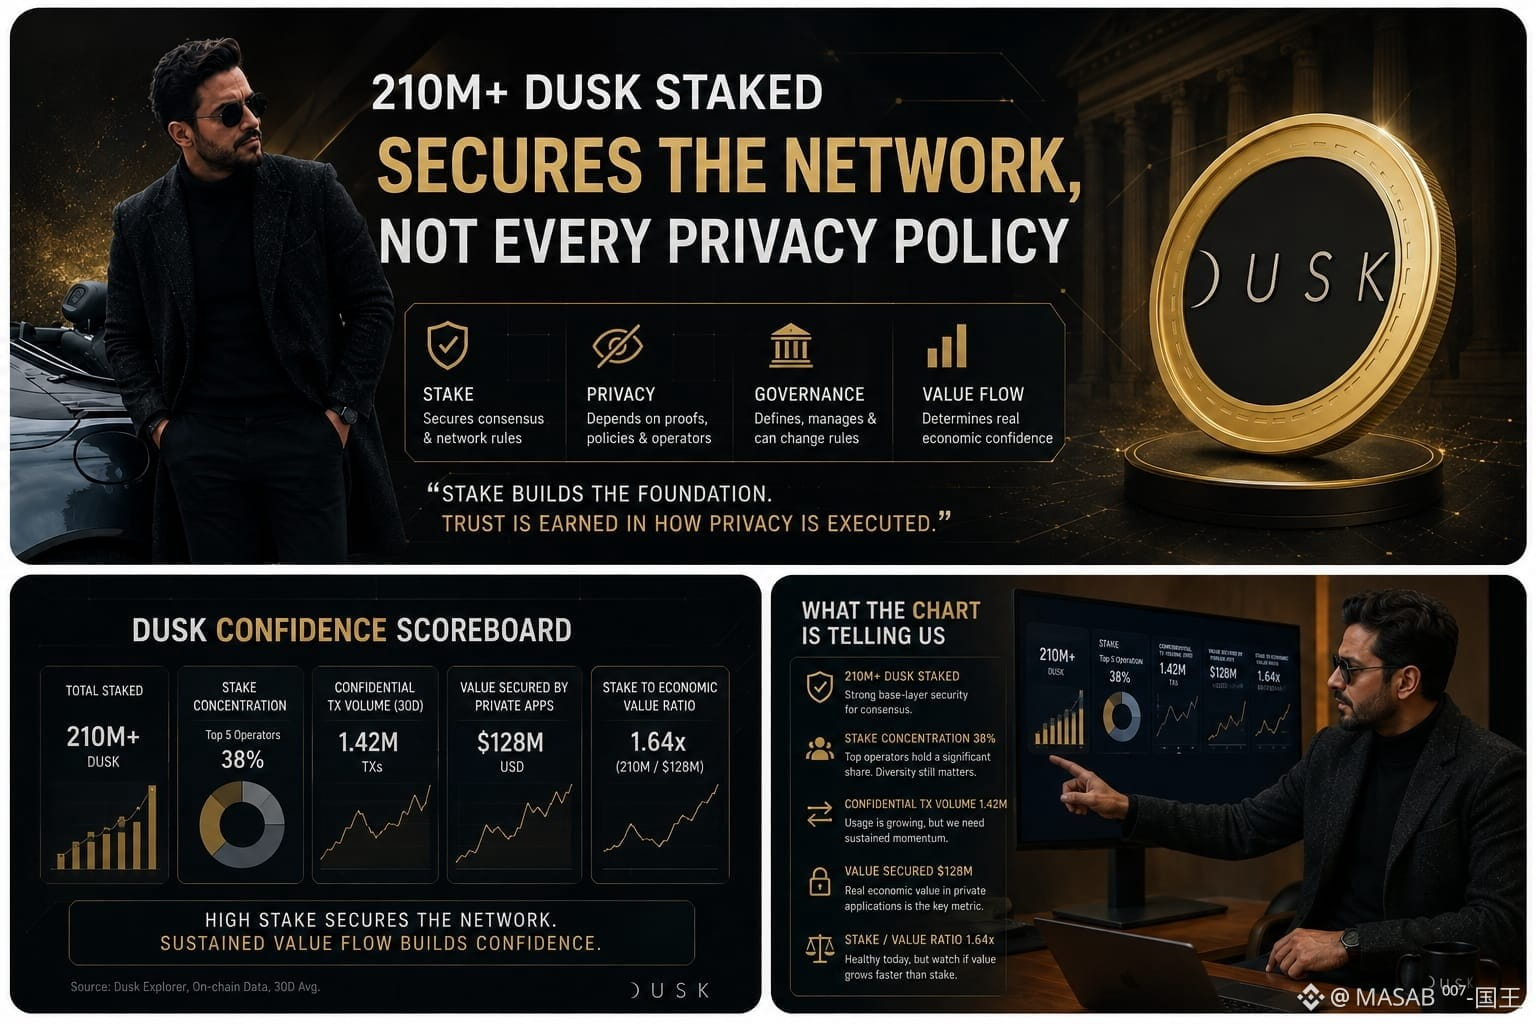
Pasar tampak tenang malam ini, jadi aku membuka lagi materi Dusk dan terus menatap satu angka: 210M+ DUSK yang dipertaruhkan.
Tergoda untuk membacanya sebagai “aplikasi keuangan rahasia aman.” Tapi ada sesuatu yang tidak cocok. Keamanan ekonomi lapisan dasar dan tingkat kepercayaan terhadap eksekusi privasi tidak otomatis berarti hal yang sama.
Taruhan bisa melindungi konsensus, sementara aplikasi rahasia tetap bergantung pada bukti privasi, kebijakan pengungkapan, operator, tata kelola, dan seberapa banyak nilai benar-benar mengalir melalui mereka.
Jadi aku mulai memikirkan papan skor yang berbeda: konsentrasi taruhan, konsentrasi operator, volume transaksi rahasia, nilai yang diamankan oleh aplikasi privat, dan rasio nilai taruhan terhadap nilai ekonomi.
Ini perbedaan yang terus kupikirkan: **taruhan mengamankan aturan jaringan; ia tidak otomatis memvalidasi setiap kebijakan privasi yang dibangun di atasnya.**
Itu tidak berarti model privasi Dusk lemah. Pengungkapan selektif bisa sangat berguna: seorang investor mungkin membuktikan kepemilikan, kelayakan sebuah venue, dan regulator hanya dengan bukti kepatuhan yang diperlukan.
Namun siapa yang memutuskan aturan pengungkapan itu? Siapa yang bisa mengubahnya? Seberapa cepat pengamat yang berwenang bisa memperoleh bukti saat terjadi keadaan darurat?
Aku belum tahu apakah 210M+ yang dipertaruhkan memberi cukup keyakinan untuk pasar rahasia bernilai tinggi.
Grafiknya masih tenang. Aku membiarkan pertanyaan itu menggantung.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Pasar tampak tenang malam ini, jadi aku membuka lagi materi Dusk dan terus menatap satu angka: 210M+ DUSK yang dipertaruhkan.
Tergoda untuk membacanya sebagai “aplikasi keuangan rahasia aman.” Tapi ada sesuatu yang tidak cocok. Keamanan ekonomi lapisan dasar dan tingkat kepercayaan terhadap eksekusi privasi tidak otomatis berarti hal yang sama.
Taruhan bisa melindungi konsensus, sementara aplikasi rahasia tetap bergantung pada bukti privasi, kebijakan pengungkapan, operator, tata kelola, dan seberapa banyak nilai benar-benar mengalir melalui mereka.
Jadi aku mulai memikirkan papan skor yang berbeda: konsentrasi taruhan, konsentrasi operator, volume transaksi rahasia, nilai yang diamankan oleh aplikasi privat, dan rasio nilai taruhan terhadap nilai ekonomi.
Ini perbedaan yang terus kupikirkan: **taruhan mengamankan aturan jaringan; ia tidak otomatis memvalidasi setiap kebijakan privasi yang dibangun di atasnya.**
Itu tidak berarti model privasi Dusk lemah. Pengungkapan selektif bisa sangat berguna: seorang investor mungkin membuktikan kepemilikan, kelayakan sebuah venue, dan regulator hanya dengan bukti kepatuhan yang diperlukan.
Namun siapa yang memutuskan aturan pengungkapan itu? Siapa yang bisa mengubahnya? Seberapa cepat pengamat yang berwenang bisa memperoleh bukti saat terjadi keadaan darurat?
Aku belum tahu apakah 210M+ yang dipertaruhkan memberi cukup keyakinan untuk pasar rahasia bernilai tinggi.
Grafiknya masih tenang. Aku membiarkan pertanyaan itu menggantung.
@Dusk $DUSK #dusk
35
30
11.1k
·
--
Satu hal terus menggangguku saat melihat jumlah penerbit cerita SME DUSK: jumlah penerbit bisa meningkat bahkan ketika pasar yang mendasarinya hampir tidak bergerak.
Bayangkan DUSK memiliki 100 tokenized SME, tetapi 10 teratas menghasilkan 80% dari seluruh volume perdagangan. Di atas kertas, 100 penerbit terlihat seperti adopsi yang luas. Dalam praktiknya, itu bisa berarti perhatian investor, likuiditas, dan aktivitas berulang terkonsentrasi pada inti yang sangat kecil.
Itulah sebabnya saya ingin memantau SME aktif / total SME yang diterbitkan, volume perdagangan median, dan putaran pembiayaan berulang dengan lebih saksama daripada sekadar angka penerbitan utama.
Penggalangan dana pertama sebesar €5M membuktikan sebuah perusahaan dapat mengakses jalur (rails). Penggalangan dana kedua nanti itu berbeda. Itu menunjukkan penerbit menemukan nilai yang cukup dalam administrasi kepemilikan DUSK, kontrol transfer, dan alur kerja investor untuk kembali lagi.
Di sinilah aktivitas dan adopsi yang benar-benar bermakna terpisah.
Sebuah SME mungkin membutuhkan DUSK lebih untuk menjaga struktur pemegang saham yang dapat diprogram daripada untuk perdagangan sekunder harian. Itu tetap penting. Namun jika register onchain harus terus-menerus direkonsiliasi dengan catatan hukum di luar chain, keunggulan operasionalnya bisa cepat menyusut.
Uji yang masih saya pantau itu sederhana: apakah lebih banyak penerbit yang kembali, atau apakah angka penerbitan tumbuh lebih cepat daripada ketergantungan nyata pada infrastruktur?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Satu hal terus menggangguku saat melihat jumlah penerbit cerita SME DUSK: jumlah penerbit bisa meningkat bahkan ketika pasar yang mendasarinya hampir tidak bergerak.
Bayangkan DUSK memiliki 100 tokenized SME, tetapi 10 teratas menghasilkan 80% dari seluruh volume perdagangan. Di atas kertas, 100 penerbit terlihat seperti adopsi yang luas. Dalam praktiknya, itu bisa berarti perhatian investor, likuiditas, dan aktivitas berulang terkonsentrasi pada inti yang sangat kecil.
Itulah sebabnya saya ingin memantau SME aktif / total SME yang diterbitkan, volume perdagangan median, dan putaran pembiayaan berulang dengan lebih saksama daripada sekadar angka penerbitan utama.
Penggalangan dana pertama sebesar €5M membuktikan sebuah perusahaan dapat mengakses jalur (rails). Penggalangan dana kedua nanti itu berbeda. Itu menunjukkan penerbit menemukan nilai yang cukup dalam administrasi kepemilikan DUSK, kontrol transfer, dan alur kerja investor untuk kembali lagi.
Di sinilah aktivitas dan adopsi yang benar-benar bermakna terpisah.
Sebuah SME mungkin membutuhkan DUSK lebih untuk menjaga struktur pemegang saham yang dapat diprogram daripada untuk perdagangan sekunder harian. Itu tetap penting. Namun jika register onchain harus terus-menerus direkonsiliasi dengan catatan hukum di luar chain, keunggulan operasionalnya bisa cepat menyusut.
Uji yang masih saya pantau itu sederhana: apakah lebih banyak penerbit yang kembali, atau apakah angka penerbitan tumbuh lebih cepat daripada ketergantungan nyata pada infrastruktur?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
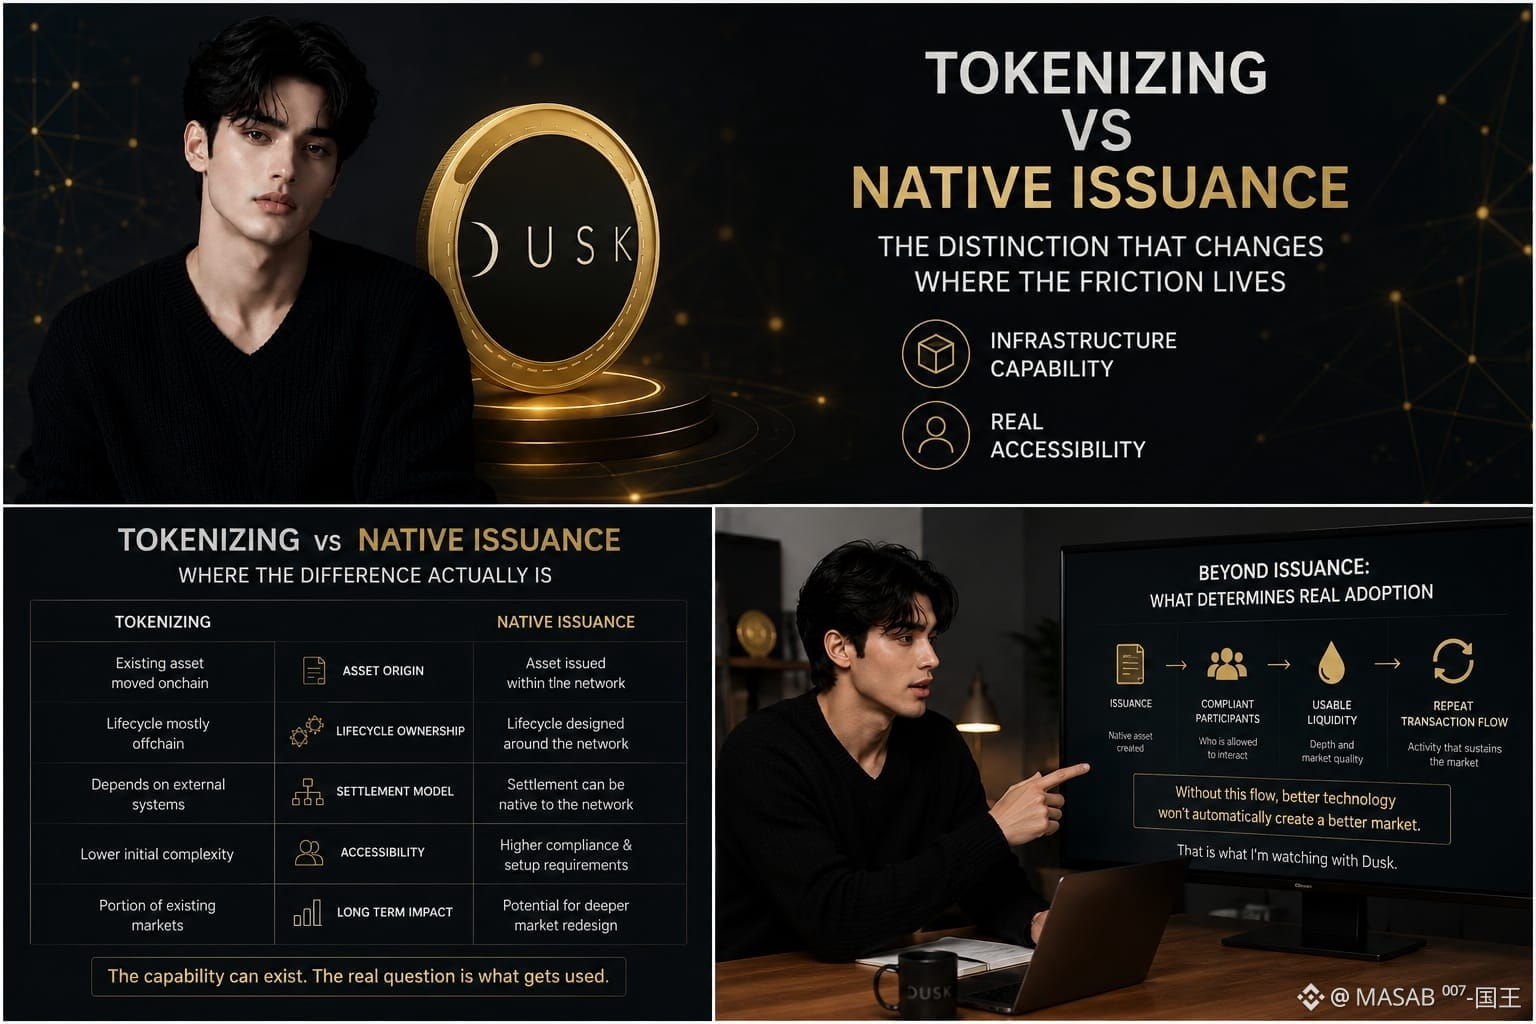
Saya mendapati diri saya berulang kali kembali pada satu perbedaan dalam desain RWA Dusk: sebuah token dapat ada di blockchain, sementara siklus hidup nyata dari suatu aset masih tinggal di tempat lain.
Itu lebih penting daripada yang terdengar. Dengan tokenisasi, blockchain dapat meningkatkan distribusi atau kemampuan pemrograman, tetapi penerbitan, kustodi, penyelesaian (settlement), layanan (servicing), dan pencatatan mungkin masih memerlukan sistem terpisah serta rekonsiliasi. Model penerbitan asli (native-issuance) Dusk lebih ambisius dalam pengertian yang lebih sempit: aset itu sendiri dapat diciptakan dan dikelola di sekitar ledger, sehingga alih tanggung jawab tersebut bisa terjadi di dalam satu lingkungan yang terkoordinasi.
Namun lapisan tersembunyi itu bukan token. Lapisan tersembunyinya adalah koordinasi.
Dusk menggabungkan penyelesaian (settlement), kontrol akses, privasi, dan selective disclosure karena efek yang teregulasi tidak bisa begitu saja menjadi objek blockchain publik. Tetap ada pihak yang harus menentukan kelayakan, izin (permissions), pelaporan, dan struktur hukum di sekitar aset tersebut. Dusk dapat menyediakan infrastruktur; Dusk tidak dapat menciptakan otorisasi, likuiditas, atau partisipasi institusional.
Itulah mengapa saya melihat perbandingan yang sebenarnya sebagai kemampuan teknis vs aksesibilitas yang nyata. Jaringan yang mendukung penerbitan asli berbeda dari jaringan yang membuktikan institusi akan benar-benar menggunakannya.
Bagian yang tidak nyaman adalah adopsi. Jika penerbit dan venue terus menyimpan langkah-langkah penting dalam siklus hidup di tempat lain, penerbitan asli menjadi kemampuan arsitektural, bukan infrastruktur pasar yang bermakna.
Itulah bagian yang masih saya pantau.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Saya mendapati diri saya berulang kali kembali pada satu perbedaan dalam desain RWA Dusk: sebuah token dapat ada di blockchain, sementara siklus hidup nyata dari suatu aset masih tinggal di tempat lain.
Itu lebih penting daripada yang terdengar. Dengan tokenisasi, blockchain dapat meningkatkan distribusi atau kemampuan pemrograman, tetapi penerbitan, kustodi, penyelesaian (settlement), layanan (servicing), dan pencatatan mungkin masih memerlukan sistem terpisah serta rekonsiliasi. Model penerbitan asli (native-issuance) Dusk lebih ambisius dalam pengertian yang lebih sempit: aset itu sendiri dapat diciptakan dan dikelola di sekitar ledger, sehingga alih tanggung jawab tersebut bisa terjadi di dalam satu lingkungan yang terkoordinasi.
Namun lapisan tersembunyi itu bukan token. Lapisan tersembunyinya adalah koordinasi.
Dusk menggabungkan penyelesaian (settlement), kontrol akses, privasi, dan selective disclosure karena efek yang teregulasi tidak bisa begitu saja menjadi objek blockchain publik. Tetap ada pihak yang harus menentukan kelayakan, izin (permissions), pelaporan, dan struktur hukum di sekitar aset tersebut. Dusk dapat menyediakan infrastruktur; Dusk tidak dapat menciptakan otorisasi, likuiditas, atau partisipasi institusional.
Itulah mengapa saya melihat perbandingan yang sebenarnya sebagai kemampuan teknis vs aksesibilitas yang nyata. Jaringan yang mendukung penerbitan asli berbeda dari jaringan yang membuktikan institusi akan benar-benar menggunakannya.
Bagian yang tidak nyaman adalah adopsi. Jika penerbit dan venue terus menyimpan langkah-langkah penting dalam siklus hidup di tempat lain, penerbitan asli menjadi kemampuan arsitektural, bukan infrastruktur pasar yang bermakna.
Itulah bagian yang masih saya pantau.
@Dusk $DUSK #dusk
40
30
10.3k
·
--
Terverifikasi
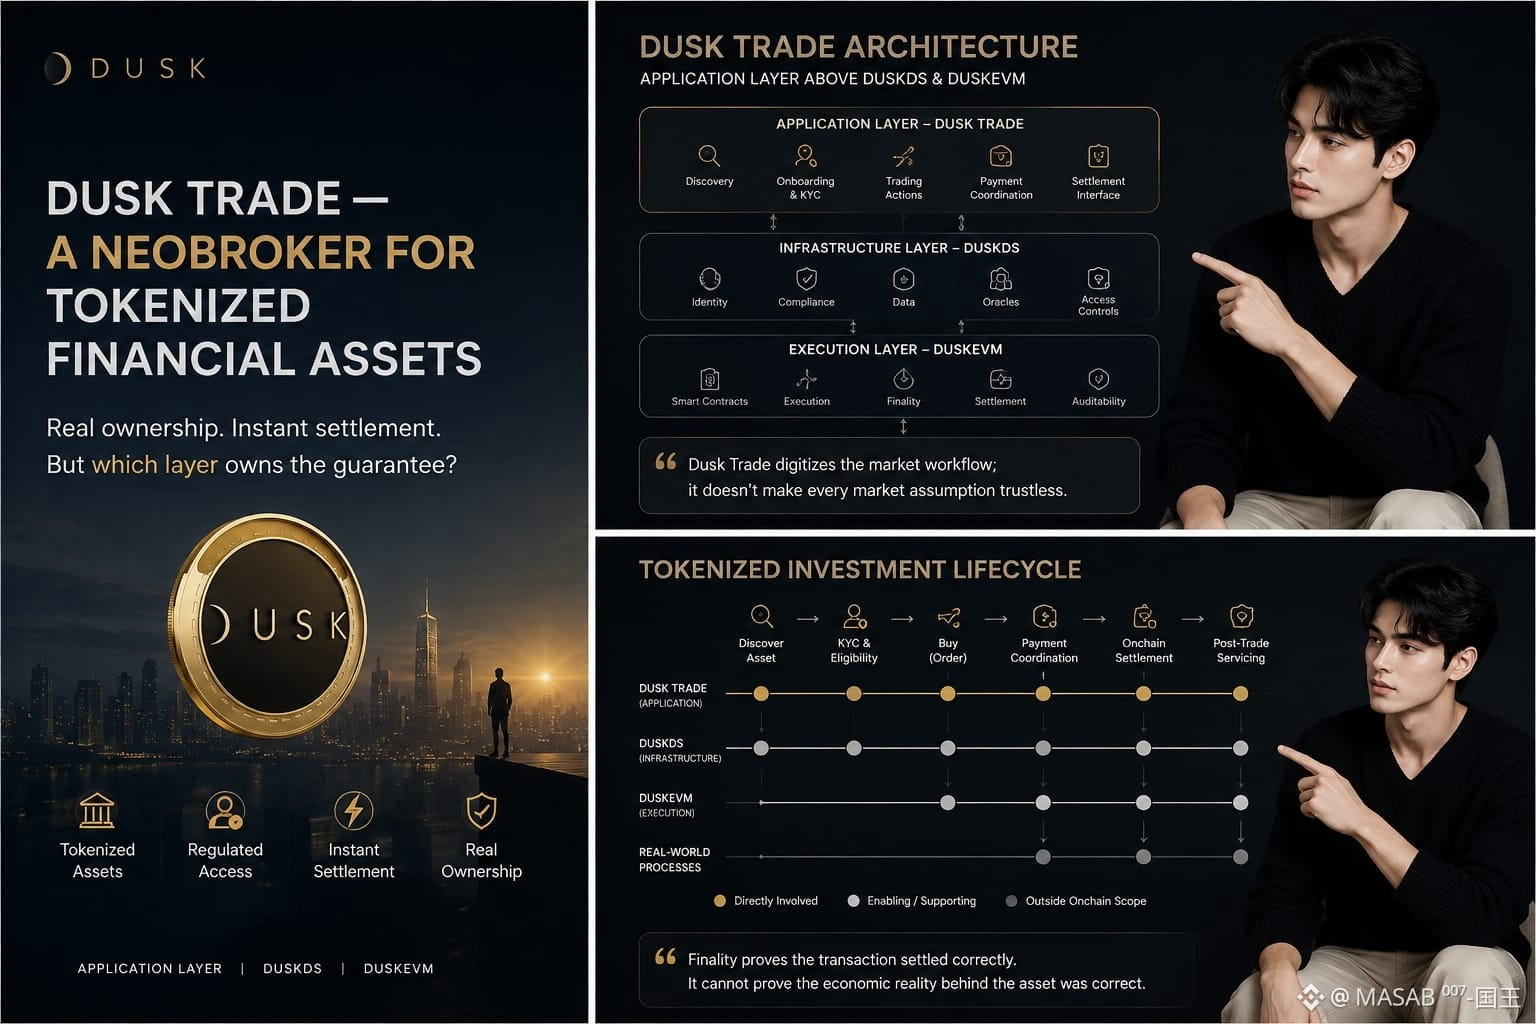
Malam tadi aku sedang menggulir di Dusk Trade saat pasar sedang tidak biasa tenang. Aku terus melihat frasa yang sama: aset tokenisasi, kepemilikan nyata, penyelesaian instan. Lalu “neobroker” membuatku berhenti dan mengintip di bawah antarmukanya.
Asumsi intuitifnya sederhana: beli ETF, MMF, atau obligasi melalui Dusk Trade, dan seluruh siklus investasi menjadi asli blockchain.
Tapi ada sesuatu yang tidak cocok.
Dusk Trade adalah lapisan aplikasi di DuskEVM. Ia menghubungkan pengguna ke aset keuangan yang ditokenisasi dan alur perdagangan, sementara infrastruktur yang mendasarinya menangani eksekusi dan penyelesaian. Itu bermakna, tapi tidak sama dengan menjadikan setiap asumsi keuangan menjadi trustless.
Ia mengamankan transaksi, bukan semua asumsi di balik aset.
Beda itu penting. Penyelesaian yang deterministik dapat membuktikan bahwa transaksi yang diotorisasi diproses dengan benar. Namun, dengan sendirinya, ia tidak bisa membuktikan bahwa setiap catatan di luar rantai (off-chain), keputusan kelayakan, pengungkapan, penilaian, atau proses layanan yang menyertai aset dunia nyata itu sudah benar.
Awalnya kupikir pembedaan itu lebih banyak soal teknis. Ternyata bukan.
Jika sumber data hulu salah, blockchain bisa dengan setia menyelesaikan realitas ekonomi yang keliru.
Ini bukan masalah yang unik untuk Dusk; keuangan tokenisasi mewarisi batasan-batasan ini dari pasar tradisional.
Uji sesungguhnya datang ketika nilai institusional menciptakan insentif untuk menyerang lapisan yang lebih lemah.
Aku masih bertanya-tanya bagaimana batas itu berperilaku saat mendapat tekanan yang berkelanjutan. Bagian itulah yang akan kuteleik.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Malam tadi aku sedang menggulir di Dusk Trade saat pasar sedang tidak biasa tenang. Aku terus melihat frasa yang sama: aset tokenisasi, kepemilikan nyata, penyelesaian instan. Lalu “neobroker” membuatku berhenti dan mengintip di bawah antarmukanya.
Asumsi intuitifnya sederhana: beli ETF, MMF, atau obligasi melalui Dusk Trade, dan seluruh siklus investasi menjadi asli blockchain.
Tapi ada sesuatu yang tidak cocok.
Dusk Trade adalah lapisan aplikasi di DuskEVM. Ia menghubungkan pengguna ke aset keuangan yang ditokenisasi dan alur perdagangan, sementara infrastruktur yang mendasarinya menangani eksekusi dan penyelesaian. Itu bermakna, tapi tidak sama dengan menjadikan setiap asumsi keuangan menjadi trustless.
Ia mengamankan transaksi, bukan semua asumsi di balik aset.
Beda itu penting. Penyelesaian yang deterministik dapat membuktikan bahwa transaksi yang diotorisasi diproses dengan benar. Namun, dengan sendirinya, ia tidak bisa membuktikan bahwa setiap catatan di luar rantai (off-chain), keputusan kelayakan, pengungkapan, penilaian, atau proses layanan yang menyertai aset dunia nyata itu sudah benar.
Awalnya kupikir pembedaan itu lebih banyak soal teknis. Ternyata bukan.
Jika sumber data hulu salah, blockchain bisa dengan setia menyelesaikan realitas ekonomi yang keliru.
Ini bukan masalah yang unik untuk Dusk; keuangan tokenisasi mewarisi batasan-batasan ini dari pasar tradisional.
Uji sesungguhnya datang ketika nilai institusional menciptakan insentif untuk menyerang lapisan yang lebih lemah.
Aku masih bertanya-tanya bagaimana batas itu berperilaku saat mendapat tekanan yang berkelanjutan. Bagian itulah yang akan kuteleik.
@Dusk $DUSK #dusk
40
33
7.4k
·
--
Terverifikasi
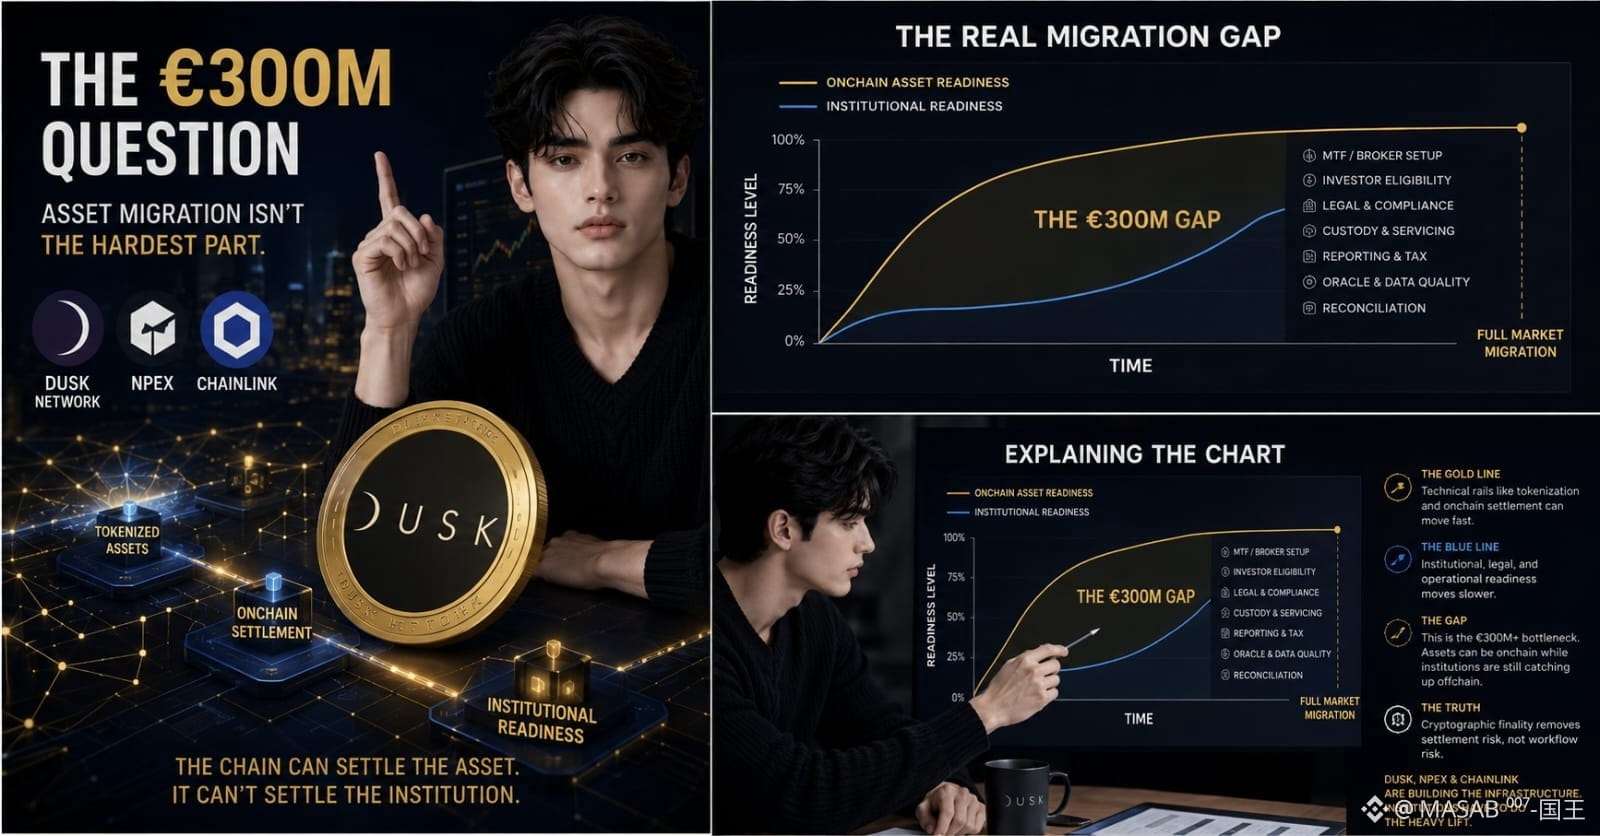
Saya sedang mengecek dokumentasi Dusk tadi malam dan terus kembali ke satu angka: €300M+. Itu terdengar seperti masalah migrasi aset. Tapi NPEX membuat saya bertanya-tanya apakah migrasi yang lebih sulit adalah segala sesuatu di sekitar aset.
Dusk dan NPEX menargetkan penerbitan, perdagangan, dan penyelesaian onchain yang teregulasi, sementara Chainlink menambahkan CCIP, DataLink, dan Data Streams untuk konektivitas lintas-rantai serta data pasar.
Asumsi intuitifnya sederhana: begitu sekuritas tokenisasi, pasar sudah bergerak.
Saya tidak yakin itu yang terjadi.
Sebuah aset bisa berada di onchain saat proses onboarding, sementara kelayakan investor, peninjauan legal, kustodi, pelaporan, layanan (servicing), dan kontrol operasional masih bergantung pada proses institusional di luar lapisan penyelesaian.
Rantai (chain) dapat menyelesaikan aset; ia tidak bisa menyelesaikan kesiapan institusinya.
Perbedaan itu awalnya terasa terlalu pedanis. Lalu saya menghitung bagian-bagiannya: MTF, broker, ECSP, serta fungsi DLT-TSS yang akan datang yang dirujuk di sekitar NPEX.
Sekarang tambahkan kesegaran (freshness) oracle, titik pemeriksaan kepatuhan, rekonsiliasi, dan ketergantungan pada data eksternal.
Jika sebuah harga datang dalam kondisi basi, penyelesaian deterministik masih bisa sepenuhnya deterministik.
Bagian yang tidak nyaman adalah ini: finalitas kriptografis dapat menghilangkan ketidakpastian dari penyelesaian tanpa menghilangkan ketidakpastian dari alur kerja (workflow) pasar.
Saya pikir Dusk sedang mengatasi kemacetan nyata. Saya hanya belum tahu apakah €300M bisa bermigrasi lebih cepat daripada organisasi-organisasi yang bertanggung jawab untuk menyetujui, melayani, dan mengawasinya.
Grafik saya masih terbuka. Begitu juga dokumennya.
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
Saya sedang mengecek dokumentasi Dusk tadi malam dan terus kembali ke satu angka: €300M+. Itu terdengar seperti masalah migrasi aset. Tapi NPEX membuat saya bertanya-tanya apakah migrasi yang lebih sulit adalah segala sesuatu di sekitar aset.
Dusk dan NPEX menargetkan penerbitan, perdagangan, dan penyelesaian onchain yang teregulasi, sementara Chainlink menambahkan CCIP, DataLink, dan Data Streams untuk konektivitas lintas-rantai serta data pasar.
Asumsi intuitifnya sederhana: begitu sekuritas tokenisasi, pasar sudah bergerak.
Saya tidak yakin itu yang terjadi.
Sebuah aset bisa berada di onchain saat proses onboarding, sementara kelayakan investor, peninjauan legal, kustodi, pelaporan, layanan (servicing), dan kontrol operasional masih bergantung pada proses institusional di luar lapisan penyelesaian.
Rantai (chain) dapat menyelesaikan aset; ia tidak bisa menyelesaikan kesiapan institusinya.
Perbedaan itu awalnya terasa terlalu pedanis. Lalu saya menghitung bagian-bagiannya: MTF, broker, ECSP, serta fungsi DLT-TSS yang akan datang yang dirujuk di sekitar NPEX.
Sekarang tambahkan kesegaran (freshness) oracle, titik pemeriksaan kepatuhan, rekonsiliasi, dan ketergantungan pada data eksternal.
Jika sebuah harga datang dalam kondisi basi, penyelesaian deterministik masih bisa sepenuhnya deterministik.
Bagian yang tidak nyaman adalah ini: finalitas kriptografis dapat menghilangkan ketidakpastian dari penyelesaian tanpa menghilangkan ketidakpastian dari alur kerja (workflow) pasar.
Saya pikir Dusk sedang mengatasi kemacetan nyata. Saya hanya belum tahu apakah €300M bisa bermigrasi lebih cepat daripada organisasi-organisasi yang bertanggung jawab untuk menyetujui, melayani, dan mengawasinya.
Grafik saya masih terbuka. Begitu juga dokumennya.
@Dusk $DUSK #dusk
42
25
9k
·
--
Pasar terlihat sepi malam ini, jadi akhirnya aku membaca ulang materi DuskEVM alih-alih melihat chart. Aku terus melihat frasa “confidential EVM workflows,” dan pada awalnya aku mengartikannya seolah-olah EVM itu sendiri entah bagaimana bisa membuat aktivitas finansial menjadi privat ujung ke ujung.
Jadi, aku benar-benar mempelajari mekanismenya.
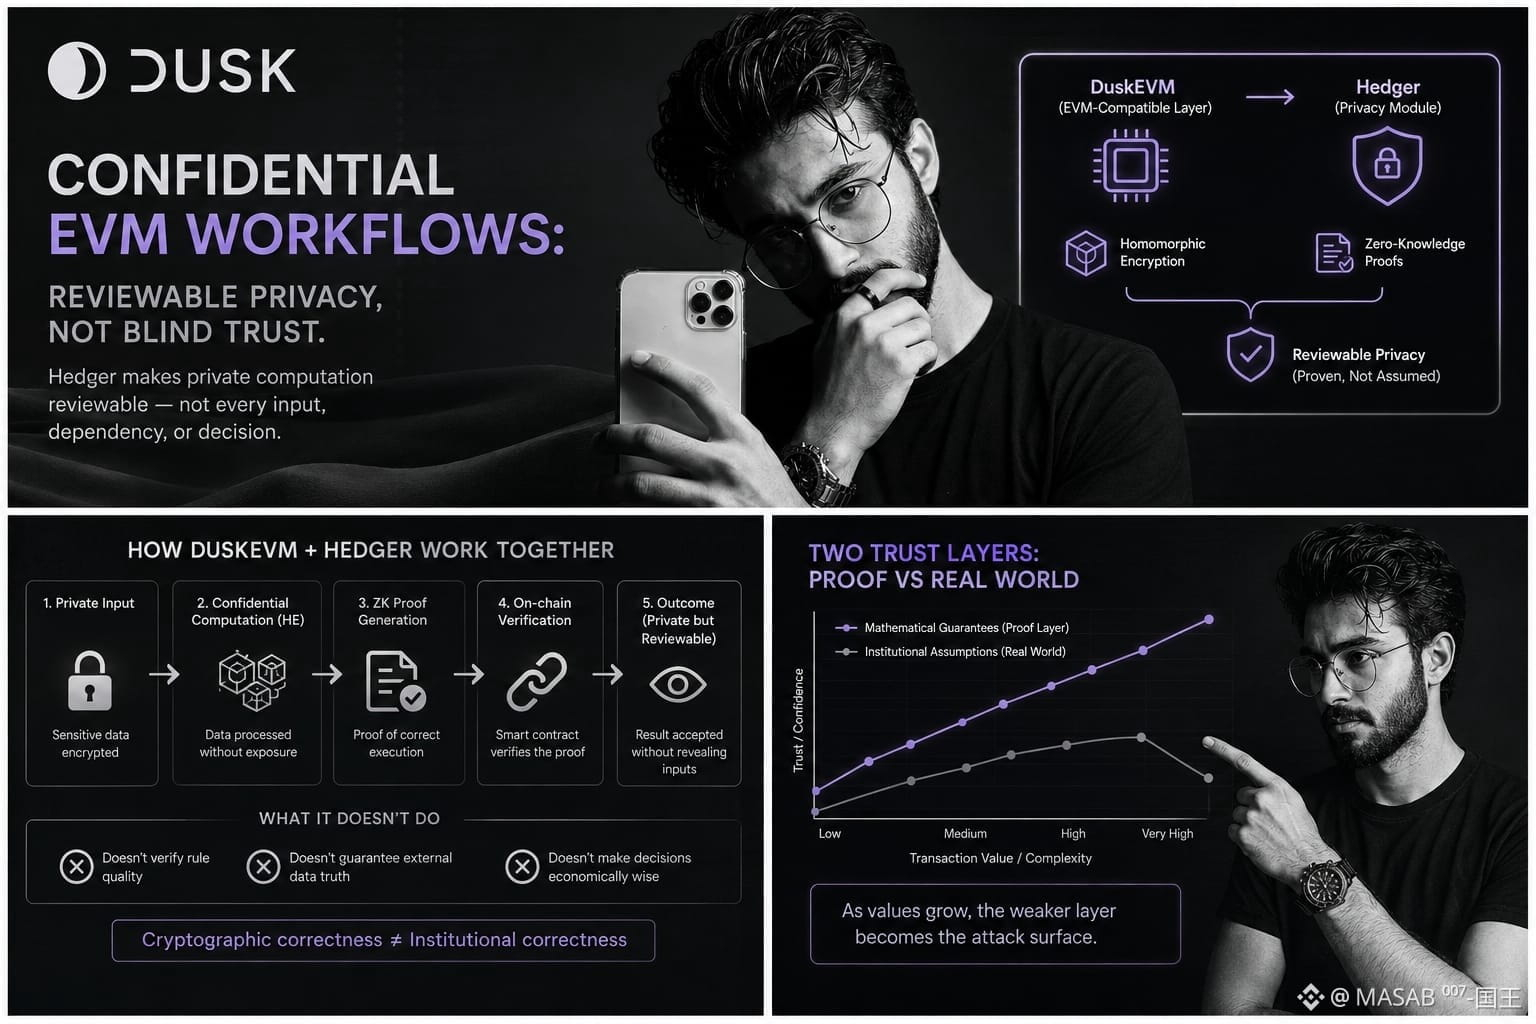
DuskEVM adalah lapisan aplikasi yang kompatibel dengan EVM, yang memberi pengembang Solidity jalur yang familiar ke Dusk. Bagian yang menarik adalah Hedger, modul privasi yang memakai enkripsi homomorfik dan zero-knowledge proofs untuk privasi yang bisa ditinjau.
Berikut perbedaan yang menurutku mudah terlewat: Hedger dapat membuat komputasi privat bisa ditinjau; namun ia tidak membuat setiap input, dependensi, atau keputusan kelembagaan secara inheren bisa dipercaya.
Meski begitu, ini tetap bermakna. Enkripsi homomorfik memungkinkan data yang dilindungi diproses tanpa mengekspos nilai dasarnya, sementara bukti ZK dapat memberi bukti tentang komputasi atau validitas. Untuk keuangan yang teregulasi, kombinasi ini jelas bernilai: lebih sedikit pengungkapan tanpa meninggalkan kemampuan audit.
Tapi aku dulu mengira perbedaannya terdengar terlalu cerewet.
Sebenarnya tidak. Kebenaran kriptografis dan kebenaran kelembagaan adalah model kepercayaan yang berbeda. Sebuah bukti dapat menunjukkan bahwa suatu operasi mengikuti aturan yang didefinisikan. Namun bukti tidak bisa mengetahui apakah aturan itu masuk akal, apakah sumber data eksternal itu jujur, atau apakah keputusan finansial yang diberi otorisasi secara ekonomi bijak.
Tautan branding bisa membuat lapisan-lapisan itu terdengar lebih dekat daripada kenyataannya.
Aku tidak mengatakan ini unik untuk DuskEVM. Infrastruktur keuangan yang serius pada umumnya menggabungkan jaminan matematis dengan asumsi di luar batas pembuktian.
Pertanyaan sebenarnya adalah apa yang terjadi ketika nilai transaksi menjadi cukup besar sehingga seseorang bisa menyerang lapisan yang lebih lemah.
Aku jujur tidak bisa menjawab itu hanya dari arsitekturnya.
Tab dokumentasi masih terbuka. Kemungkinan besar aku akan membacanya lagi besok, karena kata “confidential” sekarang membuatku bertanya: confidential dari siapa, dan dibuktikan tentang apa?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Pasar terlihat sepi malam ini, jadi akhirnya aku membaca ulang materi DuskEVM alih-alih melihat chart. Aku terus melihat frasa “confidential EVM workflows,” dan pada awalnya aku mengartikannya seolah-olah EVM itu sendiri entah bagaimana bisa membuat aktivitas finansial menjadi privat ujung ke ujung.
Jadi, aku benar-benar mempelajari mekanismenya.
DuskEVM adalah lapisan aplikasi yang kompatibel dengan EVM, yang memberi pengembang Solidity jalur yang familiar ke Dusk. Bagian yang menarik adalah Hedger, modul privasi yang memakai enkripsi homomorfik dan zero-knowledge proofs untuk privasi yang bisa ditinjau.
Berikut perbedaan yang menurutku mudah terlewat: Hedger dapat membuat komputasi privat bisa ditinjau; namun ia tidak membuat setiap input, dependensi, atau keputusan kelembagaan secara inheren bisa dipercaya.
Meski begitu, ini tetap bermakna. Enkripsi homomorfik memungkinkan data yang dilindungi diproses tanpa mengekspos nilai dasarnya, sementara bukti ZK dapat memberi bukti tentang komputasi atau validitas. Untuk keuangan yang teregulasi, kombinasi ini jelas bernilai: lebih sedikit pengungkapan tanpa meninggalkan kemampuan audit.
Tapi aku dulu mengira perbedaannya terdengar terlalu cerewet.
Sebenarnya tidak. Kebenaran kriptografis dan kebenaran kelembagaan adalah model kepercayaan yang berbeda. Sebuah bukti dapat menunjukkan bahwa suatu operasi mengikuti aturan yang didefinisikan. Namun bukti tidak bisa mengetahui apakah aturan itu masuk akal, apakah sumber data eksternal itu jujur, atau apakah keputusan finansial yang diberi otorisasi secara ekonomi bijak.
Tautan branding bisa membuat lapisan-lapisan itu terdengar lebih dekat daripada kenyataannya.
Aku tidak mengatakan ini unik untuk DuskEVM. Infrastruktur keuangan yang serius pada umumnya menggabungkan jaminan matematis dengan asumsi di luar batas pembuktian.
Pertanyaan sebenarnya adalah apa yang terjadi ketika nilai transaksi menjadi cukup besar sehingga seseorang bisa menyerang lapisan yang lebih lemah.
Aku jujur tidak bisa menjawab itu hanya dari arsitekturnya.
Tab dokumentasi masih terbuka. Kemungkinan besar aku akan membacanya lagi besok, karena kata “confidential” sekarang membuatku bertanya: confidential dari siapa, dan dibuktikan tentang apa?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
Terverifikasi
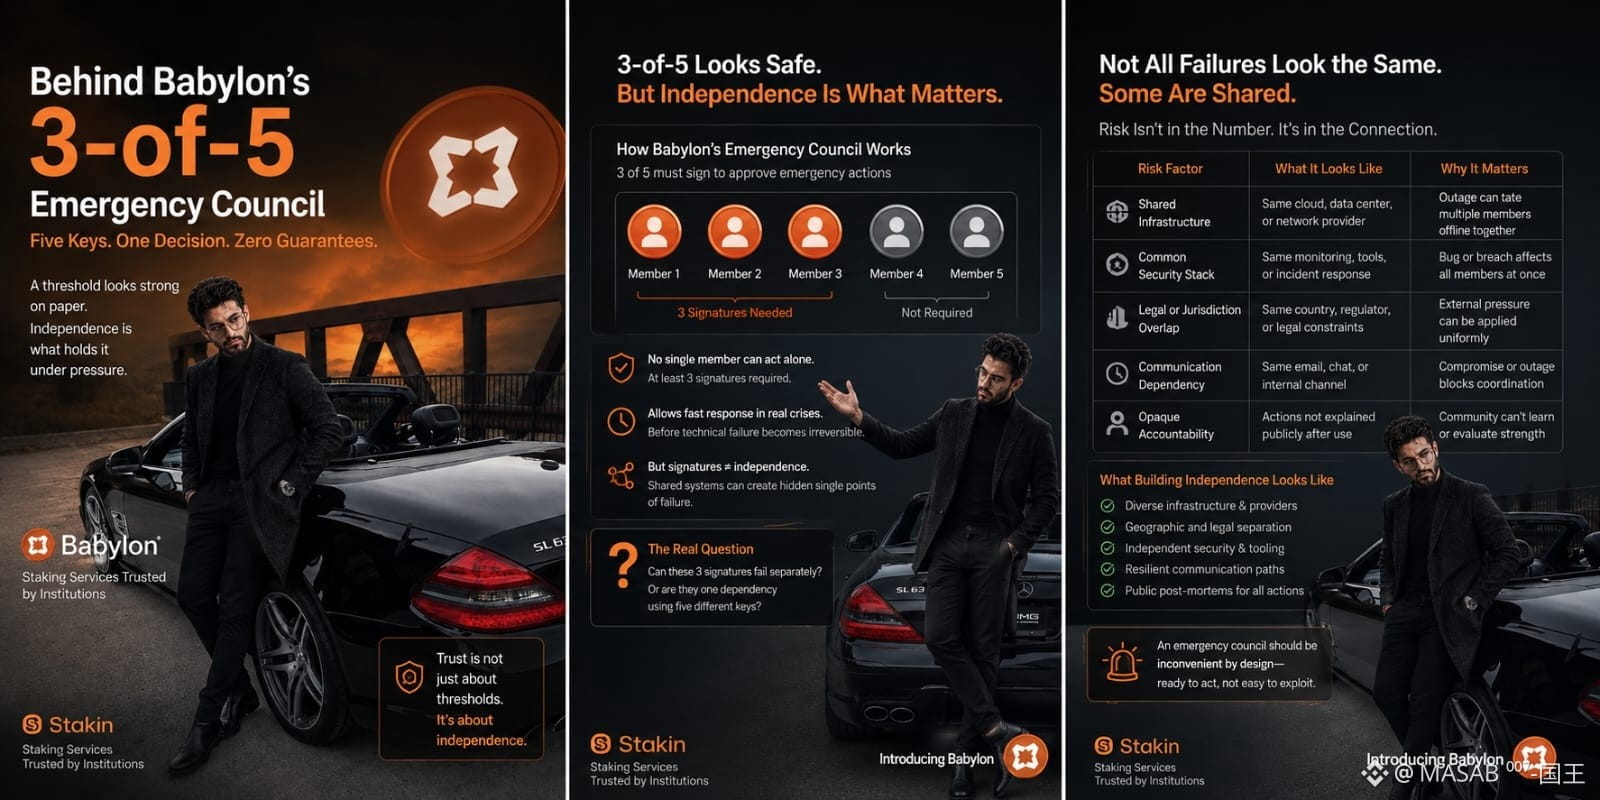
Alarm kebakaran terlihat meyakinkan di dinding. Anda jarang memikirkan siapa yang diizinkan menekannya, apakah mereka tersedia, atau apa yang terjadi jika orang yang salah mencapainya lebih dulu.
Dari sanalah saya mulai memikirkan dewan darurat 3-dari-5 milik Babylon. Angkanya terdengar masuk akal. Tak ada satu pun anggota yang bisa bertindak sendiri, sementara tiga orang masih dapat merespons sebelum kegagalan teknis menjadi tidak dapat diperbaiki. Di atas kertas, BABY mendapatkan keduanya: kecepatan dan pengekangan.
Namun ambang batas itu hanya menghitung tanda tangan. Ia tidak bisa mengukur kemandirian.
Tiga anggota dewan mungkin memegang kunci terpisah dan tetap bergantung pada penyedia cloud yang sama, perusahaan keamanan yang sama, yurisdiksi hukum yang sama, atau saluran komunikasi internal yang sama. Dalam kondisi normal, keterhubungan itu tetap tak terlihat. Saat mendapat tekanan, keterhubungan itu bisa mengubah lima pengambil keputusan yang seolah-olah terpisah menjadi satu unit operasional. Gangguan layanan bersama bisa menghambat intervensi. Kompromi bersama bisa memberinya otorisasi.
Kebanyakan orang menilai dewan dengan bertanya apakah tiga tanda tangan lebih aman daripada satu. Menurut saya pertanyaan yang lebih sulit adalah apakah tiga tanda tangan itu bisa gagal secara terpisah. Apakah Babylon telah menguji anggota yang tiba-tiba offline tanpa pemberitahuan? Apakah tindakan darurat dijelaskan secara terbuka setelahnya? Bisakah komunitas melihat apakah lapisan krisis BABY menjadi lebih kuat, atau sekadar lebih nyaman untuk digunakan?
Dewan darurat seharusnya terasa tidak menyenangkan. Cukup lambat untuk menuntut bukti, tetapi cukup siap untuk bertindak ketika menunggu menjadi berbahaya.
Saya tidak khawatir Babylon memiliki sakelar darurat. Yang saya awasi adalah apakah lima kunci itu mewakili lima pertahanan yang benar-benar independen—atau satu keputusan yang memakai lima nama berbeda.
@babylonlabs_io #baby $BABY
Alarm kebakaran terlihat meyakinkan di dinding. Anda jarang memikirkan siapa yang diizinkan menekannya, apakah mereka tersedia, atau apa yang terjadi jika orang yang salah mencapainya lebih dulu.
Dari sanalah saya mulai memikirkan dewan darurat 3-dari-5 milik Babylon. Angkanya terdengar masuk akal. Tak ada satu pun anggota yang bisa bertindak sendiri, sementara tiga orang masih dapat merespons sebelum kegagalan teknis menjadi tidak dapat diperbaiki. Di atas kertas, BABY mendapatkan keduanya: kecepatan dan pengekangan.
Namun ambang batas itu hanya menghitung tanda tangan. Ia tidak bisa mengukur kemandirian.
Tiga anggota dewan mungkin memegang kunci terpisah dan tetap bergantung pada penyedia cloud yang sama, perusahaan keamanan yang sama, yurisdiksi hukum yang sama, atau saluran komunikasi internal yang sama. Dalam kondisi normal, keterhubungan itu tetap tak terlihat. Saat mendapat tekanan, keterhubungan itu bisa mengubah lima pengambil keputusan yang seolah-olah terpisah menjadi satu unit operasional. Gangguan layanan bersama bisa menghambat intervensi. Kompromi bersama bisa memberinya otorisasi.
Kebanyakan orang menilai dewan dengan bertanya apakah tiga tanda tangan lebih aman daripada satu. Menurut saya pertanyaan yang lebih sulit adalah apakah tiga tanda tangan itu bisa gagal secara terpisah. Apakah Babylon telah menguji anggota yang tiba-tiba offline tanpa pemberitahuan? Apakah tindakan darurat dijelaskan secara terbuka setelahnya? Bisakah komunitas melihat apakah lapisan krisis BABY menjadi lebih kuat, atau sekadar lebih nyaman untuk digunakan?
Dewan darurat seharusnya terasa tidak menyenangkan. Cukup lambat untuk menuntut bukti, tetapi cukup siap untuk bertindak ketika menunggu menjadi berbahaya.
Saya tidak khawatir Babylon memiliki sakelar darurat. Yang saya awasi adalah apakah lima kunci itu mewakili lima pertahanan yang benar-benar independen—atau satu keputusan yang memakai lima nama berbeda.
@BabylonLabs_io #baby $BABY
12
11
4.7k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceLaunchesBinanceIntelligence
658,588 penayangan
4,032 Berdiskusi
🧠 Ingin trading seperti dana investasi profesional? Kini AI melakukannya untuk Anda secara gratis! 🤖📈
Wilsontrader97
·Disukai 10 Kali
·11.4k penayangan
BTCFallsBelow$84K
12,738 penayangan
49 Berdiskusi
DubaiVARAIssuesReserveAssetAuditCircular
438 penayangan
81 Berdiskusi