Saya sedang meninjau ulang halaman biaya TermMax saat pasar sedang tenang, dan satu baris terus menarik perhatian saya: biaya pinjaman 2%. Reaksi pertama saya sederhana—2% dari pokok terdengar mahal.
Jadi saya benar-benar melihat rumusnya. Ternyata itu bukan yang dikenakan TermMax.
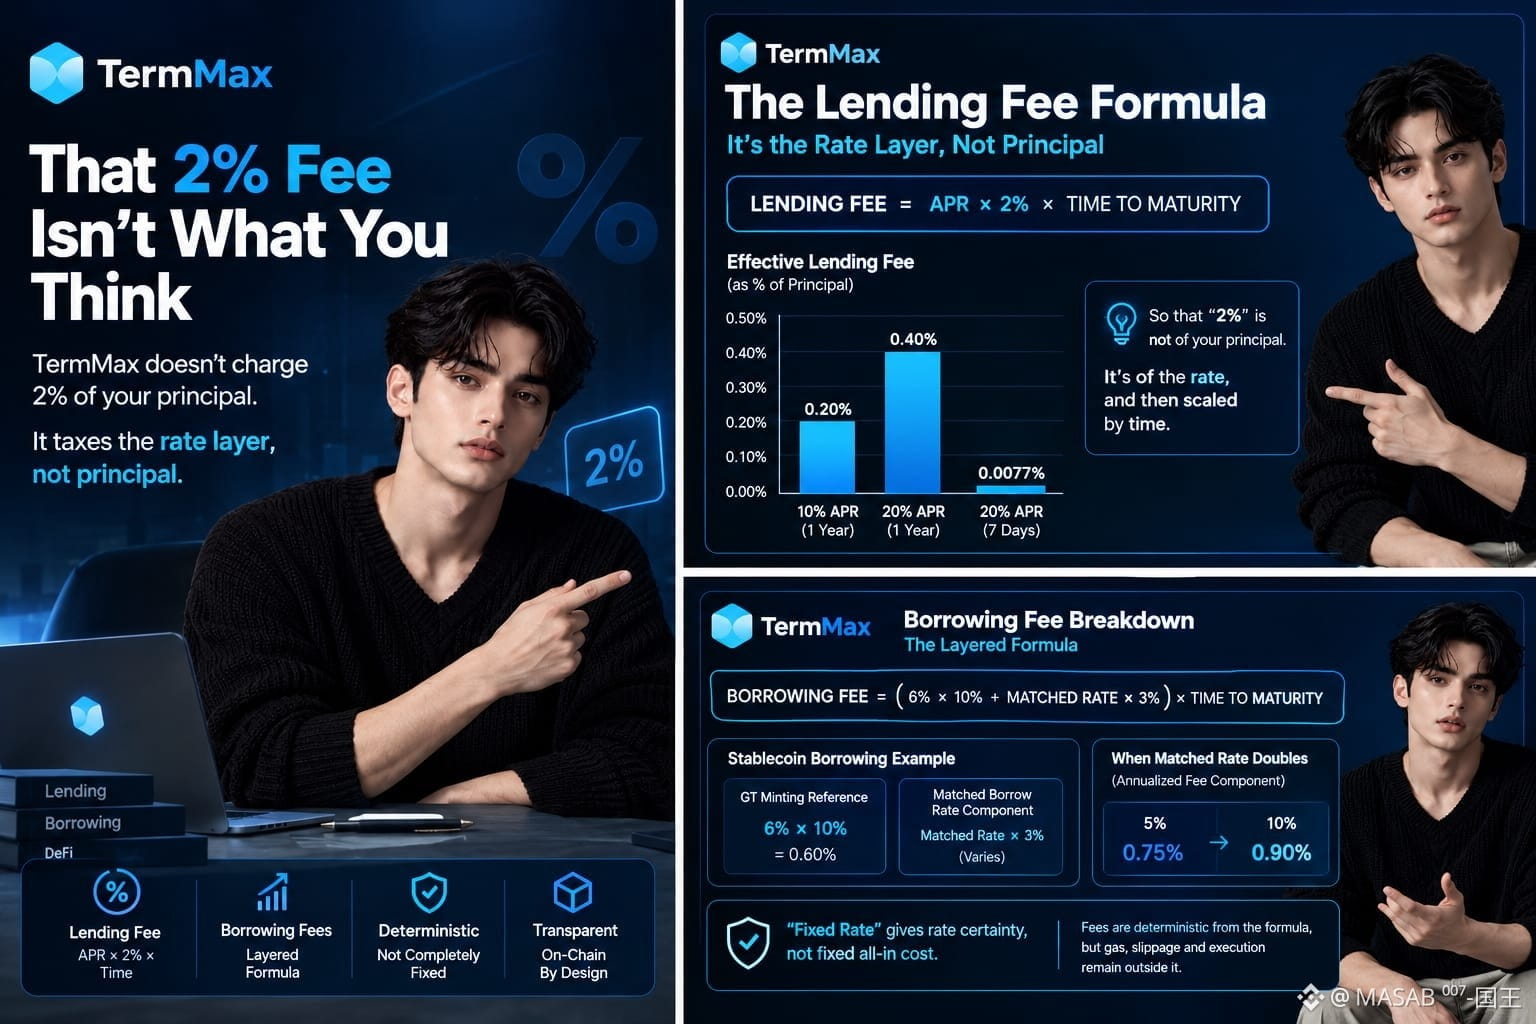
Tingkat biaya pinjaman adalah APR × 2% × waktu hingga jatuh tempo. Pada APR 10% untuk jangka waktu satu tahun, biaya efektifnya adalah 0,20% dari jumlah pinjaman. Pada APR 20%, menjadi 0,40%. Untuk pinjaman tujuh hari pada APR 20%, hanya sekitar 0,0077% dari pokok.
Perbedaan itu penting.
TermMax mengenakan lapisan biaya pada tingkatnya, bukan pada pokok sebesar persentase yang ditampilkan.
Pinjaman lebih berlapis. Untuk stablecoin, rumus yang didokumentasikan menggabungkan reference rate minting GT 6% × 10% dengan matched borrow rate × 3%, lalu keduanya diskalakan berdasarkan jatuh tempo. Jika matched rate naik dua kali dari 5% ke 10%, komponen biaya tahunan naik dari 0,75% menjadi 0,90% sebelum diskalakan menurut waktu.
Jadi “fixed rate” memberi kepastian untuk tingkatnya, bukan biaya total yang benar-benar tetap. Biaya bersifat deterministik dari rumusnya, tetapi gas, slippage, dan eksekusi tetap berada di luar perhitungan tersebut.
Tab-nya masih terbuka. Sekarang 2% itu terlihat sangat berbeda.
#termmax @TermMax