Saya tadi malam memeriksa pasar leverage TermMax dan terus kembali ke frasa “leverage satu klik.” Kedengarannya seperti masalah yang sulit sudah dihilangkan.
Jadi, saya benar-benar mengikuti arusnya.
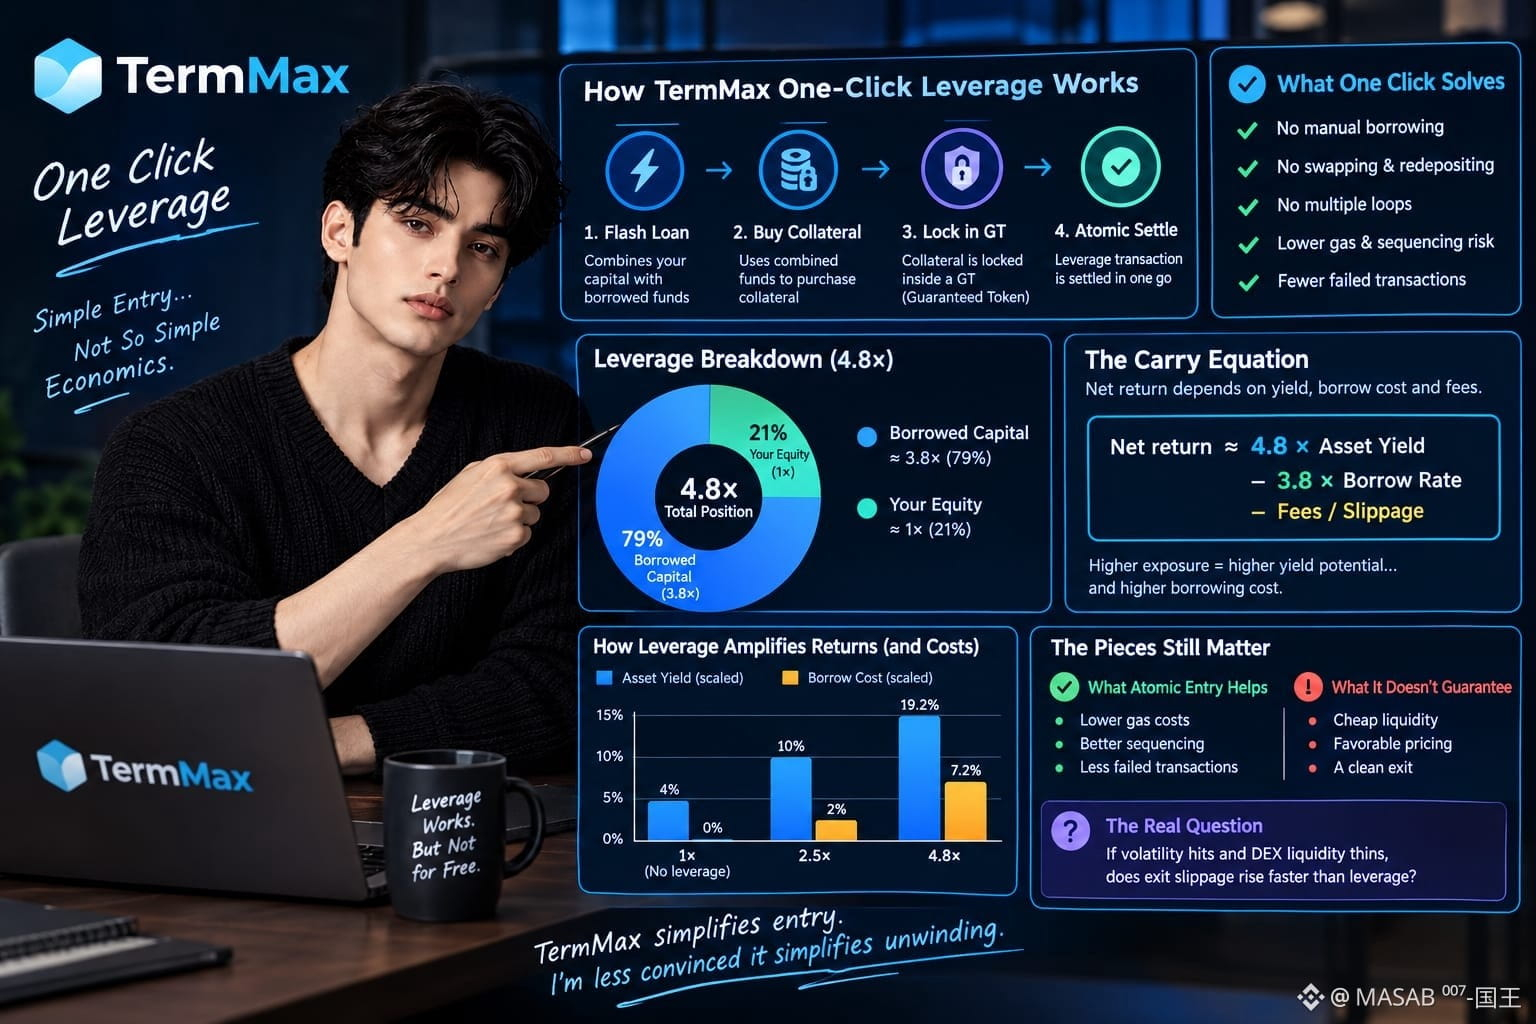
TermMax menggunakan flash loan untuk menggabungkan modal saya dengan dana pinjaman, membeli jaminan, menguncinya di GT, lalu menyelesaikan transaksi leverage secara atomik. Ini lebih bersih daripada meminjam secara manual, melakukan swap, menyetor ulang, dan mengulang beberapa kali.
Namun, kesederhanaan eksekusi bukanlah kesederhanaan ekonomi.
Pada leverage 4,8×, kira-kira 3,8× dari ekuitas saya adalah modal pinjaman. Sekitar 79% dari posisi kotor didanai utang.... Jika saya melakukan leverage pada aset yang memberi yield atau Principal Token, yield aset akan meningkat seiring eksposur—tetapi biaya pinjaman yang tetap juga ikut bertambah.
Persamaan carry kasarnya adalah:
Imbal hasil bersih ≈ 4,8 × imbal hasil aset − 3,8 × tingkat bunga pinjaman − biaya/slippage.
Di sinilah “satu klik” berhenti membantu.
Entri atomik bisa mengurangi gas, risiko penjadwalan (sequencing), dan transaksi yang gagal.... Tapi itu tidak dapat menjamin likuiditas yang murah, harga yang menguntungkan, atau keluarnya yang sama bersihnya. Peminjam mendapat eksekusi yang lebih tersederhanakan; pemberi pinjaman tetap menyediakan kisaran likuiditas di bawahnya.
Jika volatilitas meningkat dan likuiditas DEX menipis, apakah slippage saat keluar naik lebih cepat daripada leverage?
TermMax menyederhanakan masuk. Saya kurang yakin bahwa itu menyederhanakan pembongkaran.
#termmax @TermMax