

ARIA Web3
69 Posting

ARIA Web3
Laporkan
Blokir Pengguna
15 Mengikuti
15 Pengikut
44 Disukai
Posting
PINNED
·
--
Bullish
Lihat terjemahan
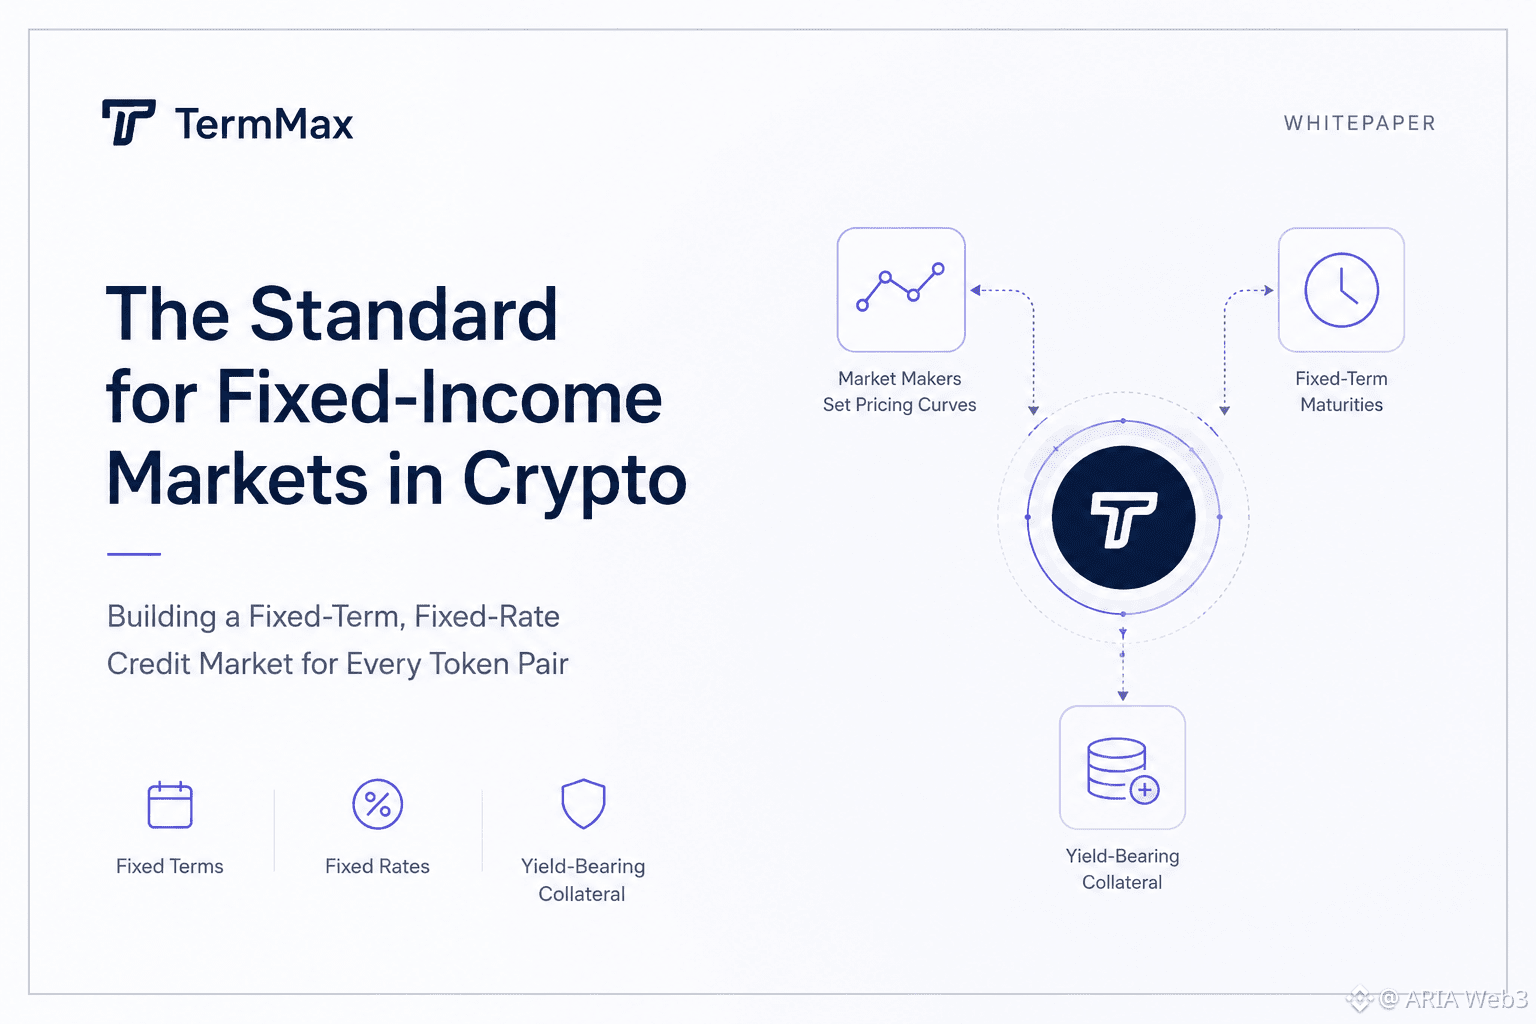
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @termmax
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @TermMax
1
1
85
·
--
Lihat terjemahan
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
81
·
--
Lihat terjemahan
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
87
·
--
Lihat terjemahan
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
67
·
--
Lihat terjemahan
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
Bullish
#BinancePick hari ini, gen.g tampaknya menjadi pihak yang lebih kuat menjelang pertandingan ini
#BinancePick hari ini, gen.g tampaknya menjadi pihak yang lebih kuat menjelang pertandingan ini
63
·
--
Lihat terjemahan
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
Bullish
Lihat terjemahan
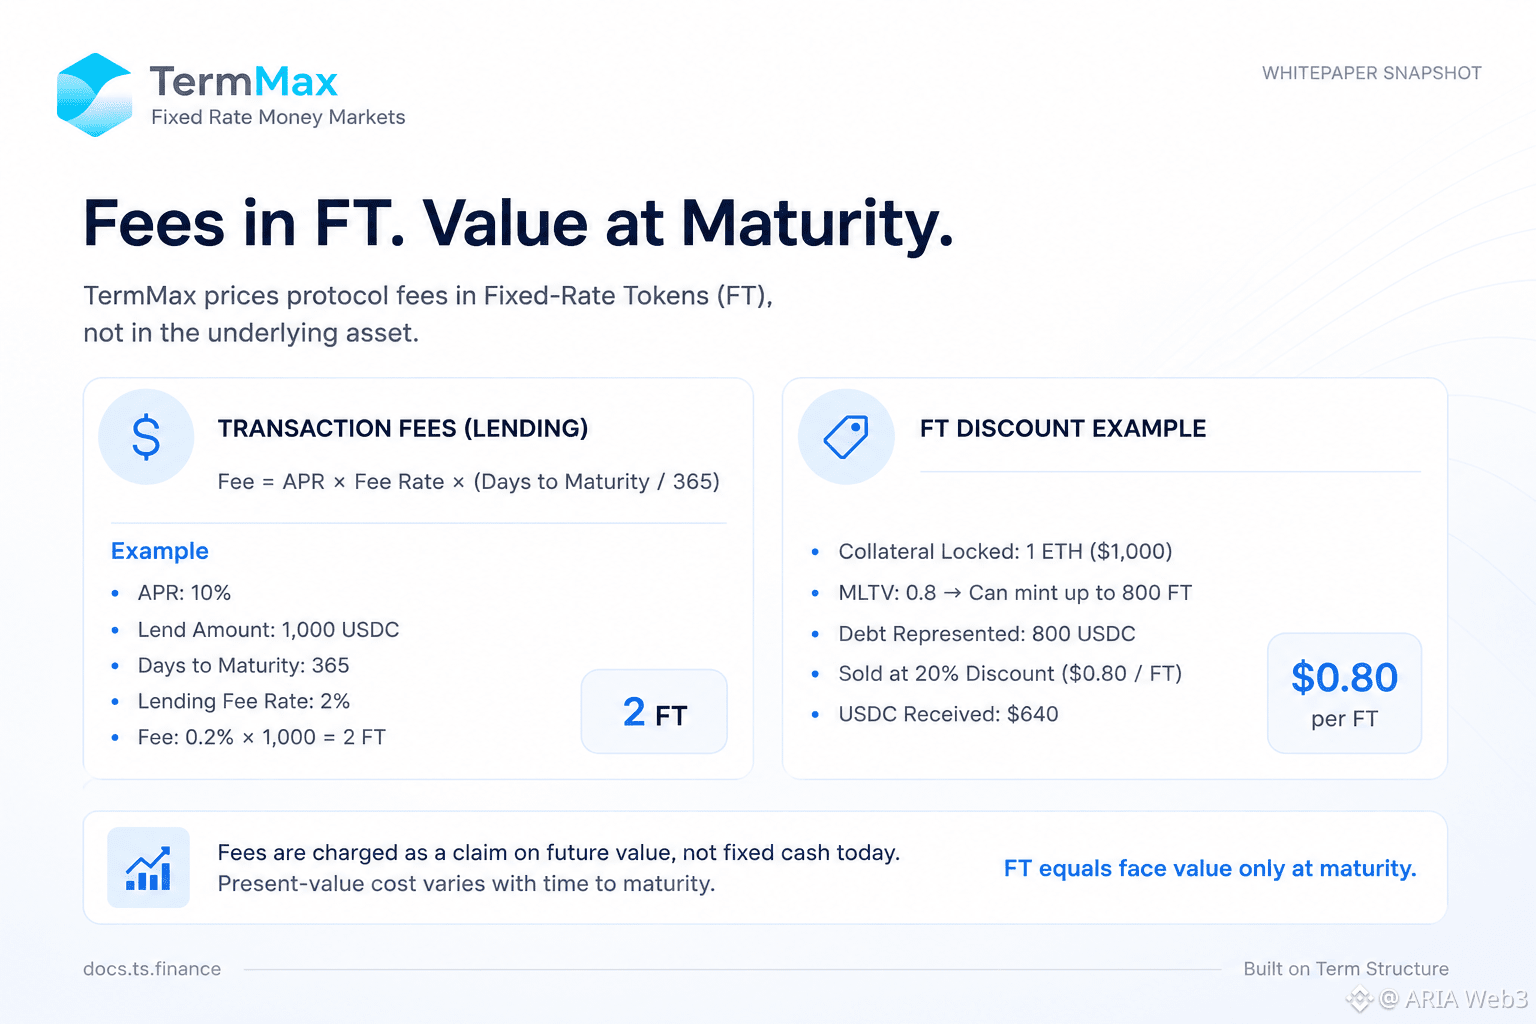
I was reading TermMax's transaction fees page on docs.ts.finance. The formulas are simple — APR × fee rate × (days to maturity/365) — but one detail caught my attention: fees resolve "in unit of FT," not USDC. Their own example: lending 1,000 USDC at 10% APR for 365 days, at a 2% fee rate, costs just 2 FT.
I assumed that was just a display convention. After checking the Fixed-Rate Tokenization docs, it turned out more deliberate. FT is a discount instrument, only worth face value at maturity. In their example, 800 FT sells at a 20% discount ($0.80 each) — $640, not $800.
That's when it clicked: pricing fees in FT means charging a claim on future value, not fixed cash today. Two lenders paying "the same" 2% fee at different points before maturity pay different present-value costs.
Feels less like a flaw, more a trade-off of tying fees to the unit lenders already hold, instead of converting through USDC each time. Still unclear how this reconciles when the protocol reports aggregate fee revenue in one denomination.
Anyone know where that's documented?#termmax @termmax
I was reading TermMax's transaction fees page on docs.ts.finance. The formulas are simple — APR × fee rate × (days to maturity/365) — but one detail caught my attention: fees resolve "in unit of FT," not USDC. Their own example: lending 1,000 USDC at 10% APR for 365 days, at a 2% fee rate, costs just 2 FT.
I assumed that was just a display convention. After checking the Fixed-Rate Tokenization docs, it turned out more deliberate. FT is a discount instrument, only worth face value at maturity. In their example, 800 FT sells at a 20% discount ($0.80 each) — $640, not $800.
That's when it clicked: pricing fees in FT means charging a claim on future value, not fixed cash today. Two lenders paying "the same" 2% fee at different points before maturity pay different present-value costs.
Feels less like a flaw, more a trade-off of tying fees to the unit lenders already hold, instead of converting through USDC each time. Still unclear how this reconciles when the protocol reports aggregate fee revenue in one denomination.
Anyone know where that's documented?#termmax @TermMax
4
5
80
·
--
Bullish
Saya membaca halaman landing Dusk Trade dengan ekspektasi akan menemukan halaman akses RWA yang tipikal: bergabung dalam daftar tunggu, melakukan verifikasi, lalu berinvestasi. Ada satu detail yang menarik perhatian saya setelah saya melewati tampilan permukaannya dan membaca dokumentasi.
Saya berasumsi produknya sendiri akan sesederhana yang digambarkan di halaman: tiga langkah, tidak lebih. Namun, setelah memeriksa dokumentasi resminya, deskripsinya berubah. Dusk Trade disebut sebagai lapisan aplikasi yang berada di atas protokol dasar, dan dokumentasinya secara eksplisit menyatakan bahwa Dusk Trade bukanlah protokol dasar itu sendiri. Produk ini mengubah komponen dasar infrastruktur pasar menjadi alur kerja yang mencakup penemuan aset, proses pendaftaran investor, koneksi dompet, koordinasi pembayaran, dan penyelesaian transaksi.
Yang mengejutkan saya adalah kesenjangan antara kedua sumber resmi tersebut. Halaman landing menawarkan akses dalam tiga langkah. Dokumentasinya menjelaskan pemeriksaan kelayakan, logika pengungkapan, dan penyelesaian yang mencocokkan bagian aset dengan bagian pembayaran sebelum transaksi apa pun difinalisasi. Saat itulah saya paham: kompromi ini masuk akal jika mempertimbangkan audiensnya. Halaman daftar tunggu harus segera meyakinkan pengunjung, sedangkan dokumentasi harus memenuhi kebutuhan para pengembang dan regulator yang perlu mengetahui bagaimana kelayakan dan penyelesaian benar-benar ditegakkan secara on-chain. Meski begitu, saya bertanya-tanya seberapa banyak kerumitan ini yang akan benar-benar terlihat oleh investor setelah antarmukanya diluncurkan, atau apakah semuanya akan tetap tersembunyi di balik alur tiga langkah yang sederhana.
Halaman landing menawarkan akses dalam tiga langkah. Dokumentasi menjelaskan logika kelayakan, pengungkapan, dan penyelesaian yang mendasarinya.
Apa yang paling penting bagi kesuksesan Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Saya membaca halaman landing Dusk Trade dengan ekspektasi akan menemukan halaman akses RWA yang tipikal: bergabung dalam daftar tunggu, melakukan verifikasi, lalu berinvestasi. Ada satu detail yang menarik perhatian saya setelah saya melewati tampilan permukaannya dan membaca dokumentasi.
Saya berasumsi produknya sendiri akan sesederhana yang digambarkan di halaman: tiga langkah, tidak lebih. Namun, setelah memeriksa dokumentasi resminya, deskripsinya berubah. Dusk Trade disebut sebagai lapisan aplikasi yang berada di atas protokol dasar, dan dokumentasinya secara eksplisit menyatakan bahwa Dusk Trade bukanlah protokol dasar itu sendiri. Produk ini mengubah komponen dasar infrastruktur pasar menjadi alur kerja yang mencakup penemuan aset, proses pendaftaran investor, koneksi dompet, koordinasi pembayaran, dan penyelesaian transaksi.
Yang mengejutkan saya adalah kesenjangan antara kedua sumber resmi tersebut. Halaman landing menawarkan akses dalam tiga langkah. Dokumentasinya menjelaskan pemeriksaan kelayakan, logika pengungkapan, dan penyelesaian yang mencocokkan bagian aset dengan bagian pembayaran sebelum transaksi apa pun difinalisasi. Saat itulah saya paham: kompromi ini masuk akal jika mempertimbangkan audiensnya. Halaman daftar tunggu harus segera meyakinkan pengunjung, sedangkan dokumentasi harus memenuhi kebutuhan para pengembang dan regulator yang perlu mengetahui bagaimana kelayakan dan penyelesaian benar-benar ditegakkan secara on-chain. Meski begitu, saya bertanya-tanya seberapa banyak kerumitan ini yang akan benar-benar terlihat oleh investor setelah antarmukanya diluncurkan, atau apakah semuanya akan tetap tersembunyi di balik alur tiga langkah yang sederhana.
Halaman landing menawarkan akses dalam tiga langkah. Dokumentasi menjelaskan logika kelayakan, pengungkapan, dan penyelesaian yang mendasarinya.
Apa yang paling penting bagi kesuksesan Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 Voting • Voting ditutup
1
1
83
·
--
Bullish
Lihat terjemahan
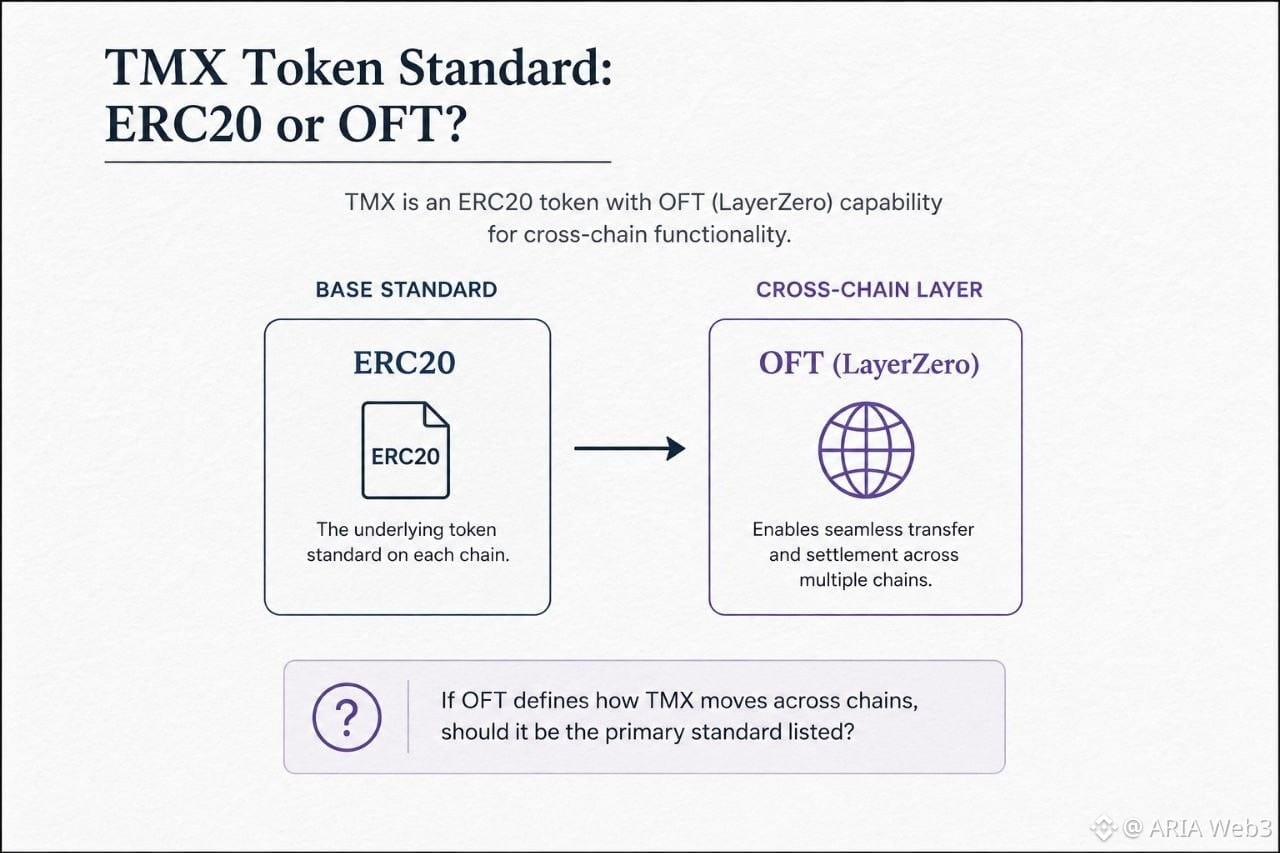
I was scrolling through the TMX tokenomics table and stopped at the Standard field. It just says ERC20, listed as a plain, separate line item from the token address and total supply. One detail caught my attention a few lines above it though. The Bridge Mechanism field describes TMX as a LayerZero OFT, an Omnichain Fungible Token, deployed on Ethereum and BNB Chain with more EVM chains supported. I assumed OFT would replace ERC20 as the listed standard, since it's the newer cross-chain spec.
After checking the executive summary section of the same whitepaper, the terminology got less consistent, not more. There, the token standard is written as ERC20 (OFT on multiple blockchains), treating OFT as a bracketed extension rather than the primary classification. So within the same document, TMX is presented once as ERC20 with OFT as a side note, and once as ERC20 sitting quietly next to a full OFT description with no explicit link between the two. That's when it clicked that this isn't really a contradiction, LayerZero's OFT standard is built as a wrapper around ERC20, adding cross-chain messaging without changing the base token behavior on any single chain. So calling it ERC20 isn't wrong, it's just incomplete without the bridge mechanism line filling in the rest.
Still, it raises a fair question: if OFT defines how the token actually moves and settles across chains, should it be the primary standard listed, with ERC20 treated as the underlying implementation detail instead of the headline?
#termmax @termmax
I was scrolling through the TMX tokenomics table and stopped at the Standard field. It just says ERC20, listed as a plain, separate line item from the token address and total supply. One detail caught my attention a few lines above it though. The Bridge Mechanism field describes TMX as a LayerZero OFT, an Omnichain Fungible Token, deployed on Ethereum and BNB Chain with more EVM chains supported. I assumed OFT would replace ERC20 as the listed standard, since it's the newer cross-chain spec.
After checking the executive summary section of the same whitepaper, the terminology got less consistent, not more. There, the token standard is written as ERC20 (OFT on multiple blockchains), treating OFT as a bracketed extension rather than the primary classification. So within the same document, TMX is presented once as ERC20 with OFT as a side note, and once as ERC20 sitting quietly next to a full OFT description with no explicit link between the two. That's when it clicked that this isn't really a contradiction, LayerZero's OFT standard is built as a wrapper around ERC20, adding cross-chain messaging without changing the base token behavior on any single chain. So calling it ERC20 isn't wrong, it's just incomplete without the bridge mechanism line filling in the rest.
Still, it raises a fair question: if OFT defines how the token actually moves and settles across chains, should it be the primary standard listed, with ERC20 treated as the underlying implementation detail instead of the headline?
#termmax @TermMax
10
4
76
·
--
Bullish
Saya membaca bagian tentang borrowing range order setters, dan satu angka menghentikan saya: dalam contoh, Alice mengunci 1 ETH, dicocokkan untuk 500 USDC, dan GT-nya kemudian mencatat 535 FTs sebagai utang. Pembacaan pertama saya adalah bahwa ia entah bagaimana meminjam lebih dari yang ia terima.
Setelah memeriksa lagi bagian mekanismenya, itu bukan yang terjadi. Dana 500 USDC mendanai 500 FTs (pokok) dan 500 XTs (bunga). XTs tersebut ditukar di dalam range order miliknya sendiri menjadi 35 FTs tambahan, yang dimintakan dari GT-nya—itulah yang membuat utang tercatatnya menjadi 535. Ia tidak pernah menyentuh XT itu sendiri.
Yang mengejutkan saya adalah menyadari bahwa XT tidak menganggur di sini; ia adalah mekanisme yang mengonversi kewajiban bunga mengambang menjadi kewajiban yang tetap, bahkan sebelum pinjaman terselesaikan. Alih-alih bunga bertambah seiring waktu, bunga tersebut diberi harga dan dikunci menjadi FTs tambahan pada saat pencocokan. Komprominya adalah utang GT dari borrowing order setter bukan hanya "apa yang dipinjam" tetapi "apa yang dipinjam ditambah bunga yang sudah ia setujui untuk dibayar," yang terlihat on-chain sejak hari pertama, bukan sesuatu yang bertambah secara diam-diam. Itu tampak disengaja: pinjaman dengan suku bunga tetap memerlukan seluruh kewajiban dikunci sejak awal, bukan dihitung kemudian. Masih penasaran bagaimana kurva penetapan harga menentukan pembagian antara pengisian lebih awal pada 8% versus pengisian lebih lambat yang mendekati 6% dalam satu order yang sama.
#termmax @termmax
Saya membaca bagian tentang borrowing range order setters, dan satu angka menghentikan saya: dalam contoh, Alice mengunci 1 ETH, dicocokkan untuk 500 USDC, dan GT-nya kemudian mencatat 535 FTs sebagai utang. Pembacaan pertama saya adalah bahwa ia entah bagaimana meminjam lebih dari yang ia terima.
Setelah memeriksa lagi bagian mekanismenya, itu bukan yang terjadi. Dana 500 USDC mendanai 500 FTs (pokok) dan 500 XTs (bunga). XTs tersebut ditukar di dalam range order miliknya sendiri menjadi 35 FTs tambahan, yang dimintakan dari GT-nya—itulah yang membuat utang tercatatnya menjadi 535. Ia tidak pernah menyentuh XT itu sendiri.
Yang mengejutkan saya adalah menyadari bahwa XT tidak menganggur di sini; ia adalah mekanisme yang mengonversi kewajiban bunga mengambang menjadi kewajiban yang tetap, bahkan sebelum pinjaman terselesaikan. Alih-alih bunga bertambah seiring waktu, bunga tersebut diberi harga dan dikunci menjadi FTs tambahan pada saat pencocokan. Komprominya adalah utang GT dari borrowing order setter bukan hanya "apa yang dipinjam" tetapi "apa yang dipinjam ditambah bunga yang sudah ia setujui untuk dibayar," yang terlihat on-chain sejak hari pertama, bukan sesuatu yang bertambah secara diam-diam. Itu tampak disengaja: pinjaman dengan suku bunga tetap memerlukan seluruh kewajiban dikunci sejak awal, bukan dihitung kemudian. Masih penasaran bagaimana kurva penetapan harga menentukan pembagian antara pengisian lebih awal pada 8% versus pengisian lebih lambat yang mendekati 6% dalam satu order yang sama.
#termmax @TermMax

6
1
80
·
--
Bullish
Lihat terjemahan
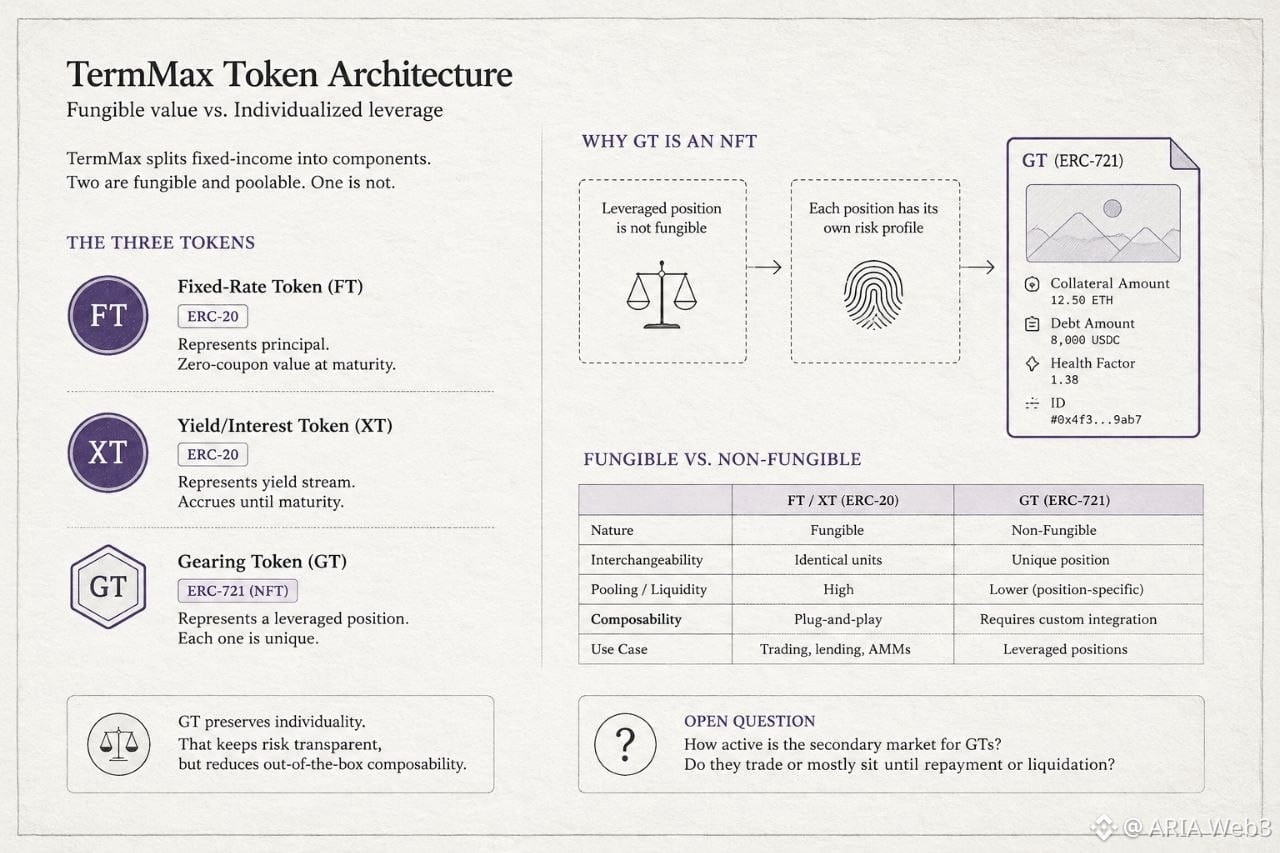
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @termmax #termmax
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @TermMax #termmax
1
1
69
·
--
Bullish
Saya mengira WBTC di Aave sebagian besar tentang orang yang meminjam Bitcoin.
Ternyata kebalikannya.
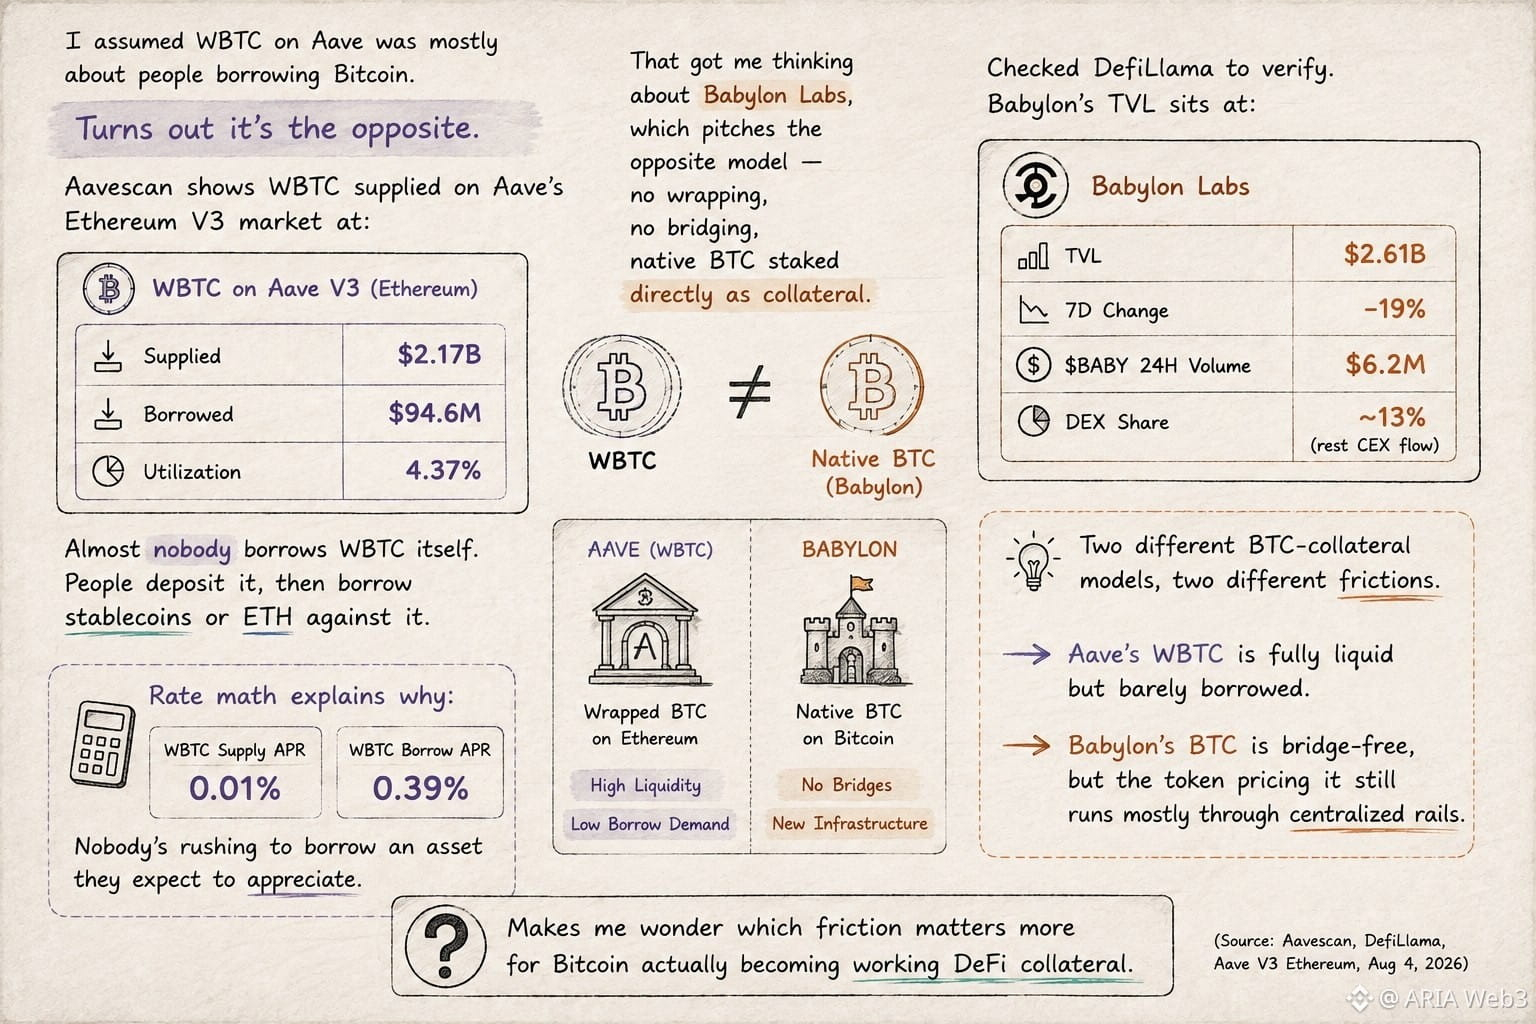
Aavescan menunjukkan WBTC yang disuplai di pasar Ethereum V3 Aave sebesar $2,17B. Dipinjam: hanya $94,6M. Utilisasi: 4,37%.
Hampir tidak ada orang meminjam WBTC itu sendiri. Orang menyetorkannya, lalu meminjam stablecoin atau ETH sebagai agunan.
Itu membuat saya berpikir tentang @babylonlabs_io , yang menawarkan model kebalikannya — tanpa wrapping, tanpa bridging, BTC asli yang distake langsung sebagai jaminan.
Saya cek DefiLlama untuk memverifikasi. TVL Babylon berada di $2,61B, turun 19% sepanjang minggu lalu. $BABY melakukan sekitar $6,2M dalam volume 24 jam, tapi hanya ~13% yang diperdagangkan di DEX — sisanya adalah arus dari bursa terpusat.
Dua model agunan BTC yang berbeda, dua hambatan yang berbeda pula. WBTC Aave sepenuhnya likuid, tapi nyaris tidak dipinjam. BTC Babylon bebas bridge, tetapi penetapan harga tokennya masih banyak berjalan lewat jalur bursa terpusat.
Membuat saya penasaran, hambatan mana yang lebih penting agar Bitcoin benar-benar menjadi agunan DeFi yang bekerja.
#baby
Saya mengira WBTC di Aave sebagian besar tentang orang yang meminjam Bitcoin.
Ternyata kebalikannya.
Aavescan menunjukkan WBTC yang disuplai di pasar Ethereum V3 Aave sebesar $2,17B. Dipinjam: hanya $94,6M. Utilisasi: 4,37%.
Hampir tidak ada orang meminjam WBTC itu sendiri. Orang menyetorkannya, lalu meminjam stablecoin atau ETH sebagai agunan.
Itu membuat saya berpikir tentang @BabylonLabs_io , yang menawarkan model kebalikannya — tanpa wrapping, tanpa bridging, BTC asli yang distake langsung sebagai jaminan.
Saya cek DefiLlama untuk memverifikasi. TVL Babylon berada di $2,61B, turun 19% sepanjang minggu lalu. $BABY melakukan sekitar $6,2M dalam volume 24 jam, tapi hanya ~13% yang diperdagangkan di DEX — sisanya adalah arus dari bursa terpusat.
Dua model agunan BTC yang berbeda, dua hambatan yang berbeda pula. WBTC Aave sepenuhnya likuid, tapi nyaris tidak dipinjam. BTC Babylon bebas bridge, tetapi penetapan harga tokennya masih banyak berjalan lewat jalur bursa terpusat.
Membuat saya penasaran, hambatan mana yang lebih penting agar Bitcoin benar-benar menjadi agunan DeFi yang bekerja.
#baby
2
99
·
--
Bullish
Saya mengira meminjam dengan menjaminkan WBTC di Aave berarti Bitcoin menjalankan tugas dobel—berfungsi sebagai jaminan sementara nilainya mendukung pinjaman di tempat lain.
Ternyata lebih sederhana, dan lebih aneh.
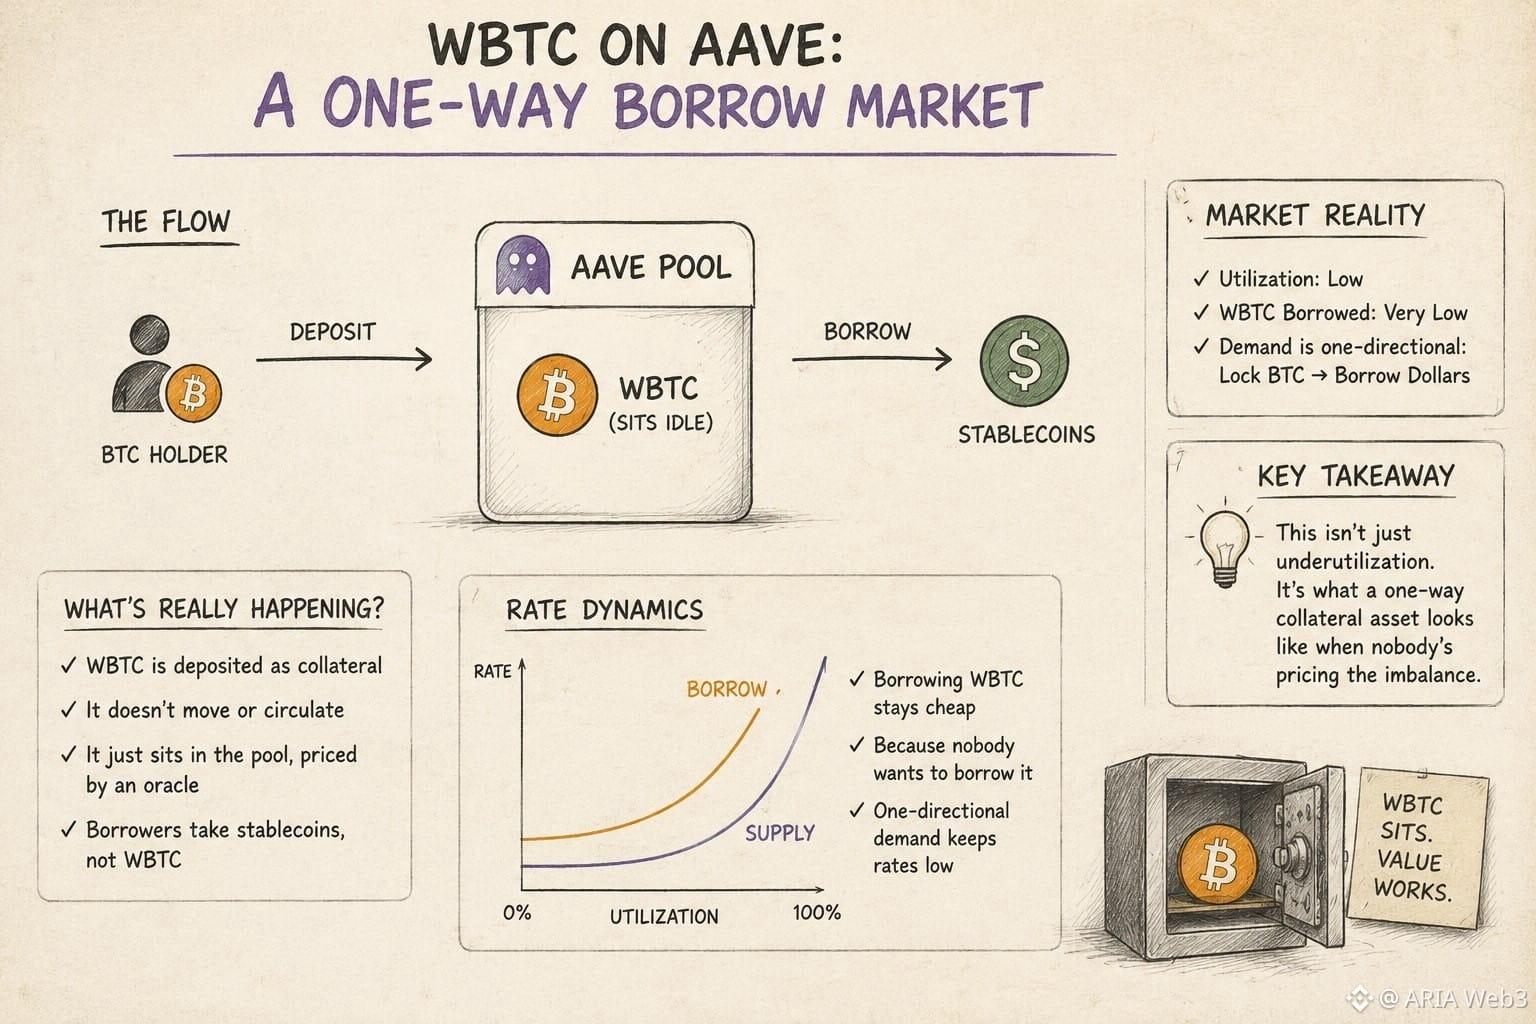
WBTC yang ada di dalam pool tidak beredar. Ia hanya diam, dihargai oleh sebuah oracle, sementara seseorang meminjam stablecoin pihak lain dengan menjadikannya jaminan.
Saya mengecek riwayat suku bunga Aave dan pasar WBTC live di Aavescan untuk memastikan ini. Utilization tetap rendah. Hampir tidak ada yang meminjam WBTC itu sendiri.
Yang menonjol: permintaannya satu arah. Orang mengunci BTC untuk meminjam dolar, bukan sebaliknya.
Hal itu membentuk kurva tingkat (rate). Model Aave memberi harga pada sisi yang langka—dan karena pemegang BTC jarang ingin meminjamkan BTC mereka, biaya meminjam BTC tetap murah karena memang didesain begitu, bukan karena kebetulan.
Ini adalah pasar di mana sisi “pinjam” dari pasar pinjam hampir tidak pernah dipakai.
Membuat saya bertanya-tanya: apakah ini benar-benar underutilization, atau hanya seperti apa aset jaminan satu arah ketika tidak ada yang menghargai ketidakseimbangan itu.
#baby $BABY @babylonlabs_io
Saya mengira meminjam dengan menjaminkan WBTC di Aave berarti Bitcoin menjalankan tugas dobel—berfungsi sebagai jaminan sementara nilainya mendukung pinjaman di tempat lain.
Ternyata lebih sederhana, dan lebih aneh.
WBTC yang ada di dalam pool tidak beredar. Ia hanya diam, dihargai oleh sebuah oracle, sementara seseorang meminjam stablecoin pihak lain dengan menjadikannya jaminan.
Saya mengecek riwayat suku bunga Aave dan pasar WBTC live di Aavescan untuk memastikan ini. Utilization tetap rendah. Hampir tidak ada yang meminjam WBTC itu sendiri.
Yang menonjol: permintaannya satu arah. Orang mengunci BTC untuk meminjam dolar, bukan sebaliknya.
Hal itu membentuk kurva tingkat (rate). Model Aave memberi harga pada sisi yang langka—dan karena pemegang BTC jarang ingin meminjamkan BTC mereka, biaya meminjam BTC tetap murah karena memang didesain begitu, bukan karena kebetulan.
Ini adalah pasar di mana sisi “pinjam” dari pasar pinjam hampir tidak pernah dipakai.
Membuat saya bertanya-tanya: apakah ini benar-benar underutilization, atau hanya seperti apa aset jaminan satu arah ketika tidak ada yang menghargai ketidakseimbangan itu.
#baby $BABY @BabylonLabs_io
2
90
·
--
Bullish
Sebagian Benar
Saya mengira staking Bitcoin bekerja seperti restaking pada umumnya: pilih sebuah chain, komitkan aset Anda. Jadi saya memeriksa dokumentasi resmi Babylon untuk memastikannya.
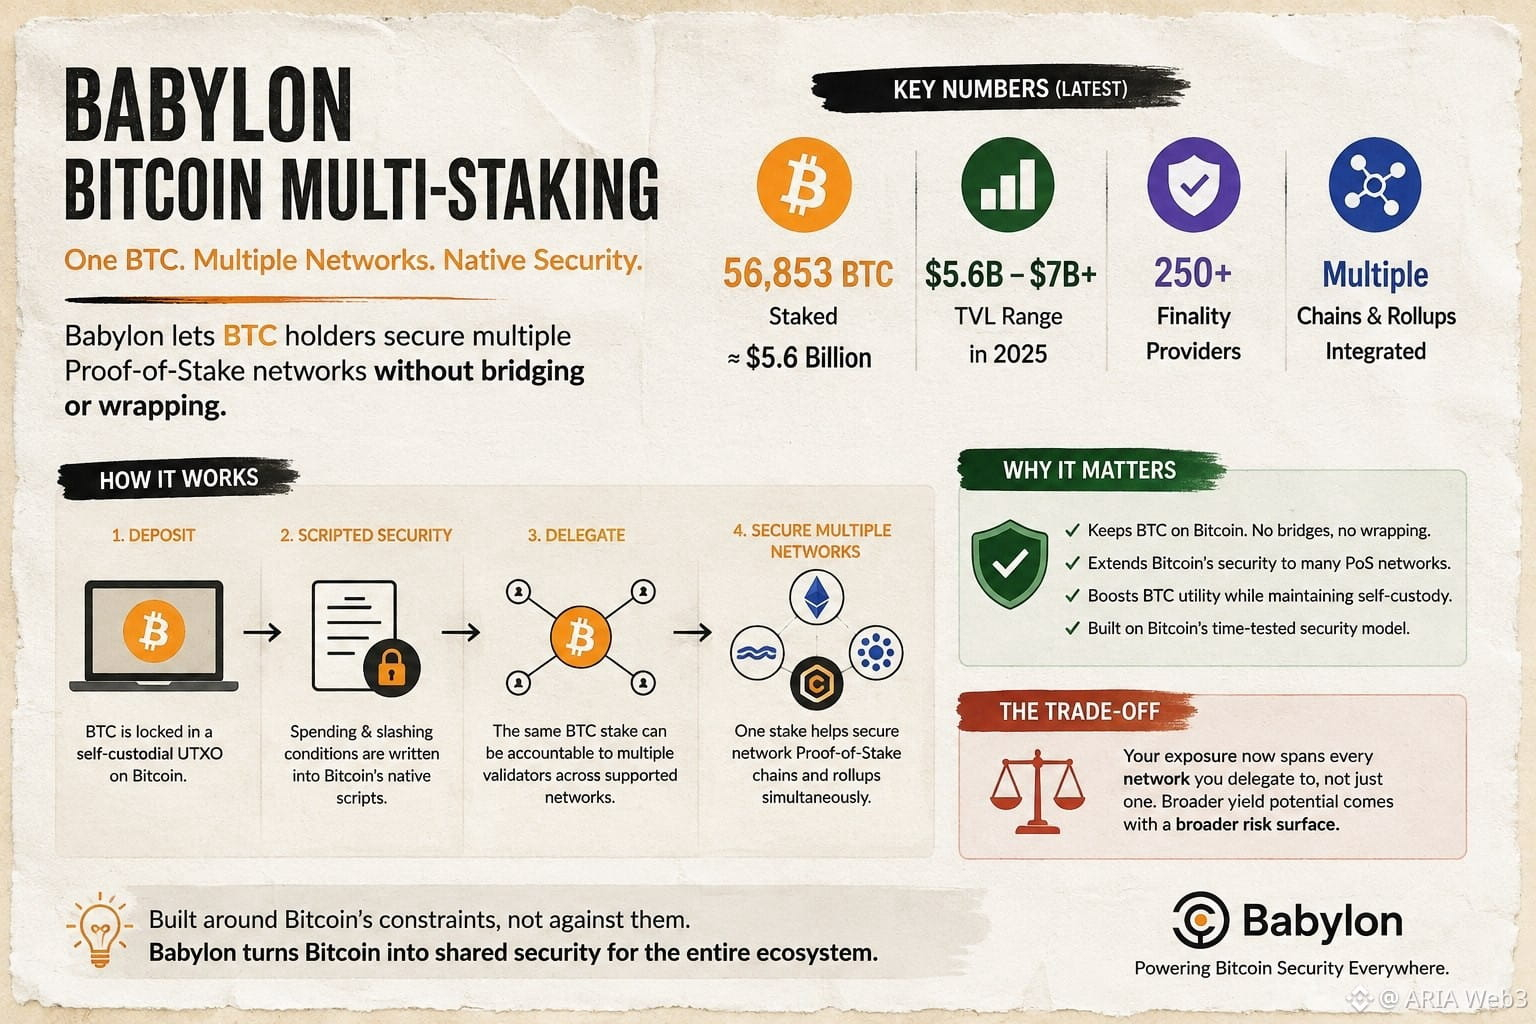
Di situlah semuanya terasa jelas. Saat ini Babylon mengamankan sekitar 56.853 BTC—senilai kira-kira $5,6 miliar—di lebih dari 250 penyedia finalitas. BTC tetap terkunci dalam sebuah UTXO yang self-custodial di Bitcoin itu sendiri, tanpa bridging, tanpa wrapping, dan stake yang sama itu dapat mendukung beberapa Bitcoin Supercharged Networks sekaligus.
Yang mengejutkan saya adalah mekanismenya. Kondisi spending dan slashing dituliskan langsung di lapisan scripting Bitcoin, sehingga satu posisi yang terkunci bisa menjadi tanggung jawab untuk beberapa validator sekaligus, tanpa pernah meninggalkan chain Bitcoin.
Komprominya cukup jelas: eksposur Anda sekarang mencakup setiap jaringan yang Anda delegasikan, bukan hanya satu. Itulah biaya dari shared security—potensi yield yang lebih luas—sebagai imbalan atas permukaan risiko yang lebih luas.
Dengan TVL yang tahun ini bergerak di kisaran $5,6 miliar hingga lebih dari $7 miliar, saya terus bertanya-tanya bagaimana para staker sebenarnya menyeimbangkan rentang itu: mengejar lebih banyak imbalan, atau menyebarkan risiko dengan lebih hati-hati.#baby $BABY @babylonlabs_io
Saya mengira staking Bitcoin bekerja seperti restaking pada umumnya: pilih sebuah chain, komitkan aset Anda. Jadi saya memeriksa dokumentasi resmi Babylon untuk memastikannya.
Di situlah semuanya terasa jelas. Saat ini Babylon mengamankan sekitar 56.853 BTC—senilai kira-kira $5,6 miliar—di lebih dari 250 penyedia finalitas. BTC tetap terkunci dalam sebuah UTXO yang self-custodial di Bitcoin itu sendiri, tanpa bridging, tanpa wrapping, dan stake yang sama itu dapat mendukung beberapa Bitcoin Supercharged Networks sekaligus.
Yang mengejutkan saya adalah mekanismenya. Kondisi spending dan slashing dituliskan langsung di lapisan scripting Bitcoin, sehingga satu posisi yang terkunci bisa menjadi tanggung jawab untuk beberapa validator sekaligus, tanpa pernah meninggalkan chain Bitcoin.
Komprominya cukup jelas: eksposur Anda sekarang mencakup setiap jaringan yang Anda delegasikan, bukan hanya satu. Itulah biaya dari shared security—potensi yield yang lebih luas—sebagai imbalan atas permukaan risiko yang lebih luas.
Dengan TVL yang tahun ini bergerak di kisaran $5,6 miliar hingga lebih dari $7 miliar, saya terus bertanya-tanya bagaimana para staker sebenarnya menyeimbangkan rentang itu: mengejar lebih banyak imbalan, atau menyebarkan risiko dengan lebih hati-hati.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Bullish
Lihat terjemahan
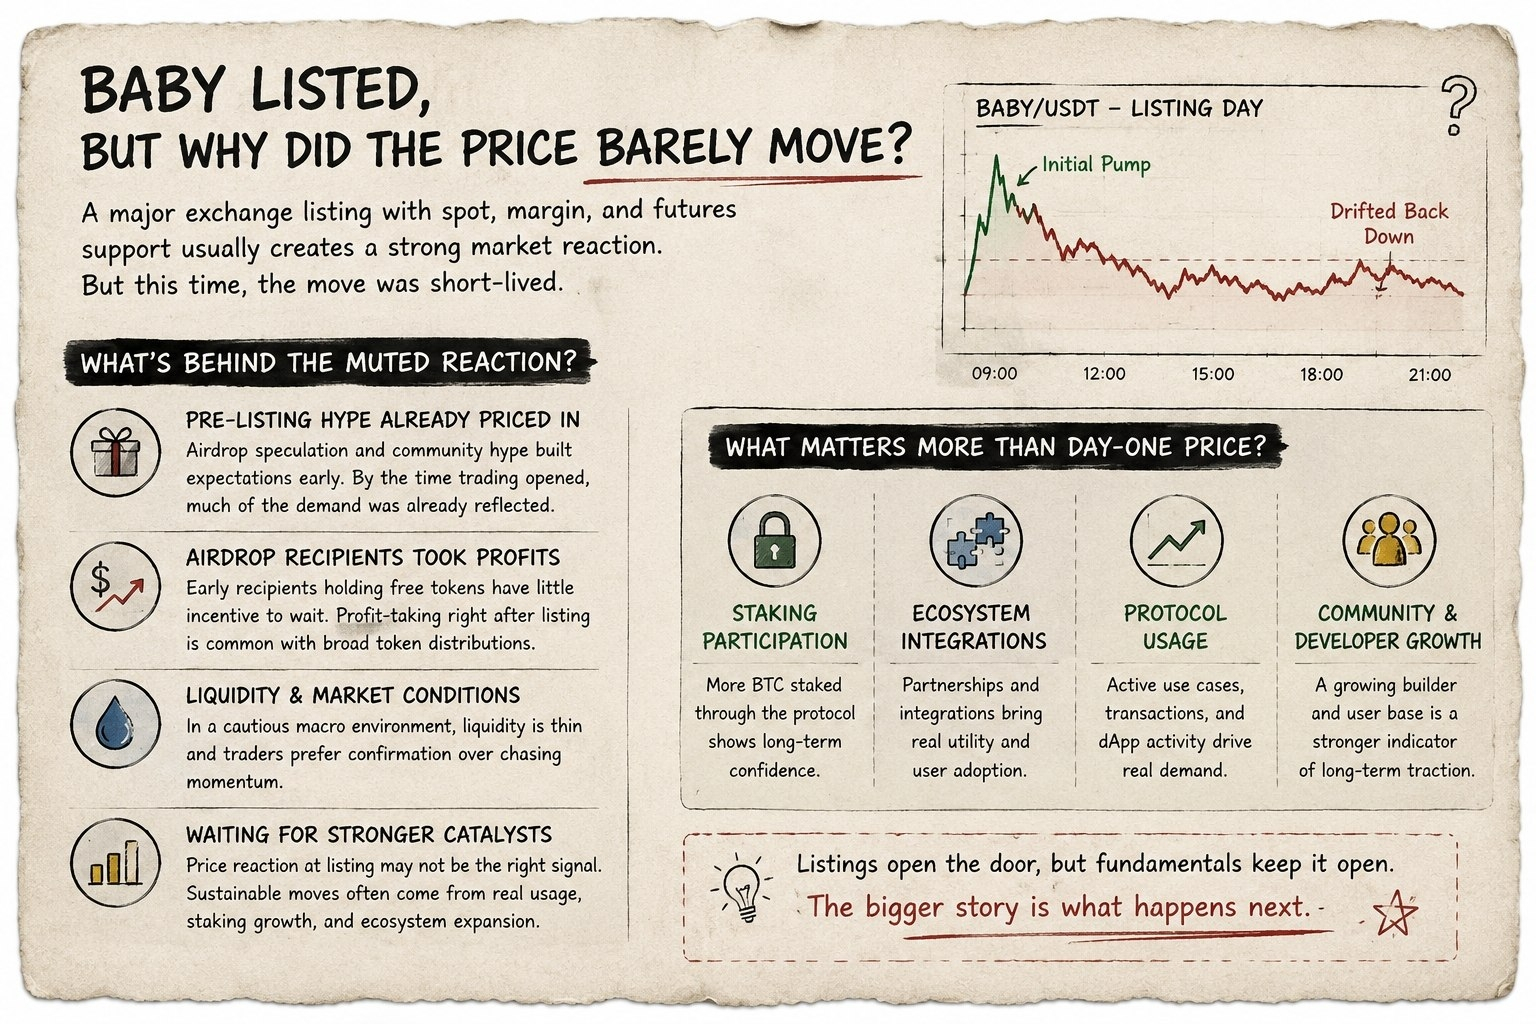
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @babylonlabs_io $BABY
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Terverifikasi
Lihat terjemahan
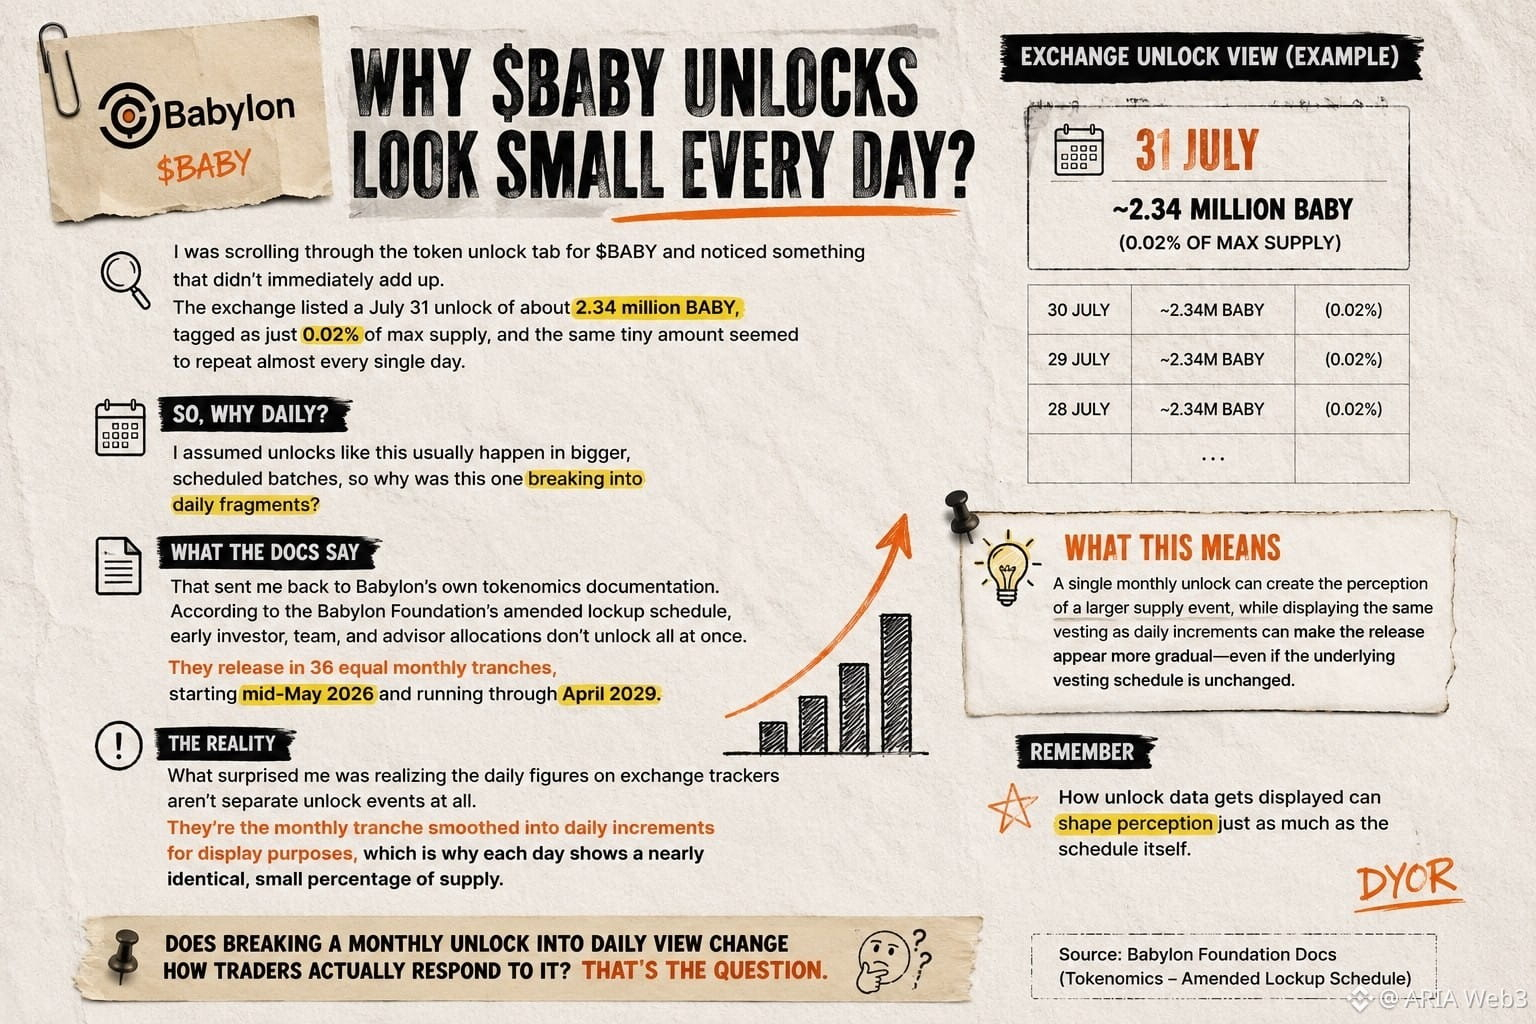
I was scrolling through the token unlock tab for BABY and noticed something that didn't immediately add up. The exchange listed a July 31 unlock of about 2.34 million BABY, tagged as just 0.02% of max supply, and the same tiny amount seemed to repeat almost every single day.
I assumed unlocks like this usually happen in bigger, scheduled batches, so why was this one breaking into daily fragments?
That sent me back to Babylon's own tokenomics documentation. According to the Babylon Foundation's amended lockup schedule, early investor, team, and advisor allocations don't unlock all at once. They release in 36 equal monthly tranches, starting mid-May 2026 and running through April 2029.
What surprised me was realizing the daily figures on exchange trackers aren't separate unlock events at all. They're the monthly tranche smoothed into daily increments for display purposes, which is why each day shows a nearly identical, small percentage of supply. That's the trade-off worth sitting with. A single large monthly cliff can shock the market with a sudden supply jump, while spreading it visually into daily slices makes the release feel gradual, even though the underlying vesting math hasn't changed at all.
It's a reminder that how unlock data gets displayed can shape perception just as much as the schedule itself. Does breaking a monthly unlock into daily view change how traders actually respond to it?
#baby $BABY @babylonlabs_io
I was scrolling through the token unlock tab for BABY and noticed something that didn't immediately add up. The exchange listed a July 31 unlock of about 2.34 million BABY, tagged as just 0.02% of max supply, and the same tiny amount seemed to repeat almost every single day.
I assumed unlocks like this usually happen in bigger, scheduled batches, so why was this one breaking into daily fragments?
That sent me back to Babylon's own tokenomics documentation. According to the Babylon Foundation's amended lockup schedule, early investor, team, and advisor allocations don't unlock all at once. They release in 36 equal monthly tranches, starting mid-May 2026 and running through April 2029.
What surprised me was realizing the daily figures on exchange trackers aren't separate unlock events at all. They're the monthly tranche smoothed into daily increments for display purposes, which is why each day shows a nearly identical, small percentage of supply. That's the trade-off worth sitting with. A single large monthly cliff can shock the market with a sudden supply jump, while spreading it visually into daily slices makes the release feel gradual, even though the underlying vesting math hasn't changed at all.
It's a reminder that how unlock data gets displayed can shape perception just as much as the schedule itself. Does breaking a monthly unlock into daily view change how traders actually respond to it?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Bullish
Lihat terjemahan
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
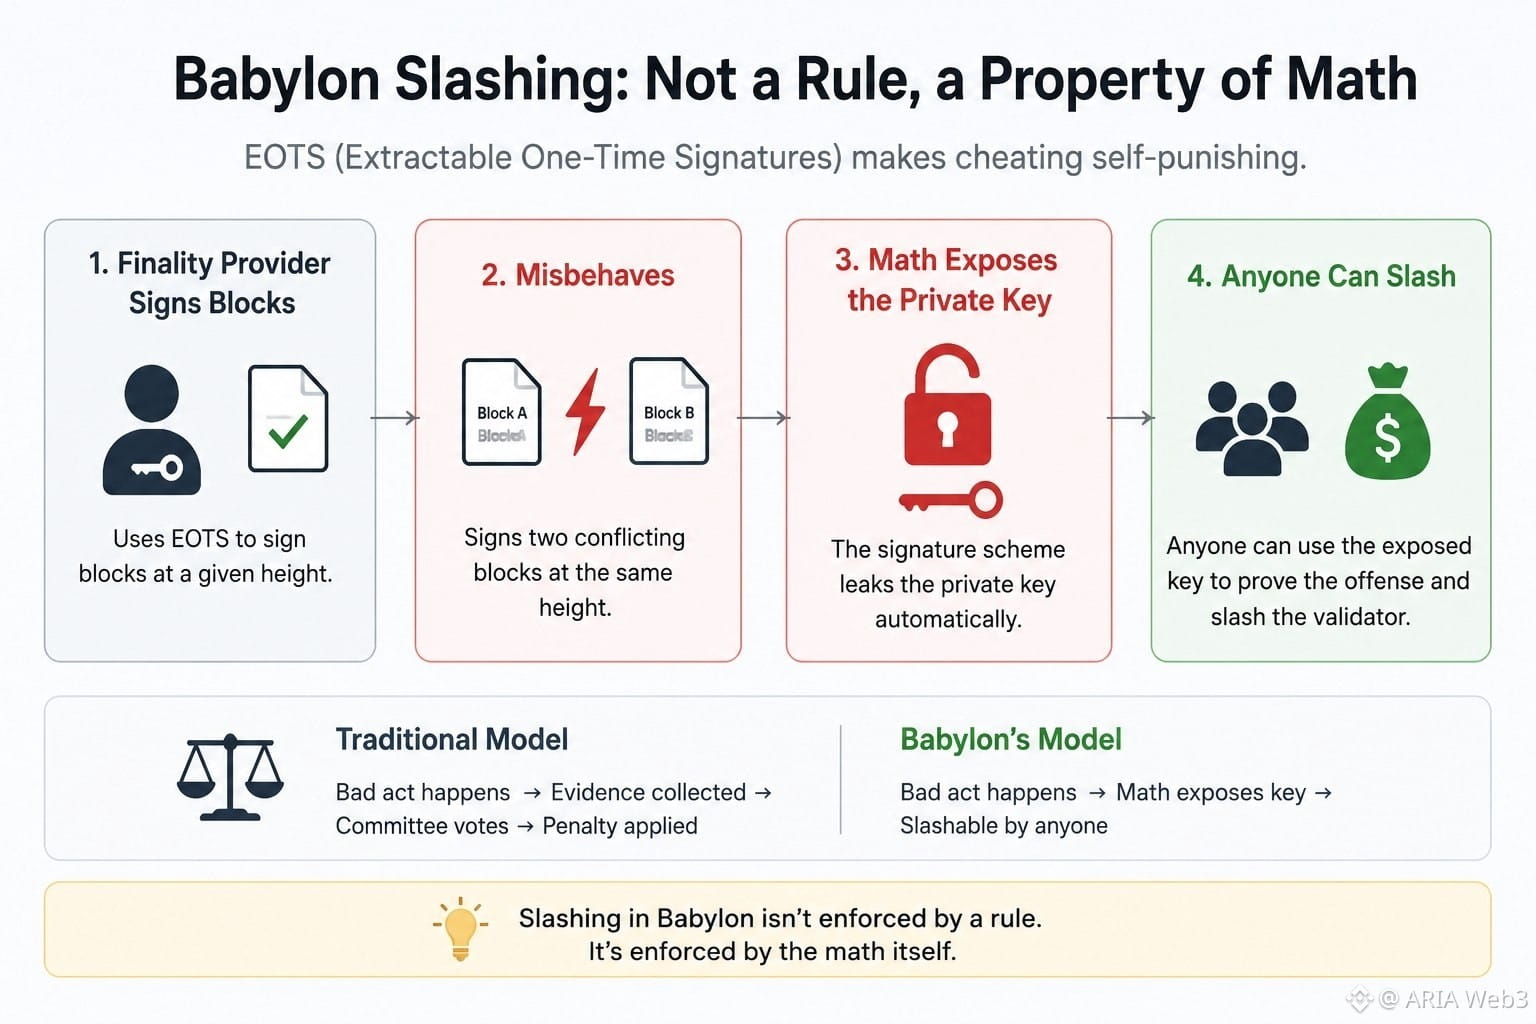
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @babylonlabs_io
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
Semakin banyak saya membaca kode Babylon minggu ini, semakin satu detail kecil terus menempel di kepala saya.
Setiap checkpoint yang dikirim ke Bitcoin ternyata benar-benar keluar sebagai dua transaksi terpisah, bukan satu. Pikiran pertama saya adalah redundansi, seperti salinan cadangan kalau ada sesuatu yang menjadi yatim piatu. Ternyata bukan itu sama sekali. Output Bitcoin OP_RETURN hanya menampung 80 byte, dan satu checkpoint penuh tidak mungkin muat di ruang itu. Jadi checkpoint tersebut dibelah dua dan dikirim sebagai dua tx, lalu disusun kembali setelah keduanya terkonfirmasi. Sederhana setelah Anda tahu, tapi saya belum pernah melihat ada orang yang menunjukkannya sebelumnya.
Yang membuat saya jadi penasaran justru adalah siapa yang mengirimnya.
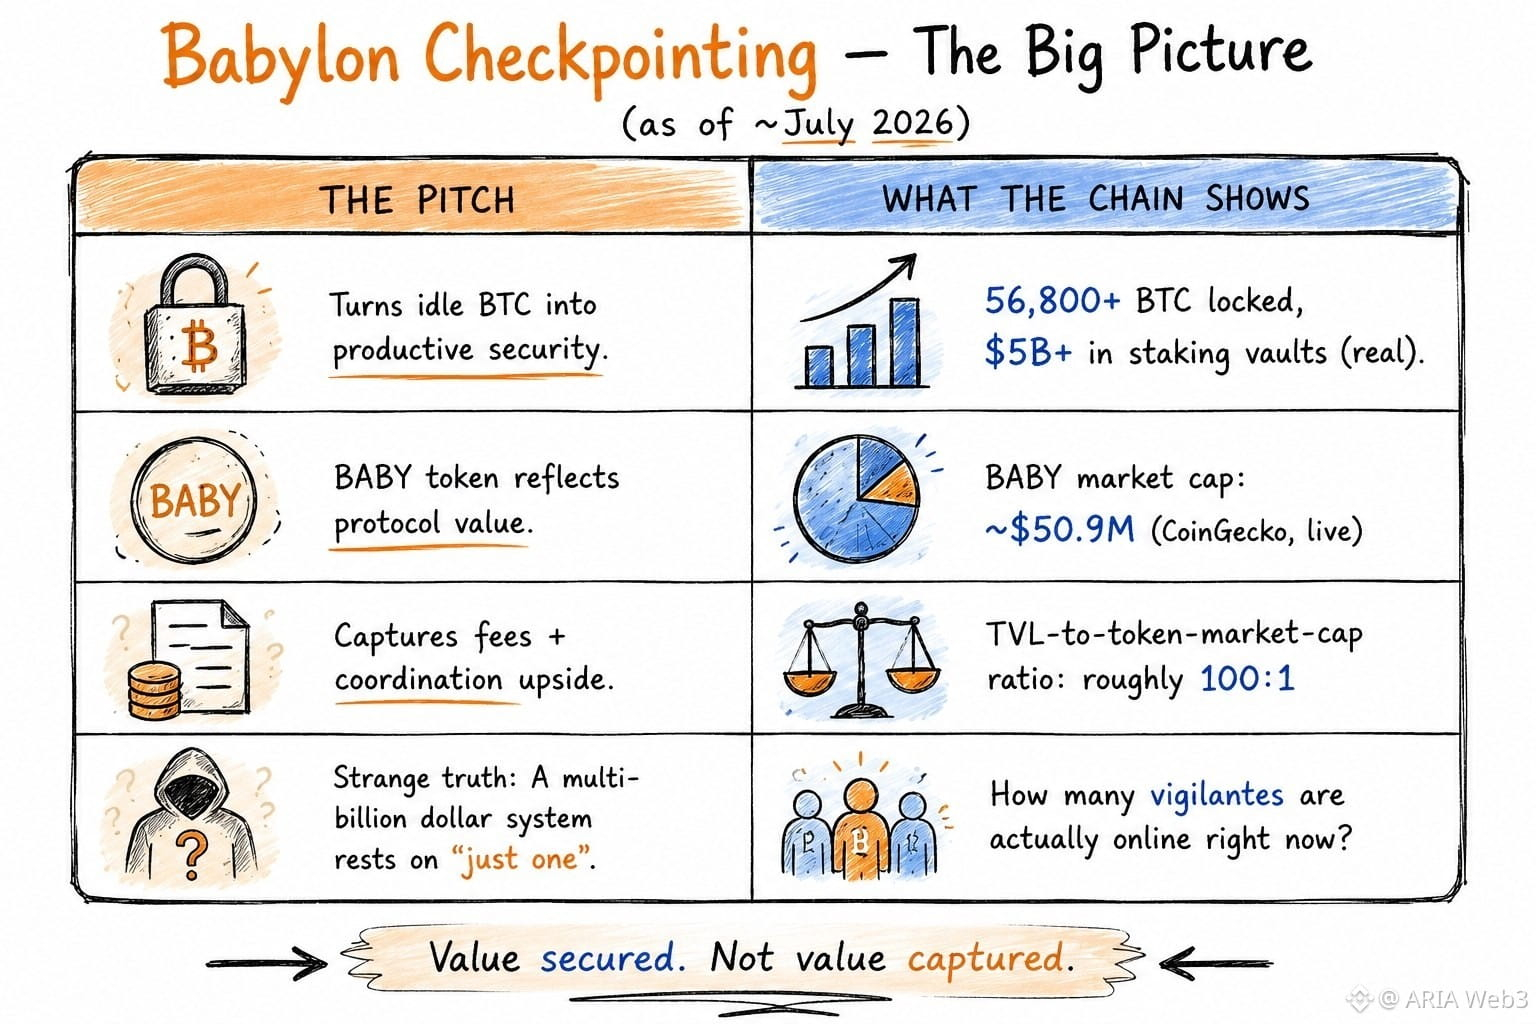
Bukan validator, bukan @babylonlabs_io itu sendiri—melainkan siapa pun yang ingin melakukannya. Mereka disebut "vigilantes". Anda menjalankan software, mengambil checkpoint, membayar biaya Bitcoin dari kantong sendiri, lalu melakukan broadcast. Tanpa jaminan, tanpa whitelist, tidak ada apa pun yang menghentikan Anda untuk saja... berhenti. Dan seluruh sistem hanya butuh satu orang seperti ini yang sedang online dan jujur pada setiap saat. Bukan mayoritas, hanya satu.
Terasa aneh mengetahui sistem staking bernilai miliaran dolar itu diam-diam bertumpu pada hal tersebut. Membuat saya bertanya-tanya, sebenarnya berapa banyak vigilante yang sedang berjalan sekarang, dan apakah kebanyakan orang yang staking lewat Babylon bahkan tahu bagian ini ada.
$BABY #baby
Semakin banyak saya membaca kode Babylon minggu ini, semakin satu detail kecil terus menempel di kepala saya.
Setiap checkpoint yang dikirim ke Bitcoin ternyata benar-benar keluar sebagai dua transaksi terpisah, bukan satu. Pikiran pertama saya adalah redundansi, seperti salinan cadangan kalau ada sesuatu yang menjadi yatim piatu. Ternyata bukan itu sama sekali. Output Bitcoin OP_RETURN hanya menampung 80 byte, dan satu checkpoint penuh tidak mungkin muat di ruang itu. Jadi checkpoint tersebut dibelah dua dan dikirim sebagai dua tx, lalu disusun kembali setelah keduanya terkonfirmasi. Sederhana setelah Anda tahu, tapi saya belum pernah melihat ada orang yang menunjukkannya sebelumnya.
Yang membuat saya jadi penasaran justru adalah siapa yang mengirimnya.
Bukan validator, bukan @BabylonLabs_io itu sendiri—melainkan siapa pun yang ingin melakukannya. Mereka disebut "vigilantes". Anda menjalankan software, mengambil checkpoint, membayar biaya Bitcoin dari kantong sendiri, lalu melakukan broadcast. Tanpa jaminan, tanpa whitelist, tidak ada apa pun yang menghentikan Anda untuk saja... berhenti. Dan seluruh sistem hanya butuh satu orang seperti ini yang sedang online dan jujur pada setiap saat. Bukan mayoritas, hanya satu.
Terasa aneh mengetahui sistem staking bernilai miliaran dolar itu diam-diam bertumpu pada hal tersebut. Membuat saya bertanya-tanya, sebenarnya berapa banyak vigilante yang sedang berjalan sekarang, dan apakah kebanyakan orang yang staking lewat Babylon bahkan tahu bagian ini ada.
$BABY #baby
16
4
87
·
--
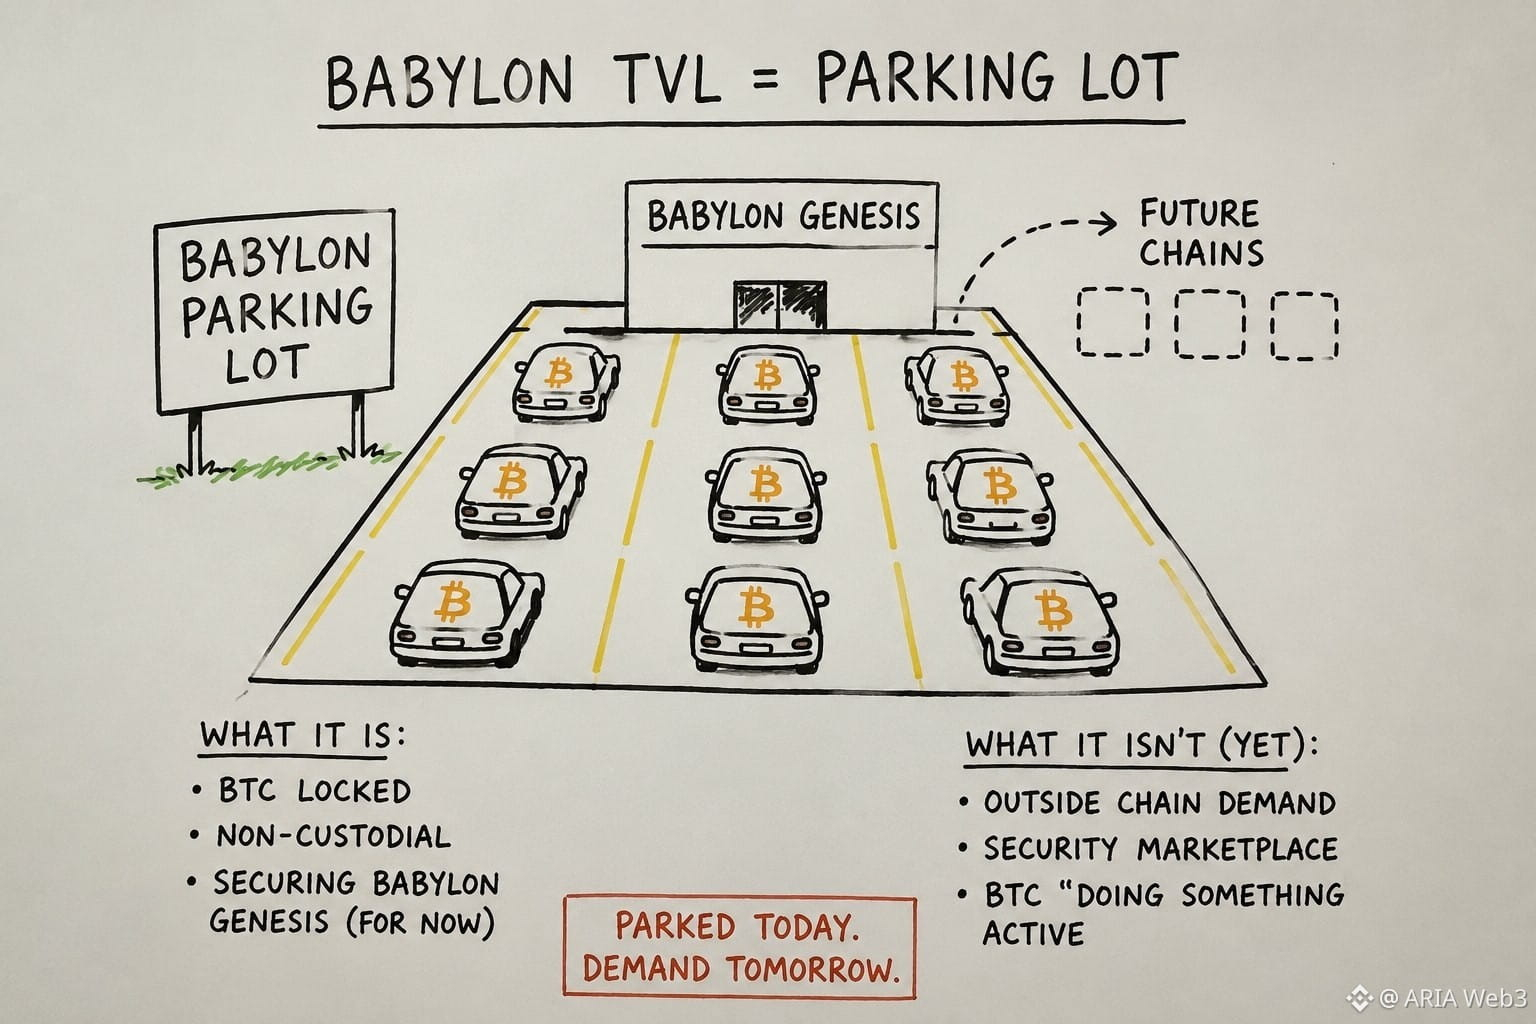
Tetap diasumsikan bahwa grafik TVL Babylon adalah grafik permintaan. Itu bukan. Itu adalah tempat parkir.
Multi-staking, fitur yang memungkinkan satu setoran BTC mengamankan beberapa rantai PoS sekaligus, masih menjadi materi utama yang dipromosikan.
Tapi hampir semua BTC yang dipertaruhkan saat ini mendukung satu rantai: Babylon Genesis, yang sekaligus menjadi control plane untuk setiap jaringan masa depan yang seharusnya bisa tersambung nanti. Jadi angka yang dibaca sebagai "permintaan keamanan" sebagian besar adalah modal yang tersimpan di dalam sistem yang membangun alat ukur tersebut. Bukan menipu, hanya urutan langkahnya. Bootstrap suplai dulu, buktikan mekanismenya, lalu biarkan permintaan menyusul. Setiap pasar keamanan dimulai seperti ini.
Tapi ini berarti TVL menjawab pertanyaan yang sebenarnya tidak benar-benar ditanyakan: apakah BTC bisa dikunci secara non-kustodial untuk mendukung validator, bukan pertanyaan yang lebih penting: apakah nilai dari rantai luar cukup untuk membayarnya, dibanding inflasi token mereka sendiri. Anda bisa merasakan pasar sudah menangkap ini. Valuasi BABY dibanding BTC yang diparkir di belakangnya tidak bergerak seperti aset permintaan. Ia bergerak seperti token yang masih menunggu untuk tahu kegunaannya. Pembacaan yang tidak nyaman: Babylon mungkin sudah menyelesaikan masalah kriptografis yang lebih sulit sebelum menyelesaikan masalah ekonomi yang lebih mudah. Kebanyakan taruhan infrastruktur menganggap teknologilah bottleneck-nya. Bagaimana jika di sini tidak pernah begitu?
#baby $BABY @babylonlabs_io
Tetap diasumsikan bahwa grafik TVL Babylon adalah grafik permintaan. Itu bukan. Itu adalah tempat parkir.
Multi-staking, fitur yang memungkinkan satu setoran BTC mengamankan beberapa rantai PoS sekaligus, masih menjadi materi utama yang dipromosikan.
Tapi hampir semua BTC yang dipertaruhkan saat ini mendukung satu rantai: Babylon Genesis, yang sekaligus menjadi control plane untuk setiap jaringan masa depan yang seharusnya bisa tersambung nanti. Jadi angka yang dibaca sebagai "permintaan keamanan" sebagian besar adalah modal yang tersimpan di dalam sistem yang membangun alat ukur tersebut. Bukan menipu, hanya urutan langkahnya. Bootstrap suplai dulu, buktikan mekanismenya, lalu biarkan permintaan menyusul. Setiap pasar keamanan dimulai seperti ini.
Tapi ini berarti TVL menjawab pertanyaan yang sebenarnya tidak benar-benar ditanyakan: apakah BTC bisa dikunci secara non-kustodial untuk mendukung validator, bukan pertanyaan yang lebih penting: apakah nilai dari rantai luar cukup untuk membayarnya, dibanding inflasi token mereka sendiri. Anda bisa merasakan pasar sudah menangkap ini. Valuasi BABY dibanding BTC yang diparkir di belakangnya tidak bergerak seperti aset permintaan. Ia bergerak seperti token yang masih menunggu untuk tahu kegunaannya. Pembacaan yang tidak nyaman: Babylon mungkin sudah menyelesaikan masalah kriptografis yang lebih sulit sebelum menyelesaikan masalah ekonomi yang lebih mudah. Kebanyakan taruhan infrastruktur menganggap teknologilah bottleneck-nya. Bagaimana jika di sini tidak pernah begitu?
#baby $BABY @BabylonLabs_io
6
3
86
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedWatch
16.3M penayangan
39,465 Berdiskusi
🚨 🇺🇸 PETER SCHIFF BARU SAJA MEMBERIKAN PERINGATAN KERAS KEPADA THE FED!
Peter Schiff menyebut pernyataan tegas Kevin Warsh tentang inflasi sebagai “gertakan”, dan prediksinya bisa berdampak besar pada pasar.
Schiff meyakini The Fed pada akhirnya bisa kembali mencetak uang melalui pelonggaran kuantitatif (QE) dan bahkan memangkas suku bunga tahun depan, meskipun inflasi terus meningkat.
Coba pikirkan sejenak.
🔥 Inflasi bisa tetap menjadi masalah. 🔥 The Fed masih bisa beralih ke kebijakan moneter yang lebih longgar. 🔥 Lebih banyak likuiditas bisa mengalir ke pasar keuangan.
Jika skenario ini terjadi, kondisi pasar bisa sangat berbeda bagi saham, emas, Bitcoin, dan pasar kripto secara keseluruhan.
Namun, ada risikonya: jika inflasi tetap tinggi, The Fed bisa dihadapkan pada pilihan sulit antara memerangi kenaikan harga dan menopang perekonomian.
Akankah Warsh tetap berpegang pada kebijakan inflasi yang ketat, atau pada akhirnya The Fed akan mengubah arah?
Langkah berikutnya bisa sangat berpengaruh bagi para investor.
#FedWatch #EarningsSeason #USMidtermElections #BrazilCryptoExchangesMustApplyForLicensesByFriday #StanDruckenmillerBecomesInvestorInTradeXYZ
Jackson Liam
·Disukai 4 Kali
·8.6k penayangan
EarningsSeason
6.5M penayangan
32,174 Berdiskusi
USMidtermElections
49,408 penayangan
655 Berdiskusi