Saya sedang membaca dokumentasi TermMax, mencoba memahami maksud mereka menyebut diri sebagai "standar untuk pasar pendapatan tetap" di dunia kripto. Awalnya saya mengira ini hanyalah protokol pinjaman lain yang bersaing dalam hal suku bunga.
Setelah memeriksa halaman visi resminya, ada satu hal yang menarik perhatian saya: mereka berbicara tentang membangun "pasar kredit utuh untuk setiap pasangan token, seperti yang ada di dunia nyata." Ungkapan itu terus terngiang di benak saya; pendekatannya berbeda dari kebanyakan promosi pinjaman DeFi.
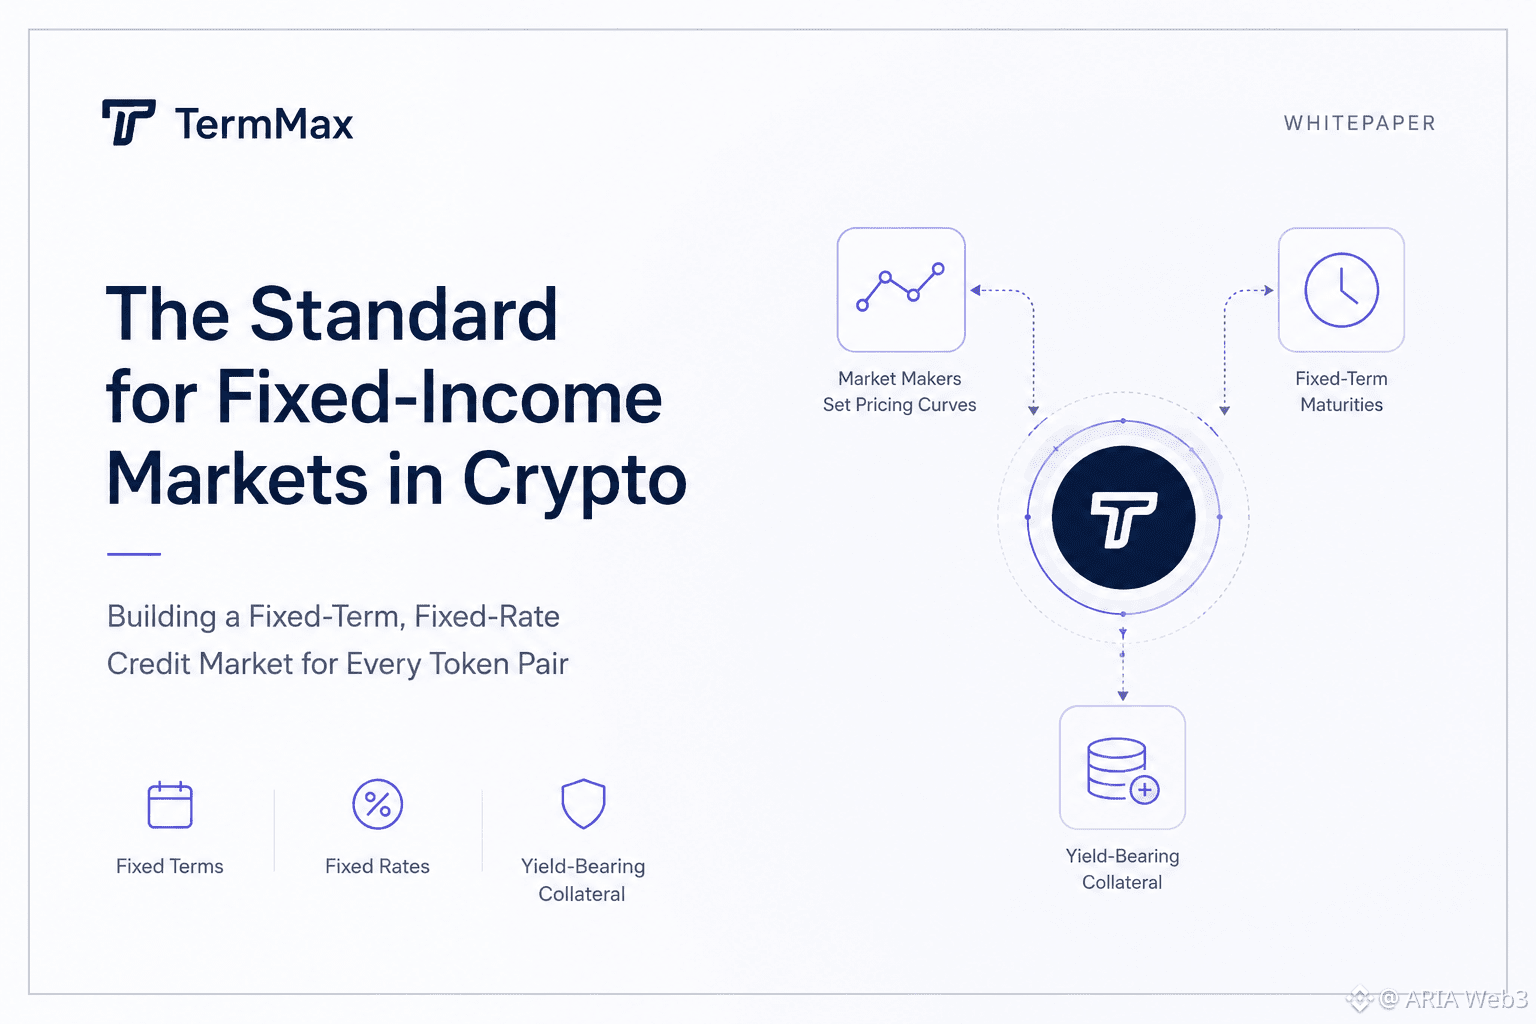
Saat itulah saya paham. Tujuannya bukan sekadar memberi pinjaman, melainkan menyediakan pasar berjangka tetap dengan suku bunga tetap untuk setiap pasangan aset, dengan kurva harga yang ditetapkan oleh market maker. Mereka juga menggunakan token yang menghasilkan imbal hasil sebagai agunan, sehingga jangka waktu tetap memberikan kepastian sementara agunannya sendiri terus menghasilkan imbal hasil.
Yang mengejutkan saya adalah betapa disengajanya batasan-batasan tersebut. Jatuh tempo tetap memang mengurangi fleksibilitas dibandingkan pinjaman tanpa jangka waktu, tetapi kompromi itulah yang memungkinkan pasar kredit sungguhan hadir di blockchain sejak awal.
Dengan TGE yang dijadwalkan pada 25 Agustus 2026, ini terasa bukan sekadar peluncuran mandiri, melainkan tonggak berikutnya dalam membangun pasar kredit tersebut. Saya masih bertanya-tanya seberapa jauh proses penetapan kurva pada akhirnya akan dibuka bagi pihak selain kurator.
#termmax @TermMax