
Raja Ali Ali
508 Posting
Raja Ali Ali
Laporkan
Blokir Pengguna
Pedagang Rutin
1.3 Tahun
74 Mengikuti
305 Pengikut
696 Disukai
Posting
·
--
🚨 BERITA KRIPTO: ATURAN ETF BTC & ETH BARU THAILAND MULAI BERLAKU HARI INI! 🇹🇭
Perkembangan besar untuk pasar kripto! 👀
📢 Komisi Sekuritas dan Bursa Thailand telah memperkenalkan aturan untuk ETF mata uang kripto, yang berlaku mulai 16 Oktober 2026.
🔹 Bitcoin (BTC): Termasuk dalam aset yang memenuhi syarat pada tahap awal.
🔹 Ethereum (ETH): Juga termasuk dalam aset yang memenuhi syarat pada tahap awal.
🔹 Perlindungan investor: Aturan ini mewajibkan kustodian yang teregulasi dan eksposur rata-rata minimal 80% terhadap aset kripto yang dilacak.
📊 Mengapa ini penting?
Aturan investasi yang lebih jelas dapat membantu memperkuat struktur produk investasi kripto dan mempermudah akses ke pasar yang teregulasi.
⚠️ Namun, regulasi baru tidak menjamin kenaikan harga. Kondisi pasar dan permintaan investor tetap berpengaruh.
💬 Bagaimana pendapat Anda: Akankah ETF kripto yang teregulasi menarik lebih banyak investor institusional ke BTC dan ETH?
Tulis pendapat Anda di bawah! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
{future}(BTCUSDT)
🚨 BERITA KRIPTO: ATURAN ETF BTC & ETH BARU THAILAND MULAI BERLAKU HARI INI! 🇹🇭
Perkembangan besar untuk pasar kripto! 👀
📢 Komisi Sekuritas dan Bursa Thailand telah memperkenalkan aturan untuk ETF mata uang kripto, yang berlaku mulai 16 Oktober 2026.
🔹 Bitcoin (BTC): Termasuk dalam aset yang memenuhi syarat pada tahap awal.
🔹 Ethereum (ETH): Juga termasuk dalam aset yang memenuhi syarat pada tahap awal.
🔹 Perlindungan investor: Aturan ini mewajibkan kustodian yang teregulasi dan eksposur rata-rata minimal 80% terhadap aset kripto yang dilacak.
📊 Mengapa ini penting?
Aturan investasi yang lebih jelas dapat membantu memperkuat struktur produk investasi kripto dan mempermudah akses ke pasar yang teregulasi.
⚠️ Namun, regulasi baru tidak menjamin kenaikan harga. Kondisi pasar dan permintaan investor tetap berpengaruh.
💬 Bagaimana pendapat Anda: Akankah ETF kripto yang teregulasi menarik lebih banyak investor institusional ke BTC dan ETH?
Tulis pendapat Anda di bawah! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
Perkembangan besar untuk pasar kripto! 👀
📢 Komisi Sekuritas dan Bursa Thailand telah memperkenalkan aturan untuk ETF mata uang kripto, yang berlaku mulai 16 Oktober 2026.
🔹 Bitcoin (BTC): Termasuk dalam aset yang memenuhi syarat pada tahap awal.
🔹 Ethereum (ETH): Juga termasuk dalam aset yang memenuhi syarat pada tahap awal.
🔹 Perlindungan investor: Aturan ini mewajibkan kustodian yang teregulasi dan eksposur rata-rata minimal 80% terhadap aset kripto yang dilacak.
📊 Mengapa ini penting?
Aturan investasi yang lebih jelas dapat membantu memperkuat struktur produk investasi kripto dan mempermudah akses ke pasar yang teregulasi.
⚠️ Namun, regulasi baru tidak menjamin kenaikan harga. Kondisi pasar dan permintaan investor tetap berpengaruh.
💬 Bagaimana pendapat Anda: Akankah ETF kripto yang teregulasi menarik lebih banyak investor institusional ke BTC dan ETH?
Tulis pendapat Anda di bawah! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
123
·
--
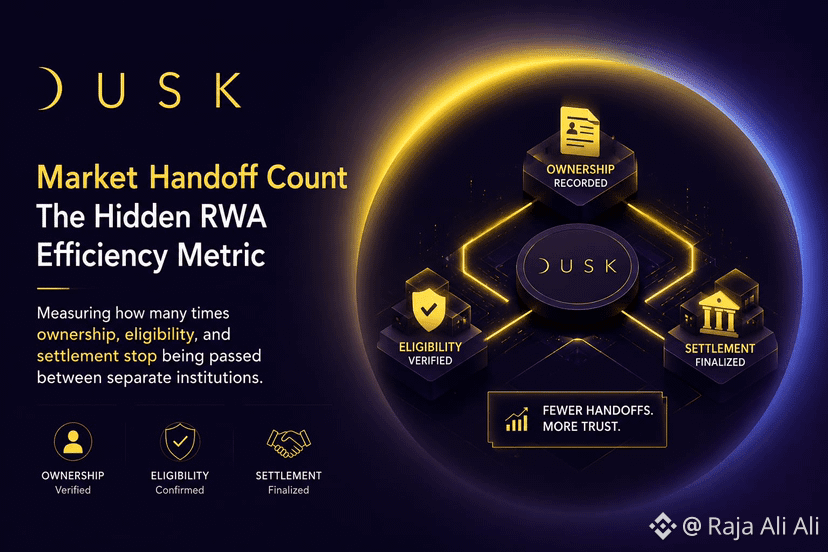
Saya terus memperhatikan bahwa pasar keuangan bisa tampak seperti otomatis sampai sesuatu harus berpindah dari satu institusi ke institusi lain. Kepemilikan dicatat di sini, kelayakan investor diperiksa di tempat lain, penyelesaian dilakukan melalui sistem lain, dan tiba-tiba transaksi menunggu orang dan basis data agar bisa sepakat satu sama lain.
Itu membuat saya bertanya-tanya apakah $DUSK membutuhkan metrik RWA untuk orang asing: Market Handoff Count.
Alih-alih hanya bertanya berapa banyak aset atau transaksi yang bergerak di onchain, saya akan menghitung berapa kali tanggung jawab atas transaksi yang sama berpindah tangan. Seorang investor diverifikasi, tetapi institusi lain tetap perlu jawaban itu. Kepemilikan berubah, tetapi buku besar lain harus mengenalinya. Penyelesaian selesai, namun seseorang di hilir masih mungkin harus mencocokkan catatannya.
Di permukaan, setiap institusi menjalankan tugasnya. Namun dalam praktiknya, setiap perpindahan menciptakan tempat lain di mana bukti kembali menjadi sebuah keputusan.
Mungkin efisiensi nyata Dusk terlihat ketika batas-batas itu mulai menghilang. Jika kelayakan, kepemilikan, dan penyelesaian dapat berbagi keadaan keuangan yang tepercaya yang sama, lebih sedikit peserta perlu membangun ulang apa yang sudah ditetapkan oleh peserta sebelumnya.
Namun perpindahan yang lebih sedikit juga memusatkan tanggung jawab. Jika satu keadaan bersama salah, kesalahannya akan menjalar lebih jauh.
Jadi saya tidak akan langsung merayakan angka yang lebih rendah.
Hal ini mulai penting ketika handoff menghilang tanpa akuntabilitas ikut menghilang.
#dusk $DUSK @Dusk
Saya terus memperhatikan bahwa pasar keuangan bisa tampak seperti otomatis sampai sesuatu harus berpindah dari satu institusi ke institusi lain. Kepemilikan dicatat di sini, kelayakan investor diperiksa di tempat lain, penyelesaian dilakukan melalui sistem lain, dan tiba-tiba transaksi menunggu orang dan basis data agar bisa sepakat satu sama lain.
Itu membuat saya bertanya-tanya apakah $DUSK membutuhkan metrik RWA untuk orang asing: Market Handoff Count.
Alih-alih hanya bertanya berapa banyak aset atau transaksi yang bergerak di onchain, saya akan menghitung berapa kali tanggung jawab atas transaksi yang sama berpindah tangan. Seorang investor diverifikasi, tetapi institusi lain tetap perlu jawaban itu. Kepemilikan berubah, tetapi buku besar lain harus mengenalinya. Penyelesaian selesai, namun seseorang di hilir masih mungkin harus mencocokkan catatannya.
Di permukaan, setiap institusi menjalankan tugasnya. Namun dalam praktiknya, setiap perpindahan menciptakan tempat lain di mana bukti kembali menjadi sebuah keputusan.
Mungkin efisiensi nyata Dusk terlihat ketika batas-batas itu mulai menghilang. Jika kelayakan, kepemilikan, dan penyelesaian dapat berbagi keadaan keuangan yang tepercaya yang sama, lebih sedikit peserta perlu membangun ulang apa yang sudah ditetapkan oleh peserta sebelumnya.
Namun perpindahan yang lebih sedikit juga memusatkan tanggung jawab. Jika satu keadaan bersama salah, kesalahannya akan menjalar lebih jauh.
Jadi saya tidak akan langsung merayakan angka yang lebih rendah.
Hal ini mulai penting ketika handoff menghilang tanpa akuntabilitas ikut menghilang.
#dusk $DUSK @Dusk
Itu membuat saya bertanya-tanya apakah $DUSK membutuhkan metrik RWA untuk orang asing: Market Handoff Count.
Alih-alih hanya bertanya berapa banyak aset atau transaksi yang bergerak di onchain, saya akan menghitung berapa kali tanggung jawab atas transaksi yang sama berpindah tangan. Seorang investor diverifikasi, tetapi institusi lain tetap perlu jawaban itu. Kepemilikan berubah, tetapi buku besar lain harus mengenalinya. Penyelesaian selesai, namun seseorang di hilir masih mungkin harus mencocokkan catatannya.
Di permukaan, setiap institusi menjalankan tugasnya. Namun dalam praktiknya, setiap perpindahan menciptakan tempat lain di mana bukti kembali menjadi sebuah keputusan.
Mungkin efisiensi nyata Dusk terlihat ketika batas-batas itu mulai menghilang. Jika kelayakan, kepemilikan, dan penyelesaian dapat berbagi keadaan keuangan yang tepercaya yang sama, lebih sedikit peserta perlu membangun ulang apa yang sudah ditetapkan oleh peserta sebelumnya.
Namun perpindahan yang lebih sedikit juga memusatkan tanggung jawab. Jika satu keadaan bersama salah, kesalahannya akan menjalar lebih jauh.
Jadi saya tidak akan langsung merayakan angka yang lebih rendah.
Hal ini mulai penting ketika handoff menghilang tanpa akuntabilitas ikut menghilang.
#dusk $DUSK @Dusk
1
81
·
--
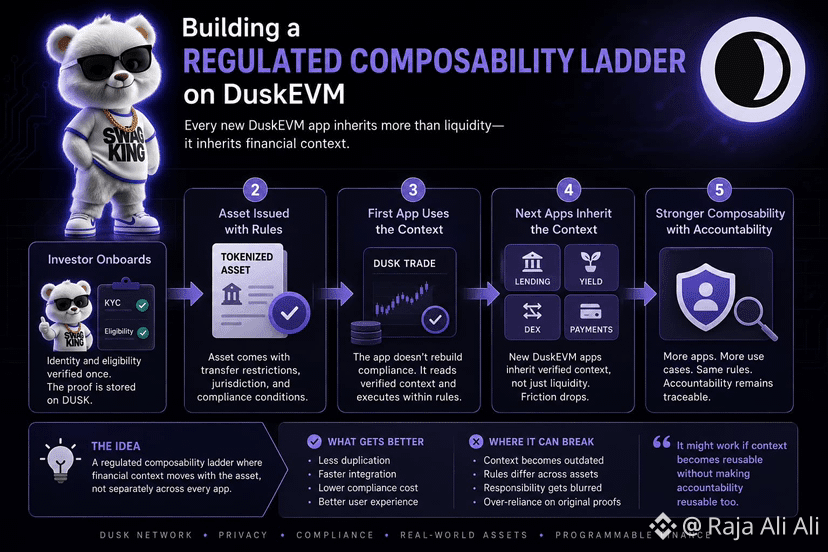
Saya terus memperhatikan bahwa “komposabilitas” terdengar jauh lebih sederhana sampai aset yang terlibat memiliki aturan yang melekat padanya. Dalam DeFi normal, satu aplikasi bisa mewarisi likuiditas dari aplikasi lain dan langsung melakukan sesuatu dengannya. Dengan aset yang teregulasi, uang bisa tiba sebelum konteksnya.
Itu membuat saya bertanya-tanya apakah $DUSK bisa membangun sesuatu yang lebih mendekati tangga komposabilitas ter-regulasi di DuskEVM.
Bayangkan satu aplikasi sudah tahu bahwa seorang investor telah lulus pemeriksaan kelayakan. Aplikasi lain tahu bahwa aset memiliki batasan transfer. Aplikasi ketiga menangani penyelesaian. Jika aplikasi baru bisa menggunakan status terverifikasi tersebut tanpa mengumpulkan dokumen yang sama dan membangun ulang proses kepatuhan yang sama, maka ia mewarisi lebih dari sekadar likuiditas. Ia mewarisi konteks finansial.
Tapi di sinilah saya ragu.
Bukti bahwa seseorang memenuhi syarat kemarin belum tentu merupakan izin untuk diperdagangkan hari ini. Yurisdiksi berubah, status investor berubah, dan aset yang berbeda dapat menafsirkan verifikasi yang sama secara berbeda. Menggunakan ulang konteks bisa mengurangi duplikasi, tetapi juga bisa diam-diam memindahkan tanggung jawab dari aplikasi yang mengambil keputusan ke sistem yang menghasilkan bukti awal tersebut.
Jadi saya akan mengukur tangga itu berdasarkan seberapa banyak konteks terverifikasi yang bertahan di antara aplikasi tanpa peninjauan manual.
Ini mungkin berhasil jika konteks dapat dibuat bisa dipakai ulang tanpa membuat akuntabilitas ikut bisa dipakai ulang juga.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Saya terus memperhatikan bahwa “komposabilitas” terdengar jauh lebih sederhana sampai aset yang terlibat memiliki aturan yang melekat padanya. Dalam DeFi normal, satu aplikasi bisa mewarisi likuiditas dari aplikasi lain dan langsung melakukan sesuatu dengannya. Dengan aset yang teregulasi, uang bisa tiba sebelum konteksnya.
Itu membuat saya bertanya-tanya apakah $DUSK bisa membangun sesuatu yang lebih mendekati tangga komposabilitas ter-regulasi di DuskEVM.
Bayangkan satu aplikasi sudah tahu bahwa seorang investor telah lulus pemeriksaan kelayakan. Aplikasi lain tahu bahwa aset memiliki batasan transfer. Aplikasi ketiga menangani penyelesaian. Jika aplikasi baru bisa menggunakan status terverifikasi tersebut tanpa mengumpulkan dokumen yang sama dan membangun ulang proses kepatuhan yang sama, maka ia mewarisi lebih dari sekadar likuiditas. Ia mewarisi konteks finansial.
Tapi di sinilah saya ragu.
Bukti bahwa seseorang memenuhi syarat kemarin belum tentu merupakan izin untuk diperdagangkan hari ini. Yurisdiksi berubah, status investor berubah, dan aset yang berbeda dapat menafsirkan verifikasi yang sama secara berbeda. Menggunakan ulang konteks bisa mengurangi duplikasi, tetapi juga bisa diam-diam memindahkan tanggung jawab dari aplikasi yang mengambil keputusan ke sistem yang menghasilkan bukti awal tersebut.
Jadi saya akan mengukur tangga itu berdasarkan seberapa banyak konteks terverifikasi yang bertahan di antara aplikasi tanpa peninjauan manual.
Ini mungkin berhasil jika konteks dapat dibuat bisa dipakai ulang tanpa membuat akuntabilitas ikut bisa dipakai ulang juga.
#dusk $DUSK @Dusk
Itu membuat saya bertanya-tanya apakah $DUSK bisa membangun sesuatu yang lebih mendekati tangga komposabilitas ter-regulasi di DuskEVM.
Bayangkan satu aplikasi sudah tahu bahwa seorang investor telah lulus pemeriksaan kelayakan. Aplikasi lain tahu bahwa aset memiliki batasan transfer. Aplikasi ketiga menangani penyelesaian. Jika aplikasi baru bisa menggunakan status terverifikasi tersebut tanpa mengumpulkan dokumen yang sama dan membangun ulang proses kepatuhan yang sama, maka ia mewarisi lebih dari sekadar likuiditas. Ia mewarisi konteks finansial.
Tapi di sinilah saya ragu.
Bukti bahwa seseorang memenuhi syarat kemarin belum tentu merupakan izin untuk diperdagangkan hari ini. Yurisdiksi berubah, status investor berubah, dan aset yang berbeda dapat menafsirkan verifikasi yang sama secara berbeda. Menggunakan ulang konteks bisa mengurangi duplikasi, tetapi juga bisa diam-diam memindahkan tanggung jawab dari aplikasi yang mengambil keputusan ke sistem yang menghasilkan bukti awal tersebut.
Jadi saya akan mengukur tangga itu berdasarkan seberapa banyak konteks terverifikasi yang bertahan di antara aplikasi tanpa peninjauan manual.
Ini mungkin berhasil jika konteks dapat dibuat bisa dipakai ulang tanpa membuat akuntabilitas ikut bisa dipakai ulang juga.
#dusk $DUSK @Dusk
1
92
·
--
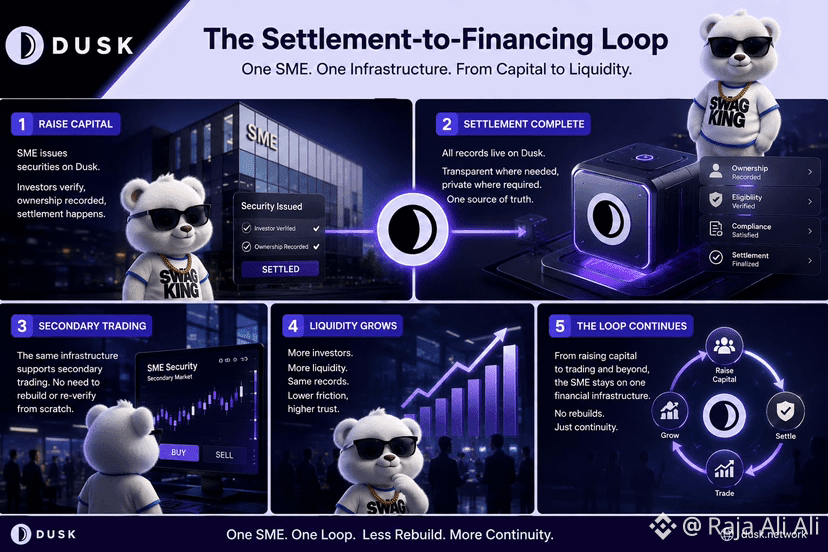
Jujur saja, saya terus berpikir bahwa bagian pembiayaan SME yang mahal mungkin bukan hanya urusan mengumpulkan dananya. Bisa jadi justru semuanya yang harus dibangun ulang oleh perusahaan setelah uang itu perlu ditempatkan di tempat lain.
Sebuah SME bisa menerbitkan sekuritas melalui $DUSK, investor menyelesaikan pengecekan kelayakan, kepemilikan dicatat, dan penyelesaian transaksi terjadi. Di permukaan, itu terlihat sudah selesai.
Lalu perdagangan di pasar sekunder dimulai.
Tiba-tiba, perusahaan yang sama mungkin memerlukan venue lain, pemeriksaan investor lain, rekonsiliasi kepemilikan lain, bahkan mungkin institusi lain yang memutuskan apakah catatan sebelumnya dapat diterima. Asetnya sudah ada, tetapi alur kerja keuangannya dimulai lagi.
Itu membuat saya bertanya-tanya tentang “Settlement-to-Financing Loop.”
Jika penerbitan, kelayakan investor, pencatatan kepemilikan, penyelesaian, dan perdagangan berikutnya dapat menggunakan kembali status keuangan yang mendasarinya, maka sebuah SME tidak hanya akan melakukan tokenisasi aset sekali saja. Setiap langkah yang selesai dapat menjadi infrastruktur untuk langkah berikutnya.
Namun penggunaan ulang juga menimbulkan masalah lain. Catatan yang sudah terverifikasi tidak otomatis berarti institusi lain akan menerima keputusan yang menjadi dasarnya. Regulasi berubah. Status investor berubah. Tanggung jawab tetap harus berada di suatu tempat.
Jadi, metrik yang menarik mungkin bukan berapa banyak SME yang menerbitkan di Dusk.
Saya akan mengamati seberapa sedikit infrastruktur yang perlu dibangun ulang oleh sebuah SME ketika modalnya berpindah dari penerbitan menjadi pasar sekunder yang nyata.
Di sanalah kesinambungan mulai menjadi penting.
#dusk $DUSK @Dusk
Jujur saja, saya terus berpikir bahwa bagian pembiayaan SME yang mahal mungkin bukan hanya urusan mengumpulkan dananya. Bisa jadi justru semuanya yang harus dibangun ulang oleh perusahaan setelah uang itu perlu ditempatkan di tempat lain.
Sebuah SME bisa menerbitkan sekuritas melalui $DUSK , investor menyelesaikan pengecekan kelayakan, kepemilikan dicatat, dan penyelesaian transaksi terjadi. Di permukaan, itu terlihat sudah selesai.
Lalu perdagangan di pasar sekunder dimulai.
Tiba-tiba, perusahaan yang sama mungkin memerlukan venue lain, pemeriksaan investor lain, rekonsiliasi kepemilikan lain, bahkan mungkin institusi lain yang memutuskan apakah catatan sebelumnya dapat diterima. Asetnya sudah ada, tetapi alur kerja keuangannya dimulai lagi.
Itu membuat saya bertanya-tanya tentang “Settlement-to-Financing Loop.”
Jika penerbitan, kelayakan investor, pencatatan kepemilikan, penyelesaian, dan perdagangan berikutnya dapat menggunakan kembali status keuangan yang mendasarinya, maka sebuah SME tidak hanya akan melakukan tokenisasi aset sekali saja. Setiap langkah yang selesai dapat menjadi infrastruktur untuk langkah berikutnya.
Namun penggunaan ulang juga menimbulkan masalah lain. Catatan yang sudah terverifikasi tidak otomatis berarti institusi lain akan menerima keputusan yang menjadi dasarnya. Regulasi berubah. Status investor berubah. Tanggung jawab tetap harus berada di suatu tempat.
Jadi, metrik yang menarik mungkin bukan berapa banyak SME yang menerbitkan di Dusk.
Saya akan mengamati seberapa sedikit infrastruktur yang perlu dibangun ulang oleh sebuah SME ketika modalnya berpindah dari penerbitan menjadi pasar sekunder yang nyata.
Di sanalah kesinambungan mulai menjadi penting.
#dusk $DUSK @Dusk
Sebuah SME bisa menerbitkan sekuritas melalui $DUSK , investor menyelesaikan pengecekan kelayakan, kepemilikan dicatat, dan penyelesaian transaksi terjadi. Di permukaan, itu terlihat sudah selesai.
Lalu perdagangan di pasar sekunder dimulai.
Tiba-tiba, perusahaan yang sama mungkin memerlukan venue lain, pemeriksaan investor lain, rekonsiliasi kepemilikan lain, bahkan mungkin institusi lain yang memutuskan apakah catatan sebelumnya dapat diterima. Asetnya sudah ada, tetapi alur kerja keuangannya dimulai lagi.
Itu membuat saya bertanya-tanya tentang “Settlement-to-Financing Loop.”
Jika penerbitan, kelayakan investor, pencatatan kepemilikan, penyelesaian, dan perdagangan berikutnya dapat menggunakan kembali status keuangan yang mendasarinya, maka sebuah SME tidak hanya akan melakukan tokenisasi aset sekali saja. Setiap langkah yang selesai dapat menjadi infrastruktur untuk langkah berikutnya.
Namun penggunaan ulang juga menimbulkan masalah lain. Catatan yang sudah terverifikasi tidak otomatis berarti institusi lain akan menerima keputusan yang menjadi dasarnya. Regulasi berubah. Status investor berubah. Tanggung jawab tetap harus berada di suatu tempat.
Jadi, metrik yang menarik mungkin bukan berapa banyak SME yang menerbitkan di Dusk.
Saya akan mengamati seberapa sedikit infrastruktur yang perlu dibangun ulang oleh sebuah SME ketika modalnya berpindah dari penerbitan menjadi pasar sekunder yang nyata.
Di sanalah kesinambungan mulai menjadi penting.
#dusk $DUSK @Dusk
1
79
·
--
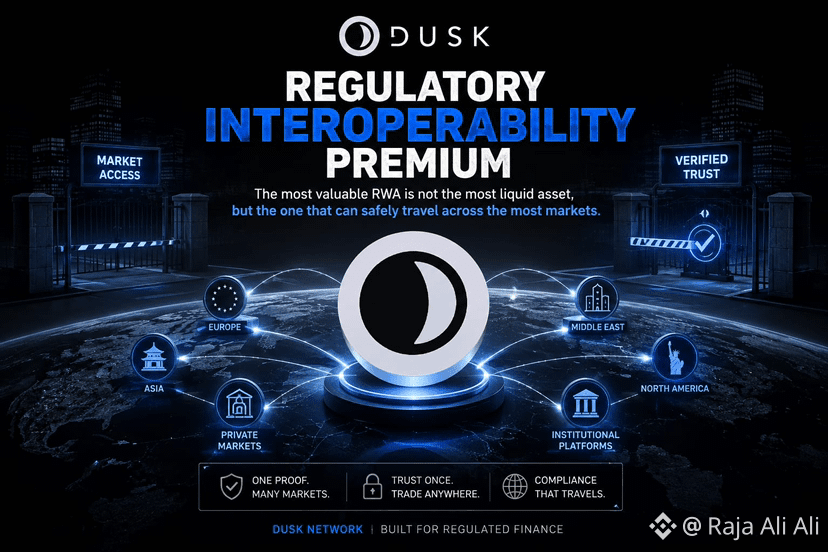
Jujur saja, saya terus berpikir bahwa likuiditas mungkin bukan pertanyaan pertama yang tepat untuk aset tokenisasi. RWA bisa diperdagangkan dengan sangat aktif di satu pasar dan tetap menjadi terasa aneh-aneh tidak berguna begitu seseorang mencoba memindahkannya ke tempat lain.
Di situlah saya melihat kemungkinan adanya “Regulatory Interoperability Premium” di sekitar $DUSK.
Bayangkan satu obligasi tokenisasi yang diterima oleh satu venue saja. Sekarang bayangkan yang lain yang bisa berpindah antar beberapa pasar teregulasi, karena setiap pasar dapat memverifikasi investor, catatan kepemilikan, dan bukti kepatuhan yang diperlukan tanpa harus membangun semuanya dari nol. Aset dasarnya sama, mungkin bahkan dengan volume perdagangan yang lebih sedikit, tetapi jangkauan finansialnya jauh lebih luas.
Di permukaan, keduanya adalah aset likuid. Dalam praktiknya, satu membawa konteks regulasinya sendiri. Yang lain terus membentur batas.
Dan batas itu mahal. Cek identitas lain. Keputusan kelayakan lain. Peninjauan manual. Aturan pengungkapan yang berbeda. Masih ada pihak yang harus menerima tanggung jawab atas verifikasi dari pasar sebelumnya.
Bagian terakhir itu mengganggu saya.
“bukti bisa bergerak lebih cepat daripada kepercayaan institusional”
Jadi mungkin premium itu bukan berasal dari interoperabilitas itu sendiri, melainkan dari seberapa sering venue teregulasi lain benar-benar bersedia mewarisi jawaban yang sudah diberikan sebelumnya.
Saya akan memantau markets-per-asset bersamaan dengan likuiditas.
Karena RWA yang bisa diperdagangkan di mana pun secara legal ia boleh berada pada akhirnya mungkin lebih berguna daripada yang hanya diperdagangkan banyak di satu tempat.
Itu gagal jika setiap perbatasan tetap memaksa aset kembali ke titik nol.
#dusk $DUSK @Dusk_Foundation
$UAI
{alpha}(560x3e5d4f8aee0d9b3082d5f6da5d6e225d17ba9ea0)
$TUT
{future}(TUTUSDT)
{future}(DUSKUSDT)
Jujur saja, saya terus berpikir bahwa likuiditas mungkin bukan pertanyaan pertama yang tepat untuk aset tokenisasi. RWA bisa diperdagangkan dengan sangat aktif di satu pasar dan tetap menjadi terasa aneh-aneh tidak berguna begitu seseorang mencoba memindahkannya ke tempat lain.
Di situlah saya melihat kemungkinan adanya “Regulatory Interoperability Premium” di sekitar $DUSK .
Bayangkan satu obligasi tokenisasi yang diterima oleh satu venue saja. Sekarang bayangkan yang lain yang bisa berpindah antar beberapa pasar teregulasi, karena setiap pasar dapat memverifikasi investor, catatan kepemilikan, dan bukti kepatuhan yang diperlukan tanpa harus membangun semuanya dari nol. Aset dasarnya sama, mungkin bahkan dengan volume perdagangan yang lebih sedikit, tetapi jangkauan finansialnya jauh lebih luas.
Di permukaan, keduanya adalah aset likuid. Dalam praktiknya, satu membawa konteks regulasinya sendiri. Yang lain terus membentur batas.
Dan batas itu mahal. Cek identitas lain. Keputusan kelayakan lain. Peninjauan manual. Aturan pengungkapan yang berbeda. Masih ada pihak yang harus menerima tanggung jawab atas verifikasi dari pasar sebelumnya.
Bagian terakhir itu mengganggu saya.
“bukti bisa bergerak lebih cepat daripada kepercayaan institusional”
Jadi mungkin premium itu bukan berasal dari interoperabilitas itu sendiri, melainkan dari seberapa sering venue teregulasi lain benar-benar bersedia mewarisi jawaban yang sudah diberikan sebelumnya.
Saya akan memantau markets-per-asset bersamaan dengan likuiditas.
Karena RWA yang bisa diperdagangkan di mana pun secara legal ia boleh berada pada akhirnya mungkin lebih berguna daripada yang hanya diperdagangkan banyak di satu tempat.
Itu gagal jika setiap perbatasan tetap memaksa aset kembali ke titik nol.
#dusk $DUSK @Dusk
$UAI
$TUT
Di situlah saya melihat kemungkinan adanya “Regulatory Interoperability Premium” di sekitar $DUSK .
Bayangkan satu obligasi tokenisasi yang diterima oleh satu venue saja. Sekarang bayangkan yang lain yang bisa berpindah antar beberapa pasar teregulasi, karena setiap pasar dapat memverifikasi investor, catatan kepemilikan, dan bukti kepatuhan yang diperlukan tanpa harus membangun semuanya dari nol. Aset dasarnya sama, mungkin bahkan dengan volume perdagangan yang lebih sedikit, tetapi jangkauan finansialnya jauh lebih luas.
Di permukaan, keduanya adalah aset likuid. Dalam praktiknya, satu membawa konteks regulasinya sendiri. Yang lain terus membentur batas.
Dan batas itu mahal. Cek identitas lain. Keputusan kelayakan lain. Peninjauan manual. Aturan pengungkapan yang berbeda. Masih ada pihak yang harus menerima tanggung jawab atas verifikasi dari pasar sebelumnya.
Bagian terakhir itu mengganggu saya.
“bukti bisa bergerak lebih cepat daripada kepercayaan institusional”
Jadi mungkin premium itu bukan berasal dari interoperabilitas itu sendiri, melainkan dari seberapa sering venue teregulasi lain benar-benar bersedia mewarisi jawaban yang sudah diberikan sebelumnya.
Saya akan memantau markets-per-asset bersamaan dengan likuiditas.
Karena RWA yang bisa diperdagangkan di mana pun secara legal ia boleh berada pada akhirnya mungkin lebih berguna daripada yang hanya diperdagangkan banyak di satu tempat.
Itu gagal jika setiap perbatasan tetap memaksa aset kembali ke titik nol.
#dusk $DUSK @Dusk
$UAI
$TUT
1
155
·
--
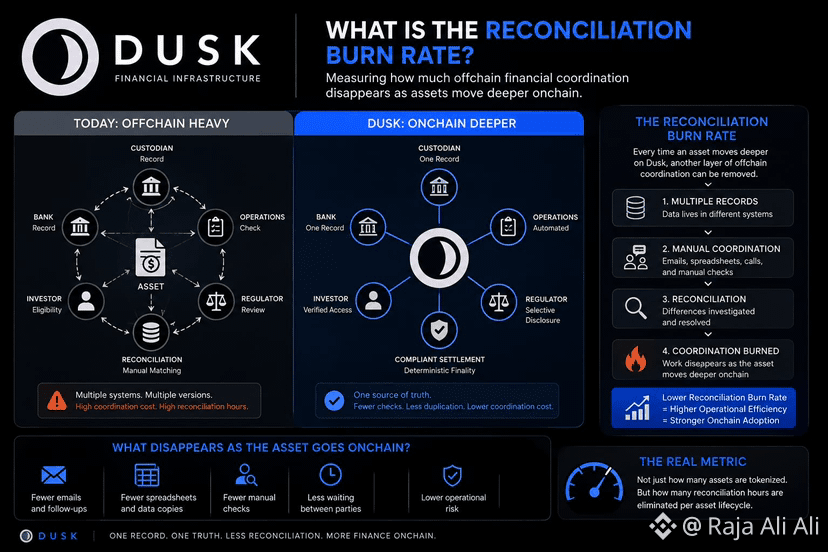
Jujur saja, saya terus berpikir bahwa tokenisasi diukur pada saat yang keliru. Kita merayakan ketika sebuah aset bergerak onchain, tetapi bagian yang mahal mungkin adalah semua hal yang institusi masih harus lakukan setelahnya.
Sebuah perdagangan selesai. Lalu seseorang memeriksa catatan kepemilikan terhadap sistem lain. Catatan kas dicocokkan. Kelayakan dikonfirmasi lagi. Tim operasional menyelidiki perbedaan. Di permukaan, asetnya bersifat digital. Namun dalam praktiknya, orang-orang masih menyelaraskan berbagai versi tentang apa yang benar-benar terjadi.
Itu membuat saya bertanya-tanya apakah Dusk bisa menciptakan sesuatu seperti “Reconciliation Burn Rate” (Laju Penghilangan Rekonsiliasi).
Bukan token yang dibakar. Koordinasinya yang dibakar.
Jika penerbitan, kepemilikan, pemeriksaan kepatuhan, transfer, dan penyelesaian kian lama berbagi catatan dasar yang sama di Dusk, setiap langkah bisa menghilangkan alasan lain bagi institusi untuk membandingkan basis data yang terpisah. Satu aset yang bergerak semakin dalam di onchain mungkin secara bertahap mengurangi email, mengurangi spreadsheet, mengurangi pemeriksaan manual, dan mengurangi waktu tunggu antar pihak.
Tapi saya pikir bagian yang sulit adalah mengukur apa yang benar-benar lenyap.
Catatan blockchain bisa membuktikan bahwa sesuatu telah terjadi. Namun itu tidak otomatis membuat setiap bank, kustodian, atau regulator menerima catatan tersebut sebagai kebenaran operasional.
Jadi mungkin metrik yang berguna bukan sekadar aset yang ditokenisasi.
Melainkan jam rekonsiliasi yang dieliminasi per siklus hidup aset.
Itu berhasil jika institusi benar-benar berhenti memelihara catatan paralel.
$SC #dusk $DUSK @Dusk_Foundation
{spot}(SCUSDT)
$TRUMP
{spot}(TRUMPUSDT)
Jujur saja, saya terus berpikir bahwa tokenisasi diukur pada saat yang keliru. Kita merayakan ketika sebuah aset bergerak onchain, tetapi bagian yang mahal mungkin adalah semua hal yang institusi masih harus lakukan setelahnya.
Sebuah perdagangan selesai. Lalu seseorang memeriksa catatan kepemilikan terhadap sistem lain. Catatan kas dicocokkan. Kelayakan dikonfirmasi lagi. Tim operasional menyelidiki perbedaan. Di permukaan, asetnya bersifat digital. Namun dalam praktiknya, orang-orang masih menyelaraskan berbagai versi tentang apa yang benar-benar terjadi.
Itu membuat saya bertanya-tanya apakah Dusk bisa menciptakan sesuatu seperti “Reconciliation Burn Rate” (Laju Penghilangan Rekonsiliasi).
Bukan token yang dibakar. Koordinasinya yang dibakar.
Jika penerbitan, kepemilikan, pemeriksaan kepatuhan, transfer, dan penyelesaian kian lama berbagi catatan dasar yang sama di Dusk, setiap langkah bisa menghilangkan alasan lain bagi institusi untuk membandingkan basis data yang terpisah. Satu aset yang bergerak semakin dalam di onchain mungkin secara bertahap mengurangi email, mengurangi spreadsheet, mengurangi pemeriksaan manual, dan mengurangi waktu tunggu antar pihak.
Tapi saya pikir bagian yang sulit adalah mengukur apa yang benar-benar lenyap.
Catatan blockchain bisa membuktikan bahwa sesuatu telah terjadi. Namun itu tidak otomatis membuat setiap bank, kustodian, atau regulator menerima catatan tersebut sebagai kebenaran operasional.
Jadi mungkin metrik yang berguna bukan sekadar aset yang ditokenisasi.
Melainkan jam rekonsiliasi yang dieliminasi per siklus hidup aset.
Itu berhasil jika institusi benar-benar berhenti memelihara catatan paralel.
$SC #dusk $DUSK @Dusk
$TRUMP
Sebuah perdagangan selesai. Lalu seseorang memeriksa catatan kepemilikan terhadap sistem lain. Catatan kas dicocokkan. Kelayakan dikonfirmasi lagi. Tim operasional menyelidiki perbedaan. Di permukaan, asetnya bersifat digital. Namun dalam praktiknya, orang-orang masih menyelaraskan berbagai versi tentang apa yang benar-benar terjadi.
Itu membuat saya bertanya-tanya apakah Dusk bisa menciptakan sesuatu seperti “Reconciliation Burn Rate” (Laju Penghilangan Rekonsiliasi).
Bukan token yang dibakar. Koordinasinya yang dibakar.
Jika penerbitan, kepemilikan, pemeriksaan kepatuhan, transfer, dan penyelesaian kian lama berbagi catatan dasar yang sama di Dusk, setiap langkah bisa menghilangkan alasan lain bagi institusi untuk membandingkan basis data yang terpisah. Satu aset yang bergerak semakin dalam di onchain mungkin secara bertahap mengurangi email, mengurangi spreadsheet, mengurangi pemeriksaan manual, dan mengurangi waktu tunggu antar pihak.
Tapi saya pikir bagian yang sulit adalah mengukur apa yang benar-benar lenyap.
Catatan blockchain bisa membuktikan bahwa sesuatu telah terjadi. Namun itu tidak otomatis membuat setiap bank, kustodian, atau regulator menerima catatan tersebut sebagai kebenaran operasional.
Jadi mungkin metrik yang berguna bukan sekadar aset yang ditokenisasi.
Melainkan jam rekonsiliasi yang dieliminasi per siklus hidup aset.
Itu berhasil jika institusi benar-benar berhenti memelihara catatan paralel.
$SC #dusk $DUSK @Dusk
$TRUMP
2
2
173
·
--
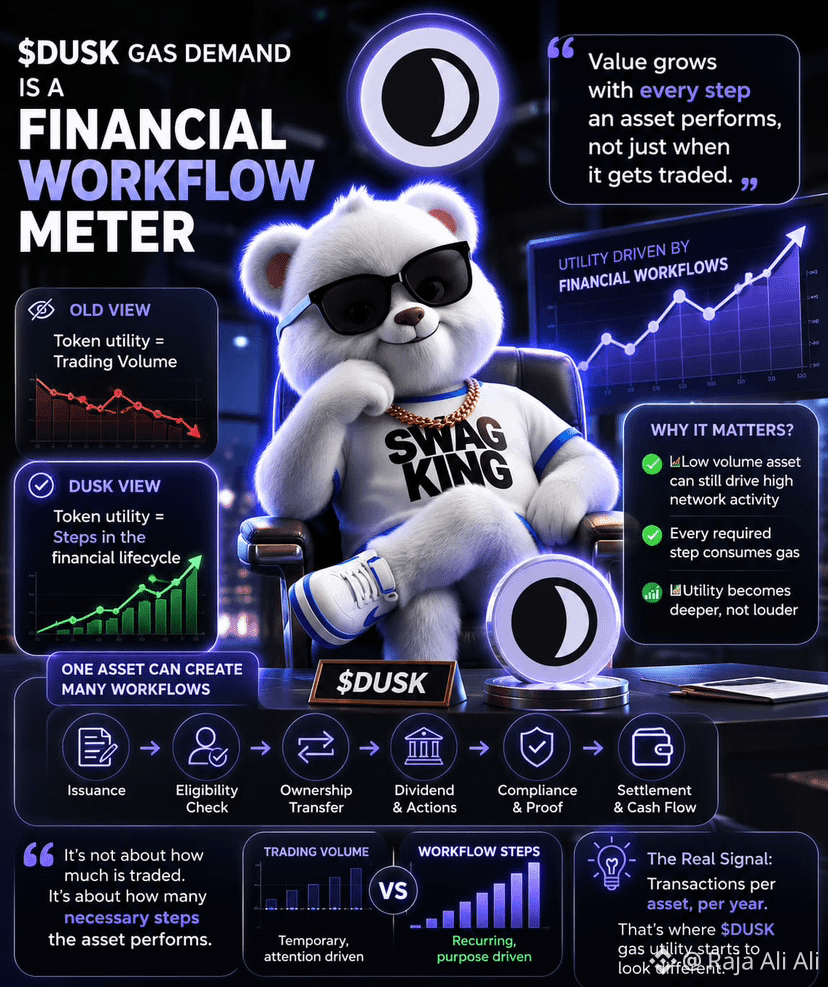
Jujur saja, saya terus bertanya-tanya apakah volume perdagangan adalah tempat yang salah untuk mencari $DUSK utility. Aset yang teregulasi bisa diperdagangkan sekali, lalu terus-menerus menciptakan pekerjaan selama bertahun-tahun.
Pikirkan apa yang terjadi setelah penerbitan. Kepemilikan berubah. Kelayakan diperiksa. Kas dan sekuritas diselesaikan. Dividen berpindah. Aksi korporasi terjadi. Pada akhirnya, seseorang perlu bukti untuk pelaporan atau peninjauan. Di permukaan, ini terlihat seperti proses keuangan yang terpisah. Di onchain, masing-masing bisa menjadi transaksi lain yang menghabiskan gas.
Itu membuat $DUSK gas demand terlihat kurang seperti meterar perdagangan dan lebih seperti meter workflow keuangan.
Satu aset dengan volume sekunder yang rendah secara teoritis bisa menciptakan lebih banyak aktivitas jaringan yang berulang dibanding token yang diperdagangkan secara besar-besaran, jika siklusnya terus menghasilkan tindakan yang diperlukan. Dan yang diperlukan itu penting. Perdagangan spekulatif bisa hilang ketika perhatian pergi. Dividen atau pembaruan kepemilikan tidak bisa begitu saja dilewati karena pasar menjadi sepi.
Tapi saya pikir ini hanya menjadi berarti jika workflow tersebut benar-benar diselesaikan di Dusk. Jika institusi masih melakukan pemeriksaan kepatuhan, layanan, pelaporan, dan koordinasi kas di tempat lain, maka catatan rantai hanya berupa fragmen dari siklus tersebut.
Jadi mungkin metrik yang layak dipantau bukan transaksi per detik.
Melainkan transaksi per aset, per tahun.
Jika angka itu terus naik tanpa perlu volume spekulatif, di situlah utility gas Dusk mulai terlihat berbeda.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Jujur saja, saya terus bertanya-tanya apakah volume perdagangan adalah tempat yang salah untuk mencari $DUSK utility. Aset yang teregulasi bisa diperdagangkan sekali, lalu terus-menerus menciptakan pekerjaan selama bertahun-tahun.
Pikirkan apa yang terjadi setelah penerbitan. Kepemilikan berubah. Kelayakan diperiksa. Kas dan sekuritas diselesaikan. Dividen berpindah. Aksi korporasi terjadi. Pada akhirnya, seseorang perlu bukti untuk pelaporan atau peninjauan. Di permukaan, ini terlihat seperti proses keuangan yang terpisah. Di onchain, masing-masing bisa menjadi transaksi lain yang menghabiskan gas.
Itu membuat $DUSK gas demand terlihat kurang seperti meterar perdagangan dan lebih seperti meter workflow keuangan.
Satu aset dengan volume sekunder yang rendah secara teoritis bisa menciptakan lebih banyak aktivitas jaringan yang berulang dibanding token yang diperdagangkan secara besar-besaran, jika siklusnya terus menghasilkan tindakan yang diperlukan. Dan yang diperlukan itu penting. Perdagangan spekulatif bisa hilang ketika perhatian pergi. Dividen atau pembaruan kepemilikan tidak bisa begitu saja dilewati karena pasar menjadi sepi.
Tapi saya pikir ini hanya menjadi berarti jika workflow tersebut benar-benar diselesaikan di Dusk. Jika institusi masih melakukan pemeriksaan kepatuhan, layanan, pelaporan, dan koordinasi kas di tempat lain, maka catatan rantai hanya berupa fragmen dari siklus tersebut.
Jadi mungkin metrik yang layak dipantau bukan transaksi per detik.
Melainkan transaksi per aset, per tahun.
Jika angka itu terus naik tanpa perlu volume spekulatif, di situlah utility gas Dusk mulai terlihat berbeda.
#dusk $DUSK @Dusk
Pikirkan apa yang terjadi setelah penerbitan. Kepemilikan berubah. Kelayakan diperiksa. Kas dan sekuritas diselesaikan. Dividen berpindah. Aksi korporasi terjadi. Pada akhirnya, seseorang perlu bukti untuk pelaporan atau peninjauan. Di permukaan, ini terlihat seperti proses keuangan yang terpisah. Di onchain, masing-masing bisa menjadi transaksi lain yang menghabiskan gas.
Itu membuat $DUSK gas demand terlihat kurang seperti meterar perdagangan dan lebih seperti meter workflow keuangan.
Satu aset dengan volume sekunder yang rendah secara teoritis bisa menciptakan lebih banyak aktivitas jaringan yang berulang dibanding token yang diperdagangkan secara besar-besaran, jika siklusnya terus menghasilkan tindakan yang diperlukan. Dan yang diperlukan itu penting. Perdagangan spekulatif bisa hilang ketika perhatian pergi. Dividen atau pembaruan kepemilikan tidak bisa begitu saja dilewati karena pasar menjadi sepi.
Tapi saya pikir ini hanya menjadi berarti jika workflow tersebut benar-benar diselesaikan di Dusk. Jika institusi masih melakukan pemeriksaan kepatuhan, layanan, pelaporan, dan koordinasi kas di tempat lain, maka catatan rantai hanya berupa fragmen dari siklus tersebut.
Jadi mungkin metrik yang layak dipantau bukan transaksi per detik.
Melainkan transaksi per aset, per tahun.
Jika angka itu terus naik tanpa perlu volume spekulatif, di situlah utility gas Dusk mulai terlihat berbeda.
#dusk $DUSK @Dusk
1
69
·
--
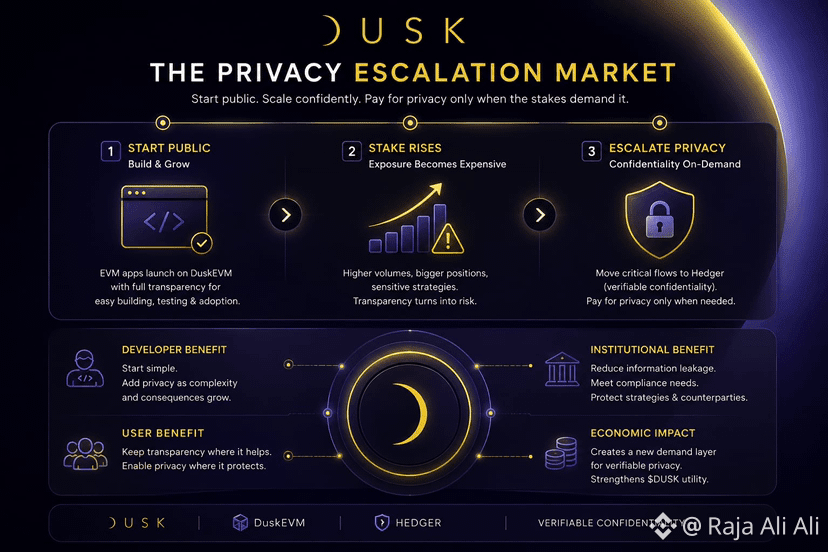
Jujur saja, aku terus bertanya-tanya apakah privasi menjadi bernilai hanya ketika sesuatu menjadi cukup mahal untuk disembunyikan.
Sebuah aplikasi EVM di DuskEVM bisa dimulai hampir normal. Kontrak publik, aktivitas yang terlihat, alat Solidity yang familiar. Pada tahap itu, kerahasiaan mungkin terasa seperti beban tambahan. Kompleksitas untuk masalah yang bahkan belum dimiliki aplikasi tersebut.
Lalu uang makin besar.
Transaksi kecil berubah menjadi arus order institusional. Dompet sederhana menjadi terhubung dengan kelayakan investor. Posisi mulai mengungkap strategi, pihak lawan, bahkan mungkin informasi yang bisa dimanfaatkan kompetitor. Tiba-tiba, transparansi yang sama yang membuat aplikasi mudah diperiksa justru mulai menimbulkan konsekuensi.
Itu membuatku berpikir bahwa $DUSK berpotensi menciptakan semacam pasar eskalasi privasi.
Para pengembang tidak selalu memilih arsitektur publik atau privat sekali saja. Mereka bisa bergerak menuju kerahasiaan saat biaya ekonomi untuk bisa diamati semakin meningkat. Hedger menjadi kurang seperti fitur privasi dan lebih seperti lapisan operasional lain yang mulai dibayar oleh aplikasi ketika eksposur menjadi mahal.
Tapi ada gesekan di sini. Memindahkan aktivitas sensitif ke eksekusi rahasia setelah aplikasi sudah punya pengguna, kontrak, dan alur kerja bisa menjadi rumit. Privasi yang diperkenalkan terlambat tidak bisa menghapus apa yang sudah terpapar.
Jadi, mungkin tolok ukur yang sebenarnya adalah apakah DuskEVM membuat eskalasi itu cukup murah untuk terjadi sebelum transparansi berubah menjadi liabilitas.
Di situlah semuanya mulai penting.
#dusk $DUSK @Dusk
Jujur saja, aku terus bertanya-tanya apakah privasi menjadi bernilai hanya ketika sesuatu menjadi cukup mahal untuk disembunyikan.
Sebuah aplikasi EVM di DuskEVM bisa dimulai hampir normal. Kontrak publik, aktivitas yang terlihat, alat Solidity yang familiar. Pada tahap itu, kerahasiaan mungkin terasa seperti beban tambahan. Kompleksitas untuk masalah yang bahkan belum dimiliki aplikasi tersebut.
Lalu uang makin besar.
Transaksi kecil berubah menjadi arus order institusional. Dompet sederhana menjadi terhubung dengan kelayakan investor. Posisi mulai mengungkap strategi, pihak lawan, bahkan mungkin informasi yang bisa dimanfaatkan kompetitor. Tiba-tiba, transparansi yang sama yang membuat aplikasi mudah diperiksa justru mulai menimbulkan konsekuensi.
Itu membuatku berpikir bahwa $DUSK berpotensi menciptakan semacam pasar eskalasi privasi.
Para pengembang tidak selalu memilih arsitektur publik atau privat sekali saja. Mereka bisa bergerak menuju kerahasiaan saat biaya ekonomi untuk bisa diamati semakin meningkat. Hedger menjadi kurang seperti fitur privasi dan lebih seperti lapisan operasional lain yang mulai dibayar oleh aplikasi ketika eksposur menjadi mahal.
Tapi ada gesekan di sini. Memindahkan aktivitas sensitif ke eksekusi rahasia setelah aplikasi sudah punya pengguna, kontrak, dan alur kerja bisa menjadi rumit. Privasi yang diperkenalkan terlambat tidak bisa menghapus apa yang sudah terpapar.
Jadi, mungkin tolok ukur yang sebenarnya adalah apakah DuskEVM membuat eskalasi itu cukup murah untuk terjadi sebelum transparansi berubah menjadi liabilitas.
Di situlah semuanya mulai penting.
#dusk $DUSK @Dusk
Sebuah aplikasi EVM di DuskEVM bisa dimulai hampir normal. Kontrak publik, aktivitas yang terlihat, alat Solidity yang familiar. Pada tahap itu, kerahasiaan mungkin terasa seperti beban tambahan. Kompleksitas untuk masalah yang bahkan belum dimiliki aplikasi tersebut.
Lalu uang makin besar.
Transaksi kecil berubah menjadi arus order institusional. Dompet sederhana menjadi terhubung dengan kelayakan investor. Posisi mulai mengungkap strategi, pihak lawan, bahkan mungkin informasi yang bisa dimanfaatkan kompetitor. Tiba-tiba, transparansi yang sama yang membuat aplikasi mudah diperiksa justru mulai menimbulkan konsekuensi.
Itu membuatku berpikir bahwa $DUSK berpotensi menciptakan semacam pasar eskalasi privasi.
Para pengembang tidak selalu memilih arsitektur publik atau privat sekali saja. Mereka bisa bergerak menuju kerahasiaan saat biaya ekonomi untuk bisa diamati semakin meningkat. Hedger menjadi kurang seperti fitur privasi dan lebih seperti lapisan operasional lain yang mulai dibayar oleh aplikasi ketika eksposur menjadi mahal.
Tapi ada gesekan di sini. Memindahkan aktivitas sensitif ke eksekusi rahasia setelah aplikasi sudah punya pengguna, kontrak, dan alur kerja bisa menjadi rumit. Privasi yang diperkenalkan terlambat tidak bisa menghapus apa yang sudah terpapar.
Jadi, mungkin tolok ukur yang sebenarnya adalah apakah DuskEVM membuat eskalasi itu cukup murah untuk terjadi sebelum transparansi berubah menjadi liabilitas.
Di situlah semuanya mulai penting.
#dusk $DUSK @Dusk
1
2
79
·
--
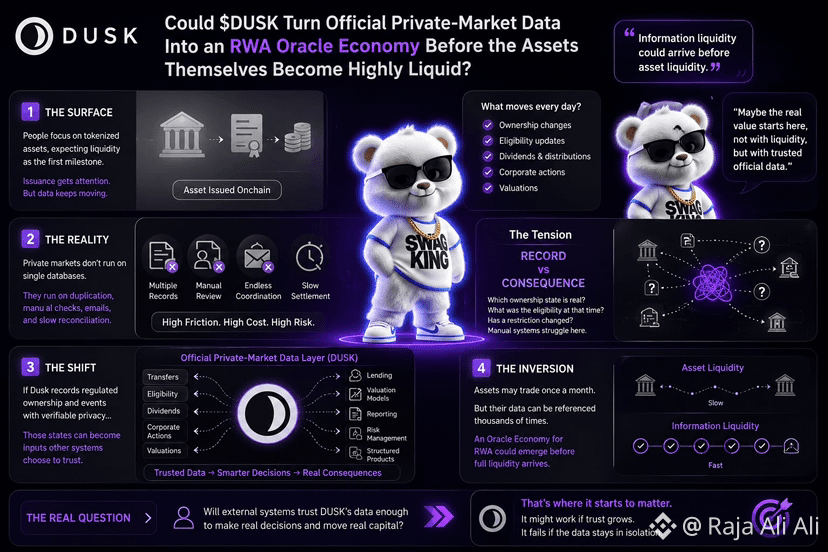
Jujur, aku terus bertanya-tanya apakah kita sedang melihat likuiditas RWA terlalu dini. Aset privat mungkin diperdagangkan secara lambat selama bertahun-tahun, tetapi informasi di sekelilingnya tidak pernah diam. Perubahan kepemilikan. Perubahan kelayakan. Dividen terjadi. Penilaian bergerak. Aksi korporasi menciptakan catatan baru.
Itu membuatku berpikir $DUSK bisa menghasilkan sesuatu yang bernilai sebelum aset-aset tersebut menjadi benar-benar likuid. data pasar privat yang resmi yang benar-benar dibutuhkan untuk sistem lain agar bisa dipercaya.
Pada permukaannya, sebuah oracle hanya membawa data ke tempat lain. Namun dalam praktiknya, pasar privat membuat semuanya menjadi berantakan. Catatan kepemilikan yang mana yang menjadi rujukan otoritatif? Apakah investor memenuhi syarat saat transfer terjadi? Apakah ada pembatasan yang berubah? Lembaga biasanya menjawab pertanyaan-pertanyaan ini melalui basis data terpisah, dokumen, dan rekonsiliasi manual.
Jadi ketegangan yang menarik menjadi catatan versus konsekuensi.
Jika Dusk menjadi bagian dari infrastruktur tempat kepemilikan yang teregulasi dan peristiwa aset dicatat, status yang telah diverifikasi tersebut berpotensi menjadi masukan untuk pinjaman, penilaian, pelaporan, atau sistem keuangan lainnya. Asetnya sendiri mungkin diperdagangkan sebulan sekali, sementara datanya dirujuk terus-menerus.
Itu terasa seperti pembalikan yang aneh: likuiditas informasi bisa tiba sebelum likuiditas aset.
Tapi itu hanya penting jika sistem di luar sana mempercayai sumber tersebut cukup untuk membuat keputusan nyata darinya. Kalau tidak, Dusk hanya akan menciptakan catatan yang lebih rapi di dalam pasar tertutup lain.
Di situlah semuanya mulai menjadi penting.
#dusk $DUSK @Dusk
Jujur, aku terus bertanya-tanya apakah kita sedang melihat likuiditas RWA terlalu dini. Aset privat mungkin diperdagangkan secara lambat selama bertahun-tahun, tetapi informasi di sekelilingnya tidak pernah diam. Perubahan kepemilikan. Perubahan kelayakan. Dividen terjadi. Penilaian bergerak. Aksi korporasi menciptakan catatan baru.
Itu membuatku berpikir $DUSK bisa menghasilkan sesuatu yang bernilai sebelum aset-aset tersebut menjadi benar-benar likuid. data pasar privat yang resmi yang benar-benar dibutuhkan untuk sistem lain agar bisa dipercaya.
Pada permukaannya, sebuah oracle hanya membawa data ke tempat lain. Namun dalam praktiknya, pasar privat membuat semuanya menjadi berantakan. Catatan kepemilikan yang mana yang menjadi rujukan otoritatif? Apakah investor memenuhi syarat saat transfer terjadi? Apakah ada pembatasan yang berubah? Lembaga biasanya menjawab pertanyaan-pertanyaan ini melalui basis data terpisah, dokumen, dan rekonsiliasi manual.
Jadi ketegangan yang menarik menjadi catatan versus konsekuensi.
Jika Dusk menjadi bagian dari infrastruktur tempat kepemilikan yang teregulasi dan peristiwa aset dicatat, status yang telah diverifikasi tersebut berpotensi menjadi masukan untuk pinjaman, penilaian, pelaporan, atau sistem keuangan lainnya. Asetnya sendiri mungkin diperdagangkan sebulan sekali, sementara datanya dirujuk terus-menerus.
Itu terasa seperti pembalikan yang aneh: likuiditas informasi bisa tiba sebelum likuiditas aset.
Tapi itu hanya penting jika sistem di luar sana mempercayai sumber tersebut cukup untuk membuat keputusan nyata darinya. Kalau tidak, Dusk hanya akan menciptakan catatan yang lebih rapi di dalam pasar tertutup lain.
Di situlah semuanya mulai menjadi penting.
#dusk $DUSK @Dusk
Itu membuatku berpikir $DUSK bisa menghasilkan sesuatu yang bernilai sebelum aset-aset tersebut menjadi benar-benar likuid. data pasar privat yang resmi yang benar-benar dibutuhkan untuk sistem lain agar bisa dipercaya.
Pada permukaannya, sebuah oracle hanya membawa data ke tempat lain. Namun dalam praktiknya, pasar privat membuat semuanya menjadi berantakan. Catatan kepemilikan yang mana yang menjadi rujukan otoritatif? Apakah investor memenuhi syarat saat transfer terjadi? Apakah ada pembatasan yang berubah? Lembaga biasanya menjawab pertanyaan-pertanyaan ini melalui basis data terpisah, dokumen, dan rekonsiliasi manual.
Jadi ketegangan yang menarik menjadi catatan versus konsekuensi.
Jika Dusk menjadi bagian dari infrastruktur tempat kepemilikan yang teregulasi dan peristiwa aset dicatat, status yang telah diverifikasi tersebut berpotensi menjadi masukan untuk pinjaman, penilaian, pelaporan, atau sistem keuangan lainnya. Asetnya sendiri mungkin diperdagangkan sebulan sekali, sementara datanya dirujuk terus-menerus.
Itu terasa seperti pembalikan yang aneh: likuiditas informasi bisa tiba sebelum likuiditas aset.
Tapi itu hanya penting jika sistem di luar sana mempercayai sumber tersebut cukup untuk membuat keputusan nyata darinya. Kalau tidak, Dusk hanya akan menciptakan catatan yang lebih rapi di dalam pasar tertutup lain.
Di situlah semuanya mulai menjadi penting.
#dusk $DUSK @Dusk
1
2
68
·
--
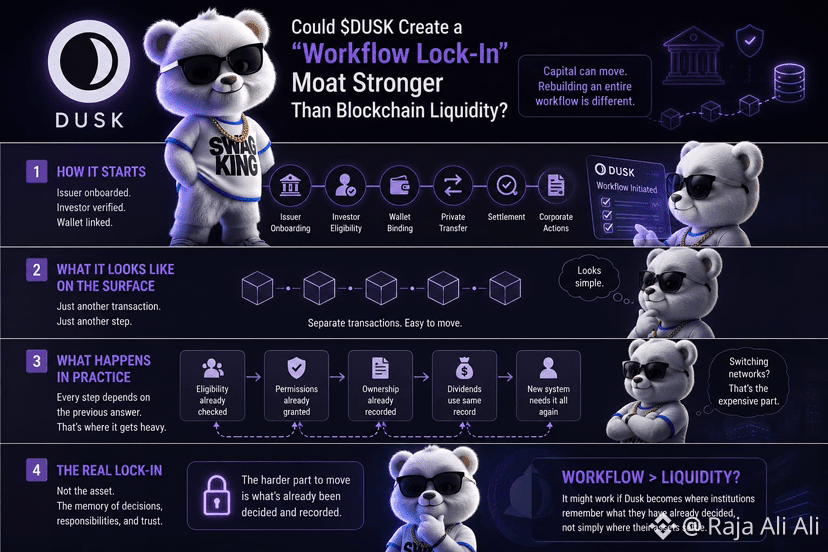
Sejujurnya, saya terus bertanya-tanya apakah likuiditas blockchain benar-benar hal tersulit yang harus ditinggalkan institusi. Modal bisa bergerak. Membangun ulang seluruh alur kerja itu berbeda.
Jika Dusk menjadi tempat bagi penerbit untuk menangani kelayakan investor, transfer privat, penyelesaian, dan kemudian aksi korporasi, setiap langkah mulai bergantung pada jawaban yang dihasilkan lebih dulu. Dompet sudah diperiksa. Investor sudah disetujui. Kepemilikan sudah tercatat. Dividen nanti menggunakan catatan yang sama.
Di permukaan, ini transaksi yang terpisah. Dalam praktiknya, transaksi-transaksi itu menjadi rangkaian keputusan institusional.
Itu menciptakan jenis penguncian yang aneh. Memindahkan aset ke tempat lain mungkin secara teknis mudah, tetapi memindahkan kepercayaan di sekitarnya menjadi lebih berat. Sistem lain mungkin perlu memeriksa kembali kelayakan, merekonsiliasi catatan, membangun ulang izin, dan menyerahkan tanggung jawab. Tiba-tiba, berpindah jaringan bukan terutama masalah jembatan. Itu masalah koordinasi.
Tapi saya agak tidak nyaman menyebutnya sebagai parit otomatis. Jika institusi masih menyimpan catatan kepatuhan nyata mereka di luar Dusk, alur kerja bisa tetap portabel dan Dusk hanya menjadi salah satu lapisan eksekusi di antara banyak lapisan.
Parit yang lebih kuat muncul ketika berpindah berarti mengulang pekerjaan yang tidak ingin diulang siapa pun.
Mungkin berhasil jika Dusk menjadi tempat institusi mengingat apa yang sudah mereka putuskan, bukan sekadar tempat aset mereka kebetulan diselesaikan.
#dusk $DUSK @Dusk_Foundation $ACE $ALPINE
{future}(ALPINEUSDT)
{future}(ACEUSDT)
Sejujurnya, saya terus bertanya-tanya apakah likuiditas blockchain benar-benar hal tersulit yang harus ditinggalkan institusi. Modal bisa bergerak. Membangun ulang seluruh alur kerja itu berbeda.
Jika Dusk menjadi tempat bagi penerbit untuk menangani kelayakan investor, transfer privat, penyelesaian, dan kemudian aksi korporasi, setiap langkah mulai bergantung pada jawaban yang dihasilkan lebih dulu. Dompet sudah diperiksa. Investor sudah disetujui. Kepemilikan sudah tercatat. Dividen nanti menggunakan catatan yang sama.
Di permukaan, ini transaksi yang terpisah. Dalam praktiknya, transaksi-transaksi itu menjadi rangkaian keputusan institusional.
Itu menciptakan jenis penguncian yang aneh. Memindahkan aset ke tempat lain mungkin secara teknis mudah, tetapi memindahkan kepercayaan di sekitarnya menjadi lebih berat. Sistem lain mungkin perlu memeriksa kembali kelayakan, merekonsiliasi catatan, membangun ulang izin, dan menyerahkan tanggung jawab. Tiba-tiba, berpindah jaringan bukan terutama masalah jembatan. Itu masalah koordinasi.
Tapi saya agak tidak nyaman menyebutnya sebagai parit otomatis. Jika institusi masih menyimpan catatan kepatuhan nyata mereka di luar Dusk, alur kerja bisa tetap portabel dan Dusk hanya menjadi salah satu lapisan eksekusi di antara banyak lapisan.
Parit yang lebih kuat muncul ketika berpindah berarti mengulang pekerjaan yang tidak ingin diulang siapa pun.
Mungkin berhasil jika Dusk menjadi tempat institusi mengingat apa yang sudah mereka putuskan, bukan sekadar tempat aset mereka kebetulan diselesaikan.
#dusk $DUSK @Dusk $ACE $ALPINE
Jika Dusk menjadi tempat bagi penerbit untuk menangani kelayakan investor, transfer privat, penyelesaian, dan kemudian aksi korporasi, setiap langkah mulai bergantung pada jawaban yang dihasilkan lebih dulu. Dompet sudah diperiksa. Investor sudah disetujui. Kepemilikan sudah tercatat. Dividen nanti menggunakan catatan yang sama.
Di permukaan, ini transaksi yang terpisah. Dalam praktiknya, transaksi-transaksi itu menjadi rangkaian keputusan institusional.
Itu menciptakan jenis penguncian yang aneh. Memindahkan aset ke tempat lain mungkin secara teknis mudah, tetapi memindahkan kepercayaan di sekitarnya menjadi lebih berat. Sistem lain mungkin perlu memeriksa kembali kelayakan, merekonsiliasi catatan, membangun ulang izin, dan menyerahkan tanggung jawab. Tiba-tiba, berpindah jaringan bukan terutama masalah jembatan. Itu masalah koordinasi.
Tapi saya agak tidak nyaman menyebutnya sebagai parit otomatis. Jika institusi masih menyimpan catatan kepatuhan nyata mereka di luar Dusk, alur kerja bisa tetap portabel dan Dusk hanya menjadi salah satu lapisan eksekusi di antara banyak lapisan.
Parit yang lebih kuat muncul ketika berpindah berarti mengulang pekerjaan yang tidak ingin diulang siapa pun.
Mungkin berhasil jika Dusk menjadi tempat institusi mengingat apa yang sudah mereka putuskan, bukan sekadar tempat aset mereka kebetulan diselesaikan.
#dusk $DUSK @Dusk $ACE $ALPINE
2
227
·
--
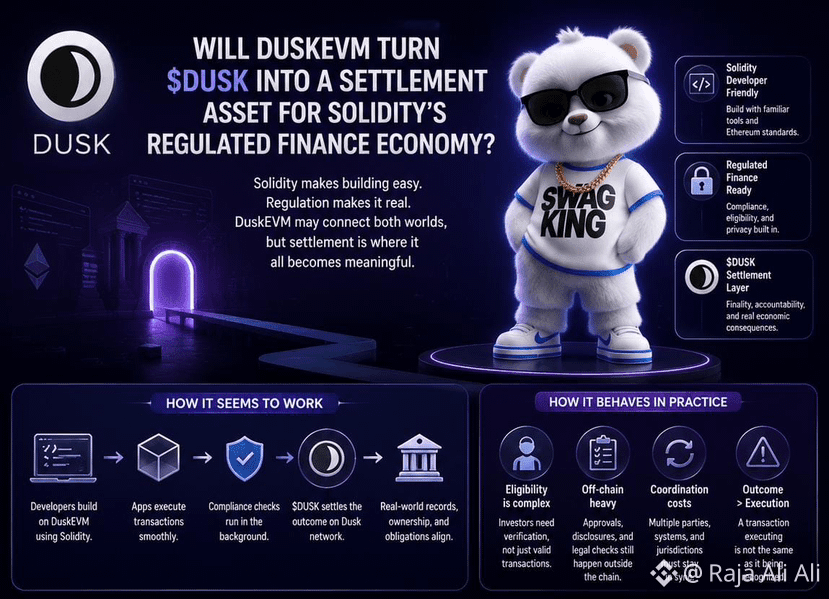
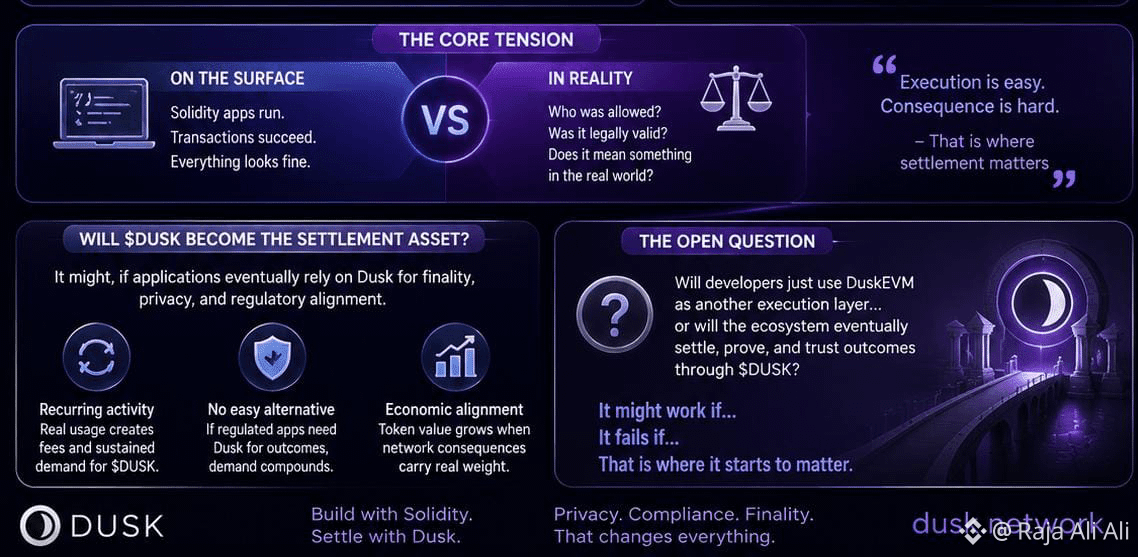
Untuk jujur, saya terus bertanya-tanya apakah nilai sebenarnya DuskEVM kurang terkait upaya mendatangkan pengembang Solidity ke Dusk, dan lebih tentang menentukan di mana aktivitas finansial mereka akhirnya bermuara.
Di permukaan, kompatibilitas membuat jalurnya terlihat mudah. Pengembang dapat membangun dengan alat yang sudah mereka pahami alih-alih harus mempelajari lingkungan yang sepenuhnya baru. Namun, keuangan yang teregulasi menjadi lebih berat begitu sebuah aplikasi menyentuh sekuritas dunia nyata. Transaksi yang secara teknis valid tidak otomatis berarti investor tersebut memenuhi syarat, pemindahan tersebut diizinkan secara hukum, atau catatan kepemilikan akhir berarti apa pun di luar rantai.
Di situlah saya kira muncul ketegangan yang menarik. Solidity bisa tetap menjadi bahasa aplikasi, sementara $DUSK potensial menjadi bagian dari lapisan penyelesaian di bawahnya. Pengembang mungkin hampir tidak memikirkan Dusk pada awalnya. Namun, setiap perdagangan yang teregulasi pada akhirnya harus menjadi hasil yang diakui di suatu tempat.
Dan penyelesaian adalah tempat konsekuensi menumpuk.
Meski begitu, kompatibilitas saja tidak bisa memaksa terjadinya permintaan itu. Jika aplikasi dijalankan melalui DuskEVM tetapi aktivitas ekonomi diabstraksikan dari $DUSK, adopsi pengembang bisa meningkat tanpa permintaan token yang sepadan. Ada juga gesekan institusional lama: pemeriksaan identitas, persetujuan, dan tanggung jawab hukum tidak hilang hanya karena Solidity menangani transaksi.
Mungkin pertanyaan sebenarnya bukan apakah DuskEVM menarik pengembang Ethereum. Melainkan apakah aplikasi mereka pada akhirnya tidak memiliki tempat lagi yang lebih berguna untuk diselesaikan. Di situlah semuanya mulai menjadi penting.
$GPS $STAR #dusk @Dusk_Foundation
{future}(DUSKUSDT)
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{future}(GPSUSDT)
Untuk jujur, saya terus bertanya-tanya apakah nilai sebenarnya DuskEVM kurang terkait upaya mendatangkan pengembang Solidity ke Dusk, dan lebih tentang menentukan di mana aktivitas finansial mereka akhirnya bermuara.
Di permukaan, kompatibilitas membuat jalurnya terlihat mudah. Pengembang dapat membangun dengan alat yang sudah mereka pahami alih-alih harus mempelajari lingkungan yang sepenuhnya baru. Namun, keuangan yang teregulasi menjadi lebih berat begitu sebuah aplikasi menyentuh sekuritas dunia nyata. Transaksi yang secara teknis valid tidak otomatis berarti investor tersebut memenuhi syarat, pemindahan tersebut diizinkan secara hukum, atau catatan kepemilikan akhir berarti apa pun di luar rantai.
Di situlah saya kira muncul ketegangan yang menarik. Solidity bisa tetap menjadi bahasa aplikasi, sementara $DUSK potensial menjadi bagian dari lapisan penyelesaian di bawahnya. Pengembang mungkin hampir tidak memikirkan Dusk pada awalnya. Namun, setiap perdagangan yang teregulasi pada akhirnya harus menjadi hasil yang diakui di suatu tempat.
Dan penyelesaian adalah tempat konsekuensi menumpuk.
Meski begitu, kompatibilitas saja tidak bisa memaksa terjadinya permintaan itu. Jika aplikasi dijalankan melalui DuskEVM tetapi aktivitas ekonomi diabstraksikan dari $DUSK , adopsi pengembang bisa meningkat tanpa permintaan token yang sepadan. Ada juga gesekan institusional lama: pemeriksaan identitas, persetujuan, dan tanggung jawab hukum tidak hilang hanya karena Solidity menangani transaksi.
Mungkin pertanyaan sebenarnya bukan apakah DuskEVM menarik pengembang Ethereum. Melainkan apakah aplikasi mereka pada akhirnya tidak memiliki tempat lagi yang lebih berguna untuk diselesaikan. Di situlah semuanya mulai menjadi penting.
$GPS $STAR #dusk @Dusk
Di permukaan, kompatibilitas membuat jalurnya terlihat mudah. Pengembang dapat membangun dengan alat yang sudah mereka pahami alih-alih harus mempelajari lingkungan yang sepenuhnya baru. Namun, keuangan yang teregulasi menjadi lebih berat begitu sebuah aplikasi menyentuh sekuritas dunia nyata. Transaksi yang secara teknis valid tidak otomatis berarti investor tersebut memenuhi syarat, pemindahan tersebut diizinkan secara hukum, atau catatan kepemilikan akhir berarti apa pun di luar rantai.
Di situlah saya kira muncul ketegangan yang menarik. Solidity bisa tetap menjadi bahasa aplikasi, sementara $DUSK potensial menjadi bagian dari lapisan penyelesaian di bawahnya. Pengembang mungkin hampir tidak memikirkan Dusk pada awalnya. Namun, setiap perdagangan yang teregulasi pada akhirnya harus menjadi hasil yang diakui di suatu tempat.
Dan penyelesaian adalah tempat konsekuensi menumpuk.
Meski begitu, kompatibilitas saja tidak bisa memaksa terjadinya permintaan itu. Jika aplikasi dijalankan melalui DuskEVM tetapi aktivitas ekonomi diabstraksikan dari $DUSK , adopsi pengembang bisa meningkat tanpa permintaan token yang sepadan. Ada juga gesekan institusional lama: pemeriksaan identitas, persetujuan, dan tanggung jawab hukum tidak hilang hanya karena Solidity menangani transaksi.
Mungkin pertanyaan sebenarnya bukan apakah DuskEVM menarik pengembang Ethereum. Melainkan apakah aplikasi mereka pada akhirnya tidak memiliki tempat lagi yang lebih berguna untuk diselesaikan. Di situlah semuanya mulai menjadi penting.
$GPS $STAR #dusk @Dusk
1
1
176
·
--
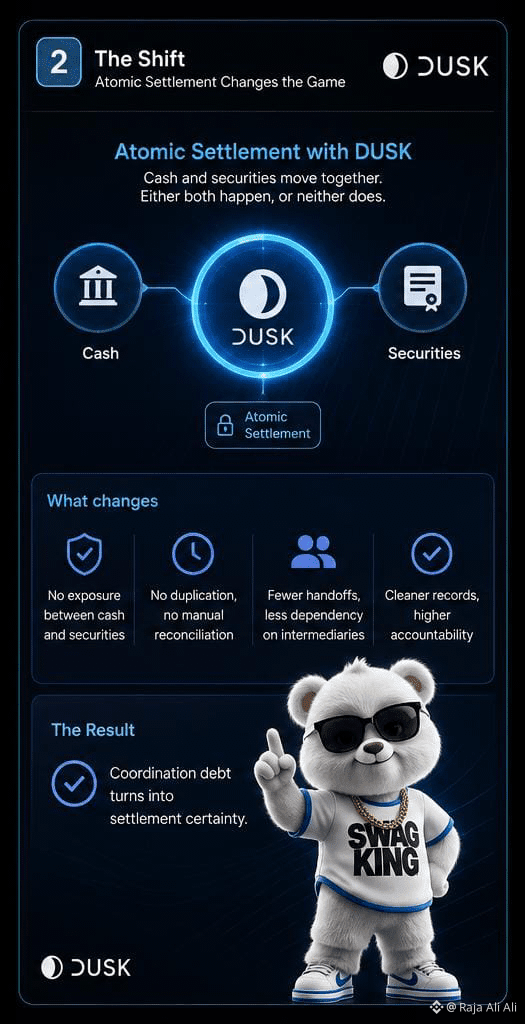
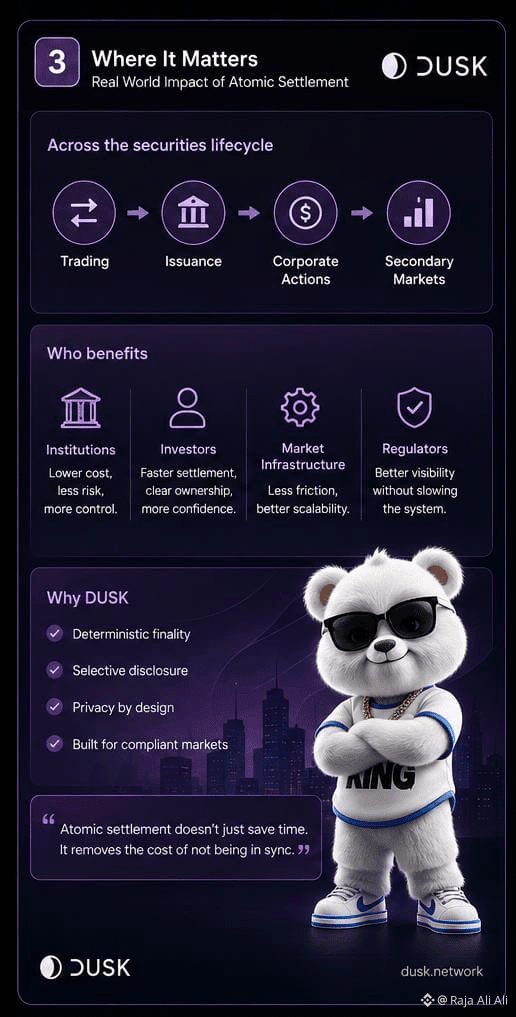
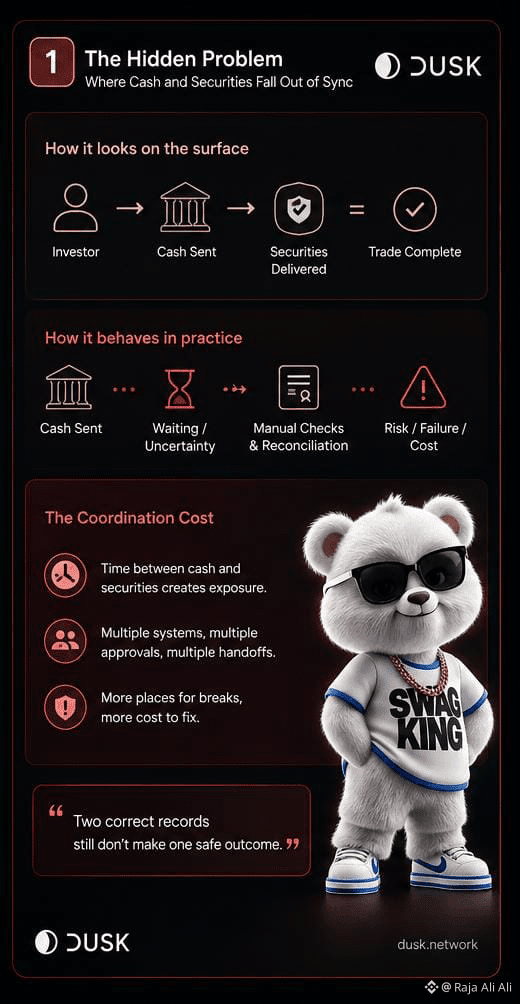
Jujur saja, dulu saya mengira masalah penyelesaian lebih banyak soal kecepatan. Namun semakin lama saya melihat sekuritas yang ditokenisasi, masalah yang tampak lebih aneh justru adalah koordinasi. Uang bisa siap di satu sistem sementara sekuritas masih menunggu di tempat lain, dan tiba-tiba dua catatan yang masing-masing benar tetap tidak bisa menghasilkan satu hasil yang aman.
Di sinilah penyelesaian atomik di sekitar $Dusk menjadi menarik bagi saya. Jika uang dan sekuritas dapat saling bertukar sebagai satu peristiwa, maka keduanya bergerak atau tidak satu pun bergerak. Dari permukaan, itu terdengar seperti peningkatan teknis. Dalam praktiknya, itu bisa menghapus keseluruhan periode ketika institusi terus bertanya: apakah mereka sudah membayar, apakah kami sudah menyerahkan, siapa yang bergerak lebih dulu, dan apa yang terjadi jika salah satu pihak gagal?
Saya bahkan merasa ini seperti utang koordinasi.
Setiap menit di antara keputusan uang dan hasil kepemilikan menciptakan tempat lain untuk rekonsiliasi, jaminan (collateral), pengecekan manual, atau akumulasi tanggung jawab. Penyelesaian atomik memperkecil celah itu.
Namun saya belum yakin bahwa blockchain adalah bagian tersulitnya. Uang mungkin masih berada di dalam bank, keputusan kelayakan bisa terjadi di tempat lain, dan persetujuan internal jarang bergerak secara atomik.
Jadi $Dusk bisa membuat sisi sekuritas tersinkron sempurna sementara institusi tetap terpecah di sekitarnya.
Ini berhasil jika penyelesaian atomik menghilangkan koordinasi—bukan sekadar memindahkan koordinasi itu satu lapisan ke luar.
$DOLO $AIO
#dusk $DUSK @Dusk_Foundation
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{future}(DOLOUSDT)
Jujur saja, dulu saya mengira masalah penyelesaian lebih banyak soal kecepatan. Namun semakin lama saya melihat sekuritas yang ditokenisasi, masalah yang tampak lebih aneh justru adalah koordinasi. Uang bisa siap di satu sistem sementara sekuritas masih menunggu di tempat lain, dan tiba-tiba dua catatan yang masing-masing benar tetap tidak bisa menghasilkan satu hasil yang aman.
Di sinilah penyelesaian atomik di sekitar $Dusk menjadi menarik bagi saya. Jika uang dan sekuritas dapat saling bertukar sebagai satu peristiwa, maka keduanya bergerak atau tidak satu pun bergerak. Dari permukaan, itu terdengar seperti peningkatan teknis. Dalam praktiknya, itu bisa menghapus keseluruhan periode ketika institusi terus bertanya: apakah mereka sudah membayar, apakah kami sudah menyerahkan, siapa yang bergerak lebih dulu, dan apa yang terjadi jika salah satu pihak gagal?
Saya bahkan merasa ini seperti utang koordinasi.
Setiap menit di antara keputusan uang dan hasil kepemilikan menciptakan tempat lain untuk rekonsiliasi, jaminan (collateral), pengecekan manual, atau akumulasi tanggung jawab. Penyelesaian atomik memperkecil celah itu.
Namun saya belum yakin bahwa blockchain adalah bagian tersulitnya. Uang mungkin masih berada di dalam bank, keputusan kelayakan bisa terjadi di tempat lain, dan persetujuan internal jarang bergerak secara atomik.
Jadi $Dusk bisa membuat sisi sekuritas tersinkron sempurna sementara institusi tetap terpecah di sekitarnya.
Ini berhasil jika penyelesaian atomik menghilangkan koordinasi—bukan sekadar memindahkan koordinasi itu satu lapisan ke luar.
$DOLO $AIO
#dusk $DUSK @Dusk
Di sinilah penyelesaian atomik di sekitar $Dusk menjadi menarik bagi saya. Jika uang dan sekuritas dapat saling bertukar sebagai satu peristiwa, maka keduanya bergerak atau tidak satu pun bergerak. Dari permukaan, itu terdengar seperti peningkatan teknis. Dalam praktiknya, itu bisa menghapus keseluruhan periode ketika institusi terus bertanya: apakah mereka sudah membayar, apakah kami sudah menyerahkan, siapa yang bergerak lebih dulu, dan apa yang terjadi jika salah satu pihak gagal?
Saya bahkan merasa ini seperti utang koordinasi.
Setiap menit di antara keputusan uang dan hasil kepemilikan menciptakan tempat lain untuk rekonsiliasi, jaminan (collateral), pengecekan manual, atau akumulasi tanggung jawab. Penyelesaian atomik memperkecil celah itu.
Namun saya belum yakin bahwa blockchain adalah bagian tersulitnya. Uang mungkin masih berada di dalam bank, keputusan kelayakan bisa terjadi di tempat lain, dan persetujuan internal jarang bergerak secara atomik.
Jadi $Dusk bisa membuat sisi sekuritas tersinkron sempurna sementara institusi tetap terpecah di sekitarnya.
Ini berhasil jika penyelesaian atomik menghilangkan koordinasi—bukan sekadar memindahkan koordinasi itu satu lapisan ke luar.
$DOLO $AIO
#dusk $DUSK @Dusk
178
·
--
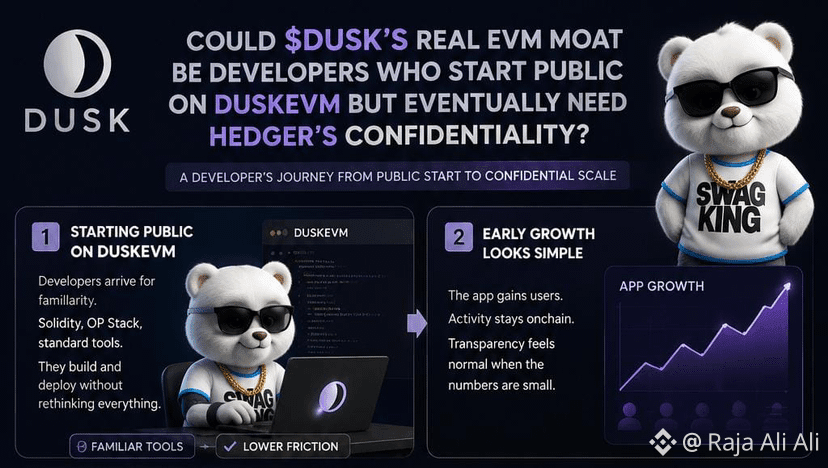
Sejujurnya, dulu saya mengira pekerjaan utama DuskEVM hanya membuat $DUSK lebih mudah bagi para pengembang Ethereum untuk mulai. Alat yang familiar, kontrak yang familiar, hambatan yang lebih sedikit. Tapi saya mulai berpikir bagian yang menarik justru datang belakangan—ketika sesuatu yang dibangun secara terbuka menjadi cukup bernilai sehingga keterbukaan mulai menimbulkan masalah.
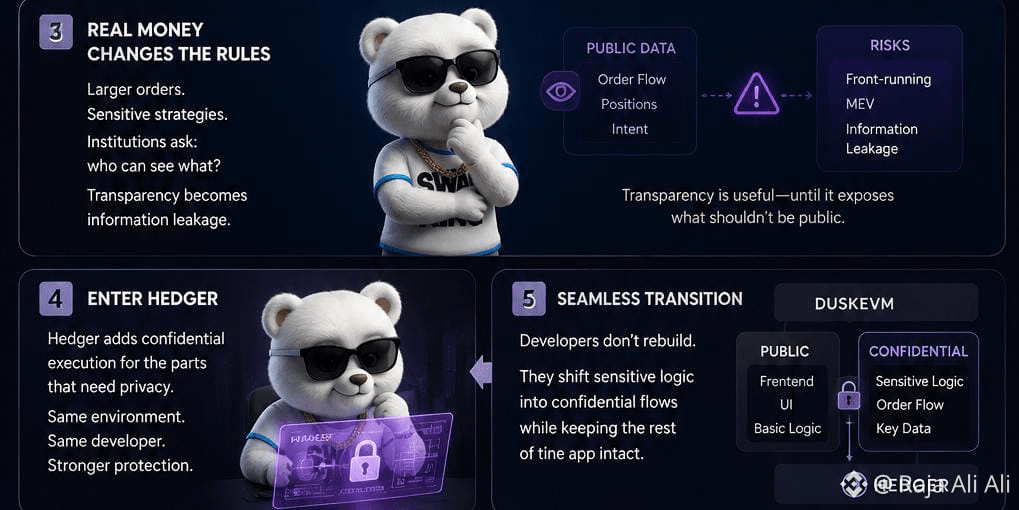
Seorang pengembang bisa mulai di DuskEVM tanpa harus mendesain ulang semuanya agar sesuai kerahasiaan. Itu berhasil selama taruhannya masih rendah. Lalu modal sungguhan datang. Ukuran transaksi menjadi sensitif. Posisi mengungkap niat. Pengguna institusional mulai bertanya siapa yang bisa melihat apa sebelum mereka ikut berpartisipasi.
Pada titik itu, transparansi tidak lagi sekadar fitur. Transparansi bisa berubah menjadi kebocoran informasi.
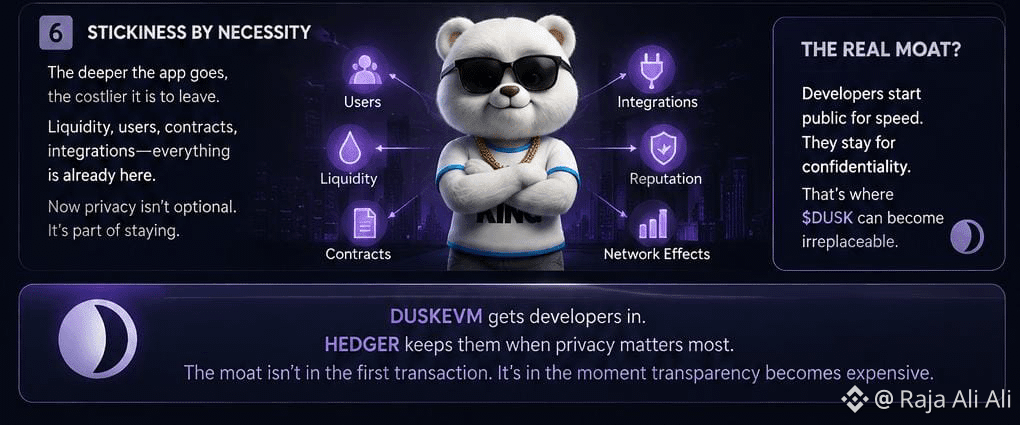
Di sinilah Hedger mengubah cara saya memandang strategi EVM. Jika pengembang bisa memindahkan bagian-bagian sensitif dari alur kerja yang sudah ada menuju eksekusi yang rahasia tanpa harus membangun ulang seluruh aplikasi di tempat lain, DuskEVM menjadi lebih dari sekadar lapisan onboarding. DuskEVM menjadi pintu masuk publik ke sebuah sistem yang bisa terus dikembangkan lebih dalam oleh para pengembang.
Namun itu bergantung pada transisinya yang benar-benar sederhana. Jika menambahkan kerahasiaan membuat kontrak menjadi terduplikasi, likuiditas terpecah, audit tambahan, atau koordinasi yang sulit antara status publik dan privat, para pengembang mungkin akan pergi.
Jadi mungkin “moat” EVM milik $DUSK bukan menarik pengembang yang membutuhkan privasi di hari pertama.
Itu mungkin berhasil jika Dusk membuat privasi menjadi berguna tepat pada saat keberhasilan membuat transparansi menjadi mahal.
#dusk $DUSK @Dusk
Sejujurnya, dulu saya mengira pekerjaan utama DuskEVM hanya membuat $DUSK lebih mudah bagi para pengembang Ethereum untuk mulai. Alat yang familiar, kontrak yang familiar, hambatan yang lebih sedikit. Tapi saya mulai berpikir bagian yang menarik justru datang belakangan—ketika sesuatu yang dibangun secara terbuka menjadi cukup bernilai sehingga keterbukaan mulai menimbulkan masalah.
Seorang pengembang bisa mulai di DuskEVM tanpa harus mendesain ulang semuanya agar sesuai kerahasiaan. Itu berhasil selama taruhannya masih rendah. Lalu modal sungguhan datang. Ukuran transaksi menjadi sensitif. Posisi mengungkap niat. Pengguna institusional mulai bertanya siapa yang bisa melihat apa sebelum mereka ikut berpartisipasi.
Pada titik itu, transparansi tidak lagi sekadar fitur. Transparansi bisa berubah menjadi kebocoran informasi.
Di sinilah Hedger mengubah cara saya memandang strategi EVM. Jika pengembang bisa memindahkan bagian-bagian sensitif dari alur kerja yang sudah ada menuju eksekusi yang rahasia tanpa harus membangun ulang seluruh aplikasi di tempat lain, DuskEVM menjadi lebih dari sekadar lapisan onboarding. DuskEVM menjadi pintu masuk publik ke sebuah sistem yang bisa terus dikembangkan lebih dalam oleh para pengembang.
Namun itu bergantung pada transisinya yang benar-benar sederhana. Jika menambahkan kerahasiaan membuat kontrak menjadi terduplikasi, likuiditas terpecah, audit tambahan, atau koordinasi yang sulit antara status publik dan privat, para pengembang mungkin akan pergi.
Jadi mungkin “moat” EVM milik $DUSK bukan menarik pengembang yang membutuhkan privasi di hari pertama.
Itu mungkin berhasil jika Dusk membuat privasi menjadi berguna tepat pada saat keberhasilan membuat transparansi menjadi mahal.
#dusk $DUSK @Dusk
Seorang pengembang bisa mulai di DuskEVM tanpa harus mendesain ulang semuanya agar sesuai kerahasiaan. Itu berhasil selama taruhannya masih rendah. Lalu modal sungguhan datang. Ukuran transaksi menjadi sensitif. Posisi mengungkap niat. Pengguna institusional mulai bertanya siapa yang bisa melihat apa sebelum mereka ikut berpartisipasi.
Pada titik itu, transparansi tidak lagi sekadar fitur. Transparansi bisa berubah menjadi kebocoran informasi.
Di sinilah Hedger mengubah cara saya memandang strategi EVM. Jika pengembang bisa memindahkan bagian-bagian sensitif dari alur kerja yang sudah ada menuju eksekusi yang rahasia tanpa harus membangun ulang seluruh aplikasi di tempat lain, DuskEVM menjadi lebih dari sekadar lapisan onboarding. DuskEVM menjadi pintu masuk publik ke sebuah sistem yang bisa terus dikembangkan lebih dalam oleh para pengembang.
Namun itu bergantung pada transisinya yang benar-benar sederhana. Jika menambahkan kerahasiaan membuat kontrak menjadi terduplikasi, likuiditas terpecah, audit tambahan, atau koordinasi yang sulit antara status publik dan privat, para pengembang mungkin akan pergi.
Jadi mungkin “moat” EVM milik $DUSK bukan menarik pengembang yang membutuhkan privasi di hari pertama.
Itu mungkin berhasil jika Dusk membuat privasi menjadi berguna tepat pada saat keberhasilan membuat transparansi menjadi mahal.
#dusk $DUSK @Dusk
3
2
100
·
--
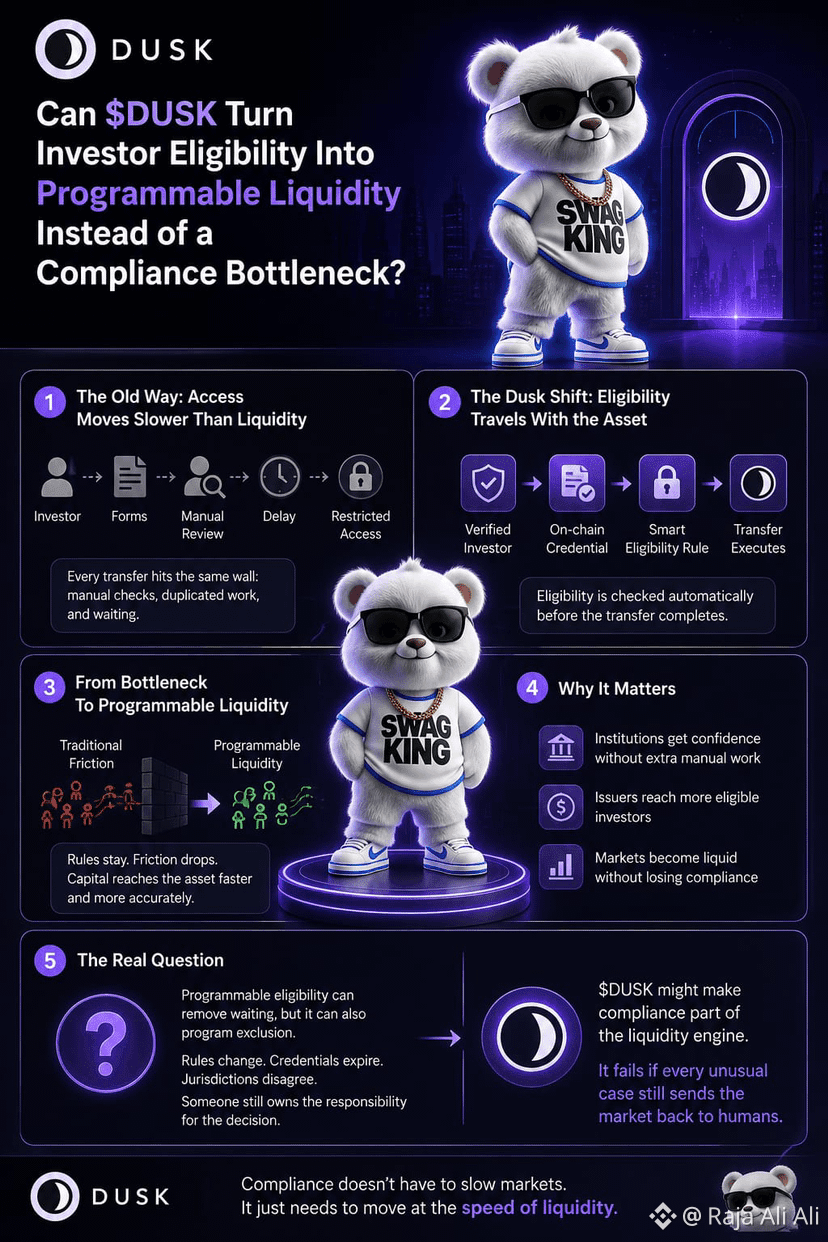
Jujur saja, saya terus bertanya-tanya apakah kelayakan investor diperlakukan sebagai pemeriksaan kepatuhan, padahal itu sebenarnya bagian dari likuiditas itu sendiri.
Sekuritas token dapat secara teknis diperdagangkan, tetapi itu tidak berarti setiap pembeli bisa menerimanya. Masih ada pihak yang harus membuktikan identitas, yurisdiksi, status investor, mungkin juga batasan lain. Jika pemeriksaan itu dilakukan secara manual setiap kali, aset akan tampak likuid di atas kertas, sementara aksesnya tetap lambat dalam praktik.
Perbedaan itu terasa penting bagi $DUSK.
Jika aturan kelayakan dapat berpindah bersama aset dan diperiksa secara otomatis sebelum transfer selesai, maka kepatuhan berhenti menjadi sesuatu yang terjadi setelah likuiditas menemukan pembeli. Kepatuhan mulai membentuk likuiditas mana yang benar-benar bisa mencapai aset sejak awal.
Tapi saya rasa ada masalah lain yang tersembunyi di sini.
“Eligibilitas yang dapat diprogram bisa menghapus masa tunggu, tetapi juga dapat memprogram pengecualian.”
Aturan berubah. Kredensial kedaluwarsa. Yurisdiksi berbeda pendapat. Dompet yang disetujui kemarin mungkin gagal besok, dan seseorang tetap perlu bertanggung jawab untuk memutuskan apakah kegagalan itu sudah benar.
Jadi metrik yang menarik mungkin bukan seberapa banyak investor yang Dusk verifikasi. Saya akan mengamati seberapa sering modal yang memenuhi syarat dapat bergerak tanpa kembali jatuh ke peninjauan manual.
$DUSK mungkin membuat kepatuhan menjadi bagian dari mesin likuiditas.
Itu gagal jika setiap kasus yang tidak biasa masih mengirim pasar kembali ke manusia.
#dusk $DUSK @Dusk
Jujur saja, saya terus bertanya-tanya apakah kelayakan investor diperlakukan sebagai pemeriksaan kepatuhan, padahal itu sebenarnya bagian dari likuiditas itu sendiri.
Sekuritas token dapat secara teknis diperdagangkan, tetapi itu tidak berarti setiap pembeli bisa menerimanya. Masih ada pihak yang harus membuktikan identitas, yurisdiksi, status investor, mungkin juga batasan lain. Jika pemeriksaan itu dilakukan secara manual setiap kali, aset akan tampak likuid di atas kertas, sementara aksesnya tetap lambat dalam praktik.
Perbedaan itu terasa penting bagi $DUSK .
Jika aturan kelayakan dapat berpindah bersama aset dan diperiksa secara otomatis sebelum transfer selesai, maka kepatuhan berhenti menjadi sesuatu yang terjadi setelah likuiditas menemukan pembeli. Kepatuhan mulai membentuk likuiditas mana yang benar-benar bisa mencapai aset sejak awal.
Tapi saya rasa ada masalah lain yang tersembunyi di sini.
“Eligibilitas yang dapat diprogram bisa menghapus masa tunggu, tetapi juga dapat memprogram pengecualian.”
Aturan berubah. Kredensial kedaluwarsa. Yurisdiksi berbeda pendapat. Dompet yang disetujui kemarin mungkin gagal besok, dan seseorang tetap perlu bertanggung jawab untuk memutuskan apakah kegagalan itu sudah benar.
Jadi metrik yang menarik mungkin bukan seberapa banyak investor yang Dusk verifikasi. Saya akan mengamati seberapa sering modal yang memenuhi syarat dapat bergerak tanpa kembali jatuh ke peninjauan manual.
$DUSK mungkin membuat kepatuhan menjadi bagian dari mesin likuiditas.
Itu gagal jika setiap kasus yang tidak biasa masih mengirim pasar kembali ke manusia.
#dusk $DUSK @Dusk
Sekuritas token dapat secara teknis diperdagangkan, tetapi itu tidak berarti setiap pembeli bisa menerimanya. Masih ada pihak yang harus membuktikan identitas, yurisdiksi, status investor, mungkin juga batasan lain. Jika pemeriksaan itu dilakukan secara manual setiap kali, aset akan tampak likuid di atas kertas, sementara aksesnya tetap lambat dalam praktik.
Perbedaan itu terasa penting bagi $DUSK .
Jika aturan kelayakan dapat berpindah bersama aset dan diperiksa secara otomatis sebelum transfer selesai, maka kepatuhan berhenti menjadi sesuatu yang terjadi setelah likuiditas menemukan pembeli. Kepatuhan mulai membentuk likuiditas mana yang benar-benar bisa mencapai aset sejak awal.
Tapi saya rasa ada masalah lain yang tersembunyi di sini.
“Eligibilitas yang dapat diprogram bisa menghapus masa tunggu, tetapi juga dapat memprogram pengecualian.”
Aturan berubah. Kredensial kedaluwarsa. Yurisdiksi berbeda pendapat. Dompet yang disetujui kemarin mungkin gagal besok, dan seseorang tetap perlu bertanggung jawab untuk memutuskan apakah kegagalan itu sudah benar.
Jadi metrik yang menarik mungkin bukan seberapa banyak investor yang Dusk verifikasi. Saya akan mengamati seberapa sering modal yang memenuhi syarat dapat bergerak tanpa kembali jatuh ke peninjauan manual.
$DUSK mungkin membuat kepatuhan menjadi bagian dari mesin likuiditas.
Itu gagal jika setiap kasus yang tidak biasa masih mengirim pasar kembali ke manusia.
#dusk $DUSK @Dusk
1
3
92
·
--
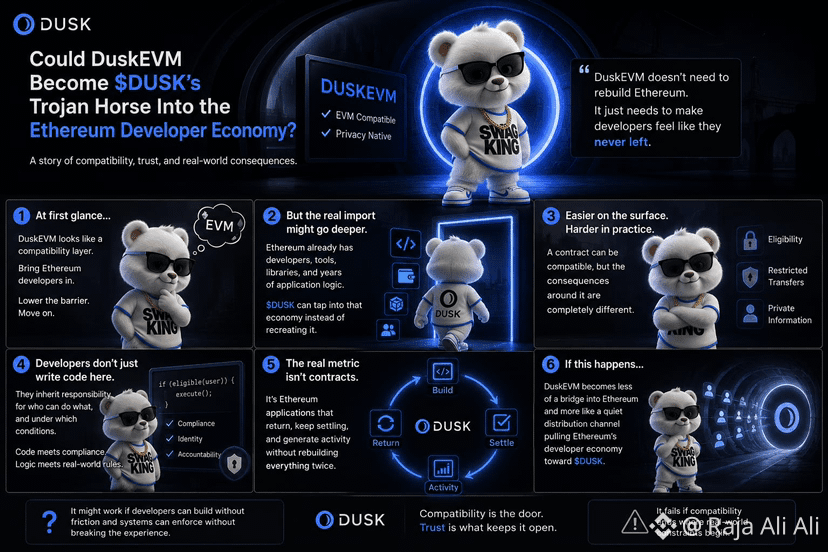
Sejujurnya, pada awalnya DuskEVM terlihat seperti fitur kompatibilitas bagi saya. Agar pengembang Ethereum bisa membawa kontrak dan alat yang sudah familiar ke Dusk, mengurangi kurva pembelajaran, lalu lanjut.
Tapi saya pikir bagian yang lebih menarik adalah apa yang diimpor ke arah sebaliknya.
Ethereum sudah memiliki pengembang, library, wallet, dan bertahun-tahun logika aplikasi. $DUSK tidak perlu membangun kembali ekosistem tersebut jika DuskEVM bisa membuat para pengembang merasa bahwa mereka hampir tidak benar-benar pergi. Gesekan berpindah ke tempat lain: dari mempelajari lingkungan pemrograman baru menjadi menangani privasi, identitas, dan aset yang diatur di dalam lingkungan yang sebenarnya sudah mereka pahami.
Kedengarannya lebih mudah. Tapi nyatanya, mungkin tidak.
Sebuah kontrak bisa kompatibel, sementara konsekuensi di sekitarnya benar-benar berbeda. Ketika sekuritas yang ditokenisasi melibatkan kelayakan, transfer terbatas, atau informasi pribadi, para pengembang tidak hanya menulis kode lagi. Aplikasi mereka mulai mewarisi tanggung jawab atas siapa yang bisa melakukan apa, dan dalam kondisi seperti apa.
Jadi saya terus bertanya-tanya apakah metrik adopsi nyata DuskEVM bukanlah kontrak yang dideploy, melainkan aplikasi-aplikasi Ethereum yang kembali dan terus menghasilkan aktivitas penyelesaian tanpa mengharuskan tim membangun ulang semuanya dua kali.
Jika itu terjadi, DuskEVM menjadi kurang seperti jembatan menuju Ethereum dan lebih seperti saluran distribusi yang tenang, yang menarik ekosistem pengembang Ethereum menuju $DUSK.
DuskEVM akan gagal jika kompatibilitas berhenti tepat saat kendala dunia nyata mulai.
#dusk $DUSK @Dusk_Foundation
Sejujurnya, pada awalnya DuskEVM terlihat seperti fitur kompatibilitas bagi saya. Agar pengembang Ethereum bisa membawa kontrak dan alat yang sudah familiar ke Dusk, mengurangi kurva pembelajaran, lalu lanjut.
Tapi saya pikir bagian yang lebih menarik adalah apa yang diimpor ke arah sebaliknya.
Ethereum sudah memiliki pengembang, library, wallet, dan bertahun-tahun logika aplikasi. $DUSK tidak perlu membangun kembali ekosistem tersebut jika DuskEVM bisa membuat para pengembang merasa bahwa mereka hampir tidak benar-benar pergi. Gesekan berpindah ke tempat lain: dari mempelajari lingkungan pemrograman baru menjadi menangani privasi, identitas, dan aset yang diatur di dalam lingkungan yang sebenarnya sudah mereka pahami.
Kedengarannya lebih mudah. Tapi nyatanya, mungkin tidak.
Sebuah kontrak bisa kompatibel, sementara konsekuensi di sekitarnya benar-benar berbeda. Ketika sekuritas yang ditokenisasi melibatkan kelayakan, transfer terbatas, atau informasi pribadi, para pengembang tidak hanya menulis kode lagi. Aplikasi mereka mulai mewarisi tanggung jawab atas siapa yang bisa melakukan apa, dan dalam kondisi seperti apa.
Jadi saya terus bertanya-tanya apakah metrik adopsi nyata DuskEVM bukanlah kontrak yang dideploy, melainkan aplikasi-aplikasi Ethereum yang kembali dan terus menghasilkan aktivitas penyelesaian tanpa mengharuskan tim membangun ulang semuanya dua kali.
Jika itu terjadi, DuskEVM menjadi kurang seperti jembatan menuju Ethereum dan lebih seperti saluran distribusi yang tenang, yang menarik ekosistem pengembang Ethereum menuju $DUSK .
DuskEVM akan gagal jika kompatibilitas berhenti tepat saat kendala dunia nyata mulai.
#dusk $DUSK @Dusk
Tapi saya pikir bagian yang lebih menarik adalah apa yang diimpor ke arah sebaliknya.
Ethereum sudah memiliki pengembang, library, wallet, dan bertahun-tahun logika aplikasi. $DUSK tidak perlu membangun kembali ekosistem tersebut jika DuskEVM bisa membuat para pengembang merasa bahwa mereka hampir tidak benar-benar pergi. Gesekan berpindah ke tempat lain: dari mempelajari lingkungan pemrograman baru menjadi menangani privasi, identitas, dan aset yang diatur di dalam lingkungan yang sebenarnya sudah mereka pahami.
Kedengarannya lebih mudah. Tapi nyatanya, mungkin tidak.
Sebuah kontrak bisa kompatibel, sementara konsekuensi di sekitarnya benar-benar berbeda. Ketika sekuritas yang ditokenisasi melibatkan kelayakan, transfer terbatas, atau informasi pribadi, para pengembang tidak hanya menulis kode lagi. Aplikasi mereka mulai mewarisi tanggung jawab atas siapa yang bisa melakukan apa, dan dalam kondisi seperti apa.
Jadi saya terus bertanya-tanya apakah metrik adopsi nyata DuskEVM bukanlah kontrak yang dideploy, melainkan aplikasi-aplikasi Ethereum yang kembali dan terus menghasilkan aktivitas penyelesaian tanpa mengharuskan tim membangun ulang semuanya dua kali.
Jika itu terjadi, DuskEVM menjadi kurang seperti jembatan menuju Ethereum dan lebih seperti saluran distribusi yang tenang, yang menarik ekosistem pengembang Ethereum menuju $DUSK .
DuskEVM akan gagal jika kompatibilitas berhenti tepat saat kendala dunia nyata mulai.
#dusk $DUSK @Dusk
3
4
103
·
--
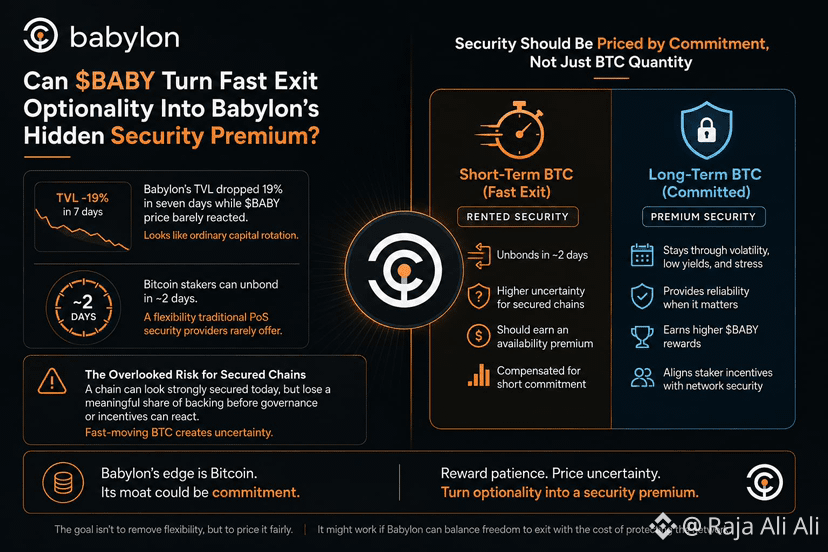
Jujur saja, penurunan TVL Babylon sebesar 19% dalam tujuh hari awalnya terlihat seperti rotasi modal biasa. Harga $BABY hampir tidak bereaksi, jadi pasar tampak menganggap keluarnya dana itu sebagai pergerakan, bukan tekanan.
Namun, semakin saya melihat desain unbonding-nya, semakin tidak netral pergerakan itu terasa. Staker Bitcoin dapat keluar dalam waktu kira-kira dua hari. Fleksibilitas ini bernilai bagi pemegang, terutama ketika imbal hasil turun atau muncul kesempatan lain. Tapi untuk peminjaman dana berbasis keamanan (security) di rantai tersebut, fleksibilitas yang sama berubah menjadi ketidakpastian.
Sebuah jaringan bisa mencatat dukungan Bitcoin yang kuat hari ini, tetapi angka itu tidak menjamin modal akan tetap ada saat kondisi menjadi tidak nyaman. Tata kelola mungkin memerlukan waktu berhari-hari untuk membahas insentif. Operator mungkin perlu waktu untuk mengganti keamanan yang hilang. BTC tidak harus menunggu salah satunya.
Ini membuat saya mempertanyakan apakah semua Bitcoin yang dipertaruhkan harus mendapatkan imbalan $BABY yang sama. Modal yang bertahan melalui volatilitas, imbal hasil yang lemah, dan tekanan nyata jaringan melakukan sesuatu yang berbeda dibanding modal yang keluar pada harga yang lebih baik pertama kali. Yang satu menyediakan kuantitas. Yang lain menyediakan ketersediaan.
Mungkin BTC yang bergerak cepat harus dihargai seperti keamanan yang disewa, sementara komitmen yang lebih lama mendapatkan premi terpisah. Ini mungkin berhasil jika Babylon bisa memberi penghargaan atas kesabaran tanpa mengubah fleksibilitas menjadi penalti.
#baby $BABY @babylonlabs_io
Jujur saja, penurunan TVL Babylon sebesar 19% dalam tujuh hari awalnya terlihat seperti rotasi modal biasa. Harga $BABY hampir tidak bereaksi, jadi pasar tampak menganggap keluarnya dana itu sebagai pergerakan, bukan tekanan.
Namun, semakin saya melihat desain unbonding-nya, semakin tidak netral pergerakan itu terasa. Staker Bitcoin dapat keluar dalam waktu kira-kira dua hari. Fleksibilitas ini bernilai bagi pemegang, terutama ketika imbal hasil turun atau muncul kesempatan lain. Tapi untuk peminjaman dana berbasis keamanan (security) di rantai tersebut, fleksibilitas yang sama berubah menjadi ketidakpastian.
Sebuah jaringan bisa mencatat dukungan Bitcoin yang kuat hari ini, tetapi angka itu tidak menjamin modal akan tetap ada saat kondisi menjadi tidak nyaman. Tata kelola mungkin memerlukan waktu berhari-hari untuk membahas insentif. Operator mungkin perlu waktu untuk mengganti keamanan yang hilang. BTC tidak harus menunggu salah satunya.
Ini membuat saya mempertanyakan apakah semua Bitcoin yang dipertaruhkan harus mendapatkan imbalan $BABY yang sama. Modal yang bertahan melalui volatilitas, imbal hasil yang lemah, dan tekanan nyata jaringan melakukan sesuatu yang berbeda dibanding modal yang keluar pada harga yang lebih baik pertama kali. Yang satu menyediakan kuantitas. Yang lain menyediakan ketersediaan.
Mungkin BTC yang bergerak cepat harus dihargai seperti keamanan yang disewa, sementara komitmen yang lebih lama mendapatkan premi terpisah. Ini mungkin berhasil jika Babylon bisa memberi penghargaan atas kesabaran tanpa mengubah fleksibilitas menjadi penalti.
#baby $BABY @BabylonLabs_io
Namun, semakin saya melihat desain unbonding-nya, semakin tidak netral pergerakan itu terasa. Staker Bitcoin dapat keluar dalam waktu kira-kira dua hari. Fleksibilitas ini bernilai bagi pemegang, terutama ketika imbal hasil turun atau muncul kesempatan lain. Tapi untuk peminjaman dana berbasis keamanan (security) di rantai tersebut, fleksibilitas yang sama berubah menjadi ketidakpastian.
Sebuah jaringan bisa mencatat dukungan Bitcoin yang kuat hari ini, tetapi angka itu tidak menjamin modal akan tetap ada saat kondisi menjadi tidak nyaman. Tata kelola mungkin memerlukan waktu berhari-hari untuk membahas insentif. Operator mungkin perlu waktu untuk mengganti keamanan yang hilang. BTC tidak harus menunggu salah satunya.
Ini membuat saya mempertanyakan apakah semua Bitcoin yang dipertaruhkan harus mendapatkan imbalan $BABY yang sama. Modal yang bertahan melalui volatilitas, imbal hasil yang lemah, dan tekanan nyata jaringan melakukan sesuatu yang berbeda dibanding modal yang keluar pada harga yang lebih baik pertama kali. Yang satu menyediakan kuantitas. Yang lain menyediakan ketersediaan.
Mungkin BTC yang bergerak cepat harus dihargai seperti keamanan yang disewa, sementara komitmen yang lebih lama mendapatkan premi terpisah. Ini mungkin berhasil jika Babylon bisa memberi penghargaan atas kesabaran tanpa mengubah fleksibilitas menjadi penalti.
#baby $BABY @BabylonLabs_io
4
3
142
·
--
Sejujurnya, dulu saya menganggap pengumuman integrasi sebagai momen ketika keamanan Bitcoin menjadi aktif. Ada sebuah rantai yang muncul di peta, kemitraannya diumumkan, dan rasanya sistem sudah berkembang. Tapi semakin saya melihat struktur Babylon, semakin tidak meyakinkan itu.
Keamanan mungkin sudah tersedia secara teknis, namun tetap tidak aktif dalam praktik. Tata kelola harus menyetujui koneksi, peserta perlu waktu untuk meninjaunya, tanggung jawab harus ditetapkan, dan seseorang harus menerima risikonya jika integrasi berperilaku berbeda ketika mendapat tekanan. Pengumuman tersebut mencatat niat. Pemungutan suara menimbulkan konsekuensi.
Itu mengubah cara saya memikirkan $BABY. Mungkin sumber daya yang langka bukan jumlah jaringan yang bersedia untuk melakukan integrasi, melainkan kecepatan dan kualitas dengan mana tata kelola dapat memprosesnya tanpa menjadi ceroboh. Integrasi yang lebih banyak justru bisa membuat sistem semakin berat. Proposal saling bersaing memperebutkan perhatian, pemilih mengulang peninjauan yang serupa, dan keputusan yang lebih lemah bisa lolos hanya karena partisipasi jadi kelelahan.
Jadi, lapisan aktivasi yang sebenarnya mungkin adalah throughput tata kelola: berapa banyak hubungan keamanan yang dapat dievaluasi, disetujui, dan tetap dimintai pertanggungjawaban oleh jaringan secara bersamaan.
Ini mungkin berhasil jika tata kelola berkembang seiring peta integrasi. Gagal jika peta tumbuh lebih cepat daripada kemampuan jaringan untuk membuat keputusan yang bertanggung jawab.
#baby $BABY @babylonlabs_io
Sejujurnya, dulu saya menganggap pengumuman integrasi sebagai momen ketika keamanan Bitcoin menjadi aktif. Ada sebuah rantai yang muncul di peta, kemitraannya diumumkan, dan rasanya sistem sudah berkembang. Tapi semakin saya melihat struktur Babylon, semakin tidak meyakinkan itu.
Keamanan mungkin sudah tersedia secara teknis, namun tetap tidak aktif dalam praktik. Tata kelola harus menyetujui koneksi, peserta perlu waktu untuk meninjaunya, tanggung jawab harus ditetapkan, dan seseorang harus menerima risikonya jika integrasi berperilaku berbeda ketika mendapat tekanan. Pengumuman tersebut mencatat niat. Pemungutan suara menimbulkan konsekuensi.
Itu mengubah cara saya memikirkan $BABY . Mungkin sumber daya yang langka bukan jumlah jaringan yang bersedia untuk melakukan integrasi, melainkan kecepatan dan kualitas dengan mana tata kelola dapat memprosesnya tanpa menjadi ceroboh. Integrasi yang lebih banyak justru bisa membuat sistem semakin berat. Proposal saling bersaing memperebutkan perhatian, pemilih mengulang peninjauan yang serupa, dan keputusan yang lebih lemah bisa lolos hanya karena partisipasi jadi kelelahan.
Jadi, lapisan aktivasi yang sebenarnya mungkin adalah throughput tata kelola: berapa banyak hubungan keamanan yang dapat dievaluasi, disetujui, dan tetap dimintai pertanggungjawaban oleh jaringan secara bersamaan.
Ini mungkin berhasil jika tata kelola berkembang seiring peta integrasi. Gagal jika peta tumbuh lebih cepat daripada kemampuan jaringan untuk membuat keputusan yang bertanggung jawab.
#baby $BABY @BabylonLabs_io
Keamanan mungkin sudah tersedia secara teknis, namun tetap tidak aktif dalam praktik. Tata kelola harus menyetujui koneksi, peserta perlu waktu untuk meninjaunya, tanggung jawab harus ditetapkan, dan seseorang harus menerima risikonya jika integrasi berperilaku berbeda ketika mendapat tekanan. Pengumuman tersebut mencatat niat. Pemungutan suara menimbulkan konsekuensi.
Itu mengubah cara saya memikirkan $BABY . Mungkin sumber daya yang langka bukan jumlah jaringan yang bersedia untuk melakukan integrasi, melainkan kecepatan dan kualitas dengan mana tata kelola dapat memprosesnya tanpa menjadi ceroboh. Integrasi yang lebih banyak justru bisa membuat sistem semakin berat. Proposal saling bersaing memperebutkan perhatian, pemilih mengulang peninjauan yang serupa, dan keputusan yang lebih lemah bisa lolos hanya karena partisipasi jadi kelelahan.
Jadi, lapisan aktivasi yang sebenarnya mungkin adalah throughput tata kelola: berapa banyak hubungan keamanan yang dapat dievaluasi, disetujui, dan tetap dimintai pertanggungjawaban oleh jaringan secara bersamaan.
Ini mungkin berhasil jika tata kelola berkembang seiring peta integrasi. Gagal jika peta tumbuh lebih cepat daripada kemampuan jaringan untuk membuat keputusan yang bertanggung jawab.
#baby $BABY @BabylonLabs_io
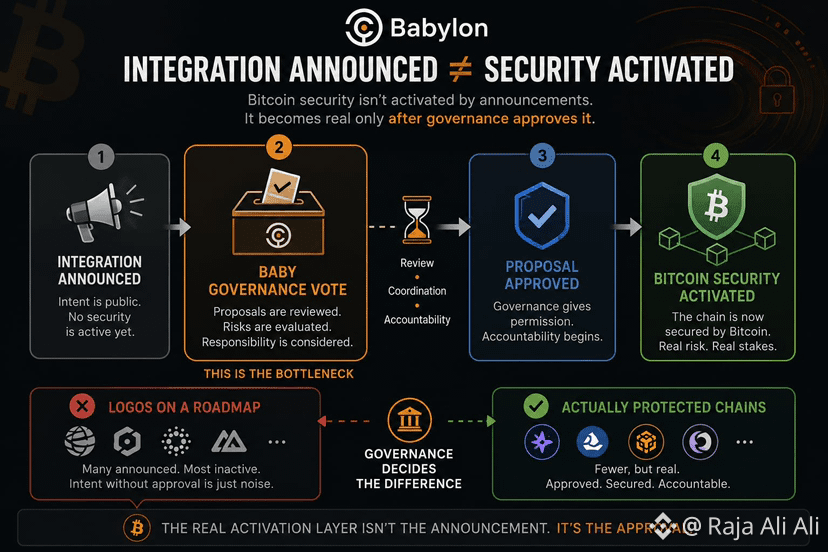
3
2
89
·
--
#baby $BABY @babylonlabs_io
Jujur saja, dulu saya menganggap aktivitas testnet sebagai bagian yang “lunak” dari cerita, dan mainnet TVL sebagai angka yang akhirnya membuktikan semuanya. Modal yang betulan terasa lebih sulit dibantah. Namun semakin saya melihat peminjaman native BTC, semakin tidak bersih perbandingan itu.
Rekaman TVL menunjukkan di mana uang berada. Aktivitas testnet bisa mengungkap di mana sistem mulai menegang.
Satu kali sebuah wallet terhubung bagi saya hanya memberi sedikit informasi. Seorang pengguna yang mengulang alur peminjaman, gagal dalam pembuktian, menunggu verifikasi, menyesuaikan jaminan, lalu mencoba lagi memberi saya jauh lebih banyak. Itu memperlihatkan titik-titik di mana tanggung jawab berpindah antara Bitcoin, para verifikator, aplikasi, dan orang yang mengambil pinjaman. Gesekan itu tidak terlihat dalam angka TVL yang besar.
Saya terus bertanya-tanya apakah #Baby pada akhirnya bisa memberi penghargaan pada perilaku yang benar-benar berguna seperti ini—bukan sekadar partisipasi mentah. Bukan klik. Bukan volume dari faucet. Tetapi pengujian tekanan yang menemukan cek yang terduplikasi, koordinasi yang lambat, kegagalan yang tidak jelas, atau momen ketika seseorang masih perlu turun tangan secara manual.
Bagian tersulit adalah memutuskan aktivitas mana yang benar-benar meningkatkan sistem dan aktivitas mana yang hanya membuat dasbor terlihat sibuk. Keputusan itu tidak bisa sepenuhnya diautomatiskan tanpa menciptakan lapisan “permainan” yang baru.
Aktivitas testnet native BTC mungkin menjadi lebih bernilai daripada TVL mainnet awal, tetapi hanya jika #Baby bisa membedakan bukti dari kebisingan. Di situlah semuanya mulai penting.
{future}(BABYUSDT)
$BICO
{future}(BICOUSDT)
$VIC
{future}(VICUSDT)
#baby $BABY @BabylonLabs_io
Jujur saja, dulu saya menganggap aktivitas testnet sebagai bagian yang “lunak” dari cerita, dan mainnet TVL sebagai angka yang akhirnya membuktikan semuanya. Modal yang betulan terasa lebih sulit dibantah. Namun semakin saya melihat peminjaman native BTC, semakin tidak bersih perbandingan itu.
Rekaman TVL menunjukkan di mana uang berada. Aktivitas testnet bisa mengungkap di mana sistem mulai menegang.
Satu kali sebuah wallet terhubung bagi saya hanya memberi sedikit informasi. Seorang pengguna yang mengulang alur peminjaman, gagal dalam pembuktian, menunggu verifikasi, menyesuaikan jaminan, lalu mencoba lagi memberi saya jauh lebih banyak. Itu memperlihatkan titik-titik di mana tanggung jawab berpindah antara Bitcoin, para verifikator, aplikasi, dan orang yang mengambil pinjaman. Gesekan itu tidak terlihat dalam angka TVL yang besar.
Saya terus bertanya-tanya apakah #Baby pada akhirnya bisa memberi penghargaan pada perilaku yang benar-benar berguna seperti ini—bukan sekadar partisipasi mentah. Bukan klik. Bukan volume dari faucet. Tetapi pengujian tekanan yang menemukan cek yang terduplikasi, koordinasi yang lambat, kegagalan yang tidak jelas, atau momen ketika seseorang masih perlu turun tangan secara manual.
Bagian tersulit adalah memutuskan aktivitas mana yang benar-benar meningkatkan sistem dan aktivitas mana yang hanya membuat dasbor terlihat sibuk. Keputusan itu tidak bisa sepenuhnya diautomatiskan tanpa menciptakan lapisan “permainan” yang baru.
Aktivitas testnet native BTC mungkin menjadi lebih bernilai daripada TVL mainnet awal, tetapi hanya jika #Baby bisa membedakan bukti dari kebisingan. Di situlah semuanya mulai penting.
$BICO
$VIC
Jujur saja, dulu saya menganggap aktivitas testnet sebagai bagian yang “lunak” dari cerita, dan mainnet TVL sebagai angka yang akhirnya membuktikan semuanya. Modal yang betulan terasa lebih sulit dibantah. Namun semakin saya melihat peminjaman native BTC, semakin tidak bersih perbandingan itu.
Rekaman TVL menunjukkan di mana uang berada. Aktivitas testnet bisa mengungkap di mana sistem mulai menegang.
Satu kali sebuah wallet terhubung bagi saya hanya memberi sedikit informasi. Seorang pengguna yang mengulang alur peminjaman, gagal dalam pembuktian, menunggu verifikasi, menyesuaikan jaminan, lalu mencoba lagi memberi saya jauh lebih banyak. Itu memperlihatkan titik-titik di mana tanggung jawab berpindah antara Bitcoin, para verifikator, aplikasi, dan orang yang mengambil pinjaman. Gesekan itu tidak terlihat dalam angka TVL yang besar.
Saya terus bertanya-tanya apakah #Baby pada akhirnya bisa memberi penghargaan pada perilaku yang benar-benar berguna seperti ini—bukan sekadar partisipasi mentah. Bukan klik. Bukan volume dari faucet. Tetapi pengujian tekanan yang menemukan cek yang terduplikasi, koordinasi yang lambat, kegagalan yang tidak jelas, atau momen ketika seseorang masih perlu turun tangan secara manual.
Bagian tersulit adalah memutuskan aktivitas mana yang benar-benar meningkatkan sistem dan aktivitas mana yang hanya membuat dasbor terlihat sibuk. Keputusan itu tidak bisa sepenuhnya diautomatiskan tanpa menciptakan lapisan “permainan” yang baru.
Aktivitas testnet native BTC mungkin menjadi lebih bernilai daripada TVL mainnet awal, tetapi hanya jika #Baby bisa membedakan bukti dari kebisingan. Di situlah semuanya mulai penting.
$BICO
$VIC
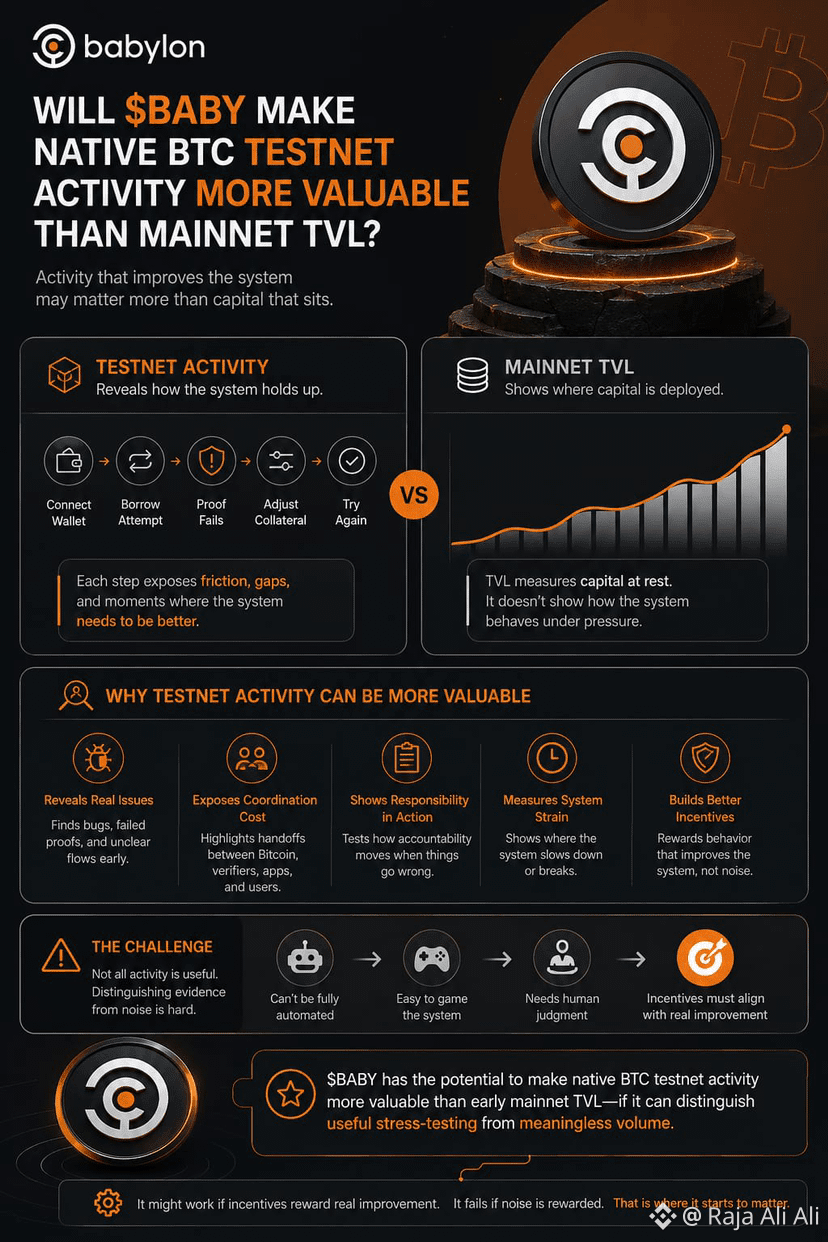
2
1
232
·
--
#baby $BABY @babylonlabs_io
Awalnya saya mengira aktivitas testnet BTC asli sebagian besar hanyalah pemanasan sebelum angka-angka yang akhirnya semua orang perhatikan, terutama TVL. Namun, gambaran itu tidak bertahan. Saat saya menelaah lebih dekat, sinyal yang lebih menarik bukanlah seberapa banyak modal yang muncul, melainkan bagaimana orang-orang berperilaku ketika tidak ada yang tidak bisa dibatalkan. Ukuran bukanlah penyaringnya. Pengulangan yang menentukan. Setiap upaya pinjam, setiap jeda sebelum mengunci native BTC, setiap kembali lagi ke alur pengujian itu mengungkap sesuatu yang jarang ditangkap oleh TVL: apakah pengguna sedang belajar sebuah kebiasaan, atau sekadar mengejar insentif. Dengan Babylon, perbedaan itu terasa lebih penting daripada yang tampak pada pandangan pertama, karena perilaku terbentuk sebelum likuiditas benar-benar stabil. Saldo besar bisa datang dalam semalam, tetapi kepercayaan biasanya terakumulasi lewat tindakan berulang dalam kondisi yang sudah familiar. Risikonya tidak hilang. Risikonya hanya bergeser menjadi pertanyaan apakah pola-pola itu bertahan ketika modal sungguhan menggantikan aset uji. Dan saya terus bertanya-tanya, apakah sinyal terkuat adalah saldo yang akhirnya datang, atau perilaku tenang yang sudah terlihat jauh sebelum siapa pun punya alasan finansial untuk bertahan.
{future}(BABYUSDT)
$BLESS $STAR
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
#baby $BABY @BabylonLabs_io
Awalnya saya mengira aktivitas testnet BTC asli sebagian besar hanyalah pemanasan sebelum angka-angka yang akhirnya semua orang perhatikan, terutama TVL. Namun, gambaran itu tidak bertahan. Saat saya menelaah lebih dekat, sinyal yang lebih menarik bukanlah seberapa banyak modal yang muncul, melainkan bagaimana orang-orang berperilaku ketika tidak ada yang tidak bisa dibatalkan. Ukuran bukanlah penyaringnya. Pengulangan yang menentukan. Setiap upaya pinjam, setiap jeda sebelum mengunci native BTC, setiap kembali lagi ke alur pengujian itu mengungkap sesuatu yang jarang ditangkap oleh TVL: apakah pengguna sedang belajar sebuah kebiasaan, atau sekadar mengejar insentif. Dengan Babylon, perbedaan itu terasa lebih penting daripada yang tampak pada pandangan pertama, karena perilaku terbentuk sebelum likuiditas benar-benar stabil. Saldo besar bisa datang dalam semalam, tetapi kepercayaan biasanya terakumulasi lewat tindakan berulang dalam kondisi yang sudah familiar. Risikonya tidak hilang. Risikonya hanya bergeser menjadi pertanyaan apakah pola-pola itu bertahan ketika modal sungguhan menggantikan aset uji. Dan saya terus bertanya-tanya, apakah sinyal terkuat adalah saldo yang akhirnya datang, atau perilaku tenang yang sudah terlihat jauh sebelum siapa pun punya alasan finansial untuk bertahan.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
Awalnya saya mengira aktivitas testnet BTC asli sebagian besar hanyalah pemanasan sebelum angka-angka yang akhirnya semua orang perhatikan, terutama TVL. Namun, gambaran itu tidak bertahan. Saat saya menelaah lebih dekat, sinyal yang lebih menarik bukanlah seberapa banyak modal yang muncul, melainkan bagaimana orang-orang berperilaku ketika tidak ada yang tidak bisa dibatalkan. Ukuran bukanlah penyaringnya. Pengulangan yang menentukan. Setiap upaya pinjam, setiap jeda sebelum mengunci native BTC, setiap kembali lagi ke alur pengujian itu mengungkap sesuatu yang jarang ditangkap oleh TVL: apakah pengguna sedang belajar sebuah kebiasaan, atau sekadar mengejar insentif. Dengan Babylon, perbedaan itu terasa lebih penting daripada yang tampak pada pandangan pertama, karena perilaku terbentuk sebelum likuiditas benar-benar stabil. Saldo besar bisa datang dalam semalam, tetapi kepercayaan biasanya terakumulasi lewat tindakan berulang dalam kondisi yang sudah familiar. Risikonya tidak hilang. Risikonya hanya bergeser menjadi pertanyaan apakah pola-pola itu bertahan ketika modal sungguhan menggantikan aset uji. Dan saya terus bertanya-tanya, apakah sinyal terkuat adalah saldo yang akhirnya datang, atau perilaku tenang yang sudah terlihat jauh sebelum siapa pun punya alasan finansial untuk bertahan.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
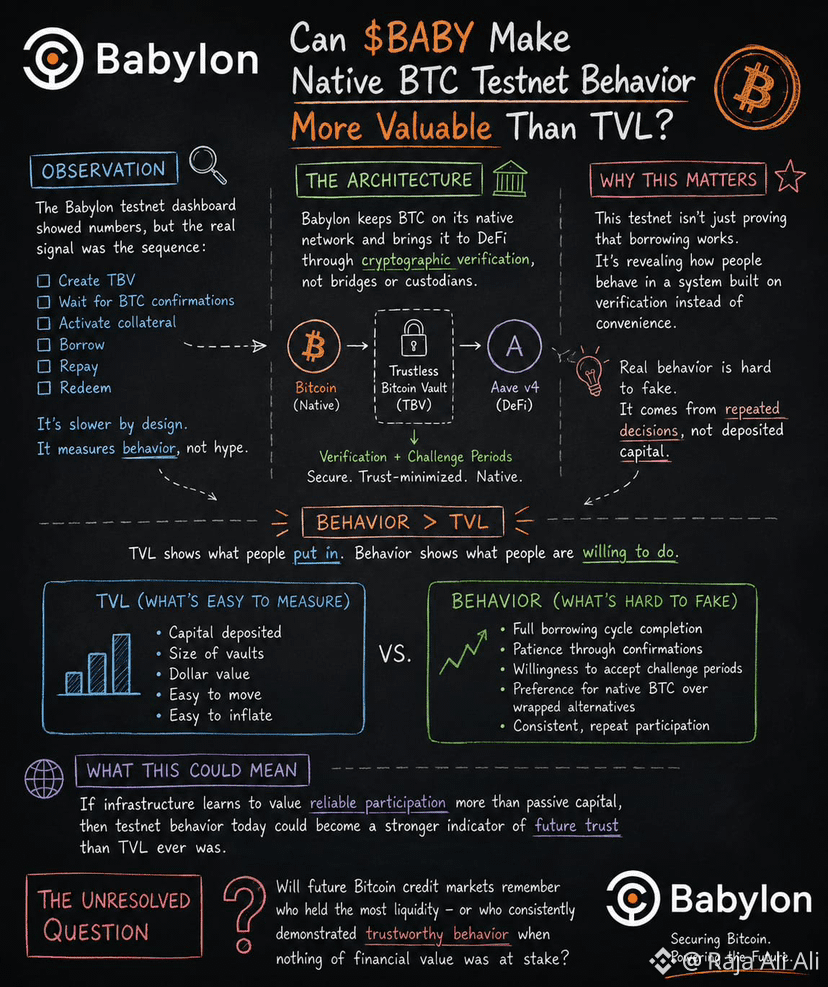
5
3
383
·
--
Jujur saja, aku terus kembali ke sebuah pertanyaan yang tampaknya lebih kecil daripada kenyataannya. Kita menghabiskan banyak waktu membandingkan jaminan BTC asli dengan likuiditas BTC yang dibungkus, tetapi aku mulai berpikir bahwa perbandingannya yang sebenarnya bukanlah antara aset-asetnya, melainkan antara bukti dan kenyamanan.
Likuiditas yang dibungkus terasa efisien karena sudah terhubung ke semuanya. Jalurnya sudah ada. Integrasinya sudah familiar. Tapi begitu masuk modal dalam jumlah lebih besar atau kontrol risiko yang lebih ketat, pintasan-pintasan itu mulai mengumpulkan pertanyaan tambahan. Seseorang menginginkan konfirmasi lain. Catatan lain. Penjelasan lain tentang ke mana sebenarnya kepercayaan bergeser. Biaya koordinasi tumbuh perlahan.
Itu membuatku bertanya-tanya apakah $BABY mengubah nilai BTC asli dengan mengurangi jumlah asumsi, bukan menambah jumlah koneksi. Awalnya terdengar kurang berguna bagiku karena lebih sedikit koneksi bisa terlihat seperti fleksibilitas yang lebih sedikit. Tapi mungkin fleksibilitas tidak selalu menjadi sumber daya yang langka. Kadang-kadang yang langka adalah keyakinan.
Aku terus melihat bahwa institusi jarang melambat karena memindahkan aset itu mustahil. Mereka melambat karena tanggung jawab menjadi lebih sulit untuk ditelusuri daripada aset itu sendiri. Perbedaan itu mudah diabaikan sampai akuntabilitas menjadi lebih penting daripada kecepatan.
Mungkin ini bisa berhasil jika verifikasi terus menghilangkan keputusan—bukan menambahkan lapisan lain di atasnya.
#baby $BABY @babylonlabs_io
Jujur saja, aku terus kembali ke sebuah pertanyaan yang tampaknya lebih kecil daripada kenyataannya. Kita menghabiskan banyak waktu membandingkan jaminan BTC asli dengan likuiditas BTC yang dibungkus, tetapi aku mulai berpikir bahwa perbandingannya yang sebenarnya bukanlah antara aset-asetnya, melainkan antara bukti dan kenyamanan.
Likuiditas yang dibungkus terasa efisien karena sudah terhubung ke semuanya. Jalurnya sudah ada. Integrasinya sudah familiar. Tapi begitu masuk modal dalam jumlah lebih besar atau kontrol risiko yang lebih ketat, pintasan-pintasan itu mulai mengumpulkan pertanyaan tambahan. Seseorang menginginkan konfirmasi lain. Catatan lain. Penjelasan lain tentang ke mana sebenarnya kepercayaan bergeser. Biaya koordinasi tumbuh perlahan.
Itu membuatku bertanya-tanya apakah $BABY mengubah nilai BTC asli dengan mengurangi jumlah asumsi, bukan menambah jumlah koneksi. Awalnya terdengar kurang berguna bagiku karena lebih sedikit koneksi bisa terlihat seperti fleksibilitas yang lebih sedikit. Tapi mungkin fleksibilitas tidak selalu menjadi sumber daya yang langka. Kadang-kadang yang langka adalah keyakinan.
Aku terus melihat bahwa institusi jarang melambat karena memindahkan aset itu mustahil. Mereka melambat karena tanggung jawab menjadi lebih sulit untuk ditelusuri daripada aset itu sendiri. Perbedaan itu mudah diabaikan sampai akuntabilitas menjadi lebih penting daripada kecepatan.
Mungkin ini bisa berhasil jika verifikasi terus menghilangkan keputusan—bukan menambahkan lapisan lain di atasnya.
#baby $BABY @BabylonLabs_io
Likuiditas yang dibungkus terasa efisien karena sudah terhubung ke semuanya. Jalurnya sudah ada. Integrasinya sudah familiar. Tapi begitu masuk modal dalam jumlah lebih besar atau kontrol risiko yang lebih ketat, pintasan-pintasan itu mulai mengumpulkan pertanyaan tambahan. Seseorang menginginkan konfirmasi lain. Catatan lain. Penjelasan lain tentang ke mana sebenarnya kepercayaan bergeser. Biaya koordinasi tumbuh perlahan.
Itu membuatku bertanya-tanya apakah $BABY mengubah nilai BTC asli dengan mengurangi jumlah asumsi, bukan menambah jumlah koneksi. Awalnya terdengar kurang berguna bagiku karena lebih sedikit koneksi bisa terlihat seperti fleksibilitas yang lebih sedikit. Tapi mungkin fleksibilitas tidak selalu menjadi sumber daya yang langka. Kadang-kadang yang langka adalah keyakinan.
Aku terus melihat bahwa institusi jarang melambat karena memindahkan aset itu mustahil. Mereka melambat karena tanggung jawab menjadi lebih sulit untuk ditelusuri daripada aset itu sendiri. Perbedaan itu mudah diabaikan sampai akuntabilitas menjadi lebih penting daripada kecepatan.
Mungkin ini bisa berhasil jika verifikasi terus menghilangkan keputusan—bukan menambahkan lapisan lain di atasnya.
#baby $BABY @BabylonLabs_io
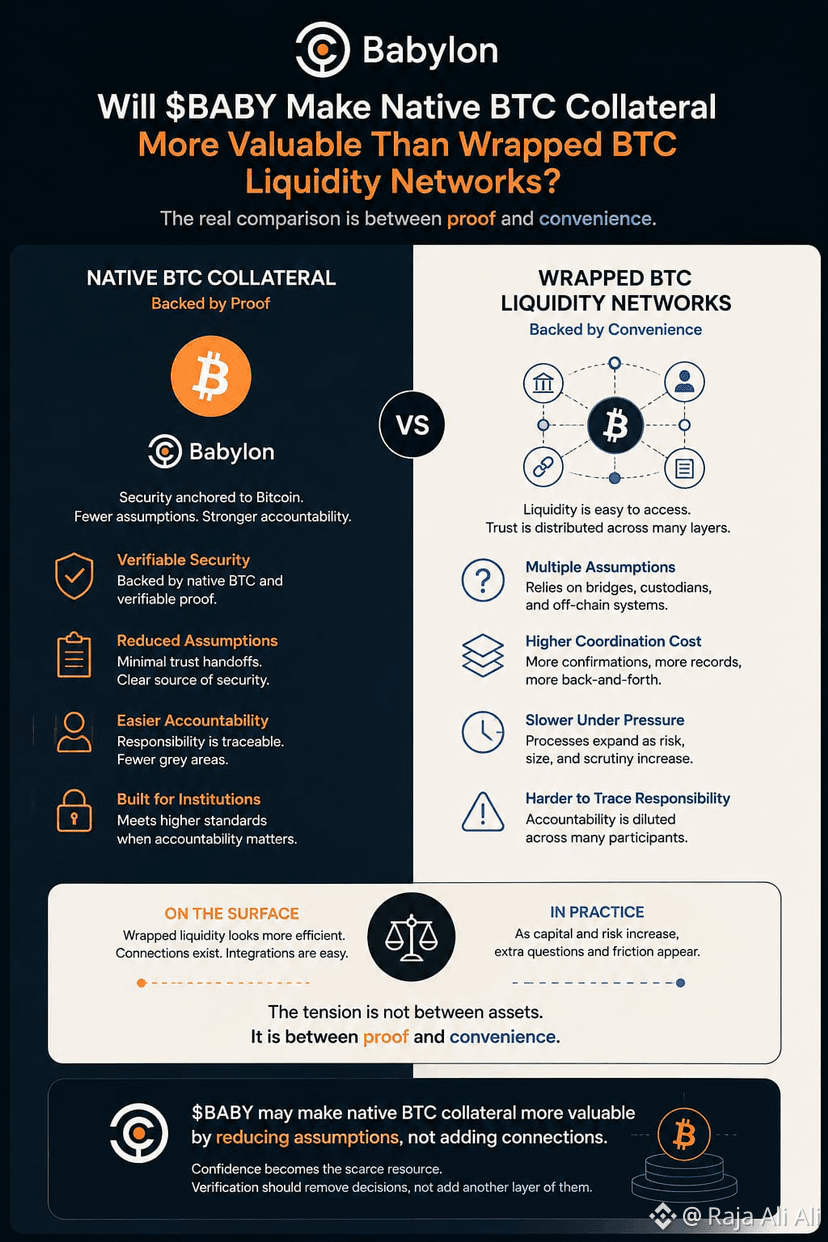
3
2
82
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NvidiaEarningsTonight:AIStocks’NextMove?
2,222 penayangan
89 Berdiskusi
Hari Laporan Kinerja Nvidia: Penampilan Pertama CEO Interim — Mampukah Kisah AI Bertahan?
Binance News
·Disukai 3 Kali
·2k penayangan
A Packed Week of Earnings and Data Tests Markets
91,693 penayangan
509 Berdiskusi
AnthropicIPOTestsInvestorAppetiteForAI
186,304 penayangan
1,936 Berdiskusi