

币圈小贝贝
132 Posting

币圈小贝贝
Laporkan
Blokir Pengguna
12 Mengikuti
1.7K+ Pengikut
893 Disukai
Posting
Semua
Live
·
--
Lihat terjemahan
一条公告出来,一个代币一周涨了三成半.. 但真正值得看的,不是这个涨幅,是它刚拿到的那张纸..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是,又一个山寨拿到了 ETF,热闹两天就散了.. 真正值得看的是那张纸上的名字:NYSE Arca 的挂牌资格,加上一份已经生效的 S-1 注册文件.. 一个资产从「躺在交易所里的筹码」变成「能被装进普通券商账户的产品」,中间隔的就是这一步..
更有意思的是,这一步其实是在批发的.. 先是比特币,然后是以太坊,现在往下走到了市值更小的那一层.. 每批发一格,那个资产就会被重新塞进一套配置框架里,不是因为它变好了,而是因为它终于能被买了.. 这次轮到的是 Near,而且文件里还写着要把质押奖励一起装进产品里..
这里就有点耐人寻味了.. 一个产品如果连「生息」都替你打包好,它卖的就不再是价格弹性,而是一张能过风控的收益凭证.. 对能进场的钱来说,后者才是他们熟悉的东西..
但批准那天涨多少,从来不是重点.. 真正值得盯的是上市之后头几周的净流入——如果只有那一天有量,说明买的还是情绪;如果连续几周都有钱进来,那才叫通道真的通了..
所以眼前这三成半,更像是把预期先付了.. 后面要么有真金白银的申购把它接住,要么就是又一次「消息即高点」.. 我更在意的是下个月这条通道还批不批得下去,以及第一批申购进来的到底是谁.. 有点意思..
一条公告出来,一个代币一周涨了三成半.. 但真正值得看的,不是这个涨幅,是它刚拿到的那张纸..
📢 进群蹲一手消息
大多数人看到的是,又一个山寨拿到了 ETF,热闹两天就散了.. 真正值得看的是那张纸上的名字:NYSE Arca 的挂牌资格,加上一份已经生效的 S-1 注册文件.. 一个资产从「躺在交易所里的筹码」变成「能被装进普通券商账户的产品」,中间隔的就是这一步..
更有意思的是,这一步其实是在批发的.. 先是比特币,然后是以太坊,现在往下走到了市值更小的那一层.. 每批发一格,那个资产就会被重新塞进一套配置框架里,不是因为它变好了,而是因为它终于能被买了.. 这次轮到的是 Near,而且文件里还写着要把质押奖励一起装进产品里..
这里就有点耐人寻味了.. 一个产品如果连「生息」都替你打包好,它卖的就不再是价格弹性,而是一张能过风控的收益凭证.. 对能进场的钱来说,后者才是他们熟悉的东西..
但批准那天涨多少,从来不是重点.. 真正值得盯的是上市之后头几周的净流入——如果只有那一天有量,说明买的还是情绪;如果连续几周都有钱进来,那才叫通道真的通了..
所以眼前这三成半,更像是把预期先付了.. 后面要么有真金白银的申购把它接住,要么就是又一次「消息即高点」.. 我更在意的是下个月这条通道还批不批得下去,以及第一批申购进来的到底是谁.. 有点意思..
📢 进群蹲一手消息
大多数人看到的是,又一个山寨拿到了 ETF,热闹两天就散了.. 真正值得看的是那张纸上的名字:NYSE Arca 的挂牌资格,加上一份已经生效的 S-1 注册文件.. 一个资产从「躺在交易所里的筹码」变成「能被装进普通券商账户的产品」,中间隔的就是这一步..
更有意思的是,这一步其实是在批发的.. 先是比特币,然后是以太坊,现在往下走到了市值更小的那一层.. 每批发一格,那个资产就会被重新塞进一套配置框架里,不是因为它变好了,而是因为它终于能被买了.. 这次轮到的是 Near,而且文件里还写着要把质押奖励一起装进产品里..
这里就有点耐人寻味了.. 一个产品如果连「生息」都替你打包好,它卖的就不再是价格弹性,而是一张能过风控的收益凭证.. 对能进场的钱来说,后者才是他们熟悉的东西..
但批准那天涨多少,从来不是重点.. 真正值得盯的是上市之后头几周的净流入——如果只有那一天有量,说明买的还是情绪;如果连续几周都有钱进来,那才叫通道真的通了..
所以眼前这三成半,更像是把预期先付了.. 后面要么有真金白银的申购把它接住,要么就是又一次「消息即高点」.. 我更在意的是下个月这条通道还批不批得下去,以及第一批申购进来的到底是谁.. 有点意思..
18
·
--
Sebagian Benar
Sebuah token semalam langsung melonjak hingga 30%.. Tapi yang benar-benar layak dilihat bukan persentase kenaikannya, melainkan posisi yang didapatnya dari situ..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya begini: token lain lagi yang memanfaatkan kabar untuk memompa, ramai dua hari lalu mereda..
Yang benar-benar layak diperhatikan justru bagian kedua dari pengumuman..
Sebuah lembaga kliring antarbank di AS yang setiap hari menangani lebih dari 200 miliar dolar proses penyelesaian, menyerahkan kerangka interoperabilitas untuk “deposito ter-tokenisasi” kepada proyek yang awalnya memang fokus di lintas rantai..
Maksudnya, yang didapatnya bukan sekadar selembar uang, tapi sebuah posisi di “jalur pipa”.
Nah, di sinilah mulai terasa beda.. Deposito ter-tokenisasi terdengar rumit, tapi intinya cuma satu kalimat: simpanan di bank diubah menjadi bentuk digital, uangnya tetap uang itu..
Tapi ia bisa—berdasarkan aturan yang sudah ditulis sebelumnya—mengalir antarbank tanpa henti 24 jam sehari..
Jaringan ini ke publik mengatakan ingin melibatkan lebih dari 20 bank, dan yang harus diuji dulu adalah bagaimana uang saling “diakui” di antara bank-bank yang berbeda..
Lalu siapa yang membuat bank-bank berbeda saling mengakui.. Siapa yang dipilih, berarti ia berdiri di depan pintu itu..
Yang lebih menarik lagi adalah kecepatan respons harga.. Begitu pengumuman keluar, uang langsung diberi harga baru..
Tapi ada detail yang bahkan diakui orang yang biasa menulis chart: kerja sama ini memperkuat narasi adopsi, namun pada dasarnya tidak langsung memberi kebutuhan untuk tokennya..
Kalimat ini penting.. Pasar sekarang membeli bukan arus kas, melainkan posisi..
Tapi masalahnya datang.. Nilai posisi itu sejauh mana, tergantung apakah kemudian benar-benar dipakai..
Sebuah kontrak kerangka interoperabilitas, dan sebuah jaringan yang benar-benar berjalan—setiap hari benar-benar menyelesaikan berapa banyak—di antaranya tidak ada beberapa bulan, melainkan apakah bisa benar-benar diimplementasikan..
Mari tarik sudut pandang lebih jauh: garis ini tahun ini terus bergerak ke arah yang sama..
Pertama, beberapa bank terbesar di Kanada berkumpul untuk membuat deposito ter-tokenisasi antarbank; lalu di Korea, token deposito dipakai untuk membayar pengeluaran kantor pemerintah; sekarang gilirannya lapisan kliring di AS..
Setiap tahap ceritanya berbeda, titik jatuhnya tetap sama: objek yang dibawa ke blockchain berubah dari “aset” menjadi “uang itu sendiri”.
Dan di sisi lain dari garis ini, jalur stablecoin masih berebut siapa yang berhak menerbitkan, dan siapa yang bisa patuh regulasi..
Dua jalur ini pada akhirnya akan bertemu di satu titik yang sama: uang siapa yang duluan masuk ke jalur kliring..
Satu berjalan dari bank menuju keluar, satu didorong dari blockchain menuju masuk; siapa yang lebih dulu tiba, yang ia dapatkan bukan sekadar lalu lintas, tapi “saluran”.
Simpan kata “pembalikan”.. Yang benar-benar patut diawasi bukan lagi siapa yang ditandatangani, melainkan setelah jaringan ini online, kapan muncul penyelesaian antarbank pertama yang benar-benar nyata, dan seberapa besar volumenya..
Pengumuman bisa menentukan harga dalam seminggu, tapi implementasi yang menentukan harga dalam setahun..
Ada satu lapisan lagi: kalau belakangan keluar pengumuman sejenis tapi harga tidak lagi bisa ditarik naik, berarti pasar sudah mulai hanya mengakui angka yang benar-benar dijalankan, bukan lagi nama yang sempat ditandatangani.
Sebuah token semalam langsung melonjak hingga 30%.. Tapi yang benar-benar layak dilihat bukan persentase kenaikannya, melainkan posisi yang didapatnya dari situ..
📢 最新消息群里说
Kebanyakan orang melihatnya begini: token lain lagi yang memanfaatkan kabar untuk memompa, ramai dua hari lalu mereda..
Yang benar-benar layak diperhatikan justru bagian kedua dari pengumuman..
Sebuah lembaga kliring antarbank di AS yang setiap hari menangani lebih dari 200 miliar dolar proses penyelesaian, menyerahkan kerangka interoperabilitas untuk “deposito ter-tokenisasi” kepada proyek yang awalnya memang fokus di lintas rantai..
Maksudnya, yang didapatnya bukan sekadar selembar uang, tapi sebuah posisi di “jalur pipa”.
Nah, di sinilah mulai terasa beda.. Deposito ter-tokenisasi terdengar rumit, tapi intinya cuma satu kalimat: simpanan di bank diubah menjadi bentuk digital, uangnya tetap uang itu..
Tapi ia bisa—berdasarkan aturan yang sudah ditulis sebelumnya—mengalir antarbank tanpa henti 24 jam sehari..
Jaringan ini ke publik mengatakan ingin melibatkan lebih dari 20 bank, dan yang harus diuji dulu adalah bagaimana uang saling “diakui” di antara bank-bank yang berbeda..
Lalu siapa yang membuat bank-bank berbeda saling mengakui.. Siapa yang dipilih, berarti ia berdiri di depan pintu itu..
Yang lebih menarik lagi adalah kecepatan respons harga.. Begitu pengumuman keluar, uang langsung diberi harga baru..
Tapi ada detail yang bahkan diakui orang yang biasa menulis chart: kerja sama ini memperkuat narasi adopsi, namun pada dasarnya tidak langsung memberi kebutuhan untuk tokennya..
Kalimat ini penting.. Pasar sekarang membeli bukan arus kas, melainkan posisi..
Tapi masalahnya datang.. Nilai posisi itu sejauh mana, tergantung apakah kemudian benar-benar dipakai..
Sebuah kontrak kerangka interoperabilitas, dan sebuah jaringan yang benar-benar berjalan—setiap hari benar-benar menyelesaikan berapa banyak—di antaranya tidak ada beberapa bulan, melainkan apakah bisa benar-benar diimplementasikan..
Mari tarik sudut pandang lebih jauh: garis ini tahun ini terus bergerak ke arah yang sama..
Pertama, beberapa bank terbesar di Kanada berkumpul untuk membuat deposito ter-tokenisasi antarbank; lalu di Korea, token deposito dipakai untuk membayar pengeluaran kantor pemerintah; sekarang gilirannya lapisan kliring di AS..
Setiap tahap ceritanya berbeda, titik jatuhnya tetap sama: objek yang dibawa ke blockchain berubah dari “aset” menjadi “uang itu sendiri”.
Dan di sisi lain dari garis ini, jalur stablecoin masih berebut siapa yang berhak menerbitkan, dan siapa yang bisa patuh regulasi..
Dua jalur ini pada akhirnya akan bertemu di satu titik yang sama: uang siapa yang duluan masuk ke jalur kliring..
Satu berjalan dari bank menuju keluar, satu didorong dari blockchain menuju masuk; siapa yang lebih dulu tiba, yang ia dapatkan bukan sekadar lalu lintas, tapi “saluran”.
Simpan kata “pembalikan”.. Yang benar-benar patut diawasi bukan lagi siapa yang ditandatangani, melainkan setelah jaringan ini online, kapan muncul penyelesaian antarbank pertama yang benar-benar nyata, dan seberapa besar volumenya..
Pengumuman bisa menentukan harga dalam seminggu, tapi implementasi yang menentukan harga dalam setahun..
Ada satu lapisan lagi: kalau belakangan keluar pengumuman sejenis tapi harga tidak lagi bisa ditarik naik, berarti pasar sudah mulai hanya mengakui angka yang benar-benar dijalankan, bukan lagi nama yang sempat ditandatangani.
📢 最新消息群里说
Kebanyakan orang melihatnya begini: token lain lagi yang memanfaatkan kabar untuk memompa, ramai dua hari lalu mereda..
Yang benar-benar layak diperhatikan justru bagian kedua dari pengumuman..
Sebuah lembaga kliring antarbank di AS yang setiap hari menangani lebih dari 200 miliar dolar proses penyelesaian, menyerahkan kerangka interoperabilitas untuk “deposito ter-tokenisasi” kepada proyek yang awalnya memang fokus di lintas rantai..
Maksudnya, yang didapatnya bukan sekadar selembar uang, tapi sebuah posisi di “jalur pipa”.
Nah, di sinilah mulai terasa beda.. Deposito ter-tokenisasi terdengar rumit, tapi intinya cuma satu kalimat: simpanan di bank diubah menjadi bentuk digital, uangnya tetap uang itu..
Tapi ia bisa—berdasarkan aturan yang sudah ditulis sebelumnya—mengalir antarbank tanpa henti 24 jam sehari..
Jaringan ini ke publik mengatakan ingin melibatkan lebih dari 20 bank, dan yang harus diuji dulu adalah bagaimana uang saling “diakui” di antara bank-bank yang berbeda..
Lalu siapa yang membuat bank-bank berbeda saling mengakui.. Siapa yang dipilih, berarti ia berdiri di depan pintu itu..
Yang lebih menarik lagi adalah kecepatan respons harga.. Begitu pengumuman keluar, uang langsung diberi harga baru..
Tapi ada detail yang bahkan diakui orang yang biasa menulis chart: kerja sama ini memperkuat narasi adopsi, namun pada dasarnya tidak langsung memberi kebutuhan untuk tokennya..
Kalimat ini penting.. Pasar sekarang membeli bukan arus kas, melainkan posisi..
Tapi masalahnya datang.. Nilai posisi itu sejauh mana, tergantung apakah kemudian benar-benar dipakai..
Sebuah kontrak kerangka interoperabilitas, dan sebuah jaringan yang benar-benar berjalan—setiap hari benar-benar menyelesaikan berapa banyak—di antaranya tidak ada beberapa bulan, melainkan apakah bisa benar-benar diimplementasikan..
Mari tarik sudut pandang lebih jauh: garis ini tahun ini terus bergerak ke arah yang sama..
Pertama, beberapa bank terbesar di Kanada berkumpul untuk membuat deposito ter-tokenisasi antarbank; lalu di Korea, token deposito dipakai untuk membayar pengeluaran kantor pemerintah; sekarang gilirannya lapisan kliring di AS..
Setiap tahap ceritanya berbeda, titik jatuhnya tetap sama: objek yang dibawa ke blockchain berubah dari “aset” menjadi “uang itu sendiri”.
Dan di sisi lain dari garis ini, jalur stablecoin masih berebut siapa yang berhak menerbitkan, dan siapa yang bisa patuh regulasi..
Dua jalur ini pada akhirnya akan bertemu di satu titik yang sama: uang siapa yang duluan masuk ke jalur kliring..
Satu berjalan dari bank menuju keluar, satu didorong dari blockchain menuju masuk; siapa yang lebih dulu tiba, yang ia dapatkan bukan sekadar lalu lintas, tapi “saluran”.
Simpan kata “pembalikan”.. Yang benar-benar patut diawasi bukan lagi siapa yang ditandatangani, melainkan setelah jaringan ini online, kapan muncul penyelesaian antarbank pertama yang benar-benar nyata, dan seberapa besar volumenya..
Pengumuman bisa menentukan harga dalam seminggu, tapi implementasi yang menentukan harga dalam setahun..
Ada satu lapisan lagi: kalau belakangan keluar pengumuman sejenis tapi harga tidak lagi bisa ditarik naik, berarti pasar sudah mulai hanya mengakui angka yang benar-benar dijalankan, bukan lagi nama yang sempat ditandatangani.
2.1k
·
--
#比特币现货etf净流入1.91亿美元
Kebanyakan orang hari ini melihat bahwa, Bitcoin ditekan oleh faktor makro.. Imbal hasil obligasi AS menembus rekor tertinggi 19 tahun, ekspektasi kenaikan suku bunga kembali mereda, harga yang tadinya di atas 87 ribu mundur terus sampai sekitar 84 ribu..
[💰 进群看逻辑](https://app.binance.com/uni-qr/6d5gRrvm)
Garis ini tidak salah, tapi itu hanya garis harga..
Yang sebenarnya patut diperhatikan adalah garis lainnya.. Pada hari Kamis, ETF spot Bitcoin AS kembali mengalami arus masuk bersih sebesar 191 juta dolar, dan ini menjadi hari ke-6 yang bernilai positif; total 6 hari sudah melewati 2,8 miliar..
Yang lebih menarik lagi adalah titik waktunya.. Dalam 6 hari tersebut, Bitcoin ditarik turun dari atas 87 ribu ke 83 ribu; artinya, harga bergerak turun, sementara uang justru terus masuk..
Harga bergerak karena makro, uang bergerak karena penempatan (alokasi)—dua garis ini kali ini jelas terpisah..
Di sini mulai ada sesuatu yang patut dicermati.. Dari awal tahun hingga sekarang, arus masuk bersih sempat menjadi lubang negatif sebesar 5,5 miliar, yang dibenamkan oleh gelombang penarikan (redeem) pada akhir Juni..
Sekarang angkanya berbalik positif, kira-kira menjadi +787 juta..
Artinya, harga masih jauh dari rekor puncak sebelumnya, tapi uang sudah lebih dulu mengisi lubang tersebut..
Namun masalahnya, 6 hari ini tidak merata..
Pada hari Senin, arus masuk harian melonjak sampai 999 juta, tertinggi sepanjang tahun; setelah itu tiga hari berturut-turut turun, dan pada hari Kamis hanya tersisa 191 juta—kurang dari Senin lebih dari delapan puluh persen..
Arus masuk melambat itu benar, tapi yang melambat adalah kecepatannya, bukan arahnya..
Lalu jadi tidak sama lagi.. Uang yang masuk cepat saat dorongan, dan uang yang mengatur posisi secara bertahap, memang pada dasarnya bukan jenis uang yang sama..
Uang yang bisa langsung menyuntikkan 1 miliar dalam sehari, biasanya terseret oleh harga dan emosi; sedangkan yang bisa masuk terus selama 6 hari, meski tiap hari hanya 100–200 juta, lebih mirip sedang memindahkan alokasi posisi sesuai rencana secara perlahan..
Masih ada satu detail lagi yang patut dilihat: konsentrasinya..
Dari total 2,8 miliar itu, hampir setengahnya—sekitar 1,35 miliar—hanya masuk ke satu dana yang sama..
Uang bukan ditebar seperti merata ke banyak titik, tapi sedang berdesakan menuju satu pintu; ini sekaligus efek merek dan juga ketergantungan pada satu titik. Dua penjelasan itu sama-sama benar—tinggal dilihat bagaimana perkembangannya nanti..
Jika rentang waktunya diperpanjang, akan makin jelas.. Arus masuk bersih pada bulan Agustus 3,52 miliar, sedangkan September hingga sekarang 2,56 miliar; yang satu adalah makro—imbal hasil obligasi AS menembus rekor tertinggi 19 tahun dan probabilitas kenaikan suku bunga makin digeser naik—sedangkan sisi lainnya adalah pembelian yang hampir tidak berhenti selama tiga bulan..
Cara pasar memberi harga untuk pertanyaan ‘Bitcoin itu aset apa’, dan cara pasar memberi harga untuk pertanyaan ‘apakah pada level harga ini seharusnya dialokasikan sedikit’, sedang dipecah menjadi dua hal yang dihitung terpisah..
Untuk melihat sebuah pembalikan, tinggalkan satu hal.. Yang benar-benar patut dipantau bukan berapa banyak yang masuk hari ini lagi, melainkan kapan garis ini pertama kali berubah menjadi negatif secara beruntun..
Begitu arus keluar muncul secara beruntun, dua garis di atas akan kembali menyatu menjadi satu—harga dan dana bergerak bersama; di situlah ujian sesungguhnya..
Dan dana yang menampung hampir setengah dari tambahan kenaikan itu, ritme penarikan dan pembeliannya ke depan mungkin bahkan lebih bisa menunjukkan apa yang dipikirkan institusi daripada pergerakan harga koin itu sendiri..
#比特币现货etf净流入1.91亿美元
Kebanyakan orang hari ini melihat bahwa, Bitcoin ditekan oleh faktor makro.. Imbal hasil obligasi AS menembus rekor tertinggi 19 tahun, ekspektasi kenaikan suku bunga kembali mereda, harga yang tadinya di atas 87 ribu mundur terus sampai sekitar 84 ribu..
💰 进群看逻辑
Garis ini tidak salah, tapi itu hanya garis harga..
Yang sebenarnya patut diperhatikan adalah garis lainnya.. Pada hari Kamis, ETF spot Bitcoin AS kembali mengalami arus masuk bersih sebesar 191 juta dolar, dan ini menjadi hari ke-6 yang bernilai positif; total 6 hari sudah melewati 2,8 miliar..
Yang lebih menarik lagi adalah titik waktunya.. Dalam 6 hari tersebut, Bitcoin ditarik turun dari atas 87 ribu ke 83 ribu; artinya, harga bergerak turun, sementara uang justru terus masuk..
Harga bergerak karena makro, uang bergerak karena penempatan (alokasi)—dua garis ini kali ini jelas terpisah..
Di sini mulai ada sesuatu yang patut dicermati.. Dari awal tahun hingga sekarang, arus masuk bersih sempat menjadi lubang negatif sebesar 5,5 miliar, yang dibenamkan oleh gelombang penarikan (redeem) pada akhir Juni..
Sekarang angkanya berbalik positif, kira-kira menjadi +787 juta..
Artinya, harga masih jauh dari rekor puncak sebelumnya, tapi uang sudah lebih dulu mengisi lubang tersebut..
Namun masalahnya, 6 hari ini tidak merata..
Pada hari Senin, arus masuk harian melonjak sampai 999 juta, tertinggi sepanjang tahun; setelah itu tiga hari berturut-turut turun, dan pada hari Kamis hanya tersisa 191 juta—kurang dari Senin lebih dari delapan puluh persen..
Arus masuk melambat itu benar, tapi yang melambat adalah kecepatannya, bukan arahnya..
Lalu jadi tidak sama lagi.. Uang yang masuk cepat saat dorongan, dan uang yang mengatur posisi secara bertahap, memang pada dasarnya bukan jenis uang yang sama..
Uang yang bisa langsung menyuntikkan 1 miliar dalam sehari, biasanya terseret oleh harga dan emosi; sedangkan yang bisa masuk terus selama 6 hari, meski tiap hari hanya 100–200 juta, lebih mirip sedang memindahkan alokasi posisi sesuai rencana secara perlahan..
Masih ada satu detail lagi yang patut dilihat: konsentrasinya..
Dari total 2,8 miliar itu, hampir setengahnya—sekitar 1,35 miliar—hanya masuk ke satu dana yang sama..
Uang bukan ditebar seperti merata ke banyak titik, tapi sedang berdesakan menuju satu pintu; ini sekaligus efek merek dan juga ketergantungan pada satu titik. Dua penjelasan itu sama-sama benar—tinggal dilihat bagaimana perkembangannya nanti..
Jika rentang waktunya diperpanjang, akan makin jelas.. Arus masuk bersih pada bulan Agustus 3,52 miliar, sedangkan September hingga sekarang 2,56 miliar; yang satu adalah makro—imbal hasil obligasi AS menembus rekor tertinggi 19 tahun dan probabilitas kenaikan suku bunga makin digeser naik—sedangkan sisi lainnya adalah pembelian yang hampir tidak berhenti selama tiga bulan..
Cara pasar memberi harga untuk pertanyaan ‘Bitcoin itu aset apa’, dan cara pasar memberi harga untuk pertanyaan ‘apakah pada level harga ini seharusnya dialokasikan sedikit’, sedang dipecah menjadi dua hal yang dihitung terpisah..
Untuk melihat sebuah pembalikan, tinggalkan satu hal.. Yang benar-benar patut dipantau bukan berapa banyak yang masuk hari ini lagi, melainkan kapan garis ini pertama kali berubah menjadi negatif secara beruntun..
Begitu arus keluar muncul secara beruntun, dua garis di atas akan kembali menyatu menjadi satu—harga dan dana bergerak bersama; di situlah ujian sesungguhnya..
Dan dana yang menampung hampir setengah dari tambahan kenaikan itu, ritme penarikan dan pembeliannya ke depan mungkin bahkan lebih bisa menunjukkan apa yang dipikirkan institusi daripada pergerakan harga koin itu sendiri..
Kebanyakan orang hari ini melihat bahwa, Bitcoin ditekan oleh faktor makro.. Imbal hasil obligasi AS menembus rekor tertinggi 19 tahun, ekspektasi kenaikan suku bunga kembali mereda, harga yang tadinya di atas 87 ribu mundur terus sampai sekitar 84 ribu..
💰 进群看逻辑
Garis ini tidak salah, tapi itu hanya garis harga..
Yang sebenarnya patut diperhatikan adalah garis lainnya.. Pada hari Kamis, ETF spot Bitcoin AS kembali mengalami arus masuk bersih sebesar 191 juta dolar, dan ini menjadi hari ke-6 yang bernilai positif; total 6 hari sudah melewati 2,8 miliar..
Yang lebih menarik lagi adalah titik waktunya.. Dalam 6 hari tersebut, Bitcoin ditarik turun dari atas 87 ribu ke 83 ribu; artinya, harga bergerak turun, sementara uang justru terus masuk..
Harga bergerak karena makro, uang bergerak karena penempatan (alokasi)—dua garis ini kali ini jelas terpisah..
Di sini mulai ada sesuatu yang patut dicermati.. Dari awal tahun hingga sekarang, arus masuk bersih sempat menjadi lubang negatif sebesar 5,5 miliar, yang dibenamkan oleh gelombang penarikan (redeem) pada akhir Juni..
Sekarang angkanya berbalik positif, kira-kira menjadi +787 juta..
Artinya, harga masih jauh dari rekor puncak sebelumnya, tapi uang sudah lebih dulu mengisi lubang tersebut..
Namun masalahnya, 6 hari ini tidak merata..
Pada hari Senin, arus masuk harian melonjak sampai 999 juta, tertinggi sepanjang tahun; setelah itu tiga hari berturut-turut turun, dan pada hari Kamis hanya tersisa 191 juta—kurang dari Senin lebih dari delapan puluh persen..
Arus masuk melambat itu benar, tapi yang melambat adalah kecepatannya, bukan arahnya..
Lalu jadi tidak sama lagi.. Uang yang masuk cepat saat dorongan, dan uang yang mengatur posisi secara bertahap, memang pada dasarnya bukan jenis uang yang sama..
Uang yang bisa langsung menyuntikkan 1 miliar dalam sehari, biasanya terseret oleh harga dan emosi; sedangkan yang bisa masuk terus selama 6 hari, meski tiap hari hanya 100–200 juta, lebih mirip sedang memindahkan alokasi posisi sesuai rencana secara perlahan..
Masih ada satu detail lagi yang patut dilihat: konsentrasinya..
Dari total 2,8 miliar itu, hampir setengahnya—sekitar 1,35 miliar—hanya masuk ke satu dana yang sama..
Uang bukan ditebar seperti merata ke banyak titik, tapi sedang berdesakan menuju satu pintu; ini sekaligus efek merek dan juga ketergantungan pada satu titik. Dua penjelasan itu sama-sama benar—tinggal dilihat bagaimana perkembangannya nanti..
Jika rentang waktunya diperpanjang, akan makin jelas.. Arus masuk bersih pada bulan Agustus 3,52 miliar, sedangkan September hingga sekarang 2,56 miliar; yang satu adalah makro—imbal hasil obligasi AS menembus rekor tertinggi 19 tahun dan probabilitas kenaikan suku bunga makin digeser naik—sedangkan sisi lainnya adalah pembelian yang hampir tidak berhenti selama tiga bulan..
Cara pasar memberi harga untuk pertanyaan ‘Bitcoin itu aset apa’, dan cara pasar memberi harga untuk pertanyaan ‘apakah pada level harga ini seharusnya dialokasikan sedikit’, sedang dipecah menjadi dua hal yang dihitung terpisah..
Untuk melihat sebuah pembalikan, tinggalkan satu hal.. Yang benar-benar patut dipantau bukan berapa banyak yang masuk hari ini lagi, melainkan kapan garis ini pertama kali berubah menjadi negatif secara beruntun..
Begitu arus keluar muncul secara beruntun, dua garis di atas akan kembali menyatu menjadi satu—harga dan dana bergerak bersama; di situlah ujian sesungguhnya..
Dan dana yang menampung hampir setengah dari tambahan kenaikan itu, ritme penarikan dan pembeliannya ke depan mungkin bahkan lebih bisa menunjukkan apa yang dipikirkan institusi daripada pergerakan harga koin itu sendiri..
2.5k
·
--
Sebuah cuitan mengatakan “Sudah pulang” .. Tapi jalur ini sebenarnya sudah pernah dia lalui sekali, dan itu dulu adalah dia sendiri yang berjalan..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya begini: stablecoin dolar terbesar harus kembali ke Bitcoin, bos meneruskan, dan kolom komentar penuh rasa nostalgia..
Yang benar-benar layak dilihat justru pembukuan di balik kata “rumah”: dia dilahirkan di Bitcoin pada tahun 2014, lalu seluruh batch supply dipindahkan ke Ethereum dan TRON, dan pada 2023 bahkan menutup jalur lama itu..
Jadi kali ini bukan benar-benar “pulang”, lebih mirip memindahkan diri ke alamat lama yang sudah ia sewa-beli dan kemudian ditinggalkan..
Dulu kenapa memilih jalan itu.. Di Bitcoin menerbitkan aset itu lambat dan mahal—biaya satu kali transfer dan waktu tunggunya tidak sanggup menopang pembayaran..
Sekarang kenapa kembali.. Karena dia menemukan jalur yang dulu tidak dimiliki Bitcoin: Lightning Network yang menangani pengiriman uang dengan murah dan instan, sementara protokol lain mengurus penerbitan aset di Bitcoin dan menaruh data transaksinya di luar rantai..
Nah, mulai beda.. Di alasan “pulang” ini, tidak ada kata nostalgia, hanya ada biaya..
Lebih menarik lagi: pada titik waktu ini, siapa yang sedang membicarakan..
Sebuah bank investasi Amerika mapan yang bulan April tahun ini sendiri menerbitkan dana/produk spot Bitcoin, bertemu di Washington dengan perusahaan infrastruktur yang menggarap jalur tersebut—mereka membahas “adopsi di Eropa dan adopsi global”.
Perusahaan infrastruktur itu baru pada bulan Agustus memasukkan modulnya ke alat pengembangan dompet pihak penerbit; seed round dipimpin oleh pihak penerbit sendiri, dan di daftar co-investor ada satu manajer aset senior lainnya..
Tapi masalahnya muncul.. Yang benar-benar layak disimak bukan siapa bertemu siapa, melainkan posisi apa yang dipasang oleh pihak penerbit..
Ia sudah jelas mengatakan tidak membuat chain sendiri, ia hanya ingin “nempel” pada jaringan yang sudah orang lain bangun..
Maka sejak saat itu, persaingan stablecoin berganti lintasan: bukan lagi “siapa yang menerbitkan paling banyak”, melainkan “siapa yang menyediakan rel untuk pihak penerbit”..
Siapa yang terpilih, dialah yang mulai memungut tarif tol..
Lapisannya ada lagi yang agak mengundang penasaran: tempat jatuhnya..
Ketentuan seperti perbankan untuk simpanan di Eropa sebelumnya tidak diterima oleh pihak penerbit, jadi kemungkinan besar kartu ini bukan dimainkan dulu di dalam AS atau Eropa, melainkan diuji lebih dulu di luar Eropa dan pasar global..
Relnya dibangun di tempat yang pengawasannya lebih longgar—ini bukan hal baru, dulu saat membangun kereta pun begitu..
Sempat jujur saja.. Saat ini produknya belum live. Penerima berikutnya adalah dompet yang active user mingguan sudah lebih dari satu juta; dua sisi pun tidak memberi timeline..
Pihak bank juga belum mengumumkan kerja sama resmi apa pun, jadi pada saat ini yang ada hanya satu rangkaian pertemuan dan satu kali meneruskan..
Simpan kejutan: yang benar-benar patut dipantau bukan siapa lagi mengirim pesan, melainkan kapan uang pertama yang “benar-benar dibayarkan menggunakan stablecoin di Bitcoin” itu muncul..
Kalau itu benar-benar berlari, yang paling dulu berubah bukan harga koin, melainkan fakta bahwa “rel default stablecoin” kini punya opsi kedua..
Sebuah cuitan mengatakan “Sudah pulang” .. Tapi jalur ini sebenarnya sudah pernah dia lalui sekali, dan itu dulu adalah dia sendiri yang berjalan..
📢 今日盘面群里聊
Kebanyakan orang melihatnya begini: stablecoin dolar terbesar harus kembali ke Bitcoin, bos meneruskan, dan kolom komentar penuh rasa nostalgia..
Yang benar-benar layak dilihat justru pembukuan di balik kata “rumah”: dia dilahirkan di Bitcoin pada tahun 2014, lalu seluruh batch supply dipindahkan ke Ethereum dan TRON, dan pada 2023 bahkan menutup jalur lama itu..
Jadi kali ini bukan benar-benar “pulang”, lebih mirip memindahkan diri ke alamat lama yang sudah ia sewa-beli dan kemudian ditinggalkan..
Dulu kenapa memilih jalan itu.. Di Bitcoin menerbitkan aset itu lambat dan mahal—biaya satu kali transfer dan waktu tunggunya tidak sanggup menopang pembayaran..
Sekarang kenapa kembali.. Karena dia menemukan jalur yang dulu tidak dimiliki Bitcoin: Lightning Network yang menangani pengiriman uang dengan murah dan instan, sementara protokol lain mengurus penerbitan aset di Bitcoin dan menaruh data transaksinya di luar rantai..
Nah, mulai beda.. Di alasan “pulang” ini, tidak ada kata nostalgia, hanya ada biaya..
Lebih menarik lagi: pada titik waktu ini, siapa yang sedang membicarakan..
Sebuah bank investasi Amerika mapan yang bulan April tahun ini sendiri menerbitkan dana/produk spot Bitcoin, bertemu di Washington dengan perusahaan infrastruktur yang menggarap jalur tersebut—mereka membahas “adopsi di Eropa dan adopsi global”.
Perusahaan infrastruktur itu baru pada bulan Agustus memasukkan modulnya ke alat pengembangan dompet pihak penerbit; seed round dipimpin oleh pihak penerbit sendiri, dan di daftar co-investor ada satu manajer aset senior lainnya..
Tapi masalahnya muncul.. Yang benar-benar layak disimak bukan siapa bertemu siapa, melainkan posisi apa yang dipasang oleh pihak penerbit..
Ia sudah jelas mengatakan tidak membuat chain sendiri, ia hanya ingin “nempel” pada jaringan yang sudah orang lain bangun..
Maka sejak saat itu, persaingan stablecoin berganti lintasan: bukan lagi “siapa yang menerbitkan paling banyak”, melainkan “siapa yang menyediakan rel untuk pihak penerbit”..
Siapa yang terpilih, dialah yang mulai memungut tarif tol..
Lapisannya ada lagi yang agak mengundang penasaran: tempat jatuhnya..
Ketentuan seperti perbankan untuk simpanan di Eropa sebelumnya tidak diterima oleh pihak penerbit, jadi kemungkinan besar kartu ini bukan dimainkan dulu di dalam AS atau Eropa, melainkan diuji lebih dulu di luar Eropa dan pasar global..
Relnya dibangun di tempat yang pengawasannya lebih longgar—ini bukan hal baru, dulu saat membangun kereta pun begitu..
Sempat jujur saja.. Saat ini produknya belum live. Penerima berikutnya adalah dompet yang active user mingguan sudah lebih dari satu juta; dua sisi pun tidak memberi timeline..
Pihak bank juga belum mengumumkan kerja sama resmi apa pun, jadi pada saat ini yang ada hanya satu rangkaian pertemuan dan satu kali meneruskan..
Simpan kejutan: yang benar-benar patut dipantau bukan siapa lagi mengirim pesan, melainkan kapan uang pertama yang “benar-benar dibayarkan menggunakan stablecoin di Bitcoin” itu muncul..
Kalau itu benar-benar berlari, yang paling dulu berubah bukan harga koin, melainkan fakta bahwa “rel default stablecoin” kini punya opsi kedua..
📢 今日盘面群里聊
Kebanyakan orang melihatnya begini: stablecoin dolar terbesar harus kembali ke Bitcoin, bos meneruskan, dan kolom komentar penuh rasa nostalgia..
Yang benar-benar layak dilihat justru pembukuan di balik kata “rumah”: dia dilahirkan di Bitcoin pada tahun 2014, lalu seluruh batch supply dipindahkan ke Ethereum dan TRON, dan pada 2023 bahkan menutup jalur lama itu..
Jadi kali ini bukan benar-benar “pulang”, lebih mirip memindahkan diri ke alamat lama yang sudah ia sewa-beli dan kemudian ditinggalkan..
Dulu kenapa memilih jalan itu.. Di Bitcoin menerbitkan aset itu lambat dan mahal—biaya satu kali transfer dan waktu tunggunya tidak sanggup menopang pembayaran..
Sekarang kenapa kembali.. Karena dia menemukan jalur yang dulu tidak dimiliki Bitcoin: Lightning Network yang menangani pengiriman uang dengan murah dan instan, sementara protokol lain mengurus penerbitan aset di Bitcoin dan menaruh data transaksinya di luar rantai..
Nah, mulai beda.. Di alasan “pulang” ini, tidak ada kata nostalgia, hanya ada biaya..
Lebih menarik lagi: pada titik waktu ini, siapa yang sedang membicarakan..
Sebuah bank investasi Amerika mapan yang bulan April tahun ini sendiri menerbitkan dana/produk spot Bitcoin, bertemu di Washington dengan perusahaan infrastruktur yang menggarap jalur tersebut—mereka membahas “adopsi di Eropa dan adopsi global”.
Perusahaan infrastruktur itu baru pada bulan Agustus memasukkan modulnya ke alat pengembangan dompet pihak penerbit; seed round dipimpin oleh pihak penerbit sendiri, dan di daftar co-investor ada satu manajer aset senior lainnya..
Tapi masalahnya muncul.. Yang benar-benar layak disimak bukan siapa bertemu siapa, melainkan posisi apa yang dipasang oleh pihak penerbit..
Ia sudah jelas mengatakan tidak membuat chain sendiri, ia hanya ingin “nempel” pada jaringan yang sudah orang lain bangun..
Maka sejak saat itu, persaingan stablecoin berganti lintasan: bukan lagi “siapa yang menerbitkan paling banyak”, melainkan “siapa yang menyediakan rel untuk pihak penerbit”..
Siapa yang terpilih, dialah yang mulai memungut tarif tol..
Lapisannya ada lagi yang agak mengundang penasaran: tempat jatuhnya..
Ketentuan seperti perbankan untuk simpanan di Eropa sebelumnya tidak diterima oleh pihak penerbit, jadi kemungkinan besar kartu ini bukan dimainkan dulu di dalam AS atau Eropa, melainkan diuji lebih dulu di luar Eropa dan pasar global..
Relnya dibangun di tempat yang pengawasannya lebih longgar—ini bukan hal baru, dulu saat membangun kereta pun begitu..
Sempat jujur saja.. Saat ini produknya belum live. Penerima berikutnya adalah dompet yang active user mingguan sudah lebih dari satu juta; dua sisi pun tidak memberi timeline..
Pihak bank juga belum mengumumkan kerja sama resmi apa pun, jadi pada saat ini yang ada hanya satu rangkaian pertemuan dan satu kali meneruskan..
Simpan kejutan: yang benar-benar patut dipantau bukan siapa lagi mengirim pesan, melainkan kapan uang pertama yang “benar-benar dibayarkan menggunakan stablecoin di Bitcoin” itu muncul..
Kalau itu benar-benar berlari, yang paling dulu berubah bukan harga koin, melainkan fakta bahwa “rel default stablecoin” kini punya opsi kedua..
264
·
--
Proyek yang dicuri tahun ini memang tidak sedikit, tapi yang setelah dicuri bisa digugat ke pengadilan karena ‘bagian jalan tempat kalian membantu memindahkan aset untuk diri sendiri’—benar-benar tidak banyak..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai tagihan lama senilai beberapa ratus juta dolar, dua proyek saling menunjuk satu sama lain dari jauh..
Yang benar-benar layak diperhatikan sebenarnya bukan lagi ‘uang siapa yang diambil’, melainkan ‘siapa yang benar-benar memberi persetujuan pada momen itu’..
Kejadiannya sendiri tidak rumit.. Pada bulan April tahun ini, sebuah proyek yang melakukan verifikasi ulang likuiditas memindahkan aset melalui sebuah protokol pesan lintas rantai; sebuah pesan lintas rantai palsu melepaskan sekaligus puluhan ribu bukti yang dikeluarkannya sendiri, senilai pada saat itu sekitar 2,92 miliar dolar AS, mendekati dua puluh persen dari peredaran totalnya..
Gerakan memindahkan aset, pada dasarnya, adalah: yang satu ‘membakar di sini’, yang lain ‘melepas di sana’.. Tapi apakah di sana akan benar-benar mencairkan pinjaman, bergantung pada sekelompok validator yang mengangguk..
Sekarang yang tersangkut ada pada kalimat ini: pihak proyek mengatakan set konfigurasi ini telah kalian tinjau secara tertulis, kalian setujui, dan kalau terjadi masalah, itu karena infrastruktur kalian sendiri—kredensial internal diambil, node diganti dengan data palsu, validator menandatangani sesuai itu..
Pihak protokol mengatakan, jembatanmu hanya menggantung pada satu validator; satu kali persetujuan sudah bisa mencairkan dana, dan titik tunggal itu adalah pilihanmu sendiri..
Kemungkinan kedua belah pihak sama-sama benar.. Kode kontrak tidak rusak, yang rusak adalah ‘bagaimana memastikan kejadian itu benar’..
Di sinilah jadi berbeda—dua tahun terakhir uang industri hampir habis untuk mengaudit kontrak, tetapi lubang pengeluaran darah kali ini sama sekali tidak ada di dalam kontrak..
Yang paling saya pedulikan justru dampaknya pada penetapan harga..
Selama beberapa kata ‘konfigurasinya sudah diaudit’ dianggap pengadilan sebagai semacam tanggung jawab, langkah lintas rantai tidak lagi soal memilih yang paling murah, melainkan memilih yang berani menandatangani.. Skema dengan validator lebih banyak—yang lebih lambat dan lebih mahal—akan berubah dari opsi menjadi default; asuransi, audit, kustodi, dan posisi lain akan dihitung ulang harganya terlebih dahulu..
Uang tidak pernah pergi ke tempat paling aman, uang justru pergi ke tempat dengan tanggung jawab yang paling jelas..
Narasi yang lebih besar adalah: industri ribut selama setengah tahun soal masalah teknis, dan pada akhirnya mungkin bukan berakhir dengan siapa yang mendefinisikan ‘terdesentralisasi’, melainkan siapa yang tanda tangannya dianggap sah.
Begitu langkah ini benar-benar diterapkan, semua proyek yang memakai lapisan verifikasi bersama untuk memindahkan aset harus menetapkan ulang harga bagi diri mereka..
Langkah berikutnya yang benar-benar patut diawasi adalah wilayah yurisdiksinya.. Penggugat adalah perusahaan yang terdaftar di Panama, tergugat adalah perusahaan yang terdaftar di Kepulauan Virgin Britania Raya, tetapi perkaranya digelar di Kanada.. Siapa yang benar-benar bisa membuat batasan berlaku dari pengadilan mana merupakan pertarungan berikutnya.
Sisakan satu twist: kalau pada akhirnya diputuskan bahwa lapisan verifikasi tidak perlu memikul tanggung jawab, maka risiko tidak akan hilang begitu saja; risiko itu hanya akan dipindahkan ke tahap berikutnya yang lebih murah.. Saat itu, kata ‘lebih aman’ mungkin akan diganti lagi dengan algoritma yang lain..
Proyek yang dicuri tahun ini memang tidak sedikit, tapi yang setelah dicuri bisa digugat ke pengadilan karena ‘bagian jalan tempat kalian membantu memindahkan aset untuk diri sendiri’—benar-benar tidak banyak..
⚖️ 盘面异动群里说
Kebanyakan orang melihatnya sebagai tagihan lama senilai beberapa ratus juta dolar, dua proyek saling menunjuk satu sama lain dari jauh..
Yang benar-benar layak diperhatikan sebenarnya bukan lagi ‘uang siapa yang diambil’, melainkan ‘siapa yang benar-benar memberi persetujuan pada momen itu’..
Kejadiannya sendiri tidak rumit.. Pada bulan April tahun ini, sebuah proyek yang melakukan verifikasi ulang likuiditas memindahkan aset melalui sebuah protokol pesan lintas rantai; sebuah pesan lintas rantai palsu melepaskan sekaligus puluhan ribu bukti yang dikeluarkannya sendiri, senilai pada saat itu sekitar 2,92 miliar dolar AS, mendekati dua puluh persen dari peredaran totalnya..
Gerakan memindahkan aset, pada dasarnya, adalah: yang satu ‘membakar di sini’, yang lain ‘melepas di sana’.. Tapi apakah di sana akan benar-benar mencairkan pinjaman, bergantung pada sekelompok validator yang mengangguk..
Sekarang yang tersangkut ada pada kalimat ini: pihak proyek mengatakan set konfigurasi ini telah kalian tinjau secara tertulis, kalian setujui, dan kalau terjadi masalah, itu karena infrastruktur kalian sendiri—kredensial internal diambil, node diganti dengan data palsu, validator menandatangani sesuai itu..
Pihak protokol mengatakan, jembatanmu hanya menggantung pada satu validator; satu kali persetujuan sudah bisa mencairkan dana, dan titik tunggal itu adalah pilihanmu sendiri..
Kemungkinan kedua belah pihak sama-sama benar.. Kode kontrak tidak rusak, yang rusak adalah ‘bagaimana memastikan kejadian itu benar’..
Di sinilah jadi berbeda—dua tahun terakhir uang industri hampir habis untuk mengaudit kontrak, tetapi lubang pengeluaran darah kali ini sama sekali tidak ada di dalam kontrak..
Yang paling saya pedulikan justru dampaknya pada penetapan harga..
Selama beberapa kata ‘konfigurasinya sudah diaudit’ dianggap pengadilan sebagai semacam tanggung jawab, langkah lintas rantai tidak lagi soal memilih yang paling murah, melainkan memilih yang berani menandatangani.. Skema dengan validator lebih banyak—yang lebih lambat dan lebih mahal—akan berubah dari opsi menjadi default; asuransi, audit, kustodi, dan posisi lain akan dihitung ulang harganya terlebih dahulu..
Uang tidak pernah pergi ke tempat paling aman, uang justru pergi ke tempat dengan tanggung jawab yang paling jelas..
Narasi yang lebih besar adalah: industri ribut selama setengah tahun soal masalah teknis, dan pada akhirnya mungkin bukan berakhir dengan siapa yang mendefinisikan ‘terdesentralisasi’, melainkan siapa yang tanda tangannya dianggap sah.
Begitu langkah ini benar-benar diterapkan, semua proyek yang memakai lapisan verifikasi bersama untuk memindahkan aset harus menetapkan ulang harga bagi diri mereka..
Langkah berikutnya yang benar-benar patut diawasi adalah wilayah yurisdiksinya.. Penggugat adalah perusahaan yang terdaftar di Panama, tergugat adalah perusahaan yang terdaftar di Kepulauan Virgin Britania Raya, tetapi perkaranya digelar di Kanada.. Siapa yang benar-benar bisa membuat batasan berlaku dari pengadilan mana merupakan pertarungan berikutnya.
Sisakan satu twist: kalau pada akhirnya diputuskan bahwa lapisan verifikasi tidak perlu memikul tanggung jawab, maka risiko tidak akan hilang begitu saja; risiko itu hanya akan dipindahkan ke tahap berikutnya yang lebih murah.. Saat itu, kata ‘lebih aman’ mungkin akan diganti lagi dengan algoritma yang lain..
⚖️ 盘面异动群里说
Kebanyakan orang melihatnya sebagai tagihan lama senilai beberapa ratus juta dolar, dua proyek saling menunjuk satu sama lain dari jauh..
Yang benar-benar layak diperhatikan sebenarnya bukan lagi ‘uang siapa yang diambil’, melainkan ‘siapa yang benar-benar memberi persetujuan pada momen itu’..
Kejadiannya sendiri tidak rumit.. Pada bulan April tahun ini, sebuah proyek yang melakukan verifikasi ulang likuiditas memindahkan aset melalui sebuah protokol pesan lintas rantai; sebuah pesan lintas rantai palsu melepaskan sekaligus puluhan ribu bukti yang dikeluarkannya sendiri, senilai pada saat itu sekitar 2,92 miliar dolar AS, mendekati dua puluh persen dari peredaran totalnya..
Gerakan memindahkan aset, pada dasarnya, adalah: yang satu ‘membakar di sini’, yang lain ‘melepas di sana’.. Tapi apakah di sana akan benar-benar mencairkan pinjaman, bergantung pada sekelompok validator yang mengangguk..
Sekarang yang tersangkut ada pada kalimat ini: pihak proyek mengatakan set konfigurasi ini telah kalian tinjau secara tertulis, kalian setujui, dan kalau terjadi masalah, itu karena infrastruktur kalian sendiri—kredensial internal diambil, node diganti dengan data palsu, validator menandatangani sesuai itu..
Pihak protokol mengatakan, jembatanmu hanya menggantung pada satu validator; satu kali persetujuan sudah bisa mencairkan dana, dan titik tunggal itu adalah pilihanmu sendiri..
Kemungkinan kedua belah pihak sama-sama benar.. Kode kontrak tidak rusak, yang rusak adalah ‘bagaimana memastikan kejadian itu benar’..
Di sinilah jadi berbeda—dua tahun terakhir uang industri hampir habis untuk mengaudit kontrak, tetapi lubang pengeluaran darah kali ini sama sekali tidak ada di dalam kontrak..
Yang paling saya pedulikan justru dampaknya pada penetapan harga..
Selama beberapa kata ‘konfigurasinya sudah diaudit’ dianggap pengadilan sebagai semacam tanggung jawab, langkah lintas rantai tidak lagi soal memilih yang paling murah, melainkan memilih yang berani menandatangani.. Skema dengan validator lebih banyak—yang lebih lambat dan lebih mahal—akan berubah dari opsi menjadi default; asuransi, audit, kustodi, dan posisi lain akan dihitung ulang harganya terlebih dahulu..
Uang tidak pernah pergi ke tempat paling aman, uang justru pergi ke tempat dengan tanggung jawab yang paling jelas..
Narasi yang lebih besar adalah: industri ribut selama setengah tahun soal masalah teknis, dan pada akhirnya mungkin bukan berakhir dengan siapa yang mendefinisikan ‘terdesentralisasi’, melainkan siapa yang tanda tangannya dianggap sah.
Begitu langkah ini benar-benar diterapkan, semua proyek yang memakai lapisan verifikasi bersama untuk memindahkan aset harus menetapkan ulang harga bagi diri mereka..
Langkah berikutnya yang benar-benar patut diawasi adalah wilayah yurisdiksinya.. Penggugat adalah perusahaan yang terdaftar di Panama, tergugat adalah perusahaan yang terdaftar di Kepulauan Virgin Britania Raya, tetapi perkaranya digelar di Kanada.. Siapa yang benar-benar bisa membuat batasan berlaku dari pengadilan mana merupakan pertarungan berikutnya.
Sisakan satu twist: kalau pada akhirnya diputuskan bahwa lapisan verifikasi tidak perlu memikul tanggung jawab, maka risiko tidak akan hilang begitu saja; risiko itu hanya akan dipindahkan ke tahap berikutnya yang lebih murah.. Saat itu, kata ‘lebih aman’ mungkin akan diganti lagi dengan algoritma yang lain..
223
·
--
Seorang anggota pengawas yang akan segera mengakhiri masa jabatannya, sebelum pergi sempat berucap satu kalimat—arahnya kebetulan berlawanan dengan sepuluh tahun terakhir… Maksudnya kira-kira: ke depan jangan kumpulkan terlalu banyak berkas identitas.
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai “lagi-lagi pejabat yang menyampaikan opini pribadi”, tanpa ada aturan yang benar-benar diterapkan—dilihat sekilas lalu lewat saja. Namun yang mungkin patut dicermati adalah bagaimana ia memecah dua hal menjadi terpisah: “verifikasi identitas” dan “mengumpulkan data”—padahal itu memang bukan hal yang sama.
Cara yang ada sekarang adalah: sebuah institusi harus memastikan Anda memenuhi syarat, maka ia perlu menyimpan semua berkas—identitas, alamat, pendapatan—dengan lengkap. Sesuatu yang hanya perlu dibuktikan satu hal, pada dasarnya tidak perlu menyerahkan seluruh naskah data mentah. Misalnya, pihak lain hanya perlu tahu bahwa Anda sudah berusia lebih dari 18 tahun; mengapa masih harus tahu nama dan alamat Anda.
Alat yang ia sebut adalah bukti pengetahuan nol (zero-knowledge proof). Kedengarannya teknis, tapi jika diurai sebenarnya cukup sederhana: tampilkan kesimpulannya saja, tanpa menyerahkan “naskahnya”. Jika jalur ini berhasil, verifikasi identitas tidak lagi “menyimpan satu laci fotokopi”, melainkan “menyimpan satu bukti”. Data pun bergeser dari aset menjadi kewajiban: semakin banyak yang dikumpulkan, semakin mahal risikonya—sekali kebocoran, kerugiannya berlipat. Dalam kejadian-kejadian yang muncul belakangan ini, yang “diambil” ternyata tidak hanya uang.
Lebih menarik lagi, ada bagian yang dihilangkannya… Dalam proses tradisional, setiap institusi harus menanyakan ulang masalah yang sama, karena tak ada yang berani langsung percaya hasil verifikasi dari pihak di atasnya. Jika sebuah bukti bisa dipakai ulang, maka yang tidak lagi ditetapkan ulang harganya bukan “identitasnya” sendiri, melainkan bagian verifikasi yang bisa dibagikan.
Dari sudut pandang perputaran dana, di sini memang ada sedikit perbedaan. Selama ini semua orang menatap imbal hasil dan menatap narasi, tetapi yang menentukan apakah uang bisa masuk pintu adalah “alur verifikasi identitas”. Siapa pun yang bisa membuat verifikasi yang patuh menjadi lebih murah sekaligus lebih aman, biasanya di titik masuk akan memungut “tol”—pos-pos seperti verifikasi identitas, kustodi, dan alat audit, umumnya dipilih lebih dulu oleh arus dana.
Narasi yang lebih besar adalah: privasi dan kepatuhan dulu dianggap sebagai pilihan ganda (dua hal yang tidak bisa ditumpuk). Sekarang ada orang yang ingin menyatukannya: bukan tidak mengumpulkan, melainkan mengumpulkan lebih sedikit dan memverifikasi dengan lebih tepat. Ini juga menjadi awal pergeseran kepatuhan dari yang padat karya menuju yang padat kriptografi.
Tapi masalahnya: ini tetap opini pribadi, bukan aturan. Persyaratan yang ada tidak berubah satu pun, jadi dalam jangka pendek tidak ada respons pasar. Yang benar-benar layak dicermati bukan apa yang ia katakan, melainkan apakah institusi-institusi batch pertama mau memasukkan paket ini ke dalam bisnis nyata—begitu ada, “bentuk” yang bisa diterima biasanya akan diterapkan sebelum aturan resmi. Jika setahun kemudian masih hanya berhenti di naskah presentasi, hambatan bukan pada teknologinya, melainkan pada siapa yang memikul tanggung jawab: kalau benar-benar terjadi masalah, siapa yang menandatangani.
Agak menarik…
Seorang anggota pengawas yang akan segera mengakhiri masa jabatannya, sebelum pergi sempat berucap satu kalimat—arahnya kebetulan berlawanan dengan sepuluh tahun terakhir… Maksudnya kira-kira: ke depan jangan kumpulkan terlalu banyak berkas identitas.
🔄 进群看机构动作
Kebanyakan orang melihatnya sebagai “lagi-lagi pejabat yang menyampaikan opini pribadi”, tanpa ada aturan yang benar-benar diterapkan—dilihat sekilas lalu lewat saja. Namun yang mungkin patut dicermati adalah bagaimana ia memecah dua hal menjadi terpisah: “verifikasi identitas” dan “mengumpulkan data”—padahal itu memang bukan hal yang sama.
Cara yang ada sekarang adalah: sebuah institusi harus memastikan Anda memenuhi syarat, maka ia perlu menyimpan semua berkas—identitas, alamat, pendapatan—dengan lengkap. Sesuatu yang hanya perlu dibuktikan satu hal, pada dasarnya tidak perlu menyerahkan seluruh naskah data mentah. Misalnya, pihak lain hanya perlu tahu bahwa Anda sudah berusia lebih dari 18 tahun; mengapa masih harus tahu nama dan alamat Anda.
Alat yang ia sebut adalah bukti pengetahuan nol (zero-knowledge proof). Kedengarannya teknis, tapi jika diurai sebenarnya cukup sederhana: tampilkan kesimpulannya saja, tanpa menyerahkan “naskahnya”. Jika jalur ini berhasil, verifikasi identitas tidak lagi “menyimpan satu laci fotokopi”, melainkan “menyimpan satu bukti”. Data pun bergeser dari aset menjadi kewajiban: semakin banyak yang dikumpulkan, semakin mahal risikonya—sekali kebocoran, kerugiannya berlipat. Dalam kejadian-kejadian yang muncul belakangan ini, yang “diambil” ternyata tidak hanya uang.
Lebih menarik lagi, ada bagian yang dihilangkannya… Dalam proses tradisional, setiap institusi harus menanyakan ulang masalah yang sama, karena tak ada yang berani langsung percaya hasil verifikasi dari pihak di atasnya. Jika sebuah bukti bisa dipakai ulang, maka yang tidak lagi ditetapkan ulang harganya bukan “identitasnya” sendiri, melainkan bagian verifikasi yang bisa dibagikan.
Dari sudut pandang perputaran dana, di sini memang ada sedikit perbedaan. Selama ini semua orang menatap imbal hasil dan menatap narasi, tetapi yang menentukan apakah uang bisa masuk pintu adalah “alur verifikasi identitas”. Siapa pun yang bisa membuat verifikasi yang patuh menjadi lebih murah sekaligus lebih aman, biasanya di titik masuk akan memungut “tol”—pos-pos seperti verifikasi identitas, kustodi, dan alat audit, umumnya dipilih lebih dulu oleh arus dana.
Narasi yang lebih besar adalah: privasi dan kepatuhan dulu dianggap sebagai pilihan ganda (dua hal yang tidak bisa ditumpuk). Sekarang ada orang yang ingin menyatukannya: bukan tidak mengumpulkan, melainkan mengumpulkan lebih sedikit dan memverifikasi dengan lebih tepat. Ini juga menjadi awal pergeseran kepatuhan dari yang padat karya menuju yang padat kriptografi.
Tapi masalahnya: ini tetap opini pribadi, bukan aturan. Persyaratan yang ada tidak berubah satu pun, jadi dalam jangka pendek tidak ada respons pasar. Yang benar-benar layak dicermati bukan apa yang ia katakan, melainkan apakah institusi-institusi batch pertama mau memasukkan paket ini ke dalam bisnis nyata—begitu ada, “bentuk” yang bisa diterima biasanya akan diterapkan sebelum aturan resmi. Jika setahun kemudian masih hanya berhenti di naskah presentasi, hambatan bukan pada teknologinya, melainkan pada siapa yang memikul tanggung jawab: kalau benar-benar terjadi masalah, siapa yang menandatangani.
Agak menarik…
🔄 进群看机构动作
Kebanyakan orang melihatnya sebagai “lagi-lagi pejabat yang menyampaikan opini pribadi”, tanpa ada aturan yang benar-benar diterapkan—dilihat sekilas lalu lewat saja. Namun yang mungkin patut dicermati adalah bagaimana ia memecah dua hal menjadi terpisah: “verifikasi identitas” dan “mengumpulkan data”—padahal itu memang bukan hal yang sama.
Cara yang ada sekarang adalah: sebuah institusi harus memastikan Anda memenuhi syarat, maka ia perlu menyimpan semua berkas—identitas, alamat, pendapatan—dengan lengkap. Sesuatu yang hanya perlu dibuktikan satu hal, pada dasarnya tidak perlu menyerahkan seluruh naskah data mentah. Misalnya, pihak lain hanya perlu tahu bahwa Anda sudah berusia lebih dari 18 tahun; mengapa masih harus tahu nama dan alamat Anda.
Alat yang ia sebut adalah bukti pengetahuan nol (zero-knowledge proof). Kedengarannya teknis, tapi jika diurai sebenarnya cukup sederhana: tampilkan kesimpulannya saja, tanpa menyerahkan “naskahnya”. Jika jalur ini berhasil, verifikasi identitas tidak lagi “menyimpan satu laci fotokopi”, melainkan “menyimpan satu bukti”. Data pun bergeser dari aset menjadi kewajiban: semakin banyak yang dikumpulkan, semakin mahal risikonya—sekali kebocoran, kerugiannya berlipat. Dalam kejadian-kejadian yang muncul belakangan ini, yang “diambil” ternyata tidak hanya uang.
Lebih menarik lagi, ada bagian yang dihilangkannya… Dalam proses tradisional, setiap institusi harus menanyakan ulang masalah yang sama, karena tak ada yang berani langsung percaya hasil verifikasi dari pihak di atasnya. Jika sebuah bukti bisa dipakai ulang, maka yang tidak lagi ditetapkan ulang harganya bukan “identitasnya” sendiri, melainkan bagian verifikasi yang bisa dibagikan.
Dari sudut pandang perputaran dana, di sini memang ada sedikit perbedaan. Selama ini semua orang menatap imbal hasil dan menatap narasi, tetapi yang menentukan apakah uang bisa masuk pintu adalah “alur verifikasi identitas”. Siapa pun yang bisa membuat verifikasi yang patuh menjadi lebih murah sekaligus lebih aman, biasanya di titik masuk akan memungut “tol”—pos-pos seperti verifikasi identitas, kustodi, dan alat audit, umumnya dipilih lebih dulu oleh arus dana.
Narasi yang lebih besar adalah: privasi dan kepatuhan dulu dianggap sebagai pilihan ganda (dua hal yang tidak bisa ditumpuk). Sekarang ada orang yang ingin menyatukannya: bukan tidak mengumpulkan, melainkan mengumpulkan lebih sedikit dan memverifikasi dengan lebih tepat. Ini juga menjadi awal pergeseran kepatuhan dari yang padat karya menuju yang padat kriptografi.
Tapi masalahnya: ini tetap opini pribadi, bukan aturan. Persyaratan yang ada tidak berubah satu pun, jadi dalam jangka pendek tidak ada respons pasar. Yang benar-benar layak dicermati bukan apa yang ia katakan, melainkan apakah institusi-institusi batch pertama mau memasukkan paket ini ke dalam bisnis nyata—begitu ada, “bentuk” yang bisa diterima biasanya akan diterapkan sebelum aturan resmi. Jika setahun kemudian masih hanya berhenti di naskah presentasi, hambatan bukan pada teknologinya, melainkan pada siapa yang memikul tanggung jawab: kalau benar-benar terjadi masalah, siapa yang menandatangani.
Agak menarik…
220
·
--
Kamis, survei lembaga itu hampir tidak ada yang beralih.. Ini tidak ada hubungannya dengan harga koin, juga tidak ada hubungannya dengan dana spot.. Ini membahas hal yang lebih mendasar—di bagian mana, tepatnya, lembaga mencatat Bitcoin di pembukuan mereka..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
Kesimpulan yang dilihat kebanyakan orang adalah: “akhirnya lembaga menempatkan Bitcoin bersama emas, cerita digital gold diakui”.. Kedengarannya seperti kabar baik.. Tapi yang benar-benar layak diperhatikan justru bagian akhirnya: aset kripto ini masuk ke ‘ember’ yang mana..
Di situlah semuanya mulai berbeda..
Survei yang sama menanyakan ke 15 lembaga yang mengelola aset senilai ratusan juta hingga lebih dari seratus miliar dolar.. Satu sisi penjelasannya sangat indah, mengatakan Bitcoin sering dipasangkan dengan emas untuk lindung nilai ketika mata uang fiat terdepresiasi.. Sisi lainnya lebih gamblang: sebagian besar aset kripto sebenarnya dicatat di beberapa ember—venture capital, inovasi, dan teknologi..
Ada satu lembaga yang secara langsung memasukkan Bitcoin ke ember emas sendiri, untuk digunakan sebagai lindung nilai mata uang.. Ada yayasan lain yang bahkan tidak mengakui narasi “digital gold”, dan mengelompokkan semua kripto sebagai teknologi disrupif.. Ada juga dana pensiun yang menaruh kripto bersama kecerdasan buatan, ilmu kehidupan, dan luar angkasa dalam satu kategori, sebagai bagian dari alokasi inovasi..
Koin yang sama, dimasukkan ke ember yang berbeda—di dalam lembaga, itu berarti dua uang yang benar-benar berbeda..
Di ‘ember emas’, yang dibandingkan adalah cadangan bank sentral, suku bunga riil, dan apakah dolar tetap stabil.. Di ‘ember teknologi’, yang dibandingkan adalah kurva pertumbuhan, apakah proyeknya bisa benar-benar berjalan, dan siapa yang mengelola posisi dana itu..
Yang lebih menarik lagi adalah soal siapa yang menandatangani.. Survei itu menulisnya dengan sangat terang: ketika keputusan bisa diambil oleh satu orang, kripto bisa langsung masuk.. Tapi ketika harus menunggu persetujuan komite, biasanya itu yang menghambat.. Bobot klasifikasi yang sesungguhnya ada di sini—ini bukan masalah akademis, melainkan masalah proses..
Lihat juga rentang alokasinya: dari 0,5% sampai 13%, sebagian besar berada di 1% sampai 2%.. Ruang terlihat besar.. Tapi yang benar-benar menentukan kecepatan ekspansi bukanlah harga, melainkan tabel klasifikasi ini.. Kalau uang ingin masuk pintu itu, ia harus melewati tahap klasifikasi terlebih dulu..
Ada satu set data lain yang menurut saya jauh lebih penting daripada sekadar “lembaga melihat prospek”.. Pada periode penurunan dari Oktober tahun lalu sampai April tahun ini, kelompok lembaga ini tidak mengurangi alokasi.. Tidak ada satu pun yang menjadikan harga sebagai alasan untuk keluar..
Artinya, syarat mereka untuk keluar sama sekali bukan kuotasi.. Melainkan apa yang sejak awal dicatat oleh uang itu.. Kalau dicatat sebagai lindung nilai jangka panjang, saat turun tidak bergerak.. Kalau dicatat sebagai eksposur pertumbuhan, yang dilihat adalah apakah progresnya tepat, bukan apakah harganya naik atau turun.. Jadi aksi beli yang stabil pada putaran ini bukan karena keyakinan, melainkan karena standar akuntansi..
Tapi masalahnya muncul.. Jika klasifikasi terus digeser ke sisi inovasi dan teknologi, yang benar-benar menahan penilaian aset ini mungkin bukan makro, melainkan tabel klasifikasi internal lembaga..
Sebaliknya juga sama.. Lembaga yang memasukkan Bitcoin ke ember emas—jika kisah di jalur emas itu dinilai ulang, ia juga bisa menjadi yang pertama bergerak.. Karena saat mereka membeli dulu, itu adalah pengganti emas, bukan teknologi..
Koin yang sama, ganti laci—itu jadi uang yang lain.. Yang benar-benar layak diperhatikan bukan berapa banyak posisi yang mereka tambahkan langkah berikutnya, melainkan apakah selama tahun ini mereka akan mulai mengubah klasifikasinya.
Kamis, survei lembaga itu hampir tidak ada yang beralih.. Ini tidak ada hubungannya dengan harga koin, juga tidak ada hubungannya dengan dana spot.. Ini membahas hal yang lebih mendasar—di bagian mana, tepatnya, lembaga mencatat Bitcoin di pembukuan mereka..
🤖 进群看叙事
Kesimpulan yang dilihat kebanyakan orang adalah: “akhirnya lembaga menempatkan Bitcoin bersama emas, cerita digital gold diakui”.. Kedengarannya seperti kabar baik.. Tapi yang benar-benar layak diperhatikan justru bagian akhirnya: aset kripto ini masuk ke ‘ember’ yang mana..
Di situlah semuanya mulai berbeda..
Survei yang sama menanyakan ke 15 lembaga yang mengelola aset senilai ratusan juta hingga lebih dari seratus miliar dolar.. Satu sisi penjelasannya sangat indah, mengatakan Bitcoin sering dipasangkan dengan emas untuk lindung nilai ketika mata uang fiat terdepresiasi.. Sisi lainnya lebih gamblang: sebagian besar aset kripto sebenarnya dicatat di beberapa ember—venture capital, inovasi, dan teknologi..
Ada satu lembaga yang secara langsung memasukkan Bitcoin ke ember emas sendiri, untuk digunakan sebagai lindung nilai mata uang.. Ada yayasan lain yang bahkan tidak mengakui narasi “digital gold”, dan mengelompokkan semua kripto sebagai teknologi disrupif.. Ada juga dana pensiun yang menaruh kripto bersama kecerdasan buatan, ilmu kehidupan, dan luar angkasa dalam satu kategori, sebagai bagian dari alokasi inovasi..
Koin yang sama, dimasukkan ke ember yang berbeda—di dalam lembaga, itu berarti dua uang yang benar-benar berbeda..
Di ‘ember emas’, yang dibandingkan adalah cadangan bank sentral, suku bunga riil, dan apakah dolar tetap stabil.. Di ‘ember teknologi’, yang dibandingkan adalah kurva pertumbuhan, apakah proyeknya bisa benar-benar berjalan, dan siapa yang mengelola posisi dana itu..
Yang lebih menarik lagi adalah soal siapa yang menandatangani.. Survei itu menulisnya dengan sangat terang: ketika keputusan bisa diambil oleh satu orang, kripto bisa langsung masuk.. Tapi ketika harus menunggu persetujuan komite, biasanya itu yang menghambat.. Bobot klasifikasi yang sesungguhnya ada di sini—ini bukan masalah akademis, melainkan masalah proses..
Lihat juga rentang alokasinya: dari 0,5% sampai 13%, sebagian besar berada di 1% sampai 2%.. Ruang terlihat besar.. Tapi yang benar-benar menentukan kecepatan ekspansi bukanlah harga, melainkan tabel klasifikasi ini.. Kalau uang ingin masuk pintu itu, ia harus melewati tahap klasifikasi terlebih dulu..
Ada satu set data lain yang menurut saya jauh lebih penting daripada sekadar “lembaga melihat prospek”.. Pada periode penurunan dari Oktober tahun lalu sampai April tahun ini, kelompok lembaga ini tidak mengurangi alokasi.. Tidak ada satu pun yang menjadikan harga sebagai alasan untuk keluar..
Artinya, syarat mereka untuk keluar sama sekali bukan kuotasi.. Melainkan apa yang sejak awal dicatat oleh uang itu.. Kalau dicatat sebagai lindung nilai jangka panjang, saat turun tidak bergerak.. Kalau dicatat sebagai eksposur pertumbuhan, yang dilihat adalah apakah progresnya tepat, bukan apakah harganya naik atau turun.. Jadi aksi beli yang stabil pada putaran ini bukan karena keyakinan, melainkan karena standar akuntansi..
Tapi masalahnya muncul.. Jika klasifikasi terus digeser ke sisi inovasi dan teknologi, yang benar-benar menahan penilaian aset ini mungkin bukan makro, melainkan tabel klasifikasi internal lembaga..
Sebaliknya juga sama.. Lembaga yang memasukkan Bitcoin ke ember emas—jika kisah di jalur emas itu dinilai ulang, ia juga bisa menjadi yang pertama bergerak.. Karena saat mereka membeli dulu, itu adalah pengganti emas, bukan teknologi..
Koin yang sama, ganti laci—itu jadi uang yang lain.. Yang benar-benar layak diperhatikan bukan berapa banyak posisi yang mereka tambahkan langkah berikutnya, melainkan apakah selama tahun ini mereka akan mulai mengubah klasifikasinya.
🤖 进群看叙事
Kesimpulan yang dilihat kebanyakan orang adalah: “akhirnya lembaga menempatkan Bitcoin bersama emas, cerita digital gold diakui”.. Kedengarannya seperti kabar baik.. Tapi yang benar-benar layak diperhatikan justru bagian akhirnya: aset kripto ini masuk ke ‘ember’ yang mana..
Di situlah semuanya mulai berbeda..
Survei yang sama menanyakan ke 15 lembaga yang mengelola aset senilai ratusan juta hingga lebih dari seratus miliar dolar.. Satu sisi penjelasannya sangat indah, mengatakan Bitcoin sering dipasangkan dengan emas untuk lindung nilai ketika mata uang fiat terdepresiasi.. Sisi lainnya lebih gamblang: sebagian besar aset kripto sebenarnya dicatat di beberapa ember—venture capital, inovasi, dan teknologi..
Ada satu lembaga yang secara langsung memasukkan Bitcoin ke ember emas sendiri, untuk digunakan sebagai lindung nilai mata uang.. Ada yayasan lain yang bahkan tidak mengakui narasi “digital gold”, dan mengelompokkan semua kripto sebagai teknologi disrupif.. Ada juga dana pensiun yang menaruh kripto bersama kecerdasan buatan, ilmu kehidupan, dan luar angkasa dalam satu kategori, sebagai bagian dari alokasi inovasi..
Koin yang sama, dimasukkan ke ember yang berbeda—di dalam lembaga, itu berarti dua uang yang benar-benar berbeda..
Di ‘ember emas’, yang dibandingkan adalah cadangan bank sentral, suku bunga riil, dan apakah dolar tetap stabil.. Di ‘ember teknologi’, yang dibandingkan adalah kurva pertumbuhan, apakah proyeknya bisa benar-benar berjalan, dan siapa yang mengelola posisi dana itu..
Yang lebih menarik lagi adalah soal siapa yang menandatangani.. Survei itu menulisnya dengan sangat terang: ketika keputusan bisa diambil oleh satu orang, kripto bisa langsung masuk.. Tapi ketika harus menunggu persetujuan komite, biasanya itu yang menghambat.. Bobot klasifikasi yang sesungguhnya ada di sini—ini bukan masalah akademis, melainkan masalah proses..
Lihat juga rentang alokasinya: dari 0,5% sampai 13%, sebagian besar berada di 1% sampai 2%.. Ruang terlihat besar.. Tapi yang benar-benar menentukan kecepatan ekspansi bukanlah harga, melainkan tabel klasifikasi ini.. Kalau uang ingin masuk pintu itu, ia harus melewati tahap klasifikasi terlebih dulu..
Ada satu set data lain yang menurut saya jauh lebih penting daripada sekadar “lembaga melihat prospek”.. Pada periode penurunan dari Oktober tahun lalu sampai April tahun ini, kelompok lembaga ini tidak mengurangi alokasi.. Tidak ada satu pun yang menjadikan harga sebagai alasan untuk keluar..
Artinya, syarat mereka untuk keluar sama sekali bukan kuotasi.. Melainkan apa yang sejak awal dicatat oleh uang itu.. Kalau dicatat sebagai lindung nilai jangka panjang, saat turun tidak bergerak.. Kalau dicatat sebagai eksposur pertumbuhan, yang dilihat adalah apakah progresnya tepat, bukan apakah harganya naik atau turun.. Jadi aksi beli yang stabil pada putaran ini bukan karena keyakinan, melainkan karena standar akuntansi..
Tapi masalahnya muncul.. Jika klasifikasi terus digeser ke sisi inovasi dan teknologi, yang benar-benar menahan penilaian aset ini mungkin bukan makro, melainkan tabel klasifikasi internal lembaga..
Sebaliknya juga sama.. Lembaga yang memasukkan Bitcoin ke ember emas—jika kisah di jalur emas itu dinilai ulang, ia juga bisa menjadi yang pertama bergerak.. Karena saat mereka membeli dulu, itu adalah pengganti emas, bukan teknologi..
Koin yang sama, ganti laci—itu jadi uang yang lain.. Yang benar-benar layak diperhatikan bukan berapa banyak posisi yang mereka tambahkan langkah berikutnya, melainkan apakah selama tahun ini mereka akan mulai mengubah klasifikasinya.
237
·
--
Pengumuman yang keluar pada hari Kamis.. hampir tidak ada yang me-repost.. Isinya tidak ada hubungannya dengan harga koin, juga tidak ada hubungannya dengan ETF. Pembahasannya adalah: "Kalau AI membeli sesuatu di masa depan, uangnya lewat jalur mana untuk membayar"..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihat judul seperti itu langsung di-swipe, mengira ini lagi-lagi ada perusahaan pembayaran yang menambahkan fitur Bitcoin.. Tapi yang benar-benar layak diperhatikan bukan siapa yang terhubung, melainkan hal yang mereka sambungkan ke sana—x402..
Namanya juga cukup menarik. Nama itu berasal dari kode status HTTP 402 “Payment Required” (pembayaran diperlukan).. Kode ini sudah dimasukkan ke standar sejak tahun 1996, selama puluhan tahun nyaris tidak pernah benar-benar dipakai—dibiarkan begitu saja.. Sekarang kode itu dipakai untuk penyelesaian pembayaran oleh agen AI..
Nah, di sinilah semuanya mulai berbeda..
Mari bicara dengan bahasa manusia: dulu urusan pembayaran, subjeknya adalah manusia.. Orang membuka aplikasi, masuk ke kasir, memverifikasi identitas, mengetik password, melewati rangkaian antarmuka.. Sedangkan agen AI tidak butuh antarmuka—ia hanya mengirim request ke sebuah halaman web, diminta untuk membayar, lalu selesai bayar dan terus mengambil data..
Jadi, soal pembayaran ini, pertama kalinya harus didesain ulang untuk sekelompok “pelanggan yang tidak bisa menekan tombol”..
Yang lebih menarik lagi: kasir ini bukan kasir milik siapa pun secara pribadi.. Ia digantung di bawah sebuah yayasan dana open-source. Di antara anggotanya ada beberapa perusahaan teknologi terbesar—yang perusahaan komputasi awannya hampir semuanya ada. Selain itu juga ada bursa dan yayasan untuk public chain.. Yang masuk kali ini adalah perusahaan lama di bidang pembayaran, Block. Ia mengintegrasikan “jalur Lightning Bitcoin” miliknya, dengan alasan biaya rendah dan throughput tinggi—pas banget untuk kebutuhan mesin ke mesin, nominal kecil, dan frekuensi tinggi..
Di sini mulai ada hal yang bikin penasaran..
Kalau melihat berita ini, orang akan fokus pada “Bitcoin dapat satu lagi use case”.. Tapi posisi yang lebih bernilai sebenarnya adalah kasir itu sendiri.. Siapa yang menetapkan jalur default untuk pembayaran mesin, maka dialah yang mengambil tarif tol di lapisan berikutnya.. Dan di jalur itu, yang bisa berlari tidak hanya Bitcoin, tapi juga stablecoin. Sekarang keduanya sama-sama ingin merebut posisi tersebut.. Bukan lagi soal siapa teknologinya lebih bagus, tapi siapa jaringan merchant-nya yang duluan bisa dipasang..
Kalau dilihat dari sudut pandang dana, inilah posisi sebenarnya dari berita ini.. Dalam beberapa hari ini, semua orang memantau yield obligasi pemerintah, dicuri atau tidak, dan siapa yang diizinkan menerbitkan stablecoin.. Semua itu berhenti di dua pemberhentian sebelumnya: harga uang, dan izin uang.. Tapi kalau turun sedikit lagi ke hilir, urusan “uang bagaimana dibelanjakan” juga diam-diam sedang pindah jalur..
Narasi yang lebih besar ada di lapisan bawahnya.. Untuk manusia membayar perlu akun, perlu identitas, perlu jam operasional bank.. Sedangkan untuk mesin membayar hanya butuh tiga hal: bisa dibayar, terkonfirmasi dengan cepat, dan bisa rekonsiliasi setelahnya.. Dari tiga hal itu, dua yang pertama lebih kuat di jalur Lightning; dan untuk yang terakhir, tetap lebih nyaman stablecoin..
Yang benar-benar layak diawasi bukan karena satu perusahaan lagi bergabung, melainkan hari pertama ketika skenario nyata “AI setiap hari secara otomatis menghabiskan uang” benar-benar berjalan.. Pada saat itu, jalur mana yang diletakkan di kasir tidak hanya berarti pilihan teknologi—melainkan pilihan cara membagi uang..
Pengumuman yang keluar pada hari Kamis.. hampir tidak ada yang me-repost.. Isinya tidak ada hubungannya dengan harga koin, juga tidak ada hubungannya dengan ETF. Pembahasannya adalah: "Kalau AI membeli sesuatu di masa depan, uangnya lewat jalur mana untuk membayar"..
📢 最新消息群里说
Kebanyakan orang melihat judul seperti itu langsung di-swipe, mengira ini lagi-lagi ada perusahaan pembayaran yang menambahkan fitur Bitcoin.. Tapi yang benar-benar layak diperhatikan bukan siapa yang terhubung, melainkan hal yang mereka sambungkan ke sana—x402..
Namanya juga cukup menarik. Nama itu berasal dari kode status HTTP 402 “Payment Required” (pembayaran diperlukan).. Kode ini sudah dimasukkan ke standar sejak tahun 1996, selama puluhan tahun nyaris tidak pernah benar-benar dipakai—dibiarkan begitu saja.. Sekarang kode itu dipakai untuk penyelesaian pembayaran oleh agen AI..
Nah, di sinilah semuanya mulai berbeda..
Mari bicara dengan bahasa manusia: dulu urusan pembayaran, subjeknya adalah manusia.. Orang membuka aplikasi, masuk ke kasir, memverifikasi identitas, mengetik password, melewati rangkaian antarmuka.. Sedangkan agen AI tidak butuh antarmuka—ia hanya mengirim request ke sebuah halaman web, diminta untuk membayar, lalu selesai bayar dan terus mengambil data..
Jadi, soal pembayaran ini, pertama kalinya harus didesain ulang untuk sekelompok “pelanggan yang tidak bisa menekan tombol”..
Yang lebih menarik lagi: kasir ini bukan kasir milik siapa pun secara pribadi.. Ia digantung di bawah sebuah yayasan dana open-source. Di antara anggotanya ada beberapa perusahaan teknologi terbesar—yang perusahaan komputasi awannya hampir semuanya ada. Selain itu juga ada bursa dan yayasan untuk public chain.. Yang masuk kali ini adalah perusahaan lama di bidang pembayaran, Block. Ia mengintegrasikan “jalur Lightning Bitcoin” miliknya, dengan alasan biaya rendah dan throughput tinggi—pas banget untuk kebutuhan mesin ke mesin, nominal kecil, dan frekuensi tinggi..
Di sini mulai ada hal yang bikin penasaran..
Kalau melihat berita ini, orang akan fokus pada “Bitcoin dapat satu lagi use case”.. Tapi posisi yang lebih bernilai sebenarnya adalah kasir itu sendiri.. Siapa yang menetapkan jalur default untuk pembayaran mesin, maka dialah yang mengambil tarif tol di lapisan berikutnya.. Dan di jalur itu, yang bisa berlari tidak hanya Bitcoin, tapi juga stablecoin. Sekarang keduanya sama-sama ingin merebut posisi tersebut.. Bukan lagi soal siapa teknologinya lebih bagus, tapi siapa jaringan merchant-nya yang duluan bisa dipasang..
Kalau dilihat dari sudut pandang dana, inilah posisi sebenarnya dari berita ini.. Dalam beberapa hari ini, semua orang memantau yield obligasi pemerintah, dicuri atau tidak, dan siapa yang diizinkan menerbitkan stablecoin.. Semua itu berhenti di dua pemberhentian sebelumnya: harga uang, dan izin uang.. Tapi kalau turun sedikit lagi ke hilir, urusan “uang bagaimana dibelanjakan” juga diam-diam sedang pindah jalur..
Narasi yang lebih besar ada di lapisan bawahnya.. Untuk manusia membayar perlu akun, perlu identitas, perlu jam operasional bank.. Sedangkan untuk mesin membayar hanya butuh tiga hal: bisa dibayar, terkonfirmasi dengan cepat, dan bisa rekonsiliasi setelahnya.. Dari tiga hal itu, dua yang pertama lebih kuat di jalur Lightning; dan untuk yang terakhir, tetap lebih nyaman stablecoin..
Yang benar-benar layak diawasi bukan karena satu perusahaan lagi bergabung, melainkan hari pertama ketika skenario nyata “AI setiap hari secara otomatis menghabiskan uang” benar-benar berjalan.. Pada saat itu, jalur mana yang diletakkan di kasir tidak hanya berarti pilihan teknologi—melainkan pilihan cara membagi uang..
📢 最新消息群里说
Kebanyakan orang melihat judul seperti itu langsung di-swipe, mengira ini lagi-lagi ada perusahaan pembayaran yang menambahkan fitur Bitcoin.. Tapi yang benar-benar layak diperhatikan bukan siapa yang terhubung, melainkan hal yang mereka sambungkan ke sana—x402..
Namanya juga cukup menarik. Nama itu berasal dari kode status HTTP 402 “Payment Required” (pembayaran diperlukan).. Kode ini sudah dimasukkan ke standar sejak tahun 1996, selama puluhan tahun nyaris tidak pernah benar-benar dipakai—dibiarkan begitu saja.. Sekarang kode itu dipakai untuk penyelesaian pembayaran oleh agen AI..
Nah, di sinilah semuanya mulai berbeda..
Mari bicara dengan bahasa manusia: dulu urusan pembayaran, subjeknya adalah manusia.. Orang membuka aplikasi, masuk ke kasir, memverifikasi identitas, mengetik password, melewati rangkaian antarmuka.. Sedangkan agen AI tidak butuh antarmuka—ia hanya mengirim request ke sebuah halaman web, diminta untuk membayar, lalu selesai bayar dan terus mengambil data..
Jadi, soal pembayaran ini, pertama kalinya harus didesain ulang untuk sekelompok “pelanggan yang tidak bisa menekan tombol”..
Yang lebih menarik lagi: kasir ini bukan kasir milik siapa pun secara pribadi.. Ia digantung di bawah sebuah yayasan dana open-source. Di antara anggotanya ada beberapa perusahaan teknologi terbesar—yang perusahaan komputasi awannya hampir semuanya ada. Selain itu juga ada bursa dan yayasan untuk public chain.. Yang masuk kali ini adalah perusahaan lama di bidang pembayaran, Block. Ia mengintegrasikan “jalur Lightning Bitcoin” miliknya, dengan alasan biaya rendah dan throughput tinggi—pas banget untuk kebutuhan mesin ke mesin, nominal kecil, dan frekuensi tinggi..
Di sini mulai ada hal yang bikin penasaran..
Kalau melihat berita ini, orang akan fokus pada “Bitcoin dapat satu lagi use case”.. Tapi posisi yang lebih bernilai sebenarnya adalah kasir itu sendiri.. Siapa yang menetapkan jalur default untuk pembayaran mesin, maka dialah yang mengambil tarif tol di lapisan berikutnya.. Dan di jalur itu, yang bisa berlari tidak hanya Bitcoin, tapi juga stablecoin. Sekarang keduanya sama-sama ingin merebut posisi tersebut.. Bukan lagi soal siapa teknologinya lebih bagus, tapi siapa jaringan merchant-nya yang duluan bisa dipasang..
Kalau dilihat dari sudut pandang dana, inilah posisi sebenarnya dari berita ini.. Dalam beberapa hari ini, semua orang memantau yield obligasi pemerintah, dicuri atau tidak, dan siapa yang diizinkan menerbitkan stablecoin.. Semua itu berhenti di dua pemberhentian sebelumnya: harga uang, dan izin uang.. Tapi kalau turun sedikit lagi ke hilir, urusan “uang bagaimana dibelanjakan” juga diam-diam sedang pindah jalur..
Narasi yang lebih besar ada di lapisan bawahnya.. Untuk manusia membayar perlu akun, perlu identitas, perlu jam operasional bank.. Sedangkan untuk mesin membayar hanya butuh tiga hal: bisa dibayar, terkonfirmasi dengan cepat, dan bisa rekonsiliasi setelahnya.. Dari tiga hal itu, dua yang pertama lebih kuat di jalur Lightning; dan untuk yang terakhir, tetap lebih nyaman stablecoin..
Yang benar-benar layak diawasi bukan karena satu perusahaan lagi bergabung, melainkan hari pertama ketika skenario nyata “AI setiap hari secara otomatis menghabiskan uang” benar-benar berjalan.. Pada saat itu, jalur mana yang diletakkan di kasir tidak hanya berarti pilihan teknologi—melainkan pilihan cara membagi uang..
208
·
--
Terverifikasi
Dalam dua hari terakhir, mata semua orang tertuju pada transaksi senilai 3,5 miliar di sebuah bursa.. sekalian menggeser rekor imbal hasil SUN (surat utang) AS.. Tapi pada saat yang sama, ada rantai lain yang melewati satu angka dengan tenang, nyaris tidak ada yang mentransfer..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Volume transaksi kumulatif TRON menembus 30 triliun dolar AS.. Kebanyakan orang akan langsung melewati tonggak data seperti ini, mengira itu cuma satu lagi rantai yang memamerkan laporan prestasi..
Namun yang benar-benar layak diperhatikan bukan angka 30 triliun itu sendiri, melainkan fakta bahwa ia kini tidak lagi menganggap dirinya sebagai sekadar satu rantai.. Kalimat dalam naskah aslinya sangat kunci: ia sedang beralih dari sebuah blockchain menjadi sebuah “jaringan penyelesaian (settlement)” dengan throughput yang lebih tinggi..
Nah, ini mulai jadi berbeda..
30 triliun itu adalah volume, bukan posisi (holding).. Yang benar-benar menunjukkan masalahnya adalah jumlah transaksi (banyaknya order). Di rantai ini sudah berlalu lebih dari 15,6 miliar transaksi; di baliknya ada lebih dari 405 juta akun. Setiap hari, lebih dari 30 miliar dolar AS masih bergerak..
Yang lebih menarik lagi adalah struktur uangnya.. Di rantai ini, stablecoin telah tumbuh hingga sekitar 94,3 miliar dolar AS, dan sekitar 98% di antaranya adalah stablecoin dolar yang sama.. Artinya, bisnis utamanya bukan menerbitkan koin sendiri, melainkan menyediakan rel untuk stablecoin dolar—khusus untuk membuat uang bergerak di atas rel itu..
Biaya tol yang dipungut juga terlihat cukup bagus.. Pendapatan protokol selama 30 hari kira-kira 226,5 juta dolar AS..
Tapi masalahnya, bentuk bisnis ini ternyata berbeda dari apa yang kebanyakan orang bayangkan.. Pengguna bisa mengunci token mereka untuk menukar energi dan bandwidth, sehingga biaya per transaksi bisa ditekan serendah mungkin. Jadi pendapatannya bukan karena setiap transaksi dikenakan biaya mahal, melainkan karena jumlah transaksi terus naik..
Di sinilah jadi agak menarik.. Kurva pendapatan terikat pada “jumlah transaksi transfer”, dan jumlah transaksi itu ikut bergerak bersama transfer stablecoin.. Jika stablecoin melambat, ia ikut melambat—dan ia tidak punya cara lain untuk memutus simpul tersebut..
Dari sudut pandang dana, inilah posisi sebenarnya berita ini.. Dalam beberapa hari terakhir, kabar stablecoin terus sangat padat: di satu sisi ada aturan yang mulai diterapkan, meminta penerbit memberikan penjaminan penuh (full backing) dan cadangan digunakan untuk membeli surat utang pemerintah jangka pendek; di sisi lain, ada negara yang ingin mendorong stablecoin dolar agar keluar (ke luar ekosistem tertentu).. Semua orang memperhatikan “siapa yang boleh menerbitkan”, tetapi pertanyaan yang lebih hilir adalah “uang dijalankan di rel yang mana”..
Ujung penerbit akan semakin mirip bank, sementara ujung peredaran akan semakin mirip jaringan pembayaran.. Dan rel itu hanya ada beberapa.. Rel mana yang dilewati uang paling banyak, di situ pemungutan biaya tol juga paling besar..
Cerita yang lebih besar ada di bawah lapisan ini.. Posisi yang ditempati sebuah rantai dalam penyelesaian stablecoin sebenarnya jauh lebih bernilai daripada nilai koinnya.. Jika posisi dikuasai, pendapatan akan mengikuti penggunaan nyata—lebih stabil daripada sekadar mengikuti arus pasar. Sebaliknya, jika suatu hari penerbit sendiri mengubah strategi rel, atau ada rel lain yang lebih murah di tempat lain, maka bagian pendapatan ini tidak punya parit pertahanan (moat)..
Yang benar-benar layak diawasi bukan apakah volume kumulatif akan mencapai 40 triliun atau tidak—itu hanya penghitung; semakin lama biasanya semakin mudah naik.. Yang perlu diawasi adalah minggu ketika jumlah transaksi mulai bergerak melintang seiring dengan laju pertumbuhan stablecoin—itulah yang menandakan kekuasaan penentuan harga rel mulai bergeser..
Terakhir, ada sentuhan pembalikan.. Konsentrasi 98% terlihat seperti parit pertahanan, padahal lebih mirip ketergantungan tunggal.. Satu rel membuat “harta” terikat pada satu penerbit yang sama; setiap kali pihak itu mengganti strategi penyelesaian, itu menjadi urusan mereka..
Dalam dua hari terakhir, mata semua orang tertuju pada transaksi senilai 3,5 miliar di sebuah bursa.. sekalian menggeser rekor imbal hasil SUN (surat utang) AS.. Tapi pada saat yang sama, ada rantai lain yang melewati satu angka dengan tenang, nyaris tidak ada yang mentransfer..
⚖️ 消息第一时间
Volume transaksi kumulatif TRON menembus 30 triliun dolar AS.. Kebanyakan orang akan langsung melewati tonggak data seperti ini, mengira itu cuma satu lagi rantai yang memamerkan laporan prestasi..
Namun yang benar-benar layak diperhatikan bukan angka 30 triliun itu sendiri, melainkan fakta bahwa ia kini tidak lagi menganggap dirinya sebagai sekadar satu rantai.. Kalimat dalam naskah aslinya sangat kunci: ia sedang beralih dari sebuah blockchain menjadi sebuah “jaringan penyelesaian (settlement)” dengan throughput yang lebih tinggi..
Nah, ini mulai jadi berbeda..
30 triliun itu adalah volume, bukan posisi (holding).. Yang benar-benar menunjukkan masalahnya adalah jumlah transaksi (banyaknya order). Di rantai ini sudah berlalu lebih dari 15,6 miliar transaksi; di baliknya ada lebih dari 405 juta akun. Setiap hari, lebih dari 30 miliar dolar AS masih bergerak..
Yang lebih menarik lagi adalah struktur uangnya.. Di rantai ini, stablecoin telah tumbuh hingga sekitar 94,3 miliar dolar AS, dan sekitar 98% di antaranya adalah stablecoin dolar yang sama.. Artinya, bisnis utamanya bukan menerbitkan koin sendiri, melainkan menyediakan rel untuk stablecoin dolar—khusus untuk membuat uang bergerak di atas rel itu..
Biaya tol yang dipungut juga terlihat cukup bagus.. Pendapatan protokol selama 30 hari kira-kira 226,5 juta dolar AS..
Tapi masalahnya, bentuk bisnis ini ternyata berbeda dari apa yang kebanyakan orang bayangkan.. Pengguna bisa mengunci token mereka untuk menukar energi dan bandwidth, sehingga biaya per transaksi bisa ditekan serendah mungkin. Jadi pendapatannya bukan karena setiap transaksi dikenakan biaya mahal, melainkan karena jumlah transaksi terus naik..
Di sinilah jadi agak menarik.. Kurva pendapatan terikat pada “jumlah transaksi transfer”, dan jumlah transaksi itu ikut bergerak bersama transfer stablecoin.. Jika stablecoin melambat, ia ikut melambat—dan ia tidak punya cara lain untuk memutus simpul tersebut..
Dari sudut pandang dana, inilah posisi sebenarnya berita ini.. Dalam beberapa hari terakhir, kabar stablecoin terus sangat padat: di satu sisi ada aturan yang mulai diterapkan, meminta penerbit memberikan penjaminan penuh (full backing) dan cadangan digunakan untuk membeli surat utang pemerintah jangka pendek; di sisi lain, ada negara yang ingin mendorong stablecoin dolar agar keluar (ke luar ekosistem tertentu).. Semua orang memperhatikan “siapa yang boleh menerbitkan”, tetapi pertanyaan yang lebih hilir adalah “uang dijalankan di rel yang mana”..
Ujung penerbit akan semakin mirip bank, sementara ujung peredaran akan semakin mirip jaringan pembayaran.. Dan rel itu hanya ada beberapa.. Rel mana yang dilewati uang paling banyak, di situ pemungutan biaya tol juga paling besar..
Cerita yang lebih besar ada di bawah lapisan ini.. Posisi yang ditempati sebuah rantai dalam penyelesaian stablecoin sebenarnya jauh lebih bernilai daripada nilai koinnya.. Jika posisi dikuasai, pendapatan akan mengikuti penggunaan nyata—lebih stabil daripada sekadar mengikuti arus pasar. Sebaliknya, jika suatu hari penerbit sendiri mengubah strategi rel, atau ada rel lain yang lebih murah di tempat lain, maka bagian pendapatan ini tidak punya parit pertahanan (moat)..
Yang benar-benar layak diawasi bukan apakah volume kumulatif akan mencapai 40 triliun atau tidak—itu hanya penghitung; semakin lama biasanya semakin mudah naik.. Yang perlu diawasi adalah minggu ketika jumlah transaksi mulai bergerak melintang seiring dengan laju pertumbuhan stablecoin—itulah yang menandakan kekuasaan penentuan harga rel mulai bergeser..
Terakhir, ada sentuhan pembalikan.. Konsentrasi 98% terlihat seperti parit pertahanan, padahal lebih mirip ketergantungan tunggal.. Satu rel membuat “harta” terikat pada satu penerbit yang sama; setiap kali pihak itu mengganti strategi penyelesaian, itu menjadi urusan mereka..
⚖️ 消息第一时间
Volume transaksi kumulatif TRON menembus 30 triliun dolar AS.. Kebanyakan orang akan langsung melewati tonggak data seperti ini, mengira itu cuma satu lagi rantai yang memamerkan laporan prestasi..
Namun yang benar-benar layak diperhatikan bukan angka 30 triliun itu sendiri, melainkan fakta bahwa ia kini tidak lagi menganggap dirinya sebagai sekadar satu rantai.. Kalimat dalam naskah aslinya sangat kunci: ia sedang beralih dari sebuah blockchain menjadi sebuah “jaringan penyelesaian (settlement)” dengan throughput yang lebih tinggi..
Nah, ini mulai jadi berbeda..
30 triliun itu adalah volume, bukan posisi (holding).. Yang benar-benar menunjukkan masalahnya adalah jumlah transaksi (banyaknya order). Di rantai ini sudah berlalu lebih dari 15,6 miliar transaksi; di baliknya ada lebih dari 405 juta akun. Setiap hari, lebih dari 30 miliar dolar AS masih bergerak..
Yang lebih menarik lagi adalah struktur uangnya.. Di rantai ini, stablecoin telah tumbuh hingga sekitar 94,3 miliar dolar AS, dan sekitar 98% di antaranya adalah stablecoin dolar yang sama.. Artinya, bisnis utamanya bukan menerbitkan koin sendiri, melainkan menyediakan rel untuk stablecoin dolar—khusus untuk membuat uang bergerak di atas rel itu..
Biaya tol yang dipungut juga terlihat cukup bagus.. Pendapatan protokol selama 30 hari kira-kira 226,5 juta dolar AS..
Tapi masalahnya, bentuk bisnis ini ternyata berbeda dari apa yang kebanyakan orang bayangkan.. Pengguna bisa mengunci token mereka untuk menukar energi dan bandwidth, sehingga biaya per transaksi bisa ditekan serendah mungkin. Jadi pendapatannya bukan karena setiap transaksi dikenakan biaya mahal, melainkan karena jumlah transaksi terus naik..
Di sinilah jadi agak menarik.. Kurva pendapatan terikat pada “jumlah transaksi transfer”, dan jumlah transaksi itu ikut bergerak bersama transfer stablecoin.. Jika stablecoin melambat, ia ikut melambat—dan ia tidak punya cara lain untuk memutus simpul tersebut..
Dari sudut pandang dana, inilah posisi sebenarnya berita ini.. Dalam beberapa hari terakhir, kabar stablecoin terus sangat padat: di satu sisi ada aturan yang mulai diterapkan, meminta penerbit memberikan penjaminan penuh (full backing) dan cadangan digunakan untuk membeli surat utang pemerintah jangka pendek; di sisi lain, ada negara yang ingin mendorong stablecoin dolar agar keluar (ke luar ekosistem tertentu).. Semua orang memperhatikan “siapa yang boleh menerbitkan”, tetapi pertanyaan yang lebih hilir adalah “uang dijalankan di rel yang mana”..
Ujung penerbit akan semakin mirip bank, sementara ujung peredaran akan semakin mirip jaringan pembayaran.. Dan rel itu hanya ada beberapa.. Rel mana yang dilewati uang paling banyak, di situ pemungutan biaya tol juga paling besar..
Cerita yang lebih besar ada di bawah lapisan ini.. Posisi yang ditempati sebuah rantai dalam penyelesaian stablecoin sebenarnya jauh lebih bernilai daripada nilai koinnya.. Jika posisi dikuasai, pendapatan akan mengikuti penggunaan nyata—lebih stabil daripada sekadar mengikuti arus pasar. Sebaliknya, jika suatu hari penerbit sendiri mengubah strategi rel, atau ada rel lain yang lebih murah di tempat lain, maka bagian pendapatan ini tidak punya parit pertahanan (moat)..
Yang benar-benar layak diawasi bukan apakah volume kumulatif akan mencapai 40 triliun atau tidak—itu hanya penghitung; semakin lama biasanya semakin mudah naik.. Yang perlu diawasi adalah minggu ketika jumlah transaksi mulai bergerak melintang seiring dengan laju pertumbuhan stablecoin—itulah yang menandakan kekuasaan penentuan harga rel mulai bergeser..
Terakhir, ada sentuhan pembalikan.. Konsentrasi 98% terlihat seperti parit pertahanan, padahal lebih mirip ketergantungan tunggal.. Satu rel membuat “harta” terikat pada satu penerbit yang sama; setiap kali pihak itu mengganti strategi penyelesaian, itu menjadi urusan mereka..
2
2
1.2k
·
--
Bank sentral Brasil pada hari Rabu langsung melempar dua keputusan, 588 dan 589, yang berlaku mulai 1 Oktober.. Mayoritas orang langsung menyapu dengan gerakan tangan saat membaca “lagi-lagi ada negara yang mengencangkan pengetatan” — lagipula, dua tahun ini sudah terdengar berulang..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Tapi kali ini yang benar-benar layak dilihat bukan pengetatan, melainkan pencatatan.. Salah satu ambangnya begini: transfer dari dan ke dompet sendiri melalui lembaga berlisensi, jika nilainya setara lebih dari 10.000 dolar AS, maka harus dilaporkan..
Ada sedikit ketidaksesuaian yang cukup halus di sini.. Yang dilaporkan bukan kamu, melainkan lembaga berlisensi yang mengajukan pelaporan untukmu.. Artinya, yang ingin dipantau oleh regulator adalah sisi data self-custody, tetapi kewajiban bekerja justru dibebankan kepada institusi tersentralisasi, seolah menyuruh mereka menjadi “mata” regulator..
Nah, di sinilah semuanya mulai berbeda..
Saya selalu merasa bagian paling nyaman dari self-custody adalah ketenangan.. Ketika Bitcoin/“币” menyebut dompet sendiri, tidak ada layanan pelanggan, tidak ada pengumuman, tidak ada yang bertanya kamu harus ke mana.. Ketenangan itu sendiri adalah nilai jualnya..
Dan kali ini, langkahnya bukan melarang, melainkan pencatatan.. Uang tetap bisa ditarik, hanya saja mulai bulan ini, tindakan menarik dana akan berubah menjadi catatan yang diarsipkan, kemudian dikirim ke lembaga intelijen keuangan Brasil, dan kemungkinan akan mengumpulkan potret kepemilikan yang bisa ditelusuri berdasarkan alamat..
Di sini jadi agak menarik untuk dicermati.. Data yang tersimpan itu satu hal, sedangkan dipublikasikan atau tidak itu hal lain.. Data itu pertama kali melayani pemeriksaan, lalu kemungkinan besar akan dipakai untuk mendukung riset, manajemen risiko, bahkan pajak.. Sebuah hal yang selama ini tak bisa diukur, untuk pertama kalinya mendapatkan cara ukur—dan maknanya lebih besar daripada aturan itu sendiri..
Tapi masalahnya datang.. Keputusan lainnya, 589, justru mengencangkan celah ke arah tengah: tidak boleh melakukan transaksi dengan pihak lawan yang tidak memiliki izin di Brasil, dan batas waktu penyeragaman izin itu kebetulan juga jatuh pada 1 Oktober. Saat ini, yang mengajukan hanya ada 5 perusahaan..
Jadi, kalau dua sisi itu dikepit, gambarnya terlihat.. Di satu sisi, transaksi di atas 10.000 dolar AS harus menyisakan jejak; di sisi lain, jalur untuk pihak yang tak berizin ditutup.. Ini bukan berarti orang disingkirkan, melainkan dipaksa masuk ke 5 perusahaan itu.. Uangnya tidak hilang, hanya titik singgahnya jadi lebih sedikit..
Sekalian sebut latar belakangnya, sebelum aturan ini benar-benar “menggigit”, skala pembelian kripto Brasil pada bulan Juli sudah lebih dulu jatuh ke 572 juta dolar AS, turun sekitar delapan puluh persen.. Kontraksi permintaan dan implementasi kebijakan bertumpuk, sehingga ritmenya akan tampak buruk..
Dari sudut pandang dana, perubahan yang sesungguhnya biasanya tidak ada di judul, melainkan di dua sisi ambang batas.. Aktivitas di bawah ambang tidak terpengaruh, sedangkan para “pemegang besar” di atas ambang akan mulai memikirkan cara agar tidak menyentuh garis itu.. Pecah transaksi, ganti jalur, atau sekadar memindahkan tindakan di luar ruang lingkup pelaporan—reaksi seperti ini tidak perlu diajari siapa pun; begitu biaya dipasang, itu akan terjadi dengan sendirinya..
Narasi yang lebih besar ada di balik lapisan ini.. Beberapa tahun terakhir, slogan “koinmu hanya bisa kamu kendalikan” terus ditekankan sebagai nilai jual; sekarang idenya bergeser sedikit: koinmu boleh tidak pasif, tapi harus ada yang tahu di mana keberadaannya.. Yang pertama adalah hak, yang kedua adalah keteramatan (observability); keduanya tidak bertentangan, bahkan bisa berlaku bersamaan..
Yang benar-benar layak dicermati adalah apakah pola ini akan dicontoh oleh negara lain.. Jika ya, dalam satu dua atau tiga tahun ke depan, ketika dilihat dari belakang, alamat self-custody yang dulu ada di sudut yang tak terlihat akan berubah menjadi objek yang diberi harga—analisis on-chain, alat kepatuhan, dan layanan kustodian semuanya harus mengantre ulang demi visibilitas ini..
Bank sentral Brasil pada hari Rabu langsung melempar dua keputusan, 588 dan 589, yang berlaku mulai 1 Oktober.. Mayoritas orang langsung menyapu dengan gerakan tangan saat membaca “lagi-lagi ada negara yang mengencangkan pengetatan” — lagipula, dua tahun ini sudah terdengar berulang..
📢 今日盘面群里聊
Tapi kali ini yang benar-benar layak dilihat bukan pengetatan, melainkan pencatatan.. Salah satu ambangnya begini: transfer dari dan ke dompet sendiri melalui lembaga berlisensi, jika nilainya setara lebih dari 10.000 dolar AS, maka harus dilaporkan..
Ada sedikit ketidaksesuaian yang cukup halus di sini.. Yang dilaporkan bukan kamu, melainkan lembaga berlisensi yang mengajukan pelaporan untukmu.. Artinya, yang ingin dipantau oleh regulator adalah sisi data self-custody, tetapi kewajiban bekerja justru dibebankan kepada institusi tersentralisasi, seolah menyuruh mereka menjadi “mata” regulator..
Nah, di sinilah semuanya mulai berbeda..
Saya selalu merasa bagian paling nyaman dari self-custody adalah ketenangan.. Ketika Bitcoin/“币” menyebut dompet sendiri, tidak ada layanan pelanggan, tidak ada pengumuman, tidak ada yang bertanya kamu harus ke mana.. Ketenangan itu sendiri adalah nilai jualnya..
Dan kali ini, langkahnya bukan melarang, melainkan pencatatan.. Uang tetap bisa ditarik, hanya saja mulai bulan ini, tindakan menarik dana akan berubah menjadi catatan yang diarsipkan, kemudian dikirim ke lembaga intelijen keuangan Brasil, dan kemungkinan akan mengumpulkan potret kepemilikan yang bisa ditelusuri berdasarkan alamat..
Di sini jadi agak menarik untuk dicermati.. Data yang tersimpan itu satu hal, sedangkan dipublikasikan atau tidak itu hal lain.. Data itu pertama kali melayani pemeriksaan, lalu kemungkinan besar akan dipakai untuk mendukung riset, manajemen risiko, bahkan pajak.. Sebuah hal yang selama ini tak bisa diukur, untuk pertama kalinya mendapatkan cara ukur—dan maknanya lebih besar daripada aturan itu sendiri..
Tapi masalahnya datang.. Keputusan lainnya, 589, justru mengencangkan celah ke arah tengah: tidak boleh melakukan transaksi dengan pihak lawan yang tidak memiliki izin di Brasil, dan batas waktu penyeragaman izin itu kebetulan juga jatuh pada 1 Oktober. Saat ini, yang mengajukan hanya ada 5 perusahaan..
Jadi, kalau dua sisi itu dikepit, gambarnya terlihat.. Di satu sisi, transaksi di atas 10.000 dolar AS harus menyisakan jejak; di sisi lain, jalur untuk pihak yang tak berizin ditutup.. Ini bukan berarti orang disingkirkan, melainkan dipaksa masuk ke 5 perusahaan itu.. Uangnya tidak hilang, hanya titik singgahnya jadi lebih sedikit..
Sekalian sebut latar belakangnya, sebelum aturan ini benar-benar “menggigit”, skala pembelian kripto Brasil pada bulan Juli sudah lebih dulu jatuh ke 572 juta dolar AS, turun sekitar delapan puluh persen.. Kontraksi permintaan dan implementasi kebijakan bertumpuk, sehingga ritmenya akan tampak buruk..
Dari sudut pandang dana, perubahan yang sesungguhnya biasanya tidak ada di judul, melainkan di dua sisi ambang batas.. Aktivitas di bawah ambang tidak terpengaruh, sedangkan para “pemegang besar” di atas ambang akan mulai memikirkan cara agar tidak menyentuh garis itu.. Pecah transaksi, ganti jalur, atau sekadar memindahkan tindakan di luar ruang lingkup pelaporan—reaksi seperti ini tidak perlu diajari siapa pun; begitu biaya dipasang, itu akan terjadi dengan sendirinya..
Narasi yang lebih besar ada di balik lapisan ini.. Beberapa tahun terakhir, slogan “koinmu hanya bisa kamu kendalikan” terus ditekankan sebagai nilai jual; sekarang idenya bergeser sedikit: koinmu boleh tidak pasif, tapi harus ada yang tahu di mana keberadaannya.. Yang pertama adalah hak, yang kedua adalah keteramatan (observability); keduanya tidak bertentangan, bahkan bisa berlaku bersamaan..
Yang benar-benar layak dicermati adalah apakah pola ini akan dicontoh oleh negara lain.. Jika ya, dalam satu dua atau tiga tahun ke depan, ketika dilihat dari belakang, alamat self-custody yang dulu ada di sudut yang tak terlihat akan berubah menjadi objek yang diberi harga—analisis on-chain, alat kepatuhan, dan layanan kustodian semuanya harus mengantre ulang demi visibilitas ini..
📢 今日盘面群里聊
Tapi kali ini yang benar-benar layak dilihat bukan pengetatan, melainkan pencatatan.. Salah satu ambangnya begini: transfer dari dan ke dompet sendiri melalui lembaga berlisensi, jika nilainya setara lebih dari 10.000 dolar AS, maka harus dilaporkan..
Ada sedikit ketidaksesuaian yang cukup halus di sini.. Yang dilaporkan bukan kamu, melainkan lembaga berlisensi yang mengajukan pelaporan untukmu.. Artinya, yang ingin dipantau oleh regulator adalah sisi data self-custody, tetapi kewajiban bekerja justru dibebankan kepada institusi tersentralisasi, seolah menyuruh mereka menjadi “mata” regulator..
Nah, di sinilah semuanya mulai berbeda..
Saya selalu merasa bagian paling nyaman dari self-custody adalah ketenangan.. Ketika Bitcoin/“币” menyebut dompet sendiri, tidak ada layanan pelanggan, tidak ada pengumuman, tidak ada yang bertanya kamu harus ke mana.. Ketenangan itu sendiri adalah nilai jualnya..
Dan kali ini, langkahnya bukan melarang, melainkan pencatatan.. Uang tetap bisa ditarik, hanya saja mulai bulan ini, tindakan menarik dana akan berubah menjadi catatan yang diarsipkan, kemudian dikirim ke lembaga intelijen keuangan Brasil, dan kemungkinan akan mengumpulkan potret kepemilikan yang bisa ditelusuri berdasarkan alamat..
Di sini jadi agak menarik untuk dicermati.. Data yang tersimpan itu satu hal, sedangkan dipublikasikan atau tidak itu hal lain.. Data itu pertama kali melayani pemeriksaan, lalu kemungkinan besar akan dipakai untuk mendukung riset, manajemen risiko, bahkan pajak.. Sebuah hal yang selama ini tak bisa diukur, untuk pertama kalinya mendapatkan cara ukur—dan maknanya lebih besar daripada aturan itu sendiri..
Tapi masalahnya datang.. Keputusan lainnya, 589, justru mengencangkan celah ke arah tengah: tidak boleh melakukan transaksi dengan pihak lawan yang tidak memiliki izin di Brasil, dan batas waktu penyeragaman izin itu kebetulan juga jatuh pada 1 Oktober. Saat ini, yang mengajukan hanya ada 5 perusahaan..
Jadi, kalau dua sisi itu dikepit, gambarnya terlihat.. Di satu sisi, transaksi di atas 10.000 dolar AS harus menyisakan jejak; di sisi lain, jalur untuk pihak yang tak berizin ditutup.. Ini bukan berarti orang disingkirkan, melainkan dipaksa masuk ke 5 perusahaan itu.. Uangnya tidak hilang, hanya titik singgahnya jadi lebih sedikit..
Sekalian sebut latar belakangnya, sebelum aturan ini benar-benar “menggigit”, skala pembelian kripto Brasil pada bulan Juli sudah lebih dulu jatuh ke 572 juta dolar AS, turun sekitar delapan puluh persen.. Kontraksi permintaan dan implementasi kebijakan bertumpuk, sehingga ritmenya akan tampak buruk..
Dari sudut pandang dana, perubahan yang sesungguhnya biasanya tidak ada di judul, melainkan di dua sisi ambang batas.. Aktivitas di bawah ambang tidak terpengaruh, sedangkan para “pemegang besar” di atas ambang akan mulai memikirkan cara agar tidak menyentuh garis itu.. Pecah transaksi, ganti jalur, atau sekadar memindahkan tindakan di luar ruang lingkup pelaporan—reaksi seperti ini tidak perlu diajari siapa pun; begitu biaya dipasang, itu akan terjadi dengan sendirinya..
Narasi yang lebih besar ada di balik lapisan ini.. Beberapa tahun terakhir, slogan “koinmu hanya bisa kamu kendalikan” terus ditekankan sebagai nilai jual; sekarang idenya bergeser sedikit: koinmu boleh tidak pasif, tapi harus ada yang tahu di mana keberadaannya.. Yang pertama adalah hak, yang kedua adalah keteramatan (observability); keduanya tidak bertentangan, bahkan bisa berlaku bersamaan..
Yang benar-benar layak dicermati adalah apakah pola ini akan dicontoh oleh negara lain.. Jika ya, dalam satu dua atau tiga tahun ke depan, ketika dilihat dari belakang, alamat self-custody yang dulu ada di sudut yang tak terlihat akan berubah menjadi objek yang diberi harga—analisis on-chain, alat kepatuhan, dan layanan kustodian semuanya harus mengantre ulang demi visibilitas ini..
3
5.4k
·
--
Ada pesan hari ini di grup yang langsung “meledak” .. Semua orang menyorot angka 3,5 miliar dolar, tapi yang pertama kali saya lihat sebenarnya adalah hal lain: tombol penarikan (withdraw) dimatikan.
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Kejadiannya sendiri tidak rumit. Pada 24 September pukul 18:31 UTC, sebuah bursa besar mendapati hot wallet miliknya mendapat transfer tanpa otorisasi. Dalam beberapa menit, mereka langsung menjalankan prosedur darurat, lalu mengumumkan sekitar 351,6 juta dolar yang terdampak, berasal dari “sebagian hot wallet dan warm wallet”. Lembaga analisis on-chain lebih cepat menyapu jejak dibanding pengumuman: tiga hot wallet ditambah satu cold wallet diberi label, dan dana lintas beberapa blockchain dikonsolidasikan ke satu alamat yang sama, melibatkan ETH, BNB, AVAX, dan USDT0; lima belas transaksi memindahkan hampir 192 juta dolar—melintasi tujuh aset—dengan Ethereum menyumbang 44,4%.
Versi pihak bursa adalah: cold wallet dalam kondisi baik, saldo pengguna akurat, dan seluruh kerugian ditanggung oleh dana perlindungan pengguna yang nilainya lebih dari 464 juta dolar; pengisian (deposit) dan perdagangan berjalan normal, sementara penarikan dihentikan sementara menunggu tinjauan keamanan; dalam 24 jam mereka akan memberikan laporan lengkap mengenai kejadian tersebut.
Agak menarik.. Reaksi pertama kebanyakan orang terhadap berita ini adalah “ternyata bursa memang tidak aman”. Tapi yang benar-benar menuliskan biayanya ke rekening semua orang, sebenarnya adalah kalimat “penarikan ditangguhkan sementara”.
Yang dibawa peretas adalah uang bursa, sedangkan penangguhan penarikan justru “mengunci” likuiditas pengguna. Dua hal ini sifatnya benar-benar berbeda.. Yang pertama ada bantalan dana perlindungan, yang kedua tidak. Anda punya posisi di dalamnya, ingin close atau keluar, harga masih bergerak, sementara pintunya ditutup—itulah risiko yang paling nyata. Hot wallet harus terhubung dengan sistem yang memproses transaksi agar bisa bekerja, sehingga hot wallet memang lebih terekspos daripada cold wallet. Ini bukan soal keberuntungan—ini pilihan arsitektur. Setiap bursa pernah membuat pilihan yang sama, hanya saja hari ini gilirannya.
Yang lebih menarik lagi adalah momen waktunya. Ini bulan perayaan kedelapan mereka, dan pada saat yang sama mereka sedang membawakan “cerita baru” ke publik: dari bursa kripto diperluas ke saham dan valuta asing, menjadi “universal exchange”. Bulan ketika bisnis meluas ke luar, lapisan yang paling rapuh biasanya yang pertama bermasalah.. Sedangkan kerugian industri bulan September karena 350 juta ini sudah melampaui April, sehingga menjadi bulan paling mahal tahun ini. Di awal bulan ini, jaringan sidechain Bitcoin yang juga banyak digunakan bursa sempat kehilangan sekitar 3,2 miliar dolar; saat itu penyerang mengaku sebagai white hat.
Dari sisi dana, ada detail yang sangat layak diperhatikan: di antara aset yang dicuri, Ethereum mencapai lebih dari 40%. Penyerang tidak asal ambil—mereka memilih yang paling mudah dijual dan yang terdalam likuiditasnya untuk dipindahkan.. Setelah dipindahkan, arah aliran ke mana—itulah jejak on-chain yang benar-benar harus dipantau dalam beberapa hari ke depan.
Narasi yang lebih besar ada di sini. Selama bertahun-tahun, kustodian terpusat yang dijual selalu adalah “kemudahan”. Antar bursa yang bersaing itu biaya (fee), kecepatan listing, dan kekuatan aktivitas. Tapi hari ini, tebasan ini menonjolkan parameter lain ke permukaan: saat momen krusial, apakah uangmu bisa keluar. Parameter ini biasanya tidak ikut menentukan harga, hanya ikut menentukan harga pada jam-jam ketika masalah terjadi—sekali ditetapkan, sudah cukup membuat banyak orang mengubah kebiasaan. Beberapa hari lalu kita sempat membahas jalur self-custody; sebenarnya itu membahas hal yang sama—ketika Anda tahu suatu hari pintu akan ditutup, uang akan “mencari sendiri” tempat yang tidak perlu menunggu orang lain membuka pintu.
Pembalikan tertinggal di sini.. Dana perlindungan menanggung kerugian tidak berarti tidak ada biaya. Sinyal yang sesungguhnya bukanlah siapa yang akhirnya membayar 350 juta dolar itu, melainkan bagaimana dua kata “root cause” ditulis di laporan 24 jam tersebut, dan seberapa cepat penarikan bisa dibuka kembali. Kalau pulih dalam satu atau dua hari, kasus ini akan dianggap sebagai biaya pemasaran yang diserap. Kalau berlarut-larut, atau kemudian bursa kedua dan ketiga juga menyusul mengeluarkan pengumuman “penarikan ditangguhkan”… maka dua kata “kustodian” mulai harus diberi label harga ulang.
Ada pesan hari ini di grup yang langsung “meledak” .. Semua orang menyorot angka 3,5 miliar dolar, tapi yang pertama kali saya lihat sebenarnya adalah hal lain: tombol penarikan (withdraw) dimatikan.
📢 盘面异动群里说
Kejadiannya sendiri tidak rumit. Pada 24 September pukul 18:31 UTC, sebuah bursa besar mendapati hot wallet miliknya mendapat transfer tanpa otorisasi. Dalam beberapa menit, mereka langsung menjalankan prosedur darurat, lalu mengumumkan sekitar 351,6 juta dolar yang terdampak, berasal dari “sebagian hot wallet dan warm wallet”. Lembaga analisis on-chain lebih cepat menyapu jejak dibanding pengumuman: tiga hot wallet ditambah satu cold wallet diberi label, dan dana lintas beberapa blockchain dikonsolidasikan ke satu alamat yang sama, melibatkan ETH, BNB, AVAX, dan USDT0; lima belas transaksi memindahkan hampir 192 juta dolar—melintasi tujuh aset—dengan Ethereum menyumbang 44,4%.
Versi pihak bursa adalah: cold wallet dalam kondisi baik, saldo pengguna akurat, dan seluruh kerugian ditanggung oleh dana perlindungan pengguna yang nilainya lebih dari 464 juta dolar; pengisian (deposit) dan perdagangan berjalan normal, sementara penarikan dihentikan sementara menunggu tinjauan keamanan; dalam 24 jam mereka akan memberikan laporan lengkap mengenai kejadian tersebut.
Agak menarik.. Reaksi pertama kebanyakan orang terhadap berita ini adalah “ternyata bursa memang tidak aman”. Tapi yang benar-benar menuliskan biayanya ke rekening semua orang, sebenarnya adalah kalimat “penarikan ditangguhkan sementara”.
Yang dibawa peretas adalah uang bursa, sedangkan penangguhan penarikan justru “mengunci” likuiditas pengguna. Dua hal ini sifatnya benar-benar berbeda.. Yang pertama ada bantalan dana perlindungan, yang kedua tidak. Anda punya posisi di dalamnya, ingin close atau keluar, harga masih bergerak, sementara pintunya ditutup—itulah risiko yang paling nyata. Hot wallet harus terhubung dengan sistem yang memproses transaksi agar bisa bekerja, sehingga hot wallet memang lebih terekspos daripada cold wallet. Ini bukan soal keberuntungan—ini pilihan arsitektur. Setiap bursa pernah membuat pilihan yang sama, hanya saja hari ini gilirannya.
Yang lebih menarik lagi adalah momen waktunya. Ini bulan perayaan kedelapan mereka, dan pada saat yang sama mereka sedang membawakan “cerita baru” ke publik: dari bursa kripto diperluas ke saham dan valuta asing, menjadi “universal exchange”. Bulan ketika bisnis meluas ke luar, lapisan yang paling rapuh biasanya yang pertama bermasalah.. Sedangkan kerugian industri bulan September karena 350 juta ini sudah melampaui April, sehingga menjadi bulan paling mahal tahun ini. Di awal bulan ini, jaringan sidechain Bitcoin yang juga banyak digunakan bursa sempat kehilangan sekitar 3,2 miliar dolar; saat itu penyerang mengaku sebagai white hat.
Dari sisi dana, ada detail yang sangat layak diperhatikan: di antara aset yang dicuri, Ethereum mencapai lebih dari 40%. Penyerang tidak asal ambil—mereka memilih yang paling mudah dijual dan yang terdalam likuiditasnya untuk dipindahkan.. Setelah dipindahkan, arah aliran ke mana—itulah jejak on-chain yang benar-benar harus dipantau dalam beberapa hari ke depan.
Narasi yang lebih besar ada di sini. Selama bertahun-tahun, kustodian terpusat yang dijual selalu adalah “kemudahan”. Antar bursa yang bersaing itu biaya (fee), kecepatan listing, dan kekuatan aktivitas. Tapi hari ini, tebasan ini menonjolkan parameter lain ke permukaan: saat momen krusial, apakah uangmu bisa keluar. Parameter ini biasanya tidak ikut menentukan harga, hanya ikut menentukan harga pada jam-jam ketika masalah terjadi—sekali ditetapkan, sudah cukup membuat banyak orang mengubah kebiasaan. Beberapa hari lalu kita sempat membahas jalur self-custody; sebenarnya itu membahas hal yang sama—ketika Anda tahu suatu hari pintu akan ditutup, uang akan “mencari sendiri” tempat yang tidak perlu menunggu orang lain membuka pintu.
Pembalikan tertinggal di sini.. Dana perlindungan menanggung kerugian tidak berarti tidak ada biaya. Sinyal yang sesungguhnya bukanlah siapa yang akhirnya membayar 350 juta dolar itu, melainkan bagaimana dua kata “root cause” ditulis di laporan 24 jam tersebut, dan seberapa cepat penarikan bisa dibuka kembali. Kalau pulih dalam satu atau dua hari, kasus ini akan dianggap sebagai biaya pemasaran yang diserap. Kalau berlarut-larut, atau kemudian bursa kedua dan ketiga juga menyusul mengeluarkan pengumuman “penarikan ditangguhkan”… maka dua kata “kustodian” mulai harus diberi label harga ulang.
📢 盘面异动群里说
Kejadiannya sendiri tidak rumit. Pada 24 September pukul 18:31 UTC, sebuah bursa besar mendapati hot wallet miliknya mendapat transfer tanpa otorisasi. Dalam beberapa menit, mereka langsung menjalankan prosedur darurat, lalu mengumumkan sekitar 351,6 juta dolar yang terdampak, berasal dari “sebagian hot wallet dan warm wallet”. Lembaga analisis on-chain lebih cepat menyapu jejak dibanding pengumuman: tiga hot wallet ditambah satu cold wallet diberi label, dan dana lintas beberapa blockchain dikonsolidasikan ke satu alamat yang sama, melibatkan ETH, BNB, AVAX, dan USDT0; lima belas transaksi memindahkan hampir 192 juta dolar—melintasi tujuh aset—dengan Ethereum menyumbang 44,4%.
Versi pihak bursa adalah: cold wallet dalam kondisi baik, saldo pengguna akurat, dan seluruh kerugian ditanggung oleh dana perlindungan pengguna yang nilainya lebih dari 464 juta dolar; pengisian (deposit) dan perdagangan berjalan normal, sementara penarikan dihentikan sementara menunggu tinjauan keamanan; dalam 24 jam mereka akan memberikan laporan lengkap mengenai kejadian tersebut.
Agak menarik.. Reaksi pertama kebanyakan orang terhadap berita ini adalah “ternyata bursa memang tidak aman”. Tapi yang benar-benar menuliskan biayanya ke rekening semua orang, sebenarnya adalah kalimat “penarikan ditangguhkan sementara”.
Yang dibawa peretas adalah uang bursa, sedangkan penangguhan penarikan justru “mengunci” likuiditas pengguna. Dua hal ini sifatnya benar-benar berbeda.. Yang pertama ada bantalan dana perlindungan, yang kedua tidak. Anda punya posisi di dalamnya, ingin close atau keluar, harga masih bergerak, sementara pintunya ditutup—itulah risiko yang paling nyata. Hot wallet harus terhubung dengan sistem yang memproses transaksi agar bisa bekerja, sehingga hot wallet memang lebih terekspos daripada cold wallet. Ini bukan soal keberuntungan—ini pilihan arsitektur. Setiap bursa pernah membuat pilihan yang sama, hanya saja hari ini gilirannya.
Yang lebih menarik lagi adalah momen waktunya. Ini bulan perayaan kedelapan mereka, dan pada saat yang sama mereka sedang membawakan “cerita baru” ke publik: dari bursa kripto diperluas ke saham dan valuta asing, menjadi “universal exchange”. Bulan ketika bisnis meluas ke luar, lapisan yang paling rapuh biasanya yang pertama bermasalah.. Sedangkan kerugian industri bulan September karena 350 juta ini sudah melampaui April, sehingga menjadi bulan paling mahal tahun ini. Di awal bulan ini, jaringan sidechain Bitcoin yang juga banyak digunakan bursa sempat kehilangan sekitar 3,2 miliar dolar; saat itu penyerang mengaku sebagai white hat.
Dari sisi dana, ada detail yang sangat layak diperhatikan: di antara aset yang dicuri, Ethereum mencapai lebih dari 40%. Penyerang tidak asal ambil—mereka memilih yang paling mudah dijual dan yang terdalam likuiditasnya untuk dipindahkan.. Setelah dipindahkan, arah aliran ke mana—itulah jejak on-chain yang benar-benar harus dipantau dalam beberapa hari ke depan.
Narasi yang lebih besar ada di sini. Selama bertahun-tahun, kustodian terpusat yang dijual selalu adalah “kemudahan”. Antar bursa yang bersaing itu biaya (fee), kecepatan listing, dan kekuatan aktivitas. Tapi hari ini, tebasan ini menonjolkan parameter lain ke permukaan: saat momen krusial, apakah uangmu bisa keluar. Parameter ini biasanya tidak ikut menentukan harga, hanya ikut menentukan harga pada jam-jam ketika masalah terjadi—sekali ditetapkan, sudah cukup membuat banyak orang mengubah kebiasaan. Beberapa hari lalu kita sempat membahas jalur self-custody; sebenarnya itu membahas hal yang sama—ketika Anda tahu suatu hari pintu akan ditutup, uang akan “mencari sendiri” tempat yang tidak perlu menunggu orang lain membuka pintu.
Pembalikan tertinggal di sini.. Dana perlindungan menanggung kerugian tidak berarti tidak ada biaya. Sinyal yang sesungguhnya bukanlah siapa yang akhirnya membayar 350 juta dolar itu, melainkan bagaimana dua kata “root cause” ditulis di laporan 24 jam tersebut, dan seberapa cepat penarikan bisa dibuka kembali. Kalau pulih dalam satu atau dua hari, kasus ini akan dianggap sebagai biaya pemasaran yang diserap. Kalau berlarut-larut, atau kemudian bursa kedua dan ketiga juga menyusul mengeluarkan pengumuman “penarikan ditangguhkan”… maka dua kata “kustodian” mulai harus diberi label harga ulang.
1.5k
·
--
#美国拟推动美元稳定币海外使用
Hari ini ada dua berita yang hampir bersamaan muncul di Washington, tapi kebanyakan orang hanya akan mengingat salah satunya..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
The Federal Reserve mengusulkan aturan baru untuk penerbit stablecoin, mewajibkan penerbit memakai aset likuiditas tinggi seperti obligasi pemerintah AS jangka pendek untuk penyangga penuh, sekaligus menetapkan persyaratan modal yang distandardisasi.. Kalau bank ingin menerbitkan koin sendiri, mereka harus menempuh proses pengajuan yang terpisah..
Pada hari yang sama, CFTC juga memperbarui pedomannya, mengatakan perusahaan yang berada di bawah pengawasannya boleh menginvestasikan uang nasabah ke dalam aset tokenisasi, catatan di blockchain bisa langsung dijadikan pembukuan resmi, bahkan private blockchain pun tidak perlu menyimpan cadangan offline lagi..
Satu mengencangkan, satu melonggarkan.. Ini agak menarik untuk dicermati..
Kalau Anda hanya melihat “AS kembali mengeluarkan aturan kripto baru”, yang terlihat hanyalah permukaannya.. Yang benar-benar layak diperhatikan adalah dua hal yang diatur ini bukan kategori yang sama..
Bisnis stablecoin pada dasarnya adalah pekerjaan untuk dolar AS; yang dipegang penerbit adalah cadangan, dan cadangan dibelikan obligasi AS jangka pendek.. Karena itu ia diperlakukan seperti “hampir bank”, dengan kebutuhan modal yang cukup, aset yang kokoh, dan proses yang bisa ditelusuri..
Sementara itu, aset tokenisasi adalah pekerjaan untuk pialang dan bursa; ia membutuhkan “bisa dimasukkan ke dalam akun”.. Jadi ambang batasnya dipecah: selama Anda menjamin pemegang token menerima hak ekonomi yang sama seperti aset tradisional..
Teknologi yang sama, dua arah pintu yang berlawanan.. di balik pintu itu berdiri kepentingan yang berbeda..
Ini sebenarnya nyambung ke alur sebelumnya.. ketika stablecoin dolar mengalir ke luar, muncul pertanyaan: siapa yang akan membeli obligasi AS? sekarang cadangan sudah “dibakukan” dalam obligasi jangka pendek; setiap kali skala stablecoin bertambah, ada tambahan pembelian obligasi jangka pendek..
Yang lebih menarik lagi, ujung lainnya dari uang itu juga bergerak.. pada hari yang sama, ARK memindahkan dana ventura senilai 1,3 miliar dolar ke blockchain; dengan minimal 500 dolar, orang bisa ikut membeli; selain itu ada beberapa perusahaan sekuritas dan infrastruktur yang membentuk aliansi, khusus mendorong saham tokenisasi yang disangga oleh penerbit..
Langkah aset ke blockchain sudah sampai ke private placement dan venture capital, tidak lagi hanya surat utang dan emas..
Tapi muncul masalah.. ada satu hal yang tidak tertulis tegas dalam aturan: bunga yang dihasilkan dari cadangan itu menjadi milik siapa.. milik penerbit, atau dibagikan kepada pemegang.. Begitu ini diputuskan, seluruh model bisnis stablecoin harus dihitung ulang..
Kalau tren ini berlanjut, penerbit yang masih bisa bertahan dengan memperoleh izin akan lebih sedikit dibanding sekarang, dan obligasi jangka pendek yang mereka pegang akan semakin banyak..
Yang benar-benar layak diawasi ada dua hal.. satu adalah naskah akhir tentang siapa pemilik bunga, dan satu lagi adalah kalimat CFTC “hak legal dan ekonomi yang setara secara fungsi” — setelah ini, semua perdebatan soal aset tokenisasi akan menjadikan kalimat itu sebagai ukuran..
Secara permukaan ini tampak sebagai urusan regulasi.. tapi kalau dilihat lebih dalam, ada pihak yang mulai membagi dua jenis uang ke dua jalur yang berbeda..
#美国拟推动美元稳定币海外使用
Hari ini ada dua berita yang hampir bersamaan muncul di Washington, tapi kebanyakan orang hanya akan mengingat salah satunya..
📢 进群蹲一手消息
The Federal Reserve mengusulkan aturan baru untuk penerbit stablecoin, mewajibkan penerbit memakai aset likuiditas tinggi seperti obligasi pemerintah AS jangka pendek untuk penyangga penuh, sekaligus menetapkan persyaratan modal yang distandardisasi.. Kalau bank ingin menerbitkan koin sendiri, mereka harus menempuh proses pengajuan yang terpisah..
Pada hari yang sama, CFTC juga memperbarui pedomannya, mengatakan perusahaan yang berada di bawah pengawasannya boleh menginvestasikan uang nasabah ke dalam aset tokenisasi, catatan di blockchain bisa langsung dijadikan pembukuan resmi, bahkan private blockchain pun tidak perlu menyimpan cadangan offline lagi..
Satu mengencangkan, satu melonggarkan.. Ini agak menarik untuk dicermati..
Kalau Anda hanya melihat “AS kembali mengeluarkan aturan kripto baru”, yang terlihat hanyalah permukaannya.. Yang benar-benar layak diperhatikan adalah dua hal yang diatur ini bukan kategori yang sama..
Bisnis stablecoin pada dasarnya adalah pekerjaan untuk dolar AS; yang dipegang penerbit adalah cadangan, dan cadangan dibelikan obligasi AS jangka pendek.. Karena itu ia diperlakukan seperti “hampir bank”, dengan kebutuhan modal yang cukup, aset yang kokoh, dan proses yang bisa ditelusuri..
Sementara itu, aset tokenisasi adalah pekerjaan untuk pialang dan bursa; ia membutuhkan “bisa dimasukkan ke dalam akun”.. Jadi ambang batasnya dipecah: selama Anda menjamin pemegang token menerima hak ekonomi yang sama seperti aset tradisional..
Teknologi yang sama, dua arah pintu yang berlawanan.. di balik pintu itu berdiri kepentingan yang berbeda..
Ini sebenarnya nyambung ke alur sebelumnya.. ketika stablecoin dolar mengalir ke luar, muncul pertanyaan: siapa yang akan membeli obligasi AS? sekarang cadangan sudah “dibakukan” dalam obligasi jangka pendek; setiap kali skala stablecoin bertambah, ada tambahan pembelian obligasi jangka pendek..
Yang lebih menarik lagi, ujung lainnya dari uang itu juga bergerak.. pada hari yang sama, ARK memindahkan dana ventura senilai 1,3 miliar dolar ke blockchain; dengan minimal 500 dolar, orang bisa ikut membeli; selain itu ada beberapa perusahaan sekuritas dan infrastruktur yang membentuk aliansi, khusus mendorong saham tokenisasi yang disangga oleh penerbit..
Langkah aset ke blockchain sudah sampai ke private placement dan venture capital, tidak lagi hanya surat utang dan emas..
Tapi muncul masalah.. ada satu hal yang tidak tertulis tegas dalam aturan: bunga yang dihasilkan dari cadangan itu menjadi milik siapa.. milik penerbit, atau dibagikan kepada pemegang.. Begitu ini diputuskan, seluruh model bisnis stablecoin harus dihitung ulang..
Kalau tren ini berlanjut, penerbit yang masih bisa bertahan dengan memperoleh izin akan lebih sedikit dibanding sekarang, dan obligasi jangka pendek yang mereka pegang akan semakin banyak..
Yang benar-benar layak diawasi ada dua hal.. satu adalah naskah akhir tentang siapa pemilik bunga, dan satu lagi adalah kalimat CFTC “hak legal dan ekonomi yang setara secara fungsi” — setelah ini, semua perdebatan soal aset tokenisasi akan menjadikan kalimat itu sebagai ukuran..
Secara permukaan ini tampak sebagai urusan regulasi.. tapi kalau dilihat lebih dalam, ada pihak yang mulai membagi dua jenis uang ke dua jalur yang berbeda..
Hari ini ada dua berita yang hampir bersamaan muncul di Washington, tapi kebanyakan orang hanya akan mengingat salah satunya..
📢 进群蹲一手消息
The Federal Reserve mengusulkan aturan baru untuk penerbit stablecoin, mewajibkan penerbit memakai aset likuiditas tinggi seperti obligasi pemerintah AS jangka pendek untuk penyangga penuh, sekaligus menetapkan persyaratan modal yang distandardisasi.. Kalau bank ingin menerbitkan koin sendiri, mereka harus menempuh proses pengajuan yang terpisah..
Pada hari yang sama, CFTC juga memperbarui pedomannya, mengatakan perusahaan yang berada di bawah pengawasannya boleh menginvestasikan uang nasabah ke dalam aset tokenisasi, catatan di blockchain bisa langsung dijadikan pembukuan resmi, bahkan private blockchain pun tidak perlu menyimpan cadangan offline lagi..
Satu mengencangkan, satu melonggarkan.. Ini agak menarik untuk dicermati..
Kalau Anda hanya melihat “AS kembali mengeluarkan aturan kripto baru”, yang terlihat hanyalah permukaannya.. Yang benar-benar layak diperhatikan adalah dua hal yang diatur ini bukan kategori yang sama..
Bisnis stablecoin pada dasarnya adalah pekerjaan untuk dolar AS; yang dipegang penerbit adalah cadangan, dan cadangan dibelikan obligasi AS jangka pendek.. Karena itu ia diperlakukan seperti “hampir bank”, dengan kebutuhan modal yang cukup, aset yang kokoh, dan proses yang bisa ditelusuri..
Sementara itu, aset tokenisasi adalah pekerjaan untuk pialang dan bursa; ia membutuhkan “bisa dimasukkan ke dalam akun”.. Jadi ambang batasnya dipecah: selama Anda menjamin pemegang token menerima hak ekonomi yang sama seperti aset tradisional..
Teknologi yang sama, dua arah pintu yang berlawanan.. di balik pintu itu berdiri kepentingan yang berbeda..
Ini sebenarnya nyambung ke alur sebelumnya.. ketika stablecoin dolar mengalir ke luar, muncul pertanyaan: siapa yang akan membeli obligasi AS? sekarang cadangan sudah “dibakukan” dalam obligasi jangka pendek; setiap kali skala stablecoin bertambah, ada tambahan pembelian obligasi jangka pendek..
Yang lebih menarik lagi, ujung lainnya dari uang itu juga bergerak.. pada hari yang sama, ARK memindahkan dana ventura senilai 1,3 miliar dolar ke blockchain; dengan minimal 500 dolar, orang bisa ikut membeli; selain itu ada beberapa perusahaan sekuritas dan infrastruktur yang membentuk aliansi, khusus mendorong saham tokenisasi yang disangga oleh penerbit..
Langkah aset ke blockchain sudah sampai ke private placement dan venture capital, tidak lagi hanya surat utang dan emas..
Tapi muncul masalah.. ada satu hal yang tidak tertulis tegas dalam aturan: bunga yang dihasilkan dari cadangan itu menjadi milik siapa.. milik penerbit, atau dibagikan kepada pemegang.. Begitu ini diputuskan, seluruh model bisnis stablecoin harus dihitung ulang..
Kalau tren ini berlanjut, penerbit yang masih bisa bertahan dengan memperoleh izin akan lebih sedikit dibanding sekarang, dan obligasi jangka pendek yang mereka pegang akan semakin banyak..
Yang benar-benar layak diawasi ada dua hal.. satu adalah naskah akhir tentang siapa pemilik bunga, dan satu lagi adalah kalimat CFTC “hak legal dan ekonomi yang setara secara fungsi” — setelah ini, semua perdebatan soal aset tokenisasi akan menjadikan kalimat itu sebagai ukuran..
Secara permukaan ini tampak sebagai urusan regulasi.. tapi kalau dilihat lebih dalam, ada pihak yang mulai membagi dua jenis uang ke dua jalur yang berbeda..
3.9k
·
--
#比特币24小时跌3.3%失守83000美元
Di penurunan kali ini, ada satu angka yang sebenarnya agak janggal..
[💰 进群看解读](https://app.binance.com/uni-qr/6d5gRrvm)
Yang terlihat oleh banyak orang adalah Bitcoin yang jatuh lagi mendekati 84 ribu, turun 3,3% dalam 24 jam. Reaksi pertama tetap saja kalimat lama: “bear market sudah datang”.. Tapi yang mungkin lebih patut diperhatikan adalah angka lain: jika dihitung dari puncak pada Oktober tahun lalu, penurunan terdalamnya kira-kira 55%..
Bagi kebanyakan pasar, 55% sudah tergolong ambruk.. Namun jika ditempatkan pada Bitcoin, ini adalah angka yang “moderat”.. Pada periode 2021, dari 69 ribu jatuh ke di bawah 16 ribu, turun lebih dari 75%.. Beberapa gelombang sebelumnya bahkan mulai dari 80% ke atas..
Jadi, ini agak aneh.. aset yang sama, kenapa kali ini jatuhnya terasa lebih ringan..
Yang lebih menarik lagi adalah perbedaan pendapat di antara berbagai pihak.. Seorang kepala riset dari lembaga manajemen aset berpendapat bahwa ETF telah menggantikan para pemegangnya: posisi Bitcoin yang diberikan kepada nasabah oleh penasihat keuangan biasanya hanya sekitar 2%, sedangkan pemain asli kripto bisa menaruh 20%, 30%.. Meski sama-sama turun 50%, yang pertama membuat seluruh portofolio cuma jatuh 1%, jadi dia tidak akan lari; justru ketika rebalancing, dia akan membeli lagi.. Namun orang yang sama, saat porsi kepemilikan naik sampai 5%, juga akan menjual sesuai disiplin.
Artinya, yang tidak hanya terhalus adalah penurunan, tapi juga kenaikan.. volatilitas turun, imbal hasil ikut turun juga—ini bukan sesuatu yang “gratis”..
Tapi direktur riset dari sekuritas lain tidak terlalu setuju dengan klaim “semua karena ETF”.. Katanya, pembeli ETF pada dasarnya juga sebagian besar masih trader ritel, dan variabel sebenarnya adalah skala.. Sekarang Bitcoin kembali ke kapitalisasi pasar sekitar dua triliun, untuk naik lagi sampai dua kali lipat butuh uang yang benar-benar berbeda dari masa ketika kapitalisasi masih beberapa ratus miliar. Kelipatan yang menghebohkan itu muncul karena basisnya kecil.
Nah, di sini jadi agak menggugah rasa ingin tahu.. detail yang ia sebut adalah: rata-rata biaya perolehan (average cost) pemegang ETF kira-kira 83 ribu dolar, dan sepanjang sebagian besar tahun mereka tetap “menempel” pada garis itu.. Sementara metrik biaya pelaku spot aktif yang melacak harga bergerak: pada putaran ini, biayanya bergeser dari 78 ribu sampai sekitar pertengahan 70-an (sekitar 70 ribu). Artinya, yang “mengambil” ternyata pemain lama di on-chain, bukan kumpulan pembeli ETF yang “tidak mudah panik”.
Jadi, yang benar-benar patut diawasi sebenarnya garis 83 ribu itu.. Jika harga dalam jangka panjang berputar di bawahnya, apakah uang yang “turun 50% tapi rugi hanya 1%” itu akan mulai jadi panik.. Begitu garis biaya dari sekadar referensi berubah menjadi tekanan, disiplin juga akan ikut berubah.
Pembalikan justru ada di sini.. jika bahkan bull market pun mulai terasa lebih moderat, maka sebagian dana yang selama ini mencari makan dari volatilitas harus pindah tempat.. Mengapa putaran kali ini para pemain dari old fork, perpetual on-chain, dan wilayah ber-Beta tinggi yang tadinya “di pojok” mendadak jadi ramai—jawabannya mungkin tidak ada di berita, melainkan pada satu hal: “di mana lagi bisa menghasilkan kurva yang brutal”… Semakin datar kurva itu, semakin banyak orang ingin mencari bagian yang curam.
#比特币24小时跌3.3%失守83000美元
Di penurunan kali ini, ada satu angka yang sebenarnya agak janggal..
💰 进群看解读
Yang terlihat oleh banyak orang adalah Bitcoin yang jatuh lagi mendekati 84 ribu, turun 3,3% dalam 24 jam. Reaksi pertama tetap saja kalimat lama: “bear market sudah datang”.. Tapi yang mungkin lebih patut diperhatikan adalah angka lain: jika dihitung dari puncak pada Oktober tahun lalu, penurunan terdalamnya kira-kira 55%..
Bagi kebanyakan pasar, 55% sudah tergolong ambruk.. Namun jika ditempatkan pada Bitcoin, ini adalah angka yang “moderat”.. Pada periode 2021, dari 69 ribu jatuh ke di bawah 16 ribu, turun lebih dari 75%.. Beberapa gelombang sebelumnya bahkan mulai dari 80% ke atas..
Jadi, ini agak aneh.. aset yang sama, kenapa kali ini jatuhnya terasa lebih ringan..
Yang lebih menarik lagi adalah perbedaan pendapat di antara berbagai pihak.. Seorang kepala riset dari lembaga manajemen aset berpendapat bahwa ETF telah menggantikan para pemegangnya: posisi Bitcoin yang diberikan kepada nasabah oleh penasihat keuangan biasanya hanya sekitar 2%, sedangkan pemain asli kripto bisa menaruh 20%, 30%.. Meski sama-sama turun 50%, yang pertama membuat seluruh portofolio cuma jatuh 1%, jadi dia tidak akan lari; justru ketika rebalancing, dia akan membeli lagi.. Namun orang yang sama, saat porsi kepemilikan naik sampai 5%, juga akan menjual sesuai disiplin.
Artinya, yang tidak hanya terhalus adalah penurunan, tapi juga kenaikan.. volatilitas turun, imbal hasil ikut turun juga—ini bukan sesuatu yang “gratis”..
Tapi direktur riset dari sekuritas lain tidak terlalu setuju dengan klaim “semua karena ETF”.. Katanya, pembeli ETF pada dasarnya juga sebagian besar masih trader ritel, dan variabel sebenarnya adalah skala.. Sekarang Bitcoin kembali ke kapitalisasi pasar sekitar dua triliun, untuk naik lagi sampai dua kali lipat butuh uang yang benar-benar berbeda dari masa ketika kapitalisasi masih beberapa ratus miliar. Kelipatan yang menghebohkan itu muncul karena basisnya kecil.
Nah, di sini jadi agak menggugah rasa ingin tahu.. detail yang ia sebut adalah: rata-rata biaya perolehan (average cost) pemegang ETF kira-kira 83 ribu dolar, dan sepanjang sebagian besar tahun mereka tetap “menempel” pada garis itu.. Sementara metrik biaya pelaku spot aktif yang melacak harga bergerak: pada putaran ini, biayanya bergeser dari 78 ribu sampai sekitar pertengahan 70-an (sekitar 70 ribu). Artinya, yang “mengambil” ternyata pemain lama di on-chain, bukan kumpulan pembeli ETF yang “tidak mudah panik”.
Jadi, yang benar-benar patut diawasi sebenarnya garis 83 ribu itu.. Jika harga dalam jangka panjang berputar di bawahnya, apakah uang yang “turun 50% tapi rugi hanya 1%” itu akan mulai jadi panik.. Begitu garis biaya dari sekadar referensi berubah menjadi tekanan, disiplin juga akan ikut berubah.
Pembalikan justru ada di sini.. jika bahkan bull market pun mulai terasa lebih moderat, maka sebagian dana yang selama ini mencari makan dari volatilitas harus pindah tempat.. Mengapa putaran kali ini para pemain dari old fork, perpetual on-chain, dan wilayah ber-Beta tinggi yang tadinya “di pojok” mendadak jadi ramai—jawabannya mungkin tidak ada di berita, melainkan pada satu hal: “di mana lagi bisa menghasilkan kurva yang brutal”… Semakin datar kurva itu, semakin banyak orang ingin mencari bagian yang curam.
Di penurunan kali ini, ada satu angka yang sebenarnya agak janggal..
💰 进群看解读
Yang terlihat oleh banyak orang adalah Bitcoin yang jatuh lagi mendekati 84 ribu, turun 3,3% dalam 24 jam. Reaksi pertama tetap saja kalimat lama: “bear market sudah datang”.. Tapi yang mungkin lebih patut diperhatikan adalah angka lain: jika dihitung dari puncak pada Oktober tahun lalu, penurunan terdalamnya kira-kira 55%..
Bagi kebanyakan pasar, 55% sudah tergolong ambruk.. Namun jika ditempatkan pada Bitcoin, ini adalah angka yang “moderat”.. Pada periode 2021, dari 69 ribu jatuh ke di bawah 16 ribu, turun lebih dari 75%.. Beberapa gelombang sebelumnya bahkan mulai dari 80% ke atas..
Jadi, ini agak aneh.. aset yang sama, kenapa kali ini jatuhnya terasa lebih ringan..
Yang lebih menarik lagi adalah perbedaan pendapat di antara berbagai pihak.. Seorang kepala riset dari lembaga manajemen aset berpendapat bahwa ETF telah menggantikan para pemegangnya: posisi Bitcoin yang diberikan kepada nasabah oleh penasihat keuangan biasanya hanya sekitar 2%, sedangkan pemain asli kripto bisa menaruh 20%, 30%.. Meski sama-sama turun 50%, yang pertama membuat seluruh portofolio cuma jatuh 1%, jadi dia tidak akan lari; justru ketika rebalancing, dia akan membeli lagi.. Namun orang yang sama, saat porsi kepemilikan naik sampai 5%, juga akan menjual sesuai disiplin.
Artinya, yang tidak hanya terhalus adalah penurunan, tapi juga kenaikan.. volatilitas turun, imbal hasil ikut turun juga—ini bukan sesuatu yang “gratis”..
Tapi direktur riset dari sekuritas lain tidak terlalu setuju dengan klaim “semua karena ETF”.. Katanya, pembeli ETF pada dasarnya juga sebagian besar masih trader ritel, dan variabel sebenarnya adalah skala.. Sekarang Bitcoin kembali ke kapitalisasi pasar sekitar dua triliun, untuk naik lagi sampai dua kali lipat butuh uang yang benar-benar berbeda dari masa ketika kapitalisasi masih beberapa ratus miliar. Kelipatan yang menghebohkan itu muncul karena basisnya kecil.
Nah, di sini jadi agak menggugah rasa ingin tahu.. detail yang ia sebut adalah: rata-rata biaya perolehan (average cost) pemegang ETF kira-kira 83 ribu dolar, dan sepanjang sebagian besar tahun mereka tetap “menempel” pada garis itu.. Sementara metrik biaya pelaku spot aktif yang melacak harga bergerak: pada putaran ini, biayanya bergeser dari 78 ribu sampai sekitar pertengahan 70-an (sekitar 70 ribu). Artinya, yang “mengambil” ternyata pemain lama di on-chain, bukan kumpulan pembeli ETF yang “tidak mudah panik”.
Jadi, yang benar-benar patut diawasi sebenarnya garis 83 ribu itu.. Jika harga dalam jangka panjang berputar di bawahnya, apakah uang yang “turun 50% tapi rugi hanya 1%” itu akan mulai jadi panik.. Begitu garis biaya dari sekadar referensi berubah menjadi tekanan, disiplin juga akan ikut berubah.
Pembalikan justru ada di sini.. jika bahkan bull market pun mulai terasa lebih moderat, maka sebagian dana yang selama ini mencari makan dari volatilitas harus pindah tempat.. Mengapa putaran kali ini para pemain dari old fork, perpetual on-chain, dan wilayah ber-Beta tinggi yang tadinya “di pojok” mendadak jadi ramai—jawabannya mungkin tidak ada di berita, melainkan pada satu hal: “di mana lagi bisa menghasilkan kurva yang brutal”… Semakin datar kurva itu, semakin banyak orang ingin mencari bagian yang curam.
1
6
26.9k
·
--
#比特币本周回落至约84600美元
Berita ini sebenarnya agak aneh..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
Indeks pasar beberapa hari ini bolak-balik di sekitar 84 ribu, semua orang menyorotinya dari sisi harga.. Namun hal lain yang jauh lebih kecil—dan sayangnya tidak banyak dibahas—sedang terjadi secara bersamaan: ada sebuah analisis yang secara khusus meneliti strategi "mengumpulkan koin ke perusahaan sendiri". Analisis itu membandingkan 20 perusahaan terbesar, melihat harga saham mereka dan nilai koin yang mereka pegang. Hasilnya hanya 4 perusahaan yang harga sahamnya masih lebih tinggi daripada nilai cadangan; sisanya 16 perusahaan semuanya diperdagangkan dengan diskon..
Pertama, jelaskan perusahaan-perusahaan seperti ini sedang melakukan apa.. Cara mereka menghasilkan uang awalnya adalah sebuah siklus: jika harga saham lebih tinggi daripada nilai koin yang mereka pegang, mereka menerbitkan saham baru (menambah penerbitan), lalu memakai uang hasil penerbitan untuk membeli koin. Akibatnya, jumlah koin yang terkait per saham meningkat, lalu ada alasan lagi untuk harga saham naik.. Siklus ini hanya bisa berputar jika satu syarat terpenuhi—harga saham harus berada di atas nilai koin yang dimiliki..
Jadi, yang benar-benar bermasalah bukanlah wajahnya—melainkan mesinnya.. Ketika harga saham turun di bawah nilai koin yang dipegang, langkah penerbitan berikutnya yang sama akan berubah dari "menambah uang untuk membeli koin" menjadi "mendilusi pemegang saham lama". Siklus berbalik seketika.. Yang lebih menarik lagi, dua perusahaan memberikan respons yang benar-benar berlawanan: satu perusahaan memilih berhenti membeli koin, sekaligus berhenti menerbitkan saham; lalu mereka berbalik menggunakan lebih dari 170 juta dolar untuk membeli kembali saham preferen mereka sendiri, dan otorisasi buyback untuk sekuritas aset digital juga dinaikkan sampai 2 miliar. Perusahaan lain justru melanjutkan membeli; menggunakan lebih dari 36 juta dolar yang diperoleh dari penerbitan saham preferen untuk membeli 469 bitcoin, sehingga kepemilikannya mencapai 25 ribu koin..
Tapi masalahnya datang..
Diskon tidak sama dengan diskon harga.. Analisis itu tidak memasukkan utang dan saham preferen; mereka hanya mengandalkan satu angka diskon sehingga mengira membeli aset jadi murah, padahal mudah salah arah. Selain itu, perusahaan-perusahaan ini sebenarnya sejak lama tidak lagi hanya mengandalkan penimbunan koin untuk menopang valuasi—salah satu perusahaan memperoleh pendapatan kuartal dua terutama dari infrastruktur cloud (lebih dari 89%); satu lagi memakai lebih dari 85% ethereum yang mereka pegang untuk menghasilkan bunga; dan yang lain mengklaim mereka mendapatkan imbalan tebasan (block reward) dari sebuah jaringan yang melampaui 1,8%..
Yang benar-benar layak diperhatikan sebenarnya adalah angka lain: berapa banyak koin yang setara dengan setiap lembar saham.. Pada era premi, angka ini cenderung naik setiap kuartal karena koin yang didapat dari penerbitan saham baru lebih banyak daripada dilusi. Pada era diskon, angka itu seharusnya berhenti.. Jadi di sini ada sesuatu yang patut dicermati—dalam beberapa bulan ke depan, jika secara umum angka itu tidak lagi didorong naik, itu berarti siklusnya memang terbalik, bukan sekadar emosi sesaat di harga saham..
Masuk lebih dalam lagi, arah perputaran uang juga ikut bergeser.. Premis awal dari saham-saham jenis ini saat masih diperdagangkan dengan premi, ada bagian yang berasal dari "selisih akses karena institusi tidak bisa membeli koin, hanya bisa membeli sahamnya". Sekarang, pilihan dana yang diawasi dan kustodian semakin banyak, sehingga selisih akses itu terhapus. Pasar mulai memberi harga pada mereka berdasarkan operasi dan ketentuan pembiayaan, bukan semata berdasarkan jumlah koin yang dimiliki..
Langkah selanjutnya ada dua hal yang perlu dipantau: pertama, apakah jumlah koin per saham benar-benar berhenti meningkat; kedua, apakah naik-turunnya harga saham semakin ditentukan oleh bisnis lain. Jika yang kedua benar, apakah perusahaan-perusahaan ini masih bisa disebut "perusahaan lumbung kripto"? Itu akan jadi bahan yang menarik..
#比特币本周回落至约84600美元
Berita ini sebenarnya agak aneh..
🔄 进群看风向
Indeks pasar beberapa hari ini bolak-balik di sekitar 84 ribu, semua orang menyorotinya dari sisi harga.. Namun hal lain yang jauh lebih kecil—dan sayangnya tidak banyak dibahas—sedang terjadi secara bersamaan: ada sebuah analisis yang secara khusus meneliti strategi "mengumpulkan koin ke perusahaan sendiri". Analisis itu membandingkan 20 perusahaan terbesar, melihat harga saham mereka dan nilai koin yang mereka pegang. Hasilnya hanya 4 perusahaan yang harga sahamnya masih lebih tinggi daripada nilai cadangan; sisanya 16 perusahaan semuanya diperdagangkan dengan diskon..
Pertama, jelaskan perusahaan-perusahaan seperti ini sedang melakukan apa.. Cara mereka menghasilkan uang awalnya adalah sebuah siklus: jika harga saham lebih tinggi daripada nilai koin yang mereka pegang, mereka menerbitkan saham baru (menambah penerbitan), lalu memakai uang hasil penerbitan untuk membeli koin. Akibatnya, jumlah koin yang terkait per saham meningkat, lalu ada alasan lagi untuk harga saham naik.. Siklus ini hanya bisa berputar jika satu syarat terpenuhi—harga saham harus berada di atas nilai koin yang dimiliki..
Jadi, yang benar-benar bermasalah bukanlah wajahnya—melainkan mesinnya.. Ketika harga saham turun di bawah nilai koin yang dipegang, langkah penerbitan berikutnya yang sama akan berubah dari "menambah uang untuk membeli koin" menjadi "mendilusi pemegang saham lama". Siklus berbalik seketika.. Yang lebih menarik lagi, dua perusahaan memberikan respons yang benar-benar berlawanan: satu perusahaan memilih berhenti membeli koin, sekaligus berhenti menerbitkan saham; lalu mereka berbalik menggunakan lebih dari 170 juta dolar untuk membeli kembali saham preferen mereka sendiri, dan otorisasi buyback untuk sekuritas aset digital juga dinaikkan sampai 2 miliar. Perusahaan lain justru melanjutkan membeli; menggunakan lebih dari 36 juta dolar yang diperoleh dari penerbitan saham preferen untuk membeli 469 bitcoin, sehingga kepemilikannya mencapai 25 ribu koin..
Tapi masalahnya datang..
Diskon tidak sama dengan diskon harga.. Analisis itu tidak memasukkan utang dan saham preferen; mereka hanya mengandalkan satu angka diskon sehingga mengira membeli aset jadi murah, padahal mudah salah arah. Selain itu, perusahaan-perusahaan ini sebenarnya sejak lama tidak lagi hanya mengandalkan penimbunan koin untuk menopang valuasi—salah satu perusahaan memperoleh pendapatan kuartal dua terutama dari infrastruktur cloud (lebih dari 89%); satu lagi memakai lebih dari 85% ethereum yang mereka pegang untuk menghasilkan bunga; dan yang lain mengklaim mereka mendapatkan imbalan tebasan (block reward) dari sebuah jaringan yang melampaui 1,8%..
Yang benar-benar layak diperhatikan sebenarnya adalah angka lain: berapa banyak koin yang setara dengan setiap lembar saham.. Pada era premi, angka ini cenderung naik setiap kuartal karena koin yang didapat dari penerbitan saham baru lebih banyak daripada dilusi. Pada era diskon, angka itu seharusnya berhenti.. Jadi di sini ada sesuatu yang patut dicermati—dalam beberapa bulan ke depan, jika secara umum angka itu tidak lagi didorong naik, itu berarti siklusnya memang terbalik, bukan sekadar emosi sesaat di harga saham..
Masuk lebih dalam lagi, arah perputaran uang juga ikut bergeser.. Premis awal dari saham-saham jenis ini saat masih diperdagangkan dengan premi, ada bagian yang berasal dari "selisih akses karena institusi tidak bisa membeli koin, hanya bisa membeli sahamnya". Sekarang, pilihan dana yang diawasi dan kustodian semakin banyak, sehingga selisih akses itu terhapus. Pasar mulai memberi harga pada mereka berdasarkan operasi dan ketentuan pembiayaan, bukan semata berdasarkan jumlah koin yang dimiliki..
Langkah selanjutnya ada dua hal yang perlu dipantau: pertama, apakah jumlah koin per saham benar-benar berhenti meningkat; kedua, apakah naik-turunnya harga saham semakin ditentukan oleh bisnis lain. Jika yang kedua benar, apakah perusahaan-perusahaan ini masih bisa disebut "perusahaan lumbung kripto"? Itu akan jadi bahan yang menarik..
Berita ini sebenarnya agak aneh..
🔄 进群看风向
Indeks pasar beberapa hari ini bolak-balik di sekitar 84 ribu, semua orang menyorotinya dari sisi harga.. Namun hal lain yang jauh lebih kecil—dan sayangnya tidak banyak dibahas—sedang terjadi secara bersamaan: ada sebuah analisis yang secara khusus meneliti strategi "mengumpulkan koin ke perusahaan sendiri". Analisis itu membandingkan 20 perusahaan terbesar, melihat harga saham mereka dan nilai koin yang mereka pegang. Hasilnya hanya 4 perusahaan yang harga sahamnya masih lebih tinggi daripada nilai cadangan; sisanya 16 perusahaan semuanya diperdagangkan dengan diskon..
Pertama, jelaskan perusahaan-perusahaan seperti ini sedang melakukan apa.. Cara mereka menghasilkan uang awalnya adalah sebuah siklus: jika harga saham lebih tinggi daripada nilai koin yang mereka pegang, mereka menerbitkan saham baru (menambah penerbitan), lalu memakai uang hasil penerbitan untuk membeli koin. Akibatnya, jumlah koin yang terkait per saham meningkat, lalu ada alasan lagi untuk harga saham naik.. Siklus ini hanya bisa berputar jika satu syarat terpenuhi—harga saham harus berada di atas nilai koin yang dimiliki..
Jadi, yang benar-benar bermasalah bukanlah wajahnya—melainkan mesinnya.. Ketika harga saham turun di bawah nilai koin yang dipegang, langkah penerbitan berikutnya yang sama akan berubah dari "menambah uang untuk membeli koin" menjadi "mendilusi pemegang saham lama". Siklus berbalik seketika.. Yang lebih menarik lagi, dua perusahaan memberikan respons yang benar-benar berlawanan: satu perusahaan memilih berhenti membeli koin, sekaligus berhenti menerbitkan saham; lalu mereka berbalik menggunakan lebih dari 170 juta dolar untuk membeli kembali saham preferen mereka sendiri, dan otorisasi buyback untuk sekuritas aset digital juga dinaikkan sampai 2 miliar. Perusahaan lain justru melanjutkan membeli; menggunakan lebih dari 36 juta dolar yang diperoleh dari penerbitan saham preferen untuk membeli 469 bitcoin, sehingga kepemilikannya mencapai 25 ribu koin..
Tapi masalahnya datang..
Diskon tidak sama dengan diskon harga.. Analisis itu tidak memasukkan utang dan saham preferen; mereka hanya mengandalkan satu angka diskon sehingga mengira membeli aset jadi murah, padahal mudah salah arah. Selain itu, perusahaan-perusahaan ini sebenarnya sejak lama tidak lagi hanya mengandalkan penimbunan koin untuk menopang valuasi—salah satu perusahaan memperoleh pendapatan kuartal dua terutama dari infrastruktur cloud (lebih dari 89%); satu lagi memakai lebih dari 85% ethereum yang mereka pegang untuk menghasilkan bunga; dan yang lain mengklaim mereka mendapatkan imbalan tebasan (block reward) dari sebuah jaringan yang melampaui 1,8%..
Yang benar-benar layak diperhatikan sebenarnya adalah angka lain: berapa banyak koin yang setara dengan setiap lembar saham.. Pada era premi, angka ini cenderung naik setiap kuartal karena koin yang didapat dari penerbitan saham baru lebih banyak daripada dilusi. Pada era diskon, angka itu seharusnya berhenti.. Jadi di sini ada sesuatu yang patut dicermati—dalam beberapa bulan ke depan, jika secara umum angka itu tidak lagi didorong naik, itu berarti siklusnya memang terbalik, bukan sekadar emosi sesaat di harga saham..
Masuk lebih dalam lagi, arah perputaran uang juga ikut bergeser.. Premis awal dari saham-saham jenis ini saat masih diperdagangkan dengan premi, ada bagian yang berasal dari "selisih akses karena institusi tidak bisa membeli koin, hanya bisa membeli sahamnya". Sekarang, pilihan dana yang diawasi dan kustodian semakin banyak, sehingga selisih akses itu terhapus. Pasar mulai memberi harga pada mereka berdasarkan operasi dan ketentuan pembiayaan, bukan semata berdasarkan jumlah koin yang dimiliki..
Langkah selanjutnya ada dua hal yang perlu dipantau: pertama, apakah jumlah koin per saham benar-benar berhenti meningkat; kedua, apakah naik-turunnya harga saham semakin ditentukan oleh bisnis lain. Jika yang kedua benar, apakah perusahaan-perusahaan ini masih bisa disebut "perusahaan lumbung kripto"? Itu akan jadi bahan yang menarik..
693
·
--
Terverifikasi
Berita ini sebenarnya agak aneh..
[📢 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang yang melihat judulnya akan membaca: "Ondo baru saja menerbitkan tiga produk kombinasi tokenisasi".. Tapi yang benar-benar layak diperhatikan bukan Ondo, melainkan BlackRock untuk pertama kalinya menyerahkan "resep"-nya sendiri—dan yang diserahkan bukan untuk kanal broker, melainkan langsung ke blockchain..
Mari jelaskan semuanya dulu.. Tiga kombinasi yang baru diluncurkan hari ini, masing-masing berisi aset dan bobot awalnya, menggunakan strategi pengaturan khusus yang disiapkan BlackRock untuk Ondo—satu lebih condong ke imbal hasil, dua lainnya condong ke pertumbuhan.. Di lapisan dasarnya terpasang saham tokenisasi dan ETF; di balik itu ada sekuritas nyata dan likuiditas pasar yang nyata.. Rasio, rebalancing, dan logika biaya semuanya ditulis dalam kontrak, berjalan otomatis mengikuti siklus tetap—jadi pengguna hanya memegang satu token, bisa melakukan subscribe dan redeem kapan saja..
Di sinilah jadi agak menarik.. Dalam tiga tahun terakhir, yang dikerjakan di blockchain adalah memindahkan "aset": dolar, saham, ETF—satu per satu dimasukkan ke dalam token.. Namun kali ini yang dipindahkan bukan aset, melainkan "cara untuk mengalokasikan"—yakni layanan manajemen investasi itu sendiri.. Dengan kata lain, rak tidak lagi hanya menjual komponen, melainkan menjual mesin yang sudah dirakitkan oleh orang lain untukmu..
Yang lebih menarik lagi adalah angka-angkanya sudah bergerak.. ONDO naik lebih dari dua puluh persen dalam 24 jam, sementara indeks pasar pada saat yang sama masih bergerak turun.. Ini menunjukkan ada sebagian dana yang sudah memberi harga lebih awal untuk peristiwa "resep di-chain-kan" tersebut, bukan memberi harga untuk satu koin tertentu..
Jadi putaran ini yang benar-benar perlu diawasi adalah uang sedang berganti jalur: dari "beli apa", pindah ke "alokasikan dengan proporsi apa".. Kaki ETF tradisional punya masalah: hanya bisa beroperasi pada siang hari, terhambat geografi, dan posisi tengah harus menunggu rilis periodik untuk diketahui.. Kaki brankas on-chain punya masalah: pada dasarnya hanya kelas obligasi, tidak banyak eksposur saham; penebusan (redeem) juga sering harus antre.. Sekarang ada pihak yang ingin menggabungkan keunggulan kedua kaki tersebut: desain kombinasi level institusi, ditambah token yang bisa ditransfer bebas, bisa dijadikan agunan, dan bisa dibungkus lagi ke dalam kombinasi lain..
Namun masalahnya muncul.. Transparan tidak selalu berarti bisa dipahami, resep yang dipublikasikan juga tidak otomatis berarti pasti menghasilkan keuntungan.. Hasil akhir kombinasi tetap berasal dari aset yang dimasukkannya—saham dan ETF—tetap dipatok oleh penetapan harga pasar tradisional.. Lapisan yang ditambahkan on-chain adalah leverage finansial yang dibawa oleh "bisa dikombinasikan" dan "bisa dijadikan agunan": satu token bisa masuk ke pool pinjaman sebagai jaminan, sekaligus bisa dibungkus lagi oleh kombinasi lain; semakin terbuka resepnya, semakin mudah pula risiko dimodularisasi secara bersama..
Soal pembalikan.. yang seharusnya benar-benar diawasi bukan sekadar bertambah lagi tiga token, melainkan apakah resep ini akan menjadi standar.. Di sisi tradisional, BlackRock menjual wadah berupa ETF; di sisi on-chain, untuk pertama kalinya langkah "memilih apa dan berapa banyak" diberikan kepada orang lain.. Jika set kombinasi ini bisa ditempatkan di rak default broker atau wallet biasa, maka yang dijual di on-chain tidak lagi sekadar aset, melainkan manajemen investasi itu sendiri.. Ketika sampai di sana, siapa yang menetapkan resep, dialah yang menentukan apa yang ada di rak tersebut..
Berita ini sebenarnya agak aneh..
📢 消息第一时间
Kebanyakan orang yang melihat judulnya akan membaca: "Ondo baru saja menerbitkan tiga produk kombinasi tokenisasi".. Tapi yang benar-benar layak diperhatikan bukan Ondo, melainkan BlackRock untuk pertama kalinya menyerahkan "resep"-nya sendiri—dan yang diserahkan bukan untuk kanal broker, melainkan langsung ke blockchain..
Mari jelaskan semuanya dulu.. Tiga kombinasi yang baru diluncurkan hari ini, masing-masing berisi aset dan bobot awalnya, menggunakan strategi pengaturan khusus yang disiapkan BlackRock untuk Ondo—satu lebih condong ke imbal hasil, dua lainnya condong ke pertumbuhan.. Di lapisan dasarnya terpasang saham tokenisasi dan ETF; di balik itu ada sekuritas nyata dan likuiditas pasar yang nyata.. Rasio, rebalancing, dan logika biaya semuanya ditulis dalam kontrak, berjalan otomatis mengikuti siklus tetap—jadi pengguna hanya memegang satu token, bisa melakukan subscribe dan redeem kapan saja..
Di sinilah jadi agak menarik.. Dalam tiga tahun terakhir, yang dikerjakan di blockchain adalah memindahkan "aset": dolar, saham, ETF—satu per satu dimasukkan ke dalam token.. Namun kali ini yang dipindahkan bukan aset, melainkan "cara untuk mengalokasikan"—yakni layanan manajemen investasi itu sendiri.. Dengan kata lain, rak tidak lagi hanya menjual komponen, melainkan menjual mesin yang sudah dirakitkan oleh orang lain untukmu..
Yang lebih menarik lagi adalah angka-angkanya sudah bergerak.. ONDO naik lebih dari dua puluh persen dalam 24 jam, sementara indeks pasar pada saat yang sama masih bergerak turun.. Ini menunjukkan ada sebagian dana yang sudah memberi harga lebih awal untuk peristiwa "resep di-chain-kan" tersebut, bukan memberi harga untuk satu koin tertentu..
Jadi putaran ini yang benar-benar perlu diawasi adalah uang sedang berganti jalur: dari "beli apa", pindah ke "alokasikan dengan proporsi apa".. Kaki ETF tradisional punya masalah: hanya bisa beroperasi pada siang hari, terhambat geografi, dan posisi tengah harus menunggu rilis periodik untuk diketahui.. Kaki brankas on-chain punya masalah: pada dasarnya hanya kelas obligasi, tidak banyak eksposur saham; penebusan (redeem) juga sering harus antre.. Sekarang ada pihak yang ingin menggabungkan keunggulan kedua kaki tersebut: desain kombinasi level institusi, ditambah token yang bisa ditransfer bebas, bisa dijadikan agunan, dan bisa dibungkus lagi ke dalam kombinasi lain..
Namun masalahnya muncul.. Transparan tidak selalu berarti bisa dipahami, resep yang dipublikasikan juga tidak otomatis berarti pasti menghasilkan keuntungan.. Hasil akhir kombinasi tetap berasal dari aset yang dimasukkannya—saham dan ETF—tetap dipatok oleh penetapan harga pasar tradisional.. Lapisan yang ditambahkan on-chain adalah leverage finansial yang dibawa oleh "bisa dikombinasikan" dan "bisa dijadikan agunan": satu token bisa masuk ke pool pinjaman sebagai jaminan, sekaligus bisa dibungkus lagi oleh kombinasi lain; semakin terbuka resepnya, semakin mudah pula risiko dimodularisasi secara bersama..
Soal pembalikan.. yang seharusnya benar-benar diawasi bukan sekadar bertambah lagi tiga token, melainkan apakah resep ini akan menjadi standar.. Di sisi tradisional, BlackRock menjual wadah berupa ETF; di sisi on-chain, untuk pertama kalinya langkah "memilih apa dan berapa banyak" diberikan kepada orang lain.. Jika set kombinasi ini bisa ditempatkan di rak default broker atau wallet biasa, maka yang dijual di on-chain tidak lagi sekadar aset, melainkan manajemen investasi itu sendiri.. Ketika sampai di sana, siapa yang menetapkan resep, dialah yang menentukan apa yang ada di rak tersebut..
📢 消息第一时间
Kebanyakan orang yang melihat judulnya akan membaca: "Ondo baru saja menerbitkan tiga produk kombinasi tokenisasi".. Tapi yang benar-benar layak diperhatikan bukan Ondo, melainkan BlackRock untuk pertama kalinya menyerahkan "resep"-nya sendiri—dan yang diserahkan bukan untuk kanal broker, melainkan langsung ke blockchain..
Mari jelaskan semuanya dulu.. Tiga kombinasi yang baru diluncurkan hari ini, masing-masing berisi aset dan bobot awalnya, menggunakan strategi pengaturan khusus yang disiapkan BlackRock untuk Ondo—satu lebih condong ke imbal hasil, dua lainnya condong ke pertumbuhan.. Di lapisan dasarnya terpasang saham tokenisasi dan ETF; di balik itu ada sekuritas nyata dan likuiditas pasar yang nyata.. Rasio, rebalancing, dan logika biaya semuanya ditulis dalam kontrak, berjalan otomatis mengikuti siklus tetap—jadi pengguna hanya memegang satu token, bisa melakukan subscribe dan redeem kapan saja..
Di sinilah jadi agak menarik.. Dalam tiga tahun terakhir, yang dikerjakan di blockchain adalah memindahkan "aset": dolar, saham, ETF—satu per satu dimasukkan ke dalam token.. Namun kali ini yang dipindahkan bukan aset, melainkan "cara untuk mengalokasikan"—yakni layanan manajemen investasi itu sendiri.. Dengan kata lain, rak tidak lagi hanya menjual komponen, melainkan menjual mesin yang sudah dirakitkan oleh orang lain untukmu..
Yang lebih menarik lagi adalah angka-angkanya sudah bergerak.. ONDO naik lebih dari dua puluh persen dalam 24 jam, sementara indeks pasar pada saat yang sama masih bergerak turun.. Ini menunjukkan ada sebagian dana yang sudah memberi harga lebih awal untuk peristiwa "resep di-chain-kan" tersebut, bukan memberi harga untuk satu koin tertentu..
Jadi putaran ini yang benar-benar perlu diawasi adalah uang sedang berganti jalur: dari "beli apa", pindah ke "alokasikan dengan proporsi apa".. Kaki ETF tradisional punya masalah: hanya bisa beroperasi pada siang hari, terhambat geografi, dan posisi tengah harus menunggu rilis periodik untuk diketahui.. Kaki brankas on-chain punya masalah: pada dasarnya hanya kelas obligasi, tidak banyak eksposur saham; penebusan (redeem) juga sering harus antre.. Sekarang ada pihak yang ingin menggabungkan keunggulan kedua kaki tersebut: desain kombinasi level institusi, ditambah token yang bisa ditransfer bebas, bisa dijadikan agunan, dan bisa dibungkus lagi ke dalam kombinasi lain..
Namun masalahnya muncul.. Transparan tidak selalu berarti bisa dipahami, resep yang dipublikasikan juga tidak otomatis berarti pasti menghasilkan keuntungan.. Hasil akhir kombinasi tetap berasal dari aset yang dimasukkannya—saham dan ETF—tetap dipatok oleh penetapan harga pasar tradisional.. Lapisan yang ditambahkan on-chain adalah leverage finansial yang dibawa oleh "bisa dikombinasikan" dan "bisa dijadikan agunan": satu token bisa masuk ke pool pinjaman sebagai jaminan, sekaligus bisa dibungkus lagi oleh kombinasi lain; semakin terbuka resepnya, semakin mudah pula risiko dimodularisasi secara bersama..
Soal pembalikan.. yang seharusnya benar-benar diawasi bukan sekadar bertambah lagi tiga token, melainkan apakah resep ini akan menjadi standar.. Di sisi tradisional, BlackRock menjual wadah berupa ETF; di sisi on-chain, untuk pertama kalinya langkah "memilih apa dan berapa banyak" diberikan kepada orang lain.. Jika set kombinasi ini bisa ditempatkan di rak default broker atau wallet biasa, maka yang dijual di on-chain tidak lagi sekadar aset, melainkan manajemen investasi itu sendiri.. Ketika sampai di sana, siapa yang menetapkan resep, dialah yang menentukan apa yang ada di rak tersebut..
1.6k
·
--
Terverifikasi
Berita ini terlihat seperti pengumuman perusahaan.. IBM mengatakan ia menyambungkan platform aset digitalnya ke buku besar blockchain Swift, bahkan menyertakan versi uji yang bisa dipasang di ruang mesin milik bank sendiri..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang hanya melihat sekilas lalu langsung berlalu begitu saja; lagi-lagi ada tulisan "lembaga melakukan on-chain" dan judulnya penuh singkatan.. Tapi yang benar-benar layak diperhatikan sebenarnya bukan IBM, melainkan Swift..
Swift bukan sebuah rantai; Swift adalah jaringan tempat bank-bank di seluruh dunia mengirim instruksi pembayaran lintas negara.. Kamu mengirim sejumlah uang dari satu sisi ke sisi lain, lalu masing-masing bank mencatatnya sendiri-sendiri; di tengah, yang menjadi penghubungnya adalah sistem pertukaran pesan ini yang saling memberi tahu.. Sekarang jaringan itu mulai terhubung dengan buku besar, dan caranya sangat senyap..
Yang lebih menarik lagi adalah cara menyambungnya.. Bank tidak perlu belajar hal baru; mereka cukup menggunakan format pesan ISO 20022 yang memang sudah mereka pakai, lalu bisa langsung menginstruksikan pemindahan "setoran tokenisasi".. Uangnya tetap uang yang sama, hanya saja prosesnya berubah dari "saya mencatat dan mengirim pesan ke pihak sana agar mereka mencatat" menjadi sebuah buku yang bisa dibaca dan ditulis oleh kedua pihak..
Di sini ada sesuatu yang agak menggugah rasa ingin tahu.. Setoran tokenisasi bukan uang baru, melainkan setoran yang memang sudah ada dalam sistem perbankan, hanya dialihkan ke rel yang berbeda.. Dan rel ini sebenarnya berebut hal yang sama dengan stablecoin: siapa pun yang bisa membuat uang bergerak di rel tersebut, dialah yang bisa memungut tol.. Yang satu adalah bukti setoran yang diterbitkan bank sendiri, yang satu lagi adalah token yang diterbitkan oleh pihak penerbit; sekarang yang pertama lebih dulu mendapatkan antarmuka yang paling familiar bagi bank..
Lihat satu lapis lagi.. Dalam setengah tahun ini pasar terus membicarakan aset on-chain: saham, surat utang negara, emas dimasukkan ke dalam bentuk token.. Itu adalah kaki "aset".. Hari ini yang terjadi adalah kaki "uang tunai"; jika uang tidak bisa bergerak di buku besar sepanjang waktu, on-chain aset selamanya hanya akan menjadi bisnis yang buka pada siang hari..
Perkembangannya memang berjalan.. Swift bulan Juli mengatakan buku besar bisa digunakan secara awal; dalam sembilan bulan, lebih dari empat puluh institusi telah melakukannya. Tahap pertama melibatkan 17 bank dari enam benua, dan di daftar itu ada beberapa bank besar yang termasuk yang penting secara sistemik.. Pada bulan Agustus, dua bank sudah berhasil menjalankan pemindahan dana nyata pertama antar dua bank.. Hari ini, IBM kembali memberikan pintu masuk yang memungkinkan tanpa harus menulis ulang sistem pembayaran..
Tapi masalahnya datang.. Saat ini semuanya masih berhenti pada langkah "membuat pelanggan bisa terhubung dan menginstruksikan transaksi".. Proses penyelesaian (settlement) tetap jatuh kembali ke sistem perbankan yang lama; di buku besar, yang bergerak duluan hanya catatannya, dan langkah terakhir tetap memakai jalur lama..
Begitu nanti ada salah satu bank yang penting secara sistemik yang menempatkan penyelesaian lintas negara yang benar-benar nyata, end-to-end, langsung dijalankan di atas buku besar ini, maka sifatnya akan berubah sepenuhnya.. Sebelum itu, berita ini lebih mirip sedang membangun fondasi untuk lima kata "uang juga harus on-chain".. Kita terus mengamati; sinyal yang paling meyakinkan untuk langkah berikutnya bukan cuma bertambahnya beberapa pihak yang tersambung, melainkan apakah di antara tujuh belas yang disebut itu sudah ada yang mulai mengatakan, "sistem lama saya bisa dikurangi penggunaannya sedikit"..
Berita ini terlihat seperti pengumuman perusahaan.. IBM mengatakan ia menyambungkan platform aset digitalnya ke buku besar blockchain Swift, bahkan menyertakan versi uji yang bisa dipasang di ruang mesin milik bank sendiri..
📢 盘面异动群里说
Kebanyakan orang hanya melihat sekilas lalu langsung berlalu begitu saja; lagi-lagi ada tulisan "lembaga melakukan on-chain" dan judulnya penuh singkatan.. Tapi yang benar-benar layak diperhatikan sebenarnya bukan IBM, melainkan Swift..
Swift bukan sebuah rantai; Swift adalah jaringan tempat bank-bank di seluruh dunia mengirim instruksi pembayaran lintas negara.. Kamu mengirim sejumlah uang dari satu sisi ke sisi lain, lalu masing-masing bank mencatatnya sendiri-sendiri; di tengah, yang menjadi penghubungnya adalah sistem pertukaran pesan ini yang saling memberi tahu.. Sekarang jaringan itu mulai terhubung dengan buku besar, dan caranya sangat senyap..
Yang lebih menarik lagi adalah cara menyambungnya.. Bank tidak perlu belajar hal baru; mereka cukup menggunakan format pesan ISO 20022 yang memang sudah mereka pakai, lalu bisa langsung menginstruksikan pemindahan "setoran tokenisasi".. Uangnya tetap uang yang sama, hanya saja prosesnya berubah dari "saya mencatat dan mengirim pesan ke pihak sana agar mereka mencatat" menjadi sebuah buku yang bisa dibaca dan ditulis oleh kedua pihak..
Di sini ada sesuatu yang agak menggugah rasa ingin tahu.. Setoran tokenisasi bukan uang baru, melainkan setoran yang memang sudah ada dalam sistem perbankan, hanya dialihkan ke rel yang berbeda.. Dan rel ini sebenarnya berebut hal yang sama dengan stablecoin: siapa pun yang bisa membuat uang bergerak di rel tersebut, dialah yang bisa memungut tol.. Yang satu adalah bukti setoran yang diterbitkan bank sendiri, yang satu lagi adalah token yang diterbitkan oleh pihak penerbit; sekarang yang pertama lebih dulu mendapatkan antarmuka yang paling familiar bagi bank..
Lihat satu lapis lagi.. Dalam setengah tahun ini pasar terus membicarakan aset on-chain: saham, surat utang negara, emas dimasukkan ke dalam bentuk token.. Itu adalah kaki "aset".. Hari ini yang terjadi adalah kaki "uang tunai"; jika uang tidak bisa bergerak di buku besar sepanjang waktu, on-chain aset selamanya hanya akan menjadi bisnis yang buka pada siang hari..
Perkembangannya memang berjalan.. Swift bulan Juli mengatakan buku besar bisa digunakan secara awal; dalam sembilan bulan, lebih dari empat puluh institusi telah melakukannya. Tahap pertama melibatkan 17 bank dari enam benua, dan di daftar itu ada beberapa bank besar yang termasuk yang penting secara sistemik.. Pada bulan Agustus, dua bank sudah berhasil menjalankan pemindahan dana nyata pertama antar dua bank.. Hari ini, IBM kembali memberikan pintu masuk yang memungkinkan tanpa harus menulis ulang sistem pembayaran..
Tapi masalahnya datang.. Saat ini semuanya masih berhenti pada langkah "membuat pelanggan bisa terhubung dan menginstruksikan transaksi".. Proses penyelesaian (settlement) tetap jatuh kembali ke sistem perbankan yang lama; di buku besar, yang bergerak duluan hanya catatannya, dan langkah terakhir tetap memakai jalur lama..
Begitu nanti ada salah satu bank yang penting secara sistemik yang menempatkan penyelesaian lintas negara yang benar-benar nyata, end-to-end, langsung dijalankan di atas buku besar ini, maka sifatnya akan berubah sepenuhnya.. Sebelum itu, berita ini lebih mirip sedang membangun fondasi untuk lima kata "uang juga harus on-chain".. Kita terus mengamati; sinyal yang paling meyakinkan untuk langkah berikutnya bukan cuma bertambahnya beberapa pihak yang tersambung, melainkan apakah di antara tujuh belas yang disebut itu sudah ada yang mulai mengatakan, "sistem lama saya bisa dikurangi penggunaannya sedikit"..
📢 盘面异动群里说
Kebanyakan orang hanya melihat sekilas lalu langsung berlalu begitu saja; lagi-lagi ada tulisan "lembaga melakukan on-chain" dan judulnya penuh singkatan.. Tapi yang benar-benar layak diperhatikan sebenarnya bukan IBM, melainkan Swift..
Swift bukan sebuah rantai; Swift adalah jaringan tempat bank-bank di seluruh dunia mengirim instruksi pembayaran lintas negara.. Kamu mengirim sejumlah uang dari satu sisi ke sisi lain, lalu masing-masing bank mencatatnya sendiri-sendiri; di tengah, yang menjadi penghubungnya adalah sistem pertukaran pesan ini yang saling memberi tahu.. Sekarang jaringan itu mulai terhubung dengan buku besar, dan caranya sangat senyap..
Yang lebih menarik lagi adalah cara menyambungnya.. Bank tidak perlu belajar hal baru; mereka cukup menggunakan format pesan ISO 20022 yang memang sudah mereka pakai, lalu bisa langsung menginstruksikan pemindahan "setoran tokenisasi".. Uangnya tetap uang yang sama, hanya saja prosesnya berubah dari "saya mencatat dan mengirim pesan ke pihak sana agar mereka mencatat" menjadi sebuah buku yang bisa dibaca dan ditulis oleh kedua pihak..
Di sini ada sesuatu yang agak menggugah rasa ingin tahu.. Setoran tokenisasi bukan uang baru, melainkan setoran yang memang sudah ada dalam sistem perbankan, hanya dialihkan ke rel yang berbeda.. Dan rel ini sebenarnya berebut hal yang sama dengan stablecoin: siapa pun yang bisa membuat uang bergerak di rel tersebut, dialah yang bisa memungut tol.. Yang satu adalah bukti setoran yang diterbitkan bank sendiri, yang satu lagi adalah token yang diterbitkan oleh pihak penerbit; sekarang yang pertama lebih dulu mendapatkan antarmuka yang paling familiar bagi bank..
Lihat satu lapis lagi.. Dalam setengah tahun ini pasar terus membicarakan aset on-chain: saham, surat utang negara, emas dimasukkan ke dalam bentuk token.. Itu adalah kaki "aset".. Hari ini yang terjadi adalah kaki "uang tunai"; jika uang tidak bisa bergerak di buku besar sepanjang waktu, on-chain aset selamanya hanya akan menjadi bisnis yang buka pada siang hari..
Perkembangannya memang berjalan.. Swift bulan Juli mengatakan buku besar bisa digunakan secara awal; dalam sembilan bulan, lebih dari empat puluh institusi telah melakukannya. Tahap pertama melibatkan 17 bank dari enam benua, dan di daftar itu ada beberapa bank besar yang termasuk yang penting secara sistemik.. Pada bulan Agustus, dua bank sudah berhasil menjalankan pemindahan dana nyata pertama antar dua bank.. Hari ini, IBM kembali memberikan pintu masuk yang memungkinkan tanpa harus menulis ulang sistem pembayaran..
Tapi masalahnya datang.. Saat ini semuanya masih berhenti pada langkah "membuat pelanggan bisa terhubung dan menginstruksikan transaksi".. Proses penyelesaian (settlement) tetap jatuh kembali ke sistem perbankan yang lama; di buku besar, yang bergerak duluan hanya catatannya, dan langkah terakhir tetap memakai jalur lama..
Begitu nanti ada salah satu bank yang penting secara sistemik yang menempatkan penyelesaian lintas negara yang benar-benar nyata, end-to-end, langsung dijalankan di atas buku besar ini, maka sifatnya akan berubah sepenuhnya.. Sebelum itu, berita ini lebih mirip sedang membangun fondasi untuk lima kata "uang juga harus on-chain".. Kita terus mengamati; sinyal yang paling meyakinkan untuk langkah berikutnya bukan cuma bertambahnya beberapa pihak yang tersambung, melainkan apakah di antara tujuh belas yang disebut itu sudah ada yang mulai mengatakan, "sistem lama saya bisa dikurangi penggunaannya sedikit"..
3
993
·
--
#美债10年期收益率创19年新高
Berita ini sebenarnya agak aneh..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
Yang semua orang lihat adalah Bitcoin menembus di bawah 83.000 dolar, turun terus dari puncak sementara 87.500 dolar. Reaksi pertama tentu saja: “apakah kripto tidak bagus lagi?”..
Tapi yang sebenarnya sedang dinilai ulang bukanlah koinnya, melainkan harga uang itu sendiri..
CME FedWatch sekarang memetakan skenario: sampai Juni 2027 masih ada empat kali lagi kenaikan suku bunga, sehingga suku bunga dana federal didorong ke kisaran 4,75% sampai 5%.. Bulan ini saja sudah ada satu kali kenaikan.. Imbal hasil obligasi AS tenor 20 tahun mendekati 5,5%, ETF obligasi pemerintah AS jangka panjang TLT jatuh sampai di bawah 80 dolar mencatat rekor titik terendah sepanjang masa.. Imbal hasil tenor 10 tahun menembus 5,1%, level tertinggi sejak 2007..
Yang lebih menarik lagi, ini bukan hanya urusan AS.. Imbal hasil obligasi pemerintah Prancis, Jerman, Inggris, dan Jepang juga sedang tertekan.. Indeks dolar kembali menguat ke atas 101, naik 3% sepanjang tahun.. Yen kembali ke 159..
Nah, di sinilah mulai terasa membingungkan.. Setengah tahun lalu semua orang masih menunggu penurunan suku bunga, sekarang pasar mengubah skenarionya menjadi kenaikan suku bunga empat kali.. Suku bunga bebas risiko adalah “pembagi” untuk aset yang tidak menghasilkan bunga; pembagi terus menjadi lebih mahal, sehingga biaya kepemilikan naik secara pasif.. Karena itu BTC dan emas ikut ditekan; emas bahkan sudah turun 25% dibanding puncak bulan Januari.. Kali ini bukan kripto yang jadi sasaran sendirian, melainkan semua aset yang tidak menghasilkan bunga dinilai ulang sekaligus..
Lalu uangnya ke mana.. Ke surat utang jangka pendek, kas, dan dolar yang menghasilkan bunga.. Jadi yang pertama kehilangan darah adalah aset ber-beta tinggi; DOGE dan altcoin turun lebih ganas daripada BTC. Uangnya tidak keluar, melainkan dipindahkan dari “menebak arah” ke “memungut imbal hasil”..
Yang benar-benar layak dicermati bukanlah seberapa besar penurunan hari ini, melainkan setelah ekspektasi kenaikan suku bunga sudah sepenuhnya “terisi”.. begitu nanti ada data yang agak lemah, atau ada pejabat yang mengendurkan sedikit saja nada.. biasanya yang pertama memantul adalah kumpulan aset ber-beta tinggi yang sama.. Pembagi melonggar dulu, barulah pembilang punya kesempatan..
Balik arahnya ada di sini.. Jika empat kali kenaikan suku bunga benar-benar sudah sepenuhnya diperhitungkan, maka pada hari ketika kabar buruk sudah “keluar habis”, biasanya justru saat aset-aset ini paling tidak diminati..
#美债10年期收益率创19年新高
Berita ini sebenarnya agak aneh..
🔄 进群看机构动作
Yang semua orang lihat adalah Bitcoin menembus di bawah 83.000 dolar, turun terus dari puncak sementara 87.500 dolar. Reaksi pertama tentu saja: “apakah kripto tidak bagus lagi?”..
Tapi yang sebenarnya sedang dinilai ulang bukanlah koinnya, melainkan harga uang itu sendiri..
CME FedWatch sekarang memetakan skenario: sampai Juni 2027 masih ada empat kali lagi kenaikan suku bunga, sehingga suku bunga dana federal didorong ke kisaran 4,75% sampai 5%.. Bulan ini saja sudah ada satu kali kenaikan.. Imbal hasil obligasi AS tenor 20 tahun mendekati 5,5%, ETF obligasi pemerintah AS jangka panjang TLT jatuh sampai di bawah 80 dolar mencatat rekor titik terendah sepanjang masa.. Imbal hasil tenor 10 tahun menembus 5,1%, level tertinggi sejak 2007..
Yang lebih menarik lagi, ini bukan hanya urusan AS.. Imbal hasil obligasi pemerintah Prancis, Jerman, Inggris, dan Jepang juga sedang tertekan.. Indeks dolar kembali menguat ke atas 101, naik 3% sepanjang tahun.. Yen kembali ke 159..
Nah, di sinilah mulai terasa membingungkan.. Setengah tahun lalu semua orang masih menunggu penurunan suku bunga, sekarang pasar mengubah skenarionya menjadi kenaikan suku bunga empat kali.. Suku bunga bebas risiko adalah “pembagi” untuk aset yang tidak menghasilkan bunga; pembagi terus menjadi lebih mahal, sehingga biaya kepemilikan naik secara pasif.. Karena itu BTC dan emas ikut ditekan; emas bahkan sudah turun 25% dibanding puncak bulan Januari.. Kali ini bukan kripto yang jadi sasaran sendirian, melainkan semua aset yang tidak menghasilkan bunga dinilai ulang sekaligus..
Lalu uangnya ke mana.. Ke surat utang jangka pendek, kas, dan dolar yang menghasilkan bunga.. Jadi yang pertama kehilangan darah adalah aset ber-beta tinggi; DOGE dan altcoin turun lebih ganas daripada BTC. Uangnya tidak keluar, melainkan dipindahkan dari “menebak arah” ke “memungut imbal hasil”..
Yang benar-benar layak dicermati bukanlah seberapa besar penurunan hari ini, melainkan setelah ekspektasi kenaikan suku bunga sudah sepenuhnya “terisi”.. begitu nanti ada data yang agak lemah, atau ada pejabat yang mengendurkan sedikit saja nada.. biasanya yang pertama memantul adalah kumpulan aset ber-beta tinggi yang sama.. Pembagi melonggar dulu, barulah pembilang punya kesempatan..
Balik arahnya ada di sini.. Jika empat kali kenaikan suku bunga benar-benar sudah sepenuhnya diperhitungkan, maka pada hari ketika kabar buruk sudah “keluar habis”, biasanya justru saat aset-aset ini paling tidak diminati..
Berita ini sebenarnya agak aneh..
🔄 进群看机构动作
Yang semua orang lihat adalah Bitcoin menembus di bawah 83.000 dolar, turun terus dari puncak sementara 87.500 dolar. Reaksi pertama tentu saja: “apakah kripto tidak bagus lagi?”..
Tapi yang sebenarnya sedang dinilai ulang bukanlah koinnya, melainkan harga uang itu sendiri..
CME FedWatch sekarang memetakan skenario: sampai Juni 2027 masih ada empat kali lagi kenaikan suku bunga, sehingga suku bunga dana federal didorong ke kisaran 4,75% sampai 5%.. Bulan ini saja sudah ada satu kali kenaikan.. Imbal hasil obligasi AS tenor 20 tahun mendekati 5,5%, ETF obligasi pemerintah AS jangka panjang TLT jatuh sampai di bawah 80 dolar mencatat rekor titik terendah sepanjang masa.. Imbal hasil tenor 10 tahun menembus 5,1%, level tertinggi sejak 2007..
Yang lebih menarik lagi, ini bukan hanya urusan AS.. Imbal hasil obligasi pemerintah Prancis, Jerman, Inggris, dan Jepang juga sedang tertekan.. Indeks dolar kembali menguat ke atas 101, naik 3% sepanjang tahun.. Yen kembali ke 159..
Nah, di sinilah mulai terasa membingungkan.. Setengah tahun lalu semua orang masih menunggu penurunan suku bunga, sekarang pasar mengubah skenarionya menjadi kenaikan suku bunga empat kali.. Suku bunga bebas risiko adalah “pembagi” untuk aset yang tidak menghasilkan bunga; pembagi terus menjadi lebih mahal, sehingga biaya kepemilikan naik secara pasif.. Karena itu BTC dan emas ikut ditekan; emas bahkan sudah turun 25% dibanding puncak bulan Januari.. Kali ini bukan kripto yang jadi sasaran sendirian, melainkan semua aset yang tidak menghasilkan bunga dinilai ulang sekaligus..
Lalu uangnya ke mana.. Ke surat utang jangka pendek, kas, dan dolar yang menghasilkan bunga.. Jadi yang pertama kehilangan darah adalah aset ber-beta tinggi; DOGE dan altcoin turun lebih ganas daripada BTC. Uangnya tidak keluar, melainkan dipindahkan dari “menebak arah” ke “memungut imbal hasil”..
Yang benar-benar layak dicermati bukanlah seberapa besar penurunan hari ini, melainkan setelah ekspektasi kenaikan suku bunga sudah sepenuhnya “terisi”.. begitu nanti ada data yang agak lemah, atau ada pejabat yang mengendurkan sedikit saja nada.. biasanya yang pertama memantul adalah kumpulan aset ber-beta tinggi yang sama.. Pembagi melonggar dulu, barulah pembilang punya kesempatan..
Balik arahnya ada di sini.. Jika empat kali kenaikan suku bunga benar-benar sudah sepenuhnya diperhitungkan, maka pada hari ketika kabar buruk sudah “keluar habis”, biasanya justru saat aset-aset ini paling tidak diminati..
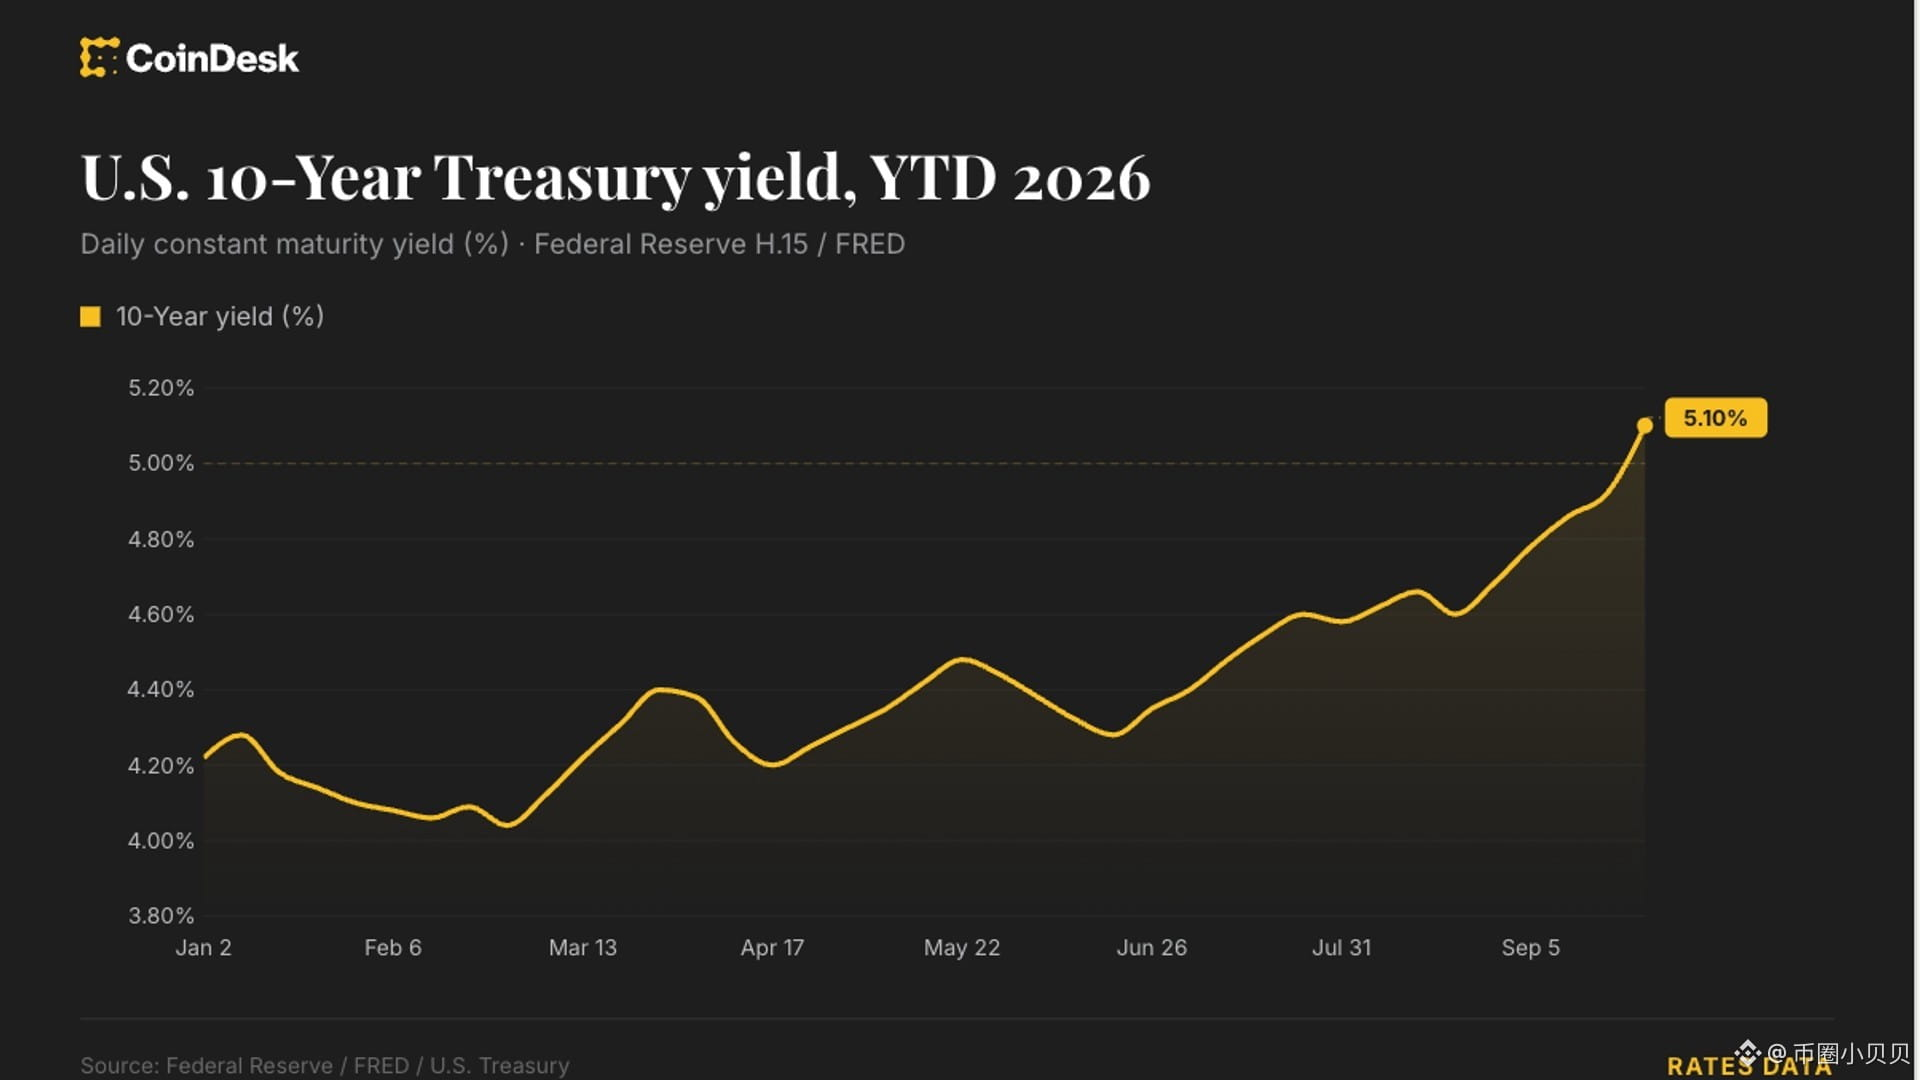
1
3
8.8k
·
--
Data ini sebenarnya agak aneh..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Di bursa, tumpukan UNI menyentuh rekor tertinggi; namun di minggu yang sama, paus justru sedang menarik UNI keluar..
Pertama, kita keluarkan angkanya.. Total cadangan UNI seluruh bursa menurut seluruh pelaku pasar menembus 113,9 juta keping, rekor tertinggi; di antaranya, bursa terbesar menyimpan 71,58 juta keping, rekor tertinggi dalam enam bulan, naik hampir dua puluh persen dibanding level sekitar 60 juta sebelumnya.. Bahkan hanya pada 18 September saja, terjadi arus masuk bersih 2,6 juta keping; pada 22 September kembali masuk 1,89 juta keping.. Rata-rata arus masuk bersih harian selama seminggu itu 950 ribu keping, dan nilai transaksi harian juga lebih tinggi 162% dibanding rata-rata kuartalan..
Jadi yang dilihat kebanyakan orang adalah: "koin sedang lari ke bursa, tekanan jual akan datang"..
Cara baca ini tidak sepenuhnya salah, tapi baru setengahnya.. Yang lebih menarik adalah, dalam minggu yang sama, ada beberapa klaster alamat berukuran besar yang melakukan sesuatu dengan arah berlawanan: menarik UNI dari bursa, lalu terus menambah posisi (buy/accumulate)..
Di sinilah jadi beda.. Kalau koin hanya dipersiapkan untuk dijual, semestinya pergerakannya satu arah, berkumpul ke bursa; sekarang volumenya datang dari kedua sisi, artinya komposisi cadangan itu berubah—ada koin yang masuk yang siap dilempar kapan saja sebagai stok jual, ada juga koin yang masuk sebagai jaminan (collateral) atau dipakai untuk layanan likuiditas/papan (market making).. Yang menentukan arah bukan lagi apakah cadangannya tinggi atau tidak, melainkan siapa yang memegang koin itu, dan masuknya untuk apa..
Tarik timeline-nya lagi, makin menarik.. Minggu ini UNI dulu naik 11,9% karena CME akan meluncurkan futuresnya, lalu turun mengikuti seluruh pasar. Dalam 24 jam, UNI turun sekitar 13%—sekarang berada di kisaran delapan koma delapan hingga sembilan.. Untuk sebuah aset yang sebentar lagi mendapatkan akses jalur futures untuk institusi, turunnya tidak kalah seru dibanding koin tanpa cerita.. Yang menekan bukan proyeknya sendiri, melainkan penyebutnya—suku bunga bebas risiko di sana masih sedang rebutan uang, sehingga semua orang ditekan menggunakan alat ukur valuasi yang sama..
Tapi masalahnya datang.. Indikator saldo bursa sebelumnya dibaca orang secara otomatis, dan selalu berarti: "koin datang = tekanan jual".. Sekarang indikator ini mulai mengisi dua jenis pelaku sekaligus: mereka yang menunggu untuk menjual, dan mereka yang menyiapkan koin untuk dipakai sebagai jaminan serta market making.. Cadangan terus menumpuk, tapi harga tidak terus turun—maka koin ini tidak sedang menunggu dijual, melainkan menunggu untuk diserap/dipakai (diterima)..
Satu pembalikan: jika cadangan terus mencetak rekor baru sementara harga tetap stabil, itu berarti angka "saldo bursa" sudah tidak bisa lagi dibaca langsung sebagai tekanan jual.. Ke depannya, kalau masih memakai angka itu untuk menakut-nakuti diri sendiri, arah yang terjadi mungkin justru terbalik..
Data ini sebenarnya agak aneh..
🏛️ 进群蹲一手消息
Di bursa, tumpukan UNI menyentuh rekor tertinggi; namun di minggu yang sama, paus justru sedang menarik UNI keluar..
Pertama, kita keluarkan angkanya.. Total cadangan UNI seluruh bursa menurut seluruh pelaku pasar menembus 113,9 juta keping, rekor tertinggi; di antaranya, bursa terbesar menyimpan 71,58 juta keping, rekor tertinggi dalam enam bulan, naik hampir dua puluh persen dibanding level sekitar 60 juta sebelumnya.. Bahkan hanya pada 18 September saja, terjadi arus masuk bersih 2,6 juta keping; pada 22 September kembali masuk 1,89 juta keping.. Rata-rata arus masuk bersih harian selama seminggu itu 950 ribu keping, dan nilai transaksi harian juga lebih tinggi 162% dibanding rata-rata kuartalan..
Jadi yang dilihat kebanyakan orang adalah: "koin sedang lari ke bursa, tekanan jual akan datang"..
Cara baca ini tidak sepenuhnya salah, tapi baru setengahnya.. Yang lebih menarik adalah, dalam minggu yang sama, ada beberapa klaster alamat berukuran besar yang melakukan sesuatu dengan arah berlawanan: menarik UNI dari bursa, lalu terus menambah posisi (buy/accumulate)..
Di sinilah jadi beda.. Kalau koin hanya dipersiapkan untuk dijual, semestinya pergerakannya satu arah, berkumpul ke bursa; sekarang volumenya datang dari kedua sisi, artinya komposisi cadangan itu berubah—ada koin yang masuk yang siap dilempar kapan saja sebagai stok jual, ada juga koin yang masuk sebagai jaminan (collateral) atau dipakai untuk layanan likuiditas/papan (market making).. Yang menentukan arah bukan lagi apakah cadangannya tinggi atau tidak, melainkan siapa yang memegang koin itu, dan masuknya untuk apa..
Tarik timeline-nya lagi, makin menarik.. Minggu ini UNI dulu naik 11,9% karena CME akan meluncurkan futuresnya, lalu turun mengikuti seluruh pasar. Dalam 24 jam, UNI turun sekitar 13%—sekarang berada di kisaran delapan koma delapan hingga sembilan.. Untuk sebuah aset yang sebentar lagi mendapatkan akses jalur futures untuk institusi, turunnya tidak kalah seru dibanding koin tanpa cerita.. Yang menekan bukan proyeknya sendiri, melainkan penyebutnya—suku bunga bebas risiko di sana masih sedang rebutan uang, sehingga semua orang ditekan menggunakan alat ukur valuasi yang sama..
Tapi masalahnya datang.. Indikator saldo bursa sebelumnya dibaca orang secara otomatis, dan selalu berarti: "koin datang = tekanan jual".. Sekarang indikator ini mulai mengisi dua jenis pelaku sekaligus: mereka yang menunggu untuk menjual, dan mereka yang menyiapkan koin untuk dipakai sebagai jaminan serta market making.. Cadangan terus menumpuk, tapi harga tidak terus turun—maka koin ini tidak sedang menunggu dijual, melainkan menunggu untuk diserap/dipakai (diterima)..
Satu pembalikan: jika cadangan terus mencetak rekor baru sementara harga tetap stabil, itu berarti angka "saldo bursa" sudah tidak bisa lagi dibaca langsung sebagai tekanan jual.. Ke depannya, kalau masih memakai angka itu untuk menakut-nakuti diri sendiri, arah yang terjadi mungkin justru terbalik..
🏛️ 进群蹲一手消息
Di bursa, tumpukan UNI menyentuh rekor tertinggi; namun di minggu yang sama, paus justru sedang menarik UNI keluar..
Pertama, kita keluarkan angkanya.. Total cadangan UNI seluruh bursa menurut seluruh pelaku pasar menembus 113,9 juta keping, rekor tertinggi; di antaranya, bursa terbesar menyimpan 71,58 juta keping, rekor tertinggi dalam enam bulan, naik hampir dua puluh persen dibanding level sekitar 60 juta sebelumnya.. Bahkan hanya pada 18 September saja, terjadi arus masuk bersih 2,6 juta keping; pada 22 September kembali masuk 1,89 juta keping.. Rata-rata arus masuk bersih harian selama seminggu itu 950 ribu keping, dan nilai transaksi harian juga lebih tinggi 162% dibanding rata-rata kuartalan..
Jadi yang dilihat kebanyakan orang adalah: "koin sedang lari ke bursa, tekanan jual akan datang"..
Cara baca ini tidak sepenuhnya salah, tapi baru setengahnya.. Yang lebih menarik adalah, dalam minggu yang sama, ada beberapa klaster alamat berukuran besar yang melakukan sesuatu dengan arah berlawanan: menarik UNI dari bursa, lalu terus menambah posisi (buy/accumulate)..
Di sinilah jadi beda.. Kalau koin hanya dipersiapkan untuk dijual, semestinya pergerakannya satu arah, berkumpul ke bursa; sekarang volumenya datang dari kedua sisi, artinya komposisi cadangan itu berubah—ada koin yang masuk yang siap dilempar kapan saja sebagai stok jual, ada juga koin yang masuk sebagai jaminan (collateral) atau dipakai untuk layanan likuiditas/papan (market making).. Yang menentukan arah bukan lagi apakah cadangannya tinggi atau tidak, melainkan siapa yang memegang koin itu, dan masuknya untuk apa..
Tarik timeline-nya lagi, makin menarik.. Minggu ini UNI dulu naik 11,9% karena CME akan meluncurkan futuresnya, lalu turun mengikuti seluruh pasar. Dalam 24 jam, UNI turun sekitar 13%—sekarang berada di kisaran delapan koma delapan hingga sembilan.. Untuk sebuah aset yang sebentar lagi mendapatkan akses jalur futures untuk institusi, turunnya tidak kalah seru dibanding koin tanpa cerita.. Yang menekan bukan proyeknya sendiri, melainkan penyebutnya—suku bunga bebas risiko di sana masih sedang rebutan uang, sehingga semua orang ditekan menggunakan alat ukur valuasi yang sama..
Tapi masalahnya datang.. Indikator saldo bursa sebelumnya dibaca orang secara otomatis, dan selalu berarti: "koin datang = tekanan jual".. Sekarang indikator ini mulai mengisi dua jenis pelaku sekaligus: mereka yang menunggu untuk menjual, dan mereka yang menyiapkan koin untuk dipakai sebagai jaminan serta market making.. Cadangan terus menumpuk, tapi harga tidak terus turun—maka koin ini tidak sedang menunggu dijual, melainkan menunggu untuk diserap/dipakai (diterima)..
Satu pembalikan: jika cadangan terus mencetak rekor baru sementara harga tetap stabil, itu berarti angka "saldo bursa" sudah tidak bisa lagi dibaca langsung sebagai tekanan jual.. Ke depannya, kalau masih memakai angka itu untuk menakut-nakuti diri sendiri, arah yang terjadi mungkin justru terbalik..
2
3k
·
--
Berita ini sebenarnya agak aneh..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
Sebuah laporan kekayaan digital 2026 yang baru dirilis menanyakan 1.000 investor kaya, dan 67% di antaranya memiliki aset kripto.. Melihat angka itu, kebanyakan orang akan berkata, "Industri akhirnya sudah merata"..
Namun di laporan yang sama, angka lain justru lebih patut diperhatikan: 4,7%.. Laporan itu sendiri membuat sebuah "indeks integrasi", dengan skor maksimal 10 poin, yang mengukur besarnya alokasi, berapa lama memilikinya, serta apakah ada rencana pensiun atau tidak.. Rata-rata seluruh responden hanya 4,83 poin, dan yang bisa melewati garis 7 poin serta dinilai "benar-benar sudah masuk ke sistem keuangan" hanya 4,7%..
67% adalah "punya", 4,7% adalah "sudah masuk".. Di antara keduanya ada 42,6% yang memegang koin, tapi tidak berniat memasukkannya ke dalam perencanaan keuangan keseluruhan mereka..
Laporan tersebut mengatakan, persepsi risiko hanya bisa menjelaskan 13,6% perbedaan tingkat integrasi.. Sedangkan faktor-faktor praktis seperti penggantian aset dan perencanaan pensiun, menjelaskan 54,2%.. Intinya, penghalangnya bukan karena "takut", melainkan karena "repot"..
Kalau 42,6% itu dianggap sebagai dana, keadaannya jadi menarik.. Ini adalah kumpulan yang sudah masuk, tapi belum tersambung kabelnya.. Langkah berikutnya mereka bukan membeli, melainkan menyambungkan prosesnya—apakah bisa masuk ke rekening pensiun, bagaimana pencatatan pajaknya, bagaimana laporan harus dibuat..
Yang lebih menarik lagi adalah urutan negara justru kebalik.. Argentina tingkat kepemilikannya tertinggi, 74%, tetapi skor integrasinya justru terendah, 4,62.. AS tingkat kepemilikannya terendah, 62,3%, namun skor integrasinya justru tertinggi, 5,07.. Di tempat yang tingkat adopsinya tinggi, biasanya lebih "berorientasi transaksi", bukan lebih "berorientasi alokasi"..
Di sini mulai ada sesuatu yang patut dicermati.. Bahkan di dalam 4,7% yang sudah terintegrasi, yang paling banyak mengeluh adalah biaya transaksi/fee, 34%.. Artinya, orang yang sudah diyakinkan pun tetap membayar terus untuk urusan "agar bisa dipakai"..
Jadi yang benar-benar perlu diawasi bukan tingkat kepemilikan di laporan berikutnya, melainkan apakah indeks integrasi itu akan digeser mendekati garis 7 poin.. Begitu tiga bidang—rekening pensiun, standar/taraf akuntansi pajak, dan laporan standar—sudah tersambung, barulah 4,7% itu menjadi angka yang perlu dinilai ulang..
Catatan kejutan: laporan ini diterbitkan oleh sebuah platform yang menjalankan layanan pinjaman kripto sendiri, dengan 1.000 sampel dan tiga negara; itu tidak mewakili semuanya.. Dan bahkan jika seluruh jalur sudah disiapkan, uangnya hanya "lebih mudah" masuk—tidak berarti uang itu akan tinggal di sana dalam jangka panjang; batas bawah alokasi bisa diperbaiki, tapi batas atasnya masih tergantung hal-hal lain..
Berita ini sebenarnya agak aneh..
💬 有想法的进群聊
Sebuah laporan kekayaan digital 2026 yang baru dirilis menanyakan 1.000 investor kaya, dan 67% di antaranya memiliki aset kripto.. Melihat angka itu, kebanyakan orang akan berkata, "Industri akhirnya sudah merata"..
Namun di laporan yang sama, angka lain justru lebih patut diperhatikan: 4,7%.. Laporan itu sendiri membuat sebuah "indeks integrasi", dengan skor maksimal 10 poin, yang mengukur besarnya alokasi, berapa lama memilikinya, serta apakah ada rencana pensiun atau tidak.. Rata-rata seluruh responden hanya 4,83 poin, dan yang bisa melewati garis 7 poin serta dinilai "benar-benar sudah masuk ke sistem keuangan" hanya 4,7%..
67% adalah "punya", 4,7% adalah "sudah masuk".. Di antara keduanya ada 42,6% yang memegang koin, tapi tidak berniat memasukkannya ke dalam perencanaan keuangan keseluruhan mereka..
Laporan tersebut mengatakan, persepsi risiko hanya bisa menjelaskan 13,6% perbedaan tingkat integrasi.. Sedangkan faktor-faktor praktis seperti penggantian aset dan perencanaan pensiun, menjelaskan 54,2%.. Intinya, penghalangnya bukan karena "takut", melainkan karena "repot"..
Kalau 42,6% itu dianggap sebagai dana, keadaannya jadi menarik.. Ini adalah kumpulan yang sudah masuk, tapi belum tersambung kabelnya.. Langkah berikutnya mereka bukan membeli, melainkan menyambungkan prosesnya—apakah bisa masuk ke rekening pensiun, bagaimana pencatatan pajaknya, bagaimana laporan harus dibuat..
Yang lebih menarik lagi adalah urutan negara justru kebalik.. Argentina tingkat kepemilikannya tertinggi, 74%, tetapi skor integrasinya justru terendah, 4,62.. AS tingkat kepemilikannya terendah, 62,3%, namun skor integrasinya justru tertinggi, 5,07.. Di tempat yang tingkat adopsinya tinggi, biasanya lebih "berorientasi transaksi", bukan lebih "berorientasi alokasi"..
Di sini mulai ada sesuatu yang patut dicermati.. Bahkan di dalam 4,7% yang sudah terintegrasi, yang paling banyak mengeluh adalah biaya transaksi/fee, 34%.. Artinya, orang yang sudah diyakinkan pun tetap membayar terus untuk urusan "agar bisa dipakai"..
Jadi yang benar-benar perlu diawasi bukan tingkat kepemilikan di laporan berikutnya, melainkan apakah indeks integrasi itu akan digeser mendekati garis 7 poin.. Begitu tiga bidang—rekening pensiun, standar/taraf akuntansi pajak, dan laporan standar—sudah tersambung, barulah 4,7% itu menjadi angka yang perlu dinilai ulang..
Catatan kejutan: laporan ini diterbitkan oleh sebuah platform yang menjalankan layanan pinjaman kripto sendiri, dengan 1.000 sampel dan tiga negara; itu tidak mewakili semuanya.. Dan bahkan jika seluruh jalur sudah disiapkan, uangnya hanya "lebih mudah" masuk—tidak berarti uang itu akan tinggal di sana dalam jangka panjang; batas bawah alokasi bisa diperbaiki, tapi batas atasnya masih tergantung hal-hal lain..
💬 有想法的进群聊
Sebuah laporan kekayaan digital 2026 yang baru dirilis menanyakan 1.000 investor kaya, dan 67% di antaranya memiliki aset kripto.. Melihat angka itu, kebanyakan orang akan berkata, "Industri akhirnya sudah merata"..
Namun di laporan yang sama, angka lain justru lebih patut diperhatikan: 4,7%.. Laporan itu sendiri membuat sebuah "indeks integrasi", dengan skor maksimal 10 poin, yang mengukur besarnya alokasi, berapa lama memilikinya, serta apakah ada rencana pensiun atau tidak.. Rata-rata seluruh responden hanya 4,83 poin, dan yang bisa melewati garis 7 poin serta dinilai "benar-benar sudah masuk ke sistem keuangan" hanya 4,7%..
67% adalah "punya", 4,7% adalah "sudah masuk".. Di antara keduanya ada 42,6% yang memegang koin, tapi tidak berniat memasukkannya ke dalam perencanaan keuangan keseluruhan mereka..
Laporan tersebut mengatakan, persepsi risiko hanya bisa menjelaskan 13,6% perbedaan tingkat integrasi.. Sedangkan faktor-faktor praktis seperti penggantian aset dan perencanaan pensiun, menjelaskan 54,2%.. Intinya, penghalangnya bukan karena "takut", melainkan karena "repot"..
Kalau 42,6% itu dianggap sebagai dana, keadaannya jadi menarik.. Ini adalah kumpulan yang sudah masuk, tapi belum tersambung kabelnya.. Langkah berikutnya mereka bukan membeli, melainkan menyambungkan prosesnya—apakah bisa masuk ke rekening pensiun, bagaimana pencatatan pajaknya, bagaimana laporan harus dibuat..
Yang lebih menarik lagi adalah urutan negara justru kebalik.. Argentina tingkat kepemilikannya tertinggi, 74%, tetapi skor integrasinya justru terendah, 4,62.. AS tingkat kepemilikannya terendah, 62,3%, namun skor integrasinya justru tertinggi, 5,07.. Di tempat yang tingkat adopsinya tinggi, biasanya lebih "berorientasi transaksi", bukan lebih "berorientasi alokasi"..
Di sini mulai ada sesuatu yang patut dicermati.. Bahkan di dalam 4,7% yang sudah terintegrasi, yang paling banyak mengeluh adalah biaya transaksi/fee, 34%.. Artinya, orang yang sudah diyakinkan pun tetap membayar terus untuk urusan "agar bisa dipakai"..
Jadi yang benar-benar perlu diawasi bukan tingkat kepemilikan di laporan berikutnya, melainkan apakah indeks integrasi itu akan digeser mendekati garis 7 poin.. Begitu tiga bidang—rekening pensiun, standar/taraf akuntansi pajak, dan laporan standar—sudah tersambung, barulah 4,7% itu menjadi angka yang perlu dinilai ulang..
Catatan kejutan: laporan ini diterbitkan oleh sebuah platform yang menjalankan layanan pinjaman kripto sendiri, dengan 1.000 sampel dan tiga negara; itu tidak mewakili semuanya.. Dan bahkan jika seluruh jalur sudah disiapkan, uangnya hanya "lebih mudah" masuk—tidak berarti uang itu akan tinggal di sana dalam jangka panjang; batas bawah alokasi bisa diperbaiki, tapi batas atasnya masih tergantung hal-hal lain..
1.1k
·
--
Hari ini semua orang menatap BTC saat turun menembus 84.000.. Tapi pada saat yang sama, manajer aset terbesar di dunia tengah membahas sebuah bisnis yang nyaris tidak ada hubungannya dengan kripto..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
BlackRock dan IFM sedang negosiasi eksklusif untuk membeli sekelompok aset pusat data senilai 25 miliar dolar AS.. Ini bukan pertama kalinya. Tahun ini, pada bulan Juli, unit GIP miliknya baru saja mengakuisisi Aligned Data Centers senilai 40 miliar dolar AS—mendapatkan 51 kawasan, kapasitas 6,4 GW; lalu berbalik dan membentuk usaha patungan sekitar 27 miliar dolar AS dengan ACS Spanyol, juga ada kawasan 14 miliar dolar AS, 1 GW di El Paso, Texas..
Banyak orang melihatnya sebagai “kriptonya lagi-lagi disedot”.. Tapi yang sebenarnya layak diperhatikan mungkin hal lain: uangnya tidak keluar, hanya berganti target..
Perusahaan teknologi tidak ingin menekan belanja modal AI ke laporan keuangan mereka, jadi mereka mencari “tuan rumah” yang bisa menelan biaya pembangunan sekaligus.. Dan sewa pusat data adalah arus kas yang bisa diprediksi—cocok untuk dikemas, disub-bagi, lalu dijual kepada institusi..
Gerakan ini terdengar familiar.. Dulu saat Bitcoin dimasukkan ke rekening sekuritas dan dibuat menjadi ETF, logikanya sama: pertama, olah aset agar berbentuk yang sanggup dimiliki institusi, lalu pungut “tarif” lewat jalur itu..
Yang lebih menarik adalah hilirnya.. putaran uang kali ini sebenarnya bukan untuk chip, melainkan untuk unit slot dan listrik. Jadi Anda akan melihat perusahaan penambang mengubah tambang mereka menjadi AI colocation; uang untuk komputasi dan uang untuk listrik sedang menyatu..
Tapi masalahnya juga muncul.. Hari ini imbal hasil obligasi AS 10 tahun ditutup di 5,11%, level tertinggi baru sejak 2019.. Semakin tinggi suku bunga “tanpa risiko”, semakin tidak nyaman skema proyek infrastruktur dengan periode pengembalian panjang dan leverage tinggi seperti usaha patungan ini—biaya pendanaan adalah titik lemahnya..
Jadi yang benar-benar patut dicermati bukan apakah kesepakatan 25 miliar dolar itu bisa ditandatangani, melainkan apakah ke depannya ada transaksi yang tertunda, re-priced ulang, atau bahkan batal sama sekali.. Itulah momen pertama narasi ini benar-benar mulai longgar..
Catatan pembalikan: jika suku bunga benar-benar mencapai puncak, yang mungkin pertama kali terpental bukan koin, melainkan aset-aset berat yang “ditahan” oleh biaya dana tadi..
Hari ini semua orang menatap BTC saat turun menembus 84.000.. Tapi pada saat yang sama, manajer aset terbesar di dunia tengah membahas sebuah bisnis yang nyaris tidak ada hubungannya dengan kripto..
🤖 进群看叙事
BlackRock dan IFM sedang negosiasi eksklusif untuk membeli sekelompok aset pusat data senilai 25 miliar dolar AS.. Ini bukan pertama kalinya. Tahun ini, pada bulan Juli, unit GIP miliknya baru saja mengakuisisi Aligned Data Centers senilai 40 miliar dolar AS—mendapatkan 51 kawasan, kapasitas 6,4 GW; lalu berbalik dan membentuk usaha patungan sekitar 27 miliar dolar AS dengan ACS Spanyol, juga ada kawasan 14 miliar dolar AS, 1 GW di El Paso, Texas..
Banyak orang melihatnya sebagai “kriptonya lagi-lagi disedot”.. Tapi yang sebenarnya layak diperhatikan mungkin hal lain: uangnya tidak keluar, hanya berganti target..
Perusahaan teknologi tidak ingin menekan belanja modal AI ke laporan keuangan mereka, jadi mereka mencari “tuan rumah” yang bisa menelan biaya pembangunan sekaligus.. Dan sewa pusat data adalah arus kas yang bisa diprediksi—cocok untuk dikemas, disub-bagi, lalu dijual kepada institusi..
Gerakan ini terdengar familiar.. Dulu saat Bitcoin dimasukkan ke rekening sekuritas dan dibuat menjadi ETF, logikanya sama: pertama, olah aset agar berbentuk yang sanggup dimiliki institusi, lalu pungut “tarif” lewat jalur itu..
Yang lebih menarik adalah hilirnya.. putaran uang kali ini sebenarnya bukan untuk chip, melainkan untuk unit slot dan listrik. Jadi Anda akan melihat perusahaan penambang mengubah tambang mereka menjadi AI colocation; uang untuk komputasi dan uang untuk listrik sedang menyatu..
Tapi masalahnya juga muncul.. Hari ini imbal hasil obligasi AS 10 tahun ditutup di 5,11%, level tertinggi baru sejak 2019.. Semakin tinggi suku bunga “tanpa risiko”, semakin tidak nyaman skema proyek infrastruktur dengan periode pengembalian panjang dan leverage tinggi seperti usaha patungan ini—biaya pendanaan adalah titik lemahnya..
Jadi yang benar-benar patut dicermati bukan apakah kesepakatan 25 miliar dolar itu bisa ditandatangani, melainkan apakah ke depannya ada transaksi yang tertunda, re-priced ulang, atau bahkan batal sama sekali.. Itulah momen pertama narasi ini benar-benar mulai longgar..
Catatan pembalikan: jika suku bunga benar-benar mencapai puncak, yang mungkin pertama kali terpental bukan koin, melainkan aset-aset berat yang “ditahan” oleh biaya dana tadi..
🤖 进群看叙事
BlackRock dan IFM sedang negosiasi eksklusif untuk membeli sekelompok aset pusat data senilai 25 miliar dolar AS.. Ini bukan pertama kalinya. Tahun ini, pada bulan Juli, unit GIP miliknya baru saja mengakuisisi Aligned Data Centers senilai 40 miliar dolar AS—mendapatkan 51 kawasan, kapasitas 6,4 GW; lalu berbalik dan membentuk usaha patungan sekitar 27 miliar dolar AS dengan ACS Spanyol, juga ada kawasan 14 miliar dolar AS, 1 GW di El Paso, Texas..
Banyak orang melihatnya sebagai “kriptonya lagi-lagi disedot”.. Tapi yang sebenarnya layak diperhatikan mungkin hal lain: uangnya tidak keluar, hanya berganti target..
Perusahaan teknologi tidak ingin menekan belanja modal AI ke laporan keuangan mereka, jadi mereka mencari “tuan rumah” yang bisa menelan biaya pembangunan sekaligus.. Dan sewa pusat data adalah arus kas yang bisa diprediksi—cocok untuk dikemas, disub-bagi, lalu dijual kepada institusi..
Gerakan ini terdengar familiar.. Dulu saat Bitcoin dimasukkan ke rekening sekuritas dan dibuat menjadi ETF, logikanya sama: pertama, olah aset agar berbentuk yang sanggup dimiliki institusi, lalu pungut “tarif” lewat jalur itu..
Yang lebih menarik adalah hilirnya.. putaran uang kali ini sebenarnya bukan untuk chip, melainkan untuk unit slot dan listrik. Jadi Anda akan melihat perusahaan penambang mengubah tambang mereka menjadi AI colocation; uang untuk komputasi dan uang untuk listrik sedang menyatu..
Tapi masalahnya juga muncul.. Hari ini imbal hasil obligasi AS 10 tahun ditutup di 5,11%, level tertinggi baru sejak 2019.. Semakin tinggi suku bunga “tanpa risiko”, semakin tidak nyaman skema proyek infrastruktur dengan periode pengembalian panjang dan leverage tinggi seperti usaha patungan ini—biaya pendanaan adalah titik lemahnya..
Jadi yang benar-benar patut dicermati bukan apakah kesepakatan 25 miliar dolar itu bisa ditandatangani, melainkan apakah ke depannya ada transaksi yang tertunda, re-priced ulang, atau bahkan batal sama sekali.. Itulah momen pertama narasi ini benar-benar mulai longgar..
Catatan pembalikan: jika suku bunga benar-benar mencapai puncak, yang mungkin pertama kali terpental bukan koin, melainkan aset-aset berat yang “ditahan” oleh biaya dana tadi..
3
1.6k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinSpotETFsNetInflow$191M
2,412 penayangan
115 Berdiskusi
#BitcoinSpotETFsNetInflow$191M
🚨 Breaking: Wall Street baru saja menyuntikkan lagi $191M ke #BitcoinSpotETFsNetInflow$191M!
IBIT milik BlackRock saja mengantongi $163M seperti gratis, sementara WisdomTree mengalami kepanikan kecil sebesar $4M.
Apa artinya?
Para pemain besar sedang lapar. 6,43% dari seluruh Bitcoin kini terkunci di ETF ini. Terjemahan: pasokan menyusut, dan FOMO itu nyata! 🚀
Apa yang sebaiknya dilakukan trader?
🚀 Bersiaplah: Volatilitas akan datang.
👀 Jangan terus-menerus menyegarkan chart tiap 5 detik (kami tahu kamu melakukannya).
🧠 Ikuti smart money, tapi jangan taruh rumahmu.
⚠️ Bukan nasihat keuangan. Lakukan riset kamu sendiri!
👇 Mau ikut menunggangi gelombangnya? Dukung aku dengan mengklik untuk trading di bawah:
➡️ $BTC
| $ETH
|$BNB
🔥 Baru di sini? Gunakan kode VINHTOCDO atau klik link untuk klaim bonus-mu: https://www.binance.com/register?ref=VINHTOCDO
#Bitcoin #CryptoTrading #CryptoNews #BullRun #blackRock #VINHTOCDO
Vinhtocdo
·Disukai 6 Kali
·264 penayangan
CFTCUpdatesGuidanceOnTokenizedAssets
17,840 penayangan
760 Berdiskusi
BitgetSays$352MAffectedInHack
5,196 penayangan
69 Berdiskusi