
加密小师妹Monica
151 Publications

加密小师妹Monica
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
hello,我是陪你一起撸空投的加密小师妹Monica。(Twitter:@Monica_xiaoM)

原创之星
48 Suivis
6.5K+ Abonnés
1.1K+ J’aime
1 Badges
Publications
Tous
Citations
Vidéos
PINNED
·
--
Quatre jours, coûtant moins de 2000, trois petits camarades sont passés de l'apprentissage à la production complète, avec tout le contenu et les matériaux vidéo entièrement créés par IA.
J'ai sélectionné deux des moments clés que je préfère dans le nouveau livre de mon cousin CZ, "La vie à Binance", pour les recréer.
Deux nuits, deux moments clés.
Ce livre m'a fait comprendre une chose : la persévérance n'est pas due à l'espoir, mais parce qu'il n'y a pas encore de raison d'arrêter.
C'est aussi notre première œuvre en tant qu'équipe transformée en courts métrages IA, nous avons encore beaucoup de chemin à parcourir dans l'apprentissage de la production, n'hésitez pas à faire des suggestions précieuses.
J'espère que notre œuvre n'a pas trahi cette histoire.
#币安人生
Quatre jours, coûtant moins de 2000, trois petits camarades sont passés de l'apprentissage à la production complète, avec tout le contenu et les matériaux vidéo entièrement créés par IA.
J'ai sélectionné deux des moments clés que je préfère dans le nouveau livre de mon cousin CZ, "La vie à Binance", pour les recréer.
Deux nuits, deux moments clés.
Ce livre m'a fait comprendre une chose : la persévérance n'est pas due à l'espoir, mais parce qu'il n'y a pas encore de raison d'arrêter.
C'est aussi notre première œuvre en tant qu'équipe transformée en courts métrages IA, nous avons encore beaucoup de chemin à parcourir dans l'apprentissage de la production, n'hésitez pas à faire des suggestions précieuses.
J'espère que notre œuvre n'a pas trahi cette histoire.
#币安人生
J'ai sélectionné deux des moments clés que je préfère dans le nouveau livre de mon cousin CZ, "La vie à Binance", pour les recréer.
Deux nuits, deux moments clés.
Ce livre m'a fait comprendre une chose : la persévérance n'est pas due à l'espoir, mais parce qu'il n'y a pas encore de raison d'arrêter.
C'est aussi notre première œuvre en tant qu'équipe transformée en courts métrages IA, nous avons encore beaucoup de chemin à parcourir dans l'apprentissage de la production, n'hésitez pas à faire des suggestions précieuses.
J'espère que notre œuvre n'a pas trahi cette histoire.
#币安人生
5
1
26
7.6k
·
--
Vérifié
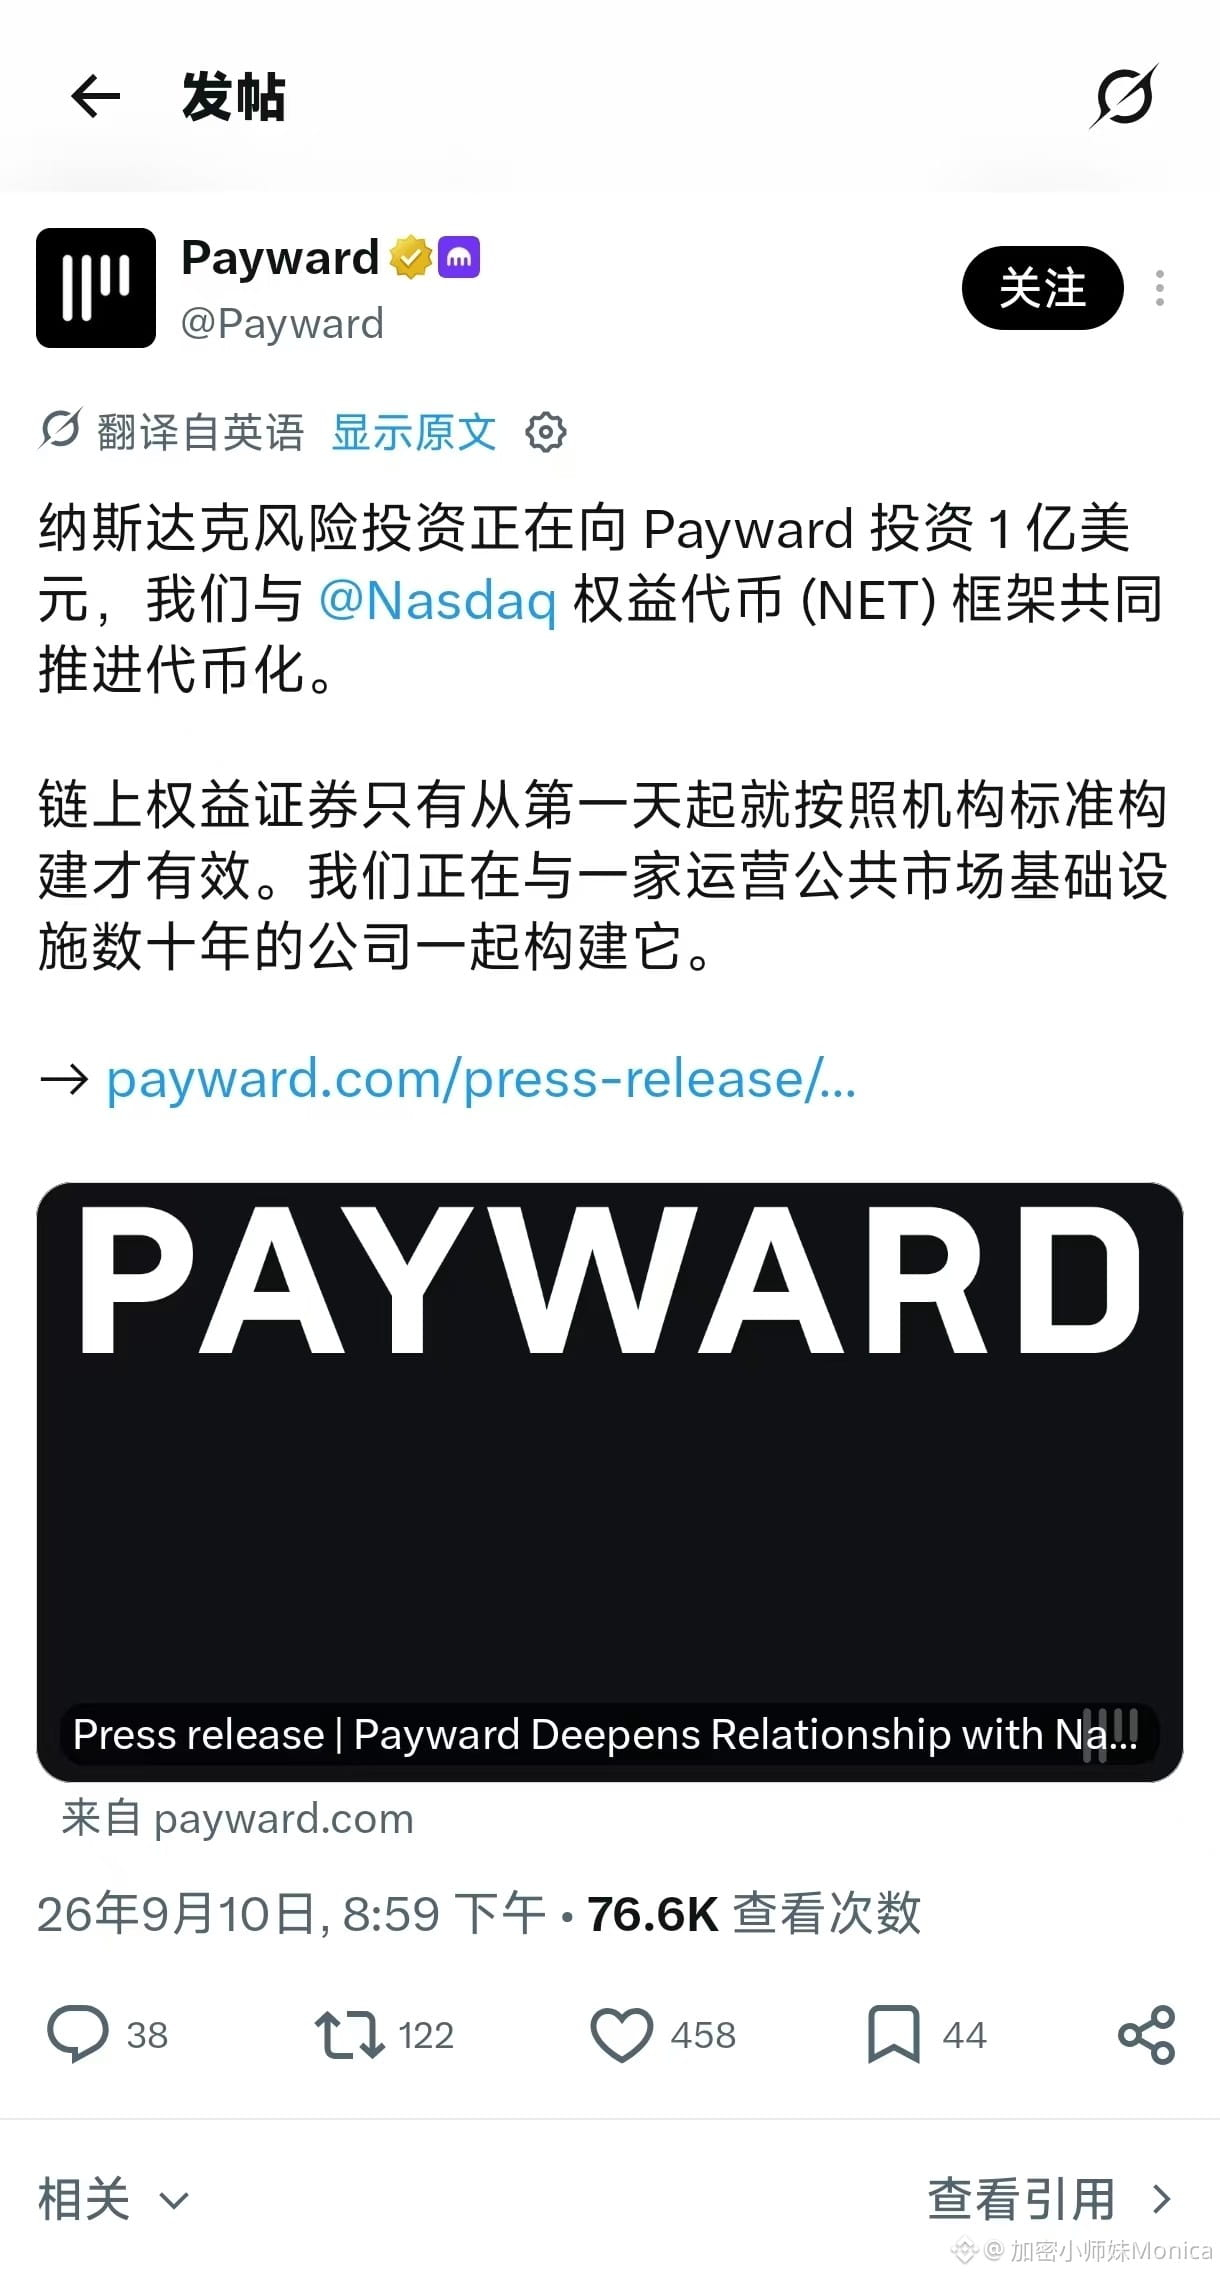
Le 10 septembre, Nasdaq Ventures a officiellement annoncé investir 100 millions de dollars dans la société mère de Kraken, Payward, pour une valorisation d’environ 21 milliards de dollars.
Les principales initiatives menées conjointement par les deux parties comprennent :
1. Poursuivre le développement du cadre Nasdaq Equity Tokens (NETs), avec une mise en ligne prévue pour le deuxième trimestre 2027 ;
2. Payward mettra en œuvre la technologie de surveillance des marchés de Nasdaq, couvrant ses sites de trading liés à la crypto, aux actions, aux actions tokenisées, ainsi qu’aux contrats à terme et aux options ;
3. Prolonger la collaboration lancée en mars de cette année, en utilisant le cadre xStocks de Payward pour construire un canal reliant les marchés réglementés traditionnels aux réseaux on-chain.
xStocks est aujourd’hui l’un des principaux cadres de la tokenisation d’actions. En termes de volumes de transactions et du nombre de détenteurs, il figure parmi les tout premiers. Il prend également en charge un large éventail de chaînes.
À mon avis, cet investissement valorise plus directement les capacités de Payward en matière de « canaux de règlement et de conformité », plutôt que de simplement « dessiner des perspectives » pour une chaîne particulière. En choisissant d’aller plus loin dans le partenariat, Nasdaq montre qu’il reconnaît la capacité d’exécution de Payward sur l’infrastructure des actions tokenisées.
Pour nous, investisseurs particuliers, les opportunités les plus accessibles se trouvent probablement sur la chaîne Ink : en tant que L2 issue de l’incubation de Kraken, elle fait déjà partie des réseaux pris en charge par xStocks.
À l’avenir, si les NETs se concrétisent réellement et créent un besoin de transferts on-chain à grande échelle, Ink aura au moins une position « à considérer en priorité ».
Mais cela ne signifie pas pour autant que les actifs vont automatiquement affluer : au final, tout dépend de la capacité des protocoles DeFi sur Ink à offrir des cas d’usage suffisamment attrayants. L’orientation est claire ; le rythme de mise en œuvre et la part réellement captée feront la différence.
Le 10 septembre, Nasdaq Ventures a officiellement annoncé investir 100 millions de dollars dans la société mère de Kraken, Payward, pour une valorisation d’environ 21 milliards de dollars.
Les principales initiatives menées conjointement par les deux parties comprennent :
1. Poursuivre le développement du cadre Nasdaq Equity Tokens (NETs), avec une mise en ligne prévue pour le deuxième trimestre 2027 ;
2. Payward mettra en œuvre la technologie de surveillance des marchés de Nasdaq, couvrant ses sites de trading liés à la crypto, aux actions, aux actions tokenisées, ainsi qu’aux contrats à terme et aux options ;
3. Prolonger la collaboration lancée en mars de cette année, en utilisant le cadre xStocks de Payward pour construire un canal reliant les marchés réglementés traditionnels aux réseaux on-chain.
xStocks est aujourd’hui l’un des principaux cadres de la tokenisation d’actions. En termes de volumes de transactions et du nombre de détenteurs, il figure parmi les tout premiers. Il prend également en charge un large éventail de chaînes.
À mon avis, cet investissement valorise plus directement les capacités de Payward en matière de « canaux de règlement et de conformité », plutôt que de simplement « dessiner des perspectives » pour une chaîne particulière. En choisissant d’aller plus loin dans le partenariat, Nasdaq montre qu’il reconnaît la capacité d’exécution de Payward sur l’infrastructure des actions tokenisées.
Pour nous, investisseurs particuliers, les opportunités les plus accessibles se trouvent probablement sur la chaîne Ink : en tant que L2 issue de l’incubation de Kraken, elle fait déjà partie des réseaux pris en charge par xStocks.
À l’avenir, si les NETs se concrétisent réellement et créent un besoin de transferts on-chain à grande échelle, Ink aura au moins une position « à considérer en priorité ».
Mais cela ne signifie pas pour autant que les actifs vont automatiquement affluer : au final, tout dépend de la capacité des protocoles DeFi sur Ink à offrir des cas d’usage suffisamment attrayants. L’orientation est claire ; le rythme de mise en œuvre et la part réellement captée feront la différence.
Les principales initiatives menées conjointement par les deux parties comprennent :
1. Poursuivre le développement du cadre Nasdaq Equity Tokens (NETs), avec une mise en ligne prévue pour le deuxième trimestre 2027 ;
2. Payward mettra en œuvre la technologie de surveillance des marchés de Nasdaq, couvrant ses sites de trading liés à la crypto, aux actions, aux actions tokenisées, ainsi qu’aux contrats à terme et aux options ;
3. Prolonger la collaboration lancée en mars de cette année, en utilisant le cadre xStocks de Payward pour construire un canal reliant les marchés réglementés traditionnels aux réseaux on-chain.
xStocks est aujourd’hui l’un des principaux cadres de la tokenisation d’actions. En termes de volumes de transactions et du nombre de détenteurs, il figure parmi les tout premiers. Il prend également en charge un large éventail de chaînes.
À mon avis, cet investissement valorise plus directement les capacités de Payward en matière de « canaux de règlement et de conformité », plutôt que de simplement « dessiner des perspectives » pour une chaîne particulière. En choisissant d’aller plus loin dans le partenariat, Nasdaq montre qu’il reconnaît la capacité d’exécution de Payward sur l’infrastructure des actions tokenisées.
Pour nous, investisseurs particuliers, les opportunités les plus accessibles se trouvent probablement sur la chaîne Ink : en tant que L2 issue de l’incubation de Kraken, elle fait déjà partie des réseaux pris en charge par xStocks.
À l’avenir, si les NETs se concrétisent réellement et créent un besoin de transferts on-chain à grande échelle, Ink aura au moins une position « à considérer en priorité ».
Mais cela ne signifie pas pour autant que les actifs vont automatiquement affluer : au final, tout dépend de la capacité des protocoles DeFi sur Ink à offrir des cas d’usage suffisamment attrayants. L’orientation est claire ; le rythme de mise en œuvre et la part réellement captée feront la différence.
1
8
2.6k
·
--
Le point clé de Robinhood Chain n’est pas la mise sur la chaîne des actions, mais le fait qu’elle place « trafic, actifs et liquidité » dans un même système d’arbitrage.
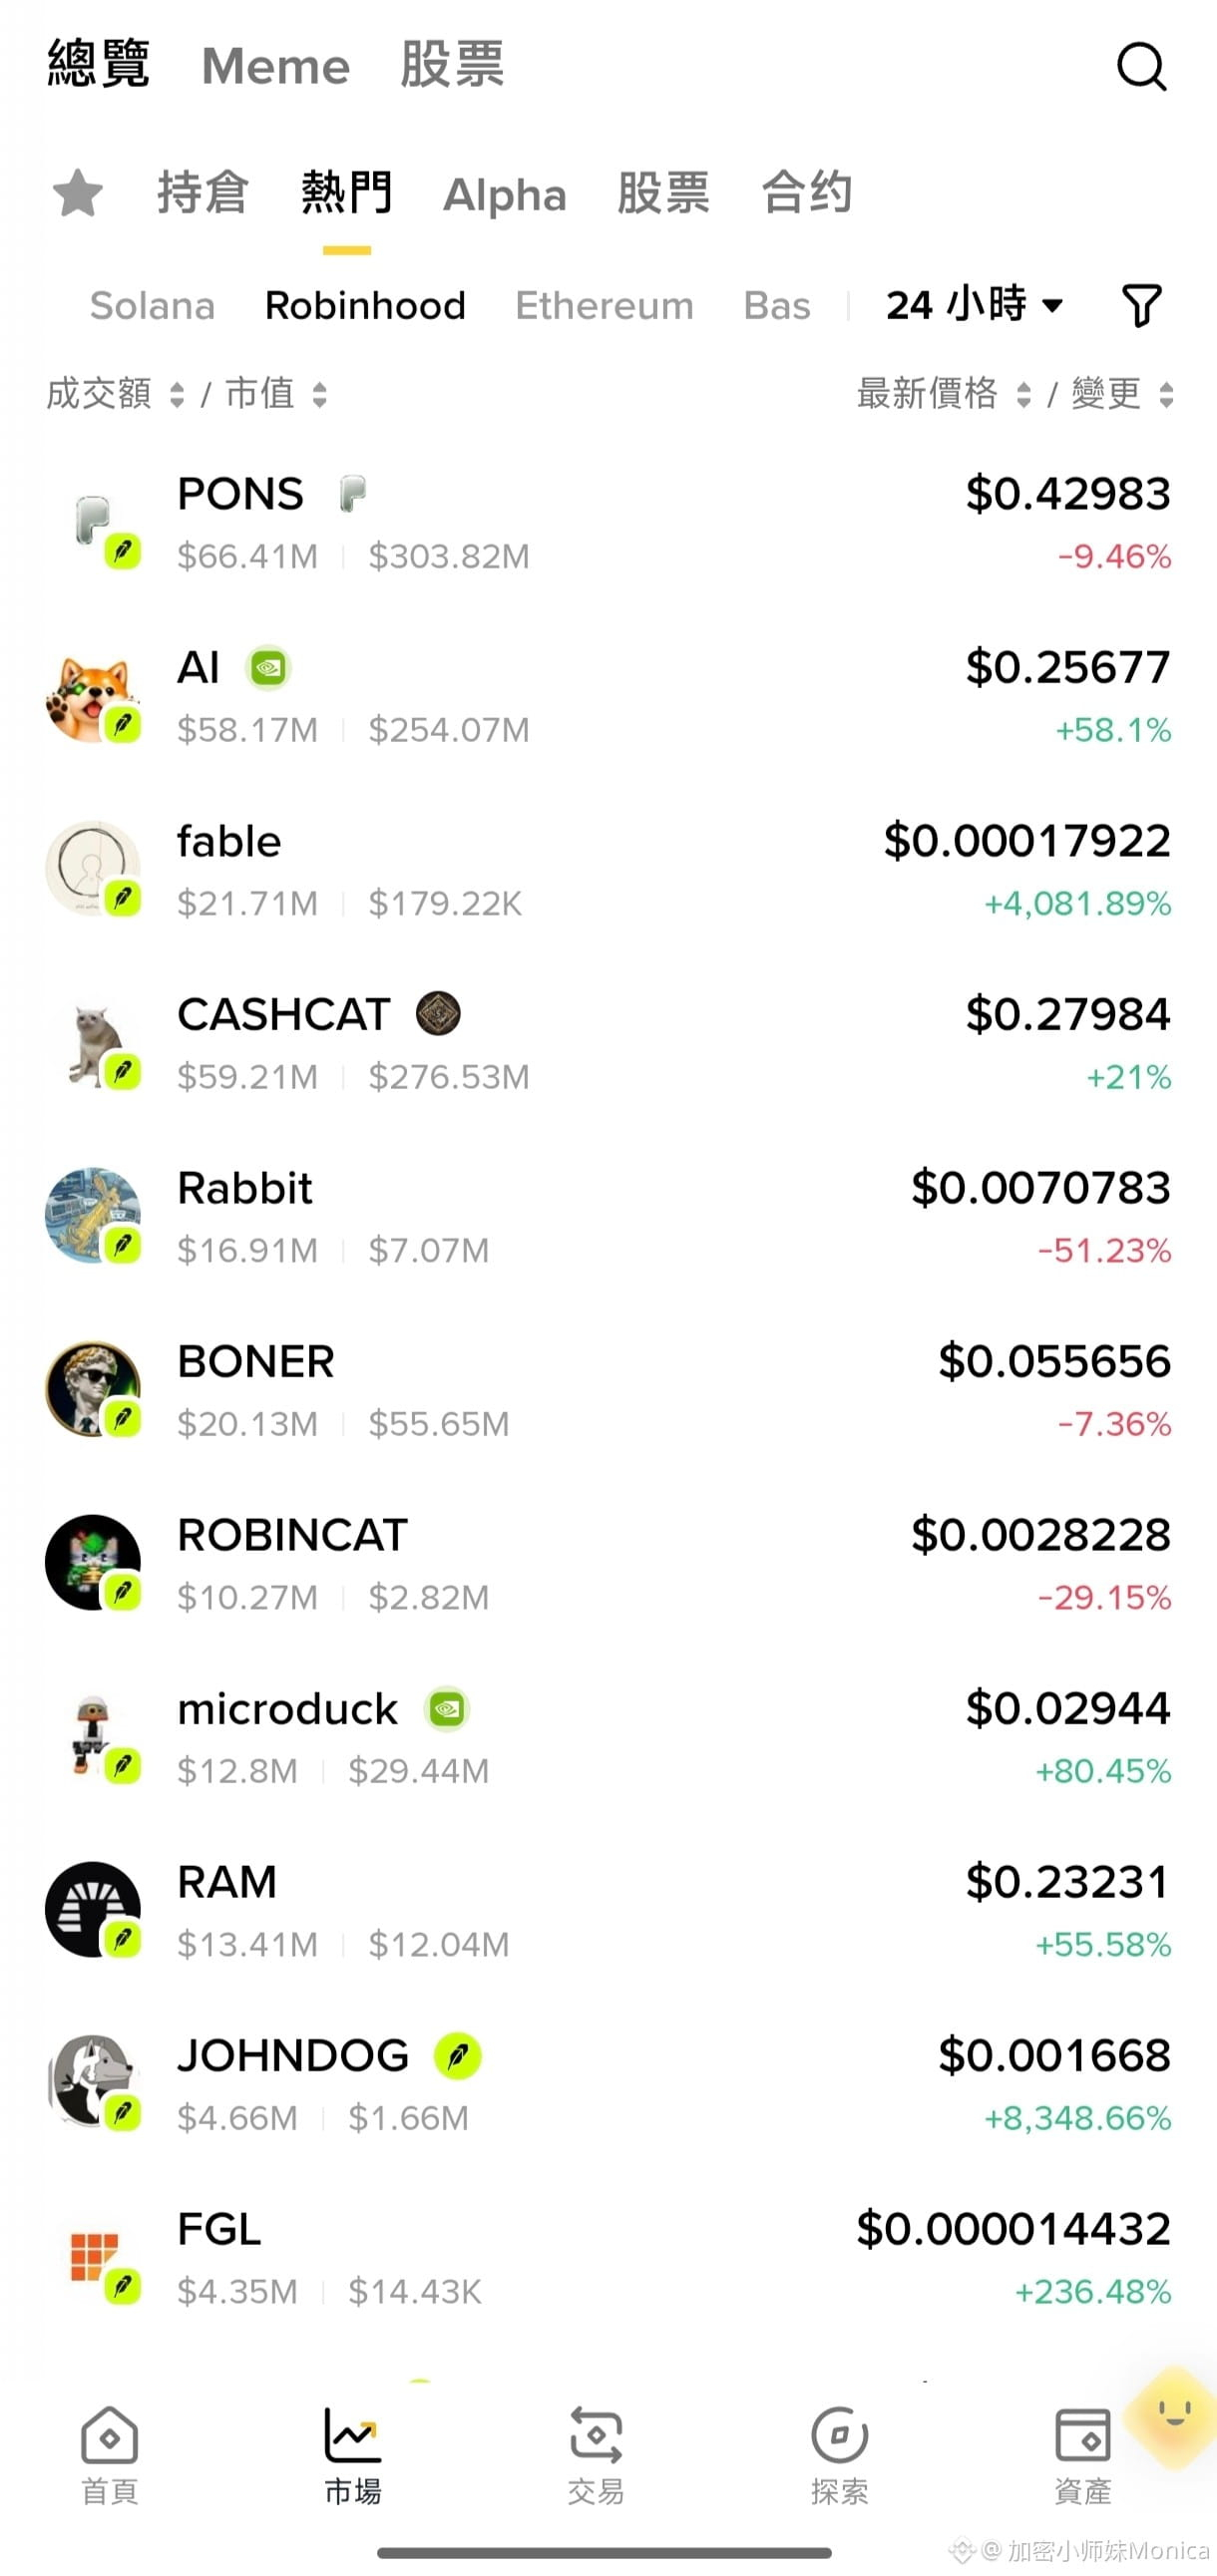
Après son lancement le 1er juillet, Robinhood Chain a rapidement été enflammée par les Meme. Fin août, le volume d’échange on-chain et le TVL avaient déjà atteint une échelle rarement vue pour une nouvelle chaîne.
En apparence, ce sont les particuliers qui spéculent sur les Meme ; en profondeur, les Meme ne sont qu’une porte d’entrée qui dirige la demande de交易 vers les pools de jetons d’actions.
Les jetons d’actions sont adossés à des actifs sous-jacents ; lorsqu’il y a des acheteurs on-chain, l’émetteur est incité à augmenter l’offre ; plus le pool est actif, plus les market makers peuvent facilement gagner des frais et du spread ; Robinhood, lui, obtient des utilisateurs, des données de transaction et une porte d’entrée pour le règlement on-chain.
Le point le plus remarquable ici est le suivant : la valeur apportée par les Meme ne reste pas nécessairement entre les mains des Meme.
Les Meme servent à créer de l’attention, les jetons d’actions servent à capter la demande, les market makers servent à arbitrer, et la plateforme comme le protocole servent à prélever des frais. Au final, celui qui gagne dépend de celui qui contrôle l’émission, la liquidité et le règlement, et non de celui qui crie le plus fort.
Ainsi, « utiliser les Meme pour faire un short squeeze contre Wall Street » sonne bien, mais sur le plan mécanique, cela ne tient pas vraiment. Tant que les actions peuvent être mintées, conservées et couvertes en 1:1, le fait que leur prix on-chain se découple brièvement des actions américaines ne se transforme pas automatiquement en attaque contre le marché traditionnel.
Ce qui est vraiment radical chez Robinhood, c’est qu’elle décompose les ordres et les actifs, autrefois fermés chez le courtier, en modules que DeFi peut recomposer à l’infini :
Les actions peuvent devenir des paires de trading, des collatéraux, des actifs de prêt et des positions à levier. À l’avenir, ce que l’utilisateur achètera ne sera peut-être plus une action, mais un ensemble de produits financiers on-chain construits autour de l’action.
C’est aussi la raison pour laquelle je la vois comme différente d’une simple chaîne Meme ordinaire.
Le problème des Meme ordinaires, c’est que lorsque l’engouement retombe, les capitaux s’en vont. Si Robinhood Chain parvient à faire en sorte que les jetons d’actions génèrent en continu des besoins de trading, de collatéral et de prêt, alors même après le reflux des Meme, il pourrait rester de véritables activités financières on-chain.
Mais il faut surveiller un indicateur : une fois les incitations terminées, qui sera encore prêt à payer des frais pour ces actifs.
Si ce qui reste, ce sont des transactions naturelles et une vraie demande de collatéral, alors Robinhood Chain est peut-être en train de construire un nouveau modèle de courtage. Et j’espère vraiment voir apparaître une porte d’entrée vers les marchés financiers complètement différente des blockchains publiques traditionnelles ; l’été DeFi est terminé depuis trop longtemps.
#Robinhood $HOOD.US
{stock_us}(HOOD.US)
Le point clé de Robinhood Chain n’est pas la mise sur la chaîne des actions, mais le fait qu’elle place « trafic, actifs et liquidité » dans un même système d’arbitrage.
Après son lancement le 1er juillet, Robinhood Chain a rapidement été enflammée par les Meme. Fin août, le volume d’échange on-chain et le TVL avaient déjà atteint une échelle rarement vue pour une nouvelle chaîne.
En apparence, ce sont les particuliers qui spéculent sur les Meme ; en profondeur, les Meme ne sont qu’une porte d’entrée qui dirige la demande de交易 vers les pools de jetons d’actions.
Les jetons d’actions sont adossés à des actifs sous-jacents ; lorsqu’il y a des acheteurs on-chain, l’émetteur est incité à augmenter l’offre ; plus le pool est actif, plus les market makers peuvent facilement gagner des frais et du spread ; Robinhood, lui, obtient des utilisateurs, des données de transaction et une porte d’entrée pour le règlement on-chain.
Le point le plus remarquable ici est le suivant : la valeur apportée par les Meme ne reste pas nécessairement entre les mains des Meme.
Les Meme servent à créer de l’attention, les jetons d’actions servent à capter la demande, les market makers servent à arbitrer, et la plateforme comme le protocole servent à prélever des frais. Au final, celui qui gagne dépend de celui qui contrôle l’émission, la liquidité et le règlement, et non de celui qui crie le plus fort.
Ainsi, « utiliser les Meme pour faire un short squeeze contre Wall Street » sonne bien, mais sur le plan mécanique, cela ne tient pas vraiment. Tant que les actions peuvent être mintées, conservées et couvertes en 1:1, le fait que leur prix on-chain se découple brièvement des actions américaines ne se transforme pas automatiquement en attaque contre le marché traditionnel.
Ce qui est vraiment radical chez Robinhood, c’est qu’elle décompose les ordres et les actifs, autrefois fermés chez le courtier, en modules que DeFi peut recomposer à l’infini :
Les actions peuvent devenir des paires de trading, des collatéraux, des actifs de prêt et des positions à levier. À l’avenir, ce que l’utilisateur achètera ne sera peut-être plus une action, mais un ensemble de produits financiers on-chain construits autour de l’action.
C’est aussi la raison pour laquelle je la vois comme différente d’une simple chaîne Meme ordinaire.
Le problème des Meme ordinaires, c’est que lorsque l’engouement retombe, les capitaux s’en vont. Si Robinhood Chain parvient à faire en sorte que les jetons d’actions génèrent en continu des besoins de trading, de collatéral et de prêt, alors même après le reflux des Meme, il pourrait rester de véritables activités financières on-chain.
Mais il faut surveiller un indicateur : une fois les incitations terminées, qui sera encore prêt à payer des frais pour ces actifs.
Si ce qui reste, ce sont des transactions naturelles et une vraie demande de collatéral, alors Robinhood Chain est peut-être en train de construire un nouveau modèle de courtage. Et j’espère vraiment voir apparaître une porte d’entrée vers les marchés financiers complètement différente des blockchains publiques traditionnelles ; l’été DeFi est terminé depuis trop longtemps.
#Robinhood $HOOD.US
Après son lancement le 1er juillet, Robinhood Chain a rapidement été enflammée par les Meme. Fin août, le volume d’échange on-chain et le TVL avaient déjà atteint une échelle rarement vue pour une nouvelle chaîne.
En apparence, ce sont les particuliers qui spéculent sur les Meme ; en profondeur, les Meme ne sont qu’une porte d’entrée qui dirige la demande de交易 vers les pools de jetons d’actions.
Les jetons d’actions sont adossés à des actifs sous-jacents ; lorsqu’il y a des acheteurs on-chain, l’émetteur est incité à augmenter l’offre ; plus le pool est actif, plus les market makers peuvent facilement gagner des frais et du spread ; Robinhood, lui, obtient des utilisateurs, des données de transaction et une porte d’entrée pour le règlement on-chain.
Le point le plus remarquable ici est le suivant : la valeur apportée par les Meme ne reste pas nécessairement entre les mains des Meme.
Les Meme servent à créer de l’attention, les jetons d’actions servent à capter la demande, les market makers servent à arbitrer, et la plateforme comme le protocole servent à prélever des frais. Au final, celui qui gagne dépend de celui qui contrôle l’émission, la liquidité et le règlement, et non de celui qui crie le plus fort.
Ainsi, « utiliser les Meme pour faire un short squeeze contre Wall Street » sonne bien, mais sur le plan mécanique, cela ne tient pas vraiment. Tant que les actions peuvent être mintées, conservées et couvertes en 1:1, le fait que leur prix on-chain se découple brièvement des actions américaines ne se transforme pas automatiquement en attaque contre le marché traditionnel.
Ce qui est vraiment radical chez Robinhood, c’est qu’elle décompose les ordres et les actifs, autrefois fermés chez le courtier, en modules que DeFi peut recomposer à l’infini :
Les actions peuvent devenir des paires de trading, des collatéraux, des actifs de prêt et des positions à levier. À l’avenir, ce que l’utilisateur achètera ne sera peut-être plus une action, mais un ensemble de produits financiers on-chain construits autour de l’action.
C’est aussi la raison pour laquelle je la vois comme différente d’une simple chaîne Meme ordinaire.
Le problème des Meme ordinaires, c’est que lorsque l’engouement retombe, les capitaux s’en vont. Si Robinhood Chain parvient à faire en sorte que les jetons d’actions génèrent en continu des besoins de trading, de collatéral et de prêt, alors même après le reflux des Meme, il pourrait rester de véritables activités financières on-chain.
Mais il faut surveiller un indicateur : une fois les incitations terminées, qui sera encore prêt à payer des frais pour ces actifs.
Si ce qui reste, ce sont des transactions naturelles et une vraie demande de collatéral, alors Robinhood Chain est peut-être en train de construire un nouveau modèle de courtage. Et j’espère vraiment voir apparaître une porte d’entrée vers les marchés financiers complètement différente des blockchains publiques traditionnelles ; l’été DeFi est terminé depuis trop longtemps.
#Robinhood $HOOD.US
HOODUS+2,37%
2
1
9
1.7k
·
--
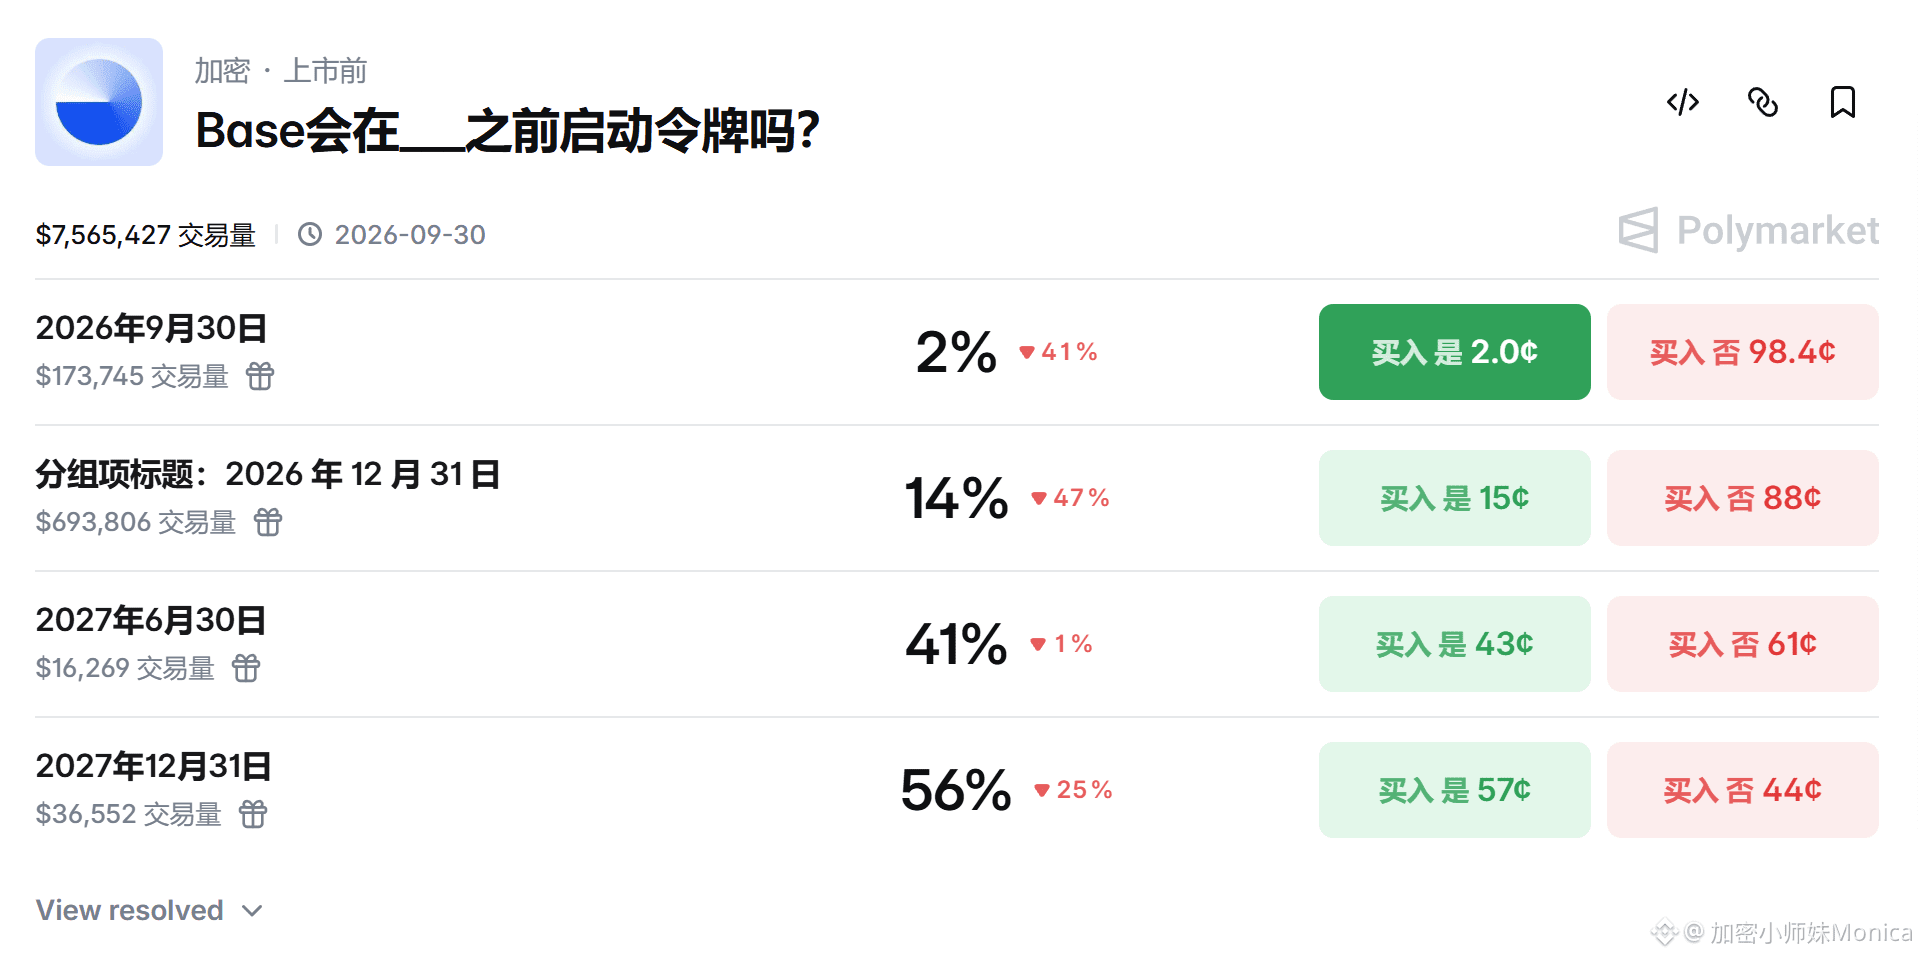
Si c’est vraiment un « bullish cycle » bienvenu, les blockchains qui n’ont pas encore émis de tokens peuvent-elles en profiter pour rattraper leur retard ?
Ceux qui n’émettent pas de tokens jusqu’à maintenant : d’après moi, se contenter de regarder le contexte de levée de fonds et le sens de la TVL n’est plus suffisant. Le point clé, c’est une seule chose : la force des raisons internes du projet. Il faut absolument créer un nouveau token de chaîne, échangeable et réellement circulant. Je pense qu’on peut en distinguer trois catégories typiques.
Première catégorie : les tokens existent déjà sur le plan économique, il ne manque plus que la circulation publique.
Arc est l’exemple le plus parlant. $ARC : d’après des informations rapportées publiquement, le token a déjà été pré-vendu à des institutions. Même si Gas utilise l’USDC, la gouvernance, la participation au réseau et la sortie des institutions pourraient encore nécessiter le token. Ce qu’il s’agit de résoudre n’est pas « faut-il émettre », mais plutôt « quand et comment l’émettre ». Quant à savoir si les particuliers y ont accès, c’est une autre question à discuter.
Deuxième catégorie : les tokens doivent permettre le dédommagement/les remboursements de la communauté.
Abstract appartient à cette catégorie. Il a déjà évoqué un calendrier de TGE, et la communauté a aussi accumulé des XP, des tâches et des attentes. Pour une blockchain orientée consommation, le token est à la fois un outil de démarrage (cold start) et une façon de rendre des comptes aux participants précoces. Le problème, c’est que le calendrier a déjà été décalé. Quand le marché haussier revient, il devient au contraire plus nécessaire de donner à la communauté une explication claire.
Base a aussi des besoins similaires, mais l’urgence est beaucoup plus faible.
Elle a besoin d’un token pour inciter les constructeurs, la gouvernance de l’écosystème et avancer vers davantage de décentralisation, mais elle ne dépend pas du token pour faire fonctionner le réseau. Même sans émettre de tokens, Base a déjà démarré. En plus, Coinbase doit faire face aux contraintes d’une entreprise cotée et de la réglementation ; donc « il y a des besoins stratégiques » ne signifie pas « il faut émettre tout de suite ».
Troisième catégorie : le produit lui-même peut ne pas émettre de tokens pendant longtemps.
Tempo en est le représentant. Il suit une trajectoire paiement et infrastructures financières : les stablecoins peuvent directement payer le Gas, et le fonctionnement du réseau ne dépend pas d’un token volatil. Le marché haussier peut augmenter la valorisation, mais il ne crée pas forcément une demande d’émission de tokens.
Si le marché haussier revient vraiment, l’accélération la plus rapide ne viendra peut-être pas de la chaîne la plus forte, mais plutôt de celles dont l’absence d’émission de tokens affecte le financement, la confiance de la communauté ou encore la boucle commerciale. Le fait de ne pas émettre des tokens n’est déjà plus un « Alpha » ; ce qui bloque, c’est la boucle fermée qui ne fonctionne pas.
#Base #ARC #Abstract
Si c’est vraiment un « bullish cycle » bienvenu, les blockchains qui n’ont pas encore émis de tokens peuvent-elles en profiter pour rattraper leur retard ?
Ceux qui n’émettent pas de tokens jusqu’à maintenant : d’après moi, se contenter de regarder le contexte de levée de fonds et le sens de la TVL n’est plus suffisant. Le point clé, c’est une seule chose : la force des raisons internes du projet. Il faut absolument créer un nouveau token de chaîne, échangeable et réellement circulant. Je pense qu’on peut en distinguer trois catégories typiques.
Première catégorie : les tokens existent déjà sur le plan économique, il ne manque plus que la circulation publique.
Arc est l’exemple le plus parlant. $ARC : d’après des informations rapportées publiquement, le token a déjà été pré-vendu à des institutions. Même si Gas utilise l’USDC, la gouvernance, la participation au réseau et la sortie des institutions pourraient encore nécessiter le token. Ce qu’il s’agit de résoudre n’est pas « faut-il émettre », mais plutôt « quand et comment l’émettre ». Quant à savoir si les particuliers y ont accès, c’est une autre question à discuter.
Deuxième catégorie : les tokens doivent permettre le dédommagement/les remboursements de la communauté.
Abstract appartient à cette catégorie. Il a déjà évoqué un calendrier de TGE, et la communauté a aussi accumulé des XP, des tâches et des attentes. Pour une blockchain orientée consommation, le token est à la fois un outil de démarrage (cold start) et une façon de rendre des comptes aux participants précoces. Le problème, c’est que le calendrier a déjà été décalé. Quand le marché haussier revient, il devient au contraire plus nécessaire de donner à la communauté une explication claire.
Base a aussi des besoins similaires, mais l’urgence est beaucoup plus faible.
Elle a besoin d’un token pour inciter les constructeurs, la gouvernance de l’écosystème et avancer vers davantage de décentralisation, mais elle ne dépend pas du token pour faire fonctionner le réseau. Même sans émettre de tokens, Base a déjà démarré. En plus, Coinbase doit faire face aux contraintes d’une entreprise cotée et de la réglementation ; donc « il y a des besoins stratégiques » ne signifie pas « il faut émettre tout de suite ».
Troisième catégorie : le produit lui-même peut ne pas émettre de tokens pendant longtemps.
Tempo en est le représentant. Il suit une trajectoire paiement et infrastructures financières : les stablecoins peuvent directement payer le Gas, et le fonctionnement du réseau ne dépend pas d’un token volatil. Le marché haussier peut augmenter la valorisation, mais il ne crée pas forcément une demande d’émission de tokens.
Si le marché haussier revient vraiment, l’accélération la plus rapide ne viendra peut-être pas de la chaîne la plus forte, mais plutôt de celles dont l’absence d’émission de tokens affecte le financement, la confiance de la communauté ou encore la boucle commerciale. Le fait de ne pas émettre des tokens n’est déjà plus un « Alpha » ; ce qui bloque, c’est la boucle fermée qui ne fonctionne pas.
#Base #ARC #Abstract
Ceux qui n’émettent pas de tokens jusqu’à maintenant : d’après moi, se contenter de regarder le contexte de levée de fonds et le sens de la TVL n’est plus suffisant. Le point clé, c’est une seule chose : la force des raisons internes du projet. Il faut absolument créer un nouveau token de chaîne, échangeable et réellement circulant. Je pense qu’on peut en distinguer trois catégories typiques.
Première catégorie : les tokens existent déjà sur le plan économique, il ne manque plus que la circulation publique.
Arc est l’exemple le plus parlant. $ARC : d’après des informations rapportées publiquement, le token a déjà été pré-vendu à des institutions. Même si Gas utilise l’USDC, la gouvernance, la participation au réseau et la sortie des institutions pourraient encore nécessiter le token. Ce qu’il s’agit de résoudre n’est pas « faut-il émettre », mais plutôt « quand et comment l’émettre ». Quant à savoir si les particuliers y ont accès, c’est une autre question à discuter.
Deuxième catégorie : les tokens doivent permettre le dédommagement/les remboursements de la communauté.
Abstract appartient à cette catégorie. Il a déjà évoqué un calendrier de TGE, et la communauté a aussi accumulé des XP, des tâches et des attentes. Pour une blockchain orientée consommation, le token est à la fois un outil de démarrage (cold start) et une façon de rendre des comptes aux participants précoces. Le problème, c’est que le calendrier a déjà été décalé. Quand le marché haussier revient, il devient au contraire plus nécessaire de donner à la communauté une explication claire.
Base a aussi des besoins similaires, mais l’urgence est beaucoup plus faible.
Elle a besoin d’un token pour inciter les constructeurs, la gouvernance de l’écosystème et avancer vers davantage de décentralisation, mais elle ne dépend pas du token pour faire fonctionner le réseau. Même sans émettre de tokens, Base a déjà démarré. En plus, Coinbase doit faire face aux contraintes d’une entreprise cotée et de la réglementation ; donc « il y a des besoins stratégiques » ne signifie pas « il faut émettre tout de suite ».
Troisième catégorie : le produit lui-même peut ne pas émettre de tokens pendant longtemps.
Tempo en est le représentant. Il suit une trajectoire paiement et infrastructures financières : les stablecoins peuvent directement payer le Gas, et le fonctionnement du réseau ne dépend pas d’un token volatil. Le marché haussier peut augmenter la valorisation, mais il ne crée pas forcément une demande d’émission de tokens.
Si le marché haussier revient vraiment, l’accélération la plus rapide ne viendra peut-être pas de la chaîne la plus forte, mais plutôt de celles dont l’absence d’émission de tokens affecte le financement, la confiance de la communauté ou encore la boucle commerciale. Le fait de ne pas émettre des tokens n’est déjà plus un « Alpha » ; ce qui bloque, c’est la boucle fermée qui ne fonctionne pas.
#Base #ARC #Abstract
2
6
3k
·
--
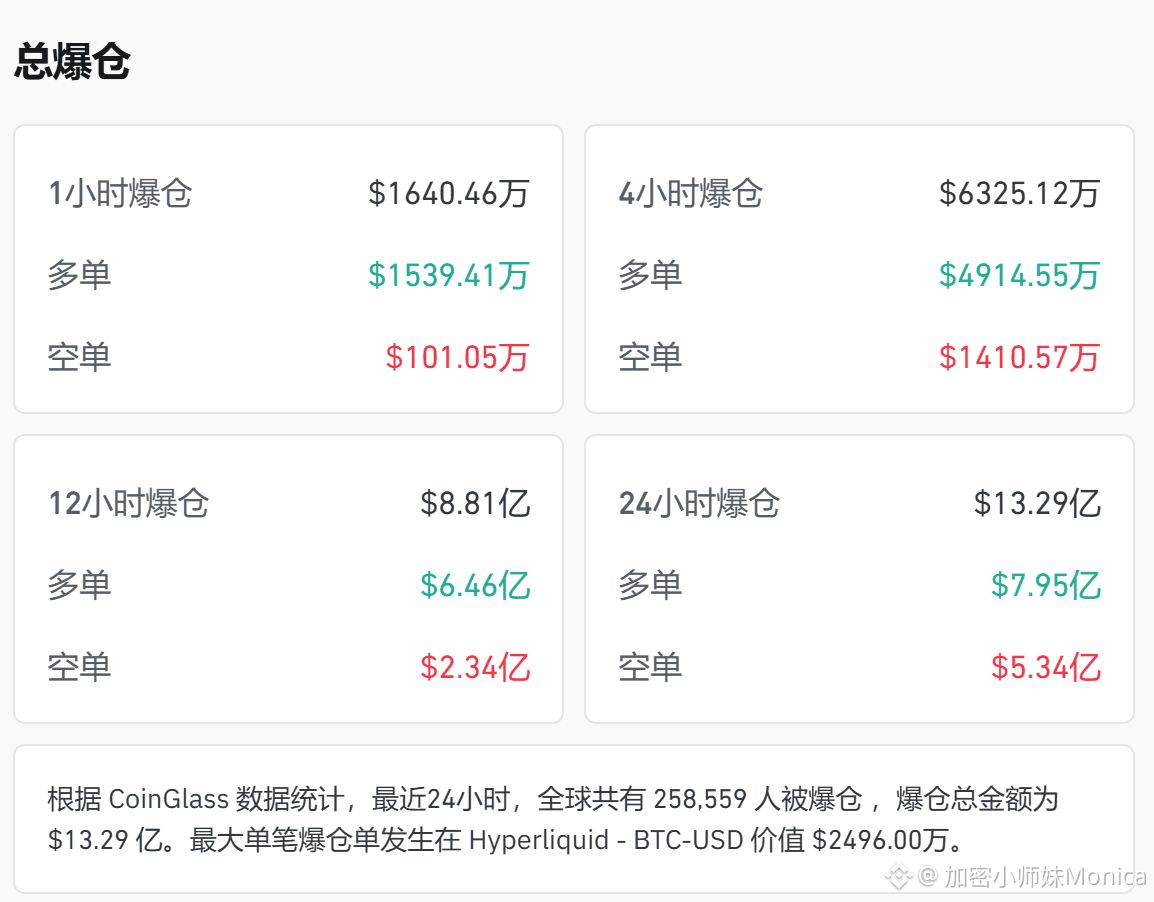
Selon les données de CoinGlass, au cours des dernières 24 heures, il y a eu 257 859 liquidations forcées dans le monde, pour un montant total de 1,328 milliard de dollars.
La plus grosse liquidation sur une seule position a eu lieu sur Hyperliquid - BTC-USD, d’une valeur de 24,96 millions de dollars.
Les acteurs principaux sont encore cette pointe de pression de cet après-midi : elle a directement tranché de façon brutale les positions longues achetées à la poursuite.
D’abord pousser à la hausse pour provoquer un “short squeeze”, puis éliminer les longs : le marché ne laissera pas la majorité gagner de l’argent. Dans une tendance haussière, il y aura continuellement de la “dispersion de bagages”. Ces piqûres comme celle-ci ne se reproduiront peut-être pas une seule fois.
Attention à l’effet de levier. Ne vous laissez pas emporter sur un coup de tête et par l’émotion : une fois le capital préservé, les opportunités ne manqueront pas.
$SOL $ZEC $BTC
{spot}(BTCUSDT)
Selon les données de CoinGlass, au cours des dernières 24 heures, il y a eu 257 859 liquidations forcées dans le monde, pour un montant total de 1,328 milliard de dollars.
La plus grosse liquidation sur une seule position a eu lieu sur Hyperliquid - BTC-USD, d’une valeur de 24,96 millions de dollars.
Les acteurs principaux sont encore cette pointe de pression de cet après-midi : elle a directement tranché de façon brutale les positions longues achetées à la poursuite.
D’abord pousser à la hausse pour provoquer un “short squeeze”, puis éliminer les longs : le marché ne laissera pas la majorité gagner de l’argent. Dans une tendance haussière, il y aura continuellement de la “dispersion de bagages”. Ces piqûres comme celle-ci ne se reproduiront peut-être pas une seule fois.
Attention à l’effet de levier. Ne vous laissez pas emporter sur un coup de tête et par l’émotion : une fois le capital préservé, les opportunités ne manqueront pas.
$SOL $ZEC $BTC
La plus grosse liquidation sur une seule position a eu lieu sur Hyperliquid - BTC-USD, d’une valeur de 24,96 millions de dollars.
Les acteurs principaux sont encore cette pointe de pression de cet après-midi : elle a directement tranché de façon brutale les positions longues achetées à la poursuite.
D’abord pousser à la hausse pour provoquer un “short squeeze”, puis éliminer les longs : le marché ne laissera pas la majorité gagner de l’argent. Dans une tendance haussière, il y aura continuellement de la “dispersion de bagages”. Ces piqûres comme celle-ci ne se reproduiront peut-être pas une seule fois.
Attention à l’effet de levier. Ne vous laissez pas emporter sur un coup de tête et par l’émotion : une fois le capital préservé, les opportunités ne manqueront pas.
$SOL $ZEC $BTC
2
3
1
3.8k
·
--
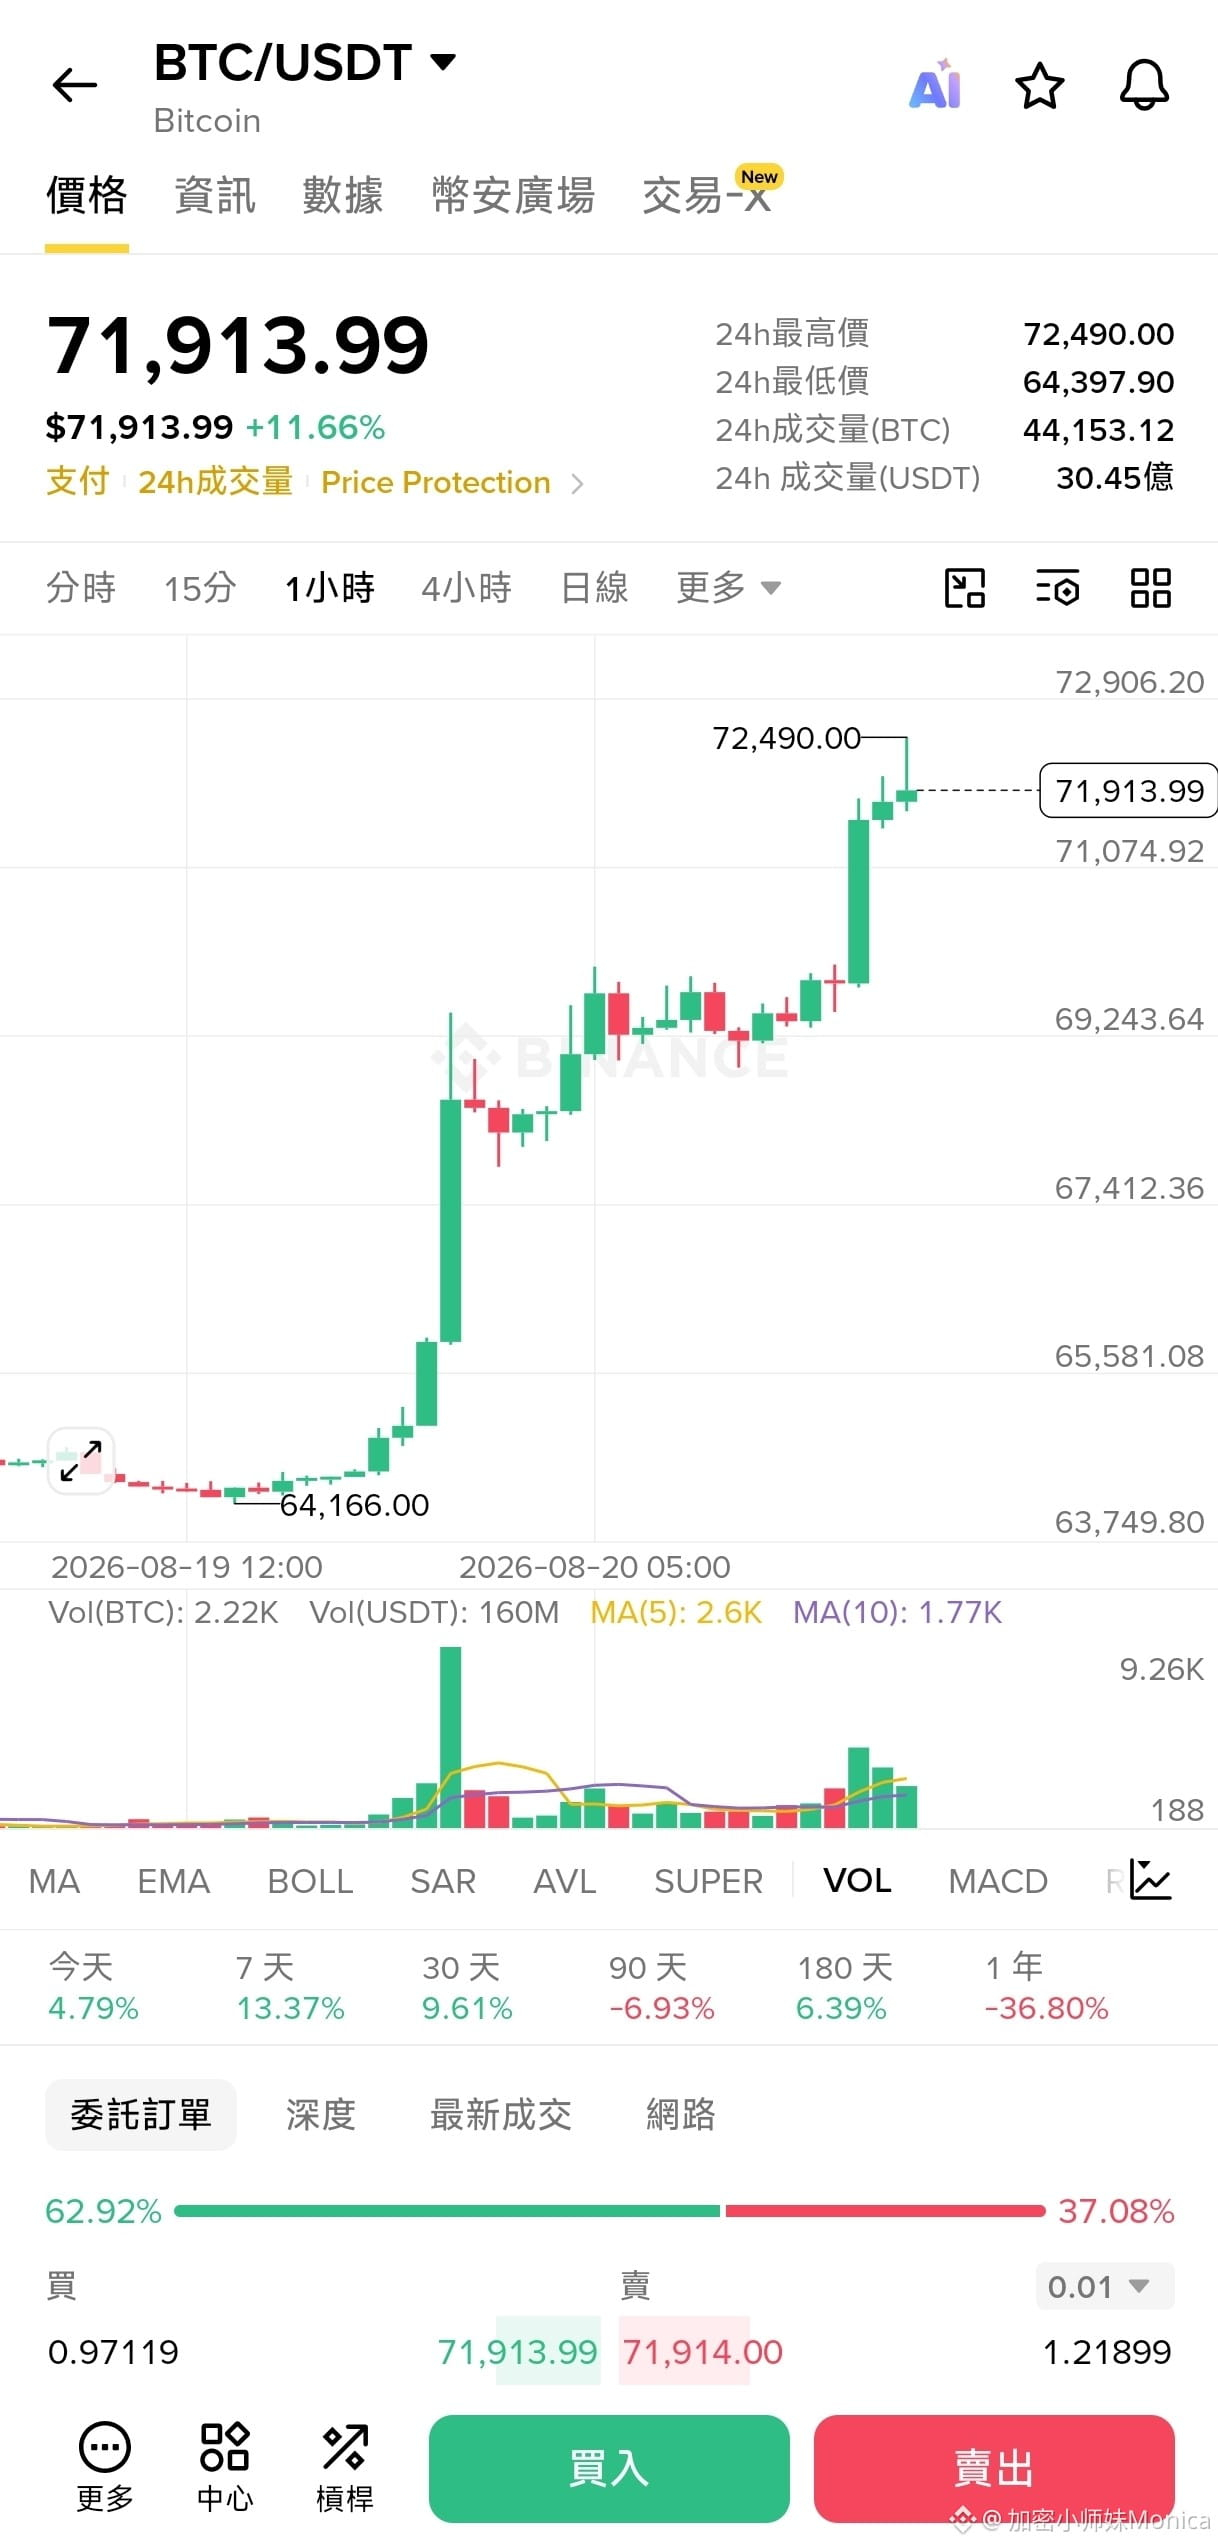
Plus de 10 % de hausse en une seule journée pour le BTC après plus de deux mois de consolidation : le bull market est-il enfin là ?
Lors de cette vague de hausse, la première force vient du marché des bons du Trésor américain. Le département du Trésor américain a annoncé qu’à partir du 9 septembre, le plafond de rachat unique des obligations à long terme passerait de 2 milliards de dollars à au moins 4 milliards de dollars.
Cela revient à ajouter un gros acheteur aux obligations à long terme. Les prix des Treasuries se sont redressés, les rendements ont baissé, l’appétit pour le risque s’est rallumé, et davantage de capitaux ont commencé à se tourner vers les actions et le marché des cryptomonnaies.
Puis, la Maison-Blanche a encore mis de l’huile sur le feu pour le secteur crypto.
Donald Trump a convoqué à la Maison-Blanche les dirigeants de Coinbase, Robinhood et Kraken, ainsi que les responsables de la SEC et de la CFTC, et a insisté pour que le Congrès fasse avancer le « CLARITY Act ».
Le projet de loi n’est pas encore adopté, mais le marché a déjà commencé à trader en amont une perspective favorable : les États-Unis ne chercheraient plus à réprimer systématiquement les cryptos, mais prépareraient des règles claires pour que les capitaux qui doivent entrer puissent entrer.
Il a aussi mentionné séparément Hyperliquid, en indiquant que la CFTC étudiait comment la rendre conforme pour qu’elle puisse entrer sur le marché américain. Le marché interprétera naturellement ce signal comme un encouragement vers des directions comme les transactions on-chain et la DeFi.
Quand ces nouvelles se superposent, le BTC a précisément consolidé pendant plus de deux mois.
Après que le prix a franchi 65 000 dollars, les capitaux en attente sont entrés sur le marché, et les positions vendeuses ont été contraintes de couper leurs pertes. La liquidation des positions short exige aussi d’acheter du BTC : plus le prix monte, plus il y a de positions à liquider, jusqu’à former un mouvement de squeeze.
Une hausse de 10 % en une journée : je n’ose toujours pas confirmer un bull market. Ce n’est qu’avec l’anticipation des politiques, les achats de capitaux et la liquidation des shorts en même temps que cette grosse bougie haussière est apparue. La suite dépendra de la capacité à tenir autour des 70 000 dollars : seulement alors il y aura un espace pour envisager davantage de hausse.
Le BTC à 50 000 dollars n’est finalement pas arrivé. Le marché ne suivra pas l’opinion populaire ; ceux qui sont dans la voiture ne sont toujours qu’une minorité.
$BTC $HYPE $ETH
{spot}(BTCUSDT)
Plus de 10 % de hausse en une seule journée pour le BTC après plus de deux mois de consolidation : le bull market est-il enfin là ?
Lors de cette vague de hausse, la première force vient du marché des bons du Trésor américain. Le département du Trésor américain a annoncé qu’à partir du 9 septembre, le plafond de rachat unique des obligations à long terme passerait de 2 milliards de dollars à au moins 4 milliards de dollars.
Cela revient à ajouter un gros acheteur aux obligations à long terme. Les prix des Treasuries se sont redressés, les rendements ont baissé, l’appétit pour le risque s’est rallumé, et davantage de capitaux ont commencé à se tourner vers les actions et le marché des cryptomonnaies.
Puis, la Maison-Blanche a encore mis de l’huile sur le feu pour le secteur crypto.
Donald Trump a convoqué à la Maison-Blanche les dirigeants de Coinbase, Robinhood et Kraken, ainsi que les responsables de la SEC et de la CFTC, et a insisté pour que le Congrès fasse avancer le « CLARITY Act ».
Le projet de loi n’est pas encore adopté, mais le marché a déjà commencé à trader en amont une perspective favorable : les États-Unis ne chercheraient plus à réprimer systématiquement les cryptos, mais prépareraient des règles claires pour que les capitaux qui doivent entrer puissent entrer.
Il a aussi mentionné séparément Hyperliquid, en indiquant que la CFTC étudiait comment la rendre conforme pour qu’elle puisse entrer sur le marché américain. Le marché interprétera naturellement ce signal comme un encouragement vers des directions comme les transactions on-chain et la DeFi.
Quand ces nouvelles se superposent, le BTC a précisément consolidé pendant plus de deux mois.
Après que le prix a franchi 65 000 dollars, les capitaux en attente sont entrés sur le marché, et les positions vendeuses ont été contraintes de couper leurs pertes. La liquidation des positions short exige aussi d’acheter du BTC : plus le prix monte, plus il y a de positions à liquider, jusqu’à former un mouvement de squeeze.
Une hausse de 10 % en une journée : je n’ose toujours pas confirmer un bull market. Ce n’est qu’avec l’anticipation des politiques, les achats de capitaux et la liquidation des shorts en même temps que cette grosse bougie haussière est apparue. La suite dépendra de la capacité à tenir autour des 70 000 dollars : seulement alors il y aura un espace pour envisager davantage de hausse.
Le BTC à 50 000 dollars n’est finalement pas arrivé. Le marché ne suivra pas l’opinion populaire ; ceux qui sont dans la voiture ne sont toujours qu’une minorité.
$BTC $HYPE $ETH
Lors de cette vague de hausse, la première force vient du marché des bons du Trésor américain. Le département du Trésor américain a annoncé qu’à partir du 9 septembre, le plafond de rachat unique des obligations à long terme passerait de 2 milliards de dollars à au moins 4 milliards de dollars.
Cela revient à ajouter un gros acheteur aux obligations à long terme. Les prix des Treasuries se sont redressés, les rendements ont baissé, l’appétit pour le risque s’est rallumé, et davantage de capitaux ont commencé à se tourner vers les actions et le marché des cryptomonnaies.
Puis, la Maison-Blanche a encore mis de l’huile sur le feu pour le secteur crypto.
Donald Trump a convoqué à la Maison-Blanche les dirigeants de Coinbase, Robinhood et Kraken, ainsi que les responsables de la SEC et de la CFTC, et a insisté pour que le Congrès fasse avancer le « CLARITY Act ».
Le projet de loi n’est pas encore adopté, mais le marché a déjà commencé à trader en amont une perspective favorable : les États-Unis ne chercheraient plus à réprimer systématiquement les cryptos, mais prépareraient des règles claires pour que les capitaux qui doivent entrer puissent entrer.
Il a aussi mentionné séparément Hyperliquid, en indiquant que la CFTC étudiait comment la rendre conforme pour qu’elle puisse entrer sur le marché américain. Le marché interprétera naturellement ce signal comme un encouragement vers des directions comme les transactions on-chain et la DeFi.
Quand ces nouvelles se superposent, le BTC a précisément consolidé pendant plus de deux mois.
Après que le prix a franchi 65 000 dollars, les capitaux en attente sont entrés sur le marché, et les positions vendeuses ont été contraintes de couper leurs pertes. La liquidation des positions short exige aussi d’acheter du BTC : plus le prix monte, plus il y a de positions à liquider, jusqu’à former un mouvement de squeeze.
Une hausse de 10 % en une journée : je n’ose toujours pas confirmer un bull market. Ce n’est qu’avec l’anticipation des politiques, les achats de capitaux et la liquidation des shorts en même temps que cette grosse bougie haussière est apparue. La suite dépendra de la capacité à tenir autour des 70 000 dollars : seulement alors il y aura un espace pour envisager davantage de hausse.
Le BTC à 50 000 dollars n’est finalement pas arrivé. Le marché ne suivra pas l’opinion populaire ; ceux qui sont dans la voiture ne sont toujours qu’une minorité.
$BTC $HYPE $ETH
1
1.9k
·
--
Vérifié
Le premier jour de cotation de Unitree, le marché des cryptos a aussi commencé à lui attribuer un prix.
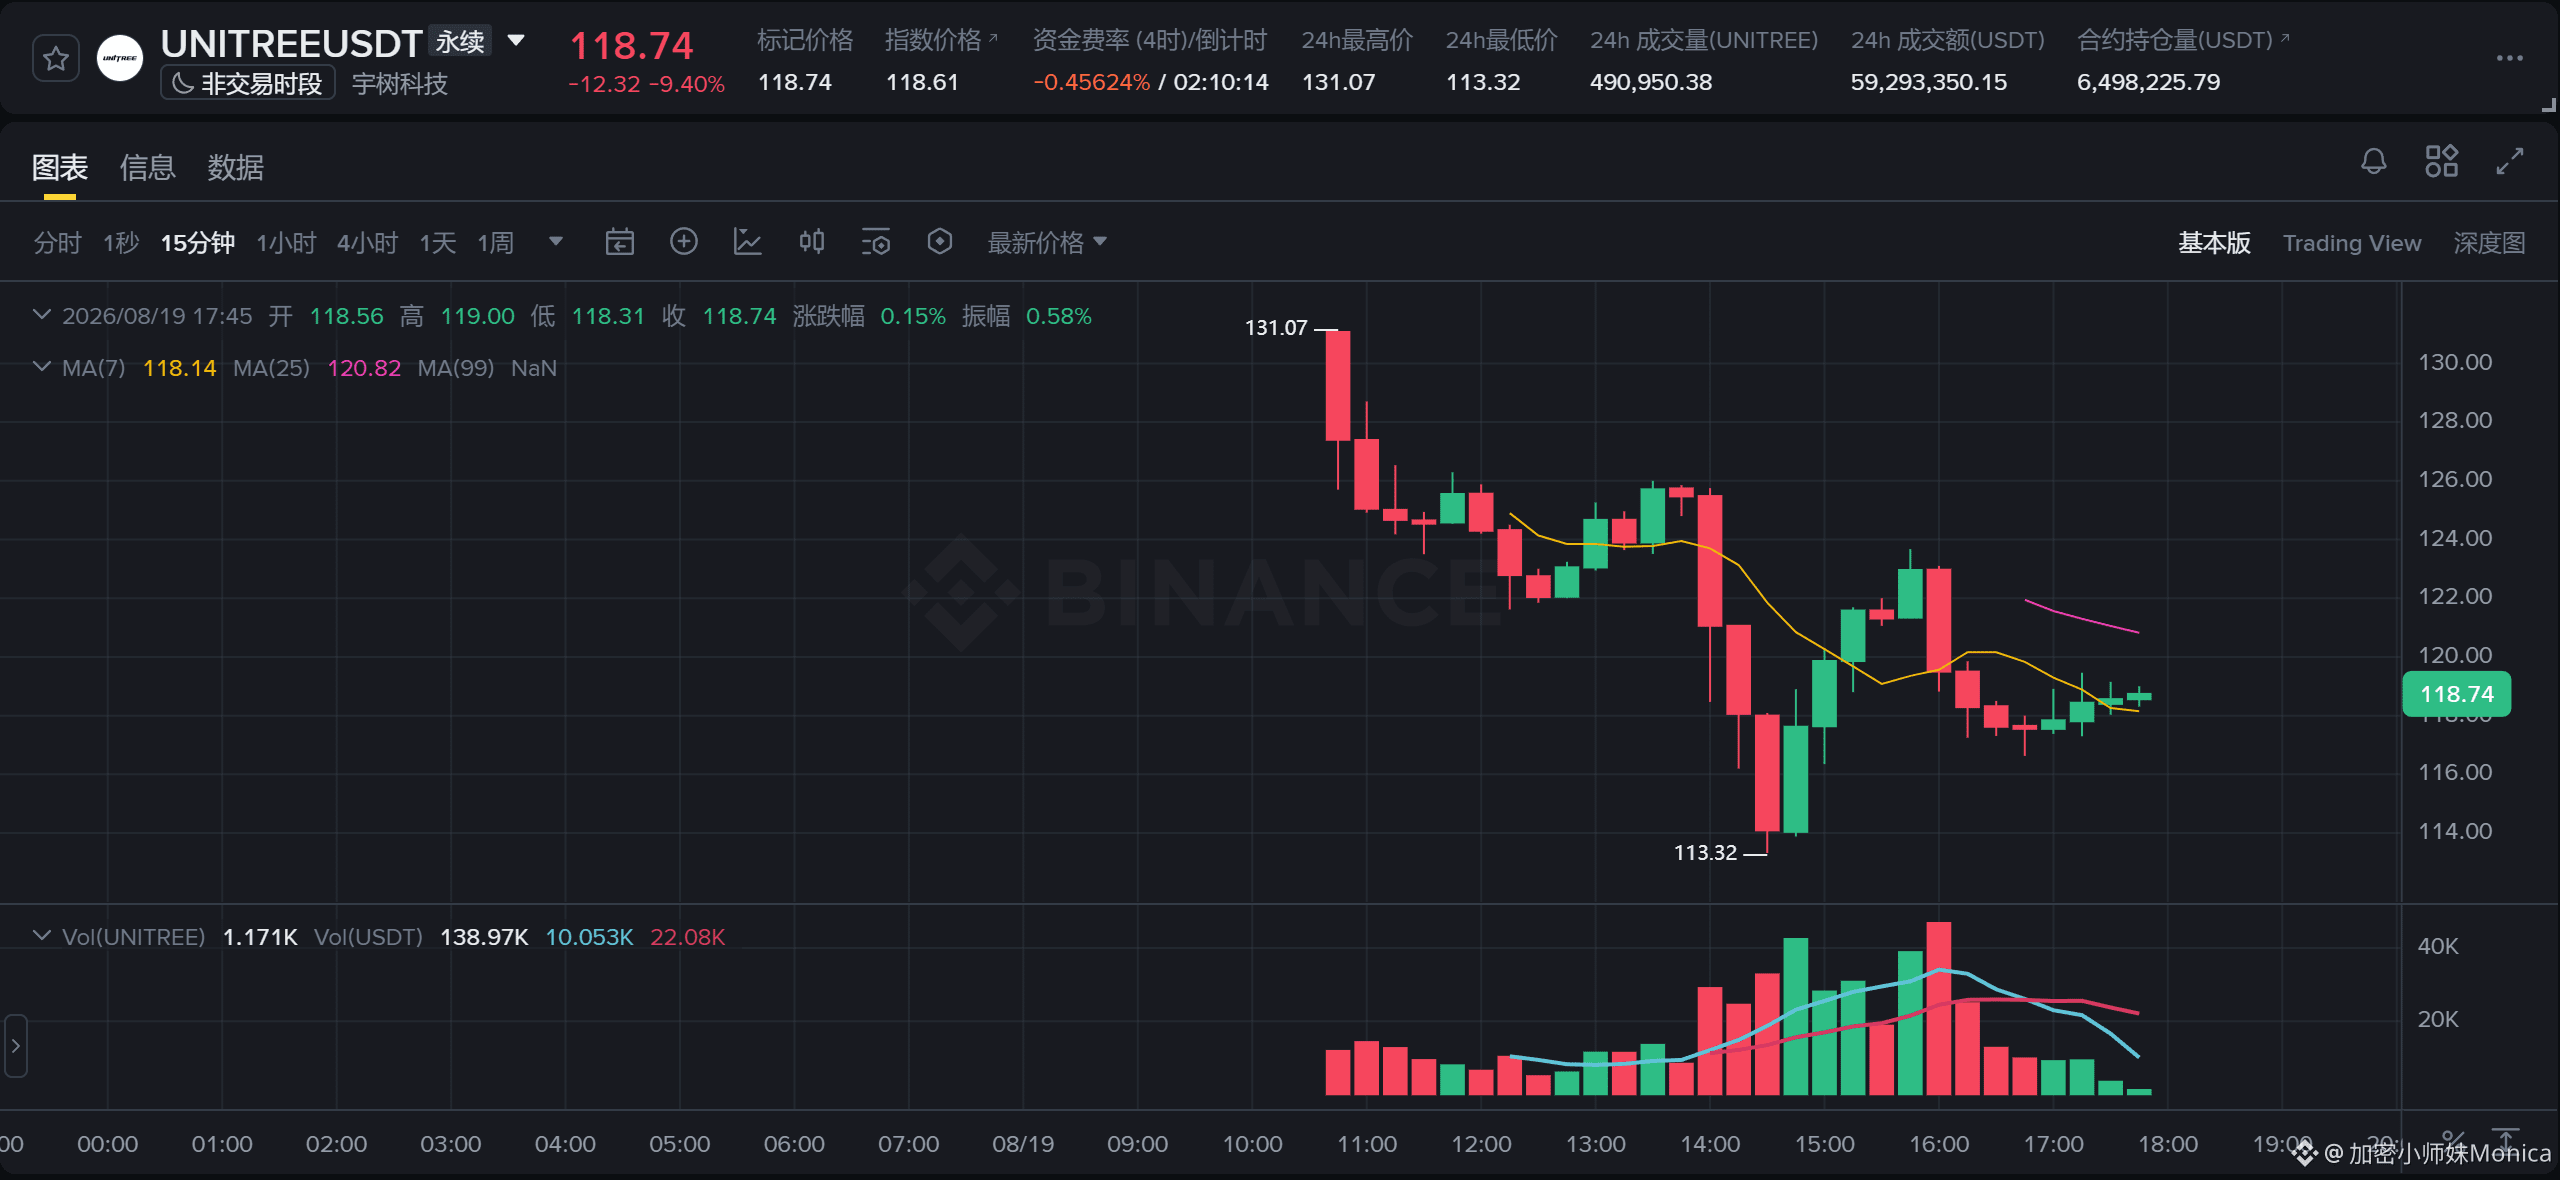
Le 19 août, Binance a lancé le contrat perpétuel UNITREE USDT, adossé à l’action A de Unitree Technology (688836), avec un levier allant jusqu’à 20x.
À préciser : trader ce contrat ne revient pas à détenir des actions Unitree. Il n’y a ni dividendes ni droits des actionnaires, il s’agit simplement d’évaluer la hausse ou la baisse du prix.
« Pas besoin de courir partout, Binance a tout. » Ce n’est pas vraiment du bluff.
Les robots humanoïdes sont difficiles à valoriser. Ce que chacun voit, ce sont le robot qui court et qui fait des saltos. Ce qui détermine réellement la valeur à long terme, ce sont surtout le coût de production en série, les commandes et la capacité de livraison.
Unitree incarne la vitesse de pointe de la Chine en matière de matériel robotique et de contrôle des coûts, mais « le robot est très performant » et « le prix actuel de l’action est raisonnable » sont deux questions différentes. Dans les multiples de hausse du premier jour, il y a à la fois une attente liée aux perspectives de l’industrie, et une prime due à la rareté ainsi qu’aux effets de l’émotion.
Après la clôture du marché A en Chine, le marché des cryptos continuera à coter Unitree. Ce prix peut refléter à l’avance l’humeur du lendemain, ou s’écarter des fondamentaux sous l’effet d’un fort levier et des frais de financement.
Le temps de trading est plus long et la participation plus facile : ce n’est pas forcément que de la commodité, cela rend aussi plus simple de parier quand on manque d’informations.
Le marché des cryptos donne à Unitree un prix valable toute la journée, et il offre aussi à chacun un endroit pour acheter ce qui correspond à sa propre compréhension.
#宇树科技上市首日涨629% $UNITREE
{future}(UNITREEUSDT)
Le premier jour de cotation de Unitree, le marché des cryptos a aussi commencé à lui attribuer un prix.
Le 19 août, Binance a lancé le contrat perpétuel UNITREE USDT, adossé à l’action A de Unitree Technology (688836), avec un levier allant jusqu’à 20x.
À préciser : trader ce contrat ne revient pas à détenir des actions Unitree. Il n’y a ni dividendes ni droits des actionnaires, il s’agit simplement d’évaluer la hausse ou la baisse du prix.
« Pas besoin de courir partout, Binance a tout. » Ce n’est pas vraiment du bluff.
Les robots humanoïdes sont difficiles à valoriser. Ce que chacun voit, ce sont le robot qui court et qui fait des saltos. Ce qui détermine réellement la valeur à long terme, ce sont surtout le coût de production en série, les commandes et la capacité de livraison.
Unitree incarne la vitesse de pointe de la Chine en matière de matériel robotique et de contrôle des coûts, mais « le robot est très performant » et « le prix actuel de l’action est raisonnable » sont deux questions différentes. Dans les multiples de hausse du premier jour, il y a à la fois une attente liée aux perspectives de l’industrie, et une prime due à la rareté ainsi qu’aux effets de l’émotion.
Après la clôture du marché A en Chine, le marché des cryptos continuera à coter Unitree. Ce prix peut refléter à l’avance l’humeur du lendemain, ou s’écarter des fondamentaux sous l’effet d’un fort levier et des frais de financement.
Le temps de trading est plus long et la participation plus facile : ce n’est pas forcément que de la commodité, cela rend aussi plus simple de parier quand on manque d’informations.
Le marché des cryptos donne à Unitree un prix valable toute la journée, et il offre aussi à chacun un endroit pour acheter ce qui correspond à sa propre compréhension.
#宇树科技上市首日涨629% $UNITREE
Le 19 août, Binance a lancé le contrat perpétuel UNITREE USDT, adossé à l’action A de Unitree Technology (688836), avec un levier allant jusqu’à 20x.
À préciser : trader ce contrat ne revient pas à détenir des actions Unitree. Il n’y a ni dividendes ni droits des actionnaires, il s’agit simplement d’évaluer la hausse ou la baisse du prix.
« Pas besoin de courir partout, Binance a tout. » Ce n’est pas vraiment du bluff.
Les robots humanoïdes sont difficiles à valoriser. Ce que chacun voit, ce sont le robot qui court et qui fait des saltos. Ce qui détermine réellement la valeur à long terme, ce sont surtout le coût de production en série, les commandes et la capacité de livraison.
Unitree incarne la vitesse de pointe de la Chine en matière de matériel robotique et de contrôle des coûts, mais « le robot est très performant » et « le prix actuel de l’action est raisonnable » sont deux questions différentes. Dans les multiples de hausse du premier jour, il y a à la fois une attente liée aux perspectives de l’industrie, et une prime due à la rareté ainsi qu’aux effets de l’émotion.
Après la clôture du marché A en Chine, le marché des cryptos continuera à coter Unitree. Ce prix peut refléter à l’avance l’humeur du lendemain, ou s’écarter des fondamentaux sous l’effet d’un fort levier et des frais de financement.
Le temps de trading est plus long et la participation plus facile : ce n’est pas forcément que de la commodité, cela rend aussi plus simple de parier quand on manque d’informations.
Le marché des cryptos donne à Unitree un prix valable toute la journée, et il offre aussi à chacun un endroit pour acheter ce qui correspond à sa propre compréhension.
#宇树科技上市首日涨629% $UNITREE
1
8
4.2k
·
--
Vérifié
Article
Le prochain business d’Ethereum : qui encaisse la taxe de validationPour être franc, sur ma timeline, plus personne ne parle d’Ethereum depuis longtemps. Le marché n’a pas beaucoup de nouveaux récits autour d’ETH, et moi-même, je ne me souviens même plus de la dernière fois où j’ai payé du gas sur le mainnet.
Mais en faisant le tri des données récemment, il y a un ensemble de chiffres qui ne correspond pas à cette impression :
L’offre mondiale de stablecoins, dont près de 50 % est sur Ethereum, reste la première parmi toutes les chaînes ; l’échelle des RWA on-chain dépasse 33 milliards de dollars, avec le mainnet Ethereum à la première place en part, et rien que le fonds BUIDL de BlackRock atteint 2,4 milliards.
Ce qui est encore plus intéressant, c’est de regarder le prix et les données on-chain ensemble : ces dernières années, ETH n’a pas vraiment connu une évolution enthousiasmante, mais l’offre de stablecoins et l’échelle des RWA on-chain n’ont cessé de croître.
Le prochain business d’Ethereum : qui encaisse la taxe de validation
Pour être franc, sur ma timeline, plus personne ne parle d’Ethereum depuis longtemps. Le marché n’a pas beaucoup de nouveaux récits autour d’ETH, et moi-même, je ne me souviens même plus de la dernière fois où j’ai payé du gas sur le mainnet.
Mais en faisant le tri des données récemment, il y a un ensemble de chiffres qui ne correspond pas à cette impression :
L’offre mondiale de stablecoins, dont près de 50 % est sur Ethereum, reste la première parmi toutes les chaînes ; l’échelle des RWA on-chain dépasse 33 milliards de dollars, avec le mainnet Ethereum à la première place en part, et rien que le fonds BUIDL de BlackRock atteint 2,4 milliards.
Ce qui est encore plus intéressant, c’est de regarder le prix et les données on-chain ensemble : ces dernières années, ETH n’a pas vraiment connu une évolution enthousiasmante, mais l’offre de stablecoins et l’échelle des RWA on-chain n’ont cessé de croître.
Mais en faisant le tri des données récemment, il y a un ensemble de chiffres qui ne correspond pas à cette impression :
L’offre mondiale de stablecoins, dont près de 50 % est sur Ethereum, reste la première parmi toutes les chaînes ; l’échelle des RWA on-chain dépasse 33 milliards de dollars, avec le mainnet Ethereum à la première place en part, et rien que le fonds BUIDL de BlackRock atteint 2,4 milliards.
Ce qui est encore plus intéressant, c’est de regarder le prix et les données on-chain ensemble : ces dernières années, ETH n’a pas vraiment connu une évolution enthousiasmante, mais l’offre de stablecoins et l’échelle des RWA on-chain n’ont cessé de croître.
1.1k
·
--
Vérifié
Solana a encore connu un moment de frayeur.
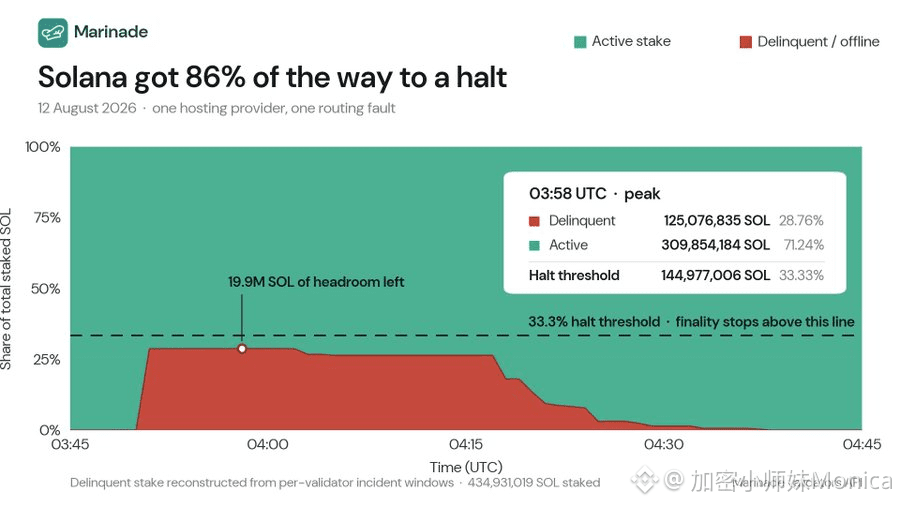
Le 12 août, un incident de routage est survenu dans le centre de données de Miami du prestataire de services d’hébergement Teraswitch, entraînant la mise hors ligne d’une partie des validateurs Solana.
Selon les statistiques de Marinade Finance, les nœuds affectés supportaient environ 28,83 % du poids de la mise en jeu (SOL). Lorsque la proportion d’instances hors ligne atteint environ un tiers, le réseau peut perdre sa capacité de finalisation ; cette fois, la marge avant le point critique n’était que d’environ 20 millions de SOL mis en jeu.
Heureusement, le réseau a continué à produire des blocs normalement et les transactions n’ont pas été interrompues ; au final, tout s’est terminé sans trop de dommages.
Pour ceux qui connaissent Solana, ce type d’incident ne doit probablement pas être une surprise. Au cours des dernières années, Solana a déjà traversé des périodes de congestion du réseau, des impacts liés aux transactions effectuées par des robots, des bugs de client, ainsi que plusieurs arrêts nécessitant une coordination des validateurs pour redémarrer. Par rapport aux premières années, où le réseau stoppait facilement, le fait de tenir face à la mise hors ligne de près d’un tiers du poids de mise témoigne clairement d’une amélioration de la stabilité.
Le marché est resté plutôt calme : $SOL n’a pas subi une baisse indépendante notable à la suite de cet événement. Pour le prix, tant que la chaîne ne s’arrête pas réellement et que les fonds ne sont pas affectés, ce genre de panne d’infrastructure est généralement rapidement absorbé. Ce ne serait pas du tout la même chose en cas d’arrêt prolongé des blocs, ou de suspension des dépôts et retraits sur les plateformes.
Cet incident rappelle aussi au marché que la haute performance n’est pas sans coût. Des exigences plus élevées en matière de matériel, de bande passante et d’exploitation vont amener davantage de validateurs à dépendre de prestataires d’hébergement spécialisés. Lorsque de gros volumes de poids de mise se concentrent sur une même infrastructure, une panne locale peut être amplifiée rapidement. Pour la suite, Solana devra démontrer qu’il peut continuer à rechercher la performance tout en réduisant progressivement ce risque de concentration.
Du point de vue de l’utilisateur ordinaire et des détenteurs de jetons, je pense qu’il n’est pas nécessaire de paniquer à chaque panne, ni de considérer que “rien ne s’est passé” simplement parce qu’au final tout s’est bien terminé.
La performance de Solana est élevée et son écosystème est dynamique : ce sont des faits. Mais un historique d’incidents relativement fréquent est aussi une réalité. Détenir $SOL , c’est fondamentalement accepter son potentiel de croissance, tout en assumant le fait que ce système continue de se corriger et de mûrir, avec des risques qui persistent.
#solana
Solana a encore connu un moment de frayeur.
Le 12 août, un incident de routage est survenu dans le centre de données de Miami du prestataire de services d’hébergement Teraswitch, entraînant la mise hors ligne d’une partie des validateurs Solana.
Selon les statistiques de Marinade Finance, les nœuds affectés supportaient environ 28,83 % du poids de la mise en jeu (SOL). Lorsque la proportion d’instances hors ligne atteint environ un tiers, le réseau peut perdre sa capacité de finalisation ; cette fois, la marge avant le point critique n’était que d’environ 20 millions de SOL mis en jeu.
Heureusement, le réseau a continué à produire des blocs normalement et les transactions n’ont pas été interrompues ; au final, tout s’est terminé sans trop de dommages.
Pour ceux qui connaissent Solana, ce type d’incident ne doit probablement pas être une surprise. Au cours des dernières années, Solana a déjà traversé des périodes de congestion du réseau, des impacts liés aux transactions effectuées par des robots, des bugs de client, ainsi que plusieurs arrêts nécessitant une coordination des validateurs pour redémarrer. Par rapport aux premières années, où le réseau stoppait facilement, le fait de tenir face à la mise hors ligne de près d’un tiers du poids de mise témoigne clairement d’une amélioration de la stabilité.
Le marché est resté plutôt calme : $SOL n’a pas subi une baisse indépendante notable à la suite de cet événement. Pour le prix, tant que la chaîne ne s’arrête pas réellement et que les fonds ne sont pas affectés, ce genre de panne d’infrastructure est généralement rapidement absorbé. Ce ne serait pas du tout la même chose en cas d’arrêt prolongé des blocs, ou de suspension des dépôts et retraits sur les plateformes.
Cet incident rappelle aussi au marché que la haute performance n’est pas sans coût. Des exigences plus élevées en matière de matériel, de bande passante et d’exploitation vont amener davantage de validateurs à dépendre de prestataires d’hébergement spécialisés. Lorsque de gros volumes de poids de mise se concentrent sur une même infrastructure, une panne locale peut être amplifiée rapidement. Pour la suite, Solana devra démontrer qu’il peut continuer à rechercher la performance tout en réduisant progressivement ce risque de concentration.
Du point de vue de l’utilisateur ordinaire et des détenteurs de jetons, je pense qu’il n’est pas nécessaire de paniquer à chaque panne, ni de considérer que “rien ne s’est passé” simplement parce qu’au final tout s’est bien terminé.
La performance de Solana est élevée et son écosystème est dynamique : ce sont des faits. Mais un historique d’incidents relativement fréquent est aussi une réalité. Détenir $SOL , c’est fondamentalement accepter son potentiel de croissance, tout en assumant le fait que ce système continue de se corriger et de mûrir, avec des risques qui persistent.
#solana
Le 12 août, un incident de routage est survenu dans le centre de données de Miami du prestataire de services d’hébergement Teraswitch, entraînant la mise hors ligne d’une partie des validateurs Solana.
Selon les statistiques de Marinade Finance, les nœuds affectés supportaient environ 28,83 % du poids de la mise en jeu (SOL). Lorsque la proportion d’instances hors ligne atteint environ un tiers, le réseau peut perdre sa capacité de finalisation ; cette fois, la marge avant le point critique n’était que d’environ 20 millions de SOL mis en jeu.
Heureusement, le réseau a continué à produire des blocs normalement et les transactions n’ont pas été interrompues ; au final, tout s’est terminé sans trop de dommages.
Pour ceux qui connaissent Solana, ce type d’incident ne doit probablement pas être une surprise. Au cours des dernières années, Solana a déjà traversé des périodes de congestion du réseau, des impacts liés aux transactions effectuées par des robots, des bugs de client, ainsi que plusieurs arrêts nécessitant une coordination des validateurs pour redémarrer. Par rapport aux premières années, où le réseau stoppait facilement, le fait de tenir face à la mise hors ligne de près d’un tiers du poids de mise témoigne clairement d’une amélioration de la stabilité.
Le marché est resté plutôt calme : $SOL n’a pas subi une baisse indépendante notable à la suite de cet événement. Pour le prix, tant que la chaîne ne s’arrête pas réellement et que les fonds ne sont pas affectés, ce genre de panne d’infrastructure est généralement rapidement absorbé. Ce ne serait pas du tout la même chose en cas d’arrêt prolongé des blocs, ou de suspension des dépôts et retraits sur les plateformes.
Cet incident rappelle aussi au marché que la haute performance n’est pas sans coût. Des exigences plus élevées en matière de matériel, de bande passante et d’exploitation vont amener davantage de validateurs à dépendre de prestataires d’hébergement spécialisés. Lorsque de gros volumes de poids de mise se concentrent sur une même infrastructure, une panne locale peut être amplifiée rapidement. Pour la suite, Solana devra démontrer qu’il peut continuer à rechercher la performance tout en réduisant progressivement ce risque de concentration.
Du point de vue de l’utilisateur ordinaire et des détenteurs de jetons, je pense qu’il n’est pas nécessaire de paniquer à chaque panne, ni de considérer que “rien ne s’est passé” simplement parce qu’au final tout s’est bien terminé.
La performance de Solana est élevée et son écosystème est dynamique : ce sont des faits. Mais un historique d’incidents relativement fréquent est aussi une réalité. Détenir $SOL , c’est fondamentalement accepter son potentiel de croissance, tout en assumant le fait que ce système continue de se corriger et de mûrir, avec des risques qui persistent.
#solana
4
9.3k
·
--
Comment un projet crypto meurt-il ?
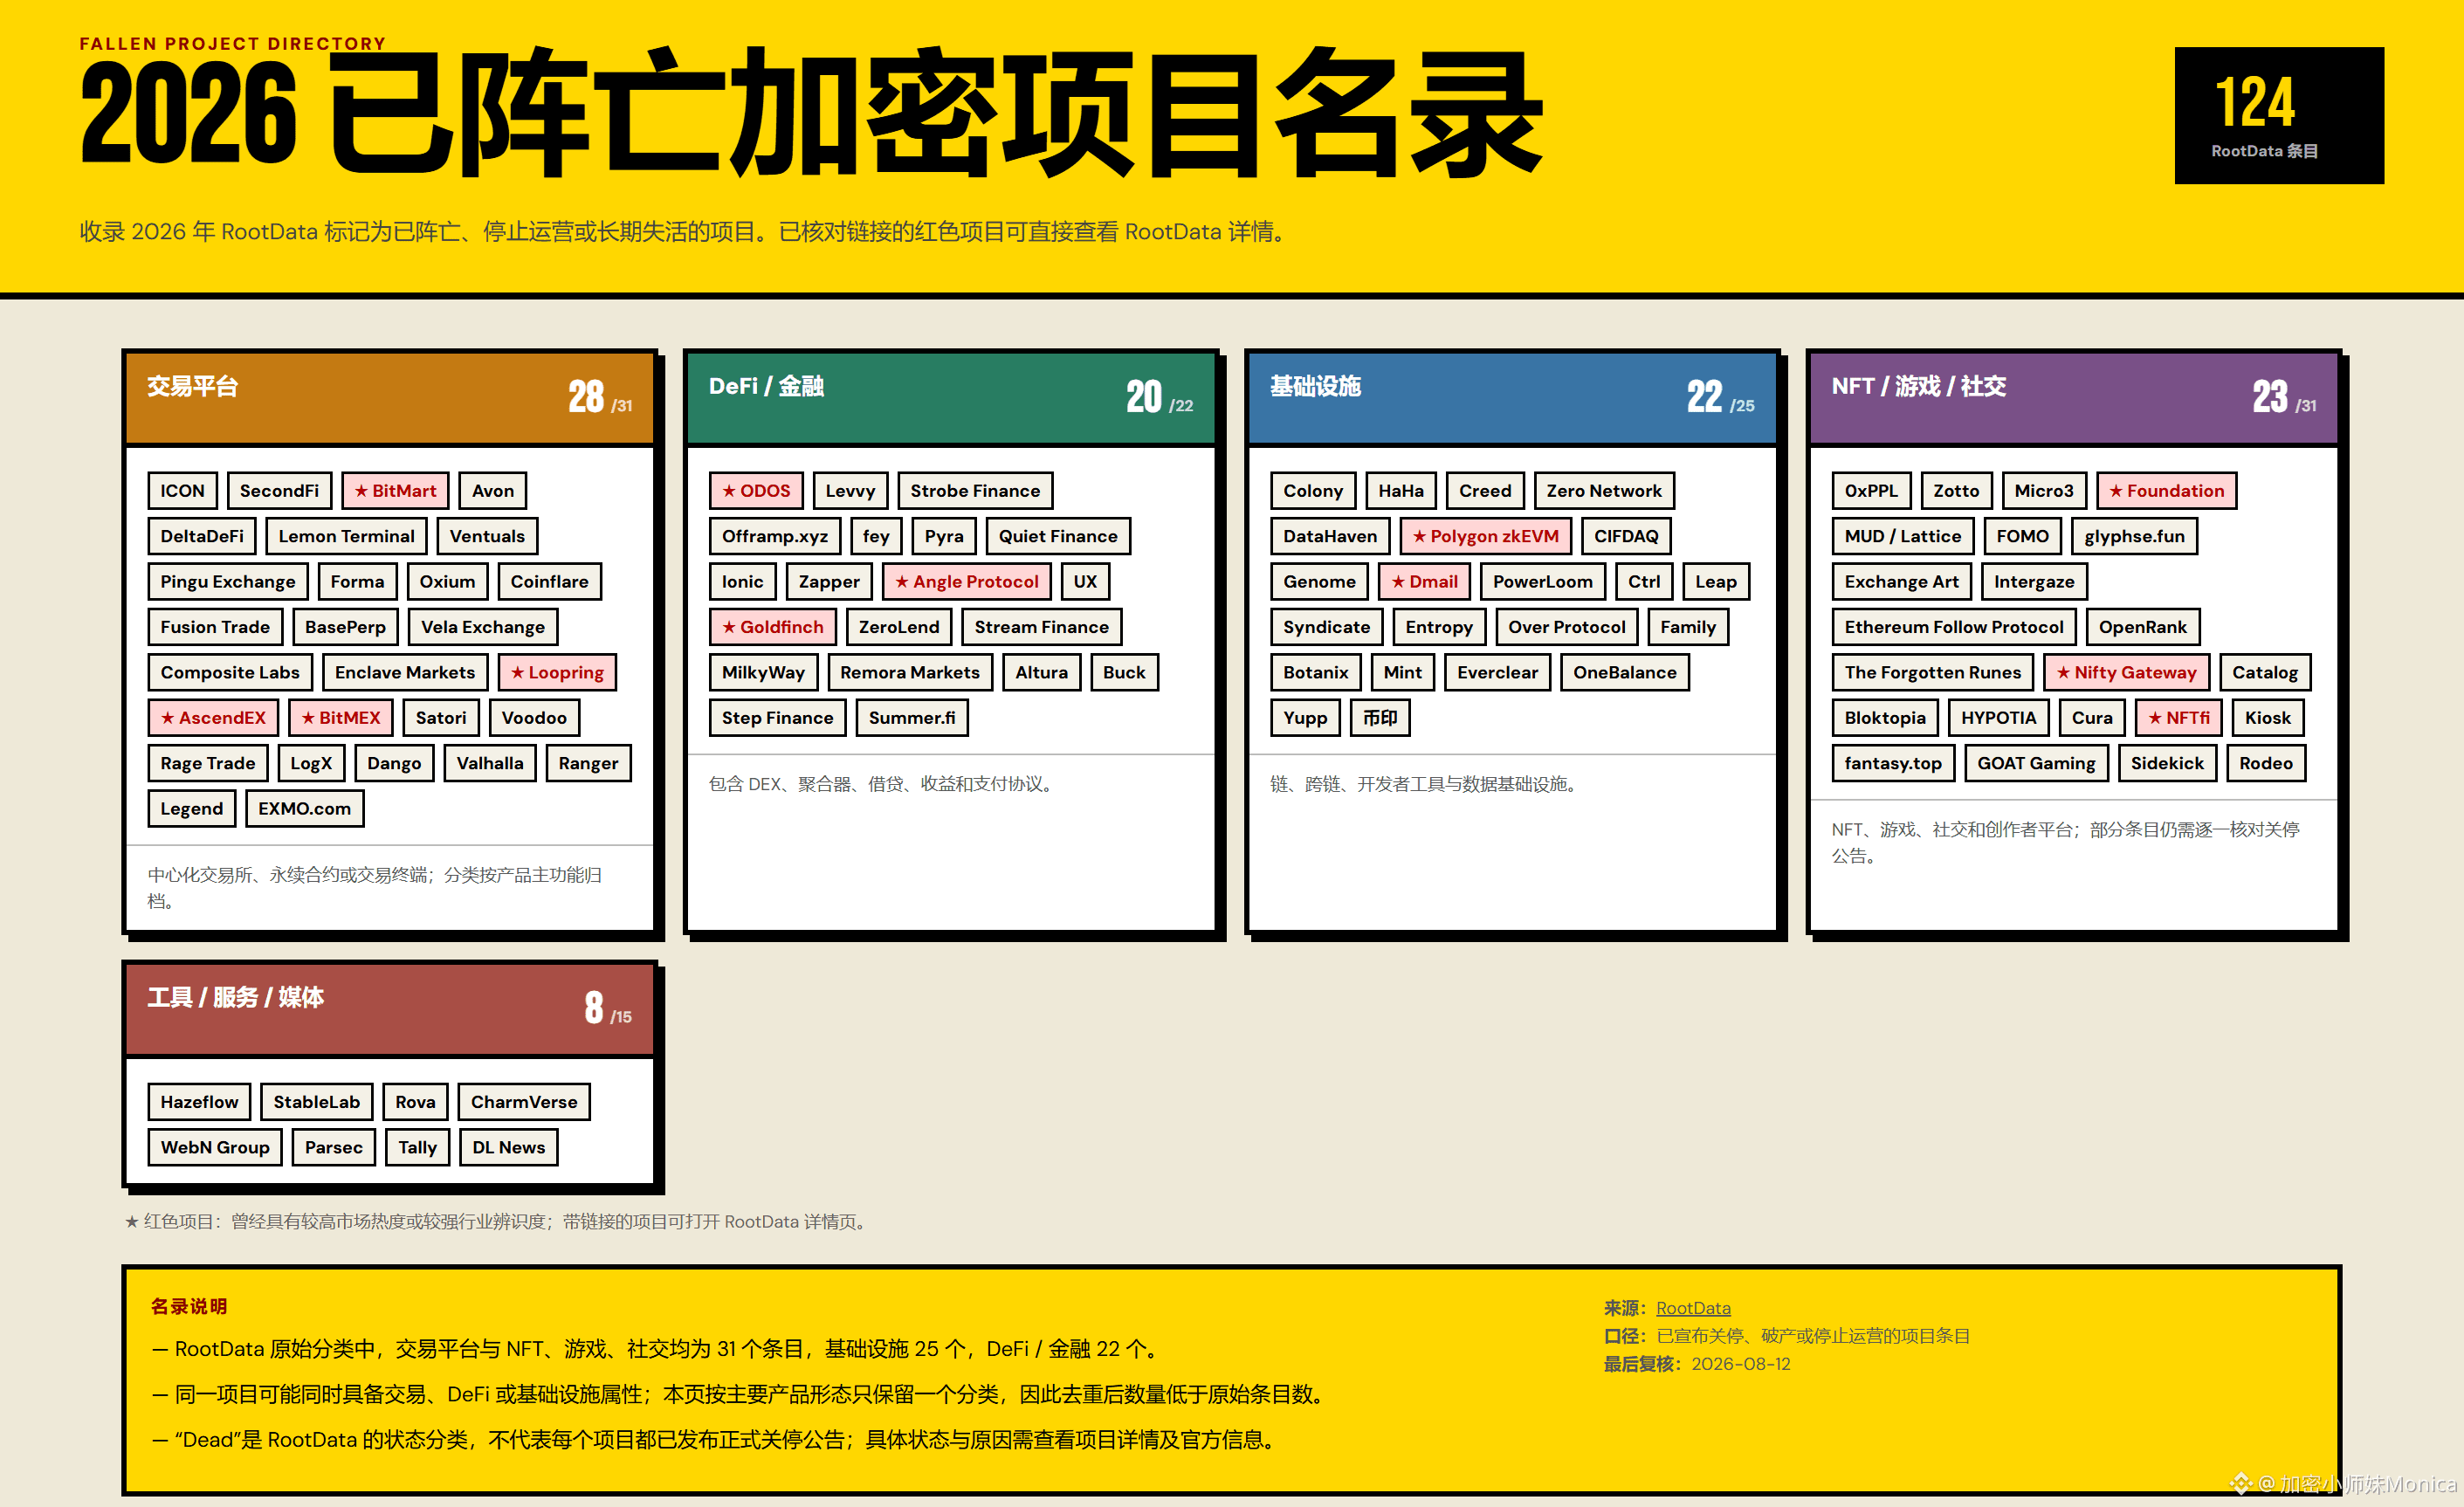
D’après les statistiques de RootData, depuis 2026, plus de 120 projets crypto ont été inscrits sur la liste des Dead Projects.
J’ai ressorti l’ancienne « nécropole des airdrops » et l’ai mise à jour : j’y ai ajouté 《2026 已阵亡加密项目名录》.
En y regardant de près, il y a parmi eux bon nombre de gros favoris de l’époque. Beaucoup de projets, je les ai brûlés moi-même du Gas sur l’ETH, j’y ai mis de l’argent et j’ai détenu des NFT. Il y a aussi des applications et des infrastructures que je considère encore aujourd’hui comme valables et vraiment utiles.
Si l’on doit trouver une ressemblance commune à ces projets qui se sont progressivement éteints, ce n’est peut-être pas « la mort » qui survient un jour d’un coup.
Le plus souvent, ils perdent d’abord leurs nouveaux utilisateurs, puis leur liquidité et les développeurs ; la communauté passe des discussions sur le produit à des questions ne portant que sur le prix des tokens ; l’équipe, d’une cadence de mises à jour régulières, passe à une communication occasionnelle avec une simple phrase : « nous continuons à construire ». Finalement, le site reste en ligne, le token s’échange toujours, mais il n’y a plus grand monde qui l’utilise réellement.
Un projet commence vraiment à mourir, le plus souvent, ce n’est pas tant parce que le prix baisse de tant, mais parce que le problème qu’il voulait résoudre n’intéresse plus personne.
Un produit a déjà été utile ne veut pas dire qu’il peut traverser un cycle haussier et baissier, et encore moins que son token mérite une détention sur le long terme. En période de bull market, le financement, les subventions et les airdrops peuvent créer rapidement des utilisateurs, du TVL et des volumes d’échange. Mais parmi toutes ces données, combien proviennent de besoins réels ? Il faut généralement attendre que le marché se refroidisse pour commencer à voir clair.
Beaucoup de projets ne cessent pas soudainement de fonctionner ; c’est plutôt que le coût nécessaire pour maintenir la croissance devient de plus en plus élevé : une fois les subventions arrêtées, les utilisateurs s’en vont ; dès que le prix du token baisse, la communauté se tait ; et avec le resserrement du contexte de financement, même les feuilles de route ambitieuses commencent à être repoussées à répétition. À ce moment-là, le projet peut encore être en activité, et le token continuer à se négocier, mais les conditions qui lui permettaient de s’étendre ne sont plus les mêmes.
À mon avis, le véritable sujet à observer n’est pas seulement de savoir de combien le prix baisse, mais plutôt pourquoi les utilisateurs restent, si le protocole peut générer des revenus, si l’équipe continue de livrer, et quel rôle joue réellement le token au sein du produit.
Reconnaître la valeur créée par un projet, et admettre qu’il a perdu sa capacité de croissance, ce sont deux choses différentes. Bien sûr, on peut se souvenir avec nostalgie de ces produits qui ont vraiment été efficaces ; mais il n’est pas nécessaire de continuer à les détenir pour prouver qu’on ne s’est pas trompé au départ.
#BSC #Polygon
Comment un projet crypto meurt-il ?
D’après les statistiques de RootData, depuis 2026, plus de 120 projets crypto ont été inscrits sur la liste des Dead Projects.
J’ai ressorti l’ancienne « nécropole des airdrops » et l’ai mise à jour : j’y ai ajouté 《2026 已阵亡加密项目名录》.
En y regardant de près, il y a parmi eux bon nombre de gros favoris de l’époque. Beaucoup de projets, je les ai brûlés moi-même du Gas sur l’ETH, j’y ai mis de l’argent et j’ai détenu des NFT. Il y a aussi des applications et des infrastructures que je considère encore aujourd’hui comme valables et vraiment utiles.
Si l’on doit trouver une ressemblance commune à ces projets qui se sont progressivement éteints, ce n’est peut-être pas « la mort » qui survient un jour d’un coup.
Le plus souvent, ils perdent d’abord leurs nouveaux utilisateurs, puis leur liquidité et les développeurs ; la communauté passe des discussions sur le produit à des questions ne portant que sur le prix des tokens ; l’équipe, d’une cadence de mises à jour régulières, passe à une communication occasionnelle avec une simple phrase : « nous continuons à construire ». Finalement, le site reste en ligne, le token s’échange toujours, mais il n’y a plus grand monde qui l’utilise réellement.
Un projet commence vraiment à mourir, le plus souvent, ce n’est pas tant parce que le prix baisse de tant, mais parce que le problème qu’il voulait résoudre n’intéresse plus personne.
Un produit a déjà été utile ne veut pas dire qu’il peut traverser un cycle haussier et baissier, et encore moins que son token mérite une détention sur le long terme. En période de bull market, le financement, les subventions et les airdrops peuvent créer rapidement des utilisateurs, du TVL et des volumes d’échange. Mais parmi toutes ces données, combien proviennent de besoins réels ? Il faut généralement attendre que le marché se refroidisse pour commencer à voir clair.
Beaucoup de projets ne cessent pas soudainement de fonctionner ; c’est plutôt que le coût nécessaire pour maintenir la croissance devient de plus en plus élevé : une fois les subventions arrêtées, les utilisateurs s’en vont ; dès que le prix du token baisse, la communauté se tait ; et avec le resserrement du contexte de financement, même les feuilles de route ambitieuses commencent à être repoussées à répétition. À ce moment-là, le projet peut encore être en activité, et le token continuer à se négocier, mais les conditions qui lui permettaient de s’étendre ne sont plus les mêmes.
À mon avis, le véritable sujet à observer n’est pas seulement de savoir de combien le prix baisse, mais plutôt pourquoi les utilisateurs restent, si le protocole peut générer des revenus, si l’équipe continue de livrer, et quel rôle joue réellement le token au sein du produit.
Reconnaître la valeur créée par un projet, et admettre qu’il a perdu sa capacité de croissance, ce sont deux choses différentes. Bien sûr, on peut se souvenir avec nostalgie de ces produits qui ont vraiment été efficaces ; mais il n’est pas nécessaire de continuer à les détenir pour prouver qu’on ne s’est pas trompé au départ.
#BSC #Polygon
D’après les statistiques de RootData, depuis 2026, plus de 120 projets crypto ont été inscrits sur la liste des Dead Projects.
J’ai ressorti l’ancienne « nécropole des airdrops » et l’ai mise à jour : j’y ai ajouté 《2026 已阵亡加密项目名录》.
En y regardant de près, il y a parmi eux bon nombre de gros favoris de l’époque. Beaucoup de projets, je les ai brûlés moi-même du Gas sur l’ETH, j’y ai mis de l’argent et j’ai détenu des NFT. Il y a aussi des applications et des infrastructures que je considère encore aujourd’hui comme valables et vraiment utiles.
Si l’on doit trouver une ressemblance commune à ces projets qui se sont progressivement éteints, ce n’est peut-être pas « la mort » qui survient un jour d’un coup.
Le plus souvent, ils perdent d’abord leurs nouveaux utilisateurs, puis leur liquidité et les développeurs ; la communauté passe des discussions sur le produit à des questions ne portant que sur le prix des tokens ; l’équipe, d’une cadence de mises à jour régulières, passe à une communication occasionnelle avec une simple phrase : « nous continuons à construire ». Finalement, le site reste en ligne, le token s’échange toujours, mais il n’y a plus grand monde qui l’utilise réellement.
Un projet commence vraiment à mourir, le plus souvent, ce n’est pas tant parce que le prix baisse de tant, mais parce que le problème qu’il voulait résoudre n’intéresse plus personne.
Un produit a déjà été utile ne veut pas dire qu’il peut traverser un cycle haussier et baissier, et encore moins que son token mérite une détention sur le long terme. En période de bull market, le financement, les subventions et les airdrops peuvent créer rapidement des utilisateurs, du TVL et des volumes d’échange. Mais parmi toutes ces données, combien proviennent de besoins réels ? Il faut généralement attendre que le marché se refroidisse pour commencer à voir clair.
Beaucoup de projets ne cessent pas soudainement de fonctionner ; c’est plutôt que le coût nécessaire pour maintenir la croissance devient de plus en plus élevé : une fois les subventions arrêtées, les utilisateurs s’en vont ; dès que le prix du token baisse, la communauté se tait ; et avec le resserrement du contexte de financement, même les feuilles de route ambitieuses commencent à être repoussées à répétition. À ce moment-là, le projet peut encore être en activité, et le token continuer à se négocier, mais les conditions qui lui permettaient de s’étendre ne sont plus les mêmes.
À mon avis, le véritable sujet à observer n’est pas seulement de savoir de combien le prix baisse, mais plutôt pourquoi les utilisateurs restent, si le protocole peut générer des revenus, si l’équipe continue de livrer, et quel rôle joue réellement le token au sein du produit.
Reconnaître la valeur créée par un projet, et admettre qu’il a perdu sa capacité de croissance, ce sont deux choses différentes. Bien sûr, on peut se souvenir avec nostalgie de ces produits qui ont vraiment été efficaces ; mais il n’est pas nécessaire de continuer à les détenir pour prouver qu’on ne s’est pas trompé au départ.
#BSC #Polygon
1
9
10.3k
·
--
Récemment, j’ai remarqué sur la BSC une nouvelle idée de jeu assez intéressante : les Meme de “stocks”.
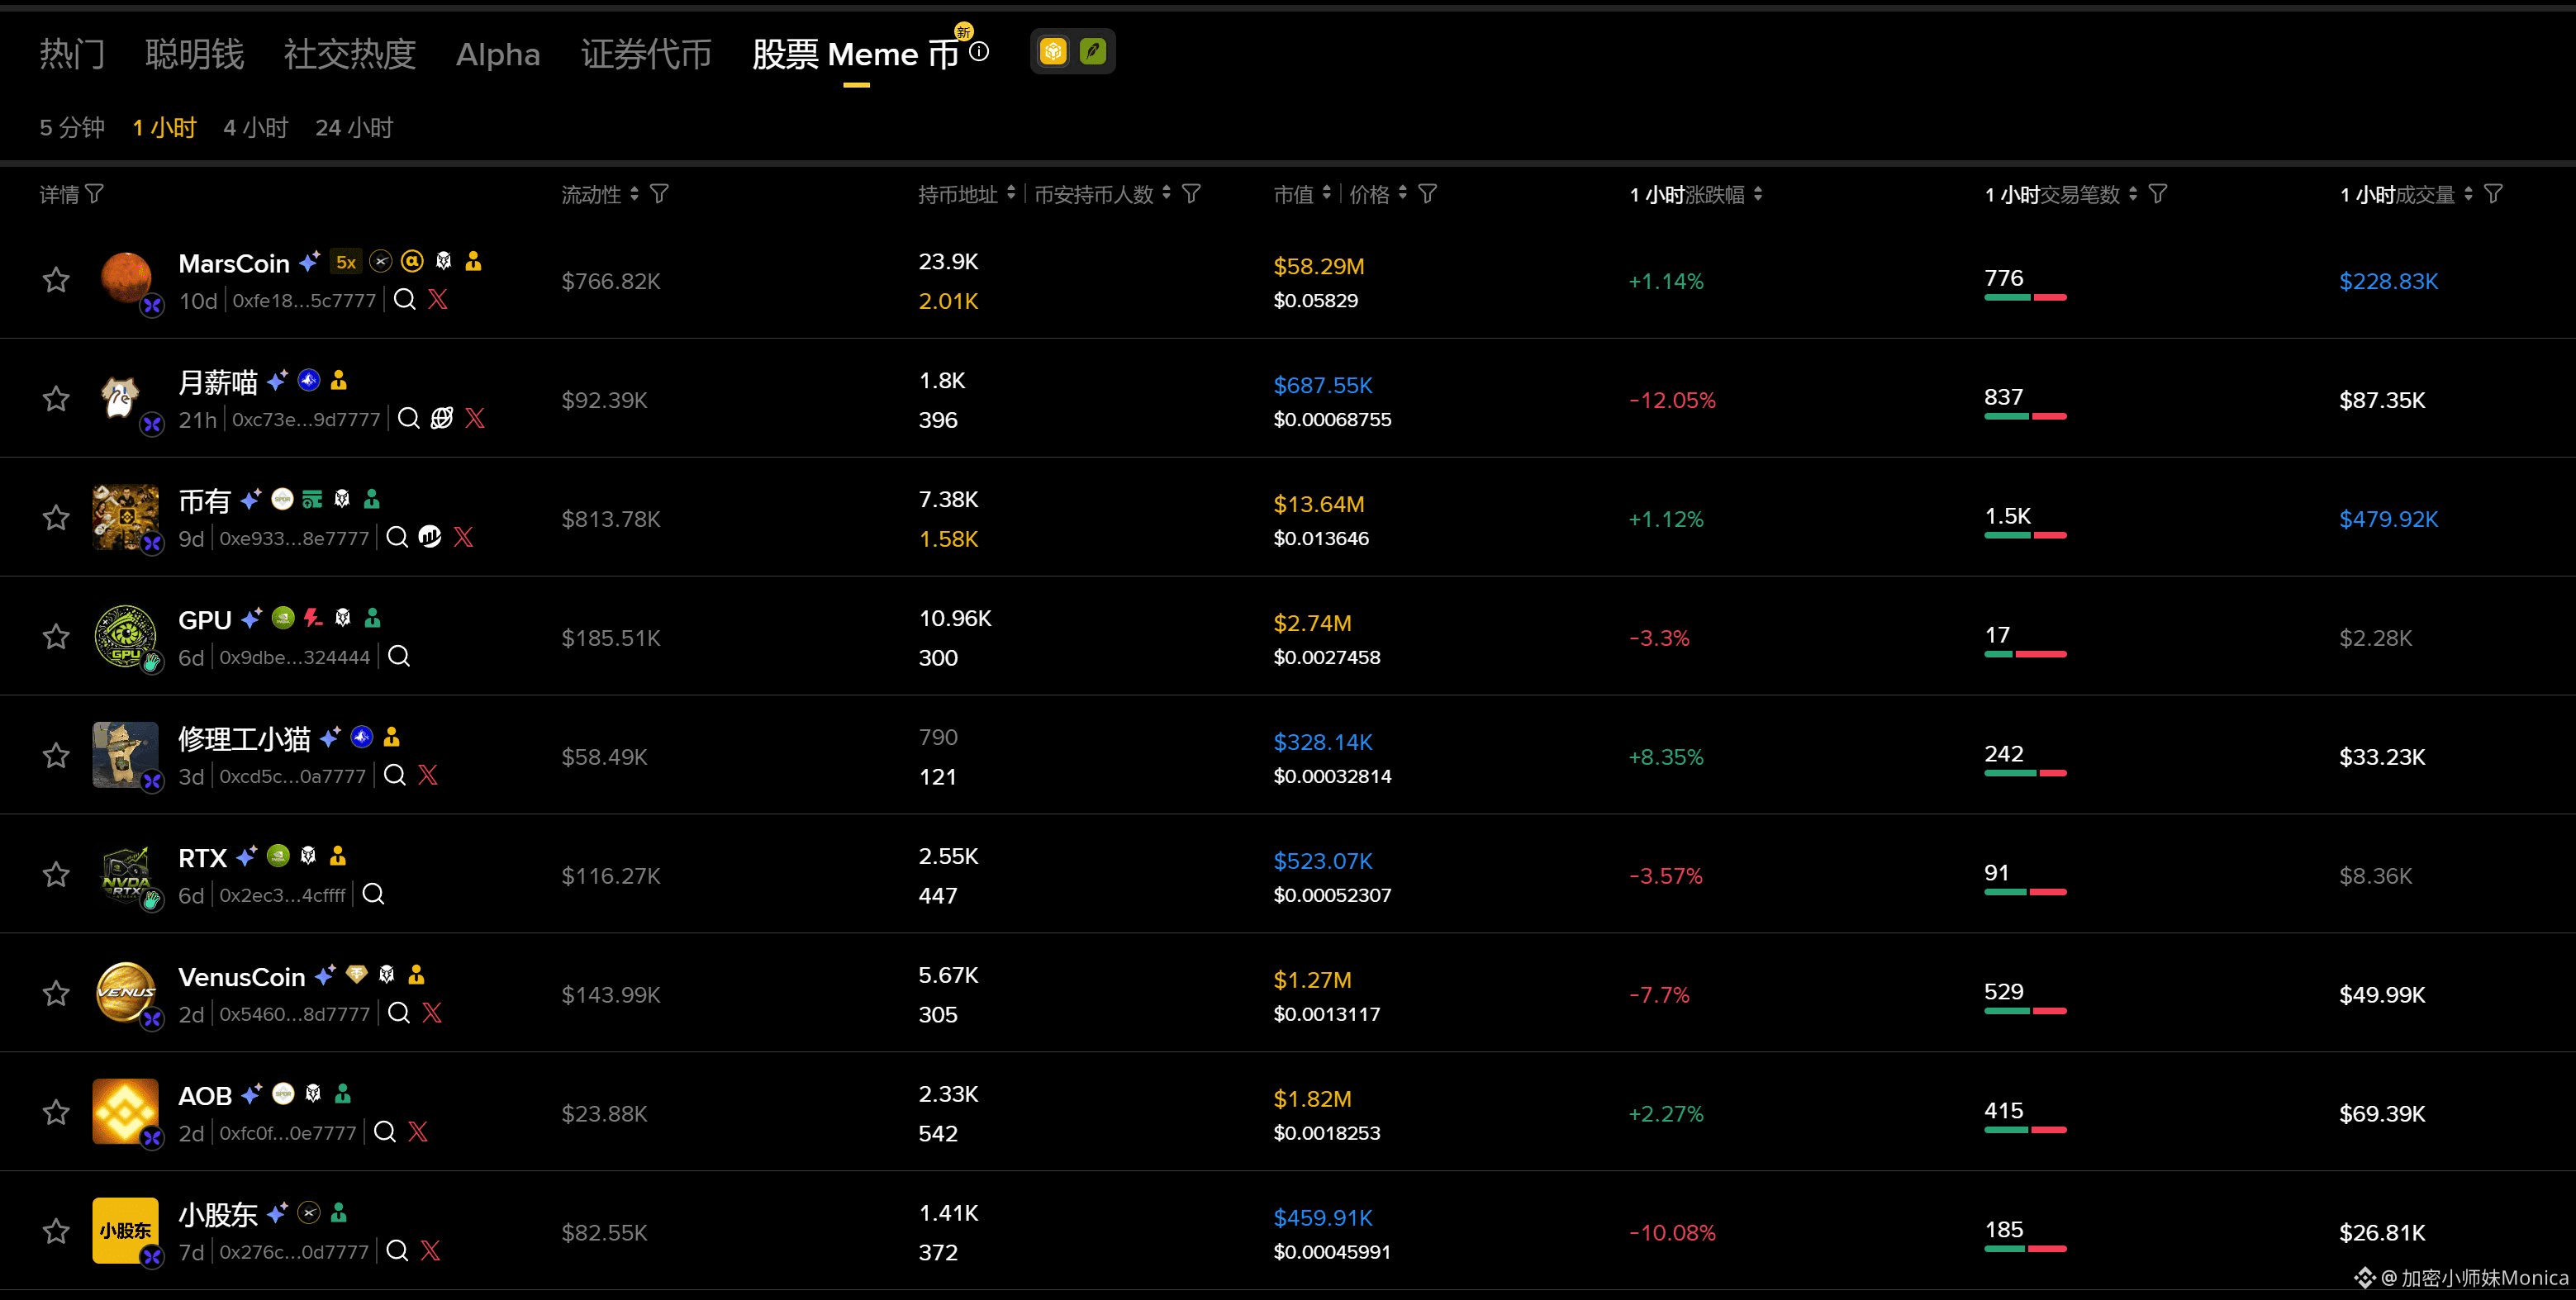
Fin juillet, Four Meme a lancé une fonctionnalité Stock Meme, qui permet aux projets d’utiliser des actifs tokenisés via le token bStocks comme pool de trading. Le premier actif pris en charge est NVDAb, lié à Nvidia.
Par la suite, le portefeuille de Binance a ajouté un classement de la « popularité des Meme boursiers », qui commence à suivre les projets concernés sur la BNB Chain et la Robinhood Chain. Le marché a aussi vu apparaître une série de tokens correspondants :
MarsCoin($MarsCoin ) : en s’appuyant sur la narration de SpaceX, le pool utilise SPCXB
GPU($GPU) : en s’appuyant sur la narration Nvidia et IA, utilise NVDAb
JACKET($JACKET) : utilise également NVDAb
币有($BIYOU) : en s’appuyant sur la narration du S&P 500, utilise SPYB
C’est ainsi qu’on les appelle des « Meme de stocks ». Il y a le mot “stock” dans le nom, mais dans le portefeuille, il n’y a pas de stocks.
Alors, comment ça rapporte ? Une partie des gens gagne grâce à la hausse du prix des tokens, et une autre partie grâce aux taxes de transaction distribuées en dividendes.
Par exemple, les achats et ventes sont taxés à 3%. Le projet utilise ensuite les recettes de ces taxes pour acheter un autre token, puis les redistribue aux détenteurs. Plus il y a de transactions, plus il y a de taxes, et les distributions semblent donc augmenter.
Mais je pense que le point le plus facile à mal comprendre ici est le suivant :
En général, les “dividendes” ne proviennent pas des profits d’exploitation d’une entreprise, mais des taxes générées par les échanges on-chain. Plus le volume de transactions est élevé, plus la source des taxes est importante ; et quand le volume disparaît, les “dividendes” diminuent rapidement.
Ma compréhension est que ce type de projet peut être très “chaud” à court terme, parce qu’il empile ensemble Meme, actions américaines, IA, RWA et l’écosystème de Binance, ce qui se diffuse très efficacement.
Mais son risque est aussi, contrairement aux Meme classiques, plus complexe :
- Une taxe élevée sur les achats/ventes absorbe les gains ;
- Les “dividendes” ne sont pas stables : ils dépendent fondamentalement du volume de transactions ;
- Il faut vérifier token par token si l’actif “actions” dispose de réserves suffisantes, de droits de rachat et de droits des détenteurs ;
- Les Meme eux-mêmes ne représentent pas une participation au capital d’une entreprise ;
- Les permissions du contrat et les ajustements des taux de taxe peuvent affecter l’intérêt des détenteurs.
Si j’y participe, je ne regarderais pas d’abord à quel point l’APY est élevé : je commencerais par vérifier trois choses :
- L’adresse du contrat provient-elle d’une entrée officielle ? Les permissions du contrat et le taux de taxe sont-ils consultables et modifiables ?
- Est-il possible d’acheter et de vendre normalement ?
- Les dividendes ont-ils de vrais historiques on-chain ?
Le pire pour ce type de projet n’est pas la baisse des prix, mais la disparition de l’activité de trading. Dès que l’attention s’éloigne, le volant d’inertie peut très vite se transformer en boucle inverse.
#BSC #股票MEME #美股超话
Récemment, j’ai remarqué sur la BSC une nouvelle idée de jeu assez intéressante : les Meme de “stocks”.
Fin juillet, Four Meme a lancé une fonctionnalité Stock Meme, qui permet aux projets d’utiliser des actifs tokenisés via le token bStocks comme pool de trading. Le premier actif pris en charge est NVDAb, lié à Nvidia.
Par la suite, le portefeuille de Binance a ajouté un classement de la « popularité des Meme boursiers », qui commence à suivre les projets concernés sur la BNB Chain et la Robinhood Chain. Le marché a aussi vu apparaître une série de tokens correspondants :
MarsCoin($MarsCoin ) : en s’appuyant sur la narration de SpaceX, le pool utilise SPCXB
GPU($GPU) : en s’appuyant sur la narration Nvidia et IA, utilise NVDAb
JACKET($JACKET) : utilise également NVDAb
币有($BIYOU) : en s’appuyant sur la narration du S&P 500, utilise SPYB
C’est ainsi qu’on les appelle des « Meme de stocks ». Il y a le mot “stock” dans le nom, mais dans le portefeuille, il n’y a pas de stocks.
Alors, comment ça rapporte ? Une partie des gens gagne grâce à la hausse du prix des tokens, et une autre partie grâce aux taxes de transaction distribuées en dividendes.
Par exemple, les achats et ventes sont taxés à 3%. Le projet utilise ensuite les recettes de ces taxes pour acheter un autre token, puis les redistribue aux détenteurs. Plus il y a de transactions, plus il y a de taxes, et les distributions semblent donc augmenter.
Mais je pense que le point le plus facile à mal comprendre ici est le suivant :
En général, les “dividendes” ne proviennent pas des profits d’exploitation d’une entreprise, mais des taxes générées par les échanges on-chain. Plus le volume de transactions est élevé, plus la source des taxes est importante ; et quand le volume disparaît, les “dividendes” diminuent rapidement.
Ma compréhension est que ce type de projet peut être très “chaud” à court terme, parce qu’il empile ensemble Meme, actions américaines, IA, RWA et l’écosystème de Binance, ce qui se diffuse très efficacement.
Mais son risque est aussi, contrairement aux Meme classiques, plus complexe :
- Une taxe élevée sur les achats/ventes absorbe les gains ;
- Les “dividendes” ne sont pas stables : ils dépendent fondamentalement du volume de transactions ;
- Il faut vérifier token par token si l’actif “actions” dispose de réserves suffisantes, de droits de rachat et de droits des détenteurs ;
- Les Meme eux-mêmes ne représentent pas une participation au capital d’une entreprise ;
- Les permissions du contrat et les ajustements des taux de taxe peuvent affecter l’intérêt des détenteurs.
Si j’y participe, je ne regarderais pas d’abord à quel point l’APY est élevé : je commencerais par vérifier trois choses :
- L’adresse du contrat provient-elle d’une entrée officielle ? Les permissions du contrat et le taux de taxe sont-ils consultables et modifiables ?
- Est-il possible d’acheter et de vendre normalement ?
- Les dividendes ont-ils de vrais historiques on-chain ?
Le pire pour ce type de projet n’est pas la baisse des prix, mais la disparition de l’activité de trading. Dès que l’attention s’éloigne, le volant d’inertie peut très vite se transformer en boucle inverse.
#BSC #股票MEME #美股超话
Fin juillet, Four Meme a lancé une fonctionnalité Stock Meme, qui permet aux projets d’utiliser des actifs tokenisés via le token bStocks comme pool de trading. Le premier actif pris en charge est NVDAb, lié à Nvidia.
Par la suite, le portefeuille de Binance a ajouté un classement de la « popularité des Meme boursiers », qui commence à suivre les projets concernés sur la BNB Chain et la Robinhood Chain. Le marché a aussi vu apparaître une série de tokens correspondants :
MarsCoin($MarsCoin ) : en s’appuyant sur la narration de SpaceX, le pool utilise SPCXB
GPU($GPU) : en s’appuyant sur la narration Nvidia et IA, utilise NVDAb
JACKET($JACKET) : utilise également NVDAb
币有($BIYOU) : en s’appuyant sur la narration du S&P 500, utilise SPYB
C’est ainsi qu’on les appelle des « Meme de stocks ». Il y a le mot “stock” dans le nom, mais dans le portefeuille, il n’y a pas de stocks.
Alors, comment ça rapporte ? Une partie des gens gagne grâce à la hausse du prix des tokens, et une autre partie grâce aux taxes de transaction distribuées en dividendes.
Par exemple, les achats et ventes sont taxés à 3%. Le projet utilise ensuite les recettes de ces taxes pour acheter un autre token, puis les redistribue aux détenteurs. Plus il y a de transactions, plus il y a de taxes, et les distributions semblent donc augmenter.
Mais je pense que le point le plus facile à mal comprendre ici est le suivant :
En général, les “dividendes” ne proviennent pas des profits d’exploitation d’une entreprise, mais des taxes générées par les échanges on-chain. Plus le volume de transactions est élevé, plus la source des taxes est importante ; et quand le volume disparaît, les “dividendes” diminuent rapidement.
Ma compréhension est que ce type de projet peut être très “chaud” à court terme, parce qu’il empile ensemble Meme, actions américaines, IA, RWA et l’écosystème de Binance, ce qui se diffuse très efficacement.
Mais son risque est aussi, contrairement aux Meme classiques, plus complexe :
- Une taxe élevée sur les achats/ventes absorbe les gains ;
- Les “dividendes” ne sont pas stables : ils dépendent fondamentalement du volume de transactions ;
- Il faut vérifier token par token si l’actif “actions” dispose de réserves suffisantes, de droits de rachat et de droits des détenteurs ;
- Les Meme eux-mêmes ne représentent pas une participation au capital d’une entreprise ;
- Les permissions du contrat et les ajustements des taux de taxe peuvent affecter l’intérêt des détenteurs.
Si j’y participe, je ne regarderais pas d’abord à quel point l’APY est élevé : je commencerais par vérifier trois choses :
- L’adresse du contrat provient-elle d’une entrée officielle ? Les permissions du contrat et le taux de taxe sont-ils consultables et modifiables ?
- Est-il possible d’acheter et de vendre normalement ?
- Les dividendes ont-ils de vrais historiques on-chain ?
Le pire pour ce type de projet n’est pas la baisse des prix, mais la disparition de l’activité de trading. Dès que l’attention s’éloigne, le volant d’inertie peut très vite se transformer en boucle inverse.
#BSC #股票MEME #美股超话
3
4
4.2k
·
--
Les largages d’<DAPPOS> peuvent maintenant être consultés. Le lien est à trouver sur le compte officiel Twitter/X
Ceux qui se sont inscrits il y a deux jours peuvent aller vérifier, on s’attend à une cotation sur Binance Alpha, on a hâte d’y être
#dappOS
Les largages d’<DAPPOS> peuvent maintenant être consultés. Le lien est à trouver sur le compte officiel Twitter/X
Ceux qui se sont inscrits il y a deux jours peuvent aller vérifier, on s’attend à une cotation sur Binance Alpha, on a hâte d’y être
#dappOS
Ceux qui se sont inscrits il y a deux jours peuvent aller vérifier, on s’attend à une cotation sur Binance Alpha, on a hâte d’y être
#dappOS
3
5
4.5k
·
--
J’ai à peine fini de discuter récemment de l’incident de sécurité de Coldcard, et aujourd’hui je tombe encore sur une suite d’événements assez intéressante en chaîne.
Un portefeuille qui n’avait pas bougé depuis 2013 a soudainement transféré l’ensemble de ses 500 BTC, soit environ 31,3 millions de dollars, vers une nouvelle adresse.
Et ce n’est pas le seul cas. Les données de CryptoQuant indiquent qu’au 3 août, environ 935 BTC de vieilles pièces datant de plus de dix ans ont bougé ; le 31 juillet, ce sont environ 6388 BTC de pièces âgées de cinq à sept ans qui ont été activées.
Bien sûr, il ne faut pas s’empresser d’y voir un « dump de baleines antiques ».
En l’état, la blockchain permet seulement de confirmer que les fonds ont changé d’adresse ; elle ne prouve pas que ce transfert est forcément lié à Coldcard, et elle ne permet pas non plus de déterminer si ces BTC finiront par entrer sur une bourse. Juste, à ce moment précis, il est difficile de ne pas faire le rapprochement.
Avant, je pensais aussi qu’en préparant un bon wallet hardware et en notant correctement la phrase de récupération, la question de la sécurité était en grande partie réglée.
Mais en voyant une adresse restée endormie pendant 12 ans commencer à migrer, je me rends compte que l’autocustodie n’est jamais un geste unique. Le matériel vieillit, le micrologiciel peut présenter des vulnérabilités, et la solution jugée la plus sûre à l’époque peut perdre de son efficacité avec le temps.
Les pièces peuvent rester inactives pendant dix ans, mais les humains ne peuvent pas vraiment s’en occuper pendant dix ans.
#Bitcoin #Coldcard #链上动态
J’ai à peine fini de discuter récemment de l’incident de sécurité de Coldcard, et aujourd’hui je tombe encore sur une suite d’événements assez intéressante en chaîne.
Un portefeuille qui n’avait pas bougé depuis 2013 a soudainement transféré l’ensemble de ses 500 BTC, soit environ 31,3 millions de dollars, vers une nouvelle adresse.
Et ce n’est pas le seul cas. Les données de CryptoQuant indiquent qu’au 3 août, environ 935 BTC de vieilles pièces datant de plus de dix ans ont bougé ; le 31 juillet, ce sont environ 6388 BTC de pièces âgées de cinq à sept ans qui ont été activées.
Bien sûr, il ne faut pas s’empresser d’y voir un « dump de baleines antiques ».
En l’état, la blockchain permet seulement de confirmer que les fonds ont changé d’adresse ; elle ne prouve pas que ce transfert est forcément lié à Coldcard, et elle ne permet pas non plus de déterminer si ces BTC finiront par entrer sur une bourse. Juste, à ce moment précis, il est difficile de ne pas faire le rapprochement.
Avant, je pensais aussi qu’en préparant un bon wallet hardware et en notant correctement la phrase de récupération, la question de la sécurité était en grande partie réglée.
Mais en voyant une adresse restée endormie pendant 12 ans commencer à migrer, je me rends compte que l’autocustodie n’est jamais un geste unique. Le matériel vieillit, le micrologiciel peut présenter des vulnérabilités, et la solution jugée la plus sûre à l’époque peut perdre de son efficacité avec le temps.
Les pièces peuvent rester inactives pendant dix ans, mais les humains ne peuvent pas vraiment s’en occuper pendant dix ans.
#Bitcoin #Coldcard #链上动态
Un portefeuille qui n’avait pas bougé depuis 2013 a soudainement transféré l’ensemble de ses 500 BTC, soit environ 31,3 millions de dollars, vers une nouvelle adresse.
Et ce n’est pas le seul cas. Les données de CryptoQuant indiquent qu’au 3 août, environ 935 BTC de vieilles pièces datant de plus de dix ans ont bougé ; le 31 juillet, ce sont environ 6388 BTC de pièces âgées de cinq à sept ans qui ont été activées.
Bien sûr, il ne faut pas s’empresser d’y voir un « dump de baleines antiques ».
En l’état, la blockchain permet seulement de confirmer que les fonds ont changé d’adresse ; elle ne prouve pas que ce transfert est forcément lié à Coldcard, et elle ne permet pas non plus de déterminer si ces BTC finiront par entrer sur une bourse. Juste, à ce moment précis, il est difficile de ne pas faire le rapprochement.
Avant, je pensais aussi qu’en préparant un bon wallet hardware et en notant correctement la phrase de récupération, la question de la sécurité était en grande partie réglée.
Mais en voyant une adresse restée endormie pendant 12 ans commencer à migrer, je me rends compte que l’autocustodie n’est jamais un geste unique. Le matériel vieillit, le micrologiciel peut présenter des vulnérabilités, et la solution jugée la plus sûre à l’époque peut perdre de son efficacité avec le temps.
Les pièces peuvent rester inactives pendant dix ans, mais les humains ne peuvent pas vraiment s’en occuper pendant dix ans.
#Bitcoin #Coldcard #链上动态
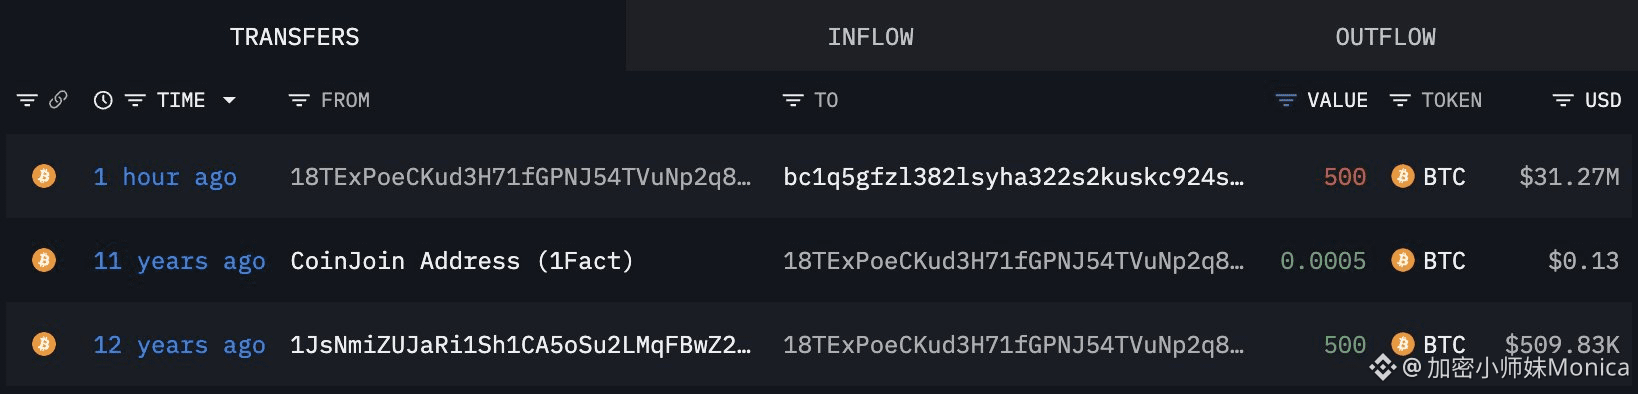
1
7
11.4k
·
--
La faille du micrologiciel Coldcard est, de fait, un événement particulièrement grave et rare dans le domaine des portefeuilles matériels.
Le 30 juillet, des attaquants ont exploité une faiblesse dans le processus de génération des graines au niveau des nombres aléatoires, et ont balayé en environ 40 minutes un grand volume de $BTC .
Au départ, le montant confirmé était d’environ 594 BTC (à l’époque, environ 38 millions de dollars), provenant d’environ 500 adresses ; l’analyse on-chain menée ensuite par Galaxy Research a élargi l’ampleur à 1 082,65 BTC (environ 70 millions de dollars), impliquant 1 196 adresses.
La cause principale réside dans certaines versions du micrologiciel postérieures à mars 2021 : l’appareil n’a pas correctement fait appel au générateur matériel de nombres aléatoires véritables lors de la génération des graines, ce qui a entraîné une chute drastique de l’entropie (environ 40 bits sur le Mk3) ; les clés privées peuvent alors être reconstruites hors ligne. L’attaque n’a pas eu besoin de toucher à un appareil physique pendant tout le processus.
Les autorités ont publié un micrologiciel correctif, mais les graines faibles déjà générées ne peuvent pas être réparées via une mise à jour : les utilisateurs concernés doivent régénérer de nouvelles graines et transférer leurs fonds au plus vite.
CZ a également rappelé publiquement : même un portefeuille matériel peut contenir des vulnérabilités, et le risque demeure ; il n’existe pas de sécurité à 100 % « on-chain ».
Au vu de l’ampleur des impacts et de la nature technique du problème, il s’agit de la plus grande attaque par faille de micrologiciel de portefeuille matériel connue à ce jour, et l’atteinte à la confiance dans la sécurité de l’autogestion est loin d’être négligeable. Au quotidien, il est toujours recommandé de suivre attentivement les annonces officielles en matière de sécurité et d’éviter de concentrer l’ensemble de ses actifs sur un seul appareil.
#Bitcoin #Coldcard #硬件钱包 #链上安全
La faille du micrologiciel Coldcard est, de fait, un événement particulièrement grave et rare dans le domaine des portefeuilles matériels.
Le 30 juillet, des attaquants ont exploité une faiblesse dans le processus de génération des graines au niveau des nombres aléatoires, et ont balayé en environ 40 minutes un grand volume de $BTC .
Au départ, le montant confirmé était d’environ 594 BTC (à l’époque, environ 38 millions de dollars), provenant d’environ 500 adresses ; l’analyse on-chain menée ensuite par Galaxy Research a élargi l’ampleur à 1 082,65 BTC (environ 70 millions de dollars), impliquant 1 196 adresses.
La cause principale réside dans certaines versions du micrologiciel postérieures à mars 2021 : l’appareil n’a pas correctement fait appel au générateur matériel de nombres aléatoires véritables lors de la génération des graines, ce qui a entraîné une chute drastique de l’entropie (environ 40 bits sur le Mk3) ; les clés privées peuvent alors être reconstruites hors ligne. L’attaque n’a pas eu besoin de toucher à un appareil physique pendant tout le processus.
Les autorités ont publié un micrologiciel correctif, mais les graines faibles déjà générées ne peuvent pas être réparées via une mise à jour : les utilisateurs concernés doivent régénérer de nouvelles graines et transférer leurs fonds au plus vite.
CZ a également rappelé publiquement : même un portefeuille matériel peut contenir des vulnérabilités, et le risque demeure ; il n’existe pas de sécurité à 100 % « on-chain ».
Au vu de l’ampleur des impacts et de la nature technique du problème, il s’agit de la plus grande attaque par faille de micrologiciel de portefeuille matériel connue à ce jour, et l’atteinte à la confiance dans la sécurité de l’autogestion est loin d’être négligeable. Au quotidien, il est toujours recommandé de suivre attentivement les annonces officielles en matière de sécurité et d’éviter de concentrer l’ensemble de ses actifs sur un seul appareil.
#Bitcoin #Coldcard #硬件钱包 #链上安全
Le 30 juillet, des attaquants ont exploité une faiblesse dans le processus de génération des graines au niveau des nombres aléatoires, et ont balayé en environ 40 minutes un grand volume de $BTC .
Au départ, le montant confirmé était d’environ 594 BTC (à l’époque, environ 38 millions de dollars), provenant d’environ 500 adresses ; l’analyse on-chain menée ensuite par Galaxy Research a élargi l’ampleur à 1 082,65 BTC (environ 70 millions de dollars), impliquant 1 196 adresses.
La cause principale réside dans certaines versions du micrologiciel postérieures à mars 2021 : l’appareil n’a pas correctement fait appel au générateur matériel de nombres aléatoires véritables lors de la génération des graines, ce qui a entraîné une chute drastique de l’entropie (environ 40 bits sur le Mk3) ; les clés privées peuvent alors être reconstruites hors ligne. L’attaque n’a pas eu besoin de toucher à un appareil physique pendant tout le processus.
Les autorités ont publié un micrologiciel correctif, mais les graines faibles déjà générées ne peuvent pas être réparées via une mise à jour : les utilisateurs concernés doivent régénérer de nouvelles graines et transférer leurs fonds au plus vite.
CZ a également rappelé publiquement : même un portefeuille matériel peut contenir des vulnérabilités, et le risque demeure ; il n’existe pas de sécurité à 100 % « on-chain ».
Au vu de l’ampleur des impacts et de la nature technique du problème, il s’agit de la plus grande attaque par faille de micrologiciel de portefeuille matériel connue à ce jour, et l’atteinte à la confiance dans la sécurité de l’autogestion est loin d’être négligeable. Au quotidien, il est toujours recommandé de suivre attentivement les annonces officielles en matière de sécurité et d’éviter de concentrer l’ensemble de ses actifs sur un seul appareil.
#Bitcoin #Coldcard #硬件钱包 #链上安全
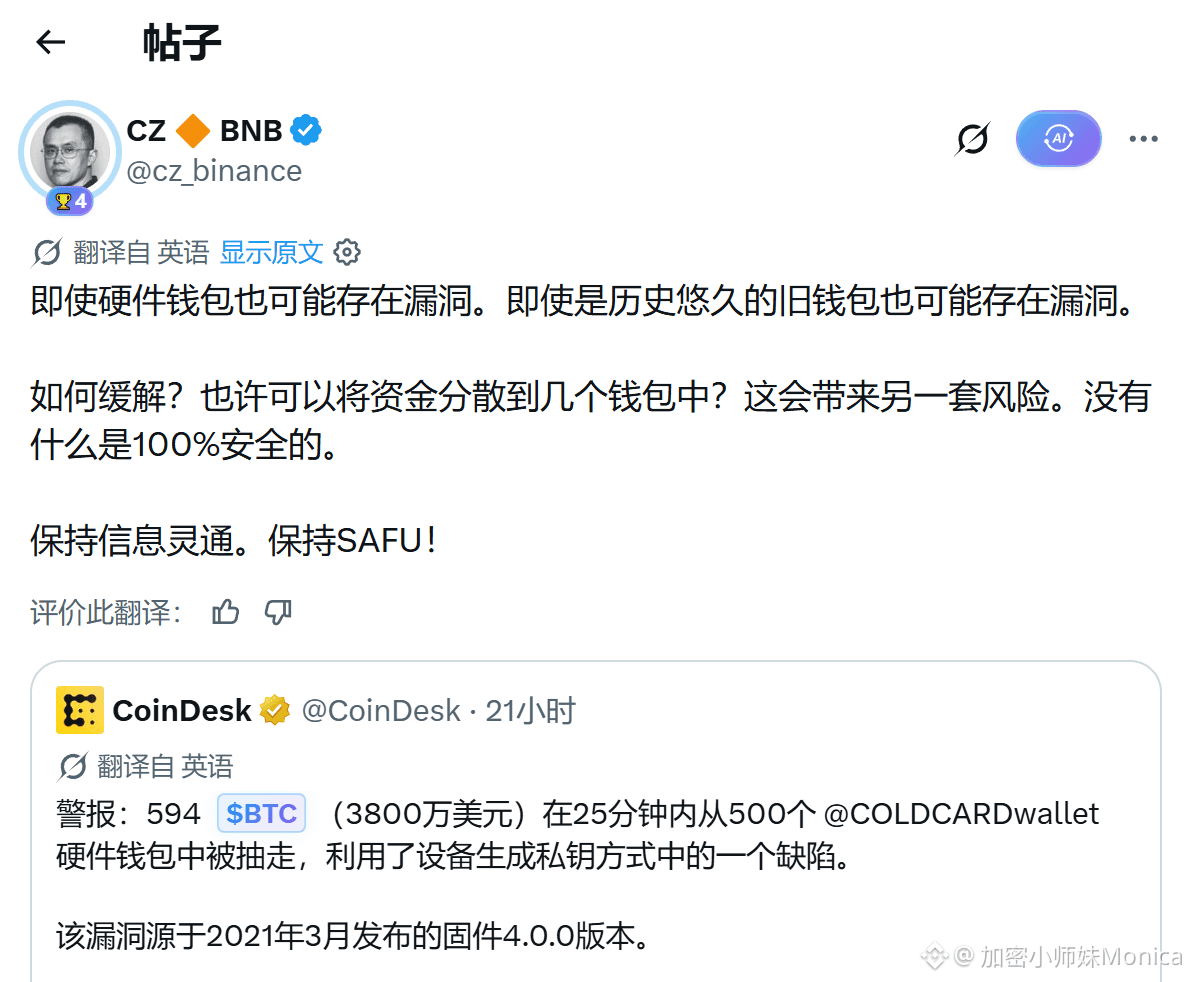
5
16
22.5k
·
--
Vérifié

Article
Perp DEX produit par l’émetteur - Ondo PerpsLe week-end dernier, comme j’avais du temps, j’ai parcouru un par un les carnets d’un certain nombre de plateformes de perpétuels sur actions US que j’avais listées.
Le week-end, les marchés américains ne sont pas ouverts, mais ces contrats continuent de sauter. Le plus intéressant, c’est que : certains carnets sont si fins qu’on les lit à l’œil—vous balancez un ordre de quelques dizaines de milliers de dollars et le prix part de travers ; d’autres arrivent à maintenir une profondeur et un fonctionnement décents. Même en affichant tous « supporter les perpétuels sur NVDA », l’expérience de trading reste très différente.
Depuis que la tendance est repartie sur les actions américaines, les actifs boursiers sur la chaîne ont aussi nettement chauffé : chacun va plus vite pour ajouter des paires à trader. Mais afficher un actif, et faire réellement “vivre” le marché, ce sont deux choses différentes.
Perp DEX produit par l’émetteur - Ondo Perps
Le week-end dernier, comme j’avais du temps, j’ai parcouru un par un les carnets d’un certain nombre de plateformes de perpétuels sur actions US que j’avais listées.
Le week-end, les marchés américains ne sont pas ouverts, mais ces contrats continuent de sauter. Le plus intéressant, c’est que : certains carnets sont si fins qu’on les lit à l’œil—vous balancez un ordre de quelques dizaines de milliers de dollars et le prix part de travers ; d’autres arrivent à maintenir une profondeur et un fonctionnement décents. Même en affichant tous « supporter les perpétuels sur NVDA », l’expérience de trading reste très différente.
Depuis que la tendance est repartie sur les actions américaines, les actifs boursiers sur la chaîne ont aussi nettement chauffé : chacun va plus vite pour ajouter des paires à trader. Mais afficher un actif, et faire réellement “vivre” le marché, ce sont deux choses différentes.
Le week-end, les marchés américains ne sont pas ouverts, mais ces contrats continuent de sauter. Le plus intéressant, c’est que : certains carnets sont si fins qu’on les lit à l’œil—vous balancez un ordre de quelques dizaines de milliers de dollars et le prix part de travers ; d’autres arrivent à maintenir une profondeur et un fonctionnement décents. Même en affichant tous « supporter les perpétuels sur NVDA », l’expérience de trading reste très différente.
Depuis que la tendance est repartie sur les actions américaines, les actifs boursiers sur la chaîne ont aussi nettement chauffé : chacun va plus vite pour ajouter des paires à trader. Mais afficher un actif, et faire réellement “vivre” le marché, ce sont deux choses différentes.
1
6
5.6k
·
--
Vérifié
Solana mène la liste des adresses actives on-chain, mais il faut tempérer ce chiffre
La semaine dernière, les adresses actives de Solana étaient à 18 millions+ et se classaient devant BNB, TRON, BTC et ETH, en première place.
Mais ne criez pas victoire trop vite : une partie de la hausse du nombre d’adresses vient du cycle d’écosystème autour des memes. Les robots et les transactions à haute fréquence et de petits montants occupent une part importante, 18 millions ≠ 18 millions de personnes réelles.
La partie vraiment plus « concrète », c’est l’augmentation des transactions des actions tokenisées — au T2, le volume au comptant de ces actifs tokenisés sur Solana atteint environ 5,7 milliards de dollars, ce qui montre que les applications financières on-chain s’étendent.
En comparaison avec ETH : Solana s’appuie sur les nouvelles adresses et les transactions à haute fréquence pour faire du volume, tandis qu’ETH est davantage orienté vers le volume existant en DeFi/NFT.
Donc la question n’est pas « quelle chaîne a le meilleur chiffre d’adresses actives par jour », mais plutôt : vous accordez plus de confiance à l’activité « fabriquée » par les memes, ou à l’activité générée par les actifs tokenisés ?
$SOL #Solana #OnChain
Solana mène la liste des adresses actives on-chain, mais il faut tempérer ce chiffre
La semaine dernière, les adresses actives de Solana étaient à 18 millions+ et se classaient devant BNB, TRON, BTC et ETH, en première place.
Mais ne criez pas victoire trop vite : une partie de la hausse du nombre d’adresses vient du cycle d’écosystème autour des memes. Les robots et les transactions à haute fréquence et de petits montants occupent une part importante, 18 millions ≠ 18 millions de personnes réelles.
La partie vraiment plus « concrète », c’est l’augmentation des transactions des actions tokenisées — au T2, le volume au comptant de ces actifs tokenisés sur Solana atteint environ 5,7 milliards de dollars, ce qui montre que les applications financières on-chain s’étendent.
En comparaison avec ETH : Solana s’appuie sur les nouvelles adresses et les transactions à haute fréquence pour faire du volume, tandis qu’ETH est davantage orienté vers le volume existant en DeFi/NFT.
Donc la question n’est pas « quelle chaîne a le meilleur chiffre d’adresses actives par jour », mais plutôt : vous accordez plus de confiance à l’activité « fabriquée » par les memes, ou à l’activité générée par les actifs tokenisés ?
$SOL #Solana #OnChain
La semaine dernière, les adresses actives de Solana étaient à 18 millions+ et se classaient devant BNB, TRON, BTC et ETH, en première place.
Mais ne criez pas victoire trop vite : une partie de la hausse du nombre d’adresses vient du cycle d’écosystème autour des memes. Les robots et les transactions à haute fréquence et de petits montants occupent une part importante, 18 millions ≠ 18 millions de personnes réelles.
La partie vraiment plus « concrète », c’est l’augmentation des transactions des actions tokenisées — au T2, le volume au comptant de ces actifs tokenisés sur Solana atteint environ 5,7 milliards de dollars, ce qui montre que les applications financières on-chain s’étendent.
En comparaison avec ETH : Solana s’appuie sur les nouvelles adresses et les transactions à haute fréquence pour faire du volume, tandis qu’ETH est davantage orienté vers le volume existant en DeFi/NFT.
Donc la question n’est pas « quelle chaîne a le meilleur chiffre d’adresses actives par jour », mais plutôt : vous accordez plus de confiance à l’activité « fabriquée » par les memes, ou à l’activité générée par les actifs tokenisés ?
$SOL #Solana #OnChain
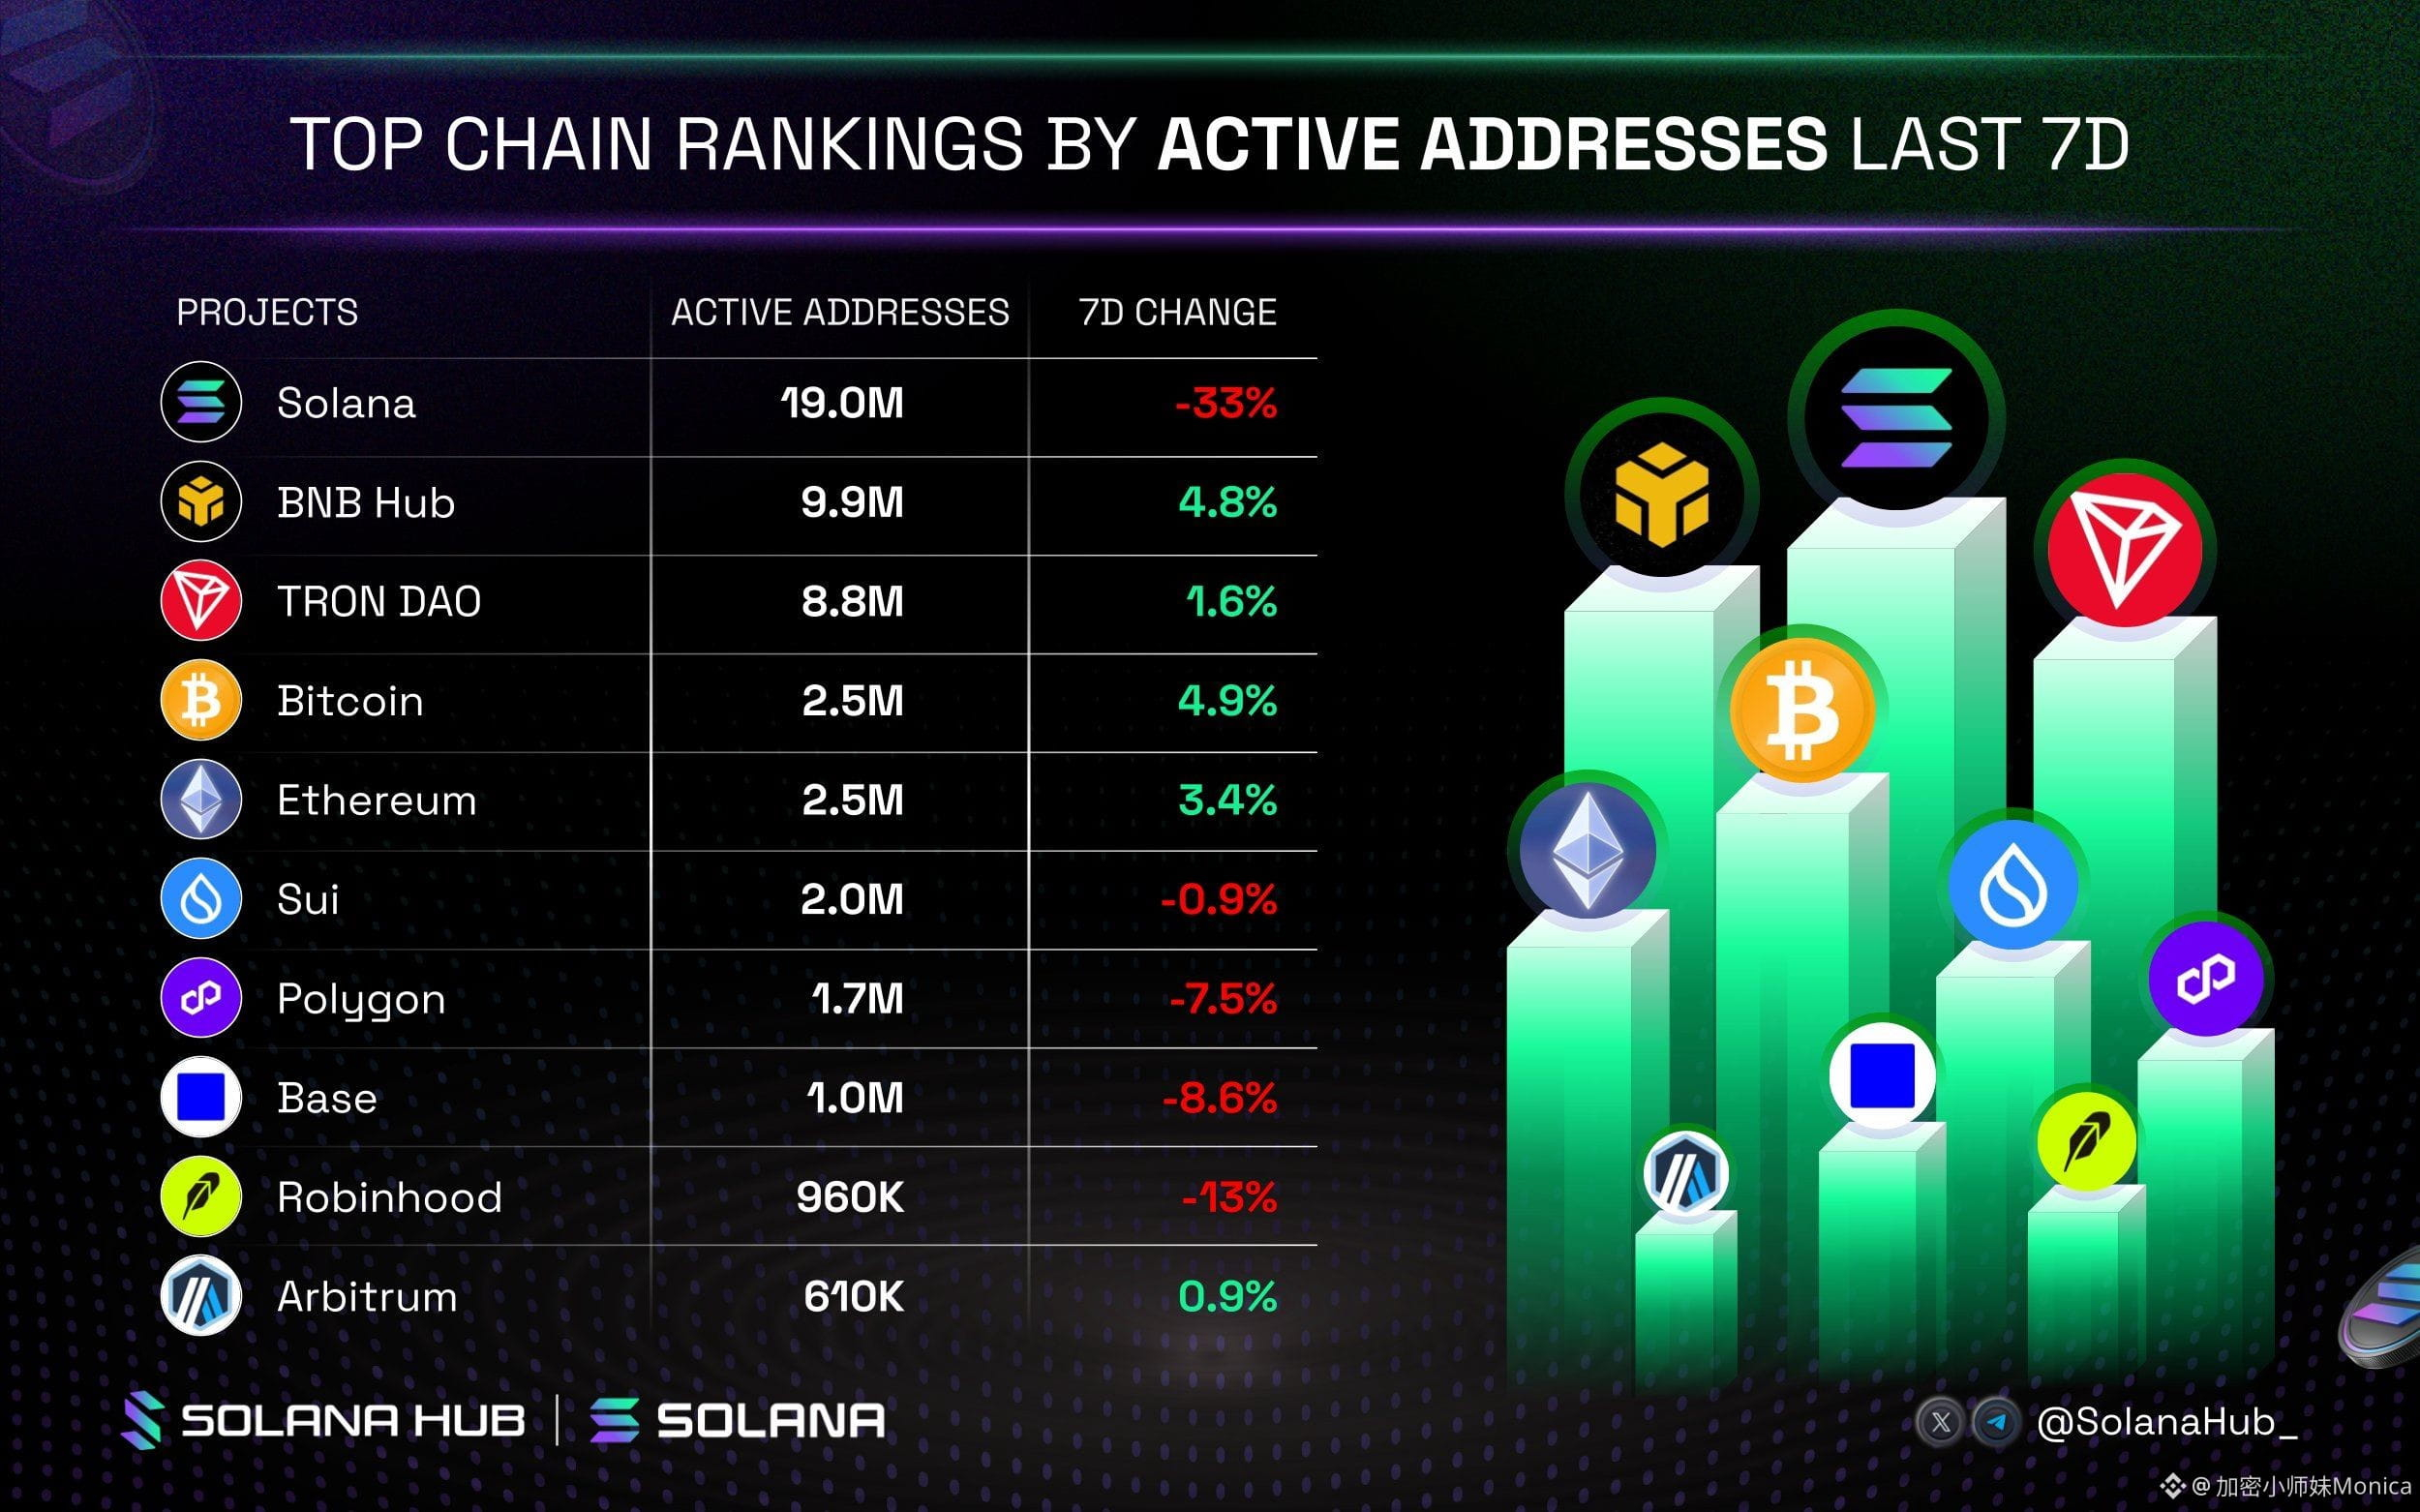
3
4
10.7k
·
--
dappOS est enfin sur le point de faire son TGE
La plateforme officielle a ouvert le portail d’inscription à l’airdrop. Si vous aviez déjà interagi, possédez un NFT, ou avez posté un tweet, inscrivez-vous en préinscription avant le 2 août : il pourrait y avoir des surprises
https://dappos.com/airdrop-register
dappOS est enfin sur le point de faire son TGE
La plateforme officielle a ouvert le portail d’inscription à l’airdrop. Si vous aviez déjà interagi, possédez un NFT, ou avez posté un tweet, inscrivez-vous en préinscription avant le 2 août : il pourrait y avoir des surprises
https://dappos.com/airdrop-register
La plateforme officielle a ouvert le portail d’inscription à l’airdrop. Si vous aviez déjà interagi, possédez un NFT, ou avez posté un tweet, inscrivez-vous en préinscription avant le 2 août : il pourrait y avoir des surprises
https://dappos.com/airdrop-register
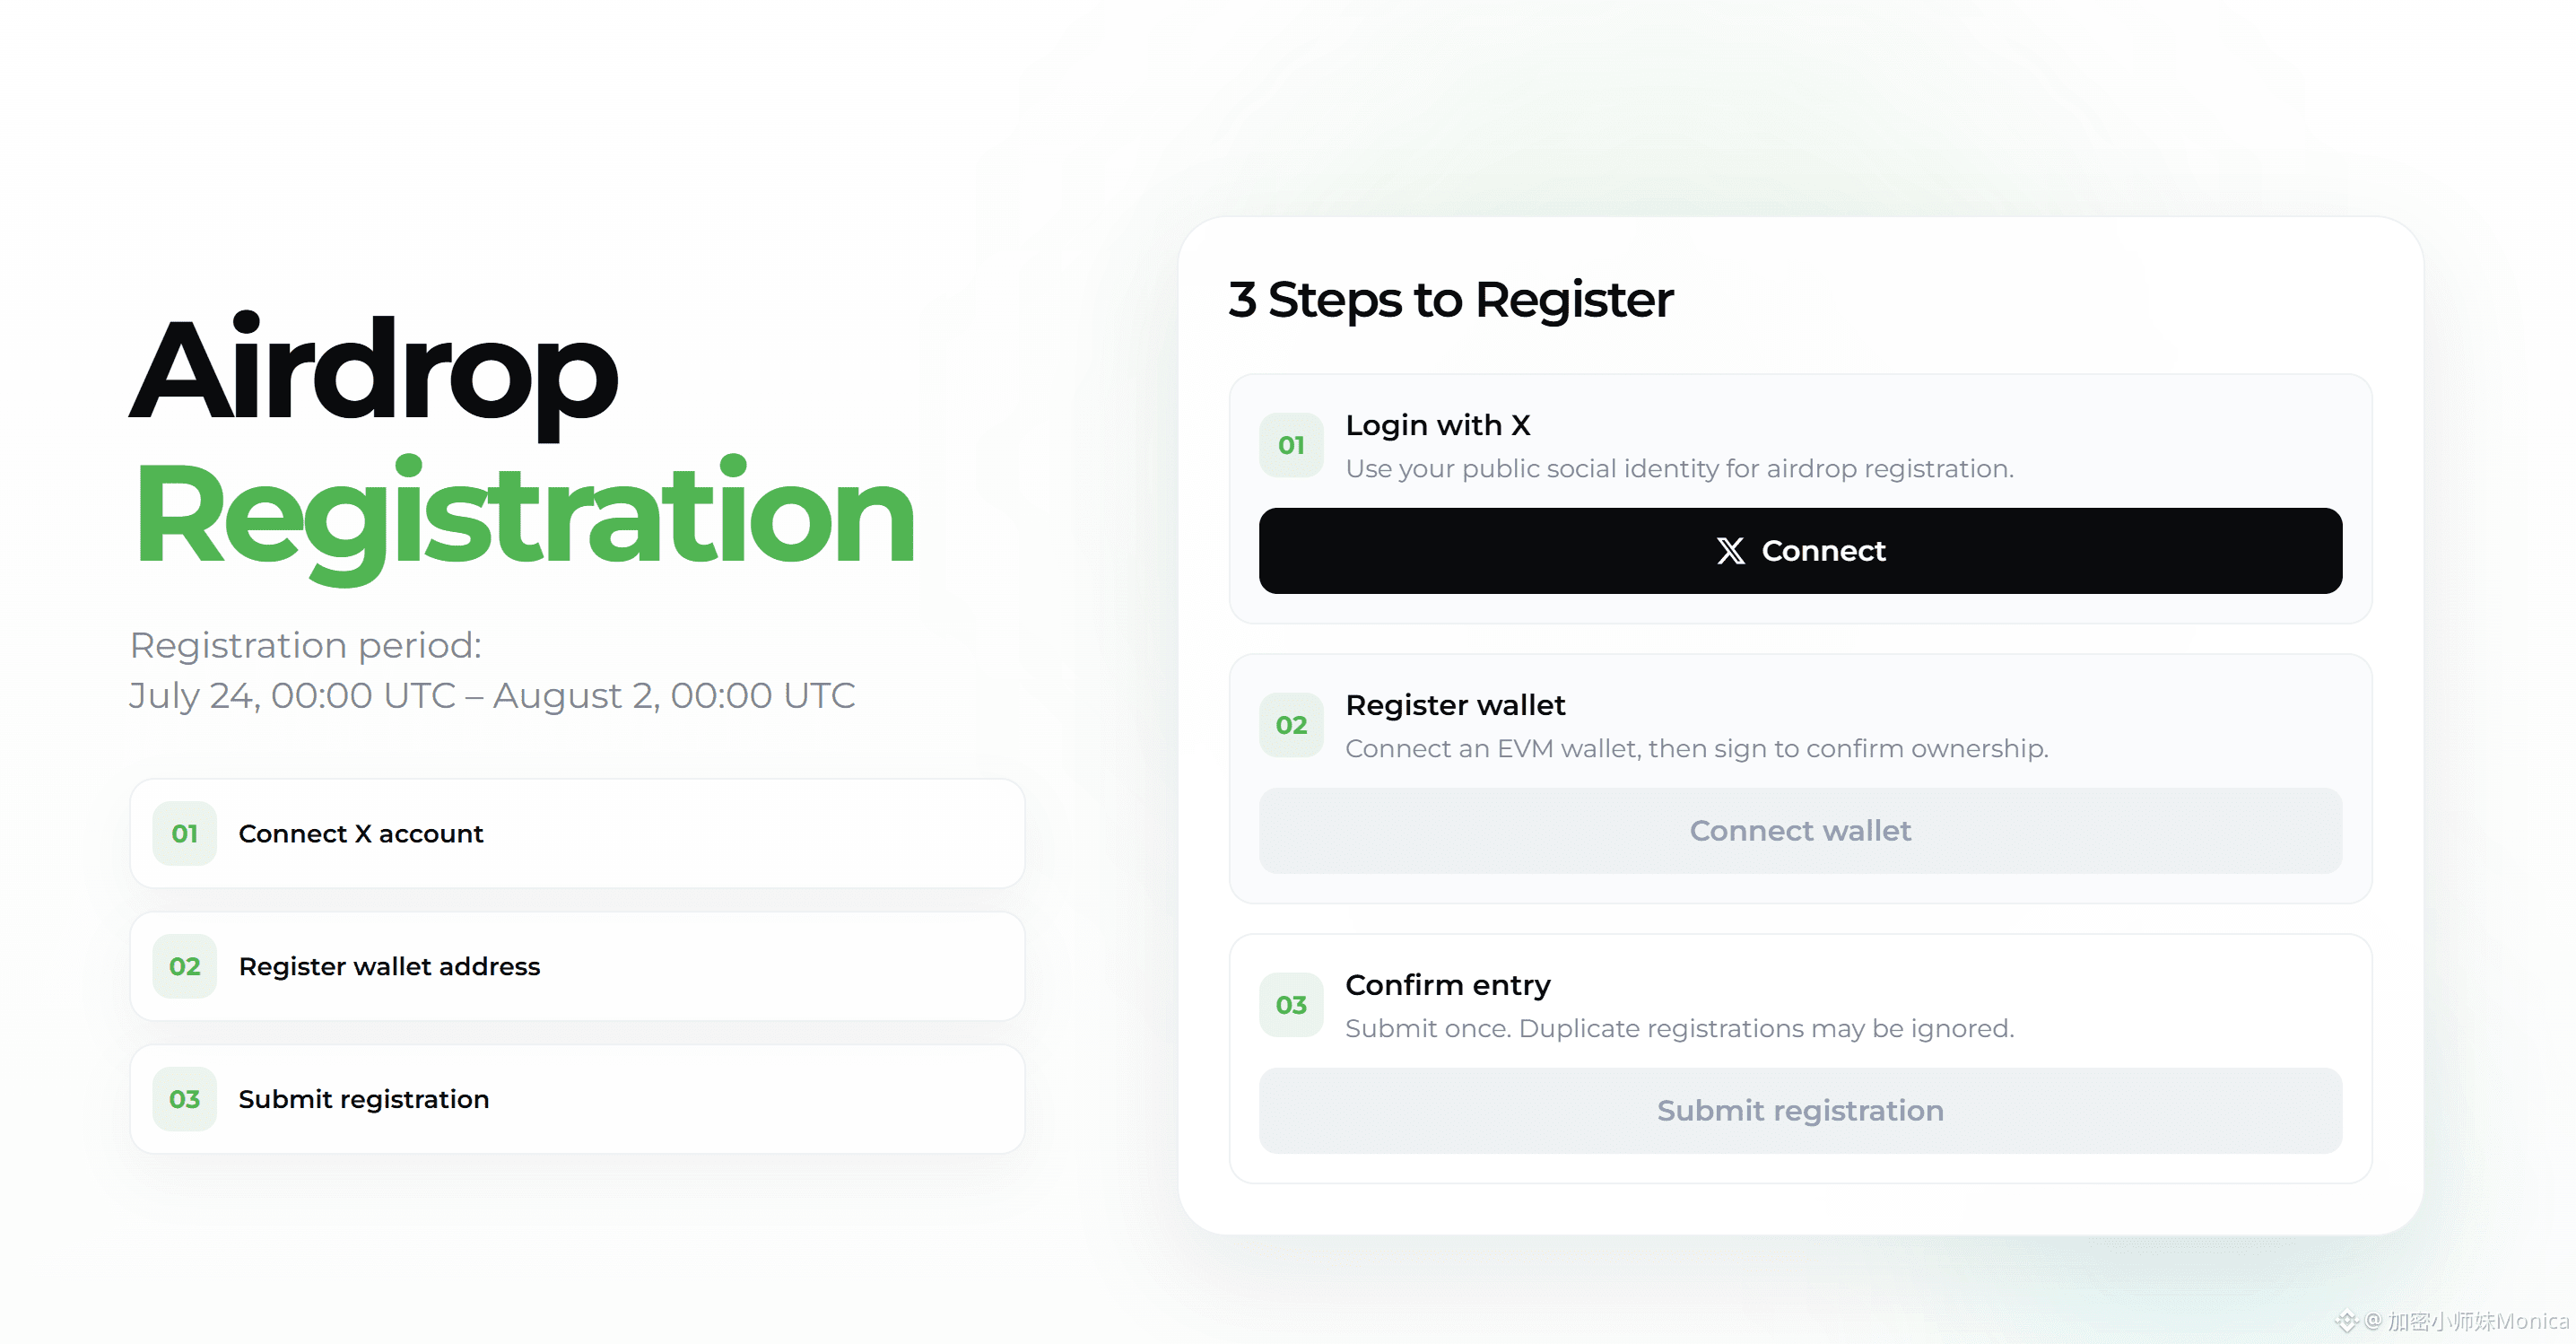
4
2
18
12.2k
·
--
Vérifié
每次当你对市场失去信心的时候,会发现突然冒出一个人因为你根本没听过的东西赚了百倍千倍——这就是区块链带来的魅力,也是我们这个行业的独有特性。
多少人是被这种致富神话带进来这个圈子的?
比如之前重新被市场发现的 Uniswap v4。
v4 今年年初就上线了,但一开始吸引的关注度有限。它改的不是界面,不是手续费。
而是一件很底层的事:
以前你在 Uniswap 换币,换完就结束了。现在换币这个动作,可以同时触发任何人写的代码。
这个"任何人写的代码",官方叫 Hooks(钩子)。可以理解成 Uniswap 从一个换币工具,变成了一个可以往里面装插件的平台。
爆火三个项目,玩法完全不同,简单拆解下背后的原理逻辑。
❶$sato 靠的是"没有人能控制它"的公平发射信仰,
❷$uPEG 靠的是一个 8 年前被 Vitalik 一句话否掉的名字加上链上生成图片的新奇感
❸ Slonks 靠的是扭曲版 CryptoPunks 加销毁升级的 NFT 老玩家情结。
但它们能跑起来,用的是同一套底层逻辑:
在 v4 里,换币这个动作可以触发任意代码。不同的人往这个口子里塞了不同的故事。这就是市场真正在捧的东西。
Hooks 足够开放,以至于 DeFi 极客、NFT 玩家、memecoin 猎手,可以同时在里面找到属于自己的叙事。
多个圈子的注意力汇聚到同一个底层协议上,有点 Defi Summer 初期那种味道。
有一面不能忽视——Hooks 是完全开放的,任何人都能写,也意味着可能有人写恶意代码:异常高的手续费、锁死流动性、进得去出不来。
不过还是要重点注意:
① 陌生池子不要乱进,只用有可信来源的 Hooks 项目
② 不要轻易 FOMO 热搜顶部的项目
sato / uPEG / Slonks 的故事说明 v4 能跑出东西,它们本身的空间,我不替你判断。
每次当你对市场失去信心的时候,会发现突然冒出一个人因为你根本没听过的东西赚了百倍千倍——这就是区块链带来的魅力,也是我们这个行业的独有特性。
多少人是被这种致富神话带进来这个圈子的?
比如之前重新被市场发现的 Uniswap v4。
v4 今年年初就上线了,但一开始吸引的关注度有限。它改的不是界面,不是手续费。
而是一件很底层的事:
以前你在 Uniswap 换币,换完就结束了。现在换币这个动作,可以同时触发任何人写的代码。
这个"任何人写的代码",官方叫 Hooks(钩子)。可以理解成 Uniswap 从一个换币工具,变成了一个可以往里面装插件的平台。
爆火三个项目,玩法完全不同,简单拆解下背后的原理逻辑。
❶$sato 靠的是"没有人能控制它"的公平发射信仰,
❷$uPEG 靠的是一个 8 年前被 Vitalik 一句话否掉的名字加上链上生成图片的新奇感
❸ Slonks 靠的是扭曲版 CryptoPunks 加销毁升级的 NFT 老玩家情结。
但它们能跑起来,用的是同一套底层逻辑:
在 v4 里,换币这个动作可以触发任意代码。不同的人往这个口子里塞了不同的故事。这就是市场真正在捧的东西。
Hooks 足够开放,以至于 DeFi 极客、NFT 玩家、memecoin 猎手,可以同时在里面找到属于自己的叙事。
多个圈子的注意力汇聚到同一个底层协议上,有点 Defi Summer 初期那种味道。
有一面不能忽视——Hooks 是完全开放的,任何人都能写,也意味着可能有人写恶意代码:异常高的手续费、锁死流动性、进得去出不来。
不过还是要重点注意:
① 陌生池子不要乱进,只用有可信来源的 Hooks 项目
② 不要轻易 FOMO 热搜顶部的项目
sato / uPEG / Slonks 的故事说明 v4 能跑出东西,它们本身的空间,我不替你判断。
多少人是被这种致富神话带进来这个圈子的?
比如之前重新被市场发现的 Uniswap v4。
v4 今年年初就上线了,但一开始吸引的关注度有限。它改的不是界面,不是手续费。
而是一件很底层的事:
以前你在 Uniswap 换币,换完就结束了。现在换币这个动作,可以同时触发任何人写的代码。
这个"任何人写的代码",官方叫 Hooks(钩子)。可以理解成 Uniswap 从一个换币工具,变成了一个可以往里面装插件的平台。
爆火三个项目,玩法完全不同,简单拆解下背后的原理逻辑。
❶$sato 靠的是"没有人能控制它"的公平发射信仰,
❷$uPEG 靠的是一个 8 年前被 Vitalik 一句话否掉的名字加上链上生成图片的新奇感
❸ Slonks 靠的是扭曲版 CryptoPunks 加销毁升级的 NFT 老玩家情结。
但它们能跑起来,用的是同一套底层逻辑:
在 v4 里,换币这个动作可以触发任意代码。不同的人往这个口子里塞了不同的故事。这就是市场真正在捧的东西。
Hooks 足够开放,以至于 DeFi 极客、NFT 玩家、memecoin 猎手,可以同时在里面找到属于自己的叙事。
多个圈子的注意力汇聚到同一个底层协议上,有点 Defi Summer 初期那种味道。
有一面不能忽视——Hooks 是完全开放的,任何人都能写,也意味着可能有人写恶意代码:异常高的手续费、锁死流动性、进得去出不来。
不过还是要重点注意:
① 陌生池子不要乱进,只用有可信来源的 Hooks 项目
② 不要轻易 FOMO 热搜顶部的项目
sato / uPEG / Slonks 的故事说明 v4 能跑出东西,它们本身的空间,我不替你判断。
2
10
14.8k
·
--

Article
Les trois types d’anxiété à gérer au travail pour les personnes ordinaires après l’accélération par l’IACe semestre, le changement le plus évident est que l’IA a accéléré le rythme de beaucoup de tâches.
Les synthèses de données, le premier brouillon de memo, la cartographie du secteur : beaucoup de tâches qui prenaient autrefois plusieurs heures peuvent désormais être produites en une quinzaine de minutes.
Mais en discutant récemment avec des camarades de l’atelier, j’ai découvert que l’anxiété ne diminuait pas : elle devenait au contraire plus précise.
L’IA est en train d’uniformiser les compétences de base de beaucoup de personnes : tout le monde peut chercher les informations plus vite, construire des cadres plus rapidement, rédiger un premier brouillon plus facilement. Du coup, la vraie anxiété devient : où se situent mon jugement, ma différence et ma contribution ?
Donc dans cet épisode, on ne parle pas de “comment utiliser l’IA pour gagner en efficacité”. On parle plutôt, après l’accélération apportée par l’IA, des trois types d’anxiété que les gens ordinaires doivent réellement gérer au travail.
Les trois types d’anxiété à gérer au travail pour les personnes ordinaires après l’accélération par l’IA
Ce semestre, le changement le plus évident est que l’IA a accéléré le rythme de beaucoup de tâches.
Les synthèses de données, le premier brouillon de memo, la cartographie du secteur : beaucoup de tâches qui prenaient autrefois plusieurs heures peuvent désormais être produites en une quinzaine de minutes.
Mais en discutant récemment avec des camarades de l’atelier, j’ai découvert que l’anxiété ne diminuait pas : elle devenait au contraire plus précise.
L’IA est en train d’uniformiser les compétences de base de beaucoup de personnes : tout le monde peut chercher les informations plus vite, construire des cadres plus rapidement, rédiger un premier brouillon plus facilement. Du coup, la vraie anxiété devient : où se situent mon jugement, ma différence et ma contribution ?
Donc dans cet épisode, on ne parle pas de “comment utiliser l’IA pour gagner en efficacité”. On parle plutôt, après l’accélération apportée par l’IA, des trois types d’anxiété que les gens ordinaires doivent réellement gérer au travail.
Les synthèses de données, le premier brouillon de memo, la cartographie du secteur : beaucoup de tâches qui prenaient autrefois plusieurs heures peuvent désormais être produites en une quinzaine de minutes.
Mais en discutant récemment avec des camarades de l’atelier, j’ai découvert que l’anxiété ne diminuait pas : elle devenait au contraire plus précise.
L’IA est en train d’uniformiser les compétences de base de beaucoup de personnes : tout le monde peut chercher les informations plus vite, construire des cadres plus rapidement, rédiger un premier brouillon plus facilement. Du coup, la vraie anxiété devient : où se situent mon jugement, ma différence et ma contribution ?
Donc dans cet épisode, on ne parle pas de “comment utiliser l’IA pour gagner en efficacité”. On parle plutôt, après l’accélération apportée par l’IA, des trois types d’anxiété que les gens ordinaires doivent réellement gérer au travail.
1
6
5.7k
·
--
Vérifié

Article
Une nouvelle chaîne lancée il y a une quinzaine de jours, qui a soutenu une grande partie de la timeline Twitter en pleine bear market : Robinhood Chain peut-elle encore monter à bord ? Je partage mon analyse.D’abord, une question : pourquoi une société de courtage publie une chaîne, et quel intérêt y trouve-t-elle ?
Robinhood est la plateforme de courtage la plus “orientée particuliers” aux États-Unis : des dizaines de millions d’utilisateurs de retail. En 2021, lors de la bataille GameStop contre Wall Street, les armes des particuliers, c’était elle. C’est donc son plus gros atout : au lieu de devoir galérer pour un lancement à froid et attirer des nouveaux flux, elle détient déjà un bassin de trafic de particuliers prêt à parier, le plus aimé du monde entier.
Et elle y gagne quoi ? Je comprends que c’est pour le droit de règlement. En connectant la chaîne de quelqu’un, les utilisateurs sont à elle, mais l’actif et la compensation sont sur le terrain de l’autre—au maximum, ça revient à une interface front-end plus avancée. Coinbase lance Base, Circle lance Arc, Robinhood lance une chaîne : ils se disputent tous la même chose, la “place de trading” de l’ère financière on-chain.
Une nouvelle chaîne lancée il y a une quinzaine de jours, qui a soutenu une grande partie de la timeline Twitter en pleine bear market : Robinhood Chain peut-elle encore monter à bord ? Je partage mon analyse.
D’abord, une question : pourquoi une société de courtage publie une chaîne, et quel intérêt y trouve-t-elle ?
Robinhood est la plateforme de courtage la plus “orientée particuliers” aux États-Unis : des dizaines de millions d’utilisateurs de retail. En 2021, lors de la bataille GameStop contre Wall Street, les armes des particuliers, c’était elle. C’est donc son plus gros atout : au lieu de devoir galérer pour un lancement à froid et attirer des nouveaux flux, elle détient déjà un bassin de trafic de particuliers prêt à parier, le plus aimé du monde entier.
Et elle y gagne quoi ? Je comprends que c’est pour le droit de règlement. En connectant la chaîne de quelqu’un, les utilisateurs sont à elle, mais l’actif et la compensation sont sur le terrain de l’autre—au maximum, ça revient à une interface front-end plus avancée. Coinbase lance Base, Circle lance Arc, Robinhood lance une chaîne : ils se disputent tous la même chose, la “place de trading” de l’ère financière on-chain.
Robinhood est la plateforme de courtage la plus “orientée particuliers” aux États-Unis : des dizaines de millions d’utilisateurs de retail. En 2021, lors de la bataille GameStop contre Wall Street, les armes des particuliers, c’était elle. C’est donc son plus gros atout : au lieu de devoir galérer pour un lancement à froid et attirer des nouveaux flux, elle détient déjà un bassin de trafic de particuliers prêt à parier, le plus aimé du monde entier.
Et elle y gagne quoi ? Je comprends que c’est pour le droit de règlement. En connectant la chaîne de quelqu’un, les utilisateurs sont à elle, mais l’actif et la compensation sont sur le terrain de l’autre—au maximum, ça revient à une interface front-end plus avancée. Coinbase lance Base, Circle lance Arc, Robinhood lance une chaîne : ils se disputent tous la même chose, la “place de trading” de l’ère financière on-chain.
11
9.3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ChainlinkPowersBottomlinePaymentPlatform
2,253 vues
104 mentions
🚨 Chainlink vient de s’enfoncer davantage dans les rouages de la banque mondiale.
Bottomline a lancé Global Pay Connect, une nouvelle plateforme de connectivité des paiements pour 600+ banques, avec Chainlink fournissant la couche d’interopérabilité qui relie les infrastructures bancaires existantes aux blockchains publiques et privées. Bottomline transfère déjà plus de 16 000 milliards de dollars de paiements chaque année, ce qui fait de cette intégration l’une des plus importantes de Chainlink dans le domaine des paiements institutionnels.
Le point crucial, c’est que les banques n’ont pas besoin de remplacer leurs systèmes existants.
Elles peuvent continuer à utiliser des messages Swift et ISO 20022 familiers, tandis que le CCIP de Chainlink gère la connectivité inter-chaînes et CRE coordonne les flux de travail entre les systèmes onchain et offchain.
Cela change le récit autour de $LINK .
Ce n’est plus seulement une question d’oracles qui alimentent des données de prix dans DeFi.
Chainlink devient de plus en plus un middleware pour la finance institutionnelle.
Si même une fraction du réseau bancaire de Bottomline commence à acheminer de vrais flux de paiements onchain, l’échelle pourrait être massive.
Des rails de paiements de 16 000 milliards de dollars + 600 banques + l’infrastructure Chainlink.
Ce n’est pas un petit partenariat crypto.
C’est une infrastructure de la TradFi qui commence à se brancher sur la blockchain. 👀
$WLD
#fedratewatch #ChainlinkPowersBottomlinePaymentPlatform #StellarActivatesProtocol28At211TPS #SECGrantsInnovationExemptionForTokenizedStocks #XRPGains3%AsRippleAddsMPPSupport
KimHotbae
·0 mentions J’aime
·18 vues
StellarActivatesProtocol28At211TPS
10,301 vues
287 mentions
SECGrantsInnovationExemptionForTokenizedStocks
8,434 vues
234 mentions