

CRYPTO_BOY_09
259 Publications
CRYPTO_BOY_09
Signaler
Bloquer l’utilisateur
Market Updates • Airdrops • Campaigns • Web3 Hunter | Helping You Earn Together | DYOR
148 Suivis
105 Abonnés
253 J’aime
Publications
Tous
Citations
PINNED
Partiellement vrai
#TermMax
Presque fermé l’onglet, honnêtement. Puis le chiffre du TVL m’a accroché l’œil et j’ai continué à défiler, lol
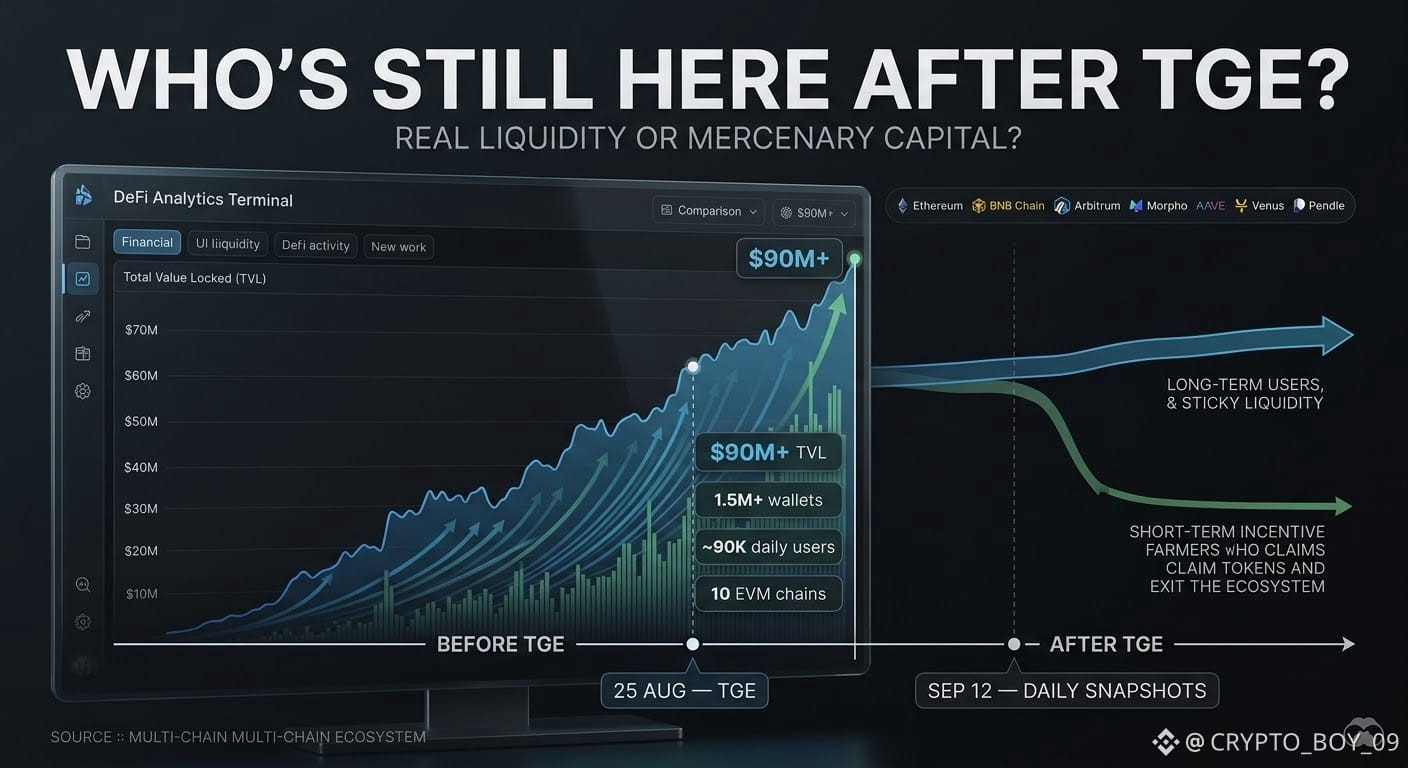
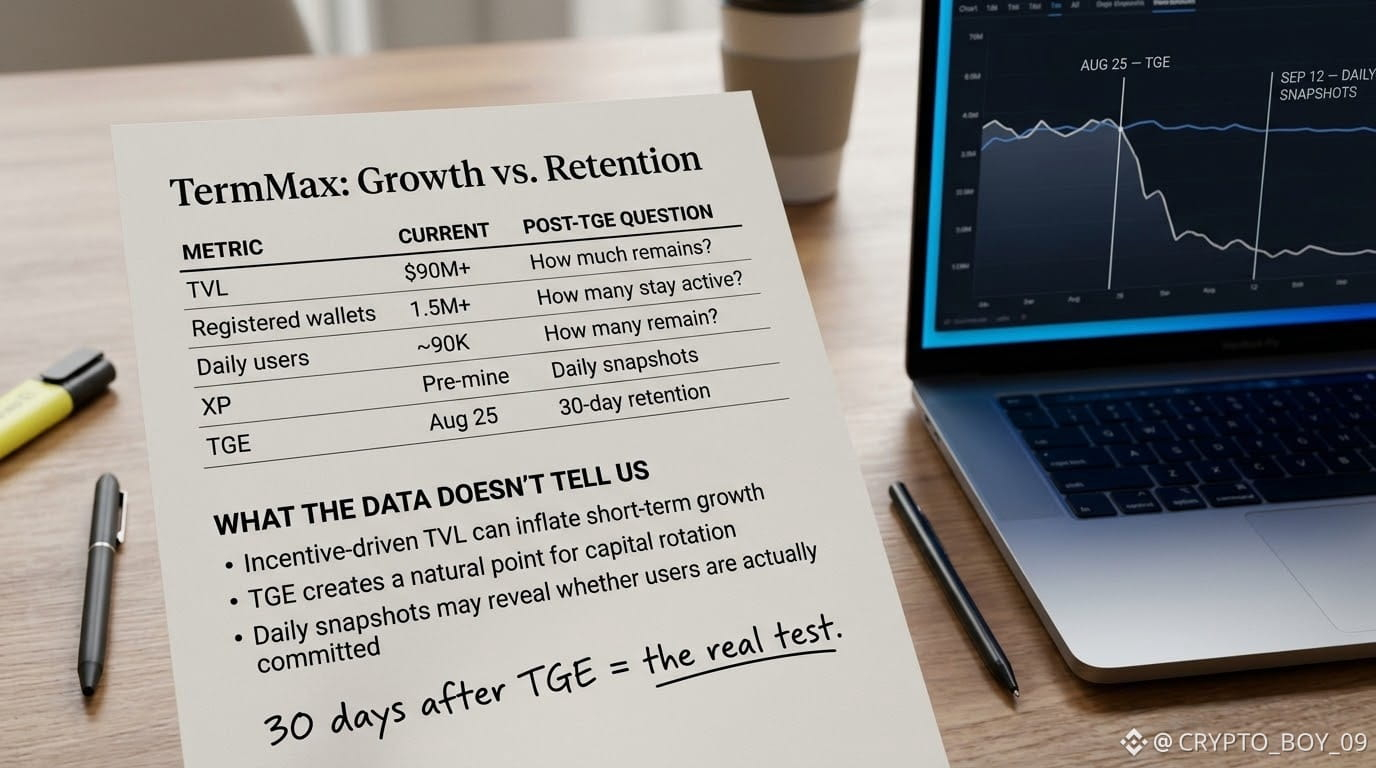
Apparemment, TermMax est maintenant à 90 M$+ de TVL, avec 1,5 M+ de portefeuilles enregistrés et environ 90 K utilisateurs quotidiens. Le mainnet n’a été lancé qu’en avril 2025, donc c’est une montée plutôt rapide.
Et c’est aussi déployé sur environ 10 chaînes EVM — Ethereum, BNB Chain, Arbitrum, etc. — et déjà intégré à Morpho, Aave, Venus & Pendle. Ce sont les intégrations qui comptent vraiment.
Et ensuite j’ai vu la date : le TGE, c’est le 25 août. Donc voilà, à quelques jours de là.
Ce qui m’a davantage attiré que le TVL, toutefois, c’est ce qui se passe après le pré-mine.
Le pré-mine s’est terminé le 11 août, et tout XP que tu avais à ce moment-là est verrouillé. Classique.
Mais à partir du 12 septembre, le nouveau système XP commence à utiliser des instantanés quotidiens. Donc tu ne peux plus simplement débarquer une fois, farmer, puis disparaître. Il faut réellement continuer à maintenir la position pour que ça compte.
Moi, je suis encore en mode “wait-and-see”.
Le fait que le TVL monte, c’est la partie facile quand les incitations sont en ligne et qu’un airdrop/TGE est juste au coin de la rue. Le vrai test arrive après le TGE, quand l’XP se transforme en un token réellement échangeable.
C’est là qu’on saura si la liquidité est vraiment restée ou si c’était juste du capital mercenaire qui farmait les incitations.
Un mois après le TGE, c’est le chiffre que je vais surveiller :
qui est encore là, et qui a juste réclamé puis est parti ?
@termmax $AAVE $MORPHO $BOME
#TermMax
Presque fermé l’onglet, honnêtement. Puis le chiffre du TVL m’a accroché l’œil et j’ai continué à défiler, lol
Apparemment, TermMax est maintenant à 90 M$+ de TVL, avec 1,5 M+ de portefeuilles enregistrés et environ 90 K utilisateurs quotidiens. Le mainnet n’a été lancé qu’en avril 2025, donc c’est une montée plutôt rapide.
Et c’est aussi déployé sur environ 10 chaînes EVM — Ethereum, BNB Chain, Arbitrum, etc. — et déjà intégré à Morpho, Aave, Venus & Pendle. Ce sont les intégrations qui comptent vraiment.
Et ensuite j’ai vu la date : le TGE, c’est le 25 août. Donc voilà, à quelques jours de là.
Ce qui m’a davantage attiré que le TVL, toutefois, c’est ce qui se passe après le pré-mine.
Le pré-mine s’est terminé le 11 août, et tout XP que tu avais à ce moment-là est verrouillé. Classique.
Mais à partir du 12 septembre, le nouveau système XP commence à utiliser des instantanés quotidiens. Donc tu ne peux plus simplement débarquer une fois, farmer, puis disparaître. Il faut réellement continuer à maintenir la position pour que ça compte.
Moi, je suis encore en mode “wait-and-see”.
Le fait que le TVL monte, c’est la partie facile quand les incitations sont en ligne et qu’un airdrop/TGE est juste au coin de la rue. Le vrai test arrive après le TGE, quand l’XP se transforme en un token réellement échangeable.
C’est là qu’on saura si la liquidité est vraiment restée ou si c’était juste du capital mercenaire qui farmait les incitations.
Un mois après le TGE, c’est le chiffre que je vais surveiller :
qui est encore là, et qui a juste réclamé puis est parti ?
@TermMax $AAVE $MORPHO $BOME
13
12
369
PINNED
Partiellement vrai
Je n’arrivais pas à dormir cette nuit 😨, il était vers 2 h du matin, donc je faisais juste défiler quand la page de $DUSK Trade s’est ouverte. Je me suis dit que j’allais jeter un coup d’œil pendant 5 minutes.
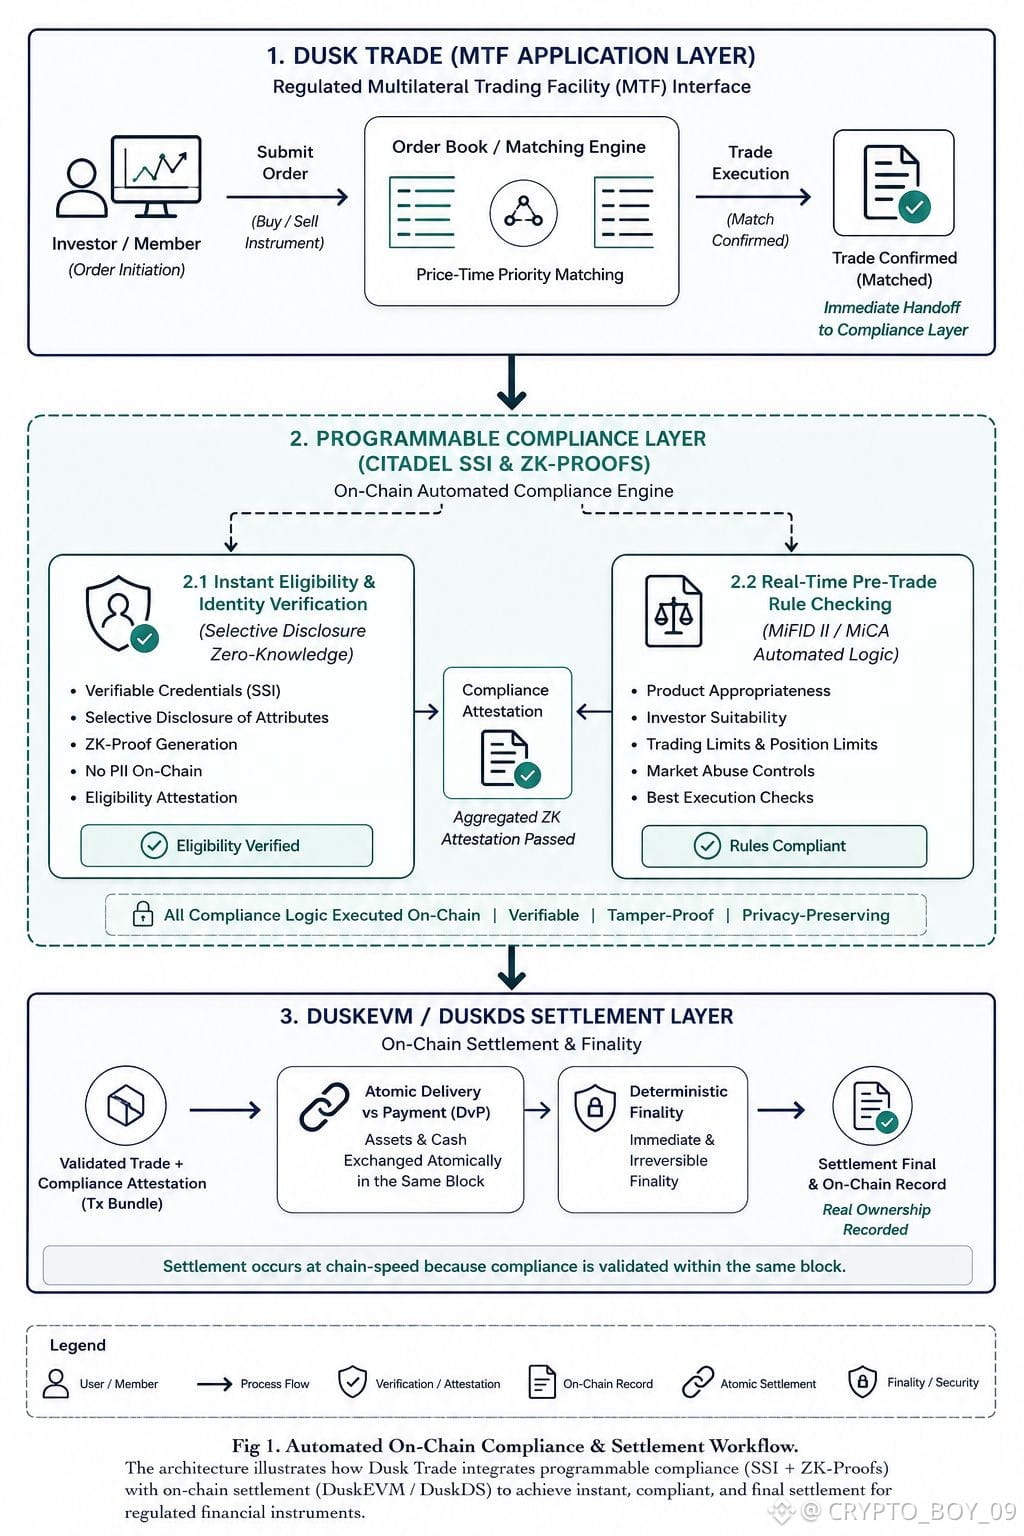
D’après ce que j’ai compris, Dusk Trade est une couche de neobroker sur DuskEVM, conçue pour fonctionner comme un MTF réglementé et une plateforme d’investissement, conformément aux réglementations européennes. Des actifs comme des fonds monétaires (MMF), des ETF et des obligations arrivent onchain via elle, avec un règlement instantané et une propriété réelle.
Mais voilà ce qui m’a un peu dérangé. On est tous excités quand on entend « règlement instantané », mais la vraie question n’est pas de savoir si le règlement est rapide ou lent. Si un MTF opère dans un cadre réglementé, peut-il simplement supprimer ses obligations de conformité au nom de la vitesse ? Non.
Donc le vrai défi ne concerne pas seulement le règlement rapide. Il s’agit de faire en sorte que les contrôles d’éligibilité, la vérification des investisseurs et le reporting réglementaire avancent à la même vitesse que la chaîne.
Et ça m’amène à me demander : tant que la conformité elle-même n’est pas automatisée et « onchain », « règlement instantané » n’est-il finalement qu’une partie de l’histoire ?
@Dusk_Foundation $DUSK #dusk
Je n’arrivais pas à dormir cette nuit 😨, il était vers 2 h du matin, donc je faisais juste défiler quand la page de $DUSK Trade s’est ouverte. Je me suis dit que j’allais jeter un coup d’œil pendant 5 minutes.
D’après ce que j’ai compris, Dusk Trade est une couche de neobroker sur DuskEVM, conçue pour fonctionner comme un MTF réglementé et une plateforme d’investissement, conformément aux réglementations européennes. Des actifs comme des fonds monétaires (MMF), des ETF et des obligations arrivent onchain via elle, avec un règlement instantané et une propriété réelle.
Mais voilà ce qui m’a un peu dérangé. On est tous excités quand on entend « règlement instantané », mais la vraie question n’est pas de savoir si le règlement est rapide ou lent. Si un MTF opère dans un cadre réglementé, peut-il simplement supprimer ses obligations de conformité au nom de la vitesse ? Non.
Donc le vrai défi ne concerne pas seulement le règlement rapide. Il s’agit de faire en sorte que les contrôles d’éligibilité, la vérification des investisseurs et le reporting réglementaire avancent à la même vitesse que la chaîne.
Et ça m’amène à me demander : tant que la conformité elle-même n’est pas automatisée et « onchain », « règlement instantané » n’est-il finalement qu’une partie de l’histoire ?
@Dusk $DUSK #dusk
30
1
19
473
Vérifié
Quand je suis allé ouvrir un nouveau compte bancaire hier, le formulaire m’a demandé de choisir entre un compte d’épargne ou un compte courant. Même banque, mais des façons d’en tirer profit différentes.
Ça m’a fait réfléchir à la manière dont on voit généralement les transactions blockchain : soit tout est public, soit tout est privé. Pas vraiment de zone médiane.
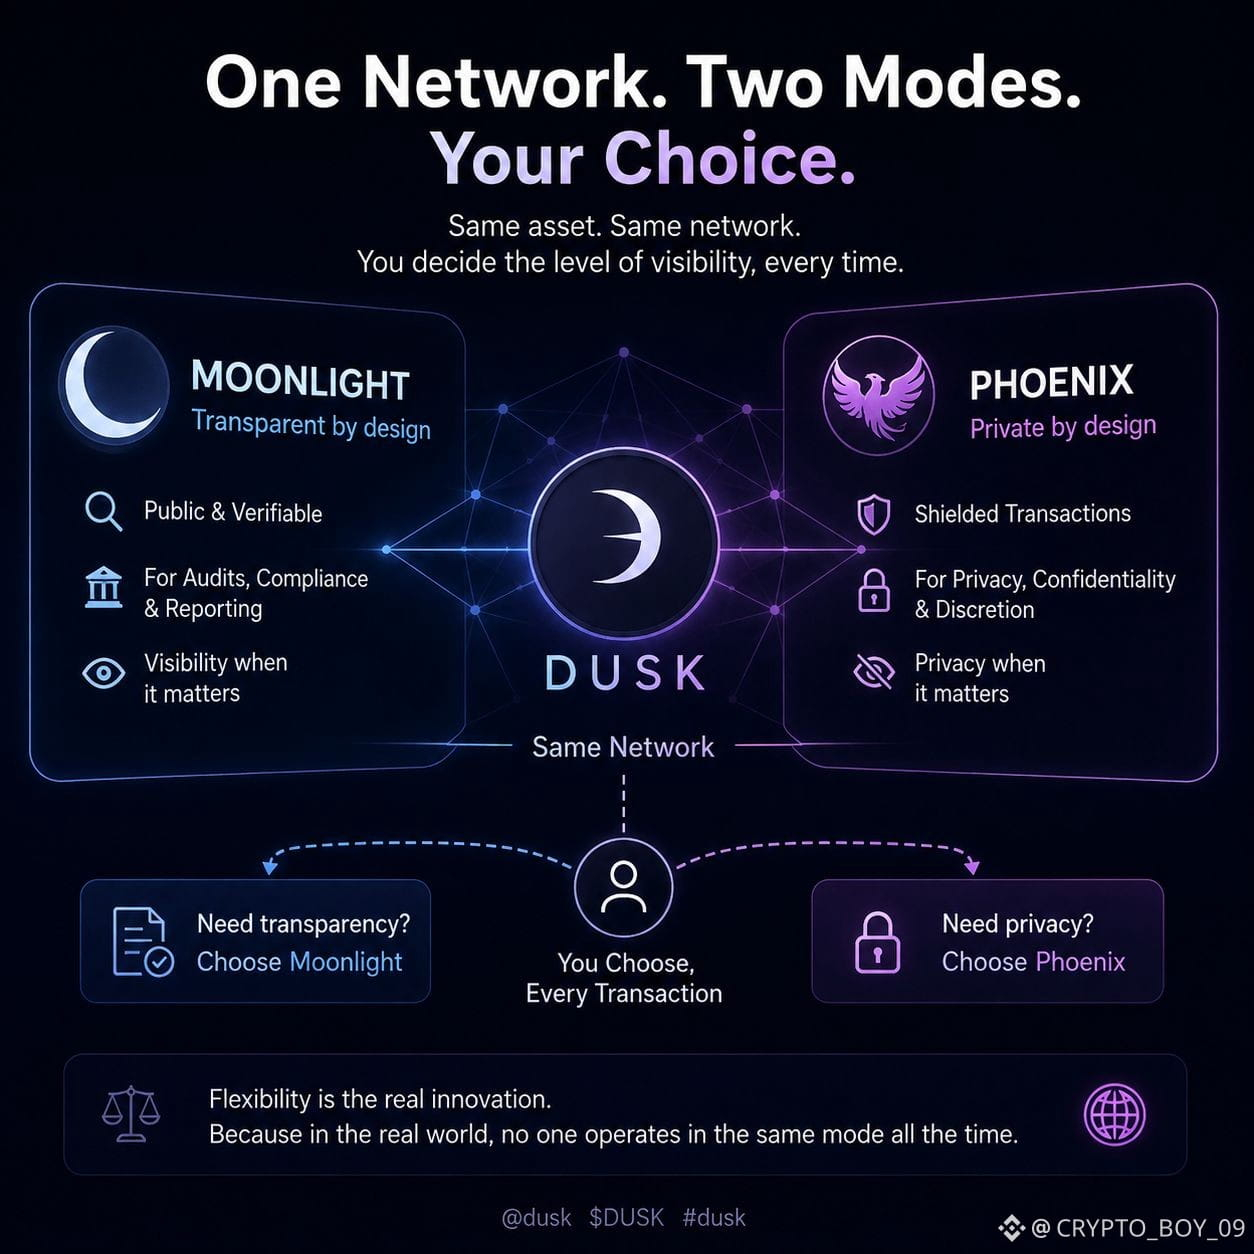
La configuration Moonlight et Phoenix de Dusk m’a fait y réfléchir autrement.
Moonlight est prévu pour des transactions publiques et transparentes, où la visibilité compte — par exemple pour le reporting institutionnel ou les journaux d’audit.
Phoenix est protégé, pour les cas où les détails de la transaction ne devraient pas être exposés.
Les deux fonctionnent sur le même réseau, et l’utilisateur peut choisir le mode transaction par transaction.
Au début, on dirait juste deux options pratiques.
Mais l’idée plus vaste, c’est la flexibilité.
Même actif. Même réseau. Mais la confidentialité n’est pas un réglage permanent. Vous décidez du niveau de visibilité dont vous avez besoin à chaque fois que vous effectuez une transaction.
C’est crucial pour les institutions, car dans le monde réel, aucune entité ne fonctionne tout le temps dans le même mode. Parfois, la transparence est nécessaire. Parfois, non.
C’est un choix de conception minime, mais il pourrait être déterminant pour la façon dont la confidentialité fonctionne on-chain.
La question est : est-ce que davantage de chaînes vont évoluer vers ce type de confidentialité choisie, ou est-ce qu’un seul paramètre par défaut — entièrement public ou entièrement privé — finira par l’emporter ?
@Dusk_Foundation $DUSK #dusk
Quand je suis allé ouvrir un nouveau compte bancaire hier, le formulaire m’a demandé de choisir entre un compte d’épargne ou un compte courant. Même banque, mais des façons d’en tirer profit différentes.
Ça m’a fait réfléchir à la manière dont on voit généralement les transactions blockchain : soit tout est public, soit tout est privé. Pas vraiment de zone médiane.
La configuration Moonlight et Phoenix de Dusk m’a fait y réfléchir autrement.
Moonlight est prévu pour des transactions publiques et transparentes, où la visibilité compte — par exemple pour le reporting institutionnel ou les journaux d’audit.
Phoenix est protégé, pour les cas où les détails de la transaction ne devraient pas être exposés.
Les deux fonctionnent sur le même réseau, et l’utilisateur peut choisir le mode transaction par transaction.
Au début, on dirait juste deux options pratiques.
Mais l’idée plus vaste, c’est la flexibilité.
Même actif. Même réseau. Mais la confidentialité n’est pas un réglage permanent. Vous décidez du niveau de visibilité dont vous avez besoin à chaque fois que vous effectuez une transaction.
C’est crucial pour les institutions, car dans le monde réel, aucune entité ne fonctionne tout le temps dans le même mode. Parfois, la transparence est nécessaire. Parfois, non.
C’est un choix de conception minime, mais il pourrait être déterminant pour la façon dont la confidentialité fonctionne on-chain.
La question est : est-ce que davantage de chaînes vont évoluer vers ce type de confidentialité choisie, ou est-ce qu’un seul paramètre par défaut — entièrement public ou entièrement privé — finira par l’emporter ?
@Dusk $DUSK #dusk
1
2
90
#dusk $DUSK @Dusk_Foundation
La nuit dernière, une amie et moi passions en revue nos dépenses communes. Elle a dit quelque chose de simple : « tout entre nous reste transparent, mais aucune de nous n’explique ses dépenses personnelles à l’autre. »
Cette phrase m’est restée en tête plus longtemps qu’elle ne devrait.
On a tendance à considérer la confidentialité et la transparence comme des opposés en finance — soit tout est visible, soit rien ne l’est. En regardant de plus près @dusk, cette séparation ne tient pas aussi bien qu’il n’y paraît.
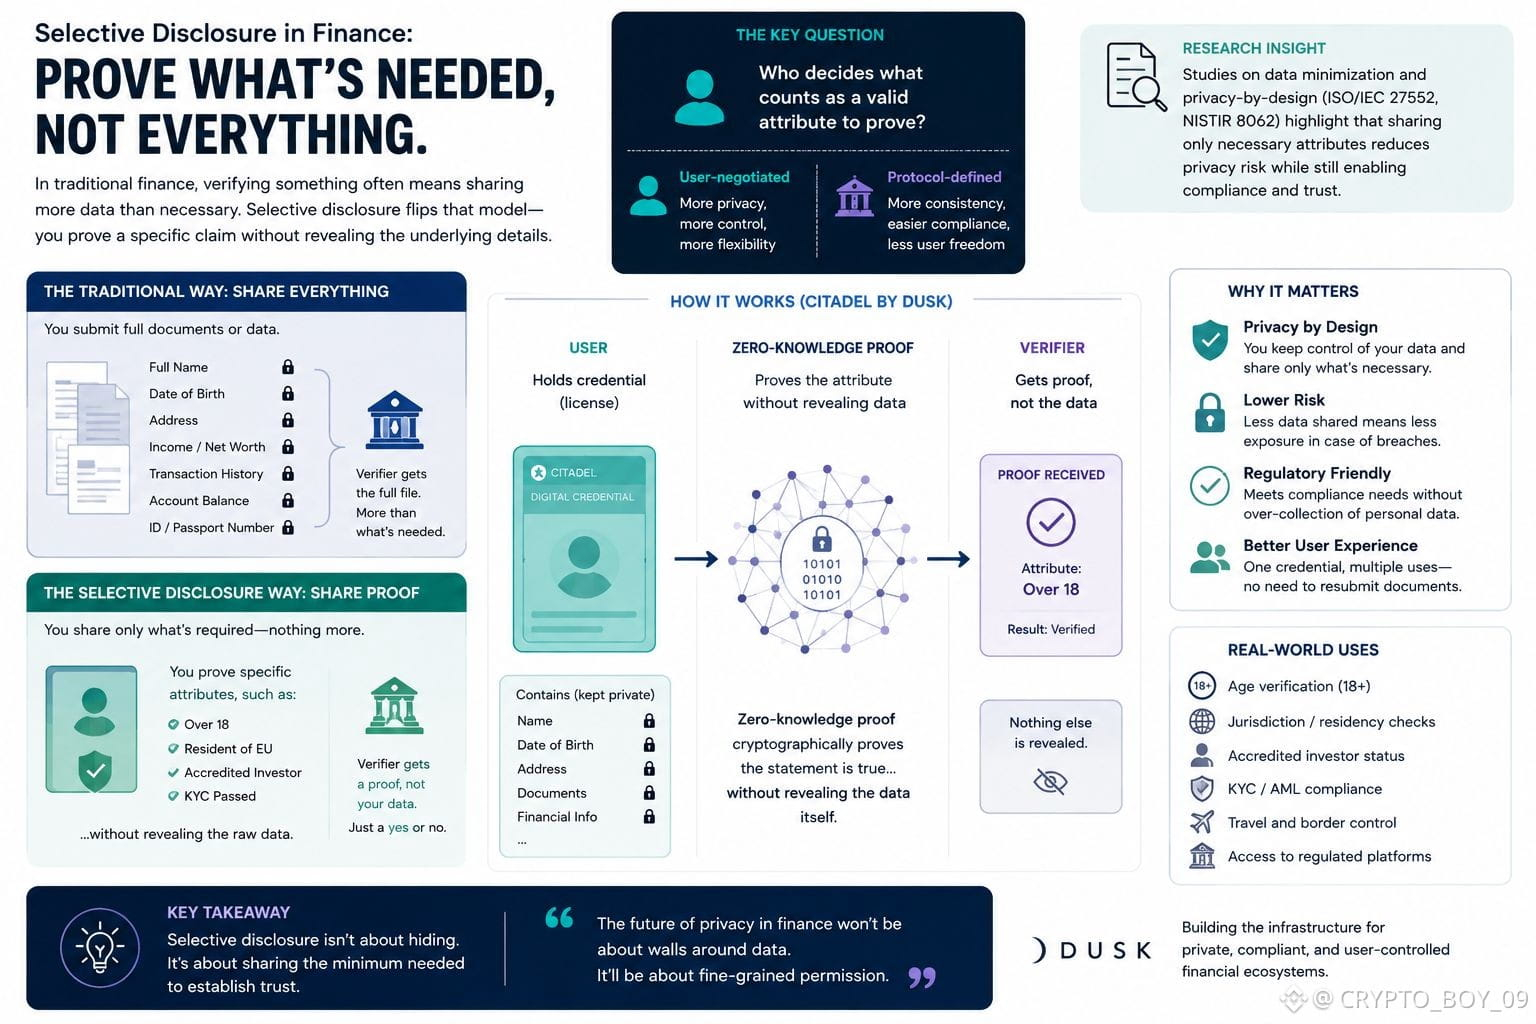
Prenons Citadel, la couche d’identité de Dusk. Un utilisateur demande une licence une fois, puis s’en sert pour prouver un attribut précis — par exemple, atteindre un seuil d’âge ou relever d’une certaine juridiction — sans remettre à chaque fois les documents sous-jacents.
Le vérificateur obtient une preuve, pas un fichier.
C’est une forme de confidentialité différente : ce n’est pas seulement cacher des soldes. C’est décider, attribut par attribut, de ce qui doit réellement quitter vos mains.
Ce qui soulève pour moi la vraie question — qui définit, au final, ce qui compte comme un attribut valable à prouver ? Est-ce négocié par l’utilisateur, ou fixé avant même qu’il ait son mot à dire ?
La réponse compte plus que de savoir si des données sont masquées ou affichées. Elle détermine si « la divulgation sélective » est réellement sélective, ou si ce n’est que de l’autorisation déguisée.
$TUT $CATI
{future}(PROMUSDT)
{future}(DUSKUSDT)
{future}(BTCUSDT)
#dusk $DUSK @Dusk
La nuit dernière, une amie et moi passions en revue nos dépenses communes. Elle a dit quelque chose de simple : « tout entre nous reste transparent, mais aucune de nous n’explique ses dépenses personnelles à l’autre. »
Cette phrase m’est restée en tête plus longtemps qu’elle ne devrait.
On a tendance à considérer la confidentialité et la transparence comme des opposés en finance — soit tout est visible, soit rien ne l’est. En regardant de plus près @dusk, cette séparation ne tient pas aussi bien qu’il n’y paraît.
Prenons Citadel, la couche d’identité de Dusk. Un utilisateur demande une licence une fois, puis s’en sert pour prouver un attribut précis — par exemple, atteindre un seuil d’âge ou relever d’une certaine juridiction — sans remettre à chaque fois les documents sous-jacents.
Le vérificateur obtient une preuve, pas un fichier.
C’est une forme de confidentialité différente : ce n’est pas seulement cacher des soldes. C’est décider, attribut par attribut, de ce qui doit réellement quitter vos mains.
Ce qui soulève pour moi la vraie question — qui définit, au final, ce qui compte comme un attribut valable à prouver ? Est-ce négocié par l’utilisateur, ou fixé avant même qu’il ait son mot à dire ?
La réponse compte plus que de savoir si des données sont masquées ou affichées. Elle détermine si « la divulgation sélective » est réellement sélective, ou si ce n’est que de l’autorisation déguisée.
$TUT $CATI
4
2
140
#dusk @Dusk_Foundation $DUSK
Hier, j’ai passé la majeure partie de la journée à essayer de vendre mon téléphone sur OLX.
3 personnes m’ont contacté puis ont disparu.
Finalement, un gars s’est présenté… juste pour négocier le prix à la baisse.
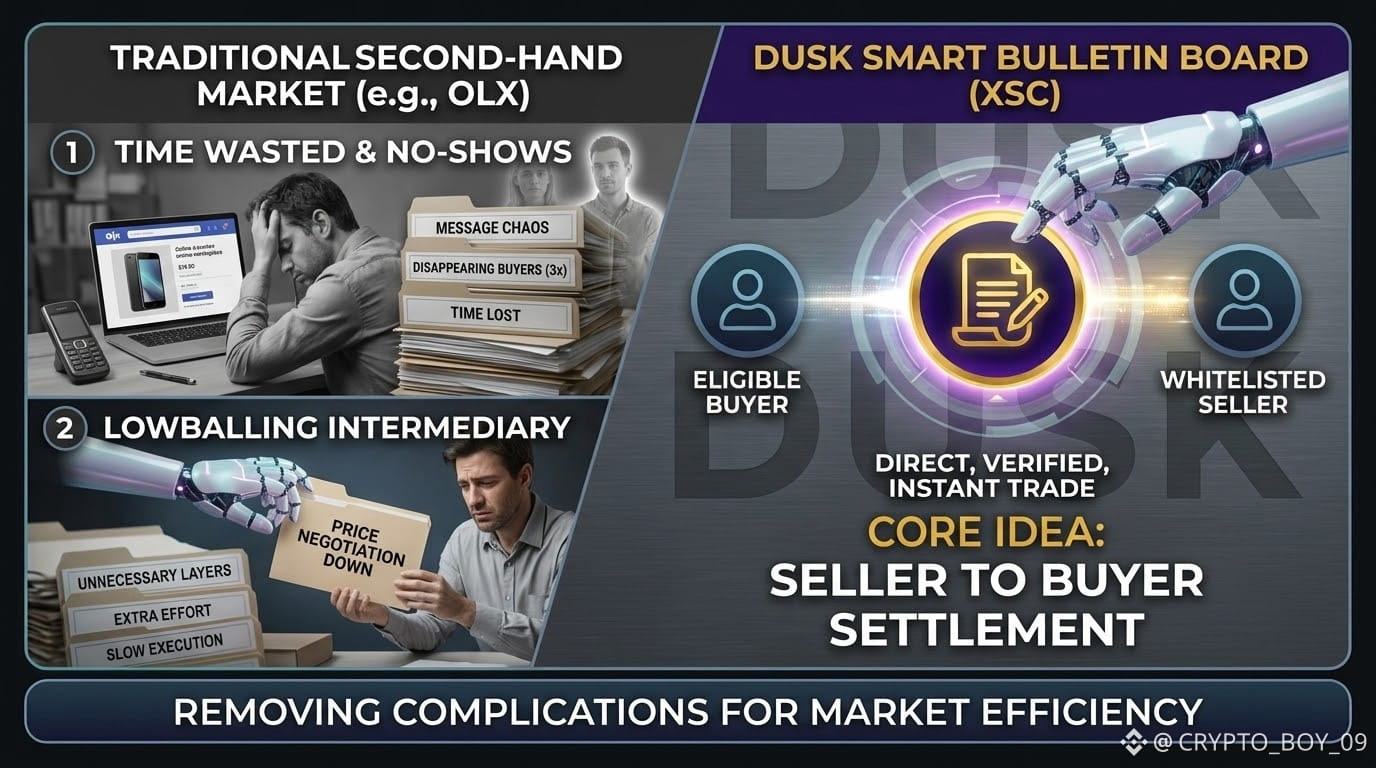
Cette expérience m’a fait réfléchir autrement à une chose que j’ai lue aujourd’hui dans les documents de Dusk : le Smart Bulletin Board.
Le concept est simple :
Des acheteurs et des vendeurs éligibles se connectent directement, conviennent d’un prix, et règlent la transaction via un contrat XSC.
Pas de courtier au milieu.
Pas de couches inutiles.
Pas d’attente liée au traitement par plusieurs parties.
Ce n’est pas un marché ouvert. Les participants sont vérifiés et inscrits sur une liste blanche, donc la conformité reste importante.
Mais la transaction elle-même peut devenir beaucoup plus directe.
Et cela soulève une question intéressante :
Si un acheteur et un vendeur peuvent se trouver, s’accorder sur un prix, et régler presque instantanément…
Quelle part de la couche traditionnelle de courtage avons-nous vraiment besoin ?
Peut-être que supprimer l’intermédiaire rend les marchés plus efficaces.
Ou peut-être découvrirons-nous que les courtiers apportaient plus de valeur en liquidité et en découverte des prix que ce que nous avions réalisé.
Dans tous les cas, le Smart Bulletin Board est une de ces fonctionnalités de Dusk qui semble simple au premier abord…
jusqu’à ce que l’on commence à réfléchir à ce que cela pourrait signifier pour les marchés du monde réel.
{future}(DUSKUSDT)
$TUT
{future}(TUTUSDT)
$TRUMP
{future}(TRUMPUSDT)
#dusk @Dusk $DUSK
Hier, j’ai passé la majeure partie de la journée à essayer de vendre mon téléphone sur OLX.
3 personnes m’ont contacté puis ont disparu.
Finalement, un gars s’est présenté… juste pour négocier le prix à la baisse.
Cette expérience m’a fait réfléchir autrement à une chose que j’ai lue aujourd’hui dans les documents de Dusk : le Smart Bulletin Board.
Le concept est simple :
Des acheteurs et des vendeurs éligibles se connectent directement, conviennent d’un prix, et règlent la transaction via un contrat XSC.
Pas de courtier au milieu.
Pas de couches inutiles.
Pas d’attente liée au traitement par plusieurs parties.
Ce n’est pas un marché ouvert. Les participants sont vérifiés et inscrits sur une liste blanche, donc la conformité reste importante.
Mais la transaction elle-même peut devenir beaucoup plus directe.
Et cela soulève une question intéressante :
Si un acheteur et un vendeur peuvent se trouver, s’accorder sur un prix, et régler presque instantanément…
Quelle part de la couche traditionnelle de courtage avons-nous vraiment besoin ?
Peut-être que supprimer l’intermédiaire rend les marchés plus efficaces.
Ou peut-être découvrirons-nous que les courtiers apportaient plus de valeur en liquidité et en découverte des prix que ce que nous avions réalisé.
Dans tous les cas, le Smart Bulletin Board est une de ces fonctionnalités de Dusk qui semble simple au premier abord…
jusqu’à ce que l’on commence à réfléchir à ce que cela pourrait signifier pour les marchés du monde réel.
$TUT
$TRUMP
1
251
Vérifié
#dusk $DUSK @Dusk_Foundation
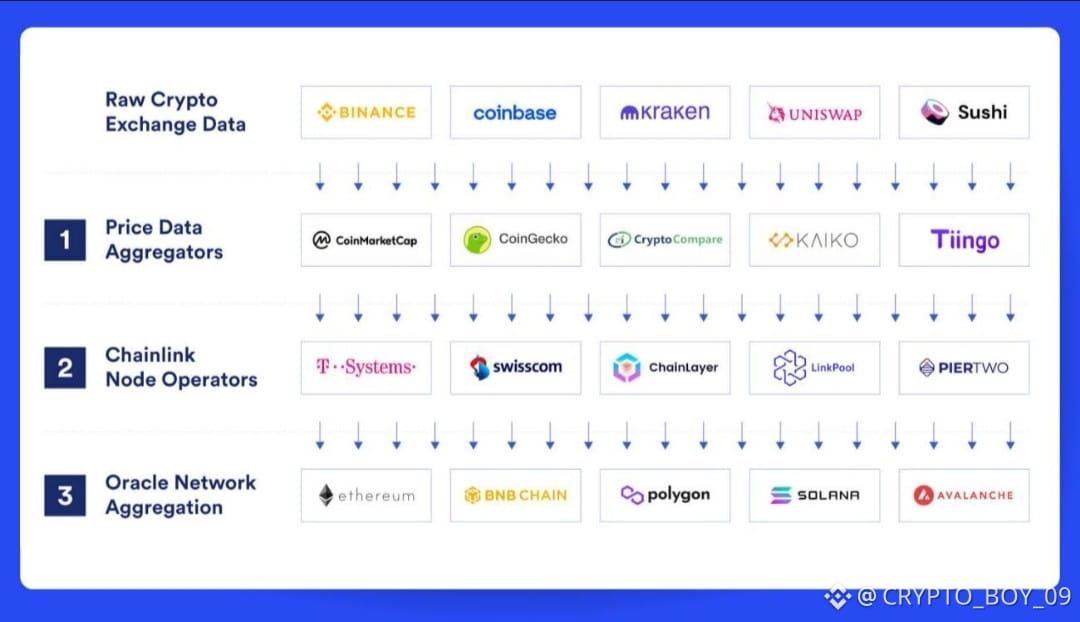
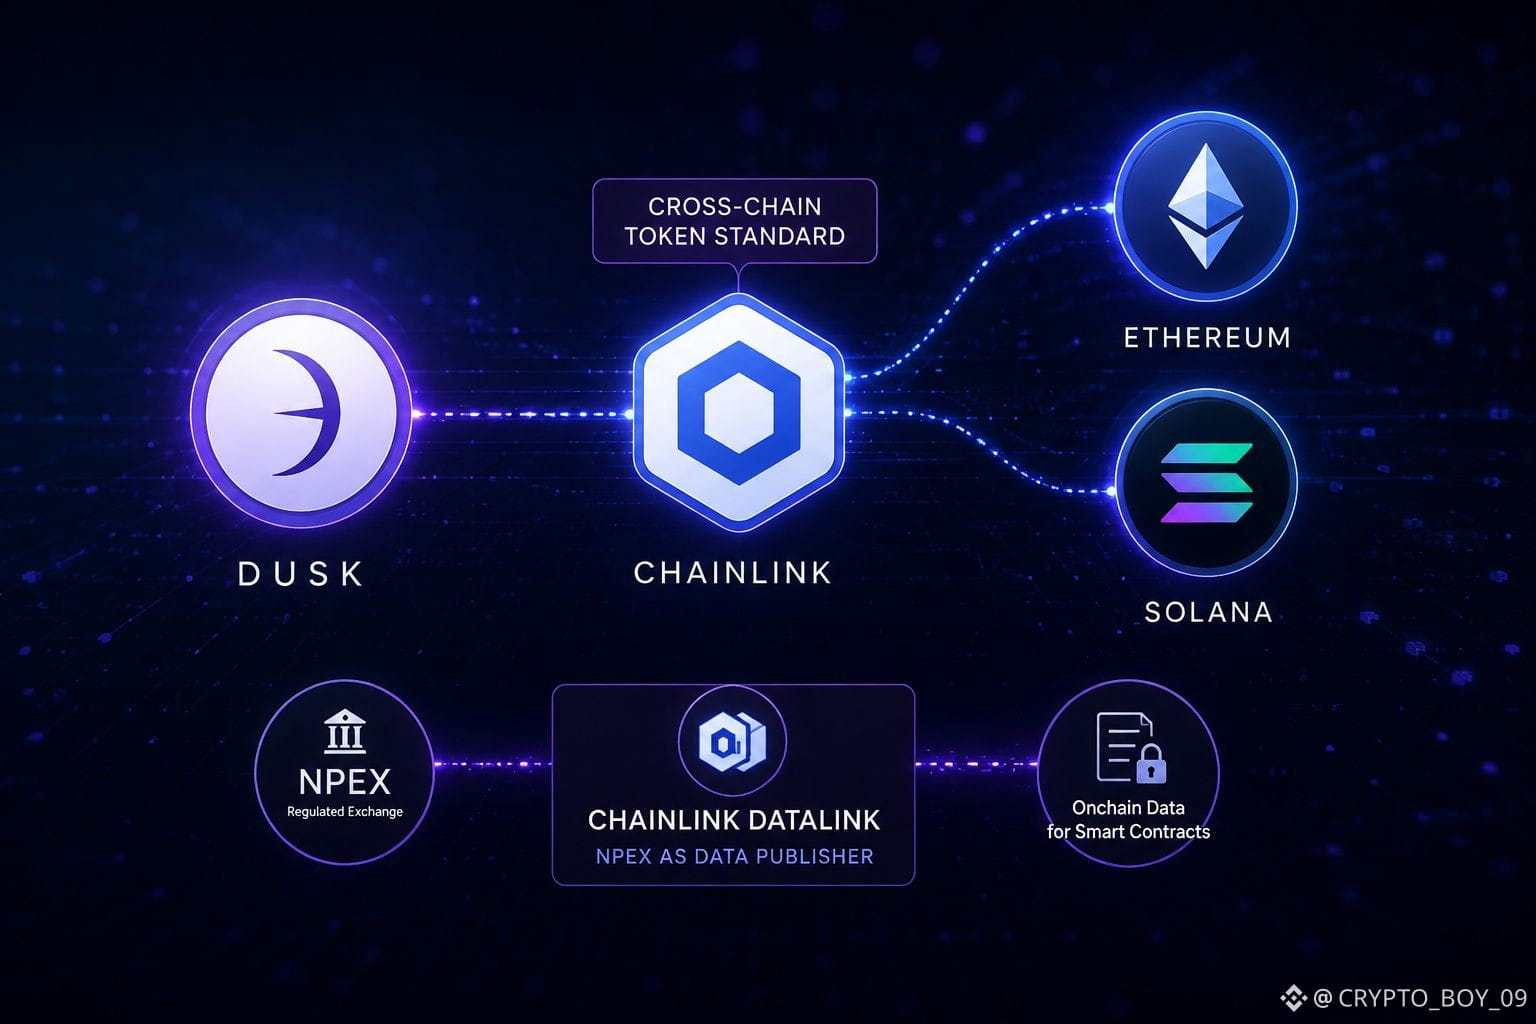
Je passais en revue les partenariats récents de Dusk et, honnêtement, j’ai failli passer à côté de celui avec Chainlink parce qu’au premier coup d’œil, ça ressemblait juste à une autre intégration. Mais plus j’y pensais, plus ça devenait intéressant. DUSK vit actuellement sur une seule chaîne, et ça va bientôt changer. Avec Chainlink, DUSK peut migrer nativement vers Ethereum et Solana grâce à la norme Cross-Chain Token. Et je pense que le mot « nativement » est important ici. Ce n’est pas juste une version « wrapped » qui resterait quelque part sur un pont. Le token lui-même peut circuler entre les chaînes.
La deuxième partie a encore davantage attiré mon attention. NPEX, la bourse réglementée avec laquelle Dusk travaille, devient un fournisseur de données via Chainlink DataLink. Ainsi, de vrais prix d’échange et de l’activité peuvent être transmis onchain directement depuis une source réglementée. Pas de scraping, pas d’inclusion de suppositions, pas de dépendance à des sources de données aléatoires.
J’ai vu beaucoup de partenariats qui paraissent impressionnants sur le papier mais ne changent pas grand-chose. Celui-ci me semble différent, car il s’agit essentiellement d’une infrastructure. Rien de tape-à-l’œil, rien conçu uniquement pour les titres, mais qui rend l’écosystème plus simple à connecter et à construire.
Et honnêtement, je pense que ce type de plomberie peut finir par être plus important que les fonctionnalités dont tout le monde parle. Maintenant, je me demande quel camp deviendra le plus grand levier : DUSK capable de circuler entre les chaînes avec plus de liberté, ou des données de marché réglementées qui deviennent disponibles pour que des smart contracts puissent vraiment s’appuyer dessus.
{spot}(DUSKUSDT)
{future}(TRUMPUSDT)
{future}(BTCUSDT)
C’est la partie que je vais surveiller.
$AVAX $MAGMA
#dusk $DUSK @Dusk
Je passais en revue les partenariats récents de Dusk et, honnêtement, j’ai failli passer à côté de celui avec Chainlink parce qu’au premier coup d’œil, ça ressemblait juste à une autre intégration. Mais plus j’y pensais, plus ça devenait intéressant. DUSK vit actuellement sur une seule chaîne, et ça va bientôt changer. Avec Chainlink, DUSK peut migrer nativement vers Ethereum et Solana grâce à la norme Cross-Chain Token. Et je pense que le mot « nativement » est important ici. Ce n’est pas juste une version « wrapped » qui resterait quelque part sur un pont. Le token lui-même peut circuler entre les chaînes.
La deuxième partie a encore davantage attiré mon attention. NPEX, la bourse réglementée avec laquelle Dusk travaille, devient un fournisseur de données via Chainlink DataLink. Ainsi, de vrais prix d’échange et de l’activité peuvent être transmis onchain directement depuis une source réglementée. Pas de scraping, pas d’inclusion de suppositions, pas de dépendance à des sources de données aléatoires.
J’ai vu beaucoup de partenariats qui paraissent impressionnants sur le papier mais ne changent pas grand-chose. Celui-ci me semble différent, car il s’agit essentiellement d’une infrastructure. Rien de tape-à-l’œil, rien conçu uniquement pour les titres, mais qui rend l’écosystème plus simple à connecter et à construire.
Et honnêtement, je pense que ce type de plomberie peut finir par être plus important que les fonctionnalités dont tout le monde parle. Maintenant, je me demande quel camp deviendra le plus grand levier : DUSK capable de circuler entre les chaînes avec plus de liberté, ou des données de marché réglementées qui deviennent disponibles pour que des smart contracts puissent vraiment s’appuyer dessus.
C’est la partie que je vais surveiller.
$AVAX $MAGMA
3
2
318
#TermMax
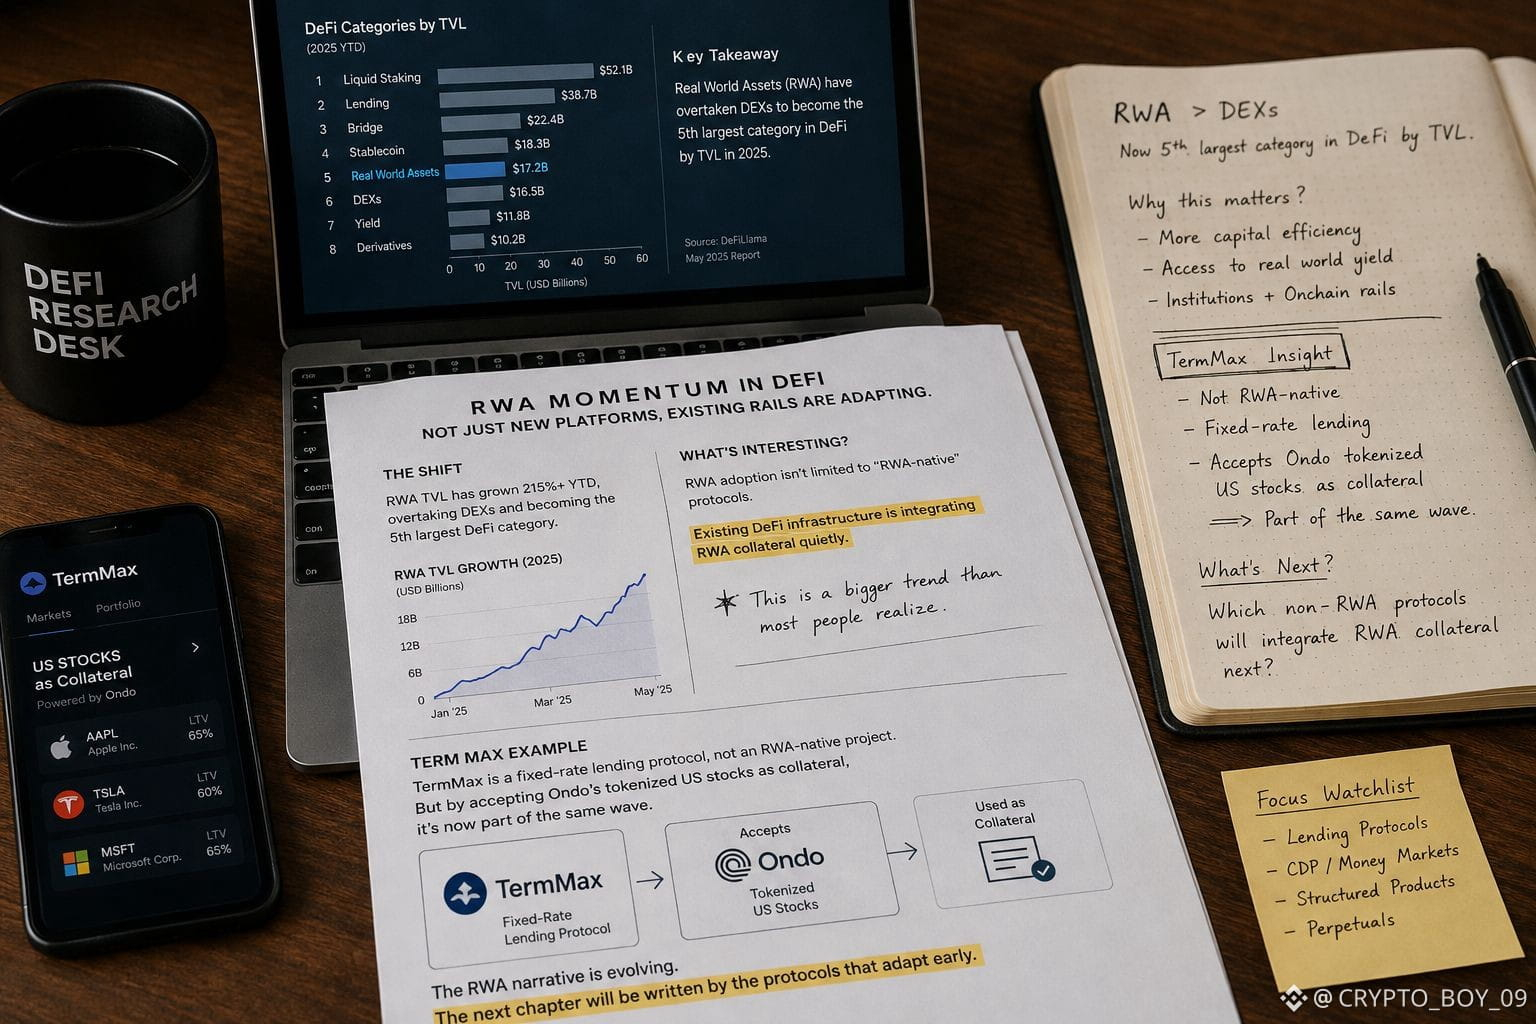
J’ai vu un rapport la semaine dernière indiquant que les actifs réels tokenisés (RWA) ont dépassé les DEX cette année et sont désormais la 5e plus grande catégorie de DeFi en termes de TVL.
Je n’y ai pas vraiment prêté attention au début.
Puis je suis tombé sur ce que fait TermMax.
TermMax n’est pas un protocole natif des RWA. C’est une plateforme de prêt à taux fixe. Mais une fois qu’elle a commencé à accepter les actions tokenisées de la plateforme Ondo comme garantie, elle s’est en quelque sorte retrouvée entraînée dans la même tendance RWA.
Et franchement, c’est la partie que j’ai trouvée intéressante.
L’histoire des RWA ne concerne peut-être pas seulement de nouveaux protocoles construits spécifiquement autour des RWA. Elle pourrait aussi s’expliquer par le fait que des infrastructures DeFi existantes intègrent progressivement des actifs du monde réel dans les produits que les gens utilisent déjà.
Ça me fait me demander combien d’autres protocoles « non-RWA » vont commencer à faire la même chose en toute discrétion.
Et lesquels seront en retard ?
@termmax #termmax
$PEOPLE $ONG
{future}(ONGUSDT)
{future}(PEOPLEUSDT)
#TermMax
J’ai vu un rapport la semaine dernière indiquant que les actifs réels tokenisés (RWA) ont dépassé les DEX cette année et sont désormais la 5e plus grande catégorie de DeFi en termes de TVL.
Je n’y ai pas vraiment prêté attention au début.
Puis je suis tombé sur ce que fait TermMax.
TermMax n’est pas un protocole natif des RWA. C’est une plateforme de prêt à taux fixe. Mais une fois qu’elle a commencé à accepter les actions tokenisées de la plateforme Ondo comme garantie, elle s’est en quelque sorte retrouvée entraînée dans la même tendance RWA.
Et franchement, c’est la partie que j’ai trouvée intéressante.
L’histoire des RWA ne concerne peut-être pas seulement de nouveaux protocoles construits spécifiquement autour des RWA. Elle pourrait aussi s’expliquer par le fait que des infrastructures DeFi existantes intègrent progressivement des actifs du monde réel dans les produits que les gens utilisent déjà.
Ça me fait me demander combien d’autres protocoles « non-RWA » vont commencer à faire la même chose en toute discrétion.
Et lesquels seront en retard ?
@TermMax #termmax
$PEOPLE $ONG
6
7
469
Honnêtement, j’étais un peu perdu au début avec la partie « compatible EVM » de Dusk.
J’ai supposé que cela signifiait simplement : prenez votre code Solidity, apportez quelques modifications, et c’est bon.
Puis j’ai creusé davantage du côté de DuskEVM.
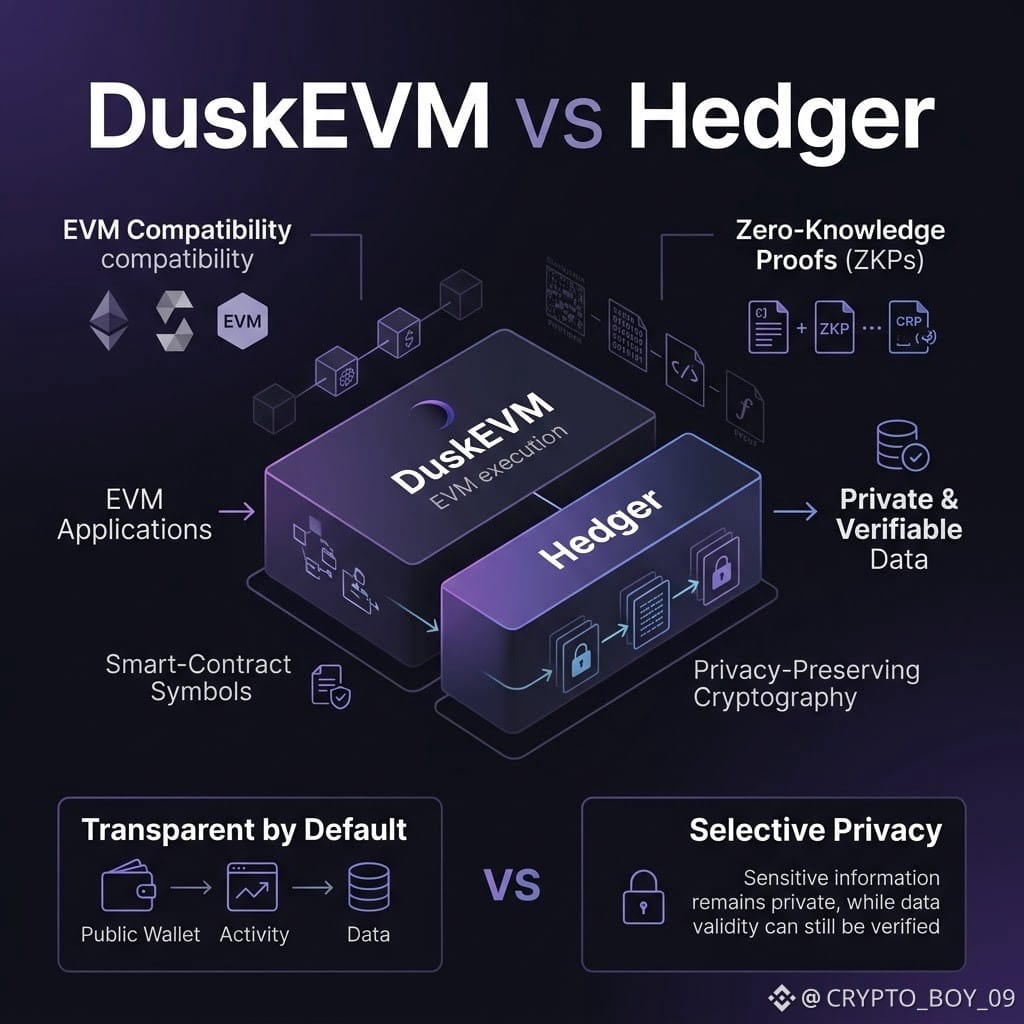
Côté EVM, c’est familier : Solidity, les outils de développement existants et un chemin plus simple pour les développeurs venant d’Ethereum.
Mais Dusk ajoute quelque chose que je n’attendais pas : Hedger, un module de confidentialité conçu pour la couche EVM.
Il utilise une cryptographie préservant la confidentialité ainsi que des preuves à divulgation nulle (zero-knowledge) pour aider les applications à garder certaines informations privées tout en permettant néanmoins de les vérifier.
C’est là que DuskEVM devient intéressant.
Sur la plupart des chaînes EVM, la confidentialité est largement une réflexion après coup. Les portefeuilles, les soldes et l’activité des contrats sont généralement transparents par défaut.
Dusk adopte une approche différente : les développeurs peuvent choisir quand la confidentialité est réellement nécessaire.
Et cela soulève une question intéressante :
Si les développeurs ont enfin la possibilité d’intégrer la confidentialité dans des parties précises d’une application EVM, est-ce qu’ils vont réellement l’utiliser ?
Ou bien le mode transparent par défaut est-il déjà devenu la norme ?
@Dusk_Foundation #dusk $DUSK
$METAB $ONG
{future}(ONGUSDT)
{spot}(DUSKUSDT)
Honnêtement, j’étais un peu perdu au début avec la partie « compatible EVM » de Dusk.
J’ai supposé que cela signifiait simplement : prenez votre code Solidity, apportez quelques modifications, et c’est bon.
Puis j’ai creusé davantage du côté de DuskEVM.
Côté EVM, c’est familier : Solidity, les outils de développement existants et un chemin plus simple pour les développeurs venant d’Ethereum.
Mais Dusk ajoute quelque chose que je n’attendais pas : Hedger, un module de confidentialité conçu pour la couche EVM.
Il utilise une cryptographie préservant la confidentialité ainsi que des preuves à divulgation nulle (zero-knowledge) pour aider les applications à garder certaines informations privées tout en permettant néanmoins de les vérifier.
C’est là que DuskEVM devient intéressant.
Sur la plupart des chaînes EVM, la confidentialité est largement une réflexion après coup. Les portefeuilles, les soldes et l’activité des contrats sont généralement transparents par défaut.
Dusk adopte une approche différente : les développeurs peuvent choisir quand la confidentialité est réellement nécessaire.
Et cela soulève une question intéressante :
Si les développeurs ont enfin la possibilité d’intégrer la confidentialité dans des parties précises d’une application EVM, est-ce qu’ils vont réellement l’utiliser ?
Ou bien le mode transparent par défaut est-il déjà devenu la norme ?
@Dusk #dusk $DUSK
$METAB $ONG
3
3
111
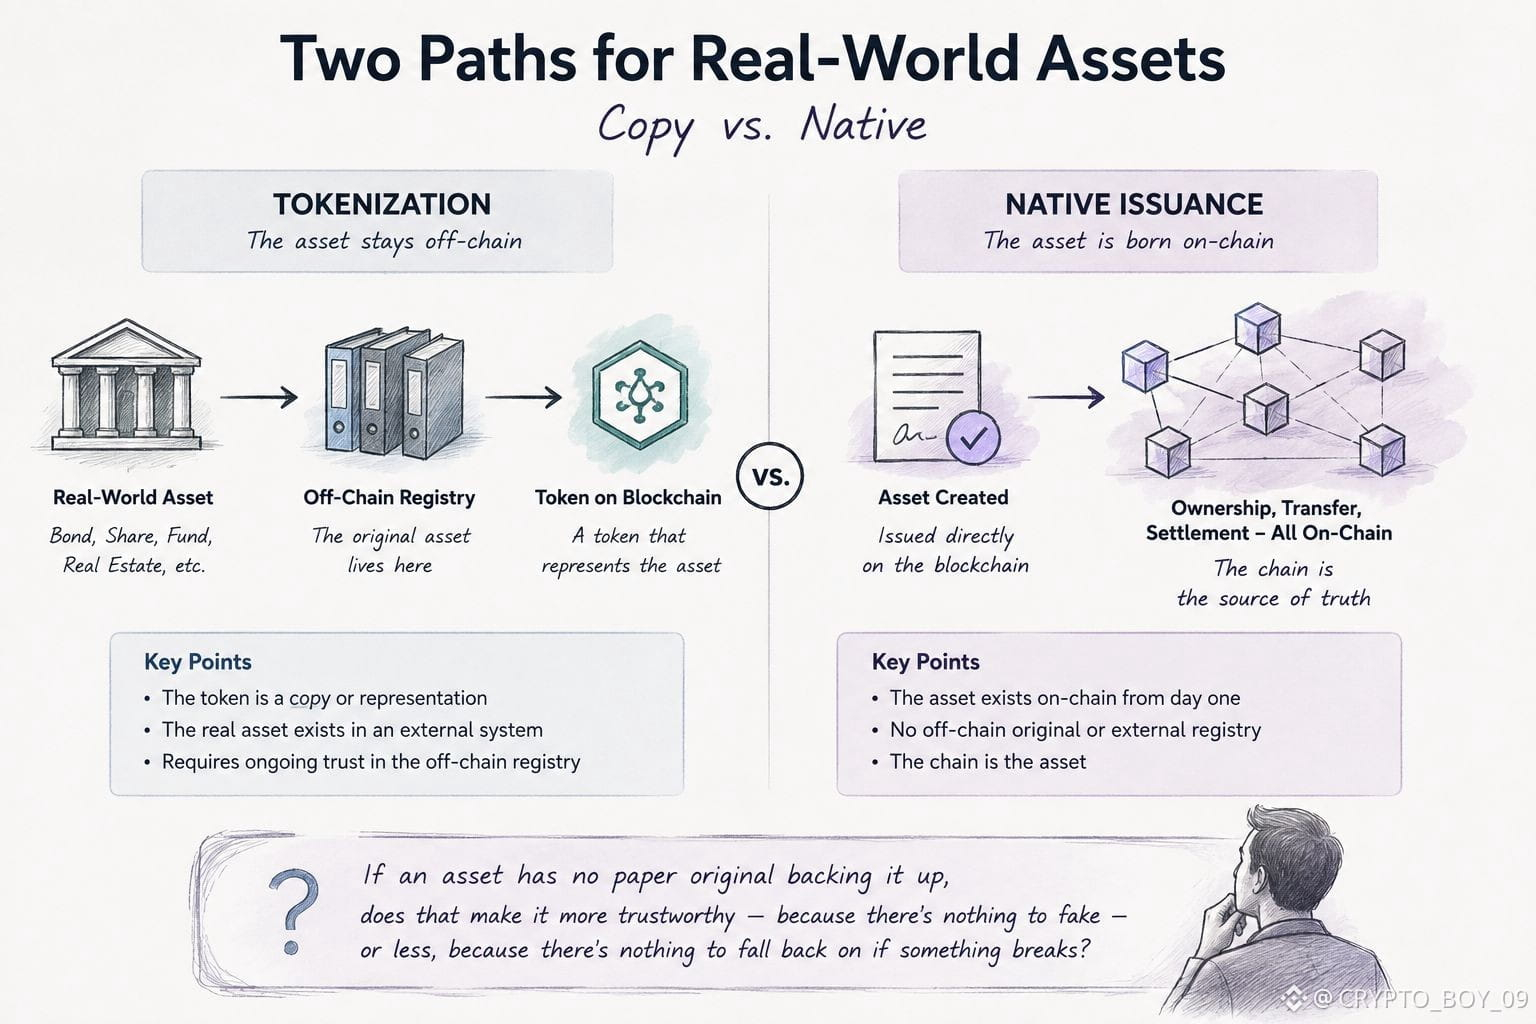
Je pensais autrefois que tokeniser un actif signifiait essentiellement le mettre sur une blockchain.
Puis j’ai commencé à creuser dans la documentation de Dusk, et j’ai réalisé qu’il existe en fait une différence assez importante entre la tokenisation et l’émission native.
Avec la tokenisation, l’actif existe déjà quelque part ailleurs. Par exemple, il s’agit d’une obligation ou d’une action qui se trouve dans un registre existant. Vous créez alors un token onchain qui le représente, mais l’actif original reste toujours en dehors de la blockchain.
L’émission native, c’est différent.
L’actif est créé onchain dès le départ. Il n’existe pas un autre « original » quelque part ailleurs que le token devrait représenter. La propriété, les transferts et l’actif lui-même peuvent vivre sur le même système.
Et honnêtement, cette distinction m’a fait réfléchir.
Une approche ajoute essentiellement une couche blockchain au système financier existant. L’autre essaie de faire en sorte que la partie blockchain fasse réellement partie de l’infrastructure financière.
C’est là que je trouve Dusk intéressant.
Mais je suis encore bloqué sur une question :
S’il n’y a pas de document papier ou d’original hors chaîne sur lequel s’appuyer, est-ce que cela rend un actif plus digne de confiance parce qu’il y a moins de place pour les divergences — ou moins digne de confiance parce qu’il n’y a pas de solution de repli traditionnelle lorsque quelque chose ne va pas ?
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$HEMI $RE
Je pensais autrefois que tokeniser un actif signifiait essentiellement le mettre sur une blockchain.
Puis j’ai commencé à creuser dans la documentation de Dusk, et j’ai réalisé qu’il existe en fait une différence assez importante entre la tokenisation et l’émission native.
Avec la tokenisation, l’actif existe déjà quelque part ailleurs. Par exemple, il s’agit d’une obligation ou d’une action qui se trouve dans un registre existant. Vous créez alors un token onchain qui le représente, mais l’actif original reste toujours en dehors de la blockchain.
L’émission native, c’est différent.
L’actif est créé onchain dès le départ. Il n’existe pas un autre « original » quelque part ailleurs que le token devrait représenter. La propriété, les transferts et l’actif lui-même peuvent vivre sur le même système.
Et honnêtement, cette distinction m’a fait réfléchir.
Une approche ajoute essentiellement une couche blockchain au système financier existant. L’autre essaie de faire en sorte que la partie blockchain fasse réellement partie de l’infrastructure financière.
C’est là que je trouve Dusk intéressant.
Mais je suis encore bloqué sur une question :
S’il n’y a pas de document papier ou d’original hors chaîne sur lequel s’appuyer, est-ce que cela rend un actif plus digne de confiance parce qu’il y a moins de place pour les divergences — ou moins digne de confiance parce qu’il n’y a pas de solution de repli traditionnelle lorsque quelque chose ne va pas ?
@Dusk #dusk $DUSK
$HEMI $RE
20
9
607
Je vérifiais un marché USDC à 3 h du matin en me disant 🧐 : pourquoi faut-il autant de temps juste pour comprendre où se trouve le meilleur taux ?
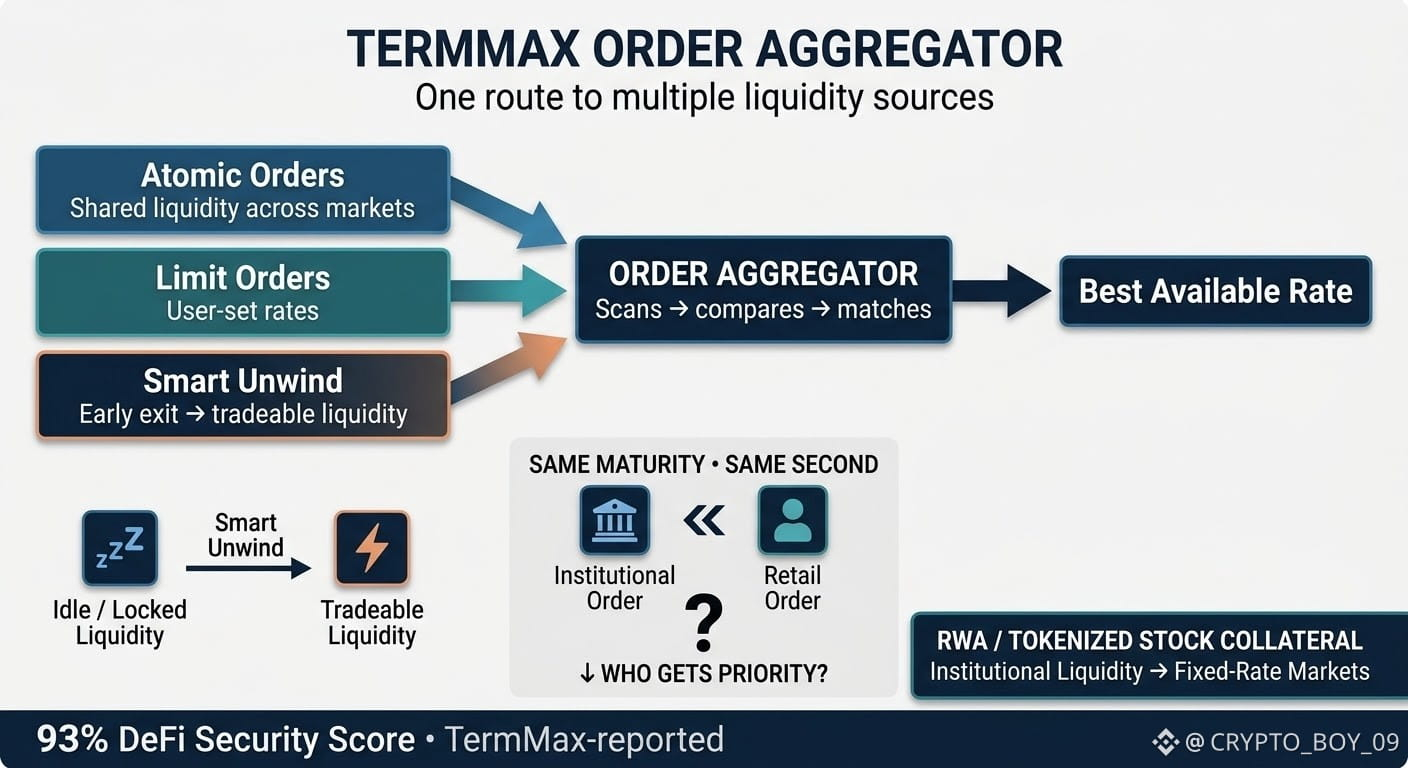
Ensuite, j’ai essayé l’Order Aggregator de #TermMax et j’ai enfin compris ce que ça fait vraiment.
Au lieu de tout vérifier séparément, il regroupe la liquidité provenant de trois sources différentes au même endroit :
1- Atomic Orders prêts à l’emploi
2- Ordres à cours limité passés par d’autres utilisateurs
3- Positions Smart Unwind, où quelqu’un sort avant l’échéance
Normalement, vous devriez trouver tout ça séparément, et parfois gérer plusieurs transactions. Ici, tout est disponible en une seule fois.
La partie que j’ai trouvée la plus intéressante, c’est Smart Unwind.
Une partie de la liquidité resterait autrement là jusqu’à l’échéance, en mode « sommeil ». En agrégeant cette liquidité, un capital qui semblait bloqué peut en fait redevenir utilisable.
Cela dit, je ne suppose pas que l’automatisation restera toujours aussi fluide. Quand les marchés sont calmes, l’optimisation est facile. Le vrai test arrive quand tout le monde veut la même échéance et que la liquidité se raréfie.
Et maintenant que des garanties institutionnelles comme des actions tokenisées entrent en jeu, avec un score de sécurité comparable à Aave V3, on a l’impression que ce n’est plus juste une petite expérimentation.
Donc la question n’est pas de savoir si le fait de combiner trois sources de liquidité est intelligent. Oui, ça l’est.
La vraie question est : quand un gros ordre institutionnel et mon petit ordre veulent la même liquidité exactement à la même seconde, qui passe en premier ?
@termmax #TermMax
$RICE $BTW $ACE
Je vérifiais un marché USDC à 3 h du matin en me disant 🧐 : pourquoi faut-il autant de temps juste pour comprendre où se trouve le meilleur taux ?
Ensuite, j’ai essayé l’Order Aggregator de #TermMax et j’ai enfin compris ce que ça fait vraiment.
Au lieu de tout vérifier séparément, il regroupe la liquidité provenant de trois sources différentes au même endroit :
1- Atomic Orders prêts à l’emploi
2- Ordres à cours limité passés par d’autres utilisateurs
3- Positions Smart Unwind, où quelqu’un sort avant l’échéance
Normalement, vous devriez trouver tout ça séparément, et parfois gérer plusieurs transactions. Ici, tout est disponible en une seule fois.
La partie que j’ai trouvée la plus intéressante, c’est Smart Unwind.
Une partie de la liquidité resterait autrement là jusqu’à l’échéance, en mode « sommeil ». En agrégeant cette liquidité, un capital qui semblait bloqué peut en fait redevenir utilisable.
Cela dit, je ne suppose pas que l’automatisation restera toujours aussi fluide. Quand les marchés sont calmes, l’optimisation est facile. Le vrai test arrive quand tout le monde veut la même échéance et que la liquidité se raréfie.
Et maintenant que des garanties institutionnelles comme des actions tokenisées entrent en jeu, avec un score de sécurité comparable à Aave V3, on a l’impression que ce n’est plus juste une petite expérimentation.
Donc la question n’est pas de savoir si le fait de combiner trois sources de liquidité est intelligent. Oui, ça l’est.
La vraie question est : quand un gros ordre institutionnel et mon petit ordre veulent la même liquidité exactement à la même seconde, qui passe en premier ?
@TermMax #TermMax
$RICE $BTW $ACE
10
10
512
Vérifié
Je suis rentré de l’hôpital tard dans la nuit 🤒. Je n’arrivais pas à dormir, alors j’ai fini par fouiller dans les documents de Duck.
Une seule ligne m’a stoppé net.😲
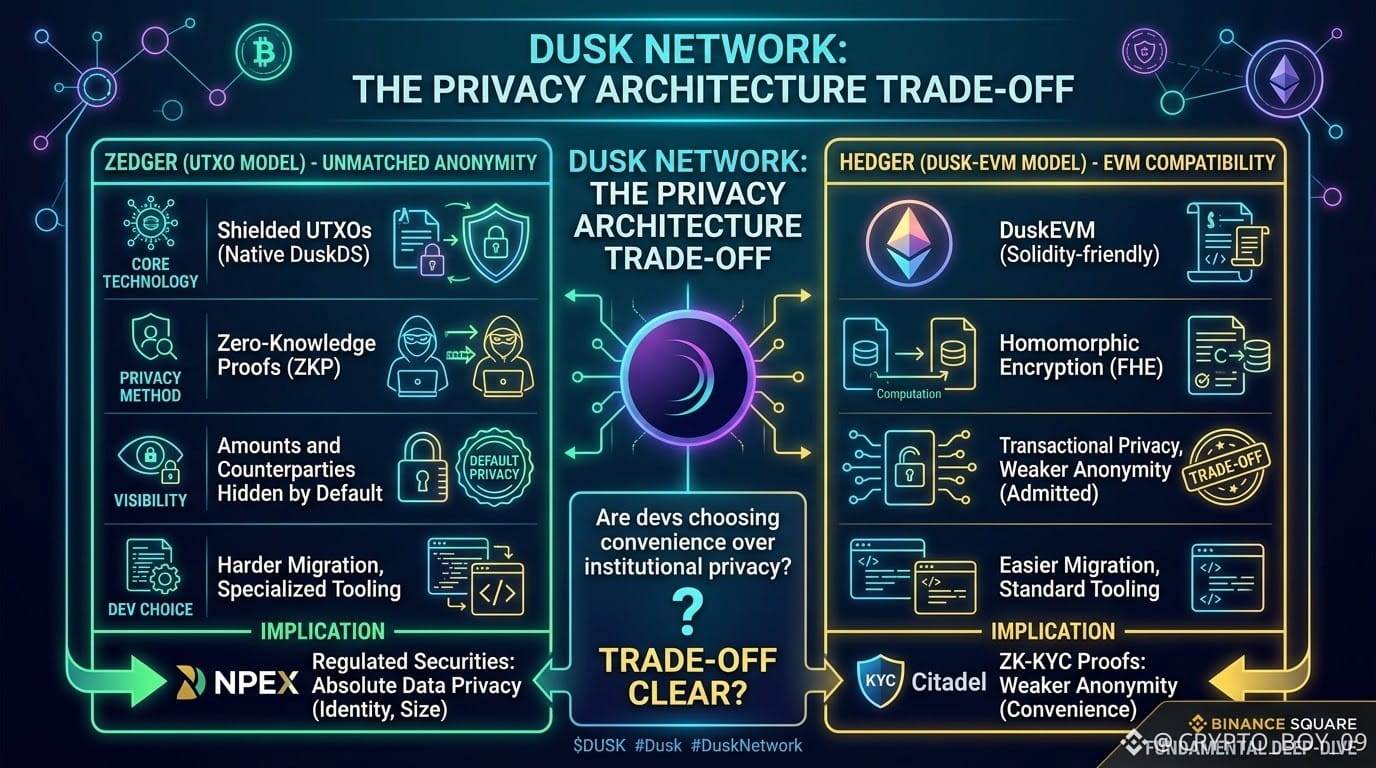
Tout droit tiré de l’annonce des Hedger de Dusk : le modèle basé sur les comptes de l’EVM ne peut pas rivaliser avec l’anonymat que propose Zedger.
Ça a l’air de rien. Ce n’est pas le cas.
Zedger s’exécute nativement sur DuskDS — des UTXO protégés, des preuves ZK, des montants et des contreparties masqués par défaut. Pas besoin d’une couche supplémentaire.
Hedger tourne sur DuskEVM. Compatible avec Solidity, plus facile pour migrer vers Ethereum. Mais même avec le chiffrement homomorphe, Dusk le reconnaît : il n’offre pas le même niveau d’anonymat que Zedger.
Ce n’est pas qu’un choix d’outillage pour développeurs.
NPEX construit ici une infrastructure réglementée pour les titres. L’identité des investisseurs, la taille des transactions, les contreparties — exactement le genre de données dont la confidentialité compte.
Citadel ajoute une autre pièce au même récit : prouver votre éligibilité sans remettre l’intégralité de votre identité.
Alors voilà les questions que je n’arrête pas de me poser :
Quand un développeur choisit Hedger pour la commodité, choisit-il aussi un modèle de confidentialité plus faible pour les utilisateurs institutionnels — et quelqu’un clarifie-t-il vraiment cette contrepartie ?
@Dusk_Foundation #Dusk $DUSK
Je suis rentré de l’hôpital tard dans la nuit 🤒. Je n’arrivais pas à dormir, alors j’ai fini par fouiller dans les documents de Duck.
Une seule ligne m’a stoppé net.😲
Tout droit tiré de l’annonce des Hedger de Dusk : le modèle basé sur les comptes de l’EVM ne peut pas rivaliser avec l’anonymat que propose Zedger.
Ça a l’air de rien. Ce n’est pas le cas.
Zedger s’exécute nativement sur DuskDS — des UTXO protégés, des preuves ZK, des montants et des contreparties masqués par défaut. Pas besoin d’une couche supplémentaire.
Hedger tourne sur DuskEVM. Compatible avec Solidity, plus facile pour migrer vers Ethereum. Mais même avec le chiffrement homomorphe, Dusk le reconnaît : il n’offre pas le même niveau d’anonymat que Zedger.
Ce n’est pas qu’un choix d’outillage pour développeurs.
NPEX construit ici une infrastructure réglementée pour les titres. L’identité des investisseurs, la taille des transactions, les contreparties — exactement le genre de données dont la confidentialité compte.
Citadel ajoute une autre pièce au même récit : prouver votre éligibilité sans remettre l’intégralité de votre identité.
Alors voilà les questions que je n’arrête pas de me poser :
Quand un développeur choisit Hedger pour la commodité, choisit-il aussi un modèle de confidentialité plus faible pour les utilisateurs institutionnels — et quelqu’un clarifie-t-il vraiment cette contrepartie ?
@Dusk #Dusk $DUSK
9
8
122
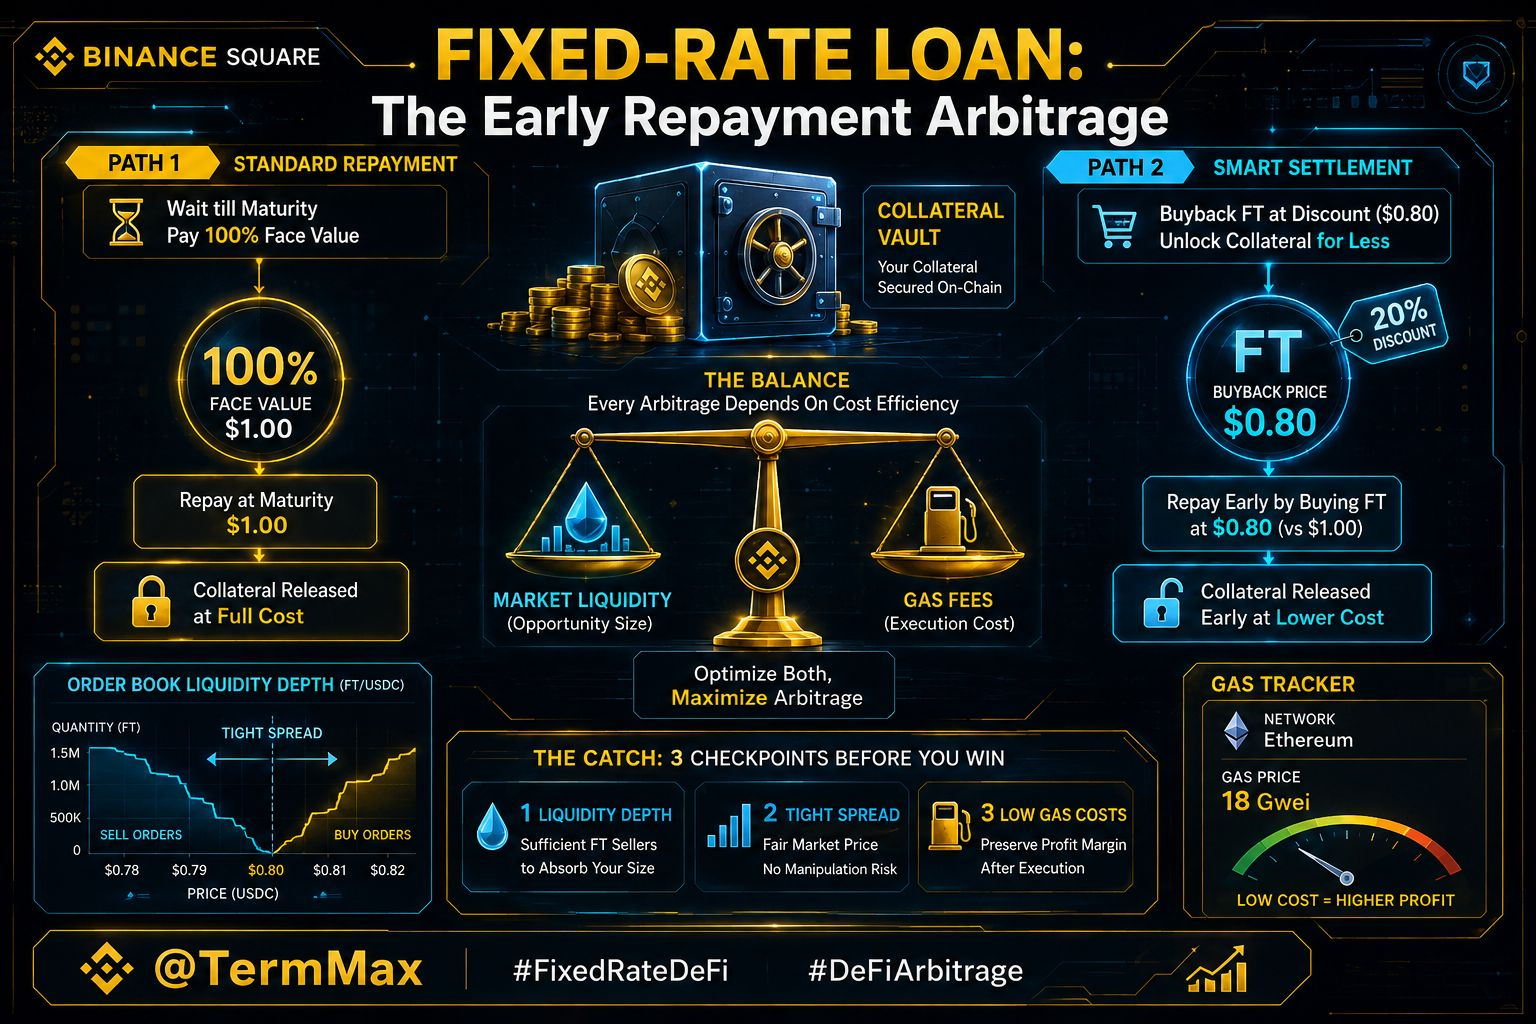
J’avais l’habitude de penser qu’un prêt à taux fixe n’avait qu’une seule issue : attendre l’échéance, rembourser l’intégralité, et c’est réglé.
Puis je suis tombé sur quelque chose d’intéressant sur #TermMax
Avant l’échéance, le FT — le token qui représente la dette — peut se négocier en dessous de sa valeur nominale sur le marché libre. Ainsi, un emprunteur n’est pas forcément coincé avec une seule option :
Attendre et rembourser en totalité.
Ou racheter le FT avec une décote et l’utiliser pour régler la même dette pour moins cher.
Les deux chemins libèrent la garantie de la même manière. La seule chose qui change, c’est le coût.
Imaginons que le FT se négocie à 0,80 $ pour 1 $ nominal. S’il y a suffisamment de liquidité, le fait de le racheter et de l’utiliser pour régler la dette pourrait coûter beaucoup moins cher que de rembourser à la valeur nominale.
Mais il y a un hic.
La décote ne compte que si vous pouvez réellement l’obtenir. Il vous faut assez de vendeurs, un spread raisonnable et des frais de transaction suffisamment bas pour que les économies survivent à l’exécution.
Donc la vraie question n’est pas de savoir si cette fonctionnalité existe.
C’est à quelle fréquence le marché offre réellement aux emprunteurs une décote suffisamment intéressante pour que le remboursement anticipé en vaille la peine.
#TermMax @termmax
J’avais l’habitude de penser qu’un prêt à taux fixe n’avait qu’une seule issue : attendre l’échéance, rembourser l’intégralité, et c’est réglé.
Puis je suis tombé sur quelque chose d’intéressant sur #TermMax
Avant l’échéance, le FT — le token qui représente la dette — peut se négocier en dessous de sa valeur nominale sur le marché libre. Ainsi, un emprunteur n’est pas forcément coincé avec une seule option :
Attendre et rembourser en totalité.
Ou racheter le FT avec une décote et l’utiliser pour régler la même dette pour moins cher.
Les deux chemins libèrent la garantie de la même manière. La seule chose qui change, c’est le coût.
Imaginons que le FT se négocie à 0,80 $ pour 1 $ nominal. S’il y a suffisamment de liquidité, le fait de le racheter et de l’utiliser pour régler la dette pourrait coûter beaucoup moins cher que de rembourser à la valeur nominale.
Mais il y a un hic.
La décote ne compte que si vous pouvez réellement l’obtenir. Il vous faut assez de vendeurs, un spread raisonnable et des frais de transaction suffisamment bas pour que les économies survivent à l’exécution.
Donc la vraie question n’est pas de savoir si cette fonctionnalité existe.
C’est à quelle fréquence le marché offre réellement aux emprunteurs une décote suffisamment intéressante pour que le remboursement anticipé en vaille la peine.
#TermMax @TermMax
12
7
94
Il est presque 3h du matin, je devrais probablement dormir, mais d’une façon ou d’une autre, je me suis retrouvé à lire au sujet du partenariat de Chainlink avec Dusk.
Ce qui a attiré mon attention est assez simple : il semble que Dusk ne soit pas en train de construire une chaîne, puis d’attendre que les banques comprennent quoi faire avec.
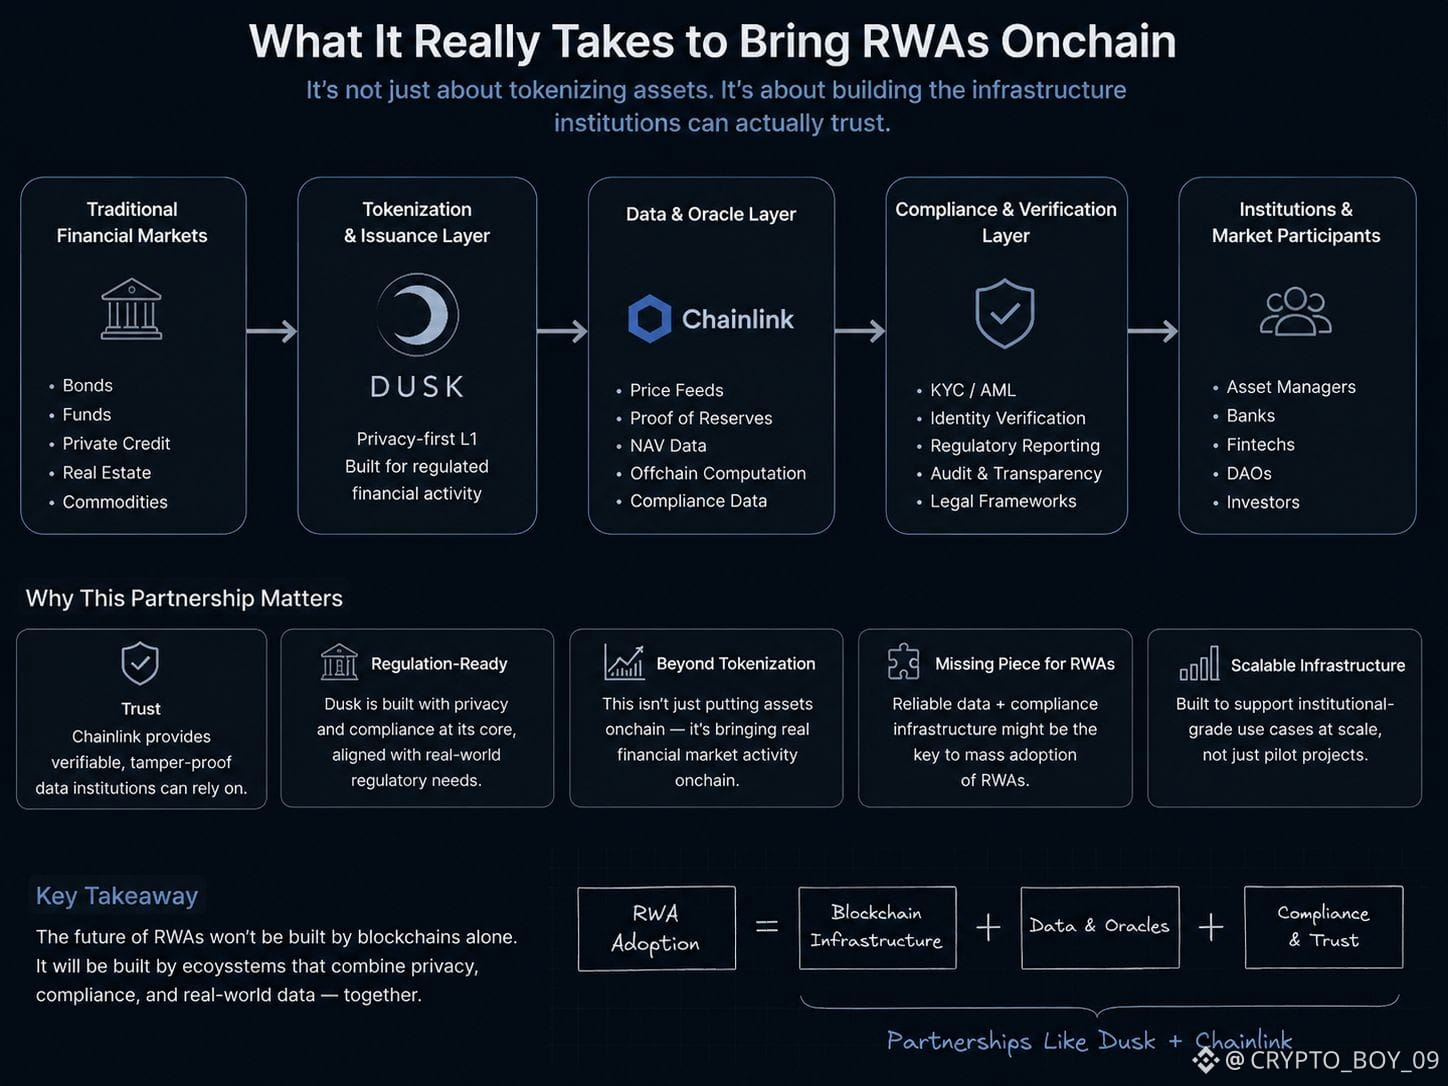
Dusk travaille avec Chainlink et des institutions autorisées dans l’UE pour apporter une activité réelle des marchés financiers onchain. Et je pense que c’est bien plus important que de simplement mettre des jetons sur une blockchain.
Parce que quand les gens parlent des RWAs, il est facile de se concentrer sur le jeton lui-même. Mais les actifs réglementés nécessitent bien plus que ça. Les institutions ont besoin de données fiables, de la conformité, de la vérification et d’une infrastructure qu’elles peuvent réellement faire confiance.
C’est là que ce partenariat m’intéresse.
Tout le monde cesse de dire « la TradFi arrive onchain », mais peut-être que la partie la plus difficile n’a jamais été la blockchain elle-même. Peut-être que tout le défi consistait à construire l’ensemble de l’infrastructure autour pour que les institutions réglementées puissent réellement l’utiliser.
Maintenant, je me demande : est-ce que des partenariats comme celui-ci font partie des pièces manquantes pour que les RWA puissent vraiment passer à l’échelle ?
@Dusk_Foundation $DUSK #dusk
Il est presque 3h du matin, je devrais probablement dormir, mais d’une façon ou d’une autre, je me suis retrouvé à lire au sujet du partenariat de Chainlink avec Dusk.
Ce qui a attiré mon attention est assez simple : il semble que Dusk ne soit pas en train de construire une chaîne, puis d’attendre que les banques comprennent quoi faire avec.
Dusk travaille avec Chainlink et des institutions autorisées dans l’UE pour apporter une activité réelle des marchés financiers onchain. Et je pense que c’est bien plus important que de simplement mettre des jetons sur une blockchain.
Parce que quand les gens parlent des RWAs, il est facile de se concentrer sur le jeton lui-même. Mais les actifs réglementés nécessitent bien plus que ça. Les institutions ont besoin de données fiables, de la conformité, de la vérification et d’une infrastructure qu’elles peuvent réellement faire confiance.
C’est là que ce partenariat m’intéresse.
Tout le monde cesse de dire « la TradFi arrive onchain », mais peut-être que la partie la plus difficile n’a jamais été la blockchain elle-même. Peut-être que tout le défi consistait à construire l’ensemble de l’infrastructure autour pour que les institutions réglementées puissent réellement l’utiliser.
Maintenant, je me demande : est-ce que des partenariats comme celui-ci font partie des pièces manquantes pour que les RWA puissent vraiment passer à l’échelle ?
@Dusk $DUSK #dusk
16
6
174
Vérifié
Drôle comme le “taux fixe” semble ennuyeux au premier abord. 😅
Mais plus je regarde le lending DeFi, plus je me dis que la prévisibilité est en fait sous-estimée.
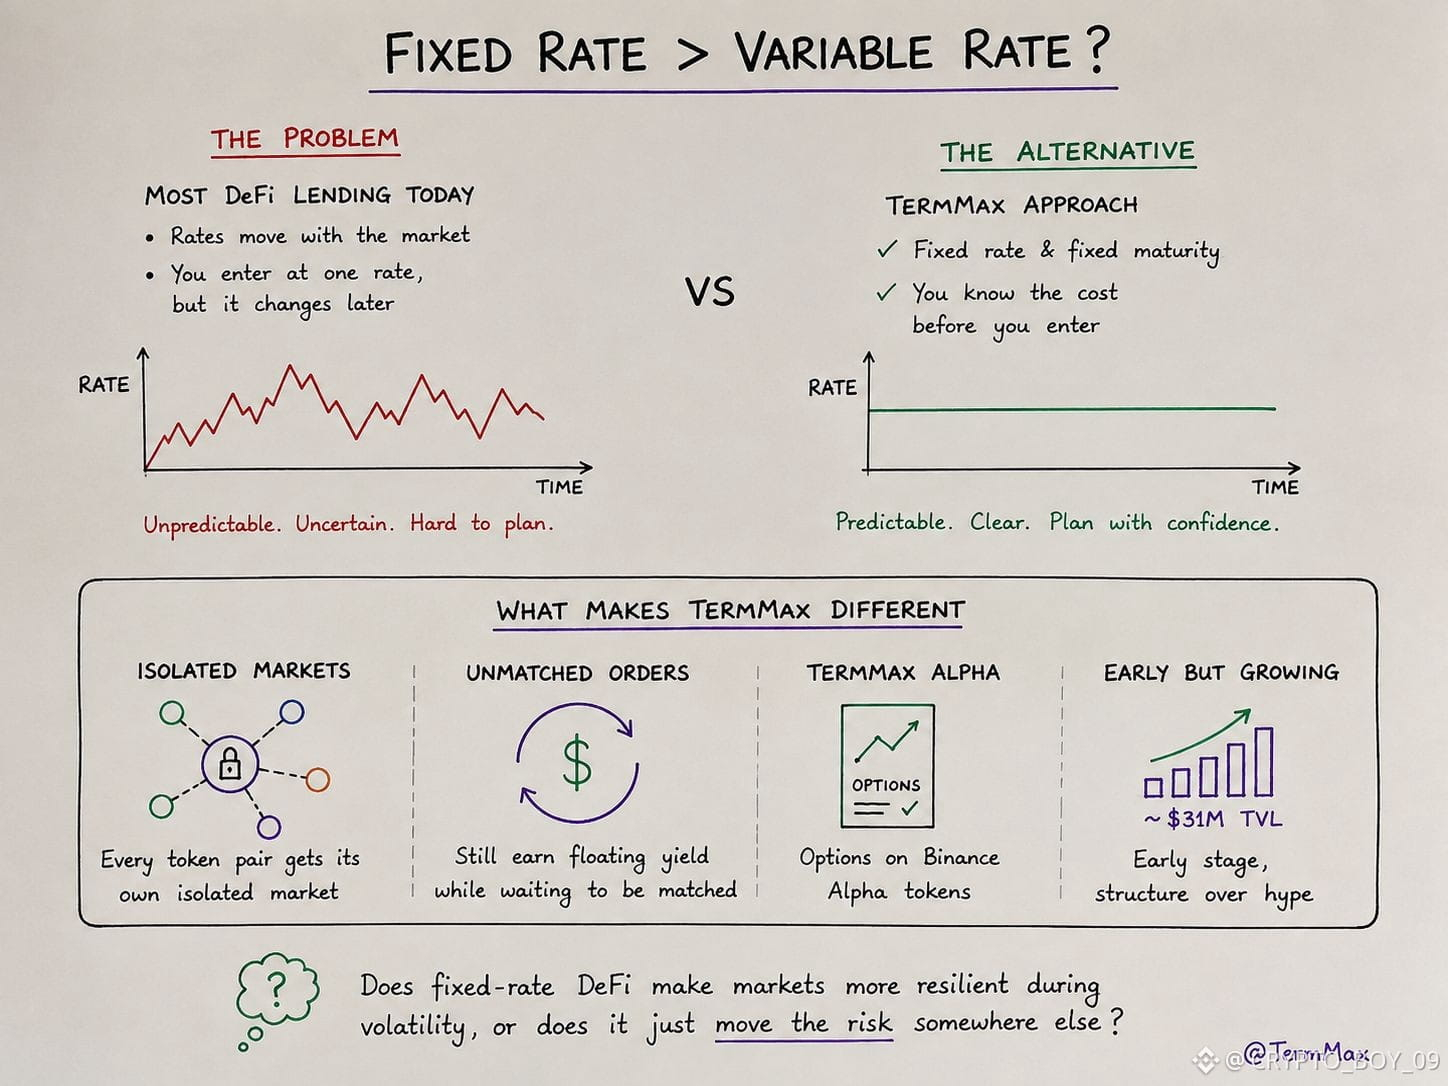
La plupart des taux de prêt évoluent avec le marché. Vous entrez dans une position en pensant connaître le coût, puis le taux change et vous devez essentiellement vous adapter au fur et à mesure.
C’est ce qui m’a donné envie d’examiner de plus près @termmax
L’idée est assez simple : vous connaissez le taux et l’échéance avant d’entrer dans la position. TermMax utilise aussi des marchés isolés pour différentes paires de tokens au lieu de tout regrouper dans un seul pool partagé.
Ce que j’ai trouvé intéressant, c’est que les ordres non appariés peuvent quand même générer un rendement variable pendant qu’ils attendent d’être appariés. Donc le capital n’a pas forcément besoin de rester inactif.
Il y a également TermMax Alpha, qui ajoute des options autour des tokens Binance Alpha.
C’est encore tôt, avec environ 31 M$ de TVL, mais c’est la structure qui a attiré mon attention plus que le chiffre en lui-même.
La question à laquelle je pense encore :
Le DeFi à taux fixe rend-il réellement les marchés plus résilients pendant la volatilité, ou est-ce qu’il déplace simplement le risque ailleurs ?
#TermMax
Drôle comme le “taux fixe” semble ennuyeux au premier abord. 😅
Mais plus je regarde le lending DeFi, plus je me dis que la prévisibilité est en fait sous-estimée.
La plupart des taux de prêt évoluent avec le marché. Vous entrez dans une position en pensant connaître le coût, puis le taux change et vous devez essentiellement vous adapter au fur et à mesure.
C’est ce qui m’a donné envie d’examiner de plus près @TermMax
L’idée est assez simple : vous connaissez le taux et l’échéance avant d’entrer dans la position. TermMax utilise aussi des marchés isolés pour différentes paires de tokens au lieu de tout regrouper dans un seul pool partagé.
Ce que j’ai trouvé intéressant, c’est que les ordres non appariés peuvent quand même générer un rendement variable pendant qu’ils attendent d’être appariés. Donc le capital n’a pas forcément besoin de rester inactif.
Il y a également TermMax Alpha, qui ajoute des options autour des tokens Binance Alpha.
C’est encore tôt, avec environ 31 M$ de TVL, mais c’est la structure qui a attiré mon attention plus que le chiffre en lui-même.
La question à laquelle je pense encore :
Le DeFi à taux fixe rend-il réellement les marchés plus résilients pendant la volatilité, ou est-ce qu’il déplace simplement le risque ailleurs ?
#TermMax
17
2
9
72
Vérifié
Je pense encore que la plupart des gens lisent mal la conception de la confidentialité de Dusk. ❌😵
J’ai remarqué quelque chose dans leurs notes d’ingénierie qui m’a semblé étrange au début : il n’y a pas un seul modèle de confidentialité. Il y en a deux.
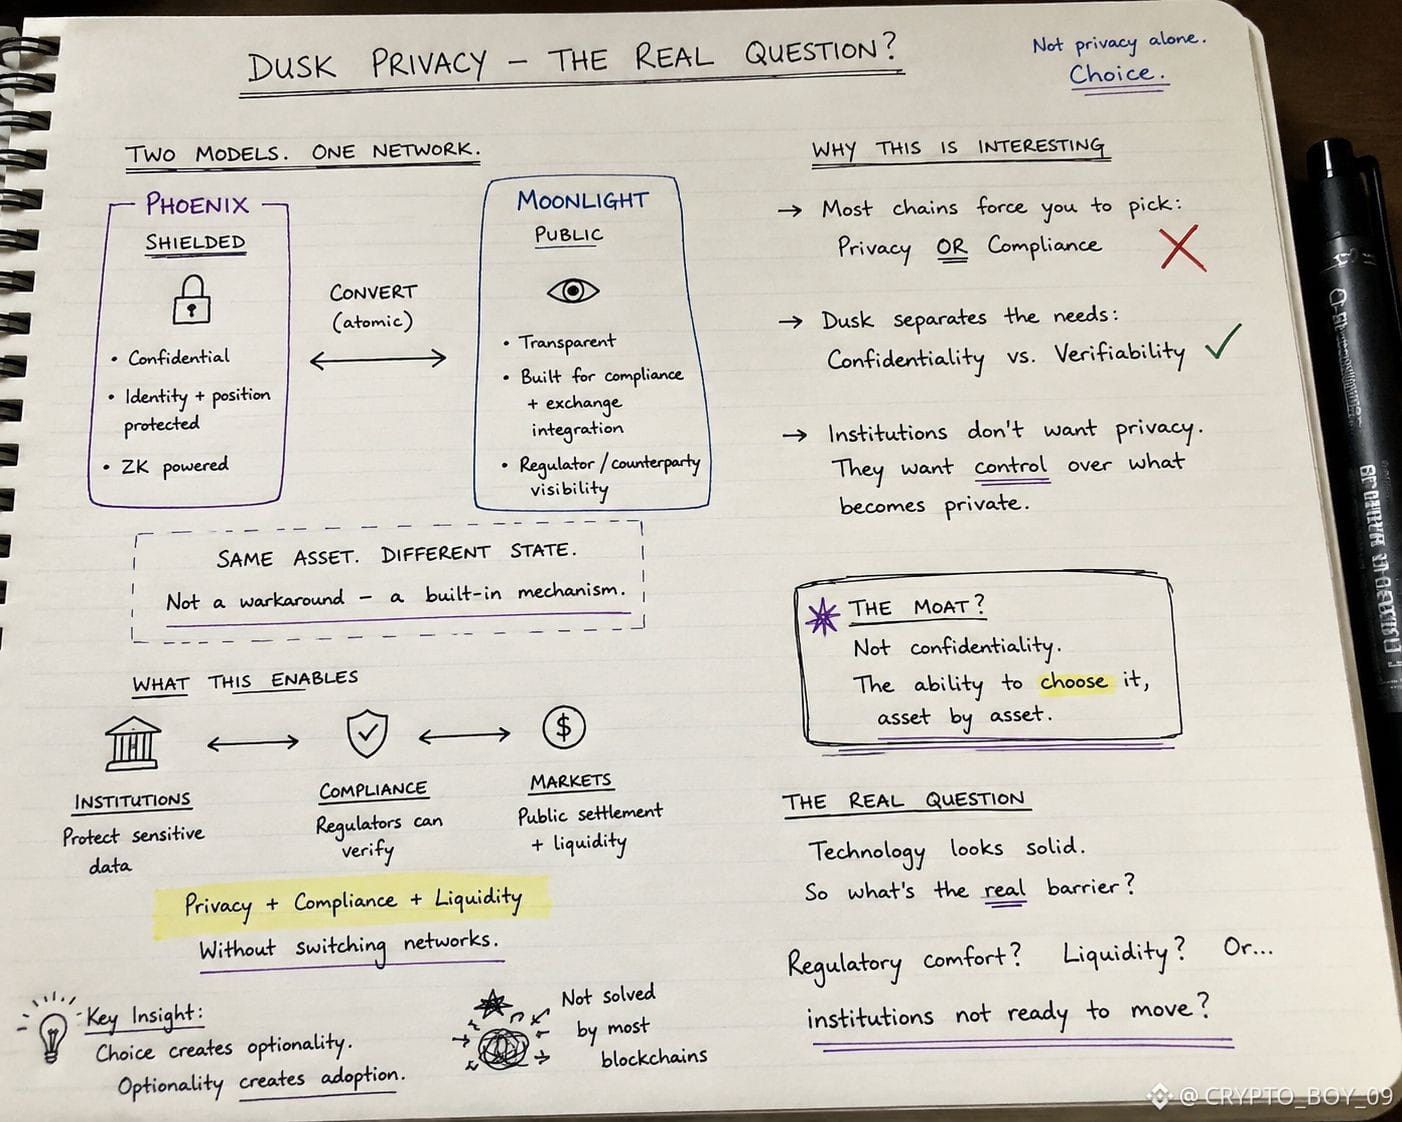
Phoenix, protégé. Moonlight, public. Et une fonction de conversion qui déplace un actif entre ces modèles — pas un contournement, un mécanisme réellement intégré.
Voici la partie qui a créé la tension pour moi : la propre documentation de Dusk indique que Moonlight, le modèle public, est celui conçu pour la conformité et l’intégration d’échange. Pas Phoenix, le modèle protégé.
C’est l’inverse de ce à quoi je m’attendais. Si vous construisez pour la finance réglementée, le modèle protégé ne devrait-il pas être le « sérieux » ?
Mais peut-être que c’est un mauvais réflexe.
Une banque n’a pas besoin de masquer chaque transaction. Elle doit protéger l’identité des investisseurs et les données de position — tout en permettant aux régulateurs et aux contreparties de continuer à vérifier ce qui se passe. Ce sont deux besoins distincts, et la plupart des blockchains n’en résolvent qu’un.
Dusk semble parier sur le fait que les institutions ne veulent pas la confidentialité. Elles veulent le contrôle sur ce qui devient privé.
Si c’est vrai, le fossé (moat) n’est plus la confidentialité en tant que telle. La confidentialité est devenue courante. Le fossé, c’est de pouvoir la choisir, actif par actif, sans changer de réseau.
Je ne pense pas que la technologie soit encore au cœur de la question ici.
Alors qu’est-ce qui l’est vraiment : l’aisance réglementaire, la liquidité, ou simplement le fait que les institutions ne sont pas encore prêtes à déplacer l’infrastructure qu’elles ont déjà passée des années à construire ?
@Dusk_Foundation #dusk $DUSK
Je pense encore que la plupart des gens lisent mal la conception de la confidentialité de Dusk. ❌😵
J’ai remarqué quelque chose dans leurs notes d’ingénierie qui m’a semblé étrange au début : il n’y a pas un seul modèle de confidentialité. Il y en a deux.
Phoenix, protégé. Moonlight, public. Et une fonction de conversion qui déplace un actif entre ces modèles — pas un contournement, un mécanisme réellement intégré.
Voici la partie qui a créé la tension pour moi : la propre documentation de Dusk indique que Moonlight, le modèle public, est celui conçu pour la conformité et l’intégration d’échange. Pas Phoenix, le modèle protégé.
C’est l’inverse de ce à quoi je m’attendais. Si vous construisez pour la finance réglementée, le modèle protégé ne devrait-il pas être le « sérieux » ?
Mais peut-être que c’est un mauvais réflexe.
Une banque n’a pas besoin de masquer chaque transaction. Elle doit protéger l’identité des investisseurs et les données de position — tout en permettant aux régulateurs et aux contreparties de continuer à vérifier ce qui se passe. Ce sont deux besoins distincts, et la plupart des blockchains n’en résolvent qu’un.
Dusk semble parier sur le fait que les institutions ne veulent pas la confidentialité. Elles veulent le contrôle sur ce qui devient privé.
Si c’est vrai, le fossé (moat) n’est plus la confidentialité en tant que telle. La confidentialité est devenue courante. Le fossé, c’est de pouvoir la choisir, actif par actif, sans changer de réseau.
Je ne pense pas que la technologie soit encore au cœur de la question ici.
Alors qu’est-ce qui l’est vraiment : l’aisance réglementaire, la liquidité, ou simplement le fait que les institutions ne sont pas encore prêtes à déplacer l’infrastructure qu’elles ont déjà passée des années à construire ?
@Dusk #dusk $DUSK
38
1
14
158
Vérifié
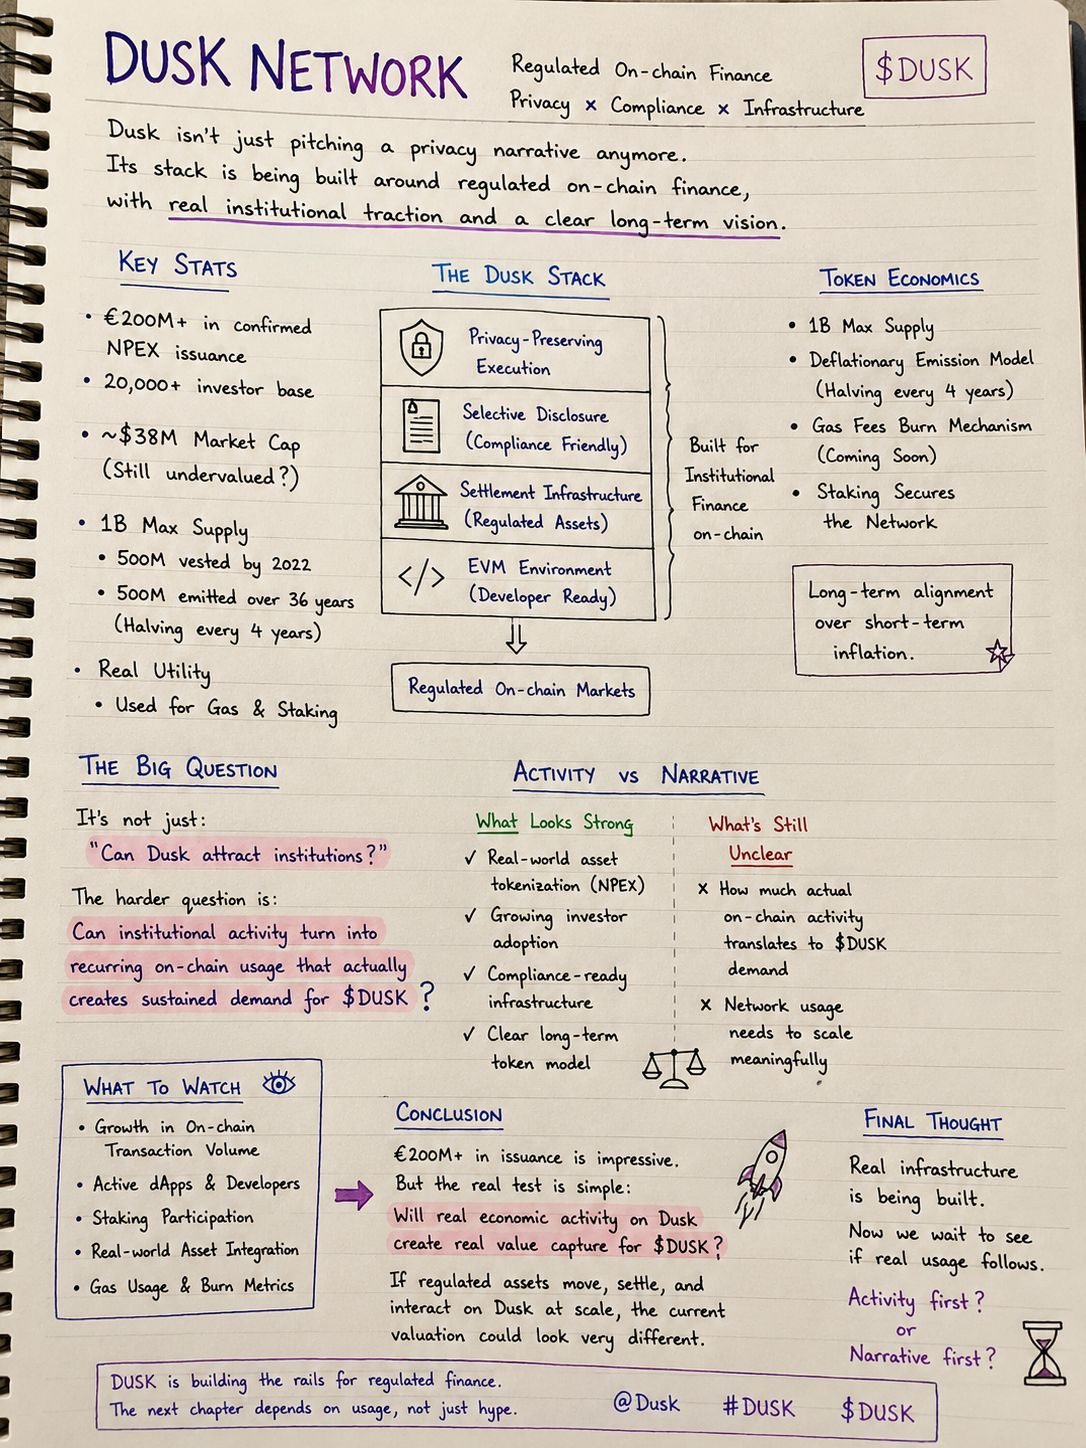
Je pense encore que le marché sous-estime ce que $DUSK construit réellement. 💹
Ce n’est plus seulement une narration de « blockchain de confidentialité ».
Dusk se positionne comme une infrastructure pour la finance on-chain réglementée ~ en combinant confidentialité, divulgation sélective, règlement déterministe, exécution ZK et un environnement EVM.
Et les signaux institutionnels deviennent de plus en plus difficiles à ignorer.
NPEX a déjà dépassé 217 M€ de financement avec 20 000+ investisseurs actifs, tandis que Dusk met actuellement en avant 300 M€+ d’émissions confirmées et une portée de 50 000+ investisseurs dans l’ensemble de son écosystème.
DUSK a aussi une utilité réelle du protocole : gas + staking, avec un maximum de 1 Md d’offre et des émissions conçues pour être divisées par deux tous les 4 ans sur 36 ans.
Mais c’est là que je surveille de près :
L’activité institutionnelle va-t-elle devenir une activité on-chain récurrente et, au final, créer une vraie demande pour $DUSK ?
Parce que l’émission est un signal fort.
L’usage en est la preuve.
Si des actifs réglementés commencent à bouger, à être réglés et à interagir sur Dusk à grande échelle, l’économie du token pourrait devenir beaucoup plus intéressante.
Mais si l’adoption augmente sans une demande réelle et significative de DUSK, la thèse de l’infrastructure pourrait être plus solide que celle du token.
Alors, qu’est-ce qui vient en premier ? 🤔
L’usage réel du réseau rattrape-t-il la narration, ou bien la narration continue-t-elle d’avancer devant la capture de valeur du token ?
@Dusk_Foundation #dusk $DUSK
Je pense encore que le marché sous-estime ce que $DUSK construit réellement. 💹
Ce n’est plus seulement une narration de « blockchain de confidentialité ».
Dusk se positionne comme une infrastructure pour la finance on-chain réglementée ~ en combinant confidentialité, divulgation sélective, règlement déterministe, exécution ZK et un environnement EVM.
Et les signaux institutionnels deviennent de plus en plus difficiles à ignorer.
NPEX a déjà dépassé 217 M€ de financement avec 20 000+ investisseurs actifs, tandis que Dusk met actuellement en avant 300 M€+ d’émissions confirmées et une portée de 50 000+ investisseurs dans l’ensemble de son écosystème.
DUSK a aussi une utilité réelle du protocole : gas + staking, avec un maximum de 1 Md d’offre et des émissions conçues pour être divisées par deux tous les 4 ans sur 36 ans.
Mais c’est là que je surveille de près :
L’activité institutionnelle va-t-elle devenir une activité on-chain récurrente et, au final, créer une vraie demande pour $DUSK ?
Parce que l’émission est un signal fort.
L’usage en est la preuve.
Si des actifs réglementés commencent à bouger, à être réglés et à interagir sur Dusk à grande échelle, l’économie du token pourrait devenir beaucoup plus intéressante.
Mais si l’adoption augmente sans une demande réelle et significative de DUSK, la thèse de l’infrastructure pourrait être plus solide que celle du token.
Alors, qu’est-ce qui vient en premier ? 🤔
L’usage réel du réseau rattrape-t-il la narration, ou bien la narration continue-t-elle d’avancer devant la capture de valeur du token ?
@Dusk #dusk $DUSK
24
6
106
Je pense encore que Dusk est examiné de manière trop étroite quand on le qualifie de blockchain de confidentialité.
La question la plus intéressante pour moi est : qui devrait pouvoir voir quoi ?
( @Dusk_Foundation $DUSK #dusk )
Cela est devenu plus clair quand j’ai étudié les modèles de transactions de Dusk.
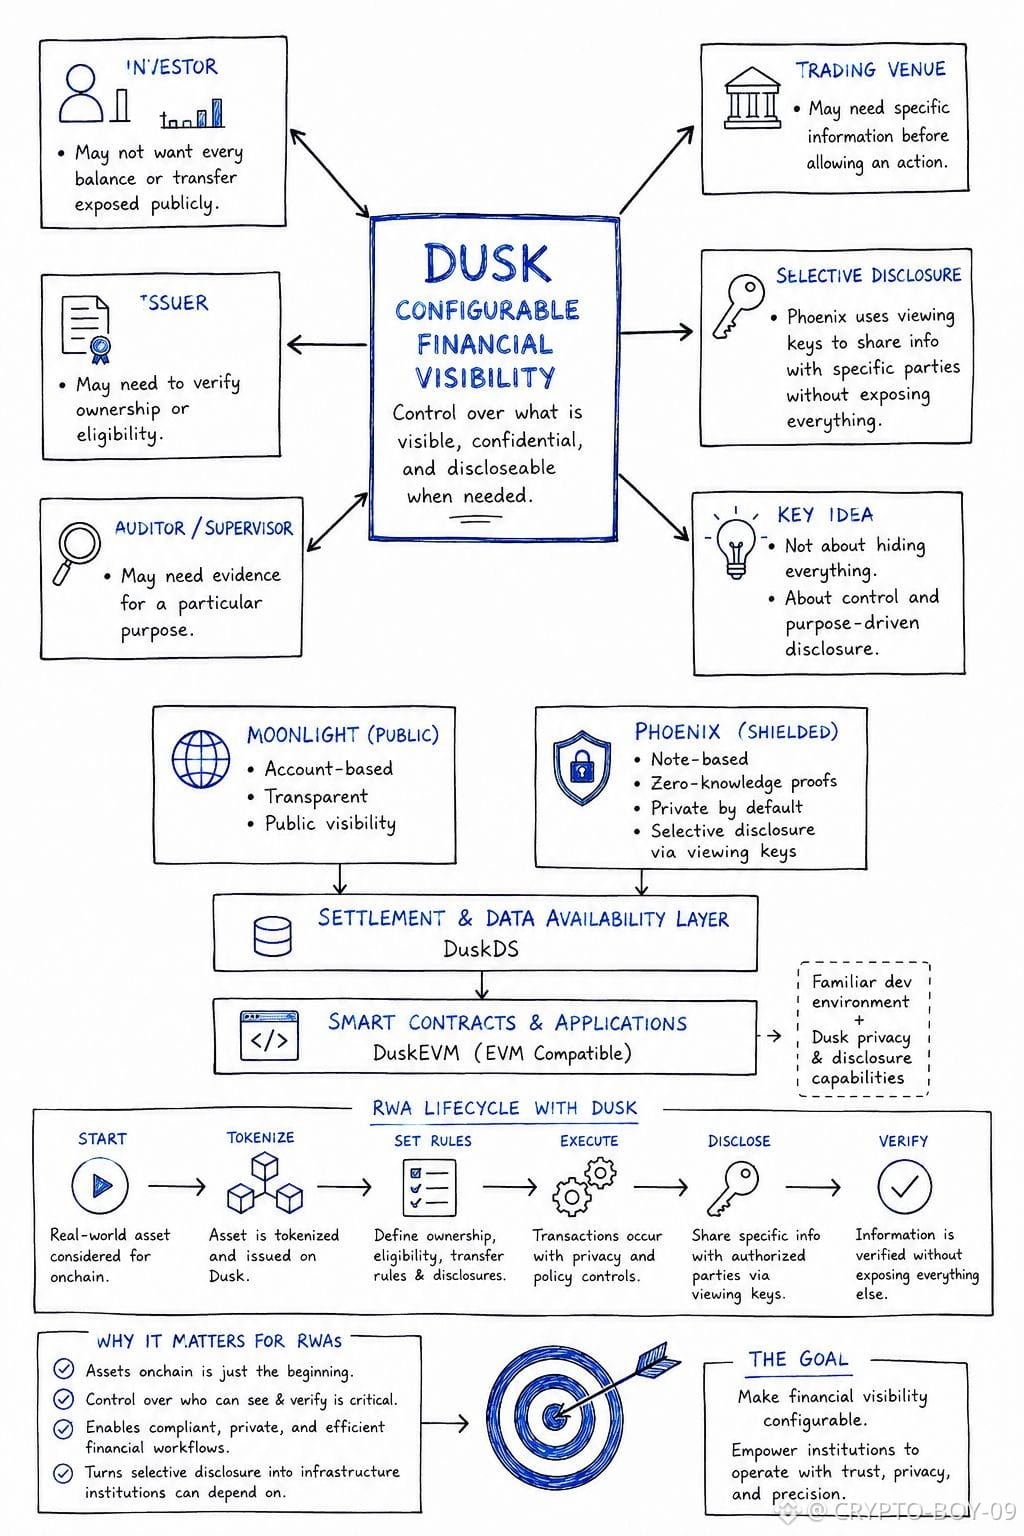
Moonlight est public et basé sur des comptes, tandis que Phoenix est protégé et basé sur des notes, en utilisant des preuves à divulgation nulle de connaissance pour protéger les détails des transactions. Les deux reposent sur DuskDS, mais offrent aux observateurs des niveaux de visibilité très différents.
Et cela compte quand on commence à parler de marchés financiers.
Un investisseur ne voudra peut-être pas que chaque solde ou chaque transfert soit exposé publiquement. Un émetteur peut avoir besoin de vérifier la propriété ou l’éligibilité, tandis qu’un auditeur ou une plateforme n’aura peut-être besoin que d’informations spécifiques.
Les clés de consultation de Phoenix rendent possible la divulgation sélective : des informations peuvent être partagées avec une partie précise sans que l’activité sous-jacente soit rendue publique à tout le monde.
Cela me pousse à regarder le modèle de confidentialité de Dusk différemment.
Il ne s’agit pas vraiment de tout cacher. Il s’agit de contrôler ce qui reste privé, ce qui devient visible, et ce qui peut être divulgué lorsque c’est nécessaire.
Ensuite, DuskEVM ajoute une couche supplémentaire, en offrant aux développeurs un environnement EVM familier, tandis que DuskDS gère le règlement et la disponibilité des données.
Cela rend la question sur les RWA encore plus intéressante :
Qui peut détenir l’actif ?
Qui peut le transférer ?
Qu’est-ce qui reste privé ?
Qu’est-ce qui doit être vérifié ?
La technologie en est une chose. Le test le plus difficile est de savoir si les institutions construisent réellement des flux de travail (workflows) autour d’elle.
Dusk peut-il transformer la divulgation sélective, depuis une capacité cryptographique, en une infrastructure dont les institutions financières dépendent vraiment ?
Je pense encore que Dusk est examiné de manière trop étroite quand on le qualifie de blockchain de confidentialité.
La question la plus intéressante pour moi est : qui devrait pouvoir voir quoi ?
( @Dusk $DUSK #dusk )
Cela est devenu plus clair quand j’ai étudié les modèles de transactions de Dusk.
Moonlight est public et basé sur des comptes, tandis que Phoenix est protégé et basé sur des notes, en utilisant des preuves à divulgation nulle de connaissance pour protéger les détails des transactions. Les deux reposent sur DuskDS, mais offrent aux observateurs des niveaux de visibilité très différents.
Et cela compte quand on commence à parler de marchés financiers.
Un investisseur ne voudra peut-être pas que chaque solde ou chaque transfert soit exposé publiquement. Un émetteur peut avoir besoin de vérifier la propriété ou l’éligibilité, tandis qu’un auditeur ou une plateforme n’aura peut-être besoin que d’informations spécifiques.
Les clés de consultation de Phoenix rendent possible la divulgation sélective : des informations peuvent être partagées avec une partie précise sans que l’activité sous-jacente soit rendue publique à tout le monde.
Cela me pousse à regarder le modèle de confidentialité de Dusk différemment.
Il ne s’agit pas vraiment de tout cacher. Il s’agit de contrôler ce qui reste privé, ce qui devient visible, et ce qui peut être divulgué lorsque c’est nécessaire.
Ensuite, DuskEVM ajoute une couche supplémentaire, en offrant aux développeurs un environnement EVM familier, tandis que DuskDS gère le règlement et la disponibilité des données.
Cela rend la question sur les RWA encore plus intéressante :
Qui peut détenir l’actif ?
Qui peut le transférer ?
Qu’est-ce qui reste privé ?
Qu’est-ce qui doit être vérifié ?
La technologie en est une chose. Le test le plus difficile est de savoir si les institutions construisent réellement des flux de travail (workflows) autour d’elle.
Dusk peut-il transformer la divulgation sélective, depuis une capacité cryptographique, en une infrastructure dont les institutions financières dépendent vraiment ?
2
1
82
J’ai passé la soirée à lire la whitepaper de Dusk en profondeur, au lieu de simplement survoler l’angle marketing, et un point m’a sauté aux yeux : ils font tourner deux modèles de transaction complètement distincts côte à côte, pas seulement un.
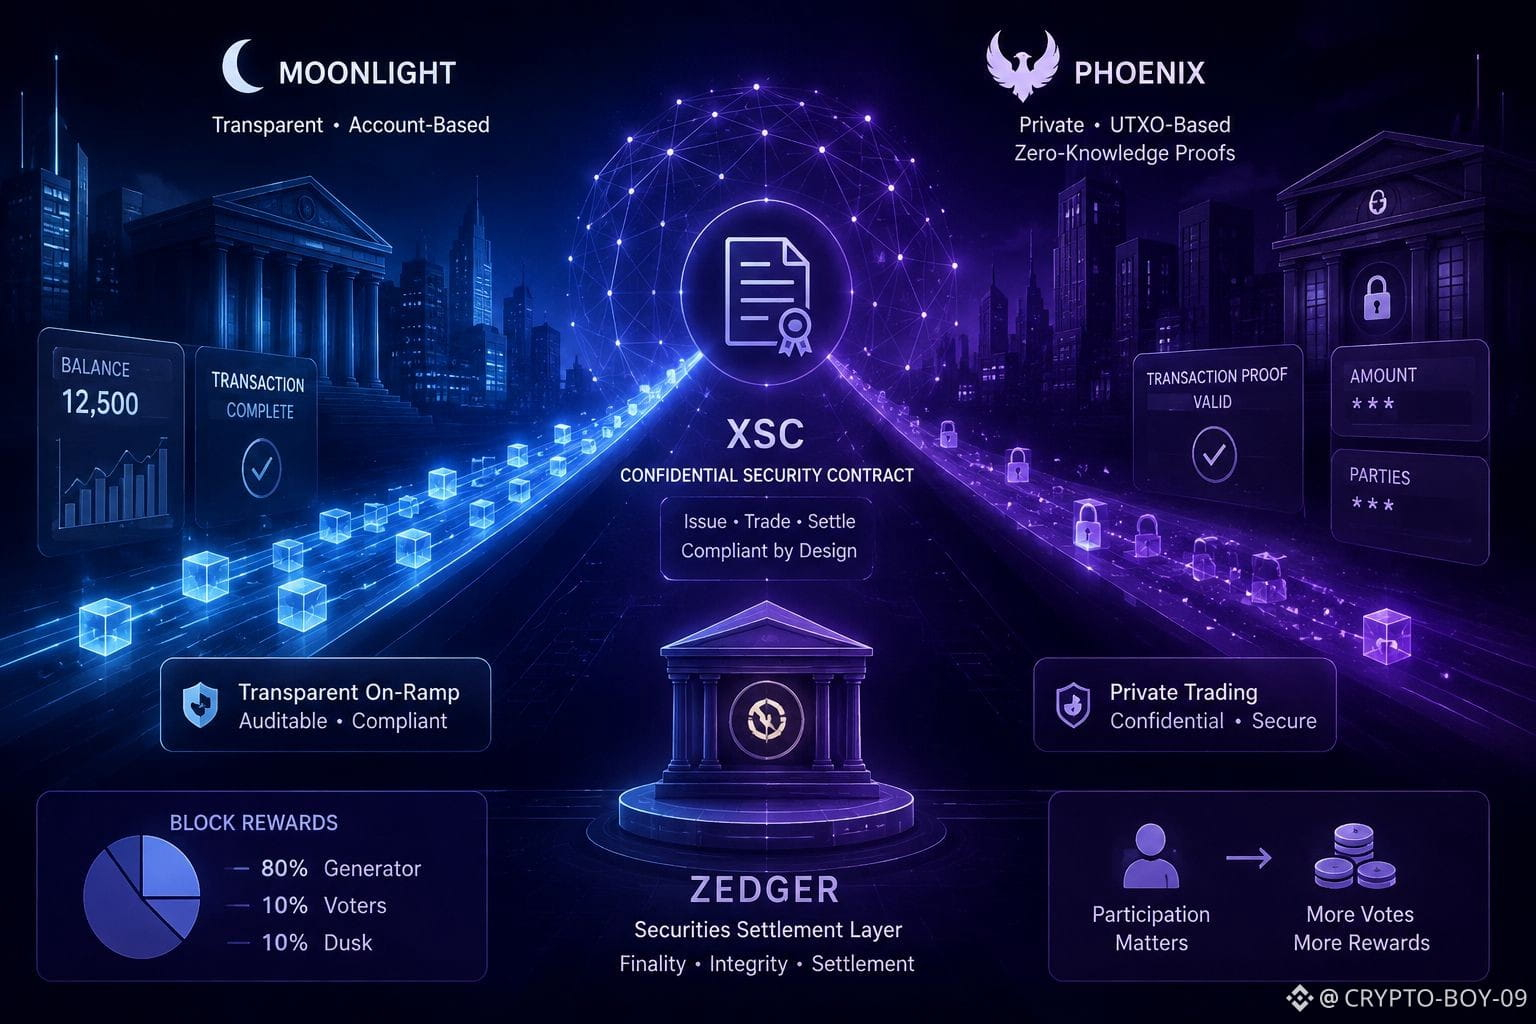
Moonlight est transparent et basé sur des comptes, en gros à la manière d’Ethereum : les soldes sont publics et faciles à auditer. Phoenix est le modèle privé, fondé sur les UTXO comme Bitcoin, mais encapsulé dans des preuves à divulgation nulle de connaissance ; ainsi, le réseau vérifie qu’une transaction est valide sans jamais voir les montants ni les parties impliquées.
Ce qui m’a fait réfléchir, c’est pourquoi construire les deux au lieu d’aller à fond dans la confidentialité comme Monero ou Zcash. D’après ce que j’ai lu, je pense que les régulateurs ont besoin d’un « on-ramp » entièrement visible, tandis que l’activité de trading réelle peut rester privée côté Phoenix. Cette configuration à double modèle est aussi ce qui rend la norme XSC (Confidential Security Contract) possible — c’est la couche qui permet d’émettre et de régler des jetons de sécurité et des RWA tout en respectant les exigences d’audit.
Il y a aussi un détail d’incitation que je n’avais pas anticipé : les récompenses de bloc sont réparties à 80 % pour le générateur, 10 % pour les votants, 10 % pour Dusk lui-même, et la rémunération du générateur dépend du nombre de votes qu’ils prennent la peine d’inclure. C’est essentiellement conçu pour que ne pas participer vous coûte de l’argent.
Je ne suis pas encore totalement sûr non plus de la façon dont Zedger (leur couche de règlement des titres) s’articule avec les contrats XSC dans un flux de trading en situation réelle. Si quelqu’un l’a testé sur testnet, je suis curieux : en pratique, comment ça se ressent quand on bascule entre transparent et « obfusqué ».
@Dusk_Foundation $DUSK #dusk
J’ai passé la soirée à lire la whitepaper de Dusk en profondeur, au lieu de simplement survoler l’angle marketing, et un point m’a sauté aux yeux : ils font tourner deux modèles de transaction complètement distincts côte à côte, pas seulement un.
Moonlight est transparent et basé sur des comptes, en gros à la manière d’Ethereum : les soldes sont publics et faciles à auditer. Phoenix est le modèle privé, fondé sur les UTXO comme Bitcoin, mais encapsulé dans des preuves à divulgation nulle de connaissance ; ainsi, le réseau vérifie qu’une transaction est valide sans jamais voir les montants ni les parties impliquées.
Ce qui m’a fait réfléchir, c’est pourquoi construire les deux au lieu d’aller à fond dans la confidentialité comme Monero ou Zcash. D’après ce que j’ai lu, je pense que les régulateurs ont besoin d’un « on-ramp » entièrement visible, tandis que l’activité de trading réelle peut rester privée côté Phoenix. Cette configuration à double modèle est aussi ce qui rend la norme XSC (Confidential Security Contract) possible — c’est la couche qui permet d’émettre et de régler des jetons de sécurité et des RWA tout en respectant les exigences d’audit.
Il y a aussi un détail d’incitation que je n’avais pas anticipé : les récompenses de bloc sont réparties à 80 % pour le générateur, 10 % pour les votants, 10 % pour Dusk lui-même, et la rémunération du générateur dépend du nombre de votes qu’ils prennent la peine d’inclure. C’est essentiellement conçu pour que ne pas participer vous coûte de l’argent.
Je ne suis pas encore totalement sûr non plus de la façon dont Zedger (leur couche de règlement des titres) s’articule avec les contrats XSC dans un flux de trading en situation réelle. Si quelqu’un l’a testé sur testnet, je suis curieux : en pratique, comment ça se ressent quand on bascule entre transparent et « obfusqué ».
@Dusk $DUSK #dusk
1
1
59
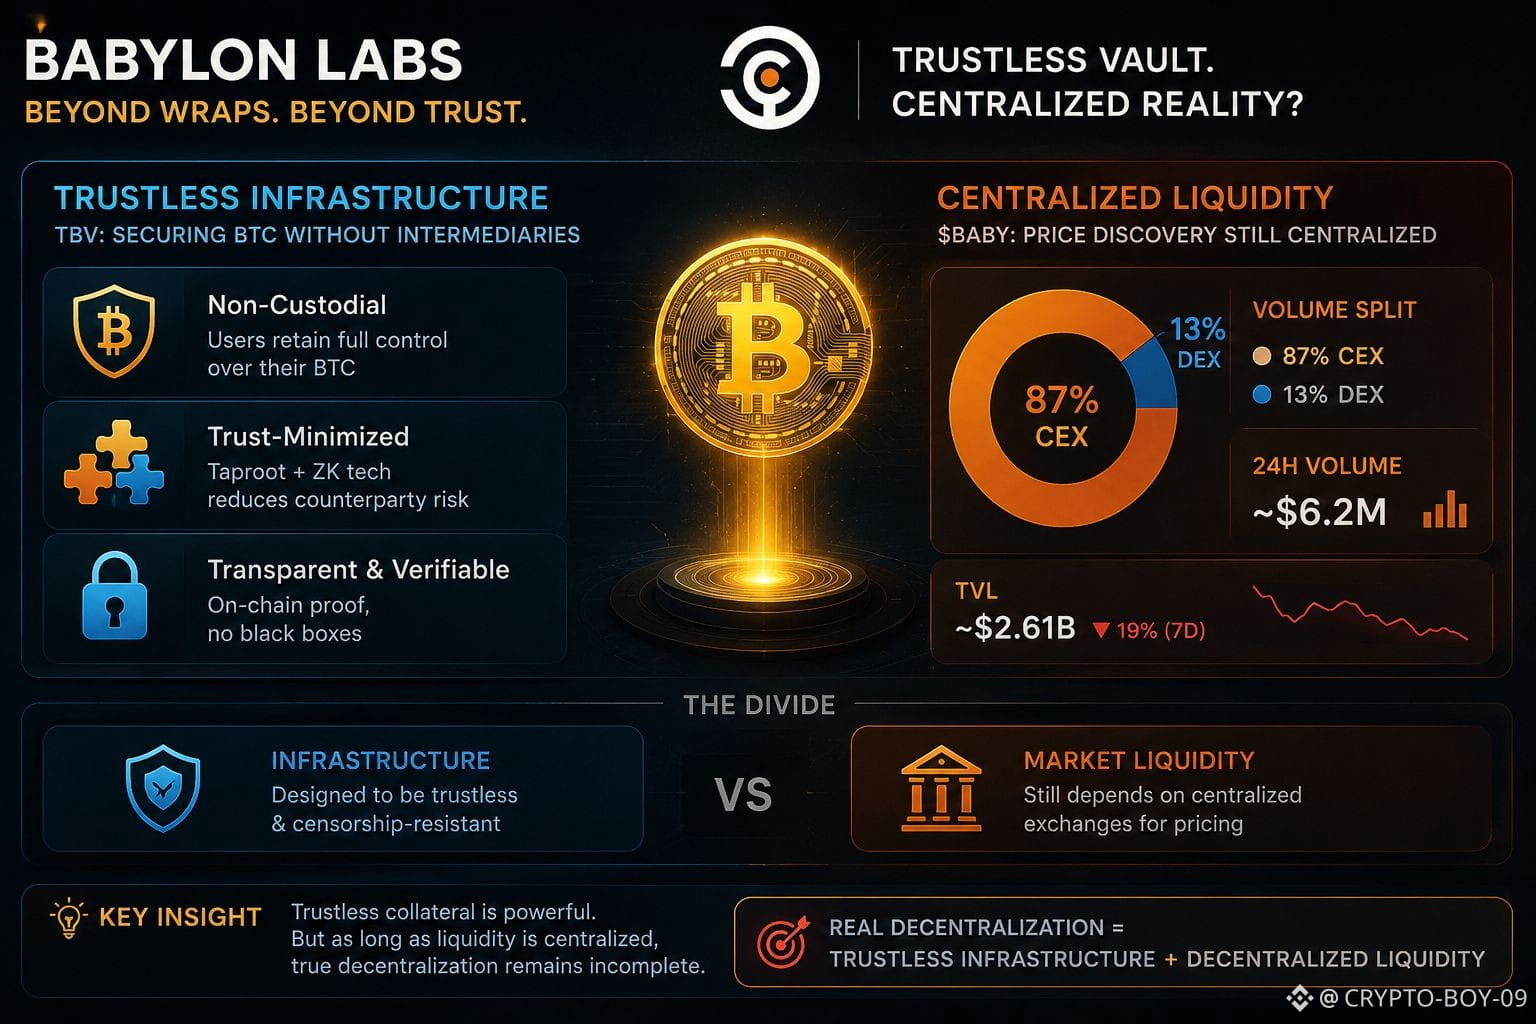
Plonger dans le @babylonlabs_io aujourd’hui et leur proposition de « Trustless Bitcoin Vault » — essentiellement un collatéral BTC sans pont, conçu pour éliminer les risques liés aux actifs tokenisés/enveloppes pour $BABY .
J’ai plutôt décidé de regarder des données en direct que le récit :
Statut du TVL : ~2,61 Md$ verrouillés (en baisse d’environ 19 % sur les 7 derniers jours selon DefiLlama).
Volume sur 24 h : ~6,2 M$ au total.
Répartition du volume : 87 % CEX contre 13 % DEX.
Voici l’ironie :
Un protocole conçu pour supprimer les intermédiaires de confiance dépend fortement des bourses centralisées pour, en pratique, fixer le prix et échanger son propre token natif.
Pour être juste, les mécanismes de TBV sont distincts de la liquidité du token — l’architecture du vault Taproot + ZK tient debout par elle-même. Mais cela met en évidence un écart clair : l’infrastructure peut être réellement « sans confiance », tandis que la liquidité de marché reste totalement centralisée.
À votre avis, où le « trustlessness » compte-t-il le plus — dans l’architecture du collatéral ou dans la tarification de la liquidité ?
#baby #bitcoin #defi
Plonger dans le @BabylonLabs_io aujourd’hui et leur proposition de « Trustless Bitcoin Vault » — essentiellement un collatéral BTC sans pont, conçu pour éliminer les risques liés aux actifs tokenisés/enveloppes pour $BABY .
J’ai plutôt décidé de regarder des données en direct que le récit :
Statut du TVL : ~2,61 Md$ verrouillés (en baisse d’environ 19 % sur les 7 derniers jours selon DefiLlama).
Volume sur 24 h : ~6,2 M$ au total.
Répartition du volume : 87 % CEX contre 13 % DEX.
Voici l’ironie :
Un protocole conçu pour supprimer les intermédiaires de confiance dépend fortement des bourses centralisées pour, en pratique, fixer le prix et échanger son propre token natif.
Pour être juste, les mécanismes de TBV sont distincts de la liquidité du token — l’architecture du vault Taproot + ZK tient debout par elle-même. Mais cela met en évidence un écart clair : l’infrastructure peut être réellement « sans confiance », tandis que la liquidité de marché reste totalement centralisée.
À votre avis, où le « trustlessness » compte-t-il le plus — dans l’architecture du collatéral ou dans la tarification de la liquidité ?
#baby #bitcoin #defi
16
6
123
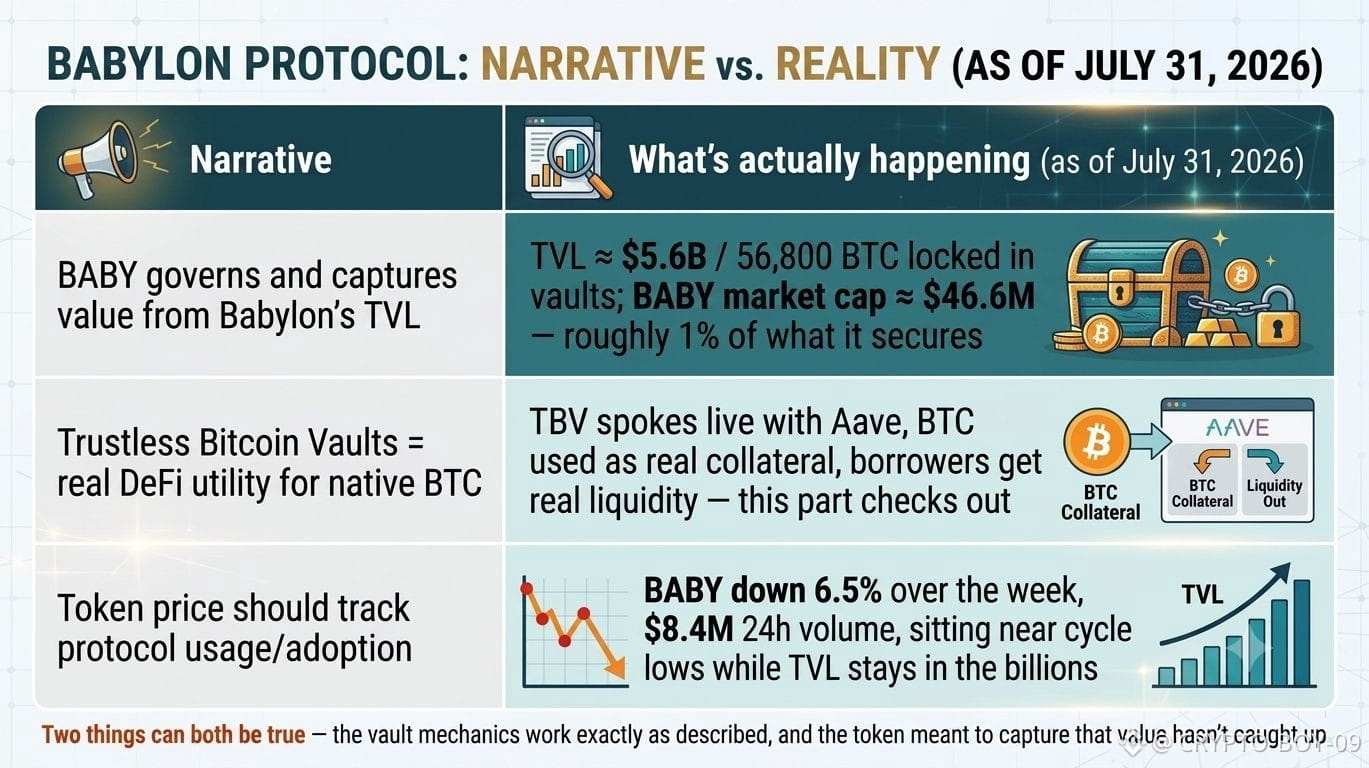
Le paradoxe de Babylone : Sécurité d’un coffre fort à plusieurs milliards de dollars contre une capitalisation boursière de 46 M$
J’ai passé un peu de temps à lire aujourd’hui les mécanismes du Trustless Vault de @babylonlabs_io .
Techniquement, la configuration est de très haut niveau :
Sécurité BTC native : Bitcoin verrouille directement via Taproot—sans risques de pont enveloppé, sans quitter L1.
Utilité réelle : les protocoles connectés (comme Aave) reçoivent de véritables garanties pendant que les emprunteurs obtiennent une liquidité solide.
Le protocole fait exactement ce qu’il promet sur le papier. Mais ensuite, on regarde les métriques du token :
Vérification de la réalité du marché :
$BABY Prix : 0,0116 $ (-6,5 % sur 7 j)
Capitalisation boursière : ~46,6 M$
Volume sur 24 h : ~8,4 M$
Capital verrouillé : ~56 800 BTC stockés dans des coffres, travaillant on-chain.
Voici le fossé énorme : un token de gouvernance qui immobilise des milliards de Bitcoin verrouillé se négocie à environ 1 % de la valeur totale qu’il sécurise.
Ce n’est pas un défaut technique—le système fonctionne correctement. C’est une question structurelle. Les déposants et les protocoles obtiennent une utilité instantanée, mais les détenteurs de $BABY restent en attente de mécanismes d’accumulation de valeur (burns, expansion BSN, distribution de frais) pour rattraper leur retard.
C’est comme faire tourner un moteur de très bonne qualité alors que l’aiguille du tableau de bord reste bloquée sur le bas.
Ce différentiel d’évaluation n’est-il qu’une inefficacité temporaire du marché, ou une réalité structurelle pour les tokens de restaking ?
Dites-moi ce que vous en pensez en dessous 👇
#DeFi #Bitcoin #baby
Le paradoxe de Babylone : Sécurité d’un coffre fort à plusieurs milliards de dollars contre une capitalisation boursière de 46 M$
J’ai passé un peu de temps à lire aujourd’hui les mécanismes du Trustless Vault de @BabylonLabs_io .
Techniquement, la configuration est de très haut niveau :
Sécurité BTC native : Bitcoin verrouille directement via Taproot—sans risques de pont enveloppé, sans quitter L1.
Utilité réelle : les protocoles connectés (comme Aave) reçoivent de véritables garanties pendant que les emprunteurs obtiennent une liquidité solide.
Le protocole fait exactement ce qu’il promet sur le papier. Mais ensuite, on regarde les métriques du token :
Vérification de la réalité du marché :
$BABY Prix : 0,0116 $ (-6,5 % sur 7 j)
Capitalisation boursière : ~46,6 M$
Volume sur 24 h : ~8,4 M$
Capital verrouillé : ~56 800 BTC stockés dans des coffres, travaillant on-chain.
Voici le fossé énorme : un token de gouvernance qui immobilise des milliards de Bitcoin verrouillé se négocie à environ 1 % de la valeur totale qu’il sécurise.
Ce n’est pas un défaut technique—le système fonctionne correctement. C’est une question structurelle. Les déposants et les protocoles obtiennent une utilité instantanée, mais les détenteurs de $BABY restent en attente de mécanismes d’accumulation de valeur (burns, expansion BSN, distribution de frais) pour rattraper leur retard.
C’est comme faire tourner un moteur de très bonne qualité alors que l’aiguille du tableau de bord reste bloquée sur le bas.
Ce différentiel d’évaluation n’est-il qu’une inefficacité temporaire du marché, ou une réalité structurelle pour les tokens de restaking ?
Dites-moi ce que vous en pensez en dessous 👇
#DeFi #Bitcoin #baby
5
4
111
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone