

币圈小贝贝
202 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
1.0K+ J’aime
Publications
Tous
Direct
·
--
Voir la traduction
大家还在盯木头姐这次有没有再喊比特币 100 万,但她真正讲的重点,其实是另一句话..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
在近日一场科技投资峰会上,ARK 的 Cathie Wood 提了一个新说法.. 过去几年她让投资人「跟着开发者走」,现在她改口了,说要「跟着智能体走」.. 这话落在整场对话的最后,听着像随口一提,但分量不轻——智能体一旦开始替人做事,就迟早要替人花钱..
大多数人看到的是又一个 AI 叙事.. 但真正值得看的,是「花钱」这个动作最后落在哪条支付轨道上.. 这就不只是 AI 的事了..
智能体现在正从「回答问题」往「自己动手」走,要临时买数据、租算力、调接口.. 这类交易的特点是金额小、频次高、全天候,而且没人坐在旁边逐笔点确认.. 传统银行那套流程,天生接不住这种节奏..
于是问题来了,谁来做这条轨道.. 贝莱德上个月那份报告给的答案是稳定币和区块链,理由很直接,稳定币 24 小时在跑,链上协议能让一个软件直接给另一个软件付钱,不用每笔都过一个人或一家银行..
但底下真正争的,不是技术,是谁说了算.. 前贝莱德数字资产负责人、现 SharpLink 的 Joseph Chalom 讲得挺重,一个到处是智能体的世界,如果最后只有几家公司决定你的钱能去哪,那就没什么意义.. 他要的是,用户能把授权额度、身份和记录,像携号转网一样从一个服务商搬到另一个..
这层才是资金会盯的地方.. 如果智能体金融最后跑在开放网络上,被重新定价的就不只是 AI 公司,还有以太坊这类公链、稳定币发行方和链上支付协议.. 反过来,如果它被银行和科技平台收编成几个封闭钱包,加密能分到的可能只是一小块..
所以「跟着智能体走」与其说是投资建议,不如说是一个坐标.. 真正要看的,是这些开始自己花钱的智能体,最后把钱花在哪条链上.. 一旦有一两个面向机器的支付协议跑出真实用量,这条线才会从概念变成筹码..
上一轮叙事比的是谁发币,这一轮可能比的是谁定规矩..
大家还在盯木头姐这次有没有再喊比特币 100 万,但她真正讲的重点,其实是另一句话..
🤖 进群看机构动作
在近日一场科技投资峰会上,ARK 的 Cathie Wood 提了一个新说法.. 过去几年她让投资人「跟着开发者走」,现在她改口了,说要「跟着智能体走」.. 这话落在整场对话的最后,听着像随口一提,但分量不轻——智能体一旦开始替人做事,就迟早要替人花钱..
大多数人看到的是又一个 AI 叙事.. 但真正值得看的,是「花钱」这个动作最后落在哪条支付轨道上.. 这就不只是 AI 的事了..
智能体现在正从「回答问题」往「自己动手」走,要临时买数据、租算力、调接口.. 这类交易的特点是金额小、频次高、全天候,而且没人坐在旁边逐笔点确认.. 传统银行那套流程,天生接不住这种节奏..
于是问题来了,谁来做这条轨道.. 贝莱德上个月那份报告给的答案是稳定币和区块链,理由很直接,稳定币 24 小时在跑,链上协议能让一个软件直接给另一个软件付钱,不用每笔都过一个人或一家银行..
但底下真正争的,不是技术,是谁说了算.. 前贝莱德数字资产负责人、现 SharpLink 的 Joseph Chalom 讲得挺重,一个到处是智能体的世界,如果最后只有几家公司决定你的钱能去哪,那就没什么意义.. 他要的是,用户能把授权额度、身份和记录,像携号转网一样从一个服务商搬到另一个..
这层才是资金会盯的地方.. 如果智能体金融最后跑在开放网络上,被重新定价的就不只是 AI 公司,还有以太坊这类公链、稳定币发行方和链上支付协议.. 反过来,如果它被银行和科技平台收编成几个封闭钱包,加密能分到的可能只是一小块..
所以「跟着智能体走」与其说是投资建议,不如说是一个坐标.. 真正要看的,是这些开始自己花钱的智能体,最后把钱花在哪条链上.. 一旦有一两个面向机器的支付协议跑出真实用量,这条线才会从概念变成筹码..
上一轮叙事比的是谁发币,这一轮可能比的是谁定规矩..
487
·
--
Voir la traduction
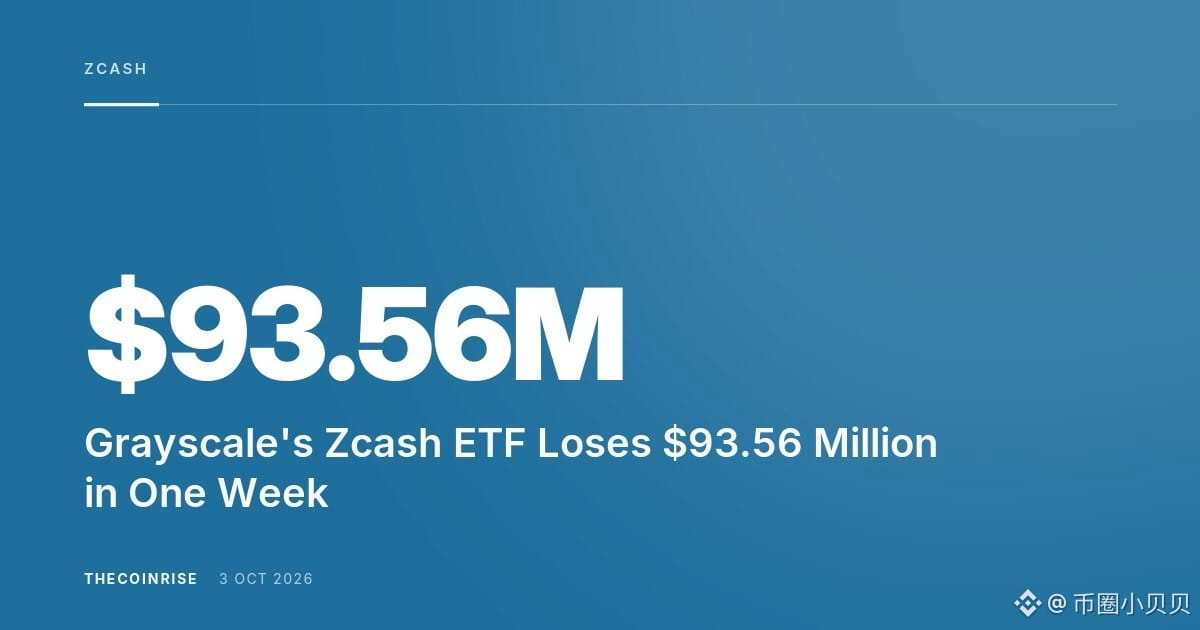
两周前它还是全场加密 ETF 里吸金最多的那一个,这一周,它成了失血最多的那一个..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
说的是 Grayscale 的 Zcash ETF,代码 ZCSH,今年 8 月才上线.. 数据显示,它本周净流出 9356 万美元,是这只基金上线以来的第一次周度净流出.. 而就在两周前,它还吸进了 9820 万,是当周所有加密 ETF 里流入最多的一只..
同一只基金,两周之内,从流入第一变成流出第一..
大多数人的第一反应是,隐私币的故事讲完了.. 但真正值得看的,不是 ZEC 涨没涨完,而是这波反转里,到底是谁在定价..
Zcash 这轮被重新翻出来,靠的是隐私叙事,加上相对稀缺的供应.. 价格一路冲到一千三百美元附近,也把「合规渠道里的隐私敞口」这种过去不太存在的需求带了进来.. 于是钱走 ETF 进场,而不是直接买币..
问题就出在这里.. 单资产 ETF 是双向放大器,涨的时候它帮你把情绪变成可买入的份额,跌的时候它也会把赎回变成托管方必须卖出去的币.. ZEC 跌向 1300 美元,流量跟着价格动量掉头,这不是巧合..
换句话说,ETF 流量测的从来不是「有多少人相信隐私」,而是「有多少钱正在追动量」.. 而隐私的真实需求,有一半在链上,一半在冷钱包,这些都不会出现在周度流量表里.. 所以 9356 万这个数字,更像是短线资金的态度,不是长期持有者的态度..
那真正该盯的是什么.. 不是这一周流出多少,而是下周流量能不能转正.. 如果单周流出持续,托管方为了应付赎回要继续卖出,最先被打的不是价格,是「隐私资产也能被机构稳定持有」这个刚刚建立起来的印象..
一旦这个印象破了,下一轮再想把合规资金请回隐私赛道,成本会比这次高得多..
两周前它还是全场加密 ETF 里吸金最多的那一个,这一周,它成了失血最多的那一个..
📢 消息第一时间
说的是 Grayscale 的 Zcash ETF,代码 ZCSH,今年 8 月才上线.. 数据显示,它本周净流出 9356 万美元,是这只基金上线以来的第一次周度净流出.. 而就在两周前,它还吸进了 9820 万,是当周所有加密 ETF 里流入最多的一只..
同一只基金,两周之内,从流入第一变成流出第一..
大多数人的第一反应是,隐私币的故事讲完了.. 但真正值得看的,不是 ZEC 涨没涨完,而是这波反转里,到底是谁在定价..
Zcash 这轮被重新翻出来,靠的是隐私叙事,加上相对稀缺的供应.. 价格一路冲到一千三百美元附近,也把「合规渠道里的隐私敞口」这种过去不太存在的需求带了进来.. 于是钱走 ETF 进场,而不是直接买币..
问题就出在这里.. 单资产 ETF 是双向放大器,涨的时候它帮你把情绪变成可买入的份额,跌的时候它也会把赎回变成托管方必须卖出去的币.. ZEC 跌向 1300 美元,流量跟着价格动量掉头,这不是巧合..
换句话说,ETF 流量测的从来不是「有多少人相信隐私」,而是「有多少钱正在追动量」.. 而隐私的真实需求,有一半在链上,一半在冷钱包,这些都不会出现在周度流量表里.. 所以 9356 万这个数字,更像是短线资金的态度,不是长期持有者的态度..
那真正该盯的是什么.. 不是这一周流出多少,而是下周流量能不能转正.. 如果单周流出持续,托管方为了应付赎回要继续卖出,最先被打的不是价格,是「隐私资产也能被机构稳定持有」这个刚刚建立起来的印象..
一旦这个印象破了,下一轮再想把合规资金请回隐私赛道,成本会比这次高得多..
315
·
--
Voir la traduction
#sec拟修订加密资产托管规则
参议院这次没让《数字资产市场清晰法案》往前走,635 页的文本,又一次滚回了山脚.. 大多数人看到的是「加密立法又失败了」,但真正值得看的,是华尔街和加密行业为什么会罕见地站在同一边,然后一起输..
[💰 进群看解读](https://app.binance.com/uni-qr/F6dwNqgx)
先说事实.. 这份法案想做的,是把代币按法律属性分类、给交易它们的公司发牌照、再划清 SEC 和 CFTC 各自的监管地盘.. 它一度是四届国会以来最接近落地的一次,连高盛、贝莱德都公开站台.. 可它卡住的方式有点讽刺,不是钱的问题,也不是技术问题,而是「政府高层潜在利益冲突」这类伦理争议.. 最难的市场结构问题其实已经谈拢了,最后拦住它的是信任..
这里有个被忽略的点.. 法案真正的价值从来不是「利好币价」,而是给受监管的机构一个可以放钱进去的规则底座.. 原文里说得很直白,规则没写清楚,受监管的机构就天然不愿意把资本投进来.. 所以这条新闻解释的不是利空,而是另一件更实际的事,为什么这轮行情里机构的口袋开得这么慢..
资金的反应其实已经在投票了.. 当大而全的规则迟迟不来,钱就会往「已经确定合规」的窄通道里挤,现货 ETF、稳定币、代币化的国债和货币基金,这些是眼下唯一不用等新法就能走的路径.. 反过来,那些要靠新规开闸才有想象空间的板块,只能继续等.. 这也是为什么最近传统金融最热闹的动作都集中在代币化,而不是新的链上叙事..
再看远一层.. 两位真正推过这份法案的参议员,Lummis 和 Tillis,都不再参选,新一届国会就职后,这件事等于要推倒重来.. 短期内重启的概率很低.. 但更可能的走向是,下一轮不会再端出 635 页的大部头,而是拆成几个更窄、更容易过的口子,比如稳定币、比如 RWA..
所以真正值得盯的不是「法案复活」,而是规则真空会持续多久.. 一旦真空拖得越久,资金就越会往已经跑通的通道集中,而不是平均撒在整个市场里.. 如果这个趋势继续,这轮周期里最确定的赢家,可能不是等新规的那批赛道,而是压根不需要等的那几个..
#sec拟修订加密资产托管规则
参议院这次没让《数字资产市场清晰法案》往前走,635 页的文本,又一次滚回了山脚.. 大多数人看到的是「加密立法又失败了」,但真正值得看的,是华尔街和加密行业为什么会罕见地站在同一边,然后一起输..
💰 进群看解读
先说事实.. 这份法案想做的,是把代币按法律属性分类、给交易它们的公司发牌照、再划清 SEC 和 CFTC 各自的监管地盘.. 它一度是四届国会以来最接近落地的一次,连高盛、贝莱德都公开站台.. 可它卡住的方式有点讽刺,不是钱的问题,也不是技术问题,而是「政府高层潜在利益冲突」这类伦理争议.. 最难的市场结构问题其实已经谈拢了,最后拦住它的是信任..
这里有个被忽略的点.. 法案真正的价值从来不是「利好币价」,而是给受监管的机构一个可以放钱进去的规则底座.. 原文里说得很直白,规则没写清楚,受监管的机构就天然不愿意把资本投进来.. 所以这条新闻解释的不是利空,而是另一件更实际的事,为什么这轮行情里机构的口袋开得这么慢..
资金的反应其实已经在投票了.. 当大而全的规则迟迟不来,钱就会往「已经确定合规」的窄通道里挤,现货 ETF、稳定币、代币化的国债和货币基金,这些是眼下唯一不用等新法就能走的路径.. 反过来,那些要靠新规开闸才有想象空间的板块,只能继续等.. 这也是为什么最近传统金融最热闹的动作都集中在代币化,而不是新的链上叙事..
再看远一层.. 两位真正推过这份法案的参议员,Lummis 和 Tillis,都不再参选,新一届国会就职后,这件事等于要推倒重来.. 短期内重启的概率很低.. 但更可能的走向是,下一轮不会再端出 635 页的大部头,而是拆成几个更窄、更容易过的口子,比如稳定币、比如 RWA..
所以真正值得盯的不是「法案复活」,而是规则真空会持续多久.. 一旦真空拖得越久,资金就越会往已经跑通的通道集中,而不是平均撒在整个市场里.. 如果这个趋势继续,这轮周期里最确定的赢家,可能不是等新规的那批赛道,而是压根不需要等的那几个..
43
·
--
Voir la traduction
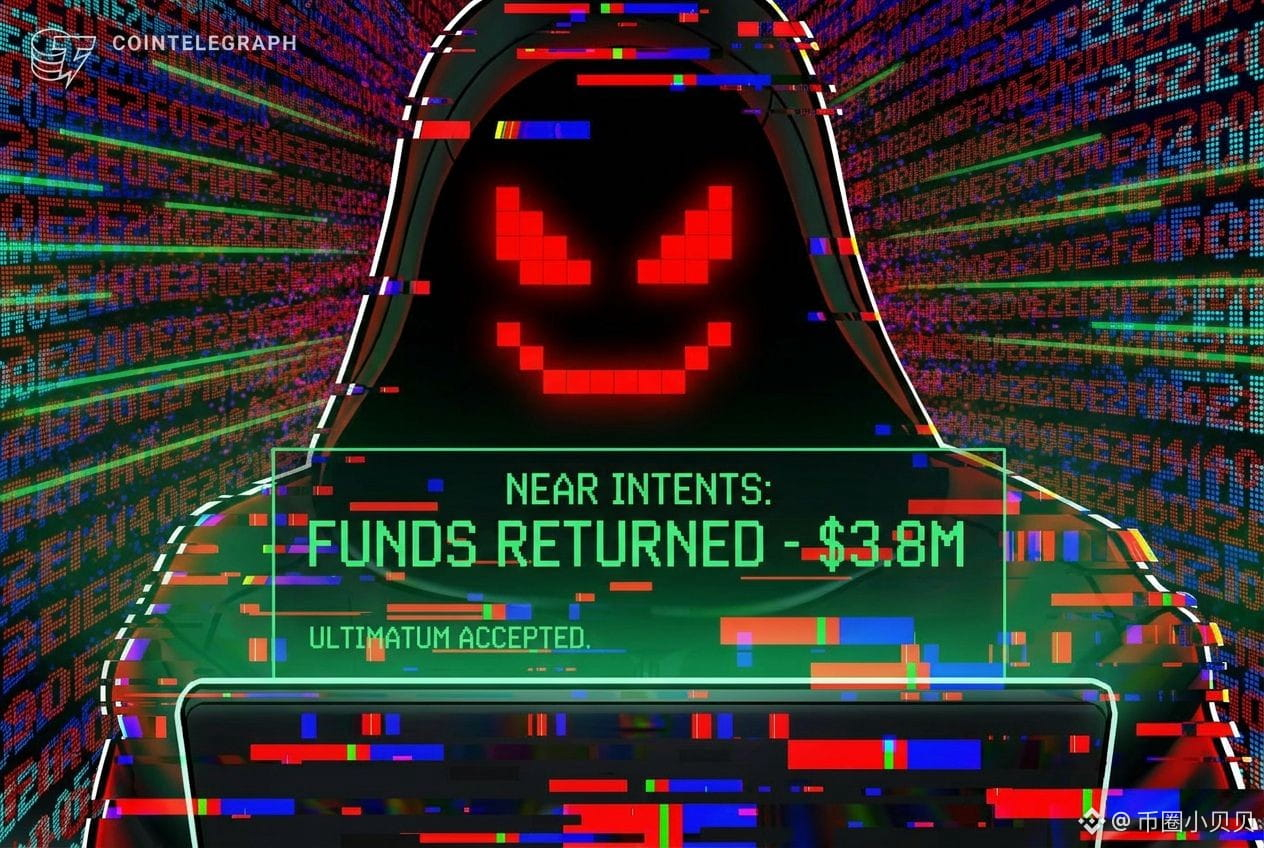
黑客把钱全数还回来了.. 单看这条,像是又一起有惊无险的安全事故收尾..
[💥 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是,NEAR Intents 被黑,约 380 万美元,数字不算大,又是一条安全事故快讯.. 但真正值得看的,是这笔钱是怎么回来的..
事情是这样的,NEAR Intents 周四在 Omni 存提基础设施与合约的交互处出了 bug,资金被抽走约 380 万美元,服务随即暂停.. 到了周六,负责人 Alex Shevchenko 直接在 X 上确认,钱已经全额退回.. 他还补了一句,停止调查,请走漏洞赏金,别再来干扰服务..
关键在于,这次追回不靠法院,也不靠监管.. 链上侦探 ZachXBT 先把资金路径摸清楚,钱先进了某交易所,再跨链换成比特币.. 身份一旦被点破,48 小时通牒一摆,钱就自己回来了.. 换句话说,这条赛道现在多了一层"可被追责"的实际成本..
这件事的意义不在那 380 万,而在它给跨链意图这类基础设施划了一条新基线.. 现在越来越多的交易在意图层完成路由,跨链结算、撮合、清算是新的收费口.. 谁能把"出事能追回"做成默认能力,谁才更能接住这部分资金流..
今年链上被黑的总量并不小,可是能像这样全额收回的,其实没几个.. 差别就在最后那一段路径.. 一旦经过中心化平台的 KYC 关口,钱基本跑不掉;换成混币器或者纯去中心化路径,结果可能完全不一样.. 所以真正值得盯的,不是黑客有没有良心,而是这条追回路径能复制多少次.. 如果它能稳定成立,安全响应就会从一个成本项,变成协议之间抢资金流的卖点..
黑客把钱全数还回来了.. 单看这条,像是又一起有惊无险的安全事故收尾..
💥 今日盘面群里聊
大多数人看到的是,NEAR Intents 被黑,约 380 万美元,数字不算大,又是一条安全事故快讯.. 但真正值得看的,是这笔钱是怎么回来的..
事情是这样的,NEAR Intents 周四在 Omni 存提基础设施与合约的交互处出了 bug,资金被抽走约 380 万美元,服务随即暂停.. 到了周六,负责人 Alex Shevchenko 直接在 X 上确认,钱已经全额退回.. 他还补了一句,停止调查,请走漏洞赏金,别再来干扰服务..
关键在于,这次追回不靠法院,也不靠监管.. 链上侦探 ZachXBT 先把资金路径摸清楚,钱先进了某交易所,再跨链换成比特币.. 身份一旦被点破,48 小时通牒一摆,钱就自己回来了.. 换句话说,这条赛道现在多了一层"可被追责"的实际成本..
这件事的意义不在那 380 万,而在它给跨链意图这类基础设施划了一条新基线.. 现在越来越多的交易在意图层完成路由,跨链结算、撮合、清算是新的收费口.. 谁能把"出事能追回"做成默认能力,谁才更能接住这部分资金流..
今年链上被黑的总量并不小,可是能像这样全额收回的,其实没几个.. 差别就在最后那一段路径.. 一旦经过中心化平台的 KYC 关口,钱基本跑不掉;换成混币器或者纯去中心化路径,结果可能完全不一样.. 所以真正值得盯的,不是黑客有没有良心,而是这条追回路径能复制多少次.. 如果它能稳定成立,安全响应就会从一个成本项,变成协议之间抢资金流的卖点..
2
2.4k
·
--
Voir la traduction
先说结论:这条任命真正要看的,可能不是 AI,而是「谁来定义 AI 的边界」这件事,落到了一个管过加密的人手上..
[🤖 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是一条华盛顿的人事消息.. 白宫据报将任命 Jay Clayton 出任新的 AI 事务负责人,此人现在还是美国国家情报总监,之前当过 SEC 主席.. 听起来跟币圈没什么关系,换个号可能一眼就划过去了..
真正值得看的,是他当年管加密的方式.. 2017 年,他在 SEC 内部设了一个「网络单元」,专门盯 ICO 和数字资产.. 到 2020 年离开前,任内针对数字资产、区块链业务和 ICO 一共提起了 57 起案件,压轴的那一起是把 Ripple 告上法庭,指控约 13 亿美元的 XRP 没有按证券注册.. 这套「执法先行」的打法,后来被下一任继承、放大,成了行业最难过的那几年..
所以这里的看点不在于「他要管 AI」,而在于「管加密的那套思路,会不会被顺手搬到 AI 上」.. AI 和加密这两条线本来就在合流:AI 智能体用稳定币结算、去中心化算力在发币、算力和数据资产往链上搬.. 一旦规则的手伸过来,哪类项目能留、哪类会被划进灰色地带,估值逻辑就得整段重写..
资金这边的线索也对得上.. 钱现在正往 AI 叙事里挤,芯片龙头市值已经顶到 5.7 万亿美元那一档;加密这头,AI 概念是少数还在吸金的方向.. 但值得注意的是,这个新职位据报并不带加密职权.. 上一任是加密和 AI 一肩挑,今年 3 月任期满了之后,两条线就分开走了..
也就是说,AI 政策会单独成线,加密更像被「顺带」纳入.. 真正值得盯的是接下来谁来定义 AI 安全的口径.. 如果白宫继续走自我监管这条路,那对链上 AI 项目是偏松的;可一旦安全派的呼声压过产业派,最先被收紧的,很可能就是那批还没拿出清晰合规路径的项目..
到那时候,涨得最猛的 AI 币,也可能正是最先被点名的.. 规则落地之前,这个先后顺序,比价格更值得提前看清..
先说结论:这条任命真正要看的,可能不是 AI,而是「谁来定义 AI 的边界」这件事,落到了一个管过加密的人手上..
🤖 进群看叙事
大多数人看到的是一条华盛顿的人事消息.. 白宫据报将任命 Jay Clayton 出任新的 AI 事务负责人,此人现在还是美国国家情报总监,之前当过 SEC 主席.. 听起来跟币圈没什么关系,换个号可能一眼就划过去了..
真正值得看的,是他当年管加密的方式.. 2017 年,他在 SEC 内部设了一个「网络单元」,专门盯 ICO 和数字资产.. 到 2020 年离开前,任内针对数字资产、区块链业务和 ICO 一共提起了 57 起案件,压轴的那一起是把 Ripple 告上法庭,指控约 13 亿美元的 XRP 没有按证券注册.. 这套「执法先行」的打法,后来被下一任继承、放大,成了行业最难过的那几年..
所以这里的看点不在于「他要管 AI」,而在于「管加密的那套思路,会不会被顺手搬到 AI 上」.. AI 和加密这两条线本来就在合流:AI 智能体用稳定币结算、去中心化算力在发币、算力和数据资产往链上搬.. 一旦规则的手伸过来,哪类项目能留、哪类会被划进灰色地带,估值逻辑就得整段重写..
资金这边的线索也对得上.. 钱现在正往 AI 叙事里挤,芯片龙头市值已经顶到 5.7 万亿美元那一档;加密这头,AI 概念是少数还在吸金的方向.. 但值得注意的是,这个新职位据报并不带加密职权.. 上一任是加密和 AI 一肩挑,今年 3 月任期满了之后,两条线就分开走了..
也就是说,AI 政策会单独成线,加密更像被「顺带」纳入.. 真正值得盯的是接下来谁来定义 AI 安全的口径.. 如果白宫继续走自我监管这条路,那对链上 AI 项目是偏松的;可一旦安全派的呼声压过产业派,最先被收紧的,很可能就是那批还没拿出清晰合规路径的项目..
到那时候,涨得最猛的 AI 币,也可能正是最先被点名的.. 规则落地之前,这个先后顺序,比价格更值得提前看清..
229
·
--
Voir la traduction
一只基金单日买的币,比当天整个 ETF 赛道的净流入加起来还多.. 数字是绿的,可拆开看,底下那半截其实是红的..
[💰 爆点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到 10 月 2 日那条数据,第一反应是机构又回来了.. 贝莱德的 IBIT 当天净买入约 1.956 亿美元比特币,按 Arkham 的链上数据,它把过去一个月的累计买盘推到了约 15.7 亿美元..
真正值得看的,是旁边那个对比.. 同一天,全美现货比特币 ETF 这个大类,合计净流入只有约 1.027 亿美元.. 一只基金吸走的钱,比整个品类加总还多——这背后只有一种可能:除它之外,其它基金当天加起来是净卖出的..
所以这不是市场情绪转好,更像钱在同一个资产里换了容器.. 前一个交易日整个品类还净流出约 1.49 亿美元,是 IBIT 的买盘把它拉回正数的.. 再把时间拉长到 30 天,整个品类净流入约 29.9 亿美元,IBIT 一家占了 15.7 亿,超过一半..
钱为什么往一个口子里走.. ETF 的份额不是凭空来的,投资者买得多、份额不够,授权参与方就得创建新份额,基金再去买等量的真币做 1:1 背书.. 券商的账户需求,就这样被机械地翻译成现货买盘.. 这个过程里,谁的销售网络铺得越宽,谁就把增量拿走.. IBIT 现在规模约 1093 亿美元,费率 0.25%,贝莱德的分销能触到投顾、财富平台和机构,这些是小发行商够不到的地方..
于是这条数据的读法可能要反过来.. 当一只产品就拿走整个赛道一半以上的净钱,ETF 资金流越来越像分销渠道的指标,而不是市场情绪的指标.. 它测的是钱从哪个入口进来,不是有多少钱想进来..
真正要盯的,是除 IBIT 之外那另一半净流入能不能重新转正.. 如果一直转不正,那这轮就不是机构回来了,而是一次渠道层面的洗牌——资产没变,入口在收拢.. 比特币那晚还在 86000 美元上方,价格之外,这层结构更值得留个心眼..
一只基金单日买的币,比当天整个 ETF 赛道的净流入加起来还多.. 数字是绿的,可拆开看,底下那半截其实是红的..
💰 爆点新闻
大多数人看到 10 月 2 日那条数据,第一反应是机构又回来了.. 贝莱德的 IBIT 当天净买入约 1.956 亿美元比特币,按 Arkham 的链上数据,它把过去一个月的累计买盘推到了约 15.7 亿美元..
真正值得看的,是旁边那个对比.. 同一天,全美现货比特币 ETF 这个大类,合计净流入只有约 1.027 亿美元.. 一只基金吸走的钱,比整个品类加总还多——这背后只有一种可能:除它之外,其它基金当天加起来是净卖出的..
所以这不是市场情绪转好,更像钱在同一个资产里换了容器.. 前一个交易日整个品类还净流出约 1.49 亿美元,是 IBIT 的买盘把它拉回正数的.. 再把时间拉长到 30 天,整个品类净流入约 29.9 亿美元,IBIT 一家占了 15.7 亿,超过一半..
钱为什么往一个口子里走.. ETF 的份额不是凭空来的,投资者买得多、份额不够,授权参与方就得创建新份额,基金再去买等量的真币做 1:1 背书.. 券商的账户需求,就这样被机械地翻译成现货买盘.. 这个过程里,谁的销售网络铺得越宽,谁就把增量拿走.. IBIT 现在规模约 1093 亿美元,费率 0.25%,贝莱德的分销能触到投顾、财富平台和机构,这些是小发行商够不到的地方..
于是这条数据的读法可能要反过来.. 当一只产品就拿走整个赛道一半以上的净钱,ETF 资金流越来越像分销渠道的指标,而不是市场情绪的指标.. 它测的是钱从哪个入口进来,不是有多少钱想进来..
真正要盯的,是除 IBIT 之外那另一半净流入能不能重新转正.. 如果一直转不正,那这轮就不是机构回来了,而是一次渠道层面的洗牌——资产没变,入口在收拢.. 比特币那晚还在 86000 美元上方,价格之外,这层结构更值得留个心眼..
BTC-0,52%
IBITETF-0,32%
175
·
--
Voir la traduction
#美国9月非农仅增2.9万人失业率升至4.2%
大多数人看稳定币,看的是市值又涨了多少、哪里出了新玩法.. 但旧金山联储的研究员看的是另一个数——美国国债的买家名单,正在换人..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
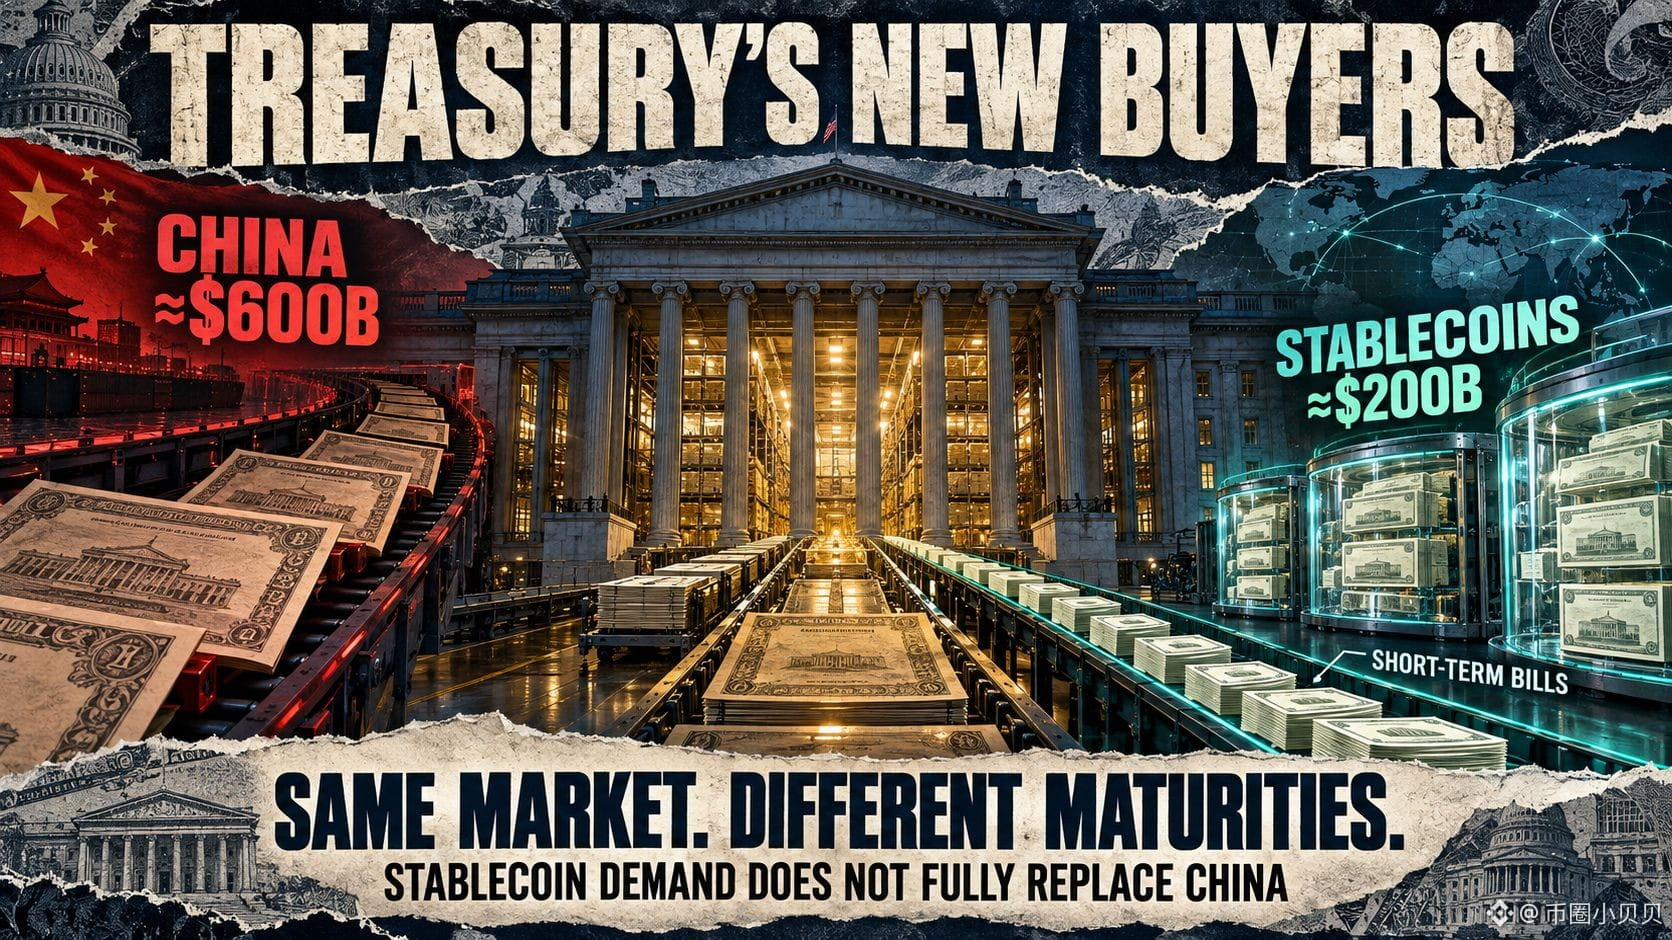
美联储旧金山分行这周发了一份研究,把一件平时没人往一起放的事摆到了一起:稳定币发行方,正在成为美国国债一个越来越重要的买家.. Tether 和 Circle 两家,过去五年把持有的美国国债加上回购协议,合计加了大约两千亿美元,相当于同期中国减持美债规模的四成还多..
变化真正在结构里。外国官方持有的美债占比,从 2008 年前后的一半以上,掉到 2026 年初的约三成;中国手里的美债 2013 年底见顶,到 2026 年中已经砍掉一半多。这些央行买家退场,接棒的主要是私人资金——而私人对利率和对财政风险,比央行敏感得多..
稳定币的生意模式决定了它只能这么做。用户随时可能赎回,发行方手里就得压着大量能立刻变现的美元资产,短债和回购正好合适.. 所以从 2023 年起,稳定币发行方增持的短期美债,比日本这个最大海外持有国还多。旧金山联储还引用国际清算银行的研究说,这个体量已经能对短端国债收益率产生看得见的影响..
这件事的分量不在加密圈。美国要靠谁买债、以多高的成本发债,是实打实的问题。买家从「不太看价格」的央行,换成「随时会要求更高收益率」的私人机构,融资成本的弹性就变了..
但反转也在这里。稳定币补不上中国撤走的那块——中国卖的多是长债,稳定币买的基本是短期国库券,两边不在同一个市场。短端有人接,长端还悬着。真正值得盯的是:如果稳定币继续膨胀,它会不会被默许去承接更长期的美债.. 那才是这轮叙事真正往下走的一步..
#美国9月非农仅增2.9万人失业率升至4.2%
大多数人看稳定币,看的是市值又涨了多少、哪里出了新玩法.. 但旧金山联储的研究员看的是另一个数——美国国债的买家名单,正在换人..
📢 进群蹲一手消息
美联储旧金山分行这周发了一份研究,把一件平时没人往一起放的事摆到了一起:稳定币发行方,正在成为美国国债一个越来越重要的买家.. Tether 和 Circle 两家,过去五年把持有的美国国债加上回购协议,合计加了大约两千亿美元,相当于同期中国减持美债规模的四成还多..
变化真正在结构里。外国官方持有的美债占比,从 2008 年前后的一半以上,掉到 2026 年初的约三成;中国手里的美债 2013 年底见顶,到 2026 年中已经砍掉一半多。这些央行买家退场,接棒的主要是私人资金——而私人对利率和对财政风险,比央行敏感得多..
稳定币的生意模式决定了它只能这么做。用户随时可能赎回,发行方手里就得压着大量能立刻变现的美元资产,短债和回购正好合适.. 所以从 2023 年起,稳定币发行方增持的短期美债,比日本这个最大海外持有国还多。旧金山联储还引用国际清算银行的研究说,这个体量已经能对短端国债收益率产生看得见的影响..
这件事的分量不在加密圈。美国要靠谁买债、以多高的成本发债,是实打实的问题。买家从「不太看价格」的央行,换成「随时会要求更高收益率」的私人机构,融资成本的弹性就变了..
但反转也在这里。稳定币补不上中国撤走的那块——中国卖的多是长债,稳定币买的基本是短期国库券,两边不在同一个市场。短端有人接,长端还悬着。真正值得盯的是:如果稳定币继续膨胀,它会不会被默许去承接更长期的美债.. 那才是这轮叙事真正往下走的一步..
163
·
--
Voir la traduction
先说结论:欧洲用户更信「持牌交易所」这件事,重点可能不在「监管让市场变干净了」,而在资金已经开始挑地方站了..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
欧洲一家持牌交易所的联合 CEO,在 Cointelegraph 的 Chain Reaction 上说了个挺实在的观察——MiCA 落地之后,大多数用户对受监管的平台反而更有信心,跟他嘴里那个只讲「自己管私钥」的 Crypto Twitter 圈子,完全是两个世界.. 同一个人还提到,MiCA 的过渡期 7 月 1 日到期后,ESMA 已经要求各国监管机构对没牌照还继续服务的公司动手..
大多数人看到这里,会觉得这又是「监管越来越严」的老调.. 但拆开看他真正在抱怨什么,方向就变了:他嫌的不是监管太狠,是监管不够狠.. 市场上还有一批公司没拿 MiCA 牌照,照样给欧洲用户提供服务,合规的平台等于背着额外成本在比赛..
这一层看懂,事情就不只是「欧洲监管」了.. 真正的战场从来不是「监管 vs 自由」,而是「谁手里有牌照」.. 一旦资金开始区分「持牌」和「没牌」,流动性就会往少数几个合规通道里挤,而不是平摊在整个市场.. 欧洲等于是第一个拿真实用户和真实资金,去测试「合规加密」到底能不能接住机构钱的地方..
也就是说,往后决定一个交易平台估值的,可能不再是产品做得多花哨,而是它的牌照清单有多长.. 反过来,那些靠监管套利活着的平台,空间会被一点点压掉..
真正值得盯的是 ESMA 下一轮执法——如果它真敢把没牌却还在服务欧洲用户的平台清出去,那这轮「合规溢价」就不是嘴上说说.. 要是执法继续松,那这番话,就只是又一个被摆在架子上没人动的呼吁..
先说结论:欧洲用户更信「持牌交易所」这件事,重点可能不在「监管让市场变干净了」,而在资金已经开始挑地方站了..
⚖️ 消息第一时间
欧洲一家持牌交易所的联合 CEO,在 Cointelegraph 的 Chain Reaction 上说了个挺实在的观察——MiCA 落地之后,大多数用户对受监管的平台反而更有信心,跟他嘴里那个只讲「自己管私钥」的 Crypto Twitter 圈子,完全是两个世界.. 同一个人还提到,MiCA 的过渡期 7 月 1 日到期后,ESMA 已经要求各国监管机构对没牌照还继续服务的公司动手..
大多数人看到这里,会觉得这又是「监管越来越严」的老调.. 但拆开看他真正在抱怨什么,方向就变了:他嫌的不是监管太狠,是监管不够狠.. 市场上还有一批公司没拿 MiCA 牌照,照样给欧洲用户提供服务,合规的平台等于背着额外成本在比赛..
这一层看懂,事情就不只是「欧洲监管」了.. 真正的战场从来不是「监管 vs 自由」,而是「谁手里有牌照」.. 一旦资金开始区分「持牌」和「没牌」,流动性就会往少数几个合规通道里挤,而不是平摊在整个市场.. 欧洲等于是第一个拿真实用户和真实资金,去测试「合规加密」到底能不能接住机构钱的地方..
也就是说,往后决定一个交易平台估值的,可能不再是产品做得多花哨,而是它的牌照清单有多长.. 反过来,那些靠监管套利活着的平台,空间会被一点点压掉..
真正值得盯的是 ESMA 下一轮执法——如果它真敢把没牌却还在服务欧洲用户的平台清出去,那这轮「合规溢价」就不是嘴上说说.. 要是执法继续松,那这番话,就只是又一个被摆在架子上没人动的呼吁..
112
·
--
Voir la traduction
#bnb链代币化股票规模破10亿美元占市场30%
都在聊这轮比特币冲上8.7万,但这条没多少人转的官司,可能更影响它后面能走多远..
[🔥 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
美国独立社区银行家协会(ICBA)周五把美国货币监理署(OCC)告上了联邦法院,理由是后者越权——拿《国民银行法》没授权给它的权力,一批一批地给加密公司发国民信托银行牌照..
表面看,这是小银行和大机构之间的又一次扯皮,但拆开看,ICBA真正在意的不是牌照本身,是「入口」两个字.. 拿到信托牌照的加密公司,等于拿到了联邦级信用的背书,可以更顺地接入美国的银行和支付体系,同时又不用像社区银行那样背资本、流动性、监管,还有FDIC存款保险这一整套义务..
这才是关键——钱的流向在变。稳定币和代币化国债正在一点点吃掉银行的存款,而存款是银行最便宜的负债来源.. ICBA上个月就拦过一次《数字资产市场清晰法案》,理由同样是稳定币会直接跟它们的存款账户抢生意,这次只是把战场从国会搬到了法院..
所以真正值得盯的,不是这场官司谁输谁赢,而是OCC还会不会继续发牌照.. 如果继续发,加密和传统金融之间那堵墙就又多开一个口子,稳定币和RWA的通道会更宽;一旦ICBA赢了、牌照被收紧,短期对情绪是逆风,但也等于把「合规模糊地带」清了一遍,长期反而更干净..
这条线不会上热搜,但它决定的,是钱从哪条路进来..
如果后面连着几家加密公司拿到牌照被卡住,那就说明风向是真的变了..
#bnb链代币化股票规模破10亿美元占市场30%
都在聊这轮比特币冲上8.7万,但这条没多少人转的官司,可能更影响它后面能走多远..
🔥 进群聊仓位
美国独立社区银行家协会(ICBA)周五把美国货币监理署(OCC)告上了联邦法院,理由是后者越权——拿《国民银行法》没授权给它的权力,一批一批地给加密公司发国民信托银行牌照..
表面看,这是小银行和大机构之间的又一次扯皮,但拆开看,ICBA真正在意的不是牌照本身,是「入口」两个字.. 拿到信托牌照的加密公司,等于拿到了联邦级信用的背书,可以更顺地接入美国的银行和支付体系,同时又不用像社区银行那样背资本、流动性、监管,还有FDIC存款保险这一整套义务..
这才是关键——钱的流向在变。稳定币和代币化国债正在一点点吃掉银行的存款,而存款是银行最便宜的负债来源.. ICBA上个月就拦过一次《数字资产市场清晰法案》,理由同样是稳定币会直接跟它们的存款账户抢生意,这次只是把战场从国会搬到了法院..
所以真正值得盯的,不是这场官司谁输谁赢,而是OCC还会不会继续发牌照.. 如果继续发,加密和传统金融之间那堵墙就又多开一个口子,稳定币和RWA的通道会更宽;一旦ICBA赢了、牌照被收紧,短期对情绪是逆风,但也等于把「合规模糊地带」清了一遍,长期反而更干净..
这条线不会上热搜,但它决定的,是钱从哪条路进来..
如果后面连着几家加密公司拿到牌照被卡住,那就说明风向是真的变了..
45
·
--
Vérifié
#以太坊基金会主网推出zkapi
Beaucoup de gens voient seulement « Ethereum revient encore voler l’idée de l’IA », mais ce qui vaut vraiment le coup d’œil, c’est peut-être cette consigne passée inaperçue : la première fois que vous demanderez quelque chose à une IA, la partie qui paie et celle qui pose la question peuvent ne pas correspondre..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Le 1er octobre, la Ethereum Foundation a associé l’Open Anonymity Project et a poussé zkAPI sur le réseau principal d’Ethereum.. Le mécanisme est très direct : vous déposez d’abord des USDC ou de l’ETH dans un contrat-caisse, une seule fois, puis ce solde devient un ticket privé que seul vous pouvez utiliser, impossible pour quiconque de retracer son origine.. À chaque fois que vous voulez utiliser l’IA, votre appareil génère localement une preuve de connaissance zéro : elle ne prouve que « j’ai de l’argent, et cette somme n’a pas encore été dépensée ». Le serveur valide, puis vous fournit une clé API temporaire..
Le point clé n’est pas ce que la clé vous permet d’ouvrir, mais ce qui n’y est écrit.. Pas de nom, pas d’historique de paiement.. La requête est envoyée au prestataire de l’IA : celui-ci ne voit que ce que vous demandez, et la couche de facturation ne voit que combien vous dépensez.. Chacun tient la moitié des cartes : personne ne peut reconstituer la personne complète..
La vraie amorce se trouve en fait en février de cette année.. La Ethereum Foundation, avec Davide Crapis, et Vitalik ont soumis une proposition de recherche : Crapis supervise l’équipe dAI de la fondation, et l’objectif tient en une phrase : faire d’Ethereum la couche de règlement et de coordination pour l’IA.. Il a aussi avancé une estimation : dans les trois à cinq ans, la plupart du trafic sur Ethereum viendra des machines, pas des humains..
En suivant cette piste, les mouvements de fonds récents deviennent moins difficiles à comprendre.. Tout le monde se dispute encore la marge restante après cette hausse de 70% de l’ETH, mais si Ethereum s’enchâsse vraiment dans un circuit « les machines paient les machines », alors son ancrage de valorisation se déplace discrètement : de « une nouvelle chaîne publique » à « un canal de paiement pour l’économie de l’IA ».. Vous n’achetez pas une monnaie, vous achetez le droit de passage par ce canal..
Bien sûr, pour l’instant, c’est encore en phase expérimentale : l’entrepôt officiel le qualifie lui-même d’experimental, et les prestataires d’IA connectés en dessous passent par OpenRouter.. Mais si l’ensemble fonctionne enfin, la première génération à souffrir ne sera peut-être pas une autre chaîne publique : ce seront plutôt ces géants qui font des affaires en s’appuyant sur « le fait de savoir qui vous êtes » — car si vous laissez une IA vous aider à vérifier votre santé ou à planifier vos finances, allez-vous accepter de leur confier vos traces, ou préférerez-vous payer un peu plus de gas pour rester anonyme..
La question reste : si même poser une question à une IA peut se faire de façon anonyme, la prochaine série d’actifs réévalués, ce sera les cryptomonnaies… ou bien la confidentialité elle-même ?
#以太坊基金会主网推出zkapi
Beaucoup de gens voient seulement « Ethereum revient encore voler l’idée de l’IA », mais ce qui vaut vraiment le coup d’œil, c’est peut-être cette consigne passée inaperçue : la première fois que vous demanderez quelque chose à une IA, la partie qui paie et celle qui pose la question peuvent ne pas correspondre..
📢 今日盘面群里聊
Le 1er octobre, la Ethereum Foundation a associé l’Open Anonymity Project et a poussé zkAPI sur le réseau principal d’Ethereum.. Le mécanisme est très direct : vous déposez d’abord des USDC ou de l’ETH dans un contrat-caisse, une seule fois, puis ce solde devient un ticket privé que seul vous pouvez utiliser, impossible pour quiconque de retracer son origine.. À chaque fois que vous voulez utiliser l’IA, votre appareil génère localement une preuve de connaissance zéro : elle ne prouve que « j’ai de l’argent, et cette somme n’a pas encore été dépensée ». Le serveur valide, puis vous fournit une clé API temporaire..
Le point clé n’est pas ce que la clé vous permet d’ouvrir, mais ce qui n’y est écrit.. Pas de nom, pas d’historique de paiement.. La requête est envoyée au prestataire de l’IA : celui-ci ne voit que ce que vous demandez, et la couche de facturation ne voit que combien vous dépensez.. Chacun tient la moitié des cartes : personne ne peut reconstituer la personne complète..
La vraie amorce se trouve en fait en février de cette année.. La Ethereum Foundation, avec Davide Crapis, et Vitalik ont soumis une proposition de recherche : Crapis supervise l’équipe dAI de la fondation, et l’objectif tient en une phrase : faire d’Ethereum la couche de règlement et de coordination pour l’IA.. Il a aussi avancé une estimation : dans les trois à cinq ans, la plupart du trafic sur Ethereum viendra des machines, pas des humains..
En suivant cette piste, les mouvements de fonds récents deviennent moins difficiles à comprendre.. Tout le monde se dispute encore la marge restante après cette hausse de 70% de l’ETH, mais si Ethereum s’enchâsse vraiment dans un circuit « les machines paient les machines », alors son ancrage de valorisation se déplace discrètement : de « une nouvelle chaîne publique » à « un canal de paiement pour l’économie de l’IA ».. Vous n’achetez pas une monnaie, vous achetez le droit de passage par ce canal..
Bien sûr, pour l’instant, c’est encore en phase expérimentale : l’entrepôt officiel le qualifie lui-même d’experimental, et les prestataires d’IA connectés en dessous passent par OpenRouter.. Mais si l’ensemble fonctionne enfin, la première génération à souffrir ne sera peut-être pas une autre chaîne publique : ce seront plutôt ces géants qui font des affaires en s’appuyant sur « le fait de savoir qui vous êtes » — car si vous laissez une IA vous aider à vérifier votre santé ou à planifier vos finances, allez-vous accepter de leur confier vos traces, ou préférerez-vous payer un peu plus de gas pour rester anonyme..
La question reste : si même poser une question à une IA peut se faire de façon anonyme, la prochaine série d’actifs réévalués, ce sera les cryptomonnaies… ou bien la confidentialité elle-même ?
1
4.9k
·
--
#bnb链代币化股票规模破10亿美元占市场30%
Cette fois, il ne s’agit pas d’investir dans la cryptographie en suivant l’effet de mode. Ce sont des institutions de ce type — celles qui sont chargées de garder les actifs pour la finance de Wall Street — pas des banques d’affaires qui courent après les tendances..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient d’abord : « BNY Mellon (New York) coopère avec un parent d’une plateforme d’échange Payward », et se disent : encore une banque traditionnelle qui vient surfer sur la vague crypto.. Mais si l’on découpe cette coopération — actifs numériques, custody (garde/tenue), trading, paiements, infrastructures de marchés financiers — le poids le plus lourd, en réalité, c’est « la garde/custody ».
BNY n’est pas une banque ordinaire. C’est l’un des plus grands établissements de custody au monde, qui gère pour des institutions des dizaines de milliers de milliards de dollars d’actifs.. La logique de ces institutions n’a rien à voir avec celle des banques d’investissement : elles ne cherchent pas à capter les hausses ou les baisses ; elles n’intègrent un nouveau segment d’activité à leur système central que lorsque celui-ci a été prouvé comme sûr — autrement dit, que « l’argent ne se perd pas une fois déposé ».
Ainsi, ce qui se passe réellement cette fois-ci, ce n’est pas que BNY veut acheter des monnaies. C’est qu’elle commence à considérer la crypto comme un canal d’actifs que de grandes institutions peuvent confier en custody.. Le dernier maillon de l’arrivée des capitaux institutionnels — qui garde, qui règle — est en train de se déplacer, petit à petit, de la plateforme d’échange elle-même vers des institutions de custody adossées à une crédibilité séculaire.
Ces dernières années, le récit autour de la crypto a toujours été : « les exchanges sont l’entrée ».. Mais si la custody et le règlement passent progressivement entre les mains d’acteurs financiers traditionnels, le rôle des exchanges deviendra une simple « voie de passage ».. Celui qui maîtrise la custody, c’est lui qui contrôle la vanne du prochain afflux de capitaux institutionnels.
En regardant plus loin, c’est la même ligne que la RWA, les stablecoins et la tokenisation des bons du Trésor.. La finance traditionnelle ne « pénètre » pas la crypto ; elle découpe la crypto en différents composants, puis les remonte dans son propre système.. Ceux qu’elle peut prendre en charge, elle les prend ; ceux qu’elle ne peut pas, ils restent dans l’écosystème pour tourner sur place.
À court terme, cette nouvelle ne fera probablement pas monter directement le prix des tokens. Elle décide plutôt si la partie de l’argent — plus lente et plus lourde — va venir.. Dès que des institutions comme BNY auront raccordé la custody, les suivants ne seront sans doute pas des particuliers, mais des fonds de pension, des fonds souverains, à une échelle de ce niveau.
Bien sûr, les négociations ne sont pas encore finalisées : les clauses, la réglementation et le calendrier sont encore des questions.. Mais la direction n’est plus floue : la crypto est en train de passer d’« un type d’actif » à « un ensemble d’infrastructures ».. Ce qui vaut vraiment la peine d’être surveillé n’est pas uniquement cette actualité, mais aussi quels autres établissements de custody historiques vont, à leur tour, initier des actions similaires..
#bnb链代币化股票规模破10亿美元占市场30%
Cette fois, il ne s’agit pas d’investir dans la cryptographie en suivant l’effet de mode. Ce sont des institutions de ce type — celles qui sont chargées de garder les actifs pour la finance de Wall Street — pas des banques d’affaires qui courent après les tendances..
⚖️ 盘面异动群里说
La plupart des gens voient d’abord : « BNY Mellon (New York) coopère avec un parent d’une plateforme d’échange Payward », et se disent : encore une banque traditionnelle qui vient surfer sur la vague crypto.. Mais si l’on découpe cette coopération — actifs numériques, custody (garde/tenue), trading, paiements, infrastructures de marchés financiers — le poids le plus lourd, en réalité, c’est « la garde/custody ».
BNY n’est pas une banque ordinaire. C’est l’un des plus grands établissements de custody au monde, qui gère pour des institutions des dizaines de milliers de milliards de dollars d’actifs.. La logique de ces institutions n’a rien à voir avec celle des banques d’investissement : elles ne cherchent pas à capter les hausses ou les baisses ; elles n’intègrent un nouveau segment d’activité à leur système central que lorsque celui-ci a été prouvé comme sûr — autrement dit, que « l’argent ne se perd pas une fois déposé ».
Ainsi, ce qui se passe réellement cette fois-ci, ce n’est pas que BNY veut acheter des monnaies. C’est qu’elle commence à considérer la crypto comme un canal d’actifs que de grandes institutions peuvent confier en custody.. Le dernier maillon de l’arrivée des capitaux institutionnels — qui garde, qui règle — est en train de se déplacer, petit à petit, de la plateforme d’échange elle-même vers des institutions de custody adossées à une crédibilité séculaire.
Ces dernières années, le récit autour de la crypto a toujours été : « les exchanges sont l’entrée ».. Mais si la custody et le règlement passent progressivement entre les mains d’acteurs financiers traditionnels, le rôle des exchanges deviendra une simple « voie de passage ».. Celui qui maîtrise la custody, c’est lui qui contrôle la vanne du prochain afflux de capitaux institutionnels.
En regardant plus loin, c’est la même ligne que la RWA, les stablecoins et la tokenisation des bons du Trésor.. La finance traditionnelle ne « pénètre » pas la crypto ; elle découpe la crypto en différents composants, puis les remonte dans son propre système.. Ceux qu’elle peut prendre en charge, elle les prend ; ceux qu’elle ne peut pas, ils restent dans l’écosystème pour tourner sur place.
À court terme, cette nouvelle ne fera probablement pas monter directement le prix des tokens. Elle décide plutôt si la partie de l’argent — plus lente et plus lourde — va venir.. Dès que des institutions comme BNY auront raccordé la custody, les suivants ne seront sans doute pas des particuliers, mais des fonds de pension, des fonds souverains, à une échelle de ce niveau.
Bien sûr, les négociations ne sont pas encore finalisées : les clauses, la réglementation et le calendrier sont encore des questions.. Mais la direction n’est plus floue : la crypto est en train de passer d’« un type d’actif » à « un ensemble d’infrastructures ».. Ce qui vaut vraiment la peine d’être surveillé n’est pas uniquement cette actualité, mais aussi quels autres établissements de custody historiques vont, à leur tour, initier des actions similaires..
2.3k
·
--
#美国9月非农仅增2.9万人失业率升至4.2%
Un ensemble de données sur l’emploi ne correspondant qu’à un tiers des attentes a pourtant propulsé le bitcoin vers les ~86 000..
[💰 热点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient surtout la hausse des cryptos, mais le levier qui fait vraiment bouger les prix n’est en réalité pas dans les cryptos.. Aux États-Unis, en septembre, seuls 29 000 emplois ont été créés, alors que le marché s’attendait à 84 000. Et les chiffres des deux mois précédents ont été révisés à la baisse de 60 000 au total ; le taux de chômage monte à 4,2%..
Selon le vieux scénario, avec ce type de données, les actifs risqués devraient paniquer.. Mais cette fois, c’est l’inverse : les contrats à terme sur les taux montrent que la probabilité que la Fed augmente de 25 points de base en octobre a chuté, passant de 70% plus tôt cette semaine à 14%.. La porte d’une baisse des taux s’entrouvre ; l’argent se dirige alors en premier vers les actifs au plus fort bêta..
Résultat : le bitcoin grimpe de plus de 1,5% le jour même, frôle puis dépasse 87 000, ne restant qu’à peu près à distance du plafond annuel de 87,35k observé en septembre.. La capitalisation totale de toutes les cryptos repasse au-dessus de 3 000 milliards, l’indice Fear & Greed monte à 71, déjà retombé dans la zone « Greed ».. Les ETF spot ont enregistré hier des flux nets entrants de 102 millions de dollars : les capitaux reviennent vraiment, pas juste des déclarations..
Le point clé, c’est la manière dont l’argent circule.. Ce n’est pas qu’un secteur ait soudain une nouvelle histoire, c’est d’abord le côté des obligations qui bouge : les rendements baissent, l’attrait de la trésorerie et des obligations à court terme diminue, l’argent est poussé vers les actions et l’or, puis déborde vers les cryptos.. Ces temps-ci, le bitcoin a surperformé l’or de 66%, ce qui suggère qu’il est utilisé comme « or à forte volatilité » dans ce cycle, plutôt que comme un récit crypto indépendant..
Cette étape compte plus que le prix lui-même.. Depuis deux ans, le marché a largement besoin de ses propres catalyseurs : adoption/approval d’ETF, halving, retournement sur une chaîne.. Mais cette fois, ce qui pousse les prix, ce sont les données sur l’emploi, le ton de la Fed, et la liquidité mondiale.. Le pouvoir de fixation se déplace : il sort de l’intérieur du monde des cryptos pour rejoindre le grand bassin des capitaux mondiaux..
La monnaie a deux faces.. Si le marché est aussi sensible à la liquidité, cela signifie qu’au moindre écart lors de la prochaine CPI ou des données sur l’emploi—si les attentes d’une hausse des taux rebondissent—le même lot d’argent peut repartir aussi vite qu’il est entré.. Le RSI est déjà à 68, au voisinage du seuil de surachat, et 87,35k au-dessus reste un obstacle clair..
Ce qui mérite vraiment d’être surveillé n’est pas de savoir de combien ça a monté aujourd’hui, mais ce qui se passera le 28 octobre lors de la réunion de politique monétaire : est-ce que la « promesse de détente » sera confirmée.. Si oui, 87 000 ne serait peut-être que la première mi-temps ; si non, l’argent affluant ces deux jours pourrait repartir, plus vite que n’importe qui.
#美国9月非农仅增2.9万人失业率升至4.2%
Un ensemble de données sur l’emploi ne correspondant qu’à un tiers des attentes a pourtant propulsé le bitcoin vers les ~86 000..
💰 热点新闻
La plupart des gens voient surtout la hausse des cryptos, mais le levier qui fait vraiment bouger les prix n’est en réalité pas dans les cryptos.. Aux États-Unis, en septembre, seuls 29 000 emplois ont été créés, alors que le marché s’attendait à 84 000. Et les chiffres des deux mois précédents ont été révisés à la baisse de 60 000 au total ; le taux de chômage monte à 4,2%..
Selon le vieux scénario, avec ce type de données, les actifs risqués devraient paniquer.. Mais cette fois, c’est l’inverse : les contrats à terme sur les taux montrent que la probabilité que la Fed augmente de 25 points de base en octobre a chuté, passant de 70% plus tôt cette semaine à 14%.. La porte d’une baisse des taux s’entrouvre ; l’argent se dirige alors en premier vers les actifs au plus fort bêta..
Résultat : le bitcoin grimpe de plus de 1,5% le jour même, frôle puis dépasse 87 000, ne restant qu’à peu près à distance du plafond annuel de 87,35k observé en septembre.. La capitalisation totale de toutes les cryptos repasse au-dessus de 3 000 milliards, l’indice Fear & Greed monte à 71, déjà retombé dans la zone « Greed ».. Les ETF spot ont enregistré hier des flux nets entrants de 102 millions de dollars : les capitaux reviennent vraiment, pas juste des déclarations..
Le point clé, c’est la manière dont l’argent circule.. Ce n’est pas qu’un secteur ait soudain une nouvelle histoire, c’est d’abord le côté des obligations qui bouge : les rendements baissent, l’attrait de la trésorerie et des obligations à court terme diminue, l’argent est poussé vers les actions et l’or, puis déborde vers les cryptos.. Ces temps-ci, le bitcoin a surperformé l’or de 66%, ce qui suggère qu’il est utilisé comme « or à forte volatilité » dans ce cycle, plutôt que comme un récit crypto indépendant..
Cette étape compte plus que le prix lui-même.. Depuis deux ans, le marché a largement besoin de ses propres catalyseurs : adoption/approval d’ETF, halving, retournement sur une chaîne.. Mais cette fois, ce qui pousse les prix, ce sont les données sur l’emploi, le ton de la Fed, et la liquidité mondiale.. Le pouvoir de fixation se déplace : il sort de l’intérieur du monde des cryptos pour rejoindre le grand bassin des capitaux mondiaux..
La monnaie a deux faces.. Si le marché est aussi sensible à la liquidité, cela signifie qu’au moindre écart lors de la prochaine CPI ou des données sur l’emploi—si les attentes d’une hausse des taux rebondissent—le même lot d’argent peut repartir aussi vite qu’il est entré.. Le RSI est déjà à 68, au voisinage du seuil de surachat, et 87,35k au-dessus reste un obstacle clair..
Ce qui mérite vraiment d’être surveillé n’est pas de savoir de combien ça a monté aujourd’hui, mais ce qui se passera le 28 octobre lors de la réunion de politique monétaire : est-ce que la « promesse de détente » sera confirmée.. Si oui, 87 000 ne serait peut-être que la première mi-temps ; si non, l’argent affluant ces deux jours pourrait repartir, plus vite que n’importe qui.
4
6k
·
--
Voir la traduction
#比特币站上8.6万美元涨2.99%
一条曾经装着 20 亿美元的链,决定自己把灯关了..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
很多人看到的是又一个项目死掉,但真正值得看的是它死的方式.. Blast 是以太坊上的二层网络,背后站着 Paradigm.. 2024 年还没上线,用户就往里存了超过 11 亿美元,赌的是空投;上线后链上资产一度冲到 20 亿美元以上..
两年后,官方发了一条很平静的公告:继续运营这条链在经济上已经说不通.. 维护成本超过了 L2 产生的收入,看不到可持续的路径..
数字更直接.. 链上资产从 2024 年 6 月的 20 多亿,掉到现在只剩 3200 万.. 上个月这条链的收入是 1793 美元.. 对,一千七百九十三.. 巅峰时它一个月能收 350 万美元.. 代币 BLAST 在公告后跌了 19%,距离发行价已经跌去约 98%..
大多数人把这读成「又一个 L2 凉了」.. 但真正的问题是,钱去哪了..
因为卷的不只是它一个.. 一家头部交易所把自家现成的用户和开发者,直接倒进它做的二层 Base 上;一家券商今年也推了自己的链,上线初期链上活动直接爆量.. 它们不用从零抢用户,因为用户本来就在自己手里.. 独立 L2 在这样的对手面前抢开发者、抢交易费,越来越难..
成本那头还在涨.. 一次次的被盗事件把安全开支推到台面,AI 工具又让攻击者更容易去扫代码的弱点.. 运营一条链,就要一直付开发、基础设施和安全的账,哪怕用户早就走了..
所以这背后是一次资金和注意力的重新排队.. 增量叙事退潮之后,钱不再均匀地撒在所有链上,而是往头部、往有真实分发能力的地方集中.. 手里还有资产的用户注意了,可以在 10 月 26 日之前通过官方界面把资产撤回以太坊,再往后就只能直接和跨链合约交互..
如果这个趋势继续,接下来值得盯的是一个有点反直觉的信号:每一次 L2 关停,未必是利空,反而可能意味着剩下的链拿到了更集中的流动性.. 真正的问题不是还有多少链会死,而是钱最后会站在哪几条链上..
#比特币站上8.6万美元涨2.99%
一条曾经装着 20 亿美元的链,决定自己把灯关了..
📢 进群蹲一手消息
很多人看到的是又一个项目死掉,但真正值得看的是它死的方式.. Blast 是以太坊上的二层网络,背后站着 Paradigm.. 2024 年还没上线,用户就往里存了超过 11 亿美元,赌的是空投;上线后链上资产一度冲到 20 亿美元以上..
两年后,官方发了一条很平静的公告:继续运营这条链在经济上已经说不通.. 维护成本超过了 L2 产生的收入,看不到可持续的路径..
数字更直接.. 链上资产从 2024 年 6 月的 20 多亿,掉到现在只剩 3200 万.. 上个月这条链的收入是 1793 美元.. 对,一千七百九十三.. 巅峰时它一个月能收 350 万美元.. 代币 BLAST 在公告后跌了 19%,距离发行价已经跌去约 98%..
大多数人把这读成「又一个 L2 凉了」.. 但真正的问题是,钱去哪了..
因为卷的不只是它一个.. 一家头部交易所把自家现成的用户和开发者,直接倒进它做的二层 Base 上;一家券商今年也推了自己的链,上线初期链上活动直接爆量.. 它们不用从零抢用户,因为用户本来就在自己手里.. 独立 L2 在这样的对手面前抢开发者、抢交易费,越来越难..
成本那头还在涨.. 一次次的被盗事件把安全开支推到台面,AI 工具又让攻击者更容易去扫代码的弱点.. 运营一条链,就要一直付开发、基础设施和安全的账,哪怕用户早就走了..
所以这背后是一次资金和注意力的重新排队.. 增量叙事退潮之后,钱不再均匀地撒在所有链上,而是往头部、往有真实分发能力的地方集中.. 手里还有资产的用户注意了,可以在 10 月 26 日之前通过官方界面把资产撤回以太坊,再往后就只能直接和跨链合约交互..
如果这个趋势继续,接下来值得盯的是一个有点反直觉的信号:每一次 L2 关停,未必是利空,反而可能意味着剩下的链拿到了更集中的流动性.. 真正的问题不是还有多少链会死,而是钱最后会站在哪几条链上..
656
·
--
Voir la traduction
#比特币站上8.6万美元涨2.99%
钱确实回来了,但有个东西没跟着回来..
[💥 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是 Kalshi 又要融资 10 亿美金、估值翻到 400 亿,Blockchain.com 也准备重新上市,觉得加密一级市场终于缓过来了.. 可把这几件事摆在一起看,画面没那么乐观..
真正值得看的是一个不太好听的数字:20 家最大的数字资产金库公司里,只剩 4 家股价还站在自己持仓的净资产之上..
这事的分量得从这类公司怎么运转说起.. 它们最早的玩法是股价高于持仓价值,于是能不断发新股去换币,币多了、股价再涨,老股东还不被稀释.. 溢价就是这套循环的燃料..
现在燃料断了.. 大部分公司跌到净资产以下,再发股票就是稀释自己,融资引擎直接熄火.. 同样的信号也在别处,几家刚上市不久的平台,股价比上市后的高点低了 50% 到 80%..
所以这不是没钱的问题,是钱变挑剔了.. 资金不再愿意为「一个装加密的壳」付溢价,只认清算价值..
有意思的是,同一时间 Kalshi 却能估值翻倍.. 差别在于它卖的是事件合约,是一种真实的使用需求,而不是「持有某种资产」的包装.. 市场愿意为需求付钱,不太愿意为故事付钱..
如果这个趋势继续,真正被重估的可能不是币价,而是「通过公开市场持有加密」这件事本身的价值.. 金库公司想活下去,大概率得把壳改成收益工具——转向质押、生息,甚至做基础设施..
反转在这.. 等哪天这类公司的溢价重新出现,未必是市场又热了,更可能是它们已经不再靠囤币讲这个故事了..
#比特币站上8.6万美元涨2.99%
钱确实回来了,但有个东西没跟着回来..
💥 最新消息群里说
大多数人看到的是 Kalshi 又要融资 10 亿美金、估值翻到 400 亿,Blockchain.com 也准备重新上市,觉得加密一级市场终于缓过来了.. 可把这几件事摆在一起看,画面没那么乐观..
真正值得看的是一个不太好听的数字:20 家最大的数字资产金库公司里,只剩 4 家股价还站在自己持仓的净资产之上..
这事的分量得从这类公司怎么运转说起.. 它们最早的玩法是股价高于持仓价值,于是能不断发新股去换币,币多了、股价再涨,老股东还不被稀释.. 溢价就是这套循环的燃料..
现在燃料断了.. 大部分公司跌到净资产以下,再发股票就是稀释自己,融资引擎直接熄火.. 同样的信号也在别处,几家刚上市不久的平台,股价比上市后的高点低了 50% 到 80%..
所以这不是没钱的问题,是钱变挑剔了.. 资金不再愿意为「一个装加密的壳」付溢价,只认清算价值..
有意思的是,同一时间 Kalshi 却能估值翻倍.. 差别在于它卖的是事件合约,是一种真实的使用需求,而不是「持有某种资产」的包装.. 市场愿意为需求付钱,不太愿意为故事付钱..
如果这个趋势继续,真正被重估的可能不是币价,而是「通过公开市场持有加密」这件事本身的价值.. 金库公司想活下去,大概率得把壳改成收益工具——转向质押、生息,甚至做基础设施..
反转在这.. 等哪天这类公司的溢价重新出现,未必是市场又热了,更可能是它们已经不再靠囤币讲这个故事了..
302
·
--
#比特币站上8.6万美元涨2.99%
Commençons par la conclusion : si le Bitcoin monte jusqu’à 87 000, ce ne sera peut-être pas le signal dont on se souviendra aujourd’hui. Ce qui mérite vraiment de s’arrêter une seconde, ce sont les propos d’une personne qui s’occupe de clés privées depuis 13 ans..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens ne voient qu’une mer de vert à l’écran : les flux de l’ETF reviennent, c’est le coup d’envoi réussi d’Up-tober.. Mais le PDG de BitGo, Belshe, a lâché une phrase peu agréable : le projet de loi CLARITY n’a pas abouti, ce qui revient à placer le marché des capitaux américain dans une zone sans garde-fous..
Ce qu’il redoute est très concret.. Aujourd’hui, les plateformes d’échange deviennent des « guichets uniques » : trading, courtage, conservation — tout sous le même toit.. Sur le marché des cryptos, cela peut sembler pratique ; dans la finance traditionnelle, c’est une affaire majeure, car historiquement, les exchanges ne touchent jamais à la conservation, et encore moins à celle de « l’actif le plus facilement transportable au monde » : si la clé privée est perdue, l’argent disparaît..
Du coup, le risque devient double.. D’un côté, le risque lié à la conservation ; de l’autre, le risque de crédit de la contrepartie.. Belshe met ces deux risques dans le même panier que Lehman, et dit que ça pourrait même être pire.. Il a une comparaison assez dure : en 2008, ce qui s’est effondré, c’était un courtier, et le système a tenu ; mais si l’entité qui s’effondre avait été la Bourse de New York elle-même, le marché aurait-il pu survivre ? Personne n’ose parier..
Ce qu’il faut vraiment regarder, c’est cette dimension-là.. Quand les actions, les obligations et les fonds commencent à migrer on-chain, l’argent ne se disperse pas dans des dizaines d’institutions : il se concentre dans quelques rares « endroits qui peuvent tout faire ».. Plus les pôles sont concentrés, plus ce point de défaillance pèse lourd.. Tout le monde surveille le prix du Bitcoin, mais l’effet de levier s’ajoute discrètement à la structure même du marché..
La raison de cet échec est, en réalité, assez simple.. Selon Belshe, pour des divergences politiques relativement futiles, les législateurs ont choisi de laisser le marché des capitaux américain à l’air libre d’abord.. Le problème n’est pas qu’il y ait quelqu’un qui cherche à saboter : c’est que personne n’est prêt à faire le premier pas..
Le retournement, c’est ici.. À court terme, le blocage du projet de loi ressemble à un handicap pour la crypto ; mais la première vague de joueurs qui n’a pas peur, ce sont justement ceux comme BitGo — des natifs capables de fonctionner depuis des décennies, sans licence.. Ceux qui sont vraiment coincés, ce sont les banques et institutions traditionnelles qui n’osent entrer qu’une fois que les règles sont en place..
Donc, la prochaine chose à surveiller n’est pas seulement de savoir si le Bitcoin tiendra à 87 000, mais la vitesse à laquelle les flux migrent vers la chaîne, et si cette cadence pourra dépasser la capacité de la structure du marché à suivre.. Dès qu’un grand « endroit » rencontre vraiment un problème, la baisse ne touchera pas seulement le prix des tokens : elle frappera tout le récit de la « tokenisation »..
#比特币站上8.6万美元涨2.99%
Commençons par la conclusion : si le Bitcoin monte jusqu’à 87 000, ce ne sera peut-être pas le signal dont on se souviendra aujourd’hui. Ce qui mérite vraiment de s’arrêter une seconde, ce sont les propos d’une personne qui s’occupe de clés privées depuis 13 ans..
💰 交易计划
La plupart des gens ne voient qu’une mer de vert à l’écran : les flux de l’ETF reviennent, c’est le coup d’envoi réussi d’Up-tober.. Mais le PDG de BitGo, Belshe, a lâché une phrase peu agréable : le projet de loi CLARITY n’a pas abouti, ce qui revient à placer le marché des capitaux américain dans une zone sans garde-fous..
Ce qu’il redoute est très concret.. Aujourd’hui, les plateformes d’échange deviennent des « guichets uniques » : trading, courtage, conservation — tout sous le même toit.. Sur le marché des cryptos, cela peut sembler pratique ; dans la finance traditionnelle, c’est une affaire majeure, car historiquement, les exchanges ne touchent jamais à la conservation, et encore moins à celle de « l’actif le plus facilement transportable au monde » : si la clé privée est perdue, l’argent disparaît..
Du coup, le risque devient double.. D’un côté, le risque lié à la conservation ; de l’autre, le risque de crédit de la contrepartie.. Belshe met ces deux risques dans le même panier que Lehman, et dit que ça pourrait même être pire.. Il a une comparaison assez dure : en 2008, ce qui s’est effondré, c’était un courtier, et le système a tenu ; mais si l’entité qui s’effondre avait été la Bourse de New York elle-même, le marché aurait-il pu survivre ? Personne n’ose parier..
Ce qu’il faut vraiment regarder, c’est cette dimension-là.. Quand les actions, les obligations et les fonds commencent à migrer on-chain, l’argent ne se disperse pas dans des dizaines d’institutions : il se concentre dans quelques rares « endroits qui peuvent tout faire ».. Plus les pôles sont concentrés, plus ce point de défaillance pèse lourd.. Tout le monde surveille le prix du Bitcoin, mais l’effet de levier s’ajoute discrètement à la structure même du marché..
La raison de cet échec est, en réalité, assez simple.. Selon Belshe, pour des divergences politiques relativement futiles, les législateurs ont choisi de laisser le marché des capitaux américain à l’air libre d’abord.. Le problème n’est pas qu’il y ait quelqu’un qui cherche à saboter : c’est que personne n’est prêt à faire le premier pas..
Le retournement, c’est ici.. À court terme, le blocage du projet de loi ressemble à un handicap pour la crypto ; mais la première vague de joueurs qui n’a pas peur, ce sont justement ceux comme BitGo — des natifs capables de fonctionner depuis des décennies, sans licence.. Ceux qui sont vraiment coincés, ce sont les banques et institutions traditionnelles qui n’osent entrer qu’une fois que les règles sont en place..
Donc, la prochaine chose à surveiller n’est pas seulement de savoir si le Bitcoin tiendra à 87 000, mais la vitesse à laquelle les flux migrent vers la chaîne, et si cette cadence pourra dépasser la capacité de la structure du marché à suivre.. Dès qu’un grand « endroit » rencontre vraiment un problème, la baisse ne touchera pas seulement le prix des tokens : elle frappera tout le récit de la « tokenisation »..
1
2.7k
·
--
#near跌至约4.70美元较日高跌逾14%
Deux protocoles inter-chaînes, face à un même montant de fonds volés, ont fait des choix diamétralement opposés.. La plupart des gens sont pressés de débattre de qui a tort ou qui a raison, mais le véritable intérêt n’est pas moral : il réside dans le coût propre à chaque option..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Tout a commencé le 24 septembre.. Une plateforme d’échange a été piratée, et 387,5 millions de dollars ont été dérobés ; une partie de ces fonds a commencé à transiter via le protocole d’échange inter-chaînes THORChain.. Le PDG de la plateforme a publiquement lancé un appel, demandant à THORChain de refuser le service aux adresses des attaquants, et a ajouté cette phrase : « L’ensemble du secteur observe »..
THORChain a refusé.. L’explication des développeurs est très directe : un véritable protocole sans permission, face à des fonds d’origine criminelle déjà connus, ne peut rien faire ; pour l’origine des fonds, il est « aveugle ». Dès qu’il peut bloquer de manière ciblée un certain fonds volé, il ne s’agit plus d’un protocole sans permission.. Ce n’est pas une question d’impossibilité : il préfère renoncer à cette capacité plutôt que de préserver ce label..
Mais il y a ici une contradiction, souvent remise sur la table.. En mai de cette année, les validateurs de THORChain avaient suspendu le fonctionnement de toute la chaîne ; la cause était l’exploitation d’une faille, permettant le détournement d’un coffre (vault) de plus de 10 millions de dollars.. En d’autres termes, ce n’est pas qu’il n’a absolument aucun pouvoir d’intervention : il laisse l’intervention uniquement pour le moment où « le protocole tombe lui-même en panne », et non quand « l’argent de quelqu’un d’autre est volé »..
En face, l’autre scénario est NEAR Intents.. Il suit une voie intermédiaire : la couche automatique de contrôle des risques SHIELD identifie que plus de 50 millions de dollars liés à cette tentative de piratage y affl uent, et, lors de l’exécution, bloque 503 000, laisse passer 1 660 000, tout en renonçant volontairement à une prime de rattrapage qu’elle aurait pu encaisser..
Le vrai intérêt se trouve dans cette répartition des rôles.. D’un côté, la pure posture « ne rien gérer », de l’autre, un pragmatisme « bloquer quand il le faut » ; au milieu, il y a des règles que ce secteur n’a pas encore écrites.. Qui a raison ou qui a tort : en réalité, le marché vote d’une autre manière : qui permet aux exchanges et aux institutions d’avoir davantage confiance, attire plus d’argent et plus de liquidité..
À surveiller surtout, c’est la prochaine étape.. Si les États-Unis ou l’Union européenne écrivent dans des textes officiels la question de savoir si un protocole a rempli son obligation de blocage, la phrase de THORChain « je ne vois pas de façon innée » pourra-t-elle encore tenir ? Il faudra mettre un gros point d’interrogation.. À l’inverse, si le régulateur juge que le « blocage automatique » ne relève pas de la décentralisation, la voie de NEAR sera copiée par davantage de protocoles..
Le retournement, c’est ceci.. La controverse la plus virulente, en surface, prétend rendre justice à la plateforme victime ; en profondeur, il s’agit plutôt de réévaluer le prix de ces quatre mots : « sans permission ».. Combien vaut cette valeur ? Le marché donnera un chiffre le jour où les premières règles officielles seront réellement mises en œuvre..
#near跌至约4.70美元较日高跌逾14%
Deux protocoles inter-chaînes, face à un même montant de fonds volés, ont fait des choix diamétralement opposés.. La plupart des gens sont pressés de débattre de qui a tort ou qui a raison, mais le véritable intérêt n’est pas moral : il réside dans le coût propre à chaque option..
⚖️ 消息第一时间
Tout a commencé le 24 septembre.. Une plateforme d’échange a été piratée, et 387,5 millions de dollars ont été dérobés ; une partie de ces fonds a commencé à transiter via le protocole d’échange inter-chaînes THORChain.. Le PDG de la plateforme a publiquement lancé un appel, demandant à THORChain de refuser le service aux adresses des attaquants, et a ajouté cette phrase : « L’ensemble du secteur observe »..
THORChain a refusé.. L’explication des développeurs est très directe : un véritable protocole sans permission, face à des fonds d’origine criminelle déjà connus, ne peut rien faire ; pour l’origine des fonds, il est « aveugle ». Dès qu’il peut bloquer de manière ciblée un certain fonds volé, il ne s’agit plus d’un protocole sans permission.. Ce n’est pas une question d’impossibilité : il préfère renoncer à cette capacité plutôt que de préserver ce label..
Mais il y a ici une contradiction, souvent remise sur la table.. En mai de cette année, les validateurs de THORChain avaient suspendu le fonctionnement de toute la chaîne ; la cause était l’exploitation d’une faille, permettant le détournement d’un coffre (vault) de plus de 10 millions de dollars.. En d’autres termes, ce n’est pas qu’il n’a absolument aucun pouvoir d’intervention : il laisse l’intervention uniquement pour le moment où « le protocole tombe lui-même en panne », et non quand « l’argent de quelqu’un d’autre est volé »..
En face, l’autre scénario est NEAR Intents.. Il suit une voie intermédiaire : la couche automatique de contrôle des risques SHIELD identifie que plus de 50 millions de dollars liés à cette tentative de piratage y affl uent, et, lors de l’exécution, bloque 503 000, laisse passer 1 660 000, tout en renonçant volontairement à une prime de rattrapage qu’elle aurait pu encaisser..
Le vrai intérêt se trouve dans cette répartition des rôles.. D’un côté, la pure posture « ne rien gérer », de l’autre, un pragmatisme « bloquer quand il le faut » ; au milieu, il y a des règles que ce secteur n’a pas encore écrites.. Qui a raison ou qui a tort : en réalité, le marché vote d’une autre manière : qui permet aux exchanges et aux institutions d’avoir davantage confiance, attire plus d’argent et plus de liquidité..
À surveiller surtout, c’est la prochaine étape.. Si les États-Unis ou l’Union européenne écrivent dans des textes officiels la question de savoir si un protocole a rempli son obligation de blocage, la phrase de THORChain « je ne vois pas de façon innée » pourra-t-elle encore tenir ? Il faudra mettre un gros point d’interrogation.. À l’inverse, si le régulateur juge que le « blocage automatique » ne relève pas de la décentralisation, la voie de NEAR sera copiée par davantage de protocoles..
Le retournement, c’est ceci.. La controverse la plus virulente, en surface, prétend rendre justice à la plateforme victime ; en profondeur, il s’agit plutôt de réévaluer le prix de ces quatre mots : « sans permission ».. Combien vaut cette valeur ? Le marché donnera un chiffre le jour où les premières règles officielles seront réellement mises en œuvre..
382
·
--
#比特币升至8.5万美元附近
Le même bitcoin, placé dans des “coques” différentes : les prix que le marché est prêt à payer ont commencé à diverger..
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens lisent cette information comme une phrase du type : « un grand patron fait la promotion d’une entreprise ».. L’économiste et auteur de « The Bitcoin Standard », Ammous, dit qu’on ne voit pas de raison valable d’investir dans une société de réserves en bitcoin autre que celle de Saylor.. En apparence, c’est un soutien à une entreprise ; en réalité, le message est le suivant : ce secteur commence à se segmenter..
L’écart est bien visible.. Dans les mains du groupe en tête (Strategy), il y a 847 666 bitcoins, avec un coût cumulé de 63,95 milliards de dollars, et en plus, 5,02 milliards de dollars de liquidités en dollars, spécialement destinées à payer les dividendes des actions préférentielles et les intérêts de la dette.. À une telle échelle, le taux d’emprunt est plus faible.. Cet été, quand le bitcoin est brièvement passé sous les 60 000 dollars, ses actions préférentielles STRC étaient très loin de l’objectif de 100 dollars ; l’entreprise n’a eu d’autre choix que de relever le taux de dividende à 12 %, de racheter des actions, d’augmenter fortement ses réserves de trésorerie, voire de vendre une partie de ses bitcoins pour servir les dividendes—avant de reprendre ensuite les achats..
Autrement dit, pour un même bilan qui affiche « détenir du bitcoin », ce qui détermine réellement le destin, c’est : résistera-t-on aux coups.. Quand il faut encaisser les baisses, les sociétés avec peu de liquidités n’ont d’autre choix que de vendre des bitcoins pour survivre, ce qui repousse encore plus haut leur ligne de coût.. À l’inverse, les sociétés qui ont du cash et peuvent emprunter à bon marché voient l’écart se creuser : le repli ne fait que les éloigner davantage de ceux qui courent pour les rattraper..
Voilà le point vraiment intéressant à observer.. Le marché passe de « qui a acheté combien de bitcoins » à « qui peut encaisser le prochain repli ».. La prochaine étape du renouvellement des capitaux ne sera peut-être pas un certain coin, mais plutôt la différenciation entre ces « coques » qui emballent le bitcoin—un même bêta, mais le marché commence à donner une tarification différente selon la capacité de gestion et de financement..
Ammous a ajouté ensuite une autre vérité : lui aussi détient Strategy, mais il a plutôt tendance à choisir de prendre directement le bitcoin lui-même.. Ce qu’il apprécie, c’est ce modèle ; pas forcément cette action.
Si on pousse l’idée encore plus loin, il dit que le cash-flow positif des entreprises peut être utilisé pour des réserves à long terme, voire « presque chaque entreprise devrait faire ça ».. Si cette phrase devenait une tendance, l’argent entrant ne serait plus seulement le fait des particuliers et des fonds, mais aussi celui de bilans d’entreprises entiers..
Garde un retournement de situation.. Si, par la suite, le bitcoin replonge encore une fois dans les profondeurs, ce qui expliquera le mieux la situation ne sera peut-être pas jusqu’où le prix du coin va baisser, mais plutôt combien de sociétés de réserve auront déjà lâché avant cela.. À ce moment-là seulement, la segmentation « coque contre coque » commencera vraiment.
#比特币升至8.5万美元附近
Le même bitcoin, placé dans des “coques” différentes : les prix que le marché est prêt à payer ont commencé à diverger..
🔄 进群看风向
La plupart des gens lisent cette information comme une phrase du type : « un grand patron fait la promotion d’une entreprise ».. L’économiste et auteur de « The Bitcoin Standard », Ammous, dit qu’on ne voit pas de raison valable d’investir dans une société de réserves en bitcoin autre que celle de Saylor.. En apparence, c’est un soutien à une entreprise ; en réalité, le message est le suivant : ce secteur commence à se segmenter..
L’écart est bien visible.. Dans les mains du groupe en tête (Strategy), il y a 847 666 bitcoins, avec un coût cumulé de 63,95 milliards de dollars, et en plus, 5,02 milliards de dollars de liquidités en dollars, spécialement destinées à payer les dividendes des actions préférentielles et les intérêts de la dette.. À une telle échelle, le taux d’emprunt est plus faible.. Cet été, quand le bitcoin est brièvement passé sous les 60 000 dollars, ses actions préférentielles STRC étaient très loin de l’objectif de 100 dollars ; l’entreprise n’a eu d’autre choix que de relever le taux de dividende à 12 %, de racheter des actions, d’augmenter fortement ses réserves de trésorerie, voire de vendre une partie de ses bitcoins pour servir les dividendes—avant de reprendre ensuite les achats..
Autrement dit, pour un même bilan qui affiche « détenir du bitcoin », ce qui détermine réellement le destin, c’est : résistera-t-on aux coups.. Quand il faut encaisser les baisses, les sociétés avec peu de liquidités n’ont d’autre choix que de vendre des bitcoins pour survivre, ce qui repousse encore plus haut leur ligne de coût.. À l’inverse, les sociétés qui ont du cash et peuvent emprunter à bon marché voient l’écart se creuser : le repli ne fait que les éloigner davantage de ceux qui courent pour les rattraper..
Voilà le point vraiment intéressant à observer.. Le marché passe de « qui a acheté combien de bitcoins » à « qui peut encaisser le prochain repli ».. La prochaine étape du renouvellement des capitaux ne sera peut-être pas un certain coin, mais plutôt la différenciation entre ces « coques » qui emballent le bitcoin—un même bêta, mais le marché commence à donner une tarification différente selon la capacité de gestion et de financement..
Ammous a ajouté ensuite une autre vérité : lui aussi détient Strategy, mais il a plutôt tendance à choisir de prendre directement le bitcoin lui-même.. Ce qu’il apprécie, c’est ce modèle ; pas forcément cette action.
Si on pousse l’idée encore plus loin, il dit que le cash-flow positif des entreprises peut être utilisé pour des réserves à long terme, voire « presque chaque entreprise devrait faire ça ».. Si cette phrase devenait une tendance, l’argent entrant ne serait plus seulement le fait des particuliers et des fonds, mais aussi celui de bilans d’entreprises entiers..
Garde un retournement de situation.. Si, par la suite, le bitcoin replonge encore une fois dans les profondeurs, ce qui expliquera le mieux la situation ne sera peut-être pas jusqu’où le prix du coin va baisser, mais plutôt combien de sociétés de réserve auront déjà lâché avant cela.. À ce moment-là seulement, la segmentation « coque contre coque » commencera vraiment.
220
·
--
Une idée universitaire déjà formulée en 1993, qui a tranquillement tourné pendant plusieurs années dans le milieu de la cryptographie, et que Wall Street récupère maintenant pour la greffer sur son indice le plus central… Ce qui vaut vraiment le coup d’être regardé, ce n’est pas le produit en lui‑même, c’est l’orientation..
[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)
Le Cboe étudie un contrat perpétuel sur le VIX : autrement dit, faire de ce truc, appelé pendant des décennies « indice de la peur », un contrat sans échéance.. La nouvelle en est encore à un stade très précoce : pas encore de détails de contrat, pas encore de dépôt de documents, mais la direction est déjà clairement indiquée..
La plupart des gens y voient « un nouveau produit de plus pour une bourse ».. Mais cette fois, ce qui mérite vraiment l’attention, c’est la structure de ce produit, ce qui remonte du monde crypto vers les marchés traditionnels par un mouvement en sens inverse..
Le mécanisme des contrats perpétuels : l’idée a d’abord été proposée par l’économiste Shiller en 1993. La réalité commerciale, c’est le milieu des échanges crypto qui l’a transformée en activité.. Il utilise le taux de financement pour ramener le prix du contrat vers le spot, sans date d’expiration : pas de coût de report.. Et c’est justement un des reproches les plus courants adressés aux futures VIX traditionnels : comme il faut rouler le contrat chaque mois, les coûts grignotent les gains couche après couche..
Autrement dit, ce que Wall Street veut copier n’est pas « la volatilité » en tant qu’actif sous‑jacent, mais l’enveloppe de contrat peaufinée par l’industrie crypto au fil de ces années.. C’est ça, le vrai mouvement en train de se produire..
Pourquoi maintenant ? Parce que les structures des deux marchés se rapprochent rapidement.. D’abord, on a vu des perpétuels liés à la volatilité du Bitcoin tourner en chaîne ; puis, les bourses traditionnelles commencent à étudier et à réappliquer le même mécanisme à l’indice qui leur est le plus familier.. Si cette tendance se poursuit, la prochaine « perpétualisation » ne concernera peut‑être pas seulement le VIX : ce pourraient être davantage d’indices, davantage d’actifs, davantage de métriques..
Mais il y a aussi un problème bien réel à garder en tête : le VIX lui‑même n’est qu’un chiffre calculé. Il ne dispose pas, comme le Bitcoin, d’un spot réellement négociable.. Les teneurs de marché ne peuvent pas acheter un « spot » pour se couvrir ; et la question de savoir si le taux de financement parvient réellement à « ancrer » le mécanisme, reste encore aujourd’hui un point d’interrogation.. D’après certains analystes, la réponse est déjà claire : supprimer la date d’échéance ne revient pas à supprimer les coûts de couverture et le risque de base..
Donc l’enjeu n’a jamais été de savoir « est‑ce que le Cboe va le publier ? », mais plutôt ceci : lorsque les structures de la crypto commencent à exporter en sens inverse, qui détient entre ses mains l’ensemble d’outils le plus maîtrisé..
Une idée universitaire déjà formulée en 1993, qui a tranquillement tourné pendant plusieurs années dans le milieu de la cryptographie, et que Wall Street récupère maintenant pour la greffer sur son indice le plus central… Ce qui vaut vraiment le coup d’être regardé, ce n’est pas le produit en lui‑même, c’est l’orientation..
💬 想聊行情的进群
Le Cboe étudie un contrat perpétuel sur le VIX : autrement dit, faire de ce truc, appelé pendant des décennies « indice de la peur », un contrat sans échéance.. La nouvelle en est encore à un stade très précoce : pas encore de détails de contrat, pas encore de dépôt de documents, mais la direction est déjà clairement indiquée..
La plupart des gens y voient « un nouveau produit de plus pour une bourse ».. Mais cette fois, ce qui mérite vraiment l’attention, c’est la structure de ce produit, ce qui remonte du monde crypto vers les marchés traditionnels par un mouvement en sens inverse..
Le mécanisme des contrats perpétuels : l’idée a d’abord été proposée par l’économiste Shiller en 1993. La réalité commerciale, c’est le milieu des échanges crypto qui l’a transformée en activité.. Il utilise le taux de financement pour ramener le prix du contrat vers le spot, sans date d’expiration : pas de coût de report.. Et c’est justement un des reproches les plus courants adressés aux futures VIX traditionnels : comme il faut rouler le contrat chaque mois, les coûts grignotent les gains couche après couche..
Autrement dit, ce que Wall Street veut copier n’est pas « la volatilité » en tant qu’actif sous‑jacent, mais l’enveloppe de contrat peaufinée par l’industrie crypto au fil de ces années.. C’est ça, le vrai mouvement en train de se produire..
Pourquoi maintenant ? Parce que les structures des deux marchés se rapprochent rapidement.. D’abord, on a vu des perpétuels liés à la volatilité du Bitcoin tourner en chaîne ; puis, les bourses traditionnelles commencent à étudier et à réappliquer le même mécanisme à l’indice qui leur est le plus familier.. Si cette tendance se poursuit, la prochaine « perpétualisation » ne concernera peut‑être pas seulement le VIX : ce pourraient être davantage d’indices, davantage d’actifs, davantage de métriques..
Mais il y a aussi un problème bien réel à garder en tête : le VIX lui‑même n’est qu’un chiffre calculé. Il ne dispose pas, comme le Bitcoin, d’un spot réellement négociable.. Les teneurs de marché ne peuvent pas acheter un « spot » pour se couvrir ; et la question de savoir si le taux de financement parvient réellement à « ancrer » le mécanisme, reste encore aujourd’hui un point d’interrogation.. D’après certains analystes, la réponse est déjà claire : supprimer la date d’échéance ne revient pas à supprimer les coûts de couverture et le risque de base..
Donc l’enjeu n’a jamais été de savoir « est‑ce que le Cboe va le publier ? », mais plutôt ceci : lorsque les structures de la crypto commencent à exporter en sens inverse, qui détient entre ses mains l’ensemble d’outils le plus maîtrisé..
28
·
--
#比特币升至8.5万美元附近
Marché vert plein écran : tout le monde dit que l’appétit pour le risque est de retour, mais il y a un chiffre qui raconte une histoire plus resserrée..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
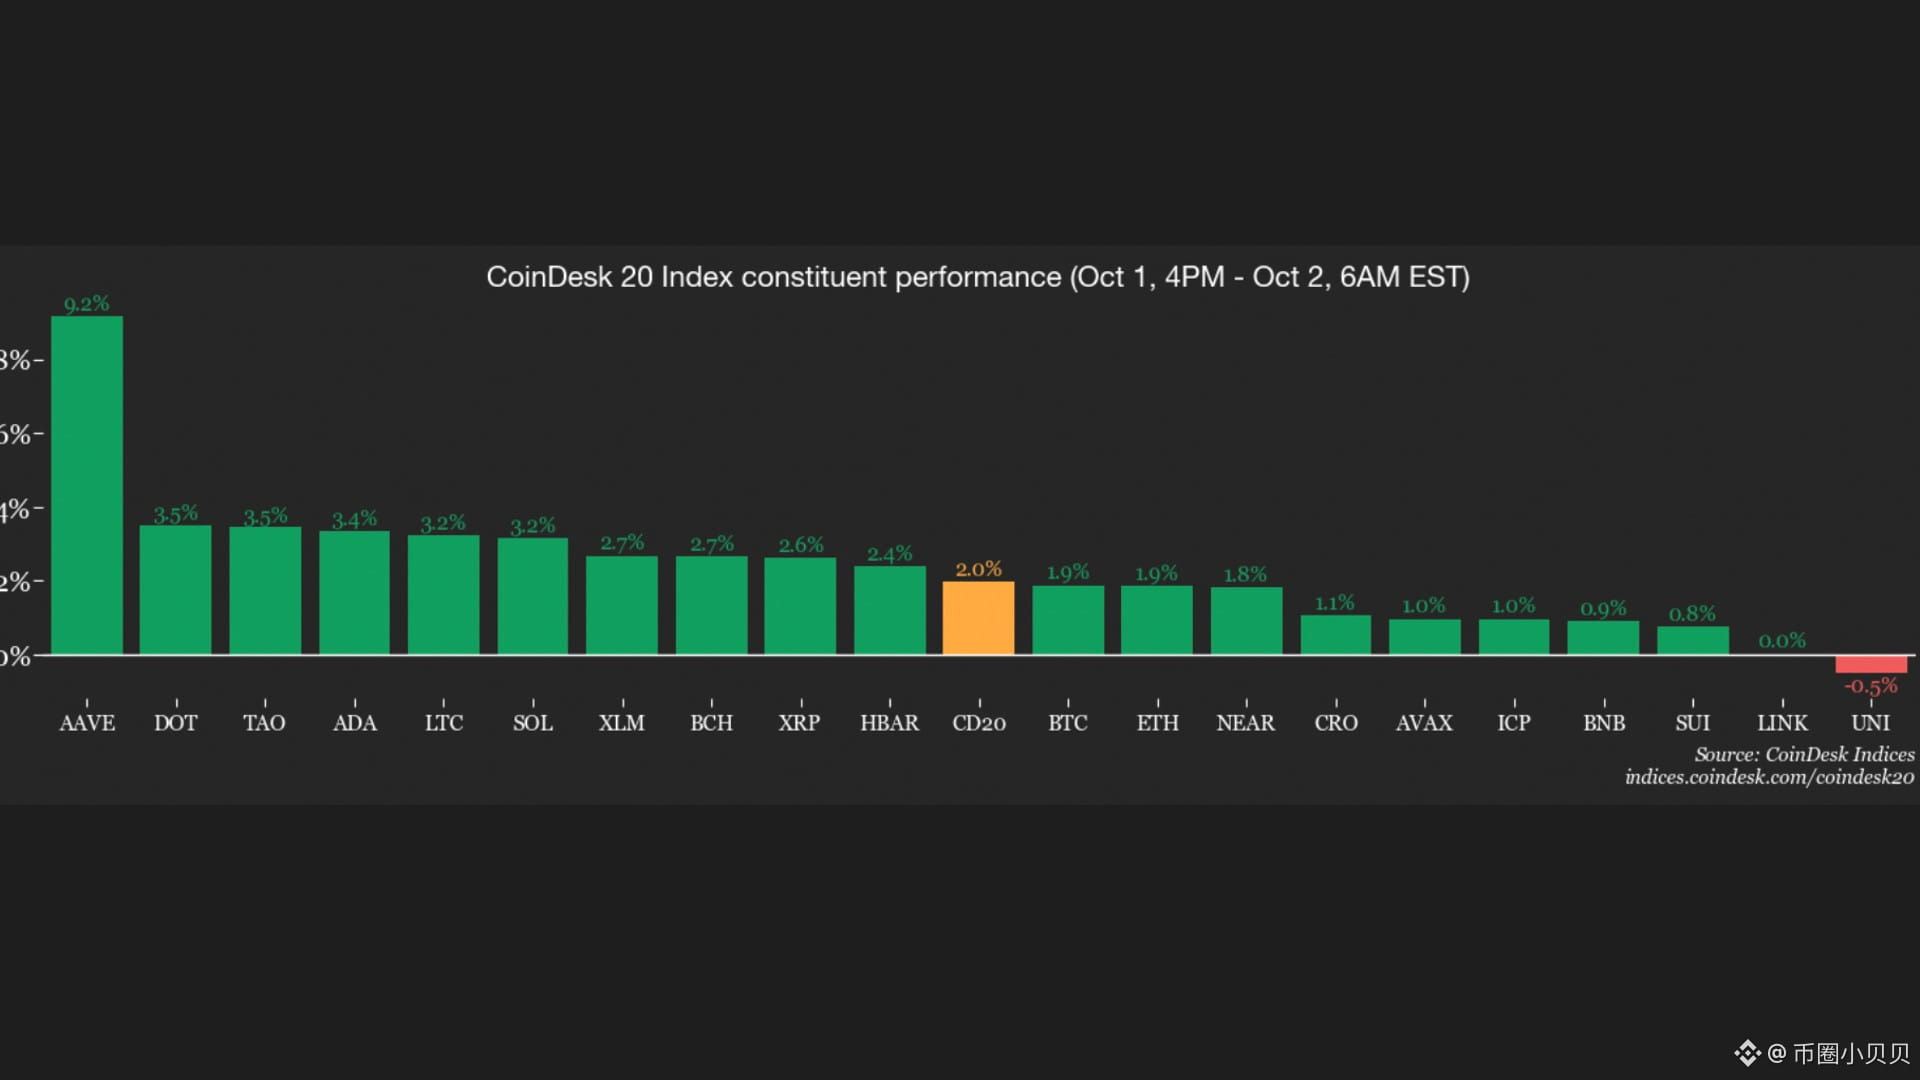
Le Bitcoin repasse au-dessus de 86 000 dollars, en hausse de 3,4% sur 24 heures.. L’ETH, XRP, SOL et BNB montent dans le même mouvement, mais personne ne fait mieux que le Bitcoin.. Si on regarde plus bas, SKY et AAVE et APT gagnent de 7% à 10%, devenant parmi les plus remarqués du top 100..
À ce stade, la plupart des gens concluent que « la saison des altcoins » arrive.. Mais, dans le même lot de données, un autre chiffre est à peine mentionné : la part de marché du Bitcoin, qui se rapproche à nouveau de 60%..
Cela ne signifie pas une hausse généralisée, mais une concentration.. Même dans un rebond qui donne l’impression que tout le monde profite, les flux vont d’abord vers la position la plus certaine.. Ce n’est pas la configuration d’une saison des altcoins : c’est davantage une forme de fuite vers la sécurité à l’intérieur de la crypto — l’argent est prêt à prendre des risques, mais seulement ceux qui lui sont les plus familiers..
Un niveau plus fin se joue du côté des stablecoins.. La part de marché de l’USDT tombe à environ 6,3%.. Ce chiffre veut dire que la trésorerie sur le marché est en train d’être échangée contre des positions, plutôt que de voir de l’argent frais affluer de l’extérieur.. En réalité, ce que cette hausse « brûle », ce sont les explosifs déjà présents dans la poche du marché..
Donc à court terme, ce qui pourrait vraiment déterminer la direction n’est pas tant de savoir quel coin monte de combien, mais plutôt deux points plus éloignés : les Non-Farm Payrolls de vendredi, et l’IPC du 14 octobre.. Ils déterminent le niveau des rendements réels à long terme, et les rendements réels sont la clé globale de ce cycle de prise de risque..
Côté dérivés, on augmente déjà l’effet de levier : les contrats ouverts du Bitcoin passent de 20,9 milliards de dollars à 22,4 milliards, et les taux de financement annualisés sur plusieurs plateformes montent à 9%–10%.. Sur 24 heures, 344 millions de dollars sont liquidés, le ratio long/short à 28 contre 72, et la carte de chaleur vise la zone des 87 400..
Une note pour le retournement : si le rendement réel à 10 ans repasse au-dessus de 3%, la probabilité de revenir vers 80 000 à 82 000 serait au contraire plus forte que de viser 90 000.. À l’heure actuelle, avec cette part de marché frôlant les 60%, on dirait moins la confirmation d’un marché haussier qu’un marché en attente d’une réponse..
#比特币升至8.5万美元附近
Marché vert plein écran : tout le monde dit que l’appétit pour le risque est de retour, mais il y a un chiffre qui raconte une histoire plus resserrée..
🔄 进群看机构动作
Le Bitcoin repasse au-dessus de 86 000 dollars, en hausse de 3,4% sur 24 heures.. L’ETH, XRP, SOL et BNB montent dans le même mouvement, mais personne ne fait mieux que le Bitcoin.. Si on regarde plus bas, SKY et AAVE et APT gagnent de 7% à 10%, devenant parmi les plus remarqués du top 100..
À ce stade, la plupart des gens concluent que « la saison des altcoins » arrive.. Mais, dans le même lot de données, un autre chiffre est à peine mentionné : la part de marché du Bitcoin, qui se rapproche à nouveau de 60%..
Cela ne signifie pas une hausse généralisée, mais une concentration.. Même dans un rebond qui donne l’impression que tout le monde profite, les flux vont d’abord vers la position la plus certaine.. Ce n’est pas la configuration d’une saison des altcoins : c’est davantage une forme de fuite vers la sécurité à l’intérieur de la crypto — l’argent est prêt à prendre des risques, mais seulement ceux qui lui sont les plus familiers..
Un niveau plus fin se joue du côté des stablecoins.. La part de marché de l’USDT tombe à environ 6,3%.. Ce chiffre veut dire que la trésorerie sur le marché est en train d’être échangée contre des positions, plutôt que de voir de l’argent frais affluer de l’extérieur.. En réalité, ce que cette hausse « brûle », ce sont les explosifs déjà présents dans la poche du marché..
Donc à court terme, ce qui pourrait vraiment déterminer la direction n’est pas tant de savoir quel coin monte de combien, mais plutôt deux points plus éloignés : les Non-Farm Payrolls de vendredi, et l’IPC du 14 octobre.. Ils déterminent le niveau des rendements réels à long terme, et les rendements réels sont la clé globale de ce cycle de prise de risque..
Côté dérivés, on augmente déjà l’effet de levier : les contrats ouverts du Bitcoin passent de 20,9 milliards de dollars à 22,4 milliards, et les taux de financement annualisés sur plusieurs plateformes montent à 9%–10%.. Sur 24 heures, 344 millions de dollars sont liquidés, le ratio long/short à 28 contre 72, et la carte de chaleur vise la zone des 87 400..
Une note pour le retournement : si le rendement réel à 10 ans repasse au-dessus de 3%, la probabilité de revenir vers 80 000 à 82 000 serait au contraire plus forte que de viser 90 000.. À l’heure actuelle, avec cette part de marché frôlant les 60%, on dirait moins la confirmation d’un marché haussier qu’un marché en attente d’une réponse..
5
11.6k
·
--
En surface, c’est encore une affaire de piratage DeFi pour quelques centaines de milliers.. 300 000 dollars sur le marché crypto actuel, ce n’est même pas vraiment un “événement”.. Mais cette fois, ce qui mérite vraiment d’être regardé, c’est l’endroit précis où la lame a été plantée..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient seulement : « Aave encore attaqué ».. Le fondateur, lui, sort des mots très clairs : ce n’est pas le contrat d’Aave v3 qui est en cause, mais une couche d’adaptation tierce posée au-dessus — sans aucun impact sur le protocole principal.
Plus précisément, le module ciblé s’appelle FlashLoopAdapter : son rôle est d’aider les utilisateurs à ouvrir et fermer des positions avec effet de levier sur Aave via des portefeuilles multi-signatures Safe.. La faille se situe dans la vérification des autorisations : l’attaquant a fabriqué un faux contrat Safe pour contourner le contrôle d’autorisation de l’adaptateur.. Et le plus embêtant, c’est qu’il permet aussi au demandeur de spécifier lui-même le router de swap et les données de transaction.
L’attaquant a alors utilisé le Safe de la victime pour exécuter les transactions, en enlevant weETH et la collatérale.. Au passage, il a aussi remboursé environ 1 300 dettes WETH afin de déverrouiller la collatérale.. Enfin, il a emporté quelque 114 ETH provenant de deux portefeuilles Safe, soit environ 305 000 dollars..
En élargissant le regard, l’enjeu clé n’est en réalité pas ces 300 000.. mais le fait que le risque se déplace vers l’extérieur : plus le noyau du protocole est mûr et l’audit est solide, plus l’attention de l’attaquant se porte vers des « périphéries » — ces adaptateurs, enveloppeurs et agrégateurs qui poussent pour rendre le système plus pratique.. Ils étendent la portée des capacités du protocole, et élargissent aussi la surface d’attaque.
Sur le plan des fonds, la réaction à ce genre d’affaire sera plus “honnête” que le prix.. Quand de gros acteurs évaluent un protocole de prêt, ils ne regardent pas seulement la TVL et les taux : ils évaluent aussi, dans le pire des cas, le plafond de pertes. La question est : en cas d’incident, est-ce que les pertes peuvent être cantonnées dans un petit module sans contaminer le pool principal de liquidités.. Cette fois, Aave v3 a tenu, donc il y a davantage de raisons de laisser l’argent dans le pool principal ; et à l’inverse, si un jour la fuite touche directement le pool lui-même, l’histoire prendrait une tout autre direction..
Petit retournement : ce qu’il faudrait vraiment surveiller, ce n’est pas les 300 000 dollars volés cette fois, mais le moment où ces adaptateurs périphériques auront une procédure unifiée de permissions et d’audit.. Tant qu’ils continuent de croître de façon sauvage, une simple négligence dans une vérification d’autorisations suffit pour devenir une décote de confiance importante, non pas sur un token ou une application isolée, mais sur l’ensemble de l’écosystème.
En surface, c’est encore une affaire de piratage DeFi pour quelques centaines de milliers.. 300 000 dollars sur le marché crypto actuel, ce n’est même pas vraiment un “événement”.. Mais cette fois, ce qui mérite vraiment d’être regardé, c’est l’endroit précis où la lame a été plantée..
🏛️ 今日盘面群里聊
La plupart des gens voient seulement : « Aave encore attaqué ».. Le fondateur, lui, sort des mots très clairs : ce n’est pas le contrat d’Aave v3 qui est en cause, mais une couche d’adaptation tierce posée au-dessus — sans aucun impact sur le protocole principal.
Plus précisément, le module ciblé s’appelle FlashLoopAdapter : son rôle est d’aider les utilisateurs à ouvrir et fermer des positions avec effet de levier sur Aave via des portefeuilles multi-signatures Safe.. La faille se situe dans la vérification des autorisations : l’attaquant a fabriqué un faux contrat Safe pour contourner le contrôle d’autorisation de l’adaptateur.. Et le plus embêtant, c’est qu’il permet aussi au demandeur de spécifier lui-même le router de swap et les données de transaction.
L’attaquant a alors utilisé le Safe de la victime pour exécuter les transactions, en enlevant weETH et la collatérale.. Au passage, il a aussi remboursé environ 1 300 dettes WETH afin de déverrouiller la collatérale.. Enfin, il a emporté quelque 114 ETH provenant de deux portefeuilles Safe, soit environ 305 000 dollars..
En élargissant le regard, l’enjeu clé n’est en réalité pas ces 300 000.. mais le fait que le risque se déplace vers l’extérieur : plus le noyau du protocole est mûr et l’audit est solide, plus l’attention de l’attaquant se porte vers des « périphéries » — ces adaptateurs, enveloppeurs et agrégateurs qui poussent pour rendre le système plus pratique.. Ils étendent la portée des capacités du protocole, et élargissent aussi la surface d’attaque.
Sur le plan des fonds, la réaction à ce genre d’affaire sera plus “honnête” que le prix.. Quand de gros acteurs évaluent un protocole de prêt, ils ne regardent pas seulement la TVL et les taux : ils évaluent aussi, dans le pire des cas, le plafond de pertes. La question est : en cas d’incident, est-ce que les pertes peuvent être cantonnées dans un petit module sans contaminer le pool principal de liquidités.. Cette fois, Aave v3 a tenu, donc il y a davantage de raisons de laisser l’argent dans le pool principal ; et à l’inverse, si un jour la fuite touche directement le pool lui-même, l’histoire prendrait une tout autre direction..
Petit retournement : ce qu’il faudrait vraiment surveiller, ce n’est pas les 300 000 dollars volés cette fois, mais le moment où ces adaptateurs périphériques auront une procédure unifiée de permissions et d’audit.. Tant qu’ils continuent de croître de façon sauvage, une simple négligence dans une vérification d’autorisations suffit pour devenir une décote de confiance importante, non pas sur un token ou une application isolée, mais sur l’ensemble de l’écosystème.
296
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ZcashETFPostsFirstWeeklyOutflow$93.6M
3,609 vues
32 mentions
MISE À JOUR SUR L’ETF ZCASH
L’ETF de Zcash a enregistré sa première sortie nette hebdomadaire depuis son lancement en août.
Les investisseurs ont retiré 93,6 M$ alors que $ZEC baisse vers 1 300 $. Grayscale’s ZCSH avait attiré 98,2 M$ deux semaines plus tôt, mais aucun flux net d’achats quotidiens n’a été enregistré depuis le 22 septembre, selon SoSoValue.
Le ZEC se situait autour de 1 308 $ le 3 octobre, en baisse d’environ 17,5 % sur la semaine et d’environ 23 % par rapport à son récent pic à 1 690 $.
$ZEC
Vicky-143
·0 mentions J’aime
·643 vues
GreekPoliceBustCryptoScamRingArrest17
7,008 vues
157 mentions
BitcoinRejectedAt$87K
66,403 vues
99 mentions