#美国9月非农仅增2.9万人失业率升至4.2%
La plupart des gens, en regardant les stablecoins, se demandent de combien la capitalisation a augmenté et où de nouvelles stratégies apparaissent.. Mais des chercheurs de la Fed de San Francisco observent un autre chiffre — la liste des acheteurs de la dette américaine, qui est en train de changer..
📢 进群蹲一手消息
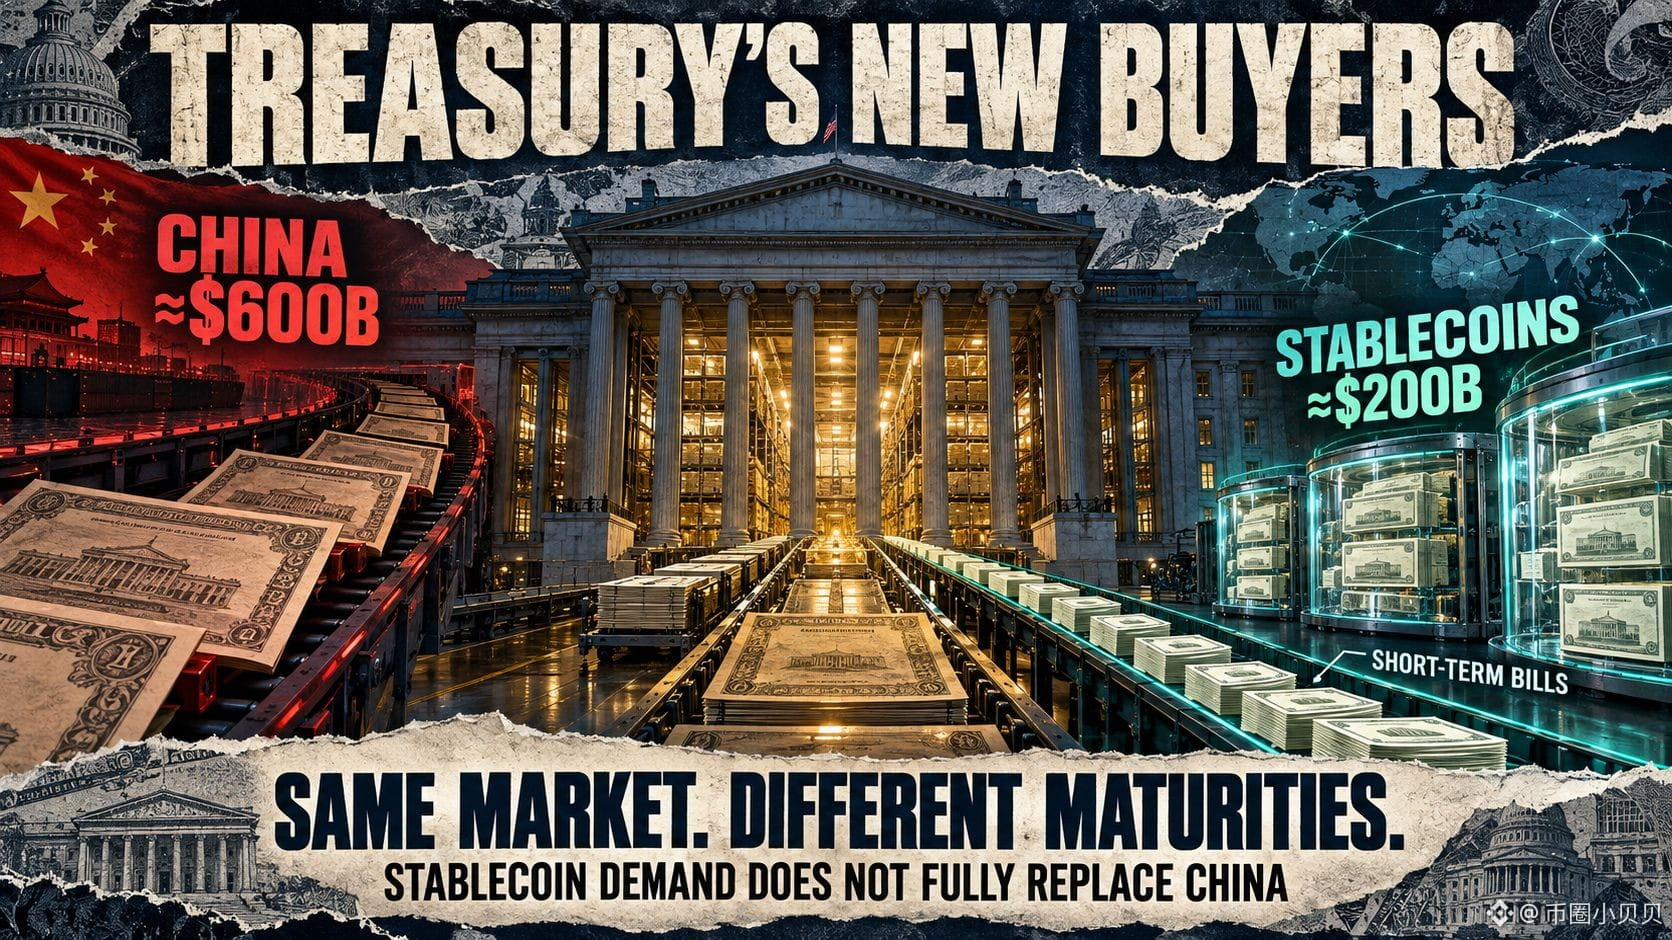
Cette semaine, la branche de San Francisco de la Réserve fédérale a publié une étude qui met ensemble une chose qu’on ne met d’habitude pas dans le même panier : les émetteurs de stablecoins deviennent un acheteur de plus en plus important de la dette américaine.. Au cours des cinq dernières années, Tether et Circle, avec les bons du Trésor US qu’elles détenaient et en y ajoutant les accords de rachat (repo), ont augmenté d’environ 200 milliards de dollars leurs positions, soit l’équivalent de plus de 40 % de l’ampleur des ventes de bons du Trésor US par la Chine sur la même période..
Le vrai changement se joue dans la structure. La part des bons du Trésor US détenus par les investisseurs officiels étrangers, qui dépassait la moitié autour de 2008, est passée à environ 30 % au début de 2026 ; les bons du Trésor détenus par la Chine ont atteint un pic fin 2013, puis ont été réduits de plus de moitié d’ici le milieu de 2026. Quand ces banques centrales se retirent, ce sont surtout les capitaux privés qui prennent le relais — or les acteurs privés sont beaucoup plus sensibles aux taux d’intérêt et au risque budgétaire que les banques centrales..
Le modèle économique des stablecoins le rend inévitable. Les utilisateurs peuvent racheter à tout moment ; l’émetteur doit donc immobiliser une grande quantité d’actifs en dollars immédiatement monétisables. Les obligations à court terme et les repos conviennent parfaitement.. C’est pourquoi, à partir de 2023, les émetteurs de stablecoins ont renforcé leurs achats de bons du Trésor US à court terme, davantage que le Japon, qui est le plus grand détenteur étranger.. La Fed de San Francisco cite aussi des recherches de la Banque des règlements internationaux : à cette échelle, cela peut déjà avoir un effet mesurable sur les rendements des obligations publiques à l’extrémité courte de la courbe..
Le poids de cette affaire ne se limite pas au monde crypto. Qui doit acheter la dette américaine, et à quel coût l’État doit financer ses émissions, c’est une question très concrète. Les acheteurs, qui passent d’« investisseurs pas trop regardants sur les prix » — les banques centrales — à des institutions privées capables de demander « à tout moment » des rendements plus élevés, changent l’élasticité du coût de financement..
Mais la bascule se trouve aussi là. Les stablecoins ne peuvent pas combler la partie que la Chine a retirée — la Chine vend surtout des obligations à long terme, tandis que les stablecoins achètent essentiellement des bons du Trésor à court terme ; les deux ne se trouvent pas sur le même marché. À court terme, quelqu’un absorbe ; pour le long terme, tout reste en suspens. Le vrai point à surveiller est le suivant : si les stablecoins continuent de gonfler, est-ce qu’on va tacitement les autoriser à prendre en charge davantage de dette américaine à plus longue échéance.. C’est là que l’histoire de ce cycle pourrait franchir la prochaine étape..