

币圈小贝贝
129 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
12 Suivis
1.7K+ Abonnés
868 J’aime
Publications
Tous
Direct
·
--
Voir la traduction
很多人看到的是「又一家 AI 公司要去上市」.. 但真正值得看的,是这家公司两年前的身份:一家加密矿场..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
Nscale 刚递了招股书,准备去纽约证券交易所挂牌,目标估值大约 300 亿美元。手里的牌是这样的:46 万张 GPU 已经运行或在合约里,电力管线超过 10 个 GW,签约收入 1,030 亿美元,平均一份合约 5.7 年,其中最大的单一客户一家就占了 450 亿。
收入也很漂亮.. 今年上半年 1.4 亿美元,比去年同期的 1,040 万涨了 12 倍以上。
但同一份文件里还有另一个数字:上半年净亏损 10.2 亿美元,比去年同期的 3.69 亿扩大了近两倍。订单已经排到五年后,钱却越亏越多.. 这就有点意思了。
问题不在芯片,也不在客户,在电上..
它手上最大的一张牌,是英国那个被当成 AI 国策旗舰的项目:原计划 50MW 起步、扩到 90MW,一家大厂早就定好做主力租户。结果电网公司直接回话,90MW 的并网在原来的时间表里做不到,修订后的时间被推到 2030 年代早中期。而今年 3 月,那块地还是个脚手架堆场。
不是缺芯片,不是缺许可,是缺电,而且这一缺就是十年。英国现在有 100 多个数据中心项目在考虑干脆自己建发电,这家公司也在评估燃料电池方案,同时把新项目往挪威、葡萄牙、美国挪。
算力在追着便宜的电走.. 这件事,跟当年矿场从电贵的地方搬到电便宜的地方,是同一套动作。
更有意思的是它到底在卖什么。不是算力,是把「已经通电的地皮加机架」打包成五年期的租金卖出去。这跟矿场把「电加矿机」变成算力是一个模式,只是客户从网络变成了几家 AI 公司。
所以真正的资金轮动在这里——钱没有离开加密,只是从「挖币」换到了「出租电和机架」。矿企最值钱的资产从来不是矿机,是那张已经通了电、已经排在并网队伍里的地皮。当年要等十年才拿到的位置,现在可以直接转手卖给 AI。
那比特币这边呢?一边是必须卖币换电费的矿工,一边是有人愿意一次性包下十年的电,两件事其实是同一个答案的两面。
真正值得盯的不是价格今天停在八万四还是八万五,是下一轮算力会往哪边走。如果电越来越贵、越来越难拿,整个网络的算力增长就会被成本结构按住,这个市场的定价权会慢慢从矿机挪到电网手上。
一旦后面出现某家大矿企宣布把整片电力和机房包给 AI 客户.. 那就不只是转型新闻了.. 那意味着比特币的供给曲线,开始被另一门生意重新定价。
很多人看到的是「又一家 AI 公司要去上市」.. 但真正值得看的,是这家公司两年前的身份:一家加密矿场..
🤖 进群聊仓位
Nscale 刚递了招股书,准备去纽约证券交易所挂牌,目标估值大约 300 亿美元。手里的牌是这样的:46 万张 GPU 已经运行或在合约里,电力管线超过 10 个 GW,签约收入 1,030 亿美元,平均一份合约 5.7 年,其中最大的单一客户一家就占了 450 亿。
收入也很漂亮.. 今年上半年 1.4 亿美元,比去年同期的 1,040 万涨了 12 倍以上。
但同一份文件里还有另一个数字:上半年净亏损 10.2 亿美元,比去年同期的 3.69 亿扩大了近两倍。订单已经排到五年后,钱却越亏越多.. 这就有点意思了。
问题不在芯片,也不在客户,在电上..
它手上最大的一张牌,是英国那个被当成 AI 国策旗舰的项目:原计划 50MW 起步、扩到 90MW,一家大厂早就定好做主力租户。结果电网公司直接回话,90MW 的并网在原来的时间表里做不到,修订后的时间被推到 2030 年代早中期。而今年 3 月,那块地还是个脚手架堆场。
不是缺芯片,不是缺许可,是缺电,而且这一缺就是十年。英国现在有 100 多个数据中心项目在考虑干脆自己建发电,这家公司也在评估燃料电池方案,同时把新项目往挪威、葡萄牙、美国挪。
算力在追着便宜的电走.. 这件事,跟当年矿场从电贵的地方搬到电便宜的地方,是同一套动作。
更有意思的是它到底在卖什么。不是算力,是把「已经通电的地皮加机架」打包成五年期的租金卖出去。这跟矿场把「电加矿机」变成算力是一个模式,只是客户从网络变成了几家 AI 公司。
所以真正的资金轮动在这里——钱没有离开加密,只是从「挖币」换到了「出租电和机架」。矿企最值钱的资产从来不是矿机,是那张已经通了电、已经排在并网队伍里的地皮。当年要等十年才拿到的位置,现在可以直接转手卖给 AI。
那比特币这边呢?一边是必须卖币换电费的矿工,一边是有人愿意一次性包下十年的电,两件事其实是同一个答案的两面。
真正值得盯的不是价格今天停在八万四还是八万五,是下一轮算力会往哪边走。如果电越来越贵、越来越难拿,整个网络的算力增长就会被成本结构按住,这个市场的定价权会慢慢从矿机挪到电网手上。
一旦后面出现某家大矿企宣布把整片电力和机房包给 AI 客户.. 那就不只是转型新闻了.. 那意味着比特币的供给曲线,开始被另一门生意重新定价。
🤖 进群聊仓位
Nscale 刚递了招股书,准备去纽约证券交易所挂牌,目标估值大约 300 亿美元。手里的牌是这样的:46 万张 GPU 已经运行或在合约里,电力管线超过 10 个 GW,签约收入 1,030 亿美元,平均一份合约 5.7 年,其中最大的单一客户一家就占了 450 亿。
收入也很漂亮.. 今年上半年 1.4 亿美元,比去年同期的 1,040 万涨了 12 倍以上。
但同一份文件里还有另一个数字:上半年净亏损 10.2 亿美元,比去年同期的 3.69 亿扩大了近两倍。订单已经排到五年后,钱却越亏越多.. 这就有点意思了。
问题不在芯片,也不在客户,在电上..
它手上最大的一张牌,是英国那个被当成 AI 国策旗舰的项目:原计划 50MW 起步、扩到 90MW,一家大厂早就定好做主力租户。结果电网公司直接回话,90MW 的并网在原来的时间表里做不到,修订后的时间被推到 2030 年代早中期。而今年 3 月,那块地还是个脚手架堆场。
不是缺芯片,不是缺许可,是缺电,而且这一缺就是十年。英国现在有 100 多个数据中心项目在考虑干脆自己建发电,这家公司也在评估燃料电池方案,同时把新项目往挪威、葡萄牙、美国挪。
算力在追着便宜的电走.. 这件事,跟当年矿场从电贵的地方搬到电便宜的地方,是同一套动作。
更有意思的是它到底在卖什么。不是算力,是把「已经通电的地皮加机架」打包成五年期的租金卖出去。这跟矿场把「电加矿机」变成算力是一个模式,只是客户从网络变成了几家 AI 公司。
所以真正的资金轮动在这里——钱没有离开加密,只是从「挖币」换到了「出租电和机架」。矿企最值钱的资产从来不是矿机,是那张已经通了电、已经排在并网队伍里的地皮。当年要等十年才拿到的位置,现在可以直接转手卖给 AI。
那比特币这边呢?一边是必须卖币换电费的矿工,一边是有人愿意一次性包下十年的电,两件事其实是同一个答案的两面。
真正值得盯的不是价格今天停在八万四还是八万五,是下一轮算力会往哪边走。如果电越来越贵、越来越难拿,整个网络的算力增长就会被成本结构按住,这个市场的定价权会慢慢从矿机挪到电网手上。
一旦后面出现某家大矿企宣布把整片电力和机房包给 AI 客户.. 那就不只是转型新闻了.. 那意味着比特币的供给曲线,开始被另一门生意重新定价。

64
·
--
Voir la traduction
#比特币24小时跌3.3%失守83000美元
这轮下跌里有个数字其实不太对劲..
[💰 进群看解读](https://app.binance.com/uni-qr/6d5gRrvm)
大家看到的是比特币又跌回 8.4 万附近,24 小时跌 3.3%,第一反应还是那句老话「熊市来了」..但真正值得看的可能是另一个数字:这轮从去年 10 月的高点算下来,最深回撤大概 55%..
对多数市场来说,55% 已经算崩了..可放在比特币身上,这是个「温和」的数字..2021 那轮从 6.9 万跌到 1.6 万以下,跌掉 75% 以上..再往前几轮,都是 80% 起步..
这就奇怪了..同一个资产,为什么这次摔得轻了..
更有意思的是各路解释的分歧..一家资管机构的研究主管认为是 ETF 把持有人换掉了:财务顾问给客户的比特币仓位通常只有 2% 左右,而加密原生玩家能放 20%、30%..同样是跌 50%,前者整个组合只跌 1%,所以他不会跑,反而会在再平衡的时候买回来..但同一批人在仓位涨到 5% 时,也会按纪律卖出去..
也就是说,被熨平的不只是下跌,还有上涨..波动率下来了,收益也跟着下来了,这不是白捡的..
不过另一家券商的研究总监不太认同「都是 ETF 的功劳」..他说 ETF 的买家本来也大多是散户,真正的变量是体量..比特币现在又回到两万亿市值,再往上走一倍需要的钱,和当年几千亿的时候完全不是一个量级..那些惊人的倍数,是基数小的时候才有的东西..
这里就有点耐人寻味了..他给的一个细节是:ETF 持有人的平均成本大概在 8.3 万美元,全年大部分时间就压在这条线上..而追踪活跃现货玩家的成本指标,这轮从 7.8 万一路挪到 7 万中段..也就是说,接货的是链上老玩家,不是那批「不会慌」的 ETF 买家..
所以真正值得盯的其实是 8.3 万这条线..价格要是长期在它下面磨,那批「跌 50% 也只亏 1%」的钱,会不会开始变得会慌..成本线一旦从参考变成压力,纪律也会跟着变..
反转在这里..如果连牛市都开始温和,靠波动吃饭的那部分资金就得换地方..这轮那些老分叉、链上永续、高 Beta 的角落为什么忽然热闹,答案可能不在新闻里,而在「哪里还能给出暴烈的曲线」这件事上..曲线越平,就越有人想去找陡的那一段..
#比特币24小时跌3.3%失守83000美元
这轮下跌里有个数字其实不太对劲..
💰 进群看解读
大家看到的是比特币又跌回 8.4 万附近,24 小时跌 3.3%,第一反应还是那句老话「熊市来了」..但真正值得看的可能是另一个数字:这轮从去年 10 月的高点算下来,最深回撤大概 55%..
对多数市场来说,55% 已经算崩了..可放在比特币身上,这是个「温和」的数字..2021 那轮从 6.9 万跌到 1.6 万以下,跌掉 75% 以上..再往前几轮,都是 80% 起步..
这就奇怪了..同一个资产,为什么这次摔得轻了..
更有意思的是各路解释的分歧..一家资管机构的研究主管认为是 ETF 把持有人换掉了:财务顾问给客户的比特币仓位通常只有 2% 左右,而加密原生玩家能放 20%、30%..同样是跌 50%,前者整个组合只跌 1%,所以他不会跑,反而会在再平衡的时候买回来..但同一批人在仓位涨到 5% 时,也会按纪律卖出去..
也就是说,被熨平的不只是下跌,还有上涨..波动率下来了,收益也跟着下来了,这不是白捡的..
不过另一家券商的研究总监不太认同「都是 ETF 的功劳」..他说 ETF 的买家本来也大多是散户,真正的变量是体量..比特币现在又回到两万亿市值,再往上走一倍需要的钱,和当年几千亿的时候完全不是一个量级..那些惊人的倍数,是基数小的时候才有的东西..
这里就有点耐人寻味了..他给的一个细节是:ETF 持有人的平均成本大概在 8.3 万美元,全年大部分时间就压在这条线上..而追踪活跃现货玩家的成本指标,这轮从 7.8 万一路挪到 7 万中段..也就是说,接货的是链上老玩家,不是那批「不会慌」的 ETF 买家..
所以真正值得盯的其实是 8.3 万这条线..价格要是长期在它下面磨,那批「跌 50% 也只亏 1%」的钱,会不会开始变得会慌..成本线一旦从参考变成压力,纪律也会跟着变..
反转在这里..如果连牛市都开始温和,靠波动吃饭的那部分资金就得换地方..这轮那些老分叉、链上永续、高 Beta 的角落为什么忽然热闹,答案可能不在新闻里,而在「哪里还能给出暴烈的曲线」这件事上..曲线越平,就越有人想去找陡的那一段..
这轮下跌里有个数字其实不太对劲..
💰 进群看解读
大家看到的是比特币又跌回 8.4 万附近,24 小时跌 3.3%,第一反应还是那句老话「熊市来了」..但真正值得看的可能是另一个数字:这轮从去年 10 月的高点算下来,最深回撤大概 55%..
对多数市场来说,55% 已经算崩了..可放在比特币身上,这是个「温和」的数字..2021 那轮从 6.9 万跌到 1.6 万以下,跌掉 75% 以上..再往前几轮,都是 80% 起步..
这就奇怪了..同一个资产,为什么这次摔得轻了..
更有意思的是各路解释的分歧..一家资管机构的研究主管认为是 ETF 把持有人换掉了:财务顾问给客户的比特币仓位通常只有 2% 左右,而加密原生玩家能放 20%、30%..同样是跌 50%,前者整个组合只跌 1%,所以他不会跑,反而会在再平衡的时候买回来..但同一批人在仓位涨到 5% 时,也会按纪律卖出去..
也就是说,被熨平的不只是下跌,还有上涨..波动率下来了,收益也跟着下来了,这不是白捡的..
不过另一家券商的研究总监不太认同「都是 ETF 的功劳」..他说 ETF 的买家本来也大多是散户,真正的变量是体量..比特币现在又回到两万亿市值,再往上走一倍需要的钱,和当年几千亿的时候完全不是一个量级..那些惊人的倍数,是基数小的时候才有的东西..
这里就有点耐人寻味了..他给的一个细节是:ETF 持有人的平均成本大概在 8.3 万美元,全年大部分时间就压在这条线上..而追踪活跃现货玩家的成本指标,这轮从 7.8 万一路挪到 7 万中段..也就是说,接货的是链上老玩家,不是那批「不会慌」的 ETF 买家..
所以真正值得盯的其实是 8.3 万这条线..价格要是长期在它下面磨,那批「跌 50% 也只亏 1%」的钱,会不会开始变得会慌..成本线一旦从参考变成压力,纪律也会跟着变..
反转在这里..如果连牛市都开始温和,靠波动吃饭的那部分资金就得换地方..这轮那些老分叉、链上永续、高 Beta 的角落为什么忽然热闹,答案可能不在新闻里,而在「哪里还能给出暴烈的曲线」这件事上..曲线越平,就越有人想去找陡的那一段..
7.6k
·
--
Voir la traduction
#比特币本周回落至约84600美元
这条新闻其实有点奇怪..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
大盘这两天在八万四那边来回磨,大家盯的都是价格.. 但同步发生、却没多少人讨论的,是另一件小得多的事:一份专门盯"把币囤进自家公司"这种打法的分析出来了,把规模最大的 20 家拿去比股价和它们手里的币,只有 4 家股价还高于储备的价值,剩下 16 家全在折价..
先把这类公司在干什么讲清楚.. 它的赚钱方式本来是一台循环:股价高于手里的币,就增发新股,拿钱再去买币,每股对应的币变多,股价又有理由再涨一轮.. 这个循环能转,前提只有一个——股价得站在持币价值上面..
所以折价坏的其实不是脸蛋,是发动机.. 股价掉到持币价值底下,同样一步增发就从"加钱买币"变成"摊薄老股东",循环当场倒转.. 更有意思的是,两家公司给出的反应完全相反:一家干脆停止买币、也停止发股,转头花一亿七千多万美元回购自家的优先股,还把数字资产证券的回购授权提到二十亿;另一家接着买,拿优先股融来的三千六百多万美元收了 469 个比特币,持仓做到两万五千个..
但问题来了..
折价不等于打折.. 那份测算没有把债务和优先股算进去,只看一个折价数字就以为在便宜买资产,很容易看错方向;而且这些公司早就不只靠囤币撑估值了——有一家靠云基础设施贡献了二季度八成九以上的收入,一家把手里八成五以上的以太坊拿去生息,还有一家说自己拿到了某个网络超过一成八的出块奖励..
真正值得看的其实是另一个数字:每股对应多少个币.. 溢价时代这个数每季度往上走,因为增发换来的币多过摊薄;折价时代,它就该停住.. 所以这里就有点耐人寻味了——往后几个月如果它们普遍不再把这个数推上去,说明循环是真的反了,而不是股价一时的情绪..
再往深一层,钱轮动的方向也在挪.. 这类股票早年的溢价,有一块其实来自"机构买不到币、只能买它股票"的准入差.. 现在受监管的基金和托管选择多了,准入差被抹平,市场开始拿经营和融资条款给它们定价,而不是按持币数量定价..
下一步盯两件事:一是每股持币量有没有停增,二是股价涨跌是不是越来越由别的生意决定.. 如果第二条成真,这些公司还算不算"加密财库公司",就有点意思了..
#比特币本周回落至约84600美元
这条新闻其实有点奇怪..
🔄 进群看风向
大盘这两天在八万四那边来回磨,大家盯的都是价格.. 但同步发生、却没多少人讨论的,是另一件小得多的事:一份专门盯"把币囤进自家公司"这种打法的分析出来了,把规模最大的 20 家拿去比股价和它们手里的币,只有 4 家股价还高于储备的价值,剩下 16 家全在折价..
先把这类公司在干什么讲清楚.. 它的赚钱方式本来是一台循环:股价高于手里的币,就增发新股,拿钱再去买币,每股对应的币变多,股价又有理由再涨一轮.. 这个循环能转,前提只有一个——股价得站在持币价值上面..
所以折价坏的其实不是脸蛋,是发动机.. 股价掉到持币价值底下,同样一步增发就从"加钱买币"变成"摊薄老股东",循环当场倒转.. 更有意思的是,两家公司给出的反应完全相反:一家干脆停止买币、也停止发股,转头花一亿七千多万美元回购自家的优先股,还把数字资产证券的回购授权提到二十亿;另一家接着买,拿优先股融来的三千六百多万美元收了 469 个比特币,持仓做到两万五千个..
但问题来了..
折价不等于打折.. 那份测算没有把债务和优先股算进去,只看一个折价数字就以为在便宜买资产,很容易看错方向;而且这些公司早就不只靠囤币撑估值了——有一家靠云基础设施贡献了二季度八成九以上的收入,一家把手里八成五以上的以太坊拿去生息,还有一家说自己拿到了某个网络超过一成八的出块奖励..
真正值得看的其实是另一个数字:每股对应多少个币.. 溢价时代这个数每季度往上走,因为增发换来的币多过摊薄;折价时代,它就该停住.. 所以这里就有点耐人寻味了——往后几个月如果它们普遍不再把这个数推上去,说明循环是真的反了,而不是股价一时的情绪..
再往深一层,钱轮动的方向也在挪.. 这类股票早年的溢价,有一块其实来自"机构买不到币、只能买它股票"的准入差.. 现在受监管的基金和托管选择多了,准入差被抹平,市场开始拿经营和融资条款给它们定价,而不是按持币数量定价..
下一步盯两件事:一是每股持币量有没有停增,二是股价涨跌是不是越来越由别的生意决定.. 如果第二条成真,这些公司还算不算"加密财库公司",就有点意思了..
这条新闻其实有点奇怪..
🔄 进群看风向
大盘这两天在八万四那边来回磨,大家盯的都是价格.. 但同步发生、却没多少人讨论的,是另一件小得多的事:一份专门盯"把币囤进自家公司"这种打法的分析出来了,把规模最大的 20 家拿去比股价和它们手里的币,只有 4 家股价还高于储备的价值,剩下 16 家全在折价..
先把这类公司在干什么讲清楚.. 它的赚钱方式本来是一台循环:股价高于手里的币,就增发新股,拿钱再去买币,每股对应的币变多,股价又有理由再涨一轮.. 这个循环能转,前提只有一个——股价得站在持币价值上面..
所以折价坏的其实不是脸蛋,是发动机.. 股价掉到持币价值底下,同样一步增发就从"加钱买币"变成"摊薄老股东",循环当场倒转.. 更有意思的是,两家公司给出的反应完全相反:一家干脆停止买币、也停止发股,转头花一亿七千多万美元回购自家的优先股,还把数字资产证券的回购授权提到二十亿;另一家接着买,拿优先股融来的三千六百多万美元收了 469 个比特币,持仓做到两万五千个..
但问题来了..
折价不等于打折.. 那份测算没有把债务和优先股算进去,只看一个折价数字就以为在便宜买资产,很容易看错方向;而且这些公司早就不只靠囤币撑估值了——有一家靠云基础设施贡献了二季度八成九以上的收入,一家把手里八成五以上的以太坊拿去生息,还有一家说自己拿到了某个网络超过一成八的出块奖励..
真正值得看的其实是另一个数字:每股对应多少个币.. 溢价时代这个数每季度往上走,因为增发换来的币多过摊薄;折价时代,它就该停住.. 所以这里就有点耐人寻味了——往后几个月如果它们普遍不再把这个数推上去,说明循环是真的反了,而不是股价一时的情绪..
再往深一层,钱轮动的方向也在挪.. 这类股票早年的溢价,有一块其实来自"机构买不到币、只能买它股票"的准入差.. 现在受监管的基金和托管选择多了,准入差被抹平,市场开始拿经营和融资条款给它们定价,而不是按持币数量定价..
下一步盯两件事:一是每股持币量有没有停增,二是股价涨跌是不是越来越由别的生意决定.. 如果第二条成真,这些公司还算不算"加密财库公司",就有点意思了..
632
·
--
Vérifié
Voir la traduction
这条新闻其实有点奇怪..
[📢 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人扫到的是"Ondo 又发了三个代币化的组合产品".. 但真正值得看的不是 Ondo,是贝莱德第一次把自己的"配方"交出来,而且交的不是给券商渠道,是直接给链上..
先把事情讲清楚.. 今天上线的三个组合,各自的资产和初始权重,用的是贝莱德为 Ondo 专门做的配置策略——一条偏收益,两条偏成长.. 底层装的是代币化的股票和 ETF,背后是真实证券、真实市场流动性.. 配比、再平衡、费率逻辑全部写进合约,按固定周期自动跑,用户手上就一个代币,随时申赎..
这里就有点耐人寻味了.. 过去三年链上做的事,是把"资产"搬上来:美元、股票、ETF,一个一个装进代币里.. 而这次搬上来的不是资产,是"怎么配"——是投资管理这门服务本身.. 换句话说,货架上开始卖的不只是零件,是别人替你拼好的整机..
更有意思的是数字已经在动了.. ONDO 二十四小时涨了两成多,而大盘同期还在往下磨.. 这说明有一部分钱已经在提前给"配方上链"这件事定价,不是在给某一个币定价..
所以这一轮真正值得盯的,是钱在换赛道:从"买什么",挪到"按什么比例配".. 传统的 ETF 那条腿,问题是只能白天营业、被地理卡住、中间持仓要等定期披露才知道;链上金库那条腿,问题是基本只有债券类,没有股票敞口,赎回还常常要排队.. 现在有人想把两条腿的长处拼起来:机构级的组合设计,加一个能自由转账、能拿去当抵押、能再套进另一个组合的代币..
但问题来了.. 透明不等于看得懂,配方公开也不等于它一定赚钱.. 组合的收益最终还得来自它装的那些东西——股票和 ETF,还是传统市场在定价.. 链上多加出来的那一层,是"可组合"和"可抵押"带进来的金融杠杆:一个代币既能进借贷池当保证金,也能被另一个组合再包一层,配方越公开,风险反而越容易被一起模块化..
至于反转.. 真正该盯的不是又多了三个代币,而是这份配方会不会变成标准.. 传统那边,贝莱德卖的是 ETF 这个容器;链上这边,它第一次把"选什么、配多少"这一步让给了别人.. 如果这套组合能被摆进普通券商或钱包的默认货架,那链上卖的就不再是资产,是投资管理本身.. 到那时候,谁定配方,谁就定货架上有什么..
这条新闻其实有点奇怪..
📢 消息第一时间
大多数人扫到的是"Ondo 又发了三个代币化的组合产品".. 但真正值得看的不是 Ondo,是贝莱德第一次把自己的"配方"交出来,而且交的不是给券商渠道,是直接给链上..
先把事情讲清楚.. 今天上线的三个组合,各自的资产和初始权重,用的是贝莱德为 Ondo 专门做的配置策略——一条偏收益,两条偏成长.. 底层装的是代币化的股票和 ETF,背后是真实证券、真实市场流动性.. 配比、再平衡、费率逻辑全部写进合约,按固定周期自动跑,用户手上就一个代币,随时申赎..
这里就有点耐人寻味了.. 过去三年链上做的事,是把"资产"搬上来:美元、股票、ETF,一个一个装进代币里.. 而这次搬上来的不是资产,是"怎么配"——是投资管理这门服务本身.. 换句话说,货架上开始卖的不只是零件,是别人替你拼好的整机..
更有意思的是数字已经在动了.. ONDO 二十四小时涨了两成多,而大盘同期还在往下磨.. 这说明有一部分钱已经在提前给"配方上链"这件事定价,不是在给某一个币定价..
所以这一轮真正值得盯的,是钱在换赛道:从"买什么",挪到"按什么比例配".. 传统的 ETF 那条腿,问题是只能白天营业、被地理卡住、中间持仓要等定期披露才知道;链上金库那条腿,问题是基本只有债券类,没有股票敞口,赎回还常常要排队.. 现在有人想把两条腿的长处拼起来:机构级的组合设计,加一个能自由转账、能拿去当抵押、能再套进另一个组合的代币..
但问题来了.. 透明不等于看得懂,配方公开也不等于它一定赚钱.. 组合的收益最终还得来自它装的那些东西——股票和 ETF,还是传统市场在定价.. 链上多加出来的那一层,是"可组合"和"可抵押"带进来的金融杠杆:一个代币既能进借贷池当保证金,也能被另一个组合再包一层,配方越公开,风险反而越容易被一起模块化..
至于反转.. 真正该盯的不是又多了三个代币,而是这份配方会不会变成标准.. 传统那边,贝莱德卖的是 ETF 这个容器;链上这边,它第一次把"选什么、配多少"这一步让给了别人.. 如果这套组合能被摆进普通券商或钱包的默认货架,那链上卖的就不再是资产,是投资管理本身.. 到那时候,谁定配方,谁就定货架上有什么..
📢 消息第一时间
大多数人扫到的是"Ondo 又发了三个代币化的组合产品".. 但真正值得看的不是 Ondo,是贝莱德第一次把自己的"配方"交出来,而且交的不是给券商渠道,是直接给链上..
先把事情讲清楚.. 今天上线的三个组合,各自的资产和初始权重,用的是贝莱德为 Ondo 专门做的配置策略——一条偏收益,两条偏成长.. 底层装的是代币化的股票和 ETF,背后是真实证券、真实市场流动性.. 配比、再平衡、费率逻辑全部写进合约,按固定周期自动跑,用户手上就一个代币,随时申赎..
这里就有点耐人寻味了.. 过去三年链上做的事,是把"资产"搬上来:美元、股票、ETF,一个一个装进代币里.. 而这次搬上来的不是资产,是"怎么配"——是投资管理这门服务本身.. 换句话说,货架上开始卖的不只是零件,是别人替你拼好的整机..
更有意思的是数字已经在动了.. ONDO 二十四小时涨了两成多,而大盘同期还在往下磨.. 这说明有一部分钱已经在提前给"配方上链"这件事定价,不是在给某一个币定价..
所以这一轮真正值得盯的,是钱在换赛道:从"买什么",挪到"按什么比例配".. 传统的 ETF 那条腿,问题是只能白天营业、被地理卡住、中间持仓要等定期披露才知道;链上金库那条腿,问题是基本只有债券类,没有股票敞口,赎回还常常要排队.. 现在有人想把两条腿的长处拼起来:机构级的组合设计,加一个能自由转账、能拿去当抵押、能再套进另一个组合的代币..
但问题来了.. 透明不等于看得懂,配方公开也不等于它一定赚钱.. 组合的收益最终还得来自它装的那些东西——股票和 ETF,还是传统市场在定价.. 链上多加出来的那一层,是"可组合"和"可抵押"带进来的金融杠杆:一个代币既能进借贷池当保证金,也能被另一个组合再包一层,配方越公开,风险反而越容易被一起模块化..
至于反转.. 真正该盯的不是又多了三个代币,而是这份配方会不会变成标准.. 传统那边,贝莱德卖的是 ETF 这个容器;链上这边,它第一次把"选什么、配多少"这一步让给了别人.. 如果这套组合能被摆进普通券商或钱包的默认货架,那链上卖的就不再是资产,是投资管理本身.. 到那时候,谁定配方,谁就定货架上有什么..
1.4k
·
--
Voir la traduction
这条新闻太小了,小到大多数人根本不会点开.. 一家机构级的托管商说,它要给比特币做生息支持,客户能按周领到以比特币计的收益..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
但真正值得看的其实不是这件事本身,是比特币正在从"什么都不做的资产",被改造成"每周发一次工资的资产"..
先把做法讲清楚.. 这不是改比特币的协议,而是把比特币锁在它自己那条主链上,再把配套的那部分锁在 Stacks 上,锁一段固定时间;期间资产还躺在自己的托管账户里,收益以比特币结算、按周发放.. 对机构来说,这等于把过去只能拿在手上的比特币,摆进了"能产生收益"的那一格货架..
这里就有点耐人寻味了.. 比特币这些年最值钱的地方,恰恰是它不生息.. 没有现金流、没有对手方、不需要谁替你打理,这几条是它定价的基础.. 现在这份基础,被包装成了一张可以算收益率的凭证..
更有意思的是,同一天还有两件事在往同一个方向走.. 一家老牌的合规黄金代币机构上线了新版黄金:把金库里的黄金租给精炼厂、首饰厂和贵金属银行,收到的租金不发现金,直接以盎司的形式滚进持有人的余额,黄金从"躺在那儿"变成了"也在收租".. 另一边,一家管着二十亿美元的数字资产投资机构掏出一亿五千万美元专做这件事,创始人的话很直白:交易之后,收益会是链上最大的用例,他要的是 12% 以上、跟币价不相关的收益..
三条放在一起看,这就开始不一样了.. 黄金过去的优点是"它就躺在那儿",比特币过去的优点是"它就不生息",而这两个优点,在一个无风险利率还在 5% 上方的世界里,正在被重新标价.. 钱在找的已经不是下一个涨十倍的币,是能算得出来的现金流..
但问题来了.. 收益从来不是凭空长出来的,它一定有人在付.. 比特币那头的收益,本质是新进场的人用更高的成本接下的激励;黄金那头多了一层借金方的信用风险;而那位要"12% 以上、和币不相关"的投资人,这类收益历史上大多出现在信贷里,也就是有人会还不上钱的地方..
所以这一轮真正在轮动的,不是币,是资产类型:从猜方向,挪到收利息.. 接下来值得盯的不是哪条链又多了个功能,而是有没有一只规模够大、账目能公开查的链上收益产品,被摆进普通券商账户的货架上,那才算这条线开闸..
至于反转.. 比特币过去最贵的一点,是不需要任何人为它做事;现在有人正试着把这份"不用做任何事"标价卖出去,只是链条每加长一环,就多一个能出事的地方.. 买方和卖方,可能都还没算清它到底值多少钱..
这条新闻太小了,小到大多数人根本不会点开.. 一家机构级的托管商说,它要给比特币做生息支持,客户能按周领到以比特币计的收益..
📢 今日盘面群里聊
但真正值得看的其实不是这件事本身,是比特币正在从"什么都不做的资产",被改造成"每周发一次工资的资产"..
先把做法讲清楚.. 这不是改比特币的协议,而是把比特币锁在它自己那条主链上,再把配套的那部分锁在 Stacks 上,锁一段固定时间;期间资产还躺在自己的托管账户里,收益以比特币结算、按周发放.. 对机构来说,这等于把过去只能拿在手上的比特币,摆进了"能产生收益"的那一格货架..
这里就有点耐人寻味了.. 比特币这些年最值钱的地方,恰恰是它不生息.. 没有现金流、没有对手方、不需要谁替你打理,这几条是它定价的基础.. 现在这份基础,被包装成了一张可以算收益率的凭证..
更有意思的是,同一天还有两件事在往同一个方向走.. 一家老牌的合规黄金代币机构上线了新版黄金:把金库里的黄金租给精炼厂、首饰厂和贵金属银行,收到的租金不发现金,直接以盎司的形式滚进持有人的余额,黄金从"躺在那儿"变成了"也在收租".. 另一边,一家管着二十亿美元的数字资产投资机构掏出一亿五千万美元专做这件事,创始人的话很直白:交易之后,收益会是链上最大的用例,他要的是 12% 以上、跟币价不相关的收益..
三条放在一起看,这就开始不一样了.. 黄金过去的优点是"它就躺在那儿",比特币过去的优点是"它就不生息",而这两个优点,在一个无风险利率还在 5% 上方的世界里,正在被重新标价.. 钱在找的已经不是下一个涨十倍的币,是能算得出来的现金流..
但问题来了.. 收益从来不是凭空长出来的,它一定有人在付.. 比特币那头的收益,本质是新进场的人用更高的成本接下的激励;黄金那头多了一层借金方的信用风险;而那位要"12% 以上、和币不相关"的投资人,这类收益历史上大多出现在信贷里,也就是有人会还不上钱的地方..
所以这一轮真正在轮动的,不是币,是资产类型:从猜方向,挪到收利息.. 接下来值得盯的不是哪条链又多了个功能,而是有没有一只规模够大、账目能公开查的链上收益产品,被摆进普通券商账户的货架上,那才算这条线开闸..
至于反转.. 比特币过去最贵的一点,是不需要任何人为它做事;现在有人正试着把这份"不用做任何事"标价卖出去,只是链条每加长一环,就多一个能出事的地方.. 买方和卖方,可能都还没算清它到底值多少钱..
📢 今日盘面群里聊
但真正值得看的其实不是这件事本身,是比特币正在从"什么都不做的资产",被改造成"每周发一次工资的资产"..
先把做法讲清楚.. 这不是改比特币的协议,而是把比特币锁在它自己那条主链上,再把配套的那部分锁在 Stacks 上,锁一段固定时间;期间资产还躺在自己的托管账户里,收益以比特币结算、按周发放.. 对机构来说,这等于把过去只能拿在手上的比特币,摆进了"能产生收益"的那一格货架..
这里就有点耐人寻味了.. 比特币这些年最值钱的地方,恰恰是它不生息.. 没有现金流、没有对手方、不需要谁替你打理,这几条是它定价的基础.. 现在这份基础,被包装成了一张可以算收益率的凭证..
更有意思的是,同一天还有两件事在往同一个方向走.. 一家老牌的合规黄金代币机构上线了新版黄金:把金库里的黄金租给精炼厂、首饰厂和贵金属银行,收到的租金不发现金,直接以盎司的形式滚进持有人的余额,黄金从"躺在那儿"变成了"也在收租".. 另一边,一家管着二十亿美元的数字资产投资机构掏出一亿五千万美元专做这件事,创始人的话很直白:交易之后,收益会是链上最大的用例,他要的是 12% 以上、跟币价不相关的收益..
三条放在一起看,这就开始不一样了.. 黄金过去的优点是"它就躺在那儿",比特币过去的优点是"它就不生息",而这两个优点,在一个无风险利率还在 5% 上方的世界里,正在被重新标价.. 钱在找的已经不是下一个涨十倍的币,是能算得出来的现金流..
但问题来了.. 收益从来不是凭空长出来的,它一定有人在付.. 比特币那头的收益,本质是新进场的人用更高的成本接下的激励;黄金那头多了一层借金方的信用风险;而那位要"12% 以上、和币不相关"的投资人,这类收益历史上大多出现在信贷里,也就是有人会还不上钱的地方..
所以这一轮真正在轮动的,不是币,是资产类型:从猜方向,挪到收利息.. 接下来值得盯的不是哪条链又多了个功能,而是有没有一只规模够大、账目能公开查的链上收益产品,被摆进普通券商账户的货架上,那才算这条线开闸..
至于反转.. 比特币过去最贵的一点,是不需要任何人为它做事;现在有人正试着把这份"不用做任何事"标价卖出去,只是链条每加长一环,就多一个能出事的地方.. 买方和卖方,可能都还没算清它到底值多少钱..
226
·
--
Vérifié
Voir la traduction
这条新闻看起来像一份企业公告.. IBM 说它把自家的数字资产平台,接上了 Swift 的那本区块链账本,还顺手放了个能装进银行自己机房的测试版本..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大部分人扫一眼就翻过去了,又是"机构上链"那几个字,标题里还全是缩写.. 但真正值得看的其实不是 IBM,是 Swift..
Swift 不是一条链,它是全球银行之间发跨境支付指令的那张网.. 你从一边往另一边汇一笔钱,两边银行各自记账,中间靠的就是这套报文系统在互相通知.. 现在这张网开始接账本了,而且接得很安静..
更有意思的是接法.. 银行不需要学新东西,用它们本来就在用的 ISO 20022 报文格式,就能直接指示一笔"代币化存款"的转账.. 钱还是那笔钱,只是从"我这边记账、发报文通知你那边记账",变成了一本两边都能读写的账..
这里就有点耐人寻味了.. 代币化存款不是新钱,是本来就在银行体系里的存款,换了一条轨道跑.. 而这条轨道和稳定币抢的其实是同一件事:谁能让钱在轨道上动起来,谁就收得到过路费.. 一条是银行自己发的存款凭证,一条是发行方发的代币,现在前者先拿到了银行最熟的那套接口..
再往上看一层.. 这半年市场一直在讲资产上链,把股票、国债、黄金装进代币,那是"资产"那条腿.. 今天这件事是"现金"那条腿,钱如果不能在账本上全天候地动,资产上链永远只是白天营业的生意..
进度也确实在走.. Swift 七月说账本可以初步使用,四十多家机构做了九个月,第一批十七家银行来自六大洲,名单里有几家系统重要性的大行.. 八月已经有两家银行跑通了第一笔真实的两行间转账.. 今天 IBM 又给了一个不用重写支付系统的接入口..
但问题来了.. 现在这些还停在"能让客户连接并指示交易"这一步.. 最终结算照样落回原来的银行系统,账本上先动的只是记录,最后那一步还是走老路..
一旦后面出现某家系统重要性银行,把一笔真实的跨境结算完整放在这条账本上跑完,性质就完全不一样了.. 在那之前,这条新闻更像是在给"钱也要上链"这五个字补基础设施.. 我们盯着看,下一步最有说服力的信号不是又多了几家接入,而是那十七家里有没有人开始说,原来的系统我可以少用一点了..
这条新闻看起来像一份企业公告.. IBM 说它把自家的数字资产平台,接上了 Swift 的那本区块链账本,还顺手放了个能装进银行自己机房的测试版本..
📢 盘面异动群里说
大部分人扫一眼就翻过去了,又是"机构上链"那几个字,标题里还全是缩写.. 但真正值得看的其实不是 IBM,是 Swift..
Swift 不是一条链,它是全球银行之间发跨境支付指令的那张网.. 你从一边往另一边汇一笔钱,两边银行各自记账,中间靠的就是这套报文系统在互相通知.. 现在这张网开始接账本了,而且接得很安静..
更有意思的是接法.. 银行不需要学新东西,用它们本来就在用的 ISO 20022 报文格式,就能直接指示一笔"代币化存款"的转账.. 钱还是那笔钱,只是从"我这边记账、发报文通知你那边记账",变成了一本两边都能读写的账..
这里就有点耐人寻味了.. 代币化存款不是新钱,是本来就在银行体系里的存款,换了一条轨道跑.. 而这条轨道和稳定币抢的其实是同一件事:谁能让钱在轨道上动起来,谁就收得到过路费.. 一条是银行自己发的存款凭证,一条是发行方发的代币,现在前者先拿到了银行最熟的那套接口..
再往上看一层.. 这半年市场一直在讲资产上链,把股票、国债、黄金装进代币,那是"资产"那条腿.. 今天这件事是"现金"那条腿,钱如果不能在账本上全天候地动,资产上链永远只是白天营业的生意..
进度也确实在走.. Swift 七月说账本可以初步使用,四十多家机构做了九个月,第一批十七家银行来自六大洲,名单里有几家系统重要性的大行.. 八月已经有两家银行跑通了第一笔真实的两行间转账.. 今天 IBM 又给了一个不用重写支付系统的接入口..
但问题来了.. 现在这些还停在"能让客户连接并指示交易"这一步.. 最终结算照样落回原来的银行系统,账本上先动的只是记录,最后那一步还是走老路..
一旦后面出现某家系统重要性银行,把一笔真实的跨境结算完整放在这条账本上跑完,性质就完全不一样了.. 在那之前,这条新闻更像是在给"钱也要上链"这五个字补基础设施.. 我们盯着看,下一步最有说服力的信号不是又多了几家接入,而是那十七家里有没有人开始说,原来的系统我可以少用一点了..
📢 盘面异动群里说
大部分人扫一眼就翻过去了,又是"机构上链"那几个字,标题里还全是缩写.. 但真正值得看的其实不是 IBM,是 Swift..
Swift 不是一条链,它是全球银行之间发跨境支付指令的那张网.. 你从一边往另一边汇一笔钱,两边银行各自记账,中间靠的就是这套报文系统在互相通知.. 现在这张网开始接账本了,而且接得很安静..
更有意思的是接法.. 银行不需要学新东西,用它们本来就在用的 ISO 20022 报文格式,就能直接指示一笔"代币化存款"的转账.. 钱还是那笔钱,只是从"我这边记账、发报文通知你那边记账",变成了一本两边都能读写的账..
这里就有点耐人寻味了.. 代币化存款不是新钱,是本来就在银行体系里的存款,换了一条轨道跑.. 而这条轨道和稳定币抢的其实是同一件事:谁能让钱在轨道上动起来,谁就收得到过路费.. 一条是银行自己发的存款凭证,一条是发行方发的代币,现在前者先拿到了银行最熟的那套接口..
再往上看一层.. 这半年市场一直在讲资产上链,把股票、国债、黄金装进代币,那是"资产"那条腿.. 今天这件事是"现金"那条腿,钱如果不能在账本上全天候地动,资产上链永远只是白天营业的生意..
进度也确实在走.. Swift 七月说账本可以初步使用,四十多家机构做了九个月,第一批十七家银行来自六大洲,名单里有几家系统重要性的大行.. 八月已经有两家银行跑通了第一笔真实的两行间转账.. 今天 IBM 又给了一个不用重写支付系统的接入口..
但问题来了.. 现在这些还停在"能让客户连接并指示交易"这一步.. 最终结算照样落回原来的银行系统,账本上先动的只是记录,最后那一步还是走老路..
一旦后面出现某家系统重要性银行,把一笔真实的跨境结算完整放在这条账本上跑完,性质就完全不一样了.. 在那之前,这条新闻更像是在给"钱也要上链"这五个字补基础设施.. 我们盯着看,下一步最有说服力的信号不是又多了几家接入,而是那十七家里有没有人开始说,原来的系统我可以少用一点了..
2
971
·
--
#美债10年期收益率创19年新高
Cette nouvelle est en fait un peu étrange..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
Ce que tout le monde voit, c’est que le Bitcoin est passé sous 83 000 dollars, après être descendu tout du long depuis son plus haut à environ 87 500.. La première réaction, c’est encore « la crypto n’irait plus ? »..
Mais en réalité, ce qui a été redéfini, ce n’est pas la monnaie, c’est le prix de l’argent lui-même..
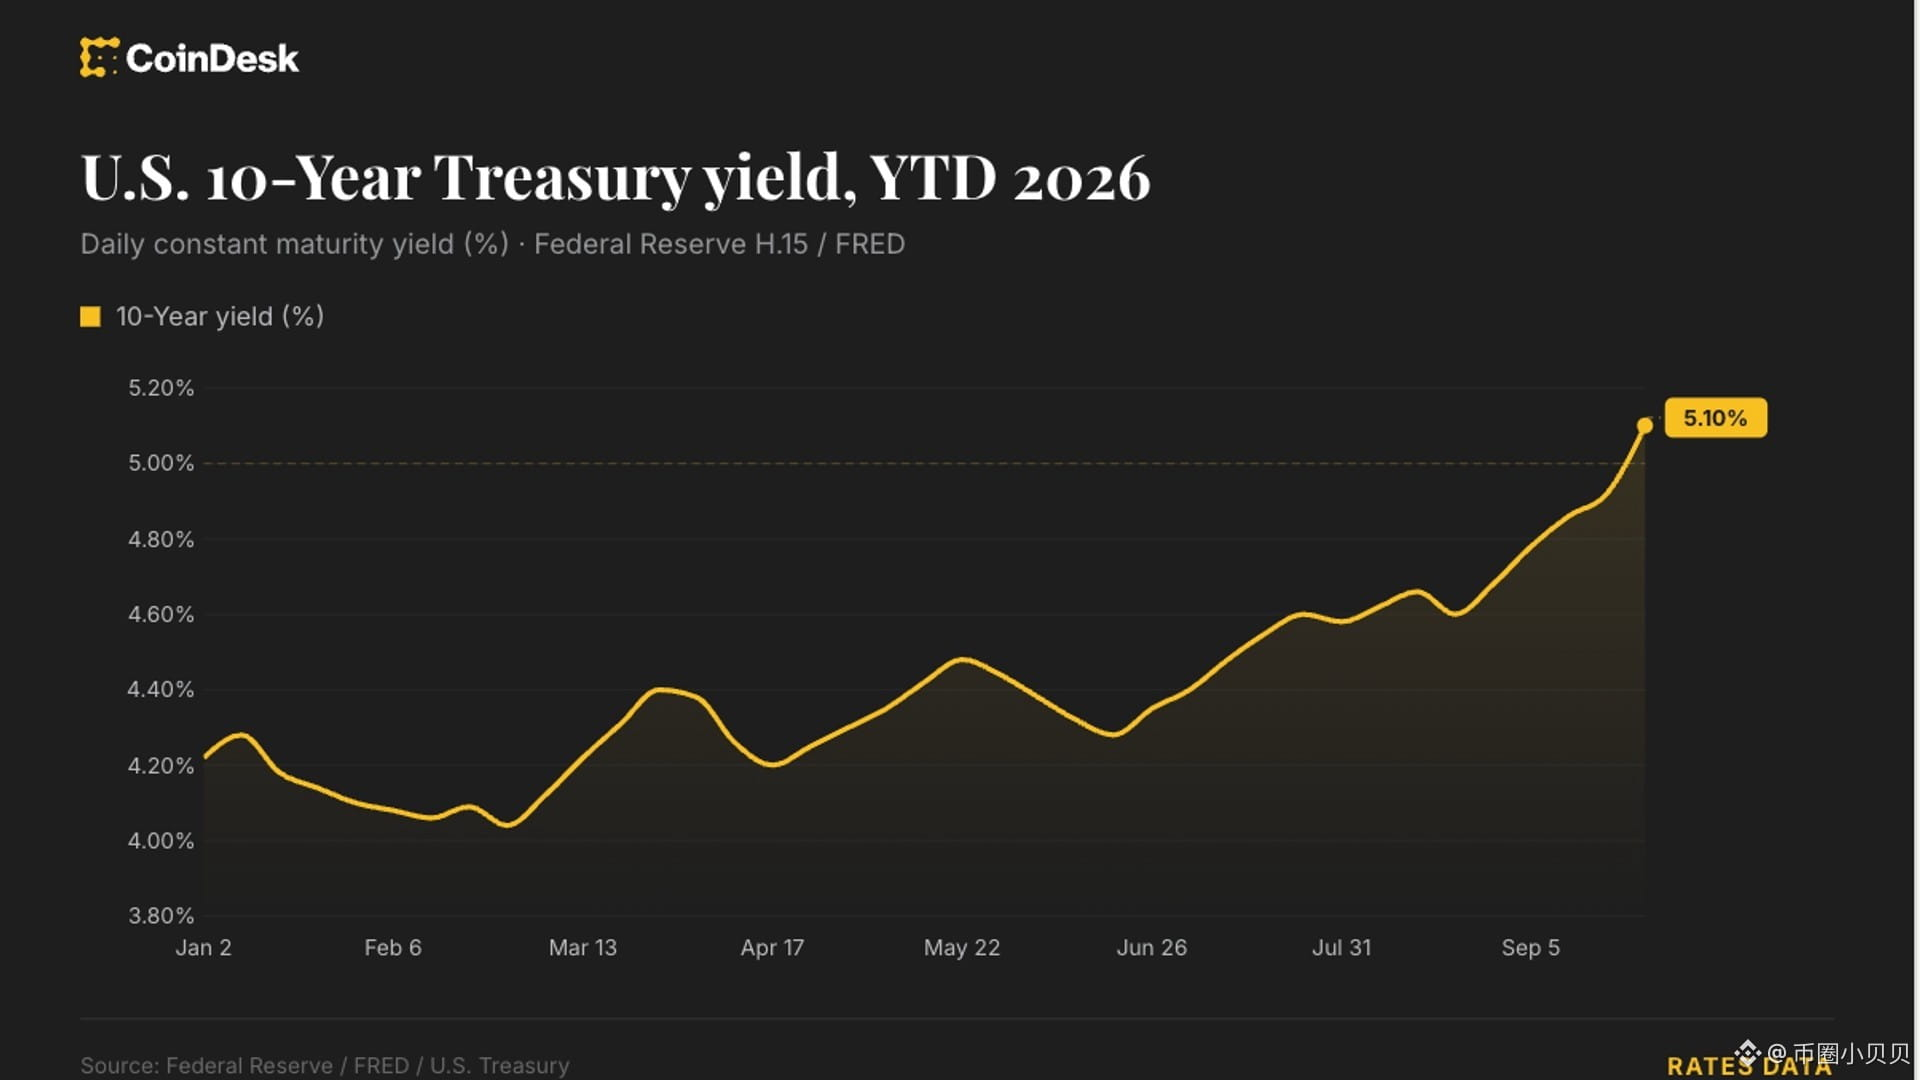
Le FedWatch du CME trace un scénario selon lequel d’ici juin 2027, il faudra encore relever le taux quatre fois, pour pousser le taux des fonds fédéraux à 4,75%–5%.. Ce mois-ci, on a déjà relevé une fois.. Le rendement des obligations du Trésor américain à 20 ans s’approche de 5,5%, et le fonds obligataire TLT a chuté sous 80 dollars, atteignant un plus bas historique.. À 10 ans, on passe au-dessus de 5,1%, un niveau qu’on n’avait pas vu depuis 2007..
Le plus intéressant, c’est que ce n’est pas un problème propre aux États-Unis.. Les rendements des obligations d’État en France, en Allemagne, au Royaume-Uni et au Japon subissent aussi une pression.. L’indice dollar repasse au-dessus de 101, et il a déjà gagné 3% sur l’année.. Le yen est revenu à 159..
On en vient alors à quelque chose de plutôt intrigant.. Il y a six mois, tout le monde attendait encore des baisses de taux, mais le marché a maintenant modifié le scénario en intégrant quatre hausses.. Le taux sans risque est la variable au dénominateur pour les actifs qui ne rapportent pas d’intérêt ; or le dénominateur devient plus cher au fil du temps, et le coût de détention augmente mécaniquement.. C’est pour cela que le BTC et l’or sont tous deux sous pression : l’or a déjà reculé de 25% par rapport à son pic de janvier.. Cette fois, ce n’est pas la crypto qui est frappée seule, c’est l’ensemble des actifs non rémunérateurs qui sont réévalués en même temps..
Et alors, où va l’argent.. vers le court terme, la trésorerie, et les dollars qui portent intérêt.. C’est pourquoi vous voyez d’abord le sang qui se retire des actifs à forte bêta : DOGE et les altcoins chutent plus violemment que le BTC.. Ce n’est pas un retrait des capitaux, c’est un déplacement de « parier sur la direction » vers « encaisser des intérêts »..
Ce qui vaut vraiment la peine d’être surveillé, ce n’est pas de savoir de combien ça baisse aujourd’hui, mais plutôt ceci : une fois que les attentes de hausses ont été complètement intégrées.. s’il survient ensuite un chiffre un peu trop mou, ou si un responsable lâche une phrase plus conciliante, le rebond le plus probable concernera en premier la même tranche d’actifs à forte bêta.. Le dénominateur se détend d’abord, puis le numérateur aura une chance..
Le retournement est ici.. Si les quatre hausses sont réellement entièrement tarifées, alors le jour où les mauvaises nouvelles auront été « consommées », c’est souvent à ce moment-là que ces actifs deviennent les moins désirés.
#美债10年期收益率创19年新高
Cette nouvelle est en fait un peu étrange..
🔄 进群看机构动作
Ce que tout le monde voit, c’est que le Bitcoin est passé sous 83 000 dollars, après être descendu tout du long depuis son plus haut à environ 87 500.. La première réaction, c’est encore « la crypto n’irait plus ? »..
Mais en réalité, ce qui a été redéfini, ce n’est pas la monnaie, c’est le prix de l’argent lui-même..
Le FedWatch du CME trace un scénario selon lequel d’ici juin 2027, il faudra encore relever le taux quatre fois, pour pousser le taux des fonds fédéraux à 4,75%–5%.. Ce mois-ci, on a déjà relevé une fois.. Le rendement des obligations du Trésor américain à 20 ans s’approche de 5,5%, et le fonds obligataire TLT a chuté sous 80 dollars, atteignant un plus bas historique.. À 10 ans, on passe au-dessus de 5,1%, un niveau qu’on n’avait pas vu depuis 2007..
Le plus intéressant, c’est que ce n’est pas un problème propre aux États-Unis.. Les rendements des obligations d’État en France, en Allemagne, au Royaume-Uni et au Japon subissent aussi une pression.. L’indice dollar repasse au-dessus de 101, et il a déjà gagné 3% sur l’année.. Le yen est revenu à 159..
On en vient alors à quelque chose de plutôt intrigant.. Il y a six mois, tout le monde attendait encore des baisses de taux, mais le marché a maintenant modifié le scénario en intégrant quatre hausses.. Le taux sans risque est la variable au dénominateur pour les actifs qui ne rapportent pas d’intérêt ; or le dénominateur devient plus cher au fil du temps, et le coût de détention augmente mécaniquement.. C’est pour cela que le BTC et l’or sont tous deux sous pression : l’or a déjà reculé de 25% par rapport à son pic de janvier.. Cette fois, ce n’est pas la crypto qui est frappée seule, c’est l’ensemble des actifs non rémunérateurs qui sont réévalués en même temps..
Et alors, où va l’argent.. vers le court terme, la trésorerie, et les dollars qui portent intérêt.. C’est pourquoi vous voyez d’abord le sang qui se retire des actifs à forte bêta : DOGE et les altcoins chutent plus violemment que le BTC.. Ce n’est pas un retrait des capitaux, c’est un déplacement de « parier sur la direction » vers « encaisser des intérêts »..
Ce qui vaut vraiment la peine d’être surveillé, ce n’est pas de savoir de combien ça baisse aujourd’hui, mais plutôt ceci : une fois que les attentes de hausses ont été complètement intégrées.. s’il survient ensuite un chiffre un peu trop mou, ou si un responsable lâche une phrase plus conciliante, le rebond le plus probable concernera en premier la même tranche d’actifs à forte bêta.. Le dénominateur se détend d’abord, puis le numérateur aura une chance..
Le retournement est ici.. Si les quatre hausses sont réellement entièrement tarifées, alors le jour où les mauvaises nouvelles auront été « consommées », c’est souvent à ce moment-là que ces actifs deviennent les moins désirés.
Cette nouvelle est en fait un peu étrange..
🔄 进群看机构动作
Ce que tout le monde voit, c’est que le Bitcoin est passé sous 83 000 dollars, après être descendu tout du long depuis son plus haut à environ 87 500.. La première réaction, c’est encore « la crypto n’irait plus ? »..
Mais en réalité, ce qui a été redéfini, ce n’est pas la monnaie, c’est le prix de l’argent lui-même..
Le FedWatch du CME trace un scénario selon lequel d’ici juin 2027, il faudra encore relever le taux quatre fois, pour pousser le taux des fonds fédéraux à 4,75%–5%.. Ce mois-ci, on a déjà relevé une fois.. Le rendement des obligations du Trésor américain à 20 ans s’approche de 5,5%, et le fonds obligataire TLT a chuté sous 80 dollars, atteignant un plus bas historique.. À 10 ans, on passe au-dessus de 5,1%, un niveau qu’on n’avait pas vu depuis 2007..
Le plus intéressant, c’est que ce n’est pas un problème propre aux États-Unis.. Les rendements des obligations d’État en France, en Allemagne, au Royaume-Uni et au Japon subissent aussi une pression.. L’indice dollar repasse au-dessus de 101, et il a déjà gagné 3% sur l’année.. Le yen est revenu à 159..
On en vient alors à quelque chose de plutôt intrigant.. Il y a six mois, tout le monde attendait encore des baisses de taux, mais le marché a maintenant modifié le scénario en intégrant quatre hausses.. Le taux sans risque est la variable au dénominateur pour les actifs qui ne rapportent pas d’intérêt ; or le dénominateur devient plus cher au fil du temps, et le coût de détention augmente mécaniquement.. C’est pour cela que le BTC et l’or sont tous deux sous pression : l’or a déjà reculé de 25% par rapport à son pic de janvier.. Cette fois, ce n’est pas la crypto qui est frappée seule, c’est l’ensemble des actifs non rémunérateurs qui sont réévalués en même temps..
Et alors, où va l’argent.. vers le court terme, la trésorerie, et les dollars qui portent intérêt.. C’est pourquoi vous voyez d’abord le sang qui se retire des actifs à forte bêta : DOGE et les altcoins chutent plus violemment que le BTC.. Ce n’est pas un retrait des capitaux, c’est un déplacement de « parier sur la direction » vers « encaisser des intérêts »..
Ce qui vaut vraiment la peine d’être surveillé, ce n’est pas de savoir de combien ça baisse aujourd’hui, mais plutôt ceci : une fois que les attentes de hausses ont été complètement intégrées.. s’il survient ensuite un chiffre un peu trop mou, ou si un responsable lâche une phrase plus conciliante, le rebond le plus probable concernera en premier la même tranche d’actifs à forte bêta.. Le dénominateur se détend d’abord, puis le numérateur aura une chance..
Le retournement est ici.. Si les quatre hausses sont réellement entièrement tarifées, alors le jour où les mauvaises nouvelles auront été « consommées », c’est souvent à ce moment-là que ces actifs deviennent les moins désirés.
1
2
8.7k
·
--
Ces données sont en fait un peu bizarres..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Sur les plateformes d’échange, le volume d’UNI atteint des records historiques, mais dans le même laps de temps, des baleines le font ressortir..
D’abord, mettons les chiffres sur la table.. Au total, toutes plateformes confondues, les réserves d’UNI dépassent 113,9 millions d’unités, un record historique ; parmi elles, la plus grande plateforme détient 71,58 millions d’UNI, un plus haut sur six mois, soit près de 20 % de plus que le niveau d’avant autour de 60 millions.. Rien que le 18 septembre, 2,6 millions d’UNI sont entrés net ; puis le 22 septembre, encore 1,89 million.. Sur la semaine, le flux net moyen par jour atteint 950 000 UNI, et le volume de transactions quotidien moyen est aussi supérieur de 162 % à la moyenne du trimestre..
Donc, la plupart des gens voient seulement ceci : « Les pièces courent vers l’échange, la pression de vente arrive »..
Cette lecture n’est pas fausse, mais elle n’est que la moitié de la vérité.. Ce qui est encore plus intrigant, c’est qu’au cours de la même semaine, plusieurs grosses adresses font au contraire la même chose : elles retirent l’UNI des plateformes et continuent d’en acheter par ajouts..
Et là, ça devient différent.. Si les pièces ne faisaient que préparer une vente, elles auraient tendance à se concentrer unilatéralement sur les plateformes ; or ici, il y a des volumes des deux côtés, ce qui signifie que la composition de ces réserves a changé : une partie des pièces entrantes correspond à un stock qu’on peut vendre à tout moment, et une autre à des pièces utilisées comme marge, ou comme « étagères » pour se fournir en liquidité.. Ce qui détermine vraiment la direction n’est plus seulement le niveau des réserves, mais plutôt qui détient ces pièces et dans quel but elles entrent..
Tirons la chronologie, et c’est encore plus intéressant.. Cette semaine, l’UNI a d’abord grimpé de 11,9 % parce que la CME allait le coter en contrats à terme, puis a suivi la chute du marché dans son ensemble : sur 24 heures, il a baissé d’environ 13 %, et on est autour de 8,8 et 9.. Un actif qui vient d’obtenir un canal de produits dérivés pour institutions chute lui aussi, et pas moins que les « pièces sans histoire ».. Ce n’est pas le projet lui-même qui le freine, c’est le dénominateur — du côté du taux sans risque, on continue de « voler l’argent », et tout le monde est ramené sous la même règle d’évaluation..
Mais le problème, c’est que.. Jusqu’ici, on lisait le solde sur les plateformes les yeux fermés : « quand les pièces arrivent, cela signifie pression de vente ».. Maintenant, cet indicateur commence à accueillir deux types de personnes en même temps : ceux qui attendent de vendre, et ceux qui prévoient de les mettre en gage et de faire du market-making.. Si les réserves continuent de s’empiler et que le prix ne continue pas de chuter, alors ces pièces ne sont pas là pour attendre la vente : elles attendent d’être récupérées..
Petit retournement à garder en tête : si les réserves continuent d’établir des records tout en maintenant un prix stable, cela veut dire que le chiffre « solde sur les plateformes » ne peut plus être lu directement comme une pression de vente.. À l’avenir, s’en servir pour se faire peur pourrait conduire à une direction à l’envers..
Ces données sont en fait un peu bizarres..
🏛️ 进群蹲一手消息
Sur les plateformes d’échange, le volume d’UNI atteint des records historiques, mais dans le même laps de temps, des baleines le font ressortir..
D’abord, mettons les chiffres sur la table.. Au total, toutes plateformes confondues, les réserves d’UNI dépassent 113,9 millions d’unités, un record historique ; parmi elles, la plus grande plateforme détient 71,58 millions d’UNI, un plus haut sur six mois, soit près de 20 % de plus que le niveau d’avant autour de 60 millions.. Rien que le 18 septembre, 2,6 millions d’UNI sont entrés net ; puis le 22 septembre, encore 1,89 million.. Sur la semaine, le flux net moyen par jour atteint 950 000 UNI, et le volume de transactions quotidien moyen est aussi supérieur de 162 % à la moyenne du trimestre..
Donc, la plupart des gens voient seulement ceci : « Les pièces courent vers l’échange, la pression de vente arrive »..
Cette lecture n’est pas fausse, mais elle n’est que la moitié de la vérité.. Ce qui est encore plus intrigant, c’est qu’au cours de la même semaine, plusieurs grosses adresses font au contraire la même chose : elles retirent l’UNI des plateformes et continuent d’en acheter par ajouts..
Et là, ça devient différent.. Si les pièces ne faisaient que préparer une vente, elles auraient tendance à se concentrer unilatéralement sur les plateformes ; or ici, il y a des volumes des deux côtés, ce qui signifie que la composition de ces réserves a changé : une partie des pièces entrantes correspond à un stock qu’on peut vendre à tout moment, et une autre à des pièces utilisées comme marge, ou comme « étagères » pour se fournir en liquidité.. Ce qui détermine vraiment la direction n’est plus seulement le niveau des réserves, mais plutôt qui détient ces pièces et dans quel but elles entrent..
Tirons la chronologie, et c’est encore plus intéressant.. Cette semaine, l’UNI a d’abord grimpé de 11,9 % parce que la CME allait le coter en contrats à terme, puis a suivi la chute du marché dans son ensemble : sur 24 heures, il a baissé d’environ 13 %, et on est autour de 8,8 et 9.. Un actif qui vient d’obtenir un canal de produits dérivés pour institutions chute lui aussi, et pas moins que les « pièces sans histoire ».. Ce n’est pas le projet lui-même qui le freine, c’est le dénominateur — du côté du taux sans risque, on continue de « voler l’argent », et tout le monde est ramené sous la même règle d’évaluation..
Mais le problème, c’est que.. Jusqu’ici, on lisait le solde sur les plateformes les yeux fermés : « quand les pièces arrivent, cela signifie pression de vente ».. Maintenant, cet indicateur commence à accueillir deux types de personnes en même temps : ceux qui attendent de vendre, et ceux qui prévoient de les mettre en gage et de faire du market-making.. Si les réserves continuent de s’empiler et que le prix ne continue pas de chuter, alors ces pièces ne sont pas là pour attendre la vente : elles attendent d’être récupérées..
Petit retournement à garder en tête : si les réserves continuent d’établir des records tout en maintenant un prix stable, cela veut dire que le chiffre « solde sur les plateformes » ne peut plus être lu directement comme une pression de vente.. À l’avenir, s’en servir pour se faire peur pourrait conduire à une direction à l’envers..
🏛️ 进群蹲一手消息
Sur les plateformes d’échange, le volume d’UNI atteint des records historiques, mais dans le même laps de temps, des baleines le font ressortir..
D’abord, mettons les chiffres sur la table.. Au total, toutes plateformes confondues, les réserves d’UNI dépassent 113,9 millions d’unités, un record historique ; parmi elles, la plus grande plateforme détient 71,58 millions d’UNI, un plus haut sur six mois, soit près de 20 % de plus que le niveau d’avant autour de 60 millions.. Rien que le 18 septembre, 2,6 millions d’UNI sont entrés net ; puis le 22 septembre, encore 1,89 million.. Sur la semaine, le flux net moyen par jour atteint 950 000 UNI, et le volume de transactions quotidien moyen est aussi supérieur de 162 % à la moyenne du trimestre..
Donc, la plupart des gens voient seulement ceci : « Les pièces courent vers l’échange, la pression de vente arrive »..
Cette lecture n’est pas fausse, mais elle n’est que la moitié de la vérité.. Ce qui est encore plus intrigant, c’est qu’au cours de la même semaine, plusieurs grosses adresses font au contraire la même chose : elles retirent l’UNI des plateformes et continuent d’en acheter par ajouts..
Et là, ça devient différent.. Si les pièces ne faisaient que préparer une vente, elles auraient tendance à se concentrer unilatéralement sur les plateformes ; or ici, il y a des volumes des deux côtés, ce qui signifie que la composition de ces réserves a changé : une partie des pièces entrantes correspond à un stock qu’on peut vendre à tout moment, et une autre à des pièces utilisées comme marge, ou comme « étagères » pour se fournir en liquidité.. Ce qui détermine vraiment la direction n’est plus seulement le niveau des réserves, mais plutôt qui détient ces pièces et dans quel but elles entrent..
Tirons la chronologie, et c’est encore plus intéressant.. Cette semaine, l’UNI a d’abord grimpé de 11,9 % parce que la CME allait le coter en contrats à terme, puis a suivi la chute du marché dans son ensemble : sur 24 heures, il a baissé d’environ 13 %, et on est autour de 8,8 et 9.. Un actif qui vient d’obtenir un canal de produits dérivés pour institutions chute lui aussi, et pas moins que les « pièces sans histoire ».. Ce n’est pas le projet lui-même qui le freine, c’est le dénominateur — du côté du taux sans risque, on continue de « voler l’argent », et tout le monde est ramené sous la même règle d’évaluation..
Mais le problème, c’est que.. Jusqu’ici, on lisait le solde sur les plateformes les yeux fermés : « quand les pièces arrivent, cela signifie pression de vente ».. Maintenant, cet indicateur commence à accueillir deux types de personnes en même temps : ceux qui attendent de vendre, et ceux qui prévoient de les mettre en gage et de faire du market-making.. Si les réserves continuent de s’empiler et que le prix ne continue pas de chuter, alors ces pièces ne sont pas là pour attendre la vente : elles attendent d’être récupérées..
Petit retournement à garder en tête : si les réserves continuent d’établir des records tout en maintenant un prix stable, cela veut dire que le chiffre « solde sur les plateformes » ne peut plus être lu directement comme une pression de vente.. À l’avenir, s’en servir pour se faire peur pourrait conduire à une direction à l’envers..
1.8k
·
--
Cette nouvelle est en fait un peu étrange..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
Un tout nouveau rapport sur la richesse numérique 2026, qui interroge 1 000 investisseurs fortunés : 67% d’entre eux détiennent des actifs cryptés..
En voyant ce chiffre, la plupart des gens diraient : « L’industrie est enfin démocratisée »..
Mais dans le même rapport, l’autre chiffre est encore plus intéressant : 4,7%.. Le rapport a créé un « indice d’intégration », avec une note sur 10. Il mesure la taille du portefeuille, la durée de détention, et aussi s’il existe un plan de retraite, etc. La moyenne générale n’est que de 4,83. Ceux qui passent la barre des 7 points, et sont jugés comme étant « vraiment intégrés au système financier », ne sont que 4,7%..
67% « ont », 4,7% « sont intégrés ».. Entre les deux, ces 42,6% qui détiennent des pièces, mais n’ont pas l’intention de les fusionner avec l’ensemble de leur planification financière..
Le rapport dit que la perception du risque explique seulement 13,6% des différences d’intégration.. Tandis que des facteurs concrets comme la substitution d’actifs et la planification de la retraite expliquent 54,2%.. En clair : ce qui les bloque n’est pas la « peur », c’est « l’embarras »..
Si on considère ces 42,6% comme de l’argent, alors l’affaire devient plus intéressante.. C’est un lot déjà entré sur le marché, mais pas encore connecté au reste du système.. Leur prochaine étape n’est pas d’acheter davantage, mais de relier le processus : pourra-t-on l’intégrer à un compte retraite, comment la fiscalité sera-t-elle comptabilisée, comment produire les états..
Et ce qui est encore plus intriguant, c’est que l’ordre entre pays est inversé.. L’Argentine a le taux de détention le plus élevé, 74%, mais un score d’intégration le plus bas : 4,62.. Les États-Unis ont le taux de détention le plus faible, 62,3%, mais le score d’intégration est au contraire le plus élevé : 5,07.. Là où le niveau de démocratisation est plus élevé, les pratiques sont souvent plus « orientées transactions » qu’« orientées allocation »..
Ici, ça devient carrément digne d’attention.. Même parmi les 4,7% déjà intégrés, les plaintes concernent le plus les frais : 34%.. Autrement dit, les personnes convaincues continuent aussi à payer pour que « ça fonctionne »..
Donc, ce qui mérite vraiment d’être surveillé n’est pas le taux de détention de la prochaine étude, mais la question de savoir si l’indice d’intégration va se rapprocher de la barre des 7 points.. Une fois connectés les trois éléments — comptes retraite, critères fiscaux, et états normalisés — ces 4,7% seront le chiffre qui devra être revalorisé..
Petit rebondissement : ce rapport est publié par une plateforme qui fait du prêt/du crédit crypto ; 1 000 échantillons, trois pays, donc ce n’est pas représentatif de l’ensemble.. Et même si le tuyau est entièrement raccordé, l’argent ne ferait que « entrer plus facilement », sans pour autant garantir qu’il restera durablement à l’intérieur — le plancher de l’allocation peut être amélioré, mais le plafond dépend encore d’autres choses..
Cette nouvelle est en fait un peu étrange..
💬 有想法的进群聊
Un tout nouveau rapport sur la richesse numérique 2026, qui interroge 1 000 investisseurs fortunés : 67% d’entre eux détiennent des actifs cryptés..
En voyant ce chiffre, la plupart des gens diraient : « L’industrie est enfin démocratisée »..
Mais dans le même rapport, l’autre chiffre est encore plus intéressant : 4,7%.. Le rapport a créé un « indice d’intégration », avec une note sur 10. Il mesure la taille du portefeuille, la durée de détention, et aussi s’il existe un plan de retraite, etc. La moyenne générale n’est que de 4,83. Ceux qui passent la barre des 7 points, et sont jugés comme étant « vraiment intégrés au système financier », ne sont que 4,7%..
67% « ont », 4,7% « sont intégrés ».. Entre les deux, ces 42,6% qui détiennent des pièces, mais n’ont pas l’intention de les fusionner avec l’ensemble de leur planification financière..
Le rapport dit que la perception du risque explique seulement 13,6% des différences d’intégration.. Tandis que des facteurs concrets comme la substitution d’actifs et la planification de la retraite expliquent 54,2%.. En clair : ce qui les bloque n’est pas la « peur », c’est « l’embarras »..
Si on considère ces 42,6% comme de l’argent, alors l’affaire devient plus intéressante.. C’est un lot déjà entré sur le marché, mais pas encore connecté au reste du système.. Leur prochaine étape n’est pas d’acheter davantage, mais de relier le processus : pourra-t-on l’intégrer à un compte retraite, comment la fiscalité sera-t-elle comptabilisée, comment produire les états..
Et ce qui est encore plus intriguant, c’est que l’ordre entre pays est inversé.. L’Argentine a le taux de détention le plus élevé, 74%, mais un score d’intégration le plus bas : 4,62.. Les États-Unis ont le taux de détention le plus faible, 62,3%, mais le score d’intégration est au contraire le plus élevé : 5,07.. Là où le niveau de démocratisation est plus élevé, les pratiques sont souvent plus « orientées transactions » qu’« orientées allocation »..
Ici, ça devient carrément digne d’attention.. Même parmi les 4,7% déjà intégrés, les plaintes concernent le plus les frais : 34%.. Autrement dit, les personnes convaincues continuent aussi à payer pour que « ça fonctionne »..
Donc, ce qui mérite vraiment d’être surveillé n’est pas le taux de détention de la prochaine étude, mais la question de savoir si l’indice d’intégration va se rapprocher de la barre des 7 points.. Une fois connectés les trois éléments — comptes retraite, critères fiscaux, et états normalisés — ces 4,7% seront le chiffre qui devra être revalorisé..
Petit rebondissement : ce rapport est publié par une plateforme qui fait du prêt/du crédit crypto ; 1 000 échantillons, trois pays, donc ce n’est pas représentatif de l’ensemble.. Et même si le tuyau est entièrement raccordé, l’argent ne ferait que « entrer plus facilement », sans pour autant garantir qu’il restera durablement à l’intérieur — le plancher de l’allocation peut être amélioré, mais le plafond dépend encore d’autres choses..
💬 有想法的进群聊
Un tout nouveau rapport sur la richesse numérique 2026, qui interroge 1 000 investisseurs fortunés : 67% d’entre eux détiennent des actifs cryptés..
En voyant ce chiffre, la plupart des gens diraient : « L’industrie est enfin démocratisée »..
Mais dans le même rapport, l’autre chiffre est encore plus intéressant : 4,7%.. Le rapport a créé un « indice d’intégration », avec une note sur 10. Il mesure la taille du portefeuille, la durée de détention, et aussi s’il existe un plan de retraite, etc. La moyenne générale n’est que de 4,83. Ceux qui passent la barre des 7 points, et sont jugés comme étant « vraiment intégrés au système financier », ne sont que 4,7%..
67% « ont », 4,7% « sont intégrés ».. Entre les deux, ces 42,6% qui détiennent des pièces, mais n’ont pas l’intention de les fusionner avec l’ensemble de leur planification financière..
Le rapport dit que la perception du risque explique seulement 13,6% des différences d’intégration.. Tandis que des facteurs concrets comme la substitution d’actifs et la planification de la retraite expliquent 54,2%.. En clair : ce qui les bloque n’est pas la « peur », c’est « l’embarras »..
Si on considère ces 42,6% comme de l’argent, alors l’affaire devient plus intéressante.. C’est un lot déjà entré sur le marché, mais pas encore connecté au reste du système.. Leur prochaine étape n’est pas d’acheter davantage, mais de relier le processus : pourra-t-on l’intégrer à un compte retraite, comment la fiscalité sera-t-elle comptabilisée, comment produire les états..
Et ce qui est encore plus intriguant, c’est que l’ordre entre pays est inversé.. L’Argentine a le taux de détention le plus élevé, 74%, mais un score d’intégration le plus bas : 4,62.. Les États-Unis ont le taux de détention le plus faible, 62,3%, mais le score d’intégration est au contraire le plus élevé : 5,07.. Là où le niveau de démocratisation est plus élevé, les pratiques sont souvent plus « orientées transactions » qu’« orientées allocation »..
Ici, ça devient carrément digne d’attention.. Même parmi les 4,7% déjà intégrés, les plaintes concernent le plus les frais : 34%.. Autrement dit, les personnes convaincues continuent aussi à payer pour que « ça fonctionne »..
Donc, ce qui mérite vraiment d’être surveillé n’est pas le taux de détention de la prochaine étude, mais la question de savoir si l’indice d’intégration va se rapprocher de la barre des 7 points.. Une fois connectés les trois éléments — comptes retraite, critères fiscaux, et états normalisés — ces 4,7% seront le chiffre qui devra être revalorisé..
Petit rebondissement : ce rapport est publié par une plateforme qui fait du prêt/du crédit crypto ; 1 000 échantillons, trois pays, donc ce n’est pas représentatif de l’ensemble.. Et même si le tuyau est entièrement raccordé, l’argent ne ferait que « entrer plus facilement », sans pour autant garantir qu’il restera durablement à l’intérieur — le plancher de l’allocation peut être amélioré, mais le plafond dépend encore d’autres choses..
1k
·
--
Aujourd’hui, tout le monde surveille la chute du BTC sous 84 000.. Mais dans le même temps, le plus grand gestionnaire d’actifs mondial discute d’une affaire qui n’a presque rien à voir avec la crypto..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
BlackRock et IFM négocient en exclusivité l’achat d’un ensemble d’actifs de centres de données d’une valeur de 25 milliards de dollars.. Ce n’est déjà pas la première fois : cette année, en juillet, sa filiale GIP a récemment acquis Aligned Data Centers pour 40 milliards de dollars, obtenant 51 parcs et une capacité de 6,4 GW ; ensuite, elle s’est associée avec l’ACS espagnole pour environ 27 milliards de dollars de coentreprise, ainsi qu’avec le projet de 14 milliards de dollars et 1 GW à El Paso, au Texas..
Beaucoup voient surtout un prélèvement de sang sur la crypto.. Mais ce qui mérite vraiment d’être observé, c’est peut-être autre chose : l’argent n’est pas sorti, il a seulement changé de support..
Les entreprises technologiques ne veulent pas faire peser les dépenses d’investissement liées à l’IA sur leurs états financiers, donc elles cherchent un « propriétaire-bailleur » capable d’absorber les coûts de construction d’un seul coup.. Et les loyers des centres de données constituent des flux de trésorerie prévisibles : on peut les regrouper, les segmenter, et les vendre à des investisseurs institutionnels..
Ce mouvement vous semble-t-il familier.. À l’époque, mettre le Bitcoin dans des comptes de courtage et le transformer en ETF reposait sur la même logique : d’abord, façonner les actifs pour qu’ils correspondent à la forme que les institutions acceptent de détenir, puis facturer les frais de passage pour cette voie..
Le plus intéressant, c’est ce qu’il se passe en aval.. Lors de cette vague, l’argent ne recherche pas tant des puces que des emplacements et de l’électricité ; c’est pourquoi vous verrez des sociétés minières transformer leurs sites d’extraction en services d’hébergement pour l’IA, et les flux d’argent liés à la puissance de calcul se mélangent avec ceux liés à l’électricité..
Mais le problème apparaît aussi.. Aujourd’hui, les Treasuries américains à 10 ans culminent à 5,11 %, soit un plus haut sur 19 ans.. Plus le taux sans risque est élevé, plus les coentreprises d’infrastructure à longue période de retour sur investissement et à fort levier deviennent inconfortables : le coût du financement devient alors leur point faible..
Donc, ce qui mérite vraiment d’être surveillé n’est pas seulement si ces 25 milliards peuvent être signés, mais s’il y a, dans la suite, un report, une renégociation des termes, voire un échec pur et simple de l’une de ces transactions.. C’est là que le récit commence à se fissurer pour la première fois..
Un retournement à retenir : si les taux devaient réellement atteindre leur sommet, le premier rebond à se produire ne concernerait peut-être pas la crypto, mais plutôt ces actifs lourds immobilisés au sol par le coût du capital..
Aujourd’hui, tout le monde surveille la chute du BTC sous 84 000.. Mais dans le même temps, le plus grand gestionnaire d’actifs mondial discute d’une affaire qui n’a presque rien à voir avec la crypto..
🤖 进群看叙事
BlackRock et IFM négocient en exclusivité l’achat d’un ensemble d’actifs de centres de données d’une valeur de 25 milliards de dollars.. Ce n’est déjà pas la première fois : cette année, en juillet, sa filiale GIP a récemment acquis Aligned Data Centers pour 40 milliards de dollars, obtenant 51 parcs et une capacité de 6,4 GW ; ensuite, elle s’est associée avec l’ACS espagnole pour environ 27 milliards de dollars de coentreprise, ainsi qu’avec le projet de 14 milliards de dollars et 1 GW à El Paso, au Texas..
Beaucoup voient surtout un prélèvement de sang sur la crypto.. Mais ce qui mérite vraiment d’être observé, c’est peut-être autre chose : l’argent n’est pas sorti, il a seulement changé de support..
Les entreprises technologiques ne veulent pas faire peser les dépenses d’investissement liées à l’IA sur leurs états financiers, donc elles cherchent un « propriétaire-bailleur » capable d’absorber les coûts de construction d’un seul coup.. Et les loyers des centres de données constituent des flux de trésorerie prévisibles : on peut les regrouper, les segmenter, et les vendre à des investisseurs institutionnels..
Ce mouvement vous semble-t-il familier.. À l’époque, mettre le Bitcoin dans des comptes de courtage et le transformer en ETF reposait sur la même logique : d’abord, façonner les actifs pour qu’ils correspondent à la forme que les institutions acceptent de détenir, puis facturer les frais de passage pour cette voie..
Le plus intéressant, c’est ce qu’il se passe en aval.. Lors de cette vague, l’argent ne recherche pas tant des puces que des emplacements et de l’électricité ; c’est pourquoi vous verrez des sociétés minières transformer leurs sites d’extraction en services d’hébergement pour l’IA, et les flux d’argent liés à la puissance de calcul se mélangent avec ceux liés à l’électricité..
Mais le problème apparaît aussi.. Aujourd’hui, les Treasuries américains à 10 ans culminent à 5,11 %, soit un plus haut sur 19 ans.. Plus le taux sans risque est élevé, plus les coentreprises d’infrastructure à longue période de retour sur investissement et à fort levier deviennent inconfortables : le coût du financement devient alors leur point faible..
Donc, ce qui mérite vraiment d’être surveillé n’est pas seulement si ces 25 milliards peuvent être signés, mais s’il y a, dans la suite, un report, une renégociation des termes, voire un échec pur et simple de l’une de ces transactions.. C’est là que le récit commence à se fissurer pour la première fois..
Un retournement à retenir : si les taux devaient réellement atteindre leur sommet, le premier rebond à se produire ne concernerait peut-être pas la crypto, mais plutôt ces actifs lourds immobilisés au sol par le coût du capital..
🤖 进群看叙事
BlackRock et IFM négocient en exclusivité l’achat d’un ensemble d’actifs de centres de données d’une valeur de 25 milliards de dollars.. Ce n’est déjà pas la première fois : cette année, en juillet, sa filiale GIP a récemment acquis Aligned Data Centers pour 40 milliards de dollars, obtenant 51 parcs et une capacité de 6,4 GW ; ensuite, elle s’est associée avec l’ACS espagnole pour environ 27 milliards de dollars de coentreprise, ainsi qu’avec le projet de 14 milliards de dollars et 1 GW à El Paso, au Texas..
Beaucoup voient surtout un prélèvement de sang sur la crypto.. Mais ce qui mérite vraiment d’être observé, c’est peut-être autre chose : l’argent n’est pas sorti, il a seulement changé de support..
Les entreprises technologiques ne veulent pas faire peser les dépenses d’investissement liées à l’IA sur leurs états financiers, donc elles cherchent un « propriétaire-bailleur » capable d’absorber les coûts de construction d’un seul coup.. Et les loyers des centres de données constituent des flux de trésorerie prévisibles : on peut les regrouper, les segmenter, et les vendre à des investisseurs institutionnels..
Ce mouvement vous semble-t-il familier.. À l’époque, mettre le Bitcoin dans des comptes de courtage et le transformer en ETF reposait sur la même logique : d’abord, façonner les actifs pour qu’ils correspondent à la forme que les institutions acceptent de détenir, puis facturer les frais de passage pour cette voie..
Le plus intéressant, c’est ce qu’il se passe en aval.. Lors de cette vague, l’argent ne recherche pas tant des puces que des emplacements et de l’électricité ; c’est pourquoi vous verrez des sociétés minières transformer leurs sites d’extraction en services d’hébergement pour l’IA, et les flux d’argent liés à la puissance de calcul se mélangent avec ceux liés à l’électricité..
Mais le problème apparaît aussi.. Aujourd’hui, les Treasuries américains à 10 ans culminent à 5,11 %, soit un plus haut sur 19 ans.. Plus le taux sans risque est élevé, plus les coentreprises d’infrastructure à longue période de retour sur investissement et à fort levier deviennent inconfortables : le coût du financement devient alors leur point faible..
Donc, ce qui mérite vraiment d’être surveillé n’est pas seulement si ces 25 milliards peuvent être signés, mais s’il y a, dans la suite, un report, une renégociation des termes, voire un échec pur et simple de l’une de ces transactions.. C’est là que le récit commence à se fissurer pour la première fois..
Un retournement à retenir : si les taux devaient réellement atteindre leur sommet, le premier rebond à se produire ne concernerait peut-être pas la crypto, mais plutôt ces actifs lourds immobilisés au sol par le coût du capital..
2
1.5k
·
--
#比特币现货etf四日流入23.1亿美元
这条数据其实有点奇怪..
[💥 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
今天凌晨比特币跌破 8.4 万美元,狗狗币一天掉 8%,Worldcoin、Pepe 领跌,美债收益率又创下 2007 年以来最高.. 所有人都在说同一件事:钱在撤..
但同一天,美国现货比特币 ETF 净流入 3.47 亿美元.. 而且这已经是连续第五个交易日净流入..
这就开始不一样了..
先把数字摆一下.. 9 月 17 日 1.595 亿、18 日 4.33 亿、21 日 9.99 亿,到 23 日是 3.47 亿,其中贝莱德 IBIT 一家拿走大约 1.66 亿,接近全天的一半.. 更有意思的是同一天,现货以太坊 ETF 也进了 1.05 亿美元,ETHA 单只 5080 万.. 两类合起来差不多 4.52 亿..
所以真正值得看的不是「跌了」,而是谁在卖、谁在买..
这轮领跌的是 DOGE、Worldcoin、Pepe 这一档,卖的是杠杆仓和情绪仓.. 而 ETF 通道里的钱是跟着日历走的被动买盘,它不看你今天的 K 线,也不看爆仓数据.. 一个是交易账户里的钱,一个是券商账户里的钱.. 价格越急,这两拨人的动作越是相反的..
这里就有点耐人寻味了..
比特币现在同时被两股力量拽着.. 一边是无风险利率被重新定价,持有不生息资产的机会成本在变贵;另一边是合规通道连续五天在吸.. 前者决定它值不值得拿,后者决定有没有人在下面接..
但问题来了..
流入其实是在降温的.. 9.99 亿到 3.47 亿,一周里缩了大约三分之二.. 这更像一波集中建仓之后的自然回落,而不是持续加码.. 如果这个数字哪天翻成负数,而价格还没跌透,那才是真正需要小心的时候..
真正值得盯的不是今晚的 K 线,是 ETF 的日度净流入有没有断..
一旦流入转负,价格和资金会同时掉头,那时候才是变盘.. 反过来,如果价格继续往下磨、流入还能维持在正数,那这轮就只是杠杆在出清,不是钱在离场..
#比特币现货etf四日流入23.1亿美元
这条数据其实有点奇怪..
💥 最新消息群里说
今天凌晨比特币跌破 8.4 万美元,狗狗币一天掉 8%,Worldcoin、Pepe 领跌,美债收益率又创下 2007 年以来最高.. 所有人都在说同一件事:钱在撤..
但同一天,美国现货比特币 ETF 净流入 3.47 亿美元.. 而且这已经是连续第五个交易日净流入..
这就开始不一样了..
先把数字摆一下.. 9 月 17 日 1.595 亿、18 日 4.33 亿、21 日 9.99 亿,到 23 日是 3.47 亿,其中贝莱德 IBIT 一家拿走大约 1.66 亿,接近全天的一半.. 更有意思的是同一天,现货以太坊 ETF 也进了 1.05 亿美元,ETHA 单只 5080 万.. 两类合起来差不多 4.52 亿..
所以真正值得看的不是「跌了」,而是谁在卖、谁在买..
这轮领跌的是 DOGE、Worldcoin、Pepe 这一档,卖的是杠杆仓和情绪仓.. 而 ETF 通道里的钱是跟着日历走的被动买盘,它不看你今天的 K 线,也不看爆仓数据.. 一个是交易账户里的钱,一个是券商账户里的钱.. 价格越急,这两拨人的动作越是相反的..
这里就有点耐人寻味了..
比特币现在同时被两股力量拽着.. 一边是无风险利率被重新定价,持有不生息资产的机会成本在变贵;另一边是合规通道连续五天在吸.. 前者决定它值不值得拿,后者决定有没有人在下面接..
但问题来了..
流入其实是在降温的.. 9.99 亿到 3.47 亿,一周里缩了大约三分之二.. 这更像一波集中建仓之后的自然回落,而不是持续加码.. 如果这个数字哪天翻成负数,而价格还没跌透,那才是真正需要小心的时候..
真正值得盯的不是今晚的 K 线,是 ETF 的日度净流入有没有断..
一旦流入转负,价格和资金会同时掉头,那时候才是变盘.. 反过来,如果价格继续往下磨、流入还能维持在正数,那这轮就只是杠杆在出清,不是钱在离场..
这条数据其实有点奇怪..
💥 最新消息群里说
今天凌晨比特币跌破 8.4 万美元,狗狗币一天掉 8%,Worldcoin、Pepe 领跌,美债收益率又创下 2007 年以来最高.. 所有人都在说同一件事:钱在撤..
但同一天,美国现货比特币 ETF 净流入 3.47 亿美元.. 而且这已经是连续第五个交易日净流入..
这就开始不一样了..
先把数字摆一下.. 9 月 17 日 1.595 亿、18 日 4.33 亿、21 日 9.99 亿,到 23 日是 3.47 亿,其中贝莱德 IBIT 一家拿走大约 1.66 亿,接近全天的一半.. 更有意思的是同一天,现货以太坊 ETF 也进了 1.05 亿美元,ETHA 单只 5080 万.. 两类合起来差不多 4.52 亿..
所以真正值得看的不是「跌了」,而是谁在卖、谁在买..
这轮领跌的是 DOGE、Worldcoin、Pepe 这一档,卖的是杠杆仓和情绪仓.. 而 ETF 通道里的钱是跟着日历走的被动买盘,它不看你今天的 K 线,也不看爆仓数据.. 一个是交易账户里的钱,一个是券商账户里的钱.. 价格越急,这两拨人的动作越是相反的..
这里就有点耐人寻味了..
比特币现在同时被两股力量拽着.. 一边是无风险利率被重新定价,持有不生息资产的机会成本在变贵;另一边是合规通道连续五天在吸.. 前者决定它值不值得拿,后者决定有没有人在下面接..
但问题来了..
流入其实是在降温的.. 9.99 亿到 3.47 亿,一周里缩了大约三分之二.. 这更像一波集中建仓之后的自然回落,而不是持续加码.. 如果这个数字哪天翻成负数,而价格还没跌透,那才是真正需要小心的时候..
真正值得盯的不是今晚的 K 线,是 ETF 的日度净流入有没有断..
一旦流入转负,价格和资金会同时掉头,那时候才是变盘.. 反过来,如果价格继续往下磨、流入还能维持在正数,那这轮就只是杠杆在出清,不是钱在离场..
1
10
18.8k
·
--
Voir la traduction
这条新闻看起来像一篇技术稿.. 但它其实在给比特币最极端的一种风险,标了个价..
[🤖 进群看资金动向](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是「量子计算机还很远」.. 所以关于量子安全的讨论,一直像是极客圈和学术圈的自娱自乐,跟今天的行情没什么关系.. 可就在这一周,StarkWare 牵头的优化挑战,把「准备一笔抗量子比特币交易」的算力成本,从大约 320 美元压到 67 美元以下,降幅接近 79%,一周里一共提交并采纳了 62 项改进..
这就开始不一样了.. 几百美元一次叫演示,几十美元一次,才勉强算得上「一个持仓够大的账户,在紧急情况下愿意伸手去拿的东西」.. 成本曲线变了,行为才会变.. 更关键的是,这套方案不动比特币的共识规则,本质上是给大家备了一个应急包,不是协议层的正式升级..
这里就有点耐人寻味了.. StarkWare 自己也承认,真正的长期答案还是软分叉.. 也就是说,在共识层动手之前,会先冒出一个「谁愿意为自保掏钱」的小市场.. 美国那边已经有交易所在铺后量子托管的方案,欧盟的监管机构前阵子也警告过量子计算机可能撬开加密的锁——机构正在替客户,把这张很远的牌提前排进今天的日程..
更有意思的是,它烧的不是币,是算力.. 第一笔这类交易用了大约 100 张 GPU、跑了 3100 个 GPU 小时才拼出来,而这个优化挑战本身,就是拿 AI 和算力去砍算力的成本.. 加密里最硬的那道防线,现在要跟 AI 抢同一批卡、同一份电,这就跟矿企集体转做 AI 托管是同一条线了..
但问题来了.. 真正被定价的,从来不是「量子计算机哪天来」,而是「没人知道它哪天来」这件事本身.. 如果这个成本继续往下掉,最先动起来的不会是全网共识,而是那些持仓大到不敢硬扛的账户,以及替他们管钥匙的托管方..
反转留在这儿:一旦量子安全变成大额持仓的标配保险,它就会像当年的冷钱包一样,从极客的玩具变成机构的合规动作.. 到那时候,回头看的重点不会是量子计算机跑得够不够快,而是这条成本曲线,到底是从哪一周开始拐的..
这条新闻看起来像一篇技术稿.. 但它其实在给比特币最极端的一种风险,标了个价..
🤖 进群看资金动向
大多数人看到的是「量子计算机还很远」.. 所以关于量子安全的讨论,一直像是极客圈和学术圈的自娱自乐,跟今天的行情没什么关系.. 可就在这一周,StarkWare 牵头的优化挑战,把「准备一笔抗量子比特币交易」的算力成本,从大约 320 美元压到 67 美元以下,降幅接近 79%,一周里一共提交并采纳了 62 项改进..
这就开始不一样了.. 几百美元一次叫演示,几十美元一次,才勉强算得上「一个持仓够大的账户,在紧急情况下愿意伸手去拿的东西」.. 成本曲线变了,行为才会变.. 更关键的是,这套方案不动比特币的共识规则,本质上是给大家备了一个应急包,不是协议层的正式升级..
这里就有点耐人寻味了.. StarkWare 自己也承认,真正的长期答案还是软分叉.. 也就是说,在共识层动手之前,会先冒出一个「谁愿意为自保掏钱」的小市场.. 美国那边已经有交易所在铺后量子托管的方案,欧盟的监管机构前阵子也警告过量子计算机可能撬开加密的锁——机构正在替客户,把这张很远的牌提前排进今天的日程..
更有意思的是,它烧的不是币,是算力.. 第一笔这类交易用了大约 100 张 GPU、跑了 3100 个 GPU 小时才拼出来,而这个优化挑战本身,就是拿 AI 和算力去砍算力的成本.. 加密里最硬的那道防线,现在要跟 AI 抢同一批卡、同一份电,这就跟矿企集体转做 AI 托管是同一条线了..
但问题来了.. 真正被定价的,从来不是「量子计算机哪天来」,而是「没人知道它哪天来」这件事本身.. 如果这个成本继续往下掉,最先动起来的不会是全网共识,而是那些持仓大到不敢硬扛的账户,以及替他们管钥匙的托管方..
反转留在这儿:一旦量子安全变成大额持仓的标配保险,它就会像当年的冷钱包一样,从极客的玩具变成机构的合规动作.. 到那时候,回头看的重点不会是量子计算机跑得够不够快,而是这条成本曲线,到底是从哪一周开始拐的..
🤖 进群看资金动向
大多数人看到的是「量子计算机还很远」.. 所以关于量子安全的讨论,一直像是极客圈和学术圈的自娱自乐,跟今天的行情没什么关系.. 可就在这一周,StarkWare 牵头的优化挑战,把「准备一笔抗量子比特币交易」的算力成本,从大约 320 美元压到 67 美元以下,降幅接近 79%,一周里一共提交并采纳了 62 项改进..
这就开始不一样了.. 几百美元一次叫演示,几十美元一次,才勉强算得上「一个持仓够大的账户,在紧急情况下愿意伸手去拿的东西」.. 成本曲线变了,行为才会变.. 更关键的是,这套方案不动比特币的共识规则,本质上是给大家备了一个应急包,不是协议层的正式升级..
这里就有点耐人寻味了.. StarkWare 自己也承认,真正的长期答案还是软分叉.. 也就是说,在共识层动手之前,会先冒出一个「谁愿意为自保掏钱」的小市场.. 美国那边已经有交易所在铺后量子托管的方案,欧盟的监管机构前阵子也警告过量子计算机可能撬开加密的锁——机构正在替客户,把这张很远的牌提前排进今天的日程..
更有意思的是,它烧的不是币,是算力.. 第一笔这类交易用了大约 100 张 GPU、跑了 3100 个 GPU 小时才拼出来,而这个优化挑战本身,就是拿 AI 和算力去砍算力的成本.. 加密里最硬的那道防线,现在要跟 AI 抢同一批卡、同一份电,这就跟矿企集体转做 AI 托管是同一条线了..
但问题来了.. 真正被定价的,从来不是「量子计算机哪天来」,而是「没人知道它哪天来」这件事本身.. 如果这个成本继续往下掉,最先动起来的不会是全网共识,而是那些持仓大到不敢硬扛的账户,以及替他们管钥匙的托管方..
反转留在这儿:一旦量子安全变成大额持仓的标配保险,它就会像当年的冷钱包一样,从极客的玩具变成机构的合规动作.. 到那时候,回头看的重点不会是量子计算机跑得够不够快,而是这条成本曲线,到底是从哪一周开始拐的..
113
·
--
#美债10年期收益率创19年新高
Cet actualité est en fait un peu étrange..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
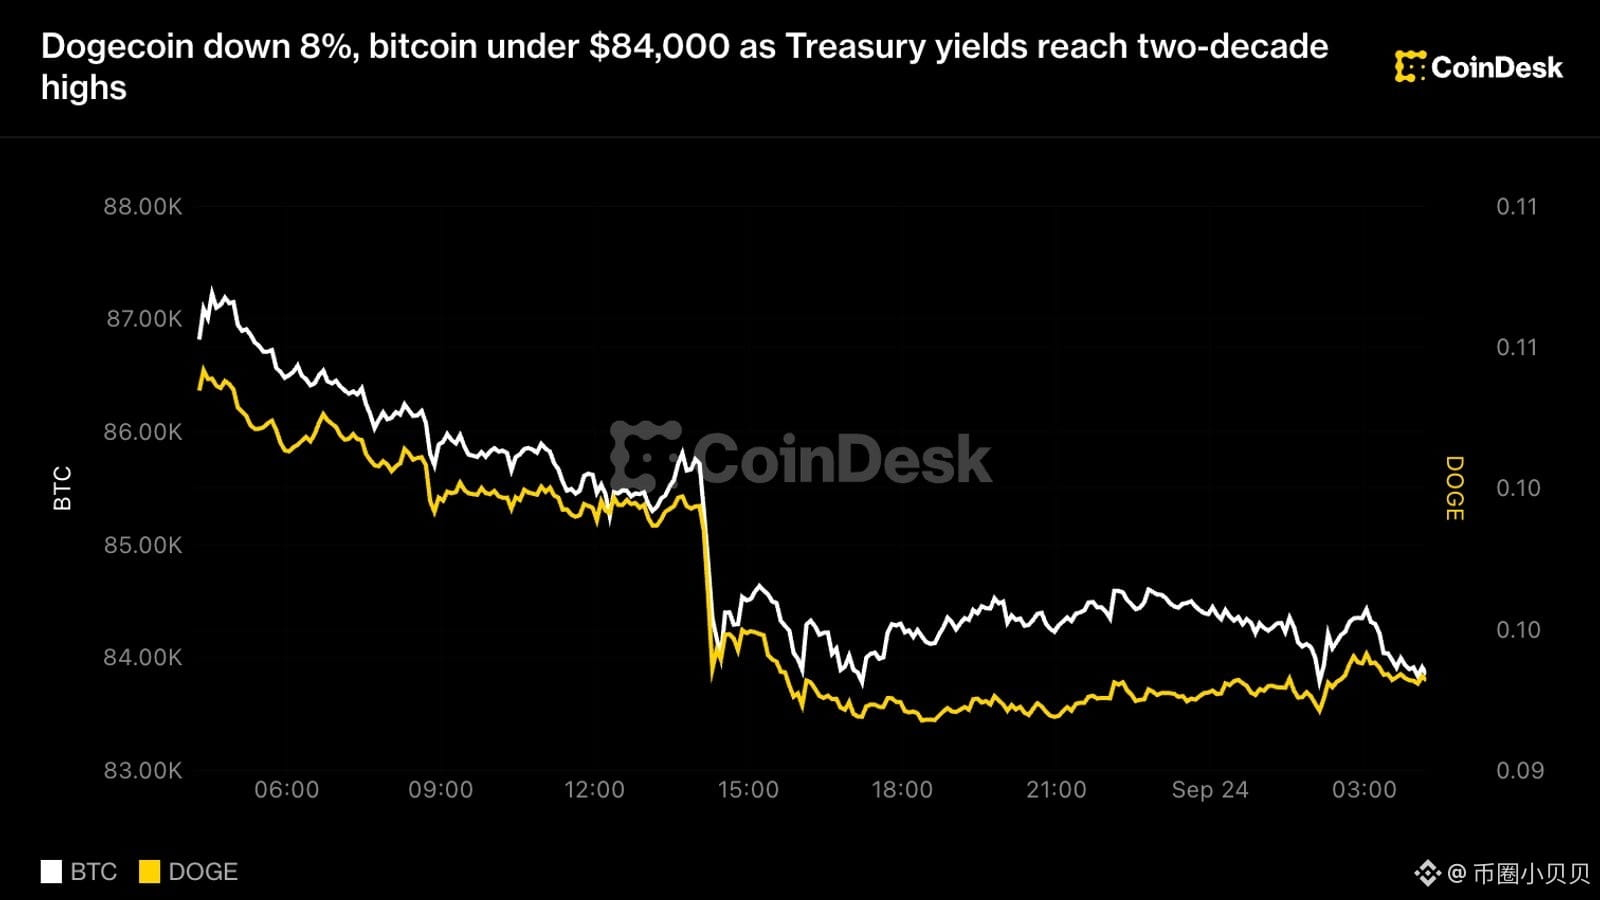
Le Bitcoin retombe sous 84 000, mais la plus forte chute ne vient pas de lui.. Le Dogecoin a perdu 7% en une journée, tandis que le ZEC, le XRP et le HYPE baissent de 5% à 6%. L’Ethereum, le SOL et le BNB ne reculent que de 2% à 3%, le TRX bouge presque pas.. La plupart des gens voient « la crypto qui retombe encore avec la correction », mais ce qui vaut vraiment le coup d’observer est peut-être de l’autre côté, hors du monde des cryptos..
En parallèle, autre chose se produit.. Le rendement des bons du Trésor américains à 10 ans clôture à 5,11%, saute de 15 points de base en une journée, et repasse au sommet proche de celui des vingt dernières années.. Et ce jour-là, trois événements se télescopent : le Brent rebondit de plus de 4%, revient près de 104 dollars, mettant fin à une série de six baisses ; l’indice des activités économiques commerciales aux États-Unis monte à 58,4, son meilleur niveau depuis plus de cinq ans ; et l’adjudication de bons du Trésor à cinq ans du Trésor, pour 70 milliards de dollars, est refroidie : le taux retenu est de 5,033%, le plus élevé depuis 2006, et les acheteurs exigent encore un peu plus de rendement pour accepter le deal..
Et là, tout change.. Quand on peut obtenir 5% de rendement sans rien faire, il faut recalculer la valeur des actifs qui ne rapportent pas d’intérêt.. Détenir un Bitcoin, c’est essentiellement « renoncer au taux sans risque ». Plus le taux est élevé, plus ce renoncement coûte cher.. En même temps, les positions montées avec de l’effet de levier deviennent aussi plus chères à financer.. Donc cette baisse n’est pas due à quelque chose qui se casse « on-chain », c’est le dénominateur qui change..
Ce qui est encore plus intéressant, c’est l’ordre de la chute.. Plus on est sur la tranche où l’on valorise par l’émotion, plus on est éloigné des flux de trésorerie, plus on perd vite du sang : le Dogecoin, le ZEC, le XRP et le HYPE sont sur cette ligne. À l’inverse, le BTC et l’ETH, étiquetés comme « actifs », chutent beaucoup moins.. Ce n’est pas de la panique, c’est du capital qui se repositionne par tranches..
Le capital ne quitte pas le marché : il change seulement d’endroit pour encaisser les intérêts.. Les rendements des titres à court terme, de la trésorerie et des fonds monétaires sont là, visibles.. Et ce qu’on extrait cette fois, ce sont précisément les « primes narratives », les tickets qui pèsent le plus dans la valorisation.. Regarde le TRX, celui qui chute le moins : il n’a pas vraiment d’histoire, pas non plus beaucoup d’espace pour l’imagination—et du coup, il n’a rien..
Mais le problème, c’est que cette pression à la baisse ne vient pas d’une seule source.. Le rebond des prix du pétrole repousse les attentes de baisse des taux, et l’activité économique vigoureuse donne une raison de ne pas se presser pour baisser les taux. La vente à cinq ans refroidie montre aussi que même les bons du Trésor eux-mêmes sont sous tension de prix—les trois lignes pointent dans la même direction, difficile de dire que c’est juste une coïncidence..
Ce qui mérite vraiment d’être surveillé, ce sont deux choses.. D’abord, le lot d’options d’environ 14 milliards de dollars qui expire vendredi : un gros bloc d’options d’achat à un prix d’exercice de 85 000 est « au-dessus » et le cours oscille juste en dessous, ce qui amplifie la volatilité à cause des actions de couverture des teneurs de marché.. Ensuite, les résultats des prochaines adjudications de bons : si ça continue à être refroidi, il y aura encore une marge pour pousser les rendements à la hausse..
Le retournement est là : si les taux restent élevés encore un moment, la première chose à être redéfinie dans la crypto ne sera pas le BTC, mais les produits qui ne s’appuient que sur le récit.. Mais dès que le marché commence à confirmer que les taux ont atteint un sommet, ces high Beta qui chutent le plus aujourd’hui sont souvent aussi ceux qui rebondissent en premier.. Maintenant, il ne s’agit pas de savoir qui a le plus chuté : la question est jusqu’où ira cette « chasse au taux sans risque » avant que ça s’arrête.
#美债10年期收益率创19年新高
Cet actualité est en fait un peu étrange..
📢 今日盘面群里聊
Le Bitcoin retombe sous 84 000, mais la plus forte chute ne vient pas de lui.. Le Dogecoin a perdu 7% en une journée, tandis que le ZEC, le XRP et le HYPE baissent de 5% à 6%. L’Ethereum, le SOL et le BNB ne reculent que de 2% à 3%, le TRX bouge presque pas.. La plupart des gens voient « la crypto qui retombe encore avec la correction », mais ce qui vaut vraiment le coup d’observer est peut-être de l’autre côté, hors du monde des cryptos..
En parallèle, autre chose se produit.. Le rendement des bons du Trésor américains à 10 ans clôture à 5,11%, saute de 15 points de base en une journée, et repasse au sommet proche de celui des vingt dernières années.. Et ce jour-là, trois événements se télescopent : le Brent rebondit de plus de 4%, revient près de 104 dollars, mettant fin à une série de six baisses ; l’indice des activités économiques commerciales aux États-Unis monte à 58,4, son meilleur niveau depuis plus de cinq ans ; et l’adjudication de bons du Trésor à cinq ans du Trésor, pour 70 milliards de dollars, est refroidie : le taux retenu est de 5,033%, le plus élevé depuis 2006, et les acheteurs exigent encore un peu plus de rendement pour accepter le deal..
Et là, tout change.. Quand on peut obtenir 5% de rendement sans rien faire, il faut recalculer la valeur des actifs qui ne rapportent pas d’intérêt.. Détenir un Bitcoin, c’est essentiellement « renoncer au taux sans risque ». Plus le taux est élevé, plus ce renoncement coûte cher.. En même temps, les positions montées avec de l’effet de levier deviennent aussi plus chères à financer.. Donc cette baisse n’est pas due à quelque chose qui se casse « on-chain », c’est le dénominateur qui change..
Ce qui est encore plus intéressant, c’est l’ordre de la chute.. Plus on est sur la tranche où l’on valorise par l’émotion, plus on est éloigné des flux de trésorerie, plus on perd vite du sang : le Dogecoin, le ZEC, le XRP et le HYPE sont sur cette ligne. À l’inverse, le BTC et l’ETH, étiquetés comme « actifs », chutent beaucoup moins.. Ce n’est pas de la panique, c’est du capital qui se repositionne par tranches..
Le capital ne quitte pas le marché : il change seulement d’endroit pour encaisser les intérêts.. Les rendements des titres à court terme, de la trésorerie et des fonds monétaires sont là, visibles.. Et ce qu’on extrait cette fois, ce sont précisément les « primes narratives », les tickets qui pèsent le plus dans la valorisation.. Regarde le TRX, celui qui chute le moins : il n’a pas vraiment d’histoire, pas non plus beaucoup d’espace pour l’imagination—et du coup, il n’a rien..
Mais le problème, c’est que cette pression à la baisse ne vient pas d’une seule source.. Le rebond des prix du pétrole repousse les attentes de baisse des taux, et l’activité économique vigoureuse donne une raison de ne pas se presser pour baisser les taux. La vente à cinq ans refroidie montre aussi que même les bons du Trésor eux-mêmes sont sous tension de prix—les trois lignes pointent dans la même direction, difficile de dire que c’est juste une coïncidence..
Ce qui mérite vraiment d’être surveillé, ce sont deux choses.. D’abord, le lot d’options d’environ 14 milliards de dollars qui expire vendredi : un gros bloc d’options d’achat à un prix d’exercice de 85 000 est « au-dessus » et le cours oscille juste en dessous, ce qui amplifie la volatilité à cause des actions de couverture des teneurs de marché.. Ensuite, les résultats des prochaines adjudications de bons : si ça continue à être refroidi, il y aura encore une marge pour pousser les rendements à la hausse..
Le retournement est là : si les taux restent élevés encore un moment, la première chose à être redéfinie dans la crypto ne sera pas le BTC, mais les produits qui ne s’appuient que sur le récit.. Mais dès que le marché commence à confirmer que les taux ont atteint un sommet, ces high Beta qui chutent le plus aujourd’hui sont souvent aussi ceux qui rebondissent en premier.. Maintenant, il ne s’agit pas de savoir qui a le plus chuté : la question est jusqu’où ira cette « chasse au taux sans risque » avant que ça s’arrête.
Cet actualité est en fait un peu étrange..
📢 今日盘面群里聊
Le Bitcoin retombe sous 84 000, mais la plus forte chute ne vient pas de lui.. Le Dogecoin a perdu 7% en une journée, tandis que le ZEC, le XRP et le HYPE baissent de 5% à 6%. L’Ethereum, le SOL et le BNB ne reculent que de 2% à 3%, le TRX bouge presque pas.. La plupart des gens voient « la crypto qui retombe encore avec la correction », mais ce qui vaut vraiment le coup d’observer est peut-être de l’autre côté, hors du monde des cryptos..
En parallèle, autre chose se produit.. Le rendement des bons du Trésor américains à 10 ans clôture à 5,11%, saute de 15 points de base en une journée, et repasse au sommet proche de celui des vingt dernières années.. Et ce jour-là, trois événements se télescopent : le Brent rebondit de plus de 4%, revient près de 104 dollars, mettant fin à une série de six baisses ; l’indice des activités économiques commerciales aux États-Unis monte à 58,4, son meilleur niveau depuis plus de cinq ans ; et l’adjudication de bons du Trésor à cinq ans du Trésor, pour 70 milliards de dollars, est refroidie : le taux retenu est de 5,033%, le plus élevé depuis 2006, et les acheteurs exigent encore un peu plus de rendement pour accepter le deal..
Et là, tout change.. Quand on peut obtenir 5% de rendement sans rien faire, il faut recalculer la valeur des actifs qui ne rapportent pas d’intérêt.. Détenir un Bitcoin, c’est essentiellement « renoncer au taux sans risque ». Plus le taux est élevé, plus ce renoncement coûte cher.. En même temps, les positions montées avec de l’effet de levier deviennent aussi plus chères à financer.. Donc cette baisse n’est pas due à quelque chose qui se casse « on-chain », c’est le dénominateur qui change..
Ce qui est encore plus intéressant, c’est l’ordre de la chute.. Plus on est sur la tranche où l’on valorise par l’émotion, plus on est éloigné des flux de trésorerie, plus on perd vite du sang : le Dogecoin, le ZEC, le XRP et le HYPE sont sur cette ligne. À l’inverse, le BTC et l’ETH, étiquetés comme « actifs », chutent beaucoup moins.. Ce n’est pas de la panique, c’est du capital qui se repositionne par tranches..
Le capital ne quitte pas le marché : il change seulement d’endroit pour encaisser les intérêts.. Les rendements des titres à court terme, de la trésorerie et des fonds monétaires sont là, visibles.. Et ce qu’on extrait cette fois, ce sont précisément les « primes narratives », les tickets qui pèsent le plus dans la valorisation.. Regarde le TRX, celui qui chute le moins : il n’a pas vraiment d’histoire, pas non plus beaucoup d’espace pour l’imagination—et du coup, il n’a rien..
Mais le problème, c’est que cette pression à la baisse ne vient pas d’une seule source.. Le rebond des prix du pétrole repousse les attentes de baisse des taux, et l’activité économique vigoureuse donne une raison de ne pas se presser pour baisser les taux. La vente à cinq ans refroidie montre aussi que même les bons du Trésor eux-mêmes sont sous tension de prix—les trois lignes pointent dans la même direction, difficile de dire que c’est juste une coïncidence..
Ce qui mérite vraiment d’être surveillé, ce sont deux choses.. D’abord, le lot d’options d’environ 14 milliards de dollars qui expire vendredi : un gros bloc d’options d’achat à un prix d’exercice de 85 000 est « au-dessus » et le cours oscille juste en dessous, ce qui amplifie la volatilité à cause des actions de couverture des teneurs de marché.. Ensuite, les résultats des prochaines adjudications de bons : si ça continue à être refroidi, il y aura encore une marge pour pousser les rendements à la hausse..
Le retournement est là : si les taux restent élevés encore un moment, la première chose à être redéfinie dans la crypto ne sera pas le BTC, mais les produits qui ne s’appuient que sur le récit.. Mais dès que le marché commence à confirmer que les taux ont atteint un sommet, ces high Beta qui chutent le plus aujourd’hui sont souvent aussi ceux qui rebondissent en premier.. Maintenant, il ne s’agit pas de savoir qui a le plus chuté : la question est jusqu’où ira cette « chasse au taux sans risque » avant que ça s’arrête.
6
8.1k
·
--
#美国拟推动美元稳定币海外使用
Cette actualité est en réalité un peu étrange..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
D’après les informations de Bloomberg, du côté américain, on envisagerait de pousser un stablecoin adossé au dollar afin qu’il parte à l’étranger.. Les acteurs possibles incluent le Trésor, le Département d’État américain, ainsi qu’une institution financière publique spécialisée dans les investissements à l’étranger, sous la forme d’un projet en coentreprise public-privé..
La plupart des gens y voient « les États-Unis assouplissent enfin leur position à l’égard des stablecoins ».. Mais ce qu’il y a surtout à regarder, c’est peut-être l’autre face de la médaille : dans les réserves des stablecoins, la plus grosse part, c’est des bons du Trésor à court terme.. Donc plus les stablecoins grossissent, plus cela revient à ouvrir, à l’étranger, une nouvelle série de canaux pour acheter des bons du Trésor américains..
Et là, ça devient différent.. Pousser un stablecoin adossé au dollar vers l’étranger, en surface, élargit l’usage du dollar, mais en réalité, cela fournit un nouveau canal de distribution pour les bons du Trésor.. À l’étranger, pour obtenir des dollars, il n’est pas nécessaire d’ouvrir réellement un compte bancaire aux États-Unis : en ayant des stablecoins, l’argent suit la voie et se transforme en achats de bons du Trésor auprès de l’émetteur..
Si on remet ça dans le contexte de ces deux derniers jours de marché, le « goût » devient encore plus clair.. Le rendement des bons du Trésor à 10 ans a atteint un plus haut depuis 19 ans ; l’indice du dollar est repassé au-dessus de 101 après deux mois ; et le bitcoin s’est à nouveau essayé entre 84 000 et 87 000.. Alors que le dollar se resserre, les bons du Trésor font la course pour « capter l’argent » : à ce moment précis, pousser les stablecoins à l’étranger, difficile de dire que c’est une coïncidence..
Ce qui est encore plus intéressant, c’est l’évolution du récit lui-même.. Les stablecoins étaient auparavant « des outils de paiement crypto », et maintenant on les utilise comme canal de distribution de dettes souveraines.. Une fois cette orientation installée, regarder les stablecoins ne revient plus seulement à observer l’activité on-chain : il faut plutôt voir combien de besoins de niveau souverain ils sont en train de capter, derrière.
Mais il y a un problème.. Si l’affaire avance vraiment, le plus bénéficiaire direct ne sera peut-être pas ces monnaies qu’on appelle sans cesse par le même slogan, mais plutôt quelques émetteurs qui détiennent les réserves : leur taille pourrait être amplifiée d’un cran directement par les politiques.. Ce qu’il faut vraiment surveiller, c’est quand le cadre de conformité à l’étranger se concrétise : à qui seront délivrées les licences, et avec qui la coopération sera explicitement ciblée..
Le retournement reste ici : si cela demeure bloqué au stade « on envisage », alors cette nouvelle sera oubliée deux jours plus tard.. Mais si des documents commencent à sortir, si des cadres sont mis en place, alors cette ligne ne sera plus seulement une actualité : ce sera une nouvelle conduite qui sort dans la structure de la demande d’achats de bons du Trésor américaines..
#美国拟推动美元稳定币海外使用
Cette actualité est en réalité un peu étrange..
⚖️ 盘面异动群里说
D’après les informations de Bloomberg, du côté américain, on envisagerait de pousser un stablecoin adossé au dollar afin qu’il parte à l’étranger.. Les acteurs possibles incluent le Trésor, le Département d’État américain, ainsi qu’une institution financière publique spécialisée dans les investissements à l’étranger, sous la forme d’un projet en coentreprise public-privé..
La plupart des gens y voient « les États-Unis assouplissent enfin leur position à l’égard des stablecoins ».. Mais ce qu’il y a surtout à regarder, c’est peut-être l’autre face de la médaille : dans les réserves des stablecoins, la plus grosse part, c’est des bons du Trésor à court terme.. Donc plus les stablecoins grossissent, plus cela revient à ouvrir, à l’étranger, une nouvelle série de canaux pour acheter des bons du Trésor américains..
Et là, ça devient différent.. Pousser un stablecoin adossé au dollar vers l’étranger, en surface, élargit l’usage du dollar, mais en réalité, cela fournit un nouveau canal de distribution pour les bons du Trésor.. À l’étranger, pour obtenir des dollars, il n’est pas nécessaire d’ouvrir réellement un compte bancaire aux États-Unis : en ayant des stablecoins, l’argent suit la voie et se transforme en achats de bons du Trésor auprès de l’émetteur..
Si on remet ça dans le contexte de ces deux derniers jours de marché, le « goût » devient encore plus clair.. Le rendement des bons du Trésor à 10 ans a atteint un plus haut depuis 19 ans ; l’indice du dollar est repassé au-dessus de 101 après deux mois ; et le bitcoin s’est à nouveau essayé entre 84 000 et 87 000.. Alors que le dollar se resserre, les bons du Trésor font la course pour « capter l’argent » : à ce moment précis, pousser les stablecoins à l’étranger, difficile de dire que c’est une coïncidence..
Ce qui est encore plus intéressant, c’est l’évolution du récit lui-même.. Les stablecoins étaient auparavant « des outils de paiement crypto », et maintenant on les utilise comme canal de distribution de dettes souveraines.. Une fois cette orientation installée, regarder les stablecoins ne revient plus seulement à observer l’activité on-chain : il faut plutôt voir combien de besoins de niveau souverain ils sont en train de capter, derrière.
Mais il y a un problème.. Si l’affaire avance vraiment, le plus bénéficiaire direct ne sera peut-être pas ces monnaies qu’on appelle sans cesse par le même slogan, mais plutôt quelques émetteurs qui détiennent les réserves : leur taille pourrait être amplifiée d’un cran directement par les politiques.. Ce qu’il faut vraiment surveiller, c’est quand le cadre de conformité à l’étranger se concrétise : à qui seront délivrées les licences, et avec qui la coopération sera explicitement ciblée..
Le retournement reste ici : si cela demeure bloqué au stade « on envisage », alors cette nouvelle sera oubliée deux jours plus tard.. Mais si des documents commencent à sortir, si des cadres sont mis en place, alors cette ligne ne sera plus seulement une actualité : ce sera une nouvelle conduite qui sort dans la structure de la demande d’achats de bons du Trésor américaines..
Cette actualité est en réalité un peu étrange..
⚖️ 盘面异动群里说
D’après les informations de Bloomberg, du côté américain, on envisagerait de pousser un stablecoin adossé au dollar afin qu’il parte à l’étranger.. Les acteurs possibles incluent le Trésor, le Département d’État américain, ainsi qu’une institution financière publique spécialisée dans les investissements à l’étranger, sous la forme d’un projet en coentreprise public-privé..
La plupart des gens y voient « les États-Unis assouplissent enfin leur position à l’égard des stablecoins ».. Mais ce qu’il y a surtout à regarder, c’est peut-être l’autre face de la médaille : dans les réserves des stablecoins, la plus grosse part, c’est des bons du Trésor à court terme.. Donc plus les stablecoins grossissent, plus cela revient à ouvrir, à l’étranger, une nouvelle série de canaux pour acheter des bons du Trésor américains..
Et là, ça devient différent.. Pousser un stablecoin adossé au dollar vers l’étranger, en surface, élargit l’usage du dollar, mais en réalité, cela fournit un nouveau canal de distribution pour les bons du Trésor.. À l’étranger, pour obtenir des dollars, il n’est pas nécessaire d’ouvrir réellement un compte bancaire aux États-Unis : en ayant des stablecoins, l’argent suit la voie et se transforme en achats de bons du Trésor auprès de l’émetteur..
Si on remet ça dans le contexte de ces deux derniers jours de marché, le « goût » devient encore plus clair.. Le rendement des bons du Trésor à 10 ans a atteint un plus haut depuis 19 ans ; l’indice du dollar est repassé au-dessus de 101 après deux mois ; et le bitcoin s’est à nouveau essayé entre 84 000 et 87 000.. Alors que le dollar se resserre, les bons du Trésor font la course pour « capter l’argent » : à ce moment précis, pousser les stablecoins à l’étranger, difficile de dire que c’est une coïncidence..
Ce qui est encore plus intéressant, c’est l’évolution du récit lui-même.. Les stablecoins étaient auparavant « des outils de paiement crypto », et maintenant on les utilise comme canal de distribution de dettes souveraines.. Une fois cette orientation installée, regarder les stablecoins ne revient plus seulement à observer l’activité on-chain : il faut plutôt voir combien de besoins de niveau souverain ils sont en train de capter, derrière.
Mais il y a un problème.. Si l’affaire avance vraiment, le plus bénéficiaire direct ne sera peut-être pas ces monnaies qu’on appelle sans cesse par le même slogan, mais plutôt quelques émetteurs qui détiennent les réserves : leur taille pourrait être amplifiée d’un cran directement par les politiques.. Ce qu’il faut vraiment surveiller, c’est quand le cadre de conformité à l’étranger se concrétise : à qui seront délivrées les licences, et avec qui la coopération sera explicitement ciblée..
Le retournement reste ici : si cela demeure bloqué au stade « on envisage », alors cette nouvelle sera oubliée deux jours plus tard.. Mais si des documents commencent à sortir, si des cadres sont mis en place, alors cette ligne ne sera plus seulement une actualité : ce sera une nouvelle conduite qui sort dans la structure de la demande d’achats de bons du Trésor américaines..
5
2k
·
--
Vérifié
Voir la traduction
#全网爆仓6.74亿美元
这条新闻其实有点奇怪..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
一家有牌照、这两年冲得很猛的合约平台,被媒体曝出监管在查它的一批成交..结果先出面的不是法务,是公关:我们根本没被联系过,这是竞争对手放出来的风..
大多数人看到的是「又一个平台被怀疑刷量」..但真正值得看的,是那批被盯上的成交长什么样——一个多月里超过 50 亿美元的以太坊永续成交量,拆开是一笔一笔几乎一模一样的、每笔约 5,500 美元..像同一个人反复按同一个键..
平台的解释是,这不是自己跟自己成交,而是一个做市商把同样大小的挂单一直摆在那里,被几百个不同的吃单方一笔一笔吃掉..吃的人一直是对的,摆单的人一直是错的..
如果是这样,关键就不在谁作弊,而在那笔挂单为什么一直在那里..平台自己也说了,他们付钱给做市商,买的不是成交,是「把买卖两边按指定大小挂在那儿」这件事本身..当挂单是被付费维持的,成交量就不再是需求的证据,而是补贴的影子..
更有意思的是另一层..媒体还提到,平台给一些交易者开过口子:做到某个成交量目标就能买公司股份,另外还有免手续费和月度现金..如果这层成立,成交量就不只是指标,它直接连着估值..花钱买成交,再拿成交去讲增长,这个循环一转起来,数据会非常好看..
把它和这两天聊过的东西放一起..老牌合约交易所关门,杠杆搬去链上,未平仓量创历史新高;这边一家从别的品类切进来的平台也来做永续,五月上线,一周就过十亿美元..大家抢的不是某一个币,是「永续合约」这个入口本身,因为谁留住仓位,谁就握着这个市场的隐性定价权..
但问题来了..流动性激励不新鲜,全球市场都在用..开始不一样的是规模——当补贴大到能占掉某个市场一个月的绝大部分成交,那价格发现里有多少是交易者的判断,有多少是被买来的报价..
所以真正值得盯的不是监管这次会不会立案..是这套玩法什么时候被要求写进披露,从「行业惯例」变成一行要公开的数字..
反转留在这儿:花钱买来的流动性,也会因为补贴停下来而消失..到那时候,这些漂亮的成交量,才会露出真正的样子..
#全网爆仓6.74亿美元
这条新闻其实有点奇怪..
📢 进群蹲一手消息
一家有牌照、这两年冲得很猛的合约平台,被媒体曝出监管在查它的一批成交..结果先出面的不是法务,是公关:我们根本没被联系过,这是竞争对手放出来的风..
大多数人看到的是「又一个平台被怀疑刷量」..但真正值得看的,是那批被盯上的成交长什么样——一个多月里超过 50 亿美元的以太坊永续成交量,拆开是一笔一笔几乎一模一样的、每笔约 5,500 美元..像同一个人反复按同一个键..
平台的解释是,这不是自己跟自己成交,而是一个做市商把同样大小的挂单一直摆在那里,被几百个不同的吃单方一笔一笔吃掉..吃的人一直是对的,摆单的人一直是错的..
如果是这样,关键就不在谁作弊,而在那笔挂单为什么一直在那里..平台自己也说了,他们付钱给做市商,买的不是成交,是「把买卖两边按指定大小挂在那儿」这件事本身..当挂单是被付费维持的,成交量就不再是需求的证据,而是补贴的影子..
更有意思的是另一层..媒体还提到,平台给一些交易者开过口子:做到某个成交量目标就能买公司股份,另外还有免手续费和月度现金..如果这层成立,成交量就不只是指标,它直接连着估值..花钱买成交,再拿成交去讲增长,这个循环一转起来,数据会非常好看..
把它和这两天聊过的东西放一起..老牌合约交易所关门,杠杆搬去链上,未平仓量创历史新高;这边一家从别的品类切进来的平台也来做永续,五月上线,一周就过十亿美元..大家抢的不是某一个币,是「永续合约」这个入口本身,因为谁留住仓位,谁就握着这个市场的隐性定价权..
但问题来了..流动性激励不新鲜,全球市场都在用..开始不一样的是规模——当补贴大到能占掉某个市场一个月的绝大部分成交,那价格发现里有多少是交易者的判断,有多少是被买来的报价..
所以真正值得盯的不是监管这次会不会立案..是这套玩法什么时候被要求写进披露,从「行业惯例」变成一行要公开的数字..
反转留在这儿:花钱买来的流动性,也会因为补贴停下来而消失..到那时候,这些漂亮的成交量,才会露出真正的样子..
这条新闻其实有点奇怪..
📢 进群蹲一手消息
一家有牌照、这两年冲得很猛的合约平台,被媒体曝出监管在查它的一批成交..结果先出面的不是法务,是公关:我们根本没被联系过,这是竞争对手放出来的风..
大多数人看到的是「又一个平台被怀疑刷量」..但真正值得看的,是那批被盯上的成交长什么样——一个多月里超过 50 亿美元的以太坊永续成交量,拆开是一笔一笔几乎一模一样的、每笔约 5,500 美元..像同一个人反复按同一个键..
平台的解释是,这不是自己跟自己成交,而是一个做市商把同样大小的挂单一直摆在那里,被几百个不同的吃单方一笔一笔吃掉..吃的人一直是对的,摆单的人一直是错的..
如果是这样,关键就不在谁作弊,而在那笔挂单为什么一直在那里..平台自己也说了,他们付钱给做市商,买的不是成交,是「把买卖两边按指定大小挂在那儿」这件事本身..当挂单是被付费维持的,成交量就不再是需求的证据,而是补贴的影子..
更有意思的是另一层..媒体还提到,平台给一些交易者开过口子:做到某个成交量目标就能买公司股份,另外还有免手续费和月度现金..如果这层成立,成交量就不只是指标,它直接连着估值..花钱买成交,再拿成交去讲增长,这个循环一转起来,数据会非常好看..
把它和这两天聊过的东西放一起..老牌合约交易所关门,杠杆搬去链上,未平仓量创历史新高;这边一家从别的品类切进来的平台也来做永续,五月上线,一周就过十亿美元..大家抢的不是某一个币,是「永续合约」这个入口本身,因为谁留住仓位,谁就握着这个市场的隐性定价权..
但问题来了..流动性激励不新鲜,全球市场都在用..开始不一样的是规模——当补贴大到能占掉某个市场一个月的绝大部分成交,那价格发现里有多少是交易者的判断,有多少是被买来的报价..
所以真正值得盯的不是监管这次会不会立案..是这套玩法什么时候被要求写进披露,从「行业惯例」变成一行要公开的数字..
反转留在这儿:花钱买来的流动性,也会因为补贴停下来而消失..到那时候,这些漂亮的成交量,才会露出真正的样子..
269
·
--
Cette nouvelle est en réalité un peu étrange..
[📊 热点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
Une application iPhone publiée sur l’App Store se présente comme un outil de surveillance « en lecture seule ». Elle ne nécessite ni connexion à un portefeuille, ni saisie de phrase mnémonique.. Résultat : l’équipe de sécurité l’a démontée et y a trouvé des modules cachés capables de lire d’autres données d’applications et aussi de les renvoyer vers un serveur distant..
Beaucoup y voient simplement « une autre app de phishing ».. Mais ce qui mérite vraiment d’être regardé, c’est que ce module apparaît dans deux versions officielles, 1.1 et 1.2, et qu’il est signé avec la même identité de développeur Apple que l’application elle-même.. Ce n’est pas un empaquetage secondaire fait par quelqu’un d’autre : la version que vous avez téléchargée directement depuis le magasin contient déjà tout ça..
C’est donc un peu troublant.. Les règles que tout le monde applique par défaut, c’est « passé le contrôle = propre ».. Et cette fois, ce qui a été desserré, c’est précisément l’étape la plus en amont de la chaîne de confiance..
Le plus intéressant, c’est sa méthode.. Elle ne vous pousse pas à entrer votre phrase mnémonique : d’abord, elle se fait passer pour un petit outil sans rapport avec votre portefeuille, puis elle va chercher les données d’environ vingt applications liées à des portefeuilles et aux notes sur votre téléphone.. Si vous avez l’habitude de stocker votre phrase mnémonique dans l’application Notes, alors les éléments qu’elle cherche se trouvent justement à cet endroit..
Si on met cette affaire en parallèle avec un autre message de ces derniers jours, la saveur change.. Des milliers d’utilisateurs de portefeuilles matériels, avec des actifs équivalents à 20 millions de dollars, ont vu leurs fonds déplacés ; après enquête, on a découvert que l’attaquant utilisait cette série de clés « déjà en sa possession ».. Les deux points communs entre les deux affaires sont très clairs : ce n’est pas la chaîne qui a été compromise, c’est l’étape où la clé a été découverte..
En remontant d’un niveau.. L’argent des institutions se déverse vers les « points d’entrée » : achat de licences, prise de contrôle de la garde, injection d’actifs tokenisés dans des comptes de brokers.. Et en même temps, du côté de la distribution au détail, ces points d’entrée sont percés à répétition.. D’un côté, on y met des prix ; de l’autre, on y creuse des brèches. Le fait que ces deux choses se produisent en même temps est justement ce qui est intéressant..
Mais il y a un problème.. Le module malveillant a été retiré de la nouvelle version dès le 17 septembre, mais les données déjà exfiltrées ne reviendront pas parce que vous désinstallez l’app.. Pendant cette période, pour ceux qui ont utilisé ces deux versions, les phrases mnémoniques et clés privées stockées sur cette machine ne sont, par défaut, plus considérées comme secrètes.. La solution proposée par l’équipe de sécurité est aussi très directe : changer pour une machine qui n’a jamais eu l’app installée, créer un nouveau portefeuille, puis transférer les actifs..
Donc, ce qui vaut vraiment la peine d’être surveillé n’est pas de savoir si cette app a été retirée, mais plutôt la ligne plus longue : quand le téléphone devient un portefeuille, laquelle des failles — celle du système d’exploitation, la porte du contrôle de l’App Store, ou encore l’application Notes où vous stockez votre phrase mnémonique — compte réellement comme « le vrai portefeuille »..
Tant que cette ligne reste, la prime liée à l’option « en conserver la garde soi-même » ne disparaîtra pas.. À chaque fois que ce genre d’incident survient, le marché redonne un prix à l’autogarde..
Cette nouvelle est en réalité un peu étrange..
📊 热点新闻
Une application iPhone publiée sur l’App Store se présente comme un outil de surveillance « en lecture seule ». Elle ne nécessite ni connexion à un portefeuille, ni saisie de phrase mnémonique.. Résultat : l’équipe de sécurité l’a démontée et y a trouvé des modules cachés capables de lire d’autres données d’applications et aussi de les renvoyer vers un serveur distant..
Beaucoup y voient simplement « une autre app de phishing ».. Mais ce qui mérite vraiment d’être regardé, c’est que ce module apparaît dans deux versions officielles, 1.1 et 1.2, et qu’il est signé avec la même identité de développeur Apple que l’application elle-même.. Ce n’est pas un empaquetage secondaire fait par quelqu’un d’autre : la version que vous avez téléchargée directement depuis le magasin contient déjà tout ça..
C’est donc un peu troublant.. Les règles que tout le monde applique par défaut, c’est « passé le contrôle = propre ».. Et cette fois, ce qui a été desserré, c’est précisément l’étape la plus en amont de la chaîne de confiance..
Le plus intéressant, c’est sa méthode.. Elle ne vous pousse pas à entrer votre phrase mnémonique : d’abord, elle se fait passer pour un petit outil sans rapport avec votre portefeuille, puis elle va chercher les données d’environ vingt applications liées à des portefeuilles et aux notes sur votre téléphone.. Si vous avez l’habitude de stocker votre phrase mnémonique dans l’application Notes, alors les éléments qu’elle cherche se trouvent justement à cet endroit..
Si on met cette affaire en parallèle avec un autre message de ces derniers jours, la saveur change.. Des milliers d’utilisateurs de portefeuilles matériels, avec des actifs équivalents à 20 millions de dollars, ont vu leurs fonds déplacés ; après enquête, on a découvert que l’attaquant utilisait cette série de clés « déjà en sa possession ».. Les deux points communs entre les deux affaires sont très clairs : ce n’est pas la chaîne qui a été compromise, c’est l’étape où la clé a été découverte..
En remontant d’un niveau.. L’argent des institutions se déverse vers les « points d’entrée » : achat de licences, prise de contrôle de la garde, injection d’actifs tokenisés dans des comptes de brokers.. Et en même temps, du côté de la distribution au détail, ces points d’entrée sont percés à répétition.. D’un côté, on y met des prix ; de l’autre, on y creuse des brèches. Le fait que ces deux choses se produisent en même temps est justement ce qui est intéressant..
Mais il y a un problème.. Le module malveillant a été retiré de la nouvelle version dès le 17 septembre, mais les données déjà exfiltrées ne reviendront pas parce que vous désinstallez l’app.. Pendant cette période, pour ceux qui ont utilisé ces deux versions, les phrases mnémoniques et clés privées stockées sur cette machine ne sont, par défaut, plus considérées comme secrètes.. La solution proposée par l’équipe de sécurité est aussi très directe : changer pour une machine qui n’a jamais eu l’app installée, créer un nouveau portefeuille, puis transférer les actifs..
Donc, ce qui vaut vraiment la peine d’être surveillé n’est pas de savoir si cette app a été retirée, mais plutôt la ligne plus longue : quand le téléphone devient un portefeuille, laquelle des failles — celle du système d’exploitation, la porte du contrôle de l’App Store, ou encore l’application Notes où vous stockez votre phrase mnémonique — compte réellement comme « le vrai portefeuille »..
Tant que cette ligne reste, la prime liée à l’option « en conserver la garde soi-même » ne disparaîtra pas.. À chaque fois que ce genre d’incident survient, le marché redonne un prix à l’autogarde..
📊 热点新闻
Une application iPhone publiée sur l’App Store se présente comme un outil de surveillance « en lecture seule ». Elle ne nécessite ni connexion à un portefeuille, ni saisie de phrase mnémonique.. Résultat : l’équipe de sécurité l’a démontée et y a trouvé des modules cachés capables de lire d’autres données d’applications et aussi de les renvoyer vers un serveur distant..
Beaucoup y voient simplement « une autre app de phishing ».. Mais ce qui mérite vraiment d’être regardé, c’est que ce module apparaît dans deux versions officielles, 1.1 et 1.2, et qu’il est signé avec la même identité de développeur Apple que l’application elle-même.. Ce n’est pas un empaquetage secondaire fait par quelqu’un d’autre : la version que vous avez téléchargée directement depuis le magasin contient déjà tout ça..
C’est donc un peu troublant.. Les règles que tout le monde applique par défaut, c’est « passé le contrôle = propre ».. Et cette fois, ce qui a été desserré, c’est précisément l’étape la plus en amont de la chaîne de confiance..
Le plus intéressant, c’est sa méthode.. Elle ne vous pousse pas à entrer votre phrase mnémonique : d’abord, elle se fait passer pour un petit outil sans rapport avec votre portefeuille, puis elle va chercher les données d’environ vingt applications liées à des portefeuilles et aux notes sur votre téléphone.. Si vous avez l’habitude de stocker votre phrase mnémonique dans l’application Notes, alors les éléments qu’elle cherche se trouvent justement à cet endroit..
Si on met cette affaire en parallèle avec un autre message de ces derniers jours, la saveur change.. Des milliers d’utilisateurs de portefeuilles matériels, avec des actifs équivalents à 20 millions de dollars, ont vu leurs fonds déplacés ; après enquête, on a découvert que l’attaquant utilisait cette série de clés « déjà en sa possession ».. Les deux points communs entre les deux affaires sont très clairs : ce n’est pas la chaîne qui a été compromise, c’est l’étape où la clé a été découverte..
En remontant d’un niveau.. L’argent des institutions se déverse vers les « points d’entrée » : achat de licences, prise de contrôle de la garde, injection d’actifs tokenisés dans des comptes de brokers.. Et en même temps, du côté de la distribution au détail, ces points d’entrée sont percés à répétition.. D’un côté, on y met des prix ; de l’autre, on y creuse des brèches. Le fait que ces deux choses se produisent en même temps est justement ce qui est intéressant..
Mais il y a un problème.. Le module malveillant a été retiré de la nouvelle version dès le 17 septembre, mais les données déjà exfiltrées ne reviendront pas parce que vous désinstallez l’app.. Pendant cette période, pour ceux qui ont utilisé ces deux versions, les phrases mnémoniques et clés privées stockées sur cette machine ne sont, par défaut, plus considérées comme secrètes.. La solution proposée par l’équipe de sécurité est aussi très directe : changer pour une machine qui n’a jamais eu l’app installée, créer un nouveau portefeuille, puis transférer les actifs..
Donc, ce qui vaut vraiment la peine d’être surveillé n’est pas de savoir si cette app a été retirée, mais plutôt la ligne plus longue : quand le téléphone devient un portefeuille, laquelle des failles — celle du système d’exploitation, la porte du contrôle de l’App Store, ou encore l’application Notes où vous stockez votre phrase mnémonique — compte réellement comme « le vrai portefeuille »..
Tant que cette ligne reste, la prime liée à l’option « en conserver la garde soi-même » ne disparaîtra pas.. À chaque fois que ce genre d’incident survient, le marché redonne un prix à l’autogarde..
1
1
1.4k
·
--
#比特币两度受阻87300美元
Ce message est décidément un peu trop discret..
[📢 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Une vieille place de trading, si ancienne dans le domaine des produits dérivés qu’on pourrait presque la considérer comme la « première » de la profession, a officiellement cessé les échanges à l’issue du 23, à minuit (heure de la côte Est des États-Unis).. Sans diffusion d’adieu, sans compte à rebours, et dans l’annonce, la phrase la plus visible est en fait la suivante : les soldes qui n’ont pas été retirés vont commencer à faire l’objet de frais mensuels.
La plupart des gens y voient simplement « encore une vieille plateforme qui ferme », puis soupirent : « encore une larme de l’époque ».. Mais ce qui mérite vraiment d’être observé, c’est à quelles règles elle soumet l’argent qu’elle laisse derrière elle — pour les utilisateurs ayant passé la vérification d’identité, les soldes seront facturés à 50 dollars équivalents, ou à 1 % par an annualisé : on prélève le montant le plus élevé, puis on le déduit chaque mois.
C’est assez intéressant.. La lame la plus tranchante, quand une plateforme de trading s’en va, n’est pas l’arrêt des transactions, mais le fait d’assigner un coût de détention à « l’argent qui n’est pas encore parti ». Ce n’est pas une liquidation : c’est une évacuation, on pousse les gens dehors avec des frais.
Ce qui permet de mieux comprendre, c’est aussi le moment.. Cette plateforme a vécu pendant plus de dix ans ; le modèle des contrats perpétuels, elle l’a essentiellement apporté dans la vision du grand public.. Et la même semaine où elle ferme, de l’autre côté, sur une plateforme perpétuelle on-chain, le volume de positions ouvertes atteint un record historique de 18 milliards de dollars ; le token de la plateforme gagne 27 % en une semaine, et une adresse anonyme ajoute des positions à hauteur de 400 millions de dollars en un mois.
Donc, en réalité, la demande de levier n’a pas diminué du tout.. Elle s’est juste déplacée : de l’ordre centralisé (carnet de carnet d’ordres côté contrepartie) vers le carnet d’ordres et le moteur de liquidation, sur la chaîne.
À partir de là, ça devient différent.. Au cours des dix dernières années, celui qui maîtrisait la vitesse d’exécution et le prix de liquidation maîtrisait aussi le pouvoir de fixation implicite de ce marché.. Désormais, ce pouvoir change de mains, et le changement est même plus discret que la plupart des gens ne l’imaginent.
Mais le problème, c’est que.. le changement de mains ne veut pas dire plus de sécurité. Sur l’on-chain perpétuel, les règles de liquidation sont écrites dans le code : la transparence est bien là pour les règles, mais pas pour le risque.. Dans le même pool de positions de plusieurs dizaines de milliards, dans un scénario extrême, les réactions en chaîne de la liquidation se transmettent quand même au marché spot.
Reporté à la situation d’aujourd’hui, c’est encore plus parlant.. Le Bitcoin a deux fois buté vers les 87 300, puis a été repoussé ; la demande spot du marché est passée en territoire négatif, et le prix est retombé sous le niveau de coût de l’ETF.. Quand le prix n’a pas de direction, l’argent ne gagne plus sur la direction : il gagne sur la volatilité. Le levier passe alors de « parier sur la direction » à un simple outil de rente.
Ce qui mérite vraiment d’être surveillé, ce sont deux choses.. D’abord, où va l’argent laissé par ces vieilles plateformes : sera-t-il transféré vers une autogarde (self-custody), ou bien échangé ailleurs pour continuer à grossir le levier ; ensuite, après qu’une nouvelle hausse ait fait passer le ratio de positions on-chain perpétuel à un niveau supérieur, le prix de liquidation deviendra-t-il la nouvelle coordonnée de référence pour tout le marché.
Le renversement reste ici : ceux qui ont inventé ce jeu de levier à forte intensité ont quitté la scène, mais le levier lui n’a pas pris sa retraite.. Il a juste changé de costume, et il continue à faire le même métier.
La vraie question, c’est suivante : lors de la prochaine nuit où tout le monde est liquidé en même temps, la main qui appuie sur le bouton — elle se trouve dans les salles serveurs d’une bourse, ou bien dans un contrat que personne n’a jamais vu..
#比特币两度受阻87300美元
Ce message est décidément un peu trop discret..
📢 消息第一时间
Une vieille place de trading, si ancienne dans le domaine des produits dérivés qu’on pourrait presque la considérer comme la « première » de la profession, a officiellement cessé les échanges à l’issue du 23, à minuit (heure de la côte Est des États-Unis).. Sans diffusion d’adieu, sans compte à rebours, et dans l’annonce, la phrase la plus visible est en fait la suivante : les soldes qui n’ont pas été retirés vont commencer à faire l’objet de frais mensuels.
La plupart des gens y voient simplement « encore une vieille plateforme qui ferme », puis soupirent : « encore une larme de l’époque ».. Mais ce qui mérite vraiment d’être observé, c’est à quelles règles elle soumet l’argent qu’elle laisse derrière elle — pour les utilisateurs ayant passé la vérification d’identité, les soldes seront facturés à 50 dollars équivalents, ou à 1 % par an annualisé : on prélève le montant le plus élevé, puis on le déduit chaque mois.
C’est assez intéressant.. La lame la plus tranchante, quand une plateforme de trading s’en va, n’est pas l’arrêt des transactions, mais le fait d’assigner un coût de détention à « l’argent qui n’est pas encore parti ». Ce n’est pas une liquidation : c’est une évacuation, on pousse les gens dehors avec des frais.
Ce qui permet de mieux comprendre, c’est aussi le moment.. Cette plateforme a vécu pendant plus de dix ans ; le modèle des contrats perpétuels, elle l’a essentiellement apporté dans la vision du grand public.. Et la même semaine où elle ferme, de l’autre côté, sur une plateforme perpétuelle on-chain, le volume de positions ouvertes atteint un record historique de 18 milliards de dollars ; le token de la plateforme gagne 27 % en une semaine, et une adresse anonyme ajoute des positions à hauteur de 400 millions de dollars en un mois.
Donc, en réalité, la demande de levier n’a pas diminué du tout.. Elle s’est juste déplacée : de l’ordre centralisé (carnet de carnet d’ordres côté contrepartie) vers le carnet d’ordres et le moteur de liquidation, sur la chaîne.
À partir de là, ça devient différent.. Au cours des dix dernières années, celui qui maîtrisait la vitesse d’exécution et le prix de liquidation maîtrisait aussi le pouvoir de fixation implicite de ce marché.. Désormais, ce pouvoir change de mains, et le changement est même plus discret que la plupart des gens ne l’imaginent.
Mais le problème, c’est que.. le changement de mains ne veut pas dire plus de sécurité. Sur l’on-chain perpétuel, les règles de liquidation sont écrites dans le code : la transparence est bien là pour les règles, mais pas pour le risque.. Dans le même pool de positions de plusieurs dizaines de milliards, dans un scénario extrême, les réactions en chaîne de la liquidation se transmettent quand même au marché spot.
Reporté à la situation d’aujourd’hui, c’est encore plus parlant.. Le Bitcoin a deux fois buté vers les 87 300, puis a été repoussé ; la demande spot du marché est passée en territoire négatif, et le prix est retombé sous le niveau de coût de l’ETF.. Quand le prix n’a pas de direction, l’argent ne gagne plus sur la direction : il gagne sur la volatilité. Le levier passe alors de « parier sur la direction » à un simple outil de rente.
Ce qui mérite vraiment d’être surveillé, ce sont deux choses.. D’abord, où va l’argent laissé par ces vieilles plateformes : sera-t-il transféré vers une autogarde (self-custody), ou bien échangé ailleurs pour continuer à grossir le levier ; ensuite, après qu’une nouvelle hausse ait fait passer le ratio de positions on-chain perpétuel à un niveau supérieur, le prix de liquidation deviendra-t-il la nouvelle coordonnée de référence pour tout le marché.
Le renversement reste ici : ceux qui ont inventé ce jeu de levier à forte intensité ont quitté la scène, mais le levier lui n’a pas pris sa retraite.. Il a juste changé de costume, et il continue à faire le même métier.
La vraie question, c’est suivante : lors de la prochaine nuit où tout le monde est liquidé en même temps, la main qui appuie sur le bouton — elle se trouve dans les salles serveurs d’une bourse, ou bien dans un contrat que personne n’a jamais vu..
Ce message est décidément un peu trop discret..
📢 消息第一时间
Une vieille place de trading, si ancienne dans le domaine des produits dérivés qu’on pourrait presque la considérer comme la « première » de la profession, a officiellement cessé les échanges à l’issue du 23, à minuit (heure de la côte Est des États-Unis).. Sans diffusion d’adieu, sans compte à rebours, et dans l’annonce, la phrase la plus visible est en fait la suivante : les soldes qui n’ont pas été retirés vont commencer à faire l’objet de frais mensuels.
La plupart des gens y voient simplement « encore une vieille plateforme qui ferme », puis soupirent : « encore une larme de l’époque ».. Mais ce qui mérite vraiment d’être observé, c’est à quelles règles elle soumet l’argent qu’elle laisse derrière elle — pour les utilisateurs ayant passé la vérification d’identité, les soldes seront facturés à 50 dollars équivalents, ou à 1 % par an annualisé : on prélève le montant le plus élevé, puis on le déduit chaque mois.
C’est assez intéressant.. La lame la plus tranchante, quand une plateforme de trading s’en va, n’est pas l’arrêt des transactions, mais le fait d’assigner un coût de détention à « l’argent qui n’est pas encore parti ». Ce n’est pas une liquidation : c’est une évacuation, on pousse les gens dehors avec des frais.
Ce qui permet de mieux comprendre, c’est aussi le moment.. Cette plateforme a vécu pendant plus de dix ans ; le modèle des contrats perpétuels, elle l’a essentiellement apporté dans la vision du grand public.. Et la même semaine où elle ferme, de l’autre côté, sur une plateforme perpétuelle on-chain, le volume de positions ouvertes atteint un record historique de 18 milliards de dollars ; le token de la plateforme gagne 27 % en une semaine, et une adresse anonyme ajoute des positions à hauteur de 400 millions de dollars en un mois.
Donc, en réalité, la demande de levier n’a pas diminué du tout.. Elle s’est juste déplacée : de l’ordre centralisé (carnet de carnet d’ordres côté contrepartie) vers le carnet d’ordres et le moteur de liquidation, sur la chaîne.
À partir de là, ça devient différent.. Au cours des dix dernières années, celui qui maîtrisait la vitesse d’exécution et le prix de liquidation maîtrisait aussi le pouvoir de fixation implicite de ce marché.. Désormais, ce pouvoir change de mains, et le changement est même plus discret que la plupart des gens ne l’imaginent.
Mais le problème, c’est que.. le changement de mains ne veut pas dire plus de sécurité. Sur l’on-chain perpétuel, les règles de liquidation sont écrites dans le code : la transparence est bien là pour les règles, mais pas pour le risque.. Dans le même pool de positions de plusieurs dizaines de milliards, dans un scénario extrême, les réactions en chaîne de la liquidation se transmettent quand même au marché spot.
Reporté à la situation d’aujourd’hui, c’est encore plus parlant.. Le Bitcoin a deux fois buté vers les 87 300, puis a été repoussé ; la demande spot du marché est passée en territoire négatif, et le prix est retombé sous le niveau de coût de l’ETF.. Quand le prix n’a pas de direction, l’argent ne gagne plus sur la direction : il gagne sur la volatilité. Le levier passe alors de « parier sur la direction » à un simple outil de rente.
Ce qui mérite vraiment d’être surveillé, ce sont deux choses.. D’abord, où va l’argent laissé par ces vieilles plateformes : sera-t-il transféré vers une autogarde (self-custody), ou bien échangé ailleurs pour continuer à grossir le levier ; ensuite, après qu’une nouvelle hausse ait fait passer le ratio de positions on-chain perpétuel à un niveau supérieur, le prix de liquidation deviendra-t-il la nouvelle coordonnée de référence pour tout le marché.
Le renversement reste ici : ceux qui ont inventé ce jeu de levier à forte intensité ont quitté la scène, mais le levier lui n’a pas pris sa retraite.. Il a juste changé de costume, et il continue à faire le même métier.
La vraie question, c’est suivante : lors de la prochaine nuit où tout le monde est liquidé en même temps, la main qui appuie sur le bouton — elle se trouve dans les salles serveurs d’une bourse, ou bien dans un contrat que personne n’a jamais vu..
1
219
·
--
#比特币突破8.7万美元创八个月新高
Cette nouvelle est en fait un peu étrange..
[⚖️ 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Aux États-Unis, le précédent président par intérim de la SEC, Uyeda, est sorti et a dit une vérité évidente : à l’époque, cette série de procès visant les sociétés crypto a été retirée volontairement. La raison n’était pas que l’affaire n’était pas fondée, mais que « continuer à la poursuivre nuirait à la crédibilité même de l’institution ».. Un organisme de régulation qui admet de lui-même que le retrait sert à préserver la face, voilà qui est assez intéressant.
La plupart des gens, en voyant « retrait d’affaire », pensent d’abord que la régulation s’est tournée autrement, que le vent a changé.. Mais ce qui mérite vraiment d’être regardé, c’est la raison qu’il donne : le comité envisageait alors un virage de politique à 180 degrés. Si on laissait ses avocats défendre en audience sur la base de l’ancienne position, les explications que le juge donnerait entreraient directement en collision avec la nouvelle politique.. Donc il préfère retirer, plutôt que de permettre au tribunal d’enfermer ce point dans une décision.
En clair.. ce n’est pas que ces sociétés aient été prouvées innocentes, c’est que la régulation ne veut pas se faire contredire en tribunal par sa propre nouvelle position.
À partir de là, tout devient différent.. Les dossiers retirés, à l’époque, concernaient la plus grande vague de noms en termes de volume.. Après le retrait, l’enjeu central consistant à déterminer si « ce type d’actifs constitue ou non un titre » n’a en réalité reçu aucune réponse, mot pour mot.. La justice n’a pas tranché. Donc, ce problème demeure encore aujourd’hui en suspens.
Et une réponse laissée en suspens, le marché va la remplir tout seul.. Au cours des dix-huit derniers mois, les flux ont osé renforcer ces actifs, en grande partie parce que le chapeau des poursuites au-dessus de la tête a été retiré.. La prime de risque baisse, l’évaluation remonte naturellement.. Mais c’est une valorisation soutenue par le fait qu’il n’y a « pas de mauvaises nouvelles », pas par des règles devenues vraiment claires.
Le plus intéressant, c’est le coût à terme de ce mouvement.. L’élément le plus précieux pour un régulateur n’est jamais les quelques actes d’accusation qu’il détient, mais son pouvoir d’interprétation de ses propres règles. Une fois qu’un tribunal rendrait vraiment un jugement, ce pouvoir d’interprétation passerait de la régulation vers la jurisprudence ; et pour changer, il faudrait seulement une nouvelle législation.. L’action de retirer les poursuites est donc, dans l’essence, une manière de reprendre d’abord le pouvoir d’interprétation, puis de l’utiliser tranquillement plus tard.
Donc, ce qu’il faut vraiment surveiller, ce n’est pas combien de dossiers ont été retirés.. c’est la façon dont les règles seront écrites ensuite — exemption temporaire des actifs tokenisés, législation de la structure de marché.. Ce sont justement les endroits où la définition doit être « clouée ».. Dès que la définition est vraiment inscrite dans la loi, cette valorisation optimiste maintenue aujourd’hui grâce à une « situation suspendue » devra être re-pricée.
Mais la question se pose.. Le fait de laisser en suspens, c’est à double tranchant.. Aujourd’hui, la raison du retrait est « le gouvernement va changer de cap » ; alors si un jour le vent re-tourne, avec les mêmes faits et les mêmes matériaux, il est tout à fait possible de ressortir l’affaire et de la réutiliser.. Retirer une affaire n’est pas une grâce, c’est une pause. Au moment où on appuie sur la touche pause, le minuteur ne s’arrête pas.
Le retournement est là : lorsqu’une institution accepte de reconnaître « nos affaires ont déjà, en droit, des doutes », le fait même de le dire prouve que la position juridique de ce type d’actifs n’a pas été réellement réglée à ce jour.. Le marché lit le retrait comme une bonne nouvelle, la loi lit le retrait comme une question non tranchée.. Ces deux lectures ne peuvent pas rester vraies simultanément éternellement.
Le vrai problème est alors le suivant : quand viendra le jour où il faudra faire un choix entre deux options, sur quel type de position (taille de portefeuille) vous attendez..
#比特币突破8.7万美元创八个月新高
Cette nouvelle est en fait un peu étrange..
⚖️ 今日盘面群里聊
Aux États-Unis, le précédent président par intérim de la SEC, Uyeda, est sorti et a dit une vérité évidente : à l’époque, cette série de procès visant les sociétés crypto a été retirée volontairement. La raison n’était pas que l’affaire n’était pas fondée, mais que « continuer à la poursuivre nuirait à la crédibilité même de l’institution ».. Un organisme de régulation qui admet de lui-même que le retrait sert à préserver la face, voilà qui est assez intéressant.
La plupart des gens, en voyant « retrait d’affaire », pensent d’abord que la régulation s’est tournée autrement, que le vent a changé.. Mais ce qui mérite vraiment d’être regardé, c’est la raison qu’il donne : le comité envisageait alors un virage de politique à 180 degrés. Si on laissait ses avocats défendre en audience sur la base de l’ancienne position, les explications que le juge donnerait entreraient directement en collision avec la nouvelle politique.. Donc il préfère retirer, plutôt que de permettre au tribunal d’enfermer ce point dans une décision.
En clair.. ce n’est pas que ces sociétés aient été prouvées innocentes, c’est que la régulation ne veut pas se faire contredire en tribunal par sa propre nouvelle position.
À partir de là, tout devient différent.. Les dossiers retirés, à l’époque, concernaient la plus grande vague de noms en termes de volume.. Après le retrait, l’enjeu central consistant à déterminer si « ce type d’actifs constitue ou non un titre » n’a en réalité reçu aucune réponse, mot pour mot.. La justice n’a pas tranché. Donc, ce problème demeure encore aujourd’hui en suspens.
Et une réponse laissée en suspens, le marché va la remplir tout seul.. Au cours des dix-huit derniers mois, les flux ont osé renforcer ces actifs, en grande partie parce que le chapeau des poursuites au-dessus de la tête a été retiré.. La prime de risque baisse, l’évaluation remonte naturellement.. Mais c’est une valorisation soutenue par le fait qu’il n’y a « pas de mauvaises nouvelles », pas par des règles devenues vraiment claires.
Le plus intéressant, c’est le coût à terme de ce mouvement.. L’élément le plus précieux pour un régulateur n’est jamais les quelques actes d’accusation qu’il détient, mais son pouvoir d’interprétation de ses propres règles. Une fois qu’un tribunal rendrait vraiment un jugement, ce pouvoir d’interprétation passerait de la régulation vers la jurisprudence ; et pour changer, il faudrait seulement une nouvelle législation.. L’action de retirer les poursuites est donc, dans l’essence, une manière de reprendre d’abord le pouvoir d’interprétation, puis de l’utiliser tranquillement plus tard.
Donc, ce qu’il faut vraiment surveiller, ce n’est pas combien de dossiers ont été retirés.. c’est la façon dont les règles seront écrites ensuite — exemption temporaire des actifs tokenisés, législation de la structure de marché.. Ce sont justement les endroits où la définition doit être « clouée ».. Dès que la définition est vraiment inscrite dans la loi, cette valorisation optimiste maintenue aujourd’hui grâce à une « situation suspendue » devra être re-pricée.
Mais la question se pose.. Le fait de laisser en suspens, c’est à double tranchant.. Aujourd’hui, la raison du retrait est « le gouvernement va changer de cap » ; alors si un jour le vent re-tourne, avec les mêmes faits et les mêmes matériaux, il est tout à fait possible de ressortir l’affaire et de la réutiliser.. Retirer une affaire n’est pas une grâce, c’est une pause. Au moment où on appuie sur la touche pause, le minuteur ne s’arrête pas.
Le retournement est là : lorsqu’une institution accepte de reconnaître « nos affaires ont déjà, en droit, des doutes », le fait même de le dire prouve que la position juridique de ce type d’actifs n’a pas été réellement réglée à ce jour.. Le marché lit le retrait comme une bonne nouvelle, la loi lit le retrait comme une question non tranchée.. Ces deux lectures ne peuvent pas rester vraies simultanément éternellement.
Le vrai problème est alors le suivant : quand viendra le jour où il faudra faire un choix entre deux options, sur quel type de position (taille de portefeuille) vous attendez..
Cette nouvelle est en fait un peu étrange..
⚖️ 今日盘面群里聊
Aux États-Unis, le précédent président par intérim de la SEC, Uyeda, est sorti et a dit une vérité évidente : à l’époque, cette série de procès visant les sociétés crypto a été retirée volontairement. La raison n’était pas que l’affaire n’était pas fondée, mais que « continuer à la poursuivre nuirait à la crédibilité même de l’institution ».. Un organisme de régulation qui admet de lui-même que le retrait sert à préserver la face, voilà qui est assez intéressant.
La plupart des gens, en voyant « retrait d’affaire », pensent d’abord que la régulation s’est tournée autrement, que le vent a changé.. Mais ce qui mérite vraiment d’être regardé, c’est la raison qu’il donne : le comité envisageait alors un virage de politique à 180 degrés. Si on laissait ses avocats défendre en audience sur la base de l’ancienne position, les explications que le juge donnerait entreraient directement en collision avec la nouvelle politique.. Donc il préfère retirer, plutôt que de permettre au tribunal d’enfermer ce point dans une décision.
En clair.. ce n’est pas que ces sociétés aient été prouvées innocentes, c’est que la régulation ne veut pas se faire contredire en tribunal par sa propre nouvelle position.
À partir de là, tout devient différent.. Les dossiers retirés, à l’époque, concernaient la plus grande vague de noms en termes de volume.. Après le retrait, l’enjeu central consistant à déterminer si « ce type d’actifs constitue ou non un titre » n’a en réalité reçu aucune réponse, mot pour mot.. La justice n’a pas tranché. Donc, ce problème demeure encore aujourd’hui en suspens.
Et une réponse laissée en suspens, le marché va la remplir tout seul.. Au cours des dix-huit derniers mois, les flux ont osé renforcer ces actifs, en grande partie parce que le chapeau des poursuites au-dessus de la tête a été retiré.. La prime de risque baisse, l’évaluation remonte naturellement.. Mais c’est une valorisation soutenue par le fait qu’il n’y a « pas de mauvaises nouvelles », pas par des règles devenues vraiment claires.
Le plus intéressant, c’est le coût à terme de ce mouvement.. L’élément le plus précieux pour un régulateur n’est jamais les quelques actes d’accusation qu’il détient, mais son pouvoir d’interprétation de ses propres règles. Une fois qu’un tribunal rendrait vraiment un jugement, ce pouvoir d’interprétation passerait de la régulation vers la jurisprudence ; et pour changer, il faudrait seulement une nouvelle législation.. L’action de retirer les poursuites est donc, dans l’essence, une manière de reprendre d’abord le pouvoir d’interprétation, puis de l’utiliser tranquillement plus tard.
Donc, ce qu’il faut vraiment surveiller, ce n’est pas combien de dossiers ont été retirés.. c’est la façon dont les règles seront écrites ensuite — exemption temporaire des actifs tokenisés, législation de la structure de marché.. Ce sont justement les endroits où la définition doit être « clouée ».. Dès que la définition est vraiment inscrite dans la loi, cette valorisation optimiste maintenue aujourd’hui grâce à une « situation suspendue » devra être re-pricée.
Mais la question se pose.. Le fait de laisser en suspens, c’est à double tranchant.. Aujourd’hui, la raison du retrait est « le gouvernement va changer de cap » ; alors si un jour le vent re-tourne, avec les mêmes faits et les mêmes matériaux, il est tout à fait possible de ressortir l’affaire et de la réutiliser.. Retirer une affaire n’est pas une grâce, c’est une pause. Au moment où on appuie sur la touche pause, le minuteur ne s’arrête pas.
Le retournement est là : lorsqu’une institution accepte de reconnaître « nos affaires ont déjà, en droit, des doutes », le fait même de le dire prouve que la position juridique de ce type d’actifs n’a pas été réellement réglée à ce jour.. Le marché lit le retrait comme une bonne nouvelle, la loi lit le retrait comme une question non tranchée.. Ces deux lectures ne peuvent pas rester vraies simultanément éternellement.
Le vrai problème est alors le suivant : quand viendra le jour où il faudra faire un choix entre deux options, sur quel type de position (taille de portefeuille) vous attendez..
2
376
·
--
Cette nouvelle est en fait un peu étrange..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Une chaîne est restée bloquée pendant toute une journée : pendant 24 heures et 48 minutes, aucun bloc n’a été produit. À en juger par le bon sens, cela devrait être un incident majeur. Mais la réaction de la communauté ressemble davantage à l’attente qu’une opération se termine, plutôt qu’à l’extinction d’un incendie.
Clarifions d’abord ce qui s’est passé.. Le Cosmos Hub a repris la production de blocs le mercredi matin à 8h06 (heure de la côte Est des États-Unis). La raison de l’arrêt de la chaîne n’est pas une intrusion du code : un attaquant a obtenu le contrôle de 11 contrats sur Neutron, et la manière dont il l’a obtenu, c’est en achetant des tickets.
La plupart des gens, en voyant « attaque de pirates » écrits noir sur blanc, pensent d’abord qu’un autre bug a été exploité. Mais ce qui mérite vraiment d’être regardé, c’est l’étiquette de prix : le coût initial de cette attaque était de 20 199 dollars en stablecoins. Cet argent a servi à acheter des droits de vote, qui ont ensuite été verrouillés. L’échéance visée se verrouille à 12 minutes avant la fin d’une proposition accélérée.
Autrement dit, le coût total pour prendre le contrôle d’un lot de contrats, c’est 20 000 dollars, plus une poignée de minutes de patience.
C’est plutôt intéressant.. Le seuil de gouvernance d’une chaîne a été étiqueté avec un prix.
Ce qui explique encore mieux la situation, c’est la façon de « sauver la mise ».. Sur la chaîne, aucun interrupteur ne porte « geler l’attaquant » : la seule chose que les validateurs peuvent faire, c’est se mettre d’accord pour ne pas produire de blocs—pour arrêter toute la chaîne, attendre une solution, puis redémarrer ensemble. Après une journée d’arrêt, 1 230 000 ATOM ont été transférés hors du portefeuille de l’attaquant.
Cette manœuvre est en réalité assez maladroite, mais elle expose clairement la structure réelle du pouvoir : le fait qu’une chaîne puisse geler des fonds ne dépend pas de ce qui est écrit dans le code, mais du nombre de personnes prêtes à fermer leurs machines en même temps.
Le choix de l’attaquant est encore plus intéressant.. Pourquoi ne pas viser une cible plus grande, mais Neutron ? Parce que le coût d’attaque est directement accroché à « combien coûte un vote ». Plus la distribution des tokens est concentrée, plus l’action de gouvernance est rapide, et plus le seuil est bas : le prix pour acheter les voix décisives devient donc moins cher.. Le chiffre de 20 000 dollars, à lui seul, est déjà un rapport.
Et cette fois, ce qui a permis de récupérer la situation, c’est une condition assez simple : le nombre de validateurs n’est pas énorme, ils se connaissent, ils peuvent se mobiliser.. Sur une autre chaîne plus dispersée, avec davantage de nœuds, où il y a des gens en ligne le jour comme la nuit, mais personne ne tranche vraiment, l’option « tout le monde se met d’accord pour s’arrêter » n’existe pas : les propositions malveillantes passeront alors tranquillement.
Mais voici le problème : la même capacité est une arme à double tranchant. Aujourd’hui, les validateurs peuvent arrêter la chaîne pendant 24 heures pour bloquer un attaquant ; demain, ils pourraient aussi l’arrêter pendant 24 heures pour d’autres raisons. Pendant ce temps, tous les transferts, liquidations et messages inter-chaînes des utilisateurs normaux sont aussi mis sur pause. Dans ce mécanisme, sauver des gens et causer des dommages collatéraux, c’est la même chose.
Donc, le vrai sujet n’est pas de savoir combien d’ATOM ont été détournés cette fois.
La question est plutôt : cette tactique va-t-elle être copiée.. Dès que « acheter des votes de gouvernance pour 20 000 dollars » sera prouvé comme bon marché et faisable, ce dont l’industrie devra probablement se passer, ce ne sera pas uniquement des failles. Ce qui sera à ajuster, c’est la tarification de la gouvernance—le seuil des propositions, le délai d’exécution, le time-lock, et le coût d’acquisition des droits de vote. Ces paramètres qu’on ne regarde presque jamais deviendront soudain la première ligne du budget sécurité.
Le renversement est ici : cette fois, ce qui a été emporté, ce sont des votes de gouvernance, pas une clé privée. Donc après coup, il n’y a pas de chemin « pour récupérer ». La chaîne a été redémarrée, les contrats ont été repris, mais à qui iront finalement ces 1 230 000 ATOM, c’est une autre bataille, plus longue encore.
Le vrai problème, c’est que pendant les 24 heures de la prochaine fois où la chaîne sera stoppée, est-ce que ta position, elle aussi, restera là, au repos..
Cette nouvelle est en fait un peu étrange..
💥 盘面异动群里说
Une chaîne est restée bloquée pendant toute une journée : pendant 24 heures et 48 minutes, aucun bloc n’a été produit. À en juger par le bon sens, cela devrait être un incident majeur. Mais la réaction de la communauté ressemble davantage à l’attente qu’une opération se termine, plutôt qu’à l’extinction d’un incendie.
Clarifions d’abord ce qui s’est passé.. Le Cosmos Hub a repris la production de blocs le mercredi matin à 8h06 (heure de la côte Est des États-Unis). La raison de l’arrêt de la chaîne n’est pas une intrusion du code : un attaquant a obtenu le contrôle de 11 contrats sur Neutron, et la manière dont il l’a obtenu, c’est en achetant des tickets.
La plupart des gens, en voyant « attaque de pirates » écrits noir sur blanc, pensent d’abord qu’un autre bug a été exploité. Mais ce qui mérite vraiment d’être regardé, c’est l’étiquette de prix : le coût initial de cette attaque était de 20 199 dollars en stablecoins. Cet argent a servi à acheter des droits de vote, qui ont ensuite été verrouillés. L’échéance visée se verrouille à 12 minutes avant la fin d’une proposition accélérée.
Autrement dit, le coût total pour prendre le contrôle d’un lot de contrats, c’est 20 000 dollars, plus une poignée de minutes de patience.
C’est plutôt intéressant.. Le seuil de gouvernance d’une chaîne a été étiqueté avec un prix.
Ce qui explique encore mieux la situation, c’est la façon de « sauver la mise ».. Sur la chaîne, aucun interrupteur ne porte « geler l’attaquant » : la seule chose que les validateurs peuvent faire, c’est se mettre d’accord pour ne pas produire de blocs—pour arrêter toute la chaîne, attendre une solution, puis redémarrer ensemble. Après une journée d’arrêt, 1 230 000 ATOM ont été transférés hors du portefeuille de l’attaquant.
Cette manœuvre est en réalité assez maladroite, mais elle expose clairement la structure réelle du pouvoir : le fait qu’une chaîne puisse geler des fonds ne dépend pas de ce qui est écrit dans le code, mais du nombre de personnes prêtes à fermer leurs machines en même temps.
Le choix de l’attaquant est encore plus intéressant.. Pourquoi ne pas viser une cible plus grande, mais Neutron ? Parce que le coût d’attaque est directement accroché à « combien coûte un vote ». Plus la distribution des tokens est concentrée, plus l’action de gouvernance est rapide, et plus le seuil est bas : le prix pour acheter les voix décisives devient donc moins cher.. Le chiffre de 20 000 dollars, à lui seul, est déjà un rapport.
Et cette fois, ce qui a permis de récupérer la situation, c’est une condition assez simple : le nombre de validateurs n’est pas énorme, ils se connaissent, ils peuvent se mobiliser.. Sur une autre chaîne plus dispersée, avec davantage de nœuds, où il y a des gens en ligne le jour comme la nuit, mais personne ne tranche vraiment, l’option « tout le monde se met d’accord pour s’arrêter » n’existe pas : les propositions malveillantes passeront alors tranquillement.
Mais voici le problème : la même capacité est une arme à double tranchant. Aujourd’hui, les validateurs peuvent arrêter la chaîne pendant 24 heures pour bloquer un attaquant ; demain, ils pourraient aussi l’arrêter pendant 24 heures pour d’autres raisons. Pendant ce temps, tous les transferts, liquidations et messages inter-chaînes des utilisateurs normaux sont aussi mis sur pause. Dans ce mécanisme, sauver des gens et causer des dommages collatéraux, c’est la même chose.
Donc, le vrai sujet n’est pas de savoir combien d’ATOM ont été détournés cette fois.
La question est plutôt : cette tactique va-t-elle être copiée.. Dès que « acheter des votes de gouvernance pour 20 000 dollars » sera prouvé comme bon marché et faisable, ce dont l’industrie devra probablement se passer, ce ne sera pas uniquement des failles. Ce qui sera à ajuster, c’est la tarification de la gouvernance—le seuil des propositions, le délai d’exécution, le time-lock, et le coût d’acquisition des droits de vote. Ces paramètres qu’on ne regarde presque jamais deviendront soudain la première ligne du budget sécurité.
Le renversement est ici : cette fois, ce qui a été emporté, ce sont des votes de gouvernance, pas une clé privée. Donc après coup, il n’y a pas de chemin « pour récupérer ». La chaîne a été redémarrée, les contrats ont été repris, mais à qui iront finalement ces 1 230 000 ATOM, c’est une autre bataille, plus longue encore.
Le vrai problème, c’est que pendant les 24 heures de la prochaine fois où la chaîne sera stoppée, est-ce que ta position, elle aussi, restera là, au repos..
💥 盘面异动群里说
Une chaîne est restée bloquée pendant toute une journée : pendant 24 heures et 48 minutes, aucun bloc n’a été produit. À en juger par le bon sens, cela devrait être un incident majeur. Mais la réaction de la communauté ressemble davantage à l’attente qu’une opération se termine, plutôt qu’à l’extinction d’un incendie.
Clarifions d’abord ce qui s’est passé.. Le Cosmos Hub a repris la production de blocs le mercredi matin à 8h06 (heure de la côte Est des États-Unis). La raison de l’arrêt de la chaîne n’est pas une intrusion du code : un attaquant a obtenu le contrôle de 11 contrats sur Neutron, et la manière dont il l’a obtenu, c’est en achetant des tickets.
La plupart des gens, en voyant « attaque de pirates » écrits noir sur blanc, pensent d’abord qu’un autre bug a été exploité. Mais ce qui mérite vraiment d’être regardé, c’est l’étiquette de prix : le coût initial de cette attaque était de 20 199 dollars en stablecoins. Cet argent a servi à acheter des droits de vote, qui ont ensuite été verrouillés. L’échéance visée se verrouille à 12 minutes avant la fin d’une proposition accélérée.
Autrement dit, le coût total pour prendre le contrôle d’un lot de contrats, c’est 20 000 dollars, plus une poignée de minutes de patience.
C’est plutôt intéressant.. Le seuil de gouvernance d’une chaîne a été étiqueté avec un prix.
Ce qui explique encore mieux la situation, c’est la façon de « sauver la mise ».. Sur la chaîne, aucun interrupteur ne porte « geler l’attaquant » : la seule chose que les validateurs peuvent faire, c’est se mettre d’accord pour ne pas produire de blocs—pour arrêter toute la chaîne, attendre une solution, puis redémarrer ensemble. Après une journée d’arrêt, 1 230 000 ATOM ont été transférés hors du portefeuille de l’attaquant.
Cette manœuvre est en réalité assez maladroite, mais elle expose clairement la structure réelle du pouvoir : le fait qu’une chaîne puisse geler des fonds ne dépend pas de ce qui est écrit dans le code, mais du nombre de personnes prêtes à fermer leurs machines en même temps.
Le choix de l’attaquant est encore plus intéressant.. Pourquoi ne pas viser une cible plus grande, mais Neutron ? Parce que le coût d’attaque est directement accroché à « combien coûte un vote ». Plus la distribution des tokens est concentrée, plus l’action de gouvernance est rapide, et plus le seuil est bas : le prix pour acheter les voix décisives devient donc moins cher.. Le chiffre de 20 000 dollars, à lui seul, est déjà un rapport.
Et cette fois, ce qui a permis de récupérer la situation, c’est une condition assez simple : le nombre de validateurs n’est pas énorme, ils se connaissent, ils peuvent se mobiliser.. Sur une autre chaîne plus dispersée, avec davantage de nœuds, où il y a des gens en ligne le jour comme la nuit, mais personne ne tranche vraiment, l’option « tout le monde se met d’accord pour s’arrêter » n’existe pas : les propositions malveillantes passeront alors tranquillement.
Mais voici le problème : la même capacité est une arme à double tranchant. Aujourd’hui, les validateurs peuvent arrêter la chaîne pendant 24 heures pour bloquer un attaquant ; demain, ils pourraient aussi l’arrêter pendant 24 heures pour d’autres raisons. Pendant ce temps, tous les transferts, liquidations et messages inter-chaînes des utilisateurs normaux sont aussi mis sur pause. Dans ce mécanisme, sauver des gens et causer des dommages collatéraux, c’est la même chose.
Donc, le vrai sujet n’est pas de savoir combien d’ATOM ont été détournés cette fois.
La question est plutôt : cette tactique va-t-elle être copiée.. Dès que « acheter des votes de gouvernance pour 20 000 dollars » sera prouvé comme bon marché et faisable, ce dont l’industrie devra probablement se passer, ce ne sera pas uniquement des failles. Ce qui sera à ajuster, c’est la tarification de la gouvernance—le seuil des propositions, le délai d’exécution, le time-lock, et le coût d’acquisition des droits de vote. Ces paramètres qu’on ne regarde presque jamais deviendront soudain la première ligne du budget sécurité.
Le renversement est ici : cette fois, ce qui a été emporté, ce sont des votes de gouvernance, pas une clé privée. Donc après coup, il n’y a pas de chemin « pour récupérer ». La chaîne a été redémarrée, les contrats ont été repris, mais à qui iront finalement ces 1 230 000 ATOM, c’est une autre bataille, plus longue encore.
Le vrai problème, c’est que pendant les 24 heures de la prochaine fois où la chaîne sera stoppée, est-ce que ta position, elle aussi, restera là, au repos..
1
369
·
--
Vérifié
#21shares推出欧洲首只zcash实物etp
Cette actualité est en réalité plutôt étrange..
[💰 实时行情追踪](https://app.binance.com/uni-qr/6d5gRrvm)
La première ETP physique adossée à une ZEC vient d’être introduite en Europe. L’émetteur est 21Shares : le 22 septembre, elle a été cotée sur les places boursières paneuropéennes à Paris et à Amsterdam, sous le code ZCASH.. Un actif qui s’est construit sur l’idée de « ne pas être vu » a, cette fois-ci, choisi l’endroit le plus attaché à la divulgation pour se faire coter.
La plupart des gens, en lisant ceci, se focalisent sur la phrase : « les monnaies de confidentialité sont désormais acceptées par le courant dominant »..
Mais ce qui mérite vraiment d’être observé, c’est l’étiquette de prix.. Les frais annuels de ce produit s’élèvent à 2,5 %, soit bien plus que ceux des ETP Bitcoin et Ethereum cotées sur le même lot.. Et ce qui est encore plus intéressant, c’est qu’au premier jour, seules 5 000 parts ont été mises en vente : valeur liquidative à 20,04 dollars, pour une taille d’environ 100 000 dollars.
Percevoir les frais les plus élevés pour une taille minimale, et voilà qu’on commence à voir la différence..
Ce qu’il vend actuellement, ce n’est pas la taille, mais la « qualification ».. Le produit est détenu physiquement : le dépositaire est BitGo. Dans les comptes des courtiers européens, on peut passer directement des ordres, sans ouvrir de compte sur une place boursière, et sans avoir à se soucier des clés privées.. En clair : ceux qui acceptent de payer ces 2,5 % n’achètent pas de la confidentialité, ils achètent l’action consistant à « pouvoir enfin la faire entrer dans un compte ».
Le cheminement des flux de capitaux est d’ailleurs déjà très clair.. Le 25 août, le trust ZEC de Grayscale a été converti en ETF et admis sur la plateforme Arca de la bourse new-yorkaise ; à ce jour, il a accueilli près de 890 millions de dollars. Le 30 septembre, il faudra encore faire un « split » 3 pour 1, afin de faire baisser le prix par part et permettre aux particuliers d’acheter des unités plus petites.. En Europe, le premier jour ne représente que 100 000 dollars, mais l’accès qu’il obtient est celui permettant aux capitaux européens de pouvoir toucher à la ZEC. D’abord un contenant, ensuite du capital : cet ordre ne doit pas être inversé.
On en vient alors à quelque chose de difficile à ne pas remarquer.. Cette année, la ZEC a progressé de 2 700 %, sa capitalisation frôle 27,5 milliards de dollars, et elle se classe au 9e rang parmi les actifs crypto.. La semaine dernière, les détenteurs ont voté : 98,9 % ont choisi de conserver le modèle de « réduction de moitié » à la manière du Bitcoin, ce qui revient à verrouiller encore les règles du côté de l’offre.. D’un côté, l’offre est tenue par des règles ; de l’autre, le côté de la demande vient tout juste de rejoindre des courtiers traditionnels. Les deux poussent en même temps dans la même direction.
Mais le problème, c’est : que négocie vraiment le prix.. Aujourd’hui, en séance, il est monté près de 1 680 dollars, puis est redescendu à 1 522, perdant 6,6 % en une journée.. Si ce n’était que parce que la « demande de confidentialité » augmente, ce produit ne sortirait pas forcément une telle configuration dès la première semaine de cotation en Europe.. On dirait plutôt qu’il s’agit d’un prix pour une position : à l’heure actuelle, parmi les actifs de confidentialité, c’est presque le seul qui puisse être intégré à un compte en respectant la conformité. La rareté, c’est cette position, pas uniquement la technologie en elle-même.
Ce qu’il faut vraiment surveiller, c’est si ce canal peut atteindre du volume.. S’il y arrive, les actifs liés à la confidentialité auront pour la première fois une tarification continue sur des étagères traditionnelles ; ensuite, d’autres produits similaires feront la démarche d’approbation à leur tour. S’il n’y arrive pas, alors aujourd’hui ce n’est qu’un autre produit qui « occupe un espace ».
Le retournement se situe à l’autre bout.. Un actif qui s’est construit sur « ne pas être vu », dont l’argument de vente le plus cher est justement qu’il peut maintenant être détenu de manière visible et auprès d’un dépositaire. Or, si un jour les règles exigent la divulgation des flux d’adresses sous-jacentes pour ce type de produits, les conditions qui rendent le « contenant » possible se relâcheront. À ce moment-là, en regardant à nouveau ces frais annuels de 2,5 %, le goût ne sera plus le même.
#21shares推出欧洲首只zcash实物etp
Cette actualité est en réalité plutôt étrange..
💰 实时行情追踪
La première ETP physique adossée à une ZEC vient d’être introduite en Europe. L’émetteur est 21Shares : le 22 septembre, elle a été cotée sur les places boursières paneuropéennes à Paris et à Amsterdam, sous le code ZCASH.. Un actif qui s’est construit sur l’idée de « ne pas être vu » a, cette fois-ci, choisi l’endroit le plus attaché à la divulgation pour se faire coter.
La plupart des gens, en lisant ceci, se focalisent sur la phrase : « les monnaies de confidentialité sont désormais acceptées par le courant dominant »..
Mais ce qui mérite vraiment d’être observé, c’est l’étiquette de prix.. Les frais annuels de ce produit s’élèvent à 2,5 %, soit bien plus que ceux des ETP Bitcoin et Ethereum cotées sur le même lot.. Et ce qui est encore plus intéressant, c’est qu’au premier jour, seules 5 000 parts ont été mises en vente : valeur liquidative à 20,04 dollars, pour une taille d’environ 100 000 dollars.
Percevoir les frais les plus élevés pour une taille minimale, et voilà qu’on commence à voir la différence..
Ce qu’il vend actuellement, ce n’est pas la taille, mais la « qualification ».. Le produit est détenu physiquement : le dépositaire est BitGo. Dans les comptes des courtiers européens, on peut passer directement des ordres, sans ouvrir de compte sur une place boursière, et sans avoir à se soucier des clés privées.. En clair : ceux qui acceptent de payer ces 2,5 % n’achètent pas de la confidentialité, ils achètent l’action consistant à « pouvoir enfin la faire entrer dans un compte ».
Le cheminement des flux de capitaux est d’ailleurs déjà très clair.. Le 25 août, le trust ZEC de Grayscale a été converti en ETF et admis sur la plateforme Arca de la bourse new-yorkaise ; à ce jour, il a accueilli près de 890 millions de dollars. Le 30 septembre, il faudra encore faire un « split » 3 pour 1, afin de faire baisser le prix par part et permettre aux particuliers d’acheter des unités plus petites.. En Europe, le premier jour ne représente que 100 000 dollars, mais l’accès qu’il obtient est celui permettant aux capitaux européens de pouvoir toucher à la ZEC. D’abord un contenant, ensuite du capital : cet ordre ne doit pas être inversé.
On en vient alors à quelque chose de difficile à ne pas remarquer.. Cette année, la ZEC a progressé de 2 700 %, sa capitalisation frôle 27,5 milliards de dollars, et elle se classe au 9e rang parmi les actifs crypto.. La semaine dernière, les détenteurs ont voté : 98,9 % ont choisi de conserver le modèle de « réduction de moitié » à la manière du Bitcoin, ce qui revient à verrouiller encore les règles du côté de l’offre.. D’un côté, l’offre est tenue par des règles ; de l’autre, le côté de la demande vient tout juste de rejoindre des courtiers traditionnels. Les deux poussent en même temps dans la même direction.
Mais le problème, c’est : que négocie vraiment le prix.. Aujourd’hui, en séance, il est monté près de 1 680 dollars, puis est redescendu à 1 522, perdant 6,6 % en une journée.. Si ce n’était que parce que la « demande de confidentialité » augmente, ce produit ne sortirait pas forcément une telle configuration dès la première semaine de cotation en Europe.. On dirait plutôt qu’il s’agit d’un prix pour une position : à l’heure actuelle, parmi les actifs de confidentialité, c’est presque le seul qui puisse être intégré à un compte en respectant la conformité. La rareté, c’est cette position, pas uniquement la technologie en elle-même.
Ce qu’il faut vraiment surveiller, c’est si ce canal peut atteindre du volume.. S’il y arrive, les actifs liés à la confidentialité auront pour la première fois une tarification continue sur des étagères traditionnelles ; ensuite, d’autres produits similaires feront la démarche d’approbation à leur tour. S’il n’y arrive pas, alors aujourd’hui ce n’est qu’un autre produit qui « occupe un espace ».
Le retournement se situe à l’autre bout.. Un actif qui s’est construit sur « ne pas être vu », dont l’argument de vente le plus cher est justement qu’il peut maintenant être détenu de manière visible et auprès d’un dépositaire. Or, si un jour les règles exigent la divulgation des flux d’adresses sous-jacentes pour ce type de produits, les conditions qui rendent le « contenant » possible se relâcheront. À ce moment-là, en regardant à nouveau ces frais annuels de 2,5 %, le goût ne sera plus le même.
Cette actualité est en réalité plutôt étrange..
💰 实时行情追踪
La première ETP physique adossée à une ZEC vient d’être introduite en Europe. L’émetteur est 21Shares : le 22 septembre, elle a été cotée sur les places boursières paneuropéennes à Paris et à Amsterdam, sous le code ZCASH.. Un actif qui s’est construit sur l’idée de « ne pas être vu » a, cette fois-ci, choisi l’endroit le plus attaché à la divulgation pour se faire coter.
La plupart des gens, en lisant ceci, se focalisent sur la phrase : « les monnaies de confidentialité sont désormais acceptées par le courant dominant »..
Mais ce qui mérite vraiment d’être observé, c’est l’étiquette de prix.. Les frais annuels de ce produit s’élèvent à 2,5 %, soit bien plus que ceux des ETP Bitcoin et Ethereum cotées sur le même lot.. Et ce qui est encore plus intéressant, c’est qu’au premier jour, seules 5 000 parts ont été mises en vente : valeur liquidative à 20,04 dollars, pour une taille d’environ 100 000 dollars.
Percevoir les frais les plus élevés pour une taille minimale, et voilà qu’on commence à voir la différence..
Ce qu’il vend actuellement, ce n’est pas la taille, mais la « qualification ».. Le produit est détenu physiquement : le dépositaire est BitGo. Dans les comptes des courtiers européens, on peut passer directement des ordres, sans ouvrir de compte sur une place boursière, et sans avoir à se soucier des clés privées.. En clair : ceux qui acceptent de payer ces 2,5 % n’achètent pas de la confidentialité, ils achètent l’action consistant à « pouvoir enfin la faire entrer dans un compte ».
Le cheminement des flux de capitaux est d’ailleurs déjà très clair.. Le 25 août, le trust ZEC de Grayscale a été converti en ETF et admis sur la plateforme Arca de la bourse new-yorkaise ; à ce jour, il a accueilli près de 890 millions de dollars. Le 30 septembre, il faudra encore faire un « split » 3 pour 1, afin de faire baisser le prix par part et permettre aux particuliers d’acheter des unités plus petites.. En Europe, le premier jour ne représente que 100 000 dollars, mais l’accès qu’il obtient est celui permettant aux capitaux européens de pouvoir toucher à la ZEC. D’abord un contenant, ensuite du capital : cet ordre ne doit pas être inversé.
On en vient alors à quelque chose de difficile à ne pas remarquer.. Cette année, la ZEC a progressé de 2 700 %, sa capitalisation frôle 27,5 milliards de dollars, et elle se classe au 9e rang parmi les actifs crypto.. La semaine dernière, les détenteurs ont voté : 98,9 % ont choisi de conserver le modèle de « réduction de moitié » à la manière du Bitcoin, ce qui revient à verrouiller encore les règles du côté de l’offre.. D’un côté, l’offre est tenue par des règles ; de l’autre, le côté de la demande vient tout juste de rejoindre des courtiers traditionnels. Les deux poussent en même temps dans la même direction.
Mais le problème, c’est : que négocie vraiment le prix.. Aujourd’hui, en séance, il est monté près de 1 680 dollars, puis est redescendu à 1 522, perdant 6,6 % en une journée.. Si ce n’était que parce que la « demande de confidentialité » augmente, ce produit ne sortirait pas forcément une telle configuration dès la première semaine de cotation en Europe.. On dirait plutôt qu’il s’agit d’un prix pour une position : à l’heure actuelle, parmi les actifs de confidentialité, c’est presque le seul qui puisse être intégré à un compte en respectant la conformité. La rareté, c’est cette position, pas uniquement la technologie en elle-même.
Ce qu’il faut vraiment surveiller, c’est si ce canal peut atteindre du volume.. S’il y arrive, les actifs liés à la confidentialité auront pour la première fois une tarification continue sur des étagères traditionnelles ; ensuite, d’autres produits similaires feront la démarche d’approbation à leur tour. S’il n’y arrive pas, alors aujourd’hui ce n’est qu’un autre produit qui « occupe un espace ».
Le retournement se situe à l’autre bout.. Un actif qui s’est construit sur « ne pas être vu », dont l’argument de vente le plus cher est justement qu’il peut maintenant être détenu de manière visible et auprès d’un dépositaire. Or, si un jour les règles exigent la divulgation des flux d’adresses sous-jacentes pour ce type de produits, les conditions qui rendent le « contenant » possible se relâcheront. À ce moment-là, en regardant à nouveau ces frais annuels de 2,5 %, le goût ne sera plus le même.
17
14.9k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone