
PatyMac
26k Publicaciones
PatyMac
Denunciar
Bloquear usuario
7.7K+ Siguiendo
2.9K+ Seguidores
2.1K+ Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
Directo
PINNED
·
--
Artículo
WALLET CALIENTE VS. WALLET FRÍA¿Cuál es la diferencia y qué cambia realmente para tu seguridad?
Si ya entendiste qué es una wallet, ahora viene una de las primeras decisiones importantes en criptomonedas:
¿Dejo mis activos en una wallet conectada a Internet o utilizo una wallet fría?
La respuesta no es simplemente:
“Fría = buena, caliente = mala”.
La realidad es bastante más interesante.
🔥 ¿QUÉ ES UNA HOT WALLET?
Una hot wallet, o wallet caliente, es una wallet cuyas claves están gestionadas en un entorno conectado o diseñado para interactuar regularmente con Internet.
Ejemplos habituales son:
wallets móviles;extensiones de navegador;aplicaciones de escritorio;determinadas wallets utilizadas para interactuar con DeFi y Web3.
Su principal ventaja es la comodidad.
Puedes:
recibir criptomonedas;enviar fondos;conectarte a aplicaciones descentralizadas;intercambiar tokens;interactuar con smart contracts.
Todo de manera relativamente rápida.
Pero esa comodidad tiene una contrapartida:
Mayor exposición operativa.
Tu dispositivo, navegador, aplicaciones y hábitos de seguridad pasan a formar parte de la superficie de riesgo.
❄️ ¿QUÉ ES UNA COLD WALLET?
Una cold wallet busca mantener las claves privadas fuera de un entorno conectado permanentemente a Internet.
Las hardware wallets son uno de los ejemplos más conocidos.
El objetivo es reducir la exposición de las claves a determinadas amenazas digitales.
Imaginemos que tienes una cantidad importante de Bitcoin que no necesitas mover durante meses o años.
Podrías considerar una estrategia de almacenamiento en frío para reducir la exposición de esas claves.
Pero atención:
Cold wallet no significa “dinero blindado”.
También existen riesgos humanos.
🔐 EL PUNTO MÁS IMPORTANTE: LAS CLAVES
La diferencia fundamental no es simplemente:
“una tiene Internet y otra no”.
La cuestión central es:
¿Cómo se generan, almacenan y utilizan las claves privadas?
Una arquitectura de almacenamiento en frío busca que las claves permanezcan aisladas de determinados entornos conectados.
Eso puede dificultar que un atacante remoto las obtenga.
Pero si alguien consigue tu seed phrase, el problema puede ser mucho mayor.
Por eso una hardware wallet puede ser excelente desde el punto de vista de la arquitectura de seguridad y, aun así, terminar en pérdida de fondos si el usuario entrega su frase de recuperación.
🧨 EL ERROR QUE MÁS SE REPITE
Imagina que compras una hardware wallet.
La configuras.
El dispositivo te genera una seed phrase.
Y alguien te escribe:
“Para activar tu wallet, necesito que me envíes las 12/24 palabras”.
🚨 NO.
Una empresa legítima de hardware wallet no necesita que entregues tu seed phrase para “activar”, “sincronizar”, “verificar” o “desbloquear” tus fondos.
Una solicitud de ese tipo debe considerarse una señal de alarma.
🏦 ¿Y EL EXCHANGE?
Aquí tenemos una tercera situación.
Cuando mantienes activos en un exchange custodial, no necesariamente estás utilizando una wallet personal en la que tú controlas directamente las claves.
La plataforma administra la infraestructura de custodia.
Por eso podemos pensar, simplificando, en tres modelos:
🏦 CUSTODIA DE TERCEROS
El proveedor controla la infraestructura y las claves correspondientes a los activos bajo su custodia.
🔥 HOT WALLET
El usuario administra sus claves mediante una wallet conectada o frecuentemente utilizada en Internet.
❄️ COLD WALLET
Las claves se mantienen con una estrategia destinada a reducir su exposición a entornos conectados.
Cada modelo tiene beneficios y riesgos diferentes.
⚖️ ¿CUÁL DEBERÍAS UTILIZAR?
No existe una respuesta universal.
Depende de:
Cantidad de fondos.
Frecuencia con la que operas.
Conocimientos técnicos.
Necesidad de acceso rápido.
Tolerancia al riesgo.
Capacidad para proteger y recuperar las claves.
Por ejemplo:
Una persona que realiza operaciones frecuentes puede valorar la accesibilidad de una hot wallet.
Una persona que mantiene activos durante largo tiempo y no necesita moverlos constantemente puede considerar una estrategia de almacenamiento en frío.
Y alguien que no comprende todavía cómo funcionan las claves puede cometer errores graves con cualquiera de las dos.
🧠 LA REGLA MÁS IMPORTANTE
No pienses solamente:
“¿Dónde están mis criptomonedas?”
Pregúntate:
“¿Quién controla las claves?”
Y después:
“¿Qué pasa si pierdo esas claves?”
Porque la autocustodia tiene una característica muy particular:
te da más control, pero también te da más responsabilidad.
No existe necesariamente un banco al que puedas llamar para cancelar una transferencia irreversible.
No existe un botón universal de:
“Olvidé mi seed phrase”.
🇵🇾 UN EJEMPLO SENCILLO
Supongamos que Patricia compra BTC y decide mantenerlos durante varios años.
Podría tener:
Parte de sus fondos operativos en una wallet que utiliza con frecuencia.
Y podría considerar mantener:
Fondos destinados al largo plazo bajo una estrategia de almacenamiento en frío.
Pero la seguridad no termina al comprar el dispositivo.
Patricia también tendría que pensar dónde y cómo proteger la seed phrase, cómo evitar copias digitales inseguras y cómo establecer un procedimiento de recuperación.
La tecnología es solamente una parte de la seguridad.
El usuario también forma parte del sistema de seguridad.
🚨 5 REGLAS DE ORO
1️⃣ Nunca compartas tu seed phrase.
Ni con un supuesto soporte técnico.
2️⃣ No guardes tu seed phrase en una captura de pantalla.
Una copia digital puede quedar expuesta.
3️⃣ Verifica siempre la dirección antes de enviar.
Una transacción blockchain puede ser difícil o imposible de revertir.
4️⃣ No conectes tu wallet a páginas desconocidas.
Una firma maliciosa puede generar consecuencias reales.
5️⃣ No confundas comodidad con seguridad.
La opción más fácil de utilizar no necesariamente es la que ofrece menor exposición al riesgo.
🔥❄️ ENTONCES… ¿HOT O COLD?
La verdadera pregunta no es:
“¿Cuál es mejor?”
La pregunta correcta es:
“¿Cuál se adapta a la cantidad de fondos, frecuencia de uso y nivel de seguridad que puedo manejar correctamente?”
Porque una cold wallet mal gestionada puede terminar siendo insegura.
Y una hot wallet correctamente administrada puede ser adecuada para determinados usos.
La seguridad en cripto no depende de un solo dispositivo.
Depende de todo el sistema:
dispositivo + claves + seed phrase + hábitos + procedimientos + conocimiento.
❓ PREGUNTAS INTERESANTES
¿Una cold wallet puede ser hackeada?
Ningún sistema debe considerarse absolutamente invulnerable. El objetivo es reducir determinadas superficies de ataque.
¿Puedo usar una hot wallet para pequeñas cantidades?
Es una práctica que algunos usuarios adoptan para fondos destinados a operaciones frecuentes, pero la seguridad depende de la wallet, el dispositivo y los hábitos del usuario.
¿Dónde debo guardar mi seed phrase?
En un medio y lugar seguro que reduzca el riesgo de pérdida, robo o exposición. No debe almacenarse de forma insegura en Internet.
¿Una hardware wallet elimina el riesgo de perder mis criptomonedas?
No. Puede reducir ciertos riesgos, pero perder o comprometer la información de recuperación puede provocar una pérdida de acceso.
¿Exchange, hot wallet y cold wallet son exactamente lo mismo?
No. Son modelos diferentes de custodia y gestión de claves.
📌 GLOSARIO CRIPTO #2
HOT WALLET = wallet diseñada para operar con mayor conexión y accesibilidad.
COLD WALLET = estrategia de almacenamiento que busca mantener las claves con menor exposición a entornos conectados.
Y ahora que ya sabemos qué es una wallet y la diferencia entre caliente y fría, llegamos al concepto que probablemente sea el más importante de toda esta serie:
🔑 LA CLAVE PRIVADA
Porque puedes cambiar de exchange.
Puedes cambiar de wallet.
Puedes cambiar de blockchain.
Pero si no entiendes qué significa controlar una clave privada, todavía no entiendes completamente qué significa tener autocustodia.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#GlosarioCripto #HotWallet #ColdWallet #CryptoSecurity #SelfCustody
WALLET CALIENTE VS. WALLET FRÍA
¿Cuál es la diferencia y qué cambia realmente para tu seguridad?
Si ya entendiste qué es una wallet, ahora viene una de las primeras decisiones importantes en criptomonedas:
¿Dejo mis activos en una wallet conectada a Internet o utilizo una wallet fría?
La respuesta no es simplemente:
“Fría = buena, caliente = mala”.
La realidad es bastante más interesante.
🔥 ¿QUÉ ES UNA HOT WALLET?
Una hot wallet, o wallet caliente, es una wallet cuyas claves están gestionadas en un entorno conectado o diseñado para interactuar regularmente con Internet.
Ejemplos habituales son:
wallets móviles;extensiones de navegador;aplicaciones de escritorio;determinadas wallets utilizadas para interactuar con DeFi y Web3.
Su principal ventaja es la comodidad.
Puedes:
recibir criptomonedas;enviar fondos;conectarte a aplicaciones descentralizadas;intercambiar tokens;interactuar con smart contracts.
Todo de manera relativamente rápida.
Pero esa comodidad tiene una contrapartida:
Mayor exposición operativa.
Tu dispositivo, navegador, aplicaciones y hábitos de seguridad pasan a formar parte de la superficie de riesgo.
❄️ ¿QUÉ ES UNA COLD WALLET?
Una cold wallet busca mantener las claves privadas fuera de un entorno conectado permanentemente a Internet.
Las hardware wallets son uno de los ejemplos más conocidos.
El objetivo es reducir la exposición de las claves a determinadas amenazas digitales.
Imaginemos que tienes una cantidad importante de Bitcoin que no necesitas mover durante meses o años.
Podrías considerar una estrategia de almacenamiento en frío para reducir la exposición de esas claves.
Pero atención:
Cold wallet no significa “dinero blindado”.
También existen riesgos humanos.
🔐 EL PUNTO MÁS IMPORTANTE: LAS CLAVES
La diferencia fundamental no es simplemente:
“una tiene Internet y otra no”.
La cuestión central es:
¿Cómo se generan, almacenan y utilizan las claves privadas?
Una arquitectura de almacenamiento en frío busca que las claves permanezcan aisladas de determinados entornos conectados.
Eso puede dificultar que un atacante remoto las obtenga.
Pero si alguien consigue tu seed phrase, el problema puede ser mucho mayor.
Por eso una hardware wallet puede ser excelente desde el punto de vista de la arquitectura de seguridad y, aun así, terminar en pérdida de fondos si el usuario entrega su frase de recuperación.
🧨 EL ERROR QUE MÁS SE REPITE
Imagina que compras una hardware wallet.
La configuras.
El dispositivo te genera una seed phrase.
Y alguien te escribe:
“Para activar tu wallet, necesito que me envíes las 12/24 palabras”.
🚨 NO.
Una empresa legítima de hardware wallet no necesita que entregues tu seed phrase para “activar”, “sincronizar”, “verificar” o “desbloquear” tus fondos.
Una solicitud de ese tipo debe considerarse una señal de alarma.
🏦 ¿Y EL EXCHANGE?
Aquí tenemos una tercera situación.
Cuando mantienes activos en un exchange custodial, no necesariamente estás utilizando una wallet personal en la que tú controlas directamente las claves.
La plataforma administra la infraestructura de custodia.
Por eso podemos pensar, simplificando, en tres modelos:
🏦 CUSTODIA DE TERCEROS
El proveedor controla la infraestructura y las claves correspondientes a los activos bajo su custodia.
🔥 HOT WALLET
El usuario administra sus claves mediante una wallet conectada o frecuentemente utilizada en Internet.
❄️ COLD WALLET
Las claves se mantienen con una estrategia destinada a reducir su exposición a entornos conectados.
Cada modelo tiene beneficios y riesgos diferentes.
⚖️ ¿CUÁL DEBERÍAS UTILIZAR?
No existe una respuesta universal.
Depende de:
Cantidad de fondos.
Frecuencia con la que operas.
Conocimientos técnicos.
Necesidad de acceso rápido.
Tolerancia al riesgo.
Capacidad para proteger y recuperar las claves.
Por ejemplo:
Una persona que realiza operaciones frecuentes puede valorar la accesibilidad de una hot wallet.
Una persona que mantiene activos durante largo tiempo y no necesita moverlos constantemente puede considerar una estrategia de almacenamiento en frío.
Y alguien que no comprende todavía cómo funcionan las claves puede cometer errores graves con cualquiera de las dos.
🧠 LA REGLA MÁS IMPORTANTE
No pienses solamente:
“¿Dónde están mis criptomonedas?”
Pregúntate:
“¿Quién controla las claves?”
Y después:
“¿Qué pasa si pierdo esas claves?”
Porque la autocustodia tiene una característica muy particular:
te da más control, pero también te da más responsabilidad.
No existe necesariamente un banco al que puedas llamar para cancelar una transferencia irreversible.
No existe un botón universal de:
“Olvidé mi seed phrase”.
🇵🇾 UN EJEMPLO SENCILLO
Supongamos que Patricia compra BTC y decide mantenerlos durante varios años.
Podría tener:
Parte de sus fondos operativos en una wallet que utiliza con frecuencia.
Y podría considerar mantener:
Fondos destinados al largo plazo bajo una estrategia de almacenamiento en frío.
Pero la seguridad no termina al comprar el dispositivo.
Patricia también tendría que pensar dónde y cómo proteger la seed phrase, cómo evitar copias digitales inseguras y cómo establecer un procedimiento de recuperación.
La tecnología es solamente una parte de la seguridad.
El usuario también forma parte del sistema de seguridad.
🚨 5 REGLAS DE ORO
1️⃣ Nunca compartas tu seed phrase.
Ni con un supuesto soporte técnico.
2️⃣ No guardes tu seed phrase en una captura de pantalla.
Una copia digital puede quedar expuesta.
3️⃣ Verifica siempre la dirección antes de enviar.
Una transacción blockchain puede ser difícil o imposible de revertir.
4️⃣ No conectes tu wallet a páginas desconocidas.
Una firma maliciosa puede generar consecuencias reales.
5️⃣ No confundas comodidad con seguridad.
La opción más fácil de utilizar no necesariamente es la que ofrece menor exposición al riesgo.
🔥❄️ ENTONCES… ¿HOT O COLD?
La verdadera pregunta no es:
“¿Cuál es mejor?”
La pregunta correcta es:
“¿Cuál se adapta a la cantidad de fondos, frecuencia de uso y nivel de seguridad que puedo manejar correctamente?”
Porque una cold wallet mal gestionada puede terminar siendo insegura.
Y una hot wallet correctamente administrada puede ser adecuada para determinados usos.
La seguridad en cripto no depende de un solo dispositivo.
Depende de todo el sistema:
dispositivo + claves + seed phrase + hábitos + procedimientos + conocimiento.
❓ PREGUNTAS INTERESANTES
¿Una cold wallet puede ser hackeada?
Ningún sistema debe considerarse absolutamente invulnerable. El objetivo es reducir determinadas superficies de ataque.
¿Puedo usar una hot wallet para pequeñas cantidades?
Es una práctica que algunos usuarios adoptan para fondos destinados a operaciones frecuentes, pero la seguridad depende de la wallet, el dispositivo y los hábitos del usuario.
¿Dónde debo guardar mi seed phrase?
En un medio y lugar seguro que reduzca el riesgo de pérdida, robo o exposición. No debe almacenarse de forma insegura en Internet.
¿Una hardware wallet elimina el riesgo de perder mis criptomonedas?
No. Puede reducir ciertos riesgos, pero perder o comprometer la información de recuperación puede provocar una pérdida de acceso.
¿Exchange, hot wallet y cold wallet son exactamente lo mismo?
No. Son modelos diferentes de custodia y gestión de claves.
📌 GLOSARIO CRIPTO #2
HOT WALLET = wallet diseñada para operar con mayor conexión y accesibilidad.
COLD WALLET = estrategia de almacenamiento que busca mantener las claves con menor exposición a entornos conectados.
Y ahora que ya sabemos qué es una wallet y la diferencia entre caliente y fría, llegamos al concepto que probablemente sea el más importante de toda esta serie:
🔑 LA CLAVE PRIVADA
Porque puedes cambiar de exchange.
Puedes cambiar de wallet.
Puedes cambiar de blockchain.
Pero si no entiendes qué significa controlar una clave privada, todavía no entiendes completamente qué significa tener autocustodia.
$BTC
$ETH
$BNB
#GlosarioCripto #HotWallet #ColdWallet #CryptoSecurity #SelfCustody
Si ya entendiste qué es una wallet, ahora viene una de las primeras decisiones importantes en criptomonedas:
¿Dejo mis activos en una wallet conectada a Internet o utilizo una wallet fría?
La respuesta no es simplemente:
“Fría = buena, caliente = mala”.
La realidad es bastante más interesante.
🔥 ¿QUÉ ES UNA HOT WALLET?
Una hot wallet, o wallet caliente, es una wallet cuyas claves están gestionadas en un entorno conectado o diseñado para interactuar regularmente con Internet.
Ejemplos habituales son:
wallets móviles;extensiones de navegador;aplicaciones de escritorio;determinadas wallets utilizadas para interactuar con DeFi y Web3.
Su principal ventaja es la comodidad.
Puedes:
recibir criptomonedas;enviar fondos;conectarte a aplicaciones descentralizadas;intercambiar tokens;interactuar con smart contracts.
Todo de manera relativamente rápida.
Pero esa comodidad tiene una contrapartida:
Mayor exposición operativa.
Tu dispositivo, navegador, aplicaciones y hábitos de seguridad pasan a formar parte de la superficie de riesgo.
❄️ ¿QUÉ ES UNA COLD WALLET?
Una cold wallet busca mantener las claves privadas fuera de un entorno conectado permanentemente a Internet.
Las hardware wallets son uno de los ejemplos más conocidos.
El objetivo es reducir la exposición de las claves a determinadas amenazas digitales.
Imaginemos que tienes una cantidad importante de Bitcoin que no necesitas mover durante meses o años.
Podrías considerar una estrategia de almacenamiento en frío para reducir la exposición de esas claves.
Pero atención:
Cold wallet no significa “dinero blindado”.
También existen riesgos humanos.
🔐 EL PUNTO MÁS IMPORTANTE: LAS CLAVES
La diferencia fundamental no es simplemente:
“una tiene Internet y otra no”.
La cuestión central es:
¿Cómo se generan, almacenan y utilizan las claves privadas?
Una arquitectura de almacenamiento en frío busca que las claves permanezcan aisladas de determinados entornos conectados.
Eso puede dificultar que un atacante remoto las obtenga.
Pero si alguien consigue tu seed phrase, el problema puede ser mucho mayor.
Por eso una hardware wallet puede ser excelente desde el punto de vista de la arquitectura de seguridad y, aun así, terminar en pérdida de fondos si el usuario entrega su frase de recuperación.
🧨 EL ERROR QUE MÁS SE REPITE
Imagina que compras una hardware wallet.
La configuras.
El dispositivo te genera una seed phrase.
Y alguien te escribe:
“Para activar tu wallet, necesito que me envíes las 12/24 palabras”.
🚨 NO.
Una empresa legítima de hardware wallet no necesita que entregues tu seed phrase para “activar”, “sincronizar”, “verificar” o “desbloquear” tus fondos.
Una solicitud de ese tipo debe considerarse una señal de alarma.
🏦 ¿Y EL EXCHANGE?
Aquí tenemos una tercera situación.
Cuando mantienes activos en un exchange custodial, no necesariamente estás utilizando una wallet personal en la que tú controlas directamente las claves.
La plataforma administra la infraestructura de custodia.
Por eso podemos pensar, simplificando, en tres modelos:
🏦 CUSTODIA DE TERCEROS
El proveedor controla la infraestructura y las claves correspondientes a los activos bajo su custodia.
🔥 HOT WALLET
El usuario administra sus claves mediante una wallet conectada o frecuentemente utilizada en Internet.
❄️ COLD WALLET
Las claves se mantienen con una estrategia destinada a reducir su exposición a entornos conectados.
Cada modelo tiene beneficios y riesgos diferentes.
⚖️ ¿CUÁL DEBERÍAS UTILIZAR?
No existe una respuesta universal.
Depende de:
Cantidad de fondos.
Frecuencia con la que operas.
Conocimientos técnicos.
Necesidad de acceso rápido.
Tolerancia al riesgo.
Capacidad para proteger y recuperar las claves.
Por ejemplo:
Una persona que realiza operaciones frecuentes puede valorar la accesibilidad de una hot wallet.
Una persona que mantiene activos durante largo tiempo y no necesita moverlos constantemente puede considerar una estrategia de almacenamiento en frío.
Y alguien que no comprende todavía cómo funcionan las claves puede cometer errores graves con cualquiera de las dos.
🧠 LA REGLA MÁS IMPORTANTE
No pienses solamente:
“¿Dónde están mis criptomonedas?”
Pregúntate:
“¿Quién controla las claves?”
Y después:
“¿Qué pasa si pierdo esas claves?”
Porque la autocustodia tiene una característica muy particular:
te da más control, pero también te da más responsabilidad.
No existe necesariamente un banco al que puedas llamar para cancelar una transferencia irreversible.
No existe un botón universal de:
“Olvidé mi seed phrase”.
🇵🇾 UN EJEMPLO SENCILLO
Supongamos que Patricia compra BTC y decide mantenerlos durante varios años.
Podría tener:
Parte de sus fondos operativos en una wallet que utiliza con frecuencia.
Y podría considerar mantener:
Fondos destinados al largo plazo bajo una estrategia de almacenamiento en frío.
Pero la seguridad no termina al comprar el dispositivo.
Patricia también tendría que pensar dónde y cómo proteger la seed phrase, cómo evitar copias digitales inseguras y cómo establecer un procedimiento de recuperación.
La tecnología es solamente una parte de la seguridad.
El usuario también forma parte del sistema de seguridad.
🚨 5 REGLAS DE ORO
1️⃣ Nunca compartas tu seed phrase.
Ni con un supuesto soporte técnico.
2️⃣ No guardes tu seed phrase en una captura de pantalla.
Una copia digital puede quedar expuesta.
3️⃣ Verifica siempre la dirección antes de enviar.
Una transacción blockchain puede ser difícil o imposible de revertir.
4️⃣ No conectes tu wallet a páginas desconocidas.
Una firma maliciosa puede generar consecuencias reales.
5️⃣ No confundas comodidad con seguridad.
La opción más fácil de utilizar no necesariamente es la que ofrece menor exposición al riesgo.
🔥❄️ ENTONCES… ¿HOT O COLD?
La verdadera pregunta no es:
“¿Cuál es mejor?”
La pregunta correcta es:
“¿Cuál se adapta a la cantidad de fondos, frecuencia de uso y nivel de seguridad que puedo manejar correctamente?”
Porque una cold wallet mal gestionada puede terminar siendo insegura.
Y una hot wallet correctamente administrada puede ser adecuada para determinados usos.
La seguridad en cripto no depende de un solo dispositivo.
Depende de todo el sistema:
dispositivo + claves + seed phrase + hábitos + procedimientos + conocimiento.
❓ PREGUNTAS INTERESANTES
¿Una cold wallet puede ser hackeada?
Ningún sistema debe considerarse absolutamente invulnerable. El objetivo es reducir determinadas superficies de ataque.
¿Puedo usar una hot wallet para pequeñas cantidades?
Es una práctica que algunos usuarios adoptan para fondos destinados a operaciones frecuentes, pero la seguridad depende de la wallet, el dispositivo y los hábitos del usuario.
¿Dónde debo guardar mi seed phrase?
En un medio y lugar seguro que reduzca el riesgo de pérdida, robo o exposición. No debe almacenarse de forma insegura en Internet.
¿Una hardware wallet elimina el riesgo de perder mis criptomonedas?
No. Puede reducir ciertos riesgos, pero perder o comprometer la información de recuperación puede provocar una pérdida de acceso.
¿Exchange, hot wallet y cold wallet son exactamente lo mismo?
No. Son modelos diferentes de custodia y gestión de claves.
📌 GLOSARIO CRIPTO #2
HOT WALLET = wallet diseñada para operar con mayor conexión y accesibilidad.
COLD WALLET = estrategia de almacenamiento que busca mantener las claves con menor exposición a entornos conectados.
Y ahora que ya sabemos qué es una wallet y la diferencia entre caliente y fría, llegamos al concepto que probablemente sea el más importante de toda esta serie:
🔑 LA CLAVE PRIVADA
Porque puedes cambiar de exchange.
Puedes cambiar de wallet.
Puedes cambiar de blockchain.
Pero si no entiendes qué significa controlar una clave privada, todavía no entiendes completamente qué significa tener autocustodia.
$BTC
$ETH
$BNB
#GlosarioCripto #HotWallet #ColdWallet #CryptoSecurity #SelfCustody
691
PINNED
·
--
Artículo
¿QUÉ ES REALMENTE UNA WALLET?Cuando alguien empieza en criptomonedas, una de las primeras cosas que escucha es:
“Necesitas una wallet”.
Y entonces aparece una pregunta aparentemente sencilla:
¿Qué es una wallet y dónde están realmente mis criptomonedas?
La respuesta puede sorprenderte:
👉 Una wallet no funciona como una billetera tradicional.
No es una caja digital donde están guardados tus Bitcoins, tus USDT o tus Ethereum.
La wallet, en términos simples, es una herramienta que te permite gestionar tus claves y autorizar movimientos de activos registrados en una blockchain.
Y entender esta diferencia es fundamental para la seguridad.
🧩 Entonces… ¿dónde están mis criptomonedas?
Cuando tienes Bitcoin, por ejemplo, lo que existe en la red Bitcoin es un registro de que determinada cantidad de BTC está asociada a determinadas condiciones de gasto.
La blockchain mantiene ese registro.
Tu wallet utiliza información criptográfica que te permite demostrar que tienes autorización para mover esos fondos.
Por eso, una frase muy importante en el mundo cripto es:
“Not your keys, not your coins”.
“No son tus claves, no son tus monedas”.
No significa que las criptomonedas desaparezcan porque estén en un exchange.
Significa que existe una diferencia entre:
tener un saldo en una plataforma que controla las claves, y
controlar vos mismo las claves que permiten mover los activos.
🔑 ¿Qué controla realmente una wallet?
Principalmente, las claves criptográficas necesarias para interactuar con la blockchain.
Y aquí aparecen tres conceptos que muchas veces se confunden:
1️⃣ Dirección pública
Es la información que puedes compartir para recibir determinados activos.
Es parecida a una dirección bancaria en el sentido de que otras personas pueden utilizarla para enviarte fondos.
Pero no es una contraseña.
2️⃣ Clave privada
Es información criptográfica que permite autorizar determinadas operaciones.
Nunca debe compartirse.
Quien obtiene control sobre una clave privada puede, dependiendo del sistema, tener capacidad para mover los activos asociados.
3️⃣ Seed phrase
Es la llamada frase de recuperación, generalmente formada por una secuencia de palabras.
Puede permitir recuperar las claves de una wallet.
Por eso:
tu seed phrase no es un dato para enviar por WhatsApp, guardar en una captura de pantalla o introducir en cualquier página que te la solicite.
🧊 ¿Todas las wallets son iguales?
No.
Una clasificación fundamental es:
🔥 Hot wallet
Está conectada a Internet y normalmente se utiliza mediante una aplicación, extensión del navegador o dispositivo conectado.
Es práctica para operar, pero la exposición a Internet introduce riesgos adicionales.
❄️ Cold wallet
Mantiene las claves privadas en un entorno diseñado para reducir su exposición a Internet.
Las hardware wallets son un ejemplo conocido.
Pero cuidado:
“wallet fría” no significa “imposible de hackear”.
La seguridad también depende de cómo proteges tu dispositivo, tu seed phrase y tus procedimientos de recuperación.
🏦 ¿Y qué pasa cuando tienes criptomonedas en Binance u otro exchange?
Aquí aparece una diferencia fundamental.
En un exchange custodial, normalmente la plataforma administra las claves asociadas a los activos que mantiene bajo su custodia.
Vos ves un saldo en tu cuenta.
Pero eso no equivale necesariamente a que tengas las claves privadas correspondientes en tu poder.
Esto introduce un concepto que vamos a desarrollar más adelante:
Riesgo de contraparte.
Si dependes de una empresa para custodiar tus activos, también dependes de su infraestructura, seguridad, operaciones, condiciones contractuales y situación jurídica.
Por eso el debate no es simplemente:
“¿Exchange o wallet?”
La verdadera pregunta es:
“¿Quién controla las claves y qué derechos tengo sobre los activos?”
⚠️ El error más peligroso del principiante
Pensar que tener una wallet significa automáticamente estar protegido.
No.
Puedes perder fondos por:
entregar tu seed phrase;instalar una aplicación maliciosa;firmar una transacción que no comprendes;conectarte a una página fraudulenta;enviar fondos por una red incorrecta;perder las credenciales de recuperación;utilizar una dirección equivocada;o comprometer el dispositivo desde el que administras la wallet.
La autocustodia elimina determinados riesgos, pero también aumenta tu responsabilidad.
🇵🇾 ¿Y esto qué tiene que ver con Paraguay?
Mucho.
El Banco Central del Paraguay ha señalado que las criptomonedas como Bitcoin no tienen curso legal ni fuerza cancelatoria obligatoria en Paraguay y no cuentan con garantía estatal.
Además, la legislación paraguaya incorpora a los proveedores de servicios de activos virtuales dentro del marco de prevención de lavado de activos.
Esto significa que el usuario paraguayo no debería pensar únicamente en:
“¿Dónde compro Bitcoin?”
También debería preguntarse:
¿Quién custodia mis activos?
¿Qué entidad estoy utilizando?
¿En qué jurisdicción está?
¿Qué ocurre si pierdo acceso?
¿Qué ocurre si la plataforma deja de operar?
🧠 LA IDEA QUE QUIERO QUE TE LLEVES
Una wallet no es simplemente una “billetera digital”.
Es una herramienta para gestionar las credenciales criptográficas que permiten interactuar con activos registrados en una blockchain.
Y cuanto más entiendes sobre:
wallet → dirección → clave privada → seed phrase → custodia → blockchain
más difícil será que alguien te engañe.
Porque en criptomonedas, muchas veces la primera línea de defensa no es el precio del Bitcoin.
🔐 Es entender quién tiene las llaves.
❓ PREGUNTAS INTERESANTES
¿Una wallet guarda físicamente mis Bitcoins?
No. Los activos están registrados en la blockchain; la wallet gestiona las claves necesarias para interactuar con ellos.
¿Puedo compartir mi dirección pública?
Sí, normalmente es precisamente la información utilizada para recibir fondos. Pero recuerda que las transacciones pueden ser visibles públicamente según la blockchain.
¿Puedo compartir mi clave privada?
No.
¿Y mi seed phrase?
Tampoco. Debe tratarse como información extremadamente sensible.
¿Una wallet fría elimina todos los riesgos?
No. Reduce determinados riesgos relacionados con la exposición de las claves, pero introduce responsabilidades de custodia y recuperación.
¿Tener criptomonedas en un exchange significa que no son mías?
La respuesta jurídica depende de la estructura contractual, la jurisdicción y la naturaleza de la custodia. Por eso “tener saldo” y “controlar las claves” no son necesariamente lo mismo.
📌 GLosario Cripto #1
WALLET = herramienta para gestionar claves criptográficas e interactuar con activos registrados en una blockchain.
Y si entiendes esto, ya estás preparado para el siguiente término:
🔑 CLAVE PRIVADA
La información que puede darte el poder de mover tus activos… y que jamás deberías entregar a otra persona.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#GlosarioCripto #Wallet #CryptoSecurity #Blockchain #CryptoEducation
¿QUÉ ES REALMENTE UNA WALLET?
Cuando alguien empieza en criptomonedas, una de las primeras cosas que escucha es:
“Necesitas una wallet”.
Y entonces aparece una pregunta aparentemente sencilla:
¿Qué es una wallet y dónde están realmente mis criptomonedas?
La respuesta puede sorprenderte:
👉 Una wallet no funciona como una billetera tradicional.
No es una caja digital donde están guardados tus Bitcoins, tus USDT o tus Ethereum.
La wallet, en términos simples, es una herramienta que te permite gestionar tus claves y autorizar movimientos de activos registrados en una blockchain.
Y entender esta diferencia es fundamental para la seguridad.
🧩 Entonces… ¿dónde están mis criptomonedas?
Cuando tienes Bitcoin, por ejemplo, lo que existe en la red Bitcoin es un registro de que determinada cantidad de BTC está asociada a determinadas condiciones de gasto.
La blockchain mantiene ese registro.
Tu wallet utiliza información criptográfica que te permite demostrar que tienes autorización para mover esos fondos.
Por eso, una frase muy importante en el mundo cripto es:
“Not your keys, not your coins”.
“No son tus claves, no son tus monedas”.
No significa que las criptomonedas desaparezcan porque estén en un exchange.
Significa que existe una diferencia entre:
tener un saldo en una plataforma que controla las claves, y
controlar vos mismo las claves que permiten mover los activos.
🔑 ¿Qué controla realmente una wallet?
Principalmente, las claves criptográficas necesarias para interactuar con la blockchain.
Y aquí aparecen tres conceptos que muchas veces se confunden:
1️⃣ Dirección pública
Es la información que puedes compartir para recibir determinados activos.
Es parecida a una dirección bancaria en el sentido de que otras personas pueden utilizarla para enviarte fondos.
Pero no es una contraseña.
2️⃣ Clave privada
Es información criptográfica que permite autorizar determinadas operaciones.
Nunca debe compartirse.
Quien obtiene control sobre una clave privada puede, dependiendo del sistema, tener capacidad para mover los activos asociados.
3️⃣ Seed phrase
Es la llamada frase de recuperación, generalmente formada por una secuencia de palabras.
Puede permitir recuperar las claves de una wallet.
Por eso:
tu seed phrase no es un dato para enviar por WhatsApp, guardar en una captura de pantalla o introducir en cualquier página que te la solicite.
🧊 ¿Todas las wallets son iguales?
No.
Una clasificación fundamental es:
🔥 Hot wallet
Está conectada a Internet y normalmente se utiliza mediante una aplicación, extensión del navegador o dispositivo conectado.
Es práctica para operar, pero la exposición a Internet introduce riesgos adicionales.
❄️ Cold wallet
Mantiene las claves privadas en un entorno diseñado para reducir su exposición a Internet.
Las hardware wallets son un ejemplo conocido.
Pero cuidado:
“wallet fría” no significa “imposible de hackear”.
La seguridad también depende de cómo proteges tu dispositivo, tu seed phrase y tus procedimientos de recuperación.
🏦 ¿Y qué pasa cuando tienes criptomonedas en Binance u otro exchange?
Aquí aparece una diferencia fundamental.
En un exchange custodial, normalmente la plataforma administra las claves asociadas a los activos que mantiene bajo su custodia.
Vos ves un saldo en tu cuenta.
Pero eso no equivale necesariamente a que tengas las claves privadas correspondientes en tu poder.
Esto introduce un concepto que vamos a desarrollar más adelante:
Riesgo de contraparte.
Si dependes de una empresa para custodiar tus activos, también dependes de su infraestructura, seguridad, operaciones, condiciones contractuales y situación jurídica.
Por eso el debate no es simplemente:
“¿Exchange o wallet?”
La verdadera pregunta es:
“¿Quién controla las claves y qué derechos tengo sobre los activos?”
⚠️ El error más peligroso del principiante
Pensar que tener una wallet significa automáticamente estar protegido.
No.
Puedes perder fondos por:
entregar tu seed phrase;instalar una aplicación maliciosa;firmar una transacción que no comprendes;conectarte a una página fraudulenta;enviar fondos por una red incorrecta;perder las credenciales de recuperación;utilizar una dirección equivocada;o comprometer el dispositivo desde el que administras la wallet.
La autocustodia elimina determinados riesgos, pero también aumenta tu responsabilidad.
🇵🇾 ¿Y esto qué tiene que ver con Paraguay?
Mucho.
El Banco Central del Paraguay ha señalado que las criptomonedas como Bitcoin no tienen curso legal ni fuerza cancelatoria obligatoria en Paraguay y no cuentan con garantía estatal.
Además, la legislación paraguaya incorpora a los proveedores de servicios de activos virtuales dentro del marco de prevención de lavado de activos.
Esto significa que el usuario paraguayo no debería pensar únicamente en:
“¿Dónde compro Bitcoin?”
También debería preguntarse:
¿Quién custodia mis activos?
¿Qué entidad estoy utilizando?
¿En qué jurisdicción está?
¿Qué ocurre si pierdo acceso?
¿Qué ocurre si la plataforma deja de operar?
🧠 LA IDEA QUE QUIERO QUE TE LLEVES
Una wallet no es simplemente una “billetera digital”.
Es una herramienta para gestionar las credenciales criptográficas que permiten interactuar con activos registrados en una blockchain.
Y cuanto más entiendes sobre:
wallet → dirección → clave privada → seed phrase → custodia → blockchain
más difícil será que alguien te engañe.
Porque en criptomonedas, muchas veces la primera línea de defensa no es el precio del Bitcoin.
🔐 Es entender quién tiene las llaves.
❓ PREGUNTAS INTERESANTES
¿Una wallet guarda físicamente mis Bitcoins?
No. Los activos están registrados en la blockchain; la wallet gestiona las claves necesarias para interactuar con ellos.
¿Puedo compartir mi dirección pública?
Sí, normalmente es precisamente la información utilizada para recibir fondos. Pero recuerda que las transacciones pueden ser visibles públicamente según la blockchain.
¿Puedo compartir mi clave privada?
No.
¿Y mi seed phrase?
Tampoco. Debe tratarse como información extremadamente sensible.
¿Una wallet fría elimina todos los riesgos?
No. Reduce determinados riesgos relacionados con la exposición de las claves, pero introduce responsabilidades de custodia y recuperación.
¿Tener criptomonedas en un exchange significa que no son mías?
La respuesta jurídica depende de la estructura contractual, la jurisdicción y la naturaleza de la custodia. Por eso “tener saldo” y “controlar las claves” no son necesariamente lo mismo.
📌 GLosario Cripto #1
WALLET = herramienta para gestionar claves criptográficas e interactuar con activos registrados en una blockchain.
Y si entiendes esto, ya estás preparado para el siguiente término:
🔑 CLAVE PRIVADA
La información que puede darte el poder de mover tus activos… y que jamás deberías entregar a otra persona.
$BTC
$ETH
$BNB
#GlosarioCripto #Wallet #CryptoSecurity #Blockchain #CryptoEducation
“Necesitas una wallet”.
Y entonces aparece una pregunta aparentemente sencilla:
¿Qué es una wallet y dónde están realmente mis criptomonedas?
La respuesta puede sorprenderte:
👉 Una wallet no funciona como una billetera tradicional.
No es una caja digital donde están guardados tus Bitcoins, tus USDT o tus Ethereum.
La wallet, en términos simples, es una herramienta que te permite gestionar tus claves y autorizar movimientos de activos registrados en una blockchain.
Y entender esta diferencia es fundamental para la seguridad.
🧩 Entonces… ¿dónde están mis criptomonedas?
Cuando tienes Bitcoin, por ejemplo, lo que existe en la red Bitcoin es un registro de que determinada cantidad de BTC está asociada a determinadas condiciones de gasto.
La blockchain mantiene ese registro.
Tu wallet utiliza información criptográfica que te permite demostrar que tienes autorización para mover esos fondos.
Por eso, una frase muy importante en el mundo cripto es:
“Not your keys, not your coins”.
“No son tus claves, no son tus monedas”.
No significa que las criptomonedas desaparezcan porque estén en un exchange.
Significa que existe una diferencia entre:
tener un saldo en una plataforma que controla las claves, y
controlar vos mismo las claves que permiten mover los activos.
🔑 ¿Qué controla realmente una wallet?
Principalmente, las claves criptográficas necesarias para interactuar con la blockchain.
Y aquí aparecen tres conceptos que muchas veces se confunden:
1️⃣ Dirección pública
Es la información que puedes compartir para recibir determinados activos.
Es parecida a una dirección bancaria en el sentido de que otras personas pueden utilizarla para enviarte fondos.
Pero no es una contraseña.
2️⃣ Clave privada
Es información criptográfica que permite autorizar determinadas operaciones.
Nunca debe compartirse.
Quien obtiene control sobre una clave privada puede, dependiendo del sistema, tener capacidad para mover los activos asociados.
3️⃣ Seed phrase
Es la llamada frase de recuperación, generalmente formada por una secuencia de palabras.
Puede permitir recuperar las claves de una wallet.
Por eso:
tu seed phrase no es un dato para enviar por WhatsApp, guardar en una captura de pantalla o introducir en cualquier página que te la solicite.
🧊 ¿Todas las wallets son iguales?
No.
Una clasificación fundamental es:
🔥 Hot wallet
Está conectada a Internet y normalmente se utiliza mediante una aplicación, extensión del navegador o dispositivo conectado.
Es práctica para operar, pero la exposición a Internet introduce riesgos adicionales.
❄️ Cold wallet
Mantiene las claves privadas en un entorno diseñado para reducir su exposición a Internet.
Las hardware wallets son un ejemplo conocido.
Pero cuidado:
“wallet fría” no significa “imposible de hackear”.
La seguridad también depende de cómo proteges tu dispositivo, tu seed phrase y tus procedimientos de recuperación.
🏦 ¿Y qué pasa cuando tienes criptomonedas en Binance u otro exchange?
Aquí aparece una diferencia fundamental.
En un exchange custodial, normalmente la plataforma administra las claves asociadas a los activos que mantiene bajo su custodia.
Vos ves un saldo en tu cuenta.
Pero eso no equivale necesariamente a que tengas las claves privadas correspondientes en tu poder.
Esto introduce un concepto que vamos a desarrollar más adelante:
Riesgo de contraparte.
Si dependes de una empresa para custodiar tus activos, también dependes de su infraestructura, seguridad, operaciones, condiciones contractuales y situación jurídica.
Por eso el debate no es simplemente:
“¿Exchange o wallet?”
La verdadera pregunta es:
“¿Quién controla las claves y qué derechos tengo sobre los activos?”
⚠️ El error más peligroso del principiante
Pensar que tener una wallet significa automáticamente estar protegido.
No.
Puedes perder fondos por:
entregar tu seed phrase;instalar una aplicación maliciosa;firmar una transacción que no comprendes;conectarte a una página fraudulenta;enviar fondos por una red incorrecta;perder las credenciales de recuperación;utilizar una dirección equivocada;o comprometer el dispositivo desde el que administras la wallet.
La autocustodia elimina determinados riesgos, pero también aumenta tu responsabilidad.
🇵🇾 ¿Y esto qué tiene que ver con Paraguay?
Mucho.
El Banco Central del Paraguay ha señalado que las criptomonedas como Bitcoin no tienen curso legal ni fuerza cancelatoria obligatoria en Paraguay y no cuentan con garantía estatal.
Además, la legislación paraguaya incorpora a los proveedores de servicios de activos virtuales dentro del marco de prevención de lavado de activos.
Esto significa que el usuario paraguayo no debería pensar únicamente en:
“¿Dónde compro Bitcoin?”
También debería preguntarse:
¿Quién custodia mis activos?
¿Qué entidad estoy utilizando?
¿En qué jurisdicción está?
¿Qué ocurre si pierdo acceso?
¿Qué ocurre si la plataforma deja de operar?
🧠 LA IDEA QUE QUIERO QUE TE LLEVES
Una wallet no es simplemente una “billetera digital”.
Es una herramienta para gestionar las credenciales criptográficas que permiten interactuar con activos registrados en una blockchain.
Y cuanto más entiendes sobre:
wallet → dirección → clave privada → seed phrase → custodia → blockchain
más difícil será que alguien te engañe.
Porque en criptomonedas, muchas veces la primera línea de defensa no es el precio del Bitcoin.
🔐 Es entender quién tiene las llaves.
❓ PREGUNTAS INTERESANTES
¿Una wallet guarda físicamente mis Bitcoins?
No. Los activos están registrados en la blockchain; la wallet gestiona las claves necesarias para interactuar con ellos.
¿Puedo compartir mi dirección pública?
Sí, normalmente es precisamente la información utilizada para recibir fondos. Pero recuerda que las transacciones pueden ser visibles públicamente según la blockchain.
¿Puedo compartir mi clave privada?
No.
¿Y mi seed phrase?
Tampoco. Debe tratarse como información extremadamente sensible.
¿Una wallet fría elimina todos los riesgos?
No. Reduce determinados riesgos relacionados con la exposición de las claves, pero introduce responsabilidades de custodia y recuperación.
¿Tener criptomonedas en un exchange significa que no son mías?
La respuesta jurídica depende de la estructura contractual, la jurisdicción y la naturaleza de la custodia. Por eso “tener saldo” y “controlar las claves” no son necesariamente lo mismo.
📌 GLosario Cripto #1
WALLET = herramienta para gestionar claves criptográficas e interactuar con activos registrados en una blockchain.
Y si entiendes esto, ya estás preparado para el siguiente término:
🔑 CLAVE PRIVADA
La información que puede darte el poder de mover tus activos… y que jamás deberías entregar a otra persona.
$BTC
$ETH
$BNB
#GlosarioCripto #Wallet #CryptoSecurity #Blockchain #CryptoEducation
115
·
--
Artículo
¿LA TOKENIZACIÓN DEMOCRATIZA LA INVERSIÓN… O CONCENTRA EL PODER?Después de explicar qué es la tokenización, aparece una pregunta mucho más incómoda: ¿quién controla todo lo que existe detrás de ese token?
Hace un tiempo publiqué un contenido explicando cómo la tokenización puede transformar determinados activos reales o derechos económicos en representaciones digitales.
Y la respuesta de la comunidad fue interesante: preguntas, comentarios, guardados y conversaciones que continuaron incluso mucho después de la publicación.
Pero cuanto más hablamos de tokenización, más aparece una pregunta que considero todavía más importante:
Si ahora más personas pueden acceder a una inversión… ¿significa que también tienen más poder?
Porque una cosa es democratizar el acceso.
Y otra muy diferente es democratizar la propiedad, la información y la capacidad de decisión.
Ahí comienza una discusión mucho más profunda.
🧩 PRIMERO: ¿QUÉ CAMBIA CUANDO TOKENIZAMOS UN ACTIVO?
Imaginemos un inmueble valuado en USD 1.000.000.
En el modelo tradicional, acceder económicamente a ese activo puede requerir una cantidad importante de capital.
Ahora imaginemos que la estructura jurídica permite representar determinados derechos vinculados con ese proyecto mediante 100.000 tokens.
La inversión podría dividirse en unidades mucho más pequeñas.
Una persona que antes necesitaba reunir una cantidad considerable de dinero podría, dependiendo de la estructura y de las reglas aplicables, acceder a una fracción económica del proyecto.
Esta es una de las grandes promesas de la tokenización:
fraccionar activos y reducir determinadas barreras de entrada.
El Banco Mundial identifica precisamente la fraccionalización como uno de los potenciales beneficios de la tokenización, porque puede reducir el desembolso inicial necesario para participar en determinadas inversiones.
Pero acá tenemos que hacer una pausa.
Porque aparece una distinción fundamental:
PODER COMPRAR UNA FRACCIÓN NO SIGNIFICA NECESARIAMENTE CONTROLAR EL ACTIVO.
⚖️ TOKENIZAR NO SIGNIFICA AUTOMÁTICAMENTE TRANSFERIR LA PROPIEDAD
Este es probablemente uno de los puntos más importantes de todo el debate.
Cuando alguien escucha:
“Este inmueble fue tokenizado.”
puede imaginar inmediatamente:
“Entonces, si compro un token, soy dueño de una parte del inmueble.”
No necesariamente.
Depende de qué representa jurídicamente ese token.
Podría representar, según la estructura:
una participación;un derecho económico;un instrumento de deuda;un derecho contractual;una participación en una sociedad que posee el activo;o determinados derechos vinculados directamente con el activo.
Por eso, antes de preguntar:
“¿Cuánto vale el token?”
deberíamos preguntar:
“¿QUÉ DERECHO REPRESENTA?”
La diferencia puede ser enorme.
🏢 UN EJEMPLO MUY SENCILLO
Supongamos que una sociedad es propietaria de un edificio.
Tenemos:
EDIFICIO
↓
SOCIEDAD PROPIETARIA
↓
EMISIÓN DE TOKENS
↓
INVERSORES
Una persona compra 100 tokens.
¿Es automáticamente copropietaria registral del edificio?
No necesariamente.
Podría estar adquiriendo determinados derechos frente a la sociedad o frente al vehículo utilizado para estructurar la inversión.
Por eso existen dos preguntas diferentes:
¿Quién tiene el activo?
y
¿Quién tiene el token?
Pueden ser personas o entidades diferentes.
Y ahí aparece uno de los grandes desafíos jurídicos de la tokenización:
Conectar correctamente el derecho digital con el derecho que existe fuera de la blockchain.
🌎 Y ACÁ APARECE LA GRAN PROMESA: DEMOCRATIZAR
La tokenización puede permitir algo que antes era difícil:
dividir económicamente una inversión grande en unidades más pequeñas.
Eso puede abrir la puerta a:
pequeños inversores;nuevos participantes;proyectos empresariales;determinadas PYMES;activos que tradicionalmente tenían poca liquidez;nuevos modelos de financiación.
El Banco Mundial también identifica posibles beneficios de la tokenización para el financiamiento de pequeñas y medianas empresas, incluyendo el uso de determinados activos como garantía y la reducción de ciertas asimetrías de información.
Y esto puede ser especialmente interesante para mercados emergentes.
Pero hay una cuestión:
bajar la barrera económica de entrada no elimina todas las demás barreras.
🧠 PORQUE UNA INVERSIÓN PUEDE SER ACCESIBLE… Y SEGUIR SIENDO DIFÍCIL DE ENTENDER
Imaginemos que mañana puedo invertir USD 50 en un activo tokenizado.
Eso es mucho más accesible que necesitar USD 50.000.
Pero:
¿Sé exactamente qué compré?
¿Conozco al emisor?
¿Puedo verificar el activo?
¿Sé qué derechos tengo?
¿Puedo vender cuando quiera?
¿Existe un mercado secundario?
¿Quién custodia?
¿Quién administra?
¿Quién responde si algo sale mal?
El precio de entrada puede bajar.
Pero la complejidad jurídica y financiera puede permanecer.
Y eso importa muchísimo.
🔥 AHORA VIENE LA PREGUNTA INCÓMODA
Supongamos que tenemos:
100.000 inversores
y cada uno posee una pequeña cantidad de tokens.
A primera vista, parece un sistema extremadamente distribuido.
Pero detrás de esos 100.000 inversores podría existir:
una plataforma
un emisor
un custodio
un operador
un desarrollador
una infraestructura tecnológica
que concentren buena parte del poder operativo.
Entonces podemos tener:
propiedad fraccionada
pero
poder concentrado.
Y esto no significa automáticamente que exista una irregularidad.
Es simplemente una cuestión de estructura de mercado y gobernanza que merece ser analizada.
⛓️ BLOCKCHAIN NO ES SINÓNIMO DE DESCENTRALIZACIÓN
Esta es una de las confusiones más frecuentes.
Que una operación utilice blockchain o DLT no significa que todo el sistema sea descentralizado.
Podemos tener una blockchain pública y, al mismo tiempo:
un único emisor;una única plataforma;un único custodio;un mercado secundario limitado;un smart contract administrado por un grupo reducido;o una infraestructura controlada por una empresa.
La tecnología del registro y la estructura económica del negocio son cosas diferentes.
Y el FMI ha señalado precisamente que la tokenización puede reducir algunos costos e intermediarios, pero que la infraestructura de mercado puede terminar más concentrada por efecto de las externalidades de red.
🔗 EL PODER DEL EFECTO RED
Imaginemos una plataforma que empieza tokenizando activos.
Al principio tiene:
1.000 usuarios.
Después:
10.000.
Después:
100.000.
A medida que aumenta el número de participantes, la plataforma puede volverse más atractiva porque allí ya existen:
más inversores;más activos;más operaciones;más liquidez;más información.
Y eso puede generar un círculo:
más usuarios
↓
más liquidez
↓
más activos
↓
más usuarios
↓
más liquidez
El problema aparece cuando una infraestructura se vuelve tan dominante que resulta difícil para otros competidores ingresar.
El FMI analiza justamente este fenómeno: los efectos de red pueden aumentar el valor de una infraestructura ampliamente utilizada y, si existe un proveedor dominante, también pueden incrementar su poder de mercado.
🏦 ¿DESAPARECERÁN LOS INTERMEDIARIOS?
Esta es otra promesa que aparece frecuentemente:
“Con blockchain ya no necesitaremos intermediarios.”
La realidad puede ser bastante más compleja.
La tokenización puede reducir determinados costos o funciones de intermediación.
Pero eso no significa necesariamente que todos los intermediarios desaparezcan.
De hecho, el FMI señala que es más probable que la tokenización reduzca el costo de determinados procesos realizados por intermediarios que que los elimine completamente. Cuánto de ese ahorro llegue finalmente al inversor dependerá, entre otras cosas, del nivel de competencia.
Y aparecen nuevos actores:
plataformas;custodios;proveedores tecnológicos;emisores;operadores;proveedores de infraestructura;servicios de cumplimiento;desarrolladores de smart contracts.
Entonces quizás la pregunta correcta no sea:
“¿Blockchain elimina a los intermediarios?”
sino:
“¿QUÉ INTERMEDIARIOS DESAPARECEN Y CUÁLES ADQUIEREN NUEVO PODER?”
🇵🇾 ¿Y QUÉ ESTÁ PASANDO EN PARAGUAY?
Acá el tema deja de ser solamente teórico.
Paraguay ya tiene un nuevo marco para el Mercado de Valores y Productos mediante la Ley N.º 7572/2025.
La norma tiene como objetivos proteger a los inversionistas y promover un mercado equitativo, íntegro, eficiente y transparente.
Y hay un punto particularmente interesante para nuestro tema.
El artículo 73 considera valores a aquellos que representen, entre otros, derechos de crédito, propiedad, participación o prestaciones dinerarias susceptibles de negociación o transferencia.
Y además incluye expresamente aquellos:
“emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.”
Esto es importante porque demuestra que el legislador paraguayo ya contempla jurídicamente instrumentos vinculados con tecnologías DLT dentro del concepto de valores, cuando reúnen las características previstas por la ley.
Pero atención:
eso no significa que todo token existente sea automáticamente un valor ni que toda tokenización esté automáticamente bajo el mismo régimen.
La calificación jurídica depende de la naturaleza concreta del instrumento y de la operación.
🏛️ PARAGUAY ESTÁ EN UNA ETAPA DE DESARROLLO REGULATORIO
En noviembre de 2025, el Banco Central del Paraguay explicó que, después de la nueva Ley del Mercado de Valores y Productos, durante 2026 se avanzarían reglamentaciones relacionadas con innovación, incluyendo crowdfunding, tokenización y DLT. También señaló que uno de los desafíos será delimitar correctamente el perímetro regulatorio cuando exista captación de recursos del público, expectativa de rendimiento y asimetría de información.
Esto es particularmente relevante.
Porque una cosa es:
crear un token tecnológico.
Y otra es:
utilizar ese instrumento para captar recursos del público con expectativa de rendimiento.
La segunda situación puede activar cuestiones regulatorias mucho más importantes.
🏠 IMAGINEMOS AHORA UNA PROPIEDAD TOKENIZADA EN PARAGUAY
Supongamos que una empresa tiene un inmueble.
Lo estructura jurídicamente.
Crea una emisión de tokens.
Los ofrece a inversores.
Una persona compra.
Y recibe sus tokens en una wallet.
La pregunta no debería terminar ahí.
Deberíamos seguir preguntando:
¿Quién es propietario del inmueble?
¿Qué documento vincula el token con el inmueble?
¿Qué derechos recibe el inversor?
¿Quién administra los ingresos?
¿Cómo se distribuyen?
¿Puede vender sus tokens?
¿Dónde?
¿Quién controla el mercado secundario?
¿Qué sucede si la empresa entra en insolvencia?
¿Qué sucede si el inmueble tiene una hipoteca?
¿Qué sucede si existe un embargo?
¿Qué jurisdicción resulta aplicable?
¿Qué autoridad supervisa la operación?
Ahí es donde la tokenización deja de ser simplemente una cuestión tecnológica.
Se convierte en:
Derecho + Finanzas + Tecnología.
⚠️ EL TOKEN PUEDE ESTAR EN BLOCKCHAIN. EL ACTIVO SIGUE EN EL MUNDO REAL.
Este punto merece especial atención.
Imaginemos:
Wallet X
↓
posee
Token #4587
Mientras tanto:
Sociedad Y
↓
figura como titular del inmueble.
Tenemos dos realidades:
REALIDAD DIGITAL
Wallet X → Token
REALIDAD JURÍDICA
Sociedad Y → Inmueble
La pregunta fundamental es:
¿QUÉ RELACIÓN JURÍDICA EXISTE ENTRE AMBAS?
Porque la blockchain puede demostrar determinados movimientos o registros dentro de su propia infraestructura.
Pero no sustituye automáticamente todos los registros jurídicos externos.
🔐 ¿Y SI EL SMART CONTRACT FALLA?
Otro aspecto que no podemos ignorar.
La tokenización introduce software en procesos que pueden tener consecuencias económicas.
Y el software puede contener:
errores;vulnerabilidades;fallas de programación;problemas de integración;dependencias externas.
El FMI advierte que los programas utilizados en estructuras tokenizadas pueden introducir riesgos derivados de código defectuoso y de cadenas de contratos contingentes.
Entonces aparece una pregunta jurídica muy interesante:
Si un error tecnológico provoca una pérdida económica, ¿quién responde?
¿El emisor?
¿El desarrollador?
¿La plataforma?
¿El custodio?
¿El proveedor tecnológico?
La respuesta no puede darse simplemente mirando la blockchain.
Hay que analizar:
contratos + legislación aplicable + estructura societaria + regulación + circunstancias concretas.
💧 Y TOKENIZAR TAMPOCO GARANTIZA LIQUIDEZ
Otro error frecuente es pensar:
“Si está tokenizado, puedo venderlo fácilmente.”
No necesariamente.
La tokenización puede facilitar determinados mecanismos de transferencia.
Pero para vender necesitás:
un comprador.
Podés tener:
100.000 tokens
y prácticamente ningún mercado.
La liquidez depende de la existencia de participantes, infraestructura, reglas, confianza y condiciones de mercado.
Además, el BIS ha señalado que la elección de la arquitectura tecnológica plantea un equilibrio: una red compartida puede reducir fragmentación, mientras que múltiples redes interoperables pueden aumentar la competencia en infraestructura pero también fragmentar liquidez y activos. Por eso considera importantes los estándares comunes y la interoperabilidad.
👥 ¿ENTONCES QUIÉN TIENE REALMENTE EL PODER?
Podemos analizar un sistema tokenizado en seis niveles:
1. EL PROPIETARIO DEL ACTIVO
¿Quién posee jurídicamente el inmueble, empresa o activo?
2. EL EMISOR
¿Quién crea y ofrece los tokens?
3. LA INFRAESTRUCTURA
¿Quién controla la tecnología sobre la cual se emiten o negocian?
4. EL CUSTODIO
¿Quién conserva los activos, claves o elementos necesarios para ejecutar la estructura?
5. EL MERCADO
¿Dónde se pueden comprar y vender los tokens?
6. EL INVERSOR
¿Qué derechos posee realmente?
Esta última pregunta suele recibir menos atención de la que merece.
💰 ¿CUÁNTO CUESTA ENTRAR… Y CUÁNTO CUESTA SALIR?
La democratización suele medirse por el primer número:
“Ahora podés entrar con USD 50.”
Pero deberíamos mirar también el segundo:
“¿Podés salir?”
Porque una inversión puede tener una entrada extremadamente accesible y una salida muy complicada.
Por eso, antes de invertir, hay que analizar:
precio;comisiones;liquidez;restricciones de transferencia;mercado secundario;derechos;riesgos;jurisdicción;custodia.
Una inversión accesible no necesariamente es una inversión líquida.
🌱 ¿PUEDE LA TOKENIZACIÓN BENEFICIAR A LAS PYMES?
Sí, potencialmente.
Una empresa pequeña puede tener activos valiosos pero enfrentar dificultades para obtener financiación.
La tokenización podría permitir estructurar determinados derechos sobre activos o proyectos de una manera fraccionada y potencialmente accesible a más inversores.
El Banco Mundial considera que la tokenización puede abrir posibilidades de financiación para PYMES y facilitar determinadas formas de utilización de activos como garantía.
Pero nuevamente:
la tecnología no reemplaza la estructura jurídica.
Si el activo está:
hipotecado;embargado;sujeto a restricciones;mal valuado;o jurídicamente desconectado del token,
el problema continúa existiendo.
⚖️ TOKENIZAR NO ELIMINA EL DERECHO
Y esta es quizá la parte que más me interesa como abogada.
Porque muchas veces se habla de tokenización como si blockchain permitiera construir un mundo completamente separado de las normas tradicionales.
No funciona así.
Cuando un token representa o está vinculado con un activo del mundo real, siguen importando cuestiones como:
Derecho civil;Derecho societario;Derecho contractual;Derecho registral;Derecho tributario;Derecho sucesorio;Derecho procesal;prevención del lavado de activos;protección del inversor;regulación del mercado de valores.
La tecnología puede cambiar cómo se registra o transfiere una representación digital.
Pero todavía tenemos que determinar:
¿QUÉ DERECHO EXISTE?
¿A QUIÉN PERTENECE?
¿CÓMO SE EJERCE?
¿Y CONTRA QUIÉN SE PUEDE HACER VALER?
🌎 EL DESAFÍO PARA AMÉRICA LATINA
Para países como Paraguay y otras economías latinoamericanas, la tokenización puede representar una oportunidad interesante.
Pero la discusión no debería limitarse a:
“¿Podemos tokenizar?”
La pregunta debería ser:
“¿Podemos tokenizar de manera jurídicamente segura?”
Eso exige pensar en:
educación financiera;educación digital;protección del inversor;transparencia;interoperabilidad;custodia;prevención de fraude;identificación del activo;trazabilidad;liquidez;mecanismos de reclamación;regulación.
Porque si la tecnología avanza más rápido que la comprensión del inversor, podemos tener un mercado técnicamente sofisticado pero difícil de entender para quien pone su dinero.
🔥 LA GRAN PARADOJA
Y acá llegamos al corazón de este artículo.
La tokenización puede hacer que una persona que nunca hubiera podido participar económicamente en determinado proyecto pueda acceder a una fracción.
Eso sí puede ampliar el acceso.
Pero al mismo tiempo, la infraestructura necesaria para crear, administrar, custodiar y negociar esos tokens puede quedar concentrada en pocos actores.
Entonces podemos tener:
más personas con acceso
pero
no necesariamente más personas con poder.
Y esta diferencia es fundamental.
🧠 ACCESO ≠ PODER
Podemos resumir todo el debate en cuatro frases:
Fraccionar un activo ≠ fraccionar el poder.
Reducir el precio de entrada ≠ eliminar el riesgo.
Blockchain ≠ descentralización automática.
Token ≠ necesariamente propiedad directa del activo subyacente.
Estas cuatro diferencias deberían acompañar a cualquier persona que se interese por la tokenización.
🏛️ ¿ESTAMOS CAMBIANDO DE INTERMEDIARIOS?
Durante décadas, buena parte del sistema financiero se organizó alrededor de:
bancos
bolsas
fondos
custodios
intermediarios
La tokenización puede modificar algunas de esas funciones.
Pero también puede generar nuevos centros de poder:
plataformas
emisores
proveedores tecnológicos
custodios digitales
operadores
infraestructuras DLT
mercados tokenizados
Por eso, una de las preguntas más interesantes para los próximos años será:
¿La tokenización elimina la intermediación… o transforma quién intermedia?
🇵🇾 ¿QUÉ DEBERÍA PREGUNTAR UN INVERSOR PARAGUAYO?
Antes de comprar cualquier token que supuestamente represente un inmueble, una empresa, un proyecto o un activo, yo tendría esta lista:
1️⃣ ¿Qué estoy comprando exactamente?
2️⃣ ¿Qué derecho representa el token?
3️⃣ ¿Quién es propietario del activo subyacente?
4️⃣ ¿Qué documento conecta jurídicamente el token con ese activo?
5️⃣ ¿Quién emitió los tokens?
6️⃣ ¿Quién administra la plataforma?
7️⃣ ¿Quién custodia?
8️⃣ ¿Existe un mercado secundario real?
9️⃣ ¿Puedo vender cuando quiera?
🔟 ¿Qué ocurre si el emisor quiebra?
1️⃣1️⃣ ¿Qué ocurre si el activo tiene una deuda, hipoteca o embargo?
1️⃣2️⃣ ¿Qué legislación se aplica?
1️⃣3️⃣ ¿Dónde puedo reclamar?
1️⃣4️⃣ ¿Qué autoridad supervisa la operación?
1️⃣5️⃣ ¿Cuáles son todas las comisiones?
Y una última pregunta que debería estar en letras grandes:
¿QUIÉN CONTROLA LA INFRAESTRUCTURA?
🔥 ENTONCES… ¿LA TOKENIZACIÓN DEMOCRATIZA O CONCENTRA?
La respuesta más honesta es:
PUEDE HACER AMBAS COSAS.
Puede democratizar:
✔ el acceso;
✔ la fraccionalización;
✔ determinadas oportunidades de inversión;
✔ algunos procesos de transferencia;
✔ potencialmente ciertos mecanismos de financiación.
Pero también puede concentrar:
⚠️ infraestructura;
⚠️ datos;
⚠️ custodia;
⚠️ liquidez;
⚠️ emisión;
⚠️ tecnología;
⚠️ capacidad de decisión.
El propio FMI plantea esta dualidad: la tokenización puede reducir fricciones, costos y determinadas necesidades de intermediación, pero también puede crear nuevas formas de concentración de infraestructura y poder de mercado.
Y el BIS señala que las decisiones que se tomen ahora sobre la arquitectura de estos mercados pueden influir en si los beneficios de la tokenización terminan distribuyéndose ampliamente o quedan condicionados por estructuras fragmentadas o dominantes.
💭 QUIZÁS LA PREGUNTA ESTÁ MAL PLANTEADA
Tal vez no deberíamos preguntarnos solamente:
“¿La tokenización democratiza la inversión?”
Deberíamos preguntar:
¿Quién puede entrar?
¿Quién puede salir?
¿Quién decide?
¿Quién controla?
¿Quién tiene la información?
¿Quién custodia?
¿Quién responde?
Porque una verdadera democratización financiera no consiste únicamente en permitir que más personas compren.
También implica que esas personas sepan qué están comprando y cuáles son sus derechos.
🌐 EL FUTURO DE LA TOKENIZACIÓN NO SERÁ SOLAMENTE TECNOLÓGICO
La discusión que viene no será simplemente:
“¿Blockchain funciona?”
La tecnología ya permite experimentar con estos modelos.
La discusión será mucho más compleja:
¿Qué reglas necesitamos para que una infraestructura digital pueda ampliar el acceso sin crear nuevos monopolios, nuevas asimetrías de información o nuevos riesgos para quienes invierten?
Y en países como Paraguay, donde el marco del mercado de valores está incorporando expresamente instrumentos basados en DLT y donde el BCP ha anunciado avances regulatorios sobre tokenización, esta discusión ya dejó de ser puramente futurista.
🔥 Y ACÁ ESTÁ MI CONCLUSIÓN
La verdadera revolución de la tokenización no consiste simplemente en convertir un inmueble, una empresa o un activo en miles de tokens.
Eso es solamente la parte tecnológica.
La verdadera transformación será determinar qué derechos tienen esos miles de personas que ahora pueden participar.
Porque podemos tener:
100.000 inversores
100.000 wallets
100.000 tokens
y, sin embargo…
muy pocos actores tomando las decisiones fundamentales.
Por eso:
LA TOKENIZACIÓN PUEDE FRACCIONAR LA INVERSIÓN SIN NECESARIAMENTE FRACCIONAR EL PODER.
Y ahí está una de las preguntas jurídicas, económicas y tecnológicas más importantes de esta nueva etapa.
💬 TE DEJO UNA PREGUNTA
Si mañana pudieras invertir USD 100 en una fracción tokenizada de un edificio de USD 10 millones…
¿sentirías que realmente sos dueño de una parte del edificio?
¿O considerarías que primero necesitás saber exactamente qué derecho representa ese token?
Porque al final…
EL TOKEN PUEDE SER DIGITAL.
PERO EL DERECHO QUE REPRESENTA SIGUE NECESITANDO UNA BASE EN EL MUNDO REAL.
Y ahí es donde Blockchain, Finanzas y Derecho empiezan a hablar el mismo idioma.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales
¿LA TOKENIZACIÓN DEMOCRATIZA LA INVERSIÓN… O CONCENTRA EL PODER?
Después de explicar qué es la tokenización, aparece una pregunta mucho más incómoda: ¿quién controla todo lo que existe detrás de ese token?
Hace un tiempo publiqué un contenido explicando cómo la tokenización puede transformar determinados activos reales o derechos económicos en representaciones digitales.
Y la respuesta de la comunidad fue interesante: preguntas, comentarios, guardados y conversaciones que continuaron incluso mucho después de la publicación.
Pero cuanto más hablamos de tokenización, más aparece una pregunta que considero todavía más importante:
Si ahora más personas pueden acceder a una inversión… ¿significa que también tienen más poder?
Porque una cosa es democratizar el acceso.
Y otra muy diferente es democratizar la propiedad, la información y la capacidad de decisión.
Ahí comienza una discusión mucho más profunda.
🧩 PRIMERO: ¿QUÉ CAMBIA CUANDO TOKENIZAMOS UN ACTIVO?
Imaginemos un inmueble valuado en USD 1.000.000.
En el modelo tradicional, acceder económicamente a ese activo puede requerir una cantidad importante de capital.
Ahora imaginemos que la estructura jurídica permite representar determinados derechos vinculados con ese proyecto mediante 100.000 tokens.
La inversión podría dividirse en unidades mucho más pequeñas.
Una persona que antes necesitaba reunir una cantidad considerable de dinero podría, dependiendo de la estructura y de las reglas aplicables, acceder a una fracción económica del proyecto.
Esta es una de las grandes promesas de la tokenización:
fraccionar activos y reducir determinadas barreras de entrada.
El Banco Mundial identifica precisamente la fraccionalización como uno de los potenciales beneficios de la tokenización, porque puede reducir el desembolso inicial necesario para participar en determinadas inversiones.
Pero acá tenemos que hacer una pausa.
Porque aparece una distinción fundamental:
PODER COMPRAR UNA FRACCIÓN NO SIGNIFICA NECESARIAMENTE CONTROLAR EL ACTIVO.
⚖️ TOKENIZAR NO SIGNIFICA AUTOMÁTICAMENTE TRANSFERIR LA PROPIEDAD
Este es probablemente uno de los puntos más importantes de todo el debate.
Cuando alguien escucha:
“Este inmueble fue tokenizado.”
puede imaginar inmediatamente:
“Entonces, si compro un token, soy dueño de una parte del inmueble.”
No necesariamente.
Depende de qué representa jurídicamente ese token.
Podría representar, según la estructura:
una participación;un derecho económico;un instrumento de deuda;un derecho contractual;una participación en una sociedad que posee el activo;o determinados derechos vinculados directamente con el activo.
Por eso, antes de preguntar:
“¿Cuánto vale el token?”
deberíamos preguntar:
“¿QUÉ DERECHO REPRESENTA?”
La diferencia puede ser enorme.
🏢 UN EJEMPLO MUY SENCILLO
Supongamos que una sociedad es propietaria de un edificio.
Tenemos:
EDIFICIO
↓
SOCIEDAD PROPIETARIA
↓
EMISIÓN DE TOKENS
↓
INVERSORES
Una persona compra 100 tokens.
¿Es automáticamente copropietaria registral del edificio?
No necesariamente.
Podría estar adquiriendo determinados derechos frente a la sociedad o frente al vehículo utilizado para estructurar la inversión.
Por eso existen dos preguntas diferentes:
¿Quién tiene el activo?
y
¿Quién tiene el token?
Pueden ser personas o entidades diferentes.
Y ahí aparece uno de los grandes desafíos jurídicos de la tokenización:
Conectar correctamente el derecho digital con el derecho que existe fuera de la blockchain.
🌎 Y ACÁ APARECE LA GRAN PROMESA: DEMOCRATIZAR
La tokenización puede permitir algo que antes era difícil:
dividir económicamente una inversión grande en unidades más pequeñas.
Eso puede abrir la puerta a:
pequeños inversores;nuevos participantes;proyectos empresariales;determinadas PYMES;activos que tradicionalmente tenían poca liquidez;nuevos modelos de financiación.
El Banco Mundial también identifica posibles beneficios de la tokenización para el financiamiento de pequeñas y medianas empresas, incluyendo el uso de determinados activos como garantía y la reducción de ciertas asimetrías de información.
Y esto puede ser especialmente interesante para mercados emergentes.
Pero hay una cuestión:
bajar la barrera económica de entrada no elimina todas las demás barreras.
🧠 PORQUE UNA INVERSIÓN PUEDE SER ACCESIBLE… Y SEGUIR SIENDO DIFÍCIL DE ENTENDER
Imaginemos que mañana puedo invertir USD 50 en un activo tokenizado.
Eso es mucho más accesible que necesitar USD 50.000.
Pero:
¿Sé exactamente qué compré?
¿Conozco al emisor?
¿Puedo verificar el activo?
¿Sé qué derechos tengo?
¿Puedo vender cuando quiera?
¿Existe un mercado secundario?
¿Quién custodia?
¿Quién administra?
¿Quién responde si algo sale mal?
El precio de entrada puede bajar.
Pero la complejidad jurídica y financiera puede permanecer.
Y eso importa muchísimo.
🔥 AHORA VIENE LA PREGUNTA INCÓMODA
Supongamos que tenemos:
100.000 inversores
y cada uno posee una pequeña cantidad de tokens.
A primera vista, parece un sistema extremadamente distribuido.
Pero detrás de esos 100.000 inversores podría existir:
una plataforma
un emisor
un custodio
un operador
un desarrollador
una infraestructura tecnológica
que concentren buena parte del poder operativo.
Entonces podemos tener:
propiedad fraccionada
pero
poder concentrado.
Y esto no significa automáticamente que exista una irregularidad.
Es simplemente una cuestión de estructura de mercado y gobernanza que merece ser analizada.
⛓️ BLOCKCHAIN NO ES SINÓNIMO DE DESCENTRALIZACIÓN
Esta es una de las confusiones más frecuentes.
Que una operación utilice blockchain o DLT no significa que todo el sistema sea descentralizado.
Podemos tener una blockchain pública y, al mismo tiempo:
un único emisor;una única plataforma;un único custodio;un mercado secundario limitado;un smart contract administrado por un grupo reducido;o una infraestructura controlada por una empresa.
La tecnología del registro y la estructura económica del negocio son cosas diferentes.
Y el FMI ha señalado precisamente que la tokenización puede reducir algunos costos e intermediarios, pero que la infraestructura de mercado puede terminar más concentrada por efecto de las externalidades de red.
🔗 EL PODER DEL EFECTO RED
Imaginemos una plataforma que empieza tokenizando activos.
Al principio tiene:
1.000 usuarios.
Después:
10.000.
Después:
100.000.
A medida que aumenta el número de participantes, la plataforma puede volverse más atractiva porque allí ya existen:
más inversores;más activos;más operaciones;más liquidez;más información.
Y eso puede generar un círculo:
más usuarios
↓
más liquidez
↓
más activos
↓
más usuarios
↓
más liquidez
El problema aparece cuando una infraestructura se vuelve tan dominante que resulta difícil para otros competidores ingresar.
El FMI analiza justamente este fenómeno: los efectos de red pueden aumentar el valor de una infraestructura ampliamente utilizada y, si existe un proveedor dominante, también pueden incrementar su poder de mercado.
🏦 ¿DESAPARECERÁN LOS INTERMEDIARIOS?
Esta es otra promesa que aparece frecuentemente:
“Con blockchain ya no necesitaremos intermediarios.”
La realidad puede ser bastante más compleja.
La tokenización puede reducir determinados costos o funciones de intermediación.
Pero eso no significa necesariamente que todos los intermediarios desaparezcan.
De hecho, el FMI señala que es más probable que la tokenización reduzca el costo de determinados procesos realizados por intermediarios que que los elimine completamente. Cuánto de ese ahorro llegue finalmente al inversor dependerá, entre otras cosas, del nivel de competencia.
Y aparecen nuevos actores:
plataformas;custodios;proveedores tecnológicos;emisores;operadores;proveedores de infraestructura;servicios de cumplimiento;desarrolladores de smart contracts.
Entonces quizás la pregunta correcta no sea:
“¿Blockchain elimina a los intermediarios?”
sino:
“¿QUÉ INTERMEDIARIOS DESAPARECEN Y CUÁLES ADQUIEREN NUEVO PODER?”
🇵🇾 ¿Y QUÉ ESTÁ PASANDO EN PARAGUAY?
Acá el tema deja de ser solamente teórico.
Paraguay ya tiene un nuevo marco para el Mercado de Valores y Productos mediante la Ley N.º 7572/2025.
La norma tiene como objetivos proteger a los inversionistas y promover un mercado equitativo, íntegro, eficiente y transparente.
Y hay un punto particularmente interesante para nuestro tema.
El artículo 73 considera valores a aquellos que representen, entre otros, derechos de crédito, propiedad, participación o prestaciones dinerarias susceptibles de negociación o transferencia.
Y además incluye expresamente aquellos:
“emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.”
Esto es importante porque demuestra que el legislador paraguayo ya contempla jurídicamente instrumentos vinculados con tecnologías DLT dentro del concepto de valores, cuando reúnen las características previstas por la ley.
Pero atención:
eso no significa que todo token existente sea automáticamente un valor ni que toda tokenización esté automáticamente bajo el mismo régimen.
La calificación jurídica depende de la naturaleza concreta del instrumento y de la operación.
🏛️ PARAGUAY ESTÁ EN UNA ETAPA DE DESARROLLO REGULATORIO
En noviembre de 2025, el Banco Central del Paraguay explicó que, después de la nueva Ley del Mercado de Valores y Productos, durante 2026 se avanzarían reglamentaciones relacionadas con innovación, incluyendo crowdfunding, tokenización y DLT. También señaló que uno de los desafíos será delimitar correctamente el perímetro regulatorio cuando exista captación de recursos del público, expectativa de rendimiento y asimetría de información.
Esto es particularmente relevante.
Porque una cosa es:
crear un token tecnológico.
Y otra es:
utilizar ese instrumento para captar recursos del público con expectativa de rendimiento.
La segunda situación puede activar cuestiones regulatorias mucho más importantes.
🏠 IMAGINEMOS AHORA UNA PROPIEDAD TOKENIZADA EN PARAGUAY
Supongamos que una empresa tiene un inmueble.
Lo estructura jurídicamente.
Crea una emisión de tokens.
Los ofrece a inversores.
Una persona compra.
Y recibe sus tokens en una wallet.
La pregunta no debería terminar ahí.
Deberíamos seguir preguntando:
¿Quién es propietario del inmueble?
¿Qué documento vincula el token con el inmueble?
¿Qué derechos recibe el inversor?
¿Quién administra los ingresos?
¿Cómo se distribuyen?
¿Puede vender sus tokens?
¿Dónde?
¿Quién controla el mercado secundario?
¿Qué sucede si la empresa entra en insolvencia?
¿Qué sucede si el inmueble tiene una hipoteca?
¿Qué sucede si existe un embargo?
¿Qué jurisdicción resulta aplicable?
¿Qué autoridad supervisa la operación?
Ahí es donde la tokenización deja de ser simplemente una cuestión tecnológica.
Se convierte en:
Derecho + Finanzas + Tecnología.
⚠️ EL TOKEN PUEDE ESTAR EN BLOCKCHAIN. EL ACTIVO SIGUE EN EL MUNDO REAL.
Este punto merece especial atención.
Imaginemos:
Wallet X
↓
posee
Token #4587
Mientras tanto:
Sociedad Y
↓
figura como titular del inmueble.
Tenemos dos realidades:
REALIDAD DIGITAL
Wallet X → Token
REALIDAD JURÍDICA
Sociedad Y → Inmueble
La pregunta fundamental es:
¿QUÉ RELACIÓN JURÍDICA EXISTE ENTRE AMBAS?
Porque la blockchain puede demostrar determinados movimientos o registros dentro de su propia infraestructura.
Pero no sustituye automáticamente todos los registros jurídicos externos.
🔐 ¿Y SI EL SMART CONTRACT FALLA?
Otro aspecto que no podemos ignorar.
La tokenización introduce software en procesos que pueden tener consecuencias económicas.
Y el software puede contener:
errores;vulnerabilidades;fallas de programación;problemas de integración;dependencias externas.
El FMI advierte que los programas utilizados en estructuras tokenizadas pueden introducir riesgos derivados de código defectuoso y de cadenas de contratos contingentes.
Entonces aparece una pregunta jurídica muy interesante:
Si un error tecnológico provoca una pérdida económica, ¿quién responde?
¿El emisor?
¿El desarrollador?
¿La plataforma?
¿El custodio?
¿El proveedor tecnológico?
La respuesta no puede darse simplemente mirando la blockchain.
Hay que analizar:
contratos + legislación aplicable + estructura societaria + regulación + circunstancias concretas.
💧 Y TOKENIZAR TAMPOCO GARANTIZA LIQUIDEZ
Otro error frecuente es pensar:
“Si está tokenizado, puedo venderlo fácilmente.”
No necesariamente.
La tokenización puede facilitar determinados mecanismos de transferencia.
Pero para vender necesitás:
un comprador.
Podés tener:
100.000 tokens
y prácticamente ningún mercado.
La liquidez depende de la existencia de participantes, infraestructura, reglas, confianza y condiciones de mercado.
Además, el BIS ha señalado que la elección de la arquitectura tecnológica plantea un equilibrio: una red compartida puede reducir fragmentación, mientras que múltiples redes interoperables pueden aumentar la competencia en infraestructura pero también fragmentar liquidez y activos. Por eso considera importantes los estándares comunes y la interoperabilidad.
👥 ¿ENTONCES QUIÉN TIENE REALMENTE EL PODER?
Podemos analizar un sistema tokenizado en seis niveles:
1. EL PROPIETARIO DEL ACTIVO
¿Quién posee jurídicamente el inmueble, empresa o activo?
2. EL EMISOR
¿Quién crea y ofrece los tokens?
3. LA INFRAESTRUCTURA
¿Quién controla la tecnología sobre la cual se emiten o negocian?
4. EL CUSTODIO
¿Quién conserva los activos, claves o elementos necesarios para ejecutar la estructura?
5. EL MERCADO
¿Dónde se pueden comprar y vender los tokens?
6. EL INVERSOR
¿Qué derechos posee realmente?
Esta última pregunta suele recibir menos atención de la que merece.
💰 ¿CUÁNTO CUESTA ENTRAR… Y CUÁNTO CUESTA SALIR?
La democratización suele medirse por el primer número:
“Ahora podés entrar con USD 50.”
Pero deberíamos mirar también el segundo:
“¿Podés salir?”
Porque una inversión puede tener una entrada extremadamente accesible y una salida muy complicada.
Por eso, antes de invertir, hay que analizar:
precio;comisiones;liquidez;restricciones de transferencia;mercado secundario;derechos;riesgos;jurisdicción;custodia.
Una inversión accesible no necesariamente es una inversión líquida.
🌱 ¿PUEDE LA TOKENIZACIÓN BENEFICIAR A LAS PYMES?
Sí, potencialmente.
Una empresa pequeña puede tener activos valiosos pero enfrentar dificultades para obtener financiación.
La tokenización podría permitir estructurar determinados derechos sobre activos o proyectos de una manera fraccionada y potencialmente accesible a más inversores.
El Banco Mundial considera que la tokenización puede abrir posibilidades de financiación para PYMES y facilitar determinadas formas de utilización de activos como garantía.
Pero nuevamente:
la tecnología no reemplaza la estructura jurídica.
Si el activo está:
hipotecado;embargado;sujeto a restricciones;mal valuado;o jurídicamente desconectado del token,
el problema continúa existiendo.
⚖️ TOKENIZAR NO ELIMINA EL DERECHO
Y esta es quizá la parte que más me interesa como abogada.
Porque muchas veces se habla de tokenización como si blockchain permitiera construir un mundo completamente separado de las normas tradicionales.
No funciona así.
Cuando un token representa o está vinculado con un activo del mundo real, siguen importando cuestiones como:
Derecho civil;Derecho societario;Derecho contractual;Derecho registral;Derecho tributario;Derecho sucesorio;Derecho procesal;prevención del lavado de activos;protección del inversor;regulación del mercado de valores.
La tecnología puede cambiar cómo se registra o transfiere una representación digital.
Pero todavía tenemos que determinar:
¿QUÉ DERECHO EXISTE?
¿A QUIÉN PERTENECE?
¿CÓMO SE EJERCE?
¿Y CONTRA QUIÉN SE PUEDE HACER VALER?
🌎 EL DESAFÍO PARA AMÉRICA LATINA
Para países como Paraguay y otras economías latinoamericanas, la tokenización puede representar una oportunidad interesante.
Pero la discusión no debería limitarse a:
“¿Podemos tokenizar?”
La pregunta debería ser:
“¿Podemos tokenizar de manera jurídicamente segura?”
Eso exige pensar en:
educación financiera;educación digital;protección del inversor;transparencia;interoperabilidad;custodia;prevención de fraude;identificación del activo;trazabilidad;liquidez;mecanismos de reclamación;regulación.
Porque si la tecnología avanza más rápido que la comprensión del inversor, podemos tener un mercado técnicamente sofisticado pero difícil de entender para quien pone su dinero.
🔥 LA GRAN PARADOJA
Y acá llegamos al corazón de este artículo.
La tokenización puede hacer que una persona que nunca hubiera podido participar económicamente en determinado proyecto pueda acceder a una fracción.
Eso sí puede ampliar el acceso.
Pero al mismo tiempo, la infraestructura necesaria para crear, administrar, custodiar y negociar esos tokens puede quedar concentrada en pocos actores.
Entonces podemos tener:
más personas con acceso
pero
no necesariamente más personas con poder.
Y esta diferencia es fundamental.
🧠 ACCESO ≠ PODER
Podemos resumir todo el debate en cuatro frases:
Fraccionar un activo ≠ fraccionar el poder.
Reducir el precio de entrada ≠ eliminar el riesgo.
Blockchain ≠ descentralización automática.
Token ≠ necesariamente propiedad directa del activo subyacente.
Estas cuatro diferencias deberían acompañar a cualquier persona que se interese por la tokenización.
🏛️ ¿ESTAMOS CAMBIANDO DE INTERMEDIARIOS?
Durante décadas, buena parte del sistema financiero se organizó alrededor de:
bancos
bolsas
fondos
custodios
intermediarios
La tokenización puede modificar algunas de esas funciones.
Pero también puede generar nuevos centros de poder:
plataformas
emisores
proveedores tecnológicos
custodios digitales
operadores
infraestructuras DLT
mercados tokenizados
Por eso, una de las preguntas más interesantes para los próximos años será:
¿La tokenización elimina la intermediación… o transforma quién intermedia?
🇵🇾 ¿QUÉ DEBERÍA PREGUNTAR UN INVERSOR PARAGUAYO?
Antes de comprar cualquier token que supuestamente represente un inmueble, una empresa, un proyecto o un activo, yo tendría esta lista:
1️⃣ ¿Qué estoy comprando exactamente?
2️⃣ ¿Qué derecho representa el token?
3️⃣ ¿Quién es propietario del activo subyacente?
4️⃣ ¿Qué documento conecta jurídicamente el token con ese activo?
5️⃣ ¿Quién emitió los tokens?
6️⃣ ¿Quién administra la plataforma?
7️⃣ ¿Quién custodia?
8️⃣ ¿Existe un mercado secundario real?
9️⃣ ¿Puedo vender cuando quiera?
🔟 ¿Qué ocurre si el emisor quiebra?
1️⃣1️⃣ ¿Qué ocurre si el activo tiene una deuda, hipoteca o embargo?
1️⃣2️⃣ ¿Qué legislación se aplica?
1️⃣3️⃣ ¿Dónde puedo reclamar?
1️⃣4️⃣ ¿Qué autoridad supervisa la operación?
1️⃣5️⃣ ¿Cuáles son todas las comisiones?
Y una última pregunta que debería estar en letras grandes:
¿QUIÉN CONTROLA LA INFRAESTRUCTURA?
🔥 ENTONCES… ¿LA TOKENIZACIÓN DEMOCRATIZA O CONCENTRA?
La respuesta más honesta es:
PUEDE HACER AMBAS COSAS.
Puede democratizar:
✔ el acceso;
✔ la fraccionalización;
✔ determinadas oportunidades de inversión;
✔ algunos procesos de transferencia;
✔ potencialmente ciertos mecanismos de financiación.
Pero también puede concentrar:
⚠️ infraestructura;
⚠️ datos;
⚠️ custodia;
⚠️ liquidez;
⚠️ emisión;
⚠️ tecnología;
⚠️ capacidad de decisión.
El propio FMI plantea esta dualidad: la tokenización puede reducir fricciones, costos y determinadas necesidades de intermediación, pero también puede crear nuevas formas de concentración de infraestructura y poder de mercado.
Y el BIS señala que las decisiones que se tomen ahora sobre la arquitectura de estos mercados pueden influir en si los beneficios de la tokenización terminan distribuyéndose ampliamente o quedan condicionados por estructuras fragmentadas o dominantes.
💭 QUIZÁS LA PREGUNTA ESTÁ MAL PLANTEADA
Tal vez no deberíamos preguntarnos solamente:
“¿La tokenización democratiza la inversión?”
Deberíamos preguntar:
¿Quién puede entrar?
¿Quién puede salir?
¿Quién decide?
¿Quién controla?
¿Quién tiene la información?
¿Quién custodia?
¿Quién responde?
Porque una verdadera democratización financiera no consiste únicamente en permitir que más personas compren.
También implica que esas personas sepan qué están comprando y cuáles son sus derechos.
🌐 EL FUTURO DE LA TOKENIZACIÓN NO SERÁ SOLAMENTE TECNOLÓGICO
La discusión que viene no será simplemente:
“¿Blockchain funciona?”
La tecnología ya permite experimentar con estos modelos.
La discusión será mucho más compleja:
¿Qué reglas necesitamos para que una infraestructura digital pueda ampliar el acceso sin crear nuevos monopolios, nuevas asimetrías de información o nuevos riesgos para quienes invierten?
Y en países como Paraguay, donde el marco del mercado de valores está incorporando expresamente instrumentos basados en DLT y donde el BCP ha anunciado avances regulatorios sobre tokenización, esta discusión ya dejó de ser puramente futurista.
🔥 Y ACÁ ESTÁ MI CONCLUSIÓN
La verdadera revolución de la tokenización no consiste simplemente en convertir un inmueble, una empresa o un activo en miles de tokens.
Eso es solamente la parte tecnológica.
La verdadera transformación será determinar qué derechos tienen esos miles de personas que ahora pueden participar.
Porque podemos tener:
100.000 inversores
100.000 wallets
100.000 tokens
y, sin embargo…
muy pocos actores tomando las decisiones fundamentales.
Por eso:
LA TOKENIZACIÓN PUEDE FRACCIONAR LA INVERSIÓN SIN NECESARIAMENTE FRACCIONAR EL PODER.
Y ahí está una de las preguntas jurídicas, económicas y tecnológicas más importantes de esta nueva etapa.
💬 TE DEJO UNA PREGUNTA
Si mañana pudieras invertir USD 100 en una fracción tokenizada de un edificio de USD 10 millones…
¿sentirías que realmente sos dueño de una parte del edificio?
¿O considerarías que primero necesitás saber exactamente qué derecho representa ese token?
Porque al final…
EL TOKEN PUEDE SER DIGITAL.
PERO EL DERECHO QUE REPRESENTA SIGUE NECESITANDO UNA BASE EN EL MUNDO REAL.
Y ahí es donde Blockchain, Finanzas y Derecho empiezan a hablar el mismo idioma.
$BTC
$ETH
$BNB
#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales
Hace un tiempo publiqué un contenido explicando cómo la tokenización puede transformar determinados activos reales o derechos económicos en representaciones digitales.
Y la respuesta de la comunidad fue interesante: preguntas, comentarios, guardados y conversaciones que continuaron incluso mucho después de la publicación.
Pero cuanto más hablamos de tokenización, más aparece una pregunta que considero todavía más importante:
Si ahora más personas pueden acceder a una inversión… ¿significa que también tienen más poder?
Porque una cosa es democratizar el acceso.
Y otra muy diferente es democratizar la propiedad, la información y la capacidad de decisión.
Ahí comienza una discusión mucho más profunda.
🧩 PRIMERO: ¿QUÉ CAMBIA CUANDO TOKENIZAMOS UN ACTIVO?
Imaginemos un inmueble valuado en USD 1.000.000.
En el modelo tradicional, acceder económicamente a ese activo puede requerir una cantidad importante de capital.
Ahora imaginemos que la estructura jurídica permite representar determinados derechos vinculados con ese proyecto mediante 100.000 tokens.
La inversión podría dividirse en unidades mucho más pequeñas.
Una persona que antes necesitaba reunir una cantidad considerable de dinero podría, dependiendo de la estructura y de las reglas aplicables, acceder a una fracción económica del proyecto.
Esta es una de las grandes promesas de la tokenización:
fraccionar activos y reducir determinadas barreras de entrada.
El Banco Mundial identifica precisamente la fraccionalización como uno de los potenciales beneficios de la tokenización, porque puede reducir el desembolso inicial necesario para participar en determinadas inversiones.
Pero acá tenemos que hacer una pausa.
Porque aparece una distinción fundamental:
PODER COMPRAR UNA FRACCIÓN NO SIGNIFICA NECESARIAMENTE CONTROLAR EL ACTIVO.
⚖️ TOKENIZAR NO SIGNIFICA AUTOMÁTICAMENTE TRANSFERIR LA PROPIEDAD
Este es probablemente uno de los puntos más importantes de todo el debate.
Cuando alguien escucha:
“Este inmueble fue tokenizado.”
puede imaginar inmediatamente:
“Entonces, si compro un token, soy dueño de una parte del inmueble.”
No necesariamente.
Depende de qué representa jurídicamente ese token.
Podría representar, según la estructura:
una participación;un derecho económico;un instrumento de deuda;un derecho contractual;una participación en una sociedad que posee el activo;o determinados derechos vinculados directamente con el activo.
Por eso, antes de preguntar:
“¿Cuánto vale el token?”
deberíamos preguntar:
“¿QUÉ DERECHO REPRESENTA?”
La diferencia puede ser enorme.
🏢 UN EJEMPLO MUY SENCILLO
Supongamos que una sociedad es propietaria de un edificio.
Tenemos:
EDIFICIO
↓
SOCIEDAD PROPIETARIA
↓
EMISIÓN DE TOKENS
↓
INVERSORES
Una persona compra 100 tokens.
¿Es automáticamente copropietaria registral del edificio?
No necesariamente.
Podría estar adquiriendo determinados derechos frente a la sociedad o frente al vehículo utilizado para estructurar la inversión.
Por eso existen dos preguntas diferentes:
¿Quién tiene el activo?
y
¿Quién tiene el token?
Pueden ser personas o entidades diferentes.
Y ahí aparece uno de los grandes desafíos jurídicos de la tokenización:
Conectar correctamente el derecho digital con el derecho que existe fuera de la blockchain.
🌎 Y ACÁ APARECE LA GRAN PROMESA: DEMOCRATIZAR
La tokenización puede permitir algo que antes era difícil:
dividir económicamente una inversión grande en unidades más pequeñas.
Eso puede abrir la puerta a:
pequeños inversores;nuevos participantes;proyectos empresariales;determinadas PYMES;activos que tradicionalmente tenían poca liquidez;nuevos modelos de financiación.
El Banco Mundial también identifica posibles beneficios de la tokenización para el financiamiento de pequeñas y medianas empresas, incluyendo el uso de determinados activos como garantía y la reducción de ciertas asimetrías de información.
Y esto puede ser especialmente interesante para mercados emergentes.
Pero hay una cuestión:
bajar la barrera económica de entrada no elimina todas las demás barreras.
🧠 PORQUE UNA INVERSIÓN PUEDE SER ACCESIBLE… Y SEGUIR SIENDO DIFÍCIL DE ENTENDER
Imaginemos que mañana puedo invertir USD 50 en un activo tokenizado.
Eso es mucho más accesible que necesitar USD 50.000.
Pero:
¿Sé exactamente qué compré?
¿Conozco al emisor?
¿Puedo verificar el activo?
¿Sé qué derechos tengo?
¿Puedo vender cuando quiera?
¿Existe un mercado secundario?
¿Quién custodia?
¿Quién administra?
¿Quién responde si algo sale mal?
El precio de entrada puede bajar.
Pero la complejidad jurídica y financiera puede permanecer.
Y eso importa muchísimo.
🔥 AHORA VIENE LA PREGUNTA INCÓMODA
Supongamos que tenemos:
100.000 inversores
y cada uno posee una pequeña cantidad de tokens.
A primera vista, parece un sistema extremadamente distribuido.
Pero detrás de esos 100.000 inversores podría existir:
una plataforma
un emisor
un custodio
un operador
un desarrollador
una infraestructura tecnológica
que concentren buena parte del poder operativo.
Entonces podemos tener:
propiedad fraccionada
pero
poder concentrado.
Y esto no significa automáticamente que exista una irregularidad.
Es simplemente una cuestión de estructura de mercado y gobernanza que merece ser analizada.
⛓️ BLOCKCHAIN NO ES SINÓNIMO DE DESCENTRALIZACIÓN
Esta es una de las confusiones más frecuentes.
Que una operación utilice blockchain o DLT no significa que todo el sistema sea descentralizado.
Podemos tener una blockchain pública y, al mismo tiempo:
un único emisor;una única plataforma;un único custodio;un mercado secundario limitado;un smart contract administrado por un grupo reducido;o una infraestructura controlada por una empresa.
La tecnología del registro y la estructura económica del negocio son cosas diferentes.
Y el FMI ha señalado precisamente que la tokenización puede reducir algunos costos e intermediarios, pero que la infraestructura de mercado puede terminar más concentrada por efecto de las externalidades de red.
🔗 EL PODER DEL EFECTO RED
Imaginemos una plataforma que empieza tokenizando activos.
Al principio tiene:
1.000 usuarios.
Después:
10.000.
Después:
100.000.
A medida que aumenta el número de participantes, la plataforma puede volverse más atractiva porque allí ya existen:
más inversores;más activos;más operaciones;más liquidez;más información.
Y eso puede generar un círculo:
más usuarios
↓
más liquidez
↓
más activos
↓
más usuarios
↓
más liquidez
El problema aparece cuando una infraestructura se vuelve tan dominante que resulta difícil para otros competidores ingresar.
El FMI analiza justamente este fenómeno: los efectos de red pueden aumentar el valor de una infraestructura ampliamente utilizada y, si existe un proveedor dominante, también pueden incrementar su poder de mercado.
🏦 ¿DESAPARECERÁN LOS INTERMEDIARIOS?
Esta es otra promesa que aparece frecuentemente:
“Con blockchain ya no necesitaremos intermediarios.”
La realidad puede ser bastante más compleja.
La tokenización puede reducir determinados costos o funciones de intermediación.
Pero eso no significa necesariamente que todos los intermediarios desaparezcan.
De hecho, el FMI señala que es más probable que la tokenización reduzca el costo de determinados procesos realizados por intermediarios que que los elimine completamente. Cuánto de ese ahorro llegue finalmente al inversor dependerá, entre otras cosas, del nivel de competencia.
Y aparecen nuevos actores:
plataformas;custodios;proveedores tecnológicos;emisores;operadores;proveedores de infraestructura;servicios de cumplimiento;desarrolladores de smart contracts.
Entonces quizás la pregunta correcta no sea:
“¿Blockchain elimina a los intermediarios?”
sino:
“¿QUÉ INTERMEDIARIOS DESAPARECEN Y CUÁLES ADQUIEREN NUEVO PODER?”
🇵🇾 ¿Y QUÉ ESTÁ PASANDO EN PARAGUAY?
Acá el tema deja de ser solamente teórico.
Paraguay ya tiene un nuevo marco para el Mercado de Valores y Productos mediante la Ley N.º 7572/2025.
La norma tiene como objetivos proteger a los inversionistas y promover un mercado equitativo, íntegro, eficiente y transparente.
Y hay un punto particularmente interesante para nuestro tema.
El artículo 73 considera valores a aquellos que representen, entre otros, derechos de crédito, propiedad, participación o prestaciones dinerarias susceptibles de negociación o transferencia.
Y además incluye expresamente aquellos:
“emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.”
Esto es importante porque demuestra que el legislador paraguayo ya contempla jurídicamente instrumentos vinculados con tecnologías DLT dentro del concepto de valores, cuando reúnen las características previstas por la ley.
Pero atención:
eso no significa que todo token existente sea automáticamente un valor ni que toda tokenización esté automáticamente bajo el mismo régimen.
La calificación jurídica depende de la naturaleza concreta del instrumento y de la operación.
🏛️ PARAGUAY ESTÁ EN UNA ETAPA DE DESARROLLO REGULATORIO
En noviembre de 2025, el Banco Central del Paraguay explicó que, después de la nueva Ley del Mercado de Valores y Productos, durante 2026 se avanzarían reglamentaciones relacionadas con innovación, incluyendo crowdfunding, tokenización y DLT. También señaló que uno de los desafíos será delimitar correctamente el perímetro regulatorio cuando exista captación de recursos del público, expectativa de rendimiento y asimetría de información.
Esto es particularmente relevante.
Porque una cosa es:
crear un token tecnológico.
Y otra es:
utilizar ese instrumento para captar recursos del público con expectativa de rendimiento.
La segunda situación puede activar cuestiones regulatorias mucho más importantes.
🏠 IMAGINEMOS AHORA UNA PROPIEDAD TOKENIZADA EN PARAGUAY
Supongamos que una empresa tiene un inmueble.
Lo estructura jurídicamente.
Crea una emisión de tokens.
Los ofrece a inversores.
Una persona compra.
Y recibe sus tokens en una wallet.
La pregunta no debería terminar ahí.
Deberíamos seguir preguntando:
¿Quién es propietario del inmueble?
¿Qué documento vincula el token con el inmueble?
¿Qué derechos recibe el inversor?
¿Quién administra los ingresos?
¿Cómo se distribuyen?
¿Puede vender sus tokens?
¿Dónde?
¿Quién controla el mercado secundario?
¿Qué sucede si la empresa entra en insolvencia?
¿Qué sucede si el inmueble tiene una hipoteca?
¿Qué sucede si existe un embargo?
¿Qué jurisdicción resulta aplicable?
¿Qué autoridad supervisa la operación?
Ahí es donde la tokenización deja de ser simplemente una cuestión tecnológica.
Se convierte en:
Derecho + Finanzas + Tecnología.
⚠️ EL TOKEN PUEDE ESTAR EN BLOCKCHAIN. EL ACTIVO SIGUE EN EL MUNDO REAL.
Este punto merece especial atención.
Imaginemos:
Wallet X
↓
posee
Token #4587
Mientras tanto:
Sociedad Y
↓
figura como titular del inmueble.
Tenemos dos realidades:
REALIDAD DIGITAL
Wallet X → Token
REALIDAD JURÍDICA
Sociedad Y → Inmueble
La pregunta fundamental es:
¿QUÉ RELACIÓN JURÍDICA EXISTE ENTRE AMBAS?
Porque la blockchain puede demostrar determinados movimientos o registros dentro de su propia infraestructura.
Pero no sustituye automáticamente todos los registros jurídicos externos.
🔐 ¿Y SI EL SMART CONTRACT FALLA?
Otro aspecto que no podemos ignorar.
La tokenización introduce software en procesos que pueden tener consecuencias económicas.
Y el software puede contener:
errores;vulnerabilidades;fallas de programación;problemas de integración;dependencias externas.
El FMI advierte que los programas utilizados en estructuras tokenizadas pueden introducir riesgos derivados de código defectuoso y de cadenas de contratos contingentes.
Entonces aparece una pregunta jurídica muy interesante:
Si un error tecnológico provoca una pérdida económica, ¿quién responde?
¿El emisor?
¿El desarrollador?
¿La plataforma?
¿El custodio?
¿El proveedor tecnológico?
La respuesta no puede darse simplemente mirando la blockchain.
Hay que analizar:
contratos + legislación aplicable + estructura societaria + regulación + circunstancias concretas.
💧 Y TOKENIZAR TAMPOCO GARANTIZA LIQUIDEZ
Otro error frecuente es pensar:
“Si está tokenizado, puedo venderlo fácilmente.”
No necesariamente.
La tokenización puede facilitar determinados mecanismos de transferencia.
Pero para vender necesitás:
un comprador.
Podés tener:
100.000 tokens
y prácticamente ningún mercado.
La liquidez depende de la existencia de participantes, infraestructura, reglas, confianza y condiciones de mercado.
Además, el BIS ha señalado que la elección de la arquitectura tecnológica plantea un equilibrio: una red compartida puede reducir fragmentación, mientras que múltiples redes interoperables pueden aumentar la competencia en infraestructura pero también fragmentar liquidez y activos. Por eso considera importantes los estándares comunes y la interoperabilidad.
👥 ¿ENTONCES QUIÉN TIENE REALMENTE EL PODER?
Podemos analizar un sistema tokenizado en seis niveles:
1. EL PROPIETARIO DEL ACTIVO
¿Quién posee jurídicamente el inmueble, empresa o activo?
2. EL EMISOR
¿Quién crea y ofrece los tokens?
3. LA INFRAESTRUCTURA
¿Quién controla la tecnología sobre la cual se emiten o negocian?
4. EL CUSTODIO
¿Quién conserva los activos, claves o elementos necesarios para ejecutar la estructura?
5. EL MERCADO
¿Dónde se pueden comprar y vender los tokens?
6. EL INVERSOR
¿Qué derechos posee realmente?
Esta última pregunta suele recibir menos atención de la que merece.
💰 ¿CUÁNTO CUESTA ENTRAR… Y CUÁNTO CUESTA SALIR?
La democratización suele medirse por el primer número:
“Ahora podés entrar con USD 50.”
Pero deberíamos mirar también el segundo:
“¿Podés salir?”
Porque una inversión puede tener una entrada extremadamente accesible y una salida muy complicada.
Por eso, antes de invertir, hay que analizar:
precio;comisiones;liquidez;restricciones de transferencia;mercado secundario;derechos;riesgos;jurisdicción;custodia.
Una inversión accesible no necesariamente es una inversión líquida.
🌱 ¿PUEDE LA TOKENIZACIÓN BENEFICIAR A LAS PYMES?
Sí, potencialmente.
Una empresa pequeña puede tener activos valiosos pero enfrentar dificultades para obtener financiación.
La tokenización podría permitir estructurar determinados derechos sobre activos o proyectos de una manera fraccionada y potencialmente accesible a más inversores.
El Banco Mundial considera que la tokenización puede abrir posibilidades de financiación para PYMES y facilitar determinadas formas de utilización de activos como garantía.
Pero nuevamente:
la tecnología no reemplaza la estructura jurídica.
Si el activo está:
hipotecado;embargado;sujeto a restricciones;mal valuado;o jurídicamente desconectado del token,
el problema continúa existiendo.
⚖️ TOKENIZAR NO ELIMINA EL DERECHO
Y esta es quizá la parte que más me interesa como abogada.
Porque muchas veces se habla de tokenización como si blockchain permitiera construir un mundo completamente separado de las normas tradicionales.
No funciona así.
Cuando un token representa o está vinculado con un activo del mundo real, siguen importando cuestiones como:
Derecho civil;Derecho societario;Derecho contractual;Derecho registral;Derecho tributario;Derecho sucesorio;Derecho procesal;prevención del lavado de activos;protección del inversor;regulación del mercado de valores.
La tecnología puede cambiar cómo se registra o transfiere una representación digital.
Pero todavía tenemos que determinar:
¿QUÉ DERECHO EXISTE?
¿A QUIÉN PERTENECE?
¿CÓMO SE EJERCE?
¿Y CONTRA QUIÉN SE PUEDE HACER VALER?
🌎 EL DESAFÍO PARA AMÉRICA LATINA
Para países como Paraguay y otras economías latinoamericanas, la tokenización puede representar una oportunidad interesante.
Pero la discusión no debería limitarse a:
“¿Podemos tokenizar?”
La pregunta debería ser:
“¿Podemos tokenizar de manera jurídicamente segura?”
Eso exige pensar en:
educación financiera;educación digital;protección del inversor;transparencia;interoperabilidad;custodia;prevención de fraude;identificación del activo;trazabilidad;liquidez;mecanismos de reclamación;regulación.
Porque si la tecnología avanza más rápido que la comprensión del inversor, podemos tener un mercado técnicamente sofisticado pero difícil de entender para quien pone su dinero.
🔥 LA GRAN PARADOJA
Y acá llegamos al corazón de este artículo.
La tokenización puede hacer que una persona que nunca hubiera podido participar económicamente en determinado proyecto pueda acceder a una fracción.
Eso sí puede ampliar el acceso.
Pero al mismo tiempo, la infraestructura necesaria para crear, administrar, custodiar y negociar esos tokens puede quedar concentrada en pocos actores.
Entonces podemos tener:
más personas con acceso
pero
no necesariamente más personas con poder.
Y esta diferencia es fundamental.
🧠 ACCESO ≠ PODER
Podemos resumir todo el debate en cuatro frases:
Fraccionar un activo ≠ fraccionar el poder.
Reducir el precio de entrada ≠ eliminar el riesgo.
Blockchain ≠ descentralización automática.
Token ≠ necesariamente propiedad directa del activo subyacente.
Estas cuatro diferencias deberían acompañar a cualquier persona que se interese por la tokenización.
🏛️ ¿ESTAMOS CAMBIANDO DE INTERMEDIARIOS?
Durante décadas, buena parte del sistema financiero se organizó alrededor de:
bancos
bolsas
fondos
custodios
intermediarios
La tokenización puede modificar algunas de esas funciones.
Pero también puede generar nuevos centros de poder:
plataformas
emisores
proveedores tecnológicos
custodios digitales
operadores
infraestructuras DLT
mercados tokenizados
Por eso, una de las preguntas más interesantes para los próximos años será:
¿La tokenización elimina la intermediación… o transforma quién intermedia?
🇵🇾 ¿QUÉ DEBERÍA PREGUNTAR UN INVERSOR PARAGUAYO?
Antes de comprar cualquier token que supuestamente represente un inmueble, una empresa, un proyecto o un activo, yo tendría esta lista:
1️⃣ ¿Qué estoy comprando exactamente?
2️⃣ ¿Qué derecho representa el token?
3️⃣ ¿Quién es propietario del activo subyacente?
4️⃣ ¿Qué documento conecta jurídicamente el token con ese activo?
5️⃣ ¿Quién emitió los tokens?
6️⃣ ¿Quién administra la plataforma?
7️⃣ ¿Quién custodia?
8️⃣ ¿Existe un mercado secundario real?
9️⃣ ¿Puedo vender cuando quiera?
🔟 ¿Qué ocurre si el emisor quiebra?
1️⃣1️⃣ ¿Qué ocurre si el activo tiene una deuda, hipoteca o embargo?
1️⃣2️⃣ ¿Qué legislación se aplica?
1️⃣3️⃣ ¿Dónde puedo reclamar?
1️⃣4️⃣ ¿Qué autoridad supervisa la operación?
1️⃣5️⃣ ¿Cuáles son todas las comisiones?
Y una última pregunta que debería estar en letras grandes:
¿QUIÉN CONTROLA LA INFRAESTRUCTURA?
🔥 ENTONCES… ¿LA TOKENIZACIÓN DEMOCRATIZA O CONCENTRA?
La respuesta más honesta es:
PUEDE HACER AMBAS COSAS.
Puede democratizar:
✔ el acceso;
✔ la fraccionalización;
✔ determinadas oportunidades de inversión;
✔ algunos procesos de transferencia;
✔ potencialmente ciertos mecanismos de financiación.
Pero también puede concentrar:
⚠️ infraestructura;
⚠️ datos;
⚠️ custodia;
⚠️ liquidez;
⚠️ emisión;
⚠️ tecnología;
⚠️ capacidad de decisión.
El propio FMI plantea esta dualidad: la tokenización puede reducir fricciones, costos y determinadas necesidades de intermediación, pero también puede crear nuevas formas de concentración de infraestructura y poder de mercado.
Y el BIS señala que las decisiones que se tomen ahora sobre la arquitectura de estos mercados pueden influir en si los beneficios de la tokenización terminan distribuyéndose ampliamente o quedan condicionados por estructuras fragmentadas o dominantes.
💭 QUIZÁS LA PREGUNTA ESTÁ MAL PLANTEADA
Tal vez no deberíamos preguntarnos solamente:
“¿La tokenización democratiza la inversión?”
Deberíamos preguntar:
¿Quién puede entrar?
¿Quién puede salir?
¿Quién decide?
¿Quién controla?
¿Quién tiene la información?
¿Quién custodia?
¿Quién responde?
Porque una verdadera democratización financiera no consiste únicamente en permitir que más personas compren.
También implica que esas personas sepan qué están comprando y cuáles son sus derechos.
🌐 EL FUTURO DE LA TOKENIZACIÓN NO SERÁ SOLAMENTE TECNOLÓGICO
La discusión que viene no será simplemente:
“¿Blockchain funciona?”
La tecnología ya permite experimentar con estos modelos.
La discusión será mucho más compleja:
¿Qué reglas necesitamos para que una infraestructura digital pueda ampliar el acceso sin crear nuevos monopolios, nuevas asimetrías de información o nuevos riesgos para quienes invierten?
Y en países como Paraguay, donde el marco del mercado de valores está incorporando expresamente instrumentos basados en DLT y donde el BCP ha anunciado avances regulatorios sobre tokenización, esta discusión ya dejó de ser puramente futurista.
🔥 Y ACÁ ESTÁ MI CONCLUSIÓN
La verdadera revolución de la tokenización no consiste simplemente en convertir un inmueble, una empresa o un activo en miles de tokens.
Eso es solamente la parte tecnológica.
La verdadera transformación será determinar qué derechos tienen esos miles de personas que ahora pueden participar.
Porque podemos tener:
100.000 inversores
100.000 wallets
100.000 tokens
y, sin embargo…
muy pocos actores tomando las decisiones fundamentales.
Por eso:
LA TOKENIZACIÓN PUEDE FRACCIONAR LA INVERSIÓN SIN NECESARIAMENTE FRACCIONAR EL PODER.
Y ahí está una de las preguntas jurídicas, económicas y tecnológicas más importantes de esta nueva etapa.
💬 TE DEJO UNA PREGUNTA
Si mañana pudieras invertir USD 100 en una fracción tokenizada de un edificio de USD 10 millones…
¿sentirías que realmente sos dueño de una parte del edificio?
¿O considerarías que primero necesitás saber exactamente qué derecho representa ese token?
Porque al final…
EL TOKEN PUEDE SER DIGITAL.
PERO EL DERECHO QUE REPRESENTA SIGUE NECESITANDO UNA BASE EN EL MUNDO REAL.
Y ahí es donde Blockchain, Finanzas y Derecho empiezan a hablar el mismo idioma.
$BTC
$ETH
$BNB
#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales
107
·
--
Artículo
EL DINERO ESTÁ CAMBIANDO: ¿Y SI EL FUTURO NO ES FIAT VS. CRIPTO?El próximo sistema financiero podría no reemplazar un tipo de dinero por otro, sino hacer que convivan varios
Durante años, el debate sobre el futuro del dinero se presentó de una manera bastante sencilla:
dinero tradicional versus criptomonedas.
De un lado:
dólares, euros, guaraníes y bancos.
Del otro:
Bitcoin, Ethereum y blockchain.
Pero en 2026 esa división empieza a quedarse corta.
Porque mientras una parte del mundo sigue discutiendo si las criptomonedas reemplazarán al dinero tradicional, otra transformación mucho más profunda está ocurriendo:
el propio dinero tradicional está comenzando a adoptar tecnología digital programable.
Stablecoins.
Depósitos tokenizados.
Monedas digitales de bancos centrales.
Activos tokenizados.
Sistemas de pagos sobre blockchain.
Infraestructura financiera basada en DLT.
La pregunta ya no es simplemente:
“¿Cripto reemplazará al dinero?”
La pregunta puede ser mucho más interesante:
“¿Cómo será un sistema donde diferentes formas de dinero digital convivan?”
Primero hay que entender qué llamamos “dinero”
Dinero no es simplemente algo que podemos enviar por Internet.
El dinero cumple varias funciones:
sirve como medio de pago;permite expresar precios;facilita el ahorro;permite liquidar obligaciones;funciona como unidad de cuenta.
Y detrás del dinero existe algo todavía más importante:
confianza.
Cuando recibís un billete o un depósito bancario, normalmente no necesitás investigar toda la historia del instrumento antes de aceptarlo.
Existe una infraestructura institucional detrás.
En Paraguay, por ejemplo, el guaraní es la unidad monetaria de la República y tiene curso legal. El BCP recuerda que Bitcoin y otras criptomonedas privadas no tienen esa condición ni garantía estatal.
Esto no significa que una criptomoneda no pueda tener valor.
Significa que su naturaleza económica y jurídica no es la misma que la de la moneda de curso legal.
Bitcoin no nació para ser un banco digital
Bitcoin introdujo una idea revolucionaria:
¿Podemos transferir valor digitalmente sin depender de una autoridad central para validar cada operación?
La respuesta tecnológica fue sí.
Blockchain permitió construir una red donde las transacciones se registran mediante mecanismos de consenso.
Pero Bitcoin tiene una característica fundamental:
su precio no está diseñado para mantenerse estable frente al dólar o al guaraní.
Puede subir.
Puede caer.
Puede experimentar una enorme volatilidad.
Por eso Bitcoin puede funcionar como activo digital, instrumento de inversión o reserva de valor para determinados usuarios, pero no debe confundirse automáticamente con dinero de curso legal.
Entonces aparecieron las stablecoins
Las stablecoins intentan resolver uno de los principales problemas de los criptoactivos volátiles:
la estabilidad de precio.
Una stablecoin vinculada al dólar busca mantener una referencia de aproximadamente:
1 token ≈ 1 dólar.
Eso cambia completamente la utilidad.
Una persona puede querer utilizar Bitcoin como inversión y una stablecoin como medio de transferencia o unidad de referencia dentro del ecosistema digital.
Las stablecoins han crecido rápidamente y hoy están mucho más conectadas con las finanzas tradicionales que hace algunos años. El FMI destaca su creciente uso en pagos y transferencias transfronterizas, aunque también señala riesgos relacionados con sustitución monetaria, flujos de capital, regulación fragmentada y estabilidad financiera.
¿Una stablecoin es simplemente “un dólar digital”?
No necesariamente.
Esta es una distinción importantísima.
Si tenés:
USD 100 en efectivo
tenés un tipo de activo.
Si tenés:
USD 100 en una cuenta bancaria
tenés una relación jurídica con una institución financiera.
Si tenés:
100 unidades de una stablecoin referenciada al dólar
tenés otro tipo de instrumento, con una estructura propia.
La pregunta jurídica y económica es:
¿Qué respalda el token y qué derecho tiene exactamente el titular?
El respaldo importa
Imaginemos una stablecoin que afirma mantener una paridad de:
1 token = 1 USD.
El usuario podría preguntar:
“¿Dónde está ese dólar?”
La respuesta podría ser:
efectivo;depósitos;bonos del Tesoro;otros activos líquidos;una combinación de instrumentos;u otra estructura.
Pero también debemos preguntar:
¿Quién administra esos activos?
¿Quién puede reclamarlos?
¿Cómo funciona el rescate?
¿Qué ocurre durante una crisis?
La estabilidad de una stablecoin depende de mucho más que del nombre.
El dinero también está entrando en blockchain
Y aquí empieza la parte verdaderamente interesante.
Hasta hace poco, blockchain se veía principalmente como la infraestructura de Bitcoin y otros criptoactivos.
Ahora la conversación institucional es diferente.
Se está explorando cómo utilizar tokenización para representar:
depósitos bancarios;dinero de bancos centrales;bonos;valores;activos financieros;y otros instrumentos.
El BIS plantea precisamente una arquitectura en la que dinero de banco central tokenizado, dinero bancario tokenizado y activos financieros tokenizados puedan interactuar sobre infraestructuras programables.
Esto significa que el futuro no necesariamente será:
banco versus blockchain.
Puede ser:
banco + blockchain.
¿Qué es un depósito tokenizado?
Imaginemos que tenés:
Gs. 10.000.000 en un banco.
Tradicionalmente ese depósito se administra mediante los sistemas bancarios convencionales.
Ahora imaginemos que ese depósito está representado mediante un token en una infraestructura programable.
El dinero seguiría siendo una obligación del banco.
Pero la forma de registrar y transferir ese valor podría incorporar características de la tecnología blockchain o DLT.
El BIS define los depósitos tokenizados como depósitos bancarios representados en un registro programable o tokenizado y señala que continúan siendo pasivos del banco emisor y deberían ser redimibles o transferibles a la par con los depósitos bancarios ordinarios.
Esto es muy diferente de crear una criptomoneda privada sin relación con un depósito bancario.
¿Y una CBDC?
CBDC significa:
Central Bank Digital Currency
o moneda digital de banco central.
Sería una forma digital de dinero emitido por el banco central.
No es lo mismo que Bitcoin.
No es lo mismo que una stablecoin privada.
Y tampoco es simplemente “usar la aplicación del banco”.
En una CBDC, la naturaleza del dinero estaría directamente vinculada a la autoridad monetaria que la emite.
Paraguay ha estudiado esta posibilidad: el BCP creó en 2021 un grupo de trabajo para monitorear iniciativas internacionales sobre CBDC y analizar sus implicancias.
Eso no significa que Paraguay haya lanzado una CBDC.
Significa que la institución ha estudiado el fenómeno.
Entonces podemos tener cuatro mundos diferentes
Podemos imaginar:
1. Dinero tradicional
Guaraníes, dólares, euros.
2. Criptoactivos nativos
Bitcoin, Ether y otros activos digitales.
3. Stablecoins
Tokens diseñados para mantener una referencia de valor.
4. Dinero tokenizado o digital emitido dentro del sistema financiero
Depósitos tokenizados y, dependiendo de cada país, posibles CBDC.
Y todos pueden coexistir.
¿Bitcoin desaparecería?
No hay fundamento para afirmar que la aparición de stablecoins o dinero tokenizado implique que Bitcoin vaya a desaparecer.
Cumplen funciones diferentes.
Bitcoin tiene características propias:
oferta limitada;red descentralizada;ausencia de un emisor central;mercado global;alta liquidez relativa;volatilidad.
Una stablecoin busca estabilidad respecto de una referencia.
Un depósito tokenizado sigue siendo una obligación de un banco.
Una CBDC sería dinero emitido por un banco central.
Son estructuras diferentes.
¿Y si en el futuro pagamos con stablecoins?
Esto ya no es una hipótesis puramente teórica.
El FMI ha señalado que las stablecoins tienen potencial para hacer pagos internacionales más rápidos y baratos, especialmente en remesas y transferencias transfronterizas. Al mismo tiempo, advierte que su expansión plantea riesgos de fragmentación, sustitución monetaria y movimientos de capital que requieren coordinación regulatoria.
Imaginemos una empresa paraguaya que necesita pagar a un proveedor extranjero.
Hoy puede existir:
empresa → banco → banco corresponsal → banco extranjero → proveedor.
En determinados modelos futuros podría existir:
empresa → activo digital → proveedor.
La liquidación podría ser mucho más rápida.
Pero eso no significa automáticamente que sea mejor en todos los casos.
Aparecen preguntas nuevas:
¿qué legislación se aplica?¿quién verifica la identidad?¿cómo se cumplen las obligaciones de prevención de lavado?¿cómo se corrige una transferencia errónea?¿qué ocurre si el emisor de la stablecoin falla?¿cómo se manejan sanciones y restricciones?¿cómo se protege al consumidor?
La tecnología puede acelerar la transferencia.
No elimina las obligaciones jurídicas.
Y acá aparece un problema importante para América Latina
Muchas economías latinoamericanas tienen una relación muy particular con el dólar.
Las personas utilizan dólares para:
ahorrar;protegerse frente a inflación;comerciar;enviar remesas;fijar precios;realizar operaciones internacionales.
Si una stablecoin permite mantener y transferir una representación digital del dólar de manera global, puede convertirse en una herramienta muy poderosa.
Pero también puede generar preguntas macroeconómicas:
¿Qué pasa si una población comienza a utilizar masivamente una moneda extranjera digital?
El FMI ha advertido precisamente sobre riesgos de sustitución monetaria y pérdida de control sobre determinados flujos de capital.
Paraguay: el debate puede ser especialmente interesante
Paraguay mantiene al guaraní como moneda de curso legal.
Bitcoin y otras criptomonedas privadas no tienen curso legal ni garantía estatal.
Pero eso no significa que la tecnología digital no pueda transformar la forma en que circula el dinero.
Podríamos tener en el futuro:
pagos instantáneos;stablecoins;depósitos tokenizados;activos tokenizados;CBDC si eventualmente se decidiera implementarla;infraestructura financiera basada en DLT.
La gran pregunta será:
¿Cómo integrar innovación sin perder estabilidad, protección al usuario e integridad financiera?
El Derecho tendrá que separar tecnología de función
Esto es fundamental.
No deberíamos preguntar solamente:
“¿Está en blockchain?”
Debemos preguntar:
“¿Qué función cumple?”
¿Es dinero?
¿Es inversión?
¿Es un valor?
¿Es un derecho de crédito?
¿Es un medio de pago?
¿Es un token de utilidad?
¿Es un activo especulativo?
¿Es un depósito tokenizado?
La misma tecnología puede utilizarse para representar instrumentos jurídicamente muy diferentes.
La regulación también está cambiando
La tendencia internacional muestra que los reguladores ya no pueden analizar los activos digitales únicamente como un fenómeno marginal.
El FATF informó en 2026 que las jurisdicciones continúan desarrollando marcos de registro, licenciamiento y supervisión de proveedores de servicios de activos virtuales, aunque persisten importantes diferencias y brechas de implementación. También identificó riesgos crecientes relacionados con stablecoins, wallets no alojadas, proveedores offshore y determinados esquemas DeFi.
Esto es importante:
la economía digital se está globalizando más rápido que las fronteras regulatorias.
¿Qué puede ocurrir con los bancos?
Aquí aparece una posibilidad fascinante.
En lugar de que blockchain elimine a los bancos, podemos tener bancos utilizando:
tokenización + inteligencia artificial + blockchain + sistemas tradicionales.
Un banco podría utilizar tecnología DLT para:
liquidar operaciones;tokenizar depósitos;procesar valores;realizar pagos internacionales;automatizar contratos;administrar garantías.
El BIS está explorando precisamente una arquitectura donde la tokenización se integre con el sistema monetario existente, en lugar de sustituirlo completamente.
El futuro podría ser programable
Esta es quizás la transformación más profunda.
Imaginemos dinero que no solamente puede enviarse.
Sino que puede programarse.
Por ejemplo:
“Liberar el pago cuando se confirme la entrega.”
O:
“Transferir automáticamente determinada suma cuando se cumpla una condición.”
O:
“Liquidar simultáneamente dos activos cuando ambas partes entreguen lo pactado.”
Esto conecta directamente con:
smart contracts + tokenización + dinero digital.
Y ahí empieza una nueva etapa de las finanzas.
Pero programabilidad no significa libertad absoluta
Un sistema programable también puede tener reglas.
Y esas reglas pueden incluir:
límites;identificación;controles;restricciones;permisos;cumplimiento regulatorio.
Por eso existe una pregunta filosófica y jurídica muy importante:
¿Quién programa las reglas del dinero?
En Bitcoin, las reglas fundamentales están incorporadas al protocolo y al consenso de la red.
En una stablecoin, existen emisores y estructuras de gobernanza.
En un depósito tokenizado, interviene una entidad bancaria.
En una CBDC, el diseño dependería del banco central y del marco legal correspondiente.
El verdadero cambio puede ser invisible
Tal vez la mayor transformación monetaria no sea que un día dejemos de utilizar billetes.
Puede ser mucho más silenciosa.
Podríamos seguir pensando:
“Tengo 1.000 dólares.”
pero detrás de esos 1.000 dólares existirían diferentes formas tecnológicas de representarlos:
efectivo;depósito bancario;stablecoin;depósito tokenizado;eventualmente dinero digital de banco central.
El valor nominal puede parecer el mismo.
Pero la naturaleza jurídica, el emisor, el riesgo y las reglas de transferencia pueden ser completamente diferentes.
Entonces, ¿qué será el dinero del futuro?
Probablemente no exista una única respuesta.
Podríamos tener un ecosistema donde convivan:
dinero público + dinero bancario + stablecoins + criptoactivos + activos tokenizados.
La verdadera competencia no será necesariamente:
Bitcoin contra dólar.
Puede ser:
¿Qué infraestructura ofrece mayor utilidad, seguridad, liquidez, interoperabilidad y confianza para cada uso?
Y esto cambia también el concepto de “banco”
Si una persona puede mantener activos digitales, transferirlos globalmente y utilizar protocolos programables, el banco tendrá que competir en algo más que guardar dinero.
Tendrá que ofrecer:
confianza;seguridad;cumplimiento;liquidez;servicios;interoperabilidad;protección jurídica;infraestructura.
La tecnología puede democratizar determinadas funciones.
Pero la confianza seguirá siendo un activo fundamental.
La paradoja
Bitcoin nació, entre otras cosas, como una alternativa a la dependencia de intermediarios.
Pero ahora los bancos están estudiando blockchain.
Las stablecoins conectan cripto con finanzas tradicionales.
Los mercados de valores están incorporando tokenización.
Y los bancos centrales estudian dinero digital.
Entonces quizás la historia no termine siendo:
“cripto reemplazó a las finanzas tradicionales.”
Puede terminar siendo:
“las finanzas tradicionales adoptaron parte de la tecnología cripto.”
Conclusión
El futuro del dinero probablemente no sea una guerra entre:
fiat vs. cripto.
Será un sistema mucho más complejo.
Bitcoin puede seguir existiendo como activo digital descentralizado.
Las stablecoins pueden crecer como instrumentos de pago.
Los bancos pueden utilizar depósitos tokenizados.
Los bancos centrales pueden continuar explorando CBDC.
Y los mercados pueden tokenizar cada vez más activos.
El verdadero desafío será conseguir que todas estas piezas puedan convivir sin destruir los elementos que hacen funcionar al dinero:
confianza, estabilidad, interoperabilidad, seguridad y reglas claras.
El BIS ha planteado en 2026 que la innovación monetaria debe preservar precisamente esas propiedades, y ha destacado que tokenización, depósitos tokenizados y dinero de banco central pueden formar parte de una arquitectura financiera de próxima generación.
Por eso quizás la pregunta correcta para 2030 no sea:
“¿Bitcoin reemplazará al dólar?”
Ni:
“¿Las criptomonedas reemplazarán a los bancos?”
La pregunta podría ser mucho más interesante:
“¿Qué tipo de dinero utilizaremos para cada situación y quién controlará la infraestructura que lo mueve?”
Porque el dinero está cambiando.
Y esta vez, quizás la revolución no consista en eliminar el dinero que conocemos.
Puede consistir en cambiar la forma en que ese dinero existe, circula y se programa.
Preguntas interesantes
¿Bitcoin puede convertirse en el dinero del futuro?
Puede cumplir determinadas funciones económicas para sus usuarios, pero actualmente no tiene curso legal en Paraguay y su precio presenta una volatilidad considerable. No debe confundirse con la moneda de curso legal.
¿Una stablecoin es lo mismo que un dólar?
No necesariamente. Una stablecoin es un activo digital cuyo diseño busca mantener una referencia de valor; su estructura, respaldo, emisor y derechos del usuario dependen del instrumento concreto.
¿Una stablecoin puede utilizarse para pagos internacionales?
Sí, esa es una de las aplicaciones que organismos como el FMI consideran potencialmente relevantes, especialmente para pagos transfronterizos y remesas, aunque existen riesgos regulatorios y macrofinancieros.
¿Qué diferencia existe entre una stablecoin y un depósito tokenizado?
Una stablecoin y un depósito bancario tokenizado pueden utilizar tecnología similar para transferir valor, pero jurídicamente no son necesariamente lo mismo. Un depósito tokenizado continúa siendo un pasivo del banco emisor; una stablecoin tiene otra estructura y depende de su emisor y régimen aplicable.
¿Una CBDC es una criptomoneda?
No en el sentido habitual de las criptomonedas privadas. Una CBDC sería dinero digital emitido por un banco central y tendría una naturaleza institucional y jurídica diferente.
¿Paraguay tendrá una CBDC?
No podemos afirmar que exista una decisión de lanzamiento. El BCP estudió el fenómeno mediante un grupo de trabajo creado en 2021, pero eso no equivale a que exista actualmente una CBDC paraguaya.
¿Los bancos desaparecerán si crecen las criptomonedas?
No existe base para afirmarlo. De hecho, la tendencia actual incluye bancos y autoridades financieras explorando tokenización y nuevas infraestructuras digitales.
¿El futuro será completamente sin efectivo?
No puede afirmarse. La digitalización puede crecer sin que eso implique necesariamente la desaparición inmediata del efectivo.
¿Quién controlará el dinero digital?
Dependerá del instrumento. Bitcoin funciona mediante una red descentralizada; una stablecoin tiene un emisor; un depósito tokenizado está vinculado a un banco; y una CBDC estaría vinculada a un banco central.
¿Qué es lo realmente revolucionario de esta transformación?
No solamente que el dinero sea digital, sino que pueda volverse programable, integrándose con contratos inteligentes y activos tokenizados para automatizar determinadas operaciones.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#FutureOfMoney #Stablecoins #Tokenization #Blockchain #CryptoEducation
EL DINERO ESTÁ CAMBIANDO: ¿Y SI EL FUTURO NO ES FIAT VS. CRIPTO?
El próximo sistema financiero podría no reemplazar un tipo de dinero por otro, sino hacer que convivan varios
Durante años, el debate sobre el futuro del dinero se presentó de una manera bastante sencilla:
dinero tradicional versus criptomonedas.
De un lado:
dólares, euros, guaraníes y bancos.
Del otro:
Bitcoin, Ethereum y blockchain.
Pero en 2026 esa división empieza a quedarse corta.
Porque mientras una parte del mundo sigue discutiendo si las criptomonedas reemplazarán al dinero tradicional, otra transformación mucho más profunda está ocurriendo:
el propio dinero tradicional está comenzando a adoptar tecnología digital programable.
Stablecoins.
Depósitos tokenizados.
Monedas digitales de bancos centrales.
Activos tokenizados.
Sistemas de pagos sobre blockchain.
Infraestructura financiera basada en DLT.
La pregunta ya no es simplemente:
“¿Cripto reemplazará al dinero?”
La pregunta puede ser mucho más interesante:
“¿Cómo será un sistema donde diferentes formas de dinero digital convivan?”
Primero hay que entender qué llamamos “dinero”
Dinero no es simplemente algo que podemos enviar por Internet.
El dinero cumple varias funciones:
sirve como medio de pago;permite expresar precios;facilita el ahorro;permite liquidar obligaciones;funciona como unidad de cuenta.
Y detrás del dinero existe algo todavía más importante:
confianza.
Cuando recibís un billete o un depósito bancario, normalmente no necesitás investigar toda la historia del instrumento antes de aceptarlo.
Existe una infraestructura institucional detrás.
En Paraguay, por ejemplo, el guaraní es la unidad monetaria de la República y tiene curso legal. El BCP recuerda que Bitcoin y otras criptomonedas privadas no tienen esa condición ni garantía estatal.
Esto no significa que una criptomoneda no pueda tener valor.
Significa que su naturaleza económica y jurídica no es la misma que la de la moneda de curso legal.
Bitcoin no nació para ser un banco digital
Bitcoin introdujo una idea revolucionaria:
¿Podemos transferir valor digitalmente sin depender de una autoridad central para validar cada operación?
La respuesta tecnológica fue sí.
Blockchain permitió construir una red donde las transacciones se registran mediante mecanismos de consenso.
Pero Bitcoin tiene una característica fundamental:
su precio no está diseñado para mantenerse estable frente al dólar o al guaraní.
Puede subir.
Puede caer.
Puede experimentar una enorme volatilidad.
Por eso Bitcoin puede funcionar como activo digital, instrumento de inversión o reserva de valor para determinados usuarios, pero no debe confundirse automáticamente con dinero de curso legal.
Entonces aparecieron las stablecoins
Las stablecoins intentan resolver uno de los principales problemas de los criptoactivos volátiles:
la estabilidad de precio.
Una stablecoin vinculada al dólar busca mantener una referencia de aproximadamente:
1 token ≈ 1 dólar.
Eso cambia completamente la utilidad.
Una persona puede querer utilizar Bitcoin como inversión y una stablecoin como medio de transferencia o unidad de referencia dentro del ecosistema digital.
Las stablecoins han crecido rápidamente y hoy están mucho más conectadas con las finanzas tradicionales que hace algunos años. El FMI destaca su creciente uso en pagos y transferencias transfronterizas, aunque también señala riesgos relacionados con sustitución monetaria, flujos de capital, regulación fragmentada y estabilidad financiera.
¿Una stablecoin es simplemente “un dólar digital”?
No necesariamente.
Esta es una distinción importantísima.
Si tenés:
USD 100 en efectivo
tenés un tipo de activo.
Si tenés:
USD 100 en una cuenta bancaria
tenés una relación jurídica con una institución financiera.
Si tenés:
100 unidades de una stablecoin referenciada al dólar
tenés otro tipo de instrumento, con una estructura propia.
La pregunta jurídica y económica es:
¿Qué respalda el token y qué derecho tiene exactamente el titular?
El respaldo importa
Imaginemos una stablecoin que afirma mantener una paridad de:
1 token = 1 USD.
El usuario podría preguntar:
“¿Dónde está ese dólar?”
La respuesta podría ser:
efectivo;depósitos;bonos del Tesoro;otros activos líquidos;una combinación de instrumentos;u otra estructura.
Pero también debemos preguntar:
¿Quién administra esos activos?
¿Quién puede reclamarlos?
¿Cómo funciona el rescate?
¿Qué ocurre durante una crisis?
La estabilidad de una stablecoin depende de mucho más que del nombre.
El dinero también está entrando en blockchain
Y aquí empieza la parte verdaderamente interesante.
Hasta hace poco, blockchain se veía principalmente como la infraestructura de Bitcoin y otros criptoactivos.
Ahora la conversación institucional es diferente.
Se está explorando cómo utilizar tokenización para representar:
depósitos bancarios;dinero de bancos centrales;bonos;valores;activos financieros;y otros instrumentos.
El BIS plantea precisamente una arquitectura en la que dinero de banco central tokenizado, dinero bancario tokenizado y activos financieros tokenizados puedan interactuar sobre infraestructuras programables.
Esto significa que el futuro no necesariamente será:
banco versus blockchain.
Puede ser:
banco + blockchain.
¿Qué es un depósito tokenizado?
Imaginemos que tenés:
Gs. 10.000.000 en un banco.
Tradicionalmente ese depósito se administra mediante los sistemas bancarios convencionales.
Ahora imaginemos que ese depósito está representado mediante un token en una infraestructura programable.
El dinero seguiría siendo una obligación del banco.
Pero la forma de registrar y transferir ese valor podría incorporar características de la tecnología blockchain o DLT.
El BIS define los depósitos tokenizados como depósitos bancarios representados en un registro programable o tokenizado y señala que continúan siendo pasivos del banco emisor y deberían ser redimibles o transferibles a la par con los depósitos bancarios ordinarios.
Esto es muy diferente de crear una criptomoneda privada sin relación con un depósito bancario.
¿Y una CBDC?
CBDC significa:
Central Bank Digital Currency
o moneda digital de banco central.
Sería una forma digital de dinero emitido por el banco central.
No es lo mismo que Bitcoin.
No es lo mismo que una stablecoin privada.
Y tampoco es simplemente “usar la aplicación del banco”.
En una CBDC, la naturaleza del dinero estaría directamente vinculada a la autoridad monetaria que la emite.
Paraguay ha estudiado esta posibilidad: el BCP creó en 2021 un grupo de trabajo para monitorear iniciativas internacionales sobre CBDC y analizar sus implicancias.
Eso no significa que Paraguay haya lanzado una CBDC.
Significa que la institución ha estudiado el fenómeno.
Entonces podemos tener cuatro mundos diferentes
Podemos imaginar:
1. Dinero tradicional
Guaraníes, dólares, euros.
2. Criptoactivos nativos
Bitcoin, Ether y otros activos digitales.
3. Stablecoins
Tokens diseñados para mantener una referencia de valor.
4. Dinero tokenizado o digital emitido dentro del sistema financiero
Depósitos tokenizados y, dependiendo de cada país, posibles CBDC.
Y todos pueden coexistir.
¿Bitcoin desaparecería?
No hay fundamento para afirmar que la aparición de stablecoins o dinero tokenizado implique que Bitcoin vaya a desaparecer.
Cumplen funciones diferentes.
Bitcoin tiene características propias:
oferta limitada;red descentralizada;ausencia de un emisor central;mercado global;alta liquidez relativa;volatilidad.
Una stablecoin busca estabilidad respecto de una referencia.
Un depósito tokenizado sigue siendo una obligación de un banco.
Una CBDC sería dinero emitido por un banco central.
Son estructuras diferentes.
¿Y si en el futuro pagamos con stablecoins?
Esto ya no es una hipótesis puramente teórica.
El FMI ha señalado que las stablecoins tienen potencial para hacer pagos internacionales más rápidos y baratos, especialmente en remesas y transferencias transfronterizas. Al mismo tiempo, advierte que su expansión plantea riesgos de fragmentación, sustitución monetaria y movimientos de capital que requieren coordinación regulatoria.
Imaginemos una empresa paraguaya que necesita pagar a un proveedor extranjero.
Hoy puede existir:
empresa → banco → banco corresponsal → banco extranjero → proveedor.
En determinados modelos futuros podría existir:
empresa → activo digital → proveedor.
La liquidación podría ser mucho más rápida.
Pero eso no significa automáticamente que sea mejor en todos los casos.
Aparecen preguntas nuevas:
¿qué legislación se aplica?¿quién verifica la identidad?¿cómo se cumplen las obligaciones de prevención de lavado?¿cómo se corrige una transferencia errónea?¿qué ocurre si el emisor de la stablecoin falla?¿cómo se manejan sanciones y restricciones?¿cómo se protege al consumidor?
La tecnología puede acelerar la transferencia.
No elimina las obligaciones jurídicas.
Y acá aparece un problema importante para América Latina
Muchas economías latinoamericanas tienen una relación muy particular con el dólar.
Las personas utilizan dólares para:
ahorrar;protegerse frente a inflación;comerciar;enviar remesas;fijar precios;realizar operaciones internacionales.
Si una stablecoin permite mantener y transferir una representación digital del dólar de manera global, puede convertirse en una herramienta muy poderosa.
Pero también puede generar preguntas macroeconómicas:
¿Qué pasa si una población comienza a utilizar masivamente una moneda extranjera digital?
El FMI ha advertido precisamente sobre riesgos de sustitución monetaria y pérdida de control sobre determinados flujos de capital.
Paraguay: el debate puede ser especialmente interesante
Paraguay mantiene al guaraní como moneda de curso legal.
Bitcoin y otras criptomonedas privadas no tienen curso legal ni garantía estatal.
Pero eso no significa que la tecnología digital no pueda transformar la forma en que circula el dinero.
Podríamos tener en el futuro:
pagos instantáneos;stablecoins;depósitos tokenizados;activos tokenizados;CBDC si eventualmente se decidiera implementarla;infraestructura financiera basada en DLT.
La gran pregunta será:
¿Cómo integrar innovación sin perder estabilidad, protección al usuario e integridad financiera?
El Derecho tendrá que separar tecnología de función
Esto es fundamental.
No deberíamos preguntar solamente:
“¿Está en blockchain?”
Debemos preguntar:
“¿Qué función cumple?”
¿Es dinero?
¿Es inversión?
¿Es un valor?
¿Es un derecho de crédito?
¿Es un medio de pago?
¿Es un token de utilidad?
¿Es un activo especulativo?
¿Es un depósito tokenizado?
La misma tecnología puede utilizarse para representar instrumentos jurídicamente muy diferentes.
La regulación también está cambiando
La tendencia internacional muestra que los reguladores ya no pueden analizar los activos digitales únicamente como un fenómeno marginal.
El FATF informó en 2026 que las jurisdicciones continúan desarrollando marcos de registro, licenciamiento y supervisión de proveedores de servicios de activos virtuales, aunque persisten importantes diferencias y brechas de implementación. También identificó riesgos crecientes relacionados con stablecoins, wallets no alojadas, proveedores offshore y determinados esquemas DeFi.
Esto es importante:
la economía digital se está globalizando más rápido que las fronteras regulatorias.
¿Qué puede ocurrir con los bancos?
Aquí aparece una posibilidad fascinante.
En lugar de que blockchain elimine a los bancos, podemos tener bancos utilizando:
tokenización + inteligencia artificial + blockchain + sistemas tradicionales.
Un banco podría utilizar tecnología DLT para:
liquidar operaciones;tokenizar depósitos;procesar valores;realizar pagos internacionales;automatizar contratos;administrar garantías.
El BIS está explorando precisamente una arquitectura donde la tokenización se integre con el sistema monetario existente, en lugar de sustituirlo completamente.
El futuro podría ser programable
Esta es quizás la transformación más profunda.
Imaginemos dinero que no solamente puede enviarse.
Sino que puede programarse.
Por ejemplo:
“Liberar el pago cuando se confirme la entrega.”
O:
“Transferir automáticamente determinada suma cuando se cumpla una condición.”
O:
“Liquidar simultáneamente dos activos cuando ambas partes entreguen lo pactado.”
Esto conecta directamente con:
smart contracts + tokenización + dinero digital.
Y ahí empieza una nueva etapa de las finanzas.
Pero programabilidad no significa libertad absoluta
Un sistema programable también puede tener reglas.
Y esas reglas pueden incluir:
límites;identificación;controles;restricciones;permisos;cumplimiento regulatorio.
Por eso existe una pregunta filosófica y jurídica muy importante:
¿Quién programa las reglas del dinero?
En Bitcoin, las reglas fundamentales están incorporadas al protocolo y al consenso de la red.
En una stablecoin, existen emisores y estructuras de gobernanza.
En un depósito tokenizado, interviene una entidad bancaria.
En una CBDC, el diseño dependería del banco central y del marco legal correspondiente.
El verdadero cambio puede ser invisible
Tal vez la mayor transformación monetaria no sea que un día dejemos de utilizar billetes.
Puede ser mucho más silenciosa.
Podríamos seguir pensando:
“Tengo 1.000 dólares.”
pero detrás de esos 1.000 dólares existirían diferentes formas tecnológicas de representarlos:
efectivo;depósito bancario;stablecoin;depósito tokenizado;eventualmente dinero digital de banco central.
El valor nominal puede parecer el mismo.
Pero la naturaleza jurídica, el emisor, el riesgo y las reglas de transferencia pueden ser completamente diferentes.
Entonces, ¿qué será el dinero del futuro?
Probablemente no exista una única respuesta.
Podríamos tener un ecosistema donde convivan:
dinero público + dinero bancario + stablecoins + criptoactivos + activos tokenizados.
La verdadera competencia no será necesariamente:
Bitcoin contra dólar.
Puede ser:
¿Qué infraestructura ofrece mayor utilidad, seguridad, liquidez, interoperabilidad y confianza para cada uso?
Y esto cambia también el concepto de “banco”
Si una persona puede mantener activos digitales, transferirlos globalmente y utilizar protocolos programables, el banco tendrá que competir en algo más que guardar dinero.
Tendrá que ofrecer:
confianza;seguridad;cumplimiento;liquidez;servicios;interoperabilidad;protección jurídica;infraestructura.
La tecnología puede democratizar determinadas funciones.
Pero la confianza seguirá siendo un activo fundamental.
La paradoja
Bitcoin nació, entre otras cosas, como una alternativa a la dependencia de intermediarios.
Pero ahora los bancos están estudiando blockchain.
Las stablecoins conectan cripto con finanzas tradicionales.
Los mercados de valores están incorporando tokenización.
Y los bancos centrales estudian dinero digital.
Entonces quizás la historia no termine siendo:
“cripto reemplazó a las finanzas tradicionales.”
Puede terminar siendo:
“las finanzas tradicionales adoptaron parte de la tecnología cripto.”
Conclusión
El futuro del dinero probablemente no sea una guerra entre:
fiat vs. cripto.
Será un sistema mucho más complejo.
Bitcoin puede seguir existiendo como activo digital descentralizado.
Las stablecoins pueden crecer como instrumentos de pago.
Los bancos pueden utilizar depósitos tokenizados.
Los bancos centrales pueden continuar explorando CBDC.
Y los mercados pueden tokenizar cada vez más activos.
El verdadero desafío será conseguir que todas estas piezas puedan convivir sin destruir los elementos que hacen funcionar al dinero:
confianza, estabilidad, interoperabilidad, seguridad y reglas claras.
El BIS ha planteado en 2026 que la innovación monetaria debe preservar precisamente esas propiedades, y ha destacado que tokenización, depósitos tokenizados y dinero de banco central pueden formar parte de una arquitectura financiera de próxima generación.
Por eso quizás la pregunta correcta para 2030 no sea:
“¿Bitcoin reemplazará al dólar?”
Ni:
“¿Las criptomonedas reemplazarán a los bancos?”
La pregunta podría ser mucho más interesante:
“¿Qué tipo de dinero utilizaremos para cada situación y quién controlará la infraestructura que lo mueve?”
Porque el dinero está cambiando.
Y esta vez, quizás la revolución no consista en eliminar el dinero que conocemos.
Puede consistir en cambiar la forma en que ese dinero existe, circula y se programa.
Preguntas interesantes
¿Bitcoin puede convertirse en el dinero del futuro?
Puede cumplir determinadas funciones económicas para sus usuarios, pero actualmente no tiene curso legal en Paraguay y su precio presenta una volatilidad considerable. No debe confundirse con la moneda de curso legal.
¿Una stablecoin es lo mismo que un dólar?
No necesariamente. Una stablecoin es un activo digital cuyo diseño busca mantener una referencia de valor; su estructura, respaldo, emisor y derechos del usuario dependen del instrumento concreto.
¿Una stablecoin puede utilizarse para pagos internacionales?
Sí, esa es una de las aplicaciones que organismos como el FMI consideran potencialmente relevantes, especialmente para pagos transfronterizos y remesas, aunque existen riesgos regulatorios y macrofinancieros.
¿Qué diferencia existe entre una stablecoin y un depósito tokenizado?
Una stablecoin y un depósito bancario tokenizado pueden utilizar tecnología similar para transferir valor, pero jurídicamente no son necesariamente lo mismo. Un depósito tokenizado continúa siendo un pasivo del banco emisor; una stablecoin tiene otra estructura y depende de su emisor y régimen aplicable.
¿Una CBDC es una criptomoneda?
No en el sentido habitual de las criptomonedas privadas. Una CBDC sería dinero digital emitido por un banco central y tendría una naturaleza institucional y jurídica diferente.
¿Paraguay tendrá una CBDC?
No podemos afirmar que exista una decisión de lanzamiento. El BCP estudió el fenómeno mediante un grupo de trabajo creado en 2021, pero eso no equivale a que exista actualmente una CBDC paraguaya.
¿Los bancos desaparecerán si crecen las criptomonedas?
No existe base para afirmarlo. De hecho, la tendencia actual incluye bancos y autoridades financieras explorando tokenización y nuevas infraestructuras digitales.
¿El futuro será completamente sin efectivo?
No puede afirmarse. La digitalización puede crecer sin que eso implique necesariamente la desaparición inmediata del efectivo.
¿Quién controlará el dinero digital?
Dependerá del instrumento. Bitcoin funciona mediante una red descentralizada; una stablecoin tiene un emisor; un depósito tokenizado está vinculado a un banco; y una CBDC estaría vinculada a un banco central.
¿Qué es lo realmente revolucionario de esta transformación?
No solamente que el dinero sea digital, sino que pueda volverse programable, integrándose con contratos inteligentes y activos tokenizados para automatizar determinadas operaciones.
$BTC
$ETH
$BNB
#FutureOfMoney #Stablecoins #Tokenization #Blockchain #CryptoEducation
Durante años, el debate sobre el futuro del dinero se presentó de una manera bastante sencilla:
dinero tradicional versus criptomonedas.
De un lado:
dólares, euros, guaraníes y bancos.
Del otro:
Bitcoin, Ethereum y blockchain.
Pero en 2026 esa división empieza a quedarse corta.
Porque mientras una parte del mundo sigue discutiendo si las criptomonedas reemplazarán al dinero tradicional, otra transformación mucho más profunda está ocurriendo:
el propio dinero tradicional está comenzando a adoptar tecnología digital programable.
Stablecoins.
Depósitos tokenizados.
Monedas digitales de bancos centrales.
Activos tokenizados.
Sistemas de pagos sobre blockchain.
Infraestructura financiera basada en DLT.
La pregunta ya no es simplemente:
“¿Cripto reemplazará al dinero?”
La pregunta puede ser mucho más interesante:
“¿Cómo será un sistema donde diferentes formas de dinero digital convivan?”
Primero hay que entender qué llamamos “dinero”
Dinero no es simplemente algo que podemos enviar por Internet.
El dinero cumple varias funciones:
sirve como medio de pago;permite expresar precios;facilita el ahorro;permite liquidar obligaciones;funciona como unidad de cuenta.
Y detrás del dinero existe algo todavía más importante:
confianza.
Cuando recibís un billete o un depósito bancario, normalmente no necesitás investigar toda la historia del instrumento antes de aceptarlo.
Existe una infraestructura institucional detrás.
En Paraguay, por ejemplo, el guaraní es la unidad monetaria de la República y tiene curso legal. El BCP recuerda que Bitcoin y otras criptomonedas privadas no tienen esa condición ni garantía estatal.
Esto no significa que una criptomoneda no pueda tener valor.
Significa que su naturaleza económica y jurídica no es la misma que la de la moneda de curso legal.
Bitcoin no nació para ser un banco digital
Bitcoin introdujo una idea revolucionaria:
¿Podemos transferir valor digitalmente sin depender de una autoridad central para validar cada operación?
La respuesta tecnológica fue sí.
Blockchain permitió construir una red donde las transacciones se registran mediante mecanismos de consenso.
Pero Bitcoin tiene una característica fundamental:
su precio no está diseñado para mantenerse estable frente al dólar o al guaraní.
Puede subir.
Puede caer.
Puede experimentar una enorme volatilidad.
Por eso Bitcoin puede funcionar como activo digital, instrumento de inversión o reserva de valor para determinados usuarios, pero no debe confundirse automáticamente con dinero de curso legal.
Entonces aparecieron las stablecoins
Las stablecoins intentan resolver uno de los principales problemas de los criptoactivos volátiles:
la estabilidad de precio.
Una stablecoin vinculada al dólar busca mantener una referencia de aproximadamente:
1 token ≈ 1 dólar.
Eso cambia completamente la utilidad.
Una persona puede querer utilizar Bitcoin como inversión y una stablecoin como medio de transferencia o unidad de referencia dentro del ecosistema digital.
Las stablecoins han crecido rápidamente y hoy están mucho más conectadas con las finanzas tradicionales que hace algunos años. El FMI destaca su creciente uso en pagos y transferencias transfronterizas, aunque también señala riesgos relacionados con sustitución monetaria, flujos de capital, regulación fragmentada y estabilidad financiera.
¿Una stablecoin es simplemente “un dólar digital”?
No necesariamente.
Esta es una distinción importantísima.
Si tenés:
USD 100 en efectivo
tenés un tipo de activo.
Si tenés:
USD 100 en una cuenta bancaria
tenés una relación jurídica con una institución financiera.
Si tenés:
100 unidades de una stablecoin referenciada al dólar
tenés otro tipo de instrumento, con una estructura propia.
La pregunta jurídica y económica es:
¿Qué respalda el token y qué derecho tiene exactamente el titular?
El respaldo importa
Imaginemos una stablecoin que afirma mantener una paridad de:
1 token = 1 USD.
El usuario podría preguntar:
“¿Dónde está ese dólar?”
La respuesta podría ser:
efectivo;depósitos;bonos del Tesoro;otros activos líquidos;una combinación de instrumentos;u otra estructura.
Pero también debemos preguntar:
¿Quién administra esos activos?
¿Quién puede reclamarlos?
¿Cómo funciona el rescate?
¿Qué ocurre durante una crisis?
La estabilidad de una stablecoin depende de mucho más que del nombre.
El dinero también está entrando en blockchain
Y aquí empieza la parte verdaderamente interesante.
Hasta hace poco, blockchain se veía principalmente como la infraestructura de Bitcoin y otros criptoactivos.
Ahora la conversación institucional es diferente.
Se está explorando cómo utilizar tokenización para representar:
depósitos bancarios;dinero de bancos centrales;bonos;valores;activos financieros;y otros instrumentos.
El BIS plantea precisamente una arquitectura en la que dinero de banco central tokenizado, dinero bancario tokenizado y activos financieros tokenizados puedan interactuar sobre infraestructuras programables.
Esto significa que el futuro no necesariamente será:
banco versus blockchain.
Puede ser:
banco + blockchain.
¿Qué es un depósito tokenizado?
Imaginemos que tenés:
Gs. 10.000.000 en un banco.
Tradicionalmente ese depósito se administra mediante los sistemas bancarios convencionales.
Ahora imaginemos que ese depósito está representado mediante un token en una infraestructura programable.
El dinero seguiría siendo una obligación del banco.
Pero la forma de registrar y transferir ese valor podría incorporar características de la tecnología blockchain o DLT.
El BIS define los depósitos tokenizados como depósitos bancarios representados en un registro programable o tokenizado y señala que continúan siendo pasivos del banco emisor y deberían ser redimibles o transferibles a la par con los depósitos bancarios ordinarios.
Esto es muy diferente de crear una criptomoneda privada sin relación con un depósito bancario.
¿Y una CBDC?
CBDC significa:
Central Bank Digital Currency
o moneda digital de banco central.
Sería una forma digital de dinero emitido por el banco central.
No es lo mismo que Bitcoin.
No es lo mismo que una stablecoin privada.
Y tampoco es simplemente “usar la aplicación del banco”.
En una CBDC, la naturaleza del dinero estaría directamente vinculada a la autoridad monetaria que la emite.
Paraguay ha estudiado esta posibilidad: el BCP creó en 2021 un grupo de trabajo para monitorear iniciativas internacionales sobre CBDC y analizar sus implicancias.
Eso no significa que Paraguay haya lanzado una CBDC.
Significa que la institución ha estudiado el fenómeno.
Entonces podemos tener cuatro mundos diferentes
Podemos imaginar:
1. Dinero tradicional
Guaraníes, dólares, euros.
2. Criptoactivos nativos
Bitcoin, Ether y otros activos digitales.
3. Stablecoins
Tokens diseñados para mantener una referencia de valor.
4. Dinero tokenizado o digital emitido dentro del sistema financiero
Depósitos tokenizados y, dependiendo de cada país, posibles CBDC.
Y todos pueden coexistir.
¿Bitcoin desaparecería?
No hay fundamento para afirmar que la aparición de stablecoins o dinero tokenizado implique que Bitcoin vaya a desaparecer.
Cumplen funciones diferentes.
Bitcoin tiene características propias:
oferta limitada;red descentralizada;ausencia de un emisor central;mercado global;alta liquidez relativa;volatilidad.
Una stablecoin busca estabilidad respecto de una referencia.
Un depósito tokenizado sigue siendo una obligación de un banco.
Una CBDC sería dinero emitido por un banco central.
Son estructuras diferentes.
¿Y si en el futuro pagamos con stablecoins?
Esto ya no es una hipótesis puramente teórica.
El FMI ha señalado que las stablecoins tienen potencial para hacer pagos internacionales más rápidos y baratos, especialmente en remesas y transferencias transfronterizas. Al mismo tiempo, advierte que su expansión plantea riesgos de fragmentación, sustitución monetaria y movimientos de capital que requieren coordinación regulatoria.
Imaginemos una empresa paraguaya que necesita pagar a un proveedor extranjero.
Hoy puede existir:
empresa → banco → banco corresponsal → banco extranjero → proveedor.
En determinados modelos futuros podría existir:
empresa → activo digital → proveedor.
La liquidación podría ser mucho más rápida.
Pero eso no significa automáticamente que sea mejor en todos los casos.
Aparecen preguntas nuevas:
¿qué legislación se aplica?¿quién verifica la identidad?¿cómo se cumplen las obligaciones de prevención de lavado?¿cómo se corrige una transferencia errónea?¿qué ocurre si el emisor de la stablecoin falla?¿cómo se manejan sanciones y restricciones?¿cómo se protege al consumidor?
La tecnología puede acelerar la transferencia.
No elimina las obligaciones jurídicas.
Y acá aparece un problema importante para América Latina
Muchas economías latinoamericanas tienen una relación muy particular con el dólar.
Las personas utilizan dólares para:
ahorrar;protegerse frente a inflación;comerciar;enviar remesas;fijar precios;realizar operaciones internacionales.
Si una stablecoin permite mantener y transferir una representación digital del dólar de manera global, puede convertirse en una herramienta muy poderosa.
Pero también puede generar preguntas macroeconómicas:
¿Qué pasa si una población comienza a utilizar masivamente una moneda extranjera digital?
El FMI ha advertido precisamente sobre riesgos de sustitución monetaria y pérdida de control sobre determinados flujos de capital.
Paraguay: el debate puede ser especialmente interesante
Paraguay mantiene al guaraní como moneda de curso legal.
Bitcoin y otras criptomonedas privadas no tienen curso legal ni garantía estatal.
Pero eso no significa que la tecnología digital no pueda transformar la forma en que circula el dinero.
Podríamos tener en el futuro:
pagos instantáneos;stablecoins;depósitos tokenizados;activos tokenizados;CBDC si eventualmente se decidiera implementarla;infraestructura financiera basada en DLT.
La gran pregunta será:
¿Cómo integrar innovación sin perder estabilidad, protección al usuario e integridad financiera?
El Derecho tendrá que separar tecnología de función
Esto es fundamental.
No deberíamos preguntar solamente:
“¿Está en blockchain?”
Debemos preguntar:
“¿Qué función cumple?”
¿Es dinero?
¿Es inversión?
¿Es un valor?
¿Es un derecho de crédito?
¿Es un medio de pago?
¿Es un token de utilidad?
¿Es un activo especulativo?
¿Es un depósito tokenizado?
La misma tecnología puede utilizarse para representar instrumentos jurídicamente muy diferentes.
La regulación también está cambiando
La tendencia internacional muestra que los reguladores ya no pueden analizar los activos digitales únicamente como un fenómeno marginal.
El FATF informó en 2026 que las jurisdicciones continúan desarrollando marcos de registro, licenciamiento y supervisión de proveedores de servicios de activos virtuales, aunque persisten importantes diferencias y brechas de implementación. También identificó riesgos crecientes relacionados con stablecoins, wallets no alojadas, proveedores offshore y determinados esquemas DeFi.
Esto es importante:
la economía digital se está globalizando más rápido que las fronteras regulatorias.
¿Qué puede ocurrir con los bancos?
Aquí aparece una posibilidad fascinante.
En lugar de que blockchain elimine a los bancos, podemos tener bancos utilizando:
tokenización + inteligencia artificial + blockchain + sistemas tradicionales.
Un banco podría utilizar tecnología DLT para:
liquidar operaciones;tokenizar depósitos;procesar valores;realizar pagos internacionales;automatizar contratos;administrar garantías.
El BIS está explorando precisamente una arquitectura donde la tokenización se integre con el sistema monetario existente, en lugar de sustituirlo completamente.
El futuro podría ser programable
Esta es quizás la transformación más profunda.
Imaginemos dinero que no solamente puede enviarse.
Sino que puede programarse.
Por ejemplo:
“Liberar el pago cuando se confirme la entrega.”
O:
“Transferir automáticamente determinada suma cuando se cumpla una condición.”
O:
“Liquidar simultáneamente dos activos cuando ambas partes entreguen lo pactado.”
Esto conecta directamente con:
smart contracts + tokenización + dinero digital.
Y ahí empieza una nueva etapa de las finanzas.
Pero programabilidad no significa libertad absoluta
Un sistema programable también puede tener reglas.
Y esas reglas pueden incluir:
límites;identificación;controles;restricciones;permisos;cumplimiento regulatorio.
Por eso existe una pregunta filosófica y jurídica muy importante:
¿Quién programa las reglas del dinero?
En Bitcoin, las reglas fundamentales están incorporadas al protocolo y al consenso de la red.
En una stablecoin, existen emisores y estructuras de gobernanza.
En un depósito tokenizado, interviene una entidad bancaria.
En una CBDC, el diseño dependería del banco central y del marco legal correspondiente.
El verdadero cambio puede ser invisible
Tal vez la mayor transformación monetaria no sea que un día dejemos de utilizar billetes.
Puede ser mucho más silenciosa.
Podríamos seguir pensando:
“Tengo 1.000 dólares.”
pero detrás de esos 1.000 dólares existirían diferentes formas tecnológicas de representarlos:
efectivo;depósito bancario;stablecoin;depósito tokenizado;eventualmente dinero digital de banco central.
El valor nominal puede parecer el mismo.
Pero la naturaleza jurídica, el emisor, el riesgo y las reglas de transferencia pueden ser completamente diferentes.
Entonces, ¿qué será el dinero del futuro?
Probablemente no exista una única respuesta.
Podríamos tener un ecosistema donde convivan:
dinero público + dinero bancario + stablecoins + criptoactivos + activos tokenizados.
La verdadera competencia no será necesariamente:
Bitcoin contra dólar.
Puede ser:
¿Qué infraestructura ofrece mayor utilidad, seguridad, liquidez, interoperabilidad y confianza para cada uso?
Y esto cambia también el concepto de “banco”
Si una persona puede mantener activos digitales, transferirlos globalmente y utilizar protocolos programables, el banco tendrá que competir en algo más que guardar dinero.
Tendrá que ofrecer:
confianza;seguridad;cumplimiento;liquidez;servicios;interoperabilidad;protección jurídica;infraestructura.
La tecnología puede democratizar determinadas funciones.
Pero la confianza seguirá siendo un activo fundamental.
La paradoja
Bitcoin nació, entre otras cosas, como una alternativa a la dependencia de intermediarios.
Pero ahora los bancos están estudiando blockchain.
Las stablecoins conectan cripto con finanzas tradicionales.
Los mercados de valores están incorporando tokenización.
Y los bancos centrales estudian dinero digital.
Entonces quizás la historia no termine siendo:
“cripto reemplazó a las finanzas tradicionales.”
Puede terminar siendo:
“las finanzas tradicionales adoptaron parte de la tecnología cripto.”
Conclusión
El futuro del dinero probablemente no sea una guerra entre:
fiat vs. cripto.
Será un sistema mucho más complejo.
Bitcoin puede seguir existiendo como activo digital descentralizado.
Las stablecoins pueden crecer como instrumentos de pago.
Los bancos pueden utilizar depósitos tokenizados.
Los bancos centrales pueden continuar explorando CBDC.
Y los mercados pueden tokenizar cada vez más activos.
El verdadero desafío será conseguir que todas estas piezas puedan convivir sin destruir los elementos que hacen funcionar al dinero:
confianza, estabilidad, interoperabilidad, seguridad y reglas claras.
El BIS ha planteado en 2026 que la innovación monetaria debe preservar precisamente esas propiedades, y ha destacado que tokenización, depósitos tokenizados y dinero de banco central pueden formar parte de una arquitectura financiera de próxima generación.
Por eso quizás la pregunta correcta para 2030 no sea:
“¿Bitcoin reemplazará al dólar?”
Ni:
“¿Las criptomonedas reemplazarán a los bancos?”
La pregunta podría ser mucho más interesante:
“¿Qué tipo de dinero utilizaremos para cada situación y quién controlará la infraestructura que lo mueve?”
Porque el dinero está cambiando.
Y esta vez, quizás la revolución no consista en eliminar el dinero que conocemos.
Puede consistir en cambiar la forma en que ese dinero existe, circula y se programa.
Preguntas interesantes
¿Bitcoin puede convertirse en el dinero del futuro?
Puede cumplir determinadas funciones económicas para sus usuarios, pero actualmente no tiene curso legal en Paraguay y su precio presenta una volatilidad considerable. No debe confundirse con la moneda de curso legal.
¿Una stablecoin es lo mismo que un dólar?
No necesariamente. Una stablecoin es un activo digital cuyo diseño busca mantener una referencia de valor; su estructura, respaldo, emisor y derechos del usuario dependen del instrumento concreto.
¿Una stablecoin puede utilizarse para pagos internacionales?
Sí, esa es una de las aplicaciones que organismos como el FMI consideran potencialmente relevantes, especialmente para pagos transfronterizos y remesas, aunque existen riesgos regulatorios y macrofinancieros.
¿Qué diferencia existe entre una stablecoin y un depósito tokenizado?
Una stablecoin y un depósito bancario tokenizado pueden utilizar tecnología similar para transferir valor, pero jurídicamente no son necesariamente lo mismo. Un depósito tokenizado continúa siendo un pasivo del banco emisor; una stablecoin tiene otra estructura y depende de su emisor y régimen aplicable.
¿Una CBDC es una criptomoneda?
No en el sentido habitual de las criptomonedas privadas. Una CBDC sería dinero digital emitido por un banco central y tendría una naturaleza institucional y jurídica diferente.
¿Paraguay tendrá una CBDC?
No podemos afirmar que exista una decisión de lanzamiento. El BCP estudió el fenómeno mediante un grupo de trabajo creado en 2021, pero eso no equivale a que exista actualmente una CBDC paraguaya.
¿Los bancos desaparecerán si crecen las criptomonedas?
No existe base para afirmarlo. De hecho, la tendencia actual incluye bancos y autoridades financieras explorando tokenización y nuevas infraestructuras digitales.
¿El futuro será completamente sin efectivo?
No puede afirmarse. La digitalización puede crecer sin que eso implique necesariamente la desaparición inmediata del efectivo.
¿Quién controlará el dinero digital?
Dependerá del instrumento. Bitcoin funciona mediante una red descentralizada; una stablecoin tiene un emisor; un depósito tokenizado está vinculado a un banco; y una CBDC estaría vinculada a un banco central.
¿Qué es lo realmente revolucionario de esta transformación?
No solamente que el dinero sea digital, sino que pueda volverse programable, integrándose con contratos inteligentes y activos tokenizados para automatizar determinadas operaciones.
$BTC
$ETH
$BNB
#FutureOfMoney #Stablecoins #Tokenization #Blockchain #CryptoEducation
350
·
--
Artículo
¿QUÉ PASA CON TUS CRIPTOMONEDAS SI EL EXCHANGE QUIEBRA?Tener Bitcoin en una plataforma no elimina el riesgo de contraparte
Imaginemos una situación que para muchos usuarios parece casi imposible.
Entrás a tu exchange.
Ves tu saldo.
Tenés Bitcoin, USDT, Ethereum y otros activos.
Todo parece normal.
Hasta que un día la plataforma anuncia que tiene problemas financieros.
Después llegan las restricciones de retiros.
Más tarde aparecen investigaciones.
Y finalmente surge la palabra que ningún usuario quiere leer:
insolvencia.
Entonces aparece una pregunta que va mucho más allá de la tecnología:
¿Qué pasa con las criptomonedas que yo tenía dentro de esa plataforma?
La respuesta no puede reducirse a:
“Son tuyas, así que simplemente te las tienen que devolver.”
Pero tampoco necesariamente significa:
“Las perdiste automáticamente.”
El resultado depende de algo fundamental:
qué relación jurídica existía entre el usuario y la plataforma, cómo estaban custodiados los activos, qué decían los contratos, dónde estaba domiciliada la empresa y qué legislación resulta aplicable.
Y acá aparece uno de los conceptos más importantes del mundo cripto:
El riesgo de custodia.
Tener criptomonedas no significa solamente asumir riesgo de precio
Cuando una persona compra Bitcoin, normalmente piensa en un riesgo:
“¿Bitcoin va a subir o bajar?”
Pero existen otros riesgos.
Podemos tener:
Riesgo de mercado
El precio puede caer.
Riesgo tecnológico
Puede producirse un hackeo, fallo o vulnerabilidad.
Riesgo operativo
Puede existir un error en retiros, transferencias o sistemas.
Riesgo de seguridad
Una cuenta puede ser comprometida.
Riesgo de contraparte
La empresa con la que operás puede tener problemas.
Y este último es el que muchas veces queda olvidado.
Porque cuando utilizamos un exchange centralizado, no solamente estamos interactuando con blockchain.
También estamos confiando en una empresa.
¿Qué significa realmente tener Bitcoin en un exchange?
Esta es una de las primeras preguntas que debemos hacernos.
Si tenés una wallet de autocustodia, normalmente controlás las claves necesarias para autorizar las operaciones.
Pero cuando mantenés activos dentro de un exchange, la situación puede ser diferente.
La plataforma puede mantener la custodia o administrar los mecanismos que permiten mover los activos.
Entonces aparecen tres niveles diferentes:
Blockchain → Exchange → Usuario
La blockchain registra determinadas transacciones.
El exchange mantiene una relación contractual y operativa con el usuario.
Y el usuario tiene determinados derechos sobre el saldo o activos según la estructura utilizada.
Por eso:
El saldo que aparece en tu pantalla no necesariamente equivale a tener las claves privadas de los activos.
¿Entonces el exchange es dueño de mis criptomonedas?
No debemos responder automáticamente que sí.
Esta es una de las cuestiones más delicadas.
Que un exchange tenga la custodia técnica no significa necesariamente que jurídicamente pueda disponer de los activos del cliente como si fueran patrimonio propio.
Pero tampoco podemos afirmar automáticamente lo contrario.
Todo depende de la estructura.
Hay que analizar:
el contrato con el usuario;los términos de custodia;la jurisdicción;la legislación aplicable;la forma de registro de los activos;si existe segregación patrimonial;cómo se mantienen las reservas;qué derechos tiene el cliente;y qué ocurre en caso de insolvencia.
Por eso, cuando hablamos de exchanges, la letra pequeña puede ser tan importante como la tecnología.
¿Qué significa “segregación” de activos?
Imaginemos dos modelos.
Modelo A
Los activos de los clientes están claramente separados de los activos propios de la empresa.
Modelo B
Los activos de clientes y de la empresa están mezclados o la relación jurídica no está claramente estructurada como una custodia separada.
Ante una insolvencia, la diferencia puede ser enorme.
En el primer escenario puede existir una base jurídica más clara para reclamar la restitución de determinados activos.
En el segundo, puede surgir una controversia mucho más compleja.
Pero hay una precisión fundamental:
que una plataforma diga que mantiene reservas no significa automáticamente que el usuario tenga una garantía absoluta de recuperación.
Hay que analizar qué activos existen, dónde están, quién los controla y qué derechos jurídicos tiene cada cliente.
¿Qué pasa si el exchange utilizó los activos de sus clientes?
Aquí entramos en una situación todavía más delicada.
Supongamos que un usuario deposita:
1 BTC
en una plataforma.
Y la plataforma utiliza esos activos para:
préstamos;operaciones de financiación;inversiones;staking;estrategias de rendimiento;garantías;o actividades con terceros.
Si la operación sale mal, aparece una pregunta:
¿Quién soporta la pérdida?
El usuario podría pensar:
“Yo solamente dejé mi Bitcoin allí.”
Pero jurídicamente habrá que determinar qué servicio contrató realmente.
No es lo mismo:
custodia simple
que
préstamo de activos
que
staking
que
producto de rendimiento
que
cuenta con utilización de activos por parte de la plataforma.
Cada estructura puede tener consecuencias diferentes.
Y acá aparece una diferencia fundamental
Cuando alguien dice:
“Tengo mis criptomonedas en un exchange.”
deberíamos preguntar:
“¿En qué producto?”
Porque no es necesariamente lo mismo tener:
BTC en una cuenta spot
que tener:
BTC comprometido en un producto de rendimiento.
La palabra “exchange” puede ocultar múltiples relaciones contractuales.
¿Qué ocurre cuando llega la insolvencia?
En términos generales, cuando una empresa entra en un procedimiento concursal, ya no se trata simplemente de que cada cliente pueda retirar su dinero como si nada hubiera ocurrido.
En Paraguay, la Ley N.º 154/1969 de Quiebras establece que la declaración de quiebra supone insolvencia y que el procedimiento tiene por objeto realizar y liquidar los bienes, derechos, acciones y obligaciones del deudor, con las excepciones legales. También prevé el desapoderamiento del fallido y la administración de los bienes por el síndico.
Pero acá debemos hacer una precisión jurídica muy importante:
La Ley paraguaya de Quiebras no fue diseñada específicamente para exchanges de criptomonedas.
Por eso no podemos decir simplemente:
“La Ley 154 dice exactamente qué ocurre con tus Bitcoin en Binance.”
No lo dice.
Lo que sí proporciona es el marco general concursal paraguayo.
Si una plataforma extranjera entra en insolvencia en otra jurisdicción, probablemente serán determinantes las leyes del país donde está constituida la empresa y las reglas internacionales aplicables.
¿Y si el exchange está en otro país?
Este es uno de los grandes riesgos que los usuarios suelen olvidar.
Vos podés estar sentado en Paraguay.
Pero la empresa puede estar constituida en otro país.
Entonces surge una pregunta:
¿Dónde tendría que reclamar el usuario?
La respuesta puede depender de:
domicilio de la empresa;contrato;cláusulas de jurisdicción;estructura corporativa;ubicación de determinados activos;procedimiento concursal;legislación local;reconocimiento de decisiones extranjeras.
Por eso utilizar una plataforma internacional implica también una dimensión jurídica internacional.
El problema de la “pantalla”
Hay algo psicológicamente poderoso en los exchanges.
Abrís la aplicación y ves:
0,35 BTC
Eso genera la sensación de propiedad inmediata.
Pero una pantalla no es una escritura.
La interfaz muestra información sobre una relación con la plataforma.
La verdadera pregunta jurídica es:
¿Qué derecho representa ese saldo?
Puede representar una obligación de la plataforma frente al usuario.
Puede existir custodia.
Puede existir derecho de restitución.
Puede existir otra estructura contractual.
Y esa diferencia puede convertirse en decisiva si la empresa deja de cumplir.
¿Por qué la autocustodia cambia el problema?
Si utilizás una wallet de autocustodia, eliminás una parte del riesgo de contraparte asociado a un exchange.
No dependés de que una empresa te permita retirar tus activos.
Pero aparece otro conjunto de riesgos.
Ahora vos sos responsable de:
las claves;la frase semilla;la seguridad;las copias de respaldo;los dispositivos;las transacciones;las direcciones;y la recuperación.
Es decir:
menos dependencia de terceros, pero más responsabilidad personal.
Exchange versus autocustodia
Podemos resumirlo así:
Ningún modelo elimina todos los riesgos.
Simplemente distribuye los riesgos de manera diferente.
¿Paraguay tiene regulación sobre criptoactivos?
Acá hay que actualizar una afirmación que durante años se repetía:
“En Paraguay las criptomonedas no están reguladas.”
Dicha así, hoy es demasiado amplia.
Paraguay mantiene la posición del BCP de que Bitcoin y otras criptomonedas privadas no son moneda de curso legal y no tienen garantía estatal.
Pero, por otro lado, la Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales —PSAV— como sujetos obligados dentro del régimen paraguayo de prevención de lavado de activos y financiamiento del terrorismo.
Además, la Superintendencia de Valores emitió en 2025 una advertencia específica señalando que las criptomonedas no son registradas ni autorizadas por esa Superintendencia ni por el BCP y que no cuentan con respaldo estatal.
Por tanto, la realidad jurídica es más precisa:
Paraguay no trata a todas las criptomonedas como moneda de curso legal ni existe un régimen único que convierta automáticamente a todos los criptoactivos en valores regulados, pero sí existen normas que alcanzan determinadas actividades relacionadas con activos virtuales.
¿Y la nueva Ley de Mercado de Valores?
Acá aparece una evolución importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos amplió y modernizó el régimen paraguayo.
La ley incluye dentro de la definición de valores determinados acuerdos de inversión en proyectos colectivos con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Además, contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos (DLT).
Esto es muy importante para entender el futuro.
Porque blockchain no significa automáticamente:
“fuera de la regulación”.
Si una estructura tokenizada reúne determinadas características jurídicas, puede entrar en el perímetro regulatorio correspondiente.
¿Esto protege automáticamente al usuario de un exchange?
No.
Y es muy importante no vender una falsa sensación de seguridad.
La existencia de regulación sobre determinadas actividades:
no significa que cada Bitcoin depositado en un exchange tenga garantía estatal.
El BCP continúa señalando expresamente que las criptomonedas privadas no cuentan con garantía del Estado.
Por eso:
regulación ≠ garantía de inversión.
Son conceptos completamente diferentes.
¿Qué debería preguntar un usuario antes de dejar grandes cantidades en un exchange?
Podemos hacer una especie de “checklist jurídico”.
1. ¿Quién es exactamente la empresa?
No solamente el nombre comercial.
Hay que identificar la entidad jurídica.
2. ¿En qué país está constituida?
Esto puede determinar qué legislación y tribunales podrían intervenir.
3. ¿Qué contrato acepté?
Los términos de servicio pueden contener cláusulas fundamentales.
4. ¿Quién controla las claves?
¿La plataforma?
¿Un custodio?
¿El usuario?
5. ¿Los activos están segregados?
Esto puede ser crucial en caso de insolvencia.
6. ¿La plataforma puede utilizar mis activos?
Hay que entender exactamente qué autorizamos.
7. ¿Qué ocurre si la plataforma quiebra?
La respuesta debería estar contemplada contractualmente y dependerá de la legislación aplicable.
8. ¿Qué ocurre con los retiros?
¿Hay límites?
¿Existe congelamiento?
¿Existen condiciones especiales?
9. ¿Qué entidad regula o supervisa la actividad?
No debemos confundir registro fiscal, licencia financiera, autorización de valores y obligaciones de prevención de lavado.
Son cosas diferentes.
El usuario debería pensar como un abogado antes de pensar como un trader
Esta puede ser una de las mejores enseñanzas de este artículo.
Antes de preguntar:
“¿Cuánto puede subir Bitcoin?”
también deberíamos preguntar:
“¿Qué pasa si la empresa que custodia mis activos deja de existir?”
Porque podemos tener razón sobre Bitcoin y equivocarnos sobre la contraparte.
Una nueva forma de entender el riesgo cripto
El riesgo no está solamente en:
Bitcoin.
También puede estar en:
la plataforma,
el custodio,
el contrato,
la infraestructura,
la seguridad,
la jurisdicción,
la liquidez
y
la estructura de custodia.
Por eso, una cartera cripto madura no debería analizar únicamente rentabilidad.
También debería analizar quién controla los activos y qué ocurre si algo sale mal.
Conclusión
Cuando ves tus Bitcoin en una aplicación, estás viendo un saldo.
Pero detrás de ese saldo puede existir una compleja relación jurídica, tecnológica y financiera.
La pregunta importante no es solamente:
“¿Cuánto tengo?”
También es:
“¿Dónde está custodiado, quién lo controla y qué derechos tengo si la plataforma falla?”
La autocustodia no es necesariamente mejor para todos.
Un exchange tampoco es necesariamente inseguro por definición.
Lo importante es comprender qué riesgo estás asumiendo.
Porque en el mundo cripto existe una diferencia enorme entre:
tener exposición a Bitcoin
y
tener control directo sobre Bitcoin.
Y también existe una diferencia entre:
ser cliente de una plataforma
y
tener una garantía jurídica de recuperación de los activos.
La tecnología blockchain puede permitir transferencias sin intermediarios.
Pero cuando elegimos utilizar un intermediario, volvemos a entrar en un terreno muy conocido por el Derecho:
contratos, obligaciones, custodia, responsabilidad, insolvencia y jurisdicción.
Y ahí empieza una de las preguntas más importantes de la economía digital:
Cuando tu dinero está en una plataforma, ¿realmente sabés qué derecho tenés sobre él?
Preguntas interesantes
¿Si un exchange quiebra pierdo automáticamente mis Bitcoin?
No necesariamente. Dependerá de la estructura de custodia, contrato, legislación aplicable y situación concursal. No existe una respuesta universal.
¿Un exchange garantiza mis criptomonedas?
No debe asumirse. En Paraguay, el BCP señala que las criptomonedas privadas no cuentan con garantía estatal.
¿Es más seguro tener las criptomonedas en una wallet propia?
La autocustodia elimina parte del riesgo de contraparte, pero traslada al usuario una mayor responsabilidad sobre las claves y la seguridad.
¿Si el exchange tiene reservas significa que mis fondos están garantizados?
No necesariamente. Hay que saber qué significa exactamente “reservas”, cómo se custodian, si están segregadas y qué derechos tiene el cliente.
¿Qué pasa si el exchange es extranjero?
La jurisdicción, el contrato y las leyes del país donde opera la entidad pueden ser determinantes.
¿Paraguay regula los exchanges?
Paraguay tiene normas que alcanzan determinadas actividades de proveedores de servicios de activos virtuales en materia de prevención de lavado, pero eso no significa que todo exchange internacional esté automáticamente autorizado o supervisado por el BCP. La Ley 6960/2022 incorporó a los PSAV como sujetos obligados.
¿Tener Bitcoin en un exchange es lo mismo que tenerlo en una wallet propia?
No desde el punto de vista del control técnico. En una wallet propia, el usuario puede controlar directamente las claves; en un servicio custodial, ese control puede estar en manos del proveedor.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#CryptoLaw #CryptoSecurity #SelfCustody #DigitalAssets #CryptoEducation
¿QUÉ PASA CON TUS CRIPTOMONEDAS SI EL EXCHANGE QUIEBRA?
Tener Bitcoin en una plataforma no elimina el riesgo de contraparte
Imaginemos una situación que para muchos usuarios parece casi imposible.
Entrás a tu exchange.
Ves tu saldo.
Tenés Bitcoin, USDT, Ethereum y otros activos.
Todo parece normal.
Hasta que un día la plataforma anuncia que tiene problemas financieros.
Después llegan las restricciones de retiros.
Más tarde aparecen investigaciones.
Y finalmente surge la palabra que ningún usuario quiere leer:
insolvencia.
Entonces aparece una pregunta que va mucho más allá de la tecnología:
¿Qué pasa con las criptomonedas que yo tenía dentro de esa plataforma?
La respuesta no puede reducirse a:
“Son tuyas, así que simplemente te las tienen que devolver.”
Pero tampoco necesariamente significa:
“Las perdiste automáticamente.”
El resultado depende de algo fundamental:
qué relación jurídica existía entre el usuario y la plataforma, cómo estaban custodiados los activos, qué decían los contratos, dónde estaba domiciliada la empresa y qué legislación resulta aplicable.
Y acá aparece uno de los conceptos más importantes del mundo cripto:
El riesgo de custodia.
Tener criptomonedas no significa solamente asumir riesgo de precio
Cuando una persona compra Bitcoin, normalmente piensa en un riesgo:
“¿Bitcoin va a subir o bajar?”
Pero existen otros riesgos.
Podemos tener:
Riesgo de mercado
El precio puede caer.
Riesgo tecnológico
Puede producirse un hackeo, fallo o vulnerabilidad.
Riesgo operativo
Puede existir un error en retiros, transferencias o sistemas.
Riesgo de seguridad
Una cuenta puede ser comprometida.
Riesgo de contraparte
La empresa con la que operás puede tener problemas.
Y este último es el que muchas veces queda olvidado.
Porque cuando utilizamos un exchange centralizado, no solamente estamos interactuando con blockchain.
También estamos confiando en una empresa.
¿Qué significa realmente tener Bitcoin en un exchange?
Esta es una de las primeras preguntas que debemos hacernos.
Si tenés una wallet de autocustodia, normalmente controlás las claves necesarias para autorizar las operaciones.
Pero cuando mantenés activos dentro de un exchange, la situación puede ser diferente.
La plataforma puede mantener la custodia o administrar los mecanismos que permiten mover los activos.
Entonces aparecen tres niveles diferentes:
Blockchain → Exchange → Usuario
La blockchain registra determinadas transacciones.
El exchange mantiene una relación contractual y operativa con el usuario.
Y el usuario tiene determinados derechos sobre el saldo o activos según la estructura utilizada.
Por eso:
El saldo que aparece en tu pantalla no necesariamente equivale a tener las claves privadas de los activos.
¿Entonces el exchange es dueño de mis criptomonedas?
No debemos responder automáticamente que sí.
Esta es una de las cuestiones más delicadas.
Que un exchange tenga la custodia técnica no significa necesariamente que jurídicamente pueda disponer de los activos del cliente como si fueran patrimonio propio.
Pero tampoco podemos afirmar automáticamente lo contrario.
Todo depende de la estructura.
Hay que analizar:
el contrato con el usuario;los términos de custodia;la jurisdicción;la legislación aplicable;la forma de registro de los activos;si existe segregación patrimonial;cómo se mantienen las reservas;qué derechos tiene el cliente;y qué ocurre en caso de insolvencia.
Por eso, cuando hablamos de exchanges, la letra pequeña puede ser tan importante como la tecnología.
¿Qué significa “segregación” de activos?
Imaginemos dos modelos.
Modelo A
Los activos de los clientes están claramente separados de los activos propios de la empresa.
Modelo B
Los activos de clientes y de la empresa están mezclados o la relación jurídica no está claramente estructurada como una custodia separada.
Ante una insolvencia, la diferencia puede ser enorme.
En el primer escenario puede existir una base jurídica más clara para reclamar la restitución de determinados activos.
En el segundo, puede surgir una controversia mucho más compleja.
Pero hay una precisión fundamental:
que una plataforma diga que mantiene reservas no significa automáticamente que el usuario tenga una garantía absoluta de recuperación.
Hay que analizar qué activos existen, dónde están, quién los controla y qué derechos jurídicos tiene cada cliente.
¿Qué pasa si el exchange utilizó los activos de sus clientes?
Aquí entramos en una situación todavía más delicada.
Supongamos que un usuario deposita:
1 BTC
en una plataforma.
Y la plataforma utiliza esos activos para:
préstamos;operaciones de financiación;inversiones;staking;estrategias de rendimiento;garantías;o actividades con terceros.
Si la operación sale mal, aparece una pregunta:
¿Quién soporta la pérdida?
El usuario podría pensar:
“Yo solamente dejé mi Bitcoin allí.”
Pero jurídicamente habrá que determinar qué servicio contrató realmente.
No es lo mismo:
custodia simple
que
préstamo de activos
que
staking
que
producto de rendimiento
que
cuenta con utilización de activos por parte de la plataforma.
Cada estructura puede tener consecuencias diferentes.
Y acá aparece una diferencia fundamental
Cuando alguien dice:
“Tengo mis criptomonedas en un exchange.”
deberíamos preguntar:
“¿En qué producto?”
Porque no es necesariamente lo mismo tener:
BTC en una cuenta spot
que tener:
BTC comprometido en un producto de rendimiento.
La palabra “exchange” puede ocultar múltiples relaciones contractuales.
¿Qué ocurre cuando llega la insolvencia?
En términos generales, cuando una empresa entra en un procedimiento concursal, ya no se trata simplemente de que cada cliente pueda retirar su dinero como si nada hubiera ocurrido.
En Paraguay, la Ley N.º 154/1969 de Quiebras establece que la declaración de quiebra supone insolvencia y que el procedimiento tiene por objeto realizar y liquidar los bienes, derechos, acciones y obligaciones del deudor, con las excepciones legales. También prevé el desapoderamiento del fallido y la administración de los bienes por el síndico.
Pero acá debemos hacer una precisión jurídica muy importante:
La Ley paraguaya de Quiebras no fue diseñada específicamente para exchanges de criptomonedas.
Por eso no podemos decir simplemente:
“La Ley 154 dice exactamente qué ocurre con tus Bitcoin en Binance.”
No lo dice.
Lo que sí proporciona es el marco general concursal paraguayo.
Si una plataforma extranjera entra en insolvencia en otra jurisdicción, probablemente serán determinantes las leyes del país donde está constituida la empresa y las reglas internacionales aplicables.
¿Y si el exchange está en otro país?
Este es uno de los grandes riesgos que los usuarios suelen olvidar.
Vos podés estar sentado en Paraguay.
Pero la empresa puede estar constituida en otro país.
Entonces surge una pregunta:
¿Dónde tendría que reclamar el usuario?
La respuesta puede depender de:
domicilio de la empresa;contrato;cláusulas de jurisdicción;estructura corporativa;ubicación de determinados activos;procedimiento concursal;legislación local;reconocimiento de decisiones extranjeras.
Por eso utilizar una plataforma internacional implica también una dimensión jurídica internacional.
El problema de la “pantalla”
Hay algo psicológicamente poderoso en los exchanges.
Abrís la aplicación y ves:
0,35 BTC
Eso genera la sensación de propiedad inmediata.
Pero una pantalla no es una escritura.
La interfaz muestra información sobre una relación con la plataforma.
La verdadera pregunta jurídica es:
¿Qué derecho representa ese saldo?
Puede representar una obligación de la plataforma frente al usuario.
Puede existir custodia.
Puede existir derecho de restitución.
Puede existir otra estructura contractual.
Y esa diferencia puede convertirse en decisiva si la empresa deja de cumplir.
¿Por qué la autocustodia cambia el problema?
Si utilizás una wallet de autocustodia, eliminás una parte del riesgo de contraparte asociado a un exchange.
No dependés de que una empresa te permita retirar tus activos.
Pero aparece otro conjunto de riesgos.
Ahora vos sos responsable de:
las claves;la frase semilla;la seguridad;las copias de respaldo;los dispositivos;las transacciones;las direcciones;y la recuperación.
Es decir:
menos dependencia de terceros, pero más responsabilidad personal.
Exchange versus autocustodia
Podemos resumirlo así:
Ningún modelo elimina todos los riesgos.
Simplemente distribuye los riesgos de manera diferente.
¿Paraguay tiene regulación sobre criptoactivos?
Acá hay que actualizar una afirmación que durante años se repetía:
“En Paraguay las criptomonedas no están reguladas.”
Dicha así, hoy es demasiado amplia.
Paraguay mantiene la posición del BCP de que Bitcoin y otras criptomonedas privadas no son moneda de curso legal y no tienen garantía estatal.
Pero, por otro lado, la Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales —PSAV— como sujetos obligados dentro del régimen paraguayo de prevención de lavado de activos y financiamiento del terrorismo.
Además, la Superintendencia de Valores emitió en 2025 una advertencia específica señalando que las criptomonedas no son registradas ni autorizadas por esa Superintendencia ni por el BCP y que no cuentan con respaldo estatal.
Por tanto, la realidad jurídica es más precisa:
Paraguay no trata a todas las criptomonedas como moneda de curso legal ni existe un régimen único que convierta automáticamente a todos los criptoactivos en valores regulados, pero sí existen normas que alcanzan determinadas actividades relacionadas con activos virtuales.
¿Y la nueva Ley de Mercado de Valores?
Acá aparece una evolución importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos amplió y modernizó el régimen paraguayo.
La ley incluye dentro de la definición de valores determinados acuerdos de inversión en proyectos colectivos con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Además, contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos (DLT).
Esto es muy importante para entender el futuro.
Porque blockchain no significa automáticamente:
“fuera de la regulación”.
Si una estructura tokenizada reúne determinadas características jurídicas, puede entrar en el perímetro regulatorio correspondiente.
¿Esto protege automáticamente al usuario de un exchange?
No.
Y es muy importante no vender una falsa sensación de seguridad.
La existencia de regulación sobre determinadas actividades:
no significa que cada Bitcoin depositado en un exchange tenga garantía estatal.
El BCP continúa señalando expresamente que las criptomonedas privadas no cuentan con garantía del Estado.
Por eso:
regulación ≠ garantía de inversión.
Son conceptos completamente diferentes.
¿Qué debería preguntar un usuario antes de dejar grandes cantidades en un exchange?
Podemos hacer una especie de “checklist jurídico”.
1. ¿Quién es exactamente la empresa?
No solamente el nombre comercial.
Hay que identificar la entidad jurídica.
2. ¿En qué país está constituida?
Esto puede determinar qué legislación y tribunales podrían intervenir.
3. ¿Qué contrato acepté?
Los términos de servicio pueden contener cláusulas fundamentales.
4. ¿Quién controla las claves?
¿La plataforma?
¿Un custodio?
¿El usuario?
5. ¿Los activos están segregados?
Esto puede ser crucial en caso de insolvencia.
6. ¿La plataforma puede utilizar mis activos?
Hay que entender exactamente qué autorizamos.
7. ¿Qué ocurre si la plataforma quiebra?
La respuesta debería estar contemplada contractualmente y dependerá de la legislación aplicable.
8. ¿Qué ocurre con los retiros?
¿Hay límites?
¿Existe congelamiento?
¿Existen condiciones especiales?
9. ¿Qué entidad regula o supervisa la actividad?
No debemos confundir registro fiscal, licencia financiera, autorización de valores y obligaciones de prevención de lavado.
Son cosas diferentes.
El usuario debería pensar como un abogado antes de pensar como un trader
Esta puede ser una de las mejores enseñanzas de este artículo.
Antes de preguntar:
“¿Cuánto puede subir Bitcoin?”
también deberíamos preguntar:
“¿Qué pasa si la empresa que custodia mis activos deja de existir?”
Porque podemos tener razón sobre Bitcoin y equivocarnos sobre la contraparte.
Una nueva forma de entender el riesgo cripto
El riesgo no está solamente en:
Bitcoin.
También puede estar en:
la plataforma,
el custodio,
el contrato,
la infraestructura,
la seguridad,
la jurisdicción,
la liquidez
y
la estructura de custodia.
Por eso, una cartera cripto madura no debería analizar únicamente rentabilidad.
También debería analizar quién controla los activos y qué ocurre si algo sale mal.
Conclusión
Cuando ves tus Bitcoin en una aplicación, estás viendo un saldo.
Pero detrás de ese saldo puede existir una compleja relación jurídica, tecnológica y financiera.
La pregunta importante no es solamente:
“¿Cuánto tengo?”
También es:
“¿Dónde está custodiado, quién lo controla y qué derechos tengo si la plataforma falla?”
La autocustodia no es necesariamente mejor para todos.
Un exchange tampoco es necesariamente inseguro por definición.
Lo importante es comprender qué riesgo estás asumiendo.
Porque en el mundo cripto existe una diferencia enorme entre:
tener exposición a Bitcoin
y
tener control directo sobre Bitcoin.
Y también existe una diferencia entre:
ser cliente de una plataforma
y
tener una garantía jurídica de recuperación de los activos.
La tecnología blockchain puede permitir transferencias sin intermediarios.
Pero cuando elegimos utilizar un intermediario, volvemos a entrar en un terreno muy conocido por el Derecho:
contratos, obligaciones, custodia, responsabilidad, insolvencia y jurisdicción.
Y ahí empieza una de las preguntas más importantes de la economía digital:
Cuando tu dinero está en una plataforma, ¿realmente sabés qué derecho tenés sobre él?
Preguntas interesantes
¿Si un exchange quiebra pierdo automáticamente mis Bitcoin?
No necesariamente. Dependerá de la estructura de custodia, contrato, legislación aplicable y situación concursal. No existe una respuesta universal.
¿Un exchange garantiza mis criptomonedas?
No debe asumirse. En Paraguay, el BCP señala que las criptomonedas privadas no cuentan con garantía estatal.
¿Es más seguro tener las criptomonedas en una wallet propia?
La autocustodia elimina parte del riesgo de contraparte, pero traslada al usuario una mayor responsabilidad sobre las claves y la seguridad.
¿Si el exchange tiene reservas significa que mis fondos están garantizados?
No necesariamente. Hay que saber qué significa exactamente “reservas”, cómo se custodian, si están segregadas y qué derechos tiene el cliente.
¿Qué pasa si el exchange es extranjero?
La jurisdicción, el contrato y las leyes del país donde opera la entidad pueden ser determinantes.
¿Paraguay regula los exchanges?
Paraguay tiene normas que alcanzan determinadas actividades de proveedores de servicios de activos virtuales en materia de prevención de lavado, pero eso no significa que todo exchange internacional esté automáticamente autorizado o supervisado por el BCP. La Ley 6960/2022 incorporó a los PSAV como sujetos obligados.
¿Tener Bitcoin en un exchange es lo mismo que tenerlo en una wallet propia?
No desde el punto de vista del control técnico. En una wallet propia, el usuario puede controlar directamente las claves; en un servicio custodial, ese control puede estar en manos del proveedor.
$BTC
$ETH
$BNB
#CryptoLaw #CryptoSecurity #SelfCustody #DigitalAssets #CryptoEducation
Imaginemos una situación que para muchos usuarios parece casi imposible.
Entrás a tu exchange.
Ves tu saldo.
Tenés Bitcoin, USDT, Ethereum y otros activos.
Todo parece normal.
Hasta que un día la plataforma anuncia que tiene problemas financieros.
Después llegan las restricciones de retiros.
Más tarde aparecen investigaciones.
Y finalmente surge la palabra que ningún usuario quiere leer:
insolvencia.
Entonces aparece una pregunta que va mucho más allá de la tecnología:
¿Qué pasa con las criptomonedas que yo tenía dentro de esa plataforma?
La respuesta no puede reducirse a:
“Son tuyas, así que simplemente te las tienen que devolver.”
Pero tampoco necesariamente significa:
“Las perdiste automáticamente.”
El resultado depende de algo fundamental:
qué relación jurídica existía entre el usuario y la plataforma, cómo estaban custodiados los activos, qué decían los contratos, dónde estaba domiciliada la empresa y qué legislación resulta aplicable.
Y acá aparece uno de los conceptos más importantes del mundo cripto:
El riesgo de custodia.
Tener criptomonedas no significa solamente asumir riesgo de precio
Cuando una persona compra Bitcoin, normalmente piensa en un riesgo:
“¿Bitcoin va a subir o bajar?”
Pero existen otros riesgos.
Podemos tener:
Riesgo de mercado
El precio puede caer.
Riesgo tecnológico
Puede producirse un hackeo, fallo o vulnerabilidad.
Riesgo operativo
Puede existir un error en retiros, transferencias o sistemas.
Riesgo de seguridad
Una cuenta puede ser comprometida.
Riesgo de contraparte
La empresa con la que operás puede tener problemas.
Y este último es el que muchas veces queda olvidado.
Porque cuando utilizamos un exchange centralizado, no solamente estamos interactuando con blockchain.
También estamos confiando en una empresa.
¿Qué significa realmente tener Bitcoin en un exchange?
Esta es una de las primeras preguntas que debemos hacernos.
Si tenés una wallet de autocustodia, normalmente controlás las claves necesarias para autorizar las operaciones.
Pero cuando mantenés activos dentro de un exchange, la situación puede ser diferente.
La plataforma puede mantener la custodia o administrar los mecanismos que permiten mover los activos.
Entonces aparecen tres niveles diferentes:
Blockchain → Exchange → Usuario
La blockchain registra determinadas transacciones.
El exchange mantiene una relación contractual y operativa con el usuario.
Y el usuario tiene determinados derechos sobre el saldo o activos según la estructura utilizada.
Por eso:
El saldo que aparece en tu pantalla no necesariamente equivale a tener las claves privadas de los activos.
¿Entonces el exchange es dueño de mis criptomonedas?
No debemos responder automáticamente que sí.
Esta es una de las cuestiones más delicadas.
Que un exchange tenga la custodia técnica no significa necesariamente que jurídicamente pueda disponer de los activos del cliente como si fueran patrimonio propio.
Pero tampoco podemos afirmar automáticamente lo contrario.
Todo depende de la estructura.
Hay que analizar:
el contrato con el usuario;los términos de custodia;la jurisdicción;la legislación aplicable;la forma de registro de los activos;si existe segregación patrimonial;cómo se mantienen las reservas;qué derechos tiene el cliente;y qué ocurre en caso de insolvencia.
Por eso, cuando hablamos de exchanges, la letra pequeña puede ser tan importante como la tecnología.
¿Qué significa “segregación” de activos?
Imaginemos dos modelos.
Modelo A
Los activos de los clientes están claramente separados de los activos propios de la empresa.
Modelo B
Los activos de clientes y de la empresa están mezclados o la relación jurídica no está claramente estructurada como una custodia separada.
Ante una insolvencia, la diferencia puede ser enorme.
En el primer escenario puede existir una base jurídica más clara para reclamar la restitución de determinados activos.
En el segundo, puede surgir una controversia mucho más compleja.
Pero hay una precisión fundamental:
que una plataforma diga que mantiene reservas no significa automáticamente que el usuario tenga una garantía absoluta de recuperación.
Hay que analizar qué activos existen, dónde están, quién los controla y qué derechos jurídicos tiene cada cliente.
¿Qué pasa si el exchange utilizó los activos de sus clientes?
Aquí entramos en una situación todavía más delicada.
Supongamos que un usuario deposita:
1 BTC
en una plataforma.
Y la plataforma utiliza esos activos para:
préstamos;operaciones de financiación;inversiones;staking;estrategias de rendimiento;garantías;o actividades con terceros.
Si la operación sale mal, aparece una pregunta:
¿Quién soporta la pérdida?
El usuario podría pensar:
“Yo solamente dejé mi Bitcoin allí.”
Pero jurídicamente habrá que determinar qué servicio contrató realmente.
No es lo mismo:
custodia simple
que
préstamo de activos
que
staking
que
producto de rendimiento
que
cuenta con utilización de activos por parte de la plataforma.
Cada estructura puede tener consecuencias diferentes.
Y acá aparece una diferencia fundamental
Cuando alguien dice:
“Tengo mis criptomonedas en un exchange.”
deberíamos preguntar:
“¿En qué producto?”
Porque no es necesariamente lo mismo tener:
BTC en una cuenta spot
que tener:
BTC comprometido en un producto de rendimiento.
La palabra “exchange” puede ocultar múltiples relaciones contractuales.
¿Qué ocurre cuando llega la insolvencia?
En términos generales, cuando una empresa entra en un procedimiento concursal, ya no se trata simplemente de que cada cliente pueda retirar su dinero como si nada hubiera ocurrido.
En Paraguay, la Ley N.º 154/1969 de Quiebras establece que la declaración de quiebra supone insolvencia y que el procedimiento tiene por objeto realizar y liquidar los bienes, derechos, acciones y obligaciones del deudor, con las excepciones legales. También prevé el desapoderamiento del fallido y la administración de los bienes por el síndico.
Pero acá debemos hacer una precisión jurídica muy importante:
La Ley paraguaya de Quiebras no fue diseñada específicamente para exchanges de criptomonedas.
Por eso no podemos decir simplemente:
“La Ley 154 dice exactamente qué ocurre con tus Bitcoin en Binance.”
No lo dice.
Lo que sí proporciona es el marco general concursal paraguayo.
Si una plataforma extranjera entra en insolvencia en otra jurisdicción, probablemente serán determinantes las leyes del país donde está constituida la empresa y las reglas internacionales aplicables.
¿Y si el exchange está en otro país?
Este es uno de los grandes riesgos que los usuarios suelen olvidar.
Vos podés estar sentado en Paraguay.
Pero la empresa puede estar constituida en otro país.
Entonces surge una pregunta:
¿Dónde tendría que reclamar el usuario?
La respuesta puede depender de:
domicilio de la empresa;contrato;cláusulas de jurisdicción;estructura corporativa;ubicación de determinados activos;procedimiento concursal;legislación local;reconocimiento de decisiones extranjeras.
Por eso utilizar una plataforma internacional implica también una dimensión jurídica internacional.
El problema de la “pantalla”
Hay algo psicológicamente poderoso en los exchanges.
Abrís la aplicación y ves:
0,35 BTC
Eso genera la sensación de propiedad inmediata.
Pero una pantalla no es una escritura.
La interfaz muestra información sobre una relación con la plataforma.
La verdadera pregunta jurídica es:
¿Qué derecho representa ese saldo?
Puede representar una obligación de la plataforma frente al usuario.
Puede existir custodia.
Puede existir derecho de restitución.
Puede existir otra estructura contractual.
Y esa diferencia puede convertirse en decisiva si la empresa deja de cumplir.
¿Por qué la autocustodia cambia el problema?
Si utilizás una wallet de autocustodia, eliminás una parte del riesgo de contraparte asociado a un exchange.
No dependés de que una empresa te permita retirar tus activos.
Pero aparece otro conjunto de riesgos.
Ahora vos sos responsable de:
las claves;la frase semilla;la seguridad;las copias de respaldo;los dispositivos;las transacciones;las direcciones;y la recuperación.
Es decir:
menos dependencia de terceros, pero más responsabilidad personal.
Exchange versus autocustodia
Podemos resumirlo así:
Ningún modelo elimina todos los riesgos.
Simplemente distribuye los riesgos de manera diferente.
¿Paraguay tiene regulación sobre criptoactivos?
Acá hay que actualizar una afirmación que durante años se repetía:
“En Paraguay las criptomonedas no están reguladas.”
Dicha así, hoy es demasiado amplia.
Paraguay mantiene la posición del BCP de que Bitcoin y otras criptomonedas privadas no son moneda de curso legal y no tienen garantía estatal.
Pero, por otro lado, la Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales —PSAV— como sujetos obligados dentro del régimen paraguayo de prevención de lavado de activos y financiamiento del terrorismo.
Además, la Superintendencia de Valores emitió en 2025 una advertencia específica señalando que las criptomonedas no son registradas ni autorizadas por esa Superintendencia ni por el BCP y que no cuentan con respaldo estatal.
Por tanto, la realidad jurídica es más precisa:
Paraguay no trata a todas las criptomonedas como moneda de curso legal ni existe un régimen único que convierta automáticamente a todos los criptoactivos en valores regulados, pero sí existen normas que alcanzan determinadas actividades relacionadas con activos virtuales.
¿Y la nueva Ley de Mercado de Valores?
Acá aparece una evolución importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos amplió y modernizó el régimen paraguayo.
La ley incluye dentro de la definición de valores determinados acuerdos de inversión en proyectos colectivos con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Además, contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos (DLT).
Esto es muy importante para entender el futuro.
Porque blockchain no significa automáticamente:
“fuera de la regulación”.
Si una estructura tokenizada reúne determinadas características jurídicas, puede entrar en el perímetro regulatorio correspondiente.
¿Esto protege automáticamente al usuario de un exchange?
No.
Y es muy importante no vender una falsa sensación de seguridad.
La existencia de regulación sobre determinadas actividades:
no significa que cada Bitcoin depositado en un exchange tenga garantía estatal.
El BCP continúa señalando expresamente que las criptomonedas privadas no cuentan con garantía del Estado.
Por eso:
regulación ≠ garantía de inversión.
Son conceptos completamente diferentes.
¿Qué debería preguntar un usuario antes de dejar grandes cantidades en un exchange?
Podemos hacer una especie de “checklist jurídico”.
1. ¿Quién es exactamente la empresa?
No solamente el nombre comercial.
Hay que identificar la entidad jurídica.
2. ¿En qué país está constituida?
Esto puede determinar qué legislación y tribunales podrían intervenir.
3. ¿Qué contrato acepté?
Los términos de servicio pueden contener cláusulas fundamentales.
4. ¿Quién controla las claves?
¿La plataforma?
¿Un custodio?
¿El usuario?
5. ¿Los activos están segregados?
Esto puede ser crucial en caso de insolvencia.
6. ¿La plataforma puede utilizar mis activos?
Hay que entender exactamente qué autorizamos.
7. ¿Qué ocurre si la plataforma quiebra?
La respuesta debería estar contemplada contractualmente y dependerá de la legislación aplicable.
8. ¿Qué ocurre con los retiros?
¿Hay límites?
¿Existe congelamiento?
¿Existen condiciones especiales?
9. ¿Qué entidad regula o supervisa la actividad?
No debemos confundir registro fiscal, licencia financiera, autorización de valores y obligaciones de prevención de lavado.
Son cosas diferentes.
El usuario debería pensar como un abogado antes de pensar como un trader
Esta puede ser una de las mejores enseñanzas de este artículo.
Antes de preguntar:
“¿Cuánto puede subir Bitcoin?”
también deberíamos preguntar:
“¿Qué pasa si la empresa que custodia mis activos deja de existir?”
Porque podemos tener razón sobre Bitcoin y equivocarnos sobre la contraparte.
Una nueva forma de entender el riesgo cripto
El riesgo no está solamente en:
Bitcoin.
También puede estar en:
la plataforma,
el custodio,
el contrato,
la infraestructura,
la seguridad,
la jurisdicción,
la liquidez
y
la estructura de custodia.
Por eso, una cartera cripto madura no debería analizar únicamente rentabilidad.
También debería analizar quién controla los activos y qué ocurre si algo sale mal.
Conclusión
Cuando ves tus Bitcoin en una aplicación, estás viendo un saldo.
Pero detrás de ese saldo puede existir una compleja relación jurídica, tecnológica y financiera.
La pregunta importante no es solamente:
“¿Cuánto tengo?”
También es:
“¿Dónde está custodiado, quién lo controla y qué derechos tengo si la plataforma falla?”
La autocustodia no es necesariamente mejor para todos.
Un exchange tampoco es necesariamente inseguro por definición.
Lo importante es comprender qué riesgo estás asumiendo.
Porque en el mundo cripto existe una diferencia enorme entre:
tener exposición a Bitcoin
y
tener control directo sobre Bitcoin.
Y también existe una diferencia entre:
ser cliente de una plataforma
y
tener una garantía jurídica de recuperación de los activos.
La tecnología blockchain puede permitir transferencias sin intermediarios.
Pero cuando elegimos utilizar un intermediario, volvemos a entrar en un terreno muy conocido por el Derecho:
contratos, obligaciones, custodia, responsabilidad, insolvencia y jurisdicción.
Y ahí empieza una de las preguntas más importantes de la economía digital:
Cuando tu dinero está en una plataforma, ¿realmente sabés qué derecho tenés sobre él?
Preguntas interesantes
¿Si un exchange quiebra pierdo automáticamente mis Bitcoin?
No necesariamente. Dependerá de la estructura de custodia, contrato, legislación aplicable y situación concursal. No existe una respuesta universal.
¿Un exchange garantiza mis criptomonedas?
No debe asumirse. En Paraguay, el BCP señala que las criptomonedas privadas no cuentan con garantía estatal.
¿Es más seguro tener las criptomonedas en una wallet propia?
La autocustodia elimina parte del riesgo de contraparte, pero traslada al usuario una mayor responsabilidad sobre las claves y la seguridad.
¿Si el exchange tiene reservas significa que mis fondos están garantizados?
No necesariamente. Hay que saber qué significa exactamente “reservas”, cómo se custodian, si están segregadas y qué derechos tiene el cliente.
¿Qué pasa si el exchange es extranjero?
La jurisdicción, el contrato y las leyes del país donde opera la entidad pueden ser determinantes.
¿Paraguay regula los exchanges?
Paraguay tiene normas que alcanzan determinadas actividades de proveedores de servicios de activos virtuales en materia de prevención de lavado, pero eso no significa que todo exchange internacional esté automáticamente autorizado o supervisado por el BCP. La Ley 6960/2022 incorporó a los PSAV como sujetos obligados.
¿Tener Bitcoin en un exchange es lo mismo que tenerlo en una wallet propia?
No desde el punto de vista del control técnico. En una wallet propia, el usuario puede controlar directamente las claves; en un servicio custodial, ese control puede estar en manos del proveedor.
$BTC
$ETH
$BNB
#CryptoLaw #CryptoSecurity #SelfCustody #DigitalAssets #CryptoEducation
1
1
1.1k
·
--
Artículo
¿PUEDE MANIPULARSE EL PRECIO DE BITCOIN?Entre la volatilidad normal, las ballenas y la verdadera manipulación del mercado
Hay una pregunta que aparece cada vez que Bitcoin registra una subida o una caída violenta:
“¿Alguien está manipulando el precio?”
A veces la respuesta puede ser simplemente:
no.
Los mercados financieros pueden moverse violentamente por cambios en las expectativas, noticias, liquidez, tasas de interés, conflictos geopolíticos, decisiones regulatorias o movimientos de grandes inversores.
Pero también existen conductas capaces de crear artificialmente una apariencia falsa de oferta, demanda o actividad.
Y ahí entramos en un terreno completamente diferente:
la manipulación de mercado.
Primero: Bitcoin puede ser volátil sin estar manipulado
Esta distinción es fundamental.
Que Bitcoin suba 8 % en unas horas no demuestra manipulación.
Que caiga 12 % tampoco.
Bitcoin tiene un mercado global que funciona las 24 horas y está compuesto por participantes con diferentes niveles de capital, estrategias y horizontes temporales.
Además, la liquidez no es idéntica en todas las plataformas ni en todos los momentos.
Por eso una orden importante puede generar un movimiento considerable, especialmente en determinados mercados o pares.
Movimiento brusco no equivale automáticamente a manipulación.
Entonces, ¿qué sería manipulación?
En términos generales, hablamos de manipulación cuando alguien realiza determinadas conductas con la intención de crear artificialmente una apariencia de oferta, demanda, actividad o precio, buscando influir en el comportamiento del mercado.
La diferencia está en la intención y en la conducta.
No es lo mismo:
“Compré mucho Bitcoin porque creo que va a subir.”
que:
“Voy a crear artificialmente la apariencia de que existe una enorme demanda para que otros compren y luego venderé.”
En el primer caso estamos frente a una decisión de inversión.
En el segundo, puede existir una conducta manipulativa.
El famoso “pump and dump”
Uno de los ejemplos más conocidos dentro del ecosistema cripto es el llamado:
pump and dump.
La lógica es sencilla.
Un grupo adquiere previamente un activo.
Después comienza a promocionarlo agresivamente:
“Esta moneda va a explotar.”
“Entrá ahora.”
“La próxima subida es inminente.”
La publicidad genera compradores.
El precio aumenta.
Los primeros participantes venden sus posiciones.
Y cuando la demanda desaparece:
el precio se desploma.
Quienes entraron tarde pueden quedar atrapados con un activo que compraron a precios artificialmente inflados.
¿Puede ocurrir esto con Bitcoin?
Hay que ser cuidadosos.
El mercado de Bitcoin es mucho más grande y profundo que el de muchos tokens pequeños.
Eso hace que mover globalmente su precio sea mucho más difícil que mover el precio de un activo con poca liquidez.
Pero eso no significa que no puedan existir intentos de influir en determinados mercados, momentos o plataformas.
La afirmación correcta no es:
“Bitcoin está manipulado.”
La afirmación responsable es:
“Como cualquier mercado con compradores, vendedores, liquidez y formación de precios, determinados mercados de criptoactivos pueden ser objeto de conductas manipulativas.”
Las “ballenas” no son automáticamente manipuladoras
Otro error muy común.
Una ballena es simplemente un participante que posee una cantidad importante de un determinado activo.
Si una persona tiene mucho Bitcoin y decide vender:
eso no convierte automáticamente la operación en manipulación.
Puede estar:
tomando ganancias;diversificando;pagando una deuda;financiando una empresa;cambiando su estrategia;o simplemente necesitando liquidez.
La existencia de una operación grande no demuestra por sí misma una conducta ilícita.
La pregunta importante es:
¿Qué hizo exactamente esa persona y con qué finalidad?
El problema aparece cuando se crea una apariencia falsa
Imaginemos que alguien coloca órdenes de compra enormes sabiendo que no tiene intención real de ejecutarlas.
Los demás participantes observan esas órdenes y piensan:
“Existe una demanda gigantesca.”
Comienzan a comprar.
Luego esas órdenes desaparecen.
El mercado queda con una información completamente diferente de la que parecía existir unos segundos antes.
Ese tipo de conducta puede entrar en el terreno de prácticas manipulativas dependiendo del mercado, la jurisdicción y las normas aplicables.
Por eso no debemos analizar únicamente el precio.
Hay que mirar:
órdenes + operaciones + comportamiento + intención + contexto.
Otra práctica: crear operaciones ficticias o engañosas
También existe el concepto de wash trading, en el que una persona o grupo realiza operaciones coordinadas para generar una apariencia artificial de volumen o actividad.
¿Por qué sería importante?
Porque muchos inversores interpretan:
“Este token negocia muchísimo.”
como una señal de interés.
Pero si parte de ese volumen no representa una verdadera transferencia económica entre participantes independientes, la percepción del mercado puede quedar distorsionada.
Y eso puede perjudicar especialmente a pequeños inversores.
¿Y las redes sociales?
Aquí aparece una de las áreas más delicadas.
Un mensaje en X, TikTok, YouTube o Telegram puede cambiar rápidamente el comportamiento de miles de personas.
Imaginemos:
“Bitcoin va a subir mañana.”
Eso, por sí solo, puede ser simplemente una opinión.
Pero imaginemos otro escenario:
Una persona compra previamente un activo.
Después publica deliberadamente información falsa para provocar una subida.
Cuando el precio aumenta por efecto de esa campaña:
vende.
La diferencia es enorme.
El problema no es solamente que alguien “hable de una criptomoneda”.
El problema puede aparecer cuando existe engaño deliberado destinado a alterar artificialmente el comportamiento del mercado.
Y acá entra el papel de los influencers
Esta cuestión merece un capítulo propio.
Un creador de contenido puede decir:
“Yo creo que Bitcoin tiene potencial.”
Eso es una opinión.
Pero decir:
“Tengo información confidencial de que una empresa va a comprar millones en Bitcoin.”
cuando esa información es falsa, puede ser algo completamente diferente.
También debemos preguntarnos:
¿recibió dinero para promocionar un activo?¿lo informó?¿tenía una posición previamente?¿vendió después de promocionarlo?¿la información era verdadera?¿estaba intentando provocar una reacción del mercado?
Por eso, transparencia y contexto son fundamentales.
El precio no siempre representa “el valor real”
Otra cuestión que muchas veces olvidamos:
el precio de mercado no es una verdad absoluta.
Es el resultado de las operaciones y expectativas de los participantes.
Puede cambiar porque:
aumenta la demanda;disminuye la oferta disponible;aparece una noticia;cambia la liquidez;se producen liquidaciones;cambian las expectativas macroeconómicas;se modifican las tasas;entra o sale capital institucional.
Por eso no todo movimiento inesperado necesita una teoría de conspiración.
Las liquidaciones pueden acelerar una caída
Supongamos que miles de traders tienen posiciones apalancadas.
Bitcoin comienza a caer.
Algunas posiciones alcanzan el nivel de liquidación.
Las plataformas venden automáticamente los activos necesarios para cerrar esas posiciones.
Esas ventas generan más presión.
El precio baja aún más.
Más posiciones son liquidadas.
Y comienza un efecto dominó.
Desde afuera alguien podría mirar el gráfico y pensar:
“Alguien está manipulando Bitcoin.”
Pero puede tratarse de un mecanismo de mercado producido por apalancamiento y liquidaciones automáticas.
Por eso entender la microestructura del mercado es tan importante antes de hablar de manipulación.
¿Y qué dice el Derecho paraguayo?
Aquí tenemos que hacer una distinción muy importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos establece la prohibición de manipular precios dentro del ámbito de los valores y productos de oferta pública que regula.
La ley define la manipulación de precios como la acción realizada con el objeto de estabilizar, fijar o hacer variar artificialmente los precios de valores y productos de oferta pública.
También contempla como hecho punible determinadas transacciones realizadas con el propósito de alterar artificialmente precios dentro del ámbito de la normativa del mercado de valores.
Pero esto no significa que podamos afirmar que toda operación de Bitcoin en Paraguay está automáticamente regulada por esas disposiciones.
Hay que analizar primero:
qué activo es, qué operación se realizó, dónde se realizó, quién intervino y qué régimen jurídico resulta aplicable.
Entonces, ¿Bitcoin está regulado como un valor en Paraguay?
No debemos hacer esa afirmación de manera general.
El hecho de que Paraguay tenga una Ley de Mercado de Valores que contempla determinadas tecnologías de registro distribuido no significa que Bitcoin, por el solo hecho de existir en blockchain, sea automáticamente un valor sujeto a ese régimen.
La Ley 7572 sí reconoce la utilización de tecnologías de registros distribuidos para determinados valores dentro de su marco.
Pero eso es distinto de decir:
“Todo criptoactivo es un valor.”
Son conceptos diferentes.
¿Y los proveedores de servicios de activos virtuales?
Paraguay sí tiene un marco específico relacionado con prevención de lavado.
La Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales (PSAV) como sujetos obligados dentro de la legislación de prevención de lavado de activos.
Eso significa que determinadas actividades relacionadas con activos virtuales están alcanzadas por obligaciones de cumplimiento.
Pero nuevamente:
PLA/FT no es lo mismo que regulación integral del mercado de Bitcoin.
Una norma puede imponer obligaciones de prevención de lavado sin convertir automáticamente a Bitcoin en un valor mobiliario.
Esta diferencia es fundamental y evita transmitir información jurídicamente incorrecta.
¿Entonces cómo puede saber un inversor si está frente a una posible manipulación?
No existe una fórmula perfecta.
Pero hay señales que deberían generar cautela:
🚩 Volumen repentinamente inexplicable
Un activo comienza a mostrar un volumen extraordinario sin una noticia o acontecimiento razonable que lo explique.
🚩 Promesas de ganancias garantizadas
“No podés perder.”
En mercados volátiles, esta frase debería encender todas las alarmas.
🚩 Presión para comprar inmediatamente
“Entrá ahora o vas a perder la oportunidad.”
La urgencia artificial puede utilizarse para reducir la capacidad de análisis.
🚩 Información aparentemente privilegiada sin fuente verificable
“Yo sé lo que va a pasar.”
Pero nadie puede explicar de dónde salió la información.
🚩 Influencers que no revelan sus intereses
Si alguien promociona un activo mientras posee una posición importante y no informa adecuadamente su situación, el público debería extremar la cautela.
🚩 Subidas verticales acompañadas exclusivamente por publicidad
No demuestra manipulación, pero merece investigación.
¿Cómo protegerse?
No existe una estrategia que elimine el riesgo.
Pero sí podemos reducirlo.
1. No comprar solamente porque alguien lo dijo.
2. Buscar información fuera de las redes sociales.
3. Revisar liquidez y volumen.
4. Entender si el activo tiene utilidad real.
5. Desconfiar de rentabilidades garantizadas.
6. No confundir volumen con demanda genuina.
7. No utilizar apalancamiento sin comprender las liquidaciones.
8. Verificar si quien promociona un activo tiene algún interés económico.
9. Conservar registros de las operaciones.
10. No tomar decisiones basadas exclusivamente en una publicación viral.
La gran paradoja de Bitcoin
Bitcoin fue diseñado para funcionar sobre una red descentralizada.
Pero su precio se forma en mercados donde participan seres humanos.
Y los seres humanos:
se emocionan;sienten miedo;persiguen ganancias;reaccionan a rumores;siguen tendencias;venden por pánico;compran por FOMO.
Por eso podemos tener una tecnología descentralizada y, al mismo tiempo, mercados profundamente influenciados por la psicología humana.
Entonces… ¿puede manipularse el precio de Bitcoin?
La respuesta correcta es:
pueden existir conductas destinadas a influir artificialmente en determinados mercados o precios de criptoactivos, pero no todo movimiento fuerte del precio constituye manipulación.
Una caída no prueba manipulación.
Una subida tampoco.
Una ballena tampoco.
Un influencer tampoco.
Una orden grande tampoco.
La verdadera cuestión es analizar la conducta, la intención, el mecanismo utilizado, el mercado concreto y la legislación aplicable.
La pregunta que deberíamos hacernos
En lugar de preguntar:
“¿Quién hizo caer Bitcoin?”
quizás sea más inteligente preguntar:
“¿Qué ocurrió realmente detrás del movimiento del precio?”
¿Fue una noticia?
¿Cambió la liquidez?
¿Hubo liquidaciones?
¿Vendieron grandes inversores?
¿Aumentó la demanda?
¿Hubo una campaña coordinada?
¿Existió información falsa?
¿Se generó artificialmente una apariencia de mercado?
La diferencia entre una buena inversión y una decisión impulsiva muchas veces comienza con esa pregunta.
Conclusión
Bitcoin no necesita ser presentado como un mercado perfecto para reconocer su innovación.
Tampoco necesitamos afirmar que todo movimiento brusco es manipulación para hablar de los riesgos reales.
El inversor inteligente aprende a distinguir:
volatilidad de manipulación,
influencia de fraude,
una gran operación de una operación artificial,
una opinión de una campaña engañosa.
Y quizá la regla más importante sea esta:
Antes de preguntarte cuánto puede subir Bitcoin, preguntate qué está haciendo realmente que el mercado se mueva.
Porque en un mercado global, digital y abierto las 24 horas, comprender el movimiento puede ser mucho más importante que intentar adivinar el próximo precio.
Preguntas interesantes
¿Si una ballena vende mucho Bitcoin está manipulando el mercado?
No necesariamente. Una operación grande puede influir en el precio sin constituir manipulación. Hay que analizar la conducta y su finalidad.
¿Una subida rápida significa que el precio fue manipulado?
No. Puede deberse a demanda genuina, noticias, liquidez, liquidaciones de posiciones cortas u otros factores.
¿Qué es un pump and dump?
Es una estrategia en la que se intenta inflar artificialmente el precio de un activo mediante compras, promoción o información engañosa para luego vender las posiciones a precios elevados.
¿Qué es wash trading?
Es una práctica que busca generar una apariencia artificial de actividad o volumen mediante operaciones coordinadas o sin una exposición económica genuina equivalente.
¿Un influencer puede manipular el precio?
Una publicación puede influir en el mercado, pero influencia no equivale automáticamente a manipulación. El análisis cambia si existe engaño deliberado, información falsa, coordinación u otros elementos relevantes.
¿La Ley paraguaya prohíbe manipular Bitcoin?
La Ley 7572/2025 prohíbe la manipulación de precios dentro del ámbito del Mercado de Valores y Productos que regula. No debemos afirmar que esa disposición se aplica automáticamente a cualquier operación de Bitcoin fuera de ese ámbito.
¿Entonces Bitcoin es un mercado sin reglas?
No. Existen diferentes normas que pueden alcanzar determinadas actividades vinculadas con activos virtuales, incluyendo obligaciones de prevención de lavado para PSAV. Pero eso no equivale a decir que todos los criptoactivos tienen una única clasificación jurídica.
¿Cómo puede protegerse un inversor?
Verificando fuentes, evitando decisiones impulsivas, entendiendo la liquidez y el apalancamiento, investigando quién promociona un activo y desconfiando de promesas de ganancias garantizadas.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Bitcoin #CryptoMarket #MarketManipulation #CryptoTrading #CryptoEducation
¿PUEDE MANIPULARSE EL PRECIO DE BITCOIN?
Entre la volatilidad normal, las ballenas y la verdadera manipulación del mercado
Hay una pregunta que aparece cada vez que Bitcoin registra una subida o una caída violenta:
“¿Alguien está manipulando el precio?”
A veces la respuesta puede ser simplemente:
no.
Los mercados financieros pueden moverse violentamente por cambios en las expectativas, noticias, liquidez, tasas de interés, conflictos geopolíticos, decisiones regulatorias o movimientos de grandes inversores.
Pero también existen conductas capaces de crear artificialmente una apariencia falsa de oferta, demanda o actividad.
Y ahí entramos en un terreno completamente diferente:
la manipulación de mercado.
Primero: Bitcoin puede ser volátil sin estar manipulado
Esta distinción es fundamental.
Que Bitcoin suba 8 % en unas horas no demuestra manipulación.
Que caiga 12 % tampoco.
Bitcoin tiene un mercado global que funciona las 24 horas y está compuesto por participantes con diferentes niveles de capital, estrategias y horizontes temporales.
Además, la liquidez no es idéntica en todas las plataformas ni en todos los momentos.
Por eso una orden importante puede generar un movimiento considerable, especialmente en determinados mercados o pares.
Movimiento brusco no equivale automáticamente a manipulación.
Entonces, ¿qué sería manipulación?
En términos generales, hablamos de manipulación cuando alguien realiza determinadas conductas con la intención de crear artificialmente una apariencia de oferta, demanda, actividad o precio, buscando influir en el comportamiento del mercado.
La diferencia está en la intención y en la conducta.
No es lo mismo:
“Compré mucho Bitcoin porque creo que va a subir.”
que:
“Voy a crear artificialmente la apariencia de que existe una enorme demanda para que otros compren y luego venderé.”
En el primer caso estamos frente a una decisión de inversión.
En el segundo, puede existir una conducta manipulativa.
El famoso “pump and dump”
Uno de los ejemplos más conocidos dentro del ecosistema cripto es el llamado:
pump and dump.
La lógica es sencilla.
Un grupo adquiere previamente un activo.
Después comienza a promocionarlo agresivamente:
“Esta moneda va a explotar.”
“Entrá ahora.”
“La próxima subida es inminente.”
La publicidad genera compradores.
El precio aumenta.
Los primeros participantes venden sus posiciones.
Y cuando la demanda desaparece:
el precio se desploma.
Quienes entraron tarde pueden quedar atrapados con un activo que compraron a precios artificialmente inflados.
¿Puede ocurrir esto con Bitcoin?
Hay que ser cuidadosos.
El mercado de Bitcoin es mucho más grande y profundo que el de muchos tokens pequeños.
Eso hace que mover globalmente su precio sea mucho más difícil que mover el precio de un activo con poca liquidez.
Pero eso no significa que no puedan existir intentos de influir en determinados mercados, momentos o plataformas.
La afirmación correcta no es:
“Bitcoin está manipulado.”
La afirmación responsable es:
“Como cualquier mercado con compradores, vendedores, liquidez y formación de precios, determinados mercados de criptoactivos pueden ser objeto de conductas manipulativas.”
Las “ballenas” no son automáticamente manipuladoras
Otro error muy común.
Una ballena es simplemente un participante que posee una cantidad importante de un determinado activo.
Si una persona tiene mucho Bitcoin y decide vender:
eso no convierte automáticamente la operación en manipulación.
Puede estar:
tomando ganancias;diversificando;pagando una deuda;financiando una empresa;cambiando su estrategia;o simplemente necesitando liquidez.
La existencia de una operación grande no demuestra por sí misma una conducta ilícita.
La pregunta importante es:
¿Qué hizo exactamente esa persona y con qué finalidad?
El problema aparece cuando se crea una apariencia falsa
Imaginemos que alguien coloca órdenes de compra enormes sabiendo que no tiene intención real de ejecutarlas.
Los demás participantes observan esas órdenes y piensan:
“Existe una demanda gigantesca.”
Comienzan a comprar.
Luego esas órdenes desaparecen.
El mercado queda con una información completamente diferente de la que parecía existir unos segundos antes.
Ese tipo de conducta puede entrar en el terreno de prácticas manipulativas dependiendo del mercado, la jurisdicción y las normas aplicables.
Por eso no debemos analizar únicamente el precio.
Hay que mirar:
órdenes + operaciones + comportamiento + intención + contexto.
Otra práctica: crear operaciones ficticias o engañosas
También existe el concepto de wash trading, en el que una persona o grupo realiza operaciones coordinadas para generar una apariencia artificial de volumen o actividad.
¿Por qué sería importante?
Porque muchos inversores interpretan:
“Este token negocia muchísimo.”
como una señal de interés.
Pero si parte de ese volumen no representa una verdadera transferencia económica entre participantes independientes, la percepción del mercado puede quedar distorsionada.
Y eso puede perjudicar especialmente a pequeños inversores.
¿Y las redes sociales?
Aquí aparece una de las áreas más delicadas.
Un mensaje en X, TikTok, YouTube o Telegram puede cambiar rápidamente el comportamiento de miles de personas.
Imaginemos:
“Bitcoin va a subir mañana.”
Eso, por sí solo, puede ser simplemente una opinión.
Pero imaginemos otro escenario:
Una persona compra previamente un activo.
Después publica deliberadamente información falsa para provocar una subida.
Cuando el precio aumenta por efecto de esa campaña:
vende.
La diferencia es enorme.
El problema no es solamente que alguien “hable de una criptomoneda”.
El problema puede aparecer cuando existe engaño deliberado destinado a alterar artificialmente el comportamiento del mercado.
Y acá entra el papel de los influencers
Esta cuestión merece un capítulo propio.
Un creador de contenido puede decir:
“Yo creo que Bitcoin tiene potencial.”
Eso es una opinión.
Pero decir:
“Tengo información confidencial de que una empresa va a comprar millones en Bitcoin.”
cuando esa información es falsa, puede ser algo completamente diferente.
También debemos preguntarnos:
¿recibió dinero para promocionar un activo?¿lo informó?¿tenía una posición previamente?¿vendió después de promocionarlo?¿la información era verdadera?¿estaba intentando provocar una reacción del mercado?
Por eso, transparencia y contexto son fundamentales.
El precio no siempre representa “el valor real”
Otra cuestión que muchas veces olvidamos:
el precio de mercado no es una verdad absoluta.
Es el resultado de las operaciones y expectativas de los participantes.
Puede cambiar porque:
aumenta la demanda;disminuye la oferta disponible;aparece una noticia;cambia la liquidez;se producen liquidaciones;cambian las expectativas macroeconómicas;se modifican las tasas;entra o sale capital institucional.
Por eso no todo movimiento inesperado necesita una teoría de conspiración.
Las liquidaciones pueden acelerar una caída
Supongamos que miles de traders tienen posiciones apalancadas.
Bitcoin comienza a caer.
Algunas posiciones alcanzan el nivel de liquidación.
Las plataformas venden automáticamente los activos necesarios para cerrar esas posiciones.
Esas ventas generan más presión.
El precio baja aún más.
Más posiciones son liquidadas.
Y comienza un efecto dominó.
Desde afuera alguien podría mirar el gráfico y pensar:
“Alguien está manipulando Bitcoin.”
Pero puede tratarse de un mecanismo de mercado producido por apalancamiento y liquidaciones automáticas.
Por eso entender la microestructura del mercado es tan importante antes de hablar de manipulación.
¿Y qué dice el Derecho paraguayo?
Aquí tenemos que hacer una distinción muy importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos establece la prohibición de manipular precios dentro del ámbito de los valores y productos de oferta pública que regula.
La ley define la manipulación de precios como la acción realizada con el objeto de estabilizar, fijar o hacer variar artificialmente los precios de valores y productos de oferta pública.
También contempla como hecho punible determinadas transacciones realizadas con el propósito de alterar artificialmente precios dentro del ámbito de la normativa del mercado de valores.
Pero esto no significa que podamos afirmar que toda operación de Bitcoin en Paraguay está automáticamente regulada por esas disposiciones.
Hay que analizar primero:
qué activo es, qué operación se realizó, dónde se realizó, quién intervino y qué régimen jurídico resulta aplicable.
Entonces, ¿Bitcoin está regulado como un valor en Paraguay?
No debemos hacer esa afirmación de manera general.
El hecho de que Paraguay tenga una Ley de Mercado de Valores que contempla determinadas tecnologías de registro distribuido no significa que Bitcoin, por el solo hecho de existir en blockchain, sea automáticamente un valor sujeto a ese régimen.
La Ley 7572 sí reconoce la utilización de tecnologías de registros distribuidos para determinados valores dentro de su marco.
Pero eso es distinto de decir:
“Todo criptoactivo es un valor.”
Son conceptos diferentes.
¿Y los proveedores de servicios de activos virtuales?
Paraguay sí tiene un marco específico relacionado con prevención de lavado.
La Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales (PSAV) como sujetos obligados dentro de la legislación de prevención de lavado de activos.
Eso significa que determinadas actividades relacionadas con activos virtuales están alcanzadas por obligaciones de cumplimiento.
Pero nuevamente:
PLA/FT no es lo mismo que regulación integral del mercado de Bitcoin.
Una norma puede imponer obligaciones de prevención de lavado sin convertir automáticamente a Bitcoin en un valor mobiliario.
Esta diferencia es fundamental y evita transmitir información jurídicamente incorrecta.
¿Entonces cómo puede saber un inversor si está frente a una posible manipulación?
No existe una fórmula perfecta.
Pero hay señales que deberían generar cautela:
🚩 Volumen repentinamente inexplicable
Un activo comienza a mostrar un volumen extraordinario sin una noticia o acontecimiento razonable que lo explique.
🚩 Promesas de ganancias garantizadas
“No podés perder.”
En mercados volátiles, esta frase debería encender todas las alarmas.
🚩 Presión para comprar inmediatamente
“Entrá ahora o vas a perder la oportunidad.”
La urgencia artificial puede utilizarse para reducir la capacidad de análisis.
🚩 Información aparentemente privilegiada sin fuente verificable
“Yo sé lo que va a pasar.”
Pero nadie puede explicar de dónde salió la información.
🚩 Influencers que no revelan sus intereses
Si alguien promociona un activo mientras posee una posición importante y no informa adecuadamente su situación, el público debería extremar la cautela.
🚩 Subidas verticales acompañadas exclusivamente por publicidad
No demuestra manipulación, pero merece investigación.
¿Cómo protegerse?
No existe una estrategia que elimine el riesgo.
Pero sí podemos reducirlo.
1. No comprar solamente porque alguien lo dijo.
2. Buscar información fuera de las redes sociales.
3. Revisar liquidez y volumen.
4. Entender si el activo tiene utilidad real.
5. Desconfiar de rentabilidades garantizadas.
6. No confundir volumen con demanda genuina.
7. No utilizar apalancamiento sin comprender las liquidaciones.
8. Verificar si quien promociona un activo tiene algún interés económico.
9. Conservar registros de las operaciones.
10. No tomar decisiones basadas exclusivamente en una publicación viral.
La gran paradoja de Bitcoin
Bitcoin fue diseñado para funcionar sobre una red descentralizada.
Pero su precio se forma en mercados donde participan seres humanos.
Y los seres humanos:
se emocionan;sienten miedo;persiguen ganancias;reaccionan a rumores;siguen tendencias;venden por pánico;compran por FOMO.
Por eso podemos tener una tecnología descentralizada y, al mismo tiempo, mercados profundamente influenciados por la psicología humana.
Entonces… ¿puede manipularse el precio de Bitcoin?
La respuesta correcta es:
pueden existir conductas destinadas a influir artificialmente en determinados mercados o precios de criptoactivos, pero no todo movimiento fuerte del precio constituye manipulación.
Una caída no prueba manipulación.
Una subida tampoco.
Una ballena tampoco.
Un influencer tampoco.
Una orden grande tampoco.
La verdadera cuestión es analizar la conducta, la intención, el mecanismo utilizado, el mercado concreto y la legislación aplicable.
La pregunta que deberíamos hacernos
En lugar de preguntar:
“¿Quién hizo caer Bitcoin?”
quizás sea más inteligente preguntar:
“¿Qué ocurrió realmente detrás del movimiento del precio?”
¿Fue una noticia?
¿Cambió la liquidez?
¿Hubo liquidaciones?
¿Vendieron grandes inversores?
¿Aumentó la demanda?
¿Hubo una campaña coordinada?
¿Existió información falsa?
¿Se generó artificialmente una apariencia de mercado?
La diferencia entre una buena inversión y una decisión impulsiva muchas veces comienza con esa pregunta.
Conclusión
Bitcoin no necesita ser presentado como un mercado perfecto para reconocer su innovación.
Tampoco necesitamos afirmar que todo movimiento brusco es manipulación para hablar de los riesgos reales.
El inversor inteligente aprende a distinguir:
volatilidad de manipulación,
influencia de fraude,
una gran operación de una operación artificial,
una opinión de una campaña engañosa.
Y quizá la regla más importante sea esta:
Antes de preguntarte cuánto puede subir Bitcoin, preguntate qué está haciendo realmente que el mercado se mueva.
Porque en un mercado global, digital y abierto las 24 horas, comprender el movimiento puede ser mucho más importante que intentar adivinar el próximo precio.
Preguntas interesantes
¿Si una ballena vende mucho Bitcoin está manipulando el mercado?
No necesariamente. Una operación grande puede influir en el precio sin constituir manipulación. Hay que analizar la conducta y su finalidad.
¿Una subida rápida significa que el precio fue manipulado?
No. Puede deberse a demanda genuina, noticias, liquidez, liquidaciones de posiciones cortas u otros factores.
¿Qué es un pump and dump?
Es una estrategia en la que se intenta inflar artificialmente el precio de un activo mediante compras, promoción o información engañosa para luego vender las posiciones a precios elevados.
¿Qué es wash trading?
Es una práctica que busca generar una apariencia artificial de actividad o volumen mediante operaciones coordinadas o sin una exposición económica genuina equivalente.
¿Un influencer puede manipular el precio?
Una publicación puede influir en el mercado, pero influencia no equivale automáticamente a manipulación. El análisis cambia si existe engaño deliberado, información falsa, coordinación u otros elementos relevantes.
¿La Ley paraguaya prohíbe manipular Bitcoin?
La Ley 7572/2025 prohíbe la manipulación de precios dentro del ámbito del Mercado de Valores y Productos que regula. No debemos afirmar que esa disposición se aplica automáticamente a cualquier operación de Bitcoin fuera de ese ámbito.
¿Entonces Bitcoin es un mercado sin reglas?
No. Existen diferentes normas que pueden alcanzar determinadas actividades vinculadas con activos virtuales, incluyendo obligaciones de prevención de lavado para PSAV. Pero eso no equivale a decir que todos los criptoactivos tienen una única clasificación jurídica.
¿Cómo puede protegerse un inversor?
Verificando fuentes, evitando decisiones impulsivas, entendiendo la liquidez y el apalancamiento, investigando quién promociona un activo y desconfiando de promesas de ganancias garantizadas.
$BTC
$ETH
$BNB
#Bitcoin #CryptoMarket #MarketManipulation #CryptoTrading #CryptoEducation
Hay una pregunta que aparece cada vez que Bitcoin registra una subida o una caída violenta:
“¿Alguien está manipulando el precio?”
A veces la respuesta puede ser simplemente:
no.
Los mercados financieros pueden moverse violentamente por cambios en las expectativas, noticias, liquidez, tasas de interés, conflictos geopolíticos, decisiones regulatorias o movimientos de grandes inversores.
Pero también existen conductas capaces de crear artificialmente una apariencia falsa de oferta, demanda o actividad.
Y ahí entramos en un terreno completamente diferente:
la manipulación de mercado.
Primero: Bitcoin puede ser volátil sin estar manipulado
Esta distinción es fundamental.
Que Bitcoin suba 8 % en unas horas no demuestra manipulación.
Que caiga 12 % tampoco.
Bitcoin tiene un mercado global que funciona las 24 horas y está compuesto por participantes con diferentes niveles de capital, estrategias y horizontes temporales.
Además, la liquidez no es idéntica en todas las plataformas ni en todos los momentos.
Por eso una orden importante puede generar un movimiento considerable, especialmente en determinados mercados o pares.
Movimiento brusco no equivale automáticamente a manipulación.
Entonces, ¿qué sería manipulación?
En términos generales, hablamos de manipulación cuando alguien realiza determinadas conductas con la intención de crear artificialmente una apariencia de oferta, demanda, actividad o precio, buscando influir en el comportamiento del mercado.
La diferencia está en la intención y en la conducta.
No es lo mismo:
“Compré mucho Bitcoin porque creo que va a subir.”
que:
“Voy a crear artificialmente la apariencia de que existe una enorme demanda para que otros compren y luego venderé.”
En el primer caso estamos frente a una decisión de inversión.
En el segundo, puede existir una conducta manipulativa.
El famoso “pump and dump”
Uno de los ejemplos más conocidos dentro del ecosistema cripto es el llamado:
pump and dump.
La lógica es sencilla.
Un grupo adquiere previamente un activo.
Después comienza a promocionarlo agresivamente:
“Esta moneda va a explotar.”
“Entrá ahora.”
“La próxima subida es inminente.”
La publicidad genera compradores.
El precio aumenta.
Los primeros participantes venden sus posiciones.
Y cuando la demanda desaparece:
el precio se desploma.
Quienes entraron tarde pueden quedar atrapados con un activo que compraron a precios artificialmente inflados.
¿Puede ocurrir esto con Bitcoin?
Hay que ser cuidadosos.
El mercado de Bitcoin es mucho más grande y profundo que el de muchos tokens pequeños.
Eso hace que mover globalmente su precio sea mucho más difícil que mover el precio de un activo con poca liquidez.
Pero eso no significa que no puedan existir intentos de influir en determinados mercados, momentos o plataformas.
La afirmación correcta no es:
“Bitcoin está manipulado.”
La afirmación responsable es:
“Como cualquier mercado con compradores, vendedores, liquidez y formación de precios, determinados mercados de criptoactivos pueden ser objeto de conductas manipulativas.”
Las “ballenas” no son automáticamente manipuladoras
Otro error muy común.
Una ballena es simplemente un participante que posee una cantidad importante de un determinado activo.
Si una persona tiene mucho Bitcoin y decide vender:
eso no convierte automáticamente la operación en manipulación.
Puede estar:
tomando ganancias;diversificando;pagando una deuda;financiando una empresa;cambiando su estrategia;o simplemente necesitando liquidez.
La existencia de una operación grande no demuestra por sí misma una conducta ilícita.
La pregunta importante es:
¿Qué hizo exactamente esa persona y con qué finalidad?
El problema aparece cuando se crea una apariencia falsa
Imaginemos que alguien coloca órdenes de compra enormes sabiendo que no tiene intención real de ejecutarlas.
Los demás participantes observan esas órdenes y piensan:
“Existe una demanda gigantesca.”
Comienzan a comprar.
Luego esas órdenes desaparecen.
El mercado queda con una información completamente diferente de la que parecía existir unos segundos antes.
Ese tipo de conducta puede entrar en el terreno de prácticas manipulativas dependiendo del mercado, la jurisdicción y las normas aplicables.
Por eso no debemos analizar únicamente el precio.
Hay que mirar:
órdenes + operaciones + comportamiento + intención + contexto.
Otra práctica: crear operaciones ficticias o engañosas
También existe el concepto de wash trading, en el que una persona o grupo realiza operaciones coordinadas para generar una apariencia artificial de volumen o actividad.
¿Por qué sería importante?
Porque muchos inversores interpretan:
“Este token negocia muchísimo.”
como una señal de interés.
Pero si parte de ese volumen no representa una verdadera transferencia económica entre participantes independientes, la percepción del mercado puede quedar distorsionada.
Y eso puede perjudicar especialmente a pequeños inversores.
¿Y las redes sociales?
Aquí aparece una de las áreas más delicadas.
Un mensaje en X, TikTok, YouTube o Telegram puede cambiar rápidamente el comportamiento de miles de personas.
Imaginemos:
“Bitcoin va a subir mañana.”
Eso, por sí solo, puede ser simplemente una opinión.
Pero imaginemos otro escenario:
Una persona compra previamente un activo.
Después publica deliberadamente información falsa para provocar una subida.
Cuando el precio aumenta por efecto de esa campaña:
vende.
La diferencia es enorme.
El problema no es solamente que alguien “hable de una criptomoneda”.
El problema puede aparecer cuando existe engaño deliberado destinado a alterar artificialmente el comportamiento del mercado.
Y acá entra el papel de los influencers
Esta cuestión merece un capítulo propio.
Un creador de contenido puede decir:
“Yo creo que Bitcoin tiene potencial.”
Eso es una opinión.
Pero decir:
“Tengo información confidencial de que una empresa va a comprar millones en Bitcoin.”
cuando esa información es falsa, puede ser algo completamente diferente.
También debemos preguntarnos:
¿recibió dinero para promocionar un activo?¿lo informó?¿tenía una posición previamente?¿vendió después de promocionarlo?¿la información era verdadera?¿estaba intentando provocar una reacción del mercado?
Por eso, transparencia y contexto son fundamentales.
El precio no siempre representa “el valor real”
Otra cuestión que muchas veces olvidamos:
el precio de mercado no es una verdad absoluta.
Es el resultado de las operaciones y expectativas de los participantes.
Puede cambiar porque:
aumenta la demanda;disminuye la oferta disponible;aparece una noticia;cambia la liquidez;se producen liquidaciones;cambian las expectativas macroeconómicas;se modifican las tasas;entra o sale capital institucional.
Por eso no todo movimiento inesperado necesita una teoría de conspiración.
Las liquidaciones pueden acelerar una caída
Supongamos que miles de traders tienen posiciones apalancadas.
Bitcoin comienza a caer.
Algunas posiciones alcanzan el nivel de liquidación.
Las plataformas venden automáticamente los activos necesarios para cerrar esas posiciones.
Esas ventas generan más presión.
El precio baja aún más.
Más posiciones son liquidadas.
Y comienza un efecto dominó.
Desde afuera alguien podría mirar el gráfico y pensar:
“Alguien está manipulando Bitcoin.”
Pero puede tratarse de un mecanismo de mercado producido por apalancamiento y liquidaciones automáticas.
Por eso entender la microestructura del mercado es tan importante antes de hablar de manipulación.
¿Y qué dice el Derecho paraguayo?
Aquí tenemos que hacer una distinción muy importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos establece la prohibición de manipular precios dentro del ámbito de los valores y productos de oferta pública que regula.
La ley define la manipulación de precios como la acción realizada con el objeto de estabilizar, fijar o hacer variar artificialmente los precios de valores y productos de oferta pública.
También contempla como hecho punible determinadas transacciones realizadas con el propósito de alterar artificialmente precios dentro del ámbito de la normativa del mercado de valores.
Pero esto no significa que podamos afirmar que toda operación de Bitcoin en Paraguay está automáticamente regulada por esas disposiciones.
Hay que analizar primero:
qué activo es, qué operación se realizó, dónde se realizó, quién intervino y qué régimen jurídico resulta aplicable.
Entonces, ¿Bitcoin está regulado como un valor en Paraguay?
No debemos hacer esa afirmación de manera general.
El hecho de que Paraguay tenga una Ley de Mercado de Valores que contempla determinadas tecnologías de registro distribuido no significa que Bitcoin, por el solo hecho de existir en blockchain, sea automáticamente un valor sujeto a ese régimen.
La Ley 7572 sí reconoce la utilización de tecnologías de registros distribuidos para determinados valores dentro de su marco.
Pero eso es distinto de decir:
“Todo criptoactivo es un valor.”
Son conceptos diferentes.
¿Y los proveedores de servicios de activos virtuales?
Paraguay sí tiene un marco específico relacionado con prevención de lavado.
La Ley N.º 6960/2022 incorporó a los proveedores de servicios de activos virtuales (PSAV) como sujetos obligados dentro de la legislación de prevención de lavado de activos.
Eso significa que determinadas actividades relacionadas con activos virtuales están alcanzadas por obligaciones de cumplimiento.
Pero nuevamente:
PLA/FT no es lo mismo que regulación integral del mercado de Bitcoin.
Una norma puede imponer obligaciones de prevención de lavado sin convertir automáticamente a Bitcoin en un valor mobiliario.
Esta diferencia es fundamental y evita transmitir información jurídicamente incorrecta.
¿Entonces cómo puede saber un inversor si está frente a una posible manipulación?
No existe una fórmula perfecta.
Pero hay señales que deberían generar cautela:
🚩 Volumen repentinamente inexplicable
Un activo comienza a mostrar un volumen extraordinario sin una noticia o acontecimiento razonable que lo explique.
🚩 Promesas de ganancias garantizadas
“No podés perder.”
En mercados volátiles, esta frase debería encender todas las alarmas.
🚩 Presión para comprar inmediatamente
“Entrá ahora o vas a perder la oportunidad.”
La urgencia artificial puede utilizarse para reducir la capacidad de análisis.
🚩 Información aparentemente privilegiada sin fuente verificable
“Yo sé lo que va a pasar.”
Pero nadie puede explicar de dónde salió la información.
🚩 Influencers que no revelan sus intereses
Si alguien promociona un activo mientras posee una posición importante y no informa adecuadamente su situación, el público debería extremar la cautela.
🚩 Subidas verticales acompañadas exclusivamente por publicidad
No demuestra manipulación, pero merece investigación.
¿Cómo protegerse?
No existe una estrategia que elimine el riesgo.
Pero sí podemos reducirlo.
1. No comprar solamente porque alguien lo dijo.
2. Buscar información fuera de las redes sociales.
3. Revisar liquidez y volumen.
4. Entender si el activo tiene utilidad real.
5. Desconfiar de rentabilidades garantizadas.
6. No confundir volumen con demanda genuina.
7. No utilizar apalancamiento sin comprender las liquidaciones.
8. Verificar si quien promociona un activo tiene algún interés económico.
9. Conservar registros de las operaciones.
10. No tomar decisiones basadas exclusivamente en una publicación viral.
La gran paradoja de Bitcoin
Bitcoin fue diseñado para funcionar sobre una red descentralizada.
Pero su precio se forma en mercados donde participan seres humanos.
Y los seres humanos:
se emocionan;sienten miedo;persiguen ganancias;reaccionan a rumores;siguen tendencias;venden por pánico;compran por FOMO.
Por eso podemos tener una tecnología descentralizada y, al mismo tiempo, mercados profundamente influenciados por la psicología humana.
Entonces… ¿puede manipularse el precio de Bitcoin?
La respuesta correcta es:
pueden existir conductas destinadas a influir artificialmente en determinados mercados o precios de criptoactivos, pero no todo movimiento fuerte del precio constituye manipulación.
Una caída no prueba manipulación.
Una subida tampoco.
Una ballena tampoco.
Un influencer tampoco.
Una orden grande tampoco.
La verdadera cuestión es analizar la conducta, la intención, el mecanismo utilizado, el mercado concreto y la legislación aplicable.
La pregunta que deberíamos hacernos
En lugar de preguntar:
“¿Quién hizo caer Bitcoin?”
quizás sea más inteligente preguntar:
“¿Qué ocurrió realmente detrás del movimiento del precio?”
¿Fue una noticia?
¿Cambió la liquidez?
¿Hubo liquidaciones?
¿Vendieron grandes inversores?
¿Aumentó la demanda?
¿Hubo una campaña coordinada?
¿Existió información falsa?
¿Se generó artificialmente una apariencia de mercado?
La diferencia entre una buena inversión y una decisión impulsiva muchas veces comienza con esa pregunta.
Conclusión
Bitcoin no necesita ser presentado como un mercado perfecto para reconocer su innovación.
Tampoco necesitamos afirmar que todo movimiento brusco es manipulación para hablar de los riesgos reales.
El inversor inteligente aprende a distinguir:
volatilidad de manipulación,
influencia de fraude,
una gran operación de una operación artificial,
una opinión de una campaña engañosa.
Y quizá la regla más importante sea esta:
Antes de preguntarte cuánto puede subir Bitcoin, preguntate qué está haciendo realmente que el mercado se mueva.
Porque en un mercado global, digital y abierto las 24 horas, comprender el movimiento puede ser mucho más importante que intentar adivinar el próximo precio.
Preguntas interesantes
¿Si una ballena vende mucho Bitcoin está manipulando el mercado?
No necesariamente. Una operación grande puede influir en el precio sin constituir manipulación. Hay que analizar la conducta y su finalidad.
¿Una subida rápida significa que el precio fue manipulado?
No. Puede deberse a demanda genuina, noticias, liquidez, liquidaciones de posiciones cortas u otros factores.
¿Qué es un pump and dump?
Es una estrategia en la que se intenta inflar artificialmente el precio de un activo mediante compras, promoción o información engañosa para luego vender las posiciones a precios elevados.
¿Qué es wash trading?
Es una práctica que busca generar una apariencia artificial de actividad o volumen mediante operaciones coordinadas o sin una exposición económica genuina equivalente.
¿Un influencer puede manipular el precio?
Una publicación puede influir en el mercado, pero influencia no equivale automáticamente a manipulación. El análisis cambia si existe engaño deliberado, información falsa, coordinación u otros elementos relevantes.
¿La Ley paraguaya prohíbe manipular Bitcoin?
La Ley 7572/2025 prohíbe la manipulación de precios dentro del ámbito del Mercado de Valores y Productos que regula. No debemos afirmar que esa disposición se aplica automáticamente a cualquier operación de Bitcoin fuera de ese ámbito.
¿Entonces Bitcoin es un mercado sin reglas?
No. Existen diferentes normas que pueden alcanzar determinadas actividades vinculadas con activos virtuales, incluyendo obligaciones de prevención de lavado para PSAV. Pero eso no equivale a decir que todos los criptoactivos tienen una única clasificación jurídica.
¿Cómo puede protegerse un inversor?
Verificando fuentes, evitando decisiones impulsivas, entendiendo la liquidez y el apalancamiento, investigando quién promociona un activo y desconfiando de promesas de ganancias garantizadas.
$BTC
$ETH
$BNB
#Bitcoin #CryptoMarket #MarketManipulation #CryptoTrading #CryptoEducation
1
106
·
--
Artículo
¿QUIÉN CONTROLA REALMENTE TUS CRIPTOMONEDAS: VOS, EL EXCHANGE O LA BLOCKCHAIN?Tener criptomonedas no siempre significa tener el mismo nivel de control sobre ellas
Hay una frase que se repite constantemente en el mundo cripto:
“Not your keys, not your coins.”
“No son tus claves, no son tus monedas.”
La frase nació como una advertencia frente a la custodia de terceros y, aunque simplifica una cuestión mucho más compleja, contiene una idea fundamental: tener un saldo visible en una plataforma y controlar directamente las claves que permiten mover un activo digital no son exactamente la misma situación.
Esto nos lleva a una pregunta que parece tecnológica, pero que también tiene una dimensión económica y jurídica:
Cuando comprás Bitcoin en un exchange, ¿quién controla realmente ese Bitcoin?
La respuesta depende de cómo esté estructurada la operación, del tipo de custodia, de los términos contractuales y, sobre todo, de quién posee las claves privadas que permiten autorizar una transferencia.
La primera confusión: saldo no siempre significa control técnico
Cuando una persona compra Bitcoin en un exchange, normalmente ve algo muy sencillo:
BTC: 0,01
Y puede pensar:
“Tengo 0,01 Bitcoin en mi billetera.”
Pero técnicamente hay una diferencia entre una wallet bajo autocustodia y una cuenta dentro de una plataforma que administra la custodia.
En una wallet de autocustodia, el usuario controla las claves privadas o el mecanismo equivalente que permite autorizar movimientos.
En cambio, cuando los activos están bajo custodia de un tercero, el usuario puede tener un derecho contractual o económico sobre esos activos, mientras que la capacidad técnica de moverlos puede estar bajo control del custodio.
Por eso conviene separar tres conceptos:
propiedad o titularidad jurídica, custodia y control técnico.
No son necesariamente sinónimos.
¿Qué significa realmente “tener” una criptomoneda?
En el mundo tradicional estamos acostumbrados a pensar en la propiedad de una manera relativamente intuitiva.
Si tengo un automóvil, existe un registro.
Si tengo una casa, existe una escritura y una inscripción.
Si tengo dinero en una cuenta bancaria, existe una relación jurídica con la entidad financiera.
En blockchain la situación puede ser diferente.
La red registra que determinada dirección puede realizar determinadas operaciones, pero la existencia de esa dirección no necesariamente responde por sí sola todas las preguntas jurídicas sobre quién es el titular económico, quién tiene derecho frente a un tercero o qué relación contractual existe entre las partes.
Blockchain puede demostrar determinados hechos técnicos.
Pero el Derecho puede necesitar analizar mucho más.
La clave privada cambia la ecuación
Una de las características particulares de los criptoactivos es que el control técnico suele estar relacionado con las claves criptográficas.
Quien controla las credenciales necesarias puede tener la capacidad de ordenar una transferencia.
Esto genera una situación muy particular:
Una persona puede tener un derecho sobre un activo sin ser necesariamente quien controla técnicamente las claves que permiten moverlo.
Y también puede suceder lo contrario:
Una persona puede tener control técnico sobre una dirección sin que eso resuelva por sí solo todas las cuestiones jurídicas sobre la titularidad del activo.
Esto es fundamental.
Porque una cosa es:
“¿Quién puede mover estos fondos?”
y otra:
“¿Quién tiene jurídicamente derecho sobre esos fondos?”
El exchange introduce una tercera figura
Cuando utilizás un exchange, aparecen al menos tres elementos:
vos → el custodio → la blockchain.
Vos tenés una relación con la plataforma.
La plataforma mantiene determinados activos o registros relacionados con tu cuenta.
Y la blockchain registra las transacciones que efectivamente se realizan en la red.
Por eso, cuando alguien dice:
“Mi Bitcoin está en Binance.”
técnicamente habría que preguntar qué significa exactamente esa afirmación.
Puede significar:
“Tengo una cuenta en Binance que refleja un saldo de BTC.”
Pero eso no es necesariamente equivalente a:
“Tengo las claves privadas correspondientes a una dirección blockchain que controlo personalmente.”
¿Entonces el exchange “es dueño” de tu Bitcoin?
Tampoco debemos caer en el extremo contrario.
No sería correcto decir automáticamente:
“Si está en un exchange, el exchange es el dueño.”
La respuesta depende de la estructura jurídica y contractual de la plataforma, de la legislación aplicable y de cómo se mantiene la custodia.
Por eso, la pregunta correcta no es simplemente:
“¿De quién es?”
sino:
¿quién tiene la titularidad?¿quién tiene la custodia?¿quién controla las claves?¿qué dice el contrato con el usuario?¿los activos están segregados?¿qué ocurre ante insolvencia?¿qué derechos tiene el cliente frente al custodio?
Ahí es donde comienza realmente el análisis jurídico.
Custodia no es lo mismo que propiedad
Imaginemos un ejemplo tradicional.
Entregás un bien a una persona para que lo custodie.
El hecho de que esa persona tenga físicamente el bien no significa necesariamente que se convierta en su propietario.
En el mundo financiero existen numerosas relaciones donde una entidad administra o custodia activos pertenecientes económicamente a sus clientes.
En cripto, sin embargo, la tecnología agrega una particularidad:
el control técnico puede estar concentrado en el custodio.
Por eso, el análisis jurídico debe convivir con el análisis tecnológico.
¿Y qué ocurre con una wallet propia?
Acá aparece la diferencia que hizo famosa la expresión:
“Not your keys, not your coins.”
Si utilizás una wallet de autocustodia y controlás las claves privadas, nadie necesita autorizar técnicamente cada transferencia que realices.
Eso puede darte un nivel de autonomía mucho mayor.
Pero tampoco significa:
“Estoy fuera del alcance de la ley.”
Una wallet propia puede dificultar determinadas medidas técnicas, pero no convierte mágicamente un activo en jurídicamente inexistente.
Si existe una obligación, una controversia judicial o una investigación, pueden existir otras formas de identificar al titular, seguir movimientos, obtener información de terceros o analizar evidencia.
Autocustodia no significa inmunidad jurídica.
La paradoja de la autocustodia
La autocustodia puede reducir la dependencia de terceros.
Pero también concentra la responsabilidad en el usuario.
Si perdés las claves:
podés perder el acceso.
Si entregás tu frase semilla:
podés perder el control.
Si firmás una transacción maliciosa:
la blockchain puede ejecutarla sin preguntarte si realmente querías hacerlo.
Por eso, tener el control técnico significa también asumir una parte mayor del riesgo operativo.
¿Qué ocurre si el exchange desaparece?
Esta es una de las preguntas más importantes.
Supongamos que tenés:
USD 20.000 en criptoactivos
dentro de una plataforma.
Un día la plataforma enfrenta problemas financieros.
La pregunta inmediata sería:
“¿Puedo simplemente reclamar mis Bitcoin?”
No necesariamente será tan sencillo.
Habrá que analizar:
el contrato;la jurisdicción;la estructura de custodia;la segregación de activos;la legislación de insolvencia;la naturaleza de la relación entre cliente y plataforma;y la forma en que estaban registrados y administrados los activos.
Por eso, el riesgo de custodia es diferente del riesgo de mercado.
Podés acertar con Bitcoin y aun así asumir un riesgo derivado de dónde lo custodiás.
Paraguay: ¿la tecnología deja al activo fuera del Derecho?
No.
Paraguay ya posee un marco legal que contempla a los proveedores de servicios de activos virtuales dentro de las obligaciones de prevención de lavado. La Ley N.º 6960/2022 incorporó expresamente a los PSAV como sujetos obligados bajo la Ley 1015.
Esto significa que el ecosistema de activos virtuales no opera en un vacío jurídico absoluto.
Pero hay que ser precisos:
que exista regulación de determinadas actividades relacionadas con activos virtuales no significa que todos los criptoactivos tengan una clasificación jurídica única ni que todas las plataformas estén sometidas exactamente al mismo régimen.
La blockchain no reemplaza al Derecho
Esta es probablemente la idea más importante del artículo.
Blockchain puede responder:
“¿Qué dirección recibió estos fondos?”
Puede registrar:
“Esta transacción ocurrió en determinado momento.”
Puede mostrar:
“Estos activos fueron transferidos desde determinada dirección hacia otra.”
Pero no necesariamente responde:
“¿Quién es jurídicamente el propietario?”
“¿Existió consentimiento?”
“¿Hubo fraude?”
“¿Quién tenía obligación de custodiar?”
“¿Quién debe responder por el perjuicio?”
Esas son preguntas jurídicas.
¿Y si alguien roba tus claves?
Aquí se vuelve todavía más interesante.
Imaginemos que alguien consigue tu frase semilla y transfiere tus Bitcoin.
La blockchain puede registrar la transferencia.
Pero que la transacción sea técnicamente válida no significa necesariamente que el acto sea jurídicamente legítimo.
La red blockchain no tiene un botón que diga:
“Esta transferencia fue producto de un delito, devolver fondos.”
La tecnología ejecuta las reglas del protocolo.
El Derecho analiza la conducta humana que produjo esa operación.
Control técnico versus control jurídico
Podemos resumirlo de esta manera:
CONTROL TÉCNICO
¿Quién puede firmar o autorizar la transacción?
CONTROL ECONÓMICO
¿Quién obtiene el beneficio o soporta el riesgo económico?
TITULARIDAD JURÍDICA
¿Quién tiene el derecho reconocido sobre el activo?
CUSTODIA
¿Quién mantiene o administra las claves o los activos?
RESPONSABILIDAD
¿Quién responde si algo sale mal?
Y estas cinco preguntas pueden tener respuestas diferentes.
El futuro será probablemente híbrido
No parece que el futuro financiero vaya a ser simplemente:
exchange versus wallet.
Probablemente veremos diferentes modelos:
autocustodia;custodia institucional;wallets reguladas;activos tokenizados;fondos digitales;infraestructura bancaria con tecnología blockchain;y sistemas híbridos.
La verdadera discusión no será solamente:
“¿Dónde están mis criptomonedas?”
Sino:
“¿Qué derechos tengo sobre ellas, quién las controla técnicamente y qué ocurre si ese tercero falla?”
Conclusión
En cripto, una de las preguntas más importantes no debería ser únicamente:
“¿Cuánto tengo?”
También deberíamos preguntar:
“¿Quién controla lo que tengo?”
Porque tener un saldo, tener una clave, tener la custodia y tener un derecho jurídico sobre un activo pueden ser situaciones diferentes.
La descentralización puede devolver al usuario una enorme capacidad de control.
Pero también puede trasladarle una enorme responsabilidad.
Y quizás esa sea una de las grandes lecciones de la economía digital:
La verdadera soberanía financiera no consiste solamente en poseer un activo. Consiste en comprender quién puede controlarlo, moverlo, congelarlo, recuperarlo —o perderlo.
Preguntas interesantes
¿Si mis criptomonedas están en un exchange dejan de ser mías?
No necesariamente. Hay que analizar la relación contractual y jurídica con la plataforma, su modelo de custodia y la legislación aplicable.
¿Tener la clave privada demuestra automáticamente que soy propietario?
Demuestra un nivel importante de control técnico, pero no necesariamente resuelve por sí solo todas las cuestiones jurídicas de titularidad.
¿Una wallet privada está fuera del alcance de un juez?
No debe confundirse dificultad técnica con inmunidad jurídica. La autocustodia puede dificultar determinadas medidas sobre las claves, pero no elimina las obligaciones legales ni la posibilidad de investigar la titularidad o los movimientos.
¿Blockchain demuestra quién es el dueño?
Blockchain registra transacciones y direcciones, pero la determinación de la titularidad jurídica puede requerir evidencia adicional.
¿Qué es más seguro: exchange o autocustodia?
No existe una respuesta universal. El exchange introduce riesgo de contraparte y custodia; la autocustodia reduce esa dependencia, pero aumenta la responsabilidad del usuario sobre claves, seguridad y recuperación.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#CryptoLaw #SelfCustody #Blockchain #DigitalAssets #CryptoEducation
¿QUIÉN CONTROLA REALMENTE TUS CRIPTOMONEDAS: VOS, EL EXCHANGE O LA BLOCKCHAIN?
Tener criptomonedas no siempre significa tener el mismo nivel de control sobre ellas
Hay una frase que se repite constantemente en el mundo cripto:
“Not your keys, not your coins.”
“No son tus claves, no son tus monedas.”
La frase nació como una advertencia frente a la custodia de terceros y, aunque simplifica una cuestión mucho más compleja, contiene una idea fundamental: tener un saldo visible en una plataforma y controlar directamente las claves que permiten mover un activo digital no son exactamente la misma situación.
Esto nos lleva a una pregunta que parece tecnológica, pero que también tiene una dimensión económica y jurídica:
Cuando comprás Bitcoin en un exchange, ¿quién controla realmente ese Bitcoin?
La respuesta depende de cómo esté estructurada la operación, del tipo de custodia, de los términos contractuales y, sobre todo, de quién posee las claves privadas que permiten autorizar una transferencia.
La primera confusión: saldo no siempre significa control técnico
Cuando una persona compra Bitcoin en un exchange, normalmente ve algo muy sencillo:
BTC: 0,01
Y puede pensar:
“Tengo 0,01 Bitcoin en mi billetera.”
Pero técnicamente hay una diferencia entre una wallet bajo autocustodia y una cuenta dentro de una plataforma que administra la custodia.
En una wallet de autocustodia, el usuario controla las claves privadas o el mecanismo equivalente que permite autorizar movimientos.
En cambio, cuando los activos están bajo custodia de un tercero, el usuario puede tener un derecho contractual o económico sobre esos activos, mientras que la capacidad técnica de moverlos puede estar bajo control del custodio.
Por eso conviene separar tres conceptos:
propiedad o titularidad jurídica, custodia y control técnico.
No son necesariamente sinónimos.
¿Qué significa realmente “tener” una criptomoneda?
En el mundo tradicional estamos acostumbrados a pensar en la propiedad de una manera relativamente intuitiva.
Si tengo un automóvil, existe un registro.
Si tengo una casa, existe una escritura y una inscripción.
Si tengo dinero en una cuenta bancaria, existe una relación jurídica con la entidad financiera.
En blockchain la situación puede ser diferente.
La red registra que determinada dirección puede realizar determinadas operaciones, pero la existencia de esa dirección no necesariamente responde por sí sola todas las preguntas jurídicas sobre quién es el titular económico, quién tiene derecho frente a un tercero o qué relación contractual existe entre las partes.
Blockchain puede demostrar determinados hechos técnicos.
Pero el Derecho puede necesitar analizar mucho más.
La clave privada cambia la ecuación
Una de las características particulares de los criptoactivos es que el control técnico suele estar relacionado con las claves criptográficas.
Quien controla las credenciales necesarias puede tener la capacidad de ordenar una transferencia.
Esto genera una situación muy particular:
Una persona puede tener un derecho sobre un activo sin ser necesariamente quien controla técnicamente las claves que permiten moverlo.
Y también puede suceder lo contrario:
Una persona puede tener control técnico sobre una dirección sin que eso resuelva por sí solo todas las cuestiones jurídicas sobre la titularidad del activo.
Esto es fundamental.
Porque una cosa es:
“¿Quién puede mover estos fondos?”
y otra:
“¿Quién tiene jurídicamente derecho sobre esos fondos?”
El exchange introduce una tercera figura
Cuando utilizás un exchange, aparecen al menos tres elementos:
vos → el custodio → la blockchain.
Vos tenés una relación con la plataforma.
La plataforma mantiene determinados activos o registros relacionados con tu cuenta.
Y la blockchain registra las transacciones que efectivamente se realizan en la red.
Por eso, cuando alguien dice:
“Mi Bitcoin está en Binance.”
técnicamente habría que preguntar qué significa exactamente esa afirmación.
Puede significar:
“Tengo una cuenta en Binance que refleja un saldo de BTC.”
Pero eso no es necesariamente equivalente a:
“Tengo las claves privadas correspondientes a una dirección blockchain que controlo personalmente.”
¿Entonces el exchange “es dueño” de tu Bitcoin?
Tampoco debemos caer en el extremo contrario.
No sería correcto decir automáticamente:
“Si está en un exchange, el exchange es el dueño.”
La respuesta depende de la estructura jurídica y contractual de la plataforma, de la legislación aplicable y de cómo se mantiene la custodia.
Por eso, la pregunta correcta no es simplemente:
“¿De quién es?”
sino:
¿quién tiene la titularidad?¿quién tiene la custodia?¿quién controla las claves?¿qué dice el contrato con el usuario?¿los activos están segregados?¿qué ocurre ante insolvencia?¿qué derechos tiene el cliente frente al custodio?
Ahí es donde comienza realmente el análisis jurídico.
Custodia no es lo mismo que propiedad
Imaginemos un ejemplo tradicional.
Entregás un bien a una persona para que lo custodie.
El hecho de que esa persona tenga físicamente el bien no significa necesariamente que se convierta en su propietario.
En el mundo financiero existen numerosas relaciones donde una entidad administra o custodia activos pertenecientes económicamente a sus clientes.
En cripto, sin embargo, la tecnología agrega una particularidad:
el control técnico puede estar concentrado en el custodio.
Por eso, el análisis jurídico debe convivir con el análisis tecnológico.
¿Y qué ocurre con una wallet propia?
Acá aparece la diferencia que hizo famosa la expresión:
“Not your keys, not your coins.”
Si utilizás una wallet de autocustodia y controlás las claves privadas, nadie necesita autorizar técnicamente cada transferencia que realices.
Eso puede darte un nivel de autonomía mucho mayor.
Pero tampoco significa:
“Estoy fuera del alcance de la ley.”
Una wallet propia puede dificultar determinadas medidas técnicas, pero no convierte mágicamente un activo en jurídicamente inexistente.
Si existe una obligación, una controversia judicial o una investigación, pueden existir otras formas de identificar al titular, seguir movimientos, obtener información de terceros o analizar evidencia.
Autocustodia no significa inmunidad jurídica.
La paradoja de la autocustodia
La autocustodia puede reducir la dependencia de terceros.
Pero también concentra la responsabilidad en el usuario.
Si perdés las claves:
podés perder el acceso.
Si entregás tu frase semilla:
podés perder el control.
Si firmás una transacción maliciosa:
la blockchain puede ejecutarla sin preguntarte si realmente querías hacerlo.
Por eso, tener el control técnico significa también asumir una parte mayor del riesgo operativo.
¿Qué ocurre si el exchange desaparece?
Esta es una de las preguntas más importantes.
Supongamos que tenés:
USD 20.000 en criptoactivos
dentro de una plataforma.
Un día la plataforma enfrenta problemas financieros.
La pregunta inmediata sería:
“¿Puedo simplemente reclamar mis Bitcoin?”
No necesariamente será tan sencillo.
Habrá que analizar:
el contrato;la jurisdicción;la estructura de custodia;la segregación de activos;la legislación de insolvencia;la naturaleza de la relación entre cliente y plataforma;y la forma en que estaban registrados y administrados los activos.
Por eso, el riesgo de custodia es diferente del riesgo de mercado.
Podés acertar con Bitcoin y aun así asumir un riesgo derivado de dónde lo custodiás.
Paraguay: ¿la tecnología deja al activo fuera del Derecho?
No.
Paraguay ya posee un marco legal que contempla a los proveedores de servicios de activos virtuales dentro de las obligaciones de prevención de lavado. La Ley N.º 6960/2022 incorporó expresamente a los PSAV como sujetos obligados bajo la Ley 1015.
Esto significa que el ecosistema de activos virtuales no opera en un vacío jurídico absoluto.
Pero hay que ser precisos:
que exista regulación de determinadas actividades relacionadas con activos virtuales no significa que todos los criptoactivos tengan una clasificación jurídica única ni que todas las plataformas estén sometidas exactamente al mismo régimen.
La blockchain no reemplaza al Derecho
Esta es probablemente la idea más importante del artículo.
Blockchain puede responder:
“¿Qué dirección recibió estos fondos?”
Puede registrar:
“Esta transacción ocurrió en determinado momento.”
Puede mostrar:
“Estos activos fueron transferidos desde determinada dirección hacia otra.”
Pero no necesariamente responde:
“¿Quién es jurídicamente el propietario?”
“¿Existió consentimiento?”
“¿Hubo fraude?”
“¿Quién tenía obligación de custodiar?”
“¿Quién debe responder por el perjuicio?”
Esas son preguntas jurídicas.
¿Y si alguien roba tus claves?
Aquí se vuelve todavía más interesante.
Imaginemos que alguien consigue tu frase semilla y transfiere tus Bitcoin.
La blockchain puede registrar la transferencia.
Pero que la transacción sea técnicamente válida no significa necesariamente que el acto sea jurídicamente legítimo.
La red blockchain no tiene un botón que diga:
“Esta transferencia fue producto de un delito, devolver fondos.”
La tecnología ejecuta las reglas del protocolo.
El Derecho analiza la conducta humana que produjo esa operación.
Control técnico versus control jurídico
Podemos resumirlo de esta manera:
CONTROL TÉCNICO
¿Quién puede firmar o autorizar la transacción?
CONTROL ECONÓMICO
¿Quién obtiene el beneficio o soporta el riesgo económico?
TITULARIDAD JURÍDICA
¿Quién tiene el derecho reconocido sobre el activo?
CUSTODIA
¿Quién mantiene o administra las claves o los activos?
RESPONSABILIDAD
¿Quién responde si algo sale mal?
Y estas cinco preguntas pueden tener respuestas diferentes.
El futuro será probablemente híbrido
No parece que el futuro financiero vaya a ser simplemente:
exchange versus wallet.
Probablemente veremos diferentes modelos:
autocustodia;custodia institucional;wallets reguladas;activos tokenizados;fondos digitales;infraestructura bancaria con tecnología blockchain;y sistemas híbridos.
La verdadera discusión no será solamente:
“¿Dónde están mis criptomonedas?”
Sino:
“¿Qué derechos tengo sobre ellas, quién las controla técnicamente y qué ocurre si ese tercero falla?”
Conclusión
En cripto, una de las preguntas más importantes no debería ser únicamente:
“¿Cuánto tengo?”
También deberíamos preguntar:
“¿Quién controla lo que tengo?”
Porque tener un saldo, tener una clave, tener la custodia y tener un derecho jurídico sobre un activo pueden ser situaciones diferentes.
La descentralización puede devolver al usuario una enorme capacidad de control.
Pero también puede trasladarle una enorme responsabilidad.
Y quizás esa sea una de las grandes lecciones de la economía digital:
La verdadera soberanía financiera no consiste solamente en poseer un activo. Consiste en comprender quién puede controlarlo, moverlo, congelarlo, recuperarlo —o perderlo.
Preguntas interesantes
¿Si mis criptomonedas están en un exchange dejan de ser mías?
No necesariamente. Hay que analizar la relación contractual y jurídica con la plataforma, su modelo de custodia y la legislación aplicable.
¿Tener la clave privada demuestra automáticamente que soy propietario?
Demuestra un nivel importante de control técnico, pero no necesariamente resuelve por sí solo todas las cuestiones jurídicas de titularidad.
¿Una wallet privada está fuera del alcance de un juez?
No debe confundirse dificultad técnica con inmunidad jurídica. La autocustodia puede dificultar determinadas medidas sobre las claves, pero no elimina las obligaciones legales ni la posibilidad de investigar la titularidad o los movimientos.
¿Blockchain demuestra quién es el dueño?
Blockchain registra transacciones y direcciones, pero la determinación de la titularidad jurídica puede requerir evidencia adicional.
¿Qué es más seguro: exchange o autocustodia?
No existe una respuesta universal. El exchange introduce riesgo de contraparte y custodia; la autocustodia reduce esa dependencia, pero aumenta la responsabilidad del usuario sobre claves, seguridad y recuperación.
$BTC
$ETH
$BNB
#CryptoLaw #SelfCustody #Blockchain #DigitalAssets #CryptoEducation
Hay una frase que se repite constantemente en el mundo cripto:
“Not your keys, not your coins.”
“No son tus claves, no son tus monedas.”
La frase nació como una advertencia frente a la custodia de terceros y, aunque simplifica una cuestión mucho más compleja, contiene una idea fundamental: tener un saldo visible en una plataforma y controlar directamente las claves que permiten mover un activo digital no son exactamente la misma situación.
Esto nos lleva a una pregunta que parece tecnológica, pero que también tiene una dimensión económica y jurídica:
Cuando comprás Bitcoin en un exchange, ¿quién controla realmente ese Bitcoin?
La respuesta depende de cómo esté estructurada la operación, del tipo de custodia, de los términos contractuales y, sobre todo, de quién posee las claves privadas que permiten autorizar una transferencia.
La primera confusión: saldo no siempre significa control técnico
Cuando una persona compra Bitcoin en un exchange, normalmente ve algo muy sencillo:
BTC: 0,01
Y puede pensar:
“Tengo 0,01 Bitcoin en mi billetera.”
Pero técnicamente hay una diferencia entre una wallet bajo autocustodia y una cuenta dentro de una plataforma que administra la custodia.
En una wallet de autocustodia, el usuario controla las claves privadas o el mecanismo equivalente que permite autorizar movimientos.
En cambio, cuando los activos están bajo custodia de un tercero, el usuario puede tener un derecho contractual o económico sobre esos activos, mientras que la capacidad técnica de moverlos puede estar bajo control del custodio.
Por eso conviene separar tres conceptos:
propiedad o titularidad jurídica, custodia y control técnico.
No son necesariamente sinónimos.
¿Qué significa realmente “tener” una criptomoneda?
En el mundo tradicional estamos acostumbrados a pensar en la propiedad de una manera relativamente intuitiva.
Si tengo un automóvil, existe un registro.
Si tengo una casa, existe una escritura y una inscripción.
Si tengo dinero en una cuenta bancaria, existe una relación jurídica con la entidad financiera.
En blockchain la situación puede ser diferente.
La red registra que determinada dirección puede realizar determinadas operaciones, pero la existencia de esa dirección no necesariamente responde por sí sola todas las preguntas jurídicas sobre quién es el titular económico, quién tiene derecho frente a un tercero o qué relación contractual existe entre las partes.
Blockchain puede demostrar determinados hechos técnicos.
Pero el Derecho puede necesitar analizar mucho más.
La clave privada cambia la ecuación
Una de las características particulares de los criptoactivos es que el control técnico suele estar relacionado con las claves criptográficas.
Quien controla las credenciales necesarias puede tener la capacidad de ordenar una transferencia.
Esto genera una situación muy particular:
Una persona puede tener un derecho sobre un activo sin ser necesariamente quien controla técnicamente las claves que permiten moverlo.
Y también puede suceder lo contrario:
Una persona puede tener control técnico sobre una dirección sin que eso resuelva por sí solo todas las cuestiones jurídicas sobre la titularidad del activo.
Esto es fundamental.
Porque una cosa es:
“¿Quién puede mover estos fondos?”
y otra:
“¿Quién tiene jurídicamente derecho sobre esos fondos?”
El exchange introduce una tercera figura
Cuando utilizás un exchange, aparecen al menos tres elementos:
vos → el custodio → la blockchain.
Vos tenés una relación con la plataforma.
La plataforma mantiene determinados activos o registros relacionados con tu cuenta.
Y la blockchain registra las transacciones que efectivamente se realizan en la red.
Por eso, cuando alguien dice:
“Mi Bitcoin está en Binance.”
técnicamente habría que preguntar qué significa exactamente esa afirmación.
Puede significar:
“Tengo una cuenta en Binance que refleja un saldo de BTC.”
Pero eso no es necesariamente equivalente a:
“Tengo las claves privadas correspondientes a una dirección blockchain que controlo personalmente.”
¿Entonces el exchange “es dueño” de tu Bitcoin?
Tampoco debemos caer en el extremo contrario.
No sería correcto decir automáticamente:
“Si está en un exchange, el exchange es el dueño.”
La respuesta depende de la estructura jurídica y contractual de la plataforma, de la legislación aplicable y de cómo se mantiene la custodia.
Por eso, la pregunta correcta no es simplemente:
“¿De quién es?”
sino:
¿quién tiene la titularidad?¿quién tiene la custodia?¿quién controla las claves?¿qué dice el contrato con el usuario?¿los activos están segregados?¿qué ocurre ante insolvencia?¿qué derechos tiene el cliente frente al custodio?
Ahí es donde comienza realmente el análisis jurídico.
Custodia no es lo mismo que propiedad
Imaginemos un ejemplo tradicional.
Entregás un bien a una persona para que lo custodie.
El hecho de que esa persona tenga físicamente el bien no significa necesariamente que se convierta en su propietario.
En el mundo financiero existen numerosas relaciones donde una entidad administra o custodia activos pertenecientes económicamente a sus clientes.
En cripto, sin embargo, la tecnología agrega una particularidad:
el control técnico puede estar concentrado en el custodio.
Por eso, el análisis jurídico debe convivir con el análisis tecnológico.
¿Y qué ocurre con una wallet propia?
Acá aparece la diferencia que hizo famosa la expresión:
“Not your keys, not your coins.”
Si utilizás una wallet de autocustodia y controlás las claves privadas, nadie necesita autorizar técnicamente cada transferencia que realices.
Eso puede darte un nivel de autonomía mucho mayor.
Pero tampoco significa:
“Estoy fuera del alcance de la ley.”
Una wallet propia puede dificultar determinadas medidas técnicas, pero no convierte mágicamente un activo en jurídicamente inexistente.
Si existe una obligación, una controversia judicial o una investigación, pueden existir otras formas de identificar al titular, seguir movimientos, obtener información de terceros o analizar evidencia.
Autocustodia no significa inmunidad jurídica.
La paradoja de la autocustodia
La autocustodia puede reducir la dependencia de terceros.
Pero también concentra la responsabilidad en el usuario.
Si perdés las claves:
podés perder el acceso.
Si entregás tu frase semilla:
podés perder el control.
Si firmás una transacción maliciosa:
la blockchain puede ejecutarla sin preguntarte si realmente querías hacerlo.
Por eso, tener el control técnico significa también asumir una parte mayor del riesgo operativo.
¿Qué ocurre si el exchange desaparece?
Esta es una de las preguntas más importantes.
Supongamos que tenés:
USD 20.000 en criptoactivos
dentro de una plataforma.
Un día la plataforma enfrenta problemas financieros.
La pregunta inmediata sería:
“¿Puedo simplemente reclamar mis Bitcoin?”
No necesariamente será tan sencillo.
Habrá que analizar:
el contrato;la jurisdicción;la estructura de custodia;la segregación de activos;la legislación de insolvencia;la naturaleza de la relación entre cliente y plataforma;y la forma en que estaban registrados y administrados los activos.
Por eso, el riesgo de custodia es diferente del riesgo de mercado.
Podés acertar con Bitcoin y aun así asumir un riesgo derivado de dónde lo custodiás.
Paraguay: ¿la tecnología deja al activo fuera del Derecho?
No.
Paraguay ya posee un marco legal que contempla a los proveedores de servicios de activos virtuales dentro de las obligaciones de prevención de lavado. La Ley N.º 6960/2022 incorporó expresamente a los PSAV como sujetos obligados bajo la Ley 1015.
Esto significa que el ecosistema de activos virtuales no opera en un vacío jurídico absoluto.
Pero hay que ser precisos:
que exista regulación de determinadas actividades relacionadas con activos virtuales no significa que todos los criptoactivos tengan una clasificación jurídica única ni que todas las plataformas estén sometidas exactamente al mismo régimen.
La blockchain no reemplaza al Derecho
Esta es probablemente la idea más importante del artículo.
Blockchain puede responder:
“¿Qué dirección recibió estos fondos?”
Puede registrar:
“Esta transacción ocurrió en determinado momento.”
Puede mostrar:
“Estos activos fueron transferidos desde determinada dirección hacia otra.”
Pero no necesariamente responde:
“¿Quién es jurídicamente el propietario?”
“¿Existió consentimiento?”
“¿Hubo fraude?”
“¿Quién tenía obligación de custodiar?”
“¿Quién debe responder por el perjuicio?”
Esas son preguntas jurídicas.
¿Y si alguien roba tus claves?
Aquí se vuelve todavía más interesante.
Imaginemos que alguien consigue tu frase semilla y transfiere tus Bitcoin.
La blockchain puede registrar la transferencia.
Pero que la transacción sea técnicamente válida no significa necesariamente que el acto sea jurídicamente legítimo.
La red blockchain no tiene un botón que diga:
“Esta transferencia fue producto de un delito, devolver fondos.”
La tecnología ejecuta las reglas del protocolo.
El Derecho analiza la conducta humana que produjo esa operación.
Control técnico versus control jurídico
Podemos resumirlo de esta manera:
CONTROL TÉCNICO
¿Quién puede firmar o autorizar la transacción?
CONTROL ECONÓMICO
¿Quién obtiene el beneficio o soporta el riesgo económico?
TITULARIDAD JURÍDICA
¿Quién tiene el derecho reconocido sobre el activo?
CUSTODIA
¿Quién mantiene o administra las claves o los activos?
RESPONSABILIDAD
¿Quién responde si algo sale mal?
Y estas cinco preguntas pueden tener respuestas diferentes.
El futuro será probablemente híbrido
No parece que el futuro financiero vaya a ser simplemente:
exchange versus wallet.
Probablemente veremos diferentes modelos:
autocustodia;custodia institucional;wallets reguladas;activos tokenizados;fondos digitales;infraestructura bancaria con tecnología blockchain;y sistemas híbridos.
La verdadera discusión no será solamente:
“¿Dónde están mis criptomonedas?”
Sino:
“¿Qué derechos tengo sobre ellas, quién las controla técnicamente y qué ocurre si ese tercero falla?”
Conclusión
En cripto, una de las preguntas más importantes no debería ser únicamente:
“¿Cuánto tengo?”
También deberíamos preguntar:
“¿Quién controla lo que tengo?”
Porque tener un saldo, tener una clave, tener la custodia y tener un derecho jurídico sobre un activo pueden ser situaciones diferentes.
La descentralización puede devolver al usuario una enorme capacidad de control.
Pero también puede trasladarle una enorme responsabilidad.
Y quizás esa sea una de las grandes lecciones de la economía digital:
La verdadera soberanía financiera no consiste solamente en poseer un activo. Consiste en comprender quién puede controlarlo, moverlo, congelarlo, recuperarlo —o perderlo.
Preguntas interesantes
¿Si mis criptomonedas están en un exchange dejan de ser mías?
No necesariamente. Hay que analizar la relación contractual y jurídica con la plataforma, su modelo de custodia y la legislación aplicable.
¿Tener la clave privada demuestra automáticamente que soy propietario?
Demuestra un nivel importante de control técnico, pero no necesariamente resuelve por sí solo todas las cuestiones jurídicas de titularidad.
¿Una wallet privada está fuera del alcance de un juez?
No debe confundirse dificultad técnica con inmunidad jurídica. La autocustodia puede dificultar determinadas medidas sobre las claves, pero no elimina las obligaciones legales ni la posibilidad de investigar la titularidad o los movimientos.
¿Blockchain demuestra quién es el dueño?
Blockchain registra transacciones y direcciones, pero la determinación de la titularidad jurídica puede requerir evidencia adicional.
¿Qué es más seguro: exchange o autocustodia?
No existe una respuesta universal. El exchange introduce riesgo de contraparte y custodia; la autocustodia reduce esa dependencia, pero aumenta la responsabilidad del usuario sobre claves, seguridad y recuperación.
$BTC
$ETH
$BNB
#CryptoLaw #SelfCustody #Blockchain #DigitalAssets #CryptoEducation
2
319
·
--
Artículo
¿UN TOKEN PUEDE SER CONSIDERADO UNA INVERSIÓN?No todos los tokens son iguales, y jurídicamente esa diferencia puede valer millones
Durante años, una parte importante del público cripto aprendió una regla aparentemente sencilla:
“Si tiene forma de token, es una criptomoneda.”
Pero jurídicamente las cosas no funcionan así.
Un token puede ser muchas cosas.
Puede utilizarse para acceder a un servicio, representar un activo, participar en una comunidad, ejercer derechos dentro de un protocolo o incluso formar parte de una estructura destinada a captar recursos de inversores.
Y aquí aparece una pregunta fundamental:
¿Cuándo un token deja de ser simplemente un activo digital y empieza a funcionar jurídicamente como una inversión?
La respuesta no está necesariamente en el nombre del token.
Tampoco en su logo.
Ni en que diga “utility token”.
La verdadera pregunta es:
¿Qué derechos representa, cómo se ofrece, qué promete y qué espera obtener la persona que lo compra?
El nombre no determina la naturaleza jurídica
Imaginemos dos tokens.
Token A
Permite utilizar una plataforma.
Se necesita para pagar determinadas funciones.
No promete rentabilidad.
Su valor depende principalmente de la utilización del sistema.
Token B
Se vende al público con el mensaje:
“Invertí ahora y nuestro equipo desarrollará el proyecto. Cuando crezca, el valor del token aumentará y vos obtendrás ganancias.”
Ambos pueden llamarse “tokens”.
Pero económicamente y jurídicamente pueden representar realidades completamente diferentes.
El concepto clave: expectativa de rendimiento
Cuando hablamos de regulación financiera, una de las cuestiones centrales es determinar si una persona está simplemente adquiriendo un activo para utilizarlo o si está colocando dinero esperando obtener beneficios derivados fundamentalmente del trabajo o gestión de terceros.
En Estados Unidos, por ejemplo, la SEC continúa utilizando el análisis de investment contract y el conocido test de Howey para determinadas operaciones. En marzo de 2026, la SEC emitió una nueva interpretación sobre criptoactivos y distinguió categorías como commodities digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales. También aclaró que un criptoactivo que no sea un valor por sí mismo puede quedar involucrado en un investment contract dependiendo de cómo sea ofrecido.
Esto es importante porque demuestra algo:
El activo y la operación mediante la cual se ofrece no necesariamente son jurídicamente la misma cosa.
Un token puede no ser un valor… pero su venta puede involucrar una inversión
Este concepto es fundamental.
Supongamos que existe un token técnicamente diseñado para utilizar una red.
El token, considerado aisladamente, puede no ser un valor.
Pero imaginemos que sus promotores lo venden diciendo:
“Entreganos tu dinero. Nosotros construiremos la plataforma. Nuestro trabajo hará que el token aumente de valor.”
La estructura de la operación puede cambiar el análisis.
Precisamente la interpretación de la SEC de 2026 reconoce que determinados criptoactivos que no son valores por sí mismos pueden quedar sujetos a las normas sobre valores cuando son ofrecidos mediante un contrato de inversión.
¿Y qué pasa en Paraguay?
Acá tenemos una novedad especialmente importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos establece el marco vigente del mercado de valores paraguayo y tiene como objetivos proteger a los inversionistas, promover un mercado equitativo, íntegro, eficiente y transparente y reducir el riesgo sistémico.
Pero hay algo que nos interesa especialmente para el mundo cripto.
La ley define como valores, entre otros:
títulos de capital;títulos de crédito o deuda;cuotas de participación en fondos;acuerdos de inversión en proyectos colectivos con expectativa de ganancias;derechos negociables destinados a captar recursos del público.
Y además contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.
Esto es importantísimo.
Porque significa que en Paraguay la utilización de blockchain no impide que un instrumento pueda quedar dentro del ámbito del mercado de valores.
Tokenizar no significa escapar de la regulación
Esta es una de las ideas que más me interesa transmitir.
Alguien podría pensar:
“Si convierto mi inversión en un token, deja de ser un valor tradicional.”
No necesariamente.
La tecnología utilizada para representar un derecho no elimina automáticamente la naturaleza económica o jurídica de ese derecho.
Si tokenizamos una participación económica, un derecho de deuda o determinados derechos sobre un proyecto de inversión, tendremos que analizar qué estamos representando realmente.
Blockchain cambia la forma de registrar, transferir y programar determinados derechos.
Pero no necesariamente cambia la naturaleza jurídica de esos derechos.
Un ejemplo paraguayo sencillo
Imaginemos una empresa que quiere construir un complejo inmobiliario.
Necesita USD 2 millones.
En lugar de emitir instrumentos tradicionales, crea:
2 millones de tokens.
Cada token representa determinados derechos económicos sobre el proyecto.
Los promotores dicen:
“Comprá estos tokens y participarás de los beneficios generados por el proyecto.”
La pregunta jurídica no debería ser:
“¿Es una criptomoneda?”
La pregunta correcta sería:
“¿Qué derecho está representando este token y cómo se está realizando la captación de recursos?”
Si existe captación de recursos del público y expectativa de ganancias, el análisis regulatorio se vuelve mucho más relevante.
La propia Superintendencia de Valores ha señalado que, en el contexto paraguayo, el criterio para delimitar el perímetro regulatorio incluye factores como captación de recursos del público, expectativa de rendimiento y asimetría de información, especialmente frente a productos innovadores como tokenización y DLT.
Entonces, ¿Bitcoin es una inversión?
Aquí hay que separar conceptos.
Bitcoin puede ser adquirido como:
reserva de valor;activo especulativo;instrumento de inversión;medio de intercambio;activo dentro de una cartera.
Pero eso no significa automáticamente que Bitcoin sea jurídicamente equivalente a una acción o un bono.
De hecho, el BCP mantiene que Bitcoin y otras criptomonedas no son moneda de curso legal en Paraguay y no cuentan con garantía estatal.
Por eso no debemos confundir:
“lo compro como inversión”
con
“jurídicamente es un valor mobiliario”.
Son afirmaciones diferentes.
¿Y una stablecoin?
Tampoco debemos meter todas las stablecoins en la misma categoría.
Una stablecoin puede estar diseñada para mantener una referencia determinada, por ejemplo frente a una moneda fiduciaria.
Pero jurídicamente hay que analizar:
quién la emite;qué derechos tiene el titular;qué activos respaldan el sistema;cómo se puede rescatar;qué obligaciones asume el emisor;cómo se distribuye;y qué legislación resulta aplicable.
La etiqueta “stablecoin” describe una característica económica o tecnológica, pero no resuelve por sí sola su clasificación jurídica.
¿Y un token que representa un inmueble?
Aquí el concepto se vuelve todavía más interesante.
Supongamos que un inmueble está valuado en USD 1 millón.
Se crean 1.000 tokens.
Cada token representa determinados derechos económicos vinculados con ese proyecto.
La blockchain puede registrar quién posee cada token.
Pero debemos preguntar:
¿El token representa realmente una parte del inmueble?
¿O representa:
¿un derecho contractual frente a una empresa?
¿O:
¿una participación en un vehículo que posee el inmueble?
Son estructuras jurídicas muy diferentes.
Tokenizar un activo no significa necesariamente fraccionar jurídicamente el activo de la misma manera que se fraccionan sus tokens.
Ese detalle puede ser decisivo.
El gran error: confundir “token” con “producto”
En Derecho financiero importa muchísimo saber qué hay debajo del token.
Un token puede ser:
🔹 Un instrumento de utilidad
Sirve para acceder a una plataforma o servicio.
🔹 Un activo digital
Puede tener valor propio dentro de una red.
🔹 Un instrumento que representa derechos
Puede estar vinculado a una deuda, participación o activo.
🔹 Un instrumento de inversión
Puede formar parte de una estructura en la que el inversor aporta capital esperando obtener rendimiento.
🔹 Un valor tokenizado
Puede representar digitalmente un instrumento que jurídicamente ya pertenece al universo de valores.
Y estos casos no necesariamente reciben el mismo tratamiento jurídico.
La publicidad también puede cambiar el análisis
Este punto es especialmente importante para creadores de contenido.
No es lo mismo decir:
“Este token existe y funciona de esta manera.”
que decir:
“Compralo porque el equipo va a hacerlo subir y vas a ganar dinero.”
La forma en que se promociona un activo puede ser jurídicamente relevante.
En el marco estadounidense, la interpretación de 2026 de la SEC considera precisamente las representaciones o promesas sobre esfuerzos de gestión como parte del análisis de cuándo un criptoactivo no considerado valor por sí mismo puede estar involucrado en un contrato de inversión.
Esto no significa que el criterio estadounidense se aplique automáticamente en Paraguay.
Pero sí demuestra una tendencia internacional importante:
los reguladores están mirando cada vez más la sustancia económica de la operación y no solamente la etiqueta tecnológica.
Paraguay está entrando en esta conversación
Y esto es particularmente interesante para nuestro contenido.
El BCP informó en 2025 que la nueva Ley N.º 7572/2025 moderniza el régimen del mercado de valores y que durante 2026 se prevén avances regulatorios relacionados con innovación, incluyendo tokenización y DLT.
Al mismo tiempo, Paraguay ya tiene un marco de prevención de lavado que incluye a los proveedores de servicios de activos virtuales (PSAV) como sujetos obligados bajo las modificaciones de la Ley 1015.
Por eso sería incorrecto presentar a Paraguay como un país donde “las criptomonedas no tienen ninguna regulación”.
La realidad es más compleja:
no existe un régimen único que convierta a todos los criptoactivos en valores regulados, pero sí existen distintas normas que pueden alcanzar determinadas actividades y estructuras.
La pregunta correcta no es “¿es un token?”
La verdadera pregunta jurídica debería ser:
¿Qué derecho representa ese token, quién lo emite, para qué se ofrece, cómo se comercializa, qué promete al comprador y qué estructura económica existe detrás?
Ahí comienza el verdadero análisis jurídico.
Porque dos tokens técnicamente idénticos pueden tener tratamientos completamente diferentes dependiendo de cómo sean utilizados.
Y acá aparece una nueva frontera del Derecho
Durante mucho tiempo, el Derecho clasificó instrumentos financieros según su forma tradicional:
acción, bono, cuota, título, contrato.
Blockchain introduce una nueva posibilidad:
representar derechos mediante tokens.
Eso obliga al Derecho a hacerse una pregunta diferente:
¿Debemos regular la tecnología o debemos regular los derechos y actividades que existen detrás de ella?
La tendencia moderna apunta cada vez más hacia la segunda opción.
Porque si el mismo derecho puede existir en papel, en un registro electrónico o en una blockchain, la tecnología utilizada para registrarlo no debería ser la única variable que determine su tratamiento jurídico.
🎯 Conclusión
El futuro financiero probablemente no estará dividido entre:
“finanzas tradicionales”
y
“cripto”.
La verdadera transformación será la combinación de ambos mundos.
Podremos tener:
acciones tokenizadas;deuda tokenizada;fondos tokenizados;activos inmobiliarios representados digitalmente;instrumentos financieros registrados mediante DLT;stablecoins;tokens de utilidad;y nuevos modelos que todavía ni siquiera conocemos.
La pregunta jurídica será cada vez menos:
“¿Esto es cripto?”
Y cada vez más:
“¿Qué derecho representa, qué actividad se está realizando y qué protección necesita la persona que está poniendo su dinero?”
Ese cambio de pregunta es, probablemente, una de las transformaciones jurídicas más importantes de la economía digital.
💡 Preguntas interesantes
¿Todo token es una inversión?
No. Un token puede tener utilidad, representar un derecho, funcionar dentro de una red o formar parte de una estructura de inversión. Hay que analizar su función y las circunstancias de su emisión y comercialización.
¿Un token puede ser considerado un valor?
Sí, dependiendo de lo que represente y de la legislación aplicable. En Paraguay, la Ley 7572/2025 contempla determinados valores registrados o transferidos mediante DLT.
¿Tokenizar un inmueble significa que soy dueño del inmueble?
No necesariamente. Hay que analizar qué derecho jurídico representa el token. Puede representar una participación, un derecho contractual u otra posición jurídica, y no necesariamente una copropiedad directa del inmueble.
¿Si le pongo “utility token” deja de estar regulado?
No. El nombre que el emisor le dé al token no determina por sí solo su tratamiento jurídico.
¿Bitcoin es un valor porque mucha gente lo compra como inversión?
No necesariamente. Una cosa es utilizar un activo como inversión y otra distinta es que jurídicamente sea clasificado como un valor.
¿La blockchain hace que una inversión quede fuera de la regulación?
No. La utilización de DLT no elim
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
#Tokenizacion #Blockchain #CryptoLaw #DigitalAssets #CryptoEducation
¿UN TOKEN PUEDE SER CONSIDERADO UNA INVERSIÓN?
No todos los tokens son iguales, y jurídicamente esa diferencia puede valer millones
Durante años, una parte importante del público cripto aprendió una regla aparentemente sencilla:
“Si tiene forma de token, es una criptomoneda.”
Pero jurídicamente las cosas no funcionan así.
Un token puede ser muchas cosas.
Puede utilizarse para acceder a un servicio, representar un activo, participar en una comunidad, ejercer derechos dentro de un protocolo o incluso formar parte de una estructura destinada a captar recursos de inversores.
Y aquí aparece una pregunta fundamental:
¿Cuándo un token deja de ser simplemente un activo digital y empieza a funcionar jurídicamente como una inversión?
La respuesta no está necesariamente en el nombre del token.
Tampoco en su logo.
Ni en que diga “utility token”.
La verdadera pregunta es:
¿Qué derechos representa, cómo se ofrece, qué promete y qué espera obtener la persona que lo compra?
El nombre no determina la naturaleza jurídica
Imaginemos dos tokens.
Token A
Permite utilizar una plataforma.
Se necesita para pagar determinadas funciones.
No promete rentabilidad.
Su valor depende principalmente de la utilización del sistema.
Token B
Se vende al público con el mensaje:
“Invertí ahora y nuestro equipo desarrollará el proyecto. Cuando crezca, el valor del token aumentará y vos obtendrás ganancias.”
Ambos pueden llamarse “tokens”.
Pero económicamente y jurídicamente pueden representar realidades completamente diferentes.
El concepto clave: expectativa de rendimiento
Cuando hablamos de regulación financiera, una de las cuestiones centrales es determinar si una persona está simplemente adquiriendo un activo para utilizarlo o si está colocando dinero esperando obtener beneficios derivados fundamentalmente del trabajo o gestión de terceros.
En Estados Unidos, por ejemplo, la SEC continúa utilizando el análisis de investment contract y el conocido test de Howey para determinadas operaciones. En marzo de 2026, la SEC emitió una nueva interpretación sobre criptoactivos y distinguió categorías como commodities digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales. También aclaró que un criptoactivo que no sea un valor por sí mismo puede quedar involucrado en un investment contract dependiendo de cómo sea ofrecido.
Esto es importante porque demuestra algo:
El activo y la operación mediante la cual se ofrece no necesariamente son jurídicamente la misma cosa.
Un token puede no ser un valor… pero su venta puede involucrar una inversión
Este concepto es fundamental.
Supongamos que existe un token técnicamente diseñado para utilizar una red.
El token, considerado aisladamente, puede no ser un valor.
Pero imaginemos que sus promotores lo venden diciendo:
“Entreganos tu dinero. Nosotros construiremos la plataforma. Nuestro trabajo hará que el token aumente de valor.”
La estructura de la operación puede cambiar el análisis.
Precisamente la interpretación de la SEC de 2026 reconoce que determinados criptoactivos que no son valores por sí mismos pueden quedar sujetos a las normas sobre valores cuando son ofrecidos mediante un contrato de inversión.
¿Y qué pasa en Paraguay?
Acá tenemos una novedad especialmente importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos establece el marco vigente del mercado de valores paraguayo y tiene como objetivos proteger a los inversionistas, promover un mercado equitativo, íntegro, eficiente y transparente y reducir el riesgo sistémico.
Pero hay algo que nos interesa especialmente para el mundo cripto.
La ley define como valores, entre otros:
títulos de capital;títulos de crédito o deuda;cuotas de participación en fondos;acuerdos de inversión en proyectos colectivos con expectativa de ganancias;derechos negociables destinados a captar recursos del público.
Y además contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.
Esto es importantísimo.
Porque significa que en Paraguay la utilización de blockchain no impide que un instrumento pueda quedar dentro del ámbito del mercado de valores.
Tokenizar no significa escapar de la regulación
Esta es una de las ideas que más me interesa transmitir.
Alguien podría pensar:
“Si convierto mi inversión en un token, deja de ser un valor tradicional.”
No necesariamente.
La tecnología utilizada para representar un derecho no elimina automáticamente la naturaleza económica o jurídica de ese derecho.
Si tokenizamos una participación económica, un derecho de deuda o determinados derechos sobre un proyecto de inversión, tendremos que analizar qué estamos representando realmente.
Blockchain cambia la forma de registrar, transferir y programar determinados derechos.
Pero no necesariamente cambia la naturaleza jurídica de esos derechos.
Un ejemplo paraguayo sencillo
Imaginemos una empresa que quiere construir un complejo inmobiliario.
Necesita USD 2 millones.
En lugar de emitir instrumentos tradicionales, crea:
2 millones de tokens.
Cada token representa determinados derechos económicos sobre el proyecto.
Los promotores dicen:
“Comprá estos tokens y participarás de los beneficios generados por el proyecto.”
La pregunta jurídica no debería ser:
“¿Es una criptomoneda?”
La pregunta correcta sería:
“¿Qué derecho está representando este token y cómo se está realizando la captación de recursos?”
Si existe captación de recursos del público y expectativa de ganancias, el análisis regulatorio se vuelve mucho más relevante.
La propia Superintendencia de Valores ha señalado que, en el contexto paraguayo, el criterio para delimitar el perímetro regulatorio incluye factores como captación de recursos del público, expectativa de rendimiento y asimetría de información, especialmente frente a productos innovadores como tokenización y DLT.
Entonces, ¿Bitcoin es una inversión?
Aquí hay que separar conceptos.
Bitcoin puede ser adquirido como:
reserva de valor;activo especulativo;instrumento de inversión;medio de intercambio;activo dentro de una cartera.
Pero eso no significa automáticamente que Bitcoin sea jurídicamente equivalente a una acción o un bono.
De hecho, el BCP mantiene que Bitcoin y otras criptomonedas no son moneda de curso legal en Paraguay y no cuentan con garantía estatal.
Por eso no debemos confundir:
“lo compro como inversión”
con
“jurídicamente es un valor mobiliario”.
Son afirmaciones diferentes.
¿Y una stablecoin?
Tampoco debemos meter todas las stablecoins en la misma categoría.
Una stablecoin puede estar diseñada para mantener una referencia determinada, por ejemplo frente a una moneda fiduciaria.
Pero jurídicamente hay que analizar:
quién la emite;qué derechos tiene el titular;qué activos respaldan el sistema;cómo se puede rescatar;qué obligaciones asume el emisor;cómo se distribuye;y qué legislación resulta aplicable.
La etiqueta “stablecoin” describe una característica económica o tecnológica, pero no resuelve por sí sola su clasificación jurídica.
¿Y un token que representa un inmueble?
Aquí el concepto se vuelve todavía más interesante.
Supongamos que un inmueble está valuado en USD 1 millón.
Se crean 1.000 tokens.
Cada token representa determinados derechos económicos vinculados con ese proyecto.
La blockchain puede registrar quién posee cada token.
Pero debemos preguntar:
¿El token representa realmente una parte del inmueble?
¿O representa:
¿un derecho contractual frente a una empresa?
¿O:
¿una participación en un vehículo que posee el inmueble?
Son estructuras jurídicas muy diferentes.
Tokenizar un activo no significa necesariamente fraccionar jurídicamente el activo de la misma manera que se fraccionan sus tokens.
Ese detalle puede ser decisivo.
El gran error: confundir “token” con “producto”
En Derecho financiero importa muchísimo saber qué hay debajo del token.
Un token puede ser:
🔹 Un instrumento de utilidad
Sirve para acceder a una plataforma o servicio.
🔹 Un activo digital
Puede tener valor propio dentro de una red.
🔹 Un instrumento que representa derechos
Puede estar vinculado a una deuda, participación o activo.
🔹 Un instrumento de inversión
Puede formar parte de una estructura en la que el inversor aporta capital esperando obtener rendimiento.
🔹 Un valor tokenizado
Puede representar digitalmente un instrumento que jurídicamente ya pertenece al universo de valores.
Y estos casos no necesariamente reciben el mismo tratamiento jurídico.
La publicidad también puede cambiar el análisis
Este punto es especialmente importante para creadores de contenido.
No es lo mismo decir:
“Este token existe y funciona de esta manera.”
que decir:
“Compralo porque el equipo va a hacerlo subir y vas a ganar dinero.”
La forma en que se promociona un activo puede ser jurídicamente relevante.
En el marco estadounidense, la interpretación de 2026 de la SEC considera precisamente las representaciones o promesas sobre esfuerzos de gestión como parte del análisis de cuándo un criptoactivo no considerado valor por sí mismo puede estar involucrado en un contrato de inversión.
Esto no significa que el criterio estadounidense se aplique automáticamente en Paraguay.
Pero sí demuestra una tendencia internacional importante:
los reguladores están mirando cada vez más la sustancia económica de la operación y no solamente la etiqueta tecnológica.
Paraguay está entrando en esta conversación
Y esto es particularmente interesante para nuestro contenido.
El BCP informó en 2025 que la nueva Ley N.º 7572/2025 moderniza el régimen del mercado de valores y que durante 2026 se prevén avances regulatorios relacionados con innovación, incluyendo tokenización y DLT.
Al mismo tiempo, Paraguay ya tiene un marco de prevención de lavado que incluye a los proveedores de servicios de activos virtuales (PSAV) como sujetos obligados bajo las modificaciones de la Ley 1015.
Por eso sería incorrecto presentar a Paraguay como un país donde “las criptomonedas no tienen ninguna regulación”.
La realidad es más compleja:
no existe un régimen único que convierta a todos los criptoactivos en valores regulados, pero sí existen distintas normas que pueden alcanzar determinadas actividades y estructuras.
La pregunta correcta no es “¿es un token?”
La verdadera pregunta jurídica debería ser:
¿Qué derecho representa ese token, quién lo emite, para qué se ofrece, cómo se comercializa, qué promete al comprador y qué estructura económica existe detrás?
Ahí comienza el verdadero análisis jurídico.
Porque dos tokens técnicamente idénticos pueden tener tratamientos completamente diferentes dependiendo de cómo sean utilizados.
Y acá aparece una nueva frontera del Derecho
Durante mucho tiempo, el Derecho clasificó instrumentos financieros según su forma tradicional:
acción, bono, cuota, título, contrato.
Blockchain introduce una nueva posibilidad:
representar derechos mediante tokens.
Eso obliga al Derecho a hacerse una pregunta diferente:
¿Debemos regular la tecnología o debemos regular los derechos y actividades que existen detrás de ella?
La tendencia moderna apunta cada vez más hacia la segunda opción.
Porque si el mismo derecho puede existir en papel, en un registro electrónico o en una blockchain, la tecnología utilizada para registrarlo no debería ser la única variable que determine su tratamiento jurídico.
🎯 Conclusión
El futuro financiero probablemente no estará dividido entre:
“finanzas tradicionales”
y
“cripto”.
La verdadera transformación será la combinación de ambos mundos.
Podremos tener:
acciones tokenizadas;deuda tokenizada;fondos tokenizados;activos inmobiliarios representados digitalmente;instrumentos financieros registrados mediante DLT;stablecoins;tokens de utilidad;y nuevos modelos que todavía ni siquiera conocemos.
La pregunta jurídica será cada vez menos:
“¿Esto es cripto?”
Y cada vez más:
“¿Qué derecho representa, qué actividad se está realizando y qué protección necesita la persona que está poniendo su dinero?”
Ese cambio de pregunta es, probablemente, una de las transformaciones jurídicas más importantes de la economía digital.
💡 Preguntas interesantes
¿Todo token es una inversión?
No. Un token puede tener utilidad, representar un derecho, funcionar dentro de una red o formar parte de una estructura de inversión. Hay que analizar su función y las circunstancias de su emisión y comercialización.
¿Un token puede ser considerado un valor?
Sí, dependiendo de lo que represente y de la legislación aplicable. En Paraguay, la Ley 7572/2025 contempla determinados valores registrados o transferidos mediante DLT.
¿Tokenizar un inmueble significa que soy dueño del inmueble?
No necesariamente. Hay que analizar qué derecho jurídico representa el token. Puede representar una participación, un derecho contractual u otra posición jurídica, y no necesariamente una copropiedad directa del inmueble.
¿Si le pongo “utility token” deja de estar regulado?
No. El nombre que el emisor le dé al token no determina por sí solo su tratamiento jurídico.
¿Bitcoin es un valor porque mucha gente lo compra como inversión?
No necesariamente. Una cosa es utilizar un activo como inversión y otra distinta es que jurídicamente sea clasificado como un valor.
¿La blockchain hace que una inversión quede fuera de la regulación?
No. La utilización de DLT no elim
$BTC
$BNB
$ETH
#Tokenizacion #Blockchain #CryptoLaw #DigitalAssets #CryptoEducation
Durante años, una parte importante del público cripto aprendió una regla aparentemente sencilla:
“Si tiene forma de token, es una criptomoneda.”
Pero jurídicamente las cosas no funcionan así.
Un token puede ser muchas cosas.
Puede utilizarse para acceder a un servicio, representar un activo, participar en una comunidad, ejercer derechos dentro de un protocolo o incluso formar parte de una estructura destinada a captar recursos de inversores.
Y aquí aparece una pregunta fundamental:
¿Cuándo un token deja de ser simplemente un activo digital y empieza a funcionar jurídicamente como una inversión?
La respuesta no está necesariamente en el nombre del token.
Tampoco en su logo.
Ni en que diga “utility token”.
La verdadera pregunta es:
¿Qué derechos representa, cómo se ofrece, qué promete y qué espera obtener la persona que lo compra?
El nombre no determina la naturaleza jurídica
Imaginemos dos tokens.
Token A
Permite utilizar una plataforma.
Se necesita para pagar determinadas funciones.
No promete rentabilidad.
Su valor depende principalmente de la utilización del sistema.
Token B
Se vende al público con el mensaje:
“Invertí ahora y nuestro equipo desarrollará el proyecto. Cuando crezca, el valor del token aumentará y vos obtendrás ganancias.”
Ambos pueden llamarse “tokens”.
Pero económicamente y jurídicamente pueden representar realidades completamente diferentes.
El concepto clave: expectativa de rendimiento
Cuando hablamos de regulación financiera, una de las cuestiones centrales es determinar si una persona está simplemente adquiriendo un activo para utilizarlo o si está colocando dinero esperando obtener beneficios derivados fundamentalmente del trabajo o gestión de terceros.
En Estados Unidos, por ejemplo, la SEC continúa utilizando el análisis de investment contract y el conocido test de Howey para determinadas operaciones. En marzo de 2026, la SEC emitió una nueva interpretación sobre criptoactivos y distinguió categorías como commodities digitales, coleccionables digitales, herramientas digitales, stablecoins y valores digitales. También aclaró que un criptoactivo que no sea un valor por sí mismo puede quedar involucrado en un investment contract dependiendo de cómo sea ofrecido.
Esto es importante porque demuestra algo:
El activo y la operación mediante la cual se ofrece no necesariamente son jurídicamente la misma cosa.
Un token puede no ser un valor… pero su venta puede involucrar una inversión
Este concepto es fundamental.
Supongamos que existe un token técnicamente diseñado para utilizar una red.
El token, considerado aisladamente, puede no ser un valor.
Pero imaginemos que sus promotores lo venden diciendo:
“Entreganos tu dinero. Nosotros construiremos la plataforma. Nuestro trabajo hará que el token aumente de valor.”
La estructura de la operación puede cambiar el análisis.
Precisamente la interpretación de la SEC de 2026 reconoce que determinados criptoactivos que no son valores por sí mismos pueden quedar sujetos a las normas sobre valores cuando son ofrecidos mediante un contrato de inversión.
¿Y qué pasa en Paraguay?
Acá tenemos una novedad especialmente importante.
La Ley N.º 7572/2025 de Mercado de Valores y Productos establece el marco vigente del mercado de valores paraguayo y tiene como objetivos proteger a los inversionistas, promover un mercado equitativo, íntegro, eficiente y transparente y reducir el riesgo sistémico.
Pero hay algo que nos interesa especialmente para el mundo cripto.
La ley define como valores, entre otros:
títulos de capital;títulos de crédito o deuda;cuotas de participación en fondos;acuerdos de inversión en proyectos colectivos con expectativa de ganancias;derechos negociables destinados a captar recursos del público.
Y además contempla expresamente valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.
Esto es importantísimo.
Porque significa que en Paraguay la utilización de blockchain no impide que un instrumento pueda quedar dentro del ámbito del mercado de valores.
Tokenizar no significa escapar de la regulación
Esta es una de las ideas que más me interesa transmitir.
Alguien podría pensar:
“Si convierto mi inversión en un token, deja de ser un valor tradicional.”
No necesariamente.
La tecnología utilizada para representar un derecho no elimina automáticamente la naturaleza económica o jurídica de ese derecho.
Si tokenizamos una participación económica, un derecho de deuda o determinados derechos sobre un proyecto de inversión, tendremos que analizar qué estamos representando realmente.
Blockchain cambia la forma de registrar, transferir y programar determinados derechos.
Pero no necesariamente cambia la naturaleza jurídica de esos derechos.
Un ejemplo paraguayo sencillo
Imaginemos una empresa que quiere construir un complejo inmobiliario.
Necesita USD 2 millones.
En lugar de emitir instrumentos tradicionales, crea:
2 millones de tokens.
Cada token representa determinados derechos económicos sobre el proyecto.
Los promotores dicen:
“Comprá estos tokens y participarás de los beneficios generados por el proyecto.”
La pregunta jurídica no debería ser:
“¿Es una criptomoneda?”
La pregunta correcta sería:
“¿Qué derecho está representando este token y cómo se está realizando la captación de recursos?”
Si existe captación de recursos del público y expectativa de ganancias, el análisis regulatorio se vuelve mucho más relevante.
La propia Superintendencia de Valores ha señalado que, en el contexto paraguayo, el criterio para delimitar el perímetro regulatorio incluye factores como captación de recursos del público, expectativa de rendimiento y asimetría de información, especialmente frente a productos innovadores como tokenización y DLT.
Entonces, ¿Bitcoin es una inversión?
Aquí hay que separar conceptos.
Bitcoin puede ser adquirido como:
reserva de valor;activo especulativo;instrumento de inversión;medio de intercambio;activo dentro de una cartera.
Pero eso no significa automáticamente que Bitcoin sea jurídicamente equivalente a una acción o un bono.
De hecho, el BCP mantiene que Bitcoin y otras criptomonedas no son moneda de curso legal en Paraguay y no cuentan con garantía estatal.
Por eso no debemos confundir:
“lo compro como inversión”
con
“jurídicamente es un valor mobiliario”.
Son afirmaciones diferentes.
¿Y una stablecoin?
Tampoco debemos meter todas las stablecoins en la misma categoría.
Una stablecoin puede estar diseñada para mantener una referencia determinada, por ejemplo frente a una moneda fiduciaria.
Pero jurídicamente hay que analizar:
quién la emite;qué derechos tiene el titular;qué activos respaldan el sistema;cómo se puede rescatar;qué obligaciones asume el emisor;cómo se distribuye;y qué legislación resulta aplicable.
La etiqueta “stablecoin” describe una característica económica o tecnológica, pero no resuelve por sí sola su clasificación jurídica.
¿Y un token que representa un inmueble?
Aquí el concepto se vuelve todavía más interesante.
Supongamos que un inmueble está valuado en USD 1 millón.
Se crean 1.000 tokens.
Cada token representa determinados derechos económicos vinculados con ese proyecto.
La blockchain puede registrar quién posee cada token.
Pero debemos preguntar:
¿El token representa realmente una parte del inmueble?
¿O representa:
¿un derecho contractual frente a una empresa?
¿O:
¿una participación en un vehículo que posee el inmueble?
Son estructuras jurídicas muy diferentes.
Tokenizar un activo no significa necesariamente fraccionar jurídicamente el activo de la misma manera que se fraccionan sus tokens.
Ese detalle puede ser decisivo.
El gran error: confundir “token” con “producto”
En Derecho financiero importa muchísimo saber qué hay debajo del token.
Un token puede ser:
🔹 Un instrumento de utilidad
Sirve para acceder a una plataforma o servicio.
🔹 Un activo digital
Puede tener valor propio dentro de una red.
🔹 Un instrumento que representa derechos
Puede estar vinculado a una deuda, participación o activo.
🔹 Un instrumento de inversión
Puede formar parte de una estructura en la que el inversor aporta capital esperando obtener rendimiento.
🔹 Un valor tokenizado
Puede representar digitalmente un instrumento que jurídicamente ya pertenece al universo de valores.
Y estos casos no necesariamente reciben el mismo tratamiento jurídico.
La publicidad también puede cambiar el análisis
Este punto es especialmente importante para creadores de contenido.
No es lo mismo decir:
“Este token existe y funciona de esta manera.”
que decir:
“Compralo porque el equipo va a hacerlo subir y vas a ganar dinero.”
La forma en que se promociona un activo puede ser jurídicamente relevante.
En el marco estadounidense, la interpretación de 2026 de la SEC considera precisamente las representaciones o promesas sobre esfuerzos de gestión como parte del análisis de cuándo un criptoactivo no considerado valor por sí mismo puede estar involucrado en un contrato de inversión.
Esto no significa que el criterio estadounidense se aplique automáticamente en Paraguay.
Pero sí demuestra una tendencia internacional importante:
los reguladores están mirando cada vez más la sustancia económica de la operación y no solamente la etiqueta tecnológica.
Paraguay está entrando en esta conversación
Y esto es particularmente interesante para nuestro contenido.
El BCP informó en 2025 que la nueva Ley N.º 7572/2025 moderniza el régimen del mercado de valores y que durante 2026 se prevén avances regulatorios relacionados con innovación, incluyendo tokenización y DLT.
Al mismo tiempo, Paraguay ya tiene un marco de prevención de lavado que incluye a los proveedores de servicios de activos virtuales (PSAV) como sujetos obligados bajo las modificaciones de la Ley 1015.
Por eso sería incorrecto presentar a Paraguay como un país donde “las criptomonedas no tienen ninguna regulación”.
La realidad es más compleja:
no existe un régimen único que convierta a todos los criptoactivos en valores regulados, pero sí existen distintas normas que pueden alcanzar determinadas actividades y estructuras.
La pregunta correcta no es “¿es un token?”
La verdadera pregunta jurídica debería ser:
¿Qué derecho representa ese token, quién lo emite, para qué se ofrece, cómo se comercializa, qué promete al comprador y qué estructura económica existe detrás?
Ahí comienza el verdadero análisis jurídico.
Porque dos tokens técnicamente idénticos pueden tener tratamientos completamente diferentes dependiendo de cómo sean utilizados.
Y acá aparece una nueva frontera del Derecho
Durante mucho tiempo, el Derecho clasificó instrumentos financieros según su forma tradicional:
acción, bono, cuota, título, contrato.
Blockchain introduce una nueva posibilidad:
representar derechos mediante tokens.
Eso obliga al Derecho a hacerse una pregunta diferente:
¿Debemos regular la tecnología o debemos regular los derechos y actividades que existen detrás de ella?
La tendencia moderna apunta cada vez más hacia la segunda opción.
Porque si el mismo derecho puede existir en papel, en un registro electrónico o en una blockchain, la tecnología utilizada para registrarlo no debería ser la única variable que determine su tratamiento jurídico.
🎯 Conclusión
El futuro financiero probablemente no estará dividido entre:
“finanzas tradicionales”
y
“cripto”.
La verdadera transformación será la combinación de ambos mundos.
Podremos tener:
acciones tokenizadas;deuda tokenizada;fondos tokenizados;activos inmobiliarios representados digitalmente;instrumentos financieros registrados mediante DLT;stablecoins;tokens de utilidad;y nuevos modelos que todavía ni siquiera conocemos.
La pregunta jurídica será cada vez menos:
“¿Esto es cripto?”
Y cada vez más:
“¿Qué derecho representa, qué actividad se está realizando y qué protección necesita la persona que está poniendo su dinero?”
Ese cambio de pregunta es, probablemente, una de las transformaciones jurídicas más importantes de la economía digital.
💡 Preguntas interesantes
¿Todo token es una inversión?
No. Un token puede tener utilidad, representar un derecho, funcionar dentro de una red o formar parte de una estructura de inversión. Hay que analizar su función y las circunstancias de su emisión y comercialización.
¿Un token puede ser considerado un valor?
Sí, dependiendo de lo que represente y de la legislación aplicable. En Paraguay, la Ley 7572/2025 contempla determinados valores registrados o transferidos mediante DLT.
¿Tokenizar un inmueble significa que soy dueño del inmueble?
No necesariamente. Hay que analizar qué derecho jurídico representa el token. Puede representar una participación, un derecho contractual u otra posición jurídica, y no necesariamente una copropiedad directa del inmueble.
¿Si le pongo “utility token” deja de estar regulado?
No. El nombre que el emisor le dé al token no determina por sí solo su tratamiento jurídico.
¿Bitcoin es un valor porque mucha gente lo compra como inversión?
No necesariamente. Una cosa es utilizar un activo como inversión y otra distinta es que jurídicamente sea clasificado como un valor.
¿La blockchain hace que una inversión quede fuera de la regulación?
No. La utilización de DLT no elim
$BTC
$BNB
$ETH
#Tokenizacion #Blockchain #CryptoLaw #DigitalAssets #CryptoEducation
1
2
106
·
--
Artículo
¿QUIÉN RESPONDE CUANDO UN DAO TOMA UNA DECISIÓN QUE CAUSA PÉRDIDAS?Cuando nadie parece ser el jefe, ¿contra quién se reclama?
Durante décadas, cuando alguien sufría un perjuicio económico, el Derecho buscaba una respuesta relativamente conocida: identificar a la persona, empresa o institución responsable.
Había un directorio, un administrador, una sociedad, un representante legal, un banco o una empresa detrás de la operación.
Pero la tecnología blockchain comenzó a desarrollar estructuras que desafían esa lógica.
Una de ellas es el DAO —Decentralized Autonomous Organization—, una organización descentralizada en la que determinadas decisiones pueden ser tomadas mediante reglas programadas en contratos inteligentes y mecanismos de gobernanza, muchas veces mediante votaciones de quienes poseen determinados tokens.
Y entonces aparece una pregunta que puede parecer tecnológica, pero que en realidad es profundamente jurídica:
Si un DAO toma una decisión que provoca pérdidas económicas, ¿quién responde?
La respuesta no es simplemente “nadie”.
Pero tampoco podemos afirmar automáticamente que todos los tenedores de tokens son responsables.
El verdadero desafío consiste en determinar quién tuvo qué función, qué poder de decisión ejerció, qué información tenía, qué prometió y cuál fue su participación concreta en el daño.
¿Qué es realmente un DAO?
Imaginemos una organización que quiere administrar un protocolo financiero descentralizado.
En lugar de tener un directorio tradicional, puede utilizar:
contratos inteligentes;reglas de gobernanza;votaciones;tokens;tesorerías digitales;mecanismos automáticos de ejecución.
Los participantes pueden votar propuestas como:
“¿Utilizamos parte de la tesorería para financiar este proyecto?”
O:
“¿Modificamos determinados parámetros del protocolo?”
O:
“¿Integramos este nuevo activo?”
Una vez aprobada la propuesta, el contrato inteligente puede ejecutar automáticamente la decisión.
Aquí aparece la primera diferencia importante:
la descentralización técnica no necesariamente significa ausencia de personas.
Detrás de un DAO pueden existir desarrolladores, fundadores, grandes tenedores de tokens, delegados, operadores de interfaces, proveedores de infraestructura y participantes que ejercen diferentes grados de influencia.
El problema jurídico aparece cuando algo sale mal
Supongamos que un DAO aprueba la utilización de 10 millones de dólares de su tesorería para adquirir determinado activo.
La propuesta es aprobada.
El contrato inteligente ejecuta la operación.
Pero el activo pierde el 90 % de su valor.
Miles de participantes sufren pérdidas.
Entonces alguien pregunta:
“¿A quién demando?”
Y ahí comienza el verdadero problema.
Porque blockchain puede registrar perfectamente:
quién propuso;quién votó;qué dirección utilizó;cómo se ejecutó la operación;qué transacción ocurrió;cuándo ocurrió.
Pero registrar una transacción no significa determinar automáticamente responsabilidad jurídica.
La blockchain puede decirnos qué ocurrió técnicamente.
El Derecho necesita determinar qué significa jurídicamente lo ocurrido.
Tener tokens no significa automáticamente ser responsable
Este punto es fundamental.
No sería correcto decir:
“Todos los que tenían tokens del DAO son responsables de las pérdidas.”
Sería una conclusión excesivamente amplia.
Una persona puede haber adquirido un token simplemente para utilizar un protocolo o participar en su gobernanza sin haber tenido conocimiento de determinada propuesta concreta.
Otra persona podría haber delegado su voto.
Otra podría haber votado en contra.
Otra podría tener una participación mínima.
Y otra podría haber controlado una cantidad de tokens suficiente para determinar prácticamente el resultado.
La responsabilidad jurídica no debería analizarse únicamente por la existencia de un token.
Hay que estudiar la conducta concreta.
El poder de decisión puede ser una pieza clave
Imaginemos dos participantes.
Participante A
Tiene 10 tokens.
Nunca participa en las votaciones.
No propone nada.
No administra fondos.
No desarrolla código.
Participante B
Controla el 35 % del poder de voto.
Presenta propuestas.
Influye decisivamente en las votaciones.
Participa en la administración de la tesorería.
Y además conocía información que no fue comunicada a los demás participantes.
¿Podemos tratarlos jurídicamente de la misma manera?
Evidentemente, no necesariamente.
La investigación tendría que mirar el grado de participación, control, conocimiento y conducta de cada uno.
¿Y si el contrato inteligente ejecutó automáticamente la decisión?
Aquí aparece uno de los mayores errores conceptuales de Web3:
“Como lo ejecutó un smart contract, nadie es responsable.”
No necesariamente.
Un contrato inteligente puede automatizar una consecuencia.
Pero la automatización no elimina necesariamente las relaciones jurídicas que existen alrededor de ella.
Supongamos que un grupo de personas desarrolla un protocolo, establece determinadas reglas, obtiene financiación, controla la gobernanza y promociona públicamente el sistema.
Si posteriormente surge un conflicto, no basta con responder:
“Fue el código.”
Habrá que estudiar quién creó el sistema, quién lo controlaba, qué información proporcionó y qué obligaciones asumió.
¿Puede un DAO tener personalidad jurídica?
Aquí debemos ser especialmente cuidadosos.
No existe una regla universal según la cual un DAO sea automáticamente una persona jurídica.
Que una organización se autodenomine DAO no significa que automáticamente tenga personalidad jurídica independiente.
Su tratamiento dependerá de la jurisdicción y de la estructura concreta.
Puede existir:
una sociedad detrás del protocolo;una fundación;una entidad contractual;desarrolladores independientes;participantes organizados de determinada manera;o una estructura híbrida.
Por eso, antes de preguntar:
“¿Quién responde?”
hay que preguntar:
“¿Qué estructura jurídica existe realmente detrás de este DAO?”
Paraguay: una cuestión todavía más interesante
En Paraguay no debemos afirmar que existe actualmente una “Ley de DAOs” específica.
No existe una regulación paraguaya integral que diga:
“Los DAO se regirán de esta manera.”
Por eso, el análisis debe hacerse con las normas generales que correspondan al caso concreto y con la naturaleza jurídica de la estructura utilizada.
Y aquí entra nuevamente la importancia de distinguir entre tecnología y estructura jurídica.
Que una organización utilice blockchain no significa que quede fuera del Derecho paraguayo.
¿Y si el DAO maneja dinero de terceros?
Ahí el análisis puede cambiar considerablemente.
No es lo mismo:
“Tengo un token y voto una propuesta.”
que:
“Una estructura capta recursos del público, administra una tesorería, promete determinados rendimientos y toma decisiones de inversión.”
La Ley N.º 7572/2025 tiene un enfoque especialmente relevante para este tipo de situaciones: su ámbito alcanza actividades vinculadas con emisión, oferta pública, negociación, intermediación, administración y asesoramiento de valores y productos de inversión. Además, la ley contempla como valores determinados acuerdos de inversión colectiva con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Y algo todavía más importante para nuestro análisis:
la propia ley reconoce valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.
Eso significa que utilizar blockchain no coloca automáticamente a un instrumento fuera del perímetro regulatorio.
El nuevo problema: la responsabilidad distribuida
Tal vez este sea uno de los conceptos jurídicos más interesantes de todo el tema.
En una empresa tradicional podemos encontrar:
sociedad → directorio → administrador → empleado.
En una estructura descentralizada podemos encontrar algo mucho más complejo:
protocolo → desarrolladores → gobernanza → delegados → grandes tenedores → usuarios → contratos inteligentes.
La responsabilidad puede estar distribuida entre diferentes actores.
Y eso obliga al Derecho a hacer algo que siempre ha hecho frente a nuevas tecnologías:
mirar más allá de la etiqueta y analizar la realidad.
El futuro no será “código contra Derecho”
Probablemente veremos cada vez más sistemas donde convivan:
código + contratos + personas + regulación.
El desafío será determinar:
quién tiene capacidad de decisión;quién controla realmente determinados recursos;quién obtiene beneficios;quién asumió obligaciones;quién tenía información relevante;quién podía evitar el daño;y quién participó efectivamente en la conducta cuestionada.
Porque descentralizar una infraestructura no significa necesariamente descentralizar toda responsabilidad.
Una pregunta que puede cambiar completamente el análisis
Y esta es la pregunta que me parece más potente para cerrar el artículo:
¿Puede una organización ser suficientemente descentralizada para funcionar sin un jefe, pero suficientemente centralizada para que alguien termine siendo jurídicamente responsable?
La respuesta puede ser sí.
Y precisamente ahí está uno de los grandes desafíos jurídicos de Web3.
Preguntas interesantes
¿Tener tokens de un DAO me hace responsable de sus decisiones?
No automáticamente. Tener tokens no equivale por sí solo a asumir toda la responsabilidad por las decisiones del protocolo. Habrá que analizar el papel concreto del participante.
¿Si voté a favor de una propuesta que causó pérdidas puedo ser responsable?
No necesariamente. El voto es un elemento que puede analizarse, pero la responsabilidad dependerá de las circunstancias, del grado de participación, del conocimiento disponible y del marco jurídico aplicable.
¿Un smart contract puede ser demandado?
El código, por sí mismo, no equivale necesariamente a una persona jurídica. El análisis debe dirigirse hacia los sujetos que puedan tener responsabilidad jurídica.
¿Un DAO está fuera de la ley porque es descentralizado?
No. La descentralización tecnológica no constituye, por sí sola, una inmunidad jurídica.
¿Un DAO puede captar dinero del público y quedar sujeto a regulación?
Puede ocurrir dependiendo de cómo esté estructurado el instrumento y de las actividades realizadas. En Paraguay, la Ley 7572/2025 amplió y modernizó el marco del mercado de valores y contempla expresamente determinadas estructuras e instrumentos vinculados con DLT.
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
#DAO #Web3 #Blockchain #CryptoLaw #CryptoEducation
¿QUIÉN RESPONDE CUANDO UN DAO TOMA UNA DECISIÓN QUE CAUSA PÉRDIDAS?
Cuando nadie parece ser el jefe, ¿contra quién se reclama?
Durante décadas, cuando alguien sufría un perjuicio económico, el Derecho buscaba una respuesta relativamente conocida: identificar a la persona, empresa o institución responsable.
Había un directorio, un administrador, una sociedad, un representante legal, un banco o una empresa detrás de la operación.
Pero la tecnología blockchain comenzó a desarrollar estructuras que desafían esa lógica.
Una de ellas es el DAO —Decentralized Autonomous Organization—, una organización descentralizada en la que determinadas decisiones pueden ser tomadas mediante reglas programadas en contratos inteligentes y mecanismos de gobernanza, muchas veces mediante votaciones de quienes poseen determinados tokens.
Y entonces aparece una pregunta que puede parecer tecnológica, pero que en realidad es profundamente jurídica:
Si un DAO toma una decisión que provoca pérdidas económicas, ¿quién responde?
La respuesta no es simplemente “nadie”.
Pero tampoco podemos afirmar automáticamente que todos los tenedores de tokens son responsables.
El verdadero desafío consiste en determinar quién tuvo qué función, qué poder de decisión ejerció, qué información tenía, qué prometió y cuál fue su participación concreta en el daño.
¿Qué es realmente un DAO?
Imaginemos una organización que quiere administrar un protocolo financiero descentralizado.
En lugar de tener un directorio tradicional, puede utilizar:
contratos inteligentes;reglas de gobernanza;votaciones;tokens;tesorerías digitales;mecanismos automáticos de ejecución.
Los participantes pueden votar propuestas como:
“¿Utilizamos parte de la tesorería para financiar este proyecto?”
O:
“¿Modificamos determinados parámetros del protocolo?”
O:
“¿Integramos este nuevo activo?”
Una vez aprobada la propuesta, el contrato inteligente puede ejecutar automáticamente la decisión.
Aquí aparece la primera diferencia importante:
la descentralización técnica no necesariamente significa ausencia de personas.
Detrás de un DAO pueden existir desarrolladores, fundadores, grandes tenedores de tokens, delegados, operadores de interfaces, proveedores de infraestructura y participantes que ejercen diferentes grados de influencia.
El problema jurídico aparece cuando algo sale mal
Supongamos que un DAO aprueba la utilización de 10 millones de dólares de su tesorería para adquirir determinado activo.
La propuesta es aprobada.
El contrato inteligente ejecuta la operación.
Pero el activo pierde el 90 % de su valor.
Miles de participantes sufren pérdidas.
Entonces alguien pregunta:
“¿A quién demando?”
Y ahí comienza el verdadero problema.
Porque blockchain puede registrar perfectamente:
quién propuso;quién votó;qué dirección utilizó;cómo se ejecutó la operación;qué transacción ocurrió;cuándo ocurrió.
Pero registrar una transacción no significa determinar automáticamente responsabilidad jurídica.
La blockchain puede decirnos qué ocurrió técnicamente.
El Derecho necesita determinar qué significa jurídicamente lo ocurrido.
Tener tokens no significa automáticamente ser responsable
Este punto es fundamental.
No sería correcto decir:
“Todos los que tenían tokens del DAO son responsables de las pérdidas.”
Sería una conclusión excesivamente amplia.
Una persona puede haber adquirido un token simplemente para utilizar un protocolo o participar en su gobernanza sin haber tenido conocimiento de determinada propuesta concreta.
Otra persona podría haber delegado su voto.
Otra podría haber votado en contra.
Otra podría tener una participación mínima.
Y otra podría haber controlado una cantidad de tokens suficiente para determinar prácticamente el resultado.
La responsabilidad jurídica no debería analizarse únicamente por la existencia de un token.
Hay que estudiar la conducta concreta.
El poder de decisión puede ser una pieza clave
Imaginemos dos participantes.
Participante A
Tiene 10 tokens.
Nunca participa en las votaciones.
No propone nada.
No administra fondos.
No desarrolla código.
Participante B
Controla el 35 % del poder de voto.
Presenta propuestas.
Influye decisivamente en las votaciones.
Participa en la administración de la tesorería.
Y además conocía información que no fue comunicada a los demás participantes.
¿Podemos tratarlos jurídicamente de la misma manera?
Evidentemente, no necesariamente.
La investigación tendría que mirar el grado de participación, control, conocimiento y conducta de cada uno.
¿Y si el contrato inteligente ejecutó automáticamente la decisión?
Aquí aparece uno de los mayores errores conceptuales de Web3:
“Como lo ejecutó un smart contract, nadie es responsable.”
No necesariamente.
Un contrato inteligente puede automatizar una consecuencia.
Pero la automatización no elimina necesariamente las relaciones jurídicas que existen alrededor de ella.
Supongamos que un grupo de personas desarrolla un protocolo, establece determinadas reglas, obtiene financiación, controla la gobernanza y promociona públicamente el sistema.
Si posteriormente surge un conflicto, no basta con responder:
“Fue el código.”
Habrá que estudiar quién creó el sistema, quién lo controlaba, qué información proporcionó y qué obligaciones asumió.
¿Puede un DAO tener personalidad jurídica?
Aquí debemos ser especialmente cuidadosos.
No existe una regla universal según la cual un DAO sea automáticamente una persona jurídica.
Que una organización se autodenomine DAO no significa que automáticamente tenga personalidad jurídica independiente.
Su tratamiento dependerá de la jurisdicción y de la estructura concreta.
Puede existir:
una sociedad detrás del protocolo;una fundación;una entidad contractual;desarrolladores independientes;participantes organizados de determinada manera;o una estructura híbrida.
Por eso, antes de preguntar:
“¿Quién responde?”
hay que preguntar:
“¿Qué estructura jurídica existe realmente detrás de este DAO?”
Paraguay: una cuestión todavía más interesante
En Paraguay no debemos afirmar que existe actualmente una “Ley de DAOs” específica.
No existe una regulación paraguaya integral que diga:
“Los DAO se regirán de esta manera.”
Por eso, el análisis debe hacerse con las normas generales que correspondan al caso concreto y con la naturaleza jurídica de la estructura utilizada.
Y aquí entra nuevamente la importancia de distinguir entre tecnología y estructura jurídica.
Que una organización utilice blockchain no significa que quede fuera del Derecho paraguayo.
¿Y si el DAO maneja dinero de terceros?
Ahí el análisis puede cambiar considerablemente.
No es lo mismo:
“Tengo un token y voto una propuesta.”
que:
“Una estructura capta recursos del público, administra una tesorería, promete determinados rendimientos y toma decisiones de inversión.”
La Ley N.º 7572/2025 tiene un enfoque especialmente relevante para este tipo de situaciones: su ámbito alcanza actividades vinculadas con emisión, oferta pública, negociación, intermediación, administración y asesoramiento de valores y productos de inversión. Además, la ley contempla como valores determinados acuerdos de inversión colectiva con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Y algo todavía más importante para nuestro análisis:
la propia ley reconoce valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.
Eso significa que utilizar blockchain no coloca automáticamente a un instrumento fuera del perímetro regulatorio.
El nuevo problema: la responsabilidad distribuida
Tal vez este sea uno de los conceptos jurídicos más interesantes de todo el tema.
En una empresa tradicional podemos encontrar:
sociedad → directorio → administrador → empleado.
En una estructura descentralizada podemos encontrar algo mucho más complejo:
protocolo → desarrolladores → gobernanza → delegados → grandes tenedores → usuarios → contratos inteligentes.
La responsabilidad puede estar distribuida entre diferentes actores.
Y eso obliga al Derecho a hacer algo que siempre ha hecho frente a nuevas tecnologías:
mirar más allá de la etiqueta y analizar la realidad.
El futuro no será “código contra Derecho”
Probablemente veremos cada vez más sistemas donde convivan:
código + contratos + personas + regulación.
El desafío será determinar:
quién tiene capacidad de decisión;quién controla realmente determinados recursos;quién obtiene beneficios;quién asumió obligaciones;quién tenía información relevante;quién podía evitar el daño;y quién participó efectivamente en la conducta cuestionada.
Porque descentralizar una infraestructura no significa necesariamente descentralizar toda responsabilidad.
Una pregunta que puede cambiar completamente el análisis
Y esta es la pregunta que me parece más potente para cerrar el artículo:
¿Puede una organización ser suficientemente descentralizada para funcionar sin un jefe, pero suficientemente centralizada para que alguien termine siendo jurídicamente responsable?
La respuesta puede ser sí.
Y precisamente ahí está uno de los grandes desafíos jurídicos de Web3.
Preguntas interesantes
¿Tener tokens de un DAO me hace responsable de sus decisiones?
No automáticamente. Tener tokens no equivale por sí solo a asumir toda la responsabilidad por las decisiones del protocolo. Habrá que analizar el papel concreto del participante.
¿Si voté a favor de una propuesta que causó pérdidas puedo ser responsable?
No necesariamente. El voto es un elemento que puede analizarse, pero la responsabilidad dependerá de las circunstancias, del grado de participación, del conocimiento disponible y del marco jurídico aplicable.
¿Un smart contract puede ser demandado?
El código, por sí mismo, no equivale necesariamente a una persona jurídica. El análisis debe dirigirse hacia los sujetos que puedan tener responsabilidad jurídica.
¿Un DAO está fuera de la ley porque es descentralizado?
No. La descentralización tecnológica no constituye, por sí sola, una inmunidad jurídica.
¿Un DAO puede captar dinero del público y quedar sujeto a regulación?
Puede ocurrir dependiendo de cómo esté estructurado el instrumento y de las actividades realizadas. En Paraguay, la Ley 7572/2025 amplió y modernizó el marco del mercado de valores y contempla expresamente determinadas estructuras e instrumentos vinculados con DLT.
$BTC
$BNB
$ETH
#DAO #Web3 #Blockchain #CryptoLaw #CryptoEducation
Durante décadas, cuando alguien sufría un perjuicio económico, el Derecho buscaba una respuesta relativamente conocida: identificar a la persona, empresa o institución responsable.
Había un directorio, un administrador, una sociedad, un representante legal, un banco o una empresa detrás de la operación.
Pero la tecnología blockchain comenzó a desarrollar estructuras que desafían esa lógica.
Una de ellas es el DAO —Decentralized Autonomous Organization—, una organización descentralizada en la que determinadas decisiones pueden ser tomadas mediante reglas programadas en contratos inteligentes y mecanismos de gobernanza, muchas veces mediante votaciones de quienes poseen determinados tokens.
Y entonces aparece una pregunta que puede parecer tecnológica, pero que en realidad es profundamente jurídica:
Si un DAO toma una decisión que provoca pérdidas económicas, ¿quién responde?
La respuesta no es simplemente “nadie”.
Pero tampoco podemos afirmar automáticamente que todos los tenedores de tokens son responsables.
El verdadero desafío consiste en determinar quién tuvo qué función, qué poder de decisión ejerció, qué información tenía, qué prometió y cuál fue su participación concreta en el daño.
¿Qué es realmente un DAO?
Imaginemos una organización que quiere administrar un protocolo financiero descentralizado.
En lugar de tener un directorio tradicional, puede utilizar:
contratos inteligentes;reglas de gobernanza;votaciones;tokens;tesorerías digitales;mecanismos automáticos de ejecución.
Los participantes pueden votar propuestas como:
“¿Utilizamos parte de la tesorería para financiar este proyecto?”
O:
“¿Modificamos determinados parámetros del protocolo?”
O:
“¿Integramos este nuevo activo?”
Una vez aprobada la propuesta, el contrato inteligente puede ejecutar automáticamente la decisión.
Aquí aparece la primera diferencia importante:
la descentralización técnica no necesariamente significa ausencia de personas.
Detrás de un DAO pueden existir desarrolladores, fundadores, grandes tenedores de tokens, delegados, operadores de interfaces, proveedores de infraestructura y participantes que ejercen diferentes grados de influencia.
El problema jurídico aparece cuando algo sale mal
Supongamos que un DAO aprueba la utilización de 10 millones de dólares de su tesorería para adquirir determinado activo.
La propuesta es aprobada.
El contrato inteligente ejecuta la operación.
Pero el activo pierde el 90 % de su valor.
Miles de participantes sufren pérdidas.
Entonces alguien pregunta:
“¿A quién demando?”
Y ahí comienza el verdadero problema.
Porque blockchain puede registrar perfectamente:
quién propuso;quién votó;qué dirección utilizó;cómo se ejecutó la operación;qué transacción ocurrió;cuándo ocurrió.
Pero registrar una transacción no significa determinar automáticamente responsabilidad jurídica.
La blockchain puede decirnos qué ocurrió técnicamente.
El Derecho necesita determinar qué significa jurídicamente lo ocurrido.
Tener tokens no significa automáticamente ser responsable
Este punto es fundamental.
No sería correcto decir:
“Todos los que tenían tokens del DAO son responsables de las pérdidas.”
Sería una conclusión excesivamente amplia.
Una persona puede haber adquirido un token simplemente para utilizar un protocolo o participar en su gobernanza sin haber tenido conocimiento de determinada propuesta concreta.
Otra persona podría haber delegado su voto.
Otra podría haber votado en contra.
Otra podría tener una participación mínima.
Y otra podría haber controlado una cantidad de tokens suficiente para determinar prácticamente el resultado.
La responsabilidad jurídica no debería analizarse únicamente por la existencia de un token.
Hay que estudiar la conducta concreta.
El poder de decisión puede ser una pieza clave
Imaginemos dos participantes.
Participante A
Tiene 10 tokens.
Nunca participa en las votaciones.
No propone nada.
No administra fondos.
No desarrolla código.
Participante B
Controla el 35 % del poder de voto.
Presenta propuestas.
Influye decisivamente en las votaciones.
Participa en la administración de la tesorería.
Y además conocía información que no fue comunicada a los demás participantes.
¿Podemos tratarlos jurídicamente de la misma manera?
Evidentemente, no necesariamente.
La investigación tendría que mirar el grado de participación, control, conocimiento y conducta de cada uno.
¿Y si el contrato inteligente ejecutó automáticamente la decisión?
Aquí aparece uno de los mayores errores conceptuales de Web3:
“Como lo ejecutó un smart contract, nadie es responsable.”
No necesariamente.
Un contrato inteligente puede automatizar una consecuencia.
Pero la automatización no elimina necesariamente las relaciones jurídicas que existen alrededor de ella.
Supongamos que un grupo de personas desarrolla un protocolo, establece determinadas reglas, obtiene financiación, controla la gobernanza y promociona públicamente el sistema.
Si posteriormente surge un conflicto, no basta con responder:
“Fue el código.”
Habrá que estudiar quién creó el sistema, quién lo controlaba, qué información proporcionó y qué obligaciones asumió.
¿Puede un DAO tener personalidad jurídica?
Aquí debemos ser especialmente cuidadosos.
No existe una regla universal según la cual un DAO sea automáticamente una persona jurídica.
Que una organización se autodenomine DAO no significa que automáticamente tenga personalidad jurídica independiente.
Su tratamiento dependerá de la jurisdicción y de la estructura concreta.
Puede existir:
una sociedad detrás del protocolo;una fundación;una entidad contractual;desarrolladores independientes;participantes organizados de determinada manera;o una estructura híbrida.
Por eso, antes de preguntar:
“¿Quién responde?”
hay que preguntar:
“¿Qué estructura jurídica existe realmente detrás de este DAO?”
Paraguay: una cuestión todavía más interesante
En Paraguay no debemos afirmar que existe actualmente una “Ley de DAOs” específica.
No existe una regulación paraguaya integral que diga:
“Los DAO se regirán de esta manera.”
Por eso, el análisis debe hacerse con las normas generales que correspondan al caso concreto y con la naturaleza jurídica de la estructura utilizada.
Y aquí entra nuevamente la importancia de distinguir entre tecnología y estructura jurídica.
Que una organización utilice blockchain no significa que quede fuera del Derecho paraguayo.
¿Y si el DAO maneja dinero de terceros?
Ahí el análisis puede cambiar considerablemente.
No es lo mismo:
“Tengo un token y voto una propuesta.”
que:
“Una estructura capta recursos del público, administra una tesorería, promete determinados rendimientos y toma decisiones de inversión.”
La Ley N.º 7572/2025 tiene un enfoque especialmente relevante para este tipo de situaciones: su ámbito alcanza actividades vinculadas con emisión, oferta pública, negociación, intermediación, administración y asesoramiento de valores y productos de inversión. Además, la ley contempla como valores determinados acuerdos de inversión colectiva con expectativa de ganancias y derechos negociables destinados a captar recursos del público.
Y algo todavía más importante para nuestro análisis:
la propia ley reconoce valores emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.
Eso significa que utilizar blockchain no coloca automáticamente a un instrumento fuera del perímetro regulatorio.
El nuevo problema: la responsabilidad distribuida
Tal vez este sea uno de los conceptos jurídicos más interesantes de todo el tema.
En una empresa tradicional podemos encontrar:
sociedad → directorio → administrador → empleado.
En una estructura descentralizada podemos encontrar algo mucho más complejo:
protocolo → desarrolladores → gobernanza → delegados → grandes tenedores → usuarios → contratos inteligentes.
La responsabilidad puede estar distribuida entre diferentes actores.
Y eso obliga al Derecho a hacer algo que siempre ha hecho frente a nuevas tecnologías:
mirar más allá de la etiqueta y analizar la realidad.
El futuro no será “código contra Derecho”
Probablemente veremos cada vez más sistemas donde convivan:
código + contratos + personas + regulación.
El desafío será determinar:
quién tiene capacidad de decisión;quién controla realmente determinados recursos;quién obtiene beneficios;quién asumió obligaciones;quién tenía información relevante;quién podía evitar el daño;y quién participó efectivamente en la conducta cuestionada.
Porque descentralizar una infraestructura no significa necesariamente descentralizar toda responsabilidad.
Una pregunta que puede cambiar completamente el análisis
Y esta es la pregunta que me parece más potente para cerrar el artículo:
¿Puede una organización ser suficientemente descentralizada para funcionar sin un jefe, pero suficientemente centralizada para que alguien termine siendo jurídicamente responsable?
La respuesta puede ser sí.
Y precisamente ahí está uno de los grandes desafíos jurídicos de Web3.
Preguntas interesantes
¿Tener tokens de un DAO me hace responsable de sus decisiones?
No automáticamente. Tener tokens no equivale por sí solo a asumir toda la responsabilidad por las decisiones del protocolo. Habrá que analizar el papel concreto del participante.
¿Si voté a favor de una propuesta que causó pérdidas puedo ser responsable?
No necesariamente. El voto es un elemento que puede analizarse, pero la responsabilidad dependerá de las circunstancias, del grado de participación, del conocimiento disponible y del marco jurídico aplicable.
¿Un smart contract puede ser demandado?
El código, por sí mismo, no equivale necesariamente a una persona jurídica. El análisis debe dirigirse hacia los sujetos que puedan tener responsabilidad jurídica.
¿Un DAO está fuera de la ley porque es descentralizado?
No. La descentralización tecnológica no constituye, por sí sola, una inmunidad jurídica.
¿Un DAO puede captar dinero del público y quedar sujeto a regulación?
Puede ocurrir dependiendo de cómo esté estructurado el instrumento y de las actividades realizadas. En Paraguay, la Ley 7572/2025 amplió y modernizó el marco del mercado de valores y contempla expresamente determinadas estructuras e instrumentos vinculados con DLT.
$BTC
$BNB
$ETH
#DAO #Web3 #Blockchain #CryptoLaw #CryptoEducation
2
165
·
--
Artículo
¿UN SMART CONTRACT PUEDE REEMPLAZAR UN CONTRATO LEGAL?Cuando el código se encuentra con el Derecho
Los smart contracts o contratos inteligentes son una de las innovaciones más interesantes de la tecnología blockchain.
Se trata de programas informáticos que ejecutan automáticamente determinadas acciones cuando se cumplen condiciones preestablecidas.
Por ejemplo:
liberar un pago;transferir un token;distribuir intereses;ejecutar garantías;administrar préstamos descentralizados.
Todo ello sin intervención humana.
Pero aquí aparece una pregunta fundamental:
¿El código puede reemplazar al contrato tradicional?
La respuesta jurídica más prudente es:
No completamente.
El código ejecuta, el Derecho interpreta
Un smart contract puede realizar acciones automáticas.
Pero el Derecho regula cuestiones más amplias:
consentimiento;capacidad legal;error;fraude;fuerza mayor;nulidad;interpretación.
El código puede ejecutar una operación.
Pero el Derecho determina si esa operación es válida.
Un ejemplo simple
Supongamos que un contrato inteligente libera automáticamente un pago.
Pero luego se demuestra que:
hubo engaño;error;falta de consentimiento;o actividad ilícita.
El hecho de que la blockchain haya ejecutado la operación no impide que exista un análisis jurídico posterior.
Paraguay y los contratos electrónicos
En Paraguay, la legislación reconoce la validez jurídica de documentos electrónicos, mensajes de datos y manifestaciones de voluntad realizadas por medios digitales.
La Ley Nº 4017 y la Ley Nº 6822 permiten que contratos celebrados electrónicamente tengan efectos jurídicos, siempre que existan elementos esenciales como:
consentimiento;objeto lícito;capacidad;autenticidad.
Esto abre la puerta a interpretar que determinadas operaciones automatizadas podrían producir efectos legales, aunque el análisis siempre dependerá del caso concreto.
Además, la doctrina jurídica paraguaya ya estudia la formación e interpretación de los smart contracts a la luz del Código Civil, sin necesidad inmediata de reformar todo el sistema normativo.
¿Puede el código reemplazar completamente a los abogados?
Probablemente no.
Porque el Derecho no solo ejecuta reglas.
También interpreta:
intenciones;contextos;errores;conflictos humanos.
El código es preciso.
El Derecho es flexible.
Y el futuro probablemente combine ambos mundos.
Reflexión final
La blockchain permite automatizar operaciones.
La inteligencia artificial permite analizar información.
Pero la confianza, la responsabilidad y la justicia siguen siendo conceptos profundamente humanos.
El desafío de esta nueva era no es elegir entre tecnología o Derecho.
Es aprender a integrarlos.
$BTTC
{spot}(BTTCUSDT)
$PEPE
{spot}(PEPEUSDT)
$BTC
{future}(BTCUSDT)
#Blockchain #SmartContracts #Artificialintelligenceai #CryptoEducation #Finanzas
¿UN SMART CONTRACT PUEDE REEMPLAZAR UN CONTRATO LEGAL?
Cuando el código se encuentra con el Derecho
Los smart contracts o contratos inteligentes son una de las innovaciones más interesantes de la tecnología blockchain.
Se trata de programas informáticos que ejecutan automáticamente determinadas acciones cuando se cumplen condiciones preestablecidas.
Por ejemplo:
liberar un pago;transferir un token;distribuir intereses;ejecutar garantías;administrar préstamos descentralizados.
Todo ello sin intervención humana.
Pero aquí aparece una pregunta fundamental:
¿El código puede reemplazar al contrato tradicional?
La respuesta jurídica más prudente es:
No completamente.
El código ejecuta, el Derecho interpreta
Un smart contract puede realizar acciones automáticas.
Pero el Derecho regula cuestiones más amplias:
consentimiento;capacidad legal;error;fraude;fuerza mayor;nulidad;interpretación.
El código puede ejecutar una operación.
Pero el Derecho determina si esa operación es válida.
Un ejemplo simple
Supongamos que un contrato inteligente libera automáticamente un pago.
Pero luego se demuestra que:
hubo engaño;error;falta de consentimiento;o actividad ilícita.
El hecho de que la blockchain haya ejecutado la operación no impide que exista un análisis jurídico posterior.
Paraguay y los contratos electrónicos
En Paraguay, la legislación reconoce la validez jurídica de documentos electrónicos, mensajes de datos y manifestaciones de voluntad realizadas por medios digitales.
La Ley Nº 4017 y la Ley Nº 6822 permiten que contratos celebrados electrónicamente tengan efectos jurídicos, siempre que existan elementos esenciales como:
consentimiento;objeto lícito;capacidad;autenticidad.
Esto abre la puerta a interpretar que determinadas operaciones automatizadas podrían producir efectos legales, aunque el análisis siempre dependerá del caso concreto.
Además, la doctrina jurídica paraguaya ya estudia la formación e interpretación de los smart contracts a la luz del Código Civil, sin necesidad inmediata de reformar todo el sistema normativo.
¿Puede el código reemplazar completamente a los abogados?
Probablemente no.
Porque el Derecho no solo ejecuta reglas.
También interpreta:
intenciones;contextos;errores;conflictos humanos.
El código es preciso.
El Derecho es flexible.
Y el futuro probablemente combine ambos mundos.
Reflexión final
La blockchain permite automatizar operaciones.
La inteligencia artificial permite analizar información.
Pero la confianza, la responsabilidad y la justicia siguen siendo conceptos profundamente humanos.
El desafío de esta nueva era no es elegir entre tecnología o Derecho.
Es aprender a integrarlos.
$BTTC
$PEPE
$BTC
#Blockchain #SmartContracts #Artificialintelligenceai #CryptoEducation #Finanzas
Los smart contracts o contratos inteligentes son una de las innovaciones más interesantes de la tecnología blockchain.
Se trata de programas informáticos que ejecutan automáticamente determinadas acciones cuando se cumplen condiciones preestablecidas.
Por ejemplo:
liberar un pago;transferir un token;distribuir intereses;ejecutar garantías;administrar préstamos descentralizados.
Todo ello sin intervención humana.
Pero aquí aparece una pregunta fundamental:
¿El código puede reemplazar al contrato tradicional?
La respuesta jurídica más prudente es:
No completamente.
El código ejecuta, el Derecho interpreta
Un smart contract puede realizar acciones automáticas.
Pero el Derecho regula cuestiones más amplias:
consentimiento;capacidad legal;error;fraude;fuerza mayor;nulidad;interpretación.
El código puede ejecutar una operación.
Pero el Derecho determina si esa operación es válida.
Un ejemplo simple
Supongamos que un contrato inteligente libera automáticamente un pago.
Pero luego se demuestra que:
hubo engaño;error;falta de consentimiento;o actividad ilícita.
El hecho de que la blockchain haya ejecutado la operación no impide que exista un análisis jurídico posterior.
Paraguay y los contratos electrónicos
En Paraguay, la legislación reconoce la validez jurídica de documentos electrónicos, mensajes de datos y manifestaciones de voluntad realizadas por medios digitales.
La Ley Nº 4017 y la Ley Nº 6822 permiten que contratos celebrados electrónicamente tengan efectos jurídicos, siempre que existan elementos esenciales como:
consentimiento;objeto lícito;capacidad;autenticidad.
Esto abre la puerta a interpretar que determinadas operaciones automatizadas podrían producir efectos legales, aunque el análisis siempre dependerá del caso concreto.
Además, la doctrina jurídica paraguaya ya estudia la formación e interpretación de los smart contracts a la luz del Código Civil, sin necesidad inmediata de reformar todo el sistema normativo.
¿Puede el código reemplazar completamente a los abogados?
Probablemente no.
Porque el Derecho no solo ejecuta reglas.
También interpreta:
intenciones;contextos;errores;conflictos humanos.
El código es preciso.
El Derecho es flexible.
Y el futuro probablemente combine ambos mundos.
Reflexión final
La blockchain permite automatizar operaciones.
La inteligencia artificial permite analizar información.
Pero la confianza, la responsabilidad y la justicia siguen siendo conceptos profundamente humanos.
El desafío de esta nueva era no es elegir entre tecnología o Derecho.
Es aprender a integrarlos.
$BTTC
$PEPE
$BTC
#Blockchain #SmartContracts #Artificialintelligenceai #CryptoEducation #Finanzas
1
686
·
--
Artículo
¿QUIÉN RESPONDE SI UNA IA TE HACE PERDER DINERO EN CRIPTOMONEDAS?Cuando el algoritmo aconseja y el usuario pierde
La inteligencia artificial se ha convertido en una herramienta cotidiana dentro del ecosistema financiero. Hoy existen plataformas que analizan gráficos, generan señales de trading, recomiendan carteras de inversión e incluso ejecutan operaciones de manera automatizada. Lo que hace algunos años parecía una tecnología reservada para grandes instituciones financieras, hoy está al alcance de cualquier persona con un teléfono móvil.
Pero este avance trae una pregunta jurídica cada vez más importante:
Si una inteligencia artificial me recomienda una operación y pierdo dinero, ¿quién es responsable?
La respuesta no es simple, porque el Derecho tradicional fue pensado para relaciones entre personas, empresas y contratos, no para sistemas capaces de procesar datos, aprender patrones y formular recomendaciones.
La IA no tiene personalidad jurídica
Desde el punto de vista jurídico, una inteligencia artificial no es una persona, ni una empresa, ni un sujeto de derecho.
Por ello, la IA no puede ser demandada ni responder patrimonialmente.
La responsabilidad siempre deberá analizarse respecto de personas físicas o jurídicas vinculadas al sistema:
el desarrollador;la empresa que ofrece la plataforma;el proveedor del servicio;o incluso el propio usuario, dependiendo del caso.
Los organismos internacionales están trabajando precisamente sobre esta cuestión: cómo mantener la responsabilidad humana en sistemas automatizados.
Tres escenarios posibles
1. La IA solo informa
Ejemplo:
Una plataforma dice:
"Bitcoin tiene una probabilidad del 70 % de subir."
Si la empresa aclara que se trata de información orientativa y no de asesoramiento financiero personalizado, la responsabilidad suele ser limitada.
Es parecido a leer un informe económico o una noticia financiera.
2. La IA realiza recomendaciones específicas
Ejemplo:
"Compra 5.000 USDT en determinada criptomoneda."
Aquí la situación cambia.
Si la plataforma presenta la recomendación como altamente confiable, omite riesgos o induce a error, podrían surgir discusiones sobre:
responsabilidad contractual;deber de información;publicidad engañosa;protección del consumidor.
3. La IA opera automáticamente
Este es el caso más complejo.
Bots de trading, agentes autónomos o sistemas que compran y venden sin intervención constante del usuario generan nuevas preguntas:
¿Quién supervisa al algoritmo?¿Quién responde por errores de programación?¿Qué ocurre si la IA actúa de forma inesperada?
Los organismos internacionales señalan que, incluso en sistemas altamente automatizados, la responsabilidad final sigue siendo humana.
¿Qué pasa en Paraguay?
Paraguay todavía no posee una ley específica de inteligencia artificial, aunque existen proyectos legislativos y lineamientos éticos en discusión.
Por ahora, los conflictos deberían resolverse aplicando principios generales:
buena fe;responsabilidad contractual;deber de información;protección al consumidor;responsabilidad por daños.
En otras palabras:
Aunque la tecnología cambie, los principios jurídicos siguen siendo relevantes.
La gran lección
La inteligencia artificial puede ser una herramienta extraordinaria, pero no elimina la responsabilidad humana.
En inversiones y criptomonedas, la IA puede asistir, analizar y sugerir, pero la decisión final —y sus consecuencias— siguen estando, en gran medida, en manos de las personas.
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
#Blockchain #SmartContracts #ArtificialIntelligence #CryptoEducation #Web3
¿QUIÉN RESPONDE SI UNA IA TE HACE PERDER DINERO EN CRIPTOMONEDAS?
Cuando el algoritmo aconseja y el usuario pierde
La inteligencia artificial se ha convertido en una herramienta cotidiana dentro del ecosistema financiero. Hoy existen plataformas que analizan gráficos, generan señales de trading, recomiendan carteras de inversión e incluso ejecutan operaciones de manera automatizada. Lo que hace algunos años parecía una tecnología reservada para grandes instituciones financieras, hoy está al alcance de cualquier persona con un teléfono móvil.
Pero este avance trae una pregunta jurídica cada vez más importante:
Si una inteligencia artificial me recomienda una operación y pierdo dinero, ¿quién es responsable?
La respuesta no es simple, porque el Derecho tradicional fue pensado para relaciones entre personas, empresas y contratos, no para sistemas capaces de procesar datos, aprender patrones y formular recomendaciones.
La IA no tiene personalidad jurídica
Desde el punto de vista jurídico, una inteligencia artificial no es una persona, ni una empresa, ni un sujeto de derecho.
Por ello, la IA no puede ser demandada ni responder patrimonialmente.
La responsabilidad siempre deberá analizarse respecto de personas físicas o jurídicas vinculadas al sistema:
el desarrollador;la empresa que ofrece la plataforma;el proveedor del servicio;o incluso el propio usuario, dependiendo del caso.
Los organismos internacionales están trabajando precisamente sobre esta cuestión: cómo mantener la responsabilidad humana en sistemas automatizados.
Tres escenarios posibles
1. La IA solo informa
Ejemplo:
Una plataforma dice:
"Bitcoin tiene una probabilidad del 70 % de subir."
Si la empresa aclara que se trata de información orientativa y no de asesoramiento financiero personalizado, la responsabilidad suele ser limitada.
Es parecido a leer un informe económico o una noticia financiera.
2. La IA realiza recomendaciones específicas
Ejemplo:
"Compra 5.000 USDT en determinada criptomoneda."
Aquí la situación cambia.
Si la plataforma presenta la recomendación como altamente confiable, omite riesgos o induce a error, podrían surgir discusiones sobre:
responsabilidad contractual;deber de información;publicidad engañosa;protección del consumidor.
3. La IA opera automáticamente
Este es el caso más complejo.
Bots de trading, agentes autónomos o sistemas que compran y venden sin intervención constante del usuario generan nuevas preguntas:
¿Quién supervisa al algoritmo?¿Quién responde por errores de programación?¿Qué ocurre si la IA actúa de forma inesperada?
Los organismos internacionales señalan que, incluso en sistemas altamente automatizados, la responsabilidad final sigue siendo humana.
¿Qué pasa en Paraguay?
Paraguay todavía no posee una ley específica de inteligencia artificial, aunque existen proyectos legislativos y lineamientos éticos en discusión.
Por ahora, los conflictos deberían resolverse aplicando principios generales:
buena fe;responsabilidad contractual;deber de información;protección al consumidor;responsabilidad por daños.
En otras palabras:
Aunque la tecnología cambie, los principios jurídicos siguen siendo relevantes.
La gran lección
La inteligencia artificial puede ser una herramienta extraordinaria, pero no elimina la responsabilidad humana.
En inversiones y criptomonedas, la IA puede asistir, analizar y sugerir, pero la decisión final —y sus consecuencias— siguen estando, en gran medida, en manos de las personas.
$BTC
$BNB
$ETH
#Blockchain #SmartContracts #ArtificialIntelligence #CryptoEducation #Web3
La inteligencia artificial se ha convertido en una herramienta cotidiana dentro del ecosistema financiero. Hoy existen plataformas que analizan gráficos, generan señales de trading, recomiendan carteras de inversión e incluso ejecutan operaciones de manera automatizada. Lo que hace algunos años parecía una tecnología reservada para grandes instituciones financieras, hoy está al alcance de cualquier persona con un teléfono móvil.
Pero este avance trae una pregunta jurídica cada vez más importante:
Si una inteligencia artificial me recomienda una operación y pierdo dinero, ¿quién es responsable?
La respuesta no es simple, porque el Derecho tradicional fue pensado para relaciones entre personas, empresas y contratos, no para sistemas capaces de procesar datos, aprender patrones y formular recomendaciones.
La IA no tiene personalidad jurídica
Desde el punto de vista jurídico, una inteligencia artificial no es una persona, ni una empresa, ni un sujeto de derecho.
Por ello, la IA no puede ser demandada ni responder patrimonialmente.
La responsabilidad siempre deberá analizarse respecto de personas físicas o jurídicas vinculadas al sistema:
el desarrollador;la empresa que ofrece la plataforma;el proveedor del servicio;o incluso el propio usuario, dependiendo del caso.
Los organismos internacionales están trabajando precisamente sobre esta cuestión: cómo mantener la responsabilidad humana en sistemas automatizados.
Tres escenarios posibles
1. La IA solo informa
Ejemplo:
Una plataforma dice:
"Bitcoin tiene una probabilidad del 70 % de subir."
Si la empresa aclara que se trata de información orientativa y no de asesoramiento financiero personalizado, la responsabilidad suele ser limitada.
Es parecido a leer un informe económico o una noticia financiera.
2. La IA realiza recomendaciones específicas
Ejemplo:
"Compra 5.000 USDT en determinada criptomoneda."
Aquí la situación cambia.
Si la plataforma presenta la recomendación como altamente confiable, omite riesgos o induce a error, podrían surgir discusiones sobre:
responsabilidad contractual;deber de información;publicidad engañosa;protección del consumidor.
3. La IA opera automáticamente
Este es el caso más complejo.
Bots de trading, agentes autónomos o sistemas que compran y venden sin intervención constante del usuario generan nuevas preguntas:
¿Quién supervisa al algoritmo?¿Quién responde por errores de programación?¿Qué ocurre si la IA actúa de forma inesperada?
Los organismos internacionales señalan que, incluso en sistemas altamente automatizados, la responsabilidad final sigue siendo humana.
¿Qué pasa en Paraguay?
Paraguay todavía no posee una ley específica de inteligencia artificial, aunque existen proyectos legislativos y lineamientos éticos en discusión.
Por ahora, los conflictos deberían resolverse aplicando principios generales:
buena fe;responsabilidad contractual;deber de información;protección al consumidor;responsabilidad por daños.
En otras palabras:
Aunque la tecnología cambie, los principios jurídicos siguen siendo relevantes.
La gran lección
La inteligencia artificial puede ser una herramienta extraordinaria, pero no elimina la responsabilidad humana.
En inversiones y criptomonedas, la IA puede asistir, analizar y sugerir, pero la decisión final —y sus consecuencias— siguen estando, en gran medida, en manos de las personas.
$BTC
$BNB
$ETH
#Blockchain #SmartContracts #ArtificialIntelligence #CryptoEducation #Web3
136
·
--
🎁🎁🎁🎁🎁
🎁🎁🎁🎁🎁
PatyMac
·
--
VENDISTE BITCOIN Y EL BANCO TE PREGUNTA: “¿DE DÓNDE SALIÓ ESTE DINERO?”
Una transferencia de dinero proveniente de la venta de criptomonedas puede generar preguntas. La clave está en poder demostrar el origen de los fondos.
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
$BNB
$ETH
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
$BNB
$ETH
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
38
·
--
Artículo
VENDISTE BITCOIN Y EL BANCO TE PREGUNTA: “¿DE DÓNDE SALIÓ ESTE DINERO?”Una transferencia de dinero proveniente de la venta de criptomonedas puede generar preguntas. La clave está en poder demostrar el origen de los fondos.
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
VENDISTE BITCOIN Y EL BANCO TE PREGUNTA: “¿DE DÓNDE SALIÓ ESTE DINERO?”
Una transferencia de dinero proveniente de la venta de criptomonedas puede generar preguntas. La clave está en poder demostrar el origen de los fondos.
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
$BNB
$ETH
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
$BNB
$ETH
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
20
2
3
137
·
--
🧧🧧🧧🧧🎁🎁🎁
🧧🧧🧧🧧🎁🎁🎁
PatyMac
·
--
¿QUIÉN ES REALMENTE EL DUEÑO DE UNA CRIPTOMONEDA?
Si tu nombre no aparece en la blockchain, ¿cómo se demuestra que Bitcoin es tuyo?
Cuando hablamos de Bitcoin solemos decir:
“Es mío porque está en mi wallet.”
Pero jurídicamente la respuesta no es tan sencilla.
Porque hay una pregunta mucho más importante:
¿Qué significa realmente ser dueño de una criptomoneda?
La blockchain registra movimientos entre direcciones. No necesariamente registra el nombre, documento de identidad o domicilio de la persona que está detrás de cada dirección.
De hecho, una dirección puede recibir criptomonedas sin que la blockchain, por sí sola, diga quién es la persona que la controla. Lo que permite disponer técnicamente de los activos es la clave privada asociada a esa dirección.
Y ahí aparece uno de los conceptos jurídicos más interesantes del ecosistema cripto:
🔐 Tener el control no siempre significa ser el propietario
Imaginemos que una persona tiene la clave privada de una wallet que contiene 2 BTC.
Técnicamente puede firmar una transacción y transferir esos Bitcoin.
Pero ahora cambiemos la historia.
La clave privada fue robada.
El ladrón también puede controlar técnicamente esos 2 BTC.
¿Eso significa que se convirtió en propietario?
No necesariamente.
Este ejemplo demuestra algo fundamental:
La capacidad técnica de mover un activo no determina, por sí sola, quién tiene el mejor derecho jurídico sobre ese activo.
El control de la clave privada es fundamental para disponer de los criptoactivos, pero el derecho de propiedad puede depender además de cómo fueron adquiridos, de contratos, de una relación de custodia, de una sucesión, de un régimen patrimonial o incluso de la existencia de un ilícito.
🧩 Entonces… ¿quién es el dueño?
Podemos analizarlo en diferentes escenarios.
1. Bitcoin en una wallet de autocustodia
Supongamos que compraste Bitcoin, lo enviaste a una wallet propia y conservás la clave privada.
Aquí existe una fuerte correspondencia entre:
adquisición + control + posibilidad de disposición.
La blockchain registra la dirección y las transacciones, mientras que la clave privada permite autorizar operaciones.
Las wallets, en realidad, no “guardan” físicamente los Bitcoin. Los activos permanecen registrados en la blockchain; la wallet administra las claves que permiten interactuar con ellos.
2. Bitcoin dentro de un exchange
Acá la cuestión se vuelve mucho más interesante.
Supongamos que comprás 1 BTC en un exchange.
Vos ves:
“Saldo: 1 BTC.”
Pero si no controlás las claves privadas de las direcciones donde se mantienen esos activos, existe una relación de custodia.
Entonces aparecen preguntas jurídicas:
¿Quién controla las claves?¿Quién tiene derecho sobre los activos?¿Qué dice el contrato entre el usuario y la plataforma?¿Los activos están segregados?¿Qué ocurre ante una insolvencia?¿El usuario tiene un derecho sobre determinados activos o un derecho contractual frente a la plataforma?
Estas cuestiones no son teóricas. Los casos de insolvencia de plataformas cripto han demostrado que los términos contractuales y la estructura de custodia pueden tener consecuencias importantes sobre los derechos de los usuarios.
Por eso:
“Tengo Bitcoin en un exchange” no necesariamente plantea la misma situación jurídica que “tengo Bitcoin bajo autocustodia”.
👤 3. ¿Y si otra persona controla mi wallet?
Este es uno de los casos que más me interesa para tu contenido jurídico.
Supongamos:
Patricia compra 2 BTC.
Pero entrega la seed phrase a su hermano para que los administre.
El hermano controla técnicamente la wallet.
Entonces…
¿Quién es el dueño?
No deberíamos responder automáticamente:
“El que tiene la clave.”
Hay que analizar por qué tiene la clave y en qué carácter la tiene.
Puede ser:
propietario;custodio;mandatario;administrador;representante;copropietario;depositario;o incluso alguien que obtuvo el acceso ilícitamente.
La clave privada demuestra o permite demostrar control técnico, pero el contexto jurídico determina qué derecho tiene esa persona sobre los activos.
UNIDROIT justamente distingue el concepto factual de control de los conceptos jurídicos de posesión y propiedad.
⚖️ 4. ¿Y si los Bitcoin fueron robados?
Este ejemplo destruye una de las ideas más peligrosas del mundo cripto:
“Si tengo la private key, es mío.”
No.
Si alguien obtiene ilícitamente una clave privada y transfiere los activos, puede tener control técnico sobre ellos.
Pero eso no convierte automáticamente una adquisición ilícita en una adquisición legítima.
La blockchain puede mostrar:
Wallet A → Wallet B
Pero la blockchain no necesariamente puede resolver por sí sola:
“¿Quién tenía el derecho jurídico sobre esos Bitcoin?”
Ahí entran las pruebas.
Por ejemplo:
comprobantes de compra;transferencias bancarias;registros del exchange;historial de transacciones;correos;contratos;mensajes;declaraciones;registros contables;información de KYC;análisis blockchain;hashes de transacciones;evidencia sobre quién controlaba determinada wallet.
Y esto es precisamente donde Derecho + Blockchain empieza a ser realmente interesante.
🇵🇾 ¿Qué pasa en Paraguay?
Acá tenemos una evolución normativa que merece atención.
El Código Civil paraguayo establece que los objetos inmateriales susceptibles de valor son bienes y que el patrimonio está compuesto por los bienes y obligaciones de una persona.
Esto es relevante porque permite analizar los criptoactivos desde una perspectiva patrimonial, aunque eso no significa que Bitcoin sea automáticamente equivalente a dinero de curso legal.
De hecho, el Banco Central del Paraguay ha advertido que Bitcoin y otras criptomonedas no son monedas de curso legal en Paraguay y no cuentan con garantía estatal.
Pero hay otro dato muy importante y mucho más reciente.
En marzo de 2026, la DNIT dictó la Resolución General N.º 47/2026, estableciendo obligaciones de información respecto de determinadas transacciones con criptoactivos. La norma contempla, entre otras operaciones, compra, venta, tenencia, transferencias, donaciones, herencias, legados y otras formas de transmisión.
Es decir:
el hecho de que un activo sea digital y esté registrado en una blockchain no significa que sea jurídicamente invisible.
🧠 Entonces, ¿cómo se determina quién es realmente el dueño?
Yo lo resumiría en 5 preguntas jurídicas:
1️⃣ ¿Quién adquirió el activo?
¿Quién compró esos Bitcoin?
2️⃣ ¿Con qué dinero fueron adquiridos?
Esto puede ayudar a establecer el origen patrimonial.
3️⃣ ¿Quién controla la wallet?
¿Quién posee las claves o tiene capacidad efectiva para autorizar las operaciones?
4️⃣ ¿En qué carácter controla la wallet?
¿Es propietario?
¿Custodio?
¿Mandatario?
¿Representante?
¿O obtuvo el acceso ilícitamente?
5️⃣ ¿Qué evidencia existe?
Porque una dirección blockchain no necesariamente lleva nombre y apellido.
La propiedad puede tener que reconstruirse mediante evidencia digital + evidencia documental + evidencia financiera + contexto jurídico.
🔥 LA GRAN CONCLUSIÓN
Y acá está la frase que yo pondría casi al final del artículo:
En el mundo cripto, controlar una wallet puede darte el poder técnico para mover un activo. Pero demostrar que sos su legítimo propietario es una cuestión jurídica.
La blockchain puede demostrar que una transacción ocurrió.
Puede demostrar desde qué dirección salió.
Puede demostrar a qué dirección llegó.
Pero no necesariamente cuenta toda la historia jurídica que existe detrás de esa transacción.
Por eso, cuando alguien dice:
“Nadie puede saber que esos Bitcoin son míos porque mi nombre no aparece en la blockchain.”
La respuesta jurídica es:
No necesariamente.
La blockchain puede ser solo una pieza del rompecabezas.
Y en Paraguay, además, el hecho de que la DNIT ya contemple expresamente determinadas operaciones con criptoactivos demuestra que el ecosistema comienza a interactuar cada vez más con las obligaciones jurídicas y tributarias tradicionales.
🚨 FRASE DE CIERRE
Tu Bitcoin puede estar en una dirección.
Pero la pregunta “¿de quién es?” no se responde solamente con una clave privada.
Se responde con control, adquisición, evidencia y Derecho.
Y esa diferencia puede ser decisiva en un:
divorcio, sucesión, embargo, fraude, conflicto contractual o investigación penal.
$BTC
$ETH
$BNB
#Bitcoin #Criptomonedas #Crypto #DerechoYCripto #CryptoLaw
Cuando hablamos de Bitcoin solemos decir:
“Es mío porque está en mi wallet.”
Pero jurídicamente la respuesta no es tan sencilla.
Porque hay una pregunta mucho más importante:
¿Qué significa realmente ser dueño de una criptomoneda?
La blockchain registra movimientos entre direcciones. No necesariamente registra el nombre, documento de identidad o domicilio de la persona que está detrás de cada dirección.
De hecho, una dirección puede recibir criptomonedas sin que la blockchain, por sí sola, diga quién es la persona que la controla. Lo que permite disponer técnicamente de los activos es la clave privada asociada a esa dirección.
Y ahí aparece uno de los conceptos jurídicos más interesantes del ecosistema cripto:
🔐 Tener el control no siempre significa ser el propietario
Imaginemos que una persona tiene la clave privada de una wallet que contiene 2 BTC.
Técnicamente puede firmar una transacción y transferir esos Bitcoin.
Pero ahora cambiemos la historia.
La clave privada fue robada.
El ladrón también puede controlar técnicamente esos 2 BTC.
¿Eso significa que se convirtió en propietario?
No necesariamente.
Este ejemplo demuestra algo fundamental:
La capacidad técnica de mover un activo no determina, por sí sola, quién tiene el mejor derecho jurídico sobre ese activo.
El control de la clave privada es fundamental para disponer de los criptoactivos, pero el derecho de propiedad puede depender además de cómo fueron adquiridos, de contratos, de una relación de custodia, de una sucesión, de un régimen patrimonial o incluso de la existencia de un ilícito.
🧩 Entonces… ¿quién es el dueño?
Podemos analizarlo en diferentes escenarios.
1. Bitcoin en una wallet de autocustodia
Supongamos que compraste Bitcoin, lo enviaste a una wallet propia y conservás la clave privada.
Aquí existe una fuerte correspondencia entre:
adquisición + control + posibilidad de disposición.
La blockchain registra la dirección y las transacciones, mientras que la clave privada permite autorizar operaciones.
Las wallets, en realidad, no “guardan” físicamente los Bitcoin. Los activos permanecen registrados en la blockchain; la wallet administra las claves que permiten interactuar con ellos.
2. Bitcoin dentro de un exchange
Acá la cuestión se vuelve mucho más interesante.
Supongamos que comprás 1 BTC en un exchange.
Vos ves:
“Saldo: 1 BTC.”
Pero si no controlás las claves privadas de las direcciones donde se mantienen esos activos, existe una relación de custodia.
Entonces aparecen preguntas jurídicas:
¿Quién controla las claves?¿Quién tiene derecho sobre los activos?¿Qué dice el contrato entre el usuario y la plataforma?¿Los activos están segregados?¿Qué ocurre ante una insolvencia?¿El usuario tiene un derecho sobre determinados activos o un derecho contractual frente a la plataforma?
Estas cuestiones no son teóricas. Los casos de insolvencia de plataformas cripto han demostrado que los términos contractuales y la estructura de custodia pueden tener consecuencias importantes sobre los derechos de los usuarios.
Por eso:
“Tengo Bitcoin en un exchange” no necesariamente plantea la misma situación jurídica que “tengo Bitcoin bajo autocustodia”.
👤 3. ¿Y si otra persona controla mi wallet?
Este es uno de los casos que más me interesa para tu contenido jurídico.
Supongamos:
Patricia compra 2 BTC.
Pero entrega la seed phrase a su hermano para que los administre.
El hermano controla técnicamente la wallet.
Entonces…
¿Quién es el dueño?
No deberíamos responder automáticamente:
“El que tiene la clave.”
Hay que analizar por qué tiene la clave y en qué carácter la tiene.
Puede ser:
propietario;custodio;mandatario;administrador;representante;copropietario;depositario;o incluso alguien que obtuvo el acceso ilícitamente.
La clave privada demuestra o permite demostrar control técnico, pero el contexto jurídico determina qué derecho tiene esa persona sobre los activos.
UNIDROIT justamente distingue el concepto factual de control de los conceptos jurídicos de posesión y propiedad.
⚖️ 4. ¿Y si los Bitcoin fueron robados?
Este ejemplo destruye una de las ideas más peligrosas del mundo cripto:
“Si tengo la private key, es mío.”
No.
Si alguien obtiene ilícitamente una clave privada y transfiere los activos, puede tener control técnico sobre ellos.
Pero eso no convierte automáticamente una adquisición ilícita en una adquisición legítima.
La blockchain puede mostrar:
Wallet A → Wallet B
Pero la blockchain no necesariamente puede resolver por sí sola:
“¿Quién tenía el derecho jurídico sobre esos Bitcoin?”
Ahí entran las pruebas.
Por ejemplo:
comprobantes de compra;transferencias bancarias;registros del exchange;historial de transacciones;correos;contratos;mensajes;declaraciones;registros contables;información de KYC;análisis blockchain;hashes de transacciones;evidencia sobre quién controlaba determinada wallet.
Y esto es precisamente donde Derecho + Blockchain empieza a ser realmente interesante.
🇵🇾 ¿Qué pasa en Paraguay?
Acá tenemos una evolución normativa que merece atención.
El Código Civil paraguayo establece que los objetos inmateriales susceptibles de valor son bienes y que el patrimonio está compuesto por los bienes y obligaciones de una persona.
Esto es relevante porque permite analizar los criptoactivos desde una perspectiva patrimonial, aunque eso no significa que Bitcoin sea automáticamente equivalente a dinero de curso legal.
De hecho, el Banco Central del Paraguay ha advertido que Bitcoin y otras criptomonedas no son monedas de curso legal en Paraguay y no cuentan con garantía estatal.
Pero hay otro dato muy importante y mucho más reciente.
En marzo de 2026, la DNIT dictó la Resolución General N.º 47/2026, estableciendo obligaciones de información respecto de determinadas transacciones con criptoactivos. La norma contempla, entre otras operaciones, compra, venta, tenencia, transferencias, donaciones, herencias, legados y otras formas de transmisión.
Es decir:
el hecho de que un activo sea digital y esté registrado en una blockchain no significa que sea jurídicamente invisible.
🧠 Entonces, ¿cómo se determina quién es realmente el dueño?
Yo lo resumiría en 5 preguntas jurídicas:
1️⃣ ¿Quién adquirió el activo?
¿Quién compró esos Bitcoin?
2️⃣ ¿Con qué dinero fueron adquiridos?
Esto puede ayudar a establecer el origen patrimonial.
3️⃣ ¿Quién controla la wallet?
¿Quién posee las claves o tiene capacidad efectiva para autorizar las operaciones?
4️⃣ ¿En qué carácter controla la wallet?
¿Es propietario?
¿Custodio?
¿Mandatario?
¿Representante?
¿O obtuvo el acceso ilícitamente?
5️⃣ ¿Qué evidencia existe?
Porque una dirección blockchain no necesariamente lleva nombre y apellido.
La propiedad puede tener que reconstruirse mediante evidencia digital + evidencia documental + evidencia financiera + contexto jurídico.
🔥 LA GRAN CONCLUSIÓN
Y acá está la frase que yo pondría casi al final del artículo:
En el mundo cripto, controlar una wallet puede darte el poder técnico para mover un activo. Pero demostrar que sos su legítimo propietario es una cuestión jurídica.
La blockchain puede demostrar que una transacción ocurrió.
Puede demostrar desde qué dirección salió.
Puede demostrar a qué dirección llegó.
Pero no necesariamente cuenta toda la historia jurídica que existe detrás de esa transacción.
Por eso, cuando alguien dice:
“Nadie puede saber que esos Bitcoin son míos porque mi nombre no aparece en la blockchain.”
La respuesta jurídica es:
No necesariamente.
La blockchain puede ser solo una pieza del rompecabezas.
Y en Paraguay, además, el hecho de que la DNIT ya contemple expresamente determinadas operaciones con criptoactivos demuestra que el ecosistema comienza a interactuar cada vez más con las obligaciones jurídicas y tributarias tradicionales.
🚨 FRASE DE CIERRE
Tu Bitcoin puede estar en una dirección.
Pero la pregunta “¿de quién es?” no se responde solamente con una clave privada.
Se responde con control, adquisición, evidencia y Derecho.
Y esa diferencia puede ser decisiva en un:
divorcio, sucesión, embargo, fraude, conflicto contractual o investigación penal.
$BTC
$ETH
$BNB
#Bitcoin #Criptomonedas #Crypto #DerechoYCripto #CryptoLaw
20
·
--
Artículo
¿QUIÉN ES REALMENTE EL DUEÑO DE UNA CRIPTOMONEDA?Si tu nombre no aparece en la blockchain, ¿cómo se demuestra que Bitcoin es tuyo?
Cuando hablamos de Bitcoin solemos decir:
“Es mío porque está en mi wallet.”
Pero jurídicamente la respuesta no es tan sencilla.
Porque hay una pregunta mucho más importante:
¿Qué significa realmente ser dueño de una criptomoneda?
La blockchain registra movimientos entre direcciones. No necesariamente registra el nombre, documento de identidad o domicilio de la persona que está detrás de cada dirección.
De hecho, una dirección puede recibir criptomonedas sin que la blockchain, por sí sola, diga quién es la persona que la controla. Lo que permite disponer técnicamente de los activos es la clave privada asociada a esa dirección.
Y ahí aparece uno de los conceptos jurídicos más interesantes del ecosistema cripto:
🔐 Tener el control no siempre significa ser el propietario
Imaginemos que una persona tiene la clave privada de una wallet que contiene 2 BTC.
Técnicamente puede firmar una transacción y transferir esos Bitcoin.
Pero ahora cambiemos la historia.
La clave privada fue robada.
El ladrón también puede controlar técnicamente esos 2 BTC.
¿Eso significa que se convirtió en propietario?
No necesariamente.
Este ejemplo demuestra algo fundamental:
La capacidad técnica de mover un activo no determina, por sí sola, quién tiene el mejor derecho jurídico sobre ese activo.
El control de la clave privada es fundamental para disponer de los criptoactivos, pero el derecho de propiedad puede depender además de cómo fueron adquiridos, de contratos, de una relación de custodia, de una sucesión, de un régimen patrimonial o incluso de la existencia de un ilícito.
🧩 Entonces… ¿quién es el dueño?
Podemos analizarlo en diferentes escenarios.
1. Bitcoin en una wallet de autocustodia
Supongamos que compraste Bitcoin, lo enviaste a una wallet propia y conservás la clave privada.
Aquí existe una fuerte correspondencia entre:
adquisición + control + posibilidad de disposición.
La blockchain registra la dirección y las transacciones, mientras que la clave privada permite autorizar operaciones.
Las wallets, en realidad, no “guardan” físicamente los Bitcoin. Los activos permanecen registrados en la blockchain; la wallet administra las claves que permiten interactuar con ellos.
2. Bitcoin dentro de un exchange
Acá la cuestión se vuelve mucho más interesante.
Supongamos que comprás 1 BTC en un exchange.
Vos ves:
“Saldo: 1 BTC.”
Pero si no controlás las claves privadas de las direcciones donde se mantienen esos activos, existe una relación de custodia.
Entonces aparecen preguntas jurídicas:
¿Quién controla las claves?¿Quién tiene derecho sobre los activos?¿Qué dice el contrato entre el usuario y la plataforma?¿Los activos están segregados?¿Qué ocurre ante una insolvencia?¿El usuario tiene un derecho sobre determinados activos o un derecho contractual frente a la plataforma?
Estas cuestiones no son teóricas. Los casos de insolvencia de plataformas cripto han demostrado que los términos contractuales y la estructura de custodia pueden tener consecuencias importantes sobre los derechos de los usuarios.
Por eso:
“Tengo Bitcoin en un exchange” no necesariamente plantea la misma situación jurídica que “tengo Bitcoin bajo autocustodia”.
👤 3. ¿Y si otra persona controla mi wallet?
Este es uno de los casos que más me interesa para tu contenido jurídico.
Supongamos:
Patricia compra 2 BTC.
Pero entrega la seed phrase a su hermano para que los administre.
El hermano controla técnicamente la wallet.
Entonces…
¿Quién es el dueño?
No deberíamos responder automáticamente:
“El que tiene la clave.”
Hay que analizar por qué tiene la clave y en qué carácter la tiene.
Puede ser:
propietario;custodio;mandatario;administrador;representante;copropietario;depositario;o incluso alguien que obtuvo el acceso ilícitamente.
La clave privada demuestra o permite demostrar control técnico, pero el contexto jurídico determina qué derecho tiene esa persona sobre los activos.
UNIDROIT justamente distingue el concepto factual de control de los conceptos jurídicos de posesión y propiedad.
⚖️ 4. ¿Y si los Bitcoin fueron robados?
Este ejemplo destruye una de las ideas más peligrosas del mundo cripto:
“Si tengo la private key, es mío.”
No.
Si alguien obtiene ilícitamente una clave privada y transfiere los activos, puede tener control técnico sobre ellos.
Pero eso no convierte automáticamente una adquisición ilícita en una adquisición legítima.
La blockchain puede mostrar:
Wallet A → Wallet B
Pero la blockchain no necesariamente puede resolver por sí sola:
“¿Quién tenía el derecho jurídico sobre esos Bitcoin?”
Ahí entran las pruebas.
Por ejemplo:
comprobantes de compra;transferencias bancarias;registros del exchange;historial de transacciones;correos;contratos;mensajes;declaraciones;registros contables;información de KYC;análisis blockchain;hashes de transacciones;evidencia sobre quién controlaba determinada wallet.
Y esto es precisamente donde Derecho + Blockchain empieza a ser realmente interesante.
🇵🇾 ¿Qué pasa en Paraguay?
Acá tenemos una evolución normativa que merece atención.
El Código Civil paraguayo establece que los objetos inmateriales susceptibles de valor son bienes y que el patrimonio está compuesto por los bienes y obligaciones de una persona.
Esto es relevante porque permite analizar los criptoactivos desde una perspectiva patrimonial, aunque eso no significa que Bitcoin sea automáticamente equivalente a dinero de curso legal.
De hecho, el Banco Central del Paraguay ha advertido que Bitcoin y otras criptomonedas no son monedas de curso legal en Paraguay y no cuentan con garantía estatal.
Pero hay otro dato muy importante y mucho más reciente.
En marzo de 2026, la DNIT dictó la Resolución General N.º 47/2026, estableciendo obligaciones de información respecto de determinadas transacciones con criptoactivos. La norma contempla, entre otras operaciones, compra, venta, tenencia, transferencias, donaciones, herencias, legados y otras formas de transmisión.
Es decir:
el hecho de que un activo sea digital y esté registrado en una blockchain no significa que sea jurídicamente invisible.
🧠 Entonces, ¿cómo se determina quién es realmente el dueño?
Yo lo resumiría en 5 preguntas jurídicas:
1️⃣ ¿Quién adquirió el activo?
¿Quién compró esos Bitcoin?
2️⃣ ¿Con qué dinero fueron adquiridos?
Esto puede ayudar a establecer el origen patrimonial.
3️⃣ ¿Quién controla la wallet?
¿Quién posee las claves o tiene capacidad efectiva para autorizar las operaciones?
4️⃣ ¿En qué carácter controla la wallet?
¿Es propietario?
¿Custodio?
¿Mandatario?
¿Representante?
¿O obtuvo el acceso ilícitamente?
5️⃣ ¿Qué evidencia existe?
Porque una dirección blockchain no necesariamente lleva nombre y apellido.
La propiedad puede tener que reconstruirse mediante evidencia digital + evidencia documental + evidencia financiera + contexto jurídico.
🔥 LA GRAN CONCLUSIÓN
Y acá está la frase que yo pondría casi al final del artículo:
En el mundo cripto, controlar una wallet puede darte el poder técnico para mover un activo. Pero demostrar que sos su legítimo propietario es una cuestión jurídica.
La blockchain puede demostrar que una transacción ocurrió.
Puede demostrar desde qué dirección salió.
Puede demostrar a qué dirección llegó.
Pero no necesariamente cuenta toda la historia jurídica que existe detrás de esa transacción.
Por eso, cuando alguien dice:
“Nadie puede saber que esos Bitcoin son míos porque mi nombre no aparece en la blockchain.”
La respuesta jurídica es:
No necesariamente.
La blockchain puede ser solo una pieza del rompecabezas.
Y en Paraguay, además, el hecho de que la DNIT ya contemple expresamente determinadas operaciones con criptoactivos demuestra que el ecosistema comienza a interactuar cada vez más con las obligaciones jurídicas y tributarias tradicionales.
🚨 FRASE DE CIERRE
Tu Bitcoin puede estar en una dirección.
Pero la pregunta “¿de quién es?” no se responde solamente con una clave privada.
Se responde con control, adquisición, evidencia y Derecho.
Y esa diferencia puede ser decisiva en un:
divorcio, sucesión, embargo, fraude, conflicto contractual o investigación penal.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Bitcoin #Criptomonedas #Crypto #DerechoYCripto #CryptoLaw
¿QUIÉN ES REALMENTE EL DUEÑO DE UNA CRIPTOMONEDA?
Si tu nombre no aparece en la blockchain, ¿cómo se demuestra que Bitcoin es tuyo?
Cuando hablamos de Bitcoin solemos decir:
“Es mío porque está en mi wallet.”
Pero jurídicamente la respuesta no es tan sencilla.
Porque hay una pregunta mucho más importante:
¿Qué significa realmente ser dueño de una criptomoneda?
La blockchain registra movimientos entre direcciones. No necesariamente registra el nombre, documento de identidad o domicilio de la persona que está detrás de cada dirección.
De hecho, una dirección puede recibir criptomonedas sin que la blockchain, por sí sola, diga quién es la persona que la controla. Lo que permite disponer técnicamente de los activos es la clave privada asociada a esa dirección.
Y ahí aparece uno de los conceptos jurídicos más interesantes del ecosistema cripto:
🔐 Tener el control no siempre significa ser el propietario
Imaginemos que una persona tiene la clave privada de una wallet que contiene 2 BTC.
Técnicamente puede firmar una transacción y transferir esos Bitcoin.
Pero ahora cambiemos la historia.
La clave privada fue robada.
El ladrón también puede controlar técnicamente esos 2 BTC.
¿Eso significa que se convirtió en propietario?
No necesariamente.
Este ejemplo demuestra algo fundamental:
La capacidad técnica de mover un activo no determina, por sí sola, quién tiene el mejor derecho jurídico sobre ese activo.
El control de la clave privada es fundamental para disponer de los criptoactivos, pero el derecho de propiedad puede depender además de cómo fueron adquiridos, de contratos, de una relación de custodia, de una sucesión, de un régimen patrimonial o incluso de la existencia de un ilícito.
🧩 Entonces… ¿quién es el dueño?
Podemos analizarlo en diferentes escenarios.
1. Bitcoin en una wallet de autocustodia
Supongamos que compraste Bitcoin, lo enviaste a una wallet propia y conservás la clave privada.
Aquí existe una fuerte correspondencia entre:
adquisición + control + posibilidad de disposición.
La blockchain registra la dirección y las transacciones, mientras que la clave privada permite autorizar operaciones.
Las wallets, en realidad, no “guardan” físicamente los Bitcoin. Los activos permanecen registrados en la blockchain; la wallet administra las claves que permiten interactuar con ellos.
2. Bitcoin dentro de un exchange
Acá la cuestión se vuelve mucho más interesante.
Supongamos que comprás 1 BTC en un exchange.
Vos ves:
“Saldo: 1 BTC.”
Pero si no controlás las claves privadas de las direcciones donde se mantienen esos activos, existe una relación de custodia.
Entonces aparecen preguntas jurídicas:
¿Quién controla las claves?¿Quién tiene derecho sobre los activos?¿Qué dice el contrato entre el usuario y la plataforma?¿Los activos están segregados?¿Qué ocurre ante una insolvencia?¿El usuario tiene un derecho sobre determinados activos o un derecho contractual frente a la plataforma?
Estas cuestiones no son teóricas. Los casos de insolvencia de plataformas cripto han demostrado que los términos contractuales y la estructura de custodia pueden tener consecuencias importantes sobre los derechos de los usuarios.
Por eso:
“Tengo Bitcoin en un exchange” no necesariamente plantea la misma situación jurídica que “tengo Bitcoin bajo autocustodia”.
👤 3. ¿Y si otra persona controla mi wallet?
Este es uno de los casos que más me interesa para tu contenido jurídico.
Supongamos:
Patricia compra 2 BTC.
Pero entrega la seed phrase a su hermano para que los administre.
El hermano controla técnicamente la wallet.
Entonces…
¿Quién es el dueño?
No deberíamos responder automáticamente:
“El que tiene la clave.”
Hay que analizar por qué tiene la clave y en qué carácter la tiene.
Puede ser:
propietario;custodio;mandatario;administrador;representante;copropietario;depositario;o incluso alguien que obtuvo el acceso ilícitamente.
La clave privada demuestra o permite demostrar control técnico, pero el contexto jurídico determina qué derecho tiene esa persona sobre los activos.
UNIDROIT justamente distingue el concepto factual de control de los conceptos jurídicos de posesión y propiedad.
⚖️ 4. ¿Y si los Bitcoin fueron robados?
Este ejemplo destruye una de las ideas más peligrosas del mundo cripto:
“Si tengo la private key, es mío.”
No.
Si alguien obtiene ilícitamente una clave privada y transfiere los activos, puede tener control técnico sobre ellos.
Pero eso no convierte automáticamente una adquisición ilícita en una adquisición legítima.
La blockchain puede mostrar:
Wallet A → Wallet B
Pero la blockchain no necesariamente puede resolver por sí sola:
“¿Quién tenía el derecho jurídico sobre esos Bitcoin?”
Ahí entran las pruebas.
Por ejemplo:
comprobantes de compra;transferencias bancarias;registros del exchange;historial de transacciones;correos;contratos;mensajes;declaraciones;registros contables;información de KYC;análisis blockchain;hashes de transacciones;evidencia sobre quién controlaba determinada wallet.
Y esto es precisamente donde Derecho + Blockchain empieza a ser realmente interesante.
🇵🇾 ¿Qué pasa en Paraguay?
Acá tenemos una evolución normativa que merece atención.
El Código Civil paraguayo establece que los objetos inmateriales susceptibles de valor son bienes y que el patrimonio está compuesto por los bienes y obligaciones de una persona.
Esto es relevante porque permite analizar los criptoactivos desde una perspectiva patrimonial, aunque eso no significa que Bitcoin sea automáticamente equivalente a dinero de curso legal.
De hecho, el Banco Central del Paraguay ha advertido que Bitcoin y otras criptomonedas no son monedas de curso legal en Paraguay y no cuentan con garantía estatal.
Pero hay otro dato muy importante y mucho más reciente.
En marzo de 2026, la DNIT dictó la Resolución General N.º 47/2026, estableciendo obligaciones de información respecto de determinadas transacciones con criptoactivos. La norma contempla, entre otras operaciones, compra, venta, tenencia, transferencias, donaciones, herencias, legados y otras formas de transmisión.
Es decir:
el hecho de que un activo sea digital y esté registrado en una blockchain no significa que sea jurídicamente invisible.
🧠 Entonces, ¿cómo se determina quién es realmente el dueño?
Yo lo resumiría en 5 preguntas jurídicas:
1️⃣ ¿Quién adquirió el activo?
¿Quién compró esos Bitcoin?
2️⃣ ¿Con qué dinero fueron adquiridos?
Esto puede ayudar a establecer el origen patrimonial.
3️⃣ ¿Quién controla la wallet?
¿Quién posee las claves o tiene capacidad efectiva para autorizar las operaciones?
4️⃣ ¿En qué carácter controla la wallet?
¿Es propietario?
¿Custodio?
¿Mandatario?
¿Representante?
¿O obtuvo el acceso ilícitamente?
5️⃣ ¿Qué evidencia existe?
Porque una dirección blockchain no necesariamente lleva nombre y apellido.
La propiedad puede tener que reconstruirse mediante evidencia digital + evidencia documental + evidencia financiera + contexto jurídico.
🔥 LA GRAN CONCLUSIÓN
Y acá está la frase que yo pondría casi al final del artículo:
En el mundo cripto, controlar una wallet puede darte el poder técnico para mover un activo. Pero demostrar que sos su legítimo propietario es una cuestión jurídica.
La blockchain puede demostrar que una transacción ocurrió.
Puede demostrar desde qué dirección salió.
Puede demostrar a qué dirección llegó.
Pero no necesariamente cuenta toda la historia jurídica que existe detrás de esa transacción.
Por eso, cuando alguien dice:
“Nadie puede saber que esos Bitcoin son míos porque mi nombre no aparece en la blockchain.”
La respuesta jurídica es:
No necesariamente.
La blockchain puede ser solo una pieza del rompecabezas.
Y en Paraguay, además, el hecho de que la DNIT ya contemple expresamente determinadas operaciones con criptoactivos demuestra que el ecosistema comienza a interactuar cada vez más con las obligaciones jurídicas y tributarias tradicionales.
🚨 FRASE DE CIERRE
Tu Bitcoin puede estar en una dirección.
Pero la pregunta “¿de quién es?” no se responde solamente con una clave privada.
Se responde con control, adquisición, evidencia y Derecho.
Y esa diferencia puede ser decisiva en un:
divorcio, sucesión, embargo, fraude, conflicto contractual o investigación penal.
$BTC
$ETH
$BNB
#Bitcoin #Criptomonedas #Crypto #DerechoYCripto #CryptoLaw
Cuando hablamos de Bitcoin solemos decir:
“Es mío porque está en mi wallet.”
Pero jurídicamente la respuesta no es tan sencilla.
Porque hay una pregunta mucho más importante:
¿Qué significa realmente ser dueño de una criptomoneda?
La blockchain registra movimientos entre direcciones. No necesariamente registra el nombre, documento de identidad o domicilio de la persona que está detrás de cada dirección.
De hecho, una dirección puede recibir criptomonedas sin que la blockchain, por sí sola, diga quién es la persona que la controla. Lo que permite disponer técnicamente de los activos es la clave privada asociada a esa dirección.
Y ahí aparece uno de los conceptos jurídicos más interesantes del ecosistema cripto:
🔐 Tener el control no siempre significa ser el propietario
Imaginemos que una persona tiene la clave privada de una wallet que contiene 2 BTC.
Técnicamente puede firmar una transacción y transferir esos Bitcoin.
Pero ahora cambiemos la historia.
La clave privada fue robada.
El ladrón también puede controlar técnicamente esos 2 BTC.
¿Eso significa que se convirtió en propietario?
No necesariamente.
Este ejemplo demuestra algo fundamental:
La capacidad técnica de mover un activo no determina, por sí sola, quién tiene el mejor derecho jurídico sobre ese activo.
El control de la clave privada es fundamental para disponer de los criptoactivos, pero el derecho de propiedad puede depender además de cómo fueron adquiridos, de contratos, de una relación de custodia, de una sucesión, de un régimen patrimonial o incluso de la existencia de un ilícito.
🧩 Entonces… ¿quién es el dueño?
Podemos analizarlo en diferentes escenarios.
1. Bitcoin en una wallet de autocustodia
Supongamos que compraste Bitcoin, lo enviaste a una wallet propia y conservás la clave privada.
Aquí existe una fuerte correspondencia entre:
adquisición + control + posibilidad de disposición.
La blockchain registra la dirección y las transacciones, mientras que la clave privada permite autorizar operaciones.
Las wallets, en realidad, no “guardan” físicamente los Bitcoin. Los activos permanecen registrados en la blockchain; la wallet administra las claves que permiten interactuar con ellos.
2. Bitcoin dentro de un exchange
Acá la cuestión se vuelve mucho más interesante.
Supongamos que comprás 1 BTC en un exchange.
Vos ves:
“Saldo: 1 BTC.”
Pero si no controlás las claves privadas de las direcciones donde se mantienen esos activos, existe una relación de custodia.
Entonces aparecen preguntas jurídicas:
¿Quién controla las claves?¿Quién tiene derecho sobre los activos?¿Qué dice el contrato entre el usuario y la plataforma?¿Los activos están segregados?¿Qué ocurre ante una insolvencia?¿El usuario tiene un derecho sobre determinados activos o un derecho contractual frente a la plataforma?
Estas cuestiones no son teóricas. Los casos de insolvencia de plataformas cripto han demostrado que los términos contractuales y la estructura de custodia pueden tener consecuencias importantes sobre los derechos de los usuarios.
Por eso:
“Tengo Bitcoin en un exchange” no necesariamente plantea la misma situación jurídica que “tengo Bitcoin bajo autocustodia”.
👤 3. ¿Y si otra persona controla mi wallet?
Este es uno de los casos que más me interesa para tu contenido jurídico.
Supongamos:
Patricia compra 2 BTC.
Pero entrega la seed phrase a su hermano para que los administre.
El hermano controla técnicamente la wallet.
Entonces…
¿Quién es el dueño?
No deberíamos responder automáticamente:
“El que tiene la clave.”
Hay que analizar por qué tiene la clave y en qué carácter la tiene.
Puede ser:
propietario;custodio;mandatario;administrador;representante;copropietario;depositario;o incluso alguien que obtuvo el acceso ilícitamente.
La clave privada demuestra o permite demostrar control técnico, pero el contexto jurídico determina qué derecho tiene esa persona sobre los activos.
UNIDROIT justamente distingue el concepto factual de control de los conceptos jurídicos de posesión y propiedad.
⚖️ 4. ¿Y si los Bitcoin fueron robados?
Este ejemplo destruye una de las ideas más peligrosas del mundo cripto:
“Si tengo la private key, es mío.”
No.
Si alguien obtiene ilícitamente una clave privada y transfiere los activos, puede tener control técnico sobre ellos.
Pero eso no convierte automáticamente una adquisición ilícita en una adquisición legítima.
La blockchain puede mostrar:
Wallet A → Wallet B
Pero la blockchain no necesariamente puede resolver por sí sola:
“¿Quién tenía el derecho jurídico sobre esos Bitcoin?”
Ahí entran las pruebas.
Por ejemplo:
comprobantes de compra;transferencias bancarias;registros del exchange;historial de transacciones;correos;contratos;mensajes;declaraciones;registros contables;información de KYC;análisis blockchain;hashes de transacciones;evidencia sobre quién controlaba determinada wallet.
Y esto es precisamente donde Derecho + Blockchain empieza a ser realmente interesante.
🇵🇾 ¿Qué pasa en Paraguay?
Acá tenemos una evolución normativa que merece atención.
El Código Civil paraguayo establece que los objetos inmateriales susceptibles de valor son bienes y que el patrimonio está compuesto por los bienes y obligaciones de una persona.
Esto es relevante porque permite analizar los criptoactivos desde una perspectiva patrimonial, aunque eso no significa que Bitcoin sea automáticamente equivalente a dinero de curso legal.
De hecho, el Banco Central del Paraguay ha advertido que Bitcoin y otras criptomonedas no son monedas de curso legal en Paraguay y no cuentan con garantía estatal.
Pero hay otro dato muy importante y mucho más reciente.
En marzo de 2026, la DNIT dictó la Resolución General N.º 47/2026, estableciendo obligaciones de información respecto de determinadas transacciones con criptoactivos. La norma contempla, entre otras operaciones, compra, venta, tenencia, transferencias, donaciones, herencias, legados y otras formas de transmisión.
Es decir:
el hecho de que un activo sea digital y esté registrado en una blockchain no significa que sea jurídicamente invisible.
🧠 Entonces, ¿cómo se determina quién es realmente el dueño?
Yo lo resumiría en 5 preguntas jurídicas:
1️⃣ ¿Quién adquirió el activo?
¿Quién compró esos Bitcoin?
2️⃣ ¿Con qué dinero fueron adquiridos?
Esto puede ayudar a establecer el origen patrimonial.
3️⃣ ¿Quién controla la wallet?
¿Quién posee las claves o tiene capacidad efectiva para autorizar las operaciones?
4️⃣ ¿En qué carácter controla la wallet?
¿Es propietario?
¿Custodio?
¿Mandatario?
¿Representante?
¿O obtuvo el acceso ilícitamente?
5️⃣ ¿Qué evidencia existe?
Porque una dirección blockchain no necesariamente lleva nombre y apellido.
La propiedad puede tener que reconstruirse mediante evidencia digital + evidencia documental + evidencia financiera + contexto jurídico.
🔥 LA GRAN CONCLUSIÓN
Y acá está la frase que yo pondría casi al final del artículo:
En el mundo cripto, controlar una wallet puede darte el poder técnico para mover un activo. Pero demostrar que sos su legítimo propietario es una cuestión jurídica.
La blockchain puede demostrar que una transacción ocurrió.
Puede demostrar desde qué dirección salió.
Puede demostrar a qué dirección llegó.
Pero no necesariamente cuenta toda la historia jurídica que existe detrás de esa transacción.
Por eso, cuando alguien dice:
“Nadie puede saber que esos Bitcoin son míos porque mi nombre no aparece en la blockchain.”
La respuesta jurídica es:
No necesariamente.
La blockchain puede ser solo una pieza del rompecabezas.
Y en Paraguay, además, el hecho de que la DNIT ya contemple expresamente determinadas operaciones con criptoactivos demuestra que el ecosistema comienza a interactuar cada vez más con las obligaciones jurídicas y tributarias tradicionales.
🚨 FRASE DE CIERRE
Tu Bitcoin puede estar en una dirección.
Pero la pregunta “¿de quién es?” no se responde solamente con una clave privada.
Se responde con control, adquisición, evidencia y Derecho.
Y esa diferencia puede ser decisiva en un:
divorcio, sucesión, embargo, fraude, conflicto contractual o investigación penal.
$BTC
$ETH
$BNB
#Bitcoin #Criptomonedas #Crypto #DerechoYCripto #CryptoLaw
14
2
2
118
·
--
Artículo
¿QUÉ PASA SI ALGUIEN USA TU WALLET PARA COMETER UN DELITO?Te ofrecen:
“Te pago G. 500.000 si me prestás tu wallet para recibir unos USDT.”
¿Qué harías?
Quizás alguien piense:
“¿Qué problema puede haber? Yo solamente recibo el dinero y después lo envío.”
Pero en el mundo de los activos digitales existe una pregunta que deberías hacerte antes de aceptar:
¿POR QUÉ NECESITAN MI WALLET?
Porque si esos fondos provienen de una estafa, fraude u otra actividad ilícita, la dirección que utilizaste puede terminar formando parte de una investigación.
🧩 EL DINERO PUEDE TENER UN RECORRIDO
Imaginemos:
Una persona es víctima de una estafa.
Pierde:
USD 20.000 en USDT.
Los fondos llegan a:
Wallet A
Pero Wallet A pertenece a otra persona.
Esta persona recibió una propuesta:
“Recibí estos USDT y después enviámelos a otra dirección. Te pago una comisión.”
Entonces:
Víctima
↓
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede registrar ese recorrido.
Y entonces aparece una pregunta:
¿QUIÉN CONTROLABA WALLET A?
🔎 LA BLOCKCHAIN PUEDE CONVERTIRSE EN UNA PIEZA DE LA INVESTIGACIÓN
Una transacción puede aportar información sobre:
dirección de origen;dirección de destino;cantidad;fecha;hora;hash o TXID;movimientos posteriores.
El FBI recomienda precisamente conservar direcciones de wallets, cantidades, fechas, horas y transaction IDs al denunciar determinados fraudes relacionados con criptomonedas.
Por eso, una wallet no es simplemente un lugar donde “guardamos crypto”.
También puede dejar un historial de movimientos.
⚠️ “PERO YO NO SABÍA QUE ERA DINERO ILÍCITO”
Esta es una cuestión fundamental.
No podemos afirmar automáticamente:
“Si tu wallet recibió dinero ilícito, sos culpable.”
Eso sería incorrecto.
Pero tampoco podemos afirmar:
“Si no sabías, nunca vas a tener ningún problema.”
La situación depende de las circunstancias concretas y de la legislación aplicable.
En una investigación pueden analizarse cuestiones como:
¿Quién te pidió recibir el dinero?
¿Qué te prometió?
¿Cuánto te pagó?
¿Qué relación tenías con esa persona?
¿Cuántas operaciones realizaste?
¿Qué hiciste después de recibir los fondos?
¿Intentaste ocultar el origen?
¿Existían señales evidentes de irregularidad?
La conducta concreta importa.
⚖️ ¿CUÁNDO PUEDE APARECER EL PROBLEMA PENAL?
En Paraguay, SEPRELAD explica que el lavado de activos comprende conductas vinculadas con ocultar o disimular la procedencia de bienes provenientes de determinados hechos ilícitos, así como conductas que puedan frustrar o poner en peligro el conocimiento de su procedencia, ubicación, hallazgo, comiso o secuestro.
Por eso, cuando una persona conscientemente participa en el movimiento de fondos de origen ilícito, la situación puede adquirir una dimensión penal.
Pero:
Cada caso debe analizarse individualmente.
No toda persona que aparece en el recorrido de una transacción tiene automáticamente la misma responsabilidad.
🏦 ¿Y SI EL DINERO TERMINA EN UN EXCHANGE?
Entonces puede aparecer otro elemento de investigación.
Si una wallet recibe fondos y posteriormente los envía a una plataforma que identifica a sus usuarios, puede existir información adicional que permita vincular determinadas operaciones con una persona.
Eso puede generar una cadena:
BLOCKCHAIN
↓
WALLET
↓
EXCHANGE
↓
CUENTA IDENTIFICADA
↓
PERSONA
No siempre ocurre así.
Pero es una de las razones por las cuales el análisis de activos virtuales puede ser relevante en una investigación financiera.
🕵️♀️ LA PREGUNTA DEL INVESTIGADOR
Si una persona recibió dinero y lo transfirió inmediatamente, puede aparecer una pregunta:
“¿Por qué?”
Y si además recibió una comisión:
“¿Por qué te pagaban?”
Si lo hizo repetidamente:
“¿Cuántas veces ocurrió?”
Si las operaciones estaban vinculadas a personas diferentes:
“¿Qué relación existe entre ellas?”
Si los fondos terminaron vinculados con un fraude:
“¿Qué sabía la persona que controlaba la wallet?”
La blockchain puede mostrar el movimiento.
La investigación busca comprender:
EL CONTEXTO DEL MOVIMIENTO.
🚨 UNA REGLA QUE DEBERÍAS RECORDAR
Si alguien te dice:
“Prestame tu wallet.”
“Recibí estos USDT.”
“Mandálos después a esta otra dirección.”
“No preguntes de dónde vienen.”
“Te pago por hacerlo.”
NO LO HAGAS.
No importa si te dicen que es:
una comisión;un trabajo;un favor;una operación P2P;una inversión;una transferencia internacional.
Si no podés explicar claramente:
ORIGEN + MOTIVO + DESTINO
no deberías participar.
🇵🇾 UN TEMA QUE YA ESTÁ SIENDO ANALIZADO
Paraguay viene fortaleciendo sus capacidades en materia de activos virtuales y delitos financieros.
SEPRELAD informó en marzo de 2026 sobre capacitación específica relacionada con criptomonedas y tendencias financieras ilícitas, incluyendo tipologías de delitos financieros vinculados con activos virtuales.
También informó sobre participación en espacios regionales donde se analizaron técnicas de investigación y recuperación de activos virtuales y la identificación del beneficiario final en operaciones con criptomonedas.
Esto demuestra que el análisis del movimiento de activos digitales ya forma parte de las discusiones modernas de prevención e investigación financiera.
🧠 ¿Y SI REALMENTE FUISTE UTILIZADO SIN SABERLO?
Ahí vuelve a aparecer una palabra que es fundamental en cualquier investigación:
PRUEBA.
Guardá:
conversaciones;
correos;
comprobantes;
datos de la operación;
TXID;
direcciones de las wallets;
información del exchange;
datos de quien te pidió realizar la operación.
Porque si realmente no conocías el origen ilícito de los fondos, el contexto y la evidencia pueden ser fundamentales para explicar tu participación.
🔥 LA GRAN LECCIÓN
No prestes tu wallet para mover dinero que no podés justificar.
Porque:
UNA WALLET PUEDE SER UNA HERRAMIENTA FINANCIERA.
Pero también:
PUEDE CONVERTIRSE EN UNA PIEZA DE EVIDENCIA.
Y en una investigación no solamente importa:
“¿A dónde fue el dinero?”
También importa:
“¿Quién lo recibió?”
“¿Quién lo envió?”
“¿Quién lo controlaba?”
“¿Por qué lo movió?”
“¿Qué sabía?”
🚨 PARA RECORDAR
NO PRESTES TU WALLET PARA MOVER DINERO QUE NO PODÉS EXPLICAR.
NO ACEPTES COMISIONES POR RECIBIR Y REENVIAR CRIPTOACTIVOS DE ORIGEN DESCONOCIDO.
Y NO SUPONGAS QUE UNA TRANSACCIÓN DIGITAL NO DEJA RASTRO.
Porque en el mundo blockchain:
SEGUIR EL DINERO TAMBIÉN PUEDE SIGNIFICAR SEGUIR LAS RESPONSABILIDADES.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Crypto #Blockchain #CryptoLaw #DerechoYCripto #DelitosInformaticos
¿QUÉ PASA SI ALGUIEN USA TU WALLET PARA COMETER UN DELITO?
Te ofrecen:
“Te pago G. 500.000 si me prestás tu wallet para recibir unos USDT.”
¿Qué harías?
Quizás alguien piense:
“¿Qué problema puede haber? Yo solamente recibo el dinero y después lo envío.”
Pero en el mundo de los activos digitales existe una pregunta que deberías hacerte antes de aceptar:
¿POR QUÉ NECESITAN MI WALLET?
Porque si esos fondos provienen de una estafa, fraude u otra actividad ilícita, la dirección que utilizaste puede terminar formando parte de una investigación.
🧩 EL DINERO PUEDE TENER UN RECORRIDO
Imaginemos:
Una persona es víctima de una estafa.
Pierde:
USD 20.000 en USDT.
Los fondos llegan a:
Wallet A
Pero Wallet A pertenece a otra persona.
Esta persona recibió una propuesta:
“Recibí estos USDT y después enviámelos a otra dirección. Te pago una comisión.”
Entonces:
Víctima
↓
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede registrar ese recorrido.
Y entonces aparece una pregunta:
¿QUIÉN CONTROLABA WALLET A?
🔎 LA BLOCKCHAIN PUEDE CONVERTIRSE EN UNA PIEZA DE LA INVESTIGACIÓN
Una transacción puede aportar información sobre:
dirección de origen;dirección de destino;cantidad;fecha;hora;hash o TXID;movimientos posteriores.
El FBI recomienda precisamente conservar direcciones de wallets, cantidades, fechas, horas y transaction IDs al denunciar determinados fraudes relacionados con criptomonedas.
Por eso, una wallet no es simplemente un lugar donde “guardamos crypto”.
También puede dejar un historial de movimientos.
⚠️ “PERO YO NO SABÍA QUE ERA DINERO ILÍCITO”
Esta es una cuestión fundamental.
No podemos afirmar automáticamente:
“Si tu wallet recibió dinero ilícito, sos culpable.”
Eso sería incorrecto.
Pero tampoco podemos afirmar:
“Si no sabías, nunca vas a tener ningún problema.”
La situación depende de las circunstancias concretas y de la legislación aplicable.
En una investigación pueden analizarse cuestiones como:
¿Quién te pidió recibir el dinero?
¿Qué te prometió?
¿Cuánto te pagó?
¿Qué relación tenías con esa persona?
¿Cuántas operaciones realizaste?
¿Qué hiciste después de recibir los fondos?
¿Intentaste ocultar el origen?
¿Existían señales evidentes de irregularidad?
La conducta concreta importa.
⚖️ ¿CUÁNDO PUEDE APARECER EL PROBLEMA PENAL?
En Paraguay, SEPRELAD explica que el lavado de activos comprende conductas vinculadas con ocultar o disimular la procedencia de bienes provenientes de determinados hechos ilícitos, así como conductas que puedan frustrar o poner en peligro el conocimiento de su procedencia, ubicación, hallazgo, comiso o secuestro.
Por eso, cuando una persona conscientemente participa en el movimiento de fondos de origen ilícito, la situación puede adquirir una dimensión penal.
Pero:
Cada caso debe analizarse individualmente.
No toda persona que aparece en el recorrido de una transacción tiene automáticamente la misma responsabilidad.
🏦 ¿Y SI EL DINERO TERMINA EN UN EXCHANGE?
Entonces puede aparecer otro elemento de investigación.
Si una wallet recibe fondos y posteriormente los envía a una plataforma que identifica a sus usuarios, puede existir información adicional que permita vincular determinadas operaciones con una persona.
Eso puede generar una cadena:
BLOCKCHAIN
↓
WALLET
↓
EXCHANGE
↓
CUENTA IDENTIFICADA
↓
PERSONA
No siempre ocurre así.
Pero es una de las razones por las cuales el análisis de activos virtuales puede ser relevante en una investigación financiera.
🕵️♀️ LA PREGUNTA DEL INVESTIGADOR
Si una persona recibió dinero y lo transfirió inmediatamente, puede aparecer una pregunta:
“¿Por qué?”
Y si además recibió una comisión:
“¿Por qué te pagaban?”
Si lo hizo repetidamente:
“¿Cuántas veces ocurrió?”
Si las operaciones estaban vinculadas a personas diferentes:
“¿Qué relación existe entre ellas?”
Si los fondos terminaron vinculados con un fraude:
“¿Qué sabía la persona que controlaba la wallet?”
La blockchain puede mostrar el movimiento.
La investigación busca comprender:
EL CONTEXTO DEL MOVIMIENTO.
🚨 UNA REGLA QUE DEBERÍAS RECORDAR
Si alguien te dice:
“Prestame tu wallet.”
“Recibí estos USDT.”
“Mandálos después a esta otra dirección.”
“No preguntes de dónde vienen.”
“Te pago por hacerlo.”
NO LO HAGAS.
No importa si te dicen que es:
una comisión;un trabajo;un favor;una operación P2P;una inversión;una transferencia internacional.
Si no podés explicar claramente:
ORIGEN + MOTIVO + DESTINO
no deberías participar.
🇵🇾 UN TEMA QUE YA ESTÁ SIENDO ANALIZADO
Paraguay viene fortaleciendo sus capacidades en materia de activos virtuales y delitos financieros.
SEPRELAD informó en marzo de 2026 sobre capacitación específica relacionada con criptomonedas y tendencias financieras ilícitas, incluyendo tipologías de delitos financieros vinculados con activos virtuales.
También informó sobre participación en espacios regionales donde se analizaron técnicas de investigación y recuperación de activos virtuales y la identificación del beneficiario final en operaciones con criptomonedas.
Esto demuestra que el análisis del movimiento de activos digitales ya forma parte de las discusiones modernas de prevención e investigación financiera.
🧠 ¿Y SI REALMENTE FUISTE UTILIZADO SIN SABERLO?
Ahí vuelve a aparecer una palabra que es fundamental en cualquier investigación:
PRUEBA.
Guardá:
conversaciones;
correos;
comprobantes;
datos de la operación;
TXID;
direcciones de las wallets;
información del exchange;
datos de quien te pidió realizar la operación.
Porque si realmente no conocías el origen ilícito de los fondos, el contexto y la evidencia pueden ser fundamentales para explicar tu participación.
🔥 LA GRAN LECCIÓN
No prestes tu wallet para mover dinero que no podés justificar.
Porque:
UNA WALLET PUEDE SER UNA HERRAMIENTA FINANCIERA.
Pero también:
PUEDE CONVERTIRSE EN UNA PIEZA DE EVIDENCIA.
Y en una investigación no solamente importa:
“¿A dónde fue el dinero?”
También importa:
“¿Quién lo recibió?”
“¿Quién lo envió?”
“¿Quién lo controlaba?”
“¿Por qué lo movió?”
“¿Qué sabía?”
🚨 PARA RECORDAR
NO PRESTES TU WALLET PARA MOVER DINERO QUE NO PODÉS EXPLICAR.
NO ACEPTES COMISIONES POR RECIBIR Y REENVIAR CRIPTOACTIVOS DE ORIGEN DESCONOCIDO.
Y NO SUPONGAS QUE UNA TRANSACCIÓN DIGITAL NO DEJA RASTRO.
Porque en el mundo blockchain:
SEGUIR EL DINERO TAMBIÉN PUEDE SIGNIFICAR SEGUIR LAS RESPONSABILIDADES.
$BTC
$ETH
$BNB
#Crypto #Blockchain #CryptoLaw #DerechoYCripto #DelitosInformaticos
“Te pago G. 500.000 si me prestás tu wallet para recibir unos USDT.”
¿Qué harías?
Quizás alguien piense:
“¿Qué problema puede haber? Yo solamente recibo el dinero y después lo envío.”
Pero en el mundo de los activos digitales existe una pregunta que deberías hacerte antes de aceptar:
¿POR QUÉ NECESITAN MI WALLET?
Porque si esos fondos provienen de una estafa, fraude u otra actividad ilícita, la dirección que utilizaste puede terminar formando parte de una investigación.
🧩 EL DINERO PUEDE TENER UN RECORRIDO
Imaginemos:
Una persona es víctima de una estafa.
Pierde:
USD 20.000 en USDT.
Los fondos llegan a:
Wallet A
Pero Wallet A pertenece a otra persona.
Esta persona recibió una propuesta:
“Recibí estos USDT y después enviámelos a otra dirección. Te pago una comisión.”
Entonces:
Víctima
↓
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede registrar ese recorrido.
Y entonces aparece una pregunta:
¿QUIÉN CONTROLABA WALLET A?
🔎 LA BLOCKCHAIN PUEDE CONVERTIRSE EN UNA PIEZA DE LA INVESTIGACIÓN
Una transacción puede aportar información sobre:
dirección de origen;dirección de destino;cantidad;fecha;hora;hash o TXID;movimientos posteriores.
El FBI recomienda precisamente conservar direcciones de wallets, cantidades, fechas, horas y transaction IDs al denunciar determinados fraudes relacionados con criptomonedas.
Por eso, una wallet no es simplemente un lugar donde “guardamos crypto”.
También puede dejar un historial de movimientos.
⚠️ “PERO YO NO SABÍA QUE ERA DINERO ILÍCITO”
Esta es una cuestión fundamental.
No podemos afirmar automáticamente:
“Si tu wallet recibió dinero ilícito, sos culpable.”
Eso sería incorrecto.
Pero tampoco podemos afirmar:
“Si no sabías, nunca vas a tener ningún problema.”
La situación depende de las circunstancias concretas y de la legislación aplicable.
En una investigación pueden analizarse cuestiones como:
¿Quién te pidió recibir el dinero?
¿Qué te prometió?
¿Cuánto te pagó?
¿Qué relación tenías con esa persona?
¿Cuántas operaciones realizaste?
¿Qué hiciste después de recibir los fondos?
¿Intentaste ocultar el origen?
¿Existían señales evidentes de irregularidad?
La conducta concreta importa.
⚖️ ¿CUÁNDO PUEDE APARECER EL PROBLEMA PENAL?
En Paraguay, SEPRELAD explica que el lavado de activos comprende conductas vinculadas con ocultar o disimular la procedencia de bienes provenientes de determinados hechos ilícitos, así como conductas que puedan frustrar o poner en peligro el conocimiento de su procedencia, ubicación, hallazgo, comiso o secuestro.
Por eso, cuando una persona conscientemente participa en el movimiento de fondos de origen ilícito, la situación puede adquirir una dimensión penal.
Pero:
Cada caso debe analizarse individualmente.
No toda persona que aparece en el recorrido de una transacción tiene automáticamente la misma responsabilidad.
🏦 ¿Y SI EL DINERO TERMINA EN UN EXCHANGE?
Entonces puede aparecer otro elemento de investigación.
Si una wallet recibe fondos y posteriormente los envía a una plataforma que identifica a sus usuarios, puede existir información adicional que permita vincular determinadas operaciones con una persona.
Eso puede generar una cadena:
BLOCKCHAIN
↓
WALLET
↓
EXCHANGE
↓
CUENTA IDENTIFICADA
↓
PERSONA
No siempre ocurre así.
Pero es una de las razones por las cuales el análisis de activos virtuales puede ser relevante en una investigación financiera.
🕵️♀️ LA PREGUNTA DEL INVESTIGADOR
Si una persona recibió dinero y lo transfirió inmediatamente, puede aparecer una pregunta:
“¿Por qué?”
Y si además recibió una comisión:
“¿Por qué te pagaban?”
Si lo hizo repetidamente:
“¿Cuántas veces ocurrió?”
Si las operaciones estaban vinculadas a personas diferentes:
“¿Qué relación existe entre ellas?”
Si los fondos terminaron vinculados con un fraude:
“¿Qué sabía la persona que controlaba la wallet?”
La blockchain puede mostrar el movimiento.
La investigación busca comprender:
EL CONTEXTO DEL MOVIMIENTO.
🚨 UNA REGLA QUE DEBERÍAS RECORDAR
Si alguien te dice:
“Prestame tu wallet.”
“Recibí estos USDT.”
“Mandálos después a esta otra dirección.”
“No preguntes de dónde vienen.”
“Te pago por hacerlo.”
NO LO HAGAS.
No importa si te dicen que es:
una comisión;un trabajo;un favor;una operación P2P;una inversión;una transferencia internacional.
Si no podés explicar claramente:
ORIGEN + MOTIVO + DESTINO
no deberías participar.
🇵🇾 UN TEMA QUE YA ESTÁ SIENDO ANALIZADO
Paraguay viene fortaleciendo sus capacidades en materia de activos virtuales y delitos financieros.
SEPRELAD informó en marzo de 2026 sobre capacitación específica relacionada con criptomonedas y tendencias financieras ilícitas, incluyendo tipologías de delitos financieros vinculados con activos virtuales.
También informó sobre participación en espacios regionales donde se analizaron técnicas de investigación y recuperación de activos virtuales y la identificación del beneficiario final en operaciones con criptomonedas.
Esto demuestra que el análisis del movimiento de activos digitales ya forma parte de las discusiones modernas de prevención e investigación financiera.
🧠 ¿Y SI REALMENTE FUISTE UTILIZADO SIN SABERLO?
Ahí vuelve a aparecer una palabra que es fundamental en cualquier investigación:
PRUEBA.
Guardá:
conversaciones;
correos;
comprobantes;
datos de la operación;
TXID;
direcciones de las wallets;
información del exchange;
datos de quien te pidió realizar la operación.
Porque si realmente no conocías el origen ilícito de los fondos, el contexto y la evidencia pueden ser fundamentales para explicar tu participación.
🔥 LA GRAN LECCIÓN
No prestes tu wallet para mover dinero que no podés justificar.
Porque:
UNA WALLET PUEDE SER UNA HERRAMIENTA FINANCIERA.
Pero también:
PUEDE CONVERTIRSE EN UNA PIEZA DE EVIDENCIA.
Y en una investigación no solamente importa:
“¿A dónde fue el dinero?”
También importa:
“¿Quién lo recibió?”
“¿Quién lo envió?”
“¿Quién lo controlaba?”
“¿Por qué lo movió?”
“¿Qué sabía?”
🚨 PARA RECORDAR
NO PRESTES TU WALLET PARA MOVER DINERO QUE NO PODÉS EXPLICAR.
NO ACEPTES COMISIONES POR RECIBIR Y REENVIAR CRIPTOACTIVOS DE ORIGEN DESCONOCIDO.
Y NO SUPONGAS QUE UNA TRANSACCIÓN DIGITAL NO DEJA RASTRO.
Porque en el mundo blockchain:
SEGUIR EL DINERO TAMBIÉN PUEDE SIGNIFICAR SEGUIR LAS RESPONSABILIDADES.
$BTC
$ETH
$BNB
#Crypto #Blockchain #CryptoLaw #DerechoYCripto #DelitosInformaticos
1
313
·
--
Lee y gana 🧧🧧🧧🧧🧧🧧
Lee y gana 🧧🧧🧧🧧🧧🧧
PatyMac
·
--
¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
Hay una pregunta que aparece cada vez con más frecuencia:
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
$ETH
$SOL
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
$ETH
$SOL
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
58
·
--
Artículo
¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?Hay una pregunta que aparece cada vez con más frecuencia:
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
Hay una pregunta que aparece cada vez con más frecuencia:
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
$ETH
$SOL
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
$ETH
$SOL
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
310
3
26
310
·
--
Artículo
RIESGO CRIPTO: POR QUÉ PROTEGER TUS ACTIVOS DIGITALES YA NO ES SOLO UNA CUESTIÓN TECNOLÓGICALa seguridad de una criptomoneda no depende únicamente de la blockchain. También depende de quién custodia tus activos, qué estás firmando, quién controla el protocolo, qué información verificás y qué decisiones toma la organización detrás de la operación.
Durante mucho tiempo, cuando se hablaba de seguridad en criptomonedas, la conversación parecía reducirse a unas pocas preguntas:
¿Dónde guardo mi Bitcoin?
¿Uso una hardware wallet?
¿Tengo activado el 2FA?
¿Mi contraseña es suficientemente segura?
Todas son preguntas importantes.
Pero hoy son insuficientes.
El riesgo cripto se ha convertido en un problema multidimensional en el que confluyen tecnología, finanzas, gobernanza, regulación, custodia y comportamiento humano.
Y esa es, probablemente, una de las mayores lecciones que deja el análisis de los grandes incidentes del ecosistema.
En cripto, la seguridad no termina en la blockchain. Comienza mucho antes de firmar una transacción.
1. ¿Por qué el riesgo cripto es diferente?
En las finanzas tradicionales existen intermediarios y mecanismos institucionales que pueden intervenir ante determinados eventos: bancos, cámaras de compensación, custodios regulados, procedimientos de reversión, controles internos y autoridades supervisoras.
En blockchain, muchas operaciones son irreversibles por diseño.
Si una persona firma una transacción maliciosa y la red la confirma, no existe necesariamente una autoridad central capaz de pulsar un botón y devolver los fondos.
A esto se suma otra característica:
La infraestructura financiera y la infraestructura tecnológica están profundamente conectadas.
Una vulnerabilidad informática puede transformarse en una pérdida financiera inmediata.
Un error humano puede convertirse en una transferencia irreversible.
Una mala configuración de un contrato inteligente puede permitir el drenaje de activos.
Una falla de gobernanza puede terminar produciendo una crisis técnica.
Y una decisión regulatoria puede modificar completamente el riesgo de operar con determinado activo o proveedor.
Por eso el riesgo cripto debe analizarse como un ecosistema de riesgos interconectados.
2. Las cinco grandes categorías del riesgo cripto
Una manera útil de organizar este universo es dividirlo en cinco categorías:
1️⃣ Riesgo de mercado
Es el riesgo de que el valor de un activo cambie de manera adversa.
En cripto puede verse amplificado por:
alta volatilidad;apalancamiento;liquidaciones automáticas;mercados con menor profundidad;concentración de posiciones;movimientos bruscos de liquidez.
Una posición apalancada puede ser liquidada con movimientos relativamente pequeños del activo subyacente.
Por eso rentabilidad potencial y riesgo de pérdida deben analizarse conjuntamente.
2️⃣ Riesgo de custodia
La pregunta fundamental es:
¿Quién controla realmente las claves?
Cuando utilizás un exchange centralizado, normalmente estás aceptando un riesgo de contraparte.
No solamente estás comprando un activo.
También estás confiando en una organización para custodiarlo y permitirte disponer de él.
Y aquí aparece una de las grandes lecciones de FTX.
3. FTX: cuando el riesgo de contraparte se convierte en una crisis
El colapso de FTX en 2022 demostró que una plataforma sofisticada, conocida mundialmente y con una enorme base de usuarios puede presentar graves deficiencias de control.
Investigaciones posteriores documentaron mezcla de activos de clientes y fondos corporativos, además de deficiencias importantes en gobierno, contabilidad, gestión de activos digitales y controles internos.
La CFTC señaló posteriormente que FTX permitió que Alameda accediera a depósitos de clientes y mezclara activos de clientes con activos propios.
La lección no es:
“Nunca uses un exchange.”
La lección es mucho más precisa:
Custodia significa riesgo de contraparte.
Antes de confiar activos a un custodio, hay que preguntarse:
¿Existe segregación de activos?¿Hay controles internos?¿Existen auditorías independientes?¿Cómo funciona la gobernanza?¿Qué ocurre ante una insolvencia?¿Existe evidencia verificable de reservas?¿Quién controla las claves?
La confianza no reemplaza a los controles.
4. Riesgo de protocolo: cuando el código también puede fallar
Una blockchain puede funcionar perfectamente y, sin embargo, un protocolo construido sobre ella puede contener vulnerabilidades.
Entre los riesgos conocidos se encuentran:
🔴 Reentrancy
Un contrato puede ser explotado cuando una función permite llamadas externas que vuelven a ingresar al contrato antes de que el estado haya sido actualizado correctamente.
🔴 Manipulación de oráculos
Muchos protocolos necesitan información externa, especialmente precios.
Si un atacante consigue manipular la información que utiliza un protocolo, puede provocar liquidaciones, préstamos o intercambios en condiciones artificiales.
🔴 Flash loans
Los préstamos flash permiten obtener grandes cantidades de capital temporalmente sin aportar garantías tradicionales, siempre que la operación se complete dentro de la misma transacción.
Son herramientas legítimas.
Pero una vulnerabilidad puede permitir utilizarlos para amplificar determinados ataques de manipulación.
🔴 Privilegios administrativos
Un protocolo puede tener funciones especiales controladas por administradores.
Si esas facultades están excesivamente concentradas, existe un punto crítico de fallo.
Por eso no basta con preguntar:
“¿El contrato está auditado?”
También hay que preguntar:
“¿Quién puede modificarlo?”
5. El peligro invisible: las aprobaciones infinitas
Existe otro riesgo que muchas personas desconocen.
Cuando interactuás con determinados contratos inteligentes, podés otorgar una autorización para que ese contrato gaste tus tokens.
Algunas interfaces solicitan una aprobación por una cantidad muy elevada o incluso ilimitada.
El problema aparece si el contrato aprobado posteriormente es comprometido.
La autorización previamente otorgada puede convertirse en una vía para transferir activos.
Por eso una buena práctica de seguridad es:
Revisar periódicamente las aprobaciones de tokens y revocar aquellas que ya no necesitás.
No todo ataque requiere robar tu clave privada.
A veces el atacante aprovecha una autorización que vos mismo concediste.
6. Hardware wallet: una gran defensa, pero no una armadura mágica
Las hardware wallets ofrecen una capa de protección extremadamente importante.
Pero no convierten automáticamente cualquier interacción en segura.
El caso de Ledger Connect Kit, ocurrido en diciembre de 2023, es un excelente ejemplo.
Un atacante obtuvo acceso a una cuenta NPMJS vinculada a un antiguo empleado de Ledger mediante phishing y publicó una versión maliciosa del Connect Kit. El código podía engañar a usuarios de DApps para que firmaran transacciones que drenaban fondos.
Y aquí existe una distinción fundamental:
El problema no fue que la criptografía de la hardware wallet “se rompiera”.
El ataque comprometió una capa de software e interfaz utilizada para interactuar con aplicaciones descentralizadas.
Ledger señaló que el exploit no afectó la integridad de sus dispositivos hardware ni de Ledger Live, sino a DApps de terceros que utilizaban el Connect Kit comprometido.
La lección es poderosa:
Una hardware wallet reduce determinados riesgos, pero no elimina el riesgo de firmar una operación maliciosa.
Por eso hay que mirar qué estamos firmando, no solamente qué dispositivo estamos utilizando.
7. Multifirma: más seguridad no significa seguridad absoluta
La multifirma es una herramienta fundamental para organizaciones y tesorerías.
La lógica es sencilla:
una sola persona no debería poder mover todos los fondos.
Pero existe una advertencia:
La seguridad de una multifirma depende también de su proceso de firma.
El hackeo de Bybit de febrero de 2025 lo demostró.
Según la investigación comunicada por Bybit, las credenciales de un desarrollador de Safe fueron comprometidas, permitiendo que el atacante accediera a la infraestructura y engañara a los firmantes para aprobar una transacción maliciosa.
Bybit explicó que el ataque involucró una interfaz comprometida que permitió manipular la visualización de la transacción que estaban aprobando los firmantes.
La enseñanza es enorme:
Multifirma no significa “firmar sin mirar”.
Una organización debería implementar:
verificación fuera de banda;separación de funciones;revisión independiente;límites de transacción;políticas de cambio;controles sobre la interfaz de firma;procedimientos de emergencia.
8. SIM swap, phishing y el enemigo que no necesita hackear tu blockchain
Existe un tipo de ataque particularmente interesante porque no necesita explotar el protocolo.
Explota a la persona.
SIM swap
El atacante consigue trasladar el número telefónico de la víctima a otra SIM y puede utilizarlo para interceptar determinados mecanismos de autenticación.
Por eso, cuando sea posible, es preferible utilizar métodos de autenticación más resistentes al phishing, como llaves de seguridad físicas, en lugar de depender exclusivamente de SMS.
Phishing
El atacante puede hacerse pasar por:
un exchange;un banco;un soporte técnico;un protocolo;un compañero de trabajo;un ejecutivo;una empresa conocida.
El objetivo puede ser conseguir:
credenciales;códigos;autorizaciones;claves;información sensible;o directamente una firma blockchain.
Y aquí aparece una regla de oro:
Toda solicitud inesperada relacionada con criptomonedas debe ser tratada inicialmente como potencial ingeniería social hasta que se verifique por un canal independiente.
9. Threat Modeling: pensar como el atacante
Una de las mejores herramientas para mejorar la seguridad no es un software.
Es el modelado de amenazas.
La idea es cambiar la pregunta.
En lugar de preguntar solamente:
“¿Cómo protejo mi wallet?”
preguntá:
¿Quién soy como objetivo?
¿Tengo grandes cantidades?
¿Trabajo con activos digitales?
¿Tengo acceso a fondos de terceros?
¿Soy administrador de una tesorería?
¿Quién podría querer atacarme?
¿Un estafador?
¿Un grupo organizado?
¿Un atacante técnico?
¿Alguien que busca mis credenciales?
¿Un insider?
¿Qué vector utilizaría?
¿Phishing?
¿SIM swap?
¿Malware?
¿Ingeniería social?
¿Un contrato malicioso?
¿Una interfaz comprometida?
¿Una vulnerabilidad de protocolo?
Pensar de esta manera permite construir defensas antes de que ocurra el incidente.
10. La gran lección: muchas fallas empiezan como fallas de gobernanza
Esta es, quizás, la conclusión más importante.
Un incidente puede terminar siendo técnico.
Pero su origen puede haber sido organizacional.
Por ejemplo:
Un empleado conserva acceso después de abandonar una empresa.
Nadie revisa las autorizaciones.
No existe segregación de funciones.
Una sola persona tiene demasiado poder.
No existe un procedimiento para verificar transacciones.
No se realizan simulaciones.
No existe un plan de respuesta ante incidentes.
Entonces ocurre el ataque.
Y todos dicen:
“Fue un hack.”
Pero el análisis profundo puede revelar otra cosa:
El hack fue el último eslabón de una cadena de fallas de control.
El caso Ledger Connect Kit es ilustrativo: el acceso de un antiguo empleado a NPMJS no había sido revocado correctamente, lo que contribuyó al incidente.
Por eso la gobernanza es parte de la ciberseguridad.
11. ¿Cómo debería gestionar el riesgo una organización?
Una empresa que trabaja con criptoactivos debería pensar en un verdadero marco de gobierno de riesgo digital.
Entre sus componentes deberían encontrarse:
📌 Política de tesorería
Definir cuánto puede exponerse la organización a cada clase de activo.
📌 Política de custodia
Determinar qué custodios están autorizados y bajo qué controles.
📌 Segregación de funciones
Quien inicia una operación no debería necesariamente ser quien la aprueba.
📌 Multifirma
Reducir el riesgo de que una sola persona pueda comprometer los fondos.
📌 Límites de transacción
No todas las operaciones deberían tener la misma autorización.
📌 Capacitación
Los empleados deben aprender a reconocer phishing, suplantaciones e ingeniería social.
📌 Simulaciones
Una organización debería probar qué sucede cuando pierde acceso, detecta una transacción sospechosa o identifica un compromiso de credenciales.
📌 Gestión de incidentes
Debe existir un procedimiento definido antes de que ocurra el ataque.
12. Y después aparece la regulación
El riesgo cripto tampoco puede analizarse separado del Derecho.
En Estados Unidos intervienen distintos organismos según la naturaleza de la actividad.
La SEC tiene competencias relacionadas con valores y determinadas actividades vinculadas a crypto assets; la CFTC tiene competencias sobre commodities y derivados; y FinCEN tiene un papel central en materia AML/CFT para determinadas entidades. La jurisdicción depende de la actividad concreta, no simplemente de que algo sea “cripto”.
Además, el panorama regulatorio está evolucionando rápidamente.
🇺🇸 GENIUS Act
La GENIUS Act fue promulgada como ley federal estadounidense el 18 de julio de 2025 y establece un marco regulatorio para las payment stablecoins.
🇺🇸 CLARITY Act
La CLARITY Act busca establecer un marco federal de estructura de mercado para activos digitales y delimitar responsabilidades regulatorias.
Pero es importante actualizar este punto:
no debe presentarse como una ley vigente.
A agosto de 2026, el proyecto continúa su recorrido legislativo y el Senado ha postergado su consideración.
🇪🇺 MiCA
En Europa, MiCA —Markets in Crypto-Assets Regulation— establece reglas armonizadas para determinados criptoactivos y proveedores de servicios de criptoactivos, incluyendo requisitos de transparencia, autorización y supervisión.
🌎 FATF/GAFI
El FATF/GAFI continúa desarrollando estándares internacionales AML/CFT aplicables a activos virtuales y proveedores de servicios de activos virtuales.
Su actualización de julio de 2026 señaló que todavía existen importantes brechas de implementación y destacó riesgos crecientes relacionados con fraude, stablecoins, wallets no custodiadas, proveedores offshore y DeFi.
Esto demuestra que la regulación cripto ya no puede considerarse un elemento accesorio.
Forma parte de la arquitectura de gestión del riesgo.
13. ¿Qué hacer cuando el incidente ya ocurrió?
La peor estrategia es improvisar.
Una organización o usuario debería tener definido previamente un protocolo de respuesta.
Ante un incidente:
1. Contener
Evitar que el atacante continúe teniendo acceso.
2. Preservar y rastrear
Documentar transacciones, wallets, direcciones, hashes y movimientos de fondos.
3. Activar especialistas
Blockchain analytics, ciberseguridad, forense digital y asesoramiento jurídico, según la naturaleza del incidente.
4. Reportar
Determinar qué autoridades, proveedores, exchanges o entidades deben ser notificadas.
5. Comunicar
La comunicación debe ser coordinada, documentada y cuidadosamente gestionada.
La respuesta no termina cuando se detiene el ataque.
Después comienza otra etapa:
investigar qué ocurrió y evitar que vuelva a ocurrir.
14. La seguridad cripto es un sistema, no un dispositivo
Después de analizar estos riesgos, aparece una conclusión evidente.
No existe:
“la wallet más segura del mundo”.
Existe una combinación de:
tecnología;controles;procedimientos;capacitación;gobernanza;custodia;regulación;monitoreo;respuesta ante incidentes;y comportamiento humano.
Podés tener una hardware wallet excelente y firmar una transacción maliciosa.
Podés tener multifirma y ser engañado por una interfaz comprometida.
Podés tener una contraseña excelente y perder el control mediante ingeniería social.
Podés utilizar un exchange conocido y estar expuesto al riesgo de contraparte.
Podés tener un protocolo auditado y aun así enfrentar riesgos de oráculos, permisos administrativos o dependencias externas.
Por eso la pregunta correcta ya no es:
“¿Mi cripto está segura?”
La pregunta correcta es:
“¿Qué podría salir mal y qué controles tengo para evitarlo, detectarlo y responder?”
CONCLUSIÓN
La evolución del ecosistema cripto está obligando a cambiar también nuestra concepción de seguridad.
El riesgo ya no está únicamente en la blockchain.
Está en el exchange.
En el custodio.
En el smart contract.
En el oráculo.
En la interfaz.
En el teléfono.
En el correo electrónico.
En la persona que firma.
En quien administra las claves.
En quien toma las decisiones.
Y, muchas veces, en los controles que deberían haber existido antes de que ocurriera el incidente.
Por eso proteger activos digitales exige mucho más que una buena wallet.
Exige gestión integral del riesgo.
Y desde una perspectiva jurídica, esto abre un campo cada vez más importante: la intersección entre Derecho, activos digitales, ciberseguridad, prevención del fraude, gobernanza y gestión de riesgos.
Porque en el ecosistema cripto:
🔐 LA SEGURIDAD NO TERMINA EN LA BLOCKCHAIN.
COMIENZA MUCHO ANTES DE FIRMAR UNA TRANSACCIÓN.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#CryptoSecurity #CryptoRisk #GestiónDeRiesgos #Ciberseguridad #Custodia
RIESGO CRIPTO: POR QUÉ PROTEGER TUS ACTIVOS DIGITALES YA NO ES SOLO UNA CUESTIÓN TECNOLÓGICA
La seguridad de una criptomoneda no depende únicamente de la blockchain. También depende de quién custodia tus activos, qué estás firmando, quién controla el protocolo, qué información verificás y qué decisiones toma la organización detrás de la operación.
Durante mucho tiempo, cuando se hablaba de seguridad en criptomonedas, la conversación parecía reducirse a unas pocas preguntas:
¿Dónde guardo mi Bitcoin?
¿Uso una hardware wallet?
¿Tengo activado el 2FA?
¿Mi contraseña es suficientemente segura?
Todas son preguntas importantes.
Pero hoy son insuficientes.
El riesgo cripto se ha convertido en un problema multidimensional en el que confluyen tecnología, finanzas, gobernanza, regulación, custodia y comportamiento humano.
Y esa es, probablemente, una de las mayores lecciones que deja el análisis de los grandes incidentes del ecosistema.
En cripto, la seguridad no termina en la blockchain. Comienza mucho antes de firmar una transacción.
1. ¿Por qué el riesgo cripto es diferente?
En las finanzas tradicionales existen intermediarios y mecanismos institucionales que pueden intervenir ante determinados eventos: bancos, cámaras de compensación, custodios regulados, procedimientos de reversión, controles internos y autoridades supervisoras.
En blockchain, muchas operaciones son irreversibles por diseño.
Si una persona firma una transacción maliciosa y la red la confirma, no existe necesariamente una autoridad central capaz de pulsar un botón y devolver los fondos.
A esto se suma otra característica:
La infraestructura financiera y la infraestructura tecnológica están profundamente conectadas.
Una vulnerabilidad informática puede transformarse en una pérdida financiera inmediata.
Un error humano puede convertirse en una transferencia irreversible.
Una mala configuración de un contrato inteligente puede permitir el drenaje de activos.
Una falla de gobernanza puede terminar produciendo una crisis técnica.
Y una decisión regulatoria puede modificar completamente el riesgo de operar con determinado activo o proveedor.
Por eso el riesgo cripto debe analizarse como un ecosistema de riesgos interconectados.
2. Las cinco grandes categorías del riesgo cripto
Una manera útil de organizar este universo es dividirlo en cinco categorías:
1️⃣ Riesgo de mercado
Es el riesgo de que el valor de un activo cambie de manera adversa.
En cripto puede verse amplificado por:
alta volatilidad;apalancamiento;liquidaciones automáticas;mercados con menor profundidad;concentración de posiciones;movimientos bruscos de liquidez.
Una posición apalancada puede ser liquidada con movimientos relativamente pequeños del activo subyacente.
Por eso rentabilidad potencial y riesgo de pérdida deben analizarse conjuntamente.
2️⃣ Riesgo de custodia
La pregunta fundamental es:
¿Quién controla realmente las claves?
Cuando utilizás un exchange centralizado, normalmente estás aceptando un riesgo de contraparte.
No solamente estás comprando un activo.
También estás confiando en una organización para custodiarlo y permitirte disponer de él.
Y aquí aparece una de las grandes lecciones de FTX.
3. FTX: cuando el riesgo de contraparte se convierte en una crisis
El colapso de FTX en 2022 demostró que una plataforma sofisticada, conocida mundialmente y con una enorme base de usuarios puede presentar graves deficiencias de control.
Investigaciones posteriores documentaron mezcla de activos de clientes y fondos corporativos, además de deficiencias importantes en gobierno, contabilidad, gestión de activos digitales y controles internos.
La CFTC señaló posteriormente que FTX permitió que Alameda accediera a depósitos de clientes y mezclara activos de clientes con activos propios.
La lección no es:
“Nunca uses un exchange.”
La lección es mucho más precisa:
Custodia significa riesgo de contraparte.
Antes de confiar activos a un custodio, hay que preguntarse:
¿Existe segregación de activos?¿Hay controles internos?¿Existen auditorías independientes?¿Cómo funciona la gobernanza?¿Qué ocurre ante una insolvencia?¿Existe evidencia verificable de reservas?¿Quién controla las claves?
La confianza no reemplaza a los controles.
4. Riesgo de protocolo: cuando el código también puede fallar
Una blockchain puede funcionar perfectamente y, sin embargo, un protocolo construido sobre ella puede contener vulnerabilidades.
Entre los riesgos conocidos se encuentran:
🔴 Reentrancy
Un contrato puede ser explotado cuando una función permite llamadas externas que vuelven a ingresar al contrato antes de que el estado haya sido actualizado correctamente.
🔴 Manipulación de oráculos
Muchos protocolos necesitan información externa, especialmente precios.
Si un atacante consigue manipular la información que utiliza un protocolo, puede provocar liquidaciones, préstamos o intercambios en condiciones artificiales.
🔴 Flash loans
Los préstamos flash permiten obtener grandes cantidades de capital temporalmente sin aportar garantías tradicionales, siempre que la operación se complete dentro de la misma transacción.
Son herramientas legítimas.
Pero una vulnerabilidad puede permitir utilizarlos para amplificar determinados ataques de manipulación.
🔴 Privilegios administrativos
Un protocolo puede tener funciones especiales controladas por administradores.
Si esas facultades están excesivamente concentradas, existe un punto crítico de fallo.
Por eso no basta con preguntar:
“¿El contrato está auditado?”
También hay que preguntar:
“¿Quién puede modificarlo?”
5. El peligro invisible: las aprobaciones infinitas
Existe otro riesgo que muchas personas desconocen.
Cuando interactuás con determinados contratos inteligentes, podés otorgar una autorización para que ese contrato gaste tus tokens.
Algunas interfaces solicitan una aprobación por una cantidad muy elevada o incluso ilimitada.
El problema aparece si el contrato aprobado posteriormente es comprometido.
La autorización previamente otorgada puede convertirse en una vía para transferir activos.
Por eso una buena práctica de seguridad es:
Revisar periódicamente las aprobaciones de tokens y revocar aquellas que ya no necesitás.
No todo ataque requiere robar tu clave privada.
A veces el atacante aprovecha una autorización que vos mismo concediste.
6. Hardware wallet: una gran defensa, pero no una armadura mágica
Las hardware wallets ofrecen una capa de protección extremadamente importante.
Pero no convierten automáticamente cualquier interacción en segura.
El caso de Ledger Connect Kit, ocurrido en diciembre de 2023, es un excelente ejemplo.
Un atacante obtuvo acceso a una cuenta NPMJS vinculada a un antiguo empleado de Ledger mediante phishing y publicó una versión maliciosa del Connect Kit. El código podía engañar a usuarios de DApps para que firmaran transacciones que drenaban fondos.
Y aquí existe una distinción fundamental:
El problema no fue que la criptografía de la hardware wallet “se rompiera”.
El ataque comprometió una capa de software e interfaz utilizada para interactuar con aplicaciones descentralizadas.
Ledger señaló que el exploit no afectó la integridad de sus dispositivos hardware ni de Ledger Live, sino a DApps de terceros que utilizaban el Connect Kit comprometido.
La lección es poderosa:
Una hardware wallet reduce determinados riesgos, pero no elimina el riesgo de firmar una operación maliciosa.
Por eso hay que mirar qué estamos firmando, no solamente qué dispositivo estamos utilizando.
7. Multifirma: más seguridad no significa seguridad absoluta
La multifirma es una herramienta fundamental para organizaciones y tesorerías.
La lógica es sencilla:
una sola persona no debería poder mover todos los fondos.
Pero existe una advertencia:
La seguridad de una multifirma depende también de su proceso de firma.
El hackeo de Bybit de febrero de 2025 lo demostró.
Según la investigación comunicada por Bybit, las credenciales de un desarrollador de Safe fueron comprometidas, permitiendo que el atacante accediera a la infraestructura y engañara a los firmantes para aprobar una transacción maliciosa.
Bybit explicó que el ataque involucró una interfaz comprometida que permitió manipular la visualización de la transacción que estaban aprobando los firmantes.
La enseñanza es enorme:
Multifirma no significa “firmar sin mirar”.
Una organización debería implementar:
verificación fuera de banda;separación de funciones;revisión independiente;límites de transacción;políticas de cambio;controles sobre la interfaz de firma;procedimientos de emergencia.
8. SIM swap, phishing y el enemigo que no necesita hackear tu blockchain
Existe un tipo de ataque particularmente interesante porque no necesita explotar el protocolo.
Explota a la persona.
SIM swap
El atacante consigue trasladar el número telefónico de la víctima a otra SIM y puede utilizarlo para interceptar determinados mecanismos de autenticación.
Por eso, cuando sea posible, es preferible utilizar métodos de autenticación más resistentes al phishing, como llaves de seguridad físicas, en lugar de depender exclusivamente de SMS.
Phishing
El atacante puede hacerse pasar por:
un exchange;un banco;un soporte técnico;un protocolo;un compañero de trabajo;un ejecutivo;una empresa conocida.
El objetivo puede ser conseguir:
credenciales;códigos;autorizaciones;claves;información sensible;o directamente una firma blockchain.
Y aquí aparece una regla de oro:
Toda solicitud inesperada relacionada con criptomonedas debe ser tratada inicialmente como potencial ingeniería social hasta que se verifique por un canal independiente.
9. Threat Modeling: pensar como el atacante
Una de las mejores herramientas para mejorar la seguridad no es un software.
Es el modelado de amenazas.
La idea es cambiar la pregunta.
En lugar de preguntar solamente:
“¿Cómo protejo mi wallet?”
preguntá:
¿Quién soy como objetivo?
¿Tengo grandes cantidades?
¿Trabajo con activos digitales?
¿Tengo acceso a fondos de terceros?
¿Soy administrador de una tesorería?
¿Quién podría querer atacarme?
¿Un estafador?
¿Un grupo organizado?
¿Un atacante técnico?
¿Alguien que busca mis credenciales?
¿Un insider?
¿Qué vector utilizaría?
¿Phishing?
¿SIM swap?
¿Malware?
¿Ingeniería social?
¿Un contrato malicioso?
¿Una interfaz comprometida?
¿Una vulnerabilidad de protocolo?
Pensar de esta manera permite construir defensas antes de que ocurra el incidente.
10. La gran lección: muchas fallas empiezan como fallas de gobernanza
Esta es, quizás, la conclusión más importante.
Un incidente puede terminar siendo técnico.
Pero su origen puede haber sido organizacional.
Por ejemplo:
Un empleado conserva acceso después de abandonar una empresa.
Nadie revisa las autorizaciones.
No existe segregación de funciones.
Una sola persona tiene demasiado poder.
No existe un procedimiento para verificar transacciones.
No se realizan simulaciones.
No existe un plan de respuesta ante incidentes.
Entonces ocurre el ataque.
Y todos dicen:
“Fue un hack.”
Pero el análisis profundo puede revelar otra cosa:
El hack fue el último eslabón de una cadena de fallas de control.
El caso Ledger Connect Kit es ilustrativo: el acceso de un antiguo empleado a NPMJS no había sido revocado correctamente, lo que contribuyó al incidente.
Por eso la gobernanza es parte de la ciberseguridad.
11. ¿Cómo debería gestionar el riesgo una organización?
Una empresa que trabaja con criptoactivos debería pensar en un verdadero marco de gobierno de riesgo digital.
Entre sus componentes deberían encontrarse:
📌 Política de tesorería
Definir cuánto puede exponerse la organización a cada clase de activo.
📌 Política de custodia
Determinar qué custodios están autorizados y bajo qué controles.
📌 Segregación de funciones
Quien inicia una operación no debería necesariamente ser quien la aprueba.
📌 Multifirma
Reducir el riesgo de que una sola persona pueda comprometer los fondos.
📌 Límites de transacción
No todas las operaciones deberían tener la misma autorización.
📌 Capacitación
Los empleados deben aprender a reconocer phishing, suplantaciones e ingeniería social.
📌 Simulaciones
Una organización debería probar qué sucede cuando pierde acceso, detecta una transacción sospechosa o identifica un compromiso de credenciales.
📌 Gestión de incidentes
Debe existir un procedimiento definido antes de que ocurra el ataque.
12. Y después aparece la regulación
El riesgo cripto tampoco puede analizarse separado del Derecho.
En Estados Unidos intervienen distintos organismos según la naturaleza de la actividad.
La SEC tiene competencias relacionadas con valores y determinadas actividades vinculadas a crypto assets; la CFTC tiene competencias sobre commodities y derivados; y FinCEN tiene un papel central en materia AML/CFT para determinadas entidades. La jurisdicción depende de la actividad concreta, no simplemente de que algo sea “cripto”.
Además, el panorama regulatorio está evolucionando rápidamente.
🇺🇸 GENIUS Act
La GENIUS Act fue promulgada como ley federal estadounidense el 18 de julio de 2025 y establece un marco regulatorio para las payment stablecoins.
🇺🇸 CLARITY Act
La CLARITY Act busca establecer un marco federal de estructura de mercado para activos digitales y delimitar responsabilidades regulatorias.
Pero es importante actualizar este punto:
no debe presentarse como una ley vigente.
A agosto de 2026, el proyecto continúa su recorrido legislativo y el Senado ha postergado su consideración.
🇪🇺 MiCA
En Europa, MiCA —Markets in Crypto-Assets Regulation— establece reglas armonizadas para determinados criptoactivos y proveedores de servicios de criptoactivos, incluyendo requisitos de transparencia, autorización y supervisión.
🌎 FATF/GAFI
El FATF/GAFI continúa desarrollando estándares internacionales AML/CFT aplicables a activos virtuales y proveedores de servicios de activos virtuales.
Su actualización de julio de 2026 señaló que todavía existen importantes brechas de implementación y destacó riesgos crecientes relacionados con fraude, stablecoins, wallets no custodiadas, proveedores offshore y DeFi.
Esto demuestra que la regulación cripto ya no puede considerarse un elemento accesorio.
Forma parte de la arquitectura de gestión del riesgo.
13. ¿Qué hacer cuando el incidente ya ocurrió?
La peor estrategia es improvisar.
Una organización o usuario debería tener definido previamente un protocolo de respuesta.
Ante un incidente:
1. Contener
Evitar que el atacante continúe teniendo acceso.
2. Preservar y rastrear
Documentar transacciones, wallets, direcciones, hashes y movimientos de fondos.
3. Activar especialistas
Blockchain analytics, ciberseguridad, forense digital y asesoramiento jurídico, según la naturaleza del incidente.
4. Reportar
Determinar qué autoridades, proveedores, exchanges o entidades deben ser notificadas.
5. Comunicar
La comunicación debe ser coordinada, documentada y cuidadosamente gestionada.
La respuesta no termina cuando se detiene el ataque.
Después comienza otra etapa:
investigar qué ocurrió y evitar que vuelva a ocurrir.
14. La seguridad cripto es un sistema, no un dispositivo
Después de analizar estos riesgos, aparece una conclusión evidente.
No existe:
“la wallet más segura del mundo”.
Existe una combinación de:
tecnología;controles;procedimientos;capacitación;gobernanza;custodia;regulación;monitoreo;respuesta ante incidentes;y comportamiento humano.
Podés tener una hardware wallet excelente y firmar una transacción maliciosa.
Podés tener multifirma y ser engañado por una interfaz comprometida.
Podés tener una contraseña excelente y perder el control mediante ingeniería social.
Podés utilizar un exchange conocido y estar expuesto al riesgo de contraparte.
Podés tener un protocolo auditado y aun así enfrentar riesgos de oráculos, permisos administrativos o dependencias externas.
Por eso la pregunta correcta ya no es:
“¿Mi cripto está segura?”
La pregunta correcta es:
“¿Qué podría salir mal y qué controles tengo para evitarlo, detectarlo y responder?”
CONCLUSIÓN
La evolución del ecosistema cripto está obligando a cambiar también nuestra concepción de seguridad.
El riesgo ya no está únicamente en la blockchain.
Está en el exchange.
En el custodio.
En el smart contract.
En el oráculo.
En la interfaz.
En el teléfono.
En el correo electrónico.
En la persona que firma.
En quien administra las claves.
En quien toma las decisiones.
Y, muchas veces, en los controles que deberían haber existido antes de que ocurriera el incidente.
Por eso proteger activos digitales exige mucho más que una buena wallet.
Exige gestión integral del riesgo.
Y desde una perspectiva jurídica, esto abre un campo cada vez más importante: la intersección entre Derecho, activos digitales, ciberseguridad, prevención del fraude, gobernanza y gestión de riesgos.
Porque en el ecosistema cripto:
🔐 LA SEGURIDAD NO TERMINA EN LA BLOCKCHAIN.
COMIENZA MUCHO ANTES DE FIRMAR UNA TRANSACCIÓN.
$BTC
$ETH
$BNB
#CryptoSecurity #CryptoRisk #GestiónDeRiesgos #Ciberseguridad #Custodia
Durante mucho tiempo, cuando se hablaba de seguridad en criptomonedas, la conversación parecía reducirse a unas pocas preguntas:
¿Dónde guardo mi Bitcoin?
¿Uso una hardware wallet?
¿Tengo activado el 2FA?
¿Mi contraseña es suficientemente segura?
Todas son preguntas importantes.
Pero hoy son insuficientes.
El riesgo cripto se ha convertido en un problema multidimensional en el que confluyen tecnología, finanzas, gobernanza, regulación, custodia y comportamiento humano.
Y esa es, probablemente, una de las mayores lecciones que deja el análisis de los grandes incidentes del ecosistema.
En cripto, la seguridad no termina en la blockchain. Comienza mucho antes de firmar una transacción.
1. ¿Por qué el riesgo cripto es diferente?
En las finanzas tradicionales existen intermediarios y mecanismos institucionales que pueden intervenir ante determinados eventos: bancos, cámaras de compensación, custodios regulados, procedimientos de reversión, controles internos y autoridades supervisoras.
En blockchain, muchas operaciones son irreversibles por diseño.
Si una persona firma una transacción maliciosa y la red la confirma, no existe necesariamente una autoridad central capaz de pulsar un botón y devolver los fondos.
A esto se suma otra característica:
La infraestructura financiera y la infraestructura tecnológica están profundamente conectadas.
Una vulnerabilidad informática puede transformarse en una pérdida financiera inmediata.
Un error humano puede convertirse en una transferencia irreversible.
Una mala configuración de un contrato inteligente puede permitir el drenaje de activos.
Una falla de gobernanza puede terminar produciendo una crisis técnica.
Y una decisión regulatoria puede modificar completamente el riesgo de operar con determinado activo o proveedor.
Por eso el riesgo cripto debe analizarse como un ecosistema de riesgos interconectados.
2. Las cinco grandes categorías del riesgo cripto
Una manera útil de organizar este universo es dividirlo en cinco categorías:
1️⃣ Riesgo de mercado
Es el riesgo de que el valor de un activo cambie de manera adversa.
En cripto puede verse amplificado por:
alta volatilidad;apalancamiento;liquidaciones automáticas;mercados con menor profundidad;concentración de posiciones;movimientos bruscos de liquidez.
Una posición apalancada puede ser liquidada con movimientos relativamente pequeños del activo subyacente.
Por eso rentabilidad potencial y riesgo de pérdida deben analizarse conjuntamente.
2️⃣ Riesgo de custodia
La pregunta fundamental es:
¿Quién controla realmente las claves?
Cuando utilizás un exchange centralizado, normalmente estás aceptando un riesgo de contraparte.
No solamente estás comprando un activo.
También estás confiando en una organización para custodiarlo y permitirte disponer de él.
Y aquí aparece una de las grandes lecciones de FTX.
3. FTX: cuando el riesgo de contraparte se convierte en una crisis
El colapso de FTX en 2022 demostró que una plataforma sofisticada, conocida mundialmente y con una enorme base de usuarios puede presentar graves deficiencias de control.
Investigaciones posteriores documentaron mezcla de activos de clientes y fondos corporativos, además de deficiencias importantes en gobierno, contabilidad, gestión de activos digitales y controles internos.
La CFTC señaló posteriormente que FTX permitió que Alameda accediera a depósitos de clientes y mezclara activos de clientes con activos propios.
La lección no es:
“Nunca uses un exchange.”
La lección es mucho más precisa:
Custodia significa riesgo de contraparte.
Antes de confiar activos a un custodio, hay que preguntarse:
¿Existe segregación de activos?¿Hay controles internos?¿Existen auditorías independientes?¿Cómo funciona la gobernanza?¿Qué ocurre ante una insolvencia?¿Existe evidencia verificable de reservas?¿Quién controla las claves?
La confianza no reemplaza a los controles.
4. Riesgo de protocolo: cuando el código también puede fallar
Una blockchain puede funcionar perfectamente y, sin embargo, un protocolo construido sobre ella puede contener vulnerabilidades.
Entre los riesgos conocidos se encuentran:
🔴 Reentrancy
Un contrato puede ser explotado cuando una función permite llamadas externas que vuelven a ingresar al contrato antes de que el estado haya sido actualizado correctamente.
🔴 Manipulación de oráculos
Muchos protocolos necesitan información externa, especialmente precios.
Si un atacante consigue manipular la información que utiliza un protocolo, puede provocar liquidaciones, préstamos o intercambios en condiciones artificiales.
🔴 Flash loans
Los préstamos flash permiten obtener grandes cantidades de capital temporalmente sin aportar garantías tradicionales, siempre que la operación se complete dentro de la misma transacción.
Son herramientas legítimas.
Pero una vulnerabilidad puede permitir utilizarlos para amplificar determinados ataques de manipulación.
🔴 Privilegios administrativos
Un protocolo puede tener funciones especiales controladas por administradores.
Si esas facultades están excesivamente concentradas, existe un punto crítico de fallo.
Por eso no basta con preguntar:
“¿El contrato está auditado?”
También hay que preguntar:
“¿Quién puede modificarlo?”
5. El peligro invisible: las aprobaciones infinitas
Existe otro riesgo que muchas personas desconocen.
Cuando interactuás con determinados contratos inteligentes, podés otorgar una autorización para que ese contrato gaste tus tokens.
Algunas interfaces solicitan una aprobación por una cantidad muy elevada o incluso ilimitada.
El problema aparece si el contrato aprobado posteriormente es comprometido.
La autorización previamente otorgada puede convertirse en una vía para transferir activos.
Por eso una buena práctica de seguridad es:
Revisar periódicamente las aprobaciones de tokens y revocar aquellas que ya no necesitás.
No todo ataque requiere robar tu clave privada.
A veces el atacante aprovecha una autorización que vos mismo concediste.
6. Hardware wallet: una gran defensa, pero no una armadura mágica
Las hardware wallets ofrecen una capa de protección extremadamente importante.
Pero no convierten automáticamente cualquier interacción en segura.
El caso de Ledger Connect Kit, ocurrido en diciembre de 2023, es un excelente ejemplo.
Un atacante obtuvo acceso a una cuenta NPMJS vinculada a un antiguo empleado de Ledger mediante phishing y publicó una versión maliciosa del Connect Kit. El código podía engañar a usuarios de DApps para que firmaran transacciones que drenaban fondos.
Y aquí existe una distinción fundamental:
El problema no fue que la criptografía de la hardware wallet “se rompiera”.
El ataque comprometió una capa de software e interfaz utilizada para interactuar con aplicaciones descentralizadas.
Ledger señaló que el exploit no afectó la integridad de sus dispositivos hardware ni de Ledger Live, sino a DApps de terceros que utilizaban el Connect Kit comprometido.
La lección es poderosa:
Una hardware wallet reduce determinados riesgos, pero no elimina el riesgo de firmar una operación maliciosa.
Por eso hay que mirar qué estamos firmando, no solamente qué dispositivo estamos utilizando.
7. Multifirma: más seguridad no significa seguridad absoluta
La multifirma es una herramienta fundamental para organizaciones y tesorerías.
La lógica es sencilla:
una sola persona no debería poder mover todos los fondos.
Pero existe una advertencia:
La seguridad de una multifirma depende también de su proceso de firma.
El hackeo de Bybit de febrero de 2025 lo demostró.
Según la investigación comunicada por Bybit, las credenciales de un desarrollador de Safe fueron comprometidas, permitiendo que el atacante accediera a la infraestructura y engañara a los firmantes para aprobar una transacción maliciosa.
Bybit explicó que el ataque involucró una interfaz comprometida que permitió manipular la visualización de la transacción que estaban aprobando los firmantes.
La enseñanza es enorme:
Multifirma no significa “firmar sin mirar”.
Una organización debería implementar:
verificación fuera de banda;separación de funciones;revisión independiente;límites de transacción;políticas de cambio;controles sobre la interfaz de firma;procedimientos de emergencia.
8. SIM swap, phishing y el enemigo que no necesita hackear tu blockchain
Existe un tipo de ataque particularmente interesante porque no necesita explotar el protocolo.
Explota a la persona.
SIM swap
El atacante consigue trasladar el número telefónico de la víctima a otra SIM y puede utilizarlo para interceptar determinados mecanismos de autenticación.
Por eso, cuando sea posible, es preferible utilizar métodos de autenticación más resistentes al phishing, como llaves de seguridad físicas, en lugar de depender exclusivamente de SMS.
Phishing
El atacante puede hacerse pasar por:
un exchange;un banco;un soporte técnico;un protocolo;un compañero de trabajo;un ejecutivo;una empresa conocida.
El objetivo puede ser conseguir:
credenciales;códigos;autorizaciones;claves;información sensible;o directamente una firma blockchain.
Y aquí aparece una regla de oro:
Toda solicitud inesperada relacionada con criptomonedas debe ser tratada inicialmente como potencial ingeniería social hasta que se verifique por un canal independiente.
9. Threat Modeling: pensar como el atacante
Una de las mejores herramientas para mejorar la seguridad no es un software.
Es el modelado de amenazas.
La idea es cambiar la pregunta.
En lugar de preguntar solamente:
“¿Cómo protejo mi wallet?”
preguntá:
¿Quién soy como objetivo?
¿Tengo grandes cantidades?
¿Trabajo con activos digitales?
¿Tengo acceso a fondos de terceros?
¿Soy administrador de una tesorería?
¿Quién podría querer atacarme?
¿Un estafador?
¿Un grupo organizado?
¿Un atacante técnico?
¿Alguien que busca mis credenciales?
¿Un insider?
¿Qué vector utilizaría?
¿Phishing?
¿SIM swap?
¿Malware?
¿Ingeniería social?
¿Un contrato malicioso?
¿Una interfaz comprometida?
¿Una vulnerabilidad de protocolo?
Pensar de esta manera permite construir defensas antes de que ocurra el incidente.
10. La gran lección: muchas fallas empiezan como fallas de gobernanza
Esta es, quizás, la conclusión más importante.
Un incidente puede terminar siendo técnico.
Pero su origen puede haber sido organizacional.
Por ejemplo:
Un empleado conserva acceso después de abandonar una empresa.
Nadie revisa las autorizaciones.
No existe segregación de funciones.
Una sola persona tiene demasiado poder.
No existe un procedimiento para verificar transacciones.
No se realizan simulaciones.
No existe un plan de respuesta ante incidentes.
Entonces ocurre el ataque.
Y todos dicen:
“Fue un hack.”
Pero el análisis profundo puede revelar otra cosa:
El hack fue el último eslabón de una cadena de fallas de control.
El caso Ledger Connect Kit es ilustrativo: el acceso de un antiguo empleado a NPMJS no había sido revocado correctamente, lo que contribuyó al incidente.
Por eso la gobernanza es parte de la ciberseguridad.
11. ¿Cómo debería gestionar el riesgo una organización?
Una empresa que trabaja con criptoactivos debería pensar en un verdadero marco de gobierno de riesgo digital.
Entre sus componentes deberían encontrarse:
📌 Política de tesorería
Definir cuánto puede exponerse la organización a cada clase de activo.
📌 Política de custodia
Determinar qué custodios están autorizados y bajo qué controles.
📌 Segregación de funciones
Quien inicia una operación no debería necesariamente ser quien la aprueba.
📌 Multifirma
Reducir el riesgo de que una sola persona pueda comprometer los fondos.
📌 Límites de transacción
No todas las operaciones deberían tener la misma autorización.
📌 Capacitación
Los empleados deben aprender a reconocer phishing, suplantaciones e ingeniería social.
📌 Simulaciones
Una organización debería probar qué sucede cuando pierde acceso, detecta una transacción sospechosa o identifica un compromiso de credenciales.
📌 Gestión de incidentes
Debe existir un procedimiento definido antes de que ocurra el ataque.
12. Y después aparece la regulación
El riesgo cripto tampoco puede analizarse separado del Derecho.
En Estados Unidos intervienen distintos organismos según la naturaleza de la actividad.
La SEC tiene competencias relacionadas con valores y determinadas actividades vinculadas a crypto assets; la CFTC tiene competencias sobre commodities y derivados; y FinCEN tiene un papel central en materia AML/CFT para determinadas entidades. La jurisdicción depende de la actividad concreta, no simplemente de que algo sea “cripto”.
Además, el panorama regulatorio está evolucionando rápidamente.
🇺🇸 GENIUS Act
La GENIUS Act fue promulgada como ley federal estadounidense el 18 de julio de 2025 y establece un marco regulatorio para las payment stablecoins.
🇺🇸 CLARITY Act
La CLARITY Act busca establecer un marco federal de estructura de mercado para activos digitales y delimitar responsabilidades regulatorias.
Pero es importante actualizar este punto:
no debe presentarse como una ley vigente.
A agosto de 2026, el proyecto continúa su recorrido legislativo y el Senado ha postergado su consideración.
🇪🇺 MiCA
En Europa, MiCA —Markets in Crypto-Assets Regulation— establece reglas armonizadas para determinados criptoactivos y proveedores de servicios de criptoactivos, incluyendo requisitos de transparencia, autorización y supervisión.
🌎 FATF/GAFI
El FATF/GAFI continúa desarrollando estándares internacionales AML/CFT aplicables a activos virtuales y proveedores de servicios de activos virtuales.
Su actualización de julio de 2026 señaló que todavía existen importantes brechas de implementación y destacó riesgos crecientes relacionados con fraude, stablecoins, wallets no custodiadas, proveedores offshore y DeFi.
Esto demuestra que la regulación cripto ya no puede considerarse un elemento accesorio.
Forma parte de la arquitectura de gestión del riesgo.
13. ¿Qué hacer cuando el incidente ya ocurrió?
La peor estrategia es improvisar.
Una organización o usuario debería tener definido previamente un protocolo de respuesta.
Ante un incidente:
1. Contener
Evitar que el atacante continúe teniendo acceso.
2. Preservar y rastrear
Documentar transacciones, wallets, direcciones, hashes y movimientos de fondos.
3. Activar especialistas
Blockchain analytics, ciberseguridad, forense digital y asesoramiento jurídico, según la naturaleza del incidente.
4. Reportar
Determinar qué autoridades, proveedores, exchanges o entidades deben ser notificadas.
5. Comunicar
La comunicación debe ser coordinada, documentada y cuidadosamente gestionada.
La respuesta no termina cuando se detiene el ataque.
Después comienza otra etapa:
investigar qué ocurrió y evitar que vuelva a ocurrir.
14. La seguridad cripto es un sistema, no un dispositivo
Después de analizar estos riesgos, aparece una conclusión evidente.
No existe:
“la wallet más segura del mundo”.
Existe una combinación de:
tecnología;controles;procedimientos;capacitación;gobernanza;custodia;regulación;monitoreo;respuesta ante incidentes;y comportamiento humano.
Podés tener una hardware wallet excelente y firmar una transacción maliciosa.
Podés tener multifirma y ser engañado por una interfaz comprometida.
Podés tener una contraseña excelente y perder el control mediante ingeniería social.
Podés utilizar un exchange conocido y estar expuesto al riesgo de contraparte.
Podés tener un protocolo auditado y aun así enfrentar riesgos de oráculos, permisos administrativos o dependencias externas.
Por eso la pregunta correcta ya no es:
“¿Mi cripto está segura?”
La pregunta correcta es:
“¿Qué podría salir mal y qué controles tengo para evitarlo, detectarlo y responder?”
CONCLUSIÓN
La evolución del ecosistema cripto está obligando a cambiar también nuestra concepción de seguridad.
El riesgo ya no está únicamente en la blockchain.
Está en el exchange.
En el custodio.
En el smart contract.
En el oráculo.
En la interfaz.
En el teléfono.
En el correo electrónico.
En la persona que firma.
En quien administra las claves.
En quien toma las decisiones.
Y, muchas veces, en los controles que deberían haber existido antes de que ocurriera el incidente.
Por eso proteger activos digitales exige mucho más que una buena wallet.
Exige gestión integral del riesgo.
Y desde una perspectiva jurídica, esto abre un campo cada vez más importante: la intersección entre Derecho, activos digitales, ciberseguridad, prevención del fraude, gobernanza y gestión de riesgos.
Porque en el ecosistema cripto:
🔐 LA SEGURIDAD NO TERMINA EN LA BLOCKCHAIN.
COMIENZA MUCHO ANTES DE FIRMAR UNA TRANSACCIÓN.
$BTC
$ETH
$BNB
#CryptoSecurity #CryptoRisk #GestiónDeRiesgos #Ciberseguridad #Custodia
1
254
·
--
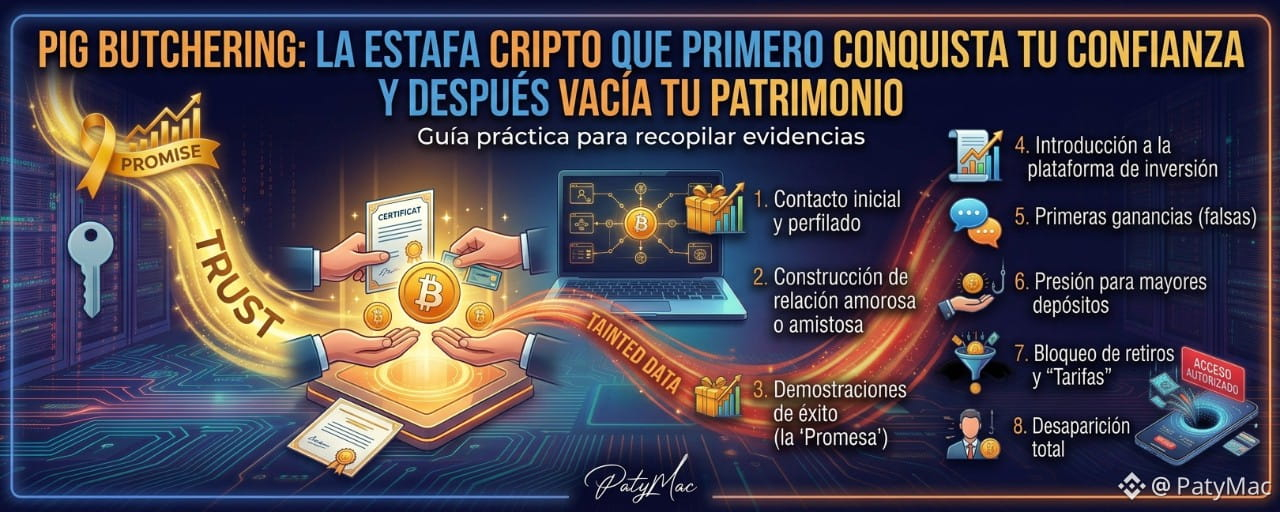
Artículo
PIG BUTCHERING: LA ESTAFA CRIPTO QUE PRIMERO CONQUISTA TU CONFIANZA Y DESPUÉS VACÍA TU PATRIMONIOCuando el verdadero objetivo del estafador no es tu billetera, sino tu confianza
En el mundo de las criptomonedas solemos hablar de hackers, malware, vulnerabilidades de contratos inteligentes, robos de claves privadas y ataques a exchanges.
Pero existe una modalidad de fraude en la que el atacante puede no necesitar vulnerar ningún sistema informático.
No necesita romper una blockchain.
No necesita hackear una hardware wallet.
No necesita encontrar un bug en un smart contract.
Puede conseguir que la propia víctima le entregue voluntariamente el dinero.
Ese es el principio detrás del denominado “Pig Butchering”, una modalidad de fraude de inversión basada en la ingeniería social y la construcción progresiva de confianza.
El término puede resultar llamativo, incluso desagradable, pero describe una estrategia criminal muy concreta: la víctima es “engordada” financieramente durante un período de tiempo hasta que el estafador considera que está preparada para entregar una cantidad mayor de dinero.
Y ahí está una de las características más peligrosas del fenómeno:
La estafa no comienza cuando la víctima transfiere las criptomonedas. Comienza mucho antes, cuando el delincuente empieza a construir confianza.
1. ¿Qué es exactamente el Pig Butchering?
El pig butchering —también denominado cryptocurrency investment fraud o fraude de inversión en criptomonedas— combina dos elementos:
ingeniería social + falsa oportunidad de inversión.
El delincuente establece primero una relación con la víctima. Puede presentarse como una persona interesada en amistad, como un potencial interés romántico, como un supuesto inversor experimentado, como un contacto profesional o incluso como alguien que simplemente comenzó una conversación aparentemente casual.
El FBI ha advertido que estos esquemas pueden comenzar en redes sociales o aplicaciones de citas, donde los delincuentes desarrollan confianza antes de introducir la supuesta oportunidad de inversión.
La inversión llega después.
Primero llega la confianza.
2. La estafa se construye por etapas
Una de las razones por las que este fraude resulta tan eficaz es que normalmente no intenta conseguir todo el dinero de la víctima en el primer contacto.
El proceso puede desarrollarse durante semanas o incluso meses.
ETAPA 1 — El contacto
Todo comienza con un mensaje.
Puede ser:
WhatsApp.Telegram.Instagram.Facebook.LinkedIn.Una aplicación de citas.Una red social.Un contacto aparentemente equivocado.
A veces el mensaje parece completamente inocente.
“Hola, ¿eres María?”
“Creo que tenemos un amigo en común.”
“Vi tu perfil.”
“¿También estás interesado en inversiones?”
El objetivo inicial no es necesariamente hablar de criptomonedas.
El objetivo es iniciar una relación.
3. ETAPA 2 — La construcción de confianza
Esta es probablemente la fase más importante.
El estafador conversa.
Pregunta por la vida de la víctima.
Escucha sus problemas.
Comparte supuestos aspectos de su propia vida.
Puede enviar fotografías, videos, documentos o incluso realizar videollamadas.
Construye una identidad aparentemente coherente.
En determinados casos, puede incluso utilizar fotografías y perfiles falsos cuidadosamente preparados.
La víctima empieza a pensar:
“Conozco a esta persona.”
Pero en realidad no conoce al individuo que está detrás del perfil.
Conoce una identidad fabricada.
La FTC advierte que las estafas de inversión pueden comenzar precisamente con mensajes inesperados en redes sociales o aplicaciones de citas, donde el supuesto contacto afirma haber obtenido grandes ganancias con criptomonedas y ofrece enseñar a la víctima cómo invertir.
4. ETAPA 3 — Aparece la oportunidad “exclusiva”
Una vez construida la confianza, aparece el tema financiero.
Puede ser presentado como:
una estrategia privada;una oportunidad exclusiva;una plataforma de trading;una estrategia de arbitraje;operaciones con futuros;una oportunidad de DeFi;una inversión en determinados tokens;un supuesto grupo privado de inversores.
El discurso suele tener una característica común:
“Yo sé cómo hacerlo y puedo ayudarte.”
La víctima no siente necesariamente que está siendo estafada.
Puede sentir que está recibiendo un favor.
Y esa diferencia psicológica es fundamental.
5. ETAPA 4 — La plataforma falsa
Aquí aparece uno de los componentes técnicos más interesantes del fraude.
El estafador puede dirigir a la víctima hacia una página web o aplicación que parece una verdadera plataforma de inversión.
Puede mostrar:
saldo disponible;ganancias;gráficos;historial de operaciones;porcentajes de rendimiento;depósitos;supuestas órdenes ejecutadas.
Todo parece funcionar.
La víctima deposita dinero y observa cómo el saldo aparentemente aumenta.
Pero existe un problema:
los números pueden ser completamente ficticios.
La plataforma no necesariamente está invirtiendo el dinero.
Puede simplemente estar mostrando una representación visual diseñada para convencer a la víctima de que está obteniendo beneficios.
La FTC describe precisamente este patrón: las plataformas pueden parecer legítimas, mostrar crecimiento ficticio de la inversión y posteriormente impedir que la víctima retire sus fondos.
6. El momento más peligroso: cuando la víctima gana
Paradójicamente, que la víctima vea ganancias puede ser una de las partes más peligrosas de la estafa.
¿Por qué?
Porque genera una evidencia aparente de que la estrategia funciona.
La víctima deposita una cantidad pequeña.
Supuestamente obtiene ganancias.
Luego aumenta la inversión.
Obtiene más ganancias.
Entonces piensa:
“Esto realmente funciona.”
El estafador ha conseguido algo mucho más importante que el primer depósito:
ha conseguido credibilidad.
Y cuando existe credibilidad, la víctima puede estar dispuesta a arriesgar cantidades mucho mayores.
7. El retiro que nunca llega
Finalmente, la víctima intenta retirar sus fondos.
Y aparece el problema.
La plataforma puede indicar:
“Debe pagar un impuesto antes de retirar.”
O:
“Debe abonar una comisión.”
O:
“Debe aumentar su margen.”
O:
“Su cuenta está temporalmente bloqueada.”
O:
“Debe realizar una última transferencia para desbloquear el retiro.”
Este es un punto crítico.
La víctima ya ha entregado dinero.
Ahora le dicen que necesita entregar más dinero para recuperar el dinero anterior.
El FBI ha advertido específicamente sobre este mecanismo: cuando las víctimas intentan retirar sus supuestas inversiones, pueden recibir exigencias de impuestos o tarifas adicionales, provocando nuevas pérdidas.
Y aparece una regla fundamental:
Si una plataforma exige enviar más dinero para liberar tus fondos, detenerse es mucho más seguro que seguir pagando.
8. El segundo golpe: las estafas de recuperación
Y aquí aparece una de las partes más crueles del fenómeno.
La víctima ya perdió dinero.
Está desesperada.
Busca ayuda.
Publica en redes sociales.
Pregunta en grupos.
Busca abogados, investigadores o especialistas.
Y entonces aparece otra persona:
“Yo puedo recuperar tus criptomonedas.”
Puede presentarse como:
investigador;abogado;hacker ético;especialista blockchain;agente gubernamental;empresa de recuperación;experto en rastreo de criptomonedas.
Pero puede tratarse de otra estafa.
El FBI incluso ha advertido sobre delincuentes que se hacen pasar por personal del propio IC3 y afirman haber recuperado fondos de las víctimas para volver a estafarlas.
Por eso existe una regla esencial:
Después de una estafa, la desesperación puede convertirse en el segundo vector de ataque.
9. ¿Por qué las criptomonedas resultan atractivas para este tipo de fraude?
No porque las criptomonedas sean “la estafa”.
El problema es que determinadas características del ecosistema pueden ser aprovechadas por los delincuentes.
Entre ellas:
Transferencias difíciles de revertir
Una vez confirmada una transacción blockchain, normalmente no existe un banco que pueda simplemente cancelar la operación.
Operaciones transfronterizas
Un delincuente puede estar en un país, la víctima en otro y los fondos atravesar múltiples jurisdicciones.
Seudonimato
Una dirección blockchain no necesariamente revela directamente quién controla los fondos.
Velocidad
Los activos pueden transferirse rápidamente entre diferentes direcciones y servicios.
Complejidad técnica
Una víctima que no comprende wallets, exchanges, smart contracts o exploradores blockchain puede tener dificultades para verificar qué está ocurriendo realmente.
Pero hay una precisión importante:
Blockchain no significa anonimato absoluto.
Las transacciones pueden dejar una huella pública y permanente.
Por eso el análisis blockchain puede convertirse en una herramienta fundamental para reconstruir el recorrido de los fondos.
10. ¿Se puede rastrear el dinero?
En muchos casos, sí.
Y esta es una de las grandes contradicciones del fraude cripto:
la tecnología que puede facilitar el movimiento del dinero también puede dejar evidencia de ese movimiento.
Una investigación puede analizar:
direcciones de wallet;hashes de transacción;fechas y horarios;montos;redes utilizadas;movimientos entre wallets;interacción con contratos inteligentes;exchanges;bridges;servicios de conversión;patrones de transferencia.
El FBI recomienda que las víctimas aporten, al denunciar, información como las direcciones de criptomonedas receptoras, datos de las transacciones, fechas, montos y la información utilizada para contactar a la víctima.
Esto demuestra algo fundamental:
Una estafa cripto también puede dejar evidencia digital.
11. ¿Qué evidencia debería conservar una víctima?
Si alguien sospecha que está frente a un pig butchering, no debería borrar las conversaciones.
Debe conservar, en la medida de lo posible:
📌 Capturas de pantalla.
📌 Conversaciones completas.
📌 Números telefónicos.
📌 Correos electrónicos.
📌 Usuarios y perfiles de redes sociales.
📌 URLs de las plataformas.
📌 Dominios utilizados.
📌 Comprobantes de depósitos.
📌 Direcciones de wallets.
📌 Hashes o TXID de las transacciones.
📌 Fecha y hora de cada operación.
📌 Screenshots de los supuestos balances.
📌 Mensajes donde se prometieron ganancias.
📌 Solicitudes de impuestos, comisiones o pagos adicionales.
📌 Información bancaria relacionada.
📌 Cualquier documento enviado por los supuestos inversores.
Y, especialmente:
no eliminar la conversación con el estafador simplemente porque produce vergüenza o dolor.
Esa conversación puede contener evidencia.
12. Las principales señales de alerta
Hay determinadas combinaciones que deberían activar inmediatamente las alarmas:
🚩 Una persona desconocida ofrece una oportunidad de inversión.
🚩 Promete ganancias elevadas con poco riesgo.
🚩 Afirma tener información privilegiada.
🚩 Insiste en que la oportunidad es exclusiva.
🚩 Presiona para invertir rápidamente.
🚩 Quiere trasladar la conversación a otra plataforma.
🚩 Utiliza una plataforma que no puede verificarse adecuadamente.
🚩 El saldo crece, pero no puede retirarse.
🚩 Exige pagar impuestos o comisiones por adelantado para retirar.
🚩 Recomienda incrementar continuamente los depósitos.
🚩 La identidad del supuesto asesor no puede verificarse.
🚩 La información de la plataforma no coincide con los datos blockchain.
🚩 Alguien promete recuperar fondos perdidos a cambio de un pago anticipado.
Una sola señal no necesariamente demuestra una estafa.
Pero varias juntas constituyen una alerta seria.
13. El error de pensar: “A mí no me puede pasar”
Esta quizás sea la parte más importante.
Las víctimas de pig butchering no son necesariamente personas ignorantes.
Puede caer:
un profesional;un empresario;un inversor experimentado;una persona con conocimientos financieros;alguien con conocimientos tecnológicos.
¿Por qué?
Porque el ataque no está diseñado exclusivamente para explotar una vulnerabilidad informática.
Está diseñado para explotar emociones humanas.
Confianza.
Ambición.
Esperanza.
Miedo a perder una oportunidad.
Deseo de ayudar a alguien.
Vergüenza.
Y finalmente, desesperación.
Por eso el pig butchering debe estudiarse como un problema de ciberseguridad, fraude financiero e ingeniería social, pero también como un problema de comportamiento humano.
14. La verdadera vulnerabilidad no siempre está en la blockchain
Cuando hablamos de seguridad cripto, muchas veces pensamos inmediatamente en:
“¿Es segura mi wallet?”
Pero deberíamos formular preguntas adicionales:
¿Con quién estoy interactuando?
¿Qué estoy firmando?
¿Quién controla la plataforma?
¿Puedo verificar sus afirmaciones?
¿Dónde están realmente mis fondos?
¿Puedo retirar sin entregar dinero adicional?
¿Los datos que me muestran coinciden con la blockchain?
¿Quién está detrás de esa dirección?
Este cambio de mentalidad es fundamental.
Porque una blockchain puede funcionar perfectamente mientras una persona es víctima de una estafa.
El problema no necesariamente está en el protocolo.
Puede estar en la persona que consiguió convencerte de enviar los fondos.
15. ¿Qué hacer si sospechás que estás siendo víctima?
La primera regla es sencilla:
DETENÉ LOS PAGOS.
No envíes una última transferencia.
No pagues el supuesto impuesto.
No pagues la supuesta comisión de desbloqueo.
No entregues tu frase semilla.
No compartas claves privadas.
No concedas nuevas autorizaciones a contratos.
No permitas acceso remoto a tu computadora.
Y no confíes automáticamente en quien aparezca prometiendo recuperar tu dinero.
Después:
1. Preservá la evidencia.
2. Identificá y documentá las transacciones blockchain.
3. Guardá las direcciones de las wallets involucradas.
4. Documentá las plataformas y dominios utilizados.
5. Comunicá el incidente a las entidades correspondientes.
6. Buscá asesoramiento especializado cuando corresponda.
La rapidez puede ser importante porque los fondos pueden continuar moviéndose.
CONCLUSIÓN
El pig butchering nos obliga a cambiar la manera en que entendemos las estafas cripto.
No siempre comienza con un virus.
No siempre comienza con un hack.
No siempre comienza con una vulnerabilidad de código.
A veces comienza con algo mucho más sencillo:
un mensaje.
Después viene una conversación.
Después una amistad.
Después una oportunidad.
Después una pequeña inversión.
Después una supuesta ganancia.
Después una inversión mayor.
Y finalmente, cuando la víctima intenta recuperar su dinero, descubre que todo aquello que parecía una oportunidad de inversión era parte de una construcción cuidadosamente diseñada para obtener su confianza.
Por eso la principal defensa no es solamente tecnológica.
Es también mental, financiera, jurídica y preventiva.
En el mundo cripto, aprender a proteger una wallet es importante.
Pero aprender a reconocer quién está intentando controlar tu decisión puede ser todavía más importante.
Porque en el Pig Butchering, el primer activo que roba el estafador no es tu criptomoneda.
Es tu confianza.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#PigButchering #CryptoScam #CryptoSecurity #CryptoFraud #EstafasCripto
PIG BUTCHERING: LA ESTAFA CRIPTO QUE PRIMERO CONQUISTA TU CONFIANZA Y DESPUÉS VACÍA TU PATRIMONIO
Cuando el verdadero objetivo del estafador no es tu billetera, sino tu confianza
En el mundo de las criptomonedas solemos hablar de hackers, malware, vulnerabilidades de contratos inteligentes, robos de claves privadas y ataques a exchanges.
Pero existe una modalidad de fraude en la que el atacante puede no necesitar vulnerar ningún sistema informático.
No necesita romper una blockchain.
No necesita hackear una hardware wallet.
No necesita encontrar un bug en un smart contract.
Puede conseguir que la propia víctima le entregue voluntariamente el dinero.
Ese es el principio detrás del denominado “Pig Butchering”, una modalidad de fraude de inversión basada en la ingeniería social y la construcción progresiva de confianza.
El término puede resultar llamativo, incluso desagradable, pero describe una estrategia criminal muy concreta: la víctima es “engordada” financieramente durante un período de tiempo hasta que el estafador considera que está preparada para entregar una cantidad mayor de dinero.
Y ahí está una de las características más peligrosas del fenómeno:
La estafa no comienza cuando la víctima transfiere las criptomonedas. Comienza mucho antes, cuando el delincuente empieza a construir confianza.
1. ¿Qué es exactamente el Pig Butchering?
El pig butchering —también denominado cryptocurrency investment fraud o fraude de inversión en criptomonedas— combina dos elementos:
ingeniería social + falsa oportunidad de inversión.
El delincuente establece primero una relación con la víctima. Puede presentarse como una persona interesada en amistad, como un potencial interés romántico, como un supuesto inversor experimentado, como un contacto profesional o incluso como alguien que simplemente comenzó una conversación aparentemente casual.
El FBI ha advertido que estos esquemas pueden comenzar en redes sociales o aplicaciones de citas, donde los delincuentes desarrollan confianza antes de introducir la supuesta oportunidad de inversión.
La inversión llega después.
Primero llega la confianza.
2. La estafa se construye por etapas
Una de las razones por las que este fraude resulta tan eficaz es que normalmente no intenta conseguir todo el dinero de la víctima en el primer contacto.
El proceso puede desarrollarse durante semanas o incluso meses.
ETAPA 1 — El contacto
Todo comienza con un mensaje.
Puede ser:
WhatsApp.Telegram.Instagram.Facebook.LinkedIn.Una aplicación de citas.Una red social.Un contacto aparentemente equivocado.
A veces el mensaje parece completamente inocente.
“Hola, ¿eres María?”
“Creo que tenemos un amigo en común.”
“Vi tu perfil.”
“¿También estás interesado en inversiones?”
El objetivo inicial no es necesariamente hablar de criptomonedas.
El objetivo es iniciar una relación.
3. ETAPA 2 — La construcción de confianza
Esta es probablemente la fase más importante.
El estafador conversa.
Pregunta por la vida de la víctima.
Escucha sus problemas.
Comparte supuestos aspectos de su propia vida.
Puede enviar fotografías, videos, documentos o incluso realizar videollamadas.
Construye una identidad aparentemente coherente.
En determinados casos, puede incluso utilizar fotografías y perfiles falsos cuidadosamente preparados.
La víctima empieza a pensar:
“Conozco a esta persona.”
Pero en realidad no conoce al individuo que está detrás del perfil.
Conoce una identidad fabricada.
La FTC advierte que las estafas de inversión pueden comenzar precisamente con mensajes inesperados en redes sociales o aplicaciones de citas, donde el supuesto contacto afirma haber obtenido grandes ganancias con criptomonedas y ofrece enseñar a la víctima cómo invertir.
4. ETAPA 3 — Aparece la oportunidad “exclusiva”
Una vez construida la confianza, aparece el tema financiero.
Puede ser presentado como:
una estrategia privada;una oportunidad exclusiva;una plataforma de trading;una estrategia de arbitraje;operaciones con futuros;una oportunidad de DeFi;una inversión en determinados tokens;un supuesto grupo privado de inversores.
El discurso suele tener una característica común:
“Yo sé cómo hacerlo y puedo ayudarte.”
La víctima no siente necesariamente que está siendo estafada.
Puede sentir que está recibiendo un favor.
Y esa diferencia psicológica es fundamental.
5. ETAPA 4 — La plataforma falsa
Aquí aparece uno de los componentes técnicos más interesantes del fraude.
El estafador puede dirigir a la víctima hacia una página web o aplicación que parece una verdadera plataforma de inversión.
Puede mostrar:
saldo disponible;ganancias;gráficos;historial de operaciones;porcentajes de rendimiento;depósitos;supuestas órdenes ejecutadas.
Todo parece funcionar.
La víctima deposita dinero y observa cómo el saldo aparentemente aumenta.
Pero existe un problema:
los números pueden ser completamente ficticios.
La plataforma no necesariamente está invirtiendo el dinero.
Puede simplemente estar mostrando una representación visual diseñada para convencer a la víctima de que está obteniendo beneficios.
La FTC describe precisamente este patrón: las plataformas pueden parecer legítimas, mostrar crecimiento ficticio de la inversión y posteriormente impedir que la víctima retire sus fondos.
6. El momento más peligroso: cuando la víctima gana
Paradójicamente, que la víctima vea ganancias puede ser una de las partes más peligrosas de la estafa.
¿Por qué?
Porque genera una evidencia aparente de que la estrategia funciona.
La víctima deposita una cantidad pequeña.
Supuestamente obtiene ganancias.
Luego aumenta la inversión.
Obtiene más ganancias.
Entonces piensa:
“Esto realmente funciona.”
El estafador ha conseguido algo mucho más importante que el primer depósito:
ha conseguido credibilidad.
Y cuando existe credibilidad, la víctima puede estar dispuesta a arriesgar cantidades mucho mayores.
7. El retiro que nunca llega
Finalmente, la víctima intenta retirar sus fondos.
Y aparece el problema.
La plataforma puede indicar:
“Debe pagar un impuesto antes de retirar.”
O:
“Debe abonar una comisión.”
O:
“Debe aumentar su margen.”
O:
“Su cuenta está temporalmente bloqueada.”
O:
“Debe realizar una última transferencia para desbloquear el retiro.”
Este es un punto crítico.
La víctima ya ha entregado dinero.
Ahora le dicen que necesita entregar más dinero para recuperar el dinero anterior.
El FBI ha advertido específicamente sobre este mecanismo: cuando las víctimas intentan retirar sus supuestas inversiones, pueden recibir exigencias de impuestos o tarifas adicionales, provocando nuevas pérdidas.
Y aparece una regla fundamental:
Si una plataforma exige enviar más dinero para liberar tus fondos, detenerse es mucho más seguro que seguir pagando.
8. El segundo golpe: las estafas de recuperación
Y aquí aparece una de las partes más crueles del fenómeno.
La víctima ya perdió dinero.
Está desesperada.
Busca ayuda.
Publica en redes sociales.
Pregunta en grupos.
Busca abogados, investigadores o especialistas.
Y entonces aparece otra persona:
“Yo puedo recuperar tus criptomonedas.”
Puede presentarse como:
investigador;abogado;hacker ético;especialista blockchain;agente gubernamental;empresa de recuperación;experto en rastreo de criptomonedas.
Pero puede tratarse de otra estafa.
El FBI incluso ha advertido sobre delincuentes que se hacen pasar por personal del propio IC3 y afirman haber recuperado fondos de las víctimas para volver a estafarlas.
Por eso existe una regla esencial:
Después de una estafa, la desesperación puede convertirse en el segundo vector de ataque.
9. ¿Por qué las criptomonedas resultan atractivas para este tipo de fraude?
No porque las criptomonedas sean “la estafa”.
El problema es que determinadas características del ecosistema pueden ser aprovechadas por los delincuentes.
Entre ellas:
Transferencias difíciles de revertir
Una vez confirmada una transacción blockchain, normalmente no existe un banco que pueda simplemente cancelar la operación.
Operaciones transfronterizas
Un delincuente puede estar en un país, la víctima en otro y los fondos atravesar múltiples jurisdicciones.
Seudonimato
Una dirección blockchain no necesariamente revela directamente quién controla los fondos.
Velocidad
Los activos pueden transferirse rápidamente entre diferentes direcciones y servicios.
Complejidad técnica
Una víctima que no comprende wallets, exchanges, smart contracts o exploradores blockchain puede tener dificultades para verificar qué está ocurriendo realmente.
Pero hay una precisión importante:
Blockchain no significa anonimato absoluto.
Las transacciones pueden dejar una huella pública y permanente.
Por eso el análisis blockchain puede convertirse en una herramienta fundamental para reconstruir el recorrido de los fondos.
10. ¿Se puede rastrear el dinero?
En muchos casos, sí.
Y esta es una de las grandes contradicciones del fraude cripto:
la tecnología que puede facilitar el movimiento del dinero también puede dejar evidencia de ese movimiento.
Una investigación puede analizar:
direcciones de wallet;hashes de transacción;fechas y horarios;montos;redes utilizadas;movimientos entre wallets;interacción con contratos inteligentes;exchanges;bridges;servicios de conversión;patrones de transferencia.
El FBI recomienda que las víctimas aporten, al denunciar, información como las direcciones de criptomonedas receptoras, datos de las transacciones, fechas, montos y la información utilizada para contactar a la víctima.
Esto demuestra algo fundamental:
Una estafa cripto también puede dejar evidencia digital.
11. ¿Qué evidencia debería conservar una víctima?
Si alguien sospecha que está frente a un pig butchering, no debería borrar las conversaciones.
Debe conservar, en la medida de lo posible:
📌 Capturas de pantalla.
📌 Conversaciones completas.
📌 Números telefónicos.
📌 Correos electrónicos.
📌 Usuarios y perfiles de redes sociales.
📌 URLs de las plataformas.
📌 Dominios utilizados.
📌 Comprobantes de depósitos.
📌 Direcciones de wallets.
📌 Hashes o TXID de las transacciones.
📌 Fecha y hora de cada operación.
📌 Screenshots de los supuestos balances.
📌 Mensajes donde se prometieron ganancias.
📌 Solicitudes de impuestos, comisiones o pagos adicionales.
📌 Información bancaria relacionada.
📌 Cualquier documento enviado por los supuestos inversores.
Y, especialmente:
no eliminar la conversación con el estafador simplemente porque produce vergüenza o dolor.
Esa conversación puede contener evidencia.
12. Las principales señales de alerta
Hay determinadas combinaciones que deberían activar inmediatamente las alarmas:
🚩 Una persona desconocida ofrece una oportunidad de inversión.
🚩 Promete ganancias elevadas con poco riesgo.
🚩 Afirma tener información privilegiada.
🚩 Insiste en que la oportunidad es exclusiva.
🚩 Presiona para invertir rápidamente.
🚩 Quiere trasladar la conversación a otra plataforma.
🚩 Utiliza una plataforma que no puede verificarse adecuadamente.
🚩 El saldo crece, pero no puede retirarse.
🚩 Exige pagar impuestos o comisiones por adelantado para retirar.
🚩 Recomienda incrementar continuamente los depósitos.
🚩 La identidad del supuesto asesor no puede verificarse.
🚩 La información de la plataforma no coincide con los datos blockchain.
🚩 Alguien promete recuperar fondos perdidos a cambio de un pago anticipado.
Una sola señal no necesariamente demuestra una estafa.
Pero varias juntas constituyen una alerta seria.
13. El error de pensar: “A mí no me puede pasar”
Esta quizás sea la parte más importante.
Las víctimas de pig butchering no son necesariamente personas ignorantes.
Puede caer:
un profesional;un empresario;un inversor experimentado;una persona con conocimientos financieros;alguien con conocimientos tecnológicos.
¿Por qué?
Porque el ataque no está diseñado exclusivamente para explotar una vulnerabilidad informática.
Está diseñado para explotar emociones humanas.
Confianza.
Ambición.
Esperanza.
Miedo a perder una oportunidad.
Deseo de ayudar a alguien.
Vergüenza.
Y finalmente, desesperación.
Por eso el pig butchering debe estudiarse como un problema de ciberseguridad, fraude financiero e ingeniería social, pero también como un problema de comportamiento humano.
14. La verdadera vulnerabilidad no siempre está en la blockchain
Cuando hablamos de seguridad cripto, muchas veces pensamos inmediatamente en:
“¿Es segura mi wallet?”
Pero deberíamos formular preguntas adicionales:
¿Con quién estoy interactuando?
¿Qué estoy firmando?
¿Quién controla la plataforma?
¿Puedo verificar sus afirmaciones?
¿Dónde están realmente mis fondos?
¿Puedo retirar sin entregar dinero adicional?
¿Los datos que me muestran coinciden con la blockchain?
¿Quién está detrás de esa dirección?
Este cambio de mentalidad es fundamental.
Porque una blockchain puede funcionar perfectamente mientras una persona es víctima de una estafa.
El problema no necesariamente está en el protocolo.
Puede estar en la persona que consiguió convencerte de enviar los fondos.
15. ¿Qué hacer si sospechás que estás siendo víctima?
La primera regla es sencilla:
DETENÉ LOS PAGOS.
No envíes una última transferencia.
No pagues el supuesto impuesto.
No pagues la supuesta comisión de desbloqueo.
No entregues tu frase semilla.
No compartas claves privadas.
No concedas nuevas autorizaciones a contratos.
No permitas acceso remoto a tu computadora.
Y no confíes automáticamente en quien aparezca prometiendo recuperar tu dinero.
Después:
1. Preservá la evidencia.
2. Identificá y documentá las transacciones blockchain.
3. Guardá las direcciones de las wallets involucradas.
4. Documentá las plataformas y dominios utilizados.
5. Comunicá el incidente a las entidades correspondientes.
6. Buscá asesoramiento especializado cuando corresponda.
La rapidez puede ser importante porque los fondos pueden continuar moviéndose.
CONCLUSIÓN
El pig butchering nos obliga a cambiar la manera en que entendemos las estafas cripto.
No siempre comienza con un virus.
No siempre comienza con un hack.
No siempre comienza con una vulnerabilidad de código.
A veces comienza con algo mucho más sencillo:
un mensaje.
Después viene una conversación.
Después una amistad.
Después una oportunidad.
Después una pequeña inversión.
Después una supuesta ganancia.
Después una inversión mayor.
Y finalmente, cuando la víctima intenta recuperar su dinero, descubre que todo aquello que parecía una oportunidad de inversión era parte de una construcción cuidadosamente diseñada para obtener su confianza.
Por eso la principal defensa no es solamente tecnológica.
Es también mental, financiera, jurídica y preventiva.
En el mundo cripto, aprender a proteger una wallet es importante.
Pero aprender a reconocer quién está intentando controlar tu decisión puede ser todavía más importante.
Porque en el Pig Butchering, el primer activo que roba el estafador no es tu criptomoneda.
Es tu confianza.
$BTC
$ETH
$BNB
#PigButchering #CryptoScam #CryptoSecurity #CryptoFraud #EstafasCripto
En el mundo de las criptomonedas solemos hablar de hackers, malware, vulnerabilidades de contratos inteligentes, robos de claves privadas y ataques a exchanges.
Pero existe una modalidad de fraude en la que el atacante puede no necesitar vulnerar ningún sistema informático.
No necesita romper una blockchain.
No necesita hackear una hardware wallet.
No necesita encontrar un bug en un smart contract.
Puede conseguir que la propia víctima le entregue voluntariamente el dinero.
Ese es el principio detrás del denominado “Pig Butchering”, una modalidad de fraude de inversión basada en la ingeniería social y la construcción progresiva de confianza.
El término puede resultar llamativo, incluso desagradable, pero describe una estrategia criminal muy concreta: la víctima es “engordada” financieramente durante un período de tiempo hasta que el estafador considera que está preparada para entregar una cantidad mayor de dinero.
Y ahí está una de las características más peligrosas del fenómeno:
La estafa no comienza cuando la víctima transfiere las criptomonedas. Comienza mucho antes, cuando el delincuente empieza a construir confianza.
1. ¿Qué es exactamente el Pig Butchering?
El pig butchering —también denominado cryptocurrency investment fraud o fraude de inversión en criptomonedas— combina dos elementos:
ingeniería social + falsa oportunidad de inversión.
El delincuente establece primero una relación con la víctima. Puede presentarse como una persona interesada en amistad, como un potencial interés romántico, como un supuesto inversor experimentado, como un contacto profesional o incluso como alguien que simplemente comenzó una conversación aparentemente casual.
El FBI ha advertido que estos esquemas pueden comenzar en redes sociales o aplicaciones de citas, donde los delincuentes desarrollan confianza antes de introducir la supuesta oportunidad de inversión.
La inversión llega después.
Primero llega la confianza.
2. La estafa se construye por etapas
Una de las razones por las que este fraude resulta tan eficaz es que normalmente no intenta conseguir todo el dinero de la víctima en el primer contacto.
El proceso puede desarrollarse durante semanas o incluso meses.
ETAPA 1 — El contacto
Todo comienza con un mensaje.
Puede ser:
WhatsApp.Telegram.Instagram.Facebook.LinkedIn.Una aplicación de citas.Una red social.Un contacto aparentemente equivocado.
A veces el mensaje parece completamente inocente.
“Hola, ¿eres María?”
“Creo que tenemos un amigo en común.”
“Vi tu perfil.”
“¿También estás interesado en inversiones?”
El objetivo inicial no es necesariamente hablar de criptomonedas.
El objetivo es iniciar una relación.
3. ETAPA 2 — La construcción de confianza
Esta es probablemente la fase más importante.
El estafador conversa.
Pregunta por la vida de la víctima.
Escucha sus problemas.
Comparte supuestos aspectos de su propia vida.
Puede enviar fotografías, videos, documentos o incluso realizar videollamadas.
Construye una identidad aparentemente coherente.
En determinados casos, puede incluso utilizar fotografías y perfiles falsos cuidadosamente preparados.
La víctima empieza a pensar:
“Conozco a esta persona.”
Pero en realidad no conoce al individuo que está detrás del perfil.
Conoce una identidad fabricada.
La FTC advierte que las estafas de inversión pueden comenzar precisamente con mensajes inesperados en redes sociales o aplicaciones de citas, donde el supuesto contacto afirma haber obtenido grandes ganancias con criptomonedas y ofrece enseñar a la víctima cómo invertir.
4. ETAPA 3 — Aparece la oportunidad “exclusiva”
Una vez construida la confianza, aparece el tema financiero.
Puede ser presentado como:
una estrategia privada;una oportunidad exclusiva;una plataforma de trading;una estrategia de arbitraje;operaciones con futuros;una oportunidad de DeFi;una inversión en determinados tokens;un supuesto grupo privado de inversores.
El discurso suele tener una característica común:
“Yo sé cómo hacerlo y puedo ayudarte.”
La víctima no siente necesariamente que está siendo estafada.
Puede sentir que está recibiendo un favor.
Y esa diferencia psicológica es fundamental.
5. ETAPA 4 — La plataforma falsa
Aquí aparece uno de los componentes técnicos más interesantes del fraude.
El estafador puede dirigir a la víctima hacia una página web o aplicación que parece una verdadera plataforma de inversión.
Puede mostrar:
saldo disponible;ganancias;gráficos;historial de operaciones;porcentajes de rendimiento;depósitos;supuestas órdenes ejecutadas.
Todo parece funcionar.
La víctima deposita dinero y observa cómo el saldo aparentemente aumenta.
Pero existe un problema:
los números pueden ser completamente ficticios.
La plataforma no necesariamente está invirtiendo el dinero.
Puede simplemente estar mostrando una representación visual diseñada para convencer a la víctima de que está obteniendo beneficios.
La FTC describe precisamente este patrón: las plataformas pueden parecer legítimas, mostrar crecimiento ficticio de la inversión y posteriormente impedir que la víctima retire sus fondos.
6. El momento más peligroso: cuando la víctima gana
Paradójicamente, que la víctima vea ganancias puede ser una de las partes más peligrosas de la estafa.
¿Por qué?
Porque genera una evidencia aparente de que la estrategia funciona.
La víctima deposita una cantidad pequeña.
Supuestamente obtiene ganancias.
Luego aumenta la inversión.
Obtiene más ganancias.
Entonces piensa:
“Esto realmente funciona.”
El estafador ha conseguido algo mucho más importante que el primer depósito:
ha conseguido credibilidad.
Y cuando existe credibilidad, la víctima puede estar dispuesta a arriesgar cantidades mucho mayores.
7. El retiro que nunca llega
Finalmente, la víctima intenta retirar sus fondos.
Y aparece el problema.
La plataforma puede indicar:
“Debe pagar un impuesto antes de retirar.”
O:
“Debe abonar una comisión.”
O:
“Debe aumentar su margen.”
O:
“Su cuenta está temporalmente bloqueada.”
O:
“Debe realizar una última transferencia para desbloquear el retiro.”
Este es un punto crítico.
La víctima ya ha entregado dinero.
Ahora le dicen que necesita entregar más dinero para recuperar el dinero anterior.
El FBI ha advertido específicamente sobre este mecanismo: cuando las víctimas intentan retirar sus supuestas inversiones, pueden recibir exigencias de impuestos o tarifas adicionales, provocando nuevas pérdidas.
Y aparece una regla fundamental:
Si una plataforma exige enviar más dinero para liberar tus fondos, detenerse es mucho más seguro que seguir pagando.
8. El segundo golpe: las estafas de recuperación
Y aquí aparece una de las partes más crueles del fenómeno.
La víctima ya perdió dinero.
Está desesperada.
Busca ayuda.
Publica en redes sociales.
Pregunta en grupos.
Busca abogados, investigadores o especialistas.
Y entonces aparece otra persona:
“Yo puedo recuperar tus criptomonedas.”
Puede presentarse como:
investigador;abogado;hacker ético;especialista blockchain;agente gubernamental;empresa de recuperación;experto en rastreo de criptomonedas.
Pero puede tratarse de otra estafa.
El FBI incluso ha advertido sobre delincuentes que se hacen pasar por personal del propio IC3 y afirman haber recuperado fondos de las víctimas para volver a estafarlas.
Por eso existe una regla esencial:
Después de una estafa, la desesperación puede convertirse en el segundo vector de ataque.
9. ¿Por qué las criptomonedas resultan atractivas para este tipo de fraude?
No porque las criptomonedas sean “la estafa”.
El problema es que determinadas características del ecosistema pueden ser aprovechadas por los delincuentes.
Entre ellas:
Transferencias difíciles de revertir
Una vez confirmada una transacción blockchain, normalmente no existe un banco que pueda simplemente cancelar la operación.
Operaciones transfronterizas
Un delincuente puede estar en un país, la víctima en otro y los fondos atravesar múltiples jurisdicciones.
Seudonimato
Una dirección blockchain no necesariamente revela directamente quién controla los fondos.
Velocidad
Los activos pueden transferirse rápidamente entre diferentes direcciones y servicios.
Complejidad técnica
Una víctima que no comprende wallets, exchanges, smart contracts o exploradores blockchain puede tener dificultades para verificar qué está ocurriendo realmente.
Pero hay una precisión importante:
Blockchain no significa anonimato absoluto.
Las transacciones pueden dejar una huella pública y permanente.
Por eso el análisis blockchain puede convertirse en una herramienta fundamental para reconstruir el recorrido de los fondos.
10. ¿Se puede rastrear el dinero?
En muchos casos, sí.
Y esta es una de las grandes contradicciones del fraude cripto:
la tecnología que puede facilitar el movimiento del dinero también puede dejar evidencia de ese movimiento.
Una investigación puede analizar:
direcciones de wallet;hashes de transacción;fechas y horarios;montos;redes utilizadas;movimientos entre wallets;interacción con contratos inteligentes;exchanges;bridges;servicios de conversión;patrones de transferencia.
El FBI recomienda que las víctimas aporten, al denunciar, información como las direcciones de criptomonedas receptoras, datos de las transacciones, fechas, montos y la información utilizada para contactar a la víctima.
Esto demuestra algo fundamental:
Una estafa cripto también puede dejar evidencia digital.
11. ¿Qué evidencia debería conservar una víctima?
Si alguien sospecha que está frente a un pig butchering, no debería borrar las conversaciones.
Debe conservar, en la medida de lo posible:
📌 Capturas de pantalla.
📌 Conversaciones completas.
📌 Números telefónicos.
📌 Correos electrónicos.
📌 Usuarios y perfiles de redes sociales.
📌 URLs de las plataformas.
📌 Dominios utilizados.
📌 Comprobantes de depósitos.
📌 Direcciones de wallets.
📌 Hashes o TXID de las transacciones.
📌 Fecha y hora de cada operación.
📌 Screenshots de los supuestos balances.
📌 Mensajes donde se prometieron ganancias.
📌 Solicitudes de impuestos, comisiones o pagos adicionales.
📌 Información bancaria relacionada.
📌 Cualquier documento enviado por los supuestos inversores.
Y, especialmente:
no eliminar la conversación con el estafador simplemente porque produce vergüenza o dolor.
Esa conversación puede contener evidencia.
12. Las principales señales de alerta
Hay determinadas combinaciones que deberían activar inmediatamente las alarmas:
🚩 Una persona desconocida ofrece una oportunidad de inversión.
🚩 Promete ganancias elevadas con poco riesgo.
🚩 Afirma tener información privilegiada.
🚩 Insiste en que la oportunidad es exclusiva.
🚩 Presiona para invertir rápidamente.
🚩 Quiere trasladar la conversación a otra plataforma.
🚩 Utiliza una plataforma que no puede verificarse adecuadamente.
🚩 El saldo crece, pero no puede retirarse.
🚩 Exige pagar impuestos o comisiones por adelantado para retirar.
🚩 Recomienda incrementar continuamente los depósitos.
🚩 La identidad del supuesto asesor no puede verificarse.
🚩 La información de la plataforma no coincide con los datos blockchain.
🚩 Alguien promete recuperar fondos perdidos a cambio de un pago anticipado.
Una sola señal no necesariamente demuestra una estafa.
Pero varias juntas constituyen una alerta seria.
13. El error de pensar: “A mí no me puede pasar”
Esta quizás sea la parte más importante.
Las víctimas de pig butchering no son necesariamente personas ignorantes.
Puede caer:
un profesional;un empresario;un inversor experimentado;una persona con conocimientos financieros;alguien con conocimientos tecnológicos.
¿Por qué?
Porque el ataque no está diseñado exclusivamente para explotar una vulnerabilidad informática.
Está diseñado para explotar emociones humanas.
Confianza.
Ambición.
Esperanza.
Miedo a perder una oportunidad.
Deseo de ayudar a alguien.
Vergüenza.
Y finalmente, desesperación.
Por eso el pig butchering debe estudiarse como un problema de ciberseguridad, fraude financiero e ingeniería social, pero también como un problema de comportamiento humano.
14. La verdadera vulnerabilidad no siempre está en la blockchain
Cuando hablamos de seguridad cripto, muchas veces pensamos inmediatamente en:
“¿Es segura mi wallet?”
Pero deberíamos formular preguntas adicionales:
¿Con quién estoy interactuando?
¿Qué estoy firmando?
¿Quién controla la plataforma?
¿Puedo verificar sus afirmaciones?
¿Dónde están realmente mis fondos?
¿Puedo retirar sin entregar dinero adicional?
¿Los datos que me muestran coinciden con la blockchain?
¿Quién está detrás de esa dirección?
Este cambio de mentalidad es fundamental.
Porque una blockchain puede funcionar perfectamente mientras una persona es víctima de una estafa.
El problema no necesariamente está en el protocolo.
Puede estar en la persona que consiguió convencerte de enviar los fondos.
15. ¿Qué hacer si sospechás que estás siendo víctima?
La primera regla es sencilla:
DETENÉ LOS PAGOS.
No envíes una última transferencia.
No pagues el supuesto impuesto.
No pagues la supuesta comisión de desbloqueo.
No entregues tu frase semilla.
No compartas claves privadas.
No concedas nuevas autorizaciones a contratos.
No permitas acceso remoto a tu computadora.
Y no confíes automáticamente en quien aparezca prometiendo recuperar tu dinero.
Después:
1. Preservá la evidencia.
2. Identificá y documentá las transacciones blockchain.
3. Guardá las direcciones de las wallets involucradas.
4. Documentá las plataformas y dominios utilizados.
5. Comunicá el incidente a las entidades correspondientes.
6. Buscá asesoramiento especializado cuando corresponda.
La rapidez puede ser importante porque los fondos pueden continuar moviéndose.
CONCLUSIÓN
El pig butchering nos obliga a cambiar la manera en que entendemos las estafas cripto.
No siempre comienza con un virus.
No siempre comienza con un hack.
No siempre comienza con una vulnerabilidad de código.
A veces comienza con algo mucho más sencillo:
un mensaje.
Después viene una conversación.
Después una amistad.
Después una oportunidad.
Después una pequeña inversión.
Después una supuesta ganancia.
Después una inversión mayor.
Y finalmente, cuando la víctima intenta recuperar su dinero, descubre que todo aquello que parecía una oportunidad de inversión era parte de una construcción cuidadosamente diseñada para obtener su confianza.
Por eso la principal defensa no es solamente tecnológica.
Es también mental, financiera, jurídica y preventiva.
En el mundo cripto, aprender a proteger una wallet es importante.
Pero aprender a reconocer quién está intentando controlar tu decisión puede ser todavía más importante.
Porque en el Pig Butchering, el primer activo que roba el estafador no es tu criptomoneda.
Es tu confianza.
$BTC
$ETH
$BNB
#PigButchering #CryptoScam #CryptoSecurity #CryptoFraud #EstafasCripto
1
261
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AIStocksWhatNext
922,516 visualizaciones
6,793 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: ¿Qué otras oportunidades de inversión siguen vigentes mientras las acciones de IA continúan subiendo?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #AIStocksWhatNext
Comparte si eres alcista o bajista, y publica tus participaciones en acciones de IA o tu operación — usar el widget de operaciones puede mejorar tu elegibilidad.
También puedes fortalecer tu publicación compartiendo datos o gráficos, y evitando imágenes generadas por IA.
✍️Crea contenido basado en los ángulos siguientes:
- Nvidia dice que las ventas de chips se duplicarán el próximo año, y las principales empresas de IA siguen registrando ingresos récord; el gasto en cómputo que hay detrás es igualmente asombroso. ¿La demanda de IA realmente está despegando? ¿Y cuánto tiempo puede durar? Las acciones de IA suben en general. ¿Se trata de una ruptura real o solo de un rebote a corto plazo?
- Líderes de la industria piden frenar el desarrollo de la IA, mientras Trump planea construir una “AI Force”, afirmando que la IA podría representar el 25% del PIB de EE. UU. en el futuro. ¿De qué lado estás? ¿El respaldo a nivel estatal será una victoria a largo plazo para las acciones de IA?
- ¿Estás comprando acciones de IA? Comparte tu operación/tenencias relacionadas con IA con nuestro widget de compartición de operaciones.
⏰Periodo de la campaña:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y contengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 vistas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo se destaque en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #AIStocksWhatNext o la Square Guide on How to Post for Better Reach.
Binance Square Official
·595 «Me gusta»
·1.7M visualizaciones
BitcoinRejectedAt$87,300Twice
0 visualizaciones
0 participa(n) en el debate
BCHJumps28%OnCMEFuturesListing
15,185 visualizaciones
590 participa(n) en el debate