

牛奔策略
你好,我是牛奔。
币圈长期生存选手,K线行为观察员,职业接盘与逃顶失败研究专家。
这些年,我长期活跃在牛市追涨、熊市抄底、震荡市左右挨打的第一线。
我一生都在这个充满未知的市场里摸爬滚打。
Trader de alta frecuencia
5.5 años
1.7K+ Siguiendo
1.4K+ Seguidores
1.0K+ Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
PINNED
Con verificación
牛奔策略
·
--
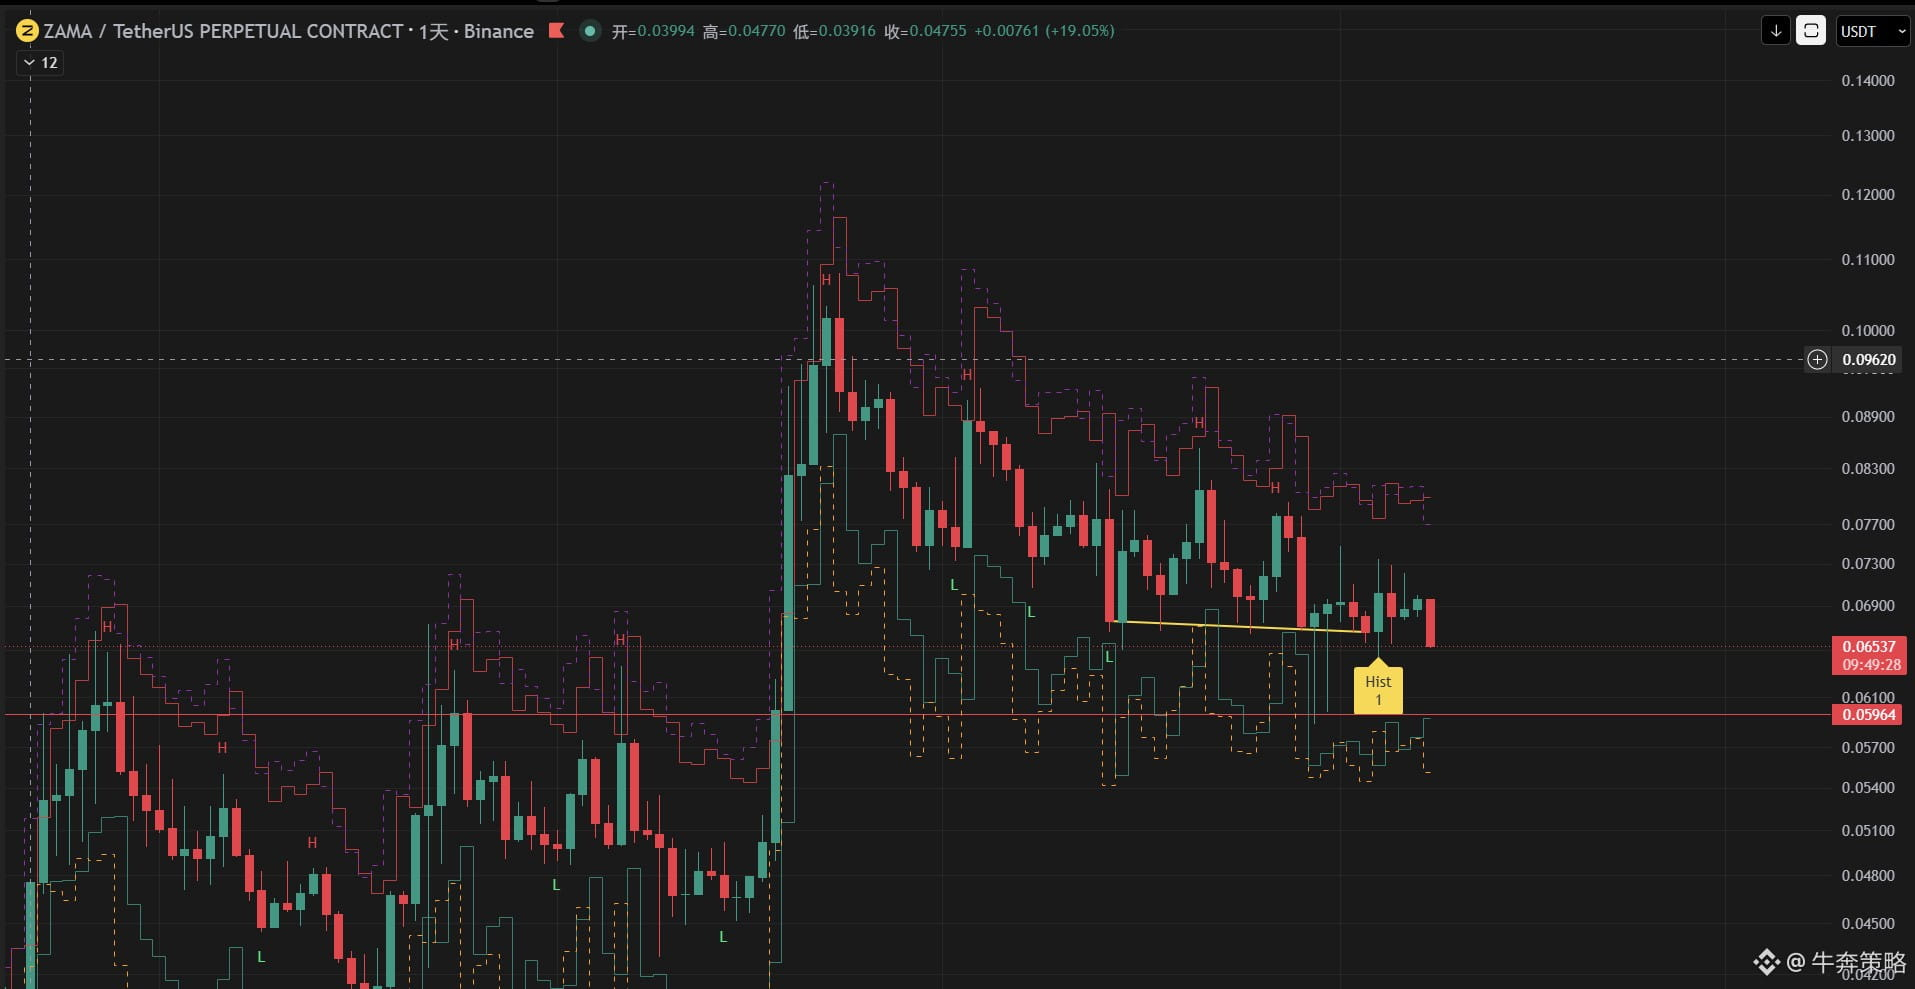
BajistaEstudio sobre $ZAMA : o sobrevivir como infraestructura de cálculo de privacidad con dificultad, o morir lentamente
1. La relación esencial entre ZAMA y FHE
(1) El núcleo de ZAMA no es la cadena de bloques, sino FHE. FHE es una paradigma de cálculo de cifrado de datos públicamente disponible, de código abierto y que ha evolucionado durante mucho tiempo en el ámbito académico. ZAMA ofrece una implementación de FHE más ingenieril y con mayor usabilidad, sobre la cual intenta construir herramientas de desarrollo y entornos de ejecución.
(2) En esencia: ZAMA = una implementación ingenieril y un intento comercial de FHE, no FHE en sí mismo.
(3) Esto significa: existen barreras tecnológicas, pero no tienen una irreemplazabilidad inherente.
2. Si ZAMA se posiciona como una "L1/L2 privada"
2. Si ZAMA se define a sí misma como una cadena privada:
(1) Atraer desarrolladores para desplegar DApp/DeFi, soportando directamente ecosistemas de aplicaciones en la cadena, capturando valor a través de TVL, tarifas y economía de tokens.
(2) Entonces la conclusión es muy clara: en la actual carrera extremadamente saturada de L1/L2, casi se puede declarar directamente el fracaso.
(3) La privacidad como "único punto de venta" no es suficiente para impulsar un círculo virtuoso de una cadena pública.
3. Si ZAMA quiere convertirse en el "Chainlink del cálculo de privacidad"
(1) Esta es la única ruta viable para ZAMA: no construir una cadena principal, sino actuar como infraestructura de cálculo de privacidad en la capa de ejecución.
(2) Una posición similar a: "cálculo de privacidad como servicio (Privacy-as-a-Service)" o "co-procesador de ejecución privada"
(3) Pero surge inmediatamente una pregunta clave: ¿por qué las L1/L2 deben confiar en ZAMA para la ejecución privada? ¿No podrían hacerlo ellas mismas?
(4) Esto no es un problema técnico, sino un problema de soberanía.
4. El verdadero riesgo de ZAMA: ser "siempre una opción, pero nunca una necesidad"
(1) Antes de que ZAMA se convierta en una capa de privacidad que no se puede evitar, enfrenta un estado peligroso intermedio: FHE es importante, pero su implementación puede ser reemplazada; la demanda de privacidad existe, pero no necesariamente requiere subcontratación.
(2) Las cadenas principales tienen muchas opciones: desarrollar versiones simplificadas de cálculo de privacidad, usar ZK/TEE/privacidad a nivel de aplicación o simplemente posponer la solución.
Conclusión: Si no puede expandirse hacia aplicaciones más allá de la cadena, lo que queda para ZAMA es principalmente valor narrativo y espacio para especulación.
1. La relación esencial entre ZAMA y FHE
(1) El núcleo de ZAMA no es la cadena de bloques, sino FHE. FHE es una paradigma de cálculo de cifrado de datos públicamente disponible, de código abierto y que ha evolucionado durante mucho tiempo en el ámbito académico. ZAMA ofrece una implementación de FHE más ingenieril y con mayor usabilidad, sobre la cual intenta construir herramientas de desarrollo y entornos de ejecución.
(2) En esencia: ZAMA = una implementación ingenieril y un intento comercial de FHE, no FHE en sí mismo.
(3) Esto significa: existen barreras tecnológicas, pero no tienen una irreemplazabilidad inherente.
2. Si ZAMA se posiciona como una "L1/L2 privada"
2. Si ZAMA se define a sí misma como una cadena privada:
(1) Atraer desarrolladores para desplegar DApp/DeFi, soportando directamente ecosistemas de aplicaciones en la cadena, capturando valor a través de TVL, tarifas y economía de tokens.
(2) Entonces la conclusión es muy clara: en la actual carrera extremadamente saturada de L1/L2, casi se puede declarar directamente el fracaso.
(3) La privacidad como "único punto de venta" no es suficiente para impulsar un círculo virtuoso de una cadena pública.
3. Si ZAMA quiere convertirse en el "Chainlink del cálculo de privacidad"
(1) Esta es la única ruta viable para ZAMA: no construir una cadena principal, sino actuar como infraestructura de cálculo de privacidad en la capa de ejecución.
(2) Una posición similar a: "cálculo de privacidad como servicio (Privacy-as-a-Service)" o "co-procesador de ejecución privada"
(3) Pero surge inmediatamente una pregunta clave: ¿por qué las L1/L2 deben confiar en ZAMA para la ejecución privada? ¿No podrían hacerlo ellas mismas?
(4) Esto no es un problema técnico, sino un problema de soberanía.
4. El verdadero riesgo de ZAMA: ser "siempre una opción, pero nunca una necesidad"
(1) Antes de que ZAMA se convierta en una capa de privacidad que no se puede evitar, enfrenta un estado peligroso intermedio: FHE es importante, pero su implementación puede ser reemplazada; la demanda de privacidad existe, pero no necesariamente requiere subcontratación.
(2) Las cadenas principales tienen muchas opciones: desarrollar versiones simplificadas de cálculo de privacidad, usar ZK/TEE/privacidad a nivel de aplicación o simplemente posponer la solución.
Conclusión: Si no puede expandirse hacia aplicaciones más allá de la cadena, lo que queda para ZAMA es principalmente valor narrativo y espacio para especulación.
牛奔策略
·
--
¿Puede Lighter convertirse en el segundo Perp DEX?
En cada sector, lo que más me interesa son los proyectos que finalmente logran situarse entre los dos primeros. Esto se debe a que, a medida que muchos sectores maduran, tienden a concentrarse cada vez más. En el sector de los Perp DEX, por ahora es difícil desafiar la posición de HYPE como líder, pero Lighter ya es, a mis ojos, uno de los candidatos más prometedores para ocupar el segundo puesto y que merece seguirse de cerca.
I. Por ahora, no hay ninguna duda sobre la posición de HYPE como líder
A 8 de noviembre de 2026, los datos de DefiLlama muestran que el volumen de negociación de contratos perpetuos de Hyperliquid en los últimos 30 días fue de unos 236.900 millones de dólares. Si se suman la plataforma principal de Lighter y su actividad en Robinhood Chain, la plataforma principal registra unos 55.800 millones de dólares y los contratos perpetuos en Robinhood Chain, unos 19.200 millones, lo que da un total cercano a los 75.000 millones de dólares. ASTER registró unos 46.200 millones de dólares en los últimos 30 días.
I. Por ahora, no hay ninguna duda sobre la posición de HYPE como líder
A 8 de noviembre de 2026, los datos de DefiLlama muestran que el volumen de negociación de contratos perpetuos de Hyperliquid en los últimos 30 días fue de unos 236.900 millones de dólares. Si se suman la plataforma principal de Lighter y su actividad en Robinhood Chain, la plataforma principal registra unos 55.800 millones de dólares y los contratos perpetuos en Robinhood Chain, unos 19.200 millones, lo que da un total cercano a los 75.000 millones de dólares. ASTER registró unos 46.200 millones de dólares en los últimos 30 días.
牛奔策略
·
--
¿Aún puede recuperarse mi posición larga en PONS?
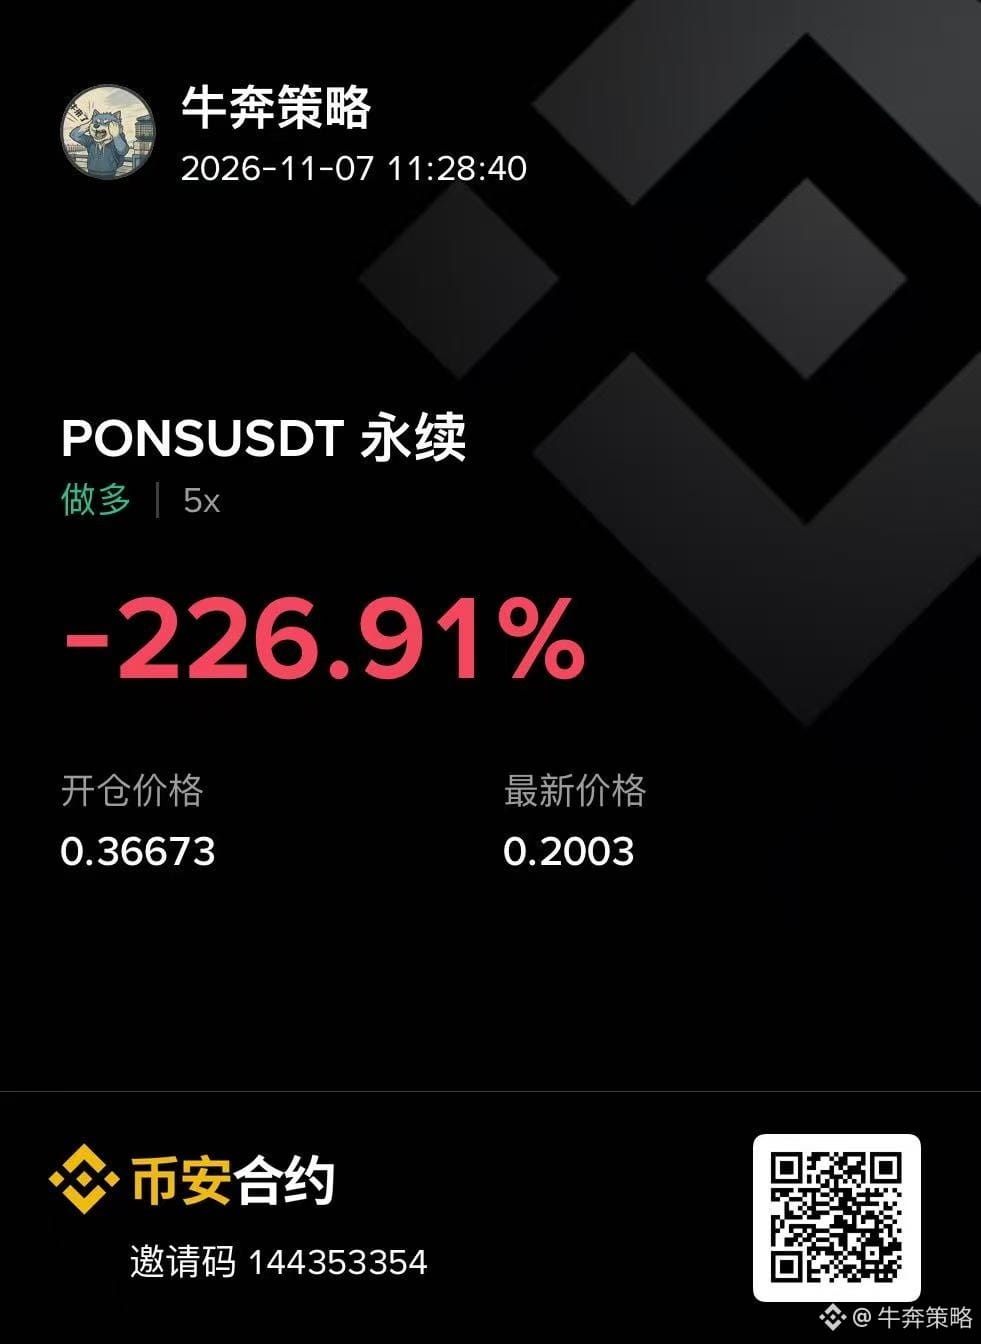
Mantengo una posición larga desde hace tiempo y todavía no veo señales de que vaya a recuperarse.
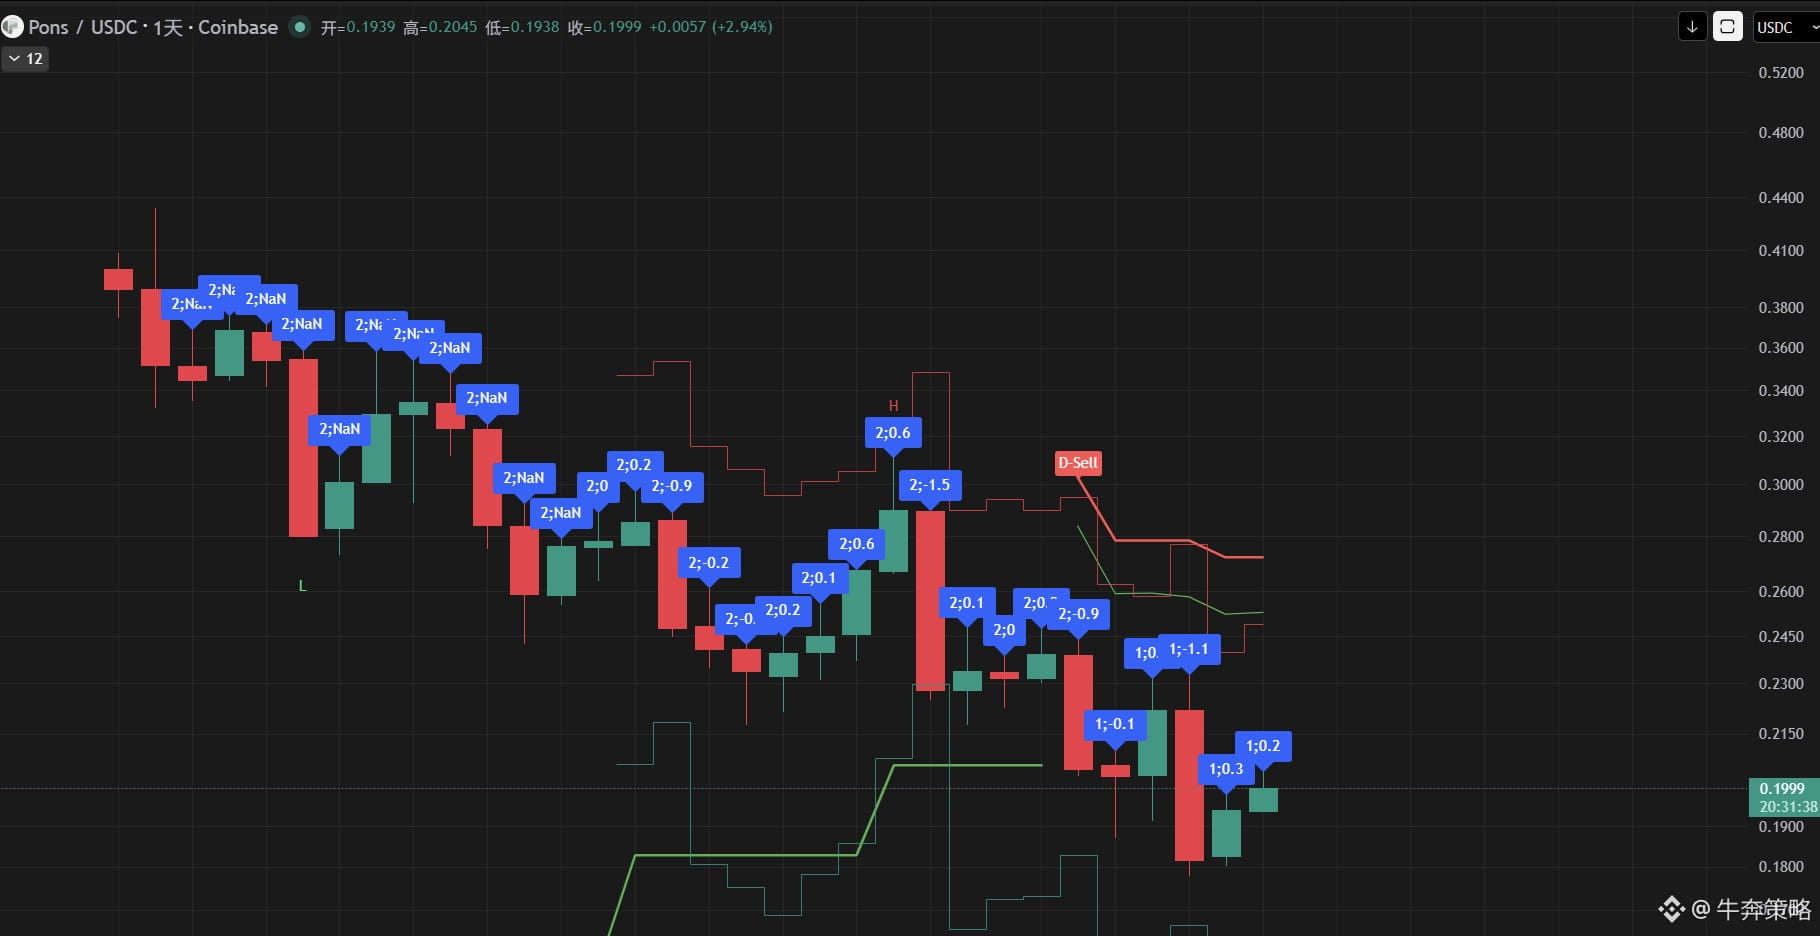
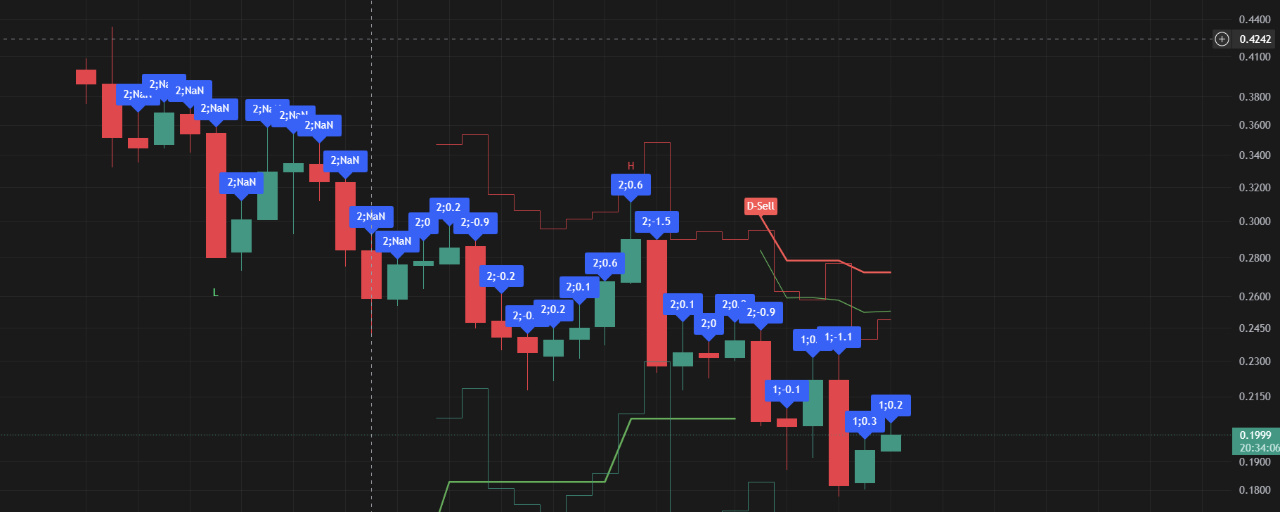
PONS ya ha caído desde su máximo histórico, cercano a los 0,97 dólares, hasta unos 0,19 dólares: más de un 80 %. Pero el problema es que no solo cae el precio, también cae el negocio, y sigue haciéndolo a gran velocidad. Quizá mi posición larga tenga alguna posibilidad de recuperarse cuando el negocio deje de caer.
I. El mayor valor de PONS sigue estando en las recompras
Una de las principales razones por las que me fijé inicialmente en PONS fue que tiene una captura de valor real: volumen de operaciones → comisiones → ingresos del protocolo → recompra de PONS. Hasta la fecha, PONS ha generado aproximadamente 203 millones de dólares en comisiones acumuladas, unos 36,75 millones de dólares en ingresos acumulados para el protocolo y unos 23,91 millones de dólares en beneficios acumulados para los titulares del token. No es un proyecto sustentado únicamente por una narrativa, pero, por otro lado, si su valoración se basa en los ingresos y las recompras, cuando los ingresos caen, la valoración también debe recalcularse.
PONS ya ha caído desde su máximo histórico, cercano a los 0,97 dólares, hasta unos 0,19 dólares: más de un 80 %. Pero el problema es que no solo cae el precio, también cae el negocio, y sigue haciéndolo a gran velocidad. Quizá mi posición larga tenga alguna posibilidad de recuperarse cuando el negocio deje de caer.
I. El mayor valor de PONS sigue estando en las recompras
Una de las principales razones por las que me fijé inicialmente en PONS fue que tiene una captura de valor real: volumen de operaciones → comisiones → ingresos del protocolo → recompra de PONS. Hasta la fecha, PONS ha generado aproximadamente 203 millones de dólares en comisiones acumuladas, unos 36,75 millones de dólares en ingresos acumulados para el protocolo y unos 23,91 millones de dólares en beneficios acumulados para los titulares del token. No es un proyecto sustentado únicamente por una narrativa, pero, por otro lado, si su valoración se basa en los ingresos y las recompras, cuando los ingresos caen, la valoración también debe recalcularse.
牛奔策略
·
--
¿Es EDGE el próximo DYDX?
Conclusión: $EDGE tiene ingresos reales y realiza recompras, pero por ahora no ha demostrado que pueda volver a crecer.
Últimamente he estado investigando EDGE. Al principio, lo que me atrajo fue muy sencillo: tiene ingresos reales, realiza recompras reales y su valoración parece muy barata.
Las recompras y quemas acumuladas de EDGE ya alcanzan el 5,09 % de la oferta total. En los últimos 30 días, los ingresos para los holders del token fueron de unos 618.000 dólares. Si se calcula sobre la capitalización de mercado circulante actual, de unos 118 millones de dólares, la tasa anualizada de retorno de valor sigue siendo de alrededor del 6 %.
Si nos fijamos solo en estos datos, EDGE incluso parece uno de los activos más «baratos» del sector DEX. Pero cuanto más investigo, más cauteloso me vuelvo. Porque puede que el mayor problema de EDGE ahora no sea el precio, sino esto: ¿acabará convirtiéndose en el próximo DYDX?
Últimamente he estado investigando EDGE. Al principio, lo que me atrajo fue muy sencillo: tiene ingresos reales, realiza recompras reales y su valoración parece muy barata.
Las recompras y quemas acumuladas de EDGE ya alcanzan el 5,09 % de la oferta total. En los últimos 30 días, los ingresos para los holders del token fueron de unos 618.000 dólares. Si se calcula sobre la capitalización de mercado circulante actual, de unos 118 millones de dólares, la tasa anualizada de retorno de valor sigue siendo de alrededor del 6 %.
Si nos fijamos solo en estos datos, EDGE incluso parece uno de los activos más «baratos» del sector DEX. Pero cuanto más investigo, más cauteloso me vuelvo. Porque puede que el mayor problema de EDGE ahora no sea el precio, sino esto: ¿acabará convirtiéndose en el próximo DYDX?
牛奔策略
·
--
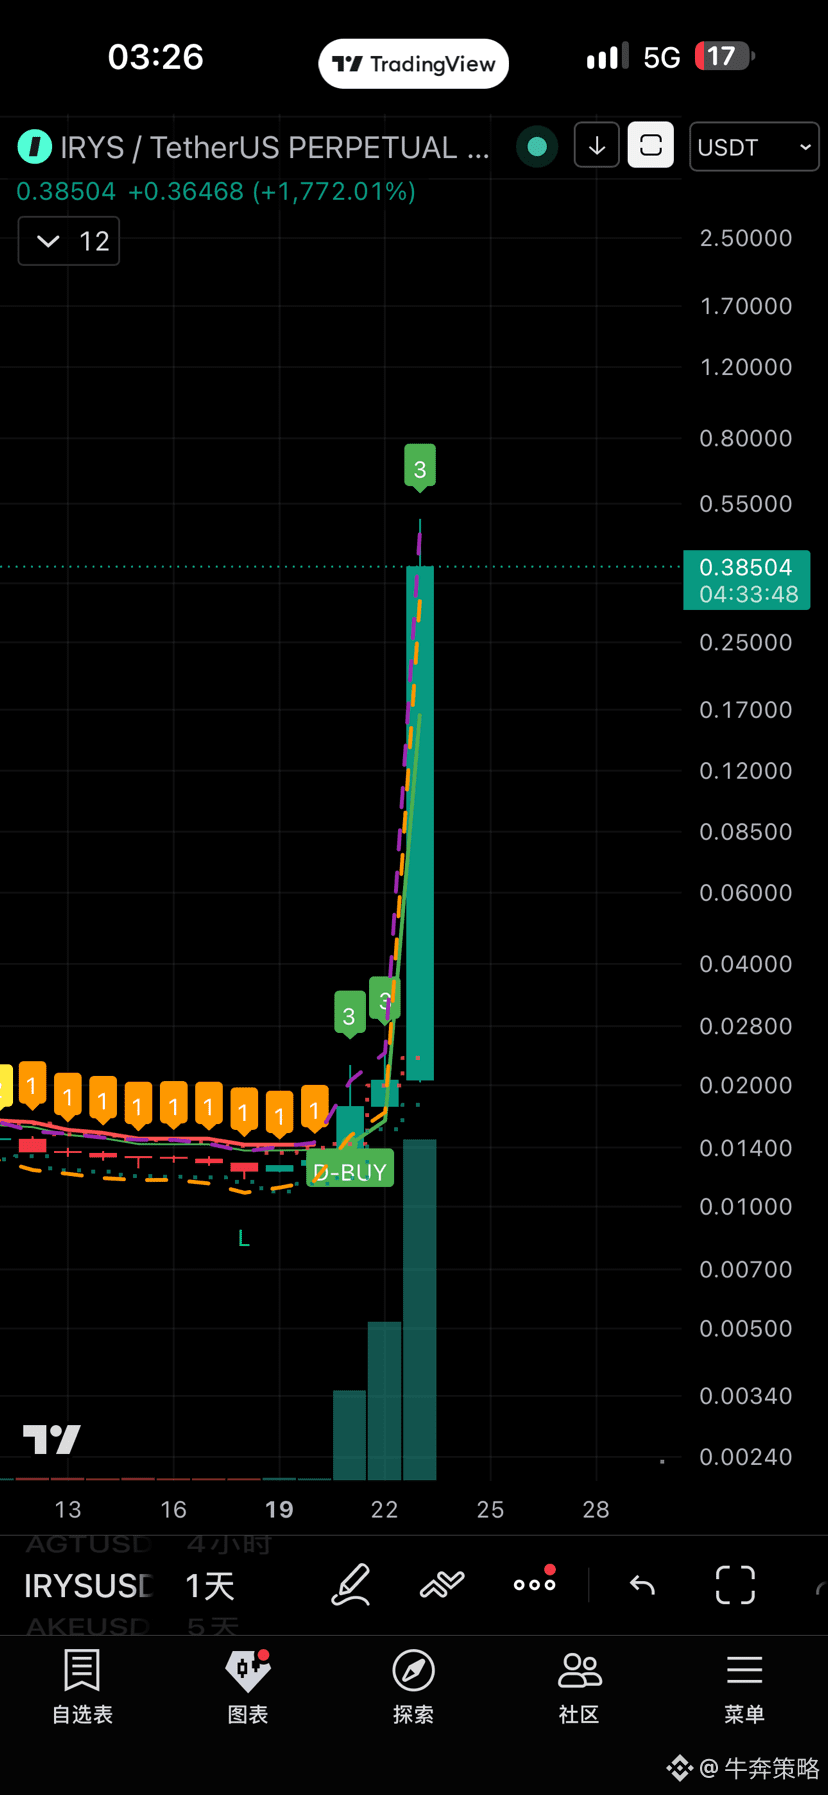
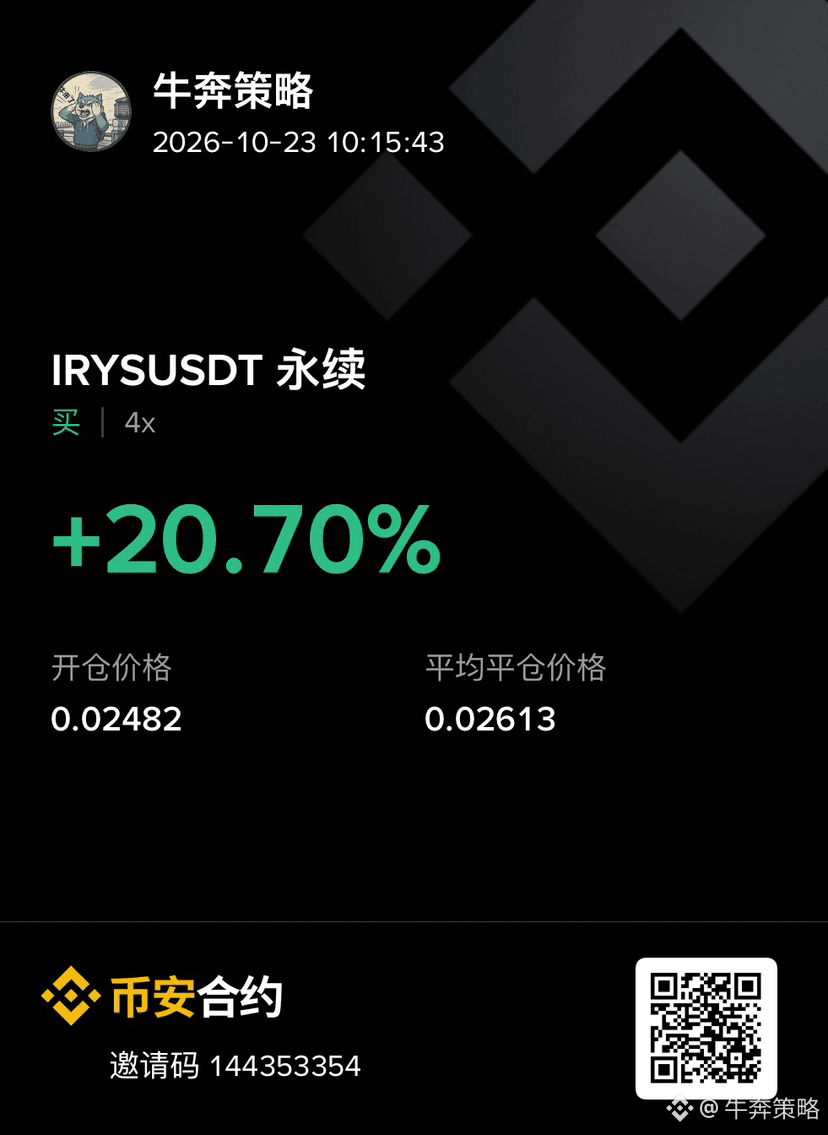
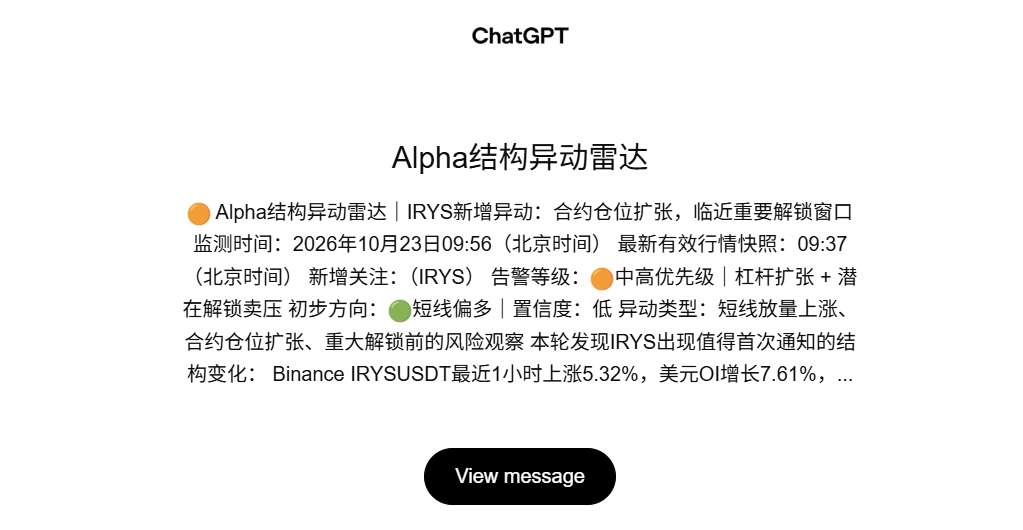
$IRYS arriesgándose a una multa por la alarma, solo se atreve a hacer operaciones ultracortas; BTC está estancado y todo es demasiado difícil.
Inicia sesión para explorar más contenidos