

HangSingQT
52 Publicaciones

HangSingQT
Denunciar
Bloquear usuario
专注 Crypto 量化套利与 AI 交易策略开发。
拒绝情绪化梭哈,用智能数据捕捉每一次 Alpha。
👨💻 无需下载/繁琐配置,点击网页直接试用:
http://hangsing.tech/#
📩 觉得策略有效?私信我解锁高级参数/合作。
0 Siguiendo
20 Seguidores
5 Me gusta
Publicaciones
·
--
Hoy el mensaje de Strategy vendiendo BTC no se recomienda interpretarlo simplemente como “bearish con BTC”.
En reportes públicos, Strategy vendió alrededor de 3.588 BTC, recaudando aproximadamente 216 millones de dólares; al mismo tiempo, la empresa aún mantiene cerca de 843.775 BTC.
Según el formato de la divulgación, esta acción parece más bien una gestión de fondos en torno a la asignación de acciones preferentes, las reservas de efectivo y el balance.
Por tanto, lo importante no es “cuánto vendió”, sino que el mercado tiene que reevaluar una cuestión:
En la narrativa del BTC treasury, Strategy siempre ha sido vista como una demanda marginal estable.
Pero en cuanto aparece una acción de venta de monedas, el mercado empieza a preguntarse:
¿Este rol sigue siendo una compra a largo plazo de “solo compra y no vende”?
¿O es que también usará el BTC como un activo que puede redistribuir cuando necesite efectivo?
No interpreto esto directamente como una señal de colapso.
Pero sí puede cambiar las expectativas del mercado sobre la demanda marginal.
A continuación, lo que vale más la pena vigilar no es la emoción, sino tres variables estructurales:
1. Si la recepción (soporte) del BTC spot se mantiene estable;
2. Si los fondos relacionados con ETF / treasury aún conservan compras continuas;
3. Si los altcoins y las posiciones con alto apalancamiento primero van a mostrar una contracción en la preferencia por riesgo.
Si la recepción del BTC sigue ahí, es probable que esta noticia sea digerida gradualmente por el mercado.
Si la recepción se debilita, los activos con más beta podrían sentirse peor antes que el BTC.
En esta clase de mercado, no te apresures a gritar “compra”, ni tampoco “venta”.
Primero observa la recepción, luego las posiciones y después la graduación del riesgo.
93
·
--
Estos días me enfoco en algo que no es en dónde BTC ha vuelto a tocar nuevos niveles, sino en que el “punto de entrada” al crypto está cambiando.
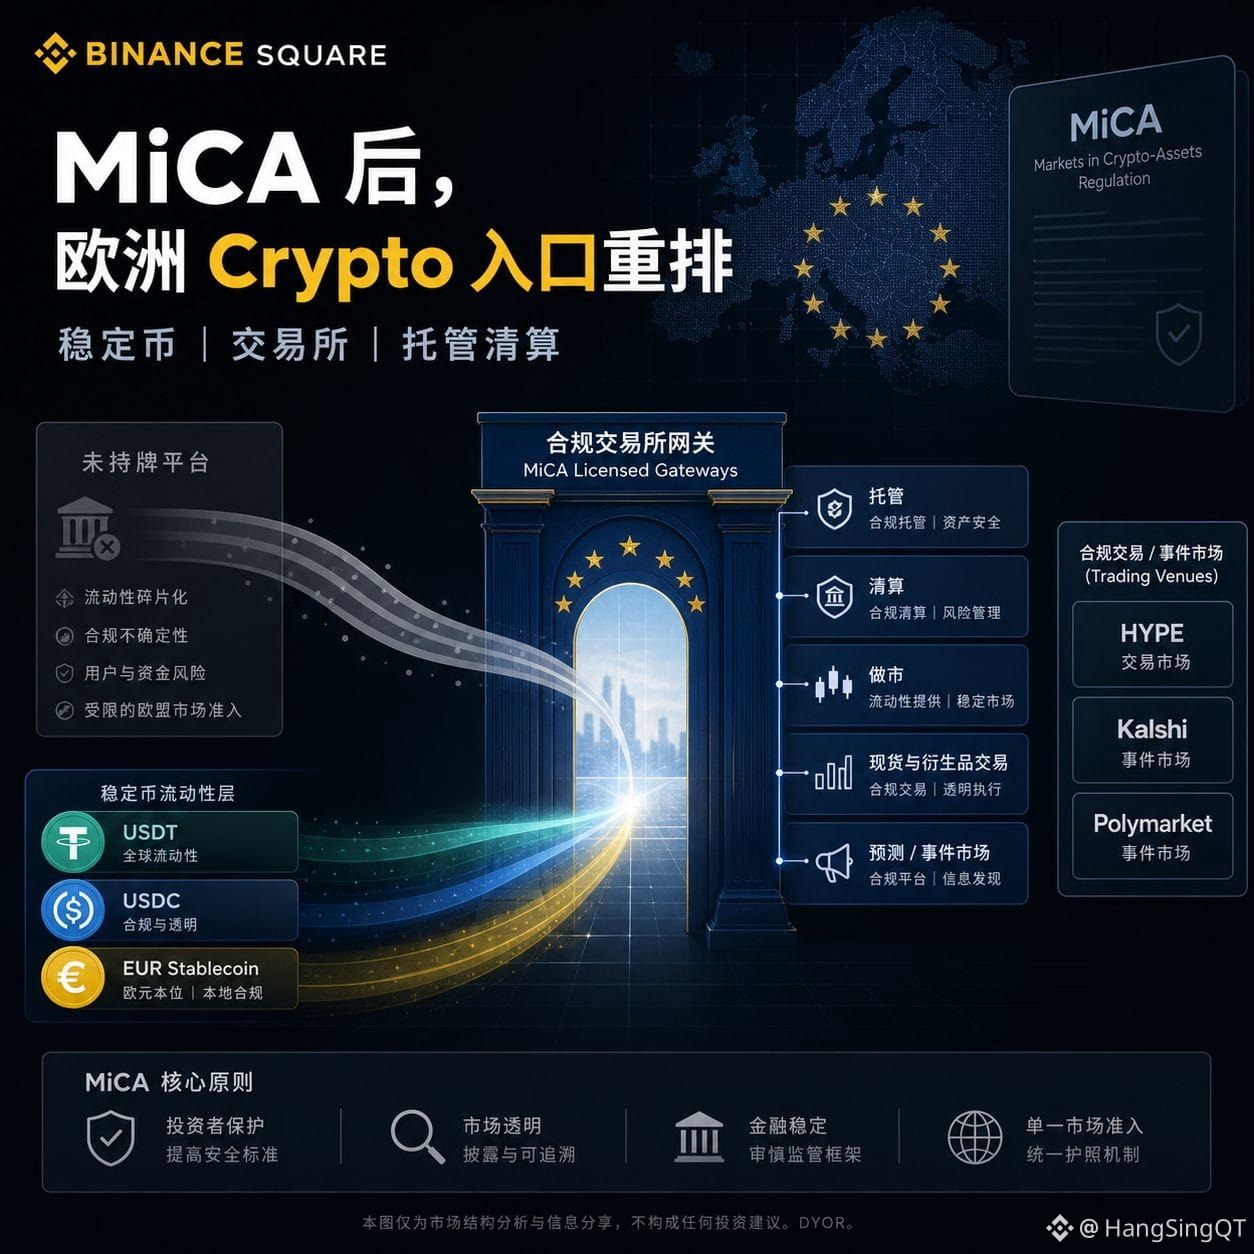
Después de que MiCA se aplique por completo el 1 de julio, el mercado europeo entra en una nueva fase de segmentación. El foco no es solo decir “malas noticias regulatorias”, ni mucho menos clamar que “USDT o Binance tienen problemas”, sino observar una cadena más realista:
¿Quién puede seguir atendiendo a los usuarios europeos?
¿Qué stablecoins aún pueden hacer depósitos, operar y cumplir con margen sin problemas?
¿La liquidez, procedente de plataformas no autorizadas, migrará a exchanges, custodia, clearing y sistemas de market making más regulados?
Las limitaciones de la licencia y los servicios de Binance en Europa, y los problemas de disponibilidad regulada de USDT en Europa, en esencia apuntan a lo mismo:
la entrada del comercio de crypto está pasando de “dónde hay más profundidad” a “dónde es más regulado, dónde es sostenible y dónde todavía puede canalizar liquidez institucional y de stablecoins”.
Esto también explica por qué ahora no basta con fijarse solo en si algunas altcoins están rebotando.
Al mismo tiempo, entradas de trading y mercados de eventos como HYPE, Kalshi y Polymarket siguen muy activos. Esto indica que el dinero no deja de operar por completo, sino que está más selectivo con el punto de entrada: plataformas, contratos de eventos, mercados de predicción, derivados, infraestructura de clearing y de market making podrían captar atención antes que las altcoins de cola larga.
Así que hoy miraré dos líneas:
Primero, cómo migra el acceso regulado en Europa.
Entre USDT, USDC y stablecoins en euros, ¿quién se convertirá en la herramienta más conveniente para depósitos y margen?
Segundo, qué es lo que realmente están comprando los fondos.
Si el dinero se dirige más a HYPE, mercados de predicción y activos tipo plataforma, entonces no se puede decir simplemente que “volvió la temporada de altcoins”.
La recuperación de BTC se puede reconocer, pero no es lo más interesante de hoy.
Lo que realmente vale la pena seguir es esto: la regulación está cambiando la puerta de entrada, y el capital está eligiendo el lugar.
Este tipo de cambios no se completa en un día, pero irá modificando gradualmente la cuota de los exchanges, los hábitos de uso de las stablecoins y el punto de recepción de la liquidez crypto en la próxima ronda.
Solo como observación de la estructura del mercado; no constituye asesoramiento de inversión.
114
·
--
BTC ha subido estos dos días de verdad, y esto no hace falta evitarlo.
Pero creo que este rebote no se puede mirar solo desde dentro del mundo cripto. En realidad, detrás hay dos líneas macro que están cambiando al mismo tiempo.
La primera es que, después de que los datos del empleo en EE. UU. se enfríaran, el mercado ya no necesita seguir comerciando como en los días anteriores, cuando había expectativas de que la Fed fuera más agresiva, más alta y por más tiempo, e incluso se volvía a debatir la presión por nuevas subidas de tipos.
Esto no significa que el recorte de tipos ya esté confirmado, ni que los activos de riesgo hayan entrado directamente en un ciclo alcista más relajado. Solo quiere decir que, por ahora, la presión macro más intensa se ha aflojado un poco.
La segunda es que la IA todavía sostiene el relato del crecimiento en EE. UU.
Las valoraciones del mercado de EE. UU., el gasto de capital de las tecnológicas, y la imaginación sobre el crédito del dólar, en realidad están muy ligados a la IA. El mercado está dispuesto a dar a EE. UU. valoraciones altas, no solo por las ganancias actuales, sino porque aún cree que la IA puede traer la siguiente ronda de mejoras en la productividad.
Así que la burbuja de la IA no se puede ver solo como una burbuja común. También es una apuesta del mercado por si “EE. UU. aún puede generar nuevos activos, nueva productividad y nuevas historias de crédito”.
Por eso, el rebote de BTC de estos días tiene cierta base macro:
El enfriamiento del empleo reduce el riesgo en la cola de que la Fed vuelva a ponerse más agresiva.
El relato de la IA sigue en pie, y hace que el mercado no negocie de inmediato la idea de que el crecimiento de EE. UU. se derrumba.
Con ambas cosas juntas, los activos de riesgo naturalmente primero presentan una ventana de reparación.
Pero una ventana no equivale a confirmación de tendencia.
Si BTC puede pasar de una reparación a un escenario más fuerte, todavía hay que volver a la estructura de fondos en sí.
Lo que principalmente voy a vigilar ahora es:
Si el flujo de BTC/ETH en los ETFs mejora de forma continua.
Si la oferta de stablecoins se está expandiendo de nuevo.
Si el funding y el OI son una reparación saludable, o si el ánimo a corto plazo vuelve a apilar apalancamiento.
Si los flujos de capital en las bolsas acompañan, y no solo se mueve el precio primero.
Si todo esto no mejora de manera sincronizada, entonces este movimiento se parece más a un rebote tras la disminución de la presión macro, en lugar de un risk-on completo.
Mi evaluación es:
BTC ahora puede ser un poco menos pesimista que los días anteriores, porque algunas expectativas de la cola de nuevas subidas de tipos se han presionado a la baja; pero todavía no estamos en un punto como para omitir la confirmación y llamar directamente a una reversión de tendencia.
Lo realmente importante no es que BTC haya subido dos días, sino qué hay detrás de este alza: si solo es una liberación de presión, o si ETF, stablecoins, derivados y los flujos de capital de los exchanges realmente vuelven al mismo tiempo.
394
·
--
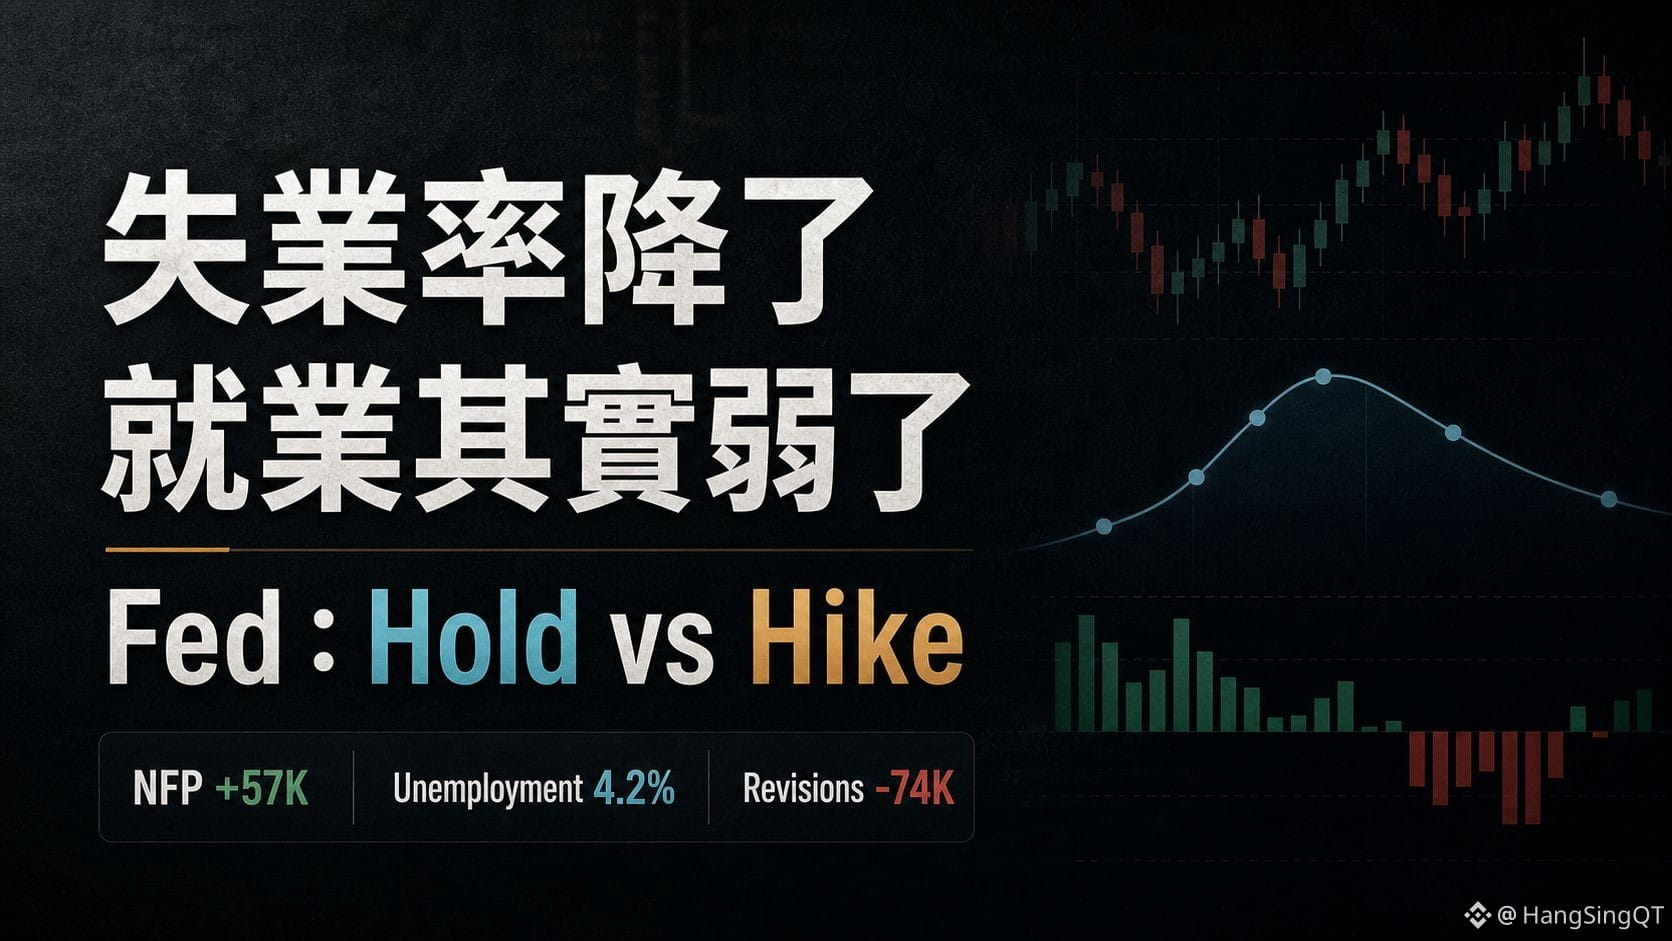
La tasa de desempleo bajó, pero el empleo en realidad está débil.
En esta nómina no agrícola de anoche, el punto más fácil de malinterpretar está justo aquí.
A simple vista, la tasa de desempleo de EE. UU. pasó de 4.3% a 4.2%, como si el mercado laboral aún estuviera fuerte.
Pero lo que realmente hizo que el mercado revalorara las expectativas fueron otros números:
- En junio, la nómina no agrícola solo añadió 57 mil puestos, claramente por debajo de lo esperado;
- la cifra combinada de abril y mayo también se revisó a la baja en 74 mil;
- la caída de la tasa de participación laboral hace que la tasa de desempleo se vea mejor que el impulso del empleo.
Así que anoche el mercado no estaba operando la idea de “viene el rally alcista de recortes”.
Más precisamente, fue una pequeña disminución de la presión para que suban las tasas de inmediato en julio, lo que le da margen al Fed para esperar.
Pero esto no significa que haya terminado el entorno de tasas altas.
La inflación aún no vuelve al nivel que el Fed quiere ver, los salarios siguen siendo “pegajosos” y las tasas del tramo largo, como el 10Y/30Y, tampoco se han soltado realmente. Por eso, con la misma nómina no agrícola débil, se puede aliviar primero el tramo corto, pero el mercado aún no se atreve a gritar directamente un “risk-on” completo.
Lo mismo aplica para BTC.
Un rebote puede entenderse como que la presión macro se alivia temporalmente, pero todavía no se puede escribir directamente como una confirmación de tendencia. Aún hay que ver tres cosas:
1. Si el estado final de los ETFs de BTC/ETH mejora de forma continua;
2. Si la oferta de stablecoins y los saldos en exchanges vuelven a subir;
3. Si al repararse el funding / OI hay un sobrecalentamiento.
La macro abre una ventana, pero la estructura del capital es la que decide si esa ventana puede convertirse en tendencia.
Este es también el punto que hoy me preocupa más: no si el dato de desempleo, en un solo punto, es bueno o malo, sino si el camino del Fed, las tasas del tramo largo y el flujo de capital propio de crypto logran alinearse.
Los datos del mercado y las opiniones públicas son solo para fines de investigación y no constituyen asesoramiento de inversión.
87
·
--
Artículo
Datos blandos y tipos reales: esta operación de recorte de tasas aún necesita confirmaciónLos datos de la última semana de junio recopilados en un rompecabezas, para verlos juntos, resultan un poco incómodos.
ADP Empleo privado 98,000, le dio al mercado una señal de un debilitamiento marginal del empleo. La primera reacción fácil es apostar por una política monetaria más laxa, y los activos de riesgo querrían empezar a operar esa dirección. Pero no estoy seguro de que esa reacción pueda sostenerse.
Las divergencias entre ADP y BLS se han repetido una y otra vez en los últimos dos años; el valor de la señal de ADP de un solo mes a menudo se sobreestima. La respuesta real habrá que esperar a los datos de nóminas no agrícolas (Non-Farm Payrolls), la tasa de desempleo y los salarios por hora del 2 de julio, hora de EE. UU. Hasta entonces, cualquier conclusión macro basada en un dato blando es un poco como apostar con media pieza de un rompecabezas.
Datos blandos y tipos reales: esta operación de recorte de tasas aún necesita confirmación
Los datos de la última semana de junio recopilados en un rompecabezas, para verlos juntos, resultan un poco incómodos.
ADP Empleo privado 98,000, le dio al mercado una señal de un debilitamiento marginal del empleo. La primera reacción fácil es apostar por una política monetaria más laxa, y los activos de riesgo querrían empezar a operar esa dirección. Pero no estoy seguro de que esa reacción pueda sostenerse.
Las divergencias entre ADP y BLS se han repetido una y otra vez en los últimos dos años; el valor de la señal de ADP de un solo mes a menudo se sobreestima. La respuesta real habrá que esperar a los datos de nóminas no agrícolas (Non-Farm Payrolls), la tasa de desempleo y los salarios por hora del 2 de julio, hora de EE. UU. Hasta entonces, cualquier conclusión macro basada en un dato blando es un poco como apostar con media pieza de un rompecabezas.
85
·
--
Artículo
El FOMC ha hablado, sin sorpresas—pero ahora la pregunta del mercado ha cambiadoEl resultado del FOMC ya salió. Sin cambios, sin sorpresas; el mercado ya había fijado este resultado hace unos días.
Así que la volatilidad de anoche fue bastante interesante—no por el resultado, sino porque después de que se anunció, cómo se moverá a continuación se ha convertido en una pregunta abierta.
El evento impulsado ha terminado, comienza la próxima lógica.
Ahora no estoy observando la tasa en sí, sino si alrededor de este momento 'sin sorpresas', varios variables han cambiado marginalmente:
Primero, los bonos del Tesoro a dos años y el índice del dólar. La tendencia de las tasas a corto plazo y la fortaleza del dólar son el termómetro más directo del apetito por el riesgo. Después del anuncio del FOMC, si el rendimiento a 2 años no rebota significativamente y el dólar no se fortalece, significa que el mercado no está apostando en la dirección de un 'nuevo endurecimiento', la presión macroeconómica sobre los activos de riesgo será relativamente ligera. Por otro lado, si el dólar se fortalece, muchas de las lógicas de entrada deben recalcularse.
El FOMC ha hablado, sin sorpresas—pero ahora la pregunta del mercado ha cambiado
El resultado del FOMC ya salió. Sin cambios, sin sorpresas; el mercado ya había fijado este resultado hace unos días.
Así que la volatilidad de anoche fue bastante interesante—no por el resultado, sino porque después de que se anunció, cómo se moverá a continuación se ha convertido en una pregunta abierta.
El evento impulsado ha terminado, comienza la próxima lógica.
Ahora no estoy observando la tasa en sí, sino si alrededor de este momento 'sin sorpresas', varios variables han cambiado marginalmente:
Primero, los bonos del Tesoro a dos años y el índice del dólar. La tendencia de las tasas a corto plazo y la fortaleza del dólar son el termómetro más directo del apetito por el riesgo. Después del anuncio del FOMC, si el rendimiento a 2 años no rebota significativamente y el dólar no se fortalece, significa que el mercado no está apostando en la dirección de un 'nuevo endurecimiento', la presión macroeconómica sobre los activos de riesgo será relativamente ligera. Por otro lado, si el dólar se fortalece, muchas de las lógicas de entrada deben recalcularse.
240
·
--
BTC sigue en la zona de 76K-78K, hoy no te apresures a escribir sobre una reversión
Hoy en una frase: BTC sigue en la zona de soporte de 76K-78K; antes de que se solucione lo de los ETF y el macro, los altcoins solo son aptos para ver catalizadores independientes.
Hoy miro tres líneas:
1. El precio no ha vuelto a recuperar los 80K. CoinDesk reporta que BTC está alrededor de 76,744 dólares, ETH alrededor de 2,108 dólares; al caer por debajo de 77K, el mercado aún está probando el soporte de 76K-78K.
2. Los flujos de capital aún no se han recuperado. Farside muestra que el 18 de mayo, el ETF de BTC en spot de EE. UU. tuvo una salida neta de 648.6 millones de dólares, mientras que el ETF de ETH tuvo una salida neta de 86.4 millones de dólares; el informe semanal de CoinShares también muestra una salida neta de productos de inversión en activos digitales de aproximadamente 1.074 millones de dólares.
3. El macro sigue siendo restrictivo. Polymarket muestra que la apuesta sobre que la Fed no cambiará en junio está cerca del 98%, con una probabilidad del 70% de que no haya recortes en todo el año. Esto es solo una señal del mercado de predicción, no un hecho noticioso, pero indica que el trading de recortes a corto plazo no es fuerte.
Desde el lado de KOL, el enfoque también es más claro:
- El gran Tía Afro y BTV están hablando sobre la presión de soporte de BTC, siendo cautelosos.
- Andrei Jikh conecta Irán / Hormuz / Bitcoin, pareciendo más una narrativa de geopolítica, liquidación de energía y monedas, no una señal de trading a corto de BTC.
- Altcoin Daily discute las oportunidades cripto tras el CLARITY Act, pero la ley aún no ha sido firmada, así que no se puede traducir directamente a una temporada de altcoins completa.
- mrblock menciona que la IA está absorbiendo capital y atención, lo que también explica por qué el mundo cripto no puede recuperarse solo por un título de política.
Mi marco de hoy:
BTC: 76K-78K primero observa el soporte, hasta que vuelva a estar por encima de 80K, no escribiré la reversión como una restauración de la tendencia.
ETH: seguir la recuperación de BTC puede ser observada, pero los ETF y los flujos de capital siguen siendo débiles.
Altcoins: solo ver en dirección de catalizadores independientes, como RWA, trading regulado, infraestructura DeFi; sin catalizadores, no persigas.
Futuros: la liquidación de los long no significa que el riesgo esté completamente fuera, la tasa de financiación y el OI solo sirven como termómetro de la congestión.
Conclusión: hoy el mercado no carece de historias, sino de flujos de capital, soporte de precios y condiciones macro que se alineen nuevamente. Se puede observar un rebote, pero no anticipes escribir la reversión en la zona de soporte.
Aviso de riesgo: solo es una recopilación de información del mercado y observaciones de investigación, no constituye un consejo de inversión. Las opiniones del autor, predicciones de precios del mercado, flujos de ETF/fondos y datos de contratos pueden cambiar rápidamente; el rendimiento histórico y las observaciones de estrategias no representan resultados futuros.
223
·
--
Artículo
5/18 Crypto Diario|La narrativa institucional sigue, pero hoy no se puede considerar 'comprar a largo plazo' como 'ir en largo a corto plazo'.En resumen: BTC aún tiene narrativa de inversión institucional, pero el flujo neto semanal de ETF es negativo y las expectativas de recortes a corto plazo son débiles. Las altcoins solo se pueden ver con catalizadores selectos, no es una temporada alt general todavía.
1. BTC
Durante el fin de semana, BTC retrocedió a cerca de 78K, y el rango de 78K-80K es la zona de observación para hoy. La recuperación de activos de riesgo no se ha transmitido completamente a crypto, lo que sugiere que el mercado sigue enfocado en el flujo de capital.
En términos de observación, no es que no se pueda ser alcista, sino que antes de un breakout, hay que ver si el ETF / la demanda spot están volviendo a fluir.
2. ETF
El ETF de BTC spot en EE. UU. tuvo un flujo neto de salida de aproximadamente 1,000 millones de dólares la semana pasada, y el ETF de ETH también está bajo presión. La historia de asignación institucional sigue, pero el capital marginal a corto plazo no está alineado, no se puede decir solo que 'las instituciones están comprando'.
5/18 Crypto Diario|La narrativa institucional sigue, pero hoy no se puede considerar 'comprar a largo plazo' como 'ir en largo a corto plazo'.
En resumen: BTC aún tiene narrativa de inversión institucional, pero el flujo neto semanal de ETF es negativo y las expectativas de recortes a corto plazo son débiles. Las altcoins solo se pueden ver con catalizadores selectos, no es una temporada alt general todavía.
1. BTC
Durante el fin de semana, BTC retrocedió a cerca de 78K, y el rango de 78K-80K es la zona de observación para hoy. La recuperación de activos de riesgo no se ha transmitido completamente a crypto, lo que sugiere que el mercado sigue enfocado en el flujo de capital.
En términos de observación, no es que no se pueda ser alcista, sino que antes de un breakout, hay que ver si el ETF / la demanda spot están volviendo a fluir.
2. ETF
El ETF de BTC spot en EE. UU. tuvo un flujo neto de salida de aproximadamente 1,000 millones de dólares la semana pasada, y el ETF de ETH también está bajo presión. La historia de asignación institucional sigue, pero el capital marginal a corto plazo no está alineado, no se puede decir solo que 'las instituciones están comprando'.
257
·
--
Artículo
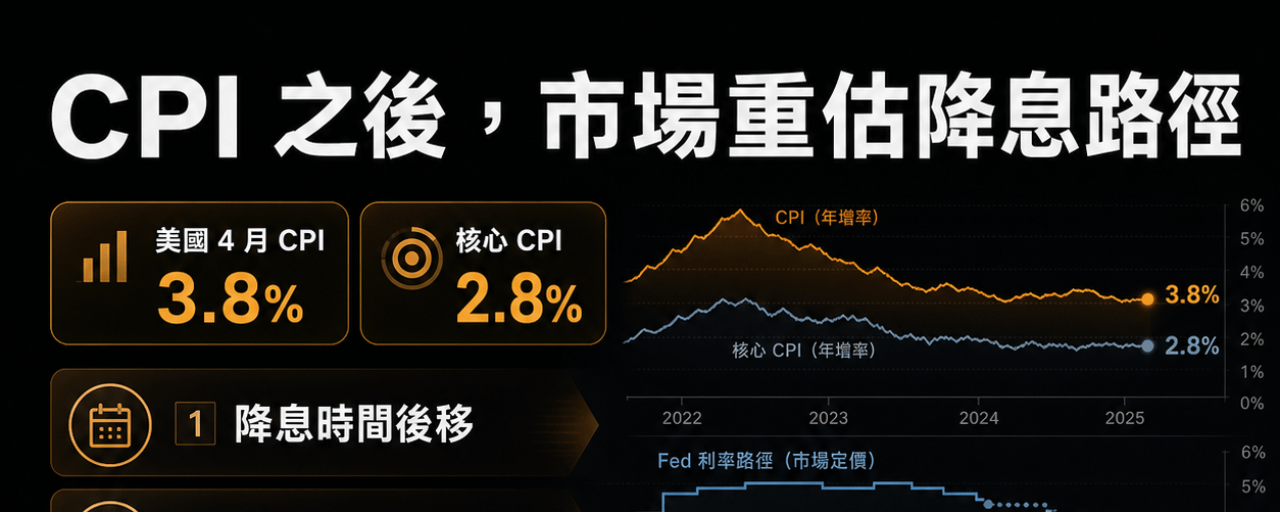
Después del CPI, lo que realmente necesita ser revalorizado por el mercado no es solo una vela, sino el camino hacia las tasas de interés.El CPI de EE. UU. en abril subió un 3.8% interanual, y el CPI core un 2.8% interanual. Más crucialmente, la inflación subyacente sigue siendo pegajosa, y la energía y la vivienda continúan elevando las expectativas de inflación.
¿Qué significa esto?
Si las expectativas de inflación vuelven a repuntar, a la Fed le será más difícil cambiar rápidamente a una política de reducción de tasas. El mercado originalmente estaba apostando a que 'las tasas se van a aflojar pronto', pero después de los datos del CPI, la lógica cambiará a:
Las tasas de interés seguirán moviéndose hacia atrás
Los rendimientos reales de los bonos del Tesoro se mantienen en niveles altos
La liquidez del dólar no se va a aflojar rápidamente
La valoración de los activos de riesgo tendrá que volver a enfrentarse a presiones
Así que esto no es simplemente un 'CPI bajista para BTC', sino que la liquidez macroeconómica no está ofreciendo a crypto un entorno de subida cómodo.
Después del CPI, lo que realmente necesita ser revalorizado por el mercado no es solo una vela, sino el camino hacia las tasas de interés.
El CPI de EE. UU. en abril subió un 3.8% interanual, y el CPI core un 2.8% interanual. Más crucialmente, la inflación subyacente sigue siendo pegajosa, y la energía y la vivienda continúan elevando las expectativas de inflación.
¿Qué significa esto?
Si las expectativas de inflación vuelven a repuntar, a la Fed le será más difícil cambiar rápidamente a una política de reducción de tasas. El mercado originalmente estaba apostando a que 'las tasas se van a aflojar pronto', pero después de los datos del CPI, la lógica cambiará a:
Las tasas de interés seguirán moviéndose hacia atrás
Los rendimientos reales de los bonos del Tesoro se mantienen en niveles altos
La liquidez del dólar no se va a aflojar rápidamente
La valoración de los activos de riesgo tendrá que volver a enfrentarse a presiones
Así que esto no es simplemente un 'CPI bajista para BTC', sino que la liquidez macroeconómica no está ofreciendo a crypto un entorno de subida cómodo.
86
·
--
Artículo
Antes del CPI de esta noche, BTC se mantiene en 80K, pero aún no es ventana para seguir a los toros sin pensar.Esta noche a las 20:30 CST, se publicará el CPI de abril en EE. UU.
Este será el punto de desencadenamiento macro más importante para BTC, ETH y altcoins hoy.
Ahora mismo, BTC todavía está oscilando alrededor de 81K, manteniendo 80K como soporte temporal, lo que indica que la estructura no ha mostrado un debilitamiento evidente. Pero el problema es que ETH/BTC sigue débil, ETH no ha seguido el ritmo de BTC, lo que representa que la aversión al riesgo en el mercado aún no se ha expandido realmente.
Así que mi juicio sobre el mercado de hoy es:
BTC manteniendo 80K solo indica que la línea de defensa alcista sigue en pie;
pero para confirmar un nuevo impulso, lo mejor sería ver que después del CPI, se mantenga por encima de 82K-84K, y que el capital de ETF siga respaldando.
Antes del CPI de esta noche, BTC se mantiene en 80K, pero aún no es ventana para seguir a los toros sin pensar.
Esta noche a las 20:30 CST, se publicará el CPI de abril en EE. UU.
Este será el punto de desencadenamiento macro más importante para BTC, ETH y altcoins hoy.
Ahora mismo, BTC todavía está oscilando alrededor de 81K, manteniendo 80K como soporte temporal, lo que indica que la estructura no ha mostrado un debilitamiento evidente. Pero el problema es que ETH/BTC sigue débil, ETH no ha seguido el ritmo de BTC, lo que representa que la aversión al riesgo en el mercado aún no se ha expandido realmente.
Así que mi juicio sobre el mercado de hoy es:
BTC manteniendo 80K solo indica que la línea de defensa alcista sigue en pie;
pero para confirmar un nuevo impulso, lo mejor sería ver que después del CPI, se mantenga por encima de 82K-84K, y que el capital de ETF siga respaldando.
1
318
·
--
Artículo
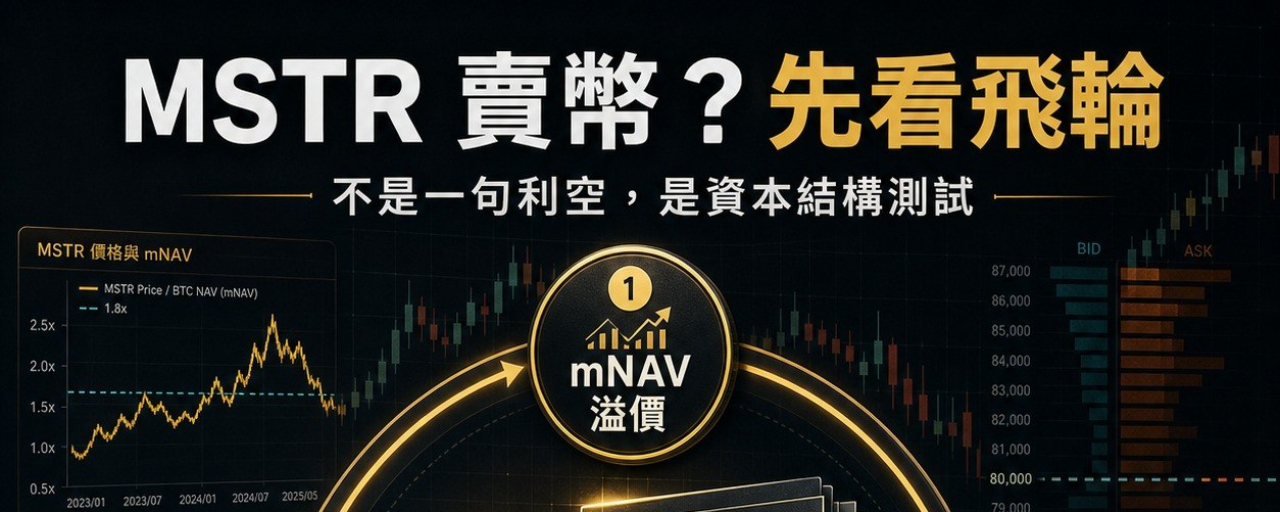
¿MSTR realmente va a vender BTC? No te apresures a gritar 'bearish'.Últimamente, hay mucha charla en el mercado sobre Michael Saylor / Strategy posiblemente vendiendo parte de BTC, pero no se puede solo mirar el titular.
Desde el contexto del video de la blockchain de Bonnie, lo importante no es 'Saylor contradiciéndose, dejando de HODL', sino que MSTR ya no es simplemente una empresa de tenencia de BTC, sino una máquina de mercado de capital que combina BTC, acciones, acciones preferentes y instrumentos de crédito.
Lo que realmente hay que observar no es si 'se está vendiendo BTC', sino tres preguntas:
Primero, ¿MSTR es un vendedor neto de BTC?
Si la empresa vende una pequeña cantidad de BTC, es para mantener el dividendo de STRC, estabilizar los instrumentos de crédito, y al final, volver a comprar más BTC a través de financiamiento, eso no es lo mismo que el dumping en el sentido tradicional.
¿MSTR realmente va a vender BTC? No te apresures a gritar 'bearish'.
Últimamente, hay mucha charla en el mercado sobre Michael Saylor / Strategy posiblemente vendiendo parte de BTC, pero no se puede solo mirar el titular.
Desde el contexto del video de la blockchain de Bonnie, lo importante no es 'Saylor contradiciéndose, dejando de HODL', sino que MSTR ya no es simplemente una empresa de tenencia de BTC, sino una máquina de mercado de capital que combina BTC, acciones, acciones preferentes y instrumentos de crédito.
Lo que realmente hay que observar no es si 'se está vendiendo BTC', sino tres preguntas:
Primero, ¿MSTR es un vendedor neto de BTC?
Si la empresa vende una pequeña cantidad de BTC, es para mantener el dividendo de STRC, estabilizar los instrumentos de crédito, y al final, volver a comprar más BTC a través de financiamiento, eso no es lo mismo que el dumping en el sentido tradicional.
171
·
--
Muchos ven a BTC oscilando cerca de los 80,000 dólares y enseguida preguntan:
¿Es un breakout, o un fake breakout?
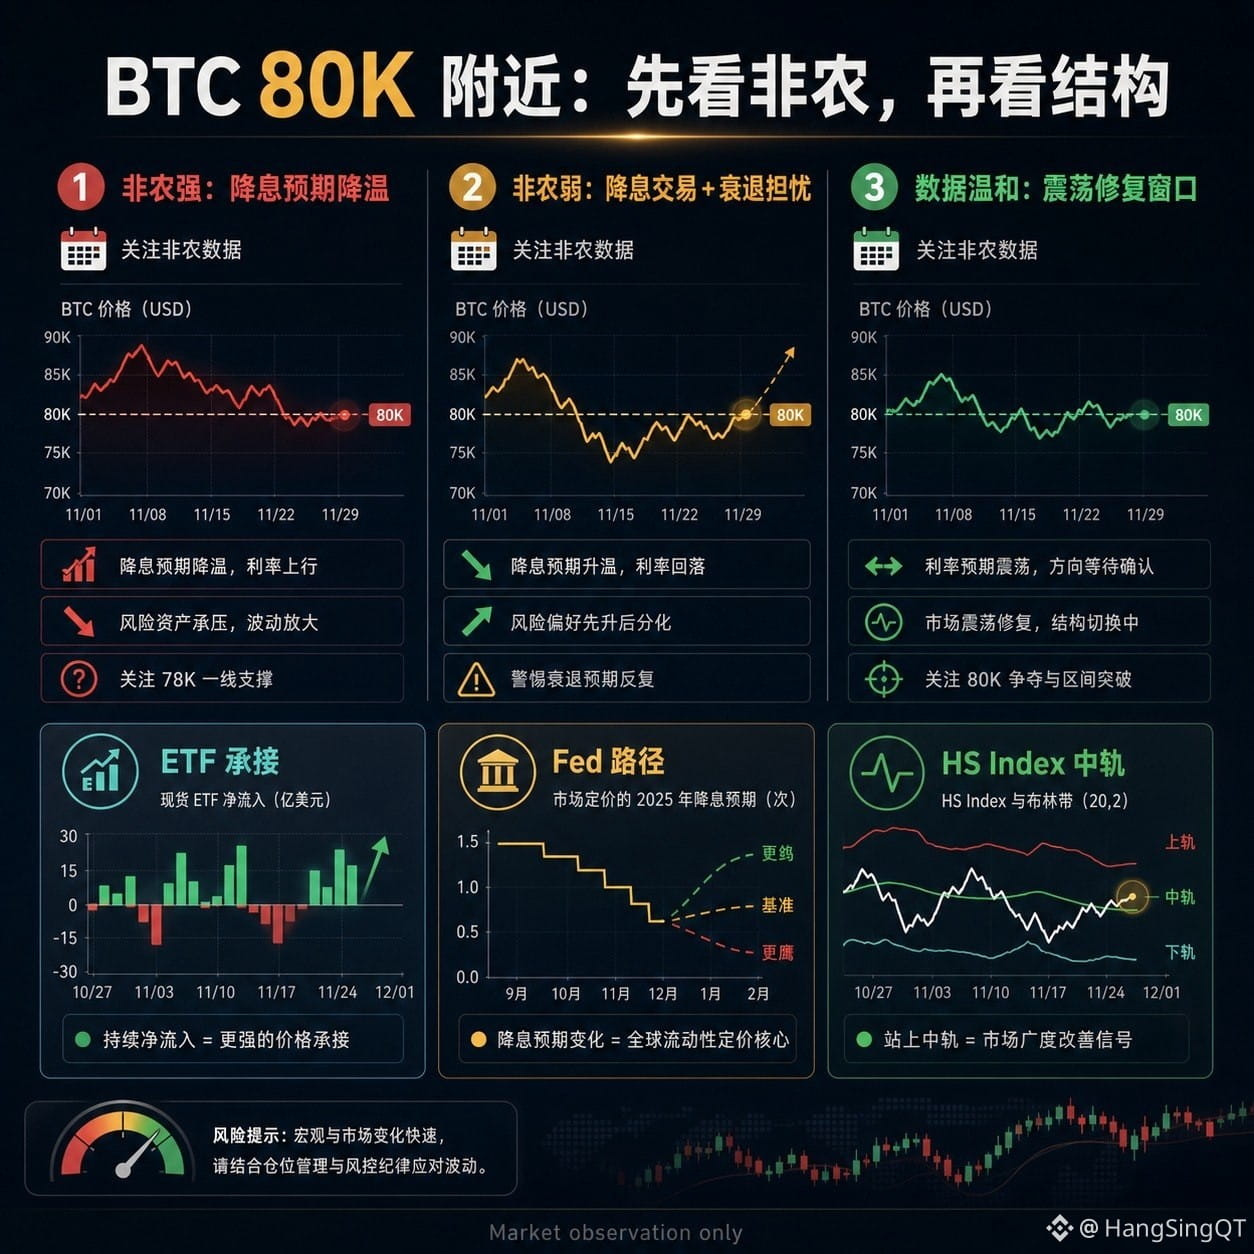
Pero lo que realmente impacta el mercado hoy no es solo el precio, sino si los datos de empleo de EE. UU. cambiarán la percepción del mercado sobre la ruta de recortes de tasas de la Fed.
Voy a analizarlo en tres escenarios:
1. Datos de empleo mucho más fuertes de lo esperado
Esto indica que el empleo todavía se sostiene, y la Fed no tiene necesidad de aflojar demasiado rápido.
En este caso, la presión sobre BTC será más evidente, y la zona de 80,000 dólares seguirá siendo un punto de resistencia.
2. Datos de empleo mucho más débiles de lo esperado
El mercado podría empezar a negociar "expectativas de recortes de tasas en aumento", lo cual sería positivo a corto plazo para los activos de riesgo.
Pero si los datos son demasiado malos, también podría generar preocupaciones de recesión, y no necesariamente sería bueno.
3. Datos moderados
Esta es la situación más cómoda para BTC.
Las compras de ETF siguen, la presión macroeconómica no aumenta, y el mercado es más propenso a mantener una oscilación y recuperación.
Así que aquí no solo miraré si BTC logra superar los 80,000.
Me enfocaré más en tres señales de confirmación:
¿ETH está subiendo junto a BTC? ¿La participación de mercado de BTC está retrocediendo? ¿El HS Index se mantiene firme en la media de Bollinger?
Si solo BTC está fuerte, pero la amplitud del mercado no se expande, parece más que el dinero sigue concentrado en las monedas de gran capitalización, no es un inicio de tendencia general.
En pocas palabras:
Los datos de empleo determinan el sentimiento macroeconómico, los ETF deciden el soporte en la parte baja, y el HS Index juzga si el mercado realmente se está expandiendo.
Ahora no es el momento de seguir la emoción, sino de esperar a que los datos y la estructura confirmen juntos.
#BTC #ETH #BinanceSquare #DatosDeEmpleo #Fed #Crypto #HSIndex #AnálisisDeMercado
Advertencia de riesgo: lo anterior es solo una observación del mercado, no constituye un consejo de inversión.
266
·
--
Artículo
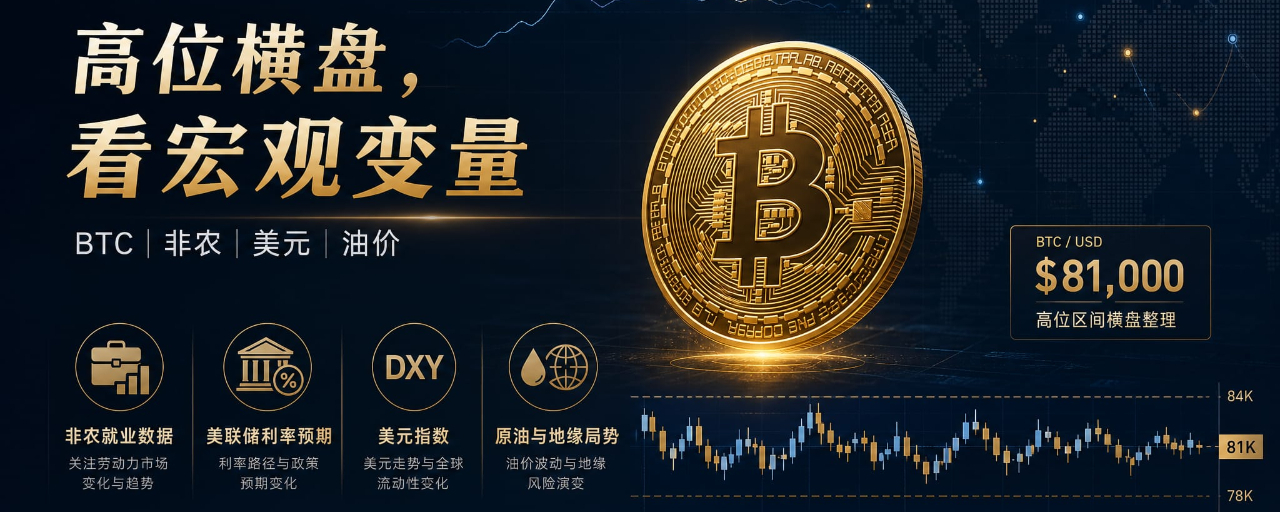
BTC en rango alto, las variables reales no solo están en las velasBTC sigue en el rango de 81,000 dólares, a primera vista parece que "no ha caído ni ha roto", pero en esta posición lo que realmente hay que observar ya no es solo el sentimiento interno del criptoespacio.
Los próximos macrovariables serán clave:
Los datos de nóminas no agrícolas afectarán el juicio del mercado sobre la resiliencia de la economía estadounidense; las expectativas de recortes de tasas por parte de la Reserva Federal influirán en la valoración de activos de riesgo; si el dólar sigue fuerte, la presión sobre BTC aumentará; si los precios del petróleo se ven afectados por disturbios en el Medio Oriente / estrecho de Ormuz, esto también reactivará las expectativas de inflación.
Así que el BTC actual no se puede resumir simplemente en "fuerte" o "débil".
BTC en rango alto, las variables reales no solo están en las velas
BTC sigue en el rango de 81,000 dólares, a primera vista parece que "no ha caído ni ha roto", pero en esta posición lo que realmente hay que observar ya no es solo el sentimiento interno del criptoespacio.
Los próximos macrovariables serán clave:
Los datos de nóminas no agrícolas afectarán el juicio del mercado sobre la resiliencia de la economía estadounidense; las expectativas de recortes de tasas por parte de la Reserva Federal influirán en la valoración de activos de riesgo; si el dólar sigue fuerte, la presión sobre BTC aumentará; si los precios del petróleo se ven afectados por disturbios en el Medio Oriente / estrecho de Ormuz, esto también reactivará las expectativas de inflación.
Así que el BTC actual no se puede resumir simplemente en "fuerte" o "débil".
203
·
--
Artículo
Las reglas de ganancias de stablecoins han cambiado, BTC vuelve a estar en 78K: esta vez el mercado no solo está especulando sobre el precio.Estos días, el hotspot de Binance Square no solo es el aumento de BTC.
Más notable es que dos líneas están surgiendo al mismo tiempo:
Una línea es la nueva narrativa de Arthur Hayes:
Él sigue viendo a BTC alcanzar los 125,000 dólares a fin de año; la razón principal no es solo el 'halving' o el 'ETF', sino el gasto en guerras, la expansión fiscal, el crédito bancario y la liquidez del dólar que se está ampliando de nuevo.
Otra línea es la regulación sobre las ganancias de stablecoins del CLARITY Act de EE. UU.:
La nueva línea general es que no se debe fomentar las stablecoins como depósitos bancarios que 'solo por tenerlas generan intereses', sino permitir recompensas basadas en transacciones reales, pagos, transferencias y actividades de DeFi.
Las reglas de ganancias de stablecoins han cambiado, BTC vuelve a estar en 78K: esta vez el mercado no solo está especulando sobre el precio.
Estos días, el hotspot de Binance Square no solo es el aumento de BTC.
Más notable es que dos líneas están surgiendo al mismo tiempo:
Una línea es la nueva narrativa de Arthur Hayes:
Él sigue viendo a BTC alcanzar los 125,000 dólares a fin de año; la razón principal no es solo el 'halving' o el 'ETF', sino el gasto en guerras, la expansión fiscal, el crédito bancario y la liquidez del dólar que se está ampliando de nuevo.
Otra línea es la regulación sobre las ganancias de stablecoins del CLARITY Act de EE. UU.:
La nueva línea general es que no se debe fomentar las stablecoins como depósitos bancarios que 'solo por tenerlas generan intereses', sino permitir recompensas basadas en transacciones reales, pagos, transferencias y actividades de DeFi.
223
·
--
Artículo
El ecosistema cripto actual no es que no haya historias, es que el dinero aún no es lo suficientemente barato.Hoy el mercado está bastante interesante.
Si solo miras las noticias del mundo cripto, podrías pensar que hay buenas noticias por todos lados:
El ETF de BTC sigue en pie, la narrativa institucional sigue viva;
Visa está ampliando su piloto de liquidación con stablecoins;
El marco regulatorio también es mucho más claro que en años anteriores;
Y, sumado a varias historias de que "las finanzas tradicionales están en la cadena", suena realmente animado.
Pero, ¿por qué los precios siguen tan lentos?
Creo que la razón principal es muy simple:
La narrativa es caliente, pero el dinero aún no es lo suficientemente barato.
La Fed aún no ha aflojado realmente, los rendimientos de los bonos del Tesoro estadounidense siguen altos, y los precios del petróleo se ven afectados por los riesgos en Medio Oriente y el estrecho de Ormuz.
El ecosistema cripto actual no es que no haya historias, es que el dinero aún no es lo suficientemente barato.
Hoy el mercado está bastante interesante.
Si solo miras las noticias del mundo cripto, podrías pensar que hay buenas noticias por todos lados:
El ETF de BTC sigue en pie, la narrativa institucional sigue viva;
Visa está ampliando su piloto de liquidación con stablecoins;
El marco regulatorio también es mucho más claro que en años anteriores;
Y, sumado a varias historias de que "las finanzas tradicionales están en la cadena", suena realmente animado.
Pero, ¿por qué los precios siguen tan lentos?
Creo que la razón principal es muy simple:
La narrativa es caliente, pero el dinero aún no es lo suficientemente barato.
La Fed aún no ha aflojado realmente, los rendimientos de los bonos del Tesoro estadounidense siguen altos, y los precios del petróleo se ven afectados por los riesgos en Medio Oriente y el estrecho de Ormuz.
1
1
382
·
--
Artículo
Hoy no hablamos del sube y baja de BTC, sino de una cuestión más realista: ¿por qué no puedes mantener tus ganancias?Mucha gente piensa que lo más difícil en el trading es "comprar bien".
Pero quienes han pasado por varias rondas de mercado saben que comprar bien es solo el primer paso, después viene lo más complicado:
¿Puedes mantenerlo?
¿Cuándo se corta?
¿Qué retroceso es aceptable?
Al ver a otros ganar grandes, ¿cambiarías de plan en el último momento?
Recientemente, este tipo de mercado es muy típico.
BTC tiene una narrativa fuerte, con ETF, compras institucionales y una visión a largo plazo positiva; pero ETH y los altcoins no están rítmicamente alineados. El mercado no carece de oportunidades, pero estas no están distribuidas uniformemente.
Mucha gente pasa por un estado:
Cuando sube, ¿temes vender y perder la oportunidad?
Hoy no hablamos del sube y baja de BTC, sino de una cuestión más realista: ¿por qué no puedes mantener tus ganancias?
Mucha gente piensa que lo más difícil en el trading es "comprar bien".
Pero quienes han pasado por varias rondas de mercado saben que comprar bien es solo el primer paso, después viene lo más complicado:
¿Puedes mantenerlo?
¿Cuándo se corta?
¿Qué retroceso es aceptable?
Al ver a otros ganar grandes, ¿cambiarías de plan en el último momento?
Recientemente, este tipo de mercado es muy típico.
BTC tiene una narrativa fuerte, con ETF, compras institucionales y una visión a largo plazo positiva; pero ETH y los altcoins no están rítmicamente alineados. El mercado no carece de oportunidades, pero estas no están distribuidas uniformemente.
Mucha gente pasa por un estado:
Cuando sube, ¿temes vender y perder la oportunidad?
171
·
--
Artículo
La tensión entre el 'emoción en alza' y la 'confirmación de riesgo'.BTC ha estado oscilando entre 76,000 y 80,000 recientemente.
Por un lado, las instituciones y empresas siguen metiendo BTC en su balance, la narrativa a largo plazo sigue firme; por otro lado, el capital está a la espera de que la Reserva Federal, el dólar, los precios del petróleo y las regulaciones se clarifiquen más.
En este tipo de mercado, es fácil caer en dos errores:
1. Al ver la posición de las instituciones y la narrativa a largo plazo, simplemente me lanzo a comprar en alza;
2. Al ver una caída a corto plazo y un mercado tranquilo, inmediatamente pienso que la tendencia ha terminado.
Pero lo realmente importante no son las emociones, sino la confirmación:
• Si el precio se mantiene en zonas clave;
• Si el capital sigue fluyendo;
La tensión entre el 'emoción en alza' y la 'confirmación de riesgo'.
BTC ha estado oscilando entre 76,000 y 80,000 recientemente.
Por un lado, las instituciones y empresas siguen metiendo BTC en su balance, la narrativa a largo plazo sigue firme; por otro lado, el capital está a la espera de que la Reserva Federal, el dólar, los precios del petróleo y las regulaciones se clarifiquen más.
En este tipo de mercado, es fácil caer en dos errores:
1. Al ver la posición de las instituciones y la narrativa a largo plazo, simplemente me lanzo a comprar en alza;
2. Al ver una caída a corto plazo y un mercado tranquilo, inmediatamente pienso que la tendencia ha terminado.
Pero lo realmente importante no son las emociones, sino la confirmación:
• Si el precio se mantiene en zonas clave;
• Si el capital sigue fluyendo;
165
·
--
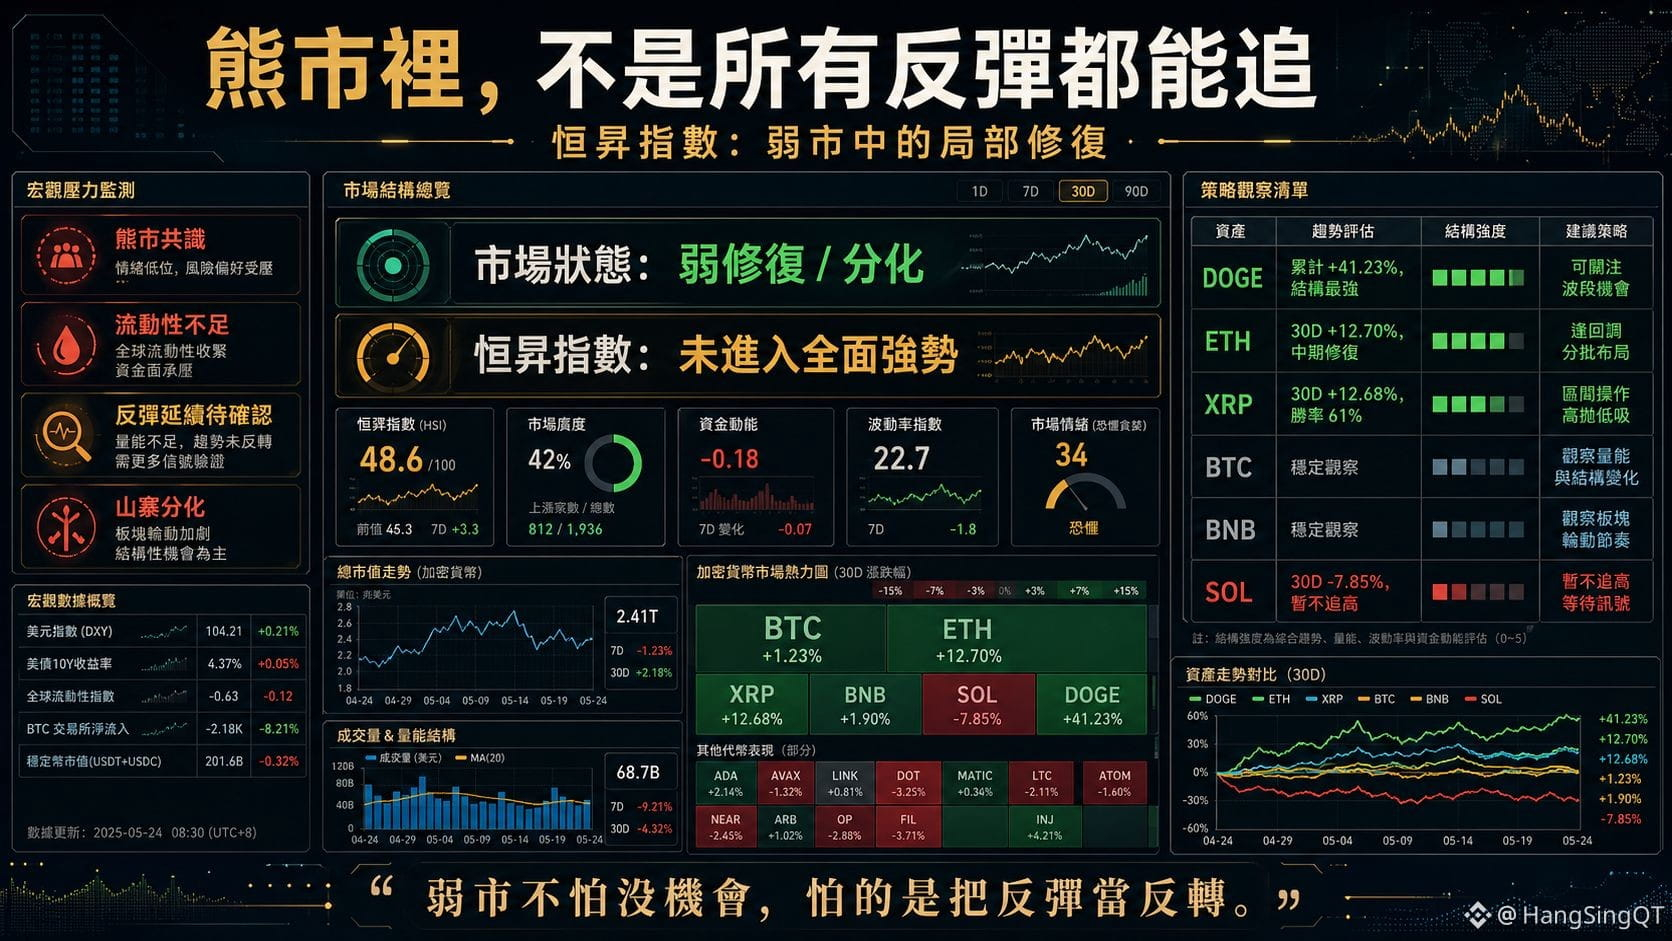
El mercado sigue en un marco de bear market, pero el capital no está completamente quieto.
Solo está probando en unos pocos criptos.
Esto explica por qué hay tanta divergencia en los registros de estrategias.
DOGE acumuló ganancias de +41.23%, siendo el más fuerte de este grupo.
ETH 30D +12.70%, acumulado +30.05%, lo que indica que aún hay adaptación en el medio plazo.
XRP 30D +12.68%, con una tasa de éxito del 61%, empezando a fortalecerse recientemente.
Pero SOL es diferente.
En 24H está en rojo, y en 30D sigue -7.85%.
Esto muestra que no todos los rebotes valen la pena seguir.
Así que hoy no voy a decir "el bull market ha llegado".
Esa frase es demasiado prematura y también muy costosa.
Prefiero decir:
Lo más importante en un bear market no es adivinar el fondo,
sino ver cuáles criptos logran salir primero de la debilidad.
BTC y BNB son más estables para observar.
DOGE, ETH y XRP son las estructuras más interesantes hoy.
No te apresures con SOL.
Un mercado débil no significa que no haya oportunidades.
Pero las oportunidades en un mercado débil suelen pertenecer solo a unos pocos activos.
Si sigues la dirección equivocada, solo estarás atrapando un rebote;
sí lo haces bien, estarás en una recuperación estructural.
No es un consejo de inversión, solo observaciones de estrategias en tiempo real.
#BTC #ETH #DOGE #XRP #SOL #BNB #reboteEnBearMarket #tradingCuantitativo #BinanceSquare
356
·
--
Artículo
La presión macroeconómica persiste, el Crypto está entrando en una diversificación estructuralHoy el núcleo del mercado no es simplemente ver si sube o baja, sino observar si la presión macroeconómica sigue expandiéndose.
Desde el entorno externo de estos días, el mercado en realidad está negociando tres cosas principales:
1. La Fed sigue en modo de espera, y las expectativas de recortes de tasas no han aumentado de manera significativa.
Actualmente, las expectativas de flexibilización no son lo suficientemente fuertes, lo que significa que aunque los activos de riesgo pueden tener espacio para rebotar, es difícil entrar en una tendencia alcista unidireccional.
2. Los rendimientos de los bonos del Tesoro de EE. UU. siguen cerca de máximos, y el dólar no ha mostrado una debilidad real.
Esto indica que el entorno de liquidez global no es particularmente amigable.
Mientras el dólar y las tasas de interés no muestren un giro claro, es más fácil que el Crypto se mueva en una estructura de 'oportunidades, pero con cierta diversificación', en lugar de un aumento generalizado.
La presión macroeconómica persiste, el Crypto está entrando en una diversificación estructural
Hoy el núcleo del mercado no es simplemente ver si sube o baja, sino observar si la presión macroeconómica sigue expandiéndose.
Desde el entorno externo de estos días, el mercado en realidad está negociando tres cosas principales:
1. La Fed sigue en modo de espera, y las expectativas de recortes de tasas no han aumentado de manera significativa.
Actualmente, las expectativas de flexibilización no son lo suficientemente fuertes, lo que significa que aunque los activos de riesgo pueden tener espacio para rebotar, es difícil entrar en una tendencia alcista unidireccional.
2. Los rendimientos de los bonos del Tesoro de EE. UU. siguen cerca de máximos, y el dólar no ha mostrado una debilidad real.
Esto indica que el entorno de liquidez global no es particularmente amigable.
Mientras el dólar y las tasas de interés no muestren un giro claro, es más fácil que el Crypto se mueva en una estructura de 'oportunidades, pero con cierta diversificación', en lugar de un aumento generalizado.
277
·
--
Hoy en día, si solo miramos el mercado por sus subidas y bajadas, es fácil perder de vista lo importante.
Lo que realmente vale la pena observar es hacia dónde se concentra el capital.
Viendo la información de estos últimos días, el mercado está negociando varias cosas a la vez:
Por un lado, los exchanges siguen acercándose al pool de ganancias de derivados, lo que muestra que la lucha interna por la actividad de trading y la demanda de leverage no se ha detenido;
por otro lado, Tether, a petición de las autoridades, ha congelado aproximadamente 344 millones de dólares en USDT en la cadena de Tron, recordándonos que la palabra clave en el mundo de los stablecoins ya no es solo "escala", sino también cumplimiento, control y posibilidad de congelar.
Además, la resaca de KelpDAO aún no ha pasado y el descuento de confianza en protocolos de alto riesgo en la cadena sigue presente.
Si juntamos esto con el macro contexto, el mercado no ha entrado en una fase donde se pueda difundir el riesgo de manera indiferenciada.
Los altos precios del petróleo, los datos económicos débiles de Europa y las expectativas de recortes en las tasas de interés indican que:
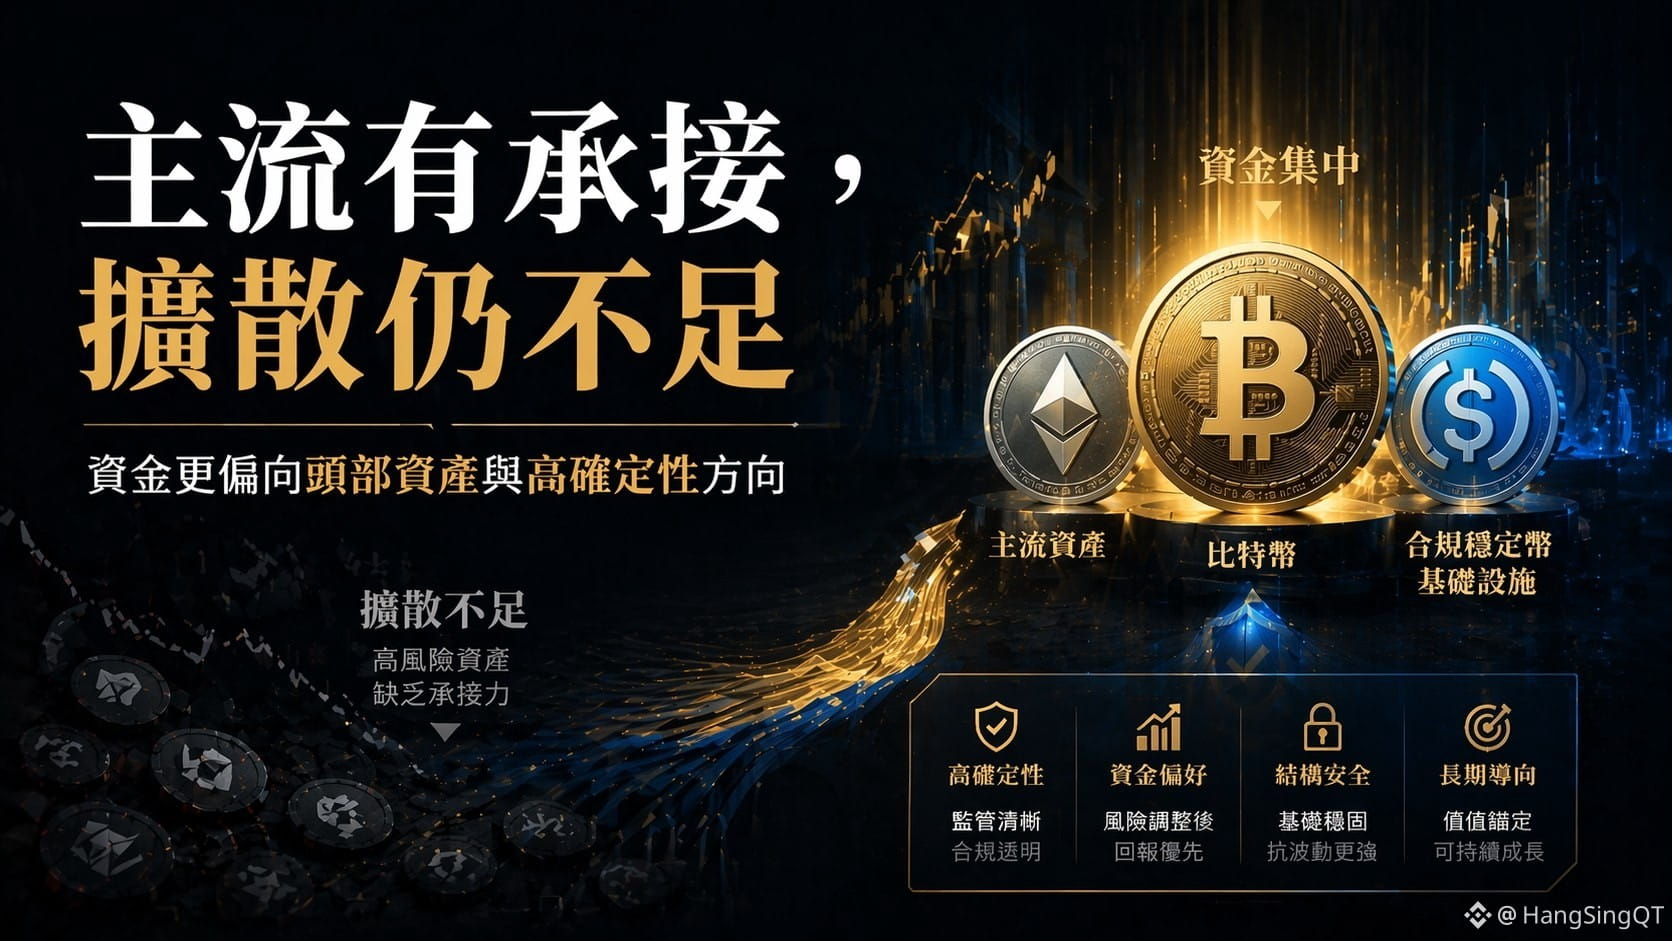
el capital tenderá a concentrarse más en activos de primer nivel, plataformas compliance y protocolos con mayor transparencia.
Al observar el índice Hengsheng, estos días también parecen más una rotación estructural que una expansión generalizada.
El mercado no ha entrado en una zona de sobrecalentamiento; más bien, los activos principales están manteniendo el soporte, en lugar de que todos los sectores se calienten juntos.
El registro de trading de ayer también confirma este juicio.
Las posiciones actuales siguen concentradas en BTC, ETH, BNB, SOL, XRP en observación, y DOGE en largo.
Este conjunto de señales es muy interesante:
indica que el mercado no está totalmente sin oportunidades, sino que la distribución de oportunidades no es equitativa.
El marco principal sigue presente, pero hay una discrepancia interna en la fortaleza; los activos de alta beta también tienen ventanas de elasticidad, pero no están floreciendo por completo.
Así que si tuviera que resumir el mercado de hoy en una frase, me inclinaría más por:
El soporte de los activos principales sigue, la elasticidad local también está, pero la difusión no es suficiente; la diversificación estructural es la línea principal.
En esta etapa, lo que más teme uno no es la falta de oportunidades,
sino confundir la actividad local con un mercado en general.
293
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
DriftHackVictimsBeginClaims
2,240 visualizaciones
71 participa(n) en el debate
#DriftHackVictimsBeginClaims
El Drift Protocol, el destacado intercambio de futuros perpetuos descentralizado basado en Solana, abrió oficialmente su portal de reclamaciones y redenciones para el token de recuperación DFX. Esta medida busca compensar a los usuarios afectados por el devastador hackeo masivo del 1 de abril, que drenó aproximadamente 295.4 millones de dólares de la plataforma en un ataque perpetrado por actores vinculados a Corea del Norte. Los afectados recibirán un token DFX por cada USDT de pérdida verificada en la instantánea (snapshot) de ese día. Sin embargo, la asignación inicial del fondo de recuperación, que cuenta con unos 3.11 millones de USDT, sitúa la tasa de redención inicial en apenas 0.0104 USDT por cada DFX; es decir, los usuarios recibirán aproximadamente un centavo por cada dólar perdido en esta primera fase. Los afectados tienen hasta el 1 de enero de 2028 para reclamar sus tokens a través del portal oficial, fecha tras la cual todo el suministro de DFX que no haya sido reclamado será quemado de forma permanente.
A continuación se presentan imágenes reales relacionadas con portales y anuncios de alertas financieras digitales:
WorldWideWeb The World ARPANET Archie EFF
·0 «Me gusta»
·171 visualizaciones
SolanaTokenizedStockVolumeTops$4.4BInSeptember
1,138 visualizaciones
16 participa(n) en el debate
BitcoinSpotETFsDraw$6.34BInflowsInQ3
8,770 visualizaciones
125 participa(n) en el debate