
Últimamente, hay mucha charla en el mercado sobre Michael Saylor / Strategy posiblemente vendiendo parte de BTC, pero no se puede solo mirar el titular.
Desde el contexto del video de la blockchain de Bonnie, lo importante no es 'Saylor contradiciéndose, dejando de HODL', sino que MSTR ya no es simplemente una empresa de tenencia de BTC, sino una máquina de mercado de capital que combina BTC, acciones, acciones preferentes y instrumentos de crédito.
Lo que realmente hay que observar no es si 'se está vendiendo BTC', sino tres preguntas:
Primero, ¿MSTR es un vendedor neto de BTC?
Si la empresa vende una pequeña cantidad de BTC, es para mantener el dividendo de STRC, estabilizar los instrumentos de crédito, y al final, volver a comprar más BTC a través de financiamiento, eso no es lo mismo que el dumping en el sentido tradicional.
La lógica de Saylor está más cerca de: la gobernanza corporativa no puede prometer nunca vender ningún activo, pero estratégicamente aún espera ser un comprador neto de BTC a largo plazo.
Así que el mercado debe centrarse en el cambio neto, no en una sola venta.
Segundo, ¿la rueda de MSTR todavía puede girar?
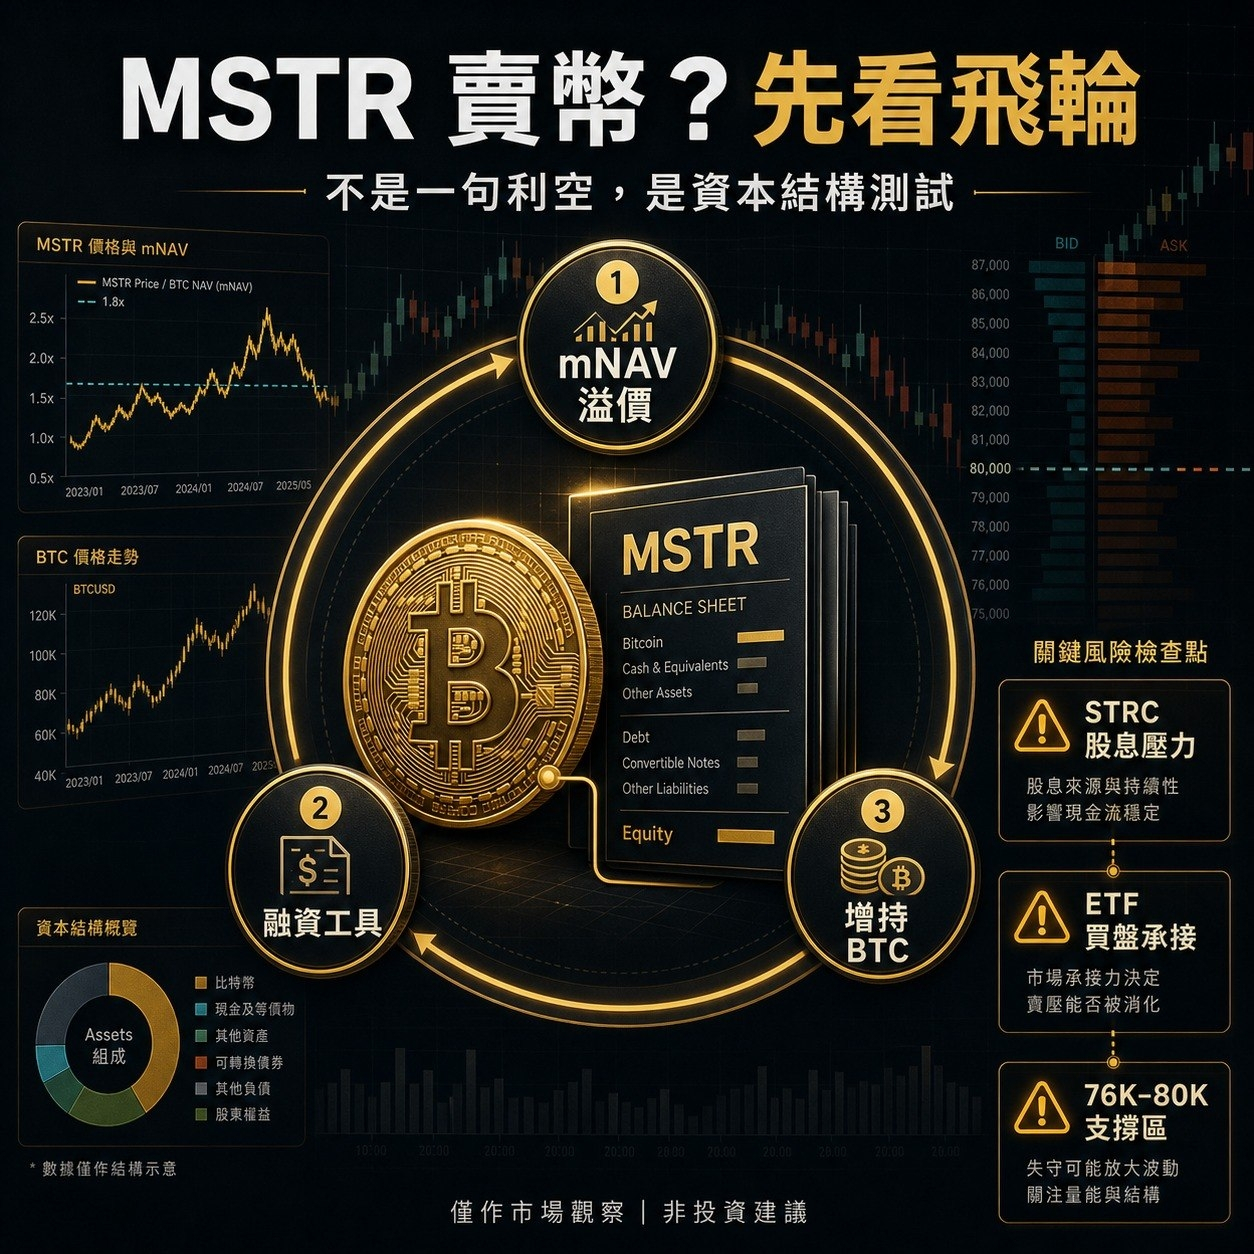
La rueda central de MSTR es:
El precio de las acciones tiene una prima sobre el mNAV
→ Emitir acciones o instrumentos de crédito
→ Recaudar fondos para comprar BTC
→ Aumentar la posición en BTC
→ El mercado sigue dando una prima a MSTR
Este modelo es muy fuerte en un mercado alcista, pero sus debilidades son claras: si el mNAV se comprime, la demanda de STRC disminuye y el costo de financiamiento aumenta, la rueda se desacelerará.
Por lo tanto, 'vender BTC' en sí mismo no es el mayor riesgo, el mayor riesgo es que el mercado ya no esté dispuesto a financiar a MSTR con una alta prima.
Tercero, ¿la presión de dividendos del STRC forzará ventas pasivas?
El STRC, este tipo de acciones preferentes/instrumentos de crédito, necesita esencialmente pagos de dividendos estables. Mientras el mercado de capitales esté dispuesto a absorber la nueva emisión de MSTR, la presión no será grande; pero si BTC baja, la prima de MSTR desaparece y los instrumentos de crédito rompen niveles de precios clave, entonces vender BTC podría pasar de ser una 'asignación activa de activos' a una 'demanda de liquidez pasiva'.
Ese es el verdadero lugar donde el mercado necesita estar alerta.
Mi juicio es:
A corto plazo, los títulos de venta de MSTR afectarán el sentimiento, especialmente mientras BTC está probando el soporte en la zona de 76K-80K y el flujo de fondos del ETF aún no se ha recuperado completamente.
Pero a medio plazo, esto no puede simplificarse a 'Saylor quiere hacer un dump'. Una visión más razonable es que la historia de BTC de MSTR está pasando de simplemente acaparar cripto a una etapa más compleja de gestión del balance.
Los próximos cuatro indicadores a seguir son:
¿Todavía hay una prima en el mNAV de MSTR?
¿Está el STRC estabilizado en un rango de precios razonables?
¿Puede el flujo de fondos del ETF de BTC volver a fortalecerse?
¿Puede BTC mantenerse en la zona estructural de 76K-80K?
Si estos cuatro se mantienen estables, la venta de una pequeña cantidad de BTC por parte de MSTR no necesariamente es un catalizador sistemático negativo.
Si estos cuatro se debilitan al mismo tiempo, entonces el mercado no puede consolarse solo con 'ver a BTC a largo plazo'.
Cuanto más emocionante sea el título, más hay que volver a los mecanismos.
El riesgo de MSTR no está en el simple 'vender o no vender cripto', sino en si su rueda de capital puede seguir girando.
#BTC #MSTR #Bitcoin #MichaelSaylor
No es un consejo de inversión, solo una observación del mercado.