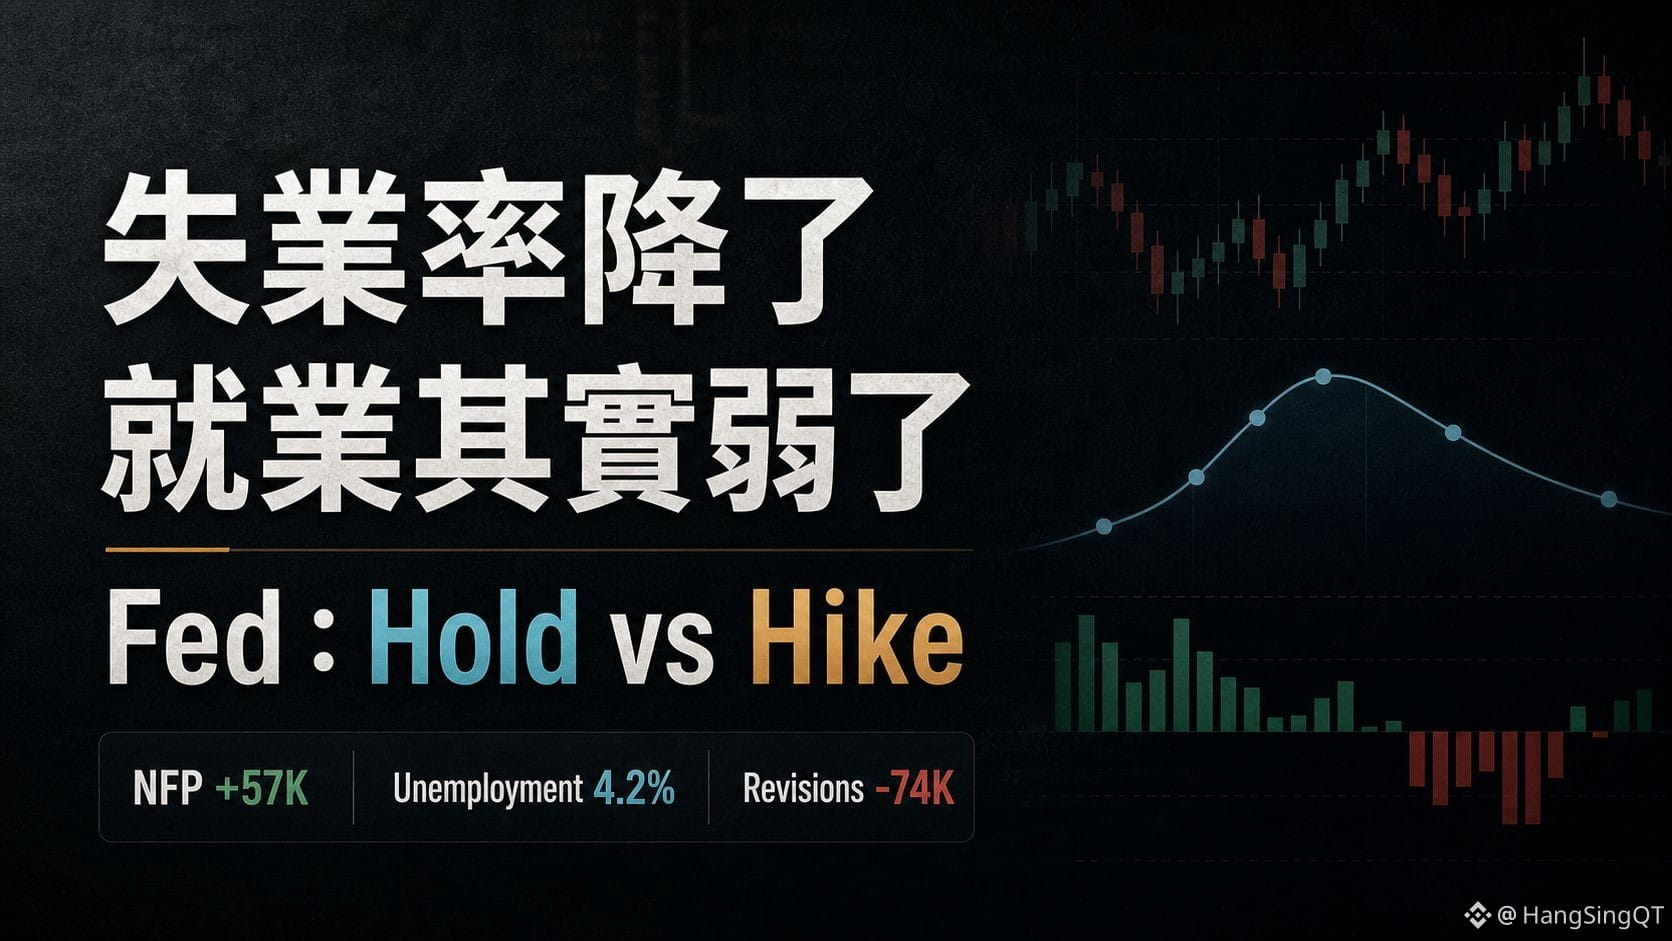
La tasa de desempleo bajó, pero el empleo en realidad está débil.
En esta nómina no agrícola de anoche, el punto más fácil de malinterpretar está justo aquí.
A simple vista, la tasa de desempleo de EE. UU. pasó de 4.3% a 4.2%, como si el mercado laboral aún estuviera fuerte.
Pero lo que realmente hizo que el mercado revalorara las expectativas fueron otros números:
- En junio, la nómina no agrícola solo añadió 57 mil puestos, claramente por debajo de lo esperado;
- la cifra combinada de abril y mayo también se revisó a la baja en 74 mil;
- la caída de la tasa de participación laboral hace que la tasa de desempleo se vea mejor que el impulso del empleo.
Así que anoche el mercado no estaba operando la idea de “viene el rally alcista de recortes”.
Más precisamente, fue una pequeña disminución de la presión para que suban las tasas de inmediato en julio, lo que le da margen al Fed para esperar.
Pero esto no significa que haya terminado el entorno de tasas altas.
La inflación aún no vuelve al nivel que el Fed quiere ver, los salarios siguen siendo “pegajosos” y las tasas del tramo largo, como el 10Y/30Y, tampoco se han soltado realmente. Por eso, con la misma nómina no agrícola débil, se puede aliviar primero el tramo corto, pero el mercado aún no se atreve a gritar directamente un “risk-on” completo.
Lo mismo aplica para BTC.
Un rebote puede entenderse como que la presión macro se alivia temporalmente, pero todavía no se puede escribir directamente como una confirmación de tendencia. Aún hay que ver tres cosas:
1. Si el estado final de los ETFs de BTC/ETH mejora de forma continua;
2. Si la oferta de stablecoins y los saldos en exchanges vuelven a subir;
3. Si al repararse el funding / OI hay un sobrecalentamiento.
La macro abre una ventana, pero la estructura del capital es la que decide si esa ventana puede convertirse en tendencia.
Este es también el punto que hoy me preocupa más: no si el dato de desempleo, en un solo punto, es bueno o malo, sino si el camino del Fed, las tasas del tramo largo y el flujo de capital propio de crypto logran alinearse.
Los datos del mercado y las opiniones públicas son solo para fines de investigación y no constituyen asesoramiento de inversión.