

小恐龙说趋势
405 Publicaciones

小恐龙说趋势
Denunciar
Bloquear usuario
6 Siguiendo
2.0K+ Seguidores
2.2K+ Me gusta
Publicaciones
Todo
Directo
·
--
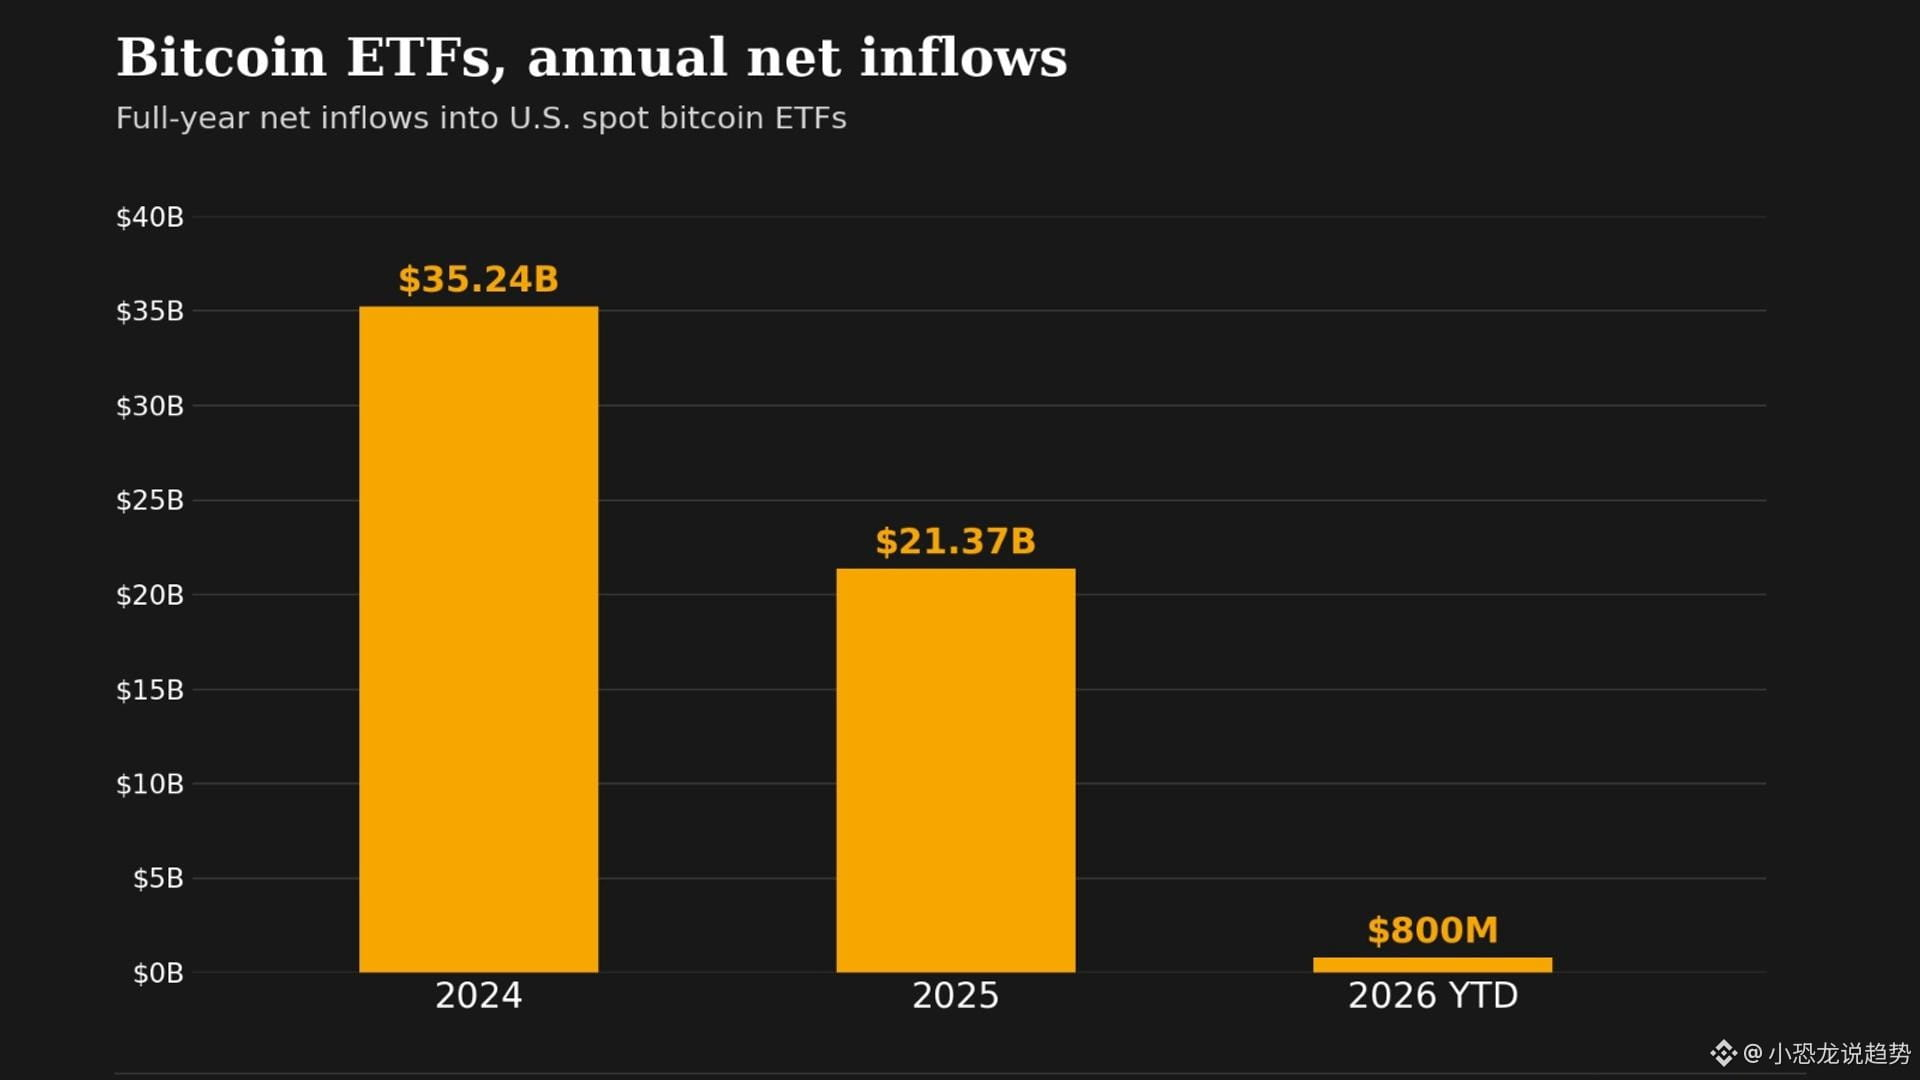
En una semana, 2.39 mil millones de dólares entraron en los ETF de Bitcoin spot en EE. UU., estableciendo el mayor récord de entradas netas semanales de 2026.
[🔄 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Hace dos meses, estos fondos aún estaban netamente en salida de unos 5.8 mil millones de dólares; para esta semana, las cuentas de 2026 quedaron equilibradas: se convirtieron en entradas netas de aproximadamente 8 mil millones. Bitcoin también se mantuvo por encima de los 84,000 dólares, entregando su segundo mejor trimestre en la historia.
Primero, desglosémoslo. Los ETF de Bitcoin spot de EE. UU. han registrado entradas netas durante siete sesiones consecutivas, acumulando cerca de 3 mil millones de dólares; el 24 de septiembre, todavía hubo una entrada diaria de 191 millones, pero en comparación con los días anteriores se desaceleró claramente, y corresponde a un tercer día consecutivo de frenado. Si ampliamos la línea temporal, se entiende mejor: en los días en que la Ley CLARITY se estrelló en el Senado, los fondos huyeron en estampida y Bitcoin fue golpeado por debajo de los 75,000 dólares; después de eso, durante las dos semanas siguientes, los ETF casi recuperaron esas pérdidas, y el acumulado neto del año pasó de negativo a positivo. Esa es la base más sólida de esta reanudación.
Lo verdaderamente destacable es hacia dónde va el dinero. En la misma semana, 93 de los componentes del CoinDesk 100 subieron; Quant llegó a dispararse 39% en 24 horas; y el índice de temporada de altcoins tocó su nivel más alto en más de tres meses. Es decir, el retorno de los ETF no se quedó solo en una cesta de Bitcoin, sino que se desbordó siguiendo la preferencia por el riesgo.
Pero no te apresures a gritar “mercado alcista”. La Reserva Federal aún está apretando el grifo de las tasas: en septiembre, la Fed elevó la tasa a 3.75% a 4.00%, la primera subida desde julio de 2023; ahora, las apuestas del mercado para otra subida en octubre están cobrando fuerza, y la volatilidad de los bonos del Tesoro también subió a su nivel más alto desde marzo de este año. La divergencia más interesante está en la volatilidad: el mercado de bonos está inquieto, pero el índice de volatilidad propio de Bitcoin se mantiene en mínimos del año, lo que sugiere que esta subida se parece más a un reacomodo tranquilo de posiciones que a una carrera descontrolada por entrar.
Mi opinión: el regreso de capital a los ETF, en esencia, es rellenar el “cráter” provocado por el voto del proyecto de ley; es una reparación, no el punto de partida de un ciclo nuevo. Lo que realmente determinará hasta dónde puede llegar la tendencia no es solo lo fuerte que sea la entrada neta de una sola semana, sino el resultado de la reunión de octubre y si las rentabilidades de los bonos del Tesoro pueden mantenerse. Si las apuestas de nuevas alzas siguen calentándose, lo más probable es que la zona de 84,000 dólares se ponga a prueba una y otra vez; en cambio, solo si el regreso de fondos y la expansión hacia altcoins se combinan en conjunto, podría hablarse de un verdadero giro.
Entonces, la pregunta es: ¿crees que esto es una reversión, o es otra ronda de rebote? Hablemos en los comentarios.
Cada día te traigo los temas de flujos de dinero de los ETF de Bitcoin No solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
En una semana, 2.39 mil millones de dólares entraron en los ETF de Bitcoin spot en EE. UU., estableciendo el mayor récord de entradas netas semanales de 2026.
🔄 进群一起分析行情
Hace dos meses, estos fondos aún estaban netamente en salida de unos 5.8 mil millones de dólares; para esta semana, las cuentas de 2026 quedaron equilibradas: se convirtieron en entradas netas de aproximadamente 8 mil millones. Bitcoin también se mantuvo por encima de los 84,000 dólares, entregando su segundo mejor trimestre en la historia.
Primero, desglosémoslo. Los ETF de Bitcoin spot de EE. UU. han registrado entradas netas durante siete sesiones consecutivas, acumulando cerca de 3 mil millones de dólares; el 24 de septiembre, todavía hubo una entrada diaria de 191 millones, pero en comparación con los días anteriores se desaceleró claramente, y corresponde a un tercer día consecutivo de frenado. Si ampliamos la línea temporal, se entiende mejor: en los días en que la Ley CLARITY se estrelló en el Senado, los fondos huyeron en estampida y Bitcoin fue golpeado por debajo de los 75,000 dólares; después de eso, durante las dos semanas siguientes, los ETF casi recuperaron esas pérdidas, y el acumulado neto del año pasó de negativo a positivo. Esa es la base más sólida de esta reanudación.
Lo verdaderamente destacable es hacia dónde va el dinero. En la misma semana, 93 de los componentes del CoinDesk 100 subieron; Quant llegó a dispararse 39% en 24 horas; y el índice de temporada de altcoins tocó su nivel más alto en más de tres meses. Es decir, el retorno de los ETF no se quedó solo en una cesta de Bitcoin, sino que se desbordó siguiendo la preferencia por el riesgo.
Pero no te apresures a gritar “mercado alcista”. La Reserva Federal aún está apretando el grifo de las tasas: en septiembre, la Fed elevó la tasa a 3.75% a 4.00%, la primera subida desde julio de 2023; ahora, las apuestas del mercado para otra subida en octubre están cobrando fuerza, y la volatilidad de los bonos del Tesoro también subió a su nivel más alto desde marzo de este año. La divergencia más interesante está en la volatilidad: el mercado de bonos está inquieto, pero el índice de volatilidad propio de Bitcoin se mantiene en mínimos del año, lo que sugiere que esta subida se parece más a un reacomodo tranquilo de posiciones que a una carrera descontrolada por entrar.
Mi opinión: el regreso de capital a los ETF, en esencia, es rellenar el “cráter” provocado por el voto del proyecto de ley; es una reparación, no el punto de partida de un ciclo nuevo. Lo que realmente determinará hasta dónde puede llegar la tendencia no es solo lo fuerte que sea la entrada neta de una sola semana, sino el resultado de la reunión de octubre y si las rentabilidades de los bonos del Tesoro pueden mantenerse. Si las apuestas de nuevas alzas siguen calentándose, lo más probable es que la zona de 84,000 dólares se ponga a prueba una y otra vez; en cambio, solo si el regreso de fondos y la expansión hacia altcoins se combinan en conjunto, podría hablarse de un verdadero giro.
Entonces, la pregunta es: ¿crees que esto es una reversión, o es otra ronda de rebote? Hablemos en los comentarios.
Cada día te traigo los temas de flujos de dinero de los ETF de Bitcoin No solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
2
·
--
#circle与tether冻结bitget黑客钱包
Se robaron 3,87 mil millones de dólares (aprox. 3.87 mil millones de yuanes), y al final solo se congelaron 318.000 dólares.
[💬 群里一起聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre, un gran exchange cripto vio comprometido su sistema de monederos. Aproximadamente 3,87 mil millones de dólares fueron transferidos a direcciones controladas por los atacantes. Circle y Tether posteriormente incluyeron las carteras del hacker en listas negras, pero lo que se bloqueó fue solo alrededor de 318.000 dólares. Lo que realmente generó polémica fue otra cuestión: un protocolo descentralizado rechazó públicamente la idea de “bloquear direcciones”.
Primero, aclaremos la contabilidad del congelamiento. Circle actuó el viernes a las 05:00 UTC, usando el interruptor incorporado de congelación en el contrato de USDC para bloquear 99.990 unidades de USDC. Aproximadamente siete horas después, Tether, mediante multi-firma (multisig), añadió la misma dirección a la lista negra de USDT, bloqueando otras 218.023 unidades de USDT. En total, unos 318.000 dólares, apenas alrededor del 0,08% de los 387 millones. En el mismo monedero también yacen cerca de 170 ETH, sin que se moviera ni un solo centavo. El rastreo on-chain muestra que otras direcciones relacionadas con el atacante aún conservan más de 63.000 ETH, y ninguna entidad emisora tiene derecho a tocarlas.
Las razones no son complicadas: el emisor solo puede congelar los tokens que él mismo emite; no puede congelar el propio Ethereum. El hacker fue más rápido: en cuestión de minutos intercambió los stablecoins por ETH y los dispersó en nuevos monederos, convirtiendo primero “la parte que se podía congelar” en “una parte que nadie puede congelar”.
Ahora miremos esta pelea de dimes y diretes. THORChain se autodefine como “tan descentralizado como Bitcoin y Ethereum, sin permisos”, y rechazó públicamente ofrecer servicios de intercambio y de cross-chain para aterrizar los fondos robados. El CEO del exchange víctima les habló directamente: “La descentralización es un principio de diseño, no un escudo para ayudar a huir con dinero robado conocido”. Otro fundador de un exchange respondió: los activos de THORChain los controlan conjuntamente nodos validadores seleccionados mediante un TSS en un tesoro; si se alcanza el umbral de firmas, se pueden mover. “Al dispersar al intermediario, no significa que no exista intermediario”; además, sacó a la luz un asunto previo: en mayo, el tesoro fue robado por unos 10,7 millones de dólares, se presionó directamente el botón de pausa, y la red estuvo caída durante alrededor de 5 semanas antes de reiniciar el 22 de junio. La plataforma de rastreo on-chain MistTrack también remató: la descentralización no debería convertirse en un comodín universal.
Mi opinión: lo que se llama “congelar” nunca ha sido una capacidad de la cadena. Más bien, es un interruptor que el emisor deja previamente incrustado en el contrato. Los activos que se pueden congelar son, por naturaleza, limitados. En cuanto el dinero se mueve a ETH o a un protocolo cross-chain, básicamente entra en un “territorio sin dueño”. En cambio, si un protocolo descentralizado es exigido a “bloquear direcciones”, solo quedan dos caminos: o bien demostrar que en realidad también puede operar de forma centralizada, o cargar con la reputación de “haberle abierto la puerta al ladrón”. El exchange víctima ya ofreció una recompensa del 5% y un fondo de protección a usuarios de más de 464 millones de dólares responde como respaldo.
Entonces, viene la pregunta: ¿crees que un protocolo descentralizado debería o no cooperar para bloquear las direcciones de los fondos robados? Hablemos en los comentarios.
Cada día te traigo los puntos clave de seguridad cripto, no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
#circle与tether冻结bitget黑客钱包
Se robaron 3,87 mil millones de dólares (aprox. 3.87 mil millones de yuanes), y al final solo se congelaron 318.000 dólares.
💬 群里一起聊行情
El 24 de septiembre, un gran exchange cripto vio comprometido su sistema de monederos. Aproximadamente 3,87 mil millones de dólares fueron transferidos a direcciones controladas por los atacantes. Circle y Tether posteriormente incluyeron las carteras del hacker en listas negras, pero lo que se bloqueó fue solo alrededor de 318.000 dólares. Lo que realmente generó polémica fue otra cuestión: un protocolo descentralizado rechazó públicamente la idea de “bloquear direcciones”.
Primero, aclaremos la contabilidad del congelamiento. Circle actuó el viernes a las 05:00 UTC, usando el interruptor incorporado de congelación en el contrato de USDC para bloquear 99.990 unidades de USDC. Aproximadamente siete horas después, Tether, mediante multi-firma (multisig), añadió la misma dirección a la lista negra de USDT, bloqueando otras 218.023 unidades de USDT. En total, unos 318.000 dólares, apenas alrededor del 0,08% de los 387 millones. En el mismo monedero también yacen cerca de 170 ETH, sin que se moviera ni un solo centavo. El rastreo on-chain muestra que otras direcciones relacionadas con el atacante aún conservan más de 63.000 ETH, y ninguna entidad emisora tiene derecho a tocarlas.
Las razones no son complicadas: el emisor solo puede congelar los tokens que él mismo emite; no puede congelar el propio Ethereum. El hacker fue más rápido: en cuestión de minutos intercambió los stablecoins por ETH y los dispersó en nuevos monederos, convirtiendo primero “la parte que se podía congelar” en “una parte que nadie puede congelar”.
Ahora miremos esta pelea de dimes y diretes. THORChain se autodefine como “tan descentralizado como Bitcoin y Ethereum, sin permisos”, y rechazó públicamente ofrecer servicios de intercambio y de cross-chain para aterrizar los fondos robados. El CEO del exchange víctima les habló directamente: “La descentralización es un principio de diseño, no un escudo para ayudar a huir con dinero robado conocido”. Otro fundador de un exchange respondió: los activos de THORChain los controlan conjuntamente nodos validadores seleccionados mediante un TSS en un tesoro; si se alcanza el umbral de firmas, se pueden mover. “Al dispersar al intermediario, no significa que no exista intermediario”; además, sacó a la luz un asunto previo: en mayo, el tesoro fue robado por unos 10,7 millones de dólares, se presionó directamente el botón de pausa, y la red estuvo caída durante alrededor de 5 semanas antes de reiniciar el 22 de junio. La plataforma de rastreo on-chain MistTrack también remató: la descentralización no debería convertirse en un comodín universal.
Mi opinión: lo que se llama “congelar” nunca ha sido una capacidad de la cadena. Más bien, es un interruptor que el emisor deja previamente incrustado en el contrato. Los activos que se pueden congelar son, por naturaleza, limitados. En cuanto el dinero se mueve a ETH o a un protocolo cross-chain, básicamente entra en un “territorio sin dueño”. En cambio, si un protocolo descentralizado es exigido a “bloquear direcciones”, solo quedan dos caminos: o bien demostrar que en realidad también puede operar de forma centralizada, o cargar con la reputación de “haberle abierto la puerta al ladrón”. El exchange víctima ya ofreció una recompensa del 5% y un fondo de protección a usuarios de más de 464 millones de dólares responde como respaldo.
Entonces, viene la pregunta: ¿crees que un protocolo descentralizado debería o no cooperar para bloquear las direcciones de los fondos robados? Hablemos en los comentarios.
Cada día te traigo los puntos clave de seguridad cripto, no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
1
373
·
--
3.875 mil millones de dólares fueron robados; 75 millones no se pueden congelar ni aunque se quiera
[📈 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
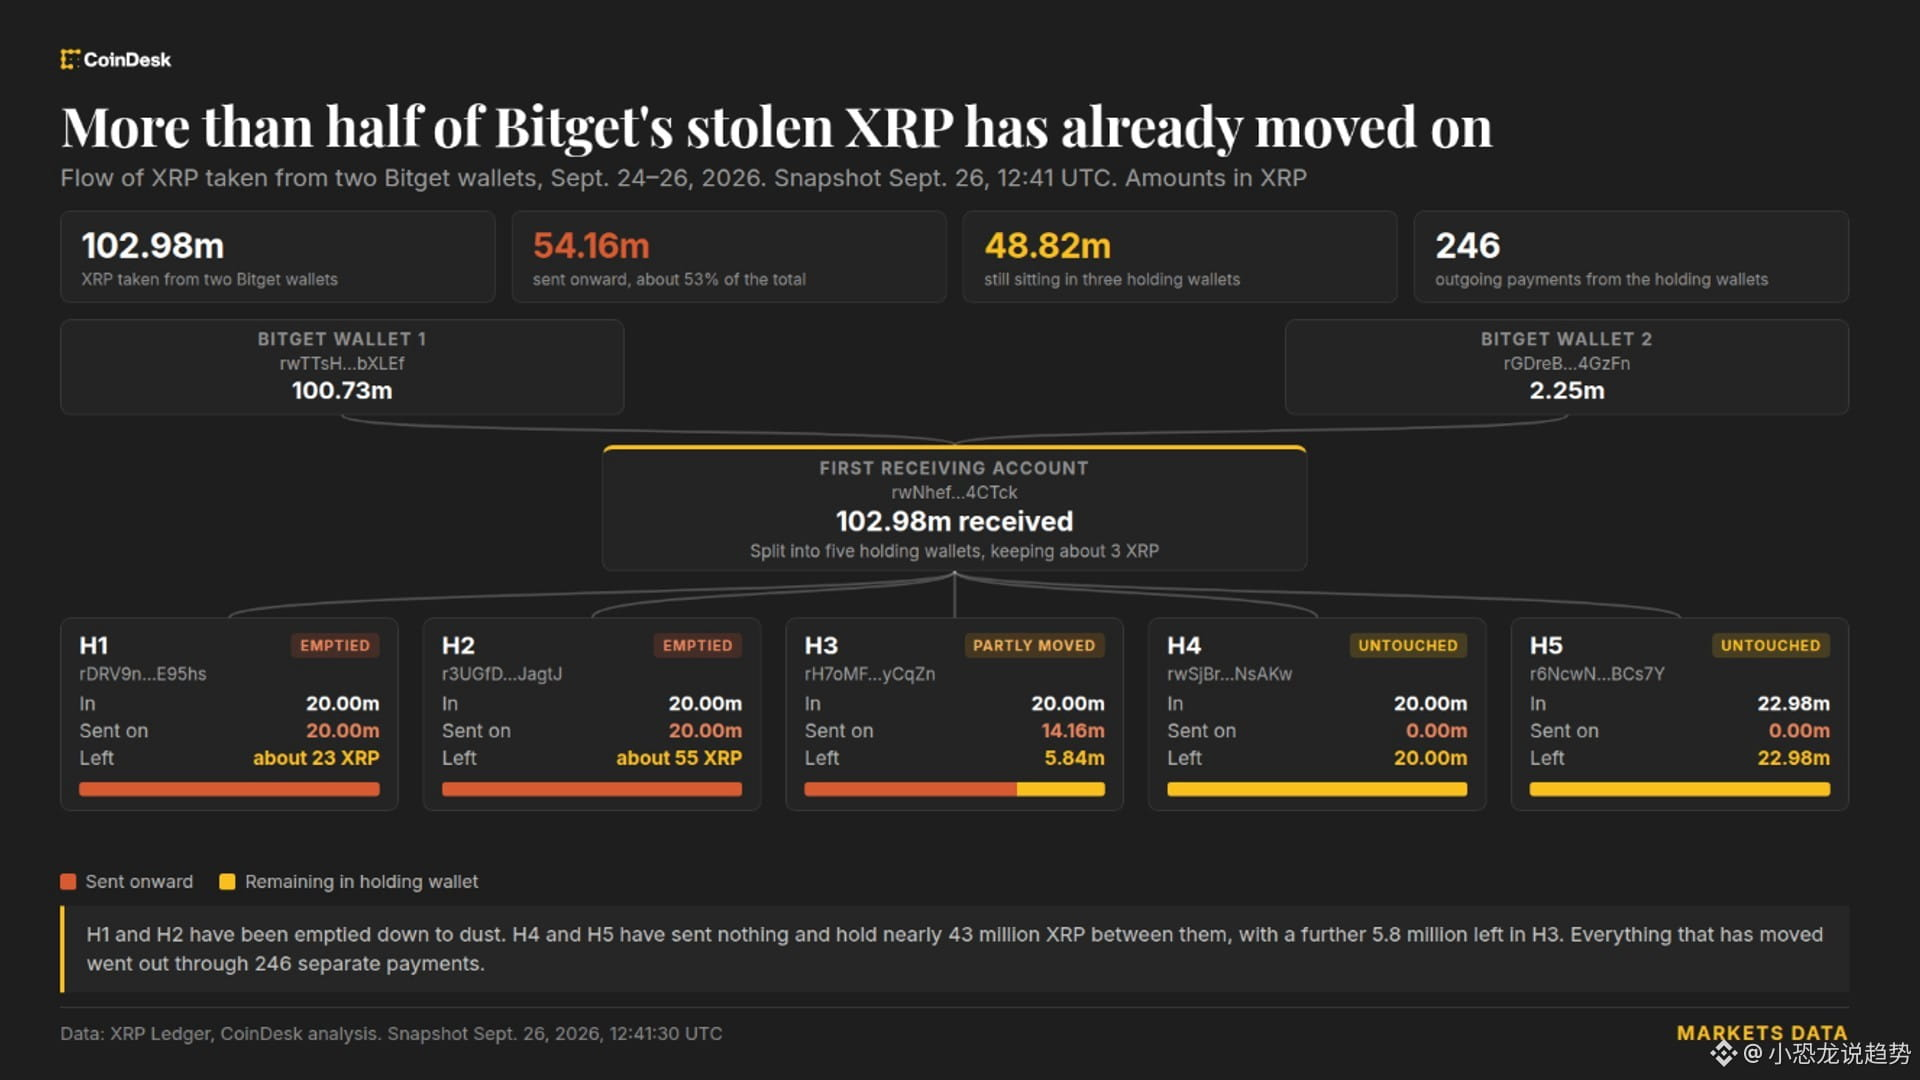
Una bolsa de intercambio fue atacada el 24 de septiembre y le robaron cerca de 103 millones de XRP (en ese momento, alrededor de 160 millones de dólares). Dos días después, los hackers ya habían movido aproximadamente 83 millones de dólares de botín desde 3 billeteras; los ~75 millones restantes quedaron en el lugar más incómodo: según las reglas del libro mayor de XRP, ni siquiera el emisor tiene permiso para congelar el XRP en sí.
Primero, los hechos claros: la bolsa comunicó inicialmente una pérdida de 351,6 millones de dólares. El viernes ajustó la cifra al alza hasta 387,5 millones de dólares después de contabilizar transferencias de Zcash y TRON, y subrayó que se trataba del mismo evento original, no de un segundo hack. Cerca de 103 millones de XRP se repartieron en 5 cuentas.
El traslado se acelera. El sábado 04:32 UTC, las cinco cuentas originales todavía tenían cerca de 70 millones de XRP; unas 8 horas después, solo quedaban 49 millones. A las 12:41 UTC, dos cuentas que antes tenían 20 millones cada una dejaron una con solo 23 y la otra con 55; la tercera bajó a aproximadamente 5,8 millones. En total, cerca de 54 millones de XRP ya salieron de las direcciones de tenencia originales. El dinero está disperso, pero en la cadena no se ve cuánto se vendió.
La diferencia entre lo que se puede congelar y lo que no es enorme. Los emisores de USDC y USDT, Circle y Tether, congelaron aproximadamente 320.000 dólares en stablecoins, que es menos de una milésima del botín; el verdadero gran bloque de XRP en sí no tiene un “congelamiento con un clic”. Calculado a 1,54 dólares por XRP, el botín inicial valía alrededor de 160 millones de dólares, equivalente aproximadamente al 4% del volumen diario de operaciones de 4.4 mil millones de dólares de ese token. Si de verdad se va a vender, qué tan profundo habrá que “golpear” depende del libro de órdenes.
La polémica se desplaza hacia el lado de los protocolos on-chain. El hacker usó parte de los fondos para hacer intercambios entre cadenas, y una entidad de rastreo llegó hasta THORChain. El CEO de la bolsa afectada le exigió públicamente que negara el servicio a las direcciones ya identificadas: «La descentralización es un principio de diseño, no un escudo para brindar un canal a un botín conocido». THORChain rechazó la petición y, además, se comparó con redes sin permisos como Bitcoin y Ethereum.
La otra parte encontró al instante una debilidad. Un fundador de exchange señaló que el “bóveda” TSS de THORChain está controlada de forma conjunta por un conjunto de validadores seleccionados: al reunir el umbral de firmas, pueden mover los activos que hay dentro. «Descentralizar al intermediario no equivale a eliminar al intermediario». Este año, en mayo, cuando a su propia bóveda la robaron unos 10,7 millones de dólares, sí pudieron detener la operación: primero se congela automáticamente la firma y las transacciones; luego los nodos suman una pausa manual y votaciones de gobernanza. En unas dos horas, quedó todo detenido. El informe del Q2 reconoce la interrupción durante aproximadamente cinco semanas y que recién el 22 de junio reiniciaron, con código de reparación.
Mi opinión: lo que queda expuesto no es que “algún protocolo” no sea suficientemente descentralizado, sino que la descentralización se está usando con dos estándares distintos: cuando hace falta para eximirse de responsabilidad, es un argumento; cuando hay que gestionar botín, es un escudo. Los puentes entre cadenas y los DEX ya pueden absorber flujos de cientos de millones de dólares, pero aún no existe un mecanismo para bloquear solo una dirección y permitir todas las demás transacciones. Si no se resuelve ese problema, cada gran caso de robo volverá a recorrer el mismo camino.
Dos recordatorios: la bolsa restablece retiros por etapas; desde el 28 de septiembre para Bitcoin, el 29 de septiembre para Ethereum, el 30 de septiembre para USDT y el 2 de octubre para otros tokens. Los fondos robados siguen moviéndose on-chain; las direcciones que recibieron XRP de origen desconocido pueden tener la cuenta restringida por la plataforma.
¿Crees que el protocolo entre cadenas debería activar una pausa para el botín “de paso”? Comenta en la sección de comentarios. Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes de seguridad cripto: no solo mirar qué pasó en las noticias, sino también entender la lógica y las oportunidades que hay detrás 👀🚀
3.875 mil millones de dólares fueron robados; 75 millones no se pueden congelar ni aunque se quiera
📈 进群一起盯盘
Una bolsa de intercambio fue atacada el 24 de septiembre y le robaron cerca de 103 millones de XRP (en ese momento, alrededor de 160 millones de dólares). Dos días después, los hackers ya habían movido aproximadamente 83 millones de dólares de botín desde 3 billeteras; los ~75 millones restantes quedaron en el lugar más incómodo: según las reglas del libro mayor de XRP, ni siquiera el emisor tiene permiso para congelar el XRP en sí.
Primero, los hechos claros: la bolsa comunicó inicialmente una pérdida de 351,6 millones de dólares. El viernes ajustó la cifra al alza hasta 387,5 millones de dólares después de contabilizar transferencias de Zcash y TRON, y subrayó que se trataba del mismo evento original, no de un segundo hack. Cerca de 103 millones de XRP se repartieron en 5 cuentas.
El traslado se acelera. El sábado 04:32 UTC, las cinco cuentas originales todavía tenían cerca de 70 millones de XRP; unas 8 horas después, solo quedaban 49 millones. A las 12:41 UTC, dos cuentas que antes tenían 20 millones cada una dejaron una con solo 23 y la otra con 55; la tercera bajó a aproximadamente 5,8 millones. En total, cerca de 54 millones de XRP ya salieron de las direcciones de tenencia originales. El dinero está disperso, pero en la cadena no se ve cuánto se vendió.
La diferencia entre lo que se puede congelar y lo que no es enorme. Los emisores de USDC y USDT, Circle y Tether, congelaron aproximadamente 320.000 dólares en stablecoins, que es menos de una milésima del botín; el verdadero gran bloque de XRP en sí no tiene un “congelamiento con un clic”. Calculado a 1,54 dólares por XRP, el botín inicial valía alrededor de 160 millones de dólares, equivalente aproximadamente al 4% del volumen diario de operaciones de 4.4 mil millones de dólares de ese token. Si de verdad se va a vender, qué tan profundo habrá que “golpear” depende del libro de órdenes.
La polémica se desplaza hacia el lado de los protocolos on-chain. El hacker usó parte de los fondos para hacer intercambios entre cadenas, y una entidad de rastreo llegó hasta THORChain. El CEO de la bolsa afectada le exigió públicamente que negara el servicio a las direcciones ya identificadas: «La descentralización es un principio de diseño, no un escudo para brindar un canal a un botín conocido». THORChain rechazó la petición y, además, se comparó con redes sin permisos como Bitcoin y Ethereum.
La otra parte encontró al instante una debilidad. Un fundador de exchange señaló que el “bóveda” TSS de THORChain está controlada de forma conjunta por un conjunto de validadores seleccionados: al reunir el umbral de firmas, pueden mover los activos que hay dentro. «Descentralizar al intermediario no equivale a eliminar al intermediario». Este año, en mayo, cuando a su propia bóveda la robaron unos 10,7 millones de dólares, sí pudieron detener la operación: primero se congela automáticamente la firma y las transacciones; luego los nodos suman una pausa manual y votaciones de gobernanza. En unas dos horas, quedó todo detenido. El informe del Q2 reconoce la interrupción durante aproximadamente cinco semanas y que recién el 22 de junio reiniciaron, con código de reparación.
Mi opinión: lo que queda expuesto no es que “algún protocolo” no sea suficientemente descentralizado, sino que la descentralización se está usando con dos estándares distintos: cuando hace falta para eximirse de responsabilidad, es un argumento; cuando hay que gestionar botín, es un escudo. Los puentes entre cadenas y los DEX ya pueden absorber flujos de cientos de millones de dólares, pero aún no existe un mecanismo para bloquear solo una dirección y permitir todas las demás transacciones. Si no se resuelve ese problema, cada gran caso de robo volverá a recorrer el mismo camino.
Dos recordatorios: la bolsa restablece retiros por etapas; desde el 28 de septiembre para Bitcoin, el 29 de septiembre para Ethereum, el 30 de septiembre para USDT y el 2 de octubre para otros tokens. Los fondos robados siguen moviéndose on-chain; las direcciones que recibieron XRP de origen desconocido pueden tener la cuenta restringida por la plataforma.
¿Crees que el protocolo entre cadenas debería activar una pausa para el botín “de paso”? Comenta en la sección de comentarios. Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes de seguridad cripto: no solo mirar qué pasó en las noticias, sino también entender la lógica y las oportunidades que hay detrás 👀🚀
288
·
--
#sec称回购与升级不必然使代币成证券
SEC emitió un FAQ: este token sube 18% en un día — y el dinero destinado a recompras y quema acumuladas ya ha alcanzado 463.79 millones de dólares.
[📢 加入小恐龙的粉丝群](https://app.binance.com/uni-qr/EXpjD4Vi)
El 25 de septiembre, la División de Finanzas Corporativas de la SEC de EE. UU. publicó un documento de preguntas frecuentes sobre activos cripto. El punto central es uno: las recompras de tokens y las actualizaciones de la red no convierten automáticamente un artículo en un valor.
El criterio sigue volviendo al test de Howey de 1946: se observa la sustancia económica, no las palabras. Mientras los inversores no dependan de los esfuerzos operativos del equipo del proyecto para buscar ganancias, acciones como la recompra, o los certificados de staking de liquidez, no deberían etiquetarse como un valor.
Tras conocerse la noticia, el token de la plataforma Pump.fun, PUMP, rebotó directamente desde la zona de 0.0038 dólares, recuperó 0.004 y llegó a tocar un máximo intradía de 0.0046. En el día subió aproximadamente 18%, y el volumen de operaciones spot aumentó en sincronía en un 57%.
Los datos on-chain lo dicen aún más claro: DeFiLlama muestra que las entradas netas de dólares del protocolo ese día volvieron a 24 millones de dólares, poniendo fin a cuatro días consecutivos de salidas. Y justo 24 horas antes, esta cifra todavía era negativa.
Lo realmente impactante es el ritmo de recompra. El 26 de septiembre, el equipo destinó 1.6 millones de los ingresos del proyecto (aprox. 3.2 millones de dólares) para recomprar 398 millones de PUMP. Si ampliamos el periodo, el equipo ya ha comprado y destruido aproximadamente 463.79 millones de dólares en PUMP. Equivale a eliminar directamente del suministro circulante el 16.79% del total.
Pero no te apresures a gritar “giro”. El mismo día, el volumen de órdenes de venta spot subió a 2.68 mil millones de tokens, mientras que el de compra fue de 2.54 mil millones: la diferencia compra-venta fue de -144.5 millones de tokens. En la punta de las exchanges, la entrada neta spot también se mantuvo positiva durante tres días seguidos, llegando a 1.49 millones de dólares.
Traducción: aprovechando el buen momento y las recompras para empujar el precio hacia arriba, justo es este grupo el que está esperando para vender.
En cuanto al análisis técnico: el indicador de fuerza de tendencia TSI mostró una cruce alcista con lectura de 6.8. Aroon OSC se mantuvo durante dos días cerca de 42. La dinámica realmente se está reparando. El primer gran obstáculo está entre 0.0048 y 0.005; el punto de arranque de este impulso es 0.0038.
Mi opinión: el valor de esta noticia no está en cuánto subió PUMP, sino en que la postura regulatoria empieza a aflojar la presión a los tokens con “ingresos reales + recompras”. En los últimos años, los proyectos que emiten tokens temían que una frase los etiquetara como valores, por lo que nadie se atrevía a recomprar públicamente. Ahora que la SEC ha escrito en las preguntas oficiales que “recompra no equivale a valor”, ha abierto una puerta para un conjunto de protocolos con flujo de caja.
PUMP es solo el primer ejemplo señalado. A continuación, lo más probable es que sigan esos proyectos con ingresos y que busquen una estructura deflacionaria (burn). ¿Quién será el próximo? Mira quién de verdad tiene dinero en mano.
Entonces, tú dirías: ¿el proyecto que hace recompras “en efectivo de verdad” de su propio token es un activo para seguir a largo plazo, o es otra trama para inflar el precio y vender en el camino? ¡Hablemos en los comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a estar atento a lo más destacado del mercado cripto: no solo a ver qué pasó en las noticias, sino a entender la lógica y las oportunidades que hay detrás 👀🚀
#sec称回购与升级不必然使代币成证券
SEC emitió un FAQ: este token sube 18% en un día — y el dinero destinado a recompras y quema acumuladas ya ha alcanzado 463.79 millones de dólares.
📢 加入小恐龙的粉丝群
El 25 de septiembre, la División de Finanzas Corporativas de la SEC de EE. UU. publicó un documento de preguntas frecuentes sobre activos cripto. El punto central es uno: las recompras de tokens y las actualizaciones de la red no convierten automáticamente un artículo en un valor.
El criterio sigue volviendo al test de Howey de 1946: se observa la sustancia económica, no las palabras. Mientras los inversores no dependan de los esfuerzos operativos del equipo del proyecto para buscar ganancias, acciones como la recompra, o los certificados de staking de liquidez, no deberían etiquetarse como un valor.
Tras conocerse la noticia, el token de la plataforma Pump.fun, PUMP, rebotó directamente desde la zona de 0.0038 dólares, recuperó 0.004 y llegó a tocar un máximo intradía de 0.0046. En el día subió aproximadamente 18%, y el volumen de operaciones spot aumentó en sincronía en un 57%.
Los datos on-chain lo dicen aún más claro: DeFiLlama muestra que las entradas netas de dólares del protocolo ese día volvieron a 24 millones de dólares, poniendo fin a cuatro días consecutivos de salidas. Y justo 24 horas antes, esta cifra todavía era negativa.
Lo realmente impactante es el ritmo de recompra. El 26 de septiembre, el equipo destinó 1.6 millones de los ingresos del proyecto (aprox. 3.2 millones de dólares) para recomprar 398 millones de PUMP. Si ampliamos el periodo, el equipo ya ha comprado y destruido aproximadamente 463.79 millones de dólares en PUMP. Equivale a eliminar directamente del suministro circulante el 16.79% del total.
Pero no te apresures a gritar “giro”. El mismo día, el volumen de órdenes de venta spot subió a 2.68 mil millones de tokens, mientras que el de compra fue de 2.54 mil millones: la diferencia compra-venta fue de -144.5 millones de tokens. En la punta de las exchanges, la entrada neta spot también se mantuvo positiva durante tres días seguidos, llegando a 1.49 millones de dólares.
Traducción: aprovechando el buen momento y las recompras para empujar el precio hacia arriba, justo es este grupo el que está esperando para vender.
En cuanto al análisis técnico: el indicador de fuerza de tendencia TSI mostró una cruce alcista con lectura de 6.8. Aroon OSC se mantuvo durante dos días cerca de 42. La dinámica realmente se está reparando. El primer gran obstáculo está entre 0.0048 y 0.005; el punto de arranque de este impulso es 0.0038.
Mi opinión: el valor de esta noticia no está en cuánto subió PUMP, sino en que la postura regulatoria empieza a aflojar la presión a los tokens con “ingresos reales + recompras”. En los últimos años, los proyectos que emiten tokens temían que una frase los etiquetara como valores, por lo que nadie se atrevía a recomprar públicamente. Ahora que la SEC ha escrito en las preguntas oficiales que “recompra no equivale a valor”, ha abierto una puerta para un conjunto de protocolos con flujo de caja.
PUMP es solo el primer ejemplo señalado. A continuación, lo más probable es que sigan esos proyectos con ingresos y que busquen una estructura deflacionaria (burn). ¿Quién será el próximo? Mira quién de verdad tiene dinero en mano.
Entonces, tú dirías: ¿el proyecto que hace recompras “en efectivo de verdad” de su propio token es un activo para seguir a largo plazo, o es otra trama para inflar el precio y vender en el camino? ¡Hablemos en los comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a estar atento a lo más destacado del mercado cripto: no solo a ver qué pasó en las noticias, sino a entender la lógica y las oportunidades que hay detrás 👀🚀
177
·
--
La tokenización de Nvidia por valor de 100.000 dólares que permite pignorar y pedir prestados 7.000 dólares en USDC, pero el precio de esa garantía quedó congelado durante todo el fin de semana.
[🤖 加入聊天室](https://app.binance.com/uni-qr/EXpjD4Vi)
Primero, aclaremos las cosas: a partir del 25 de septiembre, Aave en la cadena Base comenzó a aceptar 7 tokens de acciones tokenizadas como garantía para pedir prestado USDC en su mercado V4. Los activos son Apple, Amazon, Google, Meta, Microsoft, Nvidia y Tesla. Por primera vez, las acciones entran a gran escala en el mercado de crédito on-chain: préstamos, reembolsos, retiros y liquidaciones se ejecutan 24 horas al día, sin timbre de cierre.
El problema está en la fijación de precios. El oráculo de acciones de Chainlink al que se conecta Aave solo cotiza de domingo a viernes en horario de la Costa Este, de 20:00 a 20:00, cubriendo premercado, sesión, post-sesión y sesión nocturna. Luego, durante todo el fin de semana y también en vacaciones en EE. UU., queda congelado al último precio. Si pides dinero antes del cierre del viernes con ese valor, el fin de semana llega con un golpe bajista: en la cadena no hay ningún precio nuevo. En cuanto el oráculo vuelve a funcionar el domingo por la noche y entra el primer precio nuevo en el protocolo, una posición que en principio era sana puede caer instantáneamente por debajo del umbral de liquidación. El salto de precio no ocurre durante el fin de semana: ocurre en el segundo exacto en que se reanuda la cotización.
El límite de préstamo tampoco equivale a una línea de seguridad. El factor de pignoración de la garantía tokenizada de Nvidia es del 70%: una posición de 100.000 dólares solo puede pedir prestados ~7.000 dólares en USDC. Tesla y Meta son 65%, mientras que Microsoft es 79%. Cada activo tiene parámetros propios: están pensados para cubrir saltos en el mercado al reabrirse, pero pedir el máximo equivale a quedarte sin colchón.
Salir también es bastante realista. Los liquidadores pueden no lograr vender los tokens: la evaluación de riesgo de Aave estima que, al convertir cada token de acción de vuelta a USDC en Base, se generaría un impacto de precio del 2% al mover entre 300.000 y 1.100.000 dólares. La recompensa por liquidación tiene un tope del 5,5%, y el límite total para garantías de tipo acciones ronda los 29,3 millones de dólares. Quien entre a tomar el relevo quizá tenga que conservar, cubrir, o descargar en varios días.
Además, ojo: estos tokens no son copias del precio de las acciones. Son emitidos por un SPV on-chain de algún exchange regulado en EE. UU., y las acciones subyacentes se mantienen en custodia segregada con Alpaca Securities. Solo se ofrecen a residentes no estadounidenses que cumplan Regulation S. Los dividendos se detraen por cuotas e impuestos antes de reinvertirse, y los splits se calculan por multiplicadores; con el tiempo, el precio que verás no coincidirá con el de los sitios financieros.
Mi opinión: lo interesante de verdad no es el “traer acciones estadounidenses on-chain”, sino que el cierre del mercado por primera vez pasa de ser una simple incomodidad de trading a convertirse en un riesgo de crédito. Antes, lo peor en los préstamos on-chain era que el oráculo se manipulase; ahora aparece otro riesgo: el oráculo solo duerme siguiendo su propio horario. Para la gente común, el factor de pignoración es el tope que puedes pedir prestado, no un objetivo.
¿Vas a pignorar acciones estadounidenses tokenizadas para pedir dinero prestado? Hablemos en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te llevo a seguir los temas candentes de las criptos y las acciones tokenizadas: no solo miramos qué pasa en las noticias, sino que también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
La tokenización de Nvidia por valor de 100.000 dólares que permite pignorar y pedir prestados 7.000 dólares en USDC, pero el precio de esa garantía quedó congelado durante todo el fin de semana.
🤖 加入聊天室
Primero, aclaremos las cosas: a partir del 25 de septiembre, Aave en la cadena Base comenzó a aceptar 7 tokens de acciones tokenizadas como garantía para pedir prestado USDC en su mercado V4. Los activos son Apple, Amazon, Google, Meta, Microsoft, Nvidia y Tesla. Por primera vez, las acciones entran a gran escala en el mercado de crédito on-chain: préstamos, reembolsos, retiros y liquidaciones se ejecutan 24 horas al día, sin timbre de cierre.
El problema está en la fijación de precios. El oráculo de acciones de Chainlink al que se conecta Aave solo cotiza de domingo a viernes en horario de la Costa Este, de 20:00 a 20:00, cubriendo premercado, sesión, post-sesión y sesión nocturna. Luego, durante todo el fin de semana y también en vacaciones en EE. UU., queda congelado al último precio. Si pides dinero antes del cierre del viernes con ese valor, el fin de semana llega con un golpe bajista: en la cadena no hay ningún precio nuevo. En cuanto el oráculo vuelve a funcionar el domingo por la noche y entra el primer precio nuevo en el protocolo, una posición que en principio era sana puede caer instantáneamente por debajo del umbral de liquidación. El salto de precio no ocurre durante el fin de semana: ocurre en el segundo exacto en que se reanuda la cotización.
El límite de préstamo tampoco equivale a una línea de seguridad. El factor de pignoración de la garantía tokenizada de Nvidia es del 70%: una posición de 100.000 dólares solo puede pedir prestados ~7.000 dólares en USDC. Tesla y Meta son 65%, mientras que Microsoft es 79%. Cada activo tiene parámetros propios: están pensados para cubrir saltos en el mercado al reabrirse, pero pedir el máximo equivale a quedarte sin colchón.
Salir también es bastante realista. Los liquidadores pueden no lograr vender los tokens: la evaluación de riesgo de Aave estima que, al convertir cada token de acción de vuelta a USDC en Base, se generaría un impacto de precio del 2% al mover entre 300.000 y 1.100.000 dólares. La recompensa por liquidación tiene un tope del 5,5%, y el límite total para garantías de tipo acciones ronda los 29,3 millones de dólares. Quien entre a tomar el relevo quizá tenga que conservar, cubrir, o descargar en varios días.
Además, ojo: estos tokens no son copias del precio de las acciones. Son emitidos por un SPV on-chain de algún exchange regulado en EE. UU., y las acciones subyacentes se mantienen en custodia segregada con Alpaca Securities. Solo se ofrecen a residentes no estadounidenses que cumplan Regulation S. Los dividendos se detraen por cuotas e impuestos antes de reinvertirse, y los splits se calculan por multiplicadores; con el tiempo, el precio que verás no coincidirá con el de los sitios financieros.
Mi opinión: lo interesante de verdad no es el “traer acciones estadounidenses on-chain”, sino que el cierre del mercado por primera vez pasa de ser una simple incomodidad de trading a convertirse en un riesgo de crédito. Antes, lo peor en los préstamos on-chain era que el oráculo se manipulase; ahora aparece otro riesgo: el oráculo solo duerme siguiendo su propio horario. Para la gente común, el factor de pignoración es el tope que puedes pedir prestado, no un objetivo.
¿Vas a pignorar acciones estadounidenses tokenizadas para pedir dinero prestado? Hablemos en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te llevo a seguir los temas candentes de las criptos y las acciones tokenizadas: no solo miramos qué pasa en las noticias, sino que también te ayudo a entender la lógica y las oportunidades que hay detrás 👀🚀
72
·
--
La Reserva Federal siguió subiendo las tasas y, sin embargo, Bitcoin pasó de 58.000 a 86.000——esta es la parte de la cotización más contraintuitiva en el ciclo actual de contracción, y acaba de ser desglosada por dos grandes figuras.
[💰 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Primero, pongamos todo en claro: Bitcoin, desde unos 58.000 dólares en verano, fue subiendo hasta un máximo de septiembre, de alrededor de 86.000. En el rango, subió cerca de 30.000 dólares, es decir, casi un 48%. Y el trasfondo es que la Reserva Federal seguía apretando. Las dos personas que salieron a explicarlo tienen mucho peso: una es Matthew Siegel, responsable de investigación de activos digitales en VanEck; la otra es Chris Giancarlo, ex presidente de la Comisión de Comercio de Futuros de Productos Básicos de EE. UU.
La explicación de Siegel es «no es que el comprador se haya fortalecido; es que el vendedor primero se quedó sin munición». Atribuye el aumento de esos casi 30.000 dólares a que la presión vendedora se agotó por completo, y no a ningún catalizador de un evento importante. Varios indicadores técnicos que sigue VanEck ya dispararon señales alcistas en el verano: Bitcoin ahora está por encima de la media móvil de 50 semanas, y la volatilidad del mercado ha bajado alrededor de un 50% frente a antes. También se fijó en la liquidez: la oferta monetaria M2 volvió a acelerarse desde hacía ya tres trimestres, y Bitcoin históricamente reacciona con retraso ante este tipo de cambios. La correlación también es curiosa: Bitcoin y el índice del dólar tienen correlación negativa, con el suministro de dinero es positiva; y con los rendimientos de los bonos, en cambio, no hay una correlación positiva estable. El plan de recompra de bonos anunciado después por el Tesoro de EE. UU. se convirtió en otra cerilla para el repunte.
El enfoque de Giancarlo es más macro. El 24 de septiembre, al conceder una entrevista a Bitcoin Magazine, planteó una cadena contraintuitiva: al subir las tasas, la Reserva Federal eleva directamente el costo de intereses de la deuda del propio gobierno; entonces el gobierno solo puede emitir más bonos para mantener la operación. En ese marco, la preocupación del mercado por el poder adquisitivo a largo plazo de la moneda fiduciaria se intensifica. Así, en esta lógica, el valor de Bitcoin no está en «subir rápido», sino en que su límite de oferta está fijado: nadie puede imprimirlo a voluntad. Esa característica es lo que lo hace cada vez más parecido al oro.
Mi traducción: este aumento no es «buena noticia para Bitcoin por la subida de tasas», sino que «la subida de tasas pone en evidencia el problema fiscal». Cuando aumentan las necesidades de financiación y, al mismo tiempo, aparecen expectativas de devaluación monetaria, el dinero busca activos que los responsables de formular políticas no pueden simplemente emitir más. Siegel también dijo que este ritmo encaja con el patrón del ciclo de cuatro años de Bitcoin, y que la mayor participación institucional sigue presionando a la baja la volatilidad.
Pero no vayas a extrapolarlo en línea recta. La caída de la volatilidad y la entrada de instituciones son variables lentas; el precio a corto plazo sigue dependiendo de la liquidez y del sentimiento. La prueba real está en esto: si la demanda del ETF spot retomará el relevo después de que baje la actividad en el trading de opciones.
¿Qué crees? ¿Bitcoin corrió a buscar el recorte de tasas con anticipación, o ya se está valorando la «desorganización fiscal»? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión.
Cada día te traigo el foco en el Bitcoin macro y en los temas de la Reserva Federal: no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
La Reserva Federal siguió subiendo las tasas y, sin embargo, Bitcoin pasó de 58.000 a 86.000——esta es la parte de la cotización más contraintuitiva en el ciclo actual de contracción, y acaba de ser desglosada por dos grandes figuras.
💰 群里聊行情
Primero, pongamos todo en claro: Bitcoin, desde unos 58.000 dólares en verano, fue subiendo hasta un máximo de septiembre, de alrededor de 86.000. En el rango, subió cerca de 30.000 dólares, es decir, casi un 48%. Y el trasfondo es que la Reserva Federal seguía apretando. Las dos personas que salieron a explicarlo tienen mucho peso: una es Matthew Siegel, responsable de investigación de activos digitales en VanEck; la otra es Chris Giancarlo, ex presidente de la Comisión de Comercio de Futuros de Productos Básicos de EE. UU.
La explicación de Siegel es «no es que el comprador se haya fortalecido; es que el vendedor primero se quedó sin munición». Atribuye el aumento de esos casi 30.000 dólares a que la presión vendedora se agotó por completo, y no a ningún catalizador de un evento importante. Varios indicadores técnicos que sigue VanEck ya dispararon señales alcistas en el verano: Bitcoin ahora está por encima de la media móvil de 50 semanas, y la volatilidad del mercado ha bajado alrededor de un 50% frente a antes. También se fijó en la liquidez: la oferta monetaria M2 volvió a acelerarse desde hacía ya tres trimestres, y Bitcoin históricamente reacciona con retraso ante este tipo de cambios. La correlación también es curiosa: Bitcoin y el índice del dólar tienen correlación negativa, con el suministro de dinero es positiva; y con los rendimientos de los bonos, en cambio, no hay una correlación positiva estable. El plan de recompra de bonos anunciado después por el Tesoro de EE. UU. se convirtió en otra cerilla para el repunte.
El enfoque de Giancarlo es más macro. El 24 de septiembre, al conceder una entrevista a Bitcoin Magazine, planteó una cadena contraintuitiva: al subir las tasas, la Reserva Federal eleva directamente el costo de intereses de la deuda del propio gobierno; entonces el gobierno solo puede emitir más bonos para mantener la operación. En ese marco, la preocupación del mercado por el poder adquisitivo a largo plazo de la moneda fiduciaria se intensifica. Así, en esta lógica, el valor de Bitcoin no está en «subir rápido», sino en que su límite de oferta está fijado: nadie puede imprimirlo a voluntad. Esa característica es lo que lo hace cada vez más parecido al oro.
Mi traducción: este aumento no es «buena noticia para Bitcoin por la subida de tasas», sino que «la subida de tasas pone en evidencia el problema fiscal». Cuando aumentan las necesidades de financiación y, al mismo tiempo, aparecen expectativas de devaluación monetaria, el dinero busca activos que los responsables de formular políticas no pueden simplemente emitir más. Siegel también dijo que este ritmo encaja con el patrón del ciclo de cuatro años de Bitcoin, y que la mayor participación institucional sigue presionando a la baja la volatilidad.
Pero no vayas a extrapolarlo en línea recta. La caída de la volatilidad y la entrada de instituciones son variables lentas; el precio a corto plazo sigue dependiendo de la liquidez y del sentimiento. La prueba real está en esto: si la demanda del ETF spot retomará el relevo después de que baje la actividad en el trading de opciones.
¿Qué crees? ¿Bitcoin corrió a buscar el recorte de tasas con anticipación, o ya se está valorando la «desorganización fiscal»? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión.
Cada día te traigo el foco en el Bitcoin macro y en los temas de la Reserva Federal: no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
310
·
--
Un bug de firmware sembrado en 2021 que, durante un periodo de 25 minutos el 30 de julio, vació alrededor de 500 carteras y se llevó unas 594 bitcoins (unos 38 millones de dólares en aquel momento). — Y esta semana, alguien de verdad ha recuperado sus monedas.
[💬 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
Primero, hablemos de esta novedad. El 23 de septiembre, una firma fiduciaria legal en Wyoming, Estados Unidos (Crypto Recovery Trust), anunció que ha devuelto más de 20 bitcoins, equivalentes a aproximadamente 1,7 millones de dólares, a un titular original. El asesor de este fideicomiso proviene del equipo de seguridad nacional del despacho Steptoe, no de un abogado típico del sector cripto.
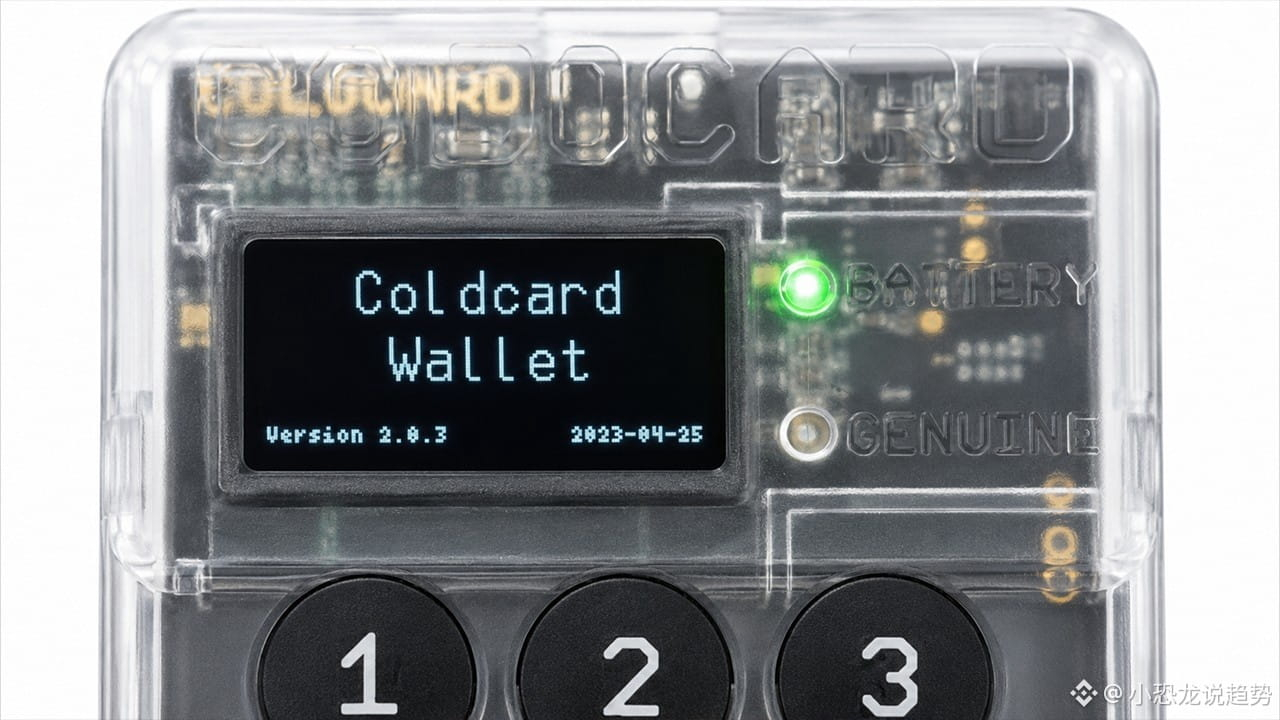
Ahora, veamos lo anormal que fue todo. La afectada era una cartera de hardware Coldcard, fabricada por la empresa canadiense Coinkite, que durante años se ha considerado dentro del sector como un referente de almacenamiento en frío. El fallo no fue phishing, ni un troyano en el ordenador, ni el robo del papel de respaldo: la cartera ya estaba mal en el momento mismo en que se generaron las frases mnemotécnicas. En lugar de proporcionar un generador de números aleatorios de 128 bits de entropía, una macro se escribió como 0, y de forma silenciosa volvió a un algoritmo de software determinista; en consecuencia, la aleatoriedad real se redujo a unos 40 bits. En otras palabras, esas frases mnemotécnicas pueden enumerarse (exhaustivamente) desde el primer segundo en que “nacen”.
El atacante ni siquiera necesitaba tocar tu dispositivo. Calculaban todas las frases mnemotécnicas candidatas offline, luego las contrastaban en la cadena para ver en qué direcciones había fondos y finalmente barrían todo de una sola vez. El análisis de la investigación en cadena Galaxy Research lo resume así: los robos principales se completaron en torno a unos 25 minutos (del 30 de julio 01:31 a 01:56 UTC); después se identificaron alrededor de 1196 direcciones y hasta 1083 bitcoins, con un valor cercano a 70 millones de dólares. Para el 10 de agosto, el monto total sustraído superaba los 2000 bitcoins.
Mi opinión: la verdadera información de este asunto no está en el “recupero”, sino en el “porcentaje recuperado”. De más de dos mil monedas, solo se han devuelto íntegramente unas pocas decenas, menos del uno por ciento. La irreversibilidad de Bitcoin es su compromiso más fuerte y su coste más duro: si una clave privada se filtra, no hay atención al cliente en la cadena, ni un botón de congelación. Esta vez, poder recuperarlas no se debió a una corrección del protocolo, sino a herramientas judiciales fuera de la cadena mediante un despacho y un fideicomiso; y probablemente solo sea efectivo para titulares con identidades claras y dispuestos a colaborar.
Una recomendación más práctica para usuarios comunes es: una cartera de hardware no es “compra y olvida”. Lo que de verdad determina el límite de seguridad es cómo se generaron esos 12 a 24 palabras: de qué forma se “aleatorizaron”. Y precisamente ese es el paso que los usuarios menos ven y que más difícilmente pueden verificar por sí mismos.
¿Qué opinas? ¿Esta crisis de confianza en carteras de hardware empujará a la gente hacia la custodia, o en cambio obligará a los fabricantes a hacer verificable el asunto de los “números aleatorios”? Cuéntalo en los comentarios.
Haz clic en la foto del avatar para ver la transmisión en vivo.
Cada día te llevo de la mano para seguir temas candentes de seguridad cripto y carteras de hardware; no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Un bug de firmware sembrado en 2021 que, durante un periodo de 25 minutos el 30 de julio, vació alrededor de 500 carteras y se llevó unas 594 bitcoins (unos 38 millones de dólares en aquel momento). — Y esta semana, alguien de verdad ha recuperado sus monedas.
💬 进群看盘面
Primero, hablemos de esta novedad. El 23 de septiembre, una firma fiduciaria legal en Wyoming, Estados Unidos (Crypto Recovery Trust), anunció que ha devuelto más de 20 bitcoins, equivalentes a aproximadamente 1,7 millones de dólares, a un titular original. El asesor de este fideicomiso proviene del equipo de seguridad nacional del despacho Steptoe, no de un abogado típico del sector cripto.
Ahora, veamos lo anormal que fue todo. La afectada era una cartera de hardware Coldcard, fabricada por la empresa canadiense Coinkite, que durante años se ha considerado dentro del sector como un referente de almacenamiento en frío. El fallo no fue phishing, ni un troyano en el ordenador, ni el robo del papel de respaldo: la cartera ya estaba mal en el momento mismo en que se generaron las frases mnemotécnicas. En lugar de proporcionar un generador de números aleatorios de 128 bits de entropía, una macro se escribió como 0, y de forma silenciosa volvió a un algoritmo de software determinista; en consecuencia, la aleatoriedad real se redujo a unos 40 bits. En otras palabras, esas frases mnemotécnicas pueden enumerarse (exhaustivamente) desde el primer segundo en que “nacen”.
El atacante ni siquiera necesitaba tocar tu dispositivo. Calculaban todas las frases mnemotécnicas candidatas offline, luego las contrastaban en la cadena para ver en qué direcciones había fondos y finalmente barrían todo de una sola vez. El análisis de la investigación en cadena Galaxy Research lo resume así: los robos principales se completaron en torno a unos 25 minutos (del 30 de julio 01:31 a 01:56 UTC); después se identificaron alrededor de 1196 direcciones y hasta 1083 bitcoins, con un valor cercano a 70 millones de dólares. Para el 10 de agosto, el monto total sustraído superaba los 2000 bitcoins.
Mi opinión: la verdadera información de este asunto no está en el “recupero”, sino en el “porcentaje recuperado”. De más de dos mil monedas, solo se han devuelto íntegramente unas pocas decenas, menos del uno por ciento. La irreversibilidad de Bitcoin es su compromiso más fuerte y su coste más duro: si una clave privada se filtra, no hay atención al cliente en la cadena, ni un botón de congelación. Esta vez, poder recuperarlas no se debió a una corrección del protocolo, sino a herramientas judiciales fuera de la cadena mediante un despacho y un fideicomiso; y probablemente solo sea efectivo para titulares con identidades claras y dispuestos a colaborar.
Una recomendación más práctica para usuarios comunes es: una cartera de hardware no es “compra y olvida”. Lo que de verdad determina el límite de seguridad es cómo se generaron esos 12 a 24 palabras: de qué forma se “aleatorizaron”. Y precisamente ese es el paso que los usuarios menos ven y que más difícilmente pueden verificar por sí mismos.
¿Qué opinas? ¿Esta crisis de confianza en carteras de hardware empujará a la gente hacia la custodia, o en cambio obligará a los fabricantes a hacer verificable el asunto de los “números aleatorios”? Cuéntalo en los comentarios.
Haz clic en la foto del avatar para ver la transmisión en vivo.
Cada día te llevo de la mano para seguir temas candentes de seguridad cripto y carteras de hardware; no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
1
835
·
--
En el plazo de una semana, el coste de construir una transacción “resistente a la cuántica” de Bitcoin se desplomó de unos 320 dólares a unos 67 dólares (cayó alrededor de un 79%); pero aproximadamente 6,9 millones de bitcoins ni siquiera pueden entrar en este esquema.
[📢 想聊行情的进群](https://app.binance.com/uni-qr/EXpjD4Vi)
Estos números provienen del “Desafío de Optimización de Bitcoin Post-Cuántico” organizado por StarkWare junto con Yukon Research y Eigen Labs. El enunciado es muy concreto: ¿quién puede reducir más el coste computacional necesario para construir una transacción resistente a la cuántica? El mes pasado, StarkWare minó en la red principal de Bitcoin la primera de este tipo de transacciones, gastando alrededor de 3.100 horas-GPU, unos 320 dólares. La competición abierta se ejecutó solo durante una semana; una de las referencias clave pasó de verificar 146 millones de valores candidatos por segundo a más de 820 millones por segundo en una RTX 4090 estándar, y entre los dos carriles se adoptaron 62 mejoras en total.
¿Dónde se ahorra el dinero? Se ahorra fuera de la cadena. La parte más cara de esta transacción es hacer una búsqueda por fuerza bruta una vez en la máquina del propio usuario: Bitcoin originalmente exige una firma; el plan se cambió para “insertar” un valor hash, y aproximadamente solo uno de cada 70 billones de salidas de hash tiene una forma válida, así que hay que golpear una y otra vez. Cuanto más rápido sea el código, menos horas-GPU hacen falta para obtener el mismo resultado; por eso se refleja como una factura de tarjeta gráfica, no como comisiones de Bitcoin.
Lo más llamativo es el ranking. El registro de liderazgo lo lograron desarrolladores que corrieron modelos de IA: Opus 5 y Fable 5.1 de Anthropic aparecen en los primeros puestos; les siguen de cerca GPT-6 Astra, Grok 4.6 y Kimi de OpenAI. En otras palabras, en esta competición de “hacer a Bitcoin más resistente a la cuántica”, los jugadores principales son la IA.
Mi opinión: el coste nunca ha sido el verdadero umbral del asunto. 67 dólares no es un precio, sino una estimación bajo supuestos de hardware concretos, y en cualquier momento el siguiente récord puede volver a refrescarse; de hecho, StarkWare también está enfriando el entusiasmo activamente. Lo que realmente lo bloquea es el alcance: este tipo de construcción solo protege monedas cuya “clave pública aún no se ha revelado”. Esos aproximadamente 6,9 millones de bitcoins de los primeros años, con formatos antiguos y con la clave pública ya expuesta en la cadena, no salva ni una sola unidad. Además, este tipo de transacciones es no estándar: hay que enviarlas directamente a los mineros, lo que equivale a saltarse los canales habituales; StarkWare también admite que, a largo plazo, la respuesta sigue siendo un soft fork, y no algo así como “un complemento puntual”.
Así que esto se parece más a una prueba de estrés: demuestra que la capacidad de cómputo puede acumularse y que el coste puede comprimirse, pero también pone sobre la mesa, de paso, el problema de “quién no se puede salvar”. La amenaza cuántica pasa de “si llegará o no” a “después de que llegue, qué monedas estarán seguras”.
¿Crees que el verdadero cuello de botella de lo post-cuántico es el coste de cómputo, o bien ese lote de monedas antiguas cuyas claves públicas ya quedaron expuestas y que, por tanto, no se pueden mover? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión
Cada día te acompaño para seguir los temas candentes sobre la seguridad de Bitcoin y las amenazas cuánticas: no solo ver qué pasa en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
En el plazo de una semana, el coste de construir una transacción “resistente a la cuántica” de Bitcoin se desplomó de unos 320 dólares a unos 67 dólares (cayó alrededor de un 79%); pero aproximadamente 6,9 millones de bitcoins ni siquiera pueden entrar en este esquema.
📢 想聊行情的进群
Estos números provienen del “Desafío de Optimización de Bitcoin Post-Cuántico” organizado por StarkWare junto con Yukon Research y Eigen Labs. El enunciado es muy concreto: ¿quién puede reducir más el coste computacional necesario para construir una transacción resistente a la cuántica? El mes pasado, StarkWare minó en la red principal de Bitcoin la primera de este tipo de transacciones, gastando alrededor de 3.100 horas-GPU, unos 320 dólares. La competición abierta se ejecutó solo durante una semana; una de las referencias clave pasó de verificar 146 millones de valores candidatos por segundo a más de 820 millones por segundo en una RTX 4090 estándar, y entre los dos carriles se adoptaron 62 mejoras en total.
¿Dónde se ahorra el dinero? Se ahorra fuera de la cadena. La parte más cara de esta transacción es hacer una búsqueda por fuerza bruta una vez en la máquina del propio usuario: Bitcoin originalmente exige una firma; el plan se cambió para “insertar” un valor hash, y aproximadamente solo uno de cada 70 billones de salidas de hash tiene una forma válida, así que hay que golpear una y otra vez. Cuanto más rápido sea el código, menos horas-GPU hacen falta para obtener el mismo resultado; por eso se refleja como una factura de tarjeta gráfica, no como comisiones de Bitcoin.
Lo más llamativo es el ranking. El registro de liderazgo lo lograron desarrolladores que corrieron modelos de IA: Opus 5 y Fable 5.1 de Anthropic aparecen en los primeros puestos; les siguen de cerca GPT-6 Astra, Grok 4.6 y Kimi de OpenAI. En otras palabras, en esta competición de “hacer a Bitcoin más resistente a la cuántica”, los jugadores principales son la IA.
Mi opinión: el coste nunca ha sido el verdadero umbral del asunto. 67 dólares no es un precio, sino una estimación bajo supuestos de hardware concretos, y en cualquier momento el siguiente récord puede volver a refrescarse; de hecho, StarkWare también está enfriando el entusiasmo activamente. Lo que realmente lo bloquea es el alcance: este tipo de construcción solo protege monedas cuya “clave pública aún no se ha revelado”. Esos aproximadamente 6,9 millones de bitcoins de los primeros años, con formatos antiguos y con la clave pública ya expuesta en la cadena, no salva ni una sola unidad. Además, este tipo de transacciones es no estándar: hay que enviarlas directamente a los mineros, lo que equivale a saltarse los canales habituales; StarkWare también admite que, a largo plazo, la respuesta sigue siendo un soft fork, y no algo así como “un complemento puntual”.
Así que esto se parece más a una prueba de estrés: demuestra que la capacidad de cómputo puede acumularse y que el coste puede comprimirse, pero también pone sobre la mesa, de paso, el problema de “quién no se puede salvar”. La amenaza cuántica pasa de “si llegará o no” a “después de que llegue, qué monedas estarán seguras”.
¿Crees que el verdadero cuello de botella de lo post-cuántico es el coste de cómputo, o bien ese lote de monedas antiguas cuyas claves públicas ya quedaron expuestas y que, por tanto, no se pueden mover? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión
Cada día te acompaño para seguir los temas candentes sobre la seguridad de Bitcoin y las amenazas cuánticas: no solo ver qué pasa en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
29
·
--
12,8 segundos para llegar a 0,15 segundos. Solana quiere reducir el tiempo de «confirmación final» de las transacciones en un 98,8%, y este cambio acaba de empezar a ejecutarse en serio por primera vez.
[📢 群里有实时分析](https://app.binance.com/uni-qr/EXpjD4Vi)
El 26 de septiembre, Anatoly Yakovenko, cofundador de Solana, compartió el anuncio del aterrizaje de Alpenglow en devnet, con una sola frase: «You're not ready for this». Los ingenieros de Anza activaron este nuevo consenso en el epoch 1167; a continuación, un contador regresivo y luego el bloque fue tomado por la versión nueva. Antes, ya se había cambiado con éxito en testnet; es decir, Alpenglow ahora se ejecuta simultáneamente en dos entornos de prueba públicos.
Lo que reemplaza es TowerBFT, un sistema que Solana ha usado durante años. La lógica antigua hacía que los validadores escribieran los votos en la cadena: validaban y, mientras lo hacían, iban acumulando consenso. En cambio, Votor coordina los votos fuera de la cadena y después comprime el resultado en un certificado cifrado que se envía de vuelta. Así, los votos dejan de ocupar espacio de bloques; la capacidad ahorrada se destina a las transacciones de los usuarios, y también baja el coste de votar para los operadores de nodos. El criterio de tolerancia a fallos es: hasta un 20% de los stakers actuando maliciosamente y, además, otro 20% fuera de línea; la red aún debe poder seguir funcionando.
Lo que realmente se reescribe es la «sensación de espera». Ahora, Solana tarda aproximadamente 12,8 segundos en finalizar de forma definitiva una transacción; el objetivo de Alpenglow es unos 150 milisegundos. Cuando la respuesta de los validadores es lo bastante rápida, la ruta rápida se puede comprimir hasta alrededor de 100 milisegundos. Si lo medimos en 150 milisegundos, es unas 85 veces más rápido.
Mirándolo en precio: el precio actual de SOL ronda los 121,4 dólares. En una semana sube alrededor de un 8,6%: volvió a situarse por encima de 120 dólares. El soporte que vigila el mercado está entre 115 y 120 dólares; como objetivos al alza, primero se mira 130 y luego 146 dólares.
Mi opinión: a Solana siempre la describen como «rápida», pero lo que no se queda en el pico de TPS no es lo que frena los pagos y los juegos on-chain; lo que realmente importa es «cuánto tiempo es reversible lo que ocurre». 12,8 segundos significan que quien recibe el dinero tiene que esperar con la mano sobre el corazón durante más de una decena de segundos. 150 milisegundos son cuando de verdad puedes deslizar el POS y salir. Por eso este cambio merece más atención que una actualización de versión ordinaria.
Pero hay dos cosas que hay que separar. Primero: devnet no es la mainnet. Anza ha dicho claramente que aún no ha publicado la fecha de lanzamiento de Alpenglow en la red principal; además, entre que se prueba que funciona bien y el cambio a toda la red hay pasos intermedios: actualización de validadores y observación de estabilidad. Segundo: el aumento de SOL de hoy no es por esto. Lo que sube es la narrativa del precio, no la narrativa técnica; no mezclemos los dos relatos.
¿Crees que reducir la confirmación final de 12,8 segundos a 0,15 segundos hará que Solana abra realmente una brecha en serio en el sector de pagos, o será otra vez el clásico «qué bonito en las pruebas, y en mainnet habrá que esperar»? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión
Todos los días, te traigo un seguimiento del rendimiento de las cadenas públicas y los temas de Solana. No solo ver noticias sobre lo que pasa, sino entender la lógica y las oportunidades que hay detrás 👀🚀
12,8 segundos para llegar a 0,15 segundos. Solana quiere reducir el tiempo de «confirmación final» de las transacciones en un 98,8%, y este cambio acaba de empezar a ejecutarse en serio por primera vez.
📢 群里有实时分析
El 26 de septiembre, Anatoly Yakovenko, cofundador de Solana, compartió el anuncio del aterrizaje de Alpenglow en devnet, con una sola frase: «You're not ready for this». Los ingenieros de Anza activaron este nuevo consenso en el epoch 1167; a continuación, un contador regresivo y luego el bloque fue tomado por la versión nueva. Antes, ya se había cambiado con éxito en testnet; es decir, Alpenglow ahora se ejecuta simultáneamente en dos entornos de prueba públicos.
Lo que reemplaza es TowerBFT, un sistema que Solana ha usado durante años. La lógica antigua hacía que los validadores escribieran los votos en la cadena: validaban y, mientras lo hacían, iban acumulando consenso. En cambio, Votor coordina los votos fuera de la cadena y después comprime el resultado en un certificado cifrado que se envía de vuelta. Así, los votos dejan de ocupar espacio de bloques; la capacidad ahorrada se destina a las transacciones de los usuarios, y también baja el coste de votar para los operadores de nodos. El criterio de tolerancia a fallos es: hasta un 20% de los stakers actuando maliciosamente y, además, otro 20% fuera de línea; la red aún debe poder seguir funcionando.
Lo que realmente se reescribe es la «sensación de espera». Ahora, Solana tarda aproximadamente 12,8 segundos en finalizar de forma definitiva una transacción; el objetivo de Alpenglow es unos 150 milisegundos. Cuando la respuesta de los validadores es lo bastante rápida, la ruta rápida se puede comprimir hasta alrededor de 100 milisegundos. Si lo medimos en 150 milisegundos, es unas 85 veces más rápido.
Mirándolo en precio: el precio actual de SOL ronda los 121,4 dólares. En una semana sube alrededor de un 8,6%: volvió a situarse por encima de 120 dólares. El soporte que vigila el mercado está entre 115 y 120 dólares; como objetivos al alza, primero se mira 130 y luego 146 dólares.
Mi opinión: a Solana siempre la describen como «rápida», pero lo que no se queda en el pico de TPS no es lo que frena los pagos y los juegos on-chain; lo que realmente importa es «cuánto tiempo es reversible lo que ocurre». 12,8 segundos significan que quien recibe el dinero tiene que esperar con la mano sobre el corazón durante más de una decena de segundos. 150 milisegundos son cuando de verdad puedes deslizar el POS y salir. Por eso este cambio merece más atención que una actualización de versión ordinaria.
Pero hay dos cosas que hay que separar. Primero: devnet no es la mainnet. Anza ha dicho claramente que aún no ha publicado la fecha de lanzamiento de Alpenglow en la red principal; además, entre que se prueba que funciona bien y el cambio a toda la red hay pasos intermedios: actualización de validadores y observación de estabilidad. Segundo: el aumento de SOL de hoy no es por esto. Lo que sube es la narrativa del precio, no la narrativa técnica; no mezclemos los dos relatos.
¿Crees que reducir la confirmación final de 12,8 segundos a 0,15 segundos hará que Solana abra realmente una brecha en serio en el sector de pagos, o será otra vez el clásico «qué bonito en las pruebas, y en mainnet habrá que esperar»? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión
Todos los días, te traigo un seguimiento del rendimiento de las cadenas públicas y los temas de Solana. No solo ver noticias sobre lo que pasa, sino entender la lógica y las oportunidades que hay detrás 👀🚀
195
·
--
OpenAI 5,26%, SpaceX 7,54%, Anthropic 3,86%—— la “señora de los palitos” subió estas tres gestoras privadas más caras a la vez a Ethereum
[📢 每日思路进群聊](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre, ARK Invest y Securitize anunciaron conjuntamente que la clase de participaciones tokenizadas del ARK Venture Fund, “ARKVX”, ya está oficialmente en funcionamiento. El registro y la liquidación de las participaciones se realizan íntegramente en Ethereum. Detrás de este fondo está Cathie Wood, la que en el sector todos llaman la “señora de los palitos”.
Primero, aclaremos el punto que más fácil se malinterpreta: lo que compras no es capital de OpenAI ni capital de SpaceX. ARKVX representa “participaciones” de este fondo regulado; luego, el fondo invierte y mantiene esas empresas privadas que no cotizan en bolsa. Dicho de otra manera: alrededor del certificado en la cadena hay una capa de “carcasa”.
¿Qué contiene esa carcasa? Según las últimas posiciones publicadas por ARK Invest: SpaceX pesa 7,54%, OpenAI 5,26% y Anthropic 3,86%; en total, las tres rondan el 16,7%. Además, incluye una serie de empresas tecnológicas privadas y cotizadas como Stripe, Crusoe, Figure AI, entre otras.
La verdadera diferencia importante viene después. Estos productos se llaman “fondos de intervalo” (interval fund): los reembolsos solo pueden hacerse dentro de las ventanas de recompra definidas por el fondo, no como en un token on-chain donde puedes poner órdenes de venta en cualquier momento. Así, aunque las participaciones se registren en la cadena y el registro de titularidad pase de una institución fuera de cadena a Ethereum, la liquidez no cambia ni una palabra—y ARK también lo recalca en su comunicado: aunque suene a que “al ponerlo en cadena es más líquido”, en la práctica las reglas siguen igual.
Este es el punto trampa más fácil de caer en la ola actual de tokenización: ponerlo en cadena solo cambia la “manera en que se registra la titularidad”, pero no cambia “si puedes venderlo cuando quieras”. Para las instituciones es una herramienta para ahorrar costos y aumentar la transparencia; para los inversores minoristas, no entiendas automáticamente “en cadena” como “más fácil de convertir en efectivo”.
Mirándolo en el panorama más grande, la realidad y la visión de esta categoría están todavía muy alejadas. Los activos del mundo real tokenizados (RWA) en cadena tienen hoy un tamaño total de alrededor de 34 mil millones de dólares, mientras que la propia visión de ARK es un “mercado a escala de billones”. De cientos de miles de millones a decenas de billones, lo que falta no es la tecnología, sino las rutas regulatorias y los arreglos reales de reembolso.
El significado real del movimiento de la “señora de los palitos” es que convierte por primera vez el hecho de “tener participaciones en gestoras privadas populares” en un producto que se puede dividir por participaciones y transferir en plataformas reguladas. Es posible que no genere liquidez de inmediato, pero reduce un escalón la barrera de entrada.
Pregunta: si tu objetivo es la exposición a OpenAI y SpaceX, ¿comprarías un fondo de intervalo que no permite reembolsos en cualquier momento? ¿O preferirías esperar un producto de equity tokenizado más directo y que se pueda negociar libremente? ¡Cuéntanos tu opinión en los comentarios!
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te acompaño para seguir los temas candentes de tokenización y RWA: no solo para ver qué noticias ocurren, sino para entender la lógica y las oportunidades que hay detrás 👀🚀
OpenAI 5,26%, SpaceX 7,54%, Anthropic 3,86%—— la “señora de los palitos” subió estas tres gestoras privadas más caras a la vez a Ethereum
📢 每日思路进群聊
El 24 de septiembre, ARK Invest y Securitize anunciaron conjuntamente que la clase de participaciones tokenizadas del ARK Venture Fund, “ARKVX”, ya está oficialmente en funcionamiento. El registro y la liquidación de las participaciones se realizan íntegramente en Ethereum. Detrás de este fondo está Cathie Wood, la que en el sector todos llaman la “señora de los palitos”.
Primero, aclaremos el punto que más fácil se malinterpreta: lo que compras no es capital de OpenAI ni capital de SpaceX. ARKVX representa “participaciones” de este fondo regulado; luego, el fondo invierte y mantiene esas empresas privadas que no cotizan en bolsa. Dicho de otra manera: alrededor del certificado en la cadena hay una capa de “carcasa”.
¿Qué contiene esa carcasa? Según las últimas posiciones publicadas por ARK Invest: SpaceX pesa 7,54%, OpenAI 5,26% y Anthropic 3,86%; en total, las tres rondan el 16,7%. Además, incluye una serie de empresas tecnológicas privadas y cotizadas como Stripe, Crusoe, Figure AI, entre otras.
La verdadera diferencia importante viene después. Estos productos se llaman “fondos de intervalo” (interval fund): los reembolsos solo pueden hacerse dentro de las ventanas de recompra definidas por el fondo, no como en un token on-chain donde puedes poner órdenes de venta en cualquier momento. Así, aunque las participaciones se registren en la cadena y el registro de titularidad pase de una institución fuera de cadena a Ethereum, la liquidez no cambia ni una palabra—y ARK también lo recalca en su comunicado: aunque suene a que “al ponerlo en cadena es más líquido”, en la práctica las reglas siguen igual.
Este es el punto trampa más fácil de caer en la ola actual de tokenización: ponerlo en cadena solo cambia la “manera en que se registra la titularidad”, pero no cambia “si puedes venderlo cuando quieras”. Para las instituciones es una herramienta para ahorrar costos y aumentar la transparencia; para los inversores minoristas, no entiendas automáticamente “en cadena” como “más fácil de convertir en efectivo”.
Mirándolo en el panorama más grande, la realidad y la visión de esta categoría están todavía muy alejadas. Los activos del mundo real tokenizados (RWA) en cadena tienen hoy un tamaño total de alrededor de 34 mil millones de dólares, mientras que la propia visión de ARK es un “mercado a escala de billones”. De cientos de miles de millones a decenas de billones, lo que falta no es la tecnología, sino las rutas regulatorias y los arreglos reales de reembolso.
El significado real del movimiento de la “señora de los palitos” es que convierte por primera vez el hecho de “tener participaciones en gestoras privadas populares” en un producto que se puede dividir por participaciones y transferir en plataformas reguladas. Es posible que no genere liquidez de inmediato, pero reduce un escalón la barrera de entrada.
Pregunta: si tu objetivo es la exposición a OpenAI y SpaceX, ¿comprarías un fondo de intervalo que no permite reembolsos en cualquier momento? ¿O preferirías esperar un producto de equity tokenizado más directo y que se pueda negociar libremente? ¡Cuéntanos tu opinión en los comentarios!
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te acompaño para seguir los temas candentes de tokenización y RWA: no solo para ver qué noticias ocurren, sino para entender la lógica y las oportunidades que hay detrás 👀🚀
413
·
--
Bitcoin se reduce a la mitad en 50%: 15 instituciones que controlan más de 10.000 millones de dólares, y ninguna recortó su posición.
[💰 点这里进群](https://app.binance.com/uni-qr/EXpjD4Vi)
Esto no es una encuesta de opinión de inversores minoristas; es el primer informe sobre la adopción de criptomonedas por instituciones que acaba de publicar Bitwise, “Institutional Crypto Adoption Report”. Los autores son el director de inversiones Matt Hougan y el responsable de investigación Ryan Rasmussen. Las entrevistas se completaron entre marzo y abril de 2026. Solo incluyen a 15 entidades: fondos de dotación universitarios, family offices, pensiones públicas, fondos soberanos, asesores de inversión y empresas cotizadas, con tamaños de gestión que van desde varios cientos de millones hasta varios miles de millones de dólares.
La frase más llamativa del informe es: del cuarto trimestre de 2025 al segundo trimestre de 2026, el mercado corrigió aproximadamente 50%, y ninguna de las 15 instituciones redujo su asignación de activos cripto; algunas incluso compraron más en contra de la tendencia. Todas las instituciones que tienen criptomonedas mantienen Bitcoin; para casi todas, Bitcoin es su primera posición —y también la más grande y la que más tiempo llevan—. Las instituciones ponderadas por capitalización colocan cerca del 80% de su exposición cripto en Bitcoin.
Lo más destacable, además, es que cambió el relato. La mayoría de instituciones ahora compara Bitcoin con el oro, viéndolo como una reserva de valor. Una gran dotación universitaria lo dijo así: la gente empezó a tratar Bitcoin como una “operación contra la depreciación de la moneda fiduciaria” igual que el oro. Un fondo soberano fue aún más directo: vendió reservas de divisas y de oro para liberar dinero para sus posiciones cripto. Las proporciones de asignación van del 0,5% al 13%; la mayoría se sitúa entre el 1% y el 2%. El family office tiene la mayor participación y el fondo soberano, la menor. Cuantos más niveles de aprobación hay, menor es la posición.
Lo verdaderamente contrario a lo que se asume en sentido común está en las condiciones de salida. Ningún inversor pone “el precio” como motivo para vender; solo hay tres gatillos: que la tesis de inversión se haya refutado, que la regulación cambie de rumbo y una crisis general de reputación en la industria. Ethereum y Solana se tratan de forma distinta: menor tamaño de posición, plazos más cortos e incluso con condiciones de salida explícitas. Algunas entidades declaran que no ven un “mecanismo claro para la acumulación de valor del token”; varias indican que se irán si la adopción de aquí a unos años no se refleja en el precio.
Mi lectura es que el verdadero valor de esta investigación no es “que las instituciones sean alcistas”, sino que el conmutador de venta de las instituciones ya está en otro lugar, distinto al de los minoristas. Los minoristas miran las velas; las instituciones miran si la tesis sigue siendo válida. Esto sugiere que el próximo gran desplome, tal vez no provenga de la volatilidad del precio, sino de una crisis de confianza a nivel de industria, activando el “stop-loss” de esa tesis.
Por supuesto, hay que aplicar dos descuentos: la muestra es solo de 15; y además Bitwise está vendiendo sus propios ETF e índices de cripto, por lo que la conclusión coincide con la dirección de su negocio. El riesgo que ellos mismos señalan es más concreto: en todo el sector, solo unas 10 empresas de gestión de activos cripto alcanzan el tamaño y los umbrales de desempeño como para ser “institucionales”. El dinero, cuando entra, tiende a concentrarse.
¿Crees que esta manera de mantener —sin mirar el precio, solo la lógica— haría que la volatilidad de Bitcoin sea menor, o que el riesgo se acumule para explotar de forma concentrada un día? ¡Hablemos en la sección de comentarios!
Todos los días te acompaño a seguir los temas candentes de cripto No solo para ver qué pasa en las noticias, sino para entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
Bitcoin se reduce a la mitad en 50%: 15 instituciones que controlan más de 10.000 millones de dólares, y ninguna recortó su posición.
💰 点这里进群
Esto no es una encuesta de opinión de inversores minoristas; es el primer informe sobre la adopción de criptomonedas por instituciones que acaba de publicar Bitwise, “Institutional Crypto Adoption Report”. Los autores son el director de inversiones Matt Hougan y el responsable de investigación Ryan Rasmussen. Las entrevistas se completaron entre marzo y abril de 2026. Solo incluyen a 15 entidades: fondos de dotación universitarios, family offices, pensiones públicas, fondos soberanos, asesores de inversión y empresas cotizadas, con tamaños de gestión que van desde varios cientos de millones hasta varios miles de millones de dólares.
La frase más llamativa del informe es: del cuarto trimestre de 2025 al segundo trimestre de 2026, el mercado corrigió aproximadamente 50%, y ninguna de las 15 instituciones redujo su asignación de activos cripto; algunas incluso compraron más en contra de la tendencia. Todas las instituciones que tienen criptomonedas mantienen Bitcoin; para casi todas, Bitcoin es su primera posición —y también la más grande y la que más tiempo llevan—. Las instituciones ponderadas por capitalización colocan cerca del 80% de su exposición cripto en Bitcoin.
Lo más destacable, además, es que cambió el relato. La mayoría de instituciones ahora compara Bitcoin con el oro, viéndolo como una reserva de valor. Una gran dotación universitaria lo dijo así: la gente empezó a tratar Bitcoin como una “operación contra la depreciación de la moneda fiduciaria” igual que el oro. Un fondo soberano fue aún más directo: vendió reservas de divisas y de oro para liberar dinero para sus posiciones cripto. Las proporciones de asignación van del 0,5% al 13%; la mayoría se sitúa entre el 1% y el 2%. El family office tiene la mayor participación y el fondo soberano, la menor. Cuantos más niveles de aprobación hay, menor es la posición.
Lo verdaderamente contrario a lo que se asume en sentido común está en las condiciones de salida. Ningún inversor pone “el precio” como motivo para vender; solo hay tres gatillos: que la tesis de inversión se haya refutado, que la regulación cambie de rumbo y una crisis general de reputación en la industria. Ethereum y Solana se tratan de forma distinta: menor tamaño de posición, plazos más cortos e incluso con condiciones de salida explícitas. Algunas entidades declaran que no ven un “mecanismo claro para la acumulación de valor del token”; varias indican que se irán si la adopción de aquí a unos años no se refleja en el precio.
Mi lectura es que el verdadero valor de esta investigación no es “que las instituciones sean alcistas”, sino que el conmutador de venta de las instituciones ya está en otro lugar, distinto al de los minoristas. Los minoristas miran las velas; las instituciones miran si la tesis sigue siendo válida. Esto sugiere que el próximo gran desplome, tal vez no provenga de la volatilidad del precio, sino de una crisis de confianza a nivel de industria, activando el “stop-loss” de esa tesis.
Por supuesto, hay que aplicar dos descuentos: la muestra es solo de 15; y además Bitwise está vendiendo sus propios ETF e índices de cripto, por lo que la conclusión coincide con la dirección de su negocio. El riesgo que ellos mismos señalan es más concreto: en todo el sector, solo unas 10 empresas de gestión de activos cripto alcanzan el tamaño y los umbrales de desempeño como para ser “institucionales”. El dinero, cuando entra, tiende a concentrarse.
¿Crees que esta manera de mantener —sin mirar el precio, solo la lógica— haría que la volatilidad de Bitcoin sea menor, o que el riesgo se acumule para explotar de forma concentrada un día? ¡Hablemos en la sección de comentarios!
Todos los días te acompaño a seguir los temas candentes de cripto No solo para ver qué pasa en las noticias, sino para entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
353
·
--
#qnt上涨39%
Una subida disparatada de 62% en siete días para un token: detrás están 25 de los mayores bancos de EE. UU., pero es posible que la propia empresa no reciba ni un centavo.
[📢 群里聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre, el operador del sistema de pagos de EE. UU. The Clearing House anunció que seleccionó a Quant como socio tecnológico en su “programa de moneda en la cadena” (on-chain). Esta institución es propiedad conjunta de grandes bancos estadounidenses y opera dos sistemas de pagos troncales: RTP y CHIPS. En el comunicado también se mencionan directamente las entidades participantes: Bank of America, Citigroup, JPMorgan, Wells Fargo, HSBC, BNY Mellon, PNC, US Bancorp, Truist, entre otras, sumando un total de 25. Dos días después del anuncio, QNT cotizaba a 104,88 dólares: en siete días subió 62,0%, en 30 días subió 67,3%, con una capitalización de 1530 millones de dólares; sin embargo, el volumen de operaciones de 24 horas era de solo 59,6 millones de dólares.
Primero, aclaremos qué fue exactamente lo que subió en esta ronda. La verdadera noticia no es “sube el precio del cripto”, sino “depósitos bancarios que se tokenizan y pasan a la cadena”. Lo que se hará se llama depósitos tokenizados: en esencia sigue siendo dinero en la contabilidad bancaria, solo que el registro cambia por una infraestructura programable. Así, los bancos no necesitan mover el dinero de los clientes a los balances de activos y pasivos de terceros. El producto que aporta Quant se llama Overledger: se encarga del “traducción y orquestación”. Es decir, alinea el orden contable, el estado de las transacciones y el formato de los mensajes entre distintas blockchains y distintos sistemas bancarios, para que cuando una cantidad de dinero se transfiera entre dos bancos, no se “desvirtúe” en el camino. El calendario de despliegue que da oficialmente es la primera mitad de 2027, y la frase “conectar RTP y CHIPS” está escrita explícitamente en el comunicado; ahí está el peso real de todo: no es una carta de intención, sino un proyecto de sistemas bancarios con fecha.
Pero aquí hay una trampa que es la más fácil de pasar por alto. El contrato lo firma The Clearing House con Quant; los ingresos entran a la cuenta de la empresa. En el comunicado no hay ninguna línea que indique que ese dinero vaya a “refluir” hacia los tokens de QNT. ¿Con Overledger es obligatorio poseer QNT? ¿Existe un mecanismo para que los ingresos se conviertan en recompra (buyback) o dividendos? Esas preguntas no tienen respuesta en el comunicado ni en los materiales existentes. En otras palabras, comprar “una empresa que consigue un gran contrato” y comprar “un token que, por ello, sube de valor” son, en realidad, cosas distintas. Una cosa es el contrato; otra es la valorización del token. Aquí se compra la expectativa, no la conexión.
Miremos el precio en sí. En el aumento del 62% en siete días, la noticia del 24 de septiembre ya no era “información nueva”; el 67,3% en 30 días también indica que parte de la expectativa ya estaba incorporada al precio. Un detalle para medir el nivel de entusiasmo es la rotación: ese día fue solo 4%, lo que sugiere que el alza no se debe a un vaivén de corto plazo; pero al mismo tiempo significa que, si alguien de verdad quisiera vender una gran cantidad, la liquidez en la pizarra (order book) sería relativamente limitada.
Mi conclusión es esta: es una señal valiosa y de nivel “sector” para seguir a largo plazo. El sistema bancario de EE. UU. se está moviendo para llevar depósitos a la cadena; pero a corto plazo, esta vela (K-line) corre más por emoción que por ingresos.
¿Crees que esta historia de “una institución firma un gran contrato, pero el token quizá no se beneficie” terminará convirtiéndose en un escenario de fundamentos, o será solo una oleada de sentimiento? Hablen en los comentarios.
Cada día te acompaño para seguir los temas calientes del mundo cripto: no solo ver qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
#qnt上涨39%
Una subida disparatada de 62% en siete días para un token: detrás están 25 de los mayores bancos de EE. UU., pero es posible que la propia empresa no reciba ni un centavo.
📢 群里聊行情
El 24 de septiembre, el operador del sistema de pagos de EE. UU. The Clearing House anunció que seleccionó a Quant como socio tecnológico en su “programa de moneda en la cadena” (on-chain). Esta institución es propiedad conjunta de grandes bancos estadounidenses y opera dos sistemas de pagos troncales: RTP y CHIPS. En el comunicado también se mencionan directamente las entidades participantes: Bank of America, Citigroup, JPMorgan, Wells Fargo, HSBC, BNY Mellon, PNC, US Bancorp, Truist, entre otras, sumando un total de 25. Dos días después del anuncio, QNT cotizaba a 104,88 dólares: en siete días subió 62,0%, en 30 días subió 67,3%, con una capitalización de 1530 millones de dólares; sin embargo, el volumen de operaciones de 24 horas era de solo 59,6 millones de dólares.
Primero, aclaremos qué fue exactamente lo que subió en esta ronda. La verdadera noticia no es “sube el precio del cripto”, sino “depósitos bancarios que se tokenizan y pasan a la cadena”. Lo que se hará se llama depósitos tokenizados: en esencia sigue siendo dinero en la contabilidad bancaria, solo que el registro cambia por una infraestructura programable. Así, los bancos no necesitan mover el dinero de los clientes a los balances de activos y pasivos de terceros. El producto que aporta Quant se llama Overledger: se encarga del “traducción y orquestación”. Es decir, alinea el orden contable, el estado de las transacciones y el formato de los mensajes entre distintas blockchains y distintos sistemas bancarios, para que cuando una cantidad de dinero se transfiera entre dos bancos, no se “desvirtúe” en el camino. El calendario de despliegue que da oficialmente es la primera mitad de 2027, y la frase “conectar RTP y CHIPS” está escrita explícitamente en el comunicado; ahí está el peso real de todo: no es una carta de intención, sino un proyecto de sistemas bancarios con fecha.
Pero aquí hay una trampa que es la más fácil de pasar por alto. El contrato lo firma The Clearing House con Quant; los ingresos entran a la cuenta de la empresa. En el comunicado no hay ninguna línea que indique que ese dinero vaya a “refluir” hacia los tokens de QNT. ¿Con Overledger es obligatorio poseer QNT? ¿Existe un mecanismo para que los ingresos se conviertan en recompra (buyback) o dividendos? Esas preguntas no tienen respuesta en el comunicado ni en los materiales existentes. En otras palabras, comprar “una empresa que consigue un gran contrato” y comprar “un token que, por ello, sube de valor” son, en realidad, cosas distintas. Una cosa es el contrato; otra es la valorización del token. Aquí se compra la expectativa, no la conexión.
Miremos el precio en sí. En el aumento del 62% en siete días, la noticia del 24 de septiembre ya no era “información nueva”; el 67,3% en 30 días también indica que parte de la expectativa ya estaba incorporada al precio. Un detalle para medir el nivel de entusiasmo es la rotación: ese día fue solo 4%, lo que sugiere que el alza no se debe a un vaivén de corto plazo; pero al mismo tiempo significa que, si alguien de verdad quisiera vender una gran cantidad, la liquidez en la pizarra (order book) sería relativamente limitada.
Mi conclusión es esta: es una señal valiosa y de nivel “sector” para seguir a largo plazo. El sistema bancario de EE. UU. se está moviendo para llevar depósitos a la cadena; pero a corto plazo, esta vela (K-line) corre más por emoción que por ingresos.
¿Crees que esta historia de “una institución firma un gran contrato, pero el token quizá no se beneficie” terminará convirtiéndose en un escenario de fundamentos, o será solo una oleada de sentimiento? Hablen en los comentarios.
Cada día te acompaño para seguir los temas calientes del mundo cripto: no solo ver qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
75
·
--
La correlación de 90 días se dispara hasta el máximo de seis años: Bitcoin está a solo un 3% de superar al oro.
[💰 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
La correlación de 90 días entre Bitcoin y el oro ya ha subido al nivel más alto desde 2020; al mismo tiempo, la relación BTC/oro pasó de 12.1 onzas en enero de 2026 y fue escalando hasta superar las 17.9 onzas. Para lograr realmente superar al oro, primero hay que recuperar las 20.3 onzas del inicio de este año y luego superar el nivel de resistencia de 21.5 onzas: medido por esta relación, ahora apenas falta alrededor de un 3% para empatar el desempeño anual del oro.
El precio actual de Bitcoin ronda los 84,115 dólares; en las últimas 24 horas sube apenas un 0.34%. Acaba de colocarse por encima de la media móvil de 200 días y también rompió el rango de resistencia de 83,000 a 84,000 dólares, que se mantuvo lateral durante más de medio mes. Desde el mínimo reciente, en esta ola ya ha ganado más del 50%, lo que indica que el aspecto técnico realmente se está fortaleciendo.
Traducción: esta relación elimina el ruido de la depreciación del dólar y de la inflación; compara directamente dos "activos escasos" entre sí. Que la relación logre marcar mínimos y máximos más altos y que además la correlación alcance un nuevo máximo en seis años significa que el mercado está valorando a Bitcoin como una herramienta de cobertura macro, en vez de tratarlo como un activo independiente de alta volatilidad. Las entradas netas de casi 3,000 millones de dólares en siete días al ETF, además de que el flujo de capital en el año va en positivo, es otra señal en la misma dirección.
Pero aquí hay un lado negativo que se puede pasar por alto: una correlación alta no es necesariamente una buena noticia. Significa que Bitcoin se parece cada vez más a "oro con apalancamiento". Si el oro retrocede por cambios en las expectativas sobre tasas de interés o por una menor aversión al riesgo, es muy probable que Bitcoin se arrastre con él: obtienes la valoración de oro digital, pero también heredas el beta macro de las materias primas.
En lo técnico, la línea de confirmación que ofrece Katie Stockton, fundadora de Fairlead Strategies, es de 93,000 dólares. Según su modelo de nubes, Bitcoin tiene que mantenerse de forma efectiva por encima de ese nivel para confirmar el inicio de un nuevo ciclo alcista; el indicador estocástico del gráfico mensual se está girando, pero aún no está claro. En el cuarto trimestre hay que vigilar posibles retrocesos. Ahora, lo clave es primero sostener la media móvil de 200 días y el nivel recién superado de 84,000 dólares.
¿Crees que esta ola de Bitcoin es el "oro digital" finalmente revaluado por las instituciones, o es otro rebote apalancado que sigue las emociones macro? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión
Cada día te traigo los temas clave de la relación entre Bitcoin y el oro: no solo para ver qué noticias pasan, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
La correlación de 90 días se dispara hasta el máximo de seis años: Bitcoin está a solo un 3% de superar al oro.
💰 进群看盘面
La correlación de 90 días entre Bitcoin y el oro ya ha subido al nivel más alto desde 2020; al mismo tiempo, la relación BTC/oro pasó de 12.1 onzas en enero de 2026 y fue escalando hasta superar las 17.9 onzas. Para lograr realmente superar al oro, primero hay que recuperar las 20.3 onzas del inicio de este año y luego superar el nivel de resistencia de 21.5 onzas: medido por esta relación, ahora apenas falta alrededor de un 3% para empatar el desempeño anual del oro.
El precio actual de Bitcoin ronda los 84,115 dólares; en las últimas 24 horas sube apenas un 0.34%. Acaba de colocarse por encima de la media móvil de 200 días y también rompió el rango de resistencia de 83,000 a 84,000 dólares, que se mantuvo lateral durante más de medio mes. Desde el mínimo reciente, en esta ola ya ha ganado más del 50%, lo que indica que el aspecto técnico realmente se está fortaleciendo.
Traducción: esta relación elimina el ruido de la depreciación del dólar y de la inflación; compara directamente dos "activos escasos" entre sí. Que la relación logre marcar mínimos y máximos más altos y que además la correlación alcance un nuevo máximo en seis años significa que el mercado está valorando a Bitcoin como una herramienta de cobertura macro, en vez de tratarlo como un activo independiente de alta volatilidad. Las entradas netas de casi 3,000 millones de dólares en siete días al ETF, además de que el flujo de capital en el año va en positivo, es otra señal en la misma dirección.
Pero aquí hay un lado negativo que se puede pasar por alto: una correlación alta no es necesariamente una buena noticia. Significa que Bitcoin se parece cada vez más a "oro con apalancamiento". Si el oro retrocede por cambios en las expectativas sobre tasas de interés o por una menor aversión al riesgo, es muy probable que Bitcoin se arrastre con él: obtienes la valoración de oro digital, pero también heredas el beta macro de las materias primas.
En lo técnico, la línea de confirmación que ofrece Katie Stockton, fundadora de Fairlead Strategies, es de 93,000 dólares. Según su modelo de nubes, Bitcoin tiene que mantenerse de forma efectiva por encima de ese nivel para confirmar el inicio de un nuevo ciclo alcista; el indicador estocástico del gráfico mensual se está girando, pero aún no está claro. En el cuarto trimestre hay que vigilar posibles retrocesos. Ahora, lo clave es primero sostener la media móvil de 200 días y el nivel recién superado de 84,000 dólares.
¿Crees que esta ola de Bitcoin es el "oro digital" finalmente revaluado por las instituciones, o es otro rebote apalancado que sigue las emociones macro? Hablemos en los comentarios.
Haz clic en el avatar para ver la transmisión
Cada día te traigo los temas clave de la relación entre Bitcoin y el oro: no solo para ver qué noticias pasan, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
147
·
--
Inversión de 2,980 millones de dólares en siete días: el ETF de Bitcoin ha rellenado el “agujero” de 5,690 millones de dólares que había al inicio del año.
[💰 进群看每日策略](https://app.binance.com/uni-qr/EXpjD4Vi)
Los ETF spot de Bitcoin en EE. UU. ya acumulan siete jornadas consecutivas con entradas netas; el total ronda los 2,980 millones de dólares. El viernes, además, sumaron otros 134.5 millones de dólares en un solo día. Este reflujo, que comenzó el 17 de septiembre, ha revertido directamente el flujo neto desde principios de 2026, que venía siendo de -5,690 millones (según el 13 de julio), hasta volver a positivo: para el jueves ya era de +886.8 millones (datos de Farside). En conjunto, el vaivén ida y vuelta equivale a unos 6,600 millones de dólares.
El punto de inflexión, en realidad, fue bastante dramático. El 15 y 16 de septiembre, el proyecto de ley CLARITY fracasó en el Senado; durante esos dos días, los ETF fueron “desalojados” con 746.3 millones de dólares menos. De esos 450.4 millones fueron el 15 de septiembre, la peor jornada desde junio. El resultado: en menos de dos semanas, el dinero giró y volvió a entrar. El 21 de septiembre, en un solo día, las entradas netas fueron de cerca de 1,000 millones de dólares, la mejor jornada desde octubre de 2025. El tamaño del reflujo fue aproximadamente cuatro veces el de la salida inicial.
Lo más digno de atención es otro número: Bitcoin ya se ha situado por encima del costo promedio de los tenedores de ETF, 81,722 dólares (estimación del analista de Bloomberg James Seyffart). Esto significa que, por primera vez desde enero, estos inversores de fondos han regresado en conjunto a la zona de ganancias. Las entradas netas acumuladas desde el lanzamiento del producto ya alcanzan 58,000 millones de dólares; el valor patrimonial neto total es de 108,420 millones de dólares. Con el precio actual del Bitcoin, de unos 84,020 dólares.
Mi opinión: esto se parece más a que las instituciones están comprando en el “momento ventana” en el que el precio aún no rompe el máximo anterior, pero el costo por fin ya se recuperó. No es un “fomo” de minoristas persiguiendo al alza. El año pasado, las entradas netas a los ETF fueron de 21,350 millones de dólares. Si este año se quiere empatar, en los tres meses y algo que quedan habría que meter alrededor de 300 millones de dólares diarios. Pero, a día de hoy, en estos siete días, el promedio diario ya está por encima de esa línea. La verdadera variable no está en el dinero, sino en la regulación. Tras el fracaso de CLARITY, la SEC y la CFTC están redactando reglas por su cuenta. Quien apriete el grifo en este momento delicado será quien decida si esta es una vuelta estructural o si se trata de otro movimiento en falso.
¿Tú crees que este reflujo de los ETF es que las instituciones de verdad están volviendo, o es solo dinero de arbitraje de corto plazo que está rotando? Cuéntalo en los comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los flujos de dinero entre Bitcoin y los ETF: lo que pasa no es solo noticia, es entender la lógica y las oportunidades detrás 👀🚀
Inversión de 2,980 millones de dólares en siete días: el ETF de Bitcoin ha rellenado el “agujero” de 5,690 millones de dólares que había al inicio del año.
💰 进群看每日策略
Los ETF spot de Bitcoin en EE. UU. ya acumulan siete jornadas consecutivas con entradas netas; el total ronda los 2,980 millones de dólares. El viernes, además, sumaron otros 134.5 millones de dólares en un solo día. Este reflujo, que comenzó el 17 de septiembre, ha revertido directamente el flujo neto desde principios de 2026, que venía siendo de -5,690 millones (según el 13 de julio), hasta volver a positivo: para el jueves ya era de +886.8 millones (datos de Farside). En conjunto, el vaivén ida y vuelta equivale a unos 6,600 millones de dólares.
El punto de inflexión, en realidad, fue bastante dramático. El 15 y 16 de septiembre, el proyecto de ley CLARITY fracasó en el Senado; durante esos dos días, los ETF fueron “desalojados” con 746.3 millones de dólares menos. De esos 450.4 millones fueron el 15 de septiembre, la peor jornada desde junio. El resultado: en menos de dos semanas, el dinero giró y volvió a entrar. El 21 de septiembre, en un solo día, las entradas netas fueron de cerca de 1,000 millones de dólares, la mejor jornada desde octubre de 2025. El tamaño del reflujo fue aproximadamente cuatro veces el de la salida inicial.
Lo más digno de atención es otro número: Bitcoin ya se ha situado por encima del costo promedio de los tenedores de ETF, 81,722 dólares (estimación del analista de Bloomberg James Seyffart). Esto significa que, por primera vez desde enero, estos inversores de fondos han regresado en conjunto a la zona de ganancias. Las entradas netas acumuladas desde el lanzamiento del producto ya alcanzan 58,000 millones de dólares; el valor patrimonial neto total es de 108,420 millones de dólares. Con el precio actual del Bitcoin, de unos 84,020 dólares.
Mi opinión: esto se parece más a que las instituciones están comprando en el “momento ventana” en el que el precio aún no rompe el máximo anterior, pero el costo por fin ya se recuperó. No es un “fomo” de minoristas persiguiendo al alza. El año pasado, las entradas netas a los ETF fueron de 21,350 millones de dólares. Si este año se quiere empatar, en los tres meses y algo que quedan habría que meter alrededor de 300 millones de dólares diarios. Pero, a día de hoy, en estos siete días, el promedio diario ya está por encima de esa línea. La verdadera variable no está en el dinero, sino en la regulación. Tras el fracaso de CLARITY, la SEC y la CFTC están redactando reglas por su cuenta. Quien apriete el grifo en este momento delicado será quien decida si esta es una vuelta estructural o si se trata de otro movimiento en falso.
¿Tú crees que este reflujo de los ETF es que las instituciones de verdad están volviendo, o es solo dinero de arbitraje de corto plazo que está rotando? Cuéntalo en los comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los flujos de dinero entre Bitcoin y los ETF: lo que pasa no es solo noticia, es entender la lógica y las oportunidades detrás 👀🚀
11
·
--
Otra derrota en apelación: 3 jueces dictaminan por unanimidad; el mercado de predicciones podría tener que pelear 50 demandas en otros tantos estados
[⚖️ 一起进群聊聊](https://app.binance.com/uni-qr/EXpjD4Vi)
La plataforma de mercados de predicción Kalshi, de Estados Unidos, sufrió este viernes un nuevo revés en la Corte de Apelaciones del Sexto Circuito. El fallo fue unánime: un panel de tres jueces concluyó que los estados de Ohio y Tennessee tienen derecho a regular los contratos de eventos deportivos con base en las leyes de juego de sus respectivos territorios. Kalshi ha insistido en que sus contratos caen dentro de lo que regula la Comisión de Comercio de Futuros de Productos Básicos de EE. UU. (CFTC) como “swap”, pero los tribunales no aceptaron ese argumento.
Y lo más importante: no es la primera vez. El mes pasado, el Noveno Circuito ya emitió una sentencia casi idéntica; y en abril de este año, la Corte de Apelaciones del Tercer Circuito se puso del lado contrario: consideró que la ley federal tiene prioridad y determinó que Kalshi puede seguir operando en Nueva Jersey.
En cuestión de seis meses, tres cortes federales de apelación se han dividido en dos bandos. En EE. UU., una “divergencia entre circuitos” básicamente equivale a decir: esto tiene que decidirlo la Corte Suprema. El miércoles de esta semana, ya hay un grupo de legisladores estatales que presentó escritos ante la Corte Suprema, instándola a que tome este caso.
Mi opinión: en el carril de los mercados de predicción, el riesgo real nunca ha sido “si hay licencia”, sino “a quién le toca regular”. A nivel federal, la CFTC suele verse en el mercado como un regulador relativamente más amigable; pero en cuanto las leyes estatales de apuestas toman ventaja, es 50 estados con 50 reglas distintas: los costos de cumplimiento se multiplican y la base para operar de forma interestatal se desmorona directamente.
Además, no se está apretando una sola vía. Entre los temas más populares que aparecen hoy en la plataforma, también se cuelga otra cuestión: las apuestas de Polymarket sobre “qué banco quebrará primero” ya han llamado la atención de la FDIC (este tema ya tiene más de 75.000 vistas). Por un lado están las leyes de apuestas estatales; por el otro, la supervisión bancaria federal. Al ajustarse ambos frentes a la vez, esta modalidad basada en liquidación con USDC y con apertura 7×24 se está volviendo a medir.
Por cierto: esta semana, con información por todos lados, Bitcoin sigue firme por encima de los 81.000 dólares; el sentimiento del mercado no se ha desplomado por noticias regulatorias de este tipo.
¿Crees que la Corte Suprema terminará “federalizando” los mercados de predicción o que los dejará desglosados en una norma por cada estado? Comenta tu criterio en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los temas cripto más relevantes: no solo ver qué pasa en las noticias, sino también entender la lógica y las oportunidades que hay detrás 👀🚀
Otra derrota en apelación: 3 jueces dictaminan por unanimidad; el mercado de predicciones podría tener que pelear 50 demandas en otros tantos estados
⚖️ 一起进群聊聊
La plataforma de mercados de predicción Kalshi, de Estados Unidos, sufrió este viernes un nuevo revés en la Corte de Apelaciones del Sexto Circuito. El fallo fue unánime: un panel de tres jueces concluyó que los estados de Ohio y Tennessee tienen derecho a regular los contratos de eventos deportivos con base en las leyes de juego de sus respectivos territorios. Kalshi ha insistido en que sus contratos caen dentro de lo que regula la Comisión de Comercio de Futuros de Productos Básicos de EE. UU. (CFTC) como “swap”, pero los tribunales no aceptaron ese argumento.
Y lo más importante: no es la primera vez. El mes pasado, el Noveno Circuito ya emitió una sentencia casi idéntica; y en abril de este año, la Corte de Apelaciones del Tercer Circuito se puso del lado contrario: consideró que la ley federal tiene prioridad y determinó que Kalshi puede seguir operando en Nueva Jersey.
En cuestión de seis meses, tres cortes federales de apelación se han dividido en dos bandos. En EE. UU., una “divergencia entre circuitos” básicamente equivale a decir: esto tiene que decidirlo la Corte Suprema. El miércoles de esta semana, ya hay un grupo de legisladores estatales que presentó escritos ante la Corte Suprema, instándola a que tome este caso.
Mi opinión: en el carril de los mercados de predicción, el riesgo real nunca ha sido “si hay licencia”, sino “a quién le toca regular”. A nivel federal, la CFTC suele verse en el mercado como un regulador relativamente más amigable; pero en cuanto las leyes estatales de apuestas toman ventaja, es 50 estados con 50 reglas distintas: los costos de cumplimiento se multiplican y la base para operar de forma interestatal se desmorona directamente.
Además, no se está apretando una sola vía. Entre los temas más populares que aparecen hoy en la plataforma, también se cuelga otra cuestión: las apuestas de Polymarket sobre “qué banco quebrará primero” ya han llamado la atención de la FDIC (este tema ya tiene más de 75.000 vistas). Por un lado están las leyes de apuestas estatales; por el otro, la supervisión bancaria federal. Al ajustarse ambos frentes a la vez, esta modalidad basada en liquidación con USDC y con apertura 7×24 se está volviendo a medir.
Por cierto: esta semana, con información por todos lados, Bitcoin sigue firme por encima de los 81.000 dólares; el sentimiento del mercado no se ha desplomado por noticias regulatorias de este tipo.
¿Crees que la Corte Suprema terminará “federalizando” los mercados de predicción o que los dejará desglosados en una norma por cada estado? Comenta tu criterio en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Cada día te llevo a seguir los temas cripto más relevantes: no solo ver qué pasa en las noticias, sino también entender la lógica y las oportunidades que hay detrás 👀🚀
105
·
--
#circle与tether冻结bitget黑客钱包
1.03억枚XRP被偷走,8小时后两个钱包只剩下23枚和55枚。
[⚖️ 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
某交易所确认的被盗规模是3.875亿美元,其中约1.03亿枚XRP是在周四被一次性转走的,分散进了五个账户。到了周六,黑客开始清理这些钱包:链上记录显示,原本各持有2000万枚XRP的两个账户,到周六12:41(UTC)已经只剩大约23枚和55枚;第三个账户从2000万枚掉到约580万枚。周六凌晨4:32,五个原始账户合计还有约7000万枚XRP;大约八小时后,这个数字降到4900万枚。也就是说,已经有约5400万枚XRP离开原始持有账户,按现价折算,流出去的部分大约价值8300万美元。
但真正值得说的不是搬得多快,而是这些钱之所以能这么顺地搬走,是因为XRP本身根本没有冻结开关。
XRP是XRP Ledger的原生资产。这条链允许发行方冻结自己发行的代币,可这个权限管不到XRP本身,所以Ripple没有任何内置手段能阻止黑客花掉这些币。交易所能做的是限制「收币账户」:一旦赃款流进某家平台,可以冻结那个收款账户、不让提现;但币只要还躺在黑客自己控制的钱包里,谁都动不了。对照一下就清楚了:同一批被盗资金里,Circle和Tether能直接拉黑地址,可也只冻住了大约32万美元的USDC和USDT。
这就是稳定币和原生币最本质的区别。美元代币的「可冻结」是发行方写在合约里的特权;原生币的规则是「谁的私钥谁说了算」。所以这类案子追回率的第一决定因素,不是执法速度,而是资产类型——同一桩案子里,被冻住的永远只是有发行方的那一小块。
价格这边,XRP周六报约1.54美元,24小时跌约4%,但一周仍涨约9%。原始那笔XRP赃物按这个价格约值1.6亿美元,相当于该代币44亿美元日成交量的约4%,真要砸出去,冲击还要看当时挂单有多深。对普通用户来说,交易所已经确认用户保护基金全额兜底、客户余额不受影响,提现按资产分批恢复:比特币9月28日、以太坊9月29日、USDT 9月30日、其他代币10月2日。
我的判断是,这桩案子会变成一个长期样本,因为它证明了一件事:链上透明不等于链上可控。追赃能不能成,取决于钱最后流进谁的账户;只要黑客一直放在自持钱包里,全市场都看得见,却一点办法都没有。
你觉得,XRP这种「谁都冻不了」的属性,长期看是它的卖点,还是它最大的风险?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
#circle与tether冻结bitget黑客钱包
1.03억枚XRP被偷走,8小时后两个钱包只剩下23枚和55枚。
⚖️ 加入行情讨论群
某交易所确认的被盗规模是3.875亿美元,其中约1.03亿枚XRP是在周四被一次性转走的,分散进了五个账户。到了周六,黑客开始清理这些钱包:链上记录显示,原本各持有2000万枚XRP的两个账户,到周六12:41(UTC)已经只剩大约23枚和55枚;第三个账户从2000万枚掉到约580万枚。周六凌晨4:32,五个原始账户合计还有约7000万枚XRP;大约八小时后,这个数字降到4900万枚。也就是说,已经有约5400万枚XRP离开原始持有账户,按现价折算,流出去的部分大约价值8300万美元。
但真正值得说的不是搬得多快,而是这些钱之所以能这么顺地搬走,是因为XRP本身根本没有冻结开关。
XRP是XRP Ledger的原生资产。这条链允许发行方冻结自己发行的代币,可这个权限管不到XRP本身,所以Ripple没有任何内置手段能阻止黑客花掉这些币。交易所能做的是限制「收币账户」:一旦赃款流进某家平台,可以冻结那个收款账户、不让提现;但币只要还躺在黑客自己控制的钱包里,谁都动不了。对照一下就清楚了:同一批被盗资金里,Circle和Tether能直接拉黑地址,可也只冻住了大约32万美元的USDC和USDT。
这就是稳定币和原生币最本质的区别。美元代币的「可冻结」是发行方写在合约里的特权;原生币的规则是「谁的私钥谁说了算」。所以这类案子追回率的第一决定因素,不是执法速度,而是资产类型——同一桩案子里,被冻住的永远只是有发行方的那一小块。
价格这边,XRP周六报约1.54美元,24小时跌约4%,但一周仍涨约9%。原始那笔XRP赃物按这个价格约值1.6亿美元,相当于该代币44亿美元日成交量的约4%,真要砸出去,冲击还要看当时挂单有多深。对普通用户来说,交易所已经确认用户保护基金全额兜底、客户余额不受影响,提现按资产分批恢复:比特币9月28日、以太坊9月29日、USDT 9月30日、其他代币10月2日。
我的判断是,这桩案子会变成一个长期样本,因为它证明了一件事:链上透明不等于链上可控。追赃能不能成,取决于钱最后流进谁的账户;只要黑客一直放在自持钱包里,全市场都看得见,却一点办法都没有。
你觉得,XRP这种「谁都冻不了」的属性,长期看是它的卖点,还是它最大的风险?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
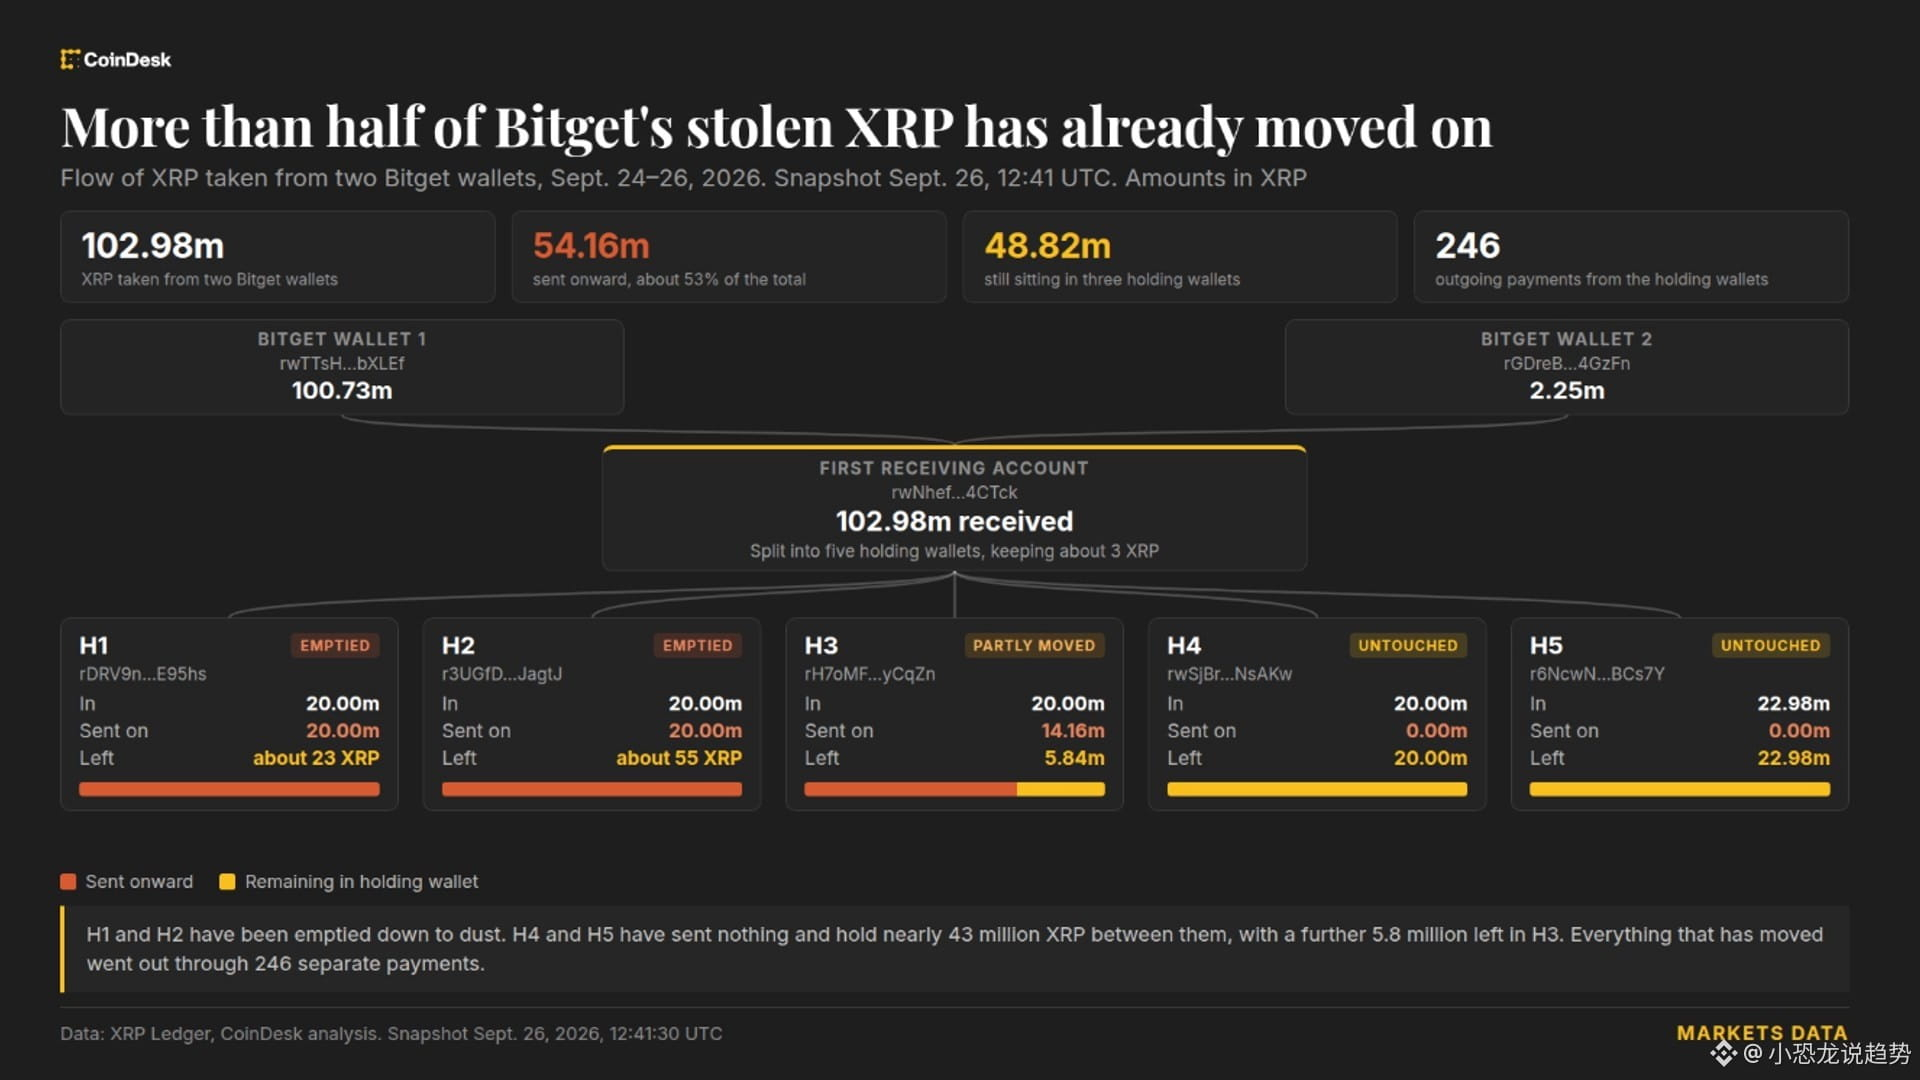
197
·
--
Con verificación
Binance usa 100 millones de dólares para comprar acciones de Circle y, luego, “arrastra” el volumen mensual de USDC en su propia plataforma, llevándolo del rango de 20.000 millones a 40.000 millones de dólares hasta que se mantiene de forma constante por encima de los 80.000 millones.
[💬 进群聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Primero aclaremos todo: Binance entra con 100 millones de dólares como inversión en el emisor de stablecoins Circle (código de acción CRCL) y, al mismo tiempo, firma un acuerdo comercial de 5 años para promover e integrar USDC a escala global. El analista Owen Lau de Clear Street llama a esta estructura “modelo de distribuidor-accionista”; Circle ya la había utilizado antes y el efecto fue bueno.
Lo que realmente cambia está en los datos. Según Kaiko, durante la primera colaboración de ambas empresas en diciembre de 2024, Binance solo tenía 140 pares de trading spot cotizados en USDC; ahora esa cifra es de 329. Y antes de eso, de 2021 a finales de 2024, la cantidad de pares apenas pasó de 39 a 140. Es decir, la aceleración de este periodo reciente es varias veces la de los tres años anteriores. Binance mantiene durante todo 2026 la mayor cuota de trading spot de USDC; el volumen diario está en el rango de varios miles de millones de dólares, entre 10 y 20 veces el de la mayoría de otras plataformas: estas normalmente ni siquiera alcanzan 500 millones de dólares y, además, el rango de volumen de USDC de otras plataformas principales prácticamente no se ha movido; el incremento casi todo se lo come Binance.
Pero la brecha sigue siendo evidente. La capitalización de USDC ronda los 74.000 millones de dólares: todavía es el #2 entre las stablecoins; el #1, USDT, ronda los 140.000 millones, casi el doble. El CEO de Gravity Team, Martins Benkitis, lo dice sin rodeos: cambiar canales de distribución no cambia los hábitos. USDT tiene pares de trading más profundos y más liquidez local; “la gente ya se ha acostumbrado”.
Circle tampoco se ha quedado quieta. El 8 de septiembre anunció que invertirá 400 millones de dólares para adquirir la empresa de pagos transfronterizos de Singapur, Tazapay; lo que compra son precisamente las relaciones bancarias locales y las vías de pago que, en mercados emergentes, suelen tardar años en construirse. Sumado a que Visa, Mastercard y Stripe también están presionando para entrar en los pagos y la infraestructura de stablecoins, esta competencia hace tiempo dejó de ser “quién tiene la moneda más estable” para convertirse en “quién tiene el canal más ancho”.
Mi opinión: los 100 millones de dólares que Binance compró no fueron un token, sino una distribución. El foso de las stablecoins nunca ha sido la tecnología, sino que “a los usuarios no les da la gana cambiar”. Así que, en el corto plazo, esta partida todavía no se puede decidir; pero USDC sí obtuvo una entrada muy cara. Lo que de verdad vale la pena vigilar es: en los próximos dos trimestres, ¿la cuota de USDT mostrará una relajación claramente visible?
En tu día a día en la bolsa, ¿pones USDT o USDC? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión
Cada día te llevo a seguir los temas calientes de las criptomonedas, no solo para ver qué pasa con las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Binance usa 100 millones de dólares para comprar acciones de Circle y, luego, “arrastra” el volumen mensual de USDC en su propia plataforma, llevándolo del rango de 20.000 millones a 40.000 millones de dólares hasta que se mantiene de forma constante por encima de los 80.000 millones.
💬 进群聊行情
Primero aclaremos todo: Binance entra con 100 millones de dólares como inversión en el emisor de stablecoins Circle (código de acción CRCL) y, al mismo tiempo, firma un acuerdo comercial de 5 años para promover e integrar USDC a escala global. El analista Owen Lau de Clear Street llama a esta estructura “modelo de distribuidor-accionista”; Circle ya la había utilizado antes y el efecto fue bueno.
Lo que realmente cambia está en los datos. Según Kaiko, durante la primera colaboración de ambas empresas en diciembre de 2024, Binance solo tenía 140 pares de trading spot cotizados en USDC; ahora esa cifra es de 329. Y antes de eso, de 2021 a finales de 2024, la cantidad de pares apenas pasó de 39 a 140. Es decir, la aceleración de este periodo reciente es varias veces la de los tres años anteriores. Binance mantiene durante todo 2026 la mayor cuota de trading spot de USDC; el volumen diario está en el rango de varios miles de millones de dólares, entre 10 y 20 veces el de la mayoría de otras plataformas: estas normalmente ni siquiera alcanzan 500 millones de dólares y, además, el rango de volumen de USDC de otras plataformas principales prácticamente no se ha movido; el incremento casi todo se lo come Binance.
Pero la brecha sigue siendo evidente. La capitalización de USDC ronda los 74.000 millones de dólares: todavía es el #2 entre las stablecoins; el #1, USDT, ronda los 140.000 millones, casi el doble. El CEO de Gravity Team, Martins Benkitis, lo dice sin rodeos: cambiar canales de distribución no cambia los hábitos. USDT tiene pares de trading más profundos y más liquidez local; “la gente ya se ha acostumbrado”.
Circle tampoco se ha quedado quieta. El 8 de septiembre anunció que invertirá 400 millones de dólares para adquirir la empresa de pagos transfronterizos de Singapur, Tazapay; lo que compra son precisamente las relaciones bancarias locales y las vías de pago que, en mercados emergentes, suelen tardar años en construirse. Sumado a que Visa, Mastercard y Stripe también están presionando para entrar en los pagos y la infraestructura de stablecoins, esta competencia hace tiempo dejó de ser “quién tiene la moneda más estable” para convertirse en “quién tiene el canal más ancho”.
Mi opinión: los 100 millones de dólares que Binance compró no fueron un token, sino una distribución. El foso de las stablecoins nunca ha sido la tecnología, sino que “a los usuarios no les da la gana cambiar”. Así que, en el corto plazo, esta partida todavía no se puede decidir; pero USDC sí obtuvo una entrada muy cara. Lo que de verdad vale la pena vigilar es: en los próximos dos trimestres, ¿la cuota de USDT mostrará una relajación claramente visible?
En tu día a día en la bolsa, ¿pones USDT o USDC? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión
Cada día te llevo a seguir los temas calientes de las criptomonedas, no solo para ver qué pasa con las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
74
·
--
#strategy拟对四只优先股按日派息
Una empresa paga dividendos 365 veces al año: la Strategy con una tenencia de 846.000 BTC necesita cambiar la preferencia de dividendos a «emitir una vez al día»
[💬 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
La Strategy acaba de presentar una propuesta a los accionistas. Cambiará el calendario de pago de dividendos de sus cuatro acciones preferentes STRF, STRC, STRK y STRD: de pagos por período a que se considere como fecha de registro «cada día natural»—incluidos fines de semana y festivos; el pago llegará el siguiente día hábil. Los accionistas votarán y decidirán en la junta extraordinaria de accionistas en línea del 28 de octubre.
Ojo: lo que se cambia es solo la frecuencia. El tipo de dividendo sobre el valor nominal y el importe total de los dividendos no varían en absoluto. Entonces, ¿por qué hacer tanto? La respuesta está en STRC.
El rendimiento anual de dividendos de STRC es 12%, con un valor nominal de 100 dólares; pero desde mayo de este año ha estado cotizando por debajo de 100 dólares. En la gran caída de Bitcoin de junio, llegó a desplomarse hasta 71,25 dólares; ahora vuelve a alrededor de 98,65 dólares, faltándole ese último aliento para llegar a 100.
El CEO de Strategy, Phong Le, admitió en un podcast—algo poco común—que se equivocaron: el apalancamiento que el mercado metió en STRC fue muy superior a lo esperado. Hubo quien utilizó Bitcoin como colateral para obtener dinero a bajo costo y comprar STRC, y así se quedó con el spread entre el «costo del préstamo» y el «dividendo del 12%». Cuando Bitcoin cae, el mercado apalancado se ve forzado a cerrar posiciones; por eso el precio no puede sostenerse. Sus palabras exactas fueron: «No anticipamos que entrara tanto apalancamiento. Esto es una lección».
También ya hay calendario: STRC será el piloto. Tras la aprobación, el 2 de noviembre se pagará la primera tanda de dividendos diarios. STRF, STRK y STRD pasarán en enero del próximo año; la primera tanda se prevé para el 4 de enero. Esta estrategia no la inventó Strategy. Strive ya dio dividendos a las acciones preferentes de SATA por días hábiles en mayo de este año, con un rendimiento anual del 13%, y con un precio aún más pegado a 100. La diferencia de Strategy es que ni siquiera deja los fines de semana fuera.
Comparémoslo por tamaño y se entiende qué tan grande es este experimento: Strategy tiene 846.000 BTC, con un costo total de 63.800 millones de dólares y un precio promedio de 75.416 dólares por BTC. Strive solo tiene 26.355 BTC. Además, Strategy también está recomprando acciones preferentes: de los 2.000 millones de dólares autorizados, ya se han gastado alrededor de 1.000 millones. En la semana del 20 de septiembre compró STRC por 174 millones de dólares. Con la noticia, MSTR cerró el viernes en 158,61 dólares, cayendo 2,15%.
Mi opinión: dividir el pago de dividendos en entregas diarias, en esencia, es una «actualización de experiencia» para las acciones preferentes. Hace que los tenedores vean el flujo de caja a diario, reduce la presión vendedora, recorta el descuento y, además, facilita atraer a inversores institucionales a largo plazo. Pero esto es ingeniería financiera, no reparación de fundamentos: las heridas dejadas por el apalancamiento y el descuento por debajo de 100 dólares no se han resuelto con esta propuesta.
Cuando Bitcoin no sube, las empresas que acumulan BTC solo pueden hacer ajustes en su propia estructura de capital.
¿Qué piensas: que «paguen una vez al día» sea realmente estabilidad, o que sea arreglar un problema tapando otro? Habla en los comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevamos a seguir los temas candentes de las criptomonedas. No solo mirar qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
#strategy拟对四只优先股按日派息
Una empresa paga dividendos 365 veces al año: la Strategy con una tenencia de 846.000 BTC necesita cambiar la preferencia de dividendos a «emitir una vez al día»
💬 进群一起分析行情
La Strategy acaba de presentar una propuesta a los accionistas. Cambiará el calendario de pago de dividendos de sus cuatro acciones preferentes STRF, STRC, STRK y STRD: de pagos por período a que se considere como fecha de registro «cada día natural»—incluidos fines de semana y festivos; el pago llegará el siguiente día hábil. Los accionistas votarán y decidirán en la junta extraordinaria de accionistas en línea del 28 de octubre.
Ojo: lo que se cambia es solo la frecuencia. El tipo de dividendo sobre el valor nominal y el importe total de los dividendos no varían en absoluto. Entonces, ¿por qué hacer tanto? La respuesta está en STRC.
El rendimiento anual de dividendos de STRC es 12%, con un valor nominal de 100 dólares; pero desde mayo de este año ha estado cotizando por debajo de 100 dólares. En la gran caída de Bitcoin de junio, llegó a desplomarse hasta 71,25 dólares; ahora vuelve a alrededor de 98,65 dólares, faltándole ese último aliento para llegar a 100.
El CEO de Strategy, Phong Le, admitió en un podcast—algo poco común—que se equivocaron: el apalancamiento que el mercado metió en STRC fue muy superior a lo esperado. Hubo quien utilizó Bitcoin como colateral para obtener dinero a bajo costo y comprar STRC, y así se quedó con el spread entre el «costo del préstamo» y el «dividendo del 12%». Cuando Bitcoin cae, el mercado apalancado se ve forzado a cerrar posiciones; por eso el precio no puede sostenerse. Sus palabras exactas fueron: «No anticipamos que entrara tanto apalancamiento. Esto es una lección».
También ya hay calendario: STRC será el piloto. Tras la aprobación, el 2 de noviembre se pagará la primera tanda de dividendos diarios. STRF, STRK y STRD pasarán en enero del próximo año; la primera tanda se prevé para el 4 de enero. Esta estrategia no la inventó Strategy. Strive ya dio dividendos a las acciones preferentes de SATA por días hábiles en mayo de este año, con un rendimiento anual del 13%, y con un precio aún más pegado a 100. La diferencia de Strategy es que ni siquiera deja los fines de semana fuera.
Comparémoslo por tamaño y se entiende qué tan grande es este experimento: Strategy tiene 846.000 BTC, con un costo total de 63.800 millones de dólares y un precio promedio de 75.416 dólares por BTC. Strive solo tiene 26.355 BTC. Además, Strategy también está recomprando acciones preferentes: de los 2.000 millones de dólares autorizados, ya se han gastado alrededor de 1.000 millones. En la semana del 20 de septiembre compró STRC por 174 millones de dólares. Con la noticia, MSTR cerró el viernes en 158,61 dólares, cayendo 2,15%.
Mi opinión: dividir el pago de dividendos en entregas diarias, en esencia, es una «actualización de experiencia» para las acciones preferentes. Hace que los tenedores vean el flujo de caja a diario, reduce la presión vendedora, recorta el descuento y, además, facilita atraer a inversores institucionales a largo plazo. Pero esto es ingeniería financiera, no reparación de fundamentos: las heridas dejadas por el apalancamiento y el descuento por debajo de 100 dólares no se han resuelto con esta propuesta.
Cuando Bitcoin no sube, las empresas que acumulan BTC solo pueden hacer ajustes en su propia estructura de capital.
¿Qué piensas: que «paguen una vez al día» sea realmente estabilidad, o que sea arreglar un problema tapando otro? Habla en los comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevamos a seguir los temas candentes de las criptomonedas. No solo mirar qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
165
·
--
780亿美金的币被塞进「黑箱」,比特币现在也想学——代价是手续费直接翻4倍。
[💬 加入小恐龙粉丝群](https://app.binance.com/uni-qr/EXpjD4Vi)
周四,密码学公司 [alloc] init 的三位研究者 Clara Shikhelman、Mikhail Komarov、Aleksei Moskvin 放出一份56页的《Shielded Bitcoin》论文,抄的是 Zcash 那套加密转账设计:金额、发送方、收款人全部藏起来,而且不需要动一次比特币的网络规则。
为什么现在提这件事,答案在 Zcash 的数据里。截至周五,Zcash 的隐私池里锁着约490万枚ZEC,比7月30日多了14%,占已发行量近29%,按当前价格价值约780亿美金。上周隐私转账约63000笔,是2022年以来最忙的一周、历史第四高;全网转账量超过230亿美金,2021年以来最高、历史第二。ZEC一年涨超2300%,9月初站上1000美金,周三又冲破1600美金。资金和注意力一起涌进隐私赛道,比特币这边的开发者坐不住了。
但这份论文有个绕不过去的硬伤:它把加密转账数据「存」在比特币上,校验交给另一套外部软件。也就是说,比特币交易确认了,里面那笔隐私支付可能压根没通过校验;而且56页里没写清楚怎么把真的BTC存进去、又怎么取出来,作者把这部分留给了另一篇关于 PIPEs 的论文。他们自己承认,用户「掌握自己的币」这句话只覆盖系统内的转账,不包括存取。
批评来得很快。Solana 基础设施公司 Helius 联合创始人、Zcash 支持者 Mert Mumtaz 直接说这是一个「有重大取舍的合成账本」:需要一个可信设置,手续费也没匿名化——哪些钱包在付钱发这笔隐私转账,链上还是看得见。持有并挖矿 Zcash 的 Cypherpunk 倒欢迎这份研究,但点得很准:「隐私最好长在底层。不需要比特币改动,是这个设计最大的卖点,也是最大的缺陷。」
顺带一提,以太坊也在评审一份 EIP-8182 提案,想做共享隐私池,理由同样是工资、资金管理和捐赠这些场景不该全公开。成本上,这笔账也算得很清楚:一笔隐私转账约700虚拟字节,普通比特币交易只有100到200,同样费率下矿工费约4倍。
我的看法:隐私不是炒作。工资、企业付款、日常消费这些真实场景,本来就不该把地址和金额永久挂在链上——Zcash 隐私池一年多出14%、锁进780亿美金,说明需求是真的。但把隐私放在比特币之外、让用户持有合成资产,等于把最核心的信任假设挪走了。真正的分水岭不是能不能藏,而是藏起来的币还算不算你的币。
你觉得,比特币做隐私,是刚需还是伪需求?评论区聊聊。
每天带你关注比特币与隐私币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
点击头像看直播
780亿美金的币被塞进「黑箱」,比特币现在也想学——代价是手续费直接翻4倍。
💬 加入小恐龙粉丝群
周四,密码学公司 [alloc] init 的三位研究者 Clara Shikhelman、Mikhail Komarov、Aleksei Moskvin 放出一份56页的《Shielded Bitcoin》论文,抄的是 Zcash 那套加密转账设计:金额、发送方、收款人全部藏起来,而且不需要动一次比特币的网络规则。
为什么现在提这件事,答案在 Zcash 的数据里。截至周五,Zcash 的隐私池里锁着约490万枚ZEC,比7月30日多了14%,占已发行量近29%,按当前价格价值约780亿美金。上周隐私转账约63000笔,是2022年以来最忙的一周、历史第四高;全网转账量超过230亿美金,2021年以来最高、历史第二。ZEC一年涨超2300%,9月初站上1000美金,周三又冲破1600美金。资金和注意力一起涌进隐私赛道,比特币这边的开发者坐不住了。
但这份论文有个绕不过去的硬伤:它把加密转账数据「存」在比特币上,校验交给另一套外部软件。也就是说,比特币交易确认了,里面那笔隐私支付可能压根没通过校验;而且56页里没写清楚怎么把真的BTC存进去、又怎么取出来,作者把这部分留给了另一篇关于 PIPEs 的论文。他们自己承认,用户「掌握自己的币」这句话只覆盖系统内的转账,不包括存取。
批评来得很快。Solana 基础设施公司 Helius 联合创始人、Zcash 支持者 Mert Mumtaz 直接说这是一个「有重大取舍的合成账本」:需要一个可信设置,手续费也没匿名化——哪些钱包在付钱发这笔隐私转账,链上还是看得见。持有并挖矿 Zcash 的 Cypherpunk 倒欢迎这份研究,但点得很准:「隐私最好长在底层。不需要比特币改动,是这个设计最大的卖点,也是最大的缺陷。」
顺带一提,以太坊也在评审一份 EIP-8182 提案,想做共享隐私池,理由同样是工资、资金管理和捐赠这些场景不该全公开。成本上,这笔账也算得很清楚:一笔隐私转账约700虚拟字节,普通比特币交易只有100到200,同样费率下矿工费约4倍。
我的看法:隐私不是炒作。工资、企业付款、日常消费这些真实场景,本来就不该把地址和金额永久挂在链上——Zcash 隐私池一年多出14%、锁进780亿美金,说明需求是真的。但把隐私放在比特币之外、让用户持有合成资产,等于把最核心的信任假设挪走了。真正的分水岭不是能不能藏,而是藏起来的币还算不算你的币。
你觉得,比特币做隐私,是刚需还是伪需求?评论区聊聊。
每天带你关注比特币与隐私币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
点击头像看直播
367
·
--
7 mil millones de dólares atravesaron una cuenta bancaria y, en cambio, el Departamento de Justicia de EE. UU. solo retuvo 84 millones: el conducto en dólares del mayor stablecoin del mundo, cortado justo en medio.
[📈 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 14 de septiembre, un tribunal federal del Distrito Este de California emitió una orden de decomiso: se congelaron aproximadamente 84 millones de dólares en depósitos bancarios más 1,18 millones de USDT. El dinero, nominalmente, pertenecía a una empresa de pagos registrada en Montana y con oficina en Sacramento, Capstone Ltd. Siguiendo esta pista, Tether y una bolsa relacionada con el mismo grupo fueron señaladas como las dos empresas cripto que estarían detrás —ambas sin que se les imputaran cargos.
Primero, veamos el flujo. De marzo a diciembre de 2025, más de 700 millones de dólares fueron cargados desde una cuenta de negocios de Capstone en Wells Fargo; al excluir la parte relacionada con bonos del Tesoro de EE. UU., aún quedaron alrededor de 337 millones de dólares transferidos, y cerca de dos tercios fueron a cientos de beneficiarios, la mayoría fuera de EE. UU. Capstone se registró en FinCEN como proveedor de servicios de dinero, pero en la demanda se indica que cuando se presentó ante Citibank, Wells Fargo y JPMorgan se describió como una «empresa de servicios de TI». A la pregunta de si administraba fondos de terceros y si las criptomonedas eran un negocio de alto riesgo, la respuesta fue «no» en ambos casos.
La cronología también lo deja claro: en mayo de 2025, Citibank cerró la cuenta de Capstone por sospechas de lavado de dinero y el flujo se trasladó de inmediato a Wells Fargo; en febrero de 2026, el FBI registró la residencia de su operador, Kotaro Shimogori, en Sacramento; el 2 de abril, el banco digital con licencia de Dominica, EQIBank, recién se enteró de que cerca del 80% de los activos financieros había sido congelado; el 15 de julio se presentó la demanda civil de decomiso y al día siguiente el juez rechazó su solicitud de liberación.
La diferencia está aquí. EQIBank afirma que le retuvieron alrededor de 89 millones de dólares, que representan el 80% de los activos financieros. También dijo que advirtió que, si no se los devolvían, podría dejar de operar. El regulador de Dominica la incluyó en un régimen de supervisión reforzada; la liquidación es una opción. Pero para Tether, ese tope es de unos 63,8 millones de dólares: menos del 0,034% de los activos totales; en comparación con el exceso de reservas de 4.110 millones de dólares, es solo alrededor del 1,55%, y es menos de la mitad del beneficio operativo de 1.500 millones de dólares de un trimestre. Las reservas de USDT y su anclaje no se tocaron; en los estados financieros se ve como si se hubiera redondeado. Para ese banco y para los clientes que esperaban el reembolso, en cambio, es una cuestión de vida o muerte.
La información real no es que Tether tenga riesgo, sino que las entradas y salidas de dólares del stablecoin todavía deben rodear, una y otra vez, los laberintos de intermediarios de pagos y bancos offshore. USDT llega en segundos on-chain; pero la acuñación y el reembolso tienen que pasar por estas barreras manuales. Cuantas más capas haya en la cadena, más falla de cumplimiento puede arrastrar a todo el sistema. Este año, Tether colaboró con la aplicación de la ley en EE. UU. para congelar 344 millones de dólares en USDT y recuperar casi 61 millones de dólares, y también se mueve hacia un canal más «natural» y respaldado —invertir en Pave Bank y entregar USA₮ para que lo emitan bancos con licencia—. Sin embargo, el principal de USDT global sigue recayendo sobre intermediarios offshore. El informe de verificación de reservas de la fecha 30 de septiembre nos dirá si debe reconocer una pérdida por deterioro por este dinero.
¿Crees que el próximo gran problema de los stablecoins vendrá on-chain o en los canales bancarios? Habla con nosotros en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te traemos seguimiento de los stablecoins y los temas candentes de regulación. No solo te mostramos lo que pasó en las noticias, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
7 mil millones de dólares atravesaron una cuenta bancaria y, en cambio, el Departamento de Justicia de EE. UU. solo retuvo 84 millones: el conducto en dólares del mayor stablecoin del mundo, cortado justo en medio.
📈 进群一起分析行情
El 14 de septiembre, un tribunal federal del Distrito Este de California emitió una orden de decomiso: se congelaron aproximadamente 84 millones de dólares en depósitos bancarios más 1,18 millones de USDT. El dinero, nominalmente, pertenecía a una empresa de pagos registrada en Montana y con oficina en Sacramento, Capstone Ltd. Siguiendo esta pista, Tether y una bolsa relacionada con el mismo grupo fueron señaladas como las dos empresas cripto que estarían detrás —ambas sin que se les imputaran cargos.
Primero, veamos el flujo. De marzo a diciembre de 2025, más de 700 millones de dólares fueron cargados desde una cuenta de negocios de Capstone en Wells Fargo; al excluir la parte relacionada con bonos del Tesoro de EE. UU., aún quedaron alrededor de 337 millones de dólares transferidos, y cerca de dos tercios fueron a cientos de beneficiarios, la mayoría fuera de EE. UU. Capstone se registró en FinCEN como proveedor de servicios de dinero, pero en la demanda se indica que cuando se presentó ante Citibank, Wells Fargo y JPMorgan se describió como una «empresa de servicios de TI». A la pregunta de si administraba fondos de terceros y si las criptomonedas eran un negocio de alto riesgo, la respuesta fue «no» en ambos casos.
La cronología también lo deja claro: en mayo de 2025, Citibank cerró la cuenta de Capstone por sospechas de lavado de dinero y el flujo se trasladó de inmediato a Wells Fargo; en febrero de 2026, el FBI registró la residencia de su operador, Kotaro Shimogori, en Sacramento; el 2 de abril, el banco digital con licencia de Dominica, EQIBank, recién se enteró de que cerca del 80% de los activos financieros había sido congelado; el 15 de julio se presentó la demanda civil de decomiso y al día siguiente el juez rechazó su solicitud de liberación.
La diferencia está aquí. EQIBank afirma que le retuvieron alrededor de 89 millones de dólares, que representan el 80% de los activos financieros. También dijo que advirtió que, si no se los devolvían, podría dejar de operar. El regulador de Dominica la incluyó en un régimen de supervisión reforzada; la liquidación es una opción. Pero para Tether, ese tope es de unos 63,8 millones de dólares: menos del 0,034% de los activos totales; en comparación con el exceso de reservas de 4.110 millones de dólares, es solo alrededor del 1,55%, y es menos de la mitad del beneficio operativo de 1.500 millones de dólares de un trimestre. Las reservas de USDT y su anclaje no se tocaron; en los estados financieros se ve como si se hubiera redondeado. Para ese banco y para los clientes que esperaban el reembolso, en cambio, es una cuestión de vida o muerte.
La información real no es que Tether tenga riesgo, sino que las entradas y salidas de dólares del stablecoin todavía deben rodear, una y otra vez, los laberintos de intermediarios de pagos y bancos offshore. USDT llega en segundos on-chain; pero la acuñación y el reembolso tienen que pasar por estas barreras manuales. Cuantas más capas haya en la cadena, más falla de cumplimiento puede arrastrar a todo el sistema. Este año, Tether colaboró con la aplicación de la ley en EE. UU. para congelar 344 millones de dólares en USDT y recuperar casi 61 millones de dólares, y también se mueve hacia un canal más «natural» y respaldado —invertir en Pave Bank y entregar USA₮ para que lo emitan bancos con licencia—. Sin embargo, el principal de USDT global sigue recayendo sobre intermediarios offshore. El informe de verificación de reservas de la fecha 30 de septiembre nos dirá si debe reconocer una pérdida por deterioro por este dinero.
¿Crees que el próximo gran problema de los stablecoins vendrá on-chain o en los canales bancarios? Habla con nosotros en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te traemos seguimiento de los stablecoins y los temas candentes de regulación. No solo te mostramos lo que pasó en las noticias, sino que también te ayudamos a entender la lógica y las oportunidades que hay detrás 👀🚀
10
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
StrategyStriveAdd2305BitcoinThisWeek
11,138 visualizaciones
447 participa(n) en el debate
#strategystriveadd2305bitcointhisweek 🚨 2,305 BTC acaban de entrar en tesorerías
Mientras la mayoría de los traders se enfocaban en el rebote del precio de Bitcoin, dos empresas públicas hicieron movimientos importantes en silencio. 👀
Strategy and Strive juntos compraron 2,305 BTC por 182.7 millones de dólares.
🔹 Strategy compró 950 BTC por 75.7 millones de dólares
🔹 Strive compró 1,355 BTC por alrededor de 107.7 millones de dólares
Esto eleva sus tenencias totales a:
📊 Strategy. 846,000 BTC
📊 Strive. 26,355 BTC
Pero la historia real no es la cantidad de Bitcoin que compraron.
Sino cómo lo pagaron.
Strategy usó el efectivo que ya tenía.
Strive utilizó su modelo de financiamiento con acciones para financiar la compra. Es decir, está haciendo crecer su tesorería de Bitcoin sin depender únicamente del flujo de caja.
Esta diferencia importa.
Para traders e inversores agrega una capa de análisis: cuánto Bitcoin se está incorporando, cómo se está financiando y qué significa para el valor a largo plazo, por acción.
El costo de capital, la acumulación de BTC y el valor de la acción. Estos factores están empezando a moldear el mercado de maneras.
La demanda corporativa de tesorería ya no es una nota al margen.
Se está convirtiendo en parte del ecosistema de Bitcoin.
💬 ¿Qué piensas?
¿Empiezan más empresas a comprar Bitcoin de esta manera?
¿Crecerá esta tendencia?
#bitcoin #Khan62 #BTC #trading
$MSTR
$MARA $BMNR
Khan 62
·4 «Me gusta»
·2.7k visualizaciones
TrumpRejectsIranHormuzReopening
16,173 visualizaciones
452 participa(n) en el debate
TokenizedStockDEXVolumeHits$20.9B
56 visualizaciones
5 participa(n) en el debate