

小恐龙说趋势
386 Publicaciones

小恐龙说趋势
Denunciar
Bloquear usuario
6 Siguiendo
2.0K+ Seguidores
2.2K+ Me gusta
Publicaciones
Todo
Directo
·
--
一周暴涨近 500%——以太坊上单笔超过 100 万美元的转账,从 1202 笔直接冲到 7113 笔,可价格却卡在原地没往前走。
[💬 一起进群聊聊](https://app.binance.com/uni-qr/EXpjD4Vi)
同一周里,大户地址合计加仓超过 32 万枚 ETH,按现价折算约 8.64 亿美元。转账笔数和持仓余额一起抬升,这通常不是散户的手笔。
数据来自加密分析师 Ali Charts 的链上统计。他把两个指标放在一起看:一是单笔 100 万美元以上的大额转账笔数,一周内从 1202 笔涨到 7113 笔,增幅接近 500%;二是大额地址的持仓余额,同期增加超过 32 万枚 ETH。
这里要泼一点冷水:大额转账并不等于买入。交易所内部归集、托管机构调仓、钱包之间的仓位整理,都会把这个数字推高。真正有分量的是另一半——大户余额在同步上升。转账和持仓一起动,才说明这些筹码没有离场,而是留在了链上。
但价格这边有一块硬骨头。
以太坊正贴着 2722 到 2822 美元这道供给区走。这个区间不是随便画的:历史上大约 1330 万枚 ETH 在这一带换过手,筹码堆得极密。也就是说,每次价格回到这个位置,都会撞上一批当年套在这里的成本盘解套卖出。真正有效突破 2822,上方依次看 2970 和 3366;突不过去,大概率就是继续横盘磨,或者回踩。
我的看法:链上大额地址在囤,价格却在供给墙前不动,这两件事说的其实是同一件事——分歧。
一方认为以太坊被低估,趁别人还没反应先收筹码;另一方是套了几个月的人,只想回本走人。谁的力气大,就看这周能不能把 2822 收上去。
对普通持仓的人,这里的关键不是猜方向,而是看这道墙被拿下的时候,成交量有没有真的跟上——没有现货量配合的突破,多半只是插一下针。
你觉得以太坊这波能直接顶穿 2822,还是要在这道墙下面再磨几周?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
一周暴涨近 500%——以太坊上单笔超过 100 万美元的转账,从 1202 笔直接冲到 7113 笔,可价格却卡在原地没往前走。
💬 一起进群聊聊
同一周里,大户地址合计加仓超过 32 万枚 ETH,按现价折算约 8.64 亿美元。转账笔数和持仓余额一起抬升,这通常不是散户的手笔。
数据来自加密分析师 Ali Charts 的链上统计。他把两个指标放在一起看:一是单笔 100 万美元以上的大额转账笔数,一周内从 1202 笔涨到 7113 笔,增幅接近 500%;二是大额地址的持仓余额,同期增加超过 32 万枚 ETH。
这里要泼一点冷水:大额转账并不等于买入。交易所内部归集、托管机构调仓、钱包之间的仓位整理,都会把这个数字推高。真正有分量的是另一半——大户余额在同步上升。转账和持仓一起动,才说明这些筹码没有离场,而是留在了链上。
但价格这边有一块硬骨头。
以太坊正贴着 2722 到 2822 美元这道供给区走。这个区间不是随便画的:历史上大约 1330 万枚 ETH 在这一带换过手,筹码堆得极密。也就是说,每次价格回到这个位置,都会撞上一批当年套在这里的成本盘解套卖出。真正有效突破 2822,上方依次看 2970 和 3366;突不过去,大概率就是继续横盘磨,或者回踩。
我的看法:链上大额地址在囤,价格却在供给墙前不动,这两件事说的其实是同一件事——分歧。
一方认为以太坊被低估,趁别人还没反应先收筹码;另一方是套了几个月的人,只想回本走人。谁的力气大,就看这周能不能把 2822 收上去。
对普通持仓的人,这里的关键不是猜方向,而是看这道墙被拿下的时候,成交量有没有真的跟上——没有现货量配合的突破,多半只是插一下针。
你觉得以太坊这波能直接顶穿 2822,还是要在这道墙下面再磨几周?评论区聊聊。
点击头像看直播
每天带你关注加密货币热点 不只是看新闻发生什么 更带你看懂背后的逻辑和机会 👀🚀
153
·
--
En una sola cadena, se realizaron 53 emisiones de tokens, y la misma banda se llevó aproximadamente 18,43 millones de dólares.
[💬 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
El analista on-chain Wazz descubrió que en la cadena Robinhood Chain hubo al menos 53 nuevas emisiones de monedas, y en todos los casos terminaron yendo al mismo «grupo que roba fondos», acumulando aproximadamente 18,43 millones de dólares en total. Dividido entre todas, cada token fue «desviado» en promedio por unos 350.000 dólares.
Primero, expliquemos el modus operandi.
Este tipo de plataforma de suscripción (airdrop/launch) para evitar que los robots «se adelanten» cobra una penalización, a modo de «impuesto de francotirador», a quienes compran justo en el momento del debut. Pero en las reglas queda una brecha: las direcciones en la lista blanca están exentas de impuestos.
El hallazgo de Wazz es que los creadores de estos proyectos introdujeron una cadena de sus propias carteras en la lista blanca exenta. Luego, usan esas direcciones para barrer primero a precio mínimo de apertura; cuando los usuarios minoristas ven la tendencia y se suman para empujar el precio hacia arriba, entonces concentran la venta, salen del mercado y retiran la liquidez.
Misma plantilla, replicada 53 veces. Al menos 10 de los proyectos que salieron mal, provienen de la versión V2 de la misma plataforma de suscripción.
Lo más llamativo es la reacción en cadena.
El propio token del mismo plataforma, PONS, tampoco aguantó: en el pasado tiempo, cayó alrededor de 10% en 24 horas. Un tiburón intercambió, en lotes, 5,34 millones de PONS por 1315 ETH (unos 3,6 millones de dólares), saliendo con una pérdida de alrededor de 578.000 dólares; los ingresos por comisiones de la plataforma, desde el pico de principios de septiembre de aproximadamente 11,24 millones de dólares, cayeron hasta unos 2,37 millones. En 19 días, se redujo alrededor de 5 veces; en el último día solo se destruyeron 440.000 PONS, lo que representa el 0,044% del total, muy por debajo de las más de 1,0 millones de la víspera.
En el plano técnico, PONS está apoyándose justo en el nivel de 0,55 dólares. Arriba, se observa 0,95; si se pierde el 0,55, el espacio hacia abajo se abriría hasta cerca de 0,37.
Mi opinión: el riesgo real de una suscripción/buscador de nuevas monedas nunca es «si este token subirá o no», sino «quién define las reglas».
La lista blanca que exime del impuesto de francotirador, los permisos para retirar liquidez en el momento de apertura, los interruptores de la tasa… toda la interpretación de estas herramientas la tiene el equipo del proyecto. Lo que la plataforma pretende es protegerse de los robots, pero el mismo mecanismo se convierte, al revés, en el «derecho preferente de abordar» legal para insiders.
Los 18,43 millones de dólares son el total acumulado de esas 53 emisiones. Y para una plataforma en la que las comisiones diarias aún están en el orden de varios millones de dólares, esta pérdida ni siquiera sería algo realmente importante. Ahí es donde hay que prestar especial atención: el dinero de los minoristas dentro del sistema se trata como combustible, no como participación.
¿Vas a seguir participando en suscripción de nuevas monedas on-chain? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes del mercado cripto. No solo para ver qué noticia ocurre, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
En una sola cadena, se realizaron 53 emisiones de tokens, y la misma banda se llevó aproximadamente 18,43 millones de dólares.
💬 加入行情讨论群
El analista on-chain Wazz descubrió que en la cadena Robinhood Chain hubo al menos 53 nuevas emisiones de monedas, y en todos los casos terminaron yendo al mismo «grupo que roba fondos», acumulando aproximadamente 18,43 millones de dólares en total. Dividido entre todas, cada token fue «desviado» en promedio por unos 350.000 dólares.
Primero, expliquemos el modus operandi.
Este tipo de plataforma de suscripción (airdrop/launch) para evitar que los robots «se adelanten» cobra una penalización, a modo de «impuesto de francotirador», a quienes compran justo en el momento del debut. Pero en las reglas queda una brecha: las direcciones en la lista blanca están exentas de impuestos.
El hallazgo de Wazz es que los creadores de estos proyectos introdujeron una cadena de sus propias carteras en la lista blanca exenta. Luego, usan esas direcciones para barrer primero a precio mínimo de apertura; cuando los usuarios minoristas ven la tendencia y se suman para empujar el precio hacia arriba, entonces concentran la venta, salen del mercado y retiran la liquidez.
Misma plantilla, replicada 53 veces. Al menos 10 de los proyectos que salieron mal, provienen de la versión V2 de la misma plataforma de suscripción.
Lo más llamativo es la reacción en cadena.
El propio token del mismo plataforma, PONS, tampoco aguantó: en el pasado tiempo, cayó alrededor de 10% en 24 horas. Un tiburón intercambió, en lotes, 5,34 millones de PONS por 1315 ETH (unos 3,6 millones de dólares), saliendo con una pérdida de alrededor de 578.000 dólares; los ingresos por comisiones de la plataforma, desde el pico de principios de septiembre de aproximadamente 11,24 millones de dólares, cayeron hasta unos 2,37 millones. En 19 días, se redujo alrededor de 5 veces; en el último día solo se destruyeron 440.000 PONS, lo que representa el 0,044% del total, muy por debajo de las más de 1,0 millones de la víspera.
En el plano técnico, PONS está apoyándose justo en el nivel de 0,55 dólares. Arriba, se observa 0,95; si se pierde el 0,55, el espacio hacia abajo se abriría hasta cerca de 0,37.
Mi opinión: el riesgo real de una suscripción/buscador de nuevas monedas nunca es «si este token subirá o no», sino «quién define las reglas».
La lista blanca que exime del impuesto de francotirador, los permisos para retirar liquidez en el momento de apertura, los interruptores de la tasa… toda la interpretación de estas herramientas la tiene el equipo del proyecto. Lo que la plataforma pretende es protegerse de los robots, pero el mismo mecanismo se convierte, al revés, en el «derecho preferente de abordar» legal para insiders.
Los 18,43 millones de dólares son el total acumulado de esas 53 emisiones. Y para una plataforma en la que las comisiones diarias aún están en el orden de varios millones de dólares, esta pérdida ni siquiera sería algo realmente importante. Ahí es donde hay que prestar especial atención: el dinero de los minoristas dentro del sistema se trata como combustible, no como participación.
¿Vas a seguir participando en suscripción de nuevas monedas on-chain? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes del mercado cripto. No solo para ver qué noticia ocurre, sino para ayudarte a entender la lógica y las oportunidades detrás 👀🚀
2
1.1k
·
--
Con verificación
#bitwise提交near现货etf最终招股书
El ETF de NEAR aún no ha comenzado oficialmente a cotizar, pero el precio de las monedas ya subió 26% en dos días: NEAR alcanzó un máximo de un año y dejó atrás a Bitcoin.
[🔄 加入行情讨论群](https://app.binance.com/uni-qr/EXpjD4Vi)
El ETF spot de NEAR de Bitwise (código NRR) ya obtuvo la aprobación para cotizar y operar en NYSE Arca, y el prospecto final (424B3) también se publicó en el sitio web de la SEC; Bitwise solo publicó una frase en redes sociales: «The future is near. 09/29/2026», sugiriendo que la negociación podría empezar a más tardar el 29 de septiembre. El mismo día que salió la noticia, NEAR se disparó directamente desde el retroceso: subió 17% en un solo día; en las últimas 24 horas añadió otro 9%. En total, en dos días acumuló alrededor de 26% y marcó un máximo de un año. Al mismo tiempo, Bitcoin apenas subió menos de 1% en 24 horas.
Lo que está subiendo no es solo el tema del ETF. La cantidad bloqueada en Near Intents dentro del ecosistema acaba de refrescarse hasta un nuevo máximo de 249 millones de dólares; desde febrero de este año, este protocolo destina todos los ingresos a recomprar NEAR en el mercado abierto, lo que equivale a estar retirando liquidez del supply circulante cada día; además, el protocolo subyacente quema el 70% de las tarifas de gas. Y sumado a que el custodio del ETF es una bolsa estadounidense cotizada, según sus términos, tomará NEAR para apostarlo y, además, aproximadamente el 67% de las recompensas del staking se entregarán al custodio: entrada de dinero nuevo, mientras se aprieta la oferta; las tres “pinzas” se ajustan a la vez.
Pero lo verdaderamente digno de analizar es cuánta divergencia existe. En el prospecto presentado por Bitwise, para NEAR hasta 2030 el precio base es de 155 dólares; en el escenario optimista, 562 dólares; y en el peor caso solo se menciona 1.63 dólares: en el mismo documento, la diferencia entre arriba y abajo es de 344 veces. Sin embargo, la realidad actual es: el precio spot de NEAR ronda los 5.44 dólares; cuando sube hasta 5.21 dólares, lo vuelven a presionar. En el mercado spot se han vendido aproximadamente 760.000 unidades, y el RSI también cayó de 66 a 61.
Mi opinión: en esta tanda de ETFs de altcoins —después de SOL y de Dogecoin— lo que realmente se está vendiendo es la expectativa de que “la próxima” altcoin se integrará al conjunto de activos mainstream; el dinero llega primero, y el efecto del producto se materializa más tarde. Por eso, este tipo de movimiento suele aparecer rápido y también es fácil que vuelva: lo que de verdad determina si puede avanzar a largo plazo es si, después de cotizar, hay suscripciones continuas; no la simple aprobación.
Hablemos en la sección de comentarios: ¿crees que el impulso de NEAR en esta ocasión es una reversión real provocada por el ETF, o es otra vez un caso de «comprar la expectativa, vender el hecho»? ¿Sigues teniendo alguna altcoin en tu cartera?
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes del mundo cripto: no solo para ver qué noticia ocurre, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
#bitwise提交near现货etf最终招股书
El ETF de NEAR aún no ha comenzado oficialmente a cotizar, pero el precio de las monedas ya subió 26% en dos días: NEAR alcanzó un máximo de un año y dejó atrás a Bitcoin.
🔄 加入行情讨论群
El ETF spot de NEAR de Bitwise (código NRR) ya obtuvo la aprobación para cotizar y operar en NYSE Arca, y el prospecto final (424B3) también se publicó en el sitio web de la SEC; Bitwise solo publicó una frase en redes sociales: «The future is near. 09/29/2026», sugiriendo que la negociación podría empezar a más tardar el 29 de septiembre. El mismo día que salió la noticia, NEAR se disparó directamente desde el retroceso: subió 17% en un solo día; en las últimas 24 horas añadió otro 9%. En total, en dos días acumuló alrededor de 26% y marcó un máximo de un año. Al mismo tiempo, Bitcoin apenas subió menos de 1% en 24 horas.
Lo que está subiendo no es solo el tema del ETF. La cantidad bloqueada en Near Intents dentro del ecosistema acaba de refrescarse hasta un nuevo máximo de 249 millones de dólares; desde febrero de este año, este protocolo destina todos los ingresos a recomprar NEAR en el mercado abierto, lo que equivale a estar retirando liquidez del supply circulante cada día; además, el protocolo subyacente quema el 70% de las tarifas de gas. Y sumado a que el custodio del ETF es una bolsa estadounidense cotizada, según sus términos, tomará NEAR para apostarlo y, además, aproximadamente el 67% de las recompensas del staking se entregarán al custodio: entrada de dinero nuevo, mientras se aprieta la oferta; las tres “pinzas” se ajustan a la vez.
Pero lo verdaderamente digno de analizar es cuánta divergencia existe. En el prospecto presentado por Bitwise, para NEAR hasta 2030 el precio base es de 155 dólares; en el escenario optimista, 562 dólares; y en el peor caso solo se menciona 1.63 dólares: en el mismo documento, la diferencia entre arriba y abajo es de 344 veces. Sin embargo, la realidad actual es: el precio spot de NEAR ronda los 5.44 dólares; cuando sube hasta 5.21 dólares, lo vuelven a presionar. En el mercado spot se han vendido aproximadamente 760.000 unidades, y el RSI también cayó de 66 a 61.
Mi opinión: en esta tanda de ETFs de altcoins —después de SOL y de Dogecoin— lo que realmente se está vendiendo es la expectativa de que “la próxima” altcoin se integrará al conjunto de activos mainstream; el dinero llega primero, y el efecto del producto se materializa más tarde. Por eso, este tipo de movimiento suele aparecer rápido y también es fácil que vuelva: lo que de verdad determina si puede avanzar a largo plazo es si, después de cotizar, hay suscripciones continuas; no la simple aprobación.
Hablemos en la sección de comentarios: ¿crees que el impulso de NEAR en esta ocasión es una reversión real provocada por el ETF, o es otra vez un caso de «comprar la expectativa, vender el hecho»? ¿Sigues teniendo alguna altcoin en tu cartera?
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas candentes del mundo cripto: no solo para ver qué noticia ocurre, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
2
706
·
--
#本周strategy与strive增持2305枚btc
Hace medio mes, salieron corriendo por la puerta; siete días después, volvieron a barrerlo todo: 29.800 millones de dólares. Las instituciones han rellenado el “hoyo” de Bitcoin.
[💰 一起进群看行情](https://app.binance.com/uni-qr/EXpjD4Vi)
Los ETF de Bitcoin al contado en Estados Unidos ya acumulan entradas netas consecutivas durante siete sesiones, por un total aproximado de 2.980 millones de dólares. Y justo el 15 y 16 de septiembre, en solo dos días, se toparon con un revés: por el fracaso en el Senado de la ley CLARITY, les “martillaron” con una salida neta de 746 millones de dólares. En el mismo periodo, las empresas que acumulan Bitcoin, Strategy y Strive, continuaron sumando a sus tenencias; incluso el CEO de Strive, en su declaración más reciente, insinuó que seguirían comprando.
Primero, veamos la línea de los ETF: el giro es lo más evidente. El día más fuerte de los últimos siete fue el 21 de septiembre; la entrada neta del día rondó los 1.000 millones de dólares, el mejor día desde octubre de 2025. Con esta sola vela alcista, Bitcoin quedó empujado por encima del nivel del costo promedio de tenencia de los ETF (81.722 dólares). Este número proviene del análisis de Bloomberg del analista James Seyffart. Es decir, desde enero de este año hasta ahora, los inversores minoristas que compran ETF regresan por primera vez a una situación de ganancia flotante.
También se está pasando página en el “libro” del año. El 13 de julio, aún faltaban 5.690 millones de dólares para que los ETF de Bitcoin volvieran a terreno positivo en entradas netas del año; pero al jueves pasado ya eran 886,8 millones de dólares en entradas netas, y en más de dos meses el movimiento superó los 6.600 millones de dólares. Desde su lanzamiento, las entradas netas acumuladas son de 58.000 millones de dólares; el patrimonio neto total ronda 108.400 millones de dólares, mientras que el precio actual de Bitcoin es de aproximadamente 84.000 dólares.
Ahora, miramos a las empresas que acumulan Bitcoin. Esta semana, Strategy y Strive sumaron en total 2.305 bitcoins más; la cifra no es algo “estratosférico”, pero la dirección es muy clara: los ETF compran, y las empresas cotizadas también compran; van de la mano. El trasfondo es que la Reserva Federal a mediados de septiembre acaba de subir la tasa al rango de 3,75%-4,00%: es el primer aumento desde julio de 2023. En teoría, eso debería ser un viento en contra para los activos de riesgo, pero la demanda de las instituciones no se detuvo.
Mi punto de vista es que la señal real de esta ronda no está en las velas (K), sino en quién está comprando. Hace medio mes, el mercado temía un “vacío regulatorio”: la ley CLARITY no pasó por 49 a 50. Luego, durante los días siguientes, la SEC y la CFTC se pusieron manos a la obra y redactaron reglas por su cuenta; el pánico de no saber quién mandaba se convirtió en una carrera por ponerse a regular. La acción institucional fue rápida, mientras que el sentimiento minorista aún estaba atascado en la caída de hace medio mes. Este desfase temporal suele ser justamente el proceso de intercambio de posiciones.
También toca echar agua fría: 2.980 millones de dólares suenan mucho, pero las entradas netas de ETF en todo 2025 suman 21.350 millones de dólares; para igualarlo, al final del año habría que entrar todavía alrededor de 300 millones de dólares al día. El ritmo actual alcanza, pero no deja mucho margen de error.
¿Crees que esta ola es una compra “de oro real” por parte de las instituciones construyendo posiciones en el fondo, o un movimiento ficticio antes de un rebote una vez que el viento contrario de la subida de tasas empiece a aflojar? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas más candentes de las criptomonedas; no solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
#本周strategy与strive增持2305枚btc
Hace medio mes, salieron corriendo por la puerta; siete días después, volvieron a barrerlo todo: 29.800 millones de dólares. Las instituciones han rellenado el “hoyo” de Bitcoin.
💰 一起进群看行情
Los ETF de Bitcoin al contado en Estados Unidos ya acumulan entradas netas consecutivas durante siete sesiones, por un total aproximado de 2.980 millones de dólares. Y justo el 15 y 16 de septiembre, en solo dos días, se toparon con un revés: por el fracaso en el Senado de la ley CLARITY, les “martillaron” con una salida neta de 746 millones de dólares. En el mismo periodo, las empresas que acumulan Bitcoin, Strategy y Strive, continuaron sumando a sus tenencias; incluso el CEO de Strive, en su declaración más reciente, insinuó que seguirían comprando.
Primero, veamos la línea de los ETF: el giro es lo más evidente. El día más fuerte de los últimos siete fue el 21 de septiembre; la entrada neta del día rondó los 1.000 millones de dólares, el mejor día desde octubre de 2025. Con esta sola vela alcista, Bitcoin quedó empujado por encima del nivel del costo promedio de tenencia de los ETF (81.722 dólares). Este número proviene del análisis de Bloomberg del analista James Seyffart. Es decir, desde enero de este año hasta ahora, los inversores minoristas que compran ETF regresan por primera vez a una situación de ganancia flotante.
También se está pasando página en el “libro” del año. El 13 de julio, aún faltaban 5.690 millones de dólares para que los ETF de Bitcoin volvieran a terreno positivo en entradas netas del año; pero al jueves pasado ya eran 886,8 millones de dólares en entradas netas, y en más de dos meses el movimiento superó los 6.600 millones de dólares. Desde su lanzamiento, las entradas netas acumuladas son de 58.000 millones de dólares; el patrimonio neto total ronda 108.400 millones de dólares, mientras que el precio actual de Bitcoin es de aproximadamente 84.000 dólares.
Ahora, miramos a las empresas que acumulan Bitcoin. Esta semana, Strategy y Strive sumaron en total 2.305 bitcoins más; la cifra no es algo “estratosférico”, pero la dirección es muy clara: los ETF compran, y las empresas cotizadas también compran; van de la mano. El trasfondo es que la Reserva Federal a mediados de septiembre acaba de subir la tasa al rango de 3,75%-4,00%: es el primer aumento desde julio de 2023. En teoría, eso debería ser un viento en contra para los activos de riesgo, pero la demanda de las instituciones no se detuvo.
Mi punto de vista es que la señal real de esta ronda no está en las velas (K), sino en quién está comprando. Hace medio mes, el mercado temía un “vacío regulatorio”: la ley CLARITY no pasó por 49 a 50. Luego, durante los días siguientes, la SEC y la CFTC se pusieron manos a la obra y redactaron reglas por su cuenta; el pánico de no saber quién mandaba se convirtió en una carrera por ponerse a regular. La acción institucional fue rápida, mientras que el sentimiento minorista aún estaba atascado en la caída de hace medio mes. Este desfase temporal suele ser justamente el proceso de intercambio de posiciones.
También toca echar agua fría: 2.980 millones de dólares suenan mucho, pero las entradas netas de ETF en todo 2025 suman 21.350 millones de dólares; para igualarlo, al final del año habría que entrar todavía alrededor de 300 millones de dólares al día. El ritmo actual alcanza, pero no deja mucho margen de error.
¿Crees que esta ola es una compra “de oro real” por parte de las instituciones construyendo posiciones en el fondo, o un movimiento ficticio antes de un rebote una vez que el viento contrario de la subida de tasas empiece a aflojar? Comenta en la sección de comentarios.
Haz clic en el avatar para ver la transmisión en vivo.
Cada día te traigo los temas más candentes de las criptomonedas; no solo para ver qué pasa en las noticias, sino para ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
695
·
--
Con verificación
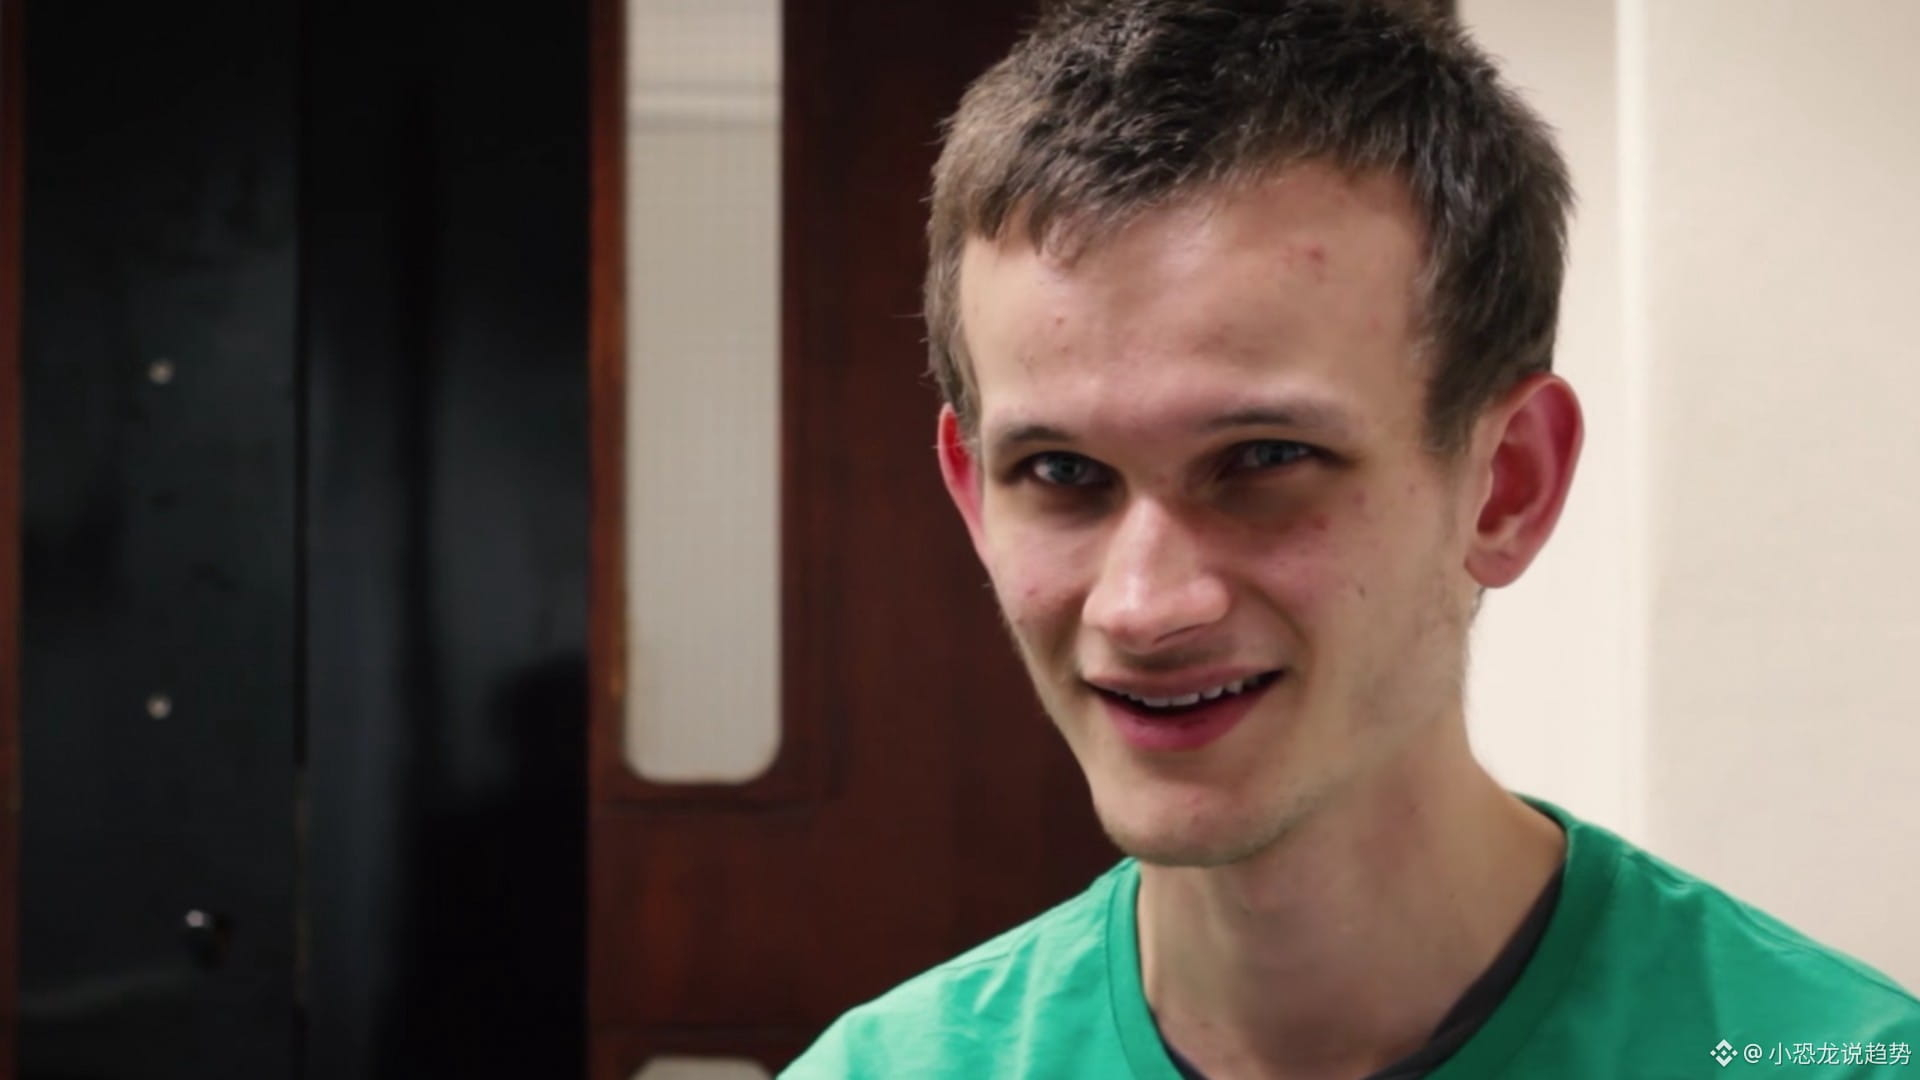
V神 le trazó a Ethereum una línea para 2030: para entonces, probablemente todavía se llamará blockchain, pero el núcleo de la idea de «recalcular todo el mundo» se reemplazará por completo: el tiempo final de una transferencia, él lo redujo a entre 8 y 32 segundos.
[📢 进群一起盯盘](https://app.binance.com/uni-qr/EXpjD4Vi)
El cofundador de Ethereum, Vitalik Buterin, publicó el domingo un largo artículo titulado «The cryptographic world computer», en el que plantea una ruta tecnológica para llegar a 2030: cambiar Ethereum, que ahora es una máquina donde «todos los nodos repiten el mismo conjunto de cálculos», para que pase a ser una estructura de «pocos nodos ejecutan y producen pruebas matemáticas, mientras que otros nodos las verifican rápidamente».
¿En qué se atasca hoy? Ahora, cada nodo que valida toda la cadena de Ethereum tiene que volver a recalcular todas las operaciones detrás de cada transacción; por ejemplo, comprobar si el remitente tiene saldo suficiente y si el contrato se ejecutó según las reglas. Esto evita el fraude, pero el costo es que, aunque agregues más máquinas, el rendimiento no aumentará automáticamente, porque todos siguen recalculando y verificando lo mismo.
La solución que propone V es la prueba criptográfica. La máquina que ejecuta hace el trabajo y adjunta una prueba matemática muy corta; las demás máquinas solo necesitan verificar esa prueba para confirmar que se cumplió la norma, mucho más rápido que recalcularlo todo. Dice que los desarrolladores ya habían pensado esta idea hace diez años, pero en aquel entonces no se pudo lograr por una única razón: faltaba el eslabón de «verificación».
La parte de la privacidad es aún más digna de reflexión. Para consultar el saldo de una billetera, normalmente hay que preguntar a servidores externos por una dirección; el operador puede saber qué cuentas sigues, incluso si la propia transferencia es privada. El nuevo esquema pretende ocultar estas solicitudes de consulta, junto con los detalles del pago y las reglas de autorización de la cuenta.
El calendario también es claro: la actualización Hegotá, planeada para implementarse el próximo año, será el último “fork” «normal», construido con la tecnología que quienes llevaban trabajo en la red desde 2015 pueden entender. Después de Hegotá, la prueba matemática, las herramientas para revisar errores de código y la seguridad resistente a lo cuántico se convertirán en la “historia principal” de Ethereum.
Esto no es un caso aislado. Zcash ya ha estado haciendo algo similar: el viernes, en su “pool” de blindaje había alrededor de 4,9 millones de ZEC; el precio el domingo rondaba los 1660 dólares, con un alza semanal de aproximadamente 15%. Otro equipo, que publicó el jueves el paper de Shielded Bitcoin, también planea trasladar este diseño de privacidad a Bitcoin. La diferencia radica en que, hoy, la ruta de Bitcoin sigue poniendo estabilidad por delante; Ethereum, en cambio, eligió reestructurar la base desde cero.
Mi opinión: no es un simple anuncio de actualización, sino un punto de inflexión en la elección de ruta. Ethereum está eligiendo el camino de «cómputo verificable»: si se logra, mejora el rendimiento, el costo y la privacidad al mismo tiempo; si no se logra, primero hay que resolver problemas difíciles como que las pruebas son demasiado caras y que las tareas en paralelo se estorban entre sí. Actualmente Ethereum (ETH) cotiza a 2685 dólares, con una capitalización de alrededor de 3281 mil millones de dólares; en las últimas 24 horas básicamente se ha mantenido plano. Bitcoin (BTC) está en 84495 dólares, con una capitalización de alrededor de 1,698 billones de dólares. El mercado, por ahora, no le está poniendo una prima al relato de 2030; lo que compra es el presente, no una visión.
¿Qué te parece esta ruta de Ethereum de «prueba en lugar de recálculo»? ¿Es un verdadero salto tecnológico o es otro relato diseñado para 2030? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes de Ethereum y la tecnología cripto. No solo ver qué noticias pasan, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
V神 le trazó a Ethereum una línea para 2030: para entonces, probablemente todavía se llamará blockchain, pero el núcleo de la idea de «recalcular todo el mundo» se reemplazará por completo: el tiempo final de una transferencia, él lo redujo a entre 8 y 32 segundos.
📢 进群一起盯盘
El cofundador de Ethereum, Vitalik Buterin, publicó el domingo un largo artículo titulado «The cryptographic world computer», en el que plantea una ruta tecnológica para llegar a 2030: cambiar Ethereum, que ahora es una máquina donde «todos los nodos repiten el mismo conjunto de cálculos», para que pase a ser una estructura de «pocos nodos ejecutan y producen pruebas matemáticas, mientras que otros nodos las verifican rápidamente».
¿En qué se atasca hoy? Ahora, cada nodo que valida toda la cadena de Ethereum tiene que volver a recalcular todas las operaciones detrás de cada transacción; por ejemplo, comprobar si el remitente tiene saldo suficiente y si el contrato se ejecutó según las reglas. Esto evita el fraude, pero el costo es que, aunque agregues más máquinas, el rendimiento no aumentará automáticamente, porque todos siguen recalculando y verificando lo mismo.
La solución que propone V es la prueba criptográfica. La máquina que ejecuta hace el trabajo y adjunta una prueba matemática muy corta; las demás máquinas solo necesitan verificar esa prueba para confirmar que se cumplió la norma, mucho más rápido que recalcularlo todo. Dice que los desarrolladores ya habían pensado esta idea hace diez años, pero en aquel entonces no se pudo lograr por una única razón: faltaba el eslabón de «verificación».
La parte de la privacidad es aún más digna de reflexión. Para consultar el saldo de una billetera, normalmente hay que preguntar a servidores externos por una dirección; el operador puede saber qué cuentas sigues, incluso si la propia transferencia es privada. El nuevo esquema pretende ocultar estas solicitudes de consulta, junto con los detalles del pago y las reglas de autorización de la cuenta.
El calendario también es claro: la actualización Hegotá, planeada para implementarse el próximo año, será el último “fork” «normal», construido con la tecnología que quienes llevaban trabajo en la red desde 2015 pueden entender. Después de Hegotá, la prueba matemática, las herramientas para revisar errores de código y la seguridad resistente a lo cuántico se convertirán en la “historia principal” de Ethereum.
Esto no es un caso aislado. Zcash ya ha estado haciendo algo similar: el viernes, en su “pool” de blindaje había alrededor de 4,9 millones de ZEC; el precio el domingo rondaba los 1660 dólares, con un alza semanal de aproximadamente 15%. Otro equipo, que publicó el jueves el paper de Shielded Bitcoin, también planea trasladar este diseño de privacidad a Bitcoin. La diferencia radica en que, hoy, la ruta de Bitcoin sigue poniendo estabilidad por delante; Ethereum, en cambio, eligió reestructurar la base desde cero.
Mi opinión: no es un simple anuncio de actualización, sino un punto de inflexión en la elección de ruta. Ethereum está eligiendo el camino de «cómputo verificable»: si se logra, mejora el rendimiento, el costo y la privacidad al mismo tiempo; si no se logra, primero hay que resolver problemas difíciles como que las pruebas son demasiado caras y que las tareas en paralelo se estorban entre sí. Actualmente Ethereum (ETH) cotiza a 2685 dólares, con una capitalización de alrededor de 3281 mil millones de dólares; en las últimas 24 horas básicamente se ha mantenido plano. Bitcoin (BTC) está en 84495 dólares, con una capitalización de alrededor de 1,698 billones de dólares. El mercado, por ahora, no le está poniendo una prima al relato de 2030; lo que compra es el presente, no una visión.
¿Qué te parece esta ruta de Ethereum de «prueba en lugar de recálculo»? ¿Es un verdadero salto tecnológico o es otro relato diseñado para 2030? ¡Hablemos en la sección de comentarios!
Haz clic en el avatar para ver la transmisión en vivo
Todos los días te llevo a seguir los temas candentes de Ethereum y la tecnología cripto. No solo ver qué noticias pasan, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
937
·
--
#circle与tether冻结bitget黑客钱包
Se robaron 3,87 mil millones de dólares (aprox. 3.87 mil millones de yuanes), y al final solo se congelaron 318.000 dólares.
[💬 群里一起聊行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre, un gran exchange cripto vio comprometido su sistema de monederos. Aproximadamente 3,87 mil millones de dólares fueron transferidos a direcciones controladas por los atacantes. Circle y Tether posteriormente incluyeron las carteras del hacker en listas negras, pero lo que se bloqueó fue solo alrededor de 318.000 dólares. Lo que realmente generó polémica fue otra cuestión: un protocolo descentralizado rechazó públicamente la idea de “bloquear direcciones”.
Primero, aclaremos la contabilidad del congelamiento. Circle actuó el viernes a las 05:00 UTC, usando el interruptor incorporado de congelación en el contrato de USDC para bloquear 99.990 unidades de USDC. Aproximadamente siete horas después, Tether, mediante multi-firma (multisig), añadió la misma dirección a la lista negra de USDT, bloqueando otras 218.023 unidades de USDT. En total, unos 318.000 dólares, apenas alrededor del 0,08% de los 387 millones. En el mismo monedero también yacen cerca de 170 ETH, sin que se moviera ni un solo centavo. El rastreo on-chain muestra que otras direcciones relacionadas con el atacante aún conservan más de 63.000 ETH, y ninguna entidad emisora tiene derecho a tocarlas.
Las razones no son complicadas: el emisor solo puede congelar los tokens que él mismo emite; no puede congelar el propio Ethereum. El hacker fue más rápido: en cuestión de minutos intercambió los stablecoins por ETH y los dispersó en nuevos monederos, convirtiendo primero “la parte que se podía congelar” en “una parte que nadie puede congelar”.
Ahora miremos esta pelea de dimes y diretes. THORChain se autodefine como “tan descentralizado como Bitcoin y Ethereum, sin permisos”, y rechazó públicamente ofrecer servicios de intercambio y de cross-chain para aterrizar los fondos robados. El CEO del exchange víctima les habló directamente: “La descentralización es un principio de diseño, no un escudo para ayudar a huir con dinero robado conocido”. Otro fundador de un exchange respondió: los activos de THORChain los controlan conjuntamente nodos validadores seleccionados mediante un TSS en un tesoro; si se alcanza el umbral de firmas, se pueden mover. “Al dispersar al intermediario, no significa que no exista intermediario”; además, sacó a la luz un asunto previo: en mayo, el tesoro fue robado por unos 10,7 millones de dólares, se presionó directamente el botón de pausa, y la red estuvo caída durante alrededor de 5 semanas antes de reiniciar el 22 de junio. La plataforma de rastreo on-chain MistTrack también remató: la descentralización no debería convertirse en un comodín universal.
Mi opinión: lo que se llama “congelar” nunca ha sido una capacidad de la cadena. Más bien, es un interruptor que el emisor deja previamente incrustado en el contrato. Los activos que se pueden congelar son, por naturaleza, limitados. En cuanto el dinero se mueve a ETH o a un protocolo cross-chain, básicamente entra en un “territorio sin dueño”. En cambio, si un protocolo descentralizado es exigido a “bloquear direcciones”, solo quedan dos caminos: o bien demostrar que en realidad también puede operar de forma centralizada, o cargar con la reputación de “haberle abierto la puerta al ladrón”. El exchange víctima ya ofreció una recompensa del 5% y un fondo de protección a usuarios de más de 464 millones de dólares responde como respaldo.
Entonces, viene la pregunta: ¿crees que un protocolo descentralizado debería o no cooperar para bloquear las direcciones de los fondos robados? Hablemos en los comentarios.
Cada día te traigo los puntos clave de seguridad cripto, no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
#circle与tether冻结bitget黑客钱包
Se robaron 3,87 mil millones de dólares (aprox. 3.87 mil millones de yuanes), y al final solo se congelaron 318.000 dólares.
💬 群里一起聊行情
El 24 de septiembre, un gran exchange cripto vio comprometido su sistema de monederos. Aproximadamente 3,87 mil millones de dólares fueron transferidos a direcciones controladas por los atacantes. Circle y Tether posteriormente incluyeron las carteras del hacker en listas negras, pero lo que se bloqueó fue solo alrededor de 318.000 dólares. Lo que realmente generó polémica fue otra cuestión: un protocolo descentralizado rechazó públicamente la idea de “bloquear direcciones”.
Primero, aclaremos la contabilidad del congelamiento. Circle actuó el viernes a las 05:00 UTC, usando el interruptor incorporado de congelación en el contrato de USDC para bloquear 99.990 unidades de USDC. Aproximadamente siete horas después, Tether, mediante multi-firma (multisig), añadió la misma dirección a la lista negra de USDT, bloqueando otras 218.023 unidades de USDT. En total, unos 318.000 dólares, apenas alrededor del 0,08% de los 387 millones. En el mismo monedero también yacen cerca de 170 ETH, sin que se moviera ni un solo centavo. El rastreo on-chain muestra que otras direcciones relacionadas con el atacante aún conservan más de 63.000 ETH, y ninguna entidad emisora tiene derecho a tocarlas.
Las razones no son complicadas: el emisor solo puede congelar los tokens que él mismo emite; no puede congelar el propio Ethereum. El hacker fue más rápido: en cuestión de minutos intercambió los stablecoins por ETH y los dispersó en nuevos monederos, convirtiendo primero “la parte que se podía congelar” en “una parte que nadie puede congelar”.
Ahora miremos esta pelea de dimes y diretes. THORChain se autodefine como “tan descentralizado como Bitcoin y Ethereum, sin permisos”, y rechazó públicamente ofrecer servicios de intercambio y de cross-chain para aterrizar los fondos robados. El CEO del exchange víctima les habló directamente: “La descentralización es un principio de diseño, no un escudo para ayudar a huir con dinero robado conocido”. Otro fundador de un exchange respondió: los activos de THORChain los controlan conjuntamente nodos validadores seleccionados mediante un TSS en un tesoro; si se alcanza el umbral de firmas, se pueden mover. “Al dispersar al intermediario, no significa que no exista intermediario”; además, sacó a la luz un asunto previo: en mayo, el tesoro fue robado por unos 10,7 millones de dólares, se presionó directamente el botón de pausa, y la red estuvo caída durante alrededor de 5 semanas antes de reiniciar el 22 de junio. La plataforma de rastreo on-chain MistTrack también remató: la descentralización no debería convertirse en un comodín universal.
Mi opinión: lo que se llama “congelar” nunca ha sido una capacidad de la cadena. Más bien, es un interruptor que el emisor deja previamente incrustado en el contrato. Los activos que se pueden congelar son, por naturaleza, limitados. En cuanto el dinero se mueve a ETH o a un protocolo cross-chain, básicamente entra en un “territorio sin dueño”. En cambio, si un protocolo descentralizado es exigido a “bloquear direcciones”, solo quedan dos caminos: o bien demostrar que en realidad también puede operar de forma centralizada, o cargar con la reputación de “haberle abierto la puerta al ladrón”. El exchange víctima ya ofreció una recompensa del 5% y un fondo de protección a usuarios de más de 464 millones de dólares responde como respaldo.
Entonces, viene la pregunta: ¿crees que un protocolo descentralizado debería o no cooperar para bloquear las direcciones de los fondos robados? Hablemos en los comentarios.
Cada día te traigo los puntos clave de seguridad cripto, no solo ver qué pasó en las noticias, sino ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en la foto de perfil para ver la transmisión en vivo
2
613
·
--
Un bug de firmware sembrado en 2021 que, durante un periodo de 25 minutos el 30 de julio, vació alrededor de 500 carteras y se llevó unas 594 bitcoins (unos 38 millones de dólares en aquel momento). — Y esta semana, alguien de verdad ha recuperado sus monedas.
[💬 进群看盘面](https://app.binance.com/uni-qr/EXpjD4Vi)
Primero, hablemos de esta novedad. El 23 de septiembre, una firma fiduciaria legal en Wyoming, Estados Unidos (Crypto Recovery Trust), anunció que ha devuelto más de 20 bitcoins, equivalentes a aproximadamente 1,7 millones de dólares, a un titular original. El asesor de este fideicomiso proviene del equipo de seguridad nacional del despacho Steptoe, no de un abogado típico del sector cripto.
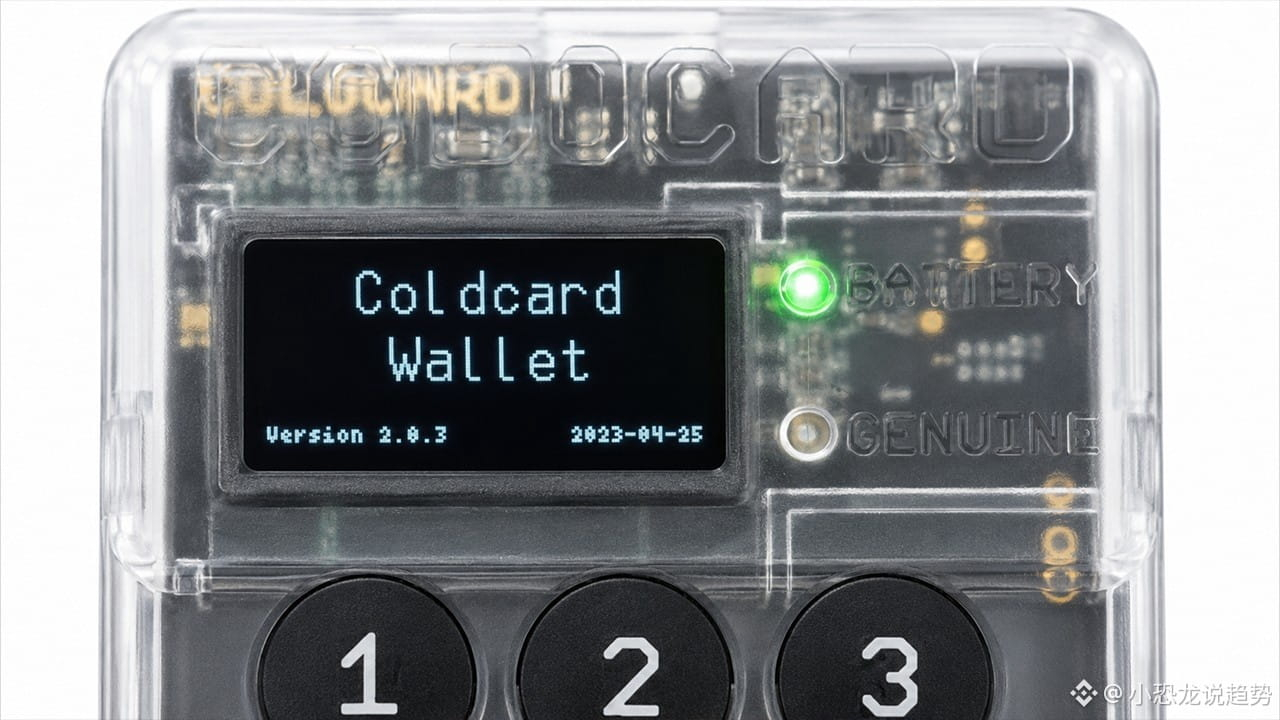
Ahora, veamos lo anormal que fue todo. La afectada era una cartera de hardware Coldcard, fabricada por la empresa canadiense Coinkite, que durante años se ha considerado dentro del sector como un referente de almacenamiento en frío. El fallo no fue phishing, ni un troyano en el ordenador, ni el robo del papel de respaldo: la cartera ya estaba mal en el momento mismo en que se generaron las frases mnemotécnicas. En lugar de proporcionar un generador de números aleatorios de 128 bits de entropía, una macro se escribió como 0, y de forma silenciosa volvió a un algoritmo de software determinista; en consecuencia, la aleatoriedad real se redujo a unos 40 bits. En otras palabras, esas frases mnemotécnicas pueden enumerarse (exhaustivamente) desde el primer segundo en que “nacen”.
El atacante ni siquiera necesitaba tocar tu dispositivo. Calculaban todas las frases mnemotécnicas candidatas offline, luego las contrastaban en la cadena para ver en qué direcciones había fondos y finalmente barrían todo de una sola vez. El análisis de la investigación en cadena Galaxy Research lo resume así: los robos principales se completaron en torno a unos 25 minutos (del 30 de julio 01:31 a 01:56 UTC); después se identificaron alrededor de 1196 direcciones y hasta 1083 bitcoins, con un valor cercano a 70 millones de dólares. Para el 10 de agosto, el monto total sustraído superaba los 2000 bitcoins.
Mi opinión: la verdadera información de este asunto no está en el “recupero”, sino en el “porcentaje recuperado”. De más de dos mil monedas, solo se han devuelto íntegramente unas pocas decenas, menos del uno por ciento. La irreversibilidad de Bitcoin es su compromiso más fuerte y su coste más duro: si una clave privada se filtra, no hay atención al cliente en la cadena, ni un botón de congelación. Esta vez, poder recuperarlas no se debió a una corrección del protocolo, sino a herramientas judiciales fuera de la cadena mediante un despacho y un fideicomiso; y probablemente solo sea efectivo para titulares con identidades claras y dispuestos a colaborar.
Una recomendación más práctica para usuarios comunes es: una cartera de hardware no es “compra y olvida”. Lo que de verdad determina el límite de seguridad es cómo se generaron esos 12 a 24 palabras: de qué forma se “aleatorizaron”. Y precisamente ese es el paso que los usuarios menos ven y que más difícilmente pueden verificar por sí mismos.
¿Qué opinas? ¿Esta crisis de confianza en carteras de hardware empujará a la gente hacia la custodia, o en cambio obligará a los fabricantes a hacer verificable el asunto de los “números aleatorios”? Cuéntalo en los comentarios.
Haz clic en la foto del avatar para ver la transmisión en vivo.
Cada día te llevo de la mano para seguir temas candentes de seguridad cripto y carteras de hardware; no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Un bug de firmware sembrado en 2021 que, durante un periodo de 25 minutos el 30 de julio, vació alrededor de 500 carteras y se llevó unas 594 bitcoins (unos 38 millones de dólares en aquel momento). — Y esta semana, alguien de verdad ha recuperado sus monedas.
💬 进群看盘面
Primero, hablemos de esta novedad. El 23 de septiembre, una firma fiduciaria legal en Wyoming, Estados Unidos (Crypto Recovery Trust), anunció que ha devuelto más de 20 bitcoins, equivalentes a aproximadamente 1,7 millones de dólares, a un titular original. El asesor de este fideicomiso proviene del equipo de seguridad nacional del despacho Steptoe, no de un abogado típico del sector cripto.
Ahora, veamos lo anormal que fue todo. La afectada era una cartera de hardware Coldcard, fabricada por la empresa canadiense Coinkite, que durante años se ha considerado dentro del sector como un referente de almacenamiento en frío. El fallo no fue phishing, ni un troyano en el ordenador, ni el robo del papel de respaldo: la cartera ya estaba mal en el momento mismo en que se generaron las frases mnemotécnicas. En lugar de proporcionar un generador de números aleatorios de 128 bits de entropía, una macro se escribió como 0, y de forma silenciosa volvió a un algoritmo de software determinista; en consecuencia, la aleatoriedad real se redujo a unos 40 bits. En otras palabras, esas frases mnemotécnicas pueden enumerarse (exhaustivamente) desde el primer segundo en que “nacen”.
El atacante ni siquiera necesitaba tocar tu dispositivo. Calculaban todas las frases mnemotécnicas candidatas offline, luego las contrastaban en la cadena para ver en qué direcciones había fondos y finalmente barrían todo de una sola vez. El análisis de la investigación en cadena Galaxy Research lo resume así: los robos principales se completaron en torno a unos 25 minutos (del 30 de julio 01:31 a 01:56 UTC); después se identificaron alrededor de 1196 direcciones y hasta 1083 bitcoins, con un valor cercano a 70 millones de dólares. Para el 10 de agosto, el monto total sustraído superaba los 2000 bitcoins.
Mi opinión: la verdadera información de este asunto no está en el “recupero”, sino en el “porcentaje recuperado”. De más de dos mil monedas, solo se han devuelto íntegramente unas pocas decenas, menos del uno por ciento. La irreversibilidad de Bitcoin es su compromiso más fuerte y su coste más duro: si una clave privada se filtra, no hay atención al cliente en la cadena, ni un botón de congelación. Esta vez, poder recuperarlas no se debió a una corrección del protocolo, sino a herramientas judiciales fuera de la cadena mediante un despacho y un fideicomiso; y probablemente solo sea efectivo para titulares con identidades claras y dispuestos a colaborar.
Una recomendación más práctica para usuarios comunes es: una cartera de hardware no es “compra y olvida”. Lo que de verdad determina el límite de seguridad es cómo se generaron esos 12 a 24 palabras: de qué forma se “aleatorizaron”. Y precisamente ese es el paso que los usuarios menos ven y que más difícilmente pueden verificar por sí mismos.
¿Qué opinas? ¿Esta crisis de confianza en carteras de hardware empujará a la gente hacia la custodia, o en cambio obligará a los fabricantes a hacer verificable el asunto de los “números aleatorios”? Cuéntalo en los comentarios.
Haz clic en la foto del avatar para ver la transmisión en vivo.
Cada día te llevo de la mano para seguir temas candentes de seguridad cripto y carteras de hardware; no solo ver qué noticia ocurre, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
2
1.1k
·
--
#circle与tether冻结bitget黑客钱包
3.875 mil millones de dólares se los llevaron, y el emisor de la stablecoin solo logró congelar 318.000 dólares al final.
[⚖️ 进群看每日策略](https://app.binance.com/uni-qr/EXpjD4Vi)
El 24 de septiembre a las 18:31 (UTC), una bolsa global de primer nivel, empezó a mostrar transferencias anómalas desde sus hot wallets. La cifra de las pérdidas se corrigió de los 183 millones de dólares estimados inicialmente a 351,6 millones en 24 horas y, hoy, a 387,5 millones; se trata del mayor robo de criptomonedas de este año. La parte más grave fue aproximadamente 103 millones de XRP, valorados en unos 157 millones de dólares; el resto de los activos se desviaron a través de al menos 5 cadenas.
Lo más clave es que nadie robó las llaves privadas. El CEO de la bolsa explicó en un directo y en tuits que el atacante comprometió un sistema backend dentro de la infraestructura de la cartera, falsificó los datos de la transacción y se saltó el propio flujo de autorización del sistema, logrando que las transferencias anómalas se aprobaran como si fueran operaciones habituales. La recarga y el trading funcionaron con normalidad en todo momento; solo se suspendieron los retiros.
El detective on-chain DCF GOD encontró pistas antes: una wallet recién creada gastó 19,67 millones de dólares en USDT0 en apenas 6 minutos; compró 7.111 ETH, con un precio de ejecución aproximadamente un 5% por encima del precio de mercado; el recorrido fue UniswapX y 1inch Fusion. Por el momento, la salida de fondos se ha detenido. La investigación, en la que participan la plataforma junto con Mandiant y SlowMist, continúa. El CEO afirma que parte de las IP coincide con elecciones de VPN que suelen usar ciertos grupos de hackers norcoreanos.
Veamos ahora el intento de recuperación. Circle bloqueó el viernes a las 05:00 (UTC) una dirección marcada como “Exploiter 8”; allí solo había 170,47 ETH, 218.023 USDT y 99.990 USDC, en total unos 318.000 dólares. Tether también bloqueó posteriormente esa dirección. Otras direcciones de hackers aún controlan más de 63.000 ETH, y ningún emisor puede mover esos fondos. 318.000 dividido entre 387,5 millones da una tasa de recuperación del 0,08%.
El verdadero plan de respaldo lo asume la propia plataforma: el fondo de protección para usuarios de esa bolsa supera los 464 millones de dólares. El CEO dijo que cubrirá la pérdida en su totalidad y que el saldo de las cuentas de los usuarios no se verá afectado; este fondo en 2023 todavía era solo de 300 millones. En comparación con el robo de 285 millones de dólares a Drift en abril, cuando el hacker movió unos 232 millones de dólares en USDC desde Solana a Ethereum usando herramientas de cruce de Circle, ZachXBT y otros criticaron en ese momento que Circle actuó demasiado lento.
Traducción: esta ronda de ataque no necesita robar llaves privadas; lo que falsifica es “la autorización” en sí. El relato completo de seguridad —carteras frías, multi-firma y autocustodia— no constituye una barrera frente a la falsificación de credenciales. Lo que más conviene recordar es el techo de la capacidad de congelación: lo que el emisor de stablecoins puede congelar on-chain es solo una capa muy delgada de stablecoins. Tras el fracaso del proyecto de ley CLARITY 49 a 50, en EE. UU. no existe una normativa federal unificada; al final, quien cubre a los usuarios no es la regulación ni el emisor, sino qué tan gruesa es la protección del fondo en el balance de la plataforma de intercambio.
Cuando eliges una plataforma, ¿miras su tamaño de fondo de protección y su estructura de reservas? ¿O crees que si pasa algo, total alguien lo cubre? Hablemos en la sección de comentarios.
Todos los días te llevo a seguir los temas de seguridad en cripto. No solo ver lo que pasa en las noticias, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en el avatar para ver el directo
#circle与tether冻结bitget黑客钱包
3.875 mil millones de dólares se los llevaron, y el emisor de la stablecoin solo logró congelar 318.000 dólares al final.
⚖️ 进群看每日策略
El 24 de septiembre a las 18:31 (UTC), una bolsa global de primer nivel, empezó a mostrar transferencias anómalas desde sus hot wallets. La cifra de las pérdidas se corrigió de los 183 millones de dólares estimados inicialmente a 351,6 millones en 24 horas y, hoy, a 387,5 millones; se trata del mayor robo de criptomonedas de este año. La parte más grave fue aproximadamente 103 millones de XRP, valorados en unos 157 millones de dólares; el resto de los activos se desviaron a través de al menos 5 cadenas.
Lo más clave es que nadie robó las llaves privadas. El CEO de la bolsa explicó en un directo y en tuits que el atacante comprometió un sistema backend dentro de la infraestructura de la cartera, falsificó los datos de la transacción y se saltó el propio flujo de autorización del sistema, logrando que las transferencias anómalas se aprobaran como si fueran operaciones habituales. La recarga y el trading funcionaron con normalidad en todo momento; solo se suspendieron los retiros.
El detective on-chain DCF GOD encontró pistas antes: una wallet recién creada gastó 19,67 millones de dólares en USDT0 en apenas 6 minutos; compró 7.111 ETH, con un precio de ejecución aproximadamente un 5% por encima del precio de mercado; el recorrido fue UniswapX y 1inch Fusion. Por el momento, la salida de fondos se ha detenido. La investigación, en la que participan la plataforma junto con Mandiant y SlowMist, continúa. El CEO afirma que parte de las IP coincide con elecciones de VPN que suelen usar ciertos grupos de hackers norcoreanos.
Veamos ahora el intento de recuperación. Circle bloqueó el viernes a las 05:00 (UTC) una dirección marcada como “Exploiter 8”; allí solo había 170,47 ETH, 218.023 USDT y 99.990 USDC, en total unos 318.000 dólares. Tether también bloqueó posteriormente esa dirección. Otras direcciones de hackers aún controlan más de 63.000 ETH, y ningún emisor puede mover esos fondos. 318.000 dividido entre 387,5 millones da una tasa de recuperación del 0,08%.
El verdadero plan de respaldo lo asume la propia plataforma: el fondo de protección para usuarios de esa bolsa supera los 464 millones de dólares. El CEO dijo que cubrirá la pérdida en su totalidad y que el saldo de las cuentas de los usuarios no se verá afectado; este fondo en 2023 todavía era solo de 300 millones. En comparación con el robo de 285 millones de dólares a Drift en abril, cuando el hacker movió unos 232 millones de dólares en USDC desde Solana a Ethereum usando herramientas de cruce de Circle, ZachXBT y otros criticaron en ese momento que Circle actuó demasiado lento.
Traducción: esta ronda de ataque no necesita robar llaves privadas; lo que falsifica es “la autorización” en sí. El relato completo de seguridad —carteras frías, multi-firma y autocustodia— no constituye una barrera frente a la falsificación de credenciales. Lo que más conviene recordar es el techo de la capacidad de congelación: lo que el emisor de stablecoins puede congelar on-chain es solo una capa muy delgada de stablecoins. Tras el fracaso del proyecto de ley CLARITY 49 a 50, en EE. UU. no existe una normativa federal unificada; al final, quien cubre a los usuarios no es la regulación ni el emisor, sino qué tan gruesa es la protección del fondo en el balance de la plataforma de intercambio.
Cuando eliges una plataforma, ¿miras su tamaño de fondo de protección y su estructura de reservas? ¿O crees que si pasa algo, total alguien lo cubre? Hablemos en la sección de comentarios.
Todos los días te llevo a seguir los temas de seguridad en cripto. No solo ver lo que pasa en las noticias, sino también ayudarte a entender la lógica y las oportunidades detrás 👀🚀
Haz clic en el avatar para ver el directo
2
791
·
--
#coinmarketcap完成收购coinglass
1.15 mil millones de personas están mirando los precios; solo 5 millones están pendientes del apalancamiento. Ahora, estos dos números están en manos de la misma empresa.
[💥 进群一起分析行情](https://app.binance.com/uni-qr/EXpjD4Vi)
El 25 de septiembre, la plataforma de datos del mercado CoinMarketCap completó la adquisición de la plataforma de datos de derivados CoinGlass. El monto no fue divulgado. CoinGlass cubre 28 exchanges, más de 2,500 tipos de contratos, y sigue el rastro de contratos abiertos, la tasa de financiamiento, las liquidaciones, las posiciones long/short, opciones y el flujo de fondos de los ETF. La marca, el sitio web, la app, las herramientas gratuitas, la API y la fijación de precios se mantienen exactamente igual; el equipo tampoco se integra en la organización de la empresa matriz y continúa operando de forma independiente.
Las diferencias de tamaño entre ambos son muy claras. CoinGlass tiene más de 5 millones de usuarios activos mensuales; sus clientes de API paga son aproximadamente 10,000. CoinMarketCap, según lo que publica por sí mismo, tiene alrededor de 115 millones de usuarios activos mensuales. Es decir: con el mismo conjunto de datos de apalancamiento, el canal de distribución pasó de 5 millones a más de cien millones de personas. En abril de 2020, CoinMarketCap ya había sido absorbida por una de las mayores empresas de intercambio del mundo; esta vez, CoinGlass entra en la misma estructura.
¿Por qué vale la pena hablar de esto? Porque los precios al contado están a la vista de todos, mientras que los datos de apalancamiento son para unos pocos. Los derivados representan la mayor parte del volumen del trading cripto: los contratos abiertos indican cuántas posiciones todavía están en juego, la tasa de financiamiento funciona como un termómetro de la diferencia entre el precio de los perpetuos y su prima/descuento, y los datos de liquidación señalan directamente en qué niveles el apalancamiento se fuerza a liquidar. Ya hubo un caso real este febrero: según los datos publicados por CoinGlass, tres empresas (Hyperliquid, Aster y Lighter) se contradijeron entre sí en volumen de operaciones, contratos abiertos y cifras de liquidaciones, lo que desató directamente una “guerra de datos” sobre contratos perpetuos en la cadena. Quien controla el criterio (el “mouthpiece”), controla el relato.
Traducido a lo simple: el verdadero valor de esta compra no es solo agregar una página más, sino meter cosas que afectan directamente la volatilidad de corto plazo —como el mapa de calor de las liquidaciones y la distribución de posiciones— en un canal de distribución más grande. Para los usuarios comunes, a corto plazo no hay nada malo: las herramientas gratuitas seguirán ahí. Pero hay que entender que, cuando los datos de contado, los datos de derivados y los datos de liquidaciones se van agrupando bajo el mismo criterio, también se concentra la capacidad de definir qué tan “caliente” está el apalancamiento. La cotización de Bitcoin nunca es solo precio: detrás, está quién está apalancándose y quién no aguanta primero.
Cuando miras el mercado normalmente, ¿vas a revisar los contratos abiertos y la tasa de financiamiento, o solo miras la curva de precios? Hablemos en la sección de comentarios.
Cada día, te llevo a seguir los temas más candentes del mercado cripto: no solo ver qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
#coinmarketcap完成收购coinglass
1.15 mil millones de personas están mirando los precios; solo 5 millones están pendientes del apalancamiento. Ahora, estos dos números están en manos de la misma empresa.
💥 进群一起分析行情
El 25 de septiembre, la plataforma de datos del mercado CoinMarketCap completó la adquisición de la plataforma de datos de derivados CoinGlass. El monto no fue divulgado. CoinGlass cubre 28 exchanges, más de 2,500 tipos de contratos, y sigue el rastro de contratos abiertos, la tasa de financiamiento, las liquidaciones, las posiciones long/short, opciones y el flujo de fondos de los ETF. La marca, el sitio web, la app, las herramientas gratuitas, la API y la fijación de precios se mantienen exactamente igual; el equipo tampoco se integra en la organización de la empresa matriz y continúa operando de forma independiente.
Las diferencias de tamaño entre ambos son muy claras. CoinGlass tiene más de 5 millones de usuarios activos mensuales; sus clientes de API paga son aproximadamente 10,000. CoinMarketCap, según lo que publica por sí mismo, tiene alrededor de 115 millones de usuarios activos mensuales. Es decir: con el mismo conjunto de datos de apalancamiento, el canal de distribución pasó de 5 millones a más de cien millones de personas. En abril de 2020, CoinMarketCap ya había sido absorbida por una de las mayores empresas de intercambio del mundo; esta vez, CoinGlass entra en la misma estructura.
¿Por qué vale la pena hablar de esto? Porque los precios al contado están a la vista de todos, mientras que los datos de apalancamiento son para unos pocos. Los derivados representan la mayor parte del volumen del trading cripto: los contratos abiertos indican cuántas posiciones todavía están en juego, la tasa de financiamiento funciona como un termómetro de la diferencia entre el precio de los perpetuos y su prima/descuento, y los datos de liquidación señalan directamente en qué niveles el apalancamiento se fuerza a liquidar. Ya hubo un caso real este febrero: según los datos publicados por CoinGlass, tres empresas (Hyperliquid, Aster y Lighter) se contradijeron entre sí en volumen de operaciones, contratos abiertos y cifras de liquidaciones, lo que desató directamente una “guerra de datos” sobre contratos perpetuos en la cadena. Quien controla el criterio (el “mouthpiece”), controla el relato.
Traducido a lo simple: el verdadero valor de esta compra no es solo agregar una página más, sino meter cosas que afectan directamente la volatilidad de corto plazo —como el mapa de calor de las liquidaciones y la distribución de posiciones— en un canal de distribución más grande. Para los usuarios comunes, a corto plazo no hay nada malo: las herramientas gratuitas seguirán ahí. Pero hay que entender que, cuando los datos de contado, los datos de derivados y los datos de liquidaciones se van agrupando bajo el mismo criterio, también se concentra la capacidad de definir qué tan “caliente” está el apalancamiento. La cotización de Bitcoin nunca es solo precio: detrás, está quién está apalancándose y quién no aguanta primero.
Cuando miras el mercado normalmente, ¿vas a revisar los contratos abiertos y la tasa de financiamiento, o solo miras la curva de precios? Hablemos en la sección de comentarios.
Cada día, te llevo a seguir los temas más candentes del mercado cripto: no solo ver qué pasó en las noticias, sino también ayudarte a entender la lógica y las oportunidades que hay detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
500
·
--
#比特币突破8万美元大关
[🔄 进群聊山寨币动态](https://app.binance.com/uni-qr/EXpjD4Vi)
En dos años, Bitcoin sube 28%, mientras que los altcoins medianas caen 74%. Aguantar cripto durante dos años es igual para todos, pero el resultado para quienes apostaron por Bitcoin y para quienes apostaron por altcoins difiere en más de 100 puntos. Esto no es un chiste: es la cuenta más dolorosa que aparece en el informe más reciente de Glassnode, basada en datos on-chain.
El informe deja al descubierto el tono de este ciclo: Bitcoin avanzó con interés compuesto, mientras que el “club” de las monedas medianas sufrió un “corte a la mitad y otro corte a la mitad”. Incluso el #2, Ethereum, en estos dos años, básicamente se ha quedado casi sin moverse. Lo que todos conocían como el “verano/temporada de altcoins”, con rotación donde a medida que avanza el mercado alcista el dinero fluye de Bitcoin hacia monedas más pequeñas, esta vez simplemente no ocurrió; el dinero se quedó firmemente en los líderes.
El apalancamiento también expuso la verdad con total claridad: el open interest de futuros de Bitcoin representa solo alrededor del 2% de la capitalización de mercado; en cambio, monedas especulativas como PEPE llegan a rondar el 24%. La burbuja se amontona en el rincón de mayor riesgo. Y las instituciones también “votan con los pies”: el ETF spot de Bitcoin acumula entradas netas de aproximadamente 55,200 millones de dólares; el ETF de Ethereum solo alcanza cerca de 13,100 millones—más de 4 veces de diferencia. Y el ETF spot de Solana es apenas de unos 29.7 millones de dólares.
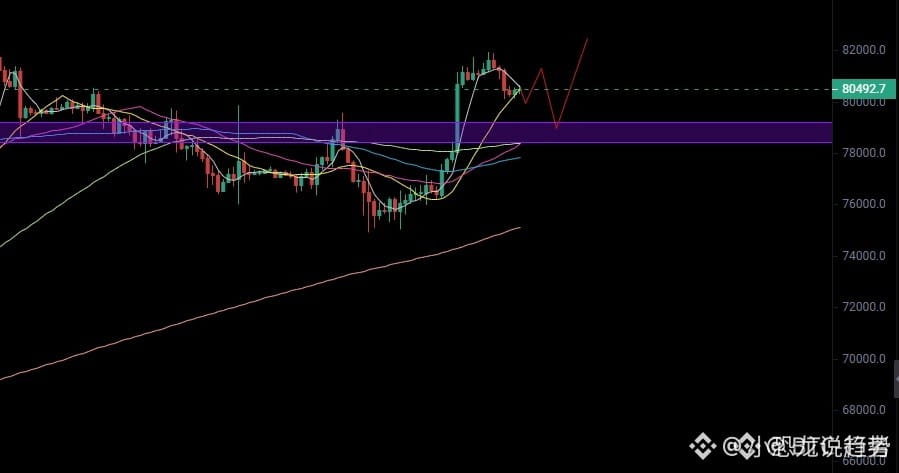
Hasta esta semana, cuando Bitcoin rompió el umbral de los 80,000 dólares, recién se logró arrastrar un poco al mercado general hacia arriba: el valor total del mercado cripto subió 4.6% en un día, hasta cerca de 2.85 billones de dólares; Solana subió alrededor de 10% en un solo día; y NEAR y Uniswap también se dispararon con fuerza. Alguien ya empieza a gritar: ¿la temporada de altcoins por fin regresa?
Mi opinión es que no corras a “promediar”/comprar en caída. La fecha de este informe llega hasta el cierre del 23 de agosto, pero la dirección está muy clara: cuando el dinero solo fluye hacia la zona de mayor certeza, lo “barato” de las altcoins suele ser una trampa. Y aunque llegue la rotación de fondos, hay que ver primero que el volumen de negociación de las monedas pequeñas crezca de forma constante, en lugar de subirse solo por un rebote provocado por un forcejeo de corto/apalancamiento.
¿Crees que esta temporada de altcoins volverá, o después solo quedará Bitcoin dominando todo? Comenta en la sección de abajo 👇
Cada día te traigo los temas clave de Bitcoin: no solo para ver qué pasa en las noticias, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
#比特币突破8万美元大关
🔄 进群聊山寨币动态
En dos años, Bitcoin sube 28%, mientras que los altcoins medianas caen 74%. Aguantar cripto durante dos años es igual para todos, pero el resultado para quienes apostaron por Bitcoin y para quienes apostaron por altcoins difiere en más de 100 puntos. Esto no es un chiste: es la cuenta más dolorosa que aparece en el informe más reciente de Glassnode, basada en datos on-chain.
El informe deja al descubierto el tono de este ciclo: Bitcoin avanzó con interés compuesto, mientras que el “club” de las monedas medianas sufrió un “corte a la mitad y otro corte a la mitad”. Incluso el #2, Ethereum, en estos dos años, básicamente se ha quedado casi sin moverse. Lo que todos conocían como el “verano/temporada de altcoins”, con rotación donde a medida que avanza el mercado alcista el dinero fluye de Bitcoin hacia monedas más pequeñas, esta vez simplemente no ocurrió; el dinero se quedó firmemente en los líderes.
El apalancamiento también expuso la verdad con total claridad: el open interest de futuros de Bitcoin representa solo alrededor del 2% de la capitalización de mercado; en cambio, monedas especulativas como PEPE llegan a rondar el 24%. La burbuja se amontona en el rincón de mayor riesgo. Y las instituciones también “votan con los pies”: el ETF spot de Bitcoin acumula entradas netas de aproximadamente 55,200 millones de dólares; el ETF de Ethereum solo alcanza cerca de 13,100 millones—más de 4 veces de diferencia. Y el ETF spot de Solana es apenas de unos 29.7 millones de dólares.
Hasta esta semana, cuando Bitcoin rompió el umbral de los 80,000 dólares, recién se logró arrastrar un poco al mercado general hacia arriba: el valor total del mercado cripto subió 4.6% en un día, hasta cerca de 2.85 billones de dólares; Solana subió alrededor de 10% en un solo día; y NEAR y Uniswap también se dispararon con fuerza. Alguien ya empieza a gritar: ¿la temporada de altcoins por fin regresa?
Mi opinión es que no corras a “promediar”/comprar en caída. La fecha de este informe llega hasta el cierre del 23 de agosto, pero la dirección está muy clara: cuando el dinero solo fluye hacia la zona de mayor certeza, lo “barato” de las altcoins suele ser una trampa. Y aunque llegue la rotación de fondos, hay que ver primero que el volumen de negociación de las monedas pequeñas crezca de forma constante, en lugar de subirse solo por un rebote provocado por un forcejeo de corto/apalancamiento.
¿Crees que esta temporada de altcoins volverá, o después solo quedará Bitcoin dominando todo? Comenta en la sección de abajo 👇
Cada día te traigo los temas clave de Bitcoin: no solo para ver qué pasa en las noticias, sino para que entiendas la lógica y las oportunidades que hay detrás 👀🚀
584
·
--
#比特币突破8万美元大关
[💥 清算数据群里实时更新](https://app.binance.com/uni-qr/EXpjD4Vi)
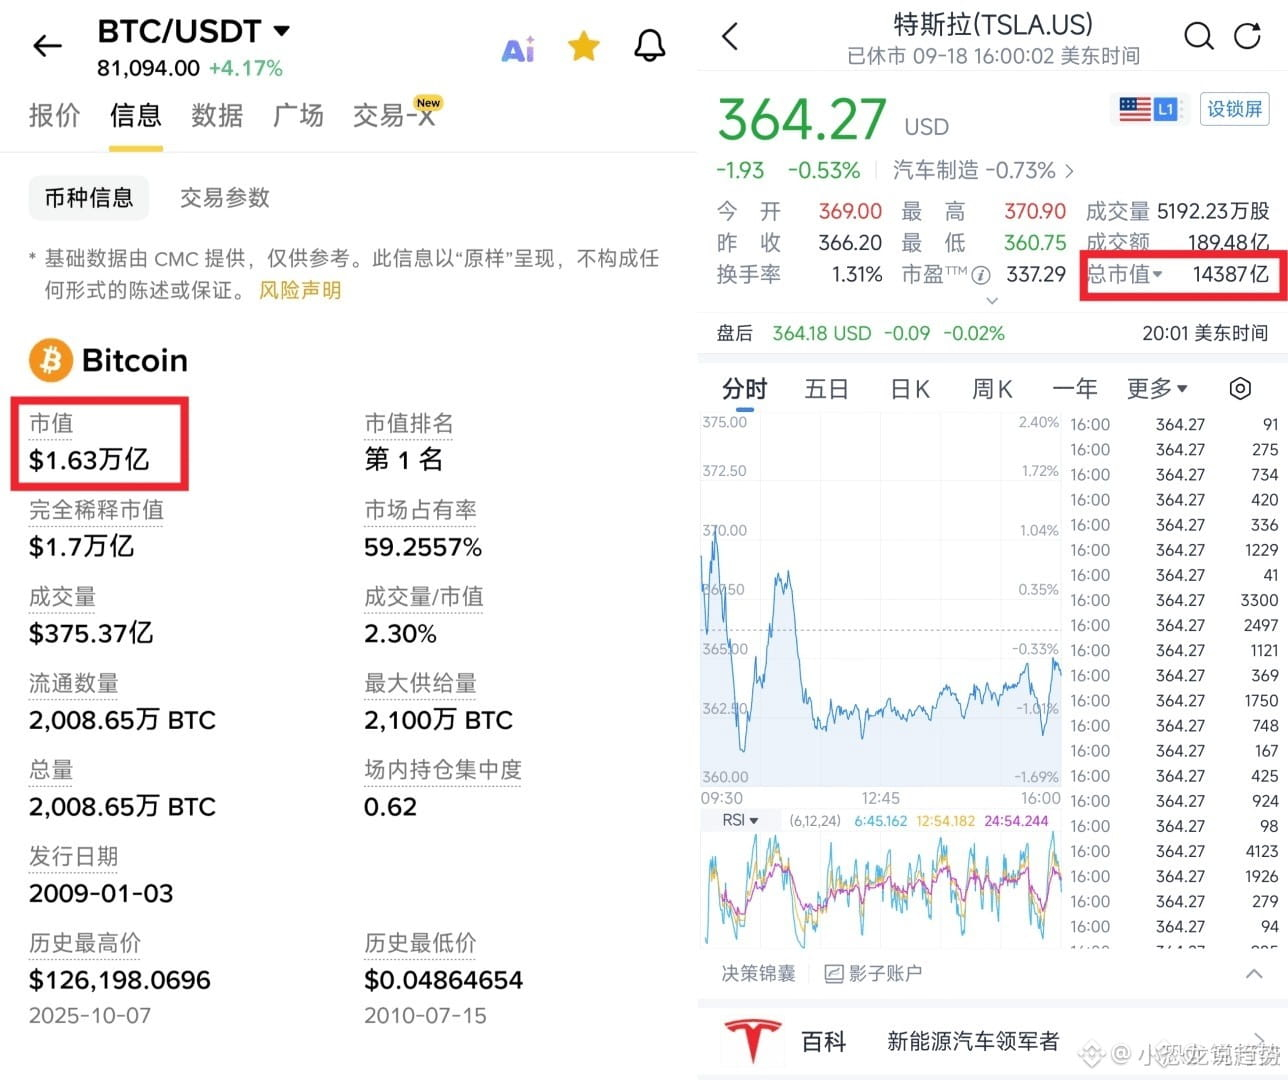
Todo el mundo apuesta a que se producirá un colapso, pero al final ni el liquidación de futuros largos por 571 millones de dólares consiguió aplastar al Bitcoin. Una semana antes, casi todos daban por hecho que la subida de tipos de la Fed y el proyecto de ley CLARITY que fracasó en el Senado desatarían una ronda de ventas masivas y brutales. Pero ambos “malas noticias” se materializaron y, aun así, el Bitcoin no se desplomó: por el contrario, volvió a trepar paso a paso desde los 75.000 dólares hasta recuperar el nivel de por encima de los 80.000.
Primero, veamos qué tan peligroso fue esa noche. Antes de la votación del 14 de septiembre, el Bitcoin venía de una caída constante hasta alrededor de los 75.000 dólares. Después de que el Senado, el 15 de septiembre, bloqueara el proyecto CLARITY con un marcador de 49 a 50, en 24 horas se liquidaron 571 millones de dólares en futuros de los largos; las acciones cripto estadounidenses llegaron a caer hasta un 10% en intradía y, el viernes, ambos terminaron rebotando.
Lo más extraño es que nadie quedó atrapado. El responsable de derivados de Bitfinex, Jag Kooner, dijo que casi ningún operador apostó con antelación a que el proyecto se aprobaría, así que había pocas posiciones que cerrar y el mal dato ya se había descontado con anterioridad.
Detrás de esto hay que ver que, en apenas un mes, el Bitcoin aguantó tres oleadas de presión: la Fed subió 25 puntos básicos hasta 3,75%-4,00% (por primera vez desde julio de 2023), el proyecto CLARITY volvió a fracasar y la liquidación de 571 millones de dólares. Aun así, el precio ni siquiera se volvió a recalibrar.
Mi punto de vista: el analista de Nexo, Ilya Kalchev, lo dijo de forma muy acertada. Lo que le falta al Bitcoin ahora es un “catalizador”. Las claves que señaló son: primero, recuperar los 77.950 dólares; luego intentar 79.300 y 80.000. Solo si supera el umbral de 80.000 se abre el espacio hacia 81.400. Si cae por debajo de 75.000, la recuperación se complica.
Bitwise, el director de inversiones Matt Hougan, lo expresó aún más directo: en Estados Unidos todavía queda una ventana de regulación favorable a las criptomonedas por 2 años y medio. Que el proyecto no haya pasado solo hace que “se retrase un poco”, pero la base del Bitcoin no cambió. Mati Greenspan, por su parte, comparó sin rodeos al Bitcoin con una tejón: no vive de la legislación gubernamental de ningún tipo.
Entonces, ¿qué está esperando realmente el mercado? Algunos apuestan a que “el dinero inteligente aún no ha entrado”; otros miran el informe de empleo del 2 de octubre y el CPI del 14 de octubre. La verdadera línea de división, en última instancia, sigue siendo si el Bitcoin puede mantenerse firme en el punto de “superar los 80.000 dólares”.
Comenta en la sección de comentarios: ¿piensas que este “colapso no llegó” porque los bajistas todavía no están donde deben, o porque en realidad es una inversión de tendencia? ¿Ahora mismo en tu entorno todavía hay gente que se atreva a perseguir compras largas?
Cada día te llevo a seguir las tendencias del mercado cripto. No solo para ver qué noticias pasan, sino para entender la lógica y las oportunidades que están detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
#比特币突破8万美元大关
💥 清算数据群里实时更新
Todo el mundo apuesta a que se producirá un colapso, pero al final ni el liquidación de futuros largos por 571 millones de dólares consiguió aplastar al Bitcoin. Una semana antes, casi todos daban por hecho que la subida de tipos de la Fed y el proyecto de ley CLARITY que fracasó en el Senado desatarían una ronda de ventas masivas y brutales. Pero ambos “malas noticias” se materializaron y, aun así, el Bitcoin no se desplomó: por el contrario, volvió a trepar paso a paso desde los 75.000 dólares hasta recuperar el nivel de por encima de los 80.000.
Primero, veamos qué tan peligroso fue esa noche. Antes de la votación del 14 de septiembre, el Bitcoin venía de una caída constante hasta alrededor de los 75.000 dólares. Después de que el Senado, el 15 de septiembre, bloqueara el proyecto CLARITY con un marcador de 49 a 50, en 24 horas se liquidaron 571 millones de dólares en futuros de los largos; las acciones cripto estadounidenses llegaron a caer hasta un 10% en intradía y, el viernes, ambos terminaron rebotando.
Lo más extraño es que nadie quedó atrapado. El responsable de derivados de Bitfinex, Jag Kooner, dijo que casi ningún operador apostó con antelación a que el proyecto se aprobaría, así que había pocas posiciones que cerrar y el mal dato ya se había descontado con anterioridad.
Detrás de esto hay que ver que, en apenas un mes, el Bitcoin aguantó tres oleadas de presión: la Fed subió 25 puntos básicos hasta 3,75%-4,00% (por primera vez desde julio de 2023), el proyecto CLARITY volvió a fracasar y la liquidación de 571 millones de dólares. Aun así, el precio ni siquiera se volvió a recalibrar.
Mi punto de vista: el analista de Nexo, Ilya Kalchev, lo dijo de forma muy acertada. Lo que le falta al Bitcoin ahora es un “catalizador”. Las claves que señaló son: primero, recuperar los 77.950 dólares; luego intentar 79.300 y 80.000. Solo si supera el umbral de 80.000 se abre el espacio hacia 81.400. Si cae por debajo de 75.000, la recuperación se complica.
Bitwise, el director de inversiones Matt Hougan, lo expresó aún más directo: en Estados Unidos todavía queda una ventana de regulación favorable a las criptomonedas por 2 años y medio. Que el proyecto no haya pasado solo hace que “se retrase un poco”, pero la base del Bitcoin no cambió. Mati Greenspan, por su parte, comparó sin rodeos al Bitcoin con una tejón: no vive de la legislación gubernamental de ningún tipo.
Entonces, ¿qué está esperando realmente el mercado? Algunos apuestan a que “el dinero inteligente aún no ha entrado”; otros miran el informe de empleo del 2 de octubre y el CPI del 14 de octubre. La verdadera línea de división, en última instancia, sigue siendo si el Bitcoin puede mantenerse firme en el punto de “superar los 80.000 dólares”.
Comenta en la sección de comentarios: ¿piensas que este “colapso no llegó” porque los bajistas todavía no están donde deben, o porque en realidad es una inversión de tendencia? ¿Ahora mismo en tu entorno todavía hay gente que se atreva a perseguir compras largas?
Cada día te llevo a seguir las tendencias del mercado cripto. No solo para ver qué noticias pasan, sino para entender la lógica y las oportunidades que están detrás 👀🚀
Haz clic en el avatar para ver la transmisión en vivo
842
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
ChinaIndustrialProfitGrowthSlowsFourthMonth
0 visualizaciones
9 participa(n) en el debate
#ChinaIndustrialProfitGrowthSlowsFourthMonth sígueme para seguirme
Ritesh24
·0 «Me gusta»
·0 visualizaciones
BitwiseFilesFinalNEARSpotETFProspectus
91,820 visualizaciones
1,479 participa(n) en el debate
BitgetHackerMoves$83MStolenXRP
34,066 visualizaciones
165 participa(n) en el debate