

SKATS
864 Publicaciones
SKATS
Denunciar
Bloquear usuario
Abrir operación

Titular de AUCTION
Trader de alta frecuencia
1.7 años
4 Siguiendo
344 Seguidores
1.3K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
Directo
PINNED
·
--
2021Esto es más que un portafolio. Es un viaje construido sobre la investigación, la paciencia y el aprendizaje continuo. 📊
2021
Esto es más que un portafolio. Es un viaje construido sobre la investigación, la paciencia y el aprendizaje continuo. 📊
1
9
3.3k
·
--
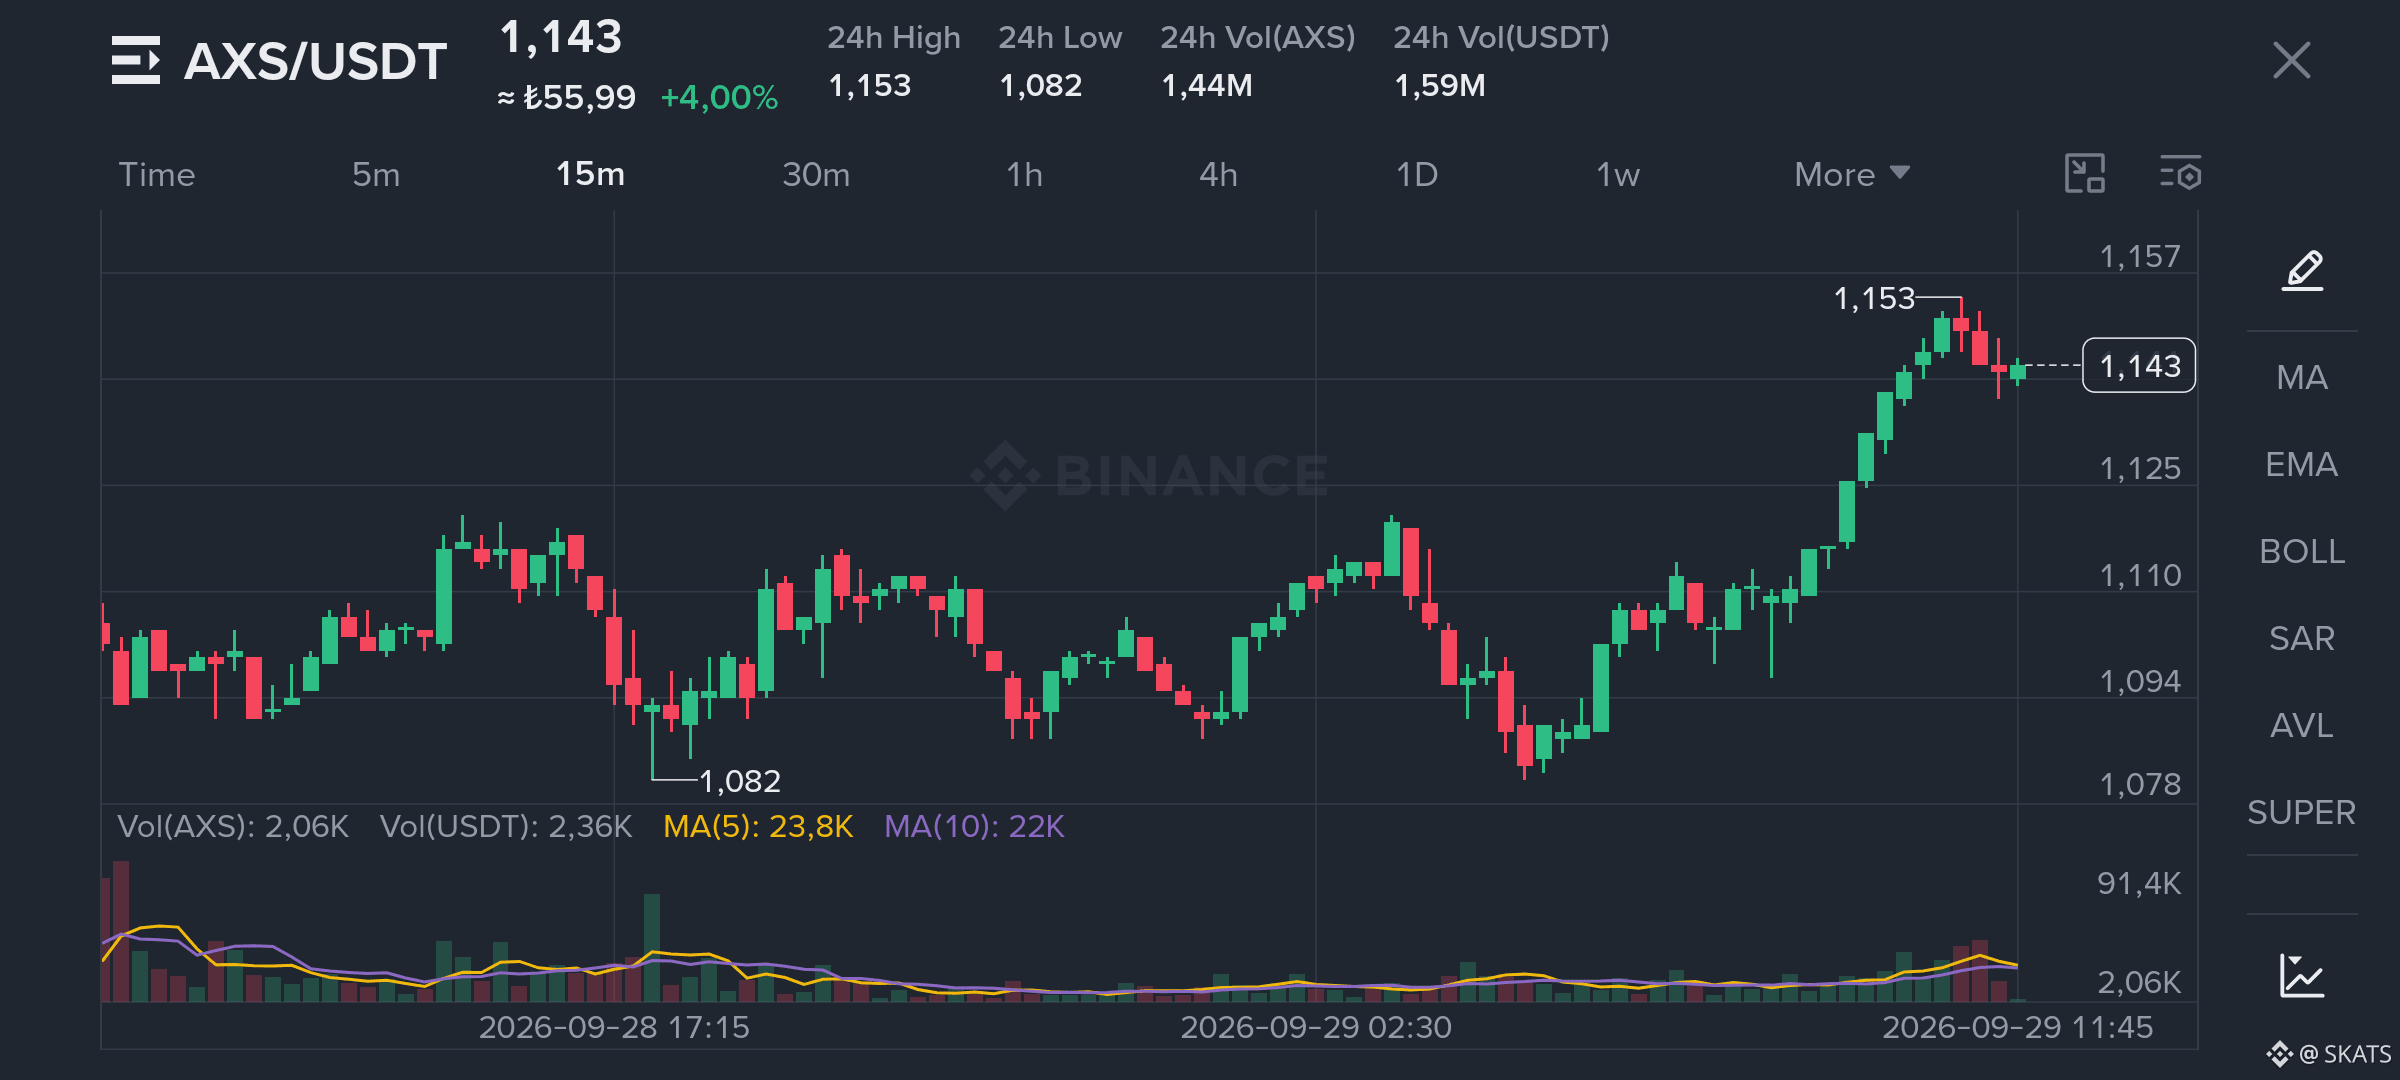
Ahora mismo estoy mirando AXS en AXS y tengo abierto el gráfico de 15 minutos. Después de 1.236, la venta empujó el precio hacia la zona de 1.154 y ahora está intentando mantenerse alrededor de 1.16. Hay cierta presión a corto plazo, pero no me enfoco únicamente en las velas.
Creo que el mercado todavía podría estar leyendo AXS a través del ciclo anterior de alto potencial y alta presión de venta. Pero la estructura de hoy no es la misma.
Lo que me importa no es simplemente cuánta cantidad de AXS existe. Me importa qué tan rápido AXS pasa de la zona de recompensa a una presión real de venta.
Esa diferencia importa. Aunque el conteo de tokens se mantenga igual, una conversión más lenta hacia la presión de venta puede cambiar el equilibrio al que el mercado ya se ha acostumbrado.
A pesar del retroceso en el gráfico, por ahora sigo observando el alza. Si la demanda se fortalece mientras que la oferta se transforma en presión de venta más lentamente que antes, la reacción del mercado podría verse muy diferente a lo que la gente espera.
Creo que ese es el punto ciego en AXS.
A veces un movimiento no empieza porque haya menos oferta. Empieza porque la misma oferta llega al mercado más lentamente.
#AXS #CryptoMarket #Tokenomics
1
268
·
--
Alcista
$AUCTION stays on the table.
He tomado nota de $TRB y $MUBARAK también.
Volvamos a este post en 2030
#SKATS
$AUCTION stays on the table.
He tomado nota de $TRB y $MUBARAK también.
Volvamos a este post en 2030
#SKATS
He tomado nota de $TRB y $MUBARAK también.
Volvamos a este post en 2030
#SKATS
Mi cartera de spot
2 / 300
Mínimo de 10 USDT
Público
PnL en 7 d.
(USDT)
-211.81
ROI de 7 días
-2.73%
AUM
$8907.25
Proporción de ganancias
62.69%
2
102
·
--
Creo que podemos estar midiendo la seguridad de los oráculos con métricas equivocadas
La mayoría de las personas se enfocan en la velocidad, en la cantidad de fuentes de datos o en qué tan rápido una actualización llega a la cadena
Lo que me interesa sobre Tellor es una pregunta diferente
¿Cuánto cuesta mantener los datos falsos vivos el tiempo suficiente para crear una consecuencia económica real?
Un atacante no necesita una mentira para sobrevivir para siempre. A veces, solo unos cuantos bloques, una sola liquidación o una transacción crítica pueden ser suficientes
Por eso no veo a Tellor únicamente como un sistema que entrega datos
Me interesa más si su diseño puede hacer que una respuesta falsa resulte demasiado costosa de mantener viva el tiempo suficiente como para importar
Para mí, esa es una prueba mucho más importante que solo la velocidad
Porque el oráculo más fuerte no necesariamente es el que da la respuesta correcta primero
Puede ser el que hace que la respuesta equivocada sea económicamente insostenible
Esa es la tesis de Tellor que encuentro más interesante
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
4.3k
·
--
El 19 de agosto, Bitcoin se estaba cotizando alrededor de $64,000 y para el 25 de agosto ya había superado los $81,000
Ahora estamos viendo un montaje similar de nuevo, con el precio moviéndose desde la zona de $75,000 hasta superar los $86,000
A primera vista, los dos repuntes parecen iguales. No creo que lo sean
Esta vez, partes del mercado de altcoins también se están acelerando, mientras que una fuerte demanda de ETF y el importante cierre de posiciones cortas están añadiendo otra capa al movimiento
Lo que me interesa no es el nivel de $86,000 en sí
La pregunta real es hasta qué punto puede extenderse el capital más allá de Bitcoin desde aquí
Dos repuntes pueden producir un gráfico similar sin crear la misma estructura de mercado
En uno, la liquidez sigue concentrada en el activo líder
En el otro, la aversión al riesgo comienza a rotar en el mercado más amplio
Para mí, la confirmación real sería una participación más amplia en altcoins, una disminución del dominio de BTC y un aumento del volumen spot en todo el mercado
Ahí es donde empezaría a leer esto como una rotación genuina de capital y no solo como otra reacción de precio
Quizá la historia real no sea dónde se detiene este repunte, sino hacia dónde fluye el capital a continuación
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.4k
·
--
Alcista
Con verificación
Todo el mundo está debatiendo lo mismo sobre las acciones de IA
¿Cuánto tiempo puede continuar este crecimiento?
Yo estoy buscando en otro lugar
A medida que la tecnología escala, ¿qué es lo que produce en abundancia y qué es lo que la vuelve más valiosa?
Nvidia generó 96.200 millones de dólares en ingresos el trimestre pasado, con 89.000 millones provenientes de Data Center; eso ya muestra lo fuerte que es la demanda. Broadcom alcanzó 16.700 millones de dólares en ingresos de semiconductores de IA, lo que apunta en la misma dirección
Pero ya no me enfoco solo en el producto
Estoy observando los pasajes estrechos por los que tiene que pasar este crecimiento
El software puede escalar. El código se puede copiar. Los modelos pueden mejorar
La capacidad eléctrica, el acceso a la red, la memoria avanzada, el empaquetado y la refrigeración no pueden expandirse al mismo ritmo
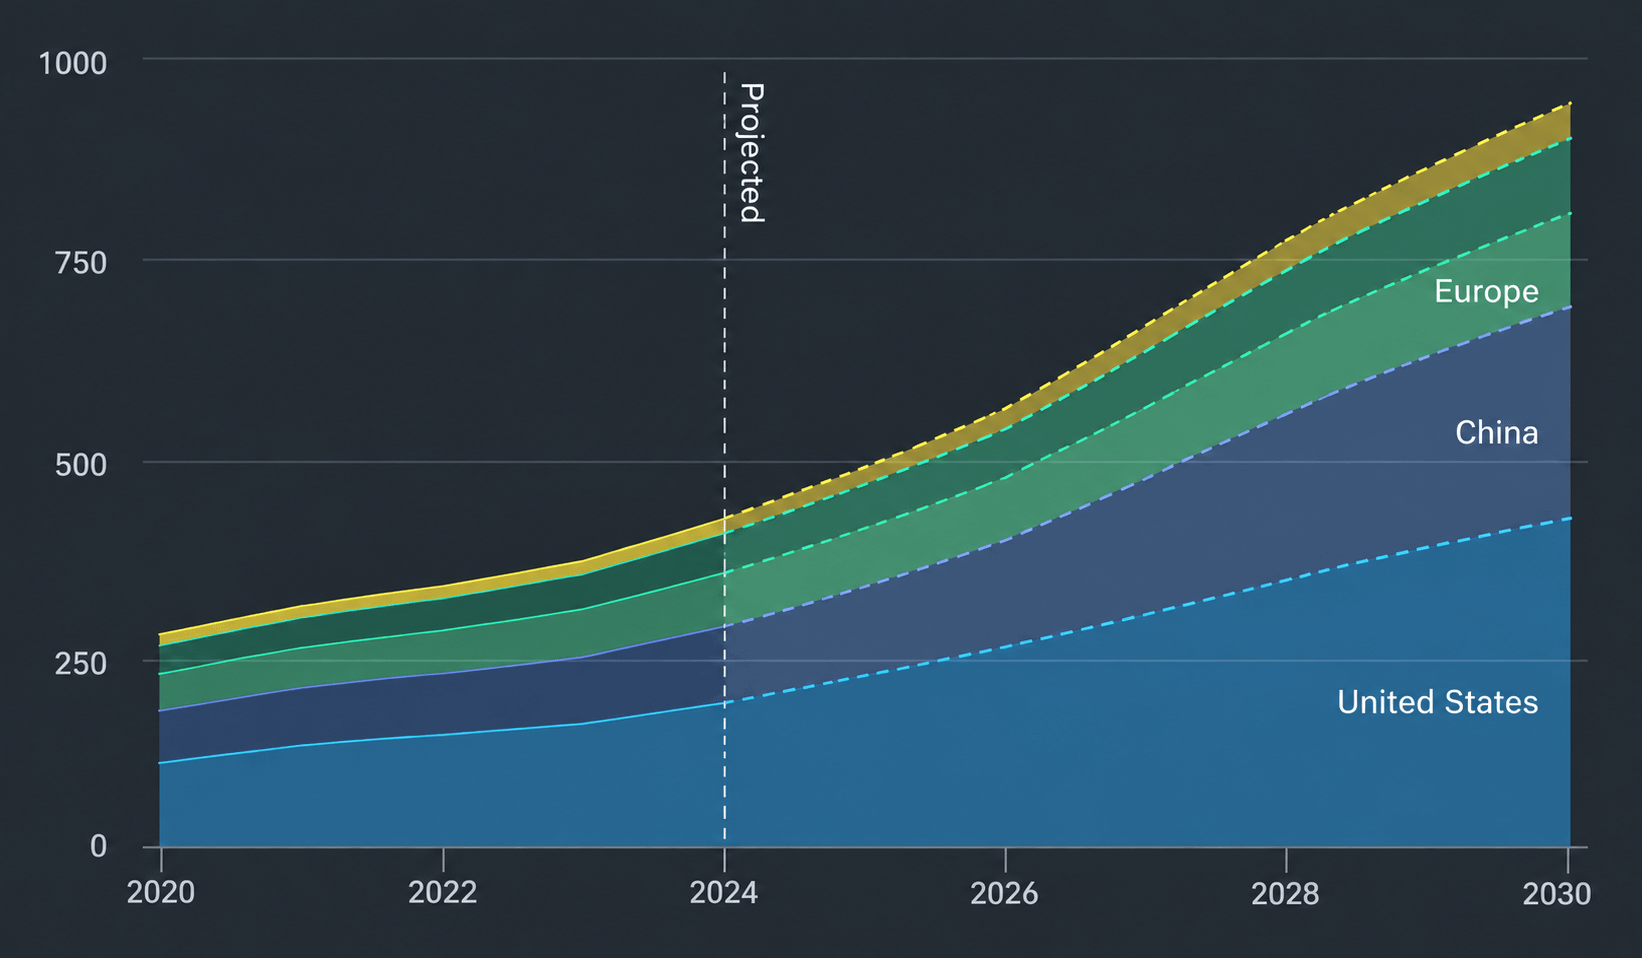
La AIE espera que el consumo eléctrico de los centros de datos aumente de alrededor de 485 TWh en 2025 a cerca de 950 TWh para 2030
Por eso soy optimista con este sector, pero no analizo a todas las empresas con una etiqueta de IA de la misma manera
Me interesan más las cosas que esta tecnología no puede multiplicar fácilmente
Porque cuanto más rápido se vuelve el crecimiento, más visibles se vuelven las limitaciones físicas
Y a veces la mayor capacidad de fijación de precios no está donde está el producto del que todo el mundo habla
Está en el punto estrecho por el que toda la expansión tiene que pasar
Creo que la primera fase fue la carrera por crear inteligencia
La siguiente fase podría tratarse de quién controla los recursos de los que esa inteligencia no puede prescindir
Así que para mí, la próxima oportunidad no consiste en encontrar otra historia de IA
Se trata de encontrar la escasez que no desaparece a medida que continúa el crecimiento
Porque cuanto más escala una tecnología, más valiosas pueden volverse las cosas que no logran seguirle el ritmo @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
Todo el mundo está debatiendo lo mismo sobre las acciones de IA
¿Cuánto tiempo puede continuar este crecimiento?
Yo estoy buscando en otro lugar
A medida que la tecnología escala, ¿qué es lo que produce en abundancia y qué es lo que la vuelve más valiosa?
Nvidia generó 96.200 millones de dólares en ingresos el trimestre pasado, con 89.000 millones provenientes de Data Center; eso ya muestra lo fuerte que es la demanda. Broadcom alcanzó 16.700 millones de dólares en ingresos de semiconductores de IA, lo que apunta en la misma dirección
Pero ya no me enfoco solo en el producto
Estoy observando los pasajes estrechos por los que tiene que pasar este crecimiento
El software puede escalar. El código se puede copiar. Los modelos pueden mejorar
La capacidad eléctrica, el acceso a la red, la memoria avanzada, el empaquetado y la refrigeración no pueden expandirse al mismo ritmo
La AIE espera que el consumo eléctrico de los centros de datos aumente de alrededor de 485 TWh en 2025 a cerca de 950 TWh para 2030
Por eso soy optimista con este sector, pero no analizo a todas las empresas con una etiqueta de IA de la misma manera
Me interesan más las cosas que esta tecnología no puede multiplicar fácilmente
Porque cuanto más rápido se vuelve el crecimiento, más visibles se vuelven las limitaciones físicas
Y a veces la mayor capacidad de fijación de precios no está donde está el producto del que todo el mundo habla
Está en el punto estrecho por el que toda la expansión tiene que pasar
Creo que la primera fase fue la carrera por crear inteligencia
La siguiente fase podría tratarse de quién controla los recursos de los que esa inteligencia no puede prescindir
Así que para mí, la próxima oportunidad no consiste en encontrar otra historia de IA
Se trata de encontrar la escasez que no desaparece a medida que continúa el crecimiento
Porque cuanto más escala una tecnología, más valiosas pueden volverse las cosas que no logran seguirle el ritmo @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
15.9k
·
--
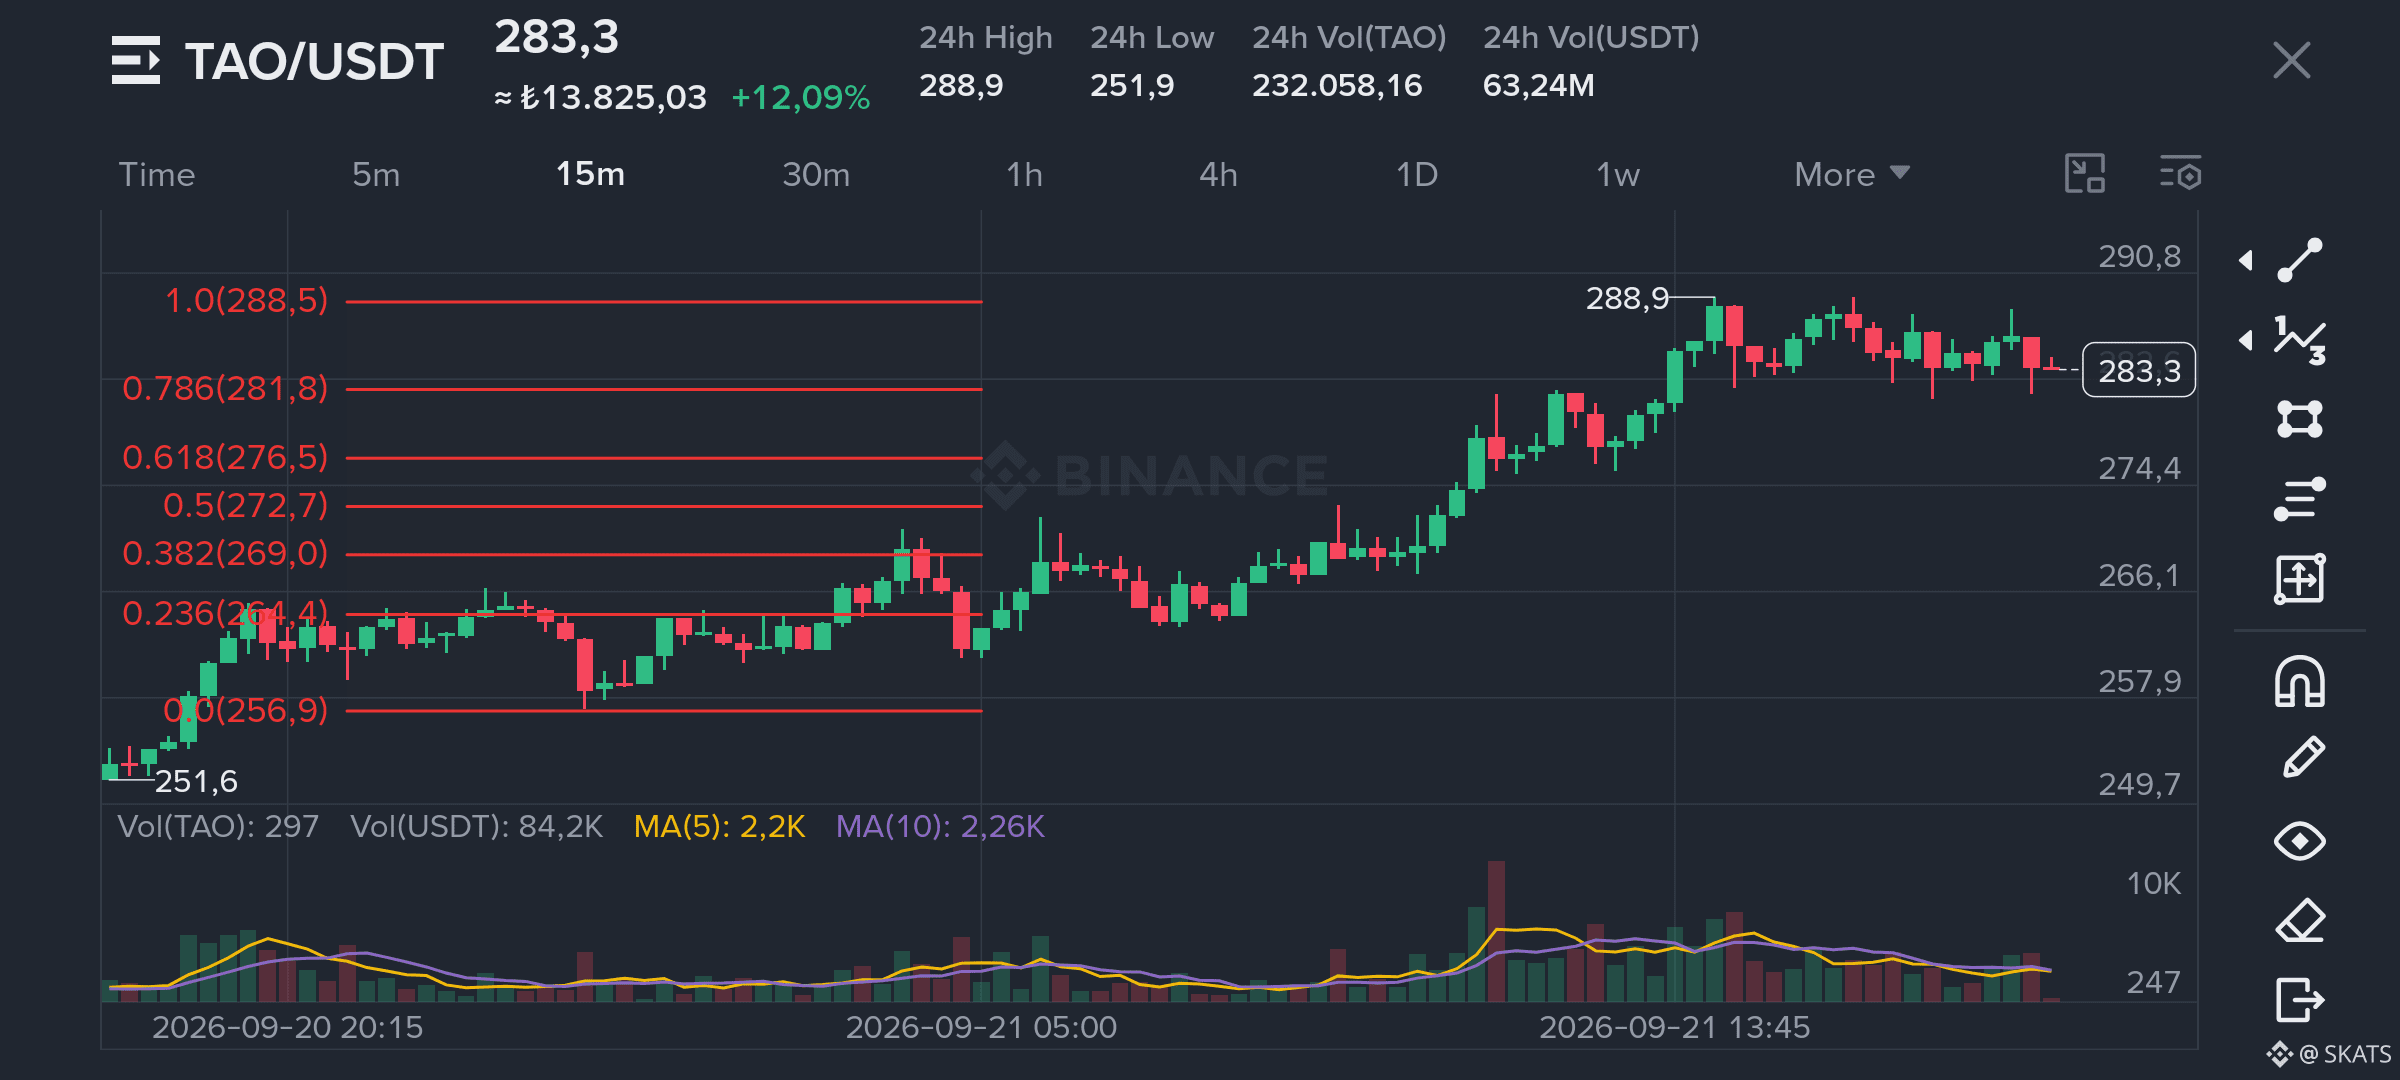
Cuando miro el gráfico de TAO, no me interesa explicar el precio. Todos ya pueden verlo.
Lo que sigo pensando es cómo el capital puede empezar a tomar decisiones dentro de Bittensor con el tiempo.
Construir una tecnología sólida puede no ser suficiente. También hay diferentes subredes compitiendo por la atención y el capital, y eso crea un problema más interesante para mí.
Si un sistema sigue recompensando lo que ya se ve más fuerte, puede terminar perdiendo algo que simplemente no ha tenido suficiente tiempo para demostrarse.
El capital se mueve naturalmente hacia lo que ya ha mostrado resultados. Pero cuando la misma preferencia se repite, los ganadores atraen más capital, ganan más visibilidad y luego atraen incluso más capital.
En algún momento, Bittensor no solo puede estar seleccionando lo que es mejor. También puede estar haciendo que lo que la gente ya cree que es mejor se vuelva aún más fuerte.
Ese equilibrio es lo que estoy observando con TAO.
La calidad a largo plazo de la red puede no depender solo de qué tan bien recompense a las subredes más fuertes. También puede depender de cuá poco o mucho espacio deje para ideas que aún están en etapas tempranas, son inciertas o simplemente son diferentes.
Si el capital llega a la misma conclusión demasiado rápido, el sistema puede parecer eficiente mientras pierde lentamente su capacidad de descubrir algo nuevo.
El consenso puede hacer que el capital se sienta más seguro, pero a menudo se encuentra un nuevo valor antes de que exista el consenso.
Así que cuando miro a TAO, no solo pienso en qué parte de la red está ganando atención.
Pienso en cuánto tiempo puede permitir Bittensor que una idea diferente sobreviva antes de que el mercado entienda completamente si tenía razón o estaba equivocada.
Porque tal vez la calidad de una red no se mide por qué tan rápido todos llegan a la misma conclusión.
Quizá se mide por cuánto espacio le da a una idea no probada para que pueda demostrarse.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
La mayoría de las personas probablemente verá la movida de S&P Global para adquirir OpenZeppelin como otra señal de que las finanzas tradicionales se acercan cada vez más a las criptomonedas
Lo estoy observando desde otro ángulo
Cuando los productos financieros se vuelven programables, creo que la forma en que medimos el riesgo también puede necesitar cambiar
En las finanzas tradicionales, normalmente miramos al emisor, el balance, las garantías y quién tiene la custodia. Las finanzas en cadena añaden otra capa a todo esto: el propio código
Un bono tokenizado puede tener un emisor fuerte, un rendimiento atractivo y garantías sólidas, pero si el contrato inteligente que controla la propiedad, las transferencias o el acceso tiene una debilidad crítica, parte del riesgo puede estar en un lugar que el análisis tradicional no capta del todo
Por eso me resulta interesante el acuerdo de S&P Global para adquirir OpenZeppelin. No solo porque otra gran empresa financiera se acerque a las criptomonedas, sino porque apunta a algo más fundamental
A medida que las finanzas se vuelven programables, la calidad del código podría dejar de ser un simple detalle técnico y empezar a formar parte del propio producto financiero
Eso también podría cambiar las preguntas que las instituciones se hacen antes de comprometer capital. Ya no se trataría únicamente de quién emitió el activo, sino también de quién verificó el código que hay detrás
La tokenización a menudo se describe como pasar acciones, bonos, fondos y otros activos a la infraestructura de blockchain. Pero poner un activo en cadena no hace automáticamente que su riesgo sea más fácil de entender
Podría crear un nuevo tipo de riesgo que el capital todavía necesita aprender a medir
Así que tal vez la siguiente etapa de las finanzas en cadena no sea simplemente traer más activos a las blockchains
Quizá se trate de hacer que los riesgos dentro del código sean lo suficientemente medibles como para que el gran capital confíe
Si eso sucede, la infraestructura que verifica el código financiero podría acabar siendo tan importante como la infraestructura que lo ejecuta
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
Alcista
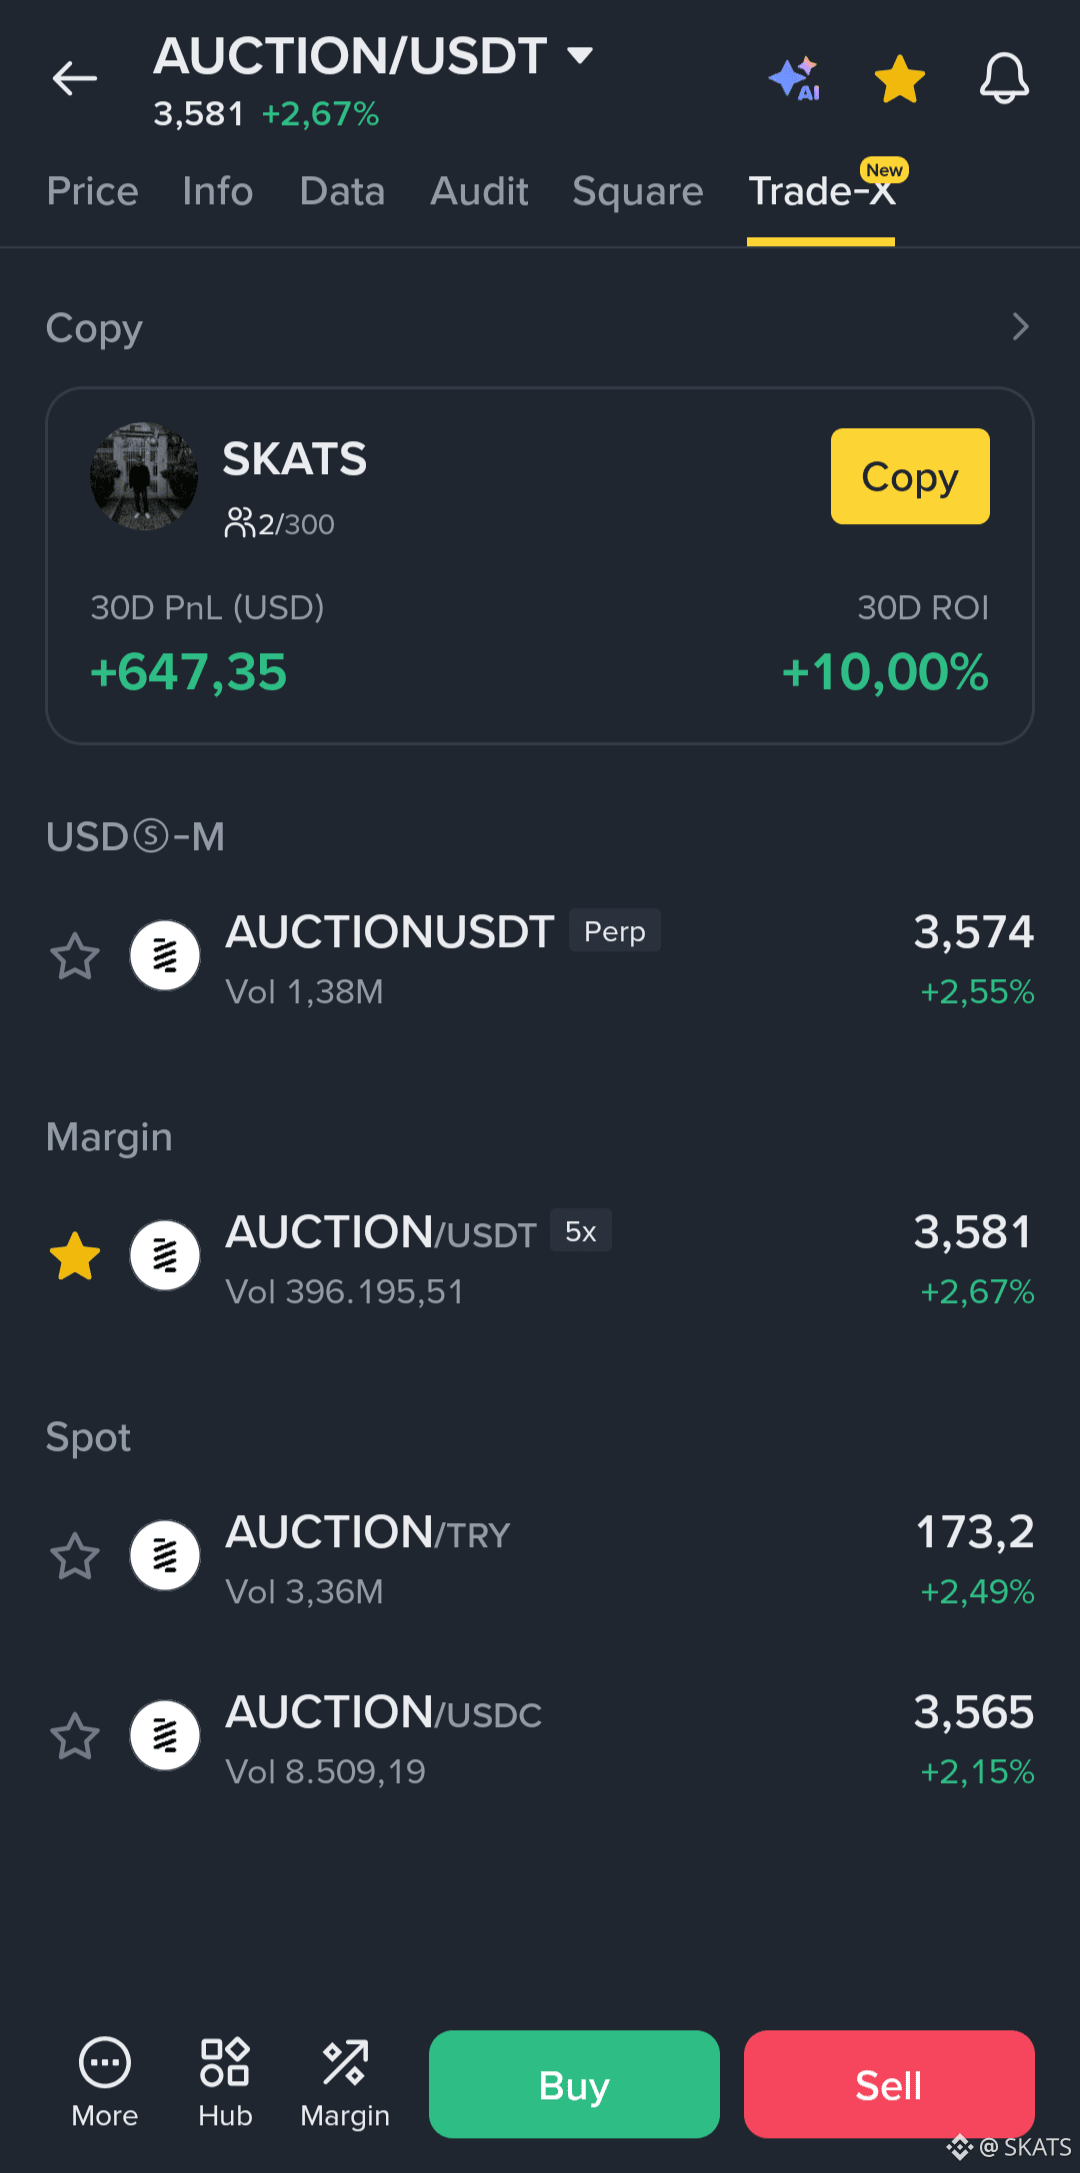
Mi estrategia de SUBASTA ahora está activa en la sección de Copia.
Los números ya están en la pantalla, así que no escribiré una épica encima de ellos. El mercado es lo suficientemente dramático 😄
$AUCTION #Binance
Mi estrategia de SUBASTA ahora está activa en la sección de Copia.
Los números ya están en la pantalla, así que no escribiré una épica encima de ellos. El mercado es lo suficientemente dramático 😄
$AUCTION #Binance
Los números ya están en la pantalla, así que no escribiré una épica encima de ellos. El mercado es lo suficientemente dramático 😄
$AUCTION #Binance
2
18.2k
·
--
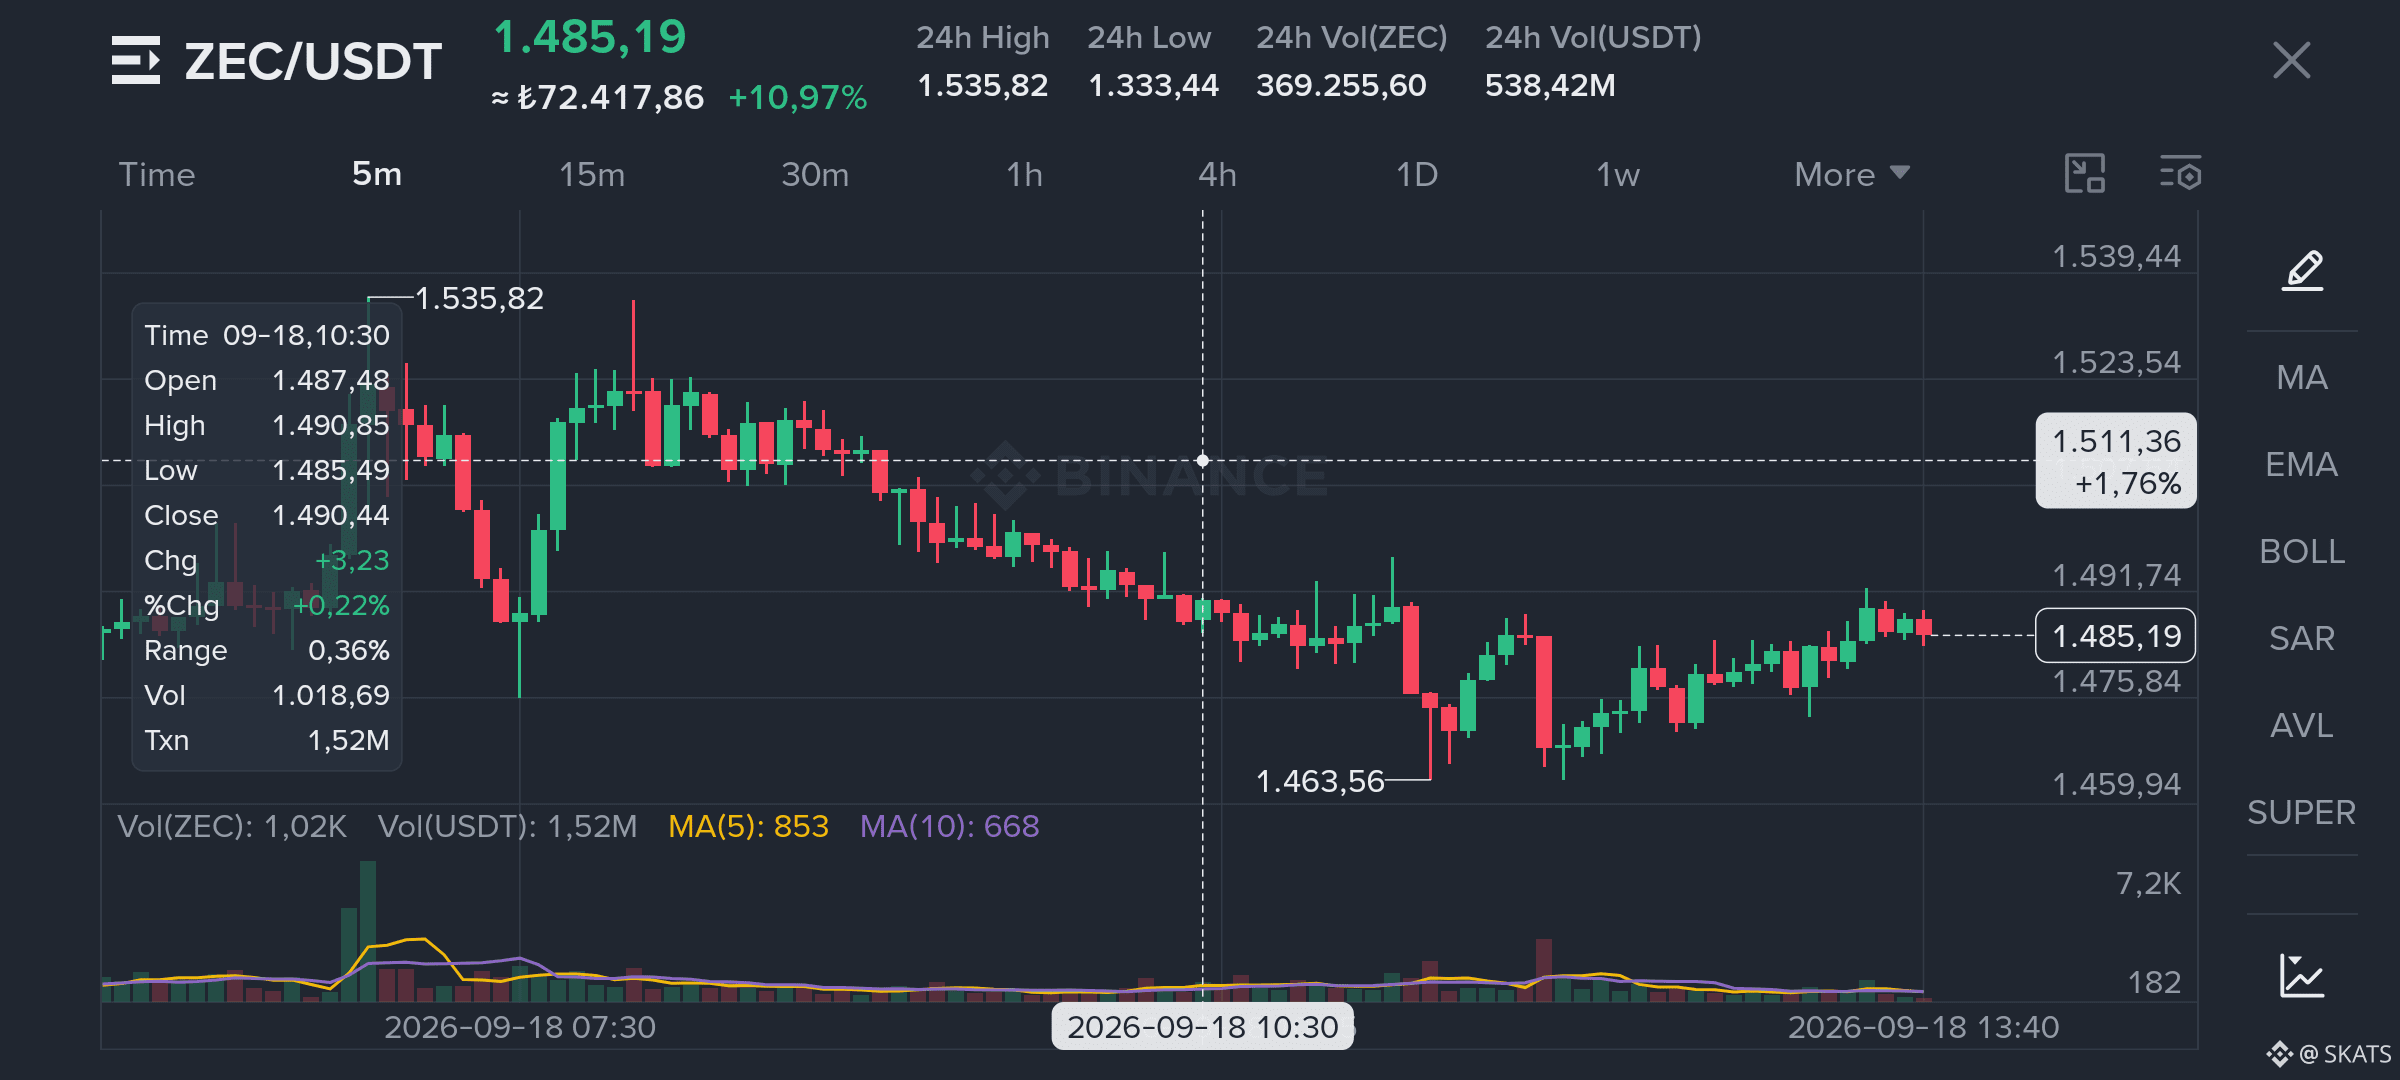
Con ZEC, me interesa menos la rapidez con la que se movió el precio y más cómo este movimiento redistribuyó las posiciones en el mercado.
Hemos visto un movimiento de dos dígitos en 24 horas, una expansión clara del volumen y que el precio probó el área de 1,535 antes de asentarse alrededor de 1,485.
Las liquidaciones en corto pueden haber acelerado parte de ese movimiento.
Pero no reduciría todo el movimiento a eso.
Porque varias cosas cambiaron al mismo tiempo.
El capital que estaba posicionado mucho más abajo ahora está asentado sobre ganancias significativas.
Dinero nuevo que no quería perderse el movimiento entró con una base de costo mucho más alta.
Y, por el lado corto, algunas posiciones pueden haber sido obligadas a salir o haber reducido su riesgo.
Así que, aunque el precio cambió, algo más cambió con él:
El nivel en el que los distintos participantes empiezan a sentirse incómodos.
Eso es lo que más me importa ahora.
Después de un movimiento fuerte, el precio no siempre necesita más dinero para seguir avanzando.
A veces solo necesita que las posiciones existentes empiecen a comportarse de manera diferente.
Si los compradores anteriores no tienen prisa por tomar ganancias, los compradores más nuevos pueden tolerar el primer retroceso, y si los cortos no reconstruyen de inmediato una exposición agresiva, el mercado puede empezar a aceptar un rango de precios más alto.
Pero lo contrario puede ocurrir igual de rápido.
Si los compradores tardíos se convierten en el primer grupo en perder convicción, lo que hoy parece fuerte puede volverse frágil muy rápidamente.
Así que no estoy mirando ZEC pensando:
“Los cortos se liquidaron, por lo tanto sube más.”
Me hago una pregunta diferente.
¿Quién es más probable que se vea obligado a cambiar su decisión primero?
¿El capital anterior que está con ganancias?
¿El capital más nuevo que entró a un precio más alto?
¿O el lado corto intentando reconstruir exposición?
Porque a veces el siguiente movimiento no lo decide el lado más fuerte.
Lo decide el lado que se vuelve incómodo primero.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
Con verificación
Una de las ideas más tempranas de las criptomonedas era simple:
Si tienes las llaves, realmente posees el activo.
Esa idea desplazó la responsabilidad financiera desde las instituciones y la llevó hacia el individuo.
Años después, está ocurriendo algo interesante en la dirección opuesta.
Deutsche Bank está preparando un servicio de custodia de activos digitales para clientes institucionales. Según el plan, la gestión de billeteras y de claves privadas para Bitcoin, Ether y stablecoins seleccionadas formará parte del servicio que ofrece.
Pero Bitcoin no fue lo que llamó mi atención.
Lo que me interesó es que un banco se está preparando para asumir la responsabilidad de las llaves.
Para un individuo, controlar las llaves puede significar independencia. Para una institución, significa responsabilidad.
¿Quién controla el acceso y quién asume la responsabilidad cuando algo sale mal?
En algún momento, el problema deja de ser solo guardar el activo.
También tienes que custodiar la responsabilidad.
Creo que esta es una de las partes de la cripto institucional que se ha pasado por alto.
Durante años, nos hemos preguntado si los bancos comprarían Bitcoin, lo incluirían en sus balances o si les darían a los clientes acceso a él.
Quizá el cambio más grande está ocurriendo en otro lugar.
Es posible que los bancos no solo estén adoptando cripto. Tal vez estén convirtiendo un nuevo tipo de responsabilidad creada por las criptomonedas en un servicio financiero.
Y eso se vuelve aún más interesante si acciones, bonos, fondos y otros activos se van moviendo gradualmente a infraestructura on-chain.
En ese mundo, la custodia quizá ya no sea simplemente cuestión de decir:
“Tus activos están almacenados aquí”.
La promesa más valiosa podría convertirse en:
“Asumimos la responsabilidad por las llaves”.
Así que, con el movimiento de Deutsche Bank, no estoy observando cuánto Bitcoin podría terminar custodiando.
Estoy observando otra cosa.
¿Qué empieza a vender la banca cuando la cripto se convierte en infraestructura?
Porque una de las preguntas más tempranas de las criptomonedas era:
“¿Por qué necesito un banco?”
Si la pregunta institucional, con el tiempo, se convierte en:
“¿Qué institución puedo confiar con esta responsabilidad?”
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
Artículo
En qué confía el dinero institucionalCuando se habla del interés institucional en las criptomonedas, la mayoría de las personas tiende a mirar lo mismo: ¿Cuánto dinero está entrando?
Últimamente, he estado mirando un paso más atrás.
¿Qué necesita ese dinero para poder confiar antes de tomar una decisión?
Por eso me llamó la atención que S&P Global liderara una inversión estratégica que extendió la Serie B de Kaiko hasta 110 millones de dólares. Kaiko proporciona infraestructura de datos para cripto y mercados on-chain.
Y esto no es un desarrollo aislado. S&P Dow Jones Indices y Kaiko también han reunido sus índices de activos digitales bajo un marco compartido.
En qué confía el dinero institucional
Cuando se habla del interés institucional en las criptomonedas, la mayoría de las personas tiende a mirar lo mismo: ¿Cuánto dinero está entrando?
Últimamente, he estado mirando un paso más atrás.
¿Qué necesita ese dinero para poder confiar antes de tomar una decisión?
Por eso me llamó la atención que S&P Global liderara una inversión estratégica que extendió la Serie B de Kaiko hasta 110 millones de dólares. Kaiko proporciona infraestructura de datos para cripto y mercados on-chain.
Y esto no es un desarrollo aislado. S&P Dow Jones Indices y Kaiko también han reunido sus índices de activos digitales bajo un marco compartido.
2
5.1k
·
--
Con verificación
A medida que se acerca la reunión de la Fed, todos se preparan para la misma pregunta: ¿veremos una subida de tipos de 25 pb?
Esta vez, me fijo menos en la decisión en sí y más en lo que ocurrió antes de que la Fed siquiera la anunciara.
Porque el mercado de bonos no esperó a la Fed.
Con el rendimiento del Tesoro estadounidense a 10 años alrededor del 5%, una subida de 25 pb ya está en gran medida descontada.
Así que si la Fed sube los tipos mañana, no necesariamente lo veré como el inicio de un nuevo ciclo de endurecimiento.
Hay otra posibilidad.
La Fed podría simplemente estar formalizando un endurecimiento que el mercado de bonos ya ha empezado.
Creo que esa distinción importa.
Porque todo, desde los costos de endeudamiento de las empresas hasta la disposición de los inversores a asumir riesgos, depende de más que el tipo fijado por la Fed. Los rendimientos a largo plazo también cambian el valor de las alternativas disponibles para el capital.
Por eso creo que mirar solo la decisión en sí deja fuera parte del panorama para BTC, las acciones tecnológicas y el oro.
Para mí, la información más interesante llega después.
¿Qué ocurre con el rendimiento del Tesoro a 10 años después de una subida de 25 pb?
¿Se retira?
¿O se mantiene elevado, manteniendo las condiciones financieras estrictas independientemente de la Fed?
El segundo escenario crearía algo mucho más interesante.
La Fed podría subir una vez mientras el mercado entrega un endurecimiento mucho mayor a la economía.
Así que mañana no intentaré predecir la primera reacción que aparezca en pantalla.
Me interesará menos en qué dirección se mueve BTC en los primeros minutos y más en qué nivel de tipos de interés acepta el capital después de la decisión.
Porque para mí la pregunta más importante mañana no es si la Fed sube los tipos.
¿Sigue la Fed marcando el rumbo de las condiciones financieras?
¿O simplemente se está poniendo al día con un mercado de bonos que ya se ha adelantado?
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
Lo que más me ha estado haciendo pensar en las stablecoins últimamente no es su capitalización de mercado.
Es el comportamiento de los bancos.
En EE. UU., la industria bancaria está cada vez más preocupada por el hecho de que las stablecoins puedan competir directamente con los depósitos bancarios. El debate ya no es solo sobre regulación o sobre si el cripto es seguro.
Se está convirtiendo en una pregunta sobre dónde se guardará el dinero.
Por eso, incluso los rendimientos y recompensas ofrecidos a los titulares de stablecoins se han vuelto parte de una discusión seria.
Pero al mismo tiempo, está ocurriendo otra cosa.
Un grupo de 21 de las principales instituciones financieras, incluyendo Bank of America, Citi, Goldman Sachs y Deutsche Bank, se está preparando para lanzar su propia solución de stablecoin basada en el dólar en la primera mitad de 2027.
Veo una contradicción interesante aquí.
Por un lado, tenemos un sistema bancario preocupado por que las stablecoins compitan con los depósitos. Por el otro, algunos de los actores más grandes de ese mismo sistema se están preparando para entrar ellos mismos en la infraestructura de stablecoins.
Quizá medir la importancia de las stablecoins en las finanzas solo por la cantidad de dólares en circulación se queda corto ante algo más grande.
Estoy observando otra cosa.
¿El sistema existente ha empezado a cambiar su propio comportamiento?
Porque la competencia real no siempre comienza cuando un nuevo producto reemplaza al sistema antiguo.
A veces comienza cuando el sistema antiguo empieza a cambiar su postura debido a uno nuevo.
Así que en el período que viene, no solo estaré observando cuánto crece el mercado de stablecoins.
También estaré observando la distancia entre lo que los bancos dicen sobre las stablecoins y lo que están construyendo para sus propios clientes.
Porque ahí podría estar la señal real.
A veces, la señal más clara de cuán poderosa se ha vuelto una innovación financiera no es quién está invirtiendo en ella, sino quién se está viendo obligado a cambiar su comportamiento debido a ella.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
737
·
--
¿La campana de apertura de una bolsa seguirá marcando el comienzo del descubrimiento de precios en el futuro?
La mayor parte del debate sobre la tokenización en los últimos tiempos se ha centrado en la posibilidad de operar 24 horas al día.
Lo que me interesa es la posibilidad de algo mucho más grande.
Porque si el descubrimiento de precios ya no está limitado a las horas en que un mercado está abierto, la apertura de una bolsa tradicional podría perder con el tiempo el significado que tiene hoy.
Ya estamos viendo un ejemplo pequeño pero muy interesante de esto.
Según Binance Research, el precio formado por bStocks durante los fines de semana reflejó una mediana del 92% de la brecha de precio que se produjo en la apertura del lunes.
Aún más interesante: en los 41 casos observados en que la brecha de apertura fue mayor que 3%, la dirección fue correcta.
La parte importante para mí no es el 92% ni el 41 de 41.
Lo importante es que el precio empieza a formarse antes incluso de que se abra el mercado tradicional.
Porque cuando el mercado cierra el viernes, el mundo no se detiene.
Las noticias siguen llegando.
Las empresas siguen haciendo anuncios.
Las condiciones macroeconómicas siguen cambiando.
Las expectativas de los inversores siguen evolucionando.
Antes, todo esto tenía que esperar hasta el lunes para reflejarse de manera real en el precio.
Si la tokenización empieza a eliminar ese período de espera, no creo que lo único que cambie sean las horas de negociación.
También podría cambiar el lugar donde primero se descubre el precio.
Y por eso me resulta tan interesante la inversión de Nasdaq de 100 millones de dólares en Payward.
Porque la pregunta ya no es “¿Podemos poner acciones en la blockchain?”.
Es lo que ocurre con la estructura tradicional de las finanzas si el descubrimiento de precios, la negociación y la liquidación se rediseñan en torno a la infraestructura de blockchain.
Quizá en el futuro, la apertura del lunes no será el momento en que se descubra un nuevo precio.
Simplemente será el momento en que un precio descubierto durante el fin de semana encuentre su lugar en el mercado tradicional.
Creo que ahí es donde podría ocurrir el verdadero avance de la tokenización.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
·
--
Alcista
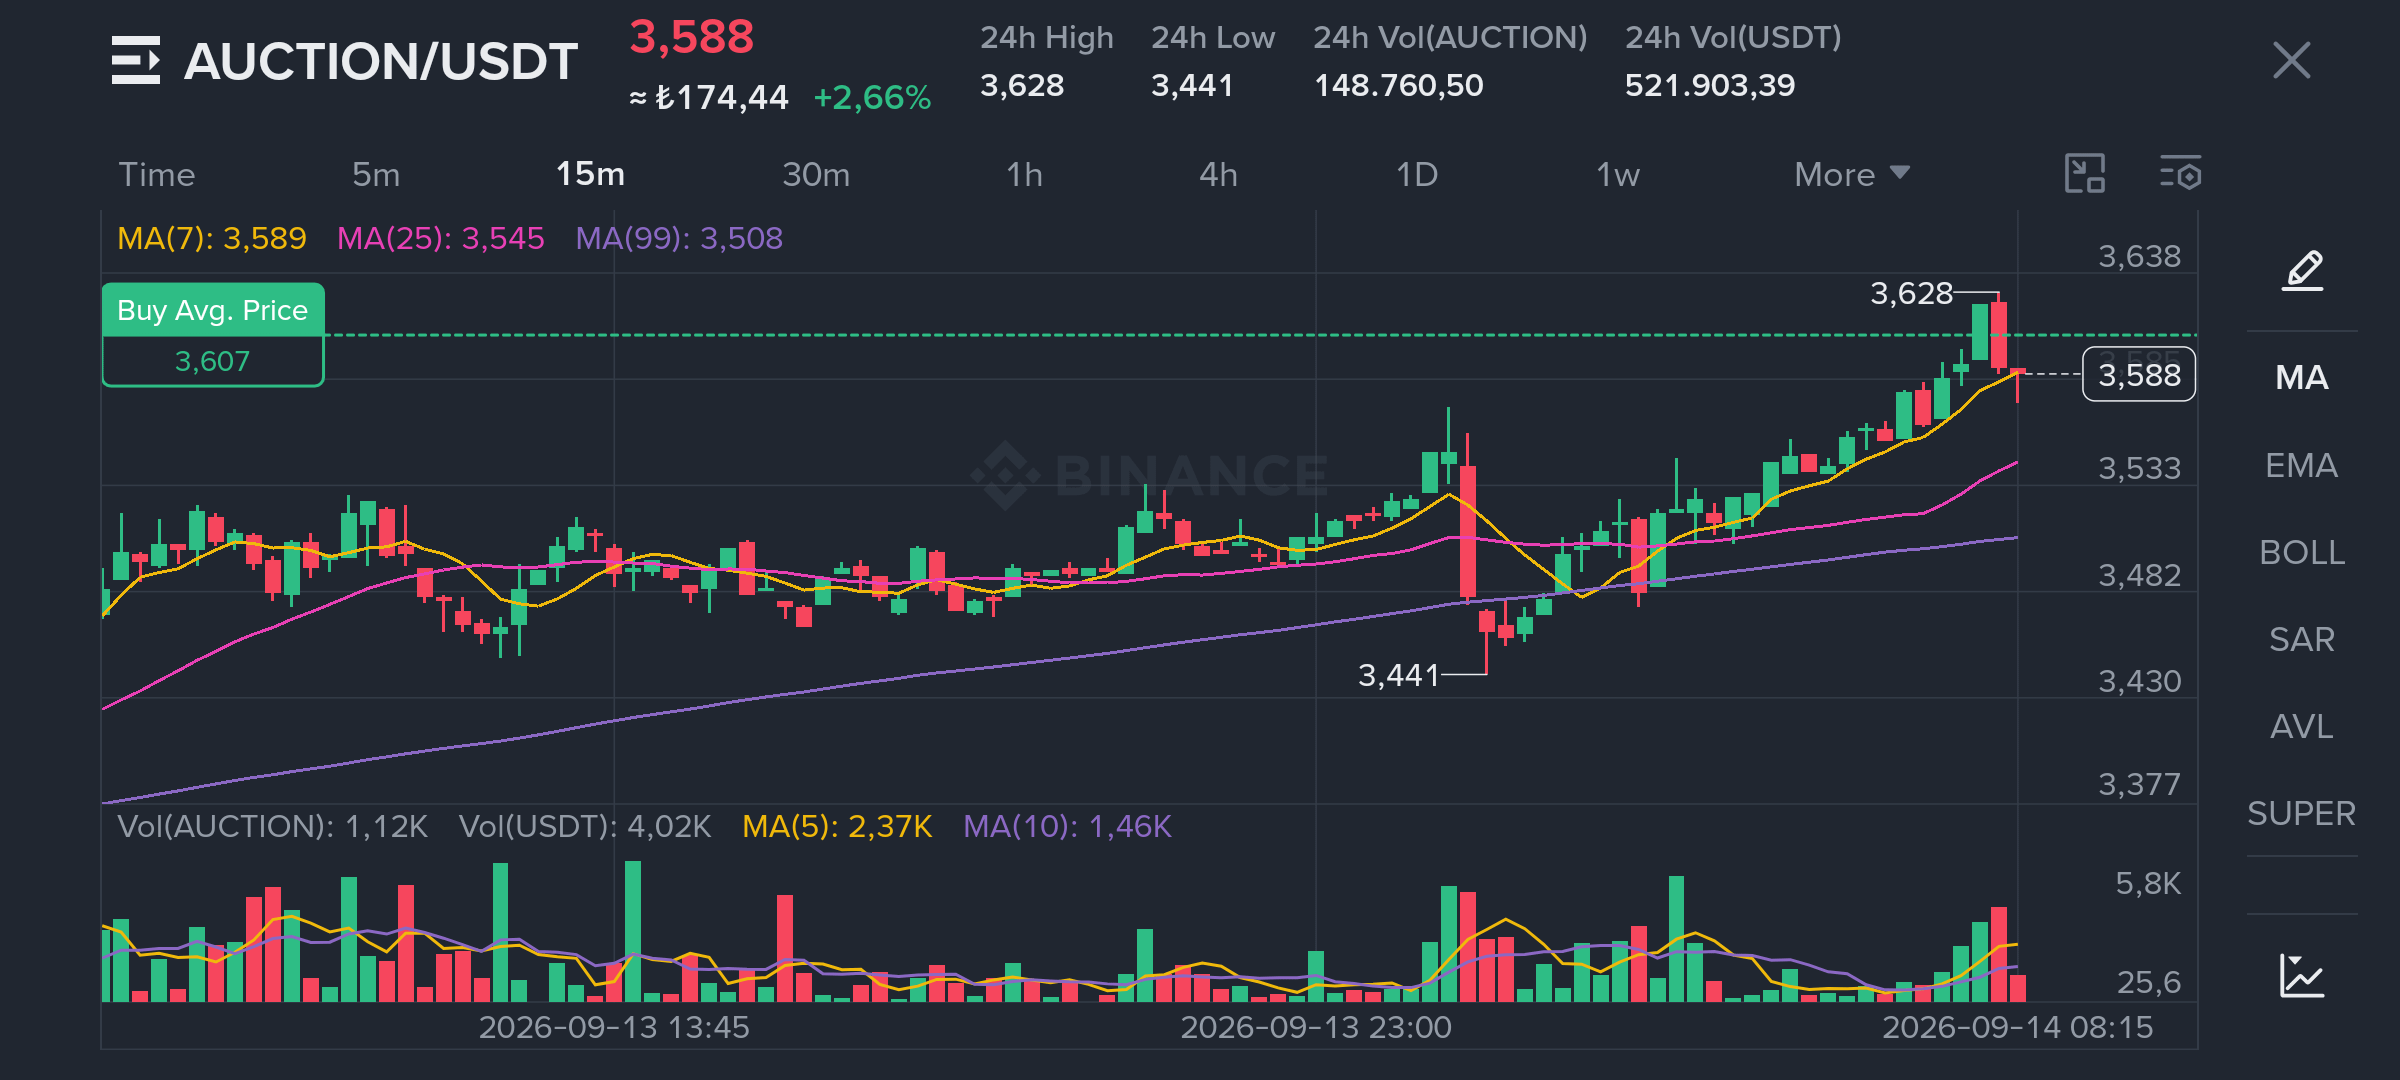
Lo que me interesa sobre AUCTION hoy no es simplemente que el precio haya vuelto a subir por encima de $3.50.
Hace unas semanas, sucedió algo mucho más interesante.
El volumen diario de operaciones de AUCTION superó los $100 millones.
Luego el precio retrocedió y la capitalización bursátil volvió a situarse en torno a los $26 millones.
Normalmente, después de un movimiento así, primero miraría cuánto de ese avance se devolvió.
Esta vez, lo estoy mirando de otra manera.
Porque en lugar de volver completamente a su rango anterior, el precio ha empezado a construir fuerza nuevamente alrededor de $3.50.
Y ahora hay otra cosa que destaca en el gráfico.
El volumen se está expandiendo de nuevo, el impulso se está fortaleciendo y el precio está probando la resistencia a corto plazo alrededor de $3.52.
Para mí, la pregunta importante no es si $3.52 simplemente se rompe.
Sino si la estructura que se formó después de ese impulso anterior está creando ahora una nueva zona de precio.
Porque a veces el verdadero significado de un movimiento fuerte no se vuelve visible durante la propia subida.
Aparece después.
Si AUCTION puede establecer una estructura duradera por encima de esta zona, me resultaría difícil ver el volumen de más de $100 millones de hace unas semanas como simplemente un gran día de operaciones que pasó.
Entonces estaría haciendo una pregunta diferente:
¿Fue ese volumen el comienzo de un nuevo interés, o fue solo una explosión temporal de actividad?
El gráfico aún no me ha dado una respuesta definitiva.
Pero sin duda ha empezado a plantear la pregunta de nuevo.
#AUCTİON #Crypto #Binance
2
775
·
--
Con verificación
Este informe del IPC no le dio a la Reserva Federal una vía de escape clara.
La inflación general se situó exactamente donde se esperaba: 0,4% mes a mes y 3,4% interanual.
Pero estoy prestando más atención a lo que ocurrió debajo.
El IPC subyacente aceleró hasta 0,3% mensual, después de 0% en junio y 0,2% en julio.
Luego, veamos el resto del panorama.
Las nóminas aumentaron en 162.000 en agosto, el desempleo se mantuvo en 4,1% y el PPI está registrando 5,4% interanual.
Ahora, el mercado asigna una probabilidad de alrededor del 82% a una subida de tipos en septiembre.
Soy bajista con los activos de riesgo a corto plazo.
Pero no creo que lo más interesante sea la mera posibilidad de una subida.
Lo interesante es que la Fed podría estar respondiendo a un problema de inflación que la política monetaria no puede resolver del todo.
La Fed puede suprimir la demanda. No puede fabricar la oferta.
Esa distinción importa.
Si la oferta de energía mejora en los próximos meses, especialmente si potencialmente regresa más petróleo venezolano a los mercados globales, la presión inflacionaria de hoy podría verse muy diferente más adelante.
Pero la Fed tiene que tomar su decisión con los números de hoy.
Eso crea una situación incómoda.
La Fed puede tener que endurecer las condiciones financieras porque la inflación sigue siendo demasiado persistente, incluso mientras parte de esa inflación proviene de fuerzas que las tasas más altas no pueden corregir directamente.
Por eso no trato este IPC como una simple señal “hawkish”.
Para mí, la pregunta más grande es si esto marca el inicio de un nuevo ciclo de endurecimiento —o si es simplemente una respuesta de política a un problema inflacionario que eventualmente podría aliviarse por el lado de la oferta.
Esa diferencia podría importar mucho más para los mercados que el 0,4% de hoy.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
La incorporación de HIMS y Salesforce a bStocks no es solo cuestión de tener dos nombres nuevos con los que poder operar para mí.
Porque el hecho de que un activo sea más fácil de acceder no es suficiente para cambiar la forma en que lo veo.
Lo que realmente me interesa es esto:
Cuando el acceso se vuelve más sencillo, ¿cuánto cambia la perspectiva de un inversor sobre un activo que antes estaba observando desde lejos?
Porque a veces no se crea ninguna nueva oportunidad.
La distancia entre tú y una decisión simplemente se acorta.
Eso es exactamente lo que estaré observando con HIMS y Salesforce.
Un nuevo listado puede captar la atención, generar actividad de trading y poner estos activos frente a más inversores.
Pero nada de eso cambia por sí solo la tesis de inversión.
Para mí, el verdadero valor no es que ahora estén en la pantalla. Es si, después de llegar allí, todavía puedo explicar por qué se merecen un lugar en mi cartera.
Creo que ahí es donde realmente se hace visible la diferencia entre invertir bien y tener acceso fácil
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
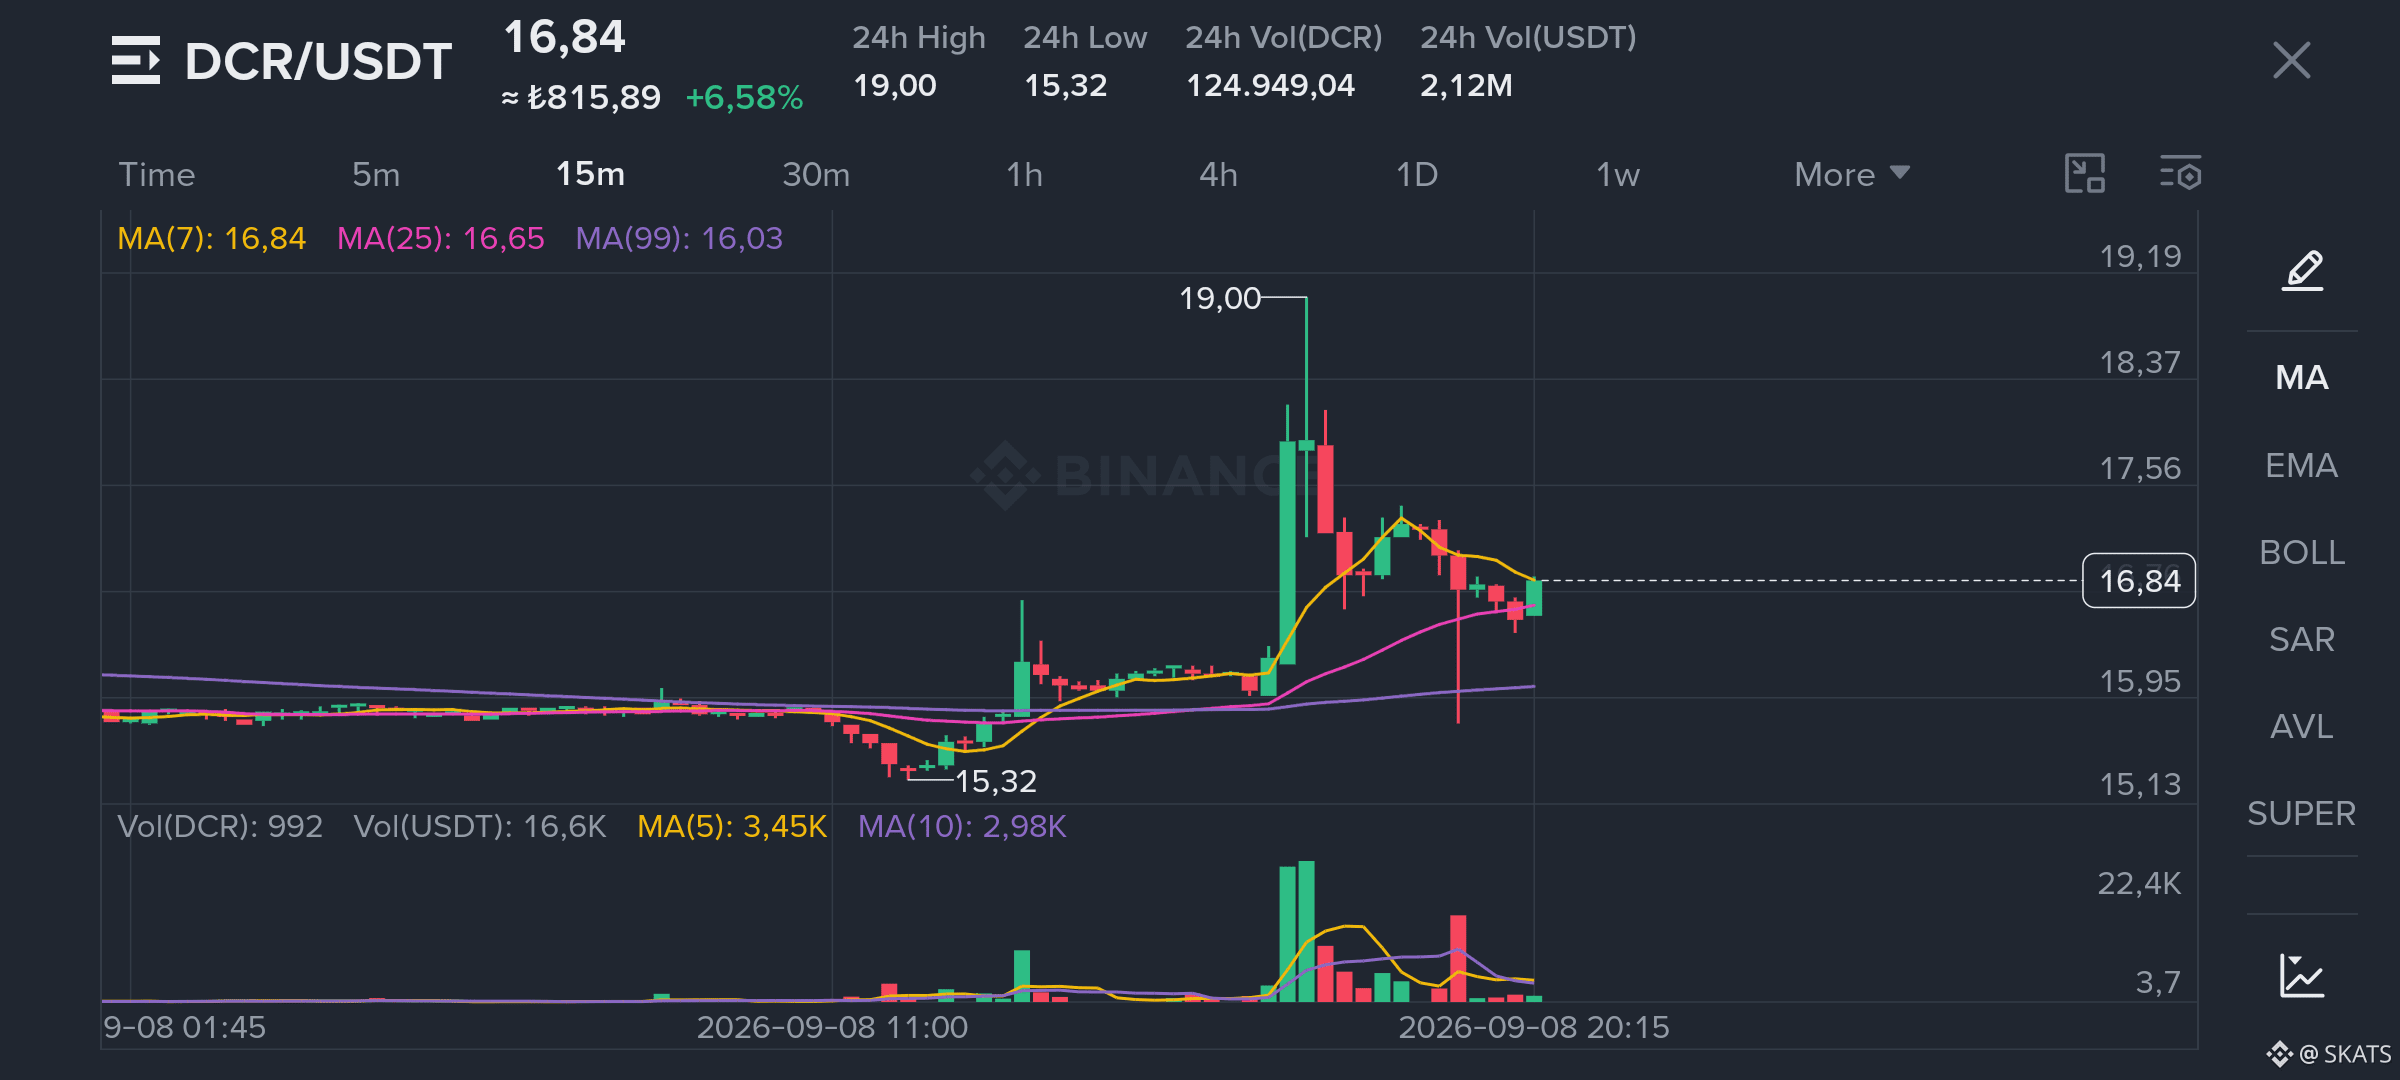
Cuando observo el movimiento de $15.32 a $19, lo que importa para mí no es simplemente que se alcanzara $19.
Lo que importa es cómo se comportó el gráfico después de llegar allí.
Porque el impacto real de un movimiento brusco a menudo se hace visible después del pico, no en el pico en sí.
Lo interesante aquí es que cuando el precio volvió desde $19, no regresó completamente a la estructura anterior alrededor de $15. En lugar de eso, empezó a buscar un nuevo equilibrio en la zona de $16.
No lo veo simplemente como un retroceso.
Para mí, el gráfico está probando si los precios más altos que aceptó recientemente pueden convertirse en un nuevo punto de partida en vez de algo que rechaza por completo.
Por eso, la estructura alrededor de $16.84 es lo que me importa ahora mismo. La media móvil de 25 periodos también está alrededor de $16.65, lo que la sitúa cerca de la zona donde el precio actualmente intenta mantenerse.
Pero el número que realmente estoy vigilando no es $16.65 ni $19.
Es si $15 empieza a sentirse “normal” otra vez después del movimiento a $19.
Porque en algunos gráficos, el cambio real no comienza con un nuevo máximo.
Comienza cuando el precio antiguo deja de sentirse tan natural como antes.
Eso es exactamente lo que estoy observando ahora mismo en Decred.
$DCR
#DCR #Crypto #Binance
2
1.5k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
EarningsSeason
370,444 visualizaciones
2,812 participa(n) en el debate
Temporada de Resultados: Ganancias del 4T de Micron — ¿Alcista o Bajista?
Binance Square Official
·415 «Me gusta»
·928k visualizaciones
SECChairWantsStockMarketsOnChain
24 visualizaciones
14 participa(n) en el debate
CEARenamesToBNBStandardUnderBNC
275 visualizaciones
33 participa(n) en el debate