
小白DD
393 Beiträge
小白DD
Melden
Nutzer blockieren
35 Following
10.8K+ Follower
293 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Artikel
„Wenn Agents beginnen, Cashflows zu generieren, steht die Token-Bewertung vor einem strukturellen Wendepunkt“ In den vergangenen Web3-Zyklen stützte sich die Bewertung von Tokens stets auf einige klassische Variablen: Narrativ, Konsens, Liquidität, gesperrte Token-Menge und Anzahl der Token-Adressen. All diese Kennzahlen haben eines gemeinsam: Gibt es hinter diesem Token-Asset tatsächliche Cashflows, die seinen Wert stützen?
Meistens muss diese Frage nicht beantwortet werden. Denn der Markt ist es gewohnt, nach „Konsens“ und „Erwartungen“ zu bewerten. Doch sobald eine neue Variable auftaucht, gerät das alte Bewertungsmodell ins Wanken. Diese Variable lautet: AI Agents beginnen, Cashflows zu generieren.
I. Bei der traditionellen Bewertung von Tokens geht es im Kern darum, „Erwartungen“ einzupreisen
„Wenn Agents beginnen, Cashflows zu generieren, steht die Token-Bewertung vor einem strukturellen Wendepunkt“
In den vergangenen Web3-Zyklen stützte sich die Bewertung von Tokens stets auf einige klassische Variablen: Narrativ, Konsens, Liquidität, gesperrte Token-Menge und Anzahl der Token-Adressen. All diese Kennzahlen haben eines gemeinsam: Gibt es hinter diesem Token-Asset tatsächliche Cashflows, die seinen Wert stützen?
Meistens muss diese Frage nicht beantwortet werden. Denn der Markt ist es gewohnt, nach „Konsens“ und „Erwartungen“ zu bewerten. Doch sobald eine neue Variable auftaucht, gerät das alte Bewertungsmodell ins Wanken. Diese Variable lautet: AI Agents beginnen, Cashflows zu generieren.
I. Bei der traditionellen Bewertung von Tokens geht es im Kern darum, „Erwartungen“ einzupreisen
Meistens muss diese Frage nicht beantwortet werden. Denn der Markt ist es gewohnt, nach „Konsens“ und „Erwartungen“ zu bewerten. Doch sobald eine neue Variable auftaucht, gerät das alte Bewertungsmodell ins Wanken. Diese Variable lautet: AI Agents beginnen, Cashflows zu generieren.
I. Bei der traditionellen Bewertung von Tokens geht es im Kern darum, „Erwartungen“ einzupreisen
2
2
3
1.3k
·
--
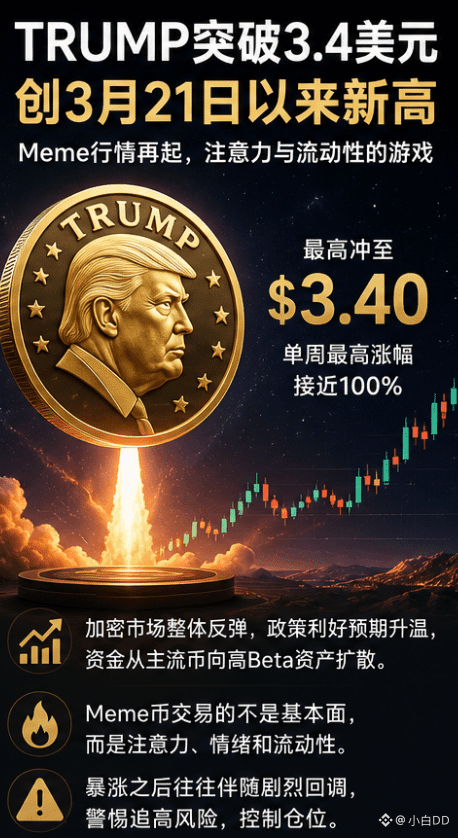
#TRUMP突破3.4美元创3月21日以来新高
$TRUMP
Einmal auf 3,4 US-Dollar gestürmt: Wenn die Meme-Phase am verrücktesten ist, liegt es oft nicht an den Fundamentaldaten
TRUMP, diese Welle ist wirklich stark.
Am 22. August schoss Official Trump zeitweise von etwa 1,75 US-Dollar auf rund 3,40 US-Dollar. Der Höchststand im Wochenverlauf lag bei einem Anstieg von fast 100%. Danach kam es zu einem deutlichen Gewinnmitnehmen, und der Kurs fiel wieder in Richtung 2,5 US-Dollar.
Diese Kursbewegung finde ich besonders interessant.
Denn bei einem solchen Asset wie TRUMP kann man, wenn man es unbedingt mit traditionellen Bewertungsmodellen für Aktien erklären will, im Grunde genommen mit einem Taschenrechner das Wetter ausrechnen.
Es handelt nicht wirklich mit Dingen wie KGV, Cashflow oder Gewinn.
Stattdessen sind es drei Dinge:
Aufmerksamkeit, Stimmung und Liquidität.
In letzter Zeit hat sich der gesamte Kryptomarkt wieder erholt: BTC ist innerhalb einer Woche um mehr als 20% gestiegen, und auch ETH ist deutlich fester geworden. Gleichzeitig sendet die US-Politik dem Krypto-Sektor immer positivere Signale, und Trump selbst treibt das Parlament erneut voran, um den CLARITY Act weiterzubringen.
Also beginnt das Geld, sich von BTC und ETH auf High-Beta-Assets auszubreiten.
Das ist genau das Umfeld, in dem Meme-Coins am leichtesten zu einem sprunghaften Anstieg kommen.
Zuerst fließt das Geld in den breiten Markt.
Wenn der breite Markt steigt, verbessert sich die Risikobereitschaft.
Dann suchen die Gelder nach noch stärker reagierenden Titeln.
Und am Ende ist dann Meme an der Reihe.
Daher würde ich den Anstieg von TRUMP dieses Mal nicht einfach so verstehen, als sei die „Trump-Idee“ wieder heiß geworden.
Genauer gesagt:
Das ist ein Prozess, bei dem sich die Risikobereitschaft von den Mainstream-Assets hin zu hochvolatilen Assets ausbreitet.
Natürlich liegt das Problem auch genau darin.
Wenn Meme-Coins steigen, passiert das besonders schnell.
Aber beim Fallen ist es genauso unvernünftig.
Der schnelle Rückgang von TRUMP von der Gegend um 3,4 US-Dollar auf etwa 2,5 US-Dollar ist ein sehr typisches Beispiel.
Darum ist bei so einem Markt das häufigste Fehlverhalten: Man sieht, dass andere Geld verdienen, und denkt, man verpasst sonst den Zug und macht am Ende Verluste.
Am Ende sind andere die erste Liquiditätswelle, und wenn man dann einsteigt, ist man schon zur zweiten Welle zum „Abnehmer“ geworden.
Ich finde dagegen, dass das Wichtigste, was man bei TRUMP diesmal beobachten sollte, nicht ist, ob es weiter steigt, sondern:
Ob diese Geldzufuhr eine gewisse Nachhaltigkeit hat.
Wenn BTC und ETH weiterhin stark bleiben, die politischen Erwartungen weiter besser werden und das Handelsvolumen im Meme-Sektor weiter stark anzieht, dann besteht die Möglichkeit, dass TRUMP weiterhin die Aufmerksamkeit der Gelder bekommt.
Wenn aber der breite Markt zu korrigieren beginnt, dann spüren High-Beta-Assets wie TRUMP den Druck typischerweise auch zuerst.
Also geht es letztlich nicht darum, wessen Story am verlockendsten ist.
#TRUMP突破3.4美元创3月21日以来新高
$TRUMP
Einmal auf 3,4 US-Dollar gestürmt: Wenn die Meme-Phase am verrücktesten ist, liegt es oft nicht an den Fundamentaldaten
TRUMP, diese Welle ist wirklich stark.
Am 22. August schoss Official Trump zeitweise von etwa 1,75 US-Dollar auf rund 3,40 US-Dollar. Der Höchststand im Wochenverlauf lag bei einem Anstieg von fast 100%. Danach kam es zu einem deutlichen Gewinnmitnehmen, und der Kurs fiel wieder in Richtung 2,5 US-Dollar.
Diese Kursbewegung finde ich besonders interessant.
Denn bei einem solchen Asset wie TRUMP kann man, wenn man es unbedingt mit traditionellen Bewertungsmodellen für Aktien erklären will, im Grunde genommen mit einem Taschenrechner das Wetter ausrechnen.
Es handelt nicht wirklich mit Dingen wie KGV, Cashflow oder Gewinn.
Stattdessen sind es drei Dinge:
Aufmerksamkeit, Stimmung und Liquidität.
In letzter Zeit hat sich der gesamte Kryptomarkt wieder erholt: BTC ist innerhalb einer Woche um mehr als 20% gestiegen, und auch ETH ist deutlich fester geworden. Gleichzeitig sendet die US-Politik dem Krypto-Sektor immer positivere Signale, und Trump selbst treibt das Parlament erneut voran, um den CLARITY Act weiterzubringen.
Also beginnt das Geld, sich von BTC und ETH auf High-Beta-Assets auszubreiten.
Das ist genau das Umfeld, in dem Meme-Coins am leichtesten zu einem sprunghaften Anstieg kommen.
Zuerst fließt das Geld in den breiten Markt.
Wenn der breite Markt steigt, verbessert sich die Risikobereitschaft.
Dann suchen die Gelder nach noch stärker reagierenden Titeln.
Und am Ende ist dann Meme an der Reihe.
Daher würde ich den Anstieg von TRUMP dieses Mal nicht einfach so verstehen, als sei die „Trump-Idee“ wieder heiß geworden.
Genauer gesagt:
Das ist ein Prozess, bei dem sich die Risikobereitschaft von den Mainstream-Assets hin zu hochvolatilen Assets ausbreitet.
Natürlich liegt das Problem auch genau darin.
Wenn Meme-Coins steigen, passiert das besonders schnell.
Aber beim Fallen ist es genauso unvernünftig.
Der schnelle Rückgang von TRUMP von der Gegend um 3,4 US-Dollar auf etwa 2,5 US-Dollar ist ein sehr typisches Beispiel.
Darum ist bei so einem Markt das häufigste Fehlverhalten: Man sieht, dass andere Geld verdienen, und denkt, man verpasst sonst den Zug und macht am Ende Verluste.
Am Ende sind andere die erste Liquiditätswelle, und wenn man dann einsteigt, ist man schon zur zweiten Welle zum „Abnehmer“ geworden.
Ich finde dagegen, dass das Wichtigste, was man bei TRUMP diesmal beobachten sollte, nicht ist, ob es weiter steigt, sondern:
Ob diese Geldzufuhr eine gewisse Nachhaltigkeit hat.
Wenn BTC und ETH weiterhin stark bleiben, die politischen Erwartungen weiter besser werden und das Handelsvolumen im Meme-Sektor weiter stark anzieht, dann besteht die Möglichkeit, dass TRUMP weiterhin die Aufmerksamkeit der Gelder bekommt.
Wenn aber der breite Markt zu korrigieren beginnt, dann spüren High-Beta-Assets wie TRUMP den Druck typischerweise auch zuerst.
Also geht es letztlich nicht darum, wessen Story am verlockendsten ist.
$TRUMP
Einmal auf 3,4 US-Dollar gestürmt: Wenn die Meme-Phase am verrücktesten ist, liegt es oft nicht an den Fundamentaldaten
TRUMP, diese Welle ist wirklich stark.
Am 22. August schoss Official Trump zeitweise von etwa 1,75 US-Dollar auf rund 3,40 US-Dollar. Der Höchststand im Wochenverlauf lag bei einem Anstieg von fast 100%. Danach kam es zu einem deutlichen Gewinnmitnehmen, und der Kurs fiel wieder in Richtung 2,5 US-Dollar.
Diese Kursbewegung finde ich besonders interessant.
Denn bei einem solchen Asset wie TRUMP kann man, wenn man es unbedingt mit traditionellen Bewertungsmodellen für Aktien erklären will, im Grunde genommen mit einem Taschenrechner das Wetter ausrechnen.
Es handelt nicht wirklich mit Dingen wie KGV, Cashflow oder Gewinn.
Stattdessen sind es drei Dinge:
Aufmerksamkeit, Stimmung und Liquidität.
In letzter Zeit hat sich der gesamte Kryptomarkt wieder erholt: BTC ist innerhalb einer Woche um mehr als 20% gestiegen, und auch ETH ist deutlich fester geworden. Gleichzeitig sendet die US-Politik dem Krypto-Sektor immer positivere Signale, und Trump selbst treibt das Parlament erneut voran, um den CLARITY Act weiterzubringen.
Also beginnt das Geld, sich von BTC und ETH auf High-Beta-Assets auszubreiten.
Das ist genau das Umfeld, in dem Meme-Coins am leichtesten zu einem sprunghaften Anstieg kommen.
Zuerst fließt das Geld in den breiten Markt.
Wenn der breite Markt steigt, verbessert sich die Risikobereitschaft.
Dann suchen die Gelder nach noch stärker reagierenden Titeln.
Und am Ende ist dann Meme an der Reihe.
Daher würde ich den Anstieg von TRUMP dieses Mal nicht einfach so verstehen, als sei die „Trump-Idee“ wieder heiß geworden.
Genauer gesagt:
Das ist ein Prozess, bei dem sich die Risikobereitschaft von den Mainstream-Assets hin zu hochvolatilen Assets ausbreitet.
Natürlich liegt das Problem auch genau darin.
Wenn Meme-Coins steigen, passiert das besonders schnell.
Aber beim Fallen ist es genauso unvernünftig.
Der schnelle Rückgang von TRUMP von der Gegend um 3,4 US-Dollar auf etwa 2,5 US-Dollar ist ein sehr typisches Beispiel.
Darum ist bei so einem Markt das häufigste Fehlverhalten: Man sieht, dass andere Geld verdienen, und denkt, man verpasst sonst den Zug und macht am Ende Verluste.
Am Ende sind andere die erste Liquiditätswelle, und wenn man dann einsteigt, ist man schon zur zweiten Welle zum „Abnehmer“ geworden.
Ich finde dagegen, dass das Wichtigste, was man bei TRUMP diesmal beobachten sollte, nicht ist, ob es weiter steigt, sondern:
Ob diese Geldzufuhr eine gewisse Nachhaltigkeit hat.
Wenn BTC und ETH weiterhin stark bleiben, die politischen Erwartungen weiter besser werden und das Handelsvolumen im Meme-Sektor weiter stark anzieht, dann besteht die Möglichkeit, dass TRUMP weiterhin die Aufmerksamkeit der Gelder bekommt.
Wenn aber der breite Markt zu korrigieren beginnt, dann spüren High-Beta-Assets wie TRUMP den Druck typischerweise auch zuerst.
Also geht es letztlich nicht darum, wessen Story am verlockendsten ist.
1
558
·
--
Verifiziert
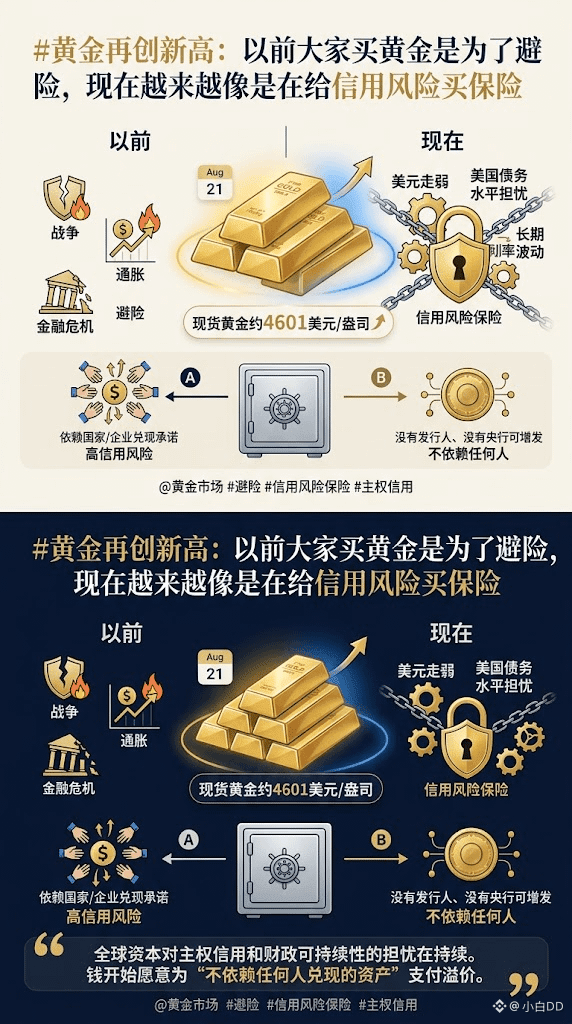
#现货黄金创五月中旬以来新高 Gold erreicht erneut neue Höchststände: Früher kauften viele Gold, um sich abzusichern – heute sieht es immer mehr so aus, als würde man damit eine Versicherung gegen Kreditrisiken abschließen
Gold hat wieder ein neues Zwischenhoch erreicht.
Am 21. August stieg der Spotgoldpreis zeitweise auf rund 4601 US-Dollar und markierte damit den höchsten Stand seit Mitte Mai; zugleich gewann er zum dritten Mal in Folge in der Woche. Reuters zufolge treiben vor allem die Schwäche des US-Dollars, ein technischer Ausbruch sowie die wachsende Sorge des Marktes über das US-Schuldenniveau diese Goldrally an.
Ich denke, in diesem Zusammenhang gibt es eine Veränderung, die besonders zum Nachdenken anregt.
Gold entwickelt sich gerade von einem „sicheren Hafen“ langsam zu einer „Versicherung gegen Kreditrisiken“.
Früher, wenn Krieg ausbrach, kauften die Leute Gold.
Wenn die Inflation kam, kauften die Leute Gold.
Und wenn eine Finanzkrise kam, kauften die Leute immer noch Gold.
Doch die Lage ist heute deutlich komplexer.
Die Haushaltsdefizite, die Schuldenstände und die langfristigen Zinsen der weltweit größten Volkswirtschaften rücken zunehmend in das zentrale Rechenmodell der Anleger.
Dann bekommt die Bedeutung von Gold eine andere Dimension.
Denn Gold hat keinen Emittenten.
Keine Notenbank kann plötzlich ankündigen:
„Die Goldversorgung wird dieses Jahr um 500 % erhöht.“
Und auch kein Unternehmen kann durch eine Kapitalerhöhung Ihre Goldbestände verwässern.
Sein Wert kann natürlich schwanken – aber sein wichtigstes Merkmal ist gerade:
Er ist nicht davon abhängig, dass ein bestimmtes Land, ein Unternehmen oder ein Finanzinstitut seine Zusagen einlöst.
Das ist auch der Grund, warum Gold in einem Umfeld, in dem der US-Dollar schwach ist und die Renditen im langen Ende der US-Staatsanleihen stark schwanken, dennoch seine Stärke behaupten kann.
Darum finde ich: Beim Blick auf Gold sollte man nicht nur darauf starren, ob „der Krieg zu Ende geht“.
Was wirklich zählt, ist, ob die Sorge globalen Kapitals über staatliche Kreditwürdigkeit, Kaufkraft der Währung und die Tragfähigkeit der öffentlichen Finanzen anhaltend bleibt.
Wenn diese Probleme nicht gelöst werden, dann ist die Logik des Goldanstiegs nicht nur eine kurzfristige Absicherung.
Sondern:
Immer mehr Geld ist bereit, einen Aufschlag für „Vermögenswerte zu zahlen, die nicht von irgendjemandem eingelöst werden müssen“.
Das könnte die tiefere, eigentliche Logik hinter dieser Goldrally sein.
#现货黄金创五月中旬以来新高 Gold erreicht erneut neue Höchststände: Früher kauften viele Gold, um sich abzusichern – heute sieht es immer mehr so aus, als würde man damit eine Versicherung gegen Kreditrisiken abschließen
Gold hat wieder ein neues Zwischenhoch erreicht.
Am 21. August stieg der Spotgoldpreis zeitweise auf rund 4601 US-Dollar und markierte damit den höchsten Stand seit Mitte Mai; zugleich gewann er zum dritten Mal in Folge in der Woche. Reuters zufolge treiben vor allem die Schwäche des US-Dollars, ein technischer Ausbruch sowie die wachsende Sorge des Marktes über das US-Schuldenniveau diese Goldrally an.
Ich denke, in diesem Zusammenhang gibt es eine Veränderung, die besonders zum Nachdenken anregt.
Gold entwickelt sich gerade von einem „sicheren Hafen“ langsam zu einer „Versicherung gegen Kreditrisiken“.
Früher, wenn Krieg ausbrach, kauften die Leute Gold.
Wenn die Inflation kam, kauften die Leute Gold.
Und wenn eine Finanzkrise kam, kauften die Leute immer noch Gold.
Doch die Lage ist heute deutlich komplexer.
Die Haushaltsdefizite, die Schuldenstände und die langfristigen Zinsen der weltweit größten Volkswirtschaften rücken zunehmend in das zentrale Rechenmodell der Anleger.
Dann bekommt die Bedeutung von Gold eine andere Dimension.
Denn Gold hat keinen Emittenten.
Keine Notenbank kann plötzlich ankündigen:
„Die Goldversorgung wird dieses Jahr um 500 % erhöht.“
Und auch kein Unternehmen kann durch eine Kapitalerhöhung Ihre Goldbestände verwässern.
Sein Wert kann natürlich schwanken – aber sein wichtigstes Merkmal ist gerade:
Er ist nicht davon abhängig, dass ein bestimmtes Land, ein Unternehmen oder ein Finanzinstitut seine Zusagen einlöst.
Das ist auch der Grund, warum Gold in einem Umfeld, in dem der US-Dollar schwach ist und die Renditen im langen Ende der US-Staatsanleihen stark schwanken, dennoch seine Stärke behaupten kann.
Darum finde ich: Beim Blick auf Gold sollte man nicht nur darauf starren, ob „der Krieg zu Ende geht“.
Was wirklich zählt, ist, ob die Sorge globalen Kapitals über staatliche Kreditwürdigkeit, Kaufkraft der Währung und die Tragfähigkeit der öffentlichen Finanzen anhaltend bleibt.
Wenn diese Probleme nicht gelöst werden, dann ist die Logik des Goldanstiegs nicht nur eine kurzfristige Absicherung.
Sondern:
Immer mehr Geld ist bereit, einen Aufschlag für „Vermögenswerte zu zahlen, die nicht von irgendjemandem eingelöst werden müssen“.
Das könnte die tiefere, eigentliche Logik hinter dieser Goldrally sein.
Gold hat wieder ein neues Zwischenhoch erreicht.
Am 21. August stieg der Spotgoldpreis zeitweise auf rund 4601 US-Dollar und markierte damit den höchsten Stand seit Mitte Mai; zugleich gewann er zum dritten Mal in Folge in der Woche. Reuters zufolge treiben vor allem die Schwäche des US-Dollars, ein technischer Ausbruch sowie die wachsende Sorge des Marktes über das US-Schuldenniveau diese Goldrally an.
Ich denke, in diesem Zusammenhang gibt es eine Veränderung, die besonders zum Nachdenken anregt.
Gold entwickelt sich gerade von einem „sicheren Hafen“ langsam zu einer „Versicherung gegen Kreditrisiken“.
Früher, wenn Krieg ausbrach, kauften die Leute Gold.
Wenn die Inflation kam, kauften die Leute Gold.
Und wenn eine Finanzkrise kam, kauften die Leute immer noch Gold.
Doch die Lage ist heute deutlich komplexer.
Die Haushaltsdefizite, die Schuldenstände und die langfristigen Zinsen der weltweit größten Volkswirtschaften rücken zunehmend in das zentrale Rechenmodell der Anleger.
Dann bekommt die Bedeutung von Gold eine andere Dimension.
Denn Gold hat keinen Emittenten.
Keine Notenbank kann plötzlich ankündigen:
„Die Goldversorgung wird dieses Jahr um 500 % erhöht.“
Und auch kein Unternehmen kann durch eine Kapitalerhöhung Ihre Goldbestände verwässern.
Sein Wert kann natürlich schwanken – aber sein wichtigstes Merkmal ist gerade:
Er ist nicht davon abhängig, dass ein bestimmtes Land, ein Unternehmen oder ein Finanzinstitut seine Zusagen einlöst.
Das ist auch der Grund, warum Gold in einem Umfeld, in dem der US-Dollar schwach ist und die Renditen im langen Ende der US-Staatsanleihen stark schwanken, dennoch seine Stärke behaupten kann.
Darum finde ich: Beim Blick auf Gold sollte man nicht nur darauf starren, ob „der Krieg zu Ende geht“.
Was wirklich zählt, ist, ob die Sorge globalen Kapitals über staatliche Kreditwürdigkeit, Kaufkraft der Währung und die Tragfähigkeit der öffentlichen Finanzen anhaltend bleibt.
Wenn diese Probleme nicht gelöst werden, dann ist die Logik des Goldanstiegs nicht nur eine kurzfristige Absicherung.
Sondern:
Immer mehr Geld ist bereit, einen Aufschlag für „Vermögenswerte zu zahlen, die nicht von irgendjemandem eingelöst werden müssen“.
Das könnte die tiefere, eigentliche Logik hinter dieser Goldrally sein.
3
4
5.3k
·
--
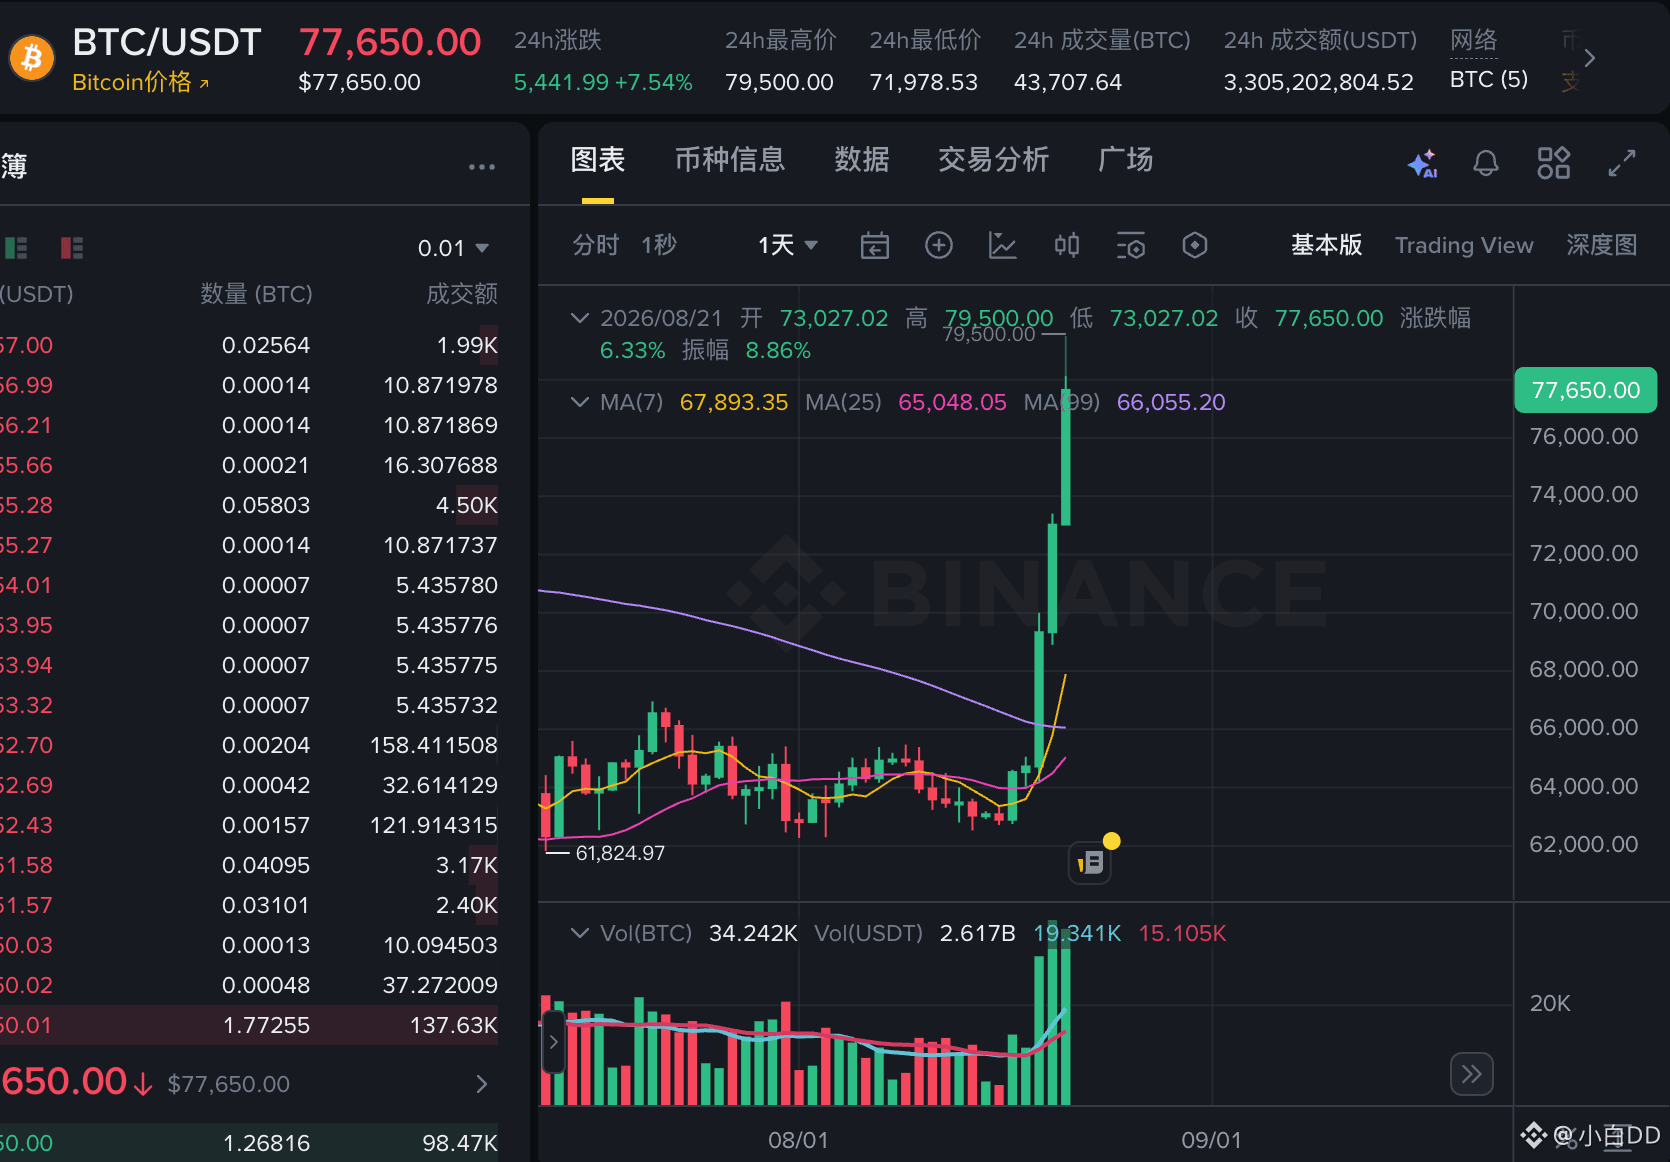
$BTC Nach mehr als drei Jahren die stärkste Wochenperformance: Was den Markt wirklich verändert, ist die Sicht auf „den Boden“
Ich finde, das Interessanteste an diesem BTC-Anstieg ist nicht, dass er um mehr als 20% gestiegen ist, sondern dass er das Verständnis des Marktes für den vorherigen Abverkauf verändert.
Zuvor war der Bitcoin nach dem Hoch durchgehend zurückgegangen, die Stimmung im Markt war deutlich abgekühlt, und viele begannen sogar zu diskutieren, ob der Zyklus bereits beendet sei.
Und diesmal: BTC steigt in fünf aufeinanderfolgenden Handelstagen, der Wochenanstieg liegt bei über 20% und der Kurs hat wieder die Marke von rund 77.000 US-Dollar erreicht.
Das ist entscheidend.
Denn der Markt steigt nie erst dann, wenn alle die Bestätigung für einen Bullenmarkt haben.
Im Gegenteil: Die wirklich großen Bewegungen passieren oft genau dann, wenn noch alle zweifeln.
Die größte Veränderung in diesem Rebound ist, dass die Käuferseite beginnt, sich wieder selbst zu beweisen.
Als es abwärts ging, handelte der Markt „Risiko“.
Wenn es nach oben geht, fängt das Kapital an, „Chancen“ zu handeln.
Der Wechsel zwischen diesen beiden Stimmungen verändert die Marktstruktur direkt.
Besonders bemerkenswert ist, dass große Krypto-Assets wie ETH ebenfalls zeitgleich stark zulegen. Das zeigt, dass das Kapital nicht nur BTC als sicheren Hafen hält, sondern sich wieder im gesamten Kryptomarkt ausbreitet. Der ETH-Anstieg kumuliert diese Woche ebenfalls auf über 20%.
Natürlich, ich sage es noch einmal:
Ein Plus von 20% bedeutet nicht, dass der Bärenmarkt vorbei ist.
Eine echte Trendwende muss im Nachhinein weiter durch Volumen, Spot-Nachfrage, ETF-Gelder und die Aufnahmekraft nach einem Rücksetzer bewiesen werden.
Wenn BTC als Nächstes nicht wieder von hohen Niveaus zurückprallt, sondern oberhalb von 70.000 US-Dollar eine neue Preiskonsolidierung bildet, könnte sich die Einschätzung des Marktes bezüglich der vorherigen Tiefs möglicherweise vollständig ändern.
Dann werden die Diskussionen nicht mehr lauten: „Ist das nur ein Rebound?“
Sondern:
Ist diese Phase wirklich der neue Ausgangspunkt eines Trends?
$BTC Nach mehr als drei Jahren die stärkste Wochenperformance: Was den Markt wirklich verändert, ist die Sicht auf „den Boden“
Ich finde, das Interessanteste an diesem BTC-Anstieg ist nicht, dass er um mehr als 20% gestiegen ist, sondern dass er das Verständnis des Marktes für den vorherigen Abverkauf verändert.
Zuvor war der Bitcoin nach dem Hoch durchgehend zurückgegangen, die Stimmung im Markt war deutlich abgekühlt, und viele begannen sogar zu diskutieren, ob der Zyklus bereits beendet sei.
Und diesmal: BTC steigt in fünf aufeinanderfolgenden Handelstagen, der Wochenanstieg liegt bei über 20% und der Kurs hat wieder die Marke von rund 77.000 US-Dollar erreicht.
Das ist entscheidend.
Denn der Markt steigt nie erst dann, wenn alle die Bestätigung für einen Bullenmarkt haben.
Im Gegenteil: Die wirklich großen Bewegungen passieren oft genau dann, wenn noch alle zweifeln.
Die größte Veränderung in diesem Rebound ist, dass die Käuferseite beginnt, sich wieder selbst zu beweisen.
Als es abwärts ging, handelte der Markt „Risiko“.
Wenn es nach oben geht, fängt das Kapital an, „Chancen“ zu handeln.
Der Wechsel zwischen diesen beiden Stimmungen verändert die Marktstruktur direkt.
Besonders bemerkenswert ist, dass große Krypto-Assets wie ETH ebenfalls zeitgleich stark zulegen. Das zeigt, dass das Kapital nicht nur BTC als sicheren Hafen hält, sondern sich wieder im gesamten Kryptomarkt ausbreitet. Der ETH-Anstieg kumuliert diese Woche ebenfalls auf über 20%.
Natürlich, ich sage es noch einmal:
Ein Plus von 20% bedeutet nicht, dass der Bärenmarkt vorbei ist.
Eine echte Trendwende muss im Nachhinein weiter durch Volumen, Spot-Nachfrage, ETF-Gelder und die Aufnahmekraft nach einem Rücksetzer bewiesen werden.
Wenn BTC als Nächstes nicht wieder von hohen Niveaus zurückprallt, sondern oberhalb von 70.000 US-Dollar eine neue Preiskonsolidierung bildet, könnte sich die Einschätzung des Marktes bezüglich der vorherigen Tiefs möglicherweise vollständig ändern.
Dann werden die Diskussionen nicht mehr lauten: „Ist das nur ein Rebound?“
Sondern:
Ist diese Phase wirklich der neue Ausgangspunkt eines Trends?
Ich finde, das Interessanteste an diesem BTC-Anstieg ist nicht, dass er um mehr als 20% gestiegen ist, sondern dass er das Verständnis des Marktes für den vorherigen Abverkauf verändert.
Zuvor war der Bitcoin nach dem Hoch durchgehend zurückgegangen, die Stimmung im Markt war deutlich abgekühlt, und viele begannen sogar zu diskutieren, ob der Zyklus bereits beendet sei.
Und diesmal: BTC steigt in fünf aufeinanderfolgenden Handelstagen, der Wochenanstieg liegt bei über 20% und der Kurs hat wieder die Marke von rund 77.000 US-Dollar erreicht.
Das ist entscheidend.
Denn der Markt steigt nie erst dann, wenn alle die Bestätigung für einen Bullenmarkt haben.
Im Gegenteil: Die wirklich großen Bewegungen passieren oft genau dann, wenn noch alle zweifeln.
Die größte Veränderung in diesem Rebound ist, dass die Käuferseite beginnt, sich wieder selbst zu beweisen.
Als es abwärts ging, handelte der Markt „Risiko“.
Wenn es nach oben geht, fängt das Kapital an, „Chancen“ zu handeln.
Der Wechsel zwischen diesen beiden Stimmungen verändert die Marktstruktur direkt.
Besonders bemerkenswert ist, dass große Krypto-Assets wie ETH ebenfalls zeitgleich stark zulegen. Das zeigt, dass das Kapital nicht nur BTC als sicheren Hafen hält, sondern sich wieder im gesamten Kryptomarkt ausbreitet. Der ETH-Anstieg kumuliert diese Woche ebenfalls auf über 20%.
Natürlich, ich sage es noch einmal:
Ein Plus von 20% bedeutet nicht, dass der Bärenmarkt vorbei ist.
Eine echte Trendwende muss im Nachhinein weiter durch Volumen, Spot-Nachfrage, ETF-Gelder und die Aufnahmekraft nach einem Rücksetzer bewiesen werden.
Wenn BTC als Nächstes nicht wieder von hohen Niveaus zurückprallt, sondern oberhalb von 70.000 US-Dollar eine neue Preiskonsolidierung bildet, könnte sich die Einschätzung des Marktes bezüglich der vorherigen Tiefs möglicherweise vollständig ändern.
Dann werden die Diskussionen nicht mehr lauten: „Ist das nur ein Rebound?“
Sondern:
Ist diese Phase wirklich der neue Ausgangspunkt eines Trends?
428
·
--
Ich habe gerade die „Interest Rate Swap“-Kurse in der TermMax-Roadmap gesehen und dachte plötzlich: Das ist ein viel größerer Markt.
Vor ein paar Tagen habe ich mir die Roadmap von TermMax angesehen. Eigentlich wollte ich nur schauen, welche Produkte als Nächstes kommen.
Dann habe ich ein Wort gesehen, über das ich eine ganze Weile nachgedacht habe:
Interest Rate Swap.
Zinsswap.
Ganz ehrlich: Als ich es zum ersten Mal gesehen habe, dachte ich sogar:
„Ein DeFi-Protokoll für Fixzins – warum sollte es mit so etwas anfangen?“
Denn wenn TermMax nur Fixzins-Kreditvergabe macht, löst es:
„Wie hoch sind meine Kosten, wenn ich heute Geld leihe – und wie hoch werden sie in der Zukunft?“
Doch ein Zinsswap geht einen Schritt weiter:
„Wenn ich bereits einem gewissen Zinsrisiko ausgesetzt bin – kann ich dieses Risiko dann austauschen?“
Beides gehört im Grunde zu demselben Weg.
Im traditionellen Finanzwesen managen Unternehmen, Banken und Fonds Zinsrisiken.
Zum Beispiel: Wenn ich künftig große Finanzierung brauche und Angst habe, dass die Zinsen steigen.
Dann kann ich über einen Zinsswap einen Teil des variablen Zinsrisikos in Fixzins umwandeln.
Umgekehrt, wenn ich selbst festverzinsliche Vermögenswerte halte, aber künftig eine Exposure gegenüber variablen Zinsen erhalten möchte, kann ich auch eine umgekehrte Transaktion machen.
Die Whitepaper-Roadmap von TermMax stellt den Interest Rate Swap klar in spätere Phasen, und plant außerdem RWA, institutionelle strukturierte Produkte und fortgeschrittenere Derivate.
Das hat mein Verständnis verändert.
Früher hätte ich TermMax so eingeordnet:
„Ein Protokoll für Fixzins-Kreditaufnahme.“
Heute sehe ich es eher so:
„Der Versuch, die Kapitalkosten on-chain in einen Markt zu verwandeln, der verwaltet, gehandelt und abgesichert werden kann.“
Diese beiden Positionierungen unterscheiden sich stark.
Denn Kreditaufnahme ist eine Einmal-Transaktion.
Ein Zinsswap fängt bereits mit Risikomanagement an.
Und wenn Finanzmärkte wirklich größer werden, geht es den meisten nicht darum, ob man „gewinnen kann“.
Sondern darum:
„Wie kann ich den Teil des Risikos steuern, den ich eigentlich nicht eingehen will?“
Natürlich ist der Zinsswap von TermMax aktuell noch Teil der Roadmap-Richtung und nicht als vollständig umgesetztes Produkt zu betrachten.
Denn wenn künftig immer mehr RWA-, Stablecoin- und Anleihen-ähnliche Vermögenswerte on-chain kommen, wird es im Markt zwangsläufig viele Vermögenswerte mit unterschiedlichen Laufzeiten und unterschiedlichen Renditen geben.
@termmax #TermMax
Ich habe gerade die „Interest Rate Swap“-Kurse in der TermMax-Roadmap gesehen und dachte plötzlich: Das ist ein viel größerer Markt.
Vor ein paar Tagen habe ich mir die Roadmap von TermMax angesehen. Eigentlich wollte ich nur schauen, welche Produkte als Nächstes kommen.
Dann habe ich ein Wort gesehen, über das ich eine ganze Weile nachgedacht habe:
Interest Rate Swap.
Zinsswap.
Ganz ehrlich: Als ich es zum ersten Mal gesehen habe, dachte ich sogar:
„Ein DeFi-Protokoll für Fixzins – warum sollte es mit so etwas anfangen?“
Denn wenn TermMax nur Fixzins-Kreditvergabe macht, löst es:
„Wie hoch sind meine Kosten, wenn ich heute Geld leihe – und wie hoch werden sie in der Zukunft?“
Doch ein Zinsswap geht einen Schritt weiter:
„Wenn ich bereits einem gewissen Zinsrisiko ausgesetzt bin – kann ich dieses Risiko dann austauschen?“
Beides gehört im Grunde zu demselben Weg.
Im traditionellen Finanzwesen managen Unternehmen, Banken und Fonds Zinsrisiken.
Zum Beispiel: Wenn ich künftig große Finanzierung brauche und Angst habe, dass die Zinsen steigen.
Dann kann ich über einen Zinsswap einen Teil des variablen Zinsrisikos in Fixzins umwandeln.
Umgekehrt, wenn ich selbst festverzinsliche Vermögenswerte halte, aber künftig eine Exposure gegenüber variablen Zinsen erhalten möchte, kann ich auch eine umgekehrte Transaktion machen.
Die Whitepaper-Roadmap von TermMax stellt den Interest Rate Swap klar in spätere Phasen, und plant außerdem RWA, institutionelle strukturierte Produkte und fortgeschrittenere Derivate.
Das hat mein Verständnis verändert.
Früher hätte ich TermMax so eingeordnet:
„Ein Protokoll für Fixzins-Kreditaufnahme.“
Heute sehe ich es eher so:
„Der Versuch, die Kapitalkosten on-chain in einen Markt zu verwandeln, der verwaltet, gehandelt und abgesichert werden kann.“
Diese beiden Positionierungen unterscheiden sich stark.
Denn Kreditaufnahme ist eine Einmal-Transaktion.
Ein Zinsswap fängt bereits mit Risikomanagement an.
Und wenn Finanzmärkte wirklich größer werden, geht es den meisten nicht darum, ob man „gewinnen kann“.
Sondern darum:
„Wie kann ich den Teil des Risikos steuern, den ich eigentlich nicht eingehen will?“
Natürlich ist der Zinsswap von TermMax aktuell noch Teil der Roadmap-Richtung und nicht als vollständig umgesetztes Produkt zu betrachten.
Denn wenn künftig immer mehr RWA-, Stablecoin- und Anleihen-ähnliche Vermögenswerte on-chain kommen, wird es im Markt zwangsläufig viele Vermögenswerte mit unterschiedlichen Laufzeiten und unterschiedlichen Renditen geben.
@TermMax #TermMax
Vor ein paar Tagen habe ich mir die Roadmap von TermMax angesehen. Eigentlich wollte ich nur schauen, welche Produkte als Nächstes kommen.
Dann habe ich ein Wort gesehen, über das ich eine ganze Weile nachgedacht habe:
Interest Rate Swap.
Zinsswap.
Ganz ehrlich: Als ich es zum ersten Mal gesehen habe, dachte ich sogar:
„Ein DeFi-Protokoll für Fixzins – warum sollte es mit so etwas anfangen?“
Denn wenn TermMax nur Fixzins-Kreditvergabe macht, löst es:
„Wie hoch sind meine Kosten, wenn ich heute Geld leihe – und wie hoch werden sie in der Zukunft?“
Doch ein Zinsswap geht einen Schritt weiter:
„Wenn ich bereits einem gewissen Zinsrisiko ausgesetzt bin – kann ich dieses Risiko dann austauschen?“
Beides gehört im Grunde zu demselben Weg.
Im traditionellen Finanzwesen managen Unternehmen, Banken und Fonds Zinsrisiken.
Zum Beispiel: Wenn ich künftig große Finanzierung brauche und Angst habe, dass die Zinsen steigen.
Dann kann ich über einen Zinsswap einen Teil des variablen Zinsrisikos in Fixzins umwandeln.
Umgekehrt, wenn ich selbst festverzinsliche Vermögenswerte halte, aber künftig eine Exposure gegenüber variablen Zinsen erhalten möchte, kann ich auch eine umgekehrte Transaktion machen.
Die Whitepaper-Roadmap von TermMax stellt den Interest Rate Swap klar in spätere Phasen, und plant außerdem RWA, institutionelle strukturierte Produkte und fortgeschrittenere Derivate.
Das hat mein Verständnis verändert.
Früher hätte ich TermMax so eingeordnet:
„Ein Protokoll für Fixzins-Kreditaufnahme.“
Heute sehe ich es eher so:
„Der Versuch, die Kapitalkosten on-chain in einen Markt zu verwandeln, der verwaltet, gehandelt und abgesichert werden kann.“
Diese beiden Positionierungen unterscheiden sich stark.
Denn Kreditaufnahme ist eine Einmal-Transaktion.
Ein Zinsswap fängt bereits mit Risikomanagement an.
Und wenn Finanzmärkte wirklich größer werden, geht es den meisten nicht darum, ob man „gewinnen kann“.
Sondern darum:
„Wie kann ich den Teil des Risikos steuern, den ich eigentlich nicht eingehen will?“
Natürlich ist der Zinsswap von TermMax aktuell noch Teil der Roadmap-Richtung und nicht als vollständig umgesetztes Produkt zu betrachten.
Denn wenn künftig immer mehr RWA-, Stablecoin- und Anleihen-ähnliche Vermögenswerte on-chain kommen, wird es im Markt zwangsläufig viele Vermögenswerte mit unterschiedlichen Laufzeiten und unterschiedlichen Renditen geben.
@TermMax #TermMax
147
·
--
Als ich die „Einschränkung“ von TermMax gesehen habe, war meine erste Reaktion: Ich verstehe sie nicht. Später fand ich sie jedoch ziemlich clever.
Vor ein paar Tagen habe ich TermMax untersucht und bin auf ein ziemlich seltsames Design gestoßen.
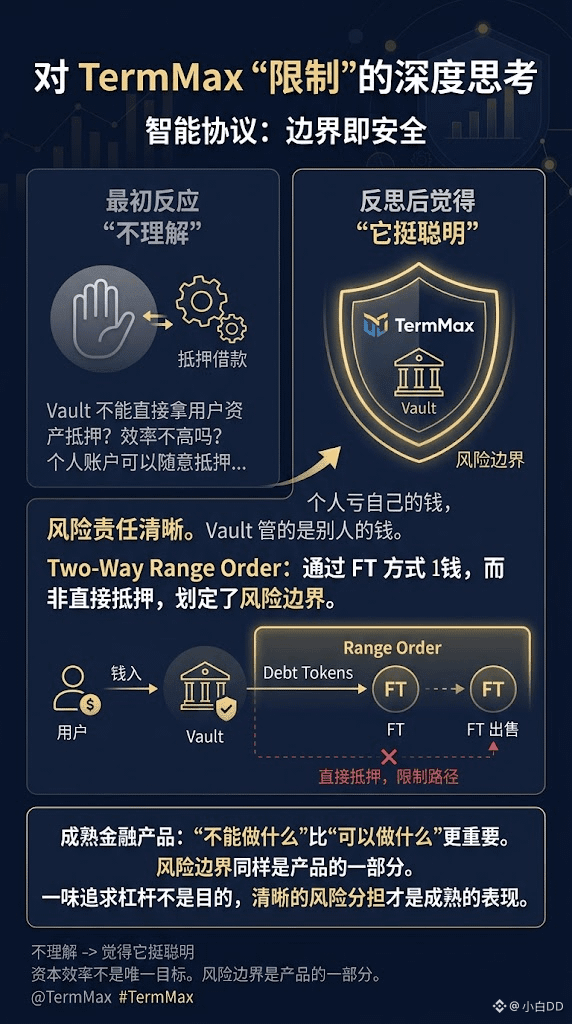
Der Vault kann die Vermögenswerte, die Nutzer dort hinterlegen, nicht direkt als Sicherheiten verwenden, um damit Kredite aufzunehmen.
Auf den ersten Blick war ich ehrlich gesagt etwas verwirrt.
Wenn das Geld doch im Vault ist, warum lässt man es dann nicht einfach direkt dafür als Sicherheit nutzen?
Wäre das nicht effizienter?
Später habe ich darüber nachgedacht und plötzlich fand ich, dass diese Einschränkung durchaus sinnvoll ist.
Der größte Unterschied zwischen einem persönlichen Konto und einem Vault besteht darin, dass:
Im persönlichen Konto verliert man das eigene Geld, während der Vault das Geld anderer verwaltet.
Wenn ein normaler Nutzer ETH hinterlegt, um USDC zu leihen, und dann eine weitere Runde Leverage macht, ist das seine eigene Entscheidung.
Aber wenn in einem Vault das Geld von mehreren hundert Personen steckt und der Curator frei den gesamten Geldpool als Sicherheit verpfänden und Kredite aufnehmen kann, ist das Risiko völlig anders.
Wenn eine Strategie falsch liegt oder der Markt plötzlich stark schwankt, tragen nicht eine Person den Verlust, sondern eine ganze Gruppe von Einlegern.
Darum zieht TermMax mit seiner Einschränkung für den Vault im Grunde eine Risikogrenze.
Im offiziellen Design bedeutet der Two-Way Range Order nicht, dass der Vault direkt Kredite gegen Sicherheiten aufnehmen darf, sondern dass die entsprechende Kreditstruktur dadurch erreicht wird, dass zuerst ein Debt Token bereitgestellt wird, dann FT erhalten und anschließend FT verkauft werden.
Wirklich reife Finanzprodukte sind nicht unbedingt die mit den meisten Funktionen.
Manchmal ist „nicht etwas tun können“ wichtiger als „etwas tun können“.
Denn wenn du das Geld anderer verwaltest, ist Kapitaleffizienz nicht das einzige Ziel.
Auch eine Risikogrenze ist ein Teil des Produkts.
Natürlich heißt das nicht, dass der Vault kein Risiko hat. Strategie, Liquidität, Marktvolatilität, Liquidationen und ähnliche Faktoren können weiterhin die endgültige Rendite beeinflussen.
Aber zumindest hat mir dieses Design gezeigt, dass TermMax eine ziemlich klare Denkweise hat:
Es geht nicht darum, das Kapital um jeden Preis maximal zu hebeln, sondern darum, wie man die Risikoverantwortung verschiedener Teilnehmer klar hält.
Früher, als ich DeFi gesehen habe, dachte ich immer, dass Einschränkungen bedeuten: „Nicht stark genug“.
Jetzt sehe ich es eher so: Manche Einschränkungen zeigen gerade, dass das Protokoll weiß, welche Dinge man nicht einfach machen sollte.
@termmax #TermMax
Als ich die „Einschränkung“ von TermMax gesehen habe, war meine erste Reaktion: Ich verstehe sie nicht. Später fand ich sie jedoch ziemlich clever.
Vor ein paar Tagen habe ich TermMax untersucht und bin auf ein ziemlich seltsames Design gestoßen.
Der Vault kann die Vermögenswerte, die Nutzer dort hinterlegen, nicht direkt als Sicherheiten verwenden, um damit Kredite aufzunehmen.
Auf den ersten Blick war ich ehrlich gesagt etwas verwirrt.
Wenn das Geld doch im Vault ist, warum lässt man es dann nicht einfach direkt dafür als Sicherheit nutzen?
Wäre das nicht effizienter?
Später habe ich darüber nachgedacht und plötzlich fand ich, dass diese Einschränkung durchaus sinnvoll ist.
Der größte Unterschied zwischen einem persönlichen Konto und einem Vault besteht darin, dass:
Im persönlichen Konto verliert man das eigene Geld, während der Vault das Geld anderer verwaltet.
Wenn ein normaler Nutzer ETH hinterlegt, um USDC zu leihen, und dann eine weitere Runde Leverage macht, ist das seine eigene Entscheidung.
Aber wenn in einem Vault das Geld von mehreren hundert Personen steckt und der Curator frei den gesamten Geldpool als Sicherheit verpfänden und Kredite aufnehmen kann, ist das Risiko völlig anders.
Wenn eine Strategie falsch liegt oder der Markt plötzlich stark schwankt, tragen nicht eine Person den Verlust, sondern eine ganze Gruppe von Einlegern.
Darum zieht TermMax mit seiner Einschränkung für den Vault im Grunde eine Risikogrenze.
Im offiziellen Design bedeutet der Two-Way Range Order nicht, dass der Vault direkt Kredite gegen Sicherheiten aufnehmen darf, sondern dass die entsprechende Kreditstruktur dadurch erreicht wird, dass zuerst ein Debt Token bereitgestellt wird, dann FT erhalten und anschließend FT verkauft werden.
Wirklich reife Finanzprodukte sind nicht unbedingt die mit den meisten Funktionen.
Manchmal ist „nicht etwas tun können“ wichtiger als „etwas tun können“.
Denn wenn du das Geld anderer verwaltest, ist Kapitaleffizienz nicht das einzige Ziel.
Auch eine Risikogrenze ist ein Teil des Produkts.
Natürlich heißt das nicht, dass der Vault kein Risiko hat. Strategie, Liquidität, Marktvolatilität, Liquidationen und ähnliche Faktoren können weiterhin die endgültige Rendite beeinflussen.
Aber zumindest hat mir dieses Design gezeigt, dass TermMax eine ziemlich klare Denkweise hat:
Es geht nicht darum, das Kapital um jeden Preis maximal zu hebeln, sondern darum, wie man die Risikoverantwortung verschiedener Teilnehmer klar hält.
Früher, als ich DeFi gesehen habe, dachte ich immer, dass Einschränkungen bedeuten: „Nicht stark genug“.
Jetzt sehe ich es eher so: Manche Einschränkungen zeigen gerade, dass das Protokoll weiß, welche Dinge man nicht einfach machen sollte.
@TermMax #TermMax
Vor ein paar Tagen habe ich TermMax untersucht und bin auf ein ziemlich seltsames Design gestoßen.
Der Vault kann die Vermögenswerte, die Nutzer dort hinterlegen, nicht direkt als Sicherheiten verwenden, um damit Kredite aufzunehmen.
Auf den ersten Blick war ich ehrlich gesagt etwas verwirrt.
Wenn das Geld doch im Vault ist, warum lässt man es dann nicht einfach direkt dafür als Sicherheit nutzen?
Wäre das nicht effizienter?
Später habe ich darüber nachgedacht und plötzlich fand ich, dass diese Einschränkung durchaus sinnvoll ist.
Der größte Unterschied zwischen einem persönlichen Konto und einem Vault besteht darin, dass:
Im persönlichen Konto verliert man das eigene Geld, während der Vault das Geld anderer verwaltet.
Wenn ein normaler Nutzer ETH hinterlegt, um USDC zu leihen, und dann eine weitere Runde Leverage macht, ist das seine eigene Entscheidung.
Aber wenn in einem Vault das Geld von mehreren hundert Personen steckt und der Curator frei den gesamten Geldpool als Sicherheit verpfänden und Kredite aufnehmen kann, ist das Risiko völlig anders.
Wenn eine Strategie falsch liegt oder der Markt plötzlich stark schwankt, tragen nicht eine Person den Verlust, sondern eine ganze Gruppe von Einlegern.
Darum zieht TermMax mit seiner Einschränkung für den Vault im Grunde eine Risikogrenze.
Im offiziellen Design bedeutet der Two-Way Range Order nicht, dass der Vault direkt Kredite gegen Sicherheiten aufnehmen darf, sondern dass die entsprechende Kreditstruktur dadurch erreicht wird, dass zuerst ein Debt Token bereitgestellt wird, dann FT erhalten und anschließend FT verkauft werden.
Wirklich reife Finanzprodukte sind nicht unbedingt die mit den meisten Funktionen.
Manchmal ist „nicht etwas tun können“ wichtiger als „etwas tun können“.
Denn wenn du das Geld anderer verwaltest, ist Kapitaleffizienz nicht das einzige Ziel.
Auch eine Risikogrenze ist ein Teil des Produkts.
Natürlich heißt das nicht, dass der Vault kein Risiko hat. Strategie, Liquidität, Marktvolatilität, Liquidationen und ähnliche Faktoren können weiterhin die endgültige Rendite beeinflussen.
Aber zumindest hat mir dieses Design gezeigt, dass TermMax eine ziemlich klare Denkweise hat:
Es geht nicht darum, das Kapital um jeden Preis maximal zu hebeln, sondern darum, wie man die Risikoverantwortung verschiedener Teilnehmer klar hält.
Früher, als ich DeFi gesehen habe, dachte ich immer, dass Einschränkungen bedeuten: „Nicht stark genug“.
Jetzt sehe ich es eher so: Manche Einschränkungen zeigen gerade, dass das Protokoll weiß, welche Dinge man nicht einfach machen sollte.
@TermMax #TermMax
233
·
--
Warum wagt TermMax alles als Sicherheit einzusetzen? Ich glaube, die Antwort steckt in „Yield Assets“.
Vor kurzem habe ich mir die Liste der von TermMax unterstützten Sicherheiten angesehen – und meine erste Reaktion war ehrlich gesagt ziemlich verwirrend.
WBTC, WETH – das kann ich verstehen.
Aber wenn man weiterliest, gibt es auch Pendle PT, LST, LRT, stabilcoin-nahe Yield-Assets und sogar RWA.
Ich dachte mir damals:
Warum macht ein Kreditprotokoll so viel Aufwand, um so viele unterschiedliche Arten von Vermögenswerten zu übernehmen?
Als ich dann TermMax’ offizielle Vision und das Whitepaper gemeinsam betrachtet habe, wurde die Antwort nach und nach klar.
Wahrscheinlich schaut es nicht darauf, „je mehr Sicherheiten, desto besser“.
Sondern darauf:
Assets auf der Kette werden in Zukunft immer stärker von sich aus Rendite mitbringen.
Zum Beispiel steht PT selbst für das Kapital zu einem zukünftigen Zeitpunkt.
LST sind ETH-ähnliche Assets mit Renditefähigkeit.
RWA kann wiederum Vermögenswerte der realen Welt wie Staatsanleihen, Aktien oder Gold abbilden.
Diese Assets haben ein gemeinsames Merkmal:
Sie werden nicht nur gehalten, um von steigenden Kursen zu profitieren, sondern erzeugen selbst irgendeinen Cashflow oder eine Rendite.
In TermMax’ offizieller Vision wird ausdrücklich erwähnt, dass man die Principal Tokens von Pendle sowie andere renditeerzeugende Assets als Sicherheiten nutzen will, um mit Hebelwirkung die Rendite zu steigern und den Umfang der Besicherungsnutzung von Yield-Assets und RWA auszuweiten.
Denn im traditionellen Kreditmarkt sind die beliebtesten Sicherheiten vor allem: Häuser, Aktien und Anleihen.
Aber DeFi bevorzugte früher eher BTC und ETH.
Warum?
Weil sie eine gute Liquidität haben und die Preise transparent sind.
Das Problem ist jedoch: In Zukunft sind die Assets auf der Kette, die wirklich in großem Maßstab existieren, nicht unbedingt alles „Coins, die im Kurs steigen“.
Möglicherweise wird es immer häufiger sein:
Assets, die Rendite erzeugen.
Dann stellt sich die Frage:
Wenn ein Asset selbst schon Rendite abwirft – kann man es dann weiter finanzieren?
Und nach der Finanzierung wiederum neue Rendite generieren?
In diesem Moment ist Kreditaufnahme nicht mehr so simpel wie „ETH leihen, um USDC zu bekommen“.
Es wird zu etwas:
Einen Teil zukünftiger Cashflows herausnehmen und neu bepreisen.
Ich finde, der Bereich, der TermMax wirklich interessant macht, liegt vielleicht genau hier.
Es geht nicht nur darum, die Liste der Sicherheiten zu erweitern.
Es versucht, immer mehr Assets mit Zeitwert und Renditeeigenschaften in den Kreditmarkt einzubinden.
RWA hat Emittenten- und Compliance-Risiken, PT hat Laufzeit- und Underlying-Rendite-Risiken, und LST/LRT haben zudem Protocol- und Entkopplungs-/Depeg-Risiken.
@termmax #TermMax
Warum wagt TermMax alles als Sicherheit einzusetzen? Ich glaube, die Antwort steckt in „Yield Assets“.
Vor kurzem habe ich mir die Liste der von TermMax unterstützten Sicherheiten angesehen – und meine erste Reaktion war ehrlich gesagt ziemlich verwirrend.
WBTC, WETH – das kann ich verstehen.
Aber wenn man weiterliest, gibt es auch Pendle PT, LST, LRT, stabilcoin-nahe Yield-Assets und sogar RWA.
Ich dachte mir damals:
Warum macht ein Kreditprotokoll so viel Aufwand, um so viele unterschiedliche Arten von Vermögenswerten zu übernehmen?
Als ich dann TermMax’ offizielle Vision und das Whitepaper gemeinsam betrachtet habe, wurde die Antwort nach und nach klar.
Wahrscheinlich schaut es nicht darauf, „je mehr Sicherheiten, desto besser“.
Sondern darauf:
Assets auf der Kette werden in Zukunft immer stärker von sich aus Rendite mitbringen.
Zum Beispiel steht PT selbst für das Kapital zu einem zukünftigen Zeitpunkt.
LST sind ETH-ähnliche Assets mit Renditefähigkeit.
RWA kann wiederum Vermögenswerte der realen Welt wie Staatsanleihen, Aktien oder Gold abbilden.
Diese Assets haben ein gemeinsames Merkmal:
Sie werden nicht nur gehalten, um von steigenden Kursen zu profitieren, sondern erzeugen selbst irgendeinen Cashflow oder eine Rendite.
In TermMax’ offizieller Vision wird ausdrücklich erwähnt, dass man die Principal Tokens von Pendle sowie andere renditeerzeugende Assets als Sicherheiten nutzen will, um mit Hebelwirkung die Rendite zu steigern und den Umfang der Besicherungsnutzung von Yield-Assets und RWA auszuweiten.
Denn im traditionellen Kreditmarkt sind die beliebtesten Sicherheiten vor allem: Häuser, Aktien und Anleihen.
Aber DeFi bevorzugte früher eher BTC und ETH.
Warum?
Weil sie eine gute Liquidität haben und die Preise transparent sind.
Das Problem ist jedoch: In Zukunft sind die Assets auf der Kette, die wirklich in großem Maßstab existieren, nicht unbedingt alles „Coins, die im Kurs steigen“.
Möglicherweise wird es immer häufiger sein:
Assets, die Rendite erzeugen.
Dann stellt sich die Frage:
Wenn ein Asset selbst schon Rendite abwirft – kann man es dann weiter finanzieren?
Und nach der Finanzierung wiederum neue Rendite generieren?
In diesem Moment ist Kreditaufnahme nicht mehr so simpel wie „ETH leihen, um USDC zu bekommen“.
Es wird zu etwas:
Einen Teil zukünftiger Cashflows herausnehmen und neu bepreisen.
Ich finde, der Bereich, der TermMax wirklich interessant macht, liegt vielleicht genau hier.
Es geht nicht nur darum, die Liste der Sicherheiten zu erweitern.
Es versucht, immer mehr Assets mit Zeitwert und Renditeeigenschaften in den Kreditmarkt einzubinden.
RWA hat Emittenten- und Compliance-Risiken, PT hat Laufzeit- und Underlying-Rendite-Risiken, und LST/LRT haben zudem Protocol- und Entkopplungs-/Depeg-Risiken.
@TermMax #TermMax
Vor kurzem habe ich mir die Liste der von TermMax unterstützten Sicherheiten angesehen – und meine erste Reaktion war ehrlich gesagt ziemlich verwirrend.
WBTC, WETH – das kann ich verstehen.
Aber wenn man weiterliest, gibt es auch Pendle PT, LST, LRT, stabilcoin-nahe Yield-Assets und sogar RWA.
Ich dachte mir damals:
Warum macht ein Kreditprotokoll so viel Aufwand, um so viele unterschiedliche Arten von Vermögenswerten zu übernehmen?
Als ich dann TermMax’ offizielle Vision und das Whitepaper gemeinsam betrachtet habe, wurde die Antwort nach und nach klar.
Wahrscheinlich schaut es nicht darauf, „je mehr Sicherheiten, desto besser“.
Sondern darauf:
Assets auf der Kette werden in Zukunft immer stärker von sich aus Rendite mitbringen.
Zum Beispiel steht PT selbst für das Kapital zu einem zukünftigen Zeitpunkt.
LST sind ETH-ähnliche Assets mit Renditefähigkeit.
RWA kann wiederum Vermögenswerte der realen Welt wie Staatsanleihen, Aktien oder Gold abbilden.
Diese Assets haben ein gemeinsames Merkmal:
Sie werden nicht nur gehalten, um von steigenden Kursen zu profitieren, sondern erzeugen selbst irgendeinen Cashflow oder eine Rendite.
In TermMax’ offizieller Vision wird ausdrücklich erwähnt, dass man die Principal Tokens von Pendle sowie andere renditeerzeugende Assets als Sicherheiten nutzen will, um mit Hebelwirkung die Rendite zu steigern und den Umfang der Besicherungsnutzung von Yield-Assets und RWA auszuweiten.
Denn im traditionellen Kreditmarkt sind die beliebtesten Sicherheiten vor allem: Häuser, Aktien und Anleihen.
Aber DeFi bevorzugte früher eher BTC und ETH.
Warum?
Weil sie eine gute Liquidität haben und die Preise transparent sind.
Das Problem ist jedoch: In Zukunft sind die Assets auf der Kette, die wirklich in großem Maßstab existieren, nicht unbedingt alles „Coins, die im Kurs steigen“.
Möglicherweise wird es immer häufiger sein:
Assets, die Rendite erzeugen.
Dann stellt sich die Frage:
Wenn ein Asset selbst schon Rendite abwirft – kann man es dann weiter finanzieren?
Und nach der Finanzierung wiederum neue Rendite generieren?
In diesem Moment ist Kreditaufnahme nicht mehr so simpel wie „ETH leihen, um USDC zu bekommen“.
Es wird zu etwas:
Einen Teil zukünftiger Cashflows herausnehmen und neu bepreisen.
Ich finde, der Bereich, der TermMax wirklich interessant macht, liegt vielleicht genau hier.
Es geht nicht nur darum, die Liste der Sicherheiten zu erweitern.
Es versucht, immer mehr Assets mit Zeitwert und Renditeeigenschaften in den Kreditmarkt einzubinden.
RWA hat Emittenten- und Compliance-Risiken, PT hat Laufzeit- und Underlying-Rendite-Risiken, und LST/LRT haben zudem Protocol- und Entkopplungs-/Depeg-Risiken.
@TermMax #TermMax
211
·
--
TermMax kann nicht primär das Geld sein, das es handeln will—sondern eher der „Zinssatz“
Neulich habe ich mit einem Freund über DeFi gesprochen, und er stellte mir eine ziemlich interessante Frage:
„Was verkauft eigentlich ein Kreditprotokoll?“
Früher hätte ich wahrscheinlich einfach gesagt: Liquidität.
Aber wenn ich mir TermMax jetzt ansehe, wirkt es doch nicht so einfach.
Was es dem Markt wirklich zum Handel anbietet, ist möglicherweise etwas, das zuvor oft übersehen wurde—nämlich der Zinssatz selbst.
Dieser Unterschied ist ziemlich wichtig.
In klassischem DeFi behandeln wir den Zinssatz normalerweise als ein „Ergebnis“.
Wenn mehr Leute Geld leihen, steigt der Zinssatz; wenn mehr Kapital vorhanden ist, sinkt der Zinssatz.
Mit anderen Worten: Der Zinssatz ist nur eine Zahl, die nach den Marktveränderungen angezeigt wird.
Bei TermMax ist das Design jedoch so aufgebaut, dass Fixzinssatz und Laufzeit direkt in die Produktstruktur eingebettet sind—und der Markt um die Kapitalkosten für unterschiedliche Fälligkeitstermine herum handelt.
Im offiziellen Whitepaper wird das Ziel sogar ganz klar formuliert: TermMax will fixed-rate and fixed-term borrowing and lending infrastructure bereitstellen—also nicht einfach nur einen gewöhnlichen Liquiditätspool.
Denn wenn die Geldmenge klein ist, interessiert sich jeder vor allem dafür:
„Wie viel kann ich verdienen?“
Aber wenn die Kapitalmenge immer größer wird und im Markt Arbitrage, Leverage und institutionelles Kapital auftauchen, verschiebt sich die Frage nach und nach zu:
„Was sollte das Kapital für die nächsten 30, 90 und 180 Tage jeweils kosten?“
Dann ist der Zinssatz nicht länger nur ein APY.
Er wird zu einer echten Finanzvariablen, die bepreist, verglichen und sogar gehandelt werden kann.
Das FT von TermMax nutzt im Kern eine Struktur wie bei Nullkuponanleihen; und Range Orders ermöglichen es Marktteilnehmern, Liquidität rund um verschiedene Zinsbereiche bereitzustellen.
Offizielle technische Unterlagen beschreiben es sogar als ein festzinsbasiertes Marktdesign, das von der konzentrierten Liquidität aus Uniswap V3 inspiriert ist.
Wenn ich TermMax also heute betrachte, möchte ich nicht mehr so sehr fragen:
„Ist das wieder ein Kreditprotokoll?“
Stattdessen frage ich eher:
„Was passiert, wenn auf der Kette wirklich ein reifer Zinsmarkt entsteht?“
Denn wenn es für Assets einen Preis gibt und für Waren einen Preis, dann sollte auch das Nutzungsrecht von zukünftigem Kapital—genauso—einen Preis haben.
Und dieser Preis ist im Grunde der Zinssatz.
Es geht nicht nur darum, Geld zu verleihen, sondern darum, zu versuchen, dass der „Zeitwert des Geldes“ seinen eigenen Markt bekommt.
@termmax #TermMax
TermMax kann nicht primär das Geld sein, das es handeln will—sondern eher der „Zinssatz“
Neulich habe ich mit einem Freund über DeFi gesprochen, und er stellte mir eine ziemlich interessante Frage:
„Was verkauft eigentlich ein Kreditprotokoll?“
Früher hätte ich wahrscheinlich einfach gesagt: Liquidität.
Aber wenn ich mir TermMax jetzt ansehe, wirkt es doch nicht so einfach.
Was es dem Markt wirklich zum Handel anbietet, ist möglicherweise etwas, das zuvor oft übersehen wurde—nämlich der Zinssatz selbst.
Dieser Unterschied ist ziemlich wichtig.
In klassischem DeFi behandeln wir den Zinssatz normalerweise als ein „Ergebnis“.
Wenn mehr Leute Geld leihen, steigt der Zinssatz; wenn mehr Kapital vorhanden ist, sinkt der Zinssatz.
Mit anderen Worten: Der Zinssatz ist nur eine Zahl, die nach den Marktveränderungen angezeigt wird.
Bei TermMax ist das Design jedoch so aufgebaut, dass Fixzinssatz und Laufzeit direkt in die Produktstruktur eingebettet sind—und der Markt um die Kapitalkosten für unterschiedliche Fälligkeitstermine herum handelt.
Im offiziellen Whitepaper wird das Ziel sogar ganz klar formuliert: TermMax will fixed-rate and fixed-term borrowing and lending infrastructure bereitstellen—also nicht einfach nur einen gewöhnlichen Liquiditätspool.
Denn wenn die Geldmenge klein ist, interessiert sich jeder vor allem dafür:
„Wie viel kann ich verdienen?“
Aber wenn die Kapitalmenge immer größer wird und im Markt Arbitrage, Leverage und institutionelles Kapital auftauchen, verschiebt sich die Frage nach und nach zu:
„Was sollte das Kapital für die nächsten 30, 90 und 180 Tage jeweils kosten?“
Dann ist der Zinssatz nicht länger nur ein APY.
Er wird zu einer echten Finanzvariablen, die bepreist, verglichen und sogar gehandelt werden kann.
Das FT von TermMax nutzt im Kern eine Struktur wie bei Nullkuponanleihen; und Range Orders ermöglichen es Marktteilnehmern, Liquidität rund um verschiedene Zinsbereiche bereitzustellen.
Offizielle technische Unterlagen beschreiben es sogar als ein festzinsbasiertes Marktdesign, das von der konzentrierten Liquidität aus Uniswap V3 inspiriert ist.
Wenn ich TermMax also heute betrachte, möchte ich nicht mehr so sehr fragen:
„Ist das wieder ein Kreditprotokoll?“
Stattdessen frage ich eher:
„Was passiert, wenn auf der Kette wirklich ein reifer Zinsmarkt entsteht?“
Denn wenn es für Assets einen Preis gibt und für Waren einen Preis, dann sollte auch das Nutzungsrecht von zukünftigem Kapital—genauso—einen Preis haben.
Und dieser Preis ist im Grunde der Zinssatz.
Es geht nicht nur darum, Geld zu verleihen, sondern darum, zu versuchen, dass der „Zeitwert des Geldes“ seinen eigenen Markt bekommt.
@TermMax #TermMax
Neulich habe ich mit einem Freund über DeFi gesprochen, und er stellte mir eine ziemlich interessante Frage:
„Was verkauft eigentlich ein Kreditprotokoll?“
Früher hätte ich wahrscheinlich einfach gesagt: Liquidität.
Aber wenn ich mir TermMax jetzt ansehe, wirkt es doch nicht so einfach.
Was es dem Markt wirklich zum Handel anbietet, ist möglicherweise etwas, das zuvor oft übersehen wurde—nämlich der Zinssatz selbst.
Dieser Unterschied ist ziemlich wichtig.
In klassischem DeFi behandeln wir den Zinssatz normalerweise als ein „Ergebnis“.
Wenn mehr Leute Geld leihen, steigt der Zinssatz; wenn mehr Kapital vorhanden ist, sinkt der Zinssatz.
Mit anderen Worten: Der Zinssatz ist nur eine Zahl, die nach den Marktveränderungen angezeigt wird.
Bei TermMax ist das Design jedoch so aufgebaut, dass Fixzinssatz und Laufzeit direkt in die Produktstruktur eingebettet sind—und der Markt um die Kapitalkosten für unterschiedliche Fälligkeitstermine herum handelt.
Im offiziellen Whitepaper wird das Ziel sogar ganz klar formuliert: TermMax will fixed-rate and fixed-term borrowing and lending infrastructure bereitstellen—also nicht einfach nur einen gewöhnlichen Liquiditätspool.
Denn wenn die Geldmenge klein ist, interessiert sich jeder vor allem dafür:
„Wie viel kann ich verdienen?“
Aber wenn die Kapitalmenge immer größer wird und im Markt Arbitrage, Leverage und institutionelles Kapital auftauchen, verschiebt sich die Frage nach und nach zu:
„Was sollte das Kapital für die nächsten 30, 90 und 180 Tage jeweils kosten?“
Dann ist der Zinssatz nicht länger nur ein APY.
Er wird zu einer echten Finanzvariablen, die bepreist, verglichen und sogar gehandelt werden kann.
Das FT von TermMax nutzt im Kern eine Struktur wie bei Nullkuponanleihen; und Range Orders ermöglichen es Marktteilnehmern, Liquidität rund um verschiedene Zinsbereiche bereitzustellen.
Offizielle technische Unterlagen beschreiben es sogar als ein festzinsbasiertes Marktdesign, das von der konzentrierten Liquidität aus Uniswap V3 inspiriert ist.
Wenn ich TermMax also heute betrachte, möchte ich nicht mehr so sehr fragen:
„Ist das wieder ein Kreditprotokoll?“
Stattdessen frage ich eher:
„Was passiert, wenn auf der Kette wirklich ein reifer Zinsmarkt entsteht?“
Denn wenn es für Assets einen Preis gibt und für Waren einen Preis, dann sollte auch das Nutzungsrecht von zukünftigem Kapital—genauso—einen Preis haben.
Und dieser Preis ist im Grunde der Zinssatz.
Es geht nicht nur darum, Geld zu verleihen, sondern darum, zu versuchen, dass der „Zeitwert des Geldes“ seinen eigenen Markt bekommt.
@TermMax #TermMax
185
·
--
Wenn DeFi mit der „Exit-Strategie“ beginnt: Was ist bei TermMax wirklich sehenswert?
Ich habe mir neulich TermMax angesehen und hatte dabei das Gefühl, dass es sich deutlich von dem unterscheidet, was davor kam.
Wenn ich früher DeFi untersucht habe, habe ich immer gern darauf geachtet: „Wie kommt man rein?“ – Wie hoch ist die Rendite, wie hoch ist der Zinssatz, gibt es Anreize.
Aber später habe ich gemerkt: Das, was ein Finanzprodukt wirklich auf die Probe stellt, ist oft nicht der Einstieg, sondern der Moment, in dem du wieder raus willst.
Viel Geld zu verdienen ist nicht schwer. Schwierig ist es, wenn die Märkte schlecht sind – ob du dann auch auf eine „würdige“ Weise aussteigen kannst.
Das ist auch ein interessanter Aspekt an TermMax: Es verlagert die Laufzeit in die Logik des Handels.
Traditionelles DeFi-Kreditgeschäft ist oft eher wie ein „Borrow-to-Repay“-dynamischer Markt, bei dem sich die Kapitalkosten ständig ändern. TermMax bindet hingegen das Kreditverhältnis an eine festgelegte Fälligkeit.
Das verändert ein Problem, das leicht übersehen wird:
Kapital ist nicht für immer Kapital – Kapital hat auch Zeitkosten.
Zum Beispiel: Wenn ich nur 90 Tage lang Kapital brauche, interessiert mich möglicherweise gar nicht in erster Linie, wie hoch der APY heute ist. Sondern eher, wie dieser Handel in 90 Tagen beendet wird, wie die Kosten berechnet werden und wie mit meiner Position umgegangen wird.
In diesem Moment ist „Fälligkeit“ nicht mehr nur ein Zeitpunkt, sondern Teil des Finanzprodukts.
Natürlich gibt es auch noch die andere Seite.
Je klarer die Laufzeit ist, desto höher werden die Anforderungen an das Liquiditätsmanagement. Wenn die Markttiefe nicht ausreicht oder alle zum selben Zeitpunkt aussteigen wollen, kann eine feste Laufzeit selbst zu einer neuen Herausforderung werden.
Deshalb frage ich mich, wenn ich mir TermMax anschaue, heute eher nicht mehr:
„Ist die Rendite hoch?“
Ich frage vielmehr:
„Kann es den Zufluss, das Halten und den Ausstieg von Kapital in eine Reihe von Regeln verwandeln, die man im Voraus wirklich verstehen kann?“
Wenn es das schaffen kann, glaube ich, dass es bei seiner Arbeit längst nicht mehr nur um DeFi-Kredite geht, sondern um eine größere Frage:
Kann das Geld auf der Kette wirklich einen eigenen „Zeitplan“ besitzen?
Was meinst du: Was sollte DeFi in der nächsten Phase am dringendsten lösen?
@termmax #TermMax
Wenn DeFi mit der „Exit-Strategie“ beginnt: Was ist bei TermMax wirklich sehenswert?
Ich habe mir neulich TermMax angesehen und hatte dabei das Gefühl, dass es sich deutlich von dem unterscheidet, was davor kam.
Wenn ich früher DeFi untersucht habe, habe ich immer gern darauf geachtet: „Wie kommt man rein?“ – Wie hoch ist die Rendite, wie hoch ist der Zinssatz, gibt es Anreize.
Aber später habe ich gemerkt: Das, was ein Finanzprodukt wirklich auf die Probe stellt, ist oft nicht der Einstieg, sondern der Moment, in dem du wieder raus willst.
Viel Geld zu verdienen ist nicht schwer. Schwierig ist es, wenn die Märkte schlecht sind – ob du dann auch auf eine „würdige“ Weise aussteigen kannst.
Das ist auch ein interessanter Aspekt an TermMax: Es verlagert die Laufzeit in die Logik des Handels.
Traditionelles DeFi-Kreditgeschäft ist oft eher wie ein „Borrow-to-Repay“-dynamischer Markt, bei dem sich die Kapitalkosten ständig ändern. TermMax bindet hingegen das Kreditverhältnis an eine festgelegte Fälligkeit.
Das verändert ein Problem, das leicht übersehen wird:
Kapital ist nicht für immer Kapital – Kapital hat auch Zeitkosten.
Zum Beispiel: Wenn ich nur 90 Tage lang Kapital brauche, interessiert mich möglicherweise gar nicht in erster Linie, wie hoch der APY heute ist. Sondern eher, wie dieser Handel in 90 Tagen beendet wird, wie die Kosten berechnet werden und wie mit meiner Position umgegangen wird.
In diesem Moment ist „Fälligkeit“ nicht mehr nur ein Zeitpunkt, sondern Teil des Finanzprodukts.
Natürlich gibt es auch noch die andere Seite.
Je klarer die Laufzeit ist, desto höher werden die Anforderungen an das Liquiditätsmanagement. Wenn die Markttiefe nicht ausreicht oder alle zum selben Zeitpunkt aussteigen wollen, kann eine feste Laufzeit selbst zu einer neuen Herausforderung werden.
Deshalb frage ich mich, wenn ich mir TermMax anschaue, heute eher nicht mehr:
„Ist die Rendite hoch?“
Ich frage vielmehr:
„Kann es den Zufluss, das Halten und den Ausstieg von Kapital in eine Reihe von Regeln verwandeln, die man im Voraus wirklich verstehen kann?“
Wenn es das schaffen kann, glaube ich, dass es bei seiner Arbeit längst nicht mehr nur um DeFi-Kredite geht, sondern um eine größere Frage:
Kann das Geld auf der Kette wirklich einen eigenen „Zeitplan“ besitzen?
Was meinst du: Was sollte DeFi in der nächsten Phase am dringendsten lösen?
@TermMax #TermMax
Ich habe mir neulich TermMax angesehen und hatte dabei das Gefühl, dass es sich deutlich von dem unterscheidet, was davor kam.
Wenn ich früher DeFi untersucht habe, habe ich immer gern darauf geachtet: „Wie kommt man rein?“ – Wie hoch ist die Rendite, wie hoch ist der Zinssatz, gibt es Anreize.
Aber später habe ich gemerkt: Das, was ein Finanzprodukt wirklich auf die Probe stellt, ist oft nicht der Einstieg, sondern der Moment, in dem du wieder raus willst.
Viel Geld zu verdienen ist nicht schwer. Schwierig ist es, wenn die Märkte schlecht sind – ob du dann auch auf eine „würdige“ Weise aussteigen kannst.
Das ist auch ein interessanter Aspekt an TermMax: Es verlagert die Laufzeit in die Logik des Handels.
Traditionelles DeFi-Kreditgeschäft ist oft eher wie ein „Borrow-to-Repay“-dynamischer Markt, bei dem sich die Kapitalkosten ständig ändern. TermMax bindet hingegen das Kreditverhältnis an eine festgelegte Fälligkeit.
Das verändert ein Problem, das leicht übersehen wird:
Kapital ist nicht für immer Kapital – Kapital hat auch Zeitkosten.
Zum Beispiel: Wenn ich nur 90 Tage lang Kapital brauche, interessiert mich möglicherweise gar nicht in erster Linie, wie hoch der APY heute ist. Sondern eher, wie dieser Handel in 90 Tagen beendet wird, wie die Kosten berechnet werden und wie mit meiner Position umgegangen wird.
In diesem Moment ist „Fälligkeit“ nicht mehr nur ein Zeitpunkt, sondern Teil des Finanzprodukts.
Natürlich gibt es auch noch die andere Seite.
Je klarer die Laufzeit ist, desto höher werden die Anforderungen an das Liquiditätsmanagement. Wenn die Markttiefe nicht ausreicht oder alle zum selben Zeitpunkt aussteigen wollen, kann eine feste Laufzeit selbst zu einer neuen Herausforderung werden.
Deshalb frage ich mich, wenn ich mir TermMax anschaue, heute eher nicht mehr:
„Ist die Rendite hoch?“
Ich frage vielmehr:
„Kann es den Zufluss, das Halten und den Ausstieg von Kapital in eine Reihe von Regeln verwandeln, die man im Voraus wirklich verstehen kann?“
Wenn es das schaffen kann, glaube ich, dass es bei seiner Arbeit längst nicht mehr nur um DeFi-Kredite geht, sondern um eine größere Frage:
Kann das Geld auf der Kette wirklich einen eigenen „Zeitplan“ besitzen?
Was meinst du: Was sollte DeFi in der nächsten Phase am dringendsten lösen?
@TermMax #TermMax
A. 资金退出效率
0%
B. 利率稳定性
0%
C. 流动性深度
0%
D. 风险透明度
0%
0 Stimmen • Abstimmung beendet
185
·
--
Sage nur etwas, das vielleicht ein bisschen kühl klingt.
Viele Menschen reden jetzt über RWA, aber am liebsten sehen sie nur eine Zahl:
„XX Milliarden Vermögenswerte auf die Kette gebracht.“
Doch je länger ich mir das in den letzten zwei Jahren anschaue, desto mehr habe ich den Eindruck: Vermögenswerte zu tokenisieren, könnte am Ende sogar der leichteste Schritt im gesamten Prozess sein.
Die eigentliche Schwierigkeit kommt danach.
Wenn du sie kaufst: Wann gilt der Handel wirklich als abgeschlossen?
Wenn die Wertpapiere übergegangen sind, fließt das Geld gleichzeitig?
Gibt es nach Abschluss des Handels noch ein Rückabwicklungsrisiko?
Sehen Emittent, Handelsplatz, Verwahrstelle und Aufsicht jeweils denselben Status?
Diese Fragen beschäftigen das traditionelle Finanzwesen schon seit Jahrzehnten – sie verschwinden nicht einfach, nur weil man statt einer Blockchain nun plötzlich alles anders macht.
Deshalb schaue ich mir Dusk in letzter Zeit eher an, ohne so sehr darauf zu achten, „was es noch für RWA herausgeben kann“. Stattdessen interessiert mich viel mehr, warum es so konsequent deterministic settlement betont.
Der Konsens von Succinct Attestation für @Dusk_Foundation ist nicht einfach nur dafür da, schnell zu sein. Er bestimmt schrittweise den Blockzustand, indem er Blockvorschläge, Validation und Ratification kombiniert und dabei Rolling Finality nutzt. Der Kern besteht eigentlich darin, eine sehr reale Frage für den Finanzmarkt zu beantworten:
Wann kann man sagen, dass diese Transaktion wirklich beendet ist?
Die Kennzahlen, die Dusk auf der Website nennt, sind etwa 10 Sekunden für die deterministische Abwicklung – und sie betonen außerdem weiterhin „Atomic Settlement“ und einen „Delivery-versus-Payment-ready workflow“.
Diesen Punkt finde ich deutlich spannender als TPS.
Denn das, was Institutionen meist am meisten fürchten, ist nicht „ein paar Sekunden langsam“, sondern wenn du ihnen sagst:
„Eigentlich ist es zustande gekommen, aber warte noch, vielleicht lässt es sich doch noch zurückabwickeln.“
Das ist wirklich das Problem.
Sogar Dusk und NPEX sprechen inzwischen nicht mehr nur über die Ausgabe von Vermögenswerten, sondern darüber, Investor Access, Trading, Disclosure und Settlement zu einem Arbeitsablauf zu verknüpfen. Laut der Website liegt die bereits bestätigte Emission im Zusammenhang mit NPEX bei über €200M; die bestätigte Emission, die auf der gesamten Dusk-Seite genannt wird, liegt sogar bei über €300M.
Natürlich ist es das eine, wenn die Zahlen gut aussehen – etwas anderes ist, ob das Ganze in großem Maßstab tatsächlich zuverlässig läuft.
Ich möchte eher sehen, ob es danach mehr echte abgeschlossene Trades und Liquidität im Sekundärmarkt gibt, und nicht nur „die Assets sind schon auf der Kette“.
Denn ich glaube, dass die nächste Etappe von RWA schon einen Wendepunkt erreicht haben könnte:
In Phase eins geht es darum, wer die Assets am besten auf die Kette bringen kann. In Phase zwei geht es darum, wer es schafft, dass die Assets auf der Kette wirklich Handel, Abwicklung und Lieferung vollständig durchlaufen.
$DUSK #dusk
Sage nur etwas, das vielleicht ein bisschen kühl klingt.
Viele Menschen reden jetzt über RWA, aber am liebsten sehen sie nur eine Zahl:
„XX Milliarden Vermögenswerte auf die Kette gebracht.“
Doch je länger ich mir das in den letzten zwei Jahren anschaue, desto mehr habe ich den Eindruck: Vermögenswerte zu tokenisieren, könnte am Ende sogar der leichteste Schritt im gesamten Prozess sein.
Die eigentliche Schwierigkeit kommt danach.
Wenn du sie kaufst: Wann gilt der Handel wirklich als abgeschlossen?
Wenn die Wertpapiere übergegangen sind, fließt das Geld gleichzeitig?
Gibt es nach Abschluss des Handels noch ein Rückabwicklungsrisiko?
Sehen Emittent, Handelsplatz, Verwahrstelle und Aufsicht jeweils denselben Status?
Diese Fragen beschäftigen das traditionelle Finanzwesen schon seit Jahrzehnten – sie verschwinden nicht einfach, nur weil man statt einer Blockchain nun plötzlich alles anders macht.
Deshalb schaue ich mir Dusk in letzter Zeit eher an, ohne so sehr darauf zu achten, „was es noch für RWA herausgeben kann“. Stattdessen interessiert mich viel mehr, warum es so konsequent deterministic settlement betont.
Der Konsens von Succinct Attestation für @Dusk ist nicht einfach nur dafür da, schnell zu sein. Er bestimmt schrittweise den Blockzustand, indem er Blockvorschläge, Validation und Ratification kombiniert und dabei Rolling Finality nutzt. Der Kern besteht eigentlich darin, eine sehr reale Frage für den Finanzmarkt zu beantworten:
Wann kann man sagen, dass diese Transaktion wirklich beendet ist?
Die Kennzahlen, die Dusk auf der Website nennt, sind etwa 10 Sekunden für die deterministische Abwicklung – und sie betonen außerdem weiterhin „Atomic Settlement“ und einen „Delivery-versus-Payment-ready workflow“.
Diesen Punkt finde ich deutlich spannender als TPS.
Denn das, was Institutionen meist am meisten fürchten, ist nicht „ein paar Sekunden langsam“, sondern wenn du ihnen sagst:
„Eigentlich ist es zustande gekommen, aber warte noch, vielleicht lässt es sich doch noch zurückabwickeln.“
Das ist wirklich das Problem.
Sogar Dusk und NPEX sprechen inzwischen nicht mehr nur über die Ausgabe von Vermögenswerten, sondern darüber, Investor Access, Trading, Disclosure und Settlement zu einem Arbeitsablauf zu verknüpfen. Laut der Website liegt die bereits bestätigte Emission im Zusammenhang mit NPEX bei über €200M; die bestätigte Emission, die auf der gesamten Dusk-Seite genannt wird, liegt sogar bei über €300M.
Natürlich ist es das eine, wenn die Zahlen gut aussehen – etwas anderes ist, ob das Ganze in großem Maßstab tatsächlich zuverlässig läuft.
Ich möchte eher sehen, ob es danach mehr echte abgeschlossene Trades und Liquidität im Sekundärmarkt gibt, und nicht nur „die Assets sind schon auf der Kette“.
Denn ich glaube, dass die nächste Etappe von RWA schon einen Wendepunkt erreicht haben könnte:
In Phase eins geht es darum, wer die Assets am besten auf die Kette bringen kann. In Phase zwei geht es darum, wer es schafft, dass die Assets auf der Kette wirklich Handel, Abwicklung und Lieferung vollständig durchlaufen.
$DUSK #dusk
Viele Menschen reden jetzt über RWA, aber am liebsten sehen sie nur eine Zahl:
„XX Milliarden Vermögenswerte auf die Kette gebracht.“
Doch je länger ich mir das in den letzten zwei Jahren anschaue, desto mehr habe ich den Eindruck: Vermögenswerte zu tokenisieren, könnte am Ende sogar der leichteste Schritt im gesamten Prozess sein.
Die eigentliche Schwierigkeit kommt danach.
Wenn du sie kaufst: Wann gilt der Handel wirklich als abgeschlossen?
Wenn die Wertpapiere übergegangen sind, fließt das Geld gleichzeitig?
Gibt es nach Abschluss des Handels noch ein Rückabwicklungsrisiko?
Sehen Emittent, Handelsplatz, Verwahrstelle und Aufsicht jeweils denselben Status?
Diese Fragen beschäftigen das traditionelle Finanzwesen schon seit Jahrzehnten – sie verschwinden nicht einfach, nur weil man statt einer Blockchain nun plötzlich alles anders macht.
Deshalb schaue ich mir Dusk in letzter Zeit eher an, ohne so sehr darauf zu achten, „was es noch für RWA herausgeben kann“. Stattdessen interessiert mich viel mehr, warum es so konsequent deterministic settlement betont.
Der Konsens von Succinct Attestation für @Dusk ist nicht einfach nur dafür da, schnell zu sein. Er bestimmt schrittweise den Blockzustand, indem er Blockvorschläge, Validation und Ratification kombiniert und dabei Rolling Finality nutzt. Der Kern besteht eigentlich darin, eine sehr reale Frage für den Finanzmarkt zu beantworten:
Wann kann man sagen, dass diese Transaktion wirklich beendet ist?
Die Kennzahlen, die Dusk auf der Website nennt, sind etwa 10 Sekunden für die deterministische Abwicklung – und sie betonen außerdem weiterhin „Atomic Settlement“ und einen „Delivery-versus-Payment-ready workflow“.
Diesen Punkt finde ich deutlich spannender als TPS.
Denn das, was Institutionen meist am meisten fürchten, ist nicht „ein paar Sekunden langsam“, sondern wenn du ihnen sagst:
„Eigentlich ist es zustande gekommen, aber warte noch, vielleicht lässt es sich doch noch zurückabwickeln.“
Das ist wirklich das Problem.
Sogar Dusk und NPEX sprechen inzwischen nicht mehr nur über die Ausgabe von Vermögenswerten, sondern darüber, Investor Access, Trading, Disclosure und Settlement zu einem Arbeitsablauf zu verknüpfen. Laut der Website liegt die bereits bestätigte Emission im Zusammenhang mit NPEX bei über €200M; die bestätigte Emission, die auf der gesamten Dusk-Seite genannt wird, liegt sogar bei über €300M.
Natürlich ist es das eine, wenn die Zahlen gut aussehen – etwas anderes ist, ob das Ganze in großem Maßstab tatsächlich zuverlässig läuft.
Ich möchte eher sehen, ob es danach mehr echte abgeschlossene Trades und Liquidität im Sekundärmarkt gibt, und nicht nur „die Assets sind schon auf der Kette“.
Denn ich glaube, dass die nächste Etappe von RWA schon einen Wendepunkt erreicht haben könnte:
In Phase eins geht es darum, wer die Assets am besten auf die Kette bringen kann. In Phase zwei geht es darum, wer es schafft, dass die Assets auf der Kette wirklich Handel, Abwicklung und Lieferung vollständig durchlaufen.
$DUSK #dusk
125
·
--
Ich habe kürzlich eine Startgeschichte hinter Babylon gesehen, und ich fand sie ziemlich interessant.
Viele Projekte beginnen mit einer ähnlichen ersten Frage:
Wie kann man die Vermögenswerte im Preis steigen lassen?
Wie kann man mehr Nutzer anziehen?
Aber Babylons ursprüngliche Überlegungen waren eigentlich etwas anders:
Wenn man das ursprüngliche Vertrauensmodell von Bitcoin nicht zerstört, kann man ihn dann dazu bringen, mehr Produktivität zu entfalten?
Ich finde, diese Frage ist schwieriger, als nur eine neue App zu bauen.
Denn der Kernwert von Bitcoin ist Stabilität und Verlässlichkeit.
Es gibt keine häufigen Upgrades.
Es gibt kein Streben nach allzu komplexen Funktionen.
Gerade weil es „nicht dauernd durcheinandergeraten“ ist, wurde das Vertrauen aufgebaut, das über viele Jahre hinweg gewachsen ist.
Auf der anderen Seite ist es auch eine sehr reale Frage:
Bei dieser Größenordnung – wenn man das Vermögen langfristig nur dort liegen lässt, gibt es dann noch mehr Möglichkeiten für seinen Wert?
Das erinnert an die Anfangszeit des Internets.
Am Anfang wollten alle vor allem Informationsaustausch ermöglichen.
Später hat man erst gemerkt, dass das Internet das eigentliche Geschäftsmodell-Ökosystem verändert.
Und auch die Erfahrung von David, einem der Gründer von Babylon, ist ziemlich besonders.
Er war an der Entwicklung eines proportional fairen Scheduling-Algorithmus beteiligt; solche Ideen wurden später zu einer wichtigen Grundlage für die Entwicklung mobiler Kommunikationsnetze.
Vom Zuteilen von Kommunikationsressourcen bis hin zu der heutigen Frage, wie Bitcoin mehr bewirken kann – im Kern geht es immer um ähnliche Probleme:
Wie kann man begrenzte und wertvolle Ressourcen effizienter nutzen?
Ich finde, genau das ist das Interessante an Babylon.
Es will Bitcoin nicht verändern.
Und es will auch dem BTC nicht erzwungen allerlei komplexe Funktionen hinzufügen.
Stattdessen überlegt es:
Wie kann ein Vermögenswert, der bereits riesigen Konsens besitzt, in die digitale Wirtschaft der Zukunft gelangen – und dabei seinen ursprünglichen Wert bewahren?
Ehrlich gesagt habe ich das Gefühl, dass der nächste Abschnitt im Wettbewerb von Bitcoin nicht nur der Preis sein wird.
Früher fragten alle:
Wie hoch kann BTC noch steigen?
In Zukunft könnte man fragen:
Wie viel kann BTC noch bewirken?
Natürlich wird dieser Weg nicht einfach.
Die Bitcoin-Community ist seit jeher vorsichtig – das ist auch der Grund, warum sie langfristig existieren kann.
Doch wirklich wertvolle Innovation bedeutet oft nicht, die Vergangenheit umzustürzen.
Sondern: die Vergangenheit respektieren und daraus neue Möglichkeiten eröffnen.
Wenn BTC in der Zukunft nicht nur ein Wertaufbewahrungsinstrument ist, sondern auch ein produktiver Vermögenswert in der digitalen Wirtschaft, dann könnte das wirklich die nächste Etappe mit Bedeutung sein.
#Baby $BABY @babylonlabs_io
Ich habe kürzlich eine Startgeschichte hinter Babylon gesehen, und ich fand sie ziemlich interessant.
Viele Projekte beginnen mit einer ähnlichen ersten Frage:
Wie kann man die Vermögenswerte im Preis steigen lassen?
Wie kann man mehr Nutzer anziehen?
Aber Babylons ursprüngliche Überlegungen waren eigentlich etwas anders:
Wenn man das ursprüngliche Vertrauensmodell von Bitcoin nicht zerstört, kann man ihn dann dazu bringen, mehr Produktivität zu entfalten?
Ich finde, diese Frage ist schwieriger, als nur eine neue App zu bauen.
Denn der Kernwert von Bitcoin ist Stabilität und Verlässlichkeit.
Es gibt keine häufigen Upgrades.
Es gibt kein Streben nach allzu komplexen Funktionen.
Gerade weil es „nicht dauernd durcheinandergeraten“ ist, wurde das Vertrauen aufgebaut, das über viele Jahre hinweg gewachsen ist.
Auf der anderen Seite ist es auch eine sehr reale Frage:
Bei dieser Größenordnung – wenn man das Vermögen langfristig nur dort liegen lässt, gibt es dann noch mehr Möglichkeiten für seinen Wert?
Das erinnert an die Anfangszeit des Internets.
Am Anfang wollten alle vor allem Informationsaustausch ermöglichen.
Später hat man erst gemerkt, dass das Internet das eigentliche Geschäftsmodell-Ökosystem verändert.
Und auch die Erfahrung von David, einem der Gründer von Babylon, ist ziemlich besonders.
Er war an der Entwicklung eines proportional fairen Scheduling-Algorithmus beteiligt; solche Ideen wurden später zu einer wichtigen Grundlage für die Entwicklung mobiler Kommunikationsnetze.
Vom Zuteilen von Kommunikationsressourcen bis hin zu der heutigen Frage, wie Bitcoin mehr bewirken kann – im Kern geht es immer um ähnliche Probleme:
Wie kann man begrenzte und wertvolle Ressourcen effizienter nutzen?
Ich finde, genau das ist das Interessante an Babylon.
Es will Bitcoin nicht verändern.
Und es will auch dem BTC nicht erzwungen allerlei komplexe Funktionen hinzufügen.
Stattdessen überlegt es:
Wie kann ein Vermögenswert, der bereits riesigen Konsens besitzt, in die digitale Wirtschaft der Zukunft gelangen – und dabei seinen ursprünglichen Wert bewahren?
Ehrlich gesagt habe ich das Gefühl, dass der nächste Abschnitt im Wettbewerb von Bitcoin nicht nur der Preis sein wird.
Früher fragten alle:
Wie hoch kann BTC noch steigen?
In Zukunft könnte man fragen:
Wie viel kann BTC noch bewirken?
Natürlich wird dieser Weg nicht einfach.
Die Bitcoin-Community ist seit jeher vorsichtig – das ist auch der Grund, warum sie langfristig existieren kann.
Doch wirklich wertvolle Innovation bedeutet oft nicht, die Vergangenheit umzustürzen.
Sondern: die Vergangenheit respektieren und daraus neue Möglichkeiten eröffnen.
Wenn BTC in der Zukunft nicht nur ein Wertaufbewahrungsinstrument ist, sondern auch ein produktiver Vermögenswert in der digitalen Wirtschaft, dann könnte das wirklich die nächste Etappe mit Bedeutung sein.
#Baby $BABY @BabylonLabs_io
Viele Projekte beginnen mit einer ähnlichen ersten Frage:
Wie kann man die Vermögenswerte im Preis steigen lassen?
Wie kann man mehr Nutzer anziehen?
Aber Babylons ursprüngliche Überlegungen waren eigentlich etwas anders:
Wenn man das ursprüngliche Vertrauensmodell von Bitcoin nicht zerstört, kann man ihn dann dazu bringen, mehr Produktivität zu entfalten?
Ich finde, diese Frage ist schwieriger, als nur eine neue App zu bauen.
Denn der Kernwert von Bitcoin ist Stabilität und Verlässlichkeit.
Es gibt keine häufigen Upgrades.
Es gibt kein Streben nach allzu komplexen Funktionen.
Gerade weil es „nicht dauernd durcheinandergeraten“ ist, wurde das Vertrauen aufgebaut, das über viele Jahre hinweg gewachsen ist.
Auf der anderen Seite ist es auch eine sehr reale Frage:
Bei dieser Größenordnung – wenn man das Vermögen langfristig nur dort liegen lässt, gibt es dann noch mehr Möglichkeiten für seinen Wert?
Das erinnert an die Anfangszeit des Internets.
Am Anfang wollten alle vor allem Informationsaustausch ermöglichen.
Später hat man erst gemerkt, dass das Internet das eigentliche Geschäftsmodell-Ökosystem verändert.
Und auch die Erfahrung von David, einem der Gründer von Babylon, ist ziemlich besonders.
Er war an der Entwicklung eines proportional fairen Scheduling-Algorithmus beteiligt; solche Ideen wurden später zu einer wichtigen Grundlage für die Entwicklung mobiler Kommunikationsnetze.
Vom Zuteilen von Kommunikationsressourcen bis hin zu der heutigen Frage, wie Bitcoin mehr bewirken kann – im Kern geht es immer um ähnliche Probleme:
Wie kann man begrenzte und wertvolle Ressourcen effizienter nutzen?
Ich finde, genau das ist das Interessante an Babylon.
Es will Bitcoin nicht verändern.
Und es will auch dem BTC nicht erzwungen allerlei komplexe Funktionen hinzufügen.
Stattdessen überlegt es:
Wie kann ein Vermögenswert, der bereits riesigen Konsens besitzt, in die digitale Wirtschaft der Zukunft gelangen – und dabei seinen ursprünglichen Wert bewahren?
Ehrlich gesagt habe ich das Gefühl, dass der nächste Abschnitt im Wettbewerb von Bitcoin nicht nur der Preis sein wird.
Früher fragten alle:
Wie hoch kann BTC noch steigen?
In Zukunft könnte man fragen:
Wie viel kann BTC noch bewirken?
Natürlich wird dieser Weg nicht einfach.
Die Bitcoin-Community ist seit jeher vorsichtig – das ist auch der Grund, warum sie langfristig existieren kann.
Doch wirklich wertvolle Innovation bedeutet oft nicht, die Vergangenheit umzustürzen.
Sondern: die Vergangenheit respektieren und daraus neue Möglichkeiten eröffnen.
Wenn BTC in der Zukunft nicht nur ein Wertaufbewahrungsinstrument ist, sondern auch ein produktiver Vermögenswert in der digitalen Wirtschaft, dann könnte das wirklich die nächste Etappe mit Bedeutung sein.
#Baby $BABY @BabylonLabs_io
180
·
--
Der Druck auf Apples Chips liegt dahinter: Im KI-Zeitalter geht es für Tech-Giganten nicht nur um Produkte
Wenn man früher an Apple dachte, verbanden viele damit vor allem das iPhone, das Ökosystem, das Design und die Wirkung der Marke.
Doch seit dem Eintritt in das KI-Zeitalter richtet der Markt seinen Blick auf ein anderes, tiefer liegendes Problem:
Wer die Chips beherrscht, kommt der nächsten Runde des technologischen Wettbewerbs näher.
Kürzlich hat Apple wegen Engpässen in der Chip-Lieferung die Verkaufserwartungen teilweise gesenkt. Auf den ersten Blick ist das ein Problem der Lieferkette – dahinter zeigt sich jedoch, dass sich die Spielregeln in der gesamten Tech-Branche gerade verändern.
In den vergangenen zehn Jahren bestand Apples größter Vorteil in der Verbindung von Software und Hardware.
Exzellentes Produktdesign, ein starkes Nutzer-Ökosystem und die Fähigkeit, eigene Chips zu entwickeln, hielten Apple lange an der Spitze der Branche.
Doch mit der KI-Welle änderten sich die Spielregeln.
Zukünftige Geräte brauchen nicht nur bessere Displays und stärkere Systeme, sondern auch deutlich mehr lokale Rechenleistung. Ob KI-Assistenten, Endgeräte-Modelle oder Upgrades des Smart-Device-Erlebnisses – all das setzt auf fortschrittliche Chips und moderne Fertigung.
Darum ist die Halbleiter-Industriekette in den letzten Jahren zum Fokus der weltweiten Kapitalmärkte geworden.
Nvidia sichert sich die KI-Rechenkerne, TSMC beherrscht die fortschrittliche Fertigung, Samsung und SK Hynix bauen Speicher-Kompetenzen auf. Auf den ersten Blick sind es verschiedene Unternehmen – tatsächlich kämpfen sie alle um die wichtigsten Grundressourcen des KI-Zeitalters:
Rechenleistung.
Das Problem bei Apple ist nicht, dass es an Technik mangelt oder an Nutzern. Es geht vielmehr darum, wie man in einem global immer intensiveren Wettbewerb um die Chip-Lieferungen sicherstellt, ausreichend Ressourcen zu erhalten.
Das ist auch die neue Prüfungsfrage für Technologiefirmen der Zukunft.
Früher bestand Unternehmenswettbewerb oft darin, Produkte besser erlebbar zu machen und Marketing zu gewinnen.
Doch heute verlagert sich der Wettbewerb weiter nach unten in die Grundschichten:
Wer kann die fortschrittlichen Chips bekommen?
Wer kann die Lieferkette kontrollieren?
Wer kann technische Vorteile in kommerziellen Wert umwandeln?
Natürlich bedeutet Chipknappheit nicht, dass Apple seine Wettbewerbsfähigkeit verliert.
Das starke Ökosystem und die Marke bleiben ein wichtiger Schutzwall.
Aber der Markt erinnert alle Tech-Unternehmen daran:
Im KI-Zeitalter reicht es möglicherweise nicht, nur ein gutes Produkt zu haben.
Was die langfristige Wettbewerbsfähigkeit wirklich bestimmt, sind die Fähigkeiten der zugrunde liegenden Infrastruktur.
In den nächsten Jahren wird sich der Technologiewettbewerb vermutlich nicht nur auf den Bühnen von Produktpräsentationen abspielen, sondern in Chip-Fabriken, in Lieferketten-Systemen und in der Infrastruktur für Rechenleistung.
Der Druck auf Apples Chips liegt dahinter: Im KI-Zeitalter geht es für Tech-Giganten nicht nur um Produkte
Wenn man früher an Apple dachte, verbanden viele damit vor allem das iPhone, das Ökosystem, das Design und die Wirkung der Marke.
Doch seit dem Eintritt in das KI-Zeitalter richtet der Markt seinen Blick auf ein anderes, tiefer liegendes Problem:
Wer die Chips beherrscht, kommt der nächsten Runde des technologischen Wettbewerbs näher.
Kürzlich hat Apple wegen Engpässen in der Chip-Lieferung die Verkaufserwartungen teilweise gesenkt. Auf den ersten Blick ist das ein Problem der Lieferkette – dahinter zeigt sich jedoch, dass sich die Spielregeln in der gesamten Tech-Branche gerade verändern.
In den vergangenen zehn Jahren bestand Apples größter Vorteil in der Verbindung von Software und Hardware.
Exzellentes Produktdesign, ein starkes Nutzer-Ökosystem und die Fähigkeit, eigene Chips zu entwickeln, hielten Apple lange an der Spitze der Branche.
Doch mit der KI-Welle änderten sich die Spielregeln.
Zukünftige Geräte brauchen nicht nur bessere Displays und stärkere Systeme, sondern auch deutlich mehr lokale Rechenleistung. Ob KI-Assistenten, Endgeräte-Modelle oder Upgrades des Smart-Device-Erlebnisses – all das setzt auf fortschrittliche Chips und moderne Fertigung.
Darum ist die Halbleiter-Industriekette in den letzten Jahren zum Fokus der weltweiten Kapitalmärkte geworden.
Nvidia sichert sich die KI-Rechenkerne, TSMC beherrscht die fortschrittliche Fertigung, Samsung und SK Hynix bauen Speicher-Kompetenzen auf. Auf den ersten Blick sind es verschiedene Unternehmen – tatsächlich kämpfen sie alle um die wichtigsten Grundressourcen des KI-Zeitalters:
Rechenleistung.
Das Problem bei Apple ist nicht, dass es an Technik mangelt oder an Nutzern. Es geht vielmehr darum, wie man in einem global immer intensiveren Wettbewerb um die Chip-Lieferungen sicherstellt, ausreichend Ressourcen zu erhalten.
Das ist auch die neue Prüfungsfrage für Technologiefirmen der Zukunft.
Früher bestand Unternehmenswettbewerb oft darin, Produkte besser erlebbar zu machen und Marketing zu gewinnen.
Doch heute verlagert sich der Wettbewerb weiter nach unten in die Grundschichten:
Wer kann die fortschrittlichen Chips bekommen?
Wer kann die Lieferkette kontrollieren?
Wer kann technische Vorteile in kommerziellen Wert umwandeln?
Natürlich bedeutet Chipknappheit nicht, dass Apple seine Wettbewerbsfähigkeit verliert.
Das starke Ökosystem und die Marke bleiben ein wichtiger Schutzwall.
Aber der Markt erinnert alle Tech-Unternehmen daran:
Im KI-Zeitalter reicht es möglicherweise nicht, nur ein gutes Produkt zu haben.
Was die langfristige Wettbewerbsfähigkeit wirklich bestimmt, sind die Fähigkeiten der zugrunde liegenden Infrastruktur.
In den nächsten Jahren wird sich der Technologiewettbewerb vermutlich nicht nur auf den Bühnen von Produktpräsentationen abspielen, sondern in Chip-Fabriken, in Lieferketten-Systemen und in der Infrastruktur für Rechenleistung.
Wenn man früher an Apple dachte, verbanden viele damit vor allem das iPhone, das Ökosystem, das Design und die Wirkung der Marke.
Doch seit dem Eintritt in das KI-Zeitalter richtet der Markt seinen Blick auf ein anderes, tiefer liegendes Problem:
Wer die Chips beherrscht, kommt der nächsten Runde des technologischen Wettbewerbs näher.
Kürzlich hat Apple wegen Engpässen in der Chip-Lieferung die Verkaufserwartungen teilweise gesenkt. Auf den ersten Blick ist das ein Problem der Lieferkette – dahinter zeigt sich jedoch, dass sich die Spielregeln in der gesamten Tech-Branche gerade verändern.
In den vergangenen zehn Jahren bestand Apples größter Vorteil in der Verbindung von Software und Hardware.
Exzellentes Produktdesign, ein starkes Nutzer-Ökosystem und die Fähigkeit, eigene Chips zu entwickeln, hielten Apple lange an der Spitze der Branche.
Doch mit der KI-Welle änderten sich die Spielregeln.
Zukünftige Geräte brauchen nicht nur bessere Displays und stärkere Systeme, sondern auch deutlich mehr lokale Rechenleistung. Ob KI-Assistenten, Endgeräte-Modelle oder Upgrades des Smart-Device-Erlebnisses – all das setzt auf fortschrittliche Chips und moderne Fertigung.
Darum ist die Halbleiter-Industriekette in den letzten Jahren zum Fokus der weltweiten Kapitalmärkte geworden.
Nvidia sichert sich die KI-Rechenkerne, TSMC beherrscht die fortschrittliche Fertigung, Samsung und SK Hynix bauen Speicher-Kompetenzen auf. Auf den ersten Blick sind es verschiedene Unternehmen – tatsächlich kämpfen sie alle um die wichtigsten Grundressourcen des KI-Zeitalters:
Rechenleistung.
Das Problem bei Apple ist nicht, dass es an Technik mangelt oder an Nutzern. Es geht vielmehr darum, wie man in einem global immer intensiveren Wettbewerb um die Chip-Lieferungen sicherstellt, ausreichend Ressourcen zu erhalten.
Das ist auch die neue Prüfungsfrage für Technologiefirmen der Zukunft.
Früher bestand Unternehmenswettbewerb oft darin, Produkte besser erlebbar zu machen und Marketing zu gewinnen.
Doch heute verlagert sich der Wettbewerb weiter nach unten in die Grundschichten:
Wer kann die fortschrittlichen Chips bekommen?
Wer kann die Lieferkette kontrollieren?
Wer kann technische Vorteile in kommerziellen Wert umwandeln?
Natürlich bedeutet Chipknappheit nicht, dass Apple seine Wettbewerbsfähigkeit verliert.
Das starke Ökosystem und die Marke bleiben ein wichtiger Schutzwall.
Aber der Markt erinnert alle Tech-Unternehmen daran:
Im KI-Zeitalter reicht es möglicherweise nicht, nur ein gutes Produkt zu haben.
Was die langfristige Wettbewerbsfähigkeit wirklich bestimmt, sind die Fähigkeiten der zugrunde liegenden Infrastruktur.
In den nächsten Jahren wird sich der Technologiewettbewerb vermutlich nicht nur auf den Bühnen von Produktpräsentationen abspielen, sondern in Chip-Fabriken, in Lieferketten-Systemen und in der Infrastruktur für Rechenleistung.
157
·
--
Ich habe das Gefühl, dass der entscheidende Schritt dafür, dass BTC wirklich in den Finanzmarkt eintritt, gerade passiert.
Ein neuer Fortschritt, der vor Kurzem veröffentlicht wurde, hat meine Aufmerksamkeit geweckt:
Native Unterstützung für Bitcoin-Kredite ist bereits im öffentlichen Testnetz live – basierend auf Babylon Trustless Bitcoin Vaults. Nutzer können BTC als Sicherheiten einsetzen, um Kredite aufzunehmen, ohne BTC verpacken zu müssen, ohne eine Cross-Chain-Bridge zu benötigen und ohne BTC an einen Drittanbieter zur Verwahrung geben zu müssen.
Ich denke, die Bedeutung dieser Sache liegt nicht darin, dass es einfach noch ein weiteres Kreditprodukt gibt.
Wirklich wichtig ist, dass sie versucht, ein lang bestehendes Problem anzugehen:
BTC besitzt einen enormen Wert, aber in der Vergangenheit war es über lange Zeit hinweg eher nur ein „gehaltenes Asset“.
Die meisten kaufen BTC vor allem, um Wert zu speichern.
Doch wenn ein Asset mit einer so großen Marktkapitalisierung nur in der Wallet liegt und auf steigende Preise wartet, ist das eigentlich eine Verschwendung von Ressourcen.
Natürlich sind viele nicht bereit, BTC in die On-Chain-Finanzwelt einzubringen – und zwar nicht, weil es keine Nachfrage gäbe.
Sondern weil sie nicht bereit sind, etwas aufzugeben, das sie am meisten schätzen: die Kontrolle.
Viele frühere Arten, BTC zu nutzen, erforderten Verpacken, Bridging oder die Abhängigkeit von einem Drittanbieter zur Verwahrung – und das ist für viele langfristige Halter selbst schon eine psychologische Hürde.
Deshalb finde ich die Richtung von Babylon ziemlich interessant.
Es geht nicht darum, BTC zu verändern, sondern darum, BTC in seinem ursprünglichen Charakter zu belassen und es gleichzeitig in mehr Finanzszenarien zu bringen.
Meiner Meinung nach wird die zukünftige Entwicklung von BTC nicht nur „wie stark der Preis steigt“ sein.
Die entscheidendere Frage ist:
Kann BTC sich Schritt für Schritt von einem Wertaufbewahrungs-Asset zu einer grundlegenden Grundlage in der digitalen Wirtschaft entwickeln?
Natürlich befinden wir uns jetzt noch in einer frühen Phase, und die endgültige Wirkung muss sich erst am Markt beweisen.
Aber ich glaube, die Projekte, die wirklich Aufmerksamkeit verdienen, sind nicht unbedingt diejenigen, die den lautesten Lärm machen.
Sondern diejenigen, die grundlegende Infrastruktur bereitstellen, die langfristige Widersprüche löst.
Der größte Wert von BTC ist bereits bewiesen.
Der nächste Schritt könnte darin liegen, wie man diesen Wert tatsächlich in Bewegung bringt.
#Baby $BABY
Ich habe das Gefühl, dass der entscheidende Schritt dafür, dass BTC wirklich in den Finanzmarkt eintritt, gerade passiert.
Ein neuer Fortschritt, der vor Kurzem veröffentlicht wurde, hat meine Aufmerksamkeit geweckt:
Native Unterstützung für Bitcoin-Kredite ist bereits im öffentlichen Testnetz live – basierend auf Babylon Trustless Bitcoin Vaults. Nutzer können BTC als Sicherheiten einsetzen, um Kredite aufzunehmen, ohne BTC verpacken zu müssen, ohne eine Cross-Chain-Bridge zu benötigen und ohne BTC an einen Drittanbieter zur Verwahrung geben zu müssen.
Ich denke, die Bedeutung dieser Sache liegt nicht darin, dass es einfach noch ein weiteres Kreditprodukt gibt.
Wirklich wichtig ist, dass sie versucht, ein lang bestehendes Problem anzugehen:
BTC besitzt einen enormen Wert, aber in der Vergangenheit war es über lange Zeit hinweg eher nur ein „gehaltenes Asset“.
Die meisten kaufen BTC vor allem, um Wert zu speichern.
Doch wenn ein Asset mit einer so großen Marktkapitalisierung nur in der Wallet liegt und auf steigende Preise wartet, ist das eigentlich eine Verschwendung von Ressourcen.
Natürlich sind viele nicht bereit, BTC in die On-Chain-Finanzwelt einzubringen – und zwar nicht, weil es keine Nachfrage gäbe.
Sondern weil sie nicht bereit sind, etwas aufzugeben, das sie am meisten schätzen: die Kontrolle.
Viele frühere Arten, BTC zu nutzen, erforderten Verpacken, Bridging oder die Abhängigkeit von einem Drittanbieter zur Verwahrung – und das ist für viele langfristige Halter selbst schon eine psychologische Hürde.
Deshalb finde ich die Richtung von Babylon ziemlich interessant.
Es geht nicht darum, BTC zu verändern, sondern darum, BTC in seinem ursprünglichen Charakter zu belassen und es gleichzeitig in mehr Finanzszenarien zu bringen.
Meiner Meinung nach wird die zukünftige Entwicklung von BTC nicht nur „wie stark der Preis steigt“ sein.
Die entscheidendere Frage ist:
Kann BTC sich Schritt für Schritt von einem Wertaufbewahrungs-Asset zu einer grundlegenden Grundlage in der digitalen Wirtschaft entwickeln?
Natürlich befinden wir uns jetzt noch in einer frühen Phase, und die endgültige Wirkung muss sich erst am Markt beweisen.
Aber ich glaube, die Projekte, die wirklich Aufmerksamkeit verdienen, sind nicht unbedingt diejenigen, die den lautesten Lärm machen.
Sondern diejenigen, die grundlegende Infrastruktur bereitstellen, die langfristige Widersprüche löst.
Der größte Wert von BTC ist bereits bewiesen.
Der nächste Schritt könnte darin liegen, wie man diesen Wert tatsächlich in Bewegung bringt.
#Baby $BABY
Ein neuer Fortschritt, der vor Kurzem veröffentlicht wurde, hat meine Aufmerksamkeit geweckt:
Native Unterstützung für Bitcoin-Kredite ist bereits im öffentlichen Testnetz live – basierend auf Babylon Trustless Bitcoin Vaults. Nutzer können BTC als Sicherheiten einsetzen, um Kredite aufzunehmen, ohne BTC verpacken zu müssen, ohne eine Cross-Chain-Bridge zu benötigen und ohne BTC an einen Drittanbieter zur Verwahrung geben zu müssen.
Ich denke, die Bedeutung dieser Sache liegt nicht darin, dass es einfach noch ein weiteres Kreditprodukt gibt.
Wirklich wichtig ist, dass sie versucht, ein lang bestehendes Problem anzugehen:
BTC besitzt einen enormen Wert, aber in der Vergangenheit war es über lange Zeit hinweg eher nur ein „gehaltenes Asset“.
Die meisten kaufen BTC vor allem, um Wert zu speichern.
Doch wenn ein Asset mit einer so großen Marktkapitalisierung nur in der Wallet liegt und auf steigende Preise wartet, ist das eigentlich eine Verschwendung von Ressourcen.
Natürlich sind viele nicht bereit, BTC in die On-Chain-Finanzwelt einzubringen – und zwar nicht, weil es keine Nachfrage gäbe.
Sondern weil sie nicht bereit sind, etwas aufzugeben, das sie am meisten schätzen: die Kontrolle.
Viele frühere Arten, BTC zu nutzen, erforderten Verpacken, Bridging oder die Abhängigkeit von einem Drittanbieter zur Verwahrung – und das ist für viele langfristige Halter selbst schon eine psychologische Hürde.
Deshalb finde ich die Richtung von Babylon ziemlich interessant.
Es geht nicht darum, BTC zu verändern, sondern darum, BTC in seinem ursprünglichen Charakter zu belassen und es gleichzeitig in mehr Finanzszenarien zu bringen.
Meiner Meinung nach wird die zukünftige Entwicklung von BTC nicht nur „wie stark der Preis steigt“ sein.
Die entscheidendere Frage ist:
Kann BTC sich Schritt für Schritt von einem Wertaufbewahrungs-Asset zu einer grundlegenden Grundlage in der digitalen Wirtschaft entwickeln?
Natürlich befinden wir uns jetzt noch in einer frühen Phase, und die endgültige Wirkung muss sich erst am Markt beweisen.
Aber ich glaube, die Projekte, die wirklich Aufmerksamkeit verdienen, sind nicht unbedingt diejenigen, die den lautesten Lärm machen.
Sondern diejenigen, die grundlegende Infrastruktur bereitstellen, die langfristige Widersprüche löst.
Der größte Wert von BTC ist bereits bewiesen.
Der nächste Schritt könnte darin liegen, wie man diesen Wert tatsächlich in Bewegung bringt.
#Baby $BABY
219
·
--
Südkorea verschärft die Regulierung: Geht die Krypto-Branche aus der Ära des „ungezügelten Wachstums“ in eine neue Phase über?
Kürzlich hat Südkorea Pläne angekündigt, die sich auf strengere Maßnahmen gegen verdächtige Krypto-Konten beziehen. Dazu gehört, dass bei einigen auffälligen Konten die Zahlungs- und Überweisungsfunktionen zeitweise ausgesetzt werden.
Sobald die Nachricht bekannt wird, ist die erste Reaktion des Marktes meist: „Die Regulierung kommt wieder.“
Betrachtet man es jedoch aus einer anderen Perspektive, könnte das nicht nur eine Beschränkung sein, sondern ein notwendiger Schritt auf dem Weg zu einer Reifephase der Krypto-Branche.
In den vergangenen Jahren entwickelte sich der Krypto-Markt rasant. Viele Gelder und Nutzer sind in diesen Bereich eingeströmt. Gleichzeitig tauchten jedoch immer wieder Probleme auf: Betrug, gestohlene Coins, Geldwäsche, Fake-Projekte und mehr.
Wenn viele normale Nutzer in den Markt eintreten, haben sie sich nicht wirklich wegen der Volatilität gefürchtet, sondern weil sie Angst haben, nicht zu wissen, wo die Risiken liegen.
Darum richtet sich die Regulierung inzwischen auf das „Verhalten von Konten“ – nicht nur auf ein bestimmtes Asset.
Denn ein wirklich reifer Markt für digitale Vermögenswerte kann nicht allein durch den Satz „Code ist Gesetz“ funktionieren.
Warum gibt es im traditionellen Finanzwesen Risikokontrollen?
Warum müssen Überweisungen in großer Höhe überprüft werden?
Warum werden ungewöhnliche Transaktionen eingefroren?
Es geht nicht darum, Transaktionen zu verhindern, sondern um die Verringerung systemischer Risiken.
Natürlich braucht es ein Gleichgewicht zwischen Regulierung und Innovation.
Wird die Regulierung zu stark, kann das Innovationen in der Branche beeinträchtigen; gibt es hingegen gar keine Regeln, trifft es am Ende oft die normalen Privatanleger.
Ich denke, das Signal, das Südkorea mit dieser Aktion aussendet, ist eigentlich wichtiger als das „Anhalten von Zahlungen“ selbst:
Der Schwerpunkt des Wettbewerbs in der Krypto-Branche wird in Zukunft möglicherweise nicht nur in Transaktionsgeschwindigkeit und Rendite liegen, sondern darin, wer ein vertrauenswürdigeres, sicheres und transparenteres Finanzumfeld aufbauen kann.
Früher liebte der Markt es, über „Dezentralisierung“ zu sprechen. Doch um wirklich in großem Maßstab angewendet zu werden, muss ein reales Problem gelöst werden:
Warum trauen sich normale Nutzer, ihr Vermögen dort einzustellen?
Warum trauen sich Institutionen, langfristig teilzunehmen?
Wie kann Regulierung mit Innovation koexistieren?
Diese Fragen könnten entscheidend für die nächste Entwicklungsrunde der Krypto-Branche sein.
Daher ist Südkoreas Regulierungsvorstoß weniger als „Einschränkung von Crypto“ zu verstehen, sondern eher als ein Impuls, der die Branche dabei unterstützt, eine Art Filterung durchzuführen.
Wertvolle Projekte werden sich nicht vor Regeln fürchten.
Denn langfristig haben nur Infrastrukturen eine Chance, die Regulierung, Risiko und Markttests bestehen können.
#韩国股市盘中创纪录涨17%
Südkorea verschärft die Regulierung: Geht die Krypto-Branche aus der Ära des „ungezügelten Wachstums“ in eine neue Phase über?
Kürzlich hat Südkorea Pläne angekündigt, die sich auf strengere Maßnahmen gegen verdächtige Krypto-Konten beziehen. Dazu gehört, dass bei einigen auffälligen Konten die Zahlungs- und Überweisungsfunktionen zeitweise ausgesetzt werden.
Sobald die Nachricht bekannt wird, ist die erste Reaktion des Marktes meist: „Die Regulierung kommt wieder.“
Betrachtet man es jedoch aus einer anderen Perspektive, könnte das nicht nur eine Beschränkung sein, sondern ein notwendiger Schritt auf dem Weg zu einer Reifephase der Krypto-Branche.
In den vergangenen Jahren entwickelte sich der Krypto-Markt rasant. Viele Gelder und Nutzer sind in diesen Bereich eingeströmt. Gleichzeitig tauchten jedoch immer wieder Probleme auf: Betrug, gestohlene Coins, Geldwäsche, Fake-Projekte und mehr.
Wenn viele normale Nutzer in den Markt eintreten, haben sie sich nicht wirklich wegen der Volatilität gefürchtet, sondern weil sie Angst haben, nicht zu wissen, wo die Risiken liegen.
Darum richtet sich die Regulierung inzwischen auf das „Verhalten von Konten“ – nicht nur auf ein bestimmtes Asset.
Denn ein wirklich reifer Markt für digitale Vermögenswerte kann nicht allein durch den Satz „Code ist Gesetz“ funktionieren.
Warum gibt es im traditionellen Finanzwesen Risikokontrollen?
Warum müssen Überweisungen in großer Höhe überprüft werden?
Warum werden ungewöhnliche Transaktionen eingefroren?
Es geht nicht darum, Transaktionen zu verhindern, sondern um die Verringerung systemischer Risiken.
Natürlich braucht es ein Gleichgewicht zwischen Regulierung und Innovation.
Wird die Regulierung zu stark, kann das Innovationen in der Branche beeinträchtigen; gibt es hingegen gar keine Regeln, trifft es am Ende oft die normalen Privatanleger.
Ich denke, das Signal, das Südkorea mit dieser Aktion aussendet, ist eigentlich wichtiger als das „Anhalten von Zahlungen“ selbst:
Der Schwerpunkt des Wettbewerbs in der Krypto-Branche wird in Zukunft möglicherweise nicht nur in Transaktionsgeschwindigkeit und Rendite liegen, sondern darin, wer ein vertrauenswürdigeres, sicheres und transparenteres Finanzumfeld aufbauen kann.
Früher liebte der Markt es, über „Dezentralisierung“ zu sprechen. Doch um wirklich in großem Maßstab angewendet zu werden, muss ein reales Problem gelöst werden:
Warum trauen sich normale Nutzer, ihr Vermögen dort einzustellen?
Warum trauen sich Institutionen, langfristig teilzunehmen?
Wie kann Regulierung mit Innovation koexistieren?
Diese Fragen könnten entscheidend für die nächste Entwicklungsrunde der Krypto-Branche sein.
Daher ist Südkoreas Regulierungsvorstoß weniger als „Einschränkung von Crypto“ zu verstehen, sondern eher als ein Impuls, der die Branche dabei unterstützt, eine Art Filterung durchzuführen.
Wertvolle Projekte werden sich nicht vor Regeln fürchten.
Denn langfristig haben nur Infrastrukturen eine Chance, die Regulierung, Risiko und Markttests bestehen können.
#韩国股市盘中创纪录涨17%
Kürzlich hat Südkorea Pläne angekündigt, die sich auf strengere Maßnahmen gegen verdächtige Krypto-Konten beziehen. Dazu gehört, dass bei einigen auffälligen Konten die Zahlungs- und Überweisungsfunktionen zeitweise ausgesetzt werden.
Sobald die Nachricht bekannt wird, ist die erste Reaktion des Marktes meist: „Die Regulierung kommt wieder.“
Betrachtet man es jedoch aus einer anderen Perspektive, könnte das nicht nur eine Beschränkung sein, sondern ein notwendiger Schritt auf dem Weg zu einer Reifephase der Krypto-Branche.
In den vergangenen Jahren entwickelte sich der Krypto-Markt rasant. Viele Gelder und Nutzer sind in diesen Bereich eingeströmt. Gleichzeitig tauchten jedoch immer wieder Probleme auf: Betrug, gestohlene Coins, Geldwäsche, Fake-Projekte und mehr.
Wenn viele normale Nutzer in den Markt eintreten, haben sie sich nicht wirklich wegen der Volatilität gefürchtet, sondern weil sie Angst haben, nicht zu wissen, wo die Risiken liegen.
Darum richtet sich die Regulierung inzwischen auf das „Verhalten von Konten“ – nicht nur auf ein bestimmtes Asset.
Denn ein wirklich reifer Markt für digitale Vermögenswerte kann nicht allein durch den Satz „Code ist Gesetz“ funktionieren.
Warum gibt es im traditionellen Finanzwesen Risikokontrollen?
Warum müssen Überweisungen in großer Höhe überprüft werden?
Warum werden ungewöhnliche Transaktionen eingefroren?
Es geht nicht darum, Transaktionen zu verhindern, sondern um die Verringerung systemischer Risiken.
Natürlich braucht es ein Gleichgewicht zwischen Regulierung und Innovation.
Wird die Regulierung zu stark, kann das Innovationen in der Branche beeinträchtigen; gibt es hingegen gar keine Regeln, trifft es am Ende oft die normalen Privatanleger.
Ich denke, das Signal, das Südkorea mit dieser Aktion aussendet, ist eigentlich wichtiger als das „Anhalten von Zahlungen“ selbst:
Der Schwerpunkt des Wettbewerbs in der Krypto-Branche wird in Zukunft möglicherweise nicht nur in Transaktionsgeschwindigkeit und Rendite liegen, sondern darin, wer ein vertrauenswürdigeres, sicheres und transparenteres Finanzumfeld aufbauen kann.
Früher liebte der Markt es, über „Dezentralisierung“ zu sprechen. Doch um wirklich in großem Maßstab angewendet zu werden, muss ein reales Problem gelöst werden:
Warum trauen sich normale Nutzer, ihr Vermögen dort einzustellen?
Warum trauen sich Institutionen, langfristig teilzunehmen?
Wie kann Regulierung mit Innovation koexistieren?
Diese Fragen könnten entscheidend für die nächste Entwicklungsrunde der Krypto-Branche sein.
Daher ist Südkoreas Regulierungsvorstoß weniger als „Einschränkung von Crypto“ zu verstehen, sondern eher als ein Impuls, der die Branche dabei unterstützt, eine Art Filterung durchzuführen.
Wertvolle Projekte werden sich nicht vor Regeln fürchten.
Denn langfristig haben nur Infrastrukturen eine Chance, die Regulierung, Risiko und Markttests bestehen können.
#韩国股市盘中创纪录涨17%
185
·
--
Früher dachte ich immer, dass Versicherung irgendwie seltsam ist.
Wenn man jung ist, glaubt man:
Dem Körper geht’s gut.
Das Auto macht keine Probleme.
Warum sollte man also Geld ausgeben für etwas, das „vielleicht gar nicht passiert“?
Später, nach ein paar Erfahrungen, habe ich verstanden:
Was Menschen wirklich fürchten, ist nicht das Auftreten eines Problems.
Sondern dass danach niemand dafür verantwortlich ist.
Zum Beispiel, wenn ein Auto gegen etwas kracht.
Wenn im Haus Wasser durch die Decke läuft.
Wenn man krank wird.
Oft ist es nicht der Verlust an sich, der am meisten Angst macht.
Sondern die Ungewissheit:
Was soll man dann tun?
Später habe ich festgestellt, dass es in der Sicherheit von Blockchain im Grunde genauso ist.
Viele schauen sich gern an, welche Funktionen ein Projekt hat.
Wie hoch die Rendite ist.
Wie schnell es wächst.
Aber nur sehr wenige achten darauf:
Wenn der schlimmste Fall eintritt—ist dann überhaupt etwas vorbereitet?
Das ist auch ein Punkt, der mich besonders interessiert hat, nachdem ich Babylon erforscht habe.
Es geht nicht nur darum, wie man mehr BTC zur Teilnahme bringt.
Sondern darum, ein Regelwerk zu entwerfen, das die Teilnehmer zwar mit Anreizen belohnt, sie aber gleichzeitig auch einschränkt.
Zum Beispiel: die Strafen und die Exit- bzw. Ausstiegs-Mechanik im Staking.
Ganz einfach gesagt:
Wer das Richtige tut, kann eine Belohnung erhalten.
Wer gegen die Regeln verstößt, muss auch einen Preis dafür zahlen.
Ehrlich gesagt finde ich, dass diese Logik sehr stark der Realität einer Gesellschaft ähnelt.
Warum braucht ein Vertrag eine Haftung bei Vertragsbruch?
Warum braucht eine Bank ein Risikomanagement?
Warum braucht es bei einem Wettbewerb einen Schiedsrichter?
Nicht weil alle keine Fehler machen.
Sondern weil ein langfristig laufendes System nicht nur auf die Selbstdisziplin aller angewiesen sein kann.
Das Spannende an Babylon ist für mich, dass es nicht nur von „Chancen“ spricht.
Es denkt auch darüber nach:
Was passiert, wenn sich jemand nicht an die Regeln hält?
Was passiert, wenn der Markt in extremen Situationen gerät?
Ich glaube, genau das ist eine Frage, die grundlegende Infrastruktur beantworten sollte.
Denn wirklich reife Systeme sind nicht die, die niemals Probleme haben.
Sondern die, die, wenn Probleme auftreten, auch über Regeln verfügen, um damit umzugehen.
Deshalb interessiere ich mich zunehmend für Projekte dieser Art.
Im Markt gibt es viele Gelegenheiten, Geld zu verdienen.
Aber wirklich wenige Infrastrukturen schaffen es, dass Menschen sich sicher fühlen und beruhigt teilnehmen können.
#Baby $BABY @babylonlabs_io
Früher dachte ich immer, dass Versicherung irgendwie seltsam ist.
Wenn man jung ist, glaubt man:
Dem Körper geht’s gut.
Das Auto macht keine Probleme.
Warum sollte man also Geld ausgeben für etwas, das „vielleicht gar nicht passiert“?
Später, nach ein paar Erfahrungen, habe ich verstanden:
Was Menschen wirklich fürchten, ist nicht das Auftreten eines Problems.
Sondern dass danach niemand dafür verantwortlich ist.
Zum Beispiel, wenn ein Auto gegen etwas kracht.
Wenn im Haus Wasser durch die Decke läuft.
Wenn man krank wird.
Oft ist es nicht der Verlust an sich, der am meisten Angst macht.
Sondern die Ungewissheit:
Was soll man dann tun?
Später habe ich festgestellt, dass es in der Sicherheit von Blockchain im Grunde genauso ist.
Viele schauen sich gern an, welche Funktionen ein Projekt hat.
Wie hoch die Rendite ist.
Wie schnell es wächst.
Aber nur sehr wenige achten darauf:
Wenn der schlimmste Fall eintritt—ist dann überhaupt etwas vorbereitet?
Das ist auch ein Punkt, der mich besonders interessiert hat, nachdem ich Babylon erforscht habe.
Es geht nicht nur darum, wie man mehr BTC zur Teilnahme bringt.
Sondern darum, ein Regelwerk zu entwerfen, das die Teilnehmer zwar mit Anreizen belohnt, sie aber gleichzeitig auch einschränkt.
Zum Beispiel: die Strafen und die Exit- bzw. Ausstiegs-Mechanik im Staking.
Ganz einfach gesagt:
Wer das Richtige tut, kann eine Belohnung erhalten.
Wer gegen die Regeln verstößt, muss auch einen Preis dafür zahlen.
Ehrlich gesagt finde ich, dass diese Logik sehr stark der Realität einer Gesellschaft ähnelt.
Warum braucht ein Vertrag eine Haftung bei Vertragsbruch?
Warum braucht eine Bank ein Risikomanagement?
Warum braucht es bei einem Wettbewerb einen Schiedsrichter?
Nicht weil alle keine Fehler machen.
Sondern weil ein langfristig laufendes System nicht nur auf die Selbstdisziplin aller angewiesen sein kann.
Das Spannende an Babylon ist für mich, dass es nicht nur von „Chancen“ spricht.
Es denkt auch darüber nach:
Was passiert, wenn sich jemand nicht an die Regeln hält?
Was passiert, wenn der Markt in extremen Situationen gerät?
Ich glaube, genau das ist eine Frage, die grundlegende Infrastruktur beantworten sollte.
Denn wirklich reife Systeme sind nicht die, die niemals Probleme haben.
Sondern die, die, wenn Probleme auftreten, auch über Regeln verfügen, um damit umzugehen.
Deshalb interessiere ich mich zunehmend für Projekte dieser Art.
Im Markt gibt es viele Gelegenheiten, Geld zu verdienen.
Aber wirklich wenige Infrastrukturen schaffen es, dass Menschen sich sicher fühlen und beruhigt teilnehmen können.
#Baby $BABY @BabylonLabs_io
Wenn man jung ist, glaubt man:
Dem Körper geht’s gut.
Das Auto macht keine Probleme.
Warum sollte man also Geld ausgeben für etwas, das „vielleicht gar nicht passiert“?
Später, nach ein paar Erfahrungen, habe ich verstanden:
Was Menschen wirklich fürchten, ist nicht das Auftreten eines Problems.
Sondern dass danach niemand dafür verantwortlich ist.
Zum Beispiel, wenn ein Auto gegen etwas kracht.
Wenn im Haus Wasser durch die Decke läuft.
Wenn man krank wird.
Oft ist es nicht der Verlust an sich, der am meisten Angst macht.
Sondern die Ungewissheit:
Was soll man dann tun?
Später habe ich festgestellt, dass es in der Sicherheit von Blockchain im Grunde genauso ist.
Viele schauen sich gern an, welche Funktionen ein Projekt hat.
Wie hoch die Rendite ist.
Wie schnell es wächst.
Aber nur sehr wenige achten darauf:
Wenn der schlimmste Fall eintritt—ist dann überhaupt etwas vorbereitet?
Das ist auch ein Punkt, der mich besonders interessiert hat, nachdem ich Babylon erforscht habe.
Es geht nicht nur darum, wie man mehr BTC zur Teilnahme bringt.
Sondern darum, ein Regelwerk zu entwerfen, das die Teilnehmer zwar mit Anreizen belohnt, sie aber gleichzeitig auch einschränkt.
Zum Beispiel: die Strafen und die Exit- bzw. Ausstiegs-Mechanik im Staking.
Ganz einfach gesagt:
Wer das Richtige tut, kann eine Belohnung erhalten.
Wer gegen die Regeln verstößt, muss auch einen Preis dafür zahlen.
Ehrlich gesagt finde ich, dass diese Logik sehr stark der Realität einer Gesellschaft ähnelt.
Warum braucht ein Vertrag eine Haftung bei Vertragsbruch?
Warum braucht eine Bank ein Risikomanagement?
Warum braucht es bei einem Wettbewerb einen Schiedsrichter?
Nicht weil alle keine Fehler machen.
Sondern weil ein langfristig laufendes System nicht nur auf die Selbstdisziplin aller angewiesen sein kann.
Das Spannende an Babylon ist für mich, dass es nicht nur von „Chancen“ spricht.
Es denkt auch darüber nach:
Was passiert, wenn sich jemand nicht an die Regeln hält?
Was passiert, wenn der Markt in extremen Situationen gerät?
Ich glaube, genau das ist eine Frage, die grundlegende Infrastruktur beantworten sollte.
Denn wirklich reife Systeme sind nicht die, die niemals Probleme haben.
Sondern die, die, wenn Probleme auftreten, auch über Regeln verfügen, um damit umzugehen.
Deshalb interessiere ich mich zunehmend für Projekte dieser Art.
Im Markt gibt es viele Gelegenheiten, Geld zu verdienen.
Aber wirklich wenige Infrastrukturen schaffen es, dass Menschen sich sicher fühlen und beruhigt teilnehmen können.
#Baby $BABY @BabylonLabs_io
148
·
--
Zuvor habe ich mit ein paar Freunden über BTC gesprochen, und da gab es eine Sache, die mir ziemlich tief im Gedächtnis geblieben ist.
Die Leute, die BTC gekauft haben, tun das schon seit nicht allzu kurzer Zeit.
Manche haben schon mehrere Phasen von starkem Anstieg und heftigem Absturz erlebt.
Manche haben BTC über Jahre hinweg – von ein paar Hundert Dollar bis heute – gehalten.
Aber es gibt einen gemeinsamen Punkt:
Sie sind bereit, Preisschwankungen zu tragen, aber sie geben BTC ungern an andere ab.
Damals fand ich das ziemlich interessant.
Denn wenn viele Leute über Investitionen nachdenken, ist ihre erste Reaktion meistens:
Wie viel kann man damit verdienen?
Wie hoch ist die Rendite?
Aber BTC-Nutzer scheinen nicht ganz anders zu sein.
Für sie ist vor allem entscheidend:
Gehört dieses Ding immer noch mir?
Ganz offen gesagt: Geld verlieren kann nur eine Folge von Marktschwankungen sein.
Aber die Kontrolle zu verlieren – das ist für viele BTC-Inhaber etwas anderes.
Darum sind in der Vergangenheit so viele Projekte im BTC-Ökosystem nicht so leicht entstanden, wie man sich das vorgestellt hat.
Alle wissen, dass der Wert von BTC sehr hoch ist.
Und auch, dass es noch viele Anwendungsmöglichkeiten gibt.
Aber wenn du einem Nutzer sagst:
„Wenn du BTC in dieses Protokoll einlegst, kannst du Rendite erzielen.“
Dann ist die erste Reaktion vieler nicht einfach Begeisterung.
Sondern eher:
„Muss meine Münze durch die Hand von jemandem?“
„Und was ist, wenn etwas schiefgeht?“
„Kann ich es dann wieder zurückbekommen?“
Als ich später Babylon untersucht habe, hatte ich das Gefühl, dass es ein sehr reales Problem aufgreift.
Wenn BTC in mehr Szenarien eingesetzt wird, ist die größte Hürde vermutlich nicht die Technik.
Sondern das Vertrauen.
Der Trustless-Bitcoin-Vault-Ansatz, den Babylon verfolgt, zielt im Kern darauf ab, bei gleichzeitiger Steigerung der Nutzungs- und Effizienz von BTC den Bedarf an Drittparteien-Treuhand und zusätzlichen Vertrauensebenen zu reduzieren.
Ehrlich gesagt finde ich diese Denkweise ziemlich passend zur zugrunde liegenden Logik von Bitcoin.
Denn das Interessanteste an Bitcoin ist ja genau:
Du musst nicht darauf vertrauen, dass jemand Einzelnes das richtig macht.
Du musst dich nicht auf eine bestimmte Plattform verlassen.
Du vertraust stattdessen den Regeln.
Natürlich bedeutet das nicht, dass damit alle Probleme gelöst sind.
Jeder neue Mechanismus braucht Zeit, um sich zu bewähren.
Aber ich finde, was Babylon besonders beachtenswert macht, ist, dass es nicht einfach nur darauf aus ist:
„Wie können wir mehr BTC in Bewegung bringen?“
Es geht mehr darum:
„Wie können wir dafür sorgen, dass Nutzer BTC beruhigt in Bewegung bringen lassen?“
Diese beiden Fragen wirken ähnlich.
Aber in Wahrheit ist der Unterschied groß.
Denn wenn das BTC-Ökosystem in Zukunft wirklich wachsen will, geht es nicht darum, Nutzer aufzurufen, ihre Coins einfach herauszugeben.
Stattdessen muss das Vertrauen der Nutzer gewonnen werden:
Wenn man BTC herausgibt, bleibt die Kontrolle dennoch in den eigenen Händen.
#Baby $BABY @babylonlabs_io
Zuvor habe ich mit ein paar Freunden über BTC gesprochen, und da gab es eine Sache, die mir ziemlich tief im Gedächtnis geblieben ist.
Die Leute, die BTC gekauft haben, tun das schon seit nicht allzu kurzer Zeit.
Manche haben schon mehrere Phasen von starkem Anstieg und heftigem Absturz erlebt.
Manche haben BTC über Jahre hinweg – von ein paar Hundert Dollar bis heute – gehalten.
Aber es gibt einen gemeinsamen Punkt:
Sie sind bereit, Preisschwankungen zu tragen, aber sie geben BTC ungern an andere ab.
Damals fand ich das ziemlich interessant.
Denn wenn viele Leute über Investitionen nachdenken, ist ihre erste Reaktion meistens:
Wie viel kann man damit verdienen?
Wie hoch ist die Rendite?
Aber BTC-Nutzer scheinen nicht ganz anders zu sein.
Für sie ist vor allem entscheidend:
Gehört dieses Ding immer noch mir?
Ganz offen gesagt: Geld verlieren kann nur eine Folge von Marktschwankungen sein.
Aber die Kontrolle zu verlieren – das ist für viele BTC-Inhaber etwas anderes.
Darum sind in der Vergangenheit so viele Projekte im BTC-Ökosystem nicht so leicht entstanden, wie man sich das vorgestellt hat.
Alle wissen, dass der Wert von BTC sehr hoch ist.
Und auch, dass es noch viele Anwendungsmöglichkeiten gibt.
Aber wenn du einem Nutzer sagst:
„Wenn du BTC in dieses Protokoll einlegst, kannst du Rendite erzielen.“
Dann ist die erste Reaktion vieler nicht einfach Begeisterung.
Sondern eher:
„Muss meine Münze durch die Hand von jemandem?“
„Und was ist, wenn etwas schiefgeht?“
„Kann ich es dann wieder zurückbekommen?“
Als ich später Babylon untersucht habe, hatte ich das Gefühl, dass es ein sehr reales Problem aufgreift.
Wenn BTC in mehr Szenarien eingesetzt wird, ist die größte Hürde vermutlich nicht die Technik.
Sondern das Vertrauen.
Der Trustless-Bitcoin-Vault-Ansatz, den Babylon verfolgt, zielt im Kern darauf ab, bei gleichzeitiger Steigerung der Nutzungs- und Effizienz von BTC den Bedarf an Drittparteien-Treuhand und zusätzlichen Vertrauensebenen zu reduzieren.
Ehrlich gesagt finde ich diese Denkweise ziemlich passend zur zugrunde liegenden Logik von Bitcoin.
Denn das Interessanteste an Bitcoin ist ja genau:
Du musst nicht darauf vertrauen, dass jemand Einzelnes das richtig macht.
Du musst dich nicht auf eine bestimmte Plattform verlassen.
Du vertraust stattdessen den Regeln.
Natürlich bedeutet das nicht, dass damit alle Probleme gelöst sind.
Jeder neue Mechanismus braucht Zeit, um sich zu bewähren.
Aber ich finde, was Babylon besonders beachtenswert macht, ist, dass es nicht einfach nur darauf aus ist:
„Wie können wir mehr BTC in Bewegung bringen?“
Es geht mehr darum:
„Wie können wir dafür sorgen, dass Nutzer BTC beruhigt in Bewegung bringen lassen?“
Diese beiden Fragen wirken ähnlich.
Aber in Wahrheit ist der Unterschied groß.
Denn wenn das BTC-Ökosystem in Zukunft wirklich wachsen will, geht es nicht darum, Nutzer aufzurufen, ihre Coins einfach herauszugeben.
Stattdessen muss das Vertrauen der Nutzer gewonnen werden:
Wenn man BTC herausgibt, bleibt die Kontrolle dennoch in den eigenen Händen.
#Baby $BABY @BabylonLabs_io
Die Leute, die BTC gekauft haben, tun das schon seit nicht allzu kurzer Zeit.
Manche haben schon mehrere Phasen von starkem Anstieg und heftigem Absturz erlebt.
Manche haben BTC über Jahre hinweg – von ein paar Hundert Dollar bis heute – gehalten.
Aber es gibt einen gemeinsamen Punkt:
Sie sind bereit, Preisschwankungen zu tragen, aber sie geben BTC ungern an andere ab.
Damals fand ich das ziemlich interessant.
Denn wenn viele Leute über Investitionen nachdenken, ist ihre erste Reaktion meistens:
Wie viel kann man damit verdienen?
Wie hoch ist die Rendite?
Aber BTC-Nutzer scheinen nicht ganz anders zu sein.
Für sie ist vor allem entscheidend:
Gehört dieses Ding immer noch mir?
Ganz offen gesagt: Geld verlieren kann nur eine Folge von Marktschwankungen sein.
Aber die Kontrolle zu verlieren – das ist für viele BTC-Inhaber etwas anderes.
Darum sind in der Vergangenheit so viele Projekte im BTC-Ökosystem nicht so leicht entstanden, wie man sich das vorgestellt hat.
Alle wissen, dass der Wert von BTC sehr hoch ist.
Und auch, dass es noch viele Anwendungsmöglichkeiten gibt.
Aber wenn du einem Nutzer sagst:
„Wenn du BTC in dieses Protokoll einlegst, kannst du Rendite erzielen.“
Dann ist die erste Reaktion vieler nicht einfach Begeisterung.
Sondern eher:
„Muss meine Münze durch die Hand von jemandem?“
„Und was ist, wenn etwas schiefgeht?“
„Kann ich es dann wieder zurückbekommen?“
Als ich später Babylon untersucht habe, hatte ich das Gefühl, dass es ein sehr reales Problem aufgreift.
Wenn BTC in mehr Szenarien eingesetzt wird, ist die größte Hürde vermutlich nicht die Technik.
Sondern das Vertrauen.
Der Trustless-Bitcoin-Vault-Ansatz, den Babylon verfolgt, zielt im Kern darauf ab, bei gleichzeitiger Steigerung der Nutzungs- und Effizienz von BTC den Bedarf an Drittparteien-Treuhand und zusätzlichen Vertrauensebenen zu reduzieren.
Ehrlich gesagt finde ich diese Denkweise ziemlich passend zur zugrunde liegenden Logik von Bitcoin.
Denn das Interessanteste an Bitcoin ist ja genau:
Du musst nicht darauf vertrauen, dass jemand Einzelnes das richtig macht.
Du musst dich nicht auf eine bestimmte Plattform verlassen.
Du vertraust stattdessen den Regeln.
Natürlich bedeutet das nicht, dass damit alle Probleme gelöst sind.
Jeder neue Mechanismus braucht Zeit, um sich zu bewähren.
Aber ich finde, was Babylon besonders beachtenswert macht, ist, dass es nicht einfach nur darauf aus ist:
„Wie können wir mehr BTC in Bewegung bringen?“
Es geht mehr darum:
„Wie können wir dafür sorgen, dass Nutzer BTC beruhigt in Bewegung bringen lassen?“
Diese beiden Fragen wirken ähnlich.
Aber in Wahrheit ist der Unterschied groß.
Denn wenn das BTC-Ökosystem in Zukunft wirklich wachsen will, geht es nicht darum, Nutzer aufzurufen, ihre Coins einfach herauszugeben.
Stattdessen muss das Vertrauen der Nutzer gewonnen werden:
Wenn man BTC herausgibt, bleibt die Kontrolle dennoch in den eigenen Händen.
#Baby $BABY @BabylonLabs_io
154
·
--
Als ich mit Babylon angefangen habe, dachte ich es ehrlich gesagt auch erst einmal wie ein BTC-Renditeprojekt.
Als ich Babylon zum ersten Mal gesehen habe, war meine erste Reaktion eigentlich ganz normal.
BTC verpfänden?
Ist das wieder ein Projekt, das BTC dazu bringt, Rendite zu generieren?
Denn in den letzten Jahren gab es am Markt zu viele solcher Geschichten.
Irgendeine Wertsteigerung.
Irgendwie eingesetztes ungenutztes Kapital.
Onchain-Erträge.
Wenn man das oft genug hört, ist die erste Reaktion natürlich eine gewisse Vorsicht.
Aber später habe ich Babylon noch einmal von Grund auf durchdacht und gemerkt: So einfach ist es offenbar nicht.
Das wirklich Spannende daran ist nicht „Wie viel BTC kann man verdienen“.
Sondern:
Wer den von BTC bereitgestellten Wert nutzt.
Früher haben wir bei Staking meist eine klare Logik gesehen.
Die Nutzer sperren ihre Assets.
Das Protokoll gibt Belohnungen.
Ende.
Aber bei Babylon gibt es einen Unterschied.
BTC nimmt am Staking nicht nur teil, um Rendite zu erzeugen, sondern um BTC-Holder in den Sicherheitsdienst anderer PoS-Netzwerke einzubinden.
Kurz gesagt:
BTC wird nicht nur passiv eingelagert.
Es stellt vielmehr eine Sicherheitsfähigkeit bereit.
Ich finde diesen Unterschied ziemlich wichtig.
Denn wenn es nur um Rendite geht, wird es auf dem Markt immer Projekte mit noch höheren Erträgen geben.
Aber wenn dahinter ein konkreter Bedarf steht, ist die Logik eine völlig andere.
Ganz ehrlich, ich glaube viele Menschen unterschätzen das.
Eines der größten Probleme in der Blockchain-Branche ist heute, dass zwischen vielen Assets und vielen Netzwerken eine starke Entkopplung besteht.
Viele Ketten brauchen Sicherheit.
Viele BTC-Holder besitzen wert.
Aber früher gab es keine wirklich gute Verbindung zwischen beidem.
Was Babylon macht, ist genau der Versuch, diese beiden Bedürfnisse miteinander zu verknüpfen.
Menschen, die BTC besitzen, sollen Sicherheitswert bereitstellen.
Und Netzwerke, die Sicherheit brauchen, sollen zusätzliche Unterstützung erhalten.
Natürlich glaube ich nicht, dass das sofort und sicher auf Anhieb gelingt.
Denn jede Entwicklung von Infrastruktur braucht echte Nachfrage als Antrieb.
Aber ich finde, darauf kommt es zu schauen:
Babylon schafft kein neues Spiel für Spekulation.
Es versucht vielmehr, die Art zu verändern, wie BTC in das Ökosystem eingebunden wird.
Früher:
BTC-Holder waren nur Besitzer.
In Zukunft:
Könnten sie möglicherweise Teil der Onchain-Sicherheit werden?
Diese Veränderung ist es im Grunde wert, stärker untersucht zu werden als kurzfristige Renditen.
#Baby $BABY @babylonlabs_io
Als ich mit Babylon angefangen habe, dachte ich es ehrlich gesagt auch erst einmal wie ein BTC-Renditeprojekt.
Als ich Babylon zum ersten Mal gesehen habe, war meine erste Reaktion eigentlich ganz normal.
BTC verpfänden?
Ist das wieder ein Projekt, das BTC dazu bringt, Rendite zu generieren?
Denn in den letzten Jahren gab es am Markt zu viele solcher Geschichten.
Irgendeine Wertsteigerung.
Irgendwie eingesetztes ungenutztes Kapital.
Onchain-Erträge.
Wenn man das oft genug hört, ist die erste Reaktion natürlich eine gewisse Vorsicht.
Aber später habe ich Babylon noch einmal von Grund auf durchdacht und gemerkt: So einfach ist es offenbar nicht.
Das wirklich Spannende daran ist nicht „Wie viel BTC kann man verdienen“.
Sondern:
Wer den von BTC bereitgestellten Wert nutzt.
Früher haben wir bei Staking meist eine klare Logik gesehen.
Die Nutzer sperren ihre Assets.
Das Protokoll gibt Belohnungen.
Ende.
Aber bei Babylon gibt es einen Unterschied.
BTC nimmt am Staking nicht nur teil, um Rendite zu erzeugen, sondern um BTC-Holder in den Sicherheitsdienst anderer PoS-Netzwerke einzubinden.
Kurz gesagt:
BTC wird nicht nur passiv eingelagert.
Es stellt vielmehr eine Sicherheitsfähigkeit bereit.
Ich finde diesen Unterschied ziemlich wichtig.
Denn wenn es nur um Rendite geht, wird es auf dem Markt immer Projekte mit noch höheren Erträgen geben.
Aber wenn dahinter ein konkreter Bedarf steht, ist die Logik eine völlig andere.
Ganz ehrlich, ich glaube viele Menschen unterschätzen das.
Eines der größten Probleme in der Blockchain-Branche ist heute, dass zwischen vielen Assets und vielen Netzwerken eine starke Entkopplung besteht.
Viele Ketten brauchen Sicherheit.
Viele BTC-Holder besitzen wert.
Aber früher gab es keine wirklich gute Verbindung zwischen beidem.
Was Babylon macht, ist genau der Versuch, diese beiden Bedürfnisse miteinander zu verknüpfen.
Menschen, die BTC besitzen, sollen Sicherheitswert bereitstellen.
Und Netzwerke, die Sicherheit brauchen, sollen zusätzliche Unterstützung erhalten.
Natürlich glaube ich nicht, dass das sofort und sicher auf Anhieb gelingt.
Denn jede Entwicklung von Infrastruktur braucht echte Nachfrage als Antrieb.
Aber ich finde, darauf kommt es zu schauen:
Babylon schafft kein neues Spiel für Spekulation.
Es versucht vielmehr, die Art zu verändern, wie BTC in das Ökosystem eingebunden wird.
Früher:
BTC-Holder waren nur Besitzer.
In Zukunft:
Könnten sie möglicherweise Teil der Onchain-Sicherheit werden?
Diese Veränderung ist es im Grunde wert, stärker untersucht zu werden als kurzfristige Renditen.
#Baby $BABY @BabylonLabs_io
Als ich Babylon zum ersten Mal gesehen habe, war meine erste Reaktion eigentlich ganz normal.
BTC verpfänden?
Ist das wieder ein Projekt, das BTC dazu bringt, Rendite zu generieren?
Denn in den letzten Jahren gab es am Markt zu viele solcher Geschichten.
Irgendeine Wertsteigerung.
Irgendwie eingesetztes ungenutztes Kapital.
Onchain-Erträge.
Wenn man das oft genug hört, ist die erste Reaktion natürlich eine gewisse Vorsicht.
Aber später habe ich Babylon noch einmal von Grund auf durchdacht und gemerkt: So einfach ist es offenbar nicht.
Das wirklich Spannende daran ist nicht „Wie viel BTC kann man verdienen“.
Sondern:
Wer den von BTC bereitgestellten Wert nutzt.
Früher haben wir bei Staking meist eine klare Logik gesehen.
Die Nutzer sperren ihre Assets.
Das Protokoll gibt Belohnungen.
Ende.
Aber bei Babylon gibt es einen Unterschied.
BTC nimmt am Staking nicht nur teil, um Rendite zu erzeugen, sondern um BTC-Holder in den Sicherheitsdienst anderer PoS-Netzwerke einzubinden.
Kurz gesagt:
BTC wird nicht nur passiv eingelagert.
Es stellt vielmehr eine Sicherheitsfähigkeit bereit.
Ich finde diesen Unterschied ziemlich wichtig.
Denn wenn es nur um Rendite geht, wird es auf dem Markt immer Projekte mit noch höheren Erträgen geben.
Aber wenn dahinter ein konkreter Bedarf steht, ist die Logik eine völlig andere.
Ganz ehrlich, ich glaube viele Menschen unterschätzen das.
Eines der größten Probleme in der Blockchain-Branche ist heute, dass zwischen vielen Assets und vielen Netzwerken eine starke Entkopplung besteht.
Viele Ketten brauchen Sicherheit.
Viele BTC-Holder besitzen wert.
Aber früher gab es keine wirklich gute Verbindung zwischen beidem.
Was Babylon macht, ist genau der Versuch, diese beiden Bedürfnisse miteinander zu verknüpfen.
Menschen, die BTC besitzen, sollen Sicherheitswert bereitstellen.
Und Netzwerke, die Sicherheit brauchen, sollen zusätzliche Unterstützung erhalten.
Natürlich glaube ich nicht, dass das sofort und sicher auf Anhieb gelingt.
Denn jede Entwicklung von Infrastruktur braucht echte Nachfrage als Antrieb.
Aber ich finde, darauf kommt es zu schauen:
Babylon schafft kein neues Spiel für Spekulation.
Es versucht vielmehr, die Art zu verändern, wie BTC in das Ökosystem eingebunden wird.
Früher:
BTC-Holder waren nur Besitzer.
In Zukunft:
Könnten sie möglicherweise Teil der Onchain-Sicherheit werden?
Diese Veränderung ist es im Grunde wert, stärker untersucht zu werden als kurzfristige Renditen.
#Baby $BABY @BabylonLabs_io
123
·
--
Vor einiger Zeit habe ich Nachrichten über Institutionen gelesen, die Krypto-Assets einführen bzw. positionieren. Dabei hatte ich ein ziemlich klares Gefühl.
Früher war der Einstieg traditioneller Gelder in BTC logisch betrachtet ziemlich einfach.
Man kauft etwas.
Legt es ab.
Wartet, bis es im Wert steigt.
Deshalb verstehen viele Bitcoin als „digitales Gold“.
Aber je mehr ich mir das anschaue, desto stärker habe ich den Eindruck, dass die Institutionen in Zukunft vielleicht nicht nur an einem steigenden BTC-Preis interessiert sind.
Sondern an einer tieferen Frage:
Wenn in Zukunft immer mehr Finanzaktivitäten on-chain stattfinden, kann ein Asset in dieser Größenordnung wie Bitcoin dann Teil einer solchen grundlegenden Infrastruktur werden?
Ehrlich gesagt haben sich viele diese Frage früher nicht ernsthaft gestellt.
Denn früher lag der Fokus darauf:
Hat BTC eine Anwendung?
Gibt es ein Ökosystem?
Gibt es mehr Spielmöglichkeiten?
Aber aus Sicht von Institutionen ist die Kernfrage eher:
Kann dieses Asset sich sicher mit einem größeren Finanzsystem verbinden?
Genau das ist es, was mich an Babylon interessant findet.
Es setzt nicht den Schwerpunkt darauf, ein neues Finanzprodukt zu schaffen.
Stattdessen erkundet es eine grundlegende Frage:
Kann der wirtschaftliche Wert von Bitcoin in dieser Größenordnung die Sicherheit anderer Netzwerke stützen?
Viele Blockchain-Netzwerke brauchen heutzutage, vor allem im PoS-System, einen großen wirtschaftlichen Wert, um Sicherheit zu gewährleisten.
Das größte Problem neuer Netzwerke ist jedoch, dass es am Anfang an genügend sicherheitsstarkem Kapital fehlt.
Babylon ermöglicht über Bitcoin Staking, dass Inhaber von BTC sich am Aufbau der Sicherheit anderer PoS-Netzwerke beteiligen. So kann die wirtschaftliche Sicherheitsfähigkeit von Bitcoin von mehr Netzwerken genutzt werden.
Ich finde, diese Richtung erinnert ziemlich an die zugrunde liegende „Glaubwürdigkeit“ in der realen Finanzwelt.
Oft ist nicht unbedingt entscheidend, wie hübsch ein bestimmtes Produkt ist.
Sondern wer die verlässlichste Basis bereitstellt.
Natürlich werde ich auch nicht glauben, dass Babylon die Branche sofort verändert.
Schließlich betrifft es Assets auf dem Niveau von BTC, und jede Innovation muss langfristig verifiziert werden.
Aber wenn das Volumen des On-Chain-Finanzwesens in Zukunft weiter wächst, wird Sicherheit sicherlich immer wichtiger.
Dann ist Bitcoin vielleicht nicht nur eine Zahl in den Portfolios institutioneller Vermögensallokationen.
Es könnte auch zu einer Sicherheitsgrundlage im gesamten digitalen Finanzsystem werden.
Das könnte der Punkt sein, der Babylon besonders beachtenswert macht.
#Baby $BABY @babylonlabs_io
Vor einiger Zeit habe ich Nachrichten über Institutionen gelesen, die Krypto-Assets einführen bzw. positionieren. Dabei hatte ich ein ziemlich klares Gefühl.
Früher war der Einstieg traditioneller Gelder in BTC logisch betrachtet ziemlich einfach.
Man kauft etwas.
Legt es ab.
Wartet, bis es im Wert steigt.
Deshalb verstehen viele Bitcoin als „digitales Gold“.
Aber je mehr ich mir das anschaue, desto stärker habe ich den Eindruck, dass die Institutionen in Zukunft vielleicht nicht nur an einem steigenden BTC-Preis interessiert sind.
Sondern an einer tieferen Frage:
Wenn in Zukunft immer mehr Finanzaktivitäten on-chain stattfinden, kann ein Asset in dieser Größenordnung wie Bitcoin dann Teil einer solchen grundlegenden Infrastruktur werden?
Ehrlich gesagt haben sich viele diese Frage früher nicht ernsthaft gestellt.
Denn früher lag der Fokus darauf:
Hat BTC eine Anwendung?
Gibt es ein Ökosystem?
Gibt es mehr Spielmöglichkeiten?
Aber aus Sicht von Institutionen ist die Kernfrage eher:
Kann dieses Asset sich sicher mit einem größeren Finanzsystem verbinden?
Genau das ist es, was mich an Babylon interessant findet.
Es setzt nicht den Schwerpunkt darauf, ein neues Finanzprodukt zu schaffen.
Stattdessen erkundet es eine grundlegende Frage:
Kann der wirtschaftliche Wert von Bitcoin in dieser Größenordnung die Sicherheit anderer Netzwerke stützen?
Viele Blockchain-Netzwerke brauchen heutzutage, vor allem im PoS-System, einen großen wirtschaftlichen Wert, um Sicherheit zu gewährleisten.
Das größte Problem neuer Netzwerke ist jedoch, dass es am Anfang an genügend sicherheitsstarkem Kapital fehlt.
Babylon ermöglicht über Bitcoin Staking, dass Inhaber von BTC sich am Aufbau der Sicherheit anderer PoS-Netzwerke beteiligen. So kann die wirtschaftliche Sicherheitsfähigkeit von Bitcoin von mehr Netzwerken genutzt werden.
Ich finde, diese Richtung erinnert ziemlich an die zugrunde liegende „Glaubwürdigkeit“ in der realen Finanzwelt.
Oft ist nicht unbedingt entscheidend, wie hübsch ein bestimmtes Produkt ist.
Sondern wer die verlässlichste Basis bereitstellt.
Natürlich werde ich auch nicht glauben, dass Babylon die Branche sofort verändert.
Schließlich betrifft es Assets auf dem Niveau von BTC, und jede Innovation muss langfristig verifiziert werden.
Aber wenn das Volumen des On-Chain-Finanzwesens in Zukunft weiter wächst, wird Sicherheit sicherlich immer wichtiger.
Dann ist Bitcoin vielleicht nicht nur eine Zahl in den Portfolios institutioneller Vermögensallokationen.
Es könnte auch zu einer Sicherheitsgrundlage im gesamten digitalen Finanzsystem werden.
Das könnte der Punkt sein, der Babylon besonders beachtenswert macht.
#Baby $BABY @BabylonLabs_io
Früher war der Einstieg traditioneller Gelder in BTC logisch betrachtet ziemlich einfach.
Man kauft etwas.
Legt es ab.
Wartet, bis es im Wert steigt.
Deshalb verstehen viele Bitcoin als „digitales Gold“.
Aber je mehr ich mir das anschaue, desto stärker habe ich den Eindruck, dass die Institutionen in Zukunft vielleicht nicht nur an einem steigenden BTC-Preis interessiert sind.
Sondern an einer tieferen Frage:
Wenn in Zukunft immer mehr Finanzaktivitäten on-chain stattfinden, kann ein Asset in dieser Größenordnung wie Bitcoin dann Teil einer solchen grundlegenden Infrastruktur werden?
Ehrlich gesagt haben sich viele diese Frage früher nicht ernsthaft gestellt.
Denn früher lag der Fokus darauf:
Hat BTC eine Anwendung?
Gibt es ein Ökosystem?
Gibt es mehr Spielmöglichkeiten?
Aber aus Sicht von Institutionen ist die Kernfrage eher:
Kann dieses Asset sich sicher mit einem größeren Finanzsystem verbinden?
Genau das ist es, was mich an Babylon interessant findet.
Es setzt nicht den Schwerpunkt darauf, ein neues Finanzprodukt zu schaffen.
Stattdessen erkundet es eine grundlegende Frage:
Kann der wirtschaftliche Wert von Bitcoin in dieser Größenordnung die Sicherheit anderer Netzwerke stützen?
Viele Blockchain-Netzwerke brauchen heutzutage, vor allem im PoS-System, einen großen wirtschaftlichen Wert, um Sicherheit zu gewährleisten.
Das größte Problem neuer Netzwerke ist jedoch, dass es am Anfang an genügend sicherheitsstarkem Kapital fehlt.
Babylon ermöglicht über Bitcoin Staking, dass Inhaber von BTC sich am Aufbau der Sicherheit anderer PoS-Netzwerke beteiligen. So kann die wirtschaftliche Sicherheitsfähigkeit von Bitcoin von mehr Netzwerken genutzt werden.
Ich finde, diese Richtung erinnert ziemlich an die zugrunde liegende „Glaubwürdigkeit“ in der realen Finanzwelt.
Oft ist nicht unbedingt entscheidend, wie hübsch ein bestimmtes Produkt ist.
Sondern wer die verlässlichste Basis bereitstellt.
Natürlich werde ich auch nicht glauben, dass Babylon die Branche sofort verändert.
Schließlich betrifft es Assets auf dem Niveau von BTC, und jede Innovation muss langfristig verifiziert werden.
Aber wenn das Volumen des On-Chain-Finanzwesens in Zukunft weiter wächst, wird Sicherheit sicherlich immer wichtiger.
Dann ist Bitcoin vielleicht nicht nur eine Zahl in den Portfolios institutioneller Vermögensallokationen.
Es könnte auch zu einer Sicherheitsgrundlage im gesamten digitalen Finanzsystem werden.
Das könnte der Punkt sein, der Babylon besonders beachtenswert macht.
#Baby $BABY @BabylonLabs_io
150
·
--
Viele Menschen starren auf den Bitcoin-Preis, aber ignorieren ein viel größeres Problem: Wann kann BTC endlich wirklich „arbeiten“?
Ganz ehrlich: Als ich früher Bitcoin gesehen habe, war mein Denken ganz einfach.
Wenn er steigt, freut man sich; wenn er fällt, kauft man nach; der Rest ist dann einfach da.
Doch in den letzten Jahren habe ich immer mehr das Gefühl, dass der größte Widerspruch bei Bitcoin nicht darin liegt, dass ihm der Wert fehlt, sondern dass sein Wert zu groß ist, aber nicht ausreichend genutzt wird.
Ein Asset mit globalem Konsens und höchster Sicherheit—wenn es nur in einer Wallet liegt und auf steigende Kurse wartet, ist das im Grunde wie eine Goldmine zu verschließen: Man bewundert ihren Wert, aber entwickelt nicht die Fähigkeit, sie zu erschließen.
Das Interessante an Babylon ist, dass es nicht versucht, BTC neu zu definieren, sondern über eine viel praktischere Frage nachdenkt:
Wie kann man dafür sorgen, dass Bitcoin seine ursprünglichen Sicherheitsvorteile behält und gleichzeitig an der künftigen On-Chain-Ökonomie teilnimmt?
Viele frühere BTC-Ökosystem-Konzepte umgehen ein Problem nicht—sie müssen BTC in andere Formen von Assets verwandeln.
Paketieren, Cross-Chain, Verwahrung …
Diese Methoden eröffnen zwar neue Anwendungsszenarien, erhöhen aber auch die Kosten für zusätzliches Vertrauen.
Der Ansatz von Babylon ist daher, Bitcoin Staking zu nutzen: So wird BTC zur Sicherheitsquelle für andere Blockchain-Netzwerke, sodass Bitcoin-Inhaber Sicherheitswert bereitstellen können—und dafür entsprechende Anreize erhalten.
Das Spannendste daran finde ich:
Zukünftig könnte Bitcoin nicht nur „digitales Gold“ sein, sondern auch eine Art „Sicherheitsreserve“ in der Blockchain-Welt.
So wie Gold in der realen Finanzwelt nicht nur ein Sammlerstück ist, sondern Teil eines Kreditsystems.
Natürlich wird man diese Sache nicht so einfach darstellen können.
Jedes Konzept, das ermöglicht, dass große Vermögenswerte in Bewegung kommen, muss sich den Prüfungen in Bezug auf Sicherheit, Skalierung und echten Bedarf stellen.
Aber zumindest stellt Babylon eine Frage, über die man nachdenken sollte:
Wenn BTC das stärkste Konsens-Asset der Krypto-Welt ist, sollte sein Wert dann nur bei steigenden Preisen stehen bleiben?
Oder sollte es zur Vertrauensbasis werden—für mehr Netzwerke, für mehr Anwendungen hinter ihnen?
Ich hoffe eher auf Letzteres.
Denn die nächste echte Innovationsrunde könnte nicht darin bestehen, noch mehr neue Assets zu schaffen, sondern den bereits existierenden, riesigen Wert erneut in Bewegung zu bringen.
#Baby $BABY @babylonlabs_io
Viele Menschen starren auf den Bitcoin-Preis, aber ignorieren ein viel größeres Problem: Wann kann BTC endlich wirklich „arbeiten“?
Ganz ehrlich: Als ich früher Bitcoin gesehen habe, war mein Denken ganz einfach.
Wenn er steigt, freut man sich; wenn er fällt, kauft man nach; der Rest ist dann einfach da.
Doch in den letzten Jahren habe ich immer mehr das Gefühl, dass der größte Widerspruch bei Bitcoin nicht darin liegt, dass ihm der Wert fehlt, sondern dass sein Wert zu groß ist, aber nicht ausreichend genutzt wird.
Ein Asset mit globalem Konsens und höchster Sicherheit—wenn es nur in einer Wallet liegt und auf steigende Kurse wartet, ist das im Grunde wie eine Goldmine zu verschließen: Man bewundert ihren Wert, aber entwickelt nicht die Fähigkeit, sie zu erschließen.
Das Interessante an Babylon ist, dass es nicht versucht, BTC neu zu definieren, sondern über eine viel praktischere Frage nachdenkt:
Wie kann man dafür sorgen, dass Bitcoin seine ursprünglichen Sicherheitsvorteile behält und gleichzeitig an der künftigen On-Chain-Ökonomie teilnimmt?
Viele frühere BTC-Ökosystem-Konzepte umgehen ein Problem nicht—sie müssen BTC in andere Formen von Assets verwandeln.
Paketieren, Cross-Chain, Verwahrung …
Diese Methoden eröffnen zwar neue Anwendungsszenarien, erhöhen aber auch die Kosten für zusätzliches Vertrauen.
Der Ansatz von Babylon ist daher, Bitcoin Staking zu nutzen: So wird BTC zur Sicherheitsquelle für andere Blockchain-Netzwerke, sodass Bitcoin-Inhaber Sicherheitswert bereitstellen können—und dafür entsprechende Anreize erhalten.
Das Spannendste daran finde ich:
Zukünftig könnte Bitcoin nicht nur „digitales Gold“ sein, sondern auch eine Art „Sicherheitsreserve“ in der Blockchain-Welt.
So wie Gold in der realen Finanzwelt nicht nur ein Sammlerstück ist, sondern Teil eines Kreditsystems.
Natürlich wird man diese Sache nicht so einfach darstellen können.
Jedes Konzept, das ermöglicht, dass große Vermögenswerte in Bewegung kommen, muss sich den Prüfungen in Bezug auf Sicherheit, Skalierung und echten Bedarf stellen.
Aber zumindest stellt Babylon eine Frage, über die man nachdenken sollte:
Wenn BTC das stärkste Konsens-Asset der Krypto-Welt ist, sollte sein Wert dann nur bei steigenden Preisen stehen bleiben?
Oder sollte es zur Vertrauensbasis werden—für mehr Netzwerke, für mehr Anwendungen hinter ihnen?
Ich hoffe eher auf Letzteres.
Denn die nächste echte Innovationsrunde könnte nicht darin bestehen, noch mehr neue Assets zu schaffen, sondern den bereits existierenden, riesigen Wert erneut in Bewegung zu bringen.
#Baby $BABY @BabylonLabs_io
Ganz ehrlich: Als ich früher Bitcoin gesehen habe, war mein Denken ganz einfach.
Wenn er steigt, freut man sich; wenn er fällt, kauft man nach; der Rest ist dann einfach da.
Doch in den letzten Jahren habe ich immer mehr das Gefühl, dass der größte Widerspruch bei Bitcoin nicht darin liegt, dass ihm der Wert fehlt, sondern dass sein Wert zu groß ist, aber nicht ausreichend genutzt wird.
Ein Asset mit globalem Konsens und höchster Sicherheit—wenn es nur in einer Wallet liegt und auf steigende Kurse wartet, ist das im Grunde wie eine Goldmine zu verschließen: Man bewundert ihren Wert, aber entwickelt nicht die Fähigkeit, sie zu erschließen.
Das Interessante an Babylon ist, dass es nicht versucht, BTC neu zu definieren, sondern über eine viel praktischere Frage nachdenkt:
Wie kann man dafür sorgen, dass Bitcoin seine ursprünglichen Sicherheitsvorteile behält und gleichzeitig an der künftigen On-Chain-Ökonomie teilnimmt?
Viele frühere BTC-Ökosystem-Konzepte umgehen ein Problem nicht—sie müssen BTC in andere Formen von Assets verwandeln.
Paketieren, Cross-Chain, Verwahrung …
Diese Methoden eröffnen zwar neue Anwendungsszenarien, erhöhen aber auch die Kosten für zusätzliches Vertrauen.
Der Ansatz von Babylon ist daher, Bitcoin Staking zu nutzen: So wird BTC zur Sicherheitsquelle für andere Blockchain-Netzwerke, sodass Bitcoin-Inhaber Sicherheitswert bereitstellen können—und dafür entsprechende Anreize erhalten.
Das Spannendste daran finde ich:
Zukünftig könnte Bitcoin nicht nur „digitales Gold“ sein, sondern auch eine Art „Sicherheitsreserve“ in der Blockchain-Welt.
So wie Gold in der realen Finanzwelt nicht nur ein Sammlerstück ist, sondern Teil eines Kreditsystems.
Natürlich wird man diese Sache nicht so einfach darstellen können.
Jedes Konzept, das ermöglicht, dass große Vermögenswerte in Bewegung kommen, muss sich den Prüfungen in Bezug auf Sicherheit, Skalierung und echten Bedarf stellen.
Aber zumindest stellt Babylon eine Frage, über die man nachdenken sollte:
Wenn BTC das stärkste Konsens-Asset der Krypto-Welt ist, sollte sein Wert dann nur bei steigenden Preisen stehen bleiben?
Oder sollte es zur Vertrauensbasis werden—für mehr Netzwerke, für mehr Anwendungen hinter ihnen?
Ich hoffe eher auf Letzteres.
Denn die nächste echte Innovationsrunde könnte nicht darin bestehen, noch mehr neue Assets zu schaffen, sondern den bereits existierenden, riesigen Wert erneut in Bewegung zu bringen.
#Baby $BABY @BabylonLabs_io
162
·
--
Ich denke immer mehr: Das größte Asset der zukünftigen Blockchain ist nicht Token. Sondern GlaubwürdigkeitIch denke immer mehr: Das größte Asset der zukünftigen Blockchain ist nicht Token.
sondern glaubwürdig.
Dieser Satz klingt etwas verschlungen, und ich habe ihn auch erst in letzter Zeit nach und nach wirklich durchdacht.
Zuerst sah ich mir früher ein Projekt an und meine erste Reaktion war immer, mir die Token anzusehen. Haben die Token einen Wert? Wie sieht das ökonomische Modell aus? Wie groß ist das Umlaufvolumen? Wie stark ist der Entsperrdruck? Können sie einen Flywheel bilden… Kurz gesagt: Wir sind es gewohnt, Token als die letzte Antwort eines Projekts zu betrachten.
Mit der Zeit kam ich mit immer mehr Projekten in Kontakt, und ich stellte fest, dass Token in vielen Fällen eigentlich nur ein Ergebnis sind – nicht die Ursache.
Was wirklich darüber entscheidet, ob ein Protokoll überleben kann, ist nie, wie schön das Token-Design ist, sondern ob es Menschen gibt, die daran glauben und es kontinuierlich nutzen.
Ich denke immer mehr: Das größte Asset der zukünftigen Blockchain ist nicht Token. Sondern Glaubwürdigkeit
Ich denke immer mehr: Das größte Asset der zukünftigen Blockchain ist nicht Token.
sondern glaubwürdig.
Dieser Satz klingt etwas verschlungen, und ich habe ihn auch erst in letzter Zeit nach und nach wirklich durchdacht.
Zuerst sah ich mir früher ein Projekt an und meine erste Reaktion war immer, mir die Token anzusehen. Haben die Token einen Wert? Wie sieht das ökonomische Modell aus? Wie groß ist das Umlaufvolumen? Wie stark ist der Entsperrdruck? Können sie einen Flywheel bilden… Kurz gesagt: Wir sind es gewohnt, Token als die letzte Antwort eines Projekts zu betrachten.
Mit der Zeit kam ich mit immer mehr Projekten in Kontakt, und ich stellte fest, dass Token in vielen Fällen eigentlich nur ein Ergebnis sind – nicht die Ursache.
Was wirklich darüber entscheidet, ob ein Protokoll überleben kann, ist nie, wie schön das Token-Design ist, sondern ob es Menschen gibt, die daran glauben und es kontinuierlich nutzen.
sondern glaubwürdig.
Dieser Satz klingt etwas verschlungen, und ich habe ihn auch erst in letzter Zeit nach und nach wirklich durchdacht.
Zuerst sah ich mir früher ein Projekt an und meine erste Reaktion war immer, mir die Token anzusehen. Haben die Token einen Wert? Wie sieht das ökonomische Modell aus? Wie groß ist das Umlaufvolumen? Wie stark ist der Entsperrdruck? Können sie einen Flywheel bilden… Kurz gesagt: Wir sind es gewohnt, Token als die letzte Antwort eines Projekts zu betrachten.
Mit der Zeit kam ich mit immer mehr Projekten in Kontakt, und ich stellte fest, dass Token in vielen Fällen eigentlich nur ein Ergebnis sind – nicht die Ursache.
Was wirklich darüber entscheidet, ob ein Protokoll überleben kann, ist nie, wie schön das Token-Design ist, sondern ob es Menschen gibt, die daran glauben und es kontinuierlich nutzen.
562
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NvidiaInvestigatesAfterHuang’sAffairApology
106,086 Aufrufe
1,157 Kommentare
Nvidia-Vorstand untersucht, ob Huang Ziel einer ausländischen Geheimdienstoperation war
Binance News
·13 Likes
·46.2k Aufrufe
BitcoinFiveWeeklyLosses
130,199 Aufrufe
1,623 Kommentare
AIChipSlumpNasdaq
67,121 Aufrufe
1,000 Kommentare