

ZACK BNB
634 Beiträge
ZACK BNB
Melden
Nutzer blockieren
Trade eröffnen

ZEC Halter
Gelegenheitstrader
2.6 Jahre
18 Following
774 Follower
646 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
·
--
Bärisch
1
425
·
--
Bullisch
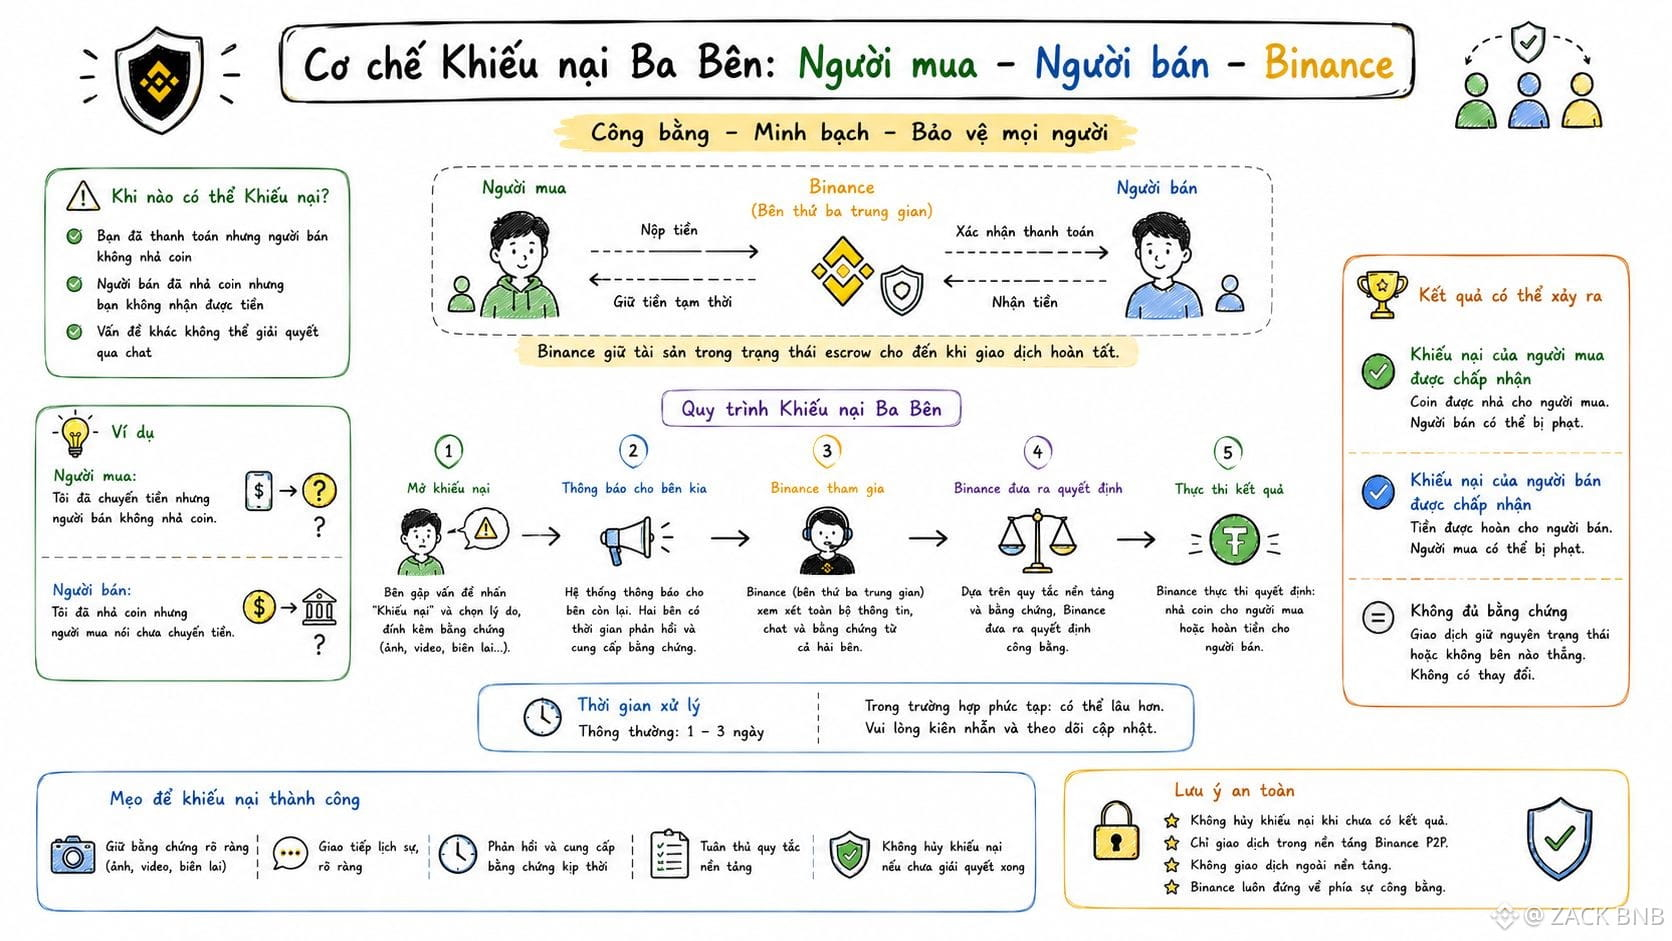
Ich habe den wichtigsten Punkt bemerkt, den viele übersehen: Binance verlangt als Zahlungsnachweis echte Belege und akzeptiert keine Screenshots von Chatverläufen mit der Gegenpartei als Beweis dafür, dass bereits bezahlt wurde. Anders gesagt: Viel Gerede im Chat hat keinen Wert – stattdessen zählt eine Bankabrechnung.
Der beste und gängigste Nachweis ist meist eine Bankabrechnung als PDF, die direkt aus der App exportiert wird. Sie muss alle drei Monate der Transaktionshistorie enthalten und mit den bei Binance abgeschlossenen Orders übereinstimmen. Ein Screenshot einer Kontoauszugsseite, der anschließend in ein PDF umgewandelt wird, wird in der Regel sofort abgelehnt.
Beim Öffnen einer Appeal hat die Gegenpartei nur exakt 10 Minuten Zeit zur Antwort, während das Support-Team normalerweise innerhalb von 24–48 Stunden antwortet.
Eine sehr klare Regel lautet: Wenn der Name des Kontoinhabers, der die Zahlung vornimmt, nicht mit dem Namen übereinstimmt, der auf Binance verifiziert wurde, gilt der Käufer als Verstoß gegen die Bestimmungen. Dann wird die Coin nicht freigegeben, der Verkäufer muss erstatten und die Order wird storniert.
So wie ich es sehe, ist dieses System eher auf „schwarz auf weiß“-Belege ausgerichtet als auf Hin und Her im Chat. Wer seine Kontoauszüge also von Anfang an sauber aufbewahrt, ist im Streitfall stets im Vorteil.
#binancep2pantoan @Binance_Vietnam
Ich habe den wichtigsten Punkt bemerkt, den viele übersehen: Binance verlangt als Zahlungsnachweis echte Belege und akzeptiert keine Screenshots von Chatverläufen mit der Gegenpartei als Beweis dafür, dass bereits bezahlt wurde. Anders gesagt: Viel Gerede im Chat hat keinen Wert – stattdessen zählt eine Bankabrechnung.
Der beste und gängigste Nachweis ist meist eine Bankabrechnung als PDF, die direkt aus der App exportiert wird. Sie muss alle drei Monate der Transaktionshistorie enthalten und mit den bei Binance abgeschlossenen Orders übereinstimmen. Ein Screenshot einer Kontoauszugsseite, der anschließend in ein PDF umgewandelt wird, wird in der Regel sofort abgelehnt.
Beim Öffnen einer Appeal hat die Gegenpartei nur exakt 10 Minuten Zeit zur Antwort, während das Support-Team normalerweise innerhalb von 24–48 Stunden antwortet.
Eine sehr klare Regel lautet: Wenn der Name des Kontoinhabers, der die Zahlung vornimmt, nicht mit dem Namen übereinstimmt, der auf Binance verifiziert wurde, gilt der Käufer als Verstoß gegen die Bestimmungen. Dann wird die Coin nicht freigegeben, der Verkäufer muss erstatten und die Order wird storniert.
So wie ich es sehe, ist dieses System eher auf „schwarz auf weiß“-Belege ausgerichtet als auf Hin und Her im Chat. Wer seine Kontoauszüge also von Anfang an sauber aufbewahrt, ist im Streitfall stets im Vorteil.
#binancep2pantoan @Binance Vietnam
1
2k
·
--
Bullisch
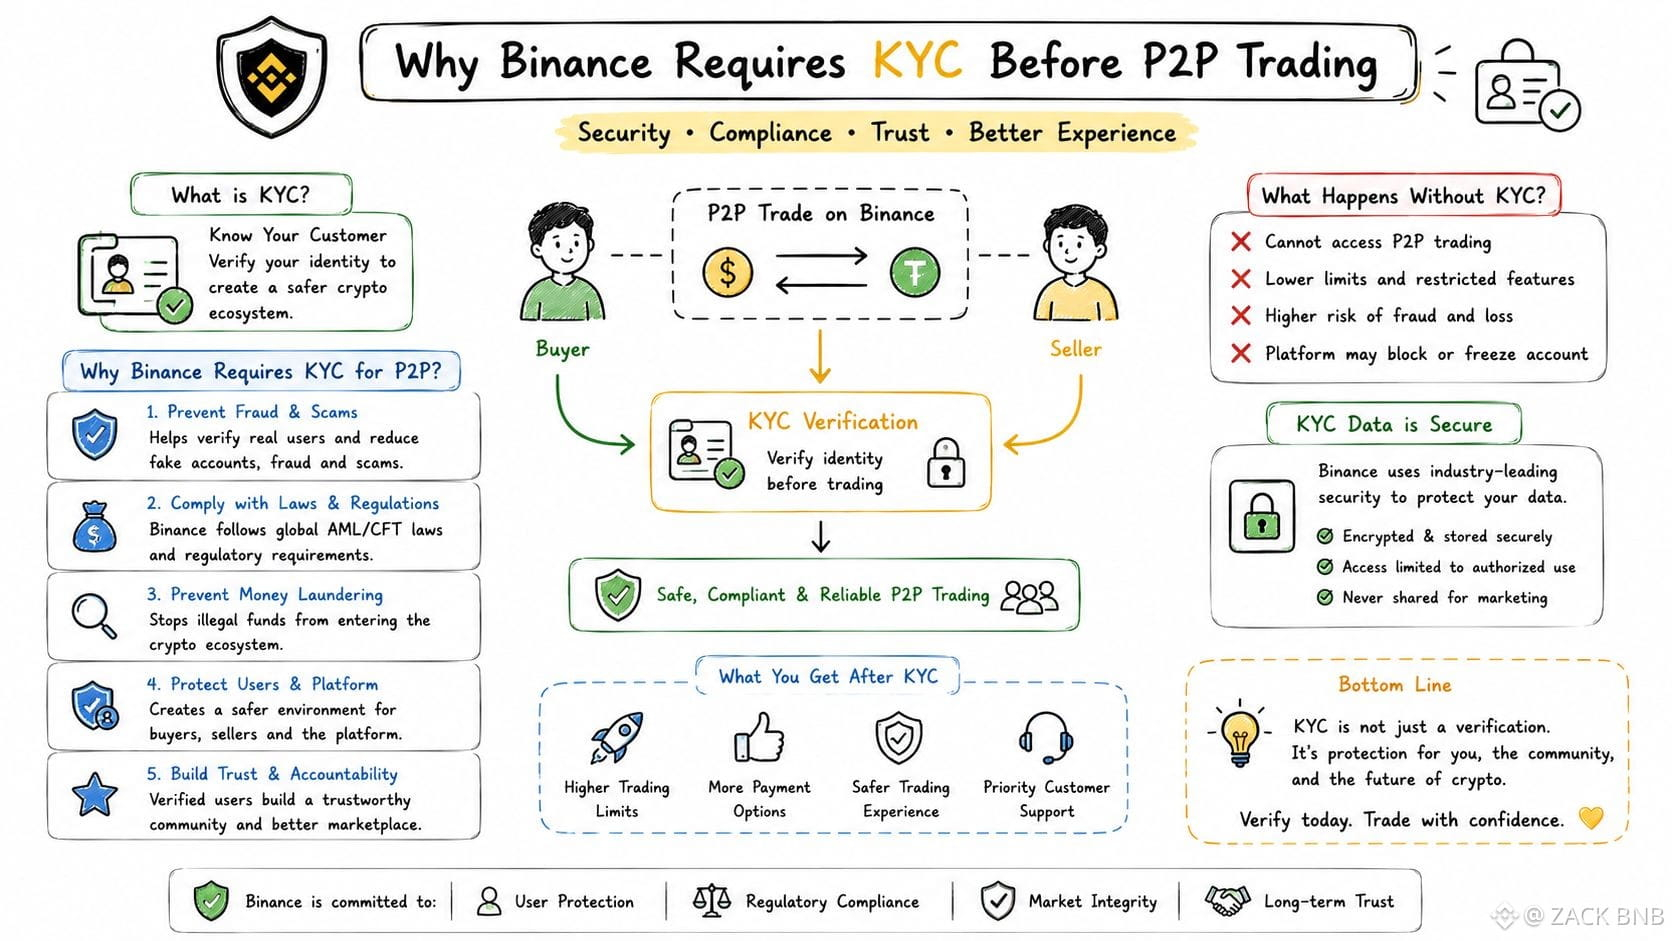
Ich habe bemerkt, dass Binance verlangt, KYC durchzuführen, bevor man im P2P-Handel traden kann, nicht nur um Nutzer zu erschweren.
Sondern weil es eine Überlebensbedingung ist, damit die Plattform überhaupt weiter betrieben werden darf. Binance musste 2023 4,3 Milliarden US-Dollar an das DOJ, FinCEN und OFAC zahlen – die bisher größte strafrechtliche Geldstrafe der Krypto-Branche, unter anderem auch wegen einer Schwachstelle im KYC beim Onboarding.
Beim P2P im Speziellen hilft KYC dabei, nachzuvollziehen, wer mit wem handelt – ohne diese zusätzliche Schutzschicht könnten Konten, die als Geldwäsche-Zwischenstation fungieren, sich leicht in die normalen Kauf- und Verkaufsbefehle einschleusen. Genau das war der Punkt, den die Polizei bei der Zerschlagung mehrerer Netzwerke ins Visier genommen hat.
So wie ich es sehe, haben die Aufsichtsbehörden allein in der ersten Hälfte von 2025 insgesamt 1,23 Milliarden US-Dollar für AML/KYC-Verstöße in der gesamten Branche verhängt – ein Plus von 417 % im Vergleich zum gleichen Zeitraum des Vorjahres.
Dieser Druck zwingt Binance dazu, das KYC strenger zu machen. Und P2P-Nutzer sind dabei indirekt die Profiteure, weil die Identität der Handelspartner
#binancep2pantoan @Binance_Vietnam
Ich habe bemerkt, dass Binance verlangt, KYC durchzuführen, bevor man im P2P-Handel traden kann, nicht nur um Nutzer zu erschweren.
Sondern weil es eine Überlebensbedingung ist, damit die Plattform überhaupt weiter betrieben werden darf. Binance musste 2023 4,3 Milliarden US-Dollar an das DOJ, FinCEN und OFAC zahlen – die bisher größte strafrechtliche Geldstrafe der Krypto-Branche, unter anderem auch wegen einer Schwachstelle im KYC beim Onboarding.
Beim P2P im Speziellen hilft KYC dabei, nachzuvollziehen, wer mit wem handelt – ohne diese zusätzliche Schutzschicht könnten Konten, die als Geldwäsche-Zwischenstation fungieren, sich leicht in die normalen Kauf- und Verkaufsbefehle einschleusen. Genau das war der Punkt, den die Polizei bei der Zerschlagung mehrerer Netzwerke ins Visier genommen hat.
So wie ich es sehe, haben die Aufsichtsbehörden allein in der ersten Hälfte von 2025 insgesamt 1,23 Milliarden US-Dollar für AML/KYC-Verstöße in der gesamten Branche verhängt – ein Plus von 417 % im Vergleich zum gleichen Zeitraum des Vorjahres.
Dieser Druck zwingt Binance dazu, das KYC strenger zu machen. Und P2P-Nutzer sind dabei indirekt die Profiteure, weil die Identität der Handelspartner
#binancep2pantoan @Binance Vietnam
1
457
·
--
Bullisch
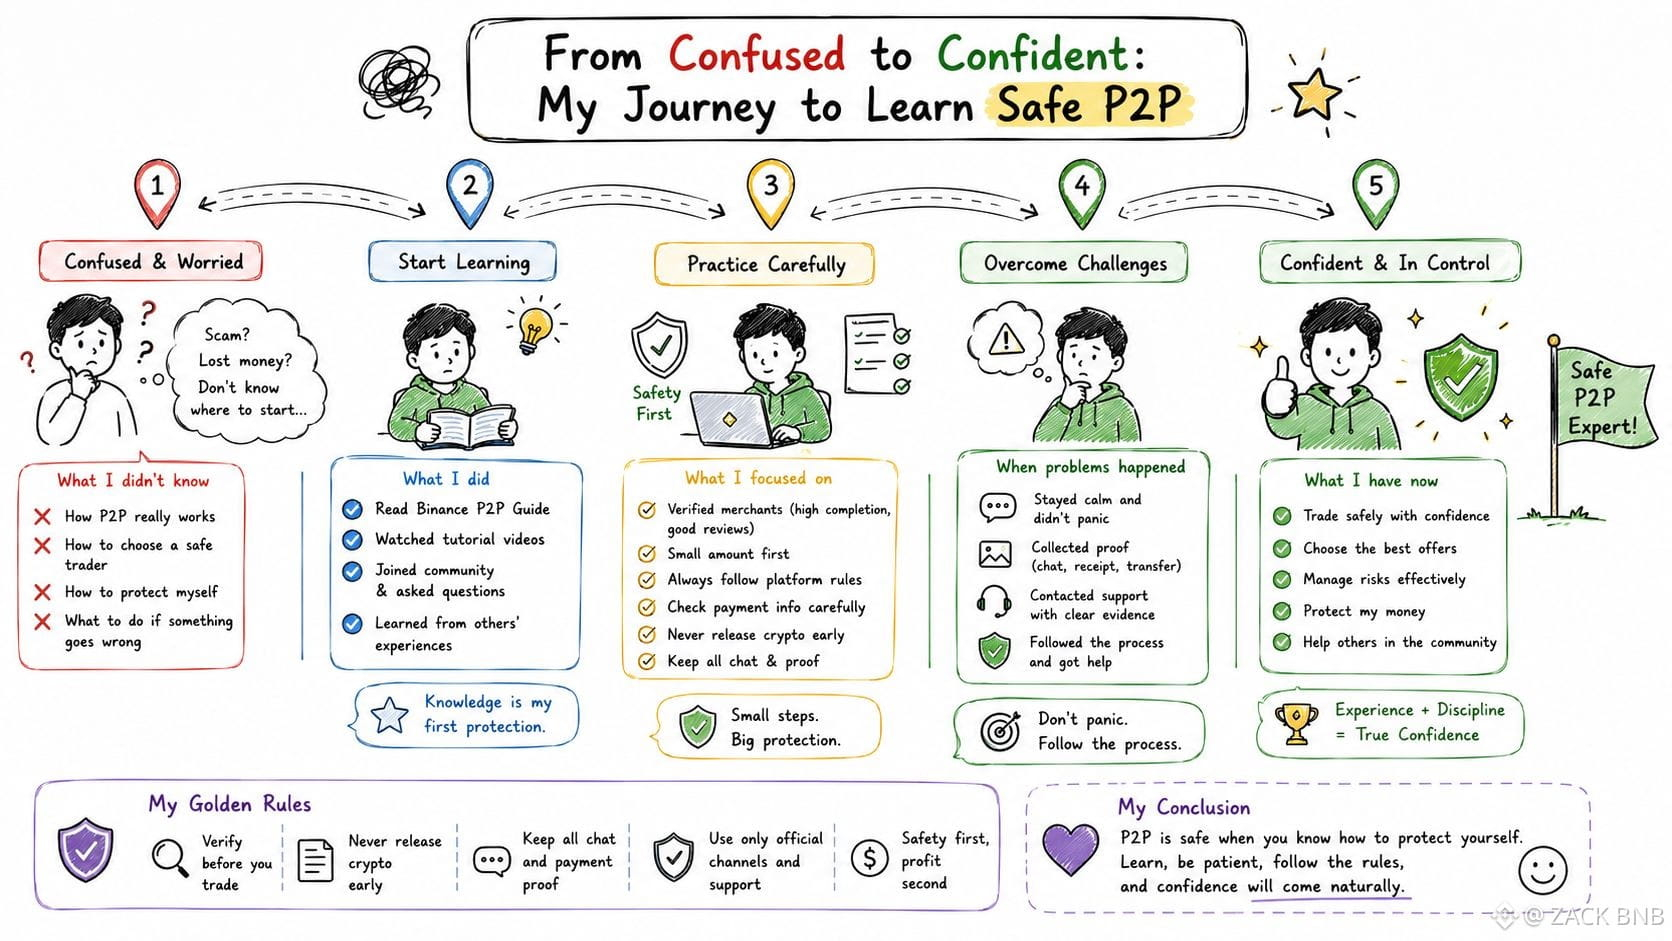
Ich habe gerade eine ziemlich schmerzhafte P2P-Geschichte von einem Bekannten gehört.
Er hat USDT auf Binance bestellt. Der Verkäufer hat ihm dann per Direktnachricht geschrieben und vorgeschlagen, auf die „Decken/Schlappen“ (gemeint: außerhalb der App/Umweg) umzusteigen, mit der Begründung: „Transaktionen in der App sind gebührenintensiv, außerhalb bekommst du einen besseren Preis.“
Da er auf den kleinen Unterschied aus war, stimmte er zu: Er hat die Bestellung auf Binance storniert und das Geld direkt an das Konto des Verkäufers überwiesen.
Nachdem die Überweisung durch war, sagte der Verkäufer, er solle warten, dann würde er die USDT schicken. Danach: Funkstille. Kein Anruf mehr, blockiert einfach.
Als er wieder in Binance nachschaute, geriet er in Panik: Die Bestellung war bereits storniert, es gab keinen Verlauf und keine Beweise mehr, um eine Beschwerde einzureichen. Geld komplett weg – keine Möglichkeit, es zurückzufordern.
Nur weil er etwas günstiger sein wollte, hat er am Ende alles verloren – sogar das Kapital.
Die Lehre bleibt nur eine: P2P – bleib in der App und handel. Wer dich auffordert, die Bestellung zu stornieren und auf dem Umweg außerhalb der App separat zu klären, der wird sofort abgewiesen – keine Ausnahmen, egal wie plausibel die Begründung klingt.
#binancep2pantoan @Binance_Vietnam
Ich habe gerade eine ziemlich schmerzhafte P2P-Geschichte von einem Bekannten gehört.
Er hat USDT auf Binance bestellt. Der Verkäufer hat ihm dann per Direktnachricht geschrieben und vorgeschlagen, auf die „Decken/Schlappen“ (gemeint: außerhalb der App/Umweg) umzusteigen, mit der Begründung: „Transaktionen in der App sind gebührenintensiv, außerhalb bekommst du einen besseren Preis.“
Da er auf den kleinen Unterschied aus war, stimmte er zu: Er hat die Bestellung auf Binance storniert und das Geld direkt an das Konto des Verkäufers überwiesen.
Nachdem die Überweisung durch war, sagte der Verkäufer, er solle warten, dann würde er die USDT schicken. Danach: Funkstille. Kein Anruf mehr, blockiert einfach.
Als er wieder in Binance nachschaute, geriet er in Panik: Die Bestellung war bereits storniert, es gab keinen Verlauf und keine Beweise mehr, um eine Beschwerde einzureichen. Geld komplett weg – keine Möglichkeit, es zurückzufordern.
Nur weil er etwas günstiger sein wollte, hat er am Ende alles verloren – sogar das Kapital.
Die Lehre bleibt nur eine: P2P – bleib in der App und handel. Wer dich auffordert, die Bestellung zu stornieren und auf dem Umweg außerhalb der App separat zu klären, der wird sofort abgewiesen – keine Ausnahmen, egal wie plausibel die Begründung klingt.
#binancep2pantoan @Binance Vietnam
469
·
--
Bullisch
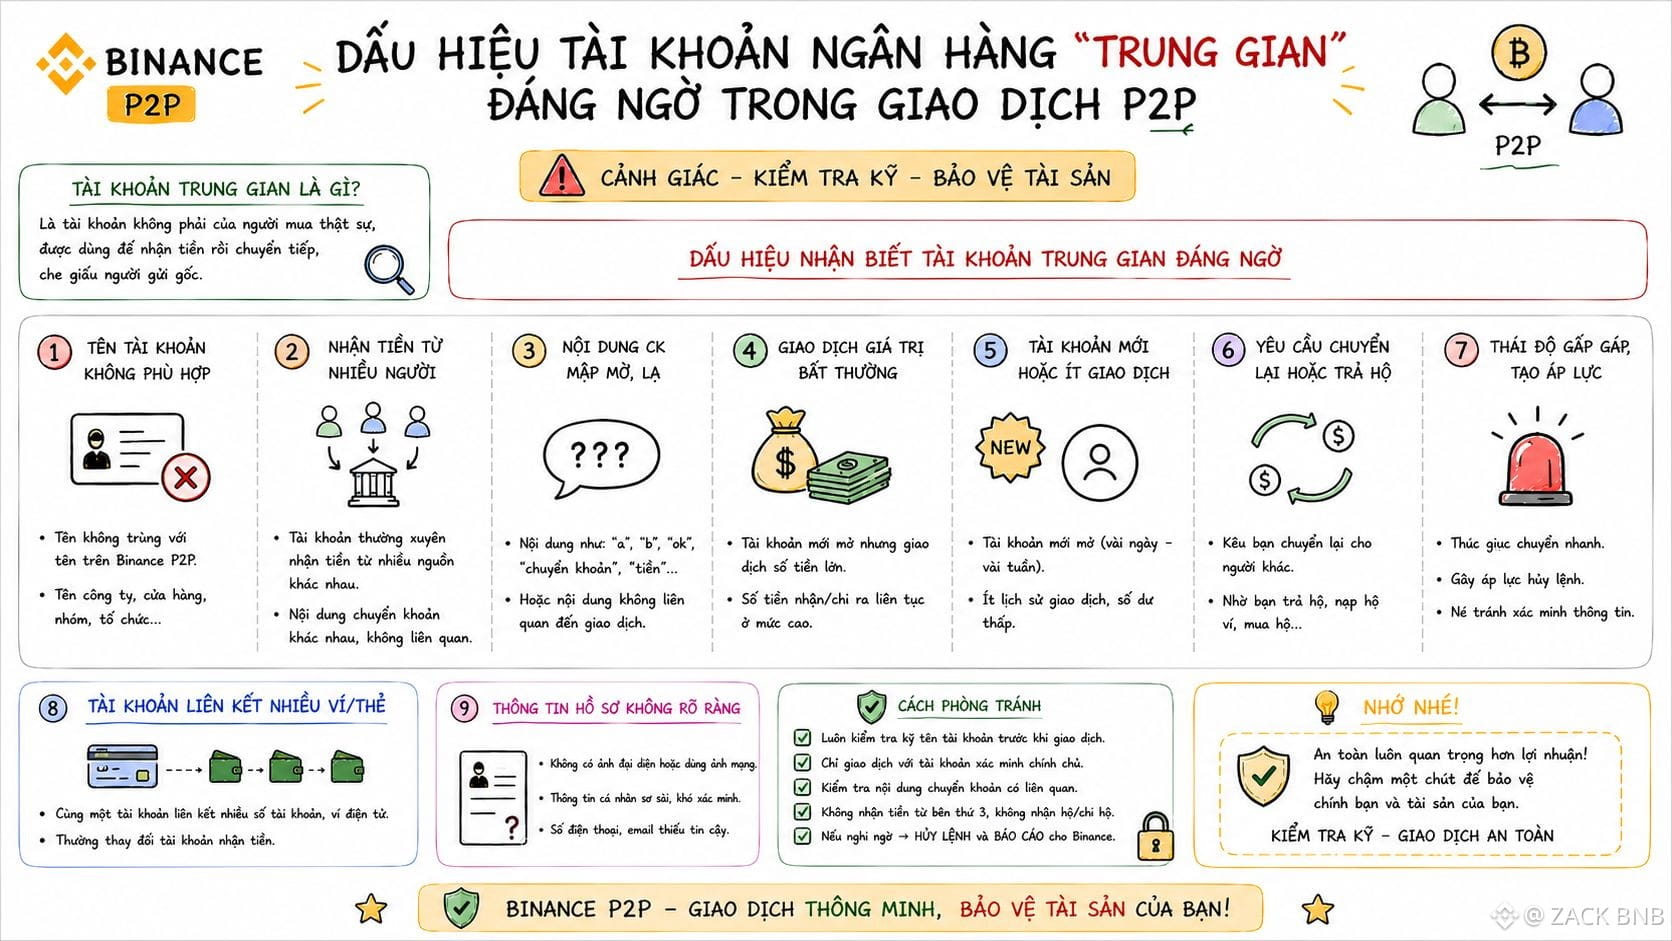
Mir ist als erstes verdächtiges Anzeichen aufgefallen, dass der Name des Kontoinhabers, der Geld überweist, nicht mit dem Namen im KYC auf Binance übereinstimmt
Das ist fast immer ein gemietetes oder weitergekauftes Konto – typisch für Netzwerke, die die Polizei bereits mehrfach zerschlagen hat, wie der Fall in Tây Ninh, bei dem der Gesamtwert der Transaktionen über Zwischenkonten auf über 1,1 Mrd. USDT kam.
Das zweite Anzeichen: ein neues Konto, das aber innerhalb kurzer Zeit ungewöhnlich hohe Geldflüsse erzeugt, oder Verwendungszwecke, die allgemein und nicht mit einer konkreten P2P-Transaktion zusammenhängen.
Am meisten beunruhigt mich jedoch die neue Regel, die es den Banken erlaubt, nicht nur das Konto des Empfängers, sondern auch das des nächsten Empfängers in der Kette zu sperren. Wenn ich also aus Versehen Geld von einem Zwischenkonto erhalte, kann ich in Ermittlungen hineingezogen werden, auch wenn ich keinerlei Kenntnis davon habe, dass die Herkunft der Geldflüsse problematisch ist.
Nach meiner Einschätzung ist die Überprüfung, ob die Namen mit dem KYC übereinstimmen, nicht mehr nur eine Option, sondern eine zwingende Voraussetzung, bevor irgendeine Transaktion freigegeben wird.
#binancep2pantoan @Binance_Vietnam
Mir ist als erstes verdächtiges Anzeichen aufgefallen, dass der Name des Kontoinhabers, der Geld überweist, nicht mit dem Namen im KYC auf Binance übereinstimmt
Das ist fast immer ein gemietetes oder weitergekauftes Konto – typisch für Netzwerke, die die Polizei bereits mehrfach zerschlagen hat, wie der Fall in Tây Ninh, bei dem der Gesamtwert der Transaktionen über Zwischenkonten auf über 1,1 Mrd. USDT kam.
Das zweite Anzeichen: ein neues Konto, das aber innerhalb kurzer Zeit ungewöhnlich hohe Geldflüsse erzeugt, oder Verwendungszwecke, die allgemein und nicht mit einer konkreten P2P-Transaktion zusammenhängen.
Am meisten beunruhigt mich jedoch die neue Regel, die es den Banken erlaubt, nicht nur das Konto des Empfängers, sondern auch das des nächsten Empfängers in der Kette zu sperren. Wenn ich also aus Versehen Geld von einem Zwischenkonto erhalte, kann ich in Ermittlungen hineingezogen werden, auch wenn ich keinerlei Kenntnis davon habe, dass die Herkunft der Geldflüsse problematisch ist.
Nach meiner Einschätzung ist die Überprüfung, ob die Namen mit dem KYC übereinstimmen, nicht mehr nur eine Option, sondern eine zwingende Voraussetzung, bevor irgendeine Transaktion freigegeben wird.
#binancep2pantoan @Binance Vietnam
363
·
--
Bullisch
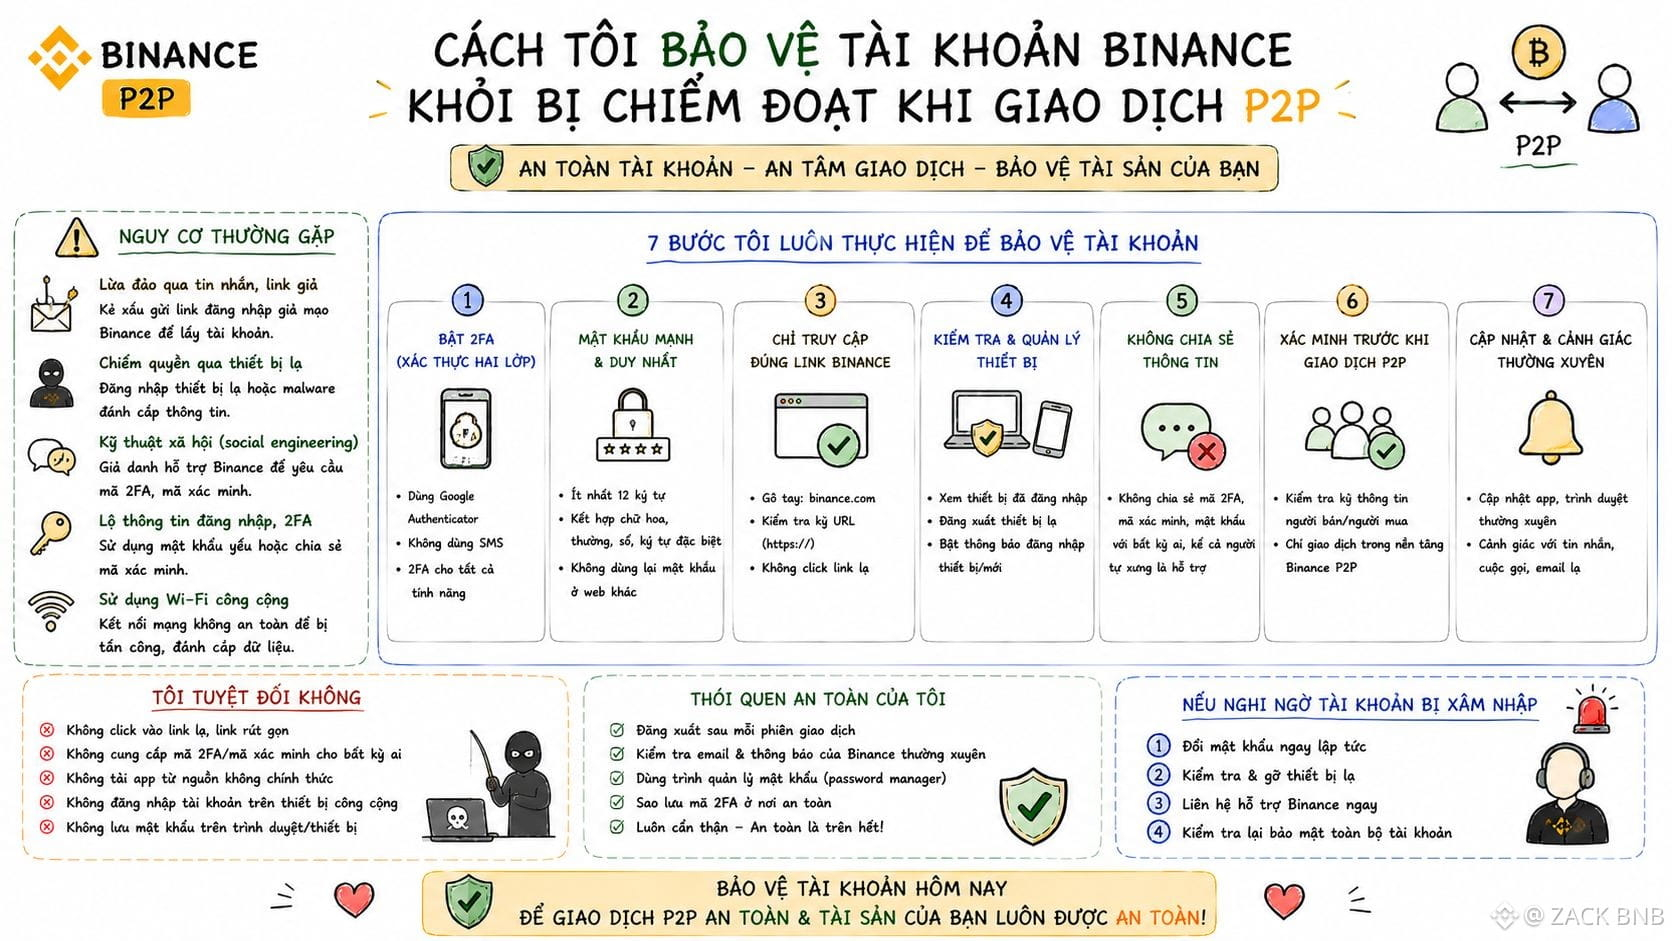
Ich dachte früher, ein starkes Passwort reicht schon aus – bis ich Zahlen gelesen habe, die zeigen, dass im Vereinigten Königreich SIM-Swaps innerhalb eines Jahres um bis zu 1,055 % gestiegen sind.
Und allein der durch SIM-Swaps in den USA verursachte Krypto-Schaden wurde mit rund 28,4 Millionen US-Dollar beziffert – eine Summe, die groß genug ist, damit ich SMS-2FA komplett fallen lasse, auf Google Authenticator umsteige und den 16-stelligen Setup-Key an einem Ort speichere, der vollständig vom Telefon getrennt ist.
Die zweite Gewohnheit, die ich beibehalten habe, ist: Ich melde mich bei Binance nicht über Links aus dem P2P-Chat an. Denn allein in den ersten zwei Monaten 2025 haben Sicherheitsleute bereits über 1 Million Phishing-Angriffe registriert – größtenteils mit vorgefertigten Phishing-as-a-Service-Tools.
Außerdem habe ich die Whitelist für Auszahlungsadressen und einen Anti-Phishing-Code in E-Mails aktiviert, weil modernes MFA das Risiko, übernommen zu werden, immer noch um mehr als 99 % senken kann – aber nur, wenn man die richtige phishing-resistente Variante nutzt, statt SMS.
So sehe ich es: Die Kontoschutz-Ebene muss stets einen Schritt vor den Kauf-/Handelsgewohnheiten liegen.
#binancep2pantoan @Binance_Vietnam
Ich dachte früher, ein starkes Passwort reicht schon aus – bis ich Zahlen gelesen habe, die zeigen, dass im Vereinigten Königreich SIM-Swaps innerhalb eines Jahres um bis zu 1,055 % gestiegen sind.
Und allein der durch SIM-Swaps in den USA verursachte Krypto-Schaden wurde mit rund 28,4 Millionen US-Dollar beziffert – eine Summe, die groß genug ist, damit ich SMS-2FA komplett fallen lasse, auf Google Authenticator umsteige und den 16-stelligen Setup-Key an einem Ort speichere, der vollständig vom Telefon getrennt ist.
Die zweite Gewohnheit, die ich beibehalten habe, ist: Ich melde mich bei Binance nicht über Links aus dem P2P-Chat an. Denn allein in den ersten zwei Monaten 2025 haben Sicherheitsleute bereits über 1 Million Phishing-Angriffe registriert – größtenteils mit vorgefertigten Phishing-as-a-Service-Tools.
Außerdem habe ich die Whitelist für Auszahlungsadressen und einen Anti-Phishing-Code in E-Mails aktiviert, weil modernes MFA das Risiko, übernommen zu werden, immer noch um mehr als 99 % senken kann – aber nur, wenn man die richtige phishing-resistente Variante nutzt, statt SMS.
So sehe ich es: Die Kontoschutz-Ebene muss stets einen Schritt vor den Kauf-/Handelsgewohnheiten liegen.
#binancep2pantoan @Binance Vietnam
1
575
·
--
Bullisch
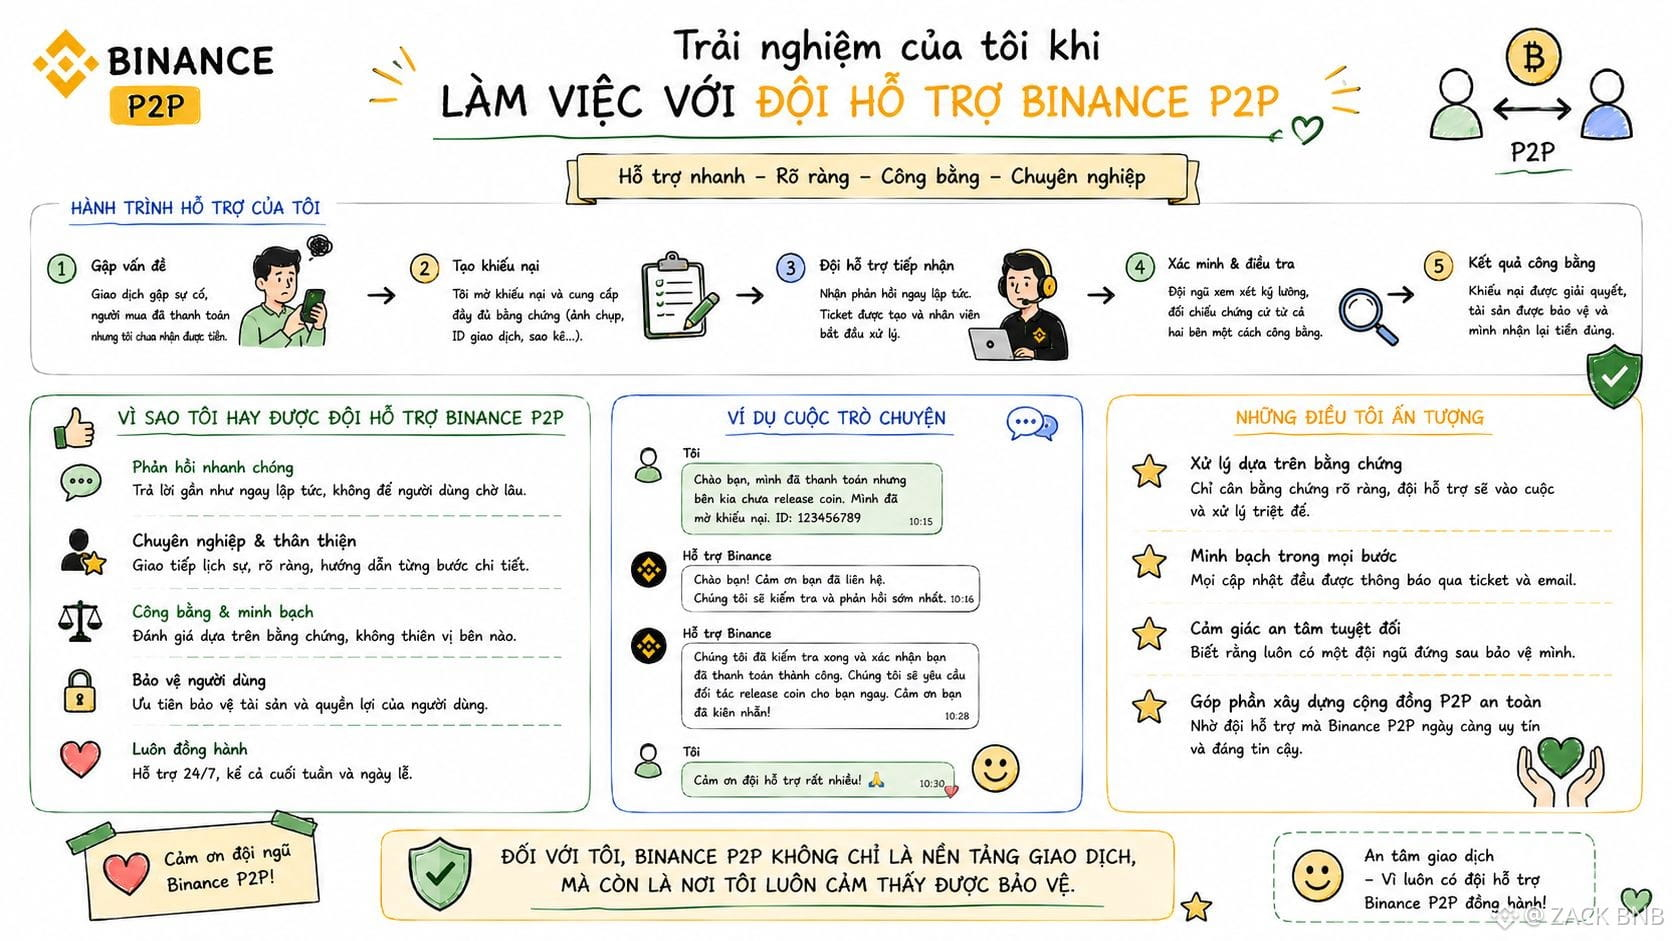
Ich musste einmal eine Beschwerde eröffnen, als ich mit einem Partner zu tun hatte, der absichtlich Geld von einem Konto überwies, das nicht auf den von ihm registrierten Namen lautet. Die Zusammenarbeit mit dem Support-Team war dabei deutlich anders als das, was ich vorher befürchtet hatte – nicht unbedingt besonders schnell, aber mit klaren Abläufen.
Nachdem ich alle erforderlichen Informationen wie die Order-ID, Screenshots der Kontoauszüge und den Chatverlauf gesendet hatte, erhielt ich recht zügig die erste Rückmeldung – genau im Rahmen dessen, was Binance angibt: Support-Tickets werden in der Regel innerhalb von 24–48 Stunden beantwortet, je nachdem, wie hoch das Anfrageaufkommen zu dem Zeitpunkt ist.
Was ich besonders schätze, ist, dass sie nicht noch einmal nach Dingen gefragt haben, die ich bereits bereitgestellt hatte. Das zeigt, dass die Akte sorgfältig gelesen wurde und nicht nur nach einem Standardmuster abgearbeitet wird. Das passt auch dazu, dass das CS-Team als das Team mit der größten Mitarbeiterzahl bei Binance gilt – eine grobe Schätzung: Etwa 1% der Weltbevölkerung hatten mindestens einmal Kontakt mit ihnen.
Aus meiner Sicht ist das, was noch nicht gut ist, dass die endgültige Bearbeitungsgeschwindigkeit immer noch langsamer war als erwartet. Es dauerte fast eine Woche, bis es eine offizielle Entscheidung gab, obwohl das Endergebnis korrekt und fair war.
#binancep2pantoan @Binance_Vietnam
Ich musste einmal eine Beschwerde eröffnen, als ich mit einem Partner zu tun hatte, der absichtlich Geld von einem Konto überwies, das nicht auf den von ihm registrierten Namen lautet. Die Zusammenarbeit mit dem Support-Team war dabei deutlich anders als das, was ich vorher befürchtet hatte – nicht unbedingt besonders schnell, aber mit klaren Abläufen.
Nachdem ich alle erforderlichen Informationen wie die Order-ID, Screenshots der Kontoauszüge und den Chatverlauf gesendet hatte, erhielt ich recht zügig die erste Rückmeldung – genau im Rahmen dessen, was Binance angibt: Support-Tickets werden in der Regel innerhalb von 24–48 Stunden beantwortet, je nachdem, wie hoch das Anfrageaufkommen zu dem Zeitpunkt ist.
Was ich besonders schätze, ist, dass sie nicht noch einmal nach Dingen gefragt haben, die ich bereits bereitgestellt hatte. Das zeigt, dass die Akte sorgfältig gelesen wurde und nicht nur nach einem Standardmuster abgearbeitet wird. Das passt auch dazu, dass das CS-Team als das Team mit der größten Mitarbeiterzahl bei Binance gilt – eine grobe Schätzung: Etwa 1% der Weltbevölkerung hatten mindestens einmal Kontakt mit ihnen.
Aus meiner Sicht ist das, was noch nicht gut ist, dass die endgültige Bearbeitungsgeschwindigkeit immer noch langsamer war als erwartet. Es dauerte fast eine Woche, bis es eine offizielle Entscheidung gab, obwohl das Endergebnis korrekt und fair war.
#binancep2pantoan @Binance Vietnam
1
462
·
--
Bullisch
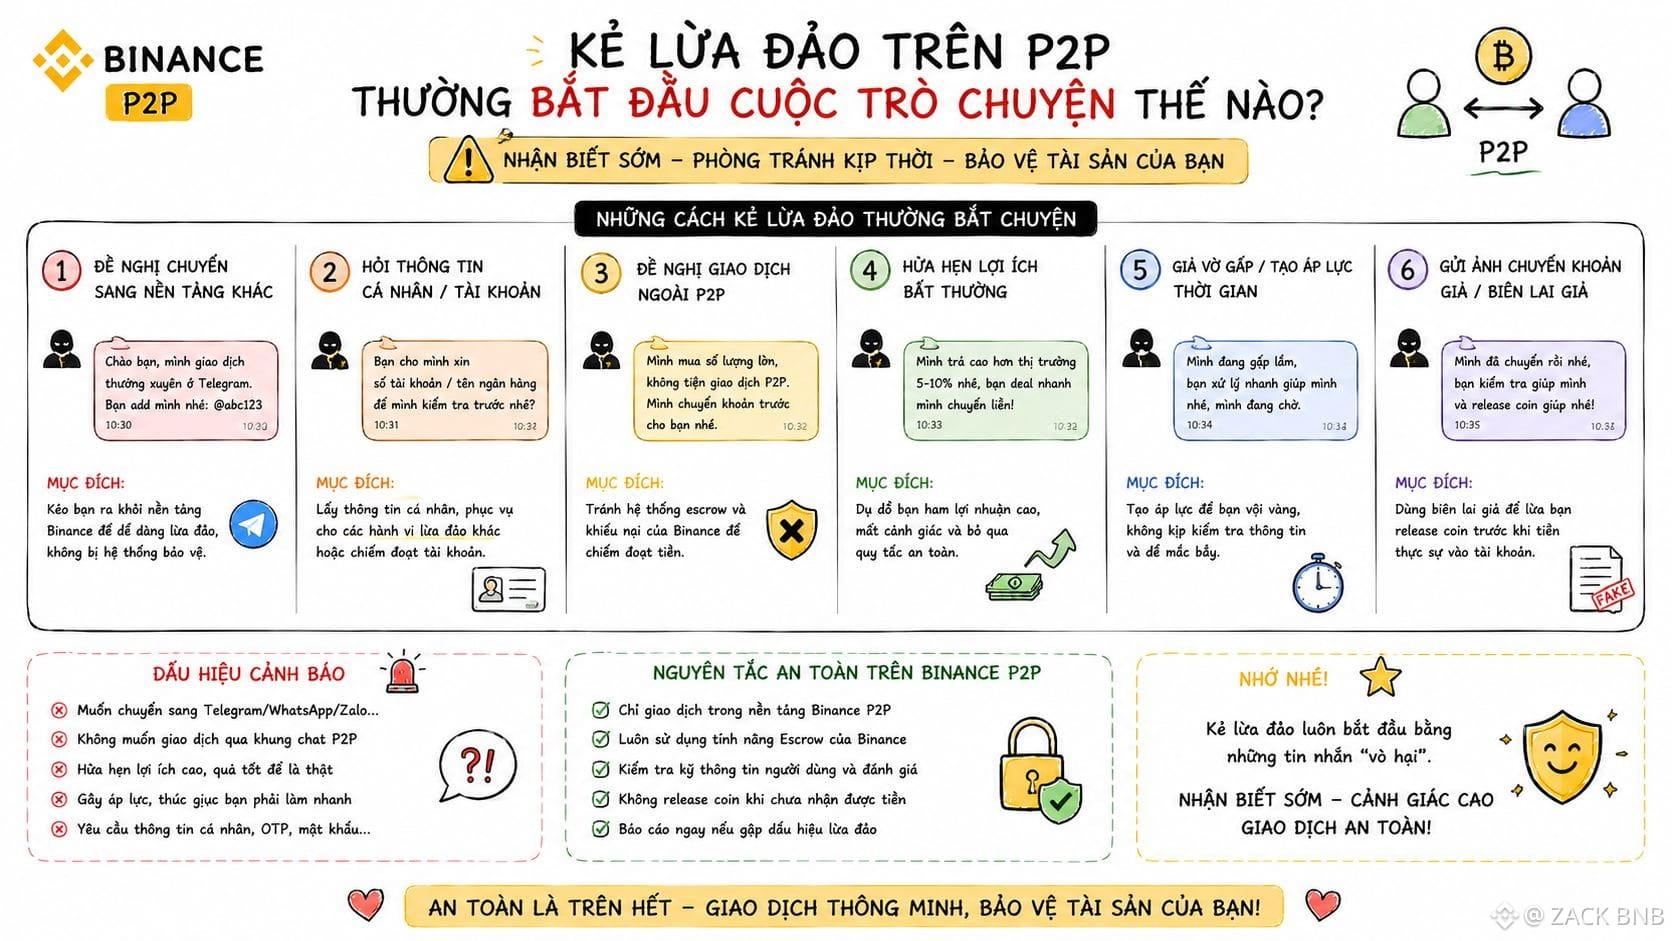
Mir ist aufgefallen, dass das einleitende Skript der meisten Betrüger auf P2P ziemlich ähnlich ist; es gibt nur kleine Variablen. Das gemeinsame Merkmal ist, dass sie schon im allerersten Satz das Gefühl erzeugen „Das ist eine normale Transaktion, nichts Verdächtiges“.
Der Anfang ist meist sehr höflich, professionell und manchmal mit Komplimenten wie „Sie reagieren so schnell, mit einer zuverlässigen Person zu handeln ist wirklich angenehm“ – mit dem Ziel, die Wachsamkeit zu senken, bevor sie überhaupt irgendwelche ungewöhnlichen Anforderungen erwähnen.
Ich habe mir solche Chats schon ein paar Mal genauer angesehen: Nach dem Kennenlernen lenken sie das Ganze dann Schritt für Schritt dahin, dass die Angelegenheit schneller und unkomplizierter erledigt werden soll. Dafür tauschen sie dann noch zusätzliche Kontaktwege aus oder führen Gründe an wie „die App funktioniert nicht“, „das Netzwerk ist langsam“ und man müsse die Bestätigung auf eine andere Weise außerhalb des Chats in der Order vornehmen.
Meiner Ansicht nach liegt das allgemeine Muster nicht im konkreten Inhalt einzelner Sätze, sondern im Tempo: Sie versuchen immer, ihre Entscheidung zu beschleunigen und finden Wege, die Transaktion aus dem Erfassungsbereich der Plattform herauszubringen.
Worauf ich immer achten und besonders vorsichtig sein werde: Sobald dieses Tempo auftaucht, egal wie angenehm die Worte auch klingen, ist das Richtige, das Ganze zu verlangsamen – nicht einfach mitzumachen.
#binancep2pantoan @Binance_Vietnam
Mir ist aufgefallen, dass das einleitende Skript der meisten Betrüger auf P2P ziemlich ähnlich ist; es gibt nur kleine Variablen. Das gemeinsame Merkmal ist, dass sie schon im allerersten Satz das Gefühl erzeugen „Das ist eine normale Transaktion, nichts Verdächtiges“.
Der Anfang ist meist sehr höflich, professionell und manchmal mit Komplimenten wie „Sie reagieren so schnell, mit einer zuverlässigen Person zu handeln ist wirklich angenehm“ – mit dem Ziel, die Wachsamkeit zu senken, bevor sie überhaupt irgendwelche ungewöhnlichen Anforderungen erwähnen.
Ich habe mir solche Chats schon ein paar Mal genauer angesehen: Nach dem Kennenlernen lenken sie das Ganze dann Schritt für Schritt dahin, dass die Angelegenheit schneller und unkomplizierter erledigt werden soll. Dafür tauschen sie dann noch zusätzliche Kontaktwege aus oder führen Gründe an wie „die App funktioniert nicht“, „das Netzwerk ist langsam“ und man müsse die Bestätigung auf eine andere Weise außerhalb des Chats in der Order vornehmen.
Meiner Ansicht nach liegt das allgemeine Muster nicht im konkreten Inhalt einzelner Sätze, sondern im Tempo: Sie versuchen immer, ihre Entscheidung zu beschleunigen und finden Wege, die Transaktion aus dem Erfassungsbereich der Plattform herauszubringen.
Worauf ich immer achten und besonders vorsichtig sein werde: Sobald dieses Tempo auftaucht, egal wie angenehm die Worte auch klingen, ist das Richtige, das Ganze zu verlangsamen – nicht einfach mitzumachen.
#binancep2pantoan @Binance Vietnam
1
2
755
·
--
Bullisch
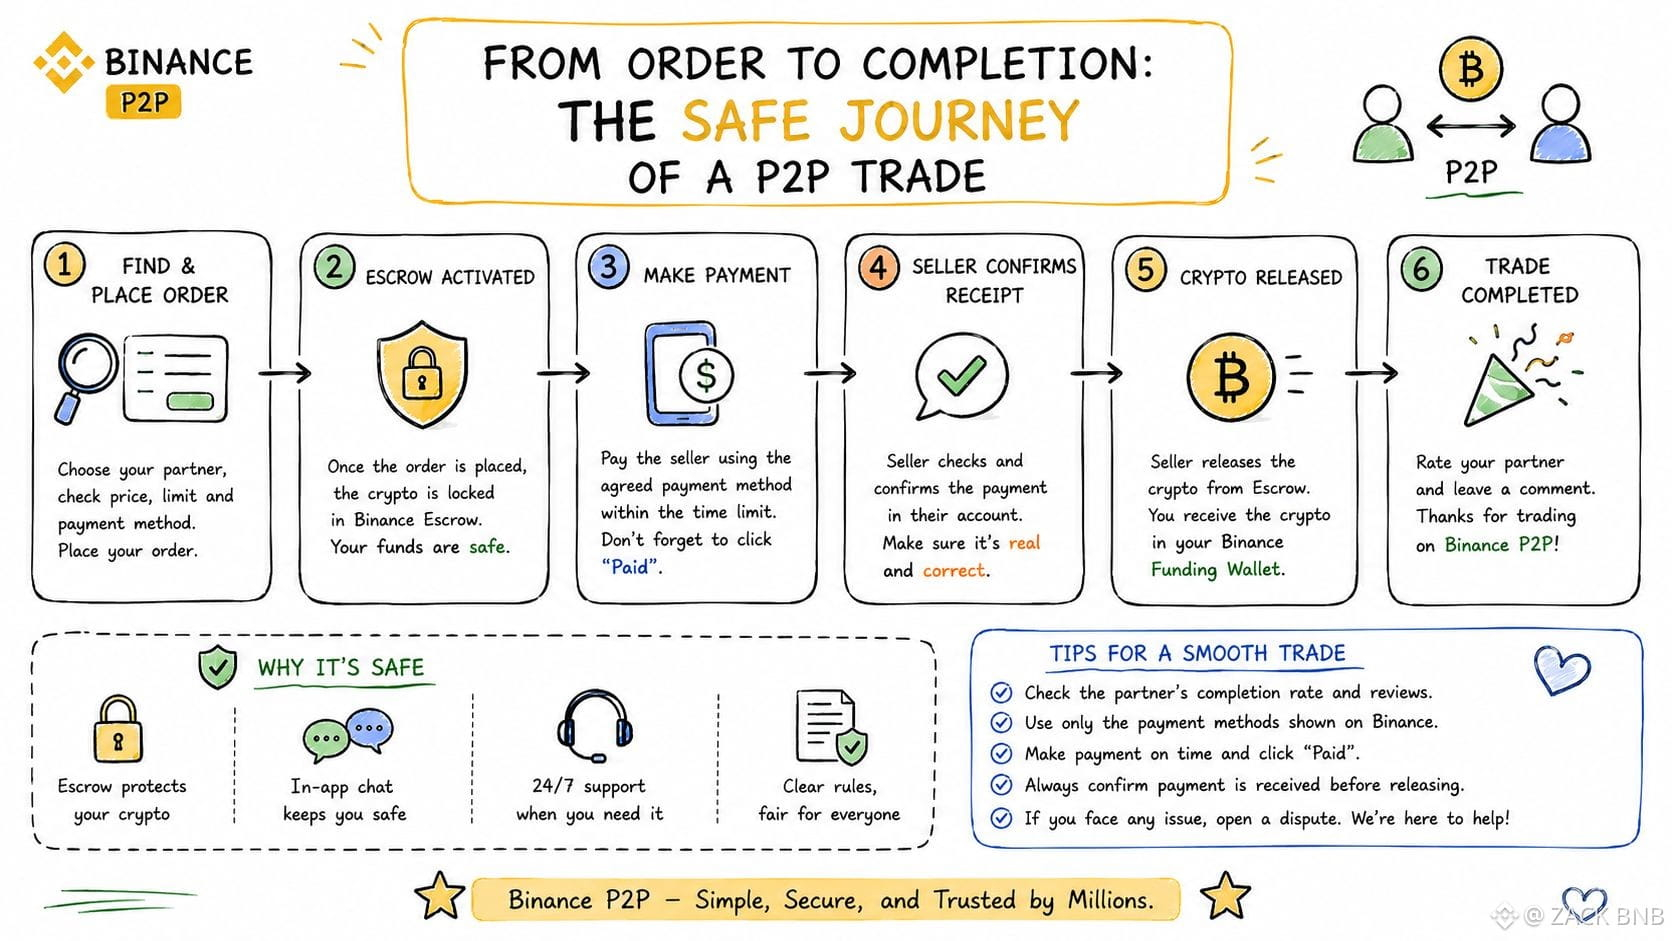
Mir ist aufgefallen, dass der sichere Ablauf einer P2P-Transaktion in Wahrheit schon beginnt, bevor überhaupt ein Auftrag erteilt wird: Partnerprofil prüfen, die Abschlussquote und echtes Feedback ansehen – erst hier wird der Großteil des späteren Risikos entschieden, nicht erst bei der Überweisung.
Sobald der Auftrag ausgeführt ist, sperrt der Escrow die Coins automatisch – und das ist der Moment, in dem ich mich im gesamten Prozess am sichersten fühle, denn ab hier verlagert sich das Risiko von persönlichem Vertrauen hin zu einem System mit klaren Spielregeln.
In dem Abschnitt dazwischen lasse ich alle Abstimmungen im Chat des Orders unverändert und gebe die Coins absolut erst frei, wenn ich in die Banking-App selbst eingestiegen bin und bestätigt habe, dass das Geld eingegangen ist – vertraue niemals irgendwelchen Rechnungsscreenshots.
Der ideale Endpunkt ist, wenn beide Parteien alles bestätigt haben. Dann gibt der Escrow die Coins innerhalb weniger Sekunden frei – aber so sehe ich es: Der Weg ist nur dann wirklich sicher, wenn die Nutzer jeden Schritt aktiv selbst steuern, nicht weil die Plattform automatisch alles für sie übernimmt.
#binancep2pantoan @Binance_Vietnam
Mir ist aufgefallen, dass der sichere Ablauf einer P2P-Transaktion in Wahrheit schon beginnt, bevor überhaupt ein Auftrag erteilt wird: Partnerprofil prüfen, die Abschlussquote und echtes Feedback ansehen – erst hier wird der Großteil des späteren Risikos entschieden, nicht erst bei der Überweisung.
Sobald der Auftrag ausgeführt ist, sperrt der Escrow die Coins automatisch – und das ist der Moment, in dem ich mich im gesamten Prozess am sichersten fühle, denn ab hier verlagert sich das Risiko von persönlichem Vertrauen hin zu einem System mit klaren Spielregeln.
In dem Abschnitt dazwischen lasse ich alle Abstimmungen im Chat des Orders unverändert und gebe die Coins absolut erst frei, wenn ich in die Banking-App selbst eingestiegen bin und bestätigt habe, dass das Geld eingegangen ist – vertraue niemals irgendwelchen Rechnungsscreenshots.
Der ideale Endpunkt ist, wenn beide Parteien alles bestätigt haben. Dann gibt der Escrow die Coins innerhalb weniger Sekunden frei – aber so sehe ich es: Der Weg ist nur dann wirklich sicher, wenn die Nutzer jeden Schritt aktiv selbst steuern, nicht weil die Plattform automatisch alles für sie übernimmt.
#binancep2pantoan @Binance Vietnam
1
2
634
·
--
Bullisch
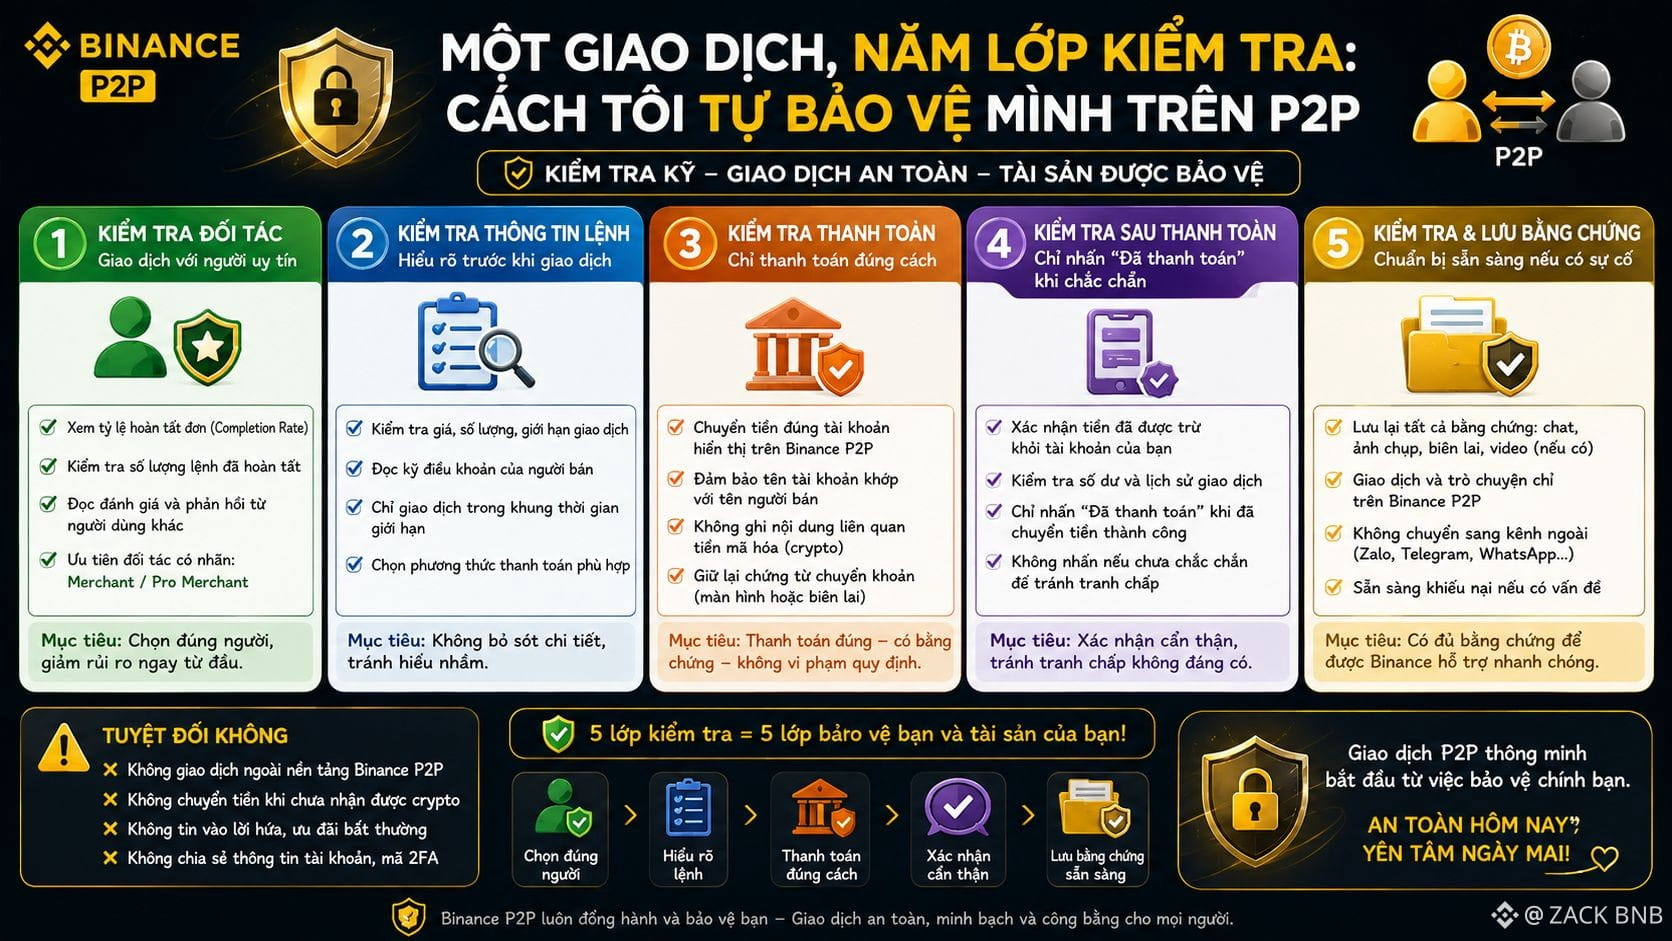
Ich habe nach einiger Zeit festgestellt, dass ich bei P2P-Transaktionen häufig mittlerweile genau fünf Prüf-Ebenen aufbaue, bevor ich irgendeine wichtige Taste drücke.
Ebene eins ist, das Profil des Handelspartners zu prüfen: Completion Rate, Kontaalter, echte Bewertungen aus früheren Transaktionen – nicht nur auf „gute Preise“ schauen und dann vorschnell eine Order platzieren.
Ebene zwei ist der Abgleich: Der Name des Kontoinhabers, der bei der Überweisung im Bankkonto verwendet wird, muss exakt mit dem KYC-Namen übereinstimmen. Wenn der Name nicht stimmt, lehne ich die Annahme ab – ohne Ausnahmen.
Ebene drei ist, in die Banking-App selbst zu gehen und den tatsächlich erhaltenen Kontostand zu prüfen. Ich vertraue niemals einer Zahlungsbestätigung aus einem Screenshot, auch wenn sie noch so echt aussieht.
Ebene vier ist, alle Gespräche innerhalb des korrekten Chat-Rahmens der Order zu führen und jegliche Vorschläge abzulehnen, auf einen anderen Kontaktkanal zu wechseln – selbst wenn die Begründung plausibel klingt.
Ebene fünf ist: Order-ID, Screenshots und der Chatverlauf ab dem Anfang speichern – für den Fall, dass man später eine Beschwerde/Einreichung öffnen muss.
So wie ich es sehe, schließen diese fünf Ebenen das Risiko nicht komplett aus, aber sie reichen aus, um die meisten der gängigsten Betrugsmaschen, die ich je
gesehen habe, zu blockieren.
#binancep2pantoan @Binance_Vietnam
Ich habe nach einiger Zeit festgestellt, dass ich bei P2P-Transaktionen häufig mittlerweile genau fünf Prüf-Ebenen aufbaue, bevor ich irgendeine wichtige Taste drücke.
Ebene eins ist, das Profil des Handelspartners zu prüfen: Completion Rate, Kontaalter, echte Bewertungen aus früheren Transaktionen – nicht nur auf „gute Preise“ schauen und dann vorschnell eine Order platzieren.
Ebene zwei ist der Abgleich: Der Name des Kontoinhabers, der bei der Überweisung im Bankkonto verwendet wird, muss exakt mit dem KYC-Namen übereinstimmen. Wenn der Name nicht stimmt, lehne ich die Annahme ab – ohne Ausnahmen.
Ebene drei ist, in die Banking-App selbst zu gehen und den tatsächlich erhaltenen Kontostand zu prüfen. Ich vertraue niemals einer Zahlungsbestätigung aus einem Screenshot, auch wenn sie noch so echt aussieht.
Ebene vier ist, alle Gespräche innerhalb des korrekten Chat-Rahmens der Order zu führen und jegliche Vorschläge abzulehnen, auf einen anderen Kontaktkanal zu wechseln – selbst wenn die Begründung plausibel klingt.
Ebene fünf ist: Order-ID, Screenshots und der Chatverlauf ab dem Anfang speichern – für den Fall, dass man später eine Beschwerde/Einreichung öffnen muss.
So wie ich es sehe, schließen diese fünf Ebenen das Risiko nicht komplett aus, aber sie reichen aus, um die meisten der gängigsten Betrugsmaschen, die ich je
gesehen habe, zu blockieren.
#binancep2pantoan @Binance Vietnam
3
767
·
--
Bullisch
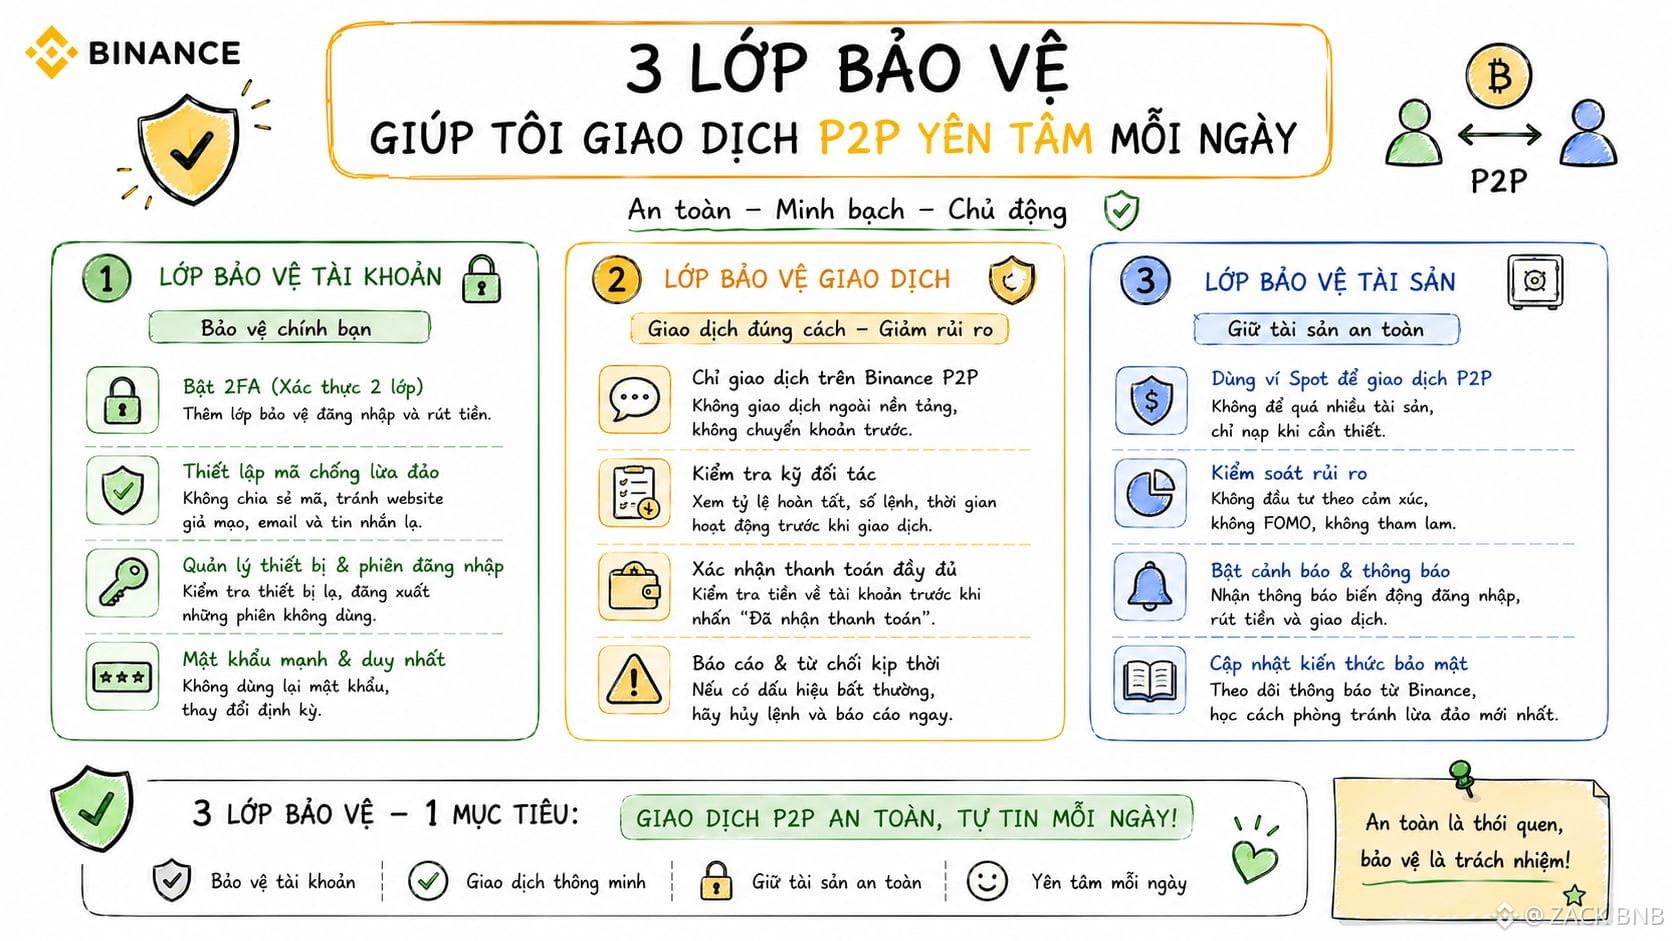
Ich habe drei Schutzschichten im Blick, die ich mir täglich beim P2P-Handel angewöhnt habe. Das ist nicht wirklich eine Funktion der Börse, sondern ein Gewohnheitspaket, das ich nach ein paar Beinahe-Unfällen selbst aufgebaut habe – vor allem, nachdem ich erfahren habe, dass das P2P-USDT-Volumen in Vietnam bereits 290 Millionen US-Dollar erreicht hat. Mit Binance, das über 92,5 % Marktanteil hält, ist das groß genug, um ins Visier von Betrugsnetzwerken zu geraten.
Die erste Schicht: Ich bevorzuge immer Handelspartner mit einer Completion Rate von über 98 % und einem ausreichend alten Konto. Ich akzeptiere lieber einen etwas schlechteren Preis, um dafür mehr Sicherheit zu bekommen.
Die zweite Schicht: die Regel „Wenn das Geld nicht auf dem Bankkonto zu sehen ist, wird nichts freigegeben.“ Alle Kontoauszüge/Belege als Screenshot werden strikt ignoriert – egal wie echt sie aussehen mögen. Keine Ausnahmen, auch nicht bei vertrauten oder fremden Partnern.
Die dritte Schicht: Ich kommuniziere nur im exakt richtigen Chat-Fenster der Bestellung und antworte niemals, wenn jemand vorschlägt, auf einen anderen Kanal zu wechseln.
So wie ich es sehe, sind diese drei Gewohnheiten noch wichtiger, wenn man bedenkt, dass die Schäden durch Online-Betrug in der gesamten Region Südostasien im Jahr 2025 bereits die Marke von über 114 Milliarden US-Dollar erreicht haben – also drei Mal so hoch wie nur zwei Jahre zuvor.
#binancep2pantoan @Binance_Vietnam
Ich habe drei Schutzschichten im Blick, die ich mir täglich beim P2P-Handel angewöhnt habe. Das ist nicht wirklich eine Funktion der Börse, sondern ein Gewohnheitspaket, das ich nach ein paar Beinahe-Unfällen selbst aufgebaut habe – vor allem, nachdem ich erfahren habe, dass das P2P-USDT-Volumen in Vietnam bereits 290 Millionen US-Dollar erreicht hat. Mit Binance, das über 92,5 % Marktanteil hält, ist das groß genug, um ins Visier von Betrugsnetzwerken zu geraten.
Die erste Schicht: Ich bevorzuge immer Handelspartner mit einer Completion Rate von über 98 % und einem ausreichend alten Konto. Ich akzeptiere lieber einen etwas schlechteren Preis, um dafür mehr Sicherheit zu bekommen.
Die zweite Schicht: die Regel „Wenn das Geld nicht auf dem Bankkonto zu sehen ist, wird nichts freigegeben.“ Alle Kontoauszüge/Belege als Screenshot werden strikt ignoriert – egal wie echt sie aussehen mögen. Keine Ausnahmen, auch nicht bei vertrauten oder fremden Partnern.
Die dritte Schicht: Ich kommuniziere nur im exakt richtigen Chat-Fenster der Bestellung und antworte niemals, wenn jemand vorschlägt, auf einen anderen Kanal zu wechseln.
So wie ich es sehe, sind diese drei Gewohnheiten noch wichtiger, wenn man bedenkt, dass die Schäden durch Online-Betrug in der gesamten Region Südostasien im Jahr 2025 bereits die Marke von über 114 Milliarden US-Dollar erreicht haben – also drei Mal so hoch wie nur zwei Jahre zuvor.
#binancep2pantoan @Binance Vietnam
324
·
--
Bullisch
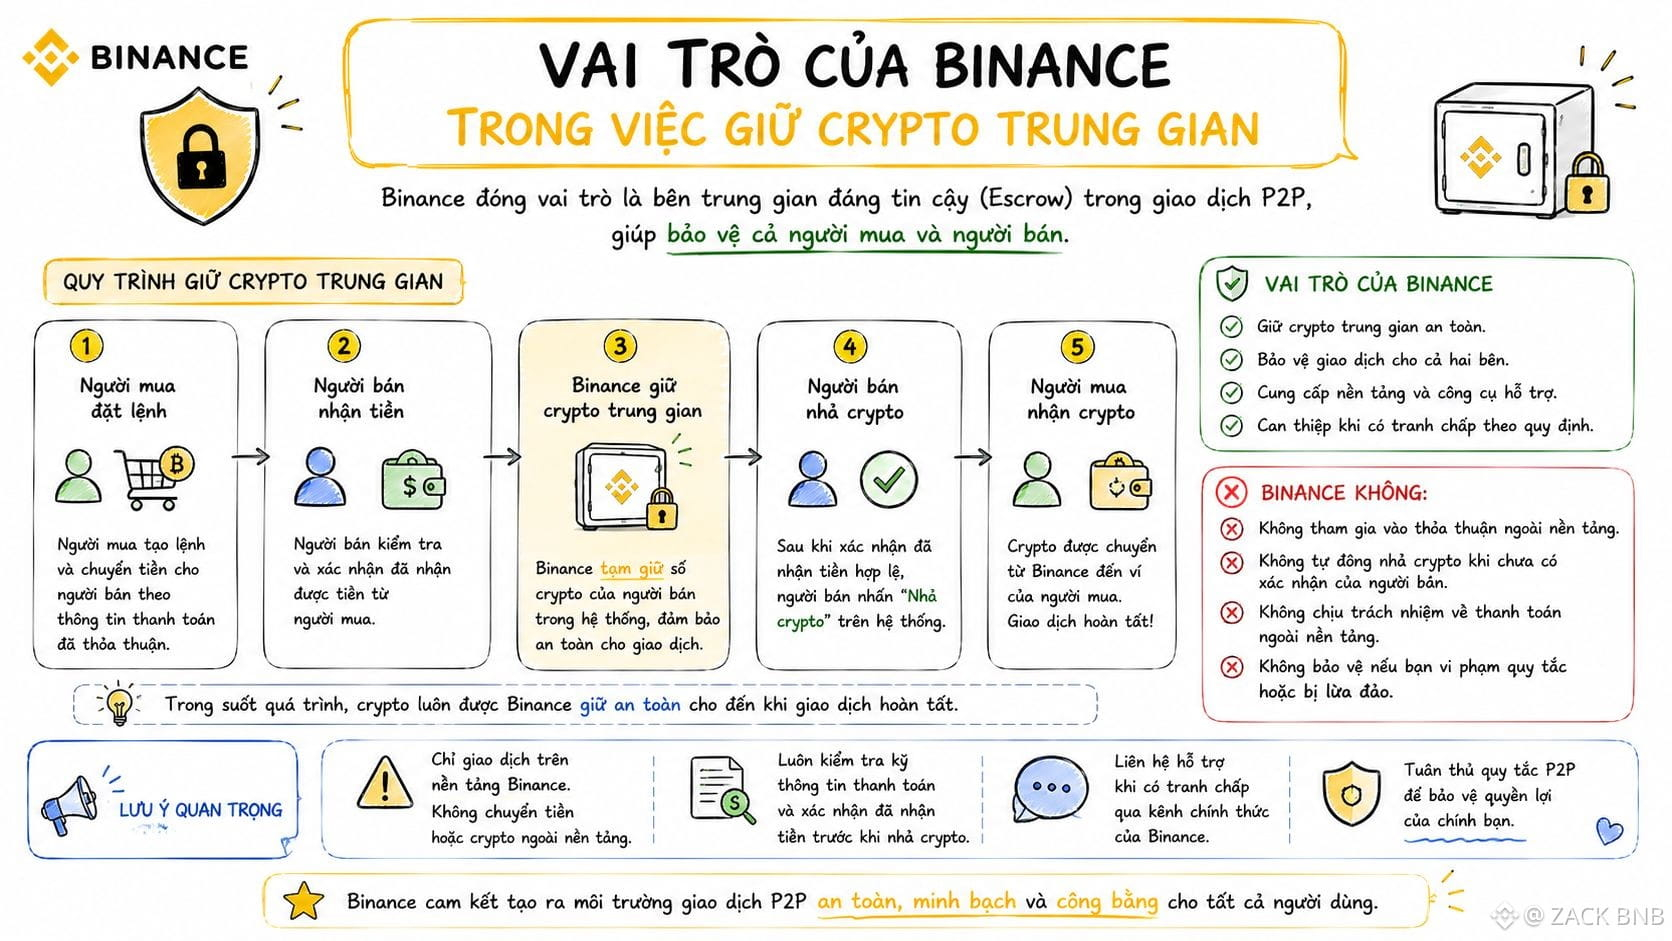
Ich habe die Vermittlerrolle von Binance im P2P-Bereich nicht nur als reine Verbindungsplattform wahrgenommen, sondern sehe darin tatsächlich eine vorübergehende Custodian-Funktion.
Wenn ein Auftrag ausgeführt wird, werden die Coins des Verkäufers in ein Escrow- Konto gesperrt, das von Binance kontrolliert wird—sie befinden sich bis zum Abschluss der Transaktion nicht mehr in den persönlichen Wallets irgendeiner Person.
Das Ausmaß, das ich erkenne, ist bemerkenswert: Der mobile P2P-Bereich von Binance ist im Jahresvergleich um 22% gewachsen und macht derzeit bis zu 59% aller P2P-Transaktionen auf der gesamten Plattform aus.
Von insgesamt über 310 Millionen verifizierten Konten werden mehr als 100 Arten von Fiat-Währungen unterstützt, und in den meisten Regionen ist das Bezahlen/Handeln nahezu kostenlos.
So wie ich es sehe, ist das der Grund, warum P2P auf einer großen Börse deutlich sicherer ist als spontane Transaktionen im echten Leben.
Nicht weil die Gegenparteien vertrauenswürdiger wären, sondern weil das Risiko von der persönlichen Vertrauensbasis auf ein System verlagert wird, das über klare Prozesse zur Streitbeilegung verfügt—und in einer Größenordnung arbeitet, die groß genug ist, um zu standardisierten Abläufen zu werden.
Zu beachten ist: Diese Vermittlerrolle schützt nur die Coins, jedoch nicht das außerhalb des Bankensystems transferierte Fiat-Geld.
#binancep2pantoan @Binance_Vietnam
Ich habe die Vermittlerrolle von Binance im P2P-Bereich nicht nur als reine Verbindungsplattform wahrgenommen, sondern sehe darin tatsächlich eine vorübergehende Custodian-Funktion.
Wenn ein Auftrag ausgeführt wird, werden die Coins des Verkäufers in ein Escrow- Konto gesperrt, das von Binance kontrolliert wird—sie befinden sich bis zum Abschluss der Transaktion nicht mehr in den persönlichen Wallets irgendeiner Person.
Das Ausmaß, das ich erkenne, ist bemerkenswert: Der mobile P2P-Bereich von Binance ist im Jahresvergleich um 22% gewachsen und macht derzeit bis zu 59% aller P2P-Transaktionen auf der gesamten Plattform aus.
Von insgesamt über 310 Millionen verifizierten Konten werden mehr als 100 Arten von Fiat-Währungen unterstützt, und in den meisten Regionen ist das Bezahlen/Handeln nahezu kostenlos.
So wie ich es sehe, ist das der Grund, warum P2P auf einer großen Börse deutlich sicherer ist als spontane Transaktionen im echten Leben.
Nicht weil die Gegenparteien vertrauenswürdiger wären, sondern weil das Risiko von der persönlichen Vertrauensbasis auf ein System verlagert wird, das über klare Prozesse zur Streitbeilegung verfügt—und in einer Größenordnung arbeitet, die groß genug ist, um zu standardisierten Abläufen zu werden.
Zu beachten ist: Diese Vermittlerrolle schützt nur die Coins, jedoch nicht das außerhalb des Bankensystems transferierte Fiat-Geld.
#binancep2pantoan @Binance Vietnam
349
·
--
Bullisch
Verifiziert
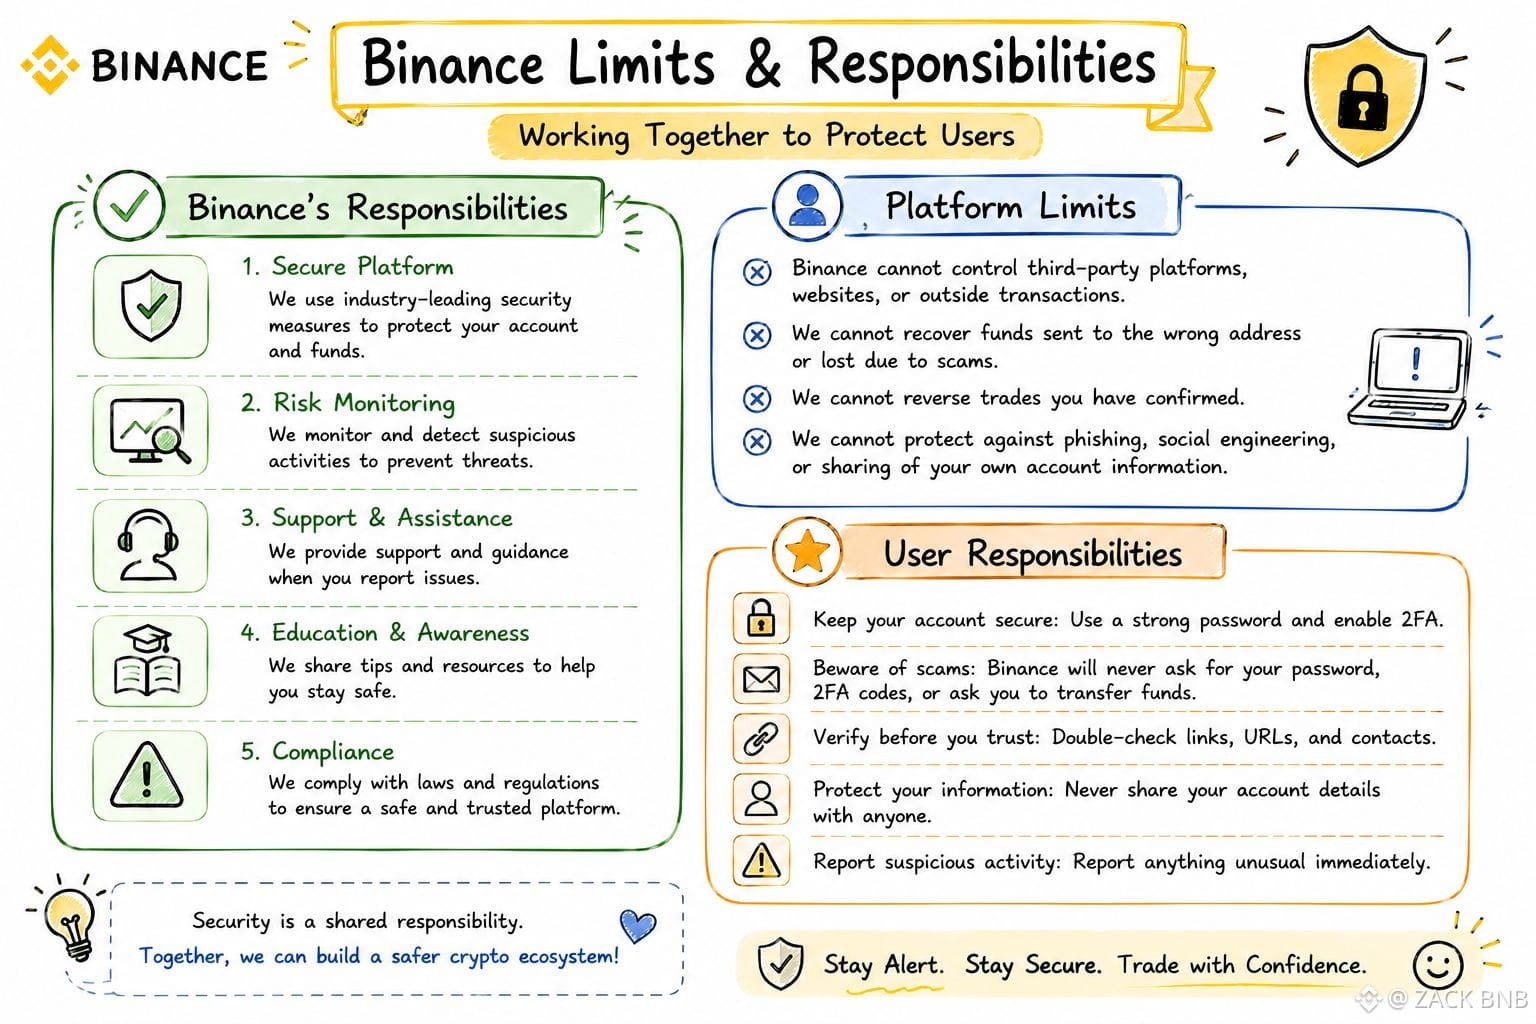
Ich habe bemerkt, dass der SAFU-Fonds oft als absoluter Garantieschein dargestellt wird, aber wenn man die neuen Bestimmungen genau liest, sieht man es anders.
Binance entscheidet vollständig, welche Art von Verlusten ersetzt werden und in welcher Höhe die Entschädigung erfolgt. Das ist also ein freiwilliger Fonds, keine gesetzlich verpflichtende Pflicht wie bei der FDIC-Versicherung.
Die Daten, die ich gerade aktualisiert habe: SAFU verlagert derzeit einen Teil in den Aufbau von Bitcoin-Reserven und hat Anfang Februar 2026 weitere 4.225 BTC gekauft.
Dadurch steigt der Gesamtbestand auf 10.455 BTC, was etwa 734 Millionen US-Dollar entspricht — und liegt innerhalb des von Binance zuvor angekündigten Plans, langfristig 1 Milliarde US-Dollar in BTC als Reserve zu halten.
So wie ich es sehe, liegt die eigentliche Grenze in der Haftungsausschluss-Klausel.
Binance übernimmt keine Verantwortung für indirekte Schäden, entgangenen Gewinn oder Verluste, die außerhalb eines direkten Systemfehlers entstehen — das heißt: Escrow, SAFU schützt nur im Rahmen dessen, was sie selbst definieren, und ist keine grenzenlose Zusage.
#binancep2pantoan @Binance_Vietnam
Ich habe bemerkt, dass der SAFU-Fonds oft als absoluter Garantieschein dargestellt wird, aber wenn man die neuen Bestimmungen genau liest, sieht man es anders.
Binance entscheidet vollständig, welche Art von Verlusten ersetzt werden und in welcher Höhe die Entschädigung erfolgt. Das ist also ein freiwilliger Fonds, keine gesetzlich verpflichtende Pflicht wie bei der FDIC-Versicherung.
Die Daten, die ich gerade aktualisiert habe: SAFU verlagert derzeit einen Teil in den Aufbau von Bitcoin-Reserven und hat Anfang Februar 2026 weitere 4.225 BTC gekauft.
Dadurch steigt der Gesamtbestand auf 10.455 BTC, was etwa 734 Millionen US-Dollar entspricht — und liegt innerhalb des von Binance zuvor angekündigten Plans, langfristig 1 Milliarde US-Dollar in BTC als Reserve zu halten.
So wie ich es sehe, liegt die eigentliche Grenze in der Haftungsausschluss-Klausel.
Binance übernimmt keine Verantwortung für indirekte Schäden, entgangenen Gewinn oder Verluste, die außerhalb eines direkten Systemfehlers entstehen — das heißt: Escrow, SAFU schützt nur im Rahmen dessen, was sie selbst definieren, und ist keine grenzenlose Zusage.
#binancep2pantoan @Binance Vietnam
1
1
439
·
--
Bullisch
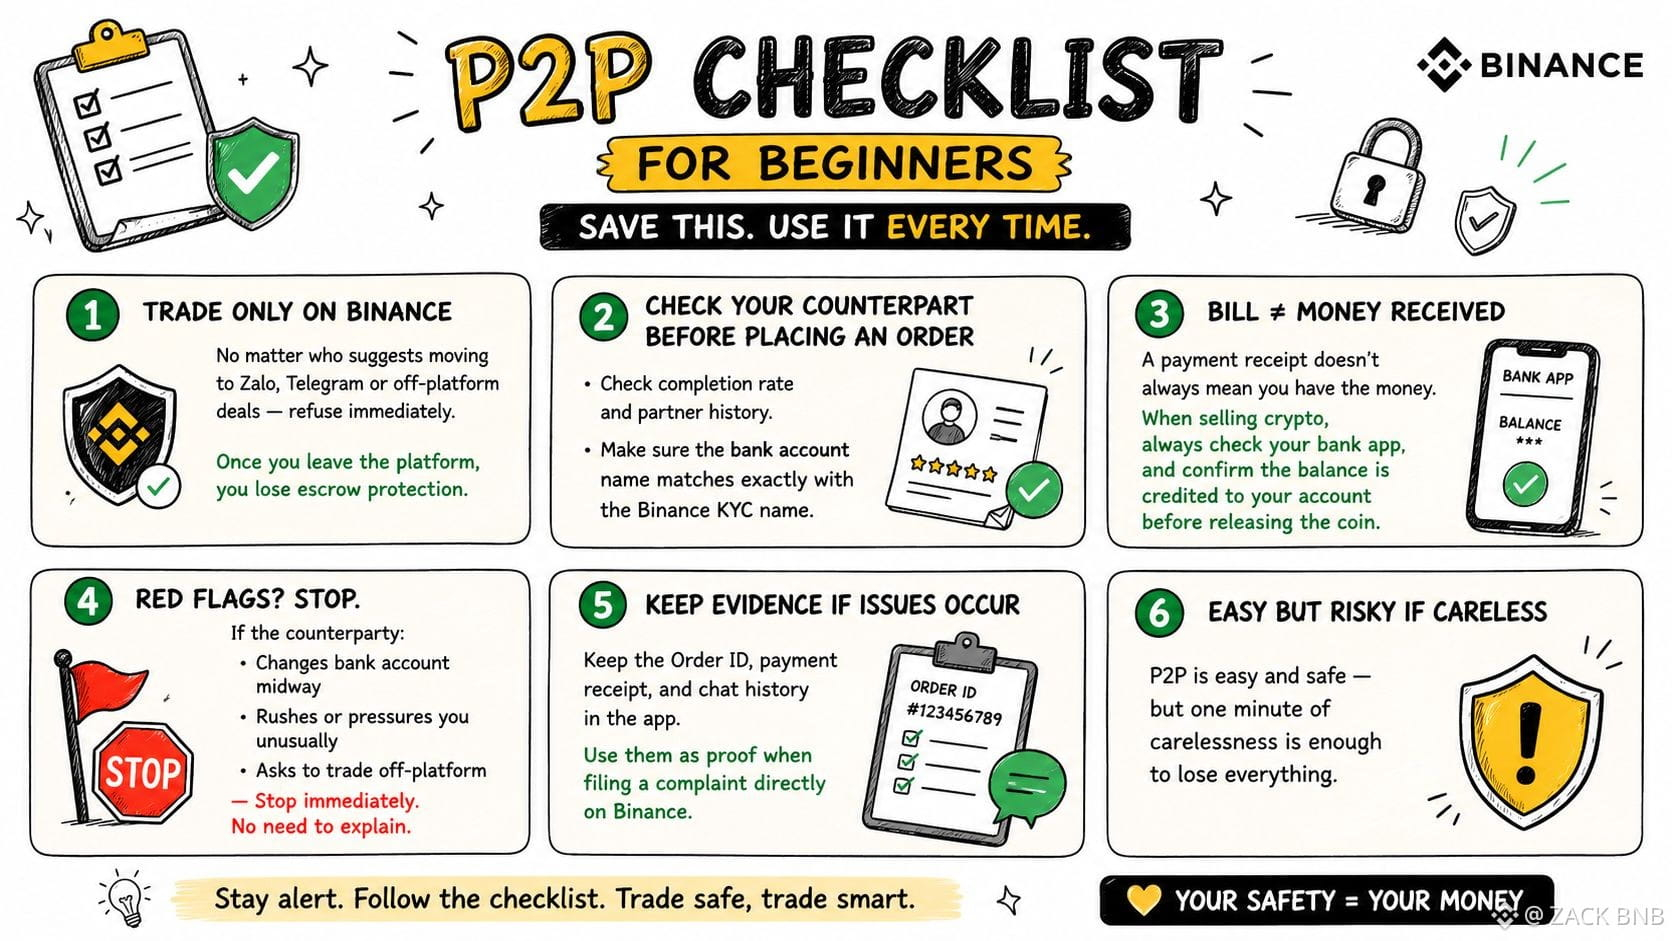
Checkliste P2P für Einsteiger, speichern und nutzen
Transaktionen werden nur auf Binance durchgeführt. Egal, wer vorschlägt, auf Zalo oder Telegram umzuschalten oder außerhalb der Plattform zu handeln: sofort ablehnen, denn wenn man die Plattform verlässt, sind die Schutzrechte über Escrow sofort weg.
Bevor du eine Order platzierst, prüfe die Completion-Rate und die Historie des Handelspartners. Besonders wichtig: Der Name des Kontoinhabers, der für die Überweisung verwendet wird, muss exakt mit dem KYC-Namen auf Binance übereinstimmen.
Am wichtigsten: Eine Rechnung bedeutet nicht automatisch, dass das Geld da ist. Wenn du Krypto verkaufst, immer zuerst in die Banking-App gehen und prüfen, welcher Betrag tatsächlich eingegangen ist; Coins erst freigeben, nachdem bestätigt wurde, dass das Geld auf dem Konto angekommen ist.
Wenn du siehst, dass der Gegenüber die Kontonummer zwischendurch ändert, ungewöhnlich drängt oder einen Handel außerhalb der Plattform vorschlägt, sofort stoppen – ohne Erklärungen.
Falls es zu Problemen kommt, behalte die Order-ID, die Rechnung und den Chatverlauf in der App als Belege, um direkt auf Binance einen Anspruch zu eröffnen.
P2P ist einfach und sicher, aber schon eine Minute Unachtsamkeit reicht, um alles komplett zu verlieren.
#binancep2pantoan @Binance_Vietnam
Checkliste P2P für Einsteiger, speichern und nutzen
Transaktionen werden nur auf Binance durchgeführt. Egal, wer vorschlägt, auf Zalo oder Telegram umzuschalten oder außerhalb der Plattform zu handeln: sofort ablehnen, denn wenn man die Plattform verlässt, sind die Schutzrechte über Escrow sofort weg.
Bevor du eine Order platzierst, prüfe die Completion-Rate und die Historie des Handelspartners. Besonders wichtig: Der Name des Kontoinhabers, der für die Überweisung verwendet wird, muss exakt mit dem KYC-Namen auf Binance übereinstimmen.
Am wichtigsten: Eine Rechnung bedeutet nicht automatisch, dass das Geld da ist. Wenn du Krypto verkaufst, immer zuerst in die Banking-App gehen und prüfen, welcher Betrag tatsächlich eingegangen ist; Coins erst freigeben, nachdem bestätigt wurde, dass das Geld auf dem Konto angekommen ist.
Wenn du siehst, dass der Gegenüber die Kontonummer zwischendurch ändert, ungewöhnlich drängt oder einen Handel außerhalb der Plattform vorschlägt, sofort stoppen – ohne Erklärungen.
Falls es zu Problemen kommt, behalte die Order-ID, die Rechnung und den Chatverlauf in der App als Belege, um direkt auf Binance einen Anspruch zu eröffnen.
P2P ist einfach und sicher, aber schon eine Minute Unachtsamkeit reicht, um alles komplett zu verlieren.
#binancep2pantoan @Binance Vietnam
1
689
·
--
Bullisch
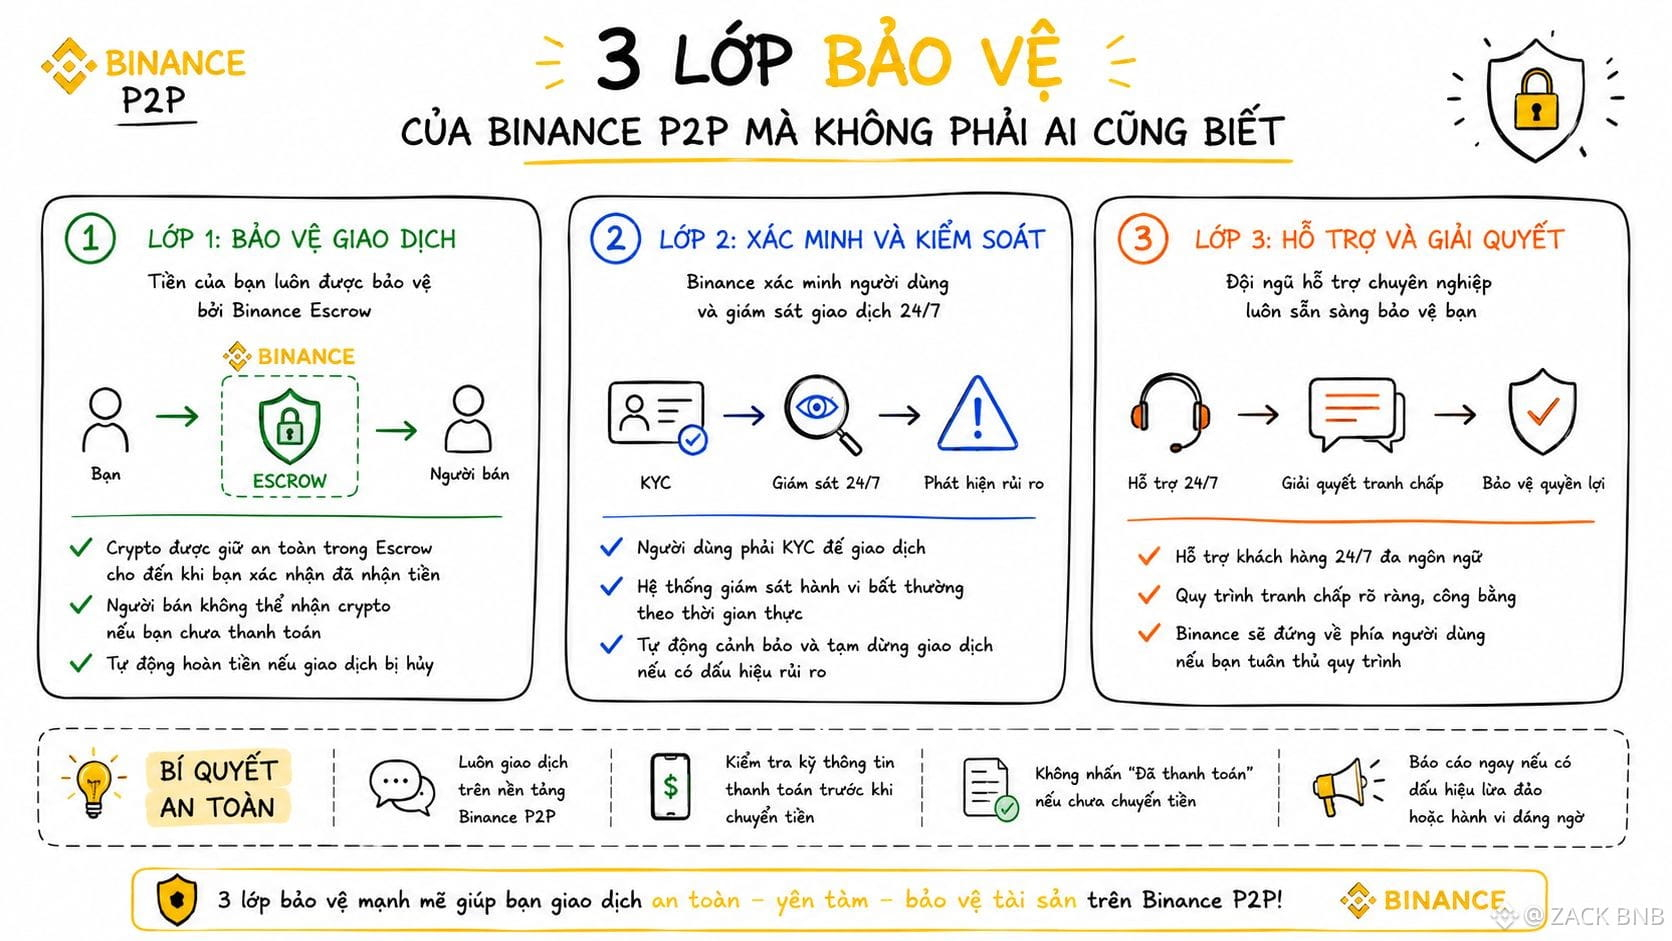
Ich habe darauf geachtet: Außerhalb des Escrows kennt zwar fast jeder das Thema, aber die drei Schutzschichten, auf die weniger Leute achten, sind in Wahrheit mindestens genauso wichtig.
Die erste Schicht ist das P2P Shield Merchant Program. Es prüft nicht nur eine normale KYC-Bestätigung, sondern filtert auch gezielt Händler, über die es Berichte gab, dass Bankkonten geschlossen wurden. Das bedeutet: Binance blockiert das Risiko an der Wurzel – man wartet nicht erst auf einen späteren Streitfall, um Maßnahmen zu ergreifen.
Die zweite Schicht ist die Anforderung, dass der Name des Kontoinhabers des Bankkontos exakt mit dem KYC-Namen auf Binance übereinstimmt. Viele übersehen diesen Abgleich-Schritt. Dabei ist er die Grundlage, um im Appeal-Prozess gute Chancen zu haben, wenn Geld von einer fremden dritten Partei erhalten wurde.
Die dritte Schicht, die kaum jemand erwähnt, ist der SAFU-Fonds mit rund 1 Milliarde US-Dollar im Hintergrund – als letzte Notfall-Absicherung. Zwar wird er nicht direkt für P2P angewendet, stärkt aber dennoch das Vertrauen für das gesamte Binance-Ökosystem.
#binancep2pantoan @Binance_Vietnam
Ich habe darauf geachtet: Außerhalb des Escrows kennt zwar fast jeder das Thema, aber die drei Schutzschichten, auf die weniger Leute achten, sind in Wahrheit mindestens genauso wichtig.
Die erste Schicht ist das P2P Shield Merchant Program. Es prüft nicht nur eine normale KYC-Bestätigung, sondern filtert auch gezielt Händler, über die es Berichte gab, dass Bankkonten geschlossen wurden. Das bedeutet: Binance blockiert das Risiko an der Wurzel – man wartet nicht erst auf einen späteren Streitfall, um Maßnahmen zu ergreifen.
Die zweite Schicht ist die Anforderung, dass der Name des Kontoinhabers des Bankkontos exakt mit dem KYC-Namen auf Binance übereinstimmt. Viele übersehen diesen Abgleich-Schritt. Dabei ist er die Grundlage, um im Appeal-Prozess gute Chancen zu haben, wenn Geld von einer fremden dritten Partei erhalten wurde.
Die dritte Schicht, die kaum jemand erwähnt, ist der SAFU-Fonds mit rund 1 Milliarde US-Dollar im Hintergrund – als letzte Notfall-Absicherung. Zwar wird er nicht direkt für P2P angewendet, stärkt aber dennoch das Vertrauen für das gesamte Binance-Ökosystem.
#binancep2pantoan @Binance Vietnam
558
·
--
Bullisch
Ich habe 30% BTC GOM.
Warum kaufe ich jetzt BTC, aber nur 30%?
Der Grund ist einfach: Der aktuelle Kursbereich bietet langfristige Vorteile, aber der Markt ist noch nicht klar genug für ein All-in. Ich sammle nach Plan und kaufe nicht aus Emotionen.
Aktuell steckt BTC in einer sehr wichtigen Zone fest. Darunter liegt Unterstützung bei etwa 59K–60K, darüber befindet sich ein Widerstand bei ungefähr 67,5K. Wenn BTC 67,5K durchbrechen kann, sieht die kurzfristige Struktur besser aus. Aber wenn der Bereich 59K–60K verloren geht, muss ich mich darauf einstellen, dass BTC noch weiter nach unten rutscht, etwa in Richtung 50K–55K.
Deshalb starte ich nur mit 30% Kapital, während die restlichen 70% in Stablecoins bleiben, um für den Fall gerüstet zu sein, dass der Markt noch deutlich tiefer fällt.
Warum beginne ich trotzdem mit dem Sammeln? Weil einige langfristige Signale bemerkenswert sind.
Erstens: Der USDT-Marktanteil zeigt Anzeichen, ein Top mit Divergenz zu bilden. Wenn sich dieses Signal bestätigt, kann das defensive Kapital nach und nach abfließen und BTC die Chance für eine Erholung geben.
Zweitens: Der monatliche RSI von BTC liegt aktuell bei rund 42–43. In früheren Zyklen, wenn der monatliche RSI unter den Bereich 44 fällt, ist BTC häufig in die Zone eingetreten, in der sich ein langfristiger Boden bildet.
Aber nichts ist sicher. Den Boden zu erraten ist Glücksspiel. Kapital aufzuteilen in einem Bereich mit Vorteil ist der Plan.
$BTC
{future}(BTCUSDT)
Ich habe 30% BTC GOM.
Warum kaufe ich jetzt BTC, aber nur 30%?
Der Grund ist einfach: Der aktuelle Kursbereich bietet langfristige Vorteile, aber der Markt ist noch nicht klar genug für ein All-in. Ich sammle nach Plan und kaufe nicht aus Emotionen.
Aktuell steckt BTC in einer sehr wichtigen Zone fest. Darunter liegt Unterstützung bei etwa 59K–60K, darüber befindet sich ein Widerstand bei ungefähr 67,5K. Wenn BTC 67,5K durchbrechen kann, sieht die kurzfristige Struktur besser aus. Aber wenn der Bereich 59K–60K verloren geht, muss ich mich darauf einstellen, dass BTC noch weiter nach unten rutscht, etwa in Richtung 50K–55K.
Deshalb starte ich nur mit 30% Kapital, während die restlichen 70% in Stablecoins bleiben, um für den Fall gerüstet zu sein, dass der Markt noch deutlich tiefer fällt.
Warum beginne ich trotzdem mit dem Sammeln? Weil einige langfristige Signale bemerkenswert sind.
Erstens: Der USDT-Marktanteil zeigt Anzeichen, ein Top mit Divergenz zu bilden. Wenn sich dieses Signal bestätigt, kann das defensive Kapital nach und nach abfließen und BTC die Chance für eine Erholung geben.
Zweitens: Der monatliche RSI von BTC liegt aktuell bei rund 42–43. In früheren Zyklen, wenn der monatliche RSI unter den Bereich 44 fällt, ist BTC häufig in die Zone eingetreten, in der sich ein langfristiger Boden bildet.
Aber nichts ist sicher. Den Boden zu erraten ist Glücksspiel. Kapital aufzuteilen in einem Bereich mit Vorteil ist der Plan.
$BTC
1
1.1k
·
--
Bullisch
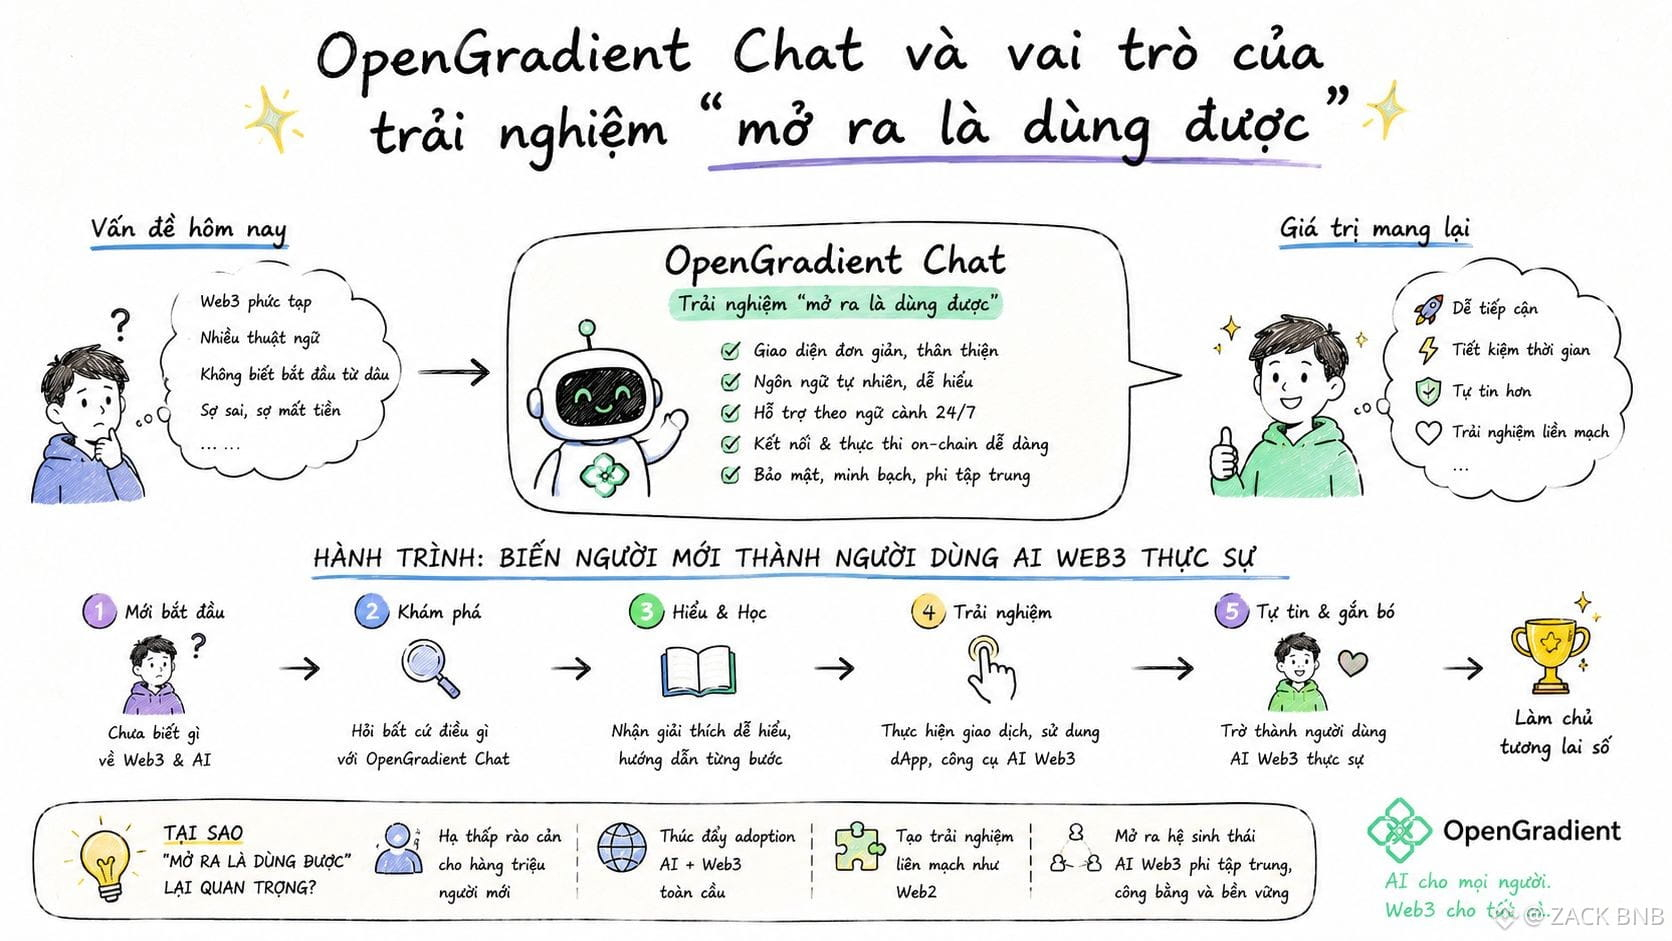
Ich denke, dass das Lernen von Web3 nicht wie das Lernen eines klar strukturierten Faches ist.
Es ist eher wie das Aufsammeln von einzelnen Puzzlestücken, die verstreut auf der Straße liegen.
Heute verstehe ich Wallets.
Morgen werde ich Gas verstehen.
An einem anderen Tag erfahre ich, warum Approve gefährlich sein kann.
Neueinsteiger mangelt es oft nicht an Engagement.
Sie werden nur mit zu vielen Konzepten gleichzeitig konfrontiert.
Vielleicht kann OpenGradient Chat das Lernen langsamer und angenehmer gestalten.
Es ist nicht nötig, mit langen Dokumenten zu beginnen.
Eine kleine Frage genügt.
Dann eine weitere Frage.
Hinter diesem Chatfenster ist OpenGradient nach wie vor eine dezentrale KI-Schicht mit Modellen, Inferenz und Validierung.
Aber für die Nutzer beginnt alles mit Verständlichkeit.
Ich bin mir nicht sicher, ob das der einzige Weg ist.
Aber Web3 benötigt vielleicht mehr solcher sanfter Zugänge.
@OpenGradient #OPG $OPG
1
226
·
--
Bullisch
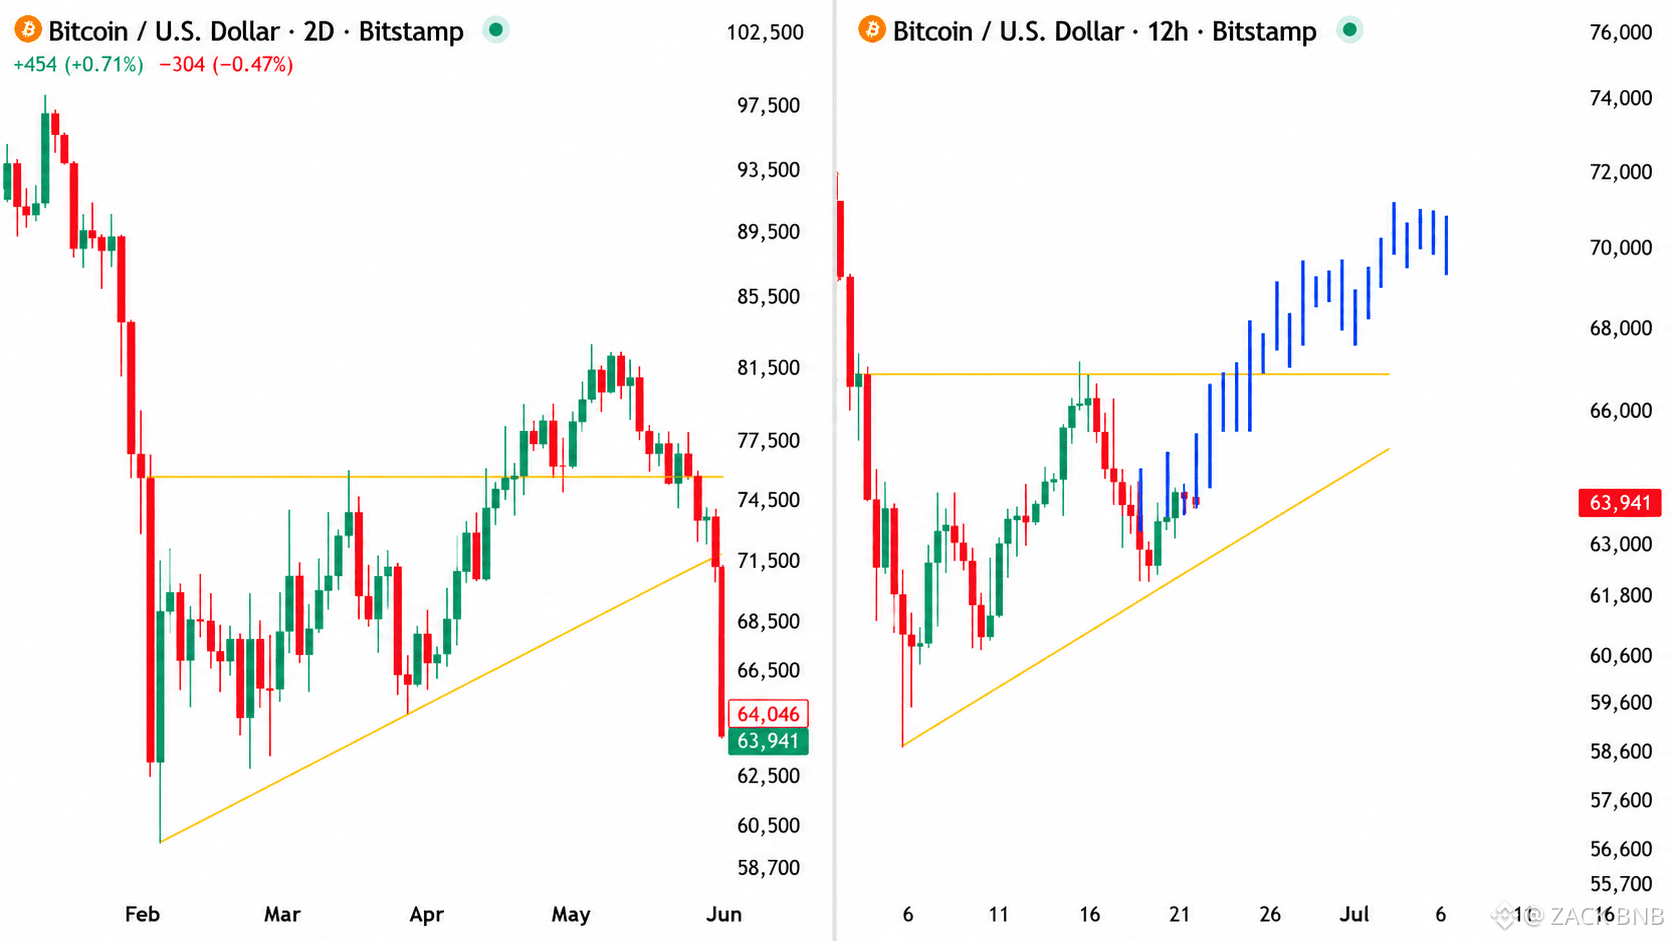
Der Markt befindet sich in einer extremen Angstzone, die Geschichte zeigt, dass dies oft der Boden oder nah am Boden des Zyklus ist.
$BTC testet die 62K-$64K Marke, wenn wir die 62K verlieren, könnten wir 58K-$60K sehen.
Der Kumpel Saylor hat auch angekündigt, heute BTC zu DCA, es ist ja bald schon wieder Juni, mein Freund.
In dieser Runde konzentriere ich mich darauf, Web3-Deals zu machen und nach Alpha zu suchen, um hauptsächlich degen zu sein. Der Markt hat zwar wenig Liquidität, aber das ist auch eine Chance für uns, langsam die richtigen Züge zu wählen.
Kaufen und handeln
$BTC 👇👇
{future}(BTCUSDT)
Der Markt befindet sich in einer extremen Angstzone, die Geschichte zeigt, dass dies oft der Boden oder nah am Boden des Zyklus ist.
$BTC testet die 62K-$64K Marke, wenn wir die 62K verlieren, könnten wir 58K-$60K sehen.
Der Kumpel Saylor hat auch angekündigt, heute BTC zu DCA, es ist ja bald schon wieder Juni, mein Freund.
In dieser Runde konzentriere ich mich darauf, Web3-Deals zu machen und nach Alpha zu suchen, um hauptsächlich degen zu sein. Der Markt hat zwar wenig Liquidität, aber das ist auch eine Chance für uns, langsam die richtigen Züge zu wählen.
Kaufen und handeln
$BTC 👇👇
1
693
·
--
Bullisch
Ich dachte früher, Web3 sei wie ein Raum mit zu vielen Türen.
Wallet.
Seed Phrase.
Gasgebühr.
Bridge.
Smart Contract.
Allein der Einstieg kann Neulinge überfordern.
Bevor sie überhaupt verstehen, was sie benutzen, müssen sie lernen, wie sie sich vor zu vielen Risiken schützen.
Vielleicht ist das der Grund, warum OpenGradient Chat einen Gedanken wert ist.
Neulinge beginnen oft nicht mit der Infrastruktur.
Sie fangen mit ganz einfachen Fragen an.
Wie benutzt man diese Wallet?
Welche Risiken birgt dieser Trade?
Welche Berechtigungen verlangt diese DApp?
Wenn OpenGradient Chat die dezentrale KI-Schicht dahinter in eine vertraute Q&A-Oberfläche verwandeln könnte, könnte Web3 weniger kühl erscheinen.
Ich bin mir nicht sicher, ob ein Chat-Produkt das gesamte Onboarding-Problem lösen kann.
Aber manchmal ist eine leicht verständliche Tür das, was das Ökosystem am dringendsten braucht.
@OpenGradient #OPG $OPG

194
·
--
Bullisch
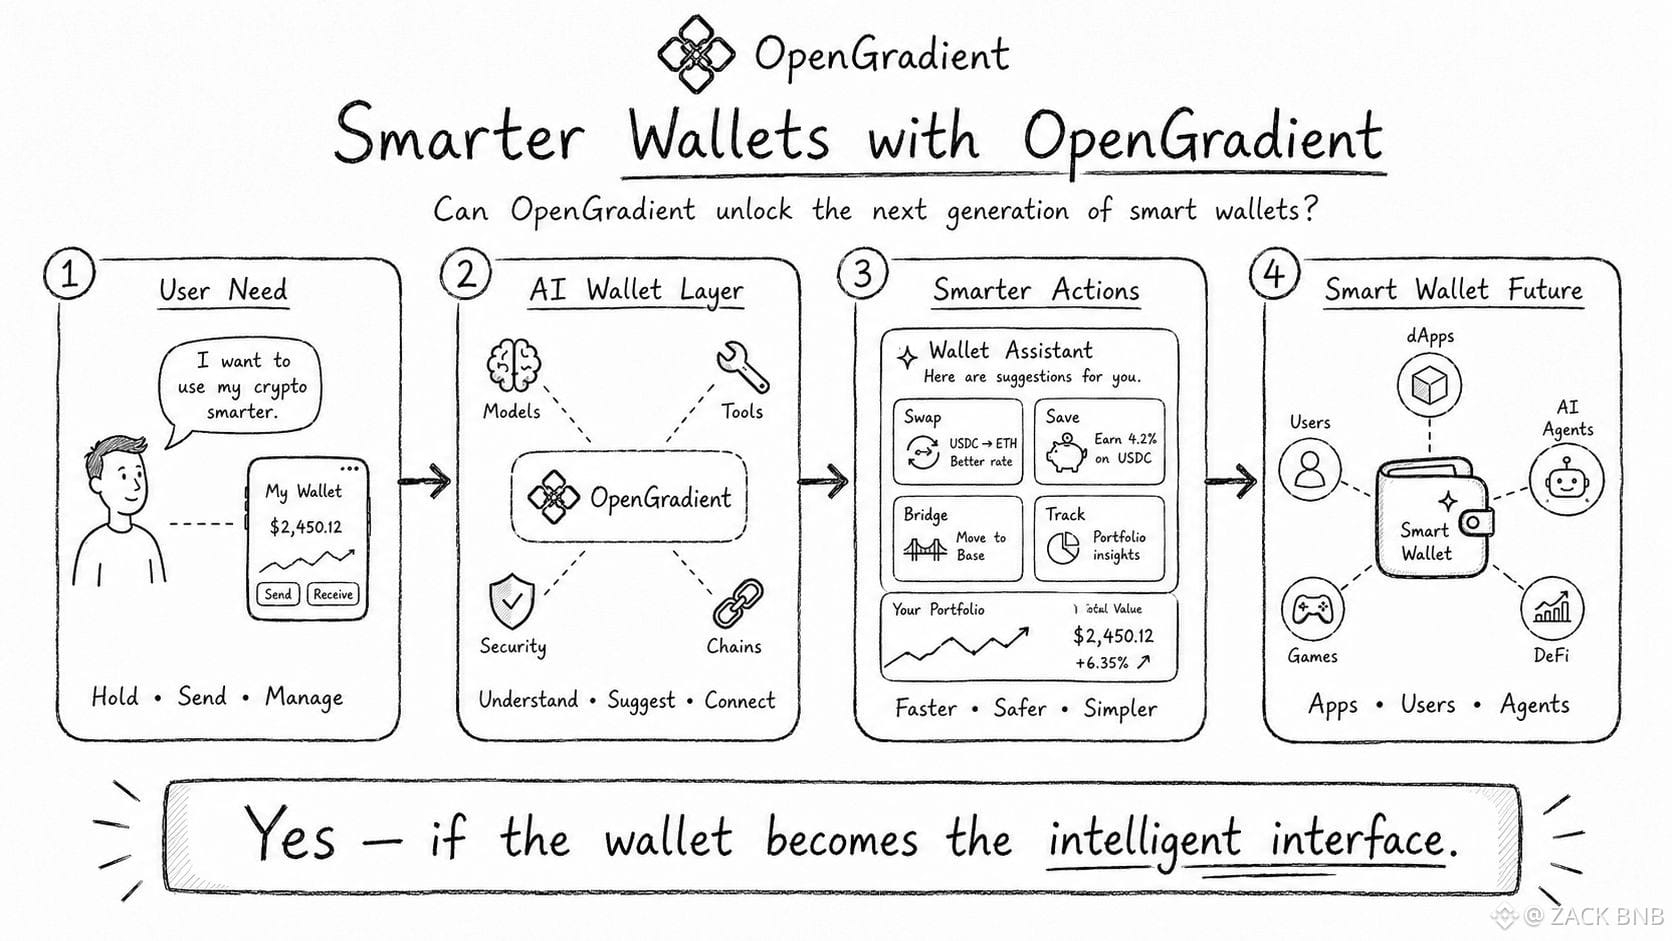
Ich dachte immer, Krypto-Wallets seien nur ein Ort, um Vermögenswerte zu halten.
Senden.
Empfangen.
Transaktionen signieren.
So einfach, dass es überlebensfähig ist.
Aber je mehr ich Web3 nutze, desto mehr merke ich, dass Wallets viel zu viele Dinge tragen, die die Benutzer nicht wirklich verstehen.
Ein Swap-Trade.
Ein Approve-Recht.
Ein Auftrag zur Interaktion mit einem Smart Contract.
Manchmal reicht ein falscher Klick aus, um Risiken zu schaffen.
Vielleicht braucht die nächste Generation von Wallets nicht nur mehr Sicherheit.
Sondern auch mehr Intelligenz.
Hier kommt OpenGradient $OPG ins Spiel und bringt mich zum Nachdenken.
Wenn Wallets AI-Inferenzen von einer offenen Infrastruktur abrufen könnten und dann die Ergebnisse überprüfen, anstatt nur auf die Antworten zu vertrauen, könnte das Erlebnis anders sein.
Wallets sollten nicht nur Daten anzeigen.
Sie könnten Risiken erklären, Aktionen analysieren und den Benutzern bei Entscheidungen helfen.
Ich bin mir nicht sicher, ob das schnell kommt.
Aber intelligente Wallets könnten der Ort sein, an dem AI und Web3 am deutlichsten aufeinandertreffen.
@OpenGradient #OPG
1
169
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BNBSurpasses$790
10,375 Aufrufe
83 Kommentare
$BNB strategischer Langzeitplan -> JETZT FOKUS
BNB hat 2 starke Tiefs geschaffen, nachdem internes Liquiditätsniveau aufgeräumt wurde
Ich erwarte eine Bewegung in Richtung Swing High bei $815-$830 und suche einen Long-Einstieg bei einem Retest der grünen Box
#BNBSurpasses$790 #bnb
Ghost Writer
·4 Likes
·5k Aufrufe
ZamaRises15.99%ToIntradayHigh$0.09
4,858 Aufrufe
72 Kommentare
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,609 Aufrufe
58 Kommentare