

HangSingQT
52 Beiträge

HangSingQT
Melden
Nutzer blockieren
专注 Crypto 量化套利与 AI 交易策略开发。
拒绝情绪化梭哈,用智能数据捕捉每一次 Alpha。
👨💻 无需下载/繁琐配置,点击网页直接试用:
http://hangsing.tech/#
📩 觉得策略有效?私信我解锁高级参数/合作。
0 Following
20 Follower
5 Like gegeben
Beiträge
·
--
Die heutige Nachricht, dass Strategy BTC verkauft hat, sollte man nicht einfach als „bearish für BTC“ deuten.
In öffentlichen Berichten hat Strategy rund 3.588 BTC verkauft und dabei etwa 216 Millionen US-Dollar liquidiert; gleichzeitig hält das Unternehmen weiterhin rund 843.775 BTC.
Nach der Art der Offenlegung wirkt dieser Schritt eher wie ein Mittel zur Finanzsteuerung rund um Vorzugsaktien-Dividenden, Cash-Reserven und die Bilanz.
Der Punkt ist also nicht, „wie viel es verkauft hat“, sondern dass der Markt eine Sache neu bewerten muss:
In der bisherigen BTC-Treasury-Erzählung wurde Strategy immer als stabiler Käufer an der Grenze gesehen.
Sobald jedoch ein Verkauf von Coins auftaucht, fragt der Markt:
Ist diese Rolle noch immer ein langfristiger Käufer, der „nur kauft und nie verkauft“?
Oder wird BTC auch dann als flexibel einsetzbarer Vermögenswert betrachtet, wenn Cash benötigt wird?
Ich interpretiere das nicht direkt als Crash-Signal.
Aber es verändert definitiv die Erwartungen des Marktes an den Grenzkäufer.
In Zukunft lohnt es sich mehr, nicht auf die Stimmung zu schauen, sondern auf drei strukturelle Variablen:
1. Ob die BTC-Spot-Nachfrage stabil bleibt;
2. Ob ETF-/Treasury-bezogene Mittel weiterhin kontinuierlich kaufen;
3. Ob Altcoins und hoch gehebelte Positionen zuerst eine Eintrübung der Risikobereitschaft zeigen.
Wenn die BTC-Nachfrage stabil bleibt, dürfte der Markt diese Nachricht wahrscheinlich nach und nach verdauen.
Wenn die Nachfrage schwächer wird, könnten High-Beta-Assets früher unter Druck geraten als BTC.
Bei einer solchen Marktlage heute nicht vorschnell bullisch werden und auch nicht vorschnell bärisch.
Erst die Nachfrage ansehen, dann die Positionierung, dann die Risikostufen.
93
·
--
In den letzten Tagen achte ich weniger darauf, wohin sich BTC gerade wieder erholt, sondern eher darauf, wie sich der Zugang zu Crypto verändert.
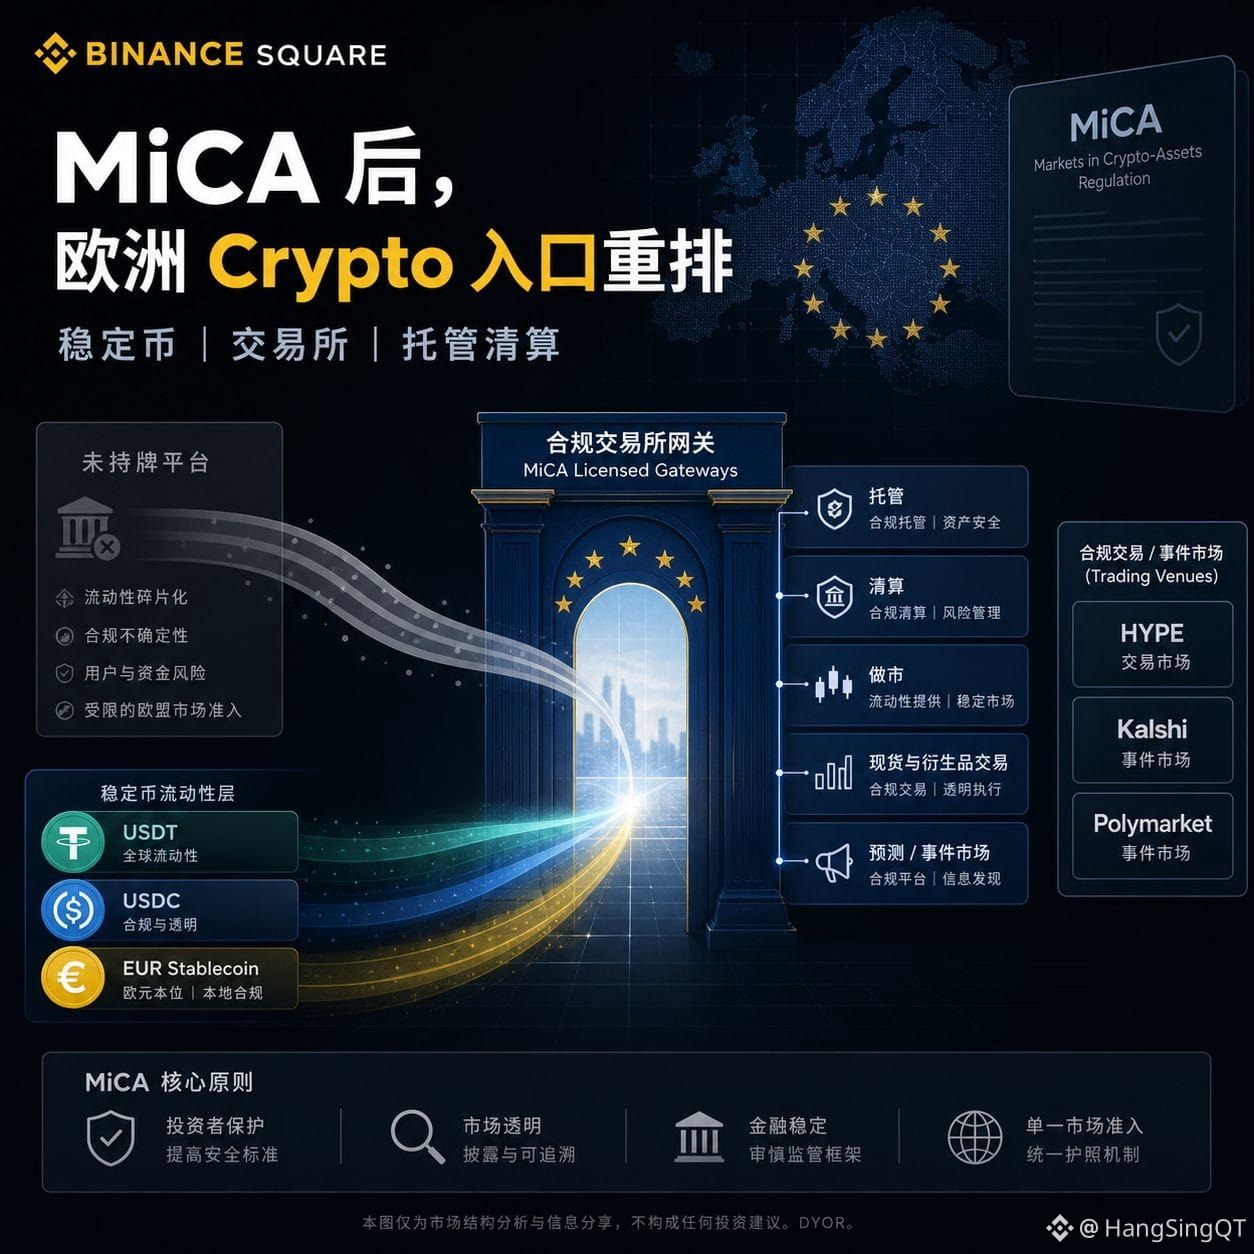
Nachdem MiCA am 1. Juli vollständig in Kraft getreten ist, tritt der europäische Markt in eine neue Phase der Segmentierung ein. Der Punkt ist nicht einfach zu sagen: „Regulierung ist negativ“, und auch nicht, USDT oder Binance hätten Probleme, sondern vielmehr auf eine realistischere Kette zu schauen:
Wer kann europäische Nutzer weiterhin bedienen?
Welche Stablecoins können noch reibungslos für Einzahlungen, Handelspaare und Margin genutzt werden?
Wird sich Liquidität von nicht autorisierten Plattformen hin zu konformeren Börsen-, Verwahr-, Clearing- und Market-Making-Strukturen verlagern?
Die Lizenz- und Serviceeinschränkungen von Binance in Europa sowie die Frage nach der konformen Nutzbarkeit von USDT in Europa deuten im Kern alle auf dasselbe hin:
Der Einstieg in den Crypto-Handel verlagert sich von „wo die Tiefe gut ist“ hin zu „wo es konform ist, wo es nachhaltig ist und wo weiterhin institutionelle und Stablecoin-Liquidität aufgenommen werden kann“.
Das erklärt auch, warum man sich jetzt nicht nur auf die Frage konzentrieren sollte, ob Altcoins wieder anziehen.
Zur selben Zeit sind HYPE, Kalshi, Polymarket und andere Handelszugänge sowie Event-Märkte weiterhin sehr aktiv. Das zeigt, dass Kapital nicht vollständig aus dem Handel verschwunden ist, sondern beim Zugang wählerischer wird: Plattformen, Event-Kontrakte, Prediction Markets, Derivate, Clearing- und Market-Making-Infrastruktur könnten früher Aufmerksamkeit erhalten als Long-Tail-Altcoins.
Deshalb schaue ich mir heute zwei Linien an:
Erstens, wie sich der europäische Compliance-Zugang verlagert.
USDT, USDC und EUR-Stablecoins: Wer wird zu einem bequemeren Instrument für Einzahlungen und Margin?
Zweitens, worin das Handelskapital eigentlich investiert.
Wenn Kapital stärker in HYPE, Prediction Markets und Plattform-Assets fließt, dann kann man nicht einfach sagen: „Die Altcoin-Season ist zurück.“
Die Erholung von BTC lässt sich anerkennen, aber das ist heute nicht der interessanteste Punkt.
Wirklich wichtig ist: Regulierung verändert den Zugang, und Kapital wählt den Ort.
Solche Veränderungen sind nicht an einem Tag abgeschlossen, werden aber nach und nach die Marktanteile der Börsen, die Nutzungsgewohnheiten von Stablecoins und den Ort beeinflussen, an dem die nächste Welle der Crypto-Liquidität aufgefangen wird.
Nur als Beobachtung der Marktstruktur, keine Anlageberatung.
114
·
--
BTC ist in den letzten zwei Tagen tatsächlich gestiegen, das muss man nicht ausweichen.
Aber ich denke, diese Erholungsrallye sollte man nicht nur innerhalb des Kryptomarkts betrachten. Dahinter verändern sich eigentlich zwei makroökonomische Linien gleichzeitig.
Die erste ist: Nachdem sich die US-Arbeitsmarktdaten abgekühlt haben, muss der Markt nicht mehr wie in den vergangenen Tagen weiter darauf wetten, dass die Fed noch restriktiver wird, länger höher bleibt oder sogar erneut über Zinserhöhungen diskutiert wird.
Das bedeutet nicht, dass Zinssenkungen bereits bestätigt sind, und auch nicht, dass Risikoanlagen direkt in einen lockeren Bullenmarkt übergehen. Es heißt nur, dass der engste makroökonomische Druck vorerst etwas nachgelassen hat.
Die zweite ist: KI stützt weiterhin die Wachstumsstory der USA.
Die aktuellen Bewertungen am US-Aktienmarkt, die Investitionsausgaben im Technologiesektor und die Vorstellung vom Dollar als Vertrauensanker sind in Wahrheit stark mit KI verknüpft. Der Markt ist bereit, den USA hohe Bewertungen zu geben, nicht nur wegen der aktuellen Gewinne, sondern auch, weil er weiterhin glaubt, dass KI die nächste Produktivitätssteigerung bringen könnte.
Deshalb sollte man die KI-Blase nicht einfach als gewöhnliche Blase sehen. Sie ist auch eine Wette des Marktes darauf, ob die USA noch in der Lage sind, neue Vermögenswerte, neue Produktivität und neue Kreditgeschichten hervorzubringen.
Darum hat die BTC-Erholung der letzten zwei Tage auch eine gewisse makroökonomische Grundlage:
Die Abkühlung am Arbeitsmarkt senkt das Tail-Risiko, dass die Fed wieder hawkisher wird.
Die KI-Story hält sich, sodass der Markt nicht sofort mit einem Einbruch des US-Wachstums handelt.
Zusammengenommen entsteht für Risikoanlagen natürlicherweise erst einmal ein Fenster zur Erholung.
Aber ein Fenster ist nicht gleich eine Bestätigung des Trends.
Ob BTC von einer Erholung zu einer stärkeren Bewegung übergehen kann, muss man weiterhin an der Kapitalstruktur selbst messen.
Als Nächstes achte ich vor allem auf ein paar Dinge:
Ob sich die ETF-Flows bei BTC / ETH weiter verbessern.
Ob das Angebot an Stablecoins wieder expandiert.
Ob Funding und OI sich gesund erholen oder ob sich kurzfristige Stimmung erneut mit Hebelwirkung aufbaut.
Ob die Kapitalflüsse an den Börsen mitziehen, statt dass nur der Preis zuerst steigt.
Wenn sich diese Faktoren nicht gleichzeitig verbessern, dann ist das hier eher eine Rallye nach nachlassendem makroökonomischem Druck als ein umfassendes Risk-on.
Meine Einschätzung ist:
BTC kann jetzt etwas weniger pessimistisch gesehen werden als noch vor ein paar Tagen, weil die Tail-Erwartung weiterer Zinserhöhungen etwas zurückgedrängt wurde; aber es ist noch nicht der Zeitpunkt, an dem man ohne Bestätigung direkt von einer Trendwende sprechen kann.
Wirklich wichtig ist nicht, dass BTC zwei Tage lang gestiegen ist, sondern ob hinter diesem Anstieg nur eine Druckentlastung steckt oder ob ETF-, Stablecoin-, Derivate- und Börsen-Cashflows wirklich gemeinsam zurückkommen.
394
·
--
Die Arbeitslosenquote ist gesunken, aber die Beschäftigung war in Wahrheit schwach.
Genau hier liegt bei dem Non-Farm-Bericht von gestern Abend die größte Fehlinterpretationsgefahr.
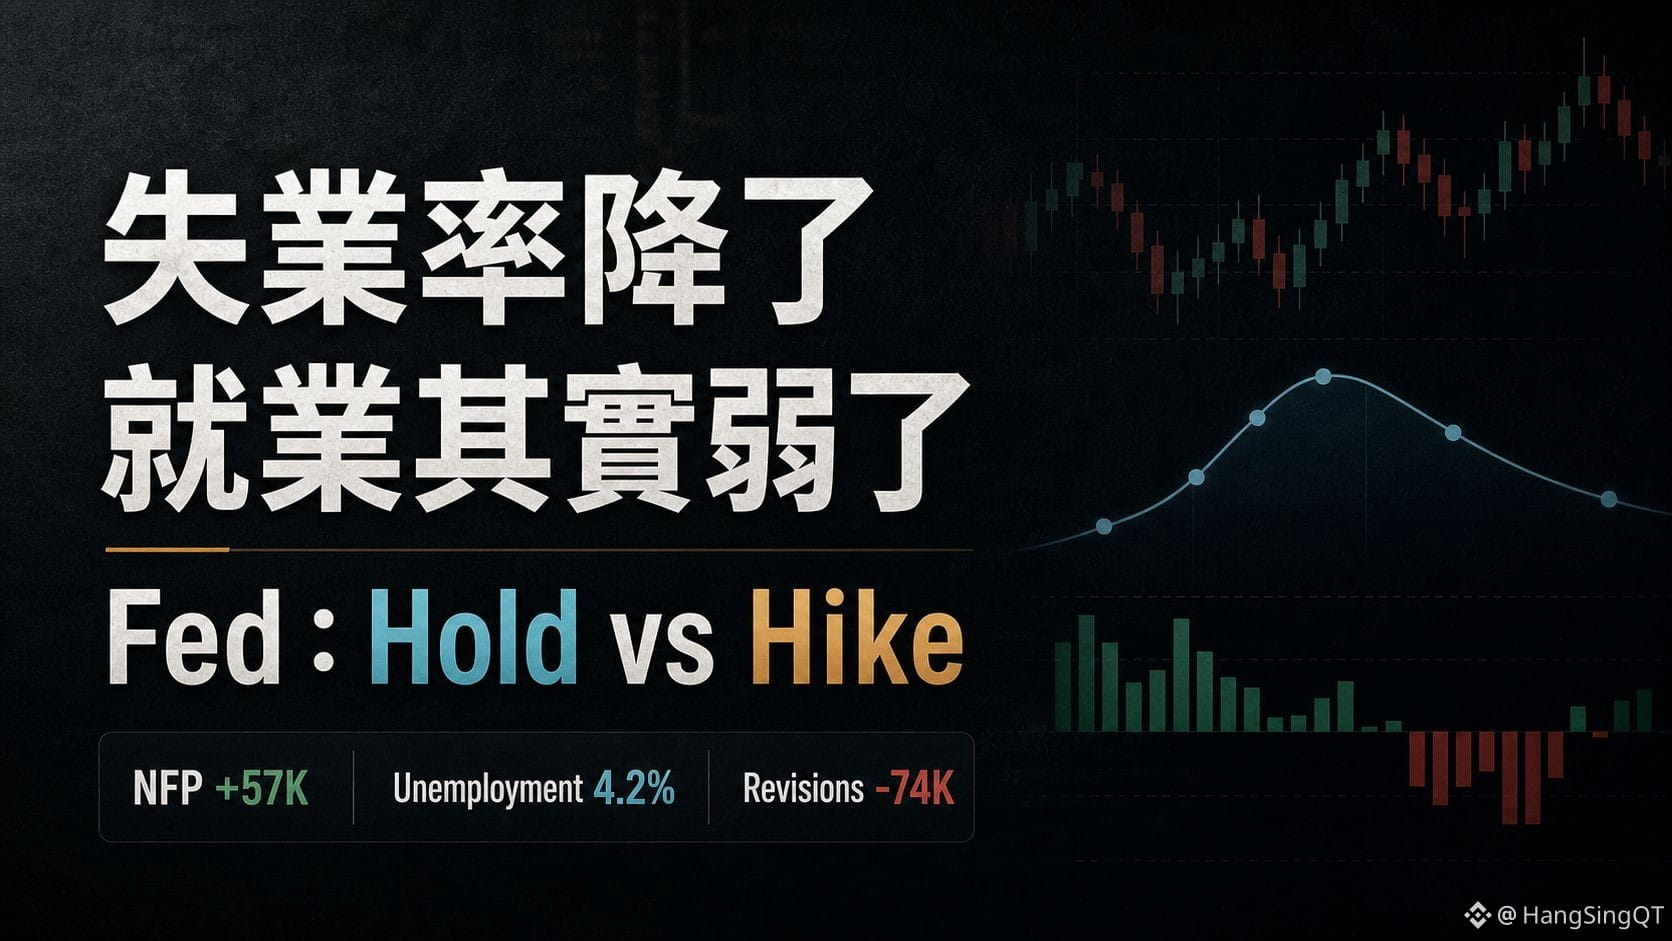
Oberflächlich betrachtet fiel die US-Arbeitslosenquote von 4,3 % auf 4,2 % – als wäre der Arbeitsmarkt immer noch ziemlich robust.
Doch was den Markt wirklich neu bepreist hat, waren andere Zahlen:
Im Juni kamen bei den Non-Farm Payrolls nur 57.000 Stellen hinzu, deutlich unter den Erwartungen;
Die Daten für April und Mai wurden zusammen um 74.000 nach unten revidiert;
Die sinkende Erwerbsquote ließ die Arbeitslosenquote besser aussehen, als es die Beschäftigungsdynamik tatsächlich war.
Deshalb hat der Markt gestern Abend nicht auf ein „Zinssenkungs-Bullenmarkt ist da“ gesetzt.
Genauer gesagt hat sich zunächst nur der Druck auf eine sofortige Zinserhöhung im Juli etwas verringert; die Fed kann erst einmal abwarten.
Aber das bedeutet nicht, dass das Hochzinsumfeld vorbei ist.
Die Inflation ist noch nicht wieder auf dem Niveau, das die Fed sehen will, die Löhne bleiben zäh, und auch die langfristigen Renditen am 10Y-/30Y-Ende haben sich nicht wirklich gelockert. Deshalb konnte dieselbe schwache Non-Farm-Zahl gleichzeitig den kurzen Laufzeitbereich etwas entlasten und den Markt dennoch davon abhalten, sofort einen breit angelegten Risk-on-Modus auszurufen.
Für BTC gilt dasselbe.
Die Erholung lässt sich als vorübergehende Entspannung des makroökonomischen Drucks verstehen, aber noch nicht direkt als Bestätigung eines Trends interpretieren. Danach müssen drei Dinge beobachtet werden:
1. Ob sich die Nettozuflüsse bei BTC-/ETH-ETFs fortlaufend verbessern;
2. Ob sich das Stablecoin-Angebot und die Guthaben auf den Börsen erholen;
3. Ob es bei einer Erholung von Funding / OI zu Überhitzung kommt.
Das Makro gibt das Zeitfenster vor, aber die Kapitalstruktur entscheidet, ob daraus ein Trend werden kann.
Deshalb interessiert mich heute vor allem nicht die einzelne Schwäche oder Stärke der Arbeitslosenquote, sondern ob der Pfad der Fed, die langfristigen Zinsen und die Kapitalzuflüsse im Kryptomarkt zusammenpassen.
Marktdaten und öffentliche Einschätzungen dienen nur zu Forschungs- und Referenzzwecken und stellen keine Anlageberatung dar.
87
·
--
Artikel
Weiche Daten und harte Zinsen: Dieser Zinssenkungs-Trade braucht noch BestätigungDas Datenpuzzle der letzten Juniwoche zusammen betrachtet, ist nicht gerade beruhigend.
ADP Private Employment mit 98.000 hat dem Markt ein Signal einer marginalen Abschwächung am Arbeitsmarkt gegeben. Die erste Reaktion ist leicht, auf Lockerung zu setzen, und Risikoanlagen würden am liebsten sofort in diese Richtung handeln. Aber ob diese Reaktion anhalten kann, daran habe ich Zweifel.
Die Divergenzen zwischen ADP und BLS sind in den vergangenen zwei Jahren immer wieder aufgetreten, und die Signalwirkung der monatlichen ADP-Zahl wird oft überschätzt. Die wirkliche Antwort kommt erst mit den US-Zahlen zum Nichtlandwirtschaftlichen Arbeitsmarkt, der Arbeitslosenquote und den Stundenlöhnen am 2. Juli US-Zeit. Bis dahin wirkt jedes makroökonomische Urteil, das sich auf einen einzelnen Soft-Datenpunkt stützt, ein wenig so, als würde man auf der Grundlage eines halben Puzzles wetten.
Weiche Daten und harte Zinsen: Dieser Zinssenkungs-Trade braucht noch Bestätigung
Das Datenpuzzle der letzten Juniwoche zusammen betrachtet, ist nicht gerade beruhigend.
ADP Private Employment mit 98.000 hat dem Markt ein Signal einer marginalen Abschwächung am Arbeitsmarkt gegeben. Die erste Reaktion ist leicht, auf Lockerung zu setzen, und Risikoanlagen würden am liebsten sofort in diese Richtung handeln. Aber ob diese Reaktion anhalten kann, daran habe ich Zweifel.
Die Divergenzen zwischen ADP und BLS sind in den vergangenen zwei Jahren immer wieder aufgetreten, und die Signalwirkung der monatlichen ADP-Zahl wird oft überschätzt. Die wirkliche Antwort kommt erst mit den US-Zahlen zum Nichtlandwirtschaftlichen Arbeitsmarkt, der Arbeitslosenquote und den Stundenlöhnen am 2. Juli US-Zeit. Bis dahin wirkt jedes makroökonomische Urteil, das sich auf einen einzelnen Soft-Datenpunkt stützt, ein wenig so, als würde man auf der Grundlage eines halben Puzzles wetten.
85
·
--
Artikel
Das FOMC ist eingetreten, ohne Überraschung — aber die Frage des Marktes hat sich jetzt verändertDas FOMC-Ergebnis ist da. Alles bleibt unverändert, keine Überraschung — der Markt hatte dieses Ergebnis schon ein paar Tage zuvor eingepreist.
Deshalb war die Volatilität letzte Nacht eigentlich ganz interessant — nicht wegen des Ergebnisses, sondern weil sich nach dem Eintreten des Ergebnisses die Frage, wie es weitergeht, in eine offene Frage verwandelt hat.
Die von Ereignissen getriebene Phase ist beendet, die nächste Ebene der Logik beginnt.
Ich beobachte jetzt nicht die Zinsen selbst, sondern ob sich rund um diesen „ohne Spannung“-Moment mehrere Variablen am Rand verändert haben:
Erstens: die zweijährige US-Staatsanleihe und der Dollar-Index. Die Entwicklung der kurzfristigen Zinsen und die Stärke bzw. Schwäche des Dollars sind der direkteste Barometer für die Risikobereitschaft. Nachdem das FOMC-Resultat feststeht, gilt: Wenn die Rendite der 2Y-Anleihe nicht deutlich steigt und der Dollar nicht anzieht, um die Führung zu übernehmen, dann setzt der Markt offenbar nicht auf ein „erneutes Straffen“; der makroökonomische Druck auf Risikoanlagen dürfte dann relativ geringer sein. Umgekehrt: Wenn der Dollar stärker wird, müssen viele aktuelle Aufbau- und Positionsstrategien ihre Kosten neu kalkulieren.
Das FOMC ist eingetreten, ohne Überraschung — aber die Frage des Marktes hat sich jetzt verändert
Das FOMC-Ergebnis ist da. Alles bleibt unverändert, keine Überraschung — der Markt hatte dieses Ergebnis schon ein paar Tage zuvor eingepreist.
Deshalb war die Volatilität letzte Nacht eigentlich ganz interessant — nicht wegen des Ergebnisses, sondern weil sich nach dem Eintreten des Ergebnisses die Frage, wie es weitergeht, in eine offene Frage verwandelt hat.
Die von Ereignissen getriebene Phase ist beendet, die nächste Ebene der Logik beginnt.
Ich beobachte jetzt nicht die Zinsen selbst, sondern ob sich rund um diesen „ohne Spannung“-Moment mehrere Variablen am Rand verändert haben:
Erstens: die zweijährige US-Staatsanleihe und der Dollar-Index. Die Entwicklung der kurzfristigen Zinsen und die Stärke bzw. Schwäche des Dollars sind der direkteste Barometer für die Risikobereitschaft. Nachdem das FOMC-Resultat feststeht, gilt: Wenn die Rendite der 2Y-Anleihe nicht deutlich steigt und der Dollar nicht anzieht, um die Führung zu übernehmen, dann setzt der Markt offenbar nicht auf ein „erneutes Straffen“; der makroökonomische Druck auf Risikoanlagen dürfte dann relativ geringer sein. Umgekehrt: Wenn der Dollar stärker wird, müssen viele aktuelle Aufbau- und Positionsstrategien ihre Kosten neu kalkulieren.
240
·
--
BTC zieht immer noch im Bereich von 76K-78K, heute nicht zu hastig auf eine Umkehr schreiben.
Heute in einem Satz: BTC bleibt im Unterstützungsbereich von 76K-78K; bevor sich ETF und makroökonomische Faktoren stabilisieren, sind Altcoins nur für unabhängige Katalysatoren geeignet.
Heute schaue ich mir drei Linien an:
1. Der Preis hat die 80K nicht zurückgeholt. CoinDesk zeigt zum Zeitpunkt der Berichterstattung BTC bei etwa 76.744 USD, ETH bei etwa 2.108 USD; nach dem Durchbrechen von 77K testet der Markt weiterhin die 76K-78K Unterstützung.
2. Die Kapitalströme haben sich noch nicht erholt. Farside zeigt, dass am 18. Mai 6,486 Millionen USD an Nettomittelabflüssen aus dem US-Spot-BTC-ETF und 86,4 Millionen USD aus dem ETH-ETF verzeichnet wurden; der wöchentliche Bericht von CoinShares zeigt ebenfalls Nettomittelabflüsse von etwa 1,074 Millionen USD aus digitalen Anlageprodukten.
3. Makro bleibt weiterhin drückend. Polymarket zeigt bei Wetten auf die Fed im Juni eine Wahrscheinlichkeit von etwa 98% für keine Änderung, und eine Wahrscheinlichkeit von etwa 70%, dass es in diesem Jahr keine Zinssenkungen gibt. Dies ist nur ein Signal des Prognosemarktes, keine Nachrichtenfakten, aber es deutet darauf hin, dass das Handelssignal für Zinssenkungen auf der kurzen Seite nicht stark ist.
Von den KOLs ist der Fokus auch klarer:
- Tiago Afiore und BTV sprechen von BTC Unterstützung und Widerstand, eher vorsichtig.
- Andrei Jikh bringt Iran / Hormuz / Bitcoin zusammen, mehr wie Geopolitik, Energieabrechnung und Währungsnarrative, nicht als kurzfristiges Handelssignal für BTC.
- Altcoin Daily diskutiert über die Möglichkeiten im Krypto-Bereich nach dem CLARITY Act, aber das Gesetz ist noch nicht unterzeichnet, daher kann es nicht direkt als umfassende Altcoin-Saison interpretiert werden.
- mrblock erwähnt, dass KI Kapital und Aufmerksamkeit abzieht, was erklärt, warum der Kryptomarkt nicht einfach durch einen politischen Titel wieder aufblühen kann.
Mein heutiger Rahmen:
BTC: 76K-78K zuerst auf Unterstützung schauen, bevor wir wieder über 80K stehen, sollten wir nicht die Rückkehr als Trendwende schreiben.
ETH: Folgend BTC kann beobachtet werden, aber ETF/Kapitalströme bleiben schwach.
Altcoins: Nur in Richtungen mit unabhängigen Katalysatoren schauen, wie RWA, regulierte Trades, DeFi-Infrastruktur; ohne Katalysatoren, nicht verfolgen.
Kontrakte: Long-Positionen, die liquidiert werden, bedeuten nicht, dass das Risiko vollständig beseitigt ist; Funding-Raten und OI sind lediglich Indikatoren für die Überfüllung.
Fazit: Heute fehlt dem Markt nicht die Geschichte, sondern Kapitalflüsse, Preisstabilität und makroökonomische Bedingungen, die sich wieder anpassen. Eine Rückkehr kann beobachtet werden, aber wir sollten nicht die Unterstützung in der Zone vorzeitig als Umkehr schreiben.
Risiko Hinweis: Dies ist nur eine Zusammenstellung und Beobachtung von Marktdaten und stellt keine Anlageberatung dar. Die Ansichten des Bloggers, die prognostizierten Marktpreise, ETF/Fondsflüsse und Vertragsdaten können sich schnell ändern; historische Leistungen und strategische Beobachtungen sind kein Indikator für zukünftige Ergebnisse.
223
·
--
Artikel
5/18 Crypto Tagesbericht|Die institutionelle Erzählung ist noch da, aber heute sollte man 'langfristig kaufen' nicht als 'kurzfristig nach oben jagen' betrachten.Kurzes Urteil: BTC hat immer noch eine Erzählung für institutionelle Investitionen, aber der wöchentliche Nettoabfluss von ETFs und die schwache Erwartung für nahende Zinssenkungen machen es schwierig, während Altcoins nur auf ausgewählte Katalysatoren setzen können; jetzt ist nicht wirklich die Zeit für eine umfassende Altseason.
1. BTC
Am Wochenende ist BTC auf etwa 78K gefallen, 78K-80K ist der Bereich, den wir heute beobachten sollten. Der Rebound bei Risikoanlagen hat sich nicht vollständig auf Krypto übertragen, was zeigt, dass der Markt immer noch stärker auf den Geldfluss achtet.
In der Beobachtung geht es nicht darum, dass wir nicht bullisch sein können, sondern dass wir vor einem Durchbruch zuerst prüfen müssen, ob die ETF- / Spotnachfrage zurückfließt.
2. ETF
Der US-Spot BTC ETF hat letzte Woche einen Nettoabfluss von etwa 1 Milliarde USD verzeichnet, auch ETH ETFs stehen unter Druck. Die Erzählung für institutionelle Investitionen ist noch da, aber das kurzfristige marginale Kapital spielt nicht mit; wir können nicht nur sagen, dass 'Institutionen alle kaufen'.
5/18 Crypto Tagesbericht|Die institutionelle Erzählung ist noch da, aber heute sollte man 'langfristig kaufen' nicht als 'kurzfristig nach oben jagen' betrachten.
Kurzes Urteil: BTC hat immer noch eine Erzählung für institutionelle Investitionen, aber der wöchentliche Nettoabfluss von ETFs und die schwache Erwartung für nahende Zinssenkungen machen es schwierig, während Altcoins nur auf ausgewählte Katalysatoren setzen können; jetzt ist nicht wirklich die Zeit für eine umfassende Altseason.
1. BTC
Am Wochenende ist BTC auf etwa 78K gefallen, 78K-80K ist der Bereich, den wir heute beobachten sollten. Der Rebound bei Risikoanlagen hat sich nicht vollständig auf Krypto übertragen, was zeigt, dass der Markt immer noch stärker auf den Geldfluss achtet.
In der Beobachtung geht es nicht darum, dass wir nicht bullisch sein können, sondern dass wir vor einem Durchbruch zuerst prüfen müssen, ob die ETF- / Spotnachfrage zurückfließt.
2. ETF
Der US-Spot BTC ETF hat letzte Woche einen Nettoabfluss von etwa 1 Milliarde USD verzeichnet, auch ETH ETFs stehen unter Druck. Die Erzählung für institutionelle Investitionen ist noch da, aber das kurzfristige marginale Kapital spielt nicht mit; wir können nicht nur sagen, dass 'Institutionen alle kaufen'.
257
·
--
Artikel
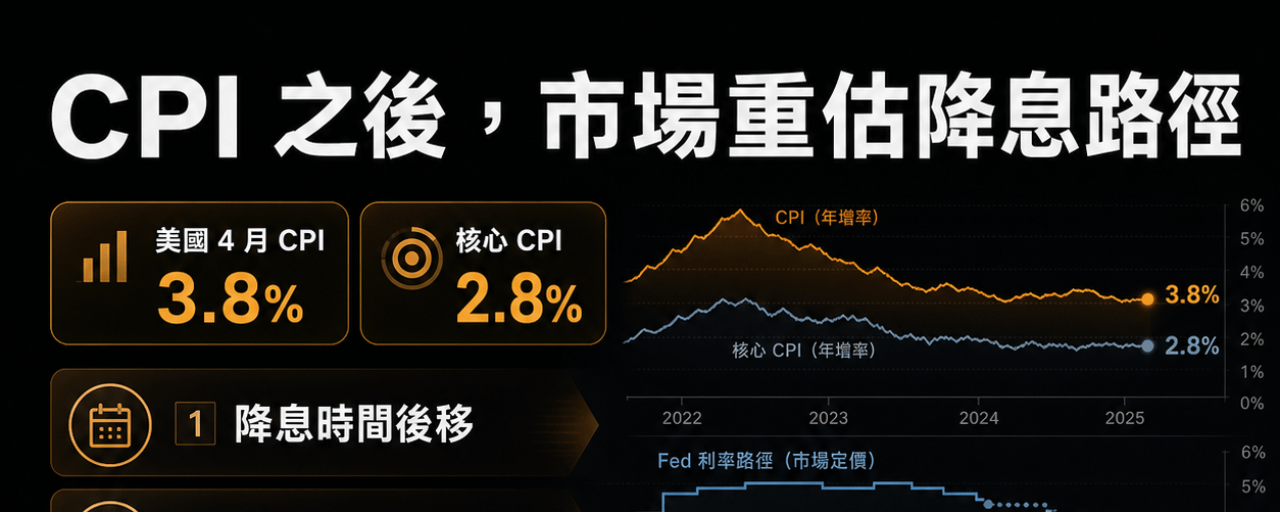
Nach dem CPI ist es nicht nur eine K-Linie, die der Markt neu bewerten muss, sondern der Weg der Zinssenkungen.Die US-CPI für April ist im Jahresvergleich auf 3,8% gestiegen, während der Kern-CPI im Jahresvergleich bei 2,8% liegt. Noch wichtiger ist, dass die Kerninflation weiterhin hartnäckig bleibt, und Energie sowie Wohnraum weiterhin die Inflationsprognosen nach oben treiben.
Was bedeutet das?
Wenn die Inflationsprognosen wieder ansteigen, wird es für die Fed schwieriger, schnell auf Zinssenkungen umzuschalten. Der Markt hat ursprünglich auf "Zinssenkungen stehen kurz bevor" gesetzt, aber nach den CPI-Daten ändert sich die Logik in:
Der Zeitpunkt für Zinssenkungen verschiebt sich weiter nach hinten
Die realen Renditen von US-Anleihen bleiben hoch
Die Liquidität des Dollars wird nicht schnell gelockert
Die Bewertungen von Risikoanlagen müssen neu unter Druck gesetzt werden
Daher ist das nicht einfach nur ein "CPI negativ für BTC", sondern es ist die makroökonomische Liquidität, die crypto kein angenehmes Aufwärtsumfeld bietet.
Nach dem CPI ist es nicht nur eine K-Linie, die der Markt neu bewerten muss, sondern der Weg der Zinssenkungen.
Die US-CPI für April ist im Jahresvergleich auf 3,8% gestiegen, während der Kern-CPI im Jahresvergleich bei 2,8% liegt. Noch wichtiger ist, dass die Kerninflation weiterhin hartnäckig bleibt, und Energie sowie Wohnraum weiterhin die Inflationsprognosen nach oben treiben.
Was bedeutet das?
Wenn die Inflationsprognosen wieder ansteigen, wird es für die Fed schwieriger, schnell auf Zinssenkungen umzuschalten. Der Markt hat ursprünglich auf "Zinssenkungen stehen kurz bevor" gesetzt, aber nach den CPI-Daten ändert sich die Logik in:
Der Zeitpunkt für Zinssenkungen verschiebt sich weiter nach hinten
Die realen Renditen von US-Anleihen bleiben hoch
Die Liquidität des Dollars wird nicht schnell gelockert
Die Bewertungen von Risikoanlagen müssen neu unter Druck gesetzt werden
Daher ist das nicht einfach nur ein "CPI negativ für BTC", sondern es ist die makroökonomische Liquidität, die crypto kein angenehmes Aufwärtsumfeld bietet.
86
·
--
Artikel
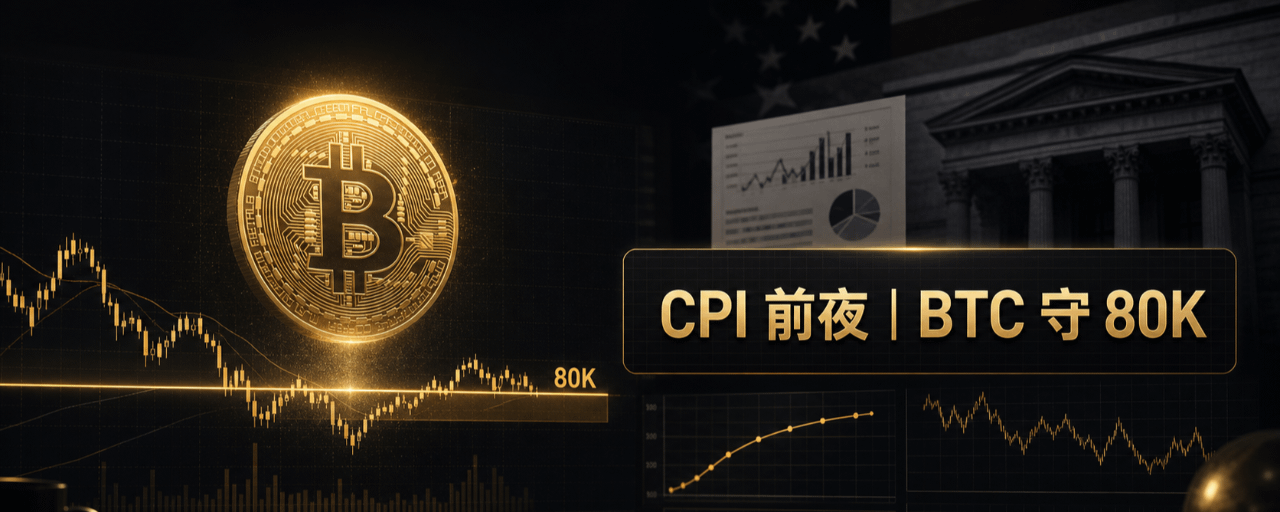
Vor dem CPI heute Abend steht BTC stabil bei 80K, aber es ist noch nicht die Zeit für blindes Long-Trading.Heute Abend um 20:30 CST wird der US CPI für April veröffentlicht.
Das wird der wichtigste makroökonomische Triggerpunkt für BTC, ETH und Altcoins heute sein.
Aktuell schwingt BTC noch um die 81K, 80K hält vorerst, was zeigt, dass die Struktur nicht deutlich schwächer wird. Das Problem ist, dass ETH/BTC weiterhin schwach ist, ETH folgt BTC nicht, was darauf hinweist, dass die Risikobereitschaft im Markt noch nicht wirklich ausgeweitet ist.
Deshalb ist meine Einschätzung für den heutigen Markt:
BTC hält 80K, was nur bedeutet, dass die Bullenlinie noch steht;
aber um eine erneute Stärke zu bestätigen, wäre es am besten, nach dem CPI über 82K-84K zu steigen und dass das ETF-Kapital weiterhin einsteigt.
Vor dem CPI heute Abend steht BTC stabil bei 80K, aber es ist noch nicht die Zeit für blindes Long-Trading.
Heute Abend um 20:30 CST wird der US CPI für April veröffentlicht.
Das wird der wichtigste makroökonomische Triggerpunkt für BTC, ETH und Altcoins heute sein.
Aktuell schwingt BTC noch um die 81K, 80K hält vorerst, was zeigt, dass die Struktur nicht deutlich schwächer wird. Das Problem ist, dass ETH/BTC weiterhin schwach ist, ETH folgt BTC nicht, was darauf hinweist, dass die Risikobereitschaft im Markt noch nicht wirklich ausgeweitet ist.
Deshalb ist meine Einschätzung für den heutigen Markt:
BTC hält 80K, was nur bedeutet, dass die Bullenlinie noch steht;
aber um eine erneute Stärke zu bestätigen, wäre es am besten, nach dem CPI über 82K-84K zu steigen und dass das ETF-Kapital weiterhin einsteigt.
1
318
·
--
Artikel
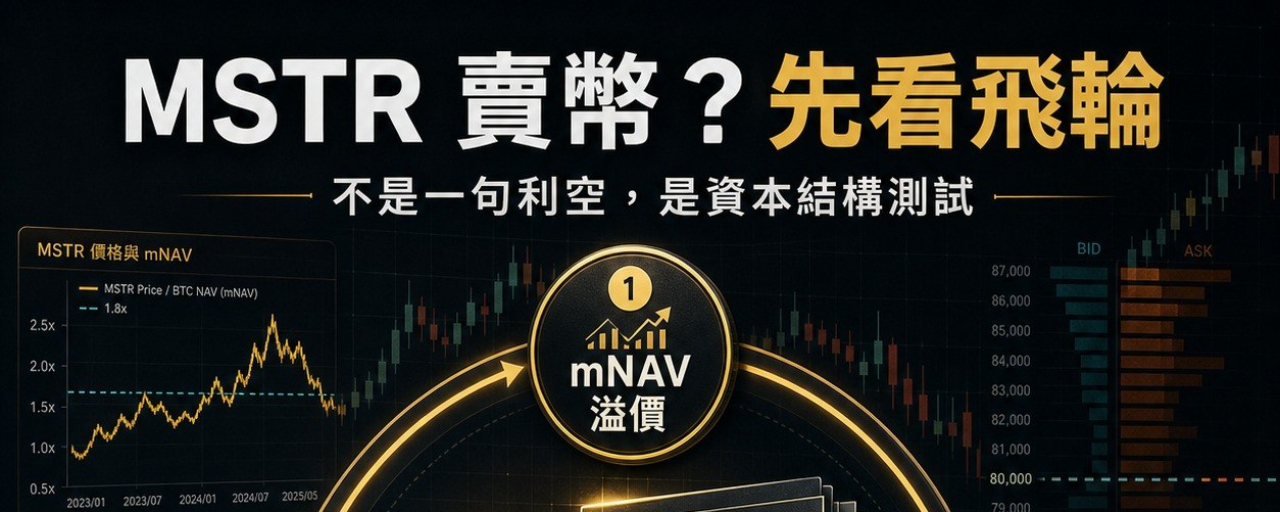
Will MSTR wirklich BTC verkaufen? Lass uns nicht zu schnell negativ werden.In letzter Zeit gibt es viele Diskussionen im Markt über Michael Saylor / die Strategie, möglicherweise einen Teil von BTC zu verkaufen, aber man sollte sich nicht nur auf die Schlagzeile verlassen.
Im Kontext des Videos von der Bonnie-Blockchain geht es nicht darum, dass "Saylor sich selbst ins Gesicht schlägt und nicht mehr HODL", sondern dass MSTR in Wirklichkeit nicht mehr nur ein BTC-Holding-Unternehmen ist, sondern eine Kapitalmarktmachine, die BTC, Aktien, Vorzugsaktien und Kreditinstrumente bündelt und zusammenführt.
Worauf es wirklich ankommt, sind nicht die Fragen "Verkauft er BTC oder nicht?", sondern drei entscheidende Punkte:
Erstens, ist MSTR ein Netto-Verkäufer von BTC?
Wenn das Unternehmen eine kleine Menge BTC verkauft, um die STRC-Dividende aufrechtzuerhalten und stabile Kreditinstrumente zu sichern, und dann letztendlich durch Fremdfinanzierung mehr BTC zurückkauft, dann ist das nicht gleichbedeutend mit dem traditionellen Konzept des "Shortens".
Will MSTR wirklich BTC verkaufen? Lass uns nicht zu schnell negativ werden.
In letzter Zeit gibt es viele Diskussionen im Markt über Michael Saylor / die Strategie, möglicherweise einen Teil von BTC zu verkaufen, aber man sollte sich nicht nur auf die Schlagzeile verlassen.
Im Kontext des Videos von der Bonnie-Blockchain geht es nicht darum, dass "Saylor sich selbst ins Gesicht schlägt und nicht mehr HODL", sondern dass MSTR in Wirklichkeit nicht mehr nur ein BTC-Holding-Unternehmen ist, sondern eine Kapitalmarktmachine, die BTC, Aktien, Vorzugsaktien und Kreditinstrumente bündelt und zusammenführt.
Worauf es wirklich ankommt, sind nicht die Fragen "Verkauft er BTC oder nicht?", sondern drei entscheidende Punkte:
Erstens, ist MSTR ein Netto-Verkäufer von BTC?
Wenn das Unternehmen eine kleine Menge BTC verkauft, um die STRC-Dividende aufrechtzuerhalten und stabile Kreditinstrumente zu sichern, und dann letztendlich durch Fremdfinanzierung mehr BTC zurückkauft, dann ist das nicht gleichbedeutend mit dem traditionellen Konzept des "Shortens".
171
·
--
Viele Leute sehen BTC, der um die 80.000 Dollar schwankt, und fragen sofort:
Ist das ein Ausbruch oder ein Fake-Ausbruch?
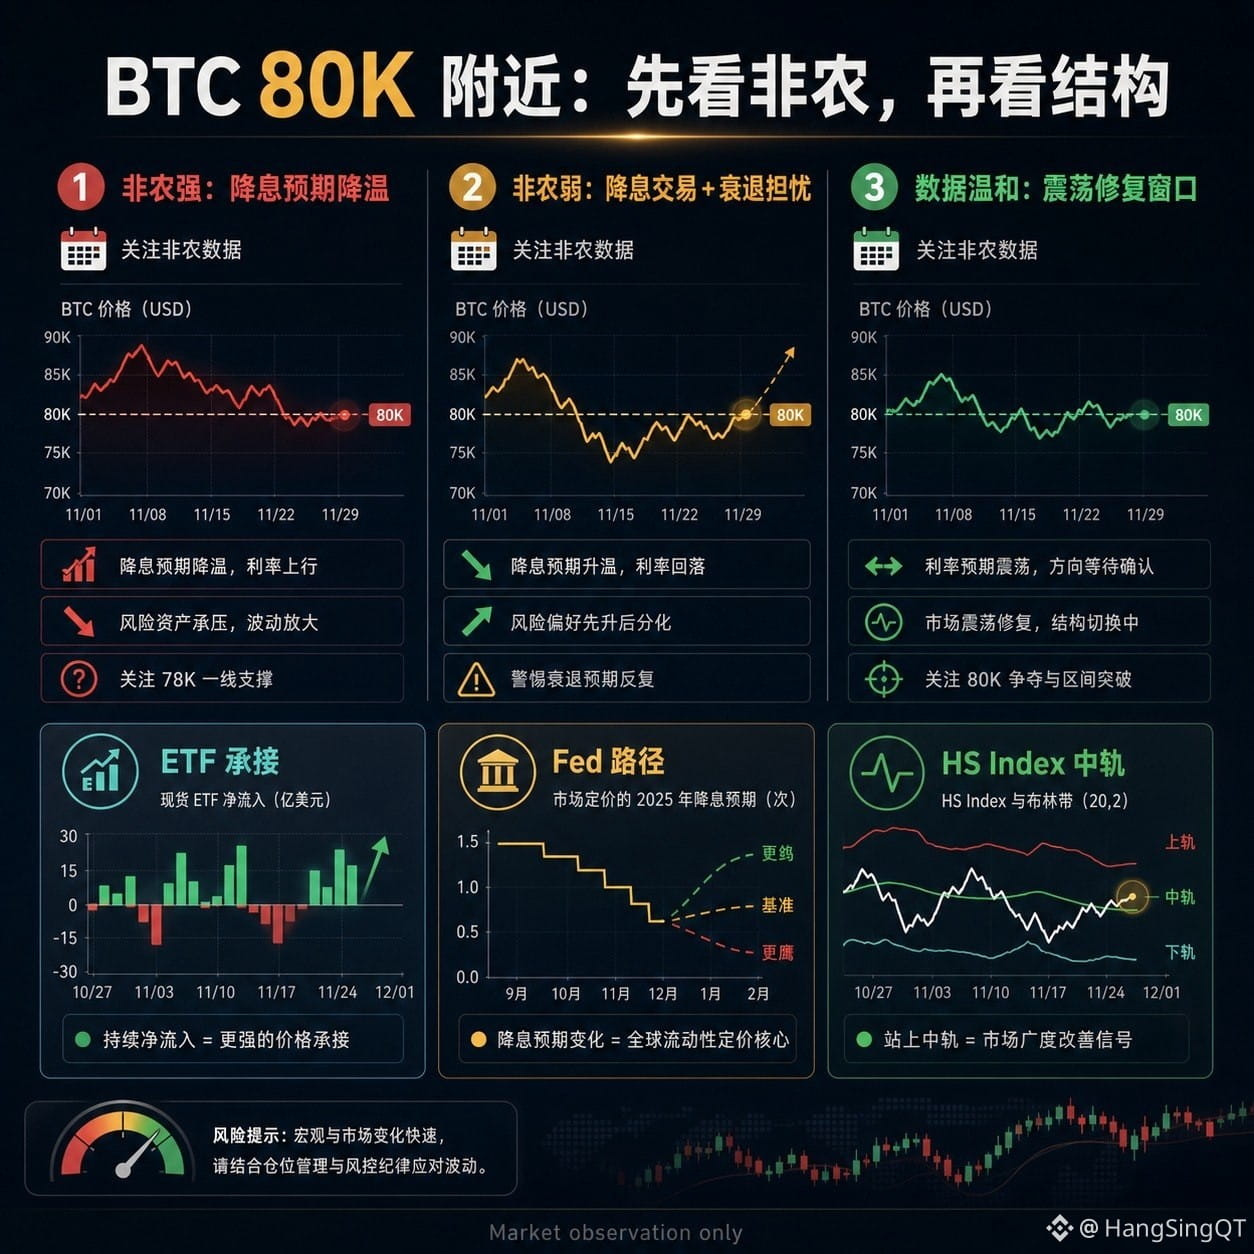
Aber was heute den Markt wirklich beeinflusst, ist nicht nur der Preis, sondern auch, ob die US Non-Farm-Daten die Einschätzung des Marktes zur Zinssenkung durch die Fed ändern werden.
Ich betrachte das aus drei Perspektiven:
1. Non-Farm-Daten sind deutlich besser als erwartet
Das zeigt, dass der Arbeitsmarkt stabil bleibt, und die Fed keine Notwendigkeit sieht, zu schnell locker zu werden.
In diesem Fall wird der Druck auf BTC nach oben deutlicher, und um die 80.000 Dollar wird es wahrscheinlich weiterhin zu Schwankungen kommen.
2. Non-Farm-Daten sind deutlich schlechter als erwartet
Der Markt könnte zunächst auf "steigende Zinssenkungserwartungen" setzen, was kurzfristig risikobehaftete Vermögenswerte begünstigt.
Aber wenn die Daten zu schlecht sind, kann das auch Sorgen über eine Rezession auslösen, was nicht unbedingt rein positiv ist.
3. Die Daten sind moderat
Das ist die angenehmste Situation für BTC.
Das ETF-Kaufinteresse bleibt bestehen, und der makroökonomische Druck wird nicht weiter verstärkt, was es dem Markt erleichtert, in einer Konsolidierungsphase zu bleiben.
Deshalb schaue ich hier nicht nur darauf, ob BTC über 80.000 steht.
Ich achte mehr auf drei Bestätigungssignale:
Zieht ETH mit BTC an? Sinkt der Marktanteil von BTC? Steht der HS Index stabil auf der mittleren Bollinger-Linie?
Wenn nur BTC stark ist und die Marktbreite sich nicht ausweitet, sieht das eher danach aus, dass Kapital weiterhin auf die großen Coins konzentriert bleibt, nicht dass ein umfassender Marktstart stattfindet.
Kurz gesagt:
Non-Farm-Daten bestimmen die makroökonomische Stimmung, das ETF entscheidet über die Unterstützung nach unten, und der HS Index beurteilt, ob sich der Markt tatsächlich verbreitet.
Jetzt ist nicht der Zeitpunkt, um den Emotionen nachzujagen, sondern zu warten, bis Daten und Struktur gemeinsam bestätigt werden.
#BTC #ETH #BinanceSquare #NonFarm #Fed #Krypto #HSIndex #Marktanalyse
Risiko-Hinweis: Das oben Genannte ist lediglich eine Marktbeobachtung und stellt keine Anlageberatung dar.
266
·
--
Artikel
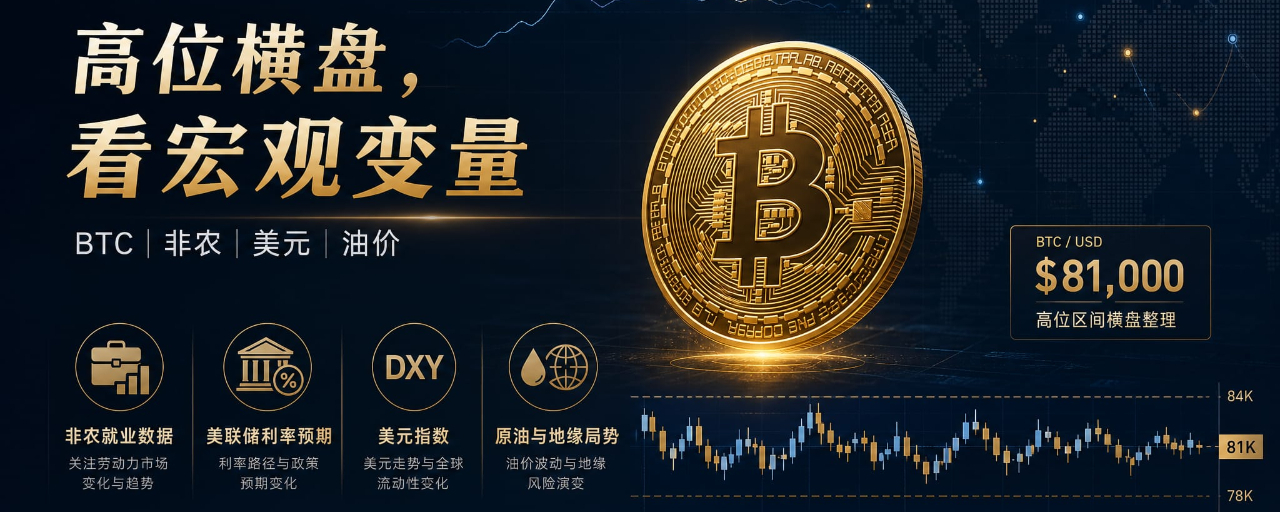
BTC seitwärts am Hoch, die wahren Variablen liegen nicht nur in den K-LinienBTC pendelt immer noch um die 81.000 US-Dollar, auf den ersten Blick sieht es aus wie „keine Rückgänge und kein Durchbruch“, aber an dieser Stelle geht es nicht nur um die Stimmung innerhalb der Krypto-Szene.
Die nächsten makroökonomischen Variablen werden entscheidend sein:
Die Non-Farm-Daten werden die Marktbeurteilung der Widerstandsfähigkeit der US-Wirtschaft beeinflussen; die Erwartungen an Zinssenkungen der Fed werden die Bewertung von Risikoanlagen beeinflussen; wenn der Dollar weiterhin stark bleibt, wird der Druck auf BTC zunehmen; wenn die Ölpreise durch Unruhen im Nahen Osten / im Hormuz-Golf steigen, wird das die Inflationsprognosen erneut beeinflussen.
Deshalb kann man BTC jetzt nicht einfach mit „stark“ oder „schwach“ zusammenfassen.
BTC seitwärts am Hoch, die wahren Variablen liegen nicht nur in den K-Linien
BTC pendelt immer noch um die 81.000 US-Dollar, auf den ersten Blick sieht es aus wie „keine Rückgänge und kein Durchbruch“, aber an dieser Stelle geht es nicht nur um die Stimmung innerhalb der Krypto-Szene.
Die nächsten makroökonomischen Variablen werden entscheidend sein:
Die Non-Farm-Daten werden die Marktbeurteilung der Widerstandsfähigkeit der US-Wirtschaft beeinflussen; die Erwartungen an Zinssenkungen der Fed werden die Bewertung von Risikoanlagen beeinflussen; wenn der Dollar weiterhin stark bleibt, wird der Druck auf BTC zunehmen; wenn die Ölpreise durch Unruhen im Nahen Osten / im Hormuz-Golf steigen, wird das die Inflationsprognosen erneut beeinflussen.
Deshalb kann man BTC jetzt nicht einfach mit „stark“ oder „schwach“ zusammenfassen.
203
·
--
Artikel
Die Regeln für Stablecoin-Einkommen haben sich geändert, BTC steht wieder bei 78K: Diesmal spekuliert der Markt nicht nur über den PreisIn den letzten Tagen war der Hotspot auf Binance Plaza nicht nur, dass BTC gestiegen ist.
Besonders bemerkenswert ist, dass zwei Linien gleichzeitig auftauchen:
Ein Narrativ ist das neue von Arthur Hayes:
Er sieht BTC Ende des Jahres bei 125.000 USD, der Kerngrund ist nicht einfach das "Halving" oder "ETF", sondern Kriegsaufwendungen, finanzielle Expansion, Bankkredite und die Lockerung der Dollar-Liquidität.
Eine Regel ist das Stablecoin-Einkommensgesetz des US CLARITY Act:
Die neue Richtung des Textes ist, dass stabile Münzen nicht wie Bankeinlagen "einfach halten und Zinsen verdienen" ermutigt werden, sondern Belohnungen basierend auf echten Transaktionen, Zahlungen, Überweisungen und DeFi-Aktivitäten erlaubt werden.
Die Regeln für Stablecoin-Einkommen haben sich geändert, BTC steht wieder bei 78K: Diesmal spekuliert der Markt nicht nur über den Preis
In den letzten Tagen war der Hotspot auf Binance Plaza nicht nur, dass BTC gestiegen ist.
Besonders bemerkenswert ist, dass zwei Linien gleichzeitig auftauchen:
Ein Narrativ ist das neue von Arthur Hayes:
Er sieht BTC Ende des Jahres bei 125.000 USD, der Kerngrund ist nicht einfach das "Halving" oder "ETF", sondern Kriegsaufwendungen, finanzielle Expansion, Bankkredite und die Lockerung der Dollar-Liquidität.
Eine Regel ist das Stablecoin-Einkommensgesetz des US CLARITY Act:
Die neue Richtung des Textes ist, dass stabile Münzen nicht wie Bankeinlagen "einfach halten und Zinsen verdienen" ermutigt werden, sondern Belohnungen basierend auf echten Transaktionen, Zahlungen, Überweisungen und DeFi-Aktivitäten erlaubt werden.
223
·
--
Artikel
Im aktuellen Krypto-Markt gibt es nicht zu wenig Geschichten, sondern das Geld ist noch nicht billig genug.Heute ist der Markt echt interessant.
Wenn du dir nur die News aus der Krypto-Welt anschaust, denkst du, es gibt überall nur positive Nachrichten:
BTC ETF bleibt, die institutionellen Narrative sind nach wie vor stark;
Visa erweitert wieder die Pilotprojekte für Stablecoin-Zahlungen;
Der regulatorische Rahmen ist auch viel klarer als in den letzten Jahren;
Dazu kommen allerlei Geschichten über 'traditionelle Finanzen, die auf die Blockchain kommen', das klingt wirklich nach viel Aufregung.
Aber warum bewegt sich der Preis so schleppend?
Ich denke, der Kerngrund ist ganz einfach:
Die Geschichten sind heiß, aber das Geld ist noch nicht billig genug.
Die Fed hat noch nicht wirklich gelockert, die Renditen von US-Staatsanleihen bleiben hoch, und die Ölpreise werden immer wieder durch Risiken im Nahen Osten und der Straße von Hormus beeinflusst.
Im aktuellen Krypto-Markt gibt es nicht zu wenig Geschichten, sondern das Geld ist noch nicht billig genug.
Heute ist der Markt echt interessant.
Wenn du dir nur die News aus der Krypto-Welt anschaust, denkst du, es gibt überall nur positive Nachrichten:
BTC ETF bleibt, die institutionellen Narrative sind nach wie vor stark;
Visa erweitert wieder die Pilotprojekte für Stablecoin-Zahlungen;
Der regulatorische Rahmen ist auch viel klarer als in den letzten Jahren;
Dazu kommen allerlei Geschichten über 'traditionelle Finanzen, die auf die Blockchain kommen', das klingt wirklich nach viel Aufregung.
Aber warum bewegt sich der Preis so schleppend?
Ich denke, der Kerngrund ist ganz einfach:
Die Geschichten sind heiß, aber das Geld ist noch nicht billig genug.
Die Fed hat noch nicht wirklich gelockert, die Renditen von US-Staatsanleihen bleiben hoch, und die Ölpreise werden immer wieder durch Risiken im Nahen Osten und der Straße von Hormus beeinflusst.
1
1
382
·
--
Artikel
Heute reden wir nicht über BTC Kursbewegungen, sondern über ein realistischeres Problem: Warum kannst du deine Gewinne nicht halten?Viele denken, das Schwierigste beim Trading ist, "richtig zu kaufen".
Aber diejenigen, die wirklich ein paar Runden im Markt gemacht haben, wissen, dass es nur der erste Schritt ist, die richtige Kaufentscheidung zu treffen; danach wird es noch schwieriger:
Kannst du es halten?
Wann reduzieren?
Wie viel Rückzug ist noch akzeptabel?
Wenn du siehst, wie andere viel verdienen, wirst du dann kurzfristig deinen Plan ändern?
Diese Art von Markt ist in letzter Zeit typisch.
BTC hat eine starke Erzählung, ETF, institutionelle Käufe, langfristige bullish Stimmen sind da; aber ETH und Altcoins folgen dem Rhythmus nicht ganz. Der Markt hat Chancen, aber die Chancen sind nicht gleichmäßig verteilt.
Viele Leute erleben einen Zustand:
Wenn der Kurs steigt, ist man besorgt, dass man verkauft und es weitergeht;
Heute reden wir nicht über BTC Kursbewegungen, sondern über ein realistischeres Problem: Warum kannst du deine Gewinne nicht halten?
Viele denken, das Schwierigste beim Trading ist, "richtig zu kaufen".
Aber diejenigen, die wirklich ein paar Runden im Markt gemacht haben, wissen, dass es nur der erste Schritt ist, die richtige Kaufentscheidung zu treffen; danach wird es noch schwieriger:
Kannst du es halten?
Wann reduzieren?
Wie viel Rückzug ist noch akzeptabel?
Wenn du siehst, wie andere viel verdienen, wirst du dann kurzfristig deinen Plan ändern?
Diese Art von Markt ist in letzter Zeit typisch.
BTC hat eine starke Erzählung, ETF, institutionelle Käufe, langfristige bullish Stimmen sind da; aber ETH und Altcoins folgen dem Rhythmus nicht ganz. Der Markt hat Chancen, aber die Chancen sind nicht gleichmäßig verteilt.
Viele Leute erleben einen Zustand:
Wenn der Kurs steigt, ist man besorgt, dass man verkauft und es weitergeht;
171
·
--
Artikel
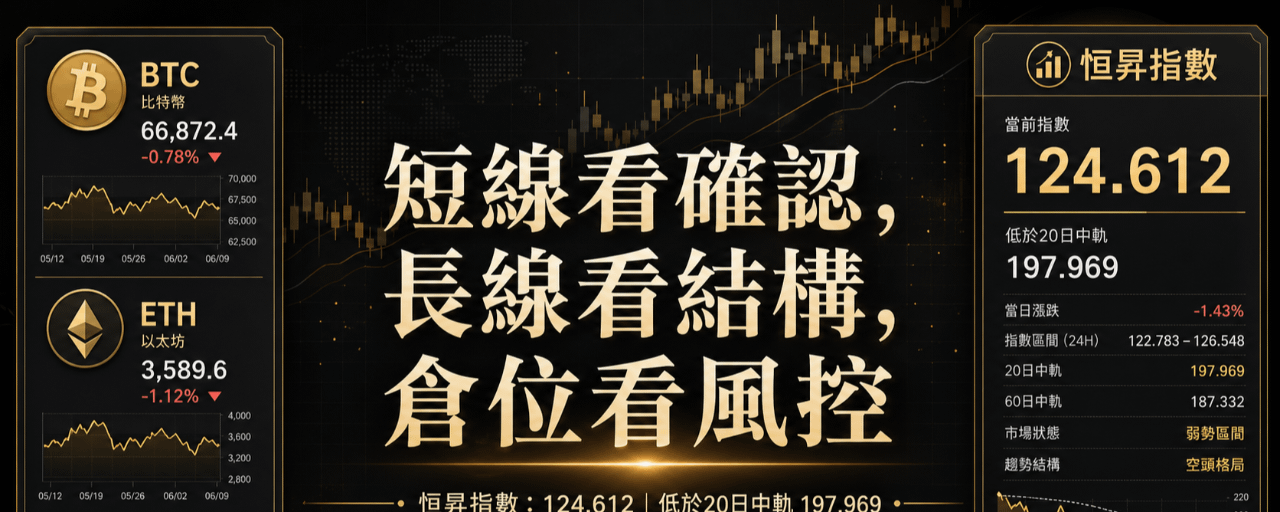
Der Zwiespalt zwischen 'Stimmungsaufhellung' und 'Risikobestätigung'.BTC schwankt in letzter Zeit zwischen 76.000 und 80.000.
Auf der einen Seite packen Institutionen und Unternehmen weiterhin BTC auf ihre Bilanzen, die langfristige Story bleibt bestehen; auf der anderen Seite wartet das Kapital darauf, dass die Informationen von der Fed, dem Dollar, den Ölpreisen und den Regulierungen klarer werden.
In solchen Märkten treten häufig zwei Missverständnisse auf:
1. Wenn ich die institutionellen Positionen und die langfristige Story sehe, gehe ich direkt auf die Höchstkurse;
2. Wenn ich einen kurzfristigen Rücksetzer sehe und der Markt kühl bleibt, denke ich sofort, dass der Trend zu Ende ist.
Aber wirklich wichtig ist nicht die Stimmung, sondern die Bestätigung:
• Steht der Preis stabil in den Schlüsselbereichen?;
• Fließt das Kapital kontinuierlich rein?;
Der Zwiespalt zwischen 'Stimmungsaufhellung' und 'Risikobestätigung'.
BTC schwankt in letzter Zeit zwischen 76.000 und 80.000.
Auf der einen Seite packen Institutionen und Unternehmen weiterhin BTC auf ihre Bilanzen, die langfristige Story bleibt bestehen; auf der anderen Seite wartet das Kapital darauf, dass die Informationen von der Fed, dem Dollar, den Ölpreisen und den Regulierungen klarer werden.
In solchen Märkten treten häufig zwei Missverständnisse auf:
1. Wenn ich die institutionellen Positionen und die langfristige Story sehe, gehe ich direkt auf die Höchstkurse;
2. Wenn ich einen kurzfristigen Rücksetzer sehe und der Markt kühl bleibt, denke ich sofort, dass der Trend zu Ende ist.
Aber wirklich wichtig ist nicht die Stimmung, sondern die Bestätigung:
• Steht der Preis stabil in den Schlüsselbereichen?;
• Fließt das Kapital kontinuierlich rein?;
165
·
--
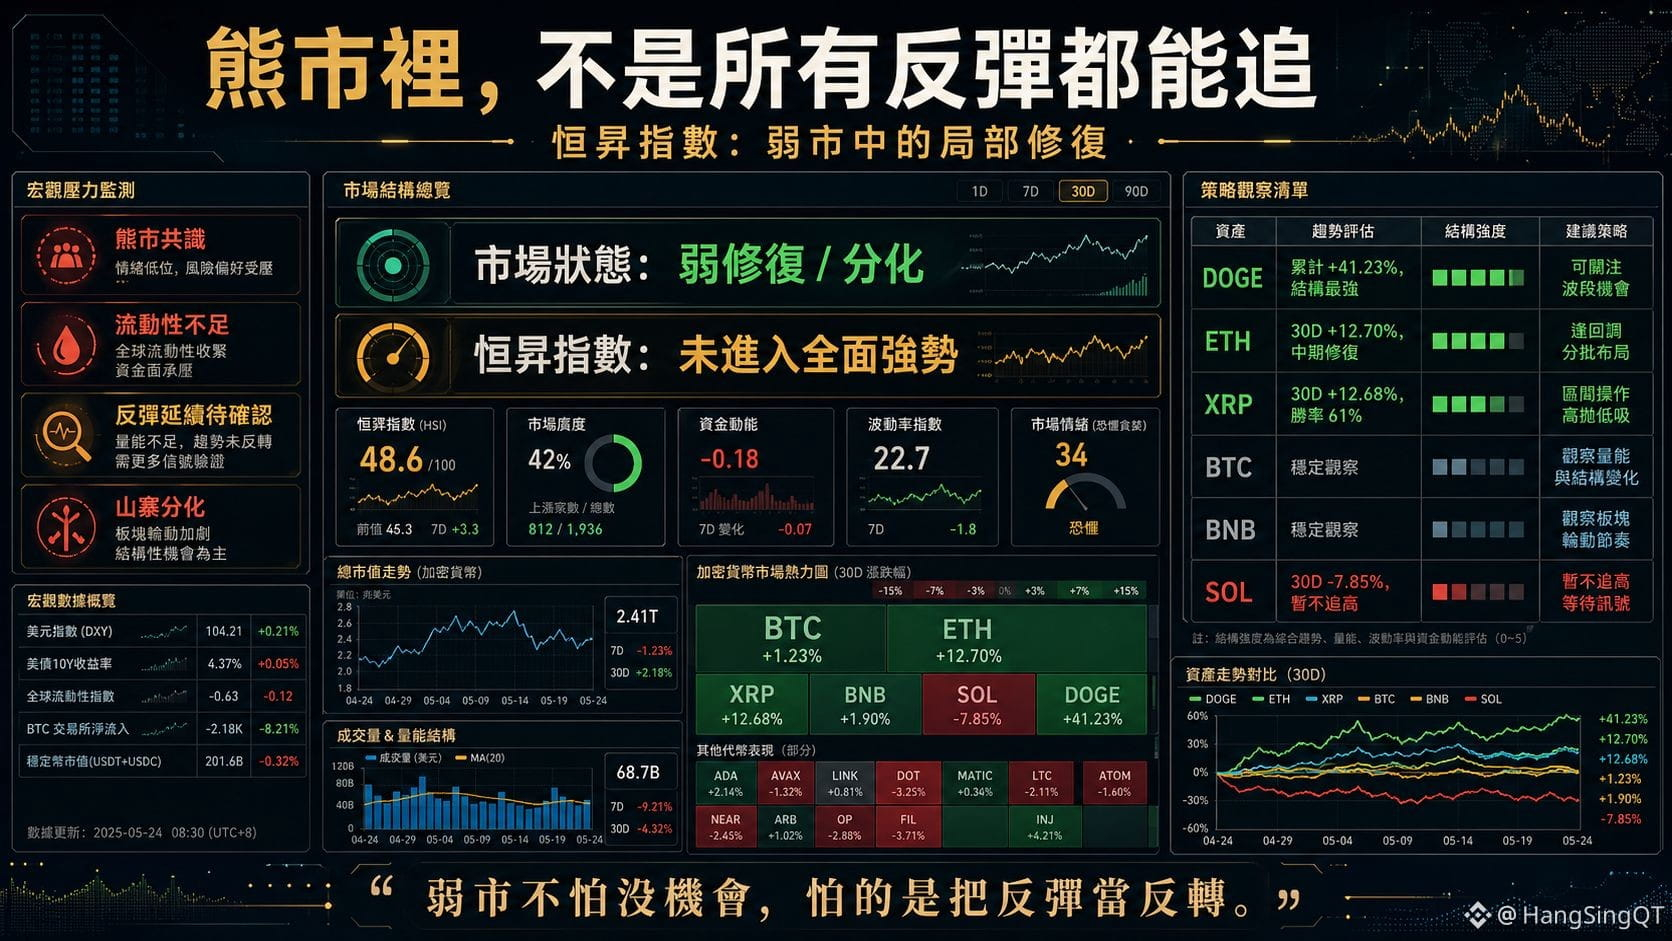
Der Markt ist immer noch im Bärenmarkt-Rahmen, aber das Kapital liegt nicht komplett brach.
Es wird nur in wenigen Coins getestet.
Das erklärt, warum die Strategietagebücher so unterschiedlich sind.
DOGE hat eine kumulierte Rendite von +41,23%, das ist der stärkste in dieser Gruppe.
ETH 30D +12,70%, kumuliert +30,05%, was zeigt, dass es im mittelfristigen Zeitraum noch Anpassungsfähigkeit gibt.
XRP 30D +12,68%, Gewinnrate 61%, hat kürzlich begonnen, stärker zu werden.
Aber SOL ist anders.
24H ist rot, 30D immer noch -7,85%.
Das zeigt, dass nicht jede Erholung es wert ist, verfolgt zu werden.
Deshalb werde ich heute nicht sagen: "Der Bullenmarkt ist da."
Dieser Satz ist zu früh und zu teuer.
Ich ziehe es vor zu sagen:
Im Bärenmarkt ist das Wichtigste nicht, den Boden zu erraten,
sondern zu beobachten, welche Coins zuerst aus der Schwäche herauskommen.
BTC und BNB sind relativ stabil zu beobachten.
DOGE, ETH und XRP sind heute die Strukturen, die es wert sind, genauer betrachtet zu werden.
SOL sollte man erst einmal abwarten.
Ein schwacher Markt bedeutet nicht, dass es keine Chancen gibt.
Aber die Chancen im schwachen Markt gehören normalerweise nur wenigen Coins.
Wenn man falsch verfolgt, landet man in der Erholung als Käufer;
wenn man richtig sieht, ist es eine Strukturkorrektur.
Kein Anlageberatung, nur Beobachtungen von echten Handelsstrategien.
#BTC #ETH #DOGE #XRP #SOL #BNB #BärenmarktErholung #QuantTrading #BinancePlatz
356
·
--
Artikel
Makroökonomischer Druck bleibt bestehen, Crypto tritt in eine strukturierte Diversifizierung ein.Im heutigen Markt geht es nicht nur um die Preisbewegungen, sondern darum, ob der makroökonomische Druck weiterhin zunimmt.
In den letzten zwei Tagen hat der Markt eigentlich hauptsächlich drei Dinge gehandelt:
1. Die Fed bleibt weiterhin untätig, die Zinssenkungserwartungen haben nicht signifikant zugenommen.
Die aktuelle Markterwartung an eine Lockerung ist noch nicht stark genug, was bedeutet, dass risikobehaftete Anlagen zwar Potenzial für eine Erholung haben, es aber schwierig ist, direkt in einen einseitigen Aufwärtstrend zu gelangen.
2. Die Renditen der US-Anleihen bleiben auf hohem Niveau, der Dollar hat sich auch nicht wirklich abgeschwächt.
Das bedeutet, dass das globale Liquiditätsumfeld nicht besonders freundlich ist.
Solange der Dollar und die Zinssätze keinen klaren Richtungswechsel zeigen, wird es für Crypto einfacher, eine Struktur von "Chancen vorhanden, aber tendenziell diversifiziert" zu bilden, anstatt einer allgemeinen Aufwärtsbewegung.
Makroökonomischer Druck bleibt bestehen, Crypto tritt in eine strukturierte Diversifizierung ein.
Im heutigen Markt geht es nicht nur um die Preisbewegungen, sondern darum, ob der makroökonomische Druck weiterhin zunimmt.
In den letzten zwei Tagen hat der Markt eigentlich hauptsächlich drei Dinge gehandelt:
1. Die Fed bleibt weiterhin untätig, die Zinssenkungserwartungen haben nicht signifikant zugenommen.
Die aktuelle Markterwartung an eine Lockerung ist noch nicht stark genug, was bedeutet, dass risikobehaftete Anlagen zwar Potenzial für eine Erholung haben, es aber schwierig ist, direkt in einen einseitigen Aufwärtstrend zu gelangen.
2. Die Renditen der US-Anleihen bleiben auf hohem Niveau, der Dollar hat sich auch nicht wirklich abgeschwächt.
Das bedeutet, dass das globale Liquiditätsumfeld nicht besonders freundlich ist.
Solange der Dollar und die Zinssätze keinen klaren Richtungswechsel zeigen, wird es für Crypto einfacher, eine Struktur von "Chancen vorhanden, aber tendenziell diversifiziert" zu bilden, anstatt einer allgemeinen Aufwärtsbewegung.
277
·
--
Wenn man sich heute den Markt nur nach den Kursbewegungen anschaut, kann man leicht die wesentlichen Punkte übersehen.
Viel wichtiger ist, in welche Richtung das Kapital weiterhin fließt.
Aus den Informationen der letzten zwei Tage geht hervor, dass der Markt zurzeit gleichzeitig an mehreren Fronten aktiv ist:
Einerseits konzentrieren sich die Börsen weiterhin auf den Derivate-Gewinnpool, was zeigt, dass der Wettbewerb um Handelsaktivität und Leverage innerhalb der Branche nicht nachlässt;
andererseits hat Tether auf Anfrage der Behörden etwa 344 Millionen USDT auf der Tron-Chain eingefroren, was erneut darauf hinweist, dass die Schlüsselwörter für Stablecoins nicht mehr nur "Größe", sondern auch Compliance, Kontrollierbarkeit und Einfriermöglichkeiten sind.
Zusätzlich ist der Nachhall von KelpDAO noch nicht vorüber, und das Vertrauen in hochriskante Protokolle auf der Chain ist weiterhin unter Druck.
Wenn man das zusammen mit den makroökonomischen Faktoren betrachtet, hat der Markt nicht die Phase erreicht, in der die Risikobereitschaft ohne Unterscheidung verbreitet wird.
Hohe Ölpreise, schwache Wirtschaftsdaten aus Europa und sich wiederholende Zinssenkungserwartungen bedeuten, dass:
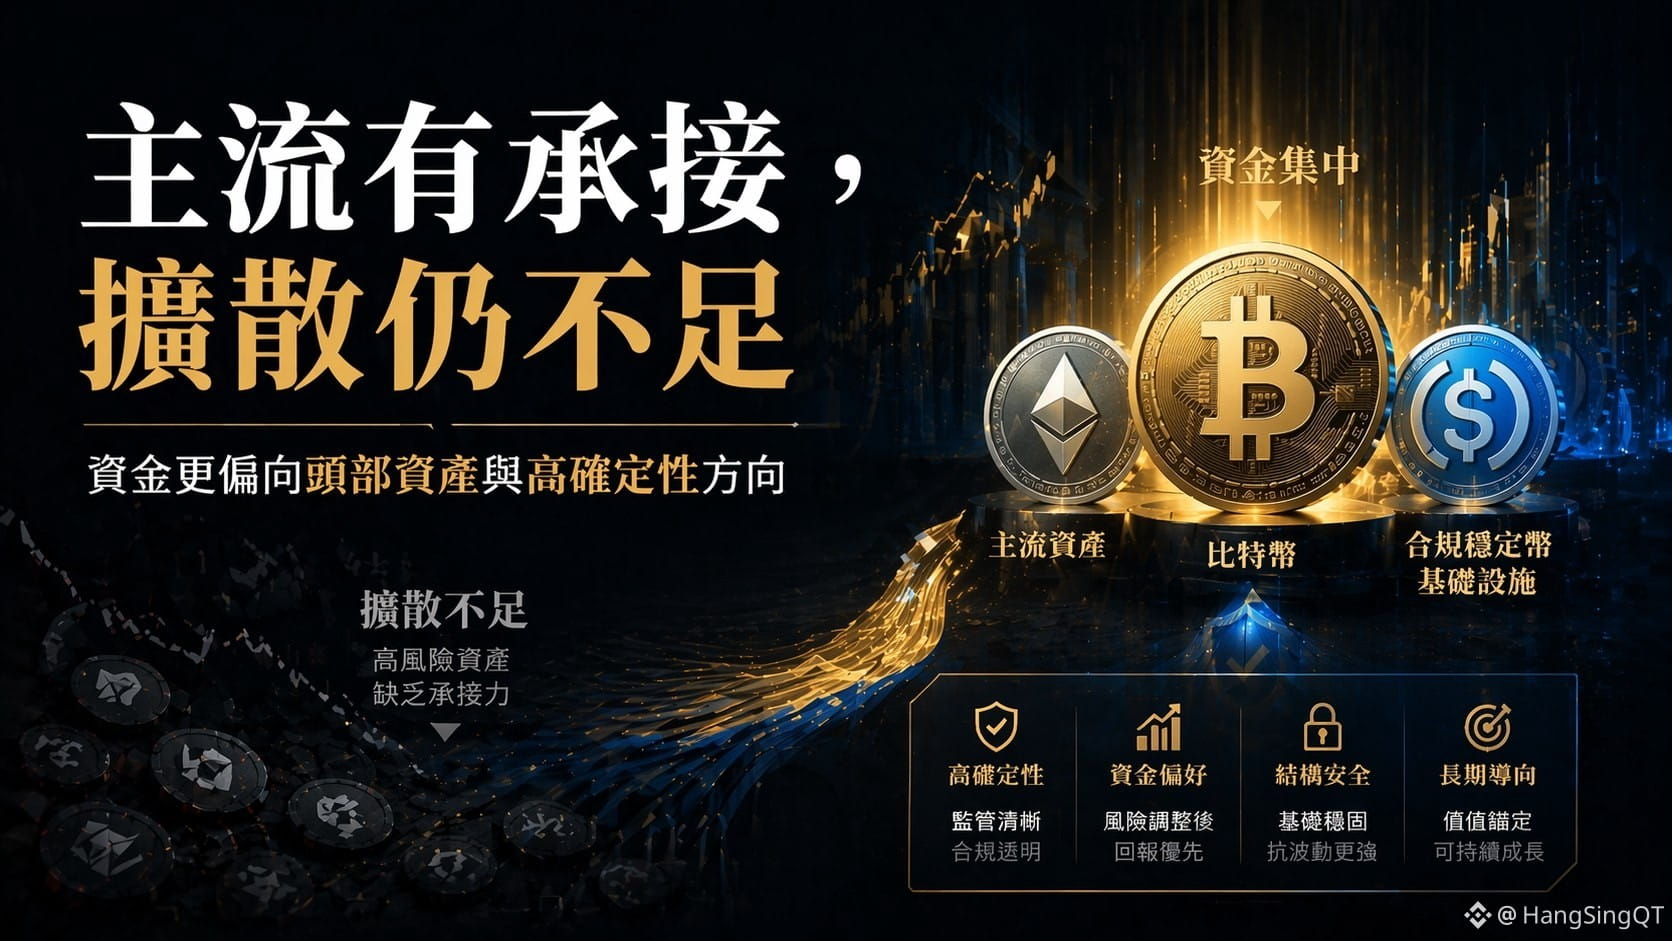
Kapital eher in Richtung führender Assets, konformer Plattformen und transparenterer Protokolle fließen wird.
In Verbindung mit dem Hengsheng-Index sieht es in den letzten Tagen eher nach einer strukturellen Rotation aus, nicht nach einer flächendeckenden Ausbreitung.
Der Markt hat nicht die extrem heißen Zonen erreicht, sondern es sieht so aus, als würde die Mainstream-Richtung weiterhin Unterstützung finden, und nicht alle Sektoren gleichzeitig heißlaufen.
Das Handelsjournal von gestern bestätigt dieses Urteil.
Die derzeitigen Positionen sind immer noch auf BTC, ETH, BNB, SOL konzentriert, XRP beobachtet, DOGE long.
Dieses Signal ist sehr interessant:
Es zeigt, dass der Markt nicht völlig chancenlos ist, sondern dass die Chancen ungleich verteilt sind.
Der Mainstream-Rahmen bleibt bestehen, aber innerhalb gibt es eine Inkonsistenz in der Stärke; hohe Beta-Werte bieten zwar ein elastisches Fenster, jedoch nicht flächendeckend.
Wenn ich den heutigen Markt in einem Satz zusammenfassen sollte, würde ich eher sagen:
Die Mainstream-Unterstützung bleibt, lokale Elastizität ist vorhanden, aber die Ausbreitung ist nicht ausreichend, strukturelle Differenzierung bleibt die Hauptlinie.
In dieser Phase ist das größte Risiko nicht, keine Chancen zu haben,
sondern lokale Aktivität fälschlicherweise als umfassenden Markt zu missinterpretieren.
293
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
DriftHackVictimsBeginClaims
0 Aufrufe
9 Kommentare
⚡ Krypto-Querrichtlinien für grenzüberschreitende Zahlungen in Brasilien 💸✅
Ab dem 1. November müssen brasilianische Binance-Nutzer den Zweck der Transaktion und den Empfänger bzw. die Gegenpartei für internationale Krypto-Überweisungen vor Auszahlungsanfragen über einen Fragebogen offenlegen; fehlende Angaben führen dazu, dass Einzahlungen zurückgestellt oder zurückgesendet werden, während inländische Überweisungen von den neuen Anforderungen nicht betroffen sind.#DriftHackVictimsBeginClaims
$GTC $STAR $CELO
Coins World
·1 Likes
·12 Aufrufe
SolanaTokenizedStockVolumeTops$4.4BInSeptember
191 Aufrufe
10 Kommentare
BitcoinSpotETFsDraw$6.34BInflowsInQ3
8,113 Aufrufe
119 Kommentare