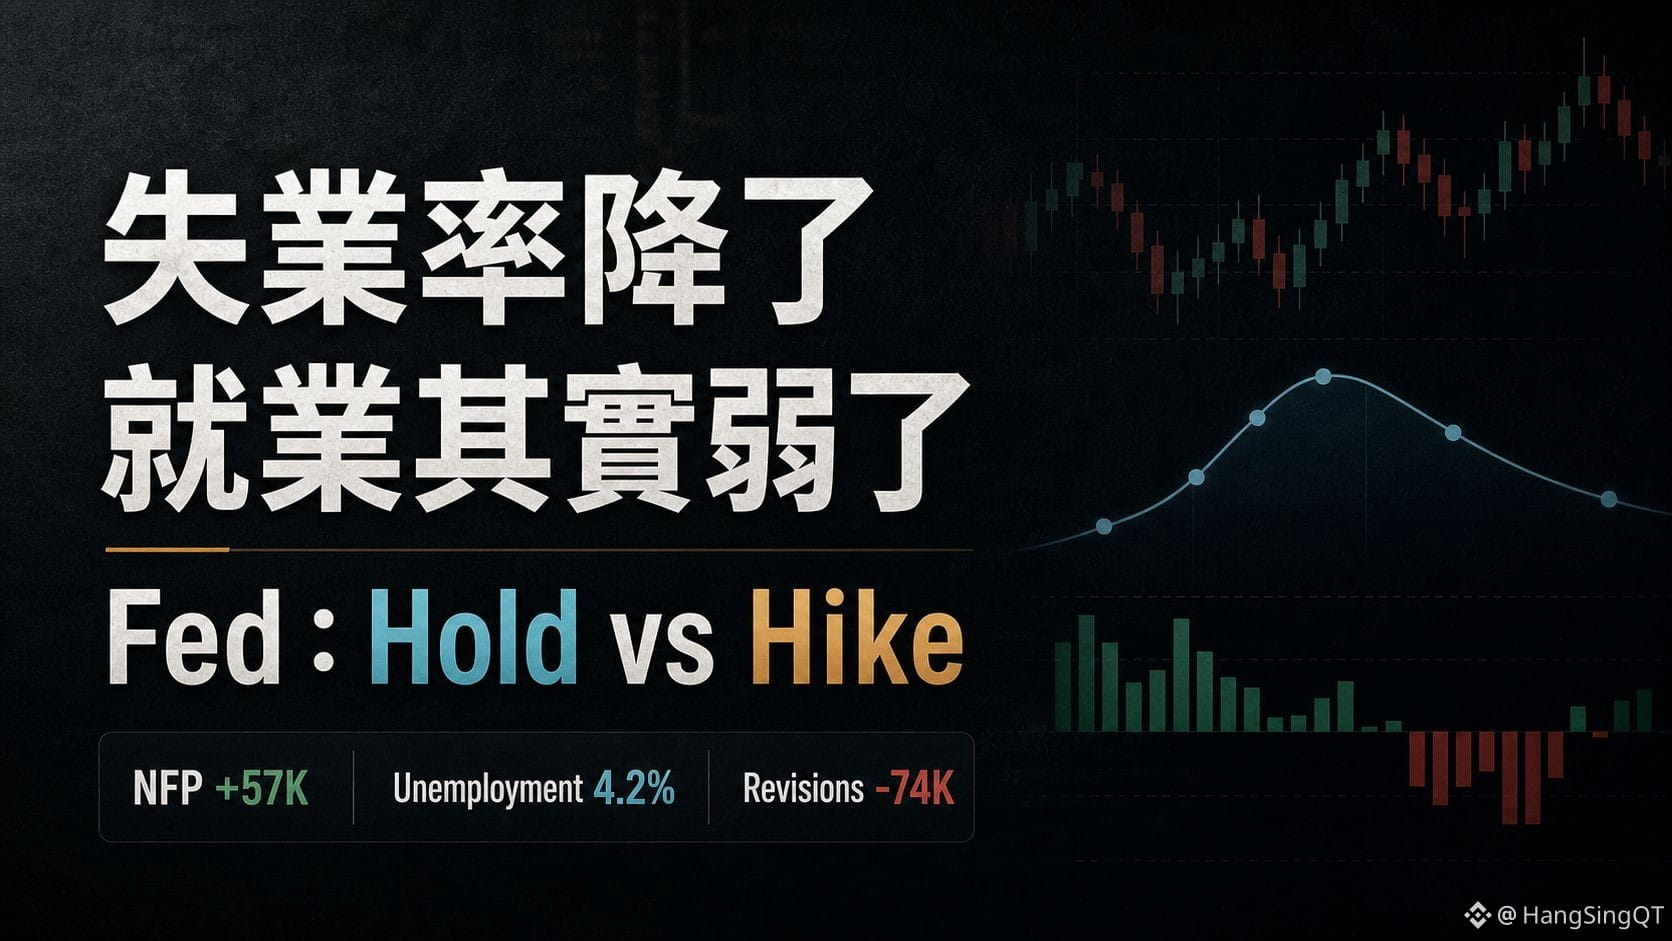
Die Arbeitslosenquote ist gesunken, aber die Beschäftigung war in Wahrheit schwach.
Genau hier liegt bei dem Non-Farm-Bericht von gestern Abend die größte Fehlinterpretationsgefahr.
Oberflächlich betrachtet fiel die US-Arbeitslosenquote von 4,3 % auf 4,2 % – als wäre der Arbeitsmarkt immer noch ziemlich robust.
Doch was den Markt wirklich neu bepreist hat, waren andere Zahlen:
Im Juni kamen bei den Non-Farm Payrolls nur 57.000 Stellen hinzu, deutlich unter den Erwartungen;
Die Daten für April und Mai wurden zusammen um 74.000 nach unten revidiert;
Die sinkende Erwerbsquote ließ die Arbeitslosenquote besser aussehen, als es die Beschäftigungsdynamik tatsächlich war.
Deshalb hat der Markt gestern Abend nicht auf ein „Zinssenkungs-Bullenmarkt ist da“ gesetzt.
Genauer gesagt hat sich zunächst nur der Druck auf eine sofortige Zinserhöhung im Juli etwas verringert; die Fed kann erst einmal abwarten.
Aber das bedeutet nicht, dass das Hochzinsumfeld vorbei ist.
Die Inflation ist noch nicht wieder auf dem Niveau, das die Fed sehen will, die Löhne bleiben zäh, und auch die langfristigen Renditen am 10Y-/30Y-Ende haben sich nicht wirklich gelockert. Deshalb konnte dieselbe schwache Non-Farm-Zahl gleichzeitig den kurzen Laufzeitbereich etwas entlasten und den Markt dennoch davon abhalten, sofort einen breit angelegten Risk-on-Modus auszurufen.
Für BTC gilt dasselbe.
Die Erholung lässt sich als vorübergehende Entspannung des makroökonomischen Drucks verstehen, aber noch nicht direkt als Bestätigung eines Trends interpretieren. Danach müssen drei Dinge beobachtet werden:
1. Ob sich die Nettozuflüsse bei BTC-/ETH-ETFs fortlaufend verbessern;
2. Ob sich das Stablecoin-Angebot und die Guthaben auf den Börsen erholen;
3. Ob es bei einer Erholung von Funding / OI zu Überhitzung kommt.
Das Makro gibt das Zeitfenster vor, aber die Kapitalstruktur entscheidet, ob daraus ein Trend werden kann.
Deshalb interessiert mich heute vor allem nicht die einzelne Schwäche oder Stärke der Arbeitslosenquote, sondern ob der Pfad der Fed, die langfristigen Zinsen und die Kapitalzuflüsse im Kryptomarkt zusammenpassen.
Marktdaten und öffentliche Einschätzungen dienen nur zu Forschungs- und Referenzzwecken und stellen keine Anlageberatung dar.