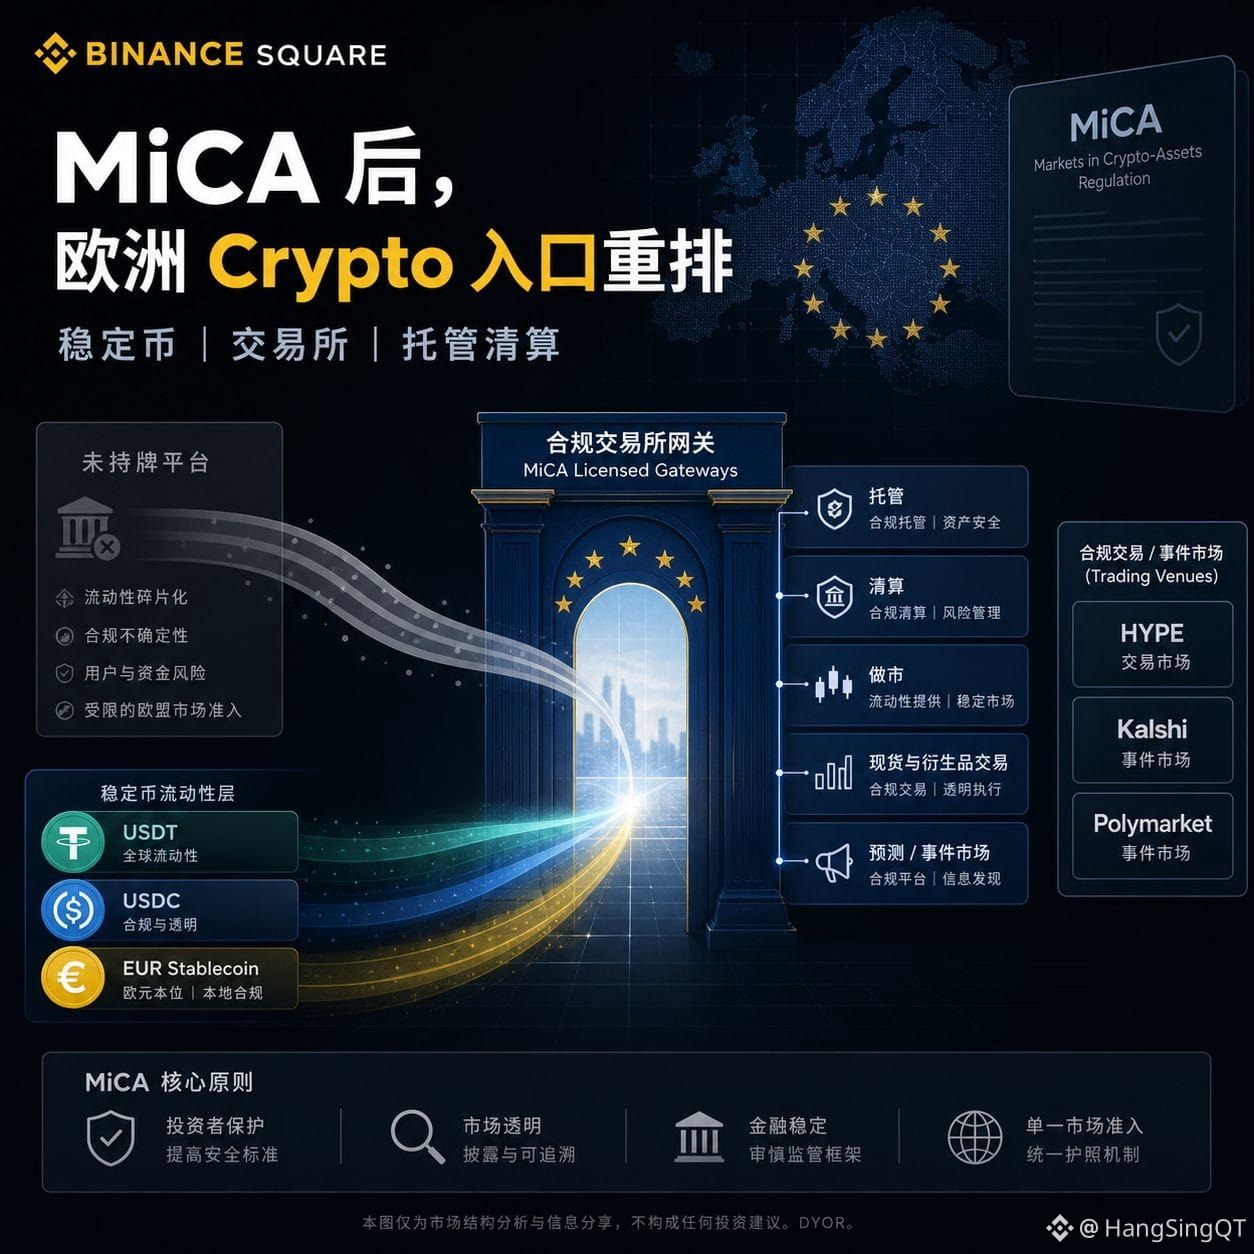
In den letzten Tagen achte ich weniger darauf, wohin sich BTC gerade wieder erholt, sondern eher darauf, wie sich der Zugang zu Crypto verändert.
Nachdem MiCA am 1. Juli vollständig in Kraft getreten ist, tritt der europäische Markt in eine neue Phase der Segmentierung ein. Der Punkt ist nicht einfach zu sagen: „Regulierung ist negativ“, und auch nicht, USDT oder Binance hätten Probleme, sondern vielmehr auf eine realistischere Kette zu schauen:
Wer kann europäische Nutzer weiterhin bedienen?
Welche Stablecoins können noch reibungslos für Einzahlungen, Handelspaare und Margin genutzt werden?
Wird sich Liquidität von nicht autorisierten Plattformen hin zu konformeren Börsen-, Verwahr-, Clearing- und Market-Making-Strukturen verlagern?
Die Lizenz- und Serviceeinschränkungen von Binance in Europa sowie die Frage nach der konformen Nutzbarkeit von USDT in Europa deuten im Kern alle auf dasselbe hin:
Der Einstieg in den Crypto-Handel verlagert sich von „wo die Tiefe gut ist“ hin zu „wo es konform ist, wo es nachhaltig ist und wo weiterhin institutionelle und Stablecoin-Liquidität aufgenommen werden kann“.
Das erklärt auch, warum man sich jetzt nicht nur auf die Frage konzentrieren sollte, ob Altcoins wieder anziehen.
Zur selben Zeit sind HYPE, Kalshi, Polymarket und andere Handelszugänge sowie Event-Märkte weiterhin sehr aktiv. Das zeigt, dass Kapital nicht vollständig aus dem Handel verschwunden ist, sondern beim Zugang wählerischer wird: Plattformen, Event-Kontrakte, Prediction Markets, Derivate, Clearing- und Market-Making-Infrastruktur könnten früher Aufmerksamkeit erhalten als Long-Tail-Altcoins.
Deshalb schaue ich mir heute zwei Linien an:
Erstens, wie sich der europäische Compliance-Zugang verlagert.
USDT, USDC und EUR-Stablecoins: Wer wird zu einem bequemeren Instrument für Einzahlungen und Margin?
Zweitens, worin das Handelskapital eigentlich investiert.
Wenn Kapital stärker in HYPE, Prediction Markets und Plattform-Assets fließt, dann kann man nicht einfach sagen: „Die Altcoin-Season ist zurück.“
Die Erholung von BTC lässt sich anerkennen, aber das ist heute nicht der interessanteste Punkt.
Wirklich wichtig ist: Regulierung verändert den Zugang, und Kapital wählt den Ort.
Solche Veränderungen sind nicht an einem Tag abgeschlossen, werden aber nach und nach die Marktanteile der Börsen, die Nutzungsgewohnheiten von Stablecoins und den Ort beeinflussen, an dem die nächste Welle der Crypto-Liquidität aufgefangen wird.
Nur als Beobachtung der Marktstruktur, keine Anlageberatung.