
In letzter Zeit gibt es viele Diskussionen im Markt über Michael Saylor / die Strategie, möglicherweise einen Teil von BTC zu verkaufen, aber man sollte sich nicht nur auf die Schlagzeile verlassen.
Im Kontext des Videos von der Bonnie-Blockchain geht es nicht darum, dass "Saylor sich selbst ins Gesicht schlägt und nicht mehr HODL", sondern dass MSTR in Wirklichkeit nicht mehr nur ein BTC-Holding-Unternehmen ist, sondern eine Kapitalmarktmachine, die BTC, Aktien, Vorzugsaktien und Kreditinstrumente bündelt und zusammenführt.
Worauf es wirklich ankommt, sind nicht die Fragen "Verkauft er BTC oder nicht?", sondern drei entscheidende Punkte:
Erstens, ist MSTR ein Netto-Verkäufer von BTC?
Wenn das Unternehmen eine kleine Menge BTC verkauft, um die STRC-Dividende aufrechtzuerhalten und stabile Kreditinstrumente zu sichern, und dann letztendlich durch Fremdfinanzierung mehr BTC zurückkauft, dann ist das nicht gleichbedeutend mit dem traditionellen Konzept des "Shortens".
Saylor's Logik ist näher an: Unternehmensführung kann nicht versprechen, niemals Vermögenswerte zu verkaufen, aber strategisch will man langfristig ein BTC Netto-Käufer sein.
Deshalb muss der Markt auf die Nettoveränderung achten, nicht auf einzelne Verkäufe.
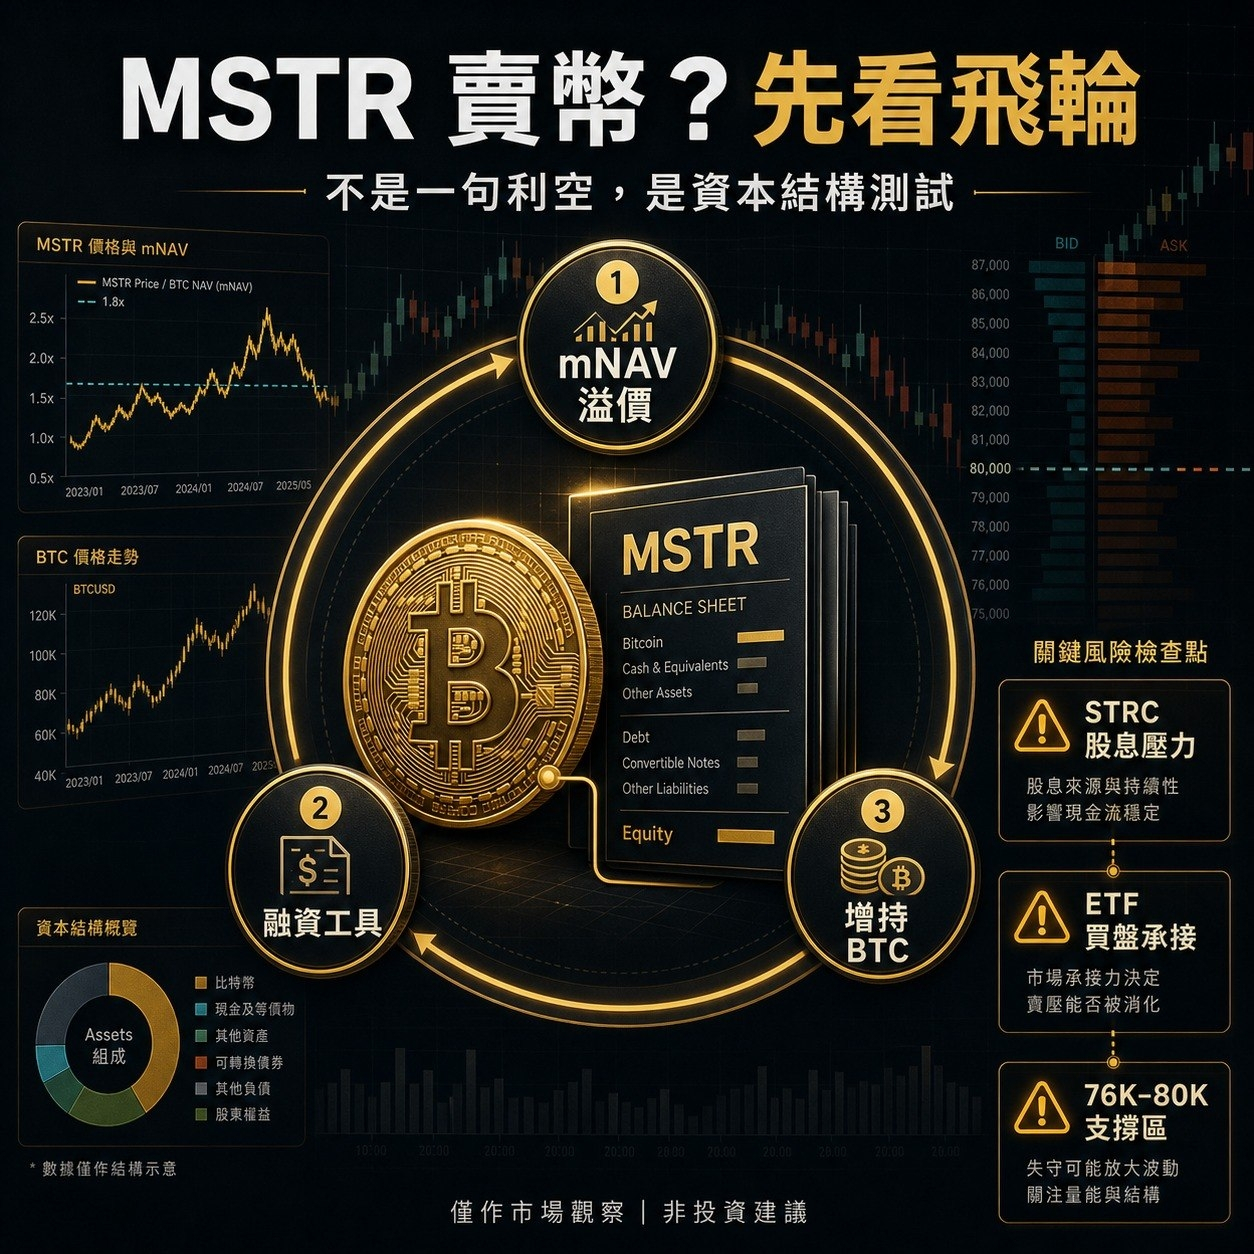
Zweitens, funktioniert der Flieger von MSTR noch?
MSTR's Kernflieger ist:
Der Aktienkurs hat einen mNAV Aufschlag
→ Aktien oder Kreditinstrumente ausgeben
→ Kapital beschaffen, um BTC zu kaufen
→ BTC Bestände erhöhen
→ Der Markt gibt weiterhin einen Aufschlag für MSTR
Dieses Modell funktioniert in einem Bullenmarkt sehr gut, aber seine Schwächen sind auch klar: Wenn mNAV komprimiert, die STRC-Nachfrage sinkt und die Finanzierungskosten steigen, wird das Flieger langsamer.
Deshalb ist das "Verkaufen von BTC" selbst nicht das größte Risiko, das größte Risiko ist, dass der Markt nicht mehr bereit ist, MSTR mit hohen Aufschlägen zu finanzieren.
Drittens, wird der Dividenden Druck von STRC passive Verkaufsorders erzwingen?
STRC und ähnliche Vorzugsaktien/Kreditinstrumente müssen stabil Dividenden zahlen. Solange der Kapitalmarkt bereit ist, MSTR's Neuemissionen anzunehmen, ist der Druck nicht groß; aber wenn BTC fällt, der MSTR Aufschlag verschwindet und Kreditinstrumente unter kritische Preisbereiche fallen, könnte das Verkaufen von BTC von "aktiver Vermögensallokation" zu "passiver Liquiditätsnachfrage" werden.
Das ist der Punkt, den der Markt wirklich im Auge behalten muss.
Meine Einschätzung ist:
Kurzfristig wird die Meldung über MSTR's Verkauf von Coins die Stimmung drücken, insbesondere da BTC im Bereich von 76K-80K die Unterstützung testet und der ETF Kapitalfluss sich noch nicht vollständig erholt hat.
Aber mittelfristig kann man das nicht vereinfacht als "Saylor will den Kurs drücken" betrachten. Eine angemessenere Sichtweise ist: Die BTC-Geschichte von MSTR geht von einer reinen Lagerhaltung in eine komplexere Bilanzverwaltung über.
Als nächstes müssen wir vier Indikatoren im Auge behalten:
Hat MSTR noch einen mNAV Aufschlag?
Ist STRC stabil im angemessenen Preisbereich?
Kann der Kapitalfluss in BTC ETFs wieder stärker werden?
Kann BTC den Bereich zwischen 76K-80K halten?
Wenn diese vier stabil sind, ist der Verkauf einer kleinen Menge BTC durch MSTR möglicherweise kein systemisches negatives Signal.
Wenn diese vier gleichzeitig schwächer werden, kann sich der Markt nicht nur mit "langfristig bullish auf BTC" beruhigen.
Je aufregender der Titel, desto mehr muss man zum Mechanismus zurückkehren.
Das Risiko von MSTR liegt nicht in der Frage "verkaufen oder nicht verkaufen", sondern darin, ob das Kapitalmarktflieger weiterhin funktioniert.
#BTC #MSTR #Bitcoin #MichaelSaylor
Keine Anlageberatung, lediglich Marktbeobachtungen.