
Tommy大叔
25 Beiträge

Tommy大叔
Melden
Nutzer blockieren
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 Following
194 Follower
22 Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--
Artikel
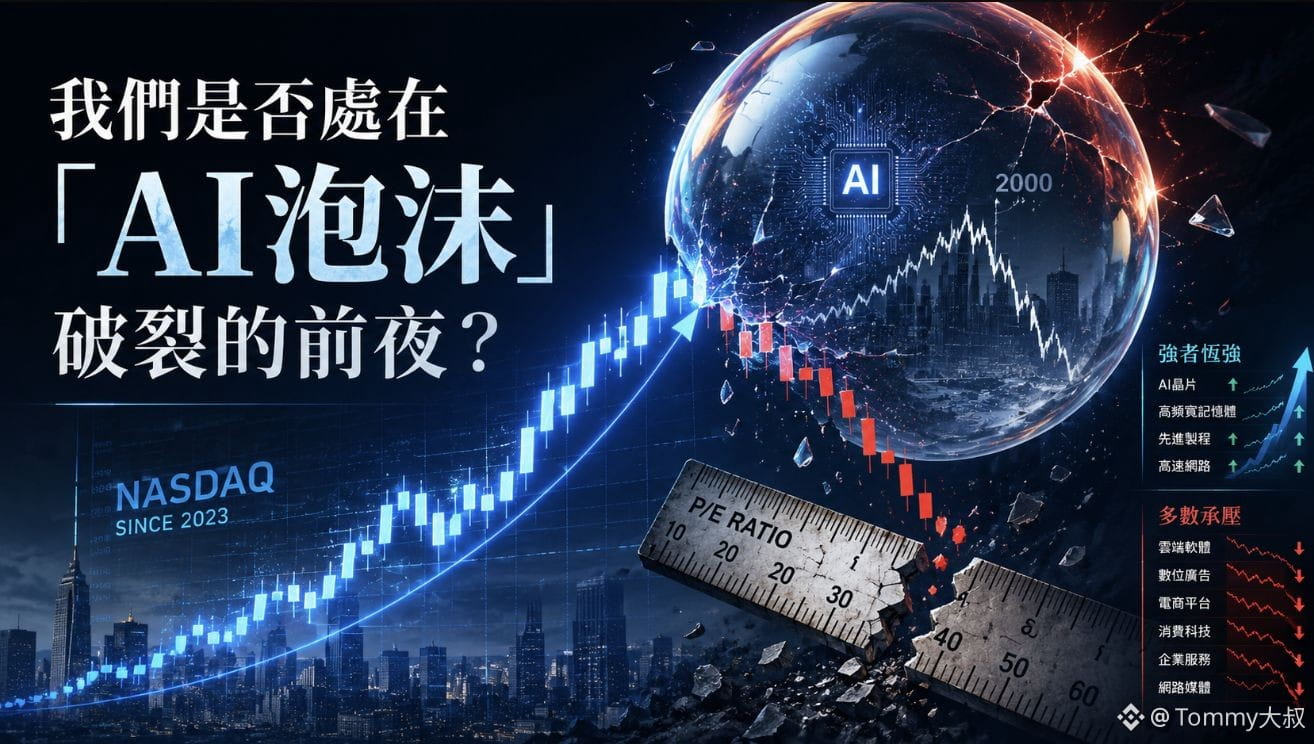
Sind wir kurz davor, dass die „KI-Blase“ platzt? – Analyse und Antwort anhand eines Vergleichs historischer DatenEinstieg
Unbemerkt hat der Nasdaq-100-Index von etwa 12.000 Punkten zu Beginn des Jahres 2023 auf rund 29.000 Punkte im Juni 2026 zugelegt – insgesamt ein Plus von etwa 140%. Auf Index-Ebene bleibt die Stimmung weiterhin überaus bullisch.
Aber wenn du die Positionen öffnest, weißt du, wie stark dieses Marktgeschehen zersplittert ist.
Ausgehend von den historischen Hochs (Stand: Juni 2026): Coinbase ist um etwa 67% gefallen, Oracle um etwa 57%, Salesforce um etwa 43%, ServiceNow um etwa 54%, Netflix und Palantir um etwa 45%, Microsoft um etwa 33% und Meta um etwa 31%… Selbst Nvidia und Amazon sind um rund 18% gefallen.
Das sind keine kleinen Nebenwerte – das sind die wichtigsten Kernwerte rund um KI. Und das Ergebnis ist, dass die meisten bereits fest im Bärenmarkt stecken. Der Index ist nicht eingeknickt – worauf stützt er sich? Auf Chip-Hersteller wie Micron und SK Hynix: Ihre Ergebnisse sind explodiert, und ihre Aktien schießen im wahrsten Sinne des Wortes im Zickzack nach oben. An ihnen kann man noch am ehesten den Geschmack eines Bullenmarkts riechen – der Rest wird derweil verprügelt.
Sind wir kurz davor, dass die „KI-Blase“ platzt? – Analyse und Antwort anhand eines Vergleichs historischer Daten
Einstieg
Unbemerkt hat der Nasdaq-100-Index von etwa 12.000 Punkten zu Beginn des Jahres 2023 auf rund 29.000 Punkte im Juni 2026 zugelegt – insgesamt ein Plus von etwa 140%. Auf Index-Ebene bleibt die Stimmung weiterhin überaus bullisch.
Aber wenn du die Positionen öffnest, weißt du, wie stark dieses Marktgeschehen zersplittert ist.
Ausgehend von den historischen Hochs (Stand: Juni 2026): Coinbase ist um etwa 67% gefallen, Oracle um etwa 57%, Salesforce um etwa 43%, ServiceNow um etwa 54%, Netflix und Palantir um etwa 45%, Microsoft um etwa 33% und Meta um etwa 31%… Selbst Nvidia und Amazon sind um rund 18% gefallen.
Das sind keine kleinen Nebenwerte – das sind die wichtigsten Kernwerte rund um KI. Und das Ergebnis ist, dass die meisten bereits fest im Bärenmarkt stecken. Der Index ist nicht eingeknickt – worauf stützt er sich? Auf Chip-Hersteller wie Micron und SK Hynix: Ihre Ergebnisse sind explodiert, und ihre Aktien schießen im wahrsten Sinne des Wortes im Zickzack nach oben. An ihnen kann man noch am ehesten den Geschmack eines Bullenmarkts riechen – der Rest wird derweil verprügelt.
Unbemerkt hat der Nasdaq-100-Index von etwa 12.000 Punkten zu Beginn des Jahres 2023 auf rund 29.000 Punkte im Juni 2026 zugelegt – insgesamt ein Plus von etwa 140%. Auf Index-Ebene bleibt die Stimmung weiterhin überaus bullisch.
Aber wenn du die Positionen öffnest, weißt du, wie stark dieses Marktgeschehen zersplittert ist.
Ausgehend von den historischen Hochs (Stand: Juni 2026): Coinbase ist um etwa 67% gefallen, Oracle um etwa 57%, Salesforce um etwa 43%, ServiceNow um etwa 54%, Netflix und Palantir um etwa 45%, Microsoft um etwa 33% und Meta um etwa 31%… Selbst Nvidia und Amazon sind um rund 18% gefallen.
Das sind keine kleinen Nebenwerte – das sind die wichtigsten Kernwerte rund um KI. Und das Ergebnis ist, dass die meisten bereits fest im Bärenmarkt stecken. Der Index ist nicht eingeknickt – worauf stützt er sich? Auf Chip-Hersteller wie Micron und SK Hynix: Ihre Ergebnisse sind explodiert, und ihre Aktien schießen im wahrsten Sinne des Wortes im Zickzack nach oben. An ihnen kann man noch am ehesten den Geschmack eines Bullenmarkts riechen – der Rest wird derweil verprügelt.
2
5.7k
·
--
Ich war in letzter Zeit viel unterwegs und habe daher weniger gepostet. Bitte habt Verständnis.
Auf der Reise habe ich mir eine Frage immer wieder gestellt:
Angesichts der riesigen AI-Storyline – wie können sich Privatanleger sinnvoll beteiligen, ohne die große Aufwärtsbewegung leichtfertig zu verpassen, und gleichzeitig eine Chance haben, echte Überrenditen zu erzielen?
Mein erster Ansatz lautet: „70% auf Bewährtes setzen, 30% für das Ungewöhnliche“.
👉 70% an aktive Fonds oder ETFs
Wählt Produkte, deren Leistung sich bereits über lange Zeit bewährt hat. Lasst dann professionelle Teams uns dabei helfen, die Veränderungen in der Branche zu verfolgen und die Bestände anzupassen. Bei diesem Teil geht es nicht darum, jeden einzelnen künftigen „Bullenwert“ zu treffen, sondern darum, möglichst nicht von der langfristigen Wachstumsschiene der KI-Industrie abgehängt zu werden.
👉 30% für „Satelliten-Setups“
Fokussiert euch auf US-Aktien mit kleiner Marktkapitalisierung in KI-Nischen-Topsegmenten. Baut sie in Tranchen auf, wenn Bewertung, Branchentrends und die Fundamentaldaten des Unternehmens spürbar in dieselbe Richtung „einrasten“. Dieser Teil erlaubt Fehler, aber die Gewichtung pro einzelner Aktie muss kontrolliert werden. Schon wenn es nur wenigen Unternehmen wirklich gelingt durchzustarten, können sie den Großteil der Überrendite des Portfolios beisteuern.
Heute möchte ich mit euch den Os-ter ($OUST.US ) untersuchen – eine „Satelliten“-Position, die ich gerade beobachte.
Er ist einer der wichtigen Player in der physischen KI-Wahrnehmungsschicht. Das Kernprodukt sind LiDAR-Systeme (Laserradar). Bisher hat der Markt LiDAR vor allem als „die Augen des autonomen Fahrens“ verstanden. Doch mit dem Aufkommen von Robotern, intelligenter Verkehrstechnik und industrieller Automatisierung wird LiDAR zunehmend zu einem entscheidenden Eingangspunkt dafür, wie Maschinen die reale Welt verstehen.
Ostert hat gerade seinen Quartalsbericht veröffentlicht, und die Aktie ist auch deutlich zurückgesprungen. Jetzt, wo es so aussieht, ist die Analyse nicht dafür gedacht, um hinterherzulaufen, sondern um drei Fragen zu beantworten:
1. Hat sich seine technologische Route wirklich zu einem Kostenvorteil entwickelt?
2. Kann es sich vom Radarhersteller zu einer Plattform für physische KI-Wahrnehmung weiterentwickeln?
3. Hat die aktuelle Bewertung die zukünftigen Wachstumsaussichten bereits im Voraus „ausgepreist“?
In dem nächsten langen Beitrag zerlegen wir gemeinsam die Geschichte von Ostert – vom Garagen-Prototyp bis hin zum Kernstück für physische KI – und schauen, ob es tatsächlich eine Satelliten-Option ist, die vielleicht durchstarten kann, oder ob es nur ein weiteres, mit großem Narrativ „verpacktes“ hochriskantes Investment ist.
Ich war in letzter Zeit viel unterwegs und habe daher weniger gepostet. Bitte habt Verständnis.
Auf der Reise habe ich mir eine Frage immer wieder gestellt:
Angesichts der riesigen AI-Storyline – wie können sich Privatanleger sinnvoll beteiligen, ohne die große Aufwärtsbewegung leichtfertig zu verpassen, und gleichzeitig eine Chance haben, echte Überrenditen zu erzielen?
Mein erster Ansatz lautet: „70% auf Bewährtes setzen, 30% für das Ungewöhnliche“.
👉 70% an aktive Fonds oder ETFs
Wählt Produkte, deren Leistung sich bereits über lange Zeit bewährt hat. Lasst dann professionelle Teams uns dabei helfen, die Veränderungen in der Branche zu verfolgen und die Bestände anzupassen. Bei diesem Teil geht es nicht darum, jeden einzelnen künftigen „Bullenwert“ zu treffen, sondern darum, möglichst nicht von der langfristigen Wachstumsschiene der KI-Industrie abgehängt zu werden.
👉 30% für „Satelliten-Setups“
Fokussiert euch auf US-Aktien mit kleiner Marktkapitalisierung in KI-Nischen-Topsegmenten. Baut sie in Tranchen auf, wenn Bewertung, Branchentrends und die Fundamentaldaten des Unternehmens spürbar in dieselbe Richtung „einrasten“. Dieser Teil erlaubt Fehler, aber die Gewichtung pro einzelner Aktie muss kontrolliert werden. Schon wenn es nur wenigen Unternehmen wirklich gelingt durchzustarten, können sie den Großteil der Überrendite des Portfolios beisteuern.
Heute möchte ich mit euch den Os-ter ($OUST.US ) untersuchen – eine „Satelliten“-Position, die ich gerade beobachte.
Er ist einer der wichtigen Player in der physischen KI-Wahrnehmungsschicht. Das Kernprodukt sind LiDAR-Systeme (Laserradar). Bisher hat der Markt LiDAR vor allem als „die Augen des autonomen Fahrens“ verstanden. Doch mit dem Aufkommen von Robotern, intelligenter Verkehrstechnik und industrieller Automatisierung wird LiDAR zunehmend zu einem entscheidenden Eingangspunkt dafür, wie Maschinen die reale Welt verstehen.
Ostert hat gerade seinen Quartalsbericht veröffentlicht, und die Aktie ist auch deutlich zurückgesprungen. Jetzt, wo es so aussieht, ist die Analyse nicht dafür gedacht, um hinterherzulaufen, sondern um drei Fragen zu beantworten:
1. Hat sich seine technologische Route wirklich zu einem Kostenvorteil entwickelt?
2. Kann es sich vom Radarhersteller zu einer Plattform für physische KI-Wahrnehmung weiterentwickeln?
3. Hat die aktuelle Bewertung die zukünftigen Wachstumsaussichten bereits im Voraus „ausgepreist“?
In dem nächsten langen Beitrag zerlegen wir gemeinsam die Geschichte von Ostert – vom Garagen-Prototyp bis hin zum Kernstück für physische KI – und schauen, ob es tatsächlich eine Satelliten-Option ist, die vielleicht durchstarten kann, oder ob es nur ein weiteres, mit großem Narrativ „verpacktes“ hochriskantes Investment ist.
Auf der Reise habe ich mir eine Frage immer wieder gestellt:
Angesichts der riesigen AI-Storyline – wie können sich Privatanleger sinnvoll beteiligen, ohne die große Aufwärtsbewegung leichtfertig zu verpassen, und gleichzeitig eine Chance haben, echte Überrenditen zu erzielen?
Mein erster Ansatz lautet: „70% auf Bewährtes setzen, 30% für das Ungewöhnliche“.
👉 70% an aktive Fonds oder ETFs
Wählt Produkte, deren Leistung sich bereits über lange Zeit bewährt hat. Lasst dann professionelle Teams uns dabei helfen, die Veränderungen in der Branche zu verfolgen und die Bestände anzupassen. Bei diesem Teil geht es nicht darum, jeden einzelnen künftigen „Bullenwert“ zu treffen, sondern darum, möglichst nicht von der langfristigen Wachstumsschiene der KI-Industrie abgehängt zu werden.
👉 30% für „Satelliten-Setups“
Fokussiert euch auf US-Aktien mit kleiner Marktkapitalisierung in KI-Nischen-Topsegmenten. Baut sie in Tranchen auf, wenn Bewertung, Branchentrends und die Fundamentaldaten des Unternehmens spürbar in dieselbe Richtung „einrasten“. Dieser Teil erlaubt Fehler, aber die Gewichtung pro einzelner Aktie muss kontrolliert werden. Schon wenn es nur wenigen Unternehmen wirklich gelingt durchzustarten, können sie den Großteil der Überrendite des Portfolios beisteuern.
Heute möchte ich mit euch den Os-ter ($OUST.US ) untersuchen – eine „Satelliten“-Position, die ich gerade beobachte.
Er ist einer der wichtigen Player in der physischen KI-Wahrnehmungsschicht. Das Kernprodukt sind LiDAR-Systeme (Laserradar). Bisher hat der Markt LiDAR vor allem als „die Augen des autonomen Fahrens“ verstanden. Doch mit dem Aufkommen von Robotern, intelligenter Verkehrstechnik und industrieller Automatisierung wird LiDAR zunehmend zu einem entscheidenden Eingangspunkt dafür, wie Maschinen die reale Welt verstehen.
Ostert hat gerade seinen Quartalsbericht veröffentlicht, und die Aktie ist auch deutlich zurückgesprungen. Jetzt, wo es so aussieht, ist die Analyse nicht dafür gedacht, um hinterherzulaufen, sondern um drei Fragen zu beantworten:
1. Hat sich seine technologische Route wirklich zu einem Kostenvorteil entwickelt?
2. Kann es sich vom Radarhersteller zu einer Plattform für physische KI-Wahrnehmung weiterentwickeln?
3. Hat die aktuelle Bewertung die zukünftigen Wachstumsaussichten bereits im Voraus „ausgepreist“?
In dem nächsten langen Beitrag zerlegen wir gemeinsam die Geschichte von Ostert – vom Garagen-Prototyp bis hin zum Kernstück für physische KI – und schauen, ob es tatsächlich eine Satelliten-Option ist, die vielleicht durchstarten kann, oder ob es nur ein weiteres, mit großem Narrativ „verpacktes“ hochriskantes Investment ist.
Tommy大叔
·
--
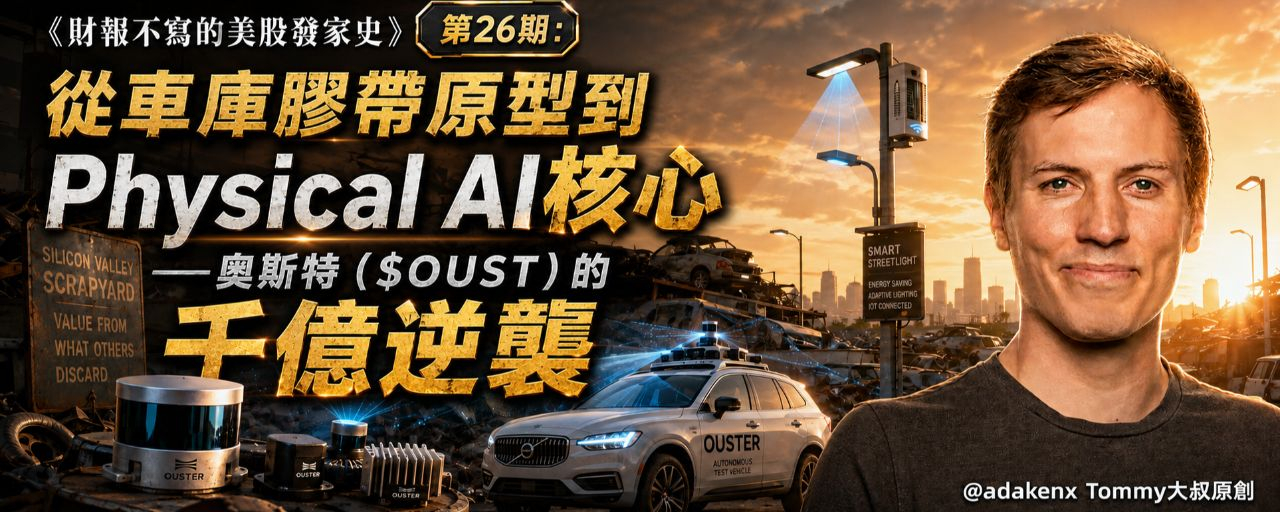
《Die US-Aktien-Erfolgsgeschichte, die nicht in den Reports steht》第26. Folge: Vom Garagen-Klebeband-Prototyp bis zum Physical-AI-Kern – Ouster ($OUST) mit einem Billionen-Dollar-Comeback
Laserscanner-Rennstrecke der letzten Jahre ist wie ein großes Massenspiel.
Luminar (LAZR) ist von seinem Hoch um 90 % eingebrochen, Quanergy ist in die Insolvenz gegangen und delistet worden, Velodyne wurde übernommen. Die Wall Street ist gegenüber dem „Auge für autonomes Fahren“ längst abgestumpft; wer sogar die Worte „Lidar“ oder „Laserradar“ hört, will das Gespräch am liebsten schon wieder beenden.
Doch Physical AI verändert diese Preiskalkulation.
Egal ob autonome Fahrzeuge, Lagerroboter oder intelligente Verkehrssysteme: Wenn KI in die reale Welt vordringen will, muss sie zunächst die Umgebung präzise sehen und verstehen. Daher ist Lidar längst nicht mehr nur ein Autoteil, sondern könnte zu einem entscheidenden Wahrnehmungs-Einstieg für Physical AI werden.
Luminar (LAZR) ist von seinem Hoch um 90 % eingebrochen, Quanergy ist in die Insolvenz gegangen und delistet worden, Velodyne wurde übernommen. Die Wall Street ist gegenüber dem „Auge für autonomes Fahren“ längst abgestumpft; wer sogar die Worte „Lidar“ oder „Laserradar“ hört, will das Gespräch am liebsten schon wieder beenden.
Doch Physical AI verändert diese Preiskalkulation.
Egal ob autonome Fahrzeuge, Lagerroboter oder intelligente Verkehrssysteme: Wenn KI in die reale Welt vordringen will, muss sie zunächst die Umgebung präzise sehen und verstehen. Daher ist Lidar längst nicht mehr nur ein Autoteil, sondern könnte zu einem entscheidenden Wahrnehmungs-Einstieg für Physical AI werden.
OUSTUS-9,72%
208
·
--
Teilweise korrekt
Artikel
《Die US-Aktien-Erfolgsgeschichte, die nicht in den Reports steht》第26. Folge: Vom Garagen-Klebeband-Prototyp bis zum Physical-AI-Kern – Ouster ($OUST) mit einem Billionen-Dollar-ComebackLaserscanner-Rennstrecke der letzten Jahre ist wie ein großes Massenspiel.
Luminar (LAZR) ist von seinem Hoch um 90 % eingebrochen, Quanergy ist in die Insolvenz gegangen und delistet worden, Velodyne wurde übernommen. Die Wall Street ist gegenüber dem „Auge für autonomes Fahren“ längst abgestumpft; wer sogar die Worte „Lidar“ oder „Laserradar“ hört, will das Gespräch am liebsten schon wieder beenden.
Doch Physical AI verändert diese Preiskalkulation.
Egal ob autonome Fahrzeuge, Lagerroboter oder intelligente Verkehrssysteme: Wenn KI in die reale Welt vordringen will, muss sie zunächst die Umgebung präzise sehen und verstehen. Daher ist Lidar längst nicht mehr nur ein Autoteil, sondern könnte zu einem entscheidenden Wahrnehmungs-Einstieg für Physical AI werden.
《Die US-Aktien-Erfolgsgeschichte, die nicht in den Reports steht》第26. Folge: Vom Garagen-Klebeband-Prototyp bis zum Physical-AI-Kern – Ouster ($OUST) mit einem Billionen-Dollar-Comeback
Laserscanner-Rennstrecke der letzten Jahre ist wie ein großes Massenspiel.
Luminar (LAZR) ist von seinem Hoch um 90 % eingebrochen, Quanergy ist in die Insolvenz gegangen und delistet worden, Velodyne wurde übernommen. Die Wall Street ist gegenüber dem „Auge für autonomes Fahren“ längst abgestumpft; wer sogar die Worte „Lidar“ oder „Laserradar“ hört, will das Gespräch am liebsten schon wieder beenden.
Doch Physical AI verändert diese Preiskalkulation.
Egal ob autonome Fahrzeuge, Lagerroboter oder intelligente Verkehrssysteme: Wenn KI in die reale Welt vordringen will, muss sie zunächst die Umgebung präzise sehen und verstehen. Daher ist Lidar längst nicht mehr nur ein Autoteil, sondern könnte zu einem entscheidenden Wahrnehmungs-Einstieg für Physical AI werden.
Luminar (LAZR) ist von seinem Hoch um 90 % eingebrochen, Quanergy ist in die Insolvenz gegangen und delistet worden, Velodyne wurde übernommen. Die Wall Street ist gegenüber dem „Auge für autonomes Fahren“ längst abgestumpft; wer sogar die Worte „Lidar“ oder „Laserradar“ hört, will das Gespräch am liebsten schon wieder beenden.
Doch Physical AI verändert diese Preiskalkulation.
Egal ob autonome Fahrzeuge, Lagerroboter oder intelligente Verkehrssysteme: Wenn KI in die reale Welt vordringen will, muss sie zunächst die Umgebung präzise sehen und verstehen. Daher ist Lidar längst nicht mehr nur ein Autoteil, sondern könnte zu einem entscheidenden Wahrnehmungs-Einstieg für Physical AI werden.
1
303
·
--
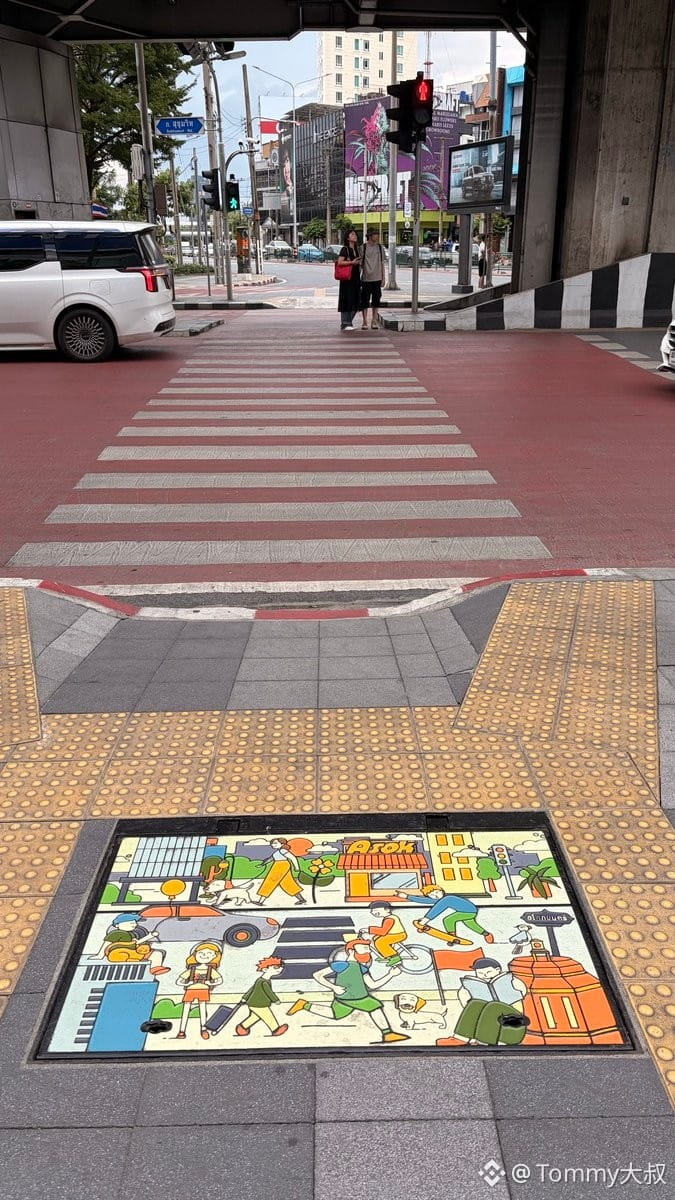
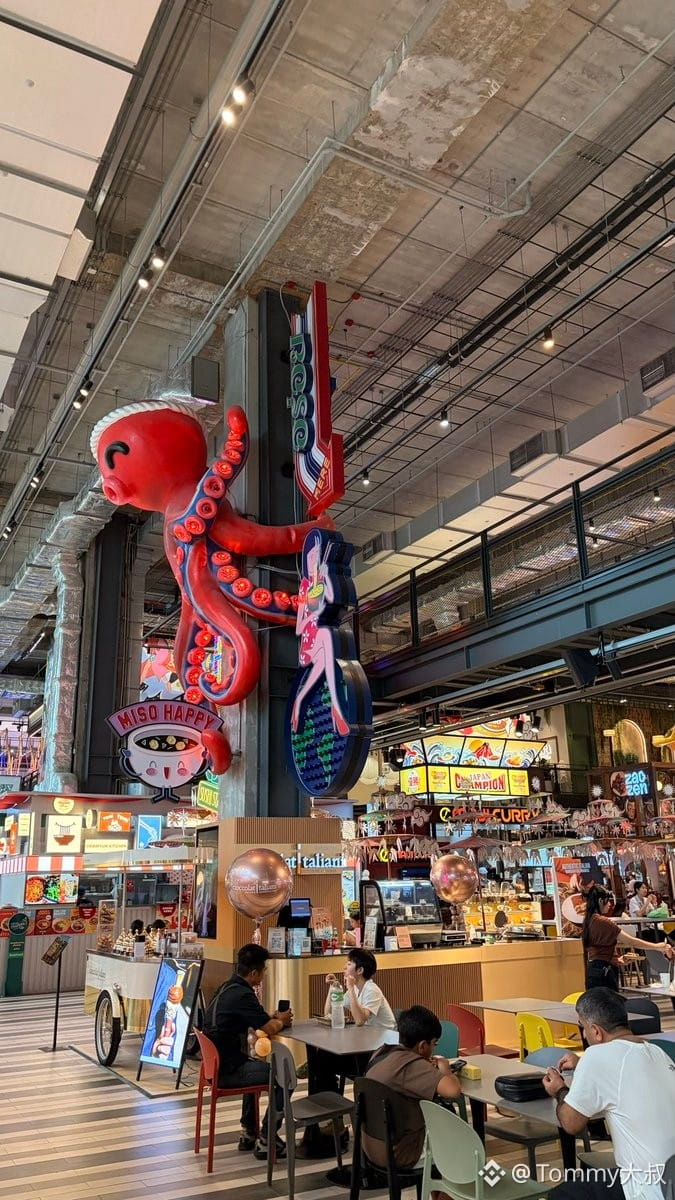
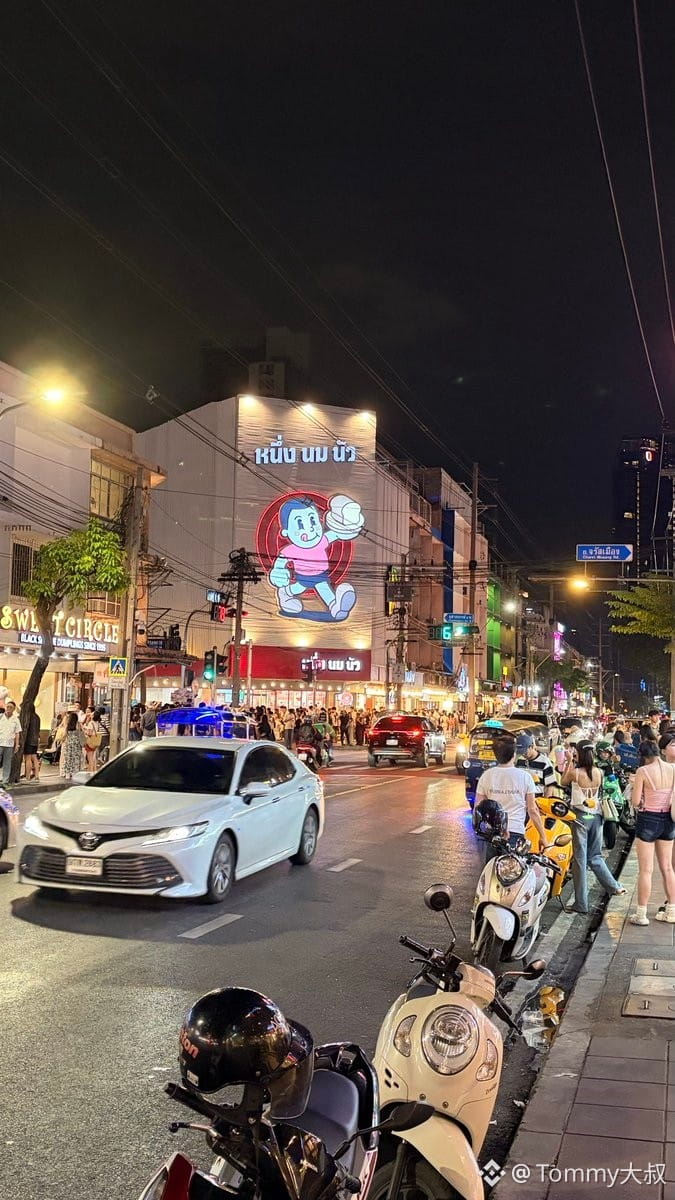
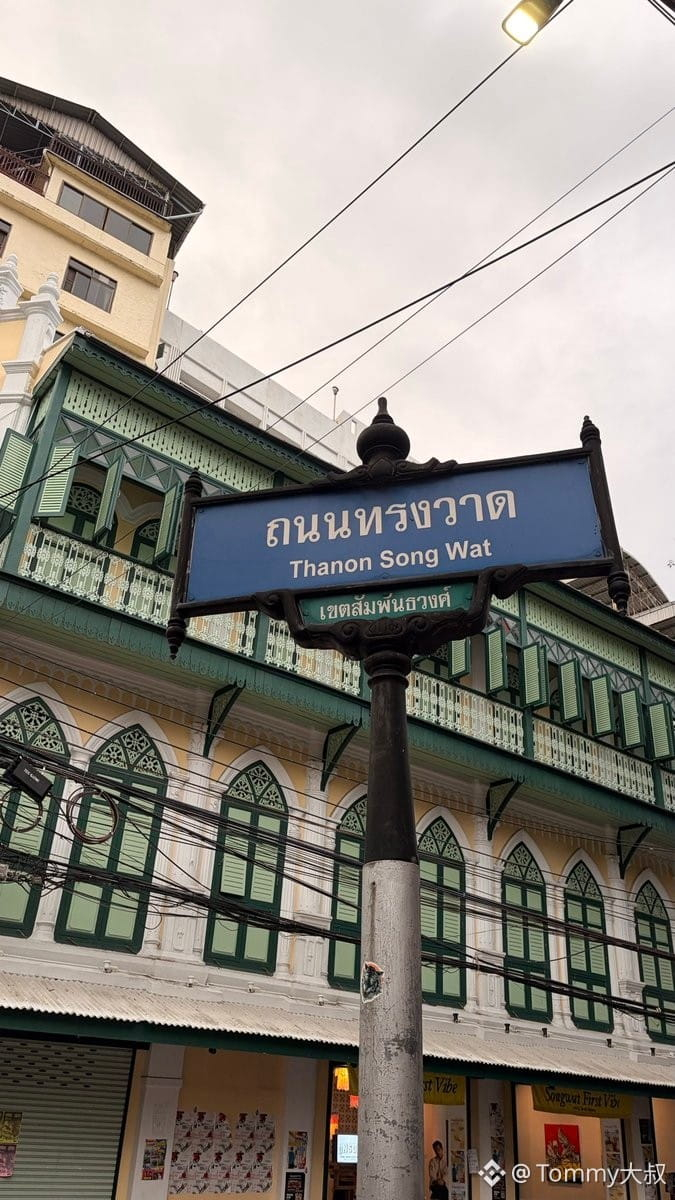
Einige Eindrücke von dieser Reise nach Bangkok:
1, Die Preise sind inzwischen höher als in den Top-Städten im Inland (zumindest in den Geschäftsvierteln. Die durchschnittlichen Preise der Bevölkerung habe ich nicht wirklich tiefgehend erlebt, aber schon anhand von überall verstreuten 711-Filialen kann man sehen: Auch dort sind die Preise definitiv nicht niedrig.)
2, Überall sind Menschen, die Zahl der Touristen nimmt gegenüber den vergangenen Jahren eher zu als ab, besonders die Zahl der Besucher aus dem Nahen Osten ist stark gestiegen!(Ich vermute, dass das mit aktuellen geopolitischen Risiken zusammenhängt.)
3, Die Infrastruktur ist nach wie vor rückständig, und die Kluft zwischen arm und reich ist weiterhin sehr groß (Hochhäuser schießen ständig aus dem Boden, aber darunter liegen verwahrloste, schmutzige Armenviertel. Die meisten Fußgängerstraßen sind stark heruntergekommen. Im ganzen Stadtgebiet gibt es im Grunde keine Überführungen/Verkehrsknoten, der Verkehr ist chaotisch—überall Stau.)
4, Etwas ist auch ähnlich wie im Inland: Überall unterwegs sind Lieferjungs mit Essen—sie tragen die schmutzig wirkenden Line-Uniformen und fahren/gehen mitten durch das Lichtermeer aus Neonlicht und Vergnügen.
Die Sicherheitsfrage, die alle beschäftigt: Während der gesamten Reise habe ich absolut kein Gefühl von Gefahr gehabt. Beim Bummeln muss man sich auch überhaupt keine Sorgen machen, bestohlen oder betrogen zu werden, dass man zu etwas gedrängt wird oder dass es Touristenschein-Fallen gibt… überhaupt nicht! Dieses entspannte Gefühl kann man nach der Landung unmittelbar spüren.
Einige Eindrücke von dieser Reise nach Bangkok:
1, Die Preise sind inzwischen höher als in den Top-Städten im Inland (zumindest in den Geschäftsvierteln. Die durchschnittlichen Preise der Bevölkerung habe ich nicht wirklich tiefgehend erlebt, aber schon anhand von überall verstreuten 711-Filialen kann man sehen: Auch dort sind die Preise definitiv nicht niedrig.)
2, Überall sind Menschen, die Zahl der Touristen nimmt gegenüber den vergangenen Jahren eher zu als ab, besonders die Zahl der Besucher aus dem Nahen Osten ist stark gestiegen!(Ich vermute, dass das mit aktuellen geopolitischen Risiken zusammenhängt.)
3, Die Infrastruktur ist nach wie vor rückständig, und die Kluft zwischen arm und reich ist weiterhin sehr groß (Hochhäuser schießen ständig aus dem Boden, aber darunter liegen verwahrloste, schmutzige Armenviertel. Die meisten Fußgängerstraßen sind stark heruntergekommen. Im ganzen Stadtgebiet gibt es im Grunde keine Überführungen/Verkehrsknoten, der Verkehr ist chaotisch—überall Stau.)
4, Etwas ist auch ähnlich wie im Inland: Überall unterwegs sind Lieferjungs mit Essen—sie tragen die schmutzig wirkenden Line-Uniformen und fahren/gehen mitten durch das Lichtermeer aus Neonlicht und Vergnügen.
Die Sicherheitsfrage, die alle beschäftigt: Während der gesamten Reise habe ich absolut kein Gefühl von Gefahr gehabt. Beim Bummeln muss man sich auch überhaupt keine Sorgen machen, bestohlen oder betrogen zu werden, dass man zu etwas gedrängt wird oder dass es Touristenschein-Fallen gibt… überhaupt nicht! Dieses entspannte Gefühl kann man nach der Landung unmittelbar spüren.
1, Die Preise sind inzwischen höher als in den Top-Städten im Inland (zumindest in den Geschäftsvierteln. Die durchschnittlichen Preise der Bevölkerung habe ich nicht wirklich tiefgehend erlebt, aber schon anhand von überall verstreuten 711-Filialen kann man sehen: Auch dort sind die Preise definitiv nicht niedrig.)
2, Überall sind Menschen, die Zahl der Touristen nimmt gegenüber den vergangenen Jahren eher zu als ab, besonders die Zahl der Besucher aus dem Nahen Osten ist stark gestiegen!(Ich vermute, dass das mit aktuellen geopolitischen Risiken zusammenhängt.)
3, Die Infrastruktur ist nach wie vor rückständig, und die Kluft zwischen arm und reich ist weiterhin sehr groß (Hochhäuser schießen ständig aus dem Boden, aber darunter liegen verwahrloste, schmutzige Armenviertel. Die meisten Fußgängerstraßen sind stark heruntergekommen. Im ganzen Stadtgebiet gibt es im Grunde keine Überführungen/Verkehrsknoten, der Verkehr ist chaotisch—überall Stau.)
4, Etwas ist auch ähnlich wie im Inland: Überall unterwegs sind Lieferjungs mit Essen—sie tragen die schmutzig wirkenden Line-Uniformen und fahren/gehen mitten durch das Lichtermeer aus Neonlicht und Vergnügen.
Die Sicherheitsfrage, die alle beschäftigt: Während der gesamten Reise habe ich absolut kein Gefühl von Gefahr gehabt. Beim Bummeln muss man sich auch überhaupt keine Sorgen machen, bestohlen oder betrogen zu werden, dass man zu etwas gedrängt wird oder dass es Touristenschein-Fallen gibt… überhaupt nicht! Dieses entspannte Gefühl kann man nach der Landung unmittelbar spüren.
7
11
14.2k
·
--
Kürzlich habe ich ein ziemlich interessantes Phänomen entdeckt.
Die US-Aktienmärkte schwanken zwar ständig, tendieren aber eher zu einer Korrektur – doch BTC ist im Vergleich zu früher deutlich „härter“.
In den letzten Jahren galt: Wenn der Nasdaq zurücksetzte, fiel Bitcoin meist noch stärker. Viele hielten ihn deshalb für eine Tech-Aktie mit hohem Beta. Doch in den letzten paar Malen, als die US-Märkte schwankten, blieb BTC stets in der Nähe der Hochs. Nach einem kurzen Abfluss von ETF-Mitteln kam es schnell wieder zu Nettozuflüssen, und der Kurs zeigte nicht dieses frühere „Absturz-/Panik“-Muster.
Ich glaube, dahinter steckt möglicherweise nicht nur Emotion. Vielleicht setzt der Markt gerade neu an, wie Bitcoin bewertet wird.
Ich habe mir ein paar große Ereignisse für den nächsten Monat angesehen, die den Kryptomarkt beeinflussen könnten, und festgestellt: Wirklich lohnenswert, genau zu beobachten, sind eigentlich nur drei.
Erstens: der US-„CLARITY Act“.
Viele diskutieren über Zinssenkungen, aber übersehen dabei dieses Gesetz. Wenn das frühere GENIUS-Gesetz für Stablecoins eine Lösung war, dann entscheidet CLARITY im Grunde darüber, wie die USA in Zukunft den gesamten Digital-Asset-Sektor regulieren – also einschließlich der SEC, CFTC, Börsen, DeFi sowie der rechtlichen Einordnung verschiedenster Token.
Wenn sich das Vorhaben reibungslos durchsetzt, halte ich seine Bedeutung für die gesamte Branche sogar für potenziell größer als die Genehmigung von ETFs.
Zweitens: Die Umsetzung der Vorschriften zur Regulierung von Stablecoins beginnt.
Was wirklich bestimmt, ob USDC, USDT, Visa, PayPal, Stripe und ähnliche Institutionen sich in großem Maßstab entwickeln können, sind nicht nur Gesetzesbeschlüsse, sondern die Ausführungsdetails.
Stablecoins werden immer mehr zu einer Art „Highway“ für die Krypto-Welt. Je klarer die Regeln, desto niedriger wird die Hürde dafür, dass Kapital auf die Kette kommt.
Drittens: das FOMC am Monatsende.
Natürlich ist die US-Notenbank weiterhin wichtig.
Aber ich habe immer mehr den Eindruck: BTC schaut inzwischen nicht mehr nur auf CPI und Zinssenkungen wie früher.
Was der Markt wirklich interessiert, ist, ob die Fed ein klareres Signal für mehr Liquidität sendet – und ob ETF-Mittel weiterhin zufließen.
Die Variable, die BTC im Moment am stärksten beeinflusst, sieht inzwischen immer mehr nach Angebot und Nachfrage aus – weniger nach Stimmung.
Und da gibt es noch eine Veränderung, die viele offenbar nicht bewusst wahrgenommen haben.
Früher, wenn man den Bitcoin-Markt analysierte, verglich man ihn gern direkt mit dem Nasdaq.
Aber wenn in den kommenden Jahren viele Institutionen kontinuierlich über ETFs einkaufen und Stablecoins gleichzeitig immer mehr Dollars auf die Kette bringen, könnte Bitcoin nach und nach ein eigenes Preissystem ausbilden.
Er muss sich nicht vollständig vom US-Aktienmarkt lösen. Wenn es wirklich zu einer Liquiditätskrise kommt, wird er auch fallen – zumindest wahrscheinlich.
Doch die Korrelation wird immer geringer. Ich denke, das ist ein Signal, das man ernsthaft beobachten sollte.
Im nächsten Monat wird der Onkel vor allem drei Dinge im Blick haben:
• Gibt es bei dem CLARITY Act einen Durchbruch?
• Wie werden die Regeln zur Regulierung von Stablecoins konkret umgesetzt?
• Fließen ETF-Mittel weiterhin netto zu?
Wenn diese drei Themen gleichzeitig in die positive Richtung tendieren, glaube ich, dass die Stärke von BTC in dieser Runde vielleicht nicht nur eine kurzfristige Erholung ist, sondern dass BTC gerade dabei ist, den Übergang von „Risk Asset“ zu „einer unabhängigen Anlageklasse“ Schritt für Schritt abzuschließen.
Was meint ihr: Ist die Stärke von BTC zuletzt nur vorübergehend entkoppelt, oder hat ein neues Zeitalter der Preisbildung bereits begonnen?
Kürzlich habe ich ein ziemlich interessantes Phänomen entdeckt.
Die US-Aktienmärkte schwanken zwar ständig, tendieren aber eher zu einer Korrektur – doch BTC ist im Vergleich zu früher deutlich „härter“.
In den letzten Jahren galt: Wenn der Nasdaq zurücksetzte, fiel Bitcoin meist noch stärker. Viele hielten ihn deshalb für eine Tech-Aktie mit hohem Beta. Doch in den letzten paar Malen, als die US-Märkte schwankten, blieb BTC stets in der Nähe der Hochs. Nach einem kurzen Abfluss von ETF-Mitteln kam es schnell wieder zu Nettozuflüssen, und der Kurs zeigte nicht dieses frühere „Absturz-/Panik“-Muster.
Ich glaube, dahinter steckt möglicherweise nicht nur Emotion. Vielleicht setzt der Markt gerade neu an, wie Bitcoin bewertet wird.
Ich habe mir ein paar große Ereignisse für den nächsten Monat angesehen, die den Kryptomarkt beeinflussen könnten, und festgestellt: Wirklich lohnenswert, genau zu beobachten, sind eigentlich nur drei.
Erstens: der US-„CLARITY Act“.
Viele diskutieren über Zinssenkungen, aber übersehen dabei dieses Gesetz. Wenn das frühere GENIUS-Gesetz für Stablecoins eine Lösung war, dann entscheidet CLARITY im Grunde darüber, wie die USA in Zukunft den gesamten Digital-Asset-Sektor regulieren – also einschließlich der SEC, CFTC, Börsen, DeFi sowie der rechtlichen Einordnung verschiedenster Token.
Wenn sich das Vorhaben reibungslos durchsetzt, halte ich seine Bedeutung für die gesamte Branche sogar für potenziell größer als die Genehmigung von ETFs.
Zweitens: Die Umsetzung der Vorschriften zur Regulierung von Stablecoins beginnt.
Was wirklich bestimmt, ob USDC, USDT, Visa, PayPal, Stripe und ähnliche Institutionen sich in großem Maßstab entwickeln können, sind nicht nur Gesetzesbeschlüsse, sondern die Ausführungsdetails.
Stablecoins werden immer mehr zu einer Art „Highway“ für die Krypto-Welt. Je klarer die Regeln, desto niedriger wird die Hürde dafür, dass Kapital auf die Kette kommt.
Drittens: das FOMC am Monatsende.
Natürlich ist die US-Notenbank weiterhin wichtig.
Aber ich habe immer mehr den Eindruck: BTC schaut inzwischen nicht mehr nur auf CPI und Zinssenkungen wie früher.
Was der Markt wirklich interessiert, ist, ob die Fed ein klareres Signal für mehr Liquidität sendet – und ob ETF-Mittel weiterhin zufließen.
Die Variable, die BTC im Moment am stärksten beeinflusst, sieht inzwischen immer mehr nach Angebot und Nachfrage aus – weniger nach Stimmung.
Und da gibt es noch eine Veränderung, die viele offenbar nicht bewusst wahrgenommen haben.
Früher, wenn man den Bitcoin-Markt analysierte, verglich man ihn gern direkt mit dem Nasdaq.
Aber wenn in den kommenden Jahren viele Institutionen kontinuierlich über ETFs einkaufen und Stablecoins gleichzeitig immer mehr Dollars auf die Kette bringen, könnte Bitcoin nach und nach ein eigenes Preissystem ausbilden.
Er muss sich nicht vollständig vom US-Aktienmarkt lösen. Wenn es wirklich zu einer Liquiditätskrise kommt, wird er auch fallen – zumindest wahrscheinlich.
Doch die Korrelation wird immer geringer. Ich denke, das ist ein Signal, das man ernsthaft beobachten sollte.
Im nächsten Monat wird der Onkel vor allem drei Dinge im Blick haben:
• Gibt es bei dem CLARITY Act einen Durchbruch?
• Wie werden die Regeln zur Regulierung von Stablecoins konkret umgesetzt?
• Fließen ETF-Mittel weiterhin netto zu?
Wenn diese drei Themen gleichzeitig in die positive Richtung tendieren, glaube ich, dass die Stärke von BTC in dieser Runde vielleicht nicht nur eine kurzfristige Erholung ist, sondern dass BTC gerade dabei ist, den Übergang von „Risk Asset“ zu „einer unabhängigen Anlageklasse“ Schritt für Schritt abzuschließen.
Was meint ihr: Ist die Stärke von BTC zuletzt nur vorübergehend entkoppelt, oder hat ein neues Zeitalter der Preisbildung bereits begonnen?
Die US-Aktienmärkte schwanken zwar ständig, tendieren aber eher zu einer Korrektur – doch BTC ist im Vergleich zu früher deutlich „härter“.
In den letzten Jahren galt: Wenn der Nasdaq zurücksetzte, fiel Bitcoin meist noch stärker. Viele hielten ihn deshalb für eine Tech-Aktie mit hohem Beta. Doch in den letzten paar Malen, als die US-Märkte schwankten, blieb BTC stets in der Nähe der Hochs. Nach einem kurzen Abfluss von ETF-Mitteln kam es schnell wieder zu Nettozuflüssen, und der Kurs zeigte nicht dieses frühere „Absturz-/Panik“-Muster.
Ich glaube, dahinter steckt möglicherweise nicht nur Emotion. Vielleicht setzt der Markt gerade neu an, wie Bitcoin bewertet wird.
Ich habe mir ein paar große Ereignisse für den nächsten Monat angesehen, die den Kryptomarkt beeinflussen könnten, und festgestellt: Wirklich lohnenswert, genau zu beobachten, sind eigentlich nur drei.
Erstens: der US-„CLARITY Act“.
Viele diskutieren über Zinssenkungen, aber übersehen dabei dieses Gesetz. Wenn das frühere GENIUS-Gesetz für Stablecoins eine Lösung war, dann entscheidet CLARITY im Grunde darüber, wie die USA in Zukunft den gesamten Digital-Asset-Sektor regulieren – also einschließlich der SEC, CFTC, Börsen, DeFi sowie der rechtlichen Einordnung verschiedenster Token.
Wenn sich das Vorhaben reibungslos durchsetzt, halte ich seine Bedeutung für die gesamte Branche sogar für potenziell größer als die Genehmigung von ETFs.
Zweitens: Die Umsetzung der Vorschriften zur Regulierung von Stablecoins beginnt.
Was wirklich bestimmt, ob USDC, USDT, Visa, PayPal, Stripe und ähnliche Institutionen sich in großem Maßstab entwickeln können, sind nicht nur Gesetzesbeschlüsse, sondern die Ausführungsdetails.
Stablecoins werden immer mehr zu einer Art „Highway“ für die Krypto-Welt. Je klarer die Regeln, desto niedriger wird die Hürde dafür, dass Kapital auf die Kette kommt.
Drittens: das FOMC am Monatsende.
Natürlich ist die US-Notenbank weiterhin wichtig.
Aber ich habe immer mehr den Eindruck: BTC schaut inzwischen nicht mehr nur auf CPI und Zinssenkungen wie früher.
Was der Markt wirklich interessiert, ist, ob die Fed ein klareres Signal für mehr Liquidität sendet – und ob ETF-Mittel weiterhin zufließen.
Die Variable, die BTC im Moment am stärksten beeinflusst, sieht inzwischen immer mehr nach Angebot und Nachfrage aus – weniger nach Stimmung.
Und da gibt es noch eine Veränderung, die viele offenbar nicht bewusst wahrgenommen haben.
Früher, wenn man den Bitcoin-Markt analysierte, verglich man ihn gern direkt mit dem Nasdaq.
Aber wenn in den kommenden Jahren viele Institutionen kontinuierlich über ETFs einkaufen und Stablecoins gleichzeitig immer mehr Dollars auf die Kette bringen, könnte Bitcoin nach und nach ein eigenes Preissystem ausbilden.
Er muss sich nicht vollständig vom US-Aktienmarkt lösen. Wenn es wirklich zu einer Liquiditätskrise kommt, wird er auch fallen – zumindest wahrscheinlich.
Doch die Korrelation wird immer geringer. Ich denke, das ist ein Signal, das man ernsthaft beobachten sollte.
Im nächsten Monat wird der Onkel vor allem drei Dinge im Blick haben:
• Gibt es bei dem CLARITY Act einen Durchbruch?
• Wie werden die Regeln zur Regulierung von Stablecoins konkret umgesetzt?
• Fließen ETF-Mittel weiterhin netto zu?
Wenn diese drei Themen gleichzeitig in die positive Richtung tendieren, glaube ich, dass die Stärke von BTC in dieser Runde vielleicht nicht nur eine kurzfristige Erholung ist, sondern dass BTC gerade dabei ist, den Übergang von „Risk Asset“ zu „einer unabhängigen Anlageklasse“ Schritt für Schritt abzuschließen.
Was meint ihr: Ist die Stärke von BTC zuletzt nur vorübergehend entkoppelt, oder hat ein neues Zeitalter der Preisbildung bereits begonnen?
1
1
5k
·
--
Teilweise korrekt

Artikel
„In den Quartalsberichten steht keine US-Börsen-Entstehungsgeschichte“ Folge 25: Der nächste große Außenseiter im Abnehmmedikamenten-Sektor?! – Zealand Pharma ($ZEAL)In diesem von Novo Nordisk und Eli Lilly dominierten Supersektor für Abnehmmedikamente trat plötzlich eine dänische Kleinfirma ins Rampenlicht.
Am 7. Mai 2026 veröffentlichte Zealand Pharma (ZEAL) mehrere Signale, die den Sekundärmarkt dazu zwingen, neu zu bewerten: der zentrale Kandidatenwirkstoff petrelintide in der Monotherapie, mit der geplanten Weiterentwicklung in der zweiten Jahreshälfte 2026 für Phase 3; zuvor hatte das Unternehmen außerdem angekündigt, dass die Daten der Studie ZUPREME-1 in der ersten Jahreshälfte 2026 veröffentlicht werden sollen.
Noch ungewöhnlicher ist, dass Zealand gleichzeitig ein Aktienrückkaufprogramm in Höhe von 200 Millionen US-Dollar ankündigte.
Das ist in der Biotech-Branche sehr selten. Viele Biotech-Unternehmen verbrennen noch Geld, finanzieren sich neu oder verwässern die Anteile der Aktionäre – Zealand wagt jedoch, echte Münze gegen echte Aktien einzutauschen. Das Signal, das es damit sendet, ist sehr eindeutig: Das Management ist der Ansicht, dass das Unternehmen unterbewertet ist, und es mangelt ihm nicht an Liquidität.
„In den Quartalsberichten steht keine US-Börsen-Entstehungsgeschichte“ Folge 25: Der nächste große Außenseiter im Abnehmmedikamenten-Sektor?! – Zealand Pharma ($ZEAL)
In diesem von Novo Nordisk und Eli Lilly dominierten Supersektor für Abnehmmedikamente trat plötzlich eine dänische Kleinfirma ins Rampenlicht.
Am 7. Mai 2026 veröffentlichte Zealand Pharma (ZEAL) mehrere Signale, die den Sekundärmarkt dazu zwingen, neu zu bewerten: der zentrale Kandidatenwirkstoff petrelintide in der Monotherapie, mit der geplanten Weiterentwicklung in der zweiten Jahreshälfte 2026 für Phase 3; zuvor hatte das Unternehmen außerdem angekündigt, dass die Daten der Studie ZUPREME-1 in der ersten Jahreshälfte 2026 veröffentlicht werden sollen.
Noch ungewöhnlicher ist, dass Zealand gleichzeitig ein Aktienrückkaufprogramm in Höhe von 200 Millionen US-Dollar ankündigte.
Das ist in der Biotech-Branche sehr selten. Viele Biotech-Unternehmen verbrennen noch Geld, finanzieren sich neu oder verwässern die Anteile der Aktionäre – Zealand wagt jedoch, echte Münze gegen echte Aktien einzutauschen. Das Signal, das es damit sendet, ist sehr eindeutig: Das Management ist der Ansicht, dass das Unternehmen unterbewertet ist, und es mangelt ihm nicht an Liquidität.
Am 7. Mai 2026 veröffentlichte Zealand Pharma (ZEAL) mehrere Signale, die den Sekundärmarkt dazu zwingen, neu zu bewerten: der zentrale Kandidatenwirkstoff petrelintide in der Monotherapie, mit der geplanten Weiterentwicklung in der zweiten Jahreshälfte 2026 für Phase 3; zuvor hatte das Unternehmen außerdem angekündigt, dass die Daten der Studie ZUPREME-1 in der ersten Jahreshälfte 2026 veröffentlicht werden sollen.
Noch ungewöhnlicher ist, dass Zealand gleichzeitig ein Aktienrückkaufprogramm in Höhe von 200 Millionen US-Dollar ankündigte.
Das ist in der Biotech-Branche sehr selten. Viele Biotech-Unternehmen verbrennen noch Geld, finanzieren sich neu oder verwässern die Anteile der Aktionäre – Zealand wagt jedoch, echte Münze gegen echte Aktien einzutauschen. Das Signal, das es damit sendet, ist sehr eindeutig: Das Management ist der Ansicht, dass das Unternehmen unterbewertet ist, und es mangelt ihm nicht an Liquidität.
3.5k
·
--
Citadel Securities hat offiziell zugeschlagen. Citadel Securities hat eine strategische Investition in Höhe von 400 Millionen US-Dollar getätigt, wodurch die Unternehmensbewertung auf 20 Milliarden US-Dollar steigt.
Bemerkenswert ist, dass es sich nicht um einen VC handelt und auch nicht um einen "Crypto-native" Fonds, sondern um einen der weltweit wichtigsten traditionellen Market Maker.
Die Gedanken von Onkel:
Wenn man das vor einem Jahr einordnen würde, wäre diese Investition bereits eine große Nachricht gewesen.
Aber zum Zeitpunkt, in dem in den USA das <CLARITY Act> kurz vor dem Inkrafttreten steht, wirkt es eher wie ein Signal.
In den vergangenen Jahren war es nicht so, dass viele Institutionen aus Wall Street kein Interesse an Crypto gehabt hätten – vielmehr sorgten sie sich um die Unklarheit der regulatorischen Regeln.
Nun, da der regulatorische Rahmen nach und nach klarer wird, beginnen große Finanzinstitute, mit echtem Geld darauf zu setzen.
Viele glauben, dass der Bullenmarkt dadurch entsteht, dass Retail-Investoren zuerst hineinstürmen.
Doch die Geschichte verläuft oft anders.
Wirklich große Gelder schließen die Planung in der Regel ab, bevor die Regeln endgültig feststehen.
Citadel Securities hat offiziell zugeschlagen. Citadel Securities hat eine strategische Investition in Höhe von 400 Millionen US-Dollar getätigt, wodurch die Unternehmensbewertung auf 20 Milliarden US-Dollar steigt.
Bemerkenswert ist, dass es sich nicht um einen VC handelt und auch nicht um einen "Crypto-native" Fonds, sondern um einen der weltweit wichtigsten traditionellen Market Maker.
Die Gedanken von Onkel:
Wenn man das vor einem Jahr einordnen würde, wäre diese Investition bereits eine große Nachricht gewesen.
Aber zum Zeitpunkt, in dem in den USA das <CLARITY Act> kurz vor dem Inkrafttreten steht, wirkt es eher wie ein Signal.
In den vergangenen Jahren war es nicht so, dass viele Institutionen aus Wall Street kein Interesse an Crypto gehabt hätten – vielmehr sorgten sie sich um die Unklarheit der regulatorischen Regeln.
Nun, da der regulatorische Rahmen nach und nach klarer wird, beginnen große Finanzinstitute, mit echtem Geld darauf zu setzen.
Viele glauben, dass der Bullenmarkt dadurch entsteht, dass Retail-Investoren zuerst hineinstürmen.
Doch die Geschichte verläuft oft anders.
Wirklich große Gelder schließen die Planung in der Regel ab, bevor die Regeln endgültig feststehen.
Bemerkenswert ist, dass es sich nicht um einen VC handelt und auch nicht um einen "Crypto-native" Fonds, sondern um einen der weltweit wichtigsten traditionellen Market Maker.
Die Gedanken von Onkel:
Wenn man das vor einem Jahr einordnen würde, wäre diese Investition bereits eine große Nachricht gewesen.
Aber zum Zeitpunkt, in dem in den USA das <CLARITY Act> kurz vor dem Inkrafttreten steht, wirkt es eher wie ein Signal.
In den vergangenen Jahren war es nicht so, dass viele Institutionen aus Wall Street kein Interesse an Crypto gehabt hätten – vielmehr sorgten sie sich um die Unklarheit der regulatorischen Regeln.
Nun, da der regulatorische Rahmen nach und nach klarer wird, beginnen große Finanzinstitute, mit echtem Geld darauf zu setzen.
Viele glauben, dass der Bullenmarkt dadurch entsteht, dass Retail-Investoren zuerst hineinstürmen.
Doch die Geschichte verläuft oft anders.
Wirklich große Gelder schließen die Planung in der Regel ab, bevor die Regeln endgültig feststehen.
7.5k
·
--
Verifiziert
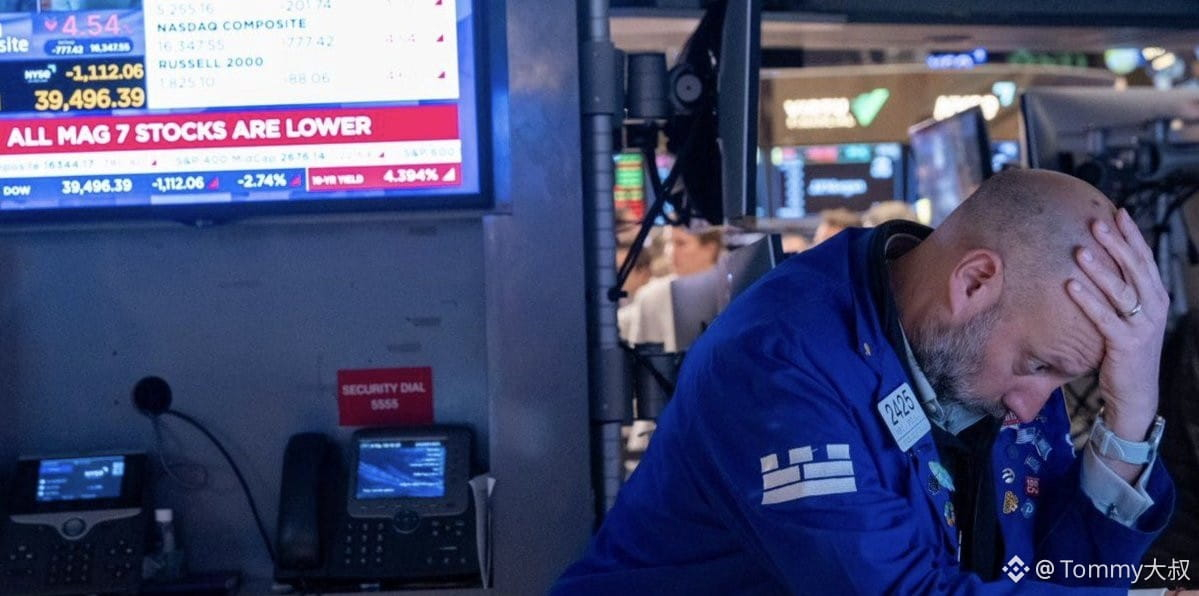
Wenn dieses seltene Signal auftaucht – so wie jetzt – liegt die Wahrscheinlichkeit für einen Bärenmarkt an der Börse bei 67%
Laut einer Analyse des langjährigen MarketWatch-Autors Mark Hulbert beträgt die Differenz in der 7-Tage-rollierenden Performance zwischen Dow und Nasdaq inzwischen 5,5 Prozentpunkte (Dow +0,5% vs. Nasdaq −5,0%) – eine seltene Abweichung zwischen Dow und Nasdaq.
Das ist eine extreme Abweichung, wie sie seit 1971 nur in etwa 1% der Handelstage vorkam. Die Daten zeigen: Wenn diese Abweichung auftritt, liegt die Wahrscheinlichkeit bei 66,9%, dass der Markt innerhalb von 3 Monaten in einen Bärenmarkt gerät.
Zum Vergleich: Der Höhepunkt der Internetblase im Jahr 2000. In den 10 Handelstagen vor dem Höhepunkt der Blase gab es an 7 Tagen eine gleich große oder größere Abweichung. Danach brach der Nasdaq um fast 80% ein. Daher: Wer sagt, „das ist nur ein gesundes Rotationsspiel zwischen Branchen“, betrügt entweder andere – oder betrügt sich selbst. Die aktuelle Abweichung ist ein nahezu 3-Sigma-Ereignis, kein kleines Schwanken.
Anlagegedanken: Dieser Indikator ist keine Zeitbombe, aber man sollte ihn ernst nehmen. Ich werde meine Long-Positionen überprüfen, insbesondere solche mit hoher Einzelaktien-Konzentration, und erwäge sogar, ein paar Absicherungen zu kaufen (z. B. VIX-Optionen oder S&P-Put-Spreads).
Wenn dieses seltene Signal auftaucht – so wie jetzt – liegt die Wahrscheinlichkeit für einen Bärenmarkt an der Börse bei 67%
Laut einer Analyse des langjährigen MarketWatch-Autors Mark Hulbert beträgt die Differenz in der 7-Tage-rollierenden Performance zwischen Dow und Nasdaq inzwischen 5,5 Prozentpunkte (Dow +0,5% vs. Nasdaq −5,0%) – eine seltene Abweichung zwischen Dow und Nasdaq.
Das ist eine extreme Abweichung, wie sie seit 1971 nur in etwa 1% der Handelstage vorkam. Die Daten zeigen: Wenn diese Abweichung auftritt, liegt die Wahrscheinlichkeit bei 66,9%, dass der Markt innerhalb von 3 Monaten in einen Bärenmarkt gerät.
Zum Vergleich: Der Höhepunkt der Internetblase im Jahr 2000. In den 10 Handelstagen vor dem Höhepunkt der Blase gab es an 7 Tagen eine gleich große oder größere Abweichung. Danach brach der Nasdaq um fast 80% ein. Daher: Wer sagt, „das ist nur ein gesundes Rotationsspiel zwischen Branchen“, betrügt entweder andere – oder betrügt sich selbst. Die aktuelle Abweichung ist ein nahezu 3-Sigma-Ereignis, kein kleines Schwanken.
Anlagegedanken: Dieser Indikator ist keine Zeitbombe, aber man sollte ihn ernst nehmen. Ich werde meine Long-Positionen überprüfen, insbesondere solche mit hoher Einzelaktien-Konzentration, und erwäge sogar, ein paar Absicherungen zu kaufen (z. B. VIX-Optionen oder S&P-Put-Spreads).
Laut einer Analyse des langjährigen MarketWatch-Autors Mark Hulbert beträgt die Differenz in der 7-Tage-rollierenden Performance zwischen Dow und Nasdaq inzwischen 5,5 Prozentpunkte (Dow +0,5% vs. Nasdaq −5,0%) – eine seltene Abweichung zwischen Dow und Nasdaq.
Das ist eine extreme Abweichung, wie sie seit 1971 nur in etwa 1% der Handelstage vorkam. Die Daten zeigen: Wenn diese Abweichung auftritt, liegt die Wahrscheinlichkeit bei 66,9%, dass der Markt innerhalb von 3 Monaten in einen Bärenmarkt gerät.
Zum Vergleich: Der Höhepunkt der Internetblase im Jahr 2000. In den 10 Handelstagen vor dem Höhepunkt der Blase gab es an 7 Tagen eine gleich große oder größere Abweichung. Danach brach der Nasdaq um fast 80% ein. Daher: Wer sagt, „das ist nur ein gesundes Rotationsspiel zwischen Branchen“, betrügt entweder andere – oder betrügt sich selbst. Die aktuelle Abweichung ist ein nahezu 3-Sigma-Ereignis, kein kleines Schwanken.
Anlagegedanken: Dieser Indikator ist keine Zeitbombe, aber man sollte ihn ernst nehmen. Ich werde meine Long-Positionen überprüfen, insbesondere solche mit hoher Einzelaktien-Konzentration, und erwäge sogar, ein paar Absicherungen zu kaufen (z. B. VIX-Optionen oder S&P-Put-Spreads).
1
2
4.3k
·
--
Verifiziert
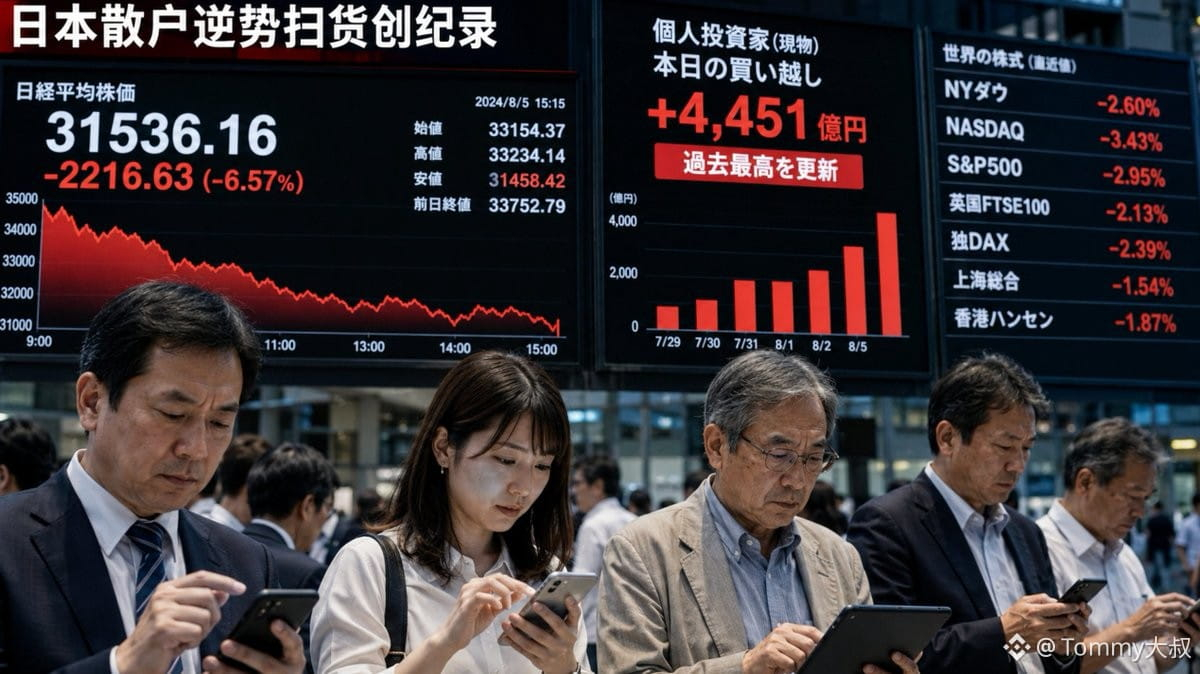
你 glaubst, nur der koreanische Aktienmarkt sei verrückt? Japanische Privatanleger haben in der vergangenen Woche trotz fallender Kurse Rekordkäufe getätigt!
Laut Bloomberg haben japanische Privatanleger während des Rückgangs an den globalen Aktienmärkten in der Vorwoche Nettoaktienkäufe in historischem Ausmaß verzeichnet. Die Daten zeigen, dass Privatanleger in der Panik eine „je tiefer, desto besser“-Gegenbewegung wählten – die Kaufmenge übertraf jede Woche zuvor.
Der Nikkei-Index( $.N225) fiel in der vergangenen Woche deutlich, und die globale „Risk-off“-Stimmung war stark ausgeprägt, doch japanische Privatanleger liefen nicht davon. Stattdessen haben sie den größten Netto-Kauf in einer einzelnen Woche in der Geschichte aufgestockt. Japanische Privatanleger sind historisch als „Contra- bzw. Gegentrend-Trader“ bekannt. Dieses Rekordniveau könnte zwei Dinge bedeuten: Entweder ist es ein Signal für Schnäppchenkäufe, oder Privatanleger fangen fallende Messer auf. Da die japanische Zentralbank sich außerdem weiterhin in einem Zinserhöhungszyklus befindet (wenn auch langsam), ist die Liquiditätslage für den Aktienmarkt nicht allzu locker.
Anlagestrategie: Weil japanische Privatanleger diesmal so aggressiv tief kaufen, dürfte bei weiteren Kursrückgängen der Verkaufsdruck eher von der Privatanleger-Seite kommen und eine negative Rückkopplung erzeugen. Ich gehe vorerst nicht auf den japanischen Markt hinterher; ich warte ab, bis diese Runde der Umschichtung abgeschlossen ist.
你 glaubst, nur der koreanische Aktienmarkt sei verrückt? Japanische Privatanleger haben in der vergangenen Woche trotz fallender Kurse Rekordkäufe getätigt!
Laut Bloomberg haben japanische Privatanleger während des Rückgangs an den globalen Aktienmärkten in der Vorwoche Nettoaktienkäufe in historischem Ausmaß verzeichnet. Die Daten zeigen, dass Privatanleger in der Panik eine „je tiefer, desto besser“-Gegenbewegung wählten – die Kaufmenge übertraf jede Woche zuvor.
Der Nikkei-Index( $.N225) fiel in der vergangenen Woche deutlich, und die globale „Risk-off“-Stimmung war stark ausgeprägt, doch japanische Privatanleger liefen nicht davon. Stattdessen haben sie den größten Netto-Kauf in einer einzelnen Woche in der Geschichte aufgestockt. Japanische Privatanleger sind historisch als „Contra- bzw. Gegentrend-Trader“ bekannt. Dieses Rekordniveau könnte zwei Dinge bedeuten: Entweder ist es ein Signal für Schnäppchenkäufe, oder Privatanleger fangen fallende Messer auf. Da die japanische Zentralbank sich außerdem weiterhin in einem Zinserhöhungszyklus befindet (wenn auch langsam), ist die Liquiditätslage für den Aktienmarkt nicht allzu locker.
Anlagestrategie: Weil japanische Privatanleger diesmal so aggressiv tief kaufen, dürfte bei weiteren Kursrückgängen der Verkaufsdruck eher von der Privatanleger-Seite kommen und eine negative Rückkopplung erzeugen. Ich gehe vorerst nicht auf den japanischen Markt hinterher; ich warte ab, bis diese Runde der Umschichtung abgeschlossen ist.
Laut Bloomberg haben japanische Privatanleger während des Rückgangs an den globalen Aktienmärkten in der Vorwoche Nettoaktienkäufe in historischem Ausmaß verzeichnet. Die Daten zeigen, dass Privatanleger in der Panik eine „je tiefer, desto besser“-Gegenbewegung wählten – die Kaufmenge übertraf jede Woche zuvor.
Der Nikkei-Index( $.N225) fiel in der vergangenen Woche deutlich, und die globale „Risk-off“-Stimmung war stark ausgeprägt, doch japanische Privatanleger liefen nicht davon. Stattdessen haben sie den größten Netto-Kauf in einer einzelnen Woche in der Geschichte aufgestockt. Japanische Privatanleger sind historisch als „Contra- bzw. Gegentrend-Trader“ bekannt. Dieses Rekordniveau könnte zwei Dinge bedeuten: Entweder ist es ein Signal für Schnäppchenkäufe, oder Privatanleger fangen fallende Messer auf. Da die japanische Zentralbank sich außerdem weiterhin in einem Zinserhöhungszyklus befindet (wenn auch langsam), ist die Liquiditätslage für den Aktienmarkt nicht allzu locker.
Anlagestrategie: Weil japanische Privatanleger diesmal so aggressiv tief kaufen, dürfte bei weiteren Kursrückgängen der Verkaufsdruck eher von der Privatanleger-Seite kommen und eine negative Rückkopplung erzeugen. Ich gehe vorerst nicht auf den japanischen Markt hinterher; ich warte ab, bis diese Runde der Umschichtung abgeschlossen ist.
1
9.4k
·
--
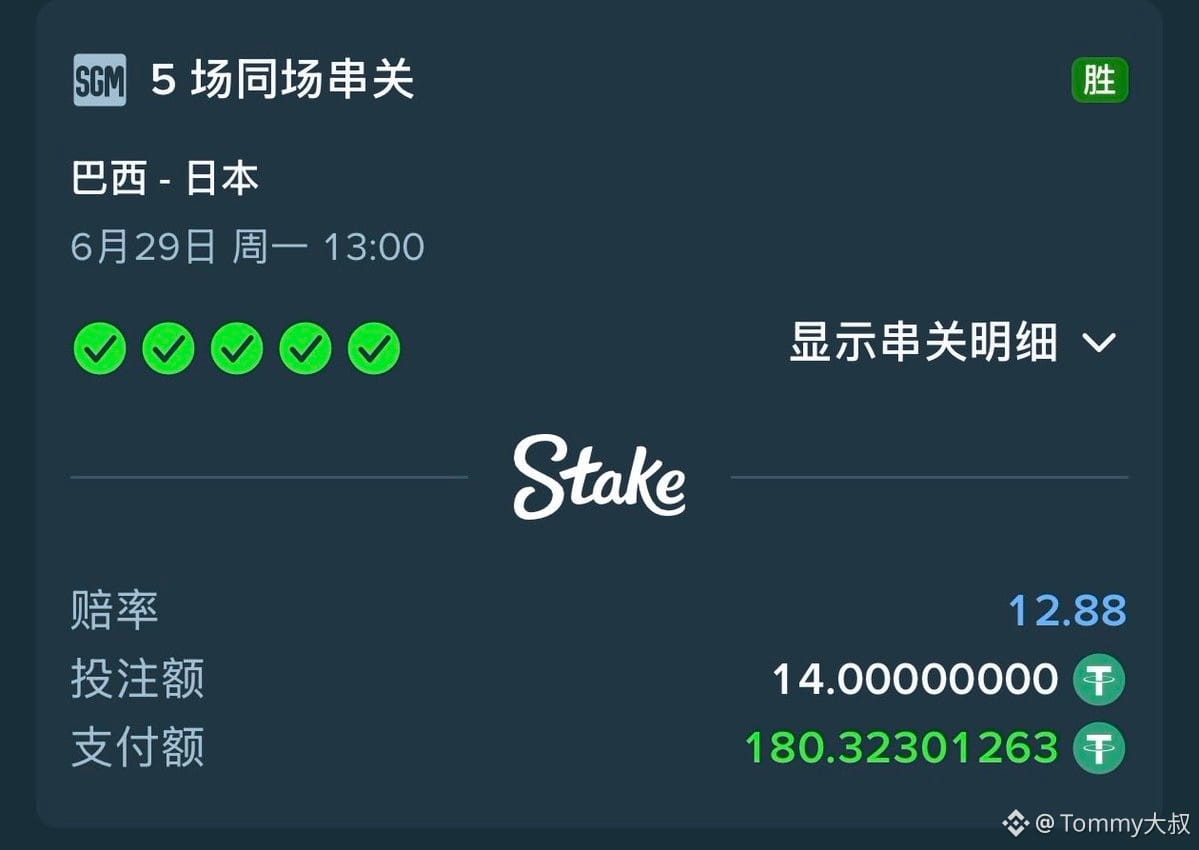
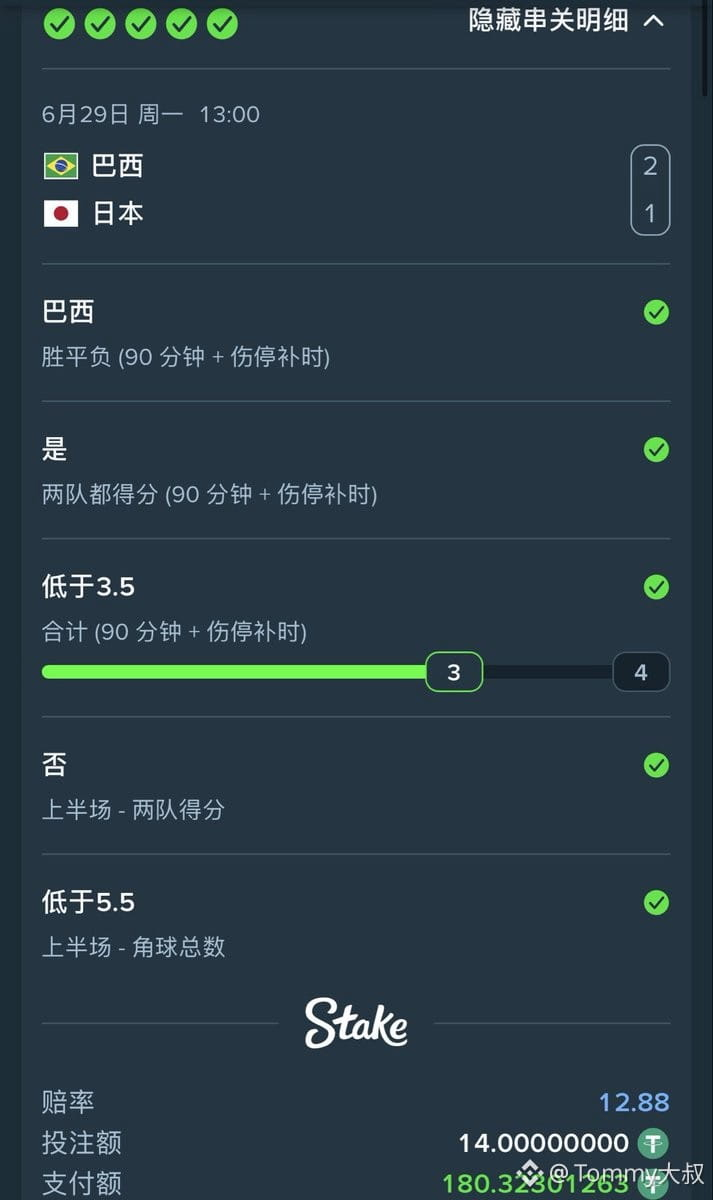
Schade für das Team aus Japan🇯🇵…
Mach ’nen 5er-Serien-Wetteinsatz wie im Spiel, nur zum Spaß 😏
#世界杯 #日本队
Schade für das Team aus Japan🇯🇵…
Mach ’nen 5er-Serien-Wetteinsatz wie im Spiel, nur zum Spaß 😏
#世界杯 #日本队
Mach ’nen 5er-Serien-Wetteinsatz wie im Spiel, nur zum Spaß 😏
#世界杯 #日本队
9
4.7k
·
--
23. Juni: Tech-Aktien werden abgeblutet – aber keine Panik
Heute ist der südkoreanische KOSPI um knapp 10% eingebrochen (intraday gab es sogar eine Handelsunterbrechung/„Circuit Breaker“), und die Nasdaq-Futures fielen um 3%. Auslöser war im Grunde nur eins: Südkoreanische Aufsichtsbehörden haben zugegeben, dass die Genehmigung von Chip-Leverage-ETFs zu überstürzt war, und haben Privatanleger davor gewarnt, es mit dem Hebel zu übertreiben – Ergebnis: Die gehebelt gehaltenen Orders/Positionen wurden kollektiv zwangsliquidiert, und sie haben sich selbst zerschossen.
Samsung und SK Hynix fielen an einem Tag um über 12%. Diese beiden machten 71% des Rückgangs im südkoreanischen Index aus. Über den Atlantik hinweg: In den USA fiel Micron vorbörslich um 9%, AMD und Intel um 6–7%. Der Technologiesektor blutet weiter.
Aber Achtung: Keine Black-Box. Keine Implosion der Nachfrage, keine Pleiten einzelner Unternehmen, keine Brüche in der Lieferkette. Es ist „nur“ so, dass KI/Halbleiter zu stark gestiegen sind – der südkoreanische Aktienmarkt ist dieses Jahr schon um 95% hochgelaufen, Gewinnmitnahmen sind extrem. Sobald es ein bisschen windig wird, wird getreten und die Flucht nach vorn/aus dem Markt angetreten. Das ist typisch für den Mechanismus „überfüllter Handel löst sich auf“.
Die Fundamentaldaten bei Speicher haben sich nicht verändert. HBM bleibt weiterhin knapp, und für viele Produkte im Jahr 2026 sind bereits fast alles verkauft. Microns Quartalsbericht sieht weiterhin gut aus, die Bruttomarge liegt nahe am historischen Hoch. Die harte Nachfrage-Logik von KI für Speicher wurde nicht widerlegt – gefallen sind vor allem die Bewertungen, nicht das Geschäft.
So etwas hat man früher schon gesehen: Nach jeder Runde KI-Hype folgt erst eine heftige Korrektur, dann ein Seitwärtskonsolidieren zur Verdauung – und am Ende verdienen Geduldige weiter Geld.
Die Erkenntnis ist simpel: Keine Panik, kein Überschätzen des Hebels, abwarten, bis sich die Lage stabilisiert. Solche Rücksetzer sind in einem Bullenmarkt normalerweise „der Vater“, nicht der Tod.
23. Juni: Tech-Aktien werden abgeblutet – aber keine Panik
Heute ist der südkoreanische KOSPI um knapp 10% eingebrochen (intraday gab es sogar eine Handelsunterbrechung/„Circuit Breaker“), und die Nasdaq-Futures fielen um 3%. Auslöser war im Grunde nur eins: Südkoreanische Aufsichtsbehörden haben zugegeben, dass die Genehmigung von Chip-Leverage-ETFs zu überstürzt war, und haben Privatanleger davor gewarnt, es mit dem Hebel zu übertreiben – Ergebnis: Die gehebelt gehaltenen Orders/Positionen wurden kollektiv zwangsliquidiert, und sie haben sich selbst zerschossen.
Samsung und SK Hynix fielen an einem Tag um über 12%. Diese beiden machten 71% des Rückgangs im südkoreanischen Index aus. Über den Atlantik hinweg: In den USA fiel Micron vorbörslich um 9%, AMD und Intel um 6–7%. Der Technologiesektor blutet weiter.
Aber Achtung: Keine Black-Box. Keine Implosion der Nachfrage, keine Pleiten einzelner Unternehmen, keine Brüche in der Lieferkette. Es ist „nur“ so, dass KI/Halbleiter zu stark gestiegen sind – der südkoreanische Aktienmarkt ist dieses Jahr schon um 95% hochgelaufen, Gewinnmitnahmen sind extrem. Sobald es ein bisschen windig wird, wird getreten und die Flucht nach vorn/aus dem Markt angetreten. Das ist typisch für den Mechanismus „überfüllter Handel löst sich auf“.
Die Fundamentaldaten bei Speicher haben sich nicht verändert. HBM bleibt weiterhin knapp, und für viele Produkte im Jahr 2026 sind bereits fast alles verkauft. Microns Quartalsbericht sieht weiterhin gut aus, die Bruttomarge liegt nahe am historischen Hoch. Die harte Nachfrage-Logik von KI für Speicher wurde nicht widerlegt – gefallen sind vor allem die Bewertungen, nicht das Geschäft.
So etwas hat man früher schon gesehen: Nach jeder Runde KI-Hype folgt erst eine heftige Korrektur, dann ein Seitwärtskonsolidieren zur Verdauung – und am Ende verdienen Geduldige weiter Geld.
Die Erkenntnis ist simpel: Keine Panik, kein Überschätzen des Hebels, abwarten, bis sich die Lage stabilisiert. Solche Rücksetzer sind in einem Bullenmarkt normalerweise „der Vater“, nicht der Tod.
Heute ist der südkoreanische KOSPI um knapp 10% eingebrochen (intraday gab es sogar eine Handelsunterbrechung/„Circuit Breaker“), und die Nasdaq-Futures fielen um 3%. Auslöser war im Grunde nur eins: Südkoreanische Aufsichtsbehörden haben zugegeben, dass die Genehmigung von Chip-Leverage-ETFs zu überstürzt war, und haben Privatanleger davor gewarnt, es mit dem Hebel zu übertreiben – Ergebnis: Die gehebelt gehaltenen Orders/Positionen wurden kollektiv zwangsliquidiert, und sie haben sich selbst zerschossen.
Samsung und SK Hynix fielen an einem Tag um über 12%. Diese beiden machten 71% des Rückgangs im südkoreanischen Index aus. Über den Atlantik hinweg: In den USA fiel Micron vorbörslich um 9%, AMD und Intel um 6–7%. Der Technologiesektor blutet weiter.
Aber Achtung: Keine Black-Box. Keine Implosion der Nachfrage, keine Pleiten einzelner Unternehmen, keine Brüche in der Lieferkette. Es ist „nur“ so, dass KI/Halbleiter zu stark gestiegen sind – der südkoreanische Aktienmarkt ist dieses Jahr schon um 95% hochgelaufen, Gewinnmitnahmen sind extrem. Sobald es ein bisschen windig wird, wird getreten und die Flucht nach vorn/aus dem Markt angetreten. Das ist typisch für den Mechanismus „überfüllter Handel löst sich auf“.
Die Fundamentaldaten bei Speicher haben sich nicht verändert. HBM bleibt weiterhin knapp, und für viele Produkte im Jahr 2026 sind bereits fast alles verkauft. Microns Quartalsbericht sieht weiterhin gut aus, die Bruttomarge liegt nahe am historischen Hoch. Die harte Nachfrage-Logik von KI für Speicher wurde nicht widerlegt – gefallen sind vor allem die Bewertungen, nicht das Geschäft.
So etwas hat man früher schon gesehen: Nach jeder Runde KI-Hype folgt erst eine heftige Korrektur, dann ein Seitwärtskonsolidieren zur Verdauung – und am Ende verdienen Geduldige weiter Geld.
Die Erkenntnis ist simpel: Keine Panik, kein Überschätzen des Hebels, abwarten, bis sich die Lage stabilisiert. Solche Rücksetzer sind in einem Bullenmarkt normalerweise „der Vater“, nicht der Tod.
1
3.7k
·
--
Verifiziert
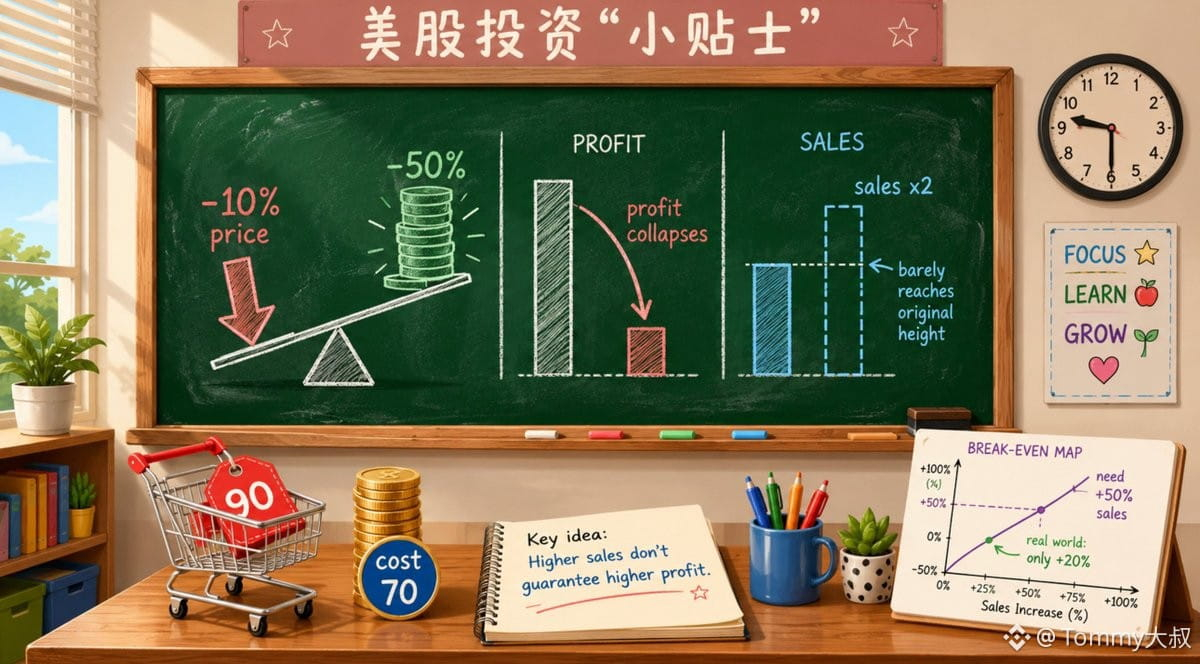
「Investitionstipps in US-Aktien」zu „Bruttomarge und Preiskampf“: Warum kann eine Preissenkung um 10 % den Gewinn halbieren?
💡 Preiskampf um Marktanteile? Vorsicht: Erst wird der Gewinn „halbiert“.
❌ Häufige Fehlannahme:
Man glaubt, eine Preissenkung könne über höhere Absatzmengen wieder ausgeglichen werden. Doch wenn die Bruttomarge niedrig ist, wirkt ein Preiskrieg wie ein Hebel, der Gewinnschwankungen verstärkt – selbst wenn sich der Absatz verdoppelt, wird das „Loch“ im Gewinn oft nicht gefüllt.
📔 Begriffe im Detail:
🅐 Bruttomarge (Gross Margin)
Beschreibt den prozentualen Anteil am Umsatz, der nach Abzug der direkten Kosten übrig bleibt. Beispiel: Sie verkaufen für 100 Yuan, die Kosten betragen 60 Yuan – dann ist die Bruttomarge 40 %. Sie bestimmt den „Startpunkt“, an dem ein Unternehmen überhaupt Geld verdient.
🅑 Hebelwirkung eines Preiskampfs
Eine Preissenkung senkt direkt den Umsatz, aber die Kosten bleiben gleich. Je niedriger die Bruttomarge, desto größer der Aufprall auf den Gewinn. Wenn die Bruttomarge z. B. 20 % beträgt, führt eine Preissenkung um 10 % dazu, dass der Gewinn (im idealisierten Modell bei konstanten Kosten) direkt um die Hälfte gekürzt wird.
🅒 Mathematische Grenzen der Kompensation durch höhere Absatzmengen
Um den ursprünglichen Gewinn aufrechtzuerhalten, müsste die Absatzmenge nach der Preissenkung stark steigen. In der Realität sind die Nachfrageelastizitäten jedoch begrenzt, und Wettbewerber ziehen meist nach – das führt zu „doppelt verloren“.
🌰 Ein Beispiel
Ein realer Fall: Target (TGT) im 2. Quartal 2022. Damals war Target nicht „verkaufsunfähig“, sodass der Umsatz einbrach – im Gegenteil: Der Gesamtumsatz stieg um 3,3 %, und auch der vergleichbare Umsatz wuchs um 2,6 %.
Das Problem lag auf der Gewinnertragsseite. Um Lagerbestände bei Bekleidung, Haushaltswaren usw. (optionale Konsumgüter) zu bewältigen, verstärkte Target Rabattaktionen und die Maßnahmen zum Abverkauf. Ergebnis: Die Bruttomarge fiel von 30,4 % im Vorjahresquartal auf 21,5 %. Der operative Gewinn sank von 2,5 Milliarden US-Dollar auf 321 Millionen US-Dollar – ein Rückgang um bis zu 87 %.
🔑 Merksätze:
🅐 Unternehmen mit einer Bruttomarge unter 30 %: Eine Preissenkung um 10 % kann dazu führen, dass der Gewinn um mehr als 30 % fällt.
🅑 Rechne vor einem Preiskampf die „notwendige Steigerung der Break-even-Absatzmenge“ aus – verlass dich nicht nur auf Gefühl.
🅒 Unternehmen mit hoher Bruttomarge (z. B. 60 % oder mehr) können Preissenkungen eher abfedern, sollten aber auch auf eine Gegenoffensive der Wettbewerber achten.
😊Zum Schluss: Merke dir nur einen Satz – Preissenkung ist ein Hebel für den Gewinn. Wenn die Richtung nach unten zeigt, stürzt man schwerer als gedacht.
#美股 #投资教育 #毛利率 #价格战 #Finanzbericht-Analyse
「Investitionstipps in US-Aktien」zu „Bruttomarge und Preiskampf“: Warum kann eine Preissenkung um 10 % den Gewinn halbieren?
💡 Preiskampf um Marktanteile? Vorsicht: Erst wird der Gewinn „halbiert“.
❌ Häufige Fehlannahme:
Man glaubt, eine Preissenkung könne über höhere Absatzmengen wieder ausgeglichen werden. Doch wenn die Bruttomarge niedrig ist, wirkt ein Preiskrieg wie ein Hebel, der Gewinnschwankungen verstärkt – selbst wenn sich der Absatz verdoppelt, wird das „Loch“ im Gewinn oft nicht gefüllt.
📔 Begriffe im Detail:
🅐 Bruttomarge (Gross Margin)
Beschreibt den prozentualen Anteil am Umsatz, der nach Abzug der direkten Kosten übrig bleibt. Beispiel: Sie verkaufen für 100 Yuan, die Kosten betragen 60 Yuan – dann ist die Bruttomarge 40 %. Sie bestimmt den „Startpunkt“, an dem ein Unternehmen überhaupt Geld verdient.
🅑 Hebelwirkung eines Preiskampfs
Eine Preissenkung senkt direkt den Umsatz, aber die Kosten bleiben gleich. Je niedriger die Bruttomarge, desto größer der Aufprall auf den Gewinn. Wenn die Bruttomarge z. B. 20 % beträgt, führt eine Preissenkung um 10 % dazu, dass der Gewinn (im idealisierten Modell bei konstanten Kosten) direkt um die Hälfte gekürzt wird.
🅒 Mathematische Grenzen der Kompensation durch höhere Absatzmengen
Um den ursprünglichen Gewinn aufrechtzuerhalten, müsste die Absatzmenge nach der Preissenkung stark steigen. In der Realität sind die Nachfrageelastizitäten jedoch begrenzt, und Wettbewerber ziehen meist nach – das führt zu „doppelt verloren“.
🌰 Ein Beispiel
Ein realer Fall: Target (TGT) im 2. Quartal 2022. Damals war Target nicht „verkaufsunfähig“, sodass der Umsatz einbrach – im Gegenteil: Der Gesamtumsatz stieg um 3,3 %, und auch der vergleichbare Umsatz wuchs um 2,6 %.
Das Problem lag auf der Gewinnertragsseite. Um Lagerbestände bei Bekleidung, Haushaltswaren usw. (optionale Konsumgüter) zu bewältigen, verstärkte Target Rabattaktionen und die Maßnahmen zum Abverkauf. Ergebnis: Die Bruttomarge fiel von 30,4 % im Vorjahresquartal auf 21,5 %. Der operative Gewinn sank von 2,5 Milliarden US-Dollar auf 321 Millionen US-Dollar – ein Rückgang um bis zu 87 %.
🔑 Merksätze:
🅐 Unternehmen mit einer Bruttomarge unter 30 %: Eine Preissenkung um 10 % kann dazu führen, dass der Gewinn um mehr als 30 % fällt.
🅑 Rechne vor einem Preiskampf die „notwendige Steigerung der Break-even-Absatzmenge“ aus – verlass dich nicht nur auf Gefühl.
🅒 Unternehmen mit hoher Bruttomarge (z. B. 60 % oder mehr) können Preissenkungen eher abfedern, sollten aber auch auf eine Gegenoffensive der Wettbewerber achten.
😊Zum Schluss: Merke dir nur einen Satz – Preissenkung ist ein Hebel für den Gewinn. Wenn die Richtung nach unten zeigt, stürzt man schwerer als gedacht.
#美股 #投资教育 #毛利率 #价格战 #Finanzbericht-Analyse
💡 Preiskampf um Marktanteile? Vorsicht: Erst wird der Gewinn „halbiert“.
❌ Häufige Fehlannahme:
Man glaubt, eine Preissenkung könne über höhere Absatzmengen wieder ausgeglichen werden. Doch wenn die Bruttomarge niedrig ist, wirkt ein Preiskrieg wie ein Hebel, der Gewinnschwankungen verstärkt – selbst wenn sich der Absatz verdoppelt, wird das „Loch“ im Gewinn oft nicht gefüllt.
📔 Begriffe im Detail:
🅐 Bruttomarge (Gross Margin)
Beschreibt den prozentualen Anteil am Umsatz, der nach Abzug der direkten Kosten übrig bleibt. Beispiel: Sie verkaufen für 100 Yuan, die Kosten betragen 60 Yuan – dann ist die Bruttomarge 40 %. Sie bestimmt den „Startpunkt“, an dem ein Unternehmen überhaupt Geld verdient.
🅑 Hebelwirkung eines Preiskampfs
Eine Preissenkung senkt direkt den Umsatz, aber die Kosten bleiben gleich. Je niedriger die Bruttomarge, desto größer der Aufprall auf den Gewinn. Wenn die Bruttomarge z. B. 20 % beträgt, führt eine Preissenkung um 10 % dazu, dass der Gewinn (im idealisierten Modell bei konstanten Kosten) direkt um die Hälfte gekürzt wird.
🅒 Mathematische Grenzen der Kompensation durch höhere Absatzmengen
Um den ursprünglichen Gewinn aufrechtzuerhalten, müsste die Absatzmenge nach der Preissenkung stark steigen. In der Realität sind die Nachfrageelastizitäten jedoch begrenzt, und Wettbewerber ziehen meist nach – das führt zu „doppelt verloren“.
🌰 Ein Beispiel
Ein realer Fall: Target (TGT) im 2. Quartal 2022. Damals war Target nicht „verkaufsunfähig“, sodass der Umsatz einbrach – im Gegenteil: Der Gesamtumsatz stieg um 3,3 %, und auch der vergleichbare Umsatz wuchs um 2,6 %.
Das Problem lag auf der Gewinnertragsseite. Um Lagerbestände bei Bekleidung, Haushaltswaren usw. (optionale Konsumgüter) zu bewältigen, verstärkte Target Rabattaktionen und die Maßnahmen zum Abverkauf. Ergebnis: Die Bruttomarge fiel von 30,4 % im Vorjahresquartal auf 21,5 %. Der operative Gewinn sank von 2,5 Milliarden US-Dollar auf 321 Millionen US-Dollar – ein Rückgang um bis zu 87 %.
🔑 Merksätze:
🅐 Unternehmen mit einer Bruttomarge unter 30 %: Eine Preissenkung um 10 % kann dazu führen, dass der Gewinn um mehr als 30 % fällt.
🅑 Rechne vor einem Preiskampf die „notwendige Steigerung der Break-even-Absatzmenge“ aus – verlass dich nicht nur auf Gefühl.
🅒 Unternehmen mit hoher Bruttomarge (z. B. 60 % oder mehr) können Preissenkungen eher abfedern, sollten aber auch auf eine Gegenoffensive der Wettbewerber achten.
😊Zum Schluss: Merke dir nur einen Satz – Preissenkung ist ein Hebel für den Gewinn. Wenn die Richtung nach unten zeigt, stürzt man schwerer als gedacht.
#美股 #投资教育 #毛利率 #价格战 #Finanzbericht-Analyse
1
801
·
--
Artikel
Folge 22 von „Die US-Börsengründerstory, die der Geschäftsbericht nicht erzählt“: Der König der Chipfertigung kehrt zurück – Intel ($INTC)Am 18. Juni sorgte eine Meldung von Bloomberg für große Aufregung: Trump lobte in der Öffentlichkeit die Chips-Transaktion zwischen Intel und Apple und bezeichnete sie als „großen Sieg für die amerikanische Industrie“. Kaum war die Nachricht draußen, schoss der Intel-Kurs in die Höhe; zum Handelsschluss lag er bei 133,99 US-Dollar.
Die Marktstimmung wurde in Sekundenschnelle angeheizt – in den sozialen Medien begann der WallStreetBets-Bereich von Reddit „INTC to the moon“ durchzuschleifen, und manche riefen sogar: „Das Semiconductors-Team ist da.“
Nachdem ich diese Nachricht gelesen habe, war meine erste Reaktion: Bei diesem Anstieg – wird hier auf die Zukunft gesetzt oder wird nur Stimmung gemacht?
Vom Umhertreiben durch TSMC bis hin zum 18-A-Prozess, bei dem man „Der König kehrt zurück“ ruft – und dann die heutigen Gerüchte um Apples Aufträge: Die Geschichte dazwischen ist viel spannender als die Kurskurve. Heute schauen wir uns an, warum dieser Chip-Gigant, der einst die Welt beherrschte, den Markt plötzlich so heiß macht.
Folge 22 von „Die US-Börsengründerstory, die der Geschäftsbericht nicht erzählt“: Der König der Chipfertigung kehrt zurück – Intel ($INTC)
Am 18. Juni sorgte eine Meldung von Bloomberg für große Aufregung: Trump lobte in der Öffentlichkeit die Chips-Transaktion zwischen Intel und Apple und bezeichnete sie als „großen Sieg für die amerikanische Industrie“. Kaum war die Nachricht draußen, schoss der Intel-Kurs in die Höhe; zum Handelsschluss lag er bei 133,99 US-Dollar.
Die Marktstimmung wurde in Sekundenschnelle angeheizt – in den sozialen Medien begann der WallStreetBets-Bereich von Reddit „INTC to the moon“ durchzuschleifen, und manche riefen sogar: „Das Semiconductors-Team ist da.“
Nachdem ich diese Nachricht gelesen habe, war meine erste Reaktion: Bei diesem Anstieg – wird hier auf die Zukunft gesetzt oder wird nur Stimmung gemacht?
Vom Umhertreiben durch TSMC bis hin zum 18-A-Prozess, bei dem man „Der König kehrt zurück“ ruft – und dann die heutigen Gerüchte um Apples Aufträge: Die Geschichte dazwischen ist viel spannender als die Kurskurve. Heute schauen wir uns an, warum dieser Chip-Gigant, der einst die Welt beherrschte, den Markt plötzlich so heiß macht.
Die Marktstimmung wurde in Sekundenschnelle angeheizt – in den sozialen Medien begann der WallStreetBets-Bereich von Reddit „INTC to the moon“ durchzuschleifen, und manche riefen sogar: „Das Semiconductors-Team ist da.“
Nachdem ich diese Nachricht gelesen habe, war meine erste Reaktion: Bei diesem Anstieg – wird hier auf die Zukunft gesetzt oder wird nur Stimmung gemacht?
Vom Umhertreiben durch TSMC bis hin zum 18-A-Prozess, bei dem man „Der König kehrt zurück“ ruft – und dann die heutigen Gerüchte um Apples Aufträge: Die Geschichte dazwischen ist viel spannender als die Kurskurve. Heute schauen wir uns an, warum dieser Chip-Gigant, der einst die Welt beherrschte, den Markt plötzlich so heiß macht.
2
360
·
--
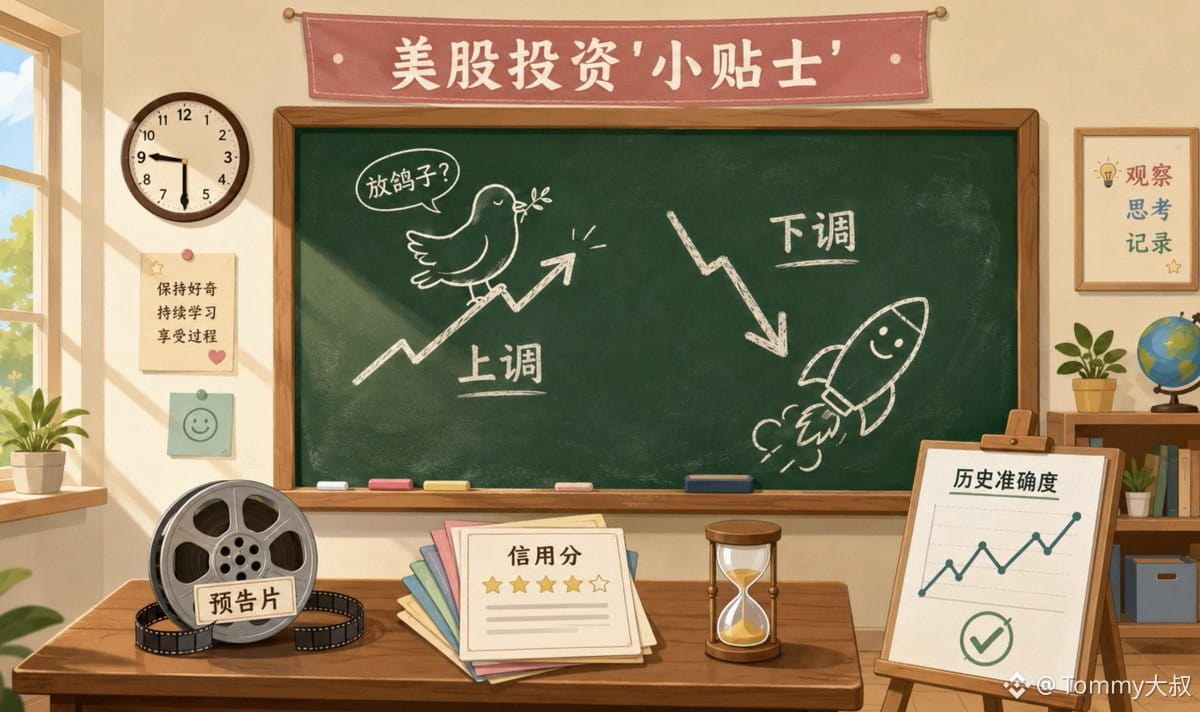
„Tipps für Investitionen in US-Aktien“: Wie man „Guidance Upgrades/Downgrades“ liest: Du denkst, ein Upgrade ist bullish, aber es könnte sein, dass das Management nur „Dovish“ ist?
💡 Lass dich nicht von Zahlen täuschen, schau dir zuerst die historische „Mundpropaganda“ des Managements an, wie genau die war.
❌ Häufiges Missverständnis
Guidance Upgrade = das Unternehmen wird abheben, Downgrade = schnell rennen. Tatsächlich könnte ein Upgrade nur bedeuten, dass man zuvor absichtlich die Erwartungen niedrig gehalten hat, während ein Downgrade möglicherweise ehrlich mit den Schwierigkeiten umgeht. Der Schlüssel ist, die historische Genauigkeit zu vergleichen.
📔 Konzeptaufgliederung
🅐 Was ist Guidance: Die Prognose des Unternehmens für zukünftige Einnahmen/Gewinne, kein Versprechen, eher wie ein „Trailer“.
🅑 Die Fallen von Upgrades: Das Management neigt oft dazu, die Erwartungen zuerst niedrig (konservativ) zu halten, um dann ein Upgrade vorzunehmen und leicht „über den Erwartungen“ zu jubeln. Bei Upgrades mit historisch niedriger Genauigkeit, glaub nicht daran.
🅒 Signale von Downgrades: Ehrliche Downgrades (z.B. bei explodierenden Kosten) können Panik auslösen, aber wenn das Unternehmen konstant genau ist, könnte es tatsächlich eine Boden-Chance sein.
🌰 Ein Beispiel
Im Juli 2023 hat Intel (INTC) die Q3-Guidance angehoben, der Markt jubelte, der Aktienkurs stieg am selben Tag um etwa 6%. Aber bei einem Blick auf die letzten zwei Jahre war die historische Genauigkeit ihrer Guidance niedrig, was dazu führte, dass die Q3-Zahlen über dem angehobenen Bereich lagen und der Aktienkurs am Ende um etwa 1,4% fiel. Im Gegensatz dazu hat Microsoft (MSFT) im Oktober 2022 die Guidance gesenkt, und da sie konstant genau sind, fiel der Markt kurzzeitig, erholte sich jedoch innerhalb von 6 Monaten um etwa 35%.
🔑 Wichtige Punkte
🅐 Überprüfe zuerst die historische Genauigkeit der Guidance des Unternehmens (kann über die Protokolle der Earnings Calls erfolgen).
🅑 Ein Upgrade bedeutet nicht unbedingt kaufen, ein Downgrade bedeutet nicht unbedingt verkaufen, schaue dir die „Kreditwürdigkeit“ des Managements an.
🅒 Schau nicht nur auf die Zahlen, ein Vergleich mit Mitbewerbern und dem makroökonomischen Umfeld ist zuverlässiger.
😊 Am Ende, erinnere dich an diesen Satz: Guidance ist der „Trailer“ des Managements, nicht der „Film“, schau dir zuerst die Reputation des Regisseurs an, bevor du glaubst.
#美股 #投资教育 #指引 #财报 #Aktienanalyse
„Tipps für Investitionen in US-Aktien“: Wie man „Guidance Upgrades/Downgrades“ liest: Du denkst, ein Upgrade ist bullish, aber es könnte sein, dass das Management nur „Dovish“ ist?
💡 Lass dich nicht von Zahlen täuschen, schau dir zuerst die historische „Mundpropaganda“ des Managements an, wie genau die war.
❌ Häufiges Missverständnis
Guidance Upgrade = das Unternehmen wird abheben, Downgrade = schnell rennen. Tatsächlich könnte ein Upgrade nur bedeuten, dass man zuvor absichtlich die Erwartungen niedrig gehalten hat, während ein Downgrade möglicherweise ehrlich mit den Schwierigkeiten umgeht. Der Schlüssel ist, die historische Genauigkeit zu vergleichen.
📔 Konzeptaufgliederung
🅐 Was ist Guidance: Die Prognose des Unternehmens für zukünftige Einnahmen/Gewinne, kein Versprechen, eher wie ein „Trailer“.
🅑 Die Fallen von Upgrades: Das Management neigt oft dazu, die Erwartungen zuerst niedrig (konservativ) zu halten, um dann ein Upgrade vorzunehmen und leicht „über den Erwartungen“ zu jubeln. Bei Upgrades mit historisch niedriger Genauigkeit, glaub nicht daran.
🅒 Signale von Downgrades: Ehrliche Downgrades (z.B. bei explodierenden Kosten) können Panik auslösen, aber wenn das Unternehmen konstant genau ist, könnte es tatsächlich eine Boden-Chance sein.
🌰 Ein Beispiel
Im Juli 2023 hat Intel (INTC) die Q3-Guidance angehoben, der Markt jubelte, der Aktienkurs stieg am selben Tag um etwa 6%. Aber bei einem Blick auf die letzten zwei Jahre war die historische Genauigkeit ihrer Guidance niedrig, was dazu führte, dass die Q3-Zahlen über dem angehobenen Bereich lagen und der Aktienkurs am Ende um etwa 1,4% fiel. Im Gegensatz dazu hat Microsoft (MSFT) im Oktober 2022 die Guidance gesenkt, und da sie konstant genau sind, fiel der Markt kurzzeitig, erholte sich jedoch innerhalb von 6 Monaten um etwa 35%.
🔑 Wichtige Punkte
🅐 Überprüfe zuerst die historische Genauigkeit der Guidance des Unternehmens (kann über die Protokolle der Earnings Calls erfolgen).
🅑 Ein Upgrade bedeutet nicht unbedingt kaufen, ein Downgrade bedeutet nicht unbedingt verkaufen, schaue dir die „Kreditwürdigkeit“ des Managements an.
🅒 Schau nicht nur auf die Zahlen, ein Vergleich mit Mitbewerbern und dem makroökonomischen Umfeld ist zuverlässiger.
😊 Am Ende, erinnere dich an diesen Satz: Guidance ist der „Trailer“ des Managements, nicht der „Film“, schau dir zuerst die Reputation des Regisseurs an, bevor du glaubst.
#美股 #投资教育 #指引 #财报 #Aktienanalyse
💡 Lass dich nicht von Zahlen täuschen, schau dir zuerst die historische „Mundpropaganda“ des Managements an, wie genau die war.
❌ Häufiges Missverständnis
Guidance Upgrade = das Unternehmen wird abheben, Downgrade = schnell rennen. Tatsächlich könnte ein Upgrade nur bedeuten, dass man zuvor absichtlich die Erwartungen niedrig gehalten hat, während ein Downgrade möglicherweise ehrlich mit den Schwierigkeiten umgeht. Der Schlüssel ist, die historische Genauigkeit zu vergleichen.
📔 Konzeptaufgliederung
🅐 Was ist Guidance: Die Prognose des Unternehmens für zukünftige Einnahmen/Gewinne, kein Versprechen, eher wie ein „Trailer“.
🅑 Die Fallen von Upgrades: Das Management neigt oft dazu, die Erwartungen zuerst niedrig (konservativ) zu halten, um dann ein Upgrade vorzunehmen und leicht „über den Erwartungen“ zu jubeln. Bei Upgrades mit historisch niedriger Genauigkeit, glaub nicht daran.
🅒 Signale von Downgrades: Ehrliche Downgrades (z.B. bei explodierenden Kosten) können Panik auslösen, aber wenn das Unternehmen konstant genau ist, könnte es tatsächlich eine Boden-Chance sein.
🌰 Ein Beispiel
Im Juli 2023 hat Intel (INTC) die Q3-Guidance angehoben, der Markt jubelte, der Aktienkurs stieg am selben Tag um etwa 6%. Aber bei einem Blick auf die letzten zwei Jahre war die historische Genauigkeit ihrer Guidance niedrig, was dazu führte, dass die Q3-Zahlen über dem angehobenen Bereich lagen und der Aktienkurs am Ende um etwa 1,4% fiel. Im Gegensatz dazu hat Microsoft (MSFT) im Oktober 2022 die Guidance gesenkt, und da sie konstant genau sind, fiel der Markt kurzzeitig, erholte sich jedoch innerhalb von 6 Monaten um etwa 35%.
🔑 Wichtige Punkte
🅐 Überprüfe zuerst die historische Genauigkeit der Guidance des Unternehmens (kann über die Protokolle der Earnings Calls erfolgen).
🅑 Ein Upgrade bedeutet nicht unbedingt kaufen, ein Downgrade bedeutet nicht unbedingt verkaufen, schaue dir die „Kreditwürdigkeit“ des Managements an.
🅒 Schau nicht nur auf die Zahlen, ein Vergleich mit Mitbewerbern und dem makroökonomischen Umfeld ist zuverlässiger.
😊 Am Ende, erinnere dich an diesen Satz: Guidance ist der „Trailer“ des Managements, nicht der „Film“, schau dir zuerst die Reputation des Regisseurs an, bevor du glaubst.
#美股 #投资教育 #指引 #财报 #Aktienanalyse
136
·
--
Kürzlich wurde viel darüber diskutiert, ob „MicroStrategy“ platzen wird und damit den gesamten Krypto-Markt mitreißen könnte. Ist $STRC also ein „Ponzi-Schema“? Heute klärt Onkel euch auf—
Fangen wir mit dem Fazit an: Es ist kein klassisches Ponzi, sieht aber sehr ähnlich aus.
1️⃣ Was machen die eigentlich?
Das Kernasset sind riesige Mengen BTC, die Softwaregeschäfte sind eher nebensächlich.
Die Gewinnlogik ist simpel und brutal: BTC steigt → Aktienkurs steigt → neue Aktien/Vorzugsaktien ausgeben → mehr BTC kaufen → weiter im Kreislauf (Saylor Loop). Die Vorzugsdividende beträgt jährlich ca. 11,5%, wird durch neue Finanzierungen gezahlt, nicht durch Softwaregewinne.
Kapitalstruktur (2026.5):
• Wandelanleihen: ~67 Milliarden $
• Vorzugsaktien: ~155 Milliarden $ Nennwert
• Barreserven: ~8,7-9 Milliarden $ (genug, um ein paar Monate Dividenden zu zahlen)
• Bitcoin pro Aktie: ~220.900 sats (wird noch verwässert)
Sie sagen, dass sie niemals BTC verkaufen werden, haben aber tatsächlich in kleinem Umfang verkauft, die Vorzugsaktien sind bereits unter den Nennwert gefallen.
2️⃣ Gemeinsamkeiten und Unterschiede
Ähnlichkeiten mit einem Ponzi:
• Wachstum hängt ganz von frischem Geld ab, wenn die Gelder stoppen, bricht der Kreislauf zusammen
• Kontinuierliche Verwässerung der Altaktionäre durch neue Emissionen
• Softwaregewinne reichen nicht aus, um die Dividende zu decken
• Hohe Hebelwirkung + feste Zahlungen, BTC fällt + Finanzierung schwierig = Teufelskreis
Unterschiede:
• Halten echte BTC, Ketten-Transparenz + SEC-Prüfung
• Keine Kapitalgarantie, Eigenverantwortung für Gewinne und Verluste
• Legales börsennotiertes Unternehmen, gute Liquidität
• BTC-Anstieg kann tatsächlich Schulden decken
3️⃣ Endgültiges Fazit
Es ist kein Ponzi-Schema im rechtlichen Sinne. Aber es handelt sich im Grunde um ein hochgehebeltes BTC-Proxy-Tool, dessen Wert vollständig davon abhängt: BTC muss weiter steigen, der Markt muss bereit sein, einen Aufschlag zu zahlen, und es muss möglich sein, günstig neues Geld zu beschaffen.
Wenn eine dieser Bedingungen nicht mehr erfüllt ist, gibt es einen Teufelskreis von Druck auf die Dividenden, Schuldenexplosion und weiterer Verwässerung.
Für normale Leute ist es viel sicherer, direkt BTC oder ETFs zu kaufen.
📌 Als Retail-Trader sollten wir drei Kennzahlen im Auge behalten:
• Bitcoin pro Aktie (nicht verwässern lassen)
• mNAV-Multiplikator (Aufschlag oder Abschlag)
• Cash-Reserven + Dividendendeckung (wie lange reicht das Geld)
Sobald die kreativen Finanzierungsarten scheitern, besteht das Risiko, dass das Karussell von $STRC zum Stillstand kommt. Die Vorzugsaktionäre geraten zuerst in Panik, der Aktienkurs bricht ein, und dann ist es keine akademische Frage mehr, ob es ein „Ponzi-Schema“ ist oder nicht.
Also, MicroStrategy ist kein Betrug, aber es ist eine nackte, hochriskante Wette. Du wettest auf einen langfristigen Anstieg von BTC, und das ist etwas anderes, als mit einem Unternehmen zu wetten, das auf einen langfristigen Anstieg von BTC setzt und noch einen Hebel von 3x draufpackt.
Kürzlich wurde viel darüber diskutiert, ob „MicroStrategy“ platzen wird und damit den gesamten Krypto-Markt mitreißen könnte. Ist $STRC also ein „Ponzi-Schema“? Heute klärt Onkel euch auf—
Fangen wir mit dem Fazit an: Es ist kein klassisches Ponzi, sieht aber sehr ähnlich aus.
1️⃣ Was machen die eigentlich?
Das Kernasset sind riesige Mengen BTC, die Softwaregeschäfte sind eher nebensächlich.
Die Gewinnlogik ist simpel und brutal: BTC steigt → Aktienkurs steigt → neue Aktien/Vorzugsaktien ausgeben → mehr BTC kaufen → weiter im Kreislauf (Saylor Loop). Die Vorzugsdividende beträgt jährlich ca. 11,5%, wird durch neue Finanzierungen gezahlt, nicht durch Softwaregewinne.
Kapitalstruktur (2026.5):
• Wandelanleihen: ~67 Milliarden $
• Vorzugsaktien: ~155 Milliarden $ Nennwert
• Barreserven: ~8,7-9 Milliarden $ (genug, um ein paar Monate Dividenden zu zahlen)
• Bitcoin pro Aktie: ~220.900 sats (wird noch verwässert)
Sie sagen, dass sie niemals BTC verkaufen werden, haben aber tatsächlich in kleinem Umfang verkauft, die Vorzugsaktien sind bereits unter den Nennwert gefallen.
2️⃣ Gemeinsamkeiten und Unterschiede
Ähnlichkeiten mit einem Ponzi:
• Wachstum hängt ganz von frischem Geld ab, wenn die Gelder stoppen, bricht der Kreislauf zusammen
• Kontinuierliche Verwässerung der Altaktionäre durch neue Emissionen
• Softwaregewinne reichen nicht aus, um die Dividende zu decken
• Hohe Hebelwirkung + feste Zahlungen, BTC fällt + Finanzierung schwierig = Teufelskreis
Unterschiede:
• Halten echte BTC, Ketten-Transparenz + SEC-Prüfung
• Keine Kapitalgarantie, Eigenverantwortung für Gewinne und Verluste
• Legales börsennotiertes Unternehmen, gute Liquidität
• BTC-Anstieg kann tatsächlich Schulden decken
3️⃣ Endgültiges Fazit
Es ist kein Ponzi-Schema im rechtlichen Sinne. Aber es handelt sich im Grunde um ein hochgehebeltes BTC-Proxy-Tool, dessen Wert vollständig davon abhängt: BTC muss weiter steigen, der Markt muss bereit sein, einen Aufschlag zu zahlen, und es muss möglich sein, günstig neues Geld zu beschaffen.
Wenn eine dieser Bedingungen nicht mehr erfüllt ist, gibt es einen Teufelskreis von Druck auf die Dividenden, Schuldenexplosion und weiterer Verwässerung.
Für normale Leute ist es viel sicherer, direkt BTC oder ETFs zu kaufen.
📌 Als Retail-Trader sollten wir drei Kennzahlen im Auge behalten:
• Bitcoin pro Aktie (nicht verwässern lassen)
• mNAV-Multiplikator (Aufschlag oder Abschlag)
• Cash-Reserven + Dividendendeckung (wie lange reicht das Geld)
Sobald die kreativen Finanzierungsarten scheitern, besteht das Risiko, dass das Karussell von $STRC zum Stillstand kommt. Die Vorzugsaktionäre geraten zuerst in Panik, der Aktienkurs bricht ein, und dann ist es keine akademische Frage mehr, ob es ein „Ponzi-Schema“ ist oder nicht.
Also, MicroStrategy ist kein Betrug, aber es ist eine nackte, hochriskante Wette. Du wettest auf einen langfristigen Anstieg von BTC, und das ist etwas anderes, als mit einem Unternehmen zu wetten, das auf einen langfristigen Anstieg von BTC setzt und noch einen Hebel von 3x draufpackt.
Fangen wir mit dem Fazit an: Es ist kein klassisches Ponzi, sieht aber sehr ähnlich aus.
1️⃣ Was machen die eigentlich?
Das Kernasset sind riesige Mengen BTC, die Softwaregeschäfte sind eher nebensächlich.
Die Gewinnlogik ist simpel und brutal: BTC steigt → Aktienkurs steigt → neue Aktien/Vorzugsaktien ausgeben → mehr BTC kaufen → weiter im Kreislauf (Saylor Loop). Die Vorzugsdividende beträgt jährlich ca. 11,5%, wird durch neue Finanzierungen gezahlt, nicht durch Softwaregewinne.
Kapitalstruktur (2026.5):
• Wandelanleihen: ~67 Milliarden $
• Vorzugsaktien: ~155 Milliarden $ Nennwert
• Barreserven: ~8,7-9 Milliarden $ (genug, um ein paar Monate Dividenden zu zahlen)
• Bitcoin pro Aktie: ~220.900 sats (wird noch verwässert)
Sie sagen, dass sie niemals BTC verkaufen werden, haben aber tatsächlich in kleinem Umfang verkauft, die Vorzugsaktien sind bereits unter den Nennwert gefallen.
2️⃣ Gemeinsamkeiten und Unterschiede
Ähnlichkeiten mit einem Ponzi:
• Wachstum hängt ganz von frischem Geld ab, wenn die Gelder stoppen, bricht der Kreislauf zusammen
• Kontinuierliche Verwässerung der Altaktionäre durch neue Emissionen
• Softwaregewinne reichen nicht aus, um die Dividende zu decken
• Hohe Hebelwirkung + feste Zahlungen, BTC fällt + Finanzierung schwierig = Teufelskreis
Unterschiede:
• Halten echte BTC, Ketten-Transparenz + SEC-Prüfung
• Keine Kapitalgarantie, Eigenverantwortung für Gewinne und Verluste
• Legales börsennotiertes Unternehmen, gute Liquidität
• BTC-Anstieg kann tatsächlich Schulden decken
3️⃣ Endgültiges Fazit
Es ist kein Ponzi-Schema im rechtlichen Sinne. Aber es handelt sich im Grunde um ein hochgehebeltes BTC-Proxy-Tool, dessen Wert vollständig davon abhängt: BTC muss weiter steigen, der Markt muss bereit sein, einen Aufschlag zu zahlen, und es muss möglich sein, günstig neues Geld zu beschaffen.
Wenn eine dieser Bedingungen nicht mehr erfüllt ist, gibt es einen Teufelskreis von Druck auf die Dividenden, Schuldenexplosion und weiterer Verwässerung.
Für normale Leute ist es viel sicherer, direkt BTC oder ETFs zu kaufen.
📌 Als Retail-Trader sollten wir drei Kennzahlen im Auge behalten:
• Bitcoin pro Aktie (nicht verwässern lassen)
• mNAV-Multiplikator (Aufschlag oder Abschlag)
• Cash-Reserven + Dividendendeckung (wie lange reicht das Geld)
Sobald die kreativen Finanzierungsarten scheitern, besteht das Risiko, dass das Karussell von $STRC zum Stillstand kommt. Die Vorzugsaktionäre geraten zuerst in Panik, der Aktienkurs bricht ein, und dann ist es keine akademische Frage mehr, ob es ein „Ponzi-Schema“ ist oder nicht.
Also, MicroStrategy ist kein Betrug, aber es ist eine nackte, hochriskante Wette. Du wettest auf einen langfristigen Anstieg von BTC, und das ist etwas anderes, als mit einem Unternehmen zu wetten, das auf einen langfristigen Anstieg von BTC setzt und noch einen Hebel von 3x draufpackt.
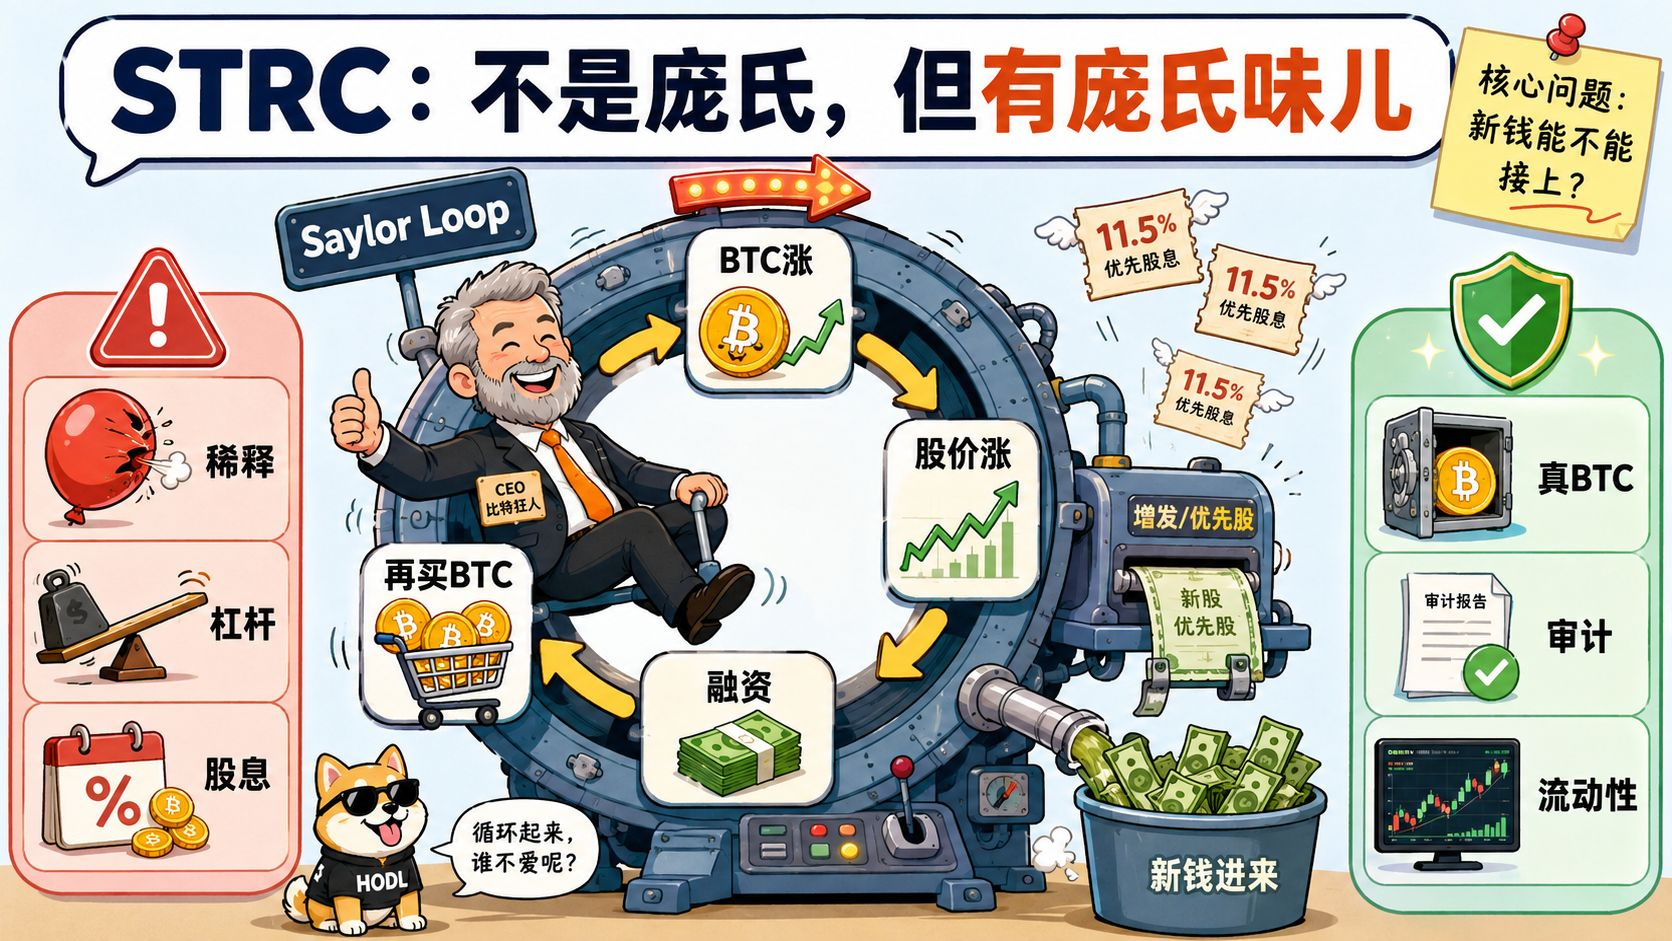
1
434
·
--
Artikel
„Die Anteile der US-Börse, die nie im Geschäftsbericht stehen“ Folge 21: Wie die kleine Schweiz der Chip-Branche lautlos reich wird? – Arm (ARM)„Die kleine Schweiz der Chip-Branche“ ist ein Ausdruck, der häufig verwendet wird, um Arm zu beschreiben. Er deutet darauf hin, dass Arm in der globalen geopolitischen Landschaft neutral bleibt und sein Geschäftsmodell auf Lizenzen für Architektur aufbaut, um damit zu verdienen.
Man vergleicht Arm mit Nvidia im Hinblick auf die KI-Story und sagt, es sei „der nächste Nvidia“. Aber ich habe nur kurz in die Zahlen seines Quartalsberichts geschaut—die Lizenzgebühren schwanken wie ein Achterbahnzug. Laut Bericht ging das Lizenz-„Revenue“ im vierten Quartal des Geschäftsjahres 2024 im Jahresvergleich um 3% zurück, und stieg dann im ersten Quartal des Geschäftsjahres 2025 wieder um 25%.
Diese Art von Schwankungen—wie bringt man daraus eine langfristige Story für das Publikum zusammen? Damals dachte ich mir: Ist diese Firma eine Druckmaschine oder eine Gras-Schneid-Maschine? In dieser Folge fangen wir in einem eher unscheinbaren britischen Kleinbetrieb aus Cambridge an und schauen uns an, wie diese „Chip-Schweiz“ vom Verkauf von Bauplänen zu einem lautlosen Geldverleiher wurde, der Mieten kassiert.
„Die Anteile der US-Börse, die nie im Geschäftsbericht stehen“ Folge 21: Wie die kleine Schweiz der Chip-Branche lautlos reich wird? – Arm (ARM)
„Die kleine Schweiz der Chip-Branche“ ist ein Ausdruck, der häufig verwendet wird, um Arm zu beschreiben. Er deutet darauf hin, dass Arm in der globalen geopolitischen Landschaft neutral bleibt und sein Geschäftsmodell auf Lizenzen für Architektur aufbaut, um damit zu verdienen.
Man vergleicht Arm mit Nvidia im Hinblick auf die KI-Story und sagt, es sei „der nächste Nvidia“. Aber ich habe nur kurz in die Zahlen seines Quartalsberichts geschaut—die Lizenzgebühren schwanken wie ein Achterbahnzug. Laut Bericht ging das Lizenz-„Revenue“ im vierten Quartal des Geschäftsjahres 2024 im Jahresvergleich um 3% zurück, und stieg dann im ersten Quartal des Geschäftsjahres 2025 wieder um 25%.
Diese Art von Schwankungen—wie bringt man daraus eine langfristige Story für das Publikum zusammen? Damals dachte ich mir: Ist diese Firma eine Druckmaschine oder eine Gras-Schneid-Maschine? In dieser Folge fangen wir in einem eher unscheinbaren britischen Kleinbetrieb aus Cambridge an und schauen uns an, wie diese „Chip-Schweiz“ vom Verkauf von Bauplänen zu einem lautlosen Geldverleiher wurde, der Mieten kassiert.
Man vergleicht Arm mit Nvidia im Hinblick auf die KI-Story und sagt, es sei „der nächste Nvidia“. Aber ich habe nur kurz in die Zahlen seines Quartalsberichts geschaut—die Lizenzgebühren schwanken wie ein Achterbahnzug. Laut Bericht ging das Lizenz-„Revenue“ im vierten Quartal des Geschäftsjahres 2024 im Jahresvergleich um 3% zurück, und stieg dann im ersten Quartal des Geschäftsjahres 2025 wieder um 25%.
Diese Art von Schwankungen—wie bringt man daraus eine langfristige Story für das Publikum zusammen? Damals dachte ich mir: Ist diese Firma eine Druckmaschine oder eine Gras-Schneid-Maschine? In dieser Folge fangen wir in einem eher unscheinbaren britischen Kleinbetrieb aus Cambridge an und schauen uns an, wie diese „Chip-Schweiz“ vom Verkauf von Bauplänen zu einem lautlosen Geldverleiher wurde, der Mieten kassiert.
132
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CryptoSelloffTriggersMultipleWhaleLiquidations
150,175 Aufrufe
1,630 Kommentare
Krypto-Liquidationen binnen 24 Stunden über 2 Milliarden US-Dollar – 329.000 Trader ausgelöscht
Binance News
·39 Likes
·47.9k Aufrufe
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
140,908 Aufrufe
1,477 Kommentare
WillFOMCMinutesReinforceRateHikeExpectations?
39,145 Aufrufe
682 Kommentare