
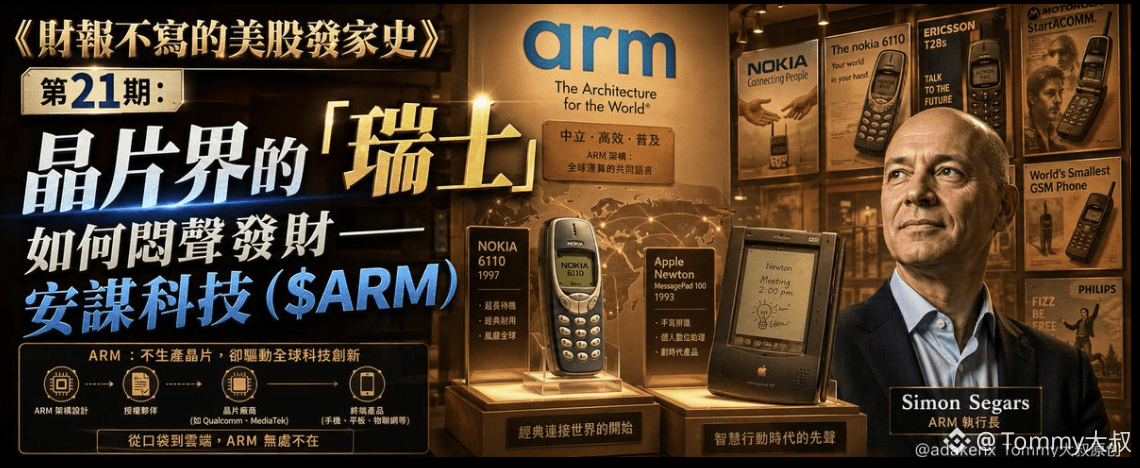

„Die kleine Schweiz der Chip-Branche“ ist ein Ausdruck, der häufig verwendet wird, um Arm zu beschreiben. Er deutet darauf hin, dass Arm in der globalen geopolitischen Landschaft neutral bleibt und sein Geschäftsmodell auf Lizenzen für Architektur aufbaut, um damit zu verdienen.
Man vergleicht Arm mit Nvidia im Hinblick auf die KI-Story und sagt, es sei „der nächste Nvidia“. Aber ich habe nur kurz in die Zahlen seines Quartalsberichts geschaut—die Lizenzgebühren schwanken wie ein Achterbahnzug. Laut Bericht ging das Lizenz-„Revenue“ im vierten Quartal des Geschäftsjahres 2024 im Jahresvergleich um 3% zurück, und stieg dann im ersten Quartal des Geschäftsjahres 2025 wieder um 25%.
Diese Art von Schwankungen—wie bringt man daraus eine langfristige Story für das Publikum zusammen? Damals dachte ich mir: Ist diese Firma eine Druckmaschine oder eine Gras-Schneid-Maschine? In dieser Folge fangen wir in einem eher unscheinbaren britischen Kleinbetrieb aus Cambridge an und schauen uns an, wie diese „Chip-Schweiz“ vom Verkauf von Bauplänen zu einem lautlosen Geldverleiher wurde, der Mieten kassiert.
Kapitel 1: Der „Stromspartraum“ in einem Pub in Cambridge
Die Geschichte von ARM begann nicht in einer Garage im Silicon Valley, sondern in einem Pub in Cambridge in Großbritannien.
In den 1980er Jahren kamen Hermann Hauser und Chris Curry in einem Pub auf die Geschäftsidee – Acorn Computers.
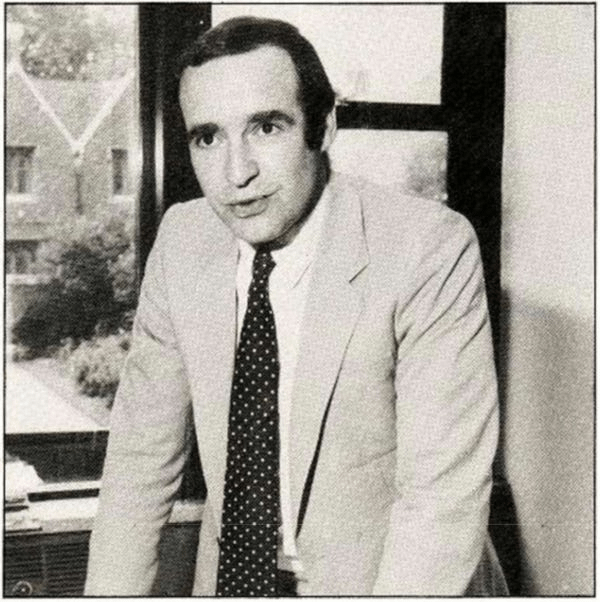
Damals dominierte der BBC Micro den britischen Computermarkt, und wenn Acorn ein Stück vom Kuchen abhaben wollte, brauchte es einen Prozessor für seinen Computer. Sie probierten Chips von Motorola – zu teuer; sie probierten Intel – zu stromhungrig. Da schlug Hauser auf den Tisch: Dann entwerfen wir eben selbst einen.
Diese Entscheidung hat später die gesamte Geschichte der Mobilchipbranche umgeschrieben.
Die Schlüsselfiguren waren zwei Ingenieure aus Cambridge: Sophie Wilson und Steve Furber.
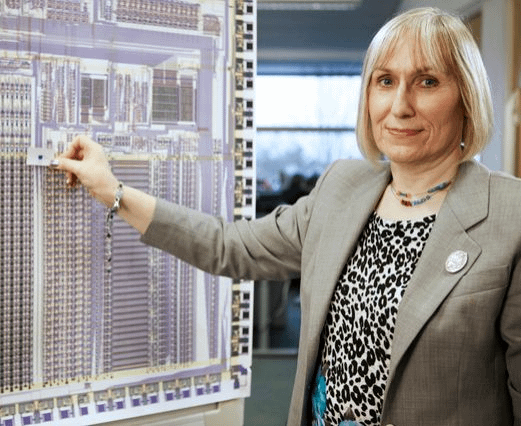
Wilson war ein Genie; bei der Entwicklung des Acorn-Prozessors wählte sie die damals noch wenig bekannte RISC-Architektur – Reduced Instruction Set Computing, also einen Ansatz, bei dem ein Chip mit weniger Transistoren mehr erledigt und der Stromverbrauch auf ein Zehntel des Wettbewerbs gedrückt wird.
Furber war für die Hardware-Implementierung zuständig; gemeinsam bastelten die beiden im Cambridge-Labor den ersten ARM-Chip. Damals hielt niemand das für etwas Großes – er lief langsam, war leistungsschwach, aber unfassbar stromsparend. Der Stromverbrauch eines ARM-Chips lag nicht einmal bei einem Bruchteil dessen von Intel.
1985 brachte Acorn den ersten ARM-Prozessor heraus, genannt ARM1. Damals war der Macintosh von Apple bereits im Januar 1984 veröffentlicht worden, und Intel fegte mit dem 386-Prozessor den PC-Markt leer.
Die Chips von Acorn fanden nicht einmal einen halbwegs brauchbaren Kunden, und Hauser wollte das Unternehmen zeitweise verkaufen. Doch Wilson und Furber hielten an einer Überzeugung fest: Die Zukunft sei kein Rechen-, sondern ein Stromsparwettlauf. Sie hatten recht – nur zehn Jahre zu früh.
Damals ahnte niemand, dass dieser „Stromspartraum“ im Zeitalter der Smartphones zur Gelddruckmaschine werden würde. Manchmal denke ich: Hätte Hauser Acorn damals wirklich verkauft, wäre die heutige Chipgeschichte völlig anders verlaufen – Nvidia würde vielleicht noch Grafikarten bauen, und Qualcomm hätte es womöglich nie gegeben.
Kapitel 2: Apples Wette über 1 Million Pfund
1990 spaltete Acorn ARM als eigenständiges Unternehmen ab. Zu diesem Zeitpunkt kam ein entscheidender „Engel“ dazu – Apple.
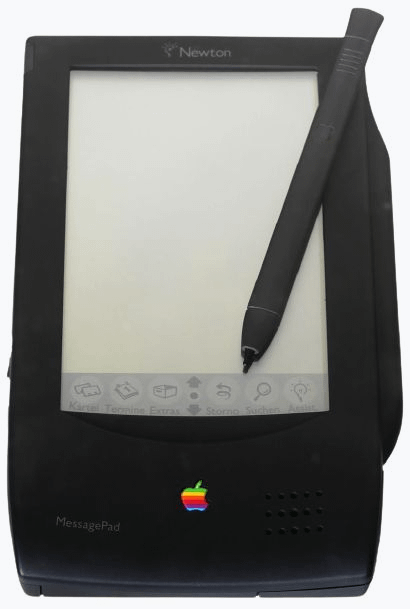
Damals suchte Apple für den Newton-Handheld einen stromsparenden Chip, und obwohl Jobs nicht bei Apple war (er war rausgeworfen worden), erkannte das Apple-Technikteam die Stromsparvorteile von ARM. Apple investierte 1,5 Millionen Pfund und erhielt dafür 43 % der ARM-Anteile sowie die Nutzungslizenz für den Chip.
Für ARM waren diese 1,5 Millionen Pfund Rettungsgeld – auf dem Firmenkonto blieben nur noch wenige Monatsgehälter, nicht einmal die Miete war fast mehr bezahlbar. Diese Investition von Apple wurde später von vielen als „die kostengünstigste Wette der Geschichte“ bezeichnet.
ARM wählte einen Weg, der sich komplett von Intel und AMD unterschied – „nur lizenzieren, nicht produzieren“. Es baut keine Fabriken, verkauft keine Chips, sondern nur Baupläne und kassiert pro Chip Lizenzgebühren.
Dieses Modell klingt wie ein „Technik-Vermieter“: Der Kunde baut Chips mit der Architektur von ARM, und für jeden verkauften Chip kassiert ARM Miete. Der erste große Kunde war VLSI Technology, ein US-amerikanisches Chipunternehmen, das ARM dabei half, die Architektur im Smartphone-Markt zu verankern.
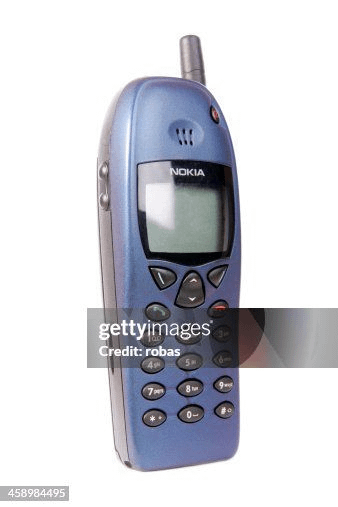
Das Nokia-6110-Handy war mit einem ARM-Prozessor ausgestattet und wurde 1998 veröffentlicht; damit gehörte es zu den ersten Smartphones weltweit, die einen ARM-Prozessor verwendeten. In diesem Jahr begannen die Lizenzgebühreneinnahmen von ARM zu wachsen, und Nokias Bestellungen ließen Hauser die Zukunft sehen – die Lizenzgebühren rollten wie ein Schneeball an.
Bis zum Börsengang von ARM 1998 hatte das Unternehmen bereits mehr als 20 Firmen lizenziert, darunter Texas Instruments, Samsung und Sharp. Der IPO-Preis lag bei rund 6,6 US-Dollar, am ersten Tag stieg die Aktie auf 14 US-Dollar, die Marktkapitalisierung betrug etwa 3 Milliarden US-Dollar.
Masayoshi Son sagte später in einem Interview, dass er damals den ARM-IPO verpasst habe, weil er das Geschäftsmodell des „Verkaufs von Bauplänen“ nicht verstanden habe.
Was die Bewertung von ARM wirklich in die Höhe trieb, war die Veröffentlichung des iPhones 2008 – Apples A-Serie-Chips nutzten die ARM-Architektur, Qualcomm, Samsung und Huawei zogen nach, und 95 % der weltweiten Smartphone-Chips wurden zu „Mietern“ von ARM.
Von 1,5 Millionen Pfund bis zu einer Marktkapitalisierung im dreistelligen Milliardenbereich beweist diese Finanzierungsstory: Das profitabelste Geschäft ist nicht, Schaufeln zu verkaufen, sondern die Rechte zur Vermietung der Schaufeln.
Kapitel 3: Der „unsichtbare Vermieter“ im Zeitalter der Mobilität
Nach dem Boom der Smartphones wurde ARM zum „unsichtbaren Vermieter“ der Mobilchipbranche. Qualcomm Snapdragon, Apple A-Serie, Huawei Kirin, Samsung Exynos – diese klingenden Namen basieren alle auf der ARM-Architektur. ARM produziert keinen einzigen Chip, kassiert aber an jedem Telefon mit.
Nach dem Boom der Smartphones setzten die Chips von Qualcomm Snapdragon, Apple A-Serie, Huawei Kirin und Samsung unter der Haube auf die ARM-Architektur, wodurch ARM zum „unsichtbaren Vermieter“ der Mobilfunkchip-Branche wurde.
Je mehr Kunden es gibt, desto näher gehen die Grenzkosten gegen null – ein zusätzlicher Kunde erhöht die Forschungs- und Entwicklungskosten von ARM kaum, aber der Umsatz wächst linear.
Im Geschäftsjahr 2016 (bis zum 31. März 2016) lag der Gesamtumsatz von ARM bei rund 1,479 Milliarden US-Dollar und die Nettomarge bei etwa 27–30 %.
Masayoshi Son von SoftBank hatte diese Gelddruckmaschine ins Auge gefasst und übernahm ARM 2016 für rund 32 Milliarden US-Dollar – damals sagte er gegenüber Medien, ARM werde der „Intel des IoT-Zeitalters“ sein.
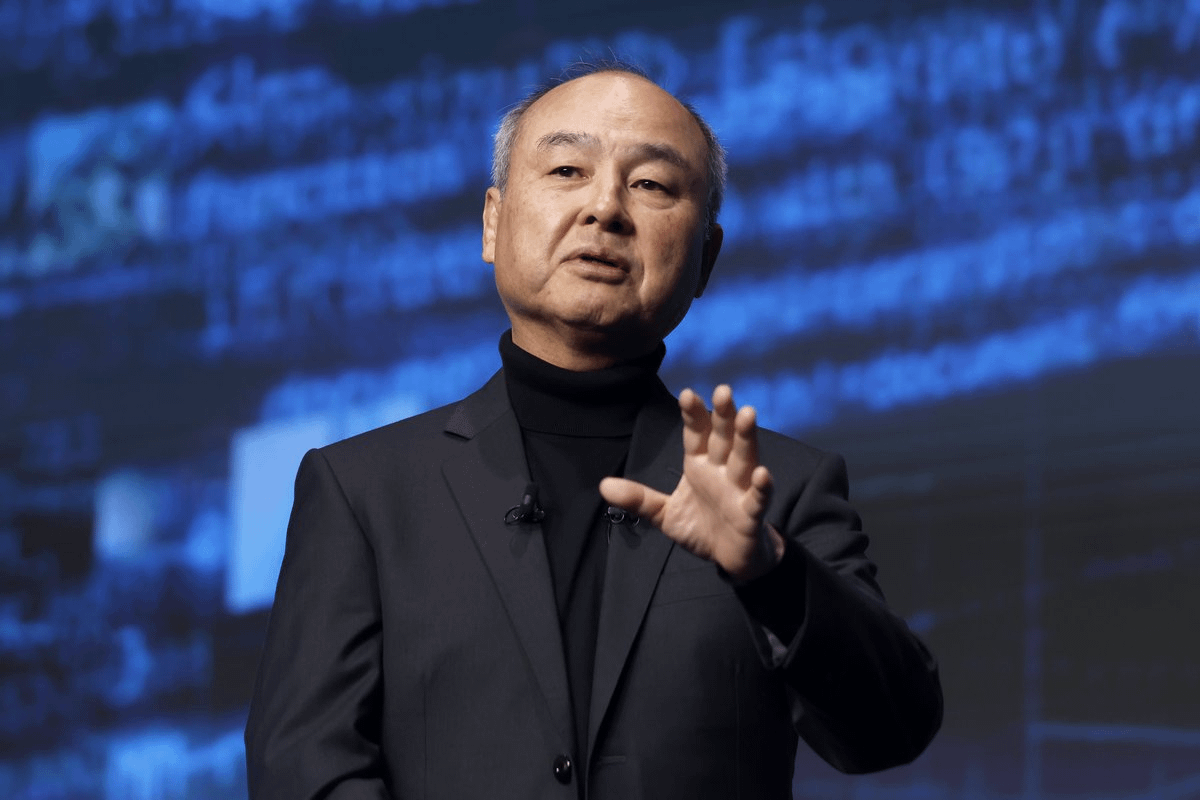
Masayoshi Son rechnete so: Wenn IoT-Geräte explosionsartig wachsen und Milliarden von Chips die ARM-Architektur nutzen, könnten sich die Lizenzgebühren vervielfachen. Doch später scheiterte 2022 SoftBanks Plan, ARM wegen Widerstands von Regulierungsbehörden und kartellrechtlichen Bedenken an Nvidia zu verkaufen, und schließlich musste Son ARM wieder an die Nasdaq zurückbringen.
Im September 2023 kehrte ARM an die Nasdaq zurück, der IPO-Preis lag bei 51 US-Dollar, am ersten Tag stieg die Aktie um 25 %, die Marktkapitalisierung betrug rund 60 Milliarden US-Dollar. Am Börsentag sah ich auf Snowball Leute rufen: „ARM ist das Coca-Cola der Chipbranche“, und andere verspotteten: „SoftBank hat endlich einen Bagholder gefunden.“
Rückblickend ist der Burggraben von ARM tatsächlich tief: Die Umstellungskosten im Smartphone-Chip-Ökosystem sind extrem hoch, Qualcomm und Apple hängen beide an der ARM-Architektur – wer würde das schon wechseln? Der Preis wären jahrelange Kompatibilitätsprobleme. Diese „Trägheit“ ist der Kern von ARMs stillen Profiten.
Kapitel 4: Die „Achterbahn-Finanzberichte“ nach dem Börsengang
Die Finanzberichte von ARM nach dem Börsengang sind wie eine Achterbahn. Laut den Daten des Geschäftsjahres 2025 von ARM (bis zum 31. März 2025) lag der Gesamtumsatz bei rund 3,23 Milliarden US-Dollar und die Nettomarge bei etwa 9,8 %, aber die Wachstumskurve war gezackt.
Das Problem lag im Erneuerungszyklus der Kunden – bei Apple und Qualcomm hat sich der Chip-Erneuerungszyklus von zwei auf drei oder sogar vier Jahre verlängert; ist eine Lizenz einmal aufgebraucht, bricht im nächsten Jahr der Umsatz weg.
Zum Beispiel wurde der Apple-A17-Pro-Chip im September 2023 veröffentlicht und verwendet die ARM-v9-Architektur. Obwohl neue Chipveröffentlichungen das Wachstum der Lizenzgebühren von ARM ankurbeln können, hängen die Einnahmen von vielen Faktoren ab, und Apple veröffentlichte im September 2024 außerdem die A18-Serie.
Dem Markt war das Wachstum zu langsam – in der KI-Ära wollen alle ein „Explosion-Märchen“ sehen, doch ARM gleicht eher einem Vermieter, der die Miete jährlich um 5–10 % erhöht; die Kunden können es nutzen oder lassen. Diese „Stabilität“ ist im Bullenmarkt eher Ballast, im Bärenmarkt aber Gold.
Aber das Problem ist: Die Bewertung von ARM wurde weit über das KGV von Nvidia hinaus aufgebläht, und liegt auch deutlich über Intel (negatives KGV). Worauf wettet der Markt eigentlich? Darauf, dass ARM das nächste Nvidia wird, oder darauf, dass es weiter die „Schweiz“ bleibt
Kapitel 5: Die „Schweiz“-Position in der KI-Erzählung
Im KI-Zeitalter hat ARM eine neue Rolle gefunden.
Nvidia verkauft mit GPUs Schaufeln, ARM verkauft die „Baupläne für Schaufeln“ – in KI-Servern nutzen die NVIDIA Grace CPU, AWS Graviton und Microsoft Azure Cobalt alle die ARM-Architektur.
Der Bloomberg-Artikel sagte, ARM beharre in der geopolitischen Schachpartie auf Neutralität und lizenziere sowohl an die USA (Apple, Nvidia) als auch an China (Huawei, Alibaba).
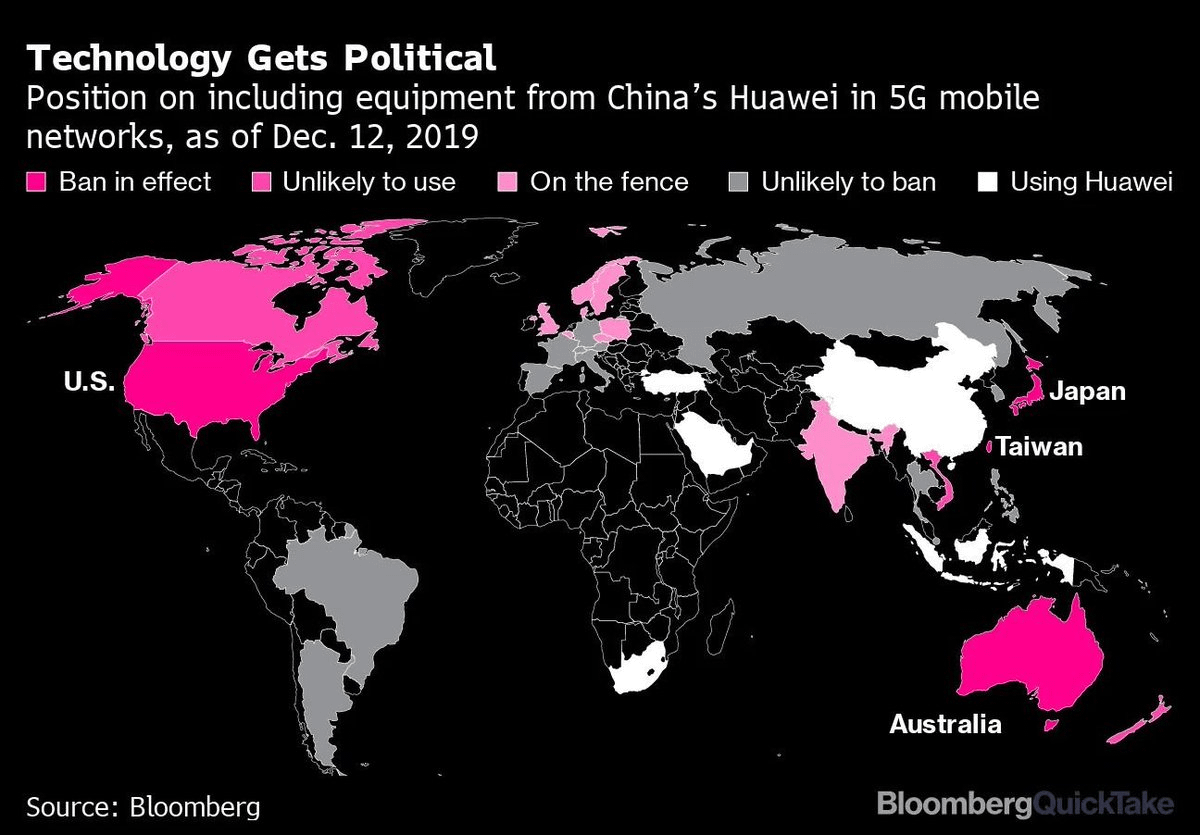
Diese „Schweiz“-Haltung ließ ARM in Chip-Sanktionen ungeschoren davonkommen – die USA wagen es nicht, ARM zu verbieten, weil Apple und Qualcomm darauf angewiesen sind; China wagt es auch nicht, ARM zu blockieren, weil Huaweis Kirin-Chips vollständig davon abhängen. ARM wurde zur einzigen Figur in der Chipbranche, die auf beiden Seiten profitieren kann.
Aber den Snowball-Storys wie „ARM ist das nächste Nvidia“ glaube ich nicht. Der Anteil der ARM-Lizenzgebühren an KI-Inferenzchips ist extrem gering. Selbst wenn sich die Auslieferungen von KI-Chips verzehnfachen, ist das Umsatzwachstum von ARM begrenzt – im Gegensatz zu Nvidia kann ARM nicht über den Chip-Aufschlag „Supergewinne“ einfahren.
Egal wie viel Verkehr vor dem Mautpunkt herrscht, die Mautstelle kann nur einen festen Satz verlangen und nicht vom Mehrwert des Verkehrs profitieren. Ein kontraintuitiver Punkt ist: Je heißer die KI wird, desto mehr verdient Nvidia, während ARM eher in Verlegenheit gerät – weil die Kunden alle die GPUs von Nvidia nutzen und die ARM-CPU nur eine Nebenrolle spielt.
Das erklärt, warum der Markt ARM niedriger bewertet als Nvidia – ARM hat nicht den „Gewinnhebel“ von Nvidia.
Kapitel 6: Die zwei Lager in der Gruppe
In den sozialen Medien sind die Meinungen über ARM in zwei Lager gespalten. Die eine Seite sagt: „ARM ist das Coca-Cola der Chipbranche – die Rezeptur bleibt gleich, aber es klingelt immer wieder in der Kasse.“ Befürworter schätzen das monopolartige Lizenznetzwerk – 95 % der Mobilchipbranche nutzen weltweit die ARM-Architektur, ein Wechsel ist kaum möglich.
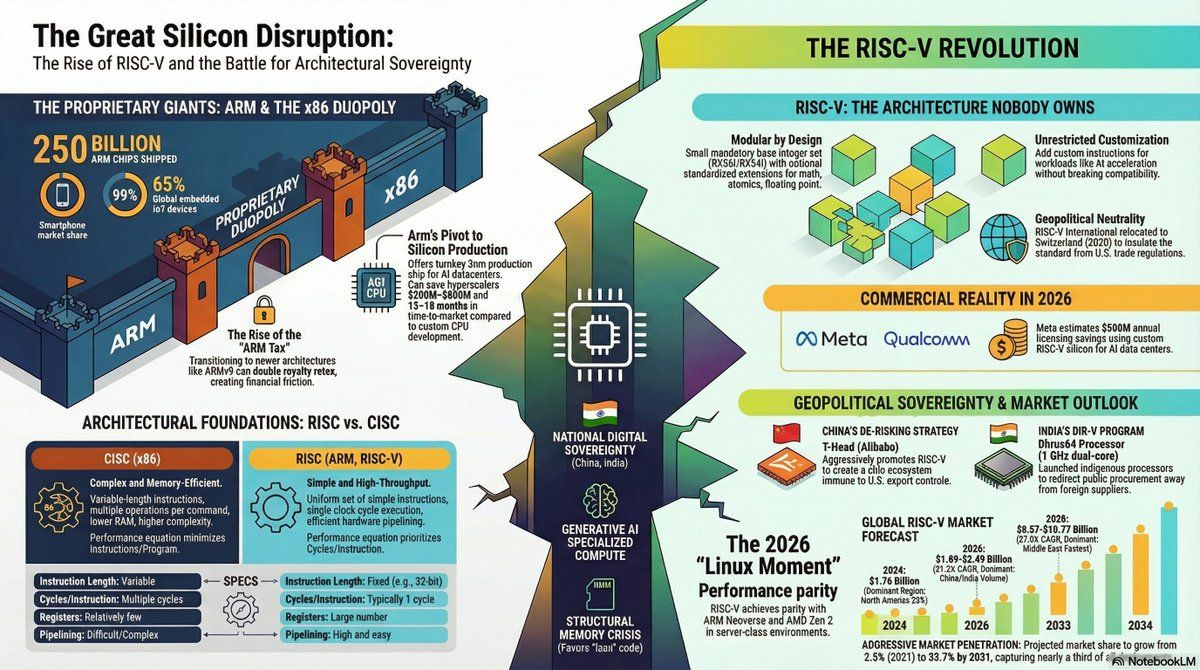
Eine andere Gruppe in den Diskussionen argumentiert heftig: „Die Zen-Architektur von AMD und die Open-Source-Architektur von RISC-V fressen sich gerade in ARM hinein, die Lizenzgebühren werden früher oder später verwässert.“ RISC-V ist ein offener Befehlssatz, den jeder kostenlos nutzen kann; Amazon, Google und Alibaba erforschen bereits RISC-V-Chips.
Obwohl RISC-V im Smartphone-Ökosystem noch weit zurückliegt, zeigt sich bei IoT-Chips (Smart-Home-Geräte, Sensoren) bereits ein Substitutionstrend.
Einige Analysten weisen darauf hin, dass RISC-V ARM bei IoT-Chips bis 2027 bedrohen könnte, während die Umstellungskosten im Smartphone- und Server-Ökosystem extrem hoch sind – vielleicht ist das für ARM ein zehnjähriges Zeitfenster. Dieser Einschätzung stimme ich im Grunde zu: Der Burggraben von ARM ist nicht die Technik, sondern das Ökosystem.
Aber solange Apple und Qualcomm die Architektur nicht wechseln, kann ARM noch zehn Jahre lang „Miete“ kassieren.
Kapitel 7: Nachdenken hinter dem Aktienkurs
Stand 12. Juni 2026 lag der Aktienkurs von ARM bei etwa 380–385 US-Dollar, das KGV war deutlich höher als bei Nvidia, während Intel ein negatives KGV hatte. Ist die vom Markt eingepreiste „geopolitische Prämie“ das überhaupt wert?
Der Bloomberg-Artikel sagte, ARM sei wie die Schweiz – aber die Schweiz verdient auch mit Banken und Pharma stabile Gewinne. Kommt die „Stabilität“ von ARM wirklich aus einem technologischen Burggraben, oder liegt es nur daran, dass es vorübergehend keine Gegner gibt? Ich neige zu Letzterem.
Die Schwankungen der Lizenzgebühren von ARM zeigen, dass das Unternehmen im Kern eine „zyklische Aktie“ ist – der Erneuerungszyklus der Kunden bestimmt das Umsatztempo. Wenn ein Boom bei KI-Chips die ARM-Lizenzgebühren verdoppelt, kann die Bewertung gehalten werden; wenn RISC-V 2027 den IoT-Markt anknabbert, könnte sie halbiert werden.
Ich stieß auf Reddit auf einen Beitrag, in dem jemand nachgerechnet hatte: ARM kassiert pro Chip Lizenzgebühren, die weltweiten Smartphone-Auslieferungen dürften über 1,5 Milliarden Geräte liegen, und ARM hat in FY2023 insgesamt 30,6 Milliarden Chips ausgeliefert.
Diese Obergrenze ist zu offensichtlich – anders als Nvidia, das den Stückpreis seiner GPUs von 1.000 auf 5.000 US-Dollar steigern kann, ist der Stückpreis von ARM praktisch festgenagelt. Es sei denn, ARM erhöht die Lizenzgebühren massiv (was die Kunden auf die Barrikaden bringen würde) oder dringt in höherpreisige Bereiche vor (wie KI-Server-CPUs).
Aus Anlegersicht gleicht ARM eher einem „Call-Optionsschein“: Wenn KI-Server-Chips explodieren, könnte die Aktie auf 500 US-Dollar steigen; wenn RISC-V Unruhe stiftet, könnte sie auf 200 US-Dollar zurückfallen. Meine eigene Haltung ist: nicht anfassen, aber im Auge behalten.
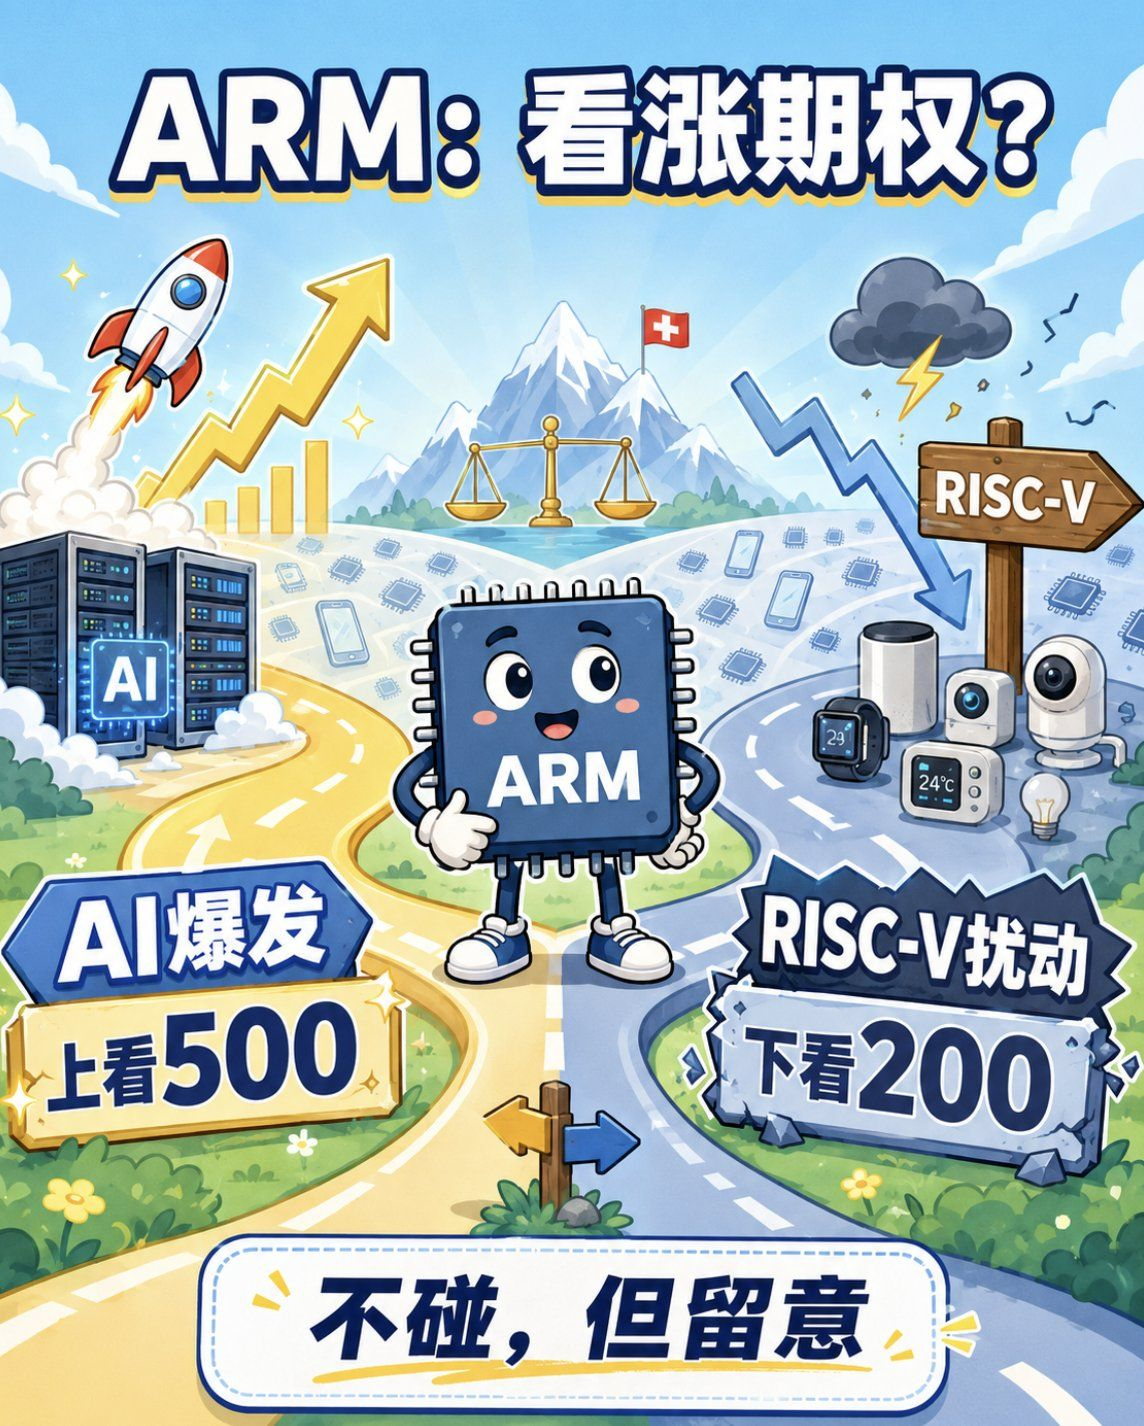
Die „Schweiz“-Identität von ARM lässt mich seine Stabilität schätzen, aber die Achterbahn der Lizenzgebühren und die potenzielle Bedrohung durch RISC-V lassen mich lieber auf kurzfristige Kursgewinne verzichten. Sollte ARM unter 300 US-Dollar zurückfallen, würde ich eine kleine Position in Betracht ziehen und auf die ökologische Trägheit im zehnjährigen Zeitfenster setzen.
Sonst lege ich mein Geld lieber bei Nvidia an – zumindest ist dort die Wachstumskurve linear.
-ENDE-
Hinweis: Dieser Artikel gibt die persönliche Meinung des Autors wieder und stellt keinerlei Anlageberatung dar. Erwachsene sollten für ihr eigenes Anlageverhalten selbst verantwortlich sein.
#美股 #ARM