
Seema BNB
1k منشورات

Seema BNB
إبلاغ
حظر المُستخدم
102 تتابع
2.6K+ المتابعون
1.1K+ إعجاب
منشورات
PINNED
·
--
توقفت عند رقمين أثناء مراجعة مستندات إمدادات كايت. توقّع ملفها المقدّم بموجب MiCA أن تكون نسبة المعروض المتداول 27% عند الإطلاق. ويذكر متعقّب لشهر أكتوبر 2.39 مليار $KITE ، أو 23.91%. نعم، التواريخ والتعريفات مختلفة. لكن ما المحافظ التي تفسّر هذا الفرق؟ @GoKiteAI
يتضمن الحد الأقصى البالغ 10 مليارات 4.8 مليار من رموز المنظومة، ومليارين للوحدات، ومليارين للمساهمين، و1.2 مليار للمستثمرين. وتخضع حصص الفريق والمستثمرين لفترة حظر مدتها سنة. فالتخصيص لا يعني إتاحة الرموز. وإتاحتها لا تعني سيولتها. والرموز المرهونة لا يمكن إنفاقها. كما أن تخصيص 32% للمطلعين مهم للحوكمة.
تُنشئ الحدود الدنيا المعلنة من كايت — 30 مليون كايت لمالك الوحدة، ومليون لكل مدقّق، و166,667 لكل مفوِّض — التزامًا، لكنها تفرض أيضًا تكاليف للدخول. ينبغي للمنح أن تفضي إلى عملاء يعودون، لا إلى نشاط مدعوم بالإعانات.
لنفترض وجود مدفوعات شهرية للوكلاء بقيمة 10 ملايين دولار. عند عمولات قدرها 0.1% و0.5% و1%، تبلغ الرسوم الإجمالية 10,000 و50,000 و100,000 دولار على التوالي. هذه ليست إيرادات التجار، ولا طلبًا مضمونًا على الرمز.
الوكلاء الذين يدفعون بالعملات المستقرة لن يشتروا كايت بالضرورة. تحويل العمولات فعليًا إلى كايت هو ما سيُنشئ هذه الصلة.
حتى ميزانية سنوية للمدقّقين قدرها مليون دولار تتطلب حجم خدمات بقيمة 200 مليون دولار عند نسبة 0.5%، بافتراض توجيه كل دولار من الرسوم إلى تمويل الأمان.
سأراقب معًا التحويلات المؤكدة، واستبقاء الوحدات، وفكّ حظر الرموز، وتكاليف المدقّقين.
فنشاط المدفوعات وحده لا يثبت الاستدامة الاقتصادية.
$KITE #KiteBBW
توقفت عند رقمين أثناء مراجعة مستندات إمدادات كايت. توقّع ملفها المقدّم بموجب MiCA أن تكون نسبة المعروض المتداول 27% عند الإطلاق. ويذكر متعقّب لشهر أكتوبر 2.39 مليار $KITE ، أو 23.91%. نعم، التواريخ والتعريفات مختلفة. لكن ما المحافظ التي تفسّر هذا الفرق؟ @KITE AI 中文
يتضمن الحد الأقصى البالغ 10 مليارات 4.8 مليار من رموز المنظومة، ومليارين للوحدات، ومليارين للمساهمين، و1.2 مليار للمستثمرين. وتخضع حصص الفريق والمستثمرين لفترة حظر مدتها سنة. فالتخصيص لا يعني إتاحة الرموز. وإتاحتها لا تعني سيولتها. والرموز المرهونة لا يمكن إنفاقها. كما أن تخصيص 32% للمطلعين مهم للحوكمة.
تُنشئ الحدود الدنيا المعلنة من كايت — 30 مليون كايت لمالك الوحدة، ومليون لكل مدقّق، و166,667 لكل مفوِّض — التزامًا، لكنها تفرض أيضًا تكاليف للدخول. ينبغي للمنح أن تفضي إلى عملاء يعودون، لا إلى نشاط مدعوم بالإعانات.
لنفترض وجود مدفوعات شهرية للوكلاء بقيمة 10 ملايين دولار. عند عمولات قدرها 0.1% و0.5% و1%، تبلغ الرسوم الإجمالية 10,000 و50,000 و100,000 دولار على التوالي. هذه ليست إيرادات التجار، ولا طلبًا مضمونًا على الرمز.
الوكلاء الذين يدفعون بالعملات المستقرة لن يشتروا كايت بالضرورة. تحويل العمولات فعليًا إلى كايت هو ما سيُنشئ هذه الصلة.
حتى ميزانية سنوية للمدقّقين قدرها مليون دولار تتطلب حجم خدمات بقيمة 200 مليون دولار عند نسبة 0.5%، بافتراض توجيه كل دولار من الرسوم إلى تمويل الأمان.
سأراقب معًا التحويلات المؤكدة، واستبقاء الوحدات، وفكّ حظر الرموز، وتكاليف المدقّقين.
فنشاط المدفوعات وحده لا يثبت الاستدامة الاقتصادية.
$KITE #KiteBBW
يتضمن الحد الأقصى البالغ 10 مليارات 4.8 مليار من رموز المنظومة، ومليارين للوحدات، ومليارين للمساهمين، و1.2 مليار للمستثمرين. وتخضع حصص الفريق والمستثمرين لفترة حظر مدتها سنة. فالتخصيص لا يعني إتاحة الرموز. وإتاحتها لا تعني سيولتها. والرموز المرهونة لا يمكن إنفاقها. كما أن تخصيص 32% للمطلعين مهم للحوكمة.
تُنشئ الحدود الدنيا المعلنة من كايت — 30 مليون كايت لمالك الوحدة، ومليون لكل مدقّق، و166,667 لكل مفوِّض — التزامًا، لكنها تفرض أيضًا تكاليف للدخول. ينبغي للمنح أن تفضي إلى عملاء يعودون، لا إلى نشاط مدعوم بالإعانات.
لنفترض وجود مدفوعات شهرية للوكلاء بقيمة 10 ملايين دولار. عند عمولات قدرها 0.1% و0.5% و1%، تبلغ الرسوم الإجمالية 10,000 و50,000 و100,000 دولار على التوالي. هذه ليست إيرادات التجار، ولا طلبًا مضمونًا على الرمز.
الوكلاء الذين يدفعون بالعملات المستقرة لن يشتروا كايت بالضرورة. تحويل العمولات فعليًا إلى كايت هو ما سيُنشئ هذه الصلة.
حتى ميزانية سنوية للمدقّقين قدرها مليون دولار تتطلب حجم خدمات بقيمة 200 مليون دولار عند نسبة 0.5%، بافتراض توجيه كل دولار من الرسوم إلى تمويل الأمان.
سأراقب معًا التحويلات المؤكدة، واستبقاء الوحدات، وفكّ حظر الرموز، وتكاليف المدقّقين.
فنشاط المدفوعات وحده لا يثبت الاستدامة الاقتصادية.
$KITE #KiteBBW
2
635
·
--
صاعد
تمّ التحقق
يمكن للاحتياطي الفيدرالي جعل المال أكثر تكلفة. لكنه لا يستطيع جعل شحنات النفط أكثر أمانًا.
قد يؤدي الاضطراب حول طرق الشحن ومرافق الطاقة في الشرق الأوسط إلى إبقاء الوقود مكلفًا. وهذا يضغط على ميزانيات الأسر ويرفع تكاليف الشركات. قد يستفيد بعض منتجي النفط، بينما ستواجه شركات الطيران فواتير وقود أكبر.
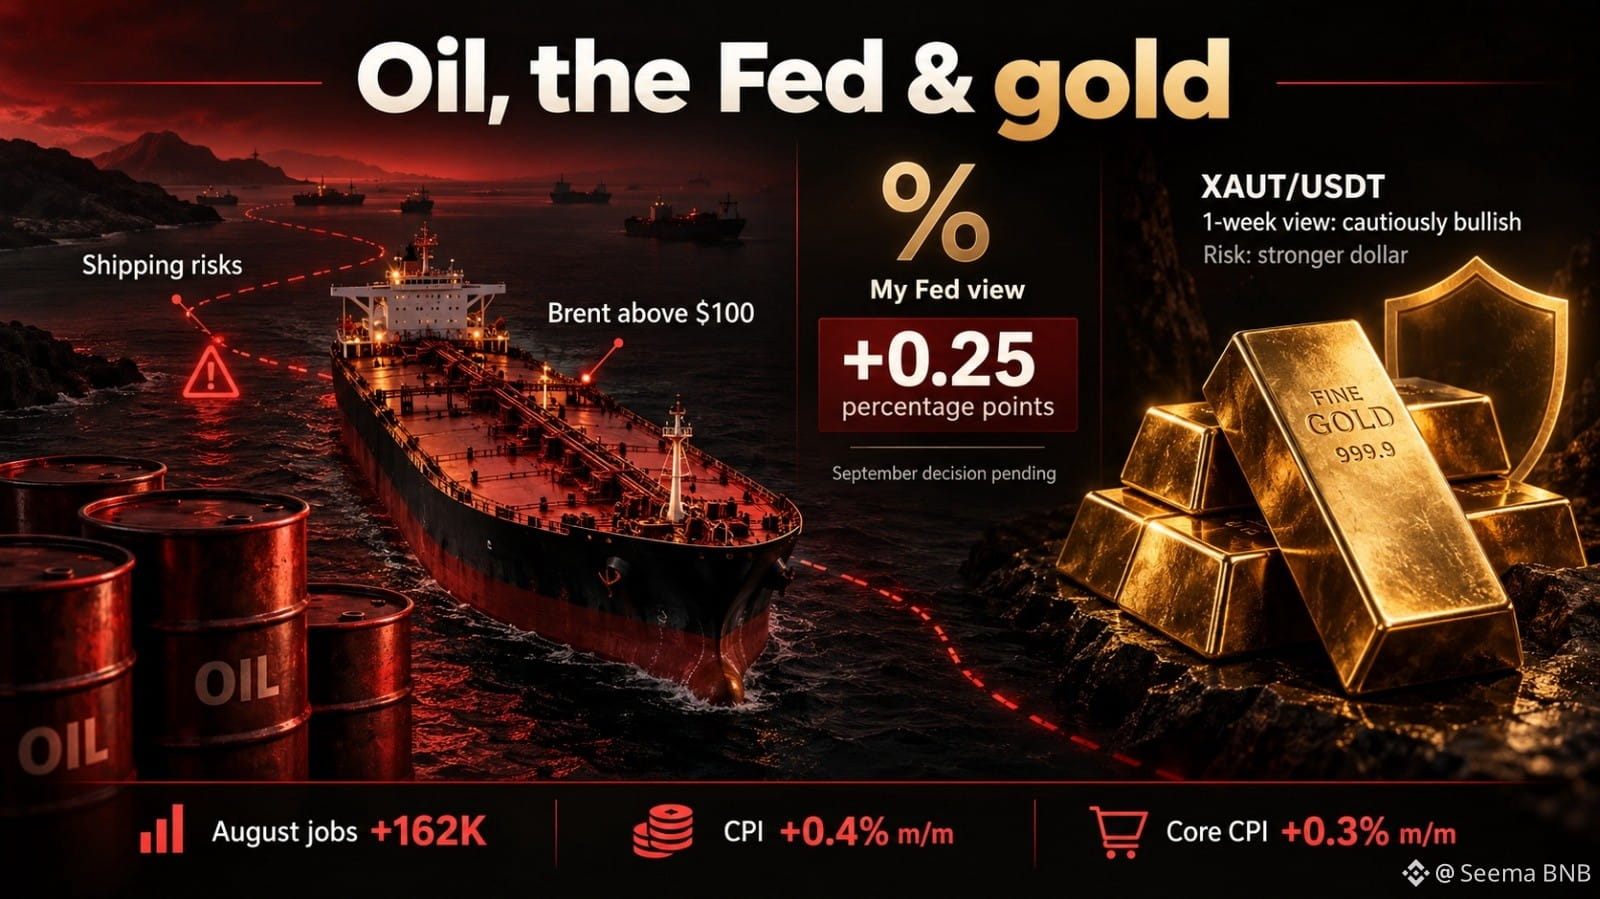
تزيد بيانات أغسطس من حدة المشكلة: 162,000 وظيفة جديدة، والبطالة عند 4.1%، وارتفاع مؤشر أسعار المستهلكين بنسبة 0.4% شهريًا و3.4% سنويًا. ارتفع مؤشر أسعار المستهلكين الأساسي بنسبة 0.3% خلال الشهر. قفزت أسعار البنزين بنسبة 3.9%.
ما زلت أتوقع زيادة بمقدار 0.25 نقطة مئوية من الاحتياطي الفيدرالي في سبتمبر. ما زال التوظيف متماسكًا، وقد عادت التضخم الشهري إلى الارتفاع. لم تُعلن بعد هذه الخطوة.
بالنسبة للذهب، أراقب كيف ستتطور هذه الضغوط. قد تؤذي قوة الدولار الذهب، لكن المخاوف بشأن الصراع قد تجلب أيضًا مشترين يبحثون عن ملاذ للحماية.
ما زالت صفقة XAUT/USDT مفتوحة. أنا متفائل بحذر للأسبوع المقبل، لكن استمرار البيع وقوة الدولار قد تجعلني أعيد التفكير في التعافي.
ما يحدث للنفط بعد ذلك يهم. يمكن أن يخفف الشحن الأكثر أمانًا والنفط الخام الأرخص من ضغوط التضخم. أما المزيد من الاضطراب فقد يدفع الاحتياطي الفيدرالي إلى التفكير في زيادات إضافية بعد سبتمبر.
#CPIWatch
يمكن للاحتياطي الفيدرالي جعل المال أكثر تكلفة. لكنه لا يستطيع جعل شحنات النفط أكثر أمانًا.
قد يؤدي الاضطراب حول طرق الشحن ومرافق الطاقة في الشرق الأوسط إلى إبقاء الوقود مكلفًا. وهذا يضغط على ميزانيات الأسر ويرفع تكاليف الشركات. قد يستفيد بعض منتجي النفط، بينما ستواجه شركات الطيران فواتير وقود أكبر.
تزيد بيانات أغسطس من حدة المشكلة: 162,000 وظيفة جديدة، والبطالة عند 4.1%، وارتفاع مؤشر أسعار المستهلكين بنسبة 0.4% شهريًا و3.4% سنويًا. ارتفع مؤشر أسعار المستهلكين الأساسي بنسبة 0.3% خلال الشهر. قفزت أسعار البنزين بنسبة 3.9%.
ما زلت أتوقع زيادة بمقدار 0.25 نقطة مئوية من الاحتياطي الفيدرالي في سبتمبر. ما زال التوظيف متماسكًا، وقد عادت التضخم الشهري إلى الارتفاع. لم تُعلن بعد هذه الخطوة.
بالنسبة للذهب، أراقب كيف ستتطور هذه الضغوط. قد تؤذي قوة الدولار الذهب، لكن المخاوف بشأن الصراع قد تجلب أيضًا مشترين يبحثون عن ملاذ للحماية.
ما زالت صفقة XAUT/USDT مفتوحة. أنا متفائل بحذر للأسبوع المقبل، لكن استمرار البيع وقوة الدولار قد تجعلني أعيد التفكير في التعافي.
ما يحدث للنفط بعد ذلك يهم. يمكن أن يخفف الشحن الأكثر أمانًا والنفط الخام الأرخص من ضغوط التضخم. أما المزيد من الاضطراب فقد يدفع الاحتياطي الفيدرالي إلى التفكير في زيادات إضافية بعد سبتمبر.
#CPIWatch
قد يؤدي الاضطراب حول طرق الشحن ومرافق الطاقة في الشرق الأوسط إلى إبقاء الوقود مكلفًا. وهذا يضغط على ميزانيات الأسر ويرفع تكاليف الشركات. قد يستفيد بعض منتجي النفط، بينما ستواجه شركات الطيران فواتير وقود أكبر.
تزيد بيانات أغسطس من حدة المشكلة: 162,000 وظيفة جديدة، والبطالة عند 4.1%، وارتفاع مؤشر أسعار المستهلكين بنسبة 0.4% شهريًا و3.4% سنويًا. ارتفع مؤشر أسعار المستهلكين الأساسي بنسبة 0.3% خلال الشهر. قفزت أسعار البنزين بنسبة 3.9%.
ما زلت أتوقع زيادة بمقدار 0.25 نقطة مئوية من الاحتياطي الفيدرالي في سبتمبر. ما زال التوظيف متماسكًا، وقد عادت التضخم الشهري إلى الارتفاع. لم تُعلن بعد هذه الخطوة.
بالنسبة للذهب، أراقب كيف ستتطور هذه الضغوط. قد تؤذي قوة الدولار الذهب، لكن المخاوف بشأن الصراع قد تجلب أيضًا مشترين يبحثون عن ملاذ للحماية.
ما زالت صفقة XAUT/USDT مفتوحة. أنا متفائل بحذر للأسبوع المقبل، لكن استمرار البيع وقوة الدولار قد تجعلني أعيد التفكير في التعافي.
ما يحدث للنفط بعد ذلك يهم. يمكن أن يخفف الشحن الأكثر أمانًا والنفط الخام الأرخص من ضغوط التضخم. أما المزيد من الاضطراب فقد يدفع الاحتياطي الفيدرالي إلى التفكير في زيادات إضافية بعد سبتمبر.
#CPIWatch
3
5
4.3k
·
--
تمّ التحقق
توقفت عن اعتبار سرعة DUSK هي إجابة التسوية بعد نمذجة صفقة بقيمة 100 مليون يورو، وصلت فيها دفعة الشقّ التمويلي بعد 30 ثانية.
الرقم الواضح هو الوقت. الرقم الحقيقي هو التعرض.
لمدة 30 ثانية، لا يزال المبلغ الرئيسي المعرض للخطر 100 مليون يورو. وبمعدل تمويل سنوي قدره 5%، تبلغ تكلفة الوقت حوالي 4.76 يورو. ومع ذلك، فإن خسارة الاستبدال بنقطة أساس واحدة تبلغ 10,000 يورو. هذا التباين مهم: تقلّل التسوية الأسرع نافذة التعرض، لكن لا يقلّ مقدار الخسارة إذا نفّذ الأصل وفشلت الدفعة.
يمكن لـ DUSK تنسيق التسليم مقابل الدفع، لكن السرعة من النهاية إلى النهاية تعود للجزء الأبطأ في نقل الأصل—سواء كان أصلًا أو عملة مستقرة أو أمين حفظ أو مسارًا مصرفيًا. كما أن المواعيد النهائية الأسرع يمكن أن تُجبر المشاركين على التمويل مقدمًا، مما يبدّل التعرض لطرف مقابل بضغط سيولة. بعض الاحتكاك أمر طبيعي.
الاختبار الذي أريده ليس ثواني حتى اكتمال التسوية. الاختبار هو التسويات المزدوجة الناجحة لكل 100,000 صفقة. حتى مع دقة 99.999%، تبقى هناك حالة عدم تطابق واحدة. من الذي يعلّق الأصل؟ من الذي يمول الإلغاء أو الاستبدال؟ ما البيانات التي يمكن الإفصاح عنها، ومن أي طرف، ومتى، عندما يتنازع المشاركون بشأنها؟
تنجح DUSK إذا صمد التنسيق الذري أمام تلك الحالات القبيحة. إن 1 مليار يورو من الأصول المُمَثّلة بالرموز وحده لا يقول الكثير عن طلب DUSK؛ فالتسويات المكتملة والرسوم ومعالجة حالات الفشل تقول أكثر. أنا أراقب تلك الفجوة.
#dusk $DUSK @Dusk_Foundation
توقفت عن اعتبار سرعة DUSK هي إجابة التسوية بعد نمذجة صفقة بقيمة 100 مليون يورو، وصلت فيها دفعة الشقّ التمويلي بعد 30 ثانية.
الرقم الواضح هو الوقت. الرقم الحقيقي هو التعرض.
لمدة 30 ثانية، لا يزال المبلغ الرئيسي المعرض للخطر 100 مليون يورو. وبمعدل تمويل سنوي قدره 5%، تبلغ تكلفة الوقت حوالي 4.76 يورو. ومع ذلك، فإن خسارة الاستبدال بنقطة أساس واحدة تبلغ 10,000 يورو. هذا التباين مهم: تقلّل التسوية الأسرع نافذة التعرض، لكن لا يقلّ مقدار الخسارة إذا نفّذ الأصل وفشلت الدفعة.
يمكن لـ DUSK تنسيق التسليم مقابل الدفع، لكن السرعة من النهاية إلى النهاية تعود للجزء الأبطأ في نقل الأصل—سواء كان أصلًا أو عملة مستقرة أو أمين حفظ أو مسارًا مصرفيًا. كما أن المواعيد النهائية الأسرع يمكن أن تُجبر المشاركين على التمويل مقدمًا، مما يبدّل التعرض لطرف مقابل بضغط سيولة. بعض الاحتكاك أمر طبيعي.
الاختبار الذي أريده ليس ثواني حتى اكتمال التسوية. الاختبار هو التسويات المزدوجة الناجحة لكل 100,000 صفقة. حتى مع دقة 99.999%، تبقى هناك حالة عدم تطابق واحدة. من الذي يعلّق الأصل؟ من الذي يمول الإلغاء أو الاستبدال؟ ما البيانات التي يمكن الإفصاح عنها، ومن أي طرف، ومتى، عندما يتنازع المشاركون بشأنها؟
تنجح DUSK إذا صمد التنسيق الذري أمام تلك الحالات القبيحة. إن 1 مليار يورو من الأصول المُمَثّلة بالرموز وحده لا يقول الكثير عن طلب DUSK؛ فالتسويات المكتملة والرسوم ومعالجة حالات الفشل تقول أكثر. أنا أراقب تلك الفجوة.
#dusk $DUSK @Dusk
الرقم الواضح هو الوقت. الرقم الحقيقي هو التعرض.
لمدة 30 ثانية، لا يزال المبلغ الرئيسي المعرض للخطر 100 مليون يورو. وبمعدل تمويل سنوي قدره 5%، تبلغ تكلفة الوقت حوالي 4.76 يورو. ومع ذلك، فإن خسارة الاستبدال بنقطة أساس واحدة تبلغ 10,000 يورو. هذا التباين مهم: تقلّل التسوية الأسرع نافذة التعرض، لكن لا يقلّ مقدار الخسارة إذا نفّذ الأصل وفشلت الدفعة.
يمكن لـ DUSK تنسيق التسليم مقابل الدفع، لكن السرعة من النهاية إلى النهاية تعود للجزء الأبطأ في نقل الأصل—سواء كان أصلًا أو عملة مستقرة أو أمين حفظ أو مسارًا مصرفيًا. كما أن المواعيد النهائية الأسرع يمكن أن تُجبر المشاركين على التمويل مقدمًا، مما يبدّل التعرض لطرف مقابل بضغط سيولة. بعض الاحتكاك أمر طبيعي.
الاختبار الذي أريده ليس ثواني حتى اكتمال التسوية. الاختبار هو التسويات المزدوجة الناجحة لكل 100,000 صفقة. حتى مع دقة 99.999%، تبقى هناك حالة عدم تطابق واحدة. من الذي يعلّق الأصل؟ من الذي يمول الإلغاء أو الاستبدال؟ ما البيانات التي يمكن الإفصاح عنها، ومن أي طرف، ومتى، عندما يتنازع المشاركون بشأنها؟
تنجح DUSK إذا صمد التنسيق الذري أمام تلك الحالات القبيحة. إن 1 مليار يورو من الأصول المُمَثّلة بالرموز وحده لا يقول الكثير عن طلب DUSK؛ فالتسويات المكتملة والرسوم ومعالجة حالات الفشل تقول أكثر. أنا أراقب تلك الفجوة.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
تمّ التحقق
لم أعد أقرأ توقف جسـر Dusk على أنه مجرد قصة تعطل بسيط عندما رأيت فشل تحويل DUSK بقيمة 8.91 مليون بعد 15م55ث من الإغلاق، بينما واصل DuskDS إنتاج الكتل.
المقياس السهل هو صفر تعطل بروتوكولي. مفيد، لكن غير مكتمل. لقد أزالت أربع معاملات سرقة 10.91 مليون DUSK فقط 1.919 مليون، أي 17.6%، عبرت بنجاح إلى BSC. قاطع دائرة الجسر حدّ من عملية الخروج، وليس اختراق المحفظة الأصلي.
هذا التفريق مهم. كان بإمكان DuskDS ما يزال تسوية المعاملات المحلية بينما كانت مسارات السيولة الخارجية مغلقة. التوفر على طبقة الأساس وتوفر النظام البيئي ليسا الشيء نفسه. إذا كانت المحافظ وRPCs والمستكشفون أو كل الجسور الرئيسية غير متاحة، فهل DUSK يعمل فعليًا للمستخدمين أم أنه مجرد كونه “حيًا” للمدققين؟
أود أن ينشر Dusk خمس سلاسل منفصلة من الساعات: توفر السلسلة، وRPC، والمستكشف، والمحفظة، وتوفر الجسر، بالإضافة إلى عدد الكتل المنتجة، والنهائية المتوسطة، والسعة، والحسابات الجديدة، والنشاط المحلي مقابل النشاط المعتمد على الجسر خلال فترة التوقف. بدون هذه السلاسل، فإن “عدم التأثر” يصف الإجماع، لا الطلب.
لا معنى لعدم وجود أموال مستخدمين ولا فشل بروتوكولي. ومع ذلك، فإن الاختبار الأصعب هو سلوكي: هل ظل النشاط المحلي قائمًا عندما توقفت التدفقات؟ وما تكلفة الفرصة التي تراكمت في كل يوم دون اتصال؟
أظهر الحادث أن السلسلة يمكنها البقاء على قيد الحياة عبر البوابة. لكنه لم يُظهر بعد أن النظام البيئي يستطيع تجاهلها.
#dusk $DUSK @Dusk_Foundation
لم أعد أقرأ توقف جسـر Dusk على أنه مجرد قصة تعطل بسيط عندما رأيت فشل تحويل DUSK بقيمة 8.91 مليون بعد 15م55ث من الإغلاق، بينما واصل DuskDS إنتاج الكتل.
المقياس السهل هو صفر تعطل بروتوكولي. مفيد، لكن غير مكتمل. لقد أزالت أربع معاملات سرقة 10.91 مليون DUSK فقط 1.919 مليون، أي 17.6%، عبرت بنجاح إلى BSC. قاطع دائرة الجسر حدّ من عملية الخروج، وليس اختراق المحفظة الأصلي.
هذا التفريق مهم. كان بإمكان DuskDS ما يزال تسوية المعاملات المحلية بينما كانت مسارات السيولة الخارجية مغلقة. التوفر على طبقة الأساس وتوفر النظام البيئي ليسا الشيء نفسه. إذا كانت المحافظ وRPCs والمستكشفون أو كل الجسور الرئيسية غير متاحة، فهل DUSK يعمل فعليًا للمستخدمين أم أنه مجرد كونه “حيًا” للمدققين؟
أود أن ينشر Dusk خمس سلاسل منفصلة من الساعات: توفر السلسلة، وRPC، والمستكشف، والمحفظة، وتوفر الجسر، بالإضافة إلى عدد الكتل المنتجة، والنهائية المتوسطة، والسعة، والحسابات الجديدة، والنشاط المحلي مقابل النشاط المعتمد على الجسر خلال فترة التوقف. بدون هذه السلاسل، فإن “عدم التأثر” يصف الإجماع، لا الطلب.
لا معنى لعدم وجود أموال مستخدمين ولا فشل بروتوكولي. ومع ذلك، فإن الاختبار الأصعب هو سلوكي: هل ظل النشاط المحلي قائمًا عندما توقفت التدفقات؟ وما تكلفة الفرصة التي تراكمت في كل يوم دون اتصال؟
أظهر الحادث أن السلسلة يمكنها البقاء على قيد الحياة عبر البوابة. لكنه لم يُظهر بعد أن النظام البيئي يستطيع تجاهلها.
#dusk $DUSK @Dusk
المقياس السهل هو صفر تعطل بروتوكولي. مفيد، لكن غير مكتمل. لقد أزالت أربع معاملات سرقة 10.91 مليون DUSK فقط 1.919 مليون، أي 17.6%، عبرت بنجاح إلى BSC. قاطع دائرة الجسر حدّ من عملية الخروج، وليس اختراق المحفظة الأصلي.
هذا التفريق مهم. كان بإمكان DuskDS ما يزال تسوية المعاملات المحلية بينما كانت مسارات السيولة الخارجية مغلقة. التوفر على طبقة الأساس وتوفر النظام البيئي ليسا الشيء نفسه. إذا كانت المحافظ وRPCs والمستكشفون أو كل الجسور الرئيسية غير متاحة، فهل DUSK يعمل فعليًا للمستخدمين أم أنه مجرد كونه “حيًا” للمدققين؟
أود أن ينشر Dusk خمس سلاسل منفصلة من الساعات: توفر السلسلة، وRPC، والمستكشف، والمحفظة، وتوفر الجسر، بالإضافة إلى عدد الكتل المنتجة، والنهائية المتوسطة، والسعة، والحسابات الجديدة، والنشاط المحلي مقابل النشاط المعتمد على الجسر خلال فترة التوقف. بدون هذه السلاسل، فإن “عدم التأثر” يصف الإجماع، لا الطلب.
لا معنى لعدم وجود أموال مستخدمين ولا فشل بروتوكولي. ومع ذلك، فإن الاختبار الأصعب هو سلوكي: هل ظل النشاط المحلي قائمًا عندما توقفت التدفقات؟ وما تكلفة الفرصة التي تراكمت في كل يوم دون اتصال؟
أظهر الحادث أن السلسلة يمكنها البقاء على قيد الحياة عبر البوابة. لكنه لم يُظهر بعد أن النظام البيئي يستطيع تجاهلها.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
توقفت عن الوثوق برقم حجم تداول DUSK في السوق من اللحظة التي وضعتُه فيها جنبًا إلى جنب مع بيانات المستكشف الأصلي. أحدهما يقيس تبادل التعرض بين الأطراف المتداولة؛ والآخر يوضح ما إذا كان رأس المال يدخل النظام فعليًا.
المؤشر الواضح هو حجم التداول عند التبادل. لكن يمكن أن يبقى DUSK المتداول داخل وصاية مجمّعة، ويتداول خارج السلسلة، أو ينتقل عبر دفاتر التداول خارج البورصة دون إنشاء معاملة أصلية، ودون دفع رسوم الغاز، ودون تعزيز سيولة التسوية على الشبكة.
اختبار التحويل الحقيقي أكثر قسوة: كم عدد المتداولين النشطين الذين يسحبون بشكل أصلي، ثم يعودون خلال 30 يومًا، ويتولّون الحفظ الذاتي، ويقومون بالمراهنة مع مقدمي السيولة/التحقق، أو يستخدمون تطبيقًا؟ لا تعني مليون دولار من حجم مُبلّغ عنه، ولا تعني ألف دولار من الحركة على السلسلة بعد التعديل، الشيء نفسه من حيث الطلب. ليس قريبًا.
وجود فجوة أمر طبيعي. التداول السريع غالبًا ما يحدث خارج السلسلة، بينما يمكن أن يظل انتقال الملكية بشكل قانوني أبطأ من “نهائية” البلوكشين لأن جهات التسجيل وفحوصات الامتثال لا تزال موجودة.
لكن أين تقع الحدود؟ كم من الإدراجات يدعم DUSK الأصلي بدل التعرض عبر الحفظ لدى طرف آخر؟ وما مقدار السيولة في OTC التي يمكن فعلًا تسويتها على السلسلة دون انزلاق أو تأخير؟ وهل تغطي مكافآت مقدمي السيولة تكاليف التشغيل خارج السلسلة؟
ينجح DUSK عندما يتحول الاهتمام الخارجي مرارًا إلى طلب على رسوم الغاز، وإلى الحفظ الذاتي، وإلى تسوية مفيدة. ما زلت أراقب ما إذا كان هذا الجسر ينمو، أم أن السيولة الظاهرة تعيش في مكان لا تستطيع الشبكة إحساسه.
#dusk $DUSK @Dusk_Foundation
توقفت عن الوثوق برقم حجم تداول DUSK في السوق من اللحظة التي وضعتُه فيها جنبًا إلى جنب مع بيانات المستكشف الأصلي. أحدهما يقيس تبادل التعرض بين الأطراف المتداولة؛ والآخر يوضح ما إذا كان رأس المال يدخل النظام فعليًا.
المؤشر الواضح هو حجم التداول عند التبادل. لكن يمكن أن يبقى DUSK المتداول داخل وصاية مجمّعة، ويتداول خارج السلسلة، أو ينتقل عبر دفاتر التداول خارج البورصة دون إنشاء معاملة أصلية، ودون دفع رسوم الغاز، ودون تعزيز سيولة التسوية على الشبكة.
اختبار التحويل الحقيقي أكثر قسوة: كم عدد المتداولين النشطين الذين يسحبون بشكل أصلي، ثم يعودون خلال 30 يومًا، ويتولّون الحفظ الذاتي، ويقومون بالمراهنة مع مقدمي السيولة/التحقق، أو يستخدمون تطبيقًا؟ لا تعني مليون دولار من حجم مُبلّغ عنه، ولا تعني ألف دولار من الحركة على السلسلة بعد التعديل، الشيء نفسه من حيث الطلب. ليس قريبًا.
وجود فجوة أمر طبيعي. التداول السريع غالبًا ما يحدث خارج السلسلة، بينما يمكن أن يظل انتقال الملكية بشكل قانوني أبطأ من “نهائية” البلوكشين لأن جهات التسجيل وفحوصات الامتثال لا تزال موجودة.
لكن أين تقع الحدود؟ كم من الإدراجات يدعم DUSK الأصلي بدل التعرض عبر الحفظ لدى طرف آخر؟ وما مقدار السيولة في OTC التي يمكن فعلًا تسويتها على السلسلة دون انزلاق أو تأخير؟ وهل تغطي مكافآت مقدمي السيولة تكاليف التشغيل خارج السلسلة؟
ينجح DUSK عندما يتحول الاهتمام الخارجي مرارًا إلى طلب على رسوم الغاز، وإلى الحفظ الذاتي، وإلى تسوية مفيدة. ما زلت أراقب ما إذا كان هذا الجسر ينمو، أم أن السيولة الظاهرة تعيش في مكان لا تستطيع الشبكة إحساسه.
#dusk $DUSK @Dusk
المؤشر الواضح هو حجم التداول عند التبادل. لكن يمكن أن يبقى DUSK المتداول داخل وصاية مجمّعة، ويتداول خارج السلسلة، أو ينتقل عبر دفاتر التداول خارج البورصة دون إنشاء معاملة أصلية، ودون دفع رسوم الغاز، ودون تعزيز سيولة التسوية على الشبكة.
اختبار التحويل الحقيقي أكثر قسوة: كم عدد المتداولين النشطين الذين يسحبون بشكل أصلي، ثم يعودون خلال 30 يومًا، ويتولّون الحفظ الذاتي، ويقومون بالمراهنة مع مقدمي السيولة/التحقق، أو يستخدمون تطبيقًا؟ لا تعني مليون دولار من حجم مُبلّغ عنه، ولا تعني ألف دولار من الحركة على السلسلة بعد التعديل، الشيء نفسه من حيث الطلب. ليس قريبًا.
وجود فجوة أمر طبيعي. التداول السريع غالبًا ما يحدث خارج السلسلة، بينما يمكن أن يظل انتقال الملكية بشكل قانوني أبطأ من “نهائية” البلوكشين لأن جهات التسجيل وفحوصات الامتثال لا تزال موجودة.
لكن أين تقع الحدود؟ كم من الإدراجات يدعم DUSK الأصلي بدل التعرض عبر الحفظ لدى طرف آخر؟ وما مقدار السيولة في OTC التي يمكن فعلًا تسويتها على السلسلة دون انزلاق أو تأخير؟ وهل تغطي مكافآت مقدمي السيولة تكاليف التشغيل خارج السلسلة؟
ينجح DUSK عندما يتحول الاهتمام الخارجي مرارًا إلى طلب على رسوم الغاز، وإلى الحفظ الذاتي، وإلى تسوية مفيدة. ما زلت أراقب ما إذا كان هذا الجسر ينمو، أم أن السيولة الظاهرة تعيش في مكان لا تستطيع الشبكة إحساسه.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation I عدت مرارًا إلى استنتاجٍ غير مريح أثناء قراءتي لتصميم DUSK عبر السلاسل: يمكن لسلسلة أن تكون قابلة للوصول تقنيًا ومع ذلك تكون ميتة اقتصاديًا.
لهذا السبب لا أعدّ 77 وجهة مدعومة بحد ذاتها تبنّيًا. فالبنية التحتية هي مجرد البوابة الأولى. أما القمع الحقيقي فهو: تمكين → تمويل → تداول → تسوية.
إذا استطاعت أصول DUSK المنظمة الوصول إلى 20 سلسلة، لكن خمسة فقط تجذب رأس المال واثنتين فقط تطور سيولة حقيقية، فهذا يعني أن النظام لديه سعة توزيع، وليس تبنّيًا عبر 20 سلسلة. الفرق في الصياغة يبدو صغيرًا، لكنّه كبير في الاقتصاد.
ما يهم بعد ذلك هو السلوك. هل يقوم المستثمرون فعلاً بنقل الأصول إلى الخارج؟ هل يصل رأس مال خارجي جديد، أم أن سيولة منشأها DUSK هي فقط التي يتم تجزئتها عبر مزيد من المنصات؟ هل تتكرر التسوية، أم تختفي الأنشطة بعد التحويل الأول؟
بعض التركّز أمر طبيعي. فالسيولة نادرًا ما تتوزع بالتساوي، وإجبارها على ذلك سيكون أسوأ.
لكن هذا يخلق الاختبار الحقيقي لـ DUSK: هل يمكن لتوسيع الوصول عبر السلاسل أن يحدث دون أن تنهار السيولة المتوسطة لكل سلسلة نشطة؟
يمكن أن تبقى سجلات الإصدار القانونية على Dusk بينما يصل التداول إلى أماكن أخرى. حسنًا. ما زلت أراقب ما إذا كانت قابلية الربط تولّد طلبًا جديدًا، أم أنها تمنح نفس رأس المال مجرد أماكن أكثر ليتمركز فيها.
#dusk $DUSK @Dusk I عدت مرارًا إلى استنتاجٍ غير مريح أثناء قراءتي لتصميم DUSK عبر السلاسل: يمكن لسلسلة أن تكون قابلة للوصول تقنيًا ومع ذلك تكون ميتة اقتصاديًا.
لهذا السبب لا أعدّ 77 وجهة مدعومة بحد ذاتها تبنّيًا. فالبنية التحتية هي مجرد البوابة الأولى. أما القمع الحقيقي فهو: تمكين → تمويل → تداول → تسوية.
إذا استطاعت أصول DUSK المنظمة الوصول إلى 20 سلسلة، لكن خمسة فقط تجذب رأس المال واثنتين فقط تطور سيولة حقيقية، فهذا يعني أن النظام لديه سعة توزيع، وليس تبنّيًا عبر 20 سلسلة. الفرق في الصياغة يبدو صغيرًا، لكنّه كبير في الاقتصاد.
ما يهم بعد ذلك هو السلوك. هل يقوم المستثمرون فعلاً بنقل الأصول إلى الخارج؟ هل يصل رأس مال خارجي جديد، أم أن سيولة منشأها DUSK هي فقط التي يتم تجزئتها عبر مزيد من المنصات؟ هل تتكرر التسوية، أم تختفي الأنشطة بعد التحويل الأول؟
بعض التركّز أمر طبيعي. فالسيولة نادرًا ما تتوزع بالتساوي، وإجبارها على ذلك سيكون أسوأ.
لكن هذا يخلق الاختبار الحقيقي لـ DUSK: هل يمكن لتوسيع الوصول عبر السلاسل أن يحدث دون أن تنهار السيولة المتوسطة لكل سلسلة نشطة؟
يمكن أن تبقى سجلات الإصدار القانونية على Dusk بينما يصل التداول إلى أماكن أخرى. حسنًا. ما زلت أراقب ما إذا كانت قابلية الربط تولّد طلبًا جديدًا، أم أنها تمنح نفس رأس المال مجرد أماكن أكثر ليتمركز فيها.
لهذا السبب لا أعدّ 77 وجهة مدعومة بحد ذاتها تبنّيًا. فالبنية التحتية هي مجرد البوابة الأولى. أما القمع الحقيقي فهو: تمكين → تمويل → تداول → تسوية.
إذا استطاعت أصول DUSK المنظمة الوصول إلى 20 سلسلة، لكن خمسة فقط تجذب رأس المال واثنتين فقط تطور سيولة حقيقية، فهذا يعني أن النظام لديه سعة توزيع، وليس تبنّيًا عبر 20 سلسلة. الفرق في الصياغة يبدو صغيرًا، لكنّه كبير في الاقتصاد.
ما يهم بعد ذلك هو السلوك. هل يقوم المستثمرون فعلاً بنقل الأصول إلى الخارج؟ هل يصل رأس مال خارجي جديد، أم أن سيولة منشأها DUSK هي فقط التي يتم تجزئتها عبر مزيد من المنصات؟ هل تتكرر التسوية، أم تختفي الأنشطة بعد التحويل الأول؟
بعض التركّز أمر طبيعي. فالسيولة نادرًا ما تتوزع بالتساوي، وإجبارها على ذلك سيكون أسوأ.
لكن هذا يخلق الاختبار الحقيقي لـ DUSK: هل يمكن لتوسيع الوصول عبر السلاسل أن يحدث دون أن تنهار السيولة المتوسطة لكل سلسلة نشطة؟
يمكن أن تبقى سجلات الإصدار القانونية على Dusk بينما يصل التداول إلى أماكن أخرى. حسنًا. ما زلت أراقب ما إذا كانت قابلية الربط تولّد طلبًا جديدًا، أم أنها تمنح نفس رأس المال مجرد أماكن أكثر ليتمركز فيها.
9
14
11.3k
·
--
كنت أعود باستمرار إلى فكرة مزعجة واحدة أثناء النظر إلى DUSK: إن بناء طبقة مالية سيادية L1 ربما منح الشبكة تحكمًا أكبر، لكنه أيضًا جعل التوزيع أكثر صعوبة.
المقياس الواضح هو الجاهزية التقنية. الخصوصية، وتسوية متوافقة، وبنية تحتية مخصّصة، وأمن المُتحققين. حسنًا. هذا يخبرني بما يمكن أن تفعله DUSK، وليس من الذي سيستخدمها بالفعل.
السلوك الخفي يكمن في مكان آخر. فالمؤسسات بالفعل قريبة من السيولة، والـ stablecoins، والجسور، والمطوّرين، والمستخدمين الحاليين. الخصوصية الأفضل لا تسحب تلقائيًا هذا التمويل بعيدًا. أحيانًا تكون السيولة هي المنتج الأقوى.
لذلك، الاختبار الحقيقي ليس ما إذا كانت لدى DUSK بنية أنظف. بل ما إذا كان المستخدمون يقبلون أسواقًا أرق، وتكاملات أقل، واحتكاكًا أكبر داخل النظام البيئي، مقابل السرّية والتحكم.
بعض نقاط الضعف هنا أمر طبيعي. نادرًا ما تبدأ البنية التحتية المالية الجديدة بسيولة عميقة. يمكن أن توفر إعانات المُتحققين وقتًا بينما يتطور الطلب.
لكن إلى أي مدى يمكن تمويل الأمان قبل أن تبدأ الرسوم ونشاط التسوية بحمل العبء الأكبر؟ وإذا نما إصدار الأصول المُمثلة بالعالم الحقيقي RWA، فهل ينمو معه التداول الثانوي؟
ما زلت أعتقد أن لدى DUSK ميزة تصميمية جادة. لست متأكدًا بنفس القدر من أن البنية وحدها قادرة على صناعة تأثيرات الشبكة.
الاختبار الأعمق هو ما إذا كانت “السيادة” تصبح توزيعًا، لا مجرد عزلة.
#dusk $DUSK @Dusk_Foundation
كنت أعود باستمرار إلى فكرة مزعجة واحدة أثناء النظر إلى DUSK: إن بناء طبقة مالية سيادية L1 ربما منح الشبكة تحكمًا أكبر، لكنه أيضًا جعل التوزيع أكثر صعوبة.
المقياس الواضح هو الجاهزية التقنية. الخصوصية، وتسوية متوافقة، وبنية تحتية مخصّصة، وأمن المُتحققين. حسنًا. هذا يخبرني بما يمكن أن تفعله DUSK، وليس من الذي سيستخدمها بالفعل.
السلوك الخفي يكمن في مكان آخر. فالمؤسسات بالفعل قريبة من السيولة، والـ stablecoins، والجسور، والمطوّرين، والمستخدمين الحاليين. الخصوصية الأفضل لا تسحب تلقائيًا هذا التمويل بعيدًا. أحيانًا تكون السيولة هي المنتج الأقوى.
لذلك، الاختبار الحقيقي ليس ما إذا كانت لدى DUSK بنية أنظف. بل ما إذا كان المستخدمون يقبلون أسواقًا أرق، وتكاملات أقل، واحتكاكًا أكبر داخل النظام البيئي، مقابل السرّية والتحكم.
بعض نقاط الضعف هنا أمر طبيعي. نادرًا ما تبدأ البنية التحتية المالية الجديدة بسيولة عميقة. يمكن أن توفر إعانات المُتحققين وقتًا بينما يتطور الطلب.
لكن إلى أي مدى يمكن تمويل الأمان قبل أن تبدأ الرسوم ونشاط التسوية بحمل العبء الأكبر؟ وإذا نما إصدار الأصول المُمثلة بالعالم الحقيقي RWA، فهل ينمو معه التداول الثانوي؟
ما زلت أعتقد أن لدى DUSK ميزة تصميمية جادة. لست متأكدًا بنفس القدر من أن البنية وحدها قادرة على صناعة تأثيرات الشبكة.
الاختبار الأعمق هو ما إذا كانت “السيادة” تصبح توزيعًا، لا مجرد عزلة.
#dusk $DUSK @Dusk
المقياس الواضح هو الجاهزية التقنية. الخصوصية، وتسوية متوافقة، وبنية تحتية مخصّصة، وأمن المُتحققين. حسنًا. هذا يخبرني بما يمكن أن تفعله DUSK، وليس من الذي سيستخدمها بالفعل.
السلوك الخفي يكمن في مكان آخر. فالمؤسسات بالفعل قريبة من السيولة، والـ stablecoins، والجسور، والمطوّرين، والمستخدمين الحاليين. الخصوصية الأفضل لا تسحب تلقائيًا هذا التمويل بعيدًا. أحيانًا تكون السيولة هي المنتج الأقوى.
لذلك، الاختبار الحقيقي ليس ما إذا كانت لدى DUSK بنية أنظف. بل ما إذا كان المستخدمون يقبلون أسواقًا أرق، وتكاملات أقل، واحتكاكًا أكبر داخل النظام البيئي، مقابل السرّية والتحكم.
بعض نقاط الضعف هنا أمر طبيعي. نادرًا ما تبدأ البنية التحتية المالية الجديدة بسيولة عميقة. يمكن أن توفر إعانات المُتحققين وقتًا بينما يتطور الطلب.
لكن إلى أي مدى يمكن تمويل الأمان قبل أن تبدأ الرسوم ونشاط التسوية بحمل العبء الأكبر؟ وإذا نما إصدار الأصول المُمثلة بالعالم الحقيقي RWA، فهل ينمو معه التداول الثانوي؟
ما زلت أعتقد أن لدى DUSK ميزة تصميمية جادة. لست متأكدًا بنفس القدر من أن البنية وحدها قادرة على صناعة تأثيرات الشبكة.
الاختبار الأعمق هو ما إذا كانت “السيادة” تصبح توزيعًا، لا مجرد عزلة.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
كنت أنظر إلى TermMax من حيث عدد السلاسل في البداية، وبدت الأرقام أقوى من الاستخدام الذي يقع تحته.
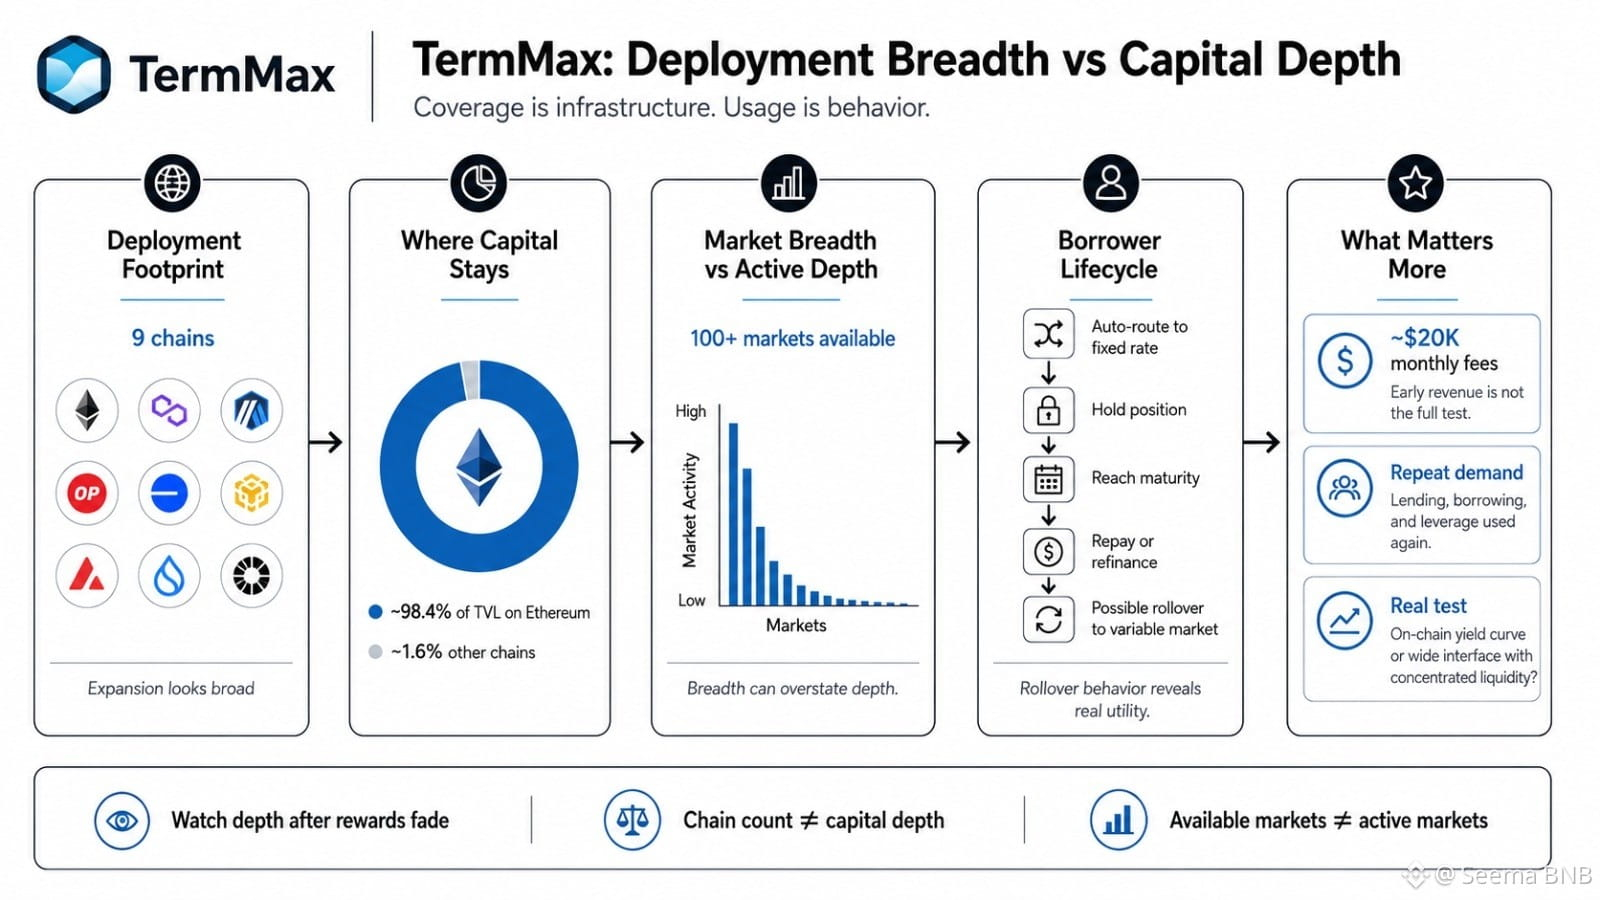
تبدو تسع سلاسل كنوع من التوسع. لكن إذا كان حوالي 98.4% من إجمالي قيمة الأصول المربوطة (TVL) ما زال موجودًا على Ethereum، فالسؤال الأهم ليس أين تم نشر TermMax، بل أين يبقى رأس المال. التغطية هي بنية تحتية. الاستخدام هو سلوك.
تظهر المشكلة نفسها داخل 100+ سوق. كم عدد الأسواق التي تولد حجم اقتراضًا ذا معنى خلال 30 يومًا، وكم عددها مجرد متاحة؟ قد يجعل ذيل طويل من النشاط شبه الصفري المدى يبدو أكثر صحة من العمق.
يسهم التوجيه الآلي في الأهمية لأن انتظار أمر بسعر ثابت له تكلفة فرصة. إذا كان بإمكان المقترضين التوجيه بكفاءة، والاحتفاظ بالمركز، ثم الوصول إلى الاستحقاق إما لسداد القرض أو لإعادة التمويل، يصبح تسلسل العملية قابلًا للقياس. ما النسبة التي تنتقل إلى أسواق ذات أسعار متغيرة بدلًا من السداد؟ وما الذي وفّرته عملية التدوير فعليًا مقارنةً بخيار إعادة التمويل الأصلي؟
هذا أكثر فائدة بالنسبة لي من عدد عمليات النشر.
حتى نحو 20 ألف دولار شهريًا كرسوم لا يعني تلقائيًا أنه شيء ضعيف. قد تكون الإيرادات المبكرة متواضعة. ما يهمني أكثر هو ما إذا كانت تأتي من الإقراض المتكرر، والاقتراض، وطلب الرافعة المالية.
شكّي بسيط: هل سيقوم TMX في النهاية ببناء منحنى عائد حقيقي على السلسلة (on-chain)، أم مجرد واجهة واسعة للدخل الثابت مع سيولة مركزة؟
لا يزال على TermMax أن يثبت العمق بعد أن تتلاشى المكافآت.
#termmax @termmax
كنت أنظر إلى TermMax من حيث عدد السلاسل في البداية، وبدت الأرقام أقوى من الاستخدام الذي يقع تحته.
تبدو تسع سلاسل كنوع من التوسع. لكن إذا كان حوالي 98.4% من إجمالي قيمة الأصول المربوطة (TVL) ما زال موجودًا على Ethereum، فالسؤال الأهم ليس أين تم نشر TermMax، بل أين يبقى رأس المال. التغطية هي بنية تحتية. الاستخدام هو سلوك.
تظهر المشكلة نفسها داخل 100+ سوق. كم عدد الأسواق التي تولد حجم اقتراضًا ذا معنى خلال 30 يومًا، وكم عددها مجرد متاحة؟ قد يجعل ذيل طويل من النشاط شبه الصفري المدى يبدو أكثر صحة من العمق.
يسهم التوجيه الآلي في الأهمية لأن انتظار أمر بسعر ثابت له تكلفة فرصة. إذا كان بإمكان المقترضين التوجيه بكفاءة، والاحتفاظ بالمركز، ثم الوصول إلى الاستحقاق إما لسداد القرض أو لإعادة التمويل، يصبح تسلسل العملية قابلًا للقياس. ما النسبة التي تنتقل إلى أسواق ذات أسعار متغيرة بدلًا من السداد؟ وما الذي وفّرته عملية التدوير فعليًا مقارنةً بخيار إعادة التمويل الأصلي؟
هذا أكثر فائدة بالنسبة لي من عدد عمليات النشر.
حتى نحو 20 ألف دولار شهريًا كرسوم لا يعني تلقائيًا أنه شيء ضعيف. قد تكون الإيرادات المبكرة متواضعة. ما يهمني أكثر هو ما إذا كانت تأتي من الإقراض المتكرر، والاقتراض، وطلب الرافعة المالية.
شكّي بسيط: هل سيقوم TMX في النهاية ببناء منحنى عائد حقيقي على السلسلة (on-chain)، أم مجرد واجهة واسعة للدخل الثابت مع سيولة مركزة؟
لا يزال على TermMax أن يثبت العمق بعد أن تتلاشى المكافآت.
#termmax @TermMax
تبدو تسع سلاسل كنوع من التوسع. لكن إذا كان حوالي 98.4% من إجمالي قيمة الأصول المربوطة (TVL) ما زال موجودًا على Ethereum، فالسؤال الأهم ليس أين تم نشر TermMax، بل أين يبقى رأس المال. التغطية هي بنية تحتية. الاستخدام هو سلوك.
تظهر المشكلة نفسها داخل 100+ سوق. كم عدد الأسواق التي تولد حجم اقتراضًا ذا معنى خلال 30 يومًا، وكم عددها مجرد متاحة؟ قد يجعل ذيل طويل من النشاط شبه الصفري المدى يبدو أكثر صحة من العمق.
يسهم التوجيه الآلي في الأهمية لأن انتظار أمر بسعر ثابت له تكلفة فرصة. إذا كان بإمكان المقترضين التوجيه بكفاءة، والاحتفاظ بالمركز، ثم الوصول إلى الاستحقاق إما لسداد القرض أو لإعادة التمويل، يصبح تسلسل العملية قابلًا للقياس. ما النسبة التي تنتقل إلى أسواق ذات أسعار متغيرة بدلًا من السداد؟ وما الذي وفّرته عملية التدوير فعليًا مقارنةً بخيار إعادة التمويل الأصلي؟
هذا أكثر فائدة بالنسبة لي من عدد عمليات النشر.
حتى نحو 20 ألف دولار شهريًا كرسوم لا يعني تلقائيًا أنه شيء ضعيف. قد تكون الإيرادات المبكرة متواضعة. ما يهمني أكثر هو ما إذا كانت تأتي من الإقراض المتكرر، والاقتراض، وطلب الرافعة المالية.
شكّي بسيط: هل سيقوم TMX في النهاية ببناء منحنى عائد حقيقي على السلسلة (on-chain)، أم مجرد واجهة واسعة للدخل الثابت مع سيولة مركزة؟
لا يزال على TermMax أن يثبت العمق بعد أن تتلاشى المكافآت.
#termmax @TermMax
7
10
9.4k
·
--
قضيت وقتًا أطول في دراسة نموذج الخصوصية لدى DUSK، وعند نموذج الخصوصية لدى DUSK، غيّر ردّ الجسر وجهة نظري أكثر مما فعلت به التشفير.
الادعاء الواضح هو «المعاملات السرّية». هذه ليست الجزء المثير للاهتمام. المهم هو ماذا يحدث عندما تسوء الأمور.
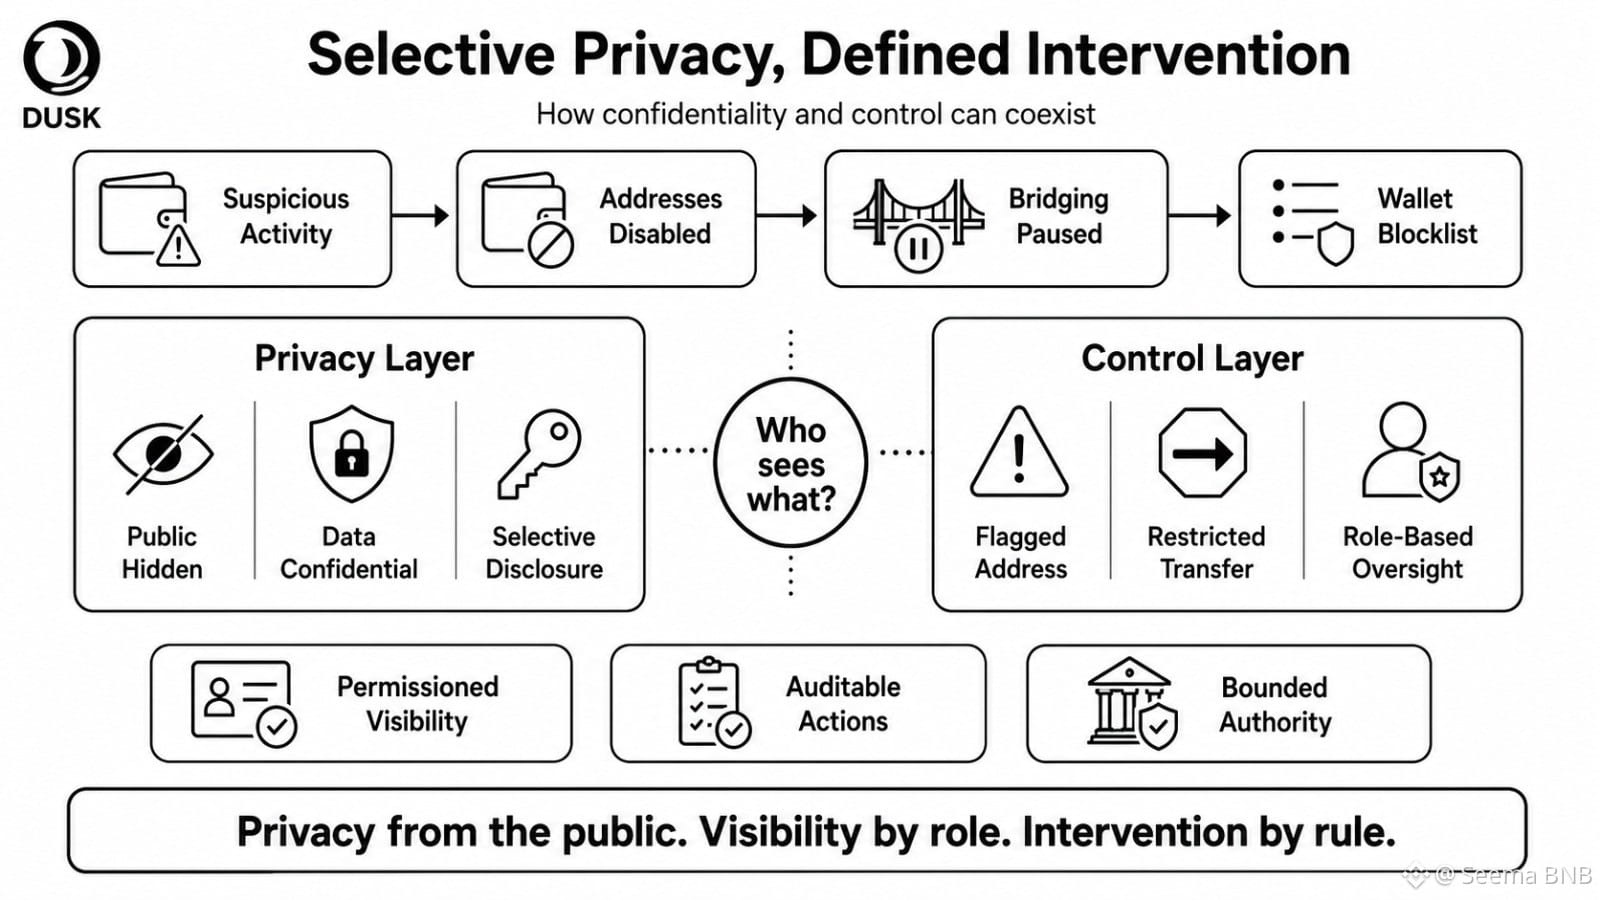
تم اكتشاف نشاط مشبوه في المحفظة، وتعطيل عناوين الجسر، وإيقاف عملية الجسْر، وإدخال قائمة حظر لويب وولت. هذا لا يجعل DUSK أقل خصوصية بذاتها. لكنه يكشف سؤال التصميم الحقيقي: الخصوصية ممن؟ والتحكّم لمن؟
بالنسبة للتمويل الخاضع للتنظيم، قد تكون المجهولية المطلقة في الواقع هي النموذج الأضعف. تحتاج المؤسسات إلى سرّية من الجمهور، بينما قد لا يزال لدى المدقّقين أو الجهات/المنصّات أو المشرفين حاجة إلى رؤية محددة ومعرّفة. الخصوصية افتراضيًا، والرؤية بإذن… يبدو ذلك عمليًا.
لكن الإذن هو المكان الذي تبدأ عنده ضغوط الحَوْكَمة.
إذا كانت جهة واحدة مُصرّح لها يمكنها رؤية 80% من سير عمل خاص، فكم تكون الخصوصية فعليًا من الناحية التشغيلية؟ إذا أمكن تقييد عنوان مُعلّم، فمن يقرر هذا التوسيم، وكم بسرعة يتم ذلك، وما هي آلية الاستئناف المتاحة؟
قد ينجح DUSK إذا ظلّ الإفصاح الانتقائي محصورًا وضيقًا، وقابلًا للتدقيق، ومقيّدًا بالأدوار.
أنا أقل اهتمامًا بما إذا كان DUSK قادرًا على إخفاء البيانات الآن. أريد معرفة ما إذا كان يمكنه التحكم في مستوى الرؤية دون أن يتم توسيع سلطة التدخل بصمت بشكل مركزي.
#dusk $DUSK @Dusk_Foundation
قضيت وقتًا أطول في دراسة نموذج الخصوصية لدى DUSK، وعند نموذج الخصوصية لدى DUSK، غيّر ردّ الجسر وجهة نظري أكثر مما فعلت به التشفير.
الادعاء الواضح هو «المعاملات السرّية». هذه ليست الجزء المثير للاهتمام. المهم هو ماذا يحدث عندما تسوء الأمور.
تم اكتشاف نشاط مشبوه في المحفظة، وتعطيل عناوين الجسر، وإيقاف عملية الجسْر، وإدخال قائمة حظر لويب وولت. هذا لا يجعل DUSK أقل خصوصية بذاتها. لكنه يكشف سؤال التصميم الحقيقي: الخصوصية ممن؟ والتحكّم لمن؟
بالنسبة للتمويل الخاضع للتنظيم، قد تكون المجهولية المطلقة في الواقع هي النموذج الأضعف. تحتاج المؤسسات إلى سرّية من الجمهور، بينما قد لا يزال لدى المدقّقين أو الجهات/المنصّات أو المشرفين حاجة إلى رؤية محددة ومعرّفة. الخصوصية افتراضيًا، والرؤية بإذن… يبدو ذلك عمليًا.
لكن الإذن هو المكان الذي تبدأ عنده ضغوط الحَوْكَمة.
إذا كانت جهة واحدة مُصرّح لها يمكنها رؤية 80% من سير عمل خاص، فكم تكون الخصوصية فعليًا من الناحية التشغيلية؟ إذا أمكن تقييد عنوان مُعلّم، فمن يقرر هذا التوسيم، وكم بسرعة يتم ذلك، وما هي آلية الاستئناف المتاحة؟
قد ينجح DUSK إذا ظلّ الإفصاح الانتقائي محصورًا وضيقًا، وقابلًا للتدقيق، ومقيّدًا بالأدوار.
أنا أقل اهتمامًا بما إذا كان DUSK قادرًا على إخفاء البيانات الآن. أريد معرفة ما إذا كان يمكنه التحكم في مستوى الرؤية دون أن يتم توسيع سلطة التدخل بصمت بشكل مركزي.
#dusk $DUSK @Dusk
الادعاء الواضح هو «المعاملات السرّية». هذه ليست الجزء المثير للاهتمام. المهم هو ماذا يحدث عندما تسوء الأمور.
تم اكتشاف نشاط مشبوه في المحفظة، وتعطيل عناوين الجسر، وإيقاف عملية الجسْر، وإدخال قائمة حظر لويب وولت. هذا لا يجعل DUSK أقل خصوصية بذاتها. لكنه يكشف سؤال التصميم الحقيقي: الخصوصية ممن؟ والتحكّم لمن؟
بالنسبة للتمويل الخاضع للتنظيم، قد تكون المجهولية المطلقة في الواقع هي النموذج الأضعف. تحتاج المؤسسات إلى سرّية من الجمهور، بينما قد لا يزال لدى المدقّقين أو الجهات/المنصّات أو المشرفين حاجة إلى رؤية محددة ومعرّفة. الخصوصية افتراضيًا، والرؤية بإذن… يبدو ذلك عمليًا.
لكن الإذن هو المكان الذي تبدأ عنده ضغوط الحَوْكَمة.
إذا كانت جهة واحدة مُصرّح لها يمكنها رؤية 80% من سير عمل خاص، فكم تكون الخصوصية فعليًا من الناحية التشغيلية؟ إذا أمكن تقييد عنوان مُعلّم، فمن يقرر هذا التوسيم، وكم بسرعة يتم ذلك، وما هي آلية الاستئناف المتاحة؟
قد ينجح DUSK إذا ظلّ الإفصاح الانتقائي محصورًا وضيقًا، وقابلًا للتدقيق، ومقيّدًا بالأدوار.
أنا أقل اهتمامًا بما إذا كان DUSK قادرًا على إخفاء البيانات الآن. أريد معرفة ما إذا كان يمكنه التحكم في مستوى الرؤية دون أن يتم توسيع سلطة التدخل بصمت بشكل مركزي.
#dusk $DUSK @Dusk
20
18
348
·
--
تمّ التحقق
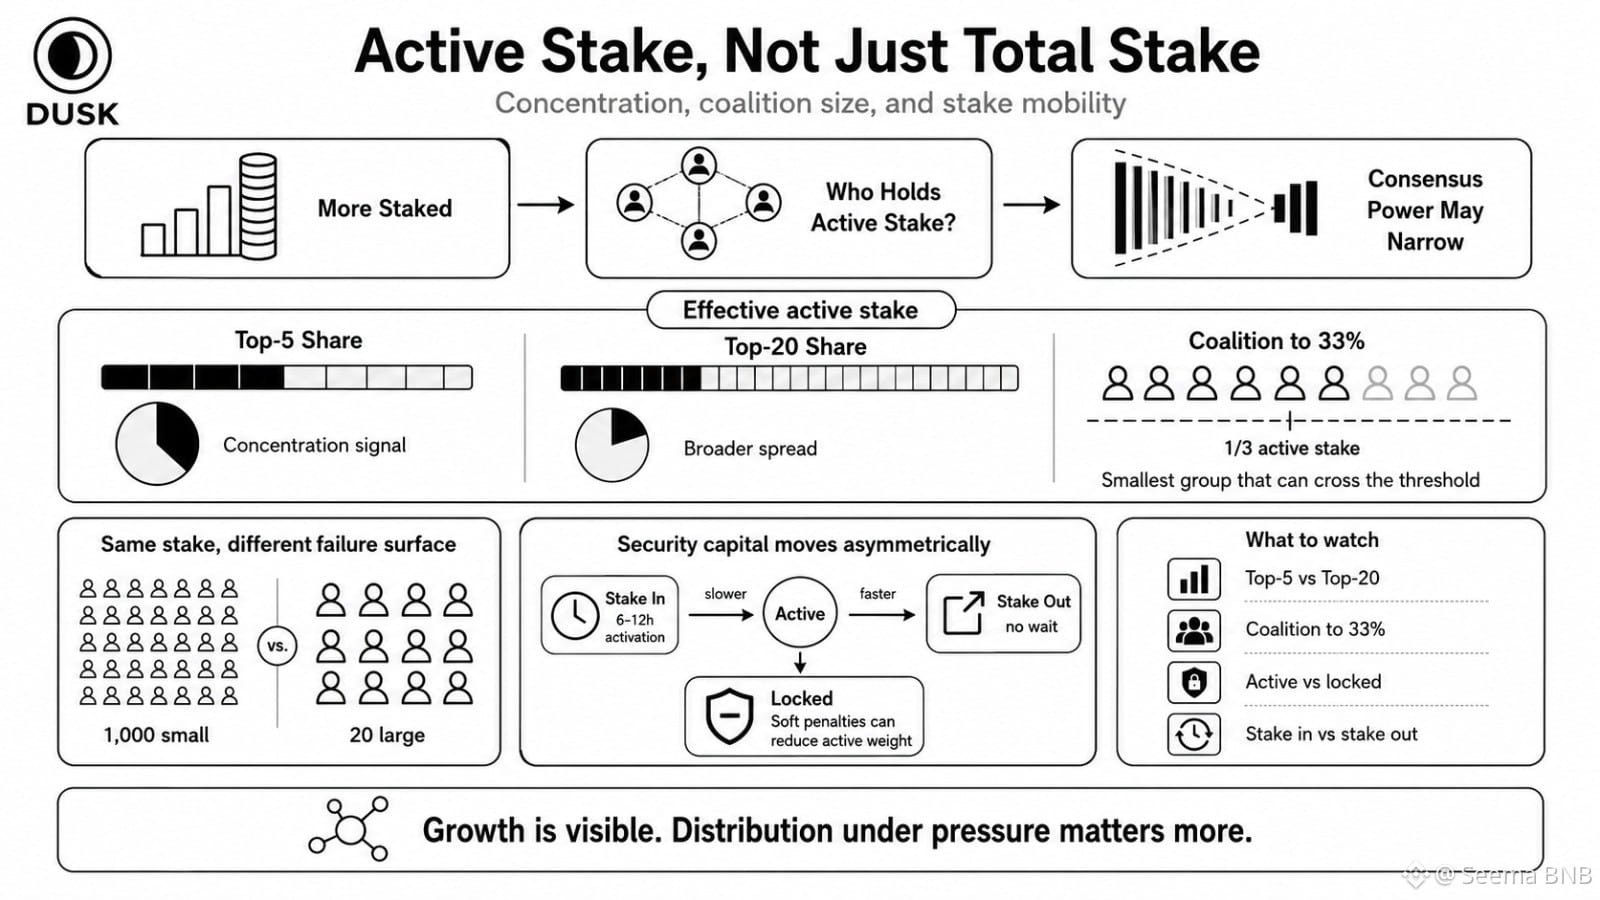
توقفت عن العدّ لمقدّمي إمداد DUSK حين لاحظت أن الرقم نفسه يخبرني بما قليل.
يمكن للشبكة أن تضيف حصصًا ومع ذلك تصبح أكثر تركيزًا. إذا امتصّ الخمسة الأوائل معظم الوزن الجديد الفعّال، سيبدو المزيد من الرصيد المرهون صحيًا بينما يتقلّص قدرات الإجماع بهدوء.
هذه هي مقياس DUSK الذي أريده الآن: حصة أعلى 5 مقابل حصة أعلى 20، ثم أصغر تحالف مطلوب لتجاوز ثلث الرصيد الفعّال. ليس أرصدة المحافظ. بل الرصيد الفعّال المرهون.
الجزء غير المريح هو قابلية الحركة. عادةً يستغرق رهن DUSK حوالي 6–12 ساعة ليصبح فعّالًا، بينما لا توجد فترة انتظار بروتوكولية لإلغاء الرهن. لذلك تحت الضغط يمكن لرأس مال الأمان أن يغادر أسرع مما يمكن أن يدخل الرهن البديل. ويمكن أيضًا لعقوبات ناعمة أن تنقل الرصيد من فعّال إلى مُقفل، فتقلّص وزن الإجماع حتى عندما تظهر الرموز وكأنها ما تزال مرهونة.
يمكن لـ 1,000 من مقدّمي الإمداد الصغار و20 من الكبار تأمين نفس القدر الاسمي. لكنهم لا يخلقون سطح فشل متطابق.
كم عدد المشغّلين المستقلين الذين يصلون فعليًا إلى ثلث؟ وكم عدد من يصلون إلى وزن الأغلبية أثناء التعافي الطارئ؟
النمو سهل عرضه. التوزيع تحت الضغط أصعب.
أنا أراقب ما إذا كانت لا مركزية DUSK ستصمد عندما يبدأ الرصيد الفعّال في التحرك، وليس عندما يرتفع إجمالي الرهن.
#dusk $DUSK @Dusk_Foundation
توقفت عن العدّ لمقدّمي إمداد DUSK حين لاحظت أن الرقم نفسه يخبرني بما قليل.
يمكن للشبكة أن تضيف حصصًا ومع ذلك تصبح أكثر تركيزًا. إذا امتصّ الخمسة الأوائل معظم الوزن الجديد الفعّال، سيبدو المزيد من الرصيد المرهون صحيًا بينما يتقلّص قدرات الإجماع بهدوء.
هذه هي مقياس DUSK الذي أريده الآن: حصة أعلى 5 مقابل حصة أعلى 20، ثم أصغر تحالف مطلوب لتجاوز ثلث الرصيد الفعّال. ليس أرصدة المحافظ. بل الرصيد الفعّال المرهون.
الجزء غير المريح هو قابلية الحركة. عادةً يستغرق رهن DUSK حوالي 6–12 ساعة ليصبح فعّالًا، بينما لا توجد فترة انتظار بروتوكولية لإلغاء الرهن. لذلك تحت الضغط يمكن لرأس مال الأمان أن يغادر أسرع مما يمكن أن يدخل الرهن البديل. ويمكن أيضًا لعقوبات ناعمة أن تنقل الرصيد من فعّال إلى مُقفل، فتقلّص وزن الإجماع حتى عندما تظهر الرموز وكأنها ما تزال مرهونة.
يمكن لـ 1,000 من مقدّمي الإمداد الصغار و20 من الكبار تأمين نفس القدر الاسمي. لكنهم لا يخلقون سطح فشل متطابق.
كم عدد المشغّلين المستقلين الذين يصلون فعليًا إلى ثلث؟ وكم عدد من يصلون إلى وزن الأغلبية أثناء التعافي الطارئ؟
النمو سهل عرضه. التوزيع تحت الضغط أصعب.
أنا أراقب ما إذا كانت لا مركزية DUSK ستصمد عندما يبدأ الرصيد الفعّال في التحرك، وليس عندما يرتفع إجمالي الرهن.
#dusk $DUSK @Dusk
يمكن للشبكة أن تضيف حصصًا ومع ذلك تصبح أكثر تركيزًا. إذا امتصّ الخمسة الأوائل معظم الوزن الجديد الفعّال، سيبدو المزيد من الرصيد المرهون صحيًا بينما يتقلّص قدرات الإجماع بهدوء.
هذه هي مقياس DUSK الذي أريده الآن: حصة أعلى 5 مقابل حصة أعلى 20، ثم أصغر تحالف مطلوب لتجاوز ثلث الرصيد الفعّال. ليس أرصدة المحافظ. بل الرصيد الفعّال المرهون.
الجزء غير المريح هو قابلية الحركة. عادةً يستغرق رهن DUSK حوالي 6–12 ساعة ليصبح فعّالًا، بينما لا توجد فترة انتظار بروتوكولية لإلغاء الرهن. لذلك تحت الضغط يمكن لرأس مال الأمان أن يغادر أسرع مما يمكن أن يدخل الرهن البديل. ويمكن أيضًا لعقوبات ناعمة أن تنقل الرصيد من فعّال إلى مُقفل، فتقلّص وزن الإجماع حتى عندما تظهر الرموز وكأنها ما تزال مرهونة.
يمكن لـ 1,000 من مقدّمي الإمداد الصغار و20 من الكبار تأمين نفس القدر الاسمي. لكنهم لا يخلقون سطح فشل متطابق.
كم عدد المشغّلين المستقلين الذين يصلون فعليًا إلى ثلث؟ وكم عدد من يصلون إلى وزن الأغلبية أثناء التعافي الطارئ؟
النمو سهل عرضه. التوزيع تحت الضغط أصعب.
أنا أراقب ما إذا كانت لا مركزية DUSK ستصمد عندما يبدأ الرصيد الفعّال في التحرك، وليس عندما يرتفع إجمالي الرهن.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
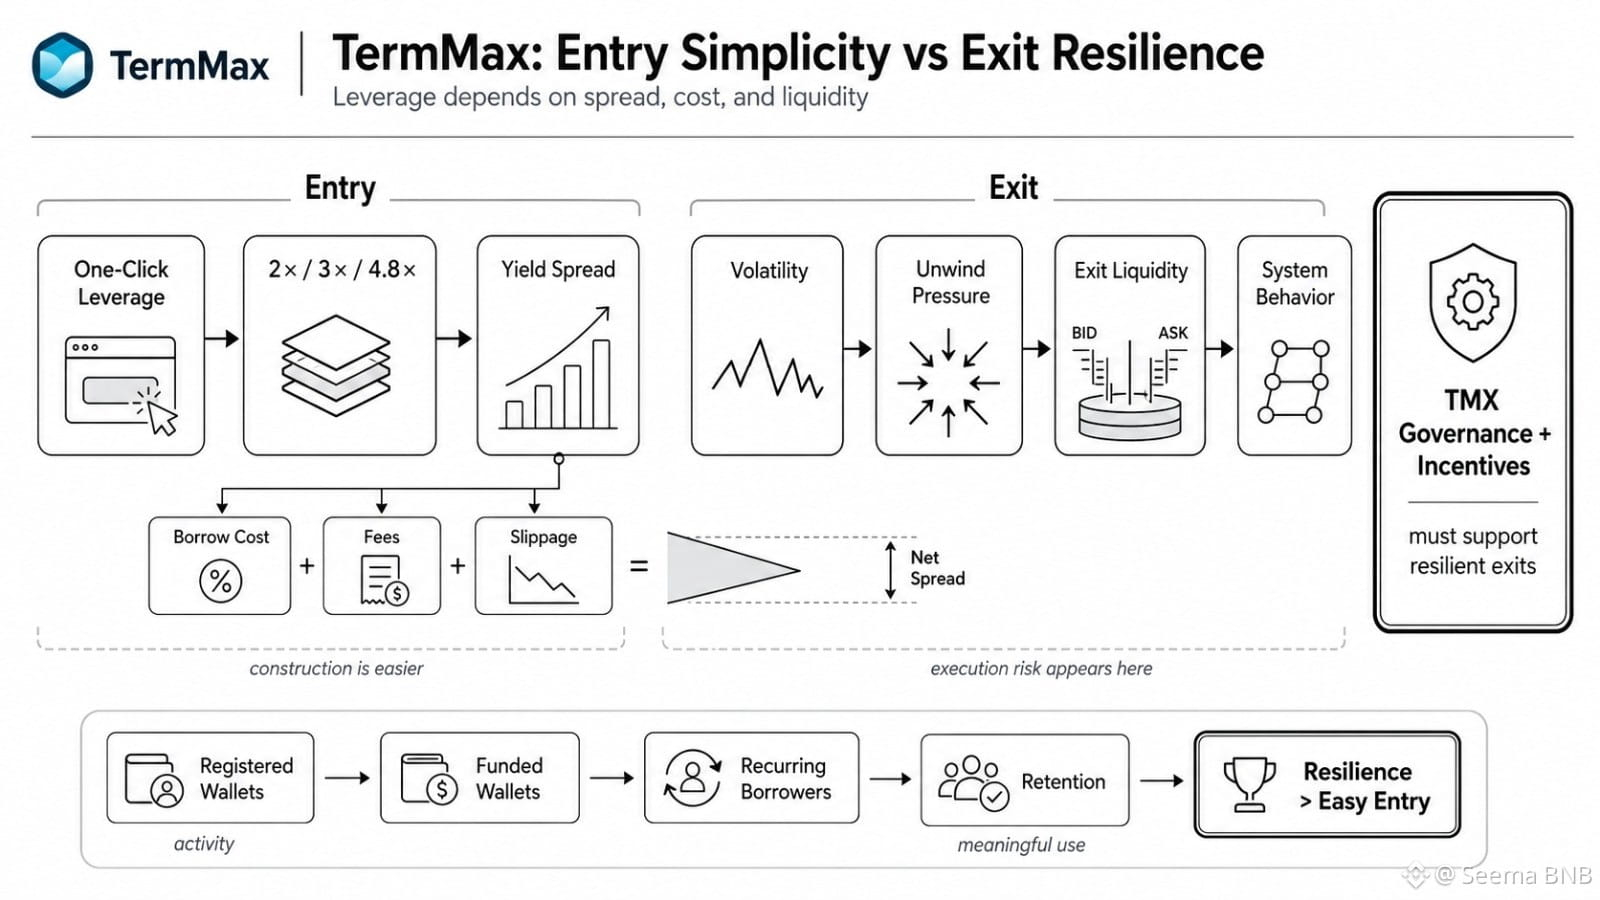
ابتعدت عن رافعة TermMax في شاشة الإدخال بمجرد أن لاحظت أن شيئًا غير مريح 2× و3× و4.8× تبدو كلها نظيفة قبل أن يبدأ كِسب الاقتراض في أكل الفارق.
هذه هي الحيلة على السطح. تجعل الرافعة في DeFi بنقرة واحدة البناء أبسط، لا يجعل الوضع أكثر أمانًا.
مع PT أو غيره من الضمانات التي تحمل عائدًا، الرهان الحقيقي ليس مجرد مزيد من التعرض. بل هو ما إذا كان العائد الإضافي الناتج عن الرافعة يبقى أعلى من تكلفة الاقتراض بعد الانزلاق والرسوم وضغط السيولة. عند 2× قد يَصمد فارقٌ رفيع. وعند 4.8×، حتى عدم تطابق بسيط في التمويل يتم تضخيمه بسرعة.
ودخول الصفقة غالبًا هو الجانب الأسهل.
ماذا يحدث عندما تضرب التقلبات ويحاول العديد من مستخدمي TermMax تفكيك مراكزهم معًا؟ يمكن للذرّات التلقائية عبر القروض السريعة (Flash-loan) ضغط عدة خطوات في معاملة واحدة، لكنه لا يستطيع صناعة سيولة خروج. عندها يتحول خطر التنفيذ إلى سلوك منظومي.
التمييز نفسه مهم أيضًا من أجل التبني. المحافظ المُسجَّلة هي نشاط. المحافظ المموَّلة، المقترضون المتكررون، والاحتفاظ بعد الحوافز أمور ذات معنى في استخدام DeFi.
أعجبني فكرة كفاءة رأس المال وراء TermMax، لكني أظل أراقب مسار الخروج. إذا كانت الرافعة تعمل فقط عندما تكون السيولة هادئة، فعندها يتعين على حوكمة TMX والحوافز في النهاية أن تُثبت أنها تدعم المتانة، لا مجرد إدخال أسهل.
#termmax @termmax
ابتعدت عن رافعة TermMax في شاشة الإدخال بمجرد أن لاحظت أن شيئًا غير مريح 2× و3× و4.8× تبدو كلها نظيفة قبل أن يبدأ كِسب الاقتراض في أكل الفارق.
هذه هي الحيلة على السطح. تجعل الرافعة في DeFi بنقرة واحدة البناء أبسط، لا يجعل الوضع أكثر أمانًا.
مع PT أو غيره من الضمانات التي تحمل عائدًا، الرهان الحقيقي ليس مجرد مزيد من التعرض. بل هو ما إذا كان العائد الإضافي الناتج عن الرافعة يبقى أعلى من تكلفة الاقتراض بعد الانزلاق والرسوم وضغط السيولة. عند 2× قد يَصمد فارقٌ رفيع. وعند 4.8×، حتى عدم تطابق بسيط في التمويل يتم تضخيمه بسرعة.
ودخول الصفقة غالبًا هو الجانب الأسهل.
ماذا يحدث عندما تضرب التقلبات ويحاول العديد من مستخدمي TermMax تفكيك مراكزهم معًا؟ يمكن للذرّات التلقائية عبر القروض السريعة (Flash-loan) ضغط عدة خطوات في معاملة واحدة، لكنه لا يستطيع صناعة سيولة خروج. عندها يتحول خطر التنفيذ إلى سلوك منظومي.
التمييز نفسه مهم أيضًا من أجل التبني. المحافظ المُسجَّلة هي نشاط. المحافظ المموَّلة، المقترضون المتكررون، والاحتفاظ بعد الحوافز أمور ذات معنى في استخدام DeFi.
أعجبني فكرة كفاءة رأس المال وراء TermMax، لكني أظل أراقب مسار الخروج. إذا كانت الرافعة تعمل فقط عندما تكون السيولة هادئة، فعندها يتعين على حوكمة TMX والحوافز في النهاية أن تُثبت أنها تدعم المتانة، لا مجرد إدخال أسهل.
#termmax @TermMax
هذه هي الحيلة على السطح. تجعل الرافعة في DeFi بنقرة واحدة البناء أبسط، لا يجعل الوضع أكثر أمانًا.
مع PT أو غيره من الضمانات التي تحمل عائدًا، الرهان الحقيقي ليس مجرد مزيد من التعرض. بل هو ما إذا كان العائد الإضافي الناتج عن الرافعة يبقى أعلى من تكلفة الاقتراض بعد الانزلاق والرسوم وضغط السيولة. عند 2× قد يَصمد فارقٌ رفيع. وعند 4.8×، حتى عدم تطابق بسيط في التمويل يتم تضخيمه بسرعة.
ودخول الصفقة غالبًا هو الجانب الأسهل.
ماذا يحدث عندما تضرب التقلبات ويحاول العديد من مستخدمي TermMax تفكيك مراكزهم معًا؟ يمكن للذرّات التلقائية عبر القروض السريعة (Flash-loan) ضغط عدة خطوات في معاملة واحدة، لكنه لا يستطيع صناعة سيولة خروج. عندها يتحول خطر التنفيذ إلى سلوك منظومي.
التمييز نفسه مهم أيضًا من أجل التبني. المحافظ المُسجَّلة هي نشاط. المحافظ المموَّلة، المقترضون المتكررون، والاحتفاظ بعد الحوافز أمور ذات معنى في استخدام DeFi.
أعجبني فكرة كفاءة رأس المال وراء TermMax، لكني أظل أراقب مسار الخروج. إذا كانت الرافعة تعمل فقط عندما تكون السيولة هادئة، فعندها يتعين على حوكمة TMX والحوافز في النهاية أن تُثبت أنها تدعم المتانة، لا مجرد إدخال أسهل.
#termmax @TermMax
44
33
4.6k
·
--
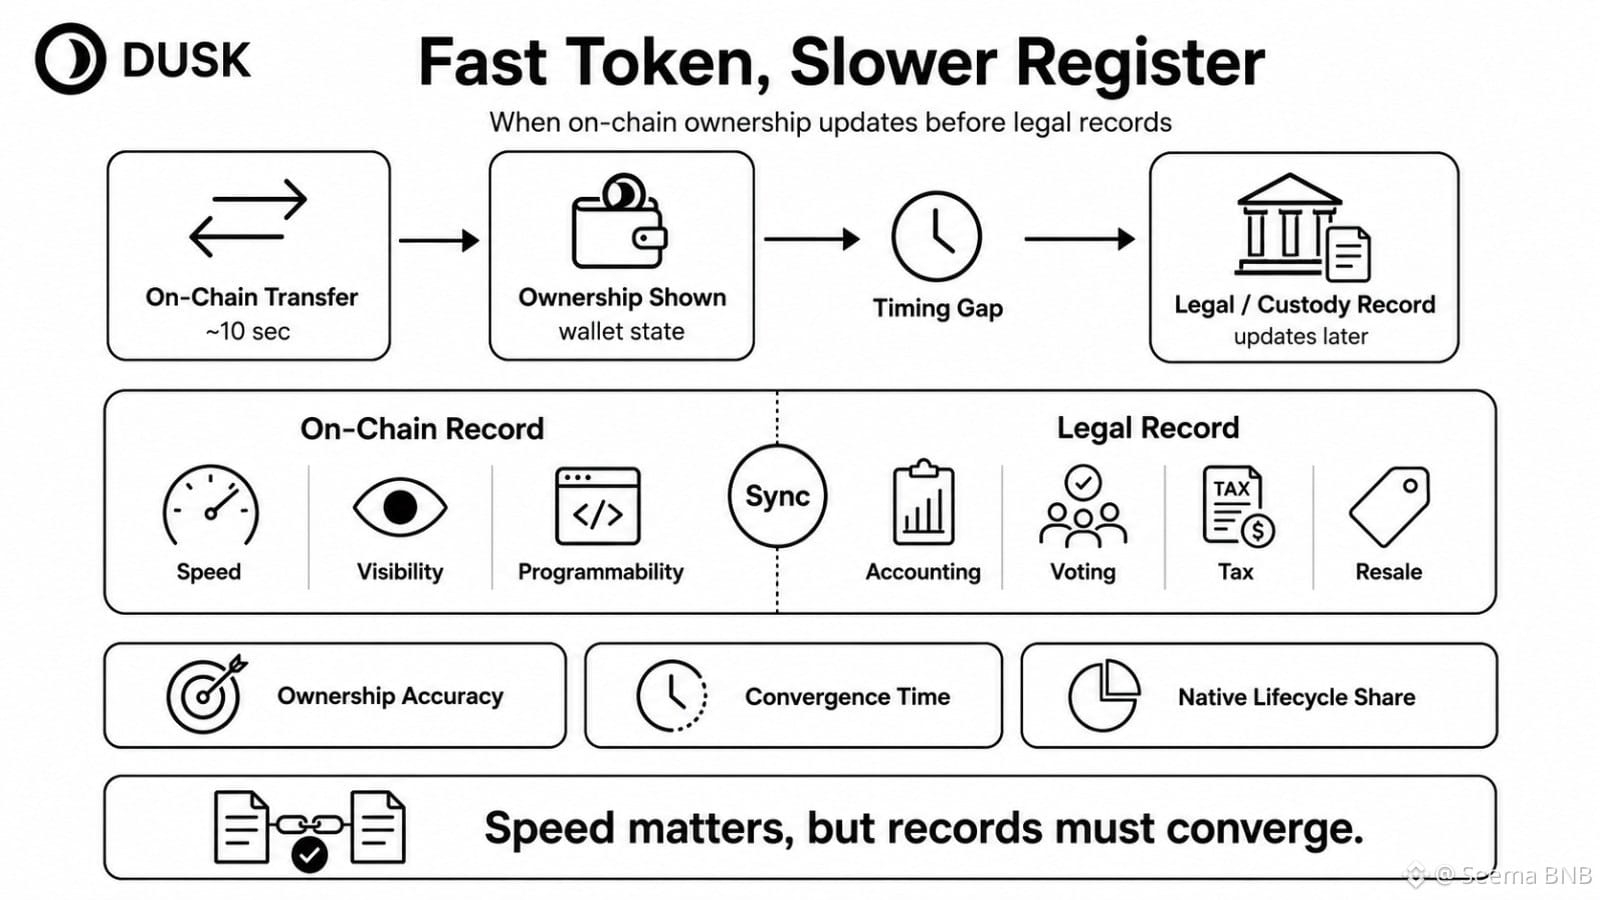
إن أكثر ما يزعجني بشأن DUSK ليس ما إذا كان بإمكان الرمز التحرك بسرعة. بل ما يحدث عندما يتحرك الرمز خلال 10 ثوانٍ ويلحق به السجل القانوني غدًا.
المقياس الواضح هو سرعة التسوية. لكنني أعتقد أن ذلك غير كافٍ.
إذا أظهر DUSK ملكية على السلسلة عند 23:59، لكن تحديث الحيازة أو السجل القانوني يتم عند 00:01، أيّ سجل يتحكم في المحاسبة أو التصويت أو الضريبة أو إعادة البيع خلال تلك الفجوة؟ قد يبدو ثلاثون دقيقة من الخلاف أمرًا صغيرًا. في الأصول الخاضعة للتنظيم، الفجوات الزمنية الصغيرة تخلق استثناءات حقيقية.
لهذا السبب أود تتبع شيء أصعب: دقة الملكية على السلسلة مقارنة بدقة الملكية القانونية، بالإضافة إلى نسبة خطوات دورة الحياة التي تكون فعلًا أصلية على البلوك تشين.
قد يكون الإصدار فوريًا بينما يحدث 90% من عملية التنظيم قبل الكتلة الأولى. كما أن موافقة على السلسلة بنسبة 60% لا تعني أن كل إجراء من الإجراءات المؤسسية يتم تنفيذه تلقائيًا. بعض الضعف هنا أمر طبيعي؛ فالقانون لن يختفي لأن التسوية تحسّنت.
الاختبار الحقيقي لـ DUSK هو انضباط المصالحة. ما مدى سرعة تقارب السجلين، ومن يحلّ التعارضات؟
شكّي هو أن أهمية الرموز الأسرع موجودة، لكن إذا كانت الحقيقة القانونية تتحرك ببطء أيضًا، فإن سرعة الأصول المرتبطة بالعالم الحقيقي (RWA) تكون فقط جزئيًا على السلسلة.
#dusk $DUSK @Dusk_Foundation
إن أكثر ما يزعجني بشأن DUSK ليس ما إذا كان بإمكان الرمز التحرك بسرعة. بل ما يحدث عندما يتحرك الرمز خلال 10 ثوانٍ ويلحق به السجل القانوني غدًا.
المقياس الواضح هو سرعة التسوية. لكنني أعتقد أن ذلك غير كافٍ.
إذا أظهر DUSK ملكية على السلسلة عند 23:59، لكن تحديث الحيازة أو السجل القانوني يتم عند 00:01، أيّ سجل يتحكم في المحاسبة أو التصويت أو الضريبة أو إعادة البيع خلال تلك الفجوة؟ قد يبدو ثلاثون دقيقة من الخلاف أمرًا صغيرًا. في الأصول الخاضعة للتنظيم، الفجوات الزمنية الصغيرة تخلق استثناءات حقيقية.
لهذا السبب أود تتبع شيء أصعب: دقة الملكية على السلسلة مقارنة بدقة الملكية القانونية، بالإضافة إلى نسبة خطوات دورة الحياة التي تكون فعلًا أصلية على البلوك تشين.
قد يكون الإصدار فوريًا بينما يحدث 90% من عملية التنظيم قبل الكتلة الأولى. كما أن موافقة على السلسلة بنسبة 60% لا تعني أن كل إجراء من الإجراءات المؤسسية يتم تنفيذه تلقائيًا. بعض الضعف هنا أمر طبيعي؛ فالقانون لن يختفي لأن التسوية تحسّنت.
الاختبار الحقيقي لـ DUSK هو انضباط المصالحة. ما مدى سرعة تقارب السجلين، ومن يحلّ التعارضات؟
شكّي هو أن أهمية الرموز الأسرع موجودة، لكن إذا كانت الحقيقة القانونية تتحرك ببطء أيضًا، فإن سرعة الأصول المرتبطة بالعالم الحقيقي (RWA) تكون فقط جزئيًا على السلسلة.
#dusk $DUSK @Dusk
المقياس الواضح هو سرعة التسوية. لكنني أعتقد أن ذلك غير كافٍ.
إذا أظهر DUSK ملكية على السلسلة عند 23:59، لكن تحديث الحيازة أو السجل القانوني يتم عند 00:01، أيّ سجل يتحكم في المحاسبة أو التصويت أو الضريبة أو إعادة البيع خلال تلك الفجوة؟ قد يبدو ثلاثون دقيقة من الخلاف أمرًا صغيرًا. في الأصول الخاضعة للتنظيم، الفجوات الزمنية الصغيرة تخلق استثناءات حقيقية.
لهذا السبب أود تتبع شيء أصعب: دقة الملكية على السلسلة مقارنة بدقة الملكية القانونية، بالإضافة إلى نسبة خطوات دورة الحياة التي تكون فعلًا أصلية على البلوك تشين.
قد يكون الإصدار فوريًا بينما يحدث 90% من عملية التنظيم قبل الكتلة الأولى. كما أن موافقة على السلسلة بنسبة 60% لا تعني أن كل إجراء من الإجراءات المؤسسية يتم تنفيذه تلقائيًا. بعض الضعف هنا أمر طبيعي؛ فالقانون لن يختفي لأن التسوية تحسّنت.
الاختبار الحقيقي لـ DUSK هو انضباط المصالحة. ما مدى سرعة تقارب السجلين، ومن يحلّ التعارضات؟
شكّي هو أن أهمية الرموز الأسرع موجودة، لكن إذا كانت الحقيقة القانونية تتحرك ببطء أيضًا، فإن سرعة الأصول المرتبطة بالعالم الحقيقي (RWA) تكون فقط جزئيًا على السلسلة.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
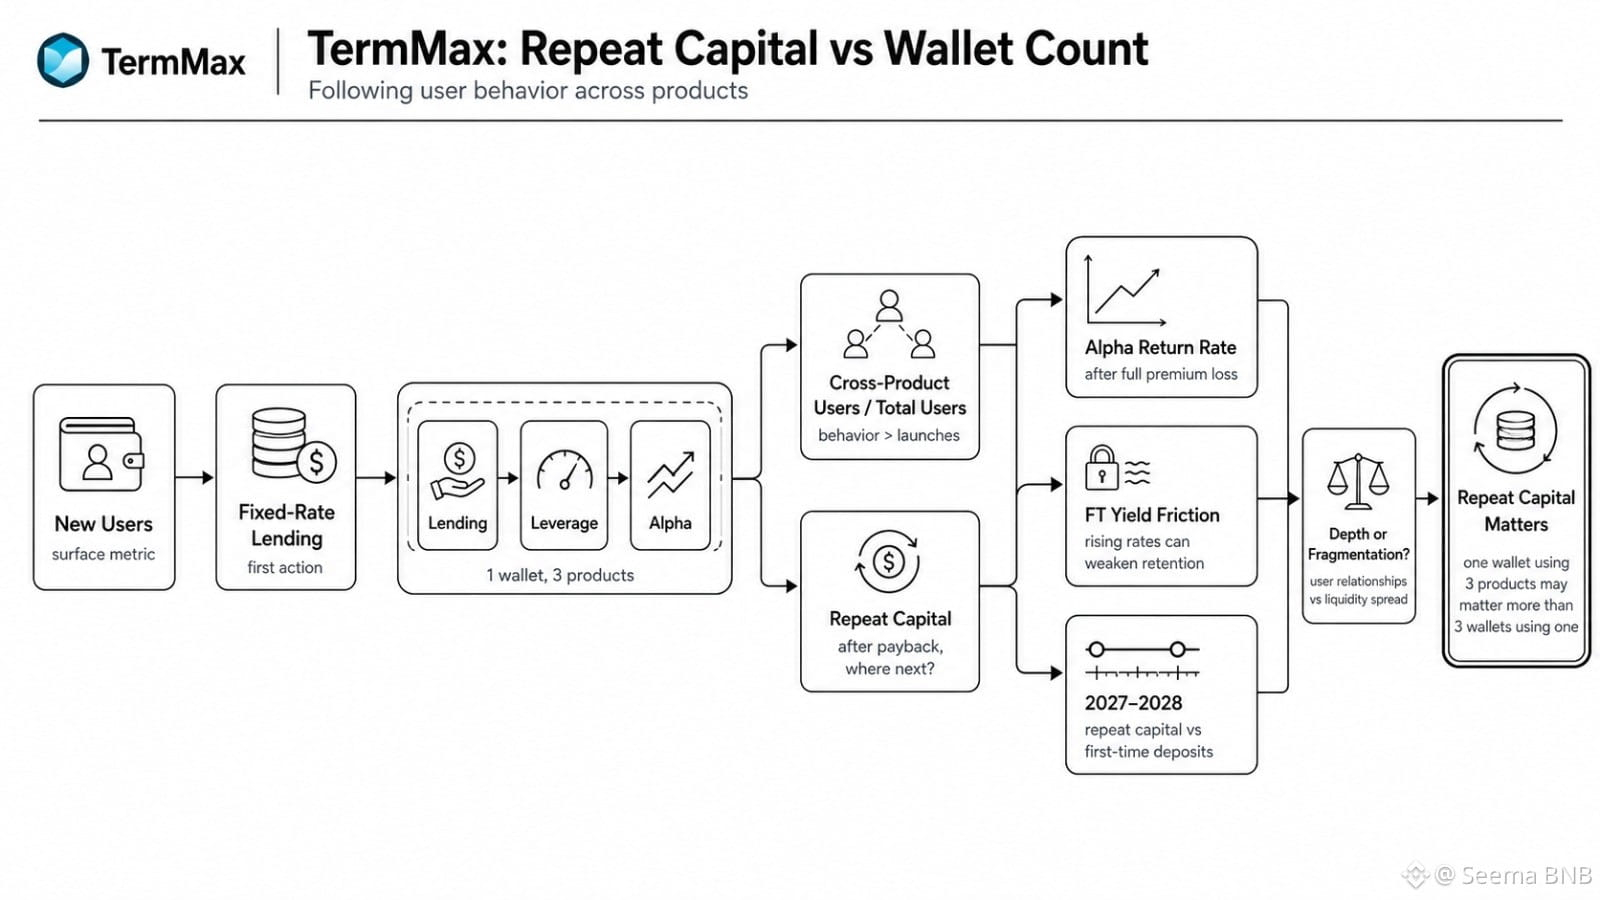
أمر واحد أستمر في ملاحظته هو سلوك TermMax الذي يبدو أكثر فائدة من مجرد نمو المحفظة الخام. ماذا يحدث بعد أن يتم سداد القرض للمقرض ويتعين عليه أن يقرر أين ستذهب هذه السيولة بعد ذلك.
المؤشر الواضح هو المستخدمون الجدد. أعتقد أنه سطحي جدًا.
إذا بدأت المحفظة بإقراض بسعر ثابت، ثم تستخدم لاحقًا الرافعة المالية (Leverage)، ثم تحاول Alpha TermMax، فإنها لم تضف نشاطًا فحسب. بل حوّلت الثقة في منتج واحد إلى استعداد لتحمّل مخاطرة ثانية. وهذا أصعب.
ما أريد رؤيته هو المسار بعد الإجراء الأول. كم عدد مستخدمي الإقراض الذين يدخلون Alpha؟ وكم عدد مستخدمي Alpha الذين يعودون بعد أن يخسرون القسط الكامل؟ وهل ينمو رأس المال المتكرر بمعدل أسرع من الإيداعات لأول مرة في 2027 و2028؟
بعض حالات التراجع عن الاستخدام (churn) أمر طبيعي. فمن الطبيعي أن تحتفظ الخيارات بملف مستخدم مختلف عن الإقراض بسعر ثابت، كما أن ارتفاع معدلات السوق يمكن أن يجعل عوائد الـ FT المقفلة أقل جاذبية.
السؤال غير المريح هو ما إذا كان التوسع في المنتج يُعمّق علاقات المستخدمين أم أنه يوزّع السيولة عبر الكثير من الواجهات.
بالنسبة لـ TMX قد تكون محفظة واحدة تستخدم ثلاثة منتجات أكثر أهمية من ثلاث محافظ تتلامس مع منتج واحد مرة واحدة.
أنا أراقب رأس المال المتكرر وليس فقط عدد المحافظ.
#termmax @termmax
أمر واحد أستمر في ملاحظته هو سلوك TermMax الذي يبدو أكثر فائدة من مجرد نمو المحفظة الخام. ماذا يحدث بعد أن يتم سداد القرض للمقرض ويتعين عليه أن يقرر أين ستذهب هذه السيولة بعد ذلك.
المؤشر الواضح هو المستخدمون الجدد. أعتقد أنه سطحي جدًا.
إذا بدأت المحفظة بإقراض بسعر ثابت، ثم تستخدم لاحقًا الرافعة المالية (Leverage)، ثم تحاول Alpha TermMax، فإنها لم تضف نشاطًا فحسب. بل حوّلت الثقة في منتج واحد إلى استعداد لتحمّل مخاطرة ثانية. وهذا أصعب.
ما أريد رؤيته هو المسار بعد الإجراء الأول. كم عدد مستخدمي الإقراض الذين يدخلون Alpha؟ وكم عدد مستخدمي Alpha الذين يعودون بعد أن يخسرون القسط الكامل؟ وهل ينمو رأس المال المتكرر بمعدل أسرع من الإيداعات لأول مرة في 2027 و2028؟
بعض حالات التراجع عن الاستخدام (churn) أمر طبيعي. فمن الطبيعي أن تحتفظ الخيارات بملف مستخدم مختلف عن الإقراض بسعر ثابت، كما أن ارتفاع معدلات السوق يمكن أن يجعل عوائد الـ FT المقفلة أقل جاذبية.
السؤال غير المريح هو ما إذا كان التوسع في المنتج يُعمّق علاقات المستخدمين أم أنه يوزّع السيولة عبر الكثير من الواجهات.
بالنسبة لـ TMX قد تكون محفظة واحدة تستخدم ثلاثة منتجات أكثر أهمية من ثلاث محافظ تتلامس مع منتج واحد مرة واحدة.
أنا أراقب رأس المال المتكرر وليس فقط عدد المحافظ.
#termmax @TermMax
المؤشر الواضح هو المستخدمون الجدد. أعتقد أنه سطحي جدًا.
إذا بدأت المحفظة بإقراض بسعر ثابت، ثم تستخدم لاحقًا الرافعة المالية (Leverage)، ثم تحاول Alpha TermMax، فإنها لم تضف نشاطًا فحسب. بل حوّلت الثقة في منتج واحد إلى استعداد لتحمّل مخاطرة ثانية. وهذا أصعب.
ما أريد رؤيته هو المسار بعد الإجراء الأول. كم عدد مستخدمي الإقراض الذين يدخلون Alpha؟ وكم عدد مستخدمي Alpha الذين يعودون بعد أن يخسرون القسط الكامل؟ وهل ينمو رأس المال المتكرر بمعدل أسرع من الإيداعات لأول مرة في 2027 و2028؟
بعض حالات التراجع عن الاستخدام (churn) أمر طبيعي. فمن الطبيعي أن تحتفظ الخيارات بملف مستخدم مختلف عن الإقراض بسعر ثابت، كما أن ارتفاع معدلات السوق يمكن أن يجعل عوائد الـ FT المقفلة أقل جاذبية.
السؤال غير المريح هو ما إذا كان التوسع في المنتج يُعمّق علاقات المستخدمين أم أنه يوزّع السيولة عبر الكثير من الواجهات.
بالنسبة لـ TMX قد تكون محفظة واحدة تستخدم ثلاثة منتجات أكثر أهمية من ثلاث محافظ تتلامس مع منتج واحد مرة واحدة.
أنا أراقب رأس المال المتكرر وليس فقط عدد المحافظ.
#termmax @TermMax
39
24
6.5k
·
--
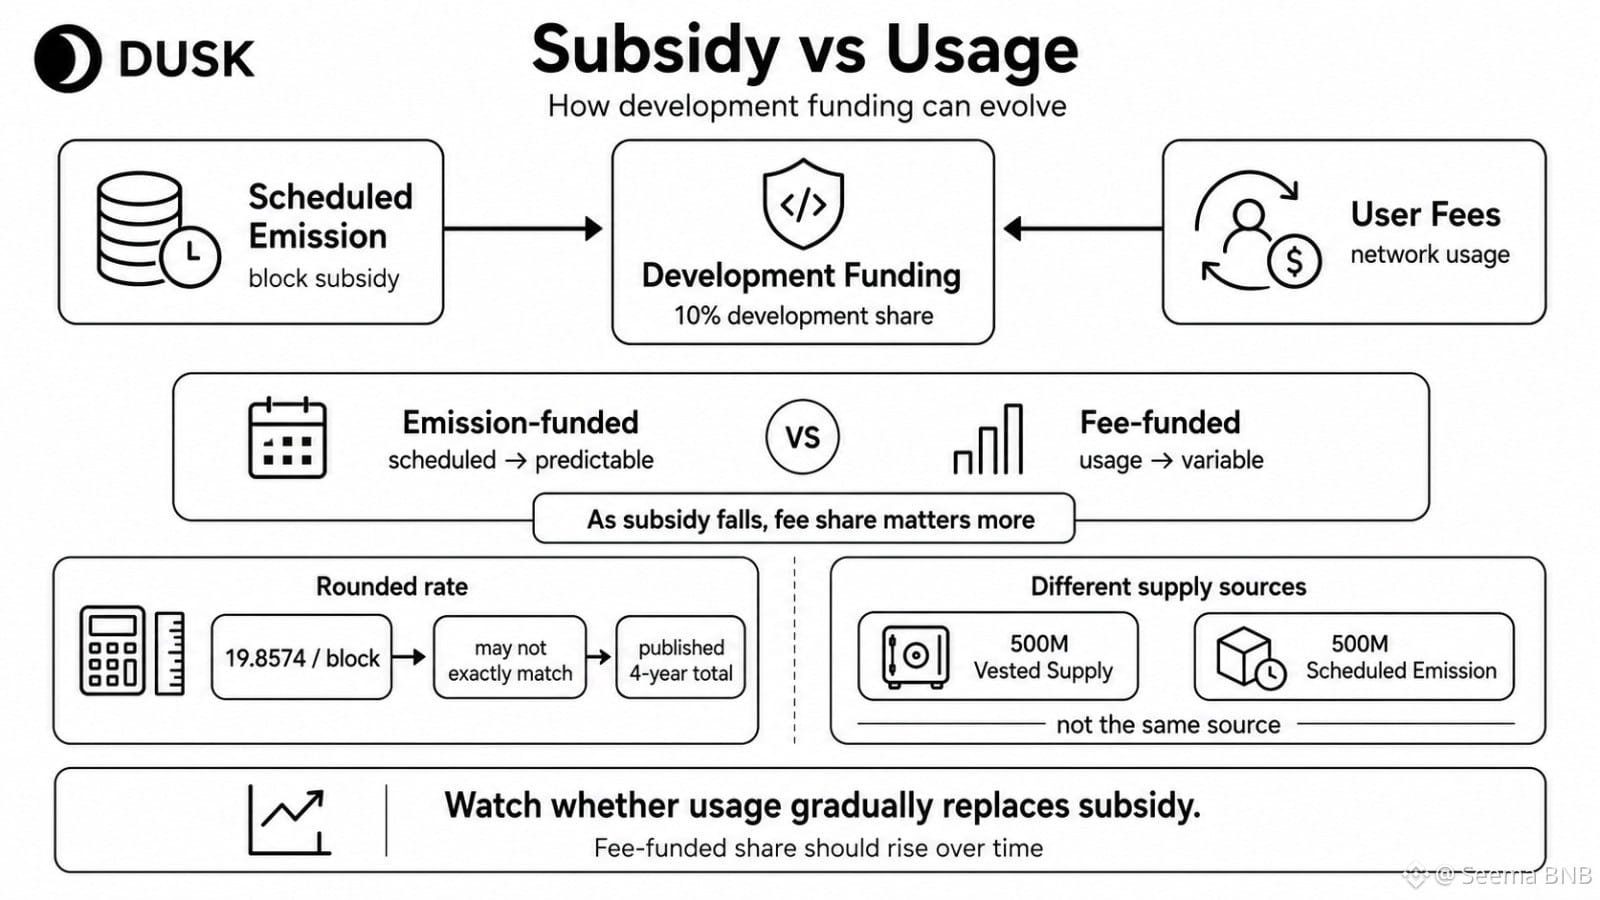
كنت أراقب تفصيلة DUSK واحدة تبدو صغيرة على الورق: الرسوم التي يدفعها المستخدمون لا تُدفع فقط مقابل نشاط الشبكة، بل إن جزءًا من هذا التدفق يُغذي أيضًا حصة التطوير البالغة 10%.
في البداية تعاملتُ مع الانبعاثات كأنها المقياس الواضح. لكن هذا تقييم سطحي جدًا.
يمكن لـ DUSK تمويل التطوير من سلوكَين: الإصدار المجدول والاستخدام الفعلي. أحدهما دعم/إعانة. والآخر هو أن المستخدمين يخلقون نشاطًا اقتصاديًا كافيًا لمساعدة النظام على تمويل نفسه.
هذا هو الاختبار الحقيقي بالنسبة لي. مع انخفاض الانبعاث، هل يصبح التطوير الممول بالرسوم حصة أكبر من إجمالي إيرادات التطوير؟ وهل ترتفع إيرادات الرسوم لكل DUSK مُنبعث لأن نشاط التسوية ينمو فعلًا، أم لأن الدعم/الإعانة يتناقص فقط؟
رقم كتلة DUSK البالغ 19.8574 يبدو أيضًا أنظف من الجدول الأساسي—على الأرجح—ليس بهذا الوضوح. إذا لم يُعدِ الضرب بهذا المعدل المُقرب بدقة إجمالي السنوات الأربع المنشور، فذلك ليس فضيحة. ومع ذلك، فالدقة مهمة عندما يقوم الناس بنمذجة العرض.
هناك تقسيم آخر لا ينتبه له الناس: 500M من المعروض المُستحق و500M من الانبعاثات المجدولة هما مصدران مختلفان تمامًا لـ DUSK.
ما أراقبه الآن هو ما إذا كان الاستخدام يستبدل الدعم تدريجيًا. إذا لم يحدث ذلك، فستظل تمويلات التطوير أكثر اعتمادًا على الإصدار مما توحي به القصة السطحية.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
كنت أراقب تفصيلة DUSK واحدة تبدو صغيرة على الورق: الرسوم التي يدفعها المستخدمون لا تُدفع فقط مقابل نشاط الشبكة، بل إن جزءًا من هذا التدفق يُغذي أيضًا حصة التطوير البالغة 10%.
في البداية تعاملتُ مع الانبعاثات كأنها المقياس الواضح. لكن هذا تقييم سطحي جدًا.
يمكن لـ DUSK تمويل التطوير من سلوكَين: الإصدار المجدول والاستخدام الفعلي. أحدهما دعم/إعانة. والآخر هو أن المستخدمين يخلقون نشاطًا اقتصاديًا كافيًا لمساعدة النظام على تمويل نفسه.
هذا هو الاختبار الحقيقي بالنسبة لي. مع انخفاض الانبعاث، هل يصبح التطوير الممول بالرسوم حصة أكبر من إجمالي إيرادات التطوير؟ وهل ترتفع إيرادات الرسوم لكل DUSK مُنبعث لأن نشاط التسوية ينمو فعلًا، أم لأن الدعم/الإعانة يتناقص فقط؟
رقم كتلة DUSK البالغ 19.8574 يبدو أيضًا أنظف من الجدول الأساسي—على الأرجح—ليس بهذا الوضوح. إذا لم يُعدِ الضرب بهذا المعدل المُقرب بدقة إجمالي السنوات الأربع المنشور، فذلك ليس فضيحة. ومع ذلك، فالدقة مهمة عندما يقوم الناس بنمذجة العرض.
هناك تقسيم آخر لا ينتبه له الناس: 500M من المعروض المُستحق و500M من الانبعاثات المجدولة هما مصدران مختلفان تمامًا لـ DUSK.
ما أراقبه الآن هو ما إذا كان الاستخدام يستبدل الدعم تدريجيًا. إذا لم يحدث ذلك، فستظل تمويلات التطوير أكثر اعتمادًا على الإصدار مما توحي به القصة السطحية.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
في البداية تعاملتُ مع الانبعاثات كأنها المقياس الواضح. لكن هذا تقييم سطحي جدًا.
يمكن لـ DUSK تمويل التطوير من سلوكَين: الإصدار المجدول والاستخدام الفعلي. أحدهما دعم/إعانة. والآخر هو أن المستخدمين يخلقون نشاطًا اقتصاديًا كافيًا لمساعدة النظام على تمويل نفسه.
هذا هو الاختبار الحقيقي بالنسبة لي. مع انخفاض الانبعاث، هل يصبح التطوير الممول بالرسوم حصة أكبر من إجمالي إيرادات التطوير؟ وهل ترتفع إيرادات الرسوم لكل DUSK مُنبعث لأن نشاط التسوية ينمو فعلًا، أم لأن الدعم/الإعانة يتناقص فقط؟
رقم كتلة DUSK البالغ 19.8574 يبدو أيضًا أنظف من الجدول الأساسي—على الأرجح—ليس بهذا الوضوح. إذا لم يُعدِ الضرب بهذا المعدل المُقرب بدقة إجمالي السنوات الأربع المنشور، فذلك ليس فضيحة. ومع ذلك، فالدقة مهمة عندما يقوم الناس بنمذجة العرض.
هناك تقسيم آخر لا ينتبه له الناس: 500M من المعروض المُستحق و500M من الانبعاثات المجدولة هما مصدران مختلفان تمامًا لـ DUSK.
ما أراقبه الآن هو ما إذا كان الاستخدام يستبدل الدعم تدريجيًا. إذا لم يحدث ذلك، فستظل تمويلات التطوير أكثر اعتمادًا على الإصدار مما توحي به القصة السطحية.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
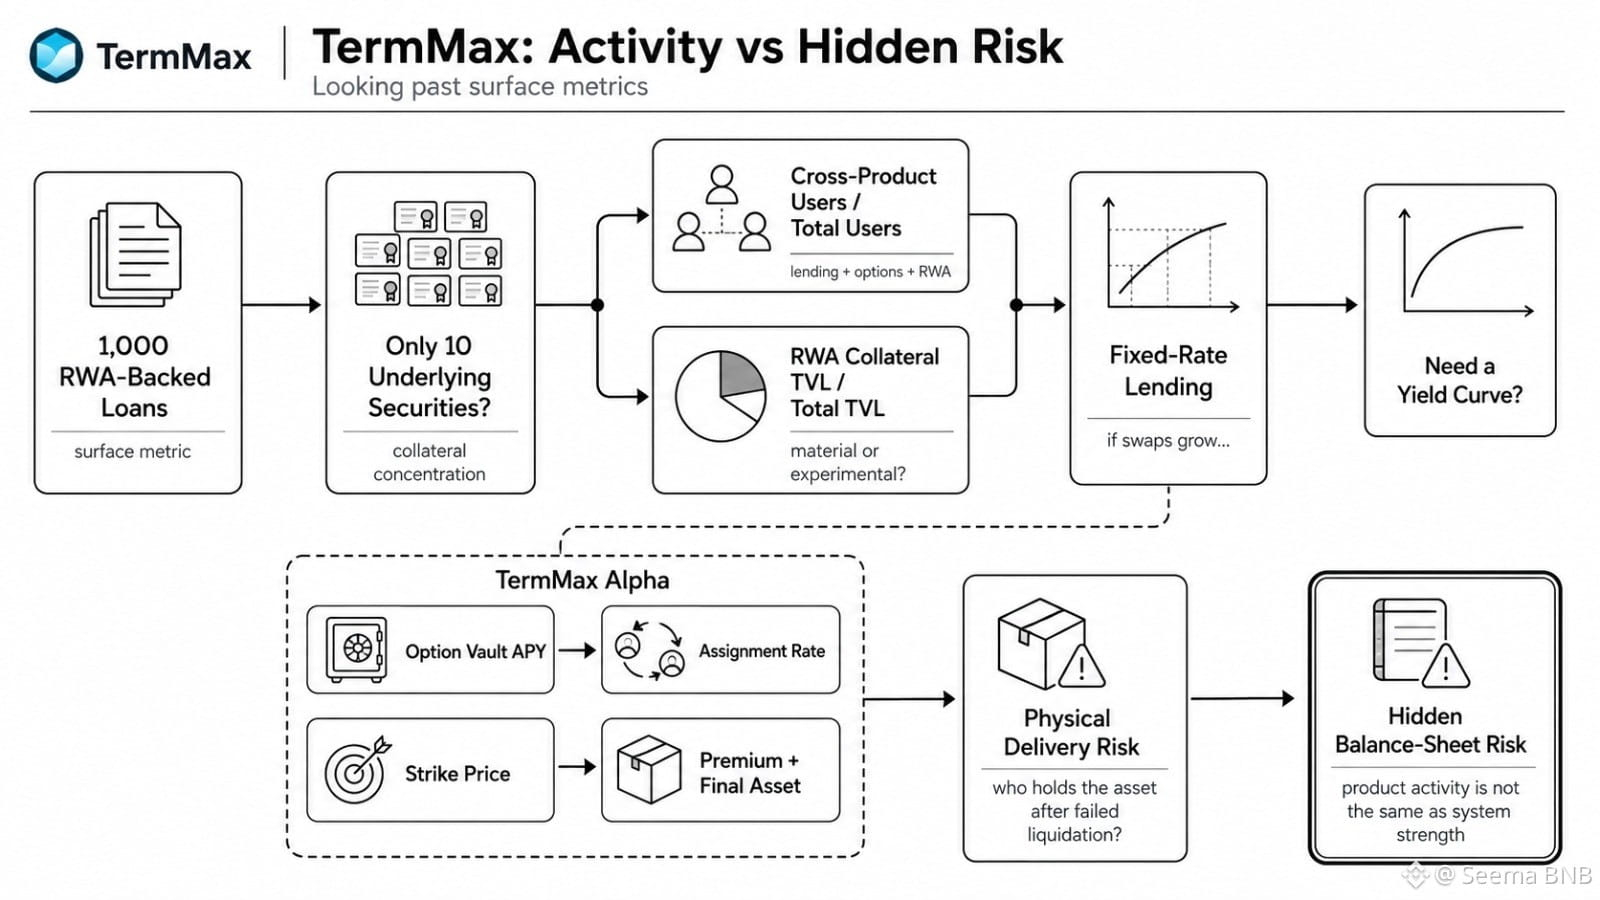
أجد نفسي أعود إلى رقم TermMax مقلق في ملاحظاتي. حتى لو كانت هناك 1,000 قرض مدعومة برهونات RWA، فلن تخبرني كثيرًا إذا كانت كلها تعتمد فقط على 10 أوراق مالية أساسية.
المقياس الواضح هو عدد القروض. أعتقد أنه ضعيف. المهم هو مدى تركّز الضمانات فعليًا، وما إذا كان المستخدمون ينتقلون بالفعل بين الإقراض والخيارات ومنتجات RWA بدل أن يلمسوا كل منتج مرة واحدة فقط.
هنا يصبح من الأصعب تقييم TermMax. يمكن أن يرتفع إجمالي قيمة الضمانات في RWA (TVL)، لكن هل يصبح ذلك مؤثرًا مقارنة بإجمالي TVL؟ هل ينمو المستخدمون عبر المنتجات؟ وهل يحتاج الإقراض بسعر فائدة ثابت في النهاية إلى شيء أقرب إلى منحنى العوائد، خاصة إذا أصبحت مبادلات أسعار الفائدة جزءًا من النظام؟
تواجه TermMax Alpha المشكلة نفسها. تبدو نسبة العائد السنوية لخزنة الخيارات المرتفعة (APY) نظيفة حتى يتغيّر ما يحصل عليه المودِع بعد عملية التسليم. يؤثر سعر التنفيذ في العلاوة، نعم، لكنه يؤثر أيضًا فيما قد ينتهي بك الأمر إلى الاحتفاظ به.
بعض التسليم أمر طبيعي. الاختبار الحقيقي هو الوتيرة، والانخفاض بعد التسليم، وما إذا كان التسوية الفعلية تترك المستخدمين مع أصول كانوا في الواقع يريدونها.
ما زلت أراقب شيئًا واحدًا: هل يقيس TermMax نشاط المنتج، أم أنه يخلق خطرًا خفيًا في الميزانية العمومية عند تداخل هذه المنتجات؟
#termmax @termmax
أجد نفسي أعود إلى رقم TermMax مقلق في ملاحظاتي. حتى لو كانت هناك 1,000 قرض مدعومة برهونات RWA، فلن تخبرني كثيرًا إذا كانت كلها تعتمد فقط على 10 أوراق مالية أساسية.
المقياس الواضح هو عدد القروض. أعتقد أنه ضعيف. المهم هو مدى تركّز الضمانات فعليًا، وما إذا كان المستخدمون ينتقلون بالفعل بين الإقراض والخيارات ومنتجات RWA بدل أن يلمسوا كل منتج مرة واحدة فقط.
هنا يصبح من الأصعب تقييم TermMax. يمكن أن يرتفع إجمالي قيمة الضمانات في RWA (TVL)، لكن هل يصبح ذلك مؤثرًا مقارنة بإجمالي TVL؟ هل ينمو المستخدمون عبر المنتجات؟ وهل يحتاج الإقراض بسعر فائدة ثابت في النهاية إلى شيء أقرب إلى منحنى العوائد، خاصة إذا أصبحت مبادلات أسعار الفائدة جزءًا من النظام؟
تواجه TermMax Alpha المشكلة نفسها. تبدو نسبة العائد السنوية لخزنة الخيارات المرتفعة (APY) نظيفة حتى يتغيّر ما يحصل عليه المودِع بعد عملية التسليم. يؤثر سعر التنفيذ في العلاوة، نعم، لكنه يؤثر أيضًا فيما قد ينتهي بك الأمر إلى الاحتفاظ به.
بعض التسليم أمر طبيعي. الاختبار الحقيقي هو الوتيرة، والانخفاض بعد التسليم، وما إذا كان التسوية الفعلية تترك المستخدمين مع أصول كانوا في الواقع يريدونها.
ما زلت أراقب شيئًا واحدًا: هل يقيس TermMax نشاط المنتج، أم أنه يخلق خطرًا خفيًا في الميزانية العمومية عند تداخل هذه المنتجات؟
#termmax @TermMax
المقياس الواضح هو عدد القروض. أعتقد أنه ضعيف. المهم هو مدى تركّز الضمانات فعليًا، وما إذا كان المستخدمون ينتقلون بالفعل بين الإقراض والخيارات ومنتجات RWA بدل أن يلمسوا كل منتج مرة واحدة فقط.
هنا يصبح من الأصعب تقييم TermMax. يمكن أن يرتفع إجمالي قيمة الضمانات في RWA (TVL)، لكن هل يصبح ذلك مؤثرًا مقارنة بإجمالي TVL؟ هل ينمو المستخدمون عبر المنتجات؟ وهل يحتاج الإقراض بسعر فائدة ثابت في النهاية إلى شيء أقرب إلى منحنى العوائد، خاصة إذا أصبحت مبادلات أسعار الفائدة جزءًا من النظام؟
تواجه TermMax Alpha المشكلة نفسها. تبدو نسبة العائد السنوية لخزنة الخيارات المرتفعة (APY) نظيفة حتى يتغيّر ما يحصل عليه المودِع بعد عملية التسليم. يؤثر سعر التنفيذ في العلاوة، نعم، لكنه يؤثر أيضًا فيما قد ينتهي بك الأمر إلى الاحتفاظ به.
بعض التسليم أمر طبيعي. الاختبار الحقيقي هو الوتيرة، والانخفاض بعد التسليم، وما إذا كان التسوية الفعلية تترك المستخدمين مع أصول كانوا في الواقع يريدونها.
ما زلت أراقب شيئًا واحدًا: هل يقيس TermMax نشاط المنتج، أم أنه يخلق خطرًا خفيًا في الميزانية العمومية عند تداخل هذه المنتجات؟
#termmax @TermMax
31
21
8.6k
·
--
تمّ التحقق
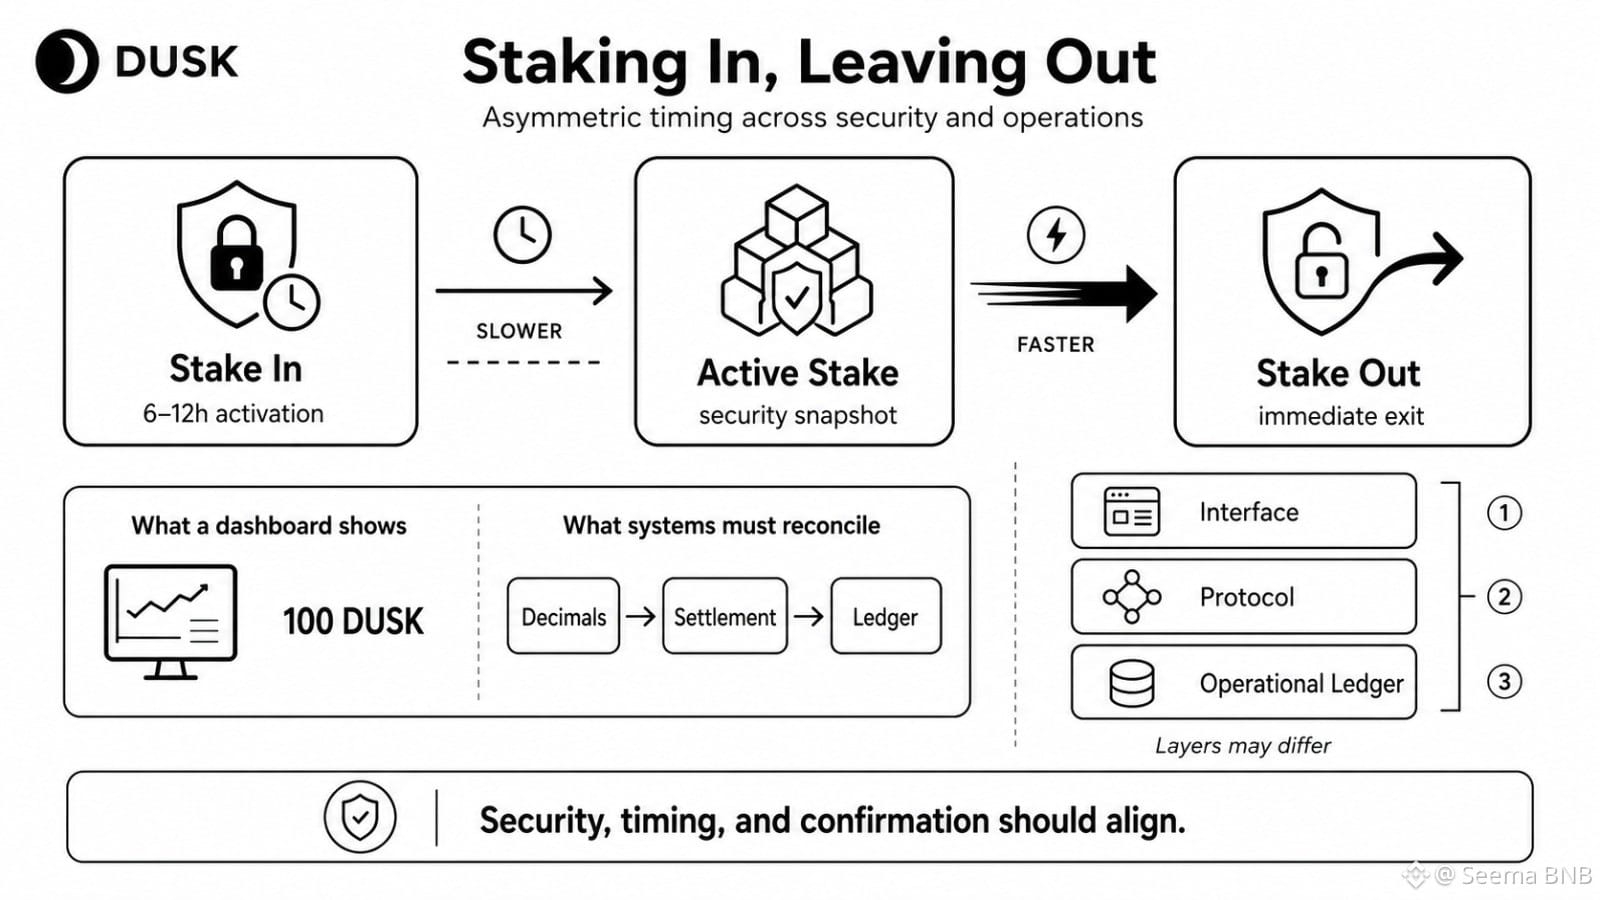
كنت أعود مرارًا إلى تفصيلة غريبة حول DUSK: قد يستغرق إدخال رأس المال الاستيك ساعات، ومع ذلك يمكنه الخروج دون أن تنطبق فترة الانتظار نفسها والبروتوكول لا يزال منشغلًا بها.
المقياس الواضح هو الاستيك النشط. لكنني أظن أن هذا سطحي جدًا. المهم هو مدى سرعة اختفاء الأمان مقارنةً بمدى سرعة قدرته على إعادة البناء.
هذا عدم التماثل يغيّر السلوك. إذا انخفضت الثقة، فقد يكون تدفق الأموال إلى الخارج فوريًا بينما ما يزال رأس المال البديل ينتظر تفعيلًا لمدة 6–12 ساعة. بعض الضعف هنا أمر طبيعي؛ فالنظم تحتاج إلى نوافذ تشغيل. لكن الاختبار الحقيقي هو ما إذا كان بإمكان DUSK استيعاب عمليات الخروج المفاجئة دون أن يتحول تبدّلٌ مؤقت في المزاج إلى مشكلة تركّز أمني.
يظهر النمط نفسه في أماكن أخرى. يمكن للوحة معلومات أن تُظهر 100 DUSK بشكل صحيح بينما يكون تعيين الفاصلة العشرية الأساسي خاطئًا. ويمكن تضمين معاملة بسرعة بينما لا يكون استقرار DuskDS بعد هو ما ينبغي للبورصة أن تسميه “مؤكد”.
إذًا أي طبقة هي الحقيقة: الواجهة أم البروتوكول أم سجلّ التشغيل (الدفتر)؟
لا يفشل DUSK لأن هذه الطبقات تختلف. يفشل إذا افترض المستخدمون أنها متطابقة.
أنا أراقب ما إذا كانت الشبكة تُوحّد ليس فقط التشفير، بل أيضًا التوقيت وإدارة الحسابات ودلالات التأكيد حوله.
@Dusk_Foundation #dusk $DUSK
كنت أعود مرارًا إلى تفصيلة غريبة حول DUSK: قد يستغرق إدخال رأس المال الاستيك ساعات، ومع ذلك يمكنه الخروج دون أن تنطبق فترة الانتظار نفسها والبروتوكول لا يزال منشغلًا بها.
المقياس الواضح هو الاستيك النشط. لكنني أظن أن هذا سطحي جدًا. المهم هو مدى سرعة اختفاء الأمان مقارنةً بمدى سرعة قدرته على إعادة البناء.
هذا عدم التماثل يغيّر السلوك. إذا انخفضت الثقة، فقد يكون تدفق الأموال إلى الخارج فوريًا بينما ما يزال رأس المال البديل ينتظر تفعيلًا لمدة 6–12 ساعة. بعض الضعف هنا أمر طبيعي؛ فالنظم تحتاج إلى نوافذ تشغيل. لكن الاختبار الحقيقي هو ما إذا كان بإمكان DUSK استيعاب عمليات الخروج المفاجئة دون أن يتحول تبدّلٌ مؤقت في المزاج إلى مشكلة تركّز أمني.
يظهر النمط نفسه في أماكن أخرى. يمكن للوحة معلومات أن تُظهر 100 DUSK بشكل صحيح بينما يكون تعيين الفاصلة العشرية الأساسي خاطئًا. ويمكن تضمين معاملة بسرعة بينما لا يكون استقرار DuskDS بعد هو ما ينبغي للبورصة أن تسميه “مؤكد”.
إذًا أي طبقة هي الحقيقة: الواجهة أم البروتوكول أم سجلّ التشغيل (الدفتر)؟
لا يفشل DUSK لأن هذه الطبقات تختلف. يفشل إذا افترض المستخدمون أنها متطابقة.
أنا أراقب ما إذا كانت الشبكة تُوحّد ليس فقط التشفير، بل أيضًا التوقيت وإدارة الحسابات ودلالات التأكيد حوله.
@Dusk #dusk $DUSK
المقياس الواضح هو الاستيك النشط. لكنني أظن أن هذا سطحي جدًا. المهم هو مدى سرعة اختفاء الأمان مقارنةً بمدى سرعة قدرته على إعادة البناء.
هذا عدم التماثل يغيّر السلوك. إذا انخفضت الثقة، فقد يكون تدفق الأموال إلى الخارج فوريًا بينما ما يزال رأس المال البديل ينتظر تفعيلًا لمدة 6–12 ساعة. بعض الضعف هنا أمر طبيعي؛ فالنظم تحتاج إلى نوافذ تشغيل. لكن الاختبار الحقيقي هو ما إذا كان بإمكان DUSK استيعاب عمليات الخروج المفاجئة دون أن يتحول تبدّلٌ مؤقت في المزاج إلى مشكلة تركّز أمني.
يظهر النمط نفسه في أماكن أخرى. يمكن للوحة معلومات أن تُظهر 100 DUSK بشكل صحيح بينما يكون تعيين الفاصلة العشرية الأساسي خاطئًا. ويمكن تضمين معاملة بسرعة بينما لا يكون استقرار DuskDS بعد هو ما ينبغي للبورصة أن تسميه “مؤكد”.
إذًا أي طبقة هي الحقيقة: الواجهة أم البروتوكول أم سجلّ التشغيل (الدفتر)؟
لا يفشل DUSK لأن هذه الطبقات تختلف. يفشل إذا افترض المستخدمون أنها متطابقة.
أنا أراقب ما إذا كانت الشبكة تُوحّد ليس فقط التشفير، بل أيضًا التوقيت وإدارة الحسابات ودلالات التأكيد حوله.
@Dusk #dusk $DUSK
30
18
6k
·
--
تمّ التحقق
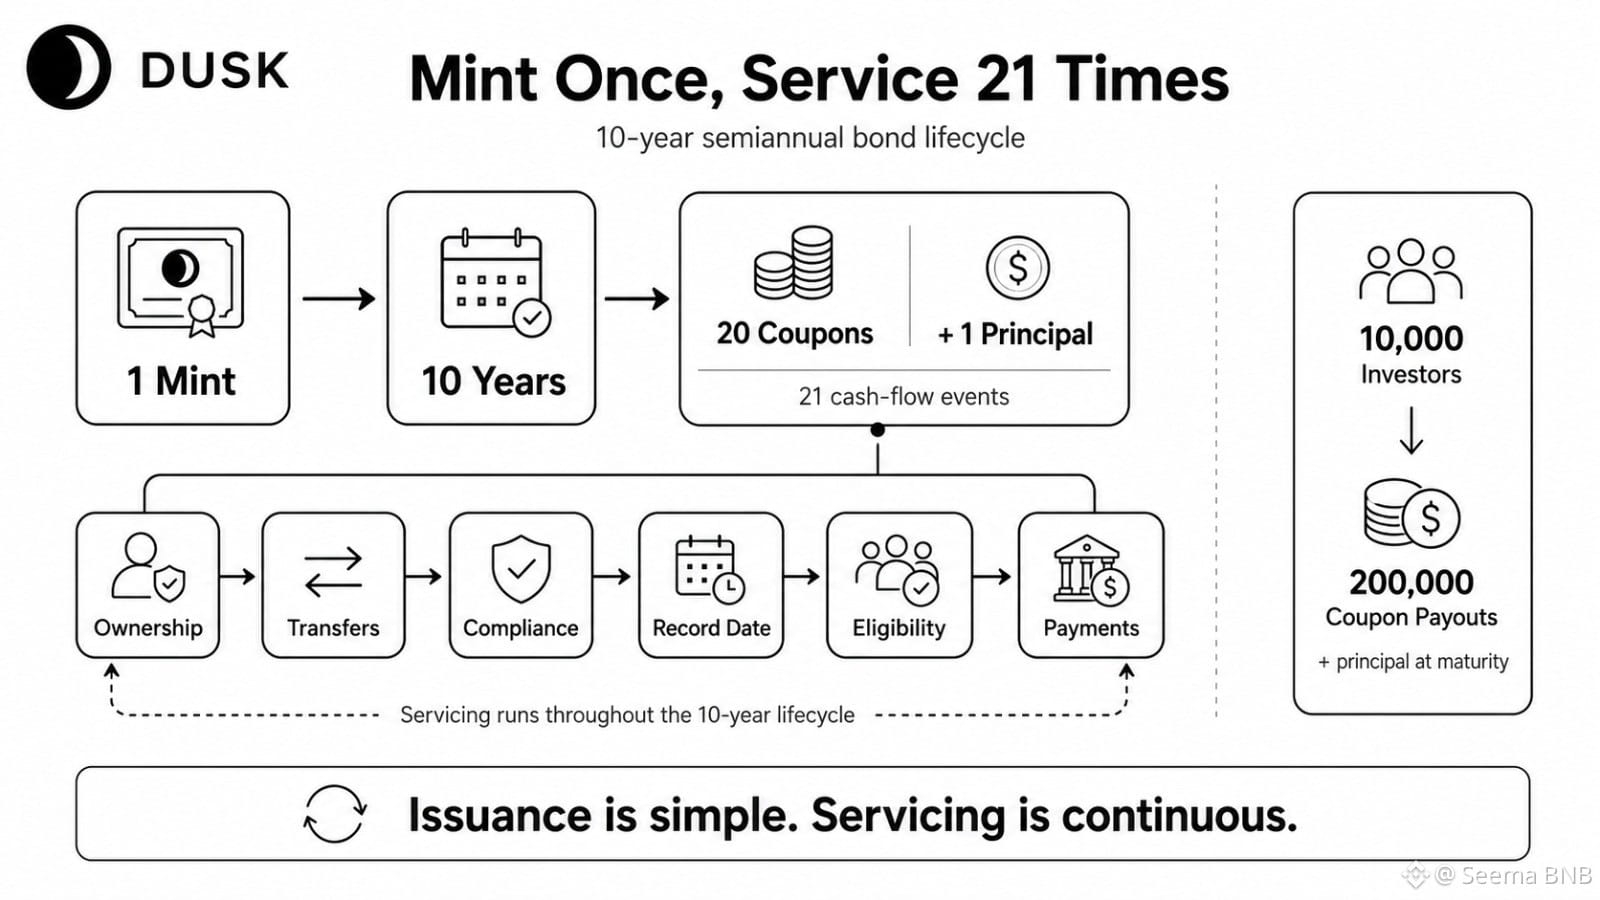
كانت رؤيتي الأولى أن رؤية سند مُجزّأ (tokenized bond) على DUSK هي بمثابة مشكلة إصدار. لكن هذا الآن يبدو الجزء الأقل إثارة للاهتمام.
يتم إصدار سند مدته 10 سنوات مع كوبونات نصف سنوية مرةً واحدة، لكنه يولّد 20 حدث كوبون بالإضافة إلى استرداد المبلغ الأصلي. أحد وعشرون نقطة رئيسية لتدفقات نقدية عبر 120 شهرًا.
المشكلة الخفية هي مسألة الملكية بين تلك التواريخ. من الذي يمتلك الرمز في كل نقطة تسجيل؟ ماذا يحدث بعد عمليات النقل، وتغيّر المحافظ، وتحديثات الامتثال، أو الملكية المقيدة؟ يمكن للعقد أن يبقى قائمًا لسنوات، لكن يجب أن يظلّتقديم الخدمة صحيحًا في كل مرة.
بعض التعقيد طبيعي. فالسندات التقليدية بالفعل لديها جهات تسجيل، ووكلاء دفع، وأعمال تسوية. إن نقل هذه الحالة إلى السلسلة (on-chain) لا يلغي دورة الحياة، بل يجعل دورة الحياة واضحة.
هذا هو الاختبار الحقيقي لـ DUSK. ليس الإصدار مقابل التبنّي، بل الإصدار مقابل الانضباط المستمر في تقديم الخدمة.
إذا كان هناك 10,000 مستثمر مشارك، فقد تتحول جولات الكوبون الـ20 إلى 200,000 توزيع على مستوى المستثمرين قبل حتى سداد المبلغ الأصلي. هل يمكن لـ DUSK الحفاظ على تزامن الملكية، والأهلية، وحالة الدفع دون خلق احتكاك تشغيلي جديد؟
أعود دائمًا إلى هذا: تنجح عملية التجزئة (tokenization) فقط إذا كان الكوبون العشرون موثوقًا مثل أول إصدار.
@Dusk_Foundation #dusk $DUSK
كانت رؤيتي الأولى أن رؤية سند مُجزّأ (tokenized bond) على DUSK هي بمثابة مشكلة إصدار. لكن هذا الآن يبدو الجزء الأقل إثارة للاهتمام.
يتم إصدار سند مدته 10 سنوات مع كوبونات نصف سنوية مرةً واحدة، لكنه يولّد 20 حدث كوبون بالإضافة إلى استرداد المبلغ الأصلي. أحد وعشرون نقطة رئيسية لتدفقات نقدية عبر 120 شهرًا.
المشكلة الخفية هي مسألة الملكية بين تلك التواريخ. من الذي يمتلك الرمز في كل نقطة تسجيل؟ ماذا يحدث بعد عمليات النقل، وتغيّر المحافظ، وتحديثات الامتثال، أو الملكية المقيدة؟ يمكن للعقد أن يبقى قائمًا لسنوات، لكن يجب أن يظلّتقديم الخدمة صحيحًا في كل مرة.
بعض التعقيد طبيعي. فالسندات التقليدية بالفعل لديها جهات تسجيل، ووكلاء دفع، وأعمال تسوية. إن نقل هذه الحالة إلى السلسلة (on-chain) لا يلغي دورة الحياة، بل يجعل دورة الحياة واضحة.
هذا هو الاختبار الحقيقي لـ DUSK. ليس الإصدار مقابل التبنّي، بل الإصدار مقابل الانضباط المستمر في تقديم الخدمة.
إذا كان هناك 10,000 مستثمر مشارك، فقد تتحول جولات الكوبون الـ20 إلى 200,000 توزيع على مستوى المستثمرين قبل حتى سداد المبلغ الأصلي. هل يمكن لـ DUSK الحفاظ على تزامن الملكية، والأهلية، وحالة الدفع دون خلق احتكاك تشغيلي جديد؟
أعود دائمًا إلى هذا: تنجح عملية التجزئة (tokenization) فقط إذا كان الكوبون العشرون موثوقًا مثل أول إصدار.
@Dusk #dusk $DUSK
يتم إصدار سند مدته 10 سنوات مع كوبونات نصف سنوية مرةً واحدة، لكنه يولّد 20 حدث كوبون بالإضافة إلى استرداد المبلغ الأصلي. أحد وعشرون نقطة رئيسية لتدفقات نقدية عبر 120 شهرًا.
المشكلة الخفية هي مسألة الملكية بين تلك التواريخ. من الذي يمتلك الرمز في كل نقطة تسجيل؟ ماذا يحدث بعد عمليات النقل، وتغيّر المحافظ، وتحديثات الامتثال، أو الملكية المقيدة؟ يمكن للعقد أن يبقى قائمًا لسنوات، لكن يجب أن يظلّتقديم الخدمة صحيحًا في كل مرة.
بعض التعقيد طبيعي. فالسندات التقليدية بالفعل لديها جهات تسجيل، ووكلاء دفع، وأعمال تسوية. إن نقل هذه الحالة إلى السلسلة (on-chain) لا يلغي دورة الحياة، بل يجعل دورة الحياة واضحة.
هذا هو الاختبار الحقيقي لـ DUSK. ليس الإصدار مقابل التبنّي، بل الإصدار مقابل الانضباط المستمر في تقديم الخدمة.
إذا كان هناك 10,000 مستثمر مشارك، فقد تتحول جولات الكوبون الـ20 إلى 200,000 توزيع على مستوى المستثمرين قبل حتى سداد المبلغ الأصلي. هل يمكن لـ DUSK الحفاظ على تزامن الملكية، والأهلية، وحالة الدفع دون خلق احتكاك تشغيلي جديد؟
أعود دائمًا إلى هذا: تنجح عملية التجزئة (tokenization) فقط إذا كان الكوبون العشرون موثوقًا مثل أول إصدار.
@Dusk #dusk $DUSK
44
31
11.8k
·
--
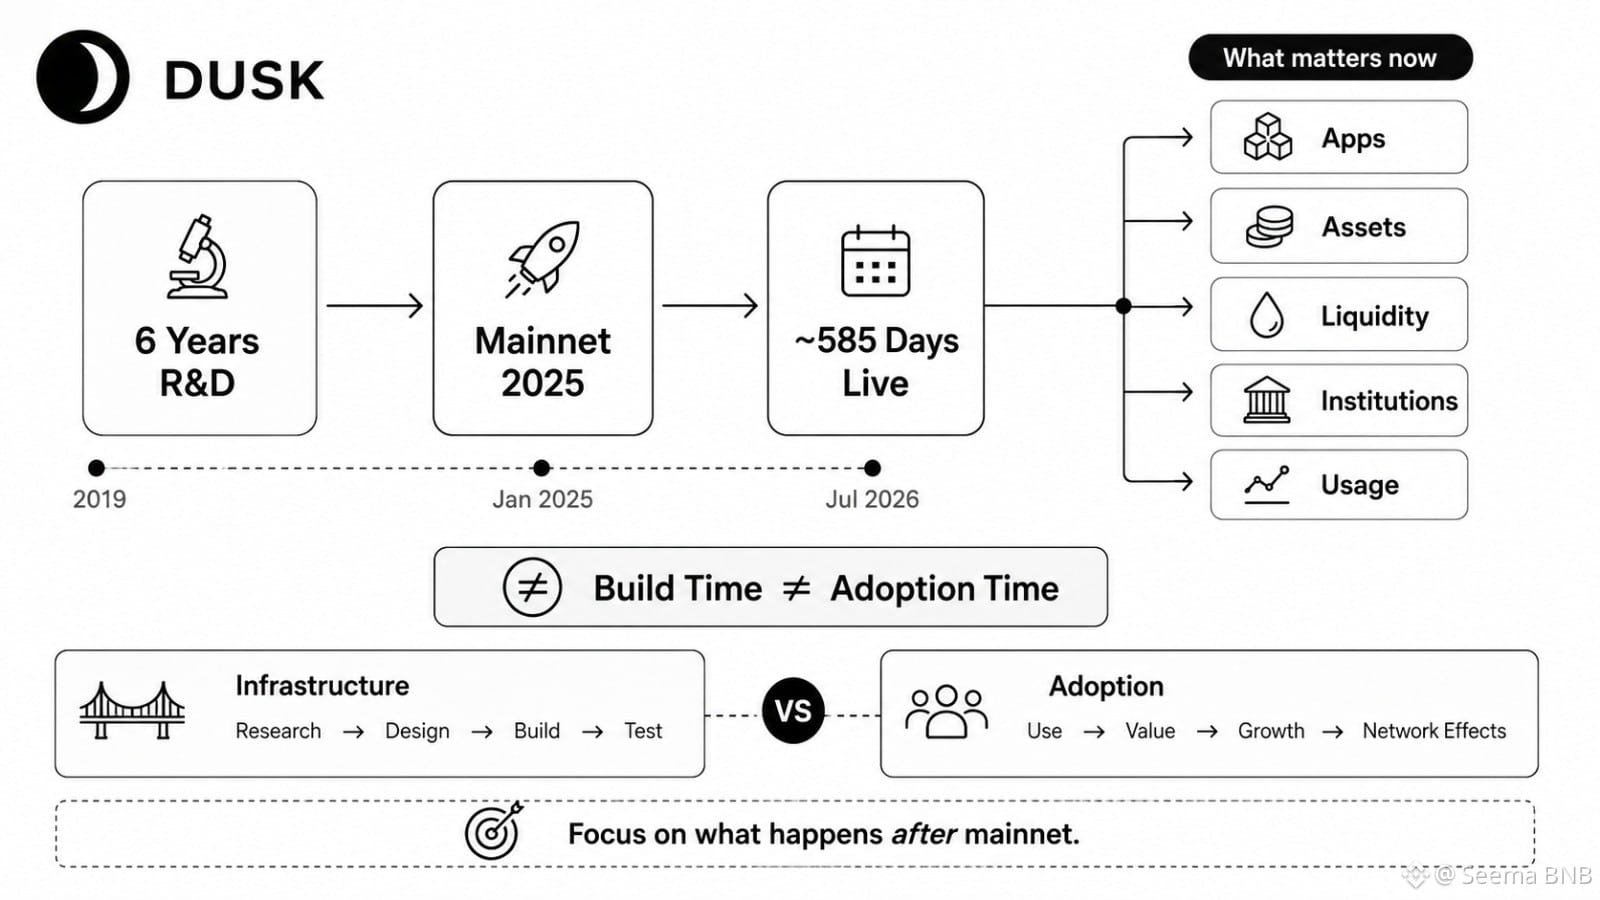
نظرتُ أولاً إلى DUSK من منظور دورة بناء مدتها ست سنوات، وأعتقد أن هذا ليس توقيت الساعة المناسب للاستخدام الآن.
ست سنوات من البحث والتطوير تخبرني شيئًا عن الانضباط التقني. لكنها لا تخبرني ما إذا كان المطورون والمؤسسات والأصول والمستخدمون سيظلون بالفعل بعد تشغيل البنية التحتية.
الأهم هو سلوك الشبكة الرئيسية، الذي يقارب 585 يومًا.
هل تتحرك التطبيقات إلى ما بعد مرحلة النشر؟ هل تصل الأصول الخاضعة للرقابة إلى استخدام فعلي على السلسلة؟ هل تتشكل السيولة حول الطلب الحقيقي، أم أننا ما زلنا نقيس في الغالب جاهزية البنية التحتية؟
بعض الضعف في هذا المجال أمر طبيعي. فقد قضى DUSK سنوات في حل مكدسٍ صعب، لذلك لن أتوقع أن تنضج طبقة السوق بالسرعة نفسها التي تنضج بها الطبقة الأساسية.
لكن هذا التوازن يعمل باتجاهين أيضًا. قد تقلل دورة البناء الطويلة عدم اليقين التقني، بينما ترفع التوقعات فيما يتعلق بتنفيذ ما بعد الإطلاق.
وهذا الجزء هو ما أستمر في متابعته مع DUSK: قوة البنية التحتية مقابل إمكانية الوصول الفعلية.
تسعة عشر شهرًا ربما تكون قصيرة جدًا لرفض الأطروحة، لكنها كافية لطرح أسئلة أصعب حول التحويل من التقنية إلى الاستخدام.
بالنسبة إلى DUSK، فإن الاختبار التالي ليس ما إذا كان النظام يعمل. بل ما إذا كانت البنية التحتية التي تعمل تصبح شيئًا يحتاجه الناس مرارًا وتكرارًا.
@Dusk_Foundation #dusk $DUSK
نظرتُ أولاً إلى DUSK من منظور دورة بناء مدتها ست سنوات، وأعتقد أن هذا ليس توقيت الساعة المناسب للاستخدام الآن.
ست سنوات من البحث والتطوير تخبرني شيئًا عن الانضباط التقني. لكنها لا تخبرني ما إذا كان المطورون والمؤسسات والأصول والمستخدمون سيظلون بالفعل بعد تشغيل البنية التحتية.
الأهم هو سلوك الشبكة الرئيسية، الذي يقارب 585 يومًا.
هل تتحرك التطبيقات إلى ما بعد مرحلة النشر؟ هل تصل الأصول الخاضعة للرقابة إلى استخدام فعلي على السلسلة؟ هل تتشكل السيولة حول الطلب الحقيقي، أم أننا ما زلنا نقيس في الغالب جاهزية البنية التحتية؟
بعض الضعف في هذا المجال أمر طبيعي. فقد قضى DUSK سنوات في حل مكدسٍ صعب، لذلك لن أتوقع أن تنضج طبقة السوق بالسرعة نفسها التي تنضج بها الطبقة الأساسية.
لكن هذا التوازن يعمل باتجاهين أيضًا. قد تقلل دورة البناء الطويلة عدم اليقين التقني، بينما ترفع التوقعات فيما يتعلق بتنفيذ ما بعد الإطلاق.
وهذا الجزء هو ما أستمر في متابعته مع DUSK: قوة البنية التحتية مقابل إمكانية الوصول الفعلية.
تسعة عشر شهرًا ربما تكون قصيرة جدًا لرفض الأطروحة، لكنها كافية لطرح أسئلة أصعب حول التحويل من التقنية إلى الاستخدام.
بالنسبة إلى DUSK، فإن الاختبار التالي ليس ما إذا كان النظام يعمل. بل ما إذا كانت البنية التحتية التي تعمل تصبح شيئًا يحتاجه الناس مرارًا وتكرارًا.
@Dusk #dusk $DUSK
ست سنوات من البحث والتطوير تخبرني شيئًا عن الانضباط التقني. لكنها لا تخبرني ما إذا كان المطورون والمؤسسات والأصول والمستخدمون سيظلون بالفعل بعد تشغيل البنية التحتية.
الأهم هو سلوك الشبكة الرئيسية، الذي يقارب 585 يومًا.
هل تتحرك التطبيقات إلى ما بعد مرحلة النشر؟ هل تصل الأصول الخاضعة للرقابة إلى استخدام فعلي على السلسلة؟ هل تتشكل السيولة حول الطلب الحقيقي، أم أننا ما زلنا نقيس في الغالب جاهزية البنية التحتية؟
بعض الضعف في هذا المجال أمر طبيعي. فقد قضى DUSK سنوات في حل مكدسٍ صعب، لذلك لن أتوقع أن تنضج طبقة السوق بالسرعة نفسها التي تنضج بها الطبقة الأساسية.
لكن هذا التوازن يعمل باتجاهين أيضًا. قد تقلل دورة البناء الطويلة عدم اليقين التقني، بينما ترفع التوقعات فيما يتعلق بتنفيذ ما بعد الإطلاق.
وهذا الجزء هو ما أستمر في متابعته مع DUSK: قوة البنية التحتية مقابل إمكانية الوصول الفعلية.
تسعة عشر شهرًا ربما تكون قصيرة جدًا لرفض الأطروحة، لكنها كافية لطرح أسئلة أصعب حول التحويل من التقنية إلى الاستخدام.
بالنسبة إلى DUSK، فإن الاختبار التالي ليس ما إذا كان النظام يعمل. بل ما إذا كانت البنية التحتية التي تعمل تصبح شيئًا يحتاجه الناس مرارًا وتكرارًا.
@Dusk #dusk $DUSK
30
21
8.7k
·
--
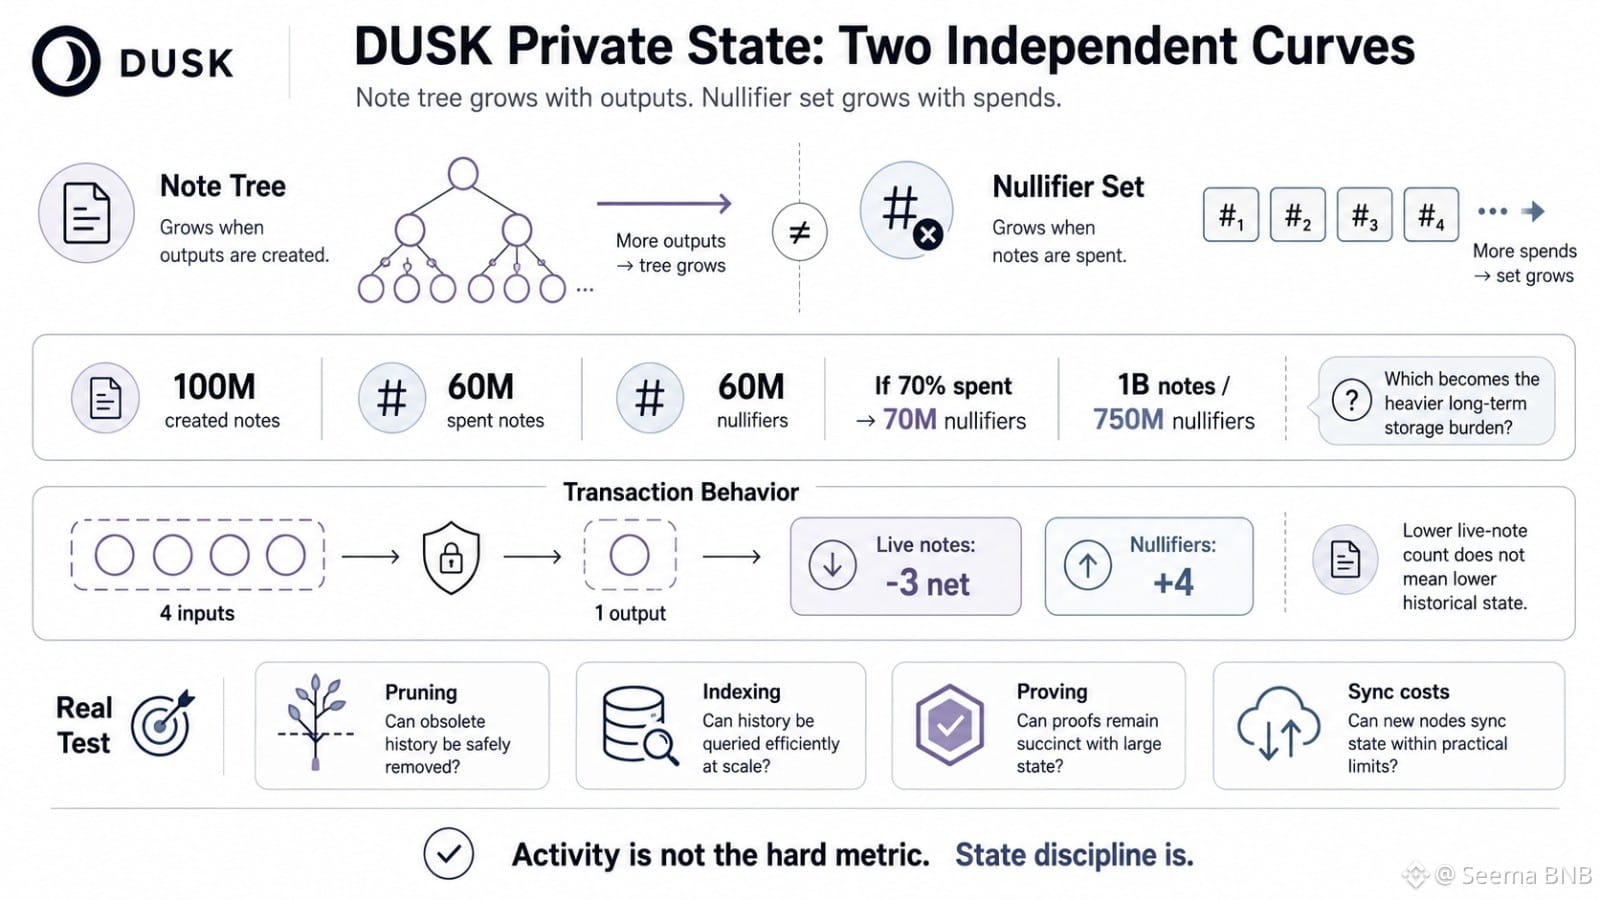
بدأتُ بالنظر إلى الحالة الخاصة لـ DUSK من المقياس الخاطئ أولاً: إجمالي عدد الملاحظات المُنشأة. يبدو ذلك كقصة التخزين البديهية، لكنه يُظهر منحنىً واحدًا فقط. @Dusk_Foundation
تنمو شجرة الملاحظات عندما يتم إنشاء المخرجات. وتكبر مجموعة المُبطِّلات (nullifier set) عندما تُستَخدَم الملاحظات. هذه متعلقة، لكنها ليست السلوك نفسه.
خذ 100 مليون ملاحظة Phoenix مع 60 مليون مُنفقـة بالفعل. ما زالت DUSK تحتفظ بتاريخ الملاحظات المُنشأة، بينما جهة المُبطِّلات وصلت بالفعل إلى 60 مليون إدخال. إذا تم إنفاق 70% في النهاية، فهذا يعني 70 مليون مُبطِّل. وعند 1 مليار ملاحظة و750 مليون مُبطِّل، يصبح السؤال أقل راحة: أيّ بنية تصبح عبئًا أثقل على الحالة طويلة الأمد؟
توضح معاملة 4-داخل/1-خارج (4-in/1-out) ذلك بشكل أكبر. تنخفض الملاحظات الحية بصافي ثلاثة، بينما تتم إضافة أربعة مُبطِّلات جديدة. انخفاض عدد الملاحظات الحية لا يعني انخفاضًا في الحالة التاريخية.
بعض النمو أمر طبيعي. الأنظمة الخاصة تحتاج إلى التزامِات (commitments) وحماية للملاحظات المُنفقـة.
الاختبار الحقيقي هو ما إذا كانت DUSK قادرة على إبقاء المنحنيين كفؤين مع تزايد الاستخدام. هل يمكن أن تبقى تكاليف الاقتصاص (pruning) والفهرسة والإثبات والمزامنة قابلة للإدارة؟ أم أن الخصوصية تصبح تدريجياً ضريبة على البنية التحتية؟
بالنسبة إلى نشاط DUSK، ليس المقياس الصعب هو الأرقام. بل الانضباط في إدارة الحالة (state discipline) هو العامل الحاسم.
#dusk $DUSK
بدأتُ بالنظر إلى الحالة الخاصة لـ DUSK من المقياس الخاطئ أولاً: إجمالي عدد الملاحظات المُنشأة. يبدو ذلك كقصة التخزين البديهية، لكنه يُظهر منحنىً واحدًا فقط. @Dusk
تنمو شجرة الملاحظات عندما يتم إنشاء المخرجات. وتكبر مجموعة المُبطِّلات (nullifier set) عندما تُستَخدَم الملاحظات. هذه متعلقة، لكنها ليست السلوك نفسه.
خذ 100 مليون ملاحظة Phoenix مع 60 مليون مُنفقـة بالفعل. ما زالت DUSK تحتفظ بتاريخ الملاحظات المُنشأة، بينما جهة المُبطِّلات وصلت بالفعل إلى 60 مليون إدخال. إذا تم إنفاق 70% في النهاية، فهذا يعني 70 مليون مُبطِّل. وعند 1 مليار ملاحظة و750 مليون مُبطِّل، يصبح السؤال أقل راحة: أيّ بنية تصبح عبئًا أثقل على الحالة طويلة الأمد؟
توضح معاملة 4-داخل/1-خارج (4-in/1-out) ذلك بشكل أكبر. تنخفض الملاحظات الحية بصافي ثلاثة، بينما تتم إضافة أربعة مُبطِّلات جديدة. انخفاض عدد الملاحظات الحية لا يعني انخفاضًا في الحالة التاريخية.
بعض النمو أمر طبيعي. الأنظمة الخاصة تحتاج إلى التزامِات (commitments) وحماية للملاحظات المُنفقـة.
الاختبار الحقيقي هو ما إذا كانت DUSK قادرة على إبقاء المنحنيين كفؤين مع تزايد الاستخدام. هل يمكن أن تبقى تكاليف الاقتصاص (pruning) والفهرسة والإثبات والمزامنة قابلة للإدارة؟ أم أن الخصوصية تصبح تدريجياً ضريبة على البنية التحتية؟
بالنسبة إلى نشاط DUSK، ليس المقياس الصعب هو الأرقام. بل الانضباط في إدارة الحالة (state discipline) هو العامل الحاسم.
#dusk $DUSK
تنمو شجرة الملاحظات عندما يتم إنشاء المخرجات. وتكبر مجموعة المُبطِّلات (nullifier set) عندما تُستَخدَم الملاحظات. هذه متعلقة، لكنها ليست السلوك نفسه.
خذ 100 مليون ملاحظة Phoenix مع 60 مليون مُنفقـة بالفعل. ما زالت DUSK تحتفظ بتاريخ الملاحظات المُنشأة، بينما جهة المُبطِّلات وصلت بالفعل إلى 60 مليون إدخال. إذا تم إنفاق 70% في النهاية، فهذا يعني 70 مليون مُبطِّل. وعند 1 مليار ملاحظة و750 مليون مُبطِّل، يصبح السؤال أقل راحة: أيّ بنية تصبح عبئًا أثقل على الحالة طويلة الأمد؟
توضح معاملة 4-داخل/1-خارج (4-in/1-out) ذلك بشكل أكبر. تنخفض الملاحظات الحية بصافي ثلاثة، بينما تتم إضافة أربعة مُبطِّلات جديدة. انخفاض عدد الملاحظات الحية لا يعني انخفاضًا في الحالة التاريخية.
بعض النمو أمر طبيعي. الأنظمة الخاصة تحتاج إلى التزامِات (commitments) وحماية للملاحظات المُنفقـة.
الاختبار الحقيقي هو ما إذا كانت DUSK قادرة على إبقاء المنحنيين كفؤين مع تزايد الاستخدام. هل يمكن أن تبقى تكاليف الاقتصاص (pruning) والفهرسة والإثبات والمزامنة قابلة للإدارة؟ أم أن الخصوصية تصبح تدريجياً ضريبة على البنية التحتية؟
بالنسبة إلى نشاط DUSK، ليس المقياس الصعب هو الأرقام. بل الانضباط في إدارة الحالة (state discipline) هو العامل الحاسم.
#dusk $DUSK
32
28
10.8k
·
--
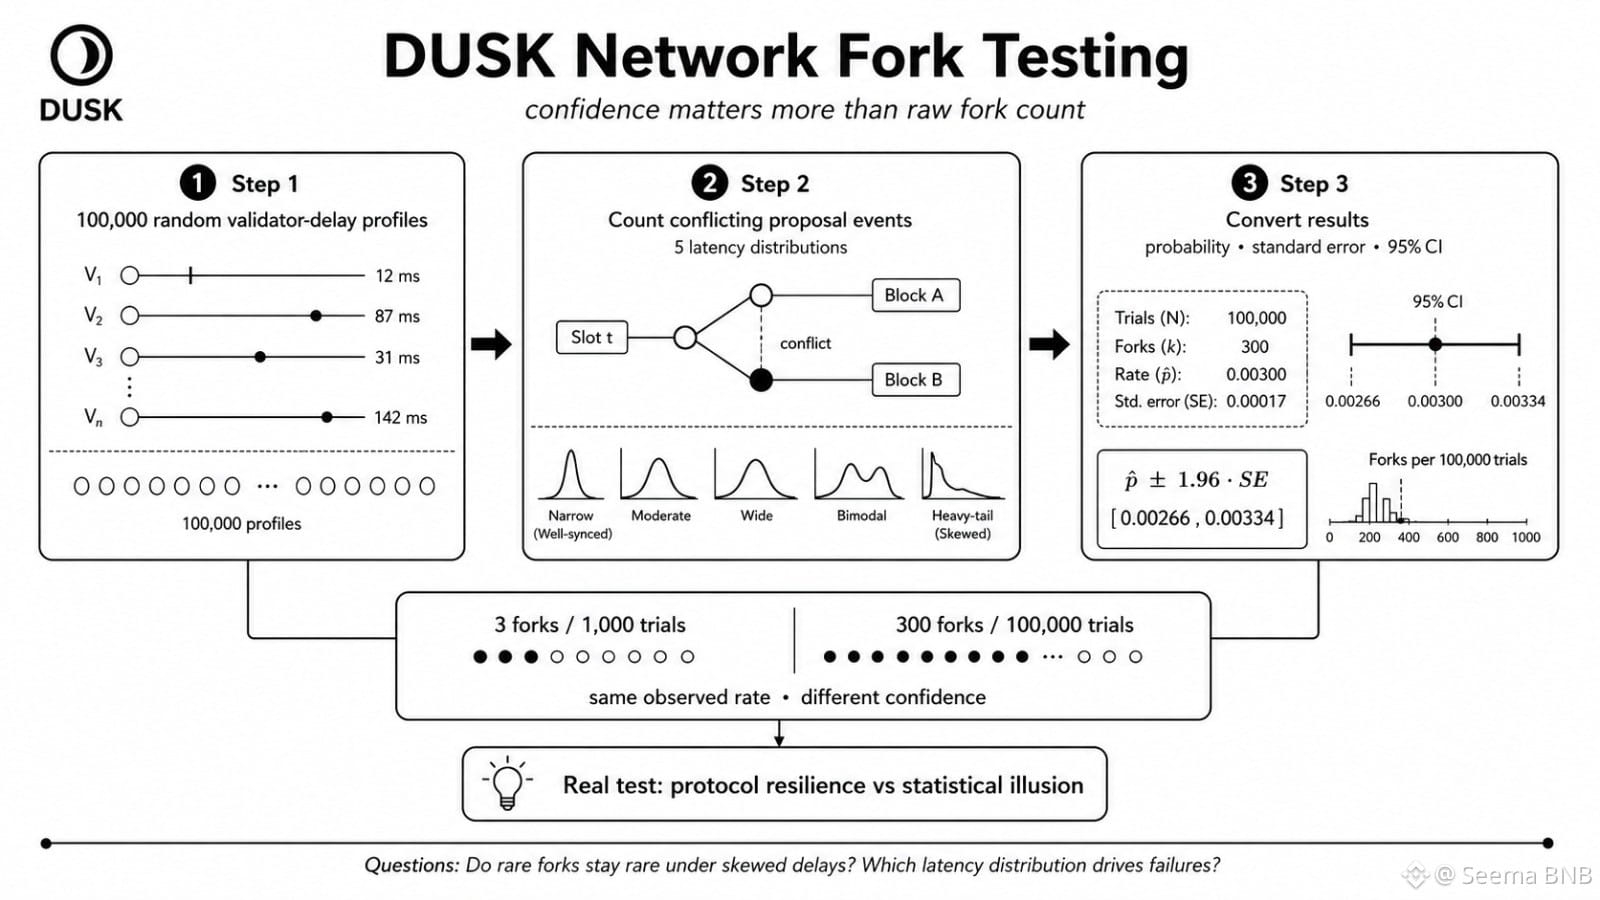
واصلت العودة إلى شيء واحد أثناء اختبار سلوك تفرّع (fork) DUSK Network: عدد التفرعات نفسه يخبرني أقل مما تخبرني به الثقة الكامنة وراء هذا العدد. @Dusk_Foundation
ثلاثة تفرعات في 1,000 تجربة تبدو مشابهة لـ 300 تفرع في 100,000 تجربة. نفس المعدّل المرصود. دليل مختلف تمامًا.
لهذا السبب لن أكتفي بنتيجة محاكاة واحدة.
بالنسبة إلى DUSK Network، يجب أن تولّد الخطوة 1 100,000 ملف تعريف عشوائي لتأخيرات المدققين. يجب أن تعيد الخطوة 2 تشغيل ظروف الاقتراح المتعارض عبر عدة توزيعات للكمون (latency)، لا عبر نموذج شبكة واحد مريح. ثم تحوّل الخطوة 3 تلك أعداد التفرعات إلى احتمال وخطأ معياري وفواصل ثقة بنسبة 95%.
المشكلة الخفية ليست النشاط مقابل اللا نشاط. بل هي مرونة البروتوكول مقابل الوهم الإحصائي.
هل تبقى التفرعات النادرة نادرة عندما تصبح تأخيرات المدققين منحرفة (skewed)؟ هل يهيمن توزيع كمون واحد على حالات الفشل؟ هل ينكمش فاصل الثقة بدرجة كافية كي نثق بالتقدير، أم ما زلنا ننظر إلى ضوضاء؟
بعض الضعف أمر طبيعي. الأنظمة الموزعة فوضوية، الشبكات تتعطل، والحزم تصل متأخرة.
ترددي هو: هل يظل DUSK Network ثابتًا عندما لا يعود نموذج التأخير “ودودًا”؟
معدل تفرّع منخفض مهم. معرفة مدى عدم اليقين المرتبط بهذا المعدّل أهم.
#dusk $DUSK
واصلت العودة إلى شيء واحد أثناء اختبار سلوك تفرّع (fork) DUSK Network: عدد التفرعات نفسه يخبرني أقل مما تخبرني به الثقة الكامنة وراء هذا العدد. @Dusk
ثلاثة تفرعات في 1,000 تجربة تبدو مشابهة لـ 300 تفرع في 100,000 تجربة. نفس المعدّل المرصود. دليل مختلف تمامًا.
لهذا السبب لن أكتفي بنتيجة محاكاة واحدة.
بالنسبة إلى DUSK Network، يجب أن تولّد الخطوة 1 100,000 ملف تعريف عشوائي لتأخيرات المدققين. يجب أن تعيد الخطوة 2 تشغيل ظروف الاقتراح المتعارض عبر عدة توزيعات للكمون (latency)، لا عبر نموذج شبكة واحد مريح. ثم تحوّل الخطوة 3 تلك أعداد التفرعات إلى احتمال وخطأ معياري وفواصل ثقة بنسبة 95%.
المشكلة الخفية ليست النشاط مقابل اللا نشاط. بل هي مرونة البروتوكول مقابل الوهم الإحصائي.
هل تبقى التفرعات النادرة نادرة عندما تصبح تأخيرات المدققين منحرفة (skewed)؟ هل يهيمن توزيع كمون واحد على حالات الفشل؟ هل ينكمش فاصل الثقة بدرجة كافية كي نثق بالتقدير، أم ما زلنا ننظر إلى ضوضاء؟
بعض الضعف أمر طبيعي. الأنظمة الموزعة فوضوية، الشبكات تتعطل، والحزم تصل متأخرة.
ترددي هو: هل يظل DUSK Network ثابتًا عندما لا يعود نموذج التأخير “ودودًا”؟
معدل تفرّع منخفض مهم. معرفة مدى عدم اليقين المرتبط بهذا المعدّل أهم.
#dusk $DUSK
ثلاثة تفرعات في 1,000 تجربة تبدو مشابهة لـ 300 تفرع في 100,000 تجربة. نفس المعدّل المرصود. دليل مختلف تمامًا.
لهذا السبب لن أكتفي بنتيجة محاكاة واحدة.
بالنسبة إلى DUSK Network، يجب أن تولّد الخطوة 1 100,000 ملف تعريف عشوائي لتأخيرات المدققين. يجب أن تعيد الخطوة 2 تشغيل ظروف الاقتراح المتعارض عبر عدة توزيعات للكمون (latency)، لا عبر نموذج شبكة واحد مريح. ثم تحوّل الخطوة 3 تلك أعداد التفرعات إلى احتمال وخطأ معياري وفواصل ثقة بنسبة 95%.
المشكلة الخفية ليست النشاط مقابل اللا نشاط. بل هي مرونة البروتوكول مقابل الوهم الإحصائي.
هل تبقى التفرعات النادرة نادرة عندما تصبح تأخيرات المدققين منحرفة (skewed)؟ هل يهيمن توزيع كمون واحد على حالات الفشل؟ هل ينكمش فاصل الثقة بدرجة كافية كي نثق بالتقدير، أم ما زلنا ننظر إلى ضوضاء؟
بعض الضعف أمر طبيعي. الأنظمة الموزعة فوضوية، الشبكات تتعطل، والحزم تصل متأخرة.
ترددي هو: هل يظل DUSK Network ثابتًا عندما لا يعود نموذج التأخير “ودودًا”؟
معدل تفرّع منخفض مهم. معرفة مدى عدم اليقين المرتبط بهذا المعدّل أهم.
#dusk $DUSK
45
24
2k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
6,390 مشاهدات
277 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·10 إعجاب
·15.2k مشاهدات
AnthropicRejectsIPODelayValuationinQuestion
136,537 مشاهدات
1,293 يقومون بالنقاش
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 مشاهدات
2,765 يقومون بالنقاش