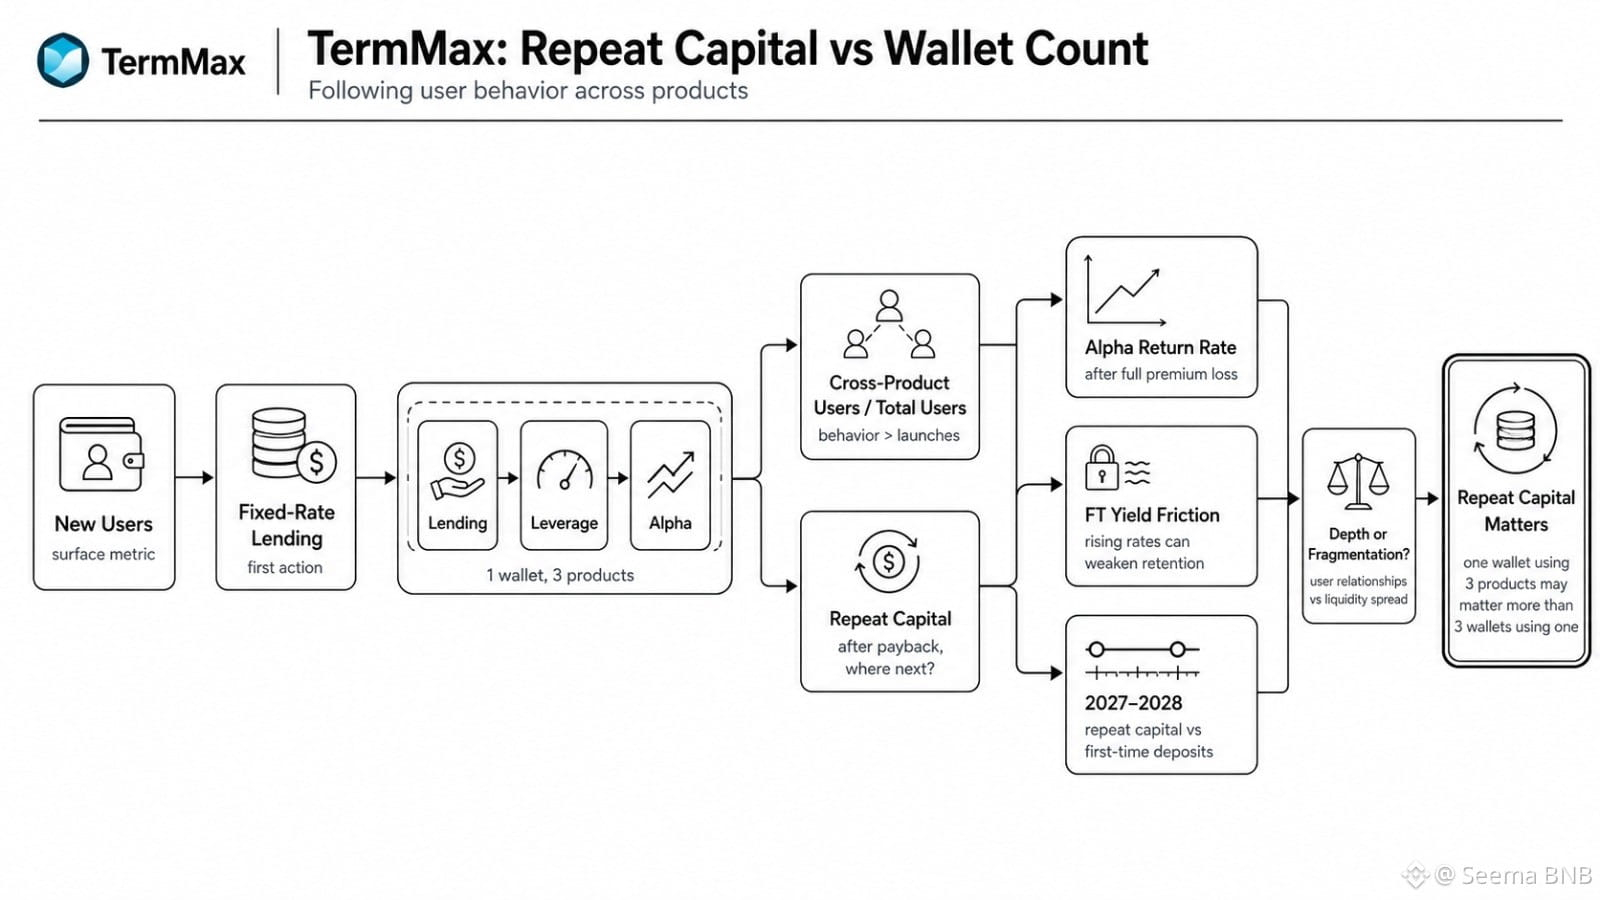
أمر واحد أستمر في ملاحظته هو سلوك TermMax الذي يبدو أكثر فائدة من مجرد نمو المحفظة الخام. ماذا يحدث بعد أن يتم سداد القرض للمقرض ويتعين عليه أن يقرر أين ستذهب هذه السيولة بعد ذلك.
المؤشر الواضح هو المستخدمون الجدد. أعتقد أنه سطحي جدًا.
إذا بدأت المحفظة بإقراض بسعر ثابت، ثم تستخدم لاحقًا الرافعة المالية (Leverage)، ثم تحاول Alpha TermMax، فإنها لم تضف نشاطًا فحسب. بل حوّلت الثقة في منتج واحد إلى استعداد لتحمّل مخاطرة ثانية. وهذا أصعب.
ما أريد رؤيته هو المسار بعد الإجراء الأول. كم عدد مستخدمي الإقراض الذين يدخلون Alpha؟ وكم عدد مستخدمي Alpha الذين يعودون بعد أن يخسرون القسط الكامل؟ وهل ينمو رأس المال المتكرر بمعدل أسرع من الإيداعات لأول مرة في 2027 و2028؟
بعض حالات التراجع عن الاستخدام (churn) أمر طبيعي. فمن الطبيعي أن تحتفظ الخيارات بملف مستخدم مختلف عن الإقراض بسعر ثابت، كما أن ارتفاع معدلات السوق يمكن أن يجعل عوائد الـ FT المقفلة أقل جاذبية.
السؤال غير المريح هو ما إذا كان التوسع في المنتج يُعمّق علاقات المستخدمين أم أنه يوزّع السيولة عبر الكثير من الواجهات.
بالنسبة لـ TMX قد تكون محفظة واحدة تستخدم ثلاثة منتجات أكثر أهمية من ثلاث محافظ تتلامس مع منتج واحد مرة واحدة.
أنا أراقب رأس المال المتكرر وليس فقط عدد المحافظ.
#termmax @TermMax
المؤشر الواضح هو المستخدمون الجدد. أعتقد أنه سطحي جدًا.
إذا بدأت المحفظة بإقراض بسعر ثابت، ثم تستخدم لاحقًا الرافعة المالية (Leverage)، ثم تحاول Alpha TermMax، فإنها لم تضف نشاطًا فحسب. بل حوّلت الثقة في منتج واحد إلى استعداد لتحمّل مخاطرة ثانية. وهذا أصعب.
ما أريد رؤيته هو المسار بعد الإجراء الأول. كم عدد مستخدمي الإقراض الذين يدخلون Alpha؟ وكم عدد مستخدمي Alpha الذين يعودون بعد أن يخسرون القسط الكامل؟ وهل ينمو رأس المال المتكرر بمعدل أسرع من الإيداعات لأول مرة في 2027 و2028؟
بعض حالات التراجع عن الاستخدام (churn) أمر طبيعي. فمن الطبيعي أن تحتفظ الخيارات بملف مستخدم مختلف عن الإقراض بسعر ثابت، كما أن ارتفاع معدلات السوق يمكن أن يجعل عوائد الـ FT المقفلة أقل جاذبية.
السؤال غير المريح هو ما إذا كان التوسع في المنتج يُعمّق علاقات المستخدمين أم أنه يوزّع السيولة عبر الكثير من الواجهات.
بالنسبة لـ TMX قد تكون محفظة واحدة تستخدم ثلاثة منتجات أكثر أهمية من ثلاث محافظ تتلامس مع منتج واحد مرة واحدة.
أنا أراقب رأس المال المتكرر وليس فقط عدد المحافظ.
#termmax @TermMax